Earningsstripping in 2026: zo beperkt de renteaftrekbeperking de rente die uw bv mag aftrekken

Uw bv betaalt rente op een banklening, een lening van de holding of een overnamefinanciering. Die rente mag u in beginsel van de winst aftrekken, maar daar zit een plafond op. De earningsstrippingmaatregel bepaalt hoeveel rente uw bv per jaar mag aftrekken: wat boven het hoogste van 1.000.000 euro of 24,5 procent van een gecorrigeerde winst uitkomt, is dat jaar niet aftrekbaar. Voor de meeste mkb-bedrijven blijft de rente onder die drempel, maar bij vastgoed, overnames en groeiende groepen kan het snel om grote bedragen gaan. In dit artikel leest u hoe de berekening in 2026 werkt, wat er met de niet-aftrekbare rente gebeurt en wat u kunt doen om de gevolgen te beperken.

Wat is earningsstripping?

Earningsstripping is een algemene renteaftrekbeperking in de vennootschapsbelasting. Algemeen betekent hier dat de regel geldt voor rente op alle leningen: van de bank, van een andere vennootschap in uw groep en van uzelf als aandeelhouder. De maatregel geldt sinds 1 januari 2019 en komt voort uit een Europese richtlijn tegen belastingontwijking. Het doel is tweeledig: voorkomen dat bedrijven hun winst via rente wegsluizen naar landen met een laag tarief, en financiering met eigen geld en met geleend geld fiscaal meer gelijk behandelen.

De regeling geldt voor iedere bv, nv en ander lichaam dat vennootschapsbelasting betaalt. Ook een bv die niet tot een groep behoort, valt eronder: Nederland heeft geen uitzondering gemaakt voor zelfstandige vennootschappen. Een eenmanszaak, en een vennootschap onder firma (vof) waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting en hebben niet met deze regel te maken. Is een bv vennoot in een vof, dan telt haar deel van de rente van de vof wel mee bij die bv.

Wanneer raakt de renteaftrekbeperking uw bv?

Uw bv merkt pas iets van de maatregel als de rente die zij per saldo betaalt hoger is dan 1.000.000 euro per jaar. Per saldo betekent: de rente die uw bv betaalt op leningen, min de rente die zij zelf ontvangt op leningen. Blijft dat saldo onder 1.000.000 euro, dan beperkt deze regel uw renteaftrek niet, hoe laag de winst ook is. Andere renteregels kunnen wel nog gelden. Daardoor blijven de meeste mkb-bedrijven buiten schot.

Boven de drempel kijkt de regeling naar de winst. Bedrijven met veel geleend geld en relatief weinig winst lopen het meeste risico. Denk aan vastgoedbedrijven, ondernemingen die met een overnamelening zijn gekocht en bedrijven die veel in dure machines of gebouwen investeren. De drempel geldt per boekjaar. Heeft uw bv een boekjaar dat korter is dan twaalf maanden, dan geldt toch de volledige drempel van 1.000.000 euro. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel. Laat dat vooraf uitrekenen.

Hoe berekent u de aftrekbare rente in vier stappen?

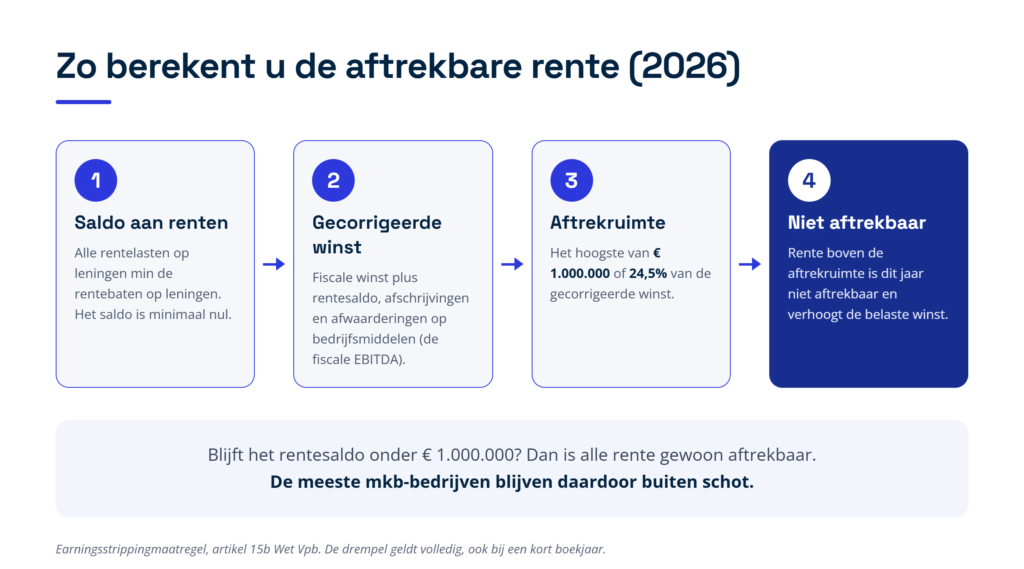
De berekening verloopt in vier vaste stappen (zie figuur 1). U maakt haar elk jaar opnieuw in de aangifte vennootschapsbelasting.

Stap 1: bepaal het saldo aan renten

Tel alle rentelasten op leningen bij elkaar op en trek daar de rentebaten op leningen van af. Kosten van een lening tellen ook mee, net als winst of verlies door veranderende wisselkoersen op leningen in een andere munt. Het saldo is nooit lager dan nul: ontvangt uw bv meer rente dan zij betaalt, dan is er geen beperking.

Stap 2: bepaal de gecorrigeerde winst

Neem de fiscale winst, dus de winst volgens de belastingregels vóór deze maatregel. Tel daar het saldo aan renten, de afschrijvingen en de afwaarderingen op bedrijfsmiddelen weer bij op, min eventuele terugnemingen van die afwaarderingen. Een afwaardering is een verlaging van de boekwaarde van een bedrijfsmiddel omdat het minder waard is geworden. Het resultaat lijkt sterk op de EBITDA: de winst vóór rente, belasting en afschrijvingen, een maatstaf voor hoeveel rente een bedrijf kan dragen. Ook de gecorrigeerde winst is minimaal nul.

Stap 3: bepaal de aftrekruimte

De aftrekruimte is het hoogste van twee bedragen: 1.000.000 euro of 24,5 procent van de gecorrigeerde winst. Het percentage is in de loop van de tijd gewijzigd. Het was 30 procent van 2019 tot en met 2021 en 20 procent van 2022 tot en met 2024. Voor boekjaren die op of na 1 januari 2025 beginnen, is het 24,5 procent. Nederland is daarmee strenger dan de Europese richtlijn minimaal eist. Die staat 30 procent en een drempel tot 3.000.000 euro toe, en ook een uitzondering voor zelfstandige vennootschappen en een ruimere aftrek voor bedrijven die niet meer schulden hebben dan hun groep als geheel. Nederland heeft voor geen van die versoepelingen gekozen.

Stap 4: het deel boven de aftrekruimte is niet aftrekbaar

Is het saldo aan renten hoger dan de aftrekruimte, dan is het verschil dit jaar niet aftrekbaar. Dat bedrag telt alsnog mee in de belaste winst. Het gaat niet verloren, maar schuift door naar latere jaren. Hoe dat werkt, leest u verderop in dit artikel.

Figuur 1: de vier rekenstappen van earningsstripping, van saldo aan renten tot het niet-aftrekbare deel (2026).

Rekenvoorbeeld: zo werkt earningsstripping bij 4 miljoen euro rente

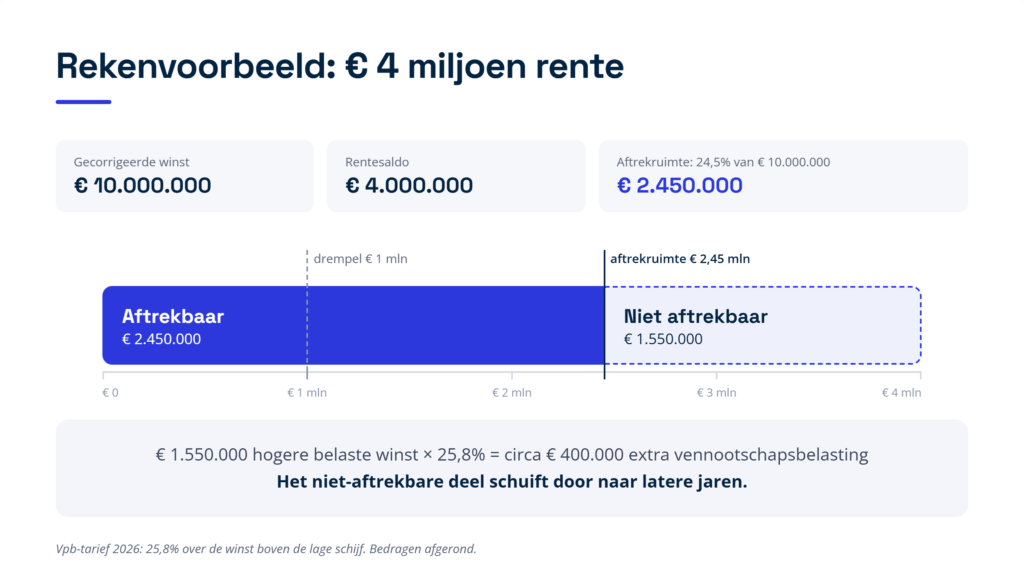
Met een voorbeeld wordt de berekening concreter. Figuur 2 vat scenario B samen. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat uw bv een gecorrigeerde winst heeft van 10.000.000 euro. De aftrekruimte is dan het hoogste van 1.000.000 euro of 24,5 procent van 10.000.000 euro. Dat laatste is 2.450.000 euro, dus uw aftrekruimte is 2.450.000 euro.

Scenario A: uw rentesaldo is 2.000.000 euro

Uw rentesaldo blijft onder de aftrekruimte van 2.450.000 euro. Alle rente is aftrekbaar en de maatregel verhoogt uw belaste winst niet. Er blijft zelfs 450.000 euro aftrekruimte over. Heeft uw bv uit eerdere jaren nog niet-aftrekbare rente openstaan, dan wordt die ruimte daarvoor gebruikt. Ruimte die dit jaar niet wordt gebruikt, schuift niet door naar volgende jaren.

Scenario B: uw rentesaldo is 4.000.000 euro

Uw aftrekruimte blijft 2.450.000 euro. Van de 4.000.000 euro rente mag u dus 2.450.000 euro aftrekken en is 1.550.000 euro dit jaar niet aftrekbaar. Uw belaste winst wordt met dat bedrag verhoogd. Stel dat de belastbare winst van uw bv ook zonder deze maatregel al boven 200.000 euro ligt, de grens voor het lage tarief, en dat uw bv geen verliezen uit eerdere jaren verrekent. Dan betaalt u over die 1.550.000 euro 25,8 procent vennootschapsbelasting. Dat is 399.900 euro, dus bijna 400.000 euro extra belasting in 2026.

De conclusie: hoe verder uw rentesaldo boven de aftrekruimte uitkomt, hoe meer belasting u dit jaar betaalt. De 1.550.000 euro gaat niet verloren, maar u heeft er pas voordeel van in een jaar waarin weer aftrekruimte over is. Blijft uw rentesaldo jaar na jaar boven de aftrekruimte, dan kan het lang duren voordat dat moment komt, of komt het niet.

Figuur 2: rekenvoorbeeld met een rentesaldo van 4.000.000 euro en een aftrekruimte van 2.450.000 euro.

Wat gebeurt er met de rente die u niet mag aftrekken?

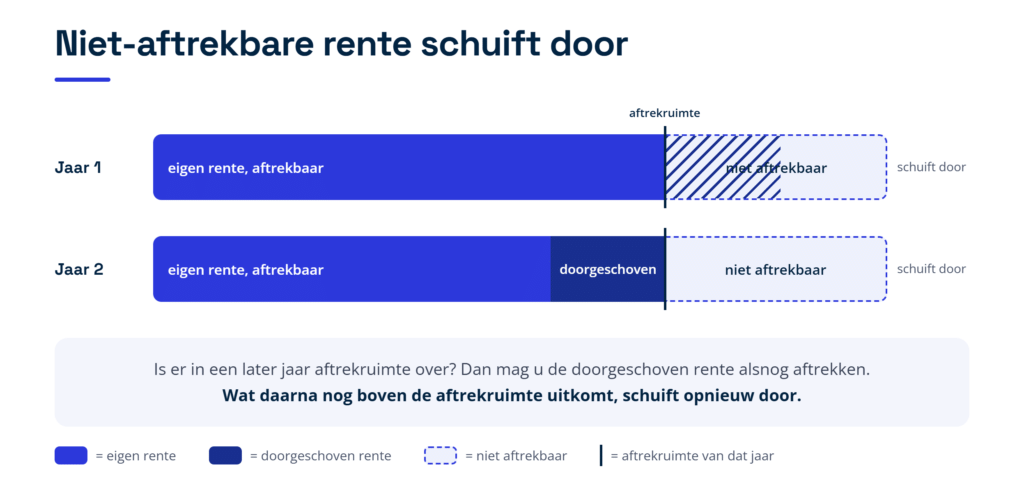
Rente die uw bv in een jaar niet mag aftrekken, schuift door naar volgende jaren. Dat heet voortwenteling. Er geldt geen termijn: de rente blijft onbeperkt in de tijd beschikbaar. In een later jaar mag uw bv de doorgeschoven rente aftrekken voor zover haar eigen rentesaldo van dat jaar lager is dan de aftrekruimte. De oudste doorgeschoven rente gaat daarbij als eerste (zie figuur 3). Doorgeschoven rente telt zelf niet mee in het rentesaldo van het nieuwe jaar.

De inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, stelt het bedrag dat doorschuift vast in een beschikking. Dat is een besluit waartegen u binnen zes weken bezwaar kunt maken. Daarna staat het bedrag in principe vast. Controleer die beschikking dus goed en houd zelf per jaar bij hoeveel rente nog openstaat.

Doorgeschoven rente hoort in principe bij de bv waar zij is ontstaan. Bij een juridische fusie, waarbij twee vennootschappen opgaan in één, of bij een splitsing kan zij soms meegaan naar een andere vennootschap. Wisselt een groot deel van de aandelen van eigenaar, of wordt uw bv opgenomen in een fiscale eenheid of verlaat zij die, dan gelden aparte regels. Een fiscale eenheid is een groep bv’s die voor de vennootschapsbelasting samen als één belastingplichtige geldt; daarover leest u hieronder meer. Doorgeschoven rente kan in die gevallen verloren gaan, alleen nog beperkt bruikbaar zijn, of onder voorwaarden meegaan. Laat dat toetsen voordat u zo’n stap zet.

Figuur 3: niet-aftrekbare rente schuift door en is in een later jaar aftrekbaar zodra er aftrekruimte over is.

Hoe werkt earningsstripping bij een fiscale eenheid?

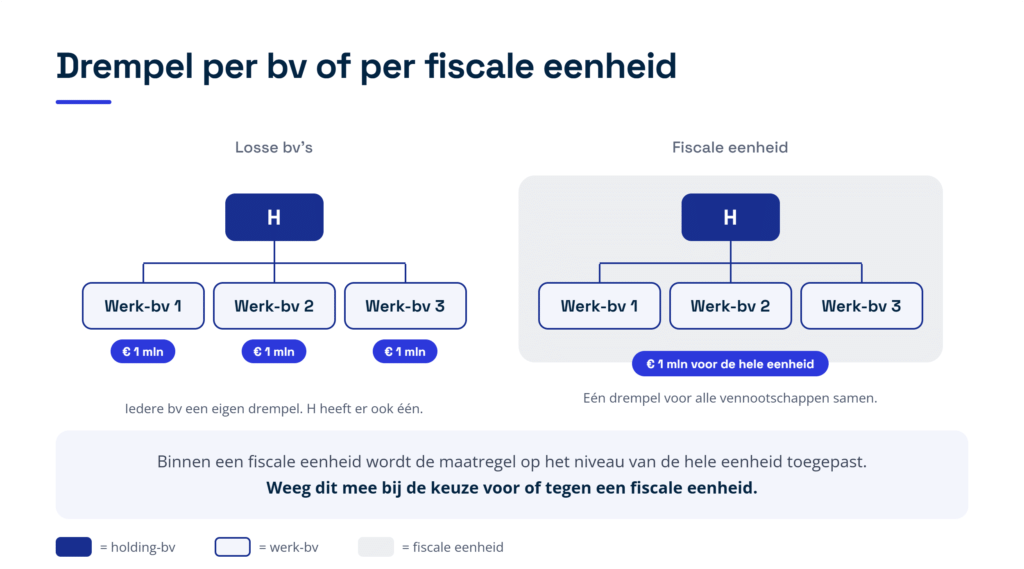
Een fiscale eenheid is een groep van een moedervennootschap en haar dochters die voor de vennootschapsbelasting samen als één belastingplichtige worden behandeld. Voor earningsstripping maakt dat veel uit. Losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, ook de holding. Binnen een fiscale eenheid geldt die drempel maar één keer voor de hele eenheid (zie figuur 4). Een holding met drie werk-bv’s heeft als losse vennootschappen dus vier drempels, en als fiscale eenheid één.

Daar staat tegenover dat binnen een fiscale eenheid de winsten van alle bv’s samen de gecorrigeerde winst vormen, en dat rente op leningen tussen de bv’s onderling wegvalt. Of de fiscale eenheid per saldo gunstig of ongunstig uitpakt, hangt dus af van de cijfers. Weeg dit mee bij de keuze voor of tegen een fiscale eenheid. Heeft een van de bv’s nog verliezen van vóór zij bij de fiscale eenheid kwam, dan moet de niet-aftrekbare rente volgens de Belastingdienst over de afzonderlijke bv’s worden verdeeld. Hoe dat precies moet, is in de wet niet volledig geregeld en daarover bestaat discussie. Laat deze berekening daarom door een adviseur maken.

Het verdelen van activiteiten over meerdere losse bv’s levert in beginsel meer drempels op. Dat is wel een gevoelig punt. Een voorgestelde maatregel tegen dit opknippen bij vastgoedbedrijven is in 2024 geschrapt, maar het kabinet heeft in 2025 aangekondigd nieuwe maatregelen te onderzoeken. Of een opsplitsing die alleen om belastingvoordeel draait standhoudt, is bovendien niet zeker. Kies uw structuur daarom op zakelijke gronden en laat de gevolgen vooraf doorrekenen.

Figuur 4: losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, een fiscale eenheid heeft er samen één.

Hoe beperkt u de gevolgen van de renteaftrekbeperking?

Earningsstripping is dwingend: u kunt er niet voor of tegen kiezen. Wel kunt u de schade beperken. De meest directe knop is het rentesaldo zelf. Zorg dat u alle rente meetelt die uw bv zelf ontvangt op leningen, want die verlaagt het saldo. Lost uw bv een lening af of financiert u een deel met eigen vermogen in plaats van een lening, dan daalt het rentesaldo. Houd er wel rekening mee dat een vergoeding op eigen vermogen, zoals dividend, helemaal niet aftrekbaar is.

Daarnaast kunt u kijken naar de gecorrigeerde winst. Een hogere winst vóór rente en afschrijvingen vergroot de aftrekruimte van 24,5 procent. Plan grote rentelasten zo mogelijk in jaren waarin ook de winst hoog is, en bewaak de doorgeschoven rente zodat u die benut zodra er ruimte vrijkomt. Let er ten slotte op dat earningsstripping niet de enige renteregel is. Rente op leningen van verbonden partijen kan ook door andere, meer specifieke regels worden beperkt. Die regels gelden naast earningsstripping.

Verandert de regeling na 2026?

Voor bv’s in het algemeen bevat het Belastingplan 2027 voor zover nu bekend geen wijziging van de drempel van 1.000.000 euro of het percentage van 24,5 procent. Wel heeft het kabinet bij het Belastingplan 2027 aangekondigd dat woningcorporaties vanaf 1 januari 2028 buiten de maatregel moeten vallen. Dat wordt geregeld via een aanpassing van het wetsvoorstel die nog niet is gepubliceerd. Daarna moeten de Tweede en de Eerste Kamer er nog mee instemmen.

Ook in Europa wordt aan de regel gewerkt. De Europese Commissie heeft in juni 2026 voorgesteld om de richtlijn te versoepelen. Volgens dat voorstel mag een bedrijf rente aftrekken tot 30 procent van de gecorrigeerde winst, en vallen gewone bankleningen voor de eigen onderneming in de regel buiten de beperking. Ook komt er een regeling voor groepen die gemiddeld niet meer schulden hebben dan de groep als geheel. Die onderdelen zouden op zijn vroegst vanaf 2029 gelden; een hogere drempel van 3.000.000 euro staat pas later op de planning. Alle lidstaten moeten met het voorstel instemmen en het kan onderweg nog veranderen. Reken voor uw planning voorlopig met de huidige regels.

Praktische checklist: wat u moet regelen

  • Bereken uw rentesaldo. Zet alle rentelasten en rentebaten op leningen op een rij, inclusief leningen binnen de groep en van uzelf als aandeelhouder. Alleen het saldo telt.
  • Toets de drempel van 1.000.000 euro. Blijft uw rentesaldo daaronder, dan beperkt earningsstripping uw renteaftrek niet. Ook bij een kort boekjaar geldt de volledige drempel.
  • Bepaal de gecorrigeerde winst. Tel bij de fiscale winst het rentesaldo, de afschrijvingen en de afwaarderingen op. Uw aftrekruimte is het hoogste van 1.000.000 euro of 24,5 procent hiervan.
  • Controleer de beschikking. De inspecteur stelt de doorgeschoven rente vast in een beschikking. Maak bezwaar als het bedrag niet klopt en houd zelf een overzicht per jaar bij.
  • Benut doorgeschoven rente. Is er in een later jaar aftrekruimte over, dan wordt doorgeschoven rente afgetrokken, de oudste eerst. Controleer of dat in de aangifte goed gebeurt.
  • Weeg de fiscale eenheid mee. Binnen een fiscale eenheid geldt één drempel voor alle bv’s samen. Reken beide varianten door voordat u een fiscale eenheid aangaat of verbreekt.
  • Toets een eigenaarswissel of herstructurering vooraf. Bij een verkoop van aandelen, een fusie, een splitsing of het aangaan of verbreken van een fiscale eenheid kan doorgeschoven rente verloren gaan of beperkt bruikbaar worden.

Veelgestelde vragen

Geldt earningsstripping ook voor uw eenmanszaak of vof?

Nee. De maatregel geldt alleen in de vennootschapsbelasting, dus voor een bv, nv of ander lichaam dat vennootschapsbelasting betaalt. Een eenmanszaak, en een vof waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting. Is een bv vennoot in uw vof, dan telt haar deel van de rente wel mee bij die bv.

Telt rente op een lening van uw holding of van uzelf ook mee?

Ja. De regel geldt voor rente op alle leningen, dus ook binnen de groep en op een lening van de aandeelhouder. Vormt uw bv met de holding een fiscale eenheid, dan valt rente op leningen tussen die twee wel weg, omdat zij dan als één belastingplichtige gelden.

Wat gebeurt er als uw bv verlies lijdt?

Een fiscaal verlies betekent niet automatisch weinig aftrekruimte, want voor de gecorrigeerde winst telt u de rente en de afschrijvingen weer op. Is ook de gecorrigeerde winst laag of nul, dan levert 24,5 procent weinig of geen ruimte op. De drempel van 1.000.000 euro blijft wel gelden: rente tot dat bedrag is aftrekbaar, rente daarboven schuift door naar latere jaren.

Hoe lang kunt u niet-aftrekbare rente doorschuiven?

Onbeperkt. Er geldt geen termijn waarna doorgeschoven rente vervalt. Wel kan zij verloren gaan of beperkt bruikbaar worden als een groot deel van de aandelen van eigenaar wisselt, of bij een fusie, splitsing of wijziging van een fiscale eenheid.

Wat als het boekjaar van uw bv korter is dan twaalf maanden?

Dan geldt toch de volledige drempel van 1.000.000 euro. De drempel wordt niet verlaagd omdat het boekjaar korter is. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel.

Moet u de berekening zelf in de aangifte maken?

Ja. Uw bv berekent het rentesaldo, de gecorrigeerde winst en het niet-aftrekbare deel in de aangifte vennootschapsbelasting. Bij de aanslag stelt de inspecteur het bedrag dat doorschuift vast in een beschikking. Controleer die goed, want dat bedrag gebruikt u in de jaren daarna.

Hoe Taxcount u kan helpen

De berekening van earningsstripping is technisch, en fouten in het rentesaldo of de gecorrigeerde winst kosten snel veel geld. Taxcount berekent uw saldo aan renten en uw gecorrigeerde winst, bepaalt uw aftrekruimte en houdt de doorgeschoven rente voor u bij. Wij controleren de beschikking van de inspecteur en maken zo nodig bezwaar.

Overweegt u een overname, een nieuwe financiering, een fiscale eenheid of een herstructurering, dan rekenen wij vooraf door wat dat betekent voor uw renteaftrek. Betaalt uw bv veel rente en wilt u weten waar u in 2026 aan toe bent? Laat uw rentepositie door Taxcount berekenen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en percentages kunnen wijzigen; de genoemde bedragen gelden voor 2026. De uitkomst hangt af van uw persoonlijke situatie. Neem voor advies over uw eigen situatie contact op met een adviseur.

Earn-out bij de verkoop van uw bedrijf: wanneer u belasting betaalt over een nabetaling die nog niet vaststaat

U verkoopt uw bedrijf en komt er met de koper niet helemaal uit over de prijs. U vindt uw onderneming meer waard dan de koper durft te betalen. De oplossing is vaak een earn-out bij de bedrijfsverkoop: een deel van de prijs wordt pas later betaald, en alleen als het bedrijf de afgesproken resultaten haalt. Fiscaal levert dat een lastige vraag op, want u moet in veel gevallen belasting betalen over geld dat u nog niet heeft ontvangen. Dit artikel legt uit wanneer een nabetaling belast is, wat er gebeurt als die uiteindelijk hoger of lager uitvalt, en welke afspraken u vooraf op papier moet zetten om een dure correctie te voorkomen.

Wat is een earn-out precies?

Een earn-out is een deel van de verkoopprijs dat pas na de overdracht wordt betaald en waarvan de hoogte op het moment van verkoop nog niet vaststaat. Meestal hangt dat deel af van de winst of de omzet die het bedrijf in de jaren na de verkoop haalt. Koper en verkoper delen daarmee het risico: blijkt het bedrijf de verwachtingen waar te maken, dan krijgt u alsnog de prijs die u voor ogen had. Blijft het resultaat achter, dan betaalt de koper minder.

In de praktijk komt u dezelfde figuur onder verschillende namen tegen. Een nabetaling, een winstrecht, een meerwaardeclausule bij een overdracht in de familie, een antispeculatiebeding bij doorverkoop. Een balansgarantie is iets anders: die kijkt juist terug naar de situatie op het moment van de koop, maar kan de prijs achteraf wel verlagen. Fiscaal worden die vormen niet allemaal gelijk behandeld, en juist dat verschil bepaalt in welk jaar u belasting betaalt en of een tegenvaller aftrekbaar is.

Belangrijk is het onderscheid tussen een prijs die nog niet vaststaat en een prijs die wel vaststaat maar in termijnen wordt betaald. Spreekt u een vast bedrag af dat u in vijf jaarlijkse termijnen ontvangt, dan is er fiscaal geen earn-out. U rekent dan af over de waarde van die termijnen op het moment van verkoop, in de regel de contante waarde en zeker als er een rente-element in de prijs zit, en de vordering op de koper valt daarna in box 3. Pas als het aantal of de omvang van de termijnen onzeker is, gelden de bijzondere regels die hieronder aan bod komen.

Waarom de vraag “wie verkoopt er?” alles bepaalt

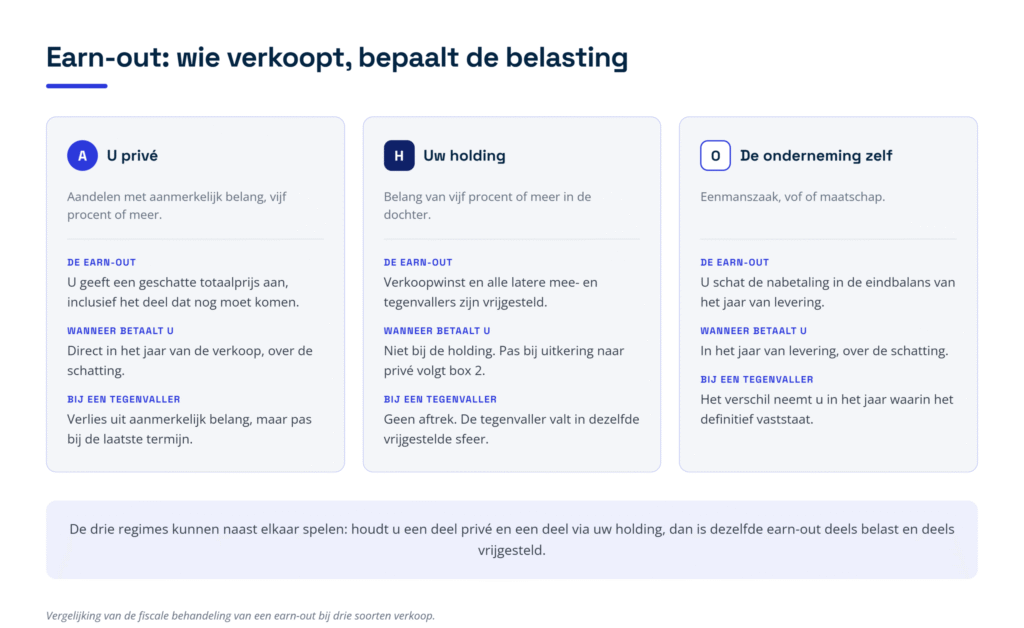
Dezelfde clausule in hetzelfde contract kan fiscaal heel verschillend uitpakken. Twee vragen bepalen de uitkomst: hoe de clausule is geformuleerd, dus of de prijs vaststaat of niet, en wie de verkoper is. Verkoopt u aandelen die u privé houdt, dan moet u in het jaar van de verkoop een schatting van de totale prijs aangeven. Verkoopt uw holding een belang van vijf procent of meer, dan is de hele verkoopwinst inclusief de earn-out vrijgesteld. Verkoopt u een eenmanszaak, vof of maatschap, dan gelden de normale regels voor de jaarwinst. Verkoopt u daarnaast rechtstreeks een pand of een stuk grond, dan komt de overdrachtsbelasting er als vierde spoor bij.

Het verschil gaat verder dan het moment van betalen. Ook een tegenvaller pakt per situatie anders uit. Verkoopt u privé, dan levert een lagere nabetaling een verlies uit aanmerkelijk belang op, maar pas bij de laatste termijn. Verkoopt uw holding, dan is er geen aftrek, omdat de tegenvaller in dezelfde vrijgestelde sfeer valt als de winst. En verkoopt u de onderneming zelf, dan neemt u het verschil in het jaar waarin het definitief vaststaat. Figuur 1 zet de drie situaties naast elkaar.

     Figuur 1: de fiscale behandeling van een earn-out bij drie soorten verkoop, met per situatie wat er met de earn-out gebeurt, wanneer u betaalt en wat een tegenvaller oplevert.

Let op: die drie regimes kunnen naast elkaar spelen. Houdt u een deel van de aandelen privé en een deel via uw holding, dan wordt dezelfde earn-out voor het ene deel belast en voor het andere deel vrijgesteld. Ook bij een verkoop van activa met een aandelenstaartje komt die combinatie voor.

Verkoopt u de aandelen privé? Dan betaalt u meteen over een schatting

U geeft in het jaar van verkoop een geschatte prijs aan

Houdt u de aandelen privé en heeft u een aanmerkelijk belang, meestal een belang van vijf procent of meer, dan schrijft de wet voor dat u in het jaar van de vervreemding een geschatte totale overdrachtsprijs aangeeft. Die schatting omvat ook het deel dat u nog moet ontvangen. Van die geschatte prijs trekt u uw verkrijgingsprijs af, en over het verschil betaalt u box 2-belasting. U betaalt dus belasting over geld dat nog niet op uw rekening staat.

De wetgever heeft daar bewust voor gekozen. Zou de heffing volledig meelopen met de werkelijke ontvangsten, dan zou de belasting bij emigratie onvoldoende zijn gewaarborgd en zou de heffing in familieverhoudingen naar believen kunnen worden uitgesteld. Dat maakt de onderbouwing van uw schatting belangrijk: zij moet aansluiten bij wat op het moment van verkoop redelijkerwijs te verwachten was. Bewaar daarom de cijfers en de aannames waarop u de schatting heeft gebaseerd.

Van de tegenprestatie mag u de kosten aftrekken die op u drukken en die binnen redelijke grenzen rechtstreeks met de overdracht samenhangen. Denk aan verkoopprovisie, het honorarium van een tussenpersoon of adviseur en notariskosten. Kosten die daar niet rechtstreeks mee samenhangen, zoals een afscheidsdiner voor het personeel, tellen niet mee.

Valt de nabetaling hoger uit dan uw schatting?

Ontvangt u uiteindelijk meer dan u had geschat, dan is dat meerdere pas belast op het moment waarop uw ontvangsten samen de geschatte prijs overtreffen. Dat is gunstig voor uw liquiditeit: u betaalt pas als het geld er is. Voor de vraag wanneer u een termijn heeft genoten telt niet alleen de daadwerkelijke ontvangst mee, maar ook verrekening, terbeschikkingstelling, of het moment waarop de vordering rentedragend dan wel opeisbaar en inbaar is geworden.

Valt de nabetaling lager uit?

Komt de nabetaling er niet of maar gedeeltelijk, dan is het uitgangspunt dat u een verlies uit aanmerkelijk belang heeft. Dat verlies ontstaat pas op het moment waarop u de laatste termijn ontvangt. Bij een earn-out die over vijf jaar loopt, kan dat dus vijf jaar na de verkoop zijn. Dat lijkt een detail, maar het is het grootste praktische risico van de hele regeling. Verderop in dit artikel leest u waarom. Bestaat uw earn-out uit één enkele bijbetaling die niet doorgaat, dan is in de vakliteratuur discussie of deze regel wel geldt. Laat dat in uw geval beoordelen voordat u op de aftrek rekent.

Let er ook op dat een tegenvaller alleen telt als de prijs zelf lager uitvalt. Kan de koper simpelweg niet betalen, bijvoorbeeld omdat hij failliet gaat, dan is de prijs niet gewijzigd en is er volgens het gangbare standpunt geen verlies uit aanmerkelijk belang. Dat ligt anders bij een ontbindende voorwaarde die zich voordoet. Een oninbare vordering is fiscaal dus iets heel anders dan een lagere prijs; of dat ook geldt voor een earn-outtermijn die door insolventie onbetaald blijft, is niet uitgemaakt.

Wat u in 2026 betaalt over de verkoopwinst

Het tarief in box 2 kent in 2026 twee schijven.

Belastbaar inkomen uit aanmerkelijk belangTarief 2026
Tot en met 68.843 euro24,5 procent
Boven 68.843 euro16.866 euro, vermeerderd met 31 procent over het meerdere
Rekenvoorbeeld

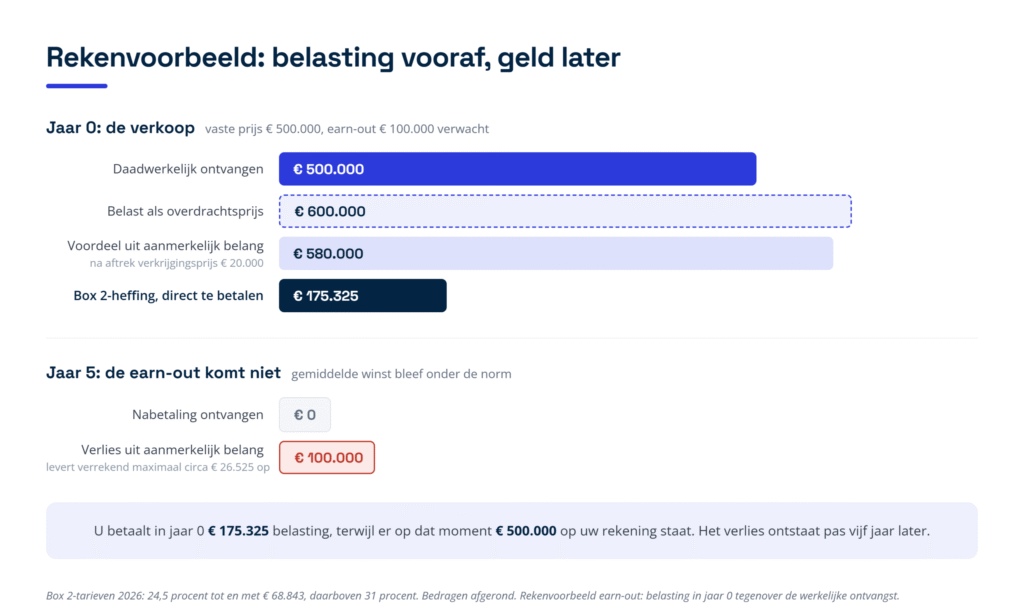
U verkoopt de aandelen in uw bv voor 500.000 euro. Daarnaast spreekt u af dat u 100.000 euro extra ontvangt als de gemiddelde winst over de vijf jaar na de overdracht ten minste 80.000 euro bedraagt. De winst lag de afgelopen jaren ruim boven de 100.000 euro, dus die nabetaling is waarschijnlijk. U geeft in het jaar van de verkoop daarom 600.000 euro aan als overdrachtsprijs. Uw verkrijgingsprijs is 20.000 euro, zodat uw voordeel uit aanmerkelijk belang 580.000 euro bedraagt. Figuur 2 laat zien hoe de heffing en de werkelijke ontvangst uiteenlopen.

Over de eerste 68.843 euro betaalt u 24,5 procent, dat is 16.866 euro. Over het restant van 511.157 euro betaalt u 31 procent, dat is 158.459 euro. In totaal betaalt u dus ongeveer 175.325 euro, terwijl u op dat moment nog maar 500.000 euro heeft ontvangen.

Blijkt na vijf jaar dat de gemiddelde winst onder de norm bleef en komt de 100.000 euro niet, dan neemt u dat bedrag op het moment van de laatste termijn als verlies uit aanmerkelijk belang. Kunt u dat verlies verrekenen met ander box 2-inkomen, dan levert het maximaal ongeveer 26.525 euro op: 24,5 procent over het deel dat in de eerste schijf valt en 31 procent over het meerdere. Heeft u geen aanmerkelijk belang meer, dan blijft alleen de belastingkorting over die hieronder aan bod komt.

Figuur 2: het rekenvoorbeeld in beeld. In jaar 0 betaalt u 175.325 euro belasting over een geschatte overdrachtsprijs van 600.000 euro, terwijl er 500.000 euro is ontvangen; het verlies van 100.000 euro ontstaat pas in jaar 5.

Verkoopt uw holding de aandelen? Dan is de earn-out onbelast

Verkoopt uw holding een belang van vijf procent of meer in een dochtervennootschap, dan valt de verkoopwinst onder de deelnemingsvrijstelling. Voor de earn-out heeft de wetgever dat uitdrukkelijk geregeld: alle latere waardeveranderingen van het recht op nabetaling zijn onbelast en niet aftrekbaar. Uw schatting is daarmee fiscaal veel minder spannend, want een meevaller wordt niet belast en een tegenvaller levert geen aftrek op.

De reden daarvoor is praktisch. Vóór deze regeling had de verkoper belang bij een zo hoog mogelijke waardering en de koper bij een zo lage mogelijke, met langdurige discussies met de inspecteur tot gevolg. Door beide kanten in de vrijgestelde sfeer te trekken, is die discussie van tafel. Onbelast betekent hier wel: onbelast bij uw holding. Keert uw holding het geld later als dividend aan u uit, dan betaalt u daarover alsnog box 2-belasting. De regeling werkt overigens aan beide zijden: ook bij de koper geldt zij, mits het gekochte belang voor hem een deelneming vormt of een bestaand belang uitbreidt.

Wat valt er wel onder?

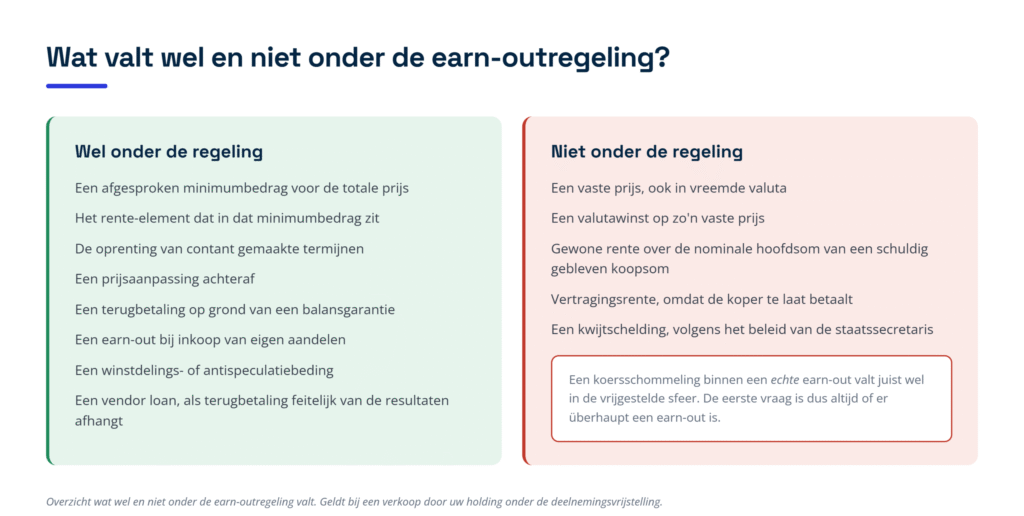
De regeling is ruim, maar niet grenzeloos. Figuur 3 zet beide kanten naast elkaar. Spreekt u een minimumbedrag af voor de totale prijs, dan blijft het toch een earn-out: onzeker is immers wanneer dat minimum wordt betaald, en het totaal kan hoger uitvallen. Ook het rentebestanddeel dat in zo’n minimumbedrag verscholen zit, valt onder de vrijstelling. Hetzelfde geldt voor de oprenting van termijnen die u contant heeft gemaakt: die last is bij de koper niet aftrekbaar.

Een prijsaanpassing achteraf valt er eveneens onder. Volgens de parlementaire toelichting geldt dat ook voor een terugbetaling op grond van een balansgarantie en voor een earn-out bij inkoop van aandelen door de vennootschap zelf. Een winstdelings- of antispeculatiebeding kan er ook onder vallen. En volgens de Belastingdienst kan zelfs een lening van de verkoper aan de koper als earn-out gelden, als de terugbetaling feitelijk afhangt van de toekomstige resultaten en een bank de koop onder dezelfde voorwaarden niet zou hebben gefinancierd.

Wat valt er niet onder?

Spreekt u een vaste prijs af, dan is er geen earn-out, ook niet als die prijs in een vreemde valuta luidt en pas veel later wordt betaald. Een valutawinst op zo’n vaste prijs is gewoon belast. De Hoge Raad redeneert daarbij vanuit de bedoeling van de regeling: bij een vaste prijs kunnen koper en verkoper niet van een verschillende schatting uitgaan, dus is er ook geen discussie te voorkomen. Let op het verschil met een koersschommeling binnen een echte earn-out, want die valt juist wel in de vrijgestelde sfeer. De eerste vraag is dus altijd of er überhaupt een earn-out is.

Ook rente vraagt aandacht, en er zijn drie categorieën. Vrijgesteld zijn de oprenting van contant gemaakte termijnen en het rente-element dat in een afgesproken minimumbedrag zit; volgens de advocaat-generaal geldt dat ook voor rente die u afspreekt over nog onzekere, nog niet opeisbare termijnen. Niet vrijgesteld zijn een gewone rentevergoeding over de nominale hoofdsom van een schuldig gebleven koopsom en rente die u ontvangt omdat de koper te laat betaalt: te laat betalen is per definitie niet afgesproken. Splits in de eindafrekening daarom uit welk deel prijs is en welk deel vergoeding voor rente of vertraging.

Tot slot is een kwijtschelding volgens het beleid van de staatssecretaris geen prijsaanpassing. Wie een vordering kwijtscheldt, past de prijs niet aan, want een bedrag kan alleen worden kwijtgescholden als het eerst verschuldigd was. Een rechtbank oordeelde daar anders over en die vraag is nog niet in hoogste instantie beslist. En ook als een kwijtschelding geen prijsaanpassing is, betekent dat niet automatisch dat uw verlies aftrekbaar is: hangt de vordering onverbrekelijk samen met de verkoop, dan blijft zij onderdeel van de prijs.

Figuur 3: wat bij een verkoop door uw holding wel en niet onder de earn-outregeling valt. De kwijtschelding staat aan de rechterkant omdat het beleid haar niet als prijsaanpassing ziet; dat betekent niet automatisch dat een verlies aftrekbaar is.

Wat de earn-out betekent voor de koper

Voor de koper heeft de earn-outverplichting nog twee gevolgen. De waardeveranderingen van die verplichting en latere prijsaanpassingen tellen mee voor het bedrag dat hij geacht wordt voor de deelneming te hebben opgeofferd. Dat is van belang als de dochter later wordt geliquideerd, omdat een hoger opgeofferd bedrag tot een groter liquidatieverlies kan leiden. Dat verlies is wel begrensd op vijf miljoen euro, tenzij aan de bijzondere voorwaarden over het belang en de vestigingsplaats is voldaan.

Voegt de koper de gekochte dochter in een fiscale eenheid, dan bestaat er na de voeging geen deelneming meer en zou de vrijstelling haar werking verliezen. De wet vangt dat op: ook binnen de fiscale eenheid blijven de waardeveranderingen van de earn-outverplichting en de latere prijsaanpassingen buiten de winst.

Verkoopt u een eenmanszaak, vof of maatschap?

Verkoopt u geen aandelen maar de onderneming zelf, dan gelden de normale regels voor het bepalen van de jaarwinst. Alles wat u uit de onderneming verkrijgt is winst, en goed koopmansgebruik bepaalt in welk jaar u dat verantwoordt. Het moment van betaling is daarbij niet doorslaggevend; het ontstaan van de vordering is dat wel.

Met een nabetaling in een later jaar moet u door schatting rekening houden in de eindbalans van het jaar waarin u levert. Valt die nabetaling later hoger of lager uit, dan neemt u het verschil in het jaar waarin het definitief vaststaat. De eindbalans van het leveringsjaar wordt dus niet met terugwerkende kracht gecorrigeerd. Is de vordering op de koper niet volwaardig, dan mag u haar meteen afboeken naar de lagere waarde.

Draagt u over binnen de familie met een meerwaardeclausule, dan ligt het anders. De opvolger die het bedrijf binnen de afgesproken periode doorverkoopt, moet u dan compenseren voor de meerwaarde. Die betaling is bij hem maar beperkt aftrekbaar, namelijk alleen voor zover zij ziet op waardegroei ná de overname. Voor u als overdrager hangt de heffing af van de vorm: een voorwaardelijk recht op een deel van de meeropbrengst hoort in beginsel tot uw privévermogen, tenzij door bijzondere bedingen een gerede kans bestaat dat de onderneming weer voor uw rekening komt, terwijl een echt winstrecht met een rechtstreeks aandeel in de winst bij u progressief belast kan worden als nagekomen bedrijfsbate.

Zet u de verkoopwinst om in een stakingslijfrente, dan blijft die aftrek begrensd door de winst die u met of bij de staking behaalt en door de wettelijke maxima van 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw situatie. Komt een deel van de stakingswinst pas later binnen als nabetaling, dan is de vraag of en hoe u dat deel nog in een lijfrente kunt omzetten. De regels gaan uit van het jaar waarin u staakt; laat dit voor uw situatie beoordelen.

Wat als de prijs achteraf wordt aangepast?

Naast de earn-out kent de praktijk de prijsaanpassing: koper en verkoper stellen de prijs na de verkoop alsnog bij. Bij een privéverkoop van aandelen is een verhoging een extra verkoopvoordeel en een verlaging een negatief voordeel, in beide gevallen in het jaar waarin u die aanpassing afspreekt. Een verlaging hoeft u niet eerst daadwerkelijk terug te betalen; de afspraak volstaat. Bij de koper verlaagt zij wel zijn verkrijgingsprijs.

Voert u een garantie alleen uit, of spreekt u een nieuwe prijs af?

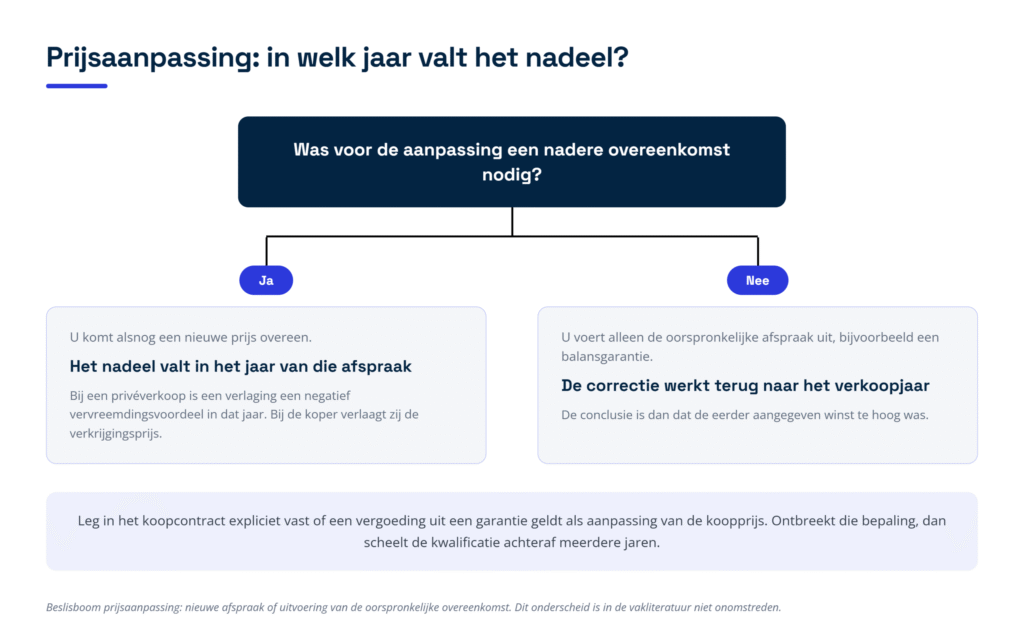
Het scharnierpunt is de vraag of voor de aanpassing een nadere overeenkomst nodig was. Voert u alleen de oorspronkelijke afspraak uit, bijvoorbeeld door een balansgarantie in te roepen, dan is er volgens de heersende lijn geen nieuwe prijsafspraak. De conclusie is dan dat de eerder aangegeven winst te hoog was, en de correctie werkt terug naar het jaar van de verkoop. Komt u daarentegen alsnog een nieuwe prijs overeen, dan valt het nadeel in het jaar van die afspraak. Dat verschil bepaalt in welk jaar u uw geld terugziet, en dus of uw verlies nog verrekenbaar is. Dat onderscheid is in de vakliteratuur niet onomstreden, juist bij een balansgarantie. Figuur 4 vat de keuze samen.

Figuur 4: de beslisboom bij een prijsaanpassing. Was een nadere overeenkomst nodig, dan valt het nadeel in het jaar van die afspraak; voert u alleen de oorspronkelijke afspraak uit, dan werkt de correctie terug naar het verkoopjaar.

Dit is bij uitstek iets wat u in het koopcontract regelt. Leg expliciet vast of een vergoeding uit een garantie als aanpassing van de koopprijs geldt. Ontbreekt die bepaling, dan is de kwalificatie achteraf een discussiepunt met een verschil van meerdere jaren.

Een late prijsaanpassing in de familie moet zakelijk zijn

Een aanpassing moet berusten op wilsovereenstemming die is bereikt ná het sluiten van de koopovereenkomst, én op zakelijke gronden. In de familiesfeer kijkt de rechter daar streng naar. Een verlaging van 1.250.000 euro naar 1.000.000 euro die vader en zoon pas negen jaar na de overdracht afspraken, werd niet aanvaard. Doorslaggevend was dat de oorspronkelijke waardering destijds door een accountant was berekend en aan de Belastingdienst voorgelegd, en dat een zakelijk handelende verkoper niet negen jaar later zonder eigen berekening met een verlaging instemt.

Andersom kan ook een aanpassing van acht jaar na de verkoop standhouden als er een objectieve aanleiding is. Een verlaging werd wel geaccepteerd omdat een nieuwe heffing, ingevoerd enkele jaren na de verkoop, de resultaten van de onderneming had geraakt. Doorslaggevend is dus niet het tijdsverloop maar de zakelijke aanleiding.

Blijft de koper de koopsom schuldig? Let op de vendor loan

Veel overnames worden deels door de verkoper gefinancierd: de koper blijft een deel van de koopsom schuldig en lost dat af uit toekomstige dividenden. Gaat het daarna mis en wordt de lening niet terugbetaald, dan is de vraag of u een aftrekbaar verlies heeft of niet. Het antwoord hangt af van de samenhang tussen de verkoop en de lening.

Is die samenhang onverbrekelijk, dan is de vordering feitelijk de tegenprestatie voor de aandelen. Bij een holdingverkoop betekent dat: geen aftrek, want alles zit in de vrijgestelde sfeer. De rechter keek daarvoor naar vier concrete omstandigheden: verkoop en financiering werden gelijktijdig tussen dezelfde partijen overeengekomen, de voorwaarden waren zo opgezet dat overname door twee personeelsleden mogelijk werd, de omzetting van de koopsom in een vordering stond in de koopovereenkomst zelf, en ook de voorwaarden van die schuldigerkenning stonden daarin. Een clausule in de leveringsakte dat de koopsom is voldaan, helpt dan niet: het risico op niet-betaling bleef in materiële zin bestaan.

Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, dan moet u koop en lening aantoonbaar scheiden. De rechter keek daarbij naar de vraag of beide gelijktijdig tussen dezelfde partijen zijn aangegaan en of de omzetting van de koopsom en de leningsvoorwaarden in de koopovereenkomst zelf staan. Een afzonderlijk vastgelegde financiering is dus het uitgangspunt; een enkele rentebepaling is niet genoeg. Dit is bij uitstek een punt dat vóór de ondertekening wordt beslist en achteraf niet meer te repareren valt.

Het grootste risico: uw verlies verdampt

Wie privé aandelen verkoopt met een earn-out, loopt een risico dat vaak pas jaren later zichtbaar wordt. U betaalt in het verkoopjaar over de volledige geschatte prijs, verminderd met uw verkrijgingsprijs. Valt de nabetaling tegen, dan ontstaat uw verlies pas bij de laatste termijn, dus mogelijk vijf jaar later. Op dat moment kunt u dat verlies nog maar één jaar terugwentelen, en dat ene jaar is meestal niet het verkoopjaar waarin u de belasting betaalde.

Een verlies uit aanmerkelijk belang is te verrekenen met het inkomen uit aanmerkelijk belang van het voorafgaande kalenderjaar en van de zes daaropvolgende jaren, en uitsluitend binnen box 2. Voor verliezen uit 2018 en eerder gold nog een termijn van negen jaar. Heeft u na de verkoop geen aandelenbelang meer, dan heeft u ook geen box 2-inkomen waarmee u kunt verrekenen, en dreigt het verlies onbenut te blijven.

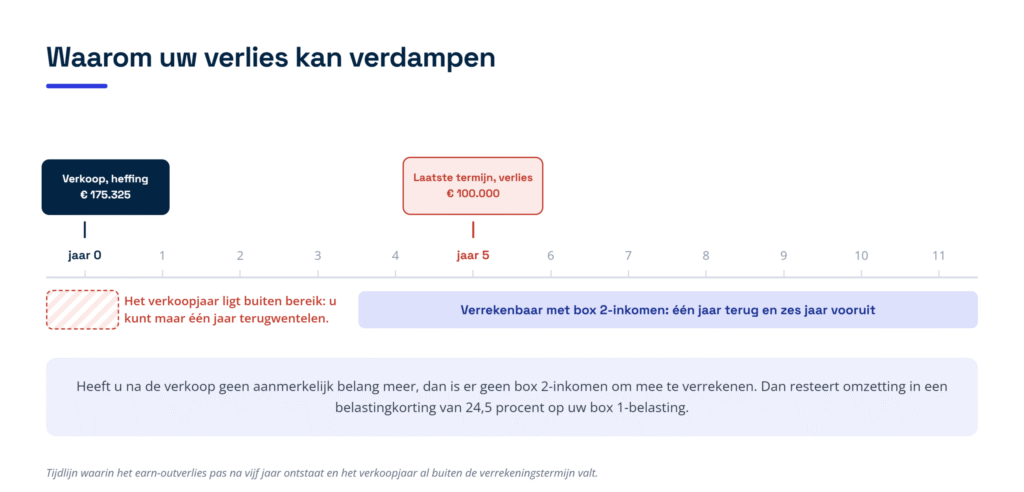
Er is één uitweg. Hebben u én uw partner in het jaar zelf en in het voorafgaande jaar geen aanmerkelijk belang, dan kunt u vragen om omzetting van het onverrekende verlies in een belastingkorting. Die korting bedraagt in 2026 24,5 procent van het nog niet verrekende verlies en komt in mindering op uw belasting in box 1. De Belastingdienst stelt haar vast bij een beschikking waartegen u bezwaar kunt maken. De korting vermindert de belasting van dat jaar zelf en van de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar. Dat is dus een tweede klok die gaat lopen. In figuur 5 ziet u waarom het verkoopjaar buiten bereik ligt.

Figuur 5: de tijdlijn van het verdampende verlies. Het verlies ontstaat pas bij de laatste termijn in jaar 5, terwijl u maar één jaar kunt terugwentelen; het verkoopjaar waarin u de heffing betaalde valt dan al buiten de verrekeningstermijn.

De les is eenvoudig: houd bij een earn-out uw verliespositie actief in de gaten en bespreek vóór de verkoop wat er gebeurt als de nabetaling tegenvalt. Soms is een kortere earn-outperiode of een tussentijdse afrekening fiscaal veel gunstiger dan een looptijd van vijf jaar.

Is de nabetaling in het verkoopjaar helemaal niet aangegeven, dan is dat overigens geen vrijbrief. De inspecteur mag de feiten in een later jaar alsnog fiscaal kwalificeren en de nabetaling dan als verkoopvoordeel belasten, ook als de aanslag over het verkoopjaar al onherroepelijk vaststaat en de navorderingstermijn is verstreken.

Wordt de nabetaling gezien als loon?

Blijft u na de verkoop nog een tijd voor het bedrijf werken, dan dringt zich een andere vraag op: is de nabetaling verkoopopbrengst of eigenlijk een beloning voor uw werk? Loon is alles wat u uit een dienstbetrekking of een vroegere dienstbetrekking geniet. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het als daaruit genoten moet worden aangemerkt, oftewel of er voldoende causaal verband is met uw werk.

Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon. In een zaak waarin de koopprijs mede afhing van de vraag of twee met naam genoemde personen in dienst bleven, droeg dat juist bij aan de onzekerheid die de earn-outkwalificatie opleverde. De vraag is dus in welke hoedanigheid het voordeel bij u opkomt. Bij een managementparticipatie kunnen bepaalde vormen wel tot loon leiden; dat vraagt een aparte beoordeling.

Er speelt nog een variant. Hangt het waardeverloop van uw recht in enigszins belangrijke mate af van management- of aandeelhoudersdoelen, zoals winst, omzet of het verkoopklaar maken van het bedrijf, dan kan het recht een lucratief belang vormen. Enigszins belangrijke mate is een lage drempel, dus die vraag speelt eerder dan u zou denken. De opbrengst wordt dan als resultaat uit overige werkzaamheden belast, tegen het progressieve tarief. Houdt u het belang via een eigen vennootschap, dan bestaat er een keuzeregeling waarmee de voordelen buiten dat resultaat blijven, mits u in hetzelfde jaar ten minste 95 procent daarvan geniet als aanmerkelijkbelanginkomen dat een weerspiegeling is van die voordelen.

Verkoopt u vastgoed of grond met een nabetalingsclausule?

Gaat het niet om aandelen maar om een rechtstreekse verkoop van een pand of een perceel grond, dan komt er een vierde belasting bij. De koper betaalt overdrachtsbelasting over de waarde van de onroerende zaak, en die waarde is ten minste gelijk aan de tegenprestatie. Alles wat de koper moet opofferen om de zaak te verkrijgen hoort tot die tegenprestatie, en dus ook de waarde van een mogelijke nabetaling.

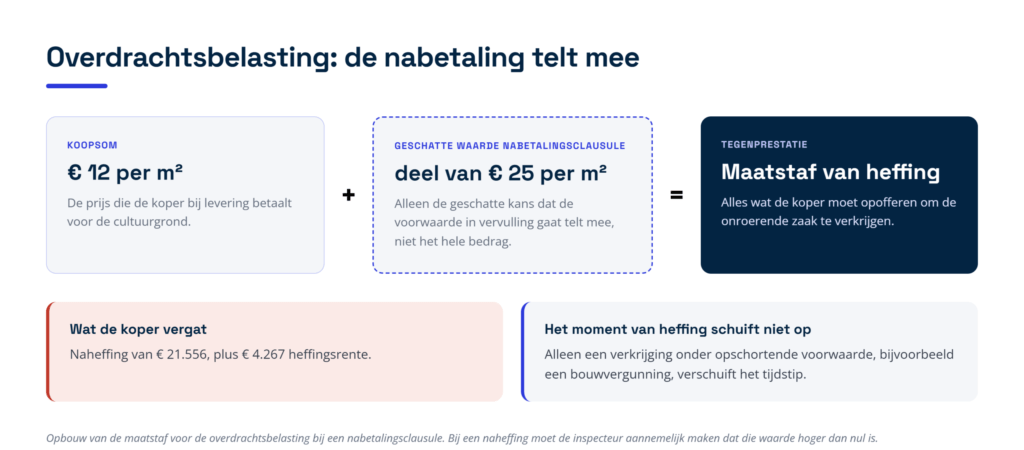
De gedachte dat zo’n nabetaling al in de koopsom zit verwerkt, houdt geen stand. In een zaak over cultuurgrond die voor twaalf euro per vierkante meter werd verkocht met een mogelijke nabetaling van vijfentwintig euro per vierkante meter, oordeelde het hof dat de tegenprestatie mede bestaat uit de waarde van die clausule. De koper kreeg een naheffing van 21.556 euro plus 4.267 euro heffingsrente. Wel moet de inspecteur bij een naheffing aannemelijk maken dat die waarde hoger dan nul is.

De hele nabetaling telt daarbij niet mee. Omdat het maar de vraag is of de voorwaarde in vervulling gaat, moet de kans daarop worden geschat en telt alleen dat geschatte deel mee. Dat is dezelfde gedachte als bij een aandelenverkoop. Een nabetalingsclausule schuift het moment van heffing overigens niet op: alleen als de verkrijging zelf onder een opschortende voorwaarde plaatsvindt, bijvoorbeeld het verlenen van een bouwvergunning, verschuift het tijdstip naar de vervulling van die voorwaarde. Figuur 6 laat de opbouw van de maatstaf zien.

Figuur 6: de opbouw van de maatstaf voor de overdrachtsbelasting bij een nabetalingsclausule: de koopsom plus de geschatte waarde van de nabetaling vormt samen de tegenprestatie.

Let bij vastgoed ook op de omgekeerde variant, waarbij de koper een deel van zijn doorverkoopwinst aan u moet afdragen. Is zo’n beding door een gemeente of een woningcorporatie jegens de koper gemaakt, dan kan het als verkoopregulerend beding gelden en blijven de lasten eruit bij het bepalen van de tegenprestatie buiten beschouwing. Of dat zo is, hangt af van de precieze vormgeving; tussen twee ondernemers pakt het anders uit.

Waar het in de praktijk misgaat

De fouten die wij tegenkomen zijn zelden ingewikkeld, maar wel duur. Verreweg het vaakst ontbreekt de nabetaling in de aangifte over het verkoopjaar, omdat de verkoper redeneert dat hij het geld nog niet heeft. De correctie komt dan jaren later alsnog. Bijna even vaak wordt een tegenvallende earn-out niet actief als verlies geclaimd, waarna de termijn verloopt.

Verder zien wij dat een vendor loan wordt opgetuigd zonder dat iemand heeft nagedacht over de samenhang met de koopovereenkomst, dat een balansgarantie niet als prijsaanpassing is omschreven, en dat rente op één hoop wordt gegooid terwijl vertragingsrente fiscaal iets anders is dan rente die bij de prijs hoort. Bij een verkoop van vastgoed wordt de waarde van de nabetalingsclausule regelmatig helemaal vergeten.

Praktische checklist: wat u moet regelen

  • Bepaal eerst wie verkoopt. De fiscale uitkomst verschilt fundamenteel tussen een privéverkoop van aandelen, een verkoop door uw holding en een verkoop van de onderneming zelf. Breng dat in kaart vóór u over de prijs onderhandelt.
  • Leg de rekenwijze van de earn-out vast. Omschrijf precies welke grootheid meetelt, over welke periode, hoe die wordt vastgesteld en wie de berekening maakt. Onduidelijkheid hier leidt tot een civiele procedure én een fiscale discussie.
  • Onderbouw uw schatting en bewaar de stukken. Bij een privéverkoop moet u in het jaar van verkoop een geschatte totaalprijs aangeven. Leg vast op welke cijfers en aannames die schatting rust.
  • Houd per jaar bij wat u heeft ontvangen. Het moment waarop uw ontvangsten de schatting overtreffen, bepaalt wanneer het meerdere belast is. Zonder overzicht mist u dat moment.
  • Benoem garanties expliciet als prijsaanpassing. Zet in het contract of een vergoeding uit een balansgarantie geldt als aanpassing van de koopprijs. Dat bepaalt in welk jaar het nadeel valt.
  • Scheid een lening aantoonbaar van de koopsom. Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, leg de financiering dan in een afzonderlijke overeenkomst vast en neem de leningsvoorwaarden niet op in de koopovereenkomst.
  • Splits de rente uit in de eindafrekening. Maak onderscheid tussen rente die bij de overeengekomen termijn hoort en rente die u ontvangt omdat de koper te laat betaalt. Die twee worden verschillend belast.
  • Bewaak uw verliestermijn. Zet in uw agenda wanneer de laatste termijn valt, en beoordeel dan meteen of u een verlies moet claimen en of verrekening nog mogelijk is.
  • Vraag tijdig om de belastingkorting. Heeft u geen aanmerkelijk belang meer, dan kunt u een onverrekend verlies laten omzetten in een korting op uw box 1-belasting. Die korting kent eigen voorwaarden en een eigen termijn.
  • Onderbouw een prijsaanpassing in de familiesfeer. Zorg voor een zakelijke aanleiding, een berekening en correspondentie. Zonder die stukken wordt een latere verlaging niet gevolgd.
  • Waardeer een nabetalingsclausule bij vastgoed. Neem bij de levering de geschatte waarde van de clausule mee in de tegenprestatie en leg de onderbouwing vast, anders dreigt een naheffing met rente.
  • Regel uw rol na de overdracht apart. Spreek een marktconforme vergoeding af voor werk dat u na de verkoop nog verricht. Dat maakt beter zichtbaar dat de nabetaling verkoopopbrengst is en geen beloning, maar het sluit een discussie met de inspecteur niet uit.

Veelgestelde vragen

Moet ik belasting betalen over geld dat ik nog niet heb ontvangen?

Bij een privéverkoop van aandelen met een aanmerkelijk belang wel. U geeft in het jaar van de verkoop een geschatte totale prijs aan, inclusief het deel dat nog moet komen. Verkoopt uw holding, dan is de verkoopwinst vrijgesteld en speelt dit niet. Verkoopt u een eenmanszaak of vof, dan schat u de nabetaling in de eindbalans van het jaar van levering.

Wat gebeurt er als de nabetaling uiteindelijk niet komt?

Dan heeft u een verlies uit aanmerkelijk belang, maar pas op het moment waarop u de laatste termijn ontvangt. U kunt dat verlies één jaar terugwentelen en zes jaar vooruit verrekenen, uitsluitend met inkomen uit aanmerkelijk belang. Hebben u én uw partner in dat jaar en in het jaar daarvoor geen aanmerkelijk belang, dan kunt u vragen om omzetting in een belastingkorting van 24,5 procent op uw box 1-belasting.

Geldt dit ook als ik mijn bedrijf via mijn holding verkoop?

Dan pakt het juist gunstig uit. Verkoopt uw holding een belang van vijf procent of meer, dan is de verkoopwinst vrijgesteld en vallen alle latere mee- en tegenvallers uit de earn-out daar ook onder. Een meevaller wordt dus niet belast, maar een tegenvaller levert ook geen aftrek op. Keert uw holding het geld later aan u uit, dan betaalt u daarover wel box 2-belasting.

Telt een afgesproken minimumbedrag nog als earn-out?

Ja. De Hoge Raad heeft beslist dat een overeengekomen minimumbedrag de earn-outkwalificatie niet in de weg staat, omdat onzeker blijft wanneer dat minimum wordt betaald en het totaal hoger kan uitvallen. Ook het rentebestanddeel in dat minimumbedrag valt dan onder de vrijstelling.

Mag de koper de koopsom schuldig blijven?

Dat mag, maar het heeft fiscale gevolgen. Hangt de lening onverbrekelijk samen met de aandelenverkoop, dan geldt zij als onderdeel van de prijs en is een later verlies daarop bij een holdingverkoop niet aftrekbaar. Wilt u die aftrek openhouden, leg de financiering dan in een duidelijk gescheiden overeenkomst vast.

Wat als ik na de verkoop nog voor het bedrijf blijf werken?

Dan is de vraag of de nabetaling verkoopopbrengst is of een beloning voor uw werk. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het daaruit is genoten. Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon, maar het is verstandig uw werkzaamheden apart en marktconform te belonen.

Hoe Taxcount u kan helpen

Een earn-out is fiscaal geen faciliteit maar een timingvraagstuk. Dezelfde afspraak levert bij de een een liquiditeitsvoordeel op en bij de ander een heffing over geld dat nog moet komen, met een verlies dat jaren later verdampt. Het verschil wordt gemaakt in de tekst van het contract, en dus vóór de ondertekening.

Wij beoordelen uw verkoopstructuur en de earn-outclausule op hun fiscale gevolgen, rekenen de uitkomst per scenario voor u door en onderbouwen de schatting die u in uw aangifte opneemt. Ook bewaken wij de termijnen daarna: wanneer een meevaller belast wordt, wanneer een tegenvaller als verlies moet worden geclaimd en of dat verlies nog verrekenbaar is. Verkoopt u vastgoed, dan kijken wij ook naar de gevolgen voor de overdrachtsbelasting bij de koper.

Denkt u aan verkoop van uw onderneming, of ligt er al een concept-koopovereenkomst met een nabetaling in? Laat uw situatie vrijblijvend beoordelen voordat u tekent. Wij bespreken graag met u welke variant in uw geval het beste uitpakt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de fiscale uitkomst hangt af van uw persoonlijke situatie en van de precieze tekst van uw overeenkomst. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.

Vastgoed-B.V. gekocht in twee stappen? Zo werkt de overdrachtsbelasting bij aandelen

Wie aandelen koopt in een B.V. die vooral vastgoed bezit, betaalt vaak overdrachtsbelasting alsof hij het vastgoed zelf koopt. Maar niet altijd. Koop je minder dan een derde van de aandelen, dan blijft de heffing achterwege. Dat klinkt als een handige route, totdat je een tweede stap zet. Aan de hand van een praktijkcasus uit onze adviespraktijk leggen we uit hoe de regels werken, waar de valkuil zit en wat de interne reorganisatievrijstelling wel en niet voor je doet.

De casus: vier kopers, één holding

Vier ondernemers kopen samen alle aandelen in een vastgoed-B.V. (wij noemen haar Vastgoed B.V.). Een van hen, Peter, koopt via zijn werkmaatschappij Ontwikkel B.V. 38 van de 120 aandelen, dus 31,7%. Omdat dat minder is dan een derde, is bij die aankoop geen overdrachtsbelasting verschuldigd. Vijf maanden later verandert het plan: Holding B.V., de persoonlijke holding van Peter en moedermaatschappij van Ontwikkel B.V., koopt alle 120 aandelen. De 82 aandelen van de drie medekopers en de 38 aandelen van de eigen dochter Ontwikkel B.V.

De notaris rekent twee scenario’s voor: overdrachtsbelasting over alle 120 aandelen, of over 82 aandelen omdat de 38 aandelen van de eigen dochter onder de interne reorganisatievrijstelling zouden vallen. Bij een vastgoedwaarde van EUR 3.000.000 en het woningtarief van 8% scheelt dat EUR 76.000. De vraag aan ons: kan de vrijstelling worden toegepast, en klopt het plaatje?


Tijdlijn van de casus: wat er bij elke stap gebeurt met de overdrachtsbelasting.

Regel 1: aandelen in een vastgoed-B.V. tellen als vastgoed

De Wet op belastingen van rechtsverkeer merkt aandelen in een zogeheten onroerendezaakrechtspersoon aan als fictieve onroerende zaak (artikel 4 lid 1). Dat is, kort gezegd, een B.V. waarvan de bezittingen voor meer dan de helft uit vastgoed bestaan, voor minimaal 30% uit Nederlands vastgoed, en die dat vastgoed hoofdzakelijk exploiteert, verkoopt of aankoopt. Koop je zulke aandelen, dan betaal je overdrachtsbelasting over de waarde van het vastgoed dat de aandelen vertegenwoordigen (artikel 10). Niet over de koopprijs van de aandelen en zonder aftrek van de schulden van de B.V. Dat verschil wordt in de praktijk vaak onderschat.

Het tarief hangt af van het vastgoed: in 2026 is dat 8% voor woningen die niet als eigen hoofdverblijf worden gebruikt, ook als je ze via aandelen koopt, en 10,4% voor ander vastgoed (artikel 14). Voor nieuw gebouwd, met btw geleverd vastgoed dat via aandelen wordt gekocht, kan onder voorwaarden een tarief van 4% gelden.

Regel 2: de grens van een derde

Er wordt alleen geheven als de koper na de aankoop, samen met wat hij al had en samen met verbonden vennootschappen of personen, een belang van minimaal een derde heeft (artikel 4 lid 3). Peter’s Ontwikkel B.V. bleef met 31,7% onder die grens. Daarom was de eerste aankoop onbelast. Let op: de grens wordt getoetst op het totale belang na de aankoop, niet op het gekochte pakket. Wie 32% heeft en 5% bijkoopt, betaalt over die 5%.

Regel 3: de tweejaarssamentelling, de eigenlijke valkuil

Hier gaat het in de casus om. Aankopen binnen twee jaar door dezelfde koper, of door een vennootschap uit hetzelfde concern, worden door de wet gezien als één samenhangende aankoop (artikel 4 lid 5 onderdeel b). Tegenbewijs is niet mogelijk. Zodra Holding B.V. de overige aandelen koopt, komt het concern binnen twee jaar op 100%. Daardoor wordt de aankoop van de 38 aandelen door Ontwikkel B.V. van vijf maanden eerder alsnog belast, naar de waarde van het vastgoed op dat moment. Ontwikkel B.V. moet daarvoor alsnog aangifte doen en betaalt mogelijk belastingrente.

Zit er meer dan twee jaar tussen, dan geldt de automatische samentelling niet. Maar ook dan kan de Belastingdienst heffen over de eerste aankoop als zij aantoont dat beide aankopen al bij de eerste stap met elkaar samenhingen, bijvoorbeeld door een optie, een afspraak of een vastgelegd plan. Het verschil is de bewijslast: binnen twee jaar hoeft de inspecteur niets te bewijzen, daarna wel.

Regel 4: de interne reorganisatievrijstelling

Overdrachten van vastgoed, en dus ook van aandelen in een vastgoed-B.V., tussen vennootschappen binnen één concern zijn vrijgesteld (artikel 15 lid 1 onderdeel h van de wet en artikel 5b van het Uitvoeringsbesluit). Een concern bestaat uit een topvennootschap en alle vennootschappen waarin zij, direct of indirect via aandelen, minimaal 90% van het belang houdt. Het gaat om het werkelijke economische belang: bij verschillende soorten aandelen of gecertificeerde aandelen moet je goed kijken.

In de casus kan Holding B.V. de 38 aandelen dus vrijgesteld van haar dochter overnemen, mits zij minimaal 90% in Ontwikkel B.V. houdt. Omdat de aandelen van dochter naar moeder gaan (een overdracht omhoog), geldt de gebruikelijke eis dat de structuur drie jaar in stand blijft hier niet. Wel geldt een voortzettingseis van drie jaar als de dochter pas kort geleden, zonder heffing, tot het concern is gaan behoren en de aandelen al had voordat zij toetrad.

Maar let op de samenhang met regel 3. Hetzelfde concernbegrip dat de vrijstelling mogelijk maakt, zorgt voor de samentelling. Wie de concernverhouding aantoont om de vrijstelling te krijgen, bevestigt daarmee ook dat de eerste aankoop alsnog wordt belast. De vrijstelling voorkomt dat het 38/120-deel twee keer wordt belast, niet dat het één keer wordt belast. De besparing van EUR 76.000 uit de notariële berekening is voor de groep als geheel dus grotendeels een verschuiving: wie betaalt, wanneer en naar welke waarde. Het echte voordeel is dat over dat deel wordt geheven naar de waarde van vijf maanden eerder, niet naar de huidige waarde.

Wat wij de klant adviseerden

  • Bevestig de concernverhouding met het aandeelhoudersregister en de statuten van de dochter en neem het beroep op de vrijstelling op in de akte.
  • Reken erop dat de eerste aankoop alsnog wordt belast en regel die aangifte in overleg met de notaris, zodat er geen naheffing met rente en boete op de deurmat valt.
  • Controleer de grondslag: de waarde van het vastgoed zelf, met een taxatie, niet de koopprijs van de aandelen.
  • Controleer het tarief: 8% alleen voor zover het om woningen gaat, 10,4% voor de rest, en check of het 4%-tarief voor nieuw btw-vastgoed speelt.
  • Houd de zesmaandstermijn van artikel 13 in de gaten: bij een tweede overdracht van dezelfde aandelen binnen zes maanden na een belaste eerste overdracht wordt de grondslag verminderd. Dat is een vangnet als de vrijstelling onverhoopt niet kan worden toegepast.
  • Creëer geen concernverhouding op het laatste moment om de vrijstelling te kunnen inroepen. Dan geldt de voortzettingseis en loopt u het risico op fraus legis; de Hoge Raad heeft dat in 2017 in een vergelijkbare constructie aangenomen.

De les voor iedere koper van een vastgoed-B.V.

Wie in stappen aandelen koopt in een vastgoed-B.V., moet niet alleen kijken naar de aankoop van vandaag maar ook twee jaar terug en twee jaar vooruit. Bepaal vooraf via welke vennootschap je koopt, zodat je later niet hoeft te herstructureren. En laat een adviseur de grondslag en het tarief toetsen voordat de akte passeert: het gaat al snel om tienduizenden euro’s.

Veelgestelde vragen

Wanneer is een B.V. een vastgoed-B.V. voor de overdrachtsbelasting?

Als de bezittingen op het moment van de aankoop, of op enig moment in het jaar daarvoor, voor meer dan de helft uit vastgoed bestaan, voor minimaal 30% uit Nederlands vastgoed, en dat vastgoed als geheel hoofdzakelijk dient voor exploitatie, verkoop of aankoop van vastgoed. Bezittingen van deelnemingen van een derde of meer worden naar rato meegeteld.

Betaal ik overdrachtsbelasting als ik precies een derde koop?

Ja. De grens is “ten minste een derde gedeelte”. Precies een derde is dus belast, iets minder niet.

Kan ik de heffing ontlopen door de aankoop te splitsen over twee vennootschappen?

Nee. Aankopen door verbonden vennootschappen tellen mee voor de grens, en aankopen binnen twee jaar binnen hetzelfde concern worden automatisch samengeteld.

Waarover wordt de overdrachtsbelasting berekend bij aandelen?

Over de waarde van het vastgoed dat de aandelen vertegenwoordigen, naar rato van het gekochte belang. Niet over de koopprijs van de aandelen, en schulden van de B.V. worden niet afgetrokken.

Wat is de interne reorganisatievrijstelling precies?

Een vrijstelling voor overdrachten van vastgoed of vastgoedaandelen tussen vennootschappen die tot hetzelfde concern behoren (minimaal 90% belang). Meestal geldt een aanhoudingseis van drie jaar; bij een overdracht van dochter naar moeder niet.

Geldt de zesmaandsregeling ook voor aandelen?

Ja. Aandelen in een vastgoed-B.V. en het onderliggende vastgoed worden voor die regeling als dezelfde goederen gezien.

Koopt u aandelen in een vastgoed-B.V.?

Taxcount adviseert ondernemers en beleggers over de overdrachtsbelasting bij aandelentransacties, herstructureringen en vastgoedaankopen. Wij toetsen vooraf de 1/3-grens, de samentelling, de vrijstellingen, de grondslag en het tarief, en stemmen de akte af met uw notaris. Download onze checklist “Overdrachtsbelasting bij aandelen in een vastgoed-B.V.” of neem contact op via www.taxcount.nl. Taxcount B.V., Lange Voorhout 86, 2514 EJ Den Haag.

Dit artikel bevat algemene informatie op basis van de wet- en regelgeving zoals die geldt op 8 september 2026 en is geen advies. Tarieven en grenzen wijzigen jaarlijks. De casus is geanonimiseerd en op onderdelen vereenvoudigd. Laat uw eigen situatie altijd beoordelen door een adviseur.

Verliesverrekening in 2026: zo voorkomt u dat waardevolle verliezen verdampen

Heeft uw onderneming in een of meer jaren verlies geleden? Dan is dat verlies geld waard, want via verliesverrekening trekt u het af van winst uit andere jaren. Toch kan zo’n verlies definitief verloren gaan: het kan verdampen. Dat gebeurt als een termijn verloopt of als het belang in uw bv sterk wijzigt. Daarnaast kan een winstlimiet de verrekening over meerdere jaren uitsmeren, waardoor u eerder belasting betaalt dan u verwacht. In dit artikel leest u hoe verliesverrekening in 2026 werkt in de inkomstenbelasting en de vennootschapsbelasting, wanneer verdamping dreigt en hoe u uw verliezen op tijd veiligstelt.

Wat is verliesverrekening?

Maakt uw onderneming verlies, dan kan dat verlies de belasting in een ander jaar verlagen. Dat heet verliesverrekening. U trekt het verlies af van winst uit een eerder jaar (carry-back of achterwaartse verliesverrekening) of van winst uit latere jaren (carry-forward of voorwaartse verliesverrekening). Een verlies dat u nog niet hebt gebruikt, is dus een soort tegoedbon op toekomstige belasting. Verdamping betekent dat zo’n tegoedbon definitief vervalt voordat u hem hebt kunnen inwisselen.

De regels verschillen per belastingsoort. Voor de eenmanszaak en de vennootschap onder firma (vof) geldt de inkomstenbelasting. Voor de besloten vennootschap (bv) en de naamloze vennootschap (nv) geldt de vennootschapsbelasting, met een aparte valkuil bij een wijziging van de aandeelhouders.

Verliesverrekening in de inkomstenbelasting: drie jaar terug, negen jaar vooruit

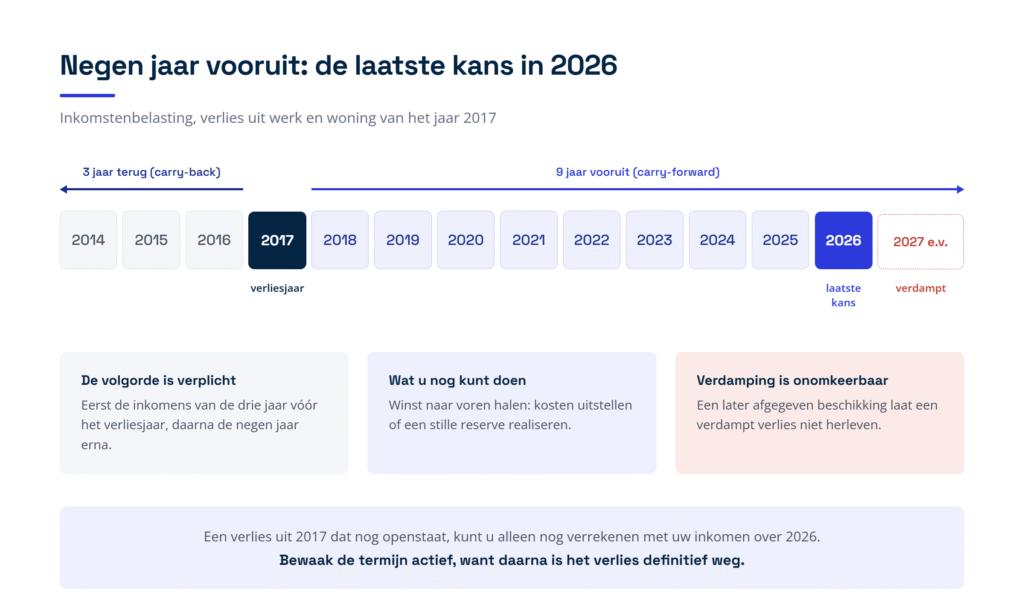
In de inkomstenbelasting verrekent de Belastingdienst een verlies uit werk en woning eerst met de inkomens van de drie jaar daarvoor en daarna met de inkomens van de negen jaar daarna. Die volgorde is verplicht. Na die negen jaar is het verlies definitief weg. Voor 2026 betekent dit: een verlies uit 2017 dat nog openstaat, kunt u alleen nog verrekenen met uw inkomen over 2026. Daarna verdampt het (zie figuur 1).

Figuur 1: de negenjaarstermijn in de inkomstenbelasting: een verlies uit 2017 heeft in 2026 zijn laatste kans.

De rechter heeft bevestigd dat dit verval is toegestaan en dat een later afgegeven beschikking een al verdampt verlies niet laat herleven. Bewaak de termijn dus actief. Loopt een oud verlies bijna af, dan kan het lonen om winst naar voren te halen, bijvoorbeeld door kosten uit te stellen of een stille reserve (een waardestijging die nog niet in de boeken zichtbaar is) te realiseren.

Verliesverrekening in de vennootschapsbelasting: een jaar terug, onbeperkt vooruit

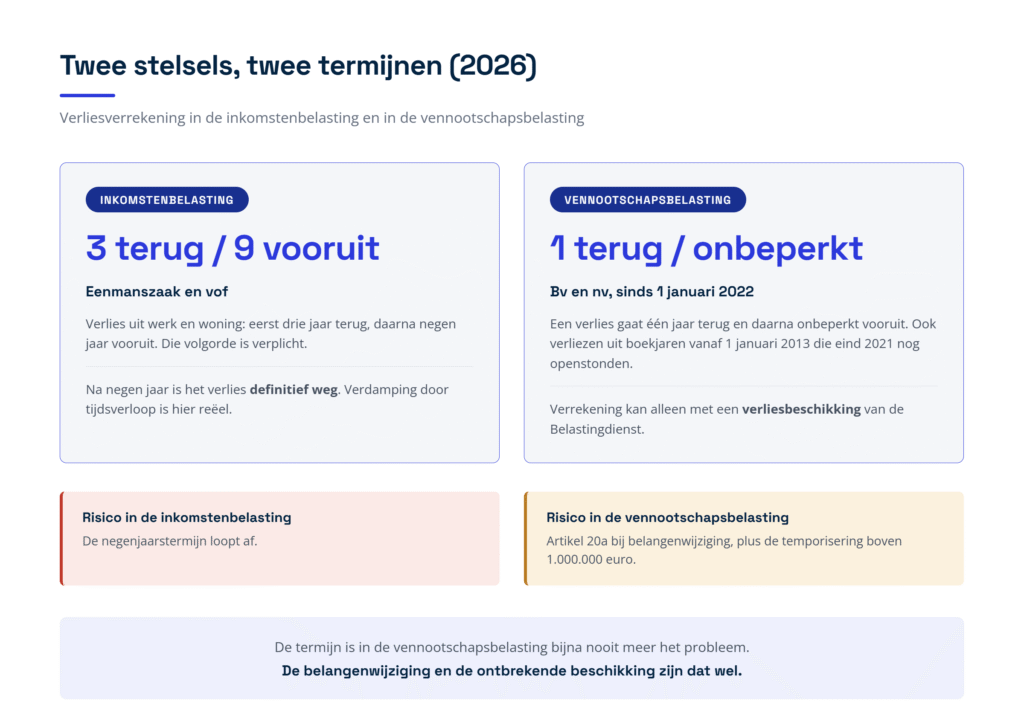
In de vennootschapsbelasting gelden sinds 1 januari 2022 andere termijnen. Een verlies gaat eerst een jaar terug en daarna onbeperkt vooruit. Verdamping door tijdsverloop is daar dus grotendeels verdwenen. De onbeperkte termijn geldt voor verliezen vanaf 2022, en ook voor verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en die eind 2021 nog verrekenbaar waren. Verliezen uit oudere boekjaren vielen onder de oude termijn van negen jaar en zijn inmiddels vervallen.

Let op een belangrijke vormeis: uw bv kan een verlies alleen verrekenen als de Belastingdienst het heeft vastgesteld in een verliesbeschikking. Dat is een formeel besluit waarin de hoogte van het verlies staat. Controleer dus of elk verliesjaar zo’n beschikking heeft. Wilt u weten hoeveel verlies er nog openstaat, dan kunt u schriftelijk een totaaloverzicht van de verrekende en verrekenbare verliezen opvragen bij uw belastingkantoor. U ontvangt dat overzicht binnen zes weken. Figuur 2 zet de termijnen en de risico’s van de twee stelsels naast elkaar.

Figuur 2: verliesverrekening in de inkomstenbelasting en de vennootschapsbelasting naast elkaar (2026).

Wat is de temporisering?

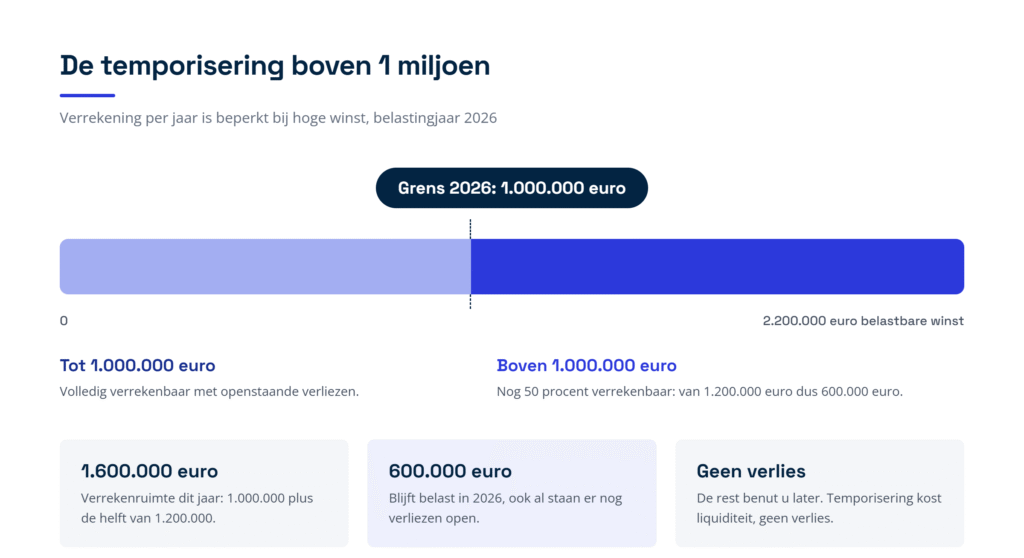
Tegenover de onbeperkte termijn staat een rem op het bedrag. Per jaar mag uw bv een verlies maar verrekenen tot 1.000.000 euro, plus 50 procent van de winst boven 1.000.000 euro. Dat heet temporisering: de verrekening wordt over meerdere jaren uitgesmeerd. Is de belastbare winst 1.000.000 euro of lager, dan merkt u hier niets van.

Maakt uw bv bijvoorbeeld 2.200.000 euro winst, dan is de verrekenruimte 1.000.000 euro plus 50 procent van 1.200.000 euro, samen 1.600.000 euro (zie figuur 3). Over de resterende 600.000 euro betaalt de bv dit jaar belasting, ook al staan er nog verliezen open. Die verliezen gaan niet verloren; u benut ze in latere jaren. De temporisering kost dus geen verlies, maar wel liquiditeit: uw bv betaalt eerder belasting dan u misschien verwacht.

Figuur 3: de temporiseringsgrens van 1.000.000 euro in 2026.

De grootste valkuil: artikel 20a bij een belangenwijziging

De grootste verdampingsval in de vennootschapsbelasting is artikel 20a van de Wet op de vennootschapsbelasting. Dat artikel is bedoeld tegen de handel in verlieslichamen: het opkopen van een bv alleen vanwege haar verrekenbare verliezen. Het artikel raakt in de praktijk echter ook gewone bedrijfsoverdrachten en investeringsrondes.

Wanneer vervallen verliezen door een belangenwijziging?

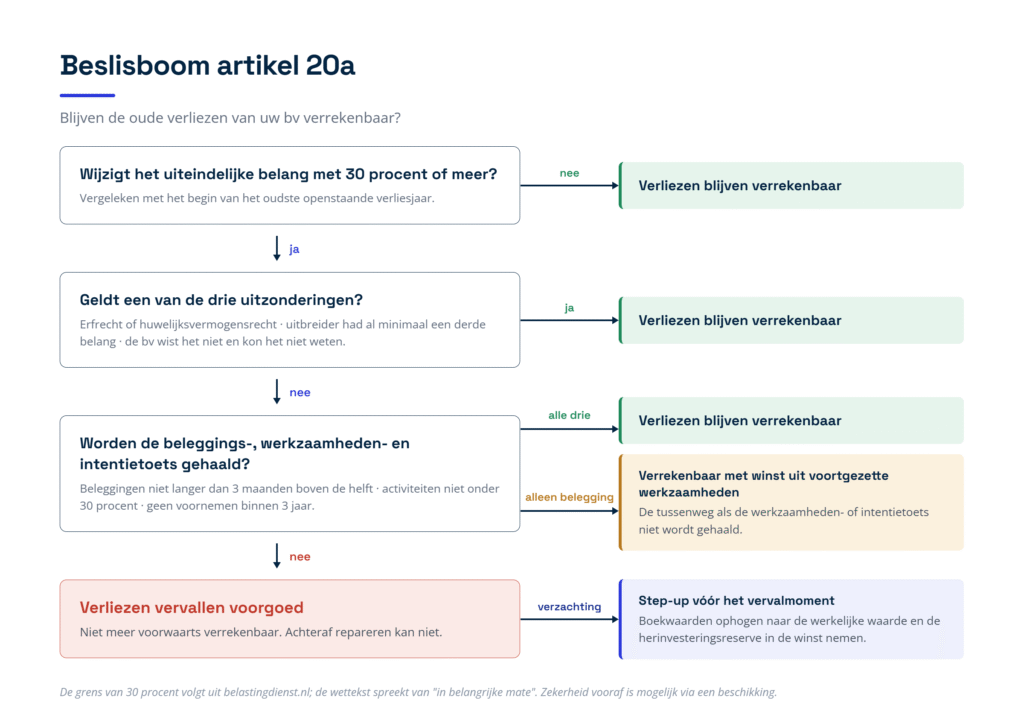
Wijzigt het uiteindelijke belang in uw bv voor 30 procent of meer, dan zijn de verliezen van voor die wijziging niet meer voorwaarts verrekenbaar. Met het uiteindelijke belang wordt bedoeld wie er economisch gezien achter de aandelen zit; ook wijzigingen in zeggenschap en winstverdeling tellen mee. Denk aan de verkoop van aandelen, het toetreden van een nieuwe investeerder of een herstructurering. De Belastingdienst vergelijkt de situatie met het begin van het oudste jaar waarvan het verlies nog openstaat.

In het jaar van de belangenwijziging wordt het resultaat gesplitst in de periode voor en de periode na de wijziging. Ook de andere richting kan geraakt worden: een verlies van na de wijziging kan niet worden teruggewenteld naar winst van voor de wijziging als de werkzaamheden voor 90 procent of meer zijn gestaakt en de bezittingen grotendeels uit beleggingen bestaan.

Welke uitzonderingen gelden er?

De verliesverrekening blijft in drie situaties gewoon in stand. Ten eerste als de wijziging voortvloeit uit erfrecht of huwelijksvermogensrecht, bijvoorbeeld bij overlijden van een aandeelhouder. Ten tweede als degene die het belang uitbreidt aan het begin van het oudste verliesjaar al minimaal een derde van het belang had. Ten derde als de bv niet wist en ook niet kon weten dat het uiteindelijke belang voor 30 procent of meer is gewijzigd, wat kan spelen bij beursgenoteerde aandelen of een belegger op afstand.

De beleggingstoets, de werkzaamhedentoets en de intentietoets

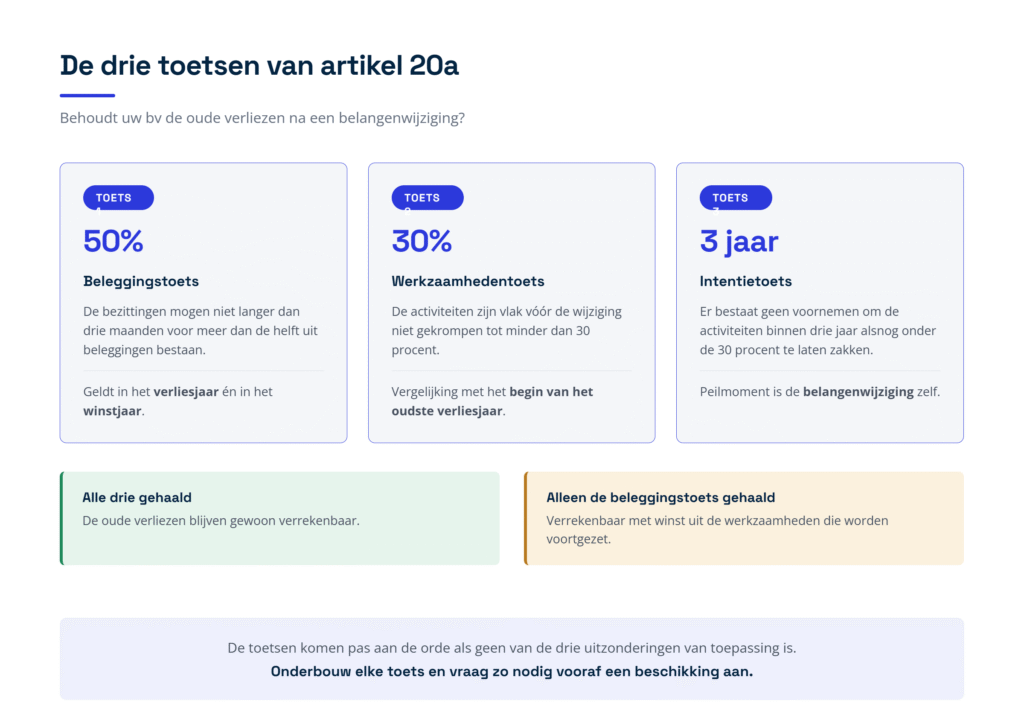
Valt de wijziging niet onder een uitzondering, dan kan uw bv de verliezen toch behouden als zij aan drie toetsen voldoet. De beleggingstoets: de bezittingen van de bv mogen in het verliesjaar en in het winstjaar niet langer dan drie maanden voor meer dan de helft uit beleggingen bestaan. De werkzaamhedentoets: de activiteiten zijn direct voor de wijziging niet gekrompen tot minder dan 30 procent van de activiteiten aan het begin van het oudste verliesjaar. De intentietoets: er bestaat op het moment van de wijziging geen voornemen om de activiteiten binnen drie jaar alsnog onder die 30 procent te laten zakken.

Haalt de bv wel de beleggingstoets, maar niet de werkzaamhedentoets of de intentietoets, dan is er nog een tussenweg: de oude verliezen blijven dan verrekenbaar met winst uit de werkzaamheden die worden voortgezet (zie figuur 4).

Figuur 4: de beleggingstoets, de werkzaamhedentoets en de intentietoets van artikel 20a.

Zekerheid vooraf en de step-up

Twijfelt u of de verliezen behouden blijven, dan kunt u de Belastingdienst vooraf om een beschikking vragen. U weet dan zeker waar u aan toe bent voordat de aandelen wisselen. Vervallen de verliezen toch, dan biedt de wet een verzachting die in de praktijk step-up heet. Vlak voor het vervalmoment mag de bv de boekwaarden van haar bezittingen (de waarde waarvoor ze in de administratie staan) verhogen tot de werkelijke waarde, en mag zij een herinvesteringsreserve (een uitgestelde belastingpot voor de verkoopwinst op bedrijfsmiddelen) in de winst opnemen. Zo ontstaat er nog winst waar de vervallende verliezen tegenover staan, en benut de bv het verlies alsnog. Figuur 5 vat de hele route van artikel 20a samen in een beslisboom.

Figuur 5: beslisboom artikel 20a: blijven de oude verliezen verrekenbaar?

Rekenvoorbeeld: wat staat er op het spel?

Het volgende voorbeeld laat zien hoeveel er bij een belangenwijziging op het spel staat. De bedragen gelden voor het belastingjaar 2026 (zie figuur 6).

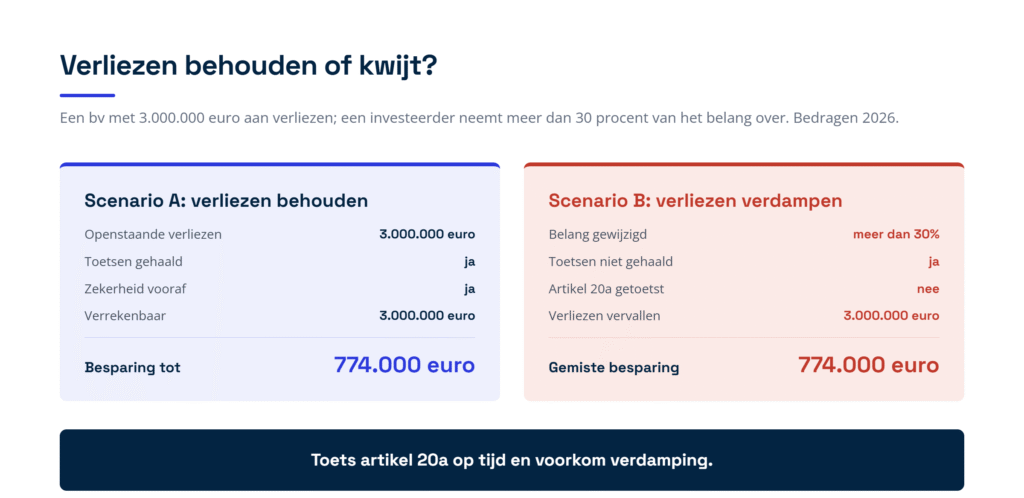
Figuur 6: verliezen behouden tegenover verliezen die verdampen (bedragen 2026).

De situatie

Uw bv heeft 3.000.000 euro aan vastgestelde, nog niet verrekende verliezen. De bv maakt inmiddels weer winst. Een investeerder wil instappen en neemt een belang van meer dan 30 procent over.

Scenario A: verliezen behouden

De bv drijft nog een echte onderneming en de activiteiten blijven op peil. De beleggingstoets, de werkzaamhedentoets en de intentietoets worden gehaald, en de bv vraagt vooraf zekerheid aan de Belastingdienst. De verliezen van 3.000.000 euro blijven daardoor verrekenbaar. Tegen het hoge tarief van de vennootschapsbelasting van 25,8 procent in 2026 is dat een belastingbesparing van maximaal 774.000 euro.

Scenario B: verliezen verdampen

Er wordt geen aandacht besteed aan artikel 20a. Het belang wijzigt met meer dan 30 procent en de toetsen worden niet gehaald. De verliezen van 3.000.000 euro vervallen voorgoed. Uw bv loopt daardoor een belastingbesparing van maximaal 774.000 euro mis.

De conclusie: door bij een belangenwijziging op tijd artikel 20a te toetsen en de toetsen te onderbouwen, voorkomt u dat uw bv 3.000.000 euro aan verliezen en tot 774.000 euro aan belastingbesparing kwijtraakt.

Praktische checklist: zo voorkomt u verdamping

Verdamping is onomkeerbaar: een verloren verlies komt niet terug. Voorkomen is dus de enige route. Let op de volgende punten:

  • Controleer of elk verliesjaar van uw bv bij beschikking is vastgesteld; zonder beschikking is er geen verrekenbaar verlies.
  • Een verlies in de inkomstenbelasting verdampt na negen jaar; een verlies uit 2017 kunt u alleen nog met uw inkomen over 2026 verrekenen.
  • Vraag bij twijfel het totaaloverzicht van verrekenbare verliezen schriftelijk op bij uw belastingkantoor.
  • Artikel 20a. Toets bij elke voorgenomen wijziging in de aandeelhouders vooraf of oude verliezen dreigen te vervallen.
  • Documenteer de beleggingstoets, de werkzaamhedentoets en de intentietoets, en vraag zo nodig vooraf een beschikking aan.
  • Verwacht uw bv winst boven 1.000.000 euro, houd er dan rekening mee dat u niet alles in een keer kunt verrekenen.
  • Step-up. Dreigt verval toch, benut dan voor het vervalmoment de mogelijkheid om boekwaarden op te hogen en het verlies alsnog te gelde te maken.

Veelgestelde vragen

Wanneer verdampt een verlies in de inkomstenbelasting?

Na negen jaar. Een verlies uit werk en woning gaat eerst drie jaar terug en daarna negen jaar vooruit. Een verlies uit 2017 kunt u dus alleen nog verrekenen met uw inkomen over 2026; daarna is het definitief weg.

Kunnen verliezen in de vennootschapsbelasting nog verdampen door tijdsverloop?

Vrijwel niet meer. Verliezen vanaf 2022, en oudere verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en eind 2021 nog openstonden, zijn onbeperkt voorwaarts verrekenbaar. De echte risico’s zitten nu in de belangenwijziging van artikel 20a en in het ontbreken van een verliesbeschikking.

Wat is een verliesbeschikking en waarom is die belangrijk?

Een verliesbeschikking is het formele besluit van de Belastingdienst waarin de hoogte van een verlies wordt vastgesteld. In de vennootschapsbelasting kan uw bv een verlies alleen verrekenen als er zo’n beschikking is. Controleer dit dus per verliesjaar.

Raakt u verliezen kwijt als u uw bv verkoopt?

Dat kan. Wijzigt het uiteindelijke belang voor 30 procent of meer, dan vervallen de oude verliezen, tenzij een uitzondering geldt of de bv de beleggingstoets, de werkzaamhedentoets en de intentietoets haalt. Laat dit voor de verkoop toetsen; achteraf repareren kan niet.

Kunt u een verlies alvast verrekenen zonder de definitieve aanslag af te wachten?

Ja. U kunt bij de aangifte over het verliesjaar schriftelijk om voorlopige verliesverrekening vragen. De Belastingdienst verrekent dan alvast maximaal 80 procent van het aangegeven verlies met de winst van het vorige jaar. Voorwaarde is onder meer dat de aanslag over dat vorige jaar definitief vaststaat.

Geldt de temporisering ook bij een winst tot 1.000.000 euro?

Nee. Is de belastbare winst van uw bv 1.000.000 euro of lager, dan kunt u verliezen verrekenen tot maximaal het bedrag van die winst. De rem van 50 procent speelt alleen bij het deel van de winst boven 1.000.000 euro.

Hoe Taxcount u kan helpen

Taxcount brengt uw verliespositie in kaart, controleert of alle verliezen bij beschikking zijn vastgesteld en bewaakt de termijnen. Bij een voorgenomen verkoop, investeringsronde of herstructurering beoordelen wij vooraf of uw verliezen onder artikel 20a vervallen. Wij onderbouwen de toetsen, vragen waar nodig zekerheid vooraf bij de Belastingdienst en zetten bij dreigend verval een step-up in. Wilt u voorkomen dat waardevolle verliezen in 2026 verdampen? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en regels kunnen wijzigen. Wat in uw situatie geldt, hangt af van uw persoonlijke omstandigheden. Neem voor advies op maat contact op met Taxcount.

Zie ook:

Objectvrijstelling voor buitenlandse ondernemingswinsten: zo wordt de winst van uw buitenlandse vestiging belast

U opent een verkoopkantoor in Duitsland, werkt maandenlang op een bouwlocatie in België of koopt een bedrijfspand net over de grens. Vroeg of laat komt u dan de objectvrijstelling voor buitenlandse ondernemingswinsten tegen. Die regeling haalt de winst van uw buitenlandse vestiging uit de Nederlandse belastinggrondslag, maar doet precies hetzelfde met een verlies. Het gevolg verrast veel ondernemers: een slecht jaar in het buitenland kan uw Nederlandse belasting juist verhogen. In dit artikel leest u hoe de regeling in 2026 uitpakt, wanneer een buitenlands verlies alsnog aftrekbaar is en welke administratie u daarvoor vanaf nu moet bijhouden.

Wat is de objectvrijstelling voor buitenlandse ondernemingswinsten?

De objectvrijstelling staat in artikel 15e van de Wet op de vennootschapsbelasting 1969 en geldt sinds 1 januari 2012. Een objectvrijstelling is een vrijstelling die niet de belasting verlaagt, maar de winst zelf: het buitenlandse resultaat wordt uit de Nederlandse belastinggrondslag gehaald. De rekenwijze is als volgt. Eerst wordt uw wereldwinst bepaald, dat is de totale winst van uw onderneming berekend volgens Nederlandse belastingregels, inclusief het buitenlandse deel. Daarna wordt die wereldwinst verminderd met de positieve én de negatieve bedragen aan winst uit dat land.

Dat tweede woordje is de kern van de regeling. De wetgever schreef het bij de invoering onomwonden op: het verminderen van de winst met een negatief bedrag betekent een verhoging van de winst. Per saldo hebben buitenlandse winsten en verliezen dus geen invloed meer op de Nederlandse grondslag.

Vóór 2012 gold een ander stelsel, de belastingvrijstelling. Een buitenlands verlies mocht toen direct van de Nederlandse winst af en werd later ingehaald zodra de vestiging weer winst maakte. Dat inhalen kon vrijwel eindeloos worden uitgesteld, bijvoorbeeld door de vestiging om te zetten in een dochtervennootschap. De wetgever bracht de maatregel daarom onder bij de regelingen waarvan het gebruik niet in overeenstemming was met de bedoeling ervan. De opbrengst van 250 miljoen euro per jaar is destijds gebruikt om de overdrachtsbelasting tijdelijk te verlagen. Tegelijk was het doel om een buitenlands filiaal fiscaal net zo te behandelen als een buitenlandse dochter.

De naam van de regeling is wat te nauw. De wetgever tekende zelf aan dat de vrijstelling ziet op de winst uit een andere staat, en dat dat ruimer is dan alleen de resultaten van een vaste inrichting. Ook buitenlandse onroerende zaken en overige voordelen die een belastingverdrag aan het andere land toewijst vallen eronder.

Voor welke bedrijven geldt de regeling?

De objectvrijstelling geldt voor lichamen die in Nederland vennootschapsbelastingplichtig zijn, in de praktijk vooral de bv (besloten vennootschap) en de nv (naamloze vennootschap). U hoeft er niets voor aan te vragen: de regeling werkt dwingend, ook als de uitkomst u niet bevalt.

Wanneer heeft u een vaste inrichting in het buitenland?

Er zijn drie soorten winst uit een land die onder de regeling vallen: de winst van een vaste inrichting, de netto-opbrengst van onroerend goed in dat land, en de overige voordelen die het verdrag aan dat land toewijst. Voor die laatste twee hoeft u in dat land geen vaste inrichting te hebben. Een bedrijfspand of vakantiewoning over de grens valt dus onder de regeling, ook zonder eigen vestiging.

Een vaste inrichting is een vaste plek in het buitenland waarmee u uw werk gedeeltelijk uitvoert. Denk aan een filiaal, een verkoopkantoor, een fabriek, een werkplaats of een langdurig bouwproject. Typische situaties in het midden- en kleinbedrijf zijn een groothandel met een verkoopvestiging in Duitsland, een installateur die maanden op een buitenlandse bouwlocatie werkt, een dienstverlener met een klein team in eigen ruimte over de grens en een bv die winstrechten heeft in een buitenlands samenwerkingsverband.

Heeft Nederland met het betrokken land geen belastingverdrag, dan geldt nog een bijzondere categorie: werkt u ten minste dertig aaneengesloten dagen in, op of boven het winningsgebied van dat land, bijvoorbeeld bij offshore-werk, dan vormt dat een zelfstandige buitenlandse onderneming. U hoeft daar dan niet ook nog een gewone vestiging te hebben.

Losse export of verkoop op afstand levert géén vaste inrichting op. Of uw aanwezigheid de drempel haalt, wordt beoordeeld aan de hand van het belastingverdrag met dat land en artikel 3 van de Wet op de vennootschapsbelasting 1969. Dat is per land maatwerk en juist bij bouwprojecten, thuiswerkende medewerkers en verkoopagenten valt de uitkomst regelmatig anders uit dan verwacht.

Wanneer geldt de regeling niet?

Werkt u via een eenmanszaak of een vof (vennootschap onder firma), dan valt u onder de inkomstenbelasting en het Besluit voorkoming dubbele belasting 2001, niet onder deze regeling. Heeft u in het buitenland een dochtervennootschap in plaats van een filiaal, dan geldt de deelnemingsvrijstelling: de vrijstelling voor winst uit een aandelenbelang van ten minste 5 procent in een andere vennootschap. En is uw bedrijf zelf een fiscale beleggingsinstelling, een beleggingsvehikel dat 0 procent vennootschapsbelasting betaalt en zijn winst verplicht moet uitkeren, dan is de objectvrijstelling uitgesloten. De reden daarvoor is dat de vrijstelling anders de winst zou beïnvloeden die zo’n instelling verplicht moet uitkeren en waarover haar aandeelhouders worden belast. Figuur 1 zet de drie regimes naast elkaar: wat onder de objectvrijstelling valt, wat onder de deelnemingsvrijstelling valt en wat buiten beide regelingen blijft.
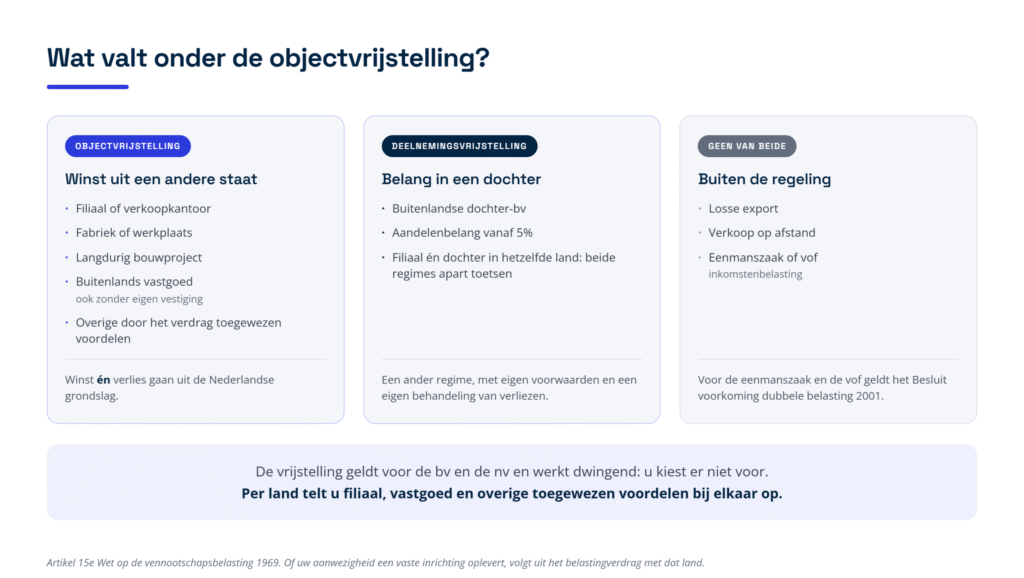
     Figuur 1. Wat valt onder de objectvrijstelling, wat onder de deelnemingsvrijstelling en wat onder geen van beide.

Hoe pakt de vrijstelling uit in een winstjaar en in een verliesjaar?

Voor de vennootschapsbelasting gelden in 2026 twee tarieven.

Deel van het belastbare bedragTarief 2026
Tot en met 200.000 euro19 procent
Boven 200.000 euro25,8 procent

Een rekenvoorbeeld maakt het verschil tussen een winstjaar en een verliesjaar meteen duidelijk. Figuur 2 zet beide jaren naast elkaar.

Winstjaar. Stel dat uw bv 400.000 euro wereldwinst maakt en dat 100.000 euro daarvan toerekenbaar is aan uw Duitse filiaal. De Nederlandse grondslag wordt dan 400.000 euro min 100.000 euro, dus 300.000 euro. U betaalt 19 procent over 200.000 euro plus 25,8 procent over 100.000 euro, samen 63.800 euro. Zonder de vrijstelling zou u 89.600 euro betalen. De vrijstelling scheelt u in dit jaar dus 25.800 euro.

Verliesjaar. Het jaar daarop, uitgaande van gelijkblijvende tarieven, is uw wereldwinst 200.000 euro, maar uw Duitse filiaal maakt 100.000 euro verlies. De grondslag wordt dan 200.000 euro min een negatief bedrag van 100.000 euro, dus 300.000 euro. Dat is hóger dan uw wereldwinst. U betaalt weer 63.800 euro, terwijl er in het bedrijf als geheel maar 200.000 euro winst zit. Het Duitse verlies drukt uw Nederlandse belasting niet.
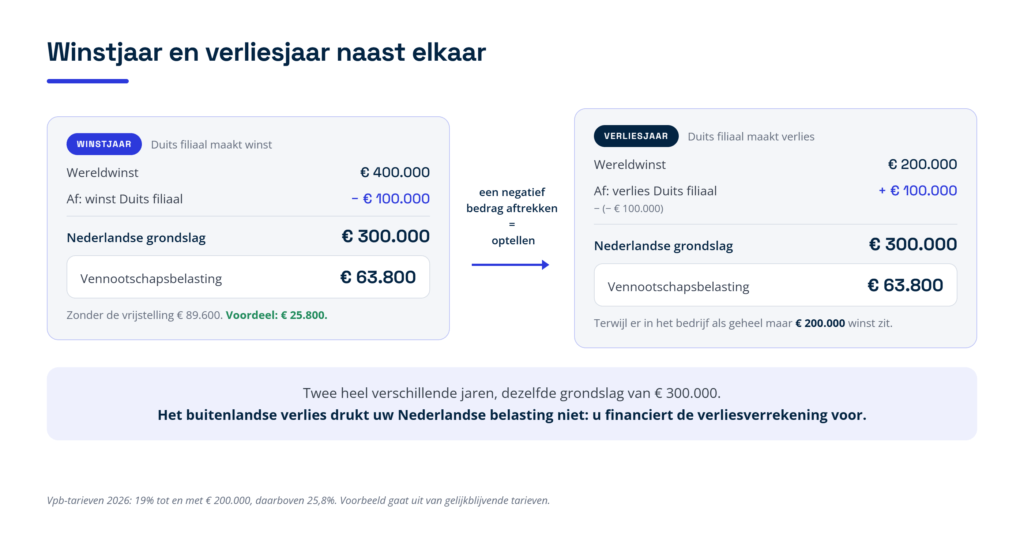
Figuur 2. Hetzelfde bedrijf in een winstjaar en in een verliesjaar: twee heel verschillende jaren, dezelfde Nederlandse grondslag van 300.000 euro.

In de vakliteratuur wordt dit op zijn best een cashflownadeel genoemd: u moet uw verliesverrekening voorfinancieren. Voor een bv met een krappe liquiditeit is dat geen theoretisch punt. Wie de aangifte simpelweg op de wereldwinst baseert, geeft in zo’n jaar te weinig aan en loopt een correctie op.

Waarom de regeling per land wordt toegepast

De vrijstelling wordt per staat berekend en niet per vestiging of per activiteit. Alles wat u uit één land ontvangt wordt bij elkaar geteld: de winst van het filiaal, de netto-opbrengst van onroerend goed en de overige voordelen die het verdrag aan dat land toewijst. Dat noemen we de per country-benadering. Voor het totaal dat u uit de wereldwinst haalt maakt het niet uit of u per land of over alle landen samen rekent, maar voor de aftrek van een oud verlies maakt het alles uit: zolang er uit een land nog íets binnenkomt, bent u daar niet gestaakt.

Per land moet u ook vaststellen of Nederland met dat land een belastingverdrag of een vergelijkbare regeling heeft, en welke methode dat verdrag voorschrijft. De vrijstelling geldt namelijk alleen voor zover het verdrag Nederland verplicht tot vrijstelling. Verplicht het verdrag alleen tot verrekening, of wijst het de heffing aan Nederland toe, dan geldt de objectvrijstelling niet. Winst uit internationaal scheep- en luchtvaartverkeer is daarvan het schoolvoorbeeld: die wordt onder de meeste verdragen aan Nederland toegewezen.

Die verdragstoets werkt bovendien niet alleen per land, maar ook per belastingplichtige en per soort winst. Heeft Nederland met een land alleen een verdrag over lucht- en scheepvaart, dan is dat land voor een rederij een verdragsland en voor alle andere ondernemingen niet. Een breder, niet-fiscaal verdrag met een voorkomingsregeling telt wel mee; een informatie-uitwisselingsverdrag of een verdrag dat nog niet in werking is getreden telt niet mee. Aruba, Curaçao, Sint Maarten en de BES-eilanden vallen via aparte regelingen ook onder de vrijstelling.

U bent verder niet vrij in de vraag hoeveel winst u aan de buitenlandse vestiging toerekent. Dat gebeurt volgens de zelfstandigheidsfictie: u doet alsof de vestiging een zelfstandig bedrijf is en verdeelt functies, bezittingen en risico’s daarover. Overtollige liquiditeiten zijn volgens de wetgever vrijwel nooit aan een vaste inrichting toe te rekenen. Die zelfstandigheidsfictie staat in de wet voor situaties zonder belastingverdrag; is er wél een verdrag, dan bepaalt dat verdrag hoe u toerekent.

Wanneer kunt u een buitenlands verlies alsnog aftrekken?

Een buitenlands verlies is niet definitief verdwenen. Stopt u later volledig met dat land, dan mag het opgetelde negatieve saldo als stakingsverlies alsnog van uw winst af. Dat is de uitzondering die de regeling in overeenstemming brengt met het Europese recht: definitieve verliezen mogen niet van aftrek worden uitgesloten. Maar de voorwaarden zijn talrijk, formeel en fataal.

De hoofdregel: pas als u helemaal met dat land stopt

Er is pas een stakingsverlies als u uit dat land geen winst uit een vestiging meer geniet, geen voordelen uit onroerende zaken meer ontvangt en ook geen overige toegewezen voordelen meer heeft. Verkoopt u de activiteiten aan een derde, dan is dat volgens de wetgever een gewoon stakingsmoment. Draagt u ze over aan een vennootschap uit uw eigen groep die ze voor 30 procent of meer voortzet, dan is er juist géén staking maar een voortzetting en schuift het saldo mee naar die vennootschap. Ook een bedrijfsfusie, een juridische fusie en een juridische splitsing zijn volgens de wetgever een voortzetting. Blijft de overdracht onder die 30 procent, dan kan er wel een stakingsverlies zijn.

De voorwaarden op een rij
  • Het saldo van alle winsten en verliezen uit dat land, opgeteld vanaf het eerste boekjaar dat op of na 1 januari 2012 begint, moet negatief zijn. Ook de positieve winsten uit de vijf jaren vóór 2012 tellen mee en verkleinen dus uw verlies. Twee soorten winst tellen daarbij niet mee: winst die al is verrekend met een buitenlands verlies uit een ander jaar, en winst waarop de vrijstelling niet is toegepast wegens de inhaalregeling. Dat schonen kan uw stakingsverlies aanzienlijk vergroten.
  • Voor het negatieve saldo mag in het andere land op geen enkele manier een tegemoetkoming zijn verleend. Ook verrekening met de winst van een zustermaatschappij in dat land telt als tegemoetkoming. Is dat gedeeltelijk gebeurd, dan wordt uw saldo verminderd met de verliezen waarvoor die tegemoetkoming is verleend.
  • Een ander dan u of een groepsmaatschappij mag in dat land geen recht op tegemoetkoming hebben. Gaan de verrekenbare verliezen bij verkoop mee naar de koper, dan verliest u de aftrek voor het deel dat meegaat. Gaat maar een deel over, dan blijft het restant aftrekbaar. Beslissend is wat het buitenlandse belastingstelsel bepaalt, niet wat u met de koper afspreekt.
  • De activiteiten mogen niet in belangrijke mate, dat wil zeggen voor 30 procent of meer, zijn voortgezet door een met u verbonden lichaam, dus een vennootschap uit dezelfde groep. Ook een voortzetting die op het stakingsmoment al te voorzien is telt mee. Eerst het verlies nemen en de activiteiten daarna binnen de groep overdragen werkt dus niet.
  • U moet uiterlijk in het derde kalenderjaar ná het jaar waarin de activiteiten geheel of vrijwel geheel zijn gestaakt daadwerkelijk zijn gestopt met het genieten van winst uit dat land. Is het stakingsbesluit eerder genomen, dan gaat de termijn vanaf dat besluit lopen. Stopt u later, dan moet u overtuigend aantonen dat dat niet is bedoeld om belasting te ontgaan of uit te stellen.
  • Zowel de omvang van het verlies als het halen van die termijn moet u doen blijken. Dat is de zwaarste bewijslast die de wet kent: overtuigend aantonen, niet slechts aannemelijk maken. Zonder dossier is er geen aftrek.

Het saldo per land wordt alleen op verzoek door de inspecteur, de ambtenaar van de Belastingdienst die uw aanslag vaststelt, bij voor bezwaar vatbare beschikking vastgesteld. Dat is een formeel besluit waartegen u bezwaar kunt maken. Doe dat verzoek jaarlijks en lever daarbij uw eigen berekening van het saldo aan: dan staat het saldo vast voordat de discussie over de staking begint. De bevoegdheid om die beschikking te herzien vervalt na vijf jaren. Let op dat de beschikking uitdrukkelijk níet gaat over de vraag of de verliezen in het buitenland al met winsten van andere entiteiten zijn verrekend.

Kunt u het stakingsverlies in het jaar van staking niet volledig gebruiken, dan gaat het niet verloren. Het wordt dan op dezelfde manier behandeld als een gewoon verlies en loopt mee in de reguliere verliesverrekening, met de bijbehorende beperkingen bij hoge winsten en het risico dat het verlies vervalt bij een wijziging in het aandeelhoudersbelang.

Figuur 3 zet de momenten die hier tellen op een tijdlijn, van de opbouw van het saldo tot de terugkeerzone van drie jaren na de aftrek.
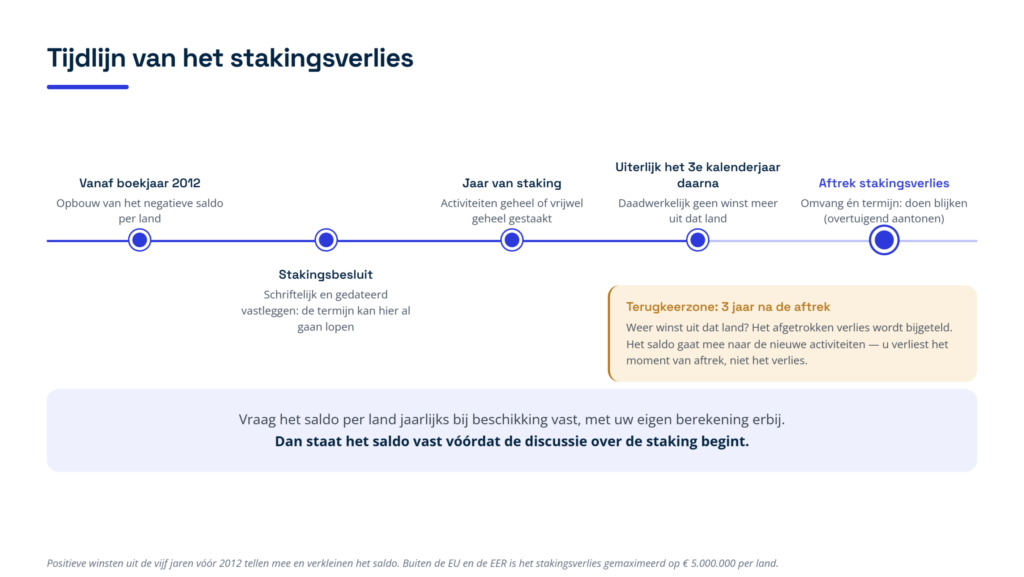
Figuur 3. De tijdlijn van het stakingsverlies: opbouw van het saldo per land, stakingsbesluit, jaar van staking, de uiterste termijn, de aftrek en de terugkeerzone daarna.

De grens van 5.000.000 euro buiten de Europese Unie en de Europese Economische Ruimte

Sinds 2021 is het stakingsverlies gemaximeerd op 5.000.000 euro per land. Die grens geldt niet voor landen in de Europese Unie (EU), de Europese Economische Ruimte (EER) en bij ministeriële regeling aangewezen associatiestaten, en niet voor het deel van het verlies dat betrekking heeft op een als belegging gehouden onroerende zaak of medegerechtigdheid, dat is een aandeel in het vermogen van een onderneming die u zelf niet drijft, zoals een stille deelname. Bij het tarief van 25,8 procent is de grens dus tot 1.290.000 euro belastingvoordeel per land waard. Wordt uw verlies buiten de EU en de EER hoger, dan is het meerdere niet aftrekbaar. Er is bewust geen overgangsrecht: het toetsmoment is het moment waarop u ophoudt winst uit dat land te genieten, ook voor verliezen die al vóór 2021 zijn opgebouwd. Figuur 4 laat zien hoe de grens uitpakt bij een verlies van 8 miljoen euro.
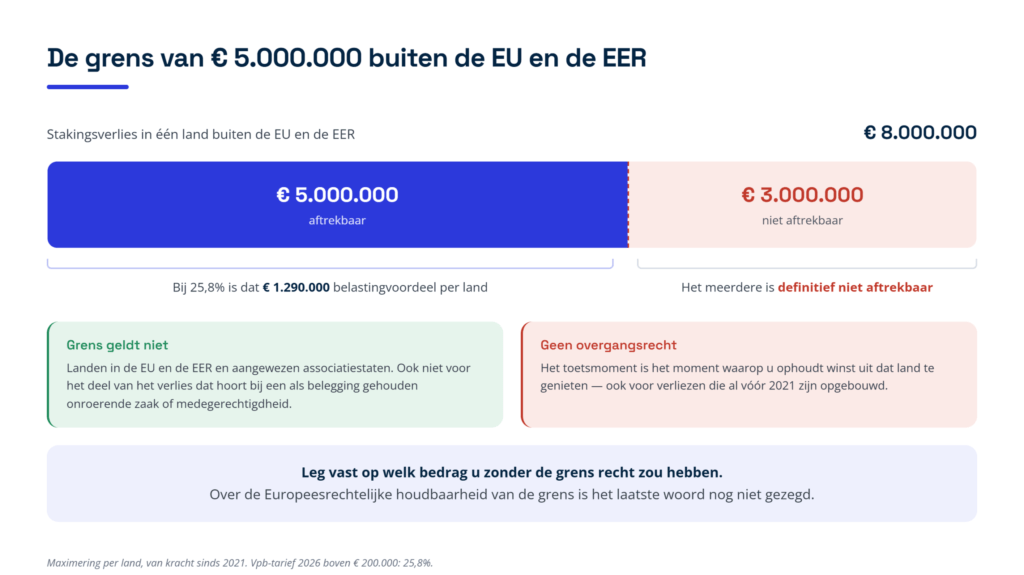
Figuur 4. De grens van 5.000.000 euro buiten de Europese Unie en de Europese Economische Ruimte, toegepast op een stakingsverlies van 8.000.000 euro in één land.

In de vakliteratuur is betwist of deze grens en de driejaarstermijn Europeesrechtelijk houdbaar zijn. Zolang daarover geen uitspraak is, moet u er in de aangifte van uitgaan dat de grens geldt. Laat wel vastleggen op welk bedrag u zonder de grens recht zou hebben, zodat u een eventueel bezwaar later kunt onderbouwen.

Wat gebeurt er als u binnen drie jaar terugkeert?

Gaat u binnen drie jaren na de aftrek opnieuw winst uit dat land genieten, dan wordt het afgetrokken verlies weer bij uw winst geteld en is de vrijstelling daar niet op van toepassing. De aard, de soort en de omvang van de nieuwe activiteiten doen daarbij niet ter zake: één nieuw project of één verhuurde ruimte is genoeg. Het verlies is daarmee niet definitief kwijt: het bijgetelde bedrag gaat als nieuw negatief saldo mee naar de nieuwe activiteiten in dat land, zodat u het bij een latere definitieve staking opnieuw kunt gebruiken. Wat u kwijtraakt is het moment van aftrek, en dus liquiditeit. Plant u een herstart, neem die driejaarstermijn dan mee in de planning.

Vijf situaties waarin de vrijstelling niet of niet volledig geldt

De vrijstelling is de hoofdregel, maar de wet kent vijf uitzonderingen. Die moet u jaarlijks opnieuw toetsen, want een vestiging kan van karakter veranderen zonder dat u iets doet.

Kort samengevat. Belegt of financiert de vestiging vooral de eigen groep en betaalt zij daar nauwelijks winstbelasting, dan is de winst belast met een beperkte verrekening, tenzij een ouder verdrag Nederland tóch tot vrijstelling verplicht. Erkent het andere land de vestiging niet en belast het de winst daar niet, dan geldt de vrijstelling voor dat deel van de winst niet. Ligt de vestiging in een aangewezen laagbelastend land, dan worden bepaalde inkomsten alsnog in Nederland belast, tenzij ten minste 70 procent van de voordelen niet besmet is of de vestiging wezenlijke economische activiteiten verricht. Is uw bedrijf zelf een fiscale beleggingsinstelling, dan is er geen vrijstelling en ook geen verrekening. En staat er nog een in te halen verlies van vóór 2012 open, dan geldt de vrijstelling niet zolang dat verlies niet is ingehaald. Figuur 5 loopt deze vijf vragen na en laat per antwoord het gevolg zien.
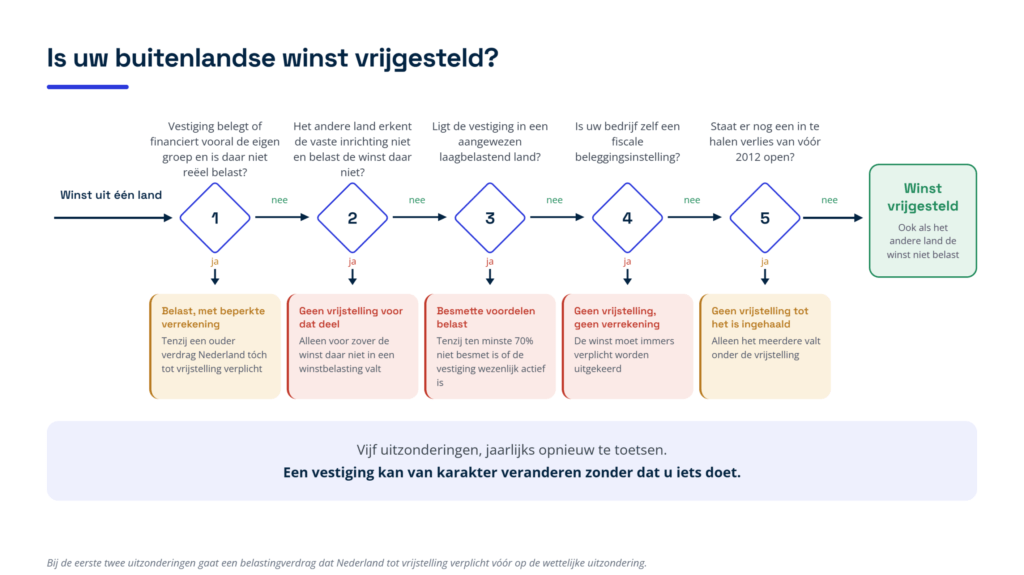
Figuur 5. Beslisboom: vijf vragen die bepalen of uw buitenlandse winst is vrijgesteld, met per uitzondering het gevolg.

1. Een vestiging die vooral belegt of de eigen groep financiert

Bestaan de werkzaamheden van uw buitenlandse vestiging grotendeels uit beleggen, uit het financieren van uw eigen groep of uit het verhuren van bedrijfsmiddelen aan uw groep, en wordt de winst daar niet reëel belast, dan is er sprake van een laagbelaste buitenlandse beleggingsonderneming. Grotendeels betekent hier volgens de wetgever meer dan 50 procent. Bij een exacte verdeling van 50 om 50 is uw vestiging dus niet passief. De weging is bovendien kwalitatief: het gaat niet alleen om het aantal medewerkers of uren, maar ook om de functie die de vestiging in het bedrijf heeft. Houdt u via die vestiging een belang van ten minste 5 procent in een ander lichaam, dan tellen de werkzaamheden daarvan naar verhouding mee.

Van beleggen is sprake als u met de vermogensbestanddelen niet meer rendement nastreeft dan bij normaal vermogensbeheer te verwachten is. Twee soorten werkzaamheden blijven buiten de passieve kant: actieve concernfinanciering of terbeschikkingstelling volgens de Uitvoeringsbeschikking vennootschapsbelasting 1971, en het houden van onroerende zaken. Die laatste uitzondering bestaat omdat het heffingsrecht over vastgoedinkomsten aan het land van ligging is voorbehouden en vastgoed niet mobiel is, maar zij vervalt als het vastgoed van een fiscale of vrijgestelde beleggingsinstelling is.

Over de tweede toets, of de winst daar wel reëel wordt belast, is de wetsgeschiedenis terughoudend. Zij verwijst naar dezelfde toets als bij de deelnemingsvrijstelling, maar noemt zelf geen percentage. Het vakcommentaar leest die toets als een effectief tarief van ongeveer 10 procent over een naar Nederlandse maatstaven berekende winst. Reken daar dus niet blind op zonder de effectieve druk in dat land te laten berekenen.

Is uw vestiging een laagbelaste beleggingsonderneming, dan is de winst niet vrijgesteld maar belast, met een beperkte korting op de Nederlandse belasting. Die korting is het laagste van twee bedragen. Het eerste bedrag is 5 procent van het gezamenlijke voordeel; op uw verzoek mag u in plaats daarvan de winstbelasting nemen die u werkelijk in het buitenland heeft betaald. Het tweede bedrag is de Nederlandse belasting die u over datzelfde voordeel zou betalen. Het laagste van die twee is uw korting, en die korting kan nooit tot een teruggaaf leiden.

Anders dan bij de deelnemingsverrekening staat de keuze voor de werkelijk betaalde belasting open ten opzichte van alle landen en niet alleen binnen de EU. Ook de belasting die is betaald door lichamen waarin u onmiddellijk of middellijk 5 procent of meer houdt kan meetellen, mits het belang in élke schakel ten minste 5 procent bedraagt en u aantoont dat die belasting daadwerkelijk is betaald en aan de vestiging toerekenbaar is.

Er is één uitweg uit deze uitzondering als geheel. Verplicht het belastingverdrag met dat land Nederland tóch tot vrijstelling, dan blijft de objectvrijstelling in stand. Dat speelt vooral bij oudere verdragen waarin nog geen aparte regeling voor passieve buitenlandse winst staat. Laat de verdragstekst daarom altijd nakijken voordat u de winst als belast aanmerkt.

Is het gezamenlijke voordeel negatief, dan wordt uw winst verhoogd. In 2026 komt dat erop neer dat het verlies effectief tegen 20,8 procent aftrekbaar is in plaats van tegen 25,8 procent, dus voor ongeveer 80,6 procent. Er is dan geen inhaalregeling nodig. Belangrijk verschil met de vrijstelling zelf: deze verrekening wordt niet per land maar over alle landen samen berekend. Een verlies in het ene land drukt dus de verrekening voor het andere land. Betaalt u in dat land helemaal niets, bijvoorbeeld door een vrijstelling, dan is er ook geen verrekening en geen bijtelling. Figuur 6 laat met een voorbeeld zien waarom een verlies in het ene land uw verrekening voor het andere land kan drukken.
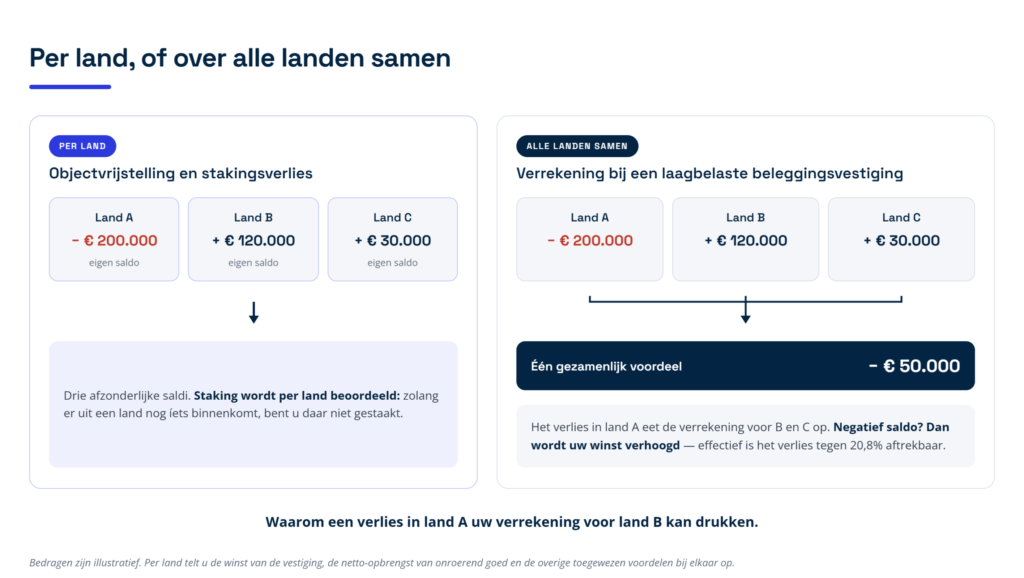
Figuur 6. Per land of over alle landen samen: de objectvrijstelling en het stakingsverlies worden per land bepaald, de verrekening bij een laagbelaste beleggingsvestiging over alle landen samen.

Kunt u de korting in een jaar niet volledig gebruiken, dan schuift het restant door naar het volgende jaar. Dat gebeurt alleen als de inspecteur het over te brengen bedrag bij voor bezwaar vatbare beschikking heeft vastgesteld. Vraagt u die beschikking niet aan, dan gaat het bedrag verloren. Sinds 1 januari 2026 kunt u alleen nog tegen de eerste overbrenging rechtsmiddelen inzetten, wat het tijdig aanvragen extra belangrijk maakt.

2. Een vestiging die het andere land niet als vestiging ziet

Ziet Nederland een vaste inrichting terwijl het andere land die niet erkent, dan spreken we van een buiten beschouwing blijvende vaste inrichting. Deze maatregel komt uit de tweede Europese richtlijn tegen belastingontwijking en werkt mechanisch, ook tussen niet-gelieerde partijen. Sinds 1 januari 2025 wordt de vrijstelling alleen nog geweigerd voor zover de winst in het andere land niet in een winstbelasting wordt betrokken. Dat voorkomt dubbele heffing. Verplicht een belastingverdrag Nederland tóch tot vrijstelling, dan gaat dat verdrag voor op deze maatregel.

Voor de boekjaren 2020 tot en met 2024 is in de Eerste Kamer vastgesteld dat de maatregel tot overkill leidde. Voor die oude jaren is er een gepubliceerde beslissing op een verzoek om toepassing van de hardheidsclausule, de mogelijkheid voor de staatssecretaris om in een individueel geval van de wet af te wijken. Speelt dit bij u over een ouder jaar, laat dan onderzoeken of u zich daarop kunt beroepen.

3. Een vestiging in een aangewezen laagbelastend land

Ligt uw vestiging in een aangewezen staat, dan geldt de vrijstelling niet voor de zogenoemde besmette voordelen. Een aangewezen staat is een land dat vennootschappen niet of tegen een statutair tarief van minder dan 9 procent belast, gemeten per 1 oktober van het voorafgaande kalenderjaar, of dat op de Europese lijst van niet-coöperatieve rechtsgebieden staat. De lijst wordt jaarlijks vastgesteld, dus dit moet u elk jaar opnieuw controleren.

Besmette voordelen zijn de makkelijk verplaatsbare inkomsten: rente en financiële activa, royalty’s en immateriële activa, dividend, winst op de verkoop van aandelen, financiële lease, verzekerings- en bankactiviteiten, en facturering met weinig toegevoegde waarde. U ontkomt eraan als uw voordelen doorgaans voor ten minste 70 procent niet besmet zijn, gemeten op nettobasis, of als de vestiging wezenlijke economische activiteiten verricht. Bij een echte vaste inrichting met mensen en middelen is dat laatste vaak snel het geval.

4. Uw bedrijf is een beleggingsinstelling

Een fiscale beleggingsinstelling betaalt 0 procent vennootschapsbelasting en moet haar winst binnen acht maanden uitkeren. Zou de objectvrijstelling ook voor haar gelden, dan zou dat de hoogte van die verplichte uitkering en daarmee de belasting bij de aandeelhouders beïnvloeden. Daarom is zij zowel van de vrijstelling als van de verrekening uitgesloten.

5. Er staat nog een verlies van vóór 2012 open

Heeft u onder het oude stelsel buitenlandse verliezen van de Nederlandse winst afgetrokken en stond daarvoor op 1 januari 2012 nog een in te halen bedrag open, dan blijft de vrijstelling voor nieuwe winst uit dat land buiten toepassing totdat dat bedrag is ingehaald. De wetgever gaf daar zelf een voorbeeld bij: staat er 4.000.000 euro aan in te halen verlies open en maakt u daarna 500.000 euro, 1.000.000 euro en 4.000.000 euro winst, dan valt in het derde jaar 1.500.000 euro onder de vrijstelling en de rest niet.

Er zijn drie uitwegen. De bekendste: is de vestiging gestaakt, bent u niet binnen drie jaren teruggekeerd en voldoet u aan de voorwaarden voor het stakingsverlies, dan vervalt de inhaalplicht. Daarnaast vervalt de inhaalplicht als met het bedrag al rekening is gehouden bij de oude sanctieregeling voor omzetting in een dochter, en als u aannemelijk maakt dat het oude verlies onder de destijds geldende verliesverrekeningstermijnen niet meer verrekenbaar was. Die eerste uitweg is smal. Volgens een kennisgroepstandpunt van de Belastingdienst van 22 oktober 2024 geldt zij uitsluitend voor een vestiging die op of na 1 januari 2012 is gestaakt. Is uw vestiging vóór die datum gestaakt, dan blijft de inhaalplicht in stand, ook als u daarna in datzelfde land opnieuw bent begonnen. Ook het bedrag aan in te halen verlies wordt alleen op verzoek bij beschikking vastgesteld, niet jaarlijks automatisch.

De langste staart heeft een andere overgangsbepaling. Heeft u vóór 2012 verliezen van een buitenlandse vestiging van uw Nederlandse winst afgetrokken en die vestiging later omgezet in een buitenlandse dochter waarin u ten minste 5 procent houdt, dan geldt de oude sanctieregeling: winst en waardestijging van die dochter worden bij u belast totdat de oude verliezen zijn ingelopen, ondanks de deelnemingsvrijstelling. Of die omzetting vóór of na 1 januari 2012 plaatsvond, maakt daarbij niet uit. Deze bepaling kan tientallen jaren doorlopen.

Waar het in de aangifte vaak misgaat

Naast de uitzonderingen zijn er een paar posten die in de praktijk regelmatig verkeerd in de aangifte belanden.

Buitenlandse winstbelasting en investeringsaftrek

De objectvrijstelling geldt als regeling ter voorkoming van dubbele belasting. De winstbelasting die u in het andere land betaalt is daarom niet als kosten aftrekbaar, en bruteren van de buitenlandse winst is evenmin nodig. Voor bedrijfsmiddelen die hoofdzakelijk voor de vrijgestelde vestiging worden gebruikt heeft u bovendien geen recht op kleinschaligheidsinvesteringsaftrek, energie-investeringsaftrek of milieu-investeringsaftrek. Voor een vestiging op Aruba, Curaçao, Sint Maarten of de BES-eilanden geldt daarop een uitzondering.

Rente, interne rente en royalty’s

Rentelasten en rentebaten die deel uitmaken van de vrijgestelde buitenlandse winst blijven buiten de earningsstrippingregeling. Dat is de algemene renteaftrekbeperking, waarbij rente aftrekbaar is tot 24,5 procent van een gecorrigeerde winst of tot 1.000.000 euro, als dat hoger is. Ook de vrijgestelde winst zelf blijft buiten die gecorrigeerde winst. De beperking geldt dus feitelijk alleen voor het Nederlandse deel van uw onderneming.

Vormt u een fiscale eenheid, een groep vennootschappen die voor de vennootschapsbelasting als één belastingplichtige wordt behandeld, dan moet de vrij te stellen buitenlandse winst worden herrekend naar het bedrag dat zonder die eenheid zou gelden. Interne rente en, sinds 2018, ook interne royalty’s worden daardoor zichtbaar en verlagen de vrijstelling.

Valuta, herinvesteringsreserve en fouten in de eindbalans

De winst van de vestiging wordt in de vreemde valuta berekend en daarna omgerekend, zonder dat daarbij een valutaresultaat wordt gezien. Staat het vermogen van de vestiging in euro’s terwijl u lokaal in een andere valuta aangifte doet, dan ontstaan zogenoemde fantoomwinsten en fantoomverliezen. Een valutaverlies van de vestiging kan uw Nederlandse grondslag dan juist verhogen.

Een in Nederland gevormde herinvesteringsreserve, de reserve waarmee u belasting over de winst op een verkocht bedrijfsmiddel uitstelt, wordt alleen in de wereldwinst afgeboekt en niet in de vrij te stellen winst. Boekt u die reserve af op een buitenlands bedrijfsmiddel, dan wordt de uitgestelde boekwinst over de afschrijvingstermijn alsnog in Nederland belast. Zolang u die reserve mag aanhouden, bent u niet opgehouden winst uit dat land te genieten en kunt u dus geen stakingsverlies nemen.

Tot slot: de Hoge Raad oordeelde op 6 juni 2025 dat een fout in de vermogensopstelling van de vestiging onder de foutenleer valt en dus in een later jaar kan worden hersteld. Dat werkt twee kanten op en maakt uw documentatieplicht zwaarder.

Wat gebeurt er bij een fusie, splitsing of overdracht?

Reorganiseert u terwijl er een buitenlandse vestiging in het spel is, dan verschuift het opgebouwde saldo mee en gelden er extra voorwaarden. De hoofdlijn is dat een bedrijfsfusie, een juridische fusie en een juridische splitsing volgens de wetgever een voortzetting opleveren en geen staking. Het saldo van positieve en negatieve bedragen gaat dan over op de overnemer of verkrijger. Hetzelfde geldt bij het aangaan of verbreken van een fiscale eenheid. Alleen bij een overdracht in het zicht van staking keert het saldo terug naar de overdrager.

Zet u de activiteiten over naar een groepsmaatschappij die de activiteiten voor 30 procent of meer voortzet, dan schuift het gehele saldo verplicht door naar die maatschappij, ook als het saldo positief is. Zit die maatschappij in het buitenland, dan heeft die doorschuiving per saldo geen effect. Is die buitenlandse maatschappij een dochter van u, dan is het verlies toch niet weg: bij liquidatie en ontbinding van die dochter wordt het opgeofferde bedrag, dat is wat u in totaal in die dochter heeft gestoken, verhoogd met het doorgeschoven negatieve saldo, verminderd met de winsten van na de omzetting. Daarvoor moet u wel een schaduwadministratie bijhouden, een extra administratie waaruit blijkt hoe het saldo zou hebben gestaan als de dochter in Nederland was gevestigd. Zonder die administratie is de verhoging niet te onderbouwen. Gaat de vestiging naar een zustermaatschappij in het buitenland in plaats van naar een dochter, dan bestaat dat vangnet niet en is de aftrek in Nederland wel verdwenen.

Staakt de groepsmaatschappij de voortgezette activiteiten binnen drie jaar na de start van de voortzetting, dan moet zíj aannemelijk maken dat die staking berust op zakelijke, niet-fiscale redenen die pas ná de overdracht zijn opgekomen. Lukt dat niet, dan keert het saldo terug naar de overdrager. Aannemelijk maken is een lichtere eis dan het overtuigend aantonen bij het stakingsverlies zelf, maar het vraagt nog steeds een gedateerd dossier bij de voortzetter. De regel is bedoeld om te voorkomen dat activiteiten alleen worden overgedragen omdat de overdrager onvoldoende winst heeft om het verlies te gebruiken.

Zet u een bv met een buitenlandse vestiging om in een eenmanszaak of vof, de zogenoemde geruisloze terugkeer, dan geldt de enige uitzondering op de doorschuifplicht: het negatieve saldo kan onder te stellen voorwaarden tóch in aftrek komen, ondanks de voortzetting.

Let bij een bedrijfsfusie of afsplitsing bovendien op de beleidsvoorwaarden. Sinds 25 september 2025 gelden het Bedrijfsfusiebesluit 2025 en het Besluit juridische afsplitsing 2025. Heeft de overnemer of verkrijger zelf een aanspraak op de objectvrijstelling of op de verrekening bij buitenlandse ondernemingswinsten, dan is de automatische fusie- of splitsingsvrijstelling uitgesloten. U moet dan vóóraf de verzoekroute met standaardvoorwaarden lopen. Doet u dat niet tijdig, dan is de overdracht belast. Een aparte voorwaarde beperkt daarnaast het éigen stakingsverlies van de overnemer als die zijn eigen buitenlandse activiteit binnen drie jaren na de transactie staakt: het verlies komt dan alleen in aftrek tegen de winst die aan zijn eigen oude onderneming toerekenbaar is, en het restant schuift door naar latere jaren, zonder belastingrente. Er lopen drie driejaarstermijnen naast elkaar, elk vanaf een ander moment. De eerste gaat lopen vanaf het moment dat de groepsmaatschappij de activiteiten voortzet: staakt zij binnen drie jaar, dan keert het saldo naar u terug. De tweede gaat lopen vanaf het overgangstijdstip van de fusie of vanaf de datum waarop de afsplitsing civielrechtelijk van kracht wordt, en beperkt het eigen stakingsverlies van de overnemer. De derde gaat lopen vanaf de overdracht zelf: verkoopt u de bij de fusie verkregen aandelen binnen drie jaar aan een partij buiten uw groep, dan kan de Belastingdienst de fusie als belastingontwijking aanmerken. Zekerheid daarover krijgt u alleen met een aparte beschikking; de goedkeuring van de fusie zelf geeft die zekerheid niet. Laat deze drie data bij de start van de reorganisatie vastleggen.

Praktische checklist: wat u moet regelen

  • Administratie per land. Houd per land een aparte resultatenadministratie bij, met een eigen balans en winst-en-verliesrekening van de vestiging, vanaf het eerste boekjaar dat op of na 1 januari 2012 begint. Bewaar ook de winsten uit de vijf jaren daarvóór. De wetgever noemt dit een voorwaarde voor de aftrek, niet een advies.
  • Verdrag per land vaststellen. Leg vast of Nederland met dat land een verdrag of vergelijkbare regeling heeft, of dat verdrag voor uw onderneming en voor deze soort winst geldt, en welke methode het voorschrijft.
  • Winsttoerekening onderbouwen. Documenteer hoe u functies, bezittingen, kapitaal en risico’s aan de vestiging heeft toegerekend. Houd overtollige liquiditeiten in Nederland.
  • Jaarlijkse toets op de uitzonderingen. Controleer elk jaar of de vestiging passief is geworden, of het land op de lijst van aangewezen staten staat en of het andere land de vestiging nog erkent en de winst daar belast.
  • Beschikkingen aanvragen. Vraag jaarlijks om vaststelling van het saldo per land, van een doorgeschoven saldo, van een gestald verrekeningsbedrag en van een resterend in te halen bedrag. Bij het gestalde verrekeningsbedrag is de beschikking geen formaliteit: zonder verzoek gaat het bedrag verloren.
  • Stakingsbesluit dateren. Leg een besluit om met een land te stoppen schriftelijk en gedateerd vast, en zorg dat u binnen het referentiejaar plus drie kalenderjaren daadwerkelijk stopt.
  • Buitenlandse verliespositie opvragen. Vraag bij uw buitenlandse adviseur schriftelijk op of en hoe de verliezen daar zijn benut, en of ze bij verkoop meegaan naar de koper.
  • Aangifteposten nalopen. Controleer dat u de buitenlandse winstbelasting niet als kosten aftrekt, geen investeringsaftrek claimt voor bedrijfsmiddelen van de vrijgestelde vestiging en de rente van de vestiging buiten de renteaftrekbeperking laat.
  • Reorganisatie vooraf toetsen. Meld een voorgenomen fusie, splitsing of overdracht vóóraf bij uw adviseur, zodat het gezamenlijke verzoek tijdig wordt gedaan en de driejaarstermijnen worden vastgelegd.
  • Schaduwadministratie bij omzetting. Zet u de vestiging om in een buitenlandse dochter, start dan direct een schaduwadministratie van het saldo. Zonder die administratie verdwijnt het latente verlies alsnog.

Veelgestelde vragen

Wordt de winst van uw buitenlandse filiaal in Nederland belast?

Nee, als de objectvrijstelling van toepassing is wordt die winst uit uw Nederlandse belastinggrondslag gehaald. Daarvoor is niet vereist dat het andere land die winst daadwerkelijk belast. Er zijn wel vijf uitzonderingen, onder andere voor een vestiging die vooral belegt of de eigen groep financiert en voor een vestiging in een aangewezen laagbelastend land.

Kunt u kiezen of u de objectvrijstelling toepast?

Nee. De vrijstelling is dwingend recht en werkt automatisch, ook in een jaar waarin zij nadelig voor u uitpakt. Wat u wel kunt beïnvloeden is de structuur: doordat de toets per vennootschap en per land plaatsvindt, kan het afzonderen van buitenlandse activiteiten in een aparte vennootschap de mogelijkheid om later een verlies af te trekken vergroten of naar voren halen.

Waarom stijgt uw Nederlandse belasting door een buitenlands verlies?

Omdat de wereldwinst wordt verminderd met zowel de positieve als de negatieve bedragen aan buitenlandse winst. Een negatief bedrag aftrekken betekent rekenkundig een verhoging. Uw Nederlandse grondslag kan daardoor hoger uitkomen dan uw werkelijke wereldwinst. Het verlies is niet weg, maar komt pas bij een definitieve staking in aftrek.

Hoe lang moet u de resultaten van uw buitenlandse vestiging bewaren?

Veel langer dan de gewone bewaarplicht van zeven jaar. Voor het stakingsverlies moet u alle winsten en verliezen per land kunnen laten zien vanaf het eerste boekjaar dat op of na 1 januari 2012 begint, plus de winsten uit de vijf jaren daarvóór. In de praktijk betekent dat een doorlopend dossier zolang u in dat land actief bent.

Geldt de regeling ook als u in het buitenland een dochter-bv heeft?

Nee. Bij een buitenlandse dochtervennootschap komt niet de objectvrijstelling in beeld maar de deelnemingsvrijstelling, en die geldt niet automatisch bij een belang van 5 procent: houdt u het belang als belegging, dan is de vrijstelling er alleen als de dochter naar Nederlandse begrippen reëel wordt belast of haar bezittingen doorgaans voor minder dan de helft uit laagbelaste vrije beleggingen bestaan. Dat is een ander regime, met eigen voorwaarden en een eigen behandeling van verliezen. Heeft u zowel een filiaal als een dochter in hetzelfde land, laat dan beide regimes apart toetsen.

Wat gebeurt er als u het stakingsverlies te laat claimt?

Dan bent u de aftrek in beginsel kwijt. Overschrijdt u de termijn van het derde kalenderjaar zonder overtuigend aan te tonen dat u geen uitstel van belasting beoogde, of kunt u de omvang van het verlies niet overtuigend aantonen, dan vervalt het recht. Het verlies kan om een land ook meerdere miljoenen bedragen, dus dit is geen kleine formaliteit.

Hoe Taxcount u kan helpen

De objectvrijstelling is een regeling waarbij het voordeel automatisch komt en het nadeel u overvalt. Taxcount brengt uw buitenlandse activiteiten per land in kaart, stelt vast of er een vaste inrichting is en welk verdrag van toepassing is, en rekent uit wat de vrijstelling in een winstjaar én in een verliesjaar met uw grondslag doet. Wij zetten de administratie per land op, toetsen jaarlijks de vijf uitzonderingen, vragen de benodigde beschikkingen aan en onderbouwen een stakingsverlies zodanig dat het de zware bewijslast doorstaat. Ook bij een voorgenomen fusie, splitsing of omzetting kijken wij vóóraf mee, zodat u de fusiefaciliteit niet onbedoeld verspeelt.

Heeft u een vestiging, bouwproject of pand in het buitenland, of overweegt u de stap over de grens? Laat uw situatie dan door Taxcount beoordelen voordat u de aangifte doet of de vestiging sluit. Neem contact met ons op via www.taxcount.nl voor een eerste gesprek.

Dit artikel bevat algemene informatie over de objectvrijstelling voor buitenlandse ondernemingswinsten en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt sterk af van uw persoonlijke en zakelijke situatie, van het land waarin u actief bent en van het toepasselijke belastingverdrag. Laat uw situatie altijd door een adviseur beoordelen voordat u handelt.

Belastingrente voorkomen: zo betaalt u in 2026 geen rente over uw belastingaanslag

U doet netjes aangifte, u betaalt wat u moet betalen, en toch staat onderaan de aanslag nog een extra bedrag: belastingrente. Bij een bijbetaling van enkele tienduizenden euro’s loopt dat al snel op tot duizenden euro’s. Het vervelende is dat die kosten in veel gevallen niet nodig waren. Belastingrente voorkomen kan namelijk met één administratieve handeling: op tijd aangifte doen, of vóór 1 mei zelf om een voorlopige aanslag vragen. In dit artikel leest u wanneer de renteteller gaat lopen, welk percentage in 2026 geldt, hoe u de rente op nul houdt en wat u nog kunt doen als de rente al is berekend.

Wat is belastingrente precies?

Belastingrente is geen boete. Het is een vergoeding voor de tijd die zit tussen het moment waarop uw belastingschuld ontstaat en het moment waarop de Belastingdienst die schuld met een aanslag vaststelt. Een aanslag is de brief waarin de Belastingdienst vaststelt hoeveel belasting u over een jaar moet betalen. Duurt dat vaststellen lang omdat u laat aangifte doet, dan rekent de Belastingdienst rente. Duurt het lang doordat de Belastingdienst zelf traag is, dan vergoedt hij juist rente aan u.

De rente wordt enkelvoudig berekend. Dat betekent dat er alleen rente over het belastingbedrag zelf wordt gerekend, en dus geen rente over eerder berekende rente. De Hoge Raad heeft meermalen bevestigd dat belastingrente geen straf is. U krijgt er dus geen boete bij, maar de kosten zijn wel echt.

In dit artikel komen vier soorten aanslagen langs. Een voorlopige aanslag is een tussentijdse aanslag op basis van een schatting. Een definitieve aanslag stelt de belasting over het jaar echt vast. Een navorderingsaanslag is een extra aanslag achteraf, als blijkt dat er te weinig belasting is geheven. Een naheffingsaanslag is de variant daarvan bij belastingen die u zelf aangeeft en betaalt, zoals de btw (belasting over de toegevoegde waarde) en de loonheffing.

Hoeveel belastingrente betaalt u in 2026?

Vanaf 1 januari 2026 bedraagt de belastingrente 5 procent, voor alle belastingen. Dat was niet altijd zo. Voor de vennootschapsbelasting gold jarenlang een hoger percentage, in 2026 zou dat 7,5 procent zijn geweest. De Hoge Raad heeft op 16 januari 2026 beslist dat dat hogere percentage niet mag worden toegepast en dat voor de vennootschapsbelasting hetzelfde percentage moet gelden als voor de andere belastingen. Het verhoogde percentage blijft daardoor buiten toepassing. De Belastingdienst heeft zijn gepubliceerde overzicht van percentages daarop aangepast voor de jaren vanaf 2022.

Figuur 1 zet de percentages van de afgelopen jaren op een rij. Van oktober 2020 tot en met december 2021 gold 4 procent voor alle belastingen, ook voor de vennootschapsbelasting. Van januari 2022 tot en met juni 2023 bleef dat 4 procent, waarna het opliep naar 6 procent in de tweede helft van 2023, 7,5 procent in heel 2024 en 6,5 procent in heel 2025. Vanaf 1 januari 2026 is het 5 procent. Voor de vennootschapsbelasting zou zonder het arrest een hoger percentage hebben gegolden: 8 procent in 2022 en 2023, 10 procent in 2024, 9 procent in 2025 en 7,5 procent in 2026. Die verhoogde percentages zijn buiten toepassing verklaard en staan in de figuur als gestippelde balken.

     Figuur 1: de belastingrente per periode. De gestippelde balken tonen het hogere percentage dat voor de vennootschapsbelasting zou hebben gegolden zonder het arrest van 16 januari 2026.
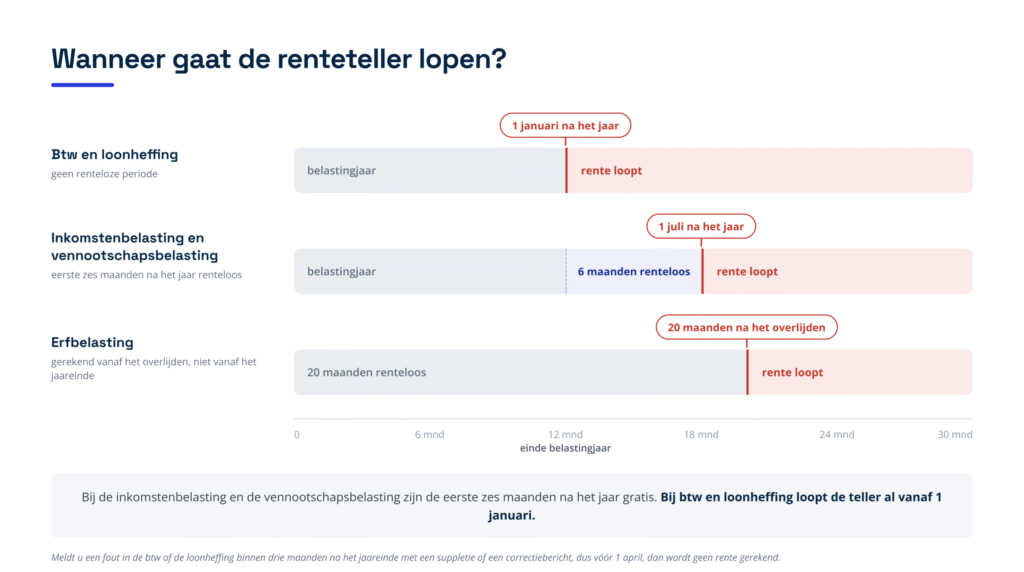
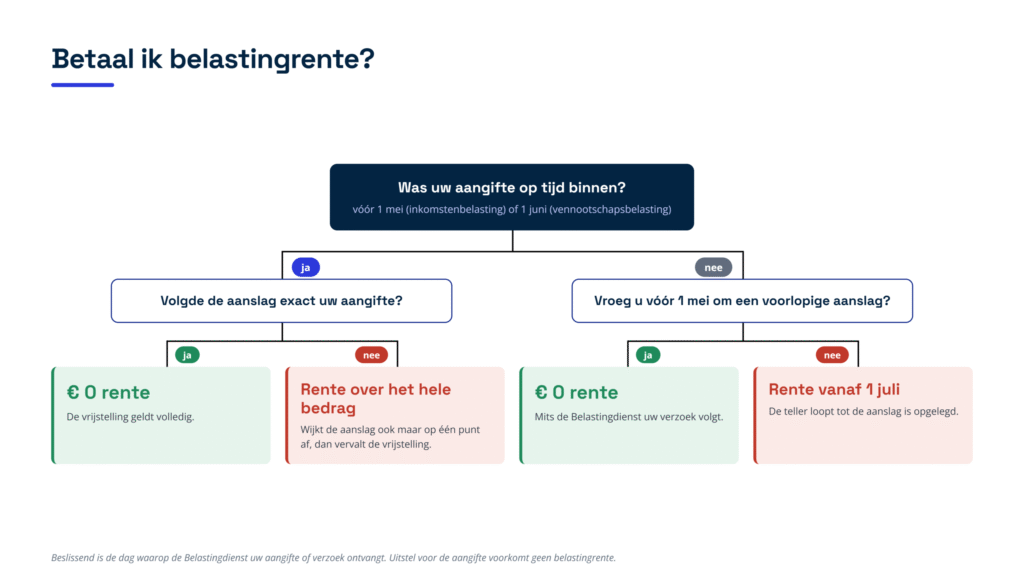
Heeft uw bv (besloten vennootschap) sinds oktober 2020 een aanslag vennootschapsbelasting gekregen waarop belastingrente stond, en is daar tijdig bezwaar tegen gemaakt? Dan valt dat bezwaar onder de regeling massaal bezwaar, waarbij één rechtsvraag uit heel veel bezwaren collectief wordt uitgeprocedeerd. Op 25 februari 2026 zijn die bezwaren gegrond verklaard. De rentebeschikkingen worden binnen zes maanden na de kennisgeving verlaagd. De bezwaren over de inkomstenbelasting zijn juist ongegrond verklaard, omdat het reguliere percentage wel in stand blijft.

Is er destijds geen bezwaar gemaakt, dan valt uw rentebeschikking buiten die collectieve uitspraak. In dat geval kunt u de Belastingdienst nog vragen de rentebeschikking alsnog te verlagen met een verzoek om ambtshalve vermindering, een verzoek om een aanslag aan te passen buiten de bezwaartermijn om. Laat vooraf beoordelen of dat in uw geval kans maakt.

Wanneer gaat de renteteller lopen?

Het startmoment verschilt per belasting. Dat verschil is groter dan de meeste ondernemers denken en het bepaalt hoeveel tijd u heeft om in te grijpen. Figuur 2 zet de drie startmomenten naast elkaar.

Figuur 2: de drie startmomenten van de renteteller. Bij btw en loonheffing loopt de rente al vanaf 1 januari na het jaar, bij inkomstenbelasting en vennootschapsbelasting pas vanaf 1 juli, en bij erfbelasting pas twintig maanden na het overlijden.

Inkomstenbelasting en vennootschapsbelasting: de eerste zes maanden zijn renteloos

Bij de inkomstenbelasting en de vennootschapsbelasting begint de rente pas te lopen zes maanden na het einde van het belastingjaar. Loopt uw boekjaar gelijk met het kalenderjaar, dan is dat 1 juli van het volgende jaar. Over het jaar 2026 gaat de teller dus op 1 juli 2027 lopen. Die eerste zes maanden zijn gratis en geven u ruimte om uw cijfers rond te krijgen.

Btw en loonheffing: de teller loopt al vanaf 1 januari

Bij de belastingen die u zelf aangeeft en betaalt gelden strengere regels. Voor onder meer de btw, de loonheffing, de dividendbelasting, de overdrachtsbelasting en de accijns geldt geen renteloze periode van zes maanden. De rente loopt daar al vanaf de dag na het einde van het jaar, dus vanaf 1 januari.

Er is wel een uitweg, en die is belangrijk. Meldt u een fout binnen drie maanden na het einde van het jaar met een suppletie of een correctiebericht, dan wordt geen rente gerekend. Een suppletie is de verplichte herstelmelding waarmee u fouten in eerdere btw-aangiften corrigeert; een correctiebericht is de vergelijkbare correctie op een eerdere loonaangifte. Bij een kalenderjaar betekent dat: insturen vóór 1 april. Betaalt u te laat maar wel binnen die drie maanden, dan geldt hetzelfde. Meldt u het later, dan stopt de renteteller uiterlijk tien weken nadat de Belastingdienst uw melding heeft ontvangen, maar alleen als de naheffingsaanslag precies uw melding volgt. Legt de Belastingdienst er uit eigen beweging nog een bedrag bovenop, dan geldt die rentestop daarvoor niet. En voor de btw geldt hij voorlopig helemaal nog niet.

Erfbelasting: twintig maanden na het overlijden

Bij de erfbelasting begint de rente te lopen twintig maanden na het overlijden. Die termijn geldt voor overlijdens in 2026 en later; bij een overlijden in 2025 of eerder was het acht maanden. Doet u binnen die termijn aangifte of vraagt u binnen die termijn om een aanslag, dan betaalt u geen rente. Belangrijk om te weten: bij de erfbelasting vergoedt de Belastingdienst nooit rente aan u, ook niet als hij zelf traag is. Voor de schenkbelasting geldt overigens helemaal geen belastingrente.

Zo voorkomt u belastingrente helemaal

Voor de inkomstenbelasting en de vennootschapsbelasting biedt de wet twee routes om de rente op precies nul te houden. U hoeft er maar één van te bewandelen. Figuur 3 laat in vier vragen zien waar u uitkomt.

Figuur 3: de beslisboom. Was uw aangifte op tijd binnen en volgde de aanslag die aangifte exact, dan betaalt u niets. Was de aangifte te laat, dan redt een tijdig verzoek om een voorlopige aanslag u alsnog.

Route 1: dien uw aangifte op tijd in

Is uw aangifte inkomstenbelasting vóór 1 mei na het jaar bij de Belastingdienst binnen, of uw aangifte vennootschapsbelasting vóór de eerste dag van de zesde maand na uw boekjaar, en legt de Belastingdienst de aanslag op zoals u die heeft aangegeven? Loopt uw boekjaar gelijk met het kalenderjaar, dan is die tweede datum 1 juni. Dan wordt geen belastingrente in rekening gebracht. Voor de aangifte over 2026 betekent dat dus: uiterlijk 30 april 2027 bij de inkomstenbelasting en uiterlijk 31 mei 2027 bij de vennootschapsbelasting.

Route 2: vraag vóór 1 mei om een voorlopige aanslag

Lukt de aangifte niet op tijd, dan is er een tweede route. Vraagt u vóór 1 mei na het jaar zelf om een (aangepaste) voorlopige aanslag, en volgt de Belastingdienst dat verzoek, dan betaalt u ook geen rente. Deze route geldt voor de inkomstenbelasting en de vennootschapsbelasting allebei, en in beide gevallen is 30 april de uiterste dag.

Krijgt u een eenmalig groot bedrag binnen, bijvoorbeeld dividend uit uw bv of de opbrengst van de verkoop van uw aandelen, vraag dan meteen een voorlopige aanslag aan en wacht niet tot het voorjaar daarna. Bij dat soort bedragen loopt de rente in enkele maanden op tot tienduizenden euro’s. Doe het verzoek op de manier die de Belastingdienst voorschrijft, dus met het daarvoor bestemde formulier of via de opengestelde kanalen. Maak de schatting zo goed mogelijk. Een verzoek om een hógere voorlopige aanslag mag ook: wie een betere winst verwacht dan eerder gedacht, kan zo de rente afkappen. Aan de motivering worden geen zware eisen gesteld. Wel geldt: geef nooit bewust een te laag bedrag op om liquiditeit te sparen, want dat kan een vergrijpboete opleveren, een boete die de Belastingdienst oplegt bij opzet of grove schuld.

Wacht ook niet tot de laatste dag. De Belastingdienst heeft wettelijk veertien weken om uw verzoek te verwerken, en een aanslag die binnen die termijn wordt opgelegd geldt als voortvarend genoeg. Een klacht dat het te lang duurde, heeft dan geen kans. Rechtbank Gelderland oordeelde in april 2026 nog zo in een zaak waarin het verzoek pas in juni was gedaan.

Twee praktische punten tot slot. Heeft u over een eerder jaar nog geen aangifte gedaan, breng dat dan eerst in orde: zolang die aangifte ontbreekt, verleent de Belastingdienst geen voorlopige teruggaaf. En bent u bang dat uw bedrag te klein is voor een voorlopige aanslag? Vraagt u er zelf om, dan legt de Belastingdienst die ook voor kleine bedragen op.

Let op deze twee valkuilen

De eerste valkuil is de datum. Beslissend is de dag waarop de Belastingdienst uw aangifte of verzoek ontvangt, niet de dag waarop u het verstuurt. De Algemene termijnenwet geldt hier niet, dus “vóór 1 mei” betekent uiterlijk 30 april, ook als dat een zondag of een feestdag is. Eén dag te laat is te laat: de rechter heeft geen ruimte om een minimale overschrijding door de vingers te zien. Reken ook niet met de dag waarop de Belastingdienst laat weten dat de aanslag eraan komt. Alleen de datum op het aanslagbiljet telt, en die ligt altijd later.

De tweede valkuil is de conformiteitseis. De aanslag moet zijn vastgesteld precies zoals u het heeft aangegeven of gevraagd. Wijkt de Belastingdienst af, ook maar op één punt, dan vervalt de vrijstelling en wordt rente gerekend over het hele te betalen bedrag, niet alleen over de correctie. Wie eerst een voorlopige aanslag conform de aangifte laat vaststellen, beperkt de grondslag tot het bedrag dat per saldo nog bij te betalen is.

Figuur 4 vat de drie data samen waarmee u de rente op nul houdt.

Figuur 4: de drie data die tellen: 1 april voor een suppletie of correctiebericht, 30 april voor de aangifte inkomstenbelasting en voor een verzoek om een voorlopige aanslag, en 31 mei voor de aangifte vennootschapsbelasting bij een kalenderboekjaar.

Waarom uitstel voor uw aangifte niet helpt

Uitstel voor het doen van aangifte beschermt u niet tegen belastingrente. Wie uitstel vraagt, schuift de aangifte voorbij 1 mei of 1 juni en accepteert daarmee dat de rente gaat lopen. Dat is een bewuste keuze van de wetgever geweest. Sterker nog: uitstel verlengt ook de termijn waarbinnen de Belastingdienst een aanslag of een navorderingsaanslag mag opleggen, en daarmee de periode waarover rente kan worden berekend.

Loopt uw aangifte via de beconregeling, de uitstelregeling waarmee belastingadviseurs de aangiften van hun klanten gespreid indienen, dan is dat extra van belang. Adviseurs leveren die aangiften volgens een maandschema aan, waarbij de laatste aangiften pas in april van het jaar daarna binnenkomen. Zit uw aangifte achteraan in dat schema en verwacht u een forse bijbetaling, dan is een tijdig verzoek om een voorlopige aanslag geen luxe maar noodzaak. Bespreek met uw adviseur waar u in het schema staat.

Bewaar wel altijd de brief waarin het uitstel is verleend. Stond daarin geen waarschuwing dat u door dat uitstel belastingrente gaat betalen, en heeft u binnen de uitsteltermijn een correcte aangifte gedaan, dan is er een verweer tegen de rente. Dat u een adviseur inschakelde, doet daar niet aan af.

Wat kost belastingrente u? Een rekenvoorbeeld

Stel, uw bv heeft een boekjaar dat gelijkloopt met het kalenderjaar en moet over 2026 nog 60.000 euro vennootschapsbelasting bijbetalen.

Doet u tijdig aangifte, dan komt die over 2026 op 20 mei 2027 binnen, dus vóór 1 juni, en volgt de aanslag uw aangifte. U betaalt dan nul euro belastingrente. Vraagt u uitstel aan, dan komt de aangifte pas op 1 maart 2028 binnen. De aanslag krijgt als datum 1 mei 2028 en moet uiterlijk 12 juni 2028 zijn betaald. De rente loopt dan van 1 juli 2027 tot en met 11 juni 2028, oftewel 341 dagen. Bij 5 procent komt dat neer op 2.841 euro. Figuur 5 zet beide uitkomsten naast elkaar.

Figuur 5: hetzelfde belastingbedrag, twee uitkomsten. Een tijdige aangifte kost nul euro rente, uitstel kost 2.841 euro over 341 dagen bij 5 procent.

Dat verschil van ruim 2.800 euro kost u niets meer dan één tijdige aangifte of één verzoekformulier. Bij de renteberekening telt de Belastingdienst een volle maand als 30 dagen en een jaar als 360 dagen; alleen in de laatste maand telt hij de werkelijke dagen. Rente die u moet betalen wordt naar beneden afgerond op hele euro’s, rente die u krijgt naar boven.

Ook bij de btw loopt het snel op. Ontdekt u in de zomer van 2027 dat u over 2026 nog 50.000 euro btw moet afdragen, dan loopt de rente daar al vanaf 1 januari 2027. Bij 5 procent is dat ongeveer 2.500 euro over een jaar. Had u de suppletie vóór 1 april 2027 ingestuurd, dan was de rente nul geweest.

De rente loopt al: zo beperkt u het bedrag

Staat er al een rentebedrag op uw aanslag, dan is het bijna altijd de moeite waard om dat na te rekenen. Er zijn drie controles die in de praktijk geld opleveren.

Had de Belastingdienst uw geld al?

Had de Belastingdienst het bedrag in dezelfde belasting en over hetzelfde jaar al binnen, bijvoorbeeld door een eerdere voorlopige aanslag, dan hoeft u over die periode geen rente te betalen. Dat speelt bij heen-en-weer gaande voorlopige aanslagen, bij een gewijzigd boekjaar, bij opname in een fiscale eenheid en bij teruggedraaide verliesverrekening. Voor verschuivingen tussen fiscale partners of tussen erfgenamen geldt een aparte, bij regeling aangewezen groep gevallen. Let op: geld dat u alvast uit eigen beweging overmaakt telt hier niet mee, en een bedrag dat u uit een andere aanslag of een andere belasting tegoed heeft evenmin.

In een zaak uit 2022 was over 14.478 euro rente berekend over 483 dagen, terwijl het geld een groot deel van die tijd al bij de Belastingdienst stond. De Hoge Raad beperkte de rente tot 219 dagen en verlaagde het bedrag van 1.553 euro naar 704 euro. Belangrijk: deze vermindering gaat meestal niet automatisch, u moet er zelf om vragen. Vermeld daarbij duidelijk en overzichtelijk over welke periode het gaat en maak aannemelijk dat u er recht op heeft. Is het rentebedrag op de beschikking niet hoger dan 100 euro, dan wordt de vermindering overigens niet toegepast.

Eén beperking blijft altijd staan: over de periode tussen de datum op het aanslagbiljet en de uiterste betaaldatum, meestal zes weken, blijft u rente verschuldigd. Ook als u de aanslag meteen betaalt. De wetgever heeft dat bewust aanvaard als een enigszins ruwe berekening.

Controleer de einddatum van de renteperiode

De renteperiode loopt in beginsel door tot de dag vóór de uiterste betaaldatum. Er gelden echter maximumtermijnen. Volgt de aanslag uw aangifte, dan stopt de teller uiterlijk negentien weken na ontvangst van die aangifte. Volgt de aanslag een verzoek, dan is dat veertien weken; bij een navorderingsaanslag op verzoek twaalf weken.

Wijkt de aanslag af van uw aangifte, dan hoeft de Belastingdienst die negentienwekengrens niet toe te passen, maar in de praktijk doet hij dat soms wel. In een zaak uit 2021 scheelde dat ruim een jaar aan rente. Kijk daar dus altijd naar. Ook een aantoonbaar gebrek aan voortvarendheid bij de Belastingdienst kan de periode verkorten: Gerechtshof Den Haag haalde er in maart 2026 twaalf maanden af.

Wees wel realistisch over wat kansrijk is. Narekenen op de periode, op het percentage en op geld dat de Belastingdienst al binnen had, levert regelmatig geld op. Een klacht dat het percentage te hoog is of dat u de cijfers onmogelijk eerder kon kennen, slaagt vrijwel nooit: de rechter mag de rekenregels niet op redelijkheid toetsen en de Belastingdienst hoeft geen rekening te houden met uw persoonlijke situatie.

Wanneer vergoedt de Belastingdienst rente aan u?

De Belastingdienst vergoedt alleen rente als hij zelf te traag is geweest. Krijgt u geld terug via een voorlopige aanslag, dan bestaat recht op rente als de Belastingdienst die aanslag heeft vastgesteld precies zoals u die heeft gevraagd of aangegeven, én er meer dan acht weken zijn verstreken na uw verzoek of meer dan dertien weken na uw aangifte. De teller begint daarbij niet eerder dan zes maanden na het einde van het jaar. Bij een teruggaaf van btw of loonheffing geldt een termijn van acht weken na het teruggaafverzoek.

Twee situaties leveren juist géén vergoeding op. Wordt uw aanslag verlaagd na een bezwaar of een rechtszaak, dan krijgt u geen rente over de periode dat u te veel had betaald. En bij achterwaartse verliesverrekening, waarbij u een verlies verrekent met de winst van een eerder jaar, wordt evenmin rente vergoed. Anders dan bij bezwaar wordt de rente die u over dat eerdere jaar al betaalde dan ook niet verlaagd. Alleen de zogenoemde coulancerente, die de Belastingdienst buiten de wettelijke regeling om vergoedt bij vertraging die aan hem te wijten is, kan dat soms deels goedmaken.

U bent het niet eens met de rente: bezwaar of herziening?

De rente wordt vastgesteld in een rentebeschikking: een aparte beslissing waarin het bedrag aan belastingrente staat. Welke stap u moet zetten, hangt af van het soort aanslag. Kiest u de verkeerde route, dan wordt uw protest niet inhoudelijk behandeld. Figuur 6 zet de twee routes naast elkaar.

Figuur 6: de twee routes. Bij een definitieve aanslag of een navorderingsaanslag maakt u bezwaar binnen zes weken; bij een voorlopige aanslag vraagt u om herziening en kunt u pas bezwaar maken tegen een afwijzing.

Definitieve aanslag of navordering: bezwaar binnen zes weken

Gaat het om een definitieve aanslag of een navorderingsaanslag, dan maakt u binnen zes weken na de datum op het aanslagbiljet bezwaar. Bezwaar tegen de aanslag geldt automatisch ook als bezwaar tegen de rentebeschikking. Bent u die zes weken voorbij, dan resteert alleen een verzoek om ambtshalve vermindering: een verzoek om de aanslag alsnog te verlagen buiten de bezwaartermijn om, waarbij minder ruime regels gelden.

Voorlopige aanslag: geen bezwaar, maar een verzoek om herziening

Bij een voorlopige aanslag ligt het anders. Daartegen staat geen bezwaar open, ook niet tegen de rente die erbij hoort. U vraagt dan om herziening van de voorlopige aanslag: een verzoek om die aanslag aan te passen. Wijst de Belastingdienst dat verzoek geheel of gedeeltelijk af, dan doet hij dat met een beslissing waartegen u wél bezwaar kunt maken.

Die bezwaartermijn is ongewoon ruim. Hij eindigt pas op de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend, en voor de rentebeschikking geldt altijd ten minste zes weken na de afwijzing. U heeft dus meer tijd dan de gebruikelijke zes weken om uw punt op te bouwen. Er zit wel een harde buitengrens aan: een verzoek om herziening van de rentebeschikking kunt u nog indienen tot zes weken na de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend. Daarna is de deur dicht. Let wel op twee dingen: op een bezwaar tegen zo’n afwijzing beslist de Belastingdienst binnen zes weken, en een bezwaarschrift tegen een voorlopige aanslag levert geen uitstel van betaling op. Wilt u later betalen, vraag dat dan apart aan.

Verstuurt u uw brief naar de verkeerde instantie? Dat kost u in de regel geen termijn. De ontvangende instantie moet uw brief doorsturen en het moment waarop u hem daar indiende telt als indieningsmoment.

Praktische checklist: wat u moet regelen

  • Zet 30 april in uw agenda. Dat is de uiterste dag voor uw aangifte inkomstenbelasting én voor een verzoek om een voorlopige aanslag over het voorgaande jaar.
  • Zet 31 mei erbij voor de bv. Dat is de uiterste dag voor uw aangifte vennootschapsbelasting over een boekjaar dat gelijkloopt met het kalenderjaar.
  • Zet 1 april erbij voor btw en loonheffing. Een suppletie of correctiebericht over het vorige jaar dat vóór die datum binnen is, kost geen rente.
  • Schat realistisch. Laat uw verwachte winst en belasting tijdig doorrekenen en vraag op basis daarvan een voorlopige aanslag aan die zo dicht mogelijk bij de werkelijkheid ligt.
  • Reken niet op uitstel. Uitstel voor de aangifte voorkomt geen rente. Vraag bij uitstel altijd óók vóór 1 mei een voorlopige aanslag aan.
  • Vraag ruim op tijd. De Belastingdienst mag veertien weken over uw verzoek doen; die tijd loopt gewoon door terwijl de rente oploopt.
  • Vergelijk aanslag en aangifte. Wijkt de aanslag ook maar op één punt af, dan vervalt de vrijstelling en gaat rente lopen over het hele bedrag.
  • Reken de rentebeschikking na. Controleer de periode, het percentage en of de maximumtermijn van negentien of veertien weken is toegepast.
  • Claim de vermindering zelf. Stond het geld al bij de Belastingdienst, vraag dan actief om vermindering van de rente over die periode. Dit gebeurt niet automatisch.
  • Kies het juiste rechtsmiddel. Bezwaar bij een definitieve aanslag of navordering, een verzoek om herziening bij een voorlopige aanslag.
  • Bespreek uw plek in het becon-schema. Vraag uw adviseur in welke maand uw aangifte is ingepland en trek die naar voren als u een forse bijbetaling verwacht.

Veelgestelde vragen

Welk percentage belastingrente geldt in 2026?

Vanaf 1 januari 2026 geldt 5 procent voor alle belastingen, dus ook voor de vennootschapsbelasting. Dat laatste is nieuw: de Hoge Raad heeft op 16 januari 2026 beslist dat het hogere percentage voor de vennootschapsbelasting niet mag worden toegepast. De rente wordt enkelvoudig berekend, dus zonder rente over rente.

Voorkomt uitstel voor uw aangifte de belastingrente?

Nee. Uitstel schuift uw aangifte juist voorbij de datum waarop de vrijstelling nog geldt, waardoor de rente gaat lopen. De oplossing bij uitstel is om vóór 1 mei alsnog een voorlopige aanslag aan te vragen die aansluit bij de belasting die u verwacht te moeten betalen.

Wat gebeurt er als u één dag te laat bent?

Dan vervalt de vrijstelling volledig. De termijn is fataal en de rechter heeft geen ruimte om een kleine overschrijding door de vingers te zien. Bovendien telt de dag waarop de Belastingdienst uw stuk ontvangt, niet de dag waarop u het verstuurt.

Kunt u bezwaar maken tegen de belastingrente?

Dat hangt af van het soort aanslag. Bij een definitieve aanslag of een navorderingsaanslag maakt u binnen zes weken bezwaar; uw bezwaar tegen de aanslag geldt dan ook voor de rente. Bij een voorlopige aanslag staat geen bezwaar open en vraagt u om herziening van die aanslag.

Krijgt u rente terug als u gelijk krijgt in bezwaar?

Nee. Wordt uw aanslag na bezwaar of na een rechtszaak verlaagd, dan vergoedt de Belastingdienst daarover geen rente. Wel wordt de eerder in rekening gebrachte rente naar evenredigheid verlaagd. Dit is een bewuste keuze van de wetgever. Het is een reden om samen met uw adviseur te bekijken of u de aanslag betaalt of uitstel van betaling vraagt: krijgt u uiteindelijk ongelijk, dan betaalt u over de uitstelperiode invorderingsrente.

Geldt belastingrente ook voor de btw en de loonheffing?

Ja, en daar is de regeling strenger, omdat de renteloze periode van zes maanden ontbreekt. De teller loopt al vanaf 1 januari na het jaar. U ontloopt de rente volledig door een fout binnen drie maanden na het jaareinde te melden met een suppletie of een correctiebericht, dus vóór 1 april bij een kalenderjaar.

Hoe Taxcount u kan helpen

Belastingrente is een van de weinige kostenposten die u volledig zelf in de hand heeft, mits u de data en de bedragen scherp heeft. Taxcount bewaakt voor u de aangifte- en verzoektermijnen, maakt een realistische schatting van de belasting die u over het lopende jaar verschuldigd bent en dient waar nodig tijdig een verzoek om een voorlopige aanslag in. Ook voor de btw en de loonheffing bewaken wij de deadline van 1 april voor suppleties en correctieberichten.

Staat er al een rentebedrag op een aanslag, dan rekenen wij de beschikking voor u na: klopt de periode, is het juiste percentage gebruikt, is de maximumtermijn toegepast en had de Belastingdienst uw geld misschien al? Wij verzorgen vervolgens het bezwaar of het herzieningsverzoek. Laat uw situatie vrijblijvend beoordelen, dan weet u binnen één gesprek of er geld te besparen of terug te halen valt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages, drempels en termijnen kunnen wijzigen, en de uitkomst hangt altijd af van uw persoonlijke situatie. Laat uw situatie daarom altijd beoordelen door een belastingadviseur voordat u actie onderneemt.


Asset deal of share deal: zo bepaalt u hoe u uw bedrijf het beste verkoopt

U hebt jaren aan uw bedrijf gebouwd en er dient zich een koper aan. Dan komt vrijwel meteen de vraag op tafel die het financiële resultaat van de hele verkoop bepaalt: verkoopt u de bezittingen en schulden van het bedrijf, of verkoopt u de aandelen in uw bv? Dat is de keuze tussen een asset deal en een share deal. Die keuze bepaalt wie welke belasting betaalt, of er btw over de transactie loopt, welke contracten en welke medewerkers meegaan, en welke risico’s ook na de overdracht bij u blijven liggen. In dit artikel leest u wat beide routes fiscaal betekenen, welke faciliteiten en drempels in 2026 gelden, en wat u het beste jaren vooraf al regelt.

Wat is het verschil tussen een asset deal en een share deal?

Bij een asset deal, ook wel activa-passivatransactie genoemd, verkoopt u de onderdelen van het bedrijf: het pand, de machines, de voorraad, de klantenkring en de goodwill. Met goodwill bedoelen we de waarde van uw naam, uw klantenkring en uw marktpositie, die niet in losse bezittingen zit. Het bedrijf zelf blijft juridisch achter bij u; alleen de inhoud gaat over. Bij een share deal verkoopt u de aandelen in de bv. Het bedrijf verandert dan niet: alle contracten, vergunningen en arbeidsovereenkomsten blijven staan waar ze staan, want de bv blijft dezelfde partij.

Of u die keuze überhaupt hebt, hangt af van uw rechtsvorm. Hebt u een eenmanszaak, een vof of een maatschap, dan zijn er geen aandelen en is elke verkoop automatisch een activa-passivatransactie. De keuze verschuift dan naar de vraag of u vooraf nog een bv tussen uzelf en de onderneming zet. Hebt u wel een bv, dan kunt u kiezen: de bv verkoopt haar onderneming, of u verkoopt de aandelen in de bv. Figuur 1 laat zien welke route bij welke rechtsvorm hoort en hoe de verkoopwinst dan wordt belast.

    Figuur 1: uw rechtsvorm bepaalt of u kunt kiezen tussen een asset deal en een share deal, en hoe de verkoopwinst wordt belast.

In de praktijk lopen de belangen tegengesteld. Kopers willen meestal een asset deal: zij kiezen precies uit wat zij overnemen, laten het verleden van de onderneming achter en mogen afschrijven op de betaalde goodwill. Verkopers willen meestal een share deal: die is fiscaal vaak gunstiger, en het verleden gaat mee de deur uit. Dat verschil in belang komt terug in de prijs. Wie de fiscale gevolgen van beide routes kent, onderhandelt daar bewuster over. Figuur 2 zet naast elkaar wat er bij elke route meegaat en wat achterblijft of nog actie vraagt.

Figuur 2: wat er bij een asset deal en bij een share deal meegaat, en wat achterblijft of nog actie van u vraagt.

Wat betekent een asset deal voor u als IB-ondernemer?

Waarover rekent u af?

Verkoopt u als ondernemer voor de inkomstenbelasting uw hele onderneming, dan is dat fiscaal een staking. U rekent in één keer af over alles wat nog niet eerder is belast. Daar horen drie dingen bij: de stille reserves, dat wil zeggen het verschil tussen de werkelijke waarde en de boekwaarde van uw bezittingen, de goodwill die u in de loop der jaren hebt opgebouwd, en de fiscale reserves die nog op uw balans staan. Bij elkaar is dat de stakingswinst, en die valt in box 1.

Belangrijk is dat u de koopsom per bedrijfsmiddel toerekent. Staat er in de koopovereenkomst geen prijs per onderdeel, dan moet de koopsom in redelijkheid worden verdeeld over de bezittingen en de goodwill. Legt u de verdeling wel vast, dan moet die met de werkelijkheid overeenkomen. De bewijslast ligt bij u, zeker als u later van de verdeling in de koopovereenkomst wilt afwijken. Onderbouw de verdeling daarom met taxaties op het moment dat u tekent, niet achteraf.

Welke faciliteiten verzachten de rekening in 2026?

Tegenover die afrekening staan drie regelingen die de belastingdruk verlagen of uitstellen.

  • In 2026 mag u maximaal 3.630 euro van de stakingswinst aftrekken. Die aftrek geldt eenmaal in uw leven, dus als u eerder al een onderneming hebt beëindigd, is hij mogelijk al gebruikt.
  • MKB-winstvrijstelling. Van de winst die overblijft na de ondernemersaftrek is in 2026 12,7 procent vrijgesteld. Die vrijstelling geldt ook over stakingswinst.
  • U mag een deel van de stakingswinst omzetten in een lijfrente en daarmee de belasting uitstellen tot het moment waarop de uitkeringen binnenkomen. In 2026 is dat maximaal 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw leeftijd, van arbeidsongeschiktheid en van het moment waarop de uitkeringen ingaan. Wat u al aan pensioen en lijfrente hebt opgebouwd, gaat van dat maximum af.

Aan de stakingslijfrente zitten twee harde voorwaarden. De premie moet uiterlijk zes maanden na afloop van het stakingsjaar zijn betaald of verrekend; het bedrag schuldig blijven is niet genoeg. En er mag geen sprake zijn van een vooraf afgesproken doorverkoop of van een op het moment van de overdracht al vaststaande liquidatie. Staat vast dat de onderneming kort daarna wordt opgeheven of dat de verkoop aan een derde vrijwel rond is, dan vervalt de aftrek volledig. De maatstaf is dus wat vaststaat, niet wat u van plan bent.

Verkoopt u alles, of een deel?

Het maakt fiscaal verschil of u de hele onderneming staakt of maar een deel. Bij een gedeeltelijke staking vervallen de stakingsaftrek en de doorschuifregeling, terwijl een herinvesteringsreserve juist alleen bij een gedeeltelijke staking in stand kan blijven. Van een gedeeltelijke staking is al sneller sprake dan ondernemers denken: ook de verkoop van alleen een deel van uw klantenbestand met wat inventaris telt mee, als uw onderneming daardoor in korte tijd duurzaam en flink kleiner wordt.

 Hele ondernemingDeel van de onderneming
Stakingsaftrekja, maximaal 3.630 euronee
Stakingslijfrentejaja
Herinvesteringsreservenee, valt verplicht vrijmogelijk, als u nog wilt herinvesteren
Doorschuiven naar een nieuwe ondernemingja, op verzoeknee


Wilt u na de verkoop opnieuw ondernemen, dan kunt u de stakingswinst doorschuiven naar die nieuwe onderneming. U doet daarvoor een verzoek bij uw aangifte. U krijgt dan een conserverende aanslag, dat is een aanslag die wel wordt opgelegd maar die u nog niet hoeft te betalen, en u moet herinvesteren in het jaar van de staking of binnen twaalf maanden daarna, in een onderneming waaruit u zelf winst geniet. Let op: verliezen uit het verleden kunt u niet met dat doorgeschoven inkomen verrekenen. Hebt u nog te verrekenen verliezen, dan kan doorschuiven juist ongunstig uitpakken.

Twee posten die u makkelijk over het hoofd ziet

De eerste is de desinvesteringsbijtelling. Verkoopt u bedrijfsmiddelen mee waarop u investeringsaftrek hebt gehad, en zijn er sinds het begin van dat investeringsjaar nog geen vijf jaar verstreken, dan telt u hetzelfde percentage weer bij uw winst op zodra u in een jaar voor meer dan 2.900 euro desinvesteert. Meer dan u destijds hebt afgetrokken, wordt nooit bijgeteld. Vraag vóór de onderhandelingen een investeringsoverzicht van de laatste vijf jaar op en neem de uitkomst mee in de prijs.

De tweede is de herinvesteringsreserve, waarmee u de winst op een verkocht bedrijfsmiddel tijdelijk opzij zet om later opnieuw te investeren. Staat die nog op uw balans en staakt u de hele onderneming, dan valt de reserve verplicht vrij in de stakingswinst. Vergeet u dat, dan is het probleem niet weg: de Belastingdienst kan de reserve in een later jaar alsnog belasten, ook als uw onderneming dan feitelijk niet meer bestaat.

Wat betekent een share deal, en wie betaalt dan de belasting?

Verkoopt uw holding de aandelen? Dan geldt de deelnemingsvrijstelling

Houdt een holding-bv de aandelen in uw werk-bv, dan is de winst bij verkoop van die aandelen in beginsel onbelast. Dat komt door de deelnemingsvrijstelling, een regeling die voorkomt dat dezelfde winst twee keer met vennootschapsbelasting wordt belast. Zij geldt als de holding ten minste 5 procent van het nominaal gestorte kapitaal van de werk-bv bezit. Dit is de reden dat een verkopende directeur-grootaandeelhouder (DGA) vrijwel altijd naar de share deal kijkt: de meerwaarde die bij een asset deal in de vennootschapsbelasting zou vallen, blijft nu buiten de heffing.

De keerzijde staat minder vaak in de presentatie van de adviseur. De opbrengst zit dan wel in de holding en niet op uw privérekening. Wilt u er privé over beschikken, dan volgt bij de uitkering alsnog heffing in box 2. En de kosten van de verkoop, van advocaat en notaris tot adviseurs en zelfs uw eigen interne uren, zijn bij de holding niet aftrekbaar. Dat aftrekverbod geldt alleen als de verkoop ook echt doorgaat. Ketst een transactie definitief af, dan zijn de kosten van dat traject in beginsel wel aftrekbaar. Verkoopt u de aandelen daarna alsnog aan een andere partij, dan moet per kostenpost worden beoordeeld of u die kosten ook zonder dat eerste traject had gemaakt. Kosten die pas een gevolg zijn van de verkoop, zoals een afscheidsbonus die u ná de overdracht toekent, vallen buiten het aftrekverbod. Leg daarom per factuur vast op welke transactie en op welke fase zij ziet; achteraf is dat niet meer te reconstrueren.

Houdt u de aandelen privé? Dan loopt de verkoop via box 2

Bezit u de aandelen rechtstreeks, zonder holding, dan is de verkoopwinst belast in box 2. Het belaste voordeel is de overdrachtsprijs min de verkrijgingsprijs, dat wil zeggen wat u destijds voor de aandelen hebt betaald. In 2026 betaalt u in box 2 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.

Hier ligt precies het spiegelbeeld van de holdingsituatie: de kosten tellen in box 2 juist wél mee. Aankoopprovisie, honoraria van adviseurs en notariskosten verhogen de verkrijgingsprijs, en de verkoopkosten verlagen de overdrachtsprijs. De grens is dat de kosten in onmiddellijk verband met de verkrijging moeten staan. Betaalde schenkbelasting, kosten om de verkrijgingsprijs te laten vaststellen en rente over de periode dat u de aandelen hield, tellen niet mee.

Let op één valkuil. Is uw bv ooit ontstaan uit een geruisloze inbreng van een eenmanszaak, dan kan de verkrijgingsprijs negatief zijn. In dat geval wordt bij de verkoop meer belast dan u aan verkoopprijs ontvangt. Vraag daarom vóór de onderhandelingen op wat uw fiscale verkrijgingsprijs is.

Wanneer is de verkoop fiscaal een feit?

Voor box 2 telt niet de datum van de notariële akte, maar het moment waarop de koopovereenkomst perfect wordt en het economische belang overgaat. Bij een transactie rond de jaarwisseling bepaalt dat in welk jaar u de belasting betaalt. Werkt u met een opschortende voorwaarde, bijvoorbeeld een blokkeringsregeling in de statuten, dan verschuift het moment naar de vervulling van die voorwaarde.

Wat als de prijs later nog verandert?

Een nabetaling of earn-out, dat is een deel van de prijs dat pas later wordt betaald als het bedrijf bepaalde resultaten haalt, werkt in box 2 anders dan onder de deelnemingsvrijstelling. Bij de holding valt een latere prijsaanpassing gewoon onder de vrijstelling en blijft die dus onbelast. In box 2 wordt in het jaar van de verkoop de hele overdrachtsprijs belast, ook het deel dat u nog niet hebt ontvangen. Staat de prijs niet vast, dan maakt u een schatting. Valt de opbrengst hoger uit, dan wordt het meerdere belast zodra u het ontvangt. Valt zij lager uit, dan telt het nadeel pas mee bij de laatste termijn.

Wat daarbij de doorslag geeft, is de tekst van de koopovereenkomst. Voert u alleen uit wat u al had afgesproken, bijvoorbeeld een balansgarantie waarin u garandeert dat de balans klopt en de prijs daalt als dat niet zo blijkt, dan is verdedigbaar dat de correctie terugwerkt naar het jaar van verkoop en dat die aanslag wordt verminderd. Over dat punt lopen de opvattingen in de vakliteratuur uiteen, dus laat de tekst van zo’n garantie vooraf fiscaal beoordelen. Spreekt u later alsnog een nieuwe prijs af, dan valt het nadeel in het jaar van die nieuwe afspraak. Een prijsverlaging die jaren later wordt overeengekomen, moet bovendien zakelijk zijn en aantoonbaar; anders wordt zij niet geaccepteerd.

Verkoopt u aan familie, tegen een vriendenprijs?

Ontbreekt een tegenprestatie of is de prijs tot stand gekomen in een overeenkomst die niet onder normale omstandigheden is gesloten, dan rekent de Belastingdienst met de waarde in het economische verkeer. De Hoge Raad legt daarbij de nadruk op de bedoeling om de ander te bevoordelen: is die er niet, dan is er geen reden voor correctie. Bij een verkoop binnen de familie is de vastgelegde onderbouwing van de prijs daarom uw hele verweer. Leg de onderhandelingen en de waardering schriftelijk vast.

Rekenvoorbeeld: wat scheelt de routekeuze in de praktijk?

Stel: uw bedrijf is 800.000 euro waard. De fiscale boekwaarde van de bezittingen is 300.000 euro, dus er zit 500.000 euro aan meerwaarde en goodwill in. U hebt de AOW-leeftijd nog niet bereikt en verder geen ander inkomen in box 1. De bedragen hieronder zijn afgerond en dienen ter illustratie; uw eigen uitkomst hangt af van uw overige inkomen, uw leeftijd en de afspraken in de koopovereenkomst.

Figuur 3 laat eerst stap voor stap zien hoe die 500.000 euro bij een eenmanszaak tot een aanslag leidt.

Figuur 3: van meerwaarde naar aanslag bij een eenmanszaak, met de stakingsaftrek, de MKB-winstvrijstelling en de stakingslijfrente.

RouteBelasting bij de verkoopToelichting
Eenmanszaak, activatransactieafgerond 204.400 euro in box 1stakingswinst 500.000 euro, min 3.630 euro stakingsaftrek, min 12,7 procent MKB-winstvrijstelling, dus 433.331 euro belastbaar
Bv verkoopt de onderneming115.400 euro vennootschapsbelastingboekwinst 500.000 euro: 19 procent over de eerste 200.000 euro en 25,8 procent over de rest. Het geld zit daarna nog in de bv
Holding verkoopt de aandelen0 euro bij de holdingdeelnemingsvrijstelling. De verkoopkosten zijn niet aftrekbaar en bij uitkering naar privé volgt nog box 2
DGA verkoopt de aandelen privéafgerond 204.800 euro in box 2opbrengst 800.000 euro, min 25.000 euro verkoopkosten, min 100.000 euro verkrijgingsprijs, dus 675.000 euro belast tegen 24,5 en 31 procent


Twee dingen vallen op. De eerste route en de laatste komen toevallig bijna op hetzelfde bedrag uit, maar de weg ernaartoe verschilt volledig; bij de eenmanszaak kunt u de rekening bijvoorbeeld nog verlagen met een stakingslijfrente. Zet u in het eerste voorbeeld 143.732 euro om in een lijfrente, dan daalt de aanslag naar afgerond 133.300 euro. Dat is uitstel, geen afstel: over de latere uitkeringen betaalt u alsnog belasting. Figuur 4 zet de vier uitkomsten naast elkaar.

Figuur 4: de belasting bij de verkoop per route, bij een bedrijfswaarde van 800.000 euro en een boekwaarde van 300.000 euro.

Het tweede punt is dat de holdingroute in de tabel en in figuur 4 op nul lijkt uit te komen, maar dat niet is. Het geld staat dan in uw holding. Haalt u het naar privé, dan komt de box 2-heffing er alsnog achteraan. De vergelijking is dus pas eerlijk als u meeneemt wanneer en waarvoor u het geld nodig hebt.

Moet u btw rekenen over een asset deal?

Meestal niet, en dat is geen keuze maar een wettelijke regel. Draagt u een onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan wordt geacht dat er geen levering of dienst plaatsvindt. De koper treedt voor de btw in uw plaats. Die regel geldt van rechtswege zodra aan de voorwaarden is voldaan.

Er zijn twee voorwaarden. Ten eerste moet u een geheel overdragen waarmee de koper zelfstandig een economische activiteit kan uitoefenen. De verkoop van alleen een voorraad producten of van losse machines valt daar niet onder. Blijft een onderdeel achter dat noodzakelijk is om de onderneming te drijven, dan is het geen algemeenheid meer. Of u het bedrijfspand in eigendom of in huur overdraagt, maakt niet uit; ook een huurrecht kan volstaan, mits het echt meegaat. Ten tweede moet de koper op het moment van de overdracht de bedoeling hebben om de onderneming voort te zetten en niet om haar meteen op te heffen en leeg te verkopen.

Brengt u toch btw in rekening terwijl deze regel geldt, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. De Belastingdienst kan die btw onder omstandigheden zelfs bij de koper naheffen. Dat is een discussie die u eenvoudig voorkomt: leg de voortzettingsbedoeling van de koper schriftelijk vast in de koopovereenkomst. Verplicht is dat niet, maar het kost niets en het is achteraf uw bewijs.

Twee aandachtspunten blijven. Btw-schulden die zijn ontstaan vóór de overdracht kunnen alleen bij u worden nageheven, niet bij de koper, en afspraken die u met de Belastingdienst hebt gemaakt gaan niet mee over. Laat lopende contracten bovendien intact meegaan in plaats van ze te beëindigen en de koper nieuwe te laten sluiten: doet u dat wel, dan kan de regeling alsnog niet van toepassing zijn.

Wanneer roept de verkoop overdrachtsbelasting op?

Zit er onroerend goed in de transactie, dan verdient de overdrachtsbelasting een eigen controle. In 2026 is het algemene tarief 10,4 procent en geldt voor woningen die niet als eigen hoofdverblijf worden gebruikt 8 procent.

Het verrassende nadeel bij een asset deal

Omdat bij een kwalificerende asset deal voor de btw geen levering plaatsvindt, kunt u ook geen beroep meer doen op de samenloopvrijstelling die dubbele heffing van btw en overdrachtsbelasting voorkomt. Er bestaat een goedkeuring die dit repareert, maar die kent eigen voorwaarden. Zit er vastgoed in de deal, laat dit dan vooraf toetsen. Het is een van de weinige punten waarop een fiscaal gunstige btw-behandeling tot een hogere rekening elders leidt.

Ook een aandelenverkoop kan belast zijn

Verkoopt u aandelen in een vennootschap die vooral vastgoed bezit, dan kan die verkoop toch overdrachtsbelasting oproepen. De wet merkt zo’n vennootschap aan als onroerendezaakrechtspersoon. Daarvoor moeten drie horden worden genomen. De bezittingen moeten voor meer dan 50 procent uit onroerende zaken bestaan en tegelijk voor ten minste 30 procent uit Nederlands vastgoed, gemeten naar de werkelijke waarde en niet naar de boekwaarde. Die onroerende zaken moeten voor ten minste 70 procent van hun waarde dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren daarvan; de feitelijke activiteiten tellen, niet de omschrijving in de statuten. En de koper moet een kwalificerend belang bereiken, in de regel ten minste een derde.

Voor de meeste MKB-bedrijven pakt dit gunstig uit: een gewone werk-bv met een eigen bedrijfspand valt hierbuiten, omdat het pand dienstbaar is aan de onderneming en niet aan de exploitatie van vastgoed. Een vastgoed-bv die aan derden verhuurt, valt er juist onder. Twee dingen zijn dan van belang. Er geldt een terugblik van een jaar, dus de balans tijdelijk verwateren met liquide middelen werkt niet. En verkopen in twee tranches helpt evenmin: verkrijgingen binnen twee jaar door dezelfde koper en zijn naaste kring worden bij elkaar opgeteld, zonder mogelijkheid van tegenbewijs. Bij een belaste verkrijging van aandelen doet niet de notaris maar de koper zelf aangifte.

Eerst een bv tussen uzelf en uw onderneming zetten?

Wie een eenmanszaak heeft en fiscaal liever een share deal doet, kan de onderneming eerst inbrengen in een bv en daarna de aandelen verkopen. Dat kan geruisloos, dus zonder direct af te rekenen. Er zit alleen een stevige rem op. Verkoopt u de aandelen binnen drie jaar na de inbreng, dan geldt het vermoeden dat de inbreng onderdeel was van een plan om de onderneming over te dragen, en dan vervalt de faciliteit. U mag tegenbewijs leveren, maar de bewijslast ligt volledig bij u. De termijn begint te lopen op de oprichtingsdatum van de bv. Figuur 5 laat die route en die termijn zien.

 Figuur 5: eerst een bv tussen uzelf en de onderneming zetten en daarna de aandelen verkopen, met de driejaarstermijn na de inbreng.
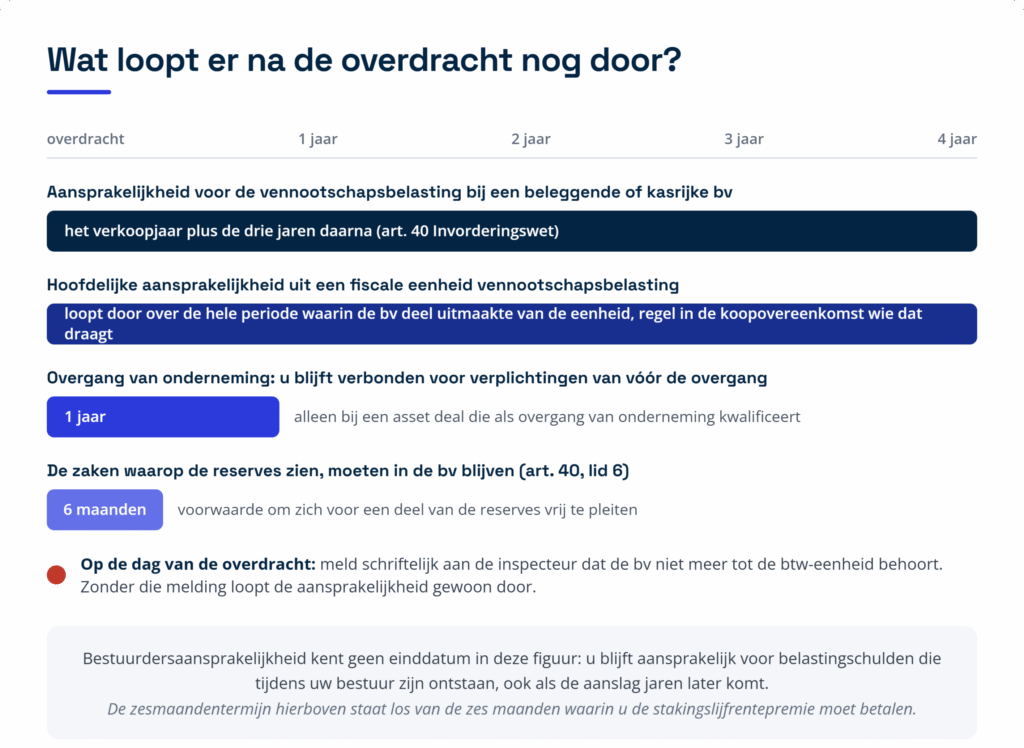
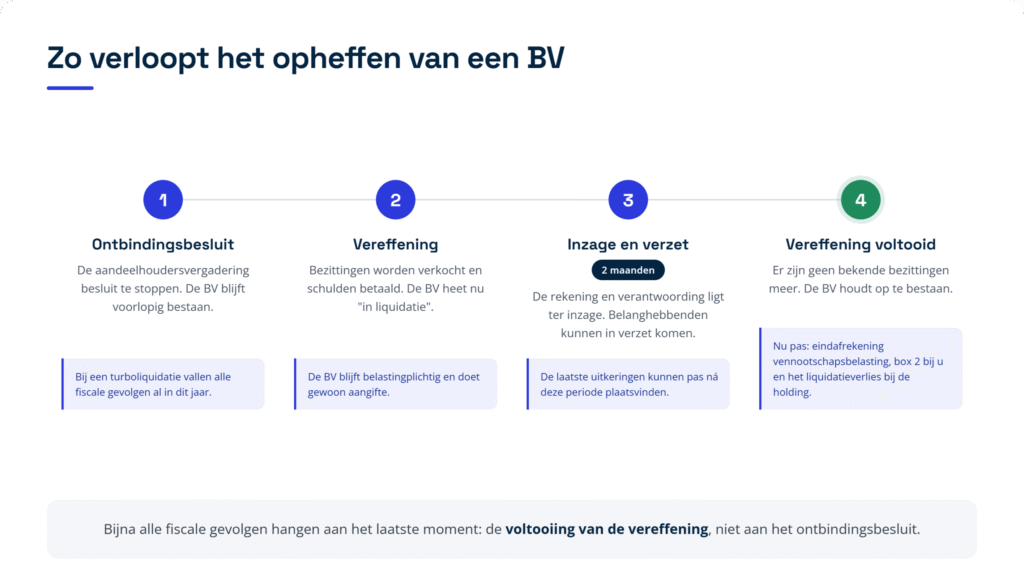
Het alternatief is een ruisende inbreng: u rekent direct af, zet de stakingswinst om in een stakingslijfrente en de bv mag daarna afschrijven over de hogere waarde. De vuistregel uit de vakliteratuur is eenvoudig. Past de stakingswinst binnen de ruimte voor lijfrenteaftrek, dan is een ruisende inbreng meestal de betere keuze. Is de stakingswinst hoger, dan komt de geruisloze inbreng in beeld. Reken beide varianten door voordat u een letter of intent tekent.

Zit uw onderneming al in een concern, dan gelden vergelijkbare wachttijden. Is binnen een fiscale eenheid, waarbij meerdere bv’s samen één aangifte doen, vermogen met een meerwaarde verschoven en wordt de betrokken vennootschap daarna verkocht, dan volgt herwaardering naar de werkelijke waarde, tenzij er zes jaar zijn verstreken. Alleen als een hele onderneming of een zelfstandig deel daarvan is overgedragen tegen uitgifte van nieuwe aandelen, geldt een kortere termijn van drie jaar; die eis van uitgifte van aandelen is hard. Die sanctie kent geen tegenbewijs. Bij een verkoop onder ontbindende voorwaarden begint de klok bovendien later te lopen dan de koopovereenkomst suggereert, namelijk pas als vaststaat dat aan alle voorwaarden is voldaan. De les is steeds dezelfde: herstructureer vóórdat een verkoopproces begint, niet erna.

Draagt u over aan uw kind? Dan is verkopen vaak niet de route

Gaat het bedrijf naar de volgende generatie, dan is de vraag niet asset of share, maar verkopen of doorschuiven. Bij vererving en bij schenking van aanmerkelijkbelangaandelen, dat wil zeggen een belang van ten minste 5 procent in een bv, kunt u samen met de verkrijger verzoeken de overgang niet als vervreemding aan te merken, voor zover de waarde is toe te rekenen aan het ondernemingsvermogen van de vennootschap. U rekent dan niet af; de claim schuift door naar uw kind. Bij schenking geldt sinds 1 januari 2025 dat de verkrijger 21 jaar of ouder moet zijn; de oude eis van 36 maanden dienstbetrekking is vervallen.

Beleggingsvermogen gaat niet mee. Als ondernemingsvermogen telt het vermogen dat aan de onderneming is toe te rekenen, vermeerderd met beleggingsvermogen tot ten hoogste 5 procent daarvan. Panden die u meer dan bijkomstig aan een ander ter beschikking stelt, vallen erbuiten, net als bedrijfsmiddelen met een waarde van 103.000 euro of meer die u voor meer dan een klein deel privé gebruikt. Woon-werkverkeer telt daarbij niet als privégebruik. Let er verder op dat de doorschuifregeling in box 2 zelf geen bezits- of voortzettingseis kent; die eisen gelden in de schenk- en erfbelasting, waar de voortzettingstermijn per 1 januari 2026 is verkort van vijf naar drie jaar.

Welke risico’s blijven na de verkoop bij u liggen?

Met de handtekening onder de akte bent u er niet. Vier regelingen lopen door, en juist die worden in de prijsonderhandeling het vaakst vergeten. Figuur 6 zet de termijnen op een rij.

Figuur 6: de aansprakelijkheden en termijnen die na de overdracht doorlopen.

Aansprakelijkheid bij verkoop van een kasrijke of beleggende bv

Verkoopt u, samen met uw partner en bloedverwanten in de rechte lijn, een belang van ten minste een derde in een vennootschap waarvan de bezittingen voor 30 procent of meer uit beleggingen bestaan, en liquide middelen tellen daarbij mee, dan kunt u nog jaren na de verkoop aansprakelijk worden gesteld. Het gaat om de volledige vennootschapsbelasting over het jaar van de verkoop, ongeacht waar die winst vandaan komt, plus de vennootschapsbelasting over de drie jaren daarna voor zover die samenhangt met de reserves die op het moment van verkoop in de bv zaten.

Die aansprakelijkheid ontstaat alleen als het vermogen van de vennootschap buiten de normale bedrijfsvoering is verminderd, in de vijf jaar vóór, in het jaar van of in de drie jaar na de verkoop. Een gewone winstuitkering of de betaling van vennootschapsbelasting telt daar niet voor mee. De omvang van de onttrekking is echter niet relevant: in beginsel kan één euro al genoeg zijn om de aansprakelijkheid in werking te zetten. De mogelijkheid om u vrij te pleiten is sinds 2015 sterk versmald en de bewijslast ligt bij u. Zij geldt alleen nog voor een deel van de reserves, en dan nog alleen als de zaken en rechten waarop die reserves zien na de verkoop ten minste zes maanden in de bv blijven.

Twee maatregelen hebben in de rechtspraak geholpen. De eerste is uitvoerig en aantoonbaar onderzoek naar de achtergrond van de koper en naar zijn plannen met de aankoop. De tweede is het bedrag aan latent verschuldigde vennootschapsbelasting via de kwaliteitsrekening van de notaris aan de vennootschap betalen. Die rechtspraak dateert wel van vóór de aanscherping van 15 september 2015, dus onder het huidige recht bieden deze maatregelen minder zekerheid dan destijds. Ze blijven niettemin het beste dat u kunt doen. Leg vóór de overdracht schriftelijk vast wat u over de koper hebt onderzocht: dat dossier is achteraf uw enige verweer.

Aansprakelijkheid uit een fiscale eenheid

Maakte de verkochte bv deel uit van een fiscale eenheid voor de vennootschapsbelasting, dan blijft zij hoofdelijk aansprakelijk voor de vennootschapsbelasting van de hele eenheid over de periode waarin zij daarvan deel uitmaakte. Hoofdelijk aansprakelijk betekent dat de Belastingdienst de hele schuld bij haar kan opeisen. De wet regelt niet wie dat uiteindelijk draagt, dus dat moet in de koopovereenkomst worden afgesproken. Bestond er een fiscale eenheid voor de btw, dan geldt daar een aansprakelijkheid zonder ontsnappingsmogelijkheid, die pas eindigt als de bv feitelijk niet meer tot die eenheid behoort én u de inspecteur daarover schriftelijk hebt geïnformeerd. Zet die melding op de checklist voor de dag van de overdracht.

Bestuurdersaansprakelijkheid

Treedt u bij de overdracht af als bestuurder, dan bent u niet van uw verleden af. U blijft aansprakelijk voor belastingschulden die tijdens uw bestuur zijn ontstaan, ook als de aanslag pas veel later wordt opgelegd. Kan de vennootschap in die periode niet betalen, dan moet dat onverwijld bij de ontvanger zijn gemeld, in de praktijk uiterlijk twee weken na de dag waarop betaald had moeten worden.

Wat regelt u civielrechtelijk en voor uw personeel?

Hier zit het praktische verschil tussen de twee routes, en het is precies omgekeerd aan het fiscale beeld.

Bij een share deal gaat er één ding over: het aandeel, geleverd bij notariële akte. Wel moet u eerst de blokkeringsregeling in de statuten volgen, de bepaling die u meestal verplicht de aandelen eerst aan uw mede-aandeelhouders aan te bieden. Een overdracht in strijd met zo’n statutaire beperking is ongeldig.

Bij een asset deal moet elk vermogensbestanddeel afzonderlijk worden geleverd. Onroerende zaken gaan via een notariële akte met inschrijving in de openbare registers, vorderingen via een akte met mededeling aan de debiteur. Schulden gaan alleen over als de schuldeiser toestemming geeft, en een contract gaat alleen over met medewerking van de wederpartij. Daar zit de pijn: change-of-controlbepalingen, huurcontracten, leases, vergunningen en licenties moeten stuk voor stuk worden nagelopen. Begin daar vroeg mee, want het duurt vrijwel altijd langer dan gepland.

Voor uw medewerkers geldt het omgekeerde. Bij een asset deal die kwalificeert als overgang van onderneming gaan de arbeidsovereenkomsten van rechtswege mee over, en blijft u nog een jaar hoofdelijk verbonden voor verplichtingen van vóór de overgang. Pensioen kent een eigen regime. Bij een share deal blijft de bv gewoon de werkgever en verandert er arbeidsrechtelijk niets. Bij beide routes geldt wel het adviesrecht van de ondernemingsraad. Het advies moet worden gevraagd op een moment waarop het nog invloed kan hebben op uw besluit, en wijkt u van het advies af, dan moet u de uitvoering een maand opschorten. Hebt u geen ondernemingsraad, dan informeert u de medewerkers zelf over het besluit, de datum, de reden en de gevolgen.

Praktische checklist: wat u moet regelen

  • Bepaal de route vroeg. De keuze tussen asset deal en share deal vraagt vaak jaren voorbereiding. Begin het gesprek voordat een koper zich meldt, niet erna.
  • Laat het bedrijf waarderen. Zonder een onderbouwde waardering weet u niet hoe groot de meerwaarde is en kunt u de routes niet vergelijken.
  • Vraag uw verkrijgingsprijs op. Bij een verkoop in box 2 bepaalt de verkrijgingsprijs de heffing. Na een geruisloze inbreng kan die negatief zijn.
  • Check de stakingsaftrek. Die geldt eenmaal in uw leven. Laat oude aangiften nakijken als u eerder een onderneming hebt beëindigd.
  • Reken de lijfrenteruimte door. Doe dat voordat de overdrachtsdatum vastligt, en houd rekening met de betaaltermijn van zes maanden na afloop van het stakingsjaar.
  • Haal het investeringsoverzicht op. Investeringsaftrek uit de laatste vijf jaar kan een desinvesteringsbijtelling opleveren die de opbrengst verlaagt.
  • Leg de koopprijsverdeling vast. Verdeel de koopsom per bedrijfsmiddel en onderbouw dat met taxaties op het moment van tekenen.
  • Beoordeel de btw. Gaat een hele onderneming over, dan mag u geen btw factureren. Leg de voortzettingsbedoeling van de koper vast in de overeenkomst.
  • Toets het vastgoed apart. Zit er onroerend goed in de deal, controleer dan de samenloop met de overdrachtsbelasting en of de bv als onroerendezaakrechtspersoon geldt.
  • Bewaak de wachttijden. Drie jaar na een geruisloze inbreng, en drie of zes jaar na een interne overdracht binnen een fiscale eenheid. Hebt u eerder een bedrijfsfusie of afsplitsing gedaan, waarbij een onderdeel van uw bedrijf naar een andere bv is verplaatst, laat dan vóór de verkoop toetsen of de fiscale faciliteit in stand blijft; de rechtspraak op dat punt is in 2026 gewijzigd.
  • Documenteer de koper. Verkoopt u een bv met veel beleggingen of spaargeld, leg dan schriftelijk vast wat u over de koper hebt onderzocht.
  • Meld het einde van een btw-eenheid. Zonder schriftelijke melding aan de inspecteur loopt de hoofdelijke aansprakelijkheid gewoon door.
  • Vraag de ondernemingsraad tijdig om advies. Of informeer uw medewerkers als er geen ondernemingsraad of personeelsvertegenwoordiging is.


Veelgestelde vragen

Is een share deal altijd voordeliger voor de verkoper?

Nee. Voor een DGA met een holding is de share deal meestal het gunstigst, omdat de deelnemingsvrijstelling de verkoopwinst vrijstelt. Maar de opbrengst zit dan in de holding en bij uitkering naar privé volgt alsnog box 2. Hebt u een eenmanszaak, dan bestaat de keuze niet en is de vraag vooral of u vooraf een bv tussen uzelf en de onderneming zet.

Moet u btw rekenen als u uw onderneming verkoopt?

Draagt u een hele onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan geldt van rechtswege dat er geen levering plaatsvindt en mag u geen btw factureren. Doet u dat toch, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. Bij een aandelenverkoop speelt dit niet, omdat de bv dezelfde ondernemer blijft.

Kunt u de belasting over de stakingswinst uitstellen?

Ja, op twee manieren. U kunt de stakingswinst omzetten in een lijfrente, in 2026 tot maximaal 574.867 euro, 287.445 euro of 143.732 euro afhankelijk van uw situatie. Of u schuift de winst door naar een nieuwe onderneming, mits u binnen twaalf maanden herinvesteert. Beide routes stellen de heffing uit; ze stellen haar niet af.

Zijn uw advieskosten bij de verkoop aftrekbaar?

Dat hangt af van de route. Verkoopt uw holding de aandelen, dan zijn de aan- en verkoopkosten niet aftrekbaar, ook niet uw eigen interne uren. Verkoopt u de aandelen privé, dan verlagen de verkoopkosten juist uw belaste voordeel in box 2. Bij een asset deal zijn transactiekosten in beginsel gewone ondernemingskosten.

Kunt u na de verkoop nog aansprakelijk worden gesteld?

Ja. Verkoopt u aandelen in een bv waarvan de bezittingen voor 30 procent of meer uit beleggingen of liquide middelen bestaan, dan kunt u aansprakelijk zijn voor de vennootschapsbelasting van die bv over het jaar van verkoop en de drie jaren daarna. Ook aansprakelijkheden uit een fiscale eenheid en uit uw bestuursperiode lopen door. Onderzoek naar de koper en goede contractuele afspraken beperken dat risico.

U wilt uw bedrijf overdragen aan uw kind. Geldt dit artikel dan ook?

Gedeeltelijk. Bij een overdracht binnen de familie is doorschuiven meestal aantrekkelijker dan verkopen. Bij vererving en schenking van aanmerkelijkbelangaandelen kunt u de box 2-claim doorschuiven voor zover die ziet op het ondernemingsvermogen. Bij schenking moet uw kind 21 jaar of ouder zijn. Beleggingsvermogen gaat niet mee.

Hoe Taxcount u kan helpen

De keuze tussen een asset deal en een share deal is vrijwel altijd het duurste besluit van een verkooptraject, en de beste beslissing neemt u jaren voordat de koper zich meldt. Taxcount rekent beide routes voor u door op basis van uw eigen cijfers, brengt de meerwaarde en de fiscale reserves in kaart en laat zien wat een geruisloze of ruisende inbreng in uw situatie oplevert. Wij toetsen de btw-behandeling, de samenloop met de overdrachtsbelasting bij vastgoed, de wachttijden na een eerdere herstructurering en de aansprakelijkheden die na de overdracht doorlopen. Ook de fiscale bepalingen in de koopovereenkomst nemen wij met u door, van de koopprijsverdeling tot de earn-out en de balansgarantie.

Overweegt u de komende jaren te verkopen of ligt er al een bod op tafel? Laat uw situatie dan vrijblijvend beoordelen, zodat u weet welke route in uw geval het meeste oplevert en welke stappen u nu al moet zetten.

Dit artikel bevat algemene informatie over de verkoop van een onderneming en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie, uw rechtsvorm en de afspraken in de koopovereenkomst. Laat uw situatie altijd door een adviseur beoordelen voordat u een transactie aangaat.

Zie ook:

Uw BV opheffen: zo verloopt de liquidatie en dit betaalt u aan belasting in 2026

U bent gestopt met ondernemen, u hebt uw activiteiten verkocht of uw holding heeft geen functie meer. Dan blijft er een vennootschap over die alleen nog kosten en administratie oplevert. Uw BV opheffen klinkt als een formaliteit, maar het is vooral een fiscale beslissing. De BV rekent in haar laatste jaar af over alles wat nog niet is belast. Daarnaast betaalt u als aandeelhouder belasting in box 2 over wat u uit de BV krijgt. De datum waarop u de afwikkeling afrondt, bepaalt in welk jaar die belasting valt en of u een verlies nog kunt gebruiken. In dit artikel leest u hoe de opheffing juridisch verloopt, welke belasting de BV en u zelf betalen, welke termijnen hard zijn en wat u vóór de opheffing moet regelen.

Wat betekent het opheffen van een BV precies?

Een BV verdwijnt in twee stappen. Eerst is er de ontbinding: het besluit van de aandeelhoudersvergadering om te stoppen. Daarna volgt de vereffening: de bezittingen worden verkocht, de schulden worden betaald en wat overblijft gaat naar de aandeelhouders. Pas als de vereffening klaar is, houdt de BV op te bestaan. Tussen die twee momenten blijft de BV gewoon bestaan en voert zij achter haar naam de toevoeging “in liquidatie”.

Dat onderscheid is belangrijk, want bijna alle fiscale gevolgen hangen aan het tweede moment: de voltooiing van de vereffening. Dat is niet de dag waarop u besluit te stoppen en ook niet de dag waarop de activiteiten eindigen, maar het moment waarop er geen bekende bezittingen meer zijn.

Turboliquidatie: opheffen zonder bezittingen

Heeft de BV op het moment van ontbinding helemaal niets meer, dan valt er niets te vereffenen en houdt zij meteen op te bestaan. Dat heet een turboliquidatie. Sinds de invoering van de transparantieregels moet het bestuur dan binnen veertien dagen een balans, een staat van baten en lasten en een verklaring over het ontbreken van bezittingen deponeren, samen met de jaarrekeningen die nog niet zijn gedeponeerd. Ook moet u de schuldeisers daarover informeren. Doet u dat niet, dan kan de rechtbank op verzoek van het Openbaar Ministerie een bestuursverbod opleggen.

Een turboliquidatie is dus geen sluiproute om van schulden af te komen. Zijn er nog schuldeisers die niet volledig kunnen worden betaald, dan hoort daar een andere route bij. Fiscaal heeft een turboliquidatie wel een eigen gevolg: omdat er niets te vereffenen valt, vallen alle gevolgen in het jaar van het ontbindingsbesluit. Ook een verlies in box 2 valt dan in dat jaar.

Wanneer is de vereffening klaar?

Bij een gewone vereffening legt u een rekening en verantwoording neer, en bij meerdere gerechtigden ook een plan van verdeling. Die stukken liggen twee maanden ter inzage en gedurende twee maanden kunnen belanghebbenden in verzet komen. Pas daarna kunt u de laatste bedragen uitkeren en de vereffening afronden. Reken dus op enkele maanden tussen het ontbindingsbesluit en het echte einde van de BV. Figuur 1 laat de vier stappen zien en wat er fiscaal bij elke stap gebeurt.

     Figuur 1: de vier stappen van het opheffen van een BV, van ontbindingsbesluit tot voltooide vereffening. Bijna alle fiscale gevolgen hangen aan de laatste stap.
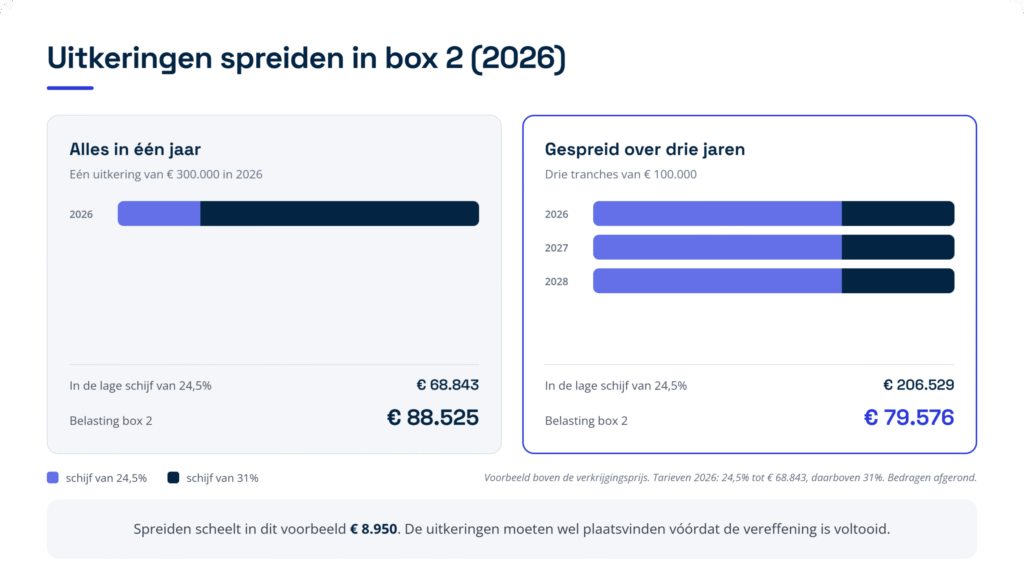
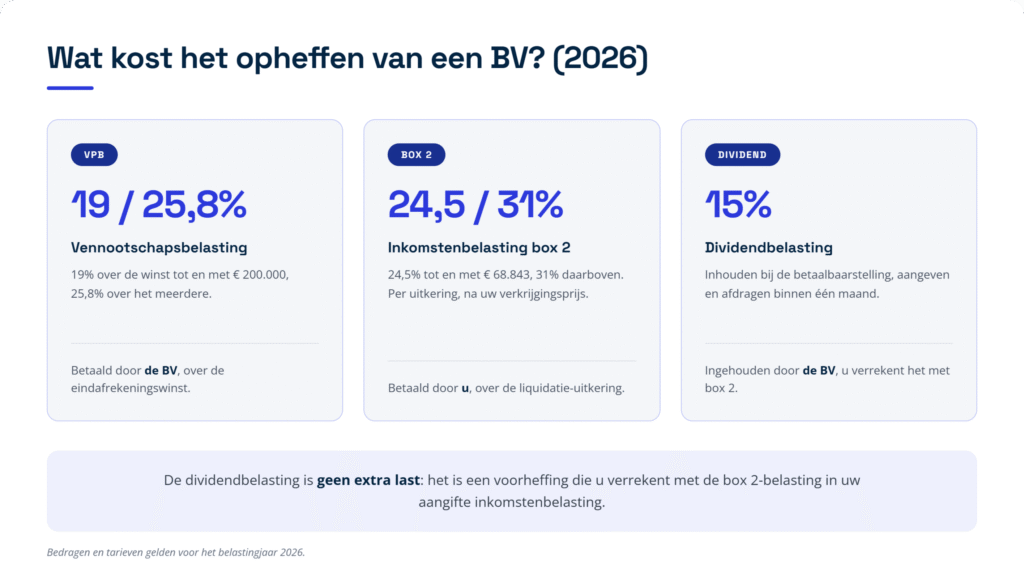
Welke belasting betaalt de BV zelf bij de opheffing?

In het laatste jaar rekent de BV af over alles wat nog niet eerder is belast. Dat heet de eindafrekening. Het gaat om stille reserves (het verschil tussen de werkelijke waarde van een bezitting en de waarde in de boeken), om verkochte goodwill en om fiscale reserves. Een herinvesteringsreserve, waarmee u de winst op de verkoop van een bedrijfsmiddel tijdelijk buiten de heffing hield, valt bij staking verplicht vrij. Hetzelfde geldt voor een kostenegalisatiereserve, waarmee u toekomstige kosten gelijkmatig over de jaren verdeelde. Ook eerder genoten investeringsaftrek kan gedeeltelijk worden teruggenomen.

De BV betaalt over die winst gewoon vennootschapsbelasting. In 2026 is dat 19 procent over de winst tot en met 200.000 euro en 25,8 procent over het meerdere.

Verliezen uit eerdere jaren benutten

Heeft de BV nog niet verrekende verliezen, dan kunt u die in het laatste jaar tegen de eindafrekeningswinst zetten. Twee aandachtspunten. Verliezen zijn alleen verrekenbaar als de Belastingdienst ze bij aparte beschikking heeft vastgesteld, dus controleer of u die beschikkingen hebt. En er geldt een beperking: van de winst boven 1.000.000 euro mag u maar de helft met oude verliezen wegstrepen. Bij een grote eindafrekeningswinst kan het daarom lonen om de afwikkeling over twee boekjaren te spreiden.

Verliezen die u bij de opheffing niet meer kunt gebruiken, gaan in beginsel verloren. Er zijn twee uitzonderingen. Zet u de onderneming voort als eenmanszaak via een geruisloze terugkeer, dan kan een deel van de verliezen meegaan naar uw box 1. En zit de BV in een fiscale eenheid, dan kan ontvoegen vóór de liquidatie haar eigen verliezen redden.

Een rekenvoorbeeld

Uw BV heeft een pand met een boekwaarde van 200.000 euro en een werkelijke waarde van 500.000 euro, een herinvesteringsreserve van 80.000 euro en nog 250.000 euro aan vastgestelde verliezen. Verkoopt u het pand in het laatste jaar, dan valt 300.000 euro boekwinst vrij en komt de herinvesteringsreserve van 80.000 euro daar door de staking bovenop. De belastbare winst van dat laatste jaar is 380.000 euro. Daarvan kunt u 250.000 euro met de oude verliezen verrekenen, zodat 130.000 euro overblijft. Over dat bedrag betaalt de BV 19 procent vennootschapsbelasting, dus 24.700 euro.

Wat betaalt u als aandeelhouder over de liquidatie-uitkering?

De wet ziet een liquidatie-uitkering niet als dividend, maar als een verkoop van (een deel van) uw aandelen. Het voordeel valt daardoor in box 2, het vak van de inkomstenbelasting voor aandeelhouders met een aanmerkelijk belang (kort gezegd: vijf procent of meer van de aandelen). In 2026 is het tarief 24,5 procent over de eerste 68.843 euro en 31 procent daarboven.

Eerst uw verkrijgingsprijs, daarna pas belasting

Belangrijk is dat niet de liquidatie als geheel het belastbare feit is, maar elke afzonderlijke uitkering. En bij elke uitkering geldt de zogeheten overschotmethode: de uitkeringen gaan eerst af van uw verkrijgingsprijs (het bedrag dat u ooit voor de aandelen hebt betaald of gestort), en pas wat daarboven uitkomt is belast. Uw verkrijgingsprijs wordt dus eerst helemaal opgesoupeerd.

Uitkeringen spreiden over meerdere jaren

Omdat elke uitkering apart wordt belast, kunt u de lage schijf van box 2 vaker benutten door de uitkeringen over kalenderjaren te spreiden. Een voorbeeld. Stel dat er na aftrek van uw verkrijgingsprijs 300.000 euro belast wordt uitgekeerd (zie figuur 2).

  • Alles in één jaar: van de 300.000 euro valt 68.843 euro in de lage schijf van 24,5 procent en 231.157 euro in de schijf van 31 procent. U betaalt dan 88.525 euro belasting.
  • Drie jaarlijkse tranches van 100.000 euro: elk jaar valt 68.843 euro in de lage schijf en 31.157 euro in de hoge. In totaal valt 206.529 euro in de lage schijf in plaats van 68.843 euro. U betaalt dan 79.576 euro. Spreiden scheelt in dit voorbeeld 8.950 euro.

Figuur 2: hetzelfde bedrag boven de verkrijgingsprijs, in één jaar of gespreid over drie jaren. Spreiden benut de lage schijf van 24,5 procent drie keer.

Let op dat het samenspel met uw verkrijgingsprijs niet evenredig werkt. Is uw verkrijgingsprijs 100.000 euro en kiest u voor twee tranches van 150.000 euro, dan is in jaar één maar 50.000 euro belast en in jaar twee het volle bedrag van 150.000 euro. Het aantal tranches en hun onderlinge omvang bepalen samen hoe vaak u de lage schijf gebruikt. Houd er bovendien rekening mee dat u tijdens de vereffening al uitkeringen bij voorbaat moet doen om te kunnen spreiden, want na de afronding is er niets meer te verdelen. Doet u zo’n uitkering bij voorbaat nadat de verzettermijn is begonnen, dan hebt u daarvoor toestemming van de rechter nodig. Laat een spreiding over meerdere jaren daarom vooraf toetsen.

Wat als uw BV minder waard is dan u erin hebt gestopt?

Dan ontstaat een verlies in box 2. Dat verlies mag u pas nemen op het moment dat de vereffening is voltooid, en dat is precies het probleem: daarna hebt u meestal geen box 2-inkomen meer om het tegen af te zetten. Een box 2-verlies kunt u verrekenen met het box 2-inkomen van het voorafgaande jaar en van de zes volgende jaren. Verwacht u een verlies, plan de afronding dan in een jaar waarin er nog box 2-inkomen tegenover staat, bijvoorbeeld een dividend uit een andere BV.

Lukt dat niet, dan is er een terugvaloptie: u kunt de Belastingdienst vragen het verlies om te zetten in een belastingkorting van 24,5 procent, die uw belasting in box 1 verlaagt. Daarvoor geldt een wachttijd. U en uw fiscale partner mogen in het jaar waarvoor u de omzetting vraagt en in het jaar daarvóór geen aanmerkelijk belang meer hebben, dus in de praktijk een jaar en een dag. De korting moet u uiterlijk in het negende jaar na het verliesjaar hebben gebruikt. Voorwaarde is wel dat het verlies bij beschikking is vastgesteld.

Een lege BV kan tóch belasting kosten

Er is één situatie die veel ondernemers verrast. Is uw verkrijgingsprijs negatief, dan levert de opheffing box 2-heffing op zonder dat er ook maar één euro wordt uitgekeerd. Een negatieve verkrijgingsprijs ontstaat bijvoorbeeld na een geruisloze omzetting van een eenmanszaak in een BV. Controleer die verkrijgingsprijs dus altijd voordat u besluit een lege BV op te heffen.

Dividendbelasting: 15 procent inhouden en afdragen

Over de liquidatie-uitkering boven het gemiddeld op de aandelen gestorte kapitaal (het bedrag dat ooit als kapitaal in de BV is gestort, gedeeld over de aandelen) moet de BV 15 procent dividendbelasting inhouden op het moment dat de uitkering betaalbaar is gesteld, en die binnen één maand aangeven en afdragen. Voor u is die dividendbelasting geen extra last: het is een voorheffing die u verrekent met de box 2-belasting in uw aangifte inkomstenbelasting. Keert de BV uit aan een holding, dan hoeft er vaak niets te worden ingehouden; dat heet de inhoudingsvrijstelling.

Wilt u vóór de liquidatie gestort kapitaal terugbetalen zonder dividendbelasting, dan moet de aandeelhoudersvergadering daartoe vooraf besluiten én moet de nominale waarde van de aandelen bij statutenwijziging met hetzelfde bedrag worden verlaagd. De terugbetaling moet bovendien lager blijven dan uw verkrijgingsprijs; wat daarboven uitkomt, is alsnog belast. Staat het kapitaal als agio op de balans (kapitaal dat u boven de nominale waarde van de aandelen hebt gestort), dan moet dat eerst in formeel aandelenkapitaal worden omgezet. De formaliteiten moeten in samenhang en kort na elkaar plaatsvinden, en bij elke terugbetaling opnieuw worden doorlopen. Gaat daar iets mis, dan is de terugbetaling alsnog belast.

Figuur 3 zet de drie heffingen die bij een opheffing spelen naast elkaar, met het tarief voor 2026 en wie ze betaalt.

Figuur 3: de drie heffingen bij het opheffen van een BV in 2026: vennootschapsbelasting bij de BV, box 2 bij u en dividendbelasting als voorheffing.

Waarom de datum van afronding zo belangrijk is

Bij een liquidatie lopen drie klokken tegelijk, en ze wijzen niet dezelfde kant op (zie figuur 4).

  • De BV zelf rekent af in het jaar waarin zij ophoudt in Nederland belastbare winst te genieten. De wet stelt daar geen termijn aan. Rondt u de vereffening in januari af in plaats van in december, dan schuift de hele eindafrekening een jaar op.
  • De holding die een verlies op haar dochter wil aftrekken, mag dat pas op datzelfde moment, maar heeft wel een deadline. De vereffening moet uiterlijk zijn afgerond in het derde kalenderjaar na het kalenderjaar waarin de onderneming van de dochter geheel of nagenoeg geheel is gestaakt, of waarin daartoe is besloten als dat eerder was. Te laat betekent geen aftrek, ook niet voor een deel, en boven een verlies van 5.000.000 euro per ontbonden dochter geldt de aftrek alleen nog als de holding een belang had waarmee zij de activiteiten van de dochter kon bepalen, in de regel meer dan de helft van de stemrechten, en de dochter in Nederland, de Europese Unie of de Europese Economische Ruimte was gevestigd.
  • U als aandeelhouder wilt winst juist uitsmeren over meerdere jaren, terwijl u een verlies pas mag nemen als de vereffening klaar is.

Een voorbeeld van wat dat waard is. Een werk-BV staakt haar activiteiten in maart 2026. De holding heeft 900.000 euro in de dochter opgeofferd (het bedrag dat zij fiscaal in de dochter heeft geïnvesteerd) en verwacht nog 150.000 euro terug te krijgen, dus een verlies van 750.000 euro. De termijn gaat lopen op 1 januari 2027 en de vereffening moet uiterlijk 31 december 2029 zijn afgerond. Wordt de vereffening op 2 januari 2030 afgerond, dan is de aftrek nul, tenzij de holding overtuigend kan aantonen dat het latere tijdstip niet bedoeld was om belasting uit te stellen. Die bewijslast is zwaar. Het verschil tussen 31 december en 2 januari is hier dus het volledige verlies.

Kies daarom vooraf één datum waarop de vereffening wordt voltooid, en reken de gevolgen voor de BV, de holding en uzelf vanuit die ene datum door.

Figuur 4: de BV, de holding en u als aandeelhouder hebben elk een eigen termijn en een eigen belang bij het moment van afronding.

Wat u vóór de opheffing moet regelen

Pensioen in eigen beheer en de oudedagsverplichting

Dit is in de praktijk de grootste blokkade. Staat er nog een pensioen in eigen beheer op de balans, dan kunt u dat niet zomaar laten verdwijnen. Afkoop of omzetting met korting was alleen mogelijk van 1 april 2017 tot en met 31 december 2019. Wikkelt u de aanspraak nu op een verkeerde manier af, dan wordt de volledige waarde in box 1 belast, plus maximaal 20 procent revisierente, een extra heffing omdat de aanspraak op een niet toegestane manier is afgewikkeld. Ook het afstorten in een lijfrenteproduct geldt als afkoop.

Voor een oudedagsverplichting, de spaarpot die in de jaren 2017 tot en met 2019 in de plaats kon komen van pensioen in eigen beheer, liggen de mogelijkheden gunstiger: die mag u geruisloos gebruiken voor een lijfrente bij een verzekeraar of bank, of in twintig jaarlijkse termijnen laten uitkeren. In beide gevallen geldt: regel dit vóórdat de vereffening wordt voltooid en schakel een pensioenspecialist in.

Gebruikelijk loon in het laatste jaar

Zolang de BV bestaat en u er werk voor verricht, blijft de gebruikelijkloonregeling gelden. Het normbedrag is 58.000 euro in 2026 en dat wordt niet naar tijd omgerekend als u maar een deel van het jaar werkt. Ook voor het beheren van alleen vermogen geldt in beginsel een gebruikelijk loon. Is het gebruikelijk loon niet hoger dan 5.000 euro per jaar, dan hoeft u de regeling niet toe te passen. Kan de BV geen loon betalen en wordt zij kort daarna opgeheven, dan kan een lager of nihil gebruikelijk loon verdedigbaar zijn, maar dat vraagt onderbouwing.

Btw over spullen die u meeneemt

Neemt u bij de opheffing goederen mee naar privé, bijvoorbeeld een auto, inventaris of een pand, en heeft de BV bij de aankoop btw afgetrokken? Dan is dat een levering waarover btw verschuldigd is, berekend over de aankoopprijs van vergelijkbare goederen of anders over de kostprijs. Heeft de BV bij de aanschaf geen btw afgetrokken, dan speelt dit niet.

Let daarnaast op de herzieningstermijn. Voor onroerende zaken loopt die over het jaar van ingebruikname plus negen jaren, telkens voor een tiende deel; voor roerende zaken en dure investeringsdiensten over het jaar van ingebruikname plus vier jaren. Draagt u binnen die termijn vrijgesteld over, dan moet u een deel van de eerder afgetrokken btw terugbetalen. Elk jaar dat u later overdraagt, scheelt een tiende of een vijfde deel. Draagt u de hele onderneming over aan iemand die haar voortzet, dan blijft die overdracht van rechtswege buiten de btw. Dat is dus geen keuze: brengt u toch btw in rekening, dan bent u die verschuldigd terwijl de koper haar niet mag aftrekken. Leg de voortzettingsbedoeling van de koper schriftelijk vast.

Een BV binnen een fiscale eenheid

In een fiscale eenheid worden meerdere vennootschappen voor de vennootschapsbelasting als één belastingplichtige behandeld. Wordt een dochter geliquideerd terwijl zij nog in die eenheid zit, dan heeft dat twee stevige gevolgen. Haar eigen verliezen van vóór de voeging gaan definitief verloren. En omdat er binnen de eenheid geen deelneming is, kan de holding geen liquidatieverlies aftrekken, hoe tijdig de vereffening ook is afgerond. Ontvoegen vóór de liquidatie kan dat voorkomen, maar roept andere regels op. Reken deze keuze door vóór het ontbindingsbesluit, want het ontvoegingsverzoek werkt niet met terugwerkende kracht.

Voor de btw geldt iets anders: meld het einde van de fiscale eenheid schriftelijk bij de inspecteur en bewaar het bewijs. Zolang u dat niet meldt, blijft u aansprakelijk voor de btw-schulden van de andere onderdelen.

Wat als de BV niet alle schulden kan betalen?

Dan wordt de opheffing een risico voor u persoonlijk. Blijkt tijdens de vereffening dat de schulden de bezittingen vermoedelijk zullen overtreffen, dan moet de vereffenaar het faillissement aanvragen, tenzij alle bekende schuldeisers instemmen met afwikkeling buiten faillissement. De Belastingdienst hoort daar ook bij. Figuur 5 laat zien welke route bij welke situatie hoort.

Figuur 5: welke route past bij uw BV? Turboliquidatie, gewone vereffening, afwikkeling buiten faillissement of faillissement.

Kan de BV loonheffing of btw niet betalen, meld die betalingsonmacht dan schriftelijk bij de ontvanger, uiterlijk veertien dagen na de dag waarop had moeten worden betaald. Met een tijdige en volledige melding moet de ontvanger bewijzen dat sprake was van kennelijk onbehoorlijk bestuur. Zonder melding wordt dat vermoed en komt u als bestuurder daar vrijwel niet meer onderuit. Aftreden helpt niet: u blijft aansprakelijk voor de schulden die tijdens uw bestuur zijn ontstaan.

Daarnaast kan de ontvanger degene die de vereffening heeft uitgevoerd persoonlijk aanspreken, tot drie jaar na de ontbinding. Dat kan alleen als de ontvanger aantoont dat de vereffenaar zijn taak duidelijk verkeerd heeft uitgevoerd, wat de wet kennelijk onbehoorlijk bestuur noemt. Uitkeren aan uzelf terwijl de BV haar opeisbare schulden niet kan blijven betalen, leidt bovendien tot terugbetaling en tot aansprakelijkheid van het bestuur.

Vergeet ten slotte de administratie niet. Die moet nog zeven jaar na het einde van de BV beschikbaar blijven. Wijs daarvoor een bewaarder aan en laat die zijn naam en adres binnen acht dagen opgeven bij het handelsregister.

Figuur 6 zet alle termijnen op een rij die bij een opheffing gelden. Twee daarvan zijn hard: de veertien dagen voor de melding van betalingsonmacht en de drie kalenderjaren voor het liquidatieverlies bij de holding.

Figuur 6: de termijnen bij het opheffen van een BV, van acht dagen voor de bewaarder tot zeven jaar bewaarplicht.

Praktische checklist: wat u moet regelen

  • Kies één einddatum. Bepaal vooraf wanneer de vereffening wordt voltooid en reken vanuit die datum de gevolgen door voor de BV, een eventuele holding en uzelf.
  • Maak de balans compleet. Breng stille reserves, goodwill, de herinvesteringsreserve en de kostenegalisatiereserve in kaart, zodat u weet hoe hoog de eindafrekening wordt.
  • Controleer uw verliesbeschikkingen. Zonder vastgestelde verliezen kunt u niets verrekenen, en na de opheffing zijn de verliezen definitief weg.
  • Check uw verkrijgingsprijs. Is die negatief, dan betaalt u box 2-belasting ook als er niets wordt uitgekeerd.
  • Wikkel pensioen en oudedagsverplichting eerst af. Doe dit vóór het einde van de vereffening en met een pensioenspecialist, want een fout kost belasting over de volledige waarde plus revisierente.
  • Plan de uitkeringen. Spreid uitkeringen over kalenderjaren als u de lage box 2-schijf vaker wilt benutten, en doe de uitkeringen vóórdat de vereffening eindigt.
  • Regel de dividendbelasting. Houd 15 procent in bij de betaalbaarstelling en doe binnen een maand aangifte.
  • Beoordeel de btw. Kijk naar goederen die naar privé gaan en naar lopende herzieningstermijnen van panden en grote investeringen.
  • Meld betalingsonmacht op tijd. Binnen veertien dagen, schriftelijk, met inzicht in de oorzaken.
  • Deponeer bij een turboliquidatie binnen veertien dagen. Inclusief de achterstallige jaarrekeningen, en informeer de schuldeisers.
  • Wijs een bewaarder aan. De administratie moet zeven jaar beschikbaar blijven en de bewaarder meldt zich binnen acht dagen.
  • Overweeg het alternatief. Wilt u de onderneming voortzetten als eenmanszaak, dan is een geruisloze terugkeer mogelijk een betere route dan liquidatie, met eigen termijnen en voorwaarden.

Veelgestelde vragen

Hoe lang duurt het opheffen van een BV?

Bij een turboliquidatie is de BV op de dag van het ontbindingsbesluit verdwenen, maar moet u binnen veertien dagen stukken deponeren. Bij een gewone vereffening duurt het langer: de rekening en verantwoording ligt twee maanden ter inzage en er geldt een verzettermijn van twee maanden. Reken daarom op enkele maanden, en langer als er nog bezittingen moeten worden verkocht.

Kunt u uw BV opheffen als er nog schulden zijn?

Alleen als alle bekende schuldeisers instemmen met afwikkeling buiten faillissement. Anders moet de vereffenaar het faillissement aanvragen. Een turboliquidatie gebruiken om schulden te laten verdampen is geen begaanbare route en kan leiden tot persoonlijke aansprakelijkheid en zelfs een bestuursverbod.

Betaalt u belasting als uw BV helemaal leeg is?

Meestal niet, maar er is een uitzondering. Is uw verkrijgingsprijs negatief, bijvoorbeeld na een geruisloze omzetting van een eenmanszaak, dan ontstaat bij de opheffing een belast voordeel in box 2 zonder dat er iets wordt uitgekeerd. Laat dat controleren voordat u de BV opheft.

Kunt u een verlies op uw BV nog aftrekken?

Een verlies in box 2 mag u pas nemen als de vereffening is voltooid. Bij een turboliquidatie valt het verlies al in het jaar van het ontbindingsbesluit. U kunt het verrekenen met box 2-inkomen van het voorafgaande jaar en van de zes volgende jaren. Hebt u daarna geen aanmerkelijk belang meer, dan kunt u het verlies op verzoek laten omzetten in een belastingkorting van 24,5 procent op uw belasting in box 1.

Is het slimmer om uw BV te verkopen in plaats van op te heffen?

Dat kan aantrekkelijk lijken, maar er zit een risico aan. Bestaan de bezittingen van de BV voor 30 procent of meer uit beleggingen en banktegoeden, en houdt u alleen of samen met uw partner en uw kinderen of ouders ten minste een derde van de aandelen, dan bent u als verkoper aansprakelijk voor een deel van de vennootschapsbelasting van die BV. Sinds 2015 is de mogelijkheid om zich daaraan te onttrekken vrijwel volledig gesloten. Laat deze afweging altijd vooraf beoordelen.

Wat gebeurt er met de administratie na de opheffing?

Die moet nog zeven jaar na het einde van de BV bewaard blijven en binnen redelijke termijn raadpleegbaar zijn. U wijst daarvoor een bewaarder aan, bij of volgens de statuten of door de aandeelhoudersvergadering. De bewaarder geeft binnen acht dagen zijn naam en adres door aan het handelsregister.

Hoe Taxcount u kan helpen

Het opheffen van een BV is vooral een kwestie van volgorde en timing. Taxcount brengt voor u in kaart wat de eindafrekening kost, welke verliezen u nog kunt gebruiken, wat u in box 2 gaat betalen en welke datum voor uw situatie de beste is. Wij controleren uw verkrijgingsprijs, de pensioen- en oudedagsverplichting, de btw-gevolgen en de positie binnen een fiscale eenheid, en verzorgen de aangiften vennootschapsbelasting, dividendbelasting en inkomstenbelasting die bij de liquidatie horen. Ook de melding van betalingsonmacht en de formele stappen rond ontbinding en vereffening kunnen wij begeleiden.

Zelf rekenen? Gebruik onze rekentool Liquidatie BV: timing en routekeuze 2026. Daarin vult u uw eigen cijfers in en ziet u direct drie dingen: of het voordeliger is om binnen de fiscale eenheid te liquideren of eerst te ontvoegen, wat spreiding van de uitkeringen u in box 2 oplevert, en of uw beoogde einddatum nog binnen de driejaarstermijn valt. De tarieven voor 2026 staan als aanpasbare parameters in de tool, zodat u hem ook volgend jaar kunt gebruiken.

Denkt u erover uw BV te beëindigen, of speelt dat binnen een paar jaar? Laat uw situatie dan vooraf beoordelen. Eén gesprek voordat u het ontbindingsbesluit neemt, voorkomt keuzes die achteraf niet meer te herstellen zijn.

Dit artikel bevat algemene informatie over het opheffen van een BV en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen. De uitkomst hangt af van uw persoonlijke situatie en van de exacte feiten. Laat uw situatie daarom altijd beoordelen door een adviseur voordat u besluiten neemt.

Zie ook: