Earn-out bij de verkoop van uw bedrijf: wanneer u belasting betaalt over een nabetaling die nog niet vaststaat

U verkoopt uw bedrijf en komt er met de koper niet helemaal uit over de prijs. U vindt uw onderneming meer waard dan de koper durft te betalen. De oplossing is vaak een earn-out bij de bedrijfsverkoop: een deel van de prijs wordt pas later betaald, en alleen als het bedrijf de afgesproken resultaten haalt. Fiscaal levert dat een lastige vraag op, want u moet in veel gevallen belasting betalen over geld dat u nog niet heeft ontvangen. Dit artikel legt uit wanneer een nabetaling belast is, wat er gebeurt als die uiteindelijk hoger of lager uitvalt, en welke afspraken u vooraf op papier moet zetten om een dure correctie te voorkomen.

Wat is een earn-out precies?

Een earn-out is een deel van de verkoopprijs dat pas na de overdracht wordt betaald en waarvan de hoogte op het moment van verkoop nog niet vaststaat. Meestal hangt dat deel af van de winst of de omzet die het bedrijf in de jaren na de verkoop haalt. Koper en verkoper delen daarmee het risico: blijkt het bedrijf de verwachtingen waar te maken, dan krijgt u alsnog de prijs die u voor ogen had. Blijft het resultaat achter, dan betaalt de koper minder.

In de praktijk komt u dezelfde figuur onder verschillende namen tegen. Een nabetaling, een winstrecht, een meerwaardeclausule bij een overdracht in de familie, een antispeculatiebeding bij doorverkoop. Een balansgarantie is iets anders: die kijkt juist terug naar de situatie op het moment van de koop, maar kan de prijs achteraf wel verlagen. Fiscaal worden die vormen niet allemaal gelijk behandeld, en juist dat verschil bepaalt in welk jaar u belasting betaalt en of een tegenvaller aftrekbaar is.

Belangrijk is het onderscheid tussen een prijs die nog niet vaststaat en een prijs die wel vaststaat maar in termijnen wordt betaald. Spreekt u een vast bedrag af dat u in vijf jaarlijkse termijnen ontvangt, dan is er fiscaal geen earn-out. U rekent dan af over de waarde van die termijnen op het moment van verkoop, in de regel de contante waarde en zeker als er een rente-element in de prijs zit, en de vordering op de koper valt daarna in box 3. Pas als het aantal of de omvang van de termijnen onzeker is, gelden de bijzondere regels die hieronder aan bod komen.

Waarom de vraag “wie verkoopt er?” alles bepaalt

Dezelfde clausule in hetzelfde contract kan fiscaal heel verschillend uitpakken. Twee vragen bepalen de uitkomst: hoe de clausule is geformuleerd, dus of de prijs vaststaat of niet, en wie de verkoper is. Verkoopt u aandelen die u privé houdt, dan moet u in het jaar van de verkoop een schatting van de totale prijs aangeven. Verkoopt uw holding een belang van vijf procent of meer, dan is de hele verkoopwinst inclusief de earn-out vrijgesteld. Verkoopt u een eenmanszaak, vof of maatschap, dan gelden de normale regels voor de jaarwinst. Verkoopt u daarnaast rechtstreeks een pand of een stuk grond, dan komt de overdrachtsbelasting er als vierde spoor bij.

Het verschil gaat verder dan het moment van betalen. Ook een tegenvaller pakt per situatie anders uit. Verkoopt u privé, dan levert een lagere nabetaling een verlies uit aanmerkelijk belang op, maar pas bij de laatste termijn. Verkoopt uw holding, dan is er geen aftrek, omdat de tegenvaller in dezelfde vrijgestelde sfeer valt als de winst. En verkoopt u de onderneming zelf, dan neemt u het verschil in het jaar waarin het definitief vaststaat. Figuur 1 zet de drie situaties naast elkaar.
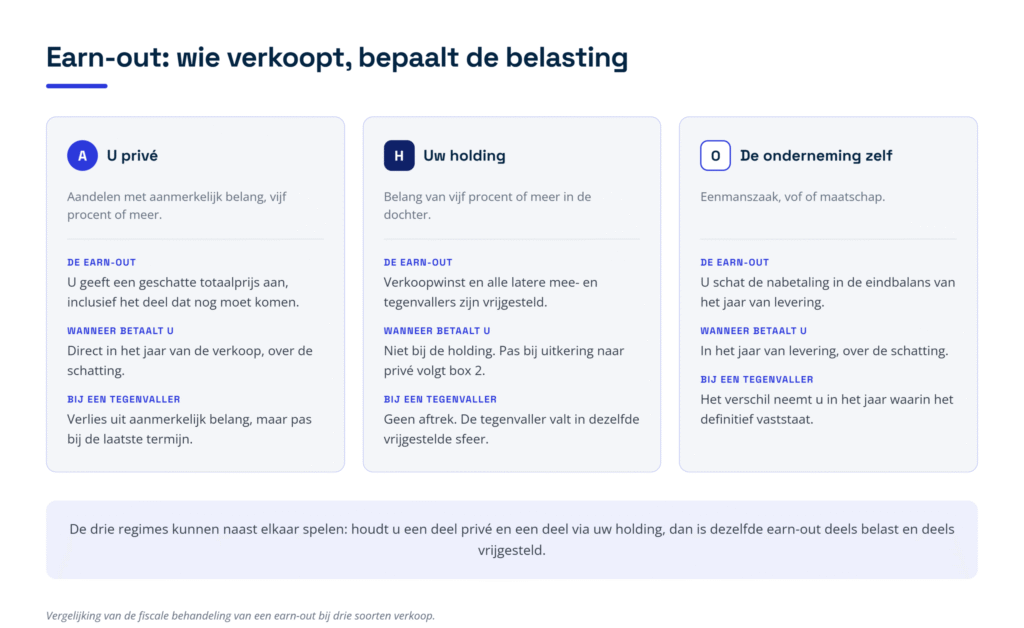
     Figuur 1: de fiscale behandeling van een earn-out bij drie soorten verkoop, met per situatie wat er met de earn-out gebeurt, wanneer u betaalt en wat een tegenvaller oplevert.

Let op: die drie regimes kunnen naast elkaar spelen. Houdt u een deel van de aandelen privé en een deel via uw holding, dan wordt dezelfde earn-out voor het ene deel belast en voor het andere deel vrijgesteld. Ook bij een verkoop van activa met een aandelenstaartje komt die combinatie voor.

Verkoopt u de aandelen privé? Dan betaalt u meteen over een schatting

U geeft in het jaar van verkoop een geschatte prijs aan

Houdt u de aandelen privé en heeft u een aanmerkelijk belang, meestal een belang van vijf procent of meer, dan schrijft de wet voor dat u in het jaar van de vervreemding een geschatte totale overdrachtsprijs aangeeft. Die schatting omvat ook het deel dat u nog moet ontvangen. Van die geschatte prijs trekt u uw verkrijgingsprijs af, en over het verschil betaalt u box 2-belasting. U betaalt dus belasting over geld dat nog niet op uw rekening staat.

De wetgever heeft daar bewust voor gekozen. Zou de heffing volledig meelopen met de werkelijke ontvangsten, dan zou de belasting bij emigratie onvoldoende zijn gewaarborgd en zou de heffing in familieverhoudingen naar believen kunnen worden uitgesteld. Dat maakt de onderbouwing van uw schatting belangrijk: zij moet aansluiten bij wat op het moment van verkoop redelijkerwijs te verwachten was. Bewaar daarom de cijfers en de aannames waarop u de schatting heeft gebaseerd.

Van de tegenprestatie mag u de kosten aftrekken die op u drukken en die binnen redelijke grenzen rechtstreeks met de overdracht samenhangen. Denk aan verkoopprovisie, het honorarium van een tussenpersoon of adviseur en notariskosten. Kosten die daar niet rechtstreeks mee samenhangen, zoals een afscheidsdiner voor het personeel, tellen niet mee.

Valt de nabetaling hoger uit dan uw schatting?

Ontvangt u uiteindelijk meer dan u had geschat, dan is dat meerdere pas belast op het moment waarop uw ontvangsten samen de geschatte prijs overtreffen. Dat is gunstig voor uw liquiditeit: u betaalt pas als het geld er is. Voor de vraag wanneer u een termijn heeft genoten telt niet alleen de daadwerkelijke ontvangst mee, maar ook verrekening, terbeschikkingstelling, of het moment waarop de vordering rentedragend dan wel opeisbaar en inbaar is geworden.

Valt de nabetaling lager uit?

Komt de nabetaling er niet of maar gedeeltelijk, dan is het uitgangspunt dat u een verlies uit aanmerkelijk belang heeft. Dat verlies ontstaat pas op het moment waarop u de laatste termijn ontvangt. Bij een earn-out die over vijf jaar loopt, kan dat dus vijf jaar na de verkoop zijn. Dat lijkt een detail, maar het is het grootste praktische risico van de hele regeling. Verderop in dit artikel leest u waarom. Bestaat uw earn-out uit één enkele bijbetaling die niet doorgaat, dan is in de vakliteratuur discussie of deze regel wel geldt. Laat dat in uw geval beoordelen voordat u op de aftrek rekent.

Let er ook op dat een tegenvaller alleen telt als de prijs zelf lager uitvalt. Kan de koper simpelweg niet betalen, bijvoorbeeld omdat hij failliet gaat, dan is de prijs niet gewijzigd en is er volgens het gangbare standpunt geen verlies uit aanmerkelijk belang. Dat ligt anders bij een ontbindende voorwaarde die zich voordoet. Een oninbare vordering is fiscaal dus iets heel anders dan een lagere prijs; of dat ook geldt voor een earn-outtermijn die door insolventie onbetaald blijft, is niet uitgemaakt.

Wat u in 2026 betaalt over de verkoopwinst

Het tarief in box 2 kent in 2026 twee schijven.

Belastbaar inkomen uit aanmerkelijk belang Tarief 2026
Tot en met 68.843 euro 24,5 procent
Boven 68.843 euro 16.866 euro, vermeerderd met 31 procent over het meerdere
Rekenvoorbeeld

U verkoopt de aandelen in uw bv voor 500.000 euro. Daarnaast spreekt u af dat u 100.000 euro extra ontvangt als de gemiddelde winst over de vijf jaar na de overdracht ten minste 80.000 euro bedraagt. De winst lag de afgelopen jaren ruim boven de 100.000 euro, dus die nabetaling is waarschijnlijk. U geeft in het jaar van de verkoop daarom 600.000 euro aan als overdrachtsprijs. Uw verkrijgingsprijs is 20.000 euro, zodat uw voordeel uit aanmerkelijk belang 580.000 euro bedraagt. Figuur 2 laat zien hoe de heffing en de werkelijke ontvangst uiteenlopen.

Over de eerste 68.843 euro betaalt u 24,5 procent, dat is 16.866 euro. Over het restant van 511.157 euro betaalt u 31 procent, dat is 158.459 euro. In totaal betaalt u dus ongeveer 175.325 euro, terwijl u op dat moment nog maar 500.000 euro heeft ontvangen.

Blijkt na vijf jaar dat de gemiddelde winst onder de norm bleef en komt de 100.000 euro niet, dan neemt u dat bedrag op het moment van de laatste termijn als verlies uit aanmerkelijk belang. Kunt u dat verlies verrekenen met ander box 2-inkomen, dan levert het maximaal ongeveer 26.525 euro op: 24,5 procent over het deel dat in de eerste schijf valt en 31 procent over het meerdere. Heeft u geen aanmerkelijk belang meer, dan blijft alleen de belastingkorting over die hieronder aan bod komt.
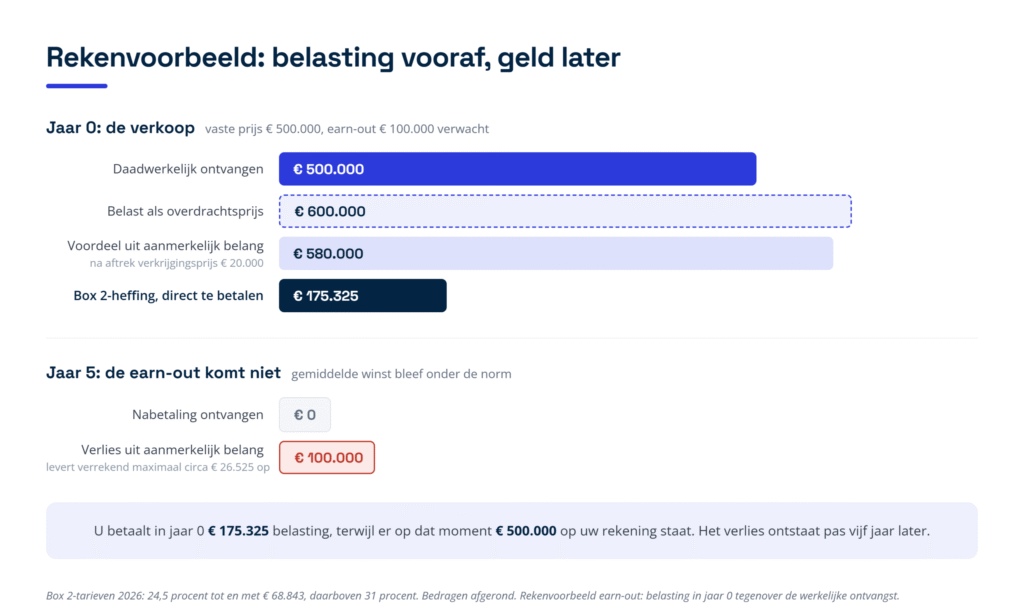
Figuur 2: het rekenvoorbeeld in beeld. In jaar 0 betaalt u 175.325 euro belasting over een geschatte overdrachtsprijs van 600.000 euro, terwijl er 500.000 euro is ontvangen; het verlies van 100.000 euro ontstaat pas in jaar 5.

Verkoopt uw holding de aandelen? Dan is de earn-out onbelast

Verkoopt uw holding een belang van vijf procent of meer in een dochtervennootschap, dan valt de verkoopwinst onder de deelnemingsvrijstelling. Voor de earn-out heeft de wetgever dat uitdrukkelijk geregeld: alle latere waardeveranderingen van het recht op nabetaling zijn onbelast en niet aftrekbaar. Uw schatting is daarmee fiscaal veel minder spannend, want een meevaller wordt niet belast en een tegenvaller levert geen aftrek op.

De reden daarvoor is praktisch. Vóór deze regeling had de verkoper belang bij een zo hoog mogelijke waardering en de koper bij een zo lage mogelijke, met langdurige discussies met de inspecteur tot gevolg. Door beide kanten in de vrijgestelde sfeer te trekken, is die discussie van tafel. Onbelast betekent hier wel: onbelast bij uw holding. Keert uw holding het geld later als dividend aan u uit, dan betaalt u daarover alsnog box 2-belasting. De regeling werkt overigens aan beide zijden: ook bij de koper geldt zij, mits het gekochte belang voor hem een deelneming vormt of een bestaand belang uitbreidt.

Wat valt er wel onder?

De regeling is ruim, maar niet grenzeloos. Figuur 3 zet beide kanten naast elkaar. Spreekt u een minimumbedrag af voor de totale prijs, dan blijft het toch een earn-out: onzeker is immers wanneer dat minimum wordt betaald, en het totaal kan hoger uitvallen. Ook het rentebestanddeel dat in zo’n minimumbedrag verscholen zit, valt onder de vrijstelling. Hetzelfde geldt voor de oprenting van termijnen die u contant heeft gemaakt: die last is bij de koper niet aftrekbaar.

Een prijsaanpassing achteraf valt er eveneens onder. Volgens de parlementaire toelichting geldt dat ook voor een terugbetaling op grond van een balansgarantie en voor een earn-out bij inkoop van aandelen door de vennootschap zelf. Een winstdelings- of antispeculatiebeding kan er ook onder vallen. En volgens de Belastingdienst kan zelfs een lening van de verkoper aan de koper als earn-out gelden, als de terugbetaling feitelijk afhangt van de toekomstige resultaten en een bank de koop onder dezelfde voorwaarden niet zou hebben gefinancierd.

Wat valt er niet onder?

Spreekt u een vaste prijs af, dan is er geen earn-out, ook niet als die prijs in een vreemde valuta luidt en pas veel later wordt betaald. Een valutawinst op zo’n vaste prijs is gewoon belast. De Hoge Raad redeneert daarbij vanuit de bedoeling van de regeling: bij een vaste prijs kunnen koper en verkoper niet van een verschillende schatting uitgaan, dus is er ook geen discussie te voorkomen. Let op het verschil met een koersschommeling binnen een echte earn-out, want die valt juist wel in de vrijgestelde sfeer. De eerste vraag is dus altijd of er überhaupt een earn-out is.

Ook rente vraagt aandacht, en er zijn drie categorieën. Vrijgesteld zijn de oprenting van contant gemaakte termijnen en het rente-element dat in een afgesproken minimumbedrag zit; volgens de advocaat-generaal geldt dat ook voor rente die u afspreekt over nog onzekere, nog niet opeisbare termijnen. Niet vrijgesteld zijn een gewone rentevergoeding over de nominale hoofdsom van een schuldig gebleven koopsom en rente die u ontvangt omdat de koper te laat betaalt: te laat betalen is per definitie niet afgesproken. Splits in de eindafrekening daarom uit welk deel prijs is en welk deel vergoeding voor rente of vertraging.

Tot slot is een kwijtschelding volgens het beleid van de staatssecretaris geen prijsaanpassing. Wie een vordering kwijtscheldt, past de prijs niet aan, want een bedrag kan alleen worden kwijtgescholden als het eerst verschuldigd was. Een rechtbank oordeelde daar anders over en die vraag is nog niet in hoogste instantie beslist. En ook als een kwijtschelding geen prijsaanpassing is, betekent dat niet automatisch dat uw verlies aftrekbaar is: hangt de vordering onverbrekelijk samen met de verkoop, dan blijft zij onderdeel van de prijs.
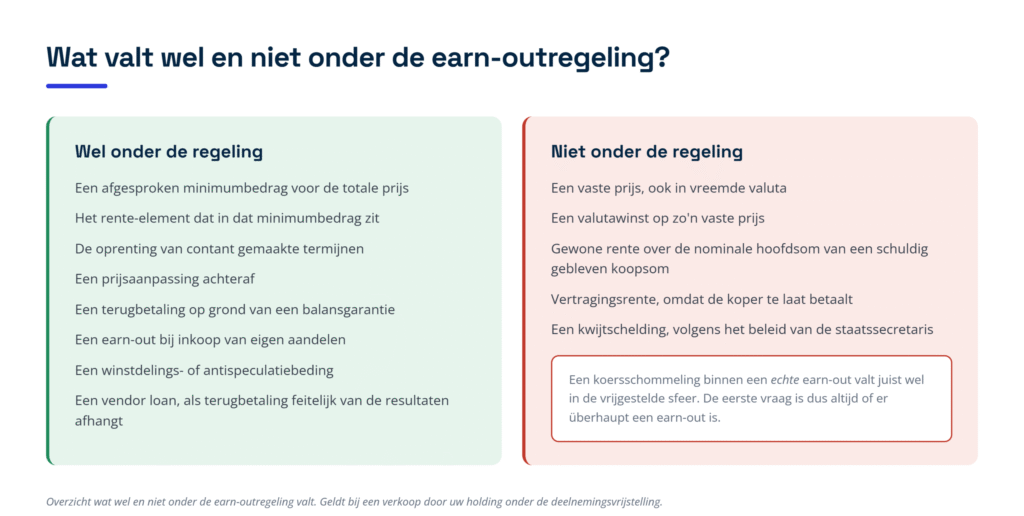
Figuur 3: wat bij een verkoop door uw holding wel en niet onder de earn-outregeling valt. De kwijtschelding staat aan de rechterkant omdat het beleid haar niet als prijsaanpassing ziet; dat betekent niet automatisch dat een verlies aftrekbaar is.

Wat de earn-out betekent voor de koper

Voor de koper heeft de earn-outverplichting nog twee gevolgen. De waardeveranderingen van die verplichting en latere prijsaanpassingen tellen mee voor het bedrag dat hij geacht wordt voor de deelneming te hebben opgeofferd. Dat is van belang als de dochter later wordt geliquideerd, omdat een hoger opgeofferd bedrag tot een groter liquidatieverlies kan leiden. Dat verlies is wel begrensd op vijf miljoen euro, tenzij aan de bijzondere voorwaarden over het belang en de vestigingsplaats is voldaan.

Voegt de koper de gekochte dochter in een fiscale eenheid, dan bestaat er na de voeging geen deelneming meer en zou de vrijstelling haar werking verliezen. De wet vangt dat op: ook binnen de fiscale eenheid blijven de waardeveranderingen van de earn-outverplichting en de latere prijsaanpassingen buiten de winst.

Verkoopt u een eenmanszaak, vof of maatschap?

Verkoopt u geen aandelen maar de onderneming zelf, dan gelden de normale regels voor het bepalen van de jaarwinst. Alles wat u uit de onderneming verkrijgt is winst, en goed koopmansgebruik bepaalt in welk jaar u dat verantwoordt. Het moment van betaling is daarbij niet doorslaggevend; het ontstaan van de vordering is dat wel.

Met een nabetaling in een later jaar moet u door schatting rekening houden in de eindbalans van het jaar waarin u levert. Valt die nabetaling later hoger of lager uit, dan neemt u het verschil in het jaar waarin het definitief vaststaat. De eindbalans van het leveringsjaar wordt dus niet met terugwerkende kracht gecorrigeerd. Is de vordering op de koper niet volwaardig, dan mag u haar meteen afboeken naar de lagere waarde.

Draagt u over binnen de familie met een meerwaardeclausule, dan ligt het anders. De opvolger die het bedrijf binnen de afgesproken periode doorverkoopt, moet u dan compenseren voor de meerwaarde. Die betaling is bij hem maar beperkt aftrekbaar, namelijk alleen voor zover zij ziet op waardegroei ná de overname. Voor u als overdrager hangt de heffing af van de vorm: een voorwaardelijk recht op een deel van de meeropbrengst hoort in beginsel tot uw privévermogen, tenzij door bijzondere bedingen een gerede kans bestaat dat de onderneming weer voor uw rekening komt, terwijl een echt winstrecht met een rechtstreeks aandeel in de winst bij u progressief belast kan worden als nagekomen bedrijfsbate.

Zet u de verkoopwinst om in een stakingslijfrente, dan blijft die aftrek begrensd door de winst die u met of bij de staking behaalt en door de wettelijke maxima van 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw situatie. Komt een deel van de stakingswinst pas later binnen als nabetaling, dan is de vraag of en hoe u dat deel nog in een lijfrente kunt omzetten. De regels gaan uit van het jaar waarin u staakt; laat dit voor uw situatie beoordelen.

Wat als de prijs achteraf wordt aangepast?

Naast de earn-out kent de praktijk de prijsaanpassing: koper en verkoper stellen de prijs na de verkoop alsnog bij. Bij een privéverkoop van aandelen is een verhoging een extra verkoopvoordeel en een verlaging een negatief voordeel, in beide gevallen in het jaar waarin u die aanpassing afspreekt. Een verlaging hoeft u niet eerst daadwerkelijk terug te betalen; de afspraak volstaat. Bij de koper verlaagt zij wel zijn verkrijgingsprijs.

Voert u een garantie alleen uit, of spreekt u een nieuwe prijs af?

Het scharnierpunt is de vraag of voor de aanpassing een nadere overeenkomst nodig was. Voert u alleen de oorspronkelijke afspraak uit, bijvoorbeeld door een balansgarantie in te roepen, dan is er volgens de heersende lijn geen nieuwe prijsafspraak. De conclusie is dan dat de eerder aangegeven winst te hoog was, en de correctie werkt terug naar het jaar van de verkoop. Komt u daarentegen alsnog een nieuwe prijs overeen, dan valt het nadeel in het jaar van die afspraak. Dat verschil bepaalt in welk jaar u uw geld terugziet, en dus of uw verlies nog verrekenbaar is. Dat onderscheid is in de vakliteratuur niet onomstreden, juist bij een balansgarantie. Figuur 4 vat de keuze samen.
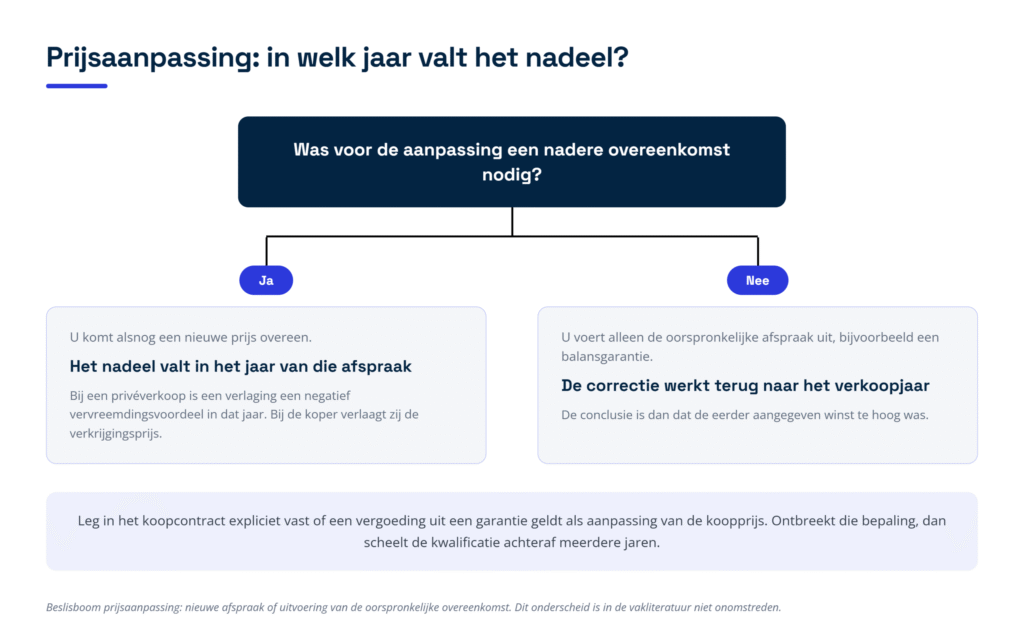
Figuur 4: de beslisboom bij een prijsaanpassing. Was een nadere overeenkomst nodig, dan valt het nadeel in het jaar van die afspraak; voert u alleen de oorspronkelijke afspraak uit, dan werkt de correctie terug naar het verkoopjaar.

Dit is bij uitstek iets wat u in het koopcontract regelt. Leg expliciet vast of een vergoeding uit een garantie als aanpassing van de koopprijs geldt. Ontbreekt die bepaling, dan is de kwalificatie achteraf een discussiepunt met een verschil van meerdere jaren.

Een late prijsaanpassing in de familie moet zakelijk zijn

Een aanpassing moet berusten op wilsovereenstemming die is bereikt ná het sluiten van de koopovereenkomst, én op zakelijke gronden. In de familiesfeer kijkt de rechter daar streng naar. Een verlaging van 1.250.000 euro naar 1.000.000 euro die vader en zoon pas negen jaar na de overdracht afspraken, werd niet aanvaard. Doorslaggevend was dat de oorspronkelijke waardering destijds door een accountant was berekend en aan de Belastingdienst voorgelegd, en dat een zakelijk handelende verkoper niet negen jaar later zonder eigen berekening met een verlaging instemt.

Andersom kan ook een aanpassing van acht jaar na de verkoop standhouden als er een objectieve aanleiding is. Een verlaging werd wel geaccepteerd omdat een nieuwe heffing, ingevoerd enkele jaren na de verkoop, de resultaten van de onderneming had geraakt. Doorslaggevend is dus niet het tijdsverloop maar de zakelijke aanleiding.

Blijft de koper de koopsom schuldig? Let op de vendor loan

Veel overnames worden deels door de verkoper gefinancierd: de koper blijft een deel van de koopsom schuldig en lost dat af uit toekomstige dividenden. Gaat het daarna mis en wordt de lening niet terugbetaald, dan is de vraag of u een aftrekbaar verlies heeft of niet. Het antwoord hangt af van de samenhang tussen de verkoop en de lening.

Is die samenhang onverbrekelijk, dan is de vordering feitelijk de tegenprestatie voor de aandelen. Bij een holdingverkoop betekent dat: geen aftrek, want alles zit in de vrijgestelde sfeer. De rechter keek daarvoor naar vier concrete omstandigheden: verkoop en financiering werden gelijktijdig tussen dezelfde partijen overeengekomen, de voorwaarden waren zo opgezet dat overname door twee personeelsleden mogelijk werd, de omzetting van de koopsom in een vordering stond in de koopovereenkomst zelf, en ook de voorwaarden van die schuldigerkenning stonden daarin. Een clausule in de leveringsakte dat de koopsom is voldaan, helpt dan niet: het risico op niet-betaling bleef in materiële zin bestaan.

Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, dan moet u koop en lening aantoonbaar scheiden. De rechter keek daarbij naar de vraag of beide gelijktijdig tussen dezelfde partijen zijn aangegaan en of de omzetting van de koopsom en de leningsvoorwaarden in de koopovereenkomst zelf staan. Een afzonderlijk vastgelegde financiering is dus het uitgangspunt; een enkele rentebepaling is niet genoeg. Dit is bij uitstek een punt dat vóór de ondertekening wordt beslist en achteraf niet meer te repareren valt.

Het grootste risico: uw verlies verdampt

Wie privé aandelen verkoopt met een earn-out, loopt een risico dat vaak pas jaren later zichtbaar wordt. U betaalt in het verkoopjaar over de volledige geschatte prijs, verminderd met uw verkrijgingsprijs. Valt de nabetaling tegen, dan ontstaat uw verlies pas bij de laatste termijn, dus mogelijk vijf jaar later. Op dat moment kunt u dat verlies nog maar één jaar terugwentelen, en dat ene jaar is meestal niet het verkoopjaar waarin u de belasting betaalde.

Een verlies uit aanmerkelijk belang is te verrekenen met het inkomen uit aanmerkelijk belang van het voorafgaande kalenderjaar en van de zes daaropvolgende jaren, en uitsluitend binnen box 2. Voor verliezen uit 2018 en eerder gold nog een termijn van negen jaar. Heeft u na de verkoop geen aandelenbelang meer, dan heeft u ook geen box 2-inkomen waarmee u kunt verrekenen, en dreigt het verlies onbenut te blijven.

Er is één uitweg. Hebben u én uw partner in het jaar zelf en in het voorafgaande jaar geen aanmerkelijk belang, dan kunt u vragen om omzetting van het onverrekende verlies in een belastingkorting. Die korting bedraagt in 2026 24,5 procent van het nog niet verrekende verlies en komt in mindering op uw belasting in box 1. De Belastingdienst stelt haar vast bij een beschikking waartegen u bezwaar kunt maken. De korting vermindert de belasting van dat jaar zelf en van de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar. Dat is dus een tweede klok die gaat lopen. In figuur 5 ziet u waarom het verkoopjaar buiten bereik ligt.
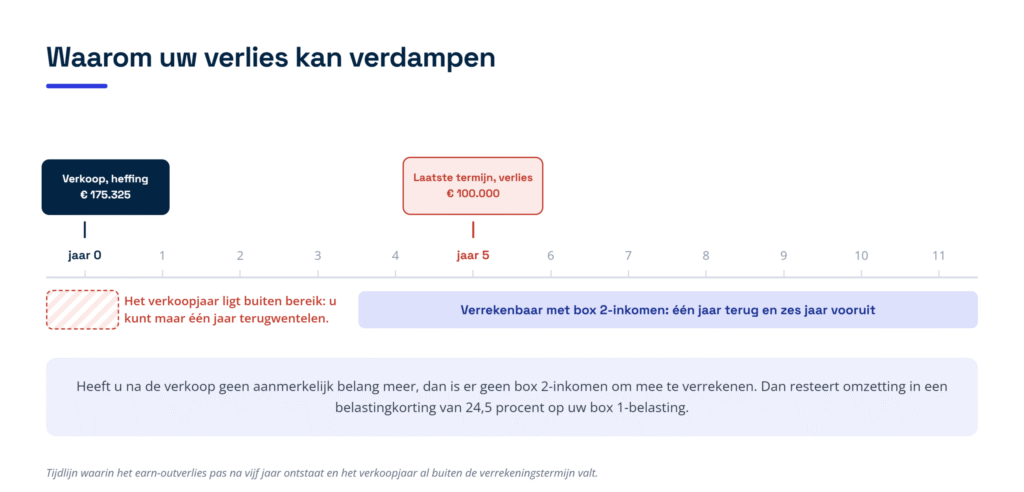
Figuur 5: de tijdlijn van het verdampende verlies. Het verlies ontstaat pas bij de laatste termijn in jaar 5, terwijl u maar één jaar kunt terugwentelen; het verkoopjaar waarin u de heffing betaalde valt dan al buiten de verrekeningstermijn.

De les is eenvoudig: houd bij een earn-out uw verliespositie actief in de gaten en bespreek vóór de verkoop wat er gebeurt als de nabetaling tegenvalt. Soms is een kortere earn-outperiode of een tussentijdse afrekening fiscaal veel gunstiger dan een looptijd van vijf jaar.

Is de nabetaling in het verkoopjaar helemaal niet aangegeven, dan is dat overigens geen vrijbrief. De inspecteur mag de feiten in een later jaar alsnog fiscaal kwalificeren en de nabetaling dan als verkoopvoordeel belasten, ook als de aanslag over het verkoopjaar al onherroepelijk vaststaat en de navorderingstermijn is verstreken.

Wordt de nabetaling gezien als loon?

Blijft u na de verkoop nog een tijd voor het bedrijf werken, dan dringt zich een andere vraag op: is de nabetaling verkoopopbrengst of eigenlijk een beloning voor uw werk? Loon is alles wat u uit een dienstbetrekking of een vroegere dienstbetrekking geniet. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het als daaruit genoten moet worden aangemerkt, oftewel of er voldoende causaal verband is met uw werk.

Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon. In een zaak waarin de koopprijs mede afhing van de vraag of twee met naam genoemde personen in dienst bleven, droeg dat juist bij aan de onzekerheid die de earn-outkwalificatie opleverde. De vraag is dus in welke hoedanigheid het voordeel bij u opkomt. Bij een managementparticipatie kunnen bepaalde vormen wel tot loon leiden; dat vraagt een aparte beoordeling.

Er speelt nog een variant. Hangt het waardeverloop van uw recht in enigszins belangrijke mate af van management- of aandeelhoudersdoelen, zoals winst, omzet of het verkoopklaar maken van het bedrijf, dan kan het recht een lucratief belang vormen. Enigszins belangrijke mate is een lage drempel, dus die vraag speelt eerder dan u zou denken. De opbrengst wordt dan als resultaat uit overige werkzaamheden belast, tegen het progressieve tarief. Houdt u het belang via een eigen vennootschap, dan bestaat er een keuzeregeling waarmee de voordelen buiten dat resultaat blijven, mits u in hetzelfde jaar ten minste 95 procent daarvan geniet als aanmerkelijkbelanginkomen dat een weerspiegeling is van die voordelen.

Verkoopt u vastgoed of grond met een nabetalingsclausule?

Gaat het niet om aandelen maar om een rechtstreekse verkoop van een pand of een perceel grond, dan komt er een vierde belasting bij. De koper betaalt overdrachtsbelasting over de waarde van de onroerende zaak, en die waarde is ten minste gelijk aan de tegenprestatie. Alles wat de koper moet opofferen om de zaak te verkrijgen hoort tot die tegenprestatie, en dus ook de waarde van een mogelijke nabetaling.

De gedachte dat zo’n nabetaling al in de koopsom zit verwerkt, houdt geen stand. In een zaak over cultuurgrond die voor twaalf euro per vierkante meter werd verkocht met een mogelijke nabetaling van vijfentwintig euro per vierkante meter, oordeelde het hof dat de tegenprestatie mede bestaat uit de waarde van die clausule. De koper kreeg een naheffing van 21.556 euro plus 4.267 euro heffingsrente. Wel moet de inspecteur bij een naheffing aannemelijk maken dat die waarde hoger dan nul is.

De hele nabetaling telt daarbij niet mee. Omdat het maar de vraag is of de voorwaarde in vervulling gaat, moet de kans daarop worden geschat en telt alleen dat geschatte deel mee. Dat is dezelfde gedachte als bij een aandelenverkoop. Een nabetalingsclausule schuift het moment van heffing overigens niet op: alleen als de verkrijging zelf onder een opschortende voorwaarde plaatsvindt, bijvoorbeeld het verlenen van een bouwvergunning, verschuift het tijdstip naar de vervulling van die voorwaarde. Figuur 6 laat de opbouw van de maatstaf zien.
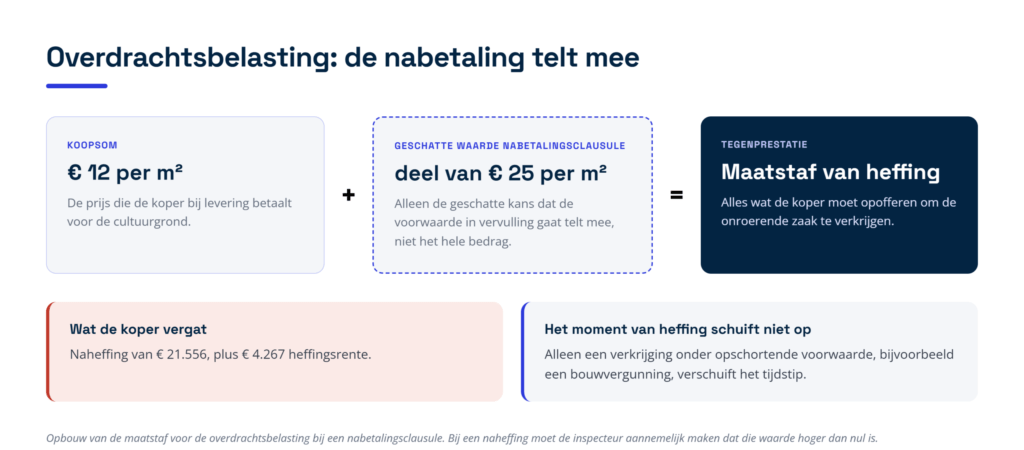
Figuur 6: de opbouw van de maatstaf voor de overdrachtsbelasting bij een nabetalingsclausule: de koopsom plus de geschatte waarde van de nabetaling vormt samen de tegenprestatie.

Let bij vastgoed ook op de omgekeerde variant, waarbij de koper een deel van zijn doorverkoopwinst aan u moet afdragen. Is zo’n beding door een gemeente of een woningcorporatie jegens de koper gemaakt, dan kan het als verkoopregulerend beding gelden en blijven de lasten eruit bij het bepalen van de tegenprestatie buiten beschouwing. Of dat zo is, hangt af van de precieze vormgeving; tussen twee ondernemers pakt het anders uit.

Waar het in de praktijk misgaat

De fouten die wij tegenkomen zijn zelden ingewikkeld, maar wel duur. Verreweg het vaakst ontbreekt de nabetaling in de aangifte over het verkoopjaar, omdat de verkoper redeneert dat hij het geld nog niet heeft. De correctie komt dan jaren later alsnog. Bijna even vaak wordt een tegenvallende earn-out niet actief als verlies geclaimd, waarna de termijn verloopt.

Verder zien wij dat een vendor loan wordt opgetuigd zonder dat iemand heeft nagedacht over de samenhang met de koopovereenkomst, dat een balansgarantie niet als prijsaanpassing is omschreven, en dat rente op één hoop wordt gegooid terwijl vertragingsrente fiscaal iets anders is dan rente die bij de prijs hoort. Bij een verkoop van vastgoed wordt de waarde van de nabetalingsclausule regelmatig helemaal vergeten.

Praktische checklist: wat u moet regelen

  • Bepaal eerst wie verkoopt. De fiscale uitkomst verschilt fundamenteel tussen een privéverkoop van aandelen, een verkoop door uw holding en een verkoop van de onderneming zelf. Breng dat in kaart vóór u over de prijs onderhandelt.
  • Leg de rekenwijze van de earn-out vast. Omschrijf precies welke grootheid meetelt, over welke periode, hoe die wordt vastgesteld en wie de berekening maakt. Onduidelijkheid hier leidt tot een civiele procedure én een fiscale discussie.
  • Onderbouw uw schatting en bewaar de stukken. Bij een privéverkoop moet u in het jaar van verkoop een geschatte totaalprijs aangeven. Leg vast op welke cijfers en aannames die schatting rust.
  • Houd per jaar bij wat u heeft ontvangen. Het moment waarop uw ontvangsten de schatting overtreffen, bepaalt wanneer het meerdere belast is. Zonder overzicht mist u dat moment.
  • Benoem garanties expliciet als prijsaanpassing. Zet in het contract of een vergoeding uit een balansgarantie geldt als aanpassing van de koopprijs. Dat bepaalt in welk jaar het nadeel valt.
  • Scheid een lening aantoonbaar van de koopsom. Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, leg de financiering dan in een afzonderlijke overeenkomst vast en neem de leningsvoorwaarden niet op in de koopovereenkomst.
  • Splits de rente uit in de eindafrekening. Maak onderscheid tussen rente die bij de overeengekomen termijn hoort en rente die u ontvangt omdat de koper te laat betaalt. Die twee worden verschillend belast.
  • Bewaak uw verliestermijn. Zet in uw agenda wanneer de laatste termijn valt, en beoordeel dan meteen of u een verlies moet claimen en of verrekening nog mogelijk is.
  • Vraag tijdig om de belastingkorting. Heeft u geen aanmerkelijk belang meer, dan kunt u een onverrekend verlies laten omzetten in een korting op uw box 1-belasting. Die korting kent eigen voorwaarden en een eigen termijn.
  • Onderbouw een prijsaanpassing in de familiesfeer. Zorg voor een zakelijke aanleiding, een berekening en correspondentie. Zonder die stukken wordt een latere verlaging niet gevolgd.
  • Waardeer een nabetalingsclausule bij vastgoed. Neem bij de levering de geschatte waarde van de clausule mee in de tegenprestatie en leg de onderbouwing vast, anders dreigt een naheffing met rente.
  • Regel uw rol na de overdracht apart. Spreek een marktconforme vergoeding af voor werk dat u na de verkoop nog verricht. Dat maakt beter zichtbaar dat de nabetaling verkoopopbrengst is en geen beloning, maar het sluit een discussie met de inspecteur niet uit.

Veelgestelde vragen

Moet ik belasting betalen over geld dat ik nog niet heb ontvangen?

Bij een privéverkoop van aandelen met een aanmerkelijk belang wel. U geeft in het jaar van de verkoop een geschatte totale prijs aan, inclusief het deel dat nog moet komen. Verkoopt uw holding, dan is de verkoopwinst vrijgesteld en speelt dit niet. Verkoopt u een eenmanszaak of vof, dan schat u de nabetaling in de eindbalans van het jaar van levering.

Wat gebeurt er als de nabetaling uiteindelijk niet komt?

Dan heeft u een verlies uit aanmerkelijk belang, maar pas op het moment waarop u de laatste termijn ontvangt. U kunt dat verlies één jaar terugwentelen en zes jaar vooruit verrekenen, uitsluitend met inkomen uit aanmerkelijk belang. Hebben u én uw partner in dat jaar en in het jaar daarvoor geen aanmerkelijk belang, dan kunt u vragen om omzetting in een belastingkorting van 24,5 procent op uw box 1-belasting.

Geldt dit ook als ik mijn bedrijf via mijn holding verkoop?

Dan pakt het juist gunstig uit. Verkoopt uw holding een belang van vijf procent of meer, dan is de verkoopwinst vrijgesteld en vallen alle latere mee- en tegenvallers uit de earn-out daar ook onder. Een meevaller wordt dus niet belast, maar een tegenvaller levert ook geen aftrek op. Keert uw holding het geld later aan u uit, dan betaalt u daarover wel box 2-belasting.

Telt een afgesproken minimumbedrag nog als earn-out?

Ja. De Hoge Raad heeft beslist dat een overeengekomen minimumbedrag de earn-outkwalificatie niet in de weg staat, omdat onzeker blijft wanneer dat minimum wordt betaald en het totaal hoger kan uitvallen. Ook het rentebestanddeel in dat minimumbedrag valt dan onder de vrijstelling.

Mag de koper de koopsom schuldig blijven?

Dat mag, maar het heeft fiscale gevolgen. Hangt de lening onverbrekelijk samen met de aandelenverkoop, dan geldt zij als onderdeel van de prijs en is een later verlies daarop bij een holdingverkoop niet aftrekbaar. Wilt u die aftrek openhouden, leg de financiering dan in een duidelijk gescheiden overeenkomst vast.

Wat als ik na de verkoop nog voor het bedrijf blijf werken?

Dan is de vraag of de nabetaling verkoopopbrengst is of een beloning voor uw werk. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het daaruit is genoten. Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon, maar het is verstandig uw werkzaamheden apart en marktconform te belonen.

Hoe Taxcount u kan helpen

Een earn-out is fiscaal geen faciliteit maar een timingvraagstuk. Dezelfde afspraak levert bij de een een liquiditeitsvoordeel op en bij de ander een heffing over geld dat nog moet komen, met een verlies dat jaren later verdampt. Het verschil wordt gemaakt in de tekst van het contract, en dus vóór de ondertekening.

Wij beoordelen uw verkoopstructuur en de earn-outclausule op hun fiscale gevolgen, rekenen de uitkomst per scenario voor u door en onderbouwen de schatting die u in uw aangifte opneemt. Ook bewaken wij de termijnen daarna: wanneer een meevaller belast wordt, wanneer een tegenvaller als verlies moet worden geclaimd en of dat verlies nog verrekenbaar is. Verkoopt u vastgoed, dan kijken wij ook naar de gevolgen voor de overdrachtsbelasting bij de koper.

Denkt u aan verkoop van uw onderneming, of ligt er al een concept-koopovereenkomst met een nabetaling in? Laat uw situatie vrijblijvend beoordelen voordat u tekent. Wij bespreken graag met u welke variant in uw geval het beste uitpakt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de fiscale uitkomst hangt af van uw persoonlijke situatie en van de precieze tekst van uw overeenkomst. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.

Asset deal of share deal: zo bepaalt u hoe u uw bedrijf het beste verkoopt

U hebt jaren aan uw bedrijf gebouwd en er dient zich een koper aan. Dan komt vrijwel meteen de vraag op tafel die het financiële resultaat van de hele verkoop bepaalt: verkoopt u de bezittingen en schulden van het bedrijf, of verkoopt u de aandelen in uw bv? Dat is de keuze tussen een asset deal en een share deal. Die keuze bepaalt wie welke belasting betaalt, of er btw over de transactie loopt, welke contracten en welke medewerkers meegaan, en welke risico’s ook na de overdracht bij u blijven liggen. In dit artikel leest u wat beide routes fiscaal betekenen, welke faciliteiten en drempels in 2026 gelden, en wat u het beste jaren vooraf al regelt.

Wat is het verschil tussen een asset deal en een share deal?

Bij een asset deal, ook wel activa-passivatransactie genoemd, verkoopt u de onderdelen van het bedrijf: het pand, de machines, de voorraad, de klantenkring en de goodwill. Met goodwill bedoelen we de waarde van uw naam, uw klantenkring en uw marktpositie, die niet in losse bezittingen zit. Het bedrijf zelf blijft juridisch achter bij u; alleen de inhoud gaat over. Bij een share deal verkoopt u de aandelen in de bv. Het bedrijf verandert dan niet: alle contracten, vergunningen en arbeidsovereenkomsten blijven staan waar ze staan, want de bv blijft dezelfde partij.

Of u die keuze überhaupt hebt, hangt af van uw rechtsvorm. Hebt u een eenmanszaak, een vof of een maatschap, dan zijn er geen aandelen en is elke verkoop automatisch een activa-passivatransactie. De keuze verschuift dan naar de vraag of u vooraf nog een bv tussen uzelf en de onderneming zet. Hebt u wel een bv, dan kunt u kiezen: de bv verkoopt haar onderneming, of u verkoopt de aandelen in de bv. Figuur 1 laat zien welke route bij welke rechtsvorm hoort en hoe de verkoopwinst dan wordt belast.

    Figuur 1: uw rechtsvorm bepaalt of u kunt kiezen tussen een asset deal en een share deal, en hoe de verkoopwinst wordt belast.

In de praktijk lopen de belangen tegengesteld. Kopers willen meestal een asset deal: zij kiezen precies uit wat zij overnemen, laten het verleden van de onderneming achter en mogen afschrijven op de betaalde goodwill. Verkopers willen meestal een share deal: die is fiscaal vaak gunstiger, en het verleden gaat mee de deur uit. Dat verschil in belang komt terug in de prijs. Wie de fiscale gevolgen van beide routes kent, onderhandelt daar bewuster over. Figuur 2 zet naast elkaar wat er bij elke route meegaat en wat achterblijft of nog actie vraagt.

Figuur 2: wat er bij een asset deal en bij een share deal meegaat, en wat achterblijft of nog actie van u vraagt.

Wat betekent een asset deal voor u als IB-ondernemer?

Waarover rekent u af?

Verkoopt u als ondernemer voor de inkomstenbelasting uw hele onderneming, dan is dat fiscaal een staking. U rekent in één keer af over alles wat nog niet eerder is belast. Daar horen drie dingen bij: de stille reserves, dat wil zeggen het verschil tussen de werkelijke waarde en de boekwaarde van uw bezittingen, de goodwill die u in de loop der jaren hebt opgebouwd, en de fiscale reserves die nog op uw balans staan. Bij elkaar is dat de stakingswinst, en die valt in box 1.

Belangrijk is dat u de koopsom per bedrijfsmiddel toerekent. Staat er in de koopovereenkomst geen prijs per onderdeel, dan moet de koopsom in redelijkheid worden verdeeld over de bezittingen en de goodwill. Legt u de verdeling wel vast, dan moet die met de werkelijkheid overeenkomen. De bewijslast ligt bij u, zeker als u later van de verdeling in de koopovereenkomst wilt afwijken. Onderbouw de verdeling daarom met taxaties op het moment dat u tekent, niet achteraf.

Welke faciliteiten verzachten de rekening in 2026?

Tegenover die afrekening staan drie regelingen die de belastingdruk verlagen of uitstellen.

  • In 2026 mag u maximaal 3.630 euro van de stakingswinst aftrekken. Die aftrek geldt eenmaal in uw leven, dus als u eerder al een onderneming hebt beëindigd, is hij mogelijk al gebruikt.
  • MKB-winstvrijstelling. Van de winst die overblijft na de ondernemersaftrek is in 2026 12,7 procent vrijgesteld. Die vrijstelling geldt ook over stakingswinst.
  • U mag een deel van de stakingswinst omzetten in een lijfrente en daarmee de belasting uitstellen tot het moment waarop de uitkeringen binnenkomen. In 2026 is dat maximaal 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw leeftijd, van arbeidsongeschiktheid en van het moment waarop de uitkeringen ingaan. Wat u al aan pensioen en lijfrente hebt opgebouwd, gaat van dat maximum af.

Aan de stakingslijfrente zitten twee harde voorwaarden. De premie moet uiterlijk zes maanden na afloop van het stakingsjaar zijn betaald of verrekend; het bedrag schuldig blijven is niet genoeg. En er mag geen sprake zijn van een vooraf afgesproken doorverkoop of van een op het moment van de overdracht al vaststaande liquidatie. Staat vast dat de onderneming kort daarna wordt opgeheven of dat de verkoop aan een derde vrijwel rond is, dan vervalt de aftrek volledig. De maatstaf is dus wat vaststaat, niet wat u van plan bent.

Verkoopt u alles, of een deel?

Het maakt fiscaal verschil of u de hele onderneming staakt of maar een deel. Bij een gedeeltelijke staking vervallen de stakingsaftrek en de doorschuifregeling, terwijl een herinvesteringsreserve juist alleen bij een gedeeltelijke staking in stand kan blijven. Van een gedeeltelijke staking is al sneller sprake dan ondernemers denken: ook de verkoop van alleen een deel van uw klantenbestand met wat inventaris telt mee, als uw onderneming daardoor in korte tijd duurzaam en flink kleiner wordt.

  Hele onderneming Deel van de onderneming
Stakingsaftrek ja, maximaal 3.630 euro nee
Stakingslijfrente ja ja
Herinvesteringsreserve nee, valt verplicht vrij mogelijk, als u nog wilt herinvesteren
Doorschuiven naar een nieuwe onderneming ja, op verzoek nee


Wilt u na de verkoop opnieuw ondernemen, dan kunt u de stakingswinst doorschuiven naar die nieuwe onderneming. U doet daarvoor een verzoek bij uw aangifte. U krijgt dan een conserverende aanslag, dat is een aanslag die wel wordt opgelegd maar die u nog niet hoeft te betalen, en u moet herinvesteren in het jaar van de staking of binnen twaalf maanden daarna, in een onderneming waaruit u zelf winst geniet. Let op: verliezen uit het verleden kunt u niet met dat doorgeschoven inkomen verrekenen. Hebt u nog te verrekenen verliezen, dan kan doorschuiven juist ongunstig uitpakken.

Twee posten die u makkelijk over het hoofd ziet

De eerste is de desinvesteringsbijtelling. Verkoopt u bedrijfsmiddelen mee waarop u investeringsaftrek hebt gehad, en zijn er sinds het begin van dat investeringsjaar nog geen vijf jaar verstreken, dan telt u hetzelfde percentage weer bij uw winst op zodra u in een jaar voor meer dan 2.900 euro desinvesteert. Meer dan u destijds hebt afgetrokken, wordt nooit bijgeteld. Vraag vóór de onderhandelingen een investeringsoverzicht van de laatste vijf jaar op en neem de uitkomst mee in de prijs.

De tweede is de herinvesteringsreserve, waarmee u de winst op een verkocht bedrijfsmiddel tijdelijk opzij zet om later opnieuw te investeren. Staat die nog op uw balans en staakt u de hele onderneming, dan valt de reserve verplicht vrij in de stakingswinst. Vergeet u dat, dan is het probleem niet weg: de Belastingdienst kan de reserve in een later jaar alsnog belasten, ook als uw onderneming dan feitelijk niet meer bestaat.

Wat betekent een share deal, en wie betaalt dan de belasting?

Verkoopt uw holding de aandelen? Dan geldt de deelnemingsvrijstelling

Houdt een holding-bv de aandelen in uw werk-bv, dan is de winst bij verkoop van die aandelen in beginsel onbelast. Dat komt door de deelnemingsvrijstelling, een regeling die voorkomt dat dezelfde winst twee keer met vennootschapsbelasting wordt belast. Zij geldt als de holding ten minste 5 procent van het nominaal gestorte kapitaal van de werk-bv bezit. Dit is de reden dat een verkopende directeur-grootaandeelhouder (DGA) vrijwel altijd naar de share deal kijkt: de meerwaarde die bij een asset deal in de vennootschapsbelasting zou vallen, blijft nu buiten de heffing.

De keerzijde staat minder vaak in de presentatie van de adviseur. De opbrengst zit dan wel in de holding en niet op uw privérekening. Wilt u er privé over beschikken, dan volgt bij de uitkering alsnog heffing in box 2. En de kosten van de verkoop, van advocaat en notaris tot adviseurs en zelfs uw eigen interne uren, zijn bij de holding niet aftrekbaar. Dat aftrekverbod geldt alleen als de verkoop ook echt doorgaat. Ketst een transactie definitief af, dan zijn de kosten van dat traject in beginsel wel aftrekbaar. Verkoopt u de aandelen daarna alsnog aan een andere partij, dan moet per kostenpost worden beoordeeld of u die kosten ook zonder dat eerste traject had gemaakt. Kosten die pas een gevolg zijn van de verkoop, zoals een afscheidsbonus die u ná de overdracht toekent, vallen buiten het aftrekverbod. Leg daarom per factuur vast op welke transactie en op welke fase zij ziet; achteraf is dat niet meer te reconstrueren.

Houdt u de aandelen privé? Dan loopt de verkoop via box 2

Bezit u de aandelen rechtstreeks, zonder holding, dan is de verkoopwinst belast in box 2. Het belaste voordeel is de overdrachtsprijs min de verkrijgingsprijs, dat wil zeggen wat u destijds voor de aandelen hebt betaald. In 2026 betaalt u in box 2 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.

Hier ligt precies het spiegelbeeld van de holdingsituatie: de kosten tellen in box 2 juist wél mee. Aankoopprovisie, honoraria van adviseurs en notariskosten verhogen de verkrijgingsprijs, en de verkoopkosten verlagen de overdrachtsprijs. De grens is dat de kosten in onmiddellijk verband met de verkrijging moeten staan. Betaalde schenkbelasting, kosten om de verkrijgingsprijs te laten vaststellen en rente over de periode dat u de aandelen hield, tellen niet mee.

Let op één valkuil. Is uw bv ooit ontstaan uit een geruisloze inbreng van een eenmanszaak, dan kan de verkrijgingsprijs negatief zijn. In dat geval wordt bij de verkoop meer belast dan u aan verkoopprijs ontvangt. Vraag daarom vóór de onderhandelingen op wat uw fiscale verkrijgingsprijs is.

Wanneer is de verkoop fiscaal een feit?

Voor box 2 telt niet de datum van de notariële akte, maar het moment waarop de koopovereenkomst perfect wordt en het economische belang overgaat. Bij een transactie rond de jaarwisseling bepaalt dat in welk jaar u de belasting betaalt. Werkt u met een opschortende voorwaarde, bijvoorbeeld een blokkeringsregeling in de statuten, dan verschuift het moment naar de vervulling van die voorwaarde.

Wat als de prijs later nog verandert?

Een nabetaling of earn-out, dat is een deel van de prijs dat pas later wordt betaald als het bedrijf bepaalde resultaten haalt, werkt in box 2 anders dan onder de deelnemingsvrijstelling. Bij de holding valt een latere prijsaanpassing gewoon onder de vrijstelling en blijft die dus onbelast. In box 2 wordt in het jaar van de verkoop de hele overdrachtsprijs belast, ook het deel dat u nog niet hebt ontvangen. Staat de prijs niet vast, dan maakt u een schatting. Valt de opbrengst hoger uit, dan wordt het meerdere belast zodra u het ontvangt. Valt zij lager uit, dan telt het nadeel pas mee bij de laatste termijn.

Wat daarbij de doorslag geeft, is de tekst van de koopovereenkomst. Voert u alleen uit wat u al had afgesproken, bijvoorbeeld een balansgarantie waarin u garandeert dat de balans klopt en de prijs daalt als dat niet zo blijkt, dan is verdedigbaar dat de correctie terugwerkt naar het jaar van verkoop en dat die aanslag wordt verminderd. Over dat punt lopen de opvattingen in de vakliteratuur uiteen, dus laat de tekst van zo’n garantie vooraf fiscaal beoordelen. Spreekt u later alsnog een nieuwe prijs af, dan valt het nadeel in het jaar van die nieuwe afspraak. Een prijsverlaging die jaren later wordt overeengekomen, moet bovendien zakelijk zijn en aantoonbaar; anders wordt zij niet geaccepteerd.

Verkoopt u aan familie, tegen een vriendenprijs?

Ontbreekt een tegenprestatie of is de prijs tot stand gekomen in een overeenkomst die niet onder normale omstandigheden is gesloten, dan rekent de Belastingdienst met de waarde in het economische verkeer. De Hoge Raad legt daarbij de nadruk op de bedoeling om de ander te bevoordelen: is die er niet, dan is er geen reden voor correctie. Bij een verkoop binnen de familie is de vastgelegde onderbouwing van de prijs daarom uw hele verweer. Leg de onderhandelingen en de waardering schriftelijk vast.

Rekenvoorbeeld: wat scheelt de routekeuze in de praktijk?

Stel: uw bedrijf is 800.000 euro waard. De fiscale boekwaarde van de bezittingen is 300.000 euro, dus er zit 500.000 euro aan meerwaarde en goodwill in. U hebt de AOW-leeftijd nog niet bereikt en verder geen ander inkomen in box 1. De bedragen hieronder zijn afgerond en dienen ter illustratie; uw eigen uitkomst hangt af van uw overige inkomen, uw leeftijd en de afspraken in de koopovereenkomst.

Figuur 3 laat eerst stap voor stap zien hoe die 500.000 euro bij een eenmanszaak tot een aanslag leidt.

Figuur 3: van meerwaarde naar aanslag bij een eenmanszaak, met de stakingsaftrek, de MKB-winstvrijstelling en de stakingslijfrente.

Route Belasting bij de verkoop Toelichting
Eenmanszaak, activatransactie afgerond 204.400 euro in box 1 stakingswinst 500.000 euro, min 3.630 euro stakingsaftrek, min 12,7 procent MKB-winstvrijstelling, dus 433.331 euro belastbaar
Bv verkoopt de onderneming 115.400 euro vennootschapsbelasting boekwinst 500.000 euro: 19 procent over de eerste 200.000 euro en 25,8 procent over de rest. Het geld zit daarna nog in de bv
Holding verkoopt de aandelen 0 euro bij de holding deelnemingsvrijstelling. De verkoopkosten zijn niet aftrekbaar en bij uitkering naar privé volgt nog box 2
DGA verkoopt de aandelen privé afgerond 204.800 euro in box 2 opbrengst 800.000 euro, min 25.000 euro verkoopkosten, min 100.000 euro verkrijgingsprijs, dus 675.000 euro belast tegen 24,5 en 31 procent


Twee dingen vallen op. De eerste route en de laatste komen toevallig bijna op hetzelfde bedrag uit, maar de weg ernaartoe verschilt volledig; bij de eenmanszaak kunt u de rekening bijvoorbeeld nog verlagen met een stakingslijfrente. Zet u in het eerste voorbeeld 143.732 euro om in een lijfrente, dan daalt de aanslag naar afgerond 133.300 euro. Dat is uitstel, geen afstel: over de latere uitkeringen betaalt u alsnog belasting. Figuur 4 zet de vier uitkomsten naast elkaar.

Figuur 4: de belasting bij de verkoop per route, bij een bedrijfswaarde van 800.000 euro en een boekwaarde van 300.000 euro.

Het tweede punt is dat de holdingroute in de tabel en in figuur 4 op nul lijkt uit te komen, maar dat niet is. Het geld staat dan in uw holding. Haalt u het naar privé, dan komt de box 2-heffing er alsnog achteraan. De vergelijking is dus pas eerlijk als u meeneemt wanneer en waarvoor u het geld nodig hebt.

Moet u btw rekenen over een asset deal?

Meestal niet, en dat is geen keuze maar een wettelijke regel. Draagt u een onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan wordt geacht dat er geen levering of dienst plaatsvindt. De koper treedt voor de btw in uw plaats. Die regel geldt van rechtswege zodra aan de voorwaarden is voldaan.

Er zijn twee voorwaarden. Ten eerste moet u een geheel overdragen waarmee de koper zelfstandig een economische activiteit kan uitoefenen. De verkoop van alleen een voorraad producten of van losse machines valt daar niet onder. Blijft een onderdeel achter dat noodzakelijk is om de onderneming te drijven, dan is het geen algemeenheid meer. Of u het bedrijfspand in eigendom of in huur overdraagt, maakt niet uit; ook een huurrecht kan volstaan, mits het echt meegaat. Ten tweede moet de koper op het moment van de overdracht de bedoeling hebben om de onderneming voort te zetten en niet om haar meteen op te heffen en leeg te verkopen.

Brengt u toch btw in rekening terwijl deze regel geldt, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. De Belastingdienst kan die btw onder omstandigheden zelfs bij de koper naheffen. Dat is een discussie die u eenvoudig voorkomt: leg de voortzettingsbedoeling van de koper schriftelijk vast in de koopovereenkomst. Verplicht is dat niet, maar het kost niets en het is achteraf uw bewijs.

Twee aandachtspunten blijven. Btw-schulden die zijn ontstaan vóór de overdracht kunnen alleen bij u worden nageheven, niet bij de koper, en afspraken die u met de Belastingdienst hebt gemaakt gaan niet mee over. Laat lopende contracten bovendien intact meegaan in plaats van ze te beëindigen en de koper nieuwe te laten sluiten: doet u dat wel, dan kan de regeling alsnog niet van toepassing zijn.

Wanneer roept de verkoop overdrachtsbelasting op?

Zit er onroerend goed in de transactie, dan verdient de overdrachtsbelasting een eigen controle. In 2026 is het algemene tarief 10,4 procent en geldt voor woningen die niet als eigen hoofdverblijf worden gebruikt 8 procent.

Het verrassende nadeel bij een asset deal

Omdat bij een kwalificerende asset deal voor de btw geen levering plaatsvindt, kunt u ook geen beroep meer doen op de samenloopvrijstelling die dubbele heffing van btw en overdrachtsbelasting voorkomt. Er bestaat een goedkeuring die dit repareert, maar die kent eigen voorwaarden. Zit er vastgoed in de deal, laat dit dan vooraf toetsen. Het is een van de weinige punten waarop een fiscaal gunstige btw-behandeling tot een hogere rekening elders leidt.

Ook een aandelenverkoop kan belast zijn

Verkoopt u aandelen in een vennootschap die vooral vastgoed bezit, dan kan die verkoop toch overdrachtsbelasting oproepen. De wet merkt zo’n vennootschap aan als onroerendezaakrechtspersoon. Daarvoor moeten drie horden worden genomen. De bezittingen moeten voor meer dan 50 procent uit onroerende zaken bestaan en tegelijk voor ten minste 30 procent uit Nederlands vastgoed, gemeten naar de werkelijke waarde en niet naar de boekwaarde. Die onroerende zaken moeten voor ten minste 70 procent van hun waarde dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren daarvan; de feitelijke activiteiten tellen, niet de omschrijving in de statuten. En de koper moet een kwalificerend belang bereiken, in de regel ten minste een derde.

Voor de meeste MKB-bedrijven pakt dit gunstig uit: een gewone werk-bv met een eigen bedrijfspand valt hierbuiten, omdat het pand dienstbaar is aan de onderneming en niet aan de exploitatie van vastgoed. Een vastgoed-bv die aan derden verhuurt, valt er juist onder. Twee dingen zijn dan van belang. Er geldt een terugblik van een jaar, dus de balans tijdelijk verwateren met liquide middelen werkt niet. En verkopen in twee tranches helpt evenmin: verkrijgingen binnen twee jaar door dezelfde koper en zijn naaste kring worden bij elkaar opgeteld, zonder mogelijkheid van tegenbewijs. Bij een belaste verkrijging van aandelen doet niet de notaris maar de koper zelf aangifte.

Eerst een bv tussen uzelf en uw onderneming zetten?

Wie een eenmanszaak heeft en fiscaal liever een share deal doet, kan de onderneming eerst inbrengen in een bv en daarna de aandelen verkopen. Dat kan geruisloos, dus zonder direct af te rekenen. Er zit alleen een stevige rem op. Verkoopt u de aandelen binnen drie jaar na de inbreng, dan geldt het vermoeden dat de inbreng onderdeel was van een plan om de onderneming over te dragen, en dan vervalt de faciliteit. U mag tegenbewijs leveren, maar de bewijslast ligt volledig bij u. De termijn begint te lopen op de oprichtingsdatum van de bv. Figuur 5 laat die route en die termijn zien.

 Figuur 5: eerst een bv tussen uzelf en de onderneming zetten en daarna de aandelen verkopen, met de driejaarstermijn na de inbreng.

Het alternatief is een ruisende inbreng: u rekent direct af, zet de stakingswinst om in een stakingslijfrente en de bv mag daarna afschrijven over de hogere waarde. De vuistregel uit de vakliteratuur is eenvoudig. Past de stakingswinst binnen de ruimte voor lijfrenteaftrek, dan is een ruisende inbreng meestal de betere keuze. Is de stakingswinst hoger, dan komt de geruisloze inbreng in beeld. Reken beide varianten door voordat u een letter of intent tekent.

Zit uw onderneming al in een concern, dan gelden vergelijkbare wachttijden. Is binnen een fiscale eenheid, waarbij meerdere bv’s samen één aangifte doen, vermogen met een meerwaarde verschoven en wordt de betrokken vennootschap daarna verkocht, dan volgt herwaardering naar de werkelijke waarde, tenzij er zes jaar zijn verstreken. Alleen als een hele onderneming of een zelfstandig deel daarvan is overgedragen tegen uitgifte van nieuwe aandelen, geldt een kortere termijn van drie jaar; die eis van uitgifte van aandelen is hard. Die sanctie kent geen tegenbewijs. Bij een verkoop onder ontbindende voorwaarden begint de klok bovendien later te lopen dan de koopovereenkomst suggereert, namelijk pas als vaststaat dat aan alle voorwaarden is voldaan. De les is steeds dezelfde: herstructureer vóórdat een verkoopproces begint, niet erna.

Draagt u over aan uw kind? Dan is verkopen vaak niet de route

Gaat het bedrijf naar de volgende generatie, dan is de vraag niet asset of share, maar verkopen of doorschuiven. Bij vererving en bij schenking van aanmerkelijkbelangaandelen, dat wil zeggen een belang van ten minste 5 procent in een bv, kunt u samen met de verkrijger verzoeken de overgang niet als vervreemding aan te merken, voor zover de waarde is toe te rekenen aan het ondernemingsvermogen van de vennootschap. U rekent dan niet af; de claim schuift door naar uw kind. Bij schenking geldt sinds 1 januari 2025 dat de verkrijger 21 jaar of ouder moet zijn; de oude eis van 36 maanden dienstbetrekking is vervallen.

Beleggingsvermogen gaat niet mee. Als ondernemingsvermogen telt het vermogen dat aan de onderneming is toe te rekenen, vermeerderd met beleggingsvermogen tot ten hoogste 5 procent daarvan. Panden die u meer dan bijkomstig aan een ander ter beschikking stelt, vallen erbuiten, net als bedrijfsmiddelen met een waarde van 103.000 euro of meer die u voor meer dan een klein deel privé gebruikt. Woon-werkverkeer telt daarbij niet als privégebruik. Let er verder op dat de doorschuifregeling in box 2 zelf geen bezits- of voortzettingseis kent; die eisen gelden in de schenk- en erfbelasting, waar de voortzettingstermijn per 1 januari 2026 is verkort van vijf naar drie jaar.

Welke risico’s blijven na de verkoop bij u liggen?

Met de handtekening onder de akte bent u er niet. Vier regelingen lopen door, en juist die worden in de prijsonderhandeling het vaakst vergeten. Figuur 6 zet de termijnen op een rij.

Figuur 6: de aansprakelijkheden en termijnen die na de overdracht doorlopen.

Aansprakelijkheid bij verkoop van een kasrijke of beleggende bv

Verkoopt u, samen met uw partner en bloedverwanten in de rechte lijn, een belang van ten minste een derde in een vennootschap waarvan de bezittingen voor 30 procent of meer uit beleggingen bestaan, en liquide middelen tellen daarbij mee, dan kunt u nog jaren na de verkoop aansprakelijk worden gesteld. Het gaat om de volledige vennootschapsbelasting over het jaar van de verkoop, ongeacht waar die winst vandaan komt, plus de vennootschapsbelasting over de drie jaren daarna voor zover die samenhangt met de reserves die op het moment van verkoop in de bv zaten.

Die aansprakelijkheid ontstaat alleen als het vermogen van de vennootschap buiten de normale bedrijfsvoering is verminderd, in de vijf jaar vóór, in het jaar van of in de drie jaar na de verkoop. Een gewone winstuitkering of de betaling van vennootschapsbelasting telt daar niet voor mee. De omvang van de onttrekking is echter niet relevant: in beginsel kan één euro al genoeg zijn om de aansprakelijkheid in werking te zetten. De mogelijkheid om u vrij te pleiten is sinds 2015 sterk versmald en de bewijslast ligt bij u. Zij geldt alleen nog voor een deel van de reserves, en dan nog alleen als de zaken en rechten waarop die reserves zien na de verkoop ten minste zes maanden in de bv blijven.

Twee maatregelen hebben in de rechtspraak geholpen. De eerste is uitvoerig en aantoonbaar onderzoek naar de achtergrond van de koper en naar zijn plannen met de aankoop. De tweede is het bedrag aan latent verschuldigde vennootschapsbelasting via de kwaliteitsrekening van de notaris aan de vennootschap betalen. Die rechtspraak dateert wel van vóór de aanscherping van 15 september 2015, dus onder het huidige recht bieden deze maatregelen minder zekerheid dan destijds. Ze blijven niettemin het beste dat u kunt doen. Leg vóór de overdracht schriftelijk vast wat u over de koper hebt onderzocht: dat dossier is achteraf uw enige verweer.

Aansprakelijkheid uit een fiscale eenheid

Maakte de verkochte bv deel uit van een fiscale eenheid voor de vennootschapsbelasting, dan blijft zij hoofdelijk aansprakelijk voor de vennootschapsbelasting van de hele eenheid over de periode waarin zij daarvan deel uitmaakte. Hoofdelijk aansprakelijk betekent dat de Belastingdienst de hele schuld bij haar kan opeisen. De wet regelt niet wie dat uiteindelijk draagt, dus dat moet in de koopovereenkomst worden afgesproken. Bestond er een fiscale eenheid voor de btw, dan geldt daar een aansprakelijkheid zonder ontsnappingsmogelijkheid, die pas eindigt als de bv feitelijk niet meer tot die eenheid behoort én u de inspecteur daarover schriftelijk hebt geïnformeerd. Zet die melding op de checklist voor de dag van de overdracht.

Bestuurdersaansprakelijkheid

Treedt u bij de overdracht af als bestuurder, dan bent u niet van uw verleden af. U blijft aansprakelijk voor belastingschulden die tijdens uw bestuur zijn ontstaan, ook als de aanslag pas veel later wordt opgelegd. Kan de vennootschap in die periode niet betalen, dan moet dat onverwijld bij de ontvanger zijn gemeld, in de praktijk uiterlijk twee weken na de dag waarop betaald had moeten worden.

Wat regelt u civielrechtelijk en voor uw personeel?

Hier zit het praktische verschil tussen de twee routes, en het is precies omgekeerd aan het fiscale beeld.

Bij een share deal gaat er één ding over: het aandeel, geleverd bij notariële akte. Wel moet u eerst de blokkeringsregeling in de statuten volgen, de bepaling die u meestal verplicht de aandelen eerst aan uw mede-aandeelhouders aan te bieden. Een overdracht in strijd met zo’n statutaire beperking is ongeldig.

Bij een asset deal moet elk vermogensbestanddeel afzonderlijk worden geleverd. Onroerende zaken gaan via een notariële akte met inschrijving in de openbare registers, vorderingen via een akte met mededeling aan de debiteur. Schulden gaan alleen over als de schuldeiser toestemming geeft, en een contract gaat alleen over met medewerking van de wederpartij. Daar zit de pijn: change-of-controlbepalingen, huurcontracten, leases, vergunningen en licenties moeten stuk voor stuk worden nagelopen. Begin daar vroeg mee, want het duurt vrijwel altijd langer dan gepland.

Voor uw medewerkers geldt het omgekeerde. Bij een asset deal die kwalificeert als overgang van onderneming gaan de arbeidsovereenkomsten van rechtswege mee over, en blijft u nog een jaar hoofdelijk verbonden voor verplichtingen van vóór de overgang. Pensioen kent een eigen regime. Bij een share deal blijft de bv gewoon de werkgever en verandert er arbeidsrechtelijk niets. Bij beide routes geldt wel het adviesrecht van de ondernemingsraad. Het advies moet worden gevraagd op een moment waarop het nog invloed kan hebben op uw besluit, en wijkt u van het advies af, dan moet u de uitvoering een maand opschorten. Hebt u geen ondernemingsraad, dan informeert u de medewerkers zelf over het besluit, de datum, de reden en de gevolgen.

Praktische checklist: wat u moet regelen

  • Bepaal de route vroeg. De keuze tussen asset deal en share deal vraagt vaak jaren voorbereiding. Begin het gesprek voordat een koper zich meldt, niet erna.
  • Laat het bedrijf waarderen. Zonder een onderbouwde waardering weet u niet hoe groot de meerwaarde is en kunt u de routes niet vergelijken.
  • Vraag uw verkrijgingsprijs op. Bij een verkoop in box 2 bepaalt de verkrijgingsprijs de heffing. Na een geruisloze inbreng kan die negatief zijn.
  • Check de stakingsaftrek. Die geldt eenmaal in uw leven. Laat oude aangiften nakijken als u eerder een onderneming hebt beëindigd.
  • Reken de lijfrenteruimte door. Doe dat voordat de overdrachtsdatum vastligt, en houd rekening met de betaaltermijn van zes maanden na afloop van het stakingsjaar.
  • Haal het investeringsoverzicht op. Investeringsaftrek uit de laatste vijf jaar kan een desinvesteringsbijtelling opleveren die de opbrengst verlaagt.
  • Leg de koopprijsverdeling vast. Verdeel de koopsom per bedrijfsmiddel en onderbouw dat met taxaties op het moment van tekenen.
  • Beoordeel de btw. Gaat een hele onderneming over, dan mag u geen btw factureren. Leg de voortzettingsbedoeling van de koper vast in de overeenkomst.
  • Toets het vastgoed apart. Zit er onroerend goed in de deal, controleer dan de samenloop met de overdrachtsbelasting en of de bv als onroerendezaakrechtspersoon geldt.
  • Bewaak de wachttijden. Drie jaar na een geruisloze inbreng, en drie of zes jaar na een interne overdracht binnen een fiscale eenheid. Hebt u eerder een bedrijfsfusie of afsplitsing gedaan, waarbij een onderdeel van uw bedrijf naar een andere bv is verplaatst, laat dan vóór de verkoop toetsen of de fiscale faciliteit in stand blijft; de rechtspraak op dat punt is in 2026 gewijzigd.
  • Documenteer de koper. Verkoopt u een bv met veel beleggingen of spaargeld, leg dan schriftelijk vast wat u over de koper hebt onderzocht.
  • Meld het einde van een btw-eenheid. Zonder schriftelijke melding aan de inspecteur loopt de hoofdelijke aansprakelijkheid gewoon door.
  • Vraag de ondernemingsraad tijdig om advies. Of informeer uw medewerkers als er geen ondernemingsraad of personeelsvertegenwoordiging is.


Veelgestelde vragen

Is een share deal altijd voordeliger voor de verkoper?

Nee. Voor een DGA met een holding is de share deal meestal het gunstigst, omdat de deelnemingsvrijstelling de verkoopwinst vrijstelt. Maar de opbrengst zit dan in de holding en bij uitkering naar privé volgt alsnog box 2. Hebt u een eenmanszaak, dan bestaat de keuze niet en is de vraag vooral of u vooraf een bv tussen uzelf en de onderneming zet.

Moet u btw rekenen als u uw onderneming verkoopt?

Draagt u een hele onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan geldt van rechtswege dat er geen levering plaatsvindt en mag u geen btw factureren. Doet u dat toch, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. Bij een aandelenverkoop speelt dit niet, omdat de bv dezelfde ondernemer blijft.

Kunt u de belasting over de stakingswinst uitstellen?

Ja, op twee manieren. U kunt de stakingswinst omzetten in een lijfrente, in 2026 tot maximaal 574.867 euro, 287.445 euro of 143.732 euro afhankelijk van uw situatie. Of u schuift de winst door naar een nieuwe onderneming, mits u binnen twaalf maanden herinvesteert. Beide routes stellen de heffing uit; ze stellen haar niet af.

Zijn uw advieskosten bij de verkoop aftrekbaar?

Dat hangt af van de route. Verkoopt uw holding de aandelen, dan zijn de aan- en verkoopkosten niet aftrekbaar, ook niet uw eigen interne uren. Verkoopt u de aandelen privé, dan verlagen de verkoopkosten juist uw belaste voordeel in box 2. Bij een asset deal zijn transactiekosten in beginsel gewone ondernemingskosten.

Kunt u na de verkoop nog aansprakelijk worden gesteld?

Ja. Verkoopt u aandelen in een bv waarvan de bezittingen voor 30 procent of meer uit beleggingen of liquide middelen bestaan, dan kunt u aansprakelijk zijn voor de vennootschapsbelasting van die bv over het jaar van verkoop en de drie jaren daarna. Ook aansprakelijkheden uit een fiscale eenheid en uit uw bestuursperiode lopen door. Onderzoek naar de koper en goede contractuele afspraken beperken dat risico.

U wilt uw bedrijf overdragen aan uw kind. Geldt dit artikel dan ook?

Gedeeltelijk. Bij een overdracht binnen de familie is doorschuiven meestal aantrekkelijker dan verkopen. Bij vererving en schenking van aanmerkelijkbelangaandelen kunt u de box 2-claim doorschuiven voor zover die ziet op het ondernemingsvermogen. Bij schenking moet uw kind 21 jaar of ouder zijn. Beleggingsvermogen gaat niet mee.

Hoe Taxcount u kan helpen

De keuze tussen een asset deal en een share deal is vrijwel altijd het duurste besluit van een verkooptraject, en de beste beslissing neemt u jaren voordat de koper zich meldt. Taxcount rekent beide routes voor u door op basis van uw eigen cijfers, brengt de meerwaarde en de fiscale reserves in kaart en laat zien wat een geruisloze of ruisende inbreng in uw situatie oplevert. Wij toetsen de btw-behandeling, de samenloop met de overdrachtsbelasting bij vastgoed, de wachttijden na een eerdere herstructurering en de aansprakelijkheden die na de overdracht doorlopen. Ook de fiscale bepalingen in de koopovereenkomst nemen wij met u door, van de koopprijsverdeling tot de earn-out en de balansgarantie.

Overweegt u de komende jaren te verkopen of ligt er al een bod op tafel? Laat uw situatie dan vrijblijvend beoordelen, zodat u weet welke route in uw geval het meeste oplevert en welke stappen u nu al moet zetten.

Dit artikel bevat algemene informatie over de verkoop van een onderneming en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie, uw rechtsvorm en de afspraken in de koopovereenkomst. Laat uw situatie altijd door een adviseur beoordelen voordat u een transactie aangaat.

Zie ook:

Deelnemingsvrijstelling: zo blijft winst uit je dochter-bv onbelast

Heb je een holding met daaronder een of meer werk-bv’s, dan is de deelnemingsvrijstelling waarschijnlijk de belangrijkste fiscale regeling voor jou. De deelnemingsvrijstelling zorgt ervoor dat dividend en verkoopwinst uit een dochtervennootschap bij je holding onbelast blijven. Zo betaal je niet twee keer vennootschapsbelasting over dezelfde winst. In dit artikel lees je wanneer sprake is van een deelneming, wat er wel en niet onder de vrijstelling valt, en waar je op moet letten om verrassingen te voorkomen.

Wat is de deelnemingsvrijstelling?

Als een bv winst maakt, betaalt zij daarover vennootschapsbelasting. Keert die bv de winst daarna als dividend uit aan haar moeder-bv, dan zou de moeder er nog een keer belasting over betalen. Datzelfde speelt bij de verkoop van een dochter: de verkoopwinst weerspiegelt vaak winst die al belast is of nog belast wordt. De deelnemingsvrijstelling voorkomt die dubbele heffing. Voordelen uit een deelneming, zoals dividend en verkoopwinst, blijven bij de moeder buiten de winst en dus onbelast.

De vrijstelling werkt twee kanten op. Niet alleen winst en dividend zijn vrijgesteld, ook een verlies op de deelneming is niet aftrekbaar, en de kosten van aankoop of verkoop van de deelneming zijn dat evenmin. Wie een deelneming met winst verkoopt, hoeft dus niets af te rekenen. Wie hem met verlies verkoopt, kan dat verlies in beginsel niet aftrekken.

Wanneer is sprake van een deelneming?

Er is sprake van een deelneming bij een belang van ten minste 5 procent van het nominaal gestorte kapitaal in een vennootschap. Dat kan een Nederlandse of een buitenlandse vennootschap zijn. Ook een belang van 5 procent in een fonds voor gemene rekening telt mee, en bij een coöperatie is elk lidmaatschap al genoeg. Voor bepaalde belangen in EU-vennootschappen kan onder voorwaarden ook het stemrecht meetellen.

Zakt je belang onder de 5 procent, dan is er in beginsel geen deelneming meer. Er geldt echter een aflooptermijn van drie jaar als je het belang daarvoor meer dan een jaar onafgebroken boven de 5 procent hield. In die periode blijft de vrijstelling nog gelden. De beslisboom in figuur 1 laat zien hoe je stap voor stap beoordeelt of je belang onder de vrijstelling valt.

Figuur 1: beslisboom in vier stappen. Je toetst achtereenvolgens of je ten minste 5 procent van het nominaal gestorte kapitaal houdt, of je het belang als belegging houdt, of de dochter laagbelast is en of sprake is van een kwalificerende beleggingsdeelneming. Groen betekent dat de vrijstelling geldt, rood dat die niet geldt.

Rekenvoorbeeld

Een holding bezit 100 procent van de aandelen in een werk-bv. De werk-bv maakt 500.000 euro winst, betaalt daarover vennootschapsbelasting en keert 300.000 euro als dividend uit aan de holding. Door de deelnemingsvrijstelling is dat dividend van 300.000 euro bij de holding volledig onbelast. Verkoopt de holding de werk-bv later voor 2.000.000 euro meer dan de aankoopprijs, dan is ook die verkoopwinst van 2.000.000 euro vrijgesteld (zie figuur 2).

Figuur 2: rekenvoorbeeld van een holding met een werk-bv. Links keert de werk-bv uit een winst van 500.000 euro een dividend van 300.000 euro uit, rechts verkoopt de holding de werk-bv met 2.000.000 euro verkoopwinst. In beide gevallen betaalt de holding 0 euro vennootschapsbelasting, dus blijft 2.300.000 euro onbelast binnen de holding.

Wanneer geldt de vrijstelling niet?

De deelnemingsvrijstelling geldt niet altijd. Houd je een belang als belegging en is de dochter laagbelast, dan is er sprake van een beleggingsdeelneming. In dat geval geldt de vrijstelling in beginsel niet. Er is dan pas toch vrijstelling als het een kwalificerende beleggingsdeelneming is: de dochter wordt naar Nederlandse begrippen reëel belast, of haar bezittingen bestaan doorgaans voor minder dan de helft uit laagbelaste beleggingen. Dit onderscheid speelt vooral bij internationale structuren. Ook een fiscale beleggingsinstelling valt buiten de vrijstelling. Deze afwegingen zie je terug in de beslisboom (figuur 1).

Waar je verder op moet letten

Verandert het regime van een belang, bijvoorbeeld doordat een deelneming een beleggingsdeelneming wordt of andersom, dan moet je het resultaat splitsen over de perioden waarin de vrijstelling wel en niet gold. Dat heet compartimenteren. Let ook op eerder afgewaardeerde vorderingen op de dochter: bij verkoop of omzetting daarvan kan een bijtelling volgen. Deze onderwerpen zijn technisch, dus laat ze bij twijfel beoordelen door een adviseur.

Wat levert de vrijstelling op?

De waarde van de vrijstelling hangt samen met het tarief van de vennootschapsbelasting. In 2026 is dat tarief 19 procent over de winst tot 200.000 euro en 25,8 procent over het meerdere. Doordat dividend en verkoopwinst onbelast blijven, kan de deelnemingsvrijstelling bij een bedrijfsverkoop of een winstuitkering binnen het concern een zeer groot voordeel opleveren.

Praktische checklist: wat je moet regelen

  • Belang toetsen. Ga na of je ten minste 5 procent van het nominaal gestorte kapitaal houdt; alleen dan is er een deelneming.
  • Karakter bepalen. Beoordeel of je het belang als belegging houdt en of de dochter laagbelast is; dat bepaalt of de vrijstelling geldt.
  • Kosten juist verwerken. Houd aan- en verkoopkosten van de deelneming en een deelnemingsverlies buiten aftrek.
  • Regimewijziging signaleren. Verandert de status van een deelneming, laat dan de compartimentering beoordelen.
  • Vorderingen bewaken. Let bij een eerder afgewaardeerde vordering op de dochter op een mogelijke bijtelling bij verkoop of omzetting.

Veelgestelde vragen

Vanaf welk percentage geldt de deelnemingsvrijstelling?

Vanaf een belang van 5 procent van het nominaal gestorte kapitaal in een vennootschap. Bij een coöperatie is elk lidmaatschap al voldoende.

Is dividend uit mijn werk-bv onbelast?

Ja, als de deelnemingsvrijstelling van toepassing is, blijft het dividend dat je holding uit de werk-bv ontvangt onbelast in de vennootschapsbelasting.

Is de verkoopwinst van een dochter belast?

Nee, als de deelnemingsvrijstelling geldt, is de winst bij verkoop van de deelneming vrijgesteld. Een verlies bij verkoop is dan echter ook niet aftrekbaar.

Wat is een beleggingsdeelneming?

Een deelneming die je als belegging houdt in een laagbelaste vennootschap. Daarop geldt de vrijstelling in beginsel niet, tenzij het een kwalificerende beleggingsdeelneming is.

Zijn de aankoopkosten van een deelneming aftrekbaar?

Nee. De kosten van aankoop en verkoop van een deelneming vallen onder de vrijstelling en zijn niet aftrekbaar van de winst.

Hoe Taxcount je kan helpen

Taxcount beoordeelt of je belangen onder de deelnemingsvrijstelling vallen, ook bij internationale structuren en beleggingsdeelnemingen. Wij helpen je bij de opzet van een holdingstructuur, bij de verwerking van dividend en verkoopwinst in de aangifte vennootschapsbelasting en bij lastige onderwerpen zoals compartimentering en afgewaardeerde vorderingen. Overweeg je een herstructurering of verkoop? Laat je situatie vooraf door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Zie ook:

Deelnemingsvrijstelling: zo blijft winst binnen je holding onbelast

Heb je een holding met daaronder een of meer werk-bv’s, dan is de deelnemingsvrijstelling waarschijnlijk de belangrijkste fiscale regeling voor jou. De deelnemingsvrijstelling zorgt ervoor dat dividend en verkoopwinst uit een dochtervennootschap bij je holding onbelast blijven. Zo betaal je niet twee keer vennootschapsbelasting over dezelfde winst. In dit artikel lees je wanneer sprake is van een deelneming, wat er wel en niet onder de vrijstelling valt, en waar je op moet letten om verrassingen te voorkomen.

Wat is de deelnemingsvrijstelling?

Als een bv winst maakt, betaalt zij daarover vennootschapsbelasting. Keert die bv de winst daarna als dividend uit aan haar moeder-bv, dan zou de moeder er nog een keer belasting over betalen. Datzelfde speelt bij de verkoop van een dochter: de verkoopwinst weerspiegelt vaak winst die al belast is of nog belast wordt. De deelnemingsvrijstelling voorkomt die dubbele heffing. Voordelen uit een deelneming, zoals dividend en verkoopwinst, blijven bij de moeder buiten de winst en dus onbelast.

De vrijstelling werkt twee kanten op. Niet alleen winst en dividend zijn vrijgesteld, ook een verlies op de deelneming is niet aftrekbaar, en de kosten van aankoop of verkoop van de deelneming zijn dat evenmin. Wie een deelneming met winst verkoopt, hoeft dus niets af te rekenen. Wie hem met verlies verkoopt, kan dat verlies in beginsel niet aftrekken.

Wanneer is sprake van een deelneming?

Er is sprake van een deelneming bij een belang van ten minste 5 procent van het nominaal gestorte kapitaal in een vennootschap. Dat kan een Nederlandse of een buitenlandse vennootschap zijn. Ook een belang van 5 procent in een fonds voor gemene rekening telt mee, en bij een coöperatie is elk lidmaatschap al genoeg. Voor bepaalde belangen in EU-vennootschappen kan onder voorwaarden ook het stemrecht meetellen.

Zakt je belang onder de 5 procent, dan is er in beginsel geen deelneming meer. Er geldt echter een aflooptermijn van drie jaar als je het belang daarvoor meer dan een jaar onafgebroken boven de 5 procent hield. In die periode blijft de vrijstelling nog gelden. De beslisboom in figuur 1 laat zien hoe je stap voor stap beoordeelt of je belang onder de vrijstelling valt.

Figuur 1: beslisboom om stap voor stap te bepalen of je belang onder de deelnemingsvrijstelling valt.

Rekenvoorbeeld

Een holding bezit 100 procent van de aandelen in een werk-bv. De werk-bv maakt 500.000 euro winst, betaalt daarover vennootschapsbelasting en keert 300.000 euro als dividend uit aan de holding. Door de deelnemingsvrijstelling is dat dividend van 300.000 euro bij de holding volledig onbelast. Verkoopt de holding de werk-bv later voor 2.000.000 euro meer dan de aankoopprijs, dan is ook die verkoopwinst van 2.000.000 euro vrijgesteld (zie figuur 2).

Figuur 2: rekenvoorbeeld van een holding met werk-bv. Dividend van 300.000 euro en verkoopwinst van 2.000.000 euro blijven onbelast.

Wanneer geldt de vrijstelling niet?

De deelnemingsvrijstelling geldt niet altijd. Houd je een belang als belegging en is de dochter laagbelast, dan is er sprake van een beleggingsdeelneming. In dat geval geldt de vrijstelling in beginsel niet. Er is dan pas toch vrijstelling als het een kwalificerende beleggingsdeelneming is: de dochter wordt naar Nederlandse begrippen reëel belast, of haar bezittingen bestaan doorgaans voor minder dan de helft uit laagbelaste beleggingen. Dit onderscheid speelt vooral bij internationale structuren. Ook een fiscale beleggingsinstelling valt buiten de vrijstelling. Deze afwegingen zie je terug in de beslisboom (figuur 1).

Waar je verder op moet letten

Verandert het regime van een belang, bijvoorbeeld doordat een deelneming een beleggingsdeelneming wordt of andersom, dan moet je het resultaat splitsen over de perioden waarin de vrijstelling wel en niet gold. Dat heet compartimenteren. Let ook op eerder afgewaardeerde vorderingen op de dochter: bij verkoop of omzetting daarvan kan een bijtelling volgen. Deze onderwerpen zijn technisch, dus laat ze bij twijfel beoordelen door een adviseur.

Wat levert de vrijstelling op?

De waarde van de vrijstelling hangt samen met het tarief van de vennootschapsbelasting. In 2026 is dat tarief 19 procent over de winst tot 200.000 euro en 25,8 procent over het meerdere. Doordat dividend en verkoopwinst onbelast blijven, kan de deelnemingsvrijstelling bij een bedrijfsverkoop of een winstuitkering binnen het concern een zeer groot voordeel opleveren.

Praktische checklist: wat je moet regelen

  • Belang toetsen. Ga na of je ten minste 5 procent van het nominaal gestorte kapitaal houdt; alleen dan is er een deelneming.
  • Karakter bepalen. Beoordeel of je het belang als belegging houdt en of de dochter laagbelast is; dat bepaalt of de vrijstelling geldt.
  • Kosten juist verwerken. Houd aan- en verkoopkosten van de deelneming en een deelnemingsverlies buiten aftrek.
  • Regimewijziging signaleren. Verandert de status van een deelneming, laat dan de compartimentering beoordelen.
  • Vorderingen bewaken. Let bij een eerder afgewaardeerde vordering op de dochter op een mogelijke bijtelling bij verkoop of omzetting.

Veelgestelde vragen

Vanaf welk percentage geldt de deelnemingsvrijstelling?

Vanaf een belang van 5 procent van het nominaal gestorte kapitaal in een vennootschap. Bij een coöperatie is elk lidmaatschap al voldoende.

Is dividend uit mijn werk-bv onbelast?

Ja, als de deelnemingsvrijstelling van toepassing is, blijft het dividend dat je holding uit de werk-bv ontvangt onbelast in de vennootschapsbelasting.

Is de verkoopwinst van een dochter belast?

Nee, als de deelnemingsvrijstelling geldt, is de winst bij verkoop van de deelneming vrijgesteld. Een verlies bij verkoop is dan echter ook niet aftrekbaar.

Wat is een beleggingsdeelneming?

Een deelneming die je als belegging houdt in een laagbelaste vennootschap. Daarop geldt de vrijstelling in beginsel niet, tenzij het een kwalificerende beleggingsdeelneming is.

Zijn de aankoopkosten van een deelneming aftrekbaar?

Nee. De kosten van aankoop en verkoop van een deelneming vallen onder de vrijstelling en zijn niet aftrekbaar van de winst.

Hoe Taxcount je kan helpen

Taxcount beoordeelt of je belangen onder de deelnemingsvrijstelling vallen, ook bij internationale structuren en beleggingsdeelnemingen. Wij helpen je bij de opzet van een holdingstructuur, bij de verwerking van dividend en verkoopwinst in de aangifte vennootschapsbelasting en bij lastige onderwerpen zoals compartimentering en afgewaardeerde vorderingen. Overweeg je een herstructurering of verkoop? Laat je situatie vooraf door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Zie ook: