


Investeer je in een bedrijfsmiddel, dan schrijf je de aanschafprijs normaal in vaste jaarlijkse stappen af. Bij bepaalde investeringen mag je dat tempo echter zelf bepalen. Dat heet willekeurige afschrijving en het levert je een liquiditeits- en rentevoordeel op: je haalt de aftrek naar voren, verlaagt je winst in een vroeg jaar en betaal je de belasting pas later. In 2026 geldt willekeurige afschrijving vooral voor milieuvriendelijke bedrijfsmiddelen (de VAMIL) en voor investeringen van startende ondernemers. In dit artikel lees je hoe willekeurige afschrijving werkt, voor wie zij geldt, wat zij oplevert en aan welke voorwaarden en termijnen je moet voldoen.
Wat is willekeurige afschrijving?
Normaal schrijf je een bedrijfsmiddel in vaste stappen af: per jaar maximaal 20% van de aanschafprijs (bij goodwill 10%), zodat je er minstens vijf jaar over doet. Bij willekeurige afschrijving mag je dat tempo zelf kiezen. Je verdeelt het af te schrijven bedrag (de aanschaf- of voortbrengingskosten min de restwaarde) naar eigen inzicht over de jaren. Je mag dus in het begin veel of zelfs alles ineens afschrijven.
Het voordeel zit in de timing, niet in een groter totaal. Je schrijft niet meer af, maar wel eerder. Door de aftrek naar voren te halen, verlaag je je winst in een vroeg jaar en betaal je de belasting pas later. Zo hou je het geld langer in het bedrijf (het liquiditeitsvoordeel) en bespaar je rente (het rentevoordeel). De totale aftrek over de jaren blijft gelijk; het gaat dus om uitstel, niet om afstel.
Voor wie geldt willekeurige afschrijving?
Willekeurige afschrijving is geen algemene regeling, maar geldt voor twee specifieke groepen: investeerders in milieuvriendelijke bedrijfsmiddelen en startende ondernemers.
Milieu-bedrijfsmiddelen (VAMIL)
De VAMIL geldt voor alle ondernemingen die investeren in een milieuvriendelijk bedrijfsmiddel dat op de Milieulijst van de overheid staat, in Nederland nog niet gangbaar is en niet eerder is gebruikt. Deze variant staat open voor eenmanszaken, vof’s, maatschappen en bv’s, en zelfs voor medegerechtigden zoals een commanditaire vennoot. Een urencriterium geldt hierbij niet. Voor milieu-bedrijfsmiddelen mag je sinds 2011 wel maar 75% van de kosten willekeurig afschrijven; de resterende 25% volgt de normale afschrijvingsregels.
Startende ondernemers
De startersvariant geldt voor natuurlijke personen die recht hebben op de verhoogde zelfstandigenaftrek, de startersaftrek. Zij mogen op hun investeringen versneld afschrijven, tot een investeringsplafond dat gelijk is aan het maximale bedrag voor de kleinschaligheidsinvesteringsaftrek. Voor 2026 is dat plafond 398.236 euro. Over het meerdere gelden de normale afschrijvingsregels. Bv’s en andere rechtspersonen zijn van deze startersvariant uitgesloten.
Wat levert willekeurige afschrijving op?
Het voordeel is een rente- en liquiditeitsvoordeel. Een voorbeeld maakt het duidelijk (zie figuur 1). Een startende ondernemer koopt een machine van 50.000 euro met een levensduur van vijf jaar en een restwaarde van nul. Normaal trekt hij vijf jaar lang 10.000 euro per jaar af. Met willekeurige afschrijving mag hij in jaar 1 het volle bedrag van 50.000 euro aftrekken, mits hij de machine in dat jaar in gebruik neemt; zolang het bedrijfsmiddel nog niet in gebruik is genomen, mag hij niet meer willekeurig afschrijven dan hij in dat jaar werkelijk heeft betaald. Tegen een tarief van ongeveer 37% scheelt dat in jaar 1 zo’n 18.500 euro minder belasting. In de jaren daarna betaal je dat weer terug, omdat er niets meer valt af te schrijven. Het blijft dus uitstel.

Figuur 1: bij normale afschrijving verdeel je de kosten over vijf jaar; bij willekeurige afschrijving haal je de aftrek naar voren. De totale aftrek blijft gelijk.
Let op dat willekeurige afschrijving geen permanent voordeel oplevert. In een jaar met weinig of geen winst kan het naar voren halen van de aftrek juist nadelig zijn, omdat de aftrek dan tegen een laag tarief neerslaat. Plan het tempo daarom op basis van de winst en de tarieven die je de komende jaren verwacht.
Welke voorwaarden en termijnen gelden er?
De voorwaarden verschillen per variant. Voor beide geldt dat je de keuze voor willekeurige afschrijving in je aangifte maakt; de faciliteit wordt niet automatisch toegepast.
Bij milieu-bedrijfsmiddelen (VAMIL) moet je de investering binnen drie maanden na het aangaan van de verplichting melden bij de Rijksdienst voor Ondernemend Nederland (RVO). De kosten moeten minstens 2.500 euro per melding bedragen. De VAMIL is te combineren met de milieu-investeringsaftrek (MIA), maar niet met de energie-investeringsaftrek (EIA). De vier stappen voor een milieu-bedrijfsmiddel staan in figuur 2. Bij de startersvariant bewaken je het investeringsplafond en let je erop dat bepaalde bedrijfsmiddelen (zoals goederen die je aan derden ter beschikking stelt) zijn uitgesloten.
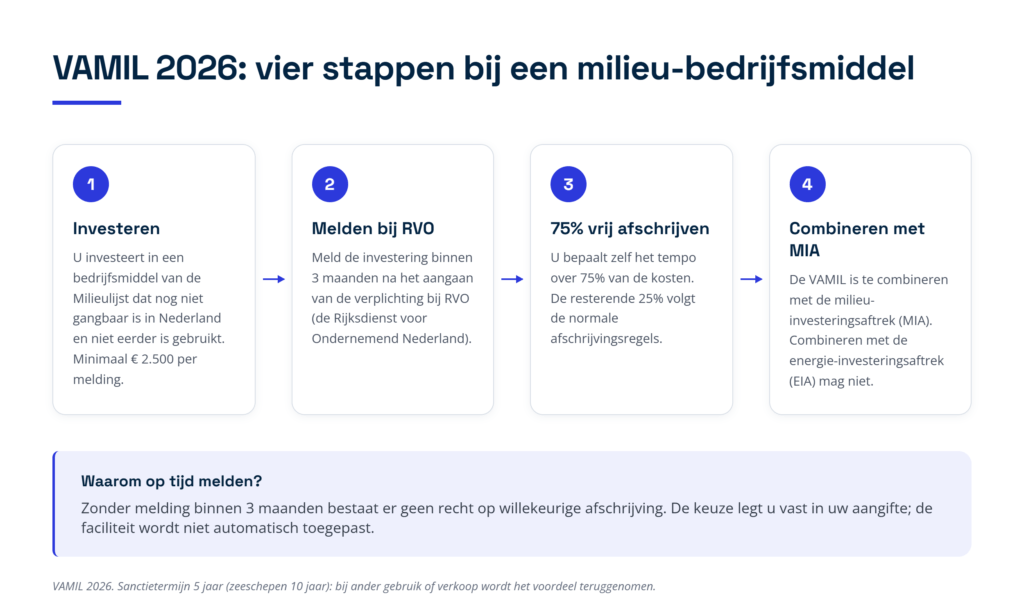
Figuur 2: de vier stappen bij willekeurige afschrijving van een milieu-bedrijfsmiddel (VAMIL), van investeren tot het combineren met de MIA.
| Parameter | Waarde in 2026 | Geldt voor |
| Willekeurig af te schrijven deel | 75% van de kosten | milieu-bedrijfsmiddelen |
| Drempel per melding | 2.500 euro | milieu-bedrijfsmiddelen |
| Meldingstermijn bij RVO | binnen 3 maanden | milieu-bedrijfsmiddelen |
| Investeringsplafond | 398.236 euro | startende ondernemers |
| Sanctietermijn (terugname) | 5 jaar (zeeschepen: 10 jaar) | startende ondernemers / zeeschepen |
Waar moet je op letten?
Voldoe je binnen de sanctietermijn niet meer aan de voorwaarden, dan wordt het voordeel teruggenomen. De boekwaarde wordt dan alsnog gesteld op de waarde zonder willekeurige afschrijving, waardoor het genoten voordeel wordt teruggedraaid. Deze terugname geldt bijvoorbeeld als je het bedrijfsmiddel binnen vijf jaar anders gaat gebruiken of verkoopt.
Ook is willekeurige afschrijving niet bedoeld voor constructies. In een uitspraak van de rechtbank uit 2019 draaide het om een samenwerkingsverband dat alleen was opgezet om via willekeurige afschrijving een fiscaal voordeel te creëren en de machines daarna door te verkopen aan een gelieerde bv. De rechter oordeelde dat er geen sprake was van een echte onderneming; de verliezen werden teruggedraaid en er volgde een boete. Er moet dus een reële onderneming met een winstverwachting achter de investering zitten.
Praktische checklist: dit regel je bij willekeurige afschrijving
- Variant bepalen: ga na of je investering een milieu-bedrijfsmiddel (VAMIL) is of dat je als starter met de verhoogde zelfstandigenaftrek in aanmerking komt.
- Tijdig melden bij RVO: meld een milieu-bedrijfsmiddel binnen drie maanden na het aangaan van de verplichting bij RVO. Zonder tijdige melding vervalt het recht op VAMIL.
- Drempel en plafond bewaken: controleer of de kosten van een milieu-bedrijfsmiddel minstens 2.500 euro zijn en of je investering als starter binnen het plafond van 398.236 euro blijft.
- Keuze in de aangifte en betaling bewaken: neem de keuze voor willekeurige afschrijving op in uw aangifte en houd er rekening mee dat u, zolang het bedrijfsmiddel nog niet in gebruik is genomen, niet meer mag afschrijven dan u in dat jaar heeft betaald.
- Tempo plannen: stem het afschrijvingstempo af op de winst en tarieven die je de komende jaren verwacht, zodat de aftrek maximaal rendeert.
- Terugname voorkomen: houd rekening met de sanctietermijn van vijf jaar (zeeschepen tien jaar) en bewaar de gegevens, zodat je een terugname kunt onderbouwen of voorkomen.
Veelgestelde vragen
Wat is het verschil tussen willekeurige afschrijving en investeringsaftrek?
Willekeurige afschrijving verandert alleen het tempo waarin je afschrijft en levert een timingvoordeel op; de totale aftrek blijft gelijk. Investeringsaftrek (zoals KIA, EIA of MIA) is een extra aftrekpost boven op de normale afschrijving en verlaagt je winst dus blijvend.
Kan ik VAMIL en MIA combineren?
Ja. De willekeurige afschrijving voor milieu-bedrijfsmiddelen (VAMIL) is te combineren met de milieu-investeringsaftrek (MIA). De combinatie met de energie-investeringsaftrek (EIA) is echter uitgesloten.
Moet ik de milieu-investering melden?
Ja. Je moet een milieu-bedrijfsmiddel binnen drie maanden na het aangaan van de investeringsverplichting melden bij RVO. Zonder tijdige melding bestaat er geen recht op willekeurige afschrijving.
Levert versneld afschrijven altijd voordeel op?
Nee. In een jaar met weinig of geen winst slaat de aftrek tegen een laag tarief neer en kan het naar voren halen nadelig zijn. Het voordeel hangt af van je winst en de tarieven per jaar.
Mag mijn bv ook als starter versneld afschrijven?
Nee. De startersvariant geldt alleen voor natuurlijke personen met recht op de verhoogde zelfstandigenaftrek. Bv’s en andere rechtspersonen zijn hiervan uitgesloten, maar kunnen wel gebruikmaken van de VAMIL voor milieu-bedrijfsmiddelen.
Hoe Taxcount je kan helpen
Taxcount beoordeelt of je investering in aanmerking komt voor willekeurige afschrijving, verzorgt de tijdige melding bij RVO en berekent het plafond voor starters. Vooral bij het plannen van het afschrijvingstempo over meerdere jaren valt vaak voordeel te halen, want de beste keuze hangt af van je verwachte winst en tarieven. Wij zorgen dat de keuze correct in je aangifte komt en dat je geen terugname riskeert. Wil je het maximale liquiditeitsvoordeel uit je investering halen? Neem contact met ons op voor een persoonlijke beoordeling.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.