Investeringsaftrek in de BV: zo betaal je minder vennootschapsbelasting

Investeer je bv in machines, installaties, inventaris of duurzame bedrijfsmiddelen? Dan mag je vaak meer aftrekken dan alleen de gewone afschrijving. De investeringsaftrek geeft je bv een extra aftrekpost die de winst verlaagt en dus de vennootschapsbelasting drukt. Er zijn drie vormen: de kleinschaligheidsinvesteringsaftrek (KIA), de energie-investeringsaftrek (EIA) en de milieu-investeringsaftrek (MIA). Voor een bv gelden bovendien een paar extra spelregels die aftrek bij aankopen binnen de eigen groep tegengaan. In dit artikel leest je hoe de investeringsaftrek in de bv in 2026 werkt, welke bedragen gelden en waar je op moet letten.

Wat is investeringsaftrek?

De wetgever wil investeren aanmoedigen. Daarom mag je bv boven op de normale afschrijving nog een deel van de investering aftrekken. Voor de bv loopt dit via de vennootschapsbelasting: de winst wordt met dezelfde winstregels bepaald als bij een ondernemer in de inkomstenbelasting. Er zijn drie vormen van investeringsaftrek, die figuur 1 naast elkaar zet.

Figuur 1: de drie vormen van investeringsaftrek en hun percentages (2026).

De kleinschaligheidsinvesteringsaftrek (KIA) is de algemene aftrek voor kleinere totale investeringen en geldt bij vrijwel elke investering. De energie-investeringsaftrek (EIA) geeft 40% extra aftrek voor bedrijfsmiddelen die op de Energielijst staan. De milieu-investeringsaftrek (MIA) geeft afhankelijk van de categorie 45%, 36% of 27% extra aftrek voor bedrijfsmiddelen op de Milieulijst. Je kunt KIA combineren met EIA of MIA, maar EIA en MIA niet allebei op dezelfde investering toepassen. In alle gevallen kies je in de aangifte vennootschapsbelasting voor de aftrek.

Hoeveel KIA krijgt je bv in 2026?

De KIA hangt af van het totale investeringsbedrag in het jaar. In 2026 kom je in aanmerking als je tussen € 2.901 en € 398.236 investeert. Figuur 2 laat de volledige tabel zien.
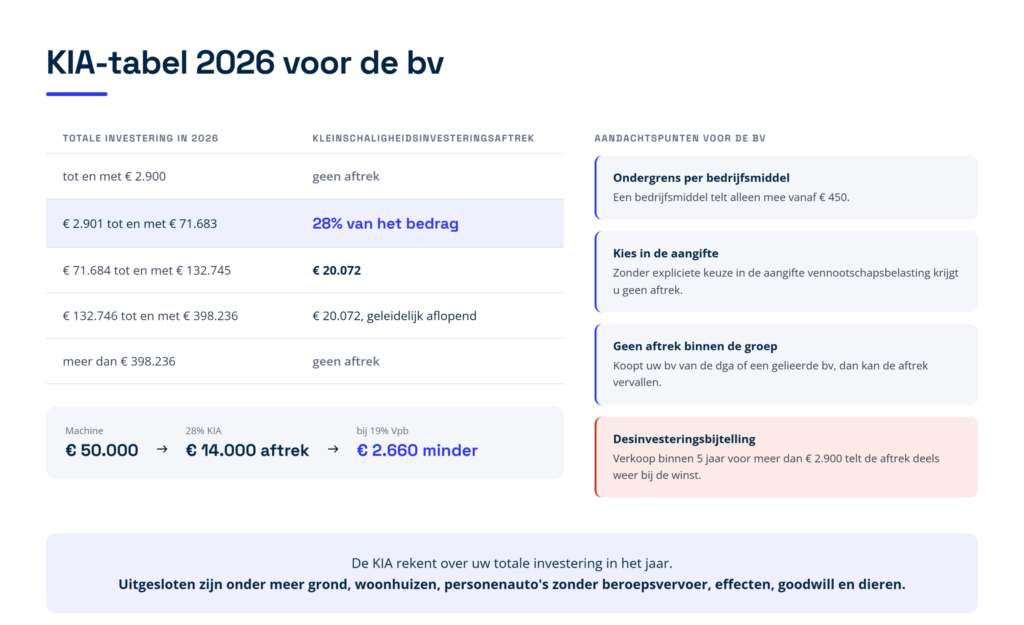
Figuur 2: de KIA-tabel 2026 en de belangrijkste aandachtspunten voor de bv.

Een voorbeeld maakt het concreet. Koop je bv in 2026 een machine van € 50.000, dan valt dat bedrag in de schijf van 28%. De KIA is dan 28% × € 50.000 = € 14.000 extra aftrek, boven op de gewone afschrijving. Bij een vennootschapsbelastingtarief van 19% scheelt dat € 2.660 belasting; bij 25,8% zelfs € 3.612. De KIA telt over het hele investeringsbedrag van het jaar samen. Let op de ondergrens: een bedrijfsmiddel telt alleen mee als de investering per bedrijfsmiddel € 450 of meer bedraagt.

EIA en MIA: extra aftrek voor duurzame investeringen

Investeer je bv in energiezuinige of milieuvriendelijke bedrijfsmiddelen, dan kan de EIA of MIA een fors voordeel opleveren, boven op de KIA. De EIA is 40% van de energie-investering, de MIA is 45%, 36% of 27% afhankelijk van de categorie op de Milieulijst. Anders dan de KIA rekenen EIA en MIA alleen over de kwalificerende, aangemelde investering, niet over je totale investeringsbedrag.

Hier geldt een harde voorwaarde: je moet de investering binnen drie maanden na het aangaan van de verplichting elektronisch aanmelden bij de Rijksdienst voor Ondernemend Nederland (RVO). Deze termijn is fataal. Wie te laat meldt, verliest het recht op EIA of MIA, ook in een verder bonafide situatie. De bedrijfsmiddelen moeten bovendien op de Energielijst of Milieulijst staan (die jaarlijks wordt vernieuwd) en niet eerder gebruikt zijn, met een ondergrens van € 2.500 per bedrijfsmiddel.

Let op als bv: geen aftrek bij transacties binnen de groep

Dit is het punt dat de investeringsaftrek in de bv onderscheidt van die bij een eenmanszaak. De vennootschapsbelasting sluit investeringsaftrek uit als je bv een bedrijfsmiddel koopt van of via een gelieerde partij. Dat is onder meer het geval bij een aankoop tegen uitreiking van aandelen, of bij een verplichting tegenover iemand die (direct of indirect) voor ten minste een derde aandeelhouder is of dat in de afgelopen vijf jaar was, of tegenover een andere bv waarin hetzelfde belang van een derde speelt.

In gewone taal: koop je bv iets van de directeur-grootaandeelhouder (dga) of van een zuster- of moeder-bv uit dezelfde groep, dan kan de aftrek vervallen. Ook een certificaathouder die via een stichting administratiekantoor (STAK) het volledige belang houdt, geldt als gelieerd. Er bestaat wel een versoepeling: voor reële transacties met gelieerde partijen (bijvoorbeeld een bedrijfsmiddel uit het privévermogen van de dga) staat een besluit de aftrek toch toe. Laat zulke transacties daarom vooraf toetsen, zodat je niet achteraf de aftrek misloopt.

Welke bedrijfsmiddelen zijn uitgesloten?

Niet elke aankoop geeft recht op investeringsaftrek. Uitgesloten zijn onder meer grond, woonhuizen, personenauto’s die niet voor beroepsvervoer worden gebruikt, effecten, vorderingen, goodwill, vergunningen en dieren. Ook bedrijfsmiddelen die je hoofdzakelijk aan derden ter beschikking stelt (verhuurt), tellen niet mee voor de KIA. Twijfel je of een investering kwalificeert, dan is dat het moment om een fiscalist te raadplegen.

Pas op voor de desinvesteringsbijtelling

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar na het begin van het investeringsjaar, en gaat het in totaal om meer dan € 2.900, dan volgt een desinvesteringsbijtelling. Dat betekent dat hetzelfde percentage dat je destijds hebt afgetrokken, weer bij de winst wordt geteld. Hou hier rekening mee als je een bedrijfsmiddel binnen enkele jaren weer van de hand wilt doen, zodat je niet voor een onverwachte bijtelling komt te staan.

Praktische checklist: wat je moet regelen

  • Kies in de aangifte. Zonder expliciete keuze in de aangifte vennootschapsbelasting krijg je geen investeringsaftrek.
  • Meld EIA/MIA op tijd. Meld een energie- of milieu-investering binnen drie maanden na de verplichting aan bij RVO; deze termijn is fataal.
  • Toets transacties binnen de groep. Koop je bv van de dga of een gelieerde bv, laat dan vooraf toetsen of de aftrek in stand blijft (art. 8 lid 8 Wet Vpb).
  • Controleer de uitsluitingen. Grond, woningen, gewone personenauto’s, goodwill en aan derden verhuurde zaken geven geen aftrek.
  • Let op de ondergrenzen. KIA vanaf € 450 per bedrijfsmiddel; EIA en MIA vanaf € 2.500 per bedrijfsmiddel.
  • Bewaak de vijfjaarstermijn. Verkoop binnen vijf jaar leidt tot een desinvesteringsbijtelling; plan verkopen bewust.

Veelgestelde vragen

Kan een bv ook investeringsaftrek krijgen?

Ja. De investeringsaftrek werkt via de vennootschapsbelasting door naar de bv. De KIA, EIA en MIA gelden dus ook voor bv’s, met een paar extra spelregels voor transacties binnen de eigen groep. Een fiscale beleggingsinstelling is wel uitgesloten.

Hoeveel is de KIA in 2026?

Bij een totale investering tussen € 2.901 en € 71.683 is de KIA 28% van het investeringsbedrag. Daarboven geldt een vast bedrag van € 20.072, dat vanaf € 132.746 geleidelijk afneemt. Boven € 398.236 is er geen KIA meer.

Kan ik KIA, EIA en MIA combineren?

Je kunt de KIA combineren met de EIA of de MIA. Je mag echter niet zowel de EIA als de MIA op dezelfde investering toepassen. Voor elke aftrek kies je afzonderlijk in de aangifte.

Wat gebeurt er als ik EIA of MIA te laat aanmeld?

Dan vervalt het recht op die aftrek. De aanmeldtermijn van drie maanden bij RVO is fataal en kan niet achteraf worden hersteld, ook niet als je er verder recht op had. Meld een investering dus direct aan.

Wat is de desinvesteringsbijtelling?

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar voor meer dan € 2.900, dan telt de fiscus een deel van de eerder genoten aftrek weer bij de winst. Zo wordt een deel van het voordeel teruggenomen.

Hoe Taxcount je kan helpen

De investeringsaftrek is een van de aantrekkelijkste aftrekposten voor een bv, maar de details bepalen of je het voordeel echt krijgt: de juiste KIA-schijf, een tijdige RVO-melding voor EIA en MIA, de uitsluiting bij transacties binnen de groep en de desinvesteringsbijtelling. Taxcount beoordeelt je investeringen, zorgt voor de juiste keuzes in de aangifte vennootschapsbelasting en bewaakt de termijnen, zodat je geen aftrek misloopt. Wil je weten hoeveel investeringsaftrek je bv kan benutten? Laat je situatie door Taxcount beoordelen. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je investeringsaftrek claimt.

Zie ook:

Bronnen:

Milieu-investeringsaftrek 2026: tot 45% aftrek


Investeer je als ondernemer in een duurzame stal, een elektrisch werktuig, een circulair gebouw of een installatie voor hergebruik van grondstoffen? Dan kan de milieu-investeringsaftrek (MIA) je in 2026 een fors belastingvoordeel opleveren. Met de MIA mag je 45, 36 of 27 procent van je investering extra van de winst aftrekken, afhankelijk van het soort bedrijfsmiddel. Het voordeel is aantrekkelijk, maar de regels zijn strikt: het bedrijfsmiddel moet precies op de Milieulijst staan en je moet de investering op tijd melden. In dit artikel lees je wat de MIA in 2026 inhoudt, wie er recht op heeft, hoeveel je kunt aftrekken en wat je moet regelen om het voordeel veilig te benutten.


Wat is de milieu-investeringsaftrek?

De milieu-investeringsaftrek (MIA) is een extra aftrekpost voor ondernemers die investeren in milieuvriendelijke of circulaire bedrijfsmiddelen. Bovenop de gewone afschrijving, waarbij je elk jaar een deel van de aanschafprijs van de winst aftrekt, mag je eenmalig een percentage van het investeringsbedrag van de winst aftrekken. Je belastbare winst wordt daardoor lager en je betaalt over dat jaar minder belasting.

Het aftrekpercentage hangt af van de categorie waarin het bedrijfsmiddel valt: 45 procent, 36 procent of 27 procent. De MIA geldt alleen voor nieuwe bedrijfsmiddelen die op de Milieulijst staan, een lijst die de overheid elk jaar opnieuw vaststelt. Denk aan duurzame stallen, elektrische voertuigen en werktuigen, circulaire gebouwen en installaties voor hergebruik en grondstoffenbesparing.

Wie komt in aanmerking voor de MIA?

De milieu-investeringsaftrek is bedoeld voor ondernemers voor de inkomstenbelasting: eigenaren van een eenmanszaak, vennoten in een vof en maten in een maatschap. Ook bv’s kunnen de MIA benutten, dan loopt het voordeel via de vennootschapsbelasting.

Net als bij de energie-investeringsaftrek (EIA), en anders dan bij de kleinschaligheidsinvesteringsaftrek (KIA), geldt de MIA alleen voor echte ondernemers. Ben je alleen geldschieter of stille vennoot, bijvoorbeeld als commanditaire vennoot, dan heb je geen recht op de MIA.

Hoeveel bedraagt de MIA in 2026?

In 2026 zijn de aftrekpercentages van de MIA 45, 36 of 27 procent. Welk percentage voor je geldt, hangt af van de categorie en het type bedrijfsmiddel op de Milieulijst. Hoe groter de milieuwinst, hoe hoger de categorie en het percentage. De percentages zijn gelijk aan die van 2025 (zie figuur 1).

Categorie (2026) Aftrekpercentage
Categorie I 45% van het investeringsbedrag
Categorie II 36% van het investeringsbedrag
Categorie III 27% van het investeringsbedrag


Per bedrijfsmiddel moet je minimaal 2.500 euro investeren, anders telt het niet mee. Daarnaast geldt een investeringsplafond: per jaar telt maximaal 25 miljoen euro aan milieu-investeringen mee voor de MIA. Boven dat bedrag bestaat geen recht op MIA. Dit plafond speelt alleen bij zeer grote investeringen.

\"\"

Figuur 1: de drie MIA-categorieen en de bijbehorende aftrekpercentages in 2026.

Rekenvoorbeeld: een melkveehouder investeert in 2026 voor 200.000 euro in een duurzame stal die op de Milieulijst in categorie I staat en meldt op tijd bij de RVO. De MIA is 45 procent van 200.000 euro, dus 90.000 euro extra aftrek, bovenop de normale afschrijving. Bij een belastingtarief van ongeveer 37 procent scheelt dat zo’n 33.300 euro belasting (zie figuur 2).

\"\"

Figuur 2: rekenvoorbeeld van de MIA bij een investering van 200.000 euro in een duurzame stal (categorie I).

Aan welke voorwaarden moet je investering voldoen?

Om de MIA te krijgen, moet je investering aan een aantal eisen voldoen. Het bedrijfsmiddel moet nieuw zijn, dus niet eerder gebruikt. Het moet op de Milieulijst van dat jaar staan en strikt aan de omschrijving van de betreffende code voldoen. De investering moet minimaal 2.500 euro per bedrijfsmiddel bedragen en binnen het jaarplafond van 25 miljoen euro blijven.

De toetsing aan de Milieulijst is streng. De letterlijke tekst van de lijst is bepalend. Een kleine afwijking van de code-omschrijving, bijvoorbeeld een gering deel niet-gecertificeerd materiaal, kan de hele aftrek doen vervallen. Controleer daarom vóór ingebruikname of de gebruikte materialen en certificering exact aansluiten bij de omschrijving. Getoetst wordt aan de versie van de Milieulijst die gold op het moment dat je de verplichting aanging; leg die versie dus goed vast.

Let op: woningen zijn uitgesloten. Zo geven appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn, geen recht op MIA.

Melden bij de RVO en de verklaring

Je moet de investering binnen drie maanden na het aangaan van de verplichting digitaal melden bij de Rijksdienst voor Ondernemend Nederland (RVO). Die termijn begint op het moment dat je de opdracht aangaat, bijvoorbeeld het tekenen van de opdrachtbevestiging. Ook een opschortende of ontbindende voorwaarde in de opdracht verschuift dit startmoment niet. Daarnaast kies je voor de MIA in je aangifte.

Sinds 2025 geeft de RVO, net als bij de EIA, een verklaring af dat sprake is van een milieu-investering. Zonder die verklaring is er geen MIA. De driemaandstermijn is fataal: meld je te laat, dan vervalt het recht op de aftrek volledig, ook als je de melding wel op tijd hebt verstuurd maar de RVO deze te laat ontvangt. Meld daarom direct na het tekenen van de opdracht.

Kun je de MIA met andere regelingen combineren?

Voor dezelfde investering mag je de MIA en de kleinschaligheidsinvesteringsaftrek (KIA) naast elkaar gebruiken. Bijzonder aan de MIA is dat je deze bovendien mag combineren met de willekeurige afschrijving milieu-bedrijfsmiddelen (Vamil), waarmee je zelf bepaalt wanneer je afschrijft. Dat levert een extra liquiditeitsvoordeel op. De MIA en de energie-investeringsaftrek (EIA) mogen echter niet allebei voor dezelfde investering. Je moet dan kiezen welke regeling het gunstigst is: de MIA van 45, 36 of 27 procent of de EIA van 40 procent. Figuur 3 laat zien wat wel en niet samen mag (zie figuur 3).

\"\"

Figuur 3: de MIA combineren. Met KIA en Vamil mag samen, met de EIA moet je kiezen.

Let op de desinvesteringsbijtelling

Verkoop je het bedrijfsmiddel binnen vijf jaar na de investering, dan moet je een deel van de aftrek terugnemen. Dat heet de desinvesteringsbijtelling. Houd hier rekening mee als je van plan bent het bedrijfsmiddel op korte termijn weer af te stoten, en bewaar de gegevens van je MIA-investering goed.

Praktische checklist: wat je moet regelen

  • Controleer de Milieulijst. Kijk of je bedrijfsmiddel op de Milieulijst van dat jaar staat en of het precies aan de code-omschrijving voldoet.
  • Zorg dat het nieuw is. Alleen niet eerder gebruikte bedrijfsmiddelen komen in aanmerking.
  • Haal de drempel. Investeer minimaal 2.500 euro per bedrijfsmiddel en blijf onder het jaarplafond van 25 miljoen euro.
  • Meld binnen drie maanden. Dien de melding digitaal in bij de RVO binnen drie maanden na het aangaan van de opdracht.
  • Wacht de RVO-verklaring af. Zonder verklaring dat sprake is van een milieu-investering krijg je geen MIA.
  • Kies voor de MIA in de aangifte. Neem de aftrek op in je aangifte inkomstenbelasting of vennootschapsbelasting.
  • Combineer waar het kan. Benut naast de MIA ook de KIA en de Vamil, maar kies tussen de MIA en de EIA.
  • Bewaak de vijfjaarstermijn. Houd rekening met de desinvesteringsbijtelling bij verkoop binnen vijf jaar en bewaar je stukken.

Veelgestelde vragen

Hoeveel is de milieu-investeringsaftrek in 2026?

De MIA is in 2026 45, 36 of 27 procent van het investeringsbedrag, afhankelijk van de categorie op de Milieulijst. Je moet per bedrijfsmiddel minimaal 2.500 euro investeren en het bedrijfsmiddel moet nieuw zijn en op de Milieulijst staan.

Wat is het verschil tussen de MIA en de EIA?

De MIA geldt voor milieuvriendelijke bedrijfsmiddelen op de Milieulijst, de EIA voor energiebesparende bedrijfsmiddelen op de Energielijst. Voor dezelfde investering mag je ze niet allebei gebruiken; je kiest de gunstigste. De MIA mag je wel combineren met de Vamil, de EIA niet.

Kan ik de MIA en de Vamil combineren?

Ja. Voor milieu-investeringen op de Milieulijst kun je de MIA en de willekeurige afschrijving (Vamil) naast elkaar toepassen. Zo profiteer je van een extra aftrek én van een vrije keuze in het moment van afschrijven.

Wat gebeurt er als mijn investering net niet aan de code voldoet?

Dan kan de MIA voor de hele investering worden geweigerd, ook bij een klein afwijkend onderdeel. De letterlijke tekst van de Milieulijst is bepalend. Controleer daarom materialen en certificering vóór ingebruikname.

Geldt de MIA ook voor een verhuurde recreatiewoning?

Nee. Woningen zijn uitgesloten van de MIA, ook appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn.

Hoe Taxcount je kan helpen

De milieu-investeringsaftrek biedt een hoog voordeel, maar de eisen zijn strikt en een kleine fout kan de hele aftrek kosten. Taxcount beoordeelt of je investering exact aan de Milieulijst-code voldoet, bewaakt de driemaandstermijn, verzorgt de melding en de RVO-verklaring en berekent bij samenloop of de MIA of de EIA het gunstigst is. Ook combineren wij waar mogelijk de MIA met de KIA en de Vamil. Overweeg je een duurzame investering? Leg je plannen aan ons voor, dan bepalen wij samen het maximale voordeel. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd beoordelen door een adviseur.

Zie ook: