Earningsstripping in 2026: zo beperkt de renteaftrekbeperking de rente die uw bv mag aftrekken

Uw bv betaalt rente op een banklening, een lening van de holding of een overnamefinanciering. Die rente mag u in beginsel van de winst aftrekken, maar daar zit een plafond op. De earningsstrippingmaatregel bepaalt hoeveel rente uw bv per jaar mag aftrekken: wat boven het hoogste van 1.000.000 euro of 24,5 procent van een gecorrigeerde winst uitkomt, is dat jaar niet aftrekbaar. Voor de meeste mkb-bedrijven blijft de rente onder die drempel, maar bij vastgoed, overnames en groeiende groepen kan het snel om grote bedragen gaan. In dit artikel leest u hoe de berekening in 2026 werkt, wat er met de niet-aftrekbare rente gebeurt en wat u kunt doen om de gevolgen te beperken.

Wat is earningsstripping?

Earningsstripping is een algemene renteaftrekbeperking in de vennootschapsbelasting. Algemeen betekent hier dat de regel geldt voor rente op alle leningen: van de bank, van een andere vennootschap in uw groep en van uzelf als aandeelhouder. De maatregel geldt sinds 1 januari 2019 en komt voort uit een Europese richtlijn tegen belastingontwijking. Het doel is tweeledig: voorkomen dat bedrijven hun winst via rente wegsluizen naar landen met een laag tarief, en financiering met eigen geld en met geleend geld fiscaal meer gelijk behandelen.

De regeling geldt voor iedere bv, nv en ander lichaam dat vennootschapsbelasting betaalt. Ook een bv die niet tot een groep behoort, valt eronder: Nederland heeft geen uitzondering gemaakt voor zelfstandige vennootschappen. Een eenmanszaak, en een vennootschap onder firma (vof) waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting en hebben niet met deze regel te maken. Is een bv vennoot in een vof, dan telt haar deel van de rente van de vof wel mee bij die bv.

Wanneer raakt de renteaftrekbeperking uw bv?

Uw bv merkt pas iets van de maatregel als de rente die zij per saldo betaalt hoger is dan 1.000.000 euro per jaar. Per saldo betekent: de rente die uw bv betaalt op leningen, min de rente die zij zelf ontvangt op leningen. Blijft dat saldo onder 1.000.000 euro, dan beperkt deze regel uw renteaftrek niet, hoe laag de winst ook is. Andere renteregels kunnen wel nog gelden. Daardoor blijven de meeste mkb-bedrijven buiten schot.

Boven de drempel kijkt de regeling naar de winst. Bedrijven met veel geleend geld en relatief weinig winst lopen het meeste risico. Denk aan vastgoedbedrijven, ondernemingen die met een overnamelening zijn gekocht en bedrijven die veel in dure machines of gebouwen investeren. De drempel geldt per boekjaar. Heeft uw bv een boekjaar dat korter is dan twaalf maanden, dan geldt toch de volledige drempel van 1.000.000 euro. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel. Laat dat vooraf uitrekenen.

Hoe berekent u de aftrekbare rente in vier stappen?

De berekening verloopt in vier vaste stappen (zie figuur 1). U maakt haar elk jaar opnieuw in de aangifte vennootschapsbelasting.

Stap 1: bepaal het saldo aan renten

Tel alle rentelasten op leningen bij elkaar op en trek daar de rentebaten op leningen van af. Kosten van een lening tellen ook mee, net als winst of verlies door veranderende wisselkoersen op leningen in een andere munt. Het saldo is nooit lager dan nul: ontvangt uw bv meer rente dan zij betaalt, dan is er geen beperking.

Stap 2: bepaal de gecorrigeerde winst

Neem de fiscale winst, dus de winst volgens de belastingregels vóór deze maatregel. Tel daar het saldo aan renten, de afschrijvingen en de afwaarderingen op bedrijfsmiddelen weer bij op, min eventuele terugnemingen van die afwaarderingen. Een afwaardering is een verlaging van de boekwaarde van een bedrijfsmiddel omdat het minder waard is geworden. Het resultaat lijkt sterk op de EBITDA: de winst vóór rente, belasting en afschrijvingen, een maatstaf voor hoeveel rente een bedrijf kan dragen. Ook de gecorrigeerde winst is minimaal nul.

Stap 3: bepaal de aftrekruimte

De aftrekruimte is het hoogste van twee bedragen: 1.000.000 euro of 24,5 procent van de gecorrigeerde winst. Het percentage is in de loop van de tijd gewijzigd. Het was 30 procent van 2019 tot en met 2021 en 20 procent van 2022 tot en met 2024. Voor boekjaren die op of na 1 januari 2025 beginnen, is het 24,5 procent. Nederland is daarmee strenger dan de Europese richtlijn minimaal eist. Die staat 30 procent en een drempel tot 3.000.000 euro toe, en ook een uitzondering voor zelfstandige vennootschappen en een ruimere aftrek voor bedrijven die niet meer schulden hebben dan hun groep als geheel. Nederland heeft voor geen van die versoepelingen gekozen.

Stap 4: het deel boven de aftrekruimte is niet aftrekbaar

Is het saldo aan renten hoger dan de aftrekruimte, dan is het verschil dit jaar niet aftrekbaar. Dat bedrag telt alsnog mee in de belaste winst. Het gaat niet verloren, maar schuift door naar latere jaren. Hoe dat werkt, leest u verderop in dit artikel.
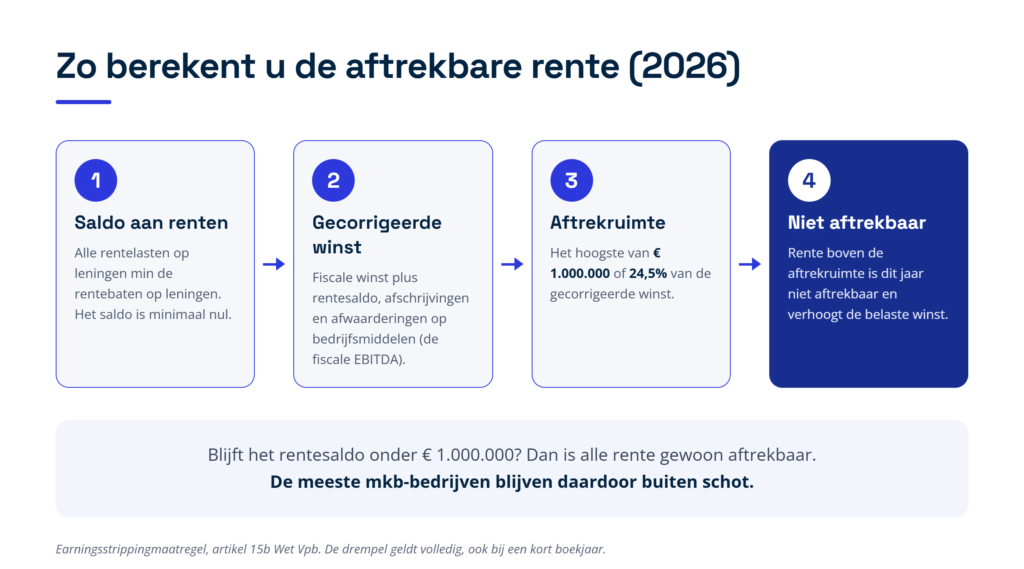
Figuur 1: de vier rekenstappen van earningsstripping, van saldo aan renten tot het niet-aftrekbare deel (2026).

Rekenvoorbeeld: zo werkt earningsstripping bij 4 miljoen euro rente

Met een voorbeeld wordt de berekening concreter. Figuur 2 vat scenario B samen. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat uw bv een gecorrigeerde winst heeft van 10.000.000 euro. De aftrekruimte is dan het hoogste van 1.000.000 euro of 24,5 procent van 10.000.000 euro. Dat laatste is 2.450.000 euro, dus uw aftrekruimte is 2.450.000 euro.

Scenario A: uw rentesaldo is 2.000.000 euro

Uw rentesaldo blijft onder de aftrekruimte van 2.450.000 euro. Alle rente is aftrekbaar en de maatregel verhoogt uw belaste winst niet. Er blijft zelfs 450.000 euro aftrekruimte over. Heeft uw bv uit eerdere jaren nog niet-aftrekbare rente openstaan, dan wordt die ruimte daarvoor gebruikt. Ruimte die dit jaar niet wordt gebruikt, schuift niet door naar volgende jaren.

Scenario B: uw rentesaldo is 4.000.000 euro

Uw aftrekruimte blijft 2.450.000 euro. Van de 4.000.000 euro rente mag u dus 2.450.000 euro aftrekken en is 1.550.000 euro dit jaar niet aftrekbaar. Uw belaste winst wordt met dat bedrag verhoogd. Stel dat de belastbare winst van uw bv ook zonder deze maatregel al boven 200.000 euro ligt, de grens voor het lage tarief, en dat uw bv geen verliezen uit eerdere jaren verrekent. Dan betaalt u over die 1.550.000 euro 25,8 procent vennootschapsbelasting. Dat is 399.900 euro, dus bijna 400.000 euro extra belasting in 2026.

De conclusie: hoe verder uw rentesaldo boven de aftrekruimte uitkomt, hoe meer belasting u dit jaar betaalt. De 1.550.000 euro gaat niet verloren, maar u heeft er pas voordeel van in een jaar waarin weer aftrekruimte over is. Blijft uw rentesaldo jaar na jaar boven de aftrekruimte, dan kan het lang duren voordat dat moment komt, of komt het niet.
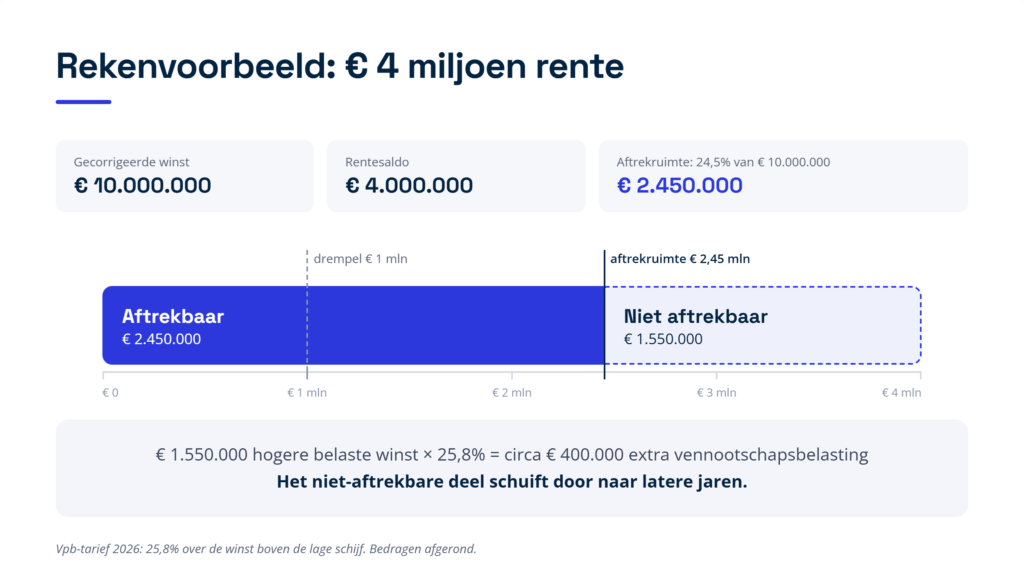
Figuur 2: rekenvoorbeeld met een rentesaldo van 4.000.000 euro en een aftrekruimte van 2.450.000 euro.

Wat gebeurt er met de rente die u niet mag aftrekken?

Rente die uw bv in een jaar niet mag aftrekken, schuift door naar volgende jaren. Dat heet voortwenteling. Er geldt geen termijn: de rente blijft onbeperkt in de tijd beschikbaar. In een later jaar mag uw bv de doorgeschoven rente aftrekken voor zover haar eigen rentesaldo van dat jaar lager is dan de aftrekruimte. De oudste doorgeschoven rente gaat daarbij als eerste (zie figuur 3). Doorgeschoven rente telt zelf niet mee in het rentesaldo van het nieuwe jaar.

De inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, stelt het bedrag dat doorschuift vast in een beschikking. Dat is een besluit waartegen u binnen zes weken bezwaar kunt maken. Daarna staat het bedrag in principe vast. Controleer die beschikking dus goed en houd zelf per jaar bij hoeveel rente nog openstaat.

Doorgeschoven rente hoort in principe bij de bv waar zij is ontstaan. Bij een juridische fusie, waarbij twee vennootschappen opgaan in één, of bij een splitsing kan zij soms meegaan naar een andere vennootschap. Wisselt een groot deel van de aandelen van eigenaar, of wordt uw bv opgenomen in een fiscale eenheid of verlaat zij die, dan gelden aparte regels. Een fiscale eenheid is een groep bv’s die voor de vennootschapsbelasting samen als één belastingplichtige geldt; daarover leest u hieronder meer. Doorgeschoven rente kan in die gevallen verloren gaan, alleen nog beperkt bruikbaar zijn, of onder voorwaarden meegaan. Laat dat toetsen voordat u zo’n stap zet.
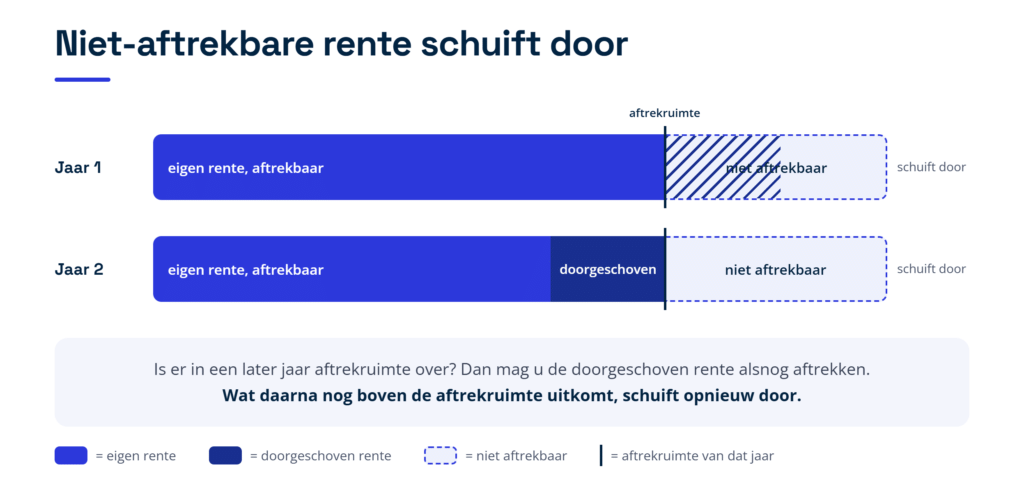
Figuur 3: niet-aftrekbare rente schuift door en is in een later jaar aftrekbaar zodra er aftrekruimte over is.

Hoe werkt earningsstripping bij een fiscale eenheid?

Een fiscale eenheid is een groep van een moedervennootschap en haar dochters die voor de vennootschapsbelasting samen als één belastingplichtige worden behandeld. Voor earningsstripping maakt dat veel uit. Losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, ook de holding. Binnen een fiscale eenheid geldt die drempel maar één keer voor de hele eenheid (zie figuur 4). Een holding met drie werk-bv’s heeft als losse vennootschappen dus vier drempels, en als fiscale eenheid één.

Daar staat tegenover dat binnen een fiscale eenheid de winsten van alle bv’s samen de gecorrigeerde winst vormen, en dat rente op leningen tussen de bv’s onderling wegvalt. Of de fiscale eenheid per saldo gunstig of ongunstig uitpakt, hangt dus af van de cijfers. Weeg dit mee bij de keuze voor of tegen een fiscale eenheid. Heeft een van de bv’s nog verliezen van vóór zij bij de fiscale eenheid kwam, dan moet de niet-aftrekbare rente volgens de Belastingdienst over de afzonderlijke bv’s worden verdeeld. Hoe dat precies moet, is in de wet niet volledig geregeld en daarover bestaat discussie. Laat deze berekening daarom door een adviseur maken.

Het verdelen van activiteiten over meerdere losse bv’s levert in beginsel meer drempels op. Dat is wel een gevoelig punt. Een voorgestelde maatregel tegen dit opknippen bij vastgoedbedrijven is in 2024 geschrapt, maar het kabinet heeft in 2025 aangekondigd nieuwe maatregelen te onderzoeken. Of een opsplitsing die alleen om belastingvoordeel draait standhoudt, is bovendien niet zeker. Kies uw structuur daarom op zakelijke gronden en laat de gevolgen vooraf doorrekenen.
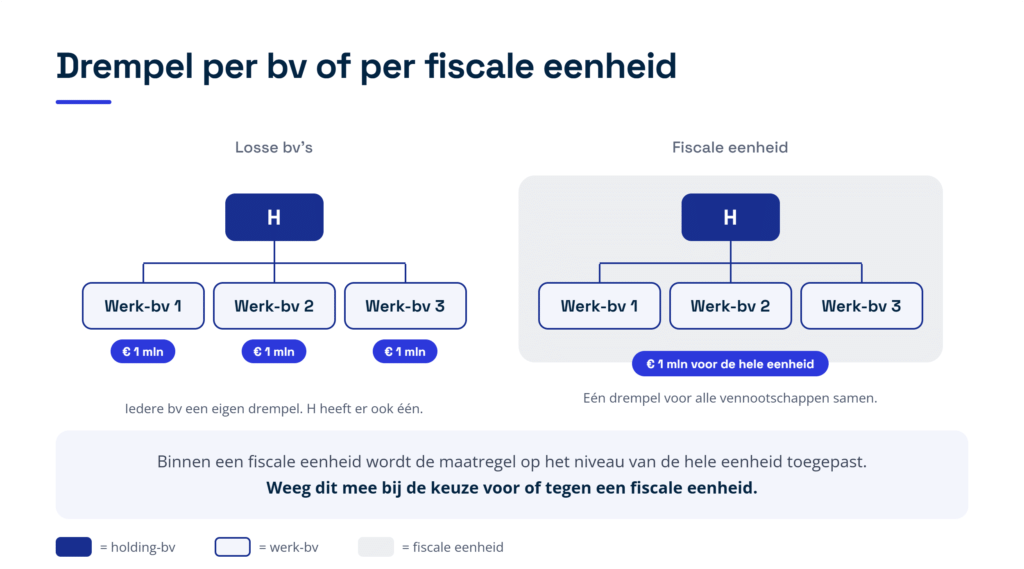
Figuur 4: losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, een fiscale eenheid heeft er samen één.

Hoe beperkt u de gevolgen van de renteaftrekbeperking?

Earningsstripping is dwingend: u kunt er niet voor of tegen kiezen. Wel kunt u de schade beperken. De meest directe knop is het rentesaldo zelf. Zorg dat u alle rente meetelt die uw bv zelf ontvangt op leningen, want die verlaagt het saldo. Lost uw bv een lening af of financiert u een deel met eigen vermogen in plaats van een lening, dan daalt het rentesaldo. Houd er wel rekening mee dat een vergoeding op eigen vermogen, zoals dividend, helemaal niet aftrekbaar is.

Daarnaast kunt u kijken naar de gecorrigeerde winst. Een hogere winst vóór rente en afschrijvingen vergroot de aftrekruimte van 24,5 procent. Plan grote rentelasten zo mogelijk in jaren waarin ook de winst hoog is, en bewaak de doorgeschoven rente zodat u die benut zodra er ruimte vrijkomt. Let er ten slotte op dat earningsstripping niet de enige renteregel is. Rente op leningen van verbonden partijen kan ook door andere, meer specifieke regels worden beperkt. Die regels gelden naast earningsstripping.

Verandert de regeling na 2026?

Voor bv’s in het algemeen bevat het Belastingplan 2027 voor zover nu bekend geen wijziging van de drempel van 1.000.000 euro of het percentage van 24,5 procent. Wel heeft het kabinet bij het Belastingplan 2027 aangekondigd dat woningcorporaties vanaf 1 januari 2028 buiten de maatregel moeten vallen. Dat wordt geregeld via een aanpassing van het wetsvoorstel die nog niet is gepubliceerd. Daarna moeten de Tweede en de Eerste Kamer er nog mee instemmen.

Ook in Europa wordt aan de regel gewerkt. De Europese Commissie heeft in juni 2026 voorgesteld om de richtlijn te versoepelen. Volgens dat voorstel mag een bedrijf rente aftrekken tot 30 procent van de gecorrigeerde winst, en vallen gewone bankleningen voor de eigen onderneming in de regel buiten de beperking. Ook komt er een regeling voor groepen die gemiddeld niet meer schulden hebben dan de groep als geheel. Die onderdelen zouden op zijn vroegst vanaf 2029 gelden; een hogere drempel van 3.000.000 euro staat pas later op de planning. Alle lidstaten moeten met het voorstel instemmen en het kan onderweg nog veranderen. Reken voor uw planning voorlopig met de huidige regels.

Praktische checklist: wat u moet regelen

  • Bereken uw rentesaldo. Zet alle rentelasten en rentebaten op leningen op een rij, inclusief leningen binnen de groep en van uzelf als aandeelhouder. Alleen het saldo telt.
  • Toets de drempel van 1.000.000 euro. Blijft uw rentesaldo daaronder, dan beperkt earningsstripping uw renteaftrek niet. Ook bij een kort boekjaar geldt de volledige drempel.
  • Bepaal de gecorrigeerde winst. Tel bij de fiscale winst het rentesaldo, de afschrijvingen en de afwaarderingen op. Uw aftrekruimte is het hoogste van 1.000.000 euro of 24,5 procent hiervan.
  • Controleer de beschikking. De inspecteur stelt de doorgeschoven rente vast in een beschikking. Maak bezwaar als het bedrag niet klopt en houd zelf een overzicht per jaar bij.
  • Benut doorgeschoven rente. Is er in een later jaar aftrekruimte over, dan wordt doorgeschoven rente afgetrokken, de oudste eerst. Controleer of dat in de aangifte goed gebeurt.
  • Weeg de fiscale eenheid mee. Binnen een fiscale eenheid geldt één drempel voor alle bv’s samen. Reken beide varianten door voordat u een fiscale eenheid aangaat of verbreekt.
  • Toets een eigenaarswissel of herstructurering vooraf. Bij een verkoop van aandelen, een fusie, een splitsing of het aangaan of verbreken van een fiscale eenheid kan doorgeschoven rente verloren gaan of beperkt bruikbaar worden.

Veelgestelde vragen

Geldt earningsstripping ook voor uw eenmanszaak of vof?

Nee. De maatregel geldt alleen in de vennootschapsbelasting, dus voor een bv, nv of ander lichaam dat vennootschapsbelasting betaalt. Een eenmanszaak, en een vof waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting. Is een bv vennoot in uw vof, dan telt haar deel van de rente wel mee bij die bv.

Telt rente op een lening van uw holding of van uzelf ook mee?

Ja. De regel geldt voor rente op alle leningen, dus ook binnen de groep en op een lening van de aandeelhouder. Vormt uw bv met de holding een fiscale eenheid, dan valt rente op leningen tussen die twee wel weg, omdat zij dan als één belastingplichtige gelden.

Wat gebeurt er als uw bv verlies lijdt?

Een fiscaal verlies betekent niet automatisch weinig aftrekruimte, want voor de gecorrigeerde winst telt u de rente en de afschrijvingen weer op. Is ook de gecorrigeerde winst laag of nul, dan levert 24,5 procent weinig of geen ruimte op. De drempel van 1.000.000 euro blijft wel gelden: rente tot dat bedrag is aftrekbaar, rente daarboven schuift door naar latere jaren.

Hoe lang kunt u niet-aftrekbare rente doorschuiven?

Onbeperkt. Er geldt geen termijn waarna doorgeschoven rente vervalt. Wel kan zij verloren gaan of beperkt bruikbaar worden als een groot deel van de aandelen van eigenaar wisselt, of bij een fusie, splitsing of wijziging van een fiscale eenheid.

Wat als het boekjaar van uw bv korter is dan twaalf maanden?

Dan geldt toch de volledige drempel van 1.000.000 euro. De drempel wordt niet verlaagd omdat het boekjaar korter is. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel.

Moet u de berekening zelf in de aangifte maken?

Ja. Uw bv berekent het rentesaldo, de gecorrigeerde winst en het niet-aftrekbare deel in de aangifte vennootschapsbelasting. Bij de aanslag stelt de inspecteur het bedrag dat doorschuift vast in een beschikking. Controleer die goed, want dat bedrag gebruikt u in de jaren daarna.

Hoe Taxcount u kan helpen

De berekening van earningsstripping is technisch, en fouten in het rentesaldo of de gecorrigeerde winst kosten snel veel geld. Taxcount berekent uw saldo aan renten en uw gecorrigeerde winst, bepaalt uw aftrekruimte en houdt de doorgeschoven rente voor u bij. Wij controleren de beschikking van de inspecteur en maken zo nodig bezwaar.

Overweegt u een overname, een nieuwe financiering, een fiscale eenheid of een herstructurering, dan rekenen wij vooraf door wat dat betekent voor uw renteaftrek. Betaalt uw bv veel rente en wilt u weten waar u in 2026 aan toe bent? Laat uw rentepositie door Taxcount berekenen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en percentages kunnen wijzigen; de genoemde bedragen gelden voor 2026. De uitkomst hangt af van uw persoonlijke situatie. Neem voor advies over uw eigen situatie contact op met een adviseur.

Investeringsaftrek in de BV: zo betaal je minder vennootschapsbelasting

Investeer je bv in machines, installaties, inventaris of duurzame bedrijfsmiddelen? Dan mag je vaak meer aftrekken dan alleen de gewone afschrijving. De investeringsaftrek geeft je bv een extra aftrekpost die de winst verlaagt en dus de vennootschapsbelasting drukt. Er zijn drie vormen: de kleinschaligheidsinvesteringsaftrek (KIA), de energie-investeringsaftrek (EIA) en de milieu-investeringsaftrek (MIA). Voor een bv gelden bovendien een paar extra spelregels die aftrek bij aankopen binnen de eigen groep tegengaan. In dit artikel leest je hoe de investeringsaftrek in de bv in 2026 werkt, welke bedragen gelden en waar je op moet letten.

Wat is investeringsaftrek?

De wetgever wil investeren aanmoedigen. Daarom mag je bv boven op de normale afschrijving nog een deel van de investering aftrekken. Voor de bv loopt dit via de vennootschapsbelasting: de winst wordt met dezelfde winstregels bepaald als bij een ondernemer in de inkomstenbelasting. Er zijn drie vormen van investeringsaftrek, die figuur 1 naast elkaar zet.

Figuur 1: de drie vormen van investeringsaftrek en hun percentages (2026).

De kleinschaligheidsinvesteringsaftrek (KIA) is de algemene aftrek voor kleinere totale investeringen en geldt bij vrijwel elke investering. De energie-investeringsaftrek (EIA) geeft 40% extra aftrek voor bedrijfsmiddelen die op de Energielijst staan. De milieu-investeringsaftrek (MIA) geeft afhankelijk van de categorie 45%, 36% of 27% extra aftrek voor bedrijfsmiddelen op de Milieulijst. Je kunt KIA combineren met EIA of MIA, maar EIA en MIA niet allebei op dezelfde investering toepassen. In alle gevallen kies je in de aangifte vennootschapsbelasting voor de aftrek.

Hoeveel KIA krijgt je bv in 2026?

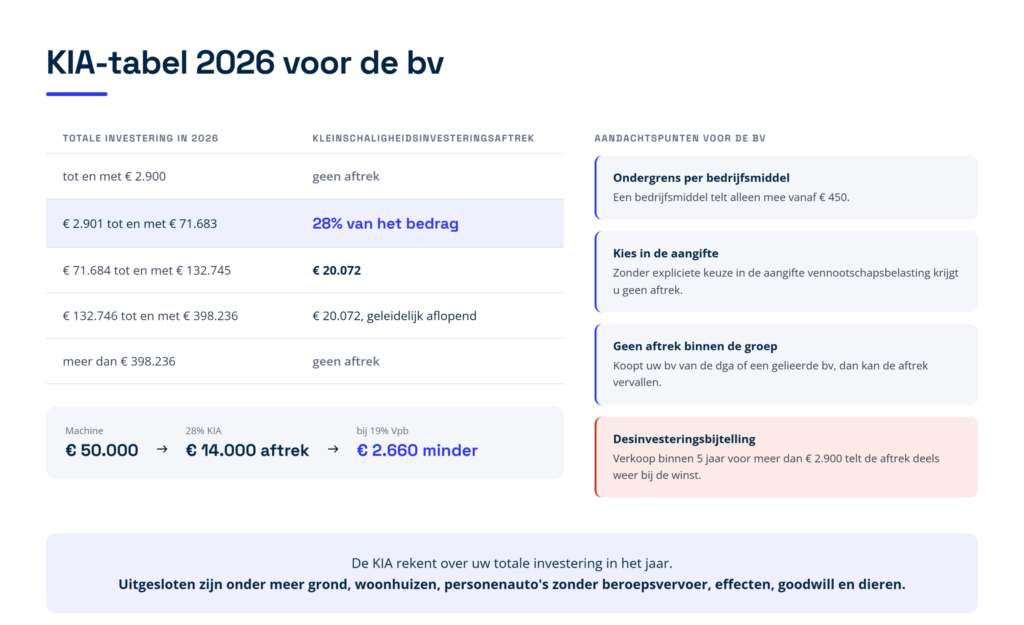
De KIA hangt af van het totale investeringsbedrag in het jaar. In 2026 kom je in aanmerking als je tussen € 2.901 en € 398.236 investeert. Figuur 2 laat de volledige tabel zien.

Figuur 2: de KIA-tabel 2026 en de belangrijkste aandachtspunten voor de bv.

Een voorbeeld maakt het concreet. Koop je bv in 2026 een machine van € 50.000, dan valt dat bedrag in de schijf van 28%. De KIA is dan 28% × € 50.000 = € 14.000 extra aftrek, boven op de gewone afschrijving. Bij een vennootschapsbelastingtarief van 19% scheelt dat € 2.660 belasting; bij 25,8% zelfs € 3.612. De KIA telt over het hele investeringsbedrag van het jaar samen. Let op de ondergrens: een bedrijfsmiddel telt alleen mee als de investering per bedrijfsmiddel € 450 of meer bedraagt.

EIA en MIA: extra aftrek voor duurzame investeringen

Investeer je bv in energiezuinige of milieuvriendelijke bedrijfsmiddelen, dan kan de EIA of MIA een fors voordeel opleveren, boven op de KIA. De EIA is 40% van de energie-investering, de MIA is 45%, 36% of 27% afhankelijk van de categorie op de Milieulijst. Anders dan de KIA rekenen EIA en MIA alleen over de kwalificerende, aangemelde investering, niet over je totale investeringsbedrag.

Hier geldt een harde voorwaarde: je moet de investering binnen drie maanden na het aangaan van de verplichting elektronisch aanmelden bij de Rijksdienst voor Ondernemend Nederland (RVO). Deze termijn is fataal. Wie te laat meldt, verliest het recht op EIA of MIA, ook in een verder bonafide situatie. De bedrijfsmiddelen moeten bovendien op de Energielijst of Milieulijst staan (die jaarlijks wordt vernieuwd) en niet eerder gebruikt zijn, met een ondergrens van € 2.500 per bedrijfsmiddel.

Let op als bv: geen aftrek bij transacties binnen de groep

Dit is het punt dat de investeringsaftrek in de bv onderscheidt van die bij een eenmanszaak. De vennootschapsbelasting sluit investeringsaftrek uit als je bv een bedrijfsmiddel koopt van of via een gelieerde partij. Dat is onder meer het geval bij een aankoop tegen uitreiking van aandelen, of bij een verplichting tegenover iemand die (direct of indirect) voor ten minste een derde aandeelhouder is of dat in de afgelopen vijf jaar was, of tegenover een andere bv waarin hetzelfde belang van een derde speelt.

In gewone taal: koop je bv iets van de directeur-grootaandeelhouder (dga) of van een zuster- of moeder-bv uit dezelfde groep, dan kan de aftrek vervallen. Ook een certificaathouder die via een stichting administratiekantoor (STAK) het volledige belang houdt, geldt als gelieerd. Er bestaat wel een versoepeling: voor reële transacties met gelieerde partijen (bijvoorbeeld een bedrijfsmiddel uit het privévermogen van de dga) staat een besluit de aftrek toch toe. Laat zulke transacties daarom vooraf toetsen, zodat je niet achteraf de aftrek misloopt.

Welke bedrijfsmiddelen zijn uitgesloten?

Niet elke aankoop geeft recht op investeringsaftrek. Uitgesloten zijn onder meer grond, woonhuizen, personenauto’s die niet voor beroepsvervoer worden gebruikt, effecten, vorderingen, goodwill, vergunningen en dieren. Ook bedrijfsmiddelen die je hoofdzakelijk aan derden ter beschikking stelt (verhuurt), tellen niet mee voor de KIA. Twijfel je of een investering kwalificeert, dan is dat het moment om een fiscalist te raadplegen.

Pas op voor de desinvesteringsbijtelling

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar na het begin van het investeringsjaar, en gaat het in totaal om meer dan € 2.900, dan volgt een desinvesteringsbijtelling. Dat betekent dat hetzelfde percentage dat je destijds hebt afgetrokken, weer bij de winst wordt geteld. Hou hier rekening mee als je een bedrijfsmiddel binnen enkele jaren weer van de hand wilt doen, zodat je niet voor een onverwachte bijtelling komt te staan.

Praktische checklist: wat je moet regelen

  • Kies in de aangifte. Zonder expliciete keuze in de aangifte vennootschapsbelasting krijg je geen investeringsaftrek.
  • Meld EIA/MIA op tijd. Meld een energie- of milieu-investering binnen drie maanden na de verplichting aan bij RVO; deze termijn is fataal.
  • Toets transacties binnen de groep. Koop je bv van de dga of een gelieerde bv, laat dan vooraf toetsen of de aftrek in stand blijft (art. 8 lid 8 Wet Vpb).
  • Controleer de uitsluitingen. Grond, woningen, gewone personenauto’s, goodwill en aan derden verhuurde zaken geven geen aftrek.
  • Let op de ondergrenzen. KIA vanaf € 450 per bedrijfsmiddel; EIA en MIA vanaf € 2.500 per bedrijfsmiddel.
  • Bewaak de vijfjaarstermijn. Verkoop binnen vijf jaar leidt tot een desinvesteringsbijtelling; plan verkopen bewust.

Veelgestelde vragen

Kan een bv ook investeringsaftrek krijgen?

Ja. De investeringsaftrek werkt via de vennootschapsbelasting door naar de bv. De KIA, EIA en MIA gelden dus ook voor bv’s, met een paar extra spelregels voor transacties binnen de eigen groep. Een fiscale beleggingsinstelling is wel uitgesloten.

Hoeveel is de KIA in 2026?

Bij een totale investering tussen € 2.901 en € 71.683 is de KIA 28% van het investeringsbedrag. Daarboven geldt een vast bedrag van € 20.072, dat vanaf € 132.746 geleidelijk afneemt. Boven € 398.236 is er geen KIA meer.

Kan ik KIA, EIA en MIA combineren?

Je kunt de KIA combineren met de EIA of de MIA. Je mag echter niet zowel de EIA als de MIA op dezelfde investering toepassen. Voor elke aftrek kies je afzonderlijk in de aangifte.

Wat gebeurt er als ik EIA of MIA te laat aanmeld?

Dan vervalt het recht op die aftrek. De aanmeldtermijn van drie maanden bij RVO is fataal en kan niet achteraf worden hersteld, ook niet als je er verder recht op had. Meld een investering dus direct aan.

Wat is de desinvesteringsbijtelling?

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar voor meer dan € 2.900, dan telt de fiscus een deel van de eerder genoten aftrek weer bij de winst. Zo wordt een deel van het voordeel teruggenomen.

Hoe Taxcount je kan helpen

De investeringsaftrek is een van de aantrekkelijkste aftrekposten voor een bv, maar de details bepalen of je het voordeel echt krijgt: de juiste KIA-schijf, een tijdige RVO-melding voor EIA en MIA, de uitsluiting bij transacties binnen de groep en de desinvesteringsbijtelling. Taxcount beoordeelt je investeringen, zorgt voor de juiste keuzes in de aangifte vennootschapsbelasting en bewaakt de termijnen, zodat je geen aftrek misloopt. Wil je weten hoeveel investeringsaftrek je bv kan benutten? Laat je situatie door Taxcount beoordelen. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je investeringsaftrek claimt.

Zie ook:

Bronnen:

Holdingstructuur opzetten: het verschil dat je winst beschermt en je belasting uitstelt

Veel ondernemers houden de aandelen van hun bv privé, tot het moment dat er echt iets op het spel staat: een goede winst, een pand in de zaak, plannen voor opvolging of een mogelijke verkoop. Dan komt de vraag op of het niet slimmer is om een holding op te richten en de werk-bv daaronder te hangen. Een holding oprichten kan grote voordelen geven, maar het “omhangen” van je aandelen is fiscaal een verkoop, en zonder de juiste route betaal je daarover direct belasting in box 2. Gelukkig kent de wet vrijstellingen waarmee je een holdingstructuur kunt opzetten zonder nu af te rekenen. In dit artikel leest je wat een holding is, welke routes er zijn (aandelenfusie, juridische fusie of splitsing en geruisloze omzetting), welke voorwaarden gelden en wat je praktisch moet regelen. De bedragen en tarieven gelden voor het belastingjaar 2026.

Wat is een holding en waarom zou je er een oprichten?

Bij een holdingstructuur hou je de aandelen van je bedrijfs-bv (de werkmaatschappij) niet zelf, maar via een aparte moeder-bv: de holding. In de werkmaatschappij zit het eigenlijke bedrijf, met het personeel, de klanten en dus de risico’s. De holding zit daarboven en houdt alleen de aandelen, vaak samen met spaargeld, beleggingen of een pand.

Het voordeel: winst kan als dividend van de werkmaatschappij naar de holding, weg van de bedrijfsrisico’s. Verkoopt de holding later de werkmaatschappij, dan is die verkoopwinst bij de holding in de regel onbelast dankzij de deelnemingsvrijstelling (de vrijstelling waardoor winst op een dochter-bv bij de moeder-bv onbelast blijft). Zolang het geld in de holding blijft, stel je de belasting in box 2 uit tot het moment dat je het naar privé haalt.

Het verschil in cijfers: verkopen met of zonder holding

Twee rekenvoorbeelden maken het verschil concreet. In beide gevallen verkoop je je bedrijf met een verkoopwinst van 1.000.000 euro. We rekenen met de box 2-tarieven van 2026 (24,5% tot 68.843 euro en 31% over het meerdere) en gaan ervan uit dat je dat jaar geen ander inkomen in box 2 hebt.

Rekenvoorbeeld 1: je houdt de aandelen privé, zonder holding. De verkoopwinst van 1.000.000 euro valt direct in box 2. Over de eerste 68.843 euro betaal je 24,5%, dat is 16.866 euro. Over de resterende 931.157 euro betaal je 31%, dat is 288.659 euro. Samen komt de box 2-belasting uit op ongeveer 305.525 euro, zodat je netto 694.475 euro overhoudt. Figuur 1 laat deze situatie zien.

Figuur 1: Bedrijf verkopen zonder holding, de verkoopwinst valt direct in box 2.

Rekenvoorbeeld 2: je hebt een holding. De holding verkoopt de werkmaatschappij en dezelfde verkoopwinst van 1.000.000 euro valt onder de deelnemingsvrijstelling. Daardoor betaal je op dat moment 0 euro belasting en komt het volledige bedrag van 1.000.000 euro beschikbaar in de holding. Box 2-belasting betaal je pas wanneer je geld vanuit de holding naar privé uitkeert, en je bepaalt zelf wanneer en in welk tempo. Figuur 2 toont dit scenario.

Figuur 2: Bedrijf verkopen met holding, de verkoopwinst blijft onbelast via de deelnemingsvrijstelling.

Het verschil tussen figuur 1 en figuur 2 laat zien waarom veel ondernemers een holding oprichten voordat een verkoop in beeld komt. Let op: het gaat om uitstel, niet om afstel. Keer je de volledige 1.000.000 euro later in één jaar uit naar privé, dan betaal je alsnog ongeveer 305.525 euro box 2-belasting. Het voordeel zit in het uitstel (je kunt met het geld ondertussen doorbeleggen of herinvesteren) en in de mogelijkheid om de uitkering te spreiden over meerdere jaren, zodat je vaker het lage tarief van 24,5% benut. Alle bedragen zijn afgerond.

Waarom is het “omhangen” naar een holding een belaste verkoop?

Hou je de aandelen van je bv al privé, dan is het overdragen aan een nieuwe holding fiscaal een vervreemding: elke overgang van aandelen uit je vermogen telt als een verkoop, ook een ruil of inbreng. Over de waardestijging (het verschil tussen de waarde nu en je oorspronkelijke verkrijgingsprijs) zou je dan direct box 2-belasting moeten betalen.

Een voorbeeld maakt dit concreet. Stel, je aandelen in de werk-bv zijn 1.500.000 euro waard en je verkrijgingsprijs (het bedrag waarvoor je de aandelen ooit kreeg) is 50.000 euro. Zonder vrijstelling zou je bij het omhangen moeten afrekenen over 1.450.000 euro. Tegen de box 2-tarieven van 2026 is dat ongeveer 445.000 euro belasting, en dat terwijl je zelf geen euro in handen krijgt. Om precies dit te voorkomen kent de wet een aantal geruisloze routes.

Welke routes zijn er om een holding op te richten zonder af te rekenen?

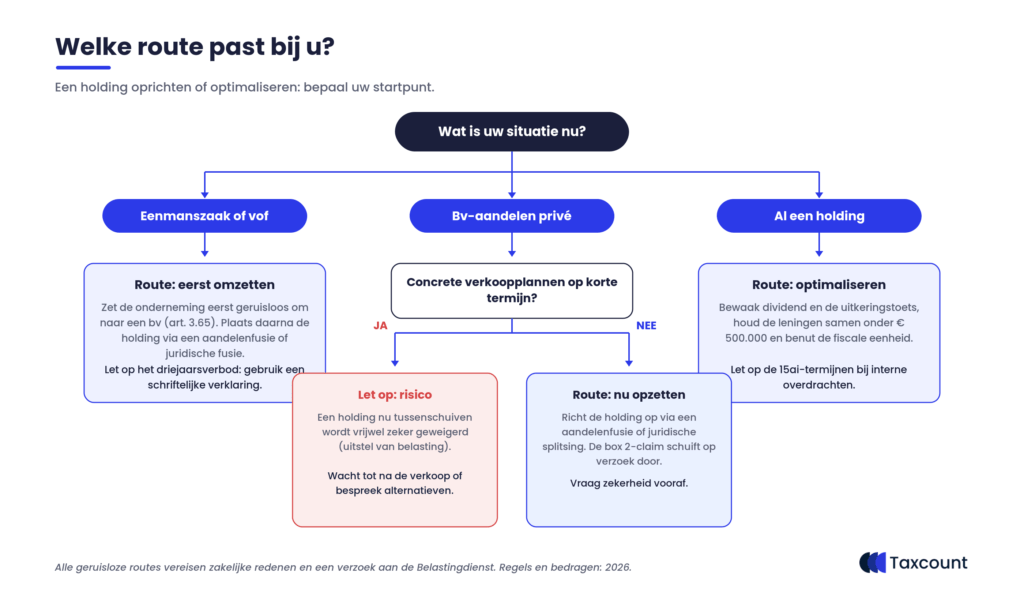
De wet biedt drie hoofdroutes om een holdingstructuur op te zetten zonder dat je nu belasting betaalt. Welke route past, hangt af van je uitgangssituatie: hou je de aandelen privé, heb je al een bv-structuur, of drij je nog een eenmanszaak of vof? Figuur 3 helpt je om in één oogopslag te bepalen welke route bij je situatie past.

Figuur 3: Beslisboom, welke route past bij je situatie?

Route 1: de aandelenfusie

Bij een aandelenfusie ruil je je aandelen in de werk-bv tegen nieuwe aandelen van de holding. Je draagt dus je aandelen over aan de holding en krijgt daarvoor aandelen in de holding terug. Op verzoek betaal je op dat moment niets: je oude, lage verkrijgingsprijs schuift door naar de holdingaandelen. De belastingclaim verdwijnt niet, hij schuift mee. Voorwaarde is onder meer dat de holding met de ruil meer dan de helft van de stemrechten in de werk-bv verkrijgt.

Route 2: de juridische fusie of splitsing

Bij een juridische fusie smelten twee of meer bv’s samen; het vermogen gaat “onder algemene titel” (automatisch, in één keer) over. Bij een juridische splitsing gebeurt het omgekeerde: het vermogen van een bv wordt geheel of deels afgesplitst naar één of meer andere bv’s. De splitsing is een veelgebruikte manier om een holding boven een bestaande werk-bv te plaatsen, of om bijvoorbeeld het vastgoed apart te zetten van de onderneming. Ook hier geldt: op verzoek geen directe heffing.

Er zijn twee vormen van juridische splitsing. Bij een gewone splitsing (ook wel afsplitsing) blijft de werk-bv gewoon bestaan en komt er een nieuwe holding tussen jou en de werk-bv, zoals te zien is in figuur 4.

Figuur 4: Gewone splitsing (afsplitsing), er komt een nieuwe holding tussen jou en de werk-bv; de werk-bv blijft bestaan.

Bij een zuivere splitsing houdt de gesplitste bv juist op te bestaan. Het vermogen gaat onder algemene titel over naar twee of meer nieuwe bv’s, die vervolgens onder de holding hangen. Figuur 5 laat dit stap voor stap zien.

Figuur 5: Zuivere splitsing, de oorspronkelijke werk-bv verdwijnt en het vermogen gaat over naar twee of meer nieuwe bv’s.

Route 3: eerst een eenmanszaak of vof omzetten

Heb je nog een eenmanszaak of vof, dan zet je de onderneming eerst geruisloos om in een bv (een omzetting zonder direct af te rekenen over de stille reserves en goodwill). Daarna kun je, ondanks het driejaarsverbod op verkoop van de nieuwe aandelen, tóch een holding plaatsen via een aandelenfusie of juridische fusie. Je legt dan schriftelijk aan de Belastingdienst vast dat de holdingaandelen in de plaats treden van de oude aandelen.

Wat is de belangrijkste voorwaarde: zakelijke redenen

De rode draad bij alle routes is dat de stap zakelijke redenen moet hebben: herstructurering, spreiding van risico of voorbereiding van opvolging. Een holding tussenschuiven vlak voor een geplande verkoop, alleen om de belasting uit te stellen, wordt geweigerd. De wet spreekt van transacties die “in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing”.

Dit is geen theoretisch risico. In een bekende zaak schoof een ondernemer vlak vóór een concrete verkoop een holding tussen; het verwachte fiscale voordeel was ruim 9 miljoen euro. De rechter oordeelde dat de stap vooral was gericht op uitstel van een acute heffing en weigerde de vrijstelling. De les: richt je holding op ruim voordat een verkoop concreet wordt, en leg de zakelijke redenen goed vast. Zekerheid vooraf vragen bij de Belastingdienst kan; dat gebeurt met een beschikking waartegen bezwaar mogelijk is.

Waar moet je op letten nadat de holding staat?

Een holdingstructuur is niet alleen iets om op te zetten, maar ook om te onderhouden. Een paar aandachtspunten die in de praktijk vaak spelen:

  • Lenen van je bv: leen je samen met je partner meer dan 500.000 euro van al je eigen vennootschappen samen, dan wordt het meerdere belast alsof het dividend is. Een holdingstructuur verruimt dit plafond niet, want alle schulden aan al je bv’s tellen bij elkaar op.
  • Dividend uitkeren: voordat de bv dividend uitkeert, moet het bestuur toetsen of de bv daarna haar rekeningen kan blijven betalen (de uitkeringstoets). Zonder deugdelijke toets kunnen bestuurders aansprakelijk zijn voor een tekort.
  • Vermogen binnen een fiscale eenheid verplaatsen: verplaats je een pand of bedrijfsonderdeel met stille reserves van de ene bv naar de andere binnen een fiscale eenheid, en verkoop je of onttrekt je die bv binnen zes jaar (soms drie jaar), dan moet je alsnog afrekenen over de meerwaarde. Hiervoor bestaat geen tegenbewijsregeling.
  • Vastgoed en overdrachtsbelasting: zit er vastgoed in de structuur, hou dan rekening met de overdrachtsbelasting. Sinds 1 juli 2025 gelden nieuwe vrijstellingen bij fusie, interne reorganisatie en splitsing, met eigen driejaarstermijnen.

Praktische checklist: wat je moet regelen

  • Bepaal je uitgangssituatie: hou je de aandelen privé, heb je al een bv-structuur of drij je nog een eenmanszaak of vof? Dit bepaalt welke route (aandelenfusie, splitsing of eerst een geruisloze omzetting) voor je geschikt is.
  • Toets de zakelijke redenen: zorg dat er een duidelijke zakelijke aanleiding is (risicospreiding, opvolging, herstructurering) en dat er geen concrete verkoop op korte termijn speelt.
  • Vraag zekerheid vooraf: laat de Belastingdienst de faciliteit vóór de transactie bevestigen met een beschikking, zeker bij grotere belangen.
  • Dien de verzoeken op tijd in: de doorschuiving in box 2 werkt alleen op verzoek; laat dit tijdig indienen, uiterlijk voordat de aanslag onherroepelijk vaststaat.
  • Leg de verkrijgingsprijs vast: administreer de doorgeschoven verkrijgingsprijs zorgvuldig, zodat later duidelijk is welke claim is meegegaan.
  • Regel de notariële uitvoering: een aandelenfusie, juridische fusie of splitsing loopt via de notaris; stem de stappen op elkaar af.
  • Bewaak de driejaarstermijnen: let op de termijnen na een geruisloze omzetting en bij de overdrachtsbelasting; verkoop binnen die termijnen kan een vrijstelling terugdraaien.
  • Houd het lenen en het dividend in de gaten: bewaak jaarlijks per 31 december het totaal van je leningen bij de bv en leg de uitkeringstoets bij dividend schriftelijk vast.

Veelgestelde vragen

Kost een holding oprichten belasting?

Niet direct, als je een van de wettelijke routes gebruikt (aandelenfusie, juridische fusie of splitsing) en op verzoek de doorschuiving toepast. Je oude verkrijgingsprijs schuift dan door naar de holdingaandelen. Zonder deze routes is het omhangen een belaste verkoop in box 2.

Wat is het voordeel van een holding bij verkoop?

Verkoopt de holding de werkmaatschappij, dan is de verkoopwinst bij de holding meestal onbelast door de deelnemingsvrijstelling. Je betaalt pas box 2-belasting als je geld naar privé haalt. Bij verkoop van privé gehouden aandelen betaal je direct af, zoals figuur 1 en figuur 2 laten zien.

Kan ik nog een holding oprichten als ik mijn bedrijf wil verkopen?

Dat is riskant. Een holding tussenschuiven met een concrete verkoop in zicht wordt vrijwel zeker geweigerd, omdat de stap dan vooral is gericht op uitstel van belasting. Richt je holding daarom op ruim voordat een verkoop speelt.

Wat is het verschil tussen een gewone en een zuivere splitsing?

Bij een gewone splitsing (afsplitsing) blijft de werk-bv bestaan en komt er een nieuwe holding tussen jou en de werk-bv (figuur 3). Bij een zuivere splitsing verdwijnt de oorspronkelijke bv en gaat het vermogen over naar twee of meer nieuwe bv’s (figuur 4).

Ik heb een eenmanszaak. Kan ik direct een holding krijgen?

Niet in één stap. Je zet je eenmanszaak of vof eerst geruisloos om in een bv. Daarna kun je, ook binnen het driejaarsverbod, een holding plaatsen via een aandelenfusie of juridische fusie, mits je schriftelijk verklaart dat de holdingaandelen in de plaats treden van de oude aandelen.

Hoeveel mag ik lenen van mijn eigen bv?

Je mag samen met je partner tot 500.000 euro lenen van al je eigen vennootschappen samen, de eigenwoningschuld meestal niet meegeteld. Boven dat bedrag wordt het meerdere belast als fictief dividend in box 2. Een extra bv in de structuur verhoogt dit plafond niet.

Hoe Taxcount je kan helpen

Een holding oprichten levert vaak veel op, maar de valkuilen zitten in de details: de juiste route, de zakelijke onderbouwing, de verzoeken en de termijnen. Taxcount brengt je situatie in kaart, adviseert over de best passende route (aandelenfusie, fusie of splitsing, of eerst een geruisloze omzetting), verzorgt de aanvraag van zekerheid vooraf bij de Belastingdienst en stemt de uitvoering af met je notaris. Ook daarna houden wij de aandachtspunten voor je bij, van het leenplafond tot de uitkeringstoets en de driejaarstermijnen.

Overweeg je een holding op te richten of wil je je bestaande structuur laten optimaliseren? Laat je situatie vrijblijvend beoordelen door de adviseurs van Taxcount, dan weet je precies welke stappen voor je het meeste opleveren.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, drempels en voorwaarden kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je daarom altijd persoonlijk adviseren voordat je een holdingstructuur opzet of wijzigt.

Zie ook:

Fiscale eenheid Vpb: wanneer is het voor jou voordelig?

Heb je een holding met een of meer werk-bv’s, of een onderneming die over meerdere bv’s is verdeeld? Dan kun je ervoor kiezen om die vennootschappen samen als één belastingplichtige voor de vennootschapsbelasting te behandelen: een fiscale eenheid. Dat kan voordelig zijn, bijvoorbeeld als de ene bv winst maakt en de andere verlies. Maar er zitten ook nadelen aan. Dit artikel legt uit wat een fiscale eenheid is, wat de voordelen en nadelen zijn, welke voorwaarden gelden en hoe je de afweging maakt.

Wat is een fiscale eenheid?

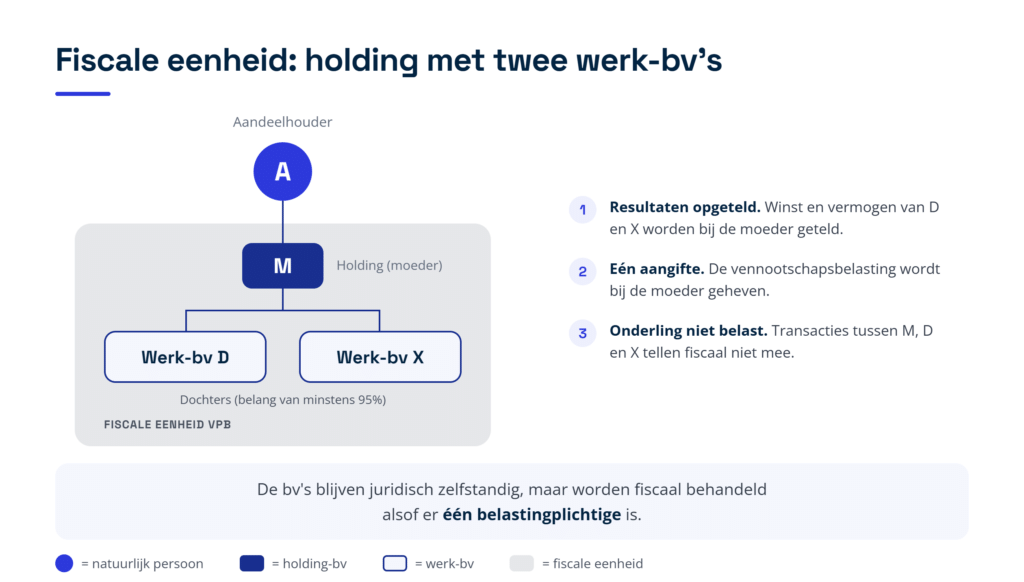
Normaal doet elke bv apart aangifte over haar eigen winst. Een fiscale eenheid doorbreekt dat. Op gezamenlijk verzoek van de moeder- en dochtervennootschap wordt de vennootschapsbelasting geheven alsof er één belastingplichtige is. De winst en het vermogen van de dochter worden bij de moeder geteld, en de belasting wordt bij de moeder geheven. De vennootschappen blijven juridisch zelfstandig, maar fiscaal worden ze als een geheel behandeld (zie figuur 1).

 Figuur 1: een fiscale eenheid van een holding (moeder) met twee werk-bv’s (dochters).

Wat zijn de voordelen?

Een fiscale eenheid heeft drie hoofdvoordelen. Het eerste is de onderlinge verliesverrekening: een verlies dat een bv lijdt terwijl zij in de fiscale eenheid zit, verlaagt direct het belaste resultaat van de andere bv’s. Verliezen van vóór de voeging blijven wel apart: die kunt u alleen verrekenen met het deel van de winst van de eenheid dat aan die bv zelf is toe te rekenen. Het tweede is dat transacties tussen de gevoegde vennootschappen fiscaal niet meetellen, zoals onderlinge winst op leveringen, verhuur of leningen. Het derde is dat je binnen de groep geruisloos kunt reorganiseren, dus bedrijfsmiddelen verschuiven zonder direct af te rekenen. Bijkomend voordeel: je doet één gezamenlijke aangifte in plaats van een aparte aangifte per bv.

Rekenvoorbeeld

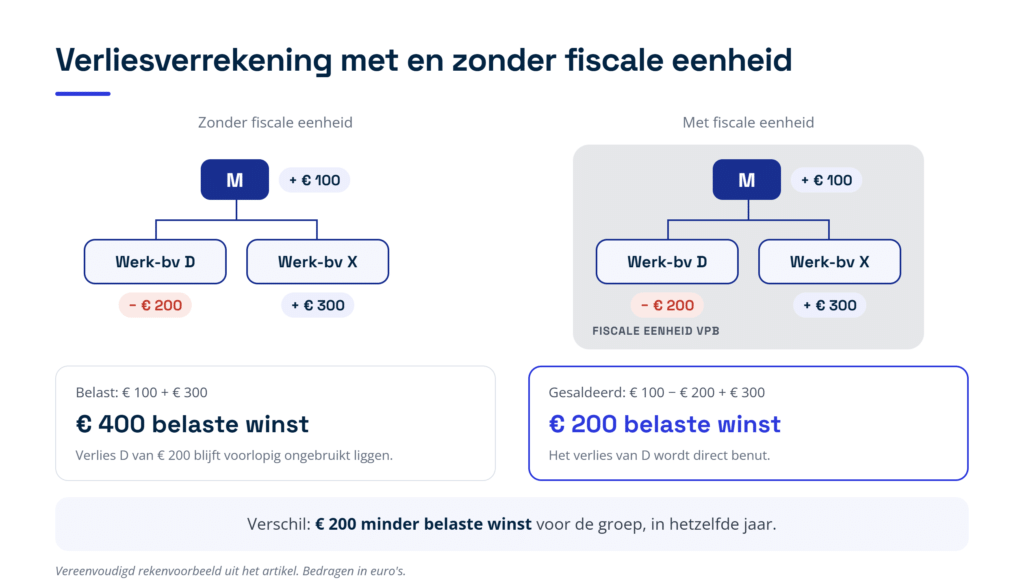
Stel, moeder M maakt 100 euro winst, dochter D maakt 200 euro verlies en dochter X maakt 300 euro winst. Zonder fiscale eenheid wordt belasting geheven over 400 euro (100 plus 300) en blijft het verlies van D van 200 euro voorlopig ongebruikt liggen. Met een fiscale eenheid worden de resultaten bij elkaar opgeteld: 100 min 200 plus 300 is 200 euro belaste winst. Het verlies van D wordt zo meteen benut, wat de groep direct belasting bespaart (zie figuur 2).

Figuur 2: verliesverrekening met en zonder fiscale eenheid, bij winst 100, verlies 200 en winst 300.

Wat zijn de nadelen?

Een fiscale eenheid is niet altijd voordelig. De belangrijkste nadelen zijn de volgende. Het lage vennootschapsbelastingtarief van 19 procent geldt maar tot 200.000 euro winst, en binnen een fiscale eenheid geldt die schijf één keer voor de hele groep, in plaats van per bv. Ook worden investeringen van alle vennootschappen samengeteld voor de kleinschaligheidsinvesteringsaftrek, waardoor die aftrek lager kan uitvallen. Verder is elke gevoegde vennootschap hoofdelijk aansprakelijk voor de vennootschapsbelastingschuld van de hele eenheid, niet alleen voor haar eigen deel. En bij het verbreken van de eenheid kun je te maken krijgen met een verplichte afrekening over stille reserves.

Welke voorwaarden gelden?

Om een fiscale eenheid te kunnen vormen, moet aan een aantal voorwaarden zijn voldaan:

  • Belang van minstens 95 procent: de moeder bezit de juridische en economische eigendom van ten minste 95 procent van de aandelen in de dochter, met minstens 95 procent van de stemrechten, de winst en het vermogen.
  • Vpb-plichtige lichamen: het gaat om een bv, nv, coöperatie of onderlinge waarborgmaatschappij, niet om een eenmanszaak of vof.
  • Zelfde boekjaar en winstbepaling: de boekjaren vallen samen en voor beide vennootschappen gelden dezelfde regels voor de winstbepaling.
  • Gevestigd in Nederland: beide vennootschappen zijn feitelijk in Nederland gevestigd, of voldoen aan de bijzondere voorwaarden.
  • Gezamenlijk verzoek: je dient een gezamenlijk verzoek in bij de inspecteur; de eenheid kan maximaal drie maanden vóór het verzoek ingaan.

Hoe maak je de afweging?

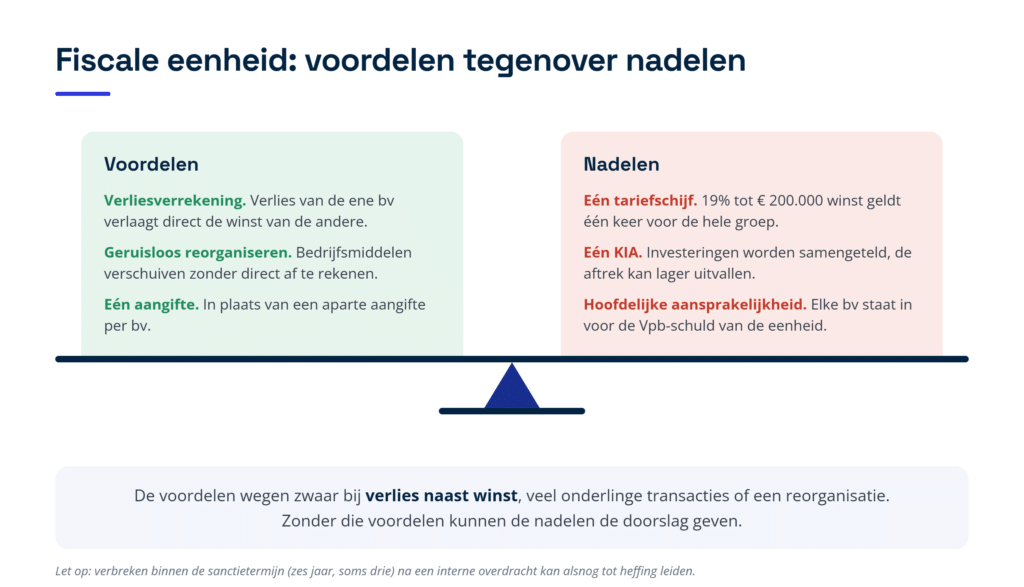
Een fiscale eenheid is een keuze, geen verplichting. Het loont om die keuze bewust te maken. De voordelen wegen vooral zwaar als minstens één vennootschap verlies maakt terwijl een andere winst maakt, als er veel onderlinge transacties zijn, of als er een reorganisatie op stapel staat (zie figuur 3). Zijn die voordelen er niet, dan kunnen de nadelen (het maar één keer benutten van de lage tariefschijf, de samentelling voor de investeringsaftrek en de hoofdelijke aansprakelijkheid) de doorslag geven om juist geen eenheid te vormen. Omdat de situatie per jaar kan veranderen, is het verstandig de keuze periodiek te herijken. Let bij een eventuele verbreking op de sanctietermijn: verbreek je de eenheid binnen zes jaar (soms drie jaar) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan alsnog directe heffing volgen.

Figuur 3: de voordelen en nadelen van een fiscale eenheid tegen elkaar afgewogen.

Praktische checklist: wat je moet regelen

  • Controleer het belang: de moeder moet minstens 95 procent van de aandelen, stemrechten, winst en vermogen van de dochter hebben.
  • Bepaal of er voordeel is: weeg de winst-verliespositie, onderlinge transacties en reorganisatieplannen tegen elkaar af.
  • Weeg de nadelen mee: denk aan de ene tariefschijf, de samentelling voor de KIA en de hoofdelijke aansprakelijkheid.
  • Dien een gezamenlijk verzoek in: de eenheid kan maximaal drie maanden vóór het verzoek ingaan.
  • Let op verbreking: houd rekening met de sanctietermijn van art. 15ai bij verbreking na een interne overdracht.
  • Herijk periodiek: beoordeel jaarlijks of de fiscale eenheid nog de voordeligste keuze is.

Veelgestelde vragen

Wat is een fiscale eenheid voor de vennootschapsbelasting?

Het is een keuze waarbij een moeder- en dochtervennootschap samen als één belastingplichtige voor de vennootschapsbelasting worden behandeld. De resultaten worden samengevoegd en de belasting wordt bij de moeder geheven.

Wat is het grootste voordeel van een fiscale eenheid?

Vaak de onderlinge verliesverrekening: het verlies van de ene bv verlaagt direct de belaste winst van de andere bv. Daarnaast tellen onderlinge transacties niet mee en kun je geruisloos reorganiseren binnen de groep.

Welke nadelen heeft een fiscale eenheid?

De lage tariefschijf van 19 procent geldt maar één keer voor de hele groep, de investeringsaftrek kan lager uitvallen door samentelling, en elke gevoegde bv is hoofdelijk aansprakelijk voor de belastingschuld van de hele eenheid.

Aan welke voorwaarde moet ik voldoen voor een fiscale eenheid?

De belangrijkste voorwaarde is dat de moeder minstens 95 procent van de aandelen in de dochter bezit, inclusief 95 procent van de stemrechten, de winst en het vermogen. Ook moeten de boekjaren samenvallen en gelden er vestigings- en verzoekvereisten.

Kan ik een fiscale eenheid weer verbreken?

Ja, maar let op de gevolgen. Verbreek je de eenheid binnen de sanctietermijn (in beginsel zes jaar, soms drie) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan een verplichte afrekening over die reserve volgen.

Hoe Taxcount je kan helpen

Of een fiscale eenheid in jouw situatie voordelig is, hangt af van je winst-verliespositie, je concernstructuur en je plannen. Taxcount toetst of aan de voorwaarden is voldaan, berekent het voordeel van verliesverrekening tegenover de nadelen en verzorgt het verzoek bij de inspecteur. Ook bij een eventuele verbreking begeleiden wij je, zodat je niet onverwacht hoeft af te rekenen. Wil je weten of een fiscale eenheid voor je bv’s loont? De adviseurs van Taxcount helpen je graag uit. Neem gerust contact met ons op. In de tussentijd kun je kijken of een Fiscale eenheid beter voor jou is dan meerdere bv’s met onze fiscale eenheid dashboard.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen.

Zie ook: