U maakt de jaarrekening op en ziet dat uw btw-aangiften van vorig jaar niet aansluiten op uw administratie. Of u ontdekt dat een nagekomen bonus in de loonaangifte bij de verkeerde werknemer terecht is gekomen. Veel ondernemers denken dan: dat zet ik recht in mijn volgende aangifte, maar dat mag volgens de Belastingdienst alleen bij kleine bedragen. Voor grotere fouten geldt een wettelijke meldplicht: bij de btw doet u een suppletie btw, bij de loonheffingen een correctiebericht. Meldt u niet of te laat, dan riskeert u naast een naheffing en rente een boete die kan oplopen tot het volledige bedrag van de belasting. In dit artikel leest u welke termijnen in 2026 gelden, wat te laat melden u kost en wat u praktisch moet regelen.
Wat is een suppletie btw?
De btw en de loonheffingen zijn aangiftebelastingen. Dat betekent dat u zelf berekent hoeveel u moet betalen, dat zelf aangeeft en zelf betaalt. De Belastingdienst controleert die aangifte niet vooraf. Daarom heeft de wetgever het herstel bij u neergelegd: merkt u zelf dat een eerdere aangifte onjuist of onvolledig was, dan moet u dat melden.
Bij de btw heet die melding een suppletie. Juridisch is een suppletie geen tweede aangifte, maar een mededeling aan de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt en aanslagen oplegt. Op die mededeling volgt een naheffingsaanslag, een rekening voor belasting die u nog moet betalen, of een teruggaaf. De plicht staat in artikel 10a van de Algemene wet inzake rijksbelastingen en is uitgewerkt in artikel 15 van het Uitvoeringsbesluit omzetbelasting 1968.
Het correctiebericht doet hetzelfde bij de loonheffingen
Bent u werkgever, dan bent u inhoudingsplichtig: u houdt loonheffing in op het loon van uw werknemers en draagt die af aan de Belastingdienst. Klopt een eerdere loonaangifte niet, dan herstelt u dat met een correctiebericht op werknemersniveau (artikel 28a van de Wet op de loonbelasting 1964). Ook een gewezen inhoudingsplichtige moet nog corrigeren, dus ook als u inmiddels bent gestopt als werkgever.
Ook een fout in uw voordeel moet u melden
De meldplicht werkt twee kanten op. De wet spreekt van een onjuistheid waardoor te veel of te weinig belasting is betaald. Hebt u door een verkeerd tarief, een vergeten creditnota of vergeten aftrek juist te veel btw afgedragen, dan moet u dat dus ook melden. Dat is geen loze plicht: wie de aansluiting tussen administratie en aangiften over vijf jaar naloopt, vindt in de praktijk regelmatig geld terug.
De twee routes lijken op elkaar, maar verschillen op vijf punten. Bij de btw meldt u met het formulier Suppletie btw via Mijn Belastingdienst Zakelijk, uiterlijk acht weken na uw constatering; bij de loonheffingen met een correctiebericht per werknemer, bij of los van een loonaangifte. Beide reiken terug tot het lopende jaar en de vijf jaar daarvoor. Bij de btw krijgt u een naheffingsaanslag, maar u kunt het bedrag ook meteen zelf betalen; bij de loonheffingen maakt u een positief saldo altijd zelf over aan de ontvanger, de ambtenaar van de Belastingdienst die de belasting int. Het verschil dat het meeste uitmaakt zit in de boete: bij de btw een vergrijpboete tot 100 procent bij opzet of grove schuld, bij de loonheffingen een verzuimboete van maximaal 1.675 euro. Figuur 1 zet de twee routes naast elkaar.
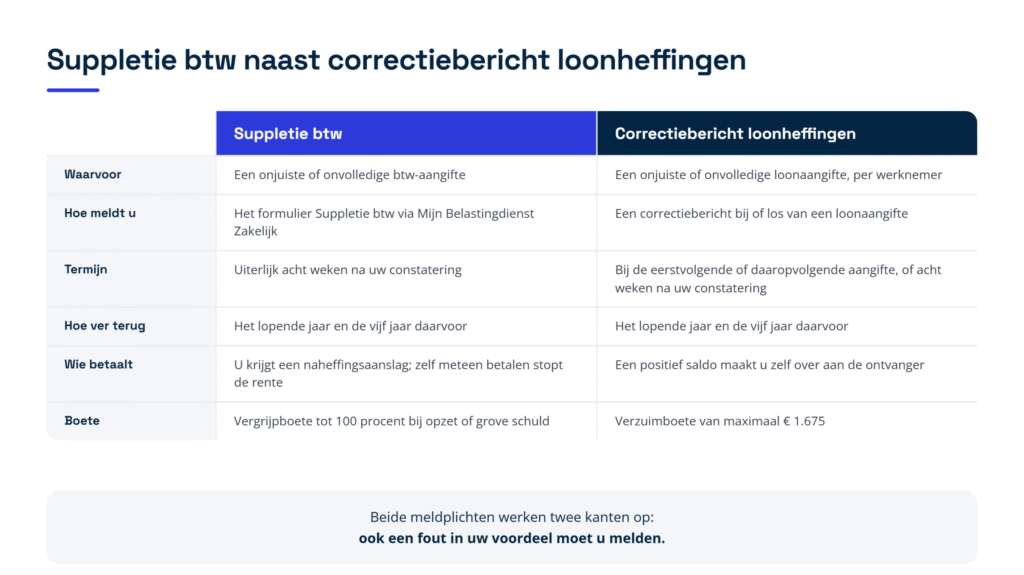
Figuur 1. Suppletie btw naast correctiebericht loonheffingen: waarvoor, hoe u meldt, welke termijn geldt, hoe ver u terug kunt, wie betaalt en welke boete er staat.
Welke termijnen gelden er voor een suppletie btw?
Er lopen drie termijnen naast elkaar. Ze moeten alle drie kloppen, want elke termijn heeft zijn eigen gevolg. Figuur 2 zet ze op een tijdlijn, met de datum van 1 april er los onder: dat is een rentegrens en geen meldtermijn.
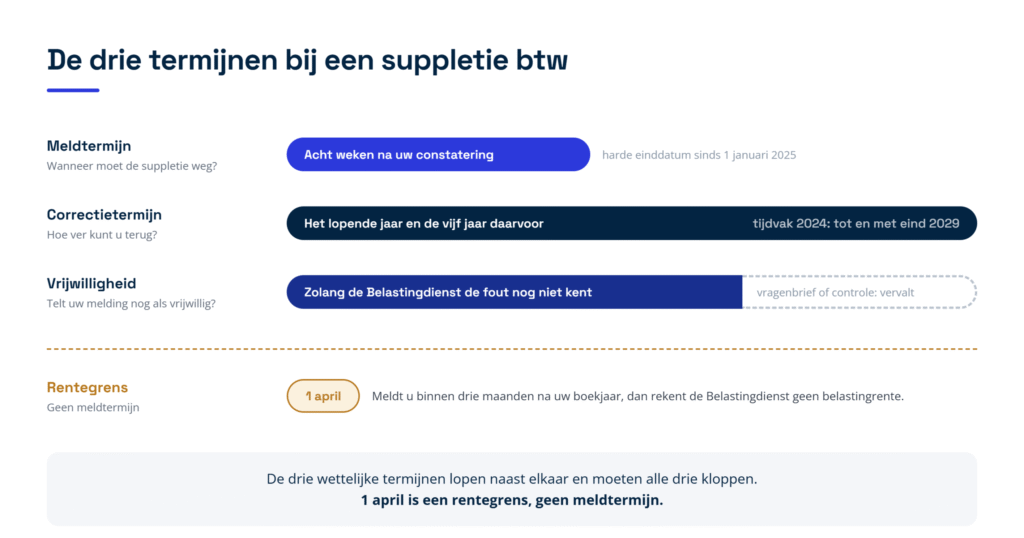
Figuur 2. De drie wettelijke termijnen bij een suppletie btw, met 1 april als aparte rentegrens.
U kijkt vijf jaar terug
U kunt en moet corrigeren over het lopende jaar en de vijf jaar daarvoor. De Belastingdienst rekent dat zo: een btw-aangifte over een tijdvak in 2024 kunt u corrigeren tot en met eind 2029. Dat geldt ook voor een onderneming die inmiddels is beëindigd. Over dezelfde periode kan de inspecteur naheffen, en daarvoor heeft hij geen nieuw feit nodig. Hij mag meerdere tijdvakken in een enkele naheffingsaanslag bundelen.
Acht weken nadat u de fout ziet
Sinds 1 januari 2025 geldt een harde einddatum: de suppletie moet uiterlijk acht weken na uw constatering bij de Belastingdienst zijn. Die termijn loopt vanaf het moment dat u de fout zelf vaststelt, niet vanaf het einde van het jaar. Volgens de toelichting bij de wet telt daarvoor uw eigen kennis: wat uw boekhouder of adviseur weet, wordt niet zonder meer aan u toegerekend. Leg daarom vast wanneer het verschil is gevonden, wie het vond en wanneer de suppletie is verzonden.
Die vastlegging is uw eigen bewijsvoorraad. Te laat melden is zelfstandig beboetbaar, maar wil de Belastingdienst u daarvoor beboeten, dan moet de inspecteur dat overtuigend aantonen; die last ligt niet bij u. Met een gedateerd dossier is de discussie in de praktijk wel in één keer voorbij.
En altijd voordat de Belastingdienst er zelf achter komt
De derde eis is dat u meldt voordat u weet of redelijkerwijs moet vermoeden dat de inspecteur de fout al kent of zal ontdekken. Die toets is objectief bedoeld: het gaat er niet om of u zich betrapt voelt, maar of de Belastingdienst objectief al op het spoor zat. Bestond er nog een serieuze mogelijkheid dat de Belastingdienst er niet achter zou komen, dan kunt u in beginsel nog melden. Heeft de inspecteur al vragen gesteld, een controle aangekondigd of de fout zelf gevonden, dan geldt uw melding niet langer als vrijwillig en kan een boete volgen. Meldt u binnen de acht weken en komt de Belastingdienst u toch voor, dan kan die boete er ook zijn.
Kleine correcties: de Belastingdienst staat 1.000 euro toe in uw volgende aangifte
Gaat het om een bedrag van maximaal 1.000 euro dat u te veel of te weinig hebt aangegeven, dan hoeft u geen suppletieformulier in te vullen. U verwerkt dat bedrag in uw eerstvolgende btw-aangifte, in de rubriek waar u het normaal ook opgeeft. Hebt u bijvoorbeeld 100 euro te weinig voorbelasting opgegeven, dus btw die u zelf aan leveranciers betaalde en mag aftrekken, dan telt u die 100 euro op bij rubriek 5b van uw volgende aangifte.
Gaat het om meer dan 1.000 euro, dan is het suppletieformulier verplicht en moet u dat zo snel mogelijk insturen, in elk geval binnen acht weken. U vindt het formulier door in te loggen op Mijn Belastingdienst Zakelijk en te kiezen voor btw en daarna correctie btw-aangifte. U kunt daarin een enkel tijdvak corrigeren of de gecorrigeerde gegevens over een heel kalender- of boekjaar opgeven; de Belastingdienst kan daarna nog een specificatie vragen. Meld altijd apart en schriftelijk, met een opgave waarmee de inspecteur zonder verder onderzoek de juiste aanslag kan opleggen. Alleen dan geldt uw melding als een vrijwillige verbetering, en dat is precies wat u tegen een boete beschermt.
Let op de status van die grens: het bedrag van 1.000 euro staat niet in de wet, maar is een werkwijze die de Belastingdienst op zijn eigen website toestaat. De wettelijke meldplicht zelf kent geen ondergrens. Wij houden daarom de lijn aan dat u kleine verschillen in de eerstvolgende aangifte meeneemt en dat vastlegt in uw administratie, zodat later duidelijk is waarom er geen suppletie is gedaan.
Figuur 3 loopt de vragen langs die samen bepalen wat u moet doen en of u nog boetevrij bent.
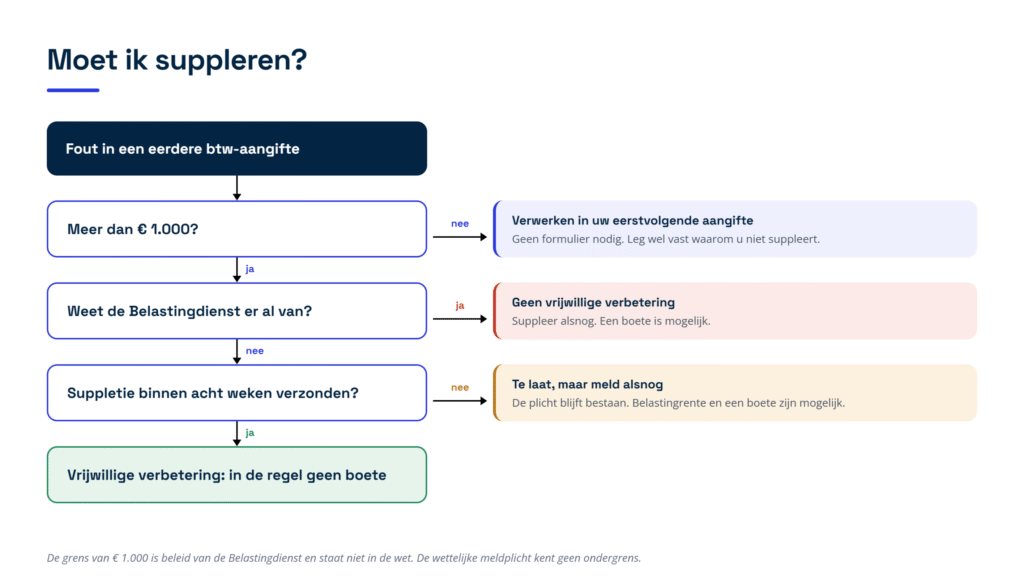
Figuur 3. Beslisboom: moet u suppleren, mag het in uw volgende aangifte, en geldt uw melding nog als vrijwillige verbetering?
Wat kost het als u te laat meldt?
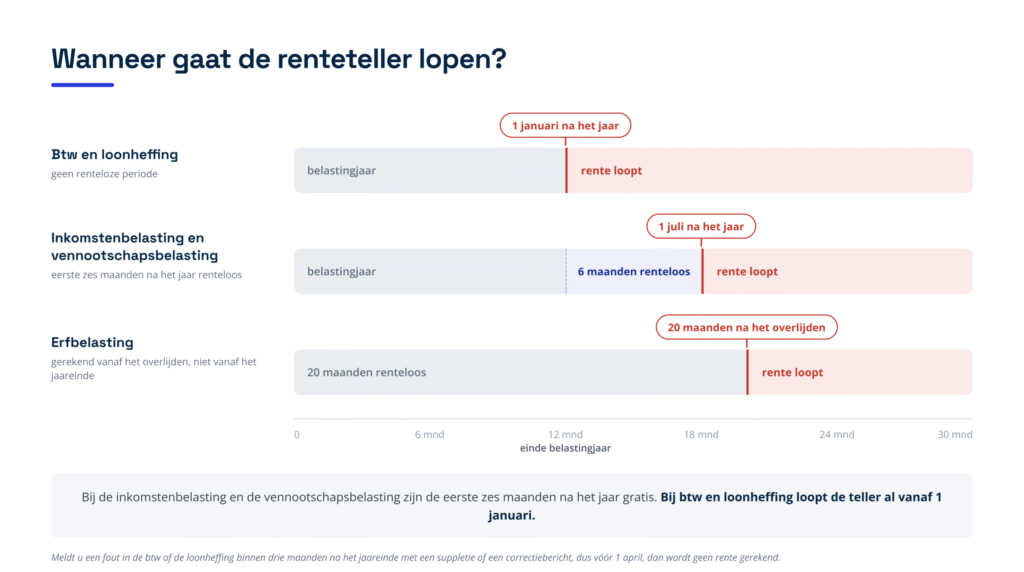
Belastingrente loopt vanaf 1 januari
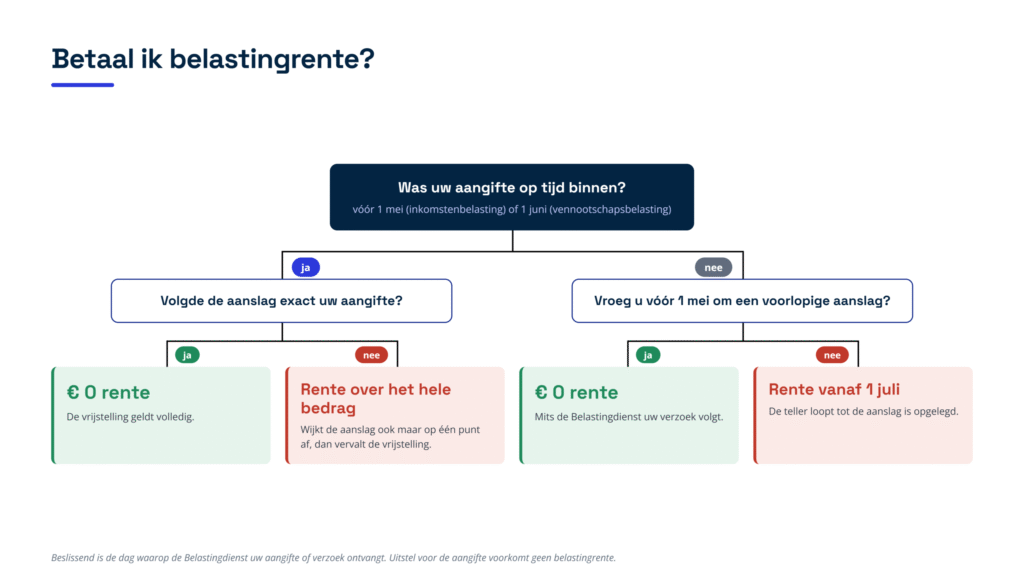
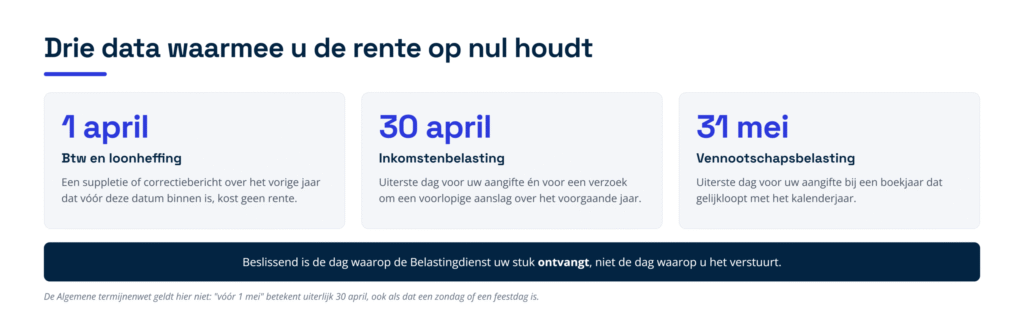
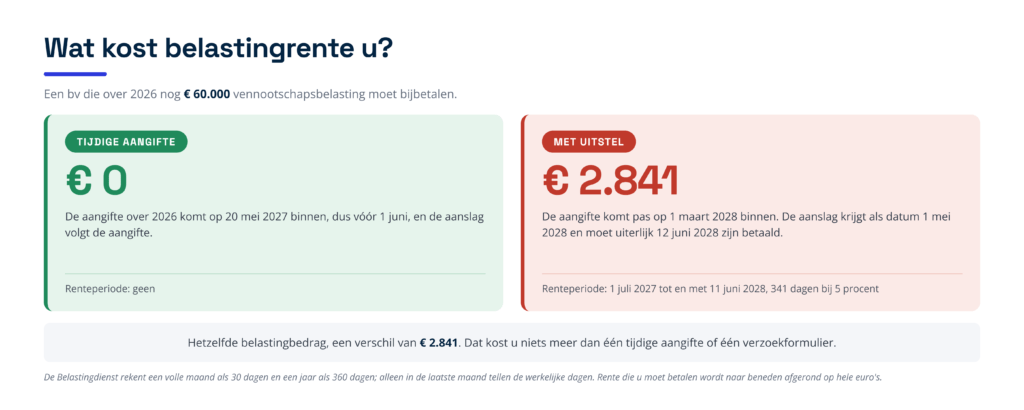
Belastingrente is de rente die u betaalt over belasting die te laat bij de Belastingdienst binnenkomt. Meldt u de correctie binnen drie maanden na het einde van het kalender- of boekjaar waarover de btw ging, in de regel dus voor 1 april, dan brengt de Belastingdienst geen belastingrente in rekening. Werkt u met een gebroken boekjaar, dan schuift die datum mee. Hetzelfde geldt als u een fout nog binnen hetzelfde jaar corrigeert. Die renteloze termijn geldt uitdrukkelijk ook voor het correctiebericht loonheffingen.
Bent u later, dan loopt de rente vanaf 1 januari van het jaar na het jaar waarop de belasting betrekking heeft, tot de dag voordat u de naheffingsaanslag moet betalen. Voor 2026 is de belastingrente vastgesteld op 5 procent. Bij de btw pakt dat extra ongunstig uit, doordat de rentestop van tien weken die bij sommige andere aanslagen geldt, voor de omzetbelasting niet in de wet is opgenomen. Hoe lang de rente doorloopt, hangt dus mede af van hoe snel de inspecteur de naheffingsaanslag oplegt. U kunt die klok zelf stilzetten: betaalt u het bedrag na uw melding meteen zelf, dan loopt de rente volgens de wet tot de dag van uw betaling en niet langer.
Een rekenvoorbeeld
Stel dat u op 10 maart 2026 bij het opmaken van uw jaarrekening vaststelt dat u over 2025 in totaal 12.600 euro te weinig btw hebt aangegeven.
Stuurt u het suppletieformulier in voor 1 april 2026, dan betaalt u 12.600 euro en geen belastingrente. Meldt u het pas op 1 juli 2026, dan loopt de rente vanaf 1 januari 2026: bij 5 procent en een naheffingsaanslag die begin september 2026 betaald moet zijn, gaat het over ongeveer acht maanden en dus over ongeveer 420 euro. Let op dat uw achtwekentermijn in dit voorbeeld al op 5 mei 2026 afliep, dus melden op 1 juli is niet alleen duurder maar ook te laat. Meld dan alsnog, want de plicht blijft bestaan en niets doen is slechter. Meldt u het helemaal niet en vindt de inspecteur de fout zelf, dan is die termijn hoe dan ook geschonden. Bovenop de naheffing en de rente kan de inspecteur dan een boete opleggen die wettelijk kan oplopen tot 100 procent van 12.600 euro, dus tot 12.600 euro, mits hij opzet of grove schuld aantoont. Wij gaan in dit voorbeeld uit van een gelijkblijvend rentepercentage in 2026.
Figuur 4 zet de drie scenario’s met hun totalen naast elkaar: ongeveer 12.600 euro als u voor 1 april meldt, ongeveer 13.020 euro bij melden op 1 juli en tot ongeveer 25.600 euro als u helemaal niets doet.
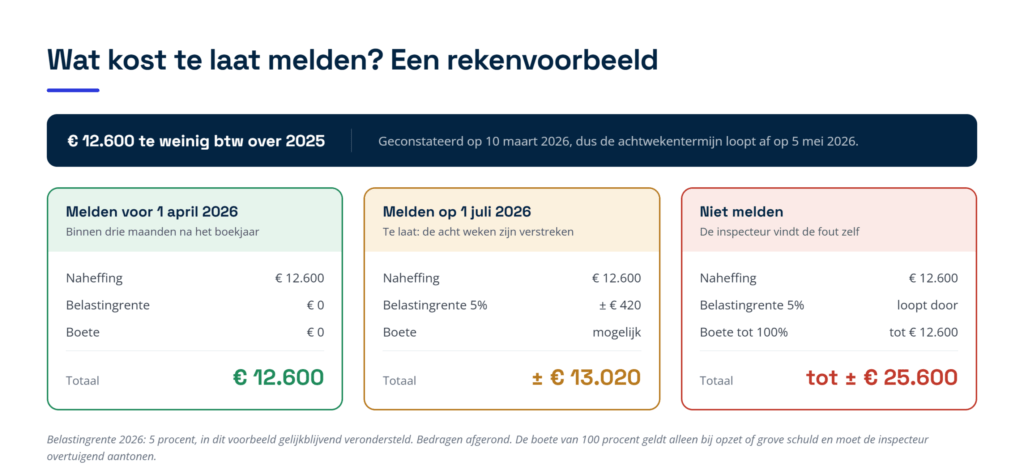
Figuur 4. Wat te laat melden kost bij 12.600 euro te weinig btw over 2025: naheffing, belastingrente en boete per scenario.
Welke boetes kunt u krijgen?
De wet kent twee soorten boetes. Een verzuimboete is een boete voor een fout waarbij de Belastingdienst geen opzet hoeft te bewijzen; die is relatief laag en kent een wettelijk maximum. Een vergrijpboete is zwaarder en kan alleen worden opgelegd bij opzet of grove schuld. Opzet betekent dat u bewust fout hebt gehandeld. Grove schuld is een ernstige onzorgvuldigheid die aan opzet grenst: u had redelijkerwijs moeten of kunnen begrijpen dat er te weinig belasting zou worden betaald.
De boete voor het niet melden loopt op tot 100 procent
Het niet, niet tijdig of niet op de voorgeschreven wijze suppleren is een zelfstandig beboetbaar feit. De vergrijpboete daarvoor bedraagt ten hoogste 100 procent van de belasting die door het niet-melden niet is of niet zou zijn geheven. Die boete kan alleen worden opgelegd bij opzet of grove schuld, en de inspecteur moet daarbij ook aantonen dat u van de onjuistheid wist. De bevoegdheid om deze boete op te leggen vervalt vijf jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan of de teruggaaf is verleend. Gaat het om een bedrag dat u juist terugkrijgt, dan legt het boetebeleid voor dat te late melden in beginsel geen boete op. Dat staat in beleid en niet in de wet, en de meldplicht zelf geldt onverkort.
Daarnaast een boete voor het niet betalen
Naast de meldplicht staat de betaalplicht, en dat zijn volgens de wetgever wezenlijk verschillende gedragingen. Betaalt u te weinig btw en is dat aan opzet of grove schuld te wijten, dan is een tweede vergrijpboete mogelijk van maximaal 100 procent, waarbij het boetebeleid uitgaat van 25 procent bij grove schuld en 50 procent bij opzet. Bij herhaling of bij listigheid, valsheid of samenspanning gaat het beleid naar 100 procent. Betaalt u alleen te laat, dan volgt een verzuimboete. Betaalt u uw gewone aangifte een paar dagen te laat, dan rekent het beleid 3 procent van dat bedrag. Komt de te lage betaling pas na een correctie of een controle aan het licht, dan is de regel 10 procent van de verschuldigde belasting. In beide gevallen geldt een wettelijk maximum van 6.709 euro in 2026.
Bij die verzuimboete telt de mate van schuld niet mee. Alleen afwezigheid van alle schuld of een verdedigbaar juridisch standpunt houdt de boete tegen, en de lat daarvoor ligt hoog: de rechtbank verwacht dat u alle zorg betracht die in de gegeven omstandigheden redelijk van u te vergen is.
Wat de Hoge Raad in juli 2025 besliste
Dat de meldboete geen papieren dreiging is, bleek in een zaak van 18 juli 2025. Een ervaren verhuurder van onroerende zaken had voorbelasting afgetrokken die hoorde bij vrijgestelde verhuur, waarover dus geen btw wordt gerekend. Een boekenonderzoek, waarbij de Belastingdienst de administratie ter plaatse controleert, bracht dat aan het licht, en er waren geen suppleties gedaan. De inspecteur legde over hetzelfde bedrag twee vergrijpboeten op van elk 25 procent, een voor het te weinig betalen en een voor het niet melden, en beide bleven overeind. Samen dus 50 procent van de te veel afgetrokken btw, naast de naheffing en de rente.
De rechter rekende drie dingen zwaar aan: ervaring in het eigen vakgebied, een administratie die zo’n aftrekfout niet tegenhoudt, en het feit dat de verhuurder ruim de tijd had gehad om te suppleren voordat de inspecteur op het spoor van de fout kwam. Een uitspraak in een enkele zaak is nog geen tarief, en wat de Belastingdienst gemiddeld oplegt volgt er niet uit. Wel maakt de uitspraak duidelijk dat de combinatie van beide boetes reëel is.
Uw eigen melding mag niet als bewijs voor een boete dienen
Hier zit een belangrijke bescherming. De Hoge Raad besliste in 2021 dat de meldplicht zelf is toegestaan, maar dat uw mededeling naar haar aard afhangt van uw eigen wil en daarom niet mag worden gebruikt als bewijs dat u een beboetbaar of strafbaar feit hebt begaan. Sinds 2 juni 2023 staat dat ook in het boetebeleid van de Belastingdienst, voor zowel de verzuimboete voor het niet betalen als de zware vergrijpboete daarvoor. Bovendien blijft de verzuimboete voor het niet betalen achterwege voor zover u de fout vrijwillig verbetert. Dat gunstiger beleid werkt terug naar oudere boetes die nog niet definitief vaststaan.
De bescherming is niet onbeperkt. Berust de boete op ander bewijs, bijvoorbeeld op de bevindingen van een boekenonderzoek of op uw facturen, dan blijft die mogelijk. Wie niets meldt en bij een controle wordt betrapt, mist de bescherming juist volledig. Hebt u wel gemeld en toch een boete gekregen, laat die dan toetsen.
De Belastingdienst moet opzet of grove schuld overtuigend aantonen
Voor een vergrijpboete geldt een zware bewijslast. De Hoge Raad besliste in 2022 dat opzet of grove schuld alleen mag worden aangenomen als de daarvoor vereiste feiten buiten redelijke twijfel vaststaan. Dat is meer dan aannemelijk maken, en bij twijfel krijgt u het voordeel van de twijfel. Voor de zwaarste variant, de boete van 50 procent bij opzet, is bovendien nodig dat u de aanmerkelijke kans op te weinig belasting kende en die kans bewust hebt aanvaard. Dat u het had moeten weten, is daarvoor niet genoeg. Bij een aangekondigde vergrijpboete is de eerste vraag dus altijd welke schuldgradatie de inspecteur echt kan waarmaken. Dat verweer heeft wel een grens. In hetzelfde arrest van juli 2025 besliste de Hoge Raad dat de rechter grove schuld ook mag aannemen op grond van een sterk vermoeden dat u niet weerlegt. En het verwijt dat u iets had moeten begrijpen, gelet op uw ervaring en de inrichting van uw administratie, is een oordeel waarvoor de rechter geen aanvullend bewijs nodig heeft.
Figuur 5 vat de vier boetes samen. Links de verzuimboetes, met een vast maximum in euro’s en zonder dat de mate van schuld meetelt; rechts de vergrijpboetes, die een percentage van de belasting zijn en alleen bij opzet of grove schuld mogelijk zijn.
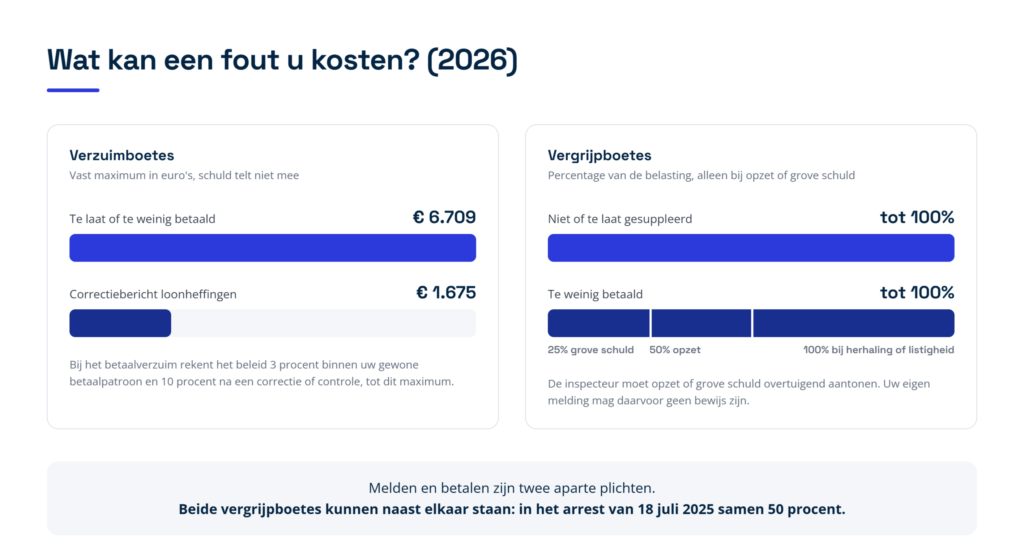
Figuur 5. De boetes bij een fout in een btw- of loonaangifte in 2026, met de wettelijke maxima en de percentages uit het boetebeleid.
Vier plekken waar het in de praktijk misgaat
De btw-schuld blijft op de balans staan
De meest gemaakte fout is een post “nog te betalen btw” die jaar na jaar op de balans blijft staan. Het boetebeleid is daar duidelijk over: het vermelden van een balansschuld in uw jaarstukken is geen vrijwillige verbetering. Zo’n post beschermt u dus niet tegen een boete en voldoet niet aan de meldplicht. Maak er intern een vaste regel van dat bij elke btw-balansschuld ofwel wordt gesuppleerd, ofwel schriftelijk wordt vastgelegd waarom dat niet nodig is. Figuur 6 laat zien welke route wel aan de meldplicht voldoet en welke niet.
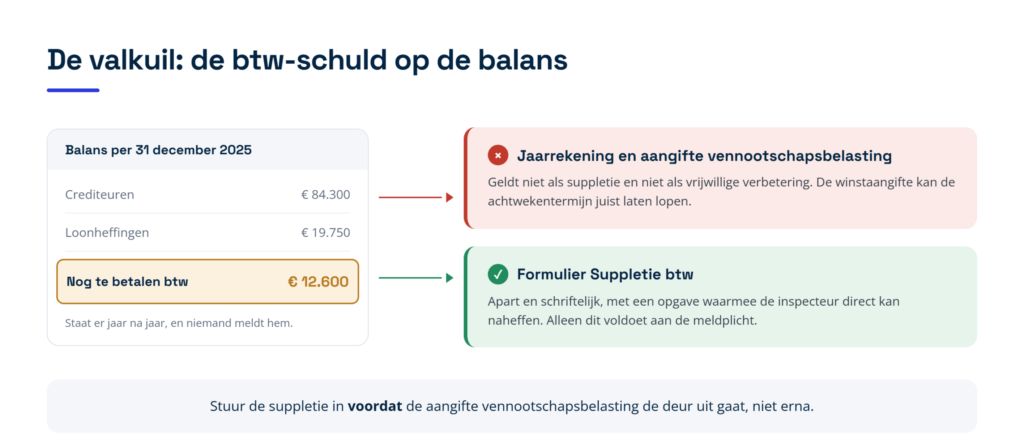
Figuur 6. Een post “nog te betalen btw” op de balans: de jaarrekening en de winstaangifte voldoen niet aan de meldplicht, het suppletieformulier wel.
De btw-schuld gaat mee in de aangifte vennootschapsbelasting
Ook het opnemen van de verschuldigde btw in uw winstaangifte geldt niet als suppletie. Dat staat in de toelichting bij de wettelijke regeling en de Hoge Raad heeft het in maart 2023 bevestigd. Erger nog, die aangifte werkt twee kanten op in uw nadeel: hij voldoet niet aan de meldplicht, maar kan er wel voor zorgen dat u vanaf dat moment moet vermoeden dat de inspecteur van de onjuistheid weet. Daarmee kan de achtwekentermijn gaan lopen en kan de bescherming van een vrijwillige melding verdampen. Stuur de suppletie daarom in voordat de aangifte vennootschapsbelasting de deur uit gaat, niet erna.
Een fout in een concern levert meerdere boetes op
Werkt u met meerdere besloten vennootschappen (bv’s) en een gecentraliseerde financiële administratie, dan telt een fout per vennootschap. In een zaak uit 2024 werkte dezelfde fout in zo’n administratie door bij zes vennootschappen en leverde die zes afzonderlijke verzuimboeten op van samen ongeveer 8.700 euro. In bezwaar vielen er twee af; de rechtbank matigde de rest met 15 procent omdat het om één eenmalige fout ging, maar vernietigde de boetes niet. Het totaal kwam daarmee hoger uit dan het wettelijk maximum dat voor één belastingplichtige zou hebben gegolden. Het argument dat een wisseling van personeel de oorzaak was, hielp niet: bij personeelswisselingen wordt juist extra zorg van u verwacht. Richt de bewaking van aangifte- en betaalmomenten daarom per vennootschap in.
Het verschil met de Opgaaf ICP blijft staan
Levert u goederen of diensten aan ondernemers in andere landen van de Europese Unie, dan doet u daarvan een Opgaaf ICP: een aparte opgave van die leveringen naast uw btw-aangifte. Een verschil tussen die opgave en uw btw-aangifte is een van de meest voorkomende redenen om te suppleren, en juist dat verschil blijft vaak jaren onopgemerkt omdat het niet in de winst of op de balans terugkomt. Neem de aansluiting tussen de btw-aangifte en de Opgaaf ICP daarom mee in uw jaarcontrole.
Hoe werkt het correctiebericht voor de loonheffingen?
Wanneer u moet corrigeren
U moet een correctiebericht indienen zodra u binnen het kalenderjaar, of binnen vijf jaar na het einde van een verstreken kalenderjaar, vaststelt dat een loonaangifte onjuist of onvolledig was. Dat geldt ook als de inspecteur de onjuistheid constateert en u daarop wijst. De aanleiding is vaak een loonkostencorrectie, een nagekomen bonus of een naheffing die op werknemersniveau moet worden doorgevoerd.
Welke termijn geldt voor u?
Doet u maandelijks of per vier weken aangifte, dan voegt u het correctiebericht bij de eerstvolgende of de daaropvolgende loonaangifte. Doet u aangifte per halfjaar of per jaar, of bent u gestopt als werkgever, dan geldt een termijn van acht weken na uw constatering en kunt u dus niet wachten op een volgende aangifte. Gaat het om een aangifte over een verstreken kalenderjaar, dan mag u het correctiebericht binnen acht weken na uw constatering los van een aangifte insturen. Constateert de inspecteur de fout, dan bepaalt hij zelf welke termijn u krijgt.
Betalen en de boete
Het correctiebericht wordt verrekend met de aangifte waarbij u het voegt. Dat heet saldering. Blijft er een bedrag te betalen over, dan maakt u dat zelf over aan de ontvanger; u wacht daarvoor niet op een aanslag. Wordt er te veel verrekend of te veel teruggegeven, dan behandelt de wet dat als niet betaalde belasting. De Belastingdienst kan dan naheffen, met een vergrijpboete als er opzet of grove schuld in het spel is. Let op de termijn: die loopt tot vijf jaar na het einde van het jaar waarin de verrekening plaatsvond, dus langer dan de vijf jaar die voor de correctie zelf geldt.
De boete op het correctieverzuim zelf is een verzuimboete van maximaal 1.675 euro. Er geldt geen verzuimreeks, wat wil zeggen dat de boete niet stap voor stap oploopt bij herhaling: ook bij een eerste verzuim kan het maximum worden opgelegd. Het beleid is er wel terughoudend in en mikt vooral op stelselmatig verzuim. Dient u meerdere correctieberichten tegelijk bij een aangifte in, dan gelden die voor de boete als een correctiebericht. En dient u op eigen initiatief in, voordat u weet of moet vermoeden dat de inspecteur de fout kent, dan blijft de verzuimboete voor de onjuiste aangifte achterwege. Die bescherming geldt niet voor de boete op het correctieverzuim zelf.
Kunt u terugvragen wat u te veel hebt betaald?
Soms wel, maar minder vaak dan u zou denken, en de route bepaalt of u nog naar de rechter kunt. Brengt u de correctie in uw voordeel in binnen zes weken na de betaling van uw eigen aangifte, dan geldt dat als een bezwaar en houdt u de gang naar de belastingrechter open. Bent u later, dan wordt uw melding behandeld als een verzoek om ambtshalve teruggaaf: een teruggaaf die de inspecteur uit eigen beweging kan verlenen nadat de bezwaartermijn is verstreken.
Die ambtshalve route loopt vijf jaar terug, maar kent twee harde beperkingen. Berust uw verzoek op nieuwe rechtspraak of op nieuw beleid, dan wijst de Belastingdienst het af; precies de gevallen waarin ondernemers na jaren nog iets hopen te halen, slagen dus zelden. En wijst de inspecteur uw verzoek af, dan staat bij de btw en de loonheffingen geen bezwaar of beroep open. Melden moet u dus altijd, terugkrijgen is een tweede.
Breng een correctie in uw eigen voordeel dus bij voorkeur binnen die zes weken in. Dat is ook praktisch: u ontdekt een fout vaak pas bij de jaarafsluiting, en dan is de bezwaartermijn voor de eerste tijdvakken van dat jaar al lang verlopen. Loop de aansluiting daarom niet een keer per jaar na, maar bij elke kwartaalafsluiting.
Wanneer hoeft u niet te suppleren?
Er zijn twee situaties waarin de meldplicht of de boete u niet raakt, en beide zijn smaller dan ze lijken. De eerste is het pleitbare standpunt. Deed u aangifte volgens de heersende opvatting en bracht u uw eigen, afwijkende standpunt in via bezwaar tegen uw eigen aangifte, dan is uw aangifte juist gedaan en hoeft u niet te suppleren, ook niet als u later ongelijk krijgt. Dat is het pleitbare standpunt: een verdedigbare uitleg van de wet.
De Hoge Raad heeft die uitzondering wel begrensd. Een pleitbaar standpunt kan uitsluitend een juridisch standpunt zijn, waaronder de juridische duiding van feiten. Een discussie over het tarief, een vrijstelling of de kwalificatie van een prestatie kan dus pleitbaar zijn. Een verkeerd geboekt bedrag, een vergeten factuur of een geschil over de feiten is dat niet, en dan geldt de meldplicht onverkort.
De tweede situatie is beperkter dan zij klinkt: hebt u over een tijdvak in het geheel geen btw-aangifte gedaan, dan kunt u voor dat tijdvak geen boete voor het niet-suppleren krijgen. Dat is geen goed nieuws, want het niet doen van aangifte is zelf beboetbaar en de belasting blijft verschuldigd.
Wat als u de aangegeven btw of loonheffing niet kunt betalen?
Dan is melden nog niet genoeg. Het opzettelijk niet, gedeeltelijk niet of niet op tijd betalen van een aangiftebelasting is sinds 2014 een misdrijf, met een strafmaximum van zes jaar gevangenisstraf of een geldboete van de vijfde categorie, de op één na hoogste boetecategorie in het strafrecht, of, als dat hoger is, eenmaal het bedrag van de te weinig betaalde belasting. Beslissend is de belasting die u werkelijk verschuldigd bent, dus ook wie netjes betaalt wat een onjuiste aangifte vermeldt, kan onder die bepaling vallen.
De wet geeft één uitweg die voor iedereen geldt: u bent niet strafbaar als u de ontvanger, de ambtenaar van de Belastingdienst die de belasting int, om uitstel van betaling vraagt voordat de wettelijke betalingstermijn is verstreken. Of dat uitstel uiteindelijk wordt toegekend, doet daaraan niet af, en aan het verzoek worden geen vormvereisten gesteld. Werkt u met een bv of een vennootschap onder firma, dan is er een tweede route: onverwijld, dus direct nadat u het merkt, schriftelijk melden dat het bedrijf niet kan betalen. Dat is de melding van betalingsonmacht, die ook bij de aansprakelijkheid van bestuurders een rol speelt. Voor een eenmanszaak bestaat die tweede route niet. In één gepubliceerde zaak uit 2019 achtte het hof het feit bewezen, maar legde het geen straf op, omdat de wetgever kwaadwillende en zich verrijkende belastingplichtigen op het oog had en de ondernemer open kaart had gespeeld bij de ontvanger. Dat is één uitspraak en geen vaste lijn: reken er niet op. Vertrouw er niet op dat de ontvanger een saneringsverzoek zelf als melding van betalingsonmacht leest; doe die melding apart en leg de datum vast.
Praktische checklist: wat u moet regelen
- Aansluitcontrole in de jaarafsluiting. Laat de btw-aangiften aansluiten op uw administratie, de loonjournaalposten op uw loonaangiften en de btw-aangifte op de Opgaaf ICP. De wetgever gaat er uitdrukkelijk van uit dat fouten bij het opmaken van de jaarstukken worden ontdekt.
- Deadline drie maanden na uw boekjaar, in de regel 1 april. Zet die datum vast voor alle suppleties en correctieberichten over het voorgaande jaar. Meldt u binnen die drie maanden, dan betaalt u geen belastingrente.
- Bent u later, betaal dan meteen zelf. Bij de btw ontbreekt de rentestop van tien weken. Door na uw melding zelf te betalen, loopt de rente tot de dag van uw betaling en niet tot een aanslag die maanden later komt.
- Constateringsdatum vastleggen. Noteer per verschil wanneer u het vond en wanneer u meldde. De achtwekentermijn loopt vanaf uw constatering en die datum moet u kunnen aantonen.
- Grens van 1.000 euro toetsen. Kleinere verschillen neemt u mee in uw eerstvolgende btw-aangifte, grotere bedragen gaan altijd via het suppletieformulier. Die grens is beleid van de Belastingdienst en staat niet in de wet.
- Nooit alleen een balanspost. Een post “nog te betalen btw” in de jaarrekening is geen melding en beschermt u niet tegen een boete.
- Suppletie voor de aangifte vennootschapsbelasting. Stuur de suppletie in voordat de winstaangifte de deur uit gaat, zodat de bescherming van een vrijwillige melding niet verloren gaat.
- Loonaangiften per werknemer nalopen. Corrigeer nagekomen loon, bonussen en naheffingen met een correctiebericht en houd de termijn van uw eigen aangiftetijdvak aan.
- Saldo van het correctiebericht zelf betalen. Blijft er na verrekening een bedrag te betalen over, maak dat dan zelf over. U krijgt daarvoor geen aanslag.
- Correcties in uw voordeel binnen zes weken. Breng die in als bezwaar tegen uw eigen aangifte, anders resteert alleen de ambtshalve route zonder gang naar de rechter.
- Bij betaalproblemen eerst uitstel vragen. Doe dat voordat de betalingstermijn verstrijkt en leg de datum vast; dat sluit strafrechtelijke aansprakelijkheid voor het niet betalen uit. Werkt u met een bv of een vennootschap onder firma, meld dan ook de betalingsonmacht.
- Boete na uw eigen melding laten toetsen. Een boete mag niet op uw eigen melding worden gebaseerd. Laat boetebeschikkingen van de afgelopen vijf jaar nalopen.
Veelgestelde vragen
Moet u een fout van 500 euro ook met een suppletieformulier melden?
Nee. De Belastingdienst staat op zijn eigen website toe dat u een verschil van maximaal 1.000 euro verwerkt in uw eerstvolgende btw-aangifte, in de rubriek waar het thuishoort. Boven 1.000 euro is het suppletieformulier verplicht. Dat is beleid en geen wet, want de wettelijke meldplicht kent geen ondergrens. Leg daarom vast waarom u geen suppletie hebt gedaan.
Hoeveel tijd hebt u nadat u een fout hebt ontdekt?
Bij de btw uiterlijk acht weken na uw constatering, en in elk geval voordat de Belastingdienst de fout zelf ontdekt. Bij de loonheffingen dient u het correctiebericht in bij de eerstvolgende of daaropvolgende aangifte, of binnen acht weken als u per halfjaar of per jaar aangifte doet of bent gestopt als werkgever.
Krijgt u een boete als u zelf een fout meldt?
In de regel niet. Uw melding mag niet worden gebruikt als bewijs voor een boete, en de verzuimboete voor het niet betalen blijft achterwege voor zover u vrijwillig verbetert. Berust een boete op ander bewijs, zoals een boekenonderzoek, dan is die wel mogelijk. Hebt u na een eigen melding toch een boete gekregen, laat die dan controleren.
Kunt u een btw-aangifte over 2020 nog corrigeren?
Nee, dat jaar is te ver terug. U corrigeert het lopende jaar en de vijf jaar daarvoor, dus in 2026 gaat u terug tot en met 2021. Voor een tijdvak in 2024 hebt u de tijd tot en met eind 2029. Dezelfde termijn geldt voor het naheffen door de inspecteur.
Voldoet een btw-schuld in uw jaarrekening aan de meldplicht?
Nee. Een balansschuld of een bedrag in uw winstaangifte geldt niet als suppletie en niet als vrijwillige verbetering. U moet het suppletieformulier gebruiken. De aangifte vennootschapsbelasting kan er zelfs voor zorgen dat de acht weken gaan lopen, dus meld eerst en dien die aangifte daarna in.
Is het strafbaar als u de btw op tijd aangeeft maar niet betaalt?
Dat kan het zijn. Het opzettelijk niet of te laat betalen van btw of loonheffing is een misdrijf. U bent echter niet strafbaar als u voor het einde van de betalingstermijn om uitstel van betaling vraagt. Werkt u met een bv of een vennootschap onder firma, dan helpt daarnaast een onverwijlde schriftelijke melding van betalingsonmacht. Doe dat altijd op tijd en bewaar het bewijs.
Hoe Taxcount u kan helpen
Wij maken de aansluiting tussen uw administratie en uw btw- en loonaangiften over de afgelopen vijf jaar, stellen vast welke verschillen een meldplicht opleveren en welke u in de eerstvolgende aangifte mag meenemen, en verzorgen de suppleties en correctieberichten binnen de termijnen. Loopt er al een boete of een vragenbrief, dan beoordelen wij of de boete op uw eigen melding is gebaseerd en of die kan worden bestreden of verminderd. Ook bij betaalproblemen kijken wij mee, zodat het uitstelverzoek of de melding betalingsonmacht op tijd en aantoonbaar de deur uit gaat. Wilt u weten of uw aangiften van de afgelopen jaren aansluiten? Leg uw situatie aan ons voor, dan beoordelen wij wat er nog te herstellen en terug te vragen valt.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd afzonderlijk beoordelen.
 Figuur 1: de belastingrente per periode. De gestippelde balken tonen het hogere percentage dat voor de vennootschapsbelasting zou hebben gegolden zonder het arrest van 16 januari 2026.