Reorganisatievrijstellingen in de overdrachtsbelasting: vastgoed verplaatsen bij een fusie, splitsing of reorganisatie zonder belasting

Wil je vastgoed binnen je concern verplaatsen, twee bv’s laten fuseren, een bedrijfsonderdeel afsplitsen of samen met een compagnon uit elkaar gaan? Bij zulke reorganisaties zit er vaak een bedrijfspand of een vastgoed-bv in de structuur. Over de overgang daarvan betaal je normaal overdrachtsbelasting, tegen 10,4% voor bedrijfsvastgoed. Bij een reorganisatie verandert er economisch echter vaak niets: het vastgoed blijft binnen dezelfde groep of gaat mee met de onderneming. De wet kent daarom vijf vrijstellingen die de heffing achterwege laten. In dit artikel lees je welke vrijstellingen er zijn, welke voorwaarden gelden en waar je in 2026 op moet letten.

Wat is overdrachtsbelasting bij een reorganisatie?

Wie in Nederland een gebouw of grond verkrijgt, betaalt overdrachtsbelasting. Ook het verkrijgen van aandelen in een bv die vooral vastgoed bezit, kan belast zijn; zo’n bv heet een onroerendezaakrechtspersoon. Bij een reorganisatie zou die heffing een zakelijke herstructurering onnodig duur maken. De wet zegt daarom dat de keuze van de rechtsvorm en de plek van het vastgoed in de structuur niet mag stuiten op overdrachtsbelasting, zolang de reorganisatie zakelijk is en het belang bij het vastgoed niet wezenlijk verschuift.

De vijf vrijstellingen op een rij

Er zijn vijf reorganisatievrijstellingen. Welke van toepassing is, hangt af van de vorm van de reorganisatie. Figuur 1 zet ze naast elkaar met de belangrijkste voorwaarde per vrijstelling.

Figuur 1: de vijf reorganisatievrijstellingen (juridische fusie, bedrijfsfusie, interne reorganisatie, splitsing en taakoverdracht) met de kernvoorwaarde per vrijstelling.

Juridische fusie

Twee of meer rechtspersonen gaan juridisch samen; het vermogen van de verdwijnende rechtspersoon gaat in één keer over op de blijvende. Dit kan ook tussen stichtingen, verenigingen of pensioenfondsen. Er geldt geen eis dat er een onderneming wordt gedreven, maar de fusie moet wel hoofdzakelijk (ten minste 70%) plaatsvinden op grond van zakelijke overwegingen.

Bedrijfsfusie

Een bv of nv brengt haar hele onderneming of een zelfstandig onderdeel daarvan in in een andere vennootschap en krijgt in ruil aandelen. Het pand dat bij die onderneming hoort, gaat mee zonder overdrachtsbelasting.

Interne reorganisatie

Binnen je concern verplaats je vastgoed of een vastgoed-bv van de ene groepsvennootschap naar de andere (zie figuur 2). Een concern is hier een topvennootschap met alle vennootschappen waarin zij vrijwel het hele belang (ten minste 90%) heeft. Let op: natuurlijke personen horen nooit tot een concern, en een stichting administratiekantoor kan niet als top van het concern gelden.

Figuur 2: de interne reorganisatie: vastgoed verplaatst binnen het concern (belang ten minste 90% in elke schakel) blijft onbelast; een natuurlijk persoon hoort niet tot het concern.

Splitsing

Een rechtspersoon wordt gesplitst, bijvoorbeeld om een divisie te verzelfstandigen of omdat twee aandeelhouders uit elkaar gaan (een ruziesplitsing). Sinds 1 juli 2025 gelden hier strengere regels; daarover verderop meer.

Taakoverdracht tussen goede doelen

Draagt een goededoeleninstelling (anbi) of vereniging een taak met bijbehorend vastgoed en schulden over aan een andere anbi of vereniging, dan is dat onder voorwaarden vrijgesteld. Woningcorporaties gebruiken deze vrijstelling regelmatig. Voorwaarde is dat commerciële factoren geen rol spelen.

De twee kernvoorwaarden

Aan alle vrijstellingen zitten voorwaarden om misbruik te voorkomen. Twee soorten zijn het belangrijkst (zie figuur 3).

De eerste is een zakelijke reden. De reorganisatie moet echt bedrijfsmatig nodig zijn. Alleen belasting besparen is niet genoeg; de fiscus kan de vrijstelling dan weigeren.

De tweede is drie jaar rust. Je mag de aandelen die je bij de reorganisatie krijgt drie jaar niet verkopen, en de activiteiten moeten drie jaar doorgaan. Doe je dat niet, dan is de belasting alsnog verschuldigd. Dat heet in de praktijk een “clawback”. Er zijn wel uitzonderingen als je binnen die periode een volgende gefacilieerde stap zet, bijvoorbeeld een opvolgende fusie of splitsing.
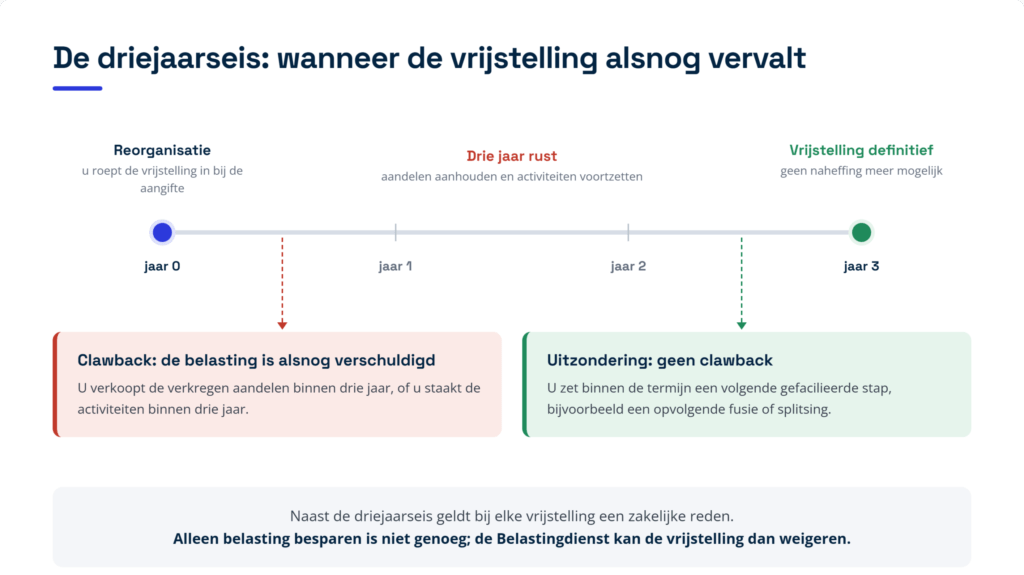
Figuur 3: de driejaarseis. Verkoop je de aandelen of stop je de activiteiten binnen drie jaar, dan volgt een clawback; zet je een volgende gefacilieerde stap, dan blijft die achterwege.

Je moet de vrijstelling zelf inroepen in de aangifte overdrachtsbelasting. Bij een notariële akte zorgt de notaris hiervoor; verkrijg je aandelen in een vastgoed-bv, dan ligt de verantwoordelijkheid bij jezelf.

Aandelen in een vastgoed-bv

De vrijstellingen gelden niet alleen voor de overgang van een pand zelf, maar ook voor aandelen in een onroerendezaakrechtspersoon: een bv waarvan het bezit grotendeels uit vastgoed bestaat. Verkrijg je zulke aandelen bij een fusie of splitsing, dan kan ook dat zijn vrijgesteld. Zo voorkomt de wet dat een reorganisatie via aandelen duurder uitpakt dan een reorganisatie met losse panden.

Rekenvoorbeeld: een ruziesplitsing

A en B hebben elk 50% van de aandelen in X bv. X bv bezit twee panden: pand 1 is 600.000 euro waard en pand 2 is 400.000 euro. Samen dus 1.000.000 euro, waarvan het belang van A en van B elk 500.000 euro is. X bv wordt gesplitst: A krijgt een bv met pand 1, B krijgt een bv met pand 2 (zie figuur 4).

Sinds 1 juli 2025 wordt per pand gekeken. A krijgt pand 1 (600.000 euro), terwijl zijn belang daarin eerst 300.000 euro was (de helft). Zijn belang stijgt dus met 300.000 euro en over dat bedrag is A overdrachtsbelasting verschuldigd. B krijgt pand 2 (400.000 euro), waar zijn belang eerst 200.000 euro was; over de resterende 200.000 euro betaalt B belasting.
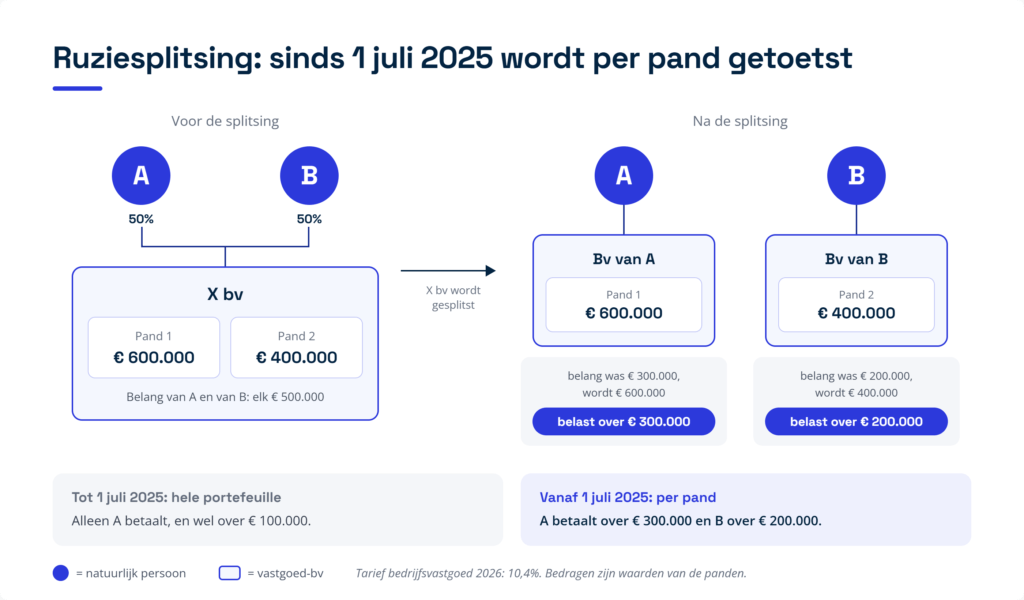
Figuur 4: de ruziesplitsing. Sinds 1 juli 2025 wordt per pand getoetst, waardoor A en B allebei belasting betalen; onder de oude portefeuillebenadering betaalde alleen A, en wel over 100.000 euro.

Onder de oude regels, die golden tot 1 juli 2025, werd naar de hele portefeuille gekeken. Dan betaalde alleen A belasting, en wel over 100.000 euro. De nieuwe regel per pand pakt dus duurder uit. Reken een ruziesplitsing daarom vooraf goed door.

Let op: strengere splitsingsregels sinds 1 juli 2025

Voor splitsingen vanaf 1 juli 2025 gelden extra eisen. De verkrijgende rechtspersoon moet een hele onderneming of een zelfstandig onderdeel krijgen, waarbij het pand bij die onderneming hoort en eraan dienstbaar is. Beleggingsvastgoed valt daar in beginsel buiten. Ook geldt dat de aandeelhouders een gelijkwaardig belang moeten houden en, bij een ruziesplitsing, per pand wordt getoetst. Het gevolg is dat het afsplitsen van los beleggingsvastgoed vóór een bedrijfsoverdracht vaak niet meer onder de vrijstelling valt. Plan je een splitsing, laat de nieuwe regels dan vooraf toetsen.

Praktische checklist: wat je moet regelen

  • Kies de juiste vrijstelling: stel vast of het gaat om een juridische fusie, bedrijfsfusie, interne reorganisatie, splitsing of taakoverdracht. Bij samenloop is soms een keuze mogelijk, maar je bent daar ook voor de toekomst aan gebonden.
  • Onderbouw de zakelijke reden: leg vast waarom de reorganisatie bedrijfsmatig nodig is. Bij een juridische fusie geldt de eis van hoofdzakelijk zakelijke overwegingen (ten minste 70%).
  • Bewaak de driejaarstermijn: verkoop de verkregen aandelen drie jaar niet en zet de activiteiten voort. Plan een eventuele vervolgstap binnen een uitzondering.
  • Toets het concernbegrip: voor de interne reorganisatie geldt een belang van ten minste 90%. Controleer of alle schakels aan die eis voldoen.
  • Reken een ruziesplitsing per pand door: sinds 1 juli 2025 wordt per onroerende zaak getoetst; dit kan tot heffing leiden waar dat vroeger niet zo was.
  • Doe een beroep bij de aangifte: vermeld de vrijstelling uitdrukkelijk in de akte en de aangifte, met datum en nummer van het toepasselijke besluit waar dat vereist is.

Veelgestelde vragen

Betaal ik overdrachtsbelasting als ik vastgoed binnen mijn concern verplaats?

Vaak niet. De interne reorganisatievrijstelling stelt de overgang binnen een concern (belang ten minste 90%) vrij. Je moet de aandelen wel drie jaar aanhouden en de activiteiten voortzetten, anders volgt alsnog een aanslag.

Geldt de vrijstelling ook bij een fusie tussen stichtingen?

Ja. Bij een juridische fusie geldt geen ondernemingseis, dus ook stichtingen, verenigingen en pensioenfondsen kunnen vrij van overdrachtsbelasting fuseren, mits de fusie hoofdzakelijk zakelijk is.

Wat is een clawback?

Dat is de terugname van de vrijstelling. Verkoop je de verkregen aandelen binnen drie jaar of stop je de activiteiten, dan is de eerder niet-geheven overdrachtsbelasting alsnog verschuldigd. Er zijn uitzonderingen bij een opvolgende gefacilieerde reorganisatie.

Is een aandelenfusie ook vrijgesteld?

De overdrachtsbelasting kent geen aparte aandelenfusievrijstelling. In uitzonderlijke gevallen kan een aandelenfusie via de bedrijfsfusievrijstelling lopen. Laat dit per situatie beoordelen.

Waarom pakt een ruziesplitsing sinds 2025 duurder uit?

Sinds 1 juli 2025 wordt per pand gekeken in plaats van naar de hele portefeuille. Daardoor kan bij vrijwel elke ruziesplitsing waarbij het belang per pand verschuift, overdrachtsbelasting ontstaan.

Hoe Taxcount je kan helpen

De reorganisatievrijstellingen kunnen een fusie, splitsing of herstructurering fiscaal soepel laten verlopen, maar de voorwaarden zijn technisch en sinds 1 juli 2025 op onderdelen strenger geworden. Een verkeerde vormgeving of een te vroege verkoop van aandelen kan de vrijstelling doen vervallen. Taxcount beoordeelt welke vrijstelling past bij je reorganisatie, onderbouwt de zakelijke reden, bewaakt de driejaarstermijnen en het concernbegrip, en rekent een splitsing vooraf door zodat je niet voor verrassingen komt te staan. Plan je een fusie, een interne reorganisatie of een bedrijfsoverdracht? Laat de opzet dan vooraf door ons toetsen.

Dit artikel bevat algemene informatie en is geen fiscaal of juridisch advies. Tarieven, drempels en voorwaarden kunnen wijzigen. Of een vrijstelling in je geval geldt, hangt af van je persoonlijke situatie en van de exacte vormgeving van de reorganisatie. Laat je situatie daarom altijd vooraf beoordelen door een adviseur.
Zie ook:

Kostenegalisatiereserve: zo verdeel je grote, terugkerende kosten gelijkmatig over de jaren


Sommige kosten in uw onderneming komen niet elk jaar even hoog terug, maar af en toe in een grote uitgave in een keer. Denk aan groot onderhoud aan een pand, een schip of een installatie dat maar eens in de zoveel jaar nodig is. Zonder maatregel zakt uw winst in het onderhoudsjaar fors in, terwijl die in de jaren ervoor te hoog lijkt. De kostenegalisatiereserve lost dat op: u zet elk jaar alvast een vast bedrag opzij, zodat de kosten gelijkmatig over de jaren drukken. In dit artikel leest u wat de kostenegalisatiereserve is, wanneer u er gebruik van mag maken en waar u op moet letten.

Wat is de kostenegalisatiereserve?

De kostenegalisatiereserve, ook wel egalisatiereserve, is een fiscale reserve waarmee u een toekomstige, ongelijk verdeelde kostenpost gelijkmatig over de jaren verdeelt. U verwacht in de toekomst een grote uitgave, bijvoorbeeld groot onderhoud, en u reserveert daar nu al jaarlijks een deel voor. Daardoor drukt elk jaar een gelijk bedrag op uw winst, in plaats van een enkele piek in het jaar waarin u de kosten maakt.

De reserve berust op goed koopmansgebruik, de fiscale spelregels voor het bepalen van de jaarwinst. Het is een keuzerecht: u mag de reserve vormen, maar u bent daartoe niet verplicht. De reserve geldt alleen voor kosten, niet voor de aankoop van een bedrijfsmiddel dat u normaal activeert en over meerdere jaren afschrijft.

Voor wie is de reserve interessant?

De kostenegalisatiereserve is er voor alle ondernemingen met periodiek terugkerende, ongelijk verdeelde kosten die in een later jaar tot een uitgavenpiek leiden. Denk aan groot onderhoud aan een schip, een pand of een machine, of aan een grote, verplichte keuring. De reserve geldt zowel voor ondernemers in de inkomstenbelasting, zoals een eenmanszaak, vof of maatschap, als voor bv’s en andere lichamen die vennootschapsbelasting betalen. Voor de vennootschapsbelasting werkt de regeling door via artikel 8 Wet op de vennootschapsbelasting 1969.

In de praktijk is het belang van deze reserve de laatste jaren afgenomen. Sinds een belangrijk arrest van de Hoge Raad uit 1998 (het Baksteenarrest) kunt u voor veel toekomstige kosten een voorziening vormen, die vaak ruimere mogelijkheden biedt. De kostenegalisatiereserve speelt daardoor vooral nog een rol in situaties waarin geen voorziening mogelijk is.

Aan welke voorwaarden moet u voldoen?

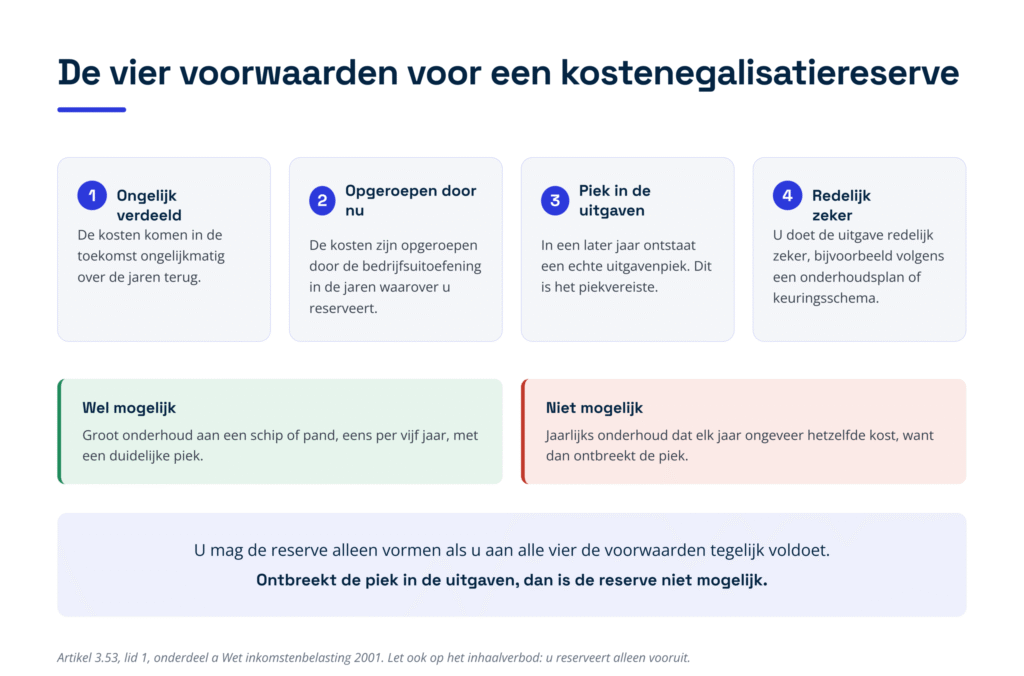
Uit de rechtspraak zijn vier voorwaarden afgeleid waaraan u tegelijk moet voldoen. Ten eerste worden de kosten in de toekomst ongelijkmatig over de jaren uitgegeven. Ten tweede zijn de kosten opgeroepen door de bedrijfsuitoefening in de jaren waarover u reserveert. Ten derde leiden die kosten in een later jaar tot een echte piek in de uitgaven; dit wordt het piekvereiste genoemd. En ten vierde bestaat er een redelijke mate van zekerheid dat u de uitgaven daadwerkelijk gaat doen, bijvoorbeeld op grond van een onderhoudsplan of keuringsschema (zie figuur 1).

 Figuur 1: u mag alleen een kostenegalisatiereserve vormen als u aan alle vier de voorwaarden voldoet. Ontbreekt de piek in de uitgaven, dan is de reserve niet mogelijk.
Ontbreekt de piek, bijvoorbeeld bij min of meer gelijkmatig jaarlijks onderhoud, dan is er geen grond voor een egalisatiereserve. Verder geldt een belangrijke beperking, het inhaalverbod: u mag alleen vooruit reserveren vanaf het moment dat de toekomstige kosten zijn opgeroepen. U mag geen bedrag inhalen over jaren die al voorbij zijn.

Hoe berekent u de jaarlijkse toevoeging?

De jaarlijkse toevoeging aan de reserve heet de dotatie. U bepaalt die volgens goed koopmansgebruik en een bestendige gedragslijn, wat betekent dat u de methode elk jaar op dezelfde manier toepast. Bij de hoogte mag u rekening houden met verwachte loon- en prijsstijgingen.

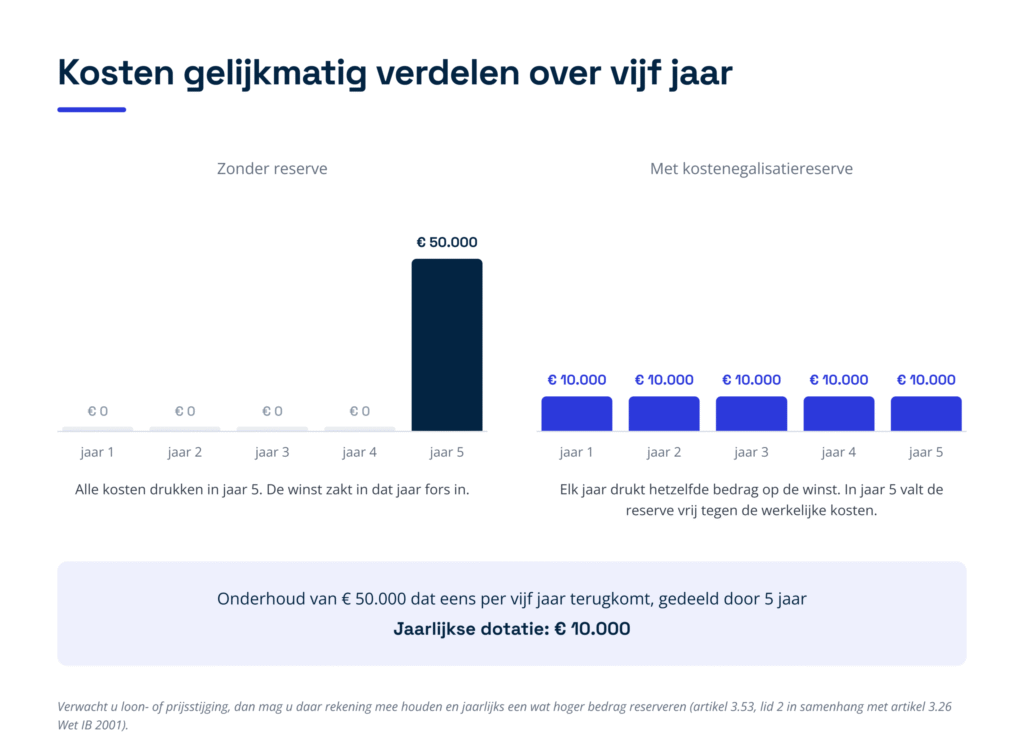
Een voorbeeld maakt het concreet. Stel, uw schip moet eens in de vijf jaar groot onderhoud krijgen dat naar schatting 50.000 euro kost. U mag dan jaarlijks 50.000 euro gedeeld door 5 is 10.000 euro aan de reserve toevoegen (zie figuur 2). Verwacht u dat de kosten door loon- of prijsstijging oplopen, dan mag u daar juist geen rekening mee houden: artikel 3.26 van de Wet inkomstenbelasting 2001 laat kosten die verband houden met loon- en prijsstijgingen ná afloop van het jaar buiten aanmerking, en die bepaling werkt via artikel 3.53 door naar de egalisatiereserve. In het jaar waarin u het onderhoud laat uitvoeren, valt de reserve vrij tegen de werkelijke uitgave.

Figuur 2: door jaarlijks 10.000 euro te reserveren, verdeelt u het onderhoud van 50.000 euro gelijkmatig over vijf jaar. In jaar 5 valt de reserve vrij tegen de werkelijke kosten.

Kostenegalisatiereserve of voorziening: wat is het verschil?

Naast de reserve bestaat de voorziening, een andere manier om toekomstige kosten alvast ten laste van de winst te brengen. Het belangrijkste verschil is het inhaalverbod. Bij de kostenegalisatiereserve mag u niet inhalen over verstreken jaren, terwijl dat bij een voorziening in beginsel wel kan.

Sinds het Baksteenarrest van 1998 is de ruimte voor een voorziening flink verruimd. Daardoor is de praktijkbetekenis van de kostenegalisatiereserve afgenomen: voor veel toekomstige kosten biedt een voorziening nu meer mogelijkheden. Het is daarom verstandig om per situatie te laten toetsen welke van de twee het gunstigst uitpakt.

Wanneer valt de reserve vrij?

De reserve is bedoeld voor een concreet doel. Zodra dat doel vervalt, moet u de reserve geheel of gedeeltelijk laten vrijvallen. Dat betekent dat het opzijgezette bedrag weer als winst meetelt en wordt belast. Vrijval is onder meer aan de orde als het onderhoud definitief niet doorgaat, als u niet langer van plan bent de uitgave te doen, als er geen sprake meer is van een ongelijke verdeling, of als u uw onderneming staakt.

Een geruisloze doorschuiving, waarbij een ander uw onderneming fiscaal voortzet zonder dat u hoeft af te rekenen, geldt niet als staking. In dat geval hoeft de reserve dus niet vrij te vallen. Houd doorlopend in de gaten of de grond voor uw reserve nog bestaat, zodat u een verplichte vrijval niet mist.

Praktische checklist: dit regelt u rond de kostenegalisatiereserve

  • Kostensoort bepalen: controleer of het echt om kosten gaat en niet om de aankoop van een bedrijfsmiddel dat u activeert en afschrijft; alleen kosten komen in aanmerking.
  • Piek aantonen: leg vast dat de kosten ongelijk over de jaren terugkomen met een duidelijke piek in een jaar; zonder piek is geen reserve mogelijk.
  • Zekerheid onderbouwen: bewaar een onderhoudsplan, keuringsschema of andere stukken waaruit blijkt dat de uitgave redelijk zeker is.
  • Dotatie berekenen: verdeel de geschatte kosten over de jaren en houd waar nodig rekening met loon- en prijsstijging; pas de methode elk jaar op dezelfde manier toe.
  • Inhaalverbod respecteren: reserveer alleen vooruit en haal geen bedrag in over jaren die al voorbij zijn.
  • Voorziening vergelijken: laat ook toetsen of een voorziening mogelijk is; die is sinds 1998 vaak ruimer en voordeliger.
  • Vrijval bewaken: houd bij of het doel van de reserve nog bestaat en laat de reserve vrijvallen zodra dat doel vervalt.

Veelgestelde vragen

Wat is het verschil tussen een kostenegalisatiereserve en sparen?

Bij deze reserve zet u niet echt geld op een aparte rekening, maar u verlaagt uw fiscale winst met een jaarlijks bedrag. Zo verdeelt u de belastingdruk gelijkmatig over de jaren. In het jaar waarin u de kosten maakt, valt de reserve vrij en wordt zij verrekend met de werkelijke uitgave.

Mag ik voor jaarlijks onderhoud een egalisatiereserve vormen?

Nee. De regeling is alleen bedoeld voor kosten die ongelijk over de jaren terugkomen en tot een piek leiden. Onderhoud dat elk jaar ongeveer hetzelfde kost, mist die piek en komt daarom niet in aanmerking.

Kan ik een reserve vormen voor de aanschaf van een nieuwe machine?

Nee. De reserve geldt alleen voor kosten, niet voor de aankoop van een bedrijfsmiddel. Een machine activeert u en schrijft u over meerdere jaren af; daarvoor bestaan andere regelingen, zoals de willekeurige afschrijving of de investeringsaftrek.

Is een voorziening beter dan een kostenegalisatiereserve?

Dat hangt af van uw situatie. Sinds 1998 biedt een voorziening voor veel toekomstige kosten ruimere mogelijkheden, onder meer omdat het inhaalverbod daar niet geldt. Het is verstandig beide opties te laten vergelijken.

Geldt de kostenegalisatiereserve ook voor mijn bv?

Ja. Via de vennootschapsbelasting werkt de regeling ook door naar bv’s en andere belastingplichtige lichamen. De voorwaarden zijn dezelfde als voor ondernemers in de inkomstenbelasting.

Hoe Taxcount u kan helpen

Of een kostenegalisatiereserve in uw situatie is toegestaan en voordelig is, vraagt om een zorgvuldige beoordeling. Taxcount bekijkt of aan het piekvereiste en de overige voorwaarden is voldaan, berekent een onderbouwde jaarlijkse dotatie en vergelijkt de reserve met de mogelijkheid van een voorziening. Ook bewaken wij de momenten waarop de reserve moet vrijvallen, zodat u niet voor verrassingen komt te staan.

Wilt u weten of u een grote, terugkerende kostenpost fiscaal slim kunt spreiden? Leg uw situatie voor aan Taxcount, dan rekenen wij de mogelijkheden voor u door.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een fiscalist voordat u een beslissing neemt.

Zie ook:

Willekeurige afschrijving 2026: zelf je afschrijvingstempo bepalen en belasting uitstellen


Investeer je in een bedrijfsmiddel, dan schrijf je de aanschafprijs normaal in vaste jaarlijkse stappen af. Bij bepaalde investeringen mag je dat tempo echter zelf bepalen. Dat heet willekeurige afschrijving en het levert je een liquiditeits- en rentevoordeel op: je haalt de aftrek naar voren, verlaagt je winst in een vroeg jaar en betaal je de belasting pas later. In 2026 geldt willekeurige afschrijving vooral voor milieuvriendelijke bedrijfsmiddelen (de VAMIL) en voor investeringen van startende ondernemers. In dit artikel lees je hoe willekeurige afschrijving werkt, voor wie zij geldt, wat zij oplevert en aan welke voorwaarden en termijnen je moet voldoen.

Wat is willekeurige afschrijving?

Normaal schrijf je een bedrijfsmiddel in vaste stappen af: per jaar maximaal 20% van de aanschafprijs (bij goodwill 10%), zodat je er minstens vijf jaar over doet. Bij willekeurige afschrijving mag je dat tempo zelf kiezen. Je verdeelt het af te schrijven bedrag (de aanschaf- of voortbrengingskosten min de restwaarde) naar eigen inzicht over de jaren. Je mag dus in het begin veel of zelfs alles ineens afschrijven.

Het voordeel zit in de timing, niet in een groter totaal. Je schrijft niet meer af, maar wel eerder. Door de aftrek naar voren te halen, verlaag je je winst in een vroeg jaar en betaal je de belasting pas later. Zo hou je het geld langer in het bedrijf (het liquiditeitsvoordeel) en bespaar je rente (het rentevoordeel). De totale aftrek over de jaren blijft gelijk; het gaat dus om uitstel, niet om afstel.

Voor wie geldt willekeurige afschrijving?

Willekeurige afschrijving is geen algemene regeling, maar geldt voor twee specifieke groepen: investeerders in milieuvriendelijke bedrijfsmiddelen en startende ondernemers.

Milieu-bedrijfsmiddelen (VAMIL)

De VAMIL geldt voor alle ondernemingen die investeren in een milieuvriendelijk bedrijfsmiddel dat op de Milieulijst van de overheid staat, in Nederland nog niet gangbaar is en niet eerder is gebruikt. Deze variant staat open voor eenmanszaken, vof’s, maatschappen en bv’s, en zelfs voor medegerechtigden zoals een commanditaire vennoot. Een urencriterium geldt hierbij niet. Voor milieu-bedrijfsmiddelen mag je sinds 2011 wel maar 75% van de kosten willekeurig afschrijven; de resterende 25% volgt de normale afschrijvingsregels.

Startende ondernemers

De startersvariant geldt voor natuurlijke personen die recht hebben op de verhoogde zelfstandigenaftrek, de startersaftrek. Zij mogen op hun investeringen versneld afschrijven, tot een investeringsplafond dat gelijk is aan het maximale bedrag voor de kleinschaligheidsinvesteringsaftrek. Voor 2026 is dat plafond 398.236 euro. Over het meerdere gelden de normale afschrijvingsregels. Bv’s en andere rechtspersonen zijn van deze startersvariant uitgesloten.

Wat levert willekeurige afschrijving op?

Het voordeel is een rente- en liquiditeitsvoordeel. Een voorbeeld maakt het duidelijk (zie figuur 1). Een startende ondernemer koopt een machine van 50.000 euro met een levensduur van vijf jaar en een restwaarde van nul. Normaal trekt hij vijf jaar lang 10.000 euro per jaar af. Met willekeurige afschrijving mag hij in jaar 1 het volle bedrag van 50.000 euro aftrekken, mits hij de machine in dat jaar in gebruik neemt; zolang het bedrijfsmiddel nog niet in gebruik is genomen, mag hij niet meer willekeurig afschrijven dan hij in dat jaar werkelijk heeft betaald. Tegen een tarief van ongeveer 37% scheelt dat in jaar 1 zo’n 18.500 euro minder belasting. In de jaren daarna betaal je dat weer terug, omdat er niets meer valt af te schrijven. Het blijft dus uitstel.

Figuur 1: bij normale afschrijving verdeel je de kosten over vijf jaar; bij willekeurige afschrijving haal je de aftrek naar voren. De totale aftrek blijft gelijk.

Let op dat willekeurige afschrijving geen permanent voordeel oplevert. In een jaar met weinig of geen winst kan het naar voren halen van de aftrek juist nadelig zijn, omdat de aftrek dan tegen een laag tarief neerslaat. Plan het tempo daarom op basis van de winst en de tarieven die je de komende jaren verwacht.

Welke voorwaarden en termijnen gelden er?

De voorwaarden verschillen per variant. Voor beide geldt dat je de keuze voor willekeurige afschrijving in je aangifte maakt; de faciliteit wordt niet automatisch toegepast.

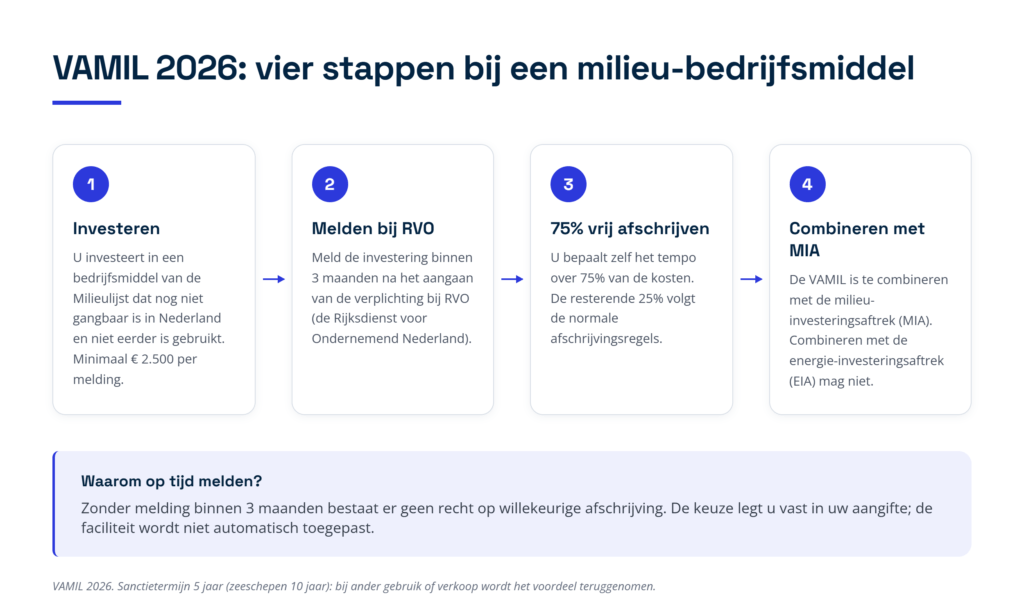
Bij milieu-bedrijfsmiddelen (VAMIL) moet je de investering binnen drie maanden na het aangaan van de verplichting melden bij de Rijksdienst voor Ondernemend Nederland (RVO). De kosten moeten minstens 2.500 euro per melding bedragen. De VAMIL is te combineren met de milieu-investeringsaftrek (MIA), maar niet met de energie-investeringsaftrek (EIA). De vier stappen voor een milieu-bedrijfsmiddel staan in figuur 2. Bij de startersvariant bewaken je het investeringsplafond en let je erop dat bepaalde bedrijfsmiddelen (zoals goederen die je aan derden ter beschikking stelt) zijn uitgesloten.

Figuur 2: de vier stappen bij willekeurige afschrijving van een milieu-bedrijfsmiddel (VAMIL), van investeren tot het combineren met de MIA.

Parameter Waarde in 2026 Geldt voor
Willekeurig af te schrijven deel 75% van de kosten milieu-bedrijfsmiddelen
Drempel per melding 2.500 euro milieu-bedrijfsmiddelen
Meldingstermijn bij RVO binnen 3 maanden milieu-bedrijfsmiddelen
Investeringsplafond 398.236 euro startende ondernemers
Sanctietermijn (terugname) 5 jaar (zeeschepen: 10 jaar) startende ondernemers / zeeschepen


Waar moet je op letten?

Voldoe je binnen de sanctietermijn niet meer aan de voorwaarden, dan wordt het voordeel teruggenomen. De boekwaarde wordt dan alsnog gesteld op de waarde zonder willekeurige afschrijving, waardoor het genoten voordeel wordt teruggedraaid. Deze terugname geldt bijvoorbeeld als je het bedrijfsmiddel binnen vijf jaar anders gaat gebruiken of verkoopt.

Ook is willekeurige afschrijving niet bedoeld voor constructies. In een uitspraak van de rechtbank uit 2019 draaide het om een samenwerkingsverband dat alleen was opgezet om via willekeurige afschrijving een fiscaal voordeel te creëren en de machines daarna door te verkopen aan een gelieerde bv. De rechter oordeelde dat er geen sprake was van een echte onderneming; de verliezen werden teruggedraaid en er volgde een boete. Er moet dus een reële onderneming met een winstverwachting achter de investering zitten.

Praktische checklist: dit regel je bij willekeurige afschrijving

  • Variant bepalen: ga na of je investering een milieu-bedrijfsmiddel (VAMIL) is of dat je als starter met de verhoogde zelfstandigenaftrek in aanmerking komt.
  • Tijdig melden bij RVO: meld een milieu-bedrijfsmiddel binnen drie maanden na het aangaan van de verplichting bij RVO. Zonder tijdige melding vervalt het recht op VAMIL.
  • Drempel en plafond bewaken: controleer of de kosten van een milieu-bedrijfsmiddel minstens 2.500 euro zijn en of je investering als starter binnen het plafond van 398.236 euro blijft.
  • Keuze in de aangifte en betaling bewaken: neem de keuze voor willekeurige afschrijving op in uw aangifte en houd er rekening mee dat u, zolang het bedrijfsmiddel nog niet in gebruik is genomen, niet meer mag afschrijven dan u in dat jaar heeft betaald.
  • Tempo plannen: stem het afschrijvingstempo af op de winst en tarieven die je de komende jaren verwacht, zodat de aftrek maximaal rendeert.
  • Terugname voorkomen: houd rekening met de sanctietermijn van vijf jaar (zeeschepen tien jaar) en bewaar de gegevens, zodat je een terugname kunt onderbouwen of voorkomen.

Veelgestelde vragen

Wat is het verschil tussen willekeurige afschrijving en investeringsaftrek?

Willekeurige afschrijving verandert alleen het tempo waarin je afschrijft en levert een timingvoordeel op; de totale aftrek blijft gelijk. Investeringsaftrek (zoals KIA, EIA of MIA) is een extra aftrekpost boven op de normale afschrijving en verlaagt je winst dus blijvend.

Kan ik VAMIL en MIA combineren?

Ja. De willekeurige afschrijving voor milieu-bedrijfsmiddelen (VAMIL) is te combineren met de milieu-investeringsaftrek (MIA). De combinatie met de energie-investeringsaftrek (EIA) is echter uitgesloten.

Moet ik de milieu-investering melden?

Ja. Je moet een milieu-bedrijfsmiddel binnen drie maanden na het aangaan van de investeringsverplichting melden bij RVO. Zonder tijdige melding bestaat er geen recht op willekeurige afschrijving.

Levert versneld afschrijven altijd voordeel op?

Nee. In een jaar met weinig of geen winst slaat de aftrek tegen een laag tarief neer en kan het naar voren halen nadelig zijn. Het voordeel hangt af van je winst en de tarieven per jaar.

Mag mijn bv ook als starter versneld afschrijven?

Nee. De startersvariant geldt alleen voor natuurlijke personen met recht op de verhoogde zelfstandigenaftrek. Bv’s en andere rechtspersonen zijn hiervan uitgesloten, maar kunnen wel gebruikmaken van de VAMIL voor milieu-bedrijfsmiddelen.

Hoe Taxcount je kan helpen

Taxcount beoordeelt of je investering in aanmerking komt voor willekeurige afschrijving, verzorgt de tijdige melding bij RVO en berekent het plafond voor starters. Vooral bij het plannen van het afschrijvingstempo over meerdere jaren valt vaak voordeel te halen, want de beste keuze hangt af van je verwachte winst en tarieven. Wij zorgen dat de keuze correct in je aangifte komt en dat je geen terugname riskeert. Wil je het maximale liquiditeitsvoordeel uit je investering halen? Neem contact met ons op voor een persoonlijke beoordeling.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Investeringsaftrek in de BV: zo betaal je minder vennootschapsbelasting

Investeer je bv in machines, installaties, inventaris of duurzame bedrijfsmiddelen? Dan mag je vaak meer aftrekken dan alleen de gewone afschrijving. De investeringsaftrek geeft je bv een extra aftrekpost die de winst verlaagt en dus de vennootschapsbelasting drukt. Er zijn drie vormen: de kleinschaligheidsinvesteringsaftrek (KIA), de energie-investeringsaftrek (EIA) en de milieu-investeringsaftrek (MIA). Voor een bv gelden bovendien een paar extra spelregels die aftrek bij aankopen binnen de eigen groep tegengaan. In dit artikel leest je hoe de investeringsaftrek in de bv in 2026 werkt, welke bedragen gelden en waar je op moet letten.

Wat is investeringsaftrek?

De wetgever wil investeren aanmoedigen. Daarom mag je bv boven op de normale afschrijving nog een deel van de investering aftrekken. Voor de bv loopt dit via de vennootschapsbelasting: de winst wordt met dezelfde winstregels bepaald als bij een ondernemer in de inkomstenbelasting. Er zijn drie vormen van investeringsaftrek, die figuur 1 naast elkaar zet.

Figuur 1: de drie vormen van investeringsaftrek en hun percentages (2026).

De kleinschaligheidsinvesteringsaftrek (KIA) is de algemene aftrek voor kleinere totale investeringen en geldt bij vrijwel elke investering. De energie-investeringsaftrek (EIA) geeft 40% extra aftrek voor bedrijfsmiddelen die op de Energielijst staan. De milieu-investeringsaftrek (MIA) geeft afhankelijk van de categorie 45%, 36% of 27% extra aftrek voor bedrijfsmiddelen op de Milieulijst. Je kunt KIA combineren met EIA of MIA, maar EIA en MIA niet allebei op dezelfde investering toepassen. In alle gevallen kies je in de aangifte vennootschapsbelasting voor de aftrek.

Hoeveel KIA krijgt je bv in 2026?

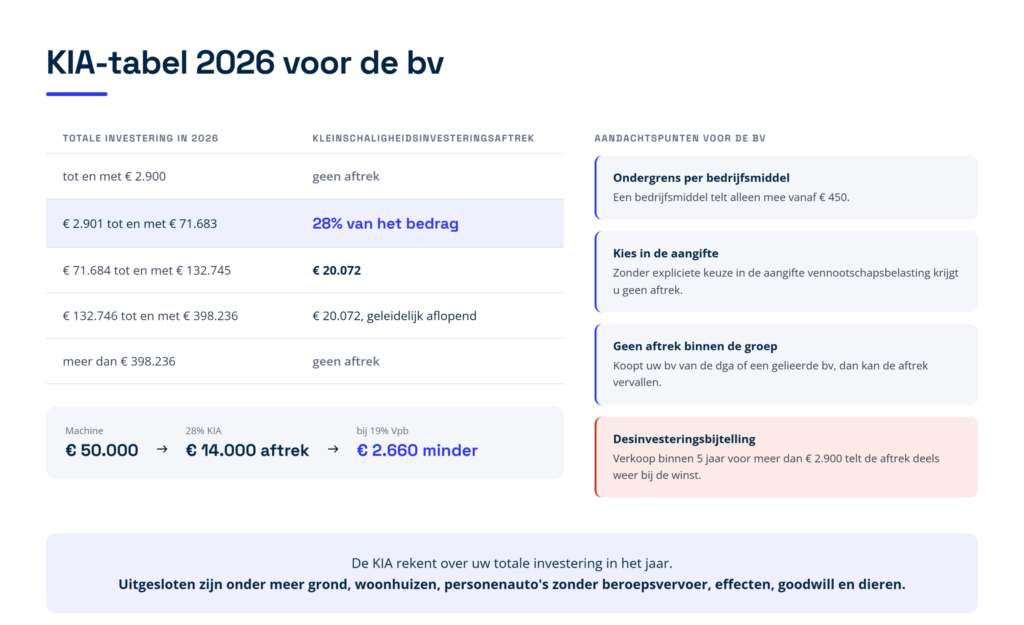
De KIA hangt af van het totale investeringsbedrag in het jaar. In 2026 kom je in aanmerking als je tussen € 2.901 en € 398.236 investeert. Figuur 2 laat de volledige tabel zien.

Figuur 2: de KIA-tabel 2026 en de belangrijkste aandachtspunten voor de bv.

Een voorbeeld maakt het concreet. Koop je bv in 2026 een machine van € 50.000, dan valt dat bedrag in de schijf van 28%. De KIA is dan 28% × € 50.000 = € 14.000 extra aftrek, boven op de gewone afschrijving. Bij een vennootschapsbelastingtarief van 19% scheelt dat € 2.660 belasting; bij 25,8% zelfs € 3.612. De KIA telt over het hele investeringsbedrag van het jaar samen. Let op de ondergrens: een bedrijfsmiddel telt alleen mee als de investering per bedrijfsmiddel € 450 of meer bedraagt.

EIA en MIA: extra aftrek voor duurzame investeringen

Investeer je bv in energiezuinige of milieuvriendelijke bedrijfsmiddelen, dan kan de EIA of MIA een fors voordeel opleveren, boven op de KIA. De EIA is 40% van de energie-investering, de MIA is 45%, 36% of 27% afhankelijk van de categorie op de Milieulijst. Anders dan de KIA rekenen EIA en MIA alleen over de kwalificerende, aangemelde investering, niet over je totale investeringsbedrag.

Hier geldt een harde voorwaarde: je moet de investering binnen drie maanden na het aangaan van de verplichting elektronisch aanmelden bij de Rijksdienst voor Ondernemend Nederland (RVO). Deze termijn is fataal. Wie te laat meldt, verliest het recht op EIA of MIA, ook in een verder bonafide situatie. De bedrijfsmiddelen moeten bovendien op de Energielijst of Milieulijst staan (die jaarlijks wordt vernieuwd) en niet eerder gebruikt zijn, met een ondergrens van € 2.500 per bedrijfsmiddel.

Let op als bv: geen aftrek bij transacties binnen de groep

Dit is het punt dat de investeringsaftrek in de bv onderscheidt van die bij een eenmanszaak. De vennootschapsbelasting sluit investeringsaftrek uit als je bv een bedrijfsmiddel koopt van of via een gelieerde partij. Dat is onder meer het geval bij een aankoop tegen uitreiking van aandelen, of bij een verplichting tegenover iemand die (direct of indirect) voor ten minste een derde aandeelhouder is of dat in de afgelopen vijf jaar was, of tegenover een andere bv waarin hetzelfde belang van een derde speelt.

In gewone taal: koop je bv iets van de directeur-grootaandeelhouder (dga) of van een zuster- of moeder-bv uit dezelfde groep, dan kan de aftrek vervallen. Ook een certificaathouder die via een stichting administratiekantoor (STAK) het volledige belang houdt, geldt als gelieerd. Er bestaat wel een versoepeling: voor reële transacties met gelieerde partijen (bijvoorbeeld een bedrijfsmiddel uit het privévermogen van de dga) staat een besluit de aftrek toch toe. Laat zulke transacties daarom vooraf toetsen, zodat je niet achteraf de aftrek misloopt.

Welke bedrijfsmiddelen zijn uitgesloten?

Niet elke aankoop geeft recht op investeringsaftrek. Uitgesloten zijn onder meer grond, woonhuizen, personenauto’s die niet voor beroepsvervoer worden gebruikt, effecten, vorderingen, goodwill, vergunningen en dieren. Ook bedrijfsmiddelen die je hoofdzakelijk aan derden ter beschikking stelt (verhuurt), tellen niet mee voor de KIA. Twijfel je of een investering kwalificeert, dan is dat het moment om een fiscalist te raadplegen.

Pas op voor de desinvesteringsbijtelling

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar na het begin van het investeringsjaar, en gaat het in totaal om meer dan € 2.900, dan volgt een desinvesteringsbijtelling. Dat betekent dat hetzelfde percentage dat je destijds hebt afgetrokken, weer bij de winst wordt geteld. Hou hier rekening mee als je een bedrijfsmiddel binnen enkele jaren weer van de hand wilt doen, zodat je niet voor een onverwachte bijtelling komt te staan.

Praktische checklist: wat je moet regelen

  • Kies in de aangifte. Zonder expliciete keuze in de aangifte vennootschapsbelasting krijg je geen investeringsaftrek.
  • Meld EIA/MIA op tijd. Meld een energie- of milieu-investering binnen drie maanden na de verplichting aan bij RVO; deze termijn is fataal.
  • Toets transacties binnen de groep. Koop je bv van de dga of een gelieerde bv, laat dan vooraf toetsen of de aftrek in stand blijft (art. 8 lid 8 Wet Vpb).
  • Controleer de uitsluitingen. Grond, woningen, gewone personenauto’s, goodwill en aan derden verhuurde zaken geven geen aftrek.
  • Let op de ondergrenzen. KIA vanaf € 450 per bedrijfsmiddel; EIA en MIA vanaf € 2.500 per bedrijfsmiddel.
  • Bewaak de vijfjaarstermijn. Verkoop binnen vijf jaar leidt tot een desinvesteringsbijtelling; plan verkopen bewust.

Veelgestelde vragen

Kan een bv ook investeringsaftrek krijgen?

Ja. De investeringsaftrek werkt via de vennootschapsbelasting door naar de bv. De KIA, EIA en MIA gelden dus ook voor bv’s, met een paar extra spelregels voor transacties binnen de eigen groep. Een fiscale beleggingsinstelling is wel uitgesloten.

Hoeveel is de KIA in 2026?

Bij een totale investering tussen € 2.901 en € 71.683 is de KIA 28% van het investeringsbedrag. Daarboven geldt een vast bedrag van € 20.072, dat vanaf € 132.746 geleidelijk afneemt. Boven € 398.236 is er geen KIA meer.

Kan ik KIA, EIA en MIA combineren?

Je kunt de KIA combineren met de EIA of de MIA. Je mag echter niet zowel de EIA als de MIA op dezelfde investering toepassen. Voor elke aftrek kies je afzonderlijk in de aangifte.

Wat gebeurt er als ik EIA of MIA te laat aanmeld?

Dan vervalt het recht op die aftrek. De aanmeldtermijn van drie maanden bij RVO is fataal en kan niet achteraf worden hersteld, ook niet als je er verder recht op had. Meld een investering dus direct aan.

Wat is de desinvesteringsbijtelling?

Verkoop je of onttrek je je bv een bedrijfsmiddel binnen vijf jaar voor meer dan € 2.900, dan telt de fiscus een deel van de eerder genoten aftrek weer bij de winst. Zo wordt een deel van het voordeel teruggenomen.

Hoe Taxcount je kan helpen

De investeringsaftrek is een van de aantrekkelijkste aftrekposten voor een bv, maar de details bepalen of je het voordeel echt krijgt: de juiste KIA-schijf, een tijdige RVO-melding voor EIA en MIA, de uitsluiting bij transacties binnen de groep en de desinvesteringsbijtelling. Taxcount beoordeelt je investeringen, zorgt voor de juiste keuzes in de aangifte vennootschapsbelasting en bewaakt de termijnen, zodat je geen aftrek misloopt. Wil je weten hoeveel investeringsaftrek je bv kan benutten? Laat je situatie door Taxcount beoordelen. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je investeringsaftrek claimt.

Zie ook:

Bronnen:

Holdingstructuur opzetten: het verschil dat je winst beschermt en je belasting uitstelt

Veel ondernemers houden de aandelen van hun bv privé, tot het moment dat er echt iets op het spel staat: een goede winst, een pand in de zaak, plannen voor opvolging of een mogelijke verkoop. Dan komt de vraag op of het niet slimmer is om een holding op te richten en de werk-bv daaronder te hangen. Een holding oprichten kan grote voordelen geven, maar het “omhangen” van je aandelen is fiscaal een verkoop, en zonder de juiste route betaal je daarover direct belasting in box 2. Gelukkig kent de wet vrijstellingen waarmee je een holdingstructuur kunt opzetten zonder nu af te rekenen. In dit artikel leest je wat een holding is, welke routes er zijn (aandelenfusie, juridische fusie of splitsing en geruisloze omzetting), welke voorwaarden gelden en wat je praktisch moet regelen. De bedragen en tarieven gelden voor het belastingjaar 2026.

Wat is een holding en waarom zou je er een oprichten?

Bij een holdingstructuur hou je de aandelen van je bedrijfs-bv (de werkmaatschappij) niet zelf, maar via een aparte moeder-bv: de holding. In de werkmaatschappij zit het eigenlijke bedrijf, met het personeel, de klanten en dus de risico’s. De holding zit daarboven en houdt alleen de aandelen, vaak samen met spaargeld, beleggingen of een pand.

Het voordeel: winst kan als dividend van de werkmaatschappij naar de holding, weg van de bedrijfsrisico’s. Verkoopt de holding later de werkmaatschappij, dan is die verkoopwinst bij de holding in de regel onbelast dankzij de deelnemingsvrijstelling (de vrijstelling waardoor winst op een dochter-bv bij de moeder-bv onbelast blijft). Zolang het geld in de holding blijft, stel je de belasting in box 2 uit tot het moment dat je het naar privé haalt.

Het verschil in cijfers: verkopen met of zonder holding

Twee rekenvoorbeelden maken het verschil concreet. In beide gevallen verkoop je je bedrijf met een verkoopwinst van 1.000.000 euro. We rekenen met de box 2-tarieven van 2026 (24,5% tot 68.843 euro en 31% over het meerdere) en gaan ervan uit dat je dat jaar geen ander inkomen in box 2 hebt.

Rekenvoorbeeld 1: je houdt de aandelen privé, zonder holding. De verkoopwinst van 1.000.000 euro valt direct in box 2. Over de eerste 68.843 euro betaal je 24,5%, dat is 16.866 euro. Over de resterende 931.157 euro betaal je 31%, dat is 288.659 euro. Samen komt de box 2-belasting uit op ongeveer 305.525 euro, zodat je netto 694.475 euro overhoudt. Figuur 1 laat deze situatie zien.

Figuur 1: Bedrijf verkopen zonder holding, de verkoopwinst valt direct in box 2.

Rekenvoorbeeld 2: je hebt een holding. De holding verkoopt de werkmaatschappij en dezelfde verkoopwinst van 1.000.000 euro valt onder de deelnemingsvrijstelling. Daardoor betaal je op dat moment 0 euro belasting en komt het volledige bedrag van 1.000.000 euro beschikbaar in de holding. Box 2-belasting betaal je pas wanneer je geld vanuit de holding naar privé uitkeert, en je bepaalt zelf wanneer en in welk tempo. Figuur 2 toont dit scenario.

Figuur 2: Bedrijf verkopen met holding, de verkoopwinst blijft onbelast via de deelnemingsvrijstelling.

Het verschil tussen figuur 1 en figuur 2 laat zien waarom veel ondernemers een holding oprichten voordat een verkoop in beeld komt. Let op: het gaat om uitstel, niet om afstel. Keer je de volledige 1.000.000 euro later in één jaar uit naar privé, dan betaal je alsnog ongeveer 305.525 euro box 2-belasting. Het voordeel zit in het uitstel (je kunt met het geld ondertussen doorbeleggen of herinvesteren) en in de mogelijkheid om de uitkering te spreiden over meerdere jaren, zodat je vaker het lage tarief van 24,5% benut. Alle bedragen zijn afgerond.

Waarom is het “omhangen” naar een holding een belaste verkoop?

Hou je de aandelen van je bv al privé, dan is het overdragen aan een nieuwe holding fiscaal een vervreemding: elke overgang van aandelen uit je vermogen telt als een verkoop, ook een ruil of inbreng. Over de waardestijging (het verschil tussen de waarde nu en je oorspronkelijke verkrijgingsprijs) zou je dan direct box 2-belasting moeten betalen.

Een voorbeeld maakt dit concreet. Stel, je aandelen in de werk-bv zijn 1.500.000 euro waard en je verkrijgingsprijs (het bedrag waarvoor je de aandelen ooit kreeg) is 50.000 euro. Zonder vrijstelling zou je bij het omhangen moeten afrekenen over 1.450.000 euro. Tegen de box 2-tarieven van 2026 is dat ongeveer 445.000 euro belasting, en dat terwijl je zelf geen euro in handen krijgt. Om precies dit te voorkomen kent de wet een aantal geruisloze routes.

Welke routes zijn er om een holding op te richten zonder af te rekenen?

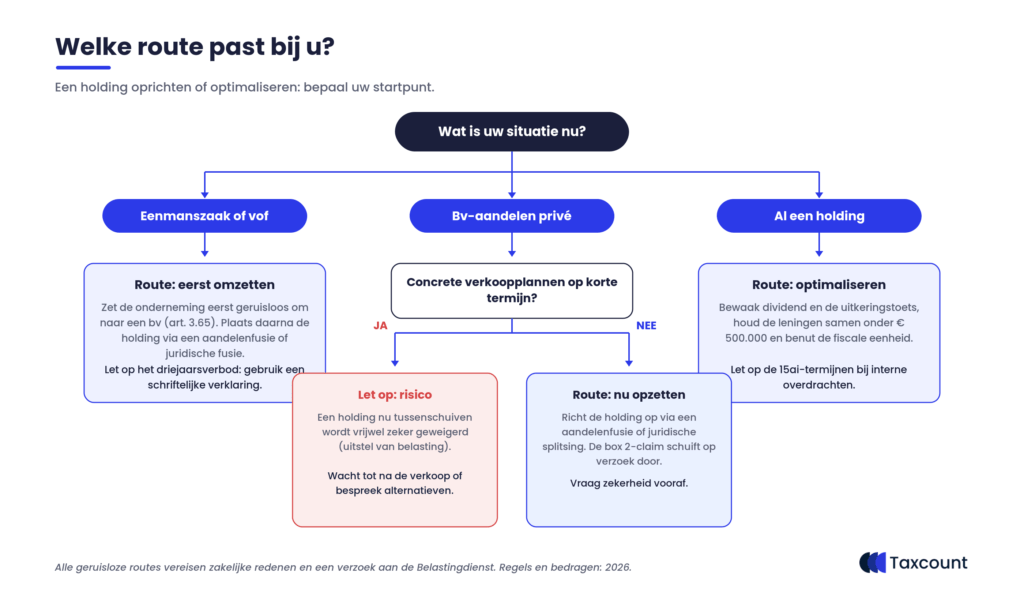
De wet biedt drie hoofdroutes om een holdingstructuur op te zetten zonder dat je nu belasting betaalt. Welke route past, hangt af van je uitgangssituatie: hou je de aandelen privé, heb je al een bv-structuur, of drij je nog een eenmanszaak of vof? Figuur 3 helpt je om in één oogopslag te bepalen welke route bij je situatie past.

Figuur 3: Beslisboom, welke route past bij je situatie?

Route 1: de aandelenfusie

Bij een aandelenfusie ruil je je aandelen in de werk-bv tegen nieuwe aandelen van de holding. Je draagt dus je aandelen over aan de holding en krijgt daarvoor aandelen in de holding terug. Op verzoek betaal je op dat moment niets: je oude, lage verkrijgingsprijs schuift door naar de holdingaandelen. De belastingclaim verdwijnt niet, hij schuift mee. Voorwaarde is onder meer dat de holding met de ruil meer dan de helft van de stemrechten in de werk-bv verkrijgt.

Route 2: de juridische fusie of splitsing

Bij een juridische fusie smelten twee of meer bv’s samen; het vermogen gaat “onder algemene titel” (automatisch, in één keer) over. Bij een juridische splitsing gebeurt het omgekeerde: het vermogen van een bv wordt geheel of deels afgesplitst naar één of meer andere bv’s. De splitsing is een veelgebruikte manier om een holding boven een bestaande werk-bv te plaatsen, of om bijvoorbeeld het vastgoed apart te zetten van de onderneming. Ook hier geldt: op verzoek geen directe heffing.

Er zijn twee vormen van juridische splitsing. Bij een gewone splitsing (ook wel afsplitsing) blijft de werk-bv gewoon bestaan en komt er een nieuwe holding tussen jou en de werk-bv, zoals te zien is in figuur 4.

Figuur 4: Gewone splitsing (afsplitsing), er komt een nieuwe holding tussen jou en de werk-bv; de werk-bv blijft bestaan.

Bij een zuivere splitsing houdt de gesplitste bv juist op te bestaan. Het vermogen gaat onder algemene titel over naar twee of meer nieuwe bv’s, die vervolgens onder de holding hangen. Figuur 5 laat dit stap voor stap zien.

Figuur 5: Zuivere splitsing, de oorspronkelijke werk-bv verdwijnt en het vermogen gaat over naar twee of meer nieuwe bv’s.

Route 3: eerst een eenmanszaak of vof omzetten

Heb je nog een eenmanszaak of vof, dan zet je de onderneming eerst geruisloos om in een bv (een omzetting zonder direct af te rekenen over de stille reserves en goodwill). Daarna kun je, ondanks het driejaarsverbod op verkoop van de nieuwe aandelen, tóch een holding plaatsen via een aandelenfusie of juridische fusie. Je legt dan schriftelijk aan de Belastingdienst vast dat de holdingaandelen in de plaats treden van de oude aandelen.

Wat is de belangrijkste voorwaarde: zakelijke redenen

De rode draad bij alle routes is dat de stap zakelijke redenen moet hebben: herstructurering, spreiding van risico of voorbereiding van opvolging. Een holding tussenschuiven vlak voor een geplande verkoop, alleen om de belasting uit te stellen, wordt geweigerd. De wet spreekt van transacties die “in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing”.

Dit is geen theoretisch risico. In een bekende zaak schoof een ondernemer vlak vóór een concrete verkoop een holding tussen; het verwachte fiscale voordeel was ruim 9 miljoen euro. De rechter oordeelde dat de stap vooral was gericht op uitstel van een acute heffing en weigerde de vrijstelling. De les: richt je holding op ruim voordat een verkoop concreet wordt, en leg de zakelijke redenen goed vast. Zekerheid vooraf vragen bij de Belastingdienst kan; dat gebeurt met een beschikking waartegen bezwaar mogelijk is.

Waar moet je op letten nadat de holding staat?

Een holdingstructuur is niet alleen iets om op te zetten, maar ook om te onderhouden. Een paar aandachtspunten die in de praktijk vaak spelen:

  • Lenen van je bv: leen je samen met je partner meer dan 500.000 euro van al je eigen vennootschappen samen, dan wordt het meerdere belast alsof het dividend is. Een holdingstructuur verruimt dit plafond niet, want alle schulden aan al je bv’s tellen bij elkaar op.
  • Dividend uitkeren: voordat de bv dividend uitkeert, moet het bestuur toetsen of de bv daarna haar rekeningen kan blijven betalen (de uitkeringstoets). Zonder deugdelijke toets kunnen bestuurders aansprakelijk zijn voor een tekort.
  • Vermogen binnen een fiscale eenheid verplaatsen: verplaats je een pand of bedrijfsonderdeel met stille reserves van de ene bv naar de andere binnen een fiscale eenheid, en verkoop je of onttrekt je die bv binnen zes jaar (soms drie jaar), dan moet je alsnog afrekenen over de meerwaarde. Hiervoor bestaat geen tegenbewijsregeling.
  • Vastgoed en overdrachtsbelasting: zit er vastgoed in de structuur, hou dan rekening met de overdrachtsbelasting. Sinds 1 juli 2025 gelden nieuwe vrijstellingen bij fusie, interne reorganisatie en splitsing, met eigen driejaarstermijnen.

Praktische checklist: wat je moet regelen

  • Bepaal je uitgangssituatie: hou je de aandelen privé, heb je al een bv-structuur of drij je nog een eenmanszaak of vof? Dit bepaalt welke route (aandelenfusie, splitsing of eerst een geruisloze omzetting) voor je geschikt is.
  • Toets de zakelijke redenen: zorg dat er een duidelijke zakelijke aanleiding is (risicospreiding, opvolging, herstructurering) en dat er geen concrete verkoop op korte termijn speelt.
  • Vraag zekerheid vooraf: laat de Belastingdienst de faciliteit vóór de transactie bevestigen met een beschikking, zeker bij grotere belangen.
  • Dien de verzoeken op tijd in: de doorschuiving in box 2 werkt alleen op verzoek; laat dit tijdig indienen, uiterlijk voordat de aanslag onherroepelijk vaststaat.
  • Leg de verkrijgingsprijs vast: administreer de doorgeschoven verkrijgingsprijs zorgvuldig, zodat later duidelijk is welke claim is meegegaan.
  • Regel de notariële uitvoering: een aandelenfusie, juridische fusie of splitsing loopt via de notaris; stem de stappen op elkaar af.
  • Bewaak de driejaarstermijnen: let op de termijnen na een geruisloze omzetting en bij de overdrachtsbelasting; verkoop binnen die termijnen kan een vrijstelling terugdraaien.
  • Houd het lenen en het dividend in de gaten: bewaak jaarlijks per 31 december het totaal van je leningen bij de bv en leg de uitkeringstoets bij dividend schriftelijk vast.

Veelgestelde vragen

Kost een holding oprichten belasting?

Niet direct, als je een van de wettelijke routes gebruikt (aandelenfusie, juridische fusie of splitsing) en op verzoek de doorschuiving toepast. Je oude verkrijgingsprijs schuift dan door naar de holdingaandelen. Zonder deze routes is het omhangen een belaste verkoop in box 2.

Wat is het voordeel van een holding bij verkoop?

Verkoopt de holding de werkmaatschappij, dan is de verkoopwinst bij de holding meestal onbelast door de deelnemingsvrijstelling. Je betaalt pas box 2-belasting als je geld naar privé haalt. Bij verkoop van privé gehouden aandelen betaal je direct af, zoals figuur 1 en figuur 2 laten zien.

Kan ik nog een holding oprichten als ik mijn bedrijf wil verkopen?

Dat is riskant. Een holding tussenschuiven met een concrete verkoop in zicht wordt vrijwel zeker geweigerd, omdat de stap dan vooral is gericht op uitstel van belasting. Richt je holding daarom op ruim voordat een verkoop speelt.

Wat is het verschil tussen een gewone en een zuivere splitsing?

Bij een gewone splitsing (afsplitsing) blijft de werk-bv bestaan en komt er een nieuwe holding tussen jou en de werk-bv (figuur 3). Bij een zuivere splitsing verdwijnt de oorspronkelijke bv en gaat het vermogen over naar twee of meer nieuwe bv’s (figuur 4).

Ik heb een eenmanszaak. Kan ik direct een holding krijgen?

Niet in één stap. Je zet je eenmanszaak of vof eerst geruisloos om in een bv. Daarna kun je, ook binnen het driejaarsverbod, een holding plaatsen via een aandelenfusie of juridische fusie, mits je schriftelijk verklaart dat de holdingaandelen in de plaats treden van de oude aandelen.

Hoeveel mag ik lenen van mijn eigen bv?

Je mag samen met je partner tot 500.000 euro lenen van al je eigen vennootschappen samen, de eigenwoningschuld meestal niet meegeteld. Boven dat bedrag wordt het meerdere belast als fictief dividend in box 2. Een extra bv in de structuur verhoogt dit plafond niet.

Hoe Taxcount je kan helpen

Een holding oprichten levert vaak veel op, maar de valkuilen zitten in de details: de juiste route, de zakelijke onderbouwing, de verzoeken en de termijnen. Taxcount brengt je situatie in kaart, adviseert over de best passende route (aandelenfusie, fusie of splitsing, of eerst een geruisloze omzetting), verzorgt de aanvraag van zekerheid vooraf bij de Belastingdienst en stemt de uitvoering af met je notaris. Ook daarna houden wij de aandachtspunten voor je bij, van het leenplafond tot de uitkeringstoets en de driejaarstermijnen.

Overweeg je een holding op te richten of wil je je bestaande structuur laten optimaliseren? Laat je situatie vrijblijvend beoordelen door de adviseurs van Taxcount, dan weet je precies welke stappen voor je het meeste opleveren.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, drempels en voorwaarden kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je daarom altijd persoonlijk adviseren voordat je een holdingstructuur opzet of wijzigt.

Zie ook:

Herinvesteringsreserve: zo schuif je belasting over je boekwinst door


Verkoop je een bedrijfsmiddel voor meer dan de boekwaarde, dan maak je boekwinst en betaal je daar normaal meteen belasting over. Wil je opnieuw investeren, dan hoeft dat niet altijd. Met de herinvesteringsreserve schuif je de boekwinst door naar een nieuw bedrijfsmiddel en stel je de belasting uit. In 2026 moet je dan wel binnen drie jaar herinvesteren en aan een aantal voorwaarden voldoen. In dit artikel lees je hoe de herinvesteringsreserve werkt, voor wie zij interessant is, hoe het doorschuiven van boekwinst gaat en wanneer de reserve alsnog belast vrijvalt.

Wat is de herinvesteringsreserve?

De herinvesteringsreserve, vaak afgekort tot HIR, laat je de belasting over een boekwinst uitstellen. Boekwinst ontstaat als je een bedrijfsmiddel verkoopt voor meer dan de boekwaarde, de waarde die er nog voor in de boeken staat. In plaats van meteen af te rekenen, zet je die boekwinst apart in een reserve. Bij een nieuwe investering trek je de reserve af van de aanschafprijs van het nieuwe bedrijfsmiddel. Het nieuwe bedrijfsmiddel komt dan lager op de balans, waardoor je er minder op afschrijft en de winst over de jaren heen weer terugkomt.

De regeling bestaat om te voorkomen dat een ondernemer die eigenlijk alleen vervangt, direct wordt afgerekend. Het voordeel is een liquiditeits- en rentevoordeel: het geld blijft in het bedrijf en de belasting schuift naar de toekomst. Het gaat dus om uitstel, niet om een definitieve vrijstelling.

Voor wie is de herinvesteringsreserve interessant?

De reserve is bruikbaar voor alle ondernemingen die een bedrijfsmiddel met boekwinst verkopen en van plan zijn opnieuw te investeren. Zij geldt zowel voor ondernemers in de inkomstenbelasting (eenmanszaak, vof, maatschap) als voor bv’s en andere lichamen die vennootschapsbelasting betalen. Een bedrijfsmiddel is iets dat je duurzaam in je bedrijf gebruikt, zoals een pand, machine, vrachtwagen of schip.

De regeling speelt vooral bij bedrijven met omvangrijke vaste activa, zoals de transportsector, de landbouw, vastgoed in eigen gebruik en de maakindustrie. Zij is niet bruikbaar voor de verkoop van handelsvoorraad of voor vermogensrechten die je als belegging aanhoudt.

Hoe werkt het doorschuiven van boekwinst?

Voor de hoogte van de reserve telt de netto-opbrengst. Dat is de verkoopopbrengst nadat je de kosten van de verkoop hebt afgetrokken. Een voorbeeld (zie figuur 2): de boekwaarde van een bedrijfsmiddel is 50.000 euro. Je verkoopt het voor 150.000 euro en maakt daarbij 20.000 euro kosten. De bruto boekwinst is 100.000 euro (150.000 euro min 50.000 euro). Na aftrek van de 20.000 euro verkoopkosten blijft een netto-opbrengst van 80.000 euro over. Dat bedrag mag in de herinvesteringsreserve en hoeft pas later te worden afgerekend.

Bij de nieuwe investering boek je de reserve af op de aanschafprijs. Daardoor schrijf je minder af op het nieuwe bedrijfsmiddel en komt de uitgestelde winst geleidelijk weer in de heffing terug (zie figuur 1). Zo betaal je de belasting alsnog, maar gespreid over de jaren en op een moment dat jou zelf uitkomt.

Figuur 1: je vormt de reserve bij verkoop en herinvesteert uiterlijk in het derde jaar. De boekwinst wordt afgeboekt op het nieuwe bedrijfsmiddel, dat daardoor een lagere boekwaarde krijgt.

Figuur 2: de reserve is de netto-opbrengst: de verkoopopbrengst min de boekwaarde en min de verkoopkosten. In het voorbeeld is dat 80.000 euro.

Welke voorwaarden gelden er?

Er gelden vier kernvoorwaarden: je verkoopt een bedrijfsmiddel, de opbrengst is hoger dan de boekwaarde, je hebt het voornemen om te herinvesteren en je herinvesteert op tijd. Dat voornemen moet je onafgebroken hebben en kunnen onderbouwen, bijvoorbeeld met offertes of plannen. De reserve moet uiterlijk in het derde jaar na het jaar van vorming worden gebruikt; gebeurt dat niet, dan valt zij vrij in de winst. In bijzondere gevallen kan de termijn worden verlengd.

Daarnaast gelden er twee technische eisen bij het afboeken. De boekwaarde-eis houdt in dat de boekwaarde van het nieuwe bedrijfsmiddel na afboeking niet lager mag komen dan die van het verkochte bedrijfsmiddel. En bij duurzame bedrijfsmiddelen, zoals grond of panden waarop niet of pas na meer dan tien jaar wordt afgeschreven, geldt de eis van eenzelfde economische functie: het nieuwe bedrijfsmiddel moet dezelfde rol in het bedrijf vervullen als het verkochte. Voor andere bedrijfsmiddelen is die functie-eis vervallen, waardoor de reserve daar ruimer is.

Voorwaarde Kern
Bedrijfsmiddel verkocht geen voorraad of belegging
Boekwinst netto-opbrengst hoger dan de boekwaarde
Herinvesteringsvoornemen onafgebroken aanwezig en aantoonbaar
Herinvesteringstermijn uiterlijk in het derde jaar na vorming
Boekwaarde-eis nieuwe boekwaarde niet lager dan de oude
Functie-eis (duurzame bedrijfsmiddelen) nieuw bedrijfsmiddel met dezelfde economische functie


Wanneer valt de reserve vrij?

De reserve valt vrij, en de winst wordt dan alsnog belast, als het herinvesteringsvoornemen wegvalt. Dat gebeurt op het moment zelf, niet pas aan het einde van het jaar. Ook als de driejaarstermijn verloopt zonder dat je tijdig hebt geherinvesteerd, valt de reserve verplicht vrij. Herinvesteer je ten onrechte niet en verwerk je de vrijval niet, dan mag de inspecteur die fout in een later, nog openstaand jaar herstellen via de zogenoemde foutenleer.

Ook een onjuiste afboeking heeft gevolgen. Schend je de boekwaarde-eis of de functie-eis, dan wordt de afschrijvingsbasis gecorrigeerd en volgt bijheffing. Het loont dus om de reserve zorgvuldig te administreren en de termijn goed te bewaken.

De herinvesteringsreserve in de bv en de fiscale eenheid

Voor bv’s werkt de herinvesteringsreserve via de vennootschapsbelasting op dezelfde manier. Binnen een fiscale eenheid kan een reserve die bij de ene vennootschap is ontstaan, worden afgeboekt op een investering bij een andere vennootschap in dezelfde eenheid. Wel gelden er anti-misbruikregels: bij een wisseling van aandeelhouder wordt het gebruik van een bestaande reserve beperkt, om handel in vennootschappen met een herinvesteringsreserve tegen te gaan. Bij concernstructuren is het daarom verstandig de samenloop vooraf te laten toetsen.

Praktische checklist: dit regel je bij de herinvesteringsreserve

  • Boekwinst berekenen: bepaal de netto-opbrengst door de verkoopkosten van de verkoopprijs af te trekken en vergelijk die met de boekwaarde.
  • Voornemen vastleggen: leg je plan om te herinvesteren vast en verzamel bewijs (offertes, plannen), zodat je het onafgebroken voornemen kunt aantonen.
  • Termijn bewaken: noteer dat je uiterlijk in het derde jaar na vorming moet herinvesteren en bewaak die termijn actief.
  • Boekwaarde-eis toepassen: controleer dat de boekwaarde van het nieuwe bedrijfsmiddel na afboeking niet onder die van het verkochte komt.
  • Functie-eis checken: gaat het om grond, een pand of een ander duurzaam bedrijfsmiddel, ga dan na of het nieuwe bedrijfsmiddel dezelfde economische functie heeft.
  • Concern en fiscale eenheid: laat bij een bv-structuur of aandeelhouderswisseling de samenloop met de vennootschapsbelasting vooraf beoordelen.

Veelgestelde vragen

Hoe lang mag ik met de herinvesteringsreserve wachten?

Je moet uiterlijk in het derde jaar na het jaar waarin je de reserve hebt gevormd herinvesteren. Doe je dat niet, dan valt de reserve verplicht vrij en wordt de boekwinst alsnog belast. In bijzondere gevallen is verlenging mogelijk.

Waarover wordt de reserve berekend, bruto of netto?

Over de netto-opbrengst. Je trekt eerst de kosten van de verkoop van de opbrengst af; het bedrag dat dan boven de boekwaarde uitkomt, mag in de reserve.

Geldt de herinvesteringsreserve ook voor mijn bv?

Ja. De regeling werkt via de vennootschapsbelasting op dezelfde manier voor bv’s en andere lichamen. Binnen een fiscale eenheid gelden er extra mogelijkheden en anti-misbruikregels.

Kan ik de reserve ook voor handelsvoorraad gebruiken?

Nee. De herinvesteringsreserve geldt alleen voor bedrijfsmiddelen die je duurzaam gebruikt, zoals panden, machines of voertuigen. Verkoop van handelsvoorraad of van beleggingen valt er niet onder.

Wat gebeurt er als ik toch niet herinvesteer?

Valt je voornemen om te herinvesteren weg, dan valt de reserve op dat moment vrij en wordt de boekwinst belast. Ook bij het verlopen van de driejaarstermijn zonder herinvestering volgt verplichte vrijval.

Hoe Taxcount je kan helpen

Taxcount berekent je boekwinst, beoordeelt of een herinvesteringsreserve mogelijk is en zorgt dat de reserve correct in je administratie en aangifte terechtkomt. Wij bewaken de driejaarstermijn, toetsen de boekwaarde- en functie-eis bij het afboeken en houden bij een bv-structuur rekening met de regels voor de fiscale eenheid en aandeelhouderswisselingen. Zo stel je belasting uit zonder dat je een onverwachte vrijval riskeert. Overweeg je een bedrijfsmiddel te verkopen en opnieuw te investeren? Neem contact met ons op voor een persoonlijke beoordeling.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Innovatiebox: zo betaal je 9% belasting over je innovatiewinst

Ontwikkelt je bv zelf iets innovatiefs, zoals een product, een techniek of software? Dan betaal je over de winst daaruit misschien veel meer belasting dan nodig. Met de innovatiebox wordt die innovatiewinst namelijk effectief tegen 9 procent belast, in plaats van tegen het gewone vennootschapsbelastingtarief van 25,8 procent. Daar staan wel strenge voorwaarden tegenover. In dit artikel lees je wat de innovatiebox is, wanneer je onderneming kwalificeert en hoe het voordeel wordt berekend.

Wat is de innovatiebox?

De innovatiebox is een fiscale faciliteit voor winst uit innovatie (artikel 12b Wet op de vennootschapsbelasting 1969). Normaal betaalt een bv over haar winst 25,8 procent vennootschapsbelasting in de hoogste schijf. Valt een deel van de winst in de innovatiebox, dan wordt over dat deel effectief maar 9 procent belasting geheven.

Technisch is het geen apart tarief, maar een grondslagvermindering: van de innovatiewinst wordt maar een deel in de belasting betrokken en de rest is vrijgesteld. Het effect is dat je per saldo 9 procent betaalt over de winst die in de box valt. De innovatiebox is een keuze: je moet er bij je aangifte vennootschapsbelasting uitdrukkelijk voor kiezen.

Voor wie is de innovatiebox bedoeld?

De innovatiebox is bedoeld voor lichamen die vennootschapsbelasting betalen en zelf onderzoek en ontwikkeling doen: in de praktijk vooral de bv en de nv. Kern is dat je een eigen immaterieel activum hebt voortgebracht, bijvoorbeeld een zelf ontwikkelde uitvinding, techniek, werkwijze of software, en dat daarvoor een S&O-verklaring (WBSO) is afgegeven.

Typische situaties zijn een technologiebedrijf dat software of hardware ontwikkelt, een maakbedrijf met een zelf ontworpen productieproces of machine, of een onderneming die licentie-inkomsten of royalty’s ontvangt uit eigen technologie. Ook als je een deel van het ontwikkelwerk uitbesteedt, kun je de box benutten, mits je het activum voor eigen rekening en risico ontwikkelt en zelf de regie voert. Voor een eenmanszaak of vof is de innovatiebox niet van toepassing; die vallen onder de inkomstenbelasting.

Wanneer kwalificeer je voor de innovatiebox?

De toegang tot de innovatiebox verloopt in twee stappen (zie figuur 1). De eerste stap geldt altijd: je hebt een S&O-verklaring (WBSO) nodig voor het speur- en ontwikkelingswerk dat tot het activum heeft geleid. Zonder die verklaring is er geen toegang.

Figuur 1: de toegang verloopt in twee stappen. De S&O-verklaring is altijd nodig; grotere ondernemingen hebben daarnaast een tweede toegangsbewijs nodig.

De tweede stap geldt alleen voor grotere belastingplichtigen. Zij hebben naast de S&O-verklaring een tweede toegangsbewijs nodig, bijvoorbeeld een octrooi, een kwekersrecht, software, een geneesmiddelvergunning of een vergelijkbaar recht. Kleinere belastingplichtigen hebben genoeg aan de S&O-verklaring alleen. Je bent een kleinere belastingplichtige als je voordelen uit innovatie over vijf jaar samen onder 37,5 miljoen euro blijven en de omzet van je groep onder 250 miljoen euro. Merken, logo’s en vergelijkbare zaken kwalificeren nooit, omdat hun succes vooral van marketing afhangt.

Hoe wordt het voordeel berekend?

Het voordeel geldt pas nadat je de drempel hebt ingelopen. Alle ontwikkelkosten en eventuele innovatieverliezen moeten eerst tegen het gewone tarief zijn terugverdiend voordat het lage tarief begint. Daarnaast wordt het voordeel beperkt door de zogenoemde nexusbreuk: eigen onderzoek telt volledig mee, maar werk dat je uitbesteedt aan een eigen groepsvennootschap verlaagt het voordeel (zie figuur 2).

Figuur 2: eerst loop je de drempel in, daarna pas je de nexusbreuk toe. Over het kwalificerende voordeel dat overblijft, betaal je effectief 9%.

Een rekenvoorbeeld laat de omvang zien. Stel, je bv heeft 300.000 euro aan kwalificerende innovatiewinst, na aftrek van de drempel en toepassing van de nexusbreuk. Zonder innovatiebox betaal je daarover 25,8 procent, dat is 77.400 euro. Met de innovatiebox wordt maar een deel van die winst belast, zodat je per saldo 9 procent betaalt, dat is 27.000 euro. Het voordeel is dan 77.400 euro min 27.000 euro is 50.400 euro in dat jaar (zie figuur 3).

Figuur 3: over 300.000 euro innovatiewinst betaal je met de innovatiebox 27.000 euro in plaats van 77.400 euro, een voordeel van 50.400 euro.

De vereenvoudigde regeling voor het mkb

Voor kleinere bedrijven bestaat een praktische, forfaitaire route. Daarbij stel je het kwalificerende voordeel vast op 25 procent van de winst, met een maximum van 25.000 euro per jaar. Je mag deze route gebruiken als je in het jaar zelf of in een van de twee voorafgaande jaren een kwalificerend activum hebt voortgebracht, en per activum maximaal drie jaar.

Deze forfaitaire regeling scheelt veel rekenwerk, omdat je het voordeel niet uitgebreid hoeft te onderbouwen met een aparte voordeelberekening en nexusbreuk. Voor bedrijven met een beperkte innovatiewinst is dit vaak de eenvoudigste manier om toch van de innovatiebox te profiteren.

Waar moet je op letten?

De innovatiebox is een keuzefaciliteit: doe je niets, dan volgt geen sanctie, maar je betaalt dan wel te veel belasting. De risico’s zitten in de toepassing. Maak je niet aannemelijk dat je zelf een kwalificerend activum hebt voortgebracht, dan wordt de box geweigerd. Een S&O-verklaring alleen is niet genoeg: je moet kunnen aantonen welk activum je zelf hebt ontwikkeld.

Let daarnaast op de terugname, ook wel clawback genoemd. Diende een octrooi- of kwekersrechtaanvraag als toegangsbewijs en wordt die aanvraag uiteindelijk afgewezen, dan wordt het eerder onbelast gebleven voordeel alsnog bij de winst geteld. Groeit je onderneming van klein naar groot zonder tweede toegangsbewijs, dan vervalt de box direct vanaf dat boekjaar. Zorg ten slotte voor een goede administratie waarin je het bezit van het activum, de hoogte van de voordelen en de berekeningswijze vastlegt.

Praktische checklist: dit regel je rond de innovatiebox

  • WBSO aanvragen: vraag tijdig een S&O-verklaring aan en behoud die; zonder WBSO is er geen toegang tot de innovatiebox.
  • Activum vastleggen: beschrijf welk eigen product, welke techniek of software je hebt ontwikkeld; kennis, databases, merken en logo’s tellen niet mee.
  • Tweede toegangsbewijs regelen: controleer als grotere onderneming of je naast de WBSO een octrooi, kwekersrecht, software of vergelijkbaar recht hebt.
  • Keuze maken in de aangifte: kies bij je aangifte vennootschapsbelasting uitdrukkelijk voor toepassing van de innovatiebox.
  • Drempel en nexus berekenen: loop eerst de ontwikkelkosten in en pas de nexusbreuk toe; leg de berekening onderbouwd vast.
  • Forfait overwegen: bekijk of de eenvoudige forfaitaire regeling (25 procent van de winst, maximaal 25.000 euro) voor jou volstaat.
  • Administratie op orde houden: leg het bezit van het activum, de voordelen en de berekeningswijze vast, zodat je bij een controle sterk staat.

Veelgestelde vragen

Hoeveel belasting bespaar ik met de innovatiebox?

Over de winst die in de box valt betaal je effectief 9 procent in plaats van 25,8 procent, een verschil van 16,8 procentpunt. Bij 300.000 euro innovatiewinst scheelt dat ongeveer 50.400 euro belasting per jaar.

Heb ik een octrooi nodig voor de innovatiebox?

Niet altijd. Kleinere belastingplichtigen hebben genoeg aan een S&O-verklaring (WBSO). Grotere ondernemingen hebben daarnaast een tweede toegangsbewijs nodig, zoals een octrooi, kwekersrecht of software.

Geldt de innovatiebox ook voor een eenmanszaak of vof?

Nee. De innovatiebox is een regeling in de vennootschapsbelasting en geldt alleen voor bv’s, nv’s en andere belastingplichtige lichamen. Een eenmanszaak of vof valt onder de inkomstenbelasting.

Wat is de forfaitaire innovatiebox?

Dat is een vereenvoudigde route waarbij je het voordeel vaststelt op 25 procent van de winst, met een maximum van 25.000 euro per jaar en maximaal drie jaar per activum. Je hoeft dan geen uitgebreide voordeelberekening te maken.

Kan het voordeel later worden teruggenomen?

Ja, in bepaalde gevallen. Diende een octrooi- of kwekersrechtaanvraag als toegangsbewijs en wordt die afgewezen, dan wordt het eerder onbelast gebleven voordeel alsnog belast. Dit heet de clawback.

Moet ik de innovatiebox zelf aanvragen?

Je kiest er bij je aangifte vennootschapsbelasting uitdrukkelijk voor. In de praktijk maken veel bedrijven vooraf afspraken met de Belastingdienst over de toepassing; bij het mkb-forfait is dat vooroverleg niet verplicht.

Hoe Taxcount je kan helpen

De innovatiebox kan een fors en structureel voordeel opleveren, maar de toegangs- en onderbouwingseisen zijn zwaar. Taxcount beoordeelt of je een kwalificerend activum hebt voortgebracht, regelt en bewaakt de S&O-verklaring en een eventueel tweede toegangsbewijs, en berekent je voordeel met de drempel en de nexusbreuk. Voor kleinere ondernemingen bekijken wij of de eenvoudige forfaitaire regeling het meeste oplevert.

Wil je weten of je bv in aanmerking komt voor het effectieve tarief van 9 procent? Leg je innovatie voor aan Taxcount, dan onderzoeken wij de mogelijkheden en zorgen wij voor een goede onderbouwing.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je een beslissing neemt.

Zie ook:

Deelnemingsvrijstelling: zo blijft winst uit je dochter-bv onbelast

Heb je een holding met daaronder een of meer werk-bv’s, dan is de deelnemingsvrijstelling waarschijnlijk de belangrijkste fiscale regeling voor jou. De deelnemingsvrijstelling zorgt ervoor dat dividend en verkoopwinst uit een dochtervennootschap bij je holding onbelast blijven. Zo betaal je niet twee keer vennootschapsbelasting over dezelfde winst. In dit artikel lees je wanneer sprake is van een deelneming, wat er wel en niet onder de vrijstelling valt, en waar je op moet letten om verrassingen te voorkomen.

Wat is de deelnemingsvrijstelling?

Als een bv winst maakt, betaalt zij daarover vennootschapsbelasting. Keert die bv de winst daarna als dividend uit aan haar moeder-bv, dan zou de moeder er nog een keer belasting over betalen. Datzelfde speelt bij de verkoop van een dochter: de verkoopwinst weerspiegelt vaak winst die al belast is of nog belast wordt. De deelnemingsvrijstelling voorkomt die dubbele heffing. Voordelen uit een deelneming, zoals dividend en verkoopwinst, blijven bij de moeder buiten de winst en dus onbelast.

De vrijstelling werkt twee kanten op. Niet alleen winst en dividend zijn vrijgesteld, ook een verlies op de deelneming is niet aftrekbaar, en de kosten van aankoop of verkoop van de deelneming zijn dat evenmin. Wie een deelneming met winst verkoopt, hoeft dus niets af te rekenen. Wie hem met verlies verkoopt, kan dat verlies in beginsel niet aftrekken.

Wanneer is sprake van een deelneming?

Er is sprake van een deelneming bij een belang van ten minste 5 procent van het nominaal gestorte kapitaal in een vennootschap. Dat kan een Nederlandse of een buitenlandse vennootschap zijn. Ook een belang van 5 procent in een fonds voor gemene rekening telt mee, en bij een coöperatie is elk lidmaatschap al genoeg. Voor bepaalde belangen in EU-vennootschappen kan onder voorwaarden ook het stemrecht meetellen.

Zakt je belang onder de 5 procent, dan is er in beginsel geen deelneming meer. Er geldt echter een aflooptermijn van drie jaar als je het belang daarvoor meer dan een jaar onafgebroken boven de 5 procent hield. In die periode blijft de vrijstelling nog gelden. De beslisboom in figuur 1 laat zien hoe je stap voor stap beoordeelt of je belang onder de vrijstelling valt.

Figuur 1: beslisboom in vier stappen. Je toetst achtereenvolgens of je ten minste 5 procent van het nominaal gestorte kapitaal houdt, of je het belang als belegging houdt, of de dochter laagbelast is en of sprake is van een kwalificerende beleggingsdeelneming. Groen betekent dat de vrijstelling geldt, rood dat die niet geldt.

Rekenvoorbeeld

Een holding bezit 100 procent van de aandelen in een werk-bv. De werk-bv maakt 500.000 euro winst, betaalt daarover vennootschapsbelasting en keert 300.000 euro als dividend uit aan de holding. Door de deelnemingsvrijstelling is dat dividend van 300.000 euro bij de holding volledig onbelast. Verkoopt de holding de werk-bv later voor 2.000.000 euro meer dan de aankoopprijs, dan is ook die verkoopwinst van 2.000.000 euro vrijgesteld (zie figuur 2).

Figuur 2: rekenvoorbeeld van een holding met een werk-bv. Links keert de werk-bv uit een winst van 500.000 euro een dividend van 300.000 euro uit, rechts verkoopt de holding de werk-bv met 2.000.000 euro verkoopwinst. In beide gevallen betaalt de holding 0 euro vennootschapsbelasting, dus blijft 2.300.000 euro onbelast binnen de holding.

Wanneer geldt de vrijstelling niet?

De deelnemingsvrijstelling geldt niet altijd. Houd je een belang als belegging en is de dochter laagbelast, dan is er sprake van een beleggingsdeelneming. In dat geval geldt de vrijstelling in beginsel niet. Er is dan pas toch vrijstelling als het een kwalificerende beleggingsdeelneming is: de dochter wordt naar Nederlandse begrippen reëel belast, of haar bezittingen bestaan doorgaans voor minder dan de helft uit laagbelaste beleggingen. Dit onderscheid speelt vooral bij internationale structuren. Ook een fiscale beleggingsinstelling valt buiten de vrijstelling. Deze afwegingen zie je terug in de beslisboom (figuur 1).

Waar je verder op moet letten

Verandert het regime van een belang, bijvoorbeeld doordat een deelneming een beleggingsdeelneming wordt of andersom, dan moet je het resultaat splitsen over de perioden waarin de vrijstelling wel en niet gold. Dat heet compartimenteren. Let ook op eerder afgewaardeerde vorderingen op de dochter: bij verkoop of omzetting daarvan kan een bijtelling volgen. Deze onderwerpen zijn technisch, dus laat ze bij twijfel beoordelen door een adviseur.

Wat levert de vrijstelling op?

De waarde van de vrijstelling hangt samen met het tarief van de vennootschapsbelasting. In 2026 is dat tarief 19 procent over de winst tot 200.000 euro en 25,8 procent over het meerdere. Doordat dividend en verkoopwinst onbelast blijven, kan de deelnemingsvrijstelling bij een bedrijfsverkoop of een winstuitkering binnen het concern een zeer groot voordeel opleveren.

Praktische checklist: wat je moet regelen

  • Belang toetsen. Ga na of je ten minste 5 procent van het nominaal gestorte kapitaal houdt; alleen dan is er een deelneming.
  • Karakter bepalen. Beoordeel of je het belang als belegging houdt en of de dochter laagbelast is; dat bepaalt of de vrijstelling geldt.
  • Kosten juist verwerken. Houd aan- en verkoopkosten van de deelneming en een deelnemingsverlies buiten aftrek.
  • Regimewijziging signaleren. Verandert de status van een deelneming, laat dan de compartimentering beoordelen.
  • Vorderingen bewaken. Let bij een eerder afgewaardeerde vordering op de dochter op een mogelijke bijtelling bij verkoop of omzetting.

Veelgestelde vragen

Vanaf welk percentage geldt de deelnemingsvrijstelling?

Vanaf een belang van 5 procent van het nominaal gestorte kapitaal in een vennootschap. Bij een coöperatie is elk lidmaatschap al voldoende.

Is dividend uit mijn werk-bv onbelast?

Ja, als de deelnemingsvrijstelling van toepassing is, blijft het dividend dat je holding uit de werk-bv ontvangt onbelast in de vennootschapsbelasting.

Is de verkoopwinst van een dochter belast?

Nee, als de deelnemingsvrijstelling geldt, is de winst bij verkoop van de deelneming vrijgesteld. Een verlies bij verkoop is dan echter ook niet aftrekbaar.

Wat is een beleggingsdeelneming?

Een deelneming die je als belegging houdt in een laagbelaste vennootschap. Daarop geldt de vrijstelling in beginsel niet, tenzij het een kwalificerende beleggingsdeelneming is.

Zijn de aankoopkosten van een deelneming aftrekbaar?

Nee. De kosten van aankoop en verkoop van een deelneming vallen onder de vrijstelling en zijn niet aftrekbaar van de winst.

Hoe Taxcount je kan helpen

Taxcount beoordeelt of je belangen onder de deelnemingsvrijstelling vallen, ook bij internationale structuren en beleggingsdeelnemingen. Wij helpen je bij de opzet van een holdingstructuur, bij de verwerking van dividend en verkoopwinst in de aangifte vennootschapsbelasting en bij lastige onderwerpen zoals compartimentering en afgewaardeerde vorderingen. Overweeg je een herstructurering of verkoop? Laat je situatie vooraf door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Zie ook:

Liquidatieverlies: wanneer u het verlies op een opgeheven dochter-bv mag aftrekken

Heeft uw holding een dochtervennootschap die verlieslatend is en die definitief wordt opgeheven? Normaal zijn winst en verlies op een dochter onbelast door de deelnemingsvrijstelling. Maar bij een echte liquidatie mag u het verlies, het liquidatieverlies, onder voorwaarden tóch van uw winst aftrekken. Dat kan een flinke besparing op de vennootschapsbelasting opleveren. In dit artikel leest u wat een liquidatieverlies is, hoe u het berekent, welke voorwaarden gelden en waar u in 2026 op moet letten.

Wat is een liquidatieverlies?

De deelnemingsvrijstelling zorgt ervoor dat voordelen uit een dochtervennootschap bij de moeder onbelast blijven. Winst is vrijgesteld, maar een verlies is dan ook niet aftrekbaar. De liquidatieverliesregeling is hierop de belangrijkste uitzondering. Gaat de dochter definitief ten onder, dan zou het verlies anders nergens meer kunnen worden benut. Daarom mag de moeder het bij liquidatie alsnog aftrekken.

Let op het verschil tussen liquidatie en verkoop. Verkoopt u een dochter met verlies, dan valt dat verlies onder de deelnemingsvrijstelling en is het niet aftrekbaar. Alleen bij een echte ontbinding of liquidatie komt de aftrek in beeld. De regeling geldt voor vennootschapsbelastingplichtige lichamen, meestal de bv of nv, die een deelneming van 5 procent of meer houden. Voor een eenmanszaak of vof speelt zij niet.

Hoe berekent u het liquidatieverlies?

Het liquidatieverlies is het opgeofferde bedrag min alles wat u bij de opheffing nog terugkrijgt. Het opgeofferde bedrag is vereenvoudigd wat de moeder in totaal in de dochter heeft gestoken: de aankoopprijs en de latere kapitaalstortingen. Wat u bij de afwikkeling nog ontvangt, de liquidatie-uitkeringen, gaat daarvan af.

Rekenvoorbeeld

Stel, uw bv heeft 200.000 euro in haar dochter gestoken, dus het opgeofferde bedrag is 200.000 euro. De dochter wordt geliquideerd en er blijft nog 30.000 euro over dat naar de moeder gaat. Het liquidatieverlies is dan 200.000 euro min 30.000 euro, dus 170.000 euro. Omdat dit onder de drempel van 5.000.000 euro blijft, is het volledig aftrekbaar. In 2026 is het vennootschapsbelastingtarief 19 procent tot 200.000 euro winst en 25,8 procent daarboven. Bij het hoge tarief scheelt een verlies van 170.000 euro ongeveer 43.860 euro belasting (zie figuur 1).

  Figuur 1: het liquidatieverlies is het opgeofferde bedrag min de liquidatie-uitkering. In dit voorbeeld blijft van 200.000 euro na een uitkering van 30.000 euro een verlies van 170.000 euro over, dat bij het hoge Vpb-tarief ongeveer 43.860 euro belasting scheelt.

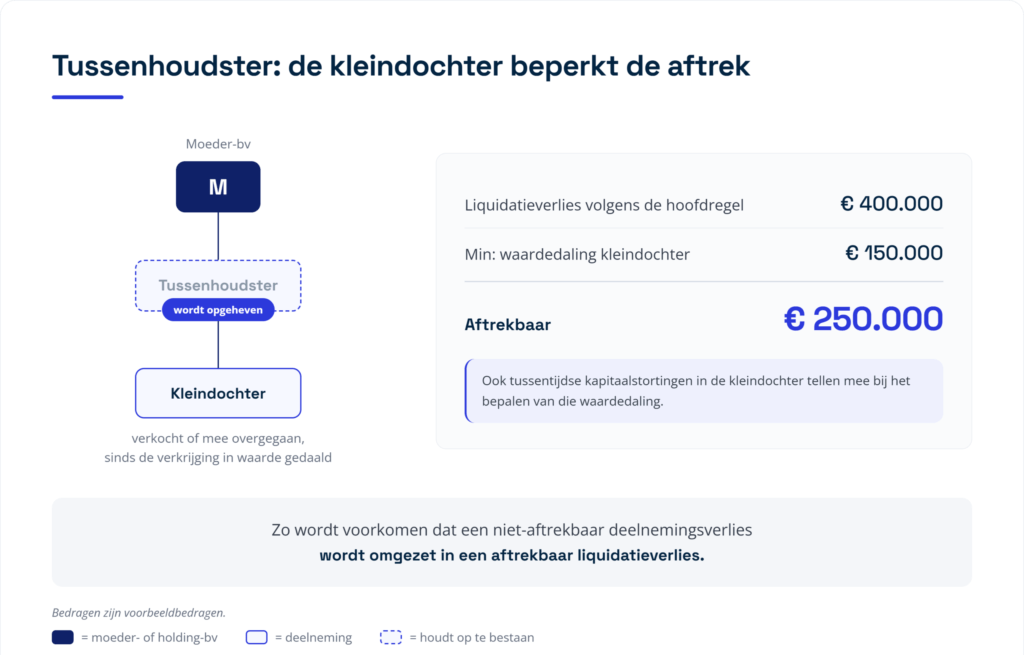
Welke voorwaarden gelden sinds 2021?

Sinds 1 januari 2021 gelden drie belangrijke beperkingen. Ten eerste een bedragdrempel: verliezen tot 5.000.000 euro per opgeheven lichaam blijven aftrekbaar zonder de kwantitatieve en territoriale eis. De temporele voorwaarde geldt wél altijd: is de vereffening niet uiterlijk in het derde kalenderjaar na het jaar van staking afgerond, dan vervalt de aftrek ook onder die 5.000.000 euro. Door deze drempel blijft een liquidatieverlies in het MKB doorgaans volledig aftrekbaar.

Boven 5.000.000 euro gelden twee eisen naast elkaar. Een kwantitatieve eis: u moet een belang hebben gehad waarmee u de activiteiten van de dochter kon bepalen, in de regel meer dan de helft van de stemrechten. En een territoriale eis: aftrek is alleen mogelijk als de dochter in Nederland, de EU, de EER of een aangewezen associatiestaat is gevestigd. Ten derde een tijdseis: de afwikkeling moet zijn afgerond uiterlijk in het derde kalenderjaar na het jaar waarin de dochter haar onderneming (nagenoeg) helemaal staakte. Wie te lang wacht zonder goede reden, kan het recht op aftrek verliezen (zie figuur 2).

Figuur 2: de termijn loopt van het jaar waarin de onderneming (nagenoeg) geheel wordt gestaakt tot uiterlijk 31 december van het derde kalenderjaar daarna. Rondt u op tijd af, dan neemt u het verlies in het jaar van voltooiing; wacht u zonder goede reden langer, dan kan het recht op aftrek vervallen.

Wanneer mag u het verlies nemen?

U mag het liquidatieverlies pas nemen zodra de vereffening is voltooid, dus zodra de vennootschap volledig is afgewikkeld en is opgehouden te bestaan. De gedachte daarachter is dat pas dan zeker is dat het verlies bij de dochter voorgoed verloren gaat. Neemt u de aftrek te vroeg, dan corrigeert de inspecteur de aangifte.

Bij een turboliquidatie, de ontbinding van een lege vennootschap zonder bezittingen, is er geen formele vereffening. De vennootschap houdt dan meteen op te bestaan. In dat geval geldt de vereffening als voltooid op het ontbindingstijdstip, zodat u het verlies vanaf dat moment kunt nemen.

Let op bij een tussenhoudster

Hield de opgeheven vennootschap zelf ook weer aandelen in een andere vennootschap, een kleindochter? Dan geldt een bijzondere correctie. Is die kleindochter verkocht of mee overgegaan en sinds de verkrijging in waarde gedaald, dan telt het liquidatieverlies alleen mee voor zover het die waardedaling te boven gaat. Zo wordt voorkomen dat een niet-aftrekbaar deelnemingsverlies wordt omgezet in een aftrekbaar liquidatieverlies (zie figuur 3).

Belangrijk daarbij: ook tussentijdse kapitaalstortingen in de kleindochter tellen mee bij het bepalen van die waardedaling. De Hoge Raad heeft dit bevestigd. Zet u of een verbonden bedrijf de onderneming van de opgeheven dochter voort, dan wordt de aftrek bovendien uitgesteld tot die onderneming alsnog geheel wordt gestaakt of uitsluitend door een ander wordt voortgezet.

Figuur 3: bij een tussenhoudster verlaagt de waardedaling van de kleindochter het aftrekbare liquidatieverlies. Van 400.000 euro blijft in dit voorbeeld 250.000 euro over, omdat de kleindochter sinds de verkrijging 150.000 euro in waarde daalde.

Praktische checklist: wat u moet regelen

  • Aard van het verlies bepalen. Ga na of het om een liquidatie gaat (mogelijk aftrekbaar) of om een verkoop (niet aftrekbaar).
  • Opgeofferd bedrag vaststellen. Breng aankoopprijs en latere stortingen in kaart en laat het opgeofferde bedrag bij beschikking vaststellen, zodat er later geen discussie is.
  • Vereffening afronden. Neem het verlies pas in het jaar waarin de vennootschap volledig is afgewikkeld.
  • Termijn bewaken. Rond de afwikkeling af binnen het derde kalenderjaar na het jaar van staking.
  • Tussenhoudster controleren. Breng bij een kleindochter de waardeontwikkeling en tussentijdse stortingen sinds de verkrijging in beeld.
  • Onderbouwing bewaren. Bewaar alle stukken; de bewijslast voor omvang en voorwaarden ligt zwaar bij u.

Veelgestelde vragen

Mag ik een verlies bij verkoop van mijn dochter-bv aftrekken?

Nee. Een verlies bij verkoop van een deelneming valt onder de deelnemingsvrijstelling en is niet aftrekbaar. Alleen bij een echte liquidatie of ontbinding kan het liquidatieverlies aftrekbaar zijn.

Wat is het opgeofferde bedrag?

Het opgeofferde bedrag is vereenvoudigd alles wat u in de dochter heeft gestoken: de aankoopprijs en de latere kapitaalstortingen. Het is het startpunt voor de berekening van het liquidatieverlies.

Geldt de regeling ook voor het MKB?

Ja. Dankzij de drempel van 5.000.000 euro per opgeheven lichaam is een liquidatieverlies in het MKB doorgaans volledig aftrekbaar. De extra eisen voor grote en internationale structuren spelen dan meestal niet.

Wanneer mag ik het liquidatieverlies aftrekken?

Pas nadat de vennootschap volledig is afgewikkeld en is opgehouden te bestaan. Bij een turboliquidatie geldt de afwikkeling als voltooid op het ontbindingstijdstip.

Wat is een turboliquidatie?

Een turboliquidatie is de ontbinding van een vennootschap zonder bezittingen. Er is dan geen formele vereffening en de vennootschap houdt meteen op te bestaan.

Hoe Taxcount u kan helpen

De liquidatieverliesregeling kan een aanzienlijk verlies aftrekbaar maken, maar de voorwaarden zijn talrijk en formeel. Een te vroeg genomen aftrek, een overschreden termijn of een gemiste tussenhoudstercorrectie leidt al snel tot een correctie of navordering. Taxcount stelt het opgeofferde bedrag juist vast, plant de liquidatie binnen de termijn, beoordeelt de tussenhoudster- en fiscale-eenheidsregels en onderbouwt het verlies zodat het standhoudt. Overweegt u een dochter op te heffen of is dat al gebeurd? Leg uw situatie voor aan Taxcount en wij toetsen of en hoe u het liquidatieverlies kunt benutten.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Vennootschapsbelasting: zo werkt de Vpb en zo houdt u meer over

Heb je een bv of overweeg je er een op te richten? Dan krijg je te maken met de vennootschapsbelasting, de winstbelasting voor bv’s en andere lichamen. Veel ondernemers weten dat hun bv belasting over de winst betaalt, maar niet hoe de tarieven precies werken, wanneer de aangifte moet en welke regelingen belasting kunnen besparen. In dit artikel lees je in gewone taal hoe de vennootschapsbelasting in 2026 in elkaar zit, wat je betaalt en waar de belangrijkste voordelen zitten.

Wat is vennootschapsbelasting?

De vennootschapsbelasting (Vpb) is de belasting die een bv, nv of ander lichaam betaalt over de winst. Waar een eenmanszaak of vof onder de inkomstenbelasting valt, betaalt een bv dus vennootschapsbelasting. Een paar kernbegrippen op een rij:

  • Belastbaar bedrag: de winst waarover je belasting betaalt, nadat de aftrekposten er af zijn.
  • Twee tarieven: over de eerste € 200.000 winst betaal je 19%, over alles daarboven 25,8% (tarieven 2026).
  • Opstaptarief: de lagere schijf van 19% heet het opstaptarief of MKB-tarief, een voordeel voor kleinere winsten.
  • Belastingplichtige: elke zelfstandige bv is een eigen belastingplichtige met een eigen schijf van € 200.000 tegen 19%.

Het verschil tussen beide tarieven is 6,8 procentpunt. Over de eerste € 200.000 winst scheelt de lage schijf je dus maximaal € 13.600 per jaar.

Vpb-tarieven 2026

Belastbaar bedrag Tarief 2026
Tot en met € 200.000 19%
Boven € 200.000 25,8%


Wie betaalt en wanneer?

Of en hoeveel vennootschapsbelasting je betaalt, hangt af van een paar vaste punten:

  • Rechtsvorm: je onderneming is een bv, nv of ander Vpb-plichtig lichaam. Een eenmanszaak of vof valt hier niet onder.
  • Winst: er is belastbare winst. Maakt je bv verlies, dan betaal je dat jaar geen Vpb en kun je het verlies meestal met andere jaren verrekenen.
  • Aangifte: je doet elk jaar aangifte vennootschapsbelasting, in de regel binnen vijf maanden na afloop van het boekjaar (met uitstel via je adviseur vaak langer).
  • Voorlopige aanslag: de Belastingdienst legt vaak een voorlopige aanslag op, zodat je de belasting gespreid betaalt in plaats van in één keer achteraf.

Kort gezegd: zodra je bv winst maakt, betaal je er belasting over, maar met de juiste regelingen kun je dat bedrag flink verlagen.

Rekenvoorbeeld

De situatie: een ondernemer heeft drie winstgevende werk-bv’s onder één holding. Elke bv maakt € 200.000 winst, samen € 600.000. De vraag is of hij de bv’s als één fiscale eenheid laat belasten of elk apart.

Scenario A: één fiscale eenheid (samen belast)

  • € 200.000 tegen 19% = € 38.000
  • € 400.000 tegen 25,8% = € 103.200
  • Totaal: € 141.200 vennootschapsbelasting

Scenario B: drie zelfstandige bv’s (elk apart belast)

  • Elke bv: € 200.000 tegen 19% = € 38.000
  • 3 × € 38.000 = € 114.000 vennootschapsbelasting

De conclusie: door de bv’s apart te houden gebruikt elke bv haar eigen opstaptarief van 19%. Dat scheelt € 141.200 − € 114.000 = € 27.200 per jaar. Let op: een fiscale eenheid heeft ook voordelen (zoals onderlinge verliesverrekening), dus dit is altijd een afweging.

Praktische gevolgen

Naast de tarieven zijn er een paar regelingen en verplichtingen die je Vpb-rekening sterk beïnvloeden:

  • Aangifte- en administratieplicht: dien op tijd aangifte in en bewaar een deugdelijke administratie; te laat aangeven kan een boete opleveren.
  • Verliesverrekening: een verlies gaat één jaar terug en daarna onbeperkt vooruit, maar je mag per jaar maar € 1.000.000 plus 50% van de winst daarboven verrekenen.
  • Innovatiebox: maakt je bv winst met zelf ontwikkelde innovatie (met WBSO-verklaring), dan wordt die winst effectief tegen 9% belast in plaats van 25,8%.
  • Opstaptarief benutten: bij meerdere winstgevende bv’s loont het om te bekijken of een fiscale eenheid wel of juist niet voordelig is.
  • Renteaftrekbeperking: betaalt je bv veel rente (boven € 1.000.000 per saldo), dan is de aftrek beperkt tot 24,5% van een gecorrigeerde winst (earningsstripping).

Conclusie en advies

De vennootschapsbelasting lijkt eenvoudig, 19% tot € 200.000 en 25,8% daarboven, maar de echte winst zit in de details: het slim benutten van het opstaptarief, de keuze rond een fiscale eenheid, het op tijd verrekenen van verliezen en het gebruik van de innovatiebox. Die keuzes kunnen per jaar duizenden euro’s schelen, zoals het rekenvoorbeeld laat zien. Wil je weten of je bv-structuur en aangifte fiscaal optimaal zijn? De adviseurs van Taxcount beoordelen je situatie graag en laten je zien waar je kunt besparen.