Liquidatieverlies: wanneer u het verlies op een opgeheven dochter-bv mag aftrekken

Heeft uw holding een dochtervennootschap die verlieslatend is en die definitief wordt opgeheven? Normaal zijn winst en verlies op een dochter onbelast door de deelnemingsvrijstelling. Maar bij een echte liquidatie mag u het verlies, het liquidatieverlies, onder voorwaarden tóch van uw winst aftrekken. Dat kan een flinke besparing op de vennootschapsbelasting opleveren. In dit artikel leest u wat een liquidatieverlies is, hoe u het berekent, welke voorwaarden gelden en waar u in 2026 op moet letten.

Wat is een liquidatieverlies?

De deelnemingsvrijstelling zorgt ervoor dat voordelen uit een dochtervennootschap bij de moeder onbelast blijven. Winst is vrijgesteld, maar een verlies is dan ook niet aftrekbaar. De liquidatieverliesregeling is hierop de belangrijkste uitzondering. Gaat de dochter definitief ten onder, dan zou het verlies anders nergens meer kunnen worden benut. Daarom mag de moeder het bij liquidatie alsnog aftrekken.

Let op het verschil tussen liquidatie en verkoop. Verkoopt u een dochter met verlies, dan valt dat verlies onder de deelnemingsvrijstelling en is het niet aftrekbaar. Alleen bij een echte ontbinding of liquidatie komt de aftrek in beeld. De regeling geldt voor vennootschapsbelastingplichtige lichamen, meestal de bv of nv, die een deelneming van 5 procent of meer houden. Voor een eenmanszaak of vof speelt zij niet.

Hoe berekent u het liquidatieverlies?

Het liquidatieverlies is het opgeofferde bedrag min alles wat u bij de opheffing nog terugkrijgt. Het opgeofferde bedrag is vereenvoudigd wat de moeder in totaal in de dochter heeft gestoken: de aankoopprijs en de latere kapitaalstortingen. Wat u bij de afwikkeling nog ontvangt, de liquidatie-uitkeringen, gaat daarvan af.

Rekenvoorbeeld

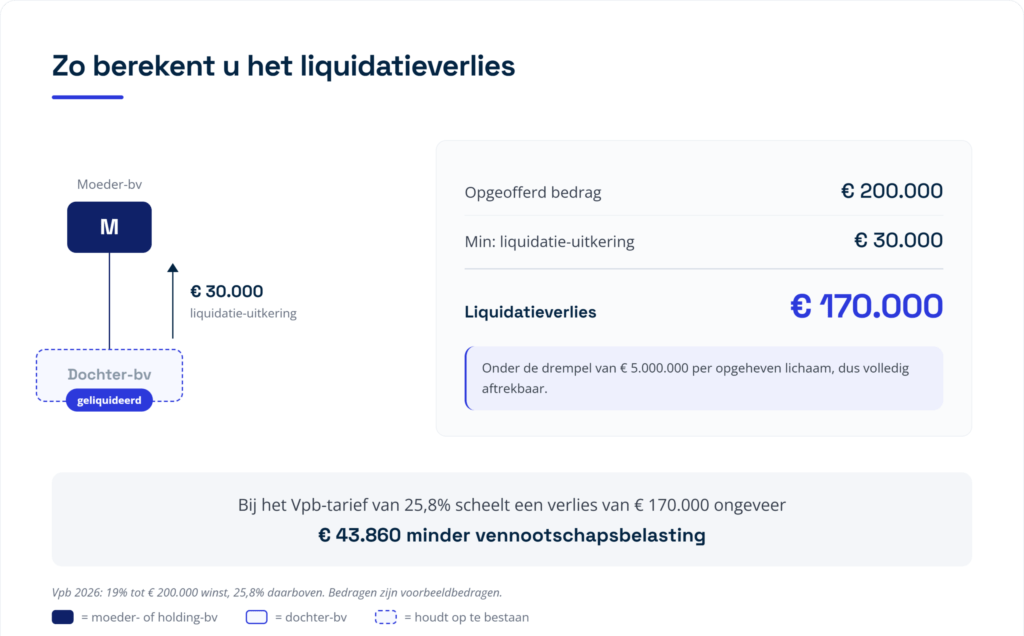
Stel, uw bv heeft 200.000 euro in haar dochter gestoken, dus het opgeofferde bedrag is 200.000 euro. De dochter wordt geliquideerd en er blijft nog 30.000 euro over dat naar de moeder gaat. Het liquidatieverlies is dan 200.000 euro min 30.000 euro, dus 170.000 euro. Omdat dit onder de drempel van 5.000.000 euro blijft, is het volledig aftrekbaar. In 2026 is het vennootschapsbelastingtarief 19 procent tot 200.000 euro winst en 25,8 procent daarboven. Bij het hoge tarief scheelt een verlies van 170.000 euro ongeveer 43.860 euro belasting (zie figuur 1).

  Figuur 1: het liquidatieverlies is het opgeofferde bedrag min de liquidatie-uitkering. In dit voorbeeld blijft van 200.000 euro na een uitkering van 30.000 euro een verlies van 170.000 euro over, dat bij het hoge Vpb-tarief ongeveer 43.860 euro belasting scheelt.

Welke voorwaarden gelden sinds 2021?

Sinds 1 januari 2021 gelden drie belangrijke beperkingen. Ten eerste een bedragdrempel: verliezen tot 5.000.000 euro per opgeheven lichaam blijven aftrekbaar zonder de kwantitatieve en territoriale eis. De temporele voorwaarde geldt wél altijd: is de vereffening niet uiterlijk in het derde kalenderjaar na het jaar van staking afgerond, dan vervalt de aftrek ook onder die 5.000.000 euro. Door deze drempel blijft een liquidatieverlies in het MKB doorgaans volledig aftrekbaar.

Boven 5.000.000 euro gelden twee eisen naast elkaar. Een kwantitatieve eis: u moet een belang hebben gehad waarmee u de activiteiten van de dochter kon bepalen, in de regel meer dan de helft van de stemrechten. En een territoriale eis: aftrek is alleen mogelijk als de dochter in Nederland, de EU, de EER of een aangewezen associatiestaat is gevestigd. Ten derde een tijdseis: de afwikkeling moet zijn afgerond uiterlijk in het derde kalenderjaar na het jaar waarin de dochter haar onderneming (nagenoeg) helemaal staakte. Wie te lang wacht zonder goede reden, kan het recht op aftrek verliezen (zie figuur 2).

Figuur 2: de termijn loopt van het jaar waarin de onderneming (nagenoeg) geheel wordt gestaakt tot uiterlijk 31 december van het derde kalenderjaar daarna. Rondt u op tijd af, dan neemt u het verlies in het jaar van voltooiing; wacht u zonder goede reden langer, dan kan het recht op aftrek vervallen.

Wanneer mag u het verlies nemen?

U mag het liquidatieverlies pas nemen zodra de vereffening is voltooid, dus zodra de vennootschap volledig is afgewikkeld en is opgehouden te bestaan. De gedachte daarachter is dat pas dan zeker is dat het verlies bij de dochter voorgoed verloren gaat. Neemt u de aftrek te vroeg, dan corrigeert de inspecteur de aangifte.

Bij een turboliquidatie, de ontbinding van een lege vennootschap zonder bezittingen, is er geen formele vereffening. De vennootschap houdt dan meteen op te bestaan. In dat geval geldt de vereffening als voltooid op het ontbindingstijdstip, zodat u het verlies vanaf dat moment kunt nemen.

Let op bij een tussenhoudster

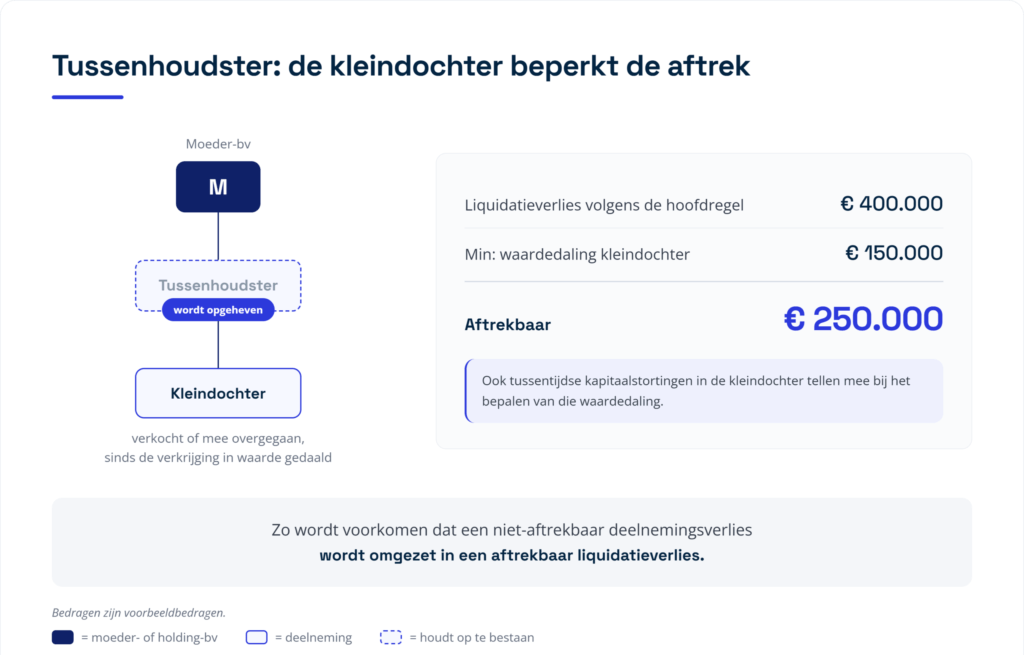
Hield de opgeheven vennootschap zelf ook weer aandelen in een andere vennootschap, een kleindochter? Dan geldt een bijzondere correctie. Is die kleindochter verkocht of mee overgegaan en sinds de verkrijging in waarde gedaald, dan telt het liquidatieverlies alleen mee voor zover het die waardedaling te boven gaat. Zo wordt voorkomen dat een niet-aftrekbaar deelnemingsverlies wordt omgezet in een aftrekbaar liquidatieverlies (zie figuur 3).

Belangrijk daarbij: ook tussentijdse kapitaalstortingen in de kleindochter tellen mee bij het bepalen van die waardedaling. De Hoge Raad heeft dit bevestigd. Zet u of een verbonden bedrijf de onderneming van de opgeheven dochter voort, dan wordt de aftrek bovendien uitgesteld tot die onderneming alsnog geheel wordt gestaakt of uitsluitend door een ander wordt voortgezet.

Figuur 3: bij een tussenhoudster verlaagt de waardedaling van de kleindochter het aftrekbare liquidatieverlies. Van 400.000 euro blijft in dit voorbeeld 250.000 euro over, omdat de kleindochter sinds de verkrijging 150.000 euro in waarde daalde.

Praktische checklist: wat u moet regelen

  • Aard van het verlies bepalen. Ga na of het om een liquidatie gaat (mogelijk aftrekbaar) of om een verkoop (niet aftrekbaar).
  • Opgeofferd bedrag vaststellen. Breng aankoopprijs en latere stortingen in kaart en laat het opgeofferde bedrag bij beschikking vaststellen, zodat er later geen discussie is.
  • Vereffening afronden. Neem het verlies pas in het jaar waarin de vennootschap volledig is afgewikkeld.
  • Termijn bewaken. Rond de afwikkeling af binnen het derde kalenderjaar na het jaar van staking.
  • Tussenhoudster controleren. Breng bij een kleindochter de waardeontwikkeling en tussentijdse stortingen sinds de verkrijging in beeld.
  • Onderbouwing bewaren. Bewaar alle stukken; de bewijslast voor omvang en voorwaarden ligt zwaar bij u.

Veelgestelde vragen

Mag ik een verlies bij verkoop van mijn dochter-bv aftrekken?

Nee. Een verlies bij verkoop van een deelneming valt onder de deelnemingsvrijstelling en is niet aftrekbaar. Alleen bij een echte liquidatie of ontbinding kan het liquidatieverlies aftrekbaar zijn.

Wat is het opgeofferde bedrag?

Het opgeofferde bedrag is vereenvoudigd alles wat u in de dochter heeft gestoken: de aankoopprijs en de latere kapitaalstortingen. Het is het startpunt voor de berekening van het liquidatieverlies.

Geldt de regeling ook voor het MKB?

Ja. Dankzij de drempel van 5.000.000 euro per opgeheven lichaam is een liquidatieverlies in het MKB doorgaans volledig aftrekbaar. De extra eisen voor grote en internationale structuren spelen dan meestal niet.

Wanneer mag ik het liquidatieverlies aftrekken?

Pas nadat de vennootschap volledig is afgewikkeld en is opgehouden te bestaan. Bij een turboliquidatie geldt de afwikkeling als voltooid op het ontbindingstijdstip.

Wat is een turboliquidatie?

Een turboliquidatie is de ontbinding van een vennootschap zonder bezittingen. Er is dan geen formele vereffening en de vennootschap houdt meteen op te bestaan.

Hoe Taxcount u kan helpen

De liquidatieverliesregeling kan een aanzienlijk verlies aftrekbaar maken, maar de voorwaarden zijn talrijk en formeel. Een te vroeg genomen aftrek, een overschreden termijn of een gemiste tussenhoudstercorrectie leidt al snel tot een correctie of navordering. Taxcount stelt het opgeofferde bedrag juist vast, plant de liquidatie binnen de termijn, beoordeelt de tussenhoudster- en fiscale-eenheidsregels en onderbouwt het verlies zodat het standhoudt. Overweegt u een dochter op te heffen of is dat al gebeurd? Leg uw situatie voor aan Taxcount en wij toetsen of en hoe u het liquidatieverlies kunt benutten.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Aandelen certificeren via een STAK: zo scheidt u zeggenschap en financieel belang

Wilt u de touwtjes van uw onderneming in handen houden, maar het financiële belang alvast (deels) overdragen aan uw kinderen of medewerkers? Dan is het certificeren van aandelen via een STAK vaak de oplossing. U brengt uw aandelen onder in een stichting administratiekantoor, die de zeggenschap krijgt, terwijl u via certificaten recht houdt op het dividend en de waarde. De grote vraag is meestal: kost dat belasting in box 2? In dit artikel leest u wat certificering inhoudt, waarom ondernemers ervoor kiezen, wanneer het fiscaal geruisloos verloopt en aan welke voorwaarden u in 2026 moet voldoen.

Wat is het certificeren van aandelen?

Bij certificering splitst u een aandeel in twee delen: de zeggenschap en het economische belang. De zeggenschap is het stemrecht in de aandeelhoudersvergadering. Het economische belang is het recht op dividend en op de waarde van het aandeel. U draagt uw aandelen in administratie over aan een stichting administratiekantoor, kortweg de STAK. Die stichting wordt de nieuwe juridische eigenaar van de aandelen en mag stemmen (zie figuur 1).

In ruil geeft de stichting certificaten aan u uit. Als certificaathouder ontvangt u voortaan het dividend en deelt u in de waarde, maar u stemt niet meer zelf. De afspraken tussen de STAK en de certificaathouders staan in de administratievoorwaarden, niet in de statuten van de bv. De stichting zelf wordt opgericht bij notariële akte met een passend doel.

  Figuur 1: certificering in beeld. Links de uitgangssituatie, waarin stemrecht en dividend nog in één hand zitten. Rechts de situatie na certificering: de STAK is juridisch eigenaar van de aandelen en stemt in de aandeelhoudersvergadering, terwijl u als certificaathouder recht houdt op dividend en waarde.

Waarom zou u aandelen certificeren?

Certificering is populair bij familiebedrijven en bij directeur-grootaandeelhouders die aan bedrijfsopvolging of estate planning doen. U kunt de aandelen of certificaten geleidelijk overdragen aan uw kinderen, terwijl u zelf blijft stemmen en dus de leiding houdt. Zo bereidt u de opvolging voor zonder de zeggenschap meteen uit handen te geven.

Er zijn meer redenen. U kunt werknemers of investeerders laten meedelen in de winst zonder dat zij stemrecht krijgen. En u kunt de continuïteit van het bedrijf waarborgen en versnippering van de zeggenschap voorkomen. Certificering speelt alleen bij een bv of nv, want die hebben aandelen. Voor een eenmanszaak of vof is de regeling niet aan de orde.

Kost certificeren belasting in box 2?

Houdt u 5 procent of meer van de aandelen of certificaten, dan heeft u een aanmerkelijk belang. Dividend en winst bij verkoop worden dan belast in box 2 van de inkomstenbelasting. In 2026 is het box 2-tarief 24,5 procent over de eerste 68.843 euro aan inkomen uit aanmerkelijk belang, en 31 procent over het meerdere. Fiscale partners kunnen het lage tarief samen benutten tot 137.686 euro.

De kernvraag bij certificering is of de overdracht van uw aandelen aan de STAK belast wordt als een verkoop. De Belastingdienst kijkt daarvoor door de stichting heen. Kunnen de certificaten worden gelijkgesteld met de aandelen, in vaktaal vereenzelvigd, dan wordt u gewoon als de aandeelhouder behandeld. Dan geldt: de overdracht aan de STAK is geen vervreemding, dus u rekent niet af over de meerwaarde. Bovendien schuift uw verkrijgingsprijs, het bedrag waarvoor u de aandelen fiscaal geacht wordt te hebben verkregen, geruisloos door naar de certificaten. De belastingclaim verdwijnt dus niet, maar schuift mee naar de toekomst.

Rekenvoorbeeld: certificeren zonder afrekening

Stel, een directeur-grootaandeelhouder houdt alle aandelen in zijn bv. De verkrijgingsprijs is 18.000 euro en de werkelijke waarde is 2.000.000 euro. Hij richt een STAK op en brengt de aandelen daarin onder tegen uitgifte van certificaten. Voldoen de administratievoorwaarden aan alle eisen, dan is er op dat moment geen box 2-heffing en houden de certificaten dezelfde verkrijgingsprijs van 18.000 euro. Lukt de vereenzelviging niet, dan kan de inbreng wél als verkoop gelden. Ontbreekt dan een zakelijke prijs, dan wordt gerekend met de werkelijke waarde: over 2.000.000 euro min 18.000 euro, dus 1.982.000 euro, kan dan box 2-belasting verschuldigd worden (zie figuur 2).

Figuur 2: rekenvoorbeeld bij een verkrijgingsprijs van 18.000 euro en een werkelijke waarde van 2.000.000 euro. Lukt de vereenzelviging, dan is er geen box 2-heffing en schuift de verkrijgingsprijs door naar de certificaten. Lukt zij niet, dan geldt de inbreng als verkoop en kan over de meerwaarde van 1.982.000 euro ongeveer 609.945 euro box 2-belasting verschuldigd worden.

Wanneer verloopt certificering fiscaal geruisloos?

Vereenzelviging mag alleen als aan een reeks voorwaarden is voldaan. Die staan in het Verzamelbesluit aanmerkelijk belang. De kern is dat het certificaat economisch precies hetzelfde voorstelt als het aandeel. Voor ieder ingeleverd aandeel komt een gelijk certificaat terug. Alle dividenden, bonusaandelen en liquidatie-uitkeringen op de aandelen gaan onmiddellijk door naar u als certificaathouder.

Daarnaast mag de STAK de aandelen niet zomaar verkopen of verpanden, en kunnen de certificaten alleen worden ingetrokken tegen teruggave van de aandelen. De certificaten moeten net zo goed verhandelbaar zijn als de aandelen. En er mogen geen bepalingen in de statuten of voorwaarden staan die de gelijkstelling belemmeren. Blijft uw volledige financiële belang bij uzelf en gaan er geen rechten naar derden, dan is er geen belaste vervreemding (zie figuur 3).

Figuur 3: beslisboom langs de vijf voorwaarden uit het Verzamelbesluit aanmerkelijk belang. Is het antwoord op alle vragen ja, dan worden de certificaten met de aandelen vereenzelvigd en verloopt de certificering fiscaal geruisloos. Één nee levert een belaste vervreemding op.

Wat regelt u juridisch?

Voor een certificering richt u eerst een stichting op bij notariële akte, met een passend doel. Vervolgens stelt u administratievoorwaarden op die aan alle bovenstaande eisen voldoen. Daarna levert u de aandelen aan de stichting, geeft de STAK certificaten uit en werkt u het aandeelhoudersregister bij. Wilt u certificaathouders het recht geven de aandeelhoudersvergadering bij te wonen, dan regelt u dat vergaderrecht in de statuten. De voorwaarden moeten doorlopend zuiver blijven: één storende bepaling kan de vereenzelviging in gevaar brengen.

Praktische checklist: wat u moet regelen

  • Aanmerkelijk belang bepalen. Ga na of u, eventueel samen met uw partner, 5 procent of meer van de aandelen, winstrechten of stemmen houdt. Alleen dan speelt box 2.
  • Doel vaststellen. Bepaal waarom u certificeert: opvolging, continuïteit of het belonen van werknemers of investeerders. Dat stuurt de opzet.
  • STAK oprichten. Laat de stichting bij notariële akte oprichten met een passend statutair doel.
  • Administratievoorwaarden opstellen. Zorg dat de voorwaarden aan alle vereenzelvigingseisen voldoen, zodat de certificering geruisloos verloopt.
  • Certificaten uitgeven en register bijwerken. Lever de aandelen, geef de certificaten uit en houd het aandeelhoudersregister actueel.
  • Laten toetsen. Laat de akte en de voorwaarden vooraf controleren door een fiscalist of notaris; een kleine fout kan een belaste vervreemding opleveren.

Veelgestelde vragen

Wat is een STAK?

Een STAK is een stichting administratiekantoor. Deze stichting houdt uw aandelen juridisch en oefent het stemrecht uit. In ruil geeft zij certificaten uit aan de oorspronkelijke aandeelhouder, die daarmee het financiële belang houdt.

Behoud ik het dividend als ik mijn aandelen certificeer?

Ja. Als certificaathouder houdt u recht op het dividend en op de waarde van de aandelen. De voorwaarden schrijven voor dat de STAK ontvangen dividenden onmiddellijk aan u doorbetaalt.

Moet ik box 2-belasting betalen als ik certificeer?

In de regel niet. Als de certificaten met de aandelen kunnen worden vereenzelvigd, is de overdracht aan de STAK geen vervreemding en rekent u niet af. Uw verkrijgingsprijs schuift door naar de certificaten. Lukt de vereenzelviging niet, dan kan er wél box 2-heffing ontstaan.

Kan ik met certificaten mijn bedrijf overdragen aan mijn kinderen?

Ja. U kunt certificaten geleidelijk aan uw kinderen overdragen of schenken, terwijl u zelf blijft stemmen. Certificering wordt daarom vaak gecombineerd met de bedrijfsopvolgingsregeling en met schenken.

Geldt certificering ook voor een eenmanszaak?

Nee. Certificering werkt alleen bij een bv of nv, omdat daar aandelen zijn. Een eenmanszaak of vof heeft geen aandelen om te certificeren.

Hoe Taxcount u kan helpen

Certificering is een krachtig instrument, maar of het fiscaal geruisloos verloopt, hangt volledig af van de akte en de administratievoorwaarden. Eén bepaling die de gelijkstelling van certificaten en aandelen verstoort, kan een belaste vervreemding opleveren met een forse box 2-afrekening. Ook bij vastgoed in de structuur en bij dubbele STAK-constructies loont het om vooraf goed te toetsen. Taxcount beoordeelt of uw certificering aan alle voorwaarden voldoet, hoe u dit combineert met opvolging of schenking en hoe u een belaste vervreemding voorkomt. Wilt u uw zeggenschap en belang veilig scheiden? Leg uw situatie voor aan Taxcount en wij toetsen uw opzet.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Zie ook:

Periodieke gift aftrekken: het verschil dat je honderden euro’s per jaar kan opleveren

Geef je ieder jaar aan een goed doel, je kerk, een museum of een vereniging? Dan laat je waarschijnlijk geld liggen. Een gewone gift is namelijk pas aftrekbaar boven een drempel en tot een maximum. Leg je dezelfde gift vast als periodieke gift, dan trek je het volledige bedrag af, zonder drempel. Bij precies dezelfde donatie houd je zo netto meer over. In dit artikel lees je wat een periodieke gift is, welke voorwaarden in 2026 gelden en hoeveel je ermee kunt besparen.

Wat is het verschil tussen een gewone en een periodieke gift?

De inkomstenbelasting kent twee soorten aftrekbare giften. Een gewone gift is een losse donatie. Die is alleen aftrekbaar voor zover je meer geeft dan de drempel, en tot een maximum. In 2026 is de drempel 1 procent van je drempelinkomen (met een minimum van 60 euro) en het maximum 10 procent van dat inkomen. Alles onder de drempel telt dus niet mee.

Een periodieke gift is een gift die je schriftelijk vastlegt en minimaal vijf jaar lang jaarlijks doet. Het grote voordeel: de drempel en het lage maximum vervallen. Je trekt het volledige bedrag af. In 2026 geldt alleen nog een ruim plafond van 1.500.000 euro per jaar, dat voor de meeste gevers geen rol speelt.

Hoeveel levert een periodieke gift op?

Stel, je drempelinkomen is 80.000 euro en je schenkt 2.000 euro per jaar aan een goed doel met ANBI-status. Als gewone gift is de drempel 1 procent van 80.000 euro, dus 800 euro. Aftrekbaar is dan 1.200 euro. Als periodieke gift vervalt die drempel en trek je het volle bedrag van 2.000 euro af.

Bij een aftrektarief van 37,56 procent (het maximumtarief voor aftrekposten in 2026 bij een hoog inkomen) scheelt dat extra afgetrokken bedrag van 800 euro ongeveer 300 euro belasting per jaar. Over de looptijd van vijf jaar is dat zo’n 1.500 euro extra voordeel, bij exact dezelfde gift (zie figuur 1).

Figuur 1: dezelfde gift van 2.000 euro levert als periodieke gift een hogere aftrek op dan als gewone gift, doordat de drempel vervalt.

Aan welke voorwaarden moet een periodieke gift voldoen?

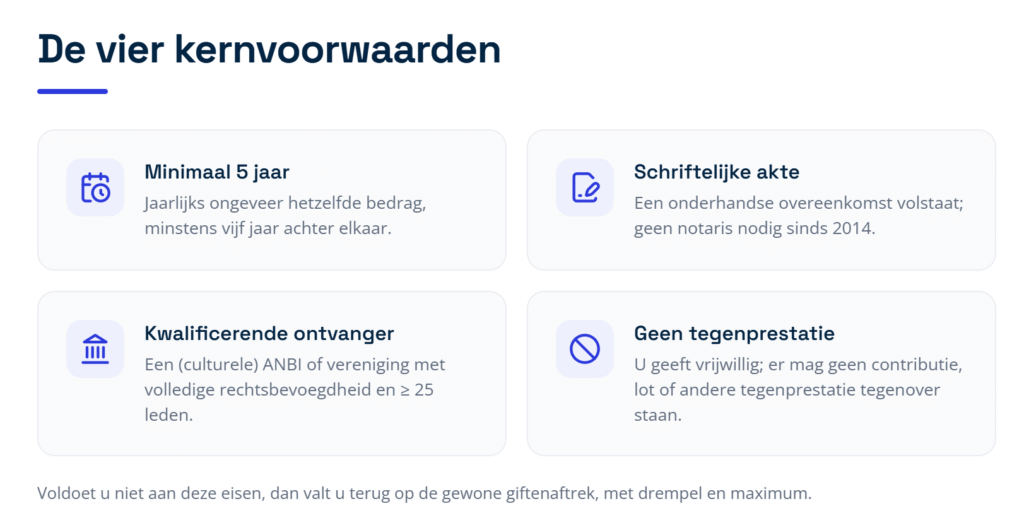
Tegenover het voordeel staat een verplichting: je bindt je voor langere tijd. Een periodieke gift is een vaste en gelijkmatige jaarlijkse uitkering die uiterlijk eindigt bij overlijden. De belangrijkste voorwaarden zijn de volgende (zie figuur 2).

  • Minimaal vijf jaar. Je verplicht je om minstens vijf jaar achter elkaar jaarlijks ongeveer hetzelfde bedrag te schenken.
  • Schriftelijk vastgelegd. Sinds 2014 hoeft dat niet meer bij de notaris. Een onderhandse schriftelijke overeenkomst met de instelling volstaat. De Belastingdienst heeft daarvoor een standaardformulier.
  • Een kwalificerende ontvanger. De ontvanger moet een ANBI, een culturele ANBI of een kwalificerende vereniging zijn. Voor verenigingen geldt de eis van volledige rechtsbevoegdheid en ten minste 25 leden zonder winststreven.
  • Geen tegenprestatie. Je geeft vrijwillig en er mag niets tegenover staan (dus geen contributie, lot of andere tegenprestatie).
  • Een reeel overlijdensrisico. De verplichting moet uiterlijk bij overlijden eindigen en er moet werkelijke onzekerheid over de looptijd zijn. Een kunstmatig weggenomen sterfterisico voldoet niet.

Figuur 2: de vier kernvoorwaarden voor een periodieke gift. Voldoe je niet aan deze eisen, dan val je terug op de gewone giftenaftrek.

Let op: alleen betalingen vanaf de datum van de overeenkomst tellen mee als periodieke gift. Leg de gift dus vast voordat je de eerste kwalificerende betaling doet.

Extra aftrek bij een culturele ANBI

Geef je aan een culturele ANBI, bijvoorbeeld een museum, theater of orkest, dan mag je de gift voor de aftrek met 25 procent verhogen. Die verhoging is in 2026 maximaal 1.250 euro per jaar, wat overeenkomt met een culturele gift van 5.000 euro. De multiplier geldt zowel voor periodieke als voor gewone giften. Fiscale partners tellen hun giften samen en verdelen de aftrek onderling; de extra aftrek is per huishouden begrensd.

Wat als de gift eerder stopt?

Voldoe je niet aan de vormvereisten, of is de looptijd korter dan vijf jaar, dan is er geen aftrekbare periodieke gift. De gift telt dan hooguit als gewone gift, met drempel en maximum. Stopt de gift binnen vijf jaar buiten je schuld, bijvoorbeeld door werkloosheid of arbeidsongeschiktheid, dan blijft de aftrek in stand als de overeenkomst een clausule bevat dat de gift bij inkomensdaling mag eindigen. Ontbreekt die clausule, dan val je terug op de gewone giftenaftrek. Neem zo’n clausule dus altijd op.

Praktische checklist: wat je moet regelen

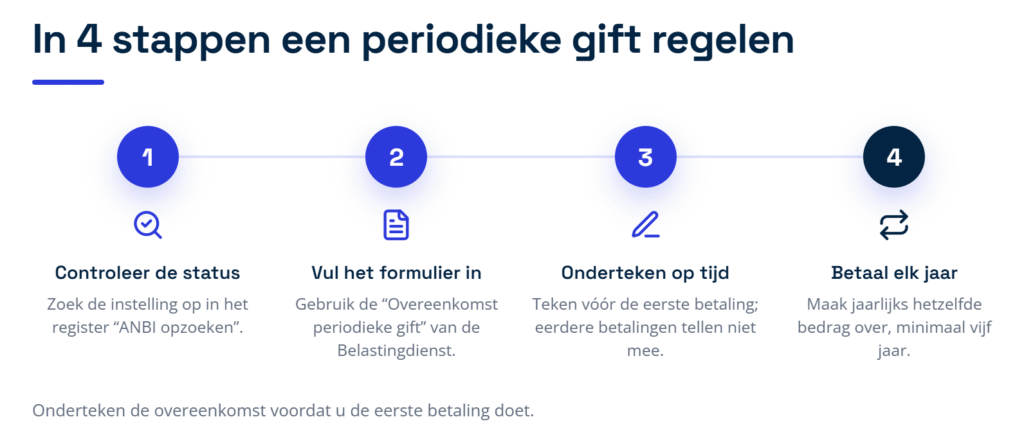
In vier stappen leg je een periodieke gift correct vast (zie figuur 3).

Figuur 3: in vier stappen een periodieke gift regelen. Onderteken de overeenkomst voordat je de eerste betaling doet.

  • Controleer de status van de ontvanger. Zoek de instelling op in het register “ANBI opzoeken” en controleer of het (ook) een culturele ANBI is.
  • Gebruik het standaardformulier. Vraag de instelling om de “Overeenkomst periodieke gift” van de Belastingdienst en vul die volledig in.
  • Leg vast voor de eerste betaling. Onderteken de overeenkomst voordat je de eerste kwalificerende betaling doet; eerdere betalingen tellen niet mee.
  • Neem een inkomensdalingsclausule op. Zo blijft je aftrek in stand als je de gift door omstandigheden eerder moet stoppen.
  • Betaal elk jaar hetzelfde bedrag. Maak de gift minimaal jaarlijks over en houd het bedrag gelijkmatig.
  • Verwerk de aftrek in de aangifte. Neem de gift op in je aangifte inkomstenbelasting; fiscale partners tellen hun giften samen en verdelen de aftrek zo gunstig mogelijk.
  • Bewaar akte en betaalbewijzen. Houd de overeenkomst en de bankafschriften bij voor het geval de Belastingdienst vragen stelt.

Veelgestelde vragen

Is een periodieke gift altijd voordeliger dan een gewone gift?

Voor wie meerdere jaren een vast bedrag geeft, vrijwel altijd. De drempel vervalt, waardoor je volledige gift aftrekbaar is. Voor een eenmalige of wisselende gift is de gewone giftenaftrek meestal voldoende.

Heb ik een notaris nodig?

Nee. Sinds 2014 volstaat een onderhandse schriftelijke overeenkomst met de instelling. De Belastingdienst heeft hiervoor een standaardformulier.

Wat is het maximum in 2026?

Voor periodieke giften geldt geen drempel en een ruim plafond van 1.500.000 euro per jaar (voor jou en je fiscale partner samen). Voor vrijwel iedereen is je volledige gift dus aftrekbaar.

Hoeveel bedraagt het maximale aftrektarief?

De giftenaftrek valt onder de tariefmaatregel. Bij een hoog inkomen telt de aftrek in 2026 mee tegen ten hoogste 37,56 procent, niet tegen het toptarief.

Kan ik ook aan een vereniging periodiek schenken?

Ja, mits de vereniging volledige rechtsbevoegdheid heeft, minstens 25 leden telt en niet aan de vennootschapsbelasting is onderworpen. Voor gewone giften geldt deze route niet; die moeten naar een (culturele) ANBI.

Ik ben dga. Kan ik beter vanuit mijn bv geven?

Sinds 2025 is de giftenaftrek in de vennootschapsbelasting afgeschaft. Voor een dga die structureel geeft, is de periodieke gift in de inkomstenbelasting daarom vaak het aangewezen instrument. Laat je situatie doorrekenen.

Hoe Taxcount je kan helpen

Een periodieke gift is eenvoudig, maar de details bepalen of de aftrek standhoudt: de juiste akte, de looptijd, de inkomensdalingsclausule en de status van de ontvanger. Een kleine fout laat je terugvallen op de lagere gewone giftenaftrek. Taxcount controleert of je giften optimaal zijn ingericht, of je de culturele multiplier kunt benutten en hoe jij en je partner de aftrek het gunstigst verdelen. Voor dga’s bekijken wij bovendien of privé geven na de wijziging van 2025 voordeliger is dan geven vanuit de bv. Wil je zeker weten dat je het maximale uit je giften haalt? Leg je situatie voor aan Taxcount en wij toetsen je giftenaftrek. In de tussentijd kun je gebruik maken van onze schenkingsdashboard.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je daarom altijd persoonlijk adviseren voordat je fiscale beslissingen neemt.

30%-regeling 2026 (30% ruling): voorwaarden, salarisnorm en 27% vanaf 2027

See English below/Zie Engelse versie beneden


Haal je een werknemer met schaarse kennis uit het buitenland naar Nederland, dan lopen de kosten al snel op. De 30%-regeling, sinds 2024 officieel de expatregeling genoemd, biedt uitkomst. Je mag dan een deel van het loon onbelast uitbetalen als vergoeding voor de extra kosten van tijdelijk verblijf in een ander land. Voor 2026 gaat het om maximaal 30% van het loon, belastingvrij. In dit artikel lees je voor wie de regeling geldt, welke voorwaarden de Belastingdienst stelt, hoeveel je onbelast mag vergoeden en wat er vanaf 2027 verandert. Zo weet je of je de regeling kunt inzetten en wat je daarvoor moet regelen.

Wat is de 30%-regeling?

Wie tijdelijk buiten zijn eigen land werkt, maakt extra kosten. Denk aan dubbele huisvesting, hogere kosten van levensonderhoud en reizen naar het thuisland. Deze extra kosten heten extraterritoriale kosten: extra kosten van tijdelijk verblijf buiten het land van herkomst. Als werkgever mag je deze kosten onbelast vergoeden, en daarvoor bestaan twee routes.

Bij de eerste route vergoed je de werkelijke extra kosten en bewijs je die met bonnen en bewijsstukken. Bij de tweede route pas je een vast percentage toe zonder die bewijslast. Die tweede route is de bekende 30%-regeling: je betaalt een vast deel van het loon onbelast uit, zonder de werkelijke kosten aan te tonen. In vakjargon heet dit een bewijsregel. Voor veel werkgevers is de forfaitaire route eenvoudiger, omdat je geen kostenadministratie per werknemer hoeft bij te houden.

Voor wie geldt de expatregeling?

De regeling geldt voor elke werkgever die loonbelasting inhoudt en te maken heeft met grensoverschrijdend personeel, van de eenmanszaak met personeel tot de bv, nv, stichting en overheid. Er zijn twee groepen werknemers die in beeld komen.

Ingekomen werknemers

Dit zijn werknemers die je uit een ander land aanwerft of die naar Nederland worden gezonden en die een specifieke deskundigheid hebben die op de Nederlandse arbeidsmarkt schaars is. De regeling speelt vooral in kennisintensieve sectoren, zoals tech, onderzoek en ontwikkeling, financiële dienstverlening, universiteiten en onderzoeksinstellingen, ziekenhuizen en internationale bedrijven.

Uitgezonden werknemers

Dit zijn werknemers die je juist naar het buitenland stuurt, zoals ambtenaren op een post in het buitenland, militairen en werknemers die in het buitenland wetenschap beoefenen of onderwijs geven. Voor deze groep geldt de regeling gedurende de duur van de uitzending, met de eis van ten minste 45 verblijfsdagen in twaalf maanden.

Welke voorwaarden gelden er?

De Belastingdienst stelt een aantal harde eisen voordat je de 30%-regeling mag toepassen op een ingekomen werknemer. De belangrijkste zijn de salarisnorm, de afstandseis en een tijdige aanvraag. Figuur 1 laat stap voor stap zien of je werknemer in aanmerking komt.

 Figuur 1: beslisboom om te bepalen of je werknemer in aanmerking komt voor de 30%-regeling.

De salarisnorm houdt in dat de werknemer een bepaald belastbaar jaarloon moet verdienen. Voor 2026 is dat meer dan 48.013 euro. Voor een werknemer die jonger is dan 30 jaar en een erkende wetenschappelijke mastergraad heeft, geldt een lagere norm van meer dan 36.497 euro. Wetenschappelijk onderzoekers en artsen in opleiding tot specialist worden geacht de specifieke deskundigheid te bezitten en hoeven niet aan de salarisnorm te voldoen.

Daarnaast geldt de afstandseis, ook wel de 150-kilometergrens genoemd. De werknemer moet in meer dan twee derde van de 24 maanden vóór het begin van het werk op meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Zo wordt voorkomen dat mensen die vlak over de grens wonen de regeling gebruiken.

De looptijd van de regeling is voor ingekomen werknemers maximaal vijf jaar. Die periode wordt korter als de werknemer eerder in Nederland heeft gewerkt of gewoond; de Belastingdienst kijkt daarvoor tot 25 jaar terug. Verder maak je als werkgever elk kalenderjaar opnieuw een keuze tussen het vergoeden van de werkelijke kosten en het toepassen van het forfait. Die keuze leg je vast in het eerste loontijdvak van het jaar.

Hoeveel mag je in 2026 onbelast vergoeden?

In 2024, 2025 en 2026 mag je maximaal 30% van het loon onbelast vergoeden. De grondslag is het loon uit tegenwoordige dienstbetrekking plus de vergoeding zelf. Schoolgelden voor internationale scholen mogen daarnaast apart onbelast worden vergoed.

Er geldt wel een plafond. Per werknemer telt maximaal 30% van de hoogste bezoldiging uit de Wet normering topinkomens mee, ook wel de Balkenendenorm genoemd. Voor 2026 is die norm 262.000 euro. De maximale onbelaste vergoeding komt daarmee uit op 78.600 euro per jaar. Deze norm wordt elk jaar per 1 januari aangepast en vóór 1 november van het voorafgaande jaar bekendgemaakt, zodat je de nieuwe grens op tijd in de loonadministratie kunt verwerken.

Rekenvoorbeeld: een uit het buitenland aangeworven software-engineer heeft een grondslag van 90.000 euro per jaar. Je mag dan 30% van 90.000 euro, ofwel 27.000 euro per jaar, onbelast vergoeden. Dat is 2.250 euro per maand. Omdat 90.000 euro ruim onder het plafond blijft, speelt de aftopping op 78.600 euro hier geen rol. Figuur 2 werkt dit rekenvoorbeeld verder uit.

Figuur 2: rekenvoorbeeld van de onbelaste vergoeding en het plafond in 2026.

Hoe vraag je de 30%-regeling aan?

Je past de regeling niet zomaar toe. Werkgever en werknemer dienen samen een verzoek in bij de Belastingdienst, die daarop beslist met een beschikking. Tegen die beschikking is bezwaar mogelijk. Dien het verzoek in binnen vier maanden na de eerste werkdag. Doe je dat op tijd, dan werkt de regeling terug tot de start van het dienstverband. Ben je te laat, dan gaat de regeling pas later in en verlies je een deel van de looptijd.

Wisselt de werknemer binnen de looptijd van werkgever, dan loopt de regeling door zolang de onderbreking niet langer is dan drie maanden. Binnen een samenhangende groep van werkgevers wordt de vorige werkgever gelijkgesteld met de nieuwe.

Wat verandert er vanaf 2027?

Vanaf 2027 daalt het maximale onbelaste percentage van 30% naar 27%. De 30%-regeling gaat daarmee verder als 27%-regeling. Ook het plafond verandert: de WNT-norm is in 2027 273.000 euro, zodat je in 2027 maximaal 27% daarvan onbelast kunt vergoeden, dus 73.710 euro per jaar. Tegelijk stijgen de salarisnormen. In de wet staan bedragen van 50.436 euro en 38.338 euro voor jonge werknemers met een mastergraad, in prijzen van 2024. Na indexatie komen ze in 2027 naar verwachting uit rond 53.200 euro en 40.400 euro. De definitieve bedragen maakt de Belastingdienst rond de jaarwisseling bekend. Figuur 3 zet 2026 en 2027 naast elkaar, met de niet-geïndexeerde bedragen uit de wet.

Figuur 3: vergelijking van het percentage en de salarisnormen in 2026 en vanaf 2027.

Er geldt overgangsrecht. Daarvoor telt het jaar waarin de regeling voor het eerst op de werknemer werd toegepast:

  • Toegepast over het laatste loontijdvak van 2023: 30% en de oude salarisnorm blijven gelden voor de resterende looptijd.
  • Voor het eerst toegepast in 2024: vanaf 2027 geldt 27%, maar de oude (geïndexeerde) salarisnorm blijft gelden.
  • Voor het eerst toegepast vanaf 2025: vanaf 2027 geldt 27% en de nieuwe, hogere salarisnorm.

Daarnaast vervalt per 1 januari 2027 het overgangsrecht voor de partiële buitenlandse belastingplicht. Werknemers die daar tot en met 2026 nog gebruik van konden maken, vallen vanaf 2027 voor hun wereldwijde vermogen en inkomsten uit een buitenlands aanmerkelijk belang onder de Nederlandse heffing, met inachtneming van belastingverdragen. Laat daarom per werknemer nagaan welk regime van toepassing is.

Praktische checklist: wat je moet regelen

  • Toets de doelgroep: ga na of het gaat om een uit het buitenland aangeworven werknemer met schaarse kennis, of om een werknemer die je naar het buitenland uitzendt.
  • Controleer de salarisnorm: toets of het jaarloon boven 48.013 euro uitkomt, of boven 36.497 euro bij een werknemer jonger dan 30 jaar met een mastergraad.
  • Check de afstandseis: zoek uit of de werknemer in de 24 maanden vóór de baan op meer dan 150 kilometer van de grens woonde.
  • Vraag de beschikking op tijd aan: dien het gezamenlijke verzoek binnen vier maanden na de eerste werkdag in om terugwerkende kracht te behouden.
  • Bewaak de looptijd en het plafond: houd de resterende looptijd (maximaal vijf jaar) en de aftopping op 78.600 euro per jaar bij in de loonadministratie.
  • Kies jaarlijks bewust: leg elk jaar in het eerste loontijdvak vast of je het forfait toepast of de werkelijke kosten vergoedt.

Veelgestelde vragen

Blijft de 30%-regeling in 2026 gewoon 30%?

Ja. In 2024, 2025 en 2026 mag je maximaal 30% van het loon onbelast vergoeden. Pas vanaf 2027 daalt dit naar 27%.

Hoeveel mag ik maximaal onbelast vergoeden?

Je mag 30% van de grondslag onbelast vergoeden. Wel geldt een plafond: per werknemer telt maximaal 30% van de Balkenendenorm mee. Voor 2026 is dat 262.000 euro, wat neerkomt op maximaal 78.600 euro onbelast per jaar.

Hoe lang loopt de regeling?

Voor ingekomen werknemers is de looptijd maximaal vijf jaar. Eerder werken of wonen in Nederland kan die periode verkorten. Voor uitgezonden werknemers geldt de duur van de uitzending.

Wat gebeurt er als ik de aanvraag te laat indien?

Dien je het verzoek later dan vier maanden na de eerste werkdag in, dan werkt de regeling niet terug tot de startdatum en verlies je een deel van de looptijd. Op tijd aanvragen levert dus direct voordeel op.

Kan ik de regeling combineren met een vergoeding van werkelijke kosten?

Niet tegelijk voor dezelfde werknemer in hetzelfde jaar. Je kiest per kalenderjaar tussen het forfait van 30% en het vergoeden van de werkelijke extraterritoriale kosten.

Wat verandert er in 2027 aan de 30%-regeling?

Vanaf 1 januari 2027 mag je in de meeste gevallen nog maximaal 27% van het loon onbelast vergoeden, tot een plafond van 73.710 euro. De salarisnorm gaat omhoog voor werknemers bij wie de regeling vanaf 2025 is gestart. Wie de regeling al over eind 2023 had, houdt 30% voor de rest van de looptijd.

Hoe Taxcount je kan helpen

De 30%-regeling levert een fors voordeel op, maar de voorwaarden zijn precies en de bedragen veranderen jaarlijks. Taxcount beoordeelt of je werknemer aan de eisen voldoet, verzorgt de aanvraag van de beschikking en bewaakt de looptijd, de salarisnorm en het plafond in je loonadministratie. Ook adviseren wij over de overgang naar het lagere percentage vanaf 2027 en over de samenloop met andere regelingen. Vanuit ons kantoor aan het Lange Voorhout werken wij als belastingadviseur in Den Haag veel voor internationale werkgevers en expats. Wil je weten of je de 30%-regeling voor een medewerker kunt inzetten? Leg je situatie aan ons voor, dan rekenen wij het voor je door. In de tussentijd kun je gebruik maken van onze Expatregeling monitor.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen voordat je beslissingen neemt.


English version


When you bring an employee with scarce expertise to the Netherlands from abroad, the costs add up quickly. The 30% ruling, officially called the expat scheme since 2024, offers relief. It allows you to pay part of the salary tax-free as compensation for the extra costs of a temporary stay in another country. For 2026 this means up to 30% of the salary, free of tax. This article explains who the scheme applies to, which conditions the Tax Administration sets, how much you may reimburse tax-free and what changes from 2027 onwards. That way you know whether you can use the scheme and what you need to arrange.

What is the 30% ruling?

Someone who works temporarily outside their own country incurs extra costs, such as double housing, higher living expenses and travel to their home country. These extra costs are called extraterritorial costs: additional costs of a temporary stay outside the country of origin. As an employer you may reimburse these costs tax-free, and there are two routes for this.

Under the first route you reimburse the actual extra costs and prove them with receipts and supporting documents. Under the second route you apply a fixed percentage without that burden of proof. This second route is the well-known 30% ruling: you pay a fixed part of the salary tax-free without demonstrating the actual costs. In technical terms this is called an evidence rule. For many employers the fixed-percentage route is simpler, because you do not have to keep a cost record for each employee.

Who does the expat scheme apply to?

The scheme applies to any employer that withholds payroll tax and deals with cross-border staff, from the sole trader with employees to the private limited company, public limited company, foundation and government. Two groups of employees come into play.

Incoming employees

These are employees whom you recruit from another country or who are sent to the Netherlands and who have a specific expertise that is scarce on the Dutch labour market. The scheme is especially relevant in knowledge-intensive sectors, such as technology, research and development, financial services, universities and research institutes, hospitals and international companies.

Outgoing employees

These are employees whom you send abroad, such as civil servants at a post abroad, military personnel and employees who carry out scientific work or teach abroad. For this group the scheme applies for the duration of the posting, subject to the requirement of at least 45 days of stay within twelve months.

Which conditions apply?

The Tax Administration sets a number of strict conditions before you may apply the 30% ruling to an incoming employee. The most important are the salary standard, the distance requirement and a timely application. Figure 1 shows step by step whether your employee qualifies.


Figure 1: decision tree to determine whether your employee qualifies for the 30% ruling.

The salary standard means that the employee must earn a certain taxable annual salary. For 2026 that is more than 48,013 euros. For an employee under the age of 30 who holds a recognised academic master’s degree, a lower standard of more than 36,497 euros applies. Academic researchers and doctors in specialist training are deemed to possess the specific expertise and do not have to meet the salary standard.

In addition, the distance requirement applies, also known as the 150-kilometre limit. The employee must have lived more than 150 kilometres from the Dutch border during more than two thirds of the 24 months before the start of the work. This prevents people who live just across the border from using the scheme.

The duration of the scheme for incoming employees is a maximum of five years. That period is shortened if the employee has previously worked or lived in the Netherlands; the Tax Administration looks back up to 25 years for this. Furthermore, as an employer you make a fresh choice each calendar year between reimbursing the actual costs and applying the fixed percentage. You record that choice in the first payroll period of the year.

How much may you reimburse tax-free in 2026?

In 2024, 2025 and 2026 you may reimburse up to 30% of the salary tax-free. The basis is the salary from current employment plus the allowance itself. School fees for international schools may be reimbursed tax-free separately, on top of this.

There is a ceiling, however. Per employee, no more than 30% of the highest remuneration under the Standards for Remuneration Act (the so-called Balkenende standard) is taken into account. For 2026 that standard is 262,000 euros. The maximum tax-free allowance therefore comes to 78,600 euros per year. This standard is adjusted every year on 1 January and announced before 1 November of the preceding year, so that you can process the new limit in your payroll administration in good time.

Example: a software engineer recruited from abroad has a basis of 90,000 euros per year. You may then reimburse 30% of 90,000 euros, that is 27,000 euros per year, tax-free. That amounts to 2,250 euros per month. Because 90,000 euros is well below the ceiling, the cap of 78,600 euros plays no role here. Figure 2 works out this example in more detail.

Figure 2: example of the tax-free allowance and the ceiling in 2026.

How do you apply for the 30% ruling?

You do not simply apply the scheme. The employer and employee submit a joint request to the Tax Administration, which then decides by means of a formal decision. An objection against that decision is possible. Submit the request within four months of the first working day. If you do so on time, the scheme takes effect retroactively from the start of the employment. If you are late, the scheme starts only later and you lose part of the duration.

If the employee changes employer within the duration, the scheme continues as long as the interruption is no longer than three months. Within a related group of employers, the previous employer is treated as the new one.

What changes from 2027 onwards?

From 2027 the maximum tax-free percentage falls from 30% to 27%. The 30% ruling then continues as a 27% ruling. The ceiling also changes: the WNT standard for 2027 is 273,000 euros, so the maximum tax-free allowance in 2027 is 27% of that, 73,710 euros per year. At the same time the salary standards rise. The law sets 50,436 euros and 38,338 euros (for young employees with a master degree) in 2024 prices; after indexation they are expected to come to roughly 53,200 and 40,400 euros in 2027, with the final amounts published by the Tax Administration around the turn of the year. Figure 3 places 2026 and 2027 side by side.

Figure 3: comparison of the percentage and the salary standards in 2026 and from 2027.

Transitional rules apply. Employees for whom the scheme was already applied over the final wage period of 2023 may continue to apply the 30% percentage and the salary standard that applied to them for the remaining duration. Employees for whom the scheme was first applied in 2024 move to 27% from 2027 but keep the old (indexed) salary standard. Employees for whom it was first applied from 2025 onwards move to 27% and the new, higher salary standard from 2027. In addition, the transitional rule for partial non-resident taxation ends on 1 January 2027. Therefore have it checked per employee which regime applies.

Practical checklist: what you need to arrange

  • Check the target group: determine whether it concerns an employee recruited from abroad with scarce knowledge, or an employee you are sending abroad.
  • Verify the salary standard: check whether the annual salary exceeds 48,013 euros, or 36,497 euros for an employee under 30 with a master’s degree.
  • Confirm the distance requirement: find out whether the employee lived more than 150 kilometres from the border during the 24 months before the job.
  • Apply for the decision on time: submit the joint request within four months of the first working day to retain retroactive effect.
  • Monitor the duration and the ceiling: keep track of the remaining duration (a maximum of five years) and the cap of 78,600 euros per year in your payroll administration.
  • Choose deliberately each year: record in the first payroll period of each year whether you apply the fixed percentage or reimburse the actual costs.

Frequently asked questions

Does the 30% ruling remain 30% in 2026?

Yes. In 2024, 2025 and 2026 you may reimburse up to 30% of the salary tax-free. Only from 2027 does this fall to 27%.

How much may I reimburse tax-free at most?

You may reimburse 30% of the basis tax-free. There is a ceiling, however: per employee, no more than 30% of the Balkenende standard is taken into account. For 2026 that is 262,000 euros, which amounts to a maximum of 78,600 euros tax-free per year.

How long does the scheme last?

For incoming employees the duration is a maximum of five years. Previous work or residence in the Netherlands can shorten that period. For outgoing employees the duration of the posting applies.

What happens if I submit the application late?

If you submit the request later than four months after the first working day, the scheme does not take effect retroactively from the start date and you lose part of the duration. Applying on time therefore yields an immediate advantage.

Can I combine the scheme with a reimbursement of actual costs?

Not at the same time for the same employee in the same year. You choose per calendar year between the fixed percentage of 30% and reimbursing the actual extraterritorial costs.

How Taxcount can help you

The 30% ruling delivers a considerable advantage, but the conditions are precise and the amounts change every year. Taxcount assesses whether your employee meets the requirements, arranges the application for the decision and monitors the duration, the salary standard and the ceiling in your payroll administration. We also advise on the transition to the lower percentage from 2027 and on the interaction with other schemes. Would you like to know whether you can use the 30% ruling for an employee? Present your situation to us and we will calculate it for you. In the mean time you can use our Expatruling monitor.

This article contains general information and is not tax advice. Rates, amounts and thresholds may change, and the outcome depends on your personal situation. Always have your situation assessed by an adviser before making decisions.


pensioen internationale organisatie belasting/pension international organization tax

See English below/Zie Engelse versie beneden


Je woont in Nederland en ontvangt pensioen van een internationale organisatie, bijvoorbeeld de Verenigde Naties, de NAVO, de ruimtevaartorganisatie ESA of het Europees Octrooibureau. Geef je dat pensioen volledig op als inkomen in box 1? Dan betaal je waarschijnlijk te veel belasting. Een deel van je pensioen is namelijk opgebouwd uit je eigen premies, waarover je destijds al belasting betaalde. Dat deel hoort niet in box 1, maar in box 3. Dit splitsen heet de splitsingsmethode. In dit artikel lees je hoe het werkt, voor welke organisaties het geldt en wat je moet regelen om deze besparing veilig te benutten.

Waarom is je pensioen belast en je salaris niet was?

Werknemers van internationale organisaties betalen over hun salaris meestal geen Nederlandse belasting. De organisatie houdt vaak zelf een interne heffing in. Voor het pensioen ligt dat anders: dat mag Nederland volgens de gewone regels belasten. De hoofdregel is daarom dat je pensioenuitkering volledig meetelt als loon in box 1.

Op die hoofdregel bestaat een belangrijke uitzondering. Voor zover je aannemelijk maakt dat over de opbouw van je pensioen destijds al een belasting naar het inkomen is geheven, hoeft dat deel niet nogmaals in box 1. Bij deze regelingen betaalde je je eigen premie uit je netto-inkomen, dus die was niet aftrekbaar. Dat deel is dus al belast geweest en verhuist naar box 3, waar de waarde van dat pensioenrecht als bezitting meetelt.

Wat is de splitsingsmethode?

De splitsingsmethode verdeelt een pensioenuitkering over twee boxen. Het deel dat is opgebouwd met werkgeverspremies blijft belast in box 1 (als loon). Het deel dat je zelf uit je netto-inkomen betaalde, valt in box 3 (als vermogen). Omdat box 3 vaak veel lager wordt belast dan het progressieve tarief in box 1, kan dit duizenden euro per jaar schelen.

Voor het Europees Octrooibureau en de zogeheten Gecoordineerde Pensioenregeling (onder meer NAVO, ESA, OESO, de Raad van Europa, ECMWF en EUMETSAT) heeft de staatssecretaris een praktische goedkeuring gegeven. Je hoeft dan niet je premiegegevens over tientallen jaren te bewijzen. In plaats daarvan geldt een vast forfait: twee derde van de jaarlijkse uitkering geef je aan in box 1, en een derde valt buiten box 1. De waarde van dat een derde geef je aan in box 3. Toeslagen (allowances) en de tax adjustment horen wel volledig in box 1 (zie figuur 1).

Figuur 1: bij het forfait blijft twee derde van de uitkering in box 1 en verhuist een derde naar box 3; allowances en de tax adjustment horen volledig in box 1.

Een rekenvoorbeeld

Een alleenstaande gepensioneerde van 71 jaar ontvangt 21.000 euro pensioen uit de Gecoordineerde Pensioenregeling en daarnaast 500 euro tax adjustment. In box 1 geeft hij twee derde van 21.000 euro (14.000 euro) plus de 500 euro tax adjustment aan, samen 14.500 euro. Het overige een derde (7.000 euro) valt buiten box 1. De waarde daarvan in box 3 berekent hij door 7.000 euro te vermenigvuldigen met de leeftijdsfactor uit de wet, die bij 71 jaar 8 bedraagt: 8 maal 7.000 euro is 56.000 euro. Zo geeft hij jaarlijks 7.000 euro minder aan in het progressief belaste box 1, tegenover een box 3-bezitting van 56.000 euro (zie figuur 2).


 Figuur 2: uitwerking van het rekenvoorbeeld. Van de uitkering van 21.000 euro blijft 14.500 euro in box 1; 7.000 euro wordt met factor 8 een box 3-bezitting van 56.000 euro.

Let op: voor het VN-pensioenfonds UNJSPF ligt dezelfde verhouding vast in het pensioenreglement. De werknemer draagt de helft van wat de werkgever betaalt; de eigen bijdrage is dus ook hier een derde van de totale premie, in alle opbouwjaren. Het beleidsbesluit geldt formeel alleen voor het EOB en de Gecoordineerde Pensioenregeling, dus voor een VN-pensioen is doorgaans meer onderbouwing of overleg met de Belastingdienst nodig.

Voor welke organisaties geldt dit?

De regeling geldt voor in Nederland wonende gepensioneerden en nabestaanden van internationale organisaties. In de praktijk gaat het onder meer om de Verenigde Naties (met het pensioenfonds UNJSPF), het Europees Octrooibureau en de Gecoordineerde Pensioenregeling van NAVO, ESA, OESO, de Raad van Europa, ECMWF en EUMETSAT. Ook pensioenen van bijvoorbeeld het IMF, de Wereldbank, UNESCO, UNICEF, de WHO en de WTO kunnen eronder vallen.

Belangrijke uitzondering: pensioenen van de Europese Unie en de Europese Centrale Bank zijn vrijgesteld van Nederlandse belasting. Voor die pensioenen speelt de splitsingsmethode dus niet (zie figuur 3).

Figuur 3: de splitsingsmethode geldt voor pensioenen van veel internationale organisaties, maar niet voor de EU en de ECB (die zijn vrijgesteld).

Wanneer geldt de splitsing juist niet?

De splitsingsmethode geldt alleen voor een ouderdoms- of nabestaandenpensioen. Een invaliditeitspensioen (uitkering bij arbeidsongeschiktheid) is fiscaal een risicoverzekering zonder opbouw en is daarom volledig belast in box 1. Ook de bijbehorende toeslagen en de tax adjustment volgen het regime van de hoofduitkering en vallen dus in box 1.

Verder is er een aandachtspunt bij oude opbouwjaren. Tot en met belastingjaar 2024 was een deel van de vroegste opbouw (van voor 1995) in bepaalde internationale situaties nog onbelast. Vanaf 1 januari 2025 is die vrijstelling vervallen. De precieze gevolgen van deze wetswijziging zijn nog niet volledig uitgekristalliseerd, dus over oudere jaren is maatwerk nodig.

Waarop moet je letten?

Het grootste risico is niet een naheffing, maar dat je voordeel laat liggen door je pensioen volledig in box 1 op te geven. Wie de splitsing wel toepast, moet het box 3-deel daadwerkelijk als bezitting aangeven en dit ieder jaar opnieuw berekenen met de leeftijdsfactor. Wijk je af van het forfait, dan moet je het premieverloop over de hele opbouwperiode kunnen onderbouwen. En je moet kiezen: de forfaitaire benadering en de oudere saldomethode mogen niet worden gecombineerd. Zonder tijdig en verifieerbaar bewijs wordt de uitkering alsnog volledig in box 1 belast, zo blijkt uit de rechtspraak.

Praktische checklist: wat je moet regelen

  • Bepaal de herkomst van je pensioen. Ga na van welke organisatie je pensioen komt en of het een ouderdoms- of nabestaandenpensioen is (en dus geen invaliditeitspensioen).
  • Sluit EU en ECB uit. Komt je pensioen van de Europese Unie of de Europese Centrale Bank, dan is het vrijgesteld en speelt de splitsing niet.
  • Vraag premieoverzichten op. Vraag bij de pensioenuitvoerder de jaaropgaven en, bij de VN, je Annual Pension Statement op. Zonder bewijs blijft alles in box 1.
  • Geef het box 3-deel aan. Reken de waarde van het niet-belaste deel jaarlijks om met de leeftijdsfactor en neem die als bezitting op in box 3.
  • Kies bewust tussen forfait en saldomethode. De twee faciliteiten kun je niet combineren; laat doorrekenen welke voor jou het gunstigst is.
  • Controleer openstaande aanslagen. Staan er nog aanslagen open over eerdere jaren, dan kunnen die soms alsnog worden hersteld.

Veelgestelde vragen

Moet ik belasting betalen over mijn VN- of NAVO-pensioen in Nederland?

Ja. Anders dan het salaris tijdens je dienstverband mag Nederland je pensioen belasten. Met de splitsingsmethode betaal je alleen over het werkgeversdeel in box 1; het deel dat je zelf uit je netto-inkomen opbouwde, valt in box 3.

Hoeveel van mijn pensioen valt in box 3?

Bij het Europees Octrooibureau en de Gecoordineerde Pensioenregeling geldt een forfait van een derde in box 3 en twee derde in box 1. De waarde van dat een derde bereken je met een leeftijdsafhankelijke factor uit de wet.

Geldt de regeling ook voor een pensioen van de EU?

Nee. Pensioenen van de Europese Unie en de Europese Centrale Bank zijn volledig vrijgesteld van Nederlandse belasting. De splitsingsmethode is daar niet aan de orde.

Wat als ik een invaliditeitspensioen ontvang?

Een invaliditeitspensioen is volledig belast in box 1. Er vindt geen splitsing plaats, omdat er geen sprake is van opbouw met eigen premies.

Kan ik te veel betaalde belasting van eerdere jaren terugkrijgen?

Dat kan soms. Voor jaren waarvan de aanslag nog niet definitief vaststaat, kan de splitsing alsnog worden toegepast. Laat je aanslagen en aangiften daarom nakijken.

Hoe Taxcount je kan helpen

Het pensioen van een internationale organisatie is fiscaal specialistisch werk: de juiste box, het forfait of het werkelijke premieverloop, de leeftijdsfactor voor box 3 en de keuze tussen faciliteiten luisteren nauw. Een fout kost je ofwel jaarlijks onnodig belastinggeld, ofwel een langlopende discussie met de Belastingdienst. Taxcount beoordeelt van welke regeling je pensioen komt, past de splitsingsmethode correct toe, verzorgt zo nodig het overleg met de inspecteur en controleert of oude jaren nog te herstellen zijn. Ontvang je pensioen van de VN, NAVO, ESA, het EOB of een vergelijkbare organisatie? Laat je aangifte door Taxcount toetsen en betaal niet meer belasting dan nodig.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je daarom altijd persoonlijk adviseren voordat je fiscale beslissingen neemt.


English version


You live in the Netherlands and receive a pension from an international organisation, for example the United Nations, NATO, the space agency ESA or the European Patent Office. Do you report that pension in full as income in box 1? Then you are probably paying too much tax. Part of your pension was built up from your own contributions, on which you already paid tax at the time. That part does not belong in box 1, but in box 3. Dividing the pension in this way is called the split method. This article explains how it works, which organisations it applies to and what you need to arrange to secure this saving safely.

Why is your pension taxed while your salary was not?

Employees of international organisations usually pay no Dutch tax on their salary. The organisation often applies its own internal levy. Pensions are treated differently: the Netherlands may tax them under the ordinary rules. The main rule is therefore that your pension payment counts in full as salary in box 1.

There is an important exception to this main rule. To the extent that you can make it plausible that tax on income was already levied on the build-up of your pension, that part does not have to be taxed again in box 1. Under these schemes you paid your own contribution out of your net income, so it was not deductible. That part has therefore already been taxed and moves to box 3, where the value of the pension right counts as an asset.

What is the split method?

The split method divides a pension payment across two boxes. The part built up with employer contributions remains taxed in box 1 (as salary). The part you paid yourself out of your net income falls in box 3 (as wealth). Because box 3 is often taxed much more lightly than the progressive rate in box 1, this can save thousands of euro per year.

For the European Patent Office and the so-called Co-ordinated Pension Scheme (including NATO, ESA, the OECD, the Council of Europe, ECMWF and EUMETSAT) the State Secretary has issued a practical approval. You then do not have to prove your contribution history going back decades. Instead a fixed ratio applies: you report two thirds of the annual payment in box 1, and one third falls outside box 1. You report the value of that one third in box 3. Allowances and the tax adjustment do belong entirely in box 1 (see figure 1).

 Figure 1: under the fixed ratio two thirds of the payment stays in box 1 and one third moves to box 3; allowances and the tax adjustment belong entirely in box 1.

A worked example

A single pensioner aged 71 receives 21,000 euro of pension from the Co-ordinated Pension Scheme, plus 500 euro of tax adjustment. In box 1 he reports two thirds of 21,000 euro (14,000 euro) plus the 500 euro tax adjustment, being 14,500 euro in total. The remaining one third (7,000 euro) falls outside box 1. He calculates its box 3 value by multiplying 7,000 euro by the statutory age factor, which is 8 at the age of 71: 8 times 7,000 euro is 56,000 euro. In this way he reports 7,000 euro less each year in progressively taxed box 1, against a box 3 asset of 56,000 euro (see figure 2).

Figure 2: the worked example. Of the 21,000 euro payment, 14,500 euro stays in box 1; 7,000 euro becomes a box 3 asset of 56,000 euro using factor 8.

Which organisations does this apply to?

The scheme applies to pensioners and surviving dependants living in the Netherlands who worked for international organisations. In practice this includes the United Nations (with the UNJSPF pension fund), the European Patent Office and the Co-ordinated Pension Scheme of NATO, ESA, the OECD, the Council of Europe, ECMWF and EUMETSAT. Pensions from, for example, the IMF, the World Bank, UNESCO, UNICEF, the WHO and the WTO may also fall under it.

Important exception: pensions from the European Union and the European Central Bank are exempt from Dutch tax. The split method therefore does not apply to those pensions (see figure 3).

Figure 3: the split method applies to pensions from many international organisations, but not to the EU and the ECB (which are exempt).

When does the split not apply?

The split method applies only to an old-age or survivor pension. A disability pension (a payment on incapacity for work) is, for tax purposes, an insurance without build-up and is therefore taxed in full in box 1. The related allowances and the tax adjustment follow the treatment of the main payment and so also fall in box 1.

There is a further point of attention for older build-up years. Up to and including tax year 2024, part of the earliest build-up (from before 1995) was still untaxed in certain international situations. From 1 January 2025 that exemption has lapsed. The precise consequences of this change in the law are not yet fully settled, so older years call for a tailored assessment.

What should you watch out for?

The biggest risk is not an additional assessment, but leaving money on the table by reporting your pension in full in box 1. Anyone who does apply the split must actually report the box 3 part as an asset and recalculate it each year using the age factor. If you depart from the fixed ratio, you must be able to substantiate the contribution history for the whole build-up period. And you have to choose: the fixed-ratio approach and the older balance method may not be combined. Without timely and verifiable evidence the payment is taxed in full in box 1 after all, as the case law shows.

Practical checklist: what to arrange

  • Determine the origin of your pension. Establish which organisation your pension comes from and whether it is an old-age or survivor pension (and therefore not a disability pension).
  • Rule out the EU and the ECB. If your pension comes from the European Union or the European Central Bank, it is exempt and the split does not apply.
  • Request contribution statements. Ask the pension administrator for the annual statements and, at the UN, your Annual Pension Statement. Without evidence everything stays in box 1.
  • Report the box 3 part. Convert the value of the untaxed part each year using the age factor and report it as an asset in box 3.
  • Choose deliberately between fixed ratio and balance method. The two facilities cannot be combined; have it calculated which one is most favourable for you.
  • Check open assessments. If assessments over earlier years are still open, they can sometimes be corrected retroactively.

Frequently asked questions

Do I have to pay Dutch tax on my UN or NATO pension?Yes. Unlike your salary during your employment, the Netherlands may tax your pension. With the split method you pay tax only on the employer part in box 1; the part you built up yourself from your net income falls in box 3.

How much of my pension falls in box 3?For the European Patent Office and the Co-ordinated Pension Scheme a fixed ratio of one third in box 3 and two thirds in box 1 applies. You calculate the value of that one third using a statutory age-dependent factor.

Does the scheme also apply to an EU pension?No. Pensions from the European Union and the European Central Bank are fully exempt from Dutch tax. The split method does not come into play there.

What if I receive a disability pension?A disability pension is taxed in full in box 1. No split takes place, because there is no build-up from your own contributions.

Can I reclaim tax overpaid in earlier years?Sometimes you can. For years whose assessment is not yet final, the split can still be applied. It is therefore worth having your assessments and returns reviewed.

How Taxcount can help you

A pension from an international organisation is specialist tax work: the correct box, the fixed ratio or the actual contribution history, the age factor for box 3 and the choice between facilities all require precision. A mistake either costs you unnecessary tax every year, or leads to a lengthy dispute with the Tax Administration. Taxcount assesses which scheme your pension comes from, applies the split method correctly, arranges any consultation with the inspector where needed and checks whether earlier years can still be corrected. Do you receive a pension from the UN, NATO, ESA, the EPO or a comparable organisation? Have your return reviewed by Taxcount and pay no more tax than necessary.

This article contains general information and is not tax advice. Rates, thresholds and conditions may change and the outcome depends on your personal situation. Always seek personal advice before making tax decisions.

Samenloopvrijstelling: betaal niet dubbel btw én overdrachtsbelasting bij vastgoed

U koopt een nieuw bedrijfspand, een stuk bouwgrond of u laat uw pand ingrijpend verbouwen. Dan kunnen er ineens twee belastingen tegelijk opduiken: btw op de levering en overdrachtsbelasting op de verkrijging. Betaalt u die dan allebei over dezelfde transactie? In de meeste gevallen niet. De zogeheten samenloopvrijstelling zorgt ervoor dat u niet dubbel betaalt. In dit artikel leest u wanneer een levering van vastgoed met btw is belast, wanneer de samenloopvrijstelling geldt en wat u praktisch moet regelen om deze vrijstelling veilig te benutten.

Wat is de samenloopvrijstelling?

Als u in Nederland een onroerende zaak verkrijgt, betaalt u in beginsel overdrachtsbelasting. Dat is een belasting op de verkrijging van een pand of stuk grond. Wordt over diezelfde levering ook btw geheven, dan zou u twee belastingen tegelijk over dezelfde transactie betalen. Om dat te voorkomen bestaat de samenloopvrijstelling. De regel is eenvoudig: is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

De centrale vraag is dus steeds: is deze levering van rechtswege belast met btw? Alleen dan komt de samenloopvrijstelling in beeld. De belangen zijn groot, want btw en overdrachtsbelasting op vastgoed lopen al snel in de tienduizenden tot honderdduizenden euro.

Wanneer is de levering van vastgoed belast met btw?

De hoofdregel is dat de levering van een onroerende zaak is vrijgesteld van btw. Bij “oud” vastgoed dat al langer in gebruik is, is er dus meestal geen btw en betaalt u alleen overdrachtsbelasting. Op die hoofdregel bestaan drie uitzonderingen, waarbij de levering juist wel met btw is belast (zie figuur 1). Twee daarvan werken van rechtswege, de derde berust op een keuze van partijen. Dat onderscheid is bepalend: alleen de twee uitzonderingen van rechtswege openen de deur naar de samenloopvrijstelling. Figuur 1 zet de vier routes en hun gevolg voor de overdrachtsbelasting naast elkaar.

Figuur 1: de btw-status van een vastgoedlevering en het gevolg voor de overdrachtsbelasting. Twee routes zijn van rechtswege btw-belast en leiden in beginsel tot de samenloopvrijstelling, maar alleen als het pand niet al als bedrijfsmiddel is gebruikt door een koper met aftrekrecht. De optie belaste levering maakt de levering wel btw-belast, maar geeft geen vrijstelling. Bij overig vastgoed is er geen btw en betaalt de koper alleen overdrachtsbelasting.

Een nieuw gebouw binnen twee jaar

De levering van een nieuw gebouw (of een deel daarvan) met bijbehorend terrein is verplicht belast met btw tot uiterlijk twee jaar na de eerste ingebruikneming. De datum van eerste ingebruikneming bepaalt dus wanneer die tweejaarstermijn afloopt (zie figuur 2). Legt u die datum goed vast, dan weet u zeker of de levering nog binnen de termijn valt.

Figuur 2: de tweejaarstermijn bij een nieuw gebouw. De bovenste balk toont de btw op de levering, de kaarten eronder de overdrachtsbelasting op de verkrijging. Voor de eerste ingebruikneming en in de zes maanden daarna geldt de samenloopvrijstelling; daarna vervalt zij voor een koper met aftrekrecht, en na twee jaar is de levering btw-vrijgesteld en resteert alleen overdrachtsbelasting.

Let op: ook een ingrijpende verbouwing kan meetellen. Ontstaat door de verbouwing “in wezen nieuwbouw”, dan is er fiscaal een nieuw vervaardigd goed en begint een nieuwe termijn van eerste ingebruikneming. De lat hiervoor ligt hoog en de beoordeling is sterk feitelijk.

Een bouwterrein

De levering van een bouwterrein is eveneens verplicht belast met btw. Een bouwterrein is onbebouwde grond die kennelijk bestemd is om te worden bebouwd. Ook de levering van een terrein met een te slopen gebouw kan onder omstandigheden als levering van bouwgrond gelden, waardoor er btw is verschuldigd.

De optie belaste levering

Verkoper en koper kunnen er samen voor kiezen om een levering toch met btw te belasten. Dat kan als de koper de zaak voor ten minste 90 procent gebruikt voor prestaties waarvoor hij recht op btw-aftrek heeft. U legt deze keuze vast in de notariele akte van levering of in een gezamenlijk verzoek aan de inspecteur. De optie voorkomt dat de verkoper zijn btw-aftrek moet herzien; de btw wordt naar de koper verlegd. Let op: de samenloopvrijstelling geldt hier niet. De vrijstelling verwijst uitsluitend naar de levering van een bouwterrein of van een gebouw voor of binnen twee jaar na de eerste ingebruikneming. De optie staat in een andere bepaling en valt daar dus buiten. Kiest u bij ouder vastgoed voor een btw-belaste levering, dan betaalt de koper naast de verlegde btw gewoon 10,4 procent overdrachtsbelasting.

Wanneer geldt de samenloopvrijstelling wel?

De samenloopvrijstelling staat in artikel 15, eerste lid, onderdeel a, van de Wet op belastingen van rechtsverkeer. Die bepaling wijst twee leveringen aan: de levering van een bouwterrein en de levering van een gebouw voor of binnen twee jaar na de eerste ingebruikneming. Daarnaast valt de btw-belaste vestiging of overdracht van een beperkt recht eronder die voor de btw als verhuur geldt. Een levering die uitsluitend door de optie met btw is belast, hoort niet in dat rijtje thuis.

Er geldt bovendien een uitzondering die in de praktijk vaak wordt gemist. Is de zaak al als bedrijfsmiddel gebruikt en kan de verkrijger de btw geheel of gedeeltelijk aftrekken, dan vervalt de samenloopvrijstelling alsnog. Figuur 1 laat die extra toets zien. Dat speelt bij een nieuw pand dat de verkoper eerst zelf in gebruik heeft genomen of heeft verhuurd en dat hij daarna binnen de tweejaarstermijn doorlevert aan een koper met aftrekrecht: die koper betaalt dan zowel btw als overdrachtsbelasting. Wordt het pand geleverd voordat het in gebruik is genomen, bijvoorbeeld rechtstreeks vanaf de ontwikkelaar, dan speelt deze uitzondering niet en geldt de vrijstelling gewoon.

Voor de eerste zes maanden geldt een tegemoetkoming. Vindt de verkrijging plaats binnen zes maanden na de eerste ingebruikneming of na de eerdere ingangsdatum van de verhuur, en wordt zij vastgelegd in een tijdig verleden notariele akte, dan geldt de samenloopvrijstelling toch (zie figuur 2). Passeert de akte later, dan valt u terug op de hoofdregel en betaalt een koper met aftrekrecht over een gebruikt bedrijfsmiddel alsnog overdrachtsbelasting, ook al is de levering nog btw-belast.

Hoe werkt de vrijstelling in de praktijk? Een rekenvoorbeeld

Stel, u koopt een pas opgeleverd bedrijfspand van 500.000 euro (exclusief btw) rechtstreeks van de ontwikkelaar, voordat het in gebruik is genomen. Deze levering is van rechtswege belast met btw: 500.000 euro maal 21 procent is 105.000 euro btw. Omdat het pand nog niet als bedrijfsmiddel is gebruikt, is de verkrijging dankzij de samenloopvrijstelling vrijgesteld van overdrachtsbelasting.

Gebruikt u het pand voor btw-belaste prestaties, dan trekt u de 105.000 euro als voorbelasting af. Per saldo houdt u dan geen btw-last over en betaalt u geen overdrachtsbelasting. Was dezelfde levering vrijgesteld van btw geweest, dan zou u over de verkrijging het algemene overdrachtsbelastingtarief van 10,4 procent (het tarief 2026 voor niet-woningen zoals bedrijfspanden en grond) betalen, oftewel 52.000 euro. Het verschil tussen beide routes is dus fors (zie figuur 3).

Verandert u een detail, dan kantelt de uitkomst. Had de verkoper hetzelfde pand eerst een jaar verhuurd en levert hij het daarna aan u, dan is de levering nog steeds btw-belast, maar is het pand als bedrijfsmiddel gebruikt. Omdat u recht op aftrek heeft, vervalt de samenloopvrijstelling en betaalt u alsnog 52.000 euro overdrachtsbelasting; dat is scenario 3 in figuur 3. Kiest u bij een ouder pand samen met de verkoper voor de optie belaste levering, dan geldt hetzelfde: btw en overdrachtsbelasting.

Figuur 3: het rekenvoorbeeld van 500.000 euro in drie scenario’s. Scenario 1 en 2 laten het verschil zien tussen een btw-belaste en een vrijgestelde levering. Scenario 3 laat zien dat een btw-belaste levering niet automatisch overdrachtsbelasting bespaart: is het pand al verhuurd geweest, dan betaalt de koper met aftrekrecht alsnog 52.000 euro.

Wat geldt er bij de overname van een hele onderneming?

Draagt u een onderneming of een zelfstandig deel daarvan over, inclusief het vastgoed dat daarbij hoort, dan geldt een bijzondere regel. Voor de btw wordt geacht dat er geen levering plaatsvindt (de overgang van een algemeenheid van goederen). Er is dan geen btw. En zonder btw is de samenloopvrijstelling in beginsel niet van toepassing, waardoor over de verkrijging van het vastgoed juist wel overdrachtsbelasting wordt geheven.

Om dubbele of onbedoelde heffing te voorkomen heeft de staatssecretaris goedgekeurd dat de samenloopvrijstelling in deze situatie tocht kan gelden, onder twee voorwaarden. Ten eerste zou de levering zonder deze bijzondere regel belast zijn geweest (bijvoorbeeld omdat het om een nieuw pand binnen de tweejaarstermijn gaat). Ten tweede is de zaak nog niet als bedrijfsmiddel gebruikt, of had de verkrijger de btw sowieso niet kunnen aftrekken. Bij een bedrijfsoverdracht met vastgoed is het dus verstandig deze voorwaarden vooraf te laten toetsen.

Waarop moet u letten om fouten te voorkomen?

De samenloop van twee heffingswetten maakt fouten makkelijk. Een levering die ten onrechte als vrijgesteld of juist als belast is behandeld, een gemiste tweejaarstermijn of een niet goed vastgelegde optie kan leiden tot een naheffing van btw of overdrachtsbelasting, met belastingrente en soms een boete. In bepaalde gevallen speelt bovendien een strafheffing overdrachtsbelasting bij structuren die bewust btw-belast worden gemaakt. Laat de kwalificatie van uw transactie daarom tijdig beoordelen, het liefst voordat de akte passeert.

Praktische checklist: wat u moet regelen

  • Beoordeel de btw-status. Ga na of de levering verplicht met btw is belast (nieuw gebouw binnen twee jaar, bouwterrein) of vrijgesteld is. Dit bepaalt of de samenloopvrijstelling in beeld komt.
  • Leg de datum van eerste ingebruikneming vast. Zo kunt u aantonen of de levering nog binnen de tweejaarstermijn valt.
  • Regel de optie belaste levering op tijd. Wilt u kiezen voor een btw-belaste levering, neem die keuze dan op in de notariele akte en onderbouw dat de koper de zaak voor minstens 90 procent voor btw-belaste prestaties gebruikt. Reken er niet op dat de optie ook de overdrachtsbelasting wegneemt, want dat doet zij niet.
  • Toets de uitzondering voor gebruikte bedrijfsmiddelen. Is het pand al in gebruik genomen of verhuurd geweest en heeft u recht op btw-aftrek, ga dan na of u nog binnen de zesmaandstermijn valt. Zo niet, houd dan rekening met overdrachtsbelasting naast de btw.
  • Trek de voorbelasting juist af. Trek de btw af volgens het werkelijke gebruik van het pand en houd rekening met latere herziening.
  • Let op bij een bedrijfsoverdracht. Verkoopt of koopt u een onderneming met vastgoed, laat dan toetsen of de goedkeuring voor de samenloopvrijstelling van toepassing is.
  • Bewaar uw documentatie. Leg de kwalificatie, de akte en de btw-berekening vast, zodat u bij vragen van de Belastingdienst alles kunt onderbouwen.

Veelgestelde vragen

Wat is de samenloopvrijstelling precies?

Het is een vrijstelling die voorkomt dat u over dezelfde vastgoedtransactie zowel btw als overdrachtsbelasting betaalt. Is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

Betaal ik altijd overdrachtsbelasting als er geen btw is?

Bij vastgoed dat vrijgesteld is van btw (meestal ouder vastgoed) betaalt u in beginsel overdrachtsbelasting over de verkrijging. Het niet-woningtarief bedraagt in 2026 10,4 procent. Voor een woning die u zelf als hoofdverblijf gaat gebruiken geldt 2 procent, en voor een andere woning 8 procent.

Is een btw-belaste levering nadelig voor mij?

Niet als u recht op btw-aftrek heeft, want dan trekt u de btw af. Of u daarnaast ook overdrachtsbelasting bespaart, hangt ervan af waarom de levering btw-belast is. Bij een bouwterrein of een nieuw pand dat nog niet als bedrijfsmiddel is gebruikt, geldt de samenloopvrijstelling. Bij een optie belaste levering niet. Voor kopers zonder btw-aftrek (bijvoorbeeld vrijgestelde ondernemers of particulieren) ligt het anders, omdat de btw dan een kostenpost wordt.

Geldt de samenloopvrijstelling ook als wij kiezen voor een btw-belaste levering?

Nee. De vrijstelling geldt alleen bij leveringen die van rechtswege met btw zijn belast: een bouwterrein of een gebouw voor of binnen twee jaar na de eerste ingebruikneming. Bij een optie belaste levering betaalt de koper de overdrachtsbelasting gewoon, naast de verlegde btw.

Geldt de vrijstelling ook bij een verbouwing?

Alleen als de verbouwing zo ingrijpend is dat fiscaal een nieuw vervaardigd pand ontstaat (“in wezen nieuwbouw”). Dan start een nieuwe tweejaarstermijn en kan de levering btw-belast zijn. Of daarvan sprake is, hangt sterk af van de feiten en verdient een aparte beoordeling.

Wat moet ik doen bij de overname van een bedrijf met vastgoed?

Laat vooraf toetsen of de bijzondere goedkeuring voor de samenloopvrijstelling van toepassing is. Bij een overgang van een onderneming is er namelijk geen btw, waardoor de vrijstelling niet automatisch werkt en er anders overdrachtsbelasting verschuldigd kan zijn.

Hoe Taxcount u kan helpen

Vastgoedtransacties zitten fiscaal vol met termijnen, kwalificatievragen en de samenloop van twee belastingen. Een verkeerde inschatting kan u tienduizenden euro naheffing en rente kosten, terwijl een goede structurering juist veel voordeel oplevert. Taxcount beoordeelt vooraf of uw levering btw-belast of vrijgesteld is, of de optie belaste levering verstandig is en of de samenloopvrijstelling toepasbaar is, ook bij een bedrijfsoverdracht met vastgoed. Wij zorgen dat de juiste keuzes op tijd in de akte staan en dat uw btw-aftrek klopt. Wilt u zeker weten dat u geen dubbele belasting betaalt? Leg uw situatie voor aan Taxcount en wij toetsen uw transactie voordat de akte passeert.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Vennootschapsbelasting: zo werkt de Vpb en zo houdt u meer over

Heb je een bv of overweeg je er een op te richten? Dan krijg je te maken met de vennootschapsbelasting, de winstbelasting voor bv’s en andere lichamen. Veel ondernemers weten dat hun bv belasting over de winst betaalt, maar niet hoe de tarieven precies werken, wanneer de aangifte moet en welke regelingen belasting kunnen besparen. In dit artikel lees je in gewone taal hoe de vennootschapsbelasting in 2026 in elkaar zit, wat je betaalt en waar de belangrijkste voordelen zitten.

Wat is vennootschapsbelasting?

De vennootschapsbelasting (Vpb) is de belasting die een bv, nv of ander lichaam betaalt over de winst. Waar een eenmanszaak of vof onder de inkomstenbelasting valt, betaalt een bv dus vennootschapsbelasting. Een paar kernbegrippen op een rij:

  • Belastbaar bedrag: de winst waarover je belasting betaalt, nadat de aftrekposten er af zijn.
  • Twee tarieven: over de eerste € 200.000 winst betaal je 19%, over alles daarboven 25,8% (tarieven 2026).
  • Opstaptarief: de lagere schijf van 19% heet het opstaptarief of MKB-tarief, een voordeel voor kleinere winsten.
  • Belastingplichtige: elke zelfstandige bv is een eigen belastingplichtige met een eigen schijf van € 200.000 tegen 19%.

Het verschil tussen beide tarieven is 6,8 procentpunt. Over de eerste € 200.000 winst scheelt de lage schijf je dus maximaal € 13.600 per jaar.

Vpb-tarieven 2026

Belastbaar bedrag Tarief 2026
Tot en met € 200.000 19%
Boven € 200.000 25,8%


Wie betaalt en wanneer?

Of en hoeveel vennootschapsbelasting je betaalt, hangt af van een paar vaste punten:

  • Rechtsvorm: je onderneming is een bv, nv of ander Vpb-plichtig lichaam. Een eenmanszaak of vof valt hier niet onder.
  • Winst: er is belastbare winst. Maakt je bv verlies, dan betaal je dat jaar geen Vpb en kun je het verlies meestal met andere jaren verrekenen.
  • Aangifte: je doet elk jaar aangifte vennootschapsbelasting, in de regel binnen vijf maanden na afloop van het boekjaar (met uitstel via je adviseur vaak langer).
  • Voorlopige aanslag: de Belastingdienst legt vaak een voorlopige aanslag op, zodat je de belasting gespreid betaalt in plaats van in één keer achteraf.

Kort gezegd: zodra je bv winst maakt, betaal je er belasting over, maar met de juiste regelingen kun je dat bedrag flink verlagen.

Rekenvoorbeeld

De situatie: een ondernemer heeft drie winstgevende werk-bv’s onder één holding. Elke bv maakt € 200.000 winst, samen € 600.000. De vraag is of hij de bv’s als één fiscale eenheid laat belasten of elk apart.

Scenario A: één fiscale eenheid (samen belast)

  • € 200.000 tegen 19% = € 38.000
  • € 400.000 tegen 25,8% = € 103.200
  • Totaal: € 141.200 vennootschapsbelasting

Scenario B: drie zelfstandige bv’s (elk apart belast)

  • Elke bv: € 200.000 tegen 19% = € 38.000
  • 3 × € 38.000 = € 114.000 vennootschapsbelasting

De conclusie: door de bv’s apart te houden gebruikt elke bv haar eigen opstaptarief van 19%. Dat scheelt € 141.200 − € 114.000 = € 27.200 per jaar. Let op: een fiscale eenheid heeft ook voordelen (zoals onderlinge verliesverrekening), dus dit is altijd een afweging.

Praktische gevolgen

Naast de tarieven zijn er een paar regelingen en verplichtingen die je Vpb-rekening sterk beïnvloeden:

  • Aangifte- en administratieplicht: dien op tijd aangifte in en bewaar een deugdelijke administratie; te laat aangeven kan een boete opleveren.
  • Verliesverrekening: een verlies gaat één jaar terug en daarna onbeperkt vooruit, maar je mag per jaar maar € 1.000.000 plus 50% van de winst daarboven verrekenen.
  • Innovatiebox: maakt je bv winst met zelf ontwikkelde innovatie (met WBSO-verklaring), dan wordt die winst effectief tegen 9% belast in plaats van 25,8%.
  • Opstaptarief benutten: bij meerdere winstgevende bv’s loont het om te bekijken of een fiscale eenheid wel of juist niet voordelig is.
  • Renteaftrekbeperking: betaalt je bv veel rente (boven € 1.000.000 per saldo), dan is de aftrek beperkt tot 24,5% van een gecorrigeerde winst (earningsstripping).

Conclusie en advies

De vennootschapsbelasting lijkt eenvoudig, 19% tot € 200.000 en 25,8% daarboven, maar de echte winst zit in de details: het slim benutten van het opstaptarief, de keuze rond een fiscale eenheid, het op tijd verrekenen van verliezen en het gebruik van de innovatiebox. Die keuzes kunnen per jaar duizenden euro’s schelen, zoals het rekenvoorbeeld laat zien. Wil je weten of je bv-structuur en aangifte fiscaal optimaal zijn? De adviseurs van Taxcount beoordelen je situatie graag en laten je zien waar je kunt besparen.

Milieu-investeringsaftrek 2026: tot 45% aftrek


Investeer je als ondernemer in een duurzame stal, een elektrisch werktuig, een circulair gebouw of een installatie voor hergebruik van grondstoffen? Dan kan de milieu-investeringsaftrek (MIA) je in 2026 een fors belastingvoordeel opleveren. Met de MIA mag je 45, 36 of 27 procent van je investering extra van de winst aftrekken, afhankelijk van het soort bedrijfsmiddel. Het voordeel is aantrekkelijk, maar de regels zijn strikt: het bedrijfsmiddel moet precies op de Milieulijst staan en je moet de investering op tijd melden. In dit artikel lees je wat de MIA in 2026 inhoudt, wie er recht op heeft, hoeveel je kunt aftrekken en wat je moet regelen om het voordeel veilig te benutten.


Wat is de milieu-investeringsaftrek?

De milieu-investeringsaftrek (MIA) is een extra aftrekpost voor ondernemers die investeren in milieuvriendelijke of circulaire bedrijfsmiddelen. Bovenop de gewone afschrijving, waarbij je elk jaar een deel van de aanschafprijs van de winst aftrekt, mag je eenmalig een percentage van het investeringsbedrag van de winst aftrekken. Je belastbare winst wordt daardoor lager en je betaalt over dat jaar minder belasting.

Het aftrekpercentage hangt af van de categorie waarin het bedrijfsmiddel valt: 45 procent, 36 procent of 27 procent. De MIA geldt alleen voor nieuwe bedrijfsmiddelen die op de Milieulijst staan, een lijst die de overheid elk jaar opnieuw vaststelt. Denk aan duurzame stallen, elektrische voertuigen en werktuigen, circulaire gebouwen en installaties voor hergebruik en grondstoffenbesparing.

Wie komt in aanmerking voor de MIA?

De milieu-investeringsaftrek is bedoeld voor ondernemers voor de inkomstenbelasting: eigenaren van een eenmanszaak, vennoten in een vof en maten in een maatschap. Ook bv’s kunnen de MIA benutten, dan loopt het voordeel via de vennootschapsbelasting.

Net als bij de energie-investeringsaftrek (EIA), en anders dan bij de kleinschaligheidsinvesteringsaftrek (KIA), geldt de MIA alleen voor echte ondernemers. Ben je alleen geldschieter of stille vennoot, bijvoorbeeld als commanditaire vennoot, dan heb je geen recht op de MIA.

Hoeveel bedraagt de MIA in 2026?

In 2026 zijn de aftrekpercentages van de MIA 45, 36 of 27 procent. Welk percentage voor je geldt, hangt af van de categorie en het type bedrijfsmiddel op de Milieulijst. Hoe groter de milieuwinst, hoe hoger de categorie en het percentage. De percentages zijn gelijk aan die van 2025 (zie figuur 1).

Categorie (2026) Aftrekpercentage
Categorie I 45% van het investeringsbedrag
Categorie II 36% van het investeringsbedrag
Categorie III 27% van het investeringsbedrag


Per bedrijfsmiddel moet je minimaal 2.500 euro investeren, anders telt het niet mee. Daarnaast geldt een investeringsplafond: per jaar telt maximaal 25 miljoen euro aan milieu-investeringen mee voor de MIA. Boven dat bedrag bestaat geen recht op MIA. Dit plafond speelt alleen bij zeer grote investeringen.

\"\"

Figuur 1: de drie MIA-categorieen en de bijbehorende aftrekpercentages in 2026.

Rekenvoorbeeld: een melkveehouder investeert in 2026 voor 200.000 euro in een duurzame stal die op de Milieulijst in categorie I staat en meldt op tijd bij de RVO. De MIA is 45 procent van 200.000 euro, dus 90.000 euro extra aftrek, bovenop de normale afschrijving. Bij een belastingtarief van ongeveer 37 procent scheelt dat zo’n 33.300 euro belasting (zie figuur 2).

\"\"

Figuur 2: rekenvoorbeeld van de MIA bij een investering van 200.000 euro in een duurzame stal (categorie I).

Aan welke voorwaarden moet je investering voldoen?

Om de MIA te krijgen, moet je investering aan een aantal eisen voldoen. Het bedrijfsmiddel moet nieuw zijn, dus niet eerder gebruikt. Het moet op de Milieulijst van dat jaar staan en strikt aan de omschrijving van de betreffende code voldoen. De investering moet minimaal 2.500 euro per bedrijfsmiddel bedragen en binnen het jaarplafond van 25 miljoen euro blijven.

De toetsing aan de Milieulijst is streng. De letterlijke tekst van de lijst is bepalend. Een kleine afwijking van de code-omschrijving, bijvoorbeeld een gering deel niet-gecertificeerd materiaal, kan de hele aftrek doen vervallen. Controleer daarom vóór ingebruikname of de gebruikte materialen en certificering exact aansluiten bij de omschrijving. Getoetst wordt aan de versie van de Milieulijst die gold op het moment dat je de verplichting aanging; leg die versie dus goed vast.

Let op: woningen zijn uitgesloten. Zo geven appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn, geen recht op MIA.

Melden bij de RVO en de verklaring

Je moet de investering binnen drie maanden na het aangaan van de verplichting digitaal melden bij de Rijksdienst voor Ondernemend Nederland (RVO). Die termijn begint op het moment dat je de opdracht aangaat, bijvoorbeeld het tekenen van de opdrachtbevestiging. Ook een opschortende of ontbindende voorwaarde in de opdracht verschuift dit startmoment niet. Daarnaast kies je voor de MIA in je aangifte.

Sinds 2025 geeft de RVO, net als bij de EIA, een verklaring af dat sprake is van een milieu-investering. Zonder die verklaring is er geen MIA. De driemaandstermijn is fataal: meld je te laat, dan vervalt het recht op de aftrek volledig, ook als je de melding wel op tijd hebt verstuurd maar de RVO deze te laat ontvangt. Meld daarom direct na het tekenen van de opdracht.

Kun je de MIA met andere regelingen combineren?

Voor dezelfde investering mag je de MIA en de kleinschaligheidsinvesteringsaftrek (KIA) naast elkaar gebruiken. Bijzonder aan de MIA is dat je deze bovendien mag combineren met de willekeurige afschrijving milieu-bedrijfsmiddelen (Vamil), waarmee je zelf bepaalt wanneer je afschrijft. Dat levert een extra liquiditeitsvoordeel op. De MIA en de energie-investeringsaftrek (EIA) mogen echter niet allebei voor dezelfde investering. Je moet dan kiezen welke regeling het gunstigst is: de MIA van 45, 36 of 27 procent of de EIA van 40 procent. Figuur 3 laat zien wat wel en niet samen mag (zie figuur 3).

\"\"

Figuur 3: de MIA combineren. Met KIA en Vamil mag samen, met de EIA moet je kiezen.

Let op de desinvesteringsbijtelling

Verkoop je het bedrijfsmiddel binnen vijf jaar na de investering, dan moet je een deel van de aftrek terugnemen. Dat heet de desinvesteringsbijtelling. Houd hier rekening mee als je van plan bent het bedrijfsmiddel op korte termijn weer af te stoten, en bewaar de gegevens van je MIA-investering goed.

Praktische checklist: wat je moet regelen

  • Controleer de Milieulijst. Kijk of je bedrijfsmiddel op de Milieulijst van dat jaar staat en of het precies aan de code-omschrijving voldoet.
  • Zorg dat het nieuw is. Alleen niet eerder gebruikte bedrijfsmiddelen komen in aanmerking.
  • Haal de drempel. Investeer minimaal 2.500 euro per bedrijfsmiddel en blijf onder het jaarplafond van 25 miljoen euro.
  • Meld binnen drie maanden. Dien de melding digitaal in bij de RVO binnen drie maanden na het aangaan van de opdracht.
  • Wacht de RVO-verklaring af. Zonder verklaring dat sprake is van een milieu-investering krijg je geen MIA.
  • Kies voor de MIA in de aangifte. Neem de aftrek op in je aangifte inkomstenbelasting of vennootschapsbelasting.
  • Combineer waar het kan. Benut naast de MIA ook de KIA en de Vamil, maar kies tussen de MIA en de EIA.
  • Bewaak de vijfjaarstermijn. Houd rekening met de desinvesteringsbijtelling bij verkoop binnen vijf jaar en bewaar je stukken.

Veelgestelde vragen

Hoeveel is de milieu-investeringsaftrek in 2026?

De MIA is in 2026 45, 36 of 27 procent van het investeringsbedrag, afhankelijk van de categorie op de Milieulijst. Je moet per bedrijfsmiddel minimaal 2.500 euro investeren en het bedrijfsmiddel moet nieuw zijn en op de Milieulijst staan.

Wat is het verschil tussen de MIA en de EIA?

De MIA geldt voor milieuvriendelijke bedrijfsmiddelen op de Milieulijst, de EIA voor energiebesparende bedrijfsmiddelen op de Energielijst. Voor dezelfde investering mag je ze niet allebei gebruiken; je kiest de gunstigste. De MIA mag je wel combineren met de Vamil, de EIA niet.

Kan ik de MIA en de Vamil combineren?

Ja. Voor milieu-investeringen op de Milieulijst kun je de MIA en de willekeurige afschrijving (Vamil) naast elkaar toepassen. Zo profiteer je van een extra aftrek én van een vrije keuze in het moment van afschrijven.

Wat gebeurt er als mijn investering net niet aan de code voldoet?

Dan kan de MIA voor de hele investering worden geweigerd, ook bij een klein afwijkend onderdeel. De letterlijke tekst van de Milieulijst is bepalend. Controleer daarom materialen en certificering vóór ingebruikname.

Geldt de MIA ook voor een verhuurde recreatiewoning?

Nee. Woningen zijn uitgesloten van de MIA, ook appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn.

Hoe Taxcount je kan helpen

De milieu-investeringsaftrek biedt een hoog voordeel, maar de eisen zijn strikt en een kleine fout kan de hele aftrek kosten. Taxcount beoordeelt of je investering exact aan de Milieulijst-code voldoet, bewaakt de driemaandstermijn, verzorgt de melding en de RVO-verklaring en berekent bij samenloop of de MIA of de EIA het gunstigst is. Ook combineren wij waar mogelijk de MIA met de KIA en de Vamil. Overweeg je een duurzame investering? Leg je plannen aan ons voor, dan bepalen wij samen het maximale voordeel. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd beoordelen door een adviseur.

Zie ook:

De Kleinschaligheidsinvesteringsaftrek (KIA) in Nederland

Heb je dit jaar geïnvesteerd in nieuwe machines, inventaris, gereedschap of zonnepanelen? Dan laat je mogelijk geld liggen. Met de kleinschaligheidsinvesteringsaftrek (KIA) mag je in 2026 een fors bedrag, tot € 20.072, extra van je winst aftrekken, bovenop de gewone afschrijving. Veel ondernemers vergeten deze aftrek of berekenen hem verkeerd. In dit artikel lees je wie recht heeft op de KIA, hoeveel je kunt aftrekken en waar je op moet letten om het maximale voordeel te behalen.

Wat is de kleinschaligheidsinvesteringsaftrek?

De KIA is een extra aftrekpost voor ondernemers die in een jaar bedrijfsmiddelen kopen. Je mag eenmalig een deel van het totale investeringsbedrag van je winst aftrekken. Daardoor betaal je over dat jaar minder inkomsten- of vennootschapsbelasting. De belangrijkste kenmerken:

  • Extra aftrek bovenop de afschrijving. De afschrijving is het jaarlijks ten laste van de winst brengen van een deel van de aanschafprijs. De KIA komt daar los bovenop en is dus een netto-voordeel.
  • Voor bijna elke ondernemer. Eenmanszaken, vof’s, maatschappen én bv’s komen in aanmerking. Er geldt gén urencriterium en zelfs geen volledig ondernemerschap: ook een medegerechtigde en zelfs een ondernemer in een verliesjaar kan de aftrek krijgen.
  • Dit zijn zaken die je langer dan een jaar in je bedrijf gebruikt, zoals machines, inventaris, gereedschap of zonnepanelen, geen voorraad.
  • Hoogte volgt uit een tabel. Hoeveel je mag aftrekken hangt af van het totale bedrag dat je dat jaar investeert. Bij weinig investeren krijg je niets, bij heel veel investeren ook niet; het maximum zit in het midden.

De KIA-tabel voor 2026 (art. 3.41 Wet IB 2001) ziet er zo uit:

Investeringsbedrag in 2026 Kleinschaligheidsinvesteringsaftrek (KIA)
niet meer dan € 2.900 geen aftrek (€ 0)
€ 2.901 t/m € 71.683 28% van het investeringsbedrag
€ 71.684 t/m € 132.746 € 20.072 (vast maximum)
€ 132.747 t/m € 398.236 € 20.072 min 7,56% van het deel boven € 132.746
meer dan € 398.236 geen aftrek (€ 0)

Let op: investeringen onder € 450 per bedrijfsmiddel tellen niet mee. Boven een totaal van € 398.236 vervalt de KIA volledig.

Wanneer heb je recht op de KIA?

De Belastingdienst toetst een aantal voorwaarden. Je komt in aanmerking als je aan al deze punten voldoet:

  • Je investeert in kwalificerende bedrijfsmiddelen. Het gaat om bedrijfsmiddelen die je zakelijk gebruikt en die niet zijn uitgesloten.
  • Er is winst uit onderneming. Je bent ondernemer of medegerechtigde. Ontbreekt een bron van inkomen, dan bestaat er geen recht op aftrek.
  • Je totale investering ligt tussen € 2.901 en € 398.236. Buiten deze grenzen is de KIA nihil. De grens geldt per onderneming.
  • Het is geen uitgesloten bedrijfsmiddel. Denk aan goodwill, woonhuizen, personenauto’s of zaken die je hoofdzakelijk aan derden verhuurt (art. 3.45 en 3.46).
  • Elk bedrijfsmiddel kost minstens € 450. Losse aankopen onder dat bedrag tellen niet mee voor de aftrek.
  • Je kiest voor de KIA bij de aangifte. De aftrek wordt niet automatisch toegepast; je vraagt hem zelf aan. Vergeet je dat, dan kun je tot vijf jaar later alsnog een verzoek om „ambtshalve vermindering” doen.

Voldoe je aan al deze punten, dan verlaagt de KIA je belastbare winst, en dus je aanslag. Investeer je samen met anderen in een vof of maatschap? Dan geldt de samentelregeling: de investeringen worden bij elkaar opgeteld voor de tabelrij en de KIA wordt naar rato verdeeld. Laat dit altijd goed berekenen.

Rekenvoorbeeld

De situatie: een ondernemer met een eenmanszaak wil € 140.000 investeren in nieuwe machines. Hij betaalt belasting tegen ongeveer 37%. Hij kan alles in 2026 aanschaffen, of de investering spreiden over eind 2026 en begin 2027.

Scenario A: alles in 2026 Scenario B: gespreid 2026 + 2027
Investering € 140.000 in één jaar € 70.000 + € 70.000
Toepasselijke schijf afbouwschijf 28%-schijf (per jaar)
KIA € 19.524 € 19.600 + € 19.600 = € 39.200
Belastingvoordeel (± 37%) ± € 7.224 ± € 14.504

De conclusie: in scenario A valt de investering in de afbouwschijf en levert de KIA € 19.524 op (€ 20.072 min 7,56% van € 7.254). Door de investering te spreiden (scenario B) blijf je twee keer in de gunstige 28%-schijf en loopt de KIA op tot € 39.200. Dat is bijna een verdubbeling, goed voor ongeveer € 7.280 extra belastingvoordeel. Spreiden moet natuurlijk wél zakelijk verantwoord zijn, en de investeringsverplichting telt mee in het jaar waarin je die aangaat.

Praktische gevolgen

  • Vraag de KIA actief aan. De aftrek is een keuze in je aangifte. Ben je hem vergeten? Dan is herstel mogelijk via ambtshalve vermindering, tot vijf jaar na afloop van het jaar.
  • Bereken het totale investeringsbedrag zorgvuldig. De juiste tabelrij bepaalt je aftrek. Één verkeerde optelling kan honderden euro’s schelen.
  • Let op de desinvesteringsbijtelling. Verkoop je een bedrijfsmiddel binnen vijf jaar na aanschaf, dan moet je (een deel van) de aftrek terugnemen. Leg het toegepaste KIA-percentage daarom goed vast.
  • Pas de samentelregeling toe bij samenwerkingsverbanden. Zonder juiste samentelling claim je al snel te veel of te weinig; de inspecteur corrigeert naar rato.
  • Uitgesloten bedrijfsmiddelen tellen niet. Goodwill, woonhuizen en personenauto’s vallen buiten de regeling. Zonnepanelen mogen juist wél als zelfstandig bedrijfsmiddel meetellen.
  • Planning loont. Door investeringen slim over de jaargrens te spreiden blijf je binnen de gunstige schijven en vermijd je de bovengrens van € 398.236.

Conclusie en advies

De kleinschaligheidsinvesteringsaftrek is een van de eenvoudigste en meest voordelige aftrekposten voor ondernemers: tot € 20.072 extra aftrek in 2026, zonder urencriterium en zelfs in een verliesjaar. De valkuilen zitten in de details, de juiste tabelrij, uitgesloten bedrijfsmiddelen, de samentelregeling en de desinvesteringsbijtelling. Twijfel je of je het maximale voordeel benut, of wil je je investeringen fiscaal slim plannen? Laat je situatie beoordelen door de adviseurs van Taxcount; wij rekenen je KIA precies uit en zorgen dat je geen aftrek laat liggen. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Zie ook:

Energie-investeringsaftrek 2026: 40% extra aftrek

Investeer je als ondernemer in zonnepanelen, een warmtepomp, een zuinig bedrijfsgebouw of andere energiebesparende bedrijfsmiddelen? Dan kan de energie-investeringsaftrek (EIA) je in 2026 een flink belastingvoordeel opleveren. Met de EIA mag je 40 procent van je investering extra van de winst aftrekken, bovenop de gewone afschrijving. Veel ondernemers laten dit voordeel liggen omdat ze de investering niet op tijd melden of niet weten dat hun bedrijfsmiddel op de Energielijst staat. In dit artikel lees je wat de energie-investeringsaftrek in 2026 inhoudt, wie er recht op heeft, hoeveel de aftrek bedraagt en wat je praktisch moet regelen om het voordeel veilig te benutten.


Wat is de energie-investeringsaftrek?

De energie-investeringsaftrek (EIA) is een extra aftrekpost voor ondernemers die investeren in energiebesparende of duurzame bedrijfsmiddelen. Bovenop de gewone afschrijving, waarbij je elk jaar een deel van de aanschafprijs van de winst aftrekt, mag je in 2026 eenmalig 40 procent van het investeringsbedrag van de winst aftrekken. Je belastbare winst wordt daardoor lager en je betaalt over dat jaar minder inkomstenbelasting.

De EIA geldt niet voor elk bedrijfsmiddel. Het gaat om nieuwe bedrijfsmiddelen die op de Energielijst staan, een lijst die de overheid elk jaar opnieuw vaststelt. Denk aan zonnepanelen, warmtepompen, energiezuinige bedrijfsgebouwen, elektrificatie van productieprocessen en zuinig transport. Voor gebruikte (tweedehands) bedrijfsmiddelen bestaat geen recht op EIA. In vier stappen benut je de regeling (zie figuur 1).

Figuur 1: van investering tot aftrek, de EIA in vier stappen.

Wie komt in aanmerking voor de EIA?

De energie-investeringsaftrek is bedoeld voor ondernemers voor de inkomstenbelasting: eigenaren van een eenmanszaak, vennoten in een vof en maten in een maatschap. Ook bv’s kunnen de EIA benutten, dan loopt het voordeel via de vennootschapsbelasting.

Anders dan bij de kleinschaligheidsinvesteringsaftrek (KIA) geldt de EIA alleen voor echte ondernemers. Ben je alleen geldschieter of stille vennoot, bijvoorbeeld als commanditaire vennoot, dan heb je geen recht op de EIA. Je drijft de onderneming dan namelijk niet voor eigen rekening.

Hoeveel bedraagt de EIA in 2026?

In 2026 bedraagt de energie-investeringsaftrek 40 procent van het bedrag dat je in kwalificerende bedrijfsmiddelen investeert. Dit percentage is hetzelfde als in 2025. Per bedrijfsmiddel moet je minimaal 2.500 euro investeren, anders telt het niet mee. Er geldt ook een maximum: per jaar telt maximaal 153 miljoen euro aan energie-investeringen mee. Dit plafond speelt alleen bij zeer grote bedrijven.

Parameter (2026) Waarde
Aftrekpercentage EIA 40% van het investeringsbedrag
Minimale investering per bedrijfsmiddel 2.500 euro
Maximaal bedrag aan energie-investeringen per jaar 153 miljoen euro
Meldingstermijn bij de RVO 3 maanden na het aangaan van de verplichting
Desinvesteringsbijtelling bij verkoop binnen 5 jaar


Rekenvoorbeeld: een tuinder investeert in 2026 voor 50.000 euro in een warmtepomp die op de Energielijst staat en meldt de investering op tijd bij de RVO. De EIA is 40 procent van 50.000 euro, dus 20.000 euro extra aftrek, bovenop de normale afschrijving. Bij een belastingtarief van ongeveer 37 procent scheelt dat zo’n 7.400 euro belasting (zie figuur 2).

Figuur 2: rekenvoorbeeld van de EIA bij een investering van 50.000 euro in een warmtepomp.

Aan welke voorwaarden moet je investering voldoen?

Om de energie-investeringsaftrek te krijgen, moet je investering aan drie inhoudelijke eisen voldoen. Het bedrijfsmiddel moet nieuw zijn, dus niet eerder gebruikt. Het moet op de Energielijst van dat jaar staan, en de investering moet minimaal 2.500 euro per bedrijfsmiddel bedragen. De RVO geeft een verklaring af waaruit blijkt dat het inderdaad om een energie-investering gaat.

De Energielijst is in beginsel bepalend. Toch kan een bedrijfsmiddel dat niet letterlijk op de lijst staat soms toch in aanmerking komen, namelijk als het functioneel gelijkwaardig is en aan dezelfde eisen voldoet. Twijfel je of je investering kwalificeert, laat dit dan vooraf toetsen.

Melden bij de RVO: let op de driemaandstermijn

Naast de inhoudelijke eisen moet je zelf twee dingen op tijd doen. Je moet de investering binnen drie maanden na het aangaan van de verplichting digitaal melden bij de Rijksdienst voor Ondernemend Nederland (RVO). Die termijn begint te lopen op het moment dat je de opdracht aangaat, bijvoorbeeld het tekenen van de opdrachtbevestiging. Ook als daaraan nog een voorwaarde is verbonden, zoals een vergunning, begint de termijn al te lopen. Daarnaast kies je voor de EIA in je aangifte.

De driemaandstermijn is hard. Meld je te laat, dan vervalt het recht op de EIA volledig, ook als je de investering wel op tijd hebt verstuurd maar de RVO deze te laat ontvangt. De rechter houdt hier streng aan vast. Meld daarom direct na het tekenen van de opdracht en wacht niet op eventuele voorwaarden.

Kun je de EIA met andere regelingen combineren?

Voor dezelfde investering mag je de energie-investeringsaftrek en de kleinschaligheidsinvesteringsaftrek (KIA) naast elkaar gebruiken. Dat levert een dubbel voordeel op. De EIA en de milieu-investeringsaftrek (MIA) mogen echter niet allebei voor dezelfde investering. Je moet dan kiezen welke regeling voor jou het gunstigst uitpakt: de EIA van 40 procent of de MIA van 45, 36 of 27 procent, afhankelijk van de categorie. Combineren met de willekeurige afschrijving (Vamil) is bij de EIA niet mogelijk. Figuur 3 zet de EIA, MIA en KIA naast elkaar (zie figuur 3).

Figuur 3: EIA, MIA en KIA vergeleken. Let op: EIA en MIA mag je niet allebei voor dezelfde investering.

Let op de desinvesteringsbijtelling

Verkoop je het bedrijfsmiddel binnen vijf jaar na de investering, dan moet je een deel van de aftrek terugnemen. Dat heet de desinvesteringsbijtelling. Houd hier rekening mee als je van plan bent het bedrijfsmiddel op korte termijn weer af te stoten, en bewaar de gegevens van je EIA-investering goed.

Praktische checklist: wat je moet regelen

  • Controleer de Energielijst. Kijk of je bedrijfsmiddel op de Energielijst van dat jaar staat of functioneel gelijkwaardig is.
  • Zorg dat het nieuw is. Alleen niet eerder gebruikte bedrijfsmiddelen komen in aanmerking.
  • Haal de drempel. Investeer minimaal 2.500 euro per bedrijfsmiddel.
  • Meld binnen drie maanden. Dien de melding digitaal in bij de RVO binnen drie maanden na het aangaan van de opdracht.
  • Kies voor de EIA in de aangifte. Neem de aftrek op in je aangifte inkomstenbelasting of vennootschapsbelasting.
  • Maak de juiste keuze bij samenloop. Bereken vooraf of de EIA of de MIA het hoogste voordeel geeft als beide mogelijk zijn.
  • Bewaak de vijfjaarstermijn. Houd rekening met de desinvesteringsbijtelling bij verkoop binnen vijf jaar en bewaar je stukken.

Veelgestelde vragen

Hoeveel is de energie-investeringsaftrek in 2026?

In 2026 is de EIA 40 procent van het investeringsbedrag. Je moet per bedrijfsmiddel minimaal 2.500 euro investeren en het bedrijfsmiddel moet nieuw zijn en op de Energielijst staan.

Kan ik de EIA en de KIA voor dezelfde investering gebruiken?

Ja. Voor dezelfde investering mag je de energie-investeringsaftrek en de kleinschaligheidsinvesteringsaftrek naast elkaar toepassen. De EIA en de milieu-investeringsaftrek (MIA) sluiten elkaar wel uit; daarbij moet je kiezen.

Wat gebeurt er als ik de investering te laat meld bij de RVO?

Dan vervalt je recht op de EIA volledig. De termijn van drie maanden is fataal. Beslissend is dat de melding binnen die termijn door de RVO is ontvangen, niet het moment waarop je deze hebt verstuurd.

Geldt de EIA ook voor mijn bv?

Ja. Een bv kan de energie-investeringsaftrek benutten via de vennootschapsbelasting. De voorwaarden zijn vergelijkbaar met die voor ondernemers in de inkomstenbelasting.

Krijg ik de EIA voor een tweedehands machine?

Nee. De energie-investeringsaftrek geldt alleen voor nieuwe, niet eerder gebruikte bedrijfsmiddelen. Voor gebruikte bedrijfsmiddelen bestaat geen recht op EIA.

Hoe Taxcount je kan helpen

De energie-investeringsaftrek kan je een aanzienlijk belastingvoordeel opleveren, maar staat of valt met een tijdige melding en een goede toetsing aan de Energielijst. Taxcount beoordeelt of je investering kwalificeert, bewaakt de driemaandstermijn, verzorgt de melding bij de RVO en berekent bij samenloop of de EIA of de MIA voor jou het gunstigst is. Ook zorgen wij dat de aftrek correct in je aangifte terechtkomt. Wil je weten of je geplande investering recht geeft op de EIA? Leg je situatie aan ons voor, dan rekenen wij het voordeel voor je uit. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd beoordelen door een adviseur.

Zie ook: