Heeft uw onderneming in een of meer jaren verlies geleden? Dan is dat verlies geld waard, want via verliesverrekening trekt u het af van winst uit andere jaren. Toch kan zo’n verlies definitief verloren gaan: het kan verdampen. Dat gebeurt als een termijn verloopt of als het belang in uw bv sterk wijzigt. Daarnaast kan een winstlimiet de verrekening over meerdere jaren uitsmeren, waardoor u eerder belasting betaalt dan u verwacht. In dit artikel leest u hoe verliesverrekening in 2026 werkt in de inkomstenbelasting en de vennootschapsbelasting, wanneer verdamping dreigt en hoe u uw verliezen op tijd veiligstelt.
Wat is verliesverrekening?
Maakt uw onderneming verlies, dan kan dat verlies de belasting in een ander jaar verlagen. Dat heet verliesverrekening. U trekt het verlies af van winst uit een eerder jaar (carry-back of achterwaartse verliesverrekening) of van winst uit latere jaren (carry-forward of voorwaartse verliesverrekening). Een verlies dat u nog niet hebt gebruikt, is dus een soort tegoedbon op toekomstige belasting. Verdamping betekent dat zo’n tegoedbon definitief vervalt voordat u hem hebt kunnen inwisselen.
De regels verschillen per belastingsoort. Voor de eenmanszaak en de vennootschap onder firma (vof) geldt de inkomstenbelasting. Voor de besloten vennootschap (bv) en de naamloze vennootschap (nv) geldt de vennootschapsbelasting, met een aparte valkuil bij een wijziging van de aandeelhouders.
Verliesverrekening in de inkomstenbelasting: drie jaar terug, negen jaar vooruit
In de inkomstenbelasting verrekent de Belastingdienst een verlies uit werk en woning eerst met de inkomens van de drie jaar daarvoor en daarna met de inkomens van de negen jaar daarna. Die volgorde is verplicht. Na die negen jaar is het verlies definitief weg. Voor 2026 betekent dit: een verlies uit 2017 dat nog openstaat, kunt u alleen nog verrekenen met uw inkomen over 2026. Daarna verdampt het (zie figuur 1).
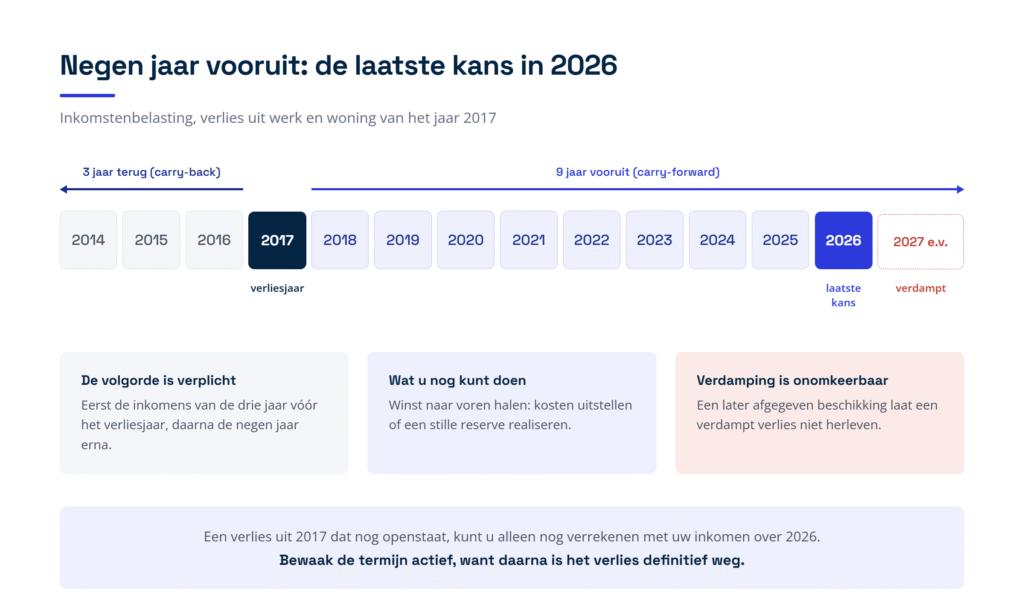
Figuur 1: de negenjaarstermijn in de inkomstenbelasting: een verlies uit 2017 heeft in 2026 zijn laatste kans.
De rechter heeft bevestigd dat dit verval is toegestaan en dat een later afgegeven beschikking een al verdampt verlies niet laat herleven. Bewaak de termijn dus actief. Loopt een oud verlies bijna af, dan kan het lonen om winst naar voren te halen, bijvoorbeeld door kosten uit te stellen of een stille reserve (een waardestijging die nog niet in de boeken zichtbaar is) te realiseren.
Verliesverrekening in de vennootschapsbelasting: een jaar terug, onbeperkt vooruit
In de vennootschapsbelasting gelden sinds 1 januari 2022 andere termijnen. Een verlies gaat eerst een jaar terug en daarna onbeperkt vooruit. Verdamping door tijdsverloop is daar dus grotendeels verdwenen. De onbeperkte termijn geldt voor verliezen vanaf 2022, en ook voor verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en die eind 2021 nog verrekenbaar waren. Verliezen uit oudere boekjaren vielen onder de oude termijn van negen jaar en zijn inmiddels vervallen.
Let op een belangrijke vormeis: uw bv kan een verlies alleen verrekenen als de Belastingdienst het heeft vastgesteld in een verliesbeschikking. Dat is een formeel besluit waarin de hoogte van het verlies staat. Controleer dus of elk verliesjaar zo’n beschikking heeft. Wilt u weten hoeveel verlies er nog openstaat, dan kunt u schriftelijk een totaaloverzicht van de verrekende en verrekenbare verliezen opvragen bij uw belastingkantoor. U ontvangt dat overzicht binnen zes weken. Figuur 2 zet de termijnen en de risico’s van de twee stelsels naast elkaar.
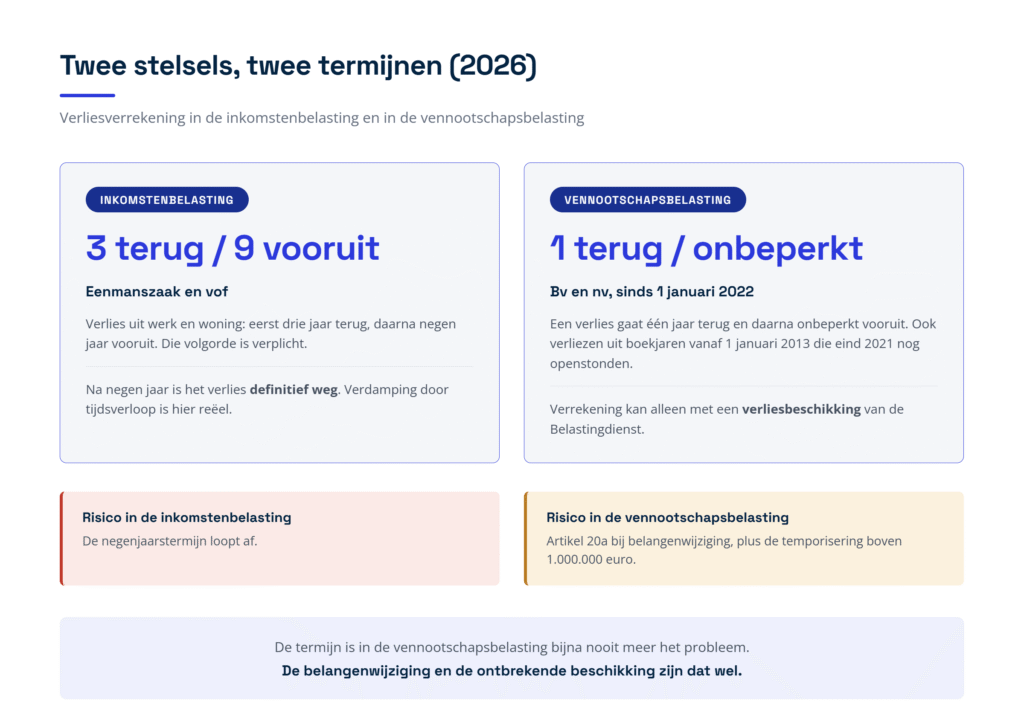
Figuur 2: verliesverrekening in de inkomstenbelasting en de vennootschapsbelasting naast elkaar (2026).
Wat is de temporisering?
Tegenover de onbeperkte termijn staat een rem op het bedrag. Per jaar mag uw bv een verlies maar verrekenen tot 1.000.000 euro, plus 50 procent van de winst boven 1.000.000 euro. Dat heet temporisering: de verrekening wordt over meerdere jaren uitgesmeerd. Is de belastbare winst 1.000.000 euro of lager, dan merkt u hier niets van.
Maakt uw bv bijvoorbeeld 2.200.000 euro winst, dan is de verrekenruimte 1.000.000 euro plus 50 procent van 1.200.000 euro, samen 1.600.000 euro (zie figuur 3). Over de resterende 600.000 euro betaalt de bv dit jaar belasting, ook al staan er nog verliezen open. Die verliezen gaan niet verloren; u benut ze in latere jaren. De temporisering kost dus geen verlies, maar wel liquiditeit: uw bv betaalt eerder belasting dan u misschien verwacht.
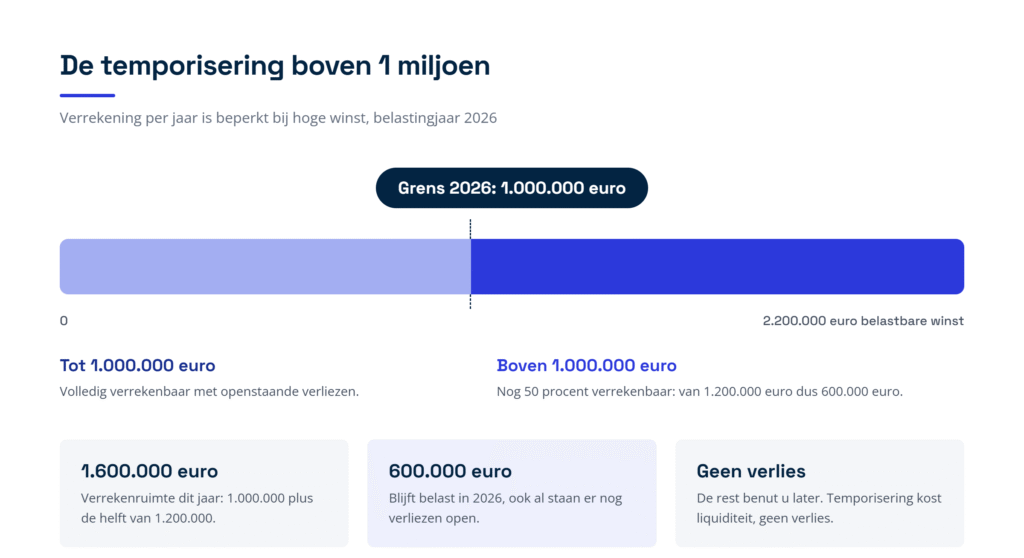
Figuur 3: de temporiseringsgrens van 1.000.000 euro in 2026.
De grootste valkuil: artikel 20a bij een belangenwijziging
De grootste verdampingsval in de vennootschapsbelasting is artikel 20a van de Wet op de vennootschapsbelasting. Dat artikel is bedoeld tegen de handel in verlieslichamen: het opkopen van een bv alleen vanwege haar verrekenbare verliezen. Het artikel raakt in de praktijk echter ook gewone bedrijfsoverdrachten en investeringsrondes.
Wanneer vervallen verliezen door een belangenwijziging?
Wijzigt het uiteindelijke belang in uw bv voor 30 procent of meer, dan zijn de verliezen van voor die wijziging niet meer voorwaarts verrekenbaar. Met het uiteindelijke belang wordt bedoeld wie er economisch gezien achter de aandelen zit; ook wijzigingen in zeggenschap en winstverdeling tellen mee. Denk aan de verkoop van aandelen, het toetreden van een nieuwe investeerder of een herstructurering. De Belastingdienst vergelijkt de situatie met het begin van het oudste jaar waarvan het verlies nog openstaat.
In het jaar van de belangenwijziging wordt het resultaat gesplitst in de periode voor en de periode na de wijziging. Ook de andere richting kan geraakt worden: een verlies van na de wijziging kan niet worden teruggewenteld naar winst van voor de wijziging als de werkzaamheden voor 90 procent of meer zijn gestaakt en de bezittingen grotendeels uit beleggingen bestaan.
Welke uitzonderingen gelden er?
De verliesverrekening blijft in drie situaties gewoon in stand. Ten eerste als de wijziging voortvloeit uit erfrecht of huwelijksvermogensrecht, bijvoorbeeld bij overlijden van een aandeelhouder. Ten tweede als degene die het belang uitbreidt aan het begin van het oudste verliesjaar al minimaal een derde van het belang had. Ten derde als de bv niet wist en ook niet kon weten dat het uiteindelijke belang voor 30 procent of meer is gewijzigd, wat kan spelen bij beursgenoteerde aandelen of een belegger op afstand.
De beleggingstoets, de werkzaamhedentoets en de intentietoets
Valt de wijziging niet onder een uitzondering, dan kan uw bv de verliezen toch behouden als zij aan drie toetsen voldoet. De beleggingstoets: de bezittingen van de bv mogen in het verliesjaar en in het winstjaar niet langer dan drie maanden voor meer dan de helft uit beleggingen bestaan. De werkzaamhedentoets: de activiteiten zijn direct voor de wijziging niet gekrompen tot minder dan 30 procent van de activiteiten aan het begin van het oudste verliesjaar. De intentietoets: er bestaat op het moment van de wijziging geen voornemen om de activiteiten binnen drie jaar alsnog onder die 30 procent te laten zakken.
Haalt de bv wel de beleggingstoets, maar niet de werkzaamhedentoets of de intentietoets, dan is er nog een tussenweg: de oude verliezen blijven dan verrekenbaar met winst uit de werkzaamheden die worden voortgezet (zie figuur 4).
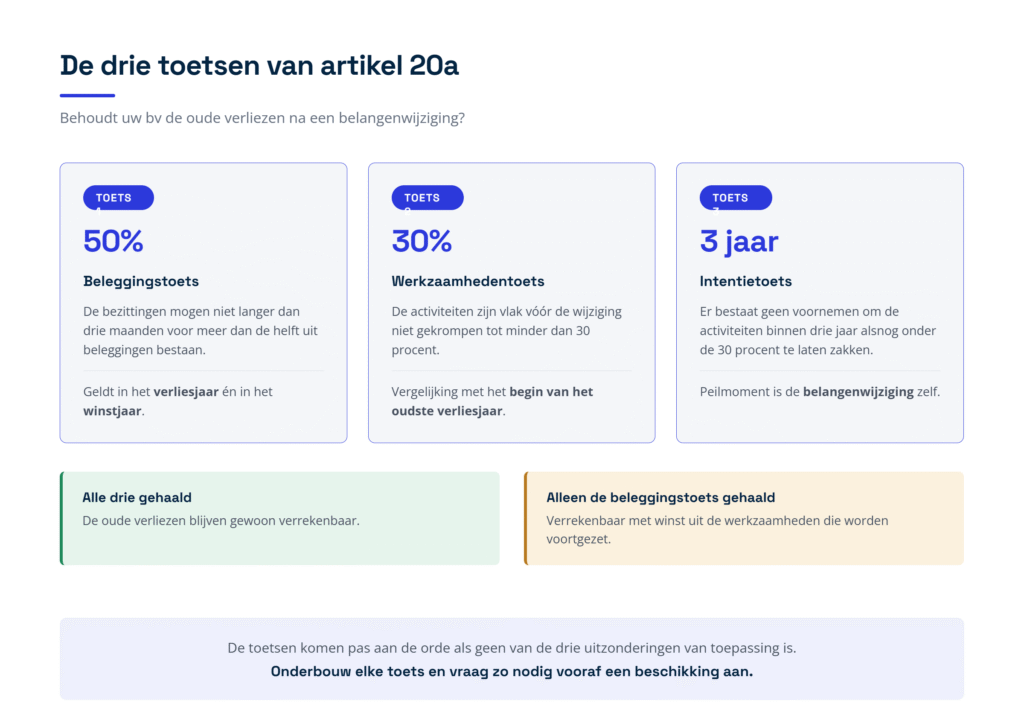
Figuur 4: de beleggingstoets, de werkzaamhedentoets en de intentietoets van artikel 20a.
Zekerheid vooraf en de step-up
Twijfelt u of de verliezen behouden blijven, dan kunt u de Belastingdienst vooraf om een beschikking vragen. U weet dan zeker waar u aan toe bent voordat de aandelen wisselen. Vervallen de verliezen toch, dan biedt de wet een verzachting die in de praktijk step-up heet. Vlak voor het vervalmoment mag de bv de boekwaarden van haar bezittingen (de waarde waarvoor ze in de administratie staan) verhogen tot de werkelijke waarde, en mag zij een herinvesteringsreserve (een uitgestelde belastingpot voor de verkoopwinst op bedrijfsmiddelen) in de winst opnemen. Zo ontstaat er nog winst waar de vervallende verliezen tegenover staan, en benut de bv het verlies alsnog. Figuur 5 vat de hele route van artikel 20a samen in een beslisboom.
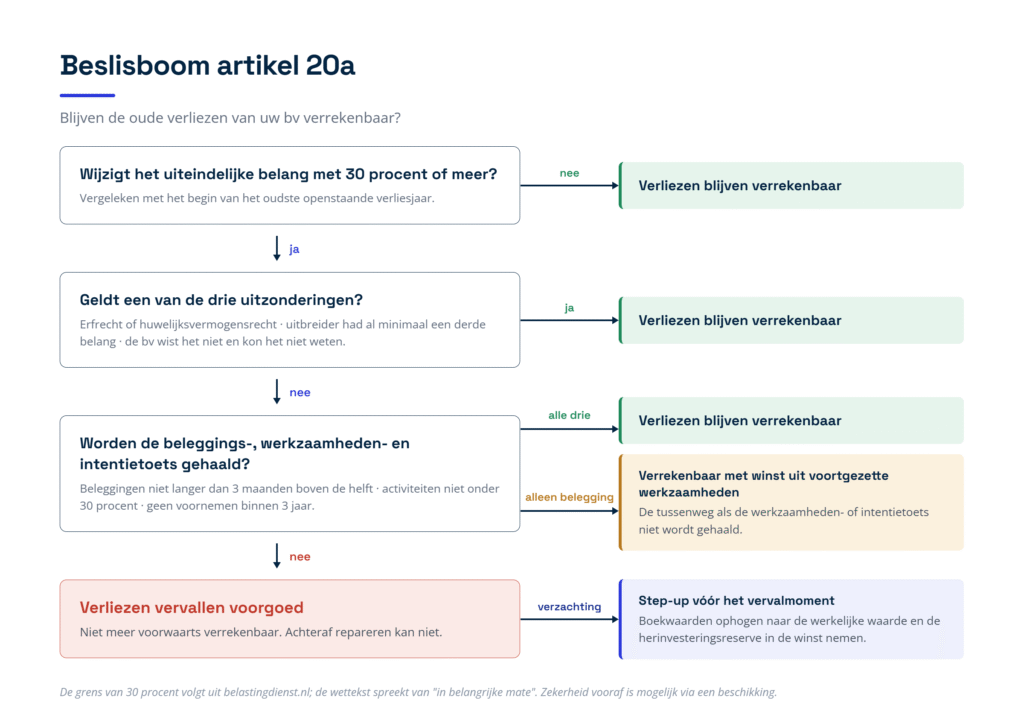
Figuur 5: beslisboom artikel 20a: blijven de oude verliezen verrekenbaar?
Rekenvoorbeeld: wat staat er op het spel?
Het volgende voorbeeld laat zien hoeveel er bij een belangenwijziging op het spel staat. De bedragen gelden voor het belastingjaar 2026 (zie figuur 6).
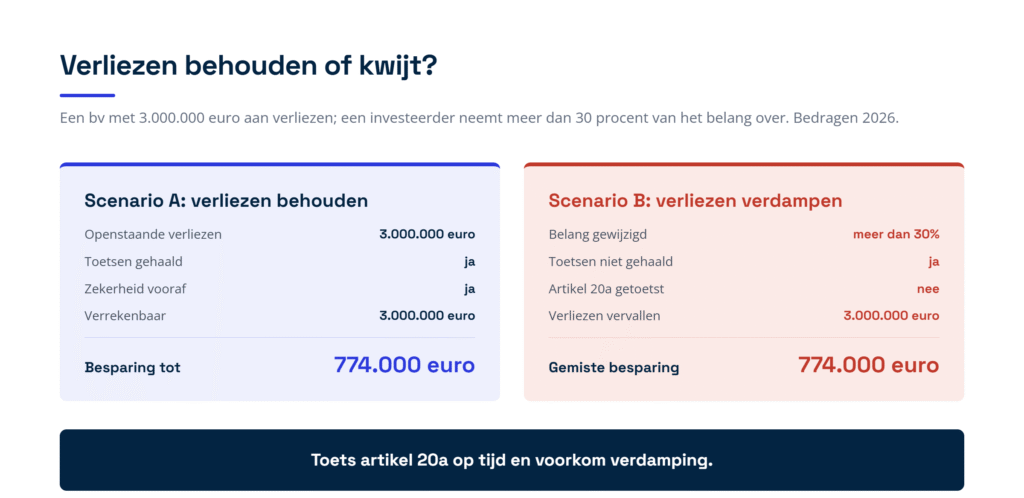
Figuur 6: verliezen behouden tegenover verliezen die verdampen (bedragen 2026).
De situatie
Uw bv heeft 3.000.000 euro aan vastgestelde, nog niet verrekende verliezen. De bv maakt inmiddels weer winst. Een investeerder wil instappen en neemt een belang van meer dan 30 procent over.
Scenario A: verliezen behouden
De bv drijft nog een echte onderneming en de activiteiten blijven op peil. De beleggingstoets, de werkzaamhedentoets en de intentietoets worden gehaald, en de bv vraagt vooraf zekerheid aan de Belastingdienst. De verliezen van 3.000.000 euro blijven daardoor verrekenbaar. Tegen het hoge tarief van de vennootschapsbelasting van 25,8 procent in 2026 is dat een belastingbesparing van maximaal 774.000 euro.
Scenario B: verliezen verdampen
Er wordt geen aandacht besteed aan artikel 20a. Het belang wijzigt met meer dan 30 procent en de toetsen worden niet gehaald. De verliezen van 3.000.000 euro vervallen voorgoed. Uw bv loopt daardoor een belastingbesparing van maximaal 774.000 euro mis.
De conclusie: door bij een belangenwijziging op tijd artikel 20a te toetsen en de toetsen te onderbouwen, voorkomt u dat uw bv 3.000.000 euro aan verliezen en tot 774.000 euro aan belastingbesparing kwijtraakt.
Praktische checklist: zo voorkomt u verdamping
Verdamping is onomkeerbaar: een verloren verlies komt niet terug. Voorkomen is dus de enige route. Let op de volgende punten:
- Controleer of elk verliesjaar van uw bv bij beschikking is vastgesteld; zonder beschikking is er geen verrekenbaar verlies.
- Een verlies in de inkomstenbelasting verdampt na negen jaar; een verlies uit 2017 kunt u alleen nog met uw inkomen over 2026 verrekenen.
- Vraag bij twijfel het totaaloverzicht van verrekenbare verliezen schriftelijk op bij uw belastingkantoor.
- Artikel 20a. Toets bij elke voorgenomen wijziging in de aandeelhouders vooraf of oude verliezen dreigen te vervallen.
- Documenteer de beleggingstoets, de werkzaamhedentoets en de intentietoets, en vraag zo nodig vooraf een beschikking aan.
- Verwacht uw bv winst boven 1.000.000 euro, houd er dan rekening mee dat u niet alles in een keer kunt verrekenen.
- Step-up. Dreigt verval toch, benut dan voor het vervalmoment de mogelijkheid om boekwaarden op te hogen en het verlies alsnog te gelde te maken.
Veelgestelde vragen
Wanneer verdampt een verlies in de inkomstenbelasting?
Na negen jaar. Een verlies uit werk en woning gaat eerst drie jaar terug en daarna negen jaar vooruit. Een verlies uit 2017 kunt u dus alleen nog verrekenen met uw inkomen over 2026; daarna is het definitief weg.
Kunnen verliezen in de vennootschapsbelasting nog verdampen door tijdsverloop?
Vrijwel niet meer. Verliezen vanaf 2022, en oudere verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en eind 2021 nog openstonden, zijn onbeperkt voorwaarts verrekenbaar. De echte risico’s zitten nu in de belangenwijziging van artikel 20a en in het ontbreken van een verliesbeschikking.
Wat is een verliesbeschikking en waarom is die belangrijk?
Een verliesbeschikking is het formele besluit van de Belastingdienst waarin de hoogte van een verlies wordt vastgesteld. In de vennootschapsbelasting kan uw bv een verlies alleen verrekenen als er zo’n beschikking is. Controleer dit dus per verliesjaar.
Raakt u verliezen kwijt als u uw bv verkoopt?
Dat kan. Wijzigt het uiteindelijke belang voor 30 procent of meer, dan vervallen de oude verliezen, tenzij een uitzondering geldt of de bv de beleggingstoets, de werkzaamhedentoets en de intentietoets haalt. Laat dit voor de verkoop toetsen; achteraf repareren kan niet.
Kunt u een verlies alvast verrekenen zonder de definitieve aanslag af te wachten?
Ja. U kunt bij de aangifte over het verliesjaar schriftelijk om voorlopige verliesverrekening vragen. De Belastingdienst verrekent dan alvast maximaal 80 procent van het aangegeven verlies met de winst van het vorige jaar. Voorwaarde is onder meer dat de aanslag over dat vorige jaar definitief vaststaat.
Geldt de temporisering ook bij een winst tot 1.000.000 euro?
Nee. Is de belastbare winst van uw bv 1.000.000 euro of lager, dan kunt u verliezen verrekenen tot maximaal het bedrag van die winst. De rem van 50 procent speelt alleen bij het deel van de winst boven 1.000.000 euro.
Hoe Taxcount u kan helpen
Taxcount brengt uw verliespositie in kaart, controleert of alle verliezen bij beschikking zijn vastgesteld en bewaakt de termijnen. Bij een voorgenomen verkoop, investeringsronde of herstructurering beoordelen wij vooraf of uw verliezen onder artikel 20a vervallen. Wij onderbouwen de toetsen, vragen waar nodig zekerheid vooraf bij de Belastingdienst en zetten bij dreigend verval een step-up in. Wilt u voorkomen dat waardevolle verliezen in 2026 verdampen? Laat uw situatie door Taxcount beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en regels kunnen wijzigen. Wat in uw situatie geldt, hangt af van uw persoonlijke omstandigheden. Neem voor advies op maat contact op met Taxcount.