Geruisloze inbreng in een bv: uw onderneming omzetten zonder direct af te rekenen

Uw eenmanszaak of vof groeit en u overweegt een bv. Maar over de meerwaarde van uw bedrijf, zoals opgebouwde goodwill en stille reserves, zou u bij de overgang naar de bv in één keer belasting moeten betalen. Dat kan flink oplopen. De geruisloze inbreng in een bv biedt uitkomst: u zet uw onderneming om zonder direct af te rekenen. De belastingclaim verdwijnt niet, maar schuift door naar de bv en naar uw aandelen. Dit artikel legt uit hoe de geruisloze inbreng werkt, welke voorwaarden gelden en waar u op moet letten.

Wat is een geruisloze inbreng?

Wie zijn onderneming inbrengt in een bv, staakt die onderneming in fiscale zin. Normaal zou u dan in één keer inkomstenbelasting betalen over de meerwaarde: de stille reserves (het verschil tussen de werkelijke waarde en de boekwaarde van uw bedrijfsmiddelen), de goodwill en de fiscale reserves. Dat heet een ruisende inbreng. Bij een geruisloze inbreng wordt uw onderneming geacht niet te zijn gestaakt, maar rechtstreeks te zijn voortgezet door de bv. U hoeft op dat moment dus niets af te rekenen.

De belasting verdwijnt niet, maar verschuift. De bv neemt uw boekwaarden over en betaalt later vennootschapsbelasting over de winst. U krijgt aandelen met een lage verkrijgingsprijs, waardoor de oude claim terugkomt als u die aandelen ooit verkoopt of dividend ontvangt. Zo wordt uw inkomstenbelastingclaim in box 1 omgezet in een claim in box 2 (aanmerkelijk belang) plus vennootschapsbelasting. In figuur 1 ziet u die verschuiving schematisch.

Figuur 1: de belastingclaim verdwijnt niet, maar verschuift. Uw box 1-claim over de meerwaarde wordt een box 2-claim op de aandelen plus vennootschapsbelasting in de bv.

Waarom kiezen voor een geruisloze inbreng?

De belangrijkste reden is het uitstel van belasting. Bij een onderneming met veel goodwill of grote stille reserves kan directe afrekening in box 1 oplopen tot het toptarief van 49,5 procent (2026). Door geruisloos in te brengen, voorkomt u die directe heffing en houdt u geld in het bedrijf. Daarnaast biedt de bv andere voordelen: u beperkt uw aansprakelijkheid, uw onderneming wordt makkelijker overdraagbaar via aandelen, en over de winst die u in de bv laat zitten betaalt u het vennootschapsbelastingtarief van 19 procent tot 200.000 euro en 25,8 procent daarboven (2026), in plaats van het hogere tarief in box 1.

Toch is geruisloos niet altijd het beste. Bij een ruisende inbreng rekent u wel af, maar kunt u gebruikmaken van de stakingsaftrek en een stakingslijfrente, en de meerwaarde wordt verminderd met de MKB-winstvrijstelling. Of geruisloos of ruisend voordeliger is, hangt af van de hoogte van de goodwill en uw persoonlijke situatie (zie figuur 2). Dat vraagt altijd om een berekening op maat.

Figuur 2: geruisloos versus ruisend inbrengen naast elkaar, uitgewerkt voor een onderneming met een boekwaarde van 100.000 euro en een werkelijke waarde van 400.000 euro.

Welke voorwaarden gelden?

De geruisloze inbreng kent strikte voorwaarden. U dient een verzoek in bij de Belastingdienst, die de voorwaarden vastlegt in een beschikking. De belangrijkste eisen zijn:

  • Dezelfde verhouding: de oprichters zijn in het aandelenkapitaal (nagenoeg) in dezelfde verhouding gerechtigd als in de oude onderneming.
  • Termijn van 15 maanden: de bv komt tot stand en de inbreng vindt plaats binnen 15 maanden na het gekozen overgangstijdstip.
  • Terugwerkende kracht: wilt u de omzetting laten terugwerken naar het begin van het boekjaar, dan moet u binnen negen maanden na het laatste volledige boekjaar een voorovereenkomst of intentieverklaring aangetekend naar de Belastingdienst sturen.
  • Beperkte creditering: de schuld die de bv aan u overhoudt (de creditering) blijft beperkt tot uw materiële belastingschuld plus een afronding van maximaal 5 procent van de storting, met een grens van 30.000 euro.
  • Aandelen drie jaar aanhouden: u verkoopt de verkregen aandelen in beginsel niet binnen drie jaar; doet u dat toch, dan moet u aannemelijk maken dat de inbreng geen onderdeel was van een verkoopplan.

De belangrijkste termijnen ziet u in figuur 3.

  Figuur 3: de termijnen bij een geruisloze inbreng: negen maanden voor de voorovereenkomst bij terugwerkende kracht, 15 maanden voor oprichting en inbreng, en drie jaar aandelen aanhouden.

Wat gebeurt er als u niet aan de voorwaarden voldoet?

De voorwaarden worden streng gehanteerd. Voldoet u er niet aan, dan vervalt de geruisloosheid en moet u alsnog afrekenen over alle stille reserves en goodwill. Dat kan een forse, onverwachte heffing opleveren. De termijnen van 15 maanden en negen maanden zijn hard, net als het driejaarsverbod op verkoop van de aandelen. Ook een te hoge creditering of het niet volstorten van de aandelen kan de faciliteit kosten. Goede planning en een tijdig, volledig verzoek zijn daarom essentieel. Figuur 4 vat de kernvoorwaarden samen.

Figuur 4: de vier kernvoorwaarden voor een geruisloze inbreng. Voldoet u aan een ervan niet, dan vervalt de geruisloosheid. Bij terugwerkende kracht geldt daarnaast de termijn van negen maanden voor de voorovereenkomst (zie figuur 3).

Praktische checklist: wat u moet regelen

  • Laat een waardering maken: breng de goodwill en stille reserves in beeld, zodat u het uitstelvoordeel kunt inschatten.
  • Vergelijk geruisloos en ruisend: laat berekenen of geruisloos inbrengen voordeliger is dan ruisend inbrengen met stakingsaftrek en stakingslijfrente.
  • Bewaak de termijnen: 15 maanden voor oprichting en inbreng, en negen maanden voor de voorovereenkomst bij terugwerkende kracht.
  • Houd de creditering binnen de grens: maximaal uw belastingschuld plus circa 5 procent van de storting, met een maximum van 30.000 euro.
  • Dien een volledig verzoek in: met fiscale eindbalans, openingsbalans, berekening van de verkrijgingsprijs en opgave van het aandelenkapitaal.
  • Houd de aandelen drie jaar aan: verkoop binnen drie jaar kan de faciliteit in gevaar brengen.

Veelgestelde vragen

Wat betekent geruisloze inbreng in een bv?

Het betekent dat u uw eenmanszaak, vof of maatschap omzet in een bv zonder direct belasting te betalen over de meerwaarde. De belastingclaim schuift door naar de bv en naar uw aandelen, in plaats van dat u meteen afrekent.

Wat is het verschil tussen geruisloos en ruisend inbrengen?

Bij een geruisloze inbreng rekent u niet af en schuift de claim door. Bij een ruisende inbreng rekent u wel af over de meerwaarde, maar kunt u gebruikmaken van de stakingsaftrek, een stakingslijfrente en de MKB-winstvrijstelling. Welke route voordeliger is, verschilt per situatie.

Moet ik de aandelen na een geruisloze inbreng aanhouden?

In beginsel wel. U verkoopt de bij de omzetting verkregen aandelen niet binnen drie jaar. Doet u dat toch, dan moet u aannemelijk maken dat de inbreng geen onderdeel was van een plan om de onderneming te verkopen.

Kan de omzetting terugwerken naar het begin van het jaar?

Ja, dat kan, mits u binnen negen maanden na het laatste volledige boekjaar een voorovereenkomst of intentieverklaring aangetekend naar de Belastingdienst stuurt en er geen eenmalige bate van 100.000 euro of meer speelt in de terugwerkperiode.

Wat gebeurt er als ik niet aan de voorwaarden voldoe?

Dan vervalt de geruisloosheid en moet u alsnog afrekenen over alle stille reserves en goodwill. Dit kan een aanzienlijke, onverwachte belastingaanslag opleveren. De termijnen en voorwaarden worden strikt gehanteerd.

Hoe Taxcount u kan helpen

De geruisloze inbreng kan een groot uitstelvoordeel opleveren, maar de procedure kent strikte termijnen en formele eisen, en een misstap kost u de faciliteit. Taxcount rekent voor u uit of geruisloos of ruisend inbrengen voordeliger is, verzorgt het verzoek met alle bijlagen en bewaakt de termijnen en voorwaarden. Overweegt u de stap naar een bv? Leg uw plannen voor aan Taxcount, dan begeleiden wij de omzetting van begin tot eind.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.

Zie ook:
Fiscale eenheid Vpb: wanneer is het voor jou voordelig?

Heb je een holding met een of meer werk-bv’s, of een onderneming die over meerdere bv’s is verdeeld? Dan kun je ervoor kiezen om die vennootschappen samen als één belastingplichtige voor de vennootschapsbelasting te behandelen: een fiscale eenheid. Dat kan voordelig zijn, bijvoorbeeld als de ene bv winst maakt en de andere verlies. Maar er zitten ook nadelen aan. Dit artikel legt uit wat een fiscale eenheid is, wat de voordelen en nadelen zijn, welke voorwaarden gelden en hoe je de afweging maakt.

Wat is een fiscale eenheid?

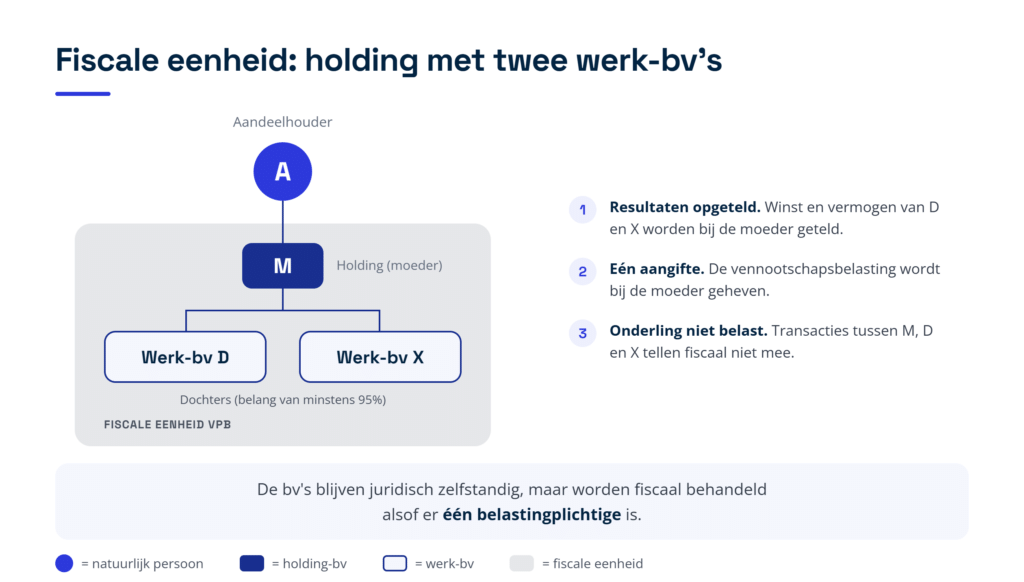
Normaal doet elke bv apart aangifte over haar eigen winst. Een fiscale eenheid doorbreekt dat. Op gezamenlijk verzoek van de moeder- en dochtervennootschap wordt de vennootschapsbelasting geheven alsof er één belastingplichtige is. De winst en het vermogen van de dochter worden bij de moeder geteld, en de belasting wordt bij de moeder geheven. De vennootschappen blijven juridisch zelfstandig, maar fiscaal worden ze als een geheel behandeld (zie figuur 1).

 Figuur 1: een fiscale eenheid van een holding (moeder) met twee werk-bv’s (dochters).

Wat zijn de voordelen?

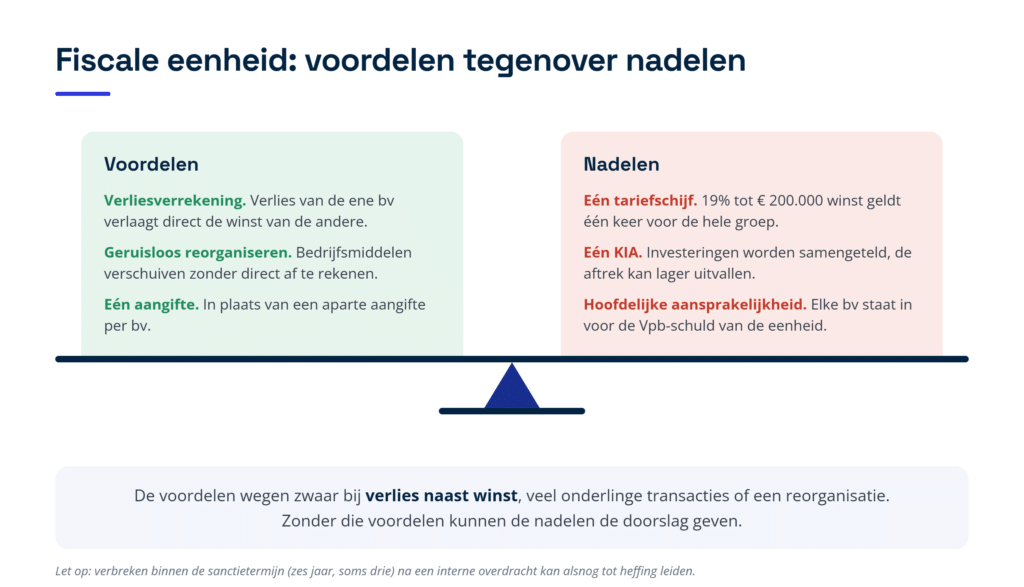
Een fiscale eenheid heeft drie hoofdvoordelen. Het eerste is de onderlinge verliesverrekening: een verlies dat een bv lijdt terwijl zij in de fiscale eenheid zit, verlaagt direct het belaste resultaat van de andere bv’s. Verliezen van vóór de voeging blijven wel apart: die kunt u alleen verrekenen met het deel van de winst van de eenheid dat aan die bv zelf is toe te rekenen. Het tweede is dat transacties tussen de gevoegde vennootschappen fiscaal niet meetellen, zoals onderlinge winst op leveringen, verhuur of leningen. Het derde is dat je binnen de groep geruisloos kunt reorganiseren, dus bedrijfsmiddelen verschuiven zonder direct af te rekenen. Bijkomend voordeel: je doet één gezamenlijke aangifte in plaats van een aparte aangifte per bv.

Rekenvoorbeeld

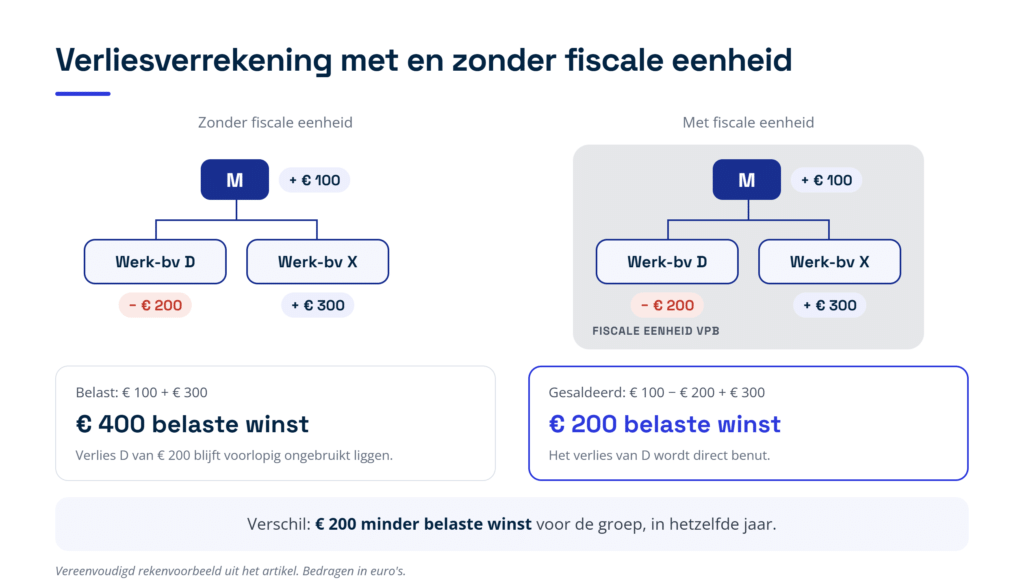
Stel, moeder M maakt 100 euro winst, dochter D maakt 200 euro verlies en dochter X maakt 300 euro winst. Zonder fiscale eenheid wordt belasting geheven over 400 euro (100 plus 300) en blijft het verlies van D van 200 euro voorlopig ongebruikt liggen. Met een fiscale eenheid worden de resultaten bij elkaar opgeteld: 100 min 200 plus 300 is 200 euro belaste winst. Het verlies van D wordt zo meteen benut, wat de groep direct belasting bespaart (zie figuur 2).

Figuur 2: verliesverrekening met en zonder fiscale eenheid, bij winst 100, verlies 200 en winst 300.

Wat zijn de nadelen?

Een fiscale eenheid is niet altijd voordelig. De belangrijkste nadelen zijn de volgende. Het lage vennootschapsbelastingtarief van 19 procent geldt maar tot 200.000 euro winst, en binnen een fiscale eenheid geldt die schijf één keer voor de hele groep, in plaats van per bv. Ook worden investeringen van alle vennootschappen samengeteld voor de kleinschaligheidsinvesteringsaftrek, waardoor die aftrek lager kan uitvallen. Verder is elke gevoegde vennootschap hoofdelijk aansprakelijk voor de vennootschapsbelastingschuld van de hele eenheid, niet alleen voor haar eigen deel. En bij het verbreken van de eenheid kun je te maken krijgen met een verplichte afrekening over stille reserves.

Welke voorwaarden gelden?

Om een fiscale eenheid te kunnen vormen, moet aan een aantal voorwaarden zijn voldaan:

  • Belang van minstens 95 procent: de moeder bezit de juridische en economische eigendom van ten minste 95 procent van de aandelen in de dochter, met minstens 95 procent van de stemrechten, de winst en het vermogen.
  • Vpb-plichtige lichamen: het gaat om een bv, nv, coöperatie of onderlinge waarborgmaatschappij, niet om een eenmanszaak of vof.
  • Zelfde boekjaar en winstbepaling: de boekjaren vallen samen en voor beide vennootschappen gelden dezelfde regels voor de winstbepaling.
  • Gevestigd in Nederland: beide vennootschappen zijn feitelijk in Nederland gevestigd, of voldoen aan de bijzondere voorwaarden.
  • Gezamenlijk verzoek: je dient een gezamenlijk verzoek in bij de inspecteur; de eenheid kan maximaal drie maanden vóór het verzoek ingaan.

Hoe maak je de afweging?

Een fiscale eenheid is een keuze, geen verplichting. Het loont om die keuze bewust te maken. De voordelen wegen vooral zwaar als minstens één vennootschap verlies maakt terwijl een andere winst maakt, als er veel onderlinge transacties zijn, of als er een reorganisatie op stapel staat (zie figuur 3). Zijn die voordelen er niet, dan kunnen de nadelen (het maar één keer benutten van de lage tariefschijf, de samentelling voor de investeringsaftrek en de hoofdelijke aansprakelijkheid) de doorslag geven om juist geen eenheid te vormen. Omdat de situatie per jaar kan veranderen, is het verstandig de keuze periodiek te herijken. Let bij een eventuele verbreking op de sanctietermijn: verbreek je de eenheid binnen zes jaar (soms drie jaar) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan alsnog directe heffing volgen.

Figuur 3: de voordelen en nadelen van een fiscale eenheid tegen elkaar afgewogen.

Praktische checklist: wat je moet regelen

  • Controleer het belang: de moeder moet minstens 95 procent van de aandelen, stemrechten, winst en vermogen van de dochter hebben.
  • Bepaal of er voordeel is: weeg de winst-verliespositie, onderlinge transacties en reorganisatieplannen tegen elkaar af.
  • Weeg de nadelen mee: denk aan de ene tariefschijf, de samentelling voor de KIA en de hoofdelijke aansprakelijkheid.
  • Dien een gezamenlijk verzoek in: de eenheid kan maximaal drie maanden vóór het verzoek ingaan.
  • Let op verbreking: houd rekening met de sanctietermijn van art. 15ai bij verbreking na een interne overdracht.
  • Herijk periodiek: beoordeel jaarlijks of de fiscale eenheid nog de voordeligste keuze is.

Veelgestelde vragen

Wat is een fiscale eenheid voor de vennootschapsbelasting?

Het is een keuze waarbij een moeder- en dochtervennootschap samen als één belastingplichtige voor de vennootschapsbelasting worden behandeld. De resultaten worden samengevoegd en de belasting wordt bij de moeder geheven.

Wat is het grootste voordeel van een fiscale eenheid?

Vaak de onderlinge verliesverrekening: het verlies van de ene bv verlaagt direct de belaste winst van de andere bv. Daarnaast tellen onderlinge transacties niet mee en kun je geruisloos reorganiseren binnen de groep.

Welke nadelen heeft een fiscale eenheid?

De lage tariefschijf van 19 procent geldt maar één keer voor de hele groep, de investeringsaftrek kan lager uitvallen door samentelling, en elke gevoegde bv is hoofdelijk aansprakelijk voor de belastingschuld van de hele eenheid.

Aan welke voorwaarde moet ik voldoen voor een fiscale eenheid?

De belangrijkste voorwaarde is dat de moeder minstens 95 procent van de aandelen in de dochter bezit, inclusief 95 procent van de stemrechten, de winst en het vermogen. Ook moeten de boekjaren samenvallen en gelden er vestigings- en verzoekvereisten.

Kan ik een fiscale eenheid weer verbreken?

Ja, maar let op de gevolgen. Verbreek je de eenheid binnen de sanctietermijn (in beginsel zes jaar, soms drie) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan een verplichte afrekening over die reserve volgen.

Hoe Taxcount je kan helpen

Of een fiscale eenheid in jouw situatie voordelig is, hangt af van je winst-verliespositie, je concernstructuur en je plannen. Taxcount toetst of aan de voorwaarden is voldaan, berekent het voordeel van verliesverrekening tegenover de nadelen en verzorgt het verzoek bij de inspecteur. Ook bij een eventuele verbreking begeleiden wij je, zodat je niet onverwacht hoeft af te rekenen. Wil je weten of een fiscale eenheid voor je bv’s loont? De adviseurs van Taxcount helpen je graag uit. Neem gerust contact met ons op. In de tussentijd kun je kijken of een Fiscale eenheid beter voor jou is dan meerdere bv’s met onze fiscale eenheid dashboard.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen.

Zie ook:
Nihilwaardering WKR: zo verstrek je onbelast aan je personeel

Je zet een koffieautomaat neer, geeft je monteurs bedrijfskleding en zorgt voor fruit op kantoor. Moet je daar loonheffing over betalen? Vaak niet. Voor dit soort voorzieningen op de werkplek geldt de nihilwaardering WKR, de waarde wordt op nul euro gezet, zodat het geen loon vormt én niet ten koste gaat van je vrije ruimte. In dit artikel lees je wat er onder de nihilwaardering valt, welke voorwaarden gelden en hoeveel eindheffing je ermee kunt besparen.

Wat is een nihilwaardering?

Normaal is alles wat je aan een werknemer geeft of ter beschikking stelt loon, en dus in principe belast. Binnen de werkkostenregeling (WKR) kun je zulke vergoedingen en verstrekkingen onderbrengen in je vrije ruimte, een jaarlijks budget waarover je geen loonheffing betaalt. Maar die vrije ruimte is beperkt.

De nihilwaardering is een derde, extra gunstige route. Bepaalde voorzieningen op de werkplek worden gewaardeerd op € 0. Het gevolg:

  • Geen loon: de werknemer betaalt er niets over.
  • Geen aanwijzing nodig: je hoeft het niet apart als eindheffingsloon te bestempelen.
  • Buiten de vrije ruimte: het slokt je budget niet op, dus je houdt ruimte over voor andere dingen.

De enige basisvoorwaarde: de voorziening wordt (deels) op de werkplek gebruikt of verbruikt. Neemt de werknemer iets mee naar huis en profiteert hij er thuis van, dan geldt de nihilwaardering niet.

Wat valt onder de nihilwaardering?

De wet (artikel 3.7 Uitvoeringsregeling loonbelasting) noemt vier categorieën:

Categorie Wat valt eronder
a. Werkplekhulpmiddelen Spullen die je normaal niet buiten het werk gebruikt: bureaustoel, beeldscherm, koffieautomaat, toegangspas, kopieerapparaat.
b. Werkkleding Kleding met een bedrijfslogo van samen minstens 70 cm² per kledingstuk, kleding die (bijna) alleen op het werk te dragen is, of kleding die op het werk blijft hangen.
c. Consumpties (geen maaltijd) Koffie, thee, frisdrank, een stuk fruit, een koekje bij de vergadering. Let op: een echte lunch of diner valt hier niet onder.
d. Verplichte huisvesting Wonen op of bij het werk als het echt niet anders kan (zeevarenden, seizoenwerkers, bouwvakkers op locatie), inclusief energie en water.


Voorwaarden en aandachtspunten

Of een verstrekking echt op nul mag, hangt af van een paar toetsen:

  • Op de werkplek. De voorziening moet geheel of gedeeltelijk op de werkplek worden gebruikt of verbruikt. Gedeeltelijk gebruik is genoeg.
  • In redelijkheid. Het moet echt om een werkplekvoorziening gaan. Een dure garderobe met een piepklein logo die vooral privé wordt gedragen, telt niet mee.
  • Logo van 70 cm². Bij werkkleding met een logo geldt: de zichtbare beeldmerken moeten samen minstens 70 cm² per kledingstuk beslaan. Anders moet de kleding (bijna) alleen op het werk te dragen zijn of op de werkplek achterblijven.
  • Consumptie, geen maaltijd. Koffie en een koekje mogen op nul. Een warme lunch of bedrijfsdiner valt onder aparte waarderingsregels en dus niet onder de nihilwaardering.
  • Geen vrije keuze bij huisvesting. Verplichte huisvesting is alleen nihil als de werknemer zich er redelijkerwijs niet aan kan onttrekken. Kiest hij zelf voor de bedrijfswoning terwijl hij ook elders kan wonen, dan geldt de nihilwaardering niet.

Voldoe je aan de voorwaarden, dan werkt de nihilwaardering automatisch — je hoeft niets aan te wijzen of aan te vragen.

Rekenvoorbeeld

De situatie; Een MKB-bedrijf heeft een loonsom van € 400.000. De vrije ruimte is in 2026 2% daarvan, dus € 8.000. Aan kerstpakketten en cadeaus is al € 7.500 van de vrije ruimte gebruikt. Daarnaast geeft het bedrijf voor € 4.000 per jaar aan koffie, snacks en bedrijfskleding met logo.

Scenario A: nihilwaardering Scenario B: alles in vrije ruimte
Vrije ruimte (2% van € 400.000) € 8.000 € 8.000
Al gebruikt (kerstpakket, cadeaus) € 7.500 € 7.500
Koffie, snacks en werkkleding € 0 (nihil, buiten vrije ruimte) € 4.000 (in vrije ruimte)
Overschrijding vrije ruimte geen € 3.500
80% eindheffing € 0 € 2.800


Scenario A. Het bedrijf behandelt de koffie, snacks en werkkleding correct als nihilwaardering. Ze blijven op € 0 en buiten de vrije ruimte. De vrije ruimte wordt niet overschreden, dus er is geen eindheffing.

Scenario B. Het bedrijf stopt diezelfde € 4.000 ten onrechte in de vrije ruimte. Samen met de € 7.500 komt het op € 11.500, terwijl er maar € 8.000 ruimte is. Over de overschrijding van € 3.500 volgt 80% eindheffing.

De conclusie: door de nihilwaardering goed toe te passen bespaart dit bedrijf € 2.800 aan eindheffing per jaar.

Praktische gevolgen

  • Onderbouwing bijhouden. Je moet aannemelijk kunnen maken dat een verstrekking als werkplekvoorziening kwalificeert. Bewaar bij kleding bijvoorbeeld foto’s van het logo en de oppervlakte.
  • Let op het grensvlak consumptie/maaltijd. Een broodje bij de lunch is snel een maaltijd. Weet welke regel je toepast, want dat scheelt in de administratie.
  • Verschil met gerichte vrijstellingen. Bij een gerichte vrijstelling (bijvoorbeeld reiskosten) moet je de vergoeding wél aanwijzen als eindheffingsloon. Bij een nihilwaardering niet — dat is administratief eenvoudiger.
  • Personeelsfeest in concern. Voor een gezamenlijk personeelsfeest telt elke werkplek binnen het concern als ‘werkplek’, ook een externe feestlocatie. Zo kan onderdeel a alsnog van toepassing zijn.
  • Fout = belast loon. Behandel je iets ten onrechte als nihilwaardering, dan is het gewoon belast loon of gaat het alsnog in je vrije ruimte — met kans op 80% eindheffing bij overschrijding.

Conclusie en advies

De nihilwaardering is een van de gunstigste onderdelen van de werkkostenregeling: koffie, werkkleding, werkplekhulpmiddelen en verplichte huisvesting kun je vaak volledig onbelast verstrekken, zonder je vrije ruimte aan te spreken. De winst zit in het goed onderscheiden van wat wél en niet kwalificeert — vooral bij kleding en consumpties luistert dat nauw.

Twijfel je of jouw verstrekkingen aan personeel op nul mogen, of wil je je vrije ruimte optimaal benutten? De fiscalisten van Taxcount lopen je loonadministratie en verstrekkingen graag met je door, zodat je geen euro te veel eindheffing betaalt. Neem gerust contact op voor een check.

Urencriterium 2026: haal je de 1.225 uur en wat levert het op?

Werk je als ondernemer hard aan je bedrijf, dan wil je ook de belastingvoordelen benutten die daarbij horen. De toegangspoort tot die voordelen is het urencriterium: de eis dat je genoeg tijd in je onderneming steekt. Haal je die drempel, dan mag je de ondernemersaftrek toepassen, met onder meer de zelfstandigenaftrek. Haal je hem net niet, of kun je je uren niet aantonen, dan loop je die aftrek mis of krijg je achteraf een naheffing. In dit artikel lees je wat het urencriterium in 2026 precies inhoudt, welke uren meetellen, wat het je oplevert en hoe je je uren waterdicht vastlegt.

Wat is het urencriterium?

Het urencriterium is de voorwaarde dat je minimaal 1.225 uur per jaar aan je onderneming besteedt, en dat je daar (als je geen starter bent) ook het grootste deel van je werktijd aan besteedt. Het criterium geldt voor ondernemers in de inkomstenbelasting: eenmanszaken, vennoten in een vof en maten in een maatschap. Het geldt niet voor een bv (die valt onder de vennootschapsbelasting) en niet voor mensen met alleen loondienst of losse bijverdiensten.

Figuur 1 laat zien uit welke eisen het urencriterium bestaat en hoe de uitzondering voor starters werkt.

Figuur 1: de eisen van het urencriterium en de toegang tot de ondernemersaftrek.

De twee eisen: 1.225 uur en het grotendeelscriterium

Om het urencriterium te halen, moet je aan twee eisen voldoen die allebei gelden. Voor starters geldt alleen de eerste eis.

De 1.225-ureneis

Je besteedt in het kalenderjaar ten minste 1.225 uur aan je onderneming of ondernemingen. Dat komt neer op gemiddeld zo’n 24 uur per week. Deze drempel is een vast aantal en wordt niet naar rato verlaagd als je pas halverwege het jaar start: ook als starter in bijvoorbeeld juli moet je de volle 1.225 uur halen.

Het grotendeelscriterium (en de uitzondering voor starters)

Van al je werktijd samen (je onderneming, plus eventueel loondienst en bijverdiensten) moet meer dan de helft naar je onderneming gaan. Deze tweede eis heet het grotendeelscriterium. Combineer je je bedrijf met een baan, dan is dit vaak het lastigste punt: je moet aannemelijk maken dat je méér tijd aan de onderneming besteedt dan aan je dienstbetrekking. Ben je starter (je was in een of meer van de vijf voorgaande jaren geen ondernemer), dan geldt het grotendeelscriterium niet en hoef je alleen de 1.225 uur te halen.

Welke uren tellen mee (en welke niet)?

Alle tijd die je besteedt met het oog op de zakelijke belangen van je bedrijf telt mee. Dat is dus veel meer dan alleen de declarabele of productieve uren. Denk aan administratie, het opstellen van offertes, reistijd en woon-werkverkeer, acquisitie, bijscholing om je vakkennis op peil te houden en zelfs het afwikkelen van een gestaakt bedrijf.

Niet mee tellen onder meer ziekte-uren en uren waarin je alleen maar beschikbaar was zonder daadwerkelijk te werken. Er geldt wel een belangrijke tegemoetkoming bij zwangerschap: gedurende 16 weken rond de bevalling word je geacht gewoon te hebben doorgewerkt, zodat een zwangerschap je urencriterium niet in gevaar brengt.

Wat levert het urencriterium op in 2026?

Haal je het urencriterium, dan krijg je toegang tot de ondernemersaftrek: een verzameling aftrekposten die je belastbare winst verlagen. De belangrijkste bedragen voor 2026 staan in figuur 2.

Figuur 2: de aftrekposten die het urencriterium in 2026 ontsluit.

De zelfstandigenaftrek bedraagt in 2026 € 1.200. Dat bedrag is de afgelopen jaren stap voor stap verlaagd (in 2025 was het nog € 2.470) en daalt in 2027 verder naar € 900. Juist daardoor worden de andere aftrekposten relatief belangrijker. Starters krijgen bovenop de zelfstandigenaftrek de startersverhoging van € 2.123, die je in de eerste vijf jaar maximaal drie keer mag toepassen. Doe je speur- en ontwikkelingswerk met een S&O-verklaring, dan komt daar de S&O-aftrek van € 15.979 bij (met € 7.996 extra voor starters), mits je ook ten minste 500 S&O-uren maakt. Werkt je partner onbetaald mee, dan kan de meewerkaftrek oplopen tot 4% van de winst.

Een rekenvoorbeeld maakt het concreet. Sara start in 2026 een webshop naast haar baan van drie dagen. Ze werkt 1.300 uur in de webshop. Als starter hoeft ze niet aan het grotendeelscriterium te voldoen, dus met 1.300 uur haalt ze het urencriterium. Ze krijgt de zelfstandigenaftrek van € 1.200 plus de startersverhoging van € 2.123, samen € 3.323 minder belastbare winst. Let op: de MKB-winstvrijstelling (12,7% van de winst) en de stakingsaftrek kennen geen urencriterium; die krijg je dus ook zonder de 1.225 uur.

Let op bij een meewerkende partner

Werkt je partner of een familielid met je samen in een vof of maatschap, dan tellen die uren niet altijd mee. De uren tellen niet mee als het werk van de partner voor 70% of meer uit ondersteunende taken bestaat (zoals administratie, telefoon aannemen of schoonmaak) én zo’n samenwerkingsverband tussen niet-verwanten ongebruikelijk zou zijn. Beide voorwaarden moeten samen gelden.

Het klassieke voorbeeld uit de wetsgeschiedenis is de huisarts wiens echtgenoot alleen de administratie doet: die partneruren tellen niet mee. Overweeg je een vof of maatschap met je partner, laat dan vooraf toetsen of diens uren meetellen. Dat voorkomt een verrassing achteraf.

Houd een sluitende urenadministratie bij

De bewijslast ligt bij jou: je moet aannemelijk maken dat je de uren echt hebt gewerkt, ook als de Belastingdienst pas jaren later navordert. Een controleerbare urenadministratie met per dag de datum, de activiteit en het aantal uren is daarom in de praktijk onmisbaar. Te algemene omschrijvingen zoals ‘literatuuronderzoek’ zijn niet genoeg.

Kun je de uren niet onderbouwen, dan wordt de ondernemersaftrek geweigerd of nagevorderd, eventueel met belastingrente. Begin daarom aan het begin van het jaar met bijhouden en wacht niet tot de aangifte. Taxcount stelt hiervoor desgewenst een urenstaat beschikbaar.

Praktische checklist: wat je moet regelen

  • Houd het hele jaar je uren bij. Noteer per dag datum, activiteit en aantal uren; ook administratie, reistijd en acquisitie tellen mee.
  • Toets het grotendeelscriterium. Heb je ook een baan? Controleer dan of meer dan de helft van je totale werktijd naar je onderneming gaat (geldt niet voor starters).
  • Check je starterspositie. Was je in een of meer van de vijf voorgaande jaren geen ondernemer, dan hoef je alleen de 1.225 uur te halen en heb je recht op de startersverhoging.
  • Toets partneruren vooraf. Werkt je partner mee, ga dan na of diens uren meetellen voordat je een vof of maatschap aangaat.
  • Benut alle aftrekposten. Naast de zelfstandigenaftrek kun je mogelijk de startersverhoging, S&O-aftrek en meewerkaftrek toepassen.
  • Denk aan de zwangerschapsregeling. Bij zwangerschap word je 16 weken geacht te hebben doorgewerkt; die uren tellen dus mee.

Veelgestelde vragen

Hoeveel uur is het urencriterium in 2026?

Het urencriterium is 1.225 uur per kalenderjaar, ongeacht wanneer je in het jaar bent gestart. Dat is gemiddeld ongeveer 24 uur per week. Daarnaast geldt voor niet-starters het grotendeelscriterium.

Wat is de zelfstandigenaftrek in 2026?

In 2026 is de zelfstandigenaftrek € 1.200. Dit bedrag is de afgelopen jaren verlaagd en daalt in 2027 verder naar € 900. Starters krijgen bovendien de startersverhoging van € 2.123.

Tellen reistijd en administratie mee voor het urencriterium?

Ja. Alle tijd die je besteedt met het oog op de zakelijke belangen van je onderneming telt mee, dus ook administratie, offertes, acquisitie, reistijd en bijscholing. Ziekte-uren en uren waarin je alleen beschikbaar was, tellen niet mee.

Geldt het urencriterium ook als ik daarnaast een baan heb?

Ja, maar dan is het grotendeelscriterium vaak het knelpunt: je moet aannemelijk maken dat je meer tijd aan je onderneming besteedt dan aan je dienstbetrekking. Ben je starter, dan vervalt die eis en telt alleen de 1.225 uur.

Wat gebeurt er als ik mijn uren niet kan aantonen?

Dan wordt de ondernemersaftrek geweigerd of nagevorderd, eventueel met belastingrente. De bewijslast ligt bij jou, dus een sluitende urenadministratie is essentieel om je recht op de aftrek veilig te stellen.

Hoe Taxcount je kan helpen

Het urencriterium lijkt eenvoudig, maar de details bepalen of je de aftrek krijgt: het grotendeelscriterium naast een baan, de starterspositie, meetellende partneruren en vooral een bewijskrachtige urenadministratie. Taxcount helpt je om de eisen goed te toetsen, je urenregistratie op orde te brengen en alle aftrekposten die je toekomen te benutten. Twijfel je of je het urencriterium haalt of hoe je je uren het beste vastlegt? Laat je situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je aftrekposten claimt.

Gratis hulpmiddelen

Download de documenten hieronder en ontvang ze direct in je mailbox.

Zie ook:

Bronnen:

Je BV opheffen? Zo werkt de belastingafrekening in box 2 (2026)

Stop je met je BV, dan kijkt de Belastingdienst mee. Bij de liquidatie van een BV volgt altijd een eindafrekening in box 2: soms betaal je belasting, soms levert het juist een aftrekbaar verlies op. In dit artikel lees je in gewone taal hoe dat werkt, met actuele tarieven en rekenvoorbeelden voor 2026.

BV opheffen: wat gebeurt er eigenlijk?

Een BV houdt niet zomaar op te bestaan. Eerst wordt de vennootschap ontbonden (artikel 2:19 BW). Zijn er dan nog bezittingen of schulden, dan blijft de BV bestaan totdat alles is afgewikkeld: de vereffening (artikel 2:23a BW). Tijdens die vereffening worden bezittingen verkocht, schulden betaald en wordt wat overblijft uitgekeerd aan de aandeelhouders.

Dat restbedrag heet het liquidatiesaldo. En juist dat saldo – of het ontbreken ervan – bepaalt hoe de belastingafrekening voor jou uitpakt.

Waarom betaal je belasting bij liquidatie van een BV?

Heb je minimaal 5% van de aandelen in een BV, dan heb je een aanmerkelijk belang. Je inkomsten daaruit vallen in box 2 van de inkomstenbelasting. Denk aan dividend, maar ook aan de winst bij verkoop van je aandelen.

Bij een liquidatie verkoop je je aandelen niet. Toch wil de wetgever voorkomen dat waardestijgingen (of -dalingen) buiten beeld blijven als een BV verdwijnt. Daarom merkt de wet twee situaties aan als een fictieve vervreemding (artikel 4.16, lid 1, Wet IB 2001):

  • Onderdeel c: het betaalbaar stellen van een liquidatie-uitkering telt als vervreemding;
  • Onderdeel g: het niet langer aanwezig zijn van een aanmerkelijk belang telt eveneens als vervreemding.

Kort gezegd: het einde van je aandelenbelang leidt altijd tot een fiscale afrekening – óók als er geen euro wordt uitgekeerd.

Situatie 1: er blijft geld over (positief liquidatiesaldo)

Blijft er na de vereffening geld over voor jou als aandeelhouder, dan is dat een liquidatie-uitkering. Je betaalt alleen belasting over de winst, niet over je eigen inbreng.

Hoe wordt de belaste winst berekend?

Het belaste voordeel is het bedrag dat je ontvangt boven je verkrijgingsprijs (artikel 4.34 in samenhang met artikel 4.19 Wet IB 2001). De verkrijgingsprijs is – simpel gezegd – wat je ooit in de BV hebt gestoken:

  • het gestorte aandelenkapitaal;
  • agio (storting boven de nominale waarde);
  • informele kapitaalstortingen;
  • latere bijstortingen.

Rekenvoorbeeld: belaste winst bij opheffing

Onderdeel Bedrag
Liquidatiesaldo (uitkering) € 220.000
Verkrijgingsprijs aandelen € 150.000
Belast voordeel in box 2 € 70.000


Over dit voordeel betaal je in 2026 het box 2-tarief: 24,5% over de eerste € 68.843 en 31% over het meerdere. In dit voorbeeld is dat afgerond € 17.225. Heb je een fiscaal partner, dan geldt het lage tarief zelfs over maximaal € 137.686 aan gezamenlijk box 2-inkomen en blijft de heffing beperkt tot € 17.150.

En de dividendbelasting?

De BV moet bij de uitkering 15% dividendbelasting inhouden, maar alleen over het deel van de uitkering dat uitgaat boven het gemiddeld gestorte kapitaal op de aandelen (artikel 3, lid 1, onderdeel b, Wet DB 1965). Die dividendbelasting ben je niet extra kwijt: zij wordt als voorheffing verrekend met je inkomstenbelasting in box 2.

Situatie 2: er blijft niets over (verlies op je aandelen)

Blijft er na het betalen van alle schulden niets over, dan krijg je als aandeelhouder geen uitkering. Je aanmerkelijk belang houdt op te bestaan (artikel 4.16, lid 1, onderdeel g, Wet IB 2001) en de opbrengst wordt op nihil gesteld.

De verkrijgingsprijs die je nooit hebt terugverdiend, wordt dan een negatief vervreemdingsvoordeel: een verlies uit aanmerkelijk belang. Dit verlies neem je fiscaal in aanmerking op het moment dat de vereffening is voltooid (artikel 4.46, lid 6, Wet IB 2001).

Rekenvoorbeeld: verlies bij opheffing

Onderdeel Bedrag
Liquidatie-opbrengst € 0
Verkrijgingsprijs aandelen € 150.000
Verlies uit aanmerkelijk belang (box 2) € 150.000


Er is in deze situatie geen dividendbelasting verschuldigd: er wordt immers niets uitgekeerd.

Wat kun je met een verlies in box 2?

Een box 2-verlies is geld waard, maar je kunt het niet onbeperkt gebruiken. Artikel 4.49 Wet IB 2001 bepaalt hoe het verlies wordt verrekend:

  • Eerst terug: verrekening met box 2-inkomen van het voorafgaande kalenderjaar (carry-back);
  • Dan vooruit: verrekening met box 2-inkomen van de zes volgende kalenderjaren (carry-forward).

Daarna verdampt het verlies in box 2. Voorwaarde is bovendien dat de inspecteur het verlies bij beschikking heeft vastgesteld (artikel 4.50 Wet IB 2001) – controleer dat dus altijd.

Geen aandelen meer? Vraag de belastingkorting aan

Na de opheffing van je enige BV heb je vaak helemaal geen box 2-inkomen meer om het verlies mee te verrekenen. Voor die situatie biedt artikel 4.53 Wet IB 2001 een oplossing. Heb je (en je fiscaal partner) in het kalenderjaar en het voorafgaande jaar geen aanmerkelijk belang meer, dan kun je de Belastingdienst verzoeken het openstaande verlies om te zetten in een belastingkorting van 24,5% van dat verlies.

Die korting verlaagt je belasting in box 1 (inkomen uit werk en woning, zoals loon of AOW). De korting is te benutten in het jaar van omzetting en de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar.

Voorbeeld: bij een verlies van € 150.000 bedraagt de belastingkorting € 36.750 (24,5%). Dat bedrag gaat rechtstreeks af van je inkomstenbelasting in box 1.

BV onder een holding? Dan werkt het anders

Worden de aandelen in de geliquideerde BV gehouden door je holding, dan valt het resultaat bij de holding in beginsel onder de deelnemingsvrijstelling en blijft heffing op dat niveau achterwege. Een verlies op de deelneming kan bij liquidatie onder voorwaarden wél aftrekbaar zijn via de liquidatieverliesregeling (artikel 13d Wet VPB 1969).

De box 2-afrekening bij jou privé volgt pas wanneer de holding vermogen aan je uitkeert – of zelf wordt geliquideerd. Belastingheffing wordt zo uitgesteld, maar niet definitief voorkomen.

Vijf praktische aandachtspunten bij het opheffen van je BV

  • Stel het juiste moment van de (fictieve) vervreemding vast; bij een verlies is dat de voltooiing van de vereffening.
  • Onderbouw de verkrijgingsprijs zorgvuldig – vooral informele kapitaalstortingen worden vaak vergeten.
  • Controleer of het verlies bij beschikking is vastgesteld door de Belastingdienst.
  • Beoordeel tijdig of verrekening binnen de termijnen haalbaar is, of dat de belastingkorting van artikel 4.53 Wet IB 2001 gunstiger is.
  • Let bij een uitkering op de juiste inhouding en aangifte van dividendbelasting.

Veelgestelde vragen

Betaal ik altijd belasting als ik mijn BV opheffen?

Nee. Je betaalt alleen box 2-belasting als de liquidatie-uitkering hoger is dan je verkrijgingsprijs. Is de uitkering lager of nihil, dan heb je juist een verrekenbaar verlies.

Hoeveel belasting betaal ik in box 2 in 2026?

In 2026 betaal je 24,5% over de eerste € 68.843 aan box 2-inkomen en 31% over het meerdere. Met een fiscaal partner geldt het lage tarief over maximaal € 137.686 gezamenlijk.

Hoe lang is een verlies uit aanmerkelijk belang te verrekenen?

Eén jaar terug en zes jaar vooruit binnen box 2. Heb je geen aanmerkelijk belang meer, dan kun je het restant laten omzetten in een belastingkorting van 24,5% die je box 1-belasting verlaagt.

Moet mijn BV dividendbelasting inhouden bij liquidatie?

Alleen over het deel van de liquidatie-uitkering boven het gemiddeld gestorte kapitaal. Deze 15% wordt verrekend met je inkomstenbelasting.

Conclusie: laat je adviseren vóór de liquidatie

De liquidatie van een BV leidt altijd tot een fiscale eindafrekening in box 2. Bij een positief saldo betaal je belasting over de winst; blijft er niets over, dan ontstaat een verlies dat – mits goed begeleid – veel geld waard kan zijn. Het moment van afwikkeling, de onderbouwing van de verkrijgingsprijs en de keuze tussen verliesverrekening en de belastingkorting maken een groot verschil.

Overweeg je je BV op te heffen? De adviseurs van Taxcount in Den Haag rekenen graag vooraf voor je uit wat de liquidatie fiscaal betekent – en hoe je een verlies optimaal benut. Neem vrijblijvend contact op via www.taxcount.nl.

Verhuiskosten, dubbele huisvesting en privéauto voor ondernemers

Als ondernemer mag je veel zakelijke kosten van je winst aftrekken. Maar bij sommige kosten zet de wet bewust een rem: je mag ze maar beperkt aftrekken, óók al zijn ze zakelijk.

Die beperkingen staan in artikel 3.17 Wet inkomstenbelasting 2001. Dit artikel gaat vooral over:

  • verhuiskosten (verhuizen voor je onderneming)
  • dubbele huisvesting (twee woonplaatsen door je bedrijf)
  • priveuitverkoop (zoals je priveauto, motor of fiets)
  • en het gebruik van privebezittingen in je onderneming

Het idee: deze uitgaven zijn deels zakelijk, maar hebben óók een privevoordeel. De wet beperkt daarom de aftrek met forfaits, termijnen en maxima.


1. Wanneer geldt artikel 3.17?

Artikel 3.17 hoort bij een rijtje aftrekbeperkingen (art. 3.14 t/m 3.17). Pas als duidelijk is dat een uitgave zakelijk is, kijk je of dit artikel de aftrek beperkt. Het gaat om:

  • Ondernemers in de inkomstenbelasting (zzp, eenmanszaak, vof, maatschap, cv)
  • Medegerechtigden (bijvoorbeeld stille vennoten)
  • Resultaatgenieters (inkomsten uit overige werkzaamheden)

Het artikel geldt niet voor BV’s en NV’s (vennootschapsbelasting).


2. Verhuiskosten ondernemer – wat is aftrekbaar?

2.1. Verhuizen voor je onderneming

Artikel 3.17 beperkt de aftrek van verhuiskosten naar een andere woonruimte. Het gaat om verhuizingen die een zakelijk tintje hebben, bijvoorbeeld:

  • je onderneming verhuist naar een andere plaats en jij verhuist mee
  • je gaat dichter bij je bedrijf wonen om je werk goed te kunnen doen
  • je begint je onderneming op een nieuwe locatie en verhuist daarom

Belangrijk: eerst moet duidelijk zijn dat de verhuizing zakelijk noodzakelijk of in elk geval zakelijk verdedigbaar is. Als je puur privé groter of mooier wilt wonen, is er géén aftrek.

2.2. Hoeveel verhuiskosten mag je aftrekken?

Bij een zakelijke verhuizing zijn twee soorten kosten relevant:

  1. Kosten van het overbrengen van de inboedel
    • verhuisbedrijf, huur busje, tijdelijke opslag
    • als de verhuizing zakelijk is, zijn deze kosten volledig aftrekbaar.
  2. Overige verhuiskosten
    • denk aan herinrichting, schilderwerk, aansluiten nutsvoorzieningen, schoonmaak
    • hiervoor geldt een forfaitair maximumbedrag.
    • de wet gaat ervan uit dat je altijd zulke extra kosten hebt; je hoeft ze niet één voor één te bewijzen.

De wet hanteert dus:

werkelijke kosten van de verhuizing van je inboedel + een vast (forfaitair) bedrag aan overige verhuiskosten.

2.3. Verhuiskosten per verhuizing, per huishouden, per ondernemer

Een paar belangrijke nuances:

  • De aftrek geldt per verhuizing.
  • Verhuis je eerst naar een tijdelijke woning en daarna naar je definitieve woning?
    → Fiscaal wordt dat gezien als één verhuizing: je hebt dus maar één keer recht op het forfait voor beide verhuizingen samen.
  • Wonen jij en je partner samen en zijn jullie beiden ondernemer?
    → Dan geldt de verhuiskosten­aftrek maar één keer per huishouden, niet dubbel.
  • Heb je meerdere ondernemingen (bijvoorbeeld een eenmanszaak én een maatschap)?
    → Dan mag je de (maximaal toegestane) verhuiskosten maar bij één onderneming in aftrek brengen.


3. Wanneer is een verhuizing „in het kader van de onderneming”?

De vraag of een verhuizing zakelijk is, geeft in de praktijk veel discussie. Daarom is er een ministeriële regeling met een soort „automatische ja­check”.

3.1. Onweerlegbaar vermoeden: afstand ≥ 25 km én 60% ingekort

Volgens die regeling geldt:

Je bent in elk geval in het kader van de onderneming verhuisd als:

  • de afstand tussen woning en bedrijf vóór de verhuizing minstens 25 km was, én
  • je binnen twee jaar na verplaatsing van de onderneming verhuist, én
  • de afstand tussen woning en bedrijf door de verhuizing met minimaal 60% wordt verkleind.

Voorbeeld:

  • Voor verhuizing: 80 km van woning naar bedrijf
  • Na verhuizing: 30 km
  • Verkorting: 50 km = 62,5% → zakelijk verhuismotief wordt automatisch aangenomen.

In andere situaties kan de verhuizing óók zakelijk zijn, maar dan moet je dat zelf aannemelijk maken (bijvoorbeeld om gezondheidsredenen, of omdat je anders het werk niet praktisch kunt doen).


4. Dubbele huisvesting: twee woonplekken door je bedrijf

Soms ga je (nog) niet meteen verhuizen, maar heb je tijdelijk twee woonplekken:

  • je eigen woning (waar je gezin blijft wonen)
  • én een tweede woning / appartement / hotel / stacaravan in de buurt van je onderneming

Artikel 3.17 beperkt ook de aftrek van deze extra huisvestingskosten buiten je woonplaats.

4.1. Welke kosten vallen hieronder?

Het gaat bijvoorbeeld om:

  • huur van een tweede woning/appartement
  • hotelovernachtingen op vaste basis (bijvoorbeeld 2–3 nachten per week in hetzelfde hotel)
  • bijkomende kosten die direct samenhangen met die tweede huisvesting

Voorwaarde: de kosten moeten zakelijk zijn – bijvoorbeeld omdat de afstand tussen je woonhuis en onderneming anders niet werkbaar is.

4.2. Maximale duur: 24 maanden

De extra huisvestingskosten zijn fiscaal aftrekbaar voor maximaal 24 maanden. Daarna ziet de wet de kosten als privé (je kiest er dan in feite voor om structureel twee woonplaatsen te hebben).

Belangrijk:

  • Die termijn van 24 maanden geldt per situatie van dubbele huisvesting.
  • Ontstaan de dubbele woonlasten al vóórdat je officieel ondernemer wordt? Dan kan de 24­maandentermijn in de praktijk gaan lopen vanaf de start van de onderneming.

Ook hier geldt weer: heb je meerdere ondernemingen, dan tel je de kosten bij elkaar op en mag je de aftrek maar één keer claimen in je totaalwinst.


5. Priveauto, motor, fiets: kilometervergoeding voor ondernemers

Artikel 3.17 bevat ook een belangrijke beperking voor privevervoermiddelen: de auto, motor of fiets die tot je privevermogen behoort en die je zakelijk gebruikt.

5.1. Hoofdregel: vaste kilometervergoeding

Gebruik je je priveauto (of motor/fiets) voor zakelijke ritten? Dan mag je de kosten niet onbeperkt op de winst zetten. De wet zegt:

je mag per zakelijke kilometer een forfaitair bedrag in aftrek brengen, ongeacht de werkelijke kosten.

Dit bedrag sluit aan bij de maximale onbelaste reiskostenvergoeding in de loonbelasting (bijvoorbeeld € 0,23 per km in recente jaren). Het geldt voor alle vervoermiddelen: auto, motor, scooter, fiets.

Belangrijke gevolgen:

  • heb je hoge werkelijke kosten (afschrijving, onderhoud, verzekering)? → tóch maximaal het forfait per km
  • zijn je werkelijke kosten lager dan het forfait? → dan is het forfait vaak juist gunstig

5.2. Wie rijdt maakt niet uit

De beperking geldt voor het vervoermiddel, niet voor wie er rijdt. Dus ook als:

  • je medewerker in jouw priveauto rijdt voor de onderneming, of
  • je partner of kind rijdt in jouw priveauto voor zakelijke doeleinden

…dan blijft de aftrek gebonden aan de kilometervergoeding, zolang de auto tot jouw privevermogen behoort.


6. Privebezittingen zakelijk gebruiken

Artikel 3.17 kijkt niet alleen naar vervoermiddelen, maar ook naar andere privebezittingen die je zakelijk inzet – denk aan:

  • een priveboot die je incidenteel zakelijk gebruikt
  • een prievakantiewoning die je deels verhuurt aan je eigen onderneming
  • andere roerende zaken die in box 3 zitten

In dat geval geldt vaak:

De aftrek is beperkt tot maximaal het voordeel in box 3 (het fictieve rendement).
In de praktijk komt dat vaak neer op geen of nauwelijks aftrek, omdat het voordeel box 3 al laag of nihil is.

Zo voorkomt de wet dat je via je onderneming allerlei privebezittingen „leeg trekt” met hoge aftrek van kosten.


7. Één ondernemer, meerdere ondernemingen

Heb je meerdere activiteiten, bijvoorbeeld:

  • een eenmanszaak én een vof
  • meerdere eenmanszaken
  • onderneming + resultaat uit overige werkzaamheden

…dan mag je de beperkt aftrekbare kosten (verhuiskosten, dubbele huisvesting, priveverkeer) niet dubbel claimen.

Artikel 3.17 zegt dat deze kosten voor al je activiteiten samen maar één keer in aanmerking mogen worden genomen. Jij kiest bij welke onderneming je de aftrek boekt.


8. Praktische voorbeelden voor ondernemers

Voorbeeld 1 – Verhuizing voor de onderneming

Je salon verhuist van Arnhem naar Utrecht. Jij verhuist met je gezin mee.

  • Kosten verhuisbedrijf: € 2.500
  • Overige kosten (schilderen, behang, aansluitkosten): in werkelijkheid € 6.000

Fiscale behandeling (vereenvoudigd):

  • kosten verhuisbedrijf: volledig aftrekbaar
  • overige kosten: aftrekbaar tot het forfaitaire maximum (ongeacht of je € 3.000 of € 10.000 uitgeeft)

Is de verhuizing deels privé (je wilde ook groter wonen, betere buurt)? Dan blijft het zakelijk karakter vaak overeind, maar het forfait dekt meteen het privédeel af.


Voorbeeld 2 – Dubbele huisvesting

Je woont met je gezin in Groningen, maar start een praktijk in Eindhoven.
De afstand is niet werkbaar, dus je huurt daar een appartement voor 3 dagen per week.

  • Huur appartement: € 900 per maand
  • Looptijd dubbele huisvesting: 20 maanden

De extra woonlasten in Eindhoven mogen tot maximaal 24 maanden in de winst worden opgenomen. Daarna worden ze als privé gezien.


Voorbeeld 3 – Priveauto zakelijk gebruiken

Je rijdt 18.000 zakelijke kilometers per jaar met je priveauto.

  • Je mag voor die kilometers een bedrag per km in aftrek brengen (het fiscaal toegestane tarief).
  • Je werkelijke kosten (afschrijving, brandstof, onderhoud) kunnen hoger of lager zijn – dat maakt voor de aftrek niet uit.

Wil je méér aftrekken dan het forfait, dan moet je doorgaans overwegen de auto tot het ondernemingsvermogen te rekenen. Dat heeft weer andere gevolgen (bijtelling privegebruik, btw, et cetera).


9. Veelgemaakte fouten in de praktijk

Een greep uit wat wij bij ondernemers regelmatig zien:

  • Verhuizing om privekosten (bijv. groter huis, tweede kind) tóch als zakelijke verhuizing opvoeren.
  • Dubbele huisvesting langer dan 24 maanden blijven aftrekken.
  • Naast de forfaitaire verhuiskosten óók nog losse kosten (zoals bezichtigingen, extra reiskosten) apart opvoeren.
  • Met de priveauto zowel het volledige kostenplaatje boeken als de kilometervergoeding hanteren.
  • Privebezittingen zakelijk gebruiken en alle kosten aftrekken, terwijl art. 3.17 hier een harde grens zet.

10. Hoe Taxcount je kan helpen

De regels van artikel 3.17 zijn technisch, maar de impact is heel concreet:

  • Te véél aftrekken → risico op correcties, rente en soms boetes.
  • Te weinig aftrekken → je betaalt onnodig veel belasting.

We helpen je om:

  • te bepalen of een verhuizing of dubbele huisvesting fiscaal zakelijk en aftrekbaar is
  • de juiste kilometerkeuze te maken (priveauto of zakelijke auto)
  • privebezittingen op de fiscaal meest gunstige manier te gebruiken
  • je administratie zo in te richten dat je bij een controle sterk staat

Wil je weten welke kosten jij wél en niet mag aftrekken onder artikel 3.17? Plan een afspraak via taxcount.nl of neem direct contact met ons op.

Wij vertalen de fiscale regels naar heldere keuzes voor jouw onderneming, zodat jij met een gerust hart verder kunt bouwen aan je bedrijf.

Welke kosten mag je níet aftrekken als ondernemer?

Als ondernemer wil je natuurlijk zo veel mogelijk zakelijke kosten aftrekken. Maar de Belastingdienst zet bij een aantal uitgaven heel bewust een kruis: die zijn (bijna) nooit aftrekbaar, óók al hebben ze een zakelijk tintje. Die regels staan in artikel 3.16 Wet inkomstenbelasting 2001. Daarin gaat het vooral om kosten die eigenlijk vooral jou persoonlijk bevoordelen.

Op deze pagina leggen we in gewone taal uit wat dit artikel betekent, met praktische voorbeelden. Zo weet je meteen waar je aan toe bent als ondernemer.

Wat regelt artikel 3.16 precies?

Artikel 3.16 gaat over “van aftrek uitgesloten kosten ten behoeve van de ondernemer zelf”. Dat zijn kosten die je wél in je boekhouding ziet, maar die je niet van je winst mag aftrekken. Kort samengevat gaat het om:

  • werkruimte in je eigen woning (thuiswerkplek)
  • telefoonabonnementen in je woning
  • literatuur (behalve echte vakliteratuur)
  • kleding (behalve echte werkkleding)
  • persoonlijke verzorging (kapper, cosmetica, etc.)
  • de inkomensafhankelijke bijdrage Zorgverzekeringswet voor jezelf
  • reizen en verblijf bij congressen, cursussen, studiereizen (met een plafond en uitzonderingen)
  • vergoedingen aan je partner onder een bepaalde grens
  • loonbelasting en premies volksverzekeringen die over jouw eigen winst zijn ingehouden

Belangrijk: eerst moet een uitgave zakelijk zijn. Pas daarna kijken we of artikel 3.16 zegt: “dit mag tóch niet in aftrek”.


Snel overzicht: wat valt er onder artikel 3.16?

Een beknopt “spiekbriefje” voor ondernemers:

Kostenpost Hoe kijkt de fiscus ernaar? Aftrekbaar?*
Thuiswerkplek / werkruimte in eigen woning Alleen aftrek als de ruimte zelfstandig is (eigen ingang, eigen sanitair) én je er het grootste deel van je inkomen verdient. Vaak niet
Telefoonabonnement in je woning Abonnement zelf niet aftrekbaar; zakelijke gespreks- of mobiele kosten vaak wél. Beperkt
Kranten, tijdschriften, romans Algemeen / privé → niet aftrekbaar. Nee
Vakliteratuur (bijv. specialistisch vakblad) Alleen als het duidelijk bij je beroep past. Ja
Normale kleding (pak, jurk, schoenen) Wordt gezien als privé; ook al draag je het alleen “voor je werk”. Nee
Werkkleding (uniform, veiligheidskleding, kleding met groot logo) Specifiek en niet normaal privé te dragen. Meestal wel
Persoonlijke verzorging (kapper, cosmetica, spa) Privévoordeel staat centraal. Nee
Inkomensafhankelijke bijdrage Zvw voor jezelf Specifiek uitgesloten van aftrek in de winst. Nee
Reis & verblijf bij cursussen, congressen, studiereizen Aftrek beperkt; in principe max. € 1.500 per jaar per ondernemer, met uitzonderingen. Beperkt
Vergoeding aan meewerkende partner < € 5.000 Niet aftrekbaar bij jou, en ook geen belast loon bij je partner. Nee
Loonbelasting & premies volksverzekeringen over jouw winst Worden al verrekend als voorheffing, daarom geen extra aftrek in de winst. Nee

* Natuurlijk: situatieafhankelijk. Laat het altijd beoordelen.


Thuiswerkplek / werkruimte in je woning

1. De hoofdregel: thuiswerkplek is meestal níet aftrekbaar

Werk je aan de keukentafel, op zolder of in een hoek van de woonkamer? Dan ziet de Belastingdienst dat meestal als onderdeel van je privéwoning. De kosten van de ruimte (huur, hypotheek, energie, inrichting) zijn dan niet aftrekbaar als zakelijke kosten.

2. Wanneer is een werkruimte wél “fiscale werkruimte”?

Een werkruimte in je woning telt pas echt als zakelijke werkruimte als:

  1. De ruimte een zelfstandig deel van de woning vormt (zelfstandigheidscriterium):
    • eigen ingang of opgang
    • eigen sanitair / voorzieningen
    • zó zelfstandig dat je het in theorie aan een derde zou kunnen verhuren als kantoor of praktijkruimte.
  2. Je voldoet aan het inkomenscriterium:
    • grofweg moet het grootste deel (± 70%) van je relevante inkomen in of vanuit die werkruimte worden verdiend.

Wordt aan beide voorwaarden voldaan, dan kan de werkruimte fiscaal als werkruimte worden behandeld en kunnen de kosten (onder voorwaarden) wél in aftrek komen.

3. Extra beperking vanaf 2025

Vanaf 1 januari 2025 is er nog een extra beperking: ook in situaties waarin de woning zelf tot het ondernemingsvermogen behoort, zijn de gebruikelijke “huurderskosten” (gas, water, licht, inrichting, gemeentelijke lasten) voor een niet‑zelfstandige werkruimte niet aftrekbaar. Dat sluit aan bij eerdere rechtspraak.


Telefoon, literatuur en kleding

Telefoonabonnement thuis

Artikel 3.16 sluit de abonnementskosten van telefoonaansluitingen in je woning uit van aftrek. Het gaat om het vaste abonnement; de zakelijke gesprekskosten of kosten van een zakelijke mobiele telefoon kunnen vaak wél (gedeeltelijk) in de winst worden opgenomen.

Kort gezegd:

  • Vast thuisabonnement → niet aftrekbaar
  • Zakelijke mobiele telefonie → meestal (gedeeltelijk) wel aftrekbaar

Boeken, kranten en tijdschriften

De wet maakt verschil tussen:

  • Algemene literatuur (kranten, romans, algemene tijdschriften) → hoort bij het privéleven → niet aftrekbaar.
  • Vakliteratuur → boeken en bladen die duidelijk en specifiek bij jouw beroep horen → wel aftrekbaar.

De grens is: lees je het als professional, of vooral als privé-persoon?

Kleding versus werkkleding

Normale kleding, ook een “net pak”, is volgens de Belastingdienst vooral privé. Ook als je zegt: “ik draag dit alleen zakelijk”, maakt dat het nog geen zakelijke kost.

Alleen werkkleding is aftrekbaar. Denk aan:

  • uniformen
  • veiligheidskleding (bijvoorbeeld veiligheidsschoenen, helm)
  • kleding met een duidelijk en permanent bedrijfslogo die je niet normaal privé zou dragen


Persoonlijke verzorging en zorgverzekering

Persoonlijke verzorging

Kosten zoals:

  • kapper of barber
  • cosmetica
  • nagelstudio
  • huidverzorging

worden gezien als uitgaven met een overheersend privékarakter. Daarom zijn ze op grond van artikel 3.16 niet aftrekbaar, ook niet als je “representatief” wilt zijn voor klanten.

Inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw)

De inkomensafhankelijke bijdrage Zvw die je voor jezelf betaalt, mag je niet als ondernemingskosten aftrekken. Die bijdrage wordt in artikel 3.16 specifiek uitgezonderd.

Let op: als je als ondernemer ook werkgever bent, is de werkgeversheffing over het loon van je werknemers wél gewoon aftrekbaar van de winst.


Reizen en verblijf voor congressen, cursussen en opleidingen

Volg je als ondernemer congressen, seminars, studiereizen of cursussen? Dan geldt voor reis- en verblijfkosten een speciale beperking:

  • in principe is de aftrek per jaar gemaximeerd op € 1.500
  • gaat het bedrag daarboven? Dan is het meerdere alleen aftrekbaar als je aannemelijk maakt dat jouw werk zó is dat deelname noodzakelijk is (bijvoorbeeld een specialist die alleen in het buitenland relevante congressen kan volgen).

De cursuskosten zelf (bijscholing, op peil houden van bestaande vakkennis) kunnen, als ze zakelijk zijn, wél tot de normale ondernemingskosten horen. De wet en rechtspraak maken daarbij onderscheid tussen:

  • bijhouden van bestaande vakkennis → kan ondernemingskost zijn
  • vergroten / verbreden van vakkennis (nieuwe richting) → sneller privé of in een andere fiscale regeling


Meewerkende partner en voorheffingen

Vergoeding aan partner tot € 5.000

Betaal je je partner een vergoeding voor meewerken in de onderneming die lager is dan € 5.000 per jaar, dan zegt artikel 3.16:

  • die vergoeding is bij jou niet aftrekbaar;
  • en bij je partner niet belast als loon of resultaat.

De regeling is vooral bedoeld om discussies over kleine “partnervergoedingen” te voorkomen.

Let op: deze regeling hangt samen met de meewerkaftrek – daar moet vaak goed naar gekeken worden in de aangifte.

Loonbelasting en premies volksverzekeringen

Loonbelasting en premies volksverzekeringen die al als voorheffing op jouw inkomsten in box 1 zijn ingehouden, worden via de aanslag inkomstenbelasting verrekend. Daarom mag je die bedragen niet óók nog als kosten in de winst aftrekken.


Veelgemaakte fouten door ondernemers

Een paar klassiekers die we bij Taxcount vaak zien:

  • Thuiswerkplek afschrijven terwijl die niet zelfstandig is
    → bijvoorbeeld een bureau op zolder zonder eigen ingang en sanitair.
  • Thuisabonnement en internet volledig als kosten boeken
    → terwijl er een groot privégebruik is en het abonnement zelf onder artikel 3.16 kan vallen.
  • Alle kleding als werkkleding opvoeren
    → een blauw pak is voor de fiscus geen werkkleding, hoe zakelijk je het ook vindt.
  • Cursusreis als “volledige zakelijke trip” boeken
    → terwijl er duidelijk ook een vakantie-element in zit; dan grijpt artikel 3.16 in.
  • Partner een kleine vergoeding betalen en volledig als loon aftrekken
    → vergoedingen onder € 5.000 vallen onder de aftrekbeperking.


Hoe helpt Taxcount.nl jou met artikel 3.16?

De regels van artikel 3.16 zijn technisch, maar de gevolgen zijn heel concreet:

  • foutieve aftrek → risico op correcties, naheffingen en boetes
  • gemiste mogelijkheden → onnodig hoge belastingdruk

Bij Taxcount helpen we je om:

  • te bepalen welke kosten écht zakelijk aftrekbaar zijn
  • slim om te gaan met werkruimte, opleidingen en reiskosten
  • vergoedingen aan partner en andere gezinsleden juist vorm te geven
  • je administratie zó in te richten dat je goed voorbereid bent bij een controle


Hulp nodig bij niet‑aftrekbare kosten?

Twijfel je of bepaalde kosten onder artikel 3.16 vallen?
Stuur ons je situatie, of plan direct een afspraak via ons contactpagina.

Wij vertalen de fiscale regels naar duidelijke keuzes voor jouw onderneming, zodat jij zeker weet dat je foutloos én optimaal gebruikmaakt van de aftrek die wél mag.

Starten met een onderneming? Zo benut je fiscale aanloopkosten optimaal

Artikel 3:10 Wet IB 2001 biedt startende ondernemers de mogelijkheid om zakelijke kosten die al vóór de officiële start zijn gemaakt, fiscaal af te trekken. Dit verlaagt de winst in het eerste ondernemersjaar en opent mogelijkheden voor verliesverrekening. Een krachtige regeling die direct invloed heeft op je liquiditeit en belastingdruk.

Wat zijn aanloopkosten volgens artikel 3:10 Wet IB 2001?

Aanloopkosten zijn zakelijke uitgaven die je maakt tijdens de voorbereidingsfase van je onderneming, binnen de vijf jaren vóór het eerste ondernemersjaar. Denk aan kosten voor onderzoek, advies of de inrichting van je toekomstige werkplek.

Voorbeelden van aftrekbare aanloopkosten

  • Marktonderzoek en analyses
  • Advies van accountant, fiscalist, jurist of consultant
  • Reiskosten voor oriënterende gesprekken
  • Huur en inrichting van een werkruimte
  • Software en licenties ter voorbereiding op de bedrijfsvoering

Belangrijk: deze regeling geldt voor ondernemers in box 1, niet voor medegerechtigden zoals vennoten van een VOF of CV.


Voorwaarden voor aftrek van aanloopkosten

Om de aftrek succesvol te kunnen toepassen, moeten de uitgaven voldoen aan een aantal wettelijke criteria.

1. Zakelijk en causaal verband

De kosten moeten aantoonbaar gericht zijn op het opzetten van de onderneming.

2. Per saldo resterend bedrag

Opbrengsten in dezelfde periode worden eerst met de gemaakte kosten gesaldeerd.

3. Moment van prestatie telt

Het jaar van de dienst of levering bepaalt wanneer de kosten fiscaal meetellen.

4. Vijfjaarsgrens

Alleen kosten binnen de vijf jaar vóór de start tellen mee.

5. Controleerbare administratie

De Belastingdienst moet de aftrek kunnen toetsen; correcte vastlegging is verplicht.

6. Geen rente of voorzieningen

Alleen daadwerkelijke kosten mogen worden meegenomen.


Hoe werkt het ‘per saldo resterend’-principe?

Het aftrekbare bedrag wordt berekend door kosten te verminderen met eventuele opbrengsten in dezelfde periode.

Voorbeeld:

  • Aanloopkosten 2020–2024: € 8.000
  • Opbrengsten nevenactiviteiten: € 2.000
  • Aftrekbaar in 2025: € 6.000

Verliesverrekening: direct én toekomstig belastingvoordeel

Een negatief resultaat in het eerste jaar door aftrek van aanloopkosten kan worden verrekend:

Carry back (3 jaar terug)

Je ontvangt belasting terug over eerdere jaren.

Carry forward (9 jaar vooruit)

Niet verrekende verliezen mag je meenemen naar toekomstige jaren, vaak fiscaal aantrekkelijker.

Rekenvoorbeeld:

  • Winst 2025 vóór aftrek: € 20.000
  • Aanloopkosten: € 30.000
  • Fiscaal resultaat: – € 10.000
  • Carry back naar 2023 → teruggave: € 2.960
  • Carry forward naar 2026 → belastingbesparing: € 4.950

Praktijkvoorbeelden van aftrekbare aanloopkosten

  • Training geboekt in 2024, gevolgd in 2025
  • Adviestraject gestart in 2024, uitgevoerd in 2025
  • Software gekocht in 2024, gebruikt vanaf 2025
  • Marketingcampagne besteld in 2024, live bij start in 2025
  • Huur of kantoorinrichting voorafgaand aan opening

Kernvragen voor ondernemers:

  • Zijn de kosten zakelijk?
  • Zijn eventuele opbrengsten gesaldeerd?
  • Vallen de uitgaven binnen de vijfjaarsperiode?
  • Is de onderneming feitelijk gestart?
  • Is de bewijsvoering overtuigend en compleet?

Conclusie: benut aanloopkosten voor een sterke fiscale start

Artikel 3:10 Wet IB biedt starters een waardevol instrument om hun onderneming fiscaal optimaal te lanceren. Door aanloopkosten slim toe te passen, kun je:

  • de winst in het eerste jaar verlagen;
  • verliesverrekening optimaal benutten;
  • de liquiditeit verbeteren;
  • fiscale risico’s beperken door juiste documentatie en toepassing.

Een doordachte inzet van deze regeling zorgt voor directe én toekomstige belastingvoordelen. Wil je je administratie vanaf de start goed geregeld hebben? Bekijk dan onze dienstenpagina over boekhouding en financiële administratie.


De BV en Aansprakelijkheid: Wanneer is de Bestuurder écht Persoonlijk Aansprakelijk?

Een van de belangrijkste redenen om voor een Besloten Vennootschap (BV) te kiezen, is de beperkte aansprakelijkheid. De BV is een zelfstandige rechtspersoon, wat betekent dat de vennootschap in principe zelf aansprakelijk is voor haar schulden. Je privévermogen – je huis, je spaargeld – is veilig. Echter, deze bescherming is niet absoluut. In situaties van ‘onbehoorlijk bestuur’ kan deze juridische muur worden doorbroken en kun je als bestuurder alsnog persoonlijk aansprakelijk worden gesteld.

Een bv is een besloten vennootschap met beperkte aansprakelijkheid. Kort gezegd is de aansprakelijkheid bij een bv beperkt tot het vermogen van de bv zelf. In dit artikel lees je wanneer je als bestuurder van een bv persoonlijk aansprakelijk bent, welke wetsartikelen daarvoor gelden en hoe je dat risico klein houdt.

Onbehoorlijk Bestuur

De meeste vormen van bestuurdersaansprakelijkheid komen voort uit wat de wet ‘onbehoorlijk bestuur’ noemt. Hier is geen harde definitie voor, maar het komt neer op handelen op een manier die geen redelijk denkend bestuurder onder dezelfde omstandigheden zou doen. Het gaat om een ernstig verwijt. We kunnen de risico’s onderverdelen in drie categorieën.

1. Interne Aansprakelijkheid

Dit betreft de verantwoordelijkheid die je als bestuurder hebt naar de vennootschap. Als je handelen de BV schade berokkent, kan de BV (of de curator bij een faillissement) je persoonlijk aansprakelijk stellen.

  • Voorbeelden:
    • Het aangaan van zeer risicovolle transacties zonder gedegen vooronderzoek.
    • Het vermengen van privé-uitgaven met de zakelijke financiën.
    • Handelen in strijd met de statuten van de BV.

Dit heet ook interne bestuurdersaansprakelijkheid en staat in artikel 2:9 van het Burgerlijk Wetboek (BW). Zit je met meer bestuurders, dan kun je je verweren als je laat zien dat de fout niet aan jou te wijten is en dat je niet nalatig was om de gevolgen te voorkomen.

2. Externe Aansprakelijkheid (Tegenover Derden)

Dit is de meest voorkomende vorm en betreft de aansprakelijkheid jegens schuldeisers, zoals leveranciers, klanten en de Belastingdienst.

  • Voorbeelden:
    • De ‘Beklamel-norm’: Je gaat namens de BV een contract aan waarvan je op dat moment al weet (of redelijkerwijs had moeten weten) dat de BV de verplichtingen niet kan nakomen. Bijvoorbeeld, het bestellen van een grote partij goederen terwijl de bankrekening leeg is en er geen zicht is op inkomsten.
    • Belastingschulden: Als de BV haar belastingen en premies niet kan betalen, ben je als bestuurder verplicht dit tijdig te melden bij de Belastingdienst (melding van betalingsonmacht). Doe je dit niet, dan wordt vermoed dat de betalingsproblemen aan jouw onbehoorlijk bestuur te wijten zijn en ben je persoonlijk aansprakelijk voor de volledige belastingschuld.

Bij externe bestuurdersaansprakelijkheid gaat het meestal om een onrechtmatige daad (artikel 6:162 BW). Voor belastingschulden geldt artikel 36 van de Invorderingswet 1990. De melding van betalingsonmacht moet binnen twee weken na de uiterste betaaldatum binnen zijn. Dit geldt onder meer voor loonheffingen en omzetbelasting, niet voor de vennootschapsbelasting. Een melding is geen schuldbekentenis, maar beschermt je wel.

3. Aansprakelijkheid bij Faillissement

Bij een faillissement kan de curator je als bestuurder persoonlijk aansprakelijk stellen voor het volledige tekort in de boedel, als aannemelijk is dat onbehoorlijk bestuur een belangrijke oorzaak van het faillissement is.

  • Cruciale valkuil: De wet stelt dat als je je boekhoudplicht hebt verzaakt (bijvoorbeeld geen deugdelijke administratie gevoerd) of de jaarrekening niet op tijd hebt gedeponeerd, er automatisch wordt aangenomen dat er sprake is van onbehoorlijk bestuur. De bewijslast wordt dan omgedraaid: je moet dan zelf bewijzen dat dit niet de oorzaak van het faillissement was, wat in de praktijk zeer lastig is.

Bestuurdersaansprakelijkheid bij faillissement staat in artikel 2:248 BW. De curator kijkt naar je bestuur in de drie jaar voor de faillietverklaring. Is er meer dan één bestuurder, dan is ieder hoofdelijk aansprakelijk: de curator kan het hele tekort bij één van hen halen. Een actuele financiële administratie en een jaarrekening die je uiterlijk twaalf maanden na het einde van het boekjaar deponeert, zijn daarom je beste bescherming. Wij helpen daarbij met het opstellen en deponeren van de jaarrekening.

Dividend uitkeren: let op de uitkeringstoets

Ook bij het uitkeren van dividend loop je als bestuurder risico. Volgens artikel 2:216 BW mag je een uitkering alleen goedkeuren als de bv daarna haar opeisbare schulden kan blijven betalen. Wist je, of had je redelijkerwijs moeten voorzien, dat dit niet zo was? Dan zijn de bestuurders hoofdelijk aansprakelijk voor het tekort, tot maximaal het uitgekeerde bedrag plus wettelijke rente. Hoe je de toets goed uitvoert, lees je in ons artikel over dividend uitkeren en de uitkeringstoets.

Aandeelhouder en bv in oprichting

Als aandeelhouder ben je in principe alleen je inleg kwijt. Er zijn wel uitzonderingen:

  • Je bent ook bestuurder, zoals de meeste dga’s. Dan gelden de regels voor bestuurders hierboven.
  • Je staat zelf borg, bijvoorbeeld voor een lening bij de bank. Dan ben je voor dat bedrag persoonlijk aansprakelijk.
  • Je handelt namens een bv in oprichting. Tot de bv de afspraken na de oprichting bekrachtigt, ben je hoofdelijk aansprakelijk (artikel 2:203 BW).

Bij een eenmanszaak of vof bestaat deze bescherming niet: daar ben je altijd met je privévermogen aansprakelijk. Twijfel je of een bv voor jou de juiste stap is, lees dan ons artikel over de overstap van eenmanszaak naar bv.

Conclusie en Advies

De BV biedt uitstekende bescherming voor je privévermogen, maar het is geen vrijbrief. De sleutel tot het voorkomen van persoonlijke aansprakelijkheid ligt in deugdelijk en zorgvuldig bestuur. Dit betekent:

  • Voer een correcte en volledige administratie.
  • Deponeer je jaarrekening op tijd.
  • Meld betalingsonmacht direct bij de Belastingdienst.
  • Ga geen verplichtingen aan die de BV redelijkerwijs niet kan dragen.

Daarnaast kan een verzekering bestuurdersaansprakelijkheid de financiële gevolgen van een claim beperken. Die verzekering vervangt zorgvuldig bestuur niet, maar is een aanvulling.

Een goede administratieve organisatie is je eerste en beste verdedigingslinie. Bij Taxcount helpen wij je niet alleen met de cijfers, maar ook met het inrichten van een deugdelijke administratie en het voldoen aan je wettelijke verplichtingen. Zo kun je met een gerust hart ondernemen, wetende dat je aansprakelijkheidsrisico’s geminimaliseerd zijn. Wil je weten hoe jouw bv ervoor staat? Neem contact met ons op.

Veelgestelde vragen over aansprakelijkheid bij een bv

Wat is bestuurdersaansprakelijkheid?

Bestuurdersaansprakelijkheid betekent dat je als bestuurder met je eigen vermogen moet betalen voor schulden of schade van de bv. Dat gebeurt alleen als je een ernstig verwijt kunt krijgen, bijvoorbeeld bij onbehoorlijk bestuur, een te late melding van betalingsonmacht of een faillissement door slecht bestuur. Normaal is alleen de bv aansprakelijk.

Wanneer ben je als bestuurder van een bv privé aansprakelijk?

Je bent als bestuurder van een bv privé aansprakelijk als je ernstig tekortschiet. Denk aan contracten aangaan terwijl je weet dat de bv niet kan betalen, privé en zakelijk geld vermengen, betalingsonmacht niet op tijd melden of een slechte administratie. Bij een faillissement kan de curator je dan aanspreken voor het tekort.

Zijn alle bestuurders van een bv hoofdelijk aansprakelijk?

Ja, in de meeste gevallen wel. Bij een faillissement en bij een onterechte dividenduitkering zijn alle bestuurders hoofdelijk aansprakelijk. De curator of schuldeiser kan dan het hele bedrag bij één bestuurder halen. Een bestuurder kan zich soms vrijpleiten als hij kan aantonen dat de fout niet aan hem te wijten is en hij niet nalatig was.

Hoe meld je betalingsonmacht bij de Belastingdienst?

Kan je bv de loonheffingen of omzetbelasting niet betalen, dan meld je dat binnen twee weken na de uiterste betaaldatum. Dat doe je met het formulier Melding betalingsonmacht van de Belastingdienst. Meld je op tijd, dan moet de Belastingdienst bewijzen dat je kennelijk onbehoorlijk hebt bestuurd voordat je aansprakelijk bent.

Ben je als aandeelhouder van een bv aansprakelijk?

Als aandeelhouder ben je in principe alleen je inleg kwijt. Ben je ook bestuurder, zoals de meeste dga’s, dan gelden wel de regels voor bestuurders. Daarnaast ben je persoonlijk aansprakelijk als je zelf borg staat, bijvoorbeeld bij de bank, of als je namens een bv in oprichting handelt die de afspraken later niet overneemt.

Helpt een verzekering bestuurdersaansprakelijkheid?

Een verzekering bestuurdersaansprakelijkheid kan de financiële gevolgen van een claim beperken, bijvoorbeeld de kosten van een advocaat en een schadevergoeding. De dekking verschilt per polis. Opzet en bewuste roekeloosheid zijn vrijwel altijd uitgesloten. Lees daarom goed wat wel en niet gedekt is, en zie de verzekering als aanvulling op zorgvuldig bestuur.

Van Eenmanszaak naar BV: Wanneer is het Tijd voor de Overstap?

Je eenmanszaak groeit en de winst stijgt. Een fantastische prestatie! Met die groei komt onvermijdelijk de vraag: is het tijd om de overstap te maken naar een Besloten Vennootschap (BV)? Deze beslissing hangt af van twee cruciale factoren: de fiscale voordelen en de beperking van je persoonlijke aansprakelijkheid. In dit artikel leggen we uit wanneer de BV de slimmere keuze wordt.

Het Fiscale Omslagpunt: De €100.000-Vuistregel

Fiscaal gezien is er een omslagpunt waarop de belastingdruk in een BV lager wordt dan in een eenmanszaak. Als algemene vuistregel wordt vaak een winst van circa €100.000 per jaar gehanteerd.

  • Onder de €100.000: De eenmanszaak is meestal voordeliger. Je profiteert van waardevolle aftrekposten zoals de zelfstandigenaftrek en de MKB-winstvrijstelling, die je belastbaar inkomen aanzienlijk verlagen.
  • Boven de €100.000: De BV wordt vaak aantrekkelijker. De ondernemersaftrekposten vervallen, maar je profiteert van een lager vennootschapsbelastingtarief op de winst die in de BV achterblijft.

Het is echter cruciaal om te begrijpen dat dit een vuistregel is. De hoogte van je DGA-salaris (het loon dat je jezelf uitkeert vanuit de BV) heeft een enorme invloed. Een hoger salaris wordt zwaarder belast in de inkomstenbelasting (Box 1), waardoor het fiscale voordeel van de BV pas bij een hogere winst wordt bereikt.

Het Voordeel van Beperkte Aansprakelijkheid

Misschien wel het belangrijkste voordeel van een BV is de juridische bescherming van je privévermogen.

  • In een eenmanszaak zijn jij en je bedrijf juridisch gezien één. Als je bedrijf schulden maakt of een schadeclaim krijgt, ben je met je volledige privévermogen aansprakelijk. Je spaargeld, je auto en zelfs je huis kunnen in gevaar komen.
  • In een BV is er een strikte scheiding. De BV is een aparte rechtspersoon. Schulden en claims zijn in principe van de BV, niet van jou persoonlijk. Je privévermogen is veilig.

Een praktisch voorbeeld: Stel, je levert een product en een klant stelt je aansprakelijk voor €50.000 schade.

  • Met een eenmanszaak: Als de rechter de klant gelijk geeft, kan er beslag worden gelegd op je privé-bankrekening en woning.
  • Met een BV: De claim is gericht aan de BV. Alleen het vermogen binnen de BV kan worden aangesproken. Je privébezittingen blijven buiten schot.

Let op: Deze bescherming is niet absoluut. Bij ‘onbehoorlijk bestuur’, zoals fraude of het bewust aangaan van verplichtingen die de BV niet kan nakomen, kun je als bestuurder alsnog persoonlijk aansprakelijk worden gesteld.

Conclusie en Advies

De overstap van een eenmanszaak naar een BV is een strategische beslissing die verder gaat dan alleen de winstcijfers. Het is een afweging tussen fiscale optimalisatie en het afdekken van persoonlijke risico’s. De €100.000-grens is een nuttige indicator, maar het werkelijke omslagpunt is afhankelijk van je specifieke situatie, je salariswensen en je risicobereidheid.

De juiste keuze is maatwerk en kan je op de lange termijn duizenden euro’s en veel kopzorgen besparen. Wil je een heldere berekening die is toegespitst op je onderneming? Neem contact met ons op. Wij analyseren je situatie en adviseren je over de meest voordelige en veilige route voor jouw toekomst.