Objectvrijstelling voor buitenlandse ondernemingswinsten: zo wordt de winst van uw buitenlandse vestiging belast

U opent een verkoopkantoor in Duitsland, werkt maandenlang op een bouwlocatie in België of koopt een bedrijfspand net over de grens. Vroeg of laat komt u dan de objectvrijstelling voor buitenlandse ondernemingswinsten tegen. Die regeling haalt de winst van uw buitenlandse vestiging uit de Nederlandse belastinggrondslag, maar doet precies hetzelfde met een verlies. Het gevolg verrast veel ondernemers: een slecht jaar in het buitenland kan uw Nederlandse belasting juist verhogen. In dit artikel leest u hoe de regeling in 2026 uitpakt, wanneer een buitenlands verlies alsnog aftrekbaar is en welke administratie u daarvoor vanaf nu moet bijhouden.

Wat is de objectvrijstelling voor buitenlandse ondernemingswinsten?

De objectvrijstelling staat in artikel 15e van de Wet op de vennootschapsbelasting 1969 en geldt sinds 1 januari 2012. Een objectvrijstelling is een vrijstelling die niet de belasting verlaagt, maar de winst zelf: het buitenlandse resultaat wordt uit de Nederlandse belastinggrondslag gehaald. De rekenwijze is als volgt. Eerst wordt uw wereldwinst bepaald, dat is de totale winst van uw onderneming berekend volgens Nederlandse belastingregels, inclusief het buitenlandse deel. Daarna wordt die wereldwinst verminderd met de positieve én de negatieve bedragen aan winst uit dat land.

Dat tweede woordje is de kern van de regeling. De wetgever schreef het bij de invoering onomwonden op: het verminderen van de winst met een negatief bedrag betekent een verhoging van de winst. Per saldo hebben buitenlandse winsten en verliezen dus geen invloed meer op de Nederlandse grondslag.

Vóór 2012 gold een ander stelsel, de belastingvrijstelling. Een buitenlands verlies mocht toen direct van de Nederlandse winst af en werd later ingehaald zodra de vestiging weer winst maakte. Dat inhalen kon vrijwel eindeloos worden uitgesteld, bijvoorbeeld door de vestiging om te zetten in een dochtervennootschap. De wetgever bracht de maatregel daarom onder bij de regelingen waarvan het gebruik niet in overeenstemming was met de bedoeling ervan. De opbrengst van 250 miljoen euro per jaar is destijds gebruikt om de overdrachtsbelasting tijdelijk te verlagen. Tegelijk was het doel om een buitenlands filiaal fiscaal net zo te behandelen als een buitenlandse dochter.

De naam van de regeling is wat te nauw. De wetgever tekende zelf aan dat de vrijstelling ziet op de winst uit een andere staat, en dat dat ruimer is dan alleen de resultaten van een vaste inrichting. Ook buitenlandse onroerende zaken en overige voordelen die een belastingverdrag aan het andere land toewijst vallen eronder.

Voor welke bedrijven geldt de regeling?

De objectvrijstelling geldt voor lichamen die in Nederland vennootschapsbelastingplichtig zijn, in de praktijk vooral de bv (besloten vennootschap) en de nv (naamloze vennootschap). U hoeft er niets voor aan te vragen: de regeling werkt dwingend, ook als de uitkomst u niet bevalt.

Wanneer heeft u een vaste inrichting in het buitenland?

Er zijn drie soorten winst uit een land die onder de regeling vallen: de winst van een vaste inrichting, de netto-opbrengst van onroerend goed in dat land, en de overige voordelen die het verdrag aan dat land toewijst. Voor die laatste twee hoeft u in dat land geen vaste inrichting te hebben. Een bedrijfspand of vakantiewoning over de grens valt dus onder de regeling, ook zonder eigen vestiging.

Een vaste inrichting is een vaste plek in het buitenland waarmee u uw werk gedeeltelijk uitvoert. Denk aan een filiaal, een verkoopkantoor, een fabriek, een werkplaats of een langdurig bouwproject. Typische situaties in het midden- en kleinbedrijf zijn een groothandel met een verkoopvestiging in Duitsland, een installateur die maanden op een buitenlandse bouwlocatie werkt, een dienstverlener met een klein team in eigen ruimte over de grens en een bv die winstrechten heeft in een buitenlands samenwerkingsverband.

Heeft Nederland met het betrokken land geen belastingverdrag, dan geldt nog een bijzondere categorie: werkt u ten minste dertig aaneengesloten dagen in, op of boven het winningsgebied van dat land, bijvoorbeeld bij offshore-werk, dan vormt dat een zelfstandige buitenlandse onderneming. U hoeft daar dan niet ook nog een gewone vestiging te hebben.

Losse export of verkoop op afstand levert géén vaste inrichting op. Of uw aanwezigheid de drempel haalt, wordt beoordeeld aan de hand van het belastingverdrag met dat land en artikel 3 van de Wet op de vennootschapsbelasting 1969. Dat is per land maatwerk en juist bij bouwprojecten, thuiswerkende medewerkers en verkoopagenten valt de uitkomst regelmatig anders uit dan verwacht.

Wanneer geldt de regeling niet?

Werkt u via een eenmanszaak of een vof (vennootschap onder firma), dan valt u onder de inkomstenbelasting en het Besluit voorkoming dubbele belasting 2001, niet onder deze regeling. Heeft u in het buitenland een dochtervennootschap in plaats van een filiaal, dan geldt de deelnemingsvrijstelling: de vrijstelling voor winst uit een aandelenbelang van ten minste 5 procent in een andere vennootschap. En is uw bedrijf zelf een fiscale beleggingsinstelling, een beleggingsvehikel dat 0 procent vennootschapsbelasting betaalt en zijn winst verplicht moet uitkeren, dan is de objectvrijstelling uitgesloten. De reden daarvoor is dat de vrijstelling anders de winst zou beïnvloeden die zo’n instelling verplicht moet uitkeren en waarover haar aandeelhouders worden belast. Figuur 1 zet de drie regimes naast elkaar: wat onder de objectvrijstelling valt, wat onder de deelnemingsvrijstelling valt en wat buiten beide regelingen blijft.
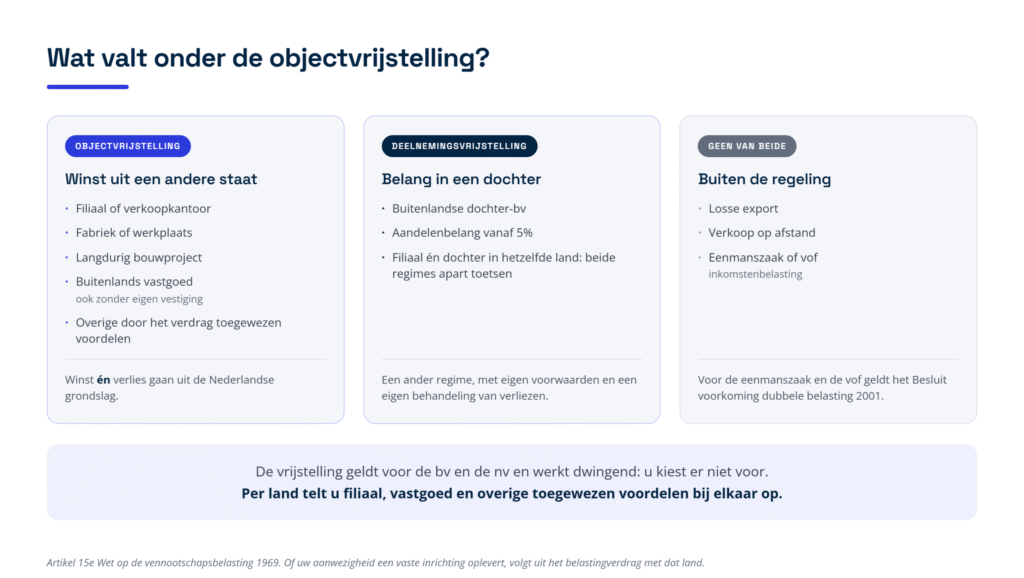
     Figuur 1. Wat valt onder de objectvrijstelling, wat onder de deelnemingsvrijstelling en wat onder geen van beide.

Hoe pakt de vrijstelling uit in een winstjaar en in een verliesjaar?

Voor de vennootschapsbelasting gelden in 2026 twee tarieven.

Deel van het belastbare bedrag Tarief 2026
Tot en met 200.000 euro 19 procent
Boven 200.000 euro 25,8 procent

Een rekenvoorbeeld maakt het verschil tussen een winstjaar en een verliesjaar meteen duidelijk. Figuur 2 zet beide jaren naast elkaar.

Winstjaar. Stel dat uw bv 400.000 euro wereldwinst maakt en dat 100.000 euro daarvan toerekenbaar is aan uw Duitse filiaal. De Nederlandse grondslag wordt dan 400.000 euro min 100.000 euro, dus 300.000 euro. U betaalt 19 procent over 200.000 euro plus 25,8 procent over 100.000 euro, samen 63.800 euro. Zonder de vrijstelling zou u 89.600 euro betalen. De vrijstelling scheelt u in dit jaar dus 25.800 euro.

Verliesjaar. Het jaar daarop, uitgaande van gelijkblijvende tarieven, is uw wereldwinst 200.000 euro, maar uw Duitse filiaal maakt 100.000 euro verlies. De grondslag wordt dan 200.000 euro min een negatief bedrag van 100.000 euro, dus 300.000 euro. Dat is hóger dan uw wereldwinst. U betaalt weer 63.800 euro, terwijl er in het bedrijf als geheel maar 200.000 euro winst zit. Het Duitse verlies drukt uw Nederlandse belasting niet.
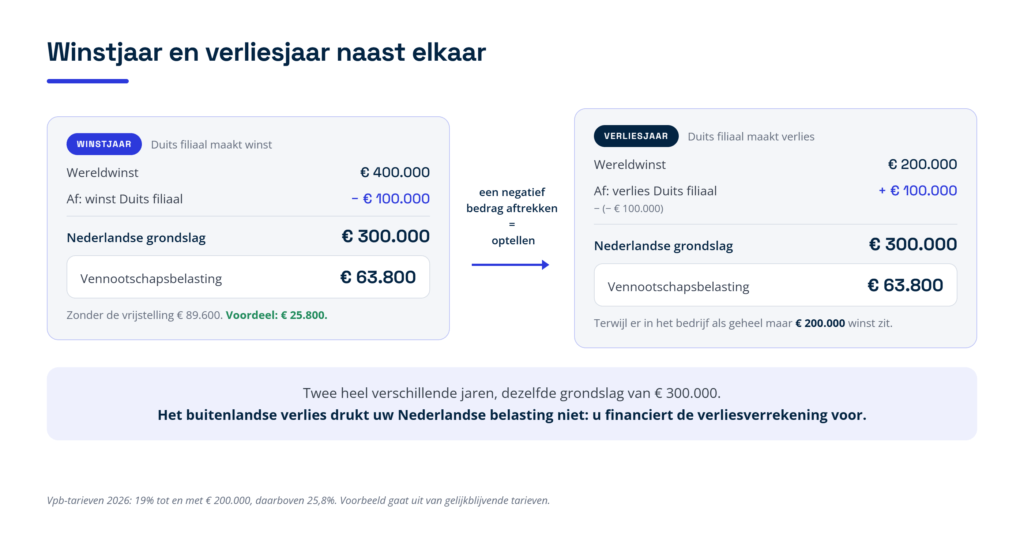
Figuur 2. Hetzelfde bedrijf in een winstjaar en in een verliesjaar: twee heel verschillende jaren, dezelfde Nederlandse grondslag van 300.000 euro.

In de vakliteratuur wordt dit op zijn best een cashflownadeel genoemd: u moet uw verliesverrekening voorfinancieren. Voor een bv met een krappe liquiditeit is dat geen theoretisch punt. Wie de aangifte simpelweg op de wereldwinst baseert, geeft in zo’n jaar te weinig aan en loopt een correctie op.

Waarom de regeling per land wordt toegepast

De vrijstelling wordt per staat berekend en niet per vestiging of per activiteit. Alles wat u uit één land ontvangt wordt bij elkaar geteld: de winst van het filiaal, de netto-opbrengst van onroerend goed en de overige voordelen die het verdrag aan dat land toewijst. Dat noemen we de per country-benadering. Voor het totaal dat u uit de wereldwinst haalt maakt het niet uit of u per land of over alle landen samen rekent, maar voor de aftrek van een oud verlies maakt het alles uit: zolang er uit een land nog íets binnenkomt, bent u daar niet gestaakt.

Per land moet u ook vaststellen of Nederland met dat land een belastingverdrag of een vergelijkbare regeling heeft, en welke methode dat verdrag voorschrijft. De vrijstelling geldt namelijk alleen voor zover het verdrag Nederland verplicht tot vrijstelling. Verplicht het verdrag alleen tot verrekening, of wijst het de heffing aan Nederland toe, dan geldt de objectvrijstelling niet. Winst uit internationaal scheep- en luchtvaartverkeer is daarvan het schoolvoorbeeld: die wordt onder de meeste verdragen aan Nederland toegewezen.

Die verdragstoets werkt bovendien niet alleen per land, maar ook per belastingplichtige en per soort winst. Heeft Nederland met een land alleen een verdrag over lucht- en scheepvaart, dan is dat land voor een rederij een verdragsland en voor alle andere ondernemingen niet. Een breder, niet-fiscaal verdrag met een voorkomingsregeling telt wel mee; een informatie-uitwisselingsverdrag of een verdrag dat nog niet in werking is getreden telt niet mee. Aruba, Curaçao, Sint Maarten en de BES-eilanden vallen via aparte regelingen ook onder de vrijstelling.

U bent verder niet vrij in de vraag hoeveel winst u aan de buitenlandse vestiging toerekent. Dat gebeurt volgens de zelfstandigheidsfictie: u doet alsof de vestiging een zelfstandig bedrijf is en verdeelt functies, bezittingen en risico’s daarover. Overtollige liquiditeiten zijn volgens de wetgever vrijwel nooit aan een vaste inrichting toe te rekenen. Die zelfstandigheidsfictie staat in de wet voor situaties zonder belastingverdrag; is er wél een verdrag, dan bepaalt dat verdrag hoe u toerekent.

Wanneer kunt u een buitenlands verlies alsnog aftrekken?

Een buitenlands verlies is niet definitief verdwenen. Stopt u later volledig met dat land, dan mag het opgetelde negatieve saldo als stakingsverlies alsnog van uw winst af. Dat is de uitzondering die de regeling in overeenstemming brengt met het Europese recht: definitieve verliezen mogen niet van aftrek worden uitgesloten. Maar de voorwaarden zijn talrijk, formeel en fataal.

De hoofdregel: pas als u helemaal met dat land stopt

Er is pas een stakingsverlies als u uit dat land geen winst uit een vestiging meer geniet, geen voordelen uit onroerende zaken meer ontvangt en ook geen overige toegewezen voordelen meer heeft. Verkoopt u de activiteiten aan een derde, dan is dat volgens de wetgever een gewoon stakingsmoment. Draagt u ze over aan een vennootschap uit uw eigen groep die ze voor 30 procent of meer voortzet, dan is er juist géén staking maar een voortzetting en schuift het saldo mee naar die vennootschap. Ook een bedrijfsfusie, een juridische fusie en een juridische splitsing zijn volgens de wetgever een voortzetting. Blijft de overdracht onder die 30 procent, dan kan er wel een stakingsverlies zijn.

De voorwaarden op een rij
  • Het saldo van alle winsten en verliezen uit dat land, opgeteld vanaf het eerste boekjaar dat op of na 1 januari 2012 begint, moet negatief zijn. Ook de positieve winsten uit de vijf jaren vóór 2012 tellen mee en verkleinen dus uw verlies. Twee soorten winst tellen daarbij niet mee: winst die al is verrekend met een buitenlands verlies uit een ander jaar, en winst waarop de vrijstelling niet is toegepast wegens de inhaalregeling. Dat schonen kan uw stakingsverlies aanzienlijk vergroten.
  • Voor het negatieve saldo mag in het andere land op geen enkele manier een tegemoetkoming zijn verleend. Ook verrekening met de winst van een zustermaatschappij in dat land telt als tegemoetkoming. Is dat gedeeltelijk gebeurd, dan wordt uw saldo verminderd met de verliezen waarvoor die tegemoetkoming is verleend.
  • Een ander dan u of een groepsmaatschappij mag in dat land geen recht op tegemoetkoming hebben. Gaan de verrekenbare verliezen bij verkoop mee naar de koper, dan verliest u de aftrek voor het deel dat meegaat. Gaat maar een deel over, dan blijft het restant aftrekbaar. Beslissend is wat het buitenlandse belastingstelsel bepaalt, niet wat u met de koper afspreekt.
  • De activiteiten mogen niet in belangrijke mate, dat wil zeggen voor 30 procent of meer, zijn voortgezet door een met u verbonden lichaam, dus een vennootschap uit dezelfde groep. Ook een voortzetting die op het stakingsmoment al te voorzien is telt mee. Eerst het verlies nemen en de activiteiten daarna binnen de groep overdragen werkt dus niet.
  • U moet uiterlijk in het derde kalenderjaar ná het jaar waarin de activiteiten geheel of vrijwel geheel zijn gestaakt daadwerkelijk zijn gestopt met het genieten van winst uit dat land. Is het stakingsbesluit eerder genomen, dan gaat de termijn vanaf dat besluit lopen. Stopt u later, dan moet u overtuigend aantonen dat dat niet is bedoeld om belasting te ontgaan of uit te stellen.
  • Zowel de omvang van het verlies als het halen van die termijn moet u doen blijken. Dat is de zwaarste bewijslast die de wet kent: overtuigend aantonen, niet slechts aannemelijk maken. Zonder dossier is er geen aftrek.

Het saldo per land wordt alleen op verzoek door de inspecteur, de ambtenaar van de Belastingdienst die uw aanslag vaststelt, bij voor bezwaar vatbare beschikking vastgesteld. Dat is een formeel besluit waartegen u bezwaar kunt maken. Doe dat verzoek jaarlijks en lever daarbij uw eigen berekening van het saldo aan: dan staat het saldo vast voordat de discussie over de staking begint. De bevoegdheid om die beschikking te herzien vervalt na vijf jaren. Let op dat de beschikking uitdrukkelijk níet gaat over de vraag of de verliezen in het buitenland al met winsten van andere entiteiten zijn verrekend.

Kunt u het stakingsverlies in het jaar van staking niet volledig gebruiken, dan gaat het niet verloren. Het wordt dan op dezelfde manier behandeld als een gewoon verlies en loopt mee in de reguliere verliesverrekening, met de bijbehorende beperkingen bij hoge winsten en het risico dat het verlies vervalt bij een wijziging in het aandeelhoudersbelang.

Figuur 3 zet de momenten die hier tellen op een tijdlijn, van de opbouw van het saldo tot de terugkeerzone van drie jaren na de aftrek.
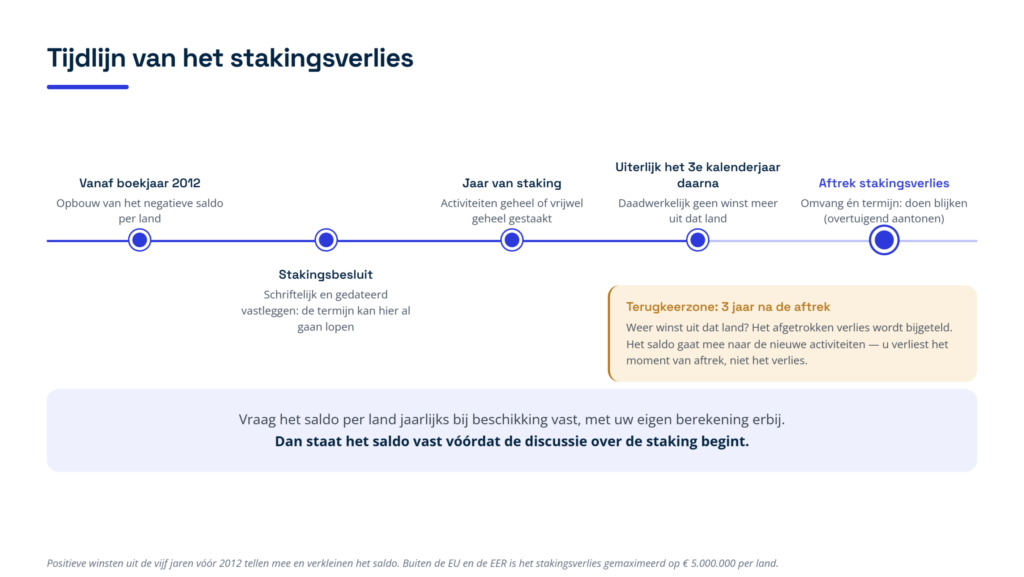
Figuur 3. De tijdlijn van het stakingsverlies: opbouw van het saldo per land, stakingsbesluit, jaar van staking, de uiterste termijn, de aftrek en de terugkeerzone daarna.

De grens van 5.000.000 euro buiten de Europese Unie en de Europese Economische Ruimte

Sinds 2021 is het stakingsverlies gemaximeerd op 5.000.000 euro per land. Die grens geldt niet voor landen in de Europese Unie (EU), de Europese Economische Ruimte (EER) en bij ministeriële regeling aangewezen associatiestaten, en niet voor het deel van het verlies dat betrekking heeft op een als belegging gehouden onroerende zaak of medegerechtigdheid, dat is een aandeel in het vermogen van een onderneming die u zelf niet drijft, zoals een stille deelname. Bij het tarief van 25,8 procent is de grens dus tot 1.290.000 euro belastingvoordeel per land waard. Wordt uw verlies buiten de EU en de EER hoger, dan is het meerdere niet aftrekbaar. Er is bewust geen overgangsrecht: het toetsmoment is het moment waarop u ophoudt winst uit dat land te genieten, ook voor verliezen die al vóór 2021 zijn opgebouwd. Figuur 4 laat zien hoe de grens uitpakt bij een verlies van 8 miljoen euro.
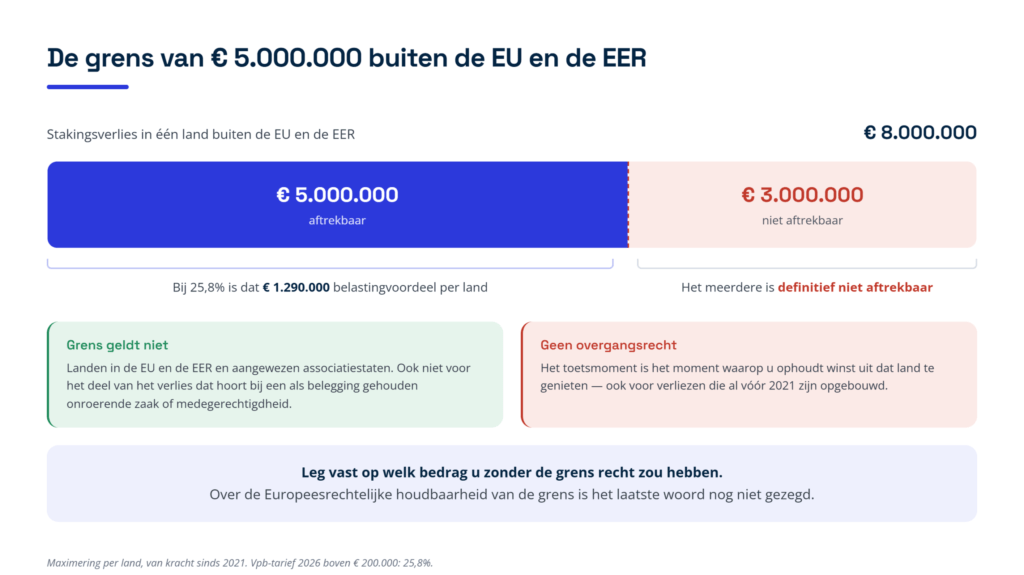
Figuur 4. De grens van 5.000.000 euro buiten de Europese Unie en de Europese Economische Ruimte, toegepast op een stakingsverlies van 8.000.000 euro in één land.

In de vakliteratuur is betwist of deze grens en de driejaarstermijn Europeesrechtelijk houdbaar zijn. Zolang daarover geen uitspraak is, moet u er in de aangifte van uitgaan dat de grens geldt. Laat wel vastleggen op welk bedrag u zonder de grens recht zou hebben, zodat u een eventueel bezwaar later kunt onderbouwen.

Wat gebeurt er als u binnen drie jaar terugkeert?

Gaat u binnen drie jaren na de aftrek opnieuw winst uit dat land genieten, dan wordt het afgetrokken verlies weer bij uw winst geteld en is de vrijstelling daar niet op van toepassing. De aard, de soort en de omvang van de nieuwe activiteiten doen daarbij niet ter zake: één nieuw project of één verhuurde ruimte is genoeg. Het verlies is daarmee niet definitief kwijt: het bijgetelde bedrag gaat als nieuw negatief saldo mee naar de nieuwe activiteiten in dat land, zodat u het bij een latere definitieve staking opnieuw kunt gebruiken. Wat u kwijtraakt is het moment van aftrek, en dus liquiditeit. Plant u een herstart, neem die driejaarstermijn dan mee in de planning.

Vijf situaties waarin de vrijstelling niet of niet volledig geldt

De vrijstelling is de hoofdregel, maar de wet kent vijf uitzonderingen. Die moet u jaarlijks opnieuw toetsen, want een vestiging kan van karakter veranderen zonder dat u iets doet.

Kort samengevat. Belegt of financiert de vestiging vooral de eigen groep en betaalt zij daar nauwelijks winstbelasting, dan is de winst belast met een beperkte verrekening, tenzij een ouder verdrag Nederland tóch tot vrijstelling verplicht. Erkent het andere land de vestiging niet en belast het de winst daar niet, dan geldt de vrijstelling voor dat deel van de winst niet. Ligt de vestiging in een aangewezen laagbelastend land, dan worden bepaalde inkomsten alsnog in Nederland belast, tenzij ten minste 70 procent van de voordelen niet besmet is of de vestiging wezenlijke economische activiteiten verricht. Is uw bedrijf zelf een fiscale beleggingsinstelling, dan is er geen vrijstelling en ook geen verrekening. En staat er nog een in te halen verlies van vóór 2012 open, dan geldt de vrijstelling niet zolang dat verlies niet is ingehaald. Figuur 5 loopt deze vijf vragen na en laat per antwoord het gevolg zien.
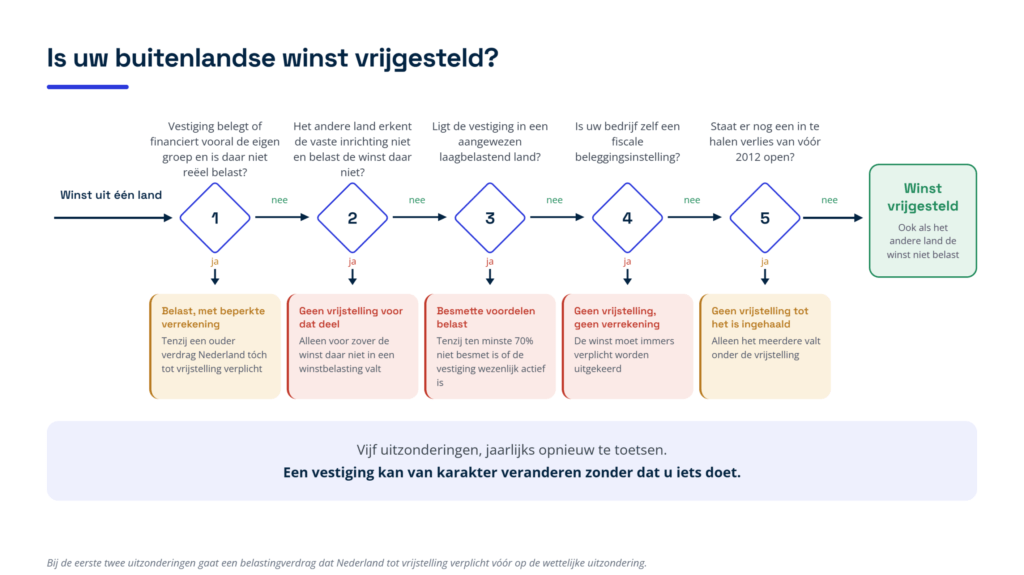
Figuur 5. Beslisboom: vijf vragen die bepalen of uw buitenlandse winst is vrijgesteld, met per uitzondering het gevolg.

1. Een vestiging die vooral belegt of de eigen groep financiert

Bestaan de werkzaamheden van uw buitenlandse vestiging grotendeels uit beleggen, uit het financieren van uw eigen groep of uit het verhuren van bedrijfsmiddelen aan uw groep, en wordt de winst daar niet reëel belast, dan is er sprake van een laagbelaste buitenlandse beleggingsonderneming. Grotendeels betekent hier volgens de wetgever meer dan 50 procent. Bij een exacte verdeling van 50 om 50 is uw vestiging dus niet passief. De weging is bovendien kwalitatief: het gaat niet alleen om het aantal medewerkers of uren, maar ook om de functie die de vestiging in het bedrijf heeft. Houdt u via die vestiging een belang van ten minste 5 procent in een ander lichaam, dan tellen de werkzaamheden daarvan naar verhouding mee.

Van beleggen is sprake als u met de vermogensbestanddelen niet meer rendement nastreeft dan bij normaal vermogensbeheer te verwachten is. Twee soorten werkzaamheden blijven buiten de passieve kant: actieve concernfinanciering of terbeschikkingstelling volgens de Uitvoeringsbeschikking vennootschapsbelasting 1971, en het houden van onroerende zaken. Die laatste uitzondering bestaat omdat het heffingsrecht over vastgoedinkomsten aan het land van ligging is voorbehouden en vastgoed niet mobiel is, maar zij vervalt als het vastgoed van een fiscale of vrijgestelde beleggingsinstelling is.

Over de tweede toets, of de winst daar wel reëel wordt belast, is de wetsgeschiedenis terughoudend. Zij verwijst naar dezelfde toets als bij de deelnemingsvrijstelling, maar noemt zelf geen percentage. Het vakcommentaar leest die toets als een effectief tarief van ongeveer 10 procent over een naar Nederlandse maatstaven berekende winst. Reken daar dus niet blind op zonder de effectieve druk in dat land te laten berekenen.

Is uw vestiging een laagbelaste beleggingsonderneming, dan is de winst niet vrijgesteld maar belast, met een beperkte korting op de Nederlandse belasting. Die korting is het laagste van twee bedragen. Het eerste bedrag is 5 procent van het gezamenlijke voordeel; op uw verzoek mag u in plaats daarvan de winstbelasting nemen die u werkelijk in het buitenland heeft betaald. Het tweede bedrag is de Nederlandse belasting die u over datzelfde voordeel zou betalen. Het laagste van die twee is uw korting, en die korting kan nooit tot een teruggaaf leiden.

Anders dan bij de deelnemingsverrekening staat de keuze voor de werkelijk betaalde belasting open ten opzichte van alle landen en niet alleen binnen de EU. Ook de belasting die is betaald door lichamen waarin u onmiddellijk of middellijk 5 procent of meer houdt kan meetellen, mits het belang in élke schakel ten minste 5 procent bedraagt en u aantoont dat die belasting daadwerkelijk is betaald en aan de vestiging toerekenbaar is.

Er is één uitweg uit deze uitzondering als geheel. Verplicht het belastingverdrag met dat land Nederland tóch tot vrijstelling, dan blijft de objectvrijstelling in stand. Dat speelt vooral bij oudere verdragen waarin nog geen aparte regeling voor passieve buitenlandse winst staat. Laat de verdragstekst daarom altijd nakijken voordat u de winst als belast aanmerkt.

Is het gezamenlijke voordeel negatief, dan wordt uw winst verhoogd. In 2026 komt dat erop neer dat het verlies effectief tegen 20,8 procent aftrekbaar is in plaats van tegen 25,8 procent, dus voor ongeveer 80,6 procent. Er is dan geen inhaalregeling nodig. Belangrijk verschil met de vrijstelling zelf: deze verrekening wordt niet per land maar over alle landen samen berekend. Een verlies in het ene land drukt dus de verrekening voor het andere land. Betaalt u in dat land helemaal niets, bijvoorbeeld door een vrijstelling, dan is er ook geen verrekening en geen bijtelling. Figuur 6 laat met een voorbeeld zien waarom een verlies in het ene land uw verrekening voor het andere land kan drukken.
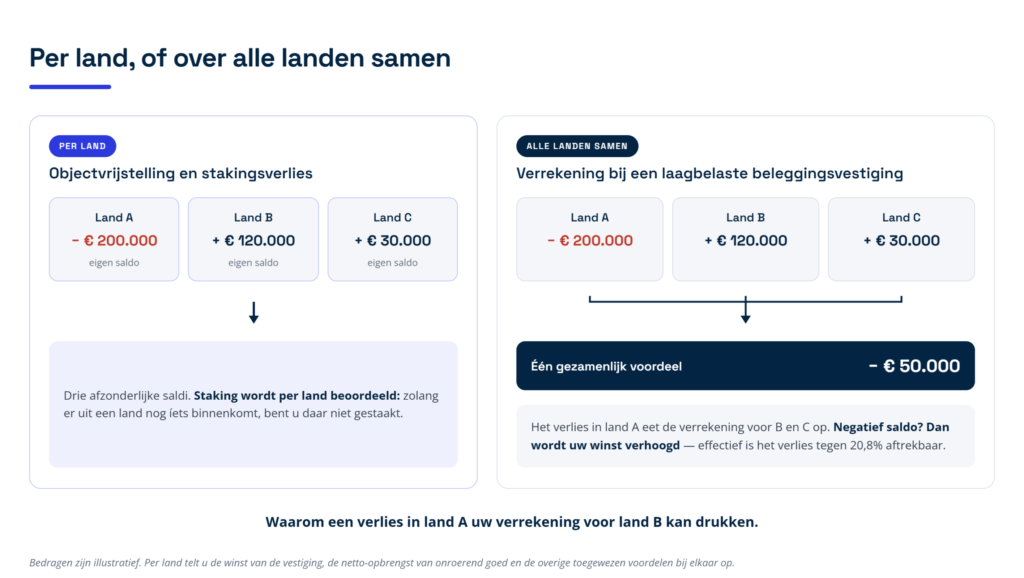
Figuur 6. Per land of over alle landen samen: de objectvrijstelling en het stakingsverlies worden per land bepaald, de verrekening bij een laagbelaste beleggingsvestiging over alle landen samen.

Kunt u de korting in een jaar niet volledig gebruiken, dan schuift het restant door naar het volgende jaar. Dat gebeurt alleen als de inspecteur het over te brengen bedrag bij voor bezwaar vatbare beschikking heeft vastgesteld. Vraagt u die beschikking niet aan, dan gaat het bedrag verloren. Sinds 1 januari 2026 kunt u alleen nog tegen de eerste overbrenging rechtsmiddelen inzetten, wat het tijdig aanvragen extra belangrijk maakt.

2. Een vestiging die het andere land niet als vestiging ziet

Ziet Nederland een vaste inrichting terwijl het andere land die niet erkent, dan spreken we van een buiten beschouwing blijvende vaste inrichting. Deze maatregel komt uit de tweede Europese richtlijn tegen belastingontwijking en werkt mechanisch, ook tussen niet-gelieerde partijen. Sinds 1 januari 2025 wordt de vrijstelling alleen nog geweigerd voor zover de winst in het andere land niet in een winstbelasting wordt betrokken. Dat voorkomt dubbele heffing. Verplicht een belastingverdrag Nederland tóch tot vrijstelling, dan gaat dat verdrag voor op deze maatregel.

Voor de boekjaren 2020 tot en met 2024 is in de Eerste Kamer vastgesteld dat de maatregel tot overkill leidde. Voor die oude jaren is er een gepubliceerde beslissing op een verzoek om toepassing van de hardheidsclausule, de mogelijkheid voor de staatssecretaris om in een individueel geval van de wet af te wijken. Speelt dit bij u over een ouder jaar, laat dan onderzoeken of u zich daarop kunt beroepen.

3. Een vestiging in een aangewezen laagbelastend land

Ligt uw vestiging in een aangewezen staat, dan geldt de vrijstelling niet voor de zogenoemde besmette voordelen. Een aangewezen staat is een land dat vennootschappen niet of tegen een statutair tarief van minder dan 9 procent belast, gemeten per 1 oktober van het voorafgaande kalenderjaar, of dat op de Europese lijst van niet-coöperatieve rechtsgebieden staat. De lijst wordt jaarlijks vastgesteld, dus dit moet u elk jaar opnieuw controleren.

Besmette voordelen zijn de makkelijk verplaatsbare inkomsten: rente en financiële activa, royalty’s en immateriële activa, dividend, winst op de verkoop van aandelen, financiële lease, verzekerings- en bankactiviteiten, en facturering met weinig toegevoegde waarde. U ontkomt eraan als uw voordelen doorgaans voor ten minste 70 procent niet besmet zijn, gemeten op nettobasis, of als de vestiging wezenlijke economische activiteiten verricht. Bij een echte vaste inrichting met mensen en middelen is dat laatste vaak snel het geval.

4. Uw bedrijf is een beleggingsinstelling

Een fiscale beleggingsinstelling betaalt 0 procent vennootschapsbelasting en moet haar winst binnen acht maanden uitkeren. Zou de objectvrijstelling ook voor haar gelden, dan zou dat de hoogte van die verplichte uitkering en daarmee de belasting bij de aandeelhouders beïnvloeden. Daarom is zij zowel van de vrijstelling als van de verrekening uitgesloten.

5. Er staat nog een verlies van vóór 2012 open

Heeft u onder het oude stelsel buitenlandse verliezen van de Nederlandse winst afgetrokken en stond daarvoor op 1 januari 2012 nog een in te halen bedrag open, dan blijft de vrijstelling voor nieuwe winst uit dat land buiten toepassing totdat dat bedrag is ingehaald. De wetgever gaf daar zelf een voorbeeld bij: staat er 4.000.000 euro aan in te halen verlies open en maakt u daarna 500.000 euro, 1.000.000 euro en 4.000.000 euro winst, dan valt in het derde jaar 1.500.000 euro onder de vrijstelling en de rest niet.

Er zijn drie uitwegen. De bekendste: is de vestiging gestaakt, bent u niet binnen drie jaren teruggekeerd en voldoet u aan de voorwaarden voor het stakingsverlies, dan vervalt de inhaalplicht. Daarnaast vervalt de inhaalplicht als met het bedrag al rekening is gehouden bij de oude sanctieregeling voor omzetting in een dochter, en als u aannemelijk maakt dat het oude verlies onder de destijds geldende verliesverrekeningstermijnen niet meer verrekenbaar was. Die eerste uitweg is smal. Volgens een kennisgroepstandpunt van de Belastingdienst van 22 oktober 2024 geldt zij uitsluitend voor een vestiging die op of na 1 januari 2012 is gestaakt. Is uw vestiging vóór die datum gestaakt, dan blijft de inhaalplicht in stand, ook als u daarna in datzelfde land opnieuw bent begonnen. Ook het bedrag aan in te halen verlies wordt alleen op verzoek bij beschikking vastgesteld, niet jaarlijks automatisch.

De langste staart heeft een andere overgangsbepaling. Heeft u vóór 2012 verliezen van een buitenlandse vestiging van uw Nederlandse winst afgetrokken en die vestiging later omgezet in een buitenlandse dochter waarin u ten minste 5 procent houdt, dan geldt de oude sanctieregeling: winst en waardestijging van die dochter worden bij u belast totdat de oude verliezen zijn ingelopen, ondanks de deelnemingsvrijstelling. Of die omzetting vóór of na 1 januari 2012 plaatsvond, maakt daarbij niet uit. Deze bepaling kan tientallen jaren doorlopen.

Waar het in de aangifte vaak misgaat

Naast de uitzonderingen zijn er een paar posten die in de praktijk regelmatig verkeerd in de aangifte belanden.

Buitenlandse winstbelasting en investeringsaftrek

De objectvrijstelling geldt als regeling ter voorkoming van dubbele belasting. De winstbelasting die u in het andere land betaalt is daarom niet als kosten aftrekbaar, en bruteren van de buitenlandse winst is evenmin nodig. Voor bedrijfsmiddelen die hoofdzakelijk voor de vrijgestelde vestiging worden gebruikt heeft u bovendien geen recht op kleinschaligheidsinvesteringsaftrek, energie-investeringsaftrek of milieu-investeringsaftrek. Voor een vestiging op Aruba, Curaçao, Sint Maarten of de BES-eilanden geldt daarop een uitzondering.

Rente, interne rente en royalty’s

Rentelasten en rentebaten die deel uitmaken van de vrijgestelde buitenlandse winst blijven buiten de earningsstrippingregeling. Dat is de algemene renteaftrekbeperking, waarbij rente aftrekbaar is tot 24,5 procent van een gecorrigeerde winst of tot 1.000.000 euro, als dat hoger is. Ook de vrijgestelde winst zelf blijft buiten die gecorrigeerde winst. De beperking geldt dus feitelijk alleen voor het Nederlandse deel van uw onderneming.

Vormt u een fiscale eenheid, een groep vennootschappen die voor de vennootschapsbelasting als één belastingplichtige wordt behandeld, dan moet de vrij te stellen buitenlandse winst worden herrekend naar het bedrag dat zonder die eenheid zou gelden. Interne rente en, sinds 2018, ook interne royalty’s worden daardoor zichtbaar en verlagen de vrijstelling.

Valuta, herinvesteringsreserve en fouten in de eindbalans

De winst van de vestiging wordt in de vreemde valuta berekend en daarna omgerekend, zonder dat daarbij een valutaresultaat wordt gezien. Staat het vermogen van de vestiging in euro’s terwijl u lokaal in een andere valuta aangifte doet, dan ontstaan zogenoemde fantoomwinsten en fantoomverliezen. Een valutaverlies van de vestiging kan uw Nederlandse grondslag dan juist verhogen.

Een in Nederland gevormde herinvesteringsreserve, de reserve waarmee u belasting over de winst op een verkocht bedrijfsmiddel uitstelt, wordt alleen in de wereldwinst afgeboekt en niet in de vrij te stellen winst. Boekt u die reserve af op een buitenlands bedrijfsmiddel, dan wordt de uitgestelde boekwinst over de afschrijvingstermijn alsnog in Nederland belast. Zolang u die reserve mag aanhouden, bent u niet opgehouden winst uit dat land te genieten en kunt u dus geen stakingsverlies nemen.

Tot slot: de Hoge Raad oordeelde op 6 juni 2025 dat een fout in de vermogensopstelling van de vestiging onder de foutenleer valt en dus in een later jaar kan worden hersteld. Dat werkt twee kanten op en maakt uw documentatieplicht zwaarder.

Wat gebeurt er bij een fusie, splitsing of overdracht?

Reorganiseert u terwijl er een buitenlandse vestiging in het spel is, dan verschuift het opgebouwde saldo mee en gelden er extra voorwaarden. De hoofdlijn is dat een bedrijfsfusie, een juridische fusie en een juridische splitsing volgens de wetgever een voortzetting opleveren en geen staking. Het saldo van positieve en negatieve bedragen gaat dan over op de overnemer of verkrijger. Hetzelfde geldt bij het aangaan of verbreken van een fiscale eenheid. Alleen bij een overdracht in het zicht van staking keert het saldo terug naar de overdrager.

Zet u de activiteiten over naar een groepsmaatschappij die de activiteiten voor 30 procent of meer voortzet, dan schuift het gehele saldo verplicht door naar die maatschappij, ook als het saldo positief is. Zit die maatschappij in het buitenland, dan heeft die doorschuiving per saldo geen effect. Is die buitenlandse maatschappij een dochter van u, dan is het verlies toch niet weg: bij liquidatie en ontbinding van die dochter wordt het opgeofferde bedrag, dat is wat u in totaal in die dochter heeft gestoken, verhoogd met het doorgeschoven negatieve saldo, verminderd met de winsten van na de omzetting. Daarvoor moet u wel een schaduwadministratie bijhouden, een extra administratie waaruit blijkt hoe het saldo zou hebben gestaan als de dochter in Nederland was gevestigd. Zonder die administratie is de verhoging niet te onderbouwen. Gaat de vestiging naar een zustermaatschappij in het buitenland in plaats van naar een dochter, dan bestaat dat vangnet niet en is de aftrek in Nederland wel verdwenen.

Staakt de groepsmaatschappij de voortgezette activiteiten binnen drie jaar na de start van de voortzetting, dan moet zíj aannemelijk maken dat die staking berust op zakelijke, niet-fiscale redenen die pas ná de overdracht zijn opgekomen. Lukt dat niet, dan keert het saldo terug naar de overdrager. Aannemelijk maken is een lichtere eis dan het overtuigend aantonen bij het stakingsverlies zelf, maar het vraagt nog steeds een gedateerd dossier bij de voortzetter. De regel is bedoeld om te voorkomen dat activiteiten alleen worden overgedragen omdat de overdrager onvoldoende winst heeft om het verlies te gebruiken.

Zet u een bv met een buitenlandse vestiging om in een eenmanszaak of vof, de zogenoemde geruisloze terugkeer, dan geldt de enige uitzondering op de doorschuifplicht: het negatieve saldo kan onder te stellen voorwaarden tóch in aftrek komen, ondanks de voortzetting.

Let bij een bedrijfsfusie of afsplitsing bovendien op de beleidsvoorwaarden. Sinds 25 september 2025 gelden het Bedrijfsfusiebesluit 2025 en het Besluit juridische afsplitsing 2025. Heeft de overnemer of verkrijger zelf een aanspraak op de objectvrijstelling of op de verrekening bij buitenlandse ondernemingswinsten, dan is de automatische fusie- of splitsingsvrijstelling uitgesloten. U moet dan vóóraf de verzoekroute met standaardvoorwaarden lopen. Doet u dat niet tijdig, dan is de overdracht belast. Een aparte voorwaarde beperkt daarnaast het éigen stakingsverlies van de overnemer als die zijn eigen buitenlandse activiteit binnen drie jaren na de transactie staakt: het verlies komt dan alleen in aftrek tegen de winst die aan zijn eigen oude onderneming toerekenbaar is, en het restant schuift door naar latere jaren, zonder belastingrente. Er lopen drie driejaarstermijnen naast elkaar, elk vanaf een ander moment. De eerste gaat lopen vanaf het moment dat de groepsmaatschappij de activiteiten voortzet: staakt zij binnen drie jaar, dan keert het saldo naar u terug. De tweede gaat lopen vanaf het overgangstijdstip van de fusie of vanaf de datum waarop de afsplitsing civielrechtelijk van kracht wordt, en beperkt het eigen stakingsverlies van de overnemer. De derde gaat lopen vanaf de overdracht zelf: verkoopt u de bij de fusie verkregen aandelen binnen drie jaar aan een partij buiten uw groep, dan kan de Belastingdienst de fusie als belastingontwijking aanmerken. Zekerheid daarover krijgt u alleen met een aparte beschikking; de goedkeuring van de fusie zelf geeft die zekerheid niet. Laat deze drie data bij de start van de reorganisatie vastleggen.

Praktische checklist: wat u moet regelen

  • Administratie per land. Houd per land een aparte resultatenadministratie bij, met een eigen balans en winst-en-verliesrekening van de vestiging, vanaf het eerste boekjaar dat op of na 1 januari 2012 begint. Bewaar ook de winsten uit de vijf jaren daarvóór. De wetgever noemt dit een voorwaarde voor de aftrek, niet een advies.
  • Verdrag per land vaststellen. Leg vast of Nederland met dat land een verdrag of vergelijkbare regeling heeft, of dat verdrag voor uw onderneming en voor deze soort winst geldt, en welke methode het voorschrijft.
  • Winsttoerekening onderbouwen. Documenteer hoe u functies, bezittingen, kapitaal en risico’s aan de vestiging heeft toegerekend. Houd overtollige liquiditeiten in Nederland.
  • Jaarlijkse toets op de uitzonderingen. Controleer elk jaar of de vestiging passief is geworden, of het land op de lijst van aangewezen staten staat en of het andere land de vestiging nog erkent en de winst daar belast.
  • Beschikkingen aanvragen. Vraag jaarlijks om vaststelling van het saldo per land, van een doorgeschoven saldo, van een gestald verrekeningsbedrag en van een resterend in te halen bedrag. Bij het gestalde verrekeningsbedrag is de beschikking geen formaliteit: zonder verzoek gaat het bedrag verloren.
  • Stakingsbesluit dateren. Leg een besluit om met een land te stoppen schriftelijk en gedateerd vast, en zorg dat u binnen het referentiejaar plus drie kalenderjaren daadwerkelijk stopt.
  • Buitenlandse verliespositie opvragen. Vraag bij uw buitenlandse adviseur schriftelijk op of en hoe de verliezen daar zijn benut, en of ze bij verkoop meegaan naar de koper.
  • Aangifteposten nalopen. Controleer dat u de buitenlandse winstbelasting niet als kosten aftrekt, geen investeringsaftrek claimt voor bedrijfsmiddelen van de vrijgestelde vestiging en de rente van de vestiging buiten de renteaftrekbeperking laat.
  • Reorganisatie vooraf toetsen. Meld een voorgenomen fusie, splitsing of overdracht vóóraf bij uw adviseur, zodat het gezamenlijke verzoek tijdig wordt gedaan en de driejaarstermijnen worden vastgelegd.
  • Schaduwadministratie bij omzetting. Zet u de vestiging om in een buitenlandse dochter, start dan direct een schaduwadministratie van het saldo. Zonder die administratie verdwijnt het latente verlies alsnog.

Veelgestelde vragen

Wordt de winst van uw buitenlandse filiaal in Nederland belast?

Nee, als de objectvrijstelling van toepassing is wordt die winst uit uw Nederlandse belastinggrondslag gehaald. Daarvoor is niet vereist dat het andere land die winst daadwerkelijk belast. Er zijn wel vijf uitzonderingen, onder andere voor een vestiging die vooral belegt of de eigen groep financiert en voor een vestiging in een aangewezen laagbelastend land.

Kunt u kiezen of u de objectvrijstelling toepast?

Nee. De vrijstelling is dwingend recht en werkt automatisch, ook in een jaar waarin zij nadelig voor u uitpakt. Wat u wel kunt beïnvloeden is de structuur: doordat de toets per vennootschap en per land plaatsvindt, kan het afzonderen van buitenlandse activiteiten in een aparte vennootschap de mogelijkheid om later een verlies af te trekken vergroten of naar voren halen.

Waarom stijgt uw Nederlandse belasting door een buitenlands verlies?

Omdat de wereldwinst wordt verminderd met zowel de positieve als de negatieve bedragen aan buitenlandse winst. Een negatief bedrag aftrekken betekent rekenkundig een verhoging. Uw Nederlandse grondslag kan daardoor hoger uitkomen dan uw werkelijke wereldwinst. Het verlies is niet weg, maar komt pas bij een definitieve staking in aftrek.

Hoe lang moet u de resultaten van uw buitenlandse vestiging bewaren?

Veel langer dan de gewone bewaarplicht van zeven jaar. Voor het stakingsverlies moet u alle winsten en verliezen per land kunnen laten zien vanaf het eerste boekjaar dat op of na 1 januari 2012 begint, plus de winsten uit de vijf jaren daarvóór. In de praktijk betekent dat een doorlopend dossier zolang u in dat land actief bent.

Geldt de regeling ook als u in het buitenland een dochter-bv heeft?

Nee. Bij een buitenlandse dochtervennootschap komt niet de objectvrijstelling in beeld maar de deelnemingsvrijstelling, en die geldt niet automatisch bij een belang van 5 procent: houdt u het belang als belegging, dan is de vrijstelling er alleen als de dochter naar Nederlandse begrippen reëel wordt belast of haar bezittingen doorgaans voor minder dan de helft uit laagbelaste vrije beleggingen bestaan. Dat is een ander regime, met eigen voorwaarden en een eigen behandeling van verliezen. Heeft u zowel een filiaal als een dochter in hetzelfde land, laat dan beide regimes apart toetsen.

Wat gebeurt er als u het stakingsverlies te laat claimt?

Dan bent u de aftrek in beginsel kwijt. Overschrijdt u de termijn van het derde kalenderjaar zonder overtuigend aan te tonen dat u geen uitstel van belasting beoogde, of kunt u de omvang van het verlies niet overtuigend aantonen, dan vervalt het recht. Het verlies kan om een land ook meerdere miljoenen bedragen, dus dit is geen kleine formaliteit.

Hoe Taxcount u kan helpen

De objectvrijstelling is een regeling waarbij het voordeel automatisch komt en het nadeel u overvalt. Taxcount brengt uw buitenlandse activiteiten per land in kaart, stelt vast of er een vaste inrichting is en welk verdrag van toepassing is, en rekent uit wat de vrijstelling in een winstjaar én in een verliesjaar met uw grondslag doet. Wij zetten de administratie per land op, toetsen jaarlijks de vijf uitzonderingen, vragen de benodigde beschikkingen aan en onderbouwen een stakingsverlies zodanig dat het de zware bewijslast doorstaat. Ook bij een voorgenomen fusie, splitsing of omzetting kijken wij vóóraf mee, zodat u de fusiefaciliteit niet onbedoeld verspeelt.

Heeft u een vestiging, bouwproject of pand in het buitenland, of overweegt u de stap over de grens? Laat uw situatie dan door Taxcount beoordelen voordat u de aangifte doet of de vestiging sluit. Neem contact met ons op via www.taxcount.nl voor een eerste gesprek.

Dit artikel bevat algemene informatie over de objectvrijstelling voor buitenlandse ondernemingswinsten en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt sterk af van uw persoonlijke en zakelijke situatie, van het land waarin u actief bent en van het toepasselijke belastingverdrag. Laat uw situatie altijd door een adviseur beoordelen voordat u handelt.

Belastingrente voorkomen: zo betaalt u in 2026 geen rente over uw belastingaanslag

U doet netjes aangifte, u betaalt wat u moet betalen, en toch staat onderaan de aanslag nog een extra bedrag: belastingrente. Bij een bijbetaling van enkele tienduizenden euro’s loopt dat al snel op tot duizenden euro’s. Het vervelende is dat die kosten in veel gevallen niet nodig waren. Belastingrente voorkomen kan namelijk met één administratieve handeling: op tijd aangifte doen, of vóór 1 mei zelf om een voorlopige aanslag vragen. In dit artikel leest u wanneer de renteteller gaat lopen, welk percentage in 2026 geldt, hoe u de rente op nul houdt en wat u nog kunt doen als de rente al is berekend.

Wat is belastingrente precies?

Belastingrente is geen boete. Het is een vergoeding voor de tijd die zit tussen het moment waarop uw belastingschuld ontstaat en het moment waarop de Belastingdienst die schuld met een aanslag vaststelt. Een aanslag is de brief waarin de Belastingdienst vaststelt hoeveel belasting u over een jaar moet betalen. Duurt dat vaststellen lang omdat u laat aangifte doet, dan rekent de Belastingdienst rente. Duurt het lang doordat de Belastingdienst zelf traag is, dan vergoedt hij juist rente aan u.

De rente wordt enkelvoudig berekend. Dat betekent dat er alleen rente over het belastingbedrag zelf wordt gerekend, en dus geen rente over eerder berekende rente. De Hoge Raad heeft meermalen bevestigd dat belastingrente geen straf is. U krijgt er dus geen boete bij, maar de kosten zijn wel echt.

In dit artikel komen vier soorten aanslagen langs. Een voorlopige aanslag is een tussentijdse aanslag op basis van een schatting. Een definitieve aanslag stelt de belasting over het jaar echt vast. Een navorderingsaanslag is een extra aanslag achteraf, als blijkt dat er te weinig belasting is geheven. Een naheffingsaanslag is de variant daarvan bij belastingen die u zelf aangeeft en betaalt, zoals de btw (belasting over de toegevoegde waarde) en de loonheffing.

Hoeveel belastingrente betaalt u in 2026?

Vanaf 1 januari 2026 bedraagt de belastingrente 5 procent, voor alle belastingen. Dat was niet altijd zo. Voor de vennootschapsbelasting gold jarenlang een hoger percentage, in 2026 zou dat 7,5 procent zijn geweest. De Hoge Raad heeft op 16 januari 2026 beslist dat dat hogere percentage niet mag worden toegepast en dat voor de vennootschapsbelasting hetzelfde percentage moet gelden als voor de andere belastingen. Het verhoogde percentage blijft daardoor buiten toepassing. De Belastingdienst heeft zijn gepubliceerde overzicht van percentages daarop aangepast voor de jaren vanaf 2022.

Figuur 1 zet de percentages van de afgelopen jaren op een rij. Van oktober 2020 tot en met december 2021 gold 4 procent voor alle belastingen, ook voor de vennootschapsbelasting. Van januari 2022 tot en met juni 2023 bleef dat 4 procent, waarna het opliep naar 6 procent in de tweede helft van 2023, 7,5 procent in heel 2024 en 6,5 procent in heel 2025. Vanaf 1 januari 2026 is het 5 procent. Voor de vennootschapsbelasting zou zonder het arrest een hoger percentage hebben gegolden: 8 procent in 2022 en 2023, 10 procent in 2024, 9 procent in 2025 en 7,5 procent in 2026. Die verhoogde percentages zijn buiten toepassing verklaard en staan in de figuur als gestippelde balken.

     Figuur 1: de belastingrente per periode. De gestippelde balken tonen het hogere percentage dat voor de vennootschapsbelasting zou hebben gegolden zonder het arrest van 16 januari 2026.
Heeft uw bv (besloten vennootschap) sinds oktober 2020 een aanslag vennootschapsbelasting gekregen waarop belastingrente stond, en is daar tijdig bezwaar tegen gemaakt? Dan valt dat bezwaar onder de regeling massaal bezwaar, waarbij één rechtsvraag uit heel veel bezwaren collectief wordt uitgeprocedeerd. Op 25 februari 2026 zijn die bezwaren gegrond verklaard. De rentebeschikkingen worden binnen zes maanden na de kennisgeving verlaagd. De bezwaren over de inkomstenbelasting zijn juist ongegrond verklaard, omdat het reguliere percentage wel in stand blijft.

Is er destijds geen bezwaar gemaakt, dan valt uw rentebeschikking buiten die collectieve uitspraak. In dat geval kunt u de Belastingdienst nog vragen de rentebeschikking alsnog te verlagen met een verzoek om ambtshalve vermindering, een verzoek om een aanslag aan te passen buiten de bezwaartermijn om. Laat vooraf beoordelen of dat in uw geval kans maakt.

Wanneer gaat de renteteller lopen?

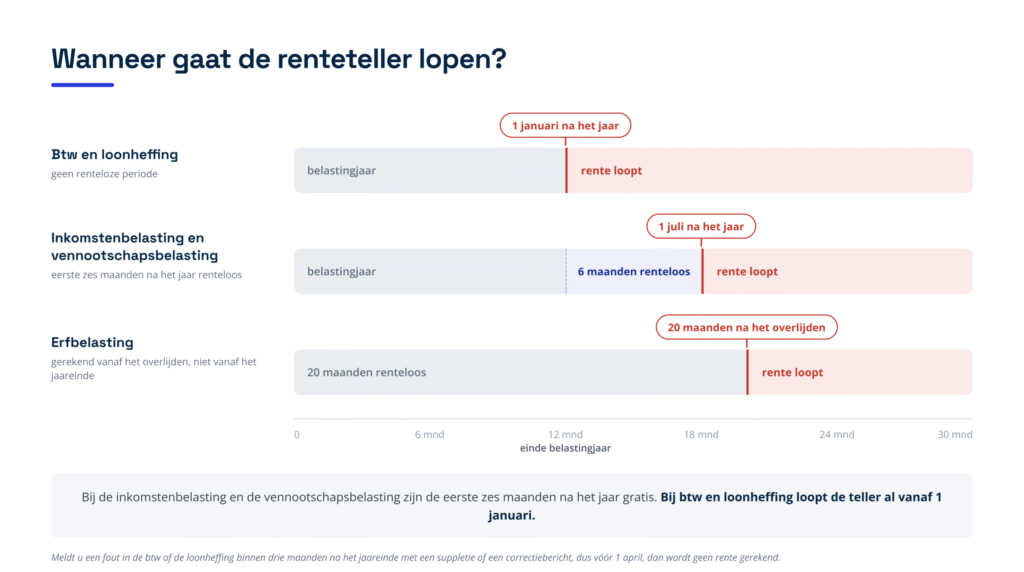
Het startmoment verschilt per belasting. Dat verschil is groter dan de meeste ondernemers denken en het bepaalt hoeveel tijd u heeft om in te grijpen. Figuur 2 zet de drie startmomenten naast elkaar.

Figuur 2: de drie startmomenten van de renteteller. Bij btw en loonheffing loopt de rente al vanaf 1 januari na het jaar, bij inkomstenbelasting en vennootschapsbelasting pas vanaf 1 juli, en bij erfbelasting pas twintig maanden na het overlijden.

Inkomstenbelasting en vennootschapsbelasting: de eerste zes maanden zijn renteloos

Bij de inkomstenbelasting en de vennootschapsbelasting begint de rente pas te lopen zes maanden na het einde van het belastingjaar. Loopt uw boekjaar gelijk met het kalenderjaar, dan is dat 1 juli van het volgende jaar. Over het jaar 2026 gaat de teller dus op 1 juli 2027 lopen. Die eerste zes maanden zijn gratis en geven u ruimte om uw cijfers rond te krijgen.

Btw en loonheffing: de teller loopt al vanaf 1 januari

Bij de belastingen die u zelf aangeeft en betaalt gelden strengere regels. Voor onder meer de btw, de loonheffing, de dividendbelasting, de overdrachtsbelasting en de accijns geldt geen renteloze periode van zes maanden. De rente loopt daar al vanaf de dag na het einde van het jaar, dus vanaf 1 januari.

Er is wel een uitweg, en die is belangrijk. Meldt u een fout binnen drie maanden na het einde van het jaar met een suppletie of een correctiebericht, dan wordt geen rente gerekend. Een suppletie is de verplichte herstelmelding waarmee u fouten in eerdere btw-aangiften corrigeert; een correctiebericht is de vergelijkbare correctie op een eerdere loonaangifte. Bij een kalenderjaar betekent dat: insturen vóór 1 april. Betaalt u te laat maar wel binnen die drie maanden, dan geldt hetzelfde. Meldt u het later, dan stopt de renteteller uiterlijk tien weken nadat de Belastingdienst uw melding heeft ontvangen, maar alleen als de naheffingsaanslag precies uw melding volgt. Legt de Belastingdienst er uit eigen beweging nog een bedrag bovenop, dan geldt die rentestop daarvoor niet. En voor de btw geldt hij voorlopig helemaal nog niet.

Erfbelasting: twintig maanden na het overlijden

Bij de erfbelasting begint de rente te lopen twintig maanden na het overlijden. Die termijn geldt voor overlijdens in 2026 en later; bij een overlijden in 2025 of eerder was het acht maanden. Doet u binnen die termijn aangifte of vraagt u binnen die termijn om een aanslag, dan betaalt u geen rente. Belangrijk om te weten: bij de erfbelasting vergoedt de Belastingdienst nooit rente aan u, ook niet als hij zelf traag is. Voor de schenkbelasting geldt overigens helemaal geen belastingrente.

Zo voorkomt u belastingrente helemaal

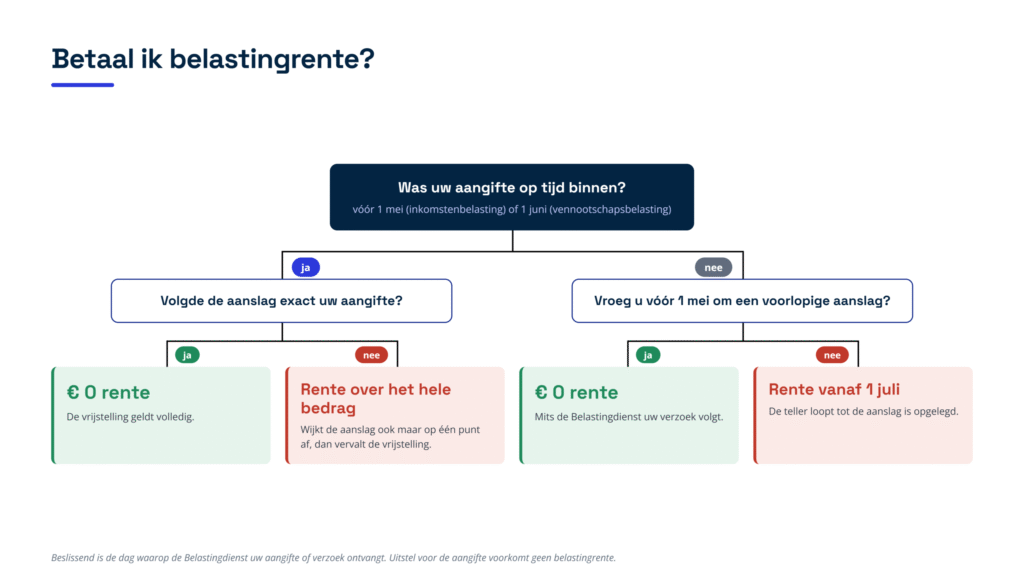
Voor de inkomstenbelasting en de vennootschapsbelasting biedt de wet twee routes om de rente op precies nul te houden. U hoeft er maar één van te bewandelen. Figuur 3 laat in vier vragen zien waar u uitkomt.

Figuur 3: de beslisboom. Was uw aangifte op tijd binnen en volgde de aanslag die aangifte exact, dan betaalt u niets. Was de aangifte te laat, dan redt een tijdig verzoek om een voorlopige aanslag u alsnog.

Route 1: dien uw aangifte op tijd in

Is uw aangifte inkomstenbelasting vóór 1 mei na het jaar bij de Belastingdienst binnen, of uw aangifte vennootschapsbelasting vóór de eerste dag van de zesde maand na uw boekjaar, en legt de Belastingdienst de aanslag op zoals u die heeft aangegeven? Loopt uw boekjaar gelijk met het kalenderjaar, dan is die tweede datum 1 juni. Dan wordt geen belastingrente in rekening gebracht. Voor de aangifte over 2026 betekent dat dus: uiterlijk 30 april 2027 bij de inkomstenbelasting en uiterlijk 31 mei 2027 bij de vennootschapsbelasting.

Route 2: vraag vóór 1 mei om een voorlopige aanslag

Lukt de aangifte niet op tijd, dan is er een tweede route. Vraagt u vóór 1 mei na het jaar zelf om een (aangepaste) voorlopige aanslag, en volgt de Belastingdienst dat verzoek, dan betaalt u ook geen rente. Deze route geldt voor de inkomstenbelasting en de vennootschapsbelasting allebei, en in beide gevallen is 30 april de uiterste dag.

Krijgt u een eenmalig groot bedrag binnen, bijvoorbeeld dividend uit uw bv of de opbrengst van de verkoop van uw aandelen, vraag dan meteen een voorlopige aanslag aan en wacht niet tot het voorjaar daarna. Bij dat soort bedragen loopt de rente in enkele maanden op tot tienduizenden euro’s. Doe het verzoek op de manier die de Belastingdienst voorschrijft, dus met het daarvoor bestemde formulier of via de opengestelde kanalen. Maak de schatting zo goed mogelijk. Een verzoek om een hógere voorlopige aanslag mag ook: wie een betere winst verwacht dan eerder gedacht, kan zo de rente afkappen. Aan de motivering worden geen zware eisen gesteld. Wel geldt: geef nooit bewust een te laag bedrag op om liquiditeit te sparen, want dat kan een vergrijpboete opleveren, een boete die de Belastingdienst oplegt bij opzet of grove schuld.

Wacht ook niet tot de laatste dag. De Belastingdienst heeft wettelijk veertien weken om uw verzoek te verwerken, en een aanslag die binnen die termijn wordt opgelegd geldt als voortvarend genoeg. Een klacht dat het te lang duurde, heeft dan geen kans. Rechtbank Gelderland oordeelde in april 2026 nog zo in een zaak waarin het verzoek pas in juni was gedaan.

Twee praktische punten tot slot. Heeft u over een eerder jaar nog geen aangifte gedaan, breng dat dan eerst in orde: zolang die aangifte ontbreekt, verleent de Belastingdienst geen voorlopige teruggaaf. En bent u bang dat uw bedrag te klein is voor een voorlopige aanslag? Vraagt u er zelf om, dan legt de Belastingdienst die ook voor kleine bedragen op.

Let op deze twee valkuilen

De eerste valkuil is de datum. Beslissend is de dag waarop de Belastingdienst uw aangifte of verzoek ontvangt, niet de dag waarop u het verstuurt. De Algemene termijnenwet geldt hier niet, dus “vóór 1 mei” betekent uiterlijk 30 april, ook als dat een zondag of een feestdag is. Eén dag te laat is te laat: de rechter heeft geen ruimte om een minimale overschrijding door de vingers te zien. Reken ook niet met de dag waarop de Belastingdienst laat weten dat de aanslag eraan komt. Alleen de datum op het aanslagbiljet telt, en die ligt altijd later.

De tweede valkuil is de conformiteitseis. De aanslag moet zijn vastgesteld precies zoals u het heeft aangegeven of gevraagd. Wijkt de Belastingdienst af, ook maar op één punt, dan vervalt de vrijstelling en wordt rente gerekend over het hele te betalen bedrag, niet alleen over de correctie. Wie eerst een voorlopige aanslag conform de aangifte laat vaststellen, beperkt de grondslag tot het bedrag dat per saldo nog bij te betalen is.

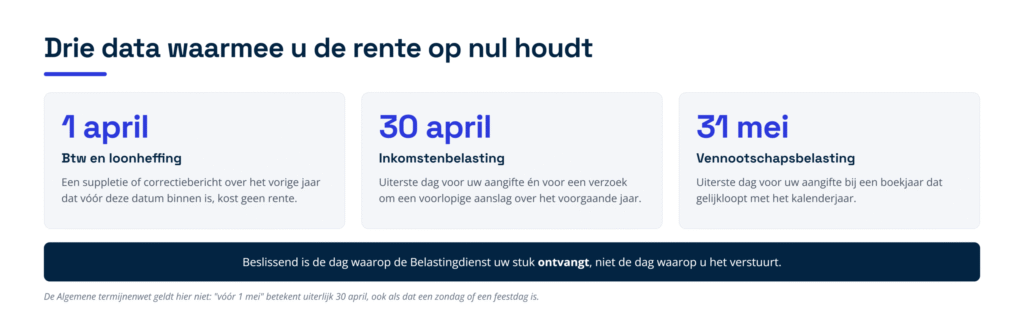
Figuur 4 vat de drie data samen waarmee u de rente op nul houdt.

Figuur 4: de drie data die tellen: 1 april voor een suppletie of correctiebericht, 30 april voor de aangifte inkomstenbelasting en voor een verzoek om een voorlopige aanslag, en 31 mei voor de aangifte vennootschapsbelasting bij een kalenderboekjaar.

Waarom uitstel voor uw aangifte niet helpt

Uitstel voor het doen van aangifte beschermt u niet tegen belastingrente. Wie uitstel vraagt, schuift de aangifte voorbij 1 mei of 1 juni en accepteert daarmee dat de rente gaat lopen. Dat is een bewuste keuze van de wetgever geweest. Sterker nog: uitstel verlengt ook de termijn waarbinnen de Belastingdienst een aanslag of een navorderingsaanslag mag opleggen, en daarmee de periode waarover rente kan worden berekend.

Loopt uw aangifte via de beconregeling, de uitstelregeling waarmee belastingadviseurs de aangiften van hun klanten gespreid indienen, dan is dat extra van belang. Adviseurs leveren die aangiften volgens een maandschema aan, waarbij de laatste aangiften pas in april van het jaar daarna binnenkomen. Zit uw aangifte achteraan in dat schema en verwacht u een forse bijbetaling, dan is een tijdig verzoek om een voorlopige aanslag geen luxe maar noodzaak. Bespreek met uw adviseur waar u in het schema staat.

Bewaar wel altijd de brief waarin het uitstel is verleend. Stond daarin geen waarschuwing dat u door dat uitstel belastingrente gaat betalen, en heeft u binnen de uitsteltermijn een correcte aangifte gedaan, dan is er een verweer tegen de rente. Dat u een adviseur inschakelde, doet daar niet aan af.

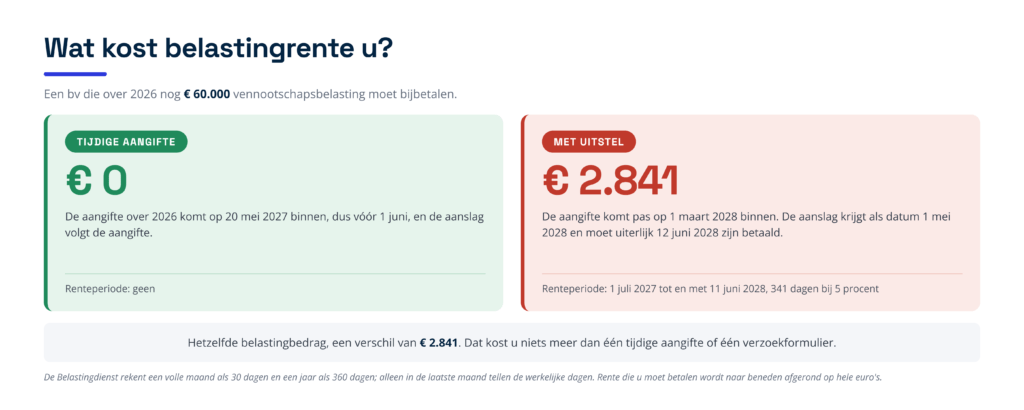
Wat kost belastingrente u? Een rekenvoorbeeld

Stel, uw bv heeft een boekjaar dat gelijkloopt met het kalenderjaar en moet over 2026 nog 60.000 euro vennootschapsbelasting bijbetalen.

Doet u tijdig aangifte, dan komt die over 2026 op 20 mei 2027 binnen, dus vóór 1 juni, en volgt de aanslag uw aangifte. U betaalt dan nul euro belastingrente. Vraagt u uitstel aan, dan komt de aangifte pas op 1 maart 2028 binnen. De aanslag krijgt als datum 1 mei 2028 en moet uiterlijk 12 juni 2028 zijn betaald. De rente loopt dan van 1 juli 2027 tot en met 11 juni 2028, oftewel 341 dagen. Bij 5 procent komt dat neer op 2.841 euro. Figuur 5 zet beide uitkomsten naast elkaar.

Figuur 5: hetzelfde belastingbedrag, twee uitkomsten. Een tijdige aangifte kost nul euro rente, uitstel kost 2.841 euro over 341 dagen bij 5 procent.

Dat verschil van ruim 2.800 euro kost u niets meer dan één tijdige aangifte of één verzoekformulier. Bij de renteberekening telt de Belastingdienst een volle maand als 30 dagen en een jaar als 360 dagen; alleen in de laatste maand telt hij de werkelijke dagen. Rente die u moet betalen wordt naar beneden afgerond op hele euro’s, rente die u krijgt naar boven.

Ook bij de btw loopt het snel op. Ontdekt u in de zomer van 2027 dat u over 2026 nog 50.000 euro btw moet afdragen, dan loopt de rente daar al vanaf 1 januari 2027. Bij 5 procent is dat ongeveer 2.500 euro over een jaar. Had u de suppletie vóór 1 april 2027 ingestuurd, dan was de rente nul geweest.

De rente loopt al: zo beperkt u het bedrag

Staat er al een rentebedrag op uw aanslag, dan is het bijna altijd de moeite waard om dat na te rekenen. Er zijn drie controles die in de praktijk geld opleveren.

Had de Belastingdienst uw geld al?

Had de Belastingdienst het bedrag in dezelfde belasting en over hetzelfde jaar al binnen, bijvoorbeeld door een eerdere voorlopige aanslag, dan hoeft u over die periode geen rente te betalen. Dat speelt bij heen-en-weer gaande voorlopige aanslagen, bij een gewijzigd boekjaar, bij opname in een fiscale eenheid en bij teruggedraaide verliesverrekening. Voor verschuivingen tussen fiscale partners of tussen erfgenamen geldt een aparte, bij regeling aangewezen groep gevallen. Let op: geld dat u alvast uit eigen beweging overmaakt telt hier niet mee, en een bedrag dat u uit een andere aanslag of een andere belasting tegoed heeft evenmin.

In een zaak uit 2022 was over 14.478 euro rente berekend over 483 dagen, terwijl het geld een groot deel van die tijd al bij de Belastingdienst stond. De Hoge Raad beperkte de rente tot 219 dagen en verlaagde het bedrag van 1.553 euro naar 704 euro. Belangrijk: deze vermindering gaat meestal niet automatisch, u moet er zelf om vragen. Vermeld daarbij duidelijk en overzichtelijk over welke periode het gaat en maak aannemelijk dat u er recht op heeft. Is het rentebedrag op de beschikking niet hoger dan 100 euro, dan wordt de vermindering overigens niet toegepast.

Eén beperking blijft altijd staan: over de periode tussen de datum op het aanslagbiljet en de uiterste betaaldatum, meestal zes weken, blijft u rente verschuldigd. Ook als u de aanslag meteen betaalt. De wetgever heeft dat bewust aanvaard als een enigszins ruwe berekening.

Controleer de einddatum van de renteperiode

De renteperiode loopt in beginsel door tot de dag vóór de uiterste betaaldatum. Er gelden echter maximumtermijnen. Volgt de aanslag uw aangifte, dan stopt de teller uiterlijk negentien weken na ontvangst van die aangifte. Volgt de aanslag een verzoek, dan is dat veertien weken; bij een navorderingsaanslag op verzoek twaalf weken.

Wijkt de aanslag af van uw aangifte, dan hoeft de Belastingdienst die negentienwekengrens niet toe te passen, maar in de praktijk doet hij dat soms wel. In een zaak uit 2021 scheelde dat ruim een jaar aan rente. Kijk daar dus altijd naar. Ook een aantoonbaar gebrek aan voortvarendheid bij de Belastingdienst kan de periode verkorten: Gerechtshof Den Haag haalde er in maart 2026 twaalf maanden af.

Wees wel realistisch over wat kansrijk is. Narekenen op de periode, op het percentage en op geld dat de Belastingdienst al binnen had, levert regelmatig geld op. Een klacht dat het percentage te hoog is of dat u de cijfers onmogelijk eerder kon kennen, slaagt vrijwel nooit: de rechter mag de rekenregels niet op redelijkheid toetsen en de Belastingdienst hoeft geen rekening te houden met uw persoonlijke situatie.

Wanneer vergoedt de Belastingdienst rente aan u?

De Belastingdienst vergoedt alleen rente als hij zelf te traag is geweest. Krijgt u geld terug via een voorlopige aanslag, dan bestaat recht op rente als de Belastingdienst die aanslag heeft vastgesteld precies zoals u die heeft gevraagd of aangegeven, én er meer dan acht weken zijn verstreken na uw verzoek of meer dan dertien weken na uw aangifte. De teller begint daarbij niet eerder dan zes maanden na het einde van het jaar. Bij een teruggaaf van btw of loonheffing geldt een termijn van acht weken na het teruggaafverzoek.

Twee situaties leveren juist géén vergoeding op. Wordt uw aanslag verlaagd na een bezwaar of een rechtszaak, dan krijgt u geen rente over de periode dat u te veel had betaald. En bij achterwaartse verliesverrekening, waarbij u een verlies verrekent met de winst van een eerder jaar, wordt evenmin rente vergoed. Anders dan bij bezwaar wordt de rente die u over dat eerdere jaar al betaalde dan ook niet verlaagd. Alleen de zogenoemde coulancerente, die de Belastingdienst buiten de wettelijke regeling om vergoedt bij vertraging die aan hem te wijten is, kan dat soms deels goedmaken.

U bent het niet eens met de rente: bezwaar of herziening?

De rente wordt vastgesteld in een rentebeschikking: een aparte beslissing waarin het bedrag aan belastingrente staat. Welke stap u moet zetten, hangt af van het soort aanslag. Kiest u de verkeerde route, dan wordt uw protest niet inhoudelijk behandeld. Figuur 6 zet de twee routes naast elkaar.

Figuur 6: de twee routes. Bij een definitieve aanslag of een navorderingsaanslag maakt u bezwaar binnen zes weken; bij een voorlopige aanslag vraagt u om herziening en kunt u pas bezwaar maken tegen een afwijzing.

Definitieve aanslag of navordering: bezwaar binnen zes weken

Gaat het om een definitieve aanslag of een navorderingsaanslag, dan maakt u binnen zes weken na de datum op het aanslagbiljet bezwaar. Bezwaar tegen de aanslag geldt automatisch ook als bezwaar tegen de rentebeschikking. Bent u die zes weken voorbij, dan resteert alleen een verzoek om ambtshalve vermindering: een verzoek om de aanslag alsnog te verlagen buiten de bezwaartermijn om, waarbij minder ruime regels gelden.

Voorlopige aanslag: geen bezwaar, maar een verzoek om herziening

Bij een voorlopige aanslag ligt het anders. Daartegen staat geen bezwaar open, ook niet tegen de rente die erbij hoort. U vraagt dan om herziening van de voorlopige aanslag: een verzoek om die aanslag aan te passen. Wijst de Belastingdienst dat verzoek geheel of gedeeltelijk af, dan doet hij dat met een beslissing waartegen u wél bezwaar kunt maken.

Die bezwaartermijn is ongewoon ruim. Hij eindigt pas op de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend, en voor de rentebeschikking geldt altijd ten minste zes weken na de afwijzing. U heeft dus meer tijd dan de gebruikelijke zes weken om uw punt op te bouwen. Er zit wel een harde buitengrens aan: een verzoek om herziening van de rentebeschikking kunt u nog indienen tot zes weken na de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend. Daarna is de deur dicht. Let wel op twee dingen: op een bezwaar tegen zo’n afwijzing beslist de Belastingdienst binnen zes weken, en een bezwaarschrift tegen een voorlopige aanslag levert geen uitstel van betaling op. Wilt u later betalen, vraag dat dan apart aan.

Verstuurt u uw brief naar de verkeerde instantie? Dat kost u in de regel geen termijn. De ontvangende instantie moet uw brief doorsturen en het moment waarop u hem daar indiende telt als indieningsmoment.

Praktische checklist: wat u moet regelen

  • Zet 30 april in uw agenda. Dat is de uiterste dag voor uw aangifte inkomstenbelasting én voor een verzoek om een voorlopige aanslag over het voorgaande jaar.
  • Zet 31 mei erbij voor de bv. Dat is de uiterste dag voor uw aangifte vennootschapsbelasting over een boekjaar dat gelijkloopt met het kalenderjaar.
  • Zet 1 april erbij voor btw en loonheffing. Een suppletie of correctiebericht over het vorige jaar dat vóór die datum binnen is, kost geen rente.
  • Schat realistisch. Laat uw verwachte winst en belasting tijdig doorrekenen en vraag op basis daarvan een voorlopige aanslag aan die zo dicht mogelijk bij de werkelijkheid ligt.
  • Reken niet op uitstel. Uitstel voor de aangifte voorkomt geen rente. Vraag bij uitstel altijd óók vóór 1 mei een voorlopige aanslag aan.
  • Vraag ruim op tijd. De Belastingdienst mag veertien weken over uw verzoek doen; die tijd loopt gewoon door terwijl de rente oploopt.
  • Vergelijk aanslag en aangifte. Wijkt de aanslag ook maar op één punt af, dan vervalt de vrijstelling en gaat rente lopen over het hele bedrag.
  • Reken de rentebeschikking na. Controleer de periode, het percentage en of de maximumtermijn van negentien of veertien weken is toegepast.
  • Claim de vermindering zelf. Stond het geld al bij de Belastingdienst, vraag dan actief om vermindering van de rente over die periode. Dit gebeurt niet automatisch.
  • Kies het juiste rechtsmiddel. Bezwaar bij een definitieve aanslag of navordering, een verzoek om herziening bij een voorlopige aanslag.
  • Bespreek uw plek in het becon-schema. Vraag uw adviseur in welke maand uw aangifte is ingepland en trek die naar voren als u een forse bijbetaling verwacht.

Veelgestelde vragen

Welk percentage belastingrente geldt in 2026?

Vanaf 1 januari 2026 geldt 5 procent voor alle belastingen, dus ook voor de vennootschapsbelasting. Dat laatste is nieuw: de Hoge Raad heeft op 16 januari 2026 beslist dat het hogere percentage voor de vennootschapsbelasting niet mag worden toegepast. De rente wordt enkelvoudig berekend, dus zonder rente over rente.

Voorkomt uitstel voor uw aangifte de belastingrente?

Nee. Uitstel schuift uw aangifte juist voorbij de datum waarop de vrijstelling nog geldt, waardoor de rente gaat lopen. De oplossing bij uitstel is om vóór 1 mei alsnog een voorlopige aanslag aan te vragen die aansluit bij de belasting die u verwacht te moeten betalen.

Wat gebeurt er als u één dag te laat bent?

Dan vervalt de vrijstelling volledig. De termijn is fataal en de rechter heeft geen ruimte om een kleine overschrijding door de vingers te zien. Bovendien telt de dag waarop de Belastingdienst uw stuk ontvangt, niet de dag waarop u het verstuurt.

Kunt u bezwaar maken tegen de belastingrente?

Dat hangt af van het soort aanslag. Bij een definitieve aanslag of een navorderingsaanslag maakt u binnen zes weken bezwaar; uw bezwaar tegen de aanslag geldt dan ook voor de rente. Bij een voorlopige aanslag staat geen bezwaar open en vraagt u om herziening van die aanslag.

Krijgt u rente terug als u gelijk krijgt in bezwaar?

Nee. Wordt uw aanslag na bezwaar of na een rechtszaak verlaagd, dan vergoedt de Belastingdienst daarover geen rente. Wel wordt de eerder in rekening gebrachte rente naar evenredigheid verlaagd. Dit is een bewuste keuze van de wetgever. Het is een reden om samen met uw adviseur te bekijken of u de aanslag betaalt of uitstel van betaling vraagt: krijgt u uiteindelijk ongelijk, dan betaalt u over de uitstelperiode invorderingsrente.

Geldt belastingrente ook voor de btw en de loonheffing?

Ja, en daar is de regeling strenger, omdat de renteloze periode van zes maanden ontbreekt. De teller loopt al vanaf 1 januari na het jaar. U ontloopt de rente volledig door een fout binnen drie maanden na het jaareinde te melden met een suppletie of een correctiebericht, dus vóór 1 april bij een kalenderjaar.

Hoe Taxcount u kan helpen

Belastingrente is een van de weinige kostenposten die u volledig zelf in de hand heeft, mits u de data en de bedragen scherp heeft. Taxcount bewaakt voor u de aangifte- en verzoektermijnen, maakt een realistische schatting van de belasting die u over het lopende jaar verschuldigd bent en dient waar nodig tijdig een verzoek om een voorlopige aanslag in. Ook voor de btw en de loonheffing bewaken wij de deadline van 1 april voor suppleties en correctieberichten.

Staat er al een rentebedrag op een aanslag, dan rekenen wij de beschikking voor u na: klopt de periode, is het juiste percentage gebruikt, is de maximumtermijn toegepast en had de Belastingdienst uw geld misschien al? Wij verzorgen vervolgens het bezwaar of het herzieningsverzoek. Laat uw situatie vrijblijvend beoordelen, dan weet u binnen één gesprek of er geld te besparen of terug te halen valt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages, drempels en termijnen kunnen wijzigen, en de uitkomst hangt altijd af van uw persoonlijke situatie. Laat uw situatie daarom altijd beoordelen door een belastingadviseur voordat u actie onderneemt.


Fiscaal partnerschap in 2026: wanneer bent u fiscaal partner en welke keuzes leveren u geld op

U woont samen, bent getrouwd of heeft net samen een huis gekocht. In de aangifte inkomstenbelasting komt dan de vraag hoe u de gezamenlijke posten onderling verdeelt, en vaak vult u daar zonder nadenken vijftig om vijftig in. Toch is fiscaal partnerschap geen keuze maar een gevolg van vaste feiten, en juist daarom zijn de keuzes die eruit voortvloeien elk jaar geld waard. Een onnadenkende verdeling kost u zo enkele duizenden euro’s, en een ontbrekend samenlevingscontract kan bij een overlijden een veelvoud daarvan kosten. In dit artikel leest u wanneer u in 2026 fiscaal partner bent, welke posten u vrij mag verdelen, tot wanneer u die verdeling nog kunt wijzigen en welke nadelen het partnerschap ongevraagd meebrengt. Ook leest u wat u praktisch moet vastleggen voordat u aangifte doet.

Wanneer bent u fiscaal partner?

Fiscaal partnerschap is geen keuze die u in de aangifte aanvinkt. De wet werkt met objectieve feiten: een huwelijk, een notarieel samenlevingscontract, een gezamenlijk kind of een gezamenlijke woning. Voldoet u aan een van die feiten, dan bent u partner, ook als u dat liever niet was. Wat u wel kunt sturen, zijn de feiten zelf. U kunt bijvoorbeeld besluiten om wel of niet naar de notaris te gaan, maar dat moet dan gebeuren vóór het jaar waarin het effect moet optreden.

Getrouwd of geregistreerd partner: direct partner

Bent u getrouwd of heeft u een geregistreerd partnerschap, dan bent u fiscaal partner. Er geldt geen wachttijd: vanaf de trouwdag telt u voor de belastingen als paar. Woont u samen zonder te trouwen, dan bent u fiscaal partner als u twee dingen combineert: een notarieel samenlevingscontract én een inschrijving op hetzelfde woonadres in de basisregistratie personen, de bevolkingsadministratie van de gemeente. Beide voorwaarden moeten kloppen. Alleen samenwonen is niet genoeg en alleen een contract ook niet.

Zes situaties waarin u ook zonder contract partner bent

Voor de inkomstenbelasting komen er zes situaties bij. Staat u samen op één adres ingeschreven, dan bent u ook fiscaal partner als een van deze punten geldt:

  • u heeft samen een kind;
  • een van u heeft het kind van de ander erkend;
  • u bent bij een pensioenregeling als partner van de ander aangemeld;
  • u bent samen eigenaar van de woning waarin u woont;
  • er staat een minderjarig kind van een van u beiden op het adres ingeschreven;
  • u was in het vorige kalenderjaar al fiscaal partner.

Die laatste wordt het vaakst over het hoofd gezien. Bent u eenmaal partner, dan bent u het jaar daarna opnieuw partner zolang u samen ingeschreven staat. De op één na belangrijkste is de gezamenlijke woning: veel stellen worden fiscaal partner op het moment dat zij samen een huis kopen, zonder dat zij ooit iets hebben getekend.

Wie geen fiscaal partner kan zijn

Drie groepen vallen af. Een bloed- of aanverwant in de eerste graad, dus uw ouder, uw kind, uw schoonouder of uw stiefkind, is geen partner, tenzij u beiden bij het begin van het kalenderjaar 27 jaar of ouder was. Iemand die buiten Nederland woont, is alleen partner als hij kwalificerend buitenlands belastingplichtige is, dus als hij vrijwel zijn hele inkomen in Nederland verdient. En voor een pleegkind of een kind waarvoor u kinderbijslag ontvangt en dat jonger is dan 27 jaar, kunt u samen een verzoek doen om het partnerschap uit te sluiten. U kunt bovendien maar één fiscaal partner tegelijk hebben.

Naast het pleegkind is er nog één situatie die u zelf kunt uitsluiten. Woont u samen met iemand terwijl er een minderjarig kind op het adres staat, dan kunt u met een schriftelijke huurovereenkomst op zakelijke gronden aantonen dat u geen partners bent. Denk aan een inwonende volwassen huisgenoot. U dient daarvoor een verzoek in bij de inspecteur, die beslist met een beschikking waartegen u bezwaar kunt maken.

Figuur 1 zet de vier vragen op een rij waarmee u in één oogopslag ziet of er fiscaal partnerschap is.


Figuur 1: beslisboom. Vier vragen bepalen of u fiscaal partner bent, met rechts de zes extra situaties die gelden zodra u samen op één adres staat ingeschreven.

Wanneer begint en eindigt het fiscaal partnerschap?

Bent u een deel van het jaar partner, dan wordt u ook partner genoemd in de overige perioden van dat jaar waarin u samen ingeschreven stond. Het partnerschap wordt dus over het jaar heen doorgetrokken.

Bij een echtscheiding stopt het partnerschap pas als aan twee eisen tegelijk is voldaan: het verzoek tot echtscheiding of scheiding van tafel en bed is bij de rechter ingediend, én u staat niet meer op hetzelfde adres ingeschreven. Blijft u samen ingeschreven staan omdat een van u de woning nog niet uit is, dan loopt het partnerschap door. En omdat u het vorige jaar partner was, bent u het jaar daarna opnieuw partner. Het moment van uitschrijven bepaalt dus meer dan veel mensen denken.

Wordt samenwonen onmogelijk door opname in een verpleeghuis of verzorgingshuis wegens medische redenen of ouderdom, dan blijft het partnerschap bestaan zolang geen van u beiden een nieuwe partner krijgt. Wilt u dat beëindigen, dan moet u dat schriftelijk melden aan de inspecteur. Een vakje aankruisen in de aangifte is daarvoor niet genoeg.

Bent u maar een deel van het jaar partner, bijvoorbeeld omdat u in de loop van het jaar bent gaan samenwonen of uit elkaar bent gegaan, dan kunt u samen kiezen om toch als partners voor het hele jaar te gelden. Alleen dan staat de vrije verdeling voor u open. Die keuze maakt u bij de aangifte of bij een verzoek om voorlopige teruggaaf en niet later. Let op: de keuze telt niet mee voor de zesmaandsregel bij het uitbetalen van de algemene heffingskorting.

Welke posten mag u samen vrij verdelen?

De hoofdregel is dat ieder zijn eigen inkomen en zijn eigen vermogen aangeeft. Voor een beperkte groep posten maakt de wet een uitzondering: die mag u als partners in elke verhouding over elkaar verdelen, zolang u samen op precies 100 procent uitkomt.

Vrij te verdelen zijn vijf posten: het saldo van de eigen woning (het eigenwoningforfait, een vast bedrag dat u bij uw inkomen optelt op basis van de WOZ-waarde, min de aftrekbare rente), het inkomen uit aanmerkelijk belang in box 2, de persoonsgebonden aftrek zoals zorgkosten, partneralimentatie en giften, de gezamenlijke grondslag sparen en beleggen in box 3, en de ingehouden dividendbelasting. Niet verdeelbaar zijn onder meer loon, uitkering, pensioen en lijfrente-uitkeringen, winst uit onderneming, het resultaat uit terbeschikkingstelling (verhuur van vermogen aan de onderneming of bv van uw partner) en de heffingskortingen. Figuur 2 zet beide groepen naast elkaar.

Figuur 2: de vijf posten die u samen vrij mag verdelen tegenover de posten die de wet bij ieder afzonderlijk laat.

Kiest u niets, of komt u samen niet precies op 100 procent uit, dan rekent de Belastingdienst automatisch de helft aan ieder toe. De Hoge Raad besliste in maart 2025 dat die verdeling ook geldt als de partner van de post niets af wist. De standaardverdeling is dus hard: wie niets kiest, kiest vijftig om vijftig.

Bij de eigen woning mag u alleen het saldo verdelen. Het eigenwoningforfait bij de ene partner nemen en de rente bij de andere is niet toegestaan. Bij de persoonsgebonden aftrek mag u wél per aftrekpost een andere verhouding kiezen.

Wat levert een goede verdeling u op in 2026?

Twee lage schijven in box 2

Keert uw bv, uw besloten vennootschap, dividend uit, dan is dit het grootste eenmalige voordeel in dit artikel. Box 2 kent twee schijven, en die schijven gelden per persoon.

Deel van het box 2-inkomen (2026) Tarief
Tot en met 68.843 euro 24,5 procent
Boven 68.843 euro 31 procent

Omdat u het box 2-inkomen vrij mag verdelen, kunt u samen tot en met 137.686 euro tegen 24,5 procent afrekenen.

Rekenvoorbeeld. Uw bv keert in 2026 140.000 euro dividend uit. Rekent u alles aan uzelf toe, dan betaalt u over de eerste 68.843 euro 24,5 procent en over de resterende 71.157 euro 31 procent. Samen is dat afgerond 38.925 euro. Verdeelt u het dividend gelijk over u beiden, dan blijft ieder van u met 70.000 euro vrijwel volledig in de eerste schijf. Samen betaalt u dan afgerond 34.450 euro. Het verschil is 4.475 euro, alleen door een ander getal in de aangifte. Figuur 3 laat zien waar dat verschil vandaan komt.

Figuur 3: bij een dividend van 140.000 euro schuift een gelijke verdeling het volledige bedrag vrijwel geheel in de eerste schijf van beide partners. Dat scheelt 4.475 euro.

Deze verdeling staat alleen open als u het hele jaar dezelfde fiscaal partner had, of als u samen kiest voor voljaarspartnerschap.

De eigen woning: minder speelruimte dan u denkt

Veel mensen rekenen de hypotheekrenteaftrek automatisch toe aan de partner met het hoogste inkomen. Dat helpt minder dan vroeger, want de aftrek voor de eigen woning is in tarief beperkt. In 2026 levert die aftrek maximaal 37,56 procent op, ook als u in de schijf van 49,50 procent valt.

Rekenvoorbeeld. U verdient 90.000 euro en uw partner 20.000 euro. Samen heeft u een eigen woning met een negatief saldo van 8.000 euro. Rekent u dat volledig aan uzelf toe, dan levert de aftrek 3.005 euro op. Bij uw partner, die in de eerste schijf van 35,75 procent valt, is dat 2.860 euro. Het verschil is ongeveer 145 euro.

Het echte effect van de verdeling zit hier dus niet in het tariefverschil, maar in wat de verdeling doet met uw verzamelinkomen, het totaal van uw inkomen in box 1, box 2 en box 3: de afbouw van heffingskortingen, de drempels voor zorgkosten en giften en het recht op toeslagen.

Sturen op uw verzamelinkomen

Heeft u of uw partner de AOW-leeftijd bereikt, de leeftijd waarop de uitkering op grond van de Algemene Ouderdomswet ingaat, dan is de ouderenkorting van 2.067 euro het duidelijkste voorbeeld. Die korting wordt lager zodra het verzamelinkomen van degene die de AOW-leeftijd heeft bereikt boven 46.002 euro komt, met 15 procent van het meerdere, en is nihil vanaf 59.782 euro. Door de eigen woning en het box 3-vermogen anders te verdelen, stuurt u dat verzamelinkomen. Dat is toegestaan.

Wat volgens de rechter niet werkt, is de ouderenkorting eerst opmaken om vervolgens meer algemene heffingskorting uitbetaald te krijgen. Drie uitspraken hebben die route afgewezen. Een ouderenkorting die u zelf niet kunt gebruiken, is definitief verloren en kunt u niet aan uw partner overdragen.

Wat u niet kunt sturen

De inkomensafhankelijke combinatiekorting geldt alleen als er een kind jonger dan 12 jaar ten minste zes maanden bij u in huis woont. Die korting gaat naar de partner met het laagste inkomen uit werk en volgt dat arbeidsinkomen. Zij is dus niet met een verdeling in de aangifte te beïnvloeden. In 2026 bedraagt zij 11,45 procent van het arbeidsinkomen boven 6.239 euro, met een maximum van 3.032 euro dat u bereikt bij een arbeidsinkomen van 32.720 euro. Heeft een van u helemaal geen inkomen uit werk, dan krijgt niemand deze korting.

Ook de uitbetaling van de algemene heffingskorting aan de minstverdienende partner is niet meer voor iedereen beschikbaar. Die bestaat alleen nog voor wie is geboren vóór 1 januari 1963 en meer dan zes maanden dezelfde partner heeft. In het Belastingplan 2025 is een gedeeltelijke herinvoering opgenomen voor wie later is geboren, met een afbouw van 14,70 procent boven een gezamenlijk verzamelinkomen van 36.000 euro. Die regeling treedt pas in werking bij koninklijk besluit. De beoogde datum is 1 januari 2028, maar die staat nog niet vast.

Tot wanneer kunt u de verdeling nog wijzigen?

U mag de gekozen verhouding samen wijzigen tot het moment waarop de aanslagen van u beiden onherroepelijk vaststaan, dus tot er geen bezwaar of beroep meer mogelijk is. Bewaak daarom ook de aanslagdatum van uw partner en niet alleen die van uzelf. Werd een aanslag onherroepelijk door een uitspraak van de Hoge Raad, dan heeft u daarna nog zes weken.

Staan beide aanslagen vast, dan is de verdeling in beginsel definitief. Er blijft één route over: zelf om een navorderingsaanslag verzoeken, een extra aanslag over een jaar dat al was afgerond. Zo’n navorderingsaanslag opent de verdeling opnieuw, en niet alleen voor de post waarop de navordering ziet. Bespreek die route met uw adviseur, want een navorderingsaanslag heeft ook nadelen. Houd er verder rekening mee dat de Belastingdienst bij een keuze over de verdeling zonder termijn kan navorderen.

Er loopt op dit moment een bijzondere termijn voor box 3. Heeft u over de jaren 2017 tot en met 2020 meegedaan aan het massaal bezwaar over de heffing op vermogen, en heeft u daarna een verminderingsbeschikking ontvangen, de brief waarmee de inspecteur uw aanslag verlaagt? De Hoge Raad heeft op 27 maart 2026 beslist dat u dan vanaf de dagtekening van die beschikking nog zes weken heeft om de verdeling van het vermogen samen te wijzigen. Een verzoek om ambtshalve vermindering, waarmee u de Belastingdienst vraagt een aanslag te verlagen die al vaststaat, geeft daarna geen extra ruimte. Omdat het rechtsherstel is berekend op de verdeling die u destijds koos, kan een andere verdeling in deze dossiers geld opleveren. Zet de dagtekening van uw beschikkingen per jaar op een rij.

Figuur 4 zet de momenten op een tijdlijn, met de aparte termijn voor box 3 eronder.

Figuur 4: tijdlijn van de wijzigingstermijn. De deur sluit pas als de aanslagen van beide partners onherroepelijk vaststaan; voor box 3 over 2017 tot en met 2020 geldt een eigen termijn van zes weken.

Welke nadelen brengt fiscaal partnerschap ongevraagd mee?

Naast keuzes levert het partnerschap ook beperkingen op waar u niet om heeft gevraagd. Deze vijf komen in de praktijk het vaakst voor.

Samen mag u maar één hoofdverblijf hebben

Heeft u allebei een koopwoning, dan mag maar één daarvan als hoofdverblijf gelden. U kiest samen welke, en die keuze is voor dat jaar onherroepelijk. Maakt u geen keuze, dan geldt géén van beide woningen als eigen woning: de rente is dan niet aftrekbaar en beide woningen gaan naar box 3. Geeft u in uw aangiften een verschillende woning op, dan telt de woning uit de eerst ingediende aangifte. Leg de keuze dus schriftelijk vast voordat een van u aangifte doet.

Koopt u samen een woning, dan telt een overwaarde uit een eerdere woning van uw partner, de eigenwoningreserve, ook mee bij de toets van uw eigen maximale eigenwoningschuld. Vraag het woningverleden van uw partner daarom op vóór de aankoop. Een lening die u bij uw partner afsluit, is nooit een eigenwoningschuld.

Het leenmaximum bij uw eigen bv geldt voor u samen

Leent u geld van uw eigen bv, anders dan voor de eigen woning, dan wordt het bedrag boven 500.000 euro belast alsof u dividend heeft ontvangen. Dat maximum geldt voor u en uw partner samen, en de schulden van u beiden worden bij elkaar opgeteld. Twee aandeelhouders die geen partners zijn, mogen ieder 500.000 euro lenen. Worden zij fiscaal partner, dan halveert die ruimte in feite. Houd de stand het hele jaar in de gaten, want ook bijgeschreven rente telt mee.

De uren van uw meewerkende partner kunnen vervallen

Heeft u samen met uw partner een vof (vennootschap onder firma) of maatschap, dan tellen de uren van degene wiens werk hoofdzakelijk ondersteunend is niet mee, als twee dingen tegelijk gelden: dat werk is voor 70 procent of meer ondersteunend, én zo’n samenwerking zou tussen mensen die geen familie van elkaar zijn ongebruikelijk zijn. Is dat zo, dan tellen alle uren van die persoon voor dat samenwerkingsverband niet mee. Hij haalt het urencriterium van 1225 uur dan mogelijk niet meer en verliest daarmee de zelfstandigenaftrek. In de praktijk is dat meestal de meewerkende partner. De bewijslast ligt volledig bij u, ook bij een navordering, en de rechter verlangt dat u per taak kunt aangeven welk deel niet ondersteunend was. Een enkel totaal aantal uren is niet genoeg.

Betaalt u uw partner een vergoeding voor het meewerken, let dan op de grens van 5.000 euro. Blijft de vergoeding daaronder, dan is niets aftrekbaar en bij uw partner ook niets belast; de meewerkaftrek blijft dan wel mogelijk, een aftrekpost voor ondernemers van wie de partner onbetaald of tegen een lage vergoeding meewerkt. Vanaf 5.000 euro is de volledige beloning aftrekbaar en bij uw partner belast. Reken uit welke variant in uw situatie gunstiger uitpakt.

Verhuurt u een pand aan de bv van uw partner?

Dan valt het pand niet in box 3, maar wordt de opbrengst min de kosten in box 1 belast, tegen een hoger tarief. Dit heet terbeschikkingstelling: vermogen dat u aan de onderneming of bv van uw partner beschikbaar stelt. Dat resultaat mag u niet vrij tussen u beiden verdelen. Eindigt het partnerschap, bijvoorbeeld door een scheiding, dan moet u afrekenen over de waardestijging van het pand zonder dat u die opbrengst in handen heeft. Er is dan geen doorschuifregeling, alleen uitstel van betaling.

Hetzelfde geldt voor een lening of een borgstelling. Staat u borg voor de onderneming of bv van uw partner uit genegenheid en niet op zakelijke voorwaarden, dan is het verlies niet aftrekbaar terwijl u er wel volledig voor kunt worden aangesproken. Leg vergoeding, plafond en looptijd daarom zakelijk vast.

U kunt aansprakelijk zijn voor de belasting van uw partner

Rekent u een post aan uw partner toe, dan kan de Belastingdienst u aanspreken voor een evenredig deel van de inkomstenbelasting. Dat deel wordt per box berekend. De aansprakelijkheid blijft bestaan nadat de relatie is geëindigd, want bepalend is het jaar waarin de toerekening plaatsvond. Voor de belasting zelf kunt u zich niet disculperen, dus niet aantonen dat het u niet valt aan te rekenen. Wel geldt de aansprakelijkheid niet als er na verliesverrekening geen te betalen aanslag overblijft, en uw partner moet eerst in gebreke zijn. Voor een boete, rente en invorderingskosten bent u alleen aansprakelijk voor zover dat aan u te wijten is, en bij een boete moet de Belastingdienst opzet of grove schuld bewijzen. Weeg dit mee als een van u financiële problemen heeft.

Let op: er bestaan drie verschillende partnerbegrippen

Voor de inkomstenbelasting, voor de toeslagen en voor de erf- en schenkbelasting gelden niet dezelfde regels. U kunt dus voor de belasting wél partner zijn en voor de erfbelasting niet.

Voor de toeslagen gelden vrijwel dezelfde regels als voor de inkomstenbelasting, maar met drie verschillen die er in de praktijk toe doen: het partnerschap gaat pas in vanaf de dag waarop het ontstaat en werkt niet terug over het jaar, uw ouder of kind is er nooit partner, en verzoeken over het partnerschap dient u in bij de Dienst Toeslagen en niet bij de inspecteur. Figuur 5 zet de drie begrippen naast elkaar.

Figuur 5: de drie partnerbegrippen met hun eigen wachttijden. Rechts het bedrag waar het bij de erfbelasting om gaat: 828.035 euro vrijgesteld tegenover 2.769 euro.

Voor de erfbelasting is het verschil het grootst. Erft u van uw partner, dan is in 2026 828.035 euro vrijgesteld. Bent u geen partner in de zin van de Successiewet, dan is dat 2.769 euro en geldt bovendien een hoger tarief. Ter vergelijking: een kind of kleinkind erft 26.230 euro belastingvrij. Een notarieel samenlevingscontract met een wederzijdse zorgplicht brengt de hoge vrijstelling al na zes maanden binnen bereik; zonder contract duurt het vijf jaar onafgebroken op hetzelfde adres. Voor ongehuwd samenwonenden met vermogen is de gang naar de notaris daarmee de goedkoopste maatregel met het grootste bedrag erachter.

Let daarbij op drie punten. De wederzijdse zorgplicht moet in de notariële akte zelf staan; afspraken die u onderling regelt buiten de akte om zijn onvoldoende, oordeelde het gerechtshof in een zaak die de Hoge Raad in 2022 in stand liet. Verder wordt op de partnervrijstelling de helft van de waarde van een nabestaandenpensioen of lijfrente in mindering gebracht, waarbij de vrijstelling na die korting ten minste 213.915 euro bedraagt. En wonen er drie of meer mensen samen die allemaal aan de voorwaarden voldoen ten opzichte van dezelfde persoon, dan is niemand partner en vervalt de vrijstelling voor iedereen.

Gaat u trouwen en wordt er in de familie geschonken? Schenkingen aan u en aan uw partner worden voor de schenkbelasting bij elkaar opgeteld alsof u één persoon bent. Dat geldt ook al voor schenkingen in de twaalf maanden vóór uw huwelijksdag. Schenkingen tussen u beiden vallen daar juist buiten. De timing van een schenking ten opzichte van de trouwdatum is dus een bewuste keuze.

Praktische checklist: wat u moet regelen

  • Stel eerst vast of er partnerschap is. Vraag een uittreksel van de basisregistratie personen op met alle bewoners van uw adres en loop de zes extra situaties na. Partnerschap volgt uit feiten, niet uit uw gevoel.
  • Reken de verdeling elk jaar opnieuw door. De beste verdeling verandert mee met uw inkomen, uw vermogen en uw leeftijd. Vijftig om vijftig uit gewoonte is zelden de beste uitkomst.
  • Vul samen precies 100 procent in. Komt u samen niet op 100 procent uit, dan rekent de Belastingdienst automatisch de helft aan ieder toe.
  • Kies vóór de aangifte welke woning uw hoofdverblijf is. Leg die keuze schriftelijk vast, want bij verschillende aangiften telt de eerst ingediende.
  • Bewaak de aanslagdata van u beiden. Zolang één aanslag nog openstaat, kunt u de verdeling samen nog wijzigen. Daarna is de weg vrijwel dicht.
  • Vraag vóór een gezamenlijke aankoop op welke woningen uw partner eerder had. Een overwaarde uit een eerdere woning van uw partner telt mee bij de toets van uw eigen maximale eigenwoningschuld.
  • Houd een urenadministratie per taak bij als uw partner meewerkt. Alleen daarmee kunt u aantonen dat het werk niet hoofdzakelijk ondersteunend is.
  • Houd de stand van uw leningen bij de bv in de gaten. Het maximum van 500.000 euro geldt voor u samen, inclusief bijgeschreven rente.
  • Ga naar de notaris als u ongehuwd samenwoont en vermogen heeft. Zonder notarieel samenlevingscontract met zorgplicht mist u de partnervrijstelling in de erfbelasting.
  • Leg bij een scheiding de verdeling vast in het convenant. Zonder medewerking van uw ex kunt u de verdeling later niet meer wijzigen.
  • Zoek uw verminderingsbeschikkingen box 3 over 2017 tot en met 2020 op. Vanaf de dagtekening loopt een termijn van zes weken om de verdeling nog te wijzigen.

Veelgestelde vragen

Kunt u zelf kiezen of u fiscaal partner bent?

Nee. Het partnerschap volgt uit vaste feiten, zoals een huwelijk, een notarieel samenlevingscontract, een gezamenlijk kind of een gezamenlijke woning. U kunt het niet aan- of uitzetten in de aangifte. U kunt wel de feiten beïnvloeden, bijvoorbeeld door wel of geen samenlevingscontract te sluiten. Er is één uitzondering waarvoor u een verzoek kunt doen: bij een huisgenoot terwijl er een minderjarig kind op het adres staat, met een schriftelijke zakelijke huurovereenkomst.

Wat gebeurt er als u samen geen verdeling invult?

Dan rekent de Belastingdienst de helft aan ieder toe. Dat geldt ook als u samen niet precies op 100 procent uitkomt, en zelfs als een van u niet wist dat de post er was. Bij een groot dividend of een hoog box 3-vermogen kan dat duizenden euro’s schelen.

Kunt u de verdeling achteraf nog wijzigen?

Ja, zolang de aanslagen van u beiden nog niet onherroepelijk vaststaan. U moet dat samen doen. Staan beide aanslagen vast, dan blijft alleen de route over om zelf om een navorderingsaanslag te verzoeken, waardoor de verdeling opnieuw opengaat. Bespreek die route eerst met uw adviseur.

Bent u fiscaal partner als u samenwoont zonder samenlevingscontract?

Dat hangt ervan af. Zonder notarieel contract bent u alleen partner als u samen op één adres staat ingeschreven én een van de zes extra situaties geldt, bijvoorbeeld een gezamenlijk kind of een gezamenlijke koopwoning. Geldt geen van die punten, dan bent u geen fiscaal partner. U mist dan de vrije verdeling: u kunt vermogen en aftrekposten niet naar elkaar verschuiven, zodat een onbenut heffingvrij vermogen of een onbenutte aftrek bij een van u verloren gaat.

Bent u tijdens uw scheiding nog fiscaal partner?

Ja, totdat aan twee eisen tegelijk is voldaan: het echtscheidingsverzoek is bij de rechter ingediend én u staat niet meer op hetzelfde adres ingeschreven. Blijft u samen ingeschreven, dan loopt het partnerschap door en bent u het jaar daarna opnieuw partner. Het moment van uitschrijven is daarom belangrijk.

Is uw partner die in het buitenland woont ook uw fiscaal partner?

Alleen als hij kwalificerend buitenlands belastingplichtige is, dus als vrijwel het hele inkomen in Nederland wordt belast. Uw partner kan daarbij meeliften op het gezamenlijke inkomen. Voldoet u niet, dan is er geen partnerschap: u kunt niets verdelen, de hypotheekrente is alleen aftrekbaar voor zover die op u drukt en u heeft één keer het heffingvrije vermogen. Sinds 2026 is een inkomensverklaring geen harde voorwaarde meer; de inspecteur kan die opvragen, waarna ander bewijs is toegestaan.

Hoe Taxcount u kan helpen

Fiscaal partnerschap raakt bijna elk onderdeel van uw aangifte tegelijk: de eigen woning, box 2, box 3, de heffingskortingen, de toeslagen en bij ondernemers ook het urencriterium. Taxcount stelt eerst vast of er partnerschap is en vanaf welke datum, en rekent daarna verschillende verdelingen door op het totaal van u beiden samen, inclusief de doorwerking naar kortingen, drempels en toeslagen.

Daarnaast kijken wij vooruit. Wij lopen na of uw hoofdverblijfkeuze, uw leningen bij de bv, uw urenadministratie en uw samenlevingscontract op elkaar aansluiten, en welke oude jaren nog openstaan om te herstellen. Wilt u weten of uw verdeling in 2026 optimaal is, of wat er verandert als u gaat samenwonen, trouwen of scheiden? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw eigen situatie altijd beoordelen voordat u een keuze vastlegt in de aangifte of bij de notaris.

Zie ook:

Aanmerkelijk belang in box 2: waarom de 5%-grens u duizenden euro’s kan schelen

U heeft aandelen in een bv, als directeur-grootaandeelhouder (dga) of als belegger met een fors pakket. Zodra uw belang de grens van 5% raakt, heeft u een aanmerkelijk belang. Vanaf dat moment vallen uw dividend en verkoopwinst niet meer in box 3, maar in box 2 van de inkomstenbelasting. Dat verandert hoeveel belasting u betaalt en welke verplichtingen u heeft. In dit artikel leest u wanneer u een aanmerkelijk belang heeft, welke tarieven in 2026 gelden en hoe u met slimme planning duizenden euro’s kunt besparen.

Wat is een aanmerkelijk belang?

De wet verdeelt aandeelhouders in twee groepen. Kleine beleggers betalen belasting over hun vermogen in box 3. Wie een groot belang in een vennootschap heeft, is voor de wet meer ondernemer dan belegger. Die aandeelhouder betaalt belasting in box 2 over het werkelijke inkomen uit de aandelen: dividend en de winst bij verkoop.

De grens ligt bij 5%. U heeft een aanmerkelijk belang als u, alleen of samen met uw fiscale partner, direct of indirect (bijvoorbeeld via een holding) ten minste 5% van de uitgegeven aandelen van een vennootschap bezit. Dat staat in artikel 4.6 van de Wet inkomstenbelasting 2001. De regel geldt ook voor buitenlandse vennootschappen, voor coöperaties en voor bepaalde beleggingsfondsen.

Niet alleen gewone aandelen tellen. U heeft ook een aanmerkelijk belang bij:

  • opties op ten minste 5% van de aandelen (rechten om aandelen te kopen);
  • winstbewijzen die recht geven op ten minste 5% van de jaarwinst of van de liquidatie-uitkering;
  • ten minste 5% van de stemmen in een coöperatie;
  • ten minste 5% van één soort aandelen, bijvoorbeeld letteraandelen of preferente aandelen.

Belangrijk om te weten: deze categorieën mogen niet bij elkaar worden opgeteld. Wie 4% aandelen en 4% opties heeft, zit dus onder de grens. En de grens is hard: precies 5% telt, 4,9% niet.

Figuur 1 loopt de vragen langs waarmee u bepaalt of uw aandelen in box 2 of in box 3 vallen. De laatste twee vragen komen in de volgende paragraaf aan bod.

   Figuur 1: vier vragen die bepalen of uw aandeleninkomen in box 2 of in box 3 valt.

Ook zonder eigen 5% in box 2

De wet kent drie uitbreidingen die in de praktijk vaak worden gemist. De Belastingdienst toetst daarom breder dan alleen uw eigen aandelenpakket.

Ten eerste de meesleepregeling: heeft u eenmaal een aanmerkelijk belang, dan vallen ook al uw overige aandelen, opties en winstbewijzen in dezelfde vennootschap in box 2. Ten tweede de meetrekregeling: bezit u zelf minder dan 5%, maar heeft uw partner, een (groot)ouder of een (klein)kind van u of uw partner wél een aanmerkelijk belang in dezelfde vennootschap, dan valt uw kleine pakket toch in box 2. Broers en zussen tellen hierbij niet mee. Ten derde het fictieve aanmerkelijk belang: is bij u ooit een doorschuifregeling toegepast, bijvoorbeeld bij de geruisloze inbreng van uw onderneming in een bv of bij vererving van aandelen, dan blijft een belang onder de 5% toch als aanmerkelijk belang gelden.

Een voorbeeld van de meetrekregeling: vader heeft 96% van de aandelen in de familie-bv, dochter heeft 4%. De dochter zit onder de 5%, maar wordt door het belang van haar vader meegetrokken. Haar dividend valt daardoor gewoon in box 2. Voor u betekent dit: kijk niet alleen naar uw eigen belang, maar naar de hele familiekring rond de vennootschap.

Figuur 2 laat zien wie er tot die familiekring hoort en wie erbuiten valt.

Figuur 2: de meetrekregeling geldt voor uw fiscale partner en voor familie in de rechte lijn; broers en zussen tellen niet mee.

Tarieven box 2 in 2026

In 2026 kent box 2 twee schijven. Over de eerste € 68.843 aan inkomen uit aanmerkelijk belang betaalt u 24,5%. Over alles daarboven betaalt u 31%. Heeft u een fiscale partner, dan kunt u het inkomen verdelen en geldt de lage schijf tot € 137.686 gezamenlijk. Dat maakt de verdeling van dividend een belangrijk planningsinstrument.

Figuur 3 zet beide schijven naast elkaar, met en zonder verdeling over een fiscale partner.

Figuur 3: de twee schijven van box 2 in 2026; met een fiscale partner loopt de lage schijf door tot € 137.686 samen.

Rekenvoorbeeld

De situatie

Karin is dga van een bv met flinke winstreserves. Zij wil in 2026 € 140.000 dividend uitkeren aan privé. Karin is gehuwd; haar echtgenoot heeft geen eigen inkomen in box 2.

Scenario A: Karin geeft het volledige dividend bij zichzelf aan
Schijf Bedrag Tarief Belasting
Laag tarief € 68.843 24,5% € 16.867
Hoog tarief € 71.157 31% € 22.059
Totaal € 140.000   € 38.926


Scenario B: Karin verdeelt het dividend met haar fiscale partner
Schijf Bedrag Tarief Belasting
Laag tarief (2 × € 68.843) € 137.686 24,5% € 33.733
Hoog tarief € 2.314 31% € 717
Totaal € 140.000   € 34.450


De conclusie: door het dividend in de aangifte te verdelen over beide fiscale partners betaalt Karin € 34.450 in plaats van € 38.926. Dat scheelt € 4.476 aan belasting bij precies dezelfde uitkering. Spreiden over meerdere jaren kan een vergelijkbaar effect hebben.

Figuur 4 zet de twee scenario’s van Karin naast elkaar.

Figuur 4: dezelfde uitkering van € 140.000, twee keer een andere belastingdruk.

Praktische gevolgen

Een aanmerkelijk belang brengt verplichtingen mee die verder gaan dan de aangifte alleen. U geeft dividend en verkoopwinst aan in box 2. Daarnaast moet u de verkrijgingsprijs van uw aandelen vastleggen: het bedrag dat fiscaal als uw aankoopprijs geldt. Die verkrijgingsprijs bepaalt later hoeveel verkoopwinst belast wordt. Werkt u als dga voor uw eigen bv, dan geldt bovendien de gebruikelijkloonregeling: u moet uzelf een zakelijk salaris toekennen. Verhuurt u privévermogen aan uw bv, zoals een pand, dan valt dat onder de terbeschikkingstellingsregeling in box 1.

Let verder op momenten waarop uw positie ongemerkt verandert. Een huwelijk, een echtscheiding, een statutenwijziging, het certificeren van aandelen of een wijziging in een familiefonds kan leiden tot een fictieve vervreemding, waarbij de Belastingdienst afrekent alsof u uw aandelen heeft verkocht. Ook goed om te weten: wie alleen via de meetrekregeling een aanmerkelijk belang heeft, krijgt geen toegang tot de doorschuifregelingen bij schenken en erven en de bedrijfsopvolgingsregeling.

Conclusie en advies

De 5%-grens van het aanmerkelijk belang bepaalt of uw aandeleninkomen in box 2 of box 3 valt, en dat verschil loopt snel in de duizenden euro’s. De regels kijken verder dan uw eigen pakket: partner, familie in de rechte lijn, opties, soortaandelen en oude doorschuiftrajecten tellen mee. Tegelijk biedt box 2 kansen, zoals het verdelen van dividend met uw fiscale partner of het spreiden van uitkeringen over meerdere jaren. Twijfelt u of u een aanmerkelijk belang heeft, of wilt u weten wat het voordeligste uitkeringsmoment is? De adviseurs van Taxcount rekenen uw situatie graag door en zorgen dat u geen grens of faciliteit over het hoofd ziet. Neem gerust contact op voor een vrijblijvende kennismaking.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Zie ook:

Asset deal of share deal: zo bepaalt u hoe u uw bedrijf het beste verkoopt

U hebt jaren aan uw bedrijf gebouwd en er dient zich een koper aan. Dan komt vrijwel meteen de vraag op tafel die het financiële resultaat van de hele verkoop bepaalt: verkoopt u de bezittingen en schulden van het bedrijf, of verkoopt u de aandelen in uw bv? Dat is de keuze tussen een asset deal en een share deal. Die keuze bepaalt wie welke belasting betaalt, of er btw over de transactie loopt, welke contracten en welke medewerkers meegaan, en welke risico’s ook na de overdracht bij u blijven liggen. In dit artikel leest u wat beide routes fiscaal betekenen, welke faciliteiten en drempels in 2026 gelden, en wat u het beste jaren vooraf al regelt.

Wat is het verschil tussen een asset deal en een share deal?

Bij een asset deal, ook wel activa-passivatransactie genoemd, verkoopt u de onderdelen van het bedrijf: het pand, de machines, de voorraad, de klantenkring en de goodwill. Met goodwill bedoelen we de waarde van uw naam, uw klantenkring en uw marktpositie, die niet in losse bezittingen zit. Het bedrijf zelf blijft juridisch achter bij u; alleen de inhoud gaat over. Bij een share deal verkoopt u de aandelen in de bv. Het bedrijf verandert dan niet: alle contracten, vergunningen en arbeidsovereenkomsten blijven staan waar ze staan, want de bv blijft dezelfde partij.

Of u die keuze überhaupt hebt, hangt af van uw rechtsvorm. Hebt u een eenmanszaak, een vof of een maatschap, dan zijn er geen aandelen en is elke verkoop automatisch een activa-passivatransactie. De keuze verschuift dan naar de vraag of u vooraf nog een bv tussen uzelf en de onderneming zet. Hebt u wel een bv, dan kunt u kiezen: de bv verkoopt haar onderneming, of u verkoopt de aandelen in de bv. Figuur 1 laat zien welke route bij welke rechtsvorm hoort en hoe de verkoopwinst dan wordt belast.

    Figuur 1: uw rechtsvorm bepaalt of u kunt kiezen tussen een asset deal en een share deal, en hoe de verkoopwinst wordt belast.

In de praktijk lopen de belangen tegengesteld. Kopers willen meestal een asset deal: zij kiezen precies uit wat zij overnemen, laten het verleden van de onderneming achter en mogen afschrijven op de betaalde goodwill. Verkopers willen meestal een share deal: die is fiscaal vaak gunstiger, en het verleden gaat mee de deur uit. Dat verschil in belang komt terug in de prijs. Wie de fiscale gevolgen van beide routes kent, onderhandelt daar bewuster over. Figuur 2 zet naast elkaar wat er bij elke route meegaat en wat achterblijft of nog actie vraagt.

Figuur 2: wat er bij een asset deal en bij een share deal meegaat, en wat achterblijft of nog actie van u vraagt.

Wat betekent een asset deal voor u als IB-ondernemer?

Waarover rekent u af?

Verkoopt u als ondernemer voor de inkomstenbelasting uw hele onderneming, dan is dat fiscaal een staking. U rekent in één keer af over alles wat nog niet eerder is belast. Daar horen drie dingen bij: de stille reserves, dat wil zeggen het verschil tussen de werkelijke waarde en de boekwaarde van uw bezittingen, de goodwill die u in de loop der jaren hebt opgebouwd, en de fiscale reserves die nog op uw balans staan. Bij elkaar is dat de stakingswinst, en die valt in box 1.

Belangrijk is dat u de koopsom per bedrijfsmiddel toerekent. Staat er in de koopovereenkomst geen prijs per onderdeel, dan moet de koopsom in redelijkheid worden verdeeld over de bezittingen en de goodwill. Legt u de verdeling wel vast, dan moet die met de werkelijkheid overeenkomen. De bewijslast ligt bij u, zeker als u later van de verdeling in de koopovereenkomst wilt afwijken. Onderbouw de verdeling daarom met taxaties op het moment dat u tekent, niet achteraf.

Welke faciliteiten verzachten de rekening in 2026?

Tegenover die afrekening staan drie regelingen die de belastingdruk verlagen of uitstellen.

  • In 2026 mag u maximaal 3.630 euro van de stakingswinst aftrekken. Die aftrek geldt eenmaal in uw leven, dus als u eerder al een onderneming hebt beëindigd, is hij mogelijk al gebruikt.
  • MKB-winstvrijstelling. Van de winst die overblijft na de ondernemersaftrek is in 2026 12,7 procent vrijgesteld. Die vrijstelling geldt ook over stakingswinst.
  • U mag een deel van de stakingswinst omzetten in een lijfrente en daarmee de belasting uitstellen tot het moment waarop de uitkeringen binnenkomen. In 2026 is dat maximaal 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw leeftijd, van arbeidsongeschiktheid en van het moment waarop de uitkeringen ingaan. Wat u al aan pensioen en lijfrente hebt opgebouwd, gaat van dat maximum af.

Aan de stakingslijfrente zitten twee harde voorwaarden. De premie moet uiterlijk zes maanden na afloop van het stakingsjaar zijn betaald of verrekend; het bedrag schuldig blijven is niet genoeg. En er mag geen sprake zijn van een vooraf afgesproken doorverkoop of van een op het moment van de overdracht al vaststaande liquidatie. Staat vast dat de onderneming kort daarna wordt opgeheven of dat de verkoop aan een derde vrijwel rond is, dan vervalt de aftrek volledig. De maatstaf is dus wat vaststaat, niet wat u van plan bent.

Verkoopt u alles, of een deel?

Het maakt fiscaal verschil of u de hele onderneming staakt of maar een deel. Bij een gedeeltelijke staking vervallen de stakingsaftrek en de doorschuifregeling, terwijl een herinvesteringsreserve juist alleen bij een gedeeltelijke staking in stand kan blijven. Van een gedeeltelijke staking is al sneller sprake dan ondernemers denken: ook de verkoop van alleen een deel van uw klantenbestand met wat inventaris telt mee, als uw onderneming daardoor in korte tijd duurzaam en flink kleiner wordt.

  Hele onderneming Deel van de onderneming
Stakingsaftrek ja, maximaal 3.630 euro nee
Stakingslijfrente ja ja
Herinvesteringsreserve nee, valt verplicht vrij mogelijk, als u nog wilt herinvesteren
Doorschuiven naar een nieuwe onderneming ja, op verzoek nee


Wilt u na de verkoop opnieuw ondernemen, dan kunt u de stakingswinst doorschuiven naar die nieuwe onderneming. U doet daarvoor een verzoek bij uw aangifte. U krijgt dan een conserverende aanslag, dat is een aanslag die wel wordt opgelegd maar die u nog niet hoeft te betalen, en u moet herinvesteren in het jaar van de staking of binnen twaalf maanden daarna, in een onderneming waaruit u zelf winst geniet. Let op: verliezen uit het verleden kunt u niet met dat doorgeschoven inkomen verrekenen. Hebt u nog te verrekenen verliezen, dan kan doorschuiven juist ongunstig uitpakken.

Twee posten die u makkelijk over het hoofd ziet

De eerste is de desinvesteringsbijtelling. Verkoopt u bedrijfsmiddelen mee waarop u investeringsaftrek hebt gehad, en zijn er sinds het begin van dat investeringsjaar nog geen vijf jaar verstreken, dan telt u hetzelfde percentage weer bij uw winst op zodra u in een jaar voor meer dan 2.900 euro desinvesteert. Meer dan u destijds hebt afgetrokken, wordt nooit bijgeteld. Vraag vóór de onderhandelingen een investeringsoverzicht van de laatste vijf jaar op en neem de uitkomst mee in de prijs.

De tweede is de herinvesteringsreserve, waarmee u de winst op een verkocht bedrijfsmiddel tijdelijk opzij zet om later opnieuw te investeren. Staat die nog op uw balans en staakt u de hele onderneming, dan valt de reserve verplicht vrij in de stakingswinst. Vergeet u dat, dan is het probleem niet weg: de Belastingdienst kan de reserve in een later jaar alsnog belasten, ook als uw onderneming dan feitelijk niet meer bestaat.

Wat betekent een share deal, en wie betaalt dan de belasting?

Verkoopt uw holding de aandelen? Dan geldt de deelnemingsvrijstelling

Houdt een holding-bv de aandelen in uw werk-bv, dan is de winst bij verkoop van die aandelen in beginsel onbelast. Dat komt door de deelnemingsvrijstelling, een regeling die voorkomt dat dezelfde winst twee keer met vennootschapsbelasting wordt belast. Zij geldt als de holding ten minste 5 procent van het nominaal gestorte kapitaal van de werk-bv bezit. Dit is de reden dat een verkopende directeur-grootaandeelhouder (DGA) vrijwel altijd naar de share deal kijkt: de meerwaarde die bij een asset deal in de vennootschapsbelasting zou vallen, blijft nu buiten de heffing.

De keerzijde staat minder vaak in de presentatie van de adviseur. De opbrengst zit dan wel in de holding en niet op uw privérekening. Wilt u er privé over beschikken, dan volgt bij de uitkering alsnog heffing in box 2. En de kosten van de verkoop, van advocaat en notaris tot adviseurs en zelfs uw eigen interne uren, zijn bij de holding niet aftrekbaar. Dat aftrekverbod geldt alleen als de verkoop ook echt doorgaat. Ketst een transactie definitief af, dan zijn de kosten van dat traject in beginsel wel aftrekbaar. Verkoopt u de aandelen daarna alsnog aan een andere partij, dan moet per kostenpost worden beoordeeld of u die kosten ook zonder dat eerste traject had gemaakt. Kosten die pas een gevolg zijn van de verkoop, zoals een afscheidsbonus die u ná de overdracht toekent, vallen buiten het aftrekverbod. Leg daarom per factuur vast op welke transactie en op welke fase zij ziet; achteraf is dat niet meer te reconstrueren.

Houdt u de aandelen privé? Dan loopt de verkoop via box 2

Bezit u de aandelen rechtstreeks, zonder holding, dan is de verkoopwinst belast in box 2. Het belaste voordeel is de overdrachtsprijs min de verkrijgingsprijs, dat wil zeggen wat u destijds voor de aandelen hebt betaald. In 2026 betaalt u in box 2 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.

Hier ligt precies het spiegelbeeld van de holdingsituatie: de kosten tellen in box 2 juist wél mee. Aankoopprovisie, honoraria van adviseurs en notariskosten verhogen de verkrijgingsprijs, en de verkoopkosten verlagen de overdrachtsprijs. De grens is dat de kosten in onmiddellijk verband met de verkrijging moeten staan. Betaalde schenkbelasting, kosten om de verkrijgingsprijs te laten vaststellen en rente over de periode dat u de aandelen hield, tellen niet mee.

Let op één valkuil. Is uw bv ooit ontstaan uit een geruisloze inbreng van een eenmanszaak, dan kan de verkrijgingsprijs negatief zijn. In dat geval wordt bij de verkoop meer belast dan u aan verkoopprijs ontvangt. Vraag daarom vóór de onderhandelingen op wat uw fiscale verkrijgingsprijs is.

Wanneer is de verkoop fiscaal een feit?

Voor box 2 telt niet de datum van de notariële akte, maar het moment waarop de koopovereenkomst perfect wordt en het economische belang overgaat. Bij een transactie rond de jaarwisseling bepaalt dat in welk jaar u de belasting betaalt. Werkt u met een opschortende voorwaarde, bijvoorbeeld een blokkeringsregeling in de statuten, dan verschuift het moment naar de vervulling van die voorwaarde.

Wat als de prijs later nog verandert?

Een nabetaling of earn-out, dat is een deel van de prijs dat pas later wordt betaald als het bedrijf bepaalde resultaten haalt, werkt in box 2 anders dan onder de deelnemingsvrijstelling. Bij de holding valt een latere prijsaanpassing gewoon onder de vrijstelling en blijft die dus onbelast. In box 2 wordt in het jaar van de verkoop de hele overdrachtsprijs belast, ook het deel dat u nog niet hebt ontvangen. Staat de prijs niet vast, dan maakt u een schatting. Valt de opbrengst hoger uit, dan wordt het meerdere belast zodra u het ontvangt. Valt zij lager uit, dan telt het nadeel pas mee bij de laatste termijn.

Wat daarbij de doorslag geeft, is de tekst van de koopovereenkomst. Voert u alleen uit wat u al had afgesproken, bijvoorbeeld een balansgarantie waarin u garandeert dat de balans klopt en de prijs daalt als dat niet zo blijkt, dan is verdedigbaar dat de correctie terugwerkt naar het jaar van verkoop en dat die aanslag wordt verminderd. Over dat punt lopen de opvattingen in de vakliteratuur uiteen, dus laat de tekst van zo’n garantie vooraf fiscaal beoordelen. Spreekt u later alsnog een nieuwe prijs af, dan valt het nadeel in het jaar van die nieuwe afspraak. Een prijsverlaging die jaren later wordt overeengekomen, moet bovendien zakelijk zijn en aantoonbaar; anders wordt zij niet geaccepteerd.

Verkoopt u aan familie, tegen een vriendenprijs?

Ontbreekt een tegenprestatie of is de prijs tot stand gekomen in een overeenkomst die niet onder normale omstandigheden is gesloten, dan rekent de Belastingdienst met de waarde in het economische verkeer. De Hoge Raad legt daarbij de nadruk op de bedoeling om de ander te bevoordelen: is die er niet, dan is er geen reden voor correctie. Bij een verkoop binnen de familie is de vastgelegde onderbouwing van de prijs daarom uw hele verweer. Leg de onderhandelingen en de waardering schriftelijk vast.

Rekenvoorbeeld: wat scheelt de routekeuze in de praktijk?

Stel: uw bedrijf is 800.000 euro waard. De fiscale boekwaarde van de bezittingen is 300.000 euro, dus er zit 500.000 euro aan meerwaarde en goodwill in. U hebt de AOW-leeftijd nog niet bereikt en verder geen ander inkomen in box 1. De bedragen hieronder zijn afgerond en dienen ter illustratie; uw eigen uitkomst hangt af van uw overige inkomen, uw leeftijd en de afspraken in de koopovereenkomst.

Figuur 3 laat eerst stap voor stap zien hoe die 500.000 euro bij een eenmanszaak tot een aanslag leidt.

Figuur 3: van meerwaarde naar aanslag bij een eenmanszaak, met de stakingsaftrek, de MKB-winstvrijstelling en de stakingslijfrente.

Route Belasting bij de verkoop Toelichting
Eenmanszaak, activatransactie afgerond 204.400 euro in box 1 stakingswinst 500.000 euro, min 3.630 euro stakingsaftrek, min 12,7 procent MKB-winstvrijstelling, dus 433.331 euro belastbaar
Bv verkoopt de onderneming 115.400 euro vennootschapsbelasting boekwinst 500.000 euro: 19 procent over de eerste 200.000 euro en 25,8 procent over de rest. Het geld zit daarna nog in de bv
Holding verkoopt de aandelen 0 euro bij de holding deelnemingsvrijstelling. De verkoopkosten zijn niet aftrekbaar en bij uitkering naar privé volgt nog box 2
DGA verkoopt de aandelen privé afgerond 204.800 euro in box 2 opbrengst 800.000 euro, min 25.000 euro verkoopkosten, min 100.000 euro verkrijgingsprijs, dus 675.000 euro belast tegen 24,5 en 31 procent


Twee dingen vallen op. De eerste route en de laatste komen toevallig bijna op hetzelfde bedrag uit, maar de weg ernaartoe verschilt volledig; bij de eenmanszaak kunt u de rekening bijvoorbeeld nog verlagen met een stakingslijfrente. Zet u in het eerste voorbeeld 143.732 euro om in een lijfrente, dan daalt de aanslag naar afgerond 133.300 euro. Dat is uitstel, geen afstel: over de latere uitkeringen betaalt u alsnog belasting. Figuur 4 zet de vier uitkomsten naast elkaar.

Figuur 4: de belasting bij de verkoop per route, bij een bedrijfswaarde van 800.000 euro en een boekwaarde van 300.000 euro.

Het tweede punt is dat de holdingroute in de tabel en in figuur 4 op nul lijkt uit te komen, maar dat niet is. Het geld staat dan in uw holding. Haalt u het naar privé, dan komt de box 2-heffing er alsnog achteraan. De vergelijking is dus pas eerlijk als u meeneemt wanneer en waarvoor u het geld nodig hebt.

Moet u btw rekenen over een asset deal?

Meestal niet, en dat is geen keuze maar een wettelijke regel. Draagt u een onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan wordt geacht dat er geen levering of dienst plaatsvindt. De koper treedt voor de btw in uw plaats. Die regel geldt van rechtswege zodra aan de voorwaarden is voldaan.

Er zijn twee voorwaarden. Ten eerste moet u een geheel overdragen waarmee de koper zelfstandig een economische activiteit kan uitoefenen. De verkoop van alleen een voorraad producten of van losse machines valt daar niet onder. Blijft een onderdeel achter dat noodzakelijk is om de onderneming te drijven, dan is het geen algemeenheid meer. Of u het bedrijfspand in eigendom of in huur overdraagt, maakt niet uit; ook een huurrecht kan volstaan, mits het echt meegaat. Ten tweede moet de koper op het moment van de overdracht de bedoeling hebben om de onderneming voort te zetten en niet om haar meteen op te heffen en leeg te verkopen.

Brengt u toch btw in rekening terwijl deze regel geldt, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. De Belastingdienst kan die btw onder omstandigheden zelfs bij de koper naheffen. Dat is een discussie die u eenvoudig voorkomt: leg de voortzettingsbedoeling van de koper schriftelijk vast in de koopovereenkomst. Verplicht is dat niet, maar het kost niets en het is achteraf uw bewijs.

Twee aandachtspunten blijven. Btw-schulden die zijn ontstaan vóór de overdracht kunnen alleen bij u worden nageheven, niet bij de koper, en afspraken die u met de Belastingdienst hebt gemaakt gaan niet mee over. Laat lopende contracten bovendien intact meegaan in plaats van ze te beëindigen en de koper nieuwe te laten sluiten: doet u dat wel, dan kan de regeling alsnog niet van toepassing zijn.

Wanneer roept de verkoop overdrachtsbelasting op?

Zit er onroerend goed in de transactie, dan verdient de overdrachtsbelasting een eigen controle. In 2026 is het algemene tarief 10,4 procent en geldt voor woningen die niet als eigen hoofdverblijf worden gebruikt 8 procent.

Het verrassende nadeel bij een asset deal

Omdat bij een kwalificerende asset deal voor de btw geen levering plaatsvindt, kunt u ook geen beroep meer doen op de samenloopvrijstelling die dubbele heffing van btw en overdrachtsbelasting voorkomt. Er bestaat een goedkeuring die dit repareert, maar die kent eigen voorwaarden. Zit er vastgoed in de deal, laat dit dan vooraf toetsen. Het is een van de weinige punten waarop een fiscaal gunstige btw-behandeling tot een hogere rekening elders leidt.

Ook een aandelenverkoop kan belast zijn

Verkoopt u aandelen in een vennootschap die vooral vastgoed bezit, dan kan die verkoop toch overdrachtsbelasting oproepen. De wet merkt zo’n vennootschap aan als onroerendezaakrechtspersoon. Daarvoor moeten drie horden worden genomen. De bezittingen moeten voor meer dan 50 procent uit onroerende zaken bestaan en tegelijk voor ten minste 30 procent uit Nederlands vastgoed, gemeten naar de werkelijke waarde en niet naar de boekwaarde. Die onroerende zaken moeten voor ten minste 70 procent van hun waarde dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren daarvan; de feitelijke activiteiten tellen, niet de omschrijving in de statuten. En de koper moet een kwalificerend belang bereiken, in de regel ten minste een derde.

Voor de meeste MKB-bedrijven pakt dit gunstig uit: een gewone werk-bv met een eigen bedrijfspand valt hierbuiten, omdat het pand dienstbaar is aan de onderneming en niet aan de exploitatie van vastgoed. Een vastgoed-bv die aan derden verhuurt, valt er juist onder. Twee dingen zijn dan van belang. Er geldt een terugblik van een jaar, dus de balans tijdelijk verwateren met liquide middelen werkt niet. En verkopen in twee tranches helpt evenmin: verkrijgingen binnen twee jaar door dezelfde koper en zijn naaste kring worden bij elkaar opgeteld, zonder mogelijkheid van tegenbewijs. Bij een belaste verkrijging van aandelen doet niet de notaris maar de koper zelf aangifte.

Eerst een bv tussen uzelf en uw onderneming zetten?

Wie een eenmanszaak heeft en fiscaal liever een share deal doet, kan de onderneming eerst inbrengen in een bv en daarna de aandelen verkopen. Dat kan geruisloos, dus zonder direct af te rekenen. Er zit alleen een stevige rem op. Verkoopt u de aandelen binnen drie jaar na de inbreng, dan geldt het vermoeden dat de inbreng onderdeel was van een plan om de onderneming over te dragen, en dan vervalt de faciliteit. U mag tegenbewijs leveren, maar de bewijslast ligt volledig bij u. De termijn begint te lopen op de oprichtingsdatum van de bv. Figuur 5 laat die route en die termijn zien.

 Figuur 5: eerst een bv tussen uzelf en de onderneming zetten en daarna de aandelen verkopen, met de driejaarstermijn na de inbreng.

Het alternatief is een ruisende inbreng: u rekent direct af, zet de stakingswinst om in een stakingslijfrente en de bv mag daarna afschrijven over de hogere waarde. De vuistregel uit de vakliteratuur is eenvoudig. Past de stakingswinst binnen de ruimte voor lijfrenteaftrek, dan is een ruisende inbreng meestal de betere keuze. Is de stakingswinst hoger, dan komt de geruisloze inbreng in beeld. Reken beide varianten door voordat u een letter of intent tekent.

Zit uw onderneming al in een concern, dan gelden vergelijkbare wachttijden. Is binnen een fiscale eenheid, waarbij meerdere bv’s samen één aangifte doen, vermogen met een meerwaarde verschoven en wordt de betrokken vennootschap daarna verkocht, dan volgt herwaardering naar de werkelijke waarde, tenzij er zes jaar zijn verstreken. Alleen als een hele onderneming of een zelfstandig deel daarvan is overgedragen tegen uitgifte van nieuwe aandelen, geldt een kortere termijn van drie jaar; die eis van uitgifte van aandelen is hard. Die sanctie kent geen tegenbewijs. Bij een verkoop onder ontbindende voorwaarden begint de klok bovendien later te lopen dan de koopovereenkomst suggereert, namelijk pas als vaststaat dat aan alle voorwaarden is voldaan. De les is steeds dezelfde: herstructureer vóórdat een verkoopproces begint, niet erna.

Draagt u over aan uw kind? Dan is verkopen vaak niet de route

Gaat het bedrijf naar de volgende generatie, dan is de vraag niet asset of share, maar verkopen of doorschuiven. Bij vererving en bij schenking van aanmerkelijkbelangaandelen, dat wil zeggen een belang van ten minste 5 procent in een bv, kunt u samen met de verkrijger verzoeken de overgang niet als vervreemding aan te merken, voor zover de waarde is toe te rekenen aan het ondernemingsvermogen van de vennootschap. U rekent dan niet af; de claim schuift door naar uw kind. Bij schenking geldt sinds 1 januari 2025 dat de verkrijger 21 jaar of ouder moet zijn; de oude eis van 36 maanden dienstbetrekking is vervallen.

Beleggingsvermogen gaat niet mee. Als ondernemingsvermogen telt het vermogen dat aan de onderneming is toe te rekenen, vermeerderd met beleggingsvermogen tot ten hoogste 5 procent daarvan. Panden die u meer dan bijkomstig aan een ander ter beschikking stelt, vallen erbuiten, net als bedrijfsmiddelen met een waarde van 103.000 euro of meer die u voor meer dan een klein deel privé gebruikt. Woon-werkverkeer telt daarbij niet als privégebruik. Let er verder op dat de doorschuifregeling in box 2 zelf geen bezits- of voortzettingseis kent; die eisen gelden in de schenk- en erfbelasting, waar de voortzettingstermijn per 1 januari 2026 is verkort van vijf naar drie jaar.

Welke risico’s blijven na de verkoop bij u liggen?

Met de handtekening onder de akte bent u er niet. Vier regelingen lopen door, en juist die worden in de prijsonderhandeling het vaakst vergeten. Figuur 6 zet de termijnen op een rij.

Figuur 6: de aansprakelijkheden en termijnen die na de overdracht doorlopen.

Aansprakelijkheid bij verkoop van een kasrijke of beleggende bv

Verkoopt u, samen met uw partner en bloedverwanten in de rechte lijn, een belang van ten minste een derde in een vennootschap waarvan de bezittingen voor 30 procent of meer uit beleggingen bestaan, en liquide middelen tellen daarbij mee, dan kunt u nog jaren na de verkoop aansprakelijk worden gesteld. Het gaat om de volledige vennootschapsbelasting over het jaar van de verkoop, ongeacht waar die winst vandaan komt, plus de vennootschapsbelasting over de drie jaren daarna voor zover die samenhangt met de reserves die op het moment van verkoop in de bv zaten.

Die aansprakelijkheid ontstaat alleen als het vermogen van de vennootschap buiten de normale bedrijfsvoering is verminderd, in de vijf jaar vóór, in het jaar van of in de drie jaar na de verkoop. Een gewone winstuitkering of de betaling van vennootschapsbelasting telt daar niet voor mee. De omvang van de onttrekking is echter niet relevant: in beginsel kan één euro al genoeg zijn om de aansprakelijkheid in werking te zetten. De mogelijkheid om u vrij te pleiten is sinds 2015 sterk versmald en de bewijslast ligt bij u. Zij geldt alleen nog voor een deel van de reserves, en dan nog alleen als de zaken en rechten waarop die reserves zien na de verkoop ten minste zes maanden in de bv blijven.

Twee maatregelen hebben in de rechtspraak geholpen. De eerste is uitvoerig en aantoonbaar onderzoek naar de achtergrond van de koper en naar zijn plannen met de aankoop. De tweede is het bedrag aan latent verschuldigde vennootschapsbelasting via de kwaliteitsrekening van de notaris aan de vennootschap betalen. Die rechtspraak dateert wel van vóór de aanscherping van 15 september 2015, dus onder het huidige recht bieden deze maatregelen minder zekerheid dan destijds. Ze blijven niettemin het beste dat u kunt doen. Leg vóór de overdracht schriftelijk vast wat u over de koper hebt onderzocht: dat dossier is achteraf uw enige verweer.

Aansprakelijkheid uit een fiscale eenheid

Maakte de verkochte bv deel uit van een fiscale eenheid voor de vennootschapsbelasting, dan blijft zij hoofdelijk aansprakelijk voor de vennootschapsbelasting van de hele eenheid over de periode waarin zij daarvan deel uitmaakte. Hoofdelijk aansprakelijk betekent dat de Belastingdienst de hele schuld bij haar kan opeisen. De wet regelt niet wie dat uiteindelijk draagt, dus dat moet in de koopovereenkomst worden afgesproken. Bestond er een fiscale eenheid voor de btw, dan geldt daar een aansprakelijkheid zonder ontsnappingsmogelijkheid, die pas eindigt als de bv feitelijk niet meer tot die eenheid behoort én u de inspecteur daarover schriftelijk hebt geïnformeerd. Zet die melding op de checklist voor de dag van de overdracht.

Bestuurdersaansprakelijkheid

Treedt u bij de overdracht af als bestuurder, dan bent u niet van uw verleden af. U blijft aansprakelijk voor belastingschulden die tijdens uw bestuur zijn ontstaan, ook als de aanslag pas veel later wordt opgelegd. Kan de vennootschap in die periode niet betalen, dan moet dat onverwijld bij de ontvanger zijn gemeld, in de praktijk uiterlijk twee weken na de dag waarop betaald had moeten worden.

Wat regelt u civielrechtelijk en voor uw personeel?

Hier zit het praktische verschil tussen de twee routes, en het is precies omgekeerd aan het fiscale beeld.

Bij een share deal gaat er één ding over: het aandeel, geleverd bij notariële akte. Wel moet u eerst de blokkeringsregeling in de statuten volgen, de bepaling die u meestal verplicht de aandelen eerst aan uw mede-aandeelhouders aan te bieden. Een overdracht in strijd met zo’n statutaire beperking is ongeldig.

Bij een asset deal moet elk vermogensbestanddeel afzonderlijk worden geleverd. Onroerende zaken gaan via een notariële akte met inschrijving in de openbare registers, vorderingen via een akte met mededeling aan de debiteur. Schulden gaan alleen over als de schuldeiser toestemming geeft, en een contract gaat alleen over met medewerking van de wederpartij. Daar zit de pijn: change-of-controlbepalingen, huurcontracten, leases, vergunningen en licenties moeten stuk voor stuk worden nagelopen. Begin daar vroeg mee, want het duurt vrijwel altijd langer dan gepland.

Voor uw medewerkers geldt het omgekeerde. Bij een asset deal die kwalificeert als overgang van onderneming gaan de arbeidsovereenkomsten van rechtswege mee over, en blijft u nog een jaar hoofdelijk verbonden voor verplichtingen van vóór de overgang. Pensioen kent een eigen regime. Bij een share deal blijft de bv gewoon de werkgever en verandert er arbeidsrechtelijk niets. Bij beide routes geldt wel het adviesrecht van de ondernemingsraad. Het advies moet worden gevraagd op een moment waarop het nog invloed kan hebben op uw besluit, en wijkt u van het advies af, dan moet u de uitvoering een maand opschorten. Hebt u geen ondernemingsraad, dan informeert u de medewerkers zelf over het besluit, de datum, de reden en de gevolgen.

Praktische checklist: wat u moet regelen

  • Bepaal de route vroeg. De keuze tussen asset deal en share deal vraagt vaak jaren voorbereiding. Begin het gesprek voordat een koper zich meldt, niet erna.
  • Laat het bedrijf waarderen. Zonder een onderbouwde waardering weet u niet hoe groot de meerwaarde is en kunt u de routes niet vergelijken.
  • Vraag uw verkrijgingsprijs op. Bij een verkoop in box 2 bepaalt de verkrijgingsprijs de heffing. Na een geruisloze inbreng kan die negatief zijn.
  • Check de stakingsaftrek. Die geldt eenmaal in uw leven. Laat oude aangiften nakijken als u eerder een onderneming hebt beëindigd.
  • Reken de lijfrenteruimte door. Doe dat voordat de overdrachtsdatum vastligt, en houd rekening met de betaaltermijn van zes maanden na afloop van het stakingsjaar.
  • Haal het investeringsoverzicht op. Investeringsaftrek uit de laatste vijf jaar kan een desinvesteringsbijtelling opleveren die de opbrengst verlaagt.
  • Leg de koopprijsverdeling vast. Verdeel de koopsom per bedrijfsmiddel en onderbouw dat met taxaties op het moment van tekenen.
  • Beoordeel de btw. Gaat een hele onderneming over, dan mag u geen btw factureren. Leg de voortzettingsbedoeling van de koper vast in de overeenkomst.
  • Toets het vastgoed apart. Zit er onroerend goed in de deal, controleer dan de samenloop met de overdrachtsbelasting en of de bv als onroerendezaakrechtspersoon geldt.
  • Bewaak de wachttijden. Drie jaar na een geruisloze inbreng, en drie of zes jaar na een interne overdracht binnen een fiscale eenheid. Hebt u eerder een bedrijfsfusie of afsplitsing gedaan, waarbij een onderdeel van uw bedrijf naar een andere bv is verplaatst, laat dan vóór de verkoop toetsen of de fiscale faciliteit in stand blijft; de rechtspraak op dat punt is in 2026 gewijzigd.
  • Documenteer de koper. Verkoopt u een bv met veel beleggingen of spaargeld, leg dan schriftelijk vast wat u over de koper hebt onderzocht.
  • Meld het einde van een btw-eenheid. Zonder schriftelijke melding aan de inspecteur loopt de hoofdelijke aansprakelijkheid gewoon door.
  • Vraag de ondernemingsraad tijdig om advies. Of informeer uw medewerkers als er geen ondernemingsraad of personeelsvertegenwoordiging is.


Veelgestelde vragen

Is een share deal altijd voordeliger voor de verkoper?

Nee. Voor een DGA met een holding is de share deal meestal het gunstigst, omdat de deelnemingsvrijstelling de verkoopwinst vrijstelt. Maar de opbrengst zit dan in de holding en bij uitkering naar privé volgt alsnog box 2. Hebt u een eenmanszaak, dan bestaat de keuze niet en is de vraag vooral of u vooraf een bv tussen uzelf en de onderneming zet.

Moet u btw rekenen als u uw onderneming verkoopt?

Draagt u een hele onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan geldt van rechtswege dat er geen levering plaatsvindt en mag u geen btw factureren. Doet u dat toch, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. Bij een aandelenverkoop speelt dit niet, omdat de bv dezelfde ondernemer blijft.

Kunt u de belasting over de stakingswinst uitstellen?

Ja, op twee manieren. U kunt de stakingswinst omzetten in een lijfrente, in 2026 tot maximaal 574.867 euro, 287.445 euro of 143.732 euro afhankelijk van uw situatie. Of u schuift de winst door naar een nieuwe onderneming, mits u binnen twaalf maanden herinvesteert. Beide routes stellen de heffing uit; ze stellen haar niet af.

Zijn uw advieskosten bij de verkoop aftrekbaar?

Dat hangt af van de route. Verkoopt uw holding de aandelen, dan zijn de aan- en verkoopkosten niet aftrekbaar, ook niet uw eigen interne uren. Verkoopt u de aandelen privé, dan verlagen de verkoopkosten juist uw belaste voordeel in box 2. Bij een asset deal zijn transactiekosten in beginsel gewone ondernemingskosten.

Kunt u na de verkoop nog aansprakelijk worden gesteld?

Ja. Verkoopt u aandelen in een bv waarvan de bezittingen voor 30 procent of meer uit beleggingen of liquide middelen bestaan, dan kunt u aansprakelijk zijn voor de vennootschapsbelasting van die bv over het jaar van verkoop en de drie jaren daarna. Ook aansprakelijkheden uit een fiscale eenheid en uit uw bestuursperiode lopen door. Onderzoek naar de koper en goede contractuele afspraken beperken dat risico.

U wilt uw bedrijf overdragen aan uw kind. Geldt dit artikel dan ook?

Gedeeltelijk. Bij een overdracht binnen de familie is doorschuiven meestal aantrekkelijker dan verkopen. Bij vererving en schenking van aanmerkelijkbelangaandelen kunt u de box 2-claim doorschuiven voor zover die ziet op het ondernemingsvermogen. Bij schenking moet uw kind 21 jaar of ouder zijn. Beleggingsvermogen gaat niet mee.

Hoe Taxcount u kan helpen

De keuze tussen een asset deal en een share deal is vrijwel altijd het duurste besluit van een verkooptraject, en de beste beslissing neemt u jaren voordat de koper zich meldt. Taxcount rekent beide routes voor u door op basis van uw eigen cijfers, brengt de meerwaarde en de fiscale reserves in kaart en laat zien wat een geruisloze of ruisende inbreng in uw situatie oplevert. Wij toetsen de btw-behandeling, de samenloop met de overdrachtsbelasting bij vastgoed, de wachttijden na een eerdere herstructurering en de aansprakelijkheden die na de overdracht doorlopen. Ook de fiscale bepalingen in de koopovereenkomst nemen wij met u door, van de koopprijsverdeling tot de earn-out en de balansgarantie.

Overweegt u de komende jaren te verkopen of ligt er al een bod op tafel? Laat uw situatie dan vrijblijvend beoordelen, zodat u weet welke route in uw geval het meeste oplevert en welke stappen u nu al moet zetten.

Dit artikel bevat algemene informatie over de verkoop van een onderneming en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie, uw rechtsvorm en de afspraken in de koopovereenkomst. Laat uw situatie altijd door een adviseur beoordelen voordat u een transactie aangaat.

Zie ook:

Terugbetaling van gestort kapitaal: zo haal je geld uit je bv zonder directe heffing in box 2

U wilt geld uit uw bv naar privé halen, boven uw salaris, maar u ziet op tegen de belasting die daarbij hoort. Over een dividenduitkering betaalt u in 2026 24,5 procent tot en met 68.843 euro en 31 procent over het meerdere. Er bestaat een route die dat kan uitstellen: de terugbetaling van gestort kapitaal. Wat u ooit zelf op uw aandelen heeft ingelegd, kunt u onder voorwaarden onbelast terugkrijgen. De wetgever stelt daar wel drie formele eisen aan, en één gemiste of te laat gezette stap maakt de hele uitkering alsnog belast. In dit artikel leest u wanneer een terugbetaling van gestort kapitaal onbelast blijft, waarom agio eerst moet worden omgezet in aandelenkapitaal, en wat u geregeld moet hebben vóórdat het geld uw bv verlaat.

Wat is een terugbetaling van gestort kapitaal?

Als uw bv geld overmaakt naar u als aandeelhouder, moet duidelijk zijn waar dat geld vandaan komt. Komt het uit de winst, dan is het dividend en betaalt u daarover belasting in box 2. Komt het uit het geld dat u zelf ooit in de bv heeft gestopt, dan krijgt u in feite uw eigen inleg terug. Zo’n teruggaaf hoort niet belast te zijn: u wordt er niet rijker van.

Aan een bankoverschrijving is echter niet te zien uit welke pot wordt geput. Daarom heeft de wetgever een formele regel gemaakt. Een uitkering aan de aandeelhouder is in principe gewoon belast, tenzij u een vast stappenplan precies volgt. Dat stappenplan staat in artikel 4.13 van de Wet inkomstenbelasting 2001.

Tot het gestorte kapitaal behoren drie dingen. Het nominaal aandelenkapitaal is het bedrag dat in de statuten aan uw aandelen is gekoppeld. Agio is wat er bij de uitgifte van aandelen bovenop die nominale waarde is betaald. Informeel kapitaal is een storting die formeel geen kapitaalstorting is, maar die u feitelijk als aandeelhouder in de vennootschap heeft gebracht, bijvoorbeeld doordat u een niet-zakelijke lening aan uw eigen bv heeft kwijtgescholden.

Wanneer blijft de terugbetaling onbelast in box 2?

Voor de inkomstenbelasting gelden drie voorwaarden, die alle drie moeten kloppen en die in de juiste volgorde moeten worden doorlopen:

  1. De terugbetaling is niet hoger dan uw verkrijgingsprijs.
  2. De aandeelhoudersvergadering besluit vooraf tot de terugbetaling.
  3. De nominale waarde van de aandelen wordt bij statutenwijziging met precies hetzelfde bedrag verlaagd, en dat gebeurt vóórdat het geld weggaat.

De volgorde is geen formaliteit die u achteraf kunt rechtzetten. Rechters hebben herhaaldelijk geoordeeld dat een besluit of een statutenwijziging achteraf niet meer helpt. Figuur 1 zet de vijf handelingen op een rij, met de uitbetaling bewust als laatste stap.

Figuur 1: de vijf stappen van een terugbetaling van gestort kapitaal, in de volgorde waarin u ze moet zetten.

Uw verkrijgingsprijs bepaalt de onbelaste ruimte

De verkrijgingsprijs is het bedrag dat u fiscaal in uw aandelen heeft geïnvesteerd. Die prijs is hoog als u de aandelen van een derde heeft gekocht, als u agio of informeel kapitaal heeft gestort, of als u de aandelen heeft geërfd of geschonken gekregen nadat daarover is afgerekend. Is uw bv ooit opgericht met alleen een minimaal nominaal kapitaal, dan is de onbelaste ruimte klein.

Let op na een geruisloze inbreng, waarbij u uw eenmanszaak in een bv heeft omgezet zonder fiscaal af te rekenen: uw verkrijgingsprijs kan dan zelfs negatief zijn. In dat geval is er geen onbelaste ruimte en levert deze route u niets op. Laat de verkrijgingsprijs daarom eerst vaststellen en vastleggen voordat u een terugbetaling voorbereidt.

De aandeelhoudersvergadering besluit vooraf

Het besluit tot terugbetaling moet er zijn vóórdat er wordt betaald. In dat besluit vermindert de algemene vergadering het geplaatste kapitaal, wijst zij aan op welke aandelen wordt terugbetaald en regelt zij de uitvoering. Een besluit dat u voor een reeks jaren vooruit neemt, met bedragen en momenten die nog niet vaststaan, accepteert de Belastingdienst niet. Keert u meerdere keren uit, dan doorloopt u de hele cyclus per keer opnieuw.

De statutenwijziging gaat vóór de betaling

De laatste stap is een wijziging van de statuten waarbij de nominale waarde van de aandelen met hetzelfde bedrag daalt. Die wijziging moet zijn afgerond voordat het geld wordt overgemaakt, tegoedgeschreven of verrekend. Ook een boeking in rekening-courant telt al als betaling. In een zaak waarin effecten en deposito’s vóór de statutenwijziging naar de aandeelhouder waren overgeboekt en dat achteraf via de rekening-courant werd rechtgetrokken, was de uitkering gewoon belast: het vermogen had de bv al blijvend verlaten.

Staat het geld als agio op de balans? Zet het eerst om

Staat uw inleg op de balans als agio of als informeel kapitaal, dan kunt u de derde voorwaarde niet meteen halen: de vermindering van de nominale waarde. Er valt namelijk niets te verminderen, want agio heeft geen nominale waarde. U moet het agio daarom eerst omzetten in nominaal aandelenkapitaal. Dat kan door bonusaandelen uit te reiken of door het bedrag bij te schrijven op de bestaande aandelen. De aandelen die u daarbij krijgt, zijn zelf geen belast voordeel.

Deze omweg wordt in de praktijk gemakkelijk overgeslagen, en dat is fataal. In een uitspraak van de Hoge Raad uit 2008 had een aandeelhouder 3,3 miljoen gulden aan agio laten uitkeren op basis van een besluit van de aandeelhoudersvergadering, maar zonder omzetting en zonder statutenwijziging. De volledige uitkering werd belast als regulier voordeel, dus als een gewone opbrengst van de aandelen net als dividend, ook al had de bv op dat moment geen winstreserves. Het gerechtshof merkte op dat de heffing eenvoudig had kunnen worden vermeden door het agio eerst om te zetten en daarna het kapitaal te verminderen.

Wilt u snel zien of uw situatie de toets doorstaat, loop dan de vijf vragen van figuur 2 langs. Eén keer nee betekent dat de uitkering belast is.

Figuur 2: beslisboom. Alle vijf vragen moeten met ja worden beantwoord voordat een terugbetaling onbelast blijft.

Een rekenvoorbeeld

Stel dat uw verkrijgingsprijs 100.000 euro bedraagt. U laat uw bv 40.000 euro aan gestort kapitaal terugbetalen en u volgt alle formele stappen. Dat bedrag is geen belast voordeel, maar uw verkrijgingsprijs daalt wel naar 60.000 euro.

Een jaar later betaalt uw bv nog eens 70.000 euro terug. Daarvan is 60.000 euro onbelast, en 10.000 euro wordt belast als regulier voordeel in box 2. Heeft u dat jaar geen ander inkomen in box 2, dan betaalt u daarover 24,5 procent, dus 2.450 euro. Uw verkrijgingsprijs staat daarna op nul, waardoor elke volgende terugbetaling volledig belast is.

Deze route levert dus uitstel op en geen afstel. Dat uitstel kan wel groot zijn. Keert u 500.000 euro in één jaar als dividend uit, dan betaalt u daarover ongeveer 150.500 euro belasting in box 2: 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Is uw verkrijgingsprijs 500.000 euro, dan schuift u met een kapitaalterugbetaling dat hele bedrag voor u uit.

Figuur 3 laat het verloop van uw onbelaste ruimte zien, met de box 2-tarieven van 2026 eronder.

Figuur 3: het verloop van de verkrijgingsprijs bij twee terugbetalingen, van 100.000 euro naar 60.000 euro naar nul.

Wat betekent dit voor de dividendbelasting?

Er zijn twee wetten in het spel, en die beoordelen dezelfde betaling langs een andere maatstaf. De inkomstenbelasting kijkt naar uw persoonlijke verkrijgingsprijs. De dividendbelasting kijkt naar de vennootschap en vraagt of er zuivere winst is. Zuivere winst is alles wat de bv méér waard is dan wat er op de aandelen is gestort.

Dat begrip is ruimer dan veel ondernemers denken. Naast de zichtbare winstreserves tellen ook mee: wettelijke reserves die u civielrechtelijk juist niet mag uitkeren, zoals een deelnemingsreserve of een herwaarderingsreserve, stille reserves en goodwill die niet op de balans staan, en winst die u binnen afzienbare tijd verwacht. De Hoge Raad oordeelde in 2014 dat een concern met een grote wettelijke reserve voor deelnemingen zuivere winst heeft, ook al mag die reserve niet worden uitgekeerd. Figuur 4 laat zien welk deel van uw eigen vermogen onbelast terug kan en welk deel als zuivere winst geldt.

Figuur 4: het eigen vermogen uitgesplitst. Alleen het fiscaal gestorte kapitaal kan onbelast terug; al het meerdere is zuivere winst.

Loopt de formele route goed, dan hoeft er geen dividendbelasting te worden ingehouden. Gaat het mis en is er zuivere winst, dan moet uw bv 15 procent dividendbelasting inhouden en afdragen. Die dividendbelasting is een voorheffing: u verrekent haar met uw aanslag inkomstenbelasting, maar het geld is dan wel eerst weg.

Over de vraag of de heffing bij een misgelopen route beperkt blijft tot het bedrag van de aanwezige zuivere winst, lopen de standpunten uiteen. Het gepubliceerde beleid en een standpunt van de kennisgroep van de Belastingdienst gaan uit van zo’n plafond. Een arrest van de Hoge Raad uit 2014 is op dat punt strenger geformuleerd. Reken daarom niet op een gedeeltelijke heffing zonder dat een fiscalist uw situatie heeft beoordeeld.

Gaat het mis, dan is er wel een vangnet. Een belaste terugbetaling tast het fiscaal erkende gestorte kapitaal niet aan. Wordt uw bv later opgeheven, dan blijft de liquidatie-uitkering tot dat bedrag onbelast, zodat over dezelfde winst niet twee keer wordt geheven.

Wilt u leunen op het argument dat er geen zuivere winst is, dan ligt de bewijslast bij uw bv zodra het zichtbare eigen vermogen hoger is dan het gestorte kapitaal. Een verlieshistorie of een gedaalde waarde is daarvoor niet genoeg: u heeft een onderbouwde waardering nodig, en die legt u vóór de betaling vast.

Welke stappen schrijft het vennootschapsrecht voor?

Naast de fiscale route loopt een civielrechtelijke route. De algemene vergadering besluit tot vermindering van het geplaatste kapitaal, dus van de nominale waarde van alle uitgegeven aandelen samen, en wijst de betrokken aandelen aan. De terugbetaling gaat naar evenredigheid over alle aandelen, tenzij de statuten iets anders bepalen of alle betrokken aandeelhouders instemmen.

Voor een bv geldt daarnaast dat u alleen mag terugbetalen voor zover het eigen vermogen groter is dan de reserves die de wet of de statuten voorschrijven. Dit heet de balanstoets. Het bestuur moet de uitkering bovendien goedkeuren na de uitkeringstoets: de controle of de vennootschap haar opeisbare schulden kan blijven betalen. Komt de bv daarna in de problemen, dan zijn bestuurders die dat ten tijde van de uitkering wisten of redelijkerwijs behoorden te voorzien jegens de bv hoofdelijk aansprakelijk voor het tekort, en moet u als ontvanger het tekort vergoeden als u die problemen zelf ook wist of behoorde te voorzien, tot maximaal het bedrag dat u heeft ontvangen en vermeerderd met de wettelijke rente.

Is uw vennootschap een nv, dan duurt de route langer. Het besluit moet worden neergelegd bij het handelsregister en worden aangekondigd in een landelijk verspreid dagblad. Schuldeisers kunnen twee maanden lang bij de rechtbank zekerheid vragen. Zolang dat verzet mogelijk is, wordt het besluit niet van kracht en kan de akte van statutenwijziging niet worden gepasseerd. Bij een nv geldt bovendien een strengere balanstest, en een besluit dat daarmee in strijd is, is nietig. Figuur 5 zet de doorlooptijd van een bv naast die van een nv.

Figuur 5: dezelfde route bij een bv en bij een nv. Bij een nv komt er een verzettermijn van twee maanden bij.

Wanneer werkt deze route niet?

De terugbetaling van gestort kapitaal is niet in elke situatie bruikbaar. Let vooral op de volgende gevallen:

  • Aandelen zonder nominale waarde. Is er geen nominale waarde, dan valt er ook niets te verminderen. Zonder nominale waarde haalt u de derde voorwaarde niet, zodat de terugbetaling belast is voor zover de vennootschap zuivere winst heeft, ook als het om agio of informeel kapitaal gaat; heeft de buitenlandse vennootschap wél aandelen met een nominale waarde en verlaagt zij die volgens een met de Nederlandse vergelijkbare procedure, dan kan de terugbetaling onbelast blijven. Dit speelt bij sommige buitenlandse vennootschappen, bijvoorbeeld een Belgische nv die uitkeert aan een aandeelhouder in Nederland.
  • Open cv en fonds voor gemene rekening. Deze samenwerkingsvormen hebben geen aandeelhoudersvergadering, geen nominaal aandelenkapitaal en geen statuten, en kunnen de route dus niet lopen.
  • Kapitaal na een fusie of splitsing. Na een aandelenfusie, een juridische fusie of een splitsing wordt een deel van het gestorte kapitaal fiscaal niet erkend. Stel eerst vast welk deel wél erkend is, voordat u een terugbetaling voorbereidt.
  • Emigratie met een conserverende aanslag. Woont u buiten Nederland en is bij uw vertrek een conserverende aanslag opgelegd, dus een aanslag over de waarde van uw aandelen die u nog niet hoeft te betalen, dan maakt elke teruggaaf van gestort kapitaal een evenredig deel van die aanslag opeisbaar.
  • De aandelen zijn in handen van een holding. Is de ontvanger een vennootschap waarop de deelnemingsvrijstelling van toepassing is, de regeling die winst uit een dochter bij de moeder onbelast laat, dan is een gewoon dividend meestal al vrij van dividendbelasting. Deze route is dan overbodig. Het voordeel zit bij u als natuurlijk persoon in box 2.

Bij een buitenlandse vennootschap met een vergelijkbare procedure kan het wel goed gaan. De Belastingdienst accepteerde een onbelaste teruggaaf toen er een aandeelhoudersbesluit was én de vermindering van de nominale waarde in de statuten werd verwerkt. Wijkt de buitenlandse procedure sterker af, dan is de uitkomst onzeker.

Is inkoop van aandelen een alternatief?

Op het eerste gezicht lijkt inkoop van eigen aandelen op een terugbetaling van kapitaal: er gaat geld van de bv naar u, en uw belang wordt kleiner. Fiscaal pakt het anders uit. Inkoop geldt als een verkoop van uw aandelen, waarbij altijd wordt gerekend met de waarde in het economische verkeer, dus met de prijs die een derde ervoor zou betalen. U rekent dan dus af in box 2, ook als de bv inkoopt tegen de nominale waarde. Bij een terugbetaling van kapitaal blijft het bedrag tot uw verkrijgingsprijs juist onbelast.

Er speelt nog iets. Koopt uw bv aandelen in beneden het gemiddeld gestorte kapitaal, dan daalt volgens de Belastingdienst het fiscaal erkende gestorte kapitaal met het hogere bedrag. U verliest daarmee ruimte voor een latere onbelaste uitkering. Weeg de routes daarom naast elkaar af, samen met de keuze tussen salaris en dividend. Figuur 6 zet de verschillen op vijf punten naast elkaar.

Figuur 6: terugbetaling van gestort kapitaal tegenover inkoop van eigen aandelen, op vijf punten vergeleken.

Aflossen van een lening bij uw eigen bv

Een terugbetaling van kapitaal maakt geld vrij waarmee u een hoge schuld aan uw eigen bv kunt aflossen. Dat kan belangrijk zijn: leent u samen met uw partner meer dan 500.000 euro van uw eigen vennootschap, dan wordt het meerdere belast als een fictief regulier voordeel in box 2. Die grens wordt verhoogd met bedragen die in eerdere jaren al in de heffing zijn betrokken. De stand wordt gemeten op 31 december. Aflossen vóór die datum voorkomt de heffing over het jaar.

Praktische checklist: wat u moet regelen

  • Verkrijgingsprijs vaststellen. Laat berekenen en vastleggen hoeveel u fiscaal in uw aandelen heeft geïnvesteerd, en hoeveel daarvan al is verbruikt door eerdere onbelaste terugbetalingen.
  • Balans uitsplitsen. Splits het eigen vermogen in nominaal kapitaal, agio, wettelijke reserves, statutaire reserves en overige reserves. Zonder die uitsplitsing weet u niet welk deel onbelast terug kan.
  • Agio eerst omzetten. Zet agio en informeel kapitaal om in nominaal aandelenkapitaal, door bijschrijving op de aandelen of door uitreiking van bonusaandelen.
  • Zuivere winst beoordelen. Bepaal of er zuivere winst is, inclusief stille reserves, goodwill en wettelijke reserves. Legt u vast dat die ontbreekt, doe dat dan vóór de betaling en met een onderbouwde waardering.
  • Besluit nemen en toetsen doorlopen. Neem een besluit van de aandeelhoudersvergadering, wijs de aandelen aan en laat het bestuur de balanstoets en de uitkeringstoets vastleggen.
  • Statuten wijzigen vóór de betaling. Laat de statutenwijziging afronden voordat er wordt overgemaakt, tegoedgeschreven of verrekend in rekening-courant.
  • Per keer opnieuw. Bij meerdere terugbetalingen herhaalt u besluit en statutenwijziging elke keer, kort na elkaar en in samenhang.
  • Extra stappen bij een nv. Denk aan de nederlegging bij het handelsregister, de aankondiging in een landelijk dagblad en de verzettermijn van twee maanden.
  • Woont u in het buitenland? Houd rekening met de invordering van een deel van uw conserverende aanslag en informeer de Belastingdienst daarover tijdig en schriftelijk.

Veelgestelde vragen

Wat is het verschil tussen dividend en een terugbetaling van gestort kapitaal?

Dividend is een uitkering uit de winst en is belast in box 2. Een terugbetaling van gestort kapitaal is een teruggaaf van wat u zelf op de aandelen heeft ingelegd. Die blijft onbelast tot het bedrag van uw verkrijgingsprijs, maar alleen als u de formele stappen in de juiste volgorde doorloopt.

Kan ik agio zomaar aan mijzelf uitkeren?

Nee. Agio heeft geen nominale waarde, dus er valt niets statutair te verminderen. U moet het agio eerst omzetten in nominaal aandelenkapitaal. Keert u agio rechtstreeks uit, dan is de uitkering belast als regulier voordeel, ook als uw bv geen winstreserves heeft.

Wat gebeurt er als de statutenwijziging te laat komt?

Dan is de hele uitkering belast in box 2. Herstel achteraf werkt niet: een statutenwijziging in een later jaar helpt niet meer, en een besluit buitengerechtelijk vernietigen kan niet. Ook een beroep op dwaling over de fiscale gevolgen is door de rechter afgewezen.

Verlaagt een terugbetaling mijn verkrijgingsprijs?

Een onbelaste terugbetaling verlaagt uw verkrijgingsprijs met hetzelfde bedrag, tot maximaal nul. Is de terugbetaling wél belast, dan blijft uw verkrijgingsprijs juist ongemoeid. Uw ruimte voor een latere onbelaste uitkering gaat in dat geval dus niet verloren.

Moet mijn bv dividendbelasting inhouden?

Als de formele route klopt, hoeft dat niet. Loopt de route mis en heeft uw bv zuivere winst, dan moet zij 15 procent dividendbelasting inhouden en afdragen. Bent u aanmerkelijkbelanghouder in uw eigen bv, dan mag de dividendnota achterwege blijven.

Hoe vaak kan ik dit doen?

Zo vaak als uw verkrijgingsprijs het toelaat, maar u doorloopt de hele cyclus elke keer opnieuw. Eén besluit voor een reeks jaren, met bedragen die nog afhangen van toekomstige resultaten, wordt niet geaccepteerd.

Hoe Taxcount u kan helpen

De route is goed te lopen, maar de volgorde laat geen enkele fout toe. Taxcount berekent uw verkrijgingsprijs en de resterende onbelaste ruimte, splitst uw balans uit naar nominaal kapitaal, agio en reserves, en beoordeelt of er zuivere winst is. Wij stellen het besluit van de aandeelhoudersvergadering op, leggen de balanstoets en de uitkeringstoets vast, en stemmen de statutenwijziging en het moment van betaling met uw notaris af.

Daarnaast zetten wij de route af tegen de alternatieven: salaris, dividend of inkoop van aandelen, en het aflossen van een schuld aan uw eigen bv. Wilt u weten hoeveel u onbelast uit uw bv kunt halen en wat daarvoor moet gebeuren? Leg uw situatie aan ons voor, dan rekenen wij de mogelijkheden voor u door.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en regels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een adviseur voordat u handelt.

Zie ook:

Uw BV opheffen: zo verloopt de liquidatie en dit betaalt u aan belasting in 2026

U bent gestopt met ondernemen, u hebt uw activiteiten verkocht of uw holding heeft geen functie meer. Dan blijft er een vennootschap over die alleen nog kosten en administratie oplevert. Uw BV opheffen klinkt als een formaliteit, maar het is vooral een fiscale beslissing. De BV rekent in haar laatste jaar af over alles wat nog niet is belast. Daarnaast betaalt u als aandeelhouder belasting in box 2 over wat u uit de BV krijgt. De datum waarop u de afwikkeling afrondt, bepaalt in welk jaar die belasting valt en of u een verlies nog kunt gebruiken. In dit artikel leest u hoe de opheffing juridisch verloopt, welke belasting de BV en u zelf betalen, welke termijnen hard zijn en wat u vóór de opheffing moet regelen.

Wat betekent het opheffen van een BV precies?

Een BV verdwijnt in twee stappen. Eerst is er de ontbinding: het besluit van de aandeelhoudersvergadering om te stoppen. Daarna volgt de vereffening: de bezittingen worden verkocht, de schulden worden betaald en wat overblijft gaat naar de aandeelhouders. Pas als de vereffening klaar is, houdt de BV op te bestaan. Tussen die twee momenten blijft de BV gewoon bestaan en voert zij achter haar naam de toevoeging “in liquidatie”.

Dat onderscheid is belangrijk, want bijna alle fiscale gevolgen hangen aan het tweede moment: de voltooiing van de vereffening. Dat is niet de dag waarop u besluit te stoppen en ook niet de dag waarop de activiteiten eindigen, maar het moment waarop er geen bekende bezittingen meer zijn.

Turboliquidatie: opheffen zonder bezittingen

Heeft de BV op het moment van ontbinding helemaal niets meer, dan valt er niets te vereffenen en houdt zij meteen op te bestaan. Dat heet een turboliquidatie. Sinds de invoering van de transparantieregels moet het bestuur dan binnen veertien dagen een balans, een staat van baten en lasten en een verklaring over het ontbreken van bezittingen deponeren, samen met de jaarrekeningen die nog niet zijn gedeponeerd. Ook moet u de schuldeisers daarover informeren. Doet u dat niet, dan kan de rechtbank op verzoek van het Openbaar Ministerie een bestuursverbod opleggen.

Een turboliquidatie is dus geen sluiproute om van schulden af te komen. Zijn er nog schuldeisers die niet volledig kunnen worden betaald, dan hoort daar een andere route bij. Fiscaal heeft een turboliquidatie wel een eigen gevolg: omdat er niets te vereffenen valt, vallen alle gevolgen in het jaar van het ontbindingsbesluit. Ook een verlies in box 2 valt dan in dat jaar.

Wanneer is de vereffening klaar?

Bij een gewone vereffening legt u een rekening en verantwoording neer, en bij meerdere gerechtigden ook een plan van verdeling. Die stukken liggen twee maanden ter inzage en gedurende twee maanden kunnen belanghebbenden in verzet komen. Pas daarna kunt u de laatste bedragen uitkeren en de vereffening afronden. Reken dus op enkele maanden tussen het ontbindingsbesluit en het echte einde van de BV. Figuur 1 laat de vier stappen zien en wat er fiscaal bij elke stap gebeurt.

     Figuur 1: de vier stappen van het opheffen van een BV, van ontbindingsbesluit tot voltooide vereffening. Bijna alle fiscale gevolgen hangen aan de laatste stap.

Welke belasting betaalt de BV zelf bij de opheffing?

In het laatste jaar rekent de BV af over alles wat nog niet eerder is belast. Dat heet de eindafrekening. Het gaat om stille reserves (het verschil tussen de werkelijke waarde van een bezitting en de waarde in de boeken), om verkochte goodwill en om fiscale reserves. Een herinvesteringsreserve, waarmee u de winst op de verkoop van een bedrijfsmiddel tijdelijk buiten de heffing hield, valt bij staking verplicht vrij. Hetzelfde geldt voor een kostenegalisatiereserve, waarmee u toekomstige kosten gelijkmatig over de jaren verdeelde. Ook eerder genoten investeringsaftrek kan gedeeltelijk worden teruggenomen.

De BV betaalt over die winst gewoon vennootschapsbelasting. In 2026 is dat 19 procent over de winst tot en met 200.000 euro en 25,8 procent over het meerdere.

Verliezen uit eerdere jaren benutten

Heeft de BV nog niet verrekende verliezen, dan kunt u die in het laatste jaar tegen de eindafrekeningswinst zetten. Twee aandachtspunten. Verliezen zijn alleen verrekenbaar als de Belastingdienst ze bij aparte beschikking heeft vastgesteld, dus controleer of u die beschikkingen hebt. En er geldt een beperking: van de winst boven 1.000.000 euro mag u maar de helft met oude verliezen wegstrepen. Bij een grote eindafrekeningswinst kan het daarom lonen om de afwikkeling over twee boekjaren te spreiden.

Verliezen die u bij de opheffing niet meer kunt gebruiken, gaan in beginsel verloren. Er zijn twee uitzonderingen. Zet u de onderneming voort als eenmanszaak via een geruisloze terugkeer, dan kan een deel van de verliezen meegaan naar uw box 1. En zit de BV in een fiscale eenheid, dan kan ontvoegen vóór de liquidatie haar eigen verliezen redden.

Een rekenvoorbeeld

Uw BV heeft een pand met een boekwaarde van 200.000 euro en een werkelijke waarde van 500.000 euro, een herinvesteringsreserve van 80.000 euro en nog 250.000 euro aan vastgestelde verliezen. Verkoopt u het pand in het laatste jaar, dan valt 300.000 euro boekwinst vrij en komt de herinvesteringsreserve van 80.000 euro daar door de staking bovenop. De belastbare winst van dat laatste jaar is 380.000 euro. Daarvan kunt u 250.000 euro met de oude verliezen verrekenen, zodat 130.000 euro overblijft. Over dat bedrag betaalt de BV 19 procent vennootschapsbelasting, dus 24.700 euro.

Wat betaalt u als aandeelhouder over de liquidatie-uitkering?

De wet ziet een liquidatie-uitkering niet als dividend, maar als een verkoop van (een deel van) uw aandelen. Het voordeel valt daardoor in box 2, het vak van de inkomstenbelasting voor aandeelhouders met een aanmerkelijk belang (kort gezegd: vijf procent of meer van de aandelen). In 2026 is het tarief 24,5 procent over de eerste 68.843 euro en 31 procent daarboven.

Eerst uw verkrijgingsprijs, daarna pas belasting

Belangrijk is dat niet de liquidatie als geheel het belastbare feit is, maar elke afzonderlijke uitkering. En bij elke uitkering geldt de zogeheten overschotmethode: de uitkeringen gaan eerst af van uw verkrijgingsprijs (het bedrag dat u ooit voor de aandelen hebt betaald of gestort), en pas wat daarboven uitkomt is belast. Uw verkrijgingsprijs wordt dus eerst helemaal opgesoupeerd.

Uitkeringen spreiden over meerdere jaren

Omdat elke uitkering apart wordt belast, kunt u de lage schijf van box 2 vaker benutten door de uitkeringen over kalenderjaren te spreiden. Een voorbeeld. Stel dat er na aftrek van uw verkrijgingsprijs 300.000 euro belast wordt uitgekeerd (zie figuur 2).

  • Alles in één jaar: van de 300.000 euro valt 68.843 euro in de lage schijf van 24,5 procent en 231.157 euro in de schijf van 31 procent. U betaalt dan 88.525 euro belasting.
  • Drie jaarlijkse tranches van 100.000 euro: elk jaar valt 68.843 euro in de lage schijf en 31.157 euro in de hoge. In totaal valt 206.529 euro in de lage schijf in plaats van 68.843 euro. U betaalt dan 79.576 euro. Spreiden scheelt in dit voorbeeld 8.950 euro.

Figuur 2: hetzelfde bedrag boven de verkrijgingsprijs, in één jaar of gespreid over drie jaren. Spreiden benut de lage schijf van 24,5 procent drie keer.

Let op dat het samenspel met uw verkrijgingsprijs niet evenredig werkt. Is uw verkrijgingsprijs 100.000 euro en kiest u voor twee tranches van 150.000 euro, dan is in jaar één maar 50.000 euro belast en in jaar twee het volle bedrag van 150.000 euro. Het aantal tranches en hun onderlinge omvang bepalen samen hoe vaak u de lage schijf gebruikt. Houd er bovendien rekening mee dat u tijdens de vereffening al uitkeringen bij voorbaat moet doen om te kunnen spreiden, want na de afronding is er niets meer te verdelen. Doet u zo’n uitkering bij voorbaat nadat de verzettermijn is begonnen, dan hebt u daarvoor toestemming van de rechter nodig. Laat een spreiding over meerdere jaren daarom vooraf toetsen.

Wat als uw BV minder waard is dan u erin hebt gestopt?

Dan ontstaat een verlies in box 2. Dat verlies mag u pas nemen op het moment dat de vereffening is voltooid, en dat is precies het probleem: daarna hebt u meestal geen box 2-inkomen meer om het tegen af te zetten. Een box 2-verlies kunt u verrekenen met het box 2-inkomen van het voorafgaande jaar en van de zes volgende jaren. Verwacht u een verlies, plan de afronding dan in een jaar waarin er nog box 2-inkomen tegenover staat, bijvoorbeeld een dividend uit een andere BV.

Lukt dat niet, dan is er een terugvaloptie: u kunt de Belastingdienst vragen het verlies om te zetten in een belastingkorting van 24,5 procent, die uw belasting in box 1 verlaagt. Daarvoor geldt een wachttijd. U en uw fiscale partner mogen in het jaar waarvoor u de omzetting vraagt en in het jaar daarvóór geen aanmerkelijk belang meer hebben, dus in de praktijk een jaar en een dag. De korting moet u uiterlijk in het negende jaar na het verliesjaar hebben gebruikt. Voorwaarde is wel dat het verlies bij beschikking is vastgesteld.

Een lege BV kan tóch belasting kosten

Er is één situatie die veel ondernemers verrast. Is uw verkrijgingsprijs negatief, dan levert de opheffing box 2-heffing op zonder dat er ook maar één euro wordt uitgekeerd. Een negatieve verkrijgingsprijs ontstaat bijvoorbeeld na een geruisloze omzetting van een eenmanszaak in een BV. Controleer die verkrijgingsprijs dus altijd voordat u besluit een lege BV op te heffen.

Dividendbelasting: 15 procent inhouden en afdragen

Over de liquidatie-uitkering boven het gemiddeld op de aandelen gestorte kapitaal (het bedrag dat ooit als kapitaal in de BV is gestort, gedeeld over de aandelen) moet de BV 15 procent dividendbelasting inhouden op het moment dat de uitkering betaalbaar is gesteld, en die binnen één maand aangeven en afdragen. Voor u is die dividendbelasting geen extra last: het is een voorheffing die u verrekent met de box 2-belasting in uw aangifte inkomstenbelasting. Keert de BV uit aan een holding, dan hoeft er vaak niets te worden ingehouden; dat heet de inhoudingsvrijstelling.

Wilt u vóór de liquidatie gestort kapitaal terugbetalen zonder dividendbelasting, dan moet de aandeelhoudersvergadering daartoe vooraf besluiten én moet de nominale waarde van de aandelen bij statutenwijziging met hetzelfde bedrag worden verlaagd. De terugbetaling moet bovendien lager blijven dan uw verkrijgingsprijs; wat daarboven uitkomt, is alsnog belast. Staat het kapitaal als agio op de balans (kapitaal dat u boven de nominale waarde van de aandelen hebt gestort), dan moet dat eerst in formeel aandelenkapitaal worden omgezet. De formaliteiten moeten in samenhang en kort na elkaar plaatsvinden, en bij elke terugbetaling opnieuw worden doorlopen. Gaat daar iets mis, dan is de terugbetaling alsnog belast.

Figuur 3 zet de drie heffingen die bij een opheffing spelen naast elkaar, met het tarief voor 2026 en wie ze betaalt.

Figuur 3: de drie heffingen bij het opheffen van een BV in 2026: vennootschapsbelasting bij de BV, box 2 bij u en dividendbelasting als voorheffing.

Waarom de datum van afronding zo belangrijk is

Bij een liquidatie lopen drie klokken tegelijk, en ze wijzen niet dezelfde kant op (zie figuur 4).

  • De BV zelf rekent af in het jaar waarin zij ophoudt in Nederland belastbare winst te genieten. De wet stelt daar geen termijn aan. Rondt u de vereffening in januari af in plaats van in december, dan schuift de hele eindafrekening een jaar op.
  • De holding die een verlies op haar dochter wil aftrekken, mag dat pas op datzelfde moment, maar heeft wel een deadline. De vereffening moet uiterlijk zijn afgerond in het derde kalenderjaar na het kalenderjaar waarin de onderneming van de dochter geheel of nagenoeg geheel is gestaakt, of waarin daartoe is besloten als dat eerder was. Te laat betekent geen aftrek, ook niet voor een deel, en boven een verlies van 5.000.000 euro per ontbonden dochter geldt de aftrek alleen nog als de holding een belang had waarmee zij de activiteiten van de dochter kon bepalen, in de regel meer dan de helft van de stemrechten, en de dochter in Nederland, de Europese Unie of de Europese Economische Ruimte was gevestigd.
  • U als aandeelhouder wilt winst juist uitsmeren over meerdere jaren, terwijl u een verlies pas mag nemen als de vereffening klaar is.

Een voorbeeld van wat dat waard is. Een werk-BV staakt haar activiteiten in maart 2026. De holding heeft 900.000 euro in de dochter opgeofferd (het bedrag dat zij fiscaal in de dochter heeft geïnvesteerd) en verwacht nog 150.000 euro terug te krijgen, dus een verlies van 750.000 euro. De termijn gaat lopen op 1 januari 2027 en de vereffening moet uiterlijk 31 december 2029 zijn afgerond. Wordt de vereffening op 2 januari 2030 afgerond, dan is de aftrek nul, tenzij de holding overtuigend kan aantonen dat het latere tijdstip niet bedoeld was om belasting uit te stellen. Die bewijslast is zwaar. Het verschil tussen 31 december en 2 januari is hier dus het volledige verlies.

Kies daarom vooraf één datum waarop de vereffening wordt voltooid, en reken de gevolgen voor de BV, de holding en uzelf vanuit die ene datum door.

Figuur 4: de BV, de holding en u als aandeelhouder hebben elk een eigen termijn en een eigen belang bij het moment van afronding.

Wat u vóór de opheffing moet regelen

Pensioen in eigen beheer en de oudedagsverplichting

Dit is in de praktijk de grootste blokkade. Staat er nog een pensioen in eigen beheer op de balans, dan kunt u dat niet zomaar laten verdwijnen. Afkoop of omzetting met korting was alleen mogelijk van 1 april 2017 tot en met 31 december 2019. Wikkelt u de aanspraak nu op een verkeerde manier af, dan wordt de volledige waarde in box 1 belast, plus maximaal 20 procent revisierente, een extra heffing omdat de aanspraak op een niet toegestane manier is afgewikkeld. Ook het afstorten in een lijfrenteproduct geldt als afkoop.

Voor een oudedagsverplichting, de spaarpot die in de jaren 2017 tot en met 2019 in de plaats kon komen van pensioen in eigen beheer, liggen de mogelijkheden gunstiger: die mag u geruisloos gebruiken voor een lijfrente bij een verzekeraar of bank, of in twintig jaarlijkse termijnen laten uitkeren. In beide gevallen geldt: regel dit vóórdat de vereffening wordt voltooid en schakel een pensioenspecialist in.

Gebruikelijk loon in het laatste jaar

Zolang de BV bestaat en u er werk voor verricht, blijft de gebruikelijkloonregeling gelden. Het normbedrag is 58.000 euro in 2026 en dat wordt niet naar tijd omgerekend als u maar een deel van het jaar werkt. Ook voor het beheren van alleen vermogen geldt in beginsel een gebruikelijk loon. Is het gebruikelijk loon niet hoger dan 5.000 euro per jaar, dan hoeft u de regeling niet toe te passen. Kan de BV geen loon betalen en wordt zij kort daarna opgeheven, dan kan een lager of nihil gebruikelijk loon verdedigbaar zijn, maar dat vraagt onderbouwing.

Btw over spullen die u meeneemt

Neemt u bij de opheffing goederen mee naar privé, bijvoorbeeld een auto, inventaris of een pand, en heeft de BV bij de aankoop btw afgetrokken? Dan is dat een levering waarover btw verschuldigd is, berekend over de aankoopprijs van vergelijkbare goederen of anders over de kostprijs. Heeft de BV bij de aanschaf geen btw afgetrokken, dan speelt dit niet.

Let daarnaast op de herzieningstermijn. Voor onroerende zaken loopt die over het jaar van ingebruikname plus negen jaren, telkens voor een tiende deel; voor roerende zaken en dure investeringsdiensten over het jaar van ingebruikname plus vier jaren. Draagt u binnen die termijn vrijgesteld over, dan moet u een deel van de eerder afgetrokken btw terugbetalen. Elk jaar dat u later overdraagt, scheelt een tiende of een vijfde deel. Draagt u de hele onderneming over aan iemand die haar voortzet, dan blijft die overdracht van rechtswege buiten de btw. Dat is dus geen keuze: brengt u toch btw in rekening, dan bent u die verschuldigd terwijl de koper haar niet mag aftrekken. Leg de voortzettingsbedoeling van de koper schriftelijk vast.

Een BV binnen een fiscale eenheid

In een fiscale eenheid worden meerdere vennootschappen voor de vennootschapsbelasting als één belastingplichtige behandeld. Wordt een dochter geliquideerd terwijl zij nog in die eenheid zit, dan heeft dat twee stevige gevolgen. Haar eigen verliezen van vóór de voeging gaan definitief verloren. En omdat er binnen de eenheid geen deelneming is, kan de holding geen liquidatieverlies aftrekken, hoe tijdig de vereffening ook is afgerond. Ontvoegen vóór de liquidatie kan dat voorkomen, maar roept andere regels op. Reken deze keuze door vóór het ontbindingsbesluit, want het ontvoegingsverzoek werkt niet met terugwerkende kracht.

Voor de btw geldt iets anders: meld het einde van de fiscale eenheid schriftelijk bij de inspecteur en bewaar het bewijs. Zolang u dat niet meldt, blijft u aansprakelijk voor de btw-schulden van de andere onderdelen.

Wat als de BV niet alle schulden kan betalen?

Dan wordt de opheffing een risico voor u persoonlijk. Blijkt tijdens de vereffening dat de schulden de bezittingen vermoedelijk zullen overtreffen, dan moet de vereffenaar het faillissement aanvragen, tenzij alle bekende schuldeisers instemmen met afwikkeling buiten faillissement. De Belastingdienst hoort daar ook bij. Figuur 5 laat zien welke route bij welke situatie hoort.

Figuur 5: welke route past bij uw BV? Turboliquidatie, gewone vereffening, afwikkeling buiten faillissement of faillissement.

Kan de BV loonheffing of btw niet betalen, meld die betalingsonmacht dan schriftelijk bij de ontvanger, uiterlijk veertien dagen na de dag waarop had moeten worden betaald. Met een tijdige en volledige melding moet de ontvanger bewijzen dat sprake was van kennelijk onbehoorlijk bestuur. Zonder melding wordt dat vermoed en komt u als bestuurder daar vrijwel niet meer onderuit. Aftreden helpt niet: u blijft aansprakelijk voor de schulden die tijdens uw bestuur zijn ontstaan.

Daarnaast kan de ontvanger degene die de vereffening heeft uitgevoerd persoonlijk aanspreken, tot drie jaar na de ontbinding. Dat kan alleen als de ontvanger aantoont dat de vereffenaar zijn taak duidelijk verkeerd heeft uitgevoerd, wat de wet kennelijk onbehoorlijk bestuur noemt. Uitkeren aan uzelf terwijl de BV haar opeisbare schulden niet kan blijven betalen, leidt bovendien tot terugbetaling en tot aansprakelijkheid van het bestuur.

Vergeet ten slotte de administratie niet. Die moet nog zeven jaar na het einde van de BV beschikbaar blijven. Wijs daarvoor een bewaarder aan en laat die zijn naam en adres binnen acht dagen opgeven bij het handelsregister.

Figuur 6 zet alle termijnen op een rij die bij een opheffing gelden. Twee daarvan zijn hard: de veertien dagen voor de melding van betalingsonmacht en de drie kalenderjaren voor het liquidatieverlies bij de holding.

Figuur 6: de termijnen bij het opheffen van een BV, van acht dagen voor de bewaarder tot zeven jaar bewaarplicht.

Praktische checklist: wat u moet regelen

  • Kies één einddatum. Bepaal vooraf wanneer de vereffening wordt voltooid en reken vanuit die datum de gevolgen door voor de BV, een eventuele holding en uzelf.
  • Maak de balans compleet. Breng stille reserves, goodwill, de herinvesteringsreserve en de kostenegalisatiereserve in kaart, zodat u weet hoe hoog de eindafrekening wordt.
  • Controleer uw verliesbeschikkingen. Zonder vastgestelde verliezen kunt u niets verrekenen, en na de opheffing zijn de verliezen definitief weg.
  • Check uw verkrijgingsprijs. Is die negatief, dan betaalt u box 2-belasting ook als er niets wordt uitgekeerd.
  • Wikkel pensioen en oudedagsverplichting eerst af. Doe dit vóór het einde van de vereffening en met een pensioenspecialist, want een fout kost belasting over de volledige waarde plus revisierente.
  • Plan de uitkeringen. Spreid uitkeringen over kalenderjaren als u de lage box 2-schijf vaker wilt benutten, en doe de uitkeringen vóórdat de vereffening eindigt.
  • Regel de dividendbelasting. Houd 15 procent in bij de betaalbaarstelling en doe binnen een maand aangifte.
  • Beoordeel de btw. Kijk naar goederen die naar privé gaan en naar lopende herzieningstermijnen van panden en grote investeringen.
  • Meld betalingsonmacht op tijd. Binnen veertien dagen, schriftelijk, met inzicht in de oorzaken.
  • Deponeer bij een turboliquidatie binnen veertien dagen. Inclusief de achterstallige jaarrekeningen, en informeer de schuldeisers.
  • Wijs een bewaarder aan. De administratie moet zeven jaar beschikbaar blijven en de bewaarder meldt zich binnen acht dagen.
  • Overweeg het alternatief. Wilt u de onderneming voortzetten als eenmanszaak, dan is een geruisloze terugkeer mogelijk een betere route dan liquidatie, met eigen termijnen en voorwaarden.

Veelgestelde vragen

Hoe lang duurt het opheffen van een BV?

Bij een turboliquidatie is de BV op de dag van het ontbindingsbesluit verdwenen, maar moet u binnen veertien dagen stukken deponeren. Bij een gewone vereffening duurt het langer: de rekening en verantwoording ligt twee maanden ter inzage en er geldt een verzettermijn van twee maanden. Reken daarom op enkele maanden, en langer als er nog bezittingen moeten worden verkocht.

Kunt u uw BV opheffen als er nog schulden zijn?

Alleen als alle bekende schuldeisers instemmen met afwikkeling buiten faillissement. Anders moet de vereffenaar het faillissement aanvragen. Een turboliquidatie gebruiken om schulden te laten verdampen is geen begaanbare route en kan leiden tot persoonlijke aansprakelijkheid en zelfs een bestuursverbod.

Betaalt u belasting als uw BV helemaal leeg is?

Meestal niet, maar er is een uitzondering. Is uw verkrijgingsprijs negatief, bijvoorbeeld na een geruisloze omzetting van een eenmanszaak, dan ontstaat bij de opheffing een belast voordeel in box 2 zonder dat er iets wordt uitgekeerd. Laat dat controleren voordat u de BV opheft.

Kunt u een verlies op uw BV nog aftrekken?

Een verlies in box 2 mag u pas nemen als de vereffening is voltooid. Bij een turboliquidatie valt het verlies al in het jaar van het ontbindingsbesluit. U kunt het verrekenen met box 2-inkomen van het voorafgaande jaar en van de zes volgende jaren. Hebt u daarna geen aanmerkelijk belang meer, dan kunt u het verlies op verzoek laten omzetten in een belastingkorting van 24,5 procent op uw belasting in box 1.

Is het slimmer om uw BV te verkopen in plaats van op te heffen?

Dat kan aantrekkelijk lijken, maar er zit een risico aan. Bestaan de bezittingen van de BV voor 30 procent of meer uit beleggingen en banktegoeden, en houdt u alleen of samen met uw partner en uw kinderen of ouders ten minste een derde van de aandelen, dan bent u als verkoper aansprakelijk voor een deel van de vennootschapsbelasting van die BV. Sinds 2015 is de mogelijkheid om zich daaraan te onttrekken vrijwel volledig gesloten. Laat deze afweging altijd vooraf beoordelen.

Wat gebeurt er met de administratie na de opheffing?

Die moet nog zeven jaar na het einde van de BV bewaard blijven en binnen redelijke termijn raadpleegbaar zijn. U wijst daarvoor een bewaarder aan, bij of volgens de statuten of door de aandeelhoudersvergadering. De bewaarder geeft binnen acht dagen zijn naam en adres door aan het handelsregister.

Hoe Taxcount u kan helpen

Het opheffen van een BV is vooral een kwestie van volgorde en timing. Taxcount brengt voor u in kaart wat de eindafrekening kost, welke verliezen u nog kunt gebruiken, wat u in box 2 gaat betalen en welke datum voor uw situatie de beste is. Wij controleren uw verkrijgingsprijs, de pensioen- en oudedagsverplichting, de btw-gevolgen en de positie binnen een fiscale eenheid, en verzorgen de aangiften vennootschapsbelasting, dividendbelasting en inkomstenbelasting die bij de liquidatie horen. Ook de melding van betalingsonmacht en de formele stappen rond ontbinding en vereffening kunnen wij begeleiden.

Zelf rekenen? Gebruik onze rekentool Liquidatie BV: timing en routekeuze 2026. Daarin vult u uw eigen cijfers in en ziet u direct drie dingen: of het voordeliger is om binnen de fiscale eenheid te liquideren of eerst te ontvoegen, wat spreiding van de uitkeringen u in box 2 oplevert, en of uw beoogde einddatum nog binnen de driejaarstermijn valt. De tarieven voor 2026 staan als aanpasbare parameters in de tool, zodat u hem ook volgend jaar kunt gebruiken.

Denkt u erover uw BV te beëindigen, of speelt dat binnen een paar jaar? Laat uw situatie dan vooraf beoordelen. Eén gesprek voordat u het ontbindingsbesluit neemt, voorkomt keuzes die achteraf niet meer te herstellen zijn.

Dit artikel bevat algemene informatie over het opheffen van een BV en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen. De uitkomst hangt af van uw persoonlijke situatie en van de exacte feiten. Laat uw situatie daarom altijd beoordelen door een adviseur voordat u besluiten neemt.

Zie ook:

Heffingskortingen in 2026: zo zorg je dat je geen korting op je belasting misloopt

Bijna iedereen die in Nederland belasting betaalt, heeft recht op heffingskortingen: kortingen die je belastingaanslag rechtstreeks verlagen. Toch laten veel mensen elk jaar geld liggen, omdat een deel van die kortingen alleen bij je terechtkomt als je er zelf om vraagt. In dit artikel lees je welke heffingskortingen er in 2026 zijn, hoeveel ze bedragen en, belangrijker nog, hoe je voorkomt dat een korting verloren gaat. We leggen uit waarom je zonder aangifte een teruggaaf kunt mislopen, wat er misgaat bij twee banen en welke ruimte je als ondernemer, DGA of partner hebt om meer uit je kortingen te halen. Zo weet je precies wat je praktisch moet regelen.

Wat is een heffingskorting?

Je belasting wordt in twee stappen berekend. Eerst wordt de belasting over box 1, 2 en 3 bij elkaar opgeteld. Daarna gaan de heffingskortingen daarvan af. Een heffingskorting verlaagt dus niet je inkomen, maar direct het bedrag dat je aan belasting en premies betaalt. Eén euro korting is één euro minder betalen. Dat maakt heffingskortingen waardevoller dan een aftrekpost van hetzelfde bedrag.

De meeste heffingskortingen zijn inkomensafhankelijk. Ze bouwen op naarmate je meer werkt, of ze bouwen juist af naarmate je inkomen stijgt. Daardoor verandert het bedrag dat je krijgt van jaar tot jaar met je situatie.

Welke heffingskortingen zijn er in 2026?

De wet kent zeven heffingskortingen. Samen vormen zij de standaardheffingskorting. Niet iedereen heeft recht op alle zeven; het hangt af van je inkomen, je leeftijd en je gezinssituatie. Het overzicht hieronder laat de belangrijkste bedragen voor 2026 zien, en of de korting al automatisch in je loon wordt verwerkt (zie figuur 1).

Figuur 1: De zeven heffingskortingen in 2026 met hun maximumbedragen en of ze automatisch in je loon zitten. De twee blauw gemarkeerde kortingen, de combinatiekorting en de korting groene beleggingen, moet je zelf aanvragen.

De twee bekendste kortingen zijn de algemene heffingskorting en de arbeidskorting. De algemene heffingskorting krijgt vrijwel iedere belastingplichtige. Zij bedraagt in 2026 maximaal 3.115 euro en daalt met 6,398% van het deel van je verzamelinkomen boven 29.736 euro. Vanaf een inkomen van ongeveer 78.400 euro is zij nihil. De arbeidskorting krijg je als je werkt. Zij loopt op tot maximaal 5.685 euro en daalt daarna met 6,51% van het arbeidsinkomen boven 45.592 euro, tot zij bij ongeveer 132.900 euro op nihil uitkomt.

De inkomensafhankelijke combinatiekorting is er voor werkende ouders met een jong kind. Zij bedraagt in 2026 maximaal 3.032 euro. De ouderenkorting (maximaal 2.067 euro) en de alleenstaande ouderenkorting (540 euro) gelden vanaf de AOW-leeftijd. De jonggehandicaptenkorting (923 euro) is er voor wie recht heeft op een Wajong-uitkering. De korting voor groene beleggingen is klein (ongeveer 27 euro per persoon) en verdwijnt bovendien na 2027, dus alleen 2026 is nog interessant.

Waarom je nooit meer korting krijgt dan je aan belasting betaalt

Er zit een rem op de heffingskortingen. Je krijgt nooit meer korting dan het bedrag dat je werkelijk aan belasting en premies verschuldigd bent. Wie weinig inkomen heeft, kan zijn korting dus niet helemaal benutten. Het deel dat je niet kunt gebruiken, vervalt. Dat treft vooral mensen met een laag inkomen, en het kan ook gebeuren als je een grote aftrekpost of een verlies in mindering brengt: daardoor daalt de belasting die je verschuldigd bent, en daarmee de ruimte om kortingen tegen af te zetten.

Er is één uitzondering. Verdien je weinig en heeft je partner een goed inkomen, dan kan de algemene heffingskorting soms via je partner worden uitbetaald. Sinds 2023 geldt die uitbetaling alleen nog voor mensen die geboren zijn voor 1 januari 1963. Voor jongere partners vervalt de onbenutte korting. Volgens de plannen van het kabinet komt er vanaf naar verwachting 2028 een gedeeltelijke uitbetaling terug voor jongere partners, maar dat is nu nog geen geldend recht.

De grootste gemiste kans: een teruggaaf die je zelf moet ophalen

Je werkgever of uitkeringsinstantie verwerkt een deel van je heffingskortingen al maandelijks in de loonheffing. Dat gebeurt alleen als je daarvoor een verzoek hebt gedaan, en het mag maar bij één werkgever tegelijk. Wat er te veel is ingehouden, is een voorheffing die je met je aanslag verrekent. Maar dat gaat niet vanzelf: zonder aangifte of voorlopige teruggaaf wordt dat bedrag niet aan je uitbetaald. Bij een teruggaaf van 18 euro of minder blijft de aanslag zelfs op nul staan.

Dit is de meest voorkomende gemiste kans. Wie een deel van het jaar heeft gewerkt, bij geen enkele werkgever de korting liet toepassen, of een korting heeft die niet in het loon zit, heeft vaak recht op geld terug. Vooral scholieren, studenten, seizoenswerkers en herintreders lopen zo elk jaar een teruggaaf mis. Herken je een van de vier situaties hierna, dan is aangifte doen de moeite waard (zie figuur 2).

Figuur 2: Vier situaties waarin je een teruggaaf kunt mislopen. Herken je er één, dan levert een aangifte of een voorlopige teruggaaf je geld op; zonder aangifte betaalt de Belastingdienst het te veel ingehouden bedrag niet uit.

Het goede nieuws: je kunt tot vijf jaar terug alsnog aangifte doen. Voor 2026 betekent dat dat de jaren 2021 tot en met 2026 nog openstaan (zie figuur 3). Een aangifte binnen die termijn verplicht de Belastingdienst om een aanslag op te leggen en de te veel ingehouden belasting terug te betalen. Dat kan zomaar vijf keer hetzelfde bedrag opleveren in plaats van één keer. Let op: ligt er over dat jaar al een definitieve aanslag, dan is herstel nog steeds mogelijk, maar loopt het via een verzoek om ambtshalve vermindering; dat verzoek moet binnen vijf jaar na afloop van het belastingjaar bij de Belastingdienst binnen zijn.

Figuur 3: Over de jaren 2021 tot en met 2026 kun je nog aangifte doen, zolang er over dat jaar nog geen definitieve aanslag ligt. Jaren ouder dan vijf jaar zijn gesloten. Elk jaar schuift deze termijn een jaar op.

Kortingen die niet in je loon zitten

Twee kortingen worden nooit automatisch in de loonheffing verwerkt: de inkomensafhankelijke combinatiekorting en de korting voor groene beleggingen. Die krijg je dus alleen via de aangifte of een voorlopige teruggaaf. Een ouder met een kind onder de 12 jaar en een lager arbeidsinkomen dan de partner loopt zonder aangifte tot 3.032 euro mis. Dat is geen klein bedrag, en het is puur een kwestie van het op de juiste plek invullen.

Ook de jonggehandicaptenkorting en sommige verschillen tussen loon en aangifte moet je soms zelf rechttrekken. Wie recht heeft op een Wajong-uitkering, heeft recht op de jonggehandicaptenkorting, ook als die niet in het loon is verwerkt. Bewaar in dat geval de stukken van het UWV waaruit dat recht blijkt.

Meer halen uit je kortingen als partners

Heb je een fiscale partner, dan kunnen jullie samen sturen. Je mag een aantal inkomsten en aftrekposten vrij tussen jullie beiden verdelen: de eigen woning, box 2-inkomen, de grondslag van box 3 en de persoonsgebonden aftrek. Door slim te verdelen kun je de heffingskortingen van de partner met het laagste inkomen activeren en tegelijk voorkomen dat de algemene heffingskorting van de andere partner te ver wordt afgebouwd. Die keuze maak je elk jaar opnieuw bij de aangifte, en je mag haar nog wijzigen zolang beide aanslagen niet definitief vaststaan.

Voor een DGA speelt daarnaast de verhouding tussen loon en dividend. Omdat ook de belasting over box 2 en box 3 meetelt bij het bepalen van de ruimte voor je kortingen, kan een DGA met een laag salaris zijn korting soms alsnog benutten door in dat jaar dividend uit te keren. Laat die afweging altijd doorrekenen, want het samenspel met andere regelingen is gevoelig.

Let op bij twee banen, een verhuizing of de AOW-leeftijd

Twee banen of uitkeringen tegelijk

De loonheffingskorting mag maar bij één werkgever of uitkeringsinstantie lopen. Laat je de korting bij twee werkgevers tegelijk toepassen, dan is er te weinig belasting ingehouden en volgt een bijbetaling op je aanslag. Laat je de korting bij niemand toepassen, dan betaal je het jaar door te veel en moet je het via de aangifte terugvragen. Kies dus bewust bij welke werkgever de korting loopt.

Verhuizing van of naar het buitenland

Woon je niet het hele jaar in Nederland, dan wordt je heffingskorting naar tijd herrekend. Een eerder aangevraagde voorlopige teruggaaf klopt dan vaak niet meer. Laat die in het jaar van verhuizing opnieuw bekijken.

Het jaar waarin je de AOW-leeftijd bereikt

In het jaar waarin je de AOW-leeftijd bereikt, verandert je premieplicht en daarmee de opbouw van je kortingen. Ook hier geldt: controleer of je voorlopige teruggaaf nog klopt, zodat je achteraf niet hoeft bij te betalen.

Werken in Nederland en wonen over de grens

Woon je in het buitenland en werk of onderneem je in Nederland, dan krijg je dezelfde kortingen als een inwoner alleen als je kwalificerend buitenlands belastingplichtige bent. De belangrijkste voorwaarde is dat je 90% of meer van je inkomen in Nederland verdient en in de EU, de EER, Zwitserland of op de BES-eilanden woont. Sinds 1 januari 2026 is de inkomensverklaring van je woonland geen harde voorwaarde meer; je mag ook op andere manieren aantonen dat je aan de eis voldoet. Zit je net onder de 90%, laat je situatie dan beoordelen, want er lopen procedures die het strikte 90%-criterium ter discussie stellen.

Praktische checklist: zo benut je jouw heffingskortingen

  • Doe aangifte, ook als het niet hoeft. Heb je maar een deel van het jaar gewerkt of geen korting laten toepassen, dan staat er vaak een teruggaaf klaar die je alleen via de aangifte ontvangt.
  • Kijk vijf jaar terug. De jaren 2021 tot en met 2026 staan nog open. Controleer of u over eerdere jaren nog een teruggaaf kunt claimen, met een aangifte als er nog geen aanslag ligt en anders met een verzoek om ambtshalve vermindering.
  • Vraag de combinatiekorting actief aan. Heb je een kind onder de 12 jaar en werk je met een lager inkomen dan je partner? Deze korting zit niet in je loon en loopt tot 3.032 euro.
  • Laat de loonheffingskorting maar bij één werkgever lopen. Zo voorkom je een bijbetaling bij twee banen of uitkeringen tegelijk.
  • Verdeel slim met je partner. Verdeel eigen woning, box 2, box 3 en aftrekposten zo dat beide partners hun kortingen benutten. De keuze mag elk jaar opnieuw.
  • Herzie je voorlopige teruggaaf bij een levensgebeurtenis. Bij verhuizing, de AOW-leeftijd of een nieuwe baan verandert je korting; pas de voorlopige teruggaaf tijdig aan.
  • Bewaar bewijsstukken. Denk aan UWV-stukken bij de jonggehandicaptenkorting en, bij wonen in het buitenland, aan bewijs van je Nederlandse inkomen.

Veelgestelde vragen

Wat is het verschil tussen een heffingskorting en een aftrekpost?

Een aftrekpost verlaagt je belastbare inkomen; het voordeel hangt af van je tarief. Een heffingskorting verlaagt rechtstreeks je belasting: één euro korting is altijd één euro minder betalen.

Krijg ik heffingskortingen automatisch?

Een deel wel, via je loon. Maar de combinatiekorting en de korting groene beleggingen zitten niet in je loon, en te veel ingehouden belasting wordt pas terugbetaald na een aangifte of voorlopige teruggaaf. Zonder actie loop je die mis.

Ik heb weinig verdiend. Krijg ik dan alle korting?

Niet altijd. Je krijgt nooit meer korting dan je aan belasting en premies betaalt. Bij een laag inkomen vervalt het deel dat je niet kunt benutten, tenzij de uitbetaling via je partner mogelijk is.

Kan ik een gemiste korting nog terugvragen?

Ja, tot vijf jaar terug. Ligt er nog geen aanslag, dan doet u alsnog aangifte; is de aanslag al definitief, dan dient u binnen die vijf jaar een verzoek om ambtshalve vermindering in. Voor 2026 staan de jaren 2021 tot en met 2026 nog open.

Waarom moet ik bijbetalen terwijl ik korting heb?

Dat gebeurt meestal als je bij twee werkgevers tegelijk de loonheffingskorting liet toepassen. Er is dan te weinig belasting ingehouden en het verschil komt op je aanslag.

Ik woon in het buitenland en werk in Nederland. Heb ik recht op de kortingen?

Alleen als je kwalificerend buitenlands belastingplichtige bent: kort gezegd, minstens 90% van je inkomen in Nederland belast en wonend in de EU, EER, Zwitserland of op de BES-eilanden. Zit je er net onder, laat je situatie dan beoordelen.

Hoe Taxcount je kan helpen

De regels rond heffingskortingen zijn eenvoudig in principe, maar de winst zit in de details: welke korting je misloopt, of een aangifte over een oud jaar nog loont, hoe je met je partner verdeelt en hoe je een bijbetaling voorkomt. Taxcount rekent je situatie door, controleert of er over de afgelopen vijf jaar nog een teruggaaf te halen is en zorgt dat je geen korting laat liggen. Voor ondernemers, DGA’s en grensarbeiders kijken we naar het samenspel met je overige inkomsten. Wil je weten of je alles uit je heffingskortingen haalt? Laat je situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd door een adviseur beoordelen voordat je beslissingen neemt.

Zie ook:

Btw terugvragen over opstartkosten: zo haal je de btw van voor je eerste omzet terug

U hebt maandenlang gebouwd aan uw onderneming voordat er ook maar een euro binnenkwam. Marktonderzoek, een notaris, de inrichting van een bedrijfsruimte, een website, gereedschap of een laptop: die rekeningen komen allemaal met btw. Veel starters gaan ervan uit dat zij pas btw mogen terugvragen zodra zij hun eerste factuur versturen. Dat klopt niet. Btw terugvragen over opstartkosten mag al vanaf het moment dat u met uw voorbereidingen begint, en zelfs over kosten van voordat uw bv bij de notaris bestond. In dit artikel leest u wanneer u dat recht hebt, welke termijnen in 2026 gelden, wat er gebeurt als uw plan niet doorgaat en welk bewijs u nu al moet vastleggen.

Mag u btw terugvragen als u nog geen omzet hebt?

Ja. Btw werkt zo dat u de btw over uw verkopen afdraagt en de btw die u zelf op inkopen betaalt daarvan aftrekt. Die betaalde inkoop-btw heet voorbelasting. De vraag is of dat ook kan als er nog geen verkopen zijn.

Volgens de wet is ondernemer iedereen die zelfstandig een bedrijf uitoefent. Het Europese Hof van Justitie heeft daar al in 1985 aan toegevoegd dat ook voorbereidende handelingen meetellen. Uw ondernemerschap voor de btw begint dus niet bij uw eerste omzet, maar bij uw eerste investering met het oog op die omzet. De gedachte erachter is eenvoudig: wie start zou anders zwaarder worden belast dan wie al draait.

Dit geldt voor elke rechtsvorm. Een eenmanszaak of vof in opbouw, een bv in oprichting, een holding die boven een bestaande werkmaatschappij wordt gezet, een overname die in een nieuwe entiteit landt: overal speelt dezelfde vraag. Figuur 1 laat zien hoe uw btw-positie meebeweegt van uw eerste voorbereiding, via de oprichting bij de notaris, naar uw eerste factuur aan een klant.

Figuur 1: van eerste voorbereiding naar eerste omzet, met per fase wie de ondernemer is en waar de btw landt.

Welke twee voorwaarden gelden?

Het recht op teruggaaf staat of valt met twee punten. Beide moeten kloppen op het moment dat u de kosten maakt, niet achteraf.

U handelde toen al als ondernemer

Uw voornemen om te ondernemen is in beginsel voldoende, maar de Belastingdienst mag verlangen dat u dat voornemen onderbouwt met objectieve gegevens. Denk aan een ondernemingsplan, offertes, een huurovereenkomst, een financieringsaanvraag, correspondentie met klanten of leveranciers en uw inschrijving bij de Kamer van Koophandel. Een schoenendoos met bonnetjes achteraf is dat niet.

Uw toekomstige omzet is btw-belast

U mag de btw alleen aftrekken voor zover u de goederen en diensten gebruikt voor belaste prestaties. Begint u een tandartspraktijk, een taalschool of een verzekeringstussenpersoon, dan verricht u straks vrijgestelde omzet. In de aanloopfase hebt u dan ook geen recht op aftrek. Wordt uw omzet deels belast en deels vrijgesteld, dan is de btw maar gedeeltelijk aftrekbaar volgens de regels voor gemengd gebruik.

Kiest u meteen voor de kleineondernemersregeling, dan brengt u geen btw in rekening en hebt u ook geen recht op aftrek. Voor een starter met flinke investeringen is dat vaak een dure keuze. Bovendien kan de eerder afgetrokken btw op investeringen dan alsnog worden herzien. Figuur 2 loopt de vier vragen langs die samen bepalen of u volledig, gedeeltelijk of niet mag aftrekken.

Figuur 2: beslisboom. Mag u de btw op uw opstartkosten terugvragen?

Welke opstartkosten vallen hieronder?

In de praktijk gaat het om vrijwel alles wat u betaalt om uw onderneming van de grond te krijgen. De meest voorkomende posten:

  • marktonderzoek, een haalbaarheidsstudie en een ondernemingsplan;
  • notaris-, advies- en accountantskosten rond de oprichting;
  • de aanschaf of verbouwing van een bedrijfsruimte;
  • inventaris, gereedschap, apparatuur en eerste voorraad;
  • website, huisstijl, software en abonnementen;
  • due diligence en waardering bij een overname of doorstart.

Ook de btw op een vooruitbetaling of voorschotfactuur mag u in beginsel al aftrekken, ook als de dienst nog geleverd moet worden. Die post blijft in de praktijk vaak onterecht liggen tot de eindafrekening.

Een rekenvoorbeeld

Stel: u besluit in september 2025 een ontwerpstudio te beginnen. In het laatste kwartaal van 2025 ontvangt u de volgende rekeningen.

Kostenpost Bedrag exclusief btw Btw (21 procent)
Marktonderzoek 5.000 euro 1.050 euro
Notariskosten oprichting bv 1.500 euro 315 euro
Verbouwing van de studio 40.000 euro 8.400 euro
Laptop en inventaris 6.000 euro 1.260 euro
Totaal 52.500 euro 11.025 euro


Uw eerste factuur aan een klant stuurt u pas in maart 2026. Toch hoort die 11.025 euro thuis in uw aangifte over het laatste deel van 2025. Het recht op aftrek ontstaat namelijk in het tijdvak waarin de btw aan u in rekening is gebracht, niet in het tijdvak waarin u uw eerste omzet draait. Omdat u in dat tijdvak zelf geen btw verschuldigd bent, ontstaat er een teruggaaf.

Meldt u zich pas in maart 2026 bij de Belastingdienst en zet u de kosten van 2025 in uw eerste aangifte over 2026, dan staat dat bedrag formeel in het verkeerde tijdvak. Dat is te herstellen, maar niet zonder gedoe. Meld u dus aan zodra u met de voorbereidingen begint. Figuur 3 zet het voorbeeld en die keuze naast elkaar.

Figuur 3: rekenvoorbeeld van een ontwerpstudio in het laatste kwartaal van 2025, met een teruggaaf van 11.025 euro.

En als uw plan niet doorgaat?

Dit is het onderdeel waar ondernemers zichzelf het vaakst tekortdoen. Gaat uw plan niet door omdat de financiering niet rondkomt, de vergunning wordt geweigerd of het onderzoek uitwijst dat het niet rendabel is, dan mag u de al teruggevraagde btw in beginsel houden. Het eenmaal ontstane recht op aftrek blijft in stand als u ondernemer was, uw voornemen aannemelijk maakt en er een direct verband bestond tussen de kosten en de beoogde belaste omzet. Alleen bij fraude of misbruik mag de inspecteur alsnog corrigeren.

In het voorbeeld hierboven betekent dat: ketst het plan in februari 2026 af en verricht u nooit een belaste prestatie, dan mag u de 11.025 euro houden. Betaal in zo’n situatie dus niets uit eigen beweging terug, maar leg wel schriftelijk vast waarom het plan niet doorging.

Deze bescherming werkt wel het sterkst als u zich destijds bij de Belastingdienst als ondernemer had aangemeld en als u uw voornemen te goeder trouw hebt verklaard. Wie zich nooit heeft gemeld, staat zwakker en moet zijn dossier extra hard maken. En bij een voorgewend plan, bijvoorbeeld om spullen eigenlijk voor privégebruik aan te schaffen, kan de inspecteur de btw met terugwerkende kracht terugvorderen.

Er zijn wel twee grenzen aan die bescherming.

  • U gaat het toch gebruiken, maar anders. Gaat u de verbouwde studio wel gebruiken, maar voor iets vrijgestelds, dan wordt de aftrek op het moment van dat eerste gebruik herzien, dus achteraf gecorrigeerd omdat het werkelijke gebruik afwijkt van uw plan. De bescherming geldt alleen zolang er helemaal geen ander gebruik is.
  • U verkoopt het door zonder btw. Verkoopt u een pand of een stuk grond uit de aanloopfase vrijgesteld door, dan telt die verkoop zelf als gebruik. Ook dan volgt een correctie, ook als het belaste gebruik door overmacht uitbleef. Een maatschap die bouwterrein voor een glastuinbouwbedrijf kocht, haar bouwvergunning door overheidsingrijpen verloor en de grond vrijgesteld doorverkocht, moest de afgetrokken btw daardoor alsnog terugbetalen.

Nog een aandachtspunt: kosten die u maakt om juist af te zien van een eerder plan, zoals een afkoopsom aan een gemeente, worden anders behandeld dan opstartkosten. Die volgen het aftrekrecht dat u op dat moment hebt en niet uw eerdere voornemen. Deze scheidslijn is fijnzinnig en in de rechtspraak nog niet uitgekristalliseerd, dus laat zo’n post altijd beoordelen.

Kosten van voordat uw bv bestond

De periode tussen het moment waarop u namens een nog op te richten bv gaat handelen en het moment waarop de notaris de akte passeert, heet de voorperiode. Juridisch bestaat uw bv dan nog niet. Voor de btw is dat geen probleem: de oprichters vormen in die periode samen een samenwerkingsverband dat zelf ondernemer is, mits er economische activiteiten of voorbereidingshandelingen plaatsvinden.

Op wiens naam moet de factuur staan?

Het recht op aftrek komt toe aan degene aan wie de prestatie is verricht. Daarvoor moet er een afspraak met de leverancier zijn en moet uw naam en adres op de factuur staan. In de voorperiode wringt dat, want facturen staan dan vaak op naam van een privépersoon of van “X B.V. i.o.”.

Het Europese Hof van Justitie heeft uitgemaakt dat de aftrek niet mag worden geweigerd alleen omdat de factuur van voor de oprichting en inschrijving op naam van de oprichters staat. Het mag namelijk niet zo zijn dat de btw bij niemand landt. Daarnaast geldt dat een formeel gebrek in een factuur de aftrek niet blokkeert zolang alle gegevens beschikbaar zijn om de inhoudelijke voorwaarden te toetsen. U kunt een tenaamstelling bovendien rechtzetten met een aanvullende factuur die ondubbelzinnig naar de oorspronkelijke factuur verwijst.

Let wel op de buitengrens. Koopt u iets met de bedoeling het gratis ter beschikking te stellen aan uw bv, bijvoorbeeld een klantenbestand of een merknaam, dan is dat geen economische activiteit en hebt u geen recht op aftrek. Reken in zo’n geval een vergoeding en leg die vast.

Van voorperiode naar bv

Gaat wat u in de voorperiode hebt opgebouwd over naar de bv, dan is dat meestal een overgang van een onderneming. Daarover is geen btw verschuldigd en de bv treedt in de plaats van het samenwerkingsverband, ook voor lopende herzieningstermijnen. Beslissend is of met het overgedragen geheel een zelfstandige onderneming kan worden voortgezet. Dat kan ook bij een overwegend immateriële set: handelsnaam, klantenbestand, contactgegevens en administratie kunnen samen al voldoende zijn. Leg die overgang schriftelijk vast.

Een holding oprichten: de managementovereenkomst is doorslaggevend

Bij het optuigen van een holding is dit het scherpste risico in de praktijk. Het enkel houden van aandelen is geen economische activiteit. Een vennootschap die alleen aandelen houdt en verder niets doet, heeft dus geen recht op aftrek van haar oprichtings- en verwervingskosten. Die notaris-, waarderings- en adviesfacturen zijn een klassieke correctiepost bij een boekenonderzoek.

Dat kantelt zodra de holding zich tegen vergoeding met het bestuur van de dochter bemoeit, bijvoorbeeld met managementdiensten. Dan handelt zij bij het maken van die kosten als ondernemer en zijn de kosten aftrekbaar als algemene kosten, dat wil zeggen kosten die bij de onderneming als geheel horen, zelfs als de overname uiteindelijk niet doorgaat. De managementovereenkomst met een reële vergoeding, gesloten voordat de kosten vallen, is daarmee het scharnierpunt tussen wel en geen aftrek.

Twee misverstanden zijn hardnekkig. Voor bemoeienis met het bestuur is geen meerderheidsbelang vereist, ook bij een kleiner belang kan het aftrekrecht ontstaan. En andersom: houdt u het belang zuiver als belegging, dan maakt het niet uit hoe groot het belang is of hoeveel duur extern advies u hebt ingewonnen. Er is dan geen aftrek. Figuur 4 zet de twee situaties naast elkaar.

Figuur 4: een zuivere holding zonder aftrek naast een holding met managementovereenkomst en volledige aftrek.

Welke termijnen gelden in 2026?

Formeel vraagt u de teruggaaf aan door aangifte te doen over het tijdvak waarin het recht op teruggaaf is ontstaan. De inspecteur beslist daarover met een beschikking waartegen u bezwaar kunt maken. De termijnen die u moet bewaken staan hieronder.

Wat Termijn
Aangifte indienen, en daarmee het teruggaafverzoek doen binnen 1 maand na afloop van het aangiftetijdvak
Nog geen aangiften ontvangen: om uitnodiging tot aangifte verzoeken binnen 6 maanden na afloop van het kalenderjaar waarin het recht op teruggaaf ontstond
Beslistermijn van de inspecteur op het teruggaafverzoek in beginsel 8 weken, verlengbaar met bericht
Ambtshalve teruggaaf (coulance) na afloop van de termijnen tot 5 jaar na het einde van het belastingjaar; geen bezwaar en beroep mogelijk
Herzieningstermijn na het jaar van eerste gebruik 4 boekjaren voor roerende zaken, 9 boekjaren voor onroerende zaken, en 4 boekjaren voor investeringsdiensten aan een onroerende zaak vanaf 30.000 euro exclusief btw (nieuw per 1 januari 2026)
Naheffing door de Belastingdienst (btw alsnog opeisen) tot 5 jaar terug


Bent u te laat, dan is niet alles verloren. Een verzoek dat na de aangifte en buiten de aangiftetermijn binnenkomt, wordt in beginsel behandeld als een bezwaar tegen uw eigen aangifte. Die route helpt alleen als u er snel bij bent, want een bezwaar moet binnen zes weken na de betaling of na de teruggaafbeschikking binnen zijn. Lukt dat, dan is het vaak kansrijker dan meteen mikken op de ambtshalve route. Ambtshalve betekent dat de Belastingdienst het bedrag alsnog mag uitbetalen, maar dat niet hoeft, en dat u tegen een afwijzing niet in bezwaar of beroep kunt.

Belangrijk voor wie zich nooit heeft gemeld: de Nederlandse wet kent geen verplichting om het begin van uw activiteiten te melden. Aan iemand die zich niet als ondernemer heeft aangemeld en aan wie dus nooit aangiften zijn uitgereikt, kan niet worden tegengeworpen dat hij zijn teruggaafverzoek te laat indient. Deed u toen wel al periodiek btw-aangifte maar bent u de aanloopkosten simpelweg vergeten, dan bent u met een later verzoek in beginsel wel te laat. De vraag “deed u toen al btw-aangifte?” bepaalt dus hoe ver u terug kunt repareren. In figuur 5 staan alle termijnen bij elkaar.

Figuur 5: de termijnen die u in 2026 moet bewaken, van de maandtermijn voor de aangifte tot de herziening over negen boekjaren.

Waar het misgaat: bewijs uit de juiste periode

De discussie met de inspecteur gaat vrijwel nooit over de wettekst, maar over uw bewijspositie. En die bewijslast ligt bij u. Twee uitspraken laten zien hoe duur dat kan uitpakken.

Een bv kocht in 2013 een perceel grond en trok 74.954 euro btw af, in de verwachting het perceel belast te gaan verhuren aan een zustervennootschap. Een huurovereenkomst werd pas vijf jaar later op papier gezet. De rechtbank vond wel aannemelijk dat het perceel voor de onderneming was bestemd, maar niet dat het bij aankoop al voor belaste verhuur was bestemd. De hele aftrek werd nageheven, dat wil zeggen alsnog opgeeist, met 14.886 euro belastingrente erbovenop. Die rente bedroeg daarmee bijna 20 procent van de hoofdsom, alleen al doordat er vijf jaar zat tussen de aftrek en de correctie. Voor 2026 bedraagt de belastingrente voor de omzetbelasting 5 procent.

In een andere zaak ging het om een leegstaand pand. Het gerechtshof oordeelde dat het voornemen om te gaan verhuren niet genoeg is: u moet het voornemen hebben om belast te gaan verhuren en dat met objectieve gegevens onderbouwen. Het achteraf opgestelde dossier sneuvelde op details. De overgelegde huurovereenkomst noemde een btw-tarief dat pas een half jaar na de gestelde ondertekening werd ingevoerd, en de factuur gebruikte een vennootschapsnaam die al drie jaar niet meer klopte. Boven op de naheffing legde de inspecteur een boete van 25 procent op omdat de ondernemer ernstig nalatig was geweest. Voor een deel van de periode verviel die boete alsnog, omdat het standpunt destijds verdedigbaar was.

De les is niet dat aanloop-btw riskant is. De les is dat u het dossier op het moment zelf opbouwt, niet als de inspecteur er jaren later naar vraagt. Figuur 6 laat zien welke zes stukken dat dossier vormen.

Figuur 6: de zes stukken waarmee u onderbouwt dat u van plan was btw-belaste omzet te gaan maken.

Twee valkuilen die vaak worden gemist

Buitenlandse btw hoort niet in uw Nederlandse aangifte

Betaalt u in de aanloopfase een buitenlandse adviseur, een beursstand of een hotel in een ander EU-land en staat daar buitenlandse btw op de factuur, dan is dat geen voorbelasting voor uw Nederlandse aangifte. Die btw vraagt u terug met een apart teruggaafverzoek aan dat land. Zet u die btw toch in uw Nederlandse aangifte, dan volgt bij controle een correctie.

Een bv in oprichting kan niet in een fiscale eenheid btw

Een fiscale eenheid voor de btw vereist ondernemers die financieel, organisatorisch en economisch verweven zijn, en de beschikking van de inspecteur werkt pas vanaf de eerste dag van de maand na afgifte. Bij een herstructurering die met terugwerkende kracht wordt opgezet, loopt uw btw-positie in de voorperiode dus per definitie buiten die fiscale eenheid om.

Praktische checklist: wat u moet regelen

  • Meld u direct aan. Vraag om uitreiking van btw-aangiften zodra u uw eerste voorbereidingshandeling verricht, niet pas bij uw eerste omzet.
  • Bouw uw bewijsdossier nu op. Bewaar het ondernemingsplan, offertes, huur- en financieringsstukken, correspondentie en de inschrijving bij de Kamer van Koophandel, met datum.
  • Leg per uitgave de bestemming vast. Noteer waarvoor u iets aanschaft en of dat gebruik btw-belast is. Daar wordt uw aftrek op gebaseerd.
  • Zet de facturen op de juiste naam. Laat een factuur op naam van een privépersoon of van de bv in oprichting waar mogelijk corrigeren met een aanvullende factuur.
  • Boek de btw in het juiste tijdvak. De aftrek hoort in het tijdvak van de factuur, niet in het tijdvak van uw eerste omzet.
  • Vergeet voorschotfacturen niet. De btw op een vooruitbetaling is in beginsel al aftrekbaar, ook als de prestatie nog moet volgen.
  • Sluit een managementovereenkomst voordat de kosten vallen. Richt u een holding op, leg dan vooraf de managementdiensten en een reële vergoeding vast.
  • Denk twee keer na over de kleineondernemersregeling. Met flinke opstartinvesteringen kost die keuze u het volledige recht op aftrek en kan herziening spelen.
  • Betaal niets terug bij een mislukt plan. Overleg eerst en leg vast waarom het plan niet doorging.
  • Bewaak de herzieningstermijnen. Kocht, bouwde of verbouwde u een pand, dan loopt de btw-controle nog negen boekjaren door na het jaar van eerste gebruik.
  • Loop de laatste vijf jaar na. Bent u recent gestart en hebt u de aanloopperiode nooit opgevoerd, laat dan beoordelen of alsnog een teruggaaf mogelijk is.

Veelgestelde vragen

Kan ik btw terugvragen over kosten van voordat mijn bv was opgericht?

Ja. Voor de btw vormen de oprichters in de voorperiode samen een ondernemer, zolang er voorbereidingshandelingen plaatsvinden. De aftrek mag niet worden geweigerd alleen omdat de factuur van voor de oprichting op naam van de oprichters staat. Zorg wel dat duidelijk is dat de kosten voor de onderneming zijn gemaakt en laat de tenaamstelling waar mogelijk corrigeren.

Hoe ver terug kan ik btw over opstartkosten nog terugvragen?

Dat hangt ervan af of u toen al btw-aangifte deed. Deed u dat niet en kreeg u ook geen aangiften uitgereikt, dan kan u niet worden tegengeworpen dat uw verzoek te laat is. Deed u wel aangifte, dan is de reguliere termijn van een maand verstreken. U kunt dan nog proberen binnen zes weken bezwaar te maken tegen de eigen aangifte; bent u ook daarvoor te laat, dan resteert de ambtshalve route, die tot vijf jaar na het einde van het belastingjaar loopt. Tegen een ambtshalve beslissing staat geen bezwaar of beroep open.

Moet ik de btw terugbetalen als mijn onderneming niet van de grond komt?

In beginsel niet. Was u ondernemer, kunt u uw voornemen aannemelijk maken en bestond er een direct verband met de beoogde belaste omzet, dan blijft de aftrek in stand. Alleen bij fraude of misbruik kan de inspecteur corrigeren. Gaat u het aangeschafte alsnog anders gebruiken of verkoopt u het zonder btw, dan volgt wel een correctie.

Mijn holding houdt alleen aandelen. Mag ik de notariskosten aftrekken?

Nee. Het enkel houden van aandelen is geen economische activiteit voor de btw, dus een zuivere holding heeft geen recht op aftrek van haar oprichtings- en verwervingskosten. Gaat de holding tegen een reële vergoeding managementdiensten verlenen en legt u dat vast voordat de kosten vallen, dan is de btw wel aftrekbaar.

Ik ga zorg verlenen en dus vrijgestelde omzet maken. Kan ik dan iets terugvragen?

Voor kosten die u maakt met het oog op vrijgestelde omzet bestaat geen recht op aftrek. Verricht u daarnaast ook belaste prestaties, bijvoorbeeld verhuur van apparatuur of de verkoop van producten, dan is de btw gedeeltelijk aftrekbaar volgens de regels voor gemengd gebruik. Dat betekent dat u de btw splitst naar de verhouding tussen uw belaste en uw vrijgestelde omzet. Laat die verhouding vooraf berekenen.

Wat gebeurt er als ik de btw in het verkeerde tijdvak aftrek?

Het recht op aftrek ontstaat in het tijdvak waarin de btw aan u in rekening is gebracht. Zet u die btw in een later tijdvak, dan zit het bedrag formeel op de verkeerde plek. Dat is meestal te herstellen, maar het kost tijd en kan bij controle tot een correctie met belastingrente leiden.

Hoe Taxcount u kan helpen

Wij zien bij nieuwe klanten regelmatig dat de aanloopperiode nooit is opgevoerd, terwijl daar duizenden tot tienduizenden euro’s aan btw in zit, precies op het moment dat uw liquiditeit het krapst is. Taxcount loopt uw opstartperiode met u door: welke kosten zijn aftrekbaar, in welk tijdvak horen ze thuis en welk bewijs hebt u nodig om de aftrek overeind te houden bij een controle.

Ook als u nog moet beginnen, is dat het juiste moment. Wij helpen u met de aanmelding bij de Belastingdienst, met de opbouw van uw dossier, met de tenaamstelling van uw facturen en, bij een holdingstructuur, met een managementovereenkomst die op tijd is gedateerd. Bent u recent gestart of overweegt u een bv of holding op te richten? Laat uw situatie vrijblijvend beoordelen, dan weet u binnen een gesprek waar u aan toe bent.

Dit artikel bevat algemene informatie over de aftrek van btw op opstartkosten en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een adviseur voordat u handelt.

Zie ook: