


U wilt geld uit uw bv (besloten vennootschap) naar privé halen via dividend. Dan mag dat niet zomaar: eerst moeten de balanstest en de uitkeringstoets worden doorlopen. Die twee toetsen bepalen samen hoeveel uw bv mag uitkeren, en het bestuur moet de uitkering apart goedkeuren voordat er een euro overgemaakt wordt. Keurt het bestuur te veel goed en kan de bv haar rekeningen daarna niet meer betalen, dan kunnen de bestuurders persoonlijk aansprakelijk zijn voor het tekort en kan de ontvanger het dividend moeten terugbetalen. In dit artikel leest u wat de twee toetsen inhouden, op welk moment u moet toetsen, wat de rechter tot nu toe heeft beslist en welke belasting u in 2026 over het dividend betaalt. Ook krijgt u een checklist waarmee u het uitkeringsbesluit aantoonbaar goed vastlegt.
Wat is een uitkering en wanneer speelt dit?
Een uitkering is geld, of iets anders van waarde, dat uw bv aan haar aandeelhouders geeft. Denk aan gewoon dividend na vaststelling van de jaarrekening, tussentijds dividend (ook wel interim-dividend) of een uitkering uit de reserves. De regels staan in Boek 2 van het Burgerlijk Wetboek en gelden voor elke bv die geld naar haar aandeelhouders laat gaan, of dat nu 5.000 euro of 500.000 euro is. Voor de nv (naamloze vennootschap) geldt een eigen, vergelijkbare regeling. Heeft u een eenmanszaak of een vof (vennootschap onder firma), dan speelt dit niet: daar is geen sprake van aandelen en dividend.
De regeling is vooral belangrijk voor de directeur-grootaandeelhouder (dga): iemand die zowel bestuurder is van de bv als een groot deel van de aandelen bezit. U neemt dan zelf het besluit om uit te keren (als aandeelhouder) en geeft zelf de goedkeuring (als bestuurder). Beide rollen komen dus bij een en dezelfde persoon samen, en daarmee ook het volledige risico. Gaat het mis, dan kunt u als bestuurder worden aangesproken op het tekort en als ontvanger op het uitgekeerde bedrag, als u wist of redelijkerwijs behoorde te voorzien dat de bv haar rekeningen niet meer kon betalen.
De regeling is inhoudelijk niet gewijzigd sinds 1 oktober 2012, toen de wet voor de bv werd vereenvoudigd (de zogeheten Flex-bv), en ook in 2026 is zij op dit punt onveranderd. Wat er wel verandert, zijn de percentages die eraan hangen: de wettelijke rente en de belastingtarieven. Die vindt u verderop in dit artikel.
De twee horden voor elke dividenduitkering
De wet stelt twee eisen voordat uw bv mag uitkeren. De ene toets kijkt terug naar de balans, de andere kijkt vooruit naar de liquiditeit, dus naar het geld dat er straks moet zijn om rekeningen te betalen. Pas als aan beide toetsen is voldaan, mag het geld daadwerkelijk worden overgemaakt (zie figuur 1).
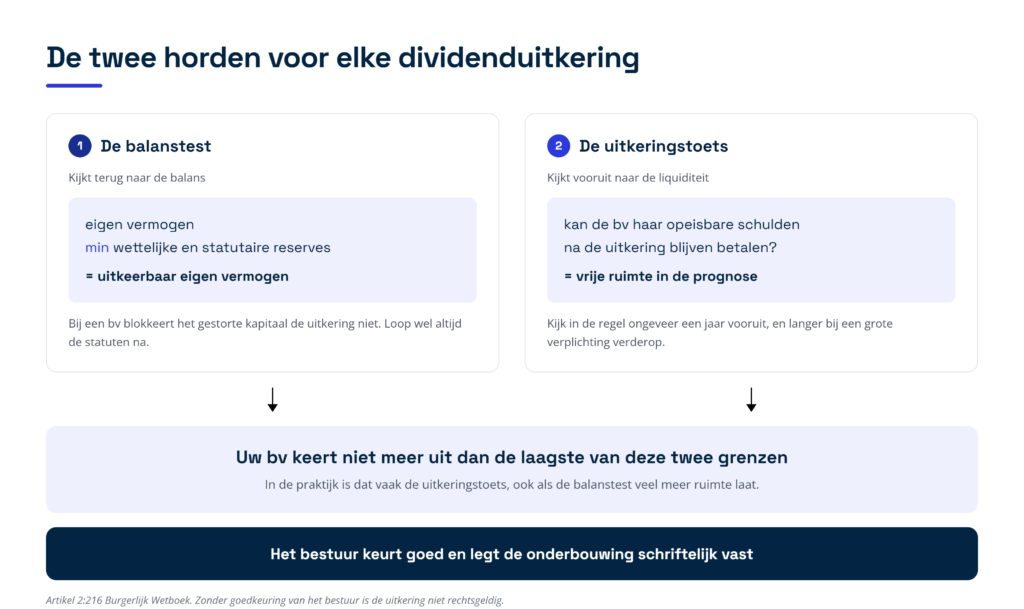 Figuur 1: de balanstest en de uitkeringstoets naast elkaar, met de laagste van de twee grenzen als maximum en de bestuursgoedkeuring als sluitstuk.
Horde 1: de balanstest
De balanstest is een rekensom op de balans. Uw bv mag alleen uitkeren voor zover het eigen vermogen groter is dan de reserves die de bv wettelijk of volgens haar statuten verplicht moet aanhouden. Het eigen vermogen is het verschil tussen de bezittingen en de schulden van de bv, dus het geld dat van de onderneming zelf is. Wettelijke en statutaire reserves zijn delen van het eigen vermogen die de bv volgens de wet of haar eigen statuten moet vasthouden en dus niet mag uitkeren. Heeft uw bv geen van die reserves, dan is in beginsel het hele eigen vermogen vrij uitkeerbaar.
Let op een detail dat vaak wordt vergeten: bij de bv blokkeert het gestorte kapitaal de uitkering niet. Dat is anders bij de nv, waar het eigen vermogen groter moet zijn dan het gestorte en opgevraagde kapitaal plus de verplichte reserves. Verder kunnen de statuten, de eigen regels van de bv die in de akte bij de notaris staan, de bevoegdheid van de algemene vergadering (de vergadering van aandeelhouders) beperken of aan een ander orgaan toekennen. Loop de statuten dus altijd na voordat u een besluit neemt.
Wordt er meer uitgekeerd dan de balanstest toestaat, dan mist het besluit voor dat deel een grondslag en kan het te veel uitgekeerde bedrag worden teruggevorderd. De persoonlijke aansprakelijkheid van het bestuur, die u hieronder tegenkomt, hangt overigens niet aan de balanstest maar aan horde 2.
Horde 2: de uitkeringstoets
De uitkeringstoets, in de wetsgeschiedenis (de stukken die bij de totstandkoming van de wet zijn geschreven) ook uitkeringstest of distributietoets genoemd, is een blik vooruit. Het bestuur moet het uitkeringsbesluit apart goedkeuren; zonder die goedkeuring heeft het besluit geen gevolgen en is de uitkering niet rechtsgeldig.
Het bestuur mag de goedkeuring maar om één reden weigeren. Weet het bestuur, of behoort het redelijkerwijs te voorzien, dat de bv haar opeisbare schulden na de uitkering niet meer kan betalen? Dan moet het weigeren. Opeisbare schulden zijn schulden die de bv nu of binnenkort moet betalen. In alle andere gevallen mag het bestuur de goedkeuring niet weigeren.
In de praktijk maakt het bestuur hiervoor een liquiditeitsprognose: een overzicht van het geld dat de komende maanden binnenkomt en eruit gaat. De rechter kijkt daarbij niet alleen naar de balans op papier, maar naar de vraag hoeveel snel beschikbaar geld er tegenover de kortlopende schulden staat. In een van de weinige zaken over dit onderwerp noemde de rechtbank de quick ratio, de verhouding tussen de vlot beschikbare middelen en de kortlopende schulden, informatiever dan de current ratio, die ook voorraden en nog niet geïnde vorderingen meerekent en daardoor een gunstiger beeld geeft.
De wetgever heeft ook opgeschreven wanneer een bestuurder niets te vrezen heeft. Heeft u de boekhouding op orde? Komt u op basis van de beschikbare informatie tot een redelijk en onderbouwd oordeel over de financiële positie? En heeft u daarbij ook naar de belangen van de schuldeisers gekeken? Dan hoeft u geen aansprakelijkheid te vrezen. Andersom kunt u zich er niet achter verschuilen dat u te weinig financiële kennis heeft om de toets uit te voeren: de wetgever heeft dat verweer uitdrukkelijk afgesloten.
Wie besluit en wie keurt goed?
Het besluit om uit te keren neemt in beginsel de algemene vergadering. De goedkeuring komt altijd van het bestuur. Bij een bv met een eenmansbestuur kan die goedkeuring volgens de wetsgeschiedenis ook stilzwijgend blijken uit de betaalbaarstelling zelf: door het geld over te maken, keurt u als enig bestuurder de uitkering feitelijk goed. Dat is geen vrijbrief om niets vast te leggen, want u moet later kunnen aantonen dat u de toets echt heeft gedaan. Bestaat het bestuur uit meer personen, dan mag de goedkeuring niet uit de handeling van een van hen worden afgeleid: alle bestuurders moeten erbij betrokken zijn.
Ontbreekt het besluit van het bevoegde orgaan helemaal, dan is het uitgekeerde bedrag zonder rechtsgrond betaald, dus betaald zonder dat er een geldige verplichting tegenover stond, en moet het terug. Het hof besliste dat in 2017 in een zaak waarin twee aandeelhouders ieder 47.500 euro als interim-dividend hadden ontvangen zonder dat er een geldig besluit lag. Dat de bv niet in betalingsproblemen was gekomen, hielp de aandeelhouders niet: van die bevoegdheidsregel kunt u niet afwijken, ook niet met instemming van alle aandeelhouders, want het is dwingend recht.
Op welk moment moet u toetsen?
Twee momenten: de goedkeuring en de betaalbaarstelling
Dit is het punt waarop in de praktijk het vaakst iets misgaat. Er zijn twee momenten die niet samenvallen: het moment waarop het bestuur het besluit goedkeurt en het moment waarop de bv het dividend uitkeert of betaalbaar stelt. Voor de aansprakelijkheid van het bestuur is volgens de wetgever steeds het tweede moment beslissend, dus het moment van uitkeren of betaalbaar stellen (zie figuur 2).
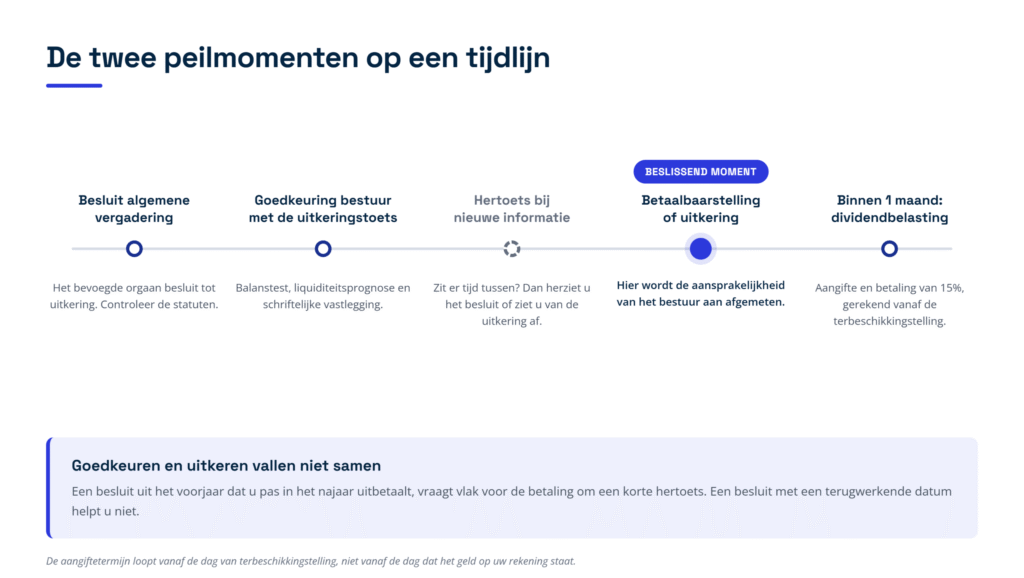
Figuur 2: de vijf momenten van een dividenduitkering op een tijdlijn. De betaalbaarstelling is het beslissende moment voor de aansprakelijkheid van het bestuur.
Volgt de betaling kort na de goedkeuring, dan volstaat de toets die u bij de goedkeuring heeft gedaan. Zit er meer tijd tussen en weet u van nieuwe omstandigheden waardoor de bv door de uitkering alsnog in de problemen komt, dan moet u van de uitkering afzien en het eerdere goedkeuringsbesluit herzien. U keurt een uitkering dus in feite altijd goed onder de voorwaarde dat u op het moment van uitkeren nog steeds mag verwachten dat de bv haar opeisbare schulden kan blijven betalen.
Twee praktische gevolgen. Een besluit met een terugwerkende datum helpt u niet: de rechtbank merkte in 2021 een dividendbesluit dat op 31 december was gedateerd aan als geantedateerd en nam het feitelijke moment een half jaar later als peilmoment. En een besluit uit het voorjaar dat u pas in het najaar uitbetaalt, vraagt vlak voor de betaling om een korte hertoets.
De vooruitkijktermijn: in de regel ongeveer een jaar, soms langer
De wet noemt geen termijn. De wetgever schreef bij de invoering op dat de beoordeling zich in de regel over ongeveer een jaar zal uitstrekken, gerekend vanaf de uitkering. Dat is dus een vuistregel en geen wettelijke termijn, en de wetgever geeft er zelf meteen een uitzondering bij: weet het bestuur dat de bv over anderhalf jaar een grote belastingschuld moet aflossen, dan hoort die schuld in de beoordeling. Later is daaraan toegevoegd dat het bestuur alle beschikbare informatie moet betrekken, ook als een verplichting pas over twee jaar speelt.
De rechtspraak volgt die lijn. In 2021 rekende de rechtbank met ongeveer een jaar vooruit en verweet het bestuur dat het een voorzienbare overnameverplichting buiten beschouwing had gelaten. In 2023 oordeelde een andere rechtbank dat een jaar juist te kort was, omdat de enige verplichting van de bv een levenslange pensioenuitkering aan een weduwe van 76 jaar was. Die zaak liep formeel via de onrechtmatige daad en niet via de uitkeringstoets, maar de gedachte is dezelfde: de periode waarover u vooruitkijkt, moet passen bij de verplichtingen die de bv heeft.
Tussentijds dividend en meerdere uitkeringen
Voor tussentijds dividend gelden dezelfde eisen als voor een uitkering na vaststelling van de jaarrekening. Een aparte vermogensopstelling is niet wettelijk voorgeschreven; volgens de minister mag u voor de toets aansluiten bij de laatst vastgestelde jaarrekening. Schrijf echter niet in uw besluit dat de wet dat toestaat, want die zinsnede staat niet in de wet zelf. Het blijft een uitleg van de bewindspersoon, en de feitelijke situatie op het moment van uitkeren is beslissend.
Doet uw bv meerdere uitkeringen in een jaar, dan staat elke uitkering op zichzelf en vraagt elke uitkering dus om een eigen toets. De wetgever heeft dat bewust zo geformuleerd: ook bij meerdere uitkeringen op verschillende momenten kan iedere uitkering afzonderlijk worden teruggevorderd. Bij tussentijds dividend kan het bestuur aan de goedkeuring bovendien de voorwaarde verbinden dat het bedrag terug moet als bij het vaststellen van de jaarrekening blijkt dat de winst lager uitvalt. Daar is geen aparte wettelijke regeling voor nodig, maar leg die voorwaarde dan wel in het besluit zelf vast.
Wat gebeurt er als de uitkeringstoets misgaat?
De wet laat de gevolgen bij drie groepen neerkomen: de bestuurders, de ontvanger van het dividend en wie feitelijk de leiding had zonder formeel bestuurder te zijn. Figuur 3 zet die drie routes naast elkaar.
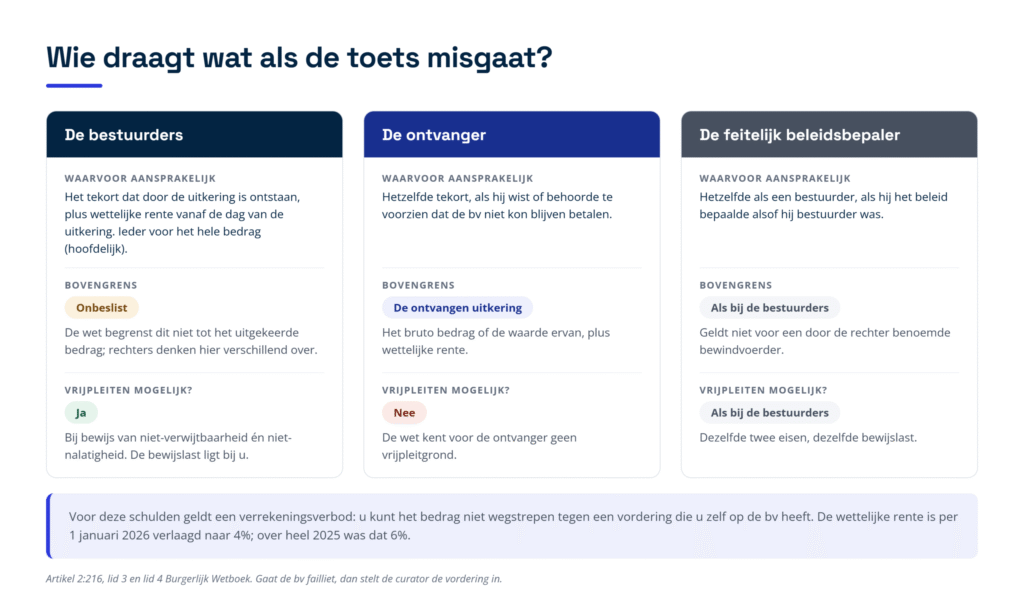
Figuur 3: wie waarvoor aansprakelijk is bij een uitkering die de toets niet had mogen halen, met per groep de bovengrens en de vraag of vrijpleiten mogelijk is.
De bestuurders zijn aansprakelijk voor het tekort dat door de uitkering is ontstaan, plus wettelijke rente vanaf de dag van de uitkering, en ieder van hen kan voor het hele bedrag worden aangesproken. Dat laatste heet hoofdelijk. De wet begrenst dat bedrag niet tot het uitgekeerde dividend en rechters denken daar verschillend over, dus die bovengrens is onbeslist. Een bestuurder kan zich wel vrijpleiten, maar draagt daarvoor zelf de bewijslast.
De ontvanger van de uitkering draait op voor hetzelfde tekort, maar alleen als hij wist of behoorde te voorzien dat de bv niet kon blijven betalen. Zijn aansprakelijkheid is wel begrensd: tot het bedrag of de waarde van de uitkering die hij heeft gekregen, plus wettelijke rente. Voor hem kent de wet geen vrijpleitgrond. Wie het beleid bepaalde alsof hij bestuurder was, valt onder dezelfde regels als de bestuurders, met dezelfde bovengrens en dezelfde uitweg; die gelijkstelling geldt niet voor een bewindvoerder die door de rechter is benoemd.
Het tekort is het bedrag dat de bv door de uitkering niet meer aan haar schuldeisers kan betalen. De wettelijke rente is het rentepercentage dat de wet vaststelt en dat bovenop zo’n schuld komt; die rente loopt vanaf de dag van de uitkering en is per 1 januari 2026 verlaagd naar 4 procent per jaar. Over heel 2025 was het nog 6 procent. Gaat het om een uitkering uit een eerder jaar, dan wordt de rente per jaar tegen het percentage van dat jaar berekend. Bij een groot tekort kan dat in een paar jaar flink oplopen.
De vordering is een vordering van de bv zelf. Gaat de bv failliet, dan stelt de curator haar in, de door de rechtbank benoemde beheerder van een faillissement. Heeft een bestuurder het tekort al aan de bv betaald, dan moet de ontvanger van de uitkering dat aan die bestuurder vergoeden, ieder naar zijn aandeel. Bij een dga die zelf bestuurder en ontvanger is verandert dat niets, maar met meerdere bestuurders of aandeelhouders kan het uitmaken wie uiteindelijk betaalt.
Voor deze schulden geldt bovendien een verrekeningsverbod: u kunt het bedrag niet wegstrepen tegen een vordering die u zelf op de bv heeft. De rechter kan het tekort laten vaststellen in een aparte procedure, een schadestaatprocedure, zodat eerst de aansprakelijkheid vaststaat en pas daarna het bedrag.
Wanneer kunt u zich als bestuurder vrijpleiten?
De wet geeft de bestuurder een uitweg, en die kent twee eisen die u beide moet halen. U moet bewijzen dat het niet aan u te wijten is dat de bv de uitkering heeft gedaan, en dat u niet nalatig bent geweest in het treffen van maatregelen om de gevolgen af te wenden. De bewijslast ligt hier ondubbelzinnig bij u als bestuurder: de wet zegt letterlijk dat u dit moet bewijzen. Dit vrijpleiten wordt in de vakliteratuur disculpatie genoemd. Bent u enig bestuurder en enig aandeelhouder, dan is deze uitweg in de praktijk vrijwel gesloten: u heeft de uitkering zelf goedgekeurd, dus u kunt moeilijk bewijzen dat het niet aan u te wijten is. Voorkomen is voor u dus de enige echte bescherming.
Voor de vraag of u wist of behoorde te voorzien dat het mis zou gaan, is de verdeling minder scherp. Een wettelijk bewijsvermoeden, waarbij die wetenschap wordt aangenomen als de bv binnen een jaar failliet gaat, stond nog in een eerder ontwerp maar is bewust niet in de wet terechtgekomen. De wetgever heeft er wel bij gezegd dat de bewijslast daarmee niet automatisch bij de curator of de schuldeiser ligt: de rechter verdeelt die aan de hand van de omstandigheden, en de mate van zeggenschap van de bestuurder weegt daarbij mee. Heeft u als dga volledige zeggenschap, dan is het dus reëel dat u zelf moet uitleggen hoe het besluit tot stand kwam, want u beschikt over die informatie.
Twee dingen die vaak worden aangenomen maar niet vaststaan. Of decharge, de kwijting die de algemene vergadering aan het bestuur geeft, deze aansprakelijkheid uitsluit, is door de rechter niet beslist. En of de aansprakelijkheid van de bestuurder begrensd is tot het uitgekeerde bedrag, is evenmin uitgemaakt: een rechtbank nam die grens in 2021 wel aan, een andere rechtbank wees hem in hetzelfde jaar uitdrukkelijk af omdat de wet die grens alleen voor de ontvanger noemt. Ga er dus niet van uit dat uw risico nooit groter kan zijn dan het dividend.
Let op: verrekening met uw rekening-courant is ook een uitkering
Veel dga’s keren dividend uit zonder dat er geld de deur uit gaat. Het dividend wordt dan verrekend met de rekening-courant, de doorlopende schuld die u bij uw eigen bv heeft opgebouwd door privé-opnames. Op papier verandert er niets aan het banksaldo, en juist daarom leeft het idee dat de uitkeringstoets dan geen rol speelt. Dat idee is onjuist en het is precies de constructie waarop bestuurders in de rechtspraak zijn afgerekend (zie figuur 4).
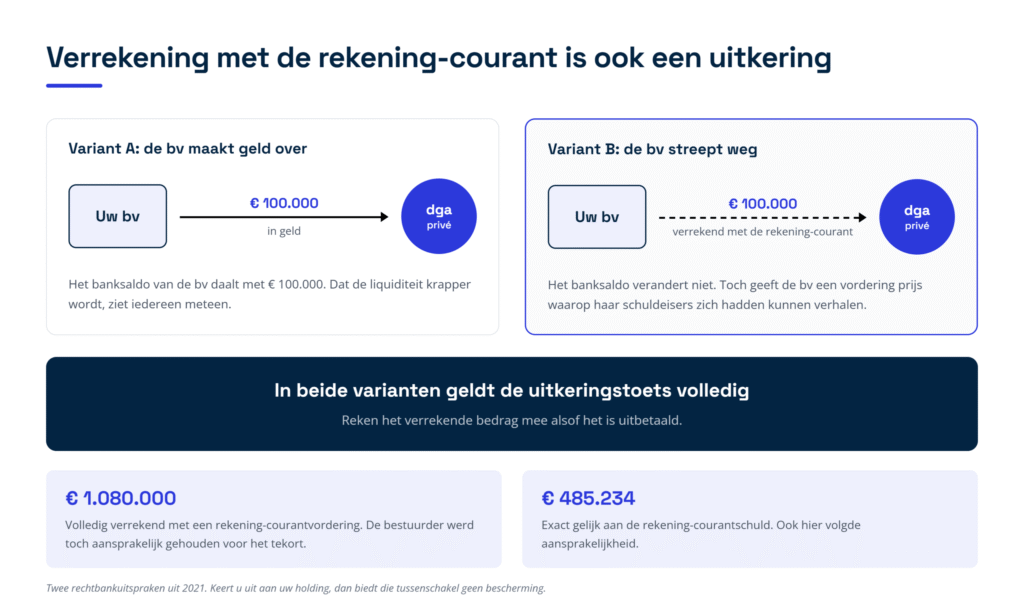
Figuur 4: geld overmaken tegenover wegstrepen tegen de rekening-courant. Het banksaldo verandert in de tweede variant niet, maar de uitkeringstoets geldt onverkort.
De bv geeft door de verrekening een vordering prijs waarop haar schuldeisers zich anders hadden kunnen verhalen, dus waaruit zij anders betaald hadden kunnen worden. Zij geeft die vordering op haar aandeelhouder op zonder daar iets voor terug te krijgen. Dat de liquiditeit gelijk blijft, doet daar niet aan af: er valt voor de schuldeisers minder te halen. In een zaak uit 2021 werd een dividend van 1.080.000 euro volledig verrekend met een rekening-courantvordering en werd de bestuurder toch aansprakelijk gehouden voor het tekort. In een andere zaak uit hetzelfde jaar ging het om 485.234 euro, exact gelijk aan de rekening-courantschuld.
Keert u dividend uit aan uw holding, dan biedt die tussenschakel geen bescherming. De rechtbank rekende de wetenschap van de dga toe aan de ontvangende holding, waardoor ook de holding het tekort moest vergoeden tot het bedrag van de ontvangen uitkering. Wilt u weten of een opname in rekening-courant zelf zakelijk is, dan is dat een eigen vraag met eigen voorwaarden; daarover leest u meer in ons artikel over de rekening-courant met uw eigen bv.
Wat heeft de rechter tot nu toe beslist?
Hier past een belangrijk voorbehoud. Over de toepassing van de uitkeringstoets zelf, zoals die sinds 1 oktober 2012 geldt, heeft de Hoge Raad zich nog niet uitgesproken. Hij heeft in 2016 wel beslist over de verhouding tussen die toets en de oudere aansprakelijkheidsroutes, waarover u onderaan deze sectie meer leest. Alles wat daartussen staat, komt van rechtbanken en gerechtshoven. Dat betekent dat de lijn zich nog kan wijzigen en dat een uitspraak van een rechtbank geen algemene regel is. Wij noemen ze omdat ze goed laten zien waar het in de praktijk op stukloopt.
De rechtbank die het dividend van 1.080.000 euro beoordeelde, formuleerde de drempel als evident onverantwoorde uitkeringen. Of die drempel algemeen geldt, staat nog niet vast: één rechtbank heeft het zo verwoord en de Hoge Raad heeft zich er niet over uitgelaten. Ga er dus niet van uit dat een kleine misrekening u nooit kan worden aangerekend. In diezelfde zaak werd overigens ook het accountantskantoor aansprakelijk geacht tegenover de bestuurder, omdat het niet had gewaarschuwd voor het aansprakelijkheidsrisico van de dividend- en verrekeningsconstructie. Een adviseur die u hierin begeleidt, heeft dus een eigen waarschuwingsplicht.
Er is ook een uitspraak die laat zien hoe het goed gaat. Het hof oordeelde in 2022 dat bestuurders bij de uitkeringstoets niet alles zelf hoeven na te rekenen. Zijn de cijfers vóór uw bestuursperiode door een extern professioneel bureau aangeleverd, dan mag u daarop vertrouwen, zolang er geen aanwijzingen zijn dat ze onjuist zijn. Een financiële analyse op basis van alle beschikbare stukken was in die zaak voldoende en de bestuurders waren niet aansprakelijk.
Twee oudere zaken worden in dit verband vaak genoemd: Nimox uit 1991 en Reinders Didam uit 2004. Die gaan over recht van voor 2012 en over andere regels, namelijk de onrechtmatige daad en de aansprakelijkheid bij faillissement. De wetgever heeft de normen uit die zaken wel richtinggevend genoemd bij het opstellen van de huidige regeling, en de Hoge Raad bevestigde in 2016 dat die routes naast de uitkeringstoets blijven bestaan. Ook als u de uitkeringstoets netjes doorloopt, kan een uitkering dus nog langs die andere weg worden aangepakt.
Rekenvoorbeeld: drie uitkomsten bij dezelfde bv
Onderstaand voorbeeld speelt in 2026 en laat zien dat de balanstest ruimte kan geven die de uitkeringstoets vervolgens grotendeels wegneemt. De bedragen zijn afgerond op hele euro’s (zie figuur 5).
De situatie
Stel dat u enig aandeelhouder en enig bestuurder van uw bv bent. Het eigen vermogen is 200.000 euro en er zijn geen wettelijke of statutaire reserves. De balanstest staat dus een uitkering van maximaal 200.000 euro toe. Op de bankrekening staat 160.000 euro. Over drie maanden moet de bv een banklening van 150.000 euro aflossen, en uit de lopende bedrijfsvoering komt in die drie maanden netto nog 15.000 euro binnen. De liquiditeitsprognose voor de komende twaalf maanden laat zonder dividend daarom een laagste banksaldo zien van 25.000 euro (160.000 plus 15.000 min 150.000), en dat dieptepunt valt in de maand van de aflossing.
Uitkomst 1: een dividend dat de bv kan dragen
U keurt als bestuurder een dividend van 15.000 euro goed en legt de prognose bij het besluit. De bv houdt 15 procent dividendbelasting in, dus 2.250 euro, maakt 12.750 euro aan u over en draagt 2.250 euro af. Het laagste banksaldo zakt naar 10.000 euro, dus de aflossing blijft haalbaar. In box 2 betaalt u 24,5 procent over 15.000 euro, dat is 3.675 euro. De ingehouden dividendbelasting van 2.250 euro wordt daarmee verrekend, dus u betaalt nog 1.425 euro bij.
Uitkomst 2: een gematigd dividend dat de toets toch niet haalt
U denkt voorzichtig te zijn met 60.000 euro, ruim onder de 200.000 euro die de balanstest toestaat. Ook hier gaat het volledige brutobedrag de kas uit: 51.000 euro naar u en 9.000 euro dividendbelasting naar de Belastingdienst. Het laagste banksaldo komt daarmee uit op 35.000 euro negatief, dus de aflossing van 150.000 euro kan niet volledig worden gedaan. Ook een tekort van 35.000 euro betekent al dat de bv haar opeisbare schuld niet kan betalen, dus moet u de goedkeuring weigeren.
Er is wel een uitweg. De vrije ruimte in de prognose is 25.000 euro, dus tot dat bedrag kan de bv verantwoord uitkeren. Wilt u meer uitkeren, dan wacht u tot na de aflossing en toetst u dan opnieuw. Dit is het scenario dat in de praktijk het vaakst wordt onderschat, want het bedrag voelt bescheiden en de balanstest geeft ruimte.
Uitkomst 3: uitkeren zonder de toets te doen
U keurt 180.000 euro goed zonder naar de liquiditeit te kijken. De bv houdt 27.000 euro dividendbelasting in en maakt 153.000 euro over. Het laagste saldo komt uit op 155.000 euro negatief en de banklening kan niet worden afgelost. Dat de bv over drie maanden 150.000 euro moest aflossen stond al vast, dus u behoorde redelijkerwijs te voorzien dat de bv haar opeisbare schulden na de uitkering niet kon blijven betalen.
Daarmee bent u als bestuurder aansprakelijk voor het tekort dat de bv door de uitkering niet meer kan betalen, in dit voorbeeld ongeveer 155.000 euro, met wettelijke rente van 4 procent vanaf de dag van de uitkering. Als ontvanger bent u aansprakelijk tot maximaal het bedrag van de uitkering, dus 180.000 euro. Dat is het brutobedrag, ook al kwam er 153.000 euro op uw rekening; de ingehouden 27.000 euro is immers voor uw rekening afgedragen.
De box 2-heffing blijft daarbij gewoon staan. U betaalt 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 111.157 euro, samen 51.325 euro. Daarvan is 27.000 euro al ingehouden, dus u betaalt 24.325 euro bij. Moet u het dividend later terugbetalen, dan verdwijnt die heffing over 2026 niet: de terugbetaling werkt fiscaal niet terug en levert pas in het jaar van terugbetaling een negatief voordeel op. U betaalt dus eerst de belasting en moet daarna het geld terug in de bv storten.
De conclusie: de balanstest zegt hoeveel er op papier uitkeerbaar is, de uitkeringstoets zegt hoeveel de bv werkelijk kan missen. Het tweede getal is vaak lager, en alleen dat tweede getal beschermt u tegen aansprakelijkheid. Toetst u niet beide, dan weet u niet welk van de twee bij u het bindende bedrag is.
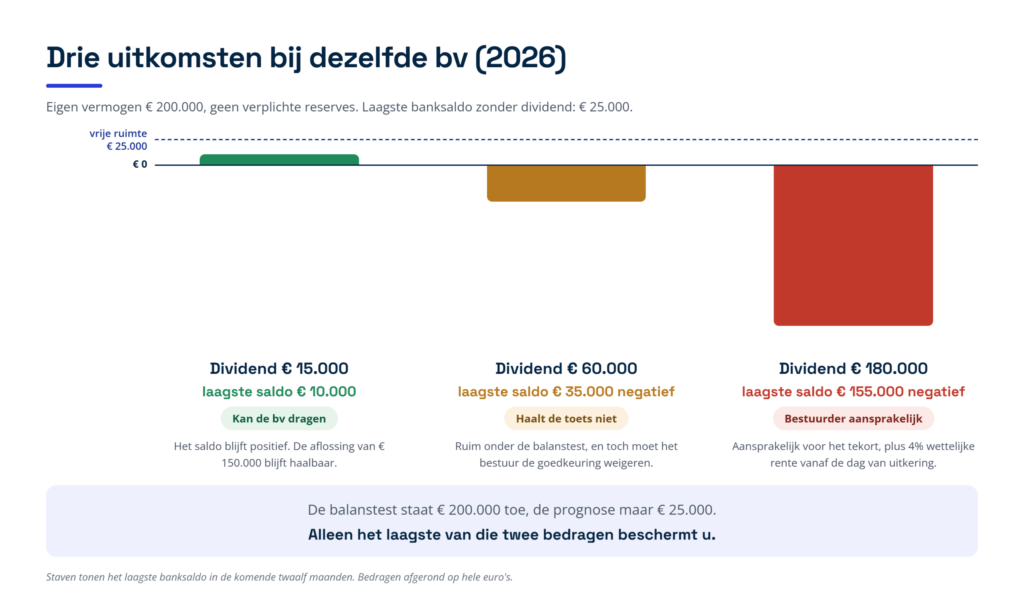
Figuur 5: de drie uitkomsten naast elkaar. De staven tonen het laagste banksaldo in de komende twaalf maanden; de stippellijn is de vrije ruimte van 25.000 euro.
De fiscale kant: dividendbelasting en box 2 in 2026
Is de uitkering civielrechtelijk in orde, dan begint het fiscale traject. Onderstaande tabel geeft de fiscale percentages en termijnen die in 2026 gelden.
| Onderwerp | 2026 | Toelichting |
| Dividendbelasting | 15 procent | De bv houdt dit in op het brutodividend en draagt het af |
| Box 2, eerste schijf | 24,5 procent tot en met 68.843 euro | Per persoon; fiscale partners samen dus tot 137.686 euro |
| Box 2, tweede schijf | 31 procent boven 68.843 euro | Over het deel boven de schijfgrens |
| Aangifte dividendbelasting | Binnen 1 maand | Gerekend vanaf de dag waarop de bv het dividend aan u ter beschikking stelt |
| Betaling dividendbelasting | Binnen 1 maand | Zelfde termijn als de aangifte |
| Bezwaar tegen het betaalde bedrag | Binnen 6 weken | Gerekend vanaf de datum van betaling |
Dividendbelasting inhouden, aangeven en betalen
Keert uw bv dividend uit aan u als particuliere aandeelhouder, dan moet de bv 15 procent dividendbelasting inhouden en daarvan aangifte doen. De termijn loopt vanaf de dag waarop de bv het dividend aan u ter beschikking stelt, dus vanaf het moment waarop u een onvoorwaardelijk recht op uitbetaling krijgt. Dat is niet hetzelfde als de dag waarop het geld op uw rekening staat. Stelt de bv het dividend in oktober betaalbaar maar betaalt zij pas in januari uit, dan loopt de aangiftetermijn toch vanaf oktober. Stel de uitbetaling ook niet te lang uit: het recht op een vastgesteld dividend verjaart na vijf jaar, tenzij de statuten een langere termijn noemen.
Dat betekent ook dat de bv de dividendbelasting binnen een maand na de betaalbaarstelling moet afdragen, ook als zij het dividend zelf pas later uitbetaalt. Neem die afdracht dus als apart bedrag mee in uw liquiditeitsprognose, want voor de uitkeringstoets is het net zo goed geld dat de bv kwijt is.
Twee praktische valkuilen. De dividendbelasting gaat naar een ander bankrekeningnummer dan de vennootschapsbelasting en de omzetbelasting, en het aangiftenummer moet u altijd vermelden. En heeft u een fout gemaakt in de aangifte, dan kunt u die niet herstellen door opnieuw aangifte te doen: een nieuwe aangifte overschrijft de eerdere niet. Heeft u al betaald, dan maakt u binnen zes weken na de betaaldatum bezwaar; heeft u nog niet betaald, dan meldt u de fout per brief.
Keert uw bv uit aan een holding die 5 procent of meer van de aandelen heeft, dan is er meestal sprake van deelnemingsdividend, dus dividend tussen vennootschappen waarbij de ontvanger een deelneming van minstens 5 procent heeft. De bv past dan een inhoudingsvrijstelling toe en houdt niets in. Is de hele uitkering vrijgesteld, dan hoeft er geen aangifte te worden gedaan, behalve als de Belastingdienst de bv uitnodigt om aangifte te doen. Zo’n uitnodiging maakt de aangifte alsnog verplicht, ook als er niets te betalen valt.
Box 2 bij uzelf
Heeft u een aanmerkelijk belang, dus minimaal 5 procent van de aandelen, dan is het dividend bij u een regulier voordeel in box 2, dus een opbrengst uit uw aandelen en niet een winst op de verkoop ervan. Het tarief is in 2026 24,5 procent tot en met 68.843 euro en 31 procent daarboven. Bent u fiscaal partner, dan kunt u het box 2-inkomen onderling verdelen, waardoor u samen tot 137.686 euro in de eerste schijf kunt blijven. De ingehouden dividendbelasting is een voorheffing, dus een vooruitbetaling op uw inkomstenbelasting: u geeft die in uw aangifte op en zij wordt met uw box 2-heffing verrekend.
Ontvangt u van uw bv rente op een lening die u aan de bv heeft verstrekt, dan is dat geen dividend en dus geen box 2-inkomen. Die rente hoort in box 1, waar ook uw loon wordt belast. Het gaat dan om de regeling voor het ter beschikking stellen van vermogensbestanddelen: leent u geld aan uw eigen bv of verhuurt u er iets aan, dan wordt de opbrengst daarvan in box 1 belast. Dat wordt in aangiften geregeld verkeerd ingevuld.
Een civielrechtelijk ongeldige uitkering is fiscaal wel belast
Dit is de meest onderschatte fiscale consequentie. Of er voor de belasting een voordeel uit aandelen is, hangt niet af van de vraag of er vennootschapsrechtelijk een geldige dividenduitkering tot stand is gekomen. Beslissend is dat er vermogen van de bv naar u is verschoven en dat beide partijen zich daarvan bewust waren. Het hof besliste in juni 2026 in die zin over een uitkering van 116.324 euro uit de agioreserve, het bedrag dat aandeelhouders bij de uitgifte van aandelen bovenop de nominale waarde hebben gestort. Over die uitkering had het verkeerde orgaan besloten: civielrechtelijk dus geen geldig besluit, fiscaal toch belast.
Draait u de uitkering later terug, dan is dat een gebeurtenis van het latere jaar. De vernietiging van een besluit of overeenkomst werkt civielrechtelijk wel terug, maar fiscaal niet. Bestaat er een echte verplichting om terug te betalen en betaalt u ook terug, dan is dat in het jaar van terugbetaling een negatief voordeel in box 2. Heeft u in dat jaar geen ander box 2-inkomen, dan ontstaat een box 2-verlies dat u niet meteen kunt gebruiken maar met inkomen uit andere jaren moet verrekenen. U schiet de belasting dus jaren voor. Bestaat die terugbetalingsverplichting niet, dan wordt het als een informele kapitaalstorting gezien, dus als een storting in de bv zonder dat u daar aandelen voor krijgt.
Een correctie van de aanslag over het uitkeringsjaar zit er in beide gevallen niet in. Wat er met de al ingehouden dividendbelasting gebeurt als u de uitkering moet terugbetalen, is niet in algemene regels vastgelegd; laat dat per geval beoordelen.
Ook bij inkoop van eigen aandelen en kapitaalvermindering
De uitkeringstoets geldt niet alleen voor dividend. Koopt uw bv haar eigen aandelen terug en betaalt zij daar iets voor, dan geldt een liquiditeitstoets die vrijwel hetzelfde is geformuleerd als bij dividend. Het verschil zit in de procedure en in de sanctie. Bij inkoop beslist het bestuur zelf, dus er is geen apart goedkeuringsvereiste, en de balanstest wordt strenger: het eigen vermogen min de verkrijgingsprijs moet groter zijn dan de verplichte reserves. Wordt die balanstest geschonden of een statutaire beperking overtreden, dan is de inkoop nietig.
Bij schending van de uitkeringstoets is de inkoop niet nietig, maar zijn de bestuurders aansprakelijk voor het tekort. Daarnaast is de aandeelhouder die zijn aandelen verkocht heeft aansprakelijk tot maximaal de prijs die hij ervoor kreeg; bij inkoop is dat dus de verkoper in plaats van de dividendontvanger.
Vermindert uw bv het kapitaal met terugbetaling op de aandelen, dan gelden dezelfde bestuursgoedkeuring, dezelfde uitkeringstoets en dezelfde aansprakelijkheid: de wet verklaart die regels daarop van toepassing. Er geldt daarnaast een eigen balanstest. Denk hierbij niet dat schuldeisers zich met een verzetprocedure kunnen melden: dat recht is bij de bv per 1 oktober 2012 vervallen en juist vervangen door de uitkeringstoets met aansprakelijkheid. Bij de nv bestaat het verzetrecht nog wel.
Wilt u kapitaal onbelast terugbetalen, dan zijn er strikte fiscale formaliteiten: er moet een besluit van de algemene vergadering en een statutenwijziging zijn, en die handelingen moeten in samenhang en kort na elkaar plaatsvinden. Gebeurt dat niet, dan is de terugbetaling belast voor zover de bv nog winst en winstreserves heeft, de zogeheten zuivere winst. Bij een kapitaalvermindering door intrekking van aandelen komt de onbelaste terugbetaling helemaal niet aan de orde, want dan geldt het fiscaal als een verkoop van uw aandelen: u wordt in box 2 afgerekend over het verschil tussen wat u ontvangt en wat u voor die aandelen heeft betaald.
Praktische checklist: wat u moet regelen
Loop deze punten na voordat uw bv een euro uitkeert (zie figuur 6). De regeling levert u zelf geen voordeel op, maar zorgvuldig naleven voorkomt schade die tot in uw privévermogen kan reiken.
- Controleer de statuten. Kijk wie bevoegd is te besluiten en of er statutaire reserves of beperkingen zijn.
- Doe de balanstest. Stel vast dat het eigen vermogen groter is dan de wettelijke en statutaire reserves en keer niet meer uit dan dat meerdere.
- Neem een besluit van het bevoegde orgaan. Dat is in de regel de algemene vergadering; controleer in de statuten of dat bij uw bv anders is geregeld.
- Maak een liquiditeitsprognose. Kijk als basis ongeveer een jaar vooruit, en langer als u een grote verplichting verder in de toekomst al ziet aankomen. Neem ook de afdracht van de dividendbelasting mee.
- Laat het bestuur uitdrukkelijk goedkeuren. Leg de goedkeuring en de onderbouwing schriftelijk vast; bij meer bestuurders moeten zij allen betrokken zijn.
- Toets opnieuw vlak voor de betaling. Voor de aansprakelijkheid is het moment van uitkeren beslissend, niet het moment van goedkeuren.
- Behandel verrekening als een echte uitkering. Ook een dividend dat u wegstreept tegen uw rekening-courant valt volledig onder de toets.
- Regel de dividendbelasting. Houd 15 procent in en doe binnen een maand na de terbeschikkingstelling aangifte en betaling op het aparte rekeningnummer.
- Bewaar het dossier. Bestuursbesluit, prognose en jaarcijfers vormen later uw bewijs dat u zorgvuldig heeft getoetst.
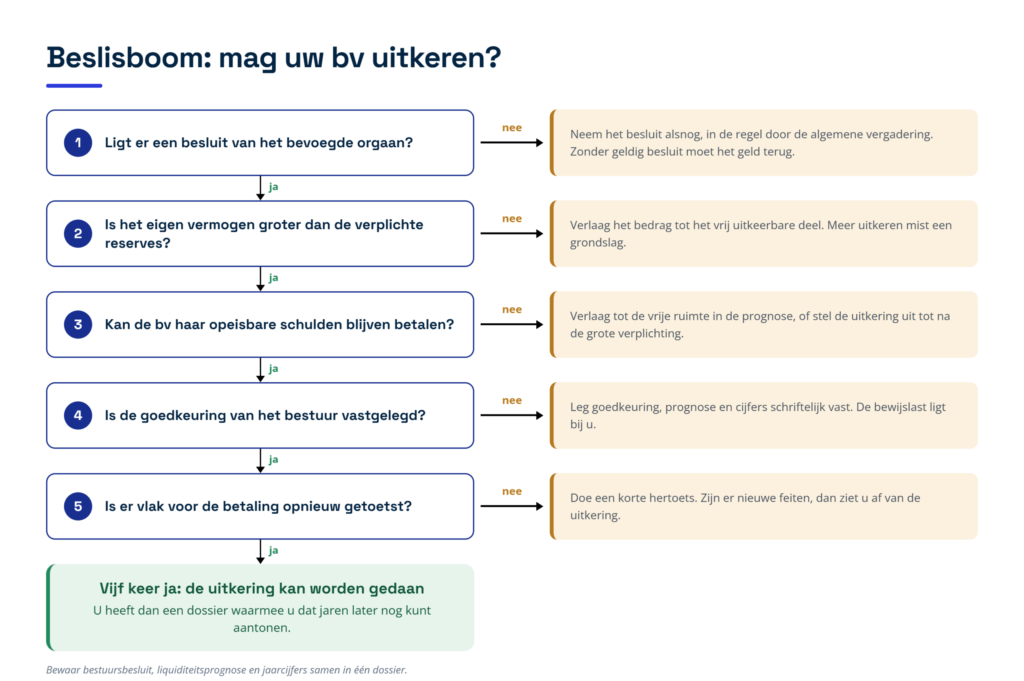
Figuur 6: de vijf vragen als beslisboom, met per nee-antwoord de uitweg. Vijf keer ja betekent dat de uitkering kan worden gedaan en dat u dat jaren later nog kunt aantonen.
Veelgestelde vragen
Hoeveel dividend mag u uit uw bv uitkeren?
Op papier het deel van het eigen vermogen dat boven de wettelijke en statutaire reserves uitkomt. In werkelijkheid vaak minder, want het bestuur mag alleen goedkeuren als de bv na de uitkering haar opeisbare schulden kan blijven betalen. Maak daarom altijd eerst een liquiditeitsprognose; die geeft het bedrag dat u echt kunt uitkeren.
Moet u de uitkeringstoets ook doen als u het dividend verrekent met uw rekening-courant?
Ja, en dat is geen formaliteit: rechters hebben bestuurders juist in deze constructie aansprakelijk gehouden, ook toen het banksaldo door de verrekening niet veranderde. Reken het verrekende bedrag dus volledig mee in de toets, precies zoals een uitbetaling in geld.
Wat gebeurt er als u de bestuursgoedkeuring niet vastlegt?
De goedkeuring kan dan geldig zijn, maar u kunt niet bewijzen dat u de toets echt heeft gedaan, terwijl de bewijslast bij het vrijpleiten juist bij u ligt. Bij een eenmansbestuur kan de betaalbaarstelling volgens de wetsgeschiedenis stilzwijgend als goedkeuring gelden, maar dat helpt u tegen dat bewijsprobleem niet. Leg het besluit met de onderbouwing dus altijd schriftelijk vast.
Hoe ver vooruit moet u kijken bij de uitkeringstoets?
De wet noemt geen termijn. De wetsgeschiedenis spreekt van in de regel ongeveer een jaar vanaf de uitkering, en dat is een vuistregel en geen wettelijke grens. Weet u van een grote verplichting die verder in de toekomst ligt, zoals een aflossing of een pensioenverplichting, dan hoort die er gewoon bij.
Bent u als bestuurder nooit meer kwijt dan het uitgekeerde dividend?
Dat is niet zeker. De wet noemt de grens van het ontvangen bedrag alleen voor de ontvanger van de uitkering, niet voor de bestuurders. Een rechtbank nam die grens in 2021 wel aan voor de bestuurder, een andere rechtbank wees hem in hetzelfde jaar af. De Hoge Raad heeft hierover nog niet beslist, dus houd rekening met een groter risico.
Kunt u de box 2-heffing terugkrijgen als de uitkering achteraf ongeldig blijkt?
Over het jaar van de uitkering meestal niet. Voor de belasting is beslissend dat er vermogen van de bv naar u is verschoven, ook als het besluit vennootschapsrechtelijk niet geldig was. Betaalt u het dividend later terug op grond van een echte verplichting, dan levert dat in dat latere jaar een negatief voordeel in box 2 op, maar alleen als u in dat jaar box 2-inkomen heeft om het tegen af te zetten.
Hoe Taxcount u kan helpen
Taxcount rekent voor u uit hoeveel uw bv werkelijk kan uitkeren. Wij maken de balanstest en de liquiditeitsprognose. Wij stellen het besluit van de algemene vergadering en de bestuursgoedkeuring op. En wij zorgen dat de onderbouwing zo in het dossier komt dat u die jaren later nog kunt gebruiken. Ook kijken wij naar het moment van uitkeren, naar de verdeling tussen loon en dividend en naar de gevolgen voor uw rekening-courant, zodat de uitkering niet alleen juridisch klopt maar u er fiscaal ook niet te veel voor betaalt. Verzorgt u de aangifte dividendbelasting liever niet zelf, dan nemen wij die inhouding, aangifte en betaling van u over.
Wilt u dit jaar dividend uitkeren en uw persoonlijke risico zo klein mogelijk houden? Leg uw cijfers aan ons voor, dan beoordelen wij uw situatie en zeggen wij u welk bedrag verantwoord is.
Dit artikel bevat algemene informatie over de balanstest en de uitkeringstoets bij een dividenduitkering en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en rentepercentages kunnen wijzigen en de rechtspraak over de uitkeringstoets is nog in ontwikkeling. De uitkomst in uw situatie hangt af van uw persoonlijke en zakelijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen.


