Reorganisatievrijstellingen in de overdrachtsbelasting: vastgoed verplaatsen bij een fusie, splitsing of reorganisatie zonder belasting

Wil je vastgoed binnen je concern verplaatsen, twee bv’s laten fuseren, een bedrijfsonderdeel afsplitsen of samen met een compagnon uit elkaar gaan? Bij zulke reorganisaties zit er vaak een bedrijfspand of een vastgoed-bv in de structuur. Over de overgang daarvan betaal je normaal overdrachtsbelasting, tegen 10,4% voor bedrijfsvastgoed. Bij een reorganisatie verandert er economisch echter vaak niets: het vastgoed blijft binnen dezelfde groep of gaat mee met de onderneming. De wet kent daarom vijf vrijstellingen die de heffing achterwege laten. In dit artikel lees je welke vrijstellingen er zijn, welke voorwaarden gelden en waar je in 2026 op moet letten.

Wat is overdrachtsbelasting bij een reorganisatie?

Wie in Nederland een gebouw of grond verkrijgt, betaalt overdrachtsbelasting. Ook het verkrijgen van aandelen in een bv die vooral vastgoed bezit, kan belast zijn; zo’n bv heet een onroerendezaakrechtspersoon. Bij een reorganisatie zou die heffing een zakelijke herstructurering onnodig duur maken. De wet zegt daarom dat de keuze van de rechtsvorm en de plek van het vastgoed in de structuur niet mag stuiten op overdrachtsbelasting, zolang de reorganisatie zakelijk is en het belang bij het vastgoed niet wezenlijk verschuift.

De vijf vrijstellingen op een rij

Er zijn vijf reorganisatievrijstellingen. Welke van toepassing is, hangt af van de vorm van de reorganisatie. Figuur 1 zet ze naast elkaar met de belangrijkste voorwaarde per vrijstelling.

Figuur 1: de vijf reorganisatievrijstellingen (juridische fusie, bedrijfsfusie, interne reorganisatie, splitsing en taakoverdracht) met de kernvoorwaarde per vrijstelling.

Juridische fusie

Twee of meer rechtspersonen gaan juridisch samen; het vermogen van de verdwijnende rechtspersoon gaat in één keer over op de blijvende. Dit kan ook tussen stichtingen, verenigingen of pensioenfondsen. Er geldt geen eis dat er een onderneming wordt gedreven, maar de fusie moet wel hoofdzakelijk (ten minste 70%) plaatsvinden op grond van zakelijke overwegingen.

Bedrijfsfusie

Een bv of nv brengt haar hele onderneming of een zelfstandig onderdeel daarvan in in een andere vennootschap en krijgt in ruil aandelen. Het pand dat bij die onderneming hoort, gaat mee zonder overdrachtsbelasting.

Interne reorganisatie

Binnen je concern verplaats je vastgoed of een vastgoed-bv van de ene groepsvennootschap naar de andere (zie figuur 2). Een concern is hier een topvennootschap met alle vennootschappen waarin zij vrijwel het hele belang (ten minste 90%) heeft. Let op: natuurlijke personen horen nooit tot een concern, en een stichting administratiekantoor kan niet als top van het concern gelden.

Figuur 2: de interne reorganisatie: vastgoed verplaatst binnen het concern (belang ten minste 90% in elke schakel) blijft onbelast; een natuurlijk persoon hoort niet tot het concern.

Splitsing

Een rechtspersoon wordt gesplitst, bijvoorbeeld om een divisie te verzelfstandigen of omdat twee aandeelhouders uit elkaar gaan (een ruziesplitsing). Sinds 1 juli 2025 gelden hier strengere regels; daarover verderop meer.

Taakoverdracht tussen goede doelen

Draagt een goededoeleninstelling (anbi) of vereniging een taak met bijbehorend vastgoed en schulden over aan een andere anbi of vereniging, dan is dat onder voorwaarden vrijgesteld. Woningcorporaties gebruiken deze vrijstelling regelmatig. Voorwaarde is dat commerciële factoren geen rol spelen.

De twee kernvoorwaarden

Aan alle vrijstellingen zitten voorwaarden om misbruik te voorkomen. Twee soorten zijn het belangrijkst (zie figuur 3).

De eerste is een zakelijke reden. De reorganisatie moet echt bedrijfsmatig nodig zijn. Alleen belasting besparen is niet genoeg; de fiscus kan de vrijstelling dan weigeren.

De tweede is drie jaar rust. Je mag de aandelen die je bij de reorganisatie krijgt drie jaar niet verkopen, en de activiteiten moeten drie jaar doorgaan. Doe je dat niet, dan is de belasting alsnog verschuldigd. Dat heet in de praktijk een “clawback”. Er zijn wel uitzonderingen als je binnen die periode een volgende gefacilieerde stap zet, bijvoorbeeld een opvolgende fusie of splitsing.

Figuur 3: de driejaarseis. Verkoop je de aandelen of stop je de activiteiten binnen drie jaar, dan volgt een clawback; zet je een volgende gefacilieerde stap, dan blijft die achterwege.

Je moet de vrijstelling zelf inroepen in de aangifte overdrachtsbelasting. Bij een notariële akte zorgt de notaris hiervoor; verkrijg je aandelen in een vastgoed-bv, dan ligt de verantwoordelijkheid bij jezelf.

Aandelen in een vastgoed-bv

De vrijstellingen gelden niet alleen voor de overgang van een pand zelf, maar ook voor aandelen in een onroerendezaakrechtspersoon: een bv waarvan het bezit grotendeels uit vastgoed bestaat. Verkrijg je zulke aandelen bij een fusie of splitsing, dan kan ook dat zijn vrijgesteld. Zo voorkomt de wet dat een reorganisatie via aandelen duurder uitpakt dan een reorganisatie met losse panden.

Rekenvoorbeeld: een ruziesplitsing

A en B hebben elk 50% van de aandelen in X bv. X bv bezit twee panden: pand 1 is 600.000 euro waard en pand 2 is 400.000 euro. Samen dus 1.000.000 euro, waarvan het belang van A en van B elk 500.000 euro is. X bv wordt gesplitst: A krijgt een bv met pand 1, B krijgt een bv met pand 2 (zie figuur 4).

Sinds 1 juli 2025 wordt per pand gekeken. A krijgt pand 1 (600.000 euro), terwijl zijn belang daarin eerst 300.000 euro was (de helft). Zijn belang stijgt dus met 300.000 euro en over dat bedrag is A overdrachtsbelasting verschuldigd. B krijgt pand 2 (400.000 euro), waar zijn belang eerst 200.000 euro was; over de resterende 200.000 euro betaalt B belasting.

Figuur 4: de ruziesplitsing. Sinds 1 juli 2025 wordt per pand getoetst, waardoor A en B allebei belasting betalen; onder de oude portefeuillebenadering betaalde alleen A, en wel over 100.000 euro.

Onder de oude regels, die golden tot 1 juli 2025, werd naar de hele portefeuille gekeken. Dan betaalde alleen A belasting, en wel over 100.000 euro. De nieuwe regel per pand pakt dus duurder uit. Reken een ruziesplitsing daarom vooraf goed door.

Let op: strengere splitsingsregels sinds 1 juli 2025

Voor splitsingen vanaf 1 juli 2025 gelden extra eisen. De verkrijgende rechtspersoon moet een hele onderneming of een zelfstandig onderdeel krijgen, waarbij het pand bij die onderneming hoort en eraan dienstbaar is. Beleggingsvastgoed valt daar in beginsel buiten. Ook geldt dat de aandeelhouders een gelijkwaardig belang moeten houden en, bij een ruziesplitsing, per pand wordt getoetst. Het gevolg is dat het afsplitsen van los beleggingsvastgoed vóór een bedrijfsoverdracht vaak niet meer onder de vrijstelling valt. Plan je een splitsing, laat de nieuwe regels dan vooraf toetsen.

Praktische checklist: wat je moet regelen

  • Kies de juiste vrijstelling: stel vast of het gaat om een juridische fusie, bedrijfsfusie, interne reorganisatie, splitsing of taakoverdracht. Bij samenloop is soms een keuze mogelijk, maar je bent daar ook voor de toekomst aan gebonden.
  • Onderbouw de zakelijke reden: leg vast waarom de reorganisatie bedrijfsmatig nodig is. Bij een juridische fusie geldt de eis van hoofdzakelijk zakelijke overwegingen (ten minste 70%).
  • Bewaak de driejaarstermijn: verkoop de verkregen aandelen drie jaar niet en zet de activiteiten voort. Plan een eventuele vervolgstap binnen een uitzondering.
  • Toets het concernbegrip: voor de interne reorganisatie geldt een belang van ten minste 90%. Controleer of alle schakels aan die eis voldoen.
  • Reken een ruziesplitsing per pand door: sinds 1 juli 2025 wordt per onroerende zaak getoetst; dit kan tot heffing leiden waar dat vroeger niet zo was.
  • Doe een beroep bij de aangifte: vermeld de vrijstelling uitdrukkelijk in de akte en de aangifte, met datum en nummer van het toepasselijke besluit waar dat vereist is.

Veelgestelde vragen

Betaal ik overdrachtsbelasting als ik vastgoed binnen mijn concern verplaats?

Vaak niet. De interne reorganisatievrijstelling stelt de overgang binnen een concern (belang ten minste 90%) vrij. Je moet de aandelen wel drie jaar aanhouden en de activiteiten voortzetten, anders volgt alsnog een aanslag.

Geldt de vrijstelling ook bij een fusie tussen stichtingen?

Ja. Bij een juridische fusie geldt geen ondernemingseis, dus ook stichtingen, verenigingen en pensioenfondsen kunnen vrij van overdrachtsbelasting fuseren, mits de fusie hoofdzakelijk zakelijk is.

Wat is een clawback?

Dat is de terugname van de vrijstelling. Verkoop je de verkregen aandelen binnen drie jaar of stop je de activiteiten, dan is de eerder niet-geheven overdrachtsbelasting alsnog verschuldigd. Er zijn uitzonderingen bij een opvolgende gefacilieerde reorganisatie.

Is een aandelenfusie ook vrijgesteld?

De overdrachtsbelasting kent geen aparte aandelenfusievrijstelling. In uitzonderlijke gevallen kan een aandelenfusie via de bedrijfsfusievrijstelling lopen. Laat dit per situatie beoordelen.

Waarom pakt een ruziesplitsing sinds 2025 duurder uit?

Sinds 1 juli 2025 wordt per pand gekeken in plaats van naar de hele portefeuille. Daardoor kan bij vrijwel elke ruziesplitsing waarbij het belang per pand verschuift, overdrachtsbelasting ontstaan.

Hoe Taxcount je kan helpen

De reorganisatievrijstellingen kunnen een fusie, splitsing of herstructurering fiscaal soepel laten verlopen, maar de voorwaarden zijn technisch en sinds 1 juli 2025 op onderdelen strenger geworden. Een verkeerde vormgeving of een te vroege verkoop van aandelen kan de vrijstelling doen vervallen. Taxcount beoordeelt welke vrijstelling past bij je reorganisatie, onderbouwt de zakelijke reden, bewaakt de driejaarstermijnen en het concernbegrip, en rekent een splitsing vooraf door zodat je niet voor verrassingen komt te staan. Plan je een fusie, een interne reorganisatie of een bedrijfsoverdracht? Laat de opzet dan vooraf door ons toetsen.

Dit artikel bevat algemene informatie en is geen fiscaal of juridisch advies. Tarieven, drempels en voorwaarden kunnen wijzigen. Of een vrijstelling in je geval geldt, hangt af van je persoonlijke situatie en van de exacte vormgeving van de reorganisatie. Laat je situatie daarom altijd vooraf beoordelen door een adviseur.

Zie ook:

Vrijstellingen overdrachtsbelasting in de familie- en samenwerkingssfeer: zo draag je een bedrijfspand over zonder belasting

Draag je je bedrijf over aan je kind, ga je samenwerken in een maatschap of vof, of zet je je eenmanszaak om in een bv? Vaak zit er dan een bedrijfspand of stuk grond in het bedrijf. Over de overgang van vastgoed betaal je normaal overdrachtsbelasting, en dat kan bij een bedrijfspand flink oplopen. Toch hoef je dat in veel familie- en samenwerkingssituaties niet. De wet kent een aantal vrijstellingen die de belasting achterwege laten, mits je het bedrijf echt voortzet en je jezelf meestal nog drie jaar aan de onderneming verbonden houdt. In dit artikel lees je wanneer een vrijstelling voor de overdrachtsbelasting geldt, welke voorwaarden er zijn en waar je in 2026 op moet letten.

Wanneer betaal je overdrachtsbelasting?

Koop of krijg je een gebouw of grond in Nederland, dan betaal je meestal overdrachtsbelasting. Je berekent die belasting over de waarde van de onroerende zaak. Het tarief hangt af van het soort object. Voor een bedrijfspand of grond geldt in 2026 het algemene tarief van 10,4%. Voor een woning die je zelf gaat bewonen geldt 2%, en voor een andere woning (bijvoorbeeld voor de verhuur) sinds 2026 8%.

Soort onroerende zaak (2026) Tarief
Woning die je zelf als hoofdverblijf gaat bewonen 2%
Andere woning (bijvoorbeeld verhuur of tweede woning) 8%
Bedrijfspand, grond en overige onroerende zaken 10,4%

Bij een bedrijfspand van bijvoorbeeld 500.000 euro betekent het algemene tarief dus al 52.000 euro belasting. Een vrijstelling kan dat hele bedrag besparen (zie figuur 1). In drie familie- en samenwerkingssituaties hoef je die belasting niet te betalen.

Figuur 1: de overdrachtsbelasting op een bedrijfspand van 500.000 euro met en zonder vrijstelling, plus de overdrachtsbelastingtarieven voor 2026.

De drie vrijstellingen op een rij

In drie situaties laat de wet de overdrachtsbelasting achterwege: bij een overname binnen de familie, bij het inbrengen of omzetten van je onderneming, en bij het uit elkaar gaan van een samenwerking. Figuur 2 laat zien welke vrijstelling bij welke situatie hoort. Let op: een woning of woongedeelte valt nooit onder deze bedrijfsvrijstellingen.

Figuur 2: de drie vrijstellingen in de familie- en samenwerkingssfeer en de kernvoorwaarde per situatie.

Vrijstelling 1: het bedrijf overnemen binnen de familie

Neem je kind, kleinkind, broer of zus van de ondernemer het bedrijf over, of de echtgenoot of geregistreerd partner van zo iemand, dan is de overgang van het bedrijfspand vrijgesteld. Een pleegkind telt mee als kind, en een half- of pleegbroer of half- of pleegzus telt mee als broer of zus.

Er gelden twee belangrijke voorwaarden. Het pand moet bij het bedrijf horen en nodig zijn voor het bedrijf, en de overnemer moet het bedrijf helemaal zelf voortzetten. Een woning of het woongedeelte van een pand valt niet onder de vrijstelling.

Let op de richting: de vrijstelling werkt maar één kant op. Een overdracht van ouder naar kind is vrijgesteld, maar een overdracht terug van kind naar ouder niet. Ook een overdracht aan je eigen echtgenoot valt er niet onder.

Vrijstelling 2: je onderneming inbrengen of omzetten

Breng je je onderneming in een samenwerking in, of zet je die om in een bv, dan blijft de overdrachtsbelasting over het bedrijfspand achterwege. Er zijn twee varianten.

Inbreng in een maatschap, vof of cv

Ga je samenwerken met een familielid of een derde en breng je je onderneming in in een maatschap, vennootschap onder firma (vof) of commanditaire vennootschap (cv), dan geldt de vrijstelling. Je moet dan wel de hele onderneming inbrengen, inclusief de bezittingen en schulden die een rol spelen in het bedrijf. In ruil wordt je op de kapitaalrekening bijgeschreven voor ten minste 90% van de waarde van je onderneming. Krijg je meer dan 10% van de waarde terug als schuld (een tegoed op je medevennoten), dan vervalt de vrijstelling.

Omzetting in een nv of bv

Zet je je eenmanszaak of aandeel in een samenwerking om in een bv, dan is de overgang van het pand naar de bv vrijgesteld. Je krijgt in ruil aandelen. Naast die aandelen mag je maximaal 10% van wat op de aandelen is gestort in geld of als vordering terugkrijgen. Blijf je onder die grens, dan betaalt de bv geen overdrachtsbelasting over het pand.

Rekenvoorbeeld. Karin brengt haar notarispraktijk met kantoorpand in in haar nieuwe bv (zie figuur 3). De onderneming is 1.000.000 euro waard. De bv geeft haar aandelen voor 960.000 euro; voor de resterende 40.000 euro krijgt ze een vordering op de bv. Die 40.000 euro blijft ruim onder de 10%-grens. De vrijstelling geldt dus en de bv betaalt niets over het kantoorpand.

Figuur 3: de omzetting van een eenmanszaak in een bv, waarbij de vordering (4%) onder de 10%-grens blijft en de bv geen overdrachtsbelasting betaalt.

Vrijstelling 3: uit elkaar gaan

Stop je de samenwerking en gaat het pand terug naar degene die het ooit inbracht, dan mag dat belastingvrij. Voorwaarde is wel dat bij de inbreng destijds de inbrengvrijstelling is gebruikt. Zo betaal je geen overdrachtsbelasting bij het aangaan van de samenwerking en ook niet bij het uit elkaar gaan.

Let op: de driejaarseis

Bij inbreng en omzetting geldt een belangrijke voorwaarde achteraf (zie figuur 4). Blijf je niet minstens drie jaar vennoot, hou je de aandelen in de bv niet drie jaar, of stop je de onderneming binnen drie jaar, dan wordt de overdrachtsbelasting alsnog verschuldigd. Deze terugname wordt in de praktijk een “clawback” genoemd.

Figuur 4: de driejaarseis. Stap je binnen drie jaar uit, dan volgt een clawback; daarna staat de vrijstelling definitief vast.

Er is één uitweg die in de regeling zelf staat. Stap je binnen die drie jaar over naar een andere samenwerking, of zet je alsnog om in een bv, dan blijft de terugname buiten toepassing. Ook bij een latere bedrijfsfusie, interne reorganisatie of splitsing loopt de termijn door zonder dat je hoeft af te rekenen. Plan een vervolgstap dus zorgvuldig, want het verkeerd getimede uitstappen kan de belasting alsnog oproepen.

Tegenvoorbeeld. Anne brengt haar advocatenpraktijk met kantoorpand in voor 600.000 euro in een maatschap met Paula. Twee jaar later laat Anne 200.000 euro uitbetalen. Daardoor daalt haar aandeel binnen drie jaar. De eerder niet-geheven overdrachtsbelasting is nu alsnog verschuldigd.

Vastgoed dat via de familie bij je komt

Naast deze bedrijfsvrijstellingen kent de wet ook regels voor vastgoed dat door persoonlijke gebeurtenissen bij je terechtkomt. Sommige verkrijgingen worden voor de overdrachtsbelasting helemaal niet als verkrijging gezien: erven, een woning of pand dat door je huwelijk in de gemeenschap valt, de verdeling van een nalatenschap of een huwelijksgemeenschap, en verkrijging door verjaring. Daarover betaal je geen overdrachtsbelasting.

Krijg je bij het verdelen van een gezamenlijk bezit een groter deel toebedeeld dan je eigen aandeel, dan is alleen dat meerdere belast. Je betaalt de belasting dan niet over de hele waarde, maar over het stuk dat je erbij krijgt. Zo voorkomt de wet dat je belasting betaalt over vermogen dat al van jezelf was.

Praktische checklist: wat je moet regelen

  • Bepaal de juiste vrijstelling: stel vast of het gaat om een familieoverdracht, een inbreng of omzetting, of een beëindiging van de samenwerking. Elke situatie heeft eigen voorwaarden.
  • Splits woning en bedrijf: een woning of woongedeelte valt niet onder de bedrijfsvrijstelling. Laat de waarde van het bedrijfsdeel apart bepalen.
  • Breng de hele onderneming in: bij inbreng of omzetting moeten alle bezittingen en schulden die een functie in het bedrijf hebben mee overgaan.
  • Bewaak de 10%-grens: krijg je meer dan 10% van de waarde terug als schuld of in geld, dan vervalt de vrijstelling.
  • Houd de drie jaar in de gaten: blijf minstens drie jaar vennoot of aandeelhouder en zet de onderneming voort, anders volgt alsnog een aanslag.
  • Doe een beroep bij de aangifte: een vrijstelling moet je actief inroepen. De notaris of adviseur vermeldt dit in de akte en in de aangifte overdrachtsbelasting.
  • Laat de opzet vooraf toetsen: de voorwaarden zijn strikt en de bedragen groot. Een controle vooraf voorkomt een dure verrassing achteraf.

Veelgestelde vragen

Geldt de vrijstelling ook voor de woning bij het bedrijf?

Nee. De bedrijfsvrijstellingen gelden alleen voor het bedrijfsdeel. Een woning of het woongedeelte valt erbuiten en daarover betaal je de normale overdrachtsbelasting (2% als hoofdverblijf, anders 8%).

Kan ik mijn bedrijf belastingvrij overdragen aan mijn partner?

De familievrijstelling geldt voor een kind, kleinkind, broer of zus, en hun echtgenoot of partner. Je eigen echtgenoot valt er niet onder. Soms is een andere route mogelijk, bijvoorbeeld via een inbreng. Laat dit vooraf beoordelen.

Wat gebeurt er als ik binnen drie jaar stop?

Dan wordt de eerder niet-geheven overdrachtsbelasting alsnog verschuldigd. Er zijn uitzonderingen als je binnen die periode overstapt naar een andere samenwerkingsvorm of omzet in een bv. De voorwaarden daarvoor zijn precies en het is verstandig ze vooraf te laten toetsen.

Moet ik de vrijstelling zelf aanvragen?

Ja. Je moet er bij de aangifte overdrachtsbelasting uitdrukkelijk een beroep op doen. Meestal regelt de notaris dit in de akte. Vergeet je het, dan kun je het vaak nog herstellen via bezwaar, maar dat is niet altijd zeker.

Geldt de vrijstelling ook als ik mijn bedrijf overdraag aan een medewerker?

De familievrijstelling geldt alleen binnen de genoemde familiekring. Voor een overdracht aan een derde, zoals een medewerker, kan een andere route nodig zijn, bijvoorbeeld eerst samenwerken en later overnemen. Dit vraagt om maatwerk.

Hoe Taxcount je kan helpen

De vrijstellingen in de overdrachtsbelasting kunnen tienduizenden euro’s schelen, maar de voorwaarden zijn strikt en een kleine fout in de opzet of de timing kan de vrijstelling doen vervallen. Taxcount beoordeelt of je bedrijfsoverdracht, inbreng of omzetting onder een vrijstelling valt, splitst waar nodig het bedrijfsdeel en het woondeel, bewaakt de 10%-grens en de driejaarstermijn, en zorgt dat het beroep op de vrijstelling correct in de aangifte en de akte terechtkomt. Overweeg je een bedrijfsoverdracht of een omzetting naar een bv? Laat je situatie dan vooraf door ons beoordelen, zodat je niet onnodig overdrachtsbelasting betaalt.

Dit artikel bevat algemene informatie en is geen fiscaal of juridisch advies. Tarieven, drempels en voorwaarden kunnen wijzigen. Of een vrijstelling in je geval geldt, hangt af van je persoonlijke situatie en van de exacte vormgeving van de transactie. Laat je situatie daarom altijd vooraf beoordelen door een adviseur.

Zie ook:

Fiets van de zaak in 2026: zo werkt de bijtelling van 7%

Steeds meer werkgevers stellen een (elektrische) fiets ter beschikking aan hun personeel. Fiscaal is dat aantrekkelijk: de bijtelling is laag en eenvoudig te berekenen. Maar er zijn een paar valkuilen. Je kunt geen kilometervergoeding meer geven voor ritten met die fiets, en sinds kort geldt voor deelfietsen en hubfietsen een nihilbijtelling. In dit artikel lees je hoe de fiets van de zaak in 2026 wordt belast, wat je met de grondslag en de btw-drempel van 749 euro moet, en wanneer een renteloze lening voordeliger is dan een fiets ter beschikking stellen.

Wat is de bijtelling voor een fiets van de zaak?

Stel je werkgever stelt een fiets ter beschikking die je ook prive mag gebruiken, dan is dat privevoordeel loon. Net als bij de auto van de zaak rekent de wet dat voordeel uit met een vast percentage: 7% van de waarde van de fiets per jaar. Onder de waarde verstaat de wet de consumentenadviesprijs, dus de adviesprijs die de fabrikant of importeur in Nederland publiceert, inclusief btw. Dat is niet de prijs op de factuur en niet de leaseprijs. Ook voor een tweedehandsfiets geldt de oorspronkelijke adviesprijs; er is geen korting voor de leeftijd van de fiets.

Mag je de fiets voor woon-werkverkeer gebruiken, dan gaat de wet ervan uit dat je hem ook prive gebruikt. Anders dan bij de auto van de zaak is er geen tegenbewijs mogelijk: het aantal privekilometers doet niet ter zake, en er is geen rittenregistratie. Stelt je werkgever de fiets uitsluitend voor zakelijke ritten ter beschikking, woon-werkverkeer daarvan uitgezonderd, dan is er geen bijtelling.

Rekenvoorbeeld: een elektrische fiets van 2.800 euro

Stel, je werkgever stelt een elektrische fiets ter beschikking met een consumentenadviesprijs van 2.800 euro inclusief btw. Je neemt de fiets mee naar huis. De bijtelling is 7% van 2.800 euro = 196 euro per jaar, ongeveer 16,33 euro per maand bij je loon (zie figuur 1). Bij een belastingtarief van 37,56% kost dat je ongeveer 74 euro per jaar, dus ruim 6 euro per maand. Betaal je 10 euro per maand als eigen bijdrage, dan blijft 196 euro min 120 euro = 76 euro bijtelling over.

Figuur 1: zo reken je de bijtelling uit. De consumentenadviesprijs (2.800 euro) maal 7 procent geeft 196 euro bijtelling per jaar; bij een tarief van 37,56 procent kost dat ongeveer 74 euro netto. Een eigen bijdrage verlaagt de bijtelling.

Nieuw: nihilbijtelling voor deelfietsen en hubfietsen

Sinds het Belastingplan 2026 geldt een nihilbijtelling voor fietsen die niet bij je thuis worden gestald (zie figuur 2). Wordt de fiets niet meer dan bijkomstig (in de praktijk: niet meer dan 10% van de tijd) bij je woon- of verblijfadres gestald, dan is het voordeel nihil. Deze regel is bedoeld voor hubfietsen die je voor het laatste stuk tussen station en werkplek gebruikt, en voor ov-fietsen en andere deelfietsen.

Van “stallen” is geen sprake als je in die periode niet zelf over de fiets kunt beschikken. Zet je de fiets voor je deur en neem je de sleutel mee naar binnen, dan is er wel gestald. Kun je de fiets via een app inleveren zodat een ander hem kan gebruiken, dan niet. Belangrijk: deze nihilbijtelling geldt met terugwerkende kracht tot 1 januari 2020. Heb je in eerdere jaren wel 7% bijtelling toegepast op zulke fietsen, dan kan een correctie over die jaren zinvol zijn.

Figuur 2: beslisboom voor de nihilbijtelling. Staat de fiets niet meer dan bijkomstig bij je woonadres, of kun je er in die periode niet zelf over beschikken (bijvoorbeeld een deelfiets die je via een app inlevert), dan is de bijtelling nihil. Anders geldt 7 procent.

Waarom je geen kilometervergoeding meer mag geven

Rij je met de fiets van de zaak, dan regelt en betaalt je werkgever het vervoer al. Dat heet vervoer vanwege de werkgever. Voor die ritten kan geen onbelaste reiskostenvergoeding worden gegeven. Voor dagen waarop je met een eigen vervoermiddel reist, mag wel een vergoeding van maximaal 0,25 euro per kilometer worden gegeven. Werkgever en werknemer kunnen daarover vaste afspraken maken per dag per vervoermiddel, mits die afspraken realistisch zijn en aansluiten bij de persoonlijke situatie.

Ter beschikking stellen of een renteloze lening geven?

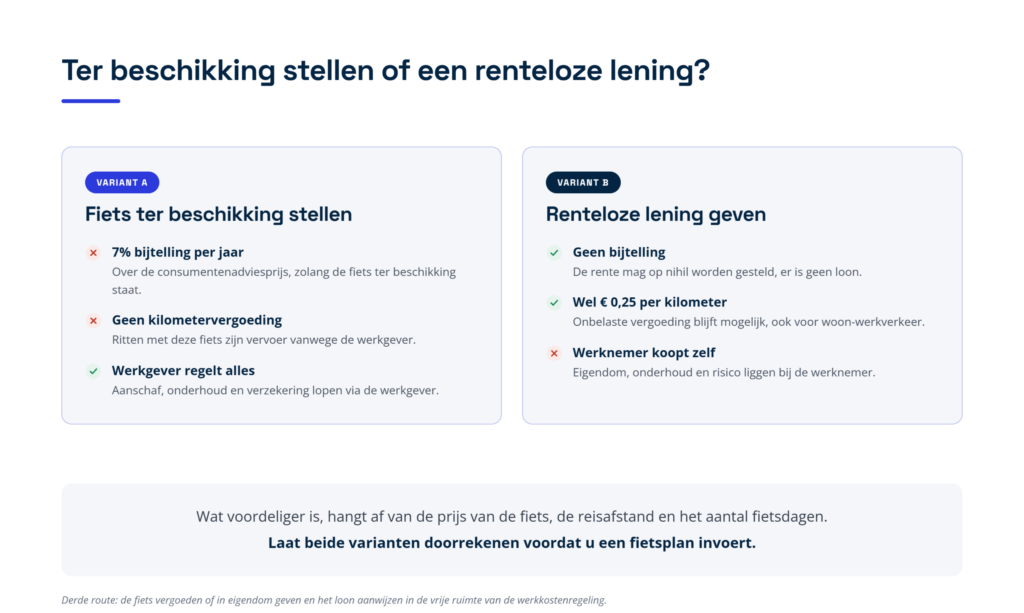
Naast een fiets ter beschikking stellen, kan je werkgever je ook een renteloze lening geven zodat je zelf een fiets koopt. De rente mag dan op nihil worden gesteld en er is geen loon. Het grote verschil: bij een lening hou je recht op de onbelaste kilometervergoeding van 0,25 euro per kilometer, ook voor woon-werkverkeer. De keuze komt dus hierop neer (zie figuur 3):

  • Fiets ter beschikking stellen: 7% bijtelling, maar geen kilometervergoeding voor ritten met die fiets.
  • Renteloze lening: geen bijtelling, en je houdt wel recht op de kilometervergoeding.

Figuur 3: twee routes vergeleken. Bij een fiets ter beschikking stellen (variant A) geldt 7 procent bijtelling en vervalt de kilometervergoeding; bij een renteloze lening (variant B) is er geen bijtelling en blijft de vergoeding van 0,25 euro per kilometer mogelijk, maar koop je de fiets zelf.

Welke route voordeliger is, hangt af van de prijs van de fiets, je reisafstand en het aantal fietsdagen. Laat dit doorrekenen voordat je een fietsplan invoert.

Vergoeden of verstrekken via de werkkostenregeling

Geeft je werkgever de fiets in eigendom of vergoedt hij de aanschaf, dan is er geen bijtelling, maar wel loon. Dat loon kan de werkgever als eindheffingsloon aanwijzen en in de vrije ruimte van de werkkostenregeling laten vallen, als aan de gebruikelijkheidseis is voldaan. De Belastingdienst beschouwt in totaal maximaal 2.400 euro per persoon per jaar als gebruikelijk. De vrije ruimte bedraagt in 2026 2% van het loon tot en met 400.000 euro, plus 1,18% van het loon daarboven. Kom je boven de vrije ruimte uit, dan betaalt de werkgever 80% eindheffing over het meerdere.

De btw-drempel van 749 euro

De bijtelling in de loonbelasting staat los van de btw. Voor de btw geldt woon-werkverkeer wel als prive. In beginsel is de btw op een personeelsfiets daardoor niet aftrekbaar, maar er is een uitzondering: verstrek of stel je een fiets voor woon-werkverkeer ter beschikking, dan blijft de btw-aftrek in stand als de aanschafkosten niet meer dan 749 euro inclusief btw bedragen, je in het lopende jaar en de twee jaar daarvoor geen fiets aan die werknemer hebt gegeven, en de werknemer niet grotendeels op een andere manier reist. Is de fiets duurder dan 749 euro, dan is bij goedkeuring alleen de btw over het bedrag boven 749 euro uitgesloten van aftrek.

Praktische checklist: wat je moet regelen

  • Bepaal de juiste grondslag. Gebruik de consumentenadviesprijs inclusief btw, niet de factuur- of leaseprijs. Voor tweedehandsfietsen geldt de oorspronkelijke adviesprijs.
  • Kies bewust: ter beschikking stellen of lenen. Weeg de 7% bijtelling af tegen het behoud van de kilometervergoeding bij een renteloze lening.
  • Beoordeel de nihilbijtelling. Wordt de fiets nauwelijks thuis gestald (deelfiets, hubfiets), dan is de bijtelling nihil, ook met terugwerkende kracht tot 2020.
  • Regel de reiskostenvergoeding zorgvuldig. Geef geen kilometervergoeding voor ritten met de fiets van de zaak; maak wel duidelijke afspraken voor dagen met eigen vervoer.
  • Bewaak de btw-drempel van 749 euro. Controleer of je de btw op de fiets mag aftrekken en let op de driejaarsvoorwaarde.
  • Leg de overname vast. Neemt de werknemer de fiets later over, dan mag je uitgaan van 20% waardevermindering per jaar; na vijf jaar kan de overname onbelast.

Veelgestelde vragen

Hoeveel bijtelling betaal ik voor een fiets van de zaak?

Je betaalt 7% van de consumentenadviesprijs van de fiets per jaar. Bij een elektrische fiets van 2.800 euro is dat 196 euro per jaar. Wat je daar netto van merkt, hangt af van je belastingtarief.

Wat is de waarde waarover ik bijtelling betaal?

Dat is de consumentenadviesprijs inclusief btw, de officiele adviesprijs van de fabrikant of importeur. Niet de factuurprijs en niet de leaseprijs. Ook voor een tweedehandsfiets geldt die oorspronkelijke adviesprijs.

Geldt de bijtelling ook voor een speed pedelec of bakfiets?

Ja. Er is geen onderscheid tussen soorten fietsen: een stadsfiets, elektrische fiets, bakfiets en speed pedelec vallen allemaal onder hetzelfde percentage van 7%.

Wanneer is de bijtelling nihil?

Als de fiets niet meer dan bijkomstig bij je woon- of verblijfadres wordt gestald, bijvoorbeeld bij een deelfiets of hubfiets die je alleen tussen station en werk gebruikt. Deze nihilbijtelling geldt met terugwerkende kracht tot 1 januari 2020.

Mag ik naast de fiets van de zaak een kilometervergoeding krijgen?

Niet voor ritten die je met die fiets maakt: dat is vervoer vanwege de werkgever. Voor dagen waarop je met een eigen vervoermiddel reist, mag wel een vergoeding van maximaal 0,25 euro per kilometer worden gegeven.

Kan ik ook een fiets naast een auto van de zaak krijgen?

Ja. Een fiets van de zaak naast een auto van de zaak is toegestaan. Voor beide geldt een eigen bijtelling.

Hoe Taxcount je kan helpen

Een fiets van de zaak is fiscaal aantrekkelijk, maar de keuze tussen ter beschikking stellen, verstrekken via de vrije ruimte of een renteloze lening bepaalt wat het je en je personeel oplevert. Ook de nihilbijtelling voor deelfietsen en de btw-drempel van 749 euro worden vaak gemist. Taxcount helpt je een fietsplan op te zetten dat past bij je personeelsbestand, rekent de varianten voor je door en zorgt dat de bijtelling, de reiskostenvergoeding en de btw kloppen. Overweeg je een fietsregeling? Laat je situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen voordat je beslissingen neemt.

Zie ook:

Bijtelling elektrische auto 2026: zo betaal je 18% over de eerste 30.000 euro

Rijd je een auto van de zaak die je ook privé mag gebruiken, dan betaal je daarover belasting: de bijtelling. Kiest u voor een elektrische auto, dan is die bijtelling in 2026 een stuk lager dan voor een auto op benzine of diesel. Maar de korting geldt maar tot een bepaald bedrag, hij loopt de komende jaren af, en de datum waarop de auto voor het eerst is toegelaten bepaalt uw percentage voor vijf jaar. In dit artikel leest u hoe de bijtelling elektrische auto in 2026 werkt, wat de korting en de grens van 30.000 euro precies inhouden en wat u nu moet regelen voordat u een nieuwe auto aanschaft of least.

Wat is de bijtelling voor een auto van de zaak?

Stelt je werkgever of je eigen bv een auto ter beschikking die je ook privé mag gebruiken, dan is dat privevoordeel loon. De belasting daarover wordt niet berekend over de kilometers die u werkelijk prive rijdt, maar over een vast percentage van de waarde van de auto. Dat vaste bedrag heet de bijtelling. Onder de waarde van de auto verstaat de wet de catalogusprijs plus de BPM, dus niet de prijs die het bedrijf werkelijk heeft betaald.

In 2026 is de standaardbijtelling 22% van de waarde van de auto per jaar. Dat geldt voor auto’s op benzine, diesel of een plug-in hybride. Voor auto’s die geen CO2 uitstoten geldt een lagere bijtelling. Dezelfde regeling geldt voor een dga met een auto van de bv en, in een vergelijkbare vorm, voor de ondernemer met een auto op de zaak van een eenmanszaak of vof.

Hoeveel is de bijtelling voor een elektrische auto in 2026?

Voor een volledig elektrische auto of een waterstofauto die volgens het kentekenregister 0 gram CO2 per kilometer uitstoot, krijgt u in 2026 een korting van 4% van de waarde van de auto, met een maximum van 1.200 euro per jaar (zie figuur 1). Dat maximum van 1.200 euro komt overeen met 4% van 30.000 euro. In de praktijk betekent dit: 18% bijtelling over de eerste 30.000 euro van de waarde en 22% over het deel daarboven. Die grens van 30.000 euro heet de cap.

Voor waterstofauto’s en voor zogenoemde zonnecelauto’s (auto’s met ingebouwde zonnepanelen die aan technische eisen voldoen) geldt de cap niet: die krijgen 18% over de hele waarde. In het hogere prijssegment is dat verschil groot.

Situatie in 2026 Bijtelling
Elektrische auto tot 30.000 euro 18% van de waarde
Elektrische auto, deel boven 30.000 euro 22% van dat deel
Waterstofauto of zonnecelauto 18% over de hele waarde
Auto op benzine, diesel of plug-in hybride 22% van de waarde
Auto van 16 jaar of ouder 35% van de dagwaarde

  Figuur 1: beslisboom voor de korting in 2026. Alleen auto’s met 0 gram CO2 per kilometer krijgen korting; waterstof- en zonnecelauto’s krijgen 18 procent over de hele waarde, en bij overige elektrische auto’s bepaalt het jaar van eerste toelating het percentage.

Hoe lang blijft uw percentage gelden? De zestigmaandentermijn

Het percentage en de cap van het jaar waarin de auto voor het eerst is toegelaten, blijven zestig maanden gelden. Die termijn gaat in op de eerste dag van de maand na de datum eerste toelating. Rijdt u in 2026 een elektrische auto die in 2022 voor het eerst is toegelaten, dan geldt dus nog het percentage van 2022 (16% over de eerste 35.000 euro). Loopt de termijn van vijf jaar in de loop van een jaar af, dan verandert het percentage midden in dat jaar. Voor een nieuwe auto die in 2026 wordt toegelaten, ligt de combinatie van 18% en de grens van 30.000 euro dus tot ongeveer vijf jaar later vast.

Rekenvoorbeeld: een elektrische auto van 45.000 euro

Stel, uw bv stelt u per 1 januari 2026 een nieuwe elektrische auto ter beschikking. De waarde (catalogusprijs plus BPM) is 45.000 euro. De bijtelling berekent u dan zo (zie figuur 2):

  • 18% van 30.000 euro = 5.400 euro
  • 22% van 15.000 euro (het deel boven de cap) = 3.300 euro
  • Samen 8.700 euro per jaar, oftewel 725 euro per maand bij uw loon.

Figuur 2: rekenvoorbeeld voor een elektrische auto van 45.000 euro. Over de eerste 30.000 euro geldt 18 procent (5.400 euro) en over de resterende 15.000 euro 22 procent (3.300 euro), samen 8.700 euro per jaar. Zonder korting zou dat 9.900 euro zijn.

Bij een belastingtarief van 37,56% kost die bijtelling u ongeveer 3.267 euro per jaar. Zonder de korting zou de bijtelling 22% van 45.000 euro = 9.900 euro zijn geweest. De korting scheelt u dus 1.200 euro bijtelling en ongeveer 451 euro netto per jaar. Over de volledige termijn van vijf jaar loopt dat op tot ongeveer 6.000 euro minder bijtelling.

Wanneer hoeft u geen bijtelling te betalen?

Gebruikt u de auto op jaarbasis voor niet meer dan 500 kilometer prive, dan is de bijtelling nihil. Ritten van huis naar het werk tellen daarbij niet als prive. U moet dat wel bewijzen, meestal met een sluitende rittenregistratie of met een Verklaring geen privegebruik auto van de Belastingdienst. De bewijslast is zwaar: een rittenregistratie met gaten of fouten verliest zijn waarde volledig, waarna u alsnog de volledige bijtelling betaalt.

Voor een bestelauto kan de bijtelling vervallen als de auto door zijn inrichting alleen geschikt is voor goederenvervoer, buiten werktijd niet kan worden gebruikt, of als u het privegebruik verbiedt. Een verbod op privegebruik werkt alleen als u aan vier voorwaarden tegelijk voldoet: u legt het schriftelijk vast, u bewaart die vastlegging bij de administratie, u houdt daadwerkelijk toezicht en u spreekt een sanctie af.

Wat betekent elektrisch rijden voor de BPM en de wegenbelasting?

Het voordeel van een emissievrije auto zit niet alleen in de bijtelling. Voor een elektrische personenauto bedraagt de BPM in 2026 alleen de vaste voet van 687 euro, terwijl de BPM voor een auto op fossiele brandstof flink oploopt met de CO2-uitstoot. Omdat de BPM in de waarde van de auto zit, verlaagt dit ook uw bijtelling. Voor de motorrijtuigenbelasting geldt voor een auto die uitsluitend op elektriciteit of waterstof rijdt in 2026 tot en met 2028 een tarief van 70% van het normale tarief, en in 2029 75%. Vanaf 2030 vervalt die korting.

Wat verandert er na 2026?

De korting op de bijtelling loopt af (zie figuur 3). Voor een auto met een datum eerste toelating in 2027 is de korting nog 2% (bijtelling 20%, maximaal 600 euro voordeel). Vanaf 2028 vervalt de korting helemaal en geldt ook voor elektrische auto’s de volle 22%. Het moment van eerste toelating bepaalt dus veel: een levering die net over de jaargrens schuift, kost 2 of 4 procentpunt meer, en dat vijf jaar lang.

Figuur 3: de korting loopt af. In 2026 geldt 18 procent (korting 4 procent, maximaal 1.200 euro), in 2027 20 procent (korting 2 procent, maximaal 600 euro) en vanaf 2028 22 procent zonder korting. Het percentage van het jaar van eerste toelating blijft zestig maanden gelden.

Daarnaast komt er per 2027 naar verwachting een extra werkgeversheffing (een pseudo-eindheffing) op auto’s van de zaak die op benzine of diesel rijden. De precieze uitwerking daarvan wordt nog vastgesteld, maar het maakt fossiel rijden voor de werkgever duurder en versterkt de businesscase voor elektrisch. Overstappen voor 2027 kan die heffing voorkomen. Ook de regeling voor oudere auto’s (youngtimers) wordt de komende jaren beperkt; laat u daarover apart adviseren als u een oudere auto van de zaak rijdt.

Laadpaal en laadstroom: wat mag onbelast?

Een laadpaal bij uw woning en de kosten daarvan horen bij de terbeschikkingstelling van de auto en zitten dus al in de bijtelling. Voor de stroom zelf ligt dat anders. Die kan onbelast worden vergoed als de werkgever de werkelijke kostprijs per kilowattuur vergoedt, of via een zakelijke leveringsafspraak binnen een marktconform tarief. Een vast bedrag per maand of een vergoeding op basis van een landelijk gemiddelde prijs is door de Belastingdienst afgewezen. Leg de berekening of de afspraak daarom goed vast.

Praktische checklist: wat u moet regelen

  • Leg de kerngegevens vast. Noteer per auto de datum eerste toelating, de CO2-uitstoot uit het kentekenregister en de waarde (catalogusprijs plus BPM).
  • Bewaak de zestigmaandentermijn. Houd bij wanneer de termijn van vijf jaar afloopt, want dan verandert het percentage, soms midden in het jaar.
  • Verwerk de bijtelling correct. Neem de bijtelling per loontijdvak op in de loonaangifte, met een eventuele eigen bijdrage.
  • Regel bewijs bij weinig privegebruik. Wilt u onder de 500 kilometergrens blijven, zorg dan voor een sluitende rittenregistratie of vraag een Verklaring geen privegebruik aan.
  • Onderbouw de laadstroom. Vergoed stroom op basis van de werkelijke kostprijs per kilowattuur of een vastgelegde leveringsafspraak.
  • Plan de aanschaf slim. De datum van eerste toelating bepaalt uw percentage voor vijf jaar; een aanschaf net voor de jaargrens kan voordeliger zijn.

Veelgestelde vragen

Wat is de bijtelling voor een elektrische auto in 2026?

In 2026 betaalt u 18% bijtelling over de eerste 30.000 euro van de waarde van de auto en 22% over het deel daarboven. De korting bedraagt maximaal 1.200 euro per jaar. Voor auto’s op benzine of diesel geldt 22% over de hele waarde.

Wat betekent de cap van 30.000 euro?

De cap is de grens in de waarde van de auto waarboven de korting niet meer geldt. Over de eerste 30.000 euro betaalt u het lage percentage van 18%, over het meerdere het normale tarief van 22%. Voor waterstof- en zonnecelauto’s geldt de cap niet.

Hoe lang houd ik mijn lage bijtelling?

Het percentage en de cap van het jaar van eerste toelating blijven zestig maanden gelden, gerekend vanaf de eerste dag van de maand na die datum. Voor een auto uit 2026 ligt de 18%-korting dus ongeveer vijf jaar vast.

Geldt de korting ook voor een plug-in hybride?

Nee. De korting geldt alleen voor auto’s die volgens het kentekenregister 0 gram CO2 per kilometer uitstoten. Een plug-in hybride stoot wel CO2 uit en valt daarom onder de volledige bijtelling van 22%.

Verandert de bijtelling voor elektrische auto’s na 2026?

Ja. Voor auto’s die in 2027 voor het eerst worden toegelaten daalt de korting naar 2% (bijtelling 20%). Vanaf 2028 vervalt de korting en geldt ook voor elektrische auto’s 22%. Daarnaast komt er per 2027 waarschijnlijk een extra werkgeversheffing op fossiele auto’s van de zaak.

Hoe voorkom ik bijtelling helemaal?

Als u de auto op jaarbasis voor niet meer dan 500 kilometer prive gebruikt, is de bijtelling nihil. U moet dat wel bewijzen met een sluitende rittenregistratie of een Verklaring geen privegebruik auto. Woon-werkverkeer telt daarbij niet als prive.

Hoe Taxcount u kan helpen

De bijtelling lijkt eenvoudig, maar de details bepalen uw voordeel: het juiste percentage per bouwjaar, de aflopende korting, de grens van 30.000 euro en het moment van aanschaf dat uw tarief voor vijf jaar vastlegt. Een verkeerd percentage of een niet-onderkende afloop van de zestigmaandentermijn werkt door in alle loontijdvakken en over meerdere jaren. Taxcount rekent voor u door wat een elektrische auto van de zaak u oplevert, controleert de verwerking in de loonaangifte en helpt u de aanschaf of het leasecontract fiscaal slim te plannen. Wilt u weten wat voor uw situatie het voordeligst is? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u beslissingen neemt.

Zie ook:

Startersvrijstelling overdrachtsbelasting 2026: geen belasting bij een woning tot 555.000 euro

Koopt u een huis, dan betaalt u normaal gesproken overdrachtsbelasting. Bent u nog geen 35 jaar en gaat u zelf in de woning wonen, dan kunt u die belasting eenmalig helemaal uitsparen met de startersvrijstelling. Maar er zijn strikte voorwaarden: uw leeftijd, de prijs van de woning en een verklaring die vooraf bij de notaris moet kloppen. In dit artikel leest u wanneer u in 2026 recht heeft op de startersvrijstelling, welke tarieven gelden, en welke technische regelingen de belasting kunnen verlagen als de vrijstelling niet van toepassing is.

Welke tarieven gelden er in 2026?

De overdrachtsbelasting kent in 2026 drie tarieven (zie figuur 1). Voor een woning die u zelf als hoofdverblijf gaat gebruiken, betaalt u 2% over de waarde. Voor een woning die u niet zelf gaat bewonen, bijvoorbeeld een beleggings- of vakantiewoning, geldt 8%. Dat percentage is per 2026 verlaagd van 10,4% naar 8%. Voor niet-woningen, zoals een bedrijfspand of een stuk grond, blijft het algemene tarief 10,4%.

Wat koopt u? Tarief 2026
Eigen woning (hoofdverblijf), starter tot 35 jaar 0% (startersvrijstelling)
Eigen woning (hoofdverblijf), overige gevallen 2%
Woning die u niet zelf bewoont 8%
Niet-woning (bedrijfspand, grond) 10,4%

Figuur 1: de vier tarieven voor de overdrachtsbelasting in 2026. 0 procent met de startersvrijstelling, 2 procent voor een eigen woning als hoofdverblijf, 8 procent voor een woning zonder eigen bewoning (verlaagd van 10,4 procent) en 10,4 procent voor een niet-woning.

Wanneer heeft u recht op de startersvrijstelling?

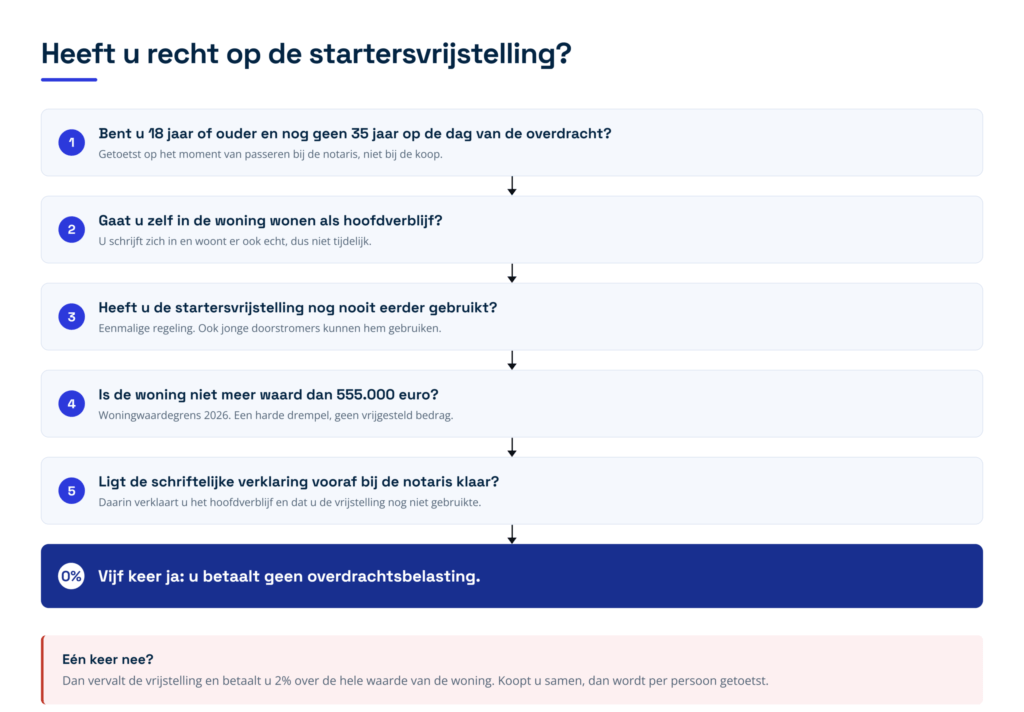
U betaalt geen overdrachtsbelasting als u aan alle onderstaande voorwaarden voldoet (zie figuur 2). De vrijstelling geldt per persoon: koopt u samen met een partner, dan wordt voor ieder afzonderlijk getoetst.

  • Leeftijd: u bent 18 jaar of ouder en nog geen 35 jaar op het moment van de overdracht bij de notaris.
  • Eigen bewoning: u gaat de woning zelf gebruiken als hoofdverblijf, dus niet tijdelijk. U schrijft zich er in en woont er ook echt.
  • Eenmalig: u heeft de startersvrijstelling niet eerder gebruikt. Het is een eenmalige regeling.
  • Woningwaardegrens: de woning is niet meer waard dan 555.000 euro (grens voor 2026).
  • Schriftelijke verklaring: u legt vooraf bij de notaris schriftelijk vast dat u zelf in de woning gaat wonen en dat u de vrijstelling nog niet eerder heeft gebruikt.

Figuur 2: beslisboom voor de startersvrijstelling. Beantwoordt u alle vijf de vragen met ja, dan betaalt u geen overdrachtsbelasting. Is een antwoord nee, dan vervalt de vrijstelling en betaalt u 2 procent over de hele waarde.

De vrijstelling is niet beperkt tot een eerste woning. Ook als u eerder al een woning bezat, kunt u er als jonge doorstromer gebruik van maken, zolang u de vrijstelling nog niet eerder heeft ingezet.

Let op: de grens van 555.000 euro is een harde drempel

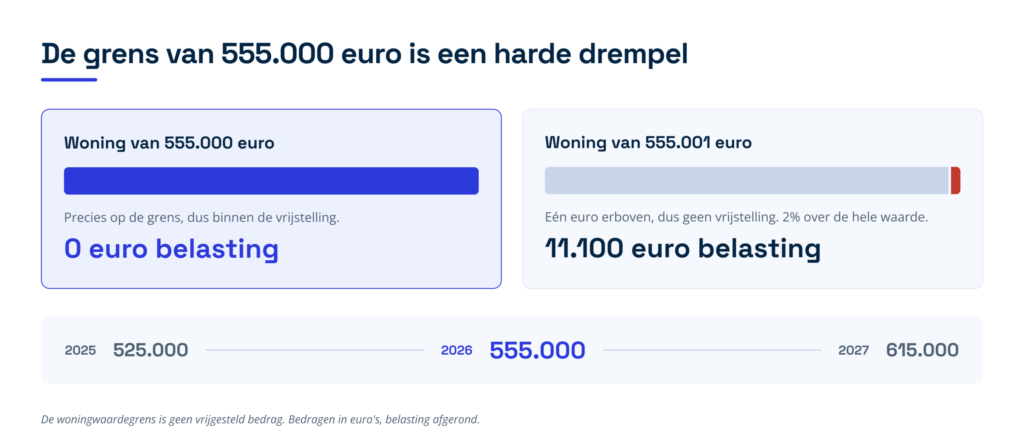
De woningwaardegrens is geen vrijgesteld bedrag, maar een drempel (zie figuur 3). Kost de woning 555.001 euro, dan geldt de vrijstelling helemaal niet, ook niet voor het deel tot 555.000 euro. U betaalt dan over de hele waarde het tarief van 2%. Zit u met de prijs dicht bij de grens, dan is dit een belangrijk aandachtspunt.

Figuur 3: de woningwaardegrens is een harde drempel. Een woning van 555.000 euro is vrijgesteld, een woning van 555.001 euro kost 2 procent over de hele waarde (ruim 11.000 euro). De grens loopt op van 525.000 euro in 2025 naar 615.000 euro in 2027.

De grens verandert elk jaar mee met de gemiddelde stijging van de woningwaarden en wordt telkens een jaar vooruit bekendgemaakt. Voor 2027 is al bekend dat de grens omhoog gaat naar 615.000 euro. Voor 2026 geldt 555.000 euro (in 2025 was dit 525.000 euro).

Koopt u aandelen in een vastgoed-bv? Dan geldt de vrijstelling niet

Koopt u geen huis rechtstreeks, maar aandelen in een bv die een woning bezit, dan kunt u de startersvrijstelling niet gebruiken. Ook het lage tarief van 2 procent geldt dan niet. Sinds 1 januari 2026 is zo’n aandelenverkrijging belast tegen 8 procent voor zover de aandelen middellijk of onmiddellijk op woningen zien, en tegen 10,4 procent voor het overige. Koopt u wel een lidmaatschapsrecht van bijvoorbeeld een wooncooperatie waarmee u een woning mag gebruiken, dan kan de vrijstelling juist wel gelden.

Rekenvoorbeeld: een koppel van 32 en 37 jaar

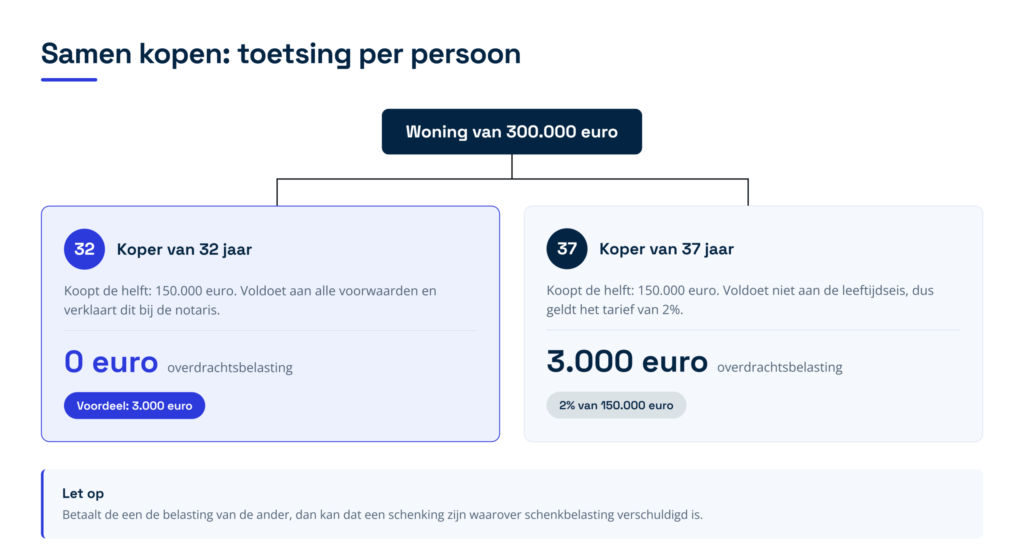
Een stel koopt samen een woning van 300.000 euro. Ieder koopt de helft, dus 150.000 euro. Beiden verklaren dat zij er zelf gaan wonen; de 32-jarige verklaart ook dat hij de vrijstelling nog nooit heeft gebruikt. Omdat per persoon wordt getoetst, pakt de aankoop voor beiden anders uit (zie figuur 4).

  • Persoon van 32 jaar: over 150.000 euro geen overdrachtsbelasting. Voordeel: 2% van 150.000 euro = 3.000 euro.
  • Persoon van 37 jaar: 2% van 150.000 euro = 3.000 euro belasting.

Figuur 4: bij samen kopen wordt per persoon getoetst. De koper van 32 jaar voldoet aan de voorwaarden en betaalt niets; de koper van 37 jaar voldoet niet aan de leeftijdseis en betaalt 2 procent over zijn aandeel van 150.000 euro.

Let op: betaalt de een de belasting van de ander, dan kan dat een schenking zijn waarover schenkbelasting verschuldigd is.

Geen vrijstelling? Deze regelingen verlagen de grondslag

Ook als u geen recht heeft op de vrijstelling, kunt u soms over een lager bedrag belasting betalen. Dat is iets anders dan een vrijstelling: u betaalt wel, maar over een lagere grondslag.

Zelf aangebrachte zaken

Heeft u als huurder zelf en voor eigen rekening iets aan de woning aangebracht, bijvoorbeeld een keuken, dakkapel of aanbouw, en koopt u het pand later? Dan betaalt u geen overdrachtsbelasting over de waarde van wat u zelf heeft aangebracht. Voorwaarde is onder meer dat u nog geen eigenaar van de grond was toen u de verbetering aanbracht, en dat de prijs niet al vooraf was vastgesteld. Bewaar de aannemingsovereenkomsten en rekeningen als bewijs.

Doorverkoop binnen zes maanden

Verkoopt iemand een pand binnen zes maanden aan u door, dan betaalt u alleen belasting over het bedrag boven de vorige koopprijs. Kocht de vorige eigenaar het pand voor 100.000 euro en koopt u het twee maanden later voor 120.000 euro, dan betaalt u overdrachtsbelasting over 20.000 euro. Deze regeling speelt vaak bij snelle doorverkoop, projectontwikkeling en familietransacties.

Erfpacht, opstal en beklemming

Koopt u een recht van erfpacht of opstal, dan telt niet alleen de prijs van het recht mee, maar ook de jaarlijkse canon, omgerekend naar een bedrag ineens. Bij een canon van 2.400 euro per jaar en een looptijd van twaalf jaar komt dat bijvoorbeeld neer op ruim 20.000 euro extra grondslag. Bij gemeentelijke erfpacht met een afkoopsom is de berekening weer anders. Laat dit vooraf uitrekenen, want het kan een groot verschil maken.

De verklaring bij de notaris: geen formaliteit

De overdrachtsbelasting is een tijdstipbelasting: op het moment van de overdracht bij de notaris moet aan alle voorwaarden zijn voldaan. De schriftelijke verklaring moet dus vooraf klaar zijn. Ontbreekt de verklaring, dan is de vrijstelling weg, en een eenmaal gebruikte startersvrijstelling kunt u niet terugdraaien om hem voor een duurdere woning te bewaren. Controleer daarom altijd of de verklaring bij de notaris klopt en compleet is.

Ook bij bijzondere situaties luistert het nauw. Koopt u een garage of stukje grond van een andere verkoper bij de woning, dan moet dat op dezelfde dag gebeuren, anders geldt daarvoor het hoge tarief. En koopt u een kavel om zelf te bouwen, dan is er pas sprake van een woning zodra de fundering er ligt.

Praktische checklist: wat u moet regelen

  • Toets uw leeftijd op de overdrachtsdatum. U moet op de dag van de overdracht 18 jaar of ouder en nog geen 35 jaar zijn.
  • Blijf onder de woningwaardegrens. Voor 2026 is dat 555.000 euro; de grens is een harde drempel, geen vrijgesteld bedrag.
  • Regel de verklaring vooraf. Zorg dat de schriftelijke verklaring bij de notaris klaar en juist is voor de overdracht.
  • Verdeel de eigendom bewust. Bij een leeftijdsverschil rond de 35 jaar loont het om de verdeling van de eigendom vooraf te bespreken.
  • Onderbouw grondslagverlagingen. Bewaar bewijs van zelf aangebrachte zaken, van een doorverkoop binnen zes maanden of van erfpachtvoorwaarden.
  • Let op aandelen in een vastgoed-bv. Koopt u aandelen in plaats van de woning zelf, dan gelden vrijstelling en laag tarief niet.

Veelgestelde vragen

Tot welk bedrag geldt de startersvrijstelling in 2026?

De woning mag in 2026 niet meer waard zijn dan 555.000 euro. Is de woning duurder, dan vervalt de vrijstelling volledig en betaalt u 2% over de hele waarde. Voor 2027 gaat de grens naar 615.000 euro.

Hoe oud mag ik zijn voor de startersvrijstelling?

U moet 18 jaar of ouder en nog geen 35 jaar zijn op het moment van de overdracht bij de notaris. Vanaf uw 35e verjaardag voldoet u niet meer aan de leeftijdseis, ook niet op de verjaardag zelf.

Mag ik de vrijstelling meer dan een keer gebruiken?

Nee. De startersvrijstelling is eenmalig. Heeft u hem eerder gebruikt, dan kunt u er geen tweede keer een beroep op doen. U verklaart bij de notaris dat u de vrijstelling nog niet eerder heeft benut.

Geldt de vrijstelling ook als ik samen met mijn partner koop?

De vrijstelling wordt per persoon getoetst. Voldoet uw partner niet aan de voorwaarden, bijvoorbeeld door de leeftijd, dan betaalt hij of zij over het eigen aandeel wel 2%, terwijl u over uw aandeel vrijgesteld kunt zijn.

Wat gebeurt er als de verklaring bij de notaris ontbreekt?

Dan heeft u geen recht op de vrijstelling. De verklaring moet vooraf klaar zijn, omdat op het moment van de overdracht aan alle voorwaarden moet zijn voldaan. Controleer dit dus altijd voor het passeren van de akte.

Betaal ik overdrachtsbelasting als ik zelf al aan de woning heb verbouwd?

Heeft u als huurder zelf en voor eigen rekening zaken aangebracht en koopt u het pand later, dan betaalt u geen overdrachtsbelasting over de waarde daarvan. Er gelden wel voorwaarden en de bewijslast ligt bij u.

Hoe Taxcount u kan helpen

De startersvrijstelling kan u duizenden euro’s schelen, maar de voorwaarden zijn strikt en de grens is hard. Een verkeerd getimede overdracht, een ontbrekende verklaring of een woning net boven de grens kost het hele voordeel. Bij hogere aankopen, samengestelde transacties, erfpacht of aankoop via een bv is een goede planning vooraf nog belangrijker. Taxcount beoordeelt uw situatie, controleert of u aan de voorwaarden voldoet en stemt de aankoop en de verklaring af met uw notaris. Overweegt u een woningaankoop? Laat uw situatie door ons beoordelen voordat u tekent.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u beslissingen neemt.

Belastingvrij schenken in 2026: hoeveel je per jaar mag geven aan je kind, kleinkind of iemand anders

U wilt uw kind of kleinkind financieel een zetje geven: een bijdrage aan een verbouwing, een auto, of gewoon een bedrag als steun in de rug. Dan komt al snel de vraag hoeveel u belastingvrij mag schenken in 2026 en vanaf welk bedrag de ontvanger een aanslag van de Belastingdienst krijgt. De Successiewet, de wet die de schenk- en erfbelasting regelt, stelt elk kalenderjaar een vast bedrag vrij: 6.908 euro van ouders aan een kind en 2.769 euro in alle andere gevallen. Wat daarbij vaak wordt vergeten, is dat alle schenkingen aan dezelfde persoon in hetzelfde kalenderjaar bij elkaar worden opgeteld, ook als vader en moeder ieder afzonderlijk schenken. In dit artikel leest u welke bedragen in 2026 gelden, hoe die samentelling precies werkt, wat u boven de vrijstelling betaalt en wanneer u aangifte schenkbelasting moet doen. Zo weet u vooraf of uw schenking helemaal buiten de heffing blijft.

Wat is een schenking en wie betaalt de schenkbelasting?

Een schenking is fiscaal gezien een gift: u geeft iets weg en krijgt daar niets voor terug. Dat kan geld zijn, maar net zo goed een auto, een pakket aandelen, een stuk grond of het kwijtschelden van een lening. Ook een bedrag dat u op papier schuldig blijft, is een schenking. Over wat iemand op deze manier krijgt, is in principe schenkbelasting verschuldigd.

De belasting wordt betaald door de ontvanger, in de wet de begiftigde genoemd. Dat is een belangrijk verschil met wat veel mensen denken: niet u als schenker, maar uw kind of kleinkind krijgt de aanslag. In de praktijk spreken ouders vaak af dat zij de belasting voor hun rekening nemen, maar let op: die betaling is zelf ook weer een schenking en telt dus mee.

Nederlandse schenkbelasting is alleen aan de orde als de schenker op het moment van de schenking in Nederland woonde. Voor emigranten geldt bovendien nog een aantal jaren een fictie, waarover verder in dit artikel meer.

Hoeveel mag u in 2026 belastingvrij schenken?

In 2026 gelden twee jaarlijkse vrijstellingen. Het bedrag hangt af van de relatie tussen de schenker en de ontvanger.

Wie schenkt? Aan wie? Belastingvrij bedrag 2026
Ouder of ouders Eigen kind, adoptiekind, stiefkind, pleegkind of schoonkind 6.908 euro
Alle andere gevallen Kleinkind, uw eigen partner, broer, zus, oom, tante, vriend of derde 2.769 euro


Een schoonkind valt fiscaal onder het kindbegrip, maar deelt de vrijstelling van 6.908 euro met uw eigen kind: er is dus één vrijstelling voor het paar en niet twee.

Beide bedragen gelden per kalenderjaar en per ontvanger. Blijft u eronder, dan betaalt de ontvanger niets en hoeft er geen aangifte te worden gedaan. Krijgt u toch een brief van de Belastingdienst waarin om aangifte wordt gevraagd, dan moet u die wel doen, ook als er niets te betalen is. Volgend jaar mag u hetzelfde bedrag opnieuw belastingvrij schenken. Figuur 1 zet de twee vrijstellingen naast elkaar.

     Figuur 1: De twee jaarlijkse vrijstellingen in 2026: 6.908 euro van ouders aan een kind en 2.769 euro in alle andere gevallen.

Juist die herhaling maakt de regeling waardevol. Bij twee ouders en twee kinderen gaat het elk jaar om twee keer 6.908 euro dat volledig buiten de heffing blijft. Over een reeks jaren wordt uw nalatenschap daardoor bovendien kleiner, zodat later ook minder snel erfbelasting verschuldigd is.

De vrijstelling van ouders aan een kind: 6.908 euro

Schenkt u als ouder aan uw kind, dan is in 2026 6.908 euro vrijgesteld. De leeftijd van uw kind doet daarbij niet ter zake: de jaarlijkse vrijstelling geldt voor een kind van vier net zo goed als voor een kind van vijfenvijftig. Komt u boven het bedrag uit, dan is alleen het meerdere belast.

De vrijstelling in alle andere gevallen: 2.769 euro

Voor iedere andere schenker geldt in 2026 een vrijstelling van 2.769 euro. Het maakt daarbij niet uit hoe dicht de familieband is: een grootouder, een oom, een schoonouder, een broer of iemand zonder familieband valt allemaal onder hetzelfde bedrag. Deze vrijstelling geldt per schenker, dus uw kind kan in hetzelfde jaar van twee verschillende ooms elk 2.769 euro belastingvrij ontvangen.

Wat niet kan, is de twee vrijstellingen bij elkaar optellen. Een kind dat van zijn ouders 6.908 euro krijgt, kan daarnaast niet ook nog 2.769 euro van diezelfde ouders belastingvrij ontvangen. Er geldt per schenker en per jaar één vrijstelling.

Bij dit bedrag hoort één aandachtspunt. De wettekst laat niet met zoveel woorden zien of bij overschrijding alleen het bedrag bóven de 2.769 euro wordt belast, of de hele schenking. De Belastingdienst rekent in haar eigen uitleg met het bedrag boven de vrijstelling, en dat is ook de rekenwijze die wij in dit artikel aanhouden. In de vakliteratuur is die vraag echter niet volledig uitgemaakt. Komt uw schenking dicht bij de 2.769 euro uit, laat de uitwerking dan vooraf toetsen, of blijf gewoon net onder het bedrag.

Los hiervan bestaan er nog bijzondere, ruimere vrijstellingen, bijvoorbeeld voor schenkingen aan een goededoelenorganisatie met een ANBI-status (een algemeen nut beogende instelling) en voor de schenking van een onderneming via de bedrijfsopvolgingsregeling. Die vallen buiten dit artikel.

Waarom alle schenkingen in één jaar bij elkaar worden opgeteld

Dit is het punt waarop het in de praktijk het vaakst misgaat. De Successiewet behandelt alle schenkingen van dezelfde schenker aan dezelfde ontvanger binnen één kalenderjaar als één schenking. Schenkt u in maart 4.000 euro en in november nog eens 4.000 euro aan uw zoon, dan is dat fiscaal één schenking van 8.000 euro en is 1.092 euro belast.

Schenkingen van vader en moeder tellen samen

Voor een schenking aan een kind worden de bedragen van beide ouders bij elkaar opgeteld, ook als de ouders gescheiden zijn of nooit met elkaar gehuwd waren. Vader en moeder gelden dus samen als één schenker. Geven vader en moeder ieder 5.000 euro aan hun dochter, dan is dat één schenking van 10.000 euro en geldt er één vrijstelling van 6.908 euro. Twee keer de vrijstelling benutten door de bedragen over beide ouders te verdelen, werkt dus niet. Figuur 2 laat zien hoe die twee bedragen samenkomen en wat er dan aan schenkbelasting overblijft.

Figuur 2: Schenkingen van vader en moeder aan hetzelfde kind gelden als één schenking, met één vrijstelling.

Partners gelden als één persoon

Dezelfde gedachte geldt aan beide kanten van de schenking. Partners worden voor de schenkbelasting als één persoon gezien, zowel als gever als als ontvanger. Schenken twee gehuwde grootouders aan hetzelfde kleinkind, dan is er samen één vrijstelling van 2.769 euro. En schenkt u aan uw zoon én aan zijn echtgenote, dan worden die twee bedragen meestal ook samengevoegd.

Voor ongehuwd samenwonenden geldt dit alleen als zij fiscaal partner zijn. Daarvoor moeten zij onder andere meerderjarig zijn, op hetzelfde adres staan ingeschreven en een notarieel samenlevingscontract met zorgverplichting hebben, gedurende twee jaar voorafgaand aan de schenking. Staan zij al ten minste vijf jaar onafgebroken op hetzelfde adres ingeschreven, dan is dat contract niet nodig.

Er is één uitzondering die vaak wordt gemist: schenkt u aan uw eigen partner, dan geldt de samenvoeging niet. Voor zo’n schenking geldt de vrijstelling van 2.769 euro, met daarboven het tarief van 10 procent dat voor partners geldt.

Let ook op de aanstaande partner. Doet u een schenking in de twaalf maanden vóór een huwelijk, dan wordt gedaan alsof dat huwelijk op het moment van de schenking al bestond. Dat kan gunstig uitpakken: een aanstaand schoonkind komt daardoor onder het kindbegrip te vallen. Het kan ook betekenen dat bedragen worden samengevoegd die u los had bedoeld. Laat dit narekenen als er een huwelijk op de planning staat.

De grens van het kalenderjaar is hard

Een kalenderjaar loopt van 1 januari tot en met 31 december. Schenkt u op 31 december en opnieuw op 1 januari, dan zijn dat twee losse schenkingen met elk hun eigen vrijstelling. De Hoge Raad heeft uitdrukkelijk bevestigd dat dit geen ontoelaatbare constructie is, ook niet als de beide schenkingen duidelijk samenhangen. Wilt u meer overhevelen dan de jaarvrijstelling toelaat, dan is spreiden over de jaargrens dus de eenvoudigste route.

Figuur 3 maakt dat concreet: door twee keer 6.908 euro te schenken rond de jaarwisseling gaat er binnen enkele weken 13.816 euro belastingvrij naar uw kind.

Figuur 3: Spreiden over de jaargrens: twee kalenderjaren betekent twee volledige vrijstellingen.

Wat betaalt de ontvanger boven de vrijstelling?

Komt het totaal boven de vrijstelling uit, dan wordt eerst de vrijstelling van de schenking afgetrokken. Over wat er overblijft, geldt het volgende tarief.

Waarde schenking na aftrek vrijstelling Partner of kind Kleinkind of verdere afstammeling Overige personen
Tot en met 158.669 euro 10 procent 18 procent 30 procent
Boven 158.669 euro 20 procent 36 procent 40 procent


Het hogere percentage voor klein- en achterkleinkinderen komt voort uit een opslag: voor afstammelingen in de tweede of verdere graad wordt de berekende belasting met 80 procent verhoogd. Van 10 procent wordt zo effectief 18 procent. Figuur 4 geeft de tarieven en die opslag in één overzicht.

Figuur 4: De tarieven schenkbelasting 2026 over het bedrag boven de vrijstelling.

Een rekenvoorbeeld, hetzelfde als in figuur 2. Stel dat u en uw partner in 2026 ieder 5.000 euro schenken aan uw dochter van dertig, in verschillende maanden. Door de samentelling is dat één schenking van 10.000 euro. Daarvan is 6.908 euro vrijgesteld, zodat 3.092 euro belast blijft tegen 10 procent. Uw dochter betaalt dan ongeveer 309 euro. Had u 5.000 euro in december 2026 en 5.000 euro in januari 2027 geschonken, dan waren beide bedragen onder de jaarvrijstelling gebleven en was er niets verschuldigd.

Nog een voorbeeld. Schenkt u als grootouder 4.000 euro aan uw kleinzoon, dan is 2.769 euro vrijgesteld en blijft 1.231 euro belast. Tegen 18 procent betaalt uw kleinzoon ongeveer 222 euro. Ook hier had spreiden over twee kalenderjaren de heffing volledig kunnen voorkomen.

Wie geldt fiscaal als uw kind?

Voor de hogere vrijstelling van 6.908 euro moet de ontvanger een kind zijn. Dat begrip is ruimer dan alleen uw eigen, biologische kinderen. Onder kind vallen ook een adoptiekind en een stiefkind. Een pleegkind telt mee als u het gedurende ten minste vijf jaar vóór zijn eenentwintigste als eigen kind hebt onderhouden en opgevoed. Ook een kind waarover u samen het gezag of de voogdij hebt, en een kind waarvan het biologisch ouderschap uit een genetische test blijkt, worden gelijkgesteld.

Een schoonkind valt fiscaal eveneens onder het kindbegrip. Dat levert echter geen extra vrijstelling op, omdat uw kind en zijn partner via de partnerregeling als één persoon gelden. Er is dus één vrijstelling van 6.908 euro voor het paar, niet twee.

Over één punt verschillen fiscalisten van mening: of de kindvrijstelling voor een stiefkind blijft gelden nadat u van de ouder van dat kind bent gescheiden. De Successiewet en de algemene wetsdefinitie sluiten hier niet naadloos op elkaar aan en er is geen rechterlijke uitspraak die de vraag beslecht. Speelt dit in uw situatie, laat de schenking dan vooraf toetsen.

De eenmalig verhoogde vrijstelling: iets anders dan de jaarlijkse vrijstelling

Naast de jaarlijkse vrijstelling bestaat er een eenmalig verhoogde vrijstelling voor een schenking van ouders aan een kind. Die is in 2026 33.129 euro voor een vrij te besteden bedrag, of 69.009 euro als het geld voor een aanzienlijk duurdere dan gebruikelijke studie of beroepsopleiding is bestemd. Voorwaarde is dat het kind op het moment van de schenking tussen de achttien en veertig jaar is. De dag van de veertigste verjaardag telt nog mee.

Is uw kind al veertig of ouder maar zijn partner nog niet, dan kan de vrijstelling via die partner alsnog worden benut, mits die partner er zelf geen beroep op doet. Uw kind en zijn partner kunnen de verhoging dus niet twee keer gebruiken. Deze route rust op een goedkeuring in beleid en niet op de wettekst zelf, dus laat de toepassing vooraf toetsen.

Bij deze vrijstelling zijn drie punten van belang. Ten eerste is zij echt eenmalig: heeft uw kind eerder een verhoogde vrijstelling voor een schenking van u gebruikt, dan kan dat niet nog een keer. Ten tweede moet er aangifte worden gedaan en moet in die aangifte uitdrukkelijk een beroep op de vrijstelling worden gedaan. Dat is een harde voorwaarde: gebeurt het niet, dan is er zonder meer belasting verschuldigd en kan het beroep later niet meer worden hersteld. Ten derde kunt u in het jaar waarin u de verhoogde vrijstelling benut, niet ook nog de jaarlijkse vrijstelling van 6.908 euro gebruiken.

Benut u de verhoging maar deels, dan gaat het restant definitief verloren. U kunt de vrijstelling niet in stukken over meerdere jaren gebruiken.

Voor de variant van 69.009 euro voor een dure studie gelden bovendien extra eisen. De opleiding moet minstens 20.000 euro per jaar kosten, exclusief levensonderhoud. De schenking moet in een notariële akte zijn vastgelegd, met daarin de studie, de verwachte kosten en de voorwaarde dat de schenking vervalt voor zover het bedrag niet binnen twee kalenderjaren na het jaar van de schenking aan de opleiding is besteed. Voor een schenking in 2026 betekent dat: besteed vóór 2029. Het geld mag niet worden gebruikt om eerder aangegane studieschulden af te lossen, en voor deze vrijstelling mag u de schenking niet op papier schuldig blijven; het bedrag moet daadwerkelijk zijn betaald.

In welk jaar valt uw schenking precies?

Omdat de samentelling per kalenderjaar werkt, is de datum van de schenking beslissend. Fiscaal gaat het om het moment waarop de schenkingsovereenkomst tot stand komt. Sinds 2003 gelden daarvoor in beginsel geen vormvereisten meer: de overeenkomst komt tot stand zodra de ontvanger het aanbod niet direct afwijst. Bij een gewone overboeking gaat het in de praktijk om de datum van de overboeking.

Rond de jaarwisseling is dat een aandachtspunt, want ook de datum van bijschrijving kan een rol spelen. Wilt u een schenking bewust in het ene of het andere jaar laten vallen, schenk dan niet op de laatste of de eerste dag van het jaar maar met een paar dagen marge, en leg de afspraak schriftelijk vast.

Hebt u een voorwaarde aan de schenking gekoppeld die pas later in vervulling gaat, bijvoorbeeld dat uw kind het bedrag krijgt zodra het een woning koopt, dan geldt de schenking fiscaal pas in het jaar waarin die voorwaarde wordt vervuld. De vrijstelling en de aangiftetermijn schuiven dan mee.

Schenkt u iets anders dan geld, dan is de waarde in het economische verkeer op de schenkingsdatum beslissend, dus de prijs die een willekeurige koper op die dag zou betalen, en niet wat u er zelf voor hebt betaald. Voor beursgenoteerde effecten geldt de slotkoers van de laatste beursdag vóór de schenking. Bij een woning, een stuk grond of een pakket aandelen in uw eigen bv is een onderbouwde waardering dus onmisbaar.

Schenkt u een woning of een stuk grond, dan is er nog een gunstige regel: de overdrachtsbelasting die over de schenking wordt betaald, komt in mindering op de schenkbelasting over hetzelfde bedrag. Dubbele heffing wordt op die manier voorkomen.

Wanneer moet u aangifte schenkbelasting doen?

Blijft het totaal van uw schenkingen in het jaar onder de vrijstelling, dan hoeft er geen aangifte te worden gedaan en is er niets te betalen. Komt het bedrag erboven, dan doet de ontvanger aangifte schenkbelasting. De aangifte gaat online via Mijn Belastingdienst.

De termijn is ruim: de wet bepaalt dat die niet eerder verstrijkt dan twee maanden na het einde van het kalenderjaar waarin de schenking is gedaan. In de praktijk betekent dat: doe aangifte vóór 1 maart van het jaar na de schenking. De wetgever heeft voor dit systeem gekozen omdat pas na afloop van het jaar valt te beoordelen of alle schenkingen bij elkaar boven de vrijstelling uitkomen.

Wacht niet op een brief. Formeel ontstaat de wettelijke aangifteplicht pas doordat de Belastingdienst u uitnodigt om aangifte te doen, maar u kunt in bepaalde gevallen gehouden zijn er zelf om te vragen. De Belastingdienst gaat er daarom van uit dat u een belaste schenking op eigen initiatief aangeeft. Ontvangt u wél een brief, dan moet u aangifte doen, ook als er per saldo niets te betalen is.

Doet u een beroep op de eenmalig verhoogde vrijstelling, dan is aangifte altijd verplicht, ook als er per saldo niets te betalen is. Zonder dat beroep in de aangifte bestaat de vrijstelling eenvoudig niet. Handig om te weten: schenker en ontvanger mogen samen één aangifte doen, wat dubbel werk voorkomt. Krijgen partners beide een schenking, dan legt de Belastingdienst wel aan ieder van hen een eigen aanslag op.

Figuur 5 vat de drie mogelijke uitkomsten samen in een beslisboom.

Figuur 5: Beslisboom: moet u aangifte schenkbelasting doen?

Wat gebeurt er als u te laat bent of geen aangifte doet?

Bij een te late of ontbrekende aangifte kan de inspecteur een verzuimboete opleggen. Dat is een boete voor een vormfout, waarvoor geen opzet nodig is. Het wettelijk maximum is 6.709 euro, maar in het boetebeleid is de standaardboete gesteld op 7 procent daarvan, dus ongeveer 470 euro. Het maximum is bedoeld voor uitzonderlijke gevallen waarin iemand jaar na jaar in verzuim blijft.

Een belangrijke waarborg: van een verzuim is pas sprake als u geen gevolg hebt gegeven aan een aanmaning die u daadwerkelijk heeft bereikt. De Belastingdienst moet aannemelijk maken dat die aanmaning is verzonden én ontvangen. Is de aanmaning eenmaal binnen, dan is de termijn hard: ook een aangifte die één dag te laat is, levert een verzuim op. Alleen als u werkelijk niets te verwijten valt, blijft de boete uit; drukte of ziekte van uw partner zijn daarvoor in beginsel niet genoeg.

Onderschat daarnaast de lange nasleep niet. Is er nooit aangifte gedaan, dan begint de termijn waarbinnen de Belastingdienst een aanslag kan opleggen volgens de rechtspraak van de Hoge Raad pas te lopen na de inschrijving van de overlijdensakte van de schenker of de ontvanger. Een vergeten schenking kan daardoor tientallen jaren later nog opduiken, vaak juist op het moment dat de nalatenschap wordt afgewikkeld.

Twee situaties die vaak worden vergeten

Overlijdt de schenker binnen 180 dagen, dan verschuift de schenking naar de erfenis

Alles wat iemand in de laatste 180 dagen voor zijn overlijden heeft weggegeven, wordt fiscaal behandeld als een erfenis. Dat geldt ook voor een gewone jaarlijkse schenking aan een kind: die valt niet onder de uitzonderingen op deze regel. Betaalde schenkbelasting komt in mindering op de erfbelasting, maar bij meerdere schenkingen in dat jaar slechts naar een evenredig deel.

Voor een schenking waarop de eenmalig verhoogde vrijstelling is geclaimd geldt wél een uitzondering: die blijft buiten de erfenis. Wie op korte termijn nog vermogen wil overdragen, kan aan die vrijstelling dus meer hebben dan aan een reeks gewone jaarschenkingen.

Praktisch gevolg: een schenkingsronde die vlak voor een overlijden wordt gedaan, bijvoorbeeld in een periode van ernstige ziekte, levert vaak niet het beoogde voordeel op. Wie op deze manier de nalatenschap wil verkleinen, is er verstandig aan te beginnen zolang dat rustig en gespreid kan.

Figuur 6 zet deze 180 dagen naast het andere risico uit dit artikel, de verzuimboete bij een te late of ontbrekende aangifte.

Figuur 6: Twee risico’s: de 180 dagen vóór het overlijden en de verzuimboete bij een te late aangifte.

Na emigratie blijft de Nederlandse schenkbelasting nog jaren gelden

Schenkbelasting wordt geheven als de schenker in Nederland woonde. Twee ficties verlengen dat. Een Nederlander die naar het buitenland verhuist, wordt nog tien jaar na vertrek geacht in Nederland te wonen. Voor iemand met een andere nationaliteit geldt die fictie één jaar. Woonde de schenker nooit in Nederland, dan is er geen Nederlandse schenkbelasting.

Voor ondernemers en dga’s die naar het buitenland vertrekken is dit relevant: het schenkingsplan voor de kinderen verandert niet meteen door de verhuizing, en bij een schenking in een ander land kan bovendien de belastingheffing daar meespelen.

Praktische checklist: wat u moet regelen

  • Houd een schenkingsoverzicht per jaar en per ontvanger bij. Noteer datum, bedrag en ontvanger van elke schenking, inclusief schenkingen op papier, kwijtscheldingen en giften in natura. Zonder dat overzicht is de samentelling niet te controleren.
  • Stem af met de andere ouder. Schenkingen van vader en moeder aan hetzelfde kind worden opgeteld, ook na een scheiding. Spreek af wie wat schenkt, zodat u samen niet ongemerkt boven 6.908 euro uitkomt.
  • Toets het bedrag aan de juiste vrijstelling. 908 euro van ouders aan een kind, 2.769 euro in alle andere gevallen, per kalenderjaar en per schenker.
  • Spreid over de jaargrens als u meer wilt overhevelen. Een schenking in december en een schenking in januari zijn twee jaren en dus twee vrijstellingen. Houd wel een paar dagen marge rond de jaarwisseling aan, zodat over het jaar geen discussie kan ontstaan.
  • Leg de schenkingsdatum schriftelijk vast. Een korte schenkingsbrief of een bankafschrift met datum voorkomt discussie over het jaar waarin de schenking valt.
  • Laat niet-geldschenkingen waarderen. Bij aandelen, een auto, een woning of grond geldt de waarde in het economische verkeer op de schenkingsdatum.
  • Doe aangifte vóór 1 maart van het volgende jaar. Dat geldt zodra het totaal boven de vrijstelling uitkomt en altijd als u een beroep doet op de eenmalig verhoogde vrijstelling.
  • Regel de eenmalige vrijstelling op tijd en volledig. Controleer de leeftijdsgrens van veertig jaar, doe het beroep uitdrukkelijk in de aangifte en zorg bij de studievariant voor een notariële akte.
  • Wees voorzichtig met schenken in de laatste levensfase. Overlijdt de schenker binnen 180 dagen, dan wordt de schenking bij de erfenis geteld.
  • Denk aan de emigratieficties. Tien jaar voor Nederlanders en één jaar voor anderen: een verhuizing naar het buitenland maakt de Nederlandse heffing niet direct onmogelijk.

Veelgestelde vragen

Hoeveel mag ik in 2026 belastingvrij aan mijn kind schenken?

In 2026 mag u als ouder 6.908 euro per kalenderjaar aan uw kind schenken zonder dat er schenkbelasting verschuldigd is. Onder kind vallen ook een stiefkind, een pleegkind en een adoptiekind. De leeftijd van uw kind maakt voor deze jaarlijkse vrijstelling niet uit.

Tellen schenkingen van mijn vader en mijn moeder apart mee?

Nee. Voor de schenkbelasting gelden uw ouders samen als één schenker, ook als zij gescheiden zijn of nooit gehuwd waren. Schenken zij ieder 5.000 euro, dan is dat fiscaal één schenking van 10.000 euro met één vrijstelling van 6.908 euro.

Moet ik aangifte doen als de schenking onder de vrijstelling blijft?

Nee. Blijft het totaal van de schenkingen van dezelfde schenker in het kalenderjaar onder de vrijstelling, dan is er geen schenkbelasting verschuldigd en hoeft er geen aangifte te worden gedaan. Krijgt u toch een brief waarin om aangifte wordt gevraagd, dan moet u die wel doen. Komt u boven de vrijstelling uit, dan doet de ontvanger aangifte vóór 1 maart van het jaar na de schenking. Bij een beroep op de eenmalig verhoogde vrijstelling is aangifte altijd nodig.

Hoeveel schenkbelasting betaalt mijn kleinkind?

Voor een kleinkind geldt de vrijstelling van 2.769 euro. Over het meerdere betaalt uw kleinkind 18 procent tot en met 158.669 euro en 36 procent daarboven. Die percentages zijn hoger dan bij een kind, omdat de berekende belasting voor klein- en achterkleinkinderen met 80 procent wordt verhoogd. Komt de schenking net boven 2.769 euro uit, laat de uitwerking dan toetsen: over de vraag of alleen het meerdere of de hele schenking wordt belast, bestaat in de vakliteratuur nog discussie.

Mag ik op 31 december en op 1 januari schenken en zo twee keer de vrijstelling gebruiken?

Ja. De samentelling werkt strikt per kalenderjaar en de jaargrens is hard. Een schenking op 31 december en een schenking op 1 januari zijn twee schenkingen met elk hun eigen vrijstelling. De Hoge Raad heeft bevestigd dat dit geen wetsontduiking is. Zorg wel dat de data aantoonbaar zijn.

Kan ik de jaarlijkse vrijstelling combineren met de eenmalig verhoogde vrijstelling?

Niet in hetzelfde jaar. Doet u in een bepaald jaar een beroep op de eenmalig verhoogde vrijstelling van 33.129 euro of 69.009 euro, dan kunt u in dat jaar niet daarnaast nog de jaarlijkse vrijstelling van 6.908 euro benutten. In de jaren daarvoor en daarna kunt u de jaarlijkse vrijstelling gewoon gebruiken.

Hoe Taxcount u kan helpen

Schenken lijkt eenvoudig, maar de rekening komt vaak uit een hoek die u niet had verwacht: een tweede schenking later in het jaar, een bedrag van de andere ouder, een schenking op papier uit een eerder jaar of een overlijden kort na de schenking. Taxcount brengt uw schenkingen per jaar en per ontvanger in kaart, rekent voor wat een voorgenomen schenking kost en laat zien wat het oplevert om te spreiden of om juist de eenmalig verhoogde vrijstelling in te zetten.

Wij verzorgen daarnaast de aangifte schenkbelasting, letten op het tijdig en juist doen van het beroep op een verhoogde vrijstelling en stellen de schenkingsbrief of de afspraken met de notaris af op uw plannen. Gaat het om vermogen in uw bv, om aandelen of om een bedrijfsoverdracht binnen de familie, dan kijken wij in één keer ook naar box 2 en de bedrijfsopvolgingsregeling, zodat de schenkbelasting en de inkomstenbelasting op elkaar afgestemd blijven.

Wilt u weten wat u dit jaar nog belastingvrij kunt schenken, of wat een groter plan over meerdere jaren betekent? Leg uw situatie aan ons voor, dan rekenen wij de mogelijkheden voor u door.

Dit artikel bevat algemene informatie op basis van de regels en bedragen zoals die gelden voor het belastingjaar 2026 en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen worden jaarlijks aangepast en wetgeving en beleid kunnen wijzigen. De uitkomst in uw eigen situatie hangt af van de persoonlijke omstandigheden, zoals de relatie tussen schenker en ontvanger, eerdere schenkingen en de aard van het geschonken vermogen. Laat uw situatie daarom altijd beoordelen door een fiscaal adviseur voordat u besluiten neemt.

Beleggingsvermogen of ondernemingsvermogen: zo bepaal je de grens en herstructureer je op tijd voor een bedrijfsoverdracht

U wilt uw bedrijf over een paar jaar overdragen aan uw kind of aan een opvolger. In de bv zit naast de echte onderneming ook vermogen dat daar eigenlijk niets mee te maken heeft: opgepotte winst op een spaarrekening, een effectenportefeuille of een pand dat u aan een derde verhuurt. Dat vermogen heet beleggingsvermogen, en juist daarover krijgt u geen belastingvoordeel bij de overdracht. Dat kan zomaar honderdduizenden euro’s schelen. In dit artikel leest u wat beleggingsvermogen bij bedrijfsopvolging precies is, hoe u de grens met ondernemingsvermogen bepaalt, en hoe u dat vermogen vooraf kunt afzonderen zonder de fiscale faciliteiten te verspelen. Ook leest u welke termijnen u in de gaten moet houden, want te laat beginnen is bij dit onderwerp de duurste fout.

Waarom scheelt dit onderscheid zoveel geld?

De wetgever wil niet dat een gezond bedrijf bij een overdracht stukloopt op belasting. Daarom bestaan er twee faciliteiten. De bedrijfsopvolgingsregeling in de schenk- en erfbelasting stelt in 2026 100 procent vrij over de eerste 1.543.500 euro aan ondernemingsvermogen per bedrijf en 75 procent over het meerdere. Heeft uw holding twee echt zelfstandige bedrijven, dan geldt die schijf per bedrijf; door alleen een bv te splitsen krijgt u de schijf niet twee keer. De doorschuifregeling in box 2 zorgt ervoor dat u de belasting over de waardestijging van uw aandelen niet direct hoeft af te rekenen, maar doorschuift naar uw opvolger.

Beide faciliteiten kennen precies dezelfde tweedeling: alleen het deel van de waarde dat is toe te rekenen aan de onderneming telt mee. Over het beleggingsdeel rekent u gewoon af. Het tarief in box 2 is in 2026 24,5 procent tot een inkomen van 68.843 euro en 31 procent daarboven, en de schenkbelasting voor kinderen loopt op tot 20 procent. Zit er een miljoen aan beleggingen in uw bv, dan is dat dus geen theoretisch verschil.

De winst van herstructureren zit niet in een hogere vrijstelling. Die zit erin dat u vermogen dat toch niet kwalificeert simpelweg niet meeschenkt.

Wat is beleggingsvermogen precies?

Het opvallende is dat de wet dit begrip nergens definieert. Uit de wetsgeschiedenis en de rechtspraak volgen wel drie vaste regels.

Het gaat om het saldo, niet om de bezitting alleen

Beleggingsvermogen is het saldo van de beleggingen en de schulden die u daarvoor bent aangegaan. Heeft u een effectenportefeuille van 800.000 euro die u deels met een lening van 300.000 euro heeft gefinancierd, dan telt in beginsel 500.000 euro als beleggingsvermogen. Wel moet er een duidelijk verband zijn tussen de schuld en de bezitting waarvoor u die schuld aanging.

Alleen blijvend overtollig vermogen telt mee

Geld is pas beleggingsvermogen als het voor de onderneming geen enkele functie meer heeft. Een overnamekas, een buffer voor een slecht jaar, geld dat is bestemd voor een investering of voor een reorganisatie: dat is geen beleggingsvermogen. Tijdelijk overtollige middelen mag u wegzetten, mits u redelijkerwijs kunt aannemen dat het geld op tijd weer beschikbaar is voor de onderneming en het risico vergelijkbaar is met een langlopend deposito bij een bank. Speculatieve posities vallen daar niet onder.

De bewijslast is verdeeld. Gaat het om de vraag of een bezitting op de balans van de onderneming mag staan, dan moet de inspecteur aannemelijk maken dat en tot welk bedrag uw middelen blijvend overtollig zijn. Claimt u vervolgens de vrijstelling, dan moet u zelf aannemelijk maken dat aan de voorwaarden is voldaan. In de praktijk wint daarom degene die zijn dossier op orde heeft. Een investeringsplan of een onderbouwd overnamebudget op papier is hier goud waard. Dat het ook fout kan gaan, laat een uitspraak van het gerechtshof Arnhem-Leeuwarden van 23 september 2025 zien: daarin werd 42,7 miljoen euro aan opgepotte dividenden, liquiditeiten en effecten in een holding aangemerkt als blijvend overtollig. Op die uitspraak is in de vakliteratuur kritiek, dus het laatste woord is er nog niet over gezegd, maar zij laat wel zien hoe groot het risico is.

Drie harde uitsluitingen in de wet

Naast deze open norm kent de wet sinds 2024 en 2025 een aantal categorieën die hoe dan ook niet meetellen. Deze uitsluitingen zijn hard: een goede reden helpt hier niet.

  • Een belang in een ander lichaam. Aandelen in een andere bv tellen niet mee, tenzij de bezittingen en schulden van die bv aan u worden toegerekend. Dat toerekenen mag als u daarin direct of indirect een aanmerkelijk belang heeft van ten minste 5 procent, of een verwaterd belang van minder dan 5 procent maar ten minste 0,5 procent.
  • Aan derden verhuurd vastgoed. Een onroerende zaak die meer dan bijkomstig aan iemand anders ter beschikking is gesteld, telt niet mee. De wet noemt geen percentage. In de praktijk wordt meer dan bijkomstig ingevuld als ongeveer 10 procent verhuur aan derden, al lopen de opvattingen precies op die grens uiteen. Verhuur aan uw eigen werkmaatschappij valt hier niet onder.
  • Duur gemengd gebruikte bedrijfsmiddelen. Een bedrijfsmiddel met een waarde van 103.000 euro of meer telt niet mee voor zover het voor meer dan bijkomstig andere dan bedrijfsdoeleinden wordt gebruikt. Denk aan een dure auto, een boot, een kunstwerk of een vakantiewoning. De grens ligt bij 90 procent zakelijk gebruik. Woon-werkverkeer geldt niet als privégebruik. Dit bedrag wordt jaarlijks geïndexeerd; in 2025 was het nog 100.000 euro.

Figuur 1 zet die volgorde op een rij: eerst de vraag of het bestanddeel nog een functie heeft voor de onderneming, daarna de drie uitsluitingen. Loopt u ze alle drie zonder treffer door, dan telt het bestanddeel mee als ondernemingsvermogen.

   Figuur 1: is het vermogensbestanddeel ondernemingsvermogen of beleggingsvermogen? Eerst de functie voor de onderneming, daarna de drie wettelijke uitsluitingen.

Bij verhuurd vastgoed wordt tijdsevenredig gerekend, zoals figuur 2 laat zien. De wetgever geeft zelf dit voorbeeld. Een loods is 500.000 euro waard. De ene helft, dus 250.000 euro, is volledig in eigen gebruik. De andere helft is 40 procent van de tijd in eigen gebruik en 60 procent verhuurd aan een derde. Van die tweede helft geldt 60 procent van 250.000 euro, dus 150.000 euro, als beleggingsvermogen. Over de resterende 350.000 euro gelden de gewone regels.

Figuur 2: bij deels verhuurd vastgoed telt alleen het verhuurde deel als beleggingsvermogen, en dan naar de tijd waarin het aan een derde ter beschikking staat.

Kortdurende verhuur valt buiten de uitsluiting: vakantiewoningen, hotelkamers, zalen, tennisbanen en teeltpacht. Vastgoed dat nog in ontwikkeling is, telt evenmin als verhuurd. Let op het verschil: gaat het om woningen die een vakantiepark of een hotelketen voor bewoning ter beschikking stelt, dan geldt de uitsluiting juist wel. Een vakantiewoning die u zelf of uw gezin gebruikt, valt onder de regeling voor dure gemengd gebruikte bedrijfsmiddelen. En een woning die u aan een personeelslid ter beschikking stelt, valt er ook onder: een personeelslid geldt volgens de Belastingdienst als een ander.

En vorderingen?

Een vordering van de bv op u, op familie of op een derde wordt voor de bedrijfsopvolgingsregeling in beginsel niet als ondernemingsvermogen gezien. Het beleidsbesluit van 2026 zegt het onomwonden: zulke vorderingen wijken niet wezenlijk af van andere beleggingen. Heeft u een rekening-courantschuld aan uw eigen bv, dan verkleint die dus de vrijstelling bij de overdracht.

Wat levert afzonderen op? Een rekenvoorbeeld

Stel: uw holding is 6.000.000 euro waard. Daarvan is 4.000.000 euro de werkmaatschappij en 2.000.000 euro bestaat uit effecten en spaargeld dat geen functie meer heeft in de onderneming. U schenkt in 2026 alle aandelen aan uw dochter. Figuur 3 laat zien hoe de structuur er voor en na een afsplitsing uitziet.

Figuur 3: de beleggingen gaan bij een afsplitsing naar een nieuwe bv, de onderneming blijft achter in de bestaande structuur.

Zonder herstructurering

Het kwalificerende ondernemingsvermogen is 4.000.000 euro. De vrijstelling bedraagt 100 procent over 1.543.500 euro plus 75 procent over 2.456.500 euro, samen 3.385.875 euro. Uw dochter verkrijgt 6.000.000 euro, dus de belaste verkrijging is 2.614.125 euro.

Met herstructurering

U splitst de effecten en het spaargeld vooraf af naar een aparte Beleggingen bv, die u zelf houdt. U schenkt alleen de aandelen in de holding met de onderneming, dus 4.000.000 euro. De vrijstelling is nog steeds 3.385.875 euro, maar nu op een verkrijging van 4.000.000 euro. De belaste verkrijging is 614.125 euro.

Figuur 4: dezelfde vrijstelling, maar op een kleinere verkrijging. De belaste verkrijging daalt van 2.614.125 euro naar 614.125 euro.

Het verschil is 2.000.000 euro aan belaste verkrijging, zoals figuur 4 naast elkaar zet. Het beleggingsvermogen blijft bij u en vererft later gewoon, dus de belasting daarover is niet verdwenen. Wel is die losgekoppeld van de bedrijfsoverdracht, en houdt u liquiditeit achter de hand om de belasting over het niet-vrijgestelde deel te betalen. Dit voorbeeld is sterk vereenvoudigd; laat uw eigen situatie doorrekenen.

Let op: BOR en doorschuifregeling rekenen in 2026 verschillend

Tot en met 2024 kende de bedrijfsopvolgingsregeling een doelmatigheidsmarge: beleggingsvermogen tot 5 procent van het ondernemingsvermogen mocht u toch als ondernemingsvermogen meetellen. Die marge is voor de bedrijfsopvolgingsregeling afgeschaft per 1 januari 2025.

Voor de doorschuifregeling in box 2 bestaat de marge in 2026 nog wel. De afschaffing daarvan is wettelijk al geregeld, maar treedt pas in werking op een nog te bepalen tijdstip. Volgens de fiscale beleidsagenda kan dat naar verwachting niet eerder dan 1 januari 2028.

Praktisch gevolg: de twee sporen van uw overdracht hebben in 2026 een verschillende grondslag. U moet dus twee berekeningen maken en beide in het dossier vastleggen. Vraag uw adviseur daar expliciet om, want dit wordt in de praktijk regelmatig over het hoofd gezien.

Welke route past bij uw situatie?

Er zijn verschillende manieren om vermogen te verplaatsen. Ze zijn lang niet allemaal geschikt om beleggingen af te zonderen. In de tabel hieronder ziet u het overzicht, daarna volgt de toelichting.

Route Geschikt om beleggingsvermogen af te zonderen?
Juridische afsplitsing Ja, dit is het aangewezen instrument. De enige echte poort is de toets op zakelijke overwegingen.
Zuivere splitsing Ja, maar de oorspronkelijke bv houdt op te bestaan. Dat brengt extra risico op eindafrekening mee.
Bedrijfsfusie Beperkt. De overdracht van louter beleggingen of deelnemingen geldt niet als een onderneming.
Juridische fusie Niet om vermogen te scheiden, wel om een structuur op te schonen.
Aandelenfusie Ja, als voorbereidende stap: eerst een holding boven de werkmaatschappij, daarna afsplitsen.
Geruisloze omzetting Ja, en sinds oktober 2025 ruimer. Dit is de route voor de ondernemer zonder bv.
Fiscale eenheid Technisch mogelijk, maar riskant door de sanctie bij ontvoeging.


De juridische afsplitsing: de standaardroute

Bij een juridische afsplitsing gaan de beleggingen naar een nieuwe bv, blijft de onderneming achter in de bestaande bv, en houdt u beide. Daarna schenkt u alleen de aandelen in de ondernemings-bv. De wetgever heeft deze route uitdrukkelijk goedgekeurd voor een reële bedrijfsopvolging. Sterker nog, de wetsgeschiedenis noemt precies dit voorbeeld: een houdster splitsen in een vennootschap met de aandelen in de werkmaatschappij en een vennootschap met het overige beleggingsvermogen, en vervolgens de eerste schenken.

De afsplitsing blijft buiten de winst als aan alle wettelijke eisen is voldaan. Wordt een van die eisen niet gehaald, dan kunt u vooraf een gezamenlijk verzoek indienen bij de inspecteur van de splitsende vennootschap. Ook als de vrijstelling van rechtswege lijkt te gelden, is een verzoek verstandig: een onjuiste toepassing blijkt pas bij de aanslag, en een splitsing kunt u niet terugdraaien.

De bedrijfsfusie: meestal geen optie

Bij een bedrijfsfusie draagt u een onderneming of een zelfstandig onderdeel daarvan over tegen uitreiking van aandelen. Het beleidsbesluit van 21 augustus 2025 stelt uitdrukkelijk dat de inbreng van deelnemingen, en in het algemeen van deelnemingen samen met bedrijfspanden, niet kwalificeert. Beleggingen die met blijvend overtollig geld zijn gefinancierd vormen geen tak van bedrijvigheid. Ook de klassieke variant waarbij de onderneming naar de werkmaatschappij gaat en het pand in de holding achterblijft, strandt vaak op deze eis.

De fiscale eenheid: geruisloos schuiven, maar met een prijs

Binnen een fiscale eenheid worden interne transacties genegeerd, dus u kunt daar op het oog geruisloos reorganiseren. Er zit echter een sanctie op. Draagt u binnen de eenheid een vermogensbestanddeel met een stille reserve over en eindigt de eenheid daarna, dan moet u dat bestanddeel alsnog op de marktwaarde zetten. De termijn is zes kalenderjaren, of drie kalenderjaren als het ging om een onderneming die is overgedragen tegen uitreiking van aandelen. Er is geen tegenbewijs mogelijk: de motieven doen niet ter zake.

Het advies uit de vakliteratuur is daarom eenduidig. Voer een uitzakoperatie niet binnen de fiscale eenheid uit, maar via een bedrijfsfusie of een afsplitsing buiten de eenheid. Daarna kunt u desgewenst opnieuw een fiscale eenheid aanvragen.

Heeft u nog geen bv? De geruisloze omzetting is ruimer geworden

Voor een eenmanszaak, vof of maatschap loopt de scheiding niet via een splitsing, maar via de omzetting naar een bv zelf. Een beleidsbesluit van 24 oktober 2025 keurt goed dat u bij die omzetting vermogensbestanddelen onttrekt, mits het resterende deel nog steeds een onderneming vormt. Nieuw is dat dit ook mag bij vermogen dat verplicht tot de onderneming behoort. Voorheen was dat op geen enkele wijze toegestaan.

Let hierbij op drie dingen. Wat achterblijft mag zelf geen zelfstandig bedrijf vormen. Over de stille reserves die u daarbij realiseert krijgt u geen stakingsaftrek, al kunt u die reserves wel omzetten in een lijfrente. En het vastgoed dat u onttrekt valt daarna meestal onder de terbeschikkingstellingsregeling: u verhuurt het dan privé aan uw eigen bv en wordt over dat resultaat in box 1 belast. Onttrekken is doorgaans alleen aantrekkelijk als er een boekverlies is; laat dit dus vooraf doorrekenen.

Wanneer accepteert de Belastingdienst de herstructurering?

De belangrijkste horde is de toets op misbruik. Een afsplitsing is niet gefacilieerd als zij in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Ontbreken zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden, dan wordt misbruik vermoed. U mag dat vermoeden weerleggen.

Twee ontwikkelingen maken deze poort in 2026 gunstiger dan voorheen. Ten eerste oordeelde de Hoge Raad in februari 2026 dat het tweede bewijsvermoeden, dat automatisch gold als u de aandelen binnen drie jaar aan een onafhankelijke partij verkocht, in strijd is met de Europese fusierichtlijn en buiten toepassing moet blijven. Een algemeen vermoeden van ontwijking is niet toegestaan. De inspecteur moet dus weer zelf met bewijs komen. Ten tweede accepteerde het gerechtshof Arnhem-Leeuwarden op 3 januari 2023 een afsplitsing waarbij een pand naar een zustervennootschap ging om het uit de risicosfeer van de onderneming te halen. Die zaak ging over de overdrachtsbelasting, maar de toets was destijds gelijk aan die in de vennootschapsbelasting en de redenering wordt in de praktijk breed gevolgd: het uiteindelijke belang bleef gelijk, en dat is geen misbruik.

Wat als zakelijke reden telt, is dus ruimer dan veel ondernemers denken. Bescherming tegen aansprakelijkheids- en schadeclaims is een solide motief. Efficiëntie en kostenbesparing ook, mits die besparing niet verwaarloosbaar is naast het belastingvoordeel. En u mag in beginsel de fiscaal gunstigste weg kiezen naar een niet-fiscaal einddoel, zolang die weg net zozeer voor de hand ligt als de alternatieven.

Wat wel misgaat, is te laat beginnen. Het motief wordt beoordeeld op het moment waarop de overeenkomst onherroepelijk tot stand komt, niet bij de uitvoering. In een zaak bij het gerechtshof Den Haag lag er op 21 december een verkoopopdracht, op 8 januari een bod, op 7 maart de bedrijfsfusie en op 23 maart de aandelenverkoop. De faciliteit ging verloren. Herstructureer dus nooit tijdens een lopend verkooptraject.

Twee termijnen die uw planning bepalen

Rond een overdracht lopen twee termijnen die elkaar opvolgen: de bezitseis vóór de schenking of vererving en de voortzettingsperiode erna. Figuur 5 zet ze op een tijdlijn, met de sanctietermijnen van de fiscale eenheid eronder.

Figuur 5: de bezitseis van vijf jaar vóór de overdracht en de voortzettingsperiode van drie jaar erna, met de sanctietermijnen van de fiscale eenheid.

De bezitseis: vijf jaar bij schenking, een jaar bij overlijden

Voor de bedrijfsopvolgingsregeling moet u als schenker vijf jaar aan de bezitseis voldoen, en als erflater een jaar. Per 1 januari 2026 is daar een belangrijke zin aan toegevoegd: dat geldt alleen voor zover uw belang in die periode niet is toegenomen. Groeit uw eigen aandeel in het bedrijf, dan begint voor dat toegenomen deel een nieuwe termijn. Dat geldt bij vrijwel elke vorm van groei: aankoop, inkoop van aandelen van een medeaandeelhouder, een emissie of een herstructurering. Er zijn precies drie uitzonderingen: een overgang door huwelijksvermogensrecht, een verdeling van de huwelijksgemeenschap binnen twee jaar na de ontbinding, en vermogen dat de erflater zelf eerder met een bedrijfsopvolgingsvrijstelling heeft verkregen.

De Hoge Raad besliste op 30 januari 2026 in een sprekende zaak. Een schenkster hield via een beheer-bv 49 procent in een vennootschap met hoortoestellencentra en optiekcentra; haar neef hield 51 procent. Bij een ruziesplitsing kreeg zij alle hoortoestellencentra en de neef de optiekcentra. Haar belang liep van 49 naar 100 procent. Toen zij twee jaar later schonk, gold de vrijstelling maar voor 49 procent. De advocaat-generaal vatte het kernachtig samen: zij had feitelijk het ene bedrijf gekocht voor het andere.

Goed nieuws is er ook. Koopt u een bedrijf erbij dat vervolgens opgaat in uw bestaande onderneming, dan is er geen sprake van een subjectieve uitbreiding en begint er geen nieuwe termijn. En sinds 1 januari 2026 is de eis vervallen dat een herstructurering fiscaal geruisloos moet verlopen om de bezitsperiode te laten doortellen. Uitgangspunt is nu dat de economische gerechtigdheid gelijk blijft; dat de juridische huls verandert, is geen bezwaar.

Er is wel een nieuwe voorwaarde voor in de plaats gekomen. Het doortellen werkt alleen als het aanmerkelijk belang voor en na de fusie of splitsing via dezelfde soort vermogensbestanddelen werd gehouden, dus via dezelfde soort aandelen of winstbewijzen. Wat dezelfde soort precies betekent, staat niet in de wet. Het ligt in de rede dat het omruilen van gewone aandelen tegen letteraandelen of preferente aandelen een andere soort oplevert, waardoor de termijn opnieuw gaat lopen, maar zekerheid is daar op dit moment nog niet over. Laat dit dus voorleggen als u met letteraandelen werkt.

De voortzettingsperiode: drie jaar na de overdracht

Na de schenking of vererving geldt een voortzettingsperiode. Die is per 1 januari 2026 verkort van vijf naar drie jaar. In die periode mag uw opvolger onder meer niet vervreemden, de aandelen niet omzetten in preferente aandelen en de aanspraak op toekomstige winst niet beperken. Gebeurt dat toch, dan vervalt de vrijstelling naar rato. Van een vervalgebeurtenis moet binnen acht maanden aangifte worden gedaan.

Sinds 2026 is een herstructurering binnen die drie jaar mogelijk zonder dat de vrijstelling vervalt, mits het belang van de verkrijger in de oorspronkelijk verkregen onderneming niet afneemt, de onderneming wordt voortgezet, de verkrijger geen medegerechtigde wordt en hij geen andere tegenprestatie ontvangt dan vermogensbestanddelen van dezelfde soort. Een bijbetaling in geld is dus niet toegestaan. Er zitten twee scherpe randen aan. De bescherming werkt uitsluitend op verzoek van de verkrijger; de inspecteur beslist bij beschikking waartegen bezwaar openstaat. Zonder verzoek is er geen bescherming, ook niet als het belang materieel gelijk blijft. En het omzetten van aandelen in preferente aandelen valt buiten die regeling en is dus in het geheel niet te repareren.

Dat laatste is een reëel risico bij letteraandelen. Lopen de winstreserves van verschillende letters na verloop van tijd uiteen, dan kan een hybride aandeel ontstaan waarvan het preferente deel niet aan het voortzettingsvereiste voldoet.

Vergeet de overdrachtsbelasting niet

Gaat er bij de splitsing Nederlands vastgoed over, dan is overdrachtsbelasting het uitgangspunt. Er bestaat een vrijstelling voor de splitsing. De voorwaarden daarvan zijn per 1 juli 2025 gewijzigd, waardoor zij mogelijk niet meer gelijklopen met die in de vennootschapsbelasting. Ga er daarom niet zonder meer van uit dat een goedkeuring voor de ene heffing ook voor de andere geldt, en laat dit per situatie toetsen.

Krijgt u bij een splitsing aandelen in een vennootschap die vastgoed bezit, dan geldt de vrijstelling alleen als uw belang in de waarde van dat vastgoed niet toeneemt. Neemt het wel toe, dan betaalt u over die toename. Het beleidsbesluit geeft dit voorbeeld: A en B houden elk de helft in een bv met een pand van 100.000 euro en een pand van 60.000 euro. Na de splitsing houdt A alle aandelen in de bv met het eerste pand en B in de bv met het tweede. Beiden waren gerechtigd tot 80.000 euro; A stijgt naar 100.000 euro en betaalt dus over 20.000 euro.

Positief nieuws is dat vastgoed binnen een concern mag achterblijven bij een overdracht van de onderneming, zonder dat de voortzettingseis voor de overdrachtsbelasting wordt geschonden. Voorwaarde is dat de verkrijgende vennootschap de onderneming de resterende drie jaar binnen dat concern voortzet.

Praktische checklist: wat u moet regelen

  • Maak een vermogensopstelling per peildatum. Zet per bezitting op papier wat het feitelijke gebruik is, welk deel van uw vastgoed tijdsevenredig aan derden is verhuurd en welke bedrijfsmiddelen boven 103.000 euro uitkomen met hun gebruikspercentage.
  • Onderbouw uw liquiditeiten. Leg vast waarvoor het spaargeld bestemd is: een investeringsplan, een overnamekas, een buffer of een reorganisatie. Zonder onderbouwing is het vermoedelijk beleggingsvermogen.
  • Reken twee grondslagen door. De 5 procent-marge geldt in 2026 nog voor de doorschuifregeling in box 2, maar niet meer voor de bedrijfsopvolgingsregeling. Leg beide berekeningen vast.
  • Bouw een motiefdossier op. Notulen, adviezen, een risicoanalyse en een kwantificering van de niet-fiscale baten tegenover het fiscale voordeel. De datum die telt is die van de overeenkomst waarmee u zich onherroepelijk verbindt, niet die van de uitvoering.
  • Vraag zekerheid vooraf. Dien het verzoek gezamenlijk in en voor de splitsing of fusie, bij de juiste inspecteur. De beslistermijn is in beginsel acht weken, de bezwaartermijn zes weken.
  • Bewaak de termijnenkalender. Bezitseis van een of vijf jaar, voortzettingseis van drie jaar met aangifteplicht binnen acht maanden, de sanctietermijn van zes of drie kalenderjaren bij een fiscale eenheid, en bij een geruisloze omzetting negen maanden voor de voorovereenkomst en vijftien maanden voor de oprichting.
  • Herstructureer niet tijdens een verkooptraject. Is er al een bod of een concrete gesprekspartner, dan kost een herstructurering vrijwel zeker de faciliteit.
  • Toets letteraandelen per soort. Geeft een aandeel statutair geen belang bij de onderliggende werkmaatschappij, dan verdwijnt het indirecte aanmerkelijk belang en daarmee de faciliteit.
  • Dien binnen de voortzettingsperiode altijd een verzoek in. De bescherming bij een herstructurering werkt uitsluitend op verzoek van de verkrijger, waarop de inspecteur bij beschikking beslist. De wet noemt geen termijn voor dat verzoek, maar dien het bij voorkeur in vóór de herstructurering.
  • Houd rekening met de kosten. Kosten van advies, waardering, notaris en de aangiften voor de bedrijfsopvolgingsfaciliteiten zijn bij de bv niet aftrekbaar en gelden als een uitdeling aan de aandeelhouder.

Veelgestelde vragen

Mag ik spaargeld in mijn bv houden zonder de vrijstelling kwijt te raken?

Ja, zolang dat geld een functie heeft voor de onderneming. Een buffer, een overnamekas of geld voor een geplande investering is geen beleggingsvermogen. Zodra het geld blijvend overtollig is, telt het niet mee in de vrijstelling. Zorg dus dat u schriftelijk kunt onderbouwen waarvoor het bestemd is.

Telt een pand dat ik aan mijn eigen werkmaatschappij verhuur wel mee?

Dat kan, maar niet automatisch. De wettelijke uitsluiting voor verhuurd vastgoed geldt niet bij verhuur aan een bv waarin u zelf een aanmerkelijk belang heeft. Zit het pand in een aparte bv die zelf geen onderneming drijft, dan telt het alleen mee als de bezittingen van die bv aan de holding worden toegerekend. Verhuurt u het pand privé aan uw bv, dan kan het meelopen in de vrijstelling, mits het dienstbaar is aan de onderneming van de bv en uw opvolger tegelijk de aandelen verkrijgt.

Hoe lang van tevoren moet ik beginnen met herstructureren?

Reken op minimaal vijf jaar voor een schenking. Dat is de bezitseis, en een herstructurering waarbij uw belang toeneemt laat die termijn voor het toegenomen deel opnieuw beginnen. Wacht u tot er een koper in beeld is, dan is het vrijwel zeker te laat.

Kan ik de beleggings-bv later belastingvrij verkopen?

Dat hangt ervan af. Houdt een holding de aandelen, dan is de verkoopwinst alleen vrijgesteld als de deelnemingsvrijstelling geldt: de regel die winst op een belang van 5 procent of meer bij de moeder-bv onbelast laat. Ligt het zwaartepunt van de activiteiten bij beleggen, dan geldt die vrijstelling niet zonder meer. U komt er dan alleen als de dochter een redelijke winstbelasting betaalt, of als minder dan de helft van haar bezittingen laagbelaste beleggingen zijn. Bij vastgoed pakt dat vaak gunstiger uit dan bij een pure effectenportefeuille.

Wat gebeurt er als de inspecteur het niet eens is met mijn splitsing?

Dan is de afsplitsing niet gefacilieerd en moet de vennootschap afrekenen over stille reserves en goodwill, zonder dat er geld binnenkomt. Bij een zuivere splitsing komt daar nog een eindafrekening bij. Omdat een splitsing niet terug te draaien is, is zekerheid vooraf vragen hier geen luxe.

Ik heb mijn bedrijf al geschonken. Mag ik nu nog herstructureren?

Binnen de voortzettingsperiode van drie jaar kan dat, mits het belang van de verkrijger niet afneemt en de onderneming wordt voortgezet. U moet daarvoor wel een verzoek indienen bij de inspecteur, die daarop bij beschikking beslist. De wet noemt geen termijn voor dat verzoek, maar dien het bij voorkeur in vóór de herstructurering: zonder verzoek is er geen bescherming. Het omzetten van aandelen in preferente aandelen valt buiten die bescherming.

Hoe Taxcount u kan helpen

Bij een bedrijfsoverdracht komt alles samen: schenk- en erfbelasting, inkomstenbelasting in box 2, vennootschapsbelasting en overdrachtsbelasting. Taxcount brengt eerst in kaart welk deel van uw vermogen als ondernemingsvermogen kwalificeert en welk deel niet, en rekent de twee grondslagen voor de bedrijfsopvolgingsregeling en de doorschuifregeling apart door. Daarna kijken we welke route bij uw structuur past, stellen we het verzoek aan de Belastingdienst op en bouwen we het motiefdossier op dat u nodig heeft als de inspecteur vragen stelt. Ook bewaken we de termijnen, van de bezitseis tot de voortzettingsperiode.

Denkt u er binnen vijf jaar aan uw bedrijf over te dragen? Laat uw situatie dan nu beoordelen, zolang u de tijd nog aan uw kant heeft. Neem contact op met Taxcount voor een vrijblijvend gesprek.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de uitkomst hangt volledig af van uw persoonlijke en zakelijke situatie. Laat uw situatie altijd beoordelen door een fiscalist voordat u handelt.

De doorschuifregeling aanmerkelijk belang: zo draag je de aandelen in je bv over zonder direct box 2-belasting te betalen

U heeft jaren aan uw bedrijf gebouwd en denkt na over de volgende stap: uw kind laten instappen, de aandelen schenken, of gewoon weten wat er fiscaal gebeurt als u er niet meer bent. De wet behandelt zo’n overgang als een verkoop van uw aandelen, ook als u er geen euro voor ontvangt. Zonder faciliteit is er dan direct belasting in box 2 verschuldigd over de volledige waardestijging van uw aandelen, terwijl er geen geld binnenkomt. De doorschuifregeling aanmerkelijk belang voorkomt dat: op verzoek schuift de belastingclaim door naar uw opvolger, voor het deel van de waarde dat aan de echte onderneming is toe te rekenen. In dit artikel leest u wanneer de regeling geldt, welk deel u kunt doorschuiven, welke voorwaarden en termijnen in 2026 gelden en wat u zelf moet regelen om de faciliteit niet te verspelen.

Wat is de doorschuifregeling in box 2?

Houdt u 5 procent of meer van de aandelen in een bv of nv, dan heeft u een aanmerkelijk belang. Dat belang zit in box 2. Verkoopt u de aandelen, dan betaalt u belasting over het verschil tussen de overdrachtsprijs (uw opbrengst) en de verkrijgingsprijs (wat u er fiscaal voor heeft betaald).

De wet behandelt ook overlijden en schenken als een verkoop. Bij overlijden ontstaat een zogenoemde fictieve vervreemding: de wet doet alsof u de aandelen op de dag van overlijden heeft verkocht. Bij een schenking ontbreekt een prijs, en dan rekent de fiscus met de waarde in het economische verkeer, dus de zakelijke marktwaarde. In beide gevallen is er dus belasting verschuldigd zonder dat er geld is ontvangen. Vaak moet dat geld dan uit de bv komen, waarover opnieuw box 2-belasting verschuldigd is.

De doorschuifregeling haalt die directe heffing weg. Op verzoek wordt de overgang niet als vervreemding aangemerkt voor het deel van de waarde dat is toe te rekenen aan het ondernemingsvermogen van de bv. Belangrijk om te weten: het gaat om uitstel, niet om afstel. Uw opvolger neemt uw verkrijgingsprijs over, zodat de claim later alsnog wordt afgerekend. Dat is precies het verschil met de bedrijfsopvolgingsregeling in de schenk- en erfbelasting, die wel een echte vrijstelling geeft.

Over het deel dat u niet kunt doorschuiven, betaalt u in 2026 het gewone box 2-tarief:

Inkomen uit aanmerkelijk belang (2026) Tarief
tot en met 68.843 euro (fiscale partners samen 137.686 euro) 24,5 procent
boven 68.843 euro 31 procent


Figuur 1 laat in vijf stappen zien of doorschuiven in uw situatie mogelijk is, en zo ja of dat volledig of maar gedeeltelijk kan.

    Figuur 1: in vijf stappen naar de vraag of u kunt doorschuiven.

Wanneer kunt u de doorschuifregeling gebruiken?

De wet kent vier situaties waarin de claim kan doorschuiven. Ze lijken op elkaar, maar de spelregels verschillen per situatie. Twee daarvan kennen wel een ondernemingstoets, de andere twee niet.

Bij uw overlijden

Overlijdt u als aandeelhouder, dan is er in beginsel een fictieve vervreemding. Artikel 4.17a kan die terugnemen voor het ondernemingsvermogensdeel. De faciliteit werkt alleen op verzoek van alle betrokkenen samen, dus de erfgenamen namens u als erflater en de verkrijger. Gaan de aandelen over door een legaat, dan moet die overgang binnen twee jaar na het overlijden plaatsvinden.

Bij de verdeling van de nalatenschap

Neemt een van de kinderen het bedrijf over en worden de anderen uitgekocht, dan is dat een tweede overgang: eerst van u naar de erfgenamen samen, daarna tussen de erfgenamen onderling. De doorschuifregeling geldt ook voor die tweede stap, mits de verdeling binnen twee jaar na het overlijden gebeurt. Deze variant kent geen ondernemingstoets: de volledige claim schuift door, ook als er beleggingsvermogen in de bv zit.

Als u de aandelen schenkt aan uw opvolger

Draagt u de aandelen tijdens uw leven over aan een opvolger, meestal een kind, dan geldt een leeftijdseis: uw opvolger moet op het moment van de overdracht 21 jaar of ouder zijn. De oude eis dat de opvolger al 36 maanden in dienst was bij de vennootschap, is per 1 januari 2025 vervallen en vervangen door deze leeftijdsgrens. Let op: bij de doorschuifregeling voor een eenmanszaak of vof is die dienstbetrekkingseis juist wel blijven staan.

Bij een schenking geldt bovendien een plafond: u kunt nooit meer doorschuiven dan de overdrachtsprijs verminderd met de tegenprestatie, dus alles wat u als vergoeding bedingt, ook de verplichting van uw opvolger om iemand anders te betalen. Betaalt uw opvolger iets, of moet hij bijvoorbeeld een broer of zus uitkopen, dan is er in die mate geld beschikbaar om de belasting te betalen en wordt de faciliteit teruggenomen. De Hoge Raad besliste in 2019 dat ook een last om aan een derde te betalen als tegenprestatie geldt: in die zaak schonk een vader een pakket van 34,8 miljoen euro aan de ene zoon, onder de verplichting 4,9 miljoen euro aan de andere zoon te betalen.

Bij huwelijk, huwelijkse voorwaarden of scheiding

Gaan de aandelen (deels) over naar uw partner door het aangaan van een huwelijksgemeenschap, door het wijzigen van huwelijkse voorwaarden of door een scheiding, dan geldt een aparte variant. Die werkt van rechtswege: u hoeft niets te vragen, en wilt u juist wel afrekenen, dan kunt u daarom verzoeken. Er is geen ondernemingstoets, dus de hele claim schuift door. Bij een scheiding moet u binnen twee jaar na de ontbinding van de huwelijksgemeenschap verdelen. Die termijn begint te lopen op het moment dat het echtscheidingsverzoek bij de rechtbank wordt ingediend.

Overlijdt u terwijl u in gemeenschap van goederen bent gehuwd, dan gaat de regeling voor overlijden voor op de huwelijksvermogensrechtelijke route.

Bij vererving en bij schenking geldt dat een zogenoemd meetrek-aanmerkelijk belang niet meedoet. Dat is een klein belang van onder de 5 procent dat alleen in box 2 valt omdat een naast familielid een aanmerkelijk belang heeft. Een fictief aanmerkelijk belang, dat is een belang onder de 5 procent dat als aanmerkelijk belang blijft gelden omdat er eerder is doorgeschoven, mag juist wel.

Figuur 2 zet de vier routes naast elkaar, met per route of er een ondernemingstoets geldt, of u een verzoek moet doen en welke termijn u moet bewaken.

Figuur 2: de vier routes en de spelregels die per route verschillen.

Welk deel van de waarde mag u doorschuiven?

Alleen het deel dat aan het ondernemingsvermogen is toe te rekenen. Dat is het vermogen dat echt in de onderneming wordt gebruikt. Over het beleggingsvermogen, zoals overtollig spaargeld, een beleggingsportefeuille of aan derden verhuurd vastgoed, rekent u af.

De wet gunt u daarbij een kleine marge: bovenop het ondernemingsvermogen mag u beleggingsvermogen meenemen tot ten hoogste 5 procent van de waarde van dat ondernemingsvermogen. Deze doelmatigheidsmarge is voor de bedrijfsopvolgingsregeling al per 1 januari 2025 geschrapt, maar geldt in 2026 voor de doorschuifregeling in box 2 nog steeds. De afschaffing gaat pas in bij Koninklijk Besluit en wordt niet vóór 1 januari 2028 verwacht. In 2026 lopen de twee regelingen op dit punt dus uiteen, en dat betekent twee berekeningen in hetzelfde dossier.

Een rekenvoorbeeld maakt het concreet. De cijfers zijn afgeleid van het voorbeeld uit de parlementaire toelichting bij de regeling.

Stel dat u alle aandelen in uw bv houdt. De waarde is 1.000.000 euro: 800.000 euro ondernemingsvermogen en 200.000 euro beleggingsvermogen. Uw verkrijgingsprijs is 300.000 euro. U overlijdt en uw twee kinderen erven de aandelen samen. Figuur 3 laat zien hoe die waarde uiteenvalt.

Figuur 3: alleen het ondernemingsvermogen plus de marge van 5 procent schuift door.

  • Doorschuifbaar: 000 euro ondernemingsvermogen plus 5 procent daarvan (40.000 euro) is 840.000 euro. Voor dat deel is er op verzoek geen vervreemding.
  • Belast: de resterende 160.000 euro.
  • Verkrijgingsprijs: u mag uw verkrijgingsprijs zoveel mogelijk aan het belaste deel toerekenen, maar niet meer dan de overdrachtsprijs van dat deel. Dus 160.000 euro.
  • Uitkomst: 000 euro min 160.000 euro is nihil. Er is geen box 2-belasting verschuldigd. De resterende verkrijgingsprijs van 140.000 euro schuift door naar uw kinderen, ieder 70.000 euro. Hun verkrijgingsprijs wordt daarmee ieder 150.000 euro: 80.000 euro voor het belaste deel (de helft van de overdrachtsprijs van 160.000 euro) plus 70.000 euro doorgeschoven verkrijgingsprijs.

Had u een lagere verkrijgingsprijs, bijvoorbeeld 100.000 euro, dan valt het anders uit. Dan wordt 100.000 euro aan het belaste deel toegerekend en resteert een vervreemdingsvoordeel van 60.000 euro. Daarover is 24,5 procent box 2-belasting verschuldigd, dus 14.700 euro, en er schuift niets van de verkrijgingsprijs door. Uw erfgenamen moeten dat bedrag betalen zonder dat er iets is verkocht. Figuur 4 zet beide scenario’s naast elkaar.

Figuur 4: dezelfde bv, twee verkrijgingsprijzen, twee heel andere uitkomsten.

Wat telt niet mee als ondernemingsvermogen?

Hier ligt in de praktijk het grootste risico. De begrippen onderneming en ondernemingsvermogen zijn sterk feitelijk en de bewijslast ligt bij u. De belangrijkste uitsluitingen op een rij.

  • Vastgoed dat u aan anderen verhuurt of in gebruik geeft. Onroerende zaken tellen niet mee voor zover zij aan een ander ter beschikking zijn gesteld of daarvoor bestemd zijn, en dat geldt ook voor de bijbehorende schulden. Die toets is tijdsevenredig: blijft de terbeschikkingstelling onder 10 procent van de tijd, dan geldt de uitsluiting niet. Verhuur binnen het eigen concern telt niet als “een ander”, mits u daarin een echt (direct of kwalificerend indirect) aanmerkelijk belang heeft. Kortdurende gebruiksafstand in de dienstensector, zoals een hotelkamer per nacht of een tennisbaan per uur, valt buiten de uitsluiting; langdurige verhuur van een hotelkamer of vakantiehuis juist niet. Een personeelswoning valt wel onder de uitsluiting.
  • Dure bedrijfsmiddelen met privégebruik. Bedrijfsmiddelen met een waarde van 103.000 euro of meer (bedrag 2026) tellen niet mee voor zover ze voor meer dan 10 procent niet-bedrijfsmatig worden gebruikt. Denk aan een auto, boot, vliegtuig of kunstcollectie, ook bij privégebruik door werknemers. Woon-werkverkeer geldt niet als privégebruik.
  • Belangen in andere vennootschappen zonder toerekening. Zit de onderneming in een dochter, dan worden de bezittingen en schulden van die dochter alleen aan u toegerekend als u daarin doorgerekend een aanmerkelijk belang heeft. Een belang van 80 procent in een dochter die 30 procent in een kleindochter houdt, geeft 24 procent en telt mee; komt u onder de 5 procent uit, dan niet. Voor kleine belangen die uitsluitend door vererving, huwelijksvermogensrecht of schenking onder de 5 procent zijn gezakt, bestaat een uitzondering vanaf 0,5 procent, onder strikte voorwaarden.
  • Vermogen dat nu niet meer in de onderneming wordt gebruikt. De Hoge Raad besliste op 18 augustus 2023 dat alleen vermogen meetelt dat op het moment van de verkrijging feitelijk voor de onderneming wordt aangehouden. Of een bestanddeel voor de winstberekening tot het ondernemingsvermogen mag worden gerekend, is niet van belang. In die zaak werd een voormalig eigen kantoorpand van 6.800.000 euro, dat na 2006 aan derden werd verhuurd, ten onrechte meegeteld. Ook panden die de bv zelf heeft ontwikkeld en daarna verhuurt, vallen buiten de faciliteit. Die uitspraak ging over de bedrijfsopvolgingsregeling in de erfbelasting; de Belastingdienst past dezelfde lijn toe op de doorschuifregeling in box 2.

Voor vastgoed geldt bovendien een streng uitgangspunt: verhuur is bijna nooit een onderneming. U moet aantonen dat uw werkzaamheden en uw rendement meer zijn dan bij normaal vermogensbeheer, en de rechter beoordeelt alle werkzaamheden in samenhang. Een portefeuille van ongeveer 1.100 garageboxen en 57 bedrijfsruimten met een waarde van circa 10 miljoen euro haalde die toets niet, ook niet bij een gemiddeld jaarrendement van 20 procent. Projectontwikkeling kan wel zelfstandig kwalificeren, ook als die tak relatief klein is.

Een pluspunt: naast de commerciële waarde van een pensioenverplichting in eigen beheer mag enige buffer voor het langlevenrisico als ondernemingsvermogen worden aangemerkt, bovenop de 5 procent-marge. Hoe groot die buffer mag zijn, is per situatie feitelijk en nog steeds onderwerp van discussie. Reken er dus niet op zonder onderbouwing.

Welke voorwaarden en termijnen gelden er?

Naast de vraag wat u mag doorschuiven, zijn er formele eisen. De verkrijger moet in Nederland wonen en de aandelen mogen bij hem niet tot een eigen onderneming of tot een werkzaamheid gaan behoren. Voor de varianten bij overlijden, verdeling van de nalatenschap en schenking moet u een schriftelijk verzoek doen, en dat verzoek moeten alle betrokkenen samen doen bij de juiste inspecteur.

Dat verzoek is geen formaliteit. Leidt doorschuiving tot een lagere aanslag, dan kunt u het doen tot de aanslag onherroepelijk vaststaat. Leidt het tot een hogere aanslag, dan moet het zelfs vóór het opleggen van de aanslag gebeuren. Op een gemaakte keuze kunt u daarna niet meer terugkomen, en een verzoek om ambtshalve vermindering staat volgens de staatssecretaris uitdrukkelijk niet open. Een gemiste termijn is dus definitief.

Wat Termijn of grens
Verdeling van de nalatenschap binnen 2 jaar na het overlijden
Overgang door een legaat binnen 2 jaar na het overlijden
Verdeling na scheiding binnen 2 jaar na ontbinding van de huwelijksgemeenschap (start: indiening echtscheidingsverzoek)
Onbelast dividend na overlijden binnen 24 maanden na het overlijden, niet verlengbaar
Verzoek om doorschuiving tot de aanslag onherroepelijk vaststaat; bij een hogere aanslag vóór het opleggen
Leeftijd verkrijger bij schenking 21 jaar of ouder op het moment van de overdracht
Drempel gemengd gebruikte bedrijfsmiddelen 103.000 euro per bedrijfsmiddel (2026)

De tweejaarstermijnen kunnen in zeer bijzondere gevallen worden verlengd, maar dan moet u het verzoek daarvoor indienen vóórdat de termijn verstrijkt. De 24-maandstermijn voor onbelast dividend kan in het geheel niet worden verlengd.

Wat als u het bedrijf in stappen overdraagt?

Veel ondernemers willen niet in één keer alles uit handen geven. Een gebruikelijke route is dat u uw gewone aandelen omzet in preferente aandelen, dus aandelen met voorrang op de winst, en dat uw opvolger de nieuwe gewone aandelen neemt. Zo blijft u meeprofiteren van de bestaande waarde en groeit uw opvolger in.

Voor preferente aandelen is doorschuiving alleen mogelijk bij zo’n gefaseerde bedrijfsoverdracht, en dan moet aan vier eisen samen zijn voldaan: de preferente aandelen zijn ontstaan uit een omzetting van een eerder gehouden gewoon aanmerkelijk belang, bij die omzetting zijn gewone aandelen aan een ander toegekend, de vennootschap dreef op dat moment een onderneming, en uw opvolger houdt op het moment van de verkrijging al ten minste 5 procent van de gewone aandelen. Bij die 5 procent-toets blijft het preferente kapitaal buiten beschouwing.

Per 1 januari 2026 staat er ook een definitie in de wet: preferente aandelen zijn aandelen met voorrang bij de winstverdeling of bij de liquidatieopbrengst, en bij een aandeel dat die voorrang maar voor een deel van het vermogen heeft, is alleen dat deel preferent. In de vakliteratuur wordt die definitie te ruim gevonden, omdat ook gebruikelijke letteraandelen met een eigen agioreserve eronder kunnen vallen en daardoor de toegang tot de faciliteit kunnen verliezen. Laat de statuten dus toetsen vóór u iets in gang zet.

Een tweede aandachtspunt is de vergoeding op de preferente aandelen, het primaire dividend. Die moet zakelijk zijn, berekend over het nominale kapitaal plus de aan die aandelen verbonden zichtbare en onzichtbare reserves, inclusief goodwill. Is de vergoeding te laag terwijl uw opvolger nauwelijks iets inbrengt, dan ziet de fiscus dat als een bevoordeling van uw opvolger en dus als belastbaar voordeel bij u. Er bestaat geen wettelijk percentage en ook geen norm uit de rechtspraak. In een zaak bij Hof Arnhem-Leeuwarden uit 2024 vond de inspecteur 1 procent te laag en ging het hof veronderstellenderwijs uit van minimaal 6 procent, maar dat betrof een bv met bijna uitsluitend vorderingen en liquiditeiten en het hof deed er geen zelfstandige uitspraak over. Onderbouw het percentage dus per situatie met het te verwachten rendement op het ingebrachte vermogen, laat uw opvolger een serieus bedrag inbrengen en stem het vooraf af met de Belastingdienst. Figuur 5 laat de opzet, de vier voorwaarden en dit aandachtspunt in één beeld zien.

Figuur 5: de opzet en de vier voorwaarden bij een gefaseerde overdracht met preferente aandelen.

Let ten slotte op de soortbenadering, dus de regel dat aandelen met onderling afwijkende rechten fiscaal als aparte soorten gelden. Verschillen uw aandelen in het stemrecht over uitkeringen van winst of vermogen, bijvoorbeeld door een vetorecht bij het vaststellen van dividend of bij de terugkoop van aandelen, dan zijn dat aparte soorten. De Hoge Raad besliste dat in twee arresten van 16 december 2011. Een verschil in benoemingsrecht of in een aanbiedingsregeling levert juist geen aparte soort op. Gevolg: de 5 procent-grens en de toerekening van het vermogen moeten per soort worden beoordeeld. Een structuur met letteraandelen die op papier gewoon lijkt, kan daardoor anders uitpakken dan u denkt.

Wat als uw opvolger in het buitenland woont?

Woont de verkrijger niet in Nederland, dan is doorschuiving niet mogelijk. Er is dan een alternatief: op verzoek van alle betrokkenen wordt het bedrag dat bij een Nederlandse verkrijger zou zijn doorgeschoven aangemerkt als te conserveren inkomen, dus inkomen waarover wel een aanslag wordt berekend maar dat niet in uw gewone verzamelinkomen meetelt. U krijgt dan een conserverende aanslag: die wordt wel opgelegd, maar hoeft onder voorwaarden nog niet te worden betaald. Het uitstel loopt in beginsel tien jaar, en buiten de Europese Unie en de Europese Economische Ruimte moet u zekerheid stellen. Reken er niet op dat de aanslag na die tien jaar wordt kwijtgescholden: die kwijtschelding is sinds 15 september 2015 sterk ingeperkt.

Wat is het verschil met de bedrijfsopvolgingsregeling?

De doorschuifregeling en de bedrijfsopvolgingsregeling (BOR) horen bij dezelfde overdracht, maar zijn twee verschillende regelingen: de doorschuifregeling regelt de inkomstenbelasting in box 2, de BOR regelt de schenk- en erfbelasting. In de praktijk vraagt u ze naast elkaar aan.

  Doorschuifregeling box 2 Bedrijfsopvolgingsregeling (BOR)
Welke belasting inkomstenbelasting, box 2 schenk- en erfbelasting
Wat levert het op uitstel: de claim schuift door naar uw opvolger vrijstelling: 100 procent tot 1.543.500 euro (2026) en 75 procent van het meerdere
Bezitseis geen 1 jaar bij overlijden, 5 jaar bij schenking
Voortzettingseis geen 3 jaar voortzetten, anders vervalt de vrijstelling naar verhouding
Marge beleggingsvermogen 5 procent, geldt in 2026 nog afgeschaft

Dat verschil in marge betekent dat de grondslag van beide regelingen in 2026 niet gelijk is. Laat de splitsing tussen ondernemings- en beleggingsvermogen daarom voor beide regelingen apart uitrekenen. Figuur 6 vat het verschil samen.

Figuur 6: uitstel tegenover vrijstelling, met een verschillende grondslag in 2026.

Er is nog een praktisch punt bij de verdeling van een nalatenschap. Krijgt uw opvolger het bedrijf en moet hij zijn broers of zussen uitkopen, dan ontstaat een overbedelingsschuld: het bedrag dat hij hen moet betalen omdat hij meer krijgt dan zijn eigen deel. Bij het bepalen van die schuld mag de doorgeschoven box 2-claim niet zonder meer voor de volle nominale waarde meetellen. De Hoge Raad besliste in 2022 dat het rentevoordeel van het uitstel moet worden meegenomen. Maak de claim dus contant en leg vast met welke disconteringsvoet u rekent.

Kunt u na een overlijden onbelast dividend uitkeren?

Ja, en dat is een nuttig financieringsinstrument. Is bij de erflater (deels) box 2-inkomen in aanmerking genomen, dan kan de erfgenaam binnen 24 maanden na het overlijden op verzoek dividend ontvangen tot dat bedrag zonder dat daarover opnieuw box 2-belasting verschuldigd is. Voorwaarde is dat het bedrag wordt afgeboekt op de verkrijgingsprijs. Voor de dividendbelasting bestaat een bijbehorende inhoudingsvrijstelling.

Zo kunt u de erfbelasting en de box 2-heffing over het beleggingsdeel financieren met geld uit de bv. Bewaak de termijn scherp: 24 maanden is hard en kan ook in zeer bijzondere omstandigheden niet worden verlengd.

Waar gaat het in de praktijk mis?

Het misgaan zit zelden in de wet zelf, maar bijna altijd in de uitvoering. De regeling vraagt een tijdig verzoek, een goed onderbouwde waardering en aandacht voor details die pas jaren later opspelen. Dit zijn de fouten die wij het vaakst zien.

  • Het verzoek is te laat. Zonder tijdig verzoek is er geen doorschuiving, en herstel achteraf is niet mogelijk.
  • Het ondernemingsvermogen is te hoog ingeschat. Blijkt bij controle dat vastgoed aan derden is verhuurd of dat liquiditeiten duurzaam overtollig zijn, dan wordt het doorgeschoven bedrag verlaagd en volgt een correctie met belastingrente.
  • Een tegenprestatie is vergeten. Een last om een broer of zus te betalen verlaagt de doorschuiving. Dat u zelf geen geld ontvangt, doet daaraan niet af.
  • De advieskosten staan in de bv. Kosten van opvolgingsadvies zijn bij de vennootschap niet aftrekbaar en worden gezien als een uitkering aan de aandeelhouder. Factureer dat advies aan privé.
  • De informatieplicht is geschonden. Levert u gevraagde gegevens niet aan, dan kan de bewijslast worden omgekeerd en verzwaard, ook bij de discussie over de waarde.

Praktische checklist: wat u moet regelen

  • Toets uw belang. Houdt u, eventueel samen met uw fiscale partner, 5 procent of meer? Bij verschillende soorten aandelen toetst u per soort.
  • Laat de bv doorlichten. Drijft de vennootschap een echte onderneming, en hoe verhoudt het ondernemingsvermogen zich tot het beleggingsvermogen op het moment van de overdracht?
  • Loop het vastgoed pand voor pand langs. Wie gebruikt het, hoe lang en tegen welke vergoeding? Historisch gebruik telt niet, feitelijk gebruik nu wel.
  • Inventariseer dure bedrijfsmiddelen. Zet alles van 103.000 euro of meer op een lijst met het zakelijke en niet-zakelijke gebruikspercentage.
  • Laat een waardering opstellen. Met een expliciete splitsing tussen ondernemings- en beleggingsvermogen, en met een aparte berekening voor de BOR.
  • Controleer de leeftijd bij een schenking. Uw opvolger moet 21 jaar of ouder zijn op het moment van de overdracht.
  • Reken de tegenprestatie door. Betalingen aan u of aan derden verlagen de doorschuiving. Bekijk bij een ongelijke verdeling eerst wat dat kost.
  • Dien het verzoek tijdig en gezamenlijk in. Schriftelijk, door alle betrokkenen samen, bij de juiste inspecteur, en vóór het einde van de termijn.
  • Zet de termijnen in uw agenda. Twee jaar voor de verdeling van een nalatenschap of van een huwelijksgemeenschap, en 24 maanden voor onbelast dividend.
  • Regel liquiditeit voor het belaste deel. Over het beleggingsdeel is direct belasting verschuldigd, terwijl er geen opbrengst is.
  • Leg de doorgeschoven verkrijgingsprijs vast. Zo nodig via een voor bezwaar vatbare beschikking, zodat er later geen discussie over ontstaat.
  • Vraag zekerheid vooraf bij een herstructurering. Zet u eerst een holding op of gaat u gefaseerd over, laat de gevolgen dan vooraf vastleggen door de inspecteur.

Veelgestelde vragen

Betaalt u met de doorschuifregeling helemaal geen belasting meer?

Nee. De doorschuifregeling geeft uitstel, geen kwijtschelding. Uw opvolger neemt uw fiscale verkrijgingsprijs over en rekent af zodra hij de aandelen later verkoopt of zelf overdraagt. Alleen de bedrijfsopvolgingsregeling in de schenk- en erfbelasting geeft een echte vrijstelling.

Moet uw kind 21 jaar of ouder zijn?

Bij een schenking wel: uw opvolger moet op het moment van de overdracht 21 jaar of ouder zijn. Bij vererving en bij de verdeling van een nalatenschap geldt die leeftijdseis niet. De oude eis dat de opvolger 36 maanden in dienst was, is per 1 januari 2025 vervallen.

Uw bv verhuurt panden. Kunt u dan doorschuiven?

Meestal niet voor dat deel. Verhuur van vastgoed is fiscaal zelden een onderneming, en vastgoed dat aan anderen ter beschikking is gesteld is uitdrukkelijk uitgesloten van het ondernemingsvermogen. Doet uw bv daarnaast iets wat wel als onderneming kwalificeert, zoals projectontwikkeling, dan wordt dat deel apart beoordeeld.

Hoe lang heeft u om het verzoek te doen?

Leidt doorschuiving tot een lagere aanslag, dan kunt u het verzoek doen tot de aanslag onherroepelijk vaststaat. Leidt het tot een hogere aanslag, dan moet het vóór het opleggen van de aanslag gebeuren. Op uw keuze kunt u daarna niet terugkomen, dus wacht er niet mee.

Kunt u de doorschuifregeling combineren met de bedrijfsopvolgingsregeling?

Ja, en dat is ook gebruikelijk: de doorschuifregeling regelt de box 2-heffing en de bedrijfsopvolgingsregeling de schenk- of erfbelasting. Let erop dat de voorwaarden en de grondslagen verschillen. Zo geldt de marge van 5 procent beleggingsvermogen in 2026 alleen nog in box 2, en kent alleen de bedrijfsopvolgingsregeling een bezits- en voortzettingseis.

Wat gebeurt er als uw opvolger het bedrijf snel weer verkoopt?

Voor de doorschuifregeling is dat geen probleem: er is geen voortzettingseis, dus er volgt geen naheffing. Bij die verkoop rekent uw opvolger wel af over de doorgeschoven claim. Voor de bedrijfsopvolgingsregeling is het anders: verkoopt hij binnen drie jaar, dan vervalt de vrijstelling naar verhouding.

Hoe Taxcount u kan helpen

Een bedrijfsoverdracht valt of staat bij de voorbereiding. Wij brengen voor u in kaart welk deel van de waarde van uw bv daadwerkelijk doorschuifbaar is, splitsen het ondernemings- en beleggingsvermogen en rekenen de doorschuifregeling en de bedrijfsopvolgingsregeling naast elkaar door, zodat u weet wat er onder de streep verschuldigd is en wanneer. Wij toetsen uw statuten op soortaandelen en preferente aandelen, onderbouwen het primaire dividend bij een gefaseerde overdracht, verzorgen het gezamenlijke verzoek bij de juiste inspecteur en bewaken de termijnen. Waar nodig vragen wij vooraf zekerheid bij de Belastingdienst.

Denkt u na over schenken, overdragen of uw nalatenschap, of wilt u weten wat er nu zou gebeuren bij een onverwacht overlijden? Laat uw situatie door ons beoordelen voordat u iets in gang zet. Neem contact op via www.taxcount.nl voor een eerste gesprek.

Dit artikel bevat algemene informatie over de doorschuifregeling in box 2 en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, ook binnen het jaar. De uitkomst hangt volledig af van uw persoonlijke situatie en van de feiten in uw onderneming. Laat uw situatie daarom altijd beoordelen door een fiscalist voordat u handelt.

Intracommunautaire levering: wanneer je 0 procent btw mag rekenen bij een klant in een ander EU-land

U verkoopt goederen aan een bedrijf in Duitsland, België of Polen en zet 0 procent btw op de factuur, omdat dat nu eenmaal gebruikelijk is bij export binnen Europa. Toch is dat nultarief geen vanzelfsprekendheid: bij een intracommunautaire levering mag u alleen 0 procent btw rekenen als u het btw-identificatienummer van uw klant heeft, dat nummer in uw opgaaf ICP zet en kunt bewijzen dat de goederen Nederland echt hebben verlaten. Ontbreekt één van die voorwaarden, dan is de levering gewoon met 21 procent Nederlandse btw belast en krijgt u die naheffing zelf voor uw kiezen. In dit artikel leest u wanneer het nultarief geldt, hoe de opgaaf ICP werkt, welke termijnen en bedragen in 2026 gelden en welke bijzondere situaties (eigen voorraad in het buitenland, ketenverkopen en driehoekstransacties) extra aandacht vragen. Ook krijgt u een checklist waarmee u uw eigen administratie kunt nalopen.

Wat is een intracommunautaire levering?

Binnen de Europese Unie zijn er geen douanecontroles meer. Toch wil elk land de btw heffen over goederen die op zijn grondgebied worden gebruikt. Daarom is de grensoverschrijdende verkoop tussen ondernemers in twee delen geknipt, zoals u in figuur 1 ziet. U als verkoper past het nultarief toe: u rekent 0 procent btw en houdt gewoon recht op aftrek van de btw op uw eigen inkopen. Uw klant geeft in zijn eigen land een intracommunautaire verwerving aan en betaalt daar de btw, die hij meestal in dezelfde aangifte weer aftrekt. Er wordt dus niets kwijtgescholden: de heffing verschuift alleen naar het land van aankomst.

    Figuur 1: de levering in twee helften. U past in Nederland het nultarief toe en meldt de klant in uw opgaaf ICP; uw klant geeft de verwerving in zijn eigen land aan. VIES legt beide meldingen naast elkaar.

Die constructie heet een intracommunautaire levering. Ze geldt alleen bij verkoop aan een zakelijke afnemer. Verkoopt u aan particulieren in andere EU-landen, dan gelden de regels voor afstandsverkopen en betaalt u btw in het land van uw klant. Ook gaat het uitsluitend om goederen die fysiek van Nederland naar een ander EU-land gaan. Blijven de goederen in Nederland, dan brengt u gewoon Nederlandse btw in rekening, ook als de koper een buitenlands bedrijf is.

Omdat er geen grens meer is waar iemand meekijkt, controleert de Belastingdienst dit met gegevens. U meldt uw EU-leveringen per klant in een aparte opgaaf: de opgaaf intracommunautaire prestaties, meestal afgekort tot opgaaf ICP. Alle EU-landen wisselen die gegevens uit via het Europese systeem VIES en leggen uw melding naast wat uw klant in zijn eigen land aangeeft. Klopt dat niet met elkaar, dan volgt er vrijwel altijd een vraag van de Belastingdienst.

Wanneer mag u het nultarief toepassen?

Sinds 1 januari 2020 zijn de regels aangescherpt. Het btw-nummer van uw klant en een juiste opgaaf ICP zijn geen formaliteiten meer, maar echte voorwaarden voor het nultarief. In de praktijk komt het neer op vier eisen die alle vier moeten kloppen. Figuur 2 laat zien hoe u die vier vragen na elkaar langsloopt en wat er gebeurt zodra u er één met nee beantwoordt.

Figuur 2: beslisboom bij de vraag of u 0 procent btw mag rekenen. Valt één van de vier voorwaarden weg, dan is de levering een gewone Nederlandse levering tegen 21 procent btw.

1. De goederen gaan echt naar een ander EU-land

De goederen moeten in verband met uw levering daadwerkelijk vanuit Nederland naar een ander EU-land worden vervoerd. Bij een rechtstreekse verkoop aan uw klant maakt het niet uit wie het transport regelt, u of uw klant. Voor het bewijs maakt dat wel verschil: haalt uw klant de goederen zelf op, dan heeft u een verklaring van hem nodig. Verkoopt u in een keten, dan bepaalt juist wél wie het vervoer regelt welke schakel het nultarief mag toepassen; zie de sectie over ketentransacties verderop. Let ook op bij een bewerking onderweg: gaan uw onderdelen eerst naar een lakbedrijf in Frankrijk en pas daarna naar uw Franse koper, dan kan de levering fiscaal in Frankrijk plaatsvinden en heeft u daar een btw-registratie nodig.

2. Uw klant heeft een geldig btw-identificatienummer

Uw klant moet ondernemer zijn (of een rechtspersoon die geen ondernemer is) met een geldig btw-identificatienummer in een ander EU-land dan Nederland, en hij moet dat nummer aan u hebben doorgegeven. Belangrijk detail: het nummer hoeft niet te zijn afgegeven door het land waar de goederen aankomen. Een geldig Belgisch nummer volstaat, ook als de goederen in Duitsland worden afgeleverd. De Hoge Raad besliste dat in 2021 voor de regels zoals die vóór 2020 golden; de huidige Europese eis wijst dezelfde kant op, want die spreekt van een nummer uit een ander land dan het land van vertrek. Controleer het nummer wel vóór de eerste levering in het Europese systeem VIES en bewaar een afdruk of bevestiging van die controle. Wilt u ook de naam en het adres bevestigd zien, dan vraagt u die verificatie aan bij de Belastingdienst; VIES zelf geeft vaak alleen aan of een nummer geldig is.

3. U meldt de levering in uw opgaaf ICP

U neemt uw klant, zijn btw-identificatienummer en het totaalbedrag van uw leveringen aan hem op in de opgaaf ICP over het juiste tijdvak. Vergeet u dat, dan voldoet u niet aan een van de voorwaarden voor het nultarief. Gelukkig is herstel mogelijk: een onjuist btw-nummer in de opgaaf mag u corrigeren, en als u uw tekortkoming naar behoren kunt verklaren, mag de Belastingdienst het nultarief alsnog toestaan. Dat is een mogelijkheid, geen recht.

4. U kunt alles aantonen uit uw boeken en bescheiden

Het nultarief moet blijken uit uw administratie. De bewijslast ligt bij u, niet bij de Belastingdienst. Het goede nieuws is dat het bewijs vormvrij is: er zijn geen speciale documenten voorgeschreven. Denk aan de vervoersopdracht, de vrachtbrief, het verzendbewijs, de betaling van het transport en de correspondentie met uw klant. De Europese regels kennen daarnaast een veilige route: legt u een bepaalde combinatie van vervoersdocumenten over, dan móét de Belastingdienst aannemen dat de goederen zijn vervoerd, tenzij er aanwijzingen van misbruik zijn.

Daar komt nog een ongeschreven eis bij. Ook als u formeel alles goed doet, kan het nultarief worden geweigerd als uit objectieve gegevens blijkt dat u wist of had moeten weten dat u onderdeel was van een keten waarin btw-fraude werd gepleegd. Tegelijk mag de Belastingdienst zijn controletaak niet bij u neerleggen: zonder concrete aanwijzingen van onregelmatigheden hoeft u niet na te gaan of uw klant zijn eigen btw-verplichtingen nakomt. Krijgt u wel signalen, zoals waarschuwingsbrieven, ongebruikelijke leveradressen of vreemde betaalconstructies, dan wordt navraag doen wél van u verwacht.

Rekenvoorbeeld: wat een ontbrekend btw-nummer u kost

U verkoopt machineonderdelen voor 60.000 euro aan een Duitse ondernemer. Een vervoerder brengt de onderdelen van Rotterdam naar Keulen. In figuur 3 staan de twee scenario’s naast elkaar.

  • Goed geregeld: u factureert 60.000 euro met 0 procent btw, u vermeldt het Duitse btw-identificatienummer op de factuur, u neemt de klant en het bedrag op in uw opgaaf ICP en u bewaart de vrachtbrief. Uw klant geeft de verwerving in Duitsland aan en trekt die btw daar meestal weer af. Hij hoeft dus geen 12.600 euro Nederlandse btw voor te schieten, en u loopt geen risico.
  • Niet goed geregeld: het btw-nummer blijkt ongeldig, de levering staat niet in uw opgaaf ICP of u kunt het vervoer niet aantonen. Dan geldt het nultarief niet en is dit een gewone Nederlandse levering tegen 21 procent. Dat komt neer op ongeveer 12.600 euro die de Belastingdienst bij u naheft, plus belastingrente en mogelijk een boete. Of de btw over of uit het factuurbedrag wordt berekend, kan per situatie verschillen. In beide gevallen heeft u dat bedrag nooit aan uw klant gefactureerd, dus u draagt het in eerste instantie zelf.

Figuur 3: wat een ontbrekend btw-nummer u kost bij een levering van 60.000 euro. Links de goed geregelde situatie, rechts de naheffing van ongeveer 12.600 euro.

Het pijnlijke is dat zo’n fout zich meestal herhaalt. Wie één klant verkeerd in de administratie heeft staan, doet dat vaak bij elke levering aan die klant, kwartaal na kwartaal, tot een boekenonderzoek het aan het licht brengt.

Hoe werkt de opgaaf ICP?

De opgaaf ICP is een aparte digitale opgaaf naast uw btw-aangifte. U vermeldt per afnemer het btw-identificatienummer en het totaalbedrag van uw leveringen in dat tijdvak. Ook diensten aan EU-ondernemers die in hun eigen land de btw aangeven horen in de opgaaf, net als leveringen in een driehoekstransactie, waarover verderop meer. Btw die binnen Nederland is verlegd hoort er juist niet in. Bij zo’n verlegging brengt u geen btw in rekening omdat uw Nederlandse afnemer die zelf aangeeft; dat is iets anders dan een EU-levering. Uw inkopen horen er evenmin in. Het totaal van uw goederenleveringen moet aansluiten op rubriek 3b van uw btw-aangifte, het vakje waarin u uw leveringen naar andere EU-landen invult. Figuur 4 vat de termijnen en drempels samen.

Figuur 4: termijnen en drempels van de opgaaf ICP. Per maand is de hoofdregel, per kwartaal mag onder 50.000 euro en per jaar alleen met een vergunning.

Per maand of per kwartaal?

De hoofdregel is een opgaaf per maand, in te dienen uiterlijk de laatste dag van de maand die volgt op het tijdvak. U mag per kwartaal opgaaf doen zolang uw intracommunautaire goederenleveringen niet meer dan 50.000 euro per kwartaal bedragen, zowel in het kwartaal zelf als in elk van de vier voorafgaande kwartalen. Gaat u daar in een kwartaal overheen, dan stapt u vanaf dat kwartaal over op een maandopgaaf. Hoe u dat overgangskwartaal indient, hangt af van de maand waarin u de grens passeert.

Wanneer u de grens van 50.000 euro passeert Hoe u over dat kwartaal opgaaf doet
In de 1e maand van het kwartaal Drie afzonderlijke opgaven, een per maand
In de 2e maand van het kwartaal Een opgaaf over de eerste twee maanden en een over de laatste maand
In de 3e maand van het kwartaal Nog een opgaaf over het hele kwartaal, daarna per maand

U mag weer terug naar een kwartaalopgaaf als u vier kwartalen achter elkaar onder het drempelbedrag bent gebleven.

Een keer per jaar opgaaf doen

Kleinere exporteurs kunnen toestemming vragen voor een jaaropgaaf. Daarvoor moet u aan alle voorwaarden voldoen: u doet een keer per jaar btw-aangifte, uw jaaromzet is niet hoger dan 200.000 euro exclusief btw, uw intracommunautaire leveringen van goederen en diensten samen blijven onder 15.000 euro exclusief btw, u levert geen nieuwe of bijna nieuwe vervoermiddelen naar andere EU-landen en er is geen aanwijzing of gevaar van betrokkenheid bij btw-fraude. U vraagt de vergunning schriftelijk aan bij uw belastingkantoor en krijgt daarop een beschikking, waartegen u bezwaar kunt maken. Doet u het verzoek vóór 1 mei en ontvangt de Belastingdienst het ook vóór die datum, dan geldt de jaaropgaaf voor het lopende kalenderjaar, dus met ingang van 1 januari. Is uw verzoek later binnen, dan mag u pas vanaf het volgende kalenderjaar jaaropgaaf doen.

Behoort u tot een fiscale eenheid voor de btw?

Let dan goed op welk nummer u gebruikt. Een fiscale eenheid werkt niet over de grens. Bij handel met andere EU-landen doet het afzonderlijke onderdeel zaken, niet de eenheid als geheel. Op uw factuur en in uw opgaaf ICP hoort daarom het btw-identificatienummer van dat onderdeel te staan, niet dat van de fiscale eenheid. Doet u dat toch, dan sluit uw melding niet aan op de aangifte van uw klant en volgt vrijwel zeker een informatieverzoek.

Wat als uw klant geen btw-nummer geeft?

Niet elke zakelijke afnemer in de EU verricht een belaste verwerving. Vrijgestelde ondernemers, zoals sommige zorginstellingen en onderwijsinstellingen, en rechtspersonen die geen ondernemer zijn, blijven buiten de verwervingsheffing zolang hun inkopen uit andere EU-landen in het lopende én het voorafgaande kalenderjaar niet boven 10.000 euro uitkomen. Nieuwe vervoermiddelen en accijnsgoederen tellen daarbij niet mee. Voor u als leverancier betekent dat: zo’n afnemer wordt als particulier behandeld en het nultarief is niet aan de orde. U heeft dan te maken met een afstandsverkoop, met btw in het land van uw klant.

Er is wel een belangrijke uitzondering. Geeft zo’n afnemer u toch zijn btw-identificatienummer, dan wordt hij geacht te hebben gekozen voor belaste verwerving. Zijn verwerving is dan belast en het nultarief komt weer in beeld, ook bij kleine bedragen. Vandaar de praktische vuistregel: krijgt u een geldig, in VIES verifieerbaar btw-identificatienummer, dan kunt u het nultarief toepassen (mits u ook aan de andere voorwaarden voldoet). Krijgt u geen nummer, ga er dan niet zomaar van uit dat 0 procent mag.

Past u zelf de kleineondernemersregeling toe, dan geldt dit alles niet voor uw verkopen: u doet geen btw-aangifte en geen opgaaf ICP, en u rekent geen btw. Let wel op bij uw inkopen in andere EU-landen. Geeft u daarbij uw eigen btw-identificatienummer aan uw leverancier, dan kiest u daarmee voor btw-heffing over die inkoop in Nederland, terwijl u die btw als kleine ondernemer niet kunt aftrekken.

Bijzondere situaties: voorraad, ketens en driehoekstransacties

Uw eigen goederen naar een ander EU-land brengen

Brengt u goederen naar een ander EU-land zonder ze te verkopen, bijvoorbeeld eigen voorraad naar een opslagpunt of fulfilmentcentrum, dan ziet de btw dat toch als een levering. Zo’n overbrenging leidt in beginsel tot een btw-registratie in dat land. Er zijn acht uitzonderingen, onder meer voor goederen die u tijdelijk gebruikt, goederen die naar een bewerker gaan en gereedschap dat u meeneemt voor een klus. Valt zo’n uitzondering later weg, bijvoorbeeld omdat het gereedschap daar blijft, dan wordt de overbrenging op dat moment alsnog geconstateerd. Voor gereedschap en goederen naar een bewerker houdt u een register bij; dat register is vormvrij, als uw administratie het maar aantoont.

Voorraad op afroep

Legt u voorraad aan bij een vaste klant in een ander EU-land, dan kunt u een registratie daar voorkomen met de regeling voorraad op afroep. Bij het overbrengen gebeurt er dan nog niets; pas als uw klant de goederen afroept, verricht u een intracommunautaire levering. Voorwaarde is onder meer dat de afnemer vooraf bekend is en daar een btw-nummer heeft, dat u zelf daar niet bent gevestigd, dat u een register bijhoudt en dat u de afnemer in uw opgaaf ICP vermeldt. Belangrijk is de termijn: de levering moet binnen twaalf maanden na aankomst plaatsvinden. Gebeurt dat niet, of raken de goederen zoek, worden ze vernietigd of gaan ze door naar een ander land, dan wordt het alsnog een overbrenging en ontstaat de buitenlandse registratieplicht alsnog. Er is ook goed nieuws: komen de goederen binnen de twaalf maanden ongebruikt terug naar Nederland, of neemt een andere afnemer de plaats in van de klant voor wie u de voorraad had bestemd, dan blijft de regeling gewoon in stand. Leg die wijziging wel vast in uw register.

Ketentransacties: aan welke schakel hangt het vervoer?

Verkoopt A aan B en B aan C, terwijl de goederen rechtstreeks van A naar C gaan, dan is er één transport en twee leveringen. Slechts één van die twee is de intracommunautaire levering met het nultarief. De hoofdregel sinds 2020: het vervoer wordt toegerekend aan de levering áán de tussenhandelaar. Deelt de tussenhandelaar zijn leverancier echter een btw-nummer mee van het land waar het vervoer begint, dan verricht hij zelf de intracommunautaire levering. Die mededeling is vormvrij, wat betekent dat u haar zelf goed moet vastleggen. Figuur 5 laat de hoofdregel en de uitzondering naast elkaar zien.

Figuur 5: bij een ketentransactie gaan de goederen rechtstreeks van A naar C, maar hoort het vervoer bij één van de twee leveringen. Alleen die levering krijgt het nultarief.

Wie is die tussenhandelaar? Volgens de Belastingdienst is bepalend wie tijdens het transport het risico van verlies of beschadiging draagt, ook als een andere schakel de vervoerder boekt. De eerste leverancier en de laatste afnemer kunnen nooit tussenhandelaar zijn. Leg daarom in uw contracten en leveringsvoorwaarden (bijvoorbeeld met Incoterms) vast wie dat risico draagt. Regelt de eerste leverancier of de laatste afnemer het transport, dan geldt de hoofdregel niet en moet per geval naar de Europese rechtspraak worden gekeken.

De vereenvoudigde ABC-regeling

Bij een driehoekstransactie tussen drie ondernemers in drie EU-landen kan de tussenhandelaar een registratie in het land van aankomst voorkomen. Dat is de vereenvoudigde ABC-regeling. De prijs daarvoor is precisie. Op de factuur van de tussenhandelaar moeten het btw-identificatienummer van de laatste afnemer staan én de woorden “btw verlegd”. Die formulering luistert nauw: het Europese Hof van Justitie besliste dat een omschrijving als “van btw vrijgestelde intracommunautaire driehoekstransactie” niet volstaat en dat u dit achteraf niet meer kunt herstellen. Gaat het mis, dan blijft u zitten met een registratieplicht in het land van aankomst én met btw die u niet kunt aftrekken. Ook de vermelding in de opgaaf ICP hoort bij deze regeling, al oordeelde het Hof dat dat een formele eis is. Laat uw factuursjabloon hierop nakijken en laat de opzet vooraf toetsen. In figuur 6 ziet u een voorbeeldfactuur met de verplichte onderdelen.

Figuur 6: voorbeeldfactuur bij de vereenvoudigde ABC-regeling, met de vier verplichte onderdelen waaronder de letterlijke vermelding “btw verlegd”.

Let op bij uw eigen inkopen: het verkeerde btw-nummer kost geld

Koopt u goederen in een ander EU-land en blijven die daar liggen, bijvoorbeeld in een magazijn of bij een bewerker, geef dan niet zomaar uw Nederlandse btw-identificatienummer op. Doet u dat wel, dan bent u de btw twee keer verschuldigd: in het land waar de goederen aankomen én in Nederland. Die Nederlandse btw mag u niet in uw aangifte aftrekken. U kunt haar alleen terugvragen met een apart verzoek, en dan moet u zelf aantonen dat in het andere land al btw is betaald.

Wat gebeurt er als het misgaat?

Het grootste risico is dat het nultarief wordt geweigerd. De levering is dan een gewone Nederlandse levering en de Belastingdienst heft 21 procent na, vermeerderd met belastingrente. Of u dat bedrag nog op uw klant kunt verhalen, is een civiele kwestie tussen u beiden en verloopt zelden soepel.

Daarnaast kan een gebrekkige opgaaf ICP een boete opleveren. Niet, niet op tijd, onvolledig of onjuist indienen is een verzuim, waarvoor de Belastingdienst een verzuimboete kan opleggen. Over de precieze maximumhoogte bestaat discussie: de wet verwijst naar de derde boetecategorie, terwijl het boetebeleid van de Belastingdienst een lager bedrag noemt. In de praktijk gaat het zelden zo hard: de inspecteur stuurt eerst een mededeling met een hersteltermijn en moet bij de hoogte rekening houden met de omstandigheden van uw geval. De bevoegdheid om een boete op te leggen vervalt vijf jaar na het einde van het kalenderjaar waarin de verplichting ontstond.

Een derde risico is stiller maar komt vaker voor: een mismatch. Uw opgaaf ICP wordt in het andere land vergeleken met de aangifte van uw klant. Bij een verschil vraagt de Belastingdienst eerst uw klant om opheldering, daarna het andere land, en in de laatste fase moeten factuurnummers, data en bedragen worden aangeleverd. In de praktijk betekent dat vaak een boekenonderzoek bij u.

Tot slot is er het risico van een onbedoelde buitenlandse registratieplicht, bijvoorbeeld doordat de twaalfmaandentermijn voor voorraad op afroep verstrijkt of doordat u eigen goederen naar het buitenland brengt zonder dat een uitzondering geldt. Wat dat kost, bepaalt het andere land, en dat valt buiten de Nederlandse regels.

Wat verandert er de komende jaren?

Europa moderniseert de btw met het pakket btw in het digitale tijdperk. Voor de handel binnen de EU zijn drie punten van belang. Er komt een uitgebreidere verlegging van btw en een vereenvoudiging waarmee u met één btw-registratie in meer landen kunt handelen; het Nederlandse wetsvoorstel daarvoor ligt bij de Tweede Kamer. De huidige regeling voorraad op afroep verdwijnt daarbij: die blijft gelden voor overbrengingen tot uiterlijk 30 juni 2028. En vanaf 1 juli 2030 volgen verplichte e-facturering en digitale rapportage. Of en wanneer de opgaaf ICP door die digitale rapportage wordt vervangen, is nog niet uitgekristalliseerd. Voor 2026 verandert er nog niets, maar wie nu een structuur met buitenlandse voorraad opzet, houdt hier het beste al rekening mee.

Praktische checklist: wat u moet regelen

  • Btw-nummer controleren. Vraag het btw-identificatienummer van elke EU-klant op en controleer het vóór de eerste levering in VIES. Wilt u ook de naam en het adres bevestigd zien, vraag die verificatie dan aan bij de Belastingdienst. Bewaar een afdruk of bevestiging in uw klantdossier.
  • Controle herhalen. Toets bij vaste klanten periodiek opnieuw, bijvoorbeeld elk kwartaal. Een nummer kan worden ingetrokken zonder dat uw klant dat meldt.
  • Factuur compleet maken. Zet uw eigen btw-identificatienummer, dat van uw klant, de volledige naam en adres van beide partijen en een verwijzing naar het nultarief op de factuur. Een vereenvoudigde factuur mag hier niet.
  • Op tijd factureren. Reik de factuur uiterlijk uit op de vijftiende dag van de maand na de levering.
  • Vervoersbewijs verzamelen. Bewaar per levering meerdere bewijzen van het vervoer, bijvoorbeeld de vrachtbrief, de transportfactuur en het betaalbewijs. De Europese regeling voor het bewijsvermoeden stelt eisen aan de combinatie van documenten en aan de onafhankelijkheid van de partijen die ze afgeven; laat toetsen welke combinatie in uw situatie volstaat, zeker als uw klant het vervoer zelf regelt.
  • Opgaaf ICP indienen. Dien de opgaaf uiterlijk in op de laatste dag van de maand na het tijdvak en controleer of het totaal aansluit op rubriek 3b van uw btw-aangifte.
  • Drempel bewaken. Houd bij of u per kwartaal onder 50.000 euro aan intracommunautaire goederenleveringen blijft; daarboven moet u maandelijks opgaaf doen.
  • Juiste btw-nummer bij een fiscale eenheid. Gebruik het nummer van het onderdeel dat levert, niet dat van de fiscale eenheid.
  • Fouten herstellen. Corrigeer een onjuist nummer of een vergeten levering zo snel mogelijk in de opgaaf ICP en leg vast waarom het misging.
  • Transportrisico vastleggen. Leg bij ketenverkopen contractueel vast wie tijdens het transport het risico draagt; dat bepaalt wie de tussenhandelaar is.
  • Voorraad in het buitenland monitoren. Bewaak de termijn van twaalf maanden bij voorraad op afroep en houd het voorgeschreven register bij.
  • Zeven jaar bewaren. Bewaar facturen, vervoersbescheiden en VIES-controles zeven jaar; voor gegevens over onroerende zaken geldt tien jaar.
  • Vooraf toetsen bij wijzigingen. Laat een nieuwe opzet met dropshipping, ketenverkopen of buitenlandse opslag vooraf beoordelen op een buitenlandse registratieplicht.

Veelgestelde vragen

Moet ik altijd een opgaaf ICP doen?

U doet opgaaf ICP over elk tijdvak waarin u goederen of diensten aan ondernemers in andere EU-landen heeft geleverd. Waren er in een tijdvak geen intracommunautaire prestaties, dan hoeft u geen opgaaf te doen. Past u de kleineondernemersregeling toe, dan hoeft u geen opgaaf ICP te doen over uw eigen leveringen. Voor uw inkopen uit andere EU-landen gelden wel administratieve verplichtingen.

Wat als het btw-nummer van mijn klant achteraf ongeldig blijkt?

Als u het nummer vóór de levering in VIES heeft gecontroleerd en dat heeft vastgelegd, staat u sterk. Uit de rechtspraak volgt dat een intrekking met terugwerkende kracht ná uw levering niet zonder meer voor uw rekening komt, mits u zelf zorgvuldig heeft gehandeld en dat kunt aantonen. Had u wel concrete aanwijzingen dat er iets niet klopte en heeft u daar niets mee gedaan, dan ligt het anders.

Mag ik 0 procent btw rekenen als mijn klant de goederen zelf ophaalt?

Ja, bij een rechtstreekse verkoop kan dat. Maar u moet dan wel kunnen aantonen dat de goederen naar een ander EU-land zijn gegaan, en daarvoor heeft u een verklaring van uw klant nodig. Laat hem een afhaalverklaring tekenen en vraag achteraf om een kopie van de vrachtbrief of een ander vervoersbewijs.

Is de opgaaf ICP hetzelfde als mijn btw-aangifte?

Nee, het zijn twee aparte opgaven. In uw btw-aangifte vermeldt u het totaal van uw intracommunautaire leveringen in rubriek 3b. In de opgaaf ICP splitst u dat bedrag uit per klant, met vermelding van het btw-identificatienummer. De twee moeten op elkaar aansluiten.

Wat gebeurt er als ik een levering vergeet te melden?

Herstel de opgaaf dan zo snel mogelijk. Een ontbrekende of onjuiste opgaaf is een verzuim waarvoor een boete mogelijk is, maar in de praktijk krijgt u eerst een mededeling met een hersteltermijn. Het grotere risico is dat het nultarief voor die levering wordt geweigerd; door snel te corrigeren en uit te leggen wat er misging, beperkt u dat risico.

Ik lever aan een particulier in België. Geldt het nultarief ook?

Nee. Bij verkoop aan particulieren in andere EU-landen gaat het om afstandsverkopen. De btw is dan verschuldigd in het land van uw klant. Voor kleine volumes bestaat een uitzondering, en u kunt de buitenlandse btw in Nederland aangeven via één digitaal loket, zodat u zich niet in elk land apart hoeft te registreren. De regels voor verkoop aan particulieren zijn een verhaal apart; laat die situatie los van dit artikel beoordelen.

Hoe Taxcount u kan helpen

Bij intracommunautaire leveringen zit het risico zelden in de grote lijn en bijna altijd in de uitvoering: een klant die nooit is gecontroleerd in VIES, een opgaaf ICP die niet aansluit op rubriek 3b, een voorraad in Duitsland waarvan niemand de twaalfmaandentermijn bewaakt of een driehoekstransactie waarbij de juiste tekst op de factuur ontbreekt. Wij lopen uw EU-handel met u door: van de klantdossiers en factuursjablonen tot de aansluiting tussen uw aangifte en uw opgaaf ICP. Ook beoordelen wij of een nieuwe opzet met buitenlandse opslag, dropshipping of ketenverkopen een registratieplicht in het buitenland oproept, en helpen wij bij het herstellen van eerdere fouten.

Wilt u weten of uw btw-administratie een controle doorstaat? Neem contact op met Taxcount voor een beoordeling van uw EU-leveringen en uw opgaaf ICP.

Dit artikel bevat algemene informatie over de btw bij leveringen aan ondernemers in andere EU-landen en is geen (fiscaal) advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd beoordelen door een adviseur voordat u handelt.

Zie ook:

Herziening btw onroerende zaken: zo volg je de btw-aftrek op je bedrijfspand tien jaar lang

U koopt een bedrijfspand, trekt de btw af en denkt dat het daarmee klaar is. Toch staat die aftrek dan nog niet vast. Bij de herziening btw onroerende zaken moet u de aftrek nog negen boekjaren na het jaar van ingebruikneming zelf volgen en zo nodig corrigeren. Verandert het gebruik van btw-belast naar btw-vrij, dan betaalt u per jaar een tiende deel van de btw terug. Gaat het de andere kant op, dan kunt u btw juist alsnog terugkrijgen. In dit artikel leest u hoe de regeling werkt, wat er per 1 januari 2026 is veranderd voor dure verbouwingen en wat u zelf moet vastleggen om verrassingen te voorkomen.

Wat is de herziening van btw bij onroerende zaken?

Btw die u zelf op inkopen betaalt, heet voorbelasting. Die mag u aftrekken voor zover u de inkoop gebruikt voor werk of leveringen waarover u btw rekent. Bij een pand loopt dat gebruik jaren door en het kan onderweg veranderen. Een verdieping die u eerst met btw verhuurde aan een adviesbureau, verhuurt u drie jaar later zonder btw aan een tandarts of aan een bewoner. Daarom mag de aftrek niet eenmalig worden vastgesteld: de wet laat u de aftrek jaren volgen en corrigeren. Dat corrigeren heet herziening.

De basis staat in artikel 15 van de Wet op de omzetbelasting 1968, de uitwerking in de artikelen 11 tot en met 13a van de Uitvoeringsbeschikking omzetbelasting 1968. Belangrijk om te weten: de regeling werkt twee kanten op. Gebruikt u een pand eerst vrijgesteld en daarna belast, dan kunt u btw terugkrijgen die u eerder niet mocht aftrekken. Het Europese Hof van Justitie bevestigde dat al in 2006 in de zaak Uudenkaupungin Kaupunki. Herziening is dus niet alleen een risico, maar ook een kans.

Welke drie meetmomenten gelden bij aanschaf en eerste gebruik?

Moment 1: de bestemming bij de aankoop

U trekt de btw af naar de bestemming die het pand heeft op het moment dat de btw u in rekening wordt gebracht. Koopt u een pand om het met btw te verhuren, dan trekt u de btw volledig af, ook als het pand nog leegstaat. Wel moet die bestemming reëel zijn en met objectieve gegevens te onderbouwen, bijvoorbeeld met een verhuuropdracht of een intentieverklaring van een huurder.

Moment 2: het eerste feitelijke gebruik

Blijkt bij het daadwerkelijk in gebruik nemen dat u te veel of te weinig hebt afgetrokken, dan corrigeert u dat direct. Te veel afgetrokken btw wordt u op dat moment verschuldigd, te weinig afgetrokken btw kunt u op verzoek terugkrijgen. Let op wat gebruiken betekent: het gaat om feitelijk gebruiken. Een pand inrichten, klaarmaken of testen is nog geen gebruik, oordeelde de Hoge Raad in 2008.

Moment 3: het einde van het boekjaar van ingebruikneming

In de laatste btw-aangifte van het boekjaar waarin u het pand in gebruik nam, rekent u opnieuw, nu op basis van de cijfers over het hele boekjaar. Dat percentage is uw ijkpunt. Alle correcties in de negen jaren daarna worden met dit percentage vergeleken. Een fout op dit moment werkt dus tien jaar door.

Hoe lang loopt de herzieningstermijn en wanneer corrigeert u?

Een onroerende zaak wordt voor de btw apart bekeken en gaat niet mee in de verdeelsleutel die u voor uw overige inkopen gebruikt. De aftrek wordt herzien in elk van de negen boekjaren na het jaar van ingebruikneming, telkens voor een tiende deel van de voorbelasting. Samen met het jaar van ingebruikneming is dat een periode van tien boekjaren, zoals u in figuur 1 ziet. De correctie hoort steeds in de aangifte over het laatste tijdvak van dat boekjaar. Een tijdvak is de periode waarover u btw-aangifte doet, meestal een maand of een kwartaal. De correctie hoort dus niet in het tijdvak waarin het gebruik feitelijk verandert.

   Figuur 1: de tien boekjaren waarin u de btw op uw bedrijfspand volgt, met het ijkpunt in het jaar van ingebruikneming en de afrekening in een keer bij verkoop.

Kleine schommelingen blijven buiten schot. Wijkt de aftrek volgens de jaarcijfers niet meer dan 10% af van de btw die u eerder aftrok, dan hoeft u dat jaar niets te corrigeren. Stapt u in of uit de kleineondernemersregeling, dan gaat u van btw-belast naar btw-vrij of omgekeerd. Dan geldt bovendien een ondergrens: is het herzieningsbedrag in dat boekjaar minder dan 500 euro, dan blijft de herziening achterwege.

Met boekjaar wordt uw eigen boekjaar bedoeld, dus de periode waarover u uw jaarcijfers opmaakt. Loopt uw boekjaar niet gelijk met het kalenderjaar, dan volgt de herzieningskalender uw boekjaar. Dat bepaalde de Hoge Raad in 2010. Gaat het pand halverwege de termijn verloren door brand, sloop of diefstal, dan hoeft u niet te herzien: verlies en vernietiging vallen buiten de regeling.

Welk spoor voor uw investering geldt, leest u af in figuur 2. Een pand volgt u tien boekjaren, een dure verbouwing sinds 2026 vijf boekjaren en gewone diensten vallen buiten de meerjarige herziening. Verderop in dit artikel leest u meer over die nieuwe regeling voor verbouwingen.

Figuur 2: beslisboom die per investering laat zien welk herzieningsspoor geldt en wat er gebeurt bij verkoop binnen tien boekjaren.

Rekenvoorbeeld: een bedrijfspand van 800.000 euro

Een bv koopt in 2026 een bedrijfspand voor 800.000 euro plus 168.000 euro btw en gebruikt het dat jaar volledig voor btw-belaste verhuur. De aftrek is 168.000 euro. De herzieningsjaren zijn 2027 tot en met 2035. Per jaar gaat het om een tiende deel, dus 16.800 euro. In de tabel en in figuur 3 ziet u wat er in vier verschillende jaren gebeurt.

Boekjaar Belast gebruik Aftrek volgens jaarcijfers Afwijking Gevolg
2027 100% 168.000 euro 0% geen herziening
2028 60% 100.800 euro 40% 40% van 16.800 euro, dus 6.720 euro terugbetalen
2029 95% 159.600 euro 5% geen herziening, want binnen de 10%-marge
2030 pand vrijgesteld verkocht n.v.t. n.v.t. resterende zes jaren in een keer: 100.800 euro terugbetalen

Figuur 3: rekenvoorbeeld van een pand van 800.000 euro, met per jaar het belaste gebruik, de afwijking van het ijkpunt en het gevolg voor de btw.

Het voorbeeld laat zien waar het geld zit. Een gebruikswijziging van 40% in een enkel jaar kost 6.720 euro, maar een vrijgestelde verkoop halverwege de termijn kost in een keer 100.800 euro. Juist dat laatste bedrag wordt in de praktijk vergeten, omdat de verkoop zelf vrijgesteld is en er dus geen btw op de factuur staat.

Wat gebeurt er als u het pand binnen tien jaar verkoopt?

Verkoopt u binnen de termijn, dan wordt de rest van de termijn in een keer afgerekend in het tijdvak van levering. Bij een vrijgestelde levering geldt het pand voor die resterende jaren als volledig vrijgesteld gebruikt, dus betaalt u de btw over die jaren terug. Bij een belaste levering geldt het pand als volledig belast gebruikt. Dan hoeft u niets terug te betalen en kunt u btw die u eerder niet mocht aftrekken zelfs deels alsnog terugkrijgen.

Verkoopt u binnen twee jaar na de eerste ingebruikneming, dan is de levering verplicht met btw. Daarna is de verkoop in principe vrijgesteld en kunt u alleen samen met de koper kiezen (opteren) voor een belaste levering. Die keuze mag u niet alleen maken: de koper moet het pand voor minstens 90% gebruiken voor activiteiten waarvoor hij btw mag aftrekken. Die eis wordt getoetst over het boekjaar van levering en het boekjaar daarna. De optie sneuvelt ook als de koper het pand niet vóór het einde van dat tweede boekjaar in gebruik neemt.

Kiest u samen met de koper voor een belaste levering, dan betaalt niet u maar de koper die btw aan de fiscus. De heffing wordt naar hem verlegd. Op uw factuur zet u dan geen btw-bedrag, maar de vermelding dat de btw is verlegd. Bij de koper begint vervolgens een nieuwe herzieningsperiode van tien boekjaren.

Haalt de koper de 90%-norm niet, dan vervalt de optie met terugwerkende kracht. De Hoge Raad besliste in 2022 dat de herzieningsbtw dan bij de verkoper kan worden nageheven, ook als die er redelijkerwijs van mocht uitgaan dat de koper aan de eis zou voldoen. Leg contractuele waarborgen en verklaringen dus goed vast.

Een prettig detail bij een verkoop: de opbrengst van het pand telt niet mee in de verdeelsleutel van dat jaar. Een incidentele pandverkoop drukt uw gewone btw-aftrek dus niet. Dat staat los van de afrekening van de resterende herzieningstermijn, die wel gewoon plaatsvindt. Deze twee sporen worden in de praktijk vaak door elkaar gehaald.

Nieuw in 2026: dure verbouwingen worden ook gevolgd

Tot en met 2025 gold de herziening alleen voor goederen en niet voor diensten. Een verbouwing van 200.000 euro viel er dus buiten. Sinds 1 januari 2026 kent de wet het begrip investeringsdienst. Dat is werk aan een pand waar u meerdere jaren iets aan heeft. Materialen en installaties die na montage vast met het pand verbonden raken, horen erbij. Is de vergoeding 30.000 euro of meer (volgens de toelichting exclusief btw), dan wordt die verbouwing apart gevolgd en herzien in de vier boekjaren na ingebruikneming, telkens voor een vijfde deel.

Denk aan een gevel- of dakrenovatie, isolatie, grond- of asbestsanering, het plaatsen van keukens of badkamers, het vervangen van installaties en buitenschilderwerk. Volgens de informatie van de Belastingdienst geldt de regeling voor investeringsdiensten die op of na 1 januari 2026 voor het eerst in gebruik zijn genomen. Nam u een verbouwing eerder in gebruik, laat dan toetsen of die inderdaad buiten de nieuwe regeling blijft. Bestaat een project uit meerdere opdrachten of facturen, dan is nog niet uitgekristalliseerd hoe u de grens van 30.000 euro toepast.

Praktisch betekent dit dat u niet alleen uw panden, maar ook uw grote onderhouds- en verduurzamingsprojecten in een overzicht moet zetten. Een verhuurder die in 2026 voor 120.000 euro laat isoleren en het pand vanaf 2028 vrijgesteld verhuurt, betaalt in 2028, 2029 en 2030 elk jaar een vijfde deel van de afgetrokken btw terug, dus ongeveer 5.000 euro per jaar.

Figuur 4 zet de twee sporen naast elkaar: het pand zelf en de dure verbouwing. Het overzicht daaronder vult aan wat er voor roerende bedrijfsmiddelen en overige diensten geldt.

Figuur 4: het pand volgt u tien boekjaren met 1/10 per jaar, een investeringsdienst vanaf 30.000 euro vijf boekjaren met 1/5 per jaar.

Wat u aanschaft Hoe lang volgen Correctie per jaar
Onroerende zaak (pand, grond, erfpachtrecht) jaar van ingebruikneming plus 9 boekjaren 1/10 van de voorbelasting
Investeringsdienst vanaf 30.000 euro (nieuw in 2026) jaar van ingebruikneming plus 4 boekjaren 1/5 van de voorbelasting
Roerend bedrijfsmiddel waarop u afschrijft jaar van ingebruikneming plus 4 boekjaren 1/5 van de voorbelasting
Overige diensten en niet-afschrijfbare zaken alleen correctie bij eerste gebruik geen meerjarige herziening

Wanneer begint de termijn van tien jaar opnieuw?

Wordt een pand zo ingrijpend verbouwd dat er voor de btw een nieuw gebouw ontstaat, dan geldt de ingebruikneming na die verbouwing als eerste ingebruikneming. Er begint dan een nieuwe termijn van tien boekjaren. Dat gebeurt niet snel. De Hoge Raad besliste in november 2022 dat alleen wijzigingen in de bouwkundige constructie tot een nieuw gebouw kunnen leiden. Een verbouwing van miljoenen die de constructie ongemoeid laat, levert naar Nederlands recht in beginsel geen nieuw gebouw op. Een andere functie, een nieuwe uitstraling of een hoge investering zijn hoogstens aanwijzingen.

Voor u als eigenaar is dat onderscheid belangrijk. Is er geen nieuw gebouw ontstaan, dan loopt de oude termijn van het pand gewoon door en volgt de verbouwing hoogstens als investeringsdienst nog vier jaar mee. Ontstaat er wel een nieuw gebouw, dan start de volledige tienjaarstermijn opnieuw en kan een latere verkoop of gebruikswijziging veel duurder uitpakken. Bij grote projecten is het verstandig dit vooraf te laten beoordelen, ook omdat het Europese Hof van Justitie ruimer naar verbouwingen lijkt te kijken dan de Hoge Raad.

In welke situaties gaat het in de praktijk mis?

Leegstand

Leegstand is voor de btw geen belast en geen vrijgesteld gebruik. Leegstand leidt daarom op zichzelf niet tot herziening, maar de termijn loopt wel door. Staat een pand leeg dat u eerder met btw verhuurde en is het daarvoor nog steeds geschikt, dan gaat de rechter ervan uit dat u die belaste verhuur nog wilt. De btw op kosten om het pand in stand te houden blijft dan in beginsel aftrekbaar en de inspecteur moet het tegendeel aannemelijk maken. Voor kosten van een verbouwing geldt dit niet. Verkoopt u een nooit gebruikt pand vrijgesteld, dan wordt in een keer herzien.

Gefaseerde ingebruikneming en zelfstandige delen

Bestaat een gebouw uit delen die u los kunt gebruiken of verhuren, zoals units, verdiepingen of appartementen, dan beoordeelt u de ingebruikneming en de herziening per zelfstandig deel. Er loopt dan per deel een eigen termijn. Is het gebouw niet te splitsen, dan begint de termijn voor het geheel zodra het eerste deel in gebruik wordt genomen.

Privégebruik van een deel van het pand

Gebruikt u een deel van het pand privé of voor andere dan bedrijfsdoeleinden, dan is de btw alleen aftrekbaar voor het zakelijke deel. De verdeling berekent u op basis van werkelijk gebruik, bijvoorbeeld naar vierkante meters of gebruiksuren. Een verdeling op basis van omzet is hier niet de hoofdregel. Leg die onderbouwing vast, want u moet de verhouding jaarlijks kunnen toetsen.

In of uit de kleineondernemersregeling

Stapt u in of uit de kleineondernemersregeling, dan wisselt u van de belaste naar de vrijgestelde sfeer of omgekeerd. Dat roept herziening op over de resterende jaren van uw pand. Alleen als het bedrag in dat boekjaar onder 500 euro blijft, hoeft u niets te doen. Wie een pand met btw heeft gekocht, doet er dus goed aan de kleineondernemersregeling niet zonder rekenwerk aan te vragen.

Zonnepanelen op een verhuurd pand

Verhuurt u een woning met zonnepanelen erop, dan geldt de verhuur van die panelen meestal als onderdeel van de vrijgestelde woningverhuur. Daardoor kunt u onverwacht met herziening te maken krijgen op de btw die u bij de aanschaf aftrok. Voor aftrek uit de jaren vóór 2023 mag u de verhuur van de panelen tot het einde van de herzieningstermijn nog als losse belaste prestatie blijven zien.

Bedrijfsoverdracht

Draagt u uw onderneming of een zelfstandig onderdeel daarvan over, en geldt dat voor de btw als de overgang van een onderneming, dan treedt de overnemer in uw plaats, ook voor de lopende herzieningstermijn. Draag de herzieningsgegevens dan ook echt over: aanschafbtw, jaar van eerste gebruik, vastgesteld aftrekpercentage en het gebruik per jaar. Verkoopt u los een pand, dan neemt de koper de termijn niet over en rekent u zelf in een keer af. Draagt u midden in het jaar over, dan is de herzieningsbtw pas aan het einde van het boekjaar verschuldigd en niet naar rato. Btw-schulden van voor de overgang blijven bij de overdrager, en een afspraak met de Belastingdienst gaat niet automatisch mee over op de koper.

Belaste verhuur: bewaak het 90%-criterium per boekjaar

Verhuurt u met btw op basis van een gezamenlijke keuze met uw huurder, dan hangt uw aftrek aan die keuze. De eis is dat de huurder het pand voor minstens 90% gebruikt voor activiteiten waarvoor hij btw mag aftrekken. Dat wordt per boekjaar getoetst, voor het eerst over het boekjaar waarin de huurder met toepassing van het keuzerecht is gaan huren. Voldoet de huurder in een boekjaar niet aan de eis, dan moet hij u dat binnen vier weken na afloop van dat boekjaar schriftelijk melden en een afschrift naar de inspecteur sturen. Spreek in het huurcontract daarnaast af dat hij u elk jaar actief informeert, ook als hij de norm wel haalt: u heeft dat signaal nodig voor uw eigen aangifte.

Blijft de huurder in een boekjaar onder de 90%, dan kan de belaste verhuur dat jaar in stand blijven, tenzij hij dit redelijkerwijs kon voorzien. Blijft hij ook het volgende boekjaar onder de norm, dan geldt vanaf dat laatste boekjaar de vrijstelling. U wordt dan over de resterende jaren een deel van de eerder afgetrokken btw verschuldigd, en uw huurder moet zijn aftrek op de huur corrigeren. Ook een huurderswissel, gebruik als woning of het samenvoegen van huurder en verhuurder tot één btw-ondernemer (een fiscale eenheid) kan de belaste verhuur beëindigen.

Wat legt u vast en hoe lang bewaart u het?

De kern van de regeling is administratie. Houd per onroerende zaak, en sinds 2026 ook per investeringsdienst van 30.000 euro of meer, een herzieningsdossier bij. Daarin legt u vier gegevens vast:

  • De betaalde btw op de aankoop, de bouw of de dienst.
  • Het boekjaar waarin u het pand of de dienst voor het eerst feitelijk in gebruik nam.
  • Het aftrekpercentage dat u aan het einde van dat boekjaar hebt vastgesteld, met de berekening erbij.
  • Het gebruik per boekjaar, uitgesplitst naar btw-belast en btw-vrij gebruik.

Uw administratie moet zo zijn ingericht dat de verschuldigde btw en de aftrek per tijdvak zijn vast te stellen en dat een controle binnen redelijke tijd mogelijk is. De algemene bewaartermijn is zeven jaar. Voor gegevens over onroerende zaken en rechten daarop gaat de Belastingdienst uit van tien jaar, wat aansluit bij de lengte van de herzieningstermijn. Bewaar dus de koopakte, de bouw- en verbouwingsfacturen, de huurovereenkomsten, de 90%-verklaringen en uw herzieningsberekeningen. Digitaliseren mag, zolang de gegevens volledig en binnen redelijke tijd leesbaar blijven.

Wat kost het als u de herziening vergeet?

Voldoet u een verschuldigd herzieningsbedrag niet op aangifte, dan legt de inspecteur een naheffingsaanslag op. Daarbij komt belastingrente, die voor de btw in 2026 5% bedraagt. Betaalt u niet, niet volledig of te laat, dan kan een verzuimboete volgen: een boete waarvoor geen opzet nodig is. Is het niet betalen te wijten aan opzet of grove schuld, dan kan een vergrijpboete van maximaal 100% van de niet betaalde belasting worden opgelegd. Bij herzieningsbedragen van tienduizenden euro’s per jaar is dat een serieus risico.

De inspecteur kan tot vijf jaar na het einde van het kalenderjaar waarin de schuld is ontstaan naheffen. Omdat de schuld per boekjaar ontstaat, loopt er per herzieningsjaar een eigen termijn. Is uw vastgoedadministratie gebrekkig, dan kan de inspecteur een informatiebeschikking nemen: een formeel besluit waarin hij vaststelt dat uw administratie niet aan de eisen voldoet. Blijft die beschikking in stand, dan verschuift de bewijslast en moet u overtuigend aantonen dat de aanslag onjuist is.

Praktische checklist: wat u moet regelen

  • Inventariseer uw vastgoed. Zet alle panden, gronden en rechten op een rij die u de afgelopen tien jaar hebt gekocht, gebouwd of verkregen en waarbij btw in rekening is gebracht.
  • Leg het jaar van eerste gebruik vast. Noteer per pand het boekjaar waarin u het feitelijk in gebruik nam en reken vanaf daar negen herzieningsjaren af.
  • Bepaal uw ijkpunt. Stel in de laatste aangifte van het jaar van ingebruikneming het aftrekpercentage vast op basis van de jaarcijfers en bewaar de berekening.
  • Toets elk boekjaar het gebruik. Vergelijk de verhouding belast en vrijgesteld gebruik met het ijkpunt en corrigeer als de afwijking groter is dan 10%.
  • Corrigeer in het juiste tijdvak. Zet de herziening in de aangifte over het laatste tijdvak van uw boekjaar, niet in het tijdvak waarin het gebruik veranderde.
  • Zet uw verbouwingen erbij. Neem vanaf 2026 elke dienst aan een pand van 30.000 euro of meer op in uw overzicht en volg die vier jaar na ingebruikneming.
  • Reken vóór een verkoop. Laat vóór levering doorrekenen of een belaste levering met verlegging voordeliger is dan een vrijgestelde verkoop.
  • Bewaak de 90%-verklaringen. Bij verhuur toetst u elk boekjaar en laat u de huurder binnen vier weken na het boekjaar melden als hij de norm niet haalt; bij een verkoop met btw legt u de verklaring vast in de akte en vraagt u de koper na het boekjaar van levering en het jaar daarna om zijn bevestiging.
  • Bewaar tien jaar. Houd het vastgoeddossier tien jaar beschikbaar in plaats van de gebruikelijke zeven jaar.
  • Draag gegevens over bij overname. Neem bij koop of verkoop van een onderneming het herzieningsdossier op in de overdracht.

Veelgestelde vragen

Hoelang moet ik de btw op een bedrijfspand volgen?

Het jaar waarin u het pand in gebruik neemt plus de negen boekjaren daarna, dus tien boekjaren in totaal. In elk van die negen jaren kan een tiende deel van de btw worden gecorrigeerd. Voor investeringsdiensten van 30.000 euro of meer geldt sinds 2026 een kortere periode van vijf boekjaren.

Wanneer hoef ik niets te corrigeren?

Als de aftrek volgens uw jaarcijfers niet meer dan 10% afwijkt van de btw die u eerder aftrok. Stapt u in of uit de kleineondernemersregeling, dan gaat u van btw-belast naar btw-vrij of omgekeerd; dan geldt daarnaast een ondergrens van 500 euro per boekjaar. U moet de toets wel elk jaar uitvoeren en kunnen onderbouwen.

In welke btw-aangifte hoort de correctie?

In de aangifte over het laatste tijdvak van uw boekjaar. Wijzigt het gebruik in maart, dan verwerkt u dat dus niet in het eerste kwartaal, maar in het laatste tijdvak van dat boekjaar. Een correctie in een ander tijdvak maakt uw aangifte onjuist.

Kan de herziening ook geld opleveren?

Ja. Gaat een pand van vrijgesteld naar belast gebruik, bijvoorbeeld van woningverhuur naar belaste bedrijfsverhuur of doordat u uit de kleineondernemersregeling stapt, dan krijgt u per jaar een tiende deel van de btw alsnog terug. Bij een pand van een miljoen euro is elk herzieningsjaar ongeveer 21.000 euro waard.

Geldt de nieuwe regeling voor investeringsdiensten ook voor mijn verbouwing uit 2025?

Volgens de informatie van de Belastingdienst niet: de regeling geldt voor investeringsdiensten die op of na 1 januari 2026 voor het eerst in gebruik zijn genomen. Nam u de verbouwing eerder in gebruik, laat dan toetsen of die buiten de vijfjaarsherziening blijft. De btw op het pand zelf blijft wel gewoon binnen de tienjaarstermijn vallen.

Wat gebeurt er als ik het pand binnen tien jaar verkoop?

Dan rekent u de resterende jaren in een keer af in het tijdvak van levering. Verkoopt u vrijgesteld, dan betaalt u de btw over die jaren terug. Verkoopt u met btw via de optie belaste levering, dan geldt het pand als volledig belast gebruikt en betaalt de koper de verlegde btw aan de fiscus.

Hoe Taxcount u kan helpen

De herziening van btw op vastgoed staat of valt met een systeem dat tien jaar meegaat, en bij gemengd gebruik ook met een goed onderbouwde berekening. Taxcount zet dat voor u op: wij inventariseren uw panden en investeringsdiensten, bepalen per object het jaar van eerste gebruik en het aftrekpercentage, en leggen een herzieningsdossier aan dat u jaarlijks kunt bijwerken. Ook toetsen wij uw huurcontracten en leveringsakten op de 90%-eisen en de verklaringen die daarbij horen.

Wilt u met btw gaan verhuren, of moet een bestaande afspraak opnieuw worden vastgelegd? Gebruik dan onze verzoekbrief: Verzoek btw-belaste verhuur. U vult in wat u weet, verhuurder en huurder ondertekenen, en wij controleren de gegevens en dienen het verzoek in bij de Belastingdienst. Weet u de kadastrale gegevens of het boekjaar van uw huurder niet, laat die velden dan leeg: wij zoeken het voor u uit.

Staat er een verkoop, verbouwing of huurderswissel op de planning, dan rekenen wij vooraf door wat de fiscale gevolgen zijn en welk moment het gunstigst is. Denkt u dat er in de afgelopen jaren een correctie is gemist, dan brengen wij in kaart wat nog te herstellen is en wat buiten de naheffingstermijn valt. Wilt u weten of uw vastgoed btw-technisch op orde is? Leg uw situatie aan ons voor, dan bekijken wij het met u.

Dit artikel bevat algemene informatie op basis van de regels en bedragen die golden op het moment van schrijven (2026) en is geen fiscaal advies. Tarieven, drempels en termijnen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u een beslissing neemt.