Pand verhuren aan uw eigen bv in 2026: zo belast de terbeschikkingstellingsregeling uw huur en waardestijging in box 1

U heeft privé een bedrijfspand en uw eigen bv huurt het van u. Veel directeur-grootaandeelhouders (dga’s) gaan ervan uit dat dat pand in box 3 valt, net als een beleggingspand. Dat klopt niet: verhuurt u een pand aan uw eigen bv, dan gaat dat pand fiscaal naar box 1, door de terbeschikkingstellingsregeling. U betaalt dan inkomstenbelasting over de huur min de kosten, en later ook over de waardestijging van het pand. In dit artikel leest u wanneer de regeling geldt, hoe u het resultaat berekent, wanneer u moet afrekenen en wat u nu al kunt regelen.

Wat is de terbeschikkingstellingsregeling?

Normaal valt een pand dat u privé bezit en aan een ander verhuurt in box 3. U betaalt daar belasting over een verondersteld rendement, los van de huur die u werkelijk ontvangt; alleen als uw werkelijke rendement lager is, kunt u dat aantonen. Verhuurt u het pand aan een besloten vennootschap (bv) of naamloze vennootschap (nv) waarin u een aanmerkelijk belang heeft, dan geldt een andere regel. Een aanmerkelijk belang heeft u als u, alleen of samen met uw fiscale partner, ten minste 5 procent van de aandelen, opties of winstbewijzen in die vennootschap heeft.

De wet noemt dit ‘ter beschikking stellen’, kortweg tbs. De huur min de kosten wordt dan belast in box 1 als resultaat uit overige werkzaamheden. Dat is een verzamelcategorie voor inkomen dat geen loon en geen winst uit een eigen onderneming is. In de aangifte heet het ‘inkomsten uit beschikbaar gestelde bezittingen’.

De reden is eenvoudig. Uw bv trekt de huur af van haar winst. Zonder deze regeling zou die huur bij u alleen in box 3 vallen, waar de heffing vaak lager is. De wetgever wil dat lek dichten en behandelt u daarom bijna als een ondernemer. Dat werkt twee kanten op: u mag uw werkelijke kosten aftrekken, maar u betaalt ook belasting over de waardestijging van het pand zodra de regeling voor u eindigt, bijvoorbeeld bij verkoop van het pand of van uw aandelen.

Wanneer valt uw pand onder de regeling?

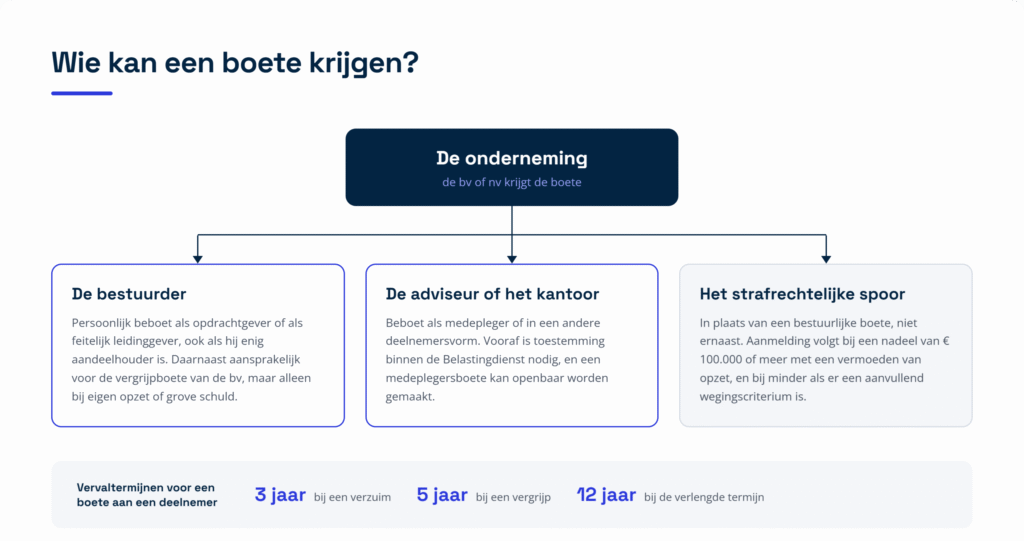
De regeling is verplicht. U kunt er niet voor kiezen en er ook niet onderuit door een lage huur te rekenen. Of uw pand eronder valt, hangt af van drie vragen: wie heeft de aandelen, wie is de huurder en wat stelt u beschikbaar (zie figuur 1).

Aandelen van u, uw partner of uw minderjarige kinderen

De regeling geldt als u zelf een aanmerkelijk belang heeft in de bv die huurt. Dat mag ook indirect zijn, bijvoorbeeld via uw holding-bv die alle aandelen in de werk-bv heeft. De regeling geldt ook als niet u, maar uw fiscale partner of een minderjarig kind van u of uw partner het aanmerkelijk belang heeft. Dat zijn de zogeheten verbonden personen.

Twee soorten belangen tellen niet mee. Ten eerste een belang van minder dan 5 procent dat alleen als aanmerkelijk belang geldt omdat een familielid er een heeft (de zogeheten meetrekregeling). Ten tweede een belang onder de 5 procent dat fiscaal nog als aanmerkelijk belang geldt omdat eerder een doorschuifregeling is toegepast, bijvoorbeeld bij een aandelenruil, een fusie, de omzetting van uw onderneming in een bv of de verwatering van uw belang. Met alleen zo’n belang valt de verhuur in beginsel niet onder deze regeling. Heeft een ouder of kind wel een aanmerkelijk belang in de bv, lees dan de volgende alinea.

Verhuur aan de bv van uw ouder of meerderjarige kind

Verhuurt u een pand aan een bv waarin een ouder, een meerderjarig kind of diens partner, een (achter)kleinkind of een (over)grootouder van u of van uw partner een aanmerkelijk belang heeft? Dan valt de huur in beginsel in box 3. Dat verandert als de verhuur ongebruikelijk is in het maatschappelijk verkeer, bijvoorbeeld omdat u geen huur rekent of een duidelijk te lage huur. Dan geldt de regeling toch en hoort het resultaat in box 1. Toets dit bij de start en opnieuw als u de huurafspraken wijzigt.

De huurder moet een vennootschap zijn

De regeling ziet op verhuur aan een bv of nv, ook als die in het buitenland is gevestigd. Een coöperatie, een vereniging op coöperatieve grondslag en een fonds voor gemene rekening (een samenwerkingsvorm van beleggers met overdraagbare bewijzen van deelname) worden daarmee gelijkgesteld. Verhuurt u aan een samenwerkingsverband waarin uw bv meedoet, bijvoorbeeld een vennootschap onder firma (vof) met uw bv als vennoot, dan geldt de regeling ook. Verhuur aan een stichting of een gewone vereniging valt er in de regel niet onder.
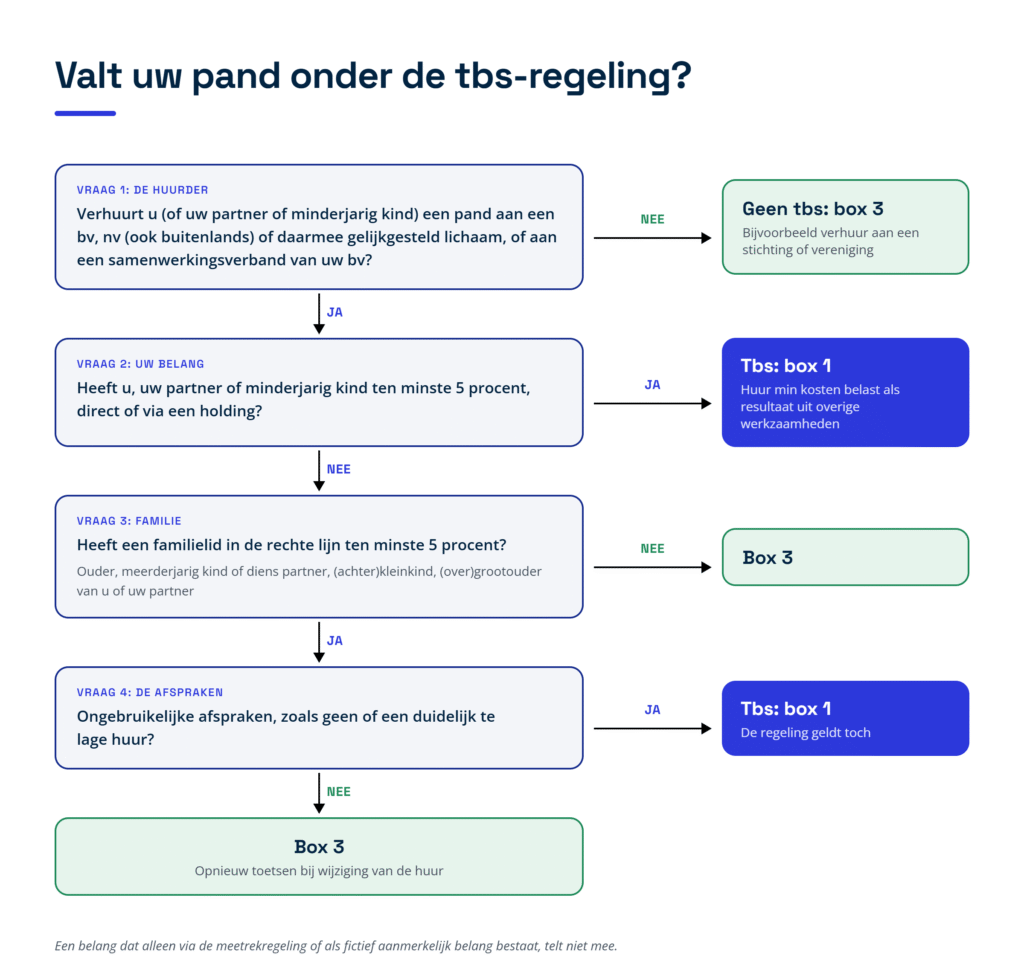
Figuur 1: valt uw pand onder de terbeschikkingstellingsregeling? Vier vragen over de huurder, uw belang, uw familie en de afspraken.

Niet alleen panden

De regeling geldt ook voor andere bezittingen die u aan uw bv beschikbaar stelt, zoals grond, machines of een geldlening; uw aandelen in de bv zelf vallen er niet onder. Voor een lening in rekening-courant, een doorlopende rekening waarop u en de bv over en weer bedragen boeken, hanteert de Belastingdienst een praktische grens: blijft die het hele jaar op of onder 17.500 euro, dan hoeft u geen rente te rekenen en is er geen resultaat uit terbeschikkingstelling. In dit artikel gaat het verder over een pand.

Hoe berekent u het tbs-resultaat?

U berekent het resultaat grotendeels volgens dezelfde regels als een ondernemer zijn winst. U heeft wel geen recht op de ondernemersfaciliteiten, zoals de zelfstandigenaftrek, de stakingsaftrek, de investeringsaftrek en de winstvrijstelling voor het midden- en kleinbedrijf (MKB-winstvrijstelling) (zie figuur 2).
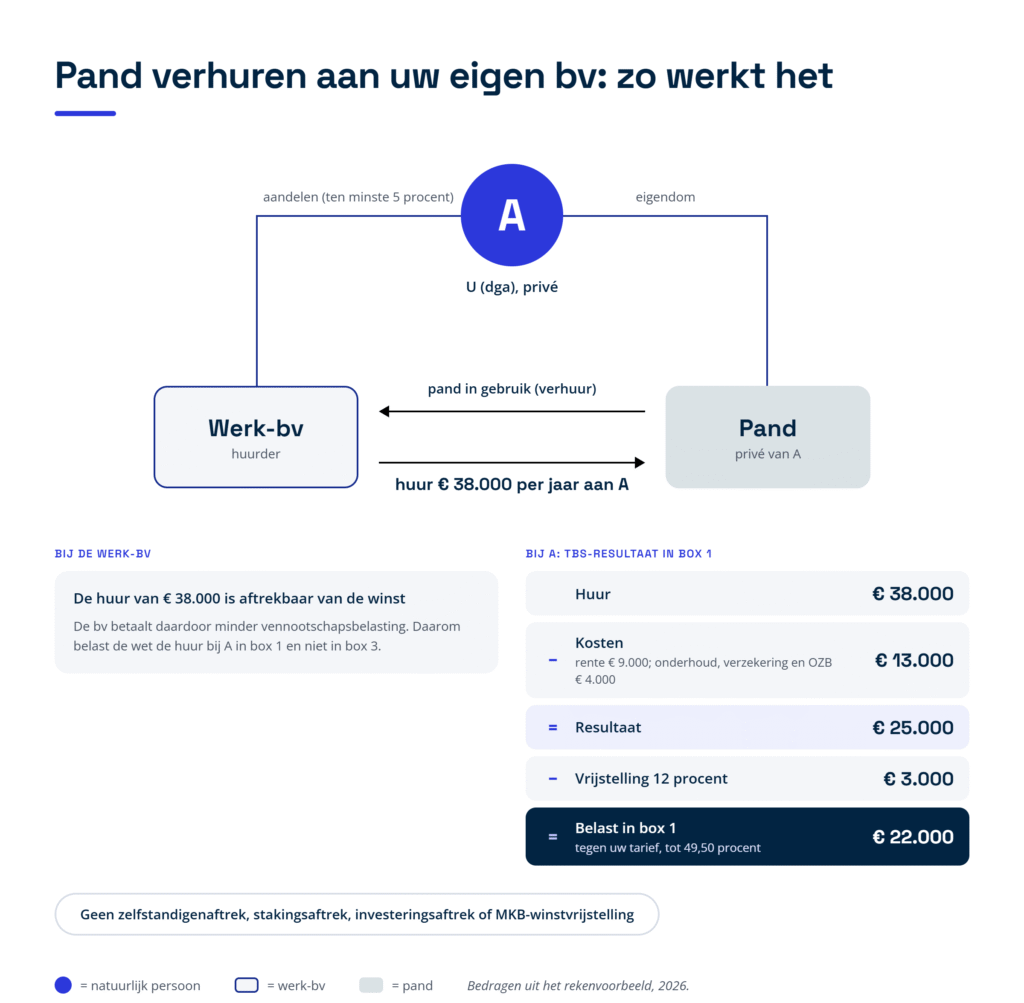
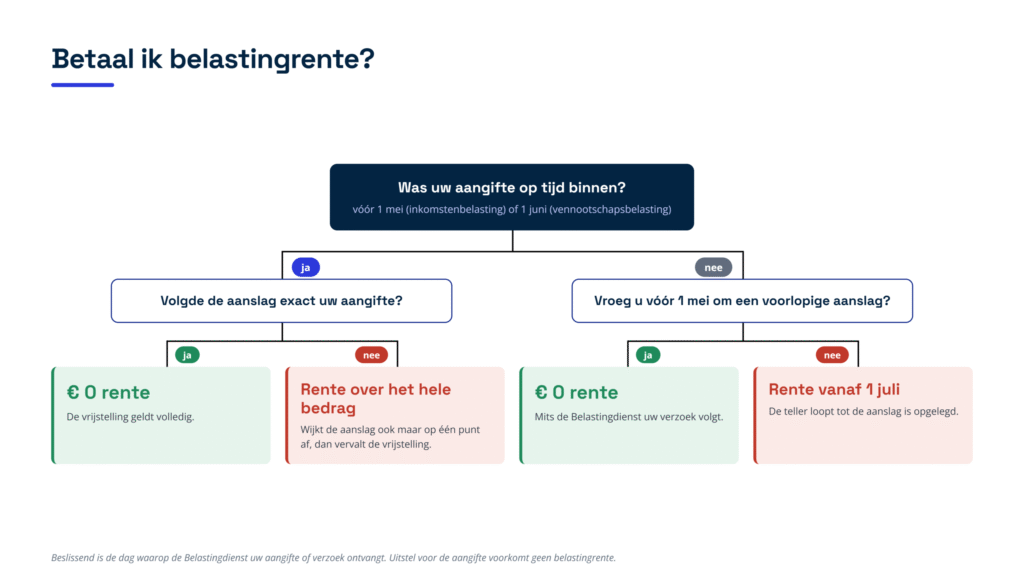
Figuur 2: u verhuurt uw pand privé aan uw werk-bv. De bv trekt de huur af; bij u valt het resultaat in box 1 (bedragen uit het rekenvoorbeeld, 2026).

Huur en aftrekbare kosten

Uw opbrengst is de huur die uw bv betaalt. Daarvan trekt u de werkelijke kosten af, zoals de rente op de hypotheek voor het pand, onderhoud, de opstalverzekering en de onroerendezaakbelasting (de gemeentelijke belasting voor eigenaren). Rekent u een te lage huur of helemaal geen huur, dan gaat de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, uit van de huur die u zakelijk had kunnen rekenen.

Afschrijving alleen tot de WOZ-waarde

Op een gebouw mag u afschrijven zolang de boekwaarde hoger is dan de WOZ-waarde, en ten hoogste tot die WOZ-waarde. De boekwaarde is de waarde waarvoor het pand fiscaal op uw balans staat. De WOZ-waarde is de waarde die de gemeente elk jaar vaststelt op grond van de Wet waardering onroerende zaken. Op de grond onder het pand schrijft u nooit af. Sinds 1 januari 2024 geldt die grens van 100 procent van de WOZ-waarde ook voor een pand dat u aan uw eigen bv verhuurt; daarvoor lag de grens op 50 procent. Bij een pand dat al wat langer in bezit is, ligt de boekwaarde meestal onder de WOZ-waarde. Afschrijven levert dan niets meer op. Had u vóór 2024 al op het pand afgeschreven, maar nog geen drie volle jaren, dan geldt tijdelijk nog de oude grens van 50 procent tot die drie jaren voorbij zijn.

Twaalf procent is vrijgesteld

Van het resultaat is 12 procent vrijgesteld. Dat heet de terbeschikkingstellingsvrijstelling. De vrijstelling werkt ook bij een negatief resultaat: dan mag u 12 procent van het verlies niet aftrekken. Voor zover uw inkomen in de hoogste schijf van box 1 valt, levert de vrijstelling minder op dan u zou verwachten. Het voordeel wordt in 2026 namelijk begrensd tot het tarief van de tweede schijf, 37,56 procent, in plaats van 49,50 procent.

Administratie en balans

U moet een administratie bijhouden van het pand. Daarbij hoort elk jaar een balans en een resultatenrekening. U stuurt die niet mee met uw aangifte, maar de Belastingdienst kan erom vragen.

Getrouwd in gemeenschap van goederen

Hoort het pand tot een gemeenschap van goederen, ook een beperkte gemeenschap zoals die standaard geldt voor huwelijken vanaf 2018, dan geven u en uw echtgenoot elk de helft van het resultaat aan. Bent u op huwelijkse voorwaarden getrouwd en is het pand van u alleen, dan geeft u het hele resultaat zelf aan. Anders dan bij bijvoorbeeld box 3 mag u het resultaat niet zelf tussen u en uw partner verdelen.

Btw staat hier los van

Verhuur van een pand is in principe vrijgesteld van btw. U kunt samen met uw bv kiezen voor belaste verhuur, zodat u de btw op aankoop en verbouwing terugkrijgt, maar daarvoor gelden eigen voorwaarden. Dat staat los van de terbeschikkingstellingsregeling.

Welk tarief betaalt u over het resultaat?

Het resultaat telt op bij uw andere inkomen in box 1, zoals uw salaris uit de bv. Voor wie in 2026 de AOW-leeftijd (de leeftijd waarop de uitkering volgens de Algemene Ouderdomswet ingaat) nog niet heeft bereikt, gelden deze tarieven.

Belastbaar inkomen in box 1 (2026) Tarief
Tot en met 38.883 euro 35,75 procent
Meer dan 38.883 tot en met 78.426 euro 37,56 procent
Meer dan 78.426 euro 49,50 procent

Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager. Ligt uw belastbaar inkomen in box 1 zonder het tbs-resultaat al boven 78.426 euro, dan betaalt u over het belaste deel 49,50 procent, terwijl de 12 procent vrijstelling maar 37,56 procent oplevert.

Daarnaast betaalt u over het resultaat de inkomensafhankelijke bijdrage voor de Zorgverzekeringswet (Zvw). In 2026 is die 4,85 procent, over al uw inkomen samen tot maximaal 79.409 euro. Ligt uw salaris uit de bv al boven die grens, dan betaalt u over het tbs-resultaat geen bijdrage meer. U krijgt de bijdrage als aparte aanslag na uw aangifte.

Voor 2027 heeft het kabinet hogere tarieven voorgesteld in de eerste twee schijven, en een begrenzing van de vrijstelling op 38,16 procent. Die voorstellen moeten nog door de Tweede en Eerste Kamer en kunnen dus nog veranderen.

Met welke waarde begint u als u gaat verhuren?

Bij de start zet u het pand op een openingsbalans. Die waarde is het vertrekpunt voor de afschrijving en voor de belasting over de waardestijging later. Koopt u het pand om het aan uw bv te verhuren, dan neemt u de aankoopprijs inclusief kosten zoals de overdrachtsbelasting en de notaris. Wordt het pand pas later aan de bv verhuurd, bijvoorbeeld omdat u het eerst aan een ander verhuurde of zelf gebruikte, dan neemt u de marktwaarde op dat moment.

Volgens de Belastingdienst begint de regeling al bij de aankoop als u en uw bv toen samen van plan waren dat de bv het pand zou gebruiken, ook als de huur pas later ingaat en ook als dat plan niet op papier staat. Dan geldt de aankoopprijs als startwaarde. Leg die bedoeling daarom vast, bijvoorbeeld in een huurovereenkomst of een notitie bij de aankoop. Zonder openingsbalans is achteraf lastig aan te tonen hoeveel waardestijging al in box 3 of privé is ontstaan.

Wanneer moet u afrekenen over de waardestijging?

Het verschil tussen de marktwaarde van het pand en de boekwaarde heet de stille reserve. Over die stille reserve betaalt u belasting in box 1 zodra de terbeschikkingstelling eindigt. Dat gebeurt niet alleen bij verkoop. U moet ook afrekenen als u het pand niet langer aan de bv verhuurt, als u, uw partner of uw minderjarige kinderen geen aanmerkelijk belang meer hebben in de bv, als de band wegvalt omdat u en uw partner uit elkaar gaan of omdat het kind met de aandelen 18 wordt, bij overlijden en bij emigratie naar bepaalde landen. Behalve bij verkoop van het pand betaalt u dan belasting zonder dat het pand zelf iets opbrengt (zie figuur 3).

Verkoopt u de aandelen in uw bv?

Verkoopt u uw aandelen en houdt u het pand, dan eindigt de terbeschikkingstelling op het moment dat de koop van de aandelen is gesloten. De latere levering bij de notaris telt niet. Ook een afspraak dat de koop ‘met terugwerkende kracht vanaf 1 januari’ geldt, verschuift dat moment niet. Plan de verkoop dus samen met de belasting over het pand, want beide vallen in hetzelfde jaar. Verkoopt uw holding de werk-bv, dan geldt hetzelfde voor het pand dat u aan die werk-bv verhuurde.

Zijn er uitwegen?

Er zijn drie mogelijkheden om de afrekening uit te stellen, elk met eigen voorwaarden.

Bij overlijden kan de belastingclaim worden doorgeschoven naar de erfgenaam die de verhuur aan de bv voortzet en daarbij zelf, of via zijn partner of minderjarig kind, een aanmerkelijk belang in die bv heeft. Wie voortzet, vraagt dat aan in de laatste aangifte van de overledene. De erfgenaam gaat verder met dezelfde boekwaarde en rekent pas af als de terbeschikkingstelling bij hem eindigt.

Eindigt de terbeschikkingstelling zonder dat u het pand verkoopt, bijvoorbeeld omdat u de aandelen verkoopt, dan kunt u de ontvanger, het onderdeel van de Belastingdienst dat de belasting int, om uitstel van betaling vragen. Dat uitstel kan tot tien jaar duren, maar u moet voldoende zekerheid stellen, zoals een hypotheekrecht op het pand, en u betaalt over de uitstelperiode invorderingsrente. Verkoopt u het pand in die periode, of overlijdt u, dan moet u alsnog betalen.

Verkoopt u een pand terwijl u een ander pand aan uw bv blijft verhuren, dan stopt de terbeschikkingstelling volgens de Belastingdienst niet. U kunt de boekwinst (de verkoopprijs min de kosten en de boekwaarde) dan onder voorwaarden in een herinvesteringsreserve zetten. Dat is een reserve waarmee u de belasting uitstelt zolang u in beginsel binnen drie jaar in een vervangend pand investeert. Verkoopt u uw enige pand, dan stopt de regeling wel. U kunt dan bij de aangifte vragen de winst apart te zetten, als u binnen twaalf maanden in een nieuw pand investeert dat u aan uw bv verhuurt; die termijn kan soms worden verlengd.

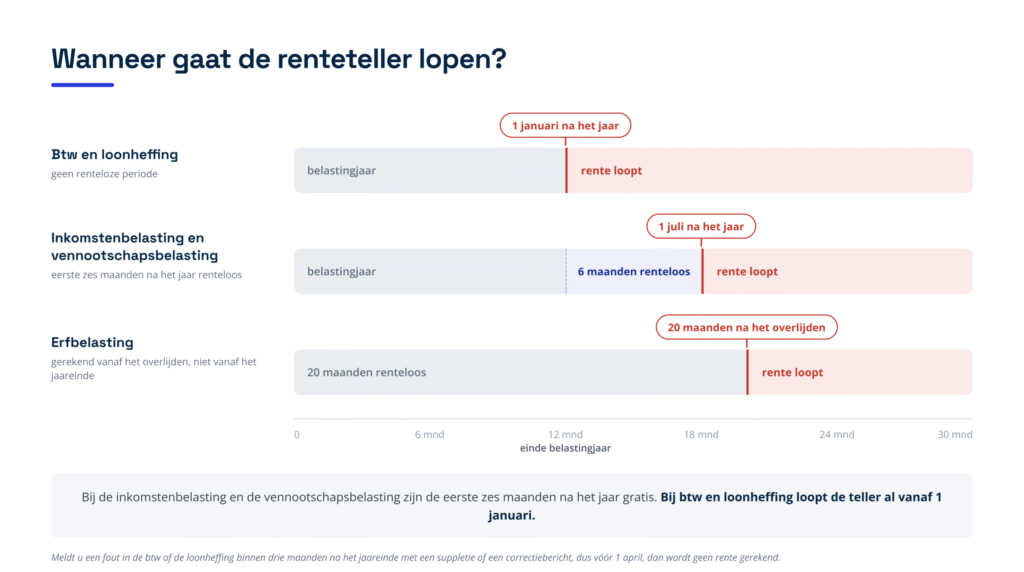
Figuur 3: van openingsbalans tot afrekening, met de zeven eindmomenten en de drie uitwegen.

Rekenvoorbeeld: wat kost een pand verhuren aan uw eigen bv?

Het voorbeeld laat zien wat u per jaar betaalt en wat er gebeurt als u het pand verkoopt. De bedragen gelden voor 2026; we gaan ervan uit dat u de AOW-leeftijd nog niet heeft (zie figuur 4 en figuur 5).

De situatie

Stel dat u in 2015 een bedrijfspand heeft gekocht voor 450.000 euro, inclusief kosten, met het plan het aan uw bv te verhuren. Dat is uw openingsbalans. Na afschrijvingen staat het pand nu voor 380.000 euro op uw balans. De WOZ-waarde is hoger, dus u mag niet meer afschrijven. Uw bv betaalt u 38.000 euro huur per jaar. U betaalt 9.000 euro hypotheekrente en 4.000 euro aan onderhoud, verzekering en onroerendezaakbelasting. Uw salaris uit de bv is 95.000 euro en u heeft geen andere inkomsten of aftrekposten in box 1.

Wat u elk jaar betaalt

Uw resultaat is 38.000 min 9.000 min 4.000 euro, dus 25.000 euro. Daarvan is 12 procent vrijgesteld: 3.000 euro. U betaalt belasting over 22.000 euro. Omdat uw inkomen in box 1 door uw salaris al boven 78.426 euro ligt, valt dat hele bedrag in de hoogste schijf: 22.000 euro maal 49,50 procent is 10.890 euro. Door de begrenzing van de vrijstelling komt daar 3.000 euro maal 11,94 procent bij, afgerond 358 euro. Samen betaalt u 11.248 euro, ongeveer 45 procent van uw resultaat.

De vrijstelling levert u dus 1.127 euro op, en niet de 1.485 euro die u bij het volle toptarief zou verwachten. Een Zvw-bijdrage betaalt u niet, omdat uw salaris al boven de grens van 79.409 euro ligt. Figuur 4 zet de stappen van huur naar belasting onder elkaar.
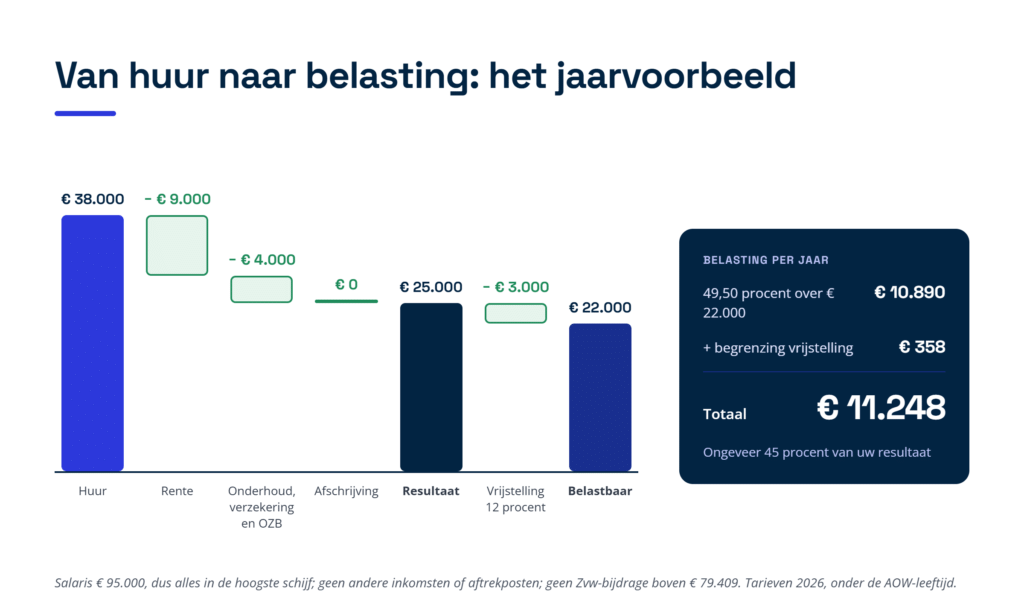
Figuur 4: van huur naar belasting in het jaarvoorbeeld; u betaalt 11.248 euro, ongeveer 45 procent van uw resultaat.

Wat u betaalt als u het pand verkoopt

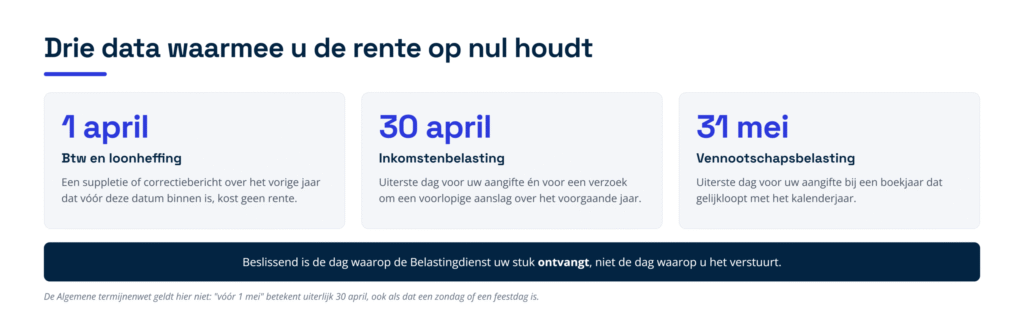
Stel dat u het pand in 2026 verkoopt voor 620.000 euro, met 10.000 euro verkoopkosten. Uw boekwinst is 620.000 min 10.000 min 380.000 euro, dus 230.000 euro. Ook daarvan is 12 procent vrijgesteld: 27.600 euro. Over de overige 202.400 euro betaalt u 49,50 procent, ofwel 100.188 euro. De begrenzing van de vrijstelling voegt 27.600 euro maal 11,94 procent toe, afgerond 3.295 euro. Samen is dat 103.483 euro, bovenop de belasting over de huur van dat jaar (zie figuur 5).
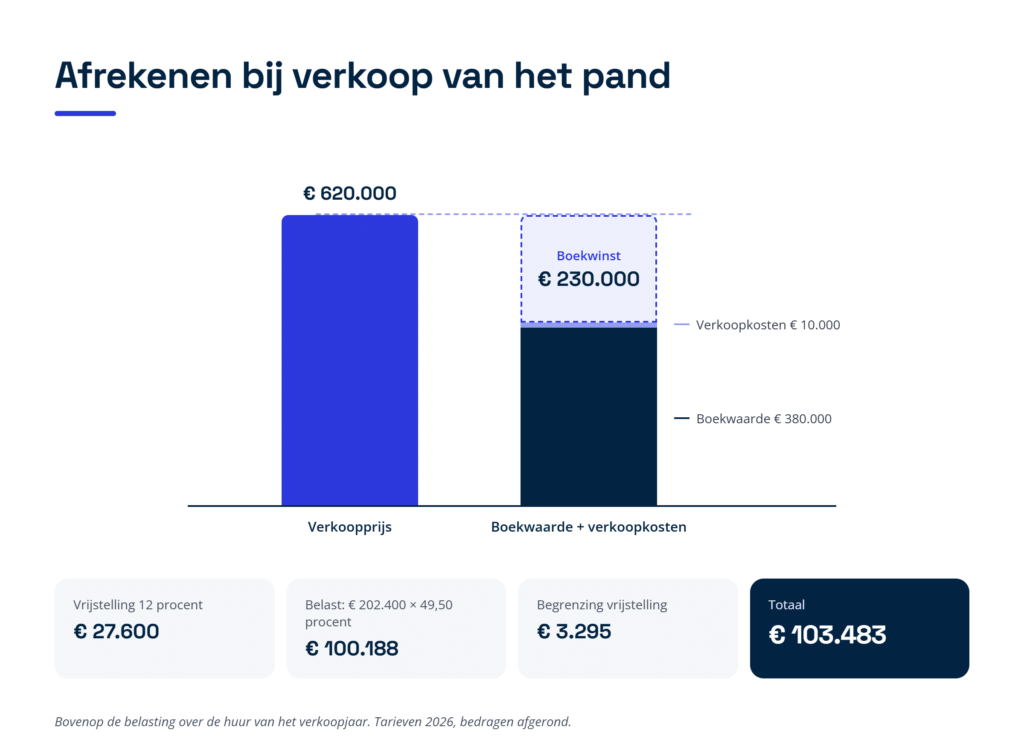
Figuur 5: afrekenen bij verkoop van het pand; over een boekwinst van 230.000 euro betaalt u 103.483 euro.

Wat betekent dit voor u?

De jaarlijkse heffing is goed te overzien, maar de afrekening aan het eind is fors en komt ook als u het pand niet verkoopt, bijvoorbeeld bij de verkoop van uw aandelen. Houdt u dat bedrag in beeld en bekijk ruim van tevoren of uitstel, doorschuiven of een herinvesteringsreserve mogelijk is.

Wat als het pand ten onrechte in box 3 staat?

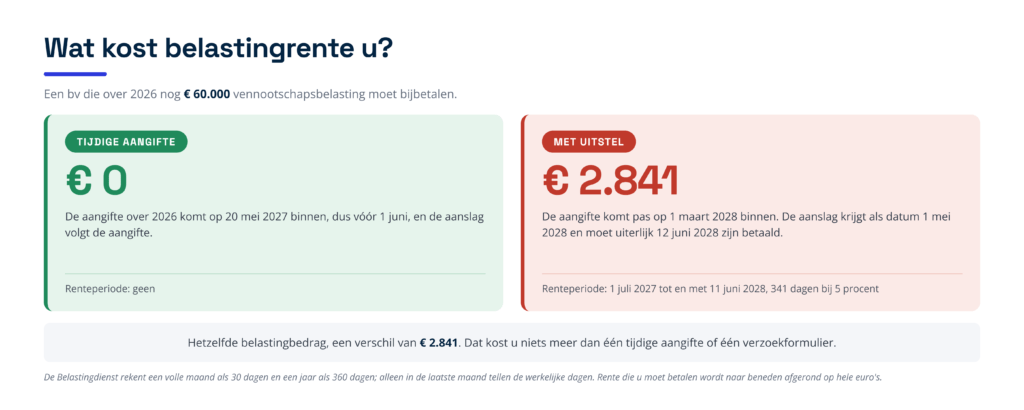
Heeft u het pand in box 3 aangegeven terwijl het onder de regeling valt, dan kan de inspecteur dat corrigeren met een navorderingsaanslag. Dat is een extra aanslag over een jaar dat al is afgehandeld. Dat kan tot vijf jaar na afloop van het belastingjaar, als er een nieuw feit is of als u redelijkerwijs kon weten dat de aangifte niet klopte. Daarbij haalt de inspecteur het pand ook uit box 3. De waardestijging belast hij nog niet; die volgt pas als de regeling eindigt. Over de nagevorderde belasting betaalt u belastingrente, een vergoeding voor de periode dat de belasting te laat is betaald; die is in 2026 5 procent per jaar.

Vindt de inspecteur dat u met grove schuld of opzet te weinig heeft aangegeven, dan kan hij ook een boete opleggen: in de regel 25 procent van de te weinig betaalde belasting bij grove schuld en 50 procent bij opzet, en meer bij herhaling. De inspecteur moet die grove schuld of opzet dan wel aantonen. Herstelt u de fout zelf voordat de Belastingdienst erom vraagt, dan beperkt u dat risico.

Praktische checklist: wat u moet regelen

  • Toets wie de aandelen heeft. Ga na of u, uw partner of uw minderjarige kinderen direct of via een holding ten minste 5 procent hebben in de bv die uw pand huurt. Bij de bv van een ouder of meerderjarig kind kijkt u of de huurafspraken gebruikelijk zijn.
  • Leg de huur schriftelijk vast en reken een huur die u ook met een onbekende huurder zou afspreken.
  • Zet het pand bij de start op de aankoopprijs inclusief kosten of, bij een latere start, op de marktwaarde, en bewaar het taxatierapport of de koopakte.
  • Aangifte in box 1. Geef de huur min de kosten en de 12 procent vrijstelling aan als inkomsten uit beschikbaar gestelde bezittingen, niet in box 3.
  • Jaarlijkse administratie. Houd elk jaar een balans en resultatenrekening bij en controleer of afschrijven nog mag door de boekwaarde naast de WOZ-waarde te leggen.
  • Eindmoment in beeld. Bereken wat de afrekening over de waardestijging kost, en doe dat vóór u aandelen verkoopt, de huur opzegt, emigreert of uw nalatenschap regelt.
  • Oude jaren nalopen. Stond het pand in eerdere jaren in box 3, laat dan beoordelen of u die aangiften zelf herstelt voordat de Belastingdienst erom vraagt.

Veelgestelde vragen

Valt uw bedrijfspand in box 1 of box 3 als u het aan uw bv verhuurt?

Heeft u, uw partner of uw minderjarige kind ten minste 5 procent van de aandelen in die bv, dan valt het pand in box 1. U geeft de huur min de kosten aan als inkomsten uit beschikbaar gestelde bezittingen. Hebben u, uw partner en uw minderjarige kinderen geen aanmerkelijk belang in de huurder, dan valt het pand meestal in box 3. Een uitzondering is verhuur onder ongebruikelijke voorwaarden aan de bv van bijvoorbeeld een ouder of meerderjarig kind.

Mag u uw pand gratis of goedkoop aan uw bv verhuren?

Dat mag, maar het helpt fiscaal niet. De inspecteur gaat uit van de huur die u zakelijk had kunnen rekenen en belast u daarover. Een zakelijke huur in een schriftelijke overeenkomst voorkomt discussie.

Hoeveel levert de vrijstelling van 12 procent u op?

Twaalf procent van uw resultaat is vrijgesteld. Valt u in de hoogste schijf, dan levert die vrijstelling in 2026 maximaal 37,56 procent van het vrijgestelde bedrag op, niet 49,50 procent. Bij een verlies werkt de vrijstelling andersom: 12 procent van het verlies is dan niet aftrekbaar.

Moet u afrekenen als u uw aandelen verkoopt maar het pand houdt?

Ja, als u, uw partner en uw minderjarige kinderen daarna geen aanmerkelijk belang meer in de bv hebben. De terbeschikkingstelling eindigt dan op het moment dat de koop van de aandelen is gesloten, en u betaalt dan belasting over het verschil tussen de marktwaarde en de boekwaarde van het pand. U kunt de ontvanger om uitstel van betaling vragen, tot tien jaar, tegen zekerheid en met rente.

Kunt u nog afschrijven op uw verhuurde pand?

Alleen zolang de boekwaarde van het gebouw hoger is dan de WOZ-waarde, en dan ten hoogste tot die WOZ-waarde. Bij de meeste panden die al enkele jaren in bezit zijn, is dat niet meer zo. Voor panden waarop u vóór 2024 al afschreef, maar nog geen drie volle jaren, geldt tijdelijk een ruimere grens.

Hoe Taxcount u kan helpen

Taxcount stelt vast of uw verhuur onder de terbeschikkingstellingsregeling valt, stelt de openingsbalans op en berekent elk jaar uw resultaat met de vrijstelling. Staat er een verkoop van het pand of van uw aandelen op de planning, dan rekenen wij uit wat de afrekening kost en welke uitstelmogelijkheid in uw situatie past. Stond uw pand tot nu toe in box 3, dan beoordelen we of en hoe u dat het beste herstelt. Verhuurt u een pand aan uw bv of bent u dat van plan? Laat uw situatie dan door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen kunnen wijzigen, en de voorstellen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt altijd af van uw persoonlijke situatie.

Zie ook:

Aangifte inkomstenbelasting 2026: wat moet u invullen?

Tarieven inkomstenbelasting 2026 voor box 1, box 2 en box 3

De aangifte inkomstenbelasting over 2026 doet u tussen 1 maart en 1 mei 2027. Daarin geeft u uw inkomen, vermogen en aftrekposten van 2026 op, verdeeld over box 1, box 2 en box 3. In dit artikel leest u wat u per onderdeel invult, welke tarieven voor 2026 gelden en waar ondernemers extra op moeten letten.

Wanneer doet u aangifte inkomstenbelasting over 2026?

De Belastingdienst opent de aangifte over 2026 op 1 maart 2027. U heeft tot en met 30 april 2027 om de aangifte in te dienen, de uiterste datum is dus 1 mei. Lukt dat niet, dan kunt u voor 1 mei uitstel aanvragen. Na 1 mei is dat niet meer mogelijk.

Heeft u een belastingadviseur, dan kan die vaak langer uitstel regelen via de uitstelregeling voor belastingconsulenten. Ontvangt u een aangiftebrief of een aangifte met een eigen inleverdatum, dan geldt de datum die in die brief staat.

Tijdlijn aangifte inkomstenbelasting 2026: aangifte open op 1 maart 2027, uiterste datum en uitstel voor 1 mei 2027

Figuur 1: de belangrijkste data voor de aangifte inkomstenbelasting over 2026.

Hoe is de inkomstenbelasting 2026 opgebouwd?

De inkomstenbelasting 2026 kent drie boxen. Elke box heeft eigen regels en tarieven. In de aangifte vult u per box uw inkomen in. Wilt u meer weten over de verschillen, lees dan ons artikel over het boxenstelsel in box 1, 2 en 3.

Box 1: inkomen uit werk en woning

In box 1 vult u uw loon, uitkering, pensioen, winst uit onderneming en het voordeel uit uw eigen woning in. Voor mensen onder de AOW-leeftijd gelden in 2026 drie schijven:

  • tot en met 38.883 euro: 35,75 procent
  • van 38.883 euro tot en met 78.426 euro: 37,56 procent
  • boven 78.426 euro: 49,50 procent

Heeft u de AOW-leeftijd bereikt, dan gelden lagere tarieven in de eerste schijven, omdat u geen AOW-premie meer betaalt.

Box 2: inkomen uit aanmerkelijk belang

Heeft u 5 procent of meer van de aandelen in een bv, dan vult u dividend en verkoopwinst uit die aandelen in box 2 in. In 2026 betaalt u 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Voor fiscale partners geldt de grens per persoon.

Box 3: sparen en beleggen

In box 3 geeft u uw vermogen op 1 januari 2026 op: spaargeld, beleggingen, een tweede woning en schulden. Over het deel boven het heffingsvrij vermogen van 59.357 euro per persoon berekent de Belastingdienst een forfaitair rendement. Over dat rendement betaalt u 36 procent. Is uw werkelijke rendement lager, dan kunt u dat in veel gevallen aantonen met een opgave van uw werkelijke rendement.

Tarieven inkomstenbelasting 2026 voor box 1, box 2 en box 3

Figuur 2: de tarieven van de inkomstenbelasting 2026 per box.

Wat vult u in als ondernemer?

Heeft u een eenmanszaak of bent u vennoot in een vof, dan geeft u in de aangifte ook uw winst uit onderneming op. Die winst berekent u op basis van uw administratie: omzet min zakelijke kosten en afschrijvingen. Daarna mag u verschillende aftrekposten toepassen.

  • Zelfstandigenaftrek: in 2026 is dat 1.200 euro. U heeft er recht op als u aan het urencriterium van 1.225 uur voldoet.
  • Startersaftrek: 2.123 euro extra in 2026, maximaal drie keer in de eerste vijf jaar.
  • Mkb-winstvrijstelling: 12,7 procent van de winst na ondernemersaftrek. Hiervoor geldt geen urencriterium.
  • Investeringsaftrek: zoals de kleinschaligheidsinvesteringsaftrek als u in bedrijfsmiddelen heeft geïnvesteerd.

Meer over de afbouw van deze aftrekpost leest u in ons artikel over de zelfstandigenaftrek in 2026.

Inkomstenbelasting berekenen: een rekenvoorbeeld

Wilt u uw inkomstenbelasting berekenen, dan begint u bij de winst of het loon en werkt u stap voor stap naar het belastbaar inkomen. Een voorbeeld voor een zzp’er met 50.000 euro winst in 2026, die aan het urencriterium voldoet en geen starter is:

  • Winst uit onderneming: 50.000 euro
  • Min zelfstandigenaftrek: 1.200 euro, blijft over 48.800 euro
  • Min mkb-winstvrijstelling (12,7 procent van 48.800 euro): 6.197,60 euro
  • Belastbare winst in box 1: 42.602,40 euro

Rekenvoorbeeld inkomstenbelasting berekenen: van 50.000 euro winst naar 42.602 euro belastbare winst na zelfstandigenaftrek en mkb-winstvrijstelling

Figuur 3: rekenvoorbeeld van winst naar belastbare winst voor een zzp’er in 2026.

Over die 42.602,40 euro rekent de Belastingdienst de tarieven van box 1. Daarna gaan de heffingskortingen eraf, zoals de algemene heffingskorting en de arbeidskorting. Die kortingen verlagen de belasting die u uiteindelijk betaalt. Lees in ons artikel over heffingskortingen in 2026 welke kortingen er zijn en hoe u voorkomt dat u er een misloopt.

Welke aftrekposten vergeten mensen vaak?

In de aangifte ib 2026 zitten aftrekposten die u alleen krijgt als u ze zelf invult. Veel voorkomende missers zijn:

  • hypotheekrente en kosten van een nieuwe of oversloten hypotheek
  • giften aan een goed doel, vooral periodieke giften zonder drempel
  • specifieke zorgkosten die niet door de zorgverzekering worden vergoed
  • lijfrentepremie als u een pensioentekort heeft
  • de verdeling van gezamenlijke posten tussen fiscale partners

Bij fiscale partners mag u een aantal posten verdelen. Door ze bij de partner met het hoogste inkomen te zetten, kan het totale bedrag aan belasting in veel gevallen lager uitvallen.

Vooraf ingevulde aangifte: controleer altijd

De Belastingdienst vult een groot deel van de aangifte vooraf in, zoals loon, bankgegevens en de WOZ-waarde. Dat scheelt werk, maar de gegevens zijn niet altijd compleet of juist. Voor ondernemers staat de winst niet vooraf ingevuld. Die moet u zelf berekenen en opgeven. Controleer daarom ieder onderdeel voordat u de aangifte verstuurt.

Wanneer schakelt u een belastingadviseur in?

Een eenvoudige aangifte met alleen loon doet u vaak zelf. Bij een eigen onderneming, een aanmerkelijk belang, vermogen in box 3 of een buitenlandse situatie loont het in veel gevallen om de aangifte te laten verzorgen. Taxcount is accountant en fiscalist in één en verzorgt de aangifte inkomstenbelasting voor ondernemers, dga’s en particulieren als belastingadviseur in Den Haag, vanuit ons kantoor aan het Lange Voorhout. Bekijk ons fiscaal advies voor ondernemers en particulieren of neem contact met ons op.

Veelgestelde vragen over de aangifte inkomstenbelasting

Wat is de deadline voor de aangifte inkomstenbelasting 2026?

U doet de aangifte over 2026 tussen 1 maart en 1 mei 2027. Kunt u niet op tijd aangifte doen, vraag dan voor 1 mei uitstel aan bij de Belastingdienst. Werkt u met een belastingadviseur, dan kan die vaak langer uitstel krijgen via de uitstelregeling voor belastingconsulenten.

Wat zijn de tarieven van de inkomstenbelasting in 2026?

Onder de AOW-leeftijd betaalt u in box 1 35,75 procent tot 38.883 euro, 37,56 procent tot 78.426 euro en 49,50 procent daarboven. In box 2 is het 24,5 procent tot 68.843 euro en daarboven 31 procent. In box 3 betaalt u 36 procent over het forfaitaire rendement.

Hoe kan ik mijn inkomstenbelasting berekenen?

Begin met uw loon of winst en trek de aftrekposten af, zoals de zelfstandigenaftrek en de mkb-winstvrijstelling. Over het belastbaar inkomen rekent u de tarieven per schijf. Haal daarna de heffingskortingen eraf. Wat overblijft is de belasting die u betaalt, minus de loonheffing die al is ingehouden.

Moet ik als zzp’er aangifte inkomstenbelasting doen?

Ja. Als ondernemer voor de inkomstenbelasting geeft u uw winst op in de aangifte, ook als u geen aangiftebrief heeft gekregen. Die winst staat niet vooraf ingevuld. U berekent hem zelf op basis van uw administratie en past daarna de ondernemersaftrek en de mkb-winstvrijstelling toe als u daar recht op heeft.

Wat gebeurt er als ik te laat aangifte doe?

Dient u de aangifte niet op tijd in, dan stuurt de Belastingdienst een herinnering en daarna een aanmaning. Reageert u daar niet op, dan kunt u een verzuimboete krijgen. Daarnaast kan belastingrente oplopen als u moet bijbetalen. Vraag daarom op tijd uitstel aan of laat de aangifte door een specialist doen.

Kan Taxcount mijn aangifte inkomstenbelasting verzorgen?

Ja. Taxcount verzorgt de aangifte inkomstenbelasting voor ondernemers, dga’s en particulieren. Wij berekenen uw winst, passen alle aftrekposten toe waar u recht op heeft en stemmen de aangifte af op uw administratie of bv. Neem contact op voor een vrijblijvend gesprek over uw situatie.

Gemengde kosten aftrekken in 2026: zo werkt de aftrekbeperking voor zakenlunches, borrels en congressen

U neemt een klant mee uit lunchen, geeft een nieuwjaarsborrel of bezoekt een vakcongres in het buitenland. Die kosten maakt u voor uw bedrijf, maar u mag ze toch niet volledig van uw winst aftrekken. Wilt u gemengde kosten aftrekken in 2026, dan heeft u een keuze: een vast bedrag van 5.700 euro blijft buiten de aftrek, of u trekt 80 procent af. Voor een besloten vennootschap (bv) met werknemers geldt ook 5.700 euro, of 0,4 procent van de loonsom als dat hoger is, en is het percentage 73,5 procent. In dit artikel leest u welke kosten eronder vallen, welke route voor u het voordeligst is en wat u in uw administratie en aangifte moet regelen.

Wat zijn gemengde kosten?

Gemengde kosten zijn zakelijke kosten met ook een persoonlijke kant. U, een werknemer of een zakelijke relatie heeft er ook privé plezier van. Omdat dat genot moeilijk per uitgave te bepalen is, beperkt de wet de aftrek met een vaste regel. Die staat in artikel 3.15 van de Wet inkomstenbelasting 2001 en werkt via de Wet op de vennootschapsbelasting ook door naar bv’s en naamloze vennootschappen (nv’s) met werknemers.

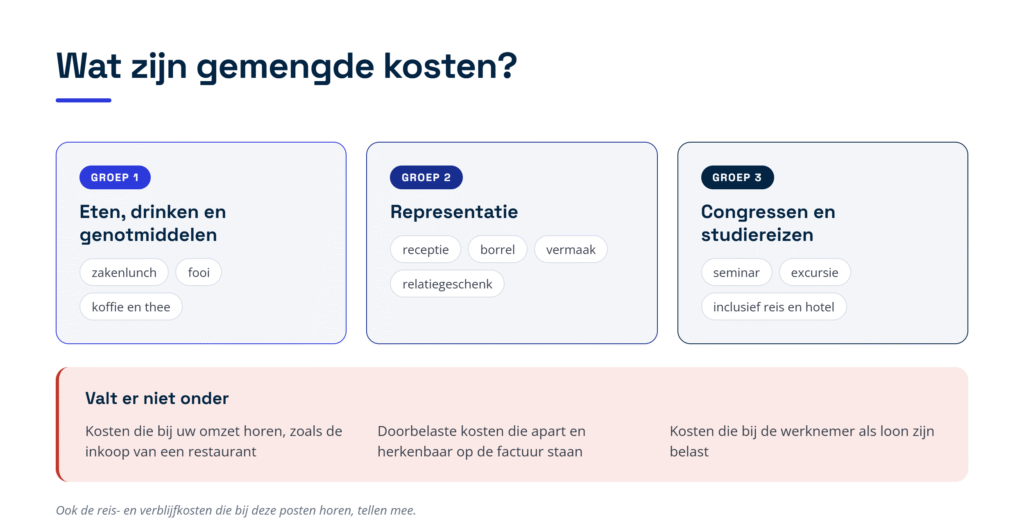
De regeling geldt voor drie groepen kosten (zie ook figuur 1):

  • voedsel, drank en genotmiddelen: zakenlunches en zakendiners (ook de fooien), maar ook koffie, thee, melk en frisdrank. Genotmiddelen zijn middelen die u gebruikt voor uw plezier, zoals sigaren;
  • representatie: kosten om een goede zakelijke indruk te maken, zoals recepties, feestelijke bijeenkomsten en vermaak. Volgens de Belastingdienst vallen ook relatiegeschenken in het algemeen hieronder;
  • congressen, seminars, symposia, excursies, studiereizen en dergelijke.

Ook de reis- en verblijfkosten die bij deze posten horen, tellen mee. Gaat u naar een congres in Barcelona, dan vallen de vlucht en het hotel dus ook onder de aftrekbeperking. Voor uw eigen reis- en hotelkosten geldt daarnaast een grens van 1.500 euro; zie verderop. Kosten die u privé maakt, zoals een etentje met familie, zijn helemaal niet aftrekbaar; daar gaat deze regeling niet over.

Figuur 1: de drie groepen gemengde kosten met voorbeelden, en de kosten die er niet onder vallen.

Welke kosten vallen er niet onder?

Verkoopt of maakt uw bedrijf juist deze zaken, dan geldt de beperking niet voor het deel dat bij uw omzet hoort. Denk aan de inkoop van een restaurant, een cateraar of een congresorganisator. Eten en drinken dat u als horecaondernemer gratis aan een zakelijke relatie aanbiedt, hoort niet bij uw omzet en valt dus wel onder de beperking.

Brengt u kosten door aan een klant, dan vallen ze alleen buiten de beperking als u ze apart en herkenbaar op de factuur zet. Een algemene post ‘onkosten’ is niet genoeg. Kosten die bij uw werknemer als loon worden belast, zijn loonkosten en vallen ook niet onder deze regeling.

Hoeveel gemengde kosten mag u aftrekken in 2026?

Bent u ondernemer in de inkomstenbelasting, bijvoorbeeld met een eenmanszaak, vennootschap onder firma (vof) of maatschap (een samenwerking van bijvoorbeeld artsen of advocaten), dan kunt u op twee manieren rekenen. De regeling geldt ook als u inkomsten uit overig werk heeft, bijvoorbeeld als freelancer die geen ondernemer is.

De standaardregel is het vaste bedrag. In 2026 is de eerste 5.700 euro aan gemengde kosten niet aftrekbaar; alles daarboven wel. Het bedrag kan elk jaar worden aangepast aan de inflatie; in 2025 was het ook 5.700 euro. Het geldt voor een heel jaar, ook als u pas in de loop van het jaar met uw bedrijf begint. Maakt u minder dan 5.700 euro aan gemengde kosten, dan trekt u met deze route dus niets af.

U kunt in plaats daarvan kiezen voor de procentuele regeling. Dan trekt u 80 procent van al uw gemengde kosten af en blijft 20 procent buiten de aftrek. Die keuze maakt u zelf in uw aangifte; kiest u niets, dan geldt het vaste bedrag.

Inkomstenbelasting (eenmanszaak, vof) Vennootschapsbelasting (bv met werknemers)
Vast bedrag dat niet aftrekbaar is 5.700 euro 5.700 euro of 0,4 procent van de loonsom, als dat hoger is
Procentuele regeling (keuze in de aangifte) 80 procent aftrekbaar 73,5 procent aftrekbaar
Omslagpunt: daarboven is het vaste bedrag voordeliger 28.500 euro ongeveer 21.509 euro bij een drempel van 5.700 euro

Bedragen 2026. Bij een hogere drempel in de bv ligt het omslagpunt ook hoger; zie de bv-sectie hieronder.

Wanneer is 80 procent voordeliger dan het vaste bedrag?

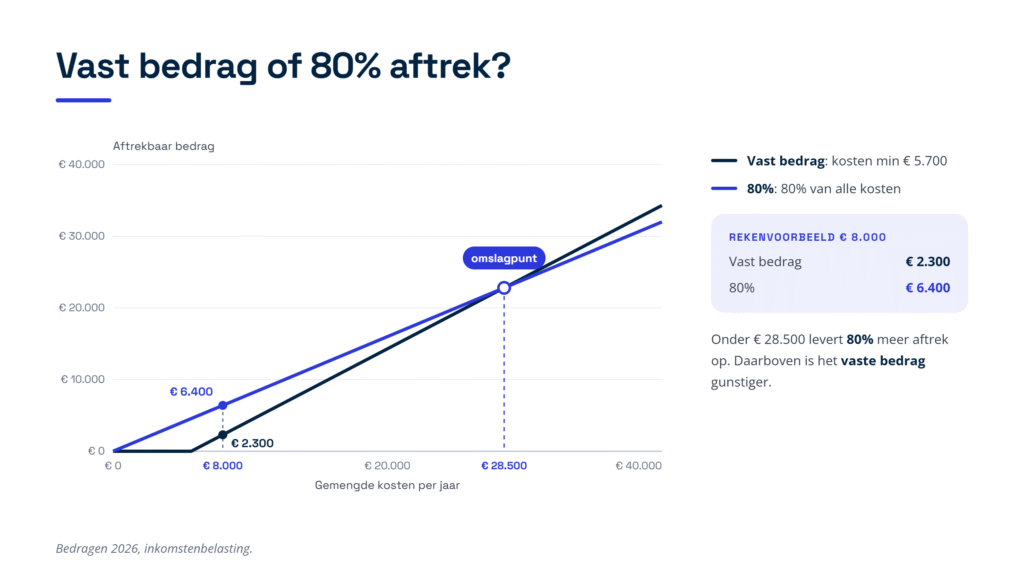
Het omslagpunt ligt in de inkomstenbelasting bij 28.500 euro aan gemengde kosten. Op dat bedrag is 20 procent precies 5.700 euro, dus beide routes geven dan evenveel aftrek. Zit u eronder, dan levert de procentuele regeling meer op. Zit u erboven, dan is het vaste bedrag gunstiger. Figuur 2 laat zien hoe de twee routes zich verhouden.

Een paar voorbeelden. Bij 4.000 euro aan gemengde kosten trekt u met het vaste bedrag niets af en met 80 procent 3.200 euro. Bij 40.000 euro trekt u met het vaste bedrag 34.300 euro af en met 80 procent 32.000 euro. Veel zelfstandigen zonder personeel (zzp’ers) en kleine ondernemers blijven onder het omslagpunt. Voor hen is de procentuele regeling vrijwel altijd de betere keuze, maar alleen als ze die ook echt in de aangifte aanvinken.

Figuur 2: aftrekbaar bedrag bij het vaste bedrag en bij 80 procent; onder 28.500 euro levert 80 procent meer aftrek op (inkomstenbelasting, bedragen 2026).

Gemengde kosten in de bv: welke regels gelden er?

Voor een bv geldt de aftrekbeperking alleen in een jaar waarin de bv één of meer werknemers heeft voor de loonbelasting. Let op: ook een directeur-grootaandeelhouder (dga), de directeur die tegelijk grootaandeelhouder van de bv is, telt mee als hij voor de bv werkt en loon krijgt. Bij vrijwel elke bv met een dga op de loonlijst geldt de beperking dus. In een holdingstructuur kijkt u per bv: staat u alleen bij de holding op de loonlijst, dan heeft de werkmaatschappij mogelijk geen werknemer.

De drempel is 5.700 euro, tenzij 0,4 procent van de loonsom hoger uitkomt. Dan is dat hogere bedrag niet aftrekbaar. Sinds 2026 telt voor die loonsom alleen het loon mee waarover de bv echt loonbelasting inhoudt. Vergoedingen en verstrekkingen die onder de werkkostenregeling vallen, tellen niet meer mee. De werkkostenregeling is de regeling waarmee een werkgever een deel van de loonsom onbelast aan vergoedingen en verstrekkingen mag besteden. Kiest de bv daarvoor in de aangifte, dan blijft ook het loon van oud-werknemers, zoals een pensioen of een ontslagvergoeding uit een vroegere baan, buiten de loonsom.

Een rekenvoorbeeld: heeft uw bv een loonsom van 2.500.000 euro, dan is 0,4 procent daarvan 10.000 euro. Dat is meer dan 5.700 euro, dus de eerste 10.000 euro aan gemengde kosten is niet aftrekbaar. Bij een loonsom van 1.000.000 euro komt 0,4 procent uit op 4.000 euro en blijft de drempel 5.700 euro.

Ook de bv kan kiezen voor een percentage, maar dat is lager dan in de inkomstenbelasting: 73,5 procent is aftrekbaar en 26,5 procent niet. Bij een drempel van 5.700 euro ligt het omslagpunt daardoor bij ongeveer 21.509 euro; bij een drempel van 10.000 euro bij ongeveer 37.736 euro. Daaronder is 73,5 procent voordeliger, daarboven het vaste bedrag. Figuur 3 zet de stappen voor de bv op een rij.

Figuur 3: beslisboom voor de bv: geldt de aftrekbeperking, welke drempel hoort erbij en wanneer is 73,5 procent voordeliger.

Heeft uw bv in een jaar geen enkele werknemer, dan geldt de aftrekbeperking dat jaar niet. Of u als dga werknemer bent, hangt af van uw arbeidsrelatie met de bv; laat dit nagaan. Valt uw bv in een fiscale eenheid, waarbij een moeder-bv en haar dochters samen als één belastingplichtige worden belast, dan rekent alleen de moeder één drempel of percentage over de kosten van de hele groep.

Hoe kiest u voor de procentuele regeling?

De keuze voor 80 procent (of 73,5 procent in de bv) maakt u per jaar in uw aangifte. U kiest dus elk jaar opnieuw welke route u gebruikt. Kiest u niets, dan past de Belastingdienst het vaste bedrag toe. Kiest u voor het percentage, dan moet u kunnen laten zien dat de afgetrokken kosten echt 80 procent (in de bv 73,5 procent) van uw werkelijke gemengde kosten zijn. Houd daarom alle bonnen en facturen bij.

Vergeten te kiezen? Volgens de wet moet de keuze in de aangifte staan. Eén rechtbank oordeelde in 2022 dat een ondernemer in de inkomstenbelasting die geen keuze had gemaakt, dat nog kon doen tot zijn aanslag onherroepelijk vaststond, oftewel tot er geen bezwaar of beroep meer mogelijk was. Over de vennootschapsbelasting en over het terugdraaien van een keuze die u al heeft gemaakt, is niets beslist, en in de vakliteratuur wordt aan deze uitspraak getwijfeld. Reken er dus niet op en kies meteen bij de aangifte.

Bijzondere situaties bij gemengde kosten

U reist met uw privéauto naar een zakenlunch of congres

Gebruikt u als ondernemer in de inkomstenbelasting een auto die privé is, dus niet op de zaak staat, dan mag u voor zakelijke ritten 0,25 euro per kilometer aftrekken (in 2025 was dat 0,23 euro). Gaat zo’n rit naar een zakenlunch of congres, dan beperkt u de autokosten eerst tot dat kilometerbedrag. Pas daarna telt u ze mee bij de gemengde kosten (zie figuur 4). Dat geldt ook als iemand uit uw huishouden met een privéauto rijdt. Voor een bv geldt deze stap niet.

Het bedrag van 0,25 euro staat nog niet in de wet zelf. Het is met terugwerkende kracht tot 1 januari 2026 goedgekeurd in een besluit van de staatssecretaris en komt in de wet als het Belastingplan 2027 wordt aangenomen. De Belastingdienst gebruikt het bedrag al.

Figuur 4: met de privéauto naar een zakenlunch: eerst beperken tot 0,25 euro per kilometer, daarna de gewone aftrekbeperking (alleen inkomstenbelasting).

Uw eigen reis- en verblijfkosten voor een congres of studiereis

Voor uw eigen reis- en verblijfkosten bij een congres, seminar of studiereis geldt in de inkomstenbelasting nog een extra grens: u mag daarvan in totaal maximaal 1.500 euro per jaar aftrekken. Die grens vervalt als uw werk het noodzakelijk maakt dat u erbij bent, bijvoorbeeld een verplichte nascholing voor uw beroep. Eten en drinken tijdens een zakelijke reis zijn volgens de Hoge Raad in beginsel zakelijke kosten, ook als ze duurder zijn dan thuis; ze vallen dan wel onder de aftrekbeperking.

Etentjes en uitjes met personeel

Een kerstdiner, personeelsfeest of teamuitje valt ook onder de gemengde kosten, tenzij het bij de werknemer als loon wordt belast. Brengt u de kosten onder in de vrije ruimte van de werkkostenregeling, het deel van de loonsom dat u onbelast mag besteden, dan betaalt de werknemer er geen belasting over. Voor uw bedrijf blijft de aftrekbeperking dan gewoon gelden.

Transportondernemers met meerdaagse ritten

Rijdt u als eigen rijder, een transportondernemer die zelf met de eigen vrachtwagen rijdt, meerdaagse internationale ritten, dan mag u in de inkomstenbelasting in plaats van de werkelijke verblijfkosten een vast bedrag van 52 euro per gereden dag aftrekken (2026). De vertrek- en terugkomstdag tellen elk voor een halve dag. Het besluit waarop deze regeling rust, zegt dat u op dat vaste bedrag nog de aftrekbeperking voor gemengde kosten moet toepassen. De website van de Belastingdienst noemt de beperking alleen bij de werkelijke kosten. Ga daarom voorlopig uit van de beperking en laat dit zo nodig beoordelen.

Vennoten in een vof en een bedrijf dat halverwege het jaar start

In een vof of maatschap past elke vennoot de regeling apart toe op zijn eigen deel van de kosten. Elke vennoot kiest dus zelf tussen het vaste bedrag en 80 procent. Het vaste bedrag van 5.700 euro wordt niet verlaagd als uw bedrijf pas in de loop van het jaar start. In een startjaar met weinig gemengde kosten is de procentuele regeling daarom extra aantrekkelijk.

De btw op etentjes en relatiegeschenken

De aftrekbeperking gaat over de winst. Voor de omzetbelasting (btw) gelden aparte regels. De btw op eten en drinken in de horeca mag u niet als voorbelasting terugvragen; voorbelasting is de btw die u zelf betaalt op uw zakelijke inkopen. Bij relatiegeschenken en personeelsvoorzieningen vervalt de btw-aftrek als u één persoon in een jaar meer dan 227 euro (exclusief btw) aan geschenken of voorzieningen geeft. Btw die u niet kunt terugvragen, telt mee als kosten.

Rekenvoorbeeld: vast bedrag of percentage?

De situatie

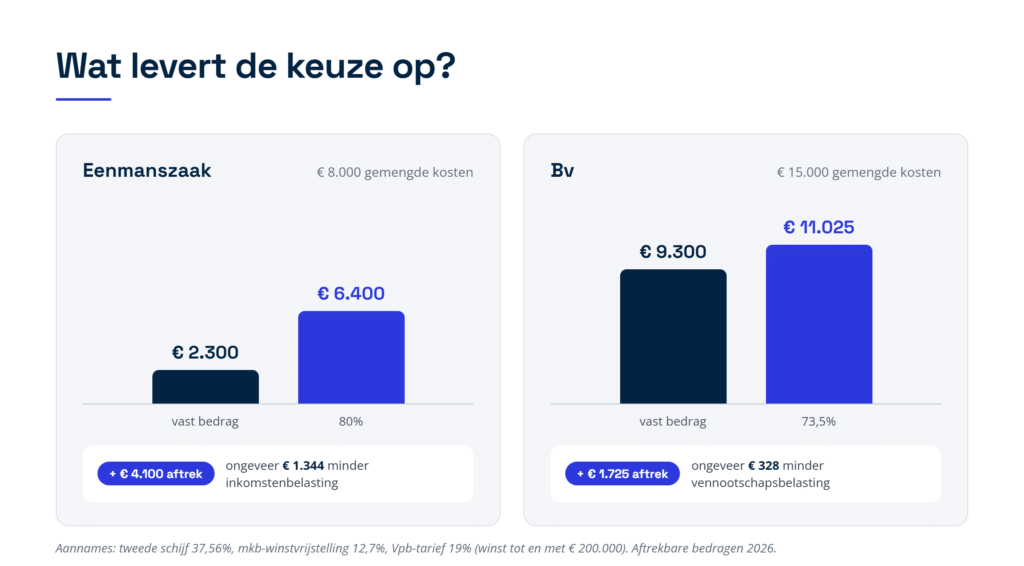
Stel dat u een eenmanszaak heeft en in 2026 in totaal 8.000 euro uitgeeft aan zakenlunches, een klantenborrel en een vakcongres, inclusief de bijbehorende reis- en hotelkosten. Uw eigen reis- en hotelkosten voor het congres blijven onder 1.500 euro. U wilt weten welke route u de meeste aftrek oplevert. Figuur 5 onder dit rekenvoorbeeld zet de uitkomsten naast elkaar.

Scenario A: u laat het vaste bedrag staan

Van de 8.000 euro blijft 5.700 euro buiten de aftrek. U trekt 2.300 euro af. U hoeft hiervoor niets te doen, want dit is de standaardregel.

Scenario B: u kiest voor 80 procent

U trekt 80 procent van 8.000 euro af, dus 6.400 euro. Er blijft 1.600 euro buiten de aftrek. Hiervoor moet u wel in uw aangifte voor de procentuele regeling kiezen.

Wat levert de keuze u op?

Scenario B geeft 4.100 euro meer aftrek dan scenario A. Stel dat uw winst in de tweede schijf valt, het tariefblok van 37,56 procent in de inkomstenbelasting. De mkb-winstvrijstelling (mkb staat voor midden- en kleinbedrijf) stelt 12,7 procent van de winst van ondernemers vrij. Na die vrijstelling blijft van de extra aftrek 3.579 euro over. Dat scheelt u ongeveer 1.344 euro inkomstenbelasting.

En als u een bv heeft?

Stel dat u dezelfde soort kosten maakt via uw bv, voor 15.000 euro, en dat alleen u als dga een salaris van 60.000 euro krijgt. De loonsom geeft een drempel van 0,4 procent, dus 240 euro. Dat is minder dan 5.700 euro, dus de drempel blijft 5.700 euro. Met het vaste bedrag trekt de bv 9.300 euro af. Met 73,5 procent is dat 11.025 euro, dus 1.725 euro meer. Tegen het vennootschapsbelastingtarief van 19 procent, dat geldt voor winst tot en met 200.000 euro, scheelt dat ongeveer 328 euro.

De conclusie: in beide gevallen levert het percentage meer op, omdat de kosten onder het omslagpunt blijven. Het voordeel zit alleen in de keuze in de aangifte. Wie niets aanvinkt, krijgt automatisch het vaste bedrag en laat geld liggen.

Figuur 5: wat de keuze voor het percentage oplevert in het rekenvoorbeeld voor de eenmanszaak en de bv (bedragen 2026).

Wat gebeurt er als u gemengde kosten volledig aftrekt?

Trekt u zakenlunches, borrels en congressen voor 100 procent af, dan kan de inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, de aftrek corrigeren. Heeft u geen keuze voor het percentage gemaakt, dan past hij het vaste bedrag toe. Claimt u wel het percentage, maar kunt u de kosten niet onderbouwen, dan kan de correctie ook volgen.

Over de belasting die u daardoor moet bijbetalen, betaalt u vaak belastingrente. Die is in 2026 5 procent per jaar en loopt in de inkomstenbelasting en vennootschapsbelasting vanaf zes maanden na het einde van het belastingjaar. Een boete is alleen mogelijk als de inspecteur bewijst dat u opzettelijk of met grove schuld te veel heeft afgetrokken. Bij grove schuld kan dat alleen bij een navorderingsaanslag, een extra aanslag die later wordt opgelegd. Volgens het beleid is de boete meestal 25 procent bij grove schuld en 50 procent bij opzet van de belasting die u te weinig betaalde.

Wat verandert er vanaf 2027?

Het vaste bedrag kan per 1 januari 2027 opnieuw worden aangepast aan de inflatie. Het bedrag voor 2027 was bij het schrijven van dit artikel nog niet bekend. Het Belastingplan 2027 zou het kilometerbedrag van 0,25 euro in de wet vastleggen. Dat wetsvoorstel is nog niet aangenomen. Aan de percentages van 80 en 73,5 procent verandert voor zover nu bekend niets.

Praktische checklist: wat u moet regelen

  • Aparte grootboekrekening. Boek zakenlunches, borrels, relatiegeschenken en congressen op een eigen rekening, zodat u aan het eind van het jaar direct het totaal ziet.
  • Jaarlijks rekenen. Vergelijk elk jaar het vaste bedrag met 80 procent (of 73,5 procent in de bv); het omslagpunt ligt bij 28.500 euro in de inkomstenbelasting.
  • Keuze in de aangifte. Vink de procentuele regeling zelf aan als die gunstiger is; zonder keuze geldt het vaste bedrag.
  • Loonsom van de bv. Bereken of 0,4 procent van het loon waarover loonbelasting is ingehouden boven 5.700 euro uitkomt, en tel de dga mee als werknemer.
  • Doorbelaste kosten. Zet kosten die u aan een klant doorberekent apart en herkenbaar op de factuur, anders blijven ze onder de beperking vallen.
  • Privéauto (alleen inkomstenbelasting). Beperk ritten naar zakelijke etentjes en congressen eerst tot 0,25 euro per kilometer voordat u ze bij de gemengde kosten telt.
  • Houd bij welke kosten in de vrije ruimte van de werkkostenregeling vallen; voor de winst blijven ze beperkt aftrekbaar.
  • Bewijs bewaren. Bewaar bonnen, facturen en het doel van elke uitgave, zodat u de zakelijke aard en het bedrag kunt onderbouwen.

Veelgestelde vragen

Hoeveel van een zakenlunch kunt u in 2026 aftrekken?

Dat hangt af van uw totale gemengde kosten in het jaar. Kiest u voor de procentuele regeling, dan trekt u 80 procent af (73,5 procent in een bv met werknemers). Laat u het vaste bedrag staan, dan is de eerste 5.700 euro van al uw gemengde kosten samen niet aftrekbaar en de rest wel. In een bv is dat 0,4 procent van de loonsom als dat hoger is.

Vallen relatiegeschenken onder de gemengde kosten?

Ja, in het algemeen wel. Een geschenk van eten of drinken, zoals een kerstpakket of een fles wijn, valt onder voedsel en drank. Andere relatiegeschenken rekent de Belastingdienst in het algemeen tot representatie. Voor de btw geldt daarnaast de grens van 227 euro per persoon per jaar.

Mag u elk jaar opnieuw kiezen tussen het vaste bedrag en 80 procent?

Ja. De keuze geldt per jaar en maakt u in de aangifte over dat jaar. Kiest u niets, dan geldt het vaste bedrag.

Geldt de aftrekbeperking ook voor een bv zonder personeel?

Alleen als de bv in dat jaar een werknemer heeft. Een dga die salaris krijgt, telt mee als werknemer. Heeft de bv het hele jaar niemand in loondienst, ook u zelf niet, dan geldt de beperking dat jaar niet.

Zijn koffie en thee op kantoor ook gemengde kosten?

Ja. De Belastingdienst noemt koffie, thee, melk en frisdrank uitdrukkelijk als drank die onder de regeling valt. Tel deze kosten dus mee bij uw gemengde kosten.

Wat als u vergeten bent voor 80 procent te kiezen?

Dan geldt het vaste bedrag. Volgens één rechtbankuitspraak kan een ondernemer in de inkomstenbelasting een niet gemaakte keuze nog maken zolang de aanslag niet onherroepelijk vaststaat, dus zolang bezwaar of beroep nog mogelijk is. Dat is niet zeker en niet beslist voor de bv, dus laat uw situatie snel beoordelen.

Hoe Taxcount u kan helpen

Taxcount rekent voor u uit of het vaste bedrag of de procentuele regeling in uw situatie het meeste oplevert, ook voor een bv met een loonsom waarbij de drempel van 0,4 procent meetelt. Wij zorgen dat de keuze correct in uw aangifte staat en splitsen kosten af die buiten de beperking vallen, zoals doorbelaste kosten of kosten die bij uw omzet horen.

Heeft u in eerdere jaren uw gemengde kosten volledig afgetrokken of geen keuze gemaakt? Dan bekijken wij of er nog iets te herstellen of te verbeteren valt. Neem contact op met Taxcount en laat uw situatie beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, percentages en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een fiscaal adviseur.

Zie ook:

Hypotheekrenteaftrek 2026: zo werkt de aftrek voor uw eigen woning en zo voorkomt u dat u hem kwijtraakt

U heeft een koopwoning en betaalt elke maand rente over uw hypotheek. Die rente levert u via de hypotheekrenteaftrek in 2026 een flink belastingvoordeel op, maar alleen als uw lening aan strenge regels voldoet. Een te lange looptijd na het oversluiten of een gemiste aflossing kan u de aftrek voor jaren kosten. In dit artikel leest u hoe de eigen woning in de belasting werkt, tegen welk tarief u de rente aftrekt en aan welke voorwaarden u moet voldoen. Met een rekenvoorbeeld ziet u wat de aftrek u in euro’s oplevert, en met de checklist weet u wat u zelf moet regelen.

Hoe werkt de eigen woning in box 1?

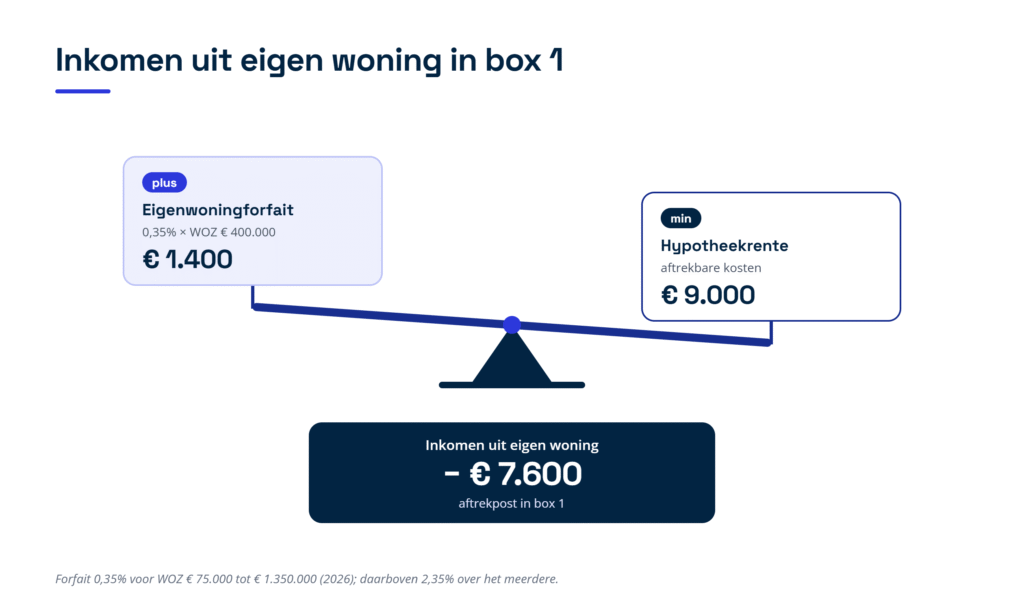
Uw eigen woning valt in box 1, het deel van de inkomstenbelasting voor inkomen uit werk en woning. Daar worden twee bedragen tegen elkaar weggestreept. Aan de ene kant telt het eigenwoningforfait mee als inkomen. Dat is een vast bedrag dat de wet bij uw inkomen optelt omdat u in uw eigen huis woont. Aan de andere kant trekt u de aftrekbare kosten af, vooral de hypotheekrente. Wat overblijft, is uw inkomen uit eigen woning. Met een lopende hypotheek is dat bedrag meestal negatief. U houdt dan een aftrekpost over die uw belastbare inkomen verlaagt (zie figuur 1).

  Figuur 1: het eigenwoningforfait (plus) en de hypotheekrente (min) leveren samen het inkomen uit eigen woning op; bij een WOZ-waarde van 400.000 euro en 9.000 euro rente is dat een aftrekpost van 7.600 euro (2026).

Het eigenwoningforfait is een percentage van de WOZ-waarde. WOZ staat voor de Wet waardering onroerende zaken; het is de waarde die uw gemeente elk jaar voor uw woning vaststelt en die op uw aanslag gemeentelijke belastingen staat. Voor de meeste woningen is het forfait in 2026 0,35 procent van die waarde. Is uw woning meer waard dan 1.350.000 euro, dan telt over het deel daarboven 2,35 procent van de waarde als forfait mee. Dat hogere percentage wordt in de volksmond de villataks genoemd.

WOZ-waarde van uw woning (2026) Eigenwoningforfait
tot en met 12.500 euro nihil
meer dan 12.500 tot en met 25.000 euro 0,10 procent
meer dan 25.000 tot en met 50.000 euro 0,20 procent
meer dan 50.000 tot en met 75.000 euro 0,25 procent
meer dan 75.000 tot en met 1.350.000 euro 0,35 procent
meer dan 1.350.000 euro 4.725 euro plus 2,35 procent over het deel boven 1.350.000 euro


Welke kosten van uw eigen woning zijn aftrekbaar?

De belangrijkste aftrekpost is de rente over uw eigenwoningschuld. Dat is het deel van uw lening dat u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden. Daarnaast zijn de kosten van de lening zelf aftrekbaar, zoals taxatiekosten, advies- en bemiddelingskosten, de notariskosten voor de hypotheekakte, de eenmalige borgtochtprovisie voor de Nationale Hypotheek Garantie (NHG) en de afsluitprovisie. Dat is de eenmalige vergoeding die u de bank betaalt voor het afsluiten van de lening. Ook betalingen voor erfpacht, opstal of beklemming trekt u af. Dat zijn periodieke vergoedingen voor het gebruik van grond of een gebouw van een ander. Bij erfpacht betaalt u bijvoorbeeld de grondeigenaar, vaak de gemeente, een jaarlijkse vergoeding.

Voor een paar posten gelden extra regels. Een afsluitprovisie trekt u in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro, als de woning dat jaar of in de twee jaren daarna uw hoofdverblijf is. Het deel boven die grens wordt behandeld als vooruitbetaalde rente. Vooruitbetaalde rente trekt u in het jaar van betaling alleen af als die ziet op een periode die uiterlijk zes maanden na het einde van dat jaar afloopt. Anders wordt het deel voor de latere jaren over die jaren verdeeld. Boeterente is de vergoeding die u de bank betaalt als u eerder aflost of uw hypotheek oversluit. Die trekt u in het jaar van betaling af, mits het bedrag zakelijk is, dus niet hoger dan een onafhankelijke bank in uw situatie zou rekenen.

Niet aftrekbaar zijn de kosten koper bij de aankoop, zoals de overdrachtsbelasting en de notariskosten voor de leveringsakte. U mag die kosten wel meefinancieren binnen uw eigenwoningschuld, zodat de rente over dat deel wel aftrekbaar is. Ook een koersverlies op een hypotheek in een vreemde munt en de kosten van een renteswap, een financieel contract om de rente vast te zetten, gelden niet als aftrekbare kosten. Hetzelfde geldt voor advieskosten als de lening uiteindelijk niet wordt afgesloten of aangepast. En rente over een deel van de lening dat u niet aan de woning besteedt, bijvoorbeeld voor een auto of een verbouwing van uw bedrijfspand, is ook niet aftrekbaar.

Tegen welk tarief trekt u de hypotheekrente af in 2026?

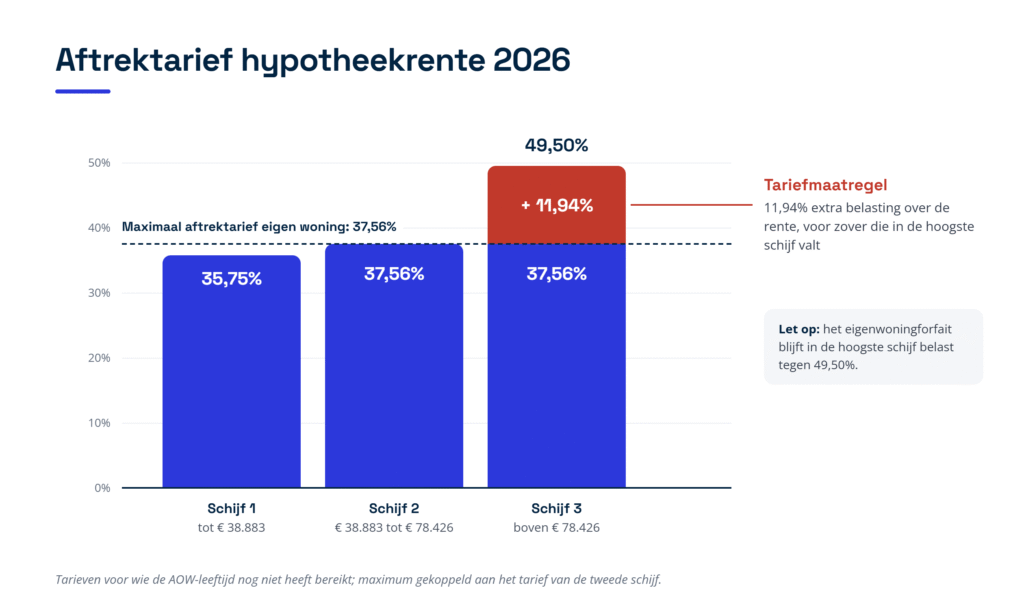
Uw aftrekpost verlaagt uw inkomen in box 1. Hoeveel belasting u daardoor bespaart, hangt af van de belastingschijf waarin de aftrek valt. In 2026 gelden in box 1 voor wie de AOW-leeftijd nog niet heeft bereikt deze tarieven. De AOW-leeftijd is de leeftijd waarop u een uitkering krijgt op grond van de Algemene Ouderdomswet. De tarieven zijn 35,75 procent tot 38.883 euro, 37,56 procent van 38.883 euro tot 78.426 euro en 49,50 procent over het inkomen daarboven. Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager, omdat u geen AOW-premie meer betaalt.

Voor de hoogste schijf geldt een grens. De hypotheekrente levert daar niet 49,50 procent voordeel op, maar maximaal 37,56 procent. Dit heet de tariefmaatregel: over de rente en de andere aftrekbare kosten, voor zover die in de hoogste schijf vallen, betaalt u 11,94 procent extra belasting (zie figuur 2). Let op: het eigenwoningforfait telt in de hoogste schijf wel volledig mee tegen 49,50 procent. Het maximale aftrektarief is wettelijk gekoppeld aan het tarief van de tweede schijf. Bij een kleine hypotheek kan de tariefmaatregel daardoor meer kosten dan de rente u oplevert. Toch moet u de aftrekbare kosten altijd in uw aangifte opnemen; weglaten mag niet.

Figuur 2: de drie tarieven in box 1 in 2026 en het maximale aftrektarief van 37,56 procent; in de hoogste schijf betaalt u 11,94 procent extra belasting over de rente.

Bent u fiscaal partner, dan mag u het inkomen uit eigen woning vrij verdelen tussen u en uw partner. Een fiscaal partner is bijvoorbeeld uw echtgenoot, geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Omdat de rente in de hoogste schijf ook maar 37,56 procent oplevert, levert toerekenen aan de meestverdiener niets extra op. Valt uw partner niet in de hoogste schijf, dan is toerekenen aan uw partner vaak juist iets gunstiger, omdat het forfait dan niet tegen 49,50 procent wordt belast. Let ook op de algemene heffingskorting: een korting op de belasting die kleiner wordt naarmate uw inkomen stijgt. Een lager inkomen bij een van u beiden kan die korting verhogen, als die partner genoeg belasting betaalt om de korting te kunnen benutten. Reken beide varianten door voordat u kiest.

Bent u ondernemer, dan telt voor de grens van de hoogste schijf uw inkomen vóór de ondernemersaftrek en de MKB-winstvrijstelling. De MKB-winstvrijstelling is een vrijstelling voor een percentage van de winst van ondernemers in het midden- en kleinbedrijf. Ook over die posten betaalt u in de hoogste schijf 11,94 procent extra. U kunt dus met uw hypotheekrente in de hoogste schijf vallen, ook als uw belastbare inkomen daaronder ligt.

Aan welke voorwaarden moet uw woning en uw lening voldoen?

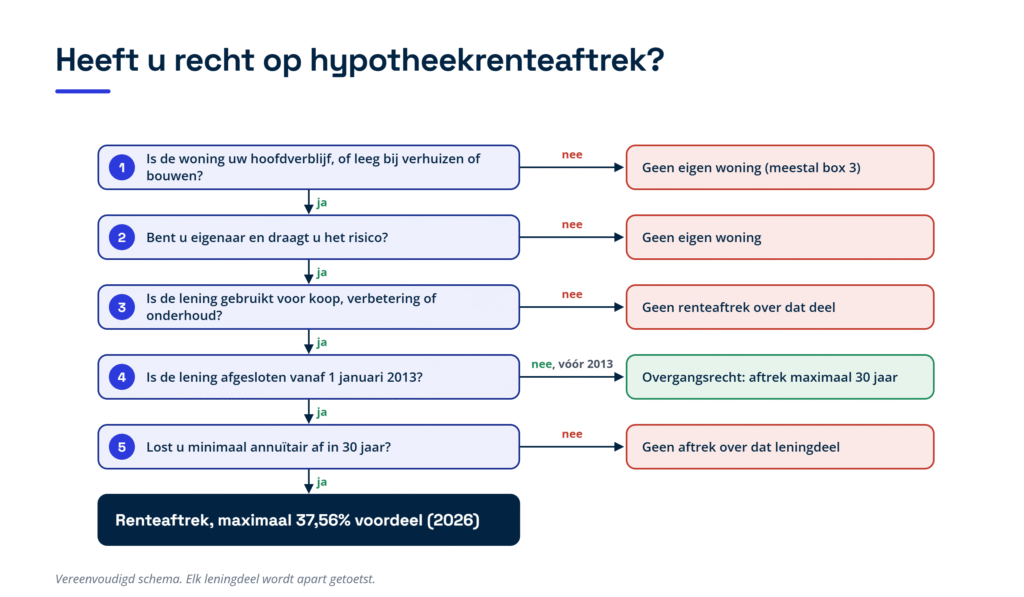
De renteaftrek is geen automatisme. Zowel uw woning als uw lening moet aan een aantal voorwaarden voldoen. Die zetten wij hieronder per onderwerp op een rij. Figuur 3 vat de belangrijkste vragen samen in een beslisboom.

Figuur 3: in vijf vragen nagaan of u recht heeft op hypotheekrenteaftrek; elk leningdeel wordt apart getoetst.

De woning is uw hoofdverblijf

De woning moet uw hoofdverblijf zijn: de plek waar u echt woont, en meestal ook staat ingeschreven bij de gemeente. Een vakantiewoning, een tweede huis of een woning die u verhuurt, valt meestal niet onder de eigenwoningregeling maar in box 3, de box voor vermogen. Een uitzondering is een woning die bij uw onderneming hoort of die u verhuurt aan uw eigen besloten vennootschap (bv); die valt in box 1, maar dan als winst of resultaat. U en uw fiscale partner kunnen samen maar één woning als hoofdverblijf hebben. Heeft u er meer, dan kiest u er samen één. Ook een woonboot of een tiny house kan een eigen woning zijn, als die duurzaam op één plek ligt of staat. Bij een losse garage of garagebox ligt dat minder eenvoudig: die telt alleen mee als zij bij de woning hoort, samen met de woning wordt gebruikt en echt voor de woning dient, bijvoorbeeld om uw auto bij huis te stallen.

U bent eigenaar en draagt het risico

U, of uw partner, moet eigenaar zijn van de woning. Daarbij gaat het erom dat u de kosten en lasten draagt en grotendeels het risico loopt van een waardestijging of waardedaling. Ook wie een woning via een erfenis in vruchtgebruik heeft gekregen, kan de woning als eigen woning hebben. Vruchtgebruik betekent dat u in de woning mag wonen, terwijl een ander de eigenaar is.

Een lege woning bij verhuizen of bouwen telt tijdelijk mee

Staat uw vorige woning leeg en te koop, dan blijft die nog een eigen woning als zij dit jaar of in de drie jaren daarvoor uw hoofdverblijf was. U telt dus vanaf het jaar waarin u er niet meer woonde. Verliet u de woning in 2023, dan blijft die tot en met 31 december 2026 een eigen woning, zolang zij leegstaat en te koop staat. Zorg dat u kunt laten zien dat de woning echt te koop staat, bijvoorbeeld met een verkoopopdracht aan een makelaar. Verhuurt u de woning tussentijds, dan valt zij zolang in box 3.

Voor een nieuwe woning die nog leegstaat of in aanbouw is, telt u vooruit. Zij telt mee als u aannemelijk maakt dat zij alleen bedoeld is om uw hoofdverblijf te worden. Dat moet dan dit jaar of in een van de drie jaren daarna gebeuren. Bij een bouwkavel begint dat zodra u concrete stappen voor de bouw heeft gezet, en in elk geval vanaf zes maanden vóór de start van de bouw. In zo’n overgangsperiode kunt u tijdelijk voor twee woningen rente aftrekken.

De lening is gebruikt voor de woning

Alleen rente over de eigenwoningschuld is aftrekbaar. Dat is de lening die u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden, tot maximaal de kosten daarvan. Kosten voor verbetering of onderhoud tellen alleen mee als u ze met facturen of andere schriftelijke stukken kunt aantonen. Heeft u eerder een woning met winst verkocht, dan geldt de bijleenregeling. De overwaarde wordt dan vastgelegd in een eigenwoningreserve: het bedrag dat u in principe in uw nieuwe woning moet steken. Leent u toch meer, dan is de rente over dat extra deel niet aftrekbaar. De eigenwoningreserve vervalt drie jaar na de verkoop.

U lost minimaal annuïtair af in 30 jaar

Voor leningen die u vanaf 1 januari 2013 heeft afgesloten, geldt de aflossingseis. U moet de lening in maximaal 360 maanden, dus 30 jaar, volledig aflossen en minstens volgens een annuïtair schema. Annuïtair betekent dat u elke maand hetzelfde bedrag aan rente plus aflossing betaalt, met in het begin veel rente en later steeds meer aflossing. Een lineaire hypotheek, waarbij u elke maand een vast bedrag aflost, voldoet ook. Die afspraak moet in de leningovereenkomst staan, en u moet zich er ook echt aan houden.

Raakt u achter met aflossen, dan kunt u onder voorwaarden de achterstand inhalen of een nieuw aflossingsschema afspreken. Doet u dat binnen de termijn die de wet daarvoor geeft, dan blijft de aftrek behouden. Lukt dat niet op tijd, dan vervalt de aftrek voor dat leningdeel. Haalt u de achterstand later alsnog in, dan is de rente vanaf dat moment weer aftrekbaar. Elk leningdeel wordt apart getoetst, dus een fout bij één deel raakt niet automatisch uw hele hypotheek.

U geeft de lening door als u niet bij een bank leent

Heeft u geleend bij iemand anders dan een Nederlandse bank, verzekeraar of andere financiële instelling, dan moet u zelf elk jaar gegevens over die lening in uw aangifte doorgeven. Denk aan een lening van uw ouders, een familiehypotheek of, als directeur-grootaandeelhouder (dga), een lening van uw eigen bv. U geeft dan onder meer de naam en het adres van de geldgever, de hoogte van de lening, de looptijd en de rente door. Voor leningen die u na 2015 heeft afgesloten of gewijzigd, geldt: geeft u de gegevens niet op tijd door, dan is de rente niet aftrekbaar. Geeft u ze later alsnog door, dan is de rente pas vanaf het jaar daarna weer aftrekbaar.

Bent u ondernemer of dga?

Gebruikt u een werkruimte in huis waarvoor u als ondernemer kosten aftrekt, dan hoort die ruimte niet bij de eigen woning. Heeft u de woning als ondernemingsvermogen op de balans van uw eenmanszaak, of verhuurt u haar aan uw eigen bv, dan valt zij niet onder de eigenwoningregeling. Leent u als dga van uw eigen bv, dan moet de rente zakelijk zijn, dus gelijk aan wat een bank in uw situatie zou rekenen. Voor de regeling tegen hoge leningen bij uw eigen bv, waarbij schulden boven 500.000 euro als inkomen in box 2 worden belast, telt een eigenwoninglening niet mee als uw bv een recht van hypotheek op de woning heeft. Leg dat recht dus vast bij de notaris.

Wat geldt er als uw hypotheek van vóór 2013 is?

Had u op 31 december 2012 al een lening voor uw eigen woning, dan gelden daarvoor andere regels. Voor die bestaande lening geldt overgangsrecht: de oude regels blijven gelden, en u hoeft dus niet aan de aflossingseis te voldoen. Een aflossingsvrije hypotheek of een spaar- of beleggingshypotheek uit die tijd, waarbij u niet aflost maar spaart of belegt om de lening later in één keer af te lossen, geeft dus nog steeds recht op renteaftrek. Sluit u zo’n lening over voor hetzelfde bedrag, dan houdt u die gunstige status. Leent u bij het oversluiten of bij een verhuizing meer, dan gelden voor het extra bedrag wel de nieuwe regels met de aflossingseis.

Voor elke lening geldt daarnaast dat u de rente maximaal 30 jaar mag aftrekken. Voor leningen die u al vóór 2001 had, is die termijn op 1 januari 2001 gaan lopen. Wie zo’n lening nog heeft, kan de rente daarover vanaf 1 januari 2031 dus niet meer aftrekken. De resterende schuld verhuist dan naar box 3. Voor elke verhoging van uw lening gaat een nieuwe termijn van 30 jaar lopen. Het is verstandig om daar nu al rekening mee te houden in uw financiële planning.

Heeft u uw vorige woning tussen 29 oktober 2012 en 31 december 2017 met verlies verkocht en bleef er een restschuld over, dan mag u de rente daarover vijftien jaar aftrekken vanaf het moment dat de restschuld ontstond. Voor de laatste gevallen loopt die termijn tot eind 2032.

Hypotheek oversluiten of rentemiddelen: hoe houdt u de renteaftrek?

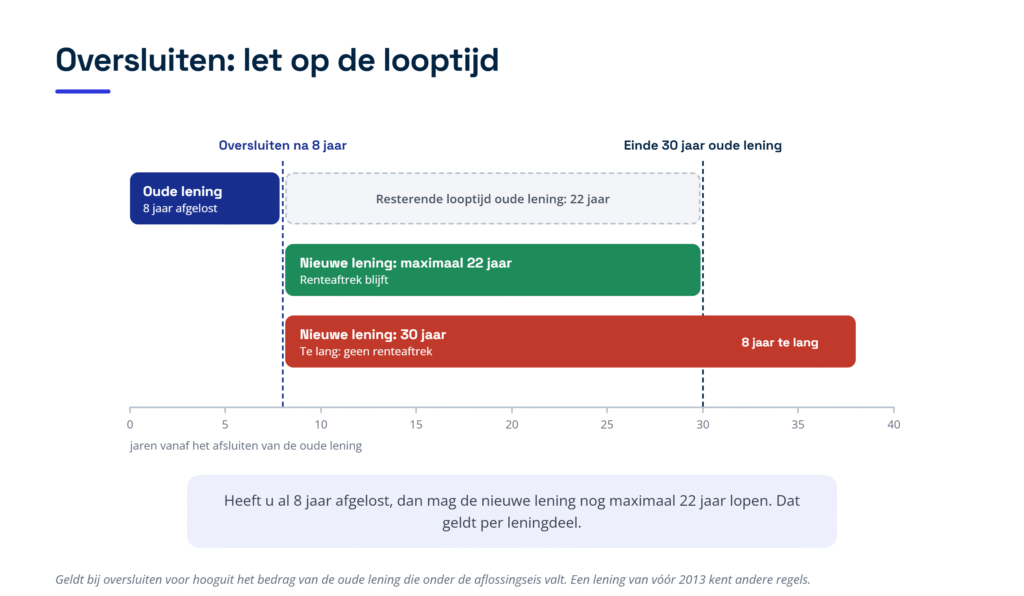
Bij het oversluiten van een lening die onder de aflossingseis valt, is de looptijd het grootste risico. Sluit u over voor hooguit het bedrag van de oude lening, dan mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Heeft u al acht jaar afgelost, dan heeft de nieuwe lening dus nog maximaal 22 jaar (zie figuur 4). Voor een lening die al vóór 2013 liep, gelden hier andere regels. Laat dat per leningdeel nagaan voordat u tekent.

 Figuur 4: na acht jaar aflossen mag een overgesloten lening nog maximaal 22 jaar lopen; een nieuwe looptijd van 30 jaar is te lang en kost de renteaftrek.

Dat dit in de praktijk misgaat, bleek in januari 2026 bij de rechtbank Noord-Nederland. Iemand had zijn hypotheek overgesloten naar een nieuwe lening met een langere looptijd dan de oude nog had. De rechtbank oordeelde dat de nieuwe lening daardoor geen eigenwoningschuld was en dat de rente niet aftrekbaar was. Een te lange looptijd achteraf aanpassen, hielp volgens de rechtbank niet. Het is een uitspraak van één rechtbank, maar zij laat zien hoe streng de regel kan uitpakken. Controleer de looptijd dus vóór het ondertekenen bij de notaris.

Bij rentemiddeling betaalt u de boeterente niet ineens, maar verwerkt de bank die in een iets hogere rente over de nieuwe rentevaste periode. Die boeterente is dan ook aftrekbaar. Rekent de bank daarnaast nog andere opslagen die niets met de boeterente te maken hebben, dan zijn die alleen aftrekbaar als ze samen niet meer zijn dan 0,2 procentpunt bovenop de rente.

Wat is de wet Hillen en hoe snel wordt die afgebouwd?

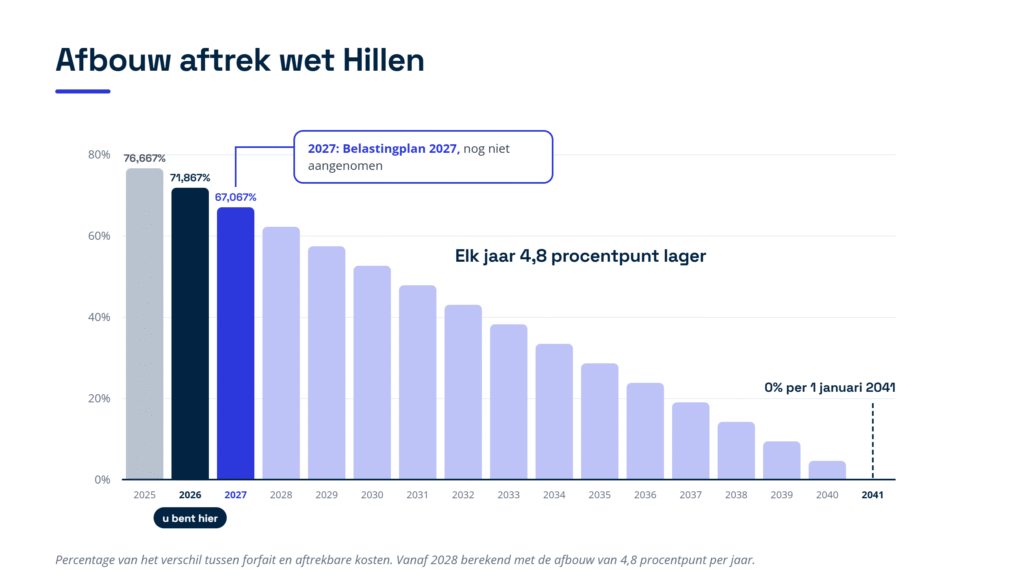
Heeft u geen of bijna geen hypotheek meer, dan is uw forfait hoger dan de rente die u betaalt. U zou dan per saldo belasting over uw woning betalen. De wet Hillen, officieel de aftrek wegens geen of geringe eigenwoningschuld, verzacht dat. U krijgt een extra aftrek over het verschil tussen het forfait en uw aftrekbare kosten. In 2026 is die aftrek 71,867 procent van dat verschil, zodat u over het restant belasting betaalt.

De wet Hillen wordt versneld afgebouwd. Vanaf 2026 daalt het percentage elk jaar met 4,8 procentpunt. Op 1 januari 2041 vervalt de aftrek helemaal (zie figuur 5). Lost u extra af, dan bespaart u rente en mogelijk box 3-belasting over uw spaargeld. Daar staat tegenover dat u renteaftrek verliest. Komt uw rente daardoor onder het forfait, dan betaalt u door de afbouw van de wet Hillen bovendien elk jaar iets meer over uw woning. En het geld zit daarna vast in uw woning. Laat die afweging voor uw eigen situatie maken.

 Figuur 5: de aftrek via de wet Hillen daalt van 71,867 procent in 2026 elk jaar met 4,8 procentpunt tot nul op 1 januari 2041; het percentage voor 2027 komt uit het Belastingplan 2027, dat nog niet is aangenomen.

Rekenvoorbeeld: wat levert de hypotheekrenteaftrek u op in 2026?

Met drie scenario’s ziet u wat de aftrek u in euro’s oplevert. Figuur 6 zet de drie uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.

De situatie

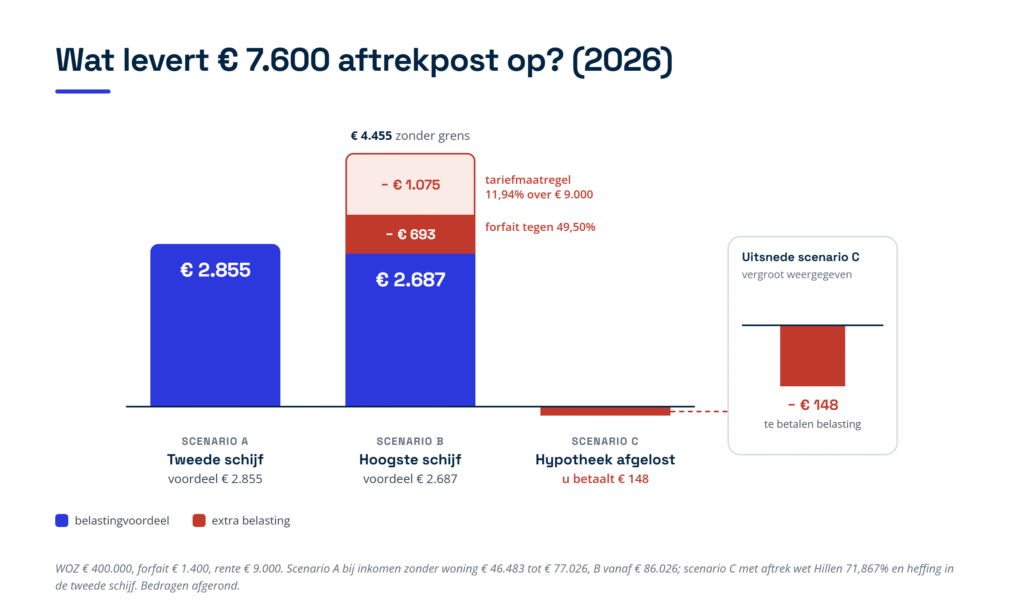
Stel dat u een woning heeft met een WOZ-waarde van 400.000 euro. U betaalt 9.000 euro rente per jaar over een annuïteitenhypotheek die aan de aflossingseis voldoet. Uw eigenwoningforfait is 0,35 procent van 400.000 euro, dus 1.400 euro. Uw inkomen uit eigen woning is 1.400 euro min 9.000 euro, oftewel een aftrekpost van 7.600 euro.

Scenario A: uw inkomen valt in de tweede schijf

Ligt uw inkomen zonder de woning tussen 46.483 euro en 77.026 euro, dan valt uw hele inkomen uit eigen woning in de tweede schijf. U bespaart dan 37,56 procent van 7.600 euro. Dat is afgerond 2.855 euro belasting per jaar.

Scenario B: uw inkomen valt in de hoogste schijf

Is uw inkomen zonder de woning minstens 86.026 euro, dan valt de hele rente in de hoogste schijf. Zonder grens zou de rente van 9.000 euro u 49,50 procent opleveren, afgerond 4.455 euro. Door de tariefmaatregel betaalt u over die 9.000 euro 11,94 procent extra belasting, afgerond 1.075 euro. Het forfait van 1.400 euro wordt wel tegen 49,50 procent belast, afgerond 693 euro. U houdt per saldo afgerond 2.687 euro over, 168 euro minder dan in scenario A.

Scenario C: uw hypotheek is afgelost

Heeft u uw hypotheek volledig afgelost, dan betaalt u geen rente meer en telt alleen het forfait van 1.400 euro. Via de wet Hillen trekt u daar 71,867 procent van af, afgerond 1.006 euro. U betaalt dan belasting over 394 euro. Valt dat in de tweede schijf, dan is dat afgerond 148 euro per jaar.

De conclusie: in de hoogste schijf levert dezelfde hypotheek u iets minder op dan in de tweede schijf, omdat het forfait daar tegen 49,50 procent wordt belast en de rente maar tegen 37,56 procent aftrekbaar is. Een hoog inkomen maakt de aftrek dus niet meer waard. Zonder hypotheek betaalt u nu een klein bedrag over uw woning, en dat bedrag stijgt de komende jaren door de afbouw van de wet Hillen.

Figuur 6: wat de aftrekpost van 7.600 euro u in 2026 oplevert in de tweede schijf (2.855 euro), in de hoogste schijf (2.687 euro) en wat u betaalt als de hypotheek is afgelost (148 euro); scenario C staat rechts vergroot in een uitsnede.

Verhuurt u een kamer of tijdelijk uw hele woning?

Verhuurt u een kamer in uw eigen woning, dan kunt u gebruikmaken van de kamerverhuurvrijstelling. De huur is dan onbelast en uw woning blijft een eigen woning, dus u houdt uw renteaftrek. Daarvoor mogen de huurinkomsten in 2026, inclusief vergoedingen voor bijvoorbeeld energie en inrichting, niet hoger zijn dan 6.633 euro per jaar. Ontvangt u meer, dan geldt de vrijstelling helemaal niet. Het verhuurde deel valt dan in box 3, en de rente over dat deel is niet meer aftrekbaar. De kamer mag geen zelfstandige woning zijn met een eigen voordeur, keuken en sanitair. U en uw huurder moeten allebei op het adres ingeschreven staan bij de gemeente.

Verhuurt u uw hele woning tijdelijk, bijvoorbeeld tijdens een vakantie, dan blijft de woning een eigen woning. Wel wordt 70 procent van de huur bij uw eigenwoningforfait opgeteld. Over dat deel betaalt u dus belasting.

Wat verandert er in 2027 aan de hypotheekrenteaftrek?

Het kabinet heeft op Prinsjesdag 2026 het Belastingplan 2027 ingediend. Volgens dat plan stijgt het tarief van de tweede schijf in 2027 naar 38,16 procent. Omdat het maximale aftrektarief daaraan gekoppeld is, stijgt dat ook naar 38,16 procent. Het forfait blijft 0,35 procent, en de grens voor de villataks gaat omhoog naar 1.360.000 euro. De aftrek via de wet Hillen daalt naar 67,067 procent. Deze plannen moeten nog door de Tweede en Eerste Kamer worden aangenomen, dus de bedragen kunnen nog veranderen.

Praktische checklist: wat u moet regelen voor uw hypotheekrenteaftrek

  • Controleer de WOZ-waarde. Neem de WOZ-waarde van uw gemeente over in uw aangifte en reken het forfait na. Vindt u de waarde te hoog, maak dan binnen zes weken bezwaar bij de gemeente.
  • Geef alle aftrekbare kosten op. Neem naast de rente ook advies-, taxatie- en notariskosten voor de lening, de NHG-provisie, de afsluitprovisie en erfpacht mee. Weglaten mag niet, ook niet als de tariefmaatregel u dan minder kost.
  • Bewaak de aflossingseis per leningdeel. Ga na welke delen vanaf 2013 zijn afgesloten en of u daarop volgens schema aflost. Haal een achterstand zo snel mogelijk in.
  • Toets de looptijd vóór het oversluiten. Laat vóór het tekenen controleren of de nieuwe lening niet langer loopt dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Achteraf aanpassen helpt volgens de rechtbank niet.
  • Houd de eigenwoningreserve bij. Heeft u in de afgelopen drie jaar een woning met winst verkocht, bereken dan hoeveel u nog mag lenen met renteaftrek.
  • Bewaar facturen van verbouwingen. Rente over een lening voor verbetering of onderhoud is alleen aftrekbaar als u de kosten met schriftelijke stukken kunt aantonen.
  • Geef een lening buiten de bank door. Heeft u geleend bij familie of bij uw eigen bv, geef de gegevens van die lening dan elk jaar op tijd door in uw aangifte.
  • Kies de verdeling tussen partners bewust. Reken uit of het inkomen uit eigen woning bij u of bij uw partner het meeste oplevert, ook met het oog op de heffingskortingen.
  • Plan vooruit voor 2031. Heeft u nog een lening van vóór 2001, dan vervalt de renteaftrek daarover op 1 januari 2031. Bespreek tijdig of u aflost of uw maandlasten aanpast.

Veelgestelde vragen

Hoeveel hypotheekrente kunt u in 2026 aftrekken?

U trekt alle rente over uw eigenwoningschuld af, maar die levert in 2026 maximaal 37,56 procent voordeel op. Het eigenwoningforfait telt wel tegen uw eigen tarief mee, in de hoogste schijf dus tegen 49,50 procent. Valt de aftrek in de eerste schijf, dan is het voordeel 35,75 procent als u de AOW-leeftijd nog niet heeft bereikt.

Heeft u ook renteaftrek als u aflossingsvrij leent?

Meestal alleen als de lening al op 31 december 2012 bestond, of als u zo’n oude lening voor hetzelfde bedrag heeft overgesloten. Ook dan is de rente maximaal 30 jaar aftrekbaar. Een aflossingsvrije lening die u vanaf 2013 afsluit, geeft geen renteaftrek in box 1. Die lening telt dan als schuld in box 3.

Raakt u de aftrek kwijt als u uw hypotheek oversluit?

Niet als u het goed regelt. Bij een lening van na 2012 mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening, per leningdeel. Is de looptijd te lang, dan vervalt de aftrek voor dat leningdeel. Volgens een recente uitspraak van de rechtbank kunt u dat achteraf niet herstellen.

Mag u de afsluitprovisie aftrekken?

Ja. U trekt de afsluitprovisie in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro. Daarvoor moet de woning in dat jaar of in de twee jaren daarna uw hoofdverblijf zijn. Het deel boven die grens wordt behandeld als vooruitbetaalde rente.

Betaalt u belasting over uw woning als de hypotheek is afgelost?

Ja, maar weinig. U telt het eigenwoningforfait bij uw inkomen en krijgt via de wet Hillen in 2026 een aftrek van 71,867 procent daarvan. Over het restant betaalt u belasting. Dat restant groeit elk jaar, omdat de aftrek tot 2041 wordt afgebouwd.

Kunt u de aftrek aan uw partner toerekenen?

Ja, als u fiscaal partners bent. U mag het inkomen uit eigen woning dan vrij tussen u beiden verdelen. Valt een van u beiden in de hoogste schijf en de ander niet, dan levert toerekenen aan de partner in de lagere schijf vaak iets meer op, omdat het forfait daar niet tegen 49,50 procent wordt belast.

Hoe Taxcount u kan helpen

De regels voor de eigen woning zijn streng, en een fout merkt u vaak pas jaren later. Taxcount controleert per leningdeel of uw hypotheek aan de aflossingseis voldoet, rekent de verdeling tussen u en uw partner door en zorgt dat al uw aftrekbare kosten in de aangifte staan. Voor ondernemers en dga’s kijken wij ook naar de afbakening met de zaak, de grens van de hoogste schijf en een lening van uw eigen bv.

Gaat u verhuizen, verbouwen of uw hypotheek oversluiten, laat ons dan vooraf meekijken. Zo weet u zeker dat uw renteaftrek blijft bestaan. Neem contact met ons op voor een persoonlijke beoordeling van uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.

Zie ook:

Verliesverrekening in 2026: zo voorkomt u dat waardevolle verliezen verdampen

Heeft uw onderneming in een of meer jaren verlies geleden? Dan is dat verlies geld waard, want via verliesverrekening trekt u het af van winst uit andere jaren. Toch kan zo’n verlies definitief verloren gaan: het kan verdampen. Dat gebeurt als een termijn verloopt of als het belang in uw bv sterk wijzigt. Daarnaast kan een winstlimiet de verrekening over meerdere jaren uitsmeren, waardoor u eerder belasting betaalt dan u verwacht. In dit artikel leest u hoe verliesverrekening in 2026 werkt in de inkomstenbelasting en de vennootschapsbelasting, wanneer verdamping dreigt en hoe u uw verliezen op tijd veiligstelt.

Wat is verliesverrekening?

Maakt uw onderneming verlies, dan kan dat verlies de belasting in een ander jaar verlagen. Dat heet verliesverrekening. U trekt het verlies af van winst uit een eerder jaar (carry-back of achterwaartse verliesverrekening) of van winst uit latere jaren (carry-forward of voorwaartse verliesverrekening). Een verlies dat u nog niet hebt gebruikt, is dus een soort tegoedbon op toekomstige belasting. Verdamping betekent dat zo’n tegoedbon definitief vervalt voordat u hem hebt kunnen inwisselen.

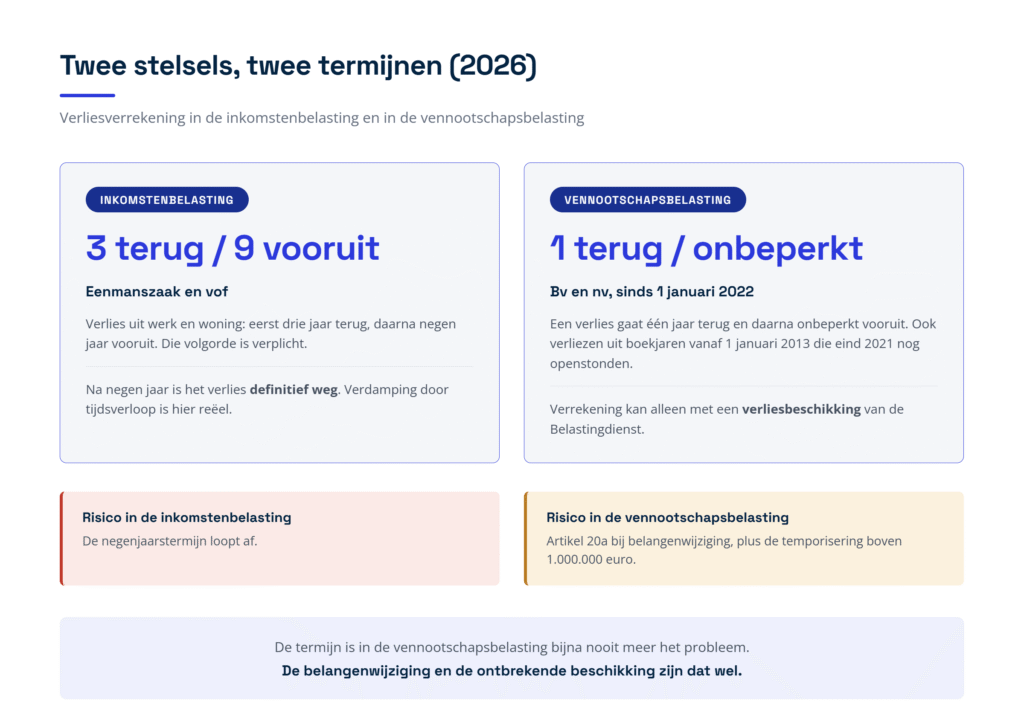
De regels verschillen per belastingsoort. Voor de eenmanszaak en de vennootschap onder firma (vof) geldt de inkomstenbelasting. Voor de besloten vennootschap (bv) en de naamloze vennootschap (nv) geldt de vennootschapsbelasting, met een aparte valkuil bij een wijziging van de aandeelhouders.

Verliesverrekening in de inkomstenbelasting: drie jaar terug, negen jaar vooruit

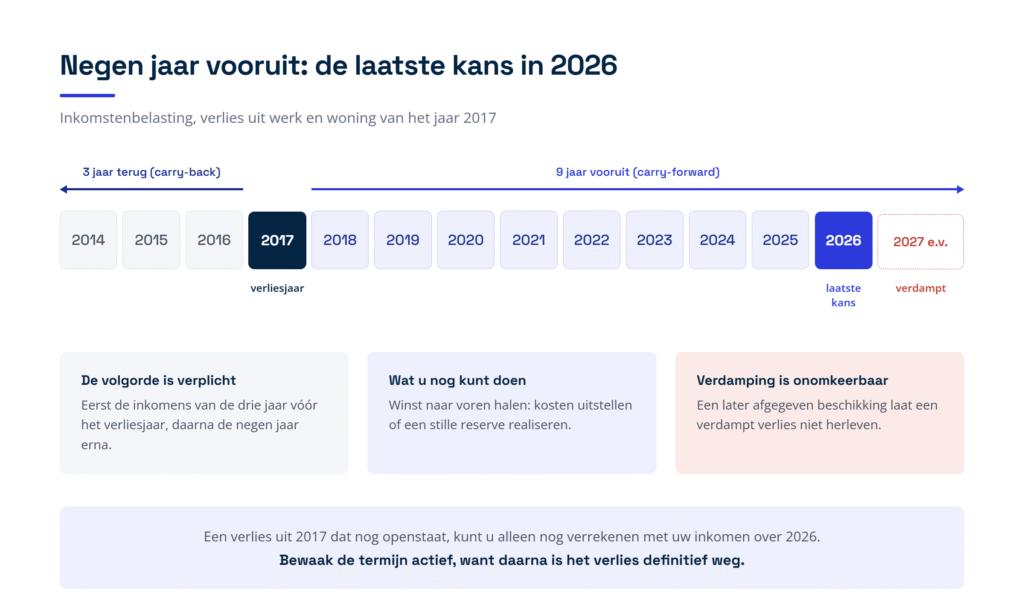
In de inkomstenbelasting verrekent de Belastingdienst een verlies uit werk en woning eerst met de inkomens van de drie jaar daarvoor en daarna met de inkomens van de negen jaar daarna. Die volgorde is verplicht. Na die negen jaar is het verlies definitief weg. Voor 2026 betekent dit: een verlies uit 2017 dat nog openstaat, kunt u alleen nog verrekenen met uw inkomen over 2026. Daarna verdampt het (zie figuur 1).

Figuur 1: de negenjaarstermijn in de inkomstenbelasting: een verlies uit 2017 heeft in 2026 zijn laatste kans.

De rechter heeft bevestigd dat dit verval is toegestaan en dat een later afgegeven beschikking een al verdampt verlies niet laat herleven. Bewaak de termijn dus actief. Loopt een oud verlies bijna af, dan kan het lonen om winst naar voren te halen, bijvoorbeeld door kosten uit te stellen of een stille reserve (een waardestijging die nog niet in de boeken zichtbaar is) te realiseren.

Verliesverrekening in de vennootschapsbelasting: een jaar terug, onbeperkt vooruit

In de vennootschapsbelasting gelden sinds 1 januari 2022 andere termijnen. Een verlies gaat eerst een jaar terug en daarna onbeperkt vooruit. Verdamping door tijdsverloop is daar dus grotendeels verdwenen. De onbeperkte termijn geldt voor verliezen vanaf 2022, en ook voor verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en die eind 2021 nog verrekenbaar waren. Verliezen uit oudere boekjaren vielen onder de oude termijn van negen jaar en zijn inmiddels vervallen.

Let op een belangrijke vormeis: uw bv kan een verlies alleen verrekenen als de Belastingdienst het heeft vastgesteld in een verliesbeschikking. Dat is een formeel besluit waarin de hoogte van het verlies staat. Controleer dus of elk verliesjaar zo’n beschikking heeft. Wilt u weten hoeveel verlies er nog openstaat, dan kunt u schriftelijk een totaaloverzicht van de verrekende en verrekenbare verliezen opvragen bij uw belastingkantoor. U ontvangt dat overzicht binnen zes weken. Figuur 2 zet de termijnen en de risico’s van de twee stelsels naast elkaar.

Figuur 2: verliesverrekening in de inkomstenbelasting en de vennootschapsbelasting naast elkaar (2026).

Wat is de temporisering?

Tegenover de onbeperkte termijn staat een rem op het bedrag. Per jaar mag uw bv een verlies maar verrekenen tot 1.000.000 euro, plus 50 procent van de winst boven 1.000.000 euro. Dat heet temporisering: de verrekening wordt over meerdere jaren uitgesmeerd. Is de belastbare winst 1.000.000 euro of lager, dan merkt u hier niets van.

Maakt uw bv bijvoorbeeld 2.200.000 euro winst, dan is de verrekenruimte 1.000.000 euro plus 50 procent van 1.200.000 euro, samen 1.600.000 euro (zie figuur 3). Over de resterende 600.000 euro betaalt de bv dit jaar belasting, ook al staan er nog verliezen open. Die verliezen gaan niet verloren; u benut ze in latere jaren. De temporisering kost dus geen verlies, maar wel liquiditeit: uw bv betaalt eerder belasting dan u misschien verwacht.

Figuur 3: de temporiseringsgrens van 1.000.000 euro in 2026.

De grootste valkuil: artikel 20a bij een belangenwijziging

De grootste verdampingsval in de vennootschapsbelasting is artikel 20a van de Wet op de vennootschapsbelasting. Dat artikel is bedoeld tegen de handel in verlieslichamen: het opkopen van een bv alleen vanwege haar verrekenbare verliezen. Het artikel raakt in de praktijk echter ook gewone bedrijfsoverdrachten en investeringsrondes.

Wanneer vervallen verliezen door een belangenwijziging?

Wijzigt het uiteindelijke belang in uw bv voor 30 procent of meer, dan zijn de verliezen van voor die wijziging niet meer voorwaarts verrekenbaar. Met het uiteindelijke belang wordt bedoeld wie er economisch gezien achter de aandelen zit; ook wijzigingen in zeggenschap en winstverdeling tellen mee. Denk aan de verkoop van aandelen, het toetreden van een nieuwe investeerder of een herstructurering. De Belastingdienst vergelijkt de situatie met het begin van het oudste jaar waarvan het verlies nog openstaat.

In het jaar van de belangenwijziging wordt het resultaat gesplitst in de periode voor en de periode na de wijziging. Ook de andere richting kan geraakt worden: een verlies van na de wijziging kan niet worden teruggewenteld naar winst van voor de wijziging als de werkzaamheden voor 90 procent of meer zijn gestaakt en de bezittingen grotendeels uit beleggingen bestaan.

Welke uitzonderingen gelden er?

De verliesverrekening blijft in drie situaties gewoon in stand. Ten eerste als de wijziging voortvloeit uit erfrecht of huwelijksvermogensrecht, bijvoorbeeld bij overlijden van een aandeelhouder. Ten tweede als degene die het belang uitbreidt aan het begin van het oudste verliesjaar al minimaal een derde van het belang had. Ten derde als de bv niet wist en ook niet kon weten dat het uiteindelijke belang voor 30 procent of meer is gewijzigd, wat kan spelen bij beursgenoteerde aandelen of een belegger op afstand.

De beleggingstoets, de werkzaamhedentoets en de intentietoets

Valt de wijziging niet onder een uitzondering, dan kan uw bv de verliezen toch behouden als zij aan drie toetsen voldoet. De beleggingstoets: de bezittingen van de bv mogen in het verliesjaar en in het winstjaar niet langer dan drie maanden voor meer dan de helft uit beleggingen bestaan. De werkzaamhedentoets: de activiteiten zijn direct voor de wijziging niet gekrompen tot minder dan 30 procent van de activiteiten aan het begin van het oudste verliesjaar. De intentietoets: er bestaat op het moment van de wijziging geen voornemen om de activiteiten binnen drie jaar alsnog onder die 30 procent te laten zakken.

Haalt de bv wel de beleggingstoets, maar niet de werkzaamhedentoets of de intentietoets, dan is er nog een tussenweg: de oude verliezen blijven dan verrekenbaar met winst uit de werkzaamheden die worden voortgezet (zie figuur 4).

Figuur 4: de beleggingstoets, de werkzaamhedentoets en de intentietoets van artikel 20a.

Zekerheid vooraf en de step-up

Twijfelt u of de verliezen behouden blijven, dan kunt u de Belastingdienst vooraf om een beschikking vragen. U weet dan zeker waar u aan toe bent voordat de aandelen wisselen. Vervallen de verliezen toch, dan biedt de wet een verzachting die in de praktijk step-up heet. Vlak voor het vervalmoment mag de bv de boekwaarden van haar bezittingen (de waarde waarvoor ze in de administratie staan) verhogen tot de werkelijke waarde, en mag zij een herinvesteringsreserve (een uitgestelde belastingpot voor de verkoopwinst op bedrijfsmiddelen) in de winst opnemen. Zo ontstaat er nog winst waar de vervallende verliezen tegenover staan, en benut de bv het verlies alsnog. Figuur 5 vat de hele route van artikel 20a samen in een beslisboom.

Figuur 5: beslisboom artikel 20a: blijven de oude verliezen verrekenbaar?

Rekenvoorbeeld: wat staat er op het spel?

Het volgende voorbeeld laat zien hoeveel er bij een belangenwijziging op het spel staat. De bedragen gelden voor het belastingjaar 2026 (zie figuur 6).

Figuur 6: verliezen behouden tegenover verliezen die verdampen (bedragen 2026).

De situatie

Uw bv heeft 3.000.000 euro aan vastgestelde, nog niet verrekende verliezen. De bv maakt inmiddels weer winst. Een investeerder wil instappen en neemt een belang van meer dan 30 procent over.

Scenario A: verliezen behouden

De bv drijft nog een echte onderneming en de activiteiten blijven op peil. De beleggingstoets, de werkzaamhedentoets en de intentietoets worden gehaald, en de bv vraagt vooraf zekerheid aan de Belastingdienst. De verliezen van 3.000.000 euro blijven daardoor verrekenbaar. Tegen het hoge tarief van de vennootschapsbelasting van 25,8 procent in 2026 is dat een belastingbesparing van maximaal 774.000 euro.

Scenario B: verliezen verdampen

Er wordt geen aandacht besteed aan artikel 20a. Het belang wijzigt met meer dan 30 procent en de toetsen worden niet gehaald. De verliezen van 3.000.000 euro vervallen voorgoed. Uw bv loopt daardoor een belastingbesparing van maximaal 774.000 euro mis.

De conclusie: door bij een belangenwijziging op tijd artikel 20a te toetsen en de toetsen te onderbouwen, voorkomt u dat uw bv 3.000.000 euro aan verliezen en tot 774.000 euro aan belastingbesparing kwijtraakt.

Praktische checklist: zo voorkomt u verdamping

Verdamping is onomkeerbaar: een verloren verlies komt niet terug. Voorkomen is dus de enige route. Let op de volgende punten:

  • Controleer of elk verliesjaar van uw bv bij beschikking is vastgesteld; zonder beschikking is er geen verrekenbaar verlies.
  • Een verlies in de inkomstenbelasting verdampt na negen jaar; een verlies uit 2017 kunt u alleen nog met uw inkomen over 2026 verrekenen.
  • Vraag bij twijfel het totaaloverzicht van verrekenbare verliezen schriftelijk op bij uw belastingkantoor.
  • Artikel 20a. Toets bij elke voorgenomen wijziging in de aandeelhouders vooraf of oude verliezen dreigen te vervallen.
  • Documenteer de beleggingstoets, de werkzaamhedentoets en de intentietoets, en vraag zo nodig vooraf een beschikking aan.
  • Verwacht uw bv winst boven 1.000.000 euro, houd er dan rekening mee dat u niet alles in een keer kunt verrekenen.
  • Step-up. Dreigt verval toch, benut dan voor het vervalmoment de mogelijkheid om boekwaarden op te hogen en het verlies alsnog te gelde te maken.

Veelgestelde vragen

Wanneer verdampt een verlies in de inkomstenbelasting?

Na negen jaar. Een verlies uit werk en woning gaat eerst drie jaar terug en daarna negen jaar vooruit. Een verlies uit 2017 kunt u dus alleen nog verrekenen met uw inkomen over 2026; daarna is het definitief weg.

Kunnen verliezen in de vennootschapsbelasting nog verdampen door tijdsverloop?

Vrijwel niet meer. Verliezen vanaf 2022, en oudere verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en eind 2021 nog openstonden, zijn onbeperkt voorwaarts verrekenbaar. De echte risico’s zitten nu in de belangenwijziging van artikel 20a en in het ontbreken van een verliesbeschikking.

Wat is een verliesbeschikking en waarom is die belangrijk?

Een verliesbeschikking is het formele besluit van de Belastingdienst waarin de hoogte van een verlies wordt vastgesteld. In de vennootschapsbelasting kan uw bv een verlies alleen verrekenen als er zo’n beschikking is. Controleer dit dus per verliesjaar.

Raakt u verliezen kwijt als u uw bv verkoopt?

Dat kan. Wijzigt het uiteindelijke belang voor 30 procent of meer, dan vervallen de oude verliezen, tenzij een uitzondering geldt of de bv de beleggingstoets, de werkzaamhedentoets en de intentietoets haalt. Laat dit voor de verkoop toetsen; achteraf repareren kan niet.

Kunt u een verlies alvast verrekenen zonder de definitieve aanslag af te wachten?

Ja. U kunt bij de aangifte over het verliesjaar schriftelijk om voorlopige verliesverrekening vragen. De Belastingdienst verrekent dan alvast maximaal 80 procent van het aangegeven verlies met de winst van het vorige jaar. Voorwaarde is onder meer dat de aanslag over dat vorige jaar definitief vaststaat.

Geldt de temporisering ook bij een winst tot 1.000.000 euro?

Nee. Is de belastbare winst van uw bv 1.000.000 euro of lager, dan kunt u verliezen verrekenen tot maximaal het bedrag van die winst. De rem van 50 procent speelt alleen bij het deel van de winst boven 1.000.000 euro.

Hoe Taxcount u kan helpen

Taxcount brengt uw verliespositie in kaart, controleert of alle verliezen bij beschikking zijn vastgesteld en bewaakt de termijnen. Bij een voorgenomen verkoop, investeringsronde of herstructurering beoordelen wij vooraf of uw verliezen onder artikel 20a vervallen. Wij onderbouwen de toetsen, vragen waar nodig zekerheid vooraf bij de Belastingdienst en zetten bij dreigend verval een step-up in. Wilt u voorkomen dat waardevolle verliezen in 2026 verdampen? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en regels kunnen wijzigen. Wat in uw situatie geldt, hangt af van uw persoonlijke omstandigheden. Neem voor advies op maat contact op met Taxcount.

Zie ook:

Boete van de Belastingdienst: wanneer u een verzuimboete of een vergrijpboete krijgt en hoe u zich verweert

Een boete van de Belastingdienst verrast zelden over de reden, maar bijna altijd over de hoogte. Een aangifte voor de belasting over de toegevoegde waarde (btw) die te laat binnenkomt kost 82 euro, terwijl een te late betaling 3 procent van het bedrag kost met een minimum van 50 euro. Bij een correctie achteraf is het uitgangspunt 25 of 50 procent van de belasting, en de wet laat tot 100 procent toe. Dat verschil komt doordat er twee soorten boetes bestaan: bij de verzuimboete maakt het niet uit of u er iets aan kon doen, bij de vergrijpboete moet de Belastingdienst bewijzen dat u het bewust of zwaar onzorgvuldig verkeerd deed. In dit artikel leest u de bedragen en percentages van 2026, welke verweren werken, welke termijnen u moet bewaken en wat u nu al kunt vastleggen. Tot slot ziet u wanneer niet alleen uw onderneming, maar ook u persoonlijk of uw boekhouder een boete kan krijgen.

Welke twee soorten boetes kan de Belastingdienst opleggen?

De Belastingdienst kan zelf een boete opleggen, zonder dat daar een rechter aan te pas komt. Dat gebeurt door de inspecteur, de ambtenaar die uw aanslag vaststelt. De boete is een aparte beschikking, een op zichzelf staand besluit. Staat zij op hetzelfde aanslagbiljet als de aanslag, dan hoort zij voor bezwaar en beroep wel bij die aanslag: één bezwaarschrift is dan genoeg.

De verzuimboete is de lichte boete. Die volgt vrijwel automatisch als een aangifte te laat is of een bedrag te laat is betaald. Of u er iets aan kon doen, doet in beginsel niet mee: de Belastingdienst hoeft geen schuld te bewijzen. Het bekendste verweer heet afwezigheid van alle schuld: als u aannemelijk maakt dat u alles hebt gedaan wat redelijkerwijs van u te vergen was, kan de boete vervallen. Er zijn ook andere routes, zoals een ontbrekende aanmaning, alsnog indienen binnen zeven dagen of matiging omdat de boete niet in verhouding staat.

De vergrijpboete is de zware boete. Die mag alleen als de inspecteur bewijst dat er opzet of grove schuld in het spel was. Opzet betekent dat u wist dat het fout ging, of dat u de aanmerkelijke kans daarop bewust hebt aanvaard. Grove schuld is minder: zo onzorgvuldig dat het daar bijna op neerkomt, en duidelijk meer dan een vergissing. De inspecteur moet dat overtuigend aantonen, een zwaardere bewijseis dan het gewone aannemelijk maken, en bij twijfel valt de zaak in uw voordeel uit.

Dat onderscheid bepaalt bijna alles wat daarna komt: de hoogte van de boete, de procedure die de Belastingdienst moet volgen en de verweren die u kunt inbrengen. De eerste vraag bij elke boetebrief is daarom of het woord opzet of grove schuld erin staat. Figuur 1 zet de twee soorten naast elkaar.

     Figuur 1: verzuimboete of vergrijpboete? De eerste vraag bij elke boetebrief is of het woord opzet of grove schuld erin staat.

Hoe hoog is een verzuimboete in 2026?

Voor de hoogte moet u eerst weten met welk soort belasting u te maken hebt. Bij een aangiftebelasting berekent u zelf wat u moet betalen en betaalt u dat met de aangifte mee: btw en loonheffingen zijn de bekendste voorbeelden. Bij een aanslagbelasting doet u aangifte en stuurt de Belastingdienst daarna een aanslag: inkomstenbelasting, vennootschapsbelasting, erfbelasting en schenkbelasting werken zo. De boetes lopen tussen die twee groepen sterk uiteen.

Btw en loonheffingen: een lage boete voor de aangifte, een hoge boete voor de betaling

Komt uw btw-aangifte niet of te laat binnen, dan is de boete 82 euro. Bij de aangifte loonheffingen is dat 83 euro. Die bedragen lijken mild, en dat zijn ze ook: het wettelijk maximum is 165 euro voor de btw en 1.675 euro voor de loonaangifte, en dat maximum is voorbehouden aan uitzonderlijke gevallen, bijvoorbeeld als iemand het herhaaldelijk laat afweten.

De betaling is een tweede, zelfstandig verzuim. Betaalt u de btw of de loonheffing niet, niet volledig of te laat, dan is de boete 3 procent van het te laat betaalde bedrag, met een minimum van 50 euro en een maximum van 6.709 euro. Blijkt het verzuim pas nadat de Belastingdienst uw aangifte inhoudelijk heeft getoetst, bijvoorbeeld bij een boekenonderzoek, een controle van uw administratie, dan gaat dat percentage volgens het boetebeleid naar 10 procent van de belasting die u in dat kalenderjaar of boekjaar te laat betaalde, met hetzelfde maximum.

Dat verschil is geen slordigheid van de wetgever. Bij deze belastingen is de aangifte vooral een begeleidend briefje bij de betaling, en om het geld gaat het. Wie de aangifte vergeet maar wel betaalt komt er dus goedkoop van af; wie de aangifte netjes indient maar niet betaalt niet.

Inkomstenbelasting en vennootschapsbelasting: er komt eerst een aanmaning

Bij een jaaraangifte kan de boete niet uit de lucht vallen. De Belastingdienst stuurt eerst een herinnering en daarna een aanmaning, de laatste schriftelijke waarschuwing met een nieuwe termijn. Pas als u die termijn ook laat verstrijken, mag de boete volgen. Ontbreekt de aanmaning, of bereikte die u of uw adviseur te laat, dan kan dat de hele boete kosten.

Doet u geen of te late aangifte inkomstenbelasting, erfbelasting of schenkbelasting, dan is de boete 469 euro. Voor de vennootschapsbelasting begint de boete veel hoger: 3.354 euro. In beide gevallen kan de boete bij herhaald verzuim oplopen tot het wettelijk maximum van 6.709 euro, maar dat maximum is voorbehouden aan uitzonderlijke gevallen: het beleid laat de standaardboete niet met het aantal eerdere verzuimen meelopen.

Bij de jaaraangifte bestaat geen regeling die de boete laat vervallen als u alsnog snel indient. Alsnog aangifte doen helpt wel, maar dan als grond om de boete te verlagen en niet om hem weg te nemen.

Vergeten om een aangifte te vragen kost apart geld

Krijgt u geen uitnodiging tot het doen van aangifte terwijl u wel belasting verschuldigd bent, dan moet u er zelf om vragen. Voor de inkomstenbelasting en de vennootschapsbelasting geldt daarvoor een termijn van zes maanden na het moment waarop de belastingschuld is ontstaan, voor de erfbelasting de aangiftetermijn van twintig maanden na het overlijden bij een overlijden vanaf 1 januari 2026, en acht maanden bij een overlijden in 2025 of eerder en voor de schenkbelasting twee maanden na het einde van het kalenderjaar waarin u de schenking kreeg of deed. Doet u dat niet op tijd, dan is de boete 3.354 euro. De Belastingdienst legt die boete niet op als u binnen twee weken na die termijn alsnog om een aangifte vraagt.

Een aanslag te laat betalen

Betaalt u een aanslag inkomstenbelasting of vennootschapsbelasting niet, niet volledig of te laat, dan kunt u een betaalverzuimboete krijgen van 5 procent van het openstaande bedrag, met een minimum van 50 euro en een maximum van 6.709 euro per keer. Die boete volgt niet automatisch: volgens de wetsgeschiedenis wordt zij niet in een massaal proces opgelegd, maar in individuele gevallen van belastingschuldigen die stelselmatig niet of te laat betalen, en dan doorgaans bij bedragen van tienduizenden euro’s. Wordt de aanslag later verlaagd, dan gaat de boete evenredig mee omlaag, tot dat minimum van 50 euro. Deze boete komt van de ontvanger, de ambtenaar die belastingschulden invordert, en niet van de inspecteur. Vindt u dat u te veel hebt betaald over een oud jaar, dan is de route van een teruggaaf over oude jaren een andere; daarover leest u meer in ons artikel over het terugvragen van te veel betaalde belasting.

Het patroon achter al die bedragen is eenvoudig. Bij de aangiftebelastingen is de boete voor de aangifte laag en die voor de betaling hoog; bij de jaaraangiften is het precies omgekeerd, want daar is de aangifte zelf het punt. Figuur 2 zet de acht situaties met hun standaardbedrag en hun wettelijk maximum naast elkaar. De bedragen die de Belastingdienst standaard oplegt komen uit haar eigen boetebeleid; de wet noemt alleen de maxima. Dat beleid kan wijzigen, en de inspecteur mag in uw geval lager uitkomen.

Figuur 2: de standaardbedragen en de wettelijke maxima van de verzuimboetes in 2026, per soort belasting.

Deze bedragen gelden voor beboetbare feiten in 2026. Voor een oud jaar geldt het maximum dat toen gold: de verhoging naar 6.709 euro per 1 januari 2025 werkt niet terug. Wordt een regeling ná uw fout juist gunstiger, dan geldt omgekeerd de voor u gunstigste versie.

Wat gebeurt er als u zeven dagen te laat bent?

Bij de btw en de loonheffingen kent het boetebeleid een coulancetermijn: een respijtperiode van zeven kalenderdagen na de uiterste datum. Voor de aangifte is die termijn eenvoudig. Is uw aangifte binnen die zeven dagen alsnog binnen, dan krijgt u geen boete.

Voor de betaling werkt dezelfde termijn juist andersom, en dat is de meest onderschatte val in het hele boeterecht. Betaalt u binnen die zeven dagen alsnog, dan krijgt u alleen géén boete als u de vórige aangifte volledig en op tijd betaalde. Was u de vorige keer te laat of betaalde u toen niet alles, dan volgt nu wél een boete van 3 procent met een minimum van 50 euro. Bij tijdstipbelastingen, belastingen die per gebeurtenis worden geheven in plaats van per maand of kwartaal, kijkt de Belastingdienst daarvoor niet naar het vorige tijdvak maar naar het afgelopen jaar.

Betaalt u een deel binnen en een deel na die zeven dagen, dan rekent de Belastingdienst de boete over het hele te late bedrag en niet alleen over het deel dat echt laat was. Dat verklaart waarom twee ondernemers die beide een paar dagen te laat zijn, de ene keer niets en de andere keer 50 euro of meer betalen. Figuur 3 laat de twee sporen zien.

Figuur 3: de coulancetermijn van zeven dagen pakt bij de aangifte anders uit dan bij de betaling.

Hoe hoog is een vergrijpboete?

Een vergrijpboete is geen vast bedrag maar een percentage van de belasting die door uw opzet of grove schuld niet is geheven of niet is betaald. De wet stelt het maximum op 100 procent van dat bedrag, en voor niet aangegeven inkomen uit sparen en beleggen zelfs op 300 procent. Binnen dat maximum werkt de Belastingdienst met vaste uitgangspunten uit haar eigen boetebeleid, het Besluit Bestuurlijke Boeten Belastingdienst.

Bij grove schuld is de boete 25 procent van de te weinig geheven belasting, bij opzet 50 procent. Gaat het om inkomen uit sparen en beleggen dat u niet of onjuist hebt aangegeven, dan noemt de Belastingdienst hogere uitgangspunten: 75 procent bij grove schuld en 150 procent bij opzet. Kreeg u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of een straf, of wijst de inspecteur op listigheid, valsheid of samenspanning, dan mag de boete naar 100 procent, en bij inkomen uit sparen en beleggen naar 300 procent. Een boete die later is vernietigd telt niet mee als eerdere boete, en verzachtende omstandigheden werken de andere kant op.

Naast die percentages bestaat een eigen regel voor het herstellen van een oude btw-fout. Meldt u een te lage btw-afdracht niet, niet op tijd of niet op de voorgeschreven manier, dan kan de boete daarvoor bij opzet of grove schuld oplopen tot 100 procent van de belasting die daardoor niet zou zijn geheven. Hoe die melding werkt, leest u in ons artikel over het herstellen van een fout in een eerdere btw-aangifte.

De uitgangspunten voor de vergrijpboete in 2026:

Verwijt Gewone situatie Sparen en beleggen
Grove schuld 25 procent 75 procent
Opzet 50 procent 150 procent
Verhoging bij herhaling binnen vijf jaar voor dezelfde belasting, of bij listigheid, valsheid of samenspanning 100 procent 300 procent

De percentages in deze tabel zijn uitgangspunten uit het boetebeleid. De wet stelt het maximum op 100 procent van de belasting, en bij niet aangegeven inkomen uit sparen en beleggen op 300 procent.

Rekenvoorbeeld: dezelfde omzet, vier uitkomsten

Stel dat u over het eerste kwartaal 20.000 euro omzet niet in uw btw-aangifte hebt opgenomen. De niet aangegeven btw daarover is 4.200 euro. De Belastingdienst legt een naheffingsaanslag op, een extra aanslag voor btw of loonheffing die te weinig is betaald.

Ziet de inspecteur hierin alleen een betaalverzuim zonder verder verwijt, dan is de boete 10 procent van de belasting die u dat jaar te laat betaalde, hier dus 420 euro, omdat het verzuim pas bij een inhoudelijke controle bleek. Vindt hij dat u grof onzorgvuldig was, bijvoorbeeld omdat u een hele reeks facturen niet in uw administratie hebt opgenomen, dan is de boete 25 procent van 4.200 euro, dus 1.050 euro. Kan hij overtuigend aantonen dat u die omzet bewust buiten de aangifte hield, dan is de boete 50 procent, dus 2.100 euro. Kreeg u in de vijf jaar daarvoor voor de btw al een vergrijpboete, dan kan hij naar 100 procent, dus 4.200 euro.

De belasting van 4.200 euro betaalt u in alle vier de gevallen. Daar komt ook nog belastingrente bij, die geen boete is maar een vergoeding voor het late betalen; hoe u die beperkt, leest u in ons artikel over belastingrente voorkomen. Figuur 4 zet de vier uitkomsten naast elkaar.

Figuur 4: dezelfde niet aangegeven btw van 4.200 euro levert vier verschillende boetes op.

De boete mag alleen over de verwijtbare correcties

Een fout die in de praktijk vaak wordt gemaakt, zit in de grondslag. Bevat een naheffing of een navordering, een extra aanslag over een jaar dat al was afgerond, tien correcties en zijn er maar drie waarvan de inspecteur zegt dat u ze bewust verkeerd deed, dan mag hij de boete niet over het hele bedrag berekenen. Hij moet de mate van verwijtbaarheid per correctie vaststellen en de boete berekenen over het deel van de belasting dat naar evenredigheid aan die verwijtbare correcties is toe te rekenen. Leg de correcties in de aanslag daarom altijd naast de grondslag van de boete.

Eén waarschuwing voor een kleine groep ondernemingen. Valt uw onderneming onder de minimumbelasting voor grote groepen, of onder de meldplichten voor platforms en aanbieders van cryptodiensten, dan gelden sinds 2026 veel hogere maxima: 1.100.000 euro, en bij de minimumbelasting afhankelijk van de verplichting 1.100.000 of 27.500 euro. Voor de minimumbelasting loopt een tijdelijke vrijstelling van verzuimboetes af op 31 oktober 2026. Laat die termijnen apart bewaken.

Iets vergelijkbaars geldt als de Belastingdienst uw belastingschuld heeft geschat omdat uw administratie of aangifte onvolledig was. Die schatting, met omkering van de bewijslast waardoor u zelf moet aantonen dat de aanslag te hoog is, mag wel de grondslag van de boete vormen. Maar de rechter moet dan wel beoordelen of de boete gelet op alle omstandigheden nog een passende en geboden sanctie is, en dat doet hij ook zonder dat u erom vraagt.

Zes verweren tegen een boete van de Belastingdienst

Een boete staat niet vast omdat er een bedrag op papier staat. Deze zes verweren komen in de praktijk het meest voor, in de volgorde waarin u ze het beste onderzoekt.

1. U had geen enkele schuld

Lag de oorzaak buiten uw invloed en hebt u wel alle zorg betracht die redelijkerwijs van u kon worden gevraagd, dan kan een verzuimboete geheel vervallen. De Hoge Raad besliste dat een ondernemer die zijn bank tijdig opdracht gaf te betalen formeel in verzuim is als de bank blundert, maar dat hij zich wel op afwezigheid van alle schuld kan beroepen. U moet dat zelf aanvoeren en bij tegenspraak aannemelijk maken, dus met stukken: de betaalopdracht, de datum ervan en het rekeningafschrift waaruit blijkt dat er genoeg saldo stond.

Aan de andere kant is in hofrechtspraak aangenomen dat betalen op de laatste dag geldt als het bewust aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven; de Hoge Raad heeft dat niet als algemene regel geformuleerd. In een gepubliceerde zaak was een opdracht van ruim een week vóór de uiterste betaaldatum voldoende, maar dat was een oordeel over die zaak en geen algemene vuistregel. Wees ook realistisch: was u zelf te laat, zonder oorzaak buiten uw invloed, dan slaagt dit verweer zelden.

2. Uw standpunt was verdedigbaar

Berustte uw aangifte op een standpunt waarvoor goede argumenten bestonden, dan is een vergrijpboete niet mogelijk. Dat heet een pleitbaar standpunt: naar objectieve maatstaven kon en mocht u op het moment van de aangifte redelijkerwijs menen dat uw uitleg juist was. Dat u van de rechter uiteindelijk ongelijk krijgt over de belasting zelf, doet daar niets aan af.

Dit is het sterkste verweer dat er is, en wel om twee redenen. De toets is volledig geobjectiveerd, dus het maakt niet uit of u die uitleg destijds ook echt voor ogen had, en de rechter hoeft daarvoor geen ingewonnen adviezen te lezen. Bovendien sluit een pleitbaar standpunt ook het opzet uit dat voor strafvervolging nodig is. Eén beperking is belangrijk: juridisch neemt een pleitbaar standpunt de opzet of grove schuld weg en dus de vergrijpboete, maar in beginsel niet de verzuimboete voor een te late aangifte of betaling. In haar eigen boetebeleid behandelt de Belastingdienst beide gevallen wel gelijk: bij een pleitbaar standpunt legt de inspecteur geen boete op, en blijkt de pleitbaarheid pas in de bezwaarfase, dan vernietigt hij haar. Dat is beleid en geen wet, dus vraag er uitdrukkelijk om.

Wettelijk hoeft u hier niets te bewijzen: de rechter beoordeelt objectief of uw standpunt verdedigbaar was, ook zonder uw eigen adviezen te lezen. Praktisch helpt vastleggen wel, omdat de discussie dan veel korter is. Bewaar daarom bij elk afwijkend of discutabel standpunt een korte onderbouwing met de wettekst, de wetsgeschiedenis of de vakliteratuur waarop u zich baseerde.

3. De fout lag bij uw adviseur

Opzet of grove schuld van uw adviseur wordt niet aan u toegerekend. Dat de inspecteur kan aantonen dat uw boekhouder of belastingadviseur bewust fout zat, is dus niet genoeg voor een vergrijpboete bij u. Hij moet uw eigen opzet of grove schuld bewijzen, en het enkele feit dat u een adviseur inschakelde die de fout maakte levert dat bewijs niet op.

Er is wel een route waarlangs u zelf een verwijt kunt treffen: in de keuze van uw adviseur en in de manier waarop u met hem samenwerkte. Hebt u stukken niet aangeleverd of vragen niet beantwoord, dan kan dat u worden aangerekend. Ook daarvoor liggen de stelplicht en de bewijslast echter bij de inspecteur, en wat redelijk is verschilt per geval naar uw kennis en ervaring. Leg toch vast welke informatie u aan uw adviseur gaf en welke vragen hij stelde: dat maakt het voor de inspecteur veel moeilijker om zo’n verwijt te onderbouwen.

4. De Belastingdienst volgde de procedure niet

Bij een vergrijpboete schrijft het boetebeleid een zwaardere procedure voor, ongeacht de hoogte van de boete; voor een verzuimboete geldt die zwaardere procedure nooit, ook niet bij een hoog bedrag. De inspecteur moet u schriftelijk laten weten dat hij een vergrijpboete wil opleggen en welke gronden hij daarvoor heeft. Dat is de kennisgeving. U krijgt daarna een redelijke termijn om die gronden te betwisten, en wilt u dat mondeling doen, dan moet u worden gehoord. Blijkt uit uw verweer dat de gronden onvoldoende aanknopingspunten voor opzet of grove schuld bieden, dan moet de vergrijpboete achterwege blijven; een verzuimboete kan dan nog wel volgen.

Rond een gesprek gelden twee mededelingsplichten. Voordat u wordt ondervraagd met het oog op een boete, moet worden gezegd dat u niet hoeft te antwoorden. Dat is de cautie. En sinds een uitspraak van de Hoge Raad uit 2024 moet u ook worden gewezen op uw recht op bijstand van een raadsman, en dat hoeft geen advocaat te zijn: vereist is alleen dat iemand op een effectieve manier juridische bijstand kan geven, en mogelijk kan ook een belastingadviseur dat zijn.

Ontbreekt zo’n mededeling, dan is de boete niet automatisch van tafel. De rechter beoordeelt of het proces als geheel eerlijk was en of u werkelijk nadeel hebt geleden. Was uw adviseur bij het gesprek aanwezig, dan weegt dat mee en blijven de verklaringen vaak toch bruikbaar. Toch kan één te vroeg gestelde vraag de hele vergrijpboete kosten: in een zaak die na verwijzing bij het hof terugkwam werd één verklaring van vóór de cautie uitgesloten, waardoor de inspecteur het opzet niet meer bewees.

Let ten slotte op wat u wel moet beantwoorden. Vragen over de hoogte van uw inkomen of omzet moet u beantwoorden, want die gaan over de heffing. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. En u hebt recht op inzage in het dossier waarop de boete berust, inclusief de stukken die in uw voordeel werken.

5. De zaak duurde te lang

Een boetezaak moet binnen een redelijke termijn worden afgedaan. Het uitgangspunt is dat de behandeling in eerste aanleg, de bezwaarfase daaronder begrepen, binnen twee jaar is afgerond, en dat het gerechtshof binnen twee jaar na het hoger beroep uitspraak doet. Die termijn begint op het moment waarop de Belastingdienst iets doet waaraan u in redelijkheid de verwachting kunt ontlenen dat er een boete komt; in de praktijk is dat de kennisgeving. Noteer die datum dus.

Duurt het langer, dan moet de boete omlaag. De rechter onderzoekt dat in beginsel ook zonder dat u erom vraagt, maar wacht daar niet op: in cassatie kunt u er niet voor het eerst over klagen. Voor een overschrijding in de cassatiefase geldt als regel een vermindering van 10 procent. Herstel van een gebrek in uw bezwaarschrift, waarvoor doorgaans vier weken worden gegund, en een eerste uitstel van de zitting zijn geen bijzondere omstandigheden die de termijn oprekken. Los daarvan geldt vanaf de dagtekening van een boeterapport een beslistermijn van dertien weken. Dat is een termijn van orde: overschrijding laat de bevoegdheid om te beboeten intact, maar kan wel meewegen bij de hoogte. Figuur 5 zet de momenten en termijnen van een boetezaak op een tijdlijn.

Figuur 5: de tijdlijn van een boetezaak, met de momenten en termijnen die u moet noteren.

6. De boete staat niet in verhouding

Ook zonder dat u helemaal geen schuld had, kan de boete te hoog zijn. Het boetebeleid noemt als redenen om te matigen een wanverhouding tussen de ernst van het feit en de boete, verzachtende omstandigheden en uw financiële omstandigheden. Daarbij maakt het beleid onderscheid tussen een slechte financiële positie op het moment van de boete, die de boete onevenredig kan maken, en een slechte positie ten tijde van de fout, die het verwijt kan verminderen.

Bij een vergrijpboete toetst de rechter volledig aan het evenredigheidsbeginsel en mag hij zijn eigen oordeel over de hoogte in de plaats stellen van dat van de inspecteur. Hoger dan de inspecteur oplegde mag hij nooit uitkomen. Of hij een verzuimboete net zo streng toetst, en of uw persoonlijke omstandigheden daarbij meetellen, is in de rechtspraak nog niet uitgekristalliseerd; in de praktijk zijn verzuimboetes wel verlaagd en soms tot nihil teruggebracht.

Voor verzuimboetes in de vennootschapsbelasting noemt een beleidsmemo van de staatssecretaris vier matigingsgronden: een termijnoverschrijding van maximaal tien dagen, een eerste verzuim, een kleine vennootschap die vergelijkbaar is met een eenmanszaak, en een slechte financiële positie. Daarbuiten hebben rechters ook meegewogen dat een ondernemer meedoet aan horizontaal toezicht, een werkafspraak met de Belastingdienst over de kwaliteit van uw aangiften, of dat hij zijn achterstanden alsnog volledig heeft weggewerkt; dat zijn losse uitspraken en geen vaste regel. Bij verzuimboetes wordt alleen met matigende omstandigheden gerekend, maar er is een aandachtspunt: bij niet afgedragen loonbelasting of niet voldane btw weegt mee dat het om zakelijk geld gaat dat niet van u was, en dan is er niet snel reden om te matigen.

De inspecteur moet de verzwarende en de matigende omstandigheden overigens zelf tegen elkaar afwegen, en bij een duidelijke wanverhouding hoort hij de boete op eigen initiatief te verlagen. Reken daar niet op. De verzwarende omstandigheden moet hij stellen en bewijzen, maar de matigende omstandigheden moet u zelf aanvoeren en onderbouwen.

Loont het om de fout zelf te melden?

Meestal wel, maar de regels verschillen sterk per belasting. Voor de aanslagbelastingen, dus de inkomstenbelasting, de vennootschapsbelasting, de erfbelasting en de schenkbelasting, bestaat de inkeerregeling: doet u binnen twee jaar alsnog een juiste en volledige aangifte, dan wordt geen vergrijpboete opgelegd. Doet u dat later, dan blijft de boete bestaan maar wordt zij gematigd. Let goed op wat de regeling niet doet: zij haalt alleen de vergrijpboete weg. Een verzuimboete voor een te late aangifte blijft staan, want te laat blijft te laat. Wanneer die twee jaar precies begint te lopen is bij een te late aangifte niet in alle gevallen duidelijk, dus laat de startdatum in uw situatie vaststellen.

In alle gevallen geldt de voorwaarde dat u meldt vóórdat u weet of redelijkerwijs moet vermoeden dat de Belastingdienst de fout al op het spoor is. Dat is een objectieve toets: bepalend is niet wat u dacht, maar of er nog een serieuze mogelijkheid bestond dat de Belastingdienst het niet zou achterhalen. Wat zo’n serieuze mogelijkheid precies is, staat niet vast; is er publiciteit geweest over een verzoek van de Belastingdienst aan banken om klantgegevens, dan kan de deur al dicht zijn. Wordt betwist of u tijdig was, dan is dat gunstig geregeld: het boetebeleid legt de bewijslast bij de inspecteur, die aannemelijk moet maken dat er géén vrijwillige inkeer was, en u kunt zich op die beleidsregel beroepen.

Vier beperkingen maken die deur smaller dan hij lijkt. Ten eerste geldt de regeling alleen voor de twee zware boetes bij aanslagbelastingen en niet voor verzuimboetes. Ten tweede geldt zij niet voor inkomen uit sparen en beleggen en sinds 2020 ook niet meer voor inkomen uit aanmerkelijk belang, dus voor winst uit een pakket van vijf procent of meer van de aandelen in uw eigen bv; juist voor verzwegen vermogen werkt de regeling dus niet. Ten derde is de tijdigheidstoets objectief, zodat uw eigen inschatting niet meetelt. En ten vierde werkt de inkeer alleen persoonlijk: een adviseur die zelf als deelnemer wordt beboet, profiteert er niet van, tenzij hij de inkeer zelf heeft bevorderd.

Voor de btw en de loonheffingen loopt het anders. Daar bestaat de inkeerregeling formeel niet, maar het boetebeleid komt in de buurt: meldt u een te lage afdracht uit eigen beweging voordat de Belastingdienst ervan wist, dan legt de inspecteur geen betaalverzuimboete op, en bij een tijdige melding ook geen vergrijpboete. U moet dat wel uitdrukkelijk kenbaar maken. Voor de btw geldt daarbij dat een correctie tot en met 1.000 euro in de eerstvolgende aangifte mag, dat u boven dat bedrag het suppletieformulier moet gebruiken, het formulier waarmee u een eerdere btw-aangifte corrigeert, en dat de melding sinds 1 januari 2025 binnen acht weken moet nadat u de fout ontdekt. Komt de Belastingdienst er eerder achter, dan kunt u niet meer boetevrij corrigeren.

Eén ding dat u moet weten voordat u meldt: een melding waarmee u een eigen fout herstelt, mag niet als bewijs voor een boete tegen u worden gebruikt. Die melding bestaat immers alleen doordat u haar doet. De plicht om te melden blijft bestaan, en op het niet melden staat wel een boete, maar de inhoud van uw eigen melding mag niet tegen u worden gekeerd. Dat verlaagt de drempel om te melden aanzienlijk.

Kunnen uw bestuurder, uw boekhouder of u persoonlijk een boete krijgen?

Ja, en dat is voor een besloten vennootschap (bv) of naamloze vennootschap (nv) een apart risico. Een boete aan de vennootschap sluit niet uit dat de bestuurder daarnaast persoonlijk wordt aangepakt als opdrachtgever of als feitelijk leidinggever, degene die in de praktijk de leiding had over de verboden gedraging. Dat de bestuurder tevens enig aandeelhouder is, verandert daar niets aan; het kan wel meewegen bij de straftoemeting. Daarnaast kan een bestuurder aansprakelijk worden gesteld voor de vergrijpboete van de bv, maar alleen voor zover hem zelf opzet of grove schuld kan worden verweten.

Ook uw adviseur of boekhouder kan zelf een boete krijgen, als medepleger, iemand die de overtreding samen met een ander begaat, als opdrachtgever, als feitelijk leidinggever of in een van de andere deelnemersvormen. Voor medeplegen is een voldoende nauwe en bewuste samenwerking nodig waarbij zijn bijdrage van voldoende gewicht is, en de inspecteur moet dat overtuigend aantonen. Ontbreekt bij de onderneming zelf het vereiste opzet, bijvoorbeeld omdat zij op haar adviseur mocht vertrouwen, dan kan er geen medeplegersboete zijn: zonder pleger geen medepleger. De inspecteur kan dan nog wel een van de andere deelnemersvormen inzetten.

Voor zo’n boete aan een ander dan de belastingplichtige gelden twee waarborgen die het opvragen waard zijn. Er is voorafgaande toestemming binnen de Belastingdienst nodig, en degene die de boete krijgt kan zich op dat vereiste beroepen: ontbreekt de toestemming of is zij op een zo onzorgvuldige manier tot stand gekomen dat de waarborg niet is geboden, dan moet daaraan in de regel gevolg worden verbonden, tot en met vernietiging van de boete. En de termijnen zijn anders: de bevoegdheid vervalt na drie jaar bij een verzuim en na vijf jaar bij een vergrijp, gerekend vanaf het einde van het kalenderjaar waarin de overtreding plaatsvond. Wordt bij de onderneming de verlengde termijn van twaalf jaar gebruikt, dan geldt die sinds 1 januari 2025 ook voor de deelnemer.

Twee dingen werken in het voordeel van de deelnemer. Uitstel voor het doen van aangifte, een extra half jaar voor onderzoek naar de schuldvraag en een informatiebeschikking rekken de termijn voor de onderneming zelf wel op, maar volgens de Belastingdienst niet voor de deelnemer. En medeplichtigheid aan een verzuim is helemaal niet beboetbaar; bij een vergrijp ligt het maximum voor de medeplichtige een derde lager, ook voor de standaardpercentages uit het beleid.

Voor beroepsbeoefenaars komt er nog iets bij: een boete wegens medeplegen kan sinds 2020 openbaar worden gemaakt. In de parlementaire behandeling is opgemerkt dat het om enkele gevallen per jaar gaat, maar de reputatieschade is voor een kantoor van een andere orde dan het bedrag. Figuur 6 laat zien wie er naast de onderneming zelf in beeld kan komen.

Figuur 6: naast de onderneming kunnen ook de bestuurder en de adviseur zelf worden beboet.

Wanneer wordt het strafrecht?

Bij dezelfde gedraging kan de Belastingdienst kiezen: een bestuurlijke boete of aanmelding voor strafrechtelijke vervolging. Beide voor hetzelfde feit tegen dezelfde persoon mag in beginsel niet. Is tegen u een strafvervolging ingesteld en is de zitting begonnen, of heeft het Openbaar Ministerie een strafbeschikking uitgevaardigd, een straf zonder tussenkomst van een rechter, dan volgt geen bestuurlijke boete meer. En is er al een boete opgelegd, dan kunt u voor hetzelfde feit in beginsel niet opnieuw in rechte worden betrokken.

De keuze wordt gemaakt volgens een protocol. Een zaak wordt aangemeld bij een nadeel van 100.000 euro of meer met een vermoeden van opzet, of bij een lager nadeel als er behalve dat vermoeden ook een aanvullend wegingscriterium is; een ondergrens bestaat niet. Intern moet een ambtenaar een vermoeden van een strafbaar feit al melden bij een nadeel van 20.000 euro. Reken er niet op dat een beroep op die drempels slaagt: de Hoge Raad liet in 2023 een vervolging in stand bij een nadeel van ongeveer 8.400 euro, omdat de zaak onder een thematische aanpak viel.

De strafmaxima geven een indicatie van hoe zwaar de wetgever de verschillende feiten weegt. Op het opzettelijk niet of niet op tijd doen van aangifte staat maximaal vier jaar gevangenisstraf, op het opzettelijk onjuist of onvolledig doen van aangifte maximaal zes jaar. Daarnaast is het opzettelijk niet betalen van btw of loonheffing sinds 2014 zelfstandig strafbaar.

Bij die laatste bepaling zit een strafuitsluitingsgrond die in de praktijk goud waard is. Wie vóór het einde van de betalingstermijn om uitstel van betaling verzoekt, is niet strafbaar. Volgens de parlementaire geschiedenis maakt het niet uit of dat verzoek wordt toegewezen, en volgens de procureur-generaal worden aan de vorm van het verzoek geen eisen gesteld. Of dat ook opgaat als een verzoek duidelijk oneigenlijk is, is nog niet uitgemaakt. Voor een bv of een andere rechtspersoon bestaat een tweede route: onverwijld melden dat de onderneming niet kan betalen, de melding betalingsonmacht. Die tweede route bestaat niet voor een eenmanszaak, omdat de wet daar alleen over een lichaam spreekt. Heeft uw onderneming liquiditeitsproblemen, dan is een tijdig uitstelverzoek dus het eerste wat moet gebeuren.

Praktische checklist: wat u moet regelen

  • Termijnen toewijzen. Leg vast wie in uw organisatie de aangiften controleert en verstuurt, en wat er gebeurt als een termijn dreigt te verlopen. Dit is de enige echte preventie tegen verzuimboetes.
  • Betaalbewijzen bewaren. Bewaar betaalopdrachten met datum en de bijbehorende rekeningafschriften. Zonder die stukken is een beroep op afwezigheid van alle schuld niet hard te maken. Bewaar bij btw en loonheffingen ook bewijs van tijdige indiening, want die bewijslast ligt in beginsel bij u.
  • Niet op de laatste dag betalen. Betalen op de uiterste datum geldt als het aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven. Zorg voor een marge van enkele dagen en voor voldoende saldo.
  • Standpunten onderbouwen. Bewaar bij elk discutabel fiscaal standpunt een korte memo met de wettekst, de wetsgeschiedenis of de literatuur waarop u zich baseert. Dat is later het bewijs voor een pleitbaar standpunt.
  • Vastleggen wat de adviseur kreeg. Houd bij welke informatie u aanleverde en welke vragen zijn gesteld. Dat blokkeert het verwijt dat u in de samenwerking met uw adviseur onzorgvuldig was.
  • Niets verklaren zonder bijstand. Stuur elke aankondiging van een boete direct naar uw adviseur en laat niemand een verklaring afleggen voordat op het zwijgrecht en op het recht op bijstand is gewezen.
  • Data noteren. Registreer de datum van de kennisgeving, de dagtekening van het boeterapport (de datum die op het rapport zelf staat), de boetebeschikking en elke uitspraak. Dat is de basis voor elk verweer over termijnen.
  • Dossier opvragen. Vraag inzage in de gegevens waarop de boete berust. Dat dossier moet ook stukken bevatten die in uw voordeel werken.
  • Bij betalingsproblemen eerst uitstel vragen. Doe dat vóórdat de betalingstermijn verstrijkt, en meld bij een bv daarnaast betalingsonmacht. Dat sluit strafvervolging voor het opzettelijk niet betalen uit. De verzuimboete of vergrijpboete zelf voorkomt het niet.

Veelgestelde vragen

Krijgt u een boete als u uw btw-aangifte één dag te laat indient?

Nee. Voor de aangifte geldt een coulancetermijn van zeven kalenderdagen na de uiterste datum. Komt uw aangifte daarbinnen alsnog, dan krijgt u geen boete. Voor de betaling is dat anders: daar helpt die zeven dagen alleen als u de vorige aangifte volledig en op tijd betaalde. Let op dat deze coulancetermijn niet bestaat bij de jaaraangifte inkomstenbelasting of vennootschapsbelasting.

Kunt u bezwaar maken tegen een boete?

Ja. De boete is een aparte beslissing waartegen u bezwaar kunt maken, ook als zij op hetzelfde papier staat als de aanslag. Staan de aanslag en de boete op één aanslagbiljet, dan wordt de boetebeschikking voor bezwaar en beroep geacht deel uit te maken van de aanslag. Voer in het bezwaar altijd zelf de matigende omstandigheden aan en onderbouw ze, want de bewijslast daarvan ligt bij u.

Moet u alle vragen van de Belastingdienst over een boete beantwoorden?

Nee. Vragen die over de belastingheffing gaan, zoals hoeveel omzet of inkomen u had, moet u beantwoorden. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. Voordat u wordt ondervraagd met het oog op een boete, moet u daarop worden gewezen.

Gaat de boete omlaag als de aanslag later wordt verlaagd?

Ja. Wordt de belasting die de grondslag van de boete vormt verminderd, dan wordt de boete naar evenredigheid verlaagd. Het beleid schrijft voor dat dit zo nodig gebeurt zonder dat u erom vraagt. Controleer dat wel zelf, en let er bij een betaalverzuimboete over een aanslag op dat de verlaging niet onder het minimum van 50 euro gaat.

Hoe lang kan de Belastingdienst nog met een boete komen?

Dat verschilt per situatie. Voor een te late btw- of loonaangifte vervalt de bevoegdheid een jaar na het einde van de aangiftetermijn. Voor een betaalverzuim en voor de vergrijpboete bij aangiftebelastingen is dat vijf jaar na het einde van het kalenderjaar waarin de belastingschuld ontstond. Bij aanslagbelastingen loopt de boete in de regel mee met de termijn waarbinnen de aanslag kan worden opgelegd.

Telt een boete uit het verleden mee als u opnieuw te laat bent?

Ja, op twee manieren. Bij een verzuimboete kijkt de Belastingdienst naar het voorafgaande tijdvak en naar de vraag of u stelselmatig in verzuim bent; volgens interne werkinstructies begint dat bij het vierde verzuim op rij, en dan kan de boete tot het wettelijk maximum oplopen. Bij een vergrijpboete mag verhoging wegens herhaling alleen als u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of straf kreeg; een boete die later is vernietigd telt daarvoor niet mee.

Hoe Taxcount u kan helpen

Een boetezaak wordt zelden gewonnen op het bedrag en bijna altijd op het dossier en de data. Wij lezen de boetebrief naast het controlerapport en de aanslag, stellen vast om welke soort boete het gaat en of de inspecteur de juiste procedure heeft gevolgd, en zetten de termijnen op een rij: de kennisgeving, de dagtekening van het rapport en de duur van de behandeling. Vervolgens beoordelen wij welke verweren in uw situatie kans maken, van afwezigheid van alle schuld en een pleitbaar standpunt tot matiging wegens draagkracht, en maken wij die met stukken hard.

Even belangrijk is het werk vóór een boete. Wij richten de termijnbewaking in, leggen vast wie welke aangifte controleert en zorgen dat afwijkende standpunten bij de aangifte zijn onderbouwd. Bij een fout uit een eerder jaar begeleiden wij de melding zo dat u boetevrij herstelt in plaats van een vergrijpboete uit te lokken.

Hebt u een boete ontvangen, of wilt u weten of uw aangiftepraktijk een boeterisico oplevert? Neem contact met ons op en laat uw situatie beoordelen. Bij een boete geldt dat haast helpt: reageer op een kennisgeving voordat de termijn verstrijkt en laat niemand verklaringen afleggen voordat u zich hebt laten bijstaan.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen, drempels en beleidsregels kunnen wijzigen, en de uitkomst in uw situatie hangt af van de feiten en van uw persoonlijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen voordat u handelt of afziet van handelen.

Belastingrente voorkomen: zo betaalt u in 2026 geen rente over uw belastingaanslag

U doet netjes aangifte, u betaalt wat u moet betalen, en toch staat onderaan de aanslag nog een extra bedrag: belastingrente. Bij een bijbetaling van enkele tienduizenden euro’s loopt dat al snel op tot duizenden euro’s. Het vervelende is dat die kosten in veel gevallen niet nodig waren. Belastingrente voorkomen kan namelijk met één administratieve handeling: op tijd aangifte doen, of vóór 1 mei zelf om een voorlopige aanslag vragen. In dit artikel leest u wanneer de renteteller gaat lopen, welk percentage in 2026 geldt, hoe u de rente op nul houdt en wat u nog kunt doen als de rente al is berekend.

Wat is belastingrente precies?

Belastingrente is geen boete. Het is een vergoeding voor de tijd die zit tussen het moment waarop uw belastingschuld ontstaat en het moment waarop de Belastingdienst die schuld met een aanslag vaststelt. Een aanslag is de brief waarin de Belastingdienst vaststelt hoeveel belasting u over een jaar moet betalen. Duurt dat vaststellen lang omdat u laat aangifte doet, dan rekent de Belastingdienst rente. Duurt het lang doordat de Belastingdienst zelf traag is, dan vergoedt hij juist rente aan u.

De rente wordt enkelvoudig berekend. Dat betekent dat er alleen rente over het belastingbedrag zelf wordt gerekend, en dus geen rente over eerder berekende rente. De Hoge Raad heeft meermalen bevestigd dat belastingrente geen straf is. U krijgt er dus geen boete bij, maar de kosten zijn wel echt.

In dit artikel komen vier soorten aanslagen langs. Een voorlopige aanslag is een tussentijdse aanslag op basis van een schatting. Een definitieve aanslag stelt de belasting over het jaar echt vast. Een navorderingsaanslag is een extra aanslag achteraf, als blijkt dat er te weinig belasting is geheven. Een naheffingsaanslag is de variant daarvan bij belastingen die u zelf aangeeft en betaalt, zoals de btw (belasting over de toegevoegde waarde) en de loonheffing.

Hoeveel belastingrente betaalt u in 2026?

Vanaf 1 januari 2026 bedraagt de belastingrente 5 procent, voor alle belastingen. Dat was niet altijd zo. Voor de vennootschapsbelasting gold jarenlang een hoger percentage, in 2026 zou dat 7,5 procent zijn geweest. De Hoge Raad heeft op 16 januari 2026 beslist dat dat hogere percentage niet mag worden toegepast en dat voor de vennootschapsbelasting hetzelfde percentage moet gelden als voor de andere belastingen. Het verhoogde percentage blijft daardoor buiten toepassing. De Belastingdienst heeft zijn gepubliceerde overzicht van percentages daarop aangepast voor de jaren vanaf 2022.

Figuur 1 zet de percentages van de afgelopen jaren op een rij. Van oktober 2020 tot en met december 2021 gold 4 procent voor alle belastingen, ook voor de vennootschapsbelasting. Van januari 2022 tot en met juni 2023 bleef dat 4 procent, waarna het opliep naar 6 procent in de tweede helft van 2023, 7,5 procent in heel 2024 en 6,5 procent in heel 2025. Vanaf 1 januari 2026 is het 5 procent. Voor de vennootschapsbelasting zou zonder het arrest een hoger percentage hebben gegolden: 8 procent in 2022 en 2023, 10 procent in 2024, 9 procent in 2025 en 7,5 procent in 2026. Die verhoogde percentages zijn buiten toepassing verklaard en staan in de figuur als gestippelde balken.

     Figuur 1: de belastingrente per periode. De gestippelde balken tonen het hogere percentage dat voor de vennootschapsbelasting zou hebben gegolden zonder het arrest van 16 januari 2026.

Heeft uw bv (besloten vennootschap) sinds oktober 2020 een aanslag vennootschapsbelasting gekregen waarop belastingrente stond, en is daar tijdig bezwaar tegen gemaakt? Dan valt dat bezwaar onder de regeling massaal bezwaar, waarbij één rechtsvraag uit heel veel bezwaren collectief wordt uitgeprocedeerd. Op 25 februari 2026 zijn die bezwaren gegrond verklaard. De rentebeschikkingen worden binnen zes maanden na de kennisgeving verlaagd. De bezwaren over de inkomstenbelasting zijn juist ongegrond verklaard, omdat het reguliere percentage wel in stand blijft.

Is er destijds geen bezwaar gemaakt, dan valt uw rentebeschikking buiten die collectieve uitspraak. In dat geval kunt u de Belastingdienst nog vragen de rentebeschikking alsnog te verlagen met een verzoek om ambtshalve vermindering, een verzoek om een aanslag aan te passen buiten de bezwaartermijn om. Laat vooraf beoordelen of dat in uw geval kans maakt.

Wanneer gaat de renteteller lopen?

Het startmoment verschilt per belasting. Dat verschil is groter dan de meeste ondernemers denken en het bepaalt hoeveel tijd u heeft om in te grijpen. Figuur 2 zet de drie startmomenten naast elkaar.

Figuur 2: de drie startmomenten van de renteteller. Bij btw en loonheffing loopt de rente al vanaf 1 januari na het jaar, bij inkomstenbelasting en vennootschapsbelasting pas vanaf 1 juli, en bij erfbelasting pas twintig maanden na het overlijden.

Inkomstenbelasting en vennootschapsbelasting: de eerste zes maanden zijn renteloos

Bij de inkomstenbelasting en de vennootschapsbelasting begint de rente pas te lopen zes maanden na het einde van het belastingjaar. Loopt uw boekjaar gelijk met het kalenderjaar, dan is dat 1 juli van het volgende jaar. Over het jaar 2026 gaat de teller dus op 1 juli 2027 lopen. Die eerste zes maanden zijn gratis en geven u ruimte om uw cijfers rond te krijgen.

Btw en loonheffing: de teller loopt al vanaf 1 januari

Bij de belastingen die u zelf aangeeft en betaalt gelden strengere regels. Voor onder meer de btw, de loonheffing, de dividendbelasting, de overdrachtsbelasting en de accijns geldt geen renteloze periode van zes maanden. De rente loopt daar al vanaf de dag na het einde van het jaar, dus vanaf 1 januari.

Er is wel een uitweg, en die is belangrijk. Meldt u een fout binnen drie maanden na het einde van het jaar met een suppletie of een correctiebericht, dan wordt geen rente gerekend. Een suppletie is de verplichte herstelmelding waarmee u fouten in eerdere btw-aangiften corrigeert; een correctiebericht is de vergelijkbare correctie op een eerdere loonaangifte. Bij een kalenderjaar betekent dat: insturen vóór 1 april. Betaalt u te laat maar wel binnen die drie maanden, dan geldt hetzelfde. Meldt u het later, dan stopt de renteteller uiterlijk tien weken nadat de Belastingdienst uw melding heeft ontvangen, maar alleen als de naheffingsaanslag precies uw melding volgt. Legt de Belastingdienst er uit eigen beweging nog een bedrag bovenop, dan geldt die rentestop daarvoor niet. En voor de btw geldt hij voorlopig helemaal nog niet.

Erfbelasting: twintig maanden na het overlijden

Bij de erfbelasting begint de rente te lopen twintig maanden na het overlijden. Die termijn geldt voor overlijdens in 2026 en later; bij een overlijden in 2025 of eerder was het acht maanden. Doet u binnen die termijn aangifte of vraagt u binnen die termijn om een aanslag, dan betaalt u geen rente. Belangrijk om te weten: bij de erfbelasting vergoedt de Belastingdienst nooit rente aan u, ook niet als hij zelf traag is. Voor de schenkbelasting geldt overigens helemaal geen belastingrente.

Zo voorkomt u belastingrente helemaal

Voor de inkomstenbelasting en de vennootschapsbelasting biedt de wet twee routes om de rente op precies nul te houden. U hoeft er maar één van te bewandelen. Figuur 3 laat in vier vragen zien waar u uitkomt.

Figuur 3: de beslisboom. Was uw aangifte op tijd binnen en volgde de aanslag die aangifte exact, dan betaalt u niets. Was de aangifte te laat, dan redt een tijdig verzoek om een voorlopige aanslag u alsnog.

Route 1: dien uw aangifte op tijd in

Is uw aangifte inkomstenbelasting vóór 1 mei na het jaar bij de Belastingdienst binnen, of uw aangifte vennootschapsbelasting vóór de eerste dag van de zesde maand na uw boekjaar, en legt de Belastingdienst de aanslag op zoals u die heeft aangegeven? Loopt uw boekjaar gelijk met het kalenderjaar, dan is die tweede datum 1 juni. Dan wordt geen belastingrente in rekening gebracht. Voor de aangifte over 2026 betekent dat dus: uiterlijk 30 april 2027 bij de inkomstenbelasting en uiterlijk 31 mei 2027 bij de vennootschapsbelasting.

Route 2: vraag vóór 1 mei om een voorlopige aanslag

Lukt de aangifte niet op tijd, dan is er een tweede route. Vraagt u vóór 1 mei na het jaar zelf om een (aangepaste) voorlopige aanslag, en volgt de Belastingdienst dat verzoek, dan betaalt u ook geen rente. Deze route geldt voor de inkomstenbelasting en de vennootschapsbelasting allebei, en in beide gevallen is 30 april de uiterste dag.

Krijgt u een eenmalig groot bedrag binnen, bijvoorbeeld dividend uit uw bv of de opbrengst van de verkoop van uw aandelen, vraag dan meteen een voorlopige aanslag aan en wacht niet tot het voorjaar daarna. Bij dat soort bedragen loopt de rente in enkele maanden op tot tienduizenden euro’s. Doe het verzoek op de manier die de Belastingdienst voorschrijft, dus met het daarvoor bestemde formulier of via de opengestelde kanalen. Maak de schatting zo goed mogelijk. Een verzoek om een hógere voorlopige aanslag mag ook: wie een betere winst verwacht dan eerder gedacht, kan zo de rente afkappen. Aan de motivering worden geen zware eisen gesteld. Wel geldt: geef nooit bewust een te laag bedrag op om liquiditeit te sparen, want dat kan een vergrijpboete opleveren, een boete die de Belastingdienst oplegt bij opzet of grove schuld.

Wacht ook niet tot de laatste dag. De Belastingdienst heeft wettelijk veertien weken om uw verzoek te verwerken, en een aanslag die binnen die termijn wordt opgelegd geldt als voortvarend genoeg. Een klacht dat het te lang duurde, heeft dan geen kans. Rechtbank Gelderland oordeelde in april 2026 nog zo in een zaak waarin het verzoek pas in juni was gedaan.

Twee praktische punten tot slot. Heeft u over een eerder jaar nog geen aangifte gedaan, breng dat dan eerst in orde: zolang die aangifte ontbreekt, verleent de Belastingdienst geen voorlopige teruggaaf. En bent u bang dat uw bedrag te klein is voor een voorlopige aanslag? Vraagt u er zelf om, dan legt de Belastingdienst die ook voor kleine bedragen op.

Let op deze twee valkuilen

De eerste valkuil is de datum. Beslissend is de dag waarop de Belastingdienst uw aangifte of verzoek ontvangt, niet de dag waarop u het verstuurt. De Algemene termijnenwet geldt hier niet, dus “vóór 1 mei” betekent uiterlijk 30 april, ook als dat een zondag of een feestdag is. Eén dag te laat is te laat: de rechter heeft geen ruimte om een minimale overschrijding door de vingers te zien. Reken ook niet met de dag waarop de Belastingdienst laat weten dat de aanslag eraan komt. Alleen de datum op het aanslagbiljet telt, en die ligt altijd later.

De tweede valkuil is de conformiteitseis. De aanslag moet zijn vastgesteld precies zoals u het heeft aangegeven of gevraagd. Wijkt de Belastingdienst af, ook maar op één punt, dan vervalt de vrijstelling en wordt rente gerekend over het hele te betalen bedrag, niet alleen over de correctie. Wie eerst een voorlopige aanslag conform de aangifte laat vaststellen, beperkt de grondslag tot het bedrag dat per saldo nog bij te betalen is.

Figuur 4 vat de drie data samen waarmee u de rente op nul houdt.

Figuur 4: de drie data die tellen: 1 april voor een suppletie of correctiebericht, 30 april voor de aangifte inkomstenbelasting en voor een verzoek om een voorlopige aanslag, en 31 mei voor de aangifte vennootschapsbelasting bij een kalenderboekjaar.

Waarom uitstel voor uw aangifte niet helpt

Uitstel voor het doen van aangifte beschermt u niet tegen belastingrente. Wie uitstel vraagt, schuift de aangifte voorbij 1 mei of 1 juni en accepteert daarmee dat de rente gaat lopen. Dat is een bewuste keuze van de wetgever geweest. Sterker nog: uitstel verlengt ook de termijn waarbinnen de Belastingdienst een aanslag of een navorderingsaanslag mag opleggen, en daarmee de periode waarover rente kan worden berekend.

Loopt uw aangifte via de beconregeling, de uitstelregeling waarmee belastingadviseurs de aangiften van hun klanten gespreid indienen, dan is dat extra van belang. Adviseurs leveren die aangiften volgens een maandschema aan, waarbij de laatste aangiften pas in april van het jaar daarna binnenkomen. Zit uw aangifte achteraan in dat schema en verwacht u een forse bijbetaling, dan is een tijdig verzoek om een voorlopige aanslag geen luxe maar noodzaak. Bespreek met uw adviseur waar u in het schema staat.

Bewaar wel altijd de brief waarin het uitstel is verleend. Stond daarin geen waarschuwing dat u door dat uitstel belastingrente gaat betalen, en heeft u binnen de uitsteltermijn een correcte aangifte gedaan, dan is er een verweer tegen de rente. Dat u een adviseur inschakelde, doet daar niet aan af.

Wat kost belastingrente u? Een rekenvoorbeeld

Stel, uw bv heeft een boekjaar dat gelijkloopt met het kalenderjaar en moet over 2026 nog 60.000 euro vennootschapsbelasting bijbetalen.

Doet u tijdig aangifte, dan komt die over 2026 op 20 mei 2027 binnen, dus vóór 1 juni, en volgt de aanslag uw aangifte. U betaalt dan nul euro belastingrente. Vraagt u uitstel aan, dan komt de aangifte pas op 1 maart 2028 binnen. De aanslag krijgt als datum 1 mei 2028 en moet uiterlijk 12 juni 2028 zijn betaald. De rente loopt dan van 1 juli 2027 tot en met 11 juni 2028, oftewel 341 dagen. Bij 5 procent komt dat neer op 2.841 euro. Figuur 5 zet beide uitkomsten naast elkaar.

Figuur 5: hetzelfde belastingbedrag, twee uitkomsten. Een tijdige aangifte kost nul euro rente, uitstel kost 2.841 euro over 341 dagen bij 5 procent.

Dat verschil van ruim 2.800 euro kost u niets meer dan één tijdige aangifte of één verzoekformulier. Bij de renteberekening telt de Belastingdienst een volle maand als 30 dagen en een jaar als 360 dagen; alleen in de laatste maand telt hij de werkelijke dagen. Rente die u moet betalen wordt naar beneden afgerond op hele euro’s, rente die u krijgt naar boven.

Ook bij de btw loopt het snel op. Ontdekt u in de zomer van 2027 dat u over 2026 nog 50.000 euro btw moet afdragen, dan loopt de rente daar al vanaf 1 januari 2027. Bij 5 procent is dat ongeveer 2.500 euro over een jaar. Had u de suppletie vóór 1 april 2027 ingestuurd, dan was de rente nul geweest.

De rente loopt al: zo beperkt u het bedrag

Staat er al een rentebedrag op uw aanslag, dan is het bijna altijd de moeite waard om dat na te rekenen. Er zijn drie controles die in de praktijk geld opleveren.

Had de Belastingdienst uw geld al?

Had de Belastingdienst het bedrag in dezelfde belasting en over hetzelfde jaar al binnen, bijvoorbeeld door een eerdere voorlopige aanslag, dan hoeft u over die periode geen rente te betalen. Dat speelt bij heen-en-weer gaande voorlopige aanslagen, bij een gewijzigd boekjaar, bij opname in een fiscale eenheid en bij teruggedraaide verliesverrekening. Voor verschuivingen tussen fiscale partners of tussen erfgenamen geldt een aparte, bij regeling aangewezen groep gevallen. Let op: geld dat u alvast uit eigen beweging overmaakt telt hier niet mee, en een bedrag dat u uit een andere aanslag of een andere belasting tegoed heeft evenmin.

In een zaak uit 2022 was over 14.478 euro rente berekend over 483 dagen, terwijl het geld een groot deel van die tijd al bij de Belastingdienst stond. De Hoge Raad beperkte de rente tot 219 dagen en verlaagde het bedrag van 1.553 euro naar 704 euro. Belangrijk: deze vermindering gaat meestal niet automatisch, u moet er zelf om vragen. Vermeld daarbij duidelijk en overzichtelijk over welke periode het gaat en maak aannemelijk dat u er recht op heeft. Is het rentebedrag op de beschikking niet hoger dan 100 euro, dan wordt de vermindering overigens niet toegepast.

Eén beperking blijft altijd staan: over de periode tussen de datum op het aanslagbiljet en de uiterste betaaldatum, meestal zes weken, blijft u rente verschuldigd. Ook als u de aanslag meteen betaalt. De wetgever heeft dat bewust aanvaard als een enigszins ruwe berekening.

Controleer de einddatum van de renteperiode

De renteperiode loopt in beginsel door tot de dag vóór de uiterste betaaldatum. Er gelden echter maximumtermijnen. Volgt de aanslag uw aangifte, dan stopt de teller uiterlijk negentien weken na ontvangst van die aangifte. Volgt de aanslag een verzoek, dan is dat veertien weken; bij een navorderingsaanslag op verzoek twaalf weken.

Wijkt de aanslag af van uw aangifte, dan hoeft de Belastingdienst die negentienwekengrens niet toe te passen, maar in de praktijk doet hij dat soms wel. In een zaak uit 2021 scheelde dat ruim een jaar aan rente. Kijk daar dus altijd naar. Ook een aantoonbaar gebrek aan voortvarendheid bij de Belastingdienst kan de periode verkorten: Gerechtshof Den Haag haalde er in maart 2026 twaalf maanden af.

Wees wel realistisch over wat kansrijk is. Narekenen op de periode, op het percentage en op geld dat de Belastingdienst al binnen had, levert regelmatig geld op. Een klacht dat het percentage te hoog is of dat u de cijfers onmogelijk eerder kon kennen, slaagt vrijwel nooit: de rechter mag de rekenregels niet op redelijkheid toetsen en de Belastingdienst hoeft geen rekening te houden met uw persoonlijke situatie.

Wanneer vergoedt de Belastingdienst rente aan u?

De Belastingdienst vergoedt alleen rente als hij zelf te traag is geweest. Krijgt u geld terug via een voorlopige aanslag, dan bestaat recht op rente als de Belastingdienst die aanslag heeft vastgesteld precies zoals u die heeft gevraagd of aangegeven, én er meer dan acht weken zijn verstreken na uw verzoek of meer dan dertien weken na uw aangifte. De teller begint daarbij niet eerder dan zes maanden na het einde van het jaar. Bij een teruggaaf van btw of loonheffing geldt een termijn van acht weken na het teruggaafverzoek.

Twee situaties leveren juist géén vergoeding op. Wordt uw aanslag verlaagd na een bezwaar of een rechtszaak, dan krijgt u geen rente over de periode dat u te veel had betaald. En bij achterwaartse verliesverrekening, waarbij u een verlies verrekent met de winst van een eerder jaar, wordt evenmin rente vergoed. Anders dan bij bezwaar wordt de rente die u over dat eerdere jaar al betaalde dan ook niet verlaagd. Alleen de zogenoemde coulancerente, die de Belastingdienst buiten de wettelijke regeling om vergoedt bij vertraging die aan hem te wijten is, kan dat soms deels goedmaken.

U bent het niet eens met de rente: bezwaar of herziening?

De rente wordt vastgesteld in een rentebeschikking: een aparte beslissing waarin het bedrag aan belastingrente staat. Welke stap u moet zetten, hangt af van het soort aanslag. Kiest u de verkeerde route, dan wordt uw protest niet inhoudelijk behandeld. Figuur 6 zet de twee routes naast elkaar.

Figuur 6: de twee routes. Bij een definitieve aanslag of een navorderingsaanslag maakt u bezwaar binnen zes weken; bij een voorlopige aanslag vraagt u om herziening en kunt u pas bezwaar maken tegen een afwijzing.

Definitieve aanslag of navordering: bezwaar binnen zes weken

Gaat het om een definitieve aanslag of een navorderingsaanslag, dan maakt u binnen zes weken na de datum op het aanslagbiljet bezwaar. Bezwaar tegen de aanslag geldt automatisch ook als bezwaar tegen de rentebeschikking. Bent u die zes weken voorbij, dan resteert alleen een verzoek om ambtshalve vermindering: een verzoek om de aanslag alsnog te verlagen buiten de bezwaartermijn om, waarbij minder ruime regels gelden.

Voorlopige aanslag: geen bezwaar, maar een verzoek om herziening

Bij een voorlopige aanslag ligt het anders. Daartegen staat geen bezwaar open, ook niet tegen de rente die erbij hoort. U vraagt dan om herziening van de voorlopige aanslag: een verzoek om die aanslag aan te passen. Wijst de Belastingdienst dat verzoek geheel of gedeeltelijk af, dan doet hij dat met een beslissing waartegen u wél bezwaar kunt maken.

Die bezwaartermijn is ongewoon ruim. Hij eindigt pas op de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend, en voor de rentebeschikking geldt altijd ten minste zes weken na de afwijzing. U heeft dus meer tijd dan de gebruikelijke zes weken om uw punt op te bouwen. Er zit wel een harde buitengrens aan: een verzoek om herziening van de rentebeschikking kunt u nog indienen tot zes weken na de datum van de definitieve aanslag waarmee de voorlopige aanslag wordt verrekend. Daarna is de deur dicht. Let wel op twee dingen: op een bezwaar tegen zo’n afwijzing beslist de Belastingdienst binnen zes weken, en een bezwaarschrift tegen een voorlopige aanslag levert geen uitstel van betaling op. Wilt u later betalen, vraag dat dan apart aan.

Verstuurt u uw brief naar de verkeerde instantie? Dat kost u in de regel geen termijn. De ontvangende instantie moet uw brief doorsturen en het moment waarop u hem daar indiende telt als indieningsmoment.

Praktische checklist: wat u moet regelen

  • Zet 30 april in uw agenda. Dat is de uiterste dag voor uw aangifte inkomstenbelasting én voor een verzoek om een voorlopige aanslag over het voorgaande jaar.
  • Zet 31 mei erbij voor de bv. Dat is de uiterste dag voor uw aangifte vennootschapsbelasting over een boekjaar dat gelijkloopt met het kalenderjaar.
  • Zet 1 april erbij voor btw en loonheffing. Een suppletie of correctiebericht over het vorige jaar dat vóór die datum binnen is, kost geen rente.
  • Schat realistisch. Laat uw verwachte winst en belasting tijdig doorrekenen en vraag op basis daarvan een voorlopige aanslag aan die zo dicht mogelijk bij de werkelijkheid ligt.
  • Reken niet op uitstel. Uitstel voor de aangifte voorkomt geen rente. Vraag bij uitstel altijd óók vóór 1 mei een voorlopige aanslag aan.
  • Vraag ruim op tijd. De Belastingdienst mag veertien weken over uw verzoek doen; die tijd loopt gewoon door terwijl de rente oploopt.
  • Vergelijk aanslag en aangifte. Wijkt de aanslag ook maar op één punt af, dan vervalt de vrijstelling en gaat rente lopen over het hele bedrag.
  • Reken de rentebeschikking na. Controleer de periode, het percentage en of de maximumtermijn van negentien of veertien weken is toegepast.
  • Claim de vermindering zelf. Stond het geld al bij de Belastingdienst, vraag dan actief om vermindering van de rente over die periode. Dit gebeurt niet automatisch.
  • Kies het juiste rechtsmiddel. Bezwaar bij een definitieve aanslag of navordering, een verzoek om herziening bij een voorlopige aanslag.
  • Bespreek uw plek in het becon-schema. Vraag uw adviseur in welke maand uw aangifte is ingepland en trek die naar voren als u een forse bijbetaling verwacht.

Veelgestelde vragen

Welk percentage belastingrente geldt in 2026?

Vanaf 1 januari 2026 geldt 5 procent voor alle belastingen, dus ook voor de vennootschapsbelasting. Dat laatste is nieuw: de Hoge Raad heeft op 16 januari 2026 beslist dat het hogere percentage voor de vennootschapsbelasting niet mag worden toegepast. De rente wordt enkelvoudig berekend, dus zonder rente over rente.

Voorkomt uitstel voor uw aangifte de belastingrente?

Nee. Uitstel schuift uw aangifte juist voorbij de datum waarop de vrijstelling nog geldt, waardoor de rente gaat lopen. De oplossing bij uitstel is om vóór 1 mei alsnog een voorlopige aanslag aan te vragen die aansluit bij de belasting die u verwacht te moeten betalen.

Wat gebeurt er als u één dag te laat bent?

Dan vervalt de vrijstelling volledig. De termijn is fataal en de rechter heeft geen ruimte om een kleine overschrijding door de vingers te zien. Bovendien telt de dag waarop de Belastingdienst uw stuk ontvangt, niet de dag waarop u het verstuurt.

Kunt u bezwaar maken tegen de belastingrente?

Dat hangt af van het soort aanslag. Bij een definitieve aanslag of een navorderingsaanslag maakt u binnen zes weken bezwaar; uw bezwaar tegen de aanslag geldt dan ook voor de rente. Bij een voorlopige aanslag staat geen bezwaar open en vraagt u om herziening van die aanslag.

Krijgt u rente terug als u gelijk krijgt in bezwaar?

Nee. Wordt uw aanslag na bezwaar of na een rechtszaak verlaagd, dan vergoedt de Belastingdienst daarover geen rente. Wel wordt de eerder in rekening gebrachte rente naar evenredigheid verlaagd. Dit is een bewuste keuze van de wetgever. Het is een reden om samen met uw adviseur te bekijken of u de aanslag betaalt of uitstel van betaling vraagt: krijgt u uiteindelijk ongelijk, dan betaalt u over de uitstelperiode invorderingsrente.

Geldt belastingrente ook voor de btw en de loonheffing?

Ja, en daar is de regeling strenger, omdat de renteloze periode van zes maanden ontbreekt. De teller loopt al vanaf 1 januari na het jaar. U ontloopt de rente volledig door een fout binnen drie maanden na het jaareinde te melden met een suppletie of een correctiebericht, dus vóór 1 april bij een kalenderjaar.

Hoe Taxcount u kan helpen

Belastingrente is een van de weinige kostenposten die u volledig zelf in de hand heeft, mits u de data en de bedragen scherp heeft. Taxcount bewaakt voor u de aangifte- en verzoektermijnen, maakt een realistische schatting van de belasting die u over het lopende jaar verschuldigd bent en dient waar nodig tijdig een verzoek om een voorlopige aanslag in. Ook voor de btw en de loonheffing bewaken wij de deadline van 1 april voor suppleties en correctieberichten.

Staat er al een rentebedrag op een aanslag, dan rekenen wij de beschikking voor u na: klopt de periode, is het juiste percentage gebruikt, is de maximumtermijn toegepast en had de Belastingdienst uw geld misschien al? Wij verzorgen vervolgens het bezwaar of het herzieningsverzoek. Laat uw situatie vrijblijvend beoordelen, dan weet u binnen één gesprek of er geld te besparen of terug te halen valt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages, drempels en termijnen kunnen wijzigen, en de uitkomst hangt altijd af van uw persoonlijke situatie. Laat uw situatie daarom altijd beoordelen door een belastingadviseur voordat u actie onderneemt.


Fiscaal partnerschap in 2026: wanneer bent u fiscaal partner en welke keuzes leveren u geld op

U woont samen, bent getrouwd of heeft net samen een huis gekocht. In de aangifte inkomstenbelasting komt dan de vraag hoe u de gezamenlijke posten onderling verdeelt, en vaak vult u daar zonder nadenken vijftig om vijftig in. Toch is fiscaal partnerschap geen keuze maar een gevolg van vaste feiten, en juist daarom zijn de keuzes die eruit voortvloeien elk jaar geld waard. Een onnadenkende verdeling kost u zo enkele duizenden euro’s, en een ontbrekend samenlevingscontract kan bij een overlijden een veelvoud daarvan kosten. In dit artikel leest u wanneer u in 2026 fiscaal partner bent, welke posten u vrij mag verdelen, tot wanneer u die verdeling nog kunt wijzigen en welke nadelen het partnerschap ongevraagd meebrengt. Ook leest u wat u praktisch moet vastleggen voordat u aangifte doet.

Wanneer bent u fiscaal partner?

Fiscaal partnerschap is geen keuze die u in de aangifte aanvinkt. De wet werkt met objectieve feiten: een huwelijk, een notarieel samenlevingscontract, een gezamenlijk kind of een gezamenlijke woning. Voldoet u aan een van die feiten, dan bent u partner, ook als u dat liever niet was. Wat u wel kunt sturen, zijn de feiten zelf. U kunt bijvoorbeeld besluiten om wel of niet naar de notaris te gaan, maar dat moet dan gebeuren vóór het jaar waarin het effect moet optreden.

Getrouwd of geregistreerd partner: direct partner

Bent u getrouwd of heeft u een geregistreerd partnerschap, dan bent u fiscaal partner. Er geldt geen wachttijd: vanaf de trouwdag telt u voor de belastingen als paar. Woont u samen zonder te trouwen, dan bent u fiscaal partner als u twee dingen combineert: een notarieel samenlevingscontract én een inschrijving op hetzelfde woonadres in de basisregistratie personen, de bevolkingsadministratie van de gemeente. Beide voorwaarden moeten kloppen. Alleen samenwonen is niet genoeg en alleen een contract ook niet.

Zes situaties waarin u ook zonder contract partner bent

Voor de inkomstenbelasting komen er zes situaties bij. Staat u samen op één adres ingeschreven, dan bent u ook fiscaal partner als een van deze punten geldt:

  • u heeft samen een kind;
  • een van u heeft het kind van de ander erkend;
  • u bent bij een pensioenregeling als partner van de ander aangemeld;
  • u bent samen eigenaar van de woning waarin u woont;
  • er staat een minderjarig kind van een van u beiden op het adres ingeschreven;
  • u was in het vorige kalenderjaar al fiscaal partner.

Die laatste wordt het vaakst over het hoofd gezien. Bent u eenmaal partner, dan bent u het jaar daarna opnieuw partner zolang u samen ingeschreven staat. De op één na belangrijkste is de gezamenlijke woning: veel stellen worden fiscaal partner op het moment dat zij samen een huis kopen, zonder dat zij ooit iets hebben getekend.

Wie geen fiscaal partner kan zijn

Drie groepen vallen af. Een bloed- of aanverwant in de eerste graad, dus uw ouder, uw kind, uw schoonouder of uw stiefkind, is geen partner, tenzij u beiden bij het begin van het kalenderjaar 27 jaar of ouder was. Iemand die buiten Nederland woont, is alleen partner als hij kwalificerend buitenlands belastingplichtige is, dus als hij vrijwel zijn hele inkomen in Nederland verdient. En voor een pleegkind of een kind waarvoor u kinderbijslag ontvangt en dat jonger is dan 27 jaar, kunt u samen een verzoek doen om het partnerschap uit te sluiten. U kunt bovendien maar één fiscaal partner tegelijk hebben.

Naast het pleegkind is er nog één situatie die u zelf kunt uitsluiten. Woont u samen met iemand terwijl er een minderjarig kind op het adres staat, dan kunt u met een schriftelijke huurovereenkomst op zakelijke gronden aantonen dat u geen partners bent. Denk aan een inwonende volwassen huisgenoot. U dient daarvoor een verzoek in bij de inspecteur, die beslist met een beschikking waartegen u bezwaar kunt maken.

Figuur 1 zet de vier vragen op een rij waarmee u in één oogopslag ziet of er fiscaal partnerschap is.


Figuur 1: beslisboom. Vier vragen bepalen of u fiscaal partner bent, met rechts de zes extra situaties die gelden zodra u samen op één adres staat ingeschreven.

Wanneer begint en eindigt het fiscaal partnerschap?

Bent u een deel van het jaar partner, dan wordt u ook partner genoemd in de overige perioden van dat jaar waarin u samen ingeschreven stond. Het partnerschap wordt dus over het jaar heen doorgetrokken.

Bij een echtscheiding stopt het partnerschap pas als aan twee eisen tegelijk is voldaan: het verzoek tot echtscheiding of scheiding van tafel en bed is bij de rechter ingediend, én u staat niet meer op hetzelfde adres ingeschreven. Blijft u samen ingeschreven staan omdat een van u de woning nog niet uit is, dan loopt het partnerschap door. En omdat u het vorige jaar partner was, bent u het jaar daarna opnieuw partner. Het moment van uitschrijven bepaalt dus meer dan veel mensen denken.

Wordt samenwonen onmogelijk door opname in een verpleeghuis of verzorgingshuis wegens medische redenen of ouderdom, dan blijft het partnerschap bestaan zolang geen van u beiden een nieuwe partner krijgt. Wilt u dat beëindigen, dan moet u dat schriftelijk melden aan de inspecteur. Een vakje aankruisen in de aangifte is daarvoor niet genoeg.

Bent u maar een deel van het jaar partner, bijvoorbeeld omdat u in de loop van het jaar bent gaan samenwonen of uit elkaar bent gegaan, dan kunt u samen kiezen om toch als partners voor het hele jaar te gelden. Alleen dan staat de vrije verdeling voor u open. Die keuze maakt u bij de aangifte of bij een verzoek om voorlopige teruggaaf en niet later. Let op: de keuze telt niet mee voor de zesmaandsregel bij het uitbetalen van de algemene heffingskorting.

Welke posten mag u samen vrij verdelen?

De hoofdregel is dat ieder zijn eigen inkomen en zijn eigen vermogen aangeeft. Voor een beperkte groep posten maakt de wet een uitzondering: die mag u als partners in elke verhouding over elkaar verdelen, zolang u samen op precies 100 procent uitkomt.

Vrij te verdelen zijn vijf posten: het saldo van de eigen woning (het eigenwoningforfait, een vast bedrag dat u bij uw inkomen optelt op basis van de WOZ-waarde, min de aftrekbare rente), het inkomen uit aanmerkelijk belang in box 2, de persoonsgebonden aftrek zoals zorgkosten, partneralimentatie en giften, de gezamenlijke grondslag sparen en beleggen in box 3, en de ingehouden dividendbelasting. Niet verdeelbaar zijn onder meer loon, uitkering, pensioen en lijfrente-uitkeringen, winst uit onderneming, het resultaat uit terbeschikkingstelling (verhuur van vermogen aan de onderneming of bv van uw partner) en de heffingskortingen. Figuur 2 zet beide groepen naast elkaar.

Figuur 2: de vijf posten die u samen vrij mag verdelen tegenover de posten die de wet bij ieder afzonderlijk laat.

Kiest u niets, of komt u samen niet precies op 100 procent uit, dan rekent de Belastingdienst automatisch de helft aan ieder toe. De Hoge Raad besliste in maart 2025 dat die verdeling ook geldt als de partner van de post niets af wist. De standaardverdeling is dus hard: wie niets kiest, kiest vijftig om vijftig.

Bij de eigen woning mag u alleen het saldo verdelen. Het eigenwoningforfait bij de ene partner nemen en de rente bij de andere is niet toegestaan. Bij de persoonsgebonden aftrek mag u wél per aftrekpost een andere verhouding kiezen.

Wat levert een goede verdeling u op in 2026?

Twee lage schijven in box 2

Keert uw bv, uw besloten vennootschap, dividend uit, dan is dit het grootste eenmalige voordeel in dit artikel. Box 2 kent twee schijven, en die schijven gelden per persoon.

Deel van het box 2-inkomen (2026) Tarief
Tot en met 68.843 euro 24,5 procent
Boven 68.843 euro 31 procent

Omdat u het box 2-inkomen vrij mag verdelen, kunt u samen tot en met 137.686 euro tegen 24,5 procent afrekenen.

Rekenvoorbeeld. Uw bv keert in 2026 140.000 euro dividend uit. Rekent u alles aan uzelf toe, dan betaalt u over de eerste 68.843 euro 24,5 procent en over de resterende 71.157 euro 31 procent. Samen is dat afgerond 38.925 euro. Verdeelt u het dividend gelijk over u beiden, dan blijft ieder van u met 70.000 euro vrijwel volledig in de eerste schijf. Samen betaalt u dan afgerond 34.450 euro. Het verschil is 4.475 euro, alleen door een ander getal in de aangifte. Figuur 3 laat zien waar dat verschil vandaan komt.

Figuur 3: bij een dividend van 140.000 euro schuift een gelijke verdeling het volledige bedrag vrijwel geheel in de eerste schijf van beide partners. Dat scheelt 4.475 euro.

Deze verdeling staat alleen open als u het hele jaar dezelfde fiscaal partner had, of als u samen kiest voor voljaarspartnerschap.

De eigen woning: minder speelruimte dan u denkt

Veel mensen rekenen de hypotheekrenteaftrek automatisch toe aan de partner met het hoogste inkomen. Dat helpt minder dan vroeger, want de aftrek voor de eigen woning is in tarief beperkt. In 2026 levert die aftrek maximaal 37,56 procent op, ook als u in de schijf van 49,50 procent valt.

Rekenvoorbeeld. U verdient 90.000 euro en uw partner 20.000 euro. Samen heeft u een eigen woning met een negatief saldo van 8.000 euro. Rekent u dat volledig aan uzelf toe, dan levert de aftrek 3.005 euro op. Bij uw partner, die in de eerste schijf van 35,75 procent valt, is dat 2.860 euro. Het verschil is ongeveer 145 euro.

Het echte effect van de verdeling zit hier dus niet in het tariefverschil, maar in wat de verdeling doet met uw verzamelinkomen, het totaal van uw inkomen in box 1, box 2 en box 3: de afbouw van heffingskortingen, de drempels voor zorgkosten en giften en het recht op toeslagen.

Sturen op uw verzamelinkomen

Heeft u of uw partner de AOW-leeftijd bereikt, de leeftijd waarop de uitkering op grond van de Algemene Ouderdomswet ingaat, dan is de ouderenkorting van 2.067 euro het duidelijkste voorbeeld. Die korting wordt lager zodra het verzamelinkomen van degene die de AOW-leeftijd heeft bereikt boven 46.002 euro komt, met 15 procent van het meerdere, en is nihil vanaf 59.782 euro. Door de eigen woning en het box 3-vermogen anders te verdelen, stuurt u dat verzamelinkomen. Dat is toegestaan.

Wat volgens de rechter niet werkt, is de ouderenkorting eerst opmaken om vervolgens meer algemene heffingskorting uitbetaald te krijgen. Drie uitspraken hebben die route afgewezen. Een ouderenkorting die u zelf niet kunt gebruiken, is definitief verloren en kunt u niet aan uw partner overdragen.

Wat u niet kunt sturen

De inkomensafhankelijke combinatiekorting geldt alleen als er een kind jonger dan 12 jaar ten minste zes maanden bij u in huis woont. Die korting gaat naar de partner met het laagste inkomen uit werk en volgt dat arbeidsinkomen. Zij is dus niet met een verdeling in de aangifte te beïnvloeden. In 2026 bedraagt zij 11,45 procent van het arbeidsinkomen boven 6.239 euro, met een maximum van 3.032 euro dat u bereikt bij een arbeidsinkomen van 32.720 euro. Heeft een van u helemaal geen inkomen uit werk, dan krijgt niemand deze korting.

Ook de uitbetaling van de algemene heffingskorting aan de minstverdienende partner is niet meer voor iedereen beschikbaar. Die bestaat alleen nog voor wie is geboren vóór 1 januari 1963 en meer dan zes maanden dezelfde partner heeft. In het Belastingplan 2025 is een gedeeltelijke herinvoering opgenomen voor wie later is geboren, met een afbouw van 14,70 procent boven een gezamenlijk verzamelinkomen van 36.000 euro. Die regeling treedt pas in werking bij koninklijk besluit. De beoogde datum is 1 januari 2028, maar die staat nog niet vast.

Tot wanneer kunt u de verdeling nog wijzigen?

U mag de gekozen verhouding samen wijzigen tot het moment waarop de aanslagen van u beiden onherroepelijk vaststaan, dus tot er geen bezwaar of beroep meer mogelijk is. Bewaak daarom ook de aanslagdatum van uw partner en niet alleen die van uzelf. Werd een aanslag onherroepelijk door een uitspraak van de Hoge Raad, dan heeft u daarna nog zes weken.

Staan beide aanslagen vast, dan is de verdeling in beginsel definitief. Er blijft één route over: zelf om een navorderingsaanslag verzoeken, een extra aanslag over een jaar dat al was afgerond. Zo’n navorderingsaanslag opent de verdeling opnieuw, en niet alleen voor de post waarop de navordering ziet. Bespreek die route met uw adviseur, want een navorderingsaanslag heeft ook nadelen. Houd er verder rekening mee dat de Belastingdienst bij een keuze over de verdeling zonder termijn kan navorderen.

Er loopt op dit moment een bijzondere termijn voor box 3. Heeft u over de jaren 2017 tot en met 2020 meegedaan aan het massaal bezwaar over de heffing op vermogen, en heeft u daarna een verminderingsbeschikking ontvangen, de brief waarmee de inspecteur uw aanslag verlaagt? De Hoge Raad heeft op 27 maart 2026 beslist dat u dan vanaf de dagtekening van die beschikking nog zes weken heeft om de verdeling van het vermogen samen te wijzigen. Een verzoek om ambtshalve vermindering, waarmee u de Belastingdienst vraagt een aanslag te verlagen die al vaststaat, geeft daarna geen extra ruimte. Omdat het rechtsherstel is berekend op de verdeling die u destijds koos, kan een andere verdeling in deze dossiers geld opleveren. Zet de dagtekening van uw beschikkingen per jaar op een rij.

Figuur 4 zet de momenten op een tijdlijn, met de aparte termijn voor box 3 eronder.

Figuur 4: tijdlijn van de wijzigingstermijn. De deur sluit pas als de aanslagen van beide partners onherroepelijk vaststaan; voor box 3 over 2017 tot en met 2020 geldt een eigen termijn van zes weken.

Welke nadelen brengt fiscaal partnerschap ongevraagd mee?

Naast keuzes levert het partnerschap ook beperkingen op waar u niet om heeft gevraagd. Deze vijf komen in de praktijk het vaakst voor.

Samen mag u maar één hoofdverblijf hebben

Heeft u allebei een koopwoning, dan mag maar één daarvan als hoofdverblijf gelden. U kiest samen welke, en die keuze is voor dat jaar onherroepelijk. Maakt u geen keuze, dan geldt géén van beide woningen als eigen woning: de rente is dan niet aftrekbaar en beide woningen gaan naar box 3. Geeft u in uw aangiften een verschillende woning op, dan telt de woning uit de eerst ingediende aangifte. Leg de keuze dus schriftelijk vast voordat een van u aangifte doet.

Koopt u samen een woning, dan telt een overwaarde uit een eerdere woning van uw partner, de eigenwoningreserve, ook mee bij de toets van uw eigen maximale eigenwoningschuld. Vraag het woningverleden van uw partner daarom op vóór de aankoop. Een lening die u bij uw partner afsluit, is nooit een eigenwoningschuld.

Het leenmaximum bij uw eigen bv geldt voor u samen

Leent u geld van uw eigen bv, anders dan voor de eigen woning, dan wordt het bedrag boven 500.000 euro belast alsof u dividend heeft ontvangen. Dat maximum geldt voor u en uw partner samen, en de schulden van u beiden worden bij elkaar opgeteld. Twee aandeelhouders die geen partners zijn, mogen ieder 500.000 euro lenen. Worden zij fiscaal partner, dan halveert die ruimte in feite. Houd de stand het hele jaar in de gaten, want ook bijgeschreven rente telt mee.

De uren van uw meewerkende partner kunnen vervallen

Heeft u samen met uw partner een vof (vennootschap onder firma) of maatschap, dan tellen de uren van degene wiens werk hoofdzakelijk ondersteunend is niet mee, als twee dingen tegelijk gelden: dat werk is voor 70 procent of meer ondersteunend, én zo’n samenwerking zou tussen mensen die geen familie van elkaar zijn ongebruikelijk zijn. Is dat zo, dan tellen alle uren van die persoon voor dat samenwerkingsverband niet mee. Hij haalt het urencriterium van 1225 uur dan mogelijk niet meer en verliest daarmee de zelfstandigenaftrek. In de praktijk is dat meestal de meewerkende partner. De bewijslast ligt volledig bij u, ook bij een navordering, en de rechter verlangt dat u per taak kunt aangeven welk deel niet ondersteunend was. Een enkel totaal aantal uren is niet genoeg.

Betaalt u uw partner een vergoeding voor het meewerken, let dan op de grens van 5.000 euro. Blijft de vergoeding daaronder, dan is niets aftrekbaar en bij uw partner ook niets belast; de meewerkaftrek blijft dan wel mogelijk, een aftrekpost voor ondernemers van wie de partner onbetaald of tegen een lage vergoeding meewerkt. Vanaf 5.000 euro is de volledige beloning aftrekbaar en bij uw partner belast. Reken uit welke variant in uw situatie gunstiger uitpakt.

Verhuurt u een pand aan de bv van uw partner?

Dan valt het pand niet in box 3, maar wordt de opbrengst min de kosten in box 1 belast, tegen een hoger tarief. Dit heet terbeschikkingstelling: vermogen dat u aan de onderneming of bv van uw partner beschikbaar stelt. Dat resultaat mag u niet vrij tussen u beiden verdelen. Eindigt het partnerschap, bijvoorbeeld door een scheiding, dan moet u afrekenen over de waardestijging van het pand zonder dat u die opbrengst in handen heeft. Er is dan geen doorschuifregeling, alleen uitstel van betaling.

Hetzelfde geldt voor een lening of een borgstelling. Staat u borg voor de onderneming of bv van uw partner uit genegenheid en niet op zakelijke voorwaarden, dan is het verlies niet aftrekbaar terwijl u er wel volledig voor kunt worden aangesproken. Leg vergoeding, plafond en looptijd daarom zakelijk vast.

U kunt aansprakelijk zijn voor de belasting van uw partner

Rekent u een post aan uw partner toe, dan kan de Belastingdienst u aanspreken voor een evenredig deel van de inkomstenbelasting. Dat deel wordt per box berekend. De aansprakelijkheid blijft bestaan nadat de relatie is geëindigd, want bepalend is het jaar waarin de toerekening plaatsvond. Voor de belasting zelf kunt u zich niet disculperen, dus niet aantonen dat het u niet valt aan te rekenen. Wel geldt de aansprakelijkheid niet als er na verliesverrekening geen te betalen aanslag overblijft, en uw partner moet eerst in gebreke zijn. Voor een boete, rente en invorderingskosten bent u alleen aansprakelijk voor zover dat aan u te wijten is, en bij een boete moet de Belastingdienst opzet of grove schuld bewijzen. Weeg dit mee als een van u financiële problemen heeft.

Let op: er bestaan drie verschillende partnerbegrippen

Voor de inkomstenbelasting, voor de toeslagen en voor de erf- en schenkbelasting gelden niet dezelfde regels. U kunt dus voor de belasting wél partner zijn en voor de erfbelasting niet.

Voor de toeslagen gelden vrijwel dezelfde regels als voor de inkomstenbelasting, maar met drie verschillen die er in de praktijk toe doen: het partnerschap gaat pas in vanaf de dag waarop het ontstaat en werkt niet terug over het jaar, uw ouder of kind is er nooit partner, en verzoeken over het partnerschap dient u in bij de Dienst Toeslagen en niet bij de inspecteur. Figuur 5 zet de drie begrippen naast elkaar.

Figuur 5: de drie partnerbegrippen met hun eigen wachttijden. Rechts het bedrag waar het bij de erfbelasting om gaat: 828.035 euro vrijgesteld tegenover 2.769 euro.

Voor de erfbelasting is het verschil het grootst. Erft u van uw partner, dan is in 2026 828.035 euro vrijgesteld. Bent u geen partner in de zin van de Successiewet, dan is dat 2.769 euro en geldt bovendien een hoger tarief. Ter vergelijking: een kind of kleinkind erft 26.230 euro belastingvrij. Een notarieel samenlevingscontract met een wederzijdse zorgplicht brengt de hoge vrijstelling al na zes maanden binnen bereik; zonder contract duurt het vijf jaar onafgebroken op hetzelfde adres. Voor ongehuwd samenwonenden met vermogen is de gang naar de notaris daarmee de goedkoopste maatregel met het grootste bedrag erachter.

Let daarbij op drie punten. De wederzijdse zorgplicht moet in de notariële akte zelf staan; afspraken die u onderling regelt buiten de akte om zijn onvoldoende, oordeelde het gerechtshof in een zaak die de Hoge Raad in 2022 in stand liet. Verder wordt op de partnervrijstelling de helft van de waarde van een nabestaandenpensioen of lijfrente in mindering gebracht, waarbij de vrijstelling na die korting ten minste 213.915 euro bedraagt. En wonen er drie of meer mensen samen die allemaal aan de voorwaarden voldoen ten opzichte van dezelfde persoon, dan is niemand partner en vervalt de vrijstelling voor iedereen.

Gaat u trouwen en wordt er in de familie geschonken? Schenkingen aan u en aan uw partner worden voor de schenkbelasting bij elkaar opgeteld alsof u één persoon bent. Dat geldt ook al voor schenkingen in de twaalf maanden vóór uw huwelijksdag. Schenkingen tussen u beiden vallen daar juist buiten. De timing van een schenking ten opzichte van de trouwdatum is dus een bewuste keuze.

Praktische checklist: wat u moet regelen

  • Stel eerst vast of er partnerschap is. Vraag een uittreksel van de basisregistratie personen op met alle bewoners van uw adres en loop de zes extra situaties na. Partnerschap volgt uit feiten, niet uit uw gevoel.
  • Reken de verdeling elk jaar opnieuw door. De beste verdeling verandert mee met uw inkomen, uw vermogen en uw leeftijd. Vijftig om vijftig uit gewoonte is zelden de beste uitkomst.
  • Vul samen precies 100 procent in. Komt u samen niet op 100 procent uit, dan rekent de Belastingdienst automatisch de helft aan ieder toe.
  • Kies vóór de aangifte welke woning uw hoofdverblijf is. Leg die keuze schriftelijk vast, want bij verschillende aangiften telt de eerst ingediende.
  • Bewaak de aanslagdata van u beiden. Zolang één aanslag nog openstaat, kunt u de verdeling samen nog wijzigen. Daarna is de weg vrijwel dicht.
  • Vraag vóór een gezamenlijke aankoop op welke woningen uw partner eerder had. Een overwaarde uit een eerdere woning van uw partner telt mee bij de toets van uw eigen maximale eigenwoningschuld.
  • Houd een urenadministratie per taak bij als uw partner meewerkt. Alleen daarmee kunt u aantonen dat het werk niet hoofdzakelijk ondersteunend is.
  • Houd de stand van uw leningen bij de bv in de gaten. Het maximum van 500.000 euro geldt voor u samen, inclusief bijgeschreven rente.
  • Ga naar de notaris als u ongehuwd samenwoont en vermogen heeft. Zonder notarieel samenlevingscontract met zorgplicht mist u de partnervrijstelling in de erfbelasting.
  • Leg bij een scheiding de verdeling vast in het convenant. Zonder medewerking van uw ex kunt u de verdeling later niet meer wijzigen.
  • Zoek uw verminderingsbeschikkingen box 3 over 2017 tot en met 2020 op. Vanaf de dagtekening loopt een termijn van zes weken om de verdeling nog te wijzigen.

Veelgestelde vragen

Kunt u zelf kiezen of u fiscaal partner bent?

Nee. Het partnerschap volgt uit vaste feiten, zoals een huwelijk, een notarieel samenlevingscontract, een gezamenlijk kind of een gezamenlijke woning. U kunt het niet aan- of uitzetten in de aangifte. U kunt wel de feiten beïnvloeden, bijvoorbeeld door wel of geen samenlevingscontract te sluiten. Er is één uitzondering waarvoor u een verzoek kunt doen: bij een huisgenoot terwijl er een minderjarig kind op het adres staat, met een schriftelijke zakelijke huurovereenkomst.

Wat gebeurt er als u samen geen verdeling invult?

Dan rekent de Belastingdienst de helft aan ieder toe. Dat geldt ook als u samen niet precies op 100 procent uitkomt, en zelfs als een van u niet wist dat de post er was. Bij een groot dividend of een hoog box 3-vermogen kan dat duizenden euro’s schelen.

Kunt u de verdeling achteraf nog wijzigen?

Ja, zolang de aanslagen van u beiden nog niet onherroepelijk vaststaan. U moet dat samen doen. Staan beide aanslagen vast, dan blijft alleen de route over om zelf om een navorderingsaanslag te verzoeken, waardoor de verdeling opnieuw opengaat. Bespreek die route eerst met uw adviseur.

Bent u fiscaal partner als u samenwoont zonder samenlevingscontract?

Dat hangt ervan af. Zonder notarieel contract bent u alleen partner als u samen op één adres staat ingeschreven én een van de zes extra situaties geldt, bijvoorbeeld een gezamenlijk kind of een gezamenlijke koopwoning. Geldt geen van die punten, dan bent u geen fiscaal partner. U mist dan de vrije verdeling: u kunt vermogen en aftrekposten niet naar elkaar verschuiven, zodat een onbenut heffingvrij vermogen of een onbenutte aftrek bij een van u verloren gaat.

Bent u tijdens uw scheiding nog fiscaal partner?

Ja, totdat aan twee eisen tegelijk is voldaan: het echtscheidingsverzoek is bij de rechter ingediend én u staat niet meer op hetzelfde adres ingeschreven. Blijft u samen ingeschreven, dan loopt het partnerschap door en bent u het jaar daarna opnieuw partner. Het moment van uitschrijven is daarom belangrijk.

Is uw partner die in het buitenland woont ook uw fiscaal partner?

Alleen als hij kwalificerend buitenlands belastingplichtige is, dus als vrijwel het hele inkomen in Nederland wordt belast. Uw partner kan daarbij meeliften op het gezamenlijke inkomen. Voldoet u niet, dan is er geen partnerschap: u kunt niets verdelen, de hypotheekrente is alleen aftrekbaar voor zover die op u drukt en u heeft één keer het heffingvrije vermogen. Sinds 2026 is een inkomensverklaring geen harde voorwaarde meer; de inspecteur kan die opvragen, waarna ander bewijs is toegestaan.

Hoe Taxcount u kan helpen

Fiscaal partnerschap raakt bijna elk onderdeel van uw aangifte tegelijk: de eigen woning, box 2, box 3, de heffingskortingen, de toeslagen en bij ondernemers ook het urencriterium. Taxcount stelt eerst vast of er partnerschap is en vanaf welke datum, en rekent daarna verschillende verdelingen door op het totaal van u beiden samen, inclusief de doorwerking naar kortingen, drempels en toeslagen.

Daarnaast kijken wij vooruit. Wij lopen na of uw hoofdverblijfkeuze, uw leningen bij de bv, uw urenadministratie en uw samenlevingscontract op elkaar aansluiten, en welke oude jaren nog openstaan om te herstellen. Wilt u weten of uw verdeling in 2026 optimaal is, of wat er verandert als u gaat samenwonen, trouwen of scheiden? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw eigen situatie altijd beoordelen voordat u een keuze vastlegt in de aangifte of bij de notaris.
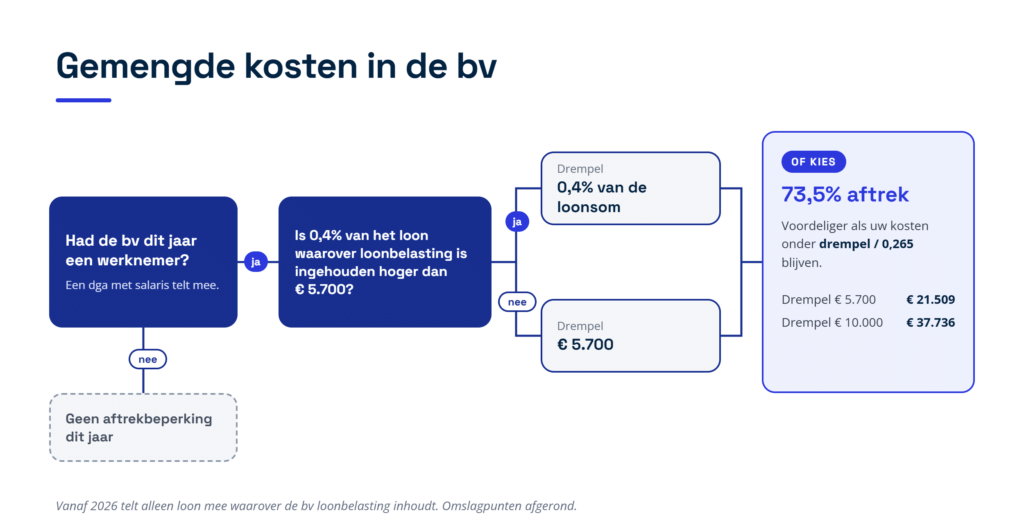
Zie ook:

Asset deal of share deal: zo bepaalt u hoe u uw bedrijf het beste verkoopt

U hebt jaren aan uw bedrijf gebouwd en er dient zich een koper aan. Dan komt vrijwel meteen de vraag op tafel die het financiële resultaat van de hele verkoop bepaalt: verkoopt u de bezittingen en schulden van het bedrijf, of verkoopt u de aandelen in uw bv? Dat is de keuze tussen een asset deal en een share deal. Die keuze bepaalt wie welke belasting betaalt, of er btw over de transactie loopt, welke contracten en welke medewerkers meegaan, en welke risico’s ook na de overdracht bij u blijven liggen. In dit artikel leest u wat beide routes fiscaal betekenen, welke faciliteiten en drempels in 2026 gelden, en wat u het beste jaren vooraf al regelt.

Wat is het verschil tussen een asset deal en een share deal?

Bij een asset deal, ook wel activa-passivatransactie genoemd, verkoopt u de onderdelen van het bedrijf: het pand, de machines, de voorraad, de klantenkring en de goodwill. Met goodwill bedoelen we de waarde van uw naam, uw klantenkring en uw marktpositie, die niet in losse bezittingen zit. Het bedrijf zelf blijft juridisch achter bij u; alleen de inhoud gaat over. Bij een share deal verkoopt u de aandelen in de bv. Het bedrijf verandert dan niet: alle contracten, vergunningen en arbeidsovereenkomsten blijven staan waar ze staan, want de bv blijft dezelfde partij.

Of u die keuze überhaupt hebt, hangt af van uw rechtsvorm. Hebt u een eenmanszaak, een vof of een maatschap, dan zijn er geen aandelen en is elke verkoop automatisch een activa-passivatransactie. De keuze verschuift dan naar de vraag of u vooraf nog een bv tussen uzelf en de onderneming zet. Hebt u wel een bv, dan kunt u kiezen: de bv verkoopt haar onderneming, of u verkoopt de aandelen in de bv. Figuur 1 laat zien welke route bij welke rechtsvorm hoort en hoe de verkoopwinst dan wordt belast.

    Figuur 1: uw rechtsvorm bepaalt of u kunt kiezen tussen een asset deal en een share deal, en hoe de verkoopwinst wordt belast.

In de praktijk lopen de belangen tegengesteld. Kopers willen meestal een asset deal: zij kiezen precies uit wat zij overnemen, laten het verleden van de onderneming achter en mogen afschrijven op de betaalde goodwill. Verkopers willen meestal een share deal: die is fiscaal vaak gunstiger, en het verleden gaat mee de deur uit. Dat verschil in belang komt terug in de prijs. Wie de fiscale gevolgen van beide routes kent, onderhandelt daar bewuster over. Figuur 2 zet naast elkaar wat er bij elke route meegaat en wat achterblijft of nog actie vraagt.

Figuur 2: wat er bij een asset deal en bij een share deal meegaat, en wat achterblijft of nog actie van u vraagt.

Wat betekent een asset deal voor u als IB-ondernemer?

Waarover rekent u af?

Verkoopt u als ondernemer voor de inkomstenbelasting uw hele onderneming, dan is dat fiscaal een staking. U rekent in één keer af over alles wat nog niet eerder is belast. Daar horen drie dingen bij: de stille reserves, dat wil zeggen het verschil tussen de werkelijke waarde en de boekwaarde van uw bezittingen, de goodwill die u in de loop der jaren hebt opgebouwd, en de fiscale reserves die nog op uw balans staan. Bij elkaar is dat de stakingswinst, en die valt in box 1.

Belangrijk is dat u de koopsom per bedrijfsmiddel toerekent. Staat er in de koopovereenkomst geen prijs per onderdeel, dan moet de koopsom in redelijkheid worden verdeeld over de bezittingen en de goodwill. Legt u de verdeling wel vast, dan moet die met de werkelijkheid overeenkomen. De bewijslast ligt bij u, zeker als u later van de verdeling in de koopovereenkomst wilt afwijken. Onderbouw de verdeling daarom met taxaties op het moment dat u tekent, niet achteraf.

Welke faciliteiten verzachten de rekening in 2026?

Tegenover die afrekening staan drie regelingen die de belastingdruk verlagen of uitstellen.

  • In 2026 mag u maximaal 3.630 euro van de stakingswinst aftrekken. Die aftrek geldt eenmaal in uw leven, dus als u eerder al een onderneming hebt beëindigd, is hij mogelijk al gebruikt.
  • MKB-winstvrijstelling. Van de winst die overblijft na de ondernemersaftrek is in 2026 12,7 procent vrijgesteld. Die vrijstelling geldt ook over stakingswinst.
  • U mag een deel van de stakingswinst omzetten in een lijfrente en daarmee de belasting uitstellen tot het moment waarop de uitkeringen binnenkomen. In 2026 is dat maximaal 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw leeftijd, van arbeidsongeschiktheid en van het moment waarop de uitkeringen ingaan. Wat u al aan pensioen en lijfrente hebt opgebouwd, gaat van dat maximum af.

Aan de stakingslijfrente zitten twee harde voorwaarden. De premie moet uiterlijk zes maanden na afloop van het stakingsjaar zijn betaald of verrekend; het bedrag schuldig blijven is niet genoeg. En er mag geen sprake zijn van een vooraf afgesproken doorverkoop of van een op het moment van de overdracht al vaststaande liquidatie. Staat vast dat de onderneming kort daarna wordt opgeheven of dat de verkoop aan een derde vrijwel rond is, dan vervalt de aftrek volledig. De maatstaf is dus wat vaststaat, niet wat u van plan bent.

Verkoopt u alles, of een deel?

Het maakt fiscaal verschil of u de hele onderneming staakt of maar een deel. Bij een gedeeltelijke staking vervallen de stakingsaftrek en de doorschuifregeling, terwijl een herinvesteringsreserve juist alleen bij een gedeeltelijke staking in stand kan blijven. Van een gedeeltelijke staking is al sneller sprake dan ondernemers denken: ook de verkoop van alleen een deel van uw klantenbestand met wat inventaris telt mee, als uw onderneming daardoor in korte tijd duurzaam en flink kleiner wordt.

  Hele onderneming Deel van de onderneming
Stakingsaftrek ja, maximaal 3.630 euro nee
Stakingslijfrente ja ja
Herinvesteringsreserve nee, valt verplicht vrij mogelijk, als u nog wilt herinvesteren
Doorschuiven naar een nieuwe onderneming ja, op verzoek nee


Wilt u na de verkoop opnieuw ondernemen, dan kunt u de stakingswinst doorschuiven naar die nieuwe onderneming. U doet daarvoor een verzoek bij uw aangifte. U krijgt dan een conserverende aanslag, dat is een aanslag die wel wordt opgelegd maar die u nog niet hoeft te betalen, en u moet herinvesteren in het jaar van de staking of binnen twaalf maanden daarna, in een onderneming waaruit u zelf winst geniet. Let op: verliezen uit het verleden kunt u niet met dat doorgeschoven inkomen verrekenen. Hebt u nog te verrekenen verliezen, dan kan doorschuiven juist ongunstig uitpakken.

Twee posten die u makkelijk over het hoofd ziet

De eerste is de desinvesteringsbijtelling. Verkoopt u bedrijfsmiddelen mee waarop u investeringsaftrek hebt gehad, en zijn er sinds het begin van dat investeringsjaar nog geen vijf jaar verstreken, dan telt u hetzelfde percentage weer bij uw winst op zodra u in een jaar voor meer dan 2.900 euro desinvesteert. Meer dan u destijds hebt afgetrokken, wordt nooit bijgeteld. Vraag vóór de onderhandelingen een investeringsoverzicht van de laatste vijf jaar op en neem de uitkomst mee in de prijs.

De tweede is de herinvesteringsreserve, waarmee u de winst op een verkocht bedrijfsmiddel tijdelijk opzij zet om later opnieuw te investeren. Staat die nog op uw balans en staakt u de hele onderneming, dan valt de reserve verplicht vrij in de stakingswinst. Vergeet u dat, dan is het probleem niet weg: de Belastingdienst kan de reserve in een later jaar alsnog belasten, ook als uw onderneming dan feitelijk niet meer bestaat.

Wat betekent een share deal, en wie betaalt dan de belasting?

Verkoopt uw holding de aandelen? Dan geldt de deelnemingsvrijstelling

Houdt een holding-bv de aandelen in uw werk-bv, dan is de winst bij verkoop van die aandelen in beginsel onbelast. Dat komt door de deelnemingsvrijstelling, een regeling die voorkomt dat dezelfde winst twee keer met vennootschapsbelasting wordt belast. Zij geldt als de holding ten minste 5 procent van het nominaal gestorte kapitaal van de werk-bv bezit. Dit is de reden dat een verkopende directeur-grootaandeelhouder (DGA) vrijwel altijd naar de share deal kijkt: de meerwaarde die bij een asset deal in de vennootschapsbelasting zou vallen, blijft nu buiten de heffing.

De keerzijde staat minder vaak in de presentatie van de adviseur. De opbrengst zit dan wel in de holding en niet op uw privérekening. Wilt u er privé over beschikken, dan volgt bij de uitkering alsnog heffing in box 2. En de kosten van de verkoop, van advocaat en notaris tot adviseurs en zelfs uw eigen interne uren, zijn bij de holding niet aftrekbaar. Dat aftrekverbod geldt alleen als de verkoop ook echt doorgaat. Ketst een transactie definitief af, dan zijn de kosten van dat traject in beginsel wel aftrekbaar. Verkoopt u de aandelen daarna alsnog aan een andere partij, dan moet per kostenpost worden beoordeeld of u die kosten ook zonder dat eerste traject had gemaakt. Kosten die pas een gevolg zijn van de verkoop, zoals een afscheidsbonus die u ná de overdracht toekent, vallen buiten het aftrekverbod. Leg daarom per factuur vast op welke transactie en op welke fase zij ziet; achteraf is dat niet meer te reconstrueren.

Houdt u de aandelen privé? Dan loopt de verkoop via box 2

Bezit u de aandelen rechtstreeks, zonder holding, dan is de verkoopwinst belast in box 2. Het belaste voordeel is de overdrachtsprijs min de verkrijgingsprijs, dat wil zeggen wat u destijds voor de aandelen hebt betaald. In 2026 betaalt u in box 2 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.

Hier ligt precies het spiegelbeeld van de holdingsituatie: de kosten tellen in box 2 juist wél mee. Aankoopprovisie, honoraria van adviseurs en notariskosten verhogen de verkrijgingsprijs, en de verkoopkosten verlagen de overdrachtsprijs. De grens is dat de kosten in onmiddellijk verband met de verkrijging moeten staan. Betaalde schenkbelasting, kosten om de verkrijgingsprijs te laten vaststellen en rente over de periode dat u de aandelen hield, tellen niet mee.

Let op één valkuil. Is uw bv ooit ontstaan uit een geruisloze inbreng van een eenmanszaak, dan kan de verkrijgingsprijs negatief zijn. In dat geval wordt bij de verkoop meer belast dan u aan verkoopprijs ontvangt. Vraag daarom vóór de onderhandelingen op wat uw fiscale verkrijgingsprijs is.

Wanneer is de verkoop fiscaal een feit?

Voor box 2 telt niet de datum van de notariële akte, maar het moment waarop de koopovereenkomst perfect wordt en het economische belang overgaat. Bij een transactie rond de jaarwisseling bepaalt dat in welk jaar u de belasting betaalt. Werkt u met een opschortende voorwaarde, bijvoorbeeld een blokkeringsregeling in de statuten, dan verschuift het moment naar de vervulling van die voorwaarde.

Wat als de prijs later nog verandert?

Een nabetaling of earn-out, dat is een deel van de prijs dat pas later wordt betaald als het bedrijf bepaalde resultaten haalt, werkt in box 2 anders dan onder de deelnemingsvrijstelling. Bij de holding valt een latere prijsaanpassing gewoon onder de vrijstelling en blijft die dus onbelast. In box 2 wordt in het jaar van de verkoop de hele overdrachtsprijs belast, ook het deel dat u nog niet hebt ontvangen. Staat de prijs niet vast, dan maakt u een schatting. Valt de opbrengst hoger uit, dan wordt het meerdere belast zodra u het ontvangt. Valt zij lager uit, dan telt het nadeel pas mee bij de laatste termijn.

Wat daarbij de doorslag geeft, is de tekst van de koopovereenkomst. Voert u alleen uit wat u al had afgesproken, bijvoorbeeld een balansgarantie waarin u garandeert dat de balans klopt en de prijs daalt als dat niet zo blijkt, dan is verdedigbaar dat de correctie terugwerkt naar het jaar van verkoop en dat die aanslag wordt verminderd. Over dat punt lopen de opvattingen in de vakliteratuur uiteen, dus laat de tekst van zo’n garantie vooraf fiscaal beoordelen. Spreekt u later alsnog een nieuwe prijs af, dan valt het nadeel in het jaar van die nieuwe afspraak. Een prijsverlaging die jaren later wordt overeengekomen, moet bovendien zakelijk zijn en aantoonbaar; anders wordt zij niet geaccepteerd.

Verkoopt u aan familie, tegen een vriendenprijs?

Ontbreekt een tegenprestatie of is de prijs tot stand gekomen in een overeenkomst die niet onder normale omstandigheden is gesloten, dan rekent de Belastingdienst met de waarde in het economische verkeer. De Hoge Raad legt daarbij de nadruk op de bedoeling om de ander te bevoordelen: is die er niet, dan is er geen reden voor correctie. Bij een verkoop binnen de familie is de vastgelegde onderbouwing van de prijs daarom uw hele verweer. Leg de onderhandelingen en de waardering schriftelijk vast.

Rekenvoorbeeld: wat scheelt de routekeuze in de praktijk?

Stel: uw bedrijf is 800.000 euro waard. De fiscale boekwaarde van de bezittingen is 300.000 euro, dus er zit 500.000 euro aan meerwaarde en goodwill in. U hebt de AOW-leeftijd nog niet bereikt en verder geen ander inkomen in box 1. De bedragen hieronder zijn afgerond en dienen ter illustratie; uw eigen uitkomst hangt af van uw overige inkomen, uw leeftijd en de afspraken in de koopovereenkomst.

Figuur 3 laat eerst stap voor stap zien hoe die 500.000 euro bij een eenmanszaak tot een aanslag leidt.

Figuur 3: van meerwaarde naar aanslag bij een eenmanszaak, met de stakingsaftrek, de MKB-winstvrijstelling en de stakingslijfrente.

Route Belasting bij de verkoop Toelichting
Eenmanszaak, activatransactie afgerond 204.400 euro in box 1 stakingswinst 500.000 euro, min 3.630 euro stakingsaftrek, min 12,7 procent MKB-winstvrijstelling, dus 433.331 euro belastbaar
Bv verkoopt de onderneming 115.400 euro vennootschapsbelasting boekwinst 500.000 euro: 19 procent over de eerste 200.000 euro en 25,8 procent over de rest. Het geld zit daarna nog in de bv
Holding verkoopt de aandelen 0 euro bij de holding deelnemingsvrijstelling. De verkoopkosten zijn niet aftrekbaar en bij uitkering naar privé volgt nog box 2
DGA verkoopt de aandelen privé afgerond 204.800 euro in box 2 opbrengst 800.000 euro, min 25.000 euro verkoopkosten, min 100.000 euro verkrijgingsprijs, dus 675.000 euro belast tegen 24,5 en 31 procent


Twee dingen vallen op. De eerste route en de laatste komen toevallig bijna op hetzelfde bedrag uit, maar de weg ernaartoe verschilt volledig; bij de eenmanszaak kunt u de rekening bijvoorbeeld nog verlagen met een stakingslijfrente. Zet u in het eerste voorbeeld 143.732 euro om in een lijfrente, dan daalt de aanslag naar afgerond 133.300 euro. Dat is uitstel, geen afstel: over de latere uitkeringen betaalt u alsnog belasting. Figuur 4 zet de vier uitkomsten naast elkaar.

Figuur 4: de belasting bij de verkoop per route, bij een bedrijfswaarde van 800.000 euro en een boekwaarde van 300.000 euro.

Het tweede punt is dat de holdingroute in de tabel en in figuur 4 op nul lijkt uit te komen, maar dat niet is. Het geld staat dan in uw holding. Haalt u het naar privé, dan komt de box 2-heffing er alsnog achteraan. De vergelijking is dus pas eerlijk als u meeneemt wanneer en waarvoor u het geld nodig hebt.

Moet u btw rekenen over een asset deal?

Meestal niet, en dat is geen keuze maar een wettelijke regel. Draagt u een onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan wordt geacht dat er geen levering of dienst plaatsvindt. De koper treedt voor de btw in uw plaats. Die regel geldt van rechtswege zodra aan de voorwaarden is voldaan.

Er zijn twee voorwaarden. Ten eerste moet u een geheel overdragen waarmee de koper zelfstandig een economische activiteit kan uitoefenen. De verkoop van alleen een voorraad producten of van losse machines valt daar niet onder. Blijft een onderdeel achter dat noodzakelijk is om de onderneming te drijven, dan is het geen algemeenheid meer. Of u het bedrijfspand in eigendom of in huur overdraagt, maakt niet uit; ook een huurrecht kan volstaan, mits het echt meegaat. Ten tweede moet de koper op het moment van de overdracht de bedoeling hebben om de onderneming voort te zetten en niet om haar meteen op te heffen en leeg te verkopen.

Brengt u toch btw in rekening terwijl deze regel geldt, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. De Belastingdienst kan die btw onder omstandigheden zelfs bij de koper naheffen. Dat is een discussie die u eenvoudig voorkomt: leg de voortzettingsbedoeling van de koper schriftelijk vast in de koopovereenkomst. Verplicht is dat niet, maar het kost niets en het is achteraf uw bewijs.

Twee aandachtspunten blijven. Btw-schulden die zijn ontstaan vóór de overdracht kunnen alleen bij u worden nageheven, niet bij de koper, en afspraken die u met de Belastingdienst hebt gemaakt gaan niet mee over. Laat lopende contracten bovendien intact meegaan in plaats van ze te beëindigen en de koper nieuwe te laten sluiten: doet u dat wel, dan kan de regeling alsnog niet van toepassing zijn.

Wanneer roept de verkoop overdrachtsbelasting op?

Zit er onroerend goed in de transactie, dan verdient de overdrachtsbelasting een eigen controle. In 2026 is het algemene tarief 10,4 procent en geldt voor woningen die niet als eigen hoofdverblijf worden gebruikt 8 procent.

Het verrassende nadeel bij een asset deal

Omdat bij een kwalificerende asset deal voor de btw geen levering plaatsvindt, kunt u ook geen beroep meer doen op de samenloopvrijstelling die dubbele heffing van btw en overdrachtsbelasting voorkomt. Er bestaat een goedkeuring die dit repareert, maar die kent eigen voorwaarden. Zit er vastgoed in de deal, laat dit dan vooraf toetsen. Het is een van de weinige punten waarop een fiscaal gunstige btw-behandeling tot een hogere rekening elders leidt.

Ook een aandelenverkoop kan belast zijn

Verkoopt u aandelen in een vennootschap die vooral vastgoed bezit, dan kan die verkoop toch overdrachtsbelasting oproepen. De wet merkt zo’n vennootschap aan als onroerendezaakrechtspersoon. Daarvoor moeten drie horden worden genomen. De bezittingen moeten voor meer dan 50 procent uit onroerende zaken bestaan en tegelijk voor ten minste 30 procent uit Nederlands vastgoed, gemeten naar de werkelijke waarde en niet naar de boekwaarde. Die onroerende zaken moeten voor ten minste 70 procent van hun waarde dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren daarvan; de feitelijke activiteiten tellen, niet de omschrijving in de statuten. En de koper moet een kwalificerend belang bereiken, in de regel ten minste een derde.

Voor de meeste MKB-bedrijven pakt dit gunstig uit: een gewone werk-bv met een eigen bedrijfspand valt hierbuiten, omdat het pand dienstbaar is aan de onderneming en niet aan de exploitatie van vastgoed. Een vastgoed-bv die aan derden verhuurt, valt er juist onder. Twee dingen zijn dan van belang. Er geldt een terugblik van een jaar, dus de balans tijdelijk verwateren met liquide middelen werkt niet. En verkopen in twee tranches helpt evenmin: verkrijgingen binnen twee jaar door dezelfde koper en zijn naaste kring worden bij elkaar opgeteld, zonder mogelijkheid van tegenbewijs. Bij een belaste verkrijging van aandelen doet niet de notaris maar de koper zelf aangifte.

Eerst een bv tussen uzelf en uw onderneming zetten?

Wie een eenmanszaak heeft en fiscaal liever een share deal doet, kan de onderneming eerst inbrengen in een bv en daarna de aandelen verkopen. Dat kan geruisloos, dus zonder direct af te rekenen. Er zit alleen een stevige rem op. Verkoopt u de aandelen binnen drie jaar na de inbreng, dan geldt het vermoeden dat de inbreng onderdeel was van een plan om de onderneming over te dragen, en dan vervalt de faciliteit. U mag tegenbewijs leveren, maar de bewijslast ligt volledig bij u. De termijn begint te lopen op de oprichtingsdatum van de bv. Figuur 5 laat die route en die termijn zien.

 Figuur 5: eerst een bv tussen uzelf en de onderneming zetten en daarna de aandelen verkopen, met de driejaarstermijn na de inbreng.

Het alternatief is een ruisende inbreng: u rekent direct af, zet de stakingswinst om in een stakingslijfrente en de bv mag daarna afschrijven over de hogere waarde. De vuistregel uit de vakliteratuur is eenvoudig. Past de stakingswinst binnen de ruimte voor lijfrenteaftrek, dan is een ruisende inbreng meestal de betere keuze. Is de stakingswinst hoger, dan komt de geruisloze inbreng in beeld. Reken beide varianten door voordat u een letter of intent tekent.

Zit uw onderneming al in een concern, dan gelden vergelijkbare wachttijden. Is binnen een fiscale eenheid, waarbij meerdere bv’s samen één aangifte doen, vermogen met een meerwaarde verschoven en wordt de betrokken vennootschap daarna verkocht, dan volgt herwaardering naar de werkelijke waarde, tenzij er zes jaar zijn verstreken. Alleen als een hele onderneming of een zelfstandig deel daarvan is overgedragen tegen uitgifte van nieuwe aandelen, geldt een kortere termijn van drie jaar; die eis van uitgifte van aandelen is hard. Die sanctie kent geen tegenbewijs. Bij een verkoop onder ontbindende voorwaarden begint de klok bovendien later te lopen dan de koopovereenkomst suggereert, namelijk pas als vaststaat dat aan alle voorwaarden is voldaan. De les is steeds dezelfde: herstructureer vóórdat een verkoopproces begint, niet erna.

Draagt u over aan uw kind? Dan is verkopen vaak niet de route

Gaat het bedrijf naar de volgende generatie, dan is de vraag niet asset of share, maar verkopen of doorschuiven. Bij vererving en bij schenking van aanmerkelijkbelangaandelen, dat wil zeggen een belang van ten minste 5 procent in een bv, kunt u samen met de verkrijger verzoeken de overgang niet als vervreemding aan te merken, voor zover de waarde is toe te rekenen aan het ondernemingsvermogen van de vennootschap. U rekent dan niet af; de claim schuift door naar uw kind. Bij schenking geldt sinds 1 januari 2025 dat de verkrijger 21 jaar of ouder moet zijn; de oude eis van 36 maanden dienstbetrekking is vervallen.

Beleggingsvermogen gaat niet mee. Als ondernemingsvermogen telt het vermogen dat aan de onderneming is toe te rekenen, vermeerderd met beleggingsvermogen tot ten hoogste 5 procent daarvan. Panden die u meer dan bijkomstig aan een ander ter beschikking stelt, vallen erbuiten, net als bedrijfsmiddelen met een waarde van 103.000 euro of meer die u voor meer dan een klein deel privé gebruikt. Woon-werkverkeer telt daarbij niet als privégebruik. Let er verder op dat de doorschuifregeling in box 2 zelf geen bezits- of voortzettingseis kent; die eisen gelden in de schenk- en erfbelasting, waar de voortzettingstermijn per 1 januari 2026 is verkort van vijf naar drie jaar.

Welke risico’s blijven na de verkoop bij u liggen?

Met de handtekening onder de akte bent u er niet. Vier regelingen lopen door, en juist die worden in de prijsonderhandeling het vaakst vergeten. Figuur 6 zet de termijnen op een rij.

Figuur 6: de aansprakelijkheden en termijnen die na de overdracht doorlopen.

Aansprakelijkheid bij verkoop van een kasrijke of beleggende bv

Verkoopt u, samen met uw partner en bloedverwanten in de rechte lijn, een belang van ten minste een derde in een vennootschap waarvan de bezittingen voor 30 procent of meer uit beleggingen bestaan, en liquide middelen tellen daarbij mee, dan kunt u nog jaren na de verkoop aansprakelijk worden gesteld. Het gaat om de volledige vennootschapsbelasting over het jaar van de verkoop, ongeacht waar die winst vandaan komt, plus de vennootschapsbelasting over de drie jaren daarna voor zover die samenhangt met de reserves die op het moment van verkoop in de bv zaten.

Die aansprakelijkheid ontstaat alleen als het vermogen van de vennootschap buiten de normale bedrijfsvoering is verminderd, in de vijf jaar vóór, in het jaar van of in de drie jaar na de verkoop. Een gewone winstuitkering of de betaling van vennootschapsbelasting telt daar niet voor mee. De omvang van de onttrekking is echter niet relevant: in beginsel kan één euro al genoeg zijn om de aansprakelijkheid in werking te zetten. De mogelijkheid om u vrij te pleiten is sinds 2015 sterk versmald en de bewijslast ligt bij u. Zij geldt alleen nog voor een deel van de reserves, en dan nog alleen als de zaken en rechten waarop die reserves zien na de verkoop ten minste zes maanden in de bv blijven.

Twee maatregelen hebben in de rechtspraak geholpen. De eerste is uitvoerig en aantoonbaar onderzoek naar de achtergrond van de koper en naar zijn plannen met de aankoop. De tweede is het bedrag aan latent verschuldigde vennootschapsbelasting via de kwaliteitsrekening van de notaris aan de vennootschap betalen. Die rechtspraak dateert wel van vóór de aanscherping van 15 september 2015, dus onder het huidige recht bieden deze maatregelen minder zekerheid dan destijds. Ze blijven niettemin het beste dat u kunt doen. Leg vóór de overdracht schriftelijk vast wat u over de koper hebt onderzocht: dat dossier is achteraf uw enige verweer.

Aansprakelijkheid uit een fiscale eenheid

Maakte de verkochte bv deel uit van een fiscale eenheid voor de vennootschapsbelasting, dan blijft zij hoofdelijk aansprakelijk voor de vennootschapsbelasting van de hele eenheid over de periode waarin zij daarvan deel uitmaakte. Hoofdelijk aansprakelijk betekent dat de Belastingdienst de hele schuld bij haar kan opeisen. De wet regelt niet wie dat uiteindelijk draagt, dus dat moet in de koopovereenkomst worden afgesproken. Bestond er een fiscale eenheid voor de btw, dan geldt daar een aansprakelijkheid zonder ontsnappingsmogelijkheid, die pas eindigt als de bv feitelijk niet meer tot die eenheid behoort én u de inspecteur daarover schriftelijk hebt geïnformeerd. Zet die melding op de checklist voor de dag van de overdracht.

Bestuurdersaansprakelijkheid

Treedt u bij de overdracht af als bestuurder, dan bent u niet van uw verleden af. U blijft aansprakelijk voor belastingschulden die tijdens uw bestuur zijn ontstaan, ook als de aanslag pas veel later wordt opgelegd. Kan de vennootschap in die periode niet betalen, dan moet dat onverwijld bij de ontvanger zijn gemeld, in de praktijk uiterlijk twee weken na de dag waarop betaald had moeten worden.

Wat regelt u civielrechtelijk en voor uw personeel?

Hier zit het praktische verschil tussen de twee routes, en het is precies omgekeerd aan het fiscale beeld.

Bij een share deal gaat er één ding over: het aandeel, geleverd bij notariële akte. Wel moet u eerst de blokkeringsregeling in de statuten volgen, de bepaling die u meestal verplicht de aandelen eerst aan uw mede-aandeelhouders aan te bieden. Een overdracht in strijd met zo’n statutaire beperking is ongeldig.

Bij een asset deal moet elk vermogensbestanddeel afzonderlijk worden geleverd. Onroerende zaken gaan via een notariële akte met inschrijving in de openbare registers, vorderingen via een akte met mededeling aan de debiteur. Schulden gaan alleen over als de schuldeiser toestemming geeft, en een contract gaat alleen over met medewerking van de wederpartij. Daar zit de pijn: change-of-controlbepalingen, huurcontracten, leases, vergunningen en licenties moeten stuk voor stuk worden nagelopen. Begin daar vroeg mee, want het duurt vrijwel altijd langer dan gepland.

Voor uw medewerkers geldt het omgekeerde. Bij een asset deal die kwalificeert als overgang van onderneming gaan de arbeidsovereenkomsten van rechtswege mee over, en blijft u nog een jaar hoofdelijk verbonden voor verplichtingen van vóór de overgang. Pensioen kent een eigen regime. Bij een share deal blijft de bv gewoon de werkgever en verandert er arbeidsrechtelijk niets. Bij beide routes geldt wel het adviesrecht van de ondernemingsraad. Het advies moet worden gevraagd op een moment waarop het nog invloed kan hebben op uw besluit, en wijkt u van het advies af, dan moet u de uitvoering een maand opschorten. Hebt u geen ondernemingsraad, dan informeert u de medewerkers zelf over het besluit, de datum, de reden en de gevolgen.

Praktische checklist: wat u moet regelen

  • Bepaal de route vroeg. De keuze tussen asset deal en share deal vraagt vaak jaren voorbereiding. Begin het gesprek voordat een koper zich meldt, niet erna.
  • Laat het bedrijf waarderen. Zonder een onderbouwde waardering weet u niet hoe groot de meerwaarde is en kunt u de routes niet vergelijken.
  • Vraag uw verkrijgingsprijs op. Bij een verkoop in box 2 bepaalt de verkrijgingsprijs de heffing. Na een geruisloze inbreng kan die negatief zijn.
  • Check de stakingsaftrek. Die geldt eenmaal in uw leven. Laat oude aangiften nakijken als u eerder een onderneming hebt beëindigd.
  • Reken de lijfrenteruimte door. Doe dat voordat de overdrachtsdatum vastligt, en houd rekening met de betaaltermijn van zes maanden na afloop van het stakingsjaar.
  • Haal het investeringsoverzicht op. Investeringsaftrek uit de laatste vijf jaar kan een desinvesteringsbijtelling opleveren die de opbrengst verlaagt.
  • Leg de koopprijsverdeling vast. Verdeel de koopsom per bedrijfsmiddel en onderbouw dat met taxaties op het moment van tekenen.
  • Beoordeel de btw. Gaat een hele onderneming over, dan mag u geen btw factureren. Leg de voortzettingsbedoeling van de koper vast in de overeenkomst.
  • Toets het vastgoed apart. Zit er onroerend goed in de deal, controleer dan de samenloop met de overdrachtsbelasting en of de bv als onroerendezaakrechtspersoon geldt.
  • Bewaak de wachttijden. Drie jaar na een geruisloze inbreng, en drie of zes jaar na een interne overdracht binnen een fiscale eenheid. Hebt u eerder een bedrijfsfusie of afsplitsing gedaan, waarbij een onderdeel van uw bedrijf naar een andere bv is verplaatst, laat dan vóór de verkoop toetsen of de fiscale faciliteit in stand blijft; de rechtspraak op dat punt is in 2026 gewijzigd.
  • Documenteer de koper. Verkoopt u een bv met veel beleggingen of spaargeld, leg dan schriftelijk vast wat u over de koper hebt onderzocht.
  • Meld het einde van een btw-eenheid. Zonder schriftelijke melding aan de inspecteur loopt de hoofdelijke aansprakelijkheid gewoon door.
  • Vraag de ondernemingsraad tijdig om advies. Of informeer uw medewerkers als er geen ondernemingsraad of personeelsvertegenwoordiging is.


Veelgestelde vragen

Is een share deal altijd voordeliger voor de verkoper?

Nee. Voor een DGA met een holding is de share deal meestal het gunstigst, omdat de deelnemingsvrijstelling de verkoopwinst vrijstelt. Maar de opbrengst zit dan in de holding en bij uitkering naar privé volgt alsnog box 2. Hebt u een eenmanszaak, dan bestaat de keuze niet en is de vraag vooral of u vooraf een bv tussen uzelf en de onderneming zet.

Moet u btw rekenen als u uw onderneming verkoopt?

Draagt u een hele onderneming of een zelfstandig deel daarvan over aan iemand die de activiteit voortzet, dan geldt van rechtswege dat er geen levering plaatsvindt en mag u geen btw factureren. Doet u dat toch, dan bent u die btw verschuldigd en kan de koper haar niet aftrekken. Bij een aandelenverkoop speelt dit niet, omdat de bv dezelfde ondernemer blijft.

Kunt u de belasting over de stakingswinst uitstellen?

Ja, op twee manieren. U kunt de stakingswinst omzetten in een lijfrente, in 2026 tot maximaal 574.867 euro, 287.445 euro of 143.732 euro afhankelijk van uw situatie. Of u schuift de winst door naar een nieuwe onderneming, mits u binnen twaalf maanden herinvesteert. Beide routes stellen de heffing uit; ze stellen haar niet af.

Zijn uw advieskosten bij de verkoop aftrekbaar?

Dat hangt af van de route. Verkoopt uw holding de aandelen, dan zijn de aan- en verkoopkosten niet aftrekbaar, ook niet uw eigen interne uren. Verkoopt u de aandelen privé, dan verlagen de verkoopkosten juist uw belaste voordeel in box 2. Bij een asset deal zijn transactiekosten in beginsel gewone ondernemingskosten.

Kunt u na de verkoop nog aansprakelijk worden gesteld?

Ja. Verkoopt u aandelen in een bv waarvan de bezittingen voor 30 procent of meer uit beleggingen of liquide middelen bestaan, dan kunt u aansprakelijk zijn voor de vennootschapsbelasting van die bv over het jaar van verkoop en de drie jaren daarna. Ook aansprakelijkheden uit een fiscale eenheid en uit uw bestuursperiode lopen door. Onderzoek naar de koper en goede contractuele afspraken beperken dat risico.

U wilt uw bedrijf overdragen aan uw kind. Geldt dit artikel dan ook?

Gedeeltelijk. Bij een overdracht binnen de familie is doorschuiven meestal aantrekkelijker dan verkopen. Bij vererving en schenking van aanmerkelijkbelangaandelen kunt u de box 2-claim doorschuiven voor zover die ziet op het ondernemingsvermogen. Bij schenking moet uw kind 21 jaar of ouder zijn. Beleggingsvermogen gaat niet mee.

Hoe Taxcount u kan helpen

De keuze tussen een asset deal en een share deal is vrijwel altijd het duurste besluit van een verkooptraject, en de beste beslissing neemt u jaren voordat de koper zich meldt. Taxcount rekent beide routes voor u door op basis van uw eigen cijfers, brengt de meerwaarde en de fiscale reserves in kaart en laat zien wat een geruisloze of ruisende inbreng in uw situatie oplevert. Wij toetsen de btw-behandeling, de samenloop met de overdrachtsbelasting bij vastgoed, de wachttijden na een eerdere herstructurering en de aansprakelijkheden die na de overdracht doorlopen. Ook de fiscale bepalingen in de koopovereenkomst nemen wij met u door, van de koopprijsverdeling tot de earn-out en de balansgarantie.

Overweegt u de komende jaren te verkopen of ligt er al een bod op tafel? Laat uw situatie dan vrijblijvend beoordelen, zodat u weet welke route in uw geval het meeste oplevert en welke stappen u nu al moet zetten.

Dit artikel bevat algemene informatie over de verkoop van een onderneming en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie, uw rechtsvorm en de afspraken in de koopovereenkomst. Laat uw situatie altijd door een adviseur beoordelen voordat u een transactie aangaat.

Zie ook:

Heffingskortingen in 2026: zo zorg je dat je geen korting op je belasting misloopt

Bijna iedereen die in Nederland belasting betaalt, heeft recht op heffingskortingen: kortingen die je belastingaanslag rechtstreeks verlagen. Toch laten veel mensen elk jaar geld liggen, omdat een deel van die kortingen alleen bij je terechtkomt als je er zelf om vraagt. In dit artikel lees je welke heffingskortingen er in 2026 zijn, hoeveel ze bedragen en, belangrijker nog, hoe je voorkomt dat een korting verloren gaat. We leggen uit waarom je zonder aangifte een teruggaaf kunt mislopen, wat er misgaat bij twee banen en welke ruimte je als ondernemer, DGA of partner hebt om meer uit je kortingen te halen. Zo weet je precies wat je praktisch moet regelen.

Wat is een heffingskorting?

Je belasting wordt in twee stappen berekend. Eerst wordt de belasting over box 1, 2 en 3 bij elkaar opgeteld. Daarna gaan de heffingskortingen daarvan af. Een heffingskorting verlaagt dus niet je inkomen, maar direct het bedrag dat je aan belasting en premies betaalt. Eén euro korting is één euro minder betalen. Dat maakt heffingskortingen waardevoller dan een aftrekpost van hetzelfde bedrag.

De meeste heffingskortingen zijn inkomensafhankelijk. Ze bouwen op naarmate je meer werkt, of ze bouwen juist af naarmate je inkomen stijgt. Daardoor verandert het bedrag dat je krijgt van jaar tot jaar met je situatie.

Welke heffingskortingen zijn er in 2026?

De wet kent zeven heffingskortingen. Samen vormen zij de standaardheffingskorting. Niet iedereen heeft recht op alle zeven; het hangt af van je inkomen, je leeftijd en je gezinssituatie. Het overzicht hieronder laat de belangrijkste bedragen voor 2026 zien, en of de korting al automatisch in je loon wordt verwerkt (zie figuur 1).

Figuur 1: De zeven heffingskortingen in 2026 met hun maximumbedragen en of ze automatisch in je loon zitten. De twee blauw gemarkeerde kortingen, de combinatiekorting en de korting groene beleggingen, moet je zelf aanvragen.

De twee bekendste kortingen zijn de algemene heffingskorting en de arbeidskorting. De algemene heffingskorting krijgt vrijwel iedere belastingplichtige. Zij bedraagt in 2026 maximaal 3.115 euro en daalt met 6,398% van het deel van je verzamelinkomen boven 29.736 euro. Vanaf een inkomen van ongeveer 78.400 euro is zij nihil. De arbeidskorting krijg je als je werkt. Zij loopt op tot maximaal 5.685 euro en daalt daarna met 6,51% van het arbeidsinkomen boven 45.592 euro, tot zij bij ongeveer 132.900 euro op nihil uitkomt.

De inkomensafhankelijke combinatiekorting is er voor werkende ouders met een jong kind. Zij bedraagt in 2026 maximaal 3.032 euro. De ouderenkorting (maximaal 2.067 euro) en de alleenstaande ouderenkorting (540 euro) gelden vanaf de AOW-leeftijd. De jonggehandicaptenkorting (923 euro) is er voor wie recht heeft op een Wajong-uitkering. De korting voor groene beleggingen is klein (ongeveer 27 euro per persoon) en verdwijnt bovendien na 2027, dus alleen 2026 is nog interessant.

Waarom je nooit meer korting krijgt dan je aan belasting betaalt

Er zit een rem op de heffingskortingen. Je krijgt nooit meer korting dan het bedrag dat je werkelijk aan belasting en premies verschuldigd bent. Wie weinig inkomen heeft, kan zijn korting dus niet helemaal benutten. Het deel dat je niet kunt gebruiken, vervalt. Dat treft vooral mensen met een laag inkomen, en het kan ook gebeuren als je een grote aftrekpost of een verlies in mindering brengt: daardoor daalt de belasting die je verschuldigd bent, en daarmee de ruimte om kortingen tegen af te zetten.

Er is één uitzondering. Verdien je weinig en heeft je partner een goed inkomen, dan kan de algemene heffingskorting soms via je partner worden uitbetaald. Sinds 2023 geldt die uitbetaling alleen nog voor mensen die geboren zijn voor 1 januari 1963. Voor jongere partners vervalt de onbenutte korting. Volgens de plannen van het kabinet komt er vanaf naar verwachting 2028 een gedeeltelijke uitbetaling terug voor jongere partners, maar dat is nu nog geen geldend recht.

De grootste gemiste kans: een teruggaaf die je zelf moet ophalen

Je werkgever of uitkeringsinstantie verwerkt een deel van je heffingskortingen al maandelijks in de loonheffing. Dat gebeurt alleen als je daarvoor een verzoek hebt gedaan, en het mag maar bij één werkgever tegelijk. Wat er te veel is ingehouden, is een voorheffing die je met je aanslag verrekent. Maar dat gaat niet vanzelf: zonder aangifte of voorlopige teruggaaf wordt dat bedrag niet aan je uitbetaald. Bij een teruggaaf van 18 euro of minder blijft de aanslag zelfs op nul staan.

Dit is de meest voorkomende gemiste kans. Wie een deel van het jaar heeft gewerkt, bij geen enkele werkgever de korting liet toepassen, of een korting heeft die niet in het loon zit, heeft vaak recht op geld terug. Vooral scholieren, studenten, seizoenswerkers en herintreders lopen zo elk jaar een teruggaaf mis. Herken je een van de vier situaties hierna, dan is aangifte doen de moeite waard (zie figuur 2).

Figuur 2: Vier situaties waarin je een teruggaaf kunt mislopen. Herken je er één, dan levert een aangifte of een voorlopige teruggaaf je geld op; zonder aangifte betaalt de Belastingdienst het te veel ingehouden bedrag niet uit.

Het goede nieuws: je kunt tot vijf jaar terug alsnog aangifte doen. Voor 2026 betekent dat dat de jaren 2021 tot en met 2026 nog openstaan (zie figuur 3). Een aangifte binnen die termijn verplicht de Belastingdienst om een aanslag op te leggen en de te veel ingehouden belasting terug te betalen. Dat kan zomaar vijf keer hetzelfde bedrag opleveren in plaats van één keer. Let op: ligt er over dat jaar al een definitieve aanslag, dan is herstel nog steeds mogelijk, maar loopt het via een verzoek om ambtshalve vermindering; dat verzoek moet binnen vijf jaar na afloop van het belastingjaar bij de Belastingdienst binnen zijn.

Figuur 3: Over de jaren 2021 tot en met 2026 kun je nog aangifte doen, zolang er over dat jaar nog geen definitieve aanslag ligt. Jaren ouder dan vijf jaar zijn gesloten. Elk jaar schuift deze termijn een jaar op.

Kortingen die niet in je loon zitten

Twee kortingen worden nooit automatisch in de loonheffing verwerkt: de inkomensafhankelijke combinatiekorting en de korting voor groene beleggingen. Die krijg je dus alleen via de aangifte of een voorlopige teruggaaf. Een ouder met een kind onder de 12 jaar en een lager arbeidsinkomen dan de partner loopt zonder aangifte tot 3.032 euro mis. Dat is geen klein bedrag, en het is puur een kwestie van het op de juiste plek invullen.

Ook de jonggehandicaptenkorting en sommige verschillen tussen loon en aangifte moet je soms zelf rechttrekken. Wie recht heeft op een Wajong-uitkering, heeft recht op de jonggehandicaptenkorting, ook als die niet in het loon is verwerkt. Bewaar in dat geval de stukken van het UWV waaruit dat recht blijkt.

Meer halen uit je kortingen als partners

Heb je een fiscale partner, dan kunnen jullie samen sturen. Je mag een aantal inkomsten en aftrekposten vrij tussen jullie beiden verdelen: de eigen woning, box 2-inkomen, de grondslag van box 3 en de persoonsgebonden aftrek. Door slim te verdelen kun je de heffingskortingen van de partner met het laagste inkomen activeren en tegelijk voorkomen dat de algemene heffingskorting van de andere partner te ver wordt afgebouwd. Die keuze maak je elk jaar opnieuw bij de aangifte, en je mag haar nog wijzigen zolang beide aanslagen niet definitief vaststaan.

Voor een DGA speelt daarnaast de verhouding tussen loon en dividend. Omdat ook de belasting over box 2 en box 3 meetelt bij het bepalen van de ruimte voor je kortingen, kan een DGA met een laag salaris zijn korting soms alsnog benutten door in dat jaar dividend uit te keren. Laat die afweging altijd doorrekenen, want het samenspel met andere regelingen is gevoelig.

Let op bij twee banen, een verhuizing of de AOW-leeftijd

Twee banen of uitkeringen tegelijk

De loonheffingskorting mag maar bij één werkgever of uitkeringsinstantie lopen. Laat je de korting bij twee werkgevers tegelijk toepassen, dan is er te weinig belasting ingehouden en volgt een bijbetaling op je aanslag. Laat je de korting bij niemand toepassen, dan betaal je het jaar door te veel en moet je het via de aangifte terugvragen. Kies dus bewust bij welke werkgever de korting loopt.

Verhuizing van of naar het buitenland

Woon je niet het hele jaar in Nederland, dan wordt je heffingskorting naar tijd herrekend. Een eerder aangevraagde voorlopige teruggaaf klopt dan vaak niet meer. Laat die in het jaar van verhuizing opnieuw bekijken.

Het jaar waarin je de AOW-leeftijd bereikt

In het jaar waarin je de AOW-leeftijd bereikt, verandert je premieplicht en daarmee de opbouw van je kortingen. Ook hier geldt: controleer of je voorlopige teruggaaf nog klopt, zodat je achteraf niet hoeft bij te betalen.

Werken in Nederland en wonen over de grens

Woon je in het buitenland en werk of onderneem je in Nederland, dan krijg je dezelfde kortingen als een inwoner alleen als je kwalificerend buitenlands belastingplichtige bent. De belangrijkste voorwaarde is dat je 90% of meer van je inkomen in Nederland verdient en in de EU, de EER, Zwitserland of op de BES-eilanden woont. Sinds 1 januari 2026 is de inkomensverklaring van je woonland geen harde voorwaarde meer; je mag ook op andere manieren aantonen dat je aan de eis voldoet. Zit je net onder de 90%, laat je situatie dan beoordelen, want er lopen procedures die het strikte 90%-criterium ter discussie stellen.

Praktische checklist: zo benut je jouw heffingskortingen

  • Doe aangifte, ook als het niet hoeft. Heb je maar een deel van het jaar gewerkt of geen korting laten toepassen, dan staat er vaak een teruggaaf klaar die je alleen via de aangifte ontvangt.
  • Kijk vijf jaar terug. De jaren 2021 tot en met 2026 staan nog open. Controleer of u over eerdere jaren nog een teruggaaf kunt claimen, met een aangifte als er nog geen aanslag ligt en anders met een verzoek om ambtshalve vermindering.
  • Vraag de combinatiekorting actief aan. Heb je een kind onder de 12 jaar en werk je met een lager inkomen dan je partner? Deze korting zit niet in je loon en loopt tot 3.032 euro.
  • Laat de loonheffingskorting maar bij één werkgever lopen. Zo voorkom je een bijbetaling bij twee banen of uitkeringen tegelijk.
  • Verdeel slim met je partner. Verdeel eigen woning, box 2, box 3 en aftrekposten zo dat beide partners hun kortingen benutten. De keuze mag elk jaar opnieuw.
  • Herzie je voorlopige teruggaaf bij een levensgebeurtenis. Bij verhuizing, de AOW-leeftijd of een nieuwe baan verandert je korting; pas de voorlopige teruggaaf tijdig aan.
  • Bewaar bewijsstukken. Denk aan UWV-stukken bij de jonggehandicaptenkorting en, bij wonen in het buitenland, aan bewijs van je Nederlandse inkomen.

Veelgestelde vragen

Wat is het verschil tussen een heffingskorting en een aftrekpost?

Een aftrekpost verlaagt je belastbare inkomen; het voordeel hangt af van je tarief. Een heffingskorting verlaagt rechtstreeks je belasting: één euro korting is altijd één euro minder betalen.

Krijg ik heffingskortingen automatisch?

Een deel wel, via je loon. Maar de combinatiekorting en de korting groene beleggingen zitten niet in je loon, en te veel ingehouden belasting wordt pas terugbetaald na een aangifte of voorlopige teruggaaf. Zonder actie loop je die mis.

Ik heb weinig verdiend. Krijg ik dan alle korting?

Niet altijd. Je krijgt nooit meer korting dan je aan belasting en premies betaalt. Bij een laag inkomen vervalt het deel dat je niet kunt benutten, tenzij de uitbetaling via je partner mogelijk is.

Kan ik een gemiste korting nog terugvragen?

Ja, tot vijf jaar terug. Ligt er nog geen aanslag, dan doet u alsnog aangifte; is de aanslag al definitief, dan dient u binnen die vijf jaar een verzoek om ambtshalve vermindering in. Voor 2026 staan de jaren 2021 tot en met 2026 nog open.

Waarom moet ik bijbetalen terwijl ik korting heb?

Dat gebeurt meestal als je bij twee werkgevers tegelijk de loonheffingskorting liet toepassen. Er is dan te weinig belasting ingehouden en het verschil komt op je aanslag.

Ik woon in het buitenland en werk in Nederland. Heb ik recht op de kortingen?

Alleen als je kwalificerend buitenlands belastingplichtige bent: kort gezegd, minstens 90% van je inkomen in Nederland belast en wonend in de EU, EER, Zwitserland of op de BES-eilanden. Zit je er net onder, laat je situatie dan beoordelen.

Hoe Taxcount je kan helpen

De regels rond heffingskortingen zijn eenvoudig in principe, maar de winst zit in de details: welke korting je misloopt, of een aangifte over een oud jaar nog loont, hoe je met je partner verdeelt en hoe je een bijbetaling voorkomt. Taxcount rekent je situatie door, controleert of er over de afgelopen vijf jaar nog een teruggaaf te halen is en zorgt dat je geen korting laat liggen. Voor ondernemers, DGA’s en grensarbeiders kijken we naar het samenspel met je overige inkomsten. Wil je weten of je alles uit je heffingskortingen haalt? Laat je situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd door een adviseur beoordelen voordat je beslissingen neemt.

Zie ook: