Schijnzelfstandigheid: De Risico’s voor Opdrachtgevers en ZZP’ers vanaf 2025

De Wet Deregulering Beoordeling Arbeidsrelaties (DBA) zorgt al jaren voor onzekerheid. De centrale vraag – wanneer is een zzp’er een echte ondernemer en wanneer is er sprake van een verkapte dienstbetrekking? – is voor velen een grijs gebied. De tijd van vrijblijvendheid is echter voorbij. Sinds 1 januari 2025 is het handhavingsmoratorium van de Belastingdienst beëindigd. Dit betekent dat de fiscus niet langer volstaat met een waarschuwing, maar direct kan ingrijpen met forse financiële gevolgen voor zowel opdrachtgevers als zzp’ers.

De Gevolgen: Waarom Dit Nu Belangrijk Is

Het beëindigen van het moratorium betekent dat de Belastingdienst bij het constateren van schijnzelfstandigheid direct naheffingsaanslagen en correctieverplichtingen kan opleggen.

  • Voor de opdrachtgever: Je wordt met terugwerkende kracht als werkgever gezien. Dit betekent dat je alsnog loonbelasting, premies werknemersverzekeringen en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw) moet afdragen over de betaalde vergoedingen. Dit kan oplopen tot duizenden euro’s per ingehuurde ‘zzp’er’.
  • Voor de zzp’er: De gevolgen zijn eveneens pijnlijk. De Belastingdienst kan oordelen dat je geen recht had op de ondernemersfaciliteiten. Dit betekent dat de zelfstandigenaftrek en de MKB-winstvrijstelling worden teruggedraaid. Een winstgevend jaar kan hierdoor fiscaal veranderen in een financiële strop.

De Beoordeling: De Criteria van de Belastingdienst

De Belastingdienst kijkt niet naar één enkel kenmerk, maar naar het totaalplaatje van de feitelijke samenwerking. Een KvK-nummer en een factuur zijn niet voldoende. De volgende elementen zijn cruciaal:

  • Gezagsverhouding: Wie heeft de leiding en het toezicht? Als een opdrachtgever precies bepaalt hoe, waar en wanneer het werk wordt uitgevoerd, duidt dit sterk op een dienstverband.
    • Voorbeeld: Een aannemer die een ‘ingehuurde’ timmerman elke ochtend vertelt welke specifieke taken hij die dag moet doen, met welk gereedschap en tijdens welke werktijden, oefent een gezagsverhouding uit. Dit is anders dan een timmerman die de opdracht krijgt om een dakkapel te plaatsen voor een vaste prijs en zelf bepaalt hoe en wanneer hij dit doet, zolang het maar voor de afgesproken deadline af is.
  • Zelfstandigheid en Aantal Opdrachtgevers: Een echte ondernemer is onafhankelijk en werkt doorgaans voor meerdere klanten.
    • Voorbeeld: Een tekstschrijver die een jaar lang 40 uur per week voor één enkele uitgeverij werkt, loopt een groot risico. Een tekstschrijver die in datzelfde jaar voor tien verschillende bedrijven opdrachten uitvoert, toont zelfstandigheid.
  • Ondernemersrisico: Loopt de zzp’er financieel risico? Dit is een kernmerk van ondernemerschap.
    • Voorbeeld: Een IT-consultant die per uur betaald krijgt, ongeacht het resultaat, loopt weinig risico. Een IT-consultant die een project aanneemt voor een vaste prijs en zelf verantwoordelijk is voor eventuele meerkosten, loopt wél ondernemersrisico.
  • Presentatie naar Buiten: Gedraagt de zzp’er zich als een ondernemer? Actieve acquisitie en een eigen professionele uitstraling zijn hierbij van belang.
    • Voorbeeld: Een ‘zzp’er’ die geen website, LinkedIn-profiel of visitekaartjes heeft en volledig afhankelijk is van één bemiddelingsbureau, versus een zzp’er met een eigen merk, website en een actief netwerk.
  • Continuïteit en Omvang: Gaat het om een eenmalige klus of een structurele, langdurige samenwerking?
    • Voorbeeld: Een grafisch ontwerper die eenmalig een logo ontwerpt, is duidelijk een opdracht. Als diezelfde ontwerper vervolgens twee jaar lang elke maandag vast op kantoor zit voor allerlei ontwerpklussen, kan de relatie als een dienstverband worden gezien.

Conclusie en Advies

De beëindiging van het handhavingsmoratorium dwingt opdrachtgevers en zzp’ers om hun samenwerkingen kritisch tegen het licht te houden. De feitelijke uitvoering van de werkzaamheden is doorslaggevend. Het is daarom essentieel om de afspraken helder vast te leggen in een goede overeenkomst van opdracht en de relatie periodiek te toetsen.

Twijfel je over de kwalificatie van een arbeidsrelatie of wil je je huidige contracten laten controleren? Neem contact op met ons. Wij helpen je de risico’s in kaart te brengen en de samenwerking op een fiscaal correcte en veilige manier vorm te geven, zodat jij je kunt richten op waar je goed in bent: ondernemen. Neem je een zzp’er alsnog in loondienst? Dan helpen wij je ook graag met de salarisadministratie.

Bespaar Duizenden Euro’s: Vorm een VOF met je Partner

Heb je een succesvolle eenmanszaak waarin je partner volop meewerkt? Dan laat je mogelijk duizenden euro’s aan belastingvoordeel liggen. Hoewel de meewerkaftrek een optie is, is het vaak fiscaal veel aantrekkelijker om samen een Vennootschap onder Firma (VOF) te starten. In dit artikel leggen we uit waarom deze strategische keuze je gezamenlijke belastingdruk drastisch kan verlagen.

Het fiscale voordeel van een VOF met je partner is tweeledig:

  1. Winstsplitsing: De totale winst wordt verdeeld over twee personen. Hierdoor valt ieders inkomen in een lager belastingtarief en wordt de impact van heffingskortingen veel groter.
  2. Dubbele fiscale faciliteiten: Als beide partners voldoen aan de voorwaarden (met name het urencriterium), kunnen jullie allebei profiteren van de belangrijkste fiscale voordelen. Denk hierbij aan:
    • De Zelfstandigenaftrek
    • De MKB-winstvrijstelling
    • De Algemene heffingskorting en Arbeidskorting

In feite creëer je twee keer een lage belastingdruk over het eerste deel van de winst, in plaats van één keer een hoge belastingdruk over de totale winst.

Laten we het verschil illustreren met een vereenvoudigde berekening.

Situatie 1: Eenmanszaak met €60.000 winst
Als eigenaar van de eenmanszaak wordt de volledige €60.000 winst aan jou toegerekend. Na aftrek van de ondernemersfaciliteiten betaal je over het resterende bedrag inkomstenbelasting en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). Totale belastingdruk (schatting): circa €14.000

Situatie 2: VOF met je partner (50/50 verdeling)
De winst van €60.000 wordt verdeeld. Jij en je partner hebben nu beiden een winstaandeel van €30.000. Omdat jullie allebei als ondernemer worden gezien, passen jullie beiden de ondernemersfaciliteiten toe op je eigen winstdeel.

  • Winst per partner: €30.000
  • Belastingdruk per partner (schatting): circa €1.200
  • Totale belastingdruk (gezamenlijk): circa €2.400

Door de overstap naar een VOF bespaar je in dit voorbeeld ruim €11.500 aan belasting per jaar.

Belangrijke Voorwaarden

Dit enorme voordeel is niet vanzelfsprekend. De belangrijkste voorwaarde is dat je partner ook daadwerkelijk als ondernemer kan worden gezien. Dit betekent dat hij of zij een substantiële bijdrage levert en voldoet aan de eisen van de Belastingdienst, waaronder het urencriterium van 1.225 uur per jaar om recht te hebben op de zelfstandigenaftrek.

Conclusie en Advies

Werkt je partner intensief mee in je onderneming? Dan is de kans groot dat een VOF-structuur je een aanzienlijk belastingvoordeel oplevert. De overstap is echter een strategische beslissing die zorgvuldigheid vereist, bijvoorbeeld bij het opstellen van een goed VOF-contract.

Ben je benieuwd of een VOF met je partner voor jou de juiste stap is? Neem contact met ons op. Wij maken graag een persoonlijke berekening en adviseren je over de optimale fiscale structuur voor jouw situatie.

Ondernemer of resultaatgenieter: Het verschil dat je duizenden euro’s kan opleveren

Je start met je eigen werkzaamheden. Je stuurt je eerste facturen en de zaken beginnen te lopen. Dan komt de onvermijdelijke vraag van de Belastingdienst: ben je voor de inkomstenbelasting een ‘ondernemer’ of een ‘resultaatgenieter’? Het antwoord op deze vraag heeft grote financiële gevolgen. Het bepaalt namelijk of je recht hebt op duizenden euro’s aan extra belastingvoordeel. In dit artikel leggen we het verschil helder uit.

Hoewel de grens soms dun is, kun je het verschil grofweg zo zien:

  • Winst uit Onderneming (WUO): Je runt een echt bedrijf. Je investeert, loopt risico, maakt reclame en bent actief op zoek naar nieuwe klanten.
  • Resultaat uit Overige Werkzaamheden (ROW): Je hebt een serieuze bijverdienste. Je verricht betaalde werkzaamheden, maar er is geen sprake van een volwaardige, duurzame onderneming. Denk aan een eenmalige freelance klus of het geven van een paar lezingen per jaar.

De Belastingdienst kijkt altijd eerst of je ondernemer bent. Pas als dat niet het geval is, worden je inkomsten gezien als resultaat uit overige werkzaamheden.

De Belastingdienst gebruikt geen harde regels, maar kijkt naar het totaalplaatje. Om te bepalen of je ondernemer bent, stellen ze zichzelf (en jou) de volgende vragen:

  • Zelfstandigheid: Hoeveel opdrachtgevers heb je? Als je maar één of twee opdrachtgevers hebt, lijkt het meer op een verkapte dienstbetrekking.
  • Ondernemersrisico: Loop je financieel risico? Bijvoorbeeld als een klant niet betaalt of als je moet investeren in bedrijfsmiddelen.
  • Continuïteit: Hoeveel tijd besteed je aan je werkzaamheden? Is het een doorlopende activiteit?
  • Omvang: Hoeveel omzet maak je? Een hogere omzet wijst eerder op een onderneming.
  • Presentatie: Maak je reclame? Heb je een eigen website, briefpapier of visitekaartjes?

Hoe vaker je ‘ja’ kunt antwoorden op deze vragen, hoe groter de kans dat je als ondernemer wordt gezien.

Rekenvoorbeeld

Het belangrijkste verschil zit in de portemonnee. Een ondernemer heeft recht op de ondernemersaftrek en de MKB-winstvrijstelling. Een resultaatgenieter niet. Laten we dit met een voorbeeld illustreren.

De situatie: Je hebt €40.000 aan inkomsten en €5.000 aan zakelijke kosten.

Scenario A: Je bent resultaatgenieter

  • Bruto resultaat: €40.000 – €5.000 = €35.000
  • Belastbaar inkomen: €35.000

Scenario B: Je bent ondernemer (en voldoet aan het urencriterium)

  • Winst voor aftrekposten: €40.000 – €5.000 = €35.000
  • Zelfstandigenaftrek 2025: – €2.470
  • Winst na zelfstandigenaftrek: €32.530
  • MKB-winstvrijstelling (12,7% van €32.530): – €4.131
  • Belastbaar inkomen: €28.399

De conclusie: Als ondernemer is je belastbare inkomen in dit voorbeeld ruim €6.600 lager. Dit leidt direct tot een aanzienlijk lagere belastingaanslag en mogelijk recht op hogere toeslagen.

Praktische Gevolgen

Tegenover het belastingvoordeel staan iets zwaardere administratieve verplichtingen voor de ondernemer:

  • Administratie: Een ondernemer moet een volledige boekhouding voeren en vaak een jaarrekening opstellen. Voor een resultaatgenieter volstaan overzichten van inkomsten en uitgaven.
  • Urencriterium: Om recht te hebben op de ondernemersaftrek, moet je een urenregistratie bijhouden en aannemelijk maken dat je minimaal 1.225 uur per jaar aan je onderneming besteedt.

Conclusie en Advies

De kwalificatie ‘ondernemer voor de inkomstenbelasting’ is zeer waardevol, maar je moet deze status wel verdienen in de ogen van de Belastingdienst. De grens tussen winst uit onderneming en resultaat uit overige werkzaamheden is niet altijd even duidelijk.

Twijfel je over je situatie of wil je zeker weten dat je alle fiscale voordelen benut? Laat je situatie dan door ons beoordelen. Wij helpen je de juiste kwalificatie te bepalen en zorgen ervoor dat je aangifte correct en zo voordelig mogelijk wordt ingediend.

Auto van de zaak of privé: zo maak je in 2026 de fiscaal slimste keuze

Gebruik je je auto zowel voor je bedrijf als privé, dan sta je voor een keuze die jaarlijks honderden tot duizenden euro’s kan schelen: zet je de auto van de zaak of houd je hem in privé? Veel ondernemers maken die keuze op gevoel, terwijl de fiscale gevolgen sterk verschillen. Bij een auto van de zaak trek je alle autokosten af, maar betaal je belasting over een vaste bijtelling. Bij een auto in privé is er geen bijtelling, maar mag je alleen een vast bedrag per zakelijke kilometer aftrekken. In dit artikel lees je hoe de keuze auto van de zaak of privé in 2026 uitpakt, welke bijtellingspercentages en bedragen gelden, en waar je op moet letten om achteraf geen naheffing te krijgen.

Wat betekent ‘auto van de zaak’ of ‘auto in privé’?

Rijd je een auto voor je onderneming en privé, dan bepaal je eerst of de auto ondernemingsvermogen (op de zaak) of privévermogen (in privé) is. Dat heet vermogensetikettering: het toedelen van een bezitting aan het bedrijf of aan privé. Die keuze bepaalt hoe de auto fiscaal werkt, en die keuze is niet altijd vrij (zie verderop over de grens van 1.000 kilometer).

De twee routes leiden tot totaal verschillende fiscale werelden. Figuur 1 zet ze naast elkaar: bij een auto op de zaak zijn alle kosten aftrekbaar maar volgt bijtelling, bij een auto in privé is er geen bijtelling maar geldt alleen een vaste kilometeraftrek.
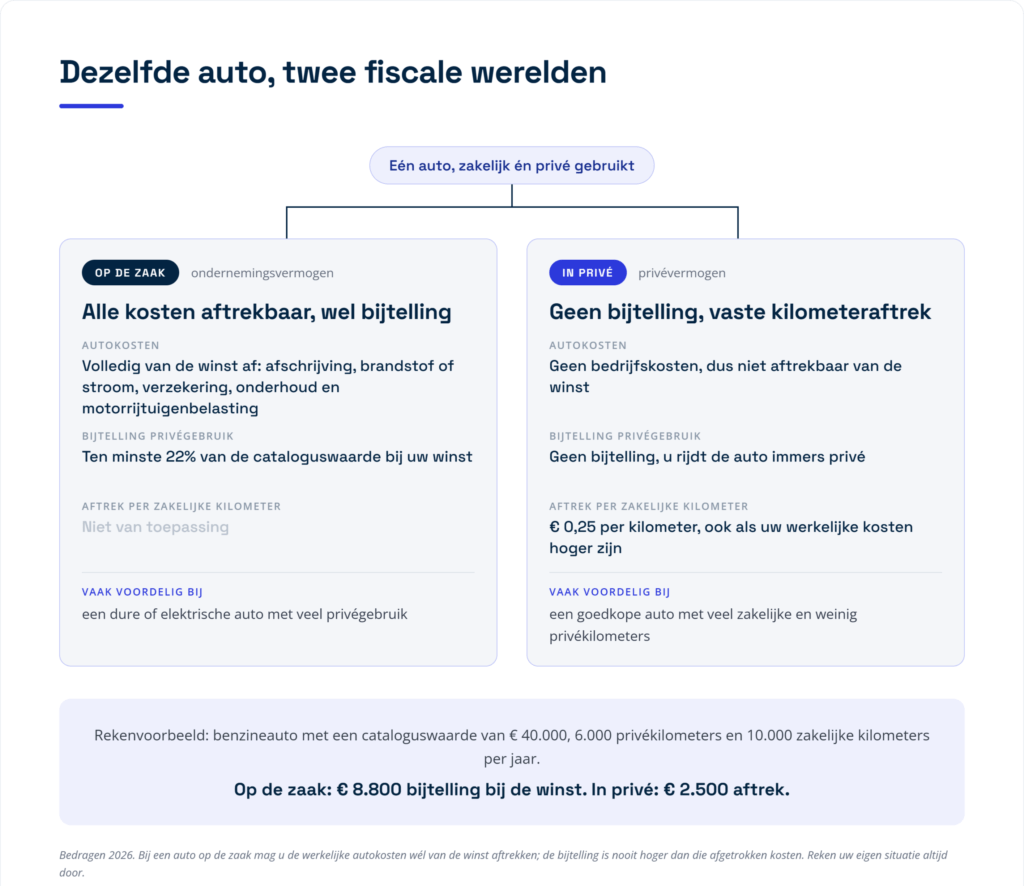
Figuur 1: dezelfde auto, twee fiscale werelden. Auto op de zaak versus auto in privé (bedragen 2026).

Auto op de zaak: volledige kostenaftrek, maar wel bijtelling

Staat de auto op de zaak, dan gaan alle autokosten van de winst af: de afschrijving, brandstof of stroom, verzekering, onderhoud en motorrijtuigenbelasting. Daar staat tegenover dat je belasting betaalt over een vast bedrag voor het privégebruik, de bijtelling (formeel: een onttrekking). Je betaalt dus niet over je werkelijke privévoordeel, maar over een forfaitair percentage van de waarde van de auto.

Hoe hoog is de bijtelling in 2026?

De bijtelling is in 2026 ten minste 22% van de cataloguswaarde (de nieuwprijs inclusief btw en BPM). Voor een volledig elektrische auto (CO2-uitstoot 0 gram per kilometer) geldt een korting van 4%, maar alleen over de eerste € 30.000. Per saldo betaal je dan 18% tot € 30.000 en 22% over het meerdere; de korting is maximaal € 1.200 per jaar. Voor een auto die ouder is dan 16 jaar (de youngtimer) geldt 35%, berekend over de dagwaarde (de waarde in het economische verkeer) in plaats van de oude cataloguswaarde. Figuur 2 vat de drie percentages samen.
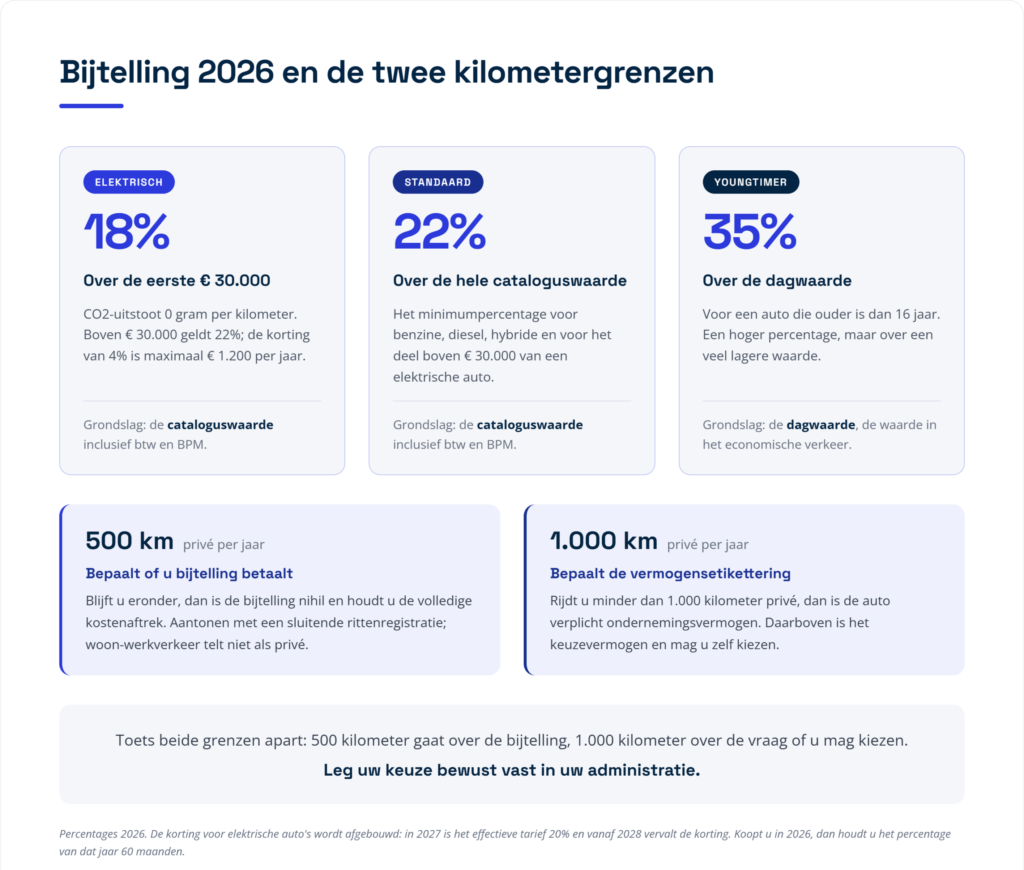
Figuur 2: de bijtellingspercentages voor 2026 en de twee grenzen die je uit elkaar moet houden.

Let op: de lage bijtelling voor elektrische auto’s wordt afgebouwd. In 2027 wordt het effectieve tarief 20% (korting nog 2%) en vanaf 2028 vervalt de korting. Schaf je in 2026 een elektrische auto aan, dan behoud je het bijtellingspercentage van dat jaar wel 60 maanden (vijf jaar) lang.

De bijtelling wordt verminderd met een eventuele eigen bijdrage of eigen kosten voor het privégebruik. De belaste bijtelling is bovendien nooit hoger dan de autokosten die je in de onderneming hebt afgetrokken.

Wanneer is de bijtelling nihil?

Rijd je op jaarbasis niet meer dan 500 kilometer privé, dan is de bijtelling nihil en houd je de volledige kostenaftrek. Woon-werkverkeer telt daarbij niet als privé. Je moet dat wel kunnen aantonen, bijvoorbeeld met een sluitende rittenregistratie. Een losse verklaring is niet genoeg: bij een controle ligt de bewijslast dat je onder de 500 kilometer blijft bij jou.

Auto in privé: € 0,25 per zakelijke kilometer

Houd je de auto in privé, dan zijn de autokosten geen bedrijfskosten. Je mag voor je zakelijke ritten een vast bedrag aftrekken van je winst. Dat bedrag is per 1 januari 2026 verhoogd van € 0,23 naar € 0,25 per kilometer (met terugwerkende kracht tot 1 januari 2026). Meer dan dat vaste bedrag mag je niet aftrekken, ook al zijn je werkelijke kosten hoger. Houd daarom je zakelijke kilometers goed bij, zodat je de aftrek kunt onderbouwen.

Op de zaak of privé: welke keuze is voordeliger?

Welke optie het gunstigst is, hangt af van de cataloguswaarde van de auto, het aantal privékilometers, het aantal zakelijke kilometers en de werkelijke kosten. Een rekenvoorbeeld maakt dit concreet.

Stel: je rijdt een benzineauto met een cataloguswaarde van € 40.000 en maakt 6.000 privékilometers per jaar. Zet je de auto op de zaak, dan tel je 22% × € 40.000 = € 8.800 bij je winst (de werkelijke autokosten mag je er wel van aftrekken). Houd je de auto in privé en rijd je 10.000 zakelijke kilometers, dan trek je 10.000 × € 0,25 = € 2.500 af. Zoals figuur 1 laat zien: bij een goedkope auto met veel zakelijke en weinig privékilometers is ‘in privé’ vaak voordeliger, terwijl ‘op de zaak’ juist gunstiger kan zijn bij een dure of elektrische auto met veel privégebruik. Reken je eigen situatie altijd door voordat je kiest.

Let op de vermogensetikettering: de grens van 1.000 kilometer

De keuze op de zaak of privé is niet altijd vrij. Gebruik je de auto nagenoeg uitsluitend zakelijk, dan is hij verplicht ondernemingsvermogen. Nagenoeg uitsluitend’ betekent dat u de auto voor 90 procent of meer zakelijk gebruikt; dan is hij verplicht ondernemingsvermogen. Gebruikt u hem voor 10 procent of minder zakelijk, dan is hij verplicht privévermogen. Zit u daartussenin, dan is de auto keuzevermogen en bepaalt u zelf hoe u hem etiketteert.

Verwar deze grens niet met de bijtellingsgrens. De grens van 1.000 kilometer bepaalt de etikettering (op de zaak of privé), terwijl de grens van 500 kilometer bepaalt of er bijtelling volgt. Beide moet je dus apart toetsen. Je keuze kun je herzien totdat de aanslag over dat jaar definitief vaststaat; daarna alleen nog bij bijzondere omstandigheden, zoals een relevante wetswijziging. Leg je keuze daarom bewust vast in je administratie.

En de btw? De jaarlijkse correctie voor privégebruik

Heb je de btw op de aanschaf en de kosten van de auto afgetrokken, dan moet je jaarlijks een btw-correctie maken voor het privégebruik. Je geeft die correctie aan in de laatste btw-aangifte van het jaar. Je mag de verschuldigde btw forfaitair stellen op 2,7% van de catalogusprijs (inclusief btw en BPM). Een lager forfait van 1,5% geldt als je de auto zonder btw-aftrek hebt gekocht, of nadat de auto vijf jaar (inclusief het jaar van ingebruikname) in de onderneming is gebruikt. De uitkomst is nooit hoger dan de btw die je dat jaar hebt afgetrokken.

Kun je aannemelijk maken dat je werkelijke privégebruik lager is dan het forfait, dan mag je dat lagere bedrag gebruiken. Een sluitende kilometeradministratie is voor de btw niet verplicht, maar je moet het lagere privégebruik wel met een redelijke schatting kunnen onderbouwen.

Werknemer of dga met een auto van de zaak

Stel je als werkgever een auto ter beschikking aan een werknemer of aan jezelf als directeur-grootaandeelhouder (dga), dan loopt de bijtelling via de loonbelasting (artikel 13bis Wet LB 1964). De percentages, de grondslag en de grens van 500 kilometer zijn gelijk aan die voor de ondernemer. Het voordeel wordt verminderd met de eigen bijdrage die de werknemer betaalt voor privégebruik.

Wil je de bijtelling in de loonadministratie achterwege laten, dan kan de werknemer een ‘verklaring geen privégebruik auto’ bij de Belastingdienst aanvragen. Blijkt achteraf dat er toch meer dan 500 kilometer privé is gereden, dan wordt de belasting in beginsel bij de werknemer nageheven, tenzij jij als werkgever wist dat de verklaring onjuist was. Voor een uitsluitend zakelijk gebruikte bestelauto bestaat een vergelijkbare verklaring.

Praktische checklist: wat je moet regelen

  • Bepaal de etikettering. Toets of de auto verplicht ondernemingsvermogen is (minder dan 1.000 km privé) of keuzevermogen, en leg je keuze vast in de administratie.
  • Reken beide opties door. Vergelijk de bijtelling bij ‘op de zaak’ met de aftrek van € 0,25 per km bij ‘in privé’, op basis van de cataloguswaarde en je kilometers.
  • Houd een rittenregistratie bij. Wil je de nihil-bijtelling claimen (maximaal 500 km privé), dan is een sluitende rittenregistratie onmisbaar; woon-werkverkeer telt niet als privé.
  • Verwerk de bijtelling correct. Neem het juiste percentage (18%, 22% of 35%) over de juiste grondslag op in je aangifte of loonadministratie.
  • Vergeet de btw-correctie niet. Heb je btw afgetrokken, geef dan in de laatste aangifte van het jaar de correctie privégebruik aan (forfait 2,7% of 1,5%).
  • Administreer zakelijke kilometers. Rijd je zakelijk met een privéauto, houd die kilometers dan bij om de aftrek van € 0,25 per km te onderbouwen.

Veelgestelde vragen

Wat is de bijtelling voor een elektrische auto in 2026?

In 2026 betaal je 18% bijtelling over de eerste € 30.000 van de cataloguswaarde en 22% over het bedrag daarboven. De korting is maximaal € 1.200 per jaar. Vanaf 2027 wordt de korting kleiner en vanaf 2028 vervalt hij.

Hoeveel privé mag ik rijden zonder bijtelling?

Maximaal 500 kilometer per jaar. Blijf je daaronder en kun je dat aantonen met een sluitende rittenregistratie, dan is de bijtelling nihil. Woon-werkverkeer telt niet als privékilometers.

Is de auto van de zaak of in privé voordeliger?

Dat hangt af van de prijs van de auto, het aantal privé- en zakelijke kilometers en de werkelijke kosten. Bij een goedkope auto met veel zakelijk en weinig privé is ‘in privé’ vaak gunstiger; bij een dure of elektrische auto met veel privégebruik kan ‘op de zaak’ beter uitpakken.

Wat is het verschil tussen de grens van 500 en 1.000 kilometer?

De grens van 500 kilometer bepaalt of je bijtelling betaalt. De grens van 1.000 kilometer bepaalt de vermogensetikettering: onder 1.000 km privé is de auto verplicht ondernemingsvermogen, daarboven mag je kiezen tussen op de zaak of privé.

Hoeveel kilometervergoeding mag ik in 2026 aftrekken?

Voor zakelijke ritten met een privéauto trek je in 2026 € 0,25 per kilometer af. Dit bedrag is verhoogd van € 0,23 en geldt met terugwerkende kracht vanaf 1 januari 2026.

Hoe Taxcount je kan helpen

De keuze auto van de zaak of privé lijkt eenvoudig, maar de uitkomst hangt af van veel factoren: de cataloguswaarde, je kilometers, de CO2-uitstoot, de btw en de vermogensetikettering. Een verkeerde keuze of een onterechte nihil-claim kan leiden tot een naheffing met belastingrente. Taxcount rekent beide opties voor je door, beoordeelt de etikettering, richt je rittenregistratie en btw-correctie goed in en zorgt dat de bijtelling correct in je aangifte of loonadministratie komt. Wil je weten welke keuze voor jouw situatie het voordeligst is? Laat je situatie door Taxcount beoordelen. In de tussentijd kun je kijken of een zakelijke of privé auto het beste voor je is met onze zakelijk vs. privé auto dashboard.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je een keuze maakt.

Zie ook:

Belangrijke rechtspraken:

  • ECLI:NL:GHARL:2024:6420 (Privégebruik auto & Urencriterium)
  • ECLI:NL:GHARL:2024:7637 (Bijtelling bedrijfsauto)
  • ECLI:NL:RBZWB:2025:691 (Bewijslast 500km-grens)