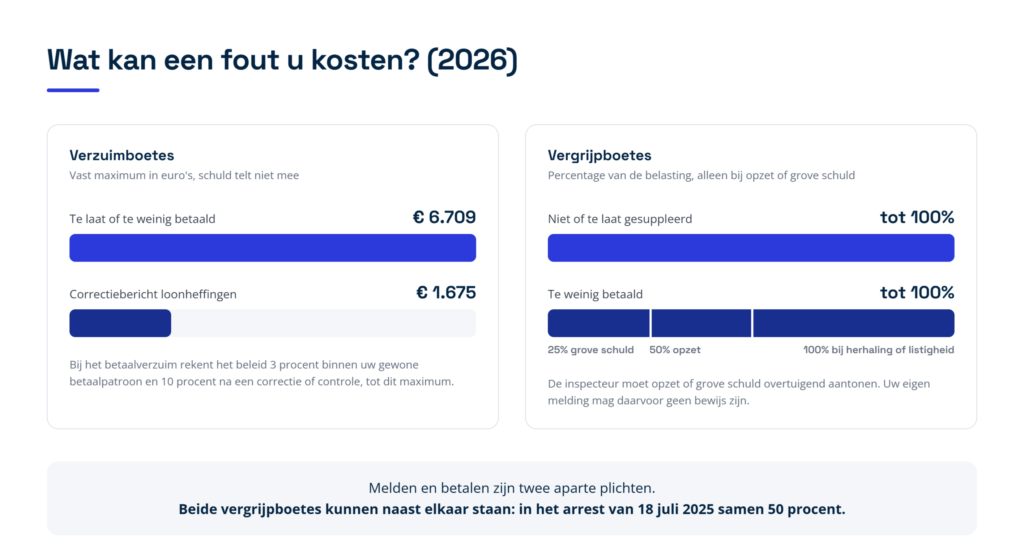
Een boete van de Belastingdienst verrast zelden over de reden, maar bijna altijd over de hoogte. Een aangifte voor de belasting over de toegevoegde waarde (btw) die te laat binnenkomt kost 82 euro, terwijl een te late betaling 3 procent van het bedrag kost met een minimum van 50 euro. Bij een correctie achteraf is het uitgangspunt 25 of 50 procent van de belasting, en de wet laat tot 100 procent toe. Dat verschil komt doordat er twee soorten boetes bestaan: bij de verzuimboete maakt het niet uit of u er iets aan kon doen, bij de vergrijpboete moet de Belastingdienst bewijzen dat u het bewust of zwaar onzorgvuldig verkeerd deed. In dit artikel leest u de bedragen en percentages van 2026, welke verweren werken, welke termijnen u moet bewaken en wat u nu al kunt vastleggen. Tot slot ziet u wanneer niet alleen uw onderneming, maar ook u persoonlijk of uw boekhouder een boete kan krijgen.
Welke twee soorten boetes kan de Belastingdienst opleggen?
De Belastingdienst kan zelf een boete opleggen, zonder dat daar een rechter aan te pas komt. Dat gebeurt door de inspecteur, de ambtenaar die uw aanslag vaststelt. De boete is een aparte beschikking, een op zichzelf staand besluit. Staat zij op hetzelfde aanslagbiljet als de aanslag, dan hoort zij voor bezwaar en beroep wel bij die aanslag: één bezwaarschrift is dan genoeg.
De verzuimboete is de lichte boete. Die volgt vrijwel automatisch als een aangifte te laat is of een bedrag te laat is betaald. Of u er iets aan kon doen, doet in beginsel niet mee: de Belastingdienst hoeft geen schuld te bewijzen. Het bekendste verweer heet afwezigheid van alle schuld: als u aannemelijk maakt dat u alles hebt gedaan wat redelijkerwijs van u te vergen was, kan de boete vervallen. Er zijn ook andere routes, zoals een ontbrekende aanmaning, alsnog indienen binnen zeven dagen of matiging omdat de boete niet in verhouding staat.
De vergrijpboete is de zware boete. Die mag alleen als de inspecteur bewijst dat er opzet of grove schuld in het spel was. Opzet betekent dat u wist dat het fout ging, of dat u de aanmerkelijke kans daarop bewust hebt aanvaard. Grove schuld is minder: zo onzorgvuldig dat het daar bijna op neerkomt, en duidelijk meer dan een vergissing. De inspecteur moet dat overtuigend aantonen, een zwaardere bewijseis dan het gewone aannemelijk maken, en bij twijfel valt de zaak in uw voordeel uit.
Dat onderscheid bepaalt bijna alles wat daarna komt: de hoogte van de boete, de procedure die de Belastingdienst moet volgen en de verweren die u kunt inbrengen. De eerste vraag bij elke boetebrief is daarom of het woord opzet of grove schuld erin staat. Figuur 1 zet de twee soorten naast elkaar.
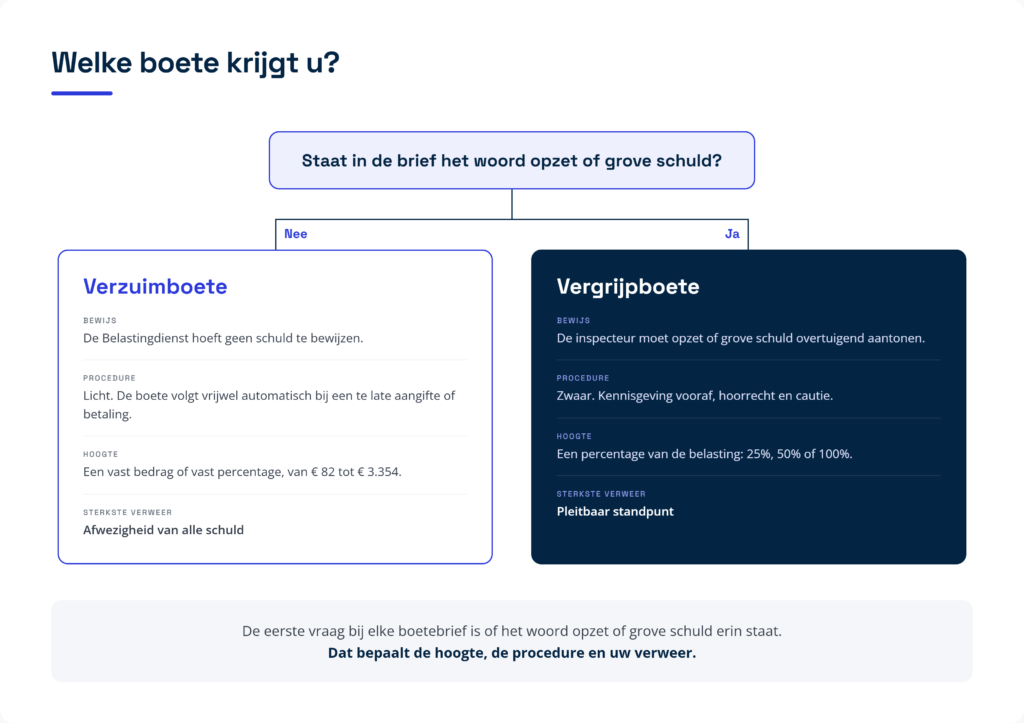 Figuur 1: verzuimboete of vergrijpboete? De eerste vraag bij elke boetebrief is of het woord opzet of grove schuld erin staat.
Hoe hoog is een verzuimboete in 2026?
Voor de hoogte moet u eerst weten met welk soort belasting u te maken hebt. Bij een aangiftebelasting berekent u zelf wat u moet betalen en betaalt u dat met de aangifte mee: btw en loonheffingen zijn de bekendste voorbeelden. Bij een aanslagbelasting doet u aangifte en stuurt de Belastingdienst daarna een aanslag: inkomstenbelasting, vennootschapsbelasting, erfbelasting en schenkbelasting werken zo. De boetes lopen tussen die twee groepen sterk uiteen.
Btw en loonheffingen: een lage boete voor de aangifte, een hoge boete voor de betaling
Komt uw btw-aangifte niet of te laat binnen, dan is de boete 82 euro. Bij de aangifte loonheffingen is dat 83 euro. Die bedragen lijken mild, en dat zijn ze ook: het wettelijk maximum is 165 euro voor de btw en 1.675 euro voor de loonaangifte, en dat maximum is voorbehouden aan uitzonderlijke gevallen, bijvoorbeeld als iemand het herhaaldelijk laat afweten.
De betaling is een tweede, zelfstandig verzuim. Betaalt u de btw of de loonheffing niet, niet volledig of te laat, dan is de boete 3 procent van het te laat betaalde bedrag, met een minimum van 50 euro en een maximum van 6.709 euro. Blijkt het verzuim pas nadat de Belastingdienst uw aangifte inhoudelijk heeft getoetst, bijvoorbeeld bij een boekenonderzoek, een controle van uw administratie, dan gaat dat percentage volgens het boetebeleid naar 10 procent van de belasting die u in dat kalenderjaar of boekjaar te laat betaalde, met hetzelfde maximum.
Dat verschil is geen slordigheid van de wetgever. Bij deze belastingen is de aangifte vooral een begeleidend briefje bij de betaling, en om het geld gaat het. Wie de aangifte vergeet maar wel betaalt komt er dus goedkoop van af; wie de aangifte netjes indient maar niet betaalt niet.
Inkomstenbelasting en vennootschapsbelasting: er komt eerst een aanmaning
Bij een jaaraangifte kan de boete niet uit de lucht vallen. De Belastingdienst stuurt eerst een herinnering en daarna een aanmaning, de laatste schriftelijke waarschuwing met een nieuwe termijn. Pas als u die termijn ook laat verstrijken, mag de boete volgen. Ontbreekt de aanmaning, of bereikte die u of uw adviseur te laat, dan kan dat de hele boete kosten.
Doet u geen of te late aangifte inkomstenbelasting, erfbelasting of schenkbelasting, dan is de boete 469 euro. Voor de vennootschapsbelasting begint de boete veel hoger: 3.354 euro. In beide gevallen kan de boete bij herhaald verzuim oplopen tot het wettelijk maximum van 6.709 euro, maar dat maximum is voorbehouden aan uitzonderlijke gevallen: het beleid laat de standaardboete niet met het aantal eerdere verzuimen meelopen.
Bij de jaaraangifte bestaat geen regeling die de boete laat vervallen als u alsnog snel indient. Alsnog aangifte doen helpt wel, maar dan als grond om de boete te verlagen en niet om hem weg te nemen.
Vergeten om een aangifte te vragen kost apart geld
Krijgt u geen uitnodiging tot het doen van aangifte terwijl u wel belasting verschuldigd bent, dan moet u er zelf om vragen. Voor de inkomstenbelasting en de vennootschapsbelasting geldt daarvoor een termijn van zes maanden na het moment waarop de belastingschuld is ontstaan, voor de erfbelasting de aangiftetermijn van twintig maanden na het overlijden bij een overlijden vanaf 1 januari 2026, en acht maanden bij een overlijden in 2025 of eerder en voor de schenkbelasting twee maanden na het einde van het kalenderjaar waarin u de schenking kreeg of deed. Doet u dat niet op tijd, dan is de boete 3.354 euro. De Belastingdienst legt die boete niet op als u binnen twee weken na die termijn alsnog om een aangifte vraagt.
Een aanslag te laat betalen
Betaalt u een aanslag inkomstenbelasting of vennootschapsbelasting niet, niet volledig of te laat, dan kunt u een betaalverzuimboete krijgen van 5 procent van het openstaande bedrag, met een minimum van 50 euro en een maximum van 6.709 euro per keer. Die boete volgt niet automatisch: volgens de wetsgeschiedenis wordt zij niet in een massaal proces opgelegd, maar in individuele gevallen van belastingschuldigen die stelselmatig niet of te laat betalen, en dan doorgaans bij bedragen van tienduizenden euro’s. Wordt de aanslag later verlaagd, dan gaat de boete evenredig mee omlaag, tot dat minimum van 50 euro. Deze boete komt van de ontvanger, de ambtenaar die belastingschulden invordert, en niet van de inspecteur. Vindt u dat u te veel hebt betaald over een oud jaar, dan is de route van een teruggaaf over oude jaren een andere; daarover leest u meer in ons artikel over het terugvragen van te veel betaalde belasting.
Het patroon achter al die bedragen is eenvoudig. Bij de aangiftebelastingen is de boete voor de aangifte laag en die voor de betaling hoog; bij de jaaraangiften is het precies omgekeerd, want daar is de aangifte zelf het punt. Figuur 2 zet de acht situaties met hun standaardbedrag en hun wettelijk maximum naast elkaar. De bedragen die de Belastingdienst standaard oplegt komen uit haar eigen boetebeleid; de wet noemt alleen de maxima. Dat beleid kan wijzigen, en de inspecteur mag in uw geval lager uitkomen.
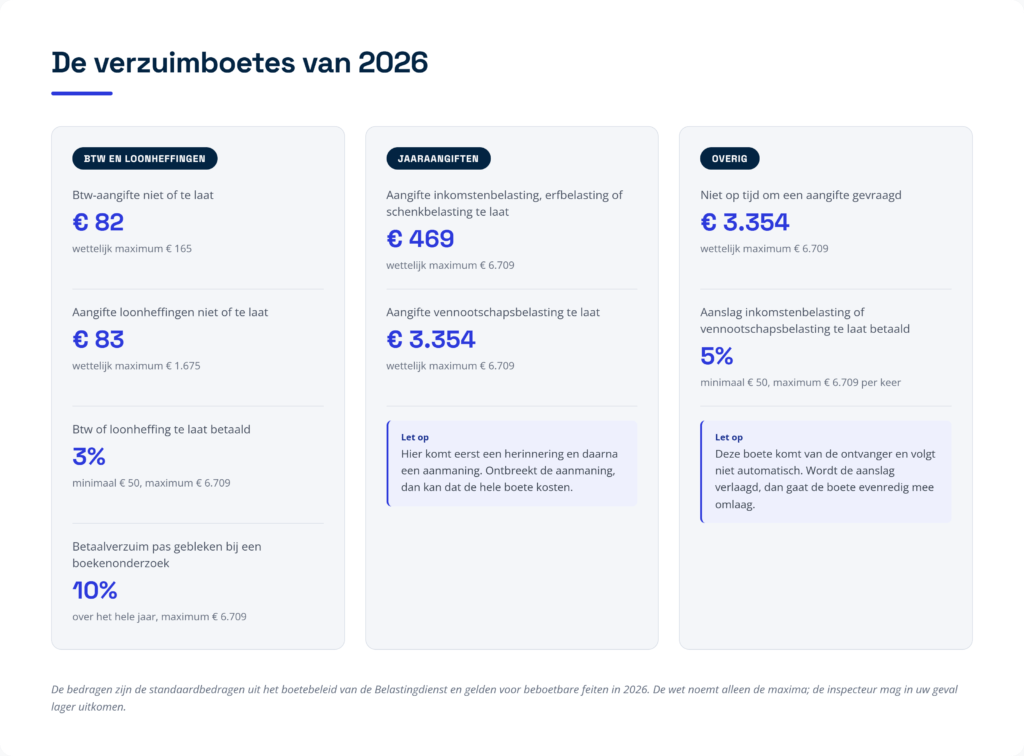
Figuur 2: de standaardbedragen en de wettelijke maxima van de verzuimboetes in 2026, per soort belasting.
Deze bedragen gelden voor beboetbare feiten in 2026. Voor een oud jaar geldt het maximum dat toen gold: de verhoging naar 6.709 euro per 1 januari 2025 werkt niet terug. Wordt een regeling ná uw fout juist gunstiger, dan geldt omgekeerd de voor u gunstigste versie.
Wat gebeurt er als u zeven dagen te laat bent?
Bij de btw en de loonheffingen kent het boetebeleid een coulancetermijn: een respijtperiode van zeven kalenderdagen na de uiterste datum. Voor de aangifte is die termijn eenvoudig. Is uw aangifte binnen die zeven dagen alsnog binnen, dan krijgt u geen boete.
Voor de betaling werkt dezelfde termijn juist andersom, en dat is de meest onderschatte val in het hele boeterecht. Betaalt u binnen die zeven dagen alsnog, dan krijgt u alleen géén boete als u de vórige aangifte volledig en op tijd betaalde. Was u de vorige keer te laat of betaalde u toen niet alles, dan volgt nu wél een boete van 3 procent met een minimum van 50 euro. Bij tijdstipbelastingen, belastingen die per gebeurtenis worden geheven in plaats van per maand of kwartaal, kijkt de Belastingdienst daarvoor niet naar het vorige tijdvak maar naar het afgelopen jaar.
Betaalt u een deel binnen en een deel na die zeven dagen, dan rekent de Belastingdienst de boete over het hele te late bedrag en niet alleen over het deel dat echt laat was. Dat verklaart waarom twee ondernemers die beide een paar dagen te laat zijn, de ene keer niets en de andere keer 50 euro of meer betalen. Figuur 3 laat de twee sporen zien.
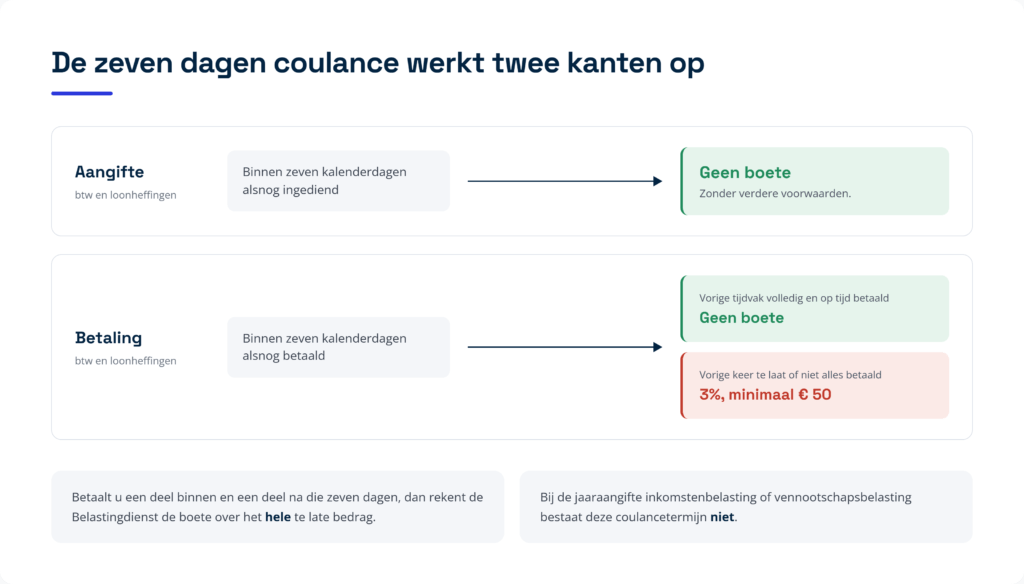
Figuur 3: de coulancetermijn van zeven dagen pakt bij de aangifte anders uit dan bij de betaling.
Hoe hoog is een vergrijpboete?
Een vergrijpboete is geen vast bedrag maar een percentage van de belasting die door uw opzet of grove schuld niet is geheven of niet is betaald. De wet stelt het maximum op 100 procent van dat bedrag, en voor niet aangegeven inkomen uit sparen en beleggen zelfs op 300 procent. Binnen dat maximum werkt de Belastingdienst met vaste uitgangspunten uit haar eigen boetebeleid, het Besluit Bestuurlijke Boeten Belastingdienst.
Bij grove schuld is de boete 25 procent van de te weinig geheven belasting, bij opzet 50 procent. Gaat het om inkomen uit sparen en beleggen dat u niet of onjuist hebt aangegeven, dan noemt de Belastingdienst hogere uitgangspunten: 75 procent bij grove schuld en 150 procent bij opzet. Kreeg u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of een straf, of wijst de inspecteur op listigheid, valsheid of samenspanning, dan mag de boete naar 100 procent, en bij inkomen uit sparen en beleggen naar 300 procent. Een boete die later is vernietigd telt niet mee als eerdere boete, en verzachtende omstandigheden werken de andere kant op.
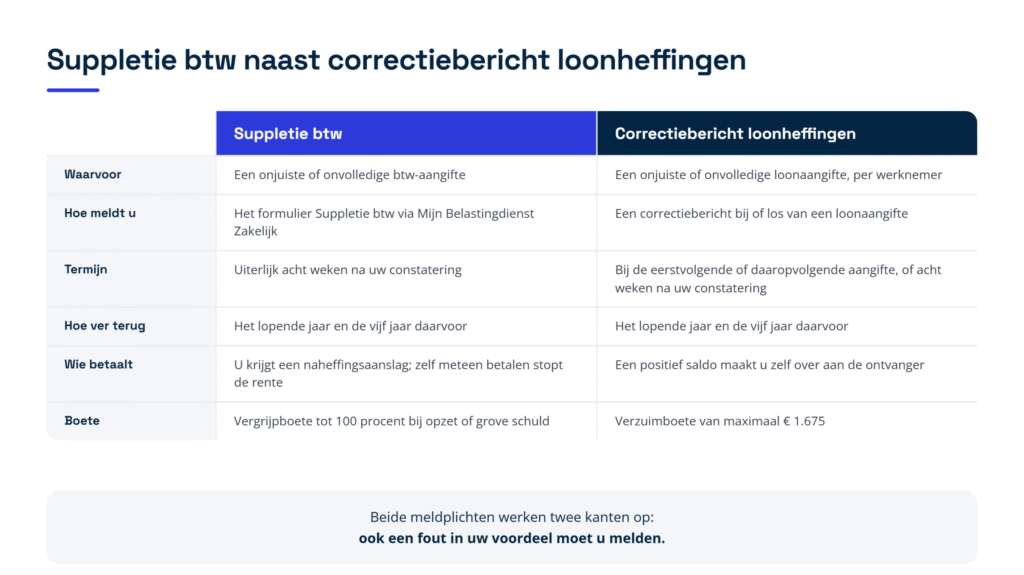
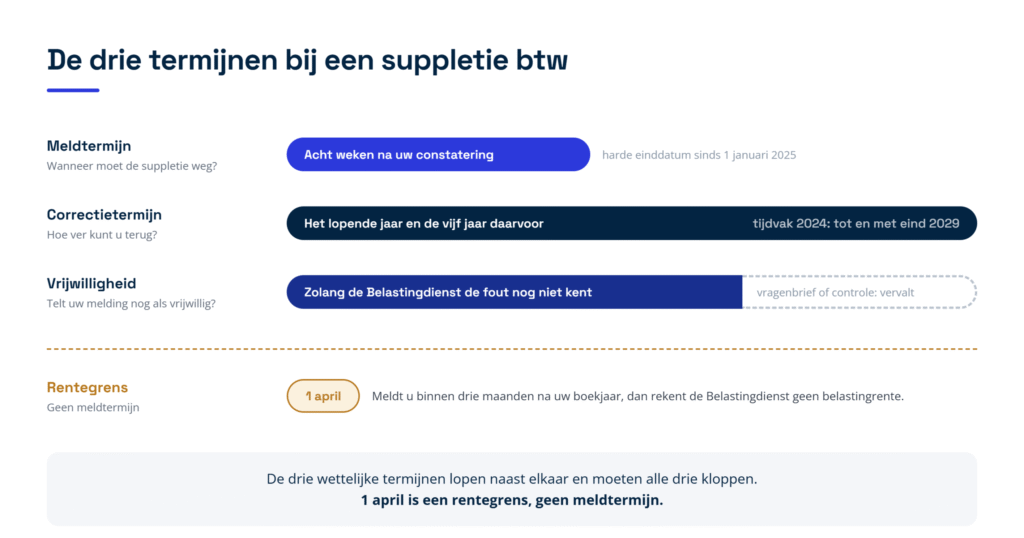
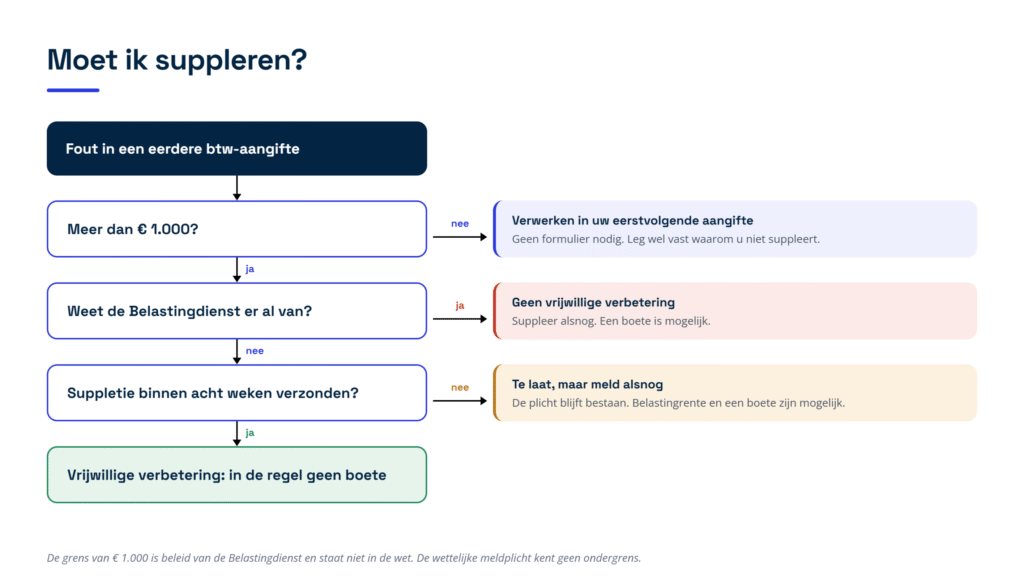
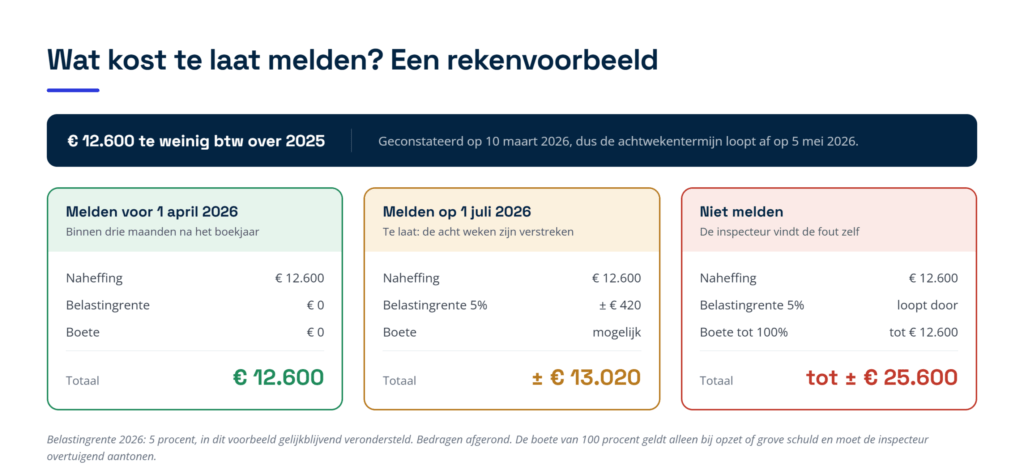
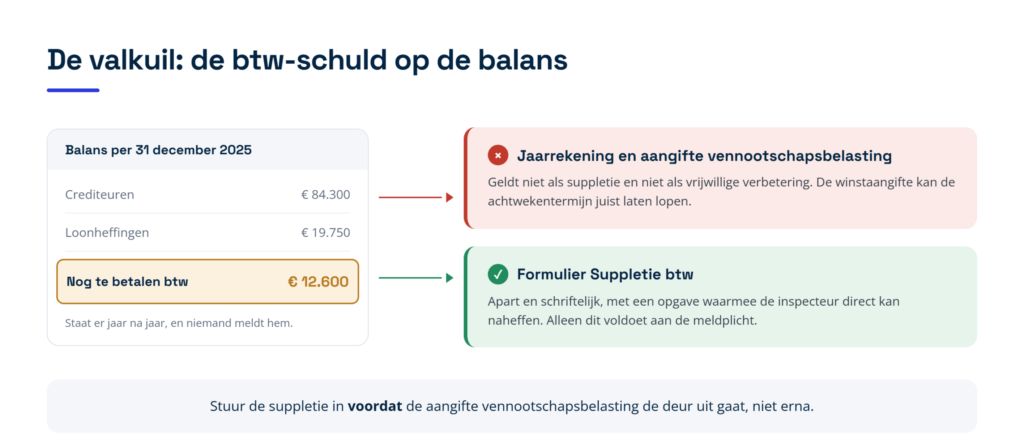
Naast die percentages bestaat een eigen regel voor het herstellen van een oude btw-fout. Meldt u een te lage btw-afdracht niet, niet op tijd of niet op de voorgeschreven manier, dan kan de boete daarvoor bij opzet of grove schuld oplopen tot 100 procent van de belasting die daardoor niet zou zijn geheven. Hoe die melding werkt, leest u in ons artikel over het herstellen van een fout in een eerdere btw-aangifte.
De uitgangspunten voor de vergrijpboete in 2026:
| Verwijt | Gewone situatie | Sparen en beleggen |
| Grove schuld | 25 procent | 75 procent |
| Opzet | 50 procent | 150 procent |
| Verhoging bij herhaling binnen vijf jaar voor dezelfde belasting, of bij listigheid, valsheid of samenspanning | 100 procent | 300 procent |
De percentages in deze tabel zijn uitgangspunten uit het boetebeleid. De wet stelt het maximum op 100 procent van de belasting, en bij niet aangegeven inkomen uit sparen en beleggen op 300 procent.
Rekenvoorbeeld: dezelfde omzet, vier uitkomsten
Stel dat u over het eerste kwartaal 20.000 euro omzet niet in uw btw-aangifte hebt opgenomen. De niet aangegeven btw daarover is 4.200 euro. De Belastingdienst legt een naheffingsaanslag op, een extra aanslag voor btw of loonheffing die te weinig is betaald.
Ziet de inspecteur hierin alleen een betaalverzuim zonder verder verwijt, dan is de boete 10 procent van de belasting die u dat jaar te laat betaalde, hier dus 420 euro, omdat het verzuim pas bij een inhoudelijke controle bleek. Vindt hij dat u grof onzorgvuldig was, bijvoorbeeld omdat u een hele reeks facturen niet in uw administratie hebt opgenomen, dan is de boete 25 procent van 4.200 euro, dus 1.050 euro. Kan hij overtuigend aantonen dat u die omzet bewust buiten de aangifte hield, dan is de boete 50 procent, dus 2.100 euro. Kreeg u in de vijf jaar daarvoor voor de btw al een vergrijpboete, dan kan hij naar 100 procent, dus 4.200 euro.
De belasting van 4.200 euro betaalt u in alle vier de gevallen. Daar komt ook nog belastingrente bij, die geen boete is maar een vergoeding voor het late betalen; hoe u die beperkt, leest u in ons artikel over belastingrente voorkomen. Figuur 4 zet de vier uitkomsten naast elkaar.
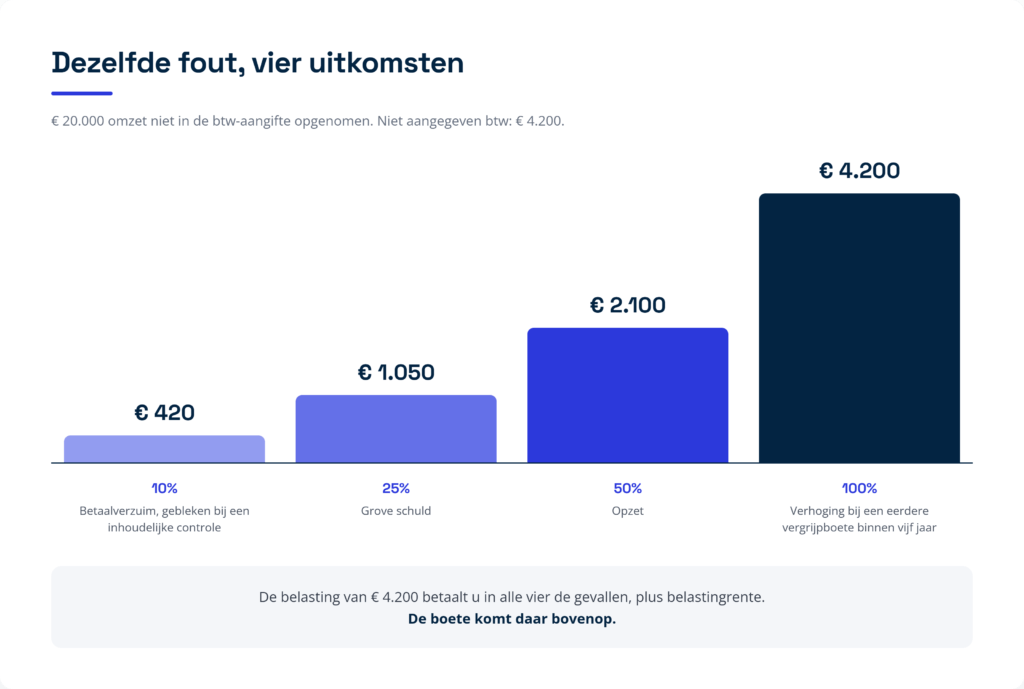
Figuur 4: dezelfde niet aangegeven btw van 4.200 euro levert vier verschillende boetes op.
De boete mag alleen over de verwijtbare correcties
Een fout die in de praktijk vaak wordt gemaakt, zit in de grondslag. Bevat een naheffing of een navordering, een extra aanslag over een jaar dat al was afgerond, tien correcties en zijn er maar drie waarvan de inspecteur zegt dat u ze bewust verkeerd deed, dan mag hij de boete niet over het hele bedrag berekenen. Hij moet de mate van verwijtbaarheid per correctie vaststellen en de boete berekenen over het deel van de belasting dat naar evenredigheid aan die verwijtbare correcties is toe te rekenen. Leg de correcties in de aanslag daarom altijd naast de grondslag van de boete.
Eén waarschuwing voor een kleine groep ondernemingen. Valt uw onderneming onder de minimumbelasting voor grote groepen, of onder de meldplichten voor platforms en aanbieders van cryptodiensten, dan gelden sinds 2026 veel hogere maxima: 1.100.000 euro, en bij de minimumbelasting afhankelijk van de verplichting 1.100.000 of 27.500 euro. Voor de minimumbelasting loopt een tijdelijke vrijstelling van verzuimboetes af op 31 oktober 2026. Laat die termijnen apart bewaken.
Iets vergelijkbaars geldt als de Belastingdienst uw belastingschuld heeft geschat omdat uw administratie of aangifte onvolledig was. Die schatting, met omkering van de bewijslast waardoor u zelf moet aantonen dat de aanslag te hoog is, mag wel de grondslag van de boete vormen. Maar de rechter moet dan wel beoordelen of de boete gelet op alle omstandigheden nog een passende en geboden sanctie is, en dat doet hij ook zonder dat u erom vraagt.
Zes verweren tegen een boete van de Belastingdienst
Een boete staat niet vast omdat er een bedrag op papier staat. Deze zes verweren komen in de praktijk het meest voor, in de volgorde waarin u ze het beste onderzoekt.
1. U had geen enkele schuld
Lag de oorzaak buiten uw invloed en hebt u wel alle zorg betracht die redelijkerwijs van u kon worden gevraagd, dan kan een verzuimboete geheel vervallen. De Hoge Raad besliste dat een ondernemer die zijn bank tijdig opdracht gaf te betalen formeel in verzuim is als de bank blundert, maar dat hij zich wel op afwezigheid van alle schuld kan beroepen. U moet dat zelf aanvoeren en bij tegenspraak aannemelijk maken, dus met stukken: de betaalopdracht, de datum ervan en het rekeningafschrift waaruit blijkt dat er genoeg saldo stond.
Aan de andere kant is in hofrechtspraak aangenomen dat betalen op de laatste dag geldt als het bewust aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven; de Hoge Raad heeft dat niet als algemene regel geformuleerd. In een gepubliceerde zaak was een opdracht van ruim een week vóór de uiterste betaaldatum voldoende, maar dat was een oordeel over die zaak en geen algemene vuistregel. Wees ook realistisch: was u zelf te laat, zonder oorzaak buiten uw invloed, dan slaagt dit verweer zelden.
2. Uw standpunt was verdedigbaar
Berustte uw aangifte op een standpunt waarvoor goede argumenten bestonden, dan is een vergrijpboete niet mogelijk. Dat heet een pleitbaar standpunt: naar objectieve maatstaven kon en mocht u op het moment van de aangifte redelijkerwijs menen dat uw uitleg juist was. Dat u van de rechter uiteindelijk ongelijk krijgt over de belasting zelf, doet daar niets aan af.
Dit is het sterkste verweer dat er is, en wel om twee redenen. De toets is volledig geobjectiveerd, dus het maakt niet uit of u die uitleg destijds ook echt voor ogen had, en de rechter hoeft daarvoor geen ingewonnen adviezen te lezen. Bovendien sluit een pleitbaar standpunt ook het opzet uit dat voor strafvervolging nodig is. Eén beperking is belangrijk: juridisch neemt een pleitbaar standpunt de opzet of grove schuld weg en dus de vergrijpboete, maar in beginsel niet de verzuimboete voor een te late aangifte of betaling. In haar eigen boetebeleid behandelt de Belastingdienst beide gevallen wel gelijk: bij een pleitbaar standpunt legt de inspecteur geen boete op, en blijkt de pleitbaarheid pas in de bezwaarfase, dan vernietigt hij haar. Dat is beleid en geen wet, dus vraag er uitdrukkelijk om.
Wettelijk hoeft u hier niets te bewijzen: de rechter beoordeelt objectief of uw standpunt verdedigbaar was, ook zonder uw eigen adviezen te lezen. Praktisch helpt vastleggen wel, omdat de discussie dan veel korter is. Bewaar daarom bij elk afwijkend of discutabel standpunt een korte onderbouwing met de wettekst, de wetsgeschiedenis of de vakliteratuur waarop u zich baseerde.
3. De fout lag bij uw adviseur
Opzet of grove schuld van uw adviseur wordt niet aan u toegerekend. Dat de inspecteur kan aantonen dat uw boekhouder of belastingadviseur bewust fout zat, is dus niet genoeg voor een vergrijpboete bij u. Hij moet uw eigen opzet of grove schuld bewijzen, en het enkele feit dat u een adviseur inschakelde die de fout maakte levert dat bewijs niet op.
Er is wel een route waarlangs u zelf een verwijt kunt treffen: in de keuze van uw adviseur en in de manier waarop u met hem samenwerkte. Hebt u stukken niet aangeleverd of vragen niet beantwoord, dan kan dat u worden aangerekend. Ook daarvoor liggen de stelplicht en de bewijslast echter bij de inspecteur, en wat redelijk is verschilt per geval naar uw kennis en ervaring. Leg toch vast welke informatie u aan uw adviseur gaf en welke vragen hij stelde: dat maakt het voor de inspecteur veel moeilijker om zo’n verwijt te onderbouwen.
4. De Belastingdienst volgde de procedure niet
Bij een vergrijpboete schrijft het boetebeleid een zwaardere procedure voor, ongeacht de hoogte van de boete; voor een verzuimboete geldt die zwaardere procedure nooit, ook niet bij een hoog bedrag. De inspecteur moet u schriftelijk laten weten dat hij een vergrijpboete wil opleggen en welke gronden hij daarvoor heeft. Dat is de kennisgeving. U krijgt daarna een redelijke termijn om die gronden te betwisten, en wilt u dat mondeling doen, dan moet u worden gehoord. Blijkt uit uw verweer dat de gronden onvoldoende aanknopingspunten voor opzet of grove schuld bieden, dan moet de vergrijpboete achterwege blijven; een verzuimboete kan dan nog wel volgen.
Rond een gesprek gelden twee mededelingsplichten. Voordat u wordt ondervraagd met het oog op een boete, moet worden gezegd dat u niet hoeft te antwoorden. Dat is de cautie. En sinds een uitspraak van de Hoge Raad uit 2024 moet u ook worden gewezen op uw recht op bijstand van een raadsman, en dat hoeft geen advocaat te zijn: vereist is alleen dat iemand op een effectieve manier juridische bijstand kan geven, en mogelijk kan ook een belastingadviseur dat zijn.
Ontbreekt zo’n mededeling, dan is de boete niet automatisch van tafel. De rechter beoordeelt of het proces als geheel eerlijk was en of u werkelijk nadeel hebt geleden. Was uw adviseur bij het gesprek aanwezig, dan weegt dat mee en blijven de verklaringen vaak toch bruikbaar. Toch kan één te vroeg gestelde vraag de hele vergrijpboete kosten: in een zaak die na verwijzing bij het hof terugkwam werd één verklaring van vóór de cautie uitgesloten, waardoor de inspecteur het opzet niet meer bewees.
Let ten slotte op wat u wel moet beantwoorden. Vragen over de hoogte van uw inkomen of omzet moet u beantwoorden, want die gaan over de heffing. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. En u hebt recht op inzage in het dossier waarop de boete berust, inclusief de stukken die in uw voordeel werken.
5. De zaak duurde te lang
Een boetezaak moet binnen een redelijke termijn worden afgedaan. Het uitgangspunt is dat de behandeling in eerste aanleg, de bezwaarfase daaronder begrepen, binnen twee jaar is afgerond, en dat het gerechtshof binnen twee jaar na het hoger beroep uitspraak doet. Die termijn begint op het moment waarop de Belastingdienst iets doet waaraan u in redelijkheid de verwachting kunt ontlenen dat er een boete komt; in de praktijk is dat de kennisgeving. Noteer die datum dus.
Duurt het langer, dan moet de boete omlaag. De rechter onderzoekt dat in beginsel ook zonder dat u erom vraagt, maar wacht daar niet op: in cassatie kunt u er niet voor het eerst over klagen. Voor een overschrijding in de cassatiefase geldt als regel een vermindering van 10 procent. Herstel van een gebrek in uw bezwaarschrift, waarvoor doorgaans vier weken worden gegund, en een eerste uitstel van de zitting zijn geen bijzondere omstandigheden die de termijn oprekken. Los daarvan geldt vanaf de dagtekening van een boeterapport een beslistermijn van dertien weken. Dat is een termijn van orde: overschrijding laat de bevoegdheid om te beboeten intact, maar kan wel meewegen bij de hoogte. Figuur 5 zet de momenten en termijnen van een boetezaak op een tijdlijn.
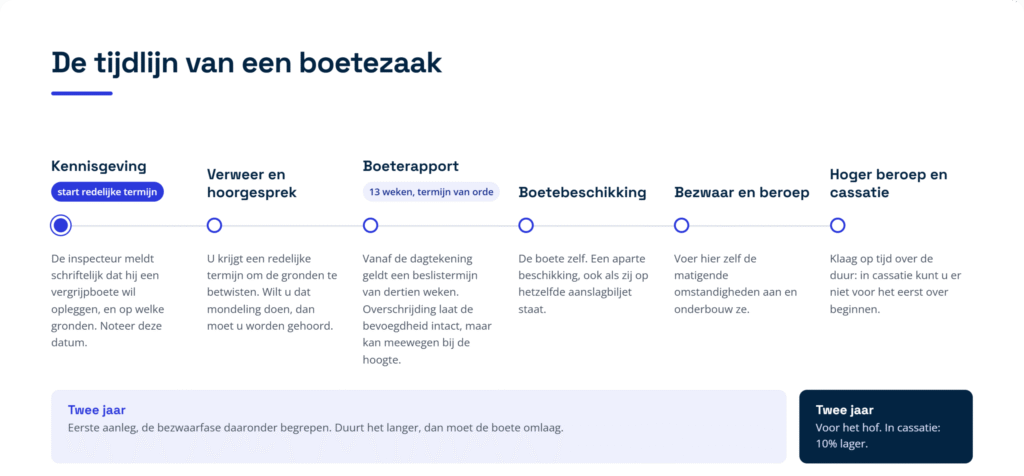
Figuur 5: de tijdlijn van een boetezaak, met de momenten en termijnen die u moet noteren.
6. De boete staat niet in verhouding
Ook zonder dat u helemaal geen schuld had, kan de boete te hoog zijn. Het boetebeleid noemt als redenen om te matigen een wanverhouding tussen de ernst van het feit en de boete, verzachtende omstandigheden en uw financiële omstandigheden. Daarbij maakt het beleid onderscheid tussen een slechte financiële positie op het moment van de boete, die de boete onevenredig kan maken, en een slechte positie ten tijde van de fout, die het verwijt kan verminderen.
Bij een vergrijpboete toetst de rechter volledig aan het evenredigheidsbeginsel en mag hij zijn eigen oordeel over de hoogte in de plaats stellen van dat van de inspecteur. Hoger dan de inspecteur oplegde mag hij nooit uitkomen. Of hij een verzuimboete net zo streng toetst, en of uw persoonlijke omstandigheden daarbij meetellen, is in de rechtspraak nog niet uitgekristalliseerd; in de praktijk zijn verzuimboetes wel verlaagd en soms tot nihil teruggebracht.
Voor verzuimboetes in de vennootschapsbelasting noemt een beleidsmemo van de staatssecretaris vier matigingsgronden: een termijnoverschrijding van maximaal tien dagen, een eerste verzuim, een kleine vennootschap die vergelijkbaar is met een eenmanszaak, en een slechte financiële positie. Daarbuiten hebben rechters ook meegewogen dat een ondernemer meedoet aan horizontaal toezicht, een werkafspraak met de Belastingdienst over de kwaliteit van uw aangiften, of dat hij zijn achterstanden alsnog volledig heeft weggewerkt; dat zijn losse uitspraken en geen vaste regel. Bij verzuimboetes wordt alleen met matigende omstandigheden gerekend, maar er is een aandachtspunt: bij niet afgedragen loonbelasting of niet voldane btw weegt mee dat het om zakelijk geld gaat dat niet van u was, en dan is er niet snel reden om te matigen.
De inspecteur moet de verzwarende en de matigende omstandigheden overigens zelf tegen elkaar afwegen, en bij een duidelijke wanverhouding hoort hij de boete op eigen initiatief te verlagen. Reken daar niet op. De verzwarende omstandigheden moet hij stellen en bewijzen, maar de matigende omstandigheden moet u zelf aanvoeren en onderbouwen.
Loont het om de fout zelf te melden?
Meestal wel, maar de regels verschillen sterk per belasting. Voor de aanslagbelastingen, dus de inkomstenbelasting, de vennootschapsbelasting, de erfbelasting en de schenkbelasting, bestaat de inkeerregeling: doet u binnen twee jaar alsnog een juiste en volledige aangifte, dan wordt geen vergrijpboete opgelegd. Doet u dat later, dan blijft de boete bestaan maar wordt zij gematigd. Let goed op wat de regeling niet doet: zij haalt alleen de vergrijpboete weg. Een verzuimboete voor een te late aangifte blijft staan, want te laat blijft te laat. Wanneer die twee jaar precies begint te lopen is bij een te late aangifte niet in alle gevallen duidelijk, dus laat de startdatum in uw situatie vaststellen.
In alle gevallen geldt de voorwaarde dat u meldt vóórdat u weet of redelijkerwijs moet vermoeden dat de Belastingdienst de fout al op het spoor is. Dat is een objectieve toets: bepalend is niet wat u dacht, maar of er nog een serieuze mogelijkheid bestond dat de Belastingdienst het niet zou achterhalen. Wat zo’n serieuze mogelijkheid precies is, staat niet vast; is er publiciteit geweest over een verzoek van de Belastingdienst aan banken om klantgegevens, dan kan de deur al dicht zijn. Wordt betwist of u tijdig was, dan is dat gunstig geregeld: het boetebeleid legt de bewijslast bij de inspecteur, die aannemelijk moet maken dat er géén vrijwillige inkeer was, en u kunt zich op die beleidsregel beroepen.
Vier beperkingen maken die deur smaller dan hij lijkt. Ten eerste geldt de regeling alleen voor de twee zware boetes bij aanslagbelastingen en niet voor verzuimboetes. Ten tweede geldt zij niet voor inkomen uit sparen en beleggen en sinds 2020 ook niet meer voor inkomen uit aanmerkelijk belang, dus voor winst uit een pakket van vijf procent of meer van de aandelen in uw eigen bv; juist voor verzwegen vermogen werkt de regeling dus niet. Ten derde is de tijdigheidstoets objectief, zodat uw eigen inschatting niet meetelt. En ten vierde werkt de inkeer alleen persoonlijk: een adviseur die zelf als deelnemer wordt beboet, profiteert er niet van, tenzij hij de inkeer zelf heeft bevorderd.
Voor de btw en de loonheffingen loopt het anders. Daar bestaat de inkeerregeling formeel niet, maar het boetebeleid komt in de buurt: meldt u een te lage afdracht uit eigen beweging voordat de Belastingdienst ervan wist, dan legt de inspecteur geen betaalverzuimboete op, en bij een tijdige melding ook geen vergrijpboete. U moet dat wel uitdrukkelijk kenbaar maken. Voor de btw geldt daarbij dat een correctie tot en met 1.000 euro in de eerstvolgende aangifte mag, dat u boven dat bedrag het suppletieformulier moet gebruiken, het formulier waarmee u een eerdere btw-aangifte corrigeert, en dat de melding sinds 1 januari 2025 binnen acht weken moet nadat u de fout ontdekt. Komt de Belastingdienst er eerder achter, dan kunt u niet meer boetevrij corrigeren.
Eén ding dat u moet weten voordat u meldt: een melding waarmee u een eigen fout herstelt, mag niet als bewijs voor een boete tegen u worden gebruikt. Die melding bestaat immers alleen doordat u haar doet. De plicht om te melden blijft bestaan, en op het niet melden staat wel een boete, maar de inhoud van uw eigen melding mag niet tegen u worden gekeerd. Dat verlaagt de drempel om te melden aanzienlijk.
Kunnen uw bestuurder, uw boekhouder of u persoonlijk een boete krijgen?
Ja, en dat is voor een besloten vennootschap (bv) of naamloze vennootschap (nv) een apart risico. Een boete aan de vennootschap sluit niet uit dat de bestuurder daarnaast persoonlijk wordt aangepakt als opdrachtgever of als feitelijk leidinggever, degene die in de praktijk de leiding had over de verboden gedraging. Dat de bestuurder tevens enig aandeelhouder is, verandert daar niets aan; het kan wel meewegen bij de straftoemeting. Daarnaast kan een bestuurder aansprakelijk worden gesteld voor de vergrijpboete van de bv, maar alleen voor zover hem zelf opzet of grove schuld kan worden verweten.
Ook uw adviseur of boekhouder kan zelf een boete krijgen, als medepleger, iemand die de overtreding samen met een ander begaat, als opdrachtgever, als feitelijk leidinggever of in een van de andere deelnemersvormen. Voor medeplegen is een voldoende nauwe en bewuste samenwerking nodig waarbij zijn bijdrage van voldoende gewicht is, en de inspecteur moet dat overtuigend aantonen. Ontbreekt bij de onderneming zelf het vereiste opzet, bijvoorbeeld omdat zij op haar adviseur mocht vertrouwen, dan kan er geen medeplegersboete zijn: zonder pleger geen medepleger. De inspecteur kan dan nog wel een van de andere deelnemersvormen inzetten.
Voor zo’n boete aan een ander dan de belastingplichtige gelden twee waarborgen die het opvragen waard zijn. Er is voorafgaande toestemming binnen de Belastingdienst nodig, en degene die de boete krijgt kan zich op dat vereiste beroepen: ontbreekt de toestemming of is zij op een zo onzorgvuldige manier tot stand gekomen dat de waarborg niet is geboden, dan moet daaraan in de regel gevolg worden verbonden, tot en met vernietiging van de boete. En de termijnen zijn anders: de bevoegdheid vervalt na drie jaar bij een verzuim en na vijf jaar bij een vergrijp, gerekend vanaf het einde van het kalenderjaar waarin de overtreding plaatsvond. Wordt bij de onderneming de verlengde termijn van twaalf jaar gebruikt, dan geldt die sinds 1 januari 2025 ook voor de deelnemer.
Twee dingen werken in het voordeel van de deelnemer. Uitstel voor het doen van aangifte, een extra half jaar voor onderzoek naar de schuldvraag en een informatiebeschikking rekken de termijn voor de onderneming zelf wel op, maar volgens de Belastingdienst niet voor de deelnemer. En medeplichtigheid aan een verzuim is helemaal niet beboetbaar; bij een vergrijp ligt het maximum voor de medeplichtige een derde lager, ook voor de standaardpercentages uit het beleid.
Voor beroepsbeoefenaars komt er nog iets bij: een boete wegens medeplegen kan sinds 2020 openbaar worden gemaakt. In de parlementaire behandeling is opgemerkt dat het om enkele gevallen per jaar gaat, maar de reputatieschade is voor een kantoor van een andere orde dan het bedrag. Figuur 6 laat zien wie er naast de onderneming zelf in beeld kan komen.
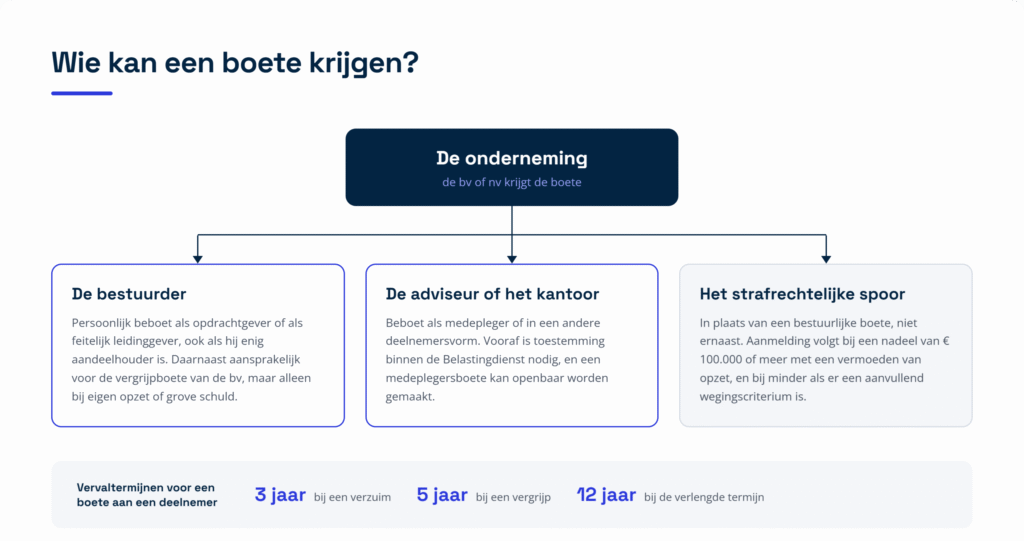
Figuur 6: naast de onderneming kunnen ook de bestuurder en de adviseur zelf worden beboet.
Wanneer wordt het strafrecht?
Bij dezelfde gedraging kan de Belastingdienst kiezen: een bestuurlijke boete of aanmelding voor strafrechtelijke vervolging. Beide voor hetzelfde feit tegen dezelfde persoon mag in beginsel niet. Is tegen u een strafvervolging ingesteld en is de zitting begonnen, of heeft het Openbaar Ministerie een strafbeschikking uitgevaardigd, een straf zonder tussenkomst van een rechter, dan volgt geen bestuurlijke boete meer. En is er al een boete opgelegd, dan kunt u voor hetzelfde feit in beginsel niet opnieuw in rechte worden betrokken.
De keuze wordt gemaakt volgens een protocol. Een zaak wordt aangemeld bij een nadeel van 100.000 euro of meer met een vermoeden van opzet, of bij een lager nadeel als er behalve dat vermoeden ook een aanvullend wegingscriterium is; een ondergrens bestaat niet. Intern moet een ambtenaar een vermoeden van een strafbaar feit al melden bij een nadeel van 20.000 euro. Reken er niet op dat een beroep op die drempels slaagt: de Hoge Raad liet in 2023 een vervolging in stand bij een nadeel van ongeveer 8.400 euro, omdat de zaak onder een thematische aanpak viel.
De strafmaxima geven een indicatie van hoe zwaar de wetgever de verschillende feiten weegt. Op het opzettelijk niet of niet op tijd doen van aangifte staat maximaal vier jaar gevangenisstraf, op het opzettelijk onjuist of onvolledig doen van aangifte maximaal zes jaar. Daarnaast is het opzettelijk niet betalen van btw of loonheffing sinds 2014 zelfstandig strafbaar.
Bij die laatste bepaling zit een strafuitsluitingsgrond die in de praktijk goud waard is. Wie vóór het einde van de betalingstermijn om uitstel van betaling verzoekt, is niet strafbaar. Volgens de parlementaire geschiedenis maakt het niet uit of dat verzoek wordt toegewezen, en volgens de procureur-generaal worden aan de vorm van het verzoek geen eisen gesteld. Of dat ook opgaat als een verzoek duidelijk oneigenlijk is, is nog niet uitgemaakt. Voor een bv of een andere rechtspersoon bestaat een tweede route: onverwijld melden dat de onderneming niet kan betalen, de melding betalingsonmacht. Die tweede route bestaat niet voor een eenmanszaak, omdat de wet daar alleen over een lichaam spreekt. Heeft uw onderneming liquiditeitsproblemen, dan is een tijdig uitstelverzoek dus het eerste wat moet gebeuren.
Praktische checklist: wat u moet regelen
- Termijnen toewijzen. Leg vast wie in uw organisatie de aangiften controleert en verstuurt, en wat er gebeurt als een termijn dreigt te verlopen. Dit is de enige echte preventie tegen verzuimboetes.
- Betaalbewijzen bewaren. Bewaar betaalopdrachten met datum en de bijbehorende rekeningafschriften. Zonder die stukken is een beroep op afwezigheid van alle schuld niet hard te maken. Bewaar bij btw en loonheffingen ook bewijs van tijdige indiening, want die bewijslast ligt in beginsel bij u.
- Niet op de laatste dag betalen. Betalen op de uiterste datum geldt als het aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven. Zorg voor een marge van enkele dagen en voor voldoende saldo.
- Standpunten onderbouwen. Bewaar bij elk discutabel fiscaal standpunt een korte memo met de wettekst, de wetsgeschiedenis of de literatuur waarop u zich baseert. Dat is later het bewijs voor een pleitbaar standpunt.
- Vastleggen wat de adviseur kreeg. Houd bij welke informatie u aanleverde en welke vragen zijn gesteld. Dat blokkeert het verwijt dat u in de samenwerking met uw adviseur onzorgvuldig was.
- Niets verklaren zonder bijstand. Stuur elke aankondiging van een boete direct naar uw adviseur en laat niemand een verklaring afleggen voordat op het zwijgrecht en op het recht op bijstand is gewezen.
- Data noteren. Registreer de datum van de kennisgeving, de dagtekening van het boeterapport (de datum die op het rapport zelf staat), de boetebeschikking en elke uitspraak. Dat is de basis voor elk verweer over termijnen.
- Dossier opvragen. Vraag inzage in de gegevens waarop de boete berust. Dat dossier moet ook stukken bevatten die in uw voordeel werken.
- Bij betalingsproblemen eerst uitstel vragen. Doe dat vóórdat de betalingstermijn verstrijkt, en meld bij een bv daarnaast betalingsonmacht. Dat sluit strafvervolging voor het opzettelijk niet betalen uit. De verzuimboete of vergrijpboete zelf voorkomt het niet.
Veelgestelde vragen
Krijgt u een boete als u uw btw-aangifte één dag te laat indient?
Nee. Voor de aangifte geldt een coulancetermijn van zeven kalenderdagen na de uiterste datum. Komt uw aangifte daarbinnen alsnog, dan krijgt u geen boete. Voor de betaling is dat anders: daar helpt die zeven dagen alleen als u de vorige aangifte volledig en op tijd betaalde. Let op dat deze coulancetermijn niet bestaat bij de jaaraangifte inkomstenbelasting of vennootschapsbelasting.
Kunt u bezwaar maken tegen een boete?
Ja. De boete is een aparte beslissing waartegen u bezwaar kunt maken, ook als zij op hetzelfde papier staat als de aanslag. Staan de aanslag en de boete op één aanslagbiljet, dan wordt de boetebeschikking voor bezwaar en beroep geacht deel uit te maken van de aanslag. Voer in het bezwaar altijd zelf de matigende omstandigheden aan en onderbouw ze, want de bewijslast daarvan ligt bij u.
Moet u alle vragen van de Belastingdienst over een boete beantwoorden?
Nee. Vragen die over de belastingheffing gaan, zoals hoeveel omzet of inkomen u had, moet u beantwoorden. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. Voordat u wordt ondervraagd met het oog op een boete, moet u daarop worden gewezen.
Gaat de boete omlaag als de aanslag later wordt verlaagd?
Ja. Wordt de belasting die de grondslag van de boete vormt verminderd, dan wordt de boete naar evenredigheid verlaagd. Het beleid schrijft voor dat dit zo nodig gebeurt zonder dat u erom vraagt. Controleer dat wel zelf, en let er bij een betaalverzuimboete over een aanslag op dat de verlaging niet onder het minimum van 50 euro gaat.
Hoe lang kan de Belastingdienst nog met een boete komen?
Dat verschilt per situatie. Voor een te late btw- of loonaangifte vervalt de bevoegdheid een jaar na het einde van de aangiftetermijn. Voor een betaalverzuim en voor de vergrijpboete bij aangiftebelastingen is dat vijf jaar na het einde van het kalenderjaar waarin de belastingschuld ontstond. Bij aanslagbelastingen loopt de boete in de regel mee met de termijn waarbinnen de aanslag kan worden opgelegd.
Telt een boete uit het verleden mee als u opnieuw te laat bent?
Ja, op twee manieren. Bij een verzuimboete kijkt de Belastingdienst naar het voorafgaande tijdvak en naar de vraag of u stelselmatig in verzuim bent; volgens interne werkinstructies begint dat bij het vierde verzuim op rij, en dan kan de boete tot het wettelijk maximum oplopen. Bij een vergrijpboete mag verhoging wegens herhaling alleen als u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of straf kreeg; een boete die later is vernietigd telt daarvoor niet mee.
Hoe Taxcount u kan helpen
Een boetezaak wordt zelden gewonnen op het bedrag en bijna altijd op het dossier en de data. Wij lezen de boetebrief naast het controlerapport en de aanslag, stellen vast om welke soort boete het gaat en of de inspecteur de juiste procedure heeft gevolgd, en zetten de termijnen op een rij: de kennisgeving, de dagtekening van het rapport en de duur van de behandeling. Vervolgens beoordelen wij welke verweren in uw situatie kans maken, van afwezigheid van alle schuld en een pleitbaar standpunt tot matiging wegens draagkracht, en maken wij die met stukken hard.
Even belangrijk is het werk vóór een boete. Wij richten de termijnbewaking in, leggen vast wie welke aangifte controleert en zorgen dat afwijkende standpunten bij de aangifte zijn onderbouwd. Bij een fout uit een eerder jaar begeleiden wij de melding zo dat u boetevrij herstelt in plaats van een vergrijpboete uit te lokken.
Hebt u een boete ontvangen, of wilt u weten of uw aangiftepraktijk een boeterisico oplevert? Neem contact met ons op en laat uw situatie beoordelen. Bij een boete geldt dat haast helpt: reageer op een kennisgeving voordat de termijn verstrijkt en laat niemand verklaringen afleggen voordat u zich hebt laten bijstaan.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen, drempels en beleidsregels kunnen wijzigen, en de uitkomst in uw situatie hangt af van de feiten en van uw persoonlijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen voordat u handelt of afziet van handelen.