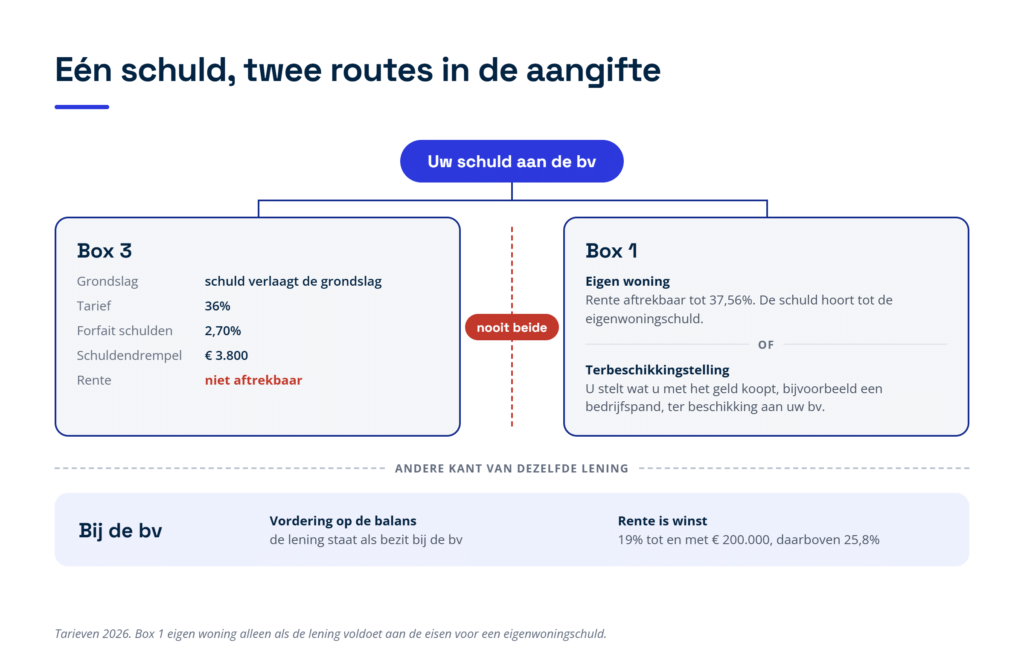
Pand verhuren aan uw eigen bv in 2026: zo belast de terbeschikkingstellingsregeling uw huur en waardestijging in box 1

U heeft privé een bedrijfspand en uw eigen bv huurt het van u. Veel directeur-grootaandeelhouders (dga’s) gaan ervan uit dat dat pand in box 3 valt, net als een beleggingspand. Dat klopt niet: verhuurt u een pand aan uw eigen bv, dan gaat dat pand fiscaal naar box 1, door de terbeschikkingstellingsregeling. U betaalt dan inkomstenbelasting over de huur min de kosten, en later ook over de waardestijging van het pand. In dit artikel leest u wanneer de regeling geldt, hoe u het resultaat berekent, wanneer u moet afrekenen en wat u nu al kunt regelen.

Wat is de terbeschikkingstellingsregeling?

Normaal valt een pand dat u privé bezit en aan een ander verhuurt in box 3. U betaalt daar belasting over een verondersteld rendement, los van de huur die u werkelijk ontvangt; alleen als uw werkelijke rendement lager is, kunt u dat aantonen. Verhuurt u het pand aan een besloten vennootschap (bv) of naamloze vennootschap (nv) waarin u een aanmerkelijk belang heeft, dan geldt een andere regel. Een aanmerkelijk belang heeft u als u, alleen of samen met uw fiscale partner, ten minste 5 procent van de aandelen, opties of winstbewijzen in die vennootschap heeft.

De wet noemt dit ‘ter beschikking stellen’, kortweg tbs. De huur min de kosten wordt dan belast in box 1 als resultaat uit overige werkzaamheden. Dat is een verzamelcategorie voor inkomen dat geen loon en geen winst uit een eigen onderneming is. In de aangifte heet het ‘inkomsten uit beschikbaar gestelde bezittingen’.

De reden is eenvoudig. Uw bv trekt de huur af van haar winst. Zonder deze regeling zou die huur bij u alleen in box 3 vallen, waar de heffing vaak lager is. De wetgever wil dat lek dichten en behandelt u daarom bijna als een ondernemer. Dat werkt twee kanten op: u mag uw werkelijke kosten aftrekken, maar u betaalt ook belasting over de waardestijging van het pand zodra de regeling voor u eindigt, bijvoorbeeld bij verkoop van het pand of van uw aandelen.

Wanneer valt uw pand onder de regeling?

De regeling is verplicht. U kunt er niet voor kiezen en er ook niet onderuit door een lage huur te rekenen. Of uw pand eronder valt, hangt af van drie vragen: wie heeft de aandelen, wie is de huurder en wat stelt u beschikbaar (zie figuur 1).

Aandelen van u, uw partner of uw minderjarige kinderen

De regeling geldt als u zelf een aanmerkelijk belang heeft in de bv die huurt. Dat mag ook indirect zijn, bijvoorbeeld via uw holding-bv die alle aandelen in de werk-bv heeft. De regeling geldt ook als niet u, maar uw fiscale partner of een minderjarig kind van u of uw partner het aanmerkelijk belang heeft. Dat zijn de zogeheten verbonden personen.

Twee soorten belangen tellen niet mee. Ten eerste een belang van minder dan 5 procent dat alleen als aanmerkelijk belang geldt omdat een familielid er een heeft (de zogeheten meetrekregeling). Ten tweede een belang onder de 5 procent dat fiscaal nog als aanmerkelijk belang geldt omdat eerder een doorschuifregeling is toegepast, bijvoorbeeld bij een aandelenruil, een fusie, de omzetting van uw onderneming in een bv of de verwatering van uw belang. Met alleen zo’n belang valt de verhuur in beginsel niet onder deze regeling. Heeft een ouder of kind wel een aanmerkelijk belang in de bv, lees dan de volgende alinea.

Verhuur aan de bv van uw ouder of meerderjarige kind

Verhuurt u een pand aan een bv waarin een ouder, een meerderjarig kind of diens partner, een (achter)kleinkind of een (over)grootouder van u of van uw partner een aanmerkelijk belang heeft? Dan valt de huur in beginsel in box 3. Dat verandert als de verhuur ongebruikelijk is in het maatschappelijk verkeer, bijvoorbeeld omdat u geen huur rekent of een duidelijk te lage huur. Dan geldt de regeling toch en hoort het resultaat in box 1. Toets dit bij de start en opnieuw als u de huurafspraken wijzigt.

De huurder moet een vennootschap zijn

De regeling ziet op verhuur aan een bv of nv, ook als die in het buitenland is gevestigd. Een coöperatie, een vereniging op coöperatieve grondslag en een fonds voor gemene rekening (een samenwerkingsvorm van beleggers met overdraagbare bewijzen van deelname) worden daarmee gelijkgesteld. Verhuurt u aan een samenwerkingsverband waarin uw bv meedoet, bijvoorbeeld een vennootschap onder firma (vof) met uw bv als vennoot, dan geldt de regeling ook. Verhuur aan een stichting of een gewone vereniging valt er in de regel niet onder.
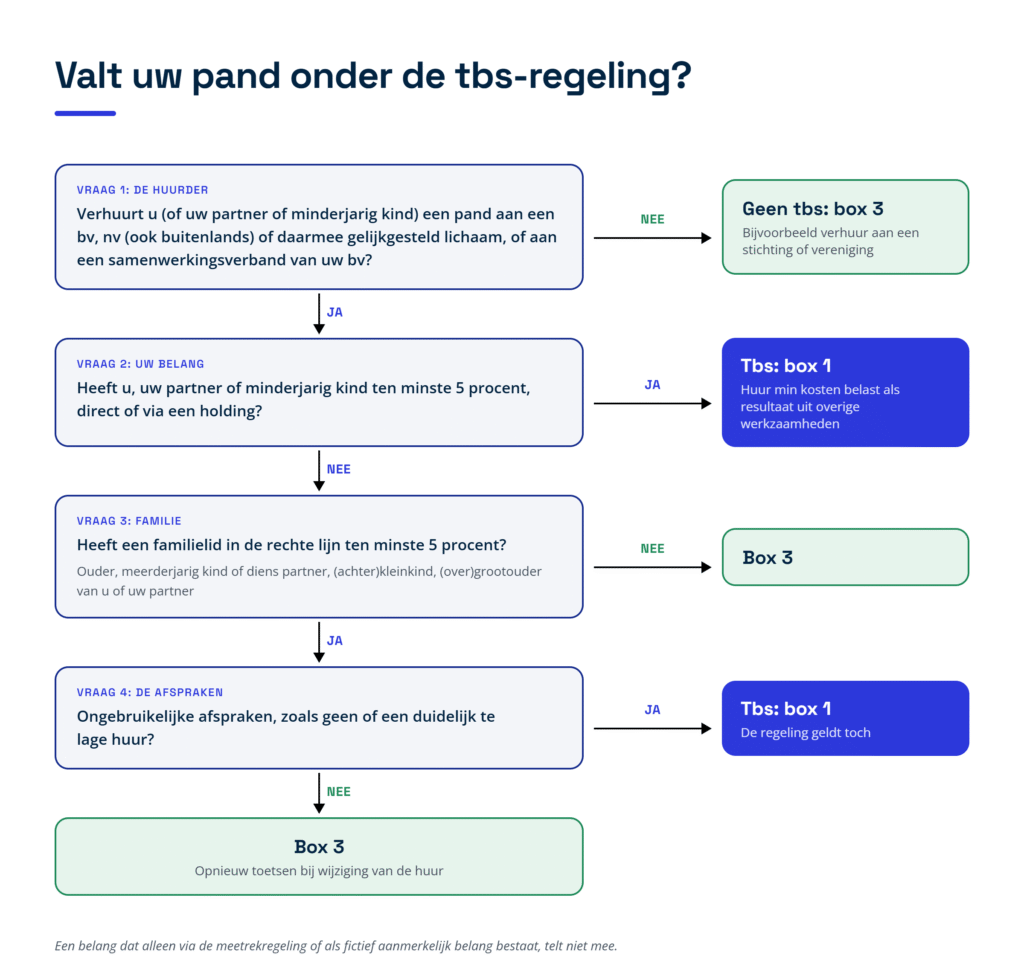
Figuur 1: valt uw pand onder de terbeschikkingstellingsregeling? Vier vragen over de huurder, uw belang, uw familie en de afspraken.

Niet alleen panden

De regeling geldt ook voor andere bezittingen die u aan uw bv beschikbaar stelt, zoals grond, machines of een geldlening; uw aandelen in de bv zelf vallen er niet onder. Voor een lening in rekening-courant, een doorlopende rekening waarop u en de bv over en weer bedragen boeken, hanteert de Belastingdienst een praktische grens: blijft die het hele jaar op of onder 17.500 euro, dan hoeft u geen rente te rekenen en is er geen resultaat uit terbeschikkingstelling. In dit artikel gaat het verder over een pand.

Hoe berekent u het tbs-resultaat?

U berekent het resultaat grotendeels volgens dezelfde regels als een ondernemer zijn winst. U heeft wel geen recht op de ondernemersfaciliteiten, zoals de zelfstandigenaftrek, de stakingsaftrek, de investeringsaftrek en de winstvrijstelling voor het midden- en kleinbedrijf (MKB-winstvrijstelling) (zie figuur 2).
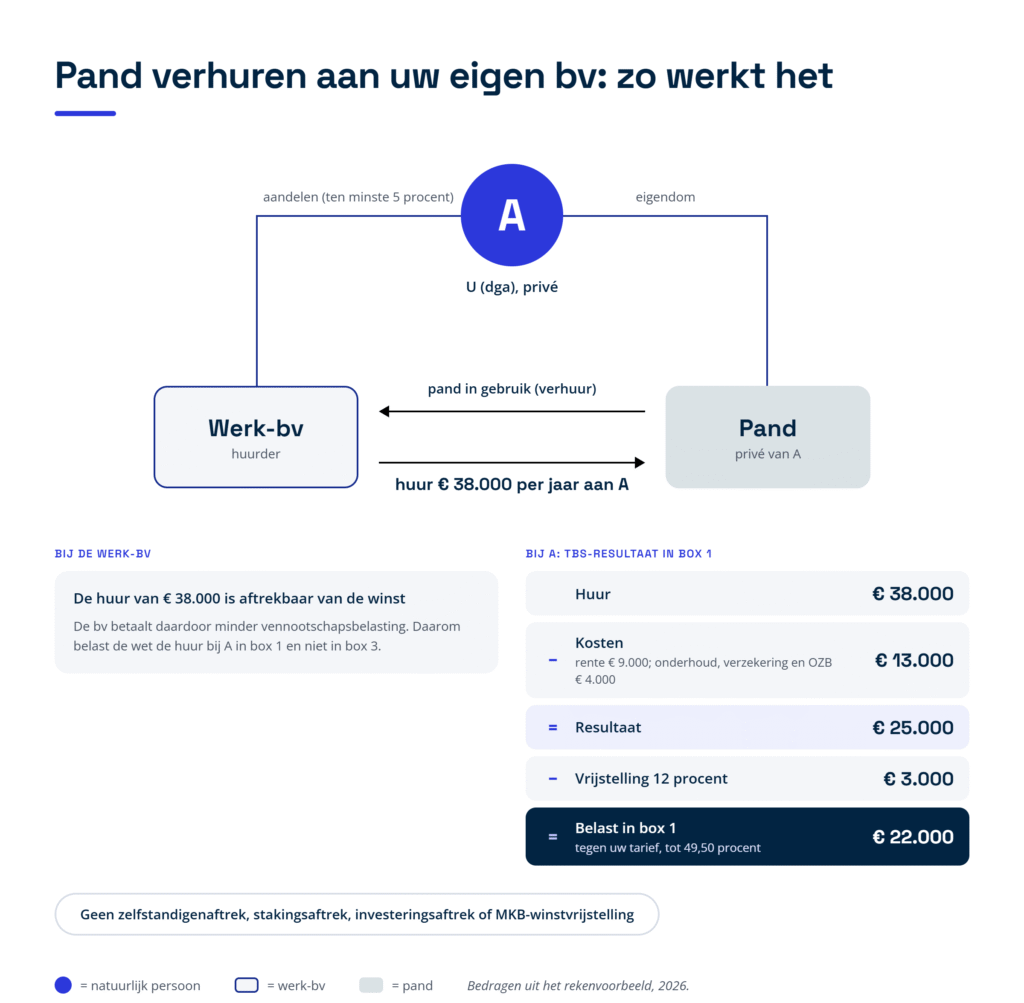
Figuur 2: u verhuurt uw pand privé aan uw werk-bv. De bv trekt de huur af; bij u valt het resultaat in box 1 (bedragen uit het rekenvoorbeeld, 2026).

Huur en aftrekbare kosten

Uw opbrengst is de huur die uw bv betaalt. Daarvan trekt u de werkelijke kosten af, zoals de rente op de hypotheek voor het pand, onderhoud, de opstalverzekering en de onroerendezaakbelasting (de gemeentelijke belasting voor eigenaren). Rekent u een te lage huur of helemaal geen huur, dan gaat de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, uit van de huur die u zakelijk had kunnen rekenen.

Afschrijving alleen tot de WOZ-waarde

Op een gebouw mag u afschrijven zolang de boekwaarde hoger is dan de WOZ-waarde, en ten hoogste tot die WOZ-waarde. De boekwaarde is de waarde waarvoor het pand fiscaal op uw balans staat. De WOZ-waarde is de waarde die de gemeente elk jaar vaststelt op grond van de Wet waardering onroerende zaken. Op de grond onder het pand schrijft u nooit af. Sinds 1 januari 2024 geldt die grens van 100 procent van de WOZ-waarde ook voor een pand dat u aan uw eigen bv verhuurt; daarvoor lag de grens op 50 procent. Bij een pand dat al wat langer in bezit is, ligt de boekwaarde meestal onder de WOZ-waarde. Afschrijven levert dan niets meer op. Had u vóór 2024 al op het pand afgeschreven, maar nog geen drie volle jaren, dan geldt tijdelijk nog de oude grens van 50 procent tot die drie jaren voorbij zijn.

Twaalf procent is vrijgesteld

Van het resultaat is 12 procent vrijgesteld. Dat heet de terbeschikkingstellingsvrijstelling. De vrijstelling werkt ook bij een negatief resultaat: dan mag u 12 procent van het verlies niet aftrekken. Voor zover uw inkomen in de hoogste schijf van box 1 valt, levert de vrijstelling minder op dan u zou verwachten. Het voordeel wordt in 2026 namelijk begrensd tot het tarief van de tweede schijf, 37,56 procent, in plaats van 49,50 procent.

Administratie en balans

U moet een administratie bijhouden van het pand. Daarbij hoort elk jaar een balans en een resultatenrekening. U stuurt die niet mee met uw aangifte, maar de Belastingdienst kan erom vragen.

Getrouwd in gemeenschap van goederen

Hoort het pand tot een gemeenschap van goederen, ook een beperkte gemeenschap zoals die standaard geldt voor huwelijken vanaf 2018, dan geven u en uw echtgenoot elk de helft van het resultaat aan. Bent u op huwelijkse voorwaarden getrouwd en is het pand van u alleen, dan geeft u het hele resultaat zelf aan. Anders dan bij bijvoorbeeld box 3 mag u het resultaat niet zelf tussen u en uw partner verdelen.

Btw staat hier los van

Verhuur van een pand is in principe vrijgesteld van btw. U kunt samen met uw bv kiezen voor belaste verhuur, zodat u de btw op aankoop en verbouwing terugkrijgt, maar daarvoor gelden eigen voorwaarden. Dat staat los van de terbeschikkingstellingsregeling.

Welk tarief betaalt u over het resultaat?

Het resultaat telt op bij uw andere inkomen in box 1, zoals uw salaris uit de bv. Voor wie in 2026 de AOW-leeftijd (de leeftijd waarop de uitkering volgens de Algemene Ouderdomswet ingaat) nog niet heeft bereikt, gelden deze tarieven.

Belastbaar inkomen in box 1 (2026) Tarief
Tot en met 38.883 euro 35,75 procent
Meer dan 38.883 tot en met 78.426 euro 37,56 procent
Meer dan 78.426 euro 49,50 procent

Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager. Ligt uw belastbaar inkomen in box 1 zonder het tbs-resultaat al boven 78.426 euro, dan betaalt u over het belaste deel 49,50 procent, terwijl de 12 procent vrijstelling maar 37,56 procent oplevert.

Daarnaast betaalt u over het resultaat de inkomensafhankelijke bijdrage voor de Zorgverzekeringswet (Zvw). In 2026 is die 4,85 procent, over al uw inkomen samen tot maximaal 79.409 euro. Ligt uw salaris uit de bv al boven die grens, dan betaalt u over het tbs-resultaat geen bijdrage meer. U krijgt de bijdrage als aparte aanslag na uw aangifte.

Voor 2027 heeft het kabinet hogere tarieven voorgesteld in de eerste twee schijven, en een begrenzing van de vrijstelling op 38,16 procent. Die voorstellen moeten nog door de Tweede en Eerste Kamer en kunnen dus nog veranderen.

Met welke waarde begint u als u gaat verhuren?

Bij de start zet u het pand op een openingsbalans. Die waarde is het vertrekpunt voor de afschrijving en voor de belasting over de waardestijging later. Koopt u het pand om het aan uw bv te verhuren, dan neemt u de aankoopprijs inclusief kosten zoals de overdrachtsbelasting en de notaris. Wordt het pand pas later aan de bv verhuurd, bijvoorbeeld omdat u het eerst aan een ander verhuurde of zelf gebruikte, dan neemt u de marktwaarde op dat moment.

Volgens de Belastingdienst begint de regeling al bij de aankoop als u en uw bv toen samen van plan waren dat de bv het pand zou gebruiken, ook als de huur pas later ingaat en ook als dat plan niet op papier staat. Dan geldt de aankoopprijs als startwaarde. Leg die bedoeling daarom vast, bijvoorbeeld in een huurovereenkomst of een notitie bij de aankoop. Zonder openingsbalans is achteraf lastig aan te tonen hoeveel waardestijging al in box 3 of privé is ontstaan.

Wanneer moet u afrekenen over de waardestijging?

Het verschil tussen de marktwaarde van het pand en de boekwaarde heet de stille reserve. Over die stille reserve betaalt u belasting in box 1 zodra de terbeschikkingstelling eindigt. Dat gebeurt niet alleen bij verkoop. U moet ook afrekenen als u het pand niet langer aan de bv verhuurt, als u, uw partner of uw minderjarige kinderen geen aanmerkelijk belang meer hebben in de bv, als de band wegvalt omdat u en uw partner uit elkaar gaan of omdat het kind met de aandelen 18 wordt, bij overlijden en bij emigratie naar bepaalde landen. Behalve bij verkoop van het pand betaalt u dan belasting zonder dat het pand zelf iets opbrengt (zie figuur 3).

Verkoopt u de aandelen in uw bv?

Verkoopt u uw aandelen en houdt u het pand, dan eindigt de terbeschikkingstelling op het moment dat de koop van de aandelen is gesloten. De latere levering bij de notaris telt niet. Ook een afspraak dat de koop ‘met terugwerkende kracht vanaf 1 januari’ geldt, verschuift dat moment niet. Plan de verkoop dus samen met de belasting over het pand, want beide vallen in hetzelfde jaar. Verkoopt uw holding de werk-bv, dan geldt hetzelfde voor het pand dat u aan die werk-bv verhuurde.

Zijn er uitwegen?

Er zijn drie mogelijkheden om de afrekening uit te stellen, elk met eigen voorwaarden.

Bij overlijden kan de belastingclaim worden doorgeschoven naar de erfgenaam die de verhuur aan de bv voortzet en daarbij zelf, of via zijn partner of minderjarig kind, een aanmerkelijk belang in die bv heeft. Wie voortzet, vraagt dat aan in de laatste aangifte van de overledene. De erfgenaam gaat verder met dezelfde boekwaarde en rekent pas af als de terbeschikkingstelling bij hem eindigt.

Eindigt de terbeschikkingstelling zonder dat u het pand verkoopt, bijvoorbeeld omdat u de aandelen verkoopt, dan kunt u de ontvanger, het onderdeel van de Belastingdienst dat de belasting int, om uitstel van betaling vragen. Dat uitstel kan tot tien jaar duren, maar u moet voldoende zekerheid stellen, zoals een hypotheekrecht op het pand, en u betaalt over de uitstelperiode invorderingsrente. Verkoopt u het pand in die periode, of overlijdt u, dan moet u alsnog betalen.

Verkoopt u een pand terwijl u een ander pand aan uw bv blijft verhuren, dan stopt de terbeschikkingstelling volgens de Belastingdienst niet. U kunt de boekwinst (de verkoopprijs min de kosten en de boekwaarde) dan onder voorwaarden in een herinvesteringsreserve zetten. Dat is een reserve waarmee u de belasting uitstelt zolang u in beginsel binnen drie jaar in een vervangend pand investeert. Verkoopt u uw enige pand, dan stopt de regeling wel. U kunt dan bij de aangifte vragen de winst apart te zetten, als u binnen twaalf maanden in een nieuw pand investeert dat u aan uw bv verhuurt; die termijn kan soms worden verlengd.

Figuur 3: van openingsbalans tot afrekening, met de zeven eindmomenten en de drie uitwegen.

Rekenvoorbeeld: wat kost een pand verhuren aan uw eigen bv?

Het voorbeeld laat zien wat u per jaar betaalt en wat er gebeurt als u het pand verkoopt. De bedragen gelden voor 2026; we gaan ervan uit dat u de AOW-leeftijd nog niet heeft (zie figuur 4 en figuur 5).

De situatie

Stel dat u in 2015 een bedrijfspand heeft gekocht voor 450.000 euro, inclusief kosten, met het plan het aan uw bv te verhuren. Dat is uw openingsbalans. Na afschrijvingen staat het pand nu voor 380.000 euro op uw balans. De WOZ-waarde is hoger, dus u mag niet meer afschrijven. Uw bv betaalt u 38.000 euro huur per jaar. U betaalt 9.000 euro hypotheekrente en 4.000 euro aan onderhoud, verzekering en onroerendezaakbelasting. Uw salaris uit de bv is 95.000 euro en u heeft geen andere inkomsten of aftrekposten in box 1.

Wat u elk jaar betaalt

Uw resultaat is 38.000 min 9.000 min 4.000 euro, dus 25.000 euro. Daarvan is 12 procent vrijgesteld: 3.000 euro. U betaalt belasting over 22.000 euro. Omdat uw inkomen in box 1 door uw salaris al boven 78.426 euro ligt, valt dat hele bedrag in de hoogste schijf: 22.000 euro maal 49,50 procent is 10.890 euro. Door de begrenzing van de vrijstelling komt daar 3.000 euro maal 11,94 procent bij, afgerond 358 euro. Samen betaalt u 11.248 euro, ongeveer 45 procent van uw resultaat.

De vrijstelling levert u dus 1.127 euro op, en niet de 1.485 euro die u bij het volle toptarief zou verwachten. Een Zvw-bijdrage betaalt u niet, omdat uw salaris al boven de grens van 79.409 euro ligt. Figuur 4 zet de stappen van huur naar belasting onder elkaar.
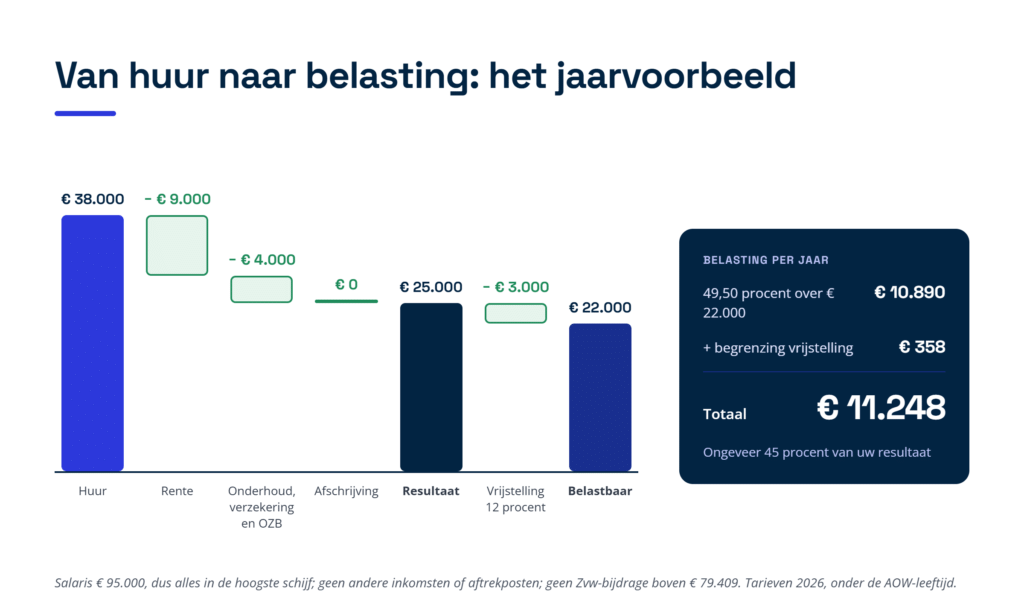
Figuur 4: van huur naar belasting in het jaarvoorbeeld; u betaalt 11.248 euro, ongeveer 45 procent van uw resultaat.

Wat u betaalt als u het pand verkoopt

Stel dat u het pand in 2026 verkoopt voor 620.000 euro, met 10.000 euro verkoopkosten. Uw boekwinst is 620.000 min 10.000 min 380.000 euro, dus 230.000 euro. Ook daarvan is 12 procent vrijgesteld: 27.600 euro. Over de overige 202.400 euro betaalt u 49,50 procent, ofwel 100.188 euro. De begrenzing van de vrijstelling voegt 27.600 euro maal 11,94 procent toe, afgerond 3.295 euro. Samen is dat 103.483 euro, bovenop de belasting over de huur van dat jaar (zie figuur 5).
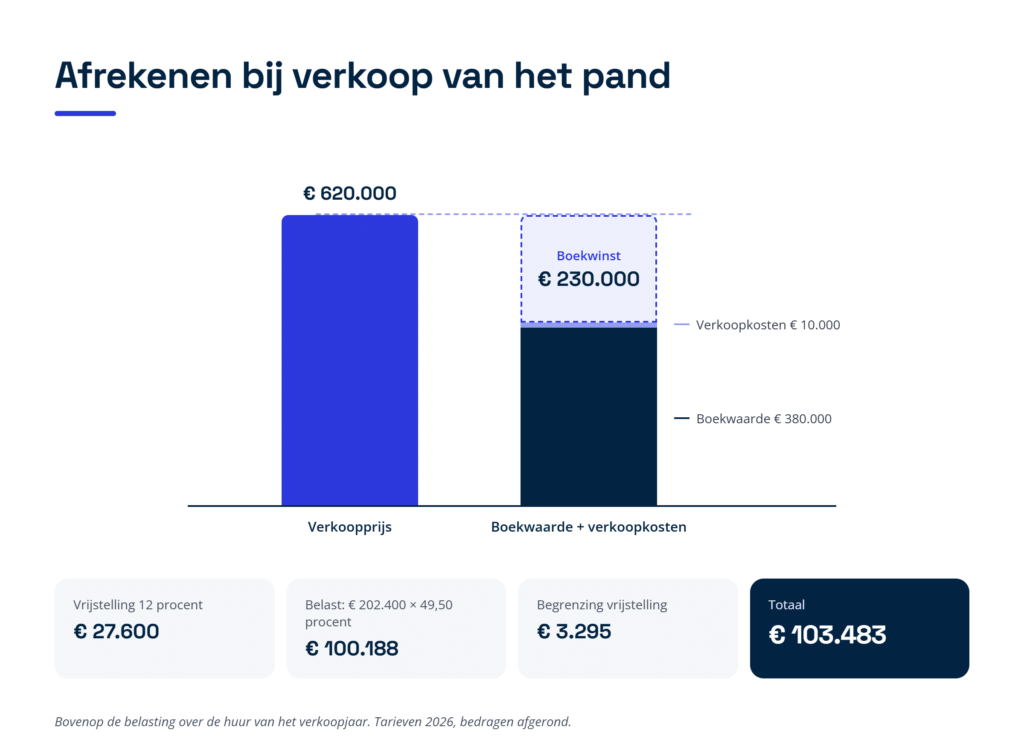
Figuur 5: afrekenen bij verkoop van het pand; over een boekwinst van 230.000 euro betaalt u 103.483 euro.

Wat betekent dit voor u?

De jaarlijkse heffing is goed te overzien, maar de afrekening aan het eind is fors en komt ook als u het pand niet verkoopt, bijvoorbeeld bij de verkoop van uw aandelen. Houdt u dat bedrag in beeld en bekijk ruim van tevoren of uitstel, doorschuiven of een herinvesteringsreserve mogelijk is.

Wat als het pand ten onrechte in box 3 staat?

Heeft u het pand in box 3 aangegeven terwijl het onder de regeling valt, dan kan de inspecteur dat corrigeren met een navorderingsaanslag. Dat is een extra aanslag over een jaar dat al is afgehandeld. Dat kan tot vijf jaar na afloop van het belastingjaar, als er een nieuw feit is of als u redelijkerwijs kon weten dat de aangifte niet klopte. Daarbij haalt de inspecteur het pand ook uit box 3. De waardestijging belast hij nog niet; die volgt pas als de regeling eindigt. Over de nagevorderde belasting betaalt u belastingrente, een vergoeding voor de periode dat de belasting te laat is betaald; die is in 2026 5 procent per jaar.

Vindt de inspecteur dat u met grove schuld of opzet te weinig heeft aangegeven, dan kan hij ook een boete opleggen: in de regel 25 procent van de te weinig betaalde belasting bij grove schuld en 50 procent bij opzet, en meer bij herhaling. De inspecteur moet die grove schuld of opzet dan wel aantonen. Herstelt u de fout zelf voordat de Belastingdienst erom vraagt, dan beperkt u dat risico.

Praktische checklist: wat u moet regelen

  • Toets wie de aandelen heeft. Ga na of u, uw partner of uw minderjarige kinderen direct of via een holding ten minste 5 procent hebben in de bv die uw pand huurt. Bij de bv van een ouder of meerderjarig kind kijkt u of de huurafspraken gebruikelijk zijn.
  • Leg de huur schriftelijk vast en reken een huur die u ook met een onbekende huurder zou afspreken.
  • Zet het pand bij de start op de aankoopprijs inclusief kosten of, bij een latere start, op de marktwaarde, en bewaar het taxatierapport of de koopakte.
  • Aangifte in box 1. Geef de huur min de kosten en de 12 procent vrijstelling aan als inkomsten uit beschikbaar gestelde bezittingen, niet in box 3.
  • Jaarlijkse administratie. Houd elk jaar een balans en resultatenrekening bij en controleer of afschrijven nog mag door de boekwaarde naast de WOZ-waarde te leggen.
  • Eindmoment in beeld. Bereken wat de afrekening over de waardestijging kost, en doe dat vóór u aandelen verkoopt, de huur opzegt, emigreert of uw nalatenschap regelt.
  • Oude jaren nalopen. Stond het pand in eerdere jaren in box 3, laat dan beoordelen of u die aangiften zelf herstelt voordat de Belastingdienst erom vraagt.

Veelgestelde vragen

Valt uw bedrijfspand in box 1 of box 3 als u het aan uw bv verhuurt?

Heeft u, uw partner of uw minderjarige kind ten minste 5 procent van de aandelen in die bv, dan valt het pand in box 1. U geeft de huur min de kosten aan als inkomsten uit beschikbaar gestelde bezittingen. Hebben u, uw partner en uw minderjarige kinderen geen aanmerkelijk belang in de huurder, dan valt het pand meestal in box 3. Een uitzondering is verhuur onder ongebruikelijke voorwaarden aan de bv van bijvoorbeeld een ouder of meerderjarig kind.

Mag u uw pand gratis of goedkoop aan uw bv verhuren?

Dat mag, maar het helpt fiscaal niet. De inspecteur gaat uit van de huur die u zakelijk had kunnen rekenen en belast u daarover. Een zakelijke huur in een schriftelijke overeenkomst voorkomt discussie.

Hoeveel levert de vrijstelling van 12 procent u op?

Twaalf procent van uw resultaat is vrijgesteld. Valt u in de hoogste schijf, dan levert die vrijstelling in 2026 maximaal 37,56 procent van het vrijgestelde bedrag op, niet 49,50 procent. Bij een verlies werkt de vrijstelling andersom: 12 procent van het verlies is dan niet aftrekbaar.

Moet u afrekenen als u uw aandelen verkoopt maar het pand houdt?

Ja, als u, uw partner en uw minderjarige kinderen daarna geen aanmerkelijk belang meer in de bv hebben. De terbeschikkingstelling eindigt dan op het moment dat de koop van de aandelen is gesloten, en u betaalt dan belasting over het verschil tussen de marktwaarde en de boekwaarde van het pand. U kunt de ontvanger om uitstel van betaling vragen, tot tien jaar, tegen zekerheid en met rente.

Kunt u nog afschrijven op uw verhuurde pand?

Alleen zolang de boekwaarde van het gebouw hoger is dan de WOZ-waarde, en dan ten hoogste tot die WOZ-waarde. Bij de meeste panden die al enkele jaren in bezit zijn, is dat niet meer zo. Voor panden waarop u vóór 2024 al afschreef, maar nog geen drie volle jaren, geldt tijdelijk een ruimere grens.

Hoe Taxcount u kan helpen

Taxcount stelt vast of uw verhuur onder de terbeschikkingstellingsregeling valt, stelt de openingsbalans op en berekent elk jaar uw resultaat met de vrijstelling. Staat er een verkoop van het pand of van uw aandelen op de planning, dan rekenen wij uit wat de afrekening kost en welke uitstelmogelijkheid in uw situatie past. Stond uw pand tot nu toe in box 3, dan beoordelen we of en hoe u dat het beste herstelt. Verhuurt u een pand aan uw bv of bent u dat van plan? Laat uw situatie dan door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen kunnen wijzigen, en de voorstellen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt altijd af van uw persoonlijke situatie.

Zie ook:

Aangifte inkomstenbelasting 2026: wat moet u invullen?

Tarieven inkomstenbelasting 2026 voor box 1, box 2 en box 3

De aangifte inkomstenbelasting over 2026 doet u tussen 1 maart en 1 mei 2027. Daarin geeft u uw inkomen, vermogen en aftrekposten van 2026 op, verdeeld over box 1, box 2 en box 3. In dit artikel leest u wat u per onderdeel invult, welke tarieven voor 2026 gelden en waar ondernemers extra op moeten letten.

Wanneer doet u aangifte inkomstenbelasting over 2026?

De Belastingdienst opent de aangifte over 2026 op 1 maart 2027. U heeft tot en met 30 april 2027 om de aangifte in te dienen, de uiterste datum is dus 1 mei. Lukt dat niet, dan kunt u voor 1 mei uitstel aanvragen. Na 1 mei is dat niet meer mogelijk.

Heeft u een belastingadviseur, dan kan die vaak langer uitstel regelen via de uitstelregeling voor belastingconsulenten. Ontvangt u een aangiftebrief of een aangifte met een eigen inleverdatum, dan geldt de datum die in die brief staat.

Tijdlijn aangifte inkomstenbelasting 2026: aangifte open op 1 maart 2027, uiterste datum en uitstel voor 1 mei 2027

Figuur 1: de belangrijkste data voor de aangifte inkomstenbelasting over 2026.

Hoe is de inkomstenbelasting 2026 opgebouwd?

De inkomstenbelasting 2026 kent drie boxen. Elke box heeft eigen regels en tarieven. In de aangifte vult u per box uw inkomen in. Wilt u meer weten over de verschillen, lees dan ons artikel over het boxenstelsel in box 1, 2 en 3.

Box 1: inkomen uit werk en woning

In box 1 vult u uw loon, uitkering, pensioen, winst uit onderneming en het voordeel uit uw eigen woning in. Voor mensen onder de AOW-leeftijd gelden in 2026 drie schijven:

  • tot en met 38.883 euro: 35,75 procent
  • van 38.883 euro tot en met 78.426 euro: 37,56 procent
  • boven 78.426 euro: 49,50 procent

Heeft u de AOW-leeftijd bereikt, dan gelden lagere tarieven in de eerste schijven, omdat u geen AOW-premie meer betaalt.

Box 2: inkomen uit aanmerkelijk belang

Heeft u 5 procent of meer van de aandelen in een bv, dan vult u dividend en verkoopwinst uit die aandelen in box 2 in. In 2026 betaalt u 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Voor fiscale partners geldt de grens per persoon.

Box 3: sparen en beleggen

In box 3 geeft u uw vermogen op 1 januari 2026 op: spaargeld, beleggingen, een tweede woning en schulden. Over het deel boven het heffingsvrij vermogen van 59.357 euro per persoon berekent de Belastingdienst een forfaitair rendement. Over dat rendement betaalt u 36 procent. Is uw werkelijke rendement lager, dan kunt u dat in veel gevallen aantonen met een opgave van uw werkelijke rendement.

Tarieven inkomstenbelasting 2026 voor box 1, box 2 en box 3

Figuur 2: de tarieven van de inkomstenbelasting 2026 per box.

Wat vult u in als ondernemer?

Heeft u een eenmanszaak of bent u vennoot in een vof, dan geeft u in de aangifte ook uw winst uit onderneming op. Die winst berekent u op basis van uw administratie: omzet min zakelijke kosten en afschrijvingen. Daarna mag u verschillende aftrekposten toepassen.

  • Zelfstandigenaftrek: in 2026 is dat 1.200 euro. U heeft er recht op als u aan het urencriterium van 1.225 uur voldoet.
  • Startersaftrek: 2.123 euro extra in 2026, maximaal drie keer in de eerste vijf jaar.
  • Mkb-winstvrijstelling: 12,7 procent van de winst na ondernemersaftrek. Hiervoor geldt geen urencriterium.
  • Investeringsaftrek: zoals de kleinschaligheidsinvesteringsaftrek als u in bedrijfsmiddelen heeft geïnvesteerd.

Meer over de afbouw van deze aftrekpost leest u in ons artikel over de zelfstandigenaftrek in 2026.

Inkomstenbelasting berekenen: een rekenvoorbeeld

Wilt u uw inkomstenbelasting berekenen, dan begint u bij de winst of het loon en werkt u stap voor stap naar het belastbaar inkomen. Een voorbeeld voor een zzp’er met 50.000 euro winst in 2026, die aan het urencriterium voldoet en geen starter is:

  • Winst uit onderneming: 50.000 euro
  • Min zelfstandigenaftrek: 1.200 euro, blijft over 48.800 euro
  • Min mkb-winstvrijstelling (12,7 procent van 48.800 euro): 6.197,60 euro
  • Belastbare winst in box 1: 42.602,40 euro

Rekenvoorbeeld inkomstenbelasting berekenen: van 50.000 euro winst naar 42.602 euro belastbare winst na zelfstandigenaftrek en mkb-winstvrijstelling

Figuur 3: rekenvoorbeeld van winst naar belastbare winst voor een zzp’er in 2026.

Over die 42.602,40 euro rekent de Belastingdienst de tarieven van box 1. Daarna gaan de heffingskortingen eraf, zoals de algemene heffingskorting en de arbeidskorting. Die kortingen verlagen de belasting die u uiteindelijk betaalt. Lees in ons artikel over heffingskortingen in 2026 welke kortingen er zijn en hoe u voorkomt dat u er een misloopt.

Welke aftrekposten vergeten mensen vaak?

In de aangifte ib 2026 zitten aftrekposten die u alleen krijgt als u ze zelf invult. Veel voorkomende missers zijn:

  • hypotheekrente en kosten van een nieuwe of oversloten hypotheek
  • giften aan een goed doel, vooral periodieke giften zonder drempel
  • specifieke zorgkosten die niet door de zorgverzekering worden vergoed
  • lijfrentepremie als u een pensioentekort heeft
  • de verdeling van gezamenlijke posten tussen fiscale partners

Bij fiscale partners mag u een aantal posten verdelen. Door ze bij de partner met het hoogste inkomen te zetten, kan het totale bedrag aan belasting in veel gevallen lager uitvallen.

Vooraf ingevulde aangifte: controleer altijd

De Belastingdienst vult een groot deel van de aangifte vooraf in, zoals loon, bankgegevens en de WOZ-waarde. Dat scheelt werk, maar de gegevens zijn niet altijd compleet of juist. Voor ondernemers staat de winst niet vooraf ingevuld. Die moet u zelf berekenen en opgeven. Controleer daarom ieder onderdeel voordat u de aangifte verstuurt.

Wanneer schakelt u een belastingadviseur in?

Een eenvoudige aangifte met alleen loon doet u vaak zelf. Bij een eigen onderneming, een aanmerkelijk belang, vermogen in box 3 of een buitenlandse situatie loont het in veel gevallen om de aangifte te laten verzorgen. Taxcount is accountant en fiscalist in één en verzorgt de aangifte inkomstenbelasting voor ondernemers, dga’s en particulieren als belastingadviseur in Den Haag, vanuit ons kantoor aan het Lange Voorhout. Bekijk ons fiscaal advies voor ondernemers en particulieren of neem contact met ons op.

Veelgestelde vragen over de aangifte inkomstenbelasting

Wat is de deadline voor de aangifte inkomstenbelasting 2026?

U doet de aangifte over 2026 tussen 1 maart en 1 mei 2027. Kunt u niet op tijd aangifte doen, vraag dan voor 1 mei uitstel aan bij de Belastingdienst. Werkt u met een belastingadviseur, dan kan die vaak langer uitstel krijgen via de uitstelregeling voor belastingconsulenten.

Wat zijn de tarieven van de inkomstenbelasting in 2026?

Onder de AOW-leeftijd betaalt u in box 1 35,75 procent tot 38.883 euro, 37,56 procent tot 78.426 euro en 49,50 procent daarboven. In box 2 is het 24,5 procent tot 68.843 euro en daarboven 31 procent. In box 3 betaalt u 36 procent over het forfaitaire rendement.

Hoe kan ik mijn inkomstenbelasting berekenen?

Begin met uw loon of winst en trek de aftrekposten af, zoals de zelfstandigenaftrek en de mkb-winstvrijstelling. Over het belastbaar inkomen rekent u de tarieven per schijf. Haal daarna de heffingskortingen eraf. Wat overblijft is de belasting die u betaalt, minus de loonheffing die al is ingehouden.

Moet ik als zzp’er aangifte inkomstenbelasting doen?

Ja. Als ondernemer voor de inkomstenbelasting geeft u uw winst op in de aangifte, ook als u geen aangiftebrief heeft gekregen. Die winst staat niet vooraf ingevuld. U berekent hem zelf op basis van uw administratie en past daarna de ondernemersaftrek en de mkb-winstvrijstelling toe als u daar recht op heeft.

Wat gebeurt er als ik te laat aangifte doe?

Dient u de aangifte niet op tijd in, dan stuurt de Belastingdienst een herinnering en daarna een aanmaning. Reageert u daar niet op, dan kunt u een verzuimboete krijgen. Daarnaast kan belastingrente oplopen als u moet bijbetalen. Vraag daarom op tijd uitstel aan of laat de aangifte door een specialist doen.

Kan Taxcount mijn aangifte inkomstenbelasting verzorgen?

Ja. Taxcount verzorgt de aangifte inkomstenbelasting voor ondernemers, dga’s en particulieren. Wij berekenen uw winst, passen alle aftrekposten toe waar u recht op heeft en stemmen de aangifte af op uw administratie of bv. Neem contact op voor een vrijblijvend gesprek over uw situatie.

Gemengde kosten aftrekken in 2026: zo werkt de aftrekbeperking voor zakenlunches, borrels en congressen

U neemt een klant mee uit lunchen, geeft een nieuwjaarsborrel of bezoekt een vakcongres in het buitenland. Die kosten maakt u voor uw bedrijf, maar u mag ze toch niet volledig van uw winst aftrekken. Wilt u gemengde kosten aftrekken in 2026, dan heeft u een keuze: een vast bedrag van 5.700 euro blijft buiten de aftrek, of u trekt 80 procent af. Voor een besloten vennootschap (bv) met werknemers geldt ook 5.700 euro, of 0,4 procent van de loonsom als dat hoger is, en is het percentage 73,5 procent. In dit artikel leest u welke kosten eronder vallen, welke route voor u het voordeligst is en wat u in uw administratie en aangifte moet regelen.

Wat zijn gemengde kosten?

Gemengde kosten zijn zakelijke kosten met ook een persoonlijke kant. U, een werknemer of een zakelijke relatie heeft er ook privé plezier van. Omdat dat genot moeilijk per uitgave te bepalen is, beperkt de wet de aftrek met een vaste regel. Die staat in artikel 3.15 van de Wet inkomstenbelasting 2001 en werkt via de Wet op de vennootschapsbelasting ook door naar bv’s en naamloze vennootschappen (nv’s) met werknemers.

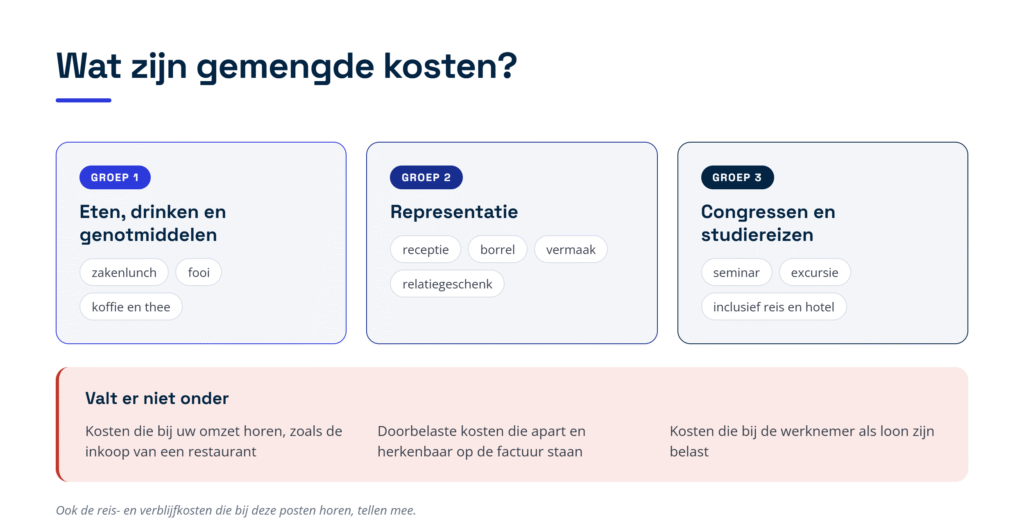
De regeling geldt voor drie groepen kosten (zie ook figuur 1):

  • voedsel, drank en genotmiddelen: zakenlunches en zakendiners (ook de fooien), maar ook koffie, thee, melk en frisdrank. Genotmiddelen zijn middelen die u gebruikt voor uw plezier, zoals sigaren;
  • representatie: kosten om een goede zakelijke indruk te maken, zoals recepties, feestelijke bijeenkomsten en vermaak. Volgens de Belastingdienst vallen ook relatiegeschenken in het algemeen hieronder;
  • congressen, seminars, symposia, excursies, studiereizen en dergelijke.

Ook de reis- en verblijfkosten die bij deze posten horen, tellen mee. Gaat u naar een congres in Barcelona, dan vallen de vlucht en het hotel dus ook onder de aftrekbeperking. Voor uw eigen reis- en hotelkosten geldt daarnaast een grens van 1.500 euro; zie verderop. Kosten die u privé maakt, zoals een etentje met familie, zijn helemaal niet aftrekbaar; daar gaat deze regeling niet over.

Figuur 1: de drie groepen gemengde kosten met voorbeelden, en de kosten die er niet onder vallen.

Welke kosten vallen er niet onder?

Verkoopt of maakt uw bedrijf juist deze zaken, dan geldt de beperking niet voor het deel dat bij uw omzet hoort. Denk aan de inkoop van een restaurant, een cateraar of een congresorganisator. Eten en drinken dat u als horecaondernemer gratis aan een zakelijke relatie aanbiedt, hoort niet bij uw omzet en valt dus wel onder de beperking.

Brengt u kosten door aan een klant, dan vallen ze alleen buiten de beperking als u ze apart en herkenbaar op de factuur zet. Een algemene post ‘onkosten’ is niet genoeg. Kosten die bij uw werknemer als loon worden belast, zijn loonkosten en vallen ook niet onder deze regeling.

Hoeveel gemengde kosten mag u aftrekken in 2026?

Bent u ondernemer in de inkomstenbelasting, bijvoorbeeld met een eenmanszaak, vennootschap onder firma (vof) of maatschap (een samenwerking van bijvoorbeeld artsen of advocaten), dan kunt u op twee manieren rekenen. De regeling geldt ook als u inkomsten uit overig werk heeft, bijvoorbeeld als freelancer die geen ondernemer is.

De standaardregel is het vaste bedrag. In 2026 is de eerste 5.700 euro aan gemengde kosten niet aftrekbaar; alles daarboven wel. Het bedrag kan elk jaar worden aangepast aan de inflatie; in 2025 was het ook 5.700 euro. Het geldt voor een heel jaar, ook als u pas in de loop van het jaar met uw bedrijf begint. Maakt u minder dan 5.700 euro aan gemengde kosten, dan trekt u met deze route dus niets af.

U kunt in plaats daarvan kiezen voor de procentuele regeling. Dan trekt u 80 procent van al uw gemengde kosten af en blijft 20 procent buiten de aftrek. Die keuze maakt u zelf in uw aangifte; kiest u niets, dan geldt het vaste bedrag.

Inkomstenbelasting (eenmanszaak, vof) Vennootschapsbelasting (bv met werknemers)
Vast bedrag dat niet aftrekbaar is 5.700 euro 5.700 euro of 0,4 procent van de loonsom, als dat hoger is
Procentuele regeling (keuze in de aangifte) 80 procent aftrekbaar 73,5 procent aftrekbaar
Omslagpunt: daarboven is het vaste bedrag voordeliger 28.500 euro ongeveer 21.509 euro bij een drempel van 5.700 euro

Bedragen 2026. Bij een hogere drempel in de bv ligt het omslagpunt ook hoger; zie de bv-sectie hieronder.

Wanneer is 80 procent voordeliger dan het vaste bedrag?

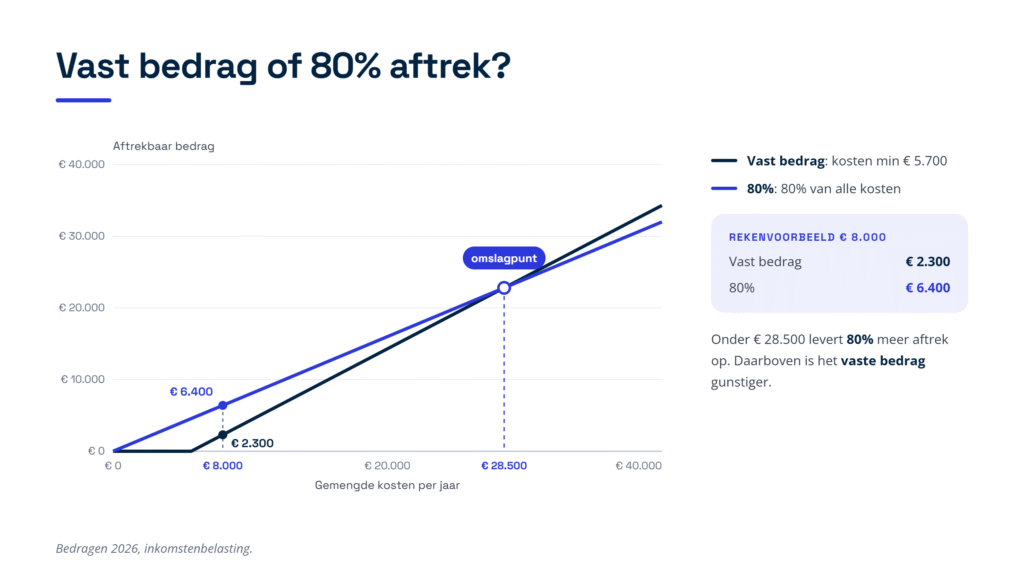
Het omslagpunt ligt in de inkomstenbelasting bij 28.500 euro aan gemengde kosten. Op dat bedrag is 20 procent precies 5.700 euro, dus beide routes geven dan evenveel aftrek. Zit u eronder, dan levert de procentuele regeling meer op. Zit u erboven, dan is het vaste bedrag gunstiger. Figuur 2 laat zien hoe de twee routes zich verhouden.

Een paar voorbeelden. Bij 4.000 euro aan gemengde kosten trekt u met het vaste bedrag niets af en met 80 procent 3.200 euro. Bij 40.000 euro trekt u met het vaste bedrag 34.300 euro af en met 80 procent 32.000 euro. Veel zelfstandigen zonder personeel (zzp’ers) en kleine ondernemers blijven onder het omslagpunt. Voor hen is de procentuele regeling vrijwel altijd de betere keuze, maar alleen als ze die ook echt in de aangifte aanvinken.

Figuur 2: aftrekbaar bedrag bij het vaste bedrag en bij 80 procent; onder 28.500 euro levert 80 procent meer aftrek op (inkomstenbelasting, bedragen 2026).

Gemengde kosten in de bv: welke regels gelden er?

Voor een bv geldt de aftrekbeperking alleen in een jaar waarin de bv één of meer werknemers heeft voor de loonbelasting. Let op: ook een directeur-grootaandeelhouder (dga), de directeur die tegelijk grootaandeelhouder van de bv is, telt mee als hij voor de bv werkt en loon krijgt. Bij vrijwel elke bv met een dga op de loonlijst geldt de beperking dus. In een holdingstructuur kijkt u per bv: staat u alleen bij de holding op de loonlijst, dan heeft de werkmaatschappij mogelijk geen werknemer.

De drempel is 5.700 euro, tenzij 0,4 procent van de loonsom hoger uitkomt. Dan is dat hogere bedrag niet aftrekbaar. Sinds 2026 telt voor die loonsom alleen het loon mee waarover de bv echt loonbelasting inhoudt. Vergoedingen en verstrekkingen die onder de werkkostenregeling vallen, tellen niet meer mee. De werkkostenregeling is de regeling waarmee een werkgever een deel van de loonsom onbelast aan vergoedingen en verstrekkingen mag besteden. Kiest de bv daarvoor in de aangifte, dan blijft ook het loon van oud-werknemers, zoals een pensioen of een ontslagvergoeding uit een vroegere baan, buiten de loonsom.

Een rekenvoorbeeld: heeft uw bv een loonsom van 2.500.000 euro, dan is 0,4 procent daarvan 10.000 euro. Dat is meer dan 5.700 euro, dus de eerste 10.000 euro aan gemengde kosten is niet aftrekbaar. Bij een loonsom van 1.000.000 euro komt 0,4 procent uit op 4.000 euro en blijft de drempel 5.700 euro.

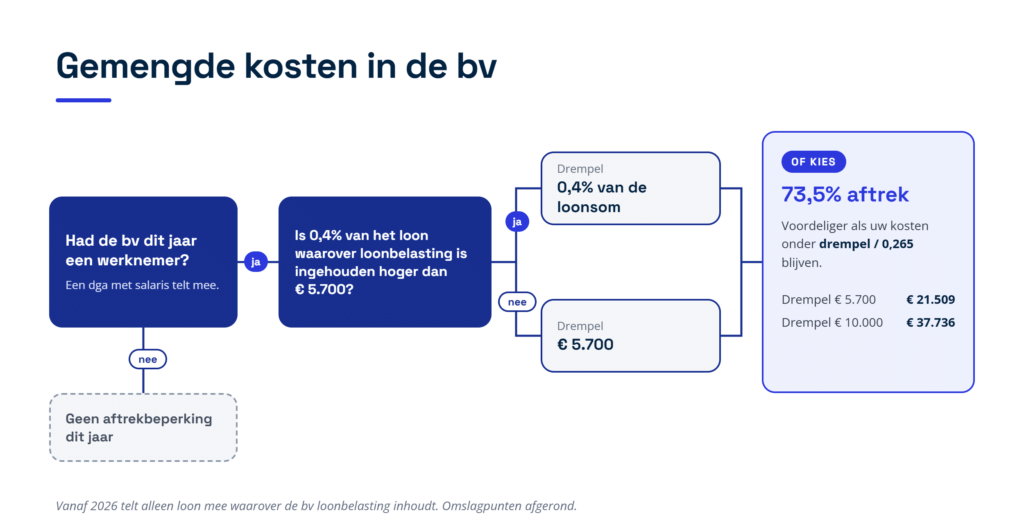
Ook de bv kan kiezen voor een percentage, maar dat is lager dan in de inkomstenbelasting: 73,5 procent is aftrekbaar en 26,5 procent niet. Bij een drempel van 5.700 euro ligt het omslagpunt daardoor bij ongeveer 21.509 euro; bij een drempel van 10.000 euro bij ongeveer 37.736 euro. Daaronder is 73,5 procent voordeliger, daarboven het vaste bedrag. Figuur 3 zet de stappen voor de bv op een rij.

Figuur 3: beslisboom voor de bv: geldt de aftrekbeperking, welke drempel hoort erbij en wanneer is 73,5 procent voordeliger.

Heeft uw bv in een jaar geen enkele werknemer, dan geldt de aftrekbeperking dat jaar niet. Of u als dga werknemer bent, hangt af van uw arbeidsrelatie met de bv; laat dit nagaan. Valt uw bv in een fiscale eenheid, waarbij een moeder-bv en haar dochters samen als één belastingplichtige worden belast, dan rekent alleen de moeder één drempel of percentage over de kosten van de hele groep.

Hoe kiest u voor de procentuele regeling?

De keuze voor 80 procent (of 73,5 procent in de bv) maakt u per jaar in uw aangifte. U kiest dus elk jaar opnieuw welke route u gebruikt. Kiest u niets, dan past de Belastingdienst het vaste bedrag toe. Kiest u voor het percentage, dan moet u kunnen laten zien dat de afgetrokken kosten echt 80 procent (in de bv 73,5 procent) van uw werkelijke gemengde kosten zijn. Houd daarom alle bonnen en facturen bij.

Vergeten te kiezen? Volgens de wet moet de keuze in de aangifte staan. Eén rechtbank oordeelde in 2022 dat een ondernemer in de inkomstenbelasting die geen keuze had gemaakt, dat nog kon doen tot zijn aanslag onherroepelijk vaststond, oftewel tot er geen bezwaar of beroep meer mogelijk was. Over de vennootschapsbelasting en over het terugdraaien van een keuze die u al heeft gemaakt, is niets beslist, en in de vakliteratuur wordt aan deze uitspraak getwijfeld. Reken er dus niet op en kies meteen bij de aangifte.

Bijzondere situaties bij gemengde kosten

U reist met uw privéauto naar een zakenlunch of congres

Gebruikt u als ondernemer in de inkomstenbelasting een auto die privé is, dus niet op de zaak staat, dan mag u voor zakelijke ritten 0,25 euro per kilometer aftrekken (in 2025 was dat 0,23 euro). Gaat zo’n rit naar een zakenlunch of congres, dan beperkt u de autokosten eerst tot dat kilometerbedrag. Pas daarna telt u ze mee bij de gemengde kosten (zie figuur 4). Dat geldt ook als iemand uit uw huishouden met een privéauto rijdt. Voor een bv geldt deze stap niet.

Het bedrag van 0,25 euro staat nog niet in de wet zelf. Het is met terugwerkende kracht tot 1 januari 2026 goedgekeurd in een besluit van de staatssecretaris en komt in de wet als het Belastingplan 2027 wordt aangenomen. De Belastingdienst gebruikt het bedrag al.

Figuur 4: met de privéauto naar een zakenlunch: eerst beperken tot 0,25 euro per kilometer, daarna de gewone aftrekbeperking (alleen inkomstenbelasting).

Uw eigen reis- en verblijfkosten voor een congres of studiereis

Voor uw eigen reis- en verblijfkosten bij een congres, seminar of studiereis geldt in de inkomstenbelasting nog een extra grens: u mag daarvan in totaal maximaal 1.500 euro per jaar aftrekken. Die grens vervalt als uw werk het noodzakelijk maakt dat u erbij bent, bijvoorbeeld een verplichte nascholing voor uw beroep. Eten en drinken tijdens een zakelijke reis zijn volgens de Hoge Raad in beginsel zakelijke kosten, ook als ze duurder zijn dan thuis; ze vallen dan wel onder de aftrekbeperking.

Etentjes en uitjes met personeel

Een kerstdiner, personeelsfeest of teamuitje valt ook onder de gemengde kosten, tenzij het bij de werknemer als loon wordt belast. Brengt u de kosten onder in de vrije ruimte van de werkkostenregeling, het deel van de loonsom dat u onbelast mag besteden, dan betaalt de werknemer er geen belasting over. Voor uw bedrijf blijft de aftrekbeperking dan gewoon gelden.

Transportondernemers met meerdaagse ritten

Rijdt u als eigen rijder, een transportondernemer die zelf met de eigen vrachtwagen rijdt, meerdaagse internationale ritten, dan mag u in de inkomstenbelasting in plaats van de werkelijke verblijfkosten een vast bedrag van 52 euro per gereden dag aftrekken (2026). De vertrek- en terugkomstdag tellen elk voor een halve dag. Het besluit waarop deze regeling rust, zegt dat u op dat vaste bedrag nog de aftrekbeperking voor gemengde kosten moet toepassen. De website van de Belastingdienst noemt de beperking alleen bij de werkelijke kosten. Ga daarom voorlopig uit van de beperking en laat dit zo nodig beoordelen.

Vennoten in een vof en een bedrijf dat halverwege het jaar start

In een vof of maatschap past elke vennoot de regeling apart toe op zijn eigen deel van de kosten. Elke vennoot kiest dus zelf tussen het vaste bedrag en 80 procent. Het vaste bedrag van 5.700 euro wordt niet verlaagd als uw bedrijf pas in de loop van het jaar start. In een startjaar met weinig gemengde kosten is de procentuele regeling daarom extra aantrekkelijk.

De btw op etentjes en relatiegeschenken

De aftrekbeperking gaat over de winst. Voor de omzetbelasting (btw) gelden aparte regels. De btw op eten en drinken in de horeca mag u niet als voorbelasting terugvragen; voorbelasting is de btw die u zelf betaalt op uw zakelijke inkopen. Bij relatiegeschenken en personeelsvoorzieningen vervalt de btw-aftrek als u één persoon in een jaar meer dan 227 euro (exclusief btw) aan geschenken of voorzieningen geeft. Btw die u niet kunt terugvragen, telt mee als kosten.

Rekenvoorbeeld: vast bedrag of percentage?

De situatie

Stel dat u een eenmanszaak heeft en in 2026 in totaal 8.000 euro uitgeeft aan zakenlunches, een klantenborrel en een vakcongres, inclusief de bijbehorende reis- en hotelkosten. Uw eigen reis- en hotelkosten voor het congres blijven onder 1.500 euro. U wilt weten welke route u de meeste aftrek oplevert. Figuur 5 onder dit rekenvoorbeeld zet de uitkomsten naast elkaar.

Scenario A: u laat het vaste bedrag staan

Van de 8.000 euro blijft 5.700 euro buiten de aftrek. U trekt 2.300 euro af. U hoeft hiervoor niets te doen, want dit is de standaardregel.

Scenario B: u kiest voor 80 procent

U trekt 80 procent van 8.000 euro af, dus 6.400 euro. Er blijft 1.600 euro buiten de aftrek. Hiervoor moet u wel in uw aangifte voor de procentuele regeling kiezen.

Wat levert de keuze u op?

Scenario B geeft 4.100 euro meer aftrek dan scenario A. Stel dat uw winst in de tweede schijf valt, het tariefblok van 37,56 procent in de inkomstenbelasting. De mkb-winstvrijstelling (mkb staat voor midden- en kleinbedrijf) stelt 12,7 procent van de winst van ondernemers vrij. Na die vrijstelling blijft van de extra aftrek 3.579 euro over. Dat scheelt u ongeveer 1.344 euro inkomstenbelasting.

En als u een bv heeft?

Stel dat u dezelfde soort kosten maakt via uw bv, voor 15.000 euro, en dat alleen u als dga een salaris van 60.000 euro krijgt. De loonsom geeft een drempel van 0,4 procent, dus 240 euro. Dat is minder dan 5.700 euro, dus de drempel blijft 5.700 euro. Met het vaste bedrag trekt de bv 9.300 euro af. Met 73,5 procent is dat 11.025 euro, dus 1.725 euro meer. Tegen het vennootschapsbelastingtarief van 19 procent, dat geldt voor winst tot en met 200.000 euro, scheelt dat ongeveer 328 euro.

De conclusie: in beide gevallen levert het percentage meer op, omdat de kosten onder het omslagpunt blijven. Het voordeel zit alleen in de keuze in de aangifte. Wie niets aanvinkt, krijgt automatisch het vaste bedrag en laat geld liggen.

Figuur 5: wat de keuze voor het percentage oplevert in het rekenvoorbeeld voor de eenmanszaak en de bv (bedragen 2026).

Wat gebeurt er als u gemengde kosten volledig aftrekt?

Trekt u zakenlunches, borrels en congressen voor 100 procent af, dan kan de inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, de aftrek corrigeren. Heeft u geen keuze voor het percentage gemaakt, dan past hij het vaste bedrag toe. Claimt u wel het percentage, maar kunt u de kosten niet onderbouwen, dan kan de correctie ook volgen.

Over de belasting die u daardoor moet bijbetalen, betaalt u vaak belastingrente. Die is in 2026 5 procent per jaar en loopt in de inkomstenbelasting en vennootschapsbelasting vanaf zes maanden na het einde van het belastingjaar. Een boete is alleen mogelijk als de inspecteur bewijst dat u opzettelijk of met grove schuld te veel heeft afgetrokken. Bij grove schuld kan dat alleen bij een navorderingsaanslag, een extra aanslag die later wordt opgelegd. Volgens het beleid is de boete meestal 25 procent bij grove schuld en 50 procent bij opzet van de belasting die u te weinig betaalde.

Wat verandert er vanaf 2027?

Het vaste bedrag kan per 1 januari 2027 opnieuw worden aangepast aan de inflatie. Het bedrag voor 2027 was bij het schrijven van dit artikel nog niet bekend. Het Belastingplan 2027 zou het kilometerbedrag van 0,25 euro in de wet vastleggen. Dat wetsvoorstel is nog niet aangenomen. Aan de percentages van 80 en 73,5 procent verandert voor zover nu bekend niets.

Praktische checklist: wat u moet regelen

  • Aparte grootboekrekening. Boek zakenlunches, borrels, relatiegeschenken en congressen op een eigen rekening, zodat u aan het eind van het jaar direct het totaal ziet.
  • Jaarlijks rekenen. Vergelijk elk jaar het vaste bedrag met 80 procent (of 73,5 procent in de bv); het omslagpunt ligt bij 28.500 euro in de inkomstenbelasting.
  • Keuze in de aangifte. Vink de procentuele regeling zelf aan als die gunstiger is; zonder keuze geldt het vaste bedrag.
  • Loonsom van de bv. Bereken of 0,4 procent van het loon waarover loonbelasting is ingehouden boven 5.700 euro uitkomt, en tel de dga mee als werknemer.
  • Doorbelaste kosten. Zet kosten die u aan een klant doorberekent apart en herkenbaar op de factuur, anders blijven ze onder de beperking vallen.
  • Privéauto (alleen inkomstenbelasting). Beperk ritten naar zakelijke etentjes en congressen eerst tot 0,25 euro per kilometer voordat u ze bij de gemengde kosten telt.
  • Houd bij welke kosten in de vrije ruimte van de werkkostenregeling vallen; voor de winst blijven ze beperkt aftrekbaar.
  • Bewijs bewaren. Bewaar bonnen, facturen en het doel van elke uitgave, zodat u de zakelijke aard en het bedrag kunt onderbouwen.

Veelgestelde vragen

Hoeveel van een zakenlunch kunt u in 2026 aftrekken?

Dat hangt af van uw totale gemengde kosten in het jaar. Kiest u voor de procentuele regeling, dan trekt u 80 procent af (73,5 procent in een bv met werknemers). Laat u het vaste bedrag staan, dan is de eerste 5.700 euro van al uw gemengde kosten samen niet aftrekbaar en de rest wel. In een bv is dat 0,4 procent van de loonsom als dat hoger is.

Vallen relatiegeschenken onder de gemengde kosten?

Ja, in het algemeen wel. Een geschenk van eten of drinken, zoals een kerstpakket of een fles wijn, valt onder voedsel en drank. Andere relatiegeschenken rekent de Belastingdienst in het algemeen tot representatie. Voor de btw geldt daarnaast de grens van 227 euro per persoon per jaar.

Mag u elk jaar opnieuw kiezen tussen het vaste bedrag en 80 procent?

Ja. De keuze geldt per jaar en maakt u in de aangifte over dat jaar. Kiest u niets, dan geldt het vaste bedrag.

Geldt de aftrekbeperking ook voor een bv zonder personeel?

Alleen als de bv in dat jaar een werknemer heeft. Een dga die salaris krijgt, telt mee als werknemer. Heeft de bv het hele jaar niemand in loondienst, ook u zelf niet, dan geldt de beperking dat jaar niet.

Zijn koffie en thee op kantoor ook gemengde kosten?

Ja. De Belastingdienst noemt koffie, thee, melk en frisdrank uitdrukkelijk als drank die onder de regeling valt. Tel deze kosten dus mee bij uw gemengde kosten.

Wat als u vergeten bent voor 80 procent te kiezen?

Dan geldt het vaste bedrag. Volgens één rechtbankuitspraak kan een ondernemer in de inkomstenbelasting een niet gemaakte keuze nog maken zolang de aanslag niet onherroepelijk vaststaat, dus zolang bezwaar of beroep nog mogelijk is. Dat is niet zeker en niet beslist voor de bv, dus laat uw situatie snel beoordelen.

Hoe Taxcount u kan helpen

Taxcount rekent voor u uit of het vaste bedrag of de procentuele regeling in uw situatie het meeste oplevert, ook voor een bv met een loonsom waarbij de drempel van 0,4 procent meetelt. Wij zorgen dat de keuze correct in uw aangifte staat en splitsen kosten af die buiten de beperking vallen, zoals doorbelaste kosten of kosten die bij uw omzet horen.

Heeft u in eerdere jaren uw gemengde kosten volledig afgetrokken of geen keuze gemaakt? Dan bekijken wij of er nog iets te herstellen of te verbeteren valt. Neem contact op met Taxcount en laat uw situatie beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, percentages en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een fiscaal adviseur.
Zie ook:

Hypotheekrenteaftrek 2026: zo werkt de aftrek voor uw eigen woning en zo voorkomt u dat u hem kwijtraakt

U heeft een koopwoning en betaalt elke maand rente over uw hypotheek. Die rente levert u via de hypotheekrenteaftrek in 2026 een flink belastingvoordeel op, maar alleen als uw lening aan strenge regels voldoet. Een te lange looptijd na het oversluiten of een gemiste aflossing kan u de aftrek voor jaren kosten. In dit artikel leest u hoe de eigen woning in de belasting werkt, tegen welk tarief u de rente aftrekt en aan welke voorwaarden u moet voldoen. Met een rekenvoorbeeld ziet u wat de aftrek u in euro’s oplevert, en met de checklist weet u wat u zelf moet regelen.

Hoe werkt de eigen woning in box 1?

Uw eigen woning valt in box 1, het deel van de inkomstenbelasting voor inkomen uit werk en woning. Daar worden twee bedragen tegen elkaar weggestreept. Aan de ene kant telt het eigenwoningforfait mee als inkomen. Dat is een vast bedrag dat de wet bij uw inkomen optelt omdat u in uw eigen huis woont. Aan de andere kant trekt u de aftrekbare kosten af, vooral de hypotheekrente. Wat overblijft, is uw inkomen uit eigen woning. Met een lopende hypotheek is dat bedrag meestal negatief. U houdt dan een aftrekpost over die uw belastbare inkomen verlaagt (zie figuur 1).

  Figuur 1: het eigenwoningforfait (plus) en de hypotheekrente (min) leveren samen het inkomen uit eigen woning op; bij een WOZ-waarde van 400.000 euro en 9.000 euro rente is dat een aftrekpost van 7.600 euro (2026).

Het eigenwoningforfait is een percentage van de WOZ-waarde. WOZ staat voor de Wet waardering onroerende zaken; het is de waarde die uw gemeente elk jaar voor uw woning vaststelt en die op uw aanslag gemeentelijke belastingen staat. Voor de meeste woningen is het forfait in 2026 0,35 procent van die waarde. Is uw woning meer waard dan 1.350.000 euro, dan telt over het deel daarboven 2,35 procent van de waarde als forfait mee. Dat hogere percentage wordt in de volksmond de villataks genoemd.

WOZ-waarde van uw woning (2026) Eigenwoningforfait
tot en met 12.500 euro nihil
meer dan 12.500 tot en met 25.000 euro 0,10 procent
meer dan 25.000 tot en met 50.000 euro 0,20 procent
meer dan 50.000 tot en met 75.000 euro 0,25 procent
meer dan 75.000 tot en met 1.350.000 euro 0,35 procent
meer dan 1.350.000 euro 4.725 euro plus 2,35 procent over het deel boven 1.350.000 euro


Welke kosten van uw eigen woning zijn aftrekbaar?

De belangrijkste aftrekpost is de rente over uw eigenwoningschuld. Dat is het deel van uw lening dat u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden. Daarnaast zijn de kosten van de lening zelf aftrekbaar, zoals taxatiekosten, advies- en bemiddelingskosten, de notariskosten voor de hypotheekakte, de eenmalige borgtochtprovisie voor de Nationale Hypotheek Garantie (NHG) en de afsluitprovisie. Dat is de eenmalige vergoeding die u de bank betaalt voor het afsluiten van de lening. Ook betalingen voor erfpacht, opstal of beklemming trekt u af. Dat zijn periodieke vergoedingen voor het gebruik van grond of een gebouw van een ander. Bij erfpacht betaalt u bijvoorbeeld de grondeigenaar, vaak de gemeente, een jaarlijkse vergoeding.

Voor een paar posten gelden extra regels. Een afsluitprovisie trekt u in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro, als de woning dat jaar of in de twee jaren daarna uw hoofdverblijf is. Het deel boven die grens wordt behandeld als vooruitbetaalde rente. Vooruitbetaalde rente trekt u in het jaar van betaling alleen af als die ziet op een periode die uiterlijk zes maanden na het einde van dat jaar afloopt. Anders wordt het deel voor de latere jaren over die jaren verdeeld. Boeterente is de vergoeding die u de bank betaalt als u eerder aflost of uw hypotheek oversluit. Die trekt u in het jaar van betaling af, mits het bedrag zakelijk is, dus niet hoger dan een onafhankelijke bank in uw situatie zou rekenen.

Niet aftrekbaar zijn de kosten koper bij de aankoop, zoals de overdrachtsbelasting en de notariskosten voor de leveringsakte. U mag die kosten wel meefinancieren binnen uw eigenwoningschuld, zodat de rente over dat deel wel aftrekbaar is. Ook een koersverlies op een hypotheek in een vreemde munt en de kosten van een renteswap, een financieel contract om de rente vast te zetten, gelden niet als aftrekbare kosten. Hetzelfde geldt voor advieskosten als de lening uiteindelijk niet wordt afgesloten of aangepast. En rente over een deel van de lening dat u niet aan de woning besteedt, bijvoorbeeld voor een auto of een verbouwing van uw bedrijfspand, is ook niet aftrekbaar.

Tegen welk tarief trekt u de hypotheekrente af in 2026?

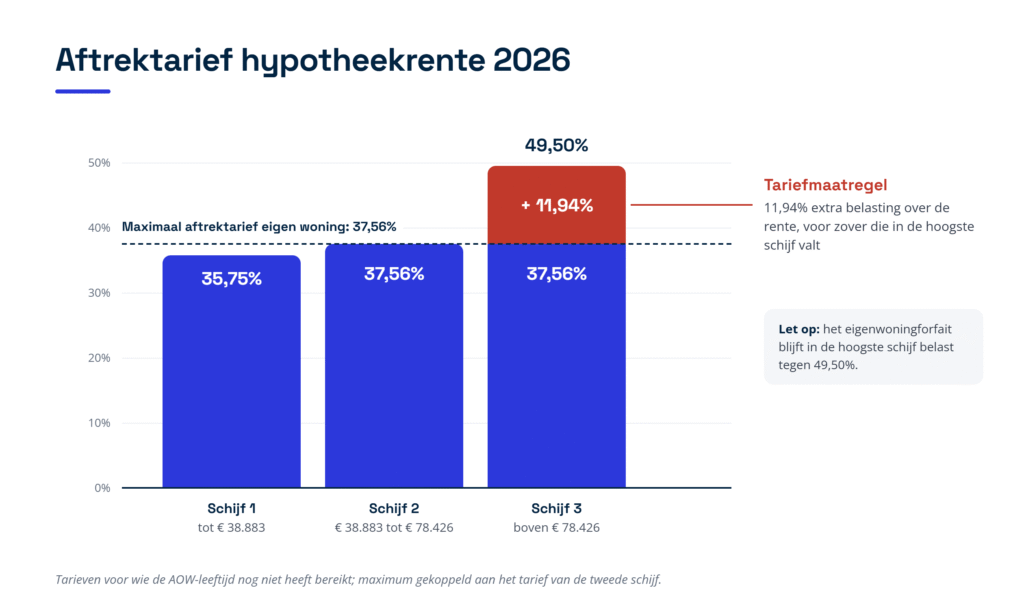
Uw aftrekpost verlaagt uw inkomen in box 1. Hoeveel belasting u daardoor bespaart, hangt af van de belastingschijf waarin de aftrek valt. In 2026 gelden in box 1 voor wie de AOW-leeftijd nog niet heeft bereikt deze tarieven. De AOW-leeftijd is de leeftijd waarop u een uitkering krijgt op grond van de Algemene Ouderdomswet. De tarieven zijn 35,75 procent tot 38.883 euro, 37,56 procent van 38.883 euro tot 78.426 euro en 49,50 procent over het inkomen daarboven. Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager, omdat u geen AOW-premie meer betaalt.

Voor de hoogste schijf geldt een grens. De hypotheekrente levert daar niet 49,50 procent voordeel op, maar maximaal 37,56 procent. Dit heet de tariefmaatregel: over de rente en de andere aftrekbare kosten, voor zover die in de hoogste schijf vallen, betaalt u 11,94 procent extra belasting (zie figuur 2). Let op: het eigenwoningforfait telt in de hoogste schijf wel volledig mee tegen 49,50 procent. Het maximale aftrektarief is wettelijk gekoppeld aan het tarief van de tweede schijf. Bij een kleine hypotheek kan de tariefmaatregel daardoor meer kosten dan de rente u oplevert. Toch moet u de aftrekbare kosten altijd in uw aangifte opnemen; weglaten mag niet.

Figuur 2: de drie tarieven in box 1 in 2026 en het maximale aftrektarief van 37,56 procent; in de hoogste schijf betaalt u 11,94 procent extra belasting over de rente.

Bent u fiscaal partner, dan mag u het inkomen uit eigen woning vrij verdelen tussen u en uw partner. Een fiscaal partner is bijvoorbeeld uw echtgenoot, geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Omdat de rente in de hoogste schijf ook maar 37,56 procent oplevert, levert toerekenen aan de meestverdiener niets extra op. Valt uw partner niet in de hoogste schijf, dan is toerekenen aan uw partner vaak juist iets gunstiger, omdat het forfait dan niet tegen 49,50 procent wordt belast. Let ook op de algemene heffingskorting: een korting op de belasting die kleiner wordt naarmate uw inkomen stijgt. Een lager inkomen bij een van u beiden kan die korting verhogen, als die partner genoeg belasting betaalt om de korting te kunnen benutten. Reken beide varianten door voordat u kiest.

Bent u ondernemer, dan telt voor de grens van de hoogste schijf uw inkomen vóór de ondernemersaftrek en de MKB-winstvrijstelling. De MKB-winstvrijstelling is een vrijstelling voor een percentage van de winst van ondernemers in het midden- en kleinbedrijf. Ook over die posten betaalt u in de hoogste schijf 11,94 procent extra. U kunt dus met uw hypotheekrente in de hoogste schijf vallen, ook als uw belastbare inkomen daaronder ligt.

Aan welke voorwaarden moet uw woning en uw lening voldoen?

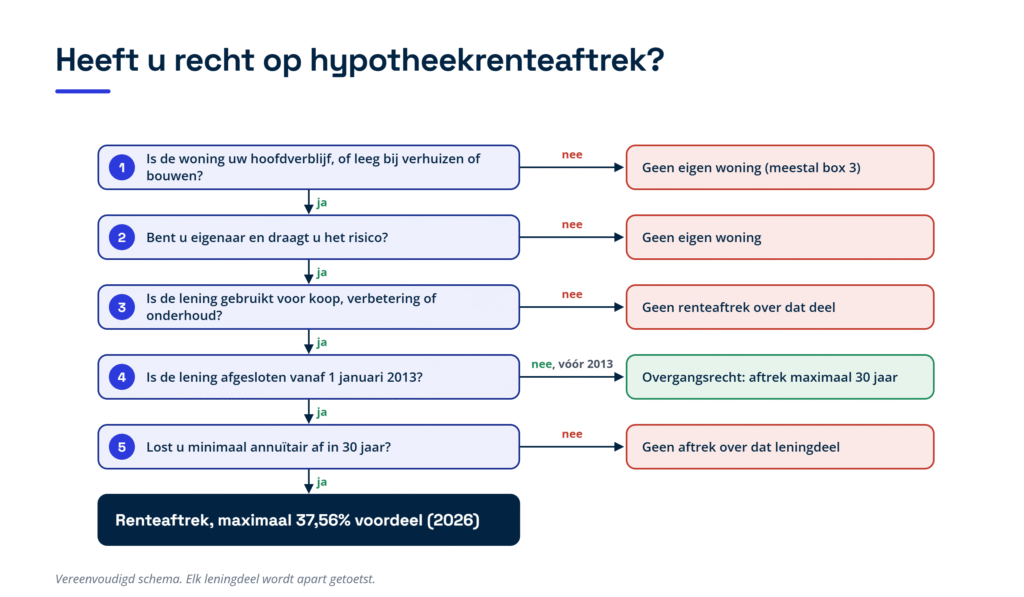
De renteaftrek is geen automatisme. Zowel uw woning als uw lening moet aan een aantal voorwaarden voldoen. Die zetten wij hieronder per onderwerp op een rij. Figuur 3 vat de belangrijkste vragen samen in een beslisboom.

Figuur 3: in vijf vragen nagaan of u recht heeft op hypotheekrenteaftrek; elk leningdeel wordt apart getoetst.

De woning is uw hoofdverblijf

De woning moet uw hoofdverblijf zijn: de plek waar u echt woont, en meestal ook staat ingeschreven bij de gemeente. Een vakantiewoning, een tweede huis of een woning die u verhuurt, valt meestal niet onder de eigenwoningregeling maar in box 3, de box voor vermogen. Een uitzondering is een woning die bij uw onderneming hoort of die u verhuurt aan uw eigen besloten vennootschap (bv); die valt in box 1, maar dan als winst of resultaat. U en uw fiscale partner kunnen samen maar één woning als hoofdverblijf hebben. Heeft u er meer, dan kiest u er samen één. Ook een woonboot of een tiny house kan een eigen woning zijn, als die duurzaam op één plek ligt of staat. Bij een losse garage of garagebox ligt dat minder eenvoudig: die telt alleen mee als zij bij de woning hoort, samen met de woning wordt gebruikt en echt voor de woning dient, bijvoorbeeld om uw auto bij huis te stallen.

U bent eigenaar en draagt het risico

U, of uw partner, moet eigenaar zijn van de woning. Daarbij gaat het erom dat u de kosten en lasten draagt en grotendeels het risico loopt van een waardestijging of waardedaling. Ook wie een woning via een erfenis in vruchtgebruik heeft gekregen, kan de woning als eigen woning hebben. Vruchtgebruik betekent dat u in de woning mag wonen, terwijl een ander de eigenaar is.

Een lege woning bij verhuizen of bouwen telt tijdelijk mee

Staat uw vorige woning leeg en te koop, dan blijft die nog een eigen woning als zij dit jaar of in de drie jaren daarvoor uw hoofdverblijf was. U telt dus vanaf het jaar waarin u er niet meer woonde. Verliet u de woning in 2023, dan blijft die tot en met 31 december 2026 een eigen woning, zolang zij leegstaat en te koop staat. Zorg dat u kunt laten zien dat de woning echt te koop staat, bijvoorbeeld met een verkoopopdracht aan een makelaar. Verhuurt u de woning tussentijds, dan valt zij zolang in box 3.

Voor een nieuwe woning die nog leegstaat of in aanbouw is, telt u vooruit. Zij telt mee als u aannemelijk maakt dat zij alleen bedoeld is om uw hoofdverblijf te worden. Dat moet dan dit jaar of in een van de drie jaren daarna gebeuren. Bij een bouwkavel begint dat zodra u concrete stappen voor de bouw heeft gezet, en in elk geval vanaf zes maanden vóór de start van de bouw. In zo’n overgangsperiode kunt u tijdelijk voor twee woningen rente aftrekken.

De lening is gebruikt voor de woning

Alleen rente over de eigenwoningschuld is aftrekbaar. Dat is de lening die u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden, tot maximaal de kosten daarvan. Kosten voor verbetering of onderhoud tellen alleen mee als u ze met facturen of andere schriftelijke stukken kunt aantonen. Heeft u eerder een woning met winst verkocht, dan geldt de bijleenregeling. De overwaarde wordt dan vastgelegd in een eigenwoningreserve: het bedrag dat u in principe in uw nieuwe woning moet steken. Leent u toch meer, dan is de rente over dat extra deel niet aftrekbaar. De eigenwoningreserve vervalt drie jaar na de verkoop.

U lost minimaal annuïtair af in 30 jaar

Voor leningen die u vanaf 1 januari 2013 heeft afgesloten, geldt de aflossingseis. U moet de lening in maximaal 360 maanden, dus 30 jaar, volledig aflossen en minstens volgens een annuïtair schema. Annuïtair betekent dat u elke maand hetzelfde bedrag aan rente plus aflossing betaalt, met in het begin veel rente en later steeds meer aflossing. Een lineaire hypotheek, waarbij u elke maand een vast bedrag aflost, voldoet ook. Die afspraak moet in de leningovereenkomst staan, en u moet zich er ook echt aan houden.

Raakt u achter met aflossen, dan kunt u onder voorwaarden de achterstand inhalen of een nieuw aflossingsschema afspreken. Doet u dat binnen de termijn die de wet daarvoor geeft, dan blijft de aftrek behouden. Lukt dat niet op tijd, dan vervalt de aftrek voor dat leningdeel. Haalt u de achterstand later alsnog in, dan is de rente vanaf dat moment weer aftrekbaar. Elk leningdeel wordt apart getoetst, dus een fout bij één deel raakt niet automatisch uw hele hypotheek.

U geeft de lening door als u niet bij een bank leent

Heeft u geleend bij iemand anders dan een Nederlandse bank, verzekeraar of andere financiële instelling, dan moet u zelf elk jaar gegevens over die lening in uw aangifte doorgeven. Denk aan een lening van uw ouders, een familiehypotheek of, als directeur-grootaandeelhouder (dga), een lening van uw eigen bv. U geeft dan onder meer de naam en het adres van de geldgever, de hoogte van de lening, de looptijd en de rente door. Voor leningen die u na 2015 heeft afgesloten of gewijzigd, geldt: geeft u de gegevens niet op tijd door, dan is de rente niet aftrekbaar. Geeft u ze later alsnog door, dan is de rente pas vanaf het jaar daarna weer aftrekbaar.

Bent u ondernemer of dga?

Gebruikt u een werkruimte in huis waarvoor u als ondernemer kosten aftrekt, dan hoort die ruimte niet bij de eigen woning. Heeft u de woning als ondernemingsvermogen op de balans van uw eenmanszaak, of verhuurt u haar aan uw eigen bv, dan valt zij niet onder de eigenwoningregeling. Leent u als dga van uw eigen bv, dan moet de rente zakelijk zijn, dus gelijk aan wat een bank in uw situatie zou rekenen. Voor de regeling tegen hoge leningen bij uw eigen bv, waarbij schulden boven 500.000 euro als inkomen in box 2 worden belast, telt een eigenwoninglening niet mee als uw bv een recht van hypotheek op de woning heeft. Leg dat recht dus vast bij de notaris.

Wat geldt er als uw hypotheek van vóór 2013 is?

Had u op 31 december 2012 al een lening voor uw eigen woning, dan gelden daarvoor andere regels. Voor die bestaande lening geldt overgangsrecht: de oude regels blijven gelden, en u hoeft dus niet aan de aflossingseis te voldoen. Een aflossingsvrije hypotheek of een spaar- of beleggingshypotheek uit die tijd, waarbij u niet aflost maar spaart of belegt om de lening later in één keer af te lossen, geeft dus nog steeds recht op renteaftrek. Sluit u zo’n lening over voor hetzelfde bedrag, dan houdt u die gunstige status. Leent u bij het oversluiten of bij een verhuizing meer, dan gelden voor het extra bedrag wel de nieuwe regels met de aflossingseis.

Voor elke lening geldt daarnaast dat u de rente maximaal 30 jaar mag aftrekken. Voor leningen die u al vóór 2001 had, is die termijn op 1 januari 2001 gaan lopen. Wie zo’n lening nog heeft, kan de rente daarover vanaf 1 januari 2031 dus niet meer aftrekken. De resterende schuld verhuist dan naar box 3. Voor elke verhoging van uw lening gaat een nieuwe termijn van 30 jaar lopen. Het is verstandig om daar nu al rekening mee te houden in uw financiële planning.

Heeft u uw vorige woning tussen 29 oktober 2012 en 31 december 2017 met verlies verkocht en bleef er een restschuld over, dan mag u de rente daarover vijftien jaar aftrekken vanaf het moment dat de restschuld ontstond. Voor de laatste gevallen loopt die termijn tot eind 2032.

Hypotheek oversluiten of rentemiddelen: hoe houdt u de renteaftrek?

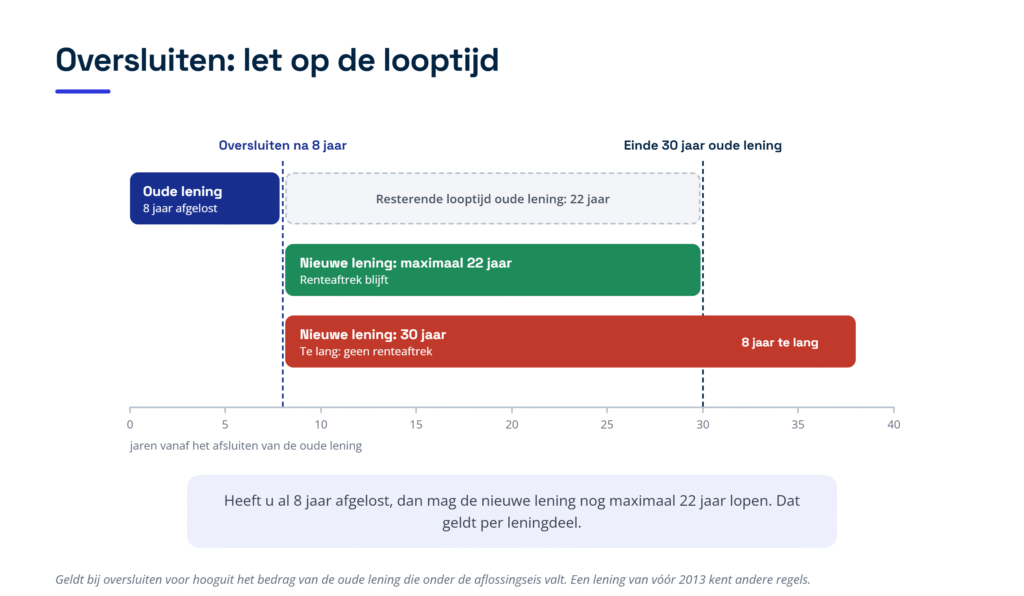
Bij het oversluiten van een lening die onder de aflossingseis valt, is de looptijd het grootste risico. Sluit u over voor hooguit het bedrag van de oude lening, dan mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Heeft u al acht jaar afgelost, dan heeft de nieuwe lening dus nog maximaal 22 jaar (zie figuur 4). Voor een lening die al vóór 2013 liep, gelden hier andere regels. Laat dat per leningdeel nagaan voordat u tekent.

 Figuur 4: na acht jaar aflossen mag een overgesloten lening nog maximaal 22 jaar lopen; een nieuwe looptijd van 30 jaar is te lang en kost de renteaftrek.

Dat dit in de praktijk misgaat, bleek in januari 2026 bij de rechtbank Noord-Nederland. Iemand had zijn hypotheek overgesloten naar een nieuwe lening met een langere looptijd dan de oude nog had. De rechtbank oordeelde dat de nieuwe lening daardoor geen eigenwoningschuld was en dat de rente niet aftrekbaar was. Een te lange looptijd achteraf aanpassen, hielp volgens de rechtbank niet. Het is een uitspraak van één rechtbank, maar zij laat zien hoe streng de regel kan uitpakken. Controleer de looptijd dus vóór het ondertekenen bij de notaris.

Bij rentemiddeling betaalt u de boeterente niet ineens, maar verwerkt de bank die in een iets hogere rente over de nieuwe rentevaste periode. Die boeterente is dan ook aftrekbaar. Rekent de bank daarnaast nog andere opslagen die niets met de boeterente te maken hebben, dan zijn die alleen aftrekbaar als ze samen niet meer zijn dan 0,2 procentpunt bovenop de rente.

Wat is de wet Hillen en hoe snel wordt die afgebouwd?

Heeft u geen of bijna geen hypotheek meer, dan is uw forfait hoger dan de rente die u betaalt. U zou dan per saldo belasting over uw woning betalen. De wet Hillen, officieel de aftrek wegens geen of geringe eigenwoningschuld, verzacht dat. U krijgt een extra aftrek over het verschil tussen het forfait en uw aftrekbare kosten. In 2026 is die aftrek 71,867 procent van dat verschil, zodat u over het restant belasting betaalt.

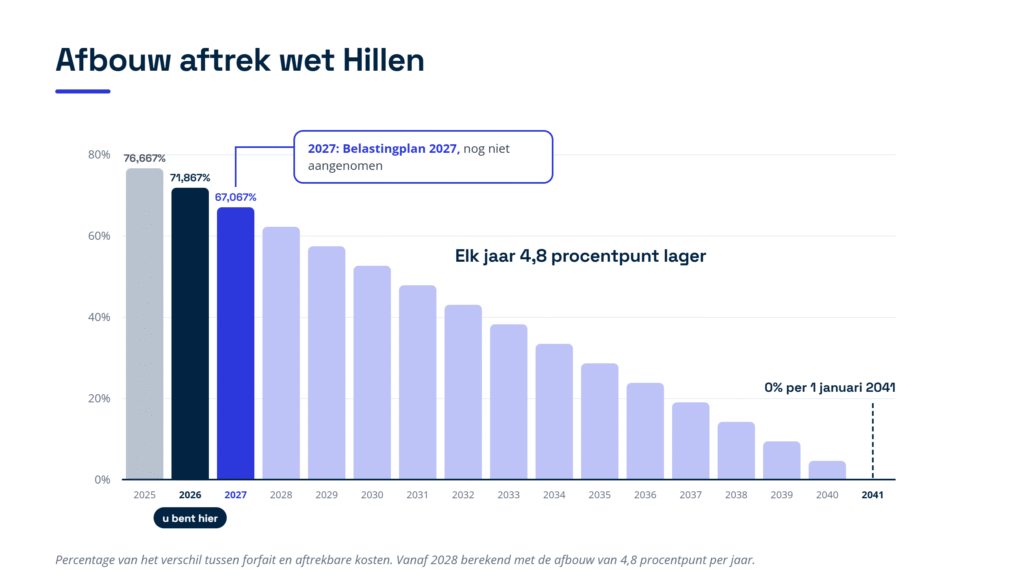
De wet Hillen wordt versneld afgebouwd. Vanaf 2026 daalt het percentage elk jaar met 4,8 procentpunt. Op 1 januari 2041 vervalt de aftrek helemaal (zie figuur 5). Lost u extra af, dan bespaart u rente en mogelijk box 3-belasting over uw spaargeld. Daar staat tegenover dat u renteaftrek verliest. Komt uw rente daardoor onder het forfait, dan betaalt u door de afbouw van de wet Hillen bovendien elk jaar iets meer over uw woning. En het geld zit daarna vast in uw woning. Laat die afweging voor uw eigen situatie maken.

 Figuur 5: de aftrek via de wet Hillen daalt van 71,867 procent in 2026 elk jaar met 4,8 procentpunt tot nul op 1 januari 2041; het percentage voor 2027 komt uit het Belastingplan 2027, dat nog niet is aangenomen.

Rekenvoorbeeld: wat levert de hypotheekrenteaftrek u op in 2026?

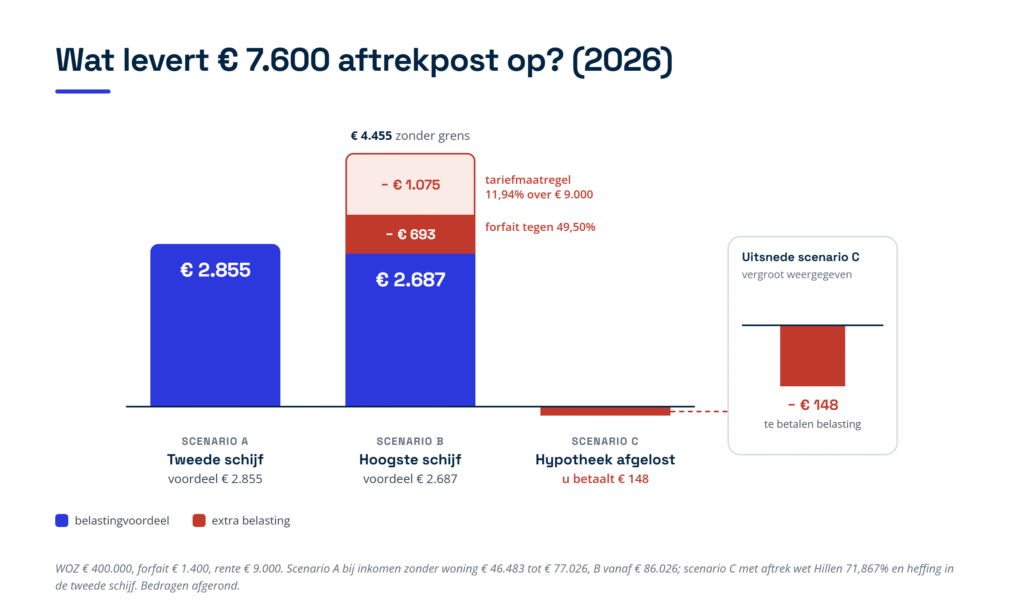
Met drie scenario’s ziet u wat de aftrek u in euro’s oplevert. Figuur 6 zet de drie uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat u een woning heeft met een WOZ-waarde van 400.000 euro. U betaalt 9.000 euro rente per jaar over een annuïteitenhypotheek die aan de aflossingseis voldoet. Uw eigenwoningforfait is 0,35 procent van 400.000 euro, dus 1.400 euro. Uw inkomen uit eigen woning is 1.400 euro min 9.000 euro, oftewel een aftrekpost van 7.600 euro.

Scenario A: uw inkomen valt in de tweede schijf

Ligt uw inkomen zonder de woning tussen 46.483 euro en 77.026 euro, dan valt uw hele inkomen uit eigen woning in de tweede schijf. U bespaart dan 37,56 procent van 7.600 euro. Dat is afgerond 2.855 euro belasting per jaar.

Scenario B: uw inkomen valt in de hoogste schijf

Is uw inkomen zonder de woning minstens 86.026 euro, dan valt de hele rente in de hoogste schijf. Zonder grens zou de rente van 9.000 euro u 49,50 procent opleveren, afgerond 4.455 euro. Door de tariefmaatregel betaalt u over die 9.000 euro 11,94 procent extra belasting, afgerond 1.075 euro. Het forfait van 1.400 euro wordt wel tegen 49,50 procent belast, afgerond 693 euro. U houdt per saldo afgerond 2.687 euro over, 168 euro minder dan in scenario A.

Scenario C: uw hypotheek is afgelost

Heeft u uw hypotheek volledig afgelost, dan betaalt u geen rente meer en telt alleen het forfait van 1.400 euro. Via de wet Hillen trekt u daar 71,867 procent van af, afgerond 1.006 euro. U betaalt dan belasting over 394 euro. Valt dat in de tweede schijf, dan is dat afgerond 148 euro per jaar.

De conclusie: in de hoogste schijf levert dezelfde hypotheek u iets minder op dan in de tweede schijf, omdat het forfait daar tegen 49,50 procent wordt belast en de rente maar tegen 37,56 procent aftrekbaar is. Een hoog inkomen maakt de aftrek dus niet meer waard. Zonder hypotheek betaalt u nu een klein bedrag over uw woning, en dat bedrag stijgt de komende jaren door de afbouw van de wet Hillen.

Figuur 6: wat de aftrekpost van 7.600 euro u in 2026 oplevert in de tweede schijf (2.855 euro), in de hoogste schijf (2.687 euro) en wat u betaalt als de hypotheek is afgelost (148 euro); scenario C staat rechts vergroot in een uitsnede.

Verhuurt u een kamer of tijdelijk uw hele woning?

Verhuurt u een kamer in uw eigen woning, dan kunt u gebruikmaken van de kamerverhuurvrijstelling. De huur is dan onbelast en uw woning blijft een eigen woning, dus u houdt uw renteaftrek. Daarvoor mogen de huurinkomsten in 2026, inclusief vergoedingen voor bijvoorbeeld energie en inrichting, niet hoger zijn dan 6.633 euro per jaar. Ontvangt u meer, dan geldt de vrijstelling helemaal niet. Het verhuurde deel valt dan in box 3, en de rente over dat deel is niet meer aftrekbaar. De kamer mag geen zelfstandige woning zijn met een eigen voordeur, keuken en sanitair. U en uw huurder moeten allebei op het adres ingeschreven staan bij de gemeente.

Verhuurt u uw hele woning tijdelijk, bijvoorbeeld tijdens een vakantie, dan blijft de woning een eigen woning. Wel wordt 70 procent van de huur bij uw eigenwoningforfait opgeteld. Over dat deel betaalt u dus belasting.

Wat verandert er in 2027 aan de hypotheekrenteaftrek?

Het kabinet heeft op Prinsjesdag 2026 het Belastingplan 2027 ingediend. Volgens dat plan stijgt het tarief van de tweede schijf in 2027 naar 38,16 procent. Omdat het maximale aftrektarief daaraan gekoppeld is, stijgt dat ook naar 38,16 procent. Het forfait blijft 0,35 procent, en de grens voor de villataks gaat omhoog naar 1.360.000 euro. De aftrek via de wet Hillen daalt naar 67,067 procent. Deze plannen moeten nog door de Tweede en Eerste Kamer worden aangenomen, dus de bedragen kunnen nog veranderen.

Praktische checklist: wat u moet regelen voor uw hypotheekrenteaftrek

  • Controleer de WOZ-waarde. Neem de WOZ-waarde van uw gemeente over in uw aangifte en reken het forfait na. Vindt u de waarde te hoog, maak dan binnen zes weken bezwaar bij de gemeente.
  • Geef alle aftrekbare kosten op. Neem naast de rente ook advies-, taxatie- en notariskosten voor de lening, de NHG-provisie, de afsluitprovisie en erfpacht mee. Weglaten mag niet, ook niet als de tariefmaatregel u dan minder kost.
  • Bewaak de aflossingseis per leningdeel. Ga na welke delen vanaf 2013 zijn afgesloten en of u daarop volgens schema aflost. Haal een achterstand zo snel mogelijk in.
  • Toets de looptijd vóór het oversluiten. Laat vóór het tekenen controleren of de nieuwe lening niet langer loopt dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Achteraf aanpassen helpt volgens de rechtbank niet.
  • Houd de eigenwoningreserve bij. Heeft u in de afgelopen drie jaar een woning met winst verkocht, bereken dan hoeveel u nog mag lenen met renteaftrek.
  • Bewaar facturen van verbouwingen. Rente over een lening voor verbetering of onderhoud is alleen aftrekbaar als u de kosten met schriftelijke stukken kunt aantonen.
  • Geef een lening buiten de bank door. Heeft u geleend bij familie of bij uw eigen bv, geef de gegevens van die lening dan elk jaar op tijd door in uw aangifte.
  • Kies de verdeling tussen partners bewust. Reken uit of het inkomen uit eigen woning bij u of bij uw partner het meeste oplevert, ook met het oog op de heffingskortingen.
  • Plan vooruit voor 2031. Heeft u nog een lening van vóór 2001, dan vervalt de renteaftrek daarover op 1 januari 2031. Bespreek tijdig of u aflost of uw maandlasten aanpast.

Veelgestelde vragen

Hoeveel hypotheekrente kunt u in 2026 aftrekken?

U trekt alle rente over uw eigenwoningschuld af, maar die levert in 2026 maximaal 37,56 procent voordeel op. Het eigenwoningforfait telt wel tegen uw eigen tarief mee, in de hoogste schijf dus tegen 49,50 procent. Valt de aftrek in de eerste schijf, dan is het voordeel 35,75 procent als u de AOW-leeftijd nog niet heeft bereikt.

Heeft u ook renteaftrek als u aflossingsvrij leent?

Meestal alleen als de lening al op 31 december 2012 bestond, of als u zo’n oude lening voor hetzelfde bedrag heeft overgesloten. Ook dan is de rente maximaal 30 jaar aftrekbaar. Een aflossingsvrije lening die u vanaf 2013 afsluit, geeft geen renteaftrek in box 1. Die lening telt dan als schuld in box 3.

Raakt u de aftrek kwijt als u uw hypotheek oversluit?

Niet als u het goed regelt. Bij een lening van na 2012 mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening, per leningdeel. Is de looptijd te lang, dan vervalt de aftrek voor dat leningdeel. Volgens een recente uitspraak van de rechtbank kunt u dat achteraf niet herstellen.

Mag u de afsluitprovisie aftrekken?

Ja. U trekt de afsluitprovisie in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro. Daarvoor moet de woning in dat jaar of in de twee jaren daarna uw hoofdverblijf zijn. Het deel boven die grens wordt behandeld als vooruitbetaalde rente.

Betaalt u belasting over uw woning als de hypotheek is afgelost?

Ja, maar weinig. U telt het eigenwoningforfait bij uw inkomen en krijgt via de wet Hillen in 2026 een aftrek van 71,867 procent daarvan. Over het restant betaalt u belasting. Dat restant groeit elk jaar, omdat de aftrek tot 2041 wordt afgebouwd.

Kunt u de aftrek aan uw partner toerekenen?

Ja, als u fiscaal partners bent. U mag het inkomen uit eigen woning dan vrij tussen u beiden verdelen. Valt een van u beiden in de hoogste schijf en de ander niet, dan levert toerekenen aan de partner in de lagere schijf vaak iets meer op, omdat het forfait daar niet tegen 49,50 procent wordt belast.

Hoe Taxcount u kan helpen

De regels voor de eigen woning zijn streng, en een fout merkt u vaak pas jaren later. Taxcount controleert per leningdeel of uw hypotheek aan de aflossingseis voldoet, rekent de verdeling tussen u en uw partner door en zorgt dat al uw aftrekbare kosten in de aangifte staan. Voor ondernemers en dga’s kijken wij ook naar de afbakening met de zaak, de grens van de hoogste schijf en een lening van uw eigen bv.

Gaat u verhuizen, verbouwen of uw hypotheek oversluiten, laat ons dan vooraf meekijken. Zo weet u zeker dat uw renteaftrek blijft bestaan. Neem contact met ons op voor een persoonlijke beoordeling van uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.

Zie ook:

Excessief lenen bij uw eigen bv in 2026: de grens van 500.000 euro, de heffing in box 2 en de plannen voor 2027

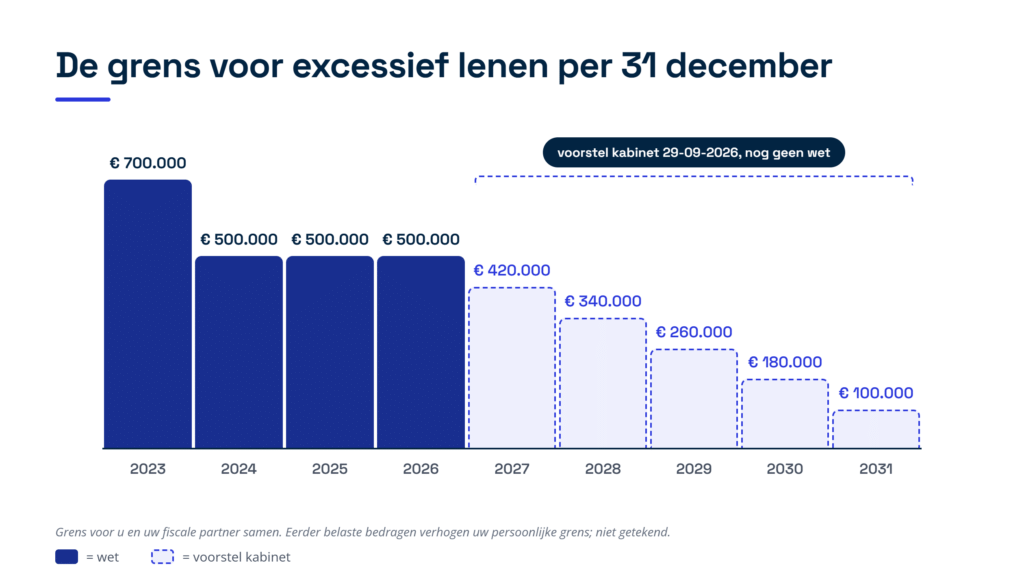
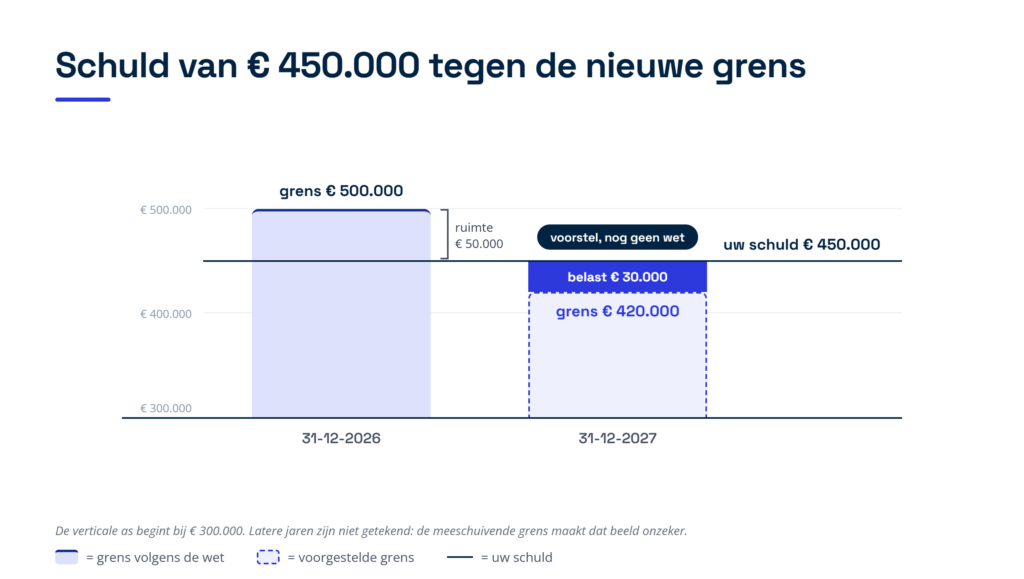
Leent u geld van uw eigen besloten vennootschap (bv), bijvoorbeeld via een rekening-courant of voor een vakantiehuis of beleggingen, dan zit daar sinds 2023 een grens aan. Wie te veel leent, krijgt te maken met de regeling voor excessief lenen bij de eigen bv: over het deel van uw schulden dat op 31 december boven 500.000 euro uitkomt, betaalt u box 2-belasting, ook als de bv u niets heeft uitgekeerd. Vanaf 2027 gaat die grens bovendien in vijf stappen omlaag naar 100.000 euro: de Tweede Kamer stemde daar op 12 november 2026 mee in, de Eerste Kamer beslist naar verwachting half december 2026. Daardoor kunnen veel meer directeuren-grootaandeelhouders (dga’s) ermee te maken krijgen. In dit artikel leest u welke schulden meetellen, hoeveel belasting u betaalt en waarom aflossen met dividend de heffing niet voorkomt. Met een rekenvoorbeeld en een checklist weet u wat u vóór de jaarwisseling moet regelen.

Wat is excessief lenen bij uw eigen bv?

Sinds 1 januari 2023 geldt de Wet excessief lenen bij eigen vennootschap. De wet geldt voor iedereen met een aanmerkelijk belang in een bv of een naamloze vennootschap (nv). Een aanmerkelijk belang heeft u meestal als u, alleen of samen met uw fiscale partner, 5 procent of meer van de aandelen bezit. Het inkomen uit zo’n belang, zoals dividend en de winst bij verkoop van de aandelen, valt in box 2 van de inkomstenbelasting.

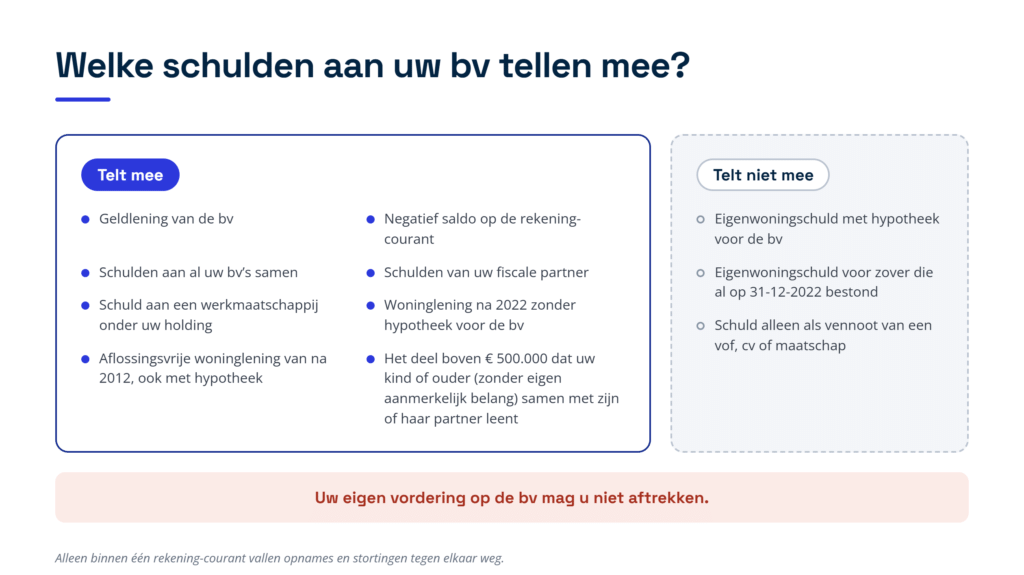
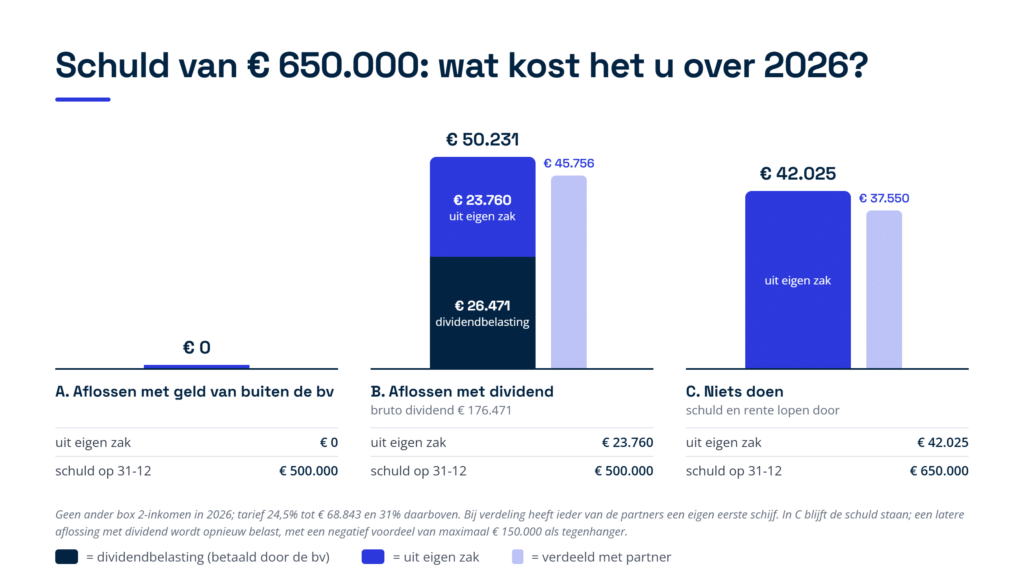
Lenen van uw eigen bv mag. De wetgever vond wel dat sommige aandeelhouders zo veel geld via een lening uit hun bv haalden, dat zij de belasting op dividend jarenlang uitstelden of helemaal ontliepen. Daarom geldt nu een grens. Wat u op 31 december boven die grens aan uw bv schuldig bent, wordt belast alsof de bv het u als dividend heeft uitgekeerd. De wet noemt dat een fictief regulier voordeel: een inkomen dat de wet veronderstelt, terwijl u feitelijk niets ontvangt.

Hoe hoog is de grens en wanneer wordt die gemeten?

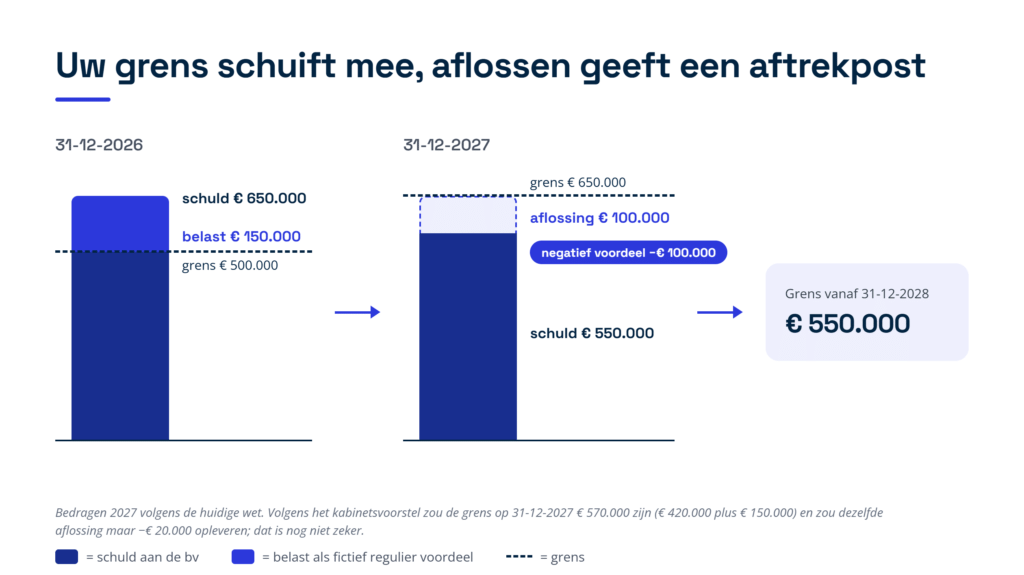
In 2026 is de grens 500.000 euro. In 2023, het eerste jaar van de regeling, was dat nog 700.000 euro; sinds 2024 geldt 500.000 euro. Er telt maar één moment: de stand van uw schulden aan de bv op 31 december. Hoe hoog de schuld in de loop van het jaar was, maakt voor deze regeling niet uit. Los wel niet alleen tijdelijk af: leent u begin januari hetzelfde bedrag opnieuw, of lost u af door een woning of een andere privézaak aan de bv over te dragen, dan kan de inspecteur dat aanvechten. Gemeten wordt de nominale waarde, dus het bedrag dat u volgens de afspraken moet terugbetalen, en niet wat de vordering voor de bv economisch waard is.

U en uw fiscale partner hebben samen één grens van 500.000 euro. Een fiscale partner is onder meer uw echtgenoot, uw geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Leent u allebei van de bv, dan worden uw schulden bij elkaar opgeteld.

Figuur 1: de grens voor excessief lenen per 31 december, voor u en uw fiscale partner samen: 700.000 euro in 2023, 500.000 euro in 2024 tot en met 2026 en volgens het voorstel van het kabinet van 29 september 2026 stapsgewijs 420.000 tot 100.000 euro in 2027 tot en met 2031.

Het kabinet wil de grens vanaf 2027 verder verlagen. Volgens dat voorstel zou de grens op 31 december 2027 420.000 euro zijn, op 31 december 2028 340.000 euro, op 31 december 2029 260.000 euro, op 31 december 2030 180.000 euro en op 31 december 2031 100.000 euro (zie figuur 1). Het kabinet kondigde die bedragen aan op 29 september 2026 en de Tweede Kamer nam ze op 12 november 2026 aan. Ze zijn pas wet als ook de Eerste Kamer instemt. Verderop leest u wat dat voorstel voor u kan betekenen. Is in een eerder jaar al een deel van uw schuld belast, dan ligt uw persoonlijke grens hoger dan deze bedragen. Hoe dat werkt, leest u in de sectie over de jaren na een heffing.

Welke schulden aan uw bv tellen mee?

In beginsel tellen alle schulden aan uw bv mee, ongeacht hoe ze heten of waarvoor u het geld gebruikt. Denk aan een gewone geldlening, een negatief saldo op uw rekening-courant en een lening voor een vakantiewoning of beleggingen. Een rekening-courant is een doorlopende rekening tussen u en uw bv waarop opnames en stortingen tegen elkaar wegvallen. Heeft u een aanmerkelijk belang in meer dan één bv, dan telt u de schulden aan al die vennootschappen bij elkaar op. Heeft u via uw holding ook een belang in een werkmaatschappij, dan telt een schuld aan die werkmaatschappij ook mee. Figuur 2 zet op een rij wat wel en niet meetelt; hieronder leest u welke uitzonderingen er zijn.

Figuur 2: welke schulden aan uw bv meetellen voor de grens en welke niet; uw eigen vordering op de bv mag u niet aftrekken.

Een vordering die u zelf op uw bv heeft, mag u niet van uw schuld aftrekken; alleen binnen één rekening-courant vallen opnames en stortingen tegen elkaar weg. Heeft u 600.000 euro van de bv geleend en heeft u de bv daarnaast via een aparte lening zelf 150.000 euro geleend, dan telt voor de grens toch de volle 600.000 euro.

Uw eigenwoningschuld telt niet mee met een hypotheek voor de bv of als zij al vóór 2023 bestond

Heeft u van uw bv geleend voor uw eigen woning, dan blijft die lening buiten de telling als het om een eigenwoningschuld gaat en de bv een recht van hypotheek op de woning heeft. Een eigenwoningschuld is een lening voor de aankoop, verbetering of het onderhoud van uw hoofdverblijf die aan de fiscale voorwaarden voor hypotheekrenteaftrek voldoet. Een recht van hypotheek betekent dat de bv de woning mag laten verkopen als u niet betaalt; de notaris legt dat vast in een akte die in het Kadaster wordt ingeschreven. Bestond de eigenwoningschuld al op 31 december 2022, dan is geen hypotheekrecht nodig.

Leent u na 2022 bij uw bv voor uw woning zonder hypotheekrecht, dan telt de hele lening mee voor de grens. Laat de hypotheek daarom door de notaris vestigen op het moment dat de lening wordt verstrekt, en zorg dat zij uiterlijk op 31 december in het Kadaster is ingeschreven. Of een hypotheek die u pas vlak voor de jaarwisseling laat vestigen altijd volstaat, is niet zeker; laat dat vooraf beoordelen.

Let ook op twee valkuilen. Voldoet de lening niet aan de fiscale regels, bijvoorbeeld een aflossingsvrije lening die u na 2012 heeft afgesloten, dan is het geen eigenwoningschuld en telt zij mee, ook met een hypotheek. En de uitzondering voor leningen van vóór 2023 geldt alleen voor de schuld zoals die op 31 december 2022 bestond; voor een latere verhoging is wel een hypotheekrecht nodig.

Leningen van uw kinderen of ouders kunnen bij u worden belast

Ook schulden van verbonden personen kunnen bij u worden belast. Dat zijn uw familieleden in de rechte lijn en die van uw partner, ook via een huwelijk, zoals kinderen, kleinkinderen, ouders en schoonouders, die zelf geen aanmerkelijk belang in de bv hebben. Iedere verbonden persoon heeft samen met zijn of haar eigen partner een grens van 500.000 euro. Lenen zij samen meer van uw bv, dan wordt het deel boven die 500.000 euro bij u als fictief regulier voordeel belast. Leent uw kind 400.000 euro en zijn partner 300.000 euro van uw bv, dan wordt dus 200.000 euro bij u belast. Is uw kind ook familie van een andere aandeelhouder van dezelfde bv, dan zorgt de wet ervoor dat hetzelfde bedrag niet twee keer wordt belast.

Schulden die horen bij een vof, cv of maatschap

Bent u vennoot in een vennootschap onder firma (vof), een commanditaire vennootschap (cv) of een maatschap en ontvangt u daaruit winst uit onderneming, dan geldt een uitzondering. Schulden die u aan de bv heeft alleen omdat u als vennoot aansprakelijk bent voor een schuld van dat samenwerkingsverband, tellen niet mee. Een gewone lening die u zelf bij uw bv afsluit, bijvoorbeeld om uw inbreng in de vof te betalen, telt wel mee.

Hoeveel belasting betaalt u over het bovenmatige deel?

Het deel boven de grens heet het bovenmatige deel. U geeft het op als inkomen uit aanmerkelijk belang in uw aangifte inkomstenbelasting over 2026. Het box 2-tarief kent in 2026 twee schijven: 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Over box 2-inkomen betaalt u geen premies volksverzekeringen. Heeft u in hetzelfde jaar ook dividend ontvangen, dan telt dat bij hetzelfde inkomen op, zodat een groter deel tegen 31 procent wordt belast.

Bent u het hele jaar fiscale partners, dan mag u het inkomen uit aanmerkelijk belang vrij tussen u beiden verdelen, zolang het totaal 100 procent is. Omdat ieder van u een eigen eerste schijf van 68.843 euro heeft, kan verdelen belasting schelen. Het rekenvoorbeeld verderop laat zien hoeveel.

De heffing geldt ook als u het geld niet kunt terugbetalen. Betalingsproblemen verlagen de belasting niet. De bv hoeft over het belaste deel geen dividendbelasting in te houden; u betaalt de belasting zelf via uw aanslag inkomstenbelasting.

Blijft uw lening na de heffing gewoon bestaan?

Ja. De heffing verandert niets aan de lening zelf. U blijft de volledige schuld aan de bv verschuldigd, ook het deel waarover u al belasting heeft betaald. De bv moet over de hele lening rente blijven rekenen en betaalt over die rente vennootschapsbelasting. Ook de andere afspraken, zoals een aflossingsschema en zekerheden, moeten zakelijk blijven, dus zoals een bank ze met een klant zou maken.

Naast deze regeling blijft de verkapte winstuitdeling bestaan. Daarvan is sprake als de bv u bewust een voordeel geeft omdat u aandeelhouder bent, dat zij een buitenstaander niet zou geven. Denk aan een lening zonder rente, of een bv die afziet van terugbetaling terwijl zij dat bij een buitenstaander niet zou doen. De inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, moet dat aannemelijk maken. Lukt dat, dan wordt zo’n voordeel als dividend belast, los van de grens van 500.000 euro.

Heeft u eerder met de Belastingdienst afspraken gemaakt over uw schuld aan de bv, bijvoorbeeld in een vaststellingsovereenkomst, dan kunnen die vervallen als uw totale schuld boven de 500.000 euro uitkomt. Een vaststellingsovereenkomst is een bindende afspraak met de Belastingdienst over de fiscale behandeling van een kwestie.

Wat gebeurt er in de jaren na een heffing?

Uw grens schuift mee met wat al is belast

Is een deel van uw schuld eenmaal belast, dan wordt uw persoonlijke grens met datzelfde bedrag verhoogd. Zo betaalt u in een volgend jaar niet nog eens over hetzelfde bedrag. Was u op 31 december 2026 650.000 euro aan de bv schuldig en werd daarvan 150.000 euro belast, dan is uw grens op 31 december 2027 volgens de huidige wet 650.000 euro. Volgens de huidige wet wordt in 2027 dan alleen opnieuw belast als uw schuld verder oploopt. Gaat het voorstel van het kabinet voor 2027 door, dan kan dat anders uitpakken; zie de sectie over de plannen vanaf 2027.

Aflossen levert een negatief voordeel op

Lost u later af, zodat uw schuld onder uw verhoogde grens zakt, dan krijgt u een negatief fictief regulier voordeel: een aftrekpost in box 2. Die aftrekpost is nooit hoger dan het bedrag dat eerder is belast en waarvoor u nog geen negatief voordeel heeft gehad. Daarna daalt uw grens met hetzelfde bedrag, maar nooit onder de wettelijke grens van dat jaar. Volgens de huidige wet werkt dat zo: lost u in 2027 100.000 euro af, zodat uw schuld op 31 december 2027 op 550.000 euro staat, dan heeft u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro. Gaat het voorstel van het kabinet door, dan zou uw grens op 31 december 2027 waarschijnlijk 570.000 euro zijn, en zou dezelfde aflossing maar 20.000 euro negatief voordeel opleveren. Figuur 3 laat beide jaren zien.

Figuur 3: een schuld van 650.000 euro op 31 december 2026 levert 150.000 euro belast voordeel op; lost u in 2027 100.000 euro af, dan krijgt u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro (bedragen 2027 volgens de huidige wet).

Een negatief voordeel levert alleen geld op als u het met ander box 2-inkomen kunt verrekenen: met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna. Heeft u in die periode geen dividend of verkoopwinst, dan levert de aftrekpost meestal niets op. Alleen als uw aanmerkelijk belang eindigt, kunt u een verlies dat dan nog over is in sommige gevallen omzetten in een korting op uw andere inkomstenbelasting.

Verkoopt u uw aandelen, emigreert u of komt u naar Nederland?

Eindigt uw aanmerkelijk belang, bijvoorbeeld omdat u uw aandelen verkoopt, dan wordt gedaan alsof uw schuld op dat moment nihil is. Is eerder een deel belast, dan levert dat een negatief voordeel op. Emigreert u, dan werkt het anders: de eerder belaste bedragen verlagen dan de winst waarover Nederland bij uw vertrek een conserverende aanslag oplegt. Dat is een aanslag over de waardestijging van uw aandelen, alsof u ze bij vertrek verkoopt, waarvoor u uitstel van betaling krijgt. Leent u na uw vertrek nog veel van uw bv, dan kan Nederland dat uitstel beëindigen en de aanslag geheel of gedeeltelijk invorderen. Of Nederland daarnaast de heffing over excessief lenen kan innen, hangt af van het belastingverdrag met uw nieuwe woonland.

Komt u naar Nederland wonen terwijl u al een schuld aan uw bv had, dan is uw grens gelijk aan de schuld op het moment dat u in Nederland komt wonen, met een minimum van 500.000 euro. Wat u daarna extra leent, telt gewoon mee. Volgens de Belastingdienst geldt die verhoging niet als u al vóór 2023 naar Nederland bent verhuisd, en ook niet als een kind of ouder naar Nederland verhuist.

Rekenvoorbeeld: wat kost een schuld van 650.000 euro u in 2026?

Met drie scenario’s ziet u wat de regeling kost en waarom niet alleen het moment, maar ook de manier van aflossen uitmaakt. Figuur 4 zet de uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat u op 31 december 2026 via uw rekening-courant 650.000 euro aan uw bv schuldig bent. U heeft geen woninglening bij de bv, u bent in eerdere jaren nooit boven de grens uitgekomen en u heeft in 2026 geen ander box 2-inkomen. De grens is 500.000 euro, dus het bovenmatige deel is 150.000 euro.

Scenario A: u lost vóór 31 december af met geld van buiten de bv

U verkoopt vóór de jaarwisseling beleggingen of sluit een lening af bij een bank, en lost met die 150.000 euro uw schuld aan de bv af. Op 31 december staat uw schuld op 500.000 euro. Er is geen bovenmatig deel en u betaalt over 2026 op grond van deze regeling geen box 2-belasting. Wel betaalt u voortaan rente aan de bank in plaats van aan uw eigen bv, of mist u het rendement op de beleggingen die u heeft verkocht. Leen het geld niet in januari opnieuw van de bv, want dan kan de inspecteur de aflossing negeren.

Scenario B: u lost af met een dividenduitkering

De bv keert u dividend uit en u verrekent dat met uw schuld. Over dividend houdt de bv 15 procent dividendbelasting in: een voorheffing die zij aan de Belastingdienst betaalt en die u later met uw inkomstenbelasting verrekent. Daardoor moet de bv afgerond 176.471 euro bruto uitkeren om u 150.000 euro netto te laten aflossen. Uw schuld daalt naar 500.000 euro, dus er is geen bovenmatig deel. Maar het dividend is zelf box 2-inkomen: u betaalt daarover afgerond 50.231 euro belasting. De ingehouden dividendbelasting van 26.471 euro, die de bv uit haar eigen geld afdraagt, gaat daarvan af, zodat u uit eigen zak nog 23.760 euro bijbetaalt.

De bv mag het dividend alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen. Leg het dividendbesluit en de verrekening met uw schuld vóór 31 december schriftelijk vast, en houd er rekening mee dat de bv de dividendbelasting echt moet betalen. Meer daarover leest u in ons artikel over dividend uitkeren en de uitkeringstoets.

Scenario C: u doet niets

Uw schuld blijft 650.000 euro. Het bovenmatige deel van 150.000 euro wordt belast: 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 81.157 euro, samen afgerond 42.025 euro. Dat bedrag betaalt u helemaal uit eigen zak, terwijl de schuld en de rente daarover gewoon doorlopen.

Wat als u een fiscale partner heeft?

Heeft u het hele jaar een fiscale partner die zelf geen schuld aan de bv en geen ander box 2-inkomen heeft, dan kunt u het inkomen uit aanmerkelijk belang half om half verdelen. In scenario B daalt de belasting dan naar afgerond 45.756 euro en in scenario C naar afgerond 37.550 euro, omdat ieder van u een eigen eerste schijf heeft.

De conclusie: alleen scenario A voorkomt de belasting echt, omdat het geld voor de aflossing van buiten de bv komt. Scenario C lijkt in 2026 goedkoper dan scenario B, maar die vergelijking is scheef. In scenario B betaalt de bv 26.471 euro van de belasting uit haar eigen vermogen en bent u daarna klaar; uit eigen zak betaalt u 23.760 euro. In scenario C betaalt u 42.025 euro uit eigen zak, terwijl de schuld van 650.000 euro blijft staan. Lost u later alsnog af met dividend, dan betaalt u over dat dividend opnieuw box 2-belasting, al staat daar een negatief voordeel van maximaal 150.000 euro tegenover als u dat kunt verrekenen. Volgens de huidige wet komt u dan in totaal ongeveer even hoog uit als in scenario B. Gaat het voorstel voor 2027 door, dan levert een latere aflossing alleen een negatief voordeel op als uw schuld onder de nieuwe, lagere grens zakt.

Figuur 4: wat een schuld van 650.000 euro u over 2026 kost bij aflossen van buiten de bv (A), aflossen met dividend (B) en niets doen (C), met per scenario wat u uit eigen zak betaalt en hoe hoog de schuld op 31 december is.

Wat gebeurt er als u het bovenmatige deel niet aangeeft?

Het bovenmatige deel moet u zelf in uw aangifte opnemen. Doet u dat niet, dan kan de inspecteur het alsnog belasten met een navorderingsaanslag: een extra aanslag achteraf. Dat kan in de regel tot vijf jaar na afloop van het belastingjaar, voor 2026 dus tot en met 31 december 2031. U betaalt dan meestal ook belastingrente: een vergoeding omdat de belasting later wordt betaald. Het percentage wordt elk jaar opnieuw vastgesteld; in 2026 is het 5 procent. Heeft u opzettelijk of met grove schuld een onjuiste aangifte gedaan, dan kan de inspecteur ook een vergrijpboete opleggen, een straf van maximaal 100 procent van de belasting die u te weinig heeft betaald. De inspecteur moet die opzet of grove schuld wel bewijzen.

Wat verandert er vanaf 2027?

In het Belastingplan 2027 dat op Prinsjesdag 2026 werd gepresenteerd, bleef de grens nog 500.000 euro. In een brief van 29 september 2026 kondigde het kabinet echter aan dat het de grens vanaf 2027 in vijf jaarlijkse stappen van 80.000 euro wil verlagen. Op 3 november 2026 stuurde het kabinet die aangepaste plannen naar de Tweede Kamer, en op 12 november 2026 nam de Tweede Kamer het Belastingplan 2027 met een kleine meerderheid aan. De Eerste Kamer stemt naar verwachting half december 2026.

Stand per 18 november 2026: grens excessief lenen volgens het aangenomen voorstel

Peildatum Grens (u en uw fiscale partner samen)
31 december 2026 500.000 euro (huidige wet)
31 december 2027 420.000 euro
31 december 2028 340.000 euro
31 december 2029 260.000 euro
31 december 2030 180.000 euro
31 december 2031 100.000 euro

Een overgangsregeling voor bestaande leningen zit er volgens de berichtgeving tot nu toe niet in. Leningen voor de eigen woning zouden buiten de telling blijven, als ze aan de bestaande voorwaarden voldoen. Ook voor schulden van verbonden personen zou de grens dalen, in 2027 naar 420.000 euro per verbonden persoon en zijn of haar partner samen.

Tegelijk gaan de box 2-tarieven in 2027 tot en met 2030 tijdelijk omlaag. In de versie die de Tweede Kamer aannam, daalt het tarief van de eerste schijf van 24,5 naar 23,5 procent en dat van de tweede schijf van 31 naar 29 procent. De grens van de eerste schijf blijft tot en met 2031 op 68.843 euro staan, of 137.686 euro voor fiscale partners samen. Dividend uitkeren wordt in die jaren dus goedkoper, juist nu lenen strenger wordt belast. Dezelfde lagere tarieven gelden ook voor het fictieve voordeel bij excessief lenen.

Wat betekent dit voor u? Heeft u nu een schuld van 450.000 euro, dan blijft u in 2026 onder de grens, maar zou u op 31 december 2027 al 30.000 euro boven de voorgestelde grens zitten. In scenario C van het rekenvoorbeeld zou uw verhoogde grens in 2027 uitkomen op 420.000 plus 150.000 euro, dus 570.000 euro, als die verhoging op dezelfde manier blijft werken. Blijft uw schuld 650.000 euro, dan zou in 2027 nog eens 80.000 euro worden belast. Figuur 5 laat het eerste voorbeeld zien. De Tweede Kamer heeft de plannen aangenomen, maar de Eerste Kamer moet nog stemmen. Tot die tijd kunnen ze nog veranderen.

Figuur 5: een schuld van 450.000 euro blijft op 31 december 2026 50.000 euro onder de grens, maar zou op 31 december 2027 volgens het voorstel 30.000 euro boven de grens van 420.000 euro uitkomen; de verticale as begint bij 300.000 euro.

Heeft bezwaar tegen de heffing zin?

Sommige dga’s vinden dat een heffing over geld dat zij niet hebben ontvangen, in strijd is met het eigendomsrecht, dat is beschermd in een aanvulling (protocol) bij het Europees Verdrag voor de Rechten van de Mens. De Belastingdienst deelt dat standpunt niet. Op 2 juli 2026 oordeelde de rechtbank Den Haag in een reeks zaken over 2023 dat de regeling niet in strijd is met dat verdrag. De rechtbank woog mee dat dga’s ongeveer vijf jaar de tijd hadden om zich voor te bereiden, dat de eigen woning is uitgezonderd en dat aflossen een negatief voordeel oplevert. Dat zijn uitspraken van één rechtbank waartegen hoger beroep mogelijk is, maar de kans dat een bezwaar op dit punt slaagt, lijkt op dit moment klein. Wilt u uw rechten toch veiligstellen tot een hogere rechter heeft geoordeeld, dien dan binnen zes weken na de datum van uw aanslag bezwaar in.

Praktische checklist: wat u vóór 31 december regelt

  • Tel al uw schulden op. Zet per 31 december alle leningen en rekening-courantschulden aan al uw bv’s op een rij, ook die van uw fiscale partner. Trek uw eigen vorderingen op de bv er niet van af.
  • Controleer leningen in de familie. Ga na of uw kinderen, ouders of andere verbonden personen van de bv lenen en of iemand van hen, samen met zijn of haar partner, boven de 500.000 euro uitkomt.
  • Regel de hypotheek voor uw woninglening. Leent u na 2022 voor uw eigen woning bij de bv, laat de notaris dan meteen een recht van hypotheek ten gunste van de bv vestigen.
  • Kies bewust hoe u aflost. Aflossen met geld van buiten de bv voorkomt de heffing, maar leen het niet in januari opnieuw. Aflossen met dividend is zelf box 2-inkomen, en de bv mag alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen.
  • Houd rente en afspraken zakelijk. Laat de bv over de hele lening rente rekenen en leg aflossing en zekerheden schriftelijk vast, ook voor het deel boven de grens.
  • Geef het bovenmatige deel aan. Neem het op als inkomen uit aanmerkelijk belang in uw aangifte over 2026. Bent u het hele jaar fiscale partners, bespreek dan met uw partner hoe u het verdeelt.
  • Bewaar uw historie. Houd per jaar bij welk bedrag al is belast, zodat u uw verhoogde grens en een later negatief voordeel kunt onderbouwen.
  • Maak een plan voor 2027 en later. Reken uit wat de voorgestelde grens van 420.000 euro en de verdere verlaging tot 100.000 euro voor u betekenen, en verdeel de aflossing over de komende jaren.

Veelgestelde vragen

Hoeveel mag u in 2026 van uw eigen bv lenen zonder extra belasting?

Samen met uw fiscale partner tot 500.000 euro, gemeten op 31 december 2026. Een eigenwoningschuld waarvoor de bv een recht van hypotheek heeft, of die al op 31 december 2022 bestond, telt niet mee. Is in een eerder jaar al een deel belast, dan ligt uw grens hoger.

Telt een lening van de bv aan uw kind bij u mee?

Ja, als uw kind zelf geen aanmerkelijk belang in de bv heeft en samen met zijn of haar partner meer dan 500.000 euro van de bv leent. Het deel boven die 500.000 euro wordt dan bij u belast. Blijft de lening daaronder, dan heeft zij voor u onder deze regeling geen gevolgen, maar moet zij wel zakelijk zijn.

Voorkomt een dividenduitkering de heffing?

Niet echt. Het dividend verlaagt uw schuld, maar is zelf box 2-inkomen tegen hetzelfde box 2-tarief. Omdat de bv 15 procent dividendbelasting inhoudt, moet zij bovendien meer uitkeren dan het bedrag dat u wilt aflossen. Alleen aflossen met geld van buiten de bv, of een woninglening die u goed regelt met een hypotheek voor de bv, haalt de schuld zonder extra belasting onder de grens.

Krijgt u de belasting terug als u later aflost?

Niet automatisch. U krijgt een negatief voordeel in box 2 tot maximaal het bedrag dat eerder is belast. Dat levert alleen geld op als u het kunt verrekenen met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna.

Moet de bv nog rente rekenen over het belaste deel?

Ja. De lening blijft volledig bestaan, dus de bv rekent over het hele bedrag rente en betaalt over die rente vennootschapsbelasting. Rekent de bv geen of te weinig rente, dan kan de inspecteur het voordeel daarnaast als verkapte winstuitdeling belasten.

Gaat de grens in 2027 omlaag?

Waarschijnlijk wel. De Tweede Kamer nam op 12 november 2026 aan dat de grens op 31 december 2027 daalt naar 420.000 euro en daarna elk jaar met 80.000 euro, tot 100.000 euro in 2031. De Eerste Kamer stemt naar verwachting half december 2026; pas daarna is het definitief.

Wordt dividend uitkeren in 2027 goedkoper?

Volgens het door de Tweede Kamer aangenomen Belastingplan 2027 wel. In 2027 tot en met 2030 betaalt u in box 2 23,5 procent over de eerste 68.843 euro en 29 procent over het meerdere, in plaats van 24,5 en 31 procent in 2026. Wie zijn schuld aan de bv met dividend aflost, kan daarom overwegen dat in 2027 te doen in plaats van in 2026.

Hoe Taxcount u kan helpen

Of u boven de grens uitkomt, hangt af van alle schulden van u, uw partner en uw familie aan uw bv’s samen, en van wat er in eerdere jaren al is belast. Taxcount zet uw schuldpositie per 31 december op een rij, controleert of uw woninglening goed is geregeld en rekent uit welke manier van aflossen u het minst kost: met eigen geld, met een banklening of met dividend.

Met de voorgestelde verlaging naar 100.000 euro in zicht maken wij ook een aflosplan voor de komende jaren, afgestemd op uw salaris uit de bv en uw dividendbeleid. Dat doen wij als onderdeel van ons belastingadvies voor de dga. Neem contact met ons op voor een persoonlijke beoordeling, het liefst ruim vóór de jaarwisseling.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 en later zijn aangenomen door de Tweede Kamer, maar nog niet door de Eerste Kamer (stand 18 november 2026). De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.
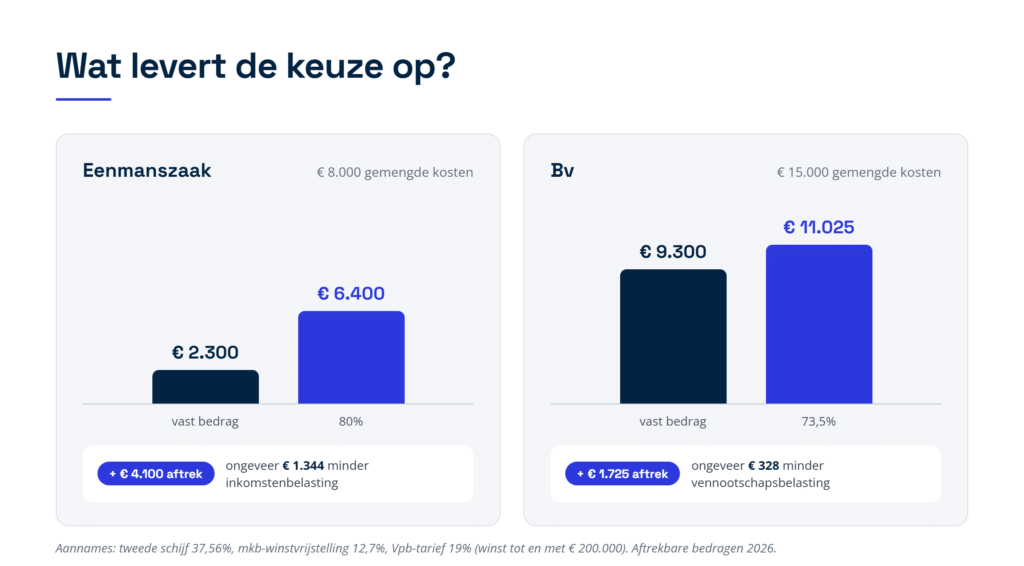
Zie ook:

Box 3-vermogen samenstellen in 2026: welke bezittingen en schulden tellen mee?

U hebt naast uw bedrijf of baan spaargeld, een beleggingsrekening, misschien wat crypto of een vakantiehuis. In de aangifte inkomstenbelasting moet u dat box 3-vermogen zelf controleren en aanvullen, en daar gaat het vaak mis. Niet alles wat u bezit telt mee, niet elke schuld mag eraf en een aantal bezittingen is vrijgesteld. In dit artikel leest u welke bezittingen en schulden in 2026 in box 3 vallen en welke vrijstellingen en drempels er gelden. U ziet in een rekenvoorbeeld hoe u uw vermogen op een rij zet en wat u vóór de aangifte moet nakijken.

Wat is box 3-vermogen en waarom telt 1 januari?

Box 3 is het deel van de inkomstenbelasting over inkomen uit sparen en beleggen. De Belastingdienst belast daarin niet uw werkelijke rente of koerswinst, maar een vast, verondersteld rendement op uw vermogen. Dat heet het forfaitaire rendement. De basis daarvoor is de rendementsgrondslag: de waarde van uw bezittingen min uw schulden.

Daarbij telt maar één moment: 1 januari van het belastingjaar. Wat u op 1 januari 2026 bezit en schuldig bent, bepaalt uw box 3-vermogen voor heel 2026. Verkoopt u in maart uw aandelen of lost u in juni een lening af, dan verandert dat de grondslag van 2026 niet meer. Die wijziging telt pas mee op 1 januari 2027.

Box 3 komt bovendien als laatste aan de beurt. Vermogen dat al in box 1 (werk en woning) of box 2 (aanmerkelijk belang, een belang van 5 procent of meer in een bv) valt, hoort niet ook in box 3. Uw eigen woning, het vermogen van uw eenmanszaak en uw aandelen in uw eigen besloten vennootschap (bv) geeft u dus niet in box 3 op.

Welke bezittingen vallen in box 3?

In box 3 valt vrijwel alles van waarde dat niet al in box 1 of box 2 zit. Voor de berekening deelt de Belastingdienst die bezittingen in twee groepen in: banktegoeden en overige bezittingen. Dat onderscheid is belangrijk, want overige bezittingen worden met een veel hoger rendement belast (zie verderop). In figuur 1 ziet u per groep welke bezittingen erbij horen.

Spaargeld en andere banktegoeden

Onder banktegoeden vallen uw betaal- en spaarrekeningen in Nederland en in het buitenland, en contant geld boven de vrijstelling. Ook twee posten die u misschien niet als spaargeld ziet, tellen als banktegoed: uw aandeel in het reservefonds van een vereniging van eigenaren (vve) en geld dat voor u op een derdenrekening van een notaris of gerechtsdeurwaarder staat. Voor andere derdenrekeningen geldt dat niet; die tellen als overige bezitting.

Beleggingen, crypto en uitgeleend geld

Aandelen, obligaties, beleggingsfondsen en cryptovaluta zijn overige bezittingen. Crypto waardeert u tegen de koers op 1 januari bij het platform dat u gebruikt. Bent u de toegang tot uw crypto kwijt, bijvoorbeeld omdat u een sleutel bent verloren, dan blijft het volgens de Belastingdienst toch een bezitting.

Hebt u geld uitgeleend aan familie of vrienden, of hebt u een schenking op papier ontvangen, dan is die vordering ook een overige bezitting. Hebt u zelf op papier geschonken, dan hebt u juist een schuld. Leningen tussen fiscale partners en tussen ouders en hun minderjarige kinderen geeft u sinds 2023 niet meer op. Hebt u geld uitgeleend aan uw eigen bv, dan valt die vordering meestal in box 1. Dat heet terbeschikkingstelling: u stelt vermogen ter beschikking aan een bv waarin u een aanmerkelijk belang hebt, en de opbrengst wordt dan belast als inkomen uit werk.

Een tweede woning of verhuurd vastgoed

Een tweede woning in Nederland geeft u op voor de WOZ-waarde: de waarde die de gemeente elk jaar voor de woning vaststelt. Voor 2026 is dat de WOZ-waarde met peildatum 1 januari 2025. Een woning in het buitenland waardeert u op de prijs die een koper ervoor zou betalen als de woning leeg is. Verhuurt u een woning en heeft de huurder huurbescherming, dan geldt een lagere waarde: de WOZ-waarde maal de leegwaarderatio. Dat is een percentage dat afhangt van de jaarhuur ten opzichte van de WOZ-waarde. Verhuurt u aan iemand uit uw eigen kring tegen een te lage huur, dan telt de volle WOZ-waarde.

Spullen voor eigen gebruik tellen niet mee

Uw auto, inboedel, boot en sieraden blijven buiten box 3, zolang u ze voor uzelf gebruikt. Dat verandert als u ze vooral als belegging aanhoudt, zoals een verzameling oldtimers die in de garage staat te wachten op een hogere prijs. Kunst valt alleen buiten box 3 als u die niet als belegging hebt gekocht.

  Figuur 1: welke bezittingen in 2026 als banktegoed (1,28 procent) of als overige bezitting (6,00 procent) meetellen, en welke niet in box 3 vallen.

Welke bezittingen zijn vrijgesteld in 2026?

Een aantal bezittingen telt bewust niet mee, ook als ze geld waard zijn. Een vrijstelling betekent dat u de bezitting niet, of alleen het deel boven een grens, in de aangifte opneemt. Bij een uitvaartverzekering werkt de grens anders: zie de tabel. De belangrijkste vrijstellingen voor 2026 staan in de tabel.

Bezitting Vrijgesteld in 2026 Let op
Contant geld en cadeaubonnen 672 euro, met fiscale partner 1.344 euro Alleen het deel boven de vrijstelling geeft u op.
Uitvaartverzekering (keert alleen uit bij overlijden) Verzekerd kapitaal tot 8.904 euro per verzekerde Ligt het kapitaal hoger, dan geeft u in beginsel de hele waarde op.
Verzekering die alleen uitkeert bij invaliditeit, ziekte of ongeval Volledig  
Groene beleggingen in een aangewezen groen fonds 26.715 euro, met fiscale partner 53.430 euro Vanaf 2027 daalt de vrijstelling sterk; zie verderop.
Bos, natuurterrein en de onbebouwde grond van een landgoed onder de Natuurschoonwet Volledig, als u de volle eigendom hebt (dus niet alleen het vruchtgebruik of de blote eigendom) Woningen en gebouwen op het landgoed tellen wel mee.
Niet-opeisbare vordering op de langstlevende ouder na een erfenis Volledig Extra voorwaarden als uw ouders niet getrouwd waren.


Die laatste regel vraagt om uitleg. Overlijdt een van uw ouders, dan krijgt de langstlevende ouder volgens de wet vaak alle bezittingen, en krijgen de kinderen een vordering die pas later opeisbaar is. Zolang die vordering niet opeisbaar is, telt zij niet mee in box 3 van de kinderen, en de bijbehorende schuld ook niet bij de ouder. Dat heet defiscalisering. Bij sommige testamentvormen werkt dat anders, dus laat dat nagaan als u een erfenis hebt ontvangen.

Welke schulden mag u aftrekken in box 3?

Schulden verlagen uw box 3-vermogen, maar niet allemaal en niet volledig (zie figuur 2). Onder meer deze schulden tellen mee: een persoonlijke lening of ander consumptief krediet, een negatief saldo op uw rekening, een lening voor uw beleggingen, een hypotheek op een tweede woning of verhuurd pand, een studieschuld en een schuld uit een schenking op papier. Bent u directeur-grootaandeelhouder (DGA) en staat u in de rekening-courant rood bij uw eigen bv, dan telt die schuld ook mee. Volgens de Belastingdienst hoeft u zo’n schuld niet op te geven als die het hele jaar 17.500 euro of minder was.

Deze schulden tellen niet mee: de hypotheek op uw eigen woning (die valt in box 1), schulden van uw onderneming, schulden tussen fiscale partners en tussen ouders en minderjarige kinderen, en verplichtingen die u al als persoonsgebonden aftrek opvoert (kosten die u van uw inkomen in box 1 aftrekt), zoals partneralimentatie. Ook belastingschulden tellen niet mee. Dat geldt voor de inkomstenbelasting die u nog moet betalen, maar ook voor buitenlandse belasting en voor belastingrente. Een uitzondering is erfbelasting: die schuld mag wel van uw vermogen af. Voor een aanslag die u niet meer vóór 1 januari kon betalen, geldt een aparte regeling (zie hieronder).

De schuldendrempel van 3.800 euro

Van uw schulden samen trekt u eerst een vast bedrag af: de schuldendrempel. In 2026 is die 3.800 euro, of 7.600 euro als u het hele jaar een fiscale partner hebt. Alleen wat daarboven uitkomt, mag van uw bezittingen af. Hebt u 9.000 euro schuld, dan telt dus 5.200 euro mee. Een gezamenlijke drempel krijgt u als uw partner de aangifte mede ondertekent.

Belastingschuld en betalen vóór 1 januari

Omdat een belastingschuld niet aftrekbaar is, kan het lonen om een verwachte aanslag vóór 1 januari te betalen: uw banktegoed is dan lager. Kreeg u de aanslag pas na 1 januari, terwijl u er op tijd om had gevraagd of aangifte had gedaan, dan mag u het bedrag volgens de Belastingdienst in drie gevallen toch van uw banktegoed aftrekken (maar niet tot onder nul). Dat geldt als u uiterlijk acht weken vóór het einde van het jaar om een voorlopige aanslag inkomstenbelasting hebt gevraagd, als u uiterlijk dertien weken vóór het einde van het jaar uw aangifte inkomstenbelasting hebt ingediend, of als u uiterlijk acht weken vóór het einde van het jaar een aangifte schenkbelasting hebt ingediend.

Figuur 2: welke schulden in box 3 meetellen en welke niet, met de schuldendrempel van 3.800 euro (partners 7.600 euro) in 2026.

Hoe zwaar telt elke soort vermogen in 2026?

Hebt u uw bezittingen en schulden op een rij, dan rekent de Belastingdienst met drie vaste rendementspercentages. Voor 2026 zijn dat 1,28 procent voor banktegoeden, 6,00 procent voor overige bezittingen en 2,70 procent voor schulden. Het percentage voor overige bezittingen staat vast. De percentages voor banktegoeden en schulden zijn nog voorlopig; de Belastingdienst stelt ze begin 2027 definitief vast.

Van uw vermogen blijft 59.357 euro onbelast: het heffingvrije vermogen. Met een fiscale partner is dat samen 118.714 euro. Over het deel van het veronderstelde rendement dat bij uw vermogen boven die grens hoort, betaalt u 36 procent belasting. Omdat banktegoeden met 1,28 procent worden belast en overige bezittingen met 6,00 procent, maakt het veel uit in welke groep een bezitting valt. Een vve-aandeel van 10.000 euro levert als banktegoed 128 euro rendement op; als overige bezitting zou dat 600 euro zijn.

Rekenvoorbeeld: zo stelt u uw box 3-vermogen samen

Stel dat u geen fiscale partner hebt. Op 1 januari 2026 hebt u de bezittingen en schulden uit de tabel. Bij elke post ziet u of hij meetelt en in welke groep (zie figuur 3 voor het totaalbeeld).

Post op 1 januari 2026 Waarde Hoe telt het mee?
Spaarrekening 60.000 euro Banktegoed
Uw aandeel in de vve van uw appartement 4.000 euro Banktegoed
Contant geld 1.000 euro Banktegoed voor 328 euro (boven de vrijstelling van 672 euro)
Aandelen en beleggingsfondsen 50.000 euro Overige bezitting
Crypto 6.000 euro Overige bezitting
Lening aan uw broer 10.000 euro Overige bezitting
Groene beleggingen 20.000 euro Vrijgesteld (onder 26.715 euro)
Uitvaartverzekering, verzekerd kapitaal 7.500 euro Vrijgesteld (onder 8.904 euro)
Auto voor eigen gebruik 25.000 euro Telt niet mee
Persoonlijke lening 9.000 euro Schuld, telt mee voor 5.200 euro (boven de drempel van 3.800 euro)
Nog te betalen inkomstenbelasting 2025 3.000 euro Telt niet mee (belastingschuld)


Stap 1: het veronderstelde rendement

Uw banktegoeden zijn samen 64.328 euro. Dat levert 1,28 procent op, afgerond 823 euro. Uw overige bezittingen zijn 66.000 euro; tegen 6,00 procent is dat 3.960 euro. Uw aftrekbare schuld van 5.200 euro levert 2,70 procent op, afgerond 140 euro. Het veronderstelde rendement is dus 823 plus 3.960 min 140, dus 4.643 euro.

Stap 2: uw grondslag boven het heffingvrije vermogen

Uw rendementsgrondslag is 64.328 plus 66.000 min 5.200, dus 125.128 euro. Daarvan is 59.357 euro heffingvrij, zodat 65.771 euro overblijft. Dat is 52,56 procent van uw rendementsgrondslag.

Stap 3: het belastbare inkomen en de belasting

Uw box 3-inkomen is 52,56 procent van 4.643 euro, afgerond 2.440 euro. Daarover betaalt u 36 procent, afgerond 878 euro box 3-belasting over 2026.

Wat dit voorbeeld laat zien

Van de 183.500 euro aan bezittingen in de tabel telt maar 130.328 euro mee. De auto, de groene beleggingen, de uitvaartverzekering en het grootste deel van het contante geld vallen weg, en de belastingschuld mag u niet aftrekken. Had u de groene beleggingen en de uitvaartverzekering toch opgegeven, dan was uw box 3-belasting hoger uitgevallen. Andersom: vergeet u de lening aan uw broer of de crypto, dan geeft u te weinig op en loopt u het risico op een correctie met boete. De percentages voor banktegoeden en schulden zijn nog voorlopig, dus de definitieve uitkomst kan iets afwijken.

Figuur 3: het rekenvoorbeeld in drie stappen, van de posten die meetellen tot ongeveer 878 euro box 3-belasting over 2026.

Waar gaat het in de aangifte vaak mis?

De Belastingdienst vult veel gegevens vooraf in, zoals Nederlandse bankrekeningen en de WOZ-waarde van een tweede woning. Wat niet vooraf is ingevuld, moet u zelf aanvullen. Daar ontstaan de meeste fouten.

Buitenlandse rekeningen en crypto vergeten

Een rekening in het buitenland, een buitenlandse broker of een crypto-wallet ziet de Belastingdienst niet altijd vooraf. Toch moet u ze opgeven. Komt de Belastingdienst er later achter, dan kan hij een navorderingsaanslag opleggen: een extra aanslag achteraf over een jaar dat al was afgerond. Dat kan tot vijf jaar terug, en bij vermogen in het buitenland zelfs tot twaalf jaar terug. Daarbovenop komen belastingrente en vaak een boete. Bij box 3 is die boete in beginsel 75 procent van de te weinig betaalde belasting bij grove schuld en 150 procent bij opzet.

Familieleningen en schenkingen op papier

Hebt u geld uitgeleend aan een kind, broer of vriend, dan staat dat niet op een jaaroverzicht van de bank. Die vordering hoort wel in uw box 3-vermogen, en de schuld bij de lener. Bij een meerderjarig kind geeft u de vordering dus op; bij een minderjarig kind niet. Hetzelfde geldt voor een schenking op papier: wie ontvangt, geeft een vordering op, wie schenkt een schuld.

Een belastingschuld van het vermogen afgetrokken

Het ligt voor de hand om een openstaande aanslag als schuld op te geven, maar dat mag niet, behalve bij erfbelasting en in de drie gevallen die hierboven staan. De Belastingdienst corrigeert dat bij de aanslag.

Een vve-aandeel als overige bezitting opgegeven

Uw aandeel in de vve geldt sinds 2023 als banktegoed. Staat het bij overige bezittingen, dan rekent u met 6,00 procent in plaats van 1,28 procent en betaalt u al snel te veel.

Is uw werkelijke rendement lager? Dan kunt u dat aantonen

Het forfaitaire rendement is een aanname. Was uw werkelijke rendement in 2026 lager, dan kunt u dat in uw aangifte inkomstenbelasting over 2026 opgeven. U moet het werkelijke rendement dan zelf met stukken aantonen. De Belastingdienst belast dan het werkelijke rendement, en u betaalt nooit meer dan bij de forfaitaire berekening. Bij het werkelijke rendement tellen rente, dividend, huur en ook de waardestijging van uw bezittingen mee, ook als u niets hebt verkocht. Er geldt dan geen heffingvrij vermogen en kosten zijn in principe niet aftrekbaar, behalve de rente op uw box 3-schulden.

Gebruikt u uw tweede woning of vakantiehuis zelf, dan telt vanaf 2026 ook dat eigen gebruik mee als rendement. U kiest dan tussen de huur die u voor een vergelijkbare woning zou betalen en een vast percentage van de WOZ-waarde (5,06 procent), naar rato van het aantal dagen dat u de woning kon gebruiken. Of opgeven loont, hangt dus sterk af van uw beleggingen en van de koersontwikkeling in 2026.

Wat verandert er na 2026 aan het box 3-vermogen?

Volgens het Belastingplan 2026 daalt de vrijstelling voor groene beleggingen per 1 januari 2027 naar 200 euro per persoon (400 euro met een fiscale partner). Per 1 januari 2028 vervalt de vrijstelling helemaal. Hebt u nu groene beleggingen, dan telt de waarde vanaf 2027 dus vrijwel volledig mee als overige bezitting. De 20.000 euro aan groene beleggingen uit het rekenvoorbeeld telt in 2027 dan voor 19.800 euro mee, en vanaf 2028 helemaal (zie figuur 4).

Daarnaast wil het kabinet box 3 vervangen door een belasting op het werkelijke rendement. De Tweede Kamer nam dat wetsvoorstel in februari 2026 aan, maar de Eerste Kamer heeft de stemming aangehouden. Het kabinet heeft in september 2026 aangekondigd het voorstel aan te passen. De beoogde ingangsdatum is 1 januari 2028, maar die is nog niet zeker. Tot die tijd blijven de regels uit dit artikel gelden, met de bedragen van het betreffende jaar.

Figuur 4: wat er in 2026, 2027 en 2028 gebeurt met de 20.000 euro aan groene beleggingen uit het rekenvoorbeeld.

Praktische checklist: wat u moet regelen

  • Maak een overzicht per 1 januari. Zet al uw rekeningen, beleggingen, crypto, vorderingen en vastgoed op een rij met de waarde op 1 januari 2026, ook wat in het buitenland staat.
  • Haal eruit wat in box 1 of box 2 hoort. Uw eigen woning, uw ondernemingsvermogen, uw aandelen in uw eigen bv en geld dat u aan uw bv hebt uitgeleend, horen niet in box 3.
  • Kies de juiste groep. Controleer of uw vve-aandeel en geld bij de notaris als banktegoed staan, en beleggingen, crypto en vorderingen als overige bezitting.
  • Pas de vrijstellingen toe. Kijk na of u groene beleggingen, een uitvaartverzekering, contant geld of bos en natuur hebt waarvoor een vrijstelling geldt. Bij contant geld en groene beleggingen geeft u alleen het deel boven de grens op; ligt het verzekerde kapitaal van een uitvaartverzekering boven 8.904 euro, dan geeft u in beginsel de hele waarde op.
  • Schrap de belastingschulden. Openstaande aanslagen en belastingrente mag u niet als schuld opgeven, erfbelasting wel. Betaal een verwachte aanslag liefst vóór 1 januari; alleen in drie gevallen mag een te laat opgelegde aanslag van uw banktegoed af.
  • Reken met de schuldendrempel. Alleen het deel van uw schulden boven 3.800 euro telt mee, of boven 7.600 euro als u het hele jaar een fiscale partner hebt en uw partner de aangifte mede ondertekent.
  • Bewaar uw onderbouwing. Bewaar jaaroverzichten, leningsovereenkomsten en koersen per 1 januari. Die hebt u nodig bij vragen van de Belastingdienst en als u een lager werkelijk rendement wilt aantonen.

Veelgestelde vragen

Telt het geld op uw zakelijke rekening mee in box 3?

Nee. Het geld op de rekening van uw eenmanszaak hoort bij uw ondernemingsvermogen en valt in box 1. Het geld van uw bv is van de bv zelf. Wat u naar uw privérekening overmaakt en daar op 1 januari nog staat, telt wel mee in box 3.

Moet u crypto ook opgeven als u er niet meer bij kunt?

Ja. Volgens de Belastingdienst blijft crypto een bezitting, ook als u de toegang kwijt bent. U geeft de waarde op 1 januari op volgens de koers van het platform dat u gebruikt.

Mag u de hypotheek op uw vakantiehuis aftrekken?

Ja, een schuld voor een tweede woning telt in de regel mee in box 3, voor zover uw schulden samen boven de drempel van 3.800 euro uitkomen. De rente is daarbij niet apart aftrekbaar; het vaste rendementspercentage van 2,70 procent op schulden komt daarvoor in de plaats.

Telt een lening aan uw kind mee in uw box 3-vermogen?

Bij een meerderjarig kind wel: u geeft de vordering op als overige bezitting en uw kind de schuld. Bij een minderjarig kind geeft u de vordering sinds 2023 niet meer op. Een lening tussen fiscale partners telt ook niet mee.

Waarom mag u uw belastingaanslag niet als schuld opgeven?

De wet sluit belastingschulden uit, met uitzondering van erfbelasting. Betaal daarom een verwachte aanslag liefst vóór 1 januari, dan is uw banktegoed lager. Kreeg u de aanslag pas na 1 januari terwijl u er op tijd om had gevraagd, dan mag u het bedrag in drie gevallen toch van uw banktegoed aftrekken (zie ‘Belastingschuld en betalen vóór 1 januari’).

Verkoopt u in januari uw beleggingen, scheelt dat dan in box 3?

Niet voor dat jaar. Alleen de stand op 1 januari telt. Verkoopt u uw beleggingen op 2 januari 2026 en zet u het geld op een spaarrekening, dan tellen de beleggingen voor 2026 toch als overige bezitting. Het verschil ziet u pas in de aangifte over 2027.

Hoe Taxcount u kan helpen

Taxcount zet samen met u uw box 3-vermogen per 1 januari op een rij, haalt eruit wat in box 1 of box 2 hoort en past de vrijstellingen en de schuldendrempel goed toe. We kijken of elke post in de juiste groep staat, of u met een fiscale partner de verdeling slim kiest en of het loont om een lager werkelijk rendement op te geven. Hebt u in eerdere jaren iets vergeten op te geven, zoals een buitenlandse rekening of crypto, dan bespreken we hoe u dat het beste alsnog meldt. Wilt u weten of uw box 3-aangifte klopt? Neem contact op met Taxcount, dan beoordelen we uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. De bedragen en percentages gelden voor 2026; de percentages voor banktegoeden en schulden zijn nog voorlopig. Tarieven, vrijstellingen en drempels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd door een adviseur beoordelen.
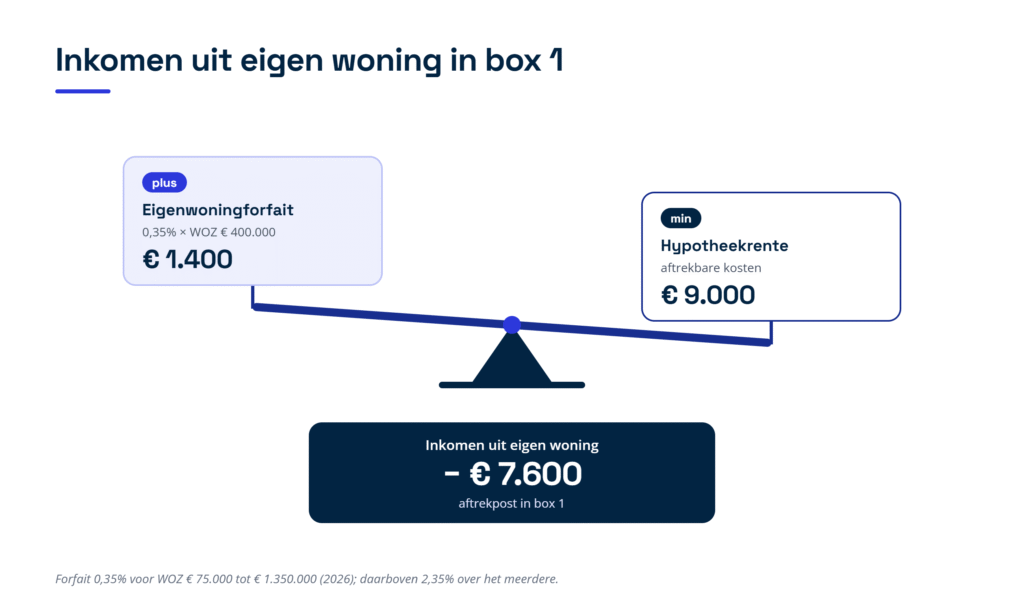
Zie ook:

Box 3 verdelen tussen partners in 2026: zo benut u de vrije keuze in uw aangifte

Hebt u samen met uw partner spaargeld, beleggingen of een tweede woning? Dan vraagt de aangifte inkomstenbelasting u om dat vermogen over u beiden te verdelen. Veel partners kiezen zonder nadenken voor de helft ieder, of vullen niets in. Box 3 verdelen tussen partners lijkt een formaliteit, maar de keuze werkt door in uw heffingskortingen (vaste kortingen op uw belasting), uw verzamelinkomen (uw totale inkomen uit box 1, 2 en 3) en soms in uw toeslagen. In dit artikel leest u hoe de verdeling werkt, wanneer een andere verdeling geld oplevert en tot wanneer u een gemaakte keuze nog kunt herstellen.

Wat mag u met uw fiscale partner verdelen?

De belastingregels gaan ervan uit dat ieder zijn eigen inkomen en vermogen aangeeft. Voor fiscale partners maakt de wet een uitzondering voor een aantal gezamenlijke posten. Die mag u in de aangifte vrij over elkaar verdelen. Het gaat om de gezamenlijke grondslag sparen en beleggen (uw box 3-vermogen), de inkomsten en aftrekposten van de eigen woning, het inkomen uit aanmerkelijk belang (dividend of verkoopwinst uit een bv waarin u minstens 5 procent van de aandelen hebt) en de persoonsgebonden aftrek, zoals giften en specifieke zorgkosten. Ook de ingehouden dividendbelasting mag u verdelen.

Andere inkomsten horen altijd bij degene die ze ontvangt. Dat geldt voor loon, uitkering en pensioen, winst uit onderneming en het resultaat uit het beschikbaar stellen van bezittingen, bijvoorbeeld een pand dat u verhuurt aan de bv of de onderneming van uw partner. Die posten kunt u niet verschuiven, ook niet als u dat samen wilt.

U bent fiscale partners als u getrouwd bent of een geregistreerd partnerschap hebt. Woont u ongehuwd samen, dan bent u fiscale partners als u allebei meerderjarig bent, op hetzelfde adres staat ingeschreven en bijvoorbeeld een notarieel samenlevingscontract, een kind samen of samen een eigen woning hebt. Om te mogen verdelen moet u het hele kalenderjaar dezelfde fiscale partner zijn. Was u dat maar een deel van het jaar, bijvoorbeeld omdat u in de loop van 2026 bent gaan samenwonen, dan mag u er samen voor kiezen om toch het hele jaar als partners te gelden. Die keuze maakt u in de aangifte. Is uw partner in de loop van het jaar overleden, dan kunt u dezelfde keuze maken samen met degene die de erfgenamen vertegenwoordigt.

Hoe werkt box 3 verdelen tussen partners in 2026?

De Belastingdienst telt eerst het box 3-vermogen van u beiden bij elkaar op. Dat is de waarde op 1 januari 2026 van uw spaargeld, beleggingen, tweede woning, uitgeleend geld en andere bezittingen, min uw schulden. Op die schulden gaat eerst een drempel af van 3.800 euro per persoon, dus 7.600 euro voor u samen. Van het vermogen dat overblijft, gaat het heffingvrije vermogen af, het deel waarover u geen box 3-belasting betaalt: 59.357 euro per persoon, dus 118.714 euro voor partners samen. Wat dan resteert, is de gezamenlijke grondslag sparen en beleggen. Die grondslag verdeelt u (zie figuur 1).

U mag elke verhouding kiezen: de helft ieder, 70 en 30 procent, of alles bij één van u. De enige voorwaarde is dat u samen precies 100 procent aangeeft. De keuze maakt u ieder jaar opnieuw, dus u bent niet gebonden aan wat u vorig jaar deed. Verdeelt u de grondslag, dan moet uw partner uw aangifte ook ondertekenen; doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

  Figuur 1: van het vermogen van u beiden naar de gezamenlijke grondslag die u samen vrij verdeelt (bedragen uit het rekenvoorbeeld, 2026).
Belangrijk om te weten: u verdeelt een bedrag, niet afzonderlijke bezittingen. Het voordeel uit sparen en beleggen wordt berekend met één rendementspercentage over het vermogen van u samen. In 2026 rekent de Belastingdienst voorlopig met 1,28 procent voor spaargeld, 6,00 procent voor beleggingen en andere bezittingen en 2,70 procent voor schulden. Het percentage voor spaargeld wordt begin 2027 definitief vastgesteld. U kunt dus niet de aandelen bij de ene partner zetten en het spaargeld bij de andere om zo een lager percentage te krijgen. Blijft uw vermogen na aftrek van schulden onder de 118.714 euro, dan betaalt u geen box 3-belasting. De aangifte vraagt u meestal toch om het vermogen te verdelen, omdat de Belastingdienst die verdeling doorgeeft aan instanties die naar uw vermogen kijken, zoals Dienst Toeslagen en het CAK (het Centraal Administratiekantoor, dat de eigen bijdrage voor zorg en ondersteuning int). Dat is vooral van belang als u maar een deel van het jaar partners was.

Wat gebeurt er als u geen keuze maakt?

Kiest u geen verdeling, dan rekent de Belastingdienst ieder van u automatisch de helft toe. Dat heet het wettelijk vermoeden van 50/50. Komt u samen boven de 100 procent uit, dan is dat volgens het gerechtshof Arnhem-Leeuwarden geen geldige keuze. Dan geldt de helft-helft-regel en mag de inspecteur (de ambtenaar die uw aangifte beoordeelt) bij de andere partner navorderen, dus alsnog belasting heffen. Vult u samen minder dan 100 procent in, dan gaat de Belastingdienst ook uit van 50/50. Figuur 2 laat in drie vragen zien welke verdeling in uw aangifte geldt.

De 50/50-regel werkt automatisch. Of u wist dat u een keuze had, maakt niet uit. Dat oordeelde het gerechtshof Den Haag in een zaak over inkomen uit aanmerkelijk belang; de Hoge Raad liet die uitspraak in 2025 zonder inhoudelijke motivering in stand. Leidt een navordering tot extra belasting, dan rekent de Belastingdienst daarover belastingrente, een vergoeding voor de late betaling, van 5 procent per jaar. Een boete komt er alleen bij als de inspecteur aantoont dat u opzettelijk of grof nalatig een onjuiste aangifte hebt gedaan.

Figuur 2: welke verdeling geldt in uw aangifte? Zonder geldige keuze rekent de Belastingdienst met 50/50.

Levert een andere verdeling u voordeel op?

Box 3 kent één vast tarief: 36 procent over het voordeel uit sparen en beleggen. Omdat ook het heffingvrije vermogen en de schuldendrempel van u beiden altijd al samen worden afgetrokken, verandert de verdeling niets aan de box 3-belasting zelf. Toch kan een andere verdeling u per saldo honderden euro’s per jaar schelen, en soms meer dan duizend. Dat komt door de manier waarop het box 3-inkomen doorwerkt in andere onderdelen van uw aangifte.

De algemene heffingskorting en de ouderenkorting

Heffingskortingen zijn vaste kortingen op de belasting die u moet betalen. Twee daarvan worden kleiner als uw verzamelinkomen stijgt. Uw verzamelinkomen is het totaal van uw inkomen in box 1, box 2 en box 3. De algemene heffingskorting is in 2026 maximaal 3.115 euro en daalt met 6,398 procent van het verzamelinkomen boven 29.736 euro, tot zij bij 78.426 euro op nul staat. Hebt u het hele jaar de AOW-leeftijd, dan is zij maximaal 1.556 euro en daalt zij met 3,195 procent. De ouderenkorting voor wie de AOW-leeftijd heeft (de leeftijd waarop u een uitkering op grond van de Algemene Ouderdomswet krijgt) is 2.067 euro en daalt met 15 procent van het verzamelinkomen boven 46.002 euro, tot zij bij 59.782 euro is verdwenen.

Zit één van u in zo’n afbouwzone en de ander niet, dan kost elke euro box 3-inkomen bij die partner extra. Rekent u het box 3-inkomen toe aan de partner die onder de grens blijft, of aan de partner van wie de korting al op nul staat, dan voorkomt u dat verlies.

Een partner zonder eigen inkomen

Heeft uw partner geen of weinig eigen inkomen, dan kan hij of zij de heffingskortingen vaak niet benutten. Wie is geboren vóór 1963 kan de algemene heffingskorting in dat geval (deels) uitbetaald krijgen, als u meer dan een half jaar dezelfde partner had en de andere partner genoeg belasting betaalt. Voor jongere partners vervalt het onbenutte deel gewoon. Krijgt zo’n partner box 3-inkomen toegerekend, dan kan een deel van de heffingskortingen alsnog worden verrekend met de box 3-belasting. Het gaat om het deel van de korting dat voor de inkomstenbelasting bedoeld is: in 2026 ongeveer 706 euro van de algemene heffingskorting van 3.115 euro. Het rekenvoorbeeld hieronder laat zien wat dat oplevert.

Buitenlandse bronbelasting, groene beleggingen en persoonsgebonden aftrek

Belegt u in het buitenland, dan is daar vaak al bronbelasting op dividend of rente ingehouden. Die buitenlandse belasting kan alleen worden verrekend met Nederlandse belasting op dat inkomen bij dezelfde partner, dus de verdeling kan bepalen of u alles terugziet. Nederlandse dividendbelasting mag u ook verdelen, maar die krijgt u bij de aanslag hoe dan ook terug als zij hoger is dan wat u verschuldigd bent. De korting voor groene beleggingen (een kleine korting voor wie in erkende groenfondsen belegt) volgt de verhouding die u voor de box 3-grondslag kiest. En aftrekposten zoals giften en zorgkosten worden eerst verrekend met box 1 en daarna met box 3, dus de verdeling van box 3 kan bepalen of een aftrekpost bij een partner met weinig box 1-inkomen nog effect heeft.

Toeslagen en andere inkomensafhankelijke regelingen

Voor toeslagen tellen het inkomen en het vermogen van u en uw toeslagpartner (de partner met wie u voor de toeslagen samen telt) meestal samen, zodat de verdeling daar weinig uitmaakt. Dat ligt anders als u maar een deel van het jaar toeslagpartners was, bijvoorbeeld omdat u in 2026 bent gaan samenwonen of uit elkaar bent gegaan. Dan geldt voor de maanden zonder partner de vermogensgrens voor één persoon, en die is lager. Kiest u bij de belasting voor het hele jaar partnerschap, verdeel het vermogen dan zo dat de partner met toeslag onder die grens blijft. Komt die partner erboven, dan moet hij of zij de toeslag over die maanden terugbetalen.

Is het bij de huurtoeslag toch misgegaan en bent u te laat voor bezwaar tegen de belastingaanslag, dan kunt u Dienst Toeslagen vragen om het vermogen anders te verdelen. Dienst Toeslagen kiest dan zelf de verdeling waarbij u de huurtoeslag houdt; uw belastingaanslag verandert niet. Dat kan tot vijf jaar na het einde van het jaar waarover de toeslag ging, voor toeslagen vanaf 2021. Voor de zorgtoeslag en het kindgebonden budget bestaat die mogelijkheid niet; daar helpt alleen een aangepaste verdeling in uw belastingaangifte, zolang dat nog kan.

Rekenvoorbeeld: welke verdeling is voor u het voordeligst?

Stel dat u 50 jaar bent en een loon hebt van 60.000 euro. Uw partner is geboren in 1975 en heeft geen eigen inkomen. U bent het hele jaar 2026 fiscale partners en hebt op 1 januari 2026 samen 150.000 euro spaargeld en 150.000 euro aan beleggingen, zonder schulden. U vergelijkt drie verdelingen; figuur 3 onder dit voorbeeld zet de uitkomsten naast elkaar.

De box 3-berekening voor u samen

Het rendement op uw spaargeld is 1,28 procent van 150.000 euro, dus 1.920 euro. Op de beleggingen is dat 6,00 procent van 150.000 euro, dus 9.000 euro. Samen is dat 10.920 euro op een vermogen van 300.000 euro, een rendementspercentage van 3,64 procent. Na aftrek van tweemaal het heffingvrije vermogen blijft een grondslag over van 181.286 euro. Het voordeel uit sparen en beleggen is 3,64 procent daarvan: afgerond 6.599 euro. De box 3-belasting is 36 procent daarvan, afgerond 2.376 euro. Dat bedrag is in alle drie de verdelingen gelijk. Wat u per saldo kwijt bent, is die box 3-belasting plus het verlies aan heffingskorting bij u, min het deel van de heffingskorting dat uw partner dankzij het box 3-inkomen wél kan gebruiken.

Scenario A: u verdeelt de grondslag 50/50

Ieder krijgt ongeveer 3.300 euro box 3-inkomen (samen 6.599 euro) en 1.188 euro box 3-belasting. Uw verzamelinkomen stijgt daardoor, waardoor uw algemene heffingskorting 211 euro lager uitvalt. Uw partner kan ongeveer 706 euro van de eigen algemene heffingskorting verrekenen met de box 3-belasting en betaalt dus 482 euro. Per saldo bent u samen 1.881 euro kwijt.

Scenario B: alles bij u

U betaalt de volledige 2.376 euro box 3-belasting en uw algemene heffingskorting daalt met 422 euro. Uw partner heeft geen inkomen en dus niets om de heffingskorting mee te verrekenen. Per saldo bent u samen 2.798 euro kwijt.

Scenario C: alles bij uw partner

Uw partner krijgt 6.599 euro box 3-inkomen en 2.376 euro box 3-belasting. Daarvan wordt ongeveer 706 euro verrekend met de algemene heffingskorting, zodat 1.670 euro overblijft. Uw eigen heffingskorting blijft ongemoeid, en het verzamelinkomen van uw partner blijft ruim onder de 29.736 euro. Per saldo bent u samen 1.670 euro kwijt.

Wat dit voorbeeld laat zien

De box 3-belasting is in alle scenario’s even hoog, maar het verschil tussen de duurste en de goedkoopste verdeling is 1.128 euro per jaar. Ten opzichte van de automatische 50/50-verdeling scheelt scenario C nog 211 euro. Het voorbeeld gaat uit van één jaar en van de voorlopige percentages voor 2026. Is uw partner geboren vóór 1963, dan kan de algemene heffingskorting in scenario B (deels) worden uitbetaald, mits aan de voorwaarden daarvoor is voldaan, en wordt het verschil kleiner. Hebt u kinderen, toeslagen of een AOW-uitkering, dan kan de beste verdeling er weer anders uitzien. Reken daarom altijd uw eigen situatie door.

Figuur 3: wat elke verdeling u samen per saldo kost in het rekenvoorbeeld (2026). Is uw partner geboren vóór 1963, dan kan het verschil kleiner zijn.

Tot wanneer kunt u de verdeling nog aanpassen?

U kunt de verdeling samen wijzigen zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Onherroepelijk betekent dat er geen bezwaar of beroep meer mogelijk is. Maakt u geen van beiden bezwaar, dan is dat zes weken na de datum van de laatste definitieve aanslag van u beiden (zie figuur 4). U past de verdeling aan in Mijn Belastingdienst: open de verzonden aangifte, ga naar het scherm ‘Verdelen’ en verstuur de aangifte opnieuw. U kunt ook een brief sturen. Doe dit samen, want de wijziging moet van u beiden komen. Dat geldt ook als u inmiddels uit elkaar bent: over een jaar waarvan de aanslagen nog openstaan, kunt u de verdeling met uw toenmalige partner nog samen aanpassen.

Staan de aanslagen van u allebei vast, dan is de verdeling in beginsel definitief. Er zijn een paar uitzonderingen. De belangrijkste: legt de Belastingdienst later een navorderingsaanslag op, dus een aanslag waarmee alsnog extra belasting wordt geheven, dan mag u de verdeling opnieuw kiezen zolang die navorderingsaanslagen niet vaststaan. Dat geldt ook voor posten die al in de eerdere, vaststaande aanslag zaten. De Hoge Raad heeft dat in juli 2026 bevestigd, waarna de Belastingdienst zijn andersluidende standpunt heeft ingetrokken. Een nieuwe verdeling kan er wel toe leiden dat uw partner op zijn of haar beurt een navorderingsaanslag krijgt. Werd een aanslag pas onherroepelijk door een uitspraak van de Hoge Raad, dan kunt u de verdeling nog tot zes weken na die uitspraak wijzigen.

Figuur 4: tot wanneer u de verdeling samen kunt wijzigen, in de gewone situatie en bij een navorderingsaanslag.

Hebt u voor eerdere jaren uw werkelijke rendement opgegeven om minder box 3-belasting te betalen? Dan rekent de Belastingdienst met de verdeling uit uw oorspronkelijke aangifte. Ook die verdeling kunt u alleen aanpassen binnen zes weken na de datum van de laatste definitieve aanslag van u beiden. Een latere verminderingsbeschikking (de brief waarin de Belastingdienst uw aanslag verlaagt) opent die termijn niet opnieuw. Voor 2017 tot en met 2020 kan een nieuwe verdeling alleen per brief. Omdat de aanslagen over die jaren meestal al lang vaststaan, is aanpassen in de praktijk vaak niet meer mogelijk.

Verandert de verdeling van box 3 na 2026?

Het kabinet wil box 3 per 1 januari 2028 vervangen door een heffing over het werkelijke rendement. De Tweede Kamer heeft dat wetsvoorstel in februari 2026 aangenomen; de Eerste Kamer moet het nog behandelen en het kabinet onderzoekt aanpassingen. Hoe de verdeling tussen partners er in dat nieuwe stelsel uitziet, staat dus nog niet vast. Voor de aangiften over 2026 en 2027 gelden de regels uit dit artikel, met de bedragen van dat jaar.

Praktische checklist: wat u moet regelen

  • Stel uw partnerschap vast. Ga na of u het hele jaar 2026 fiscale partners was. Was dat maar een deel van het jaar, bespreek dan of u samen kiest voor het hele jaar.
  • Tel uw vermogen samen. Zet bezittingen en schulden van u beiden per 1 januari 2026 op een rij en trek de schuldendrempel en het heffingvrije vermogen van 118.714 euro af.
  • Reken minstens drie verdelingen door. Vergelijk 50/50 met alles bij de ene en alles bij de andere partner. Kijk naar de heffingskortingen, de ouderenkorting en buitenlandse bronbelasting, niet alleen naar de box 3-belasting.
  • Check de toeslagen. Was u maar een deel van het jaar toeslagpartners, verdeel het vermogen dan zo dat de partner met toeslag onder de vermogensgrens voor één persoon blijft.
  • Vul samen precies 100 procent in. Komt u daar boven of onder uit, dan loopt u het risico dat de Belastingdienst met 50/50 rekent.
  • Onderteken allebei. Bij een verdeling ondertekent uw partner uw aangifte mee, en u de zijne of hare.
  • Bewaak de termijn. Controleer de aanslagen zodra ze binnenkomen. Wilt u de verdeling wijzigen, doe dat dan uiterlijk zes weken na de datum van de laatste definitieve aanslag van u beiden.
  • Let op bij een navordering. Krijgt u of uw partner een navorderingsaanslag, kijk dan opnieuw naar de verdeling, want u mag die zolang die aanslagen niet vaststaan samen opnieuw kiezen.

Veelgestelde vragen

Betaalt u minder box 3-belasting met een andere verdeling?

Nee, de box 3-belasting zelf blijft gelijk, omdat er één vast tarief geldt en het heffingvrije vermogen van u beiden altijd wordt afgetrokken. Het voordeel zit in de heffingskortingen, de buitenlandse bronbelasting en soms de toeslagen. In ons rekenvoorbeeld scheelt de beste verdeling ruim 1.100 euro per jaar ten opzichte van de slechtste.

Wat gebeurt er als u samen meer of minder dan 100 procent invult?

Boven de 100 procent is er volgens het gerechtshof Arnhem-Leeuwarden geen geldige verdeling, en ook bij minder dan 100 procent rekent de Belastingdienst ieder van u de helft toe. Dat kan ook achteraf gebeuren via een navorderingsaanslag bij uw partner. Tel de percentages daarom altijd na voordat u de aangifte verstuurt.

Kunt u de verdeling nog aanpassen nadat u de aanslag hebt ontvangen?

Ja, zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Zonder bezwaar is dat zes weken na de datum van de laatste definitieve aanslag van u beiden. U wijzigt de verdeling samen in Mijn Belastingdienst of met een brief.

Mag u uw beleggingen bij de ene partner zetten en uw spaargeld bij de andere?

Nee. U verdeelt één gezamenlijk bedrag, en het rendementspercentage wordt berekend over het vermogen van u samen. Wie welke bezitting op zijn naam heeft, maakt voor de box 3-berekening niet uit.

Moet uw partner de aangifte ook ondertekenen?

Ja. Verdeelt u de grondslag sparen en beleggen, dan ondertekent uw partner uw aangifte mee. Doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

Wat als u maar een deel van 2026 fiscale partners was?

Dan mag u alleen verdelen als u samen kiest om het hele jaar als fiscale partners te gelden. Doet u dat niet, dan geeft ieder zijn eigen vermogen aan. Let bij een deeljaar extra op de toeslagen, want daar geldt voor de maanden zonder partner de lagere vermogensgrens voor één persoon.

Hoe Taxcount u kan helpen

De beste verdeling van box 3 hangt af van uw inkomens, leeftijden, heffingskortingen en toeslagen, en die verschillen per huishouden. Taxcount rekent de verschillende verdelingen voor u door, kiest de verhouding die u samen het meeste oplevert en verwerkt die correct in beide aangiften. Ook als u werkelijk rendement opgeeft of een navorderingsaanslag krijgt, kijken wij of een nieuwe verdeling voordeel geeft.

Hebt u de aangifte al verstuurd en twijfelt u over de verdeling? Wacht dan niet tot de termijn verstreken is. Neem contact op met Taxcount en laat uw aangifte en uw aanslagen beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; het rendementspercentage voor spaargeld over 2026 is nog voorlopig. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.

Zie ook:

Earn-out bij de verkoop van uw bedrijf: wanneer u belasting betaalt over een nabetaling die nog niet vaststaat

U verkoopt uw bedrijf en komt er met de koper niet helemaal uit over de prijs. U vindt uw onderneming meer waard dan de koper durft te betalen. De oplossing is vaak een earn-out bij de bedrijfsverkoop: een deel van de prijs wordt pas later betaald, en alleen als het bedrijf de afgesproken resultaten haalt. Fiscaal levert dat een lastige vraag op, want u moet in veel gevallen belasting betalen over geld dat u nog niet heeft ontvangen. Dit artikel legt uit wanneer een nabetaling belast is, wat er gebeurt als die uiteindelijk hoger of lager uitvalt, en welke afspraken u vooraf op papier moet zetten om een dure correctie te voorkomen.

Wat is een earn-out precies?

Een earn-out is een deel van de verkoopprijs dat pas na de overdracht wordt betaald en waarvan de hoogte op het moment van verkoop nog niet vaststaat. Meestal hangt dat deel af van de winst of de omzet die het bedrijf in de jaren na de verkoop haalt. Koper en verkoper delen daarmee het risico: blijkt het bedrijf de verwachtingen waar te maken, dan krijgt u alsnog de prijs die u voor ogen had. Blijft het resultaat achter, dan betaalt de koper minder.

In de praktijk komt u dezelfde figuur onder verschillende namen tegen. Een nabetaling, een winstrecht, een meerwaardeclausule bij een overdracht in de familie, een antispeculatiebeding bij doorverkoop. Een balansgarantie is iets anders: die kijkt juist terug naar de situatie op het moment van de koop, maar kan de prijs achteraf wel verlagen. Fiscaal worden die vormen niet allemaal gelijk behandeld, en juist dat verschil bepaalt in welk jaar u belasting betaalt en of een tegenvaller aftrekbaar is.

Belangrijk is het onderscheid tussen een prijs die nog niet vaststaat en een prijs die wel vaststaat maar in termijnen wordt betaald. Spreekt u een vast bedrag af dat u in vijf jaarlijkse termijnen ontvangt, dan is er fiscaal geen earn-out. U rekent dan af over de waarde van die termijnen op het moment van verkoop, in de regel de contante waarde en zeker als er een rente-element in de prijs zit, en de vordering op de koper valt daarna in box 3. Pas als het aantal of de omvang van de termijnen onzeker is, gelden de bijzondere regels die hieronder aan bod komen.

Waarom de vraag “wie verkoopt er?” alles bepaalt

Dezelfde clausule in hetzelfde contract kan fiscaal heel verschillend uitpakken. Twee vragen bepalen de uitkomst: hoe de clausule is geformuleerd, dus of de prijs vaststaat of niet, en wie de verkoper is. Verkoopt u aandelen die u privé houdt, dan moet u in het jaar van de verkoop een schatting van de totale prijs aangeven. Verkoopt uw holding een belang van vijf procent of meer, dan is de hele verkoopwinst inclusief de earn-out vrijgesteld. Verkoopt u een eenmanszaak, vof of maatschap, dan gelden de normale regels voor de jaarwinst. Verkoopt u daarnaast rechtstreeks een pand of een stuk grond, dan komt de overdrachtsbelasting er als vierde spoor bij.

Het verschil gaat verder dan het moment van betalen. Ook een tegenvaller pakt per situatie anders uit. Verkoopt u privé, dan levert een lagere nabetaling een verlies uit aanmerkelijk belang op, maar pas bij de laatste termijn. Verkoopt uw holding, dan is er geen aftrek, omdat de tegenvaller in dezelfde vrijgestelde sfeer valt als de winst. En verkoopt u de onderneming zelf, dan neemt u het verschil in het jaar waarin het definitief vaststaat. Figuur 1 zet de drie situaties naast elkaar.

     Figuur 1: de fiscale behandeling van een earn-out bij drie soorten verkoop, met per situatie wat er met de earn-out gebeurt, wanneer u betaalt en wat een tegenvaller oplevert.
Let op: die drie regimes kunnen naast elkaar spelen. Houdt u een deel van de aandelen privé en een deel via uw holding, dan wordt dezelfde earn-out voor het ene deel belast en voor het andere deel vrijgesteld. Ook bij een verkoop van activa met een aandelenstaartje komt die combinatie voor.

Verkoopt u de aandelen privé? Dan betaalt u meteen over een schatting

U geeft in het jaar van verkoop een geschatte prijs aan

Houdt u de aandelen privé en heeft u een aanmerkelijk belang, meestal een belang van vijf procent of meer, dan schrijft de wet voor dat u in het jaar van de vervreemding een geschatte totale overdrachtsprijs aangeeft. Die schatting omvat ook het deel dat u nog moet ontvangen. Van die geschatte prijs trekt u uw verkrijgingsprijs af, en over het verschil betaalt u box 2-belasting. U betaalt dus belasting over geld dat nog niet op uw rekening staat.

De wetgever heeft daar bewust voor gekozen. Zou de heffing volledig meelopen met de werkelijke ontvangsten, dan zou de belasting bij emigratie onvoldoende zijn gewaarborgd en zou de heffing in familieverhoudingen naar believen kunnen worden uitgesteld. Dat maakt de onderbouwing van uw schatting belangrijk: zij moet aansluiten bij wat op het moment van verkoop redelijkerwijs te verwachten was. Bewaar daarom de cijfers en de aannames waarop u de schatting heeft gebaseerd.

Van de tegenprestatie mag u de kosten aftrekken die op u drukken en die binnen redelijke grenzen rechtstreeks met de overdracht samenhangen. Denk aan verkoopprovisie, het honorarium van een tussenpersoon of adviseur en notariskosten. Kosten die daar niet rechtstreeks mee samenhangen, zoals een afscheidsdiner voor het personeel, tellen niet mee.

Valt de nabetaling hoger uit dan uw schatting?

Ontvangt u uiteindelijk meer dan u had geschat, dan is dat meerdere pas belast op het moment waarop uw ontvangsten samen de geschatte prijs overtreffen. Dat is gunstig voor uw liquiditeit: u betaalt pas als het geld er is. Voor de vraag wanneer u een termijn heeft genoten telt niet alleen de daadwerkelijke ontvangst mee, maar ook verrekening, terbeschikkingstelling, of het moment waarop de vordering rentedragend dan wel opeisbaar en inbaar is geworden.

Valt de nabetaling lager uit?

Komt de nabetaling er niet of maar gedeeltelijk, dan is het uitgangspunt dat u een verlies uit aanmerkelijk belang heeft. Dat verlies ontstaat pas op het moment waarop u de laatste termijn ontvangt. Bij een earn-out die over vijf jaar loopt, kan dat dus vijf jaar na de verkoop zijn. Dat lijkt een detail, maar het is het grootste praktische risico van de hele regeling. Verderop in dit artikel leest u waarom. Bestaat uw earn-out uit één enkele bijbetaling die niet doorgaat, dan is in de vakliteratuur discussie of deze regel wel geldt. Laat dat in uw geval beoordelen voordat u op de aftrek rekent.

Let er ook op dat een tegenvaller alleen telt als de prijs zelf lager uitvalt. Kan de koper simpelweg niet betalen, bijvoorbeeld omdat hij failliet gaat, dan is de prijs niet gewijzigd en is er volgens het gangbare standpunt geen verlies uit aanmerkelijk belang. Dat ligt anders bij een ontbindende voorwaarde die zich voordoet. Een oninbare vordering is fiscaal dus iets heel anders dan een lagere prijs; of dat ook geldt voor een earn-outtermijn die door insolventie onbetaald blijft, is niet uitgemaakt.

Wat u in 2026 betaalt over de verkoopwinst

Het tarief in box 2 kent in 2026 twee schijven.

Belastbaar inkomen uit aanmerkelijk belang Tarief 2026
Tot en met 68.843 euro 24,5 procent
Boven 68.843 euro 16.866 euro, vermeerderd met 31 procent over het meerdere
Rekenvoorbeeld

U verkoopt de aandelen in uw bv voor 500.000 euro. Daarnaast spreekt u af dat u 100.000 euro extra ontvangt als de gemiddelde winst over de vijf jaar na de overdracht ten minste 80.000 euro bedraagt. De winst lag de afgelopen jaren ruim boven de 100.000 euro, dus die nabetaling is waarschijnlijk. U geeft in het jaar van de verkoop daarom 600.000 euro aan als overdrachtsprijs. Uw verkrijgingsprijs is 20.000 euro, zodat uw voordeel uit aanmerkelijk belang 580.000 euro bedraagt. Figuur 2 laat zien hoe de heffing en de werkelijke ontvangst uiteenlopen.

Over de eerste 68.843 euro betaalt u 24,5 procent, dat is 16.866 euro. Over het restant van 511.157 euro betaalt u 31 procent, dat is 158.459 euro. In totaal betaalt u dus ongeveer 175.325 euro, terwijl u op dat moment nog maar 500.000 euro heeft ontvangen.

Blijkt na vijf jaar dat de gemiddelde winst onder de norm bleef en komt de 100.000 euro niet, dan neemt u dat bedrag op het moment van de laatste termijn als verlies uit aanmerkelijk belang. Kunt u dat verlies verrekenen met ander box 2-inkomen, dan levert het maximaal ongeveer 26.525 euro op: 24,5 procent over het deel dat in de eerste schijf valt en 31 procent over het meerdere. Heeft u geen aanmerkelijk belang meer, dan blijft alleen de belastingkorting over die hieronder aan bod komt.

Figuur 2: het rekenvoorbeeld in beeld. In jaar 0 betaalt u 175.325 euro belasting over een geschatte overdrachtsprijs van 600.000 euro, terwijl er 500.000 euro is ontvangen; het verlies van 100.000 euro ontstaat pas in jaar 5.

Verkoopt uw holding de aandelen? Dan is de earn-out onbelast

Verkoopt uw holding een belang van vijf procent of meer in een dochtervennootschap, dan valt de verkoopwinst onder de deelnemingsvrijstelling. Voor de earn-out heeft de wetgever dat uitdrukkelijk geregeld: alle latere waardeveranderingen van het recht op nabetaling zijn onbelast en niet aftrekbaar. Uw schatting is daarmee fiscaal veel minder spannend, want een meevaller wordt niet belast en een tegenvaller levert geen aftrek op.

De reden daarvoor is praktisch. Vóór deze regeling had de verkoper belang bij een zo hoog mogelijke waardering en de koper bij een zo lage mogelijke, met langdurige discussies met de inspecteur tot gevolg. Door beide kanten in de vrijgestelde sfeer te trekken, is die discussie van tafel. Onbelast betekent hier wel: onbelast bij uw holding. Keert uw holding het geld later als dividend aan u uit, dan betaalt u daarover alsnog box 2-belasting. De regeling werkt overigens aan beide zijden: ook bij de koper geldt zij, mits het gekochte belang voor hem een deelneming vormt of een bestaand belang uitbreidt.

Wat valt er wel onder?

De regeling is ruim, maar niet grenzeloos. Figuur 3 zet beide kanten naast elkaar. Spreekt u een minimumbedrag af voor de totale prijs, dan blijft het toch een earn-out: onzeker is immers wanneer dat minimum wordt betaald, en het totaal kan hoger uitvallen. Ook het rentebestanddeel dat in zo’n minimumbedrag verscholen zit, valt onder de vrijstelling. Hetzelfde geldt voor de oprenting van termijnen die u contant heeft gemaakt: die last is bij de koper niet aftrekbaar.

Een prijsaanpassing achteraf valt er eveneens onder. Volgens de parlementaire toelichting geldt dat ook voor een terugbetaling op grond van een balansgarantie en voor een earn-out bij inkoop van aandelen door de vennootschap zelf. Een winstdelings- of antispeculatiebeding kan er ook onder vallen. En volgens de Belastingdienst kan zelfs een lening van de verkoper aan de koper als earn-out gelden, als de terugbetaling feitelijk afhangt van de toekomstige resultaten en een bank de koop onder dezelfde voorwaarden niet zou hebben gefinancierd.

Wat valt er niet onder?

Spreekt u een vaste prijs af, dan is er geen earn-out, ook niet als die prijs in een vreemde valuta luidt en pas veel later wordt betaald. Een valutawinst op zo’n vaste prijs is gewoon belast. De Hoge Raad redeneert daarbij vanuit de bedoeling van de regeling: bij een vaste prijs kunnen koper en verkoper niet van een verschillende schatting uitgaan, dus is er ook geen discussie te voorkomen. Let op het verschil met een koersschommeling binnen een echte earn-out, want die valt juist wel in de vrijgestelde sfeer. De eerste vraag is dus altijd of er überhaupt een earn-out is.

Ook rente vraagt aandacht, en er zijn drie categorieën. Vrijgesteld zijn de oprenting van contant gemaakte termijnen en het rente-element dat in een afgesproken minimumbedrag zit; volgens de advocaat-generaal geldt dat ook voor rente die u afspreekt over nog onzekere, nog niet opeisbare termijnen. Niet vrijgesteld zijn een gewone rentevergoeding over de nominale hoofdsom van een schuldig gebleven koopsom en rente die u ontvangt omdat de koper te laat betaalt: te laat betalen is per definitie niet afgesproken. Splits in de eindafrekening daarom uit welk deel prijs is en welk deel vergoeding voor rente of vertraging.

Tot slot is een kwijtschelding volgens het beleid van de staatssecretaris geen prijsaanpassing. Wie een vordering kwijtscheldt, past de prijs niet aan, want een bedrag kan alleen worden kwijtgescholden als het eerst verschuldigd was. Een rechtbank oordeelde daar anders over en die vraag is nog niet in hoogste instantie beslist. En ook als een kwijtschelding geen prijsaanpassing is, betekent dat niet automatisch dat uw verlies aftrekbaar is: hangt de vordering onverbrekelijk samen met de verkoop, dan blijft zij onderdeel van de prijs.

Figuur 3: wat bij een verkoop door uw holding wel en niet onder de earn-outregeling valt. De kwijtschelding staat aan de rechterkant omdat het beleid haar niet als prijsaanpassing ziet; dat betekent niet automatisch dat een verlies aftrekbaar is.

Wat de earn-out betekent voor de koper

Voor de koper heeft de earn-outverplichting nog twee gevolgen. De waardeveranderingen van die verplichting en latere prijsaanpassingen tellen mee voor het bedrag dat hij geacht wordt voor de deelneming te hebben opgeofferd. Dat is van belang als de dochter later wordt geliquideerd, omdat een hoger opgeofferd bedrag tot een groter liquidatieverlies kan leiden. Dat verlies is wel begrensd op vijf miljoen euro, tenzij aan de bijzondere voorwaarden over het belang en de vestigingsplaats is voldaan.

Voegt de koper de gekochte dochter in een fiscale eenheid, dan bestaat er na de voeging geen deelneming meer en zou de vrijstelling haar werking verliezen. De wet vangt dat op: ook binnen de fiscale eenheid blijven de waardeveranderingen van de earn-outverplichting en de latere prijsaanpassingen buiten de winst.

Verkoopt u een eenmanszaak, vof of maatschap?

Verkoopt u geen aandelen maar de onderneming zelf, dan gelden de normale regels voor het bepalen van de jaarwinst. Alles wat u uit de onderneming verkrijgt is winst, en goed koopmansgebruik bepaalt in welk jaar u dat verantwoordt. Het moment van betaling is daarbij niet doorslaggevend; het ontstaan van de vordering is dat wel.

Met een nabetaling in een later jaar moet u door schatting rekening houden in de eindbalans van het jaar waarin u levert. Valt die nabetaling later hoger of lager uit, dan neemt u het verschil in het jaar waarin het definitief vaststaat. De eindbalans van het leveringsjaar wordt dus niet met terugwerkende kracht gecorrigeerd. Is de vordering op de koper niet volwaardig, dan mag u haar meteen afboeken naar de lagere waarde.

Draagt u over binnen de familie met een meerwaardeclausule, dan ligt het anders. De opvolger die het bedrijf binnen de afgesproken periode doorverkoopt, moet u dan compenseren voor de meerwaarde. Die betaling is bij hem maar beperkt aftrekbaar, namelijk alleen voor zover zij ziet op waardegroei ná de overname. Voor u als overdrager hangt de heffing af van de vorm: een voorwaardelijk recht op een deel van de meeropbrengst hoort in beginsel tot uw privévermogen, tenzij door bijzondere bedingen een gerede kans bestaat dat de onderneming weer voor uw rekening komt, terwijl een echt winstrecht met een rechtstreeks aandeel in de winst bij u progressief belast kan worden als nagekomen bedrijfsbate.

Zet u de verkoopwinst om in een stakingslijfrente, dan blijft die aftrek begrensd door de winst die u met of bij de staking behaalt en door de wettelijke maxima van 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw situatie. Komt een deel van de stakingswinst pas later binnen als nabetaling, dan is de vraag of en hoe u dat deel nog in een lijfrente kunt omzetten. De regels gaan uit van het jaar waarin u staakt; laat dit voor uw situatie beoordelen.

Wat als de prijs achteraf wordt aangepast?

Naast de earn-out kent de praktijk de prijsaanpassing: koper en verkoper stellen de prijs na de verkoop alsnog bij. Bij een privéverkoop van aandelen is een verhoging een extra verkoopvoordeel en een verlaging een negatief voordeel, in beide gevallen in het jaar waarin u die aanpassing afspreekt. Een verlaging hoeft u niet eerst daadwerkelijk terug te betalen; de afspraak volstaat. Bij de koper verlaagt zij wel zijn verkrijgingsprijs.

Voert u een garantie alleen uit, of spreekt u een nieuwe prijs af?

Het scharnierpunt is de vraag of voor de aanpassing een nadere overeenkomst nodig was. Voert u alleen de oorspronkelijke afspraak uit, bijvoorbeeld door een balansgarantie in te roepen, dan is er volgens de heersende lijn geen nieuwe prijsafspraak. De conclusie is dan dat de eerder aangegeven winst te hoog was, en de correctie werkt terug naar het jaar van de verkoop. Komt u daarentegen alsnog een nieuwe prijs overeen, dan valt het nadeel in het jaar van die afspraak. Dat verschil bepaalt in welk jaar u uw geld terugziet, en dus of uw verlies nog verrekenbaar is. Dat onderscheid is in de vakliteratuur niet onomstreden, juist bij een balansgarantie. Figuur 4 vat de keuze samen.

Figuur 4: de beslisboom bij een prijsaanpassing. Was een nadere overeenkomst nodig, dan valt het nadeel in het jaar van die afspraak; voert u alleen de oorspronkelijke afspraak uit, dan werkt de correctie terug naar het verkoopjaar.

Dit is bij uitstek iets wat u in het koopcontract regelt. Leg expliciet vast of een vergoeding uit een garantie als aanpassing van de koopprijs geldt. Ontbreekt die bepaling, dan is de kwalificatie achteraf een discussiepunt met een verschil van meerdere jaren.

Een late prijsaanpassing in de familie moet zakelijk zijn

Een aanpassing moet berusten op wilsovereenstemming die is bereikt ná het sluiten van de koopovereenkomst, én op zakelijke gronden. In de familiesfeer kijkt de rechter daar streng naar. Een verlaging van 1.250.000 euro naar 1.000.000 euro die vader en zoon pas negen jaar na de overdracht afspraken, werd niet aanvaard. Doorslaggevend was dat de oorspronkelijke waardering destijds door een accountant was berekend en aan de Belastingdienst voorgelegd, en dat een zakelijk handelende verkoper niet negen jaar later zonder eigen berekening met een verlaging instemt.

Andersom kan ook een aanpassing van acht jaar na de verkoop standhouden als er een objectieve aanleiding is. Een verlaging werd wel geaccepteerd omdat een nieuwe heffing, ingevoerd enkele jaren na de verkoop, de resultaten van de onderneming had geraakt. Doorslaggevend is dus niet het tijdsverloop maar de zakelijke aanleiding.

Blijft de koper de koopsom schuldig? Let op de vendor loan

Veel overnames worden deels door de verkoper gefinancierd: de koper blijft een deel van de koopsom schuldig en lost dat af uit toekomstige dividenden. Gaat het daarna mis en wordt de lening niet terugbetaald, dan is de vraag of u een aftrekbaar verlies heeft of niet. Het antwoord hangt af van de samenhang tussen de verkoop en de lening.

Is die samenhang onverbrekelijk, dan is de vordering feitelijk de tegenprestatie voor de aandelen. Bij een holdingverkoop betekent dat: geen aftrek, want alles zit in de vrijgestelde sfeer. De rechter keek daarvoor naar vier concrete omstandigheden: verkoop en financiering werden gelijktijdig tussen dezelfde partijen overeengekomen, de voorwaarden waren zo opgezet dat overname door twee personeelsleden mogelijk werd, de omzetting van de koopsom in een vordering stond in de koopovereenkomst zelf, en ook de voorwaarden van die schuldigerkenning stonden daarin. Een clausule in de leveringsakte dat de koopsom is voldaan, helpt dan niet: het risico op niet-betaling bleef in materiële zin bestaan.

Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, dan moet u koop en lening aantoonbaar scheiden. De rechter keek daarbij naar de vraag of beide gelijktijdig tussen dezelfde partijen zijn aangegaan en of de omzetting van de koopsom en de leningsvoorwaarden in de koopovereenkomst zelf staan. Een afzonderlijk vastgelegde financiering is dus het uitgangspunt; een enkele rentebepaling is niet genoeg. Dit is bij uitstek een punt dat vóór de ondertekening wordt beslist en achteraf niet meer te repareren valt.

Het grootste risico: uw verlies verdampt

Wie privé aandelen verkoopt met een earn-out, loopt een risico dat vaak pas jaren later zichtbaar wordt. U betaalt in het verkoopjaar over de volledige geschatte prijs, verminderd met uw verkrijgingsprijs. Valt de nabetaling tegen, dan ontstaat uw verlies pas bij de laatste termijn, dus mogelijk vijf jaar later. Op dat moment kunt u dat verlies nog maar één jaar terugwentelen, en dat ene jaar is meestal niet het verkoopjaar waarin u de belasting betaalde.

Een verlies uit aanmerkelijk belang is te verrekenen met het inkomen uit aanmerkelijk belang van het voorafgaande kalenderjaar en van de zes daaropvolgende jaren, en uitsluitend binnen box 2. Voor verliezen uit 2018 en eerder gold nog een termijn van negen jaar. Heeft u na de verkoop geen aandelenbelang meer, dan heeft u ook geen box 2-inkomen waarmee u kunt verrekenen, en dreigt het verlies onbenut te blijven.

Er is één uitweg. Hebben u én uw partner in het jaar zelf en in het voorafgaande jaar geen aanmerkelijk belang, dan kunt u vragen om omzetting van het onverrekende verlies in een belastingkorting. Die korting bedraagt in 2026 24,5 procent van het nog niet verrekende verlies en komt in mindering op uw belasting in box 1. De Belastingdienst stelt haar vast bij een beschikking waartegen u bezwaar kunt maken. De korting vermindert de belasting van dat jaar zelf en van de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar. Dat is dus een tweede klok die gaat lopen. In figuur 5 ziet u waarom het verkoopjaar buiten bereik ligt.

Figuur 5: de tijdlijn van het verdampende verlies. Het verlies ontstaat pas bij de laatste termijn in jaar 5, terwijl u maar één jaar kunt terugwentelen; het verkoopjaar waarin u de heffing betaalde valt dan al buiten de verrekeningstermijn.

De les is eenvoudig: houd bij een earn-out uw verliespositie actief in de gaten en bespreek vóór de verkoop wat er gebeurt als de nabetaling tegenvalt. Soms is een kortere earn-outperiode of een tussentijdse afrekening fiscaal veel gunstiger dan een looptijd van vijf jaar.

Is de nabetaling in het verkoopjaar helemaal niet aangegeven, dan is dat overigens geen vrijbrief. De inspecteur mag de feiten in een later jaar alsnog fiscaal kwalificeren en de nabetaling dan als verkoopvoordeel belasten, ook als de aanslag over het verkoopjaar al onherroepelijk vaststaat en de navorderingstermijn is verstreken.

Wordt de nabetaling gezien als loon?

Blijft u na de verkoop nog een tijd voor het bedrijf werken, dan dringt zich een andere vraag op: is de nabetaling verkoopopbrengst of eigenlijk een beloning voor uw werk? Loon is alles wat u uit een dienstbetrekking of een vroegere dienstbetrekking geniet. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het als daaruit genoten moet worden aangemerkt, oftewel of er voldoende causaal verband is met uw werk.

Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon. In een zaak waarin de koopprijs mede afhing van de vraag of twee met naam genoemde personen in dienst bleven, droeg dat juist bij aan de onzekerheid die de earn-outkwalificatie opleverde. De vraag is dus in welke hoedanigheid het voordeel bij u opkomt. Bij een managementparticipatie kunnen bepaalde vormen wel tot loon leiden; dat vraagt een aparte beoordeling.

Er speelt nog een variant. Hangt het waardeverloop van uw recht in enigszins belangrijke mate af van management- of aandeelhoudersdoelen, zoals winst, omzet of het verkoopklaar maken van het bedrijf, dan kan het recht een lucratief belang vormen. Enigszins belangrijke mate is een lage drempel, dus die vraag speelt eerder dan u zou denken. De opbrengst wordt dan als resultaat uit overige werkzaamheden belast, tegen het progressieve tarief. Houdt u het belang via een eigen vennootschap, dan bestaat er een keuzeregeling waarmee de voordelen buiten dat resultaat blijven, mits u in hetzelfde jaar ten minste 95 procent daarvan geniet als aanmerkelijkbelanginkomen dat een weerspiegeling is van die voordelen.

Verkoopt u vastgoed of grond met een nabetalingsclausule?

Gaat het niet om aandelen maar om een rechtstreekse verkoop van een pand of een perceel grond, dan komt er een vierde belasting bij. De koper betaalt overdrachtsbelasting over de waarde van de onroerende zaak, en die waarde is ten minste gelijk aan de tegenprestatie. Alles wat de koper moet opofferen om de zaak te verkrijgen hoort tot die tegenprestatie, en dus ook de waarde van een mogelijke nabetaling.

De gedachte dat zo’n nabetaling al in de koopsom zit verwerkt, houdt geen stand. In een zaak over cultuurgrond die voor twaalf euro per vierkante meter werd verkocht met een mogelijke nabetaling van vijfentwintig euro per vierkante meter, oordeelde het hof dat de tegenprestatie mede bestaat uit de waarde van die clausule. De koper kreeg een naheffing van 21.556 euro plus 4.267 euro heffingsrente. Wel moet de inspecteur bij een naheffing aannemelijk maken dat die waarde hoger dan nul is.

De hele nabetaling telt daarbij niet mee. Omdat het maar de vraag is of de voorwaarde in vervulling gaat, moet de kans daarop worden geschat en telt alleen dat geschatte deel mee. Dat is dezelfde gedachte als bij een aandelenverkoop. Een nabetalingsclausule schuift het moment van heffing overigens niet op: alleen als de verkrijging zelf onder een opschortende voorwaarde plaatsvindt, bijvoorbeeld het verlenen van een bouwvergunning, verschuift het tijdstip naar de vervulling van die voorwaarde. Figuur 6 laat de opbouw van de maatstaf zien.

Figuur 6: de opbouw van de maatstaf voor de overdrachtsbelasting bij een nabetalingsclausule: de koopsom plus de geschatte waarde van de nabetaling vormt samen de tegenprestatie.

Let bij vastgoed ook op de omgekeerde variant, waarbij de koper een deel van zijn doorverkoopwinst aan u moet afdragen. Is zo’n beding door een gemeente of een woningcorporatie jegens de koper gemaakt, dan kan het als verkoopregulerend beding gelden en blijven de lasten eruit bij het bepalen van de tegenprestatie buiten beschouwing. Of dat zo is, hangt af van de precieze vormgeving; tussen twee ondernemers pakt het anders uit.

Waar het in de praktijk misgaat

De fouten die wij tegenkomen zijn zelden ingewikkeld, maar wel duur. Verreweg het vaakst ontbreekt de nabetaling in de aangifte over het verkoopjaar, omdat de verkoper redeneert dat hij het geld nog niet heeft. De correctie komt dan jaren later alsnog. Bijna even vaak wordt een tegenvallende earn-out niet actief als verlies geclaimd, waarna de termijn verloopt.

Verder zien wij dat een vendor loan wordt opgetuigd zonder dat iemand heeft nagedacht over de samenhang met de koopovereenkomst, dat een balansgarantie niet als prijsaanpassing is omschreven, en dat rente op één hoop wordt gegooid terwijl vertragingsrente fiscaal iets anders is dan rente die bij de prijs hoort. Bij een verkoop van vastgoed wordt de waarde van de nabetalingsclausule regelmatig helemaal vergeten.

Praktische checklist: wat u moet regelen

  • Bepaal eerst wie verkoopt. De fiscale uitkomst verschilt fundamenteel tussen een privéverkoop van aandelen, een verkoop door uw holding en een verkoop van de onderneming zelf. Breng dat in kaart vóór u over de prijs onderhandelt.
  • Leg de rekenwijze van de earn-out vast. Omschrijf precies welke grootheid meetelt, over welke periode, hoe die wordt vastgesteld en wie de berekening maakt. Onduidelijkheid hier leidt tot een civiele procedure én een fiscale discussie.
  • Onderbouw uw schatting en bewaar de stukken. Bij een privéverkoop moet u in het jaar van verkoop een geschatte totaalprijs aangeven. Leg vast op welke cijfers en aannames die schatting rust.
  • Houd per jaar bij wat u heeft ontvangen. Het moment waarop uw ontvangsten de schatting overtreffen, bepaalt wanneer het meerdere belast is. Zonder overzicht mist u dat moment.
  • Benoem garanties expliciet als prijsaanpassing. Zet in het contract of een vergoeding uit een balansgarantie geldt als aanpassing van de koopprijs. Dat bepaalt in welk jaar het nadeel valt.
  • Scheid een lening aantoonbaar van de koopsom. Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, leg de financiering dan in een afzonderlijke overeenkomst vast en neem de leningsvoorwaarden niet op in de koopovereenkomst.
  • Splits de rente uit in de eindafrekening. Maak onderscheid tussen rente die bij de overeengekomen termijn hoort en rente die u ontvangt omdat de koper te laat betaalt. Die twee worden verschillend belast.
  • Bewaak uw verliestermijn. Zet in uw agenda wanneer de laatste termijn valt, en beoordeel dan meteen of u een verlies moet claimen en of verrekening nog mogelijk is.
  • Vraag tijdig om de belastingkorting. Heeft u geen aanmerkelijk belang meer, dan kunt u een onverrekend verlies laten omzetten in een korting op uw box 1-belasting. Die korting kent eigen voorwaarden en een eigen termijn.
  • Onderbouw een prijsaanpassing in de familiesfeer. Zorg voor een zakelijke aanleiding, een berekening en correspondentie. Zonder die stukken wordt een latere verlaging niet gevolgd.
  • Waardeer een nabetalingsclausule bij vastgoed. Neem bij de levering de geschatte waarde van de clausule mee in de tegenprestatie en leg de onderbouwing vast, anders dreigt een naheffing met rente.
  • Regel uw rol na de overdracht apart. Spreek een marktconforme vergoeding af voor werk dat u na de verkoop nog verricht. Dat maakt beter zichtbaar dat de nabetaling verkoopopbrengst is en geen beloning, maar het sluit een discussie met de inspecteur niet uit.

Veelgestelde vragen

Moet ik belasting betalen over geld dat ik nog niet heb ontvangen?

Bij een privéverkoop van aandelen met een aanmerkelijk belang wel. U geeft in het jaar van de verkoop een geschatte totale prijs aan, inclusief het deel dat nog moet komen. Verkoopt uw holding, dan is de verkoopwinst vrijgesteld en speelt dit niet. Verkoopt u een eenmanszaak of vof, dan schat u de nabetaling in de eindbalans van het jaar van levering.

Wat gebeurt er als de nabetaling uiteindelijk niet komt?

Dan heeft u een verlies uit aanmerkelijk belang, maar pas op het moment waarop u de laatste termijn ontvangt. U kunt dat verlies één jaar terugwentelen en zes jaar vooruit verrekenen, uitsluitend met inkomen uit aanmerkelijk belang. Hebben u én uw partner in dat jaar en in het jaar daarvoor geen aanmerkelijk belang, dan kunt u vragen om omzetting in een belastingkorting van 24,5 procent op uw box 1-belasting.

Geldt dit ook als ik mijn bedrijf via mijn holding verkoop?

Dan pakt het juist gunstig uit. Verkoopt uw holding een belang van vijf procent of meer, dan is de verkoopwinst vrijgesteld en vallen alle latere mee- en tegenvallers uit de earn-out daar ook onder. Een meevaller wordt dus niet belast, maar een tegenvaller levert ook geen aftrek op. Keert uw holding het geld later aan u uit, dan betaalt u daarover wel box 2-belasting.

Telt een afgesproken minimumbedrag nog als earn-out?

Ja. De Hoge Raad heeft beslist dat een overeengekomen minimumbedrag de earn-outkwalificatie niet in de weg staat, omdat onzeker blijft wanneer dat minimum wordt betaald en het totaal hoger kan uitvallen. Ook het rentebestanddeel in dat minimumbedrag valt dan onder de vrijstelling.

Mag de koper de koopsom schuldig blijven?

Dat mag, maar het heeft fiscale gevolgen. Hangt de lening onverbrekelijk samen met de aandelenverkoop, dan geldt zij als onderdeel van de prijs en is een later verlies daarop bij een holdingverkoop niet aftrekbaar. Wilt u die aftrek openhouden, leg de financiering dan in een duidelijk gescheiden overeenkomst vast.

Wat als ik na de verkoop nog voor het bedrijf blijf werken?

Dan is de vraag of de nabetaling verkoopopbrengst is of een beloning voor uw werk. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het daaruit is genoten. Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon, maar het is verstandig uw werkzaamheden apart en marktconform te belonen.

Hoe Taxcount u kan helpen

Een earn-out is fiscaal geen faciliteit maar een timingvraagstuk. Dezelfde afspraak levert bij de een een liquiditeitsvoordeel op en bij de ander een heffing over geld dat nog moet komen, met een verlies dat jaren later verdampt. Het verschil wordt gemaakt in de tekst van het contract, en dus vóór de ondertekening.

Wij beoordelen uw verkoopstructuur en de earn-outclausule op hun fiscale gevolgen, rekenen de uitkomst per scenario voor u door en onderbouwen de schatting die u in uw aangifte opneemt. Ook bewaken wij de termijnen daarna: wanneer een meevaller belast wordt, wanneer een tegenvaller als verlies moet worden geclaimd en of dat verlies nog verrekenbaar is. Verkoopt u vastgoed, dan kijken wij ook naar de gevolgen voor de overdrachtsbelasting bij de koper.

Denkt u aan verkoop van uw onderneming, of ligt er al een concept-koopovereenkomst met een nabetaling in? Laat uw situatie vrijblijvend beoordelen voordat u tekent. Wij bespreken graag met u welke variant in uw geval het beste uitpakt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de fiscale uitkomst hangt af van uw persoonlijke situatie en van de precieze tekst van uw overeenkomst. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.

Dividend uitkeren uit uw bv in 2026: zo doorstaat u de balanstest en de uitkeringstoets

U wilt geld uit uw bv (besloten vennootschap) naar privé halen via dividend. Dan mag dat niet zomaar: eerst moeten de balanstest en de uitkeringstoets worden doorlopen. Die twee toetsen bepalen samen hoeveel uw bv mag uitkeren, en het bestuur moet de uitkering apart goedkeuren voordat er een euro overgemaakt wordt. Keurt het bestuur te veel goed en kan de bv haar rekeningen daarna niet meer betalen, dan kunnen de bestuurders persoonlijk aansprakelijk zijn voor het tekort en kan de ontvanger het dividend moeten terugbetalen. In dit artikel leest u wat de twee toetsen inhouden, op welk moment u moet toetsen, wat de rechter tot nu toe heeft beslist en welke belasting u in 2026 over het dividend betaalt. Ook krijgt u een checklist waarmee u het uitkeringsbesluit aantoonbaar goed vastlegt.

Wat is een uitkering en wanneer speelt dit?

Een uitkering is geld, of iets anders van waarde, dat uw bv aan haar aandeelhouders geeft. Denk aan gewoon dividend na vaststelling van de jaarrekening, tussentijds dividend (ook wel interim-dividend) of een uitkering uit de reserves. De regels staan in Boek 2 van het Burgerlijk Wetboek en gelden voor elke bv die geld naar haar aandeelhouders laat gaan, of dat nu 5.000 euro of 500.000 euro is. Voor de nv (naamloze vennootschap) geldt een eigen, vergelijkbare regeling. Heeft u een eenmanszaak of een vof (vennootschap onder firma), dan speelt dit niet: daar is geen sprake van aandelen en dividend.

De regeling is vooral belangrijk voor de directeur-grootaandeelhouder (dga): iemand die zowel bestuurder is van de bv als een groot deel van de aandelen bezit. U neemt dan zelf het besluit om uit te keren (als aandeelhouder) en geeft zelf de goedkeuring (als bestuurder). Beide rollen komen dus bij een en dezelfde persoon samen, en daarmee ook het volledige risico. Gaat het mis, dan kunt u als bestuurder worden aangesproken op het tekort en als ontvanger op het uitgekeerde bedrag, als u wist of redelijkerwijs behoorde te voorzien dat de bv haar rekeningen niet meer kon betalen.

De regeling is inhoudelijk niet gewijzigd sinds 1 oktober 2012, toen de wet voor de bv werd vereenvoudigd (de zogeheten Flex-bv), en ook in 2026 is zij op dit punt onveranderd. Wat er wel verandert, zijn de percentages die eraan hangen: de wettelijke rente en de belastingtarieven. Die vindt u verderop in dit artikel.

De twee horden voor elke dividenduitkering

De wet stelt twee eisen voordat uw bv mag uitkeren. De ene toets kijkt terug naar de balans, de andere kijkt vooruit naar de liquiditeit, dus naar het geld dat er straks moet zijn om rekeningen te betalen. Pas als aan beide toetsen is voldaan, mag het geld daadwerkelijk worden overgemaakt (zie figuur 1).

     Figuur 1: de balanstest en de uitkeringstoets naast elkaar, met de laagste van de twee grenzen als maximum en de bestuursgoedkeuring als sluitstuk.
Horde 1: de balanstest

De balanstest is een rekensom op de balans. Uw bv mag alleen uitkeren voor zover het eigen vermogen groter is dan de reserves die de bv wettelijk of volgens haar statuten verplicht moet aanhouden. Het eigen vermogen is het verschil tussen de bezittingen en de schulden van de bv, dus het geld dat van de onderneming zelf is. Wettelijke en statutaire reserves zijn delen van het eigen vermogen die de bv volgens de wet of haar eigen statuten moet vasthouden en dus niet mag uitkeren. Heeft uw bv geen van die reserves, dan is in beginsel het hele eigen vermogen vrij uitkeerbaar.

Let op een detail dat vaak wordt vergeten: bij de bv blokkeert het gestorte kapitaal de uitkering niet. Dat is anders bij de nv, waar het eigen vermogen groter moet zijn dan het gestorte en opgevraagde kapitaal plus de verplichte reserves. Verder kunnen de statuten, de eigen regels van de bv die in de akte bij de notaris staan, de bevoegdheid van de algemene vergadering (de vergadering van aandeelhouders) beperken of aan een ander orgaan toekennen. Loop de statuten dus altijd na voordat u een besluit neemt.

Wordt er meer uitgekeerd dan de balanstest toestaat, dan mist het besluit voor dat deel een grondslag en kan het te veel uitgekeerde bedrag worden teruggevorderd. De persoonlijke aansprakelijkheid van het bestuur, die u hieronder tegenkomt, hangt overigens niet aan de balanstest maar aan horde 2.

Horde 2: de uitkeringstoets

De uitkeringstoets, in de wetsgeschiedenis (de stukken die bij de totstandkoming van de wet zijn geschreven) ook uitkeringstest of distributietoets genoemd, is een blik vooruit. Het bestuur moet het uitkeringsbesluit apart goedkeuren; zonder die goedkeuring heeft het besluit geen gevolgen en is de uitkering niet rechtsgeldig.

Het bestuur mag de goedkeuring maar om één reden weigeren. Weet het bestuur, of behoort het redelijkerwijs te voorzien, dat de bv haar opeisbare schulden na de uitkering niet meer kan betalen? Dan moet het weigeren. Opeisbare schulden zijn schulden die de bv nu of binnenkort moet betalen. In alle andere gevallen mag het bestuur de goedkeuring niet weigeren.

In de praktijk maakt het bestuur hiervoor een liquiditeitsprognose: een overzicht van het geld dat de komende maanden binnenkomt en eruit gaat. De rechter kijkt daarbij niet alleen naar de balans op papier, maar naar de vraag hoeveel snel beschikbaar geld er tegenover de kortlopende schulden staat. In een van de weinige zaken over dit onderwerp noemde de rechtbank de quick ratio, de verhouding tussen de vlot beschikbare middelen en de kortlopende schulden, informatiever dan de current ratio, die ook voorraden en nog niet geïnde vorderingen meerekent en daardoor een gunstiger beeld geeft.

De wetgever heeft ook opgeschreven wanneer een bestuurder niets te vrezen heeft. Heeft u de boekhouding op orde? Komt u op basis van de beschikbare informatie tot een redelijk en onderbouwd oordeel over de financiële positie? En heeft u daarbij ook naar de belangen van de schuldeisers gekeken? Dan hoeft u geen aansprakelijkheid te vrezen. Andersom kunt u zich er niet achter verschuilen dat u te weinig financiële kennis heeft om de toets uit te voeren: de wetgever heeft dat verweer uitdrukkelijk afgesloten.

Wie besluit en wie keurt goed?

Het besluit om uit te keren neemt in beginsel de algemene vergadering. De goedkeuring komt altijd van het bestuur. Bij een bv met een eenmansbestuur kan die goedkeuring volgens de wetsgeschiedenis ook stilzwijgend blijken uit de betaalbaarstelling zelf: door het geld over te maken, keurt u als enig bestuurder de uitkering feitelijk goed. Dat is geen vrijbrief om niets vast te leggen, want u moet later kunnen aantonen dat u de toets echt heeft gedaan. Bestaat het bestuur uit meer personen, dan mag de goedkeuring niet uit de handeling van een van hen worden afgeleid: alle bestuurders moeten erbij betrokken zijn.

Ontbreekt het besluit van het bevoegde orgaan helemaal, dan is het uitgekeerde bedrag zonder rechtsgrond betaald, dus betaald zonder dat er een geldige verplichting tegenover stond, en moet het terug. Het hof besliste dat in 2017 in een zaak waarin twee aandeelhouders ieder 47.500 euro als interim-dividend hadden ontvangen zonder dat er een geldig besluit lag. Dat de bv niet in betalingsproblemen was gekomen, hielp de aandeelhouders niet: van die bevoegdheidsregel kunt u niet afwijken, ook niet met instemming van alle aandeelhouders, want het is dwingend recht.

Op welk moment moet u toetsen?

Twee momenten: de goedkeuring en de betaalbaarstelling

Dit is het punt waarop in de praktijk het vaakst iets misgaat. Er zijn twee momenten die niet samenvallen: het moment waarop het bestuur het besluit goedkeurt en het moment waarop de bv het dividend uitkeert of betaalbaar stelt. Voor de aansprakelijkheid van het bestuur is volgens de wetgever steeds het tweede moment beslissend, dus het moment van uitkeren of betaalbaar stellen (zie figuur 2).

Figuur 2: de vijf momenten van een dividenduitkering op een tijdlijn. De betaalbaarstelling is het beslissende moment voor de aansprakelijkheid van het bestuur.

Volgt de betaling kort na de goedkeuring, dan volstaat de toets die u bij de goedkeuring heeft gedaan. Zit er meer tijd tussen en weet u van nieuwe omstandigheden waardoor de bv door de uitkering alsnog in de problemen komt, dan moet u van de uitkering afzien en het eerdere goedkeuringsbesluit herzien. U keurt een uitkering dus in feite altijd goed onder de voorwaarde dat u op het moment van uitkeren nog steeds mag verwachten dat de bv haar opeisbare schulden kan blijven betalen.

Twee praktische gevolgen. Een besluit met een terugwerkende datum helpt u niet: de rechtbank merkte in 2021 een dividendbesluit dat op 31 december was gedateerd aan als geantedateerd en nam het feitelijke moment een half jaar later als peilmoment. En een besluit uit het voorjaar dat u pas in het najaar uitbetaalt, vraagt vlak voor de betaling om een korte hertoets.

De vooruitkijktermijn: in de regel ongeveer een jaar, soms langer

De wet noemt geen termijn. De wetgever schreef bij de invoering op dat de beoordeling zich in de regel over ongeveer een jaar zal uitstrekken, gerekend vanaf de uitkering. Dat is dus een vuistregel en geen wettelijke termijn, en de wetgever geeft er zelf meteen een uitzondering bij: weet het bestuur dat de bv over anderhalf jaar een grote belastingschuld moet aflossen, dan hoort die schuld in de beoordeling. Later is daaraan toegevoegd dat het bestuur alle beschikbare informatie moet betrekken, ook als een verplichting pas over twee jaar speelt.

De rechtspraak volgt die lijn. In 2021 rekende de rechtbank met ongeveer een jaar vooruit en verweet het bestuur dat het een voorzienbare overnameverplichting buiten beschouwing had gelaten. In 2023 oordeelde een andere rechtbank dat een jaar juist te kort was, omdat de enige verplichting van de bv een levenslange pensioenuitkering aan een weduwe van 76 jaar was. Die zaak liep formeel via de onrechtmatige daad en niet via de uitkeringstoets, maar de gedachte is dezelfde: de periode waarover u vooruitkijkt, moet passen bij de verplichtingen die de bv heeft.

Tussentijds dividend en meerdere uitkeringen

Voor tussentijds dividend gelden dezelfde eisen als voor een uitkering na vaststelling van de jaarrekening. Een aparte vermogensopstelling is niet wettelijk voorgeschreven; volgens de minister mag u voor de toets aansluiten bij de laatst vastgestelde jaarrekening. Schrijf echter niet in uw besluit dat de wet dat toestaat, want die zinsnede staat niet in de wet zelf. Het blijft een uitleg van de bewindspersoon, en de feitelijke situatie op het moment van uitkeren is beslissend.

Doet uw bv meerdere uitkeringen in een jaar, dan staat elke uitkering op zichzelf en vraagt elke uitkering dus om een eigen toets. De wetgever heeft dat bewust zo geformuleerd: ook bij meerdere uitkeringen op verschillende momenten kan iedere uitkering afzonderlijk worden teruggevorderd. Bij tussentijds dividend kan het bestuur aan de goedkeuring bovendien de voorwaarde verbinden dat het bedrag terug moet als bij het vaststellen van de jaarrekening blijkt dat de winst lager uitvalt. Daar is geen aparte wettelijke regeling voor nodig, maar leg die voorwaarde dan wel in het besluit zelf vast.

Wat gebeurt er als de uitkeringstoets misgaat?

De wet laat de gevolgen bij drie groepen neerkomen: de bestuurders, de ontvanger van het dividend en wie feitelijk de leiding had zonder formeel bestuurder te zijn. Figuur 3 zet die drie routes naast elkaar.

Figuur 3: wie waarvoor aansprakelijk is bij een uitkering die de toets niet had mogen halen, met per groep de bovengrens en de vraag of vrijpleiten mogelijk is.

De bestuurders zijn aansprakelijk voor het tekort dat door de uitkering is ontstaan, plus wettelijke rente vanaf de dag van de uitkering, en ieder van hen kan voor het hele bedrag worden aangesproken. Dat laatste heet hoofdelijk. De wet begrenst dat bedrag niet tot het uitgekeerde dividend en rechters denken daar verschillend over, dus die bovengrens is onbeslist. Een bestuurder kan zich wel vrijpleiten, maar draagt daarvoor zelf de bewijslast.

De ontvanger van de uitkering draait op voor hetzelfde tekort, maar alleen als hij wist of behoorde te voorzien dat de bv niet kon blijven betalen. Zijn aansprakelijkheid is wel begrensd: tot het bedrag of de waarde van de uitkering die hij heeft gekregen, plus wettelijke rente. Voor hem kent de wet geen vrijpleitgrond. Wie het beleid bepaalde alsof hij bestuurder was, valt onder dezelfde regels als de bestuurders, met dezelfde bovengrens en dezelfde uitweg; die gelijkstelling geldt niet voor een bewindvoerder die door de rechter is benoemd.

Het tekort is het bedrag dat de bv door de uitkering niet meer aan haar schuldeisers kan betalen. De wettelijke rente is het rentepercentage dat de wet vaststelt en dat bovenop zo’n schuld komt; die rente loopt vanaf de dag van de uitkering en is per 1 januari 2026 verlaagd naar 4 procent per jaar. Over heel 2025 was het nog 6 procent. Gaat het om een uitkering uit een eerder jaar, dan wordt de rente per jaar tegen het percentage van dat jaar berekend. Bij een groot tekort kan dat in een paar jaar flink oplopen.

De vordering is een vordering van de bv zelf. Gaat de bv failliet, dan stelt de curator haar in, de door de rechtbank benoemde beheerder van een faillissement. Heeft een bestuurder het tekort al aan de bv betaald, dan moet de ontvanger van de uitkering dat aan die bestuurder vergoeden, ieder naar zijn aandeel. Bij een dga die zelf bestuurder en ontvanger is verandert dat niets, maar met meerdere bestuurders of aandeelhouders kan het uitmaken wie uiteindelijk betaalt.

Voor deze schulden geldt bovendien een verrekeningsverbod: u kunt het bedrag niet wegstrepen tegen een vordering die u zelf op de bv heeft. De rechter kan het tekort laten vaststellen in een aparte procedure, een schadestaatprocedure, zodat eerst de aansprakelijkheid vaststaat en pas daarna het bedrag.

Wanneer kunt u zich als bestuurder vrijpleiten?

De wet geeft de bestuurder een uitweg, en die kent twee eisen die u beide moet halen. U moet bewijzen dat het niet aan u te wijten is dat de bv de uitkering heeft gedaan, en dat u niet nalatig bent geweest in het treffen van maatregelen om de gevolgen af te wenden. De bewijslast ligt hier ondubbelzinnig bij u als bestuurder: de wet zegt letterlijk dat u dit moet bewijzen. Dit vrijpleiten wordt in de vakliteratuur disculpatie genoemd. Bent u enig bestuurder en enig aandeelhouder, dan is deze uitweg in de praktijk vrijwel gesloten: u heeft de uitkering zelf goedgekeurd, dus u kunt moeilijk bewijzen dat het niet aan u te wijten is. Voorkomen is voor u dus de enige echte bescherming.

Voor de vraag of u wist of behoorde te voorzien dat het mis zou gaan, is de verdeling minder scherp. Een wettelijk bewijsvermoeden, waarbij die wetenschap wordt aangenomen als de bv binnen een jaar failliet gaat, stond nog in een eerder ontwerp maar is bewust niet in de wet terechtgekomen. De wetgever heeft er wel bij gezegd dat de bewijslast daarmee niet automatisch bij de curator of de schuldeiser ligt: de rechter verdeelt die aan de hand van de omstandigheden, en de mate van zeggenschap van de bestuurder weegt daarbij mee. Heeft u als dga volledige zeggenschap, dan is het dus reëel dat u zelf moet uitleggen hoe het besluit tot stand kwam, want u beschikt over die informatie.

Twee dingen die vaak worden aangenomen maar niet vaststaan. Of decharge, de kwijting die de algemene vergadering aan het bestuur geeft, deze aansprakelijkheid uitsluit, is door de rechter niet beslist. En of de aansprakelijkheid van de bestuurder begrensd is tot het uitgekeerde bedrag, is evenmin uitgemaakt: een rechtbank nam die grens in 2021 wel aan, een andere rechtbank wees hem in hetzelfde jaar uitdrukkelijk af omdat de wet die grens alleen voor de ontvanger noemt. Ga er dus niet van uit dat uw risico nooit groter kan zijn dan het dividend.

Let op: verrekening met uw rekening-courant is ook een uitkering

Veel dga’s keren dividend uit zonder dat er geld de deur uit gaat. Het dividend wordt dan verrekend met de rekening-courant, de doorlopende schuld die u bij uw eigen bv heeft opgebouwd door privé-opnames. Op papier verandert er niets aan het banksaldo, en juist daarom leeft het idee dat de uitkeringstoets dan geen rol speelt. Dat idee is onjuist en het is precies de constructie waarop bestuurders in de rechtspraak zijn afgerekend (zie figuur 4).

Figuur 4: geld overmaken tegenover wegstrepen tegen de rekening-courant. Het banksaldo verandert in de tweede variant niet, maar de uitkeringstoets geldt onverkort.

De bv geeft door de verrekening een vordering prijs waarop haar schuldeisers zich anders hadden kunnen verhalen, dus waaruit zij anders betaald hadden kunnen worden. Zij geeft die vordering op haar aandeelhouder op zonder daar iets voor terug te krijgen. Dat de liquiditeit gelijk blijft, doet daar niet aan af: er valt voor de schuldeisers minder te halen. In een zaak uit 2021 werd een dividend van 1.080.000 euro volledig verrekend met een rekening-courantvordering en werd de bestuurder toch aansprakelijk gehouden voor het tekort. In een andere zaak uit hetzelfde jaar ging het om 485.234 euro, exact gelijk aan de rekening-courantschuld.

Keert u dividend uit aan uw holding, dan biedt die tussenschakel geen bescherming. De rechtbank rekende de wetenschap van de dga toe aan de ontvangende holding, waardoor ook de holding het tekort moest vergoeden tot het bedrag van de ontvangen uitkering. Wilt u weten of een opname in rekening-courant zelf zakelijk is, dan is dat een eigen vraag met eigen voorwaarden; daarover leest u meer in ons artikel over de rekening-courant met uw eigen bv.

Wat heeft de rechter tot nu toe beslist?

Hier past een belangrijk voorbehoud. Over de toepassing van de uitkeringstoets zelf, zoals die sinds 1 oktober 2012 geldt, heeft de Hoge Raad zich nog niet uitgesproken. Hij heeft in 2016 wel beslist over de verhouding tussen die toets en de oudere aansprakelijkheidsroutes, waarover u onderaan deze sectie meer leest. Alles wat daartussen staat, komt van rechtbanken en gerechtshoven. Dat betekent dat de lijn zich nog kan wijzigen en dat een uitspraak van een rechtbank geen algemene regel is. Wij noemen ze omdat ze goed laten zien waar het in de praktijk op stukloopt.

De rechtbank die het dividend van 1.080.000 euro beoordeelde, formuleerde de drempel als evident onverantwoorde uitkeringen. Of die drempel algemeen geldt, staat nog niet vast: één rechtbank heeft het zo verwoord en de Hoge Raad heeft zich er niet over uitgelaten. Ga er dus niet van uit dat een kleine misrekening u nooit kan worden aangerekend. In diezelfde zaak werd overigens ook het accountantskantoor aansprakelijk geacht tegenover de bestuurder, omdat het niet had gewaarschuwd voor het aansprakelijkheidsrisico van de dividend- en verrekeningsconstructie. Een adviseur die u hierin begeleidt, heeft dus een eigen waarschuwingsplicht.

Er is ook een uitspraak die laat zien hoe het goed gaat. Het hof oordeelde in 2022 dat bestuurders bij de uitkeringstoets niet alles zelf hoeven na te rekenen. Zijn de cijfers vóór uw bestuursperiode door een extern professioneel bureau aangeleverd, dan mag u daarop vertrouwen, zolang er geen aanwijzingen zijn dat ze onjuist zijn. Een financiële analyse op basis van alle beschikbare stukken was in die zaak voldoende en de bestuurders waren niet aansprakelijk.

Twee oudere zaken worden in dit verband vaak genoemd: Nimox uit 1991 en Reinders Didam uit 2004. Die gaan over recht van voor 2012 en over andere regels, namelijk de onrechtmatige daad en de aansprakelijkheid bij faillissement. De wetgever heeft de normen uit die zaken wel richtinggevend genoemd bij het opstellen van de huidige regeling, en de Hoge Raad bevestigde in 2016 dat die routes naast de uitkeringstoets blijven bestaan. Ook als u de uitkeringstoets netjes doorloopt, kan een uitkering dus nog langs die andere weg worden aangepakt.

Rekenvoorbeeld: drie uitkomsten bij dezelfde bv

Onderstaand voorbeeld speelt in 2026 en laat zien dat de balanstest ruimte kan geven die de uitkeringstoets vervolgens grotendeels wegneemt. De bedragen zijn afgerond op hele euro’s (zie figuur 5).

De situatie

Stel dat u enig aandeelhouder en enig bestuurder van uw bv bent. Het eigen vermogen is 200.000 euro en er zijn geen wettelijke of statutaire reserves. De balanstest staat dus een uitkering van maximaal 200.000 euro toe. Op de bankrekening staat 160.000 euro. Over drie maanden moet de bv een banklening van 150.000 euro aflossen, en uit de lopende bedrijfsvoering komt in die drie maanden netto nog 15.000 euro binnen. De liquiditeitsprognose voor de komende twaalf maanden laat zonder dividend daarom een laagste banksaldo zien van 25.000 euro (160.000 plus 15.000 min 150.000), en dat dieptepunt valt in de maand van de aflossing.

Uitkomst 1: een dividend dat de bv kan dragen

U keurt als bestuurder een dividend van 15.000 euro goed en legt de prognose bij het besluit. De bv houdt 15 procent dividendbelasting in, dus 2.250 euro, maakt 12.750 euro aan u over en draagt 2.250 euro af. Het laagste banksaldo zakt naar 10.000 euro, dus de aflossing blijft haalbaar. In box 2 betaalt u 24,5 procent over 15.000 euro, dat is 3.675 euro. De ingehouden dividendbelasting van 2.250 euro wordt daarmee verrekend, dus u betaalt nog 1.425 euro bij.

Uitkomst 2: een gematigd dividend dat de toets toch niet haalt

U denkt voorzichtig te zijn met 60.000 euro, ruim onder de 200.000 euro die de balanstest toestaat. Ook hier gaat het volledige brutobedrag de kas uit: 51.000 euro naar u en 9.000 euro dividendbelasting naar de Belastingdienst. Het laagste banksaldo komt daarmee uit op 35.000 euro negatief, dus de aflossing van 150.000 euro kan niet volledig worden gedaan. Ook een tekort van 35.000 euro betekent al dat de bv haar opeisbare schuld niet kan betalen, dus moet u de goedkeuring weigeren.

Er is wel een uitweg. De vrije ruimte in de prognose is 25.000 euro, dus tot dat bedrag kan de bv verantwoord uitkeren. Wilt u meer uitkeren, dan wacht u tot na de aflossing en toetst u dan opnieuw. Dit is het scenario dat in de praktijk het vaakst wordt onderschat, want het bedrag voelt bescheiden en de balanstest geeft ruimte.

Uitkomst 3: uitkeren zonder de toets te doen

U keurt 180.000 euro goed zonder naar de liquiditeit te kijken. De bv houdt 27.000 euro dividendbelasting in en maakt 153.000 euro over. Het laagste saldo komt uit op 155.000 euro negatief en de banklening kan niet worden afgelost. Dat de bv over drie maanden 150.000 euro moest aflossen stond al vast, dus u behoorde redelijkerwijs te voorzien dat de bv haar opeisbare schulden na de uitkering niet kon blijven betalen.

Daarmee bent u als bestuurder aansprakelijk voor het tekort dat de bv door de uitkering niet meer kan betalen, in dit voorbeeld ongeveer 155.000 euro, met wettelijke rente van 4 procent vanaf de dag van de uitkering. Als ontvanger bent u aansprakelijk tot maximaal het bedrag van de uitkering, dus 180.000 euro. Dat is het brutobedrag, ook al kwam er 153.000 euro op uw rekening; de ingehouden 27.000 euro is immers voor uw rekening afgedragen.

De box 2-heffing blijft daarbij gewoon staan. U betaalt 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 111.157 euro, samen 51.325 euro. Daarvan is 27.000 euro al ingehouden, dus u betaalt 24.325 euro bij. Moet u het dividend later terugbetalen, dan verdwijnt die heffing over 2026 niet: de terugbetaling werkt fiscaal niet terug en levert pas in het jaar van terugbetaling een negatief voordeel op. U betaalt dus eerst de belasting en moet daarna het geld terug in de bv storten.

De conclusie: de balanstest zegt hoeveel er op papier uitkeerbaar is, de uitkeringstoets zegt hoeveel de bv werkelijk kan missen. Het tweede getal is vaak lager, en alleen dat tweede getal beschermt u tegen aansprakelijkheid. Toetst u niet beide, dan weet u niet welk van de twee bij u het bindende bedrag is.

Figuur 5: de drie uitkomsten naast elkaar. De staven tonen het laagste banksaldo in de komende twaalf maanden; de stippellijn is de vrije ruimte van 25.000 euro.

De fiscale kant: dividendbelasting en box 2 in 2026

Is de uitkering civielrechtelijk in orde, dan begint het fiscale traject. Onderstaande tabel geeft de fiscale percentages en termijnen die in 2026 gelden.

Onderwerp 2026 Toelichting
Dividendbelasting 15 procent De bv houdt dit in op het brutodividend en draagt het af
Box 2, eerste schijf 24,5 procent tot en met 68.843 euro Per persoon; fiscale partners samen dus tot 137.686 euro
Box 2, tweede schijf 31 procent boven 68.843 euro Over het deel boven de schijfgrens
Aangifte dividendbelasting Binnen 1 maand Gerekend vanaf de dag waarop de bv het dividend aan u ter beschikking stelt
Betaling dividendbelasting Binnen 1 maand Zelfde termijn als de aangifte
Bezwaar tegen het betaalde bedrag Binnen 6 weken Gerekend vanaf de datum van betaling
Dividendbelasting inhouden, aangeven en betalen

Keert uw bv dividend uit aan u als particuliere aandeelhouder, dan moet de bv 15 procent dividendbelasting inhouden en daarvan aangifte doen. De termijn loopt vanaf de dag waarop de bv het dividend aan u ter beschikking stelt, dus vanaf het moment waarop u een onvoorwaardelijk recht op uitbetaling krijgt. Dat is niet hetzelfde als de dag waarop het geld op uw rekening staat. Stelt de bv het dividend in oktober betaalbaar maar betaalt zij pas in januari uit, dan loopt de aangiftetermijn toch vanaf oktober. Stel de uitbetaling ook niet te lang uit: het recht op een vastgesteld dividend verjaart na vijf jaar, tenzij de statuten een langere termijn noemen.

Dat betekent ook dat de bv de dividendbelasting binnen een maand na de betaalbaarstelling moet afdragen, ook als zij het dividend zelf pas later uitbetaalt. Neem die afdracht dus als apart bedrag mee in uw liquiditeitsprognose, want voor de uitkeringstoets is het net zo goed geld dat de bv kwijt is.

Twee praktische valkuilen. De dividendbelasting gaat naar een ander bankrekeningnummer dan de vennootschapsbelasting en de omzetbelasting, en het aangiftenummer moet u altijd vermelden. En heeft u een fout gemaakt in de aangifte, dan kunt u die niet herstellen door opnieuw aangifte te doen: een nieuwe aangifte overschrijft de eerdere niet. Heeft u al betaald, dan maakt u binnen zes weken na de betaaldatum bezwaar; heeft u nog niet betaald, dan meldt u de fout per brief.

Keert uw bv uit aan een holding die 5 procent of meer van de aandelen heeft, dan is er meestal sprake van deelnemingsdividend, dus dividend tussen vennootschappen waarbij de ontvanger een deelneming van minstens 5 procent heeft. De bv past dan een inhoudingsvrijstelling toe en houdt niets in. Is de hele uitkering vrijgesteld, dan hoeft er geen aangifte te worden gedaan, behalve als de Belastingdienst de bv uitnodigt om aangifte te doen. Zo’n uitnodiging maakt de aangifte alsnog verplicht, ook als er niets te betalen valt.

Box 2 bij uzelf

Heeft u een aanmerkelijk belang, dus minimaal 5 procent van de aandelen, dan is het dividend bij u een regulier voordeel in box 2, dus een opbrengst uit uw aandelen en niet een winst op de verkoop ervan. Het tarief is in 2026 24,5 procent tot en met 68.843 euro en 31 procent daarboven. Bent u fiscaal partner, dan kunt u het box 2-inkomen onderling verdelen, waardoor u samen tot 137.686 euro in de eerste schijf kunt blijven. De ingehouden dividendbelasting is een voorheffing, dus een vooruitbetaling op uw inkomstenbelasting: u geeft die in uw aangifte op en zij wordt met uw box 2-heffing verrekend.

Ontvangt u van uw bv rente op een lening die u aan de bv heeft verstrekt, dan is dat geen dividend en dus geen box 2-inkomen. Die rente hoort in box 1, waar ook uw loon wordt belast. Het gaat dan om de regeling voor het ter beschikking stellen van vermogensbestanddelen: leent u geld aan uw eigen bv of verhuurt u er iets aan, dan wordt de opbrengst daarvan in box 1 belast. Dat wordt in aangiften geregeld verkeerd ingevuld.

Een civielrechtelijk ongeldige uitkering is fiscaal wel belast

Dit is de meest onderschatte fiscale consequentie. Of er voor de belasting een voordeel uit aandelen is, hangt niet af van de vraag of er vennootschapsrechtelijk een geldige dividenduitkering tot stand is gekomen. Beslissend is dat er vermogen van de bv naar u is verschoven en dat beide partijen zich daarvan bewust waren. Het hof besliste in juni 2026 in die zin over een uitkering van 116.324 euro uit de agioreserve, het bedrag dat aandeelhouders bij de uitgifte van aandelen bovenop de nominale waarde hebben gestort. Over die uitkering had het verkeerde orgaan besloten: civielrechtelijk dus geen geldig besluit, fiscaal toch belast.

Draait u de uitkering later terug, dan is dat een gebeurtenis van het latere jaar. De vernietiging van een besluit of overeenkomst werkt civielrechtelijk wel terug, maar fiscaal niet. Bestaat er een echte verplichting om terug te betalen en betaalt u ook terug, dan is dat in het jaar van terugbetaling een negatief voordeel in box 2. Heeft u in dat jaar geen ander box 2-inkomen, dan ontstaat een box 2-verlies dat u niet meteen kunt gebruiken maar met inkomen uit andere jaren moet verrekenen. U schiet de belasting dus jaren voor. Bestaat die terugbetalingsverplichting niet, dan wordt het als een informele kapitaalstorting gezien, dus als een storting in de bv zonder dat u daar aandelen voor krijgt.

Een correctie van de aanslag over het uitkeringsjaar zit er in beide gevallen niet in. Wat er met de al ingehouden dividendbelasting gebeurt als u de uitkering moet terugbetalen, is niet in algemene regels vastgelegd; laat dat per geval beoordelen.

Ook bij inkoop van eigen aandelen en kapitaalvermindering

De uitkeringstoets geldt niet alleen voor dividend. Koopt uw bv haar eigen aandelen terug en betaalt zij daar iets voor, dan geldt een liquiditeitstoets die vrijwel hetzelfde is geformuleerd als bij dividend. Het verschil zit in de procedure en in de sanctie. Bij inkoop beslist het bestuur zelf, dus er is geen apart goedkeuringsvereiste, en de balanstest wordt strenger: het eigen vermogen min de verkrijgingsprijs moet groter zijn dan de verplichte reserves. Wordt die balanstest geschonden of een statutaire beperking overtreden, dan is de inkoop nietig.

Bij schending van de uitkeringstoets is de inkoop niet nietig, maar zijn de bestuurders aansprakelijk voor het tekort. Daarnaast is de aandeelhouder die zijn aandelen verkocht heeft aansprakelijk tot maximaal de prijs die hij ervoor kreeg; bij inkoop is dat dus de verkoper in plaats van de dividendontvanger.

Vermindert uw bv het kapitaal met terugbetaling op de aandelen, dan gelden dezelfde bestuursgoedkeuring, dezelfde uitkeringstoets en dezelfde aansprakelijkheid: de wet verklaart die regels daarop van toepassing. Er geldt daarnaast een eigen balanstest. Denk hierbij niet dat schuldeisers zich met een verzetprocedure kunnen melden: dat recht is bij de bv per 1 oktober 2012 vervallen en juist vervangen door de uitkeringstoets met aansprakelijkheid. Bij de nv bestaat het verzetrecht nog wel.

Wilt u kapitaal onbelast terugbetalen, dan zijn er strikte fiscale formaliteiten: er moet een besluit van de algemene vergadering en een statutenwijziging zijn, en die handelingen moeten in samenhang en kort na elkaar plaatsvinden. Gebeurt dat niet, dan is de terugbetaling belast voor zover de bv nog winst en winstreserves heeft, de zogeheten zuivere winst. Bij een kapitaalvermindering door intrekking van aandelen komt de onbelaste terugbetaling helemaal niet aan de orde, want dan geldt het fiscaal als een verkoop van uw aandelen: u wordt in box 2 afgerekend over het verschil tussen wat u ontvangt en wat u voor die aandelen heeft betaald.

Praktische checklist: wat u moet regelen

Loop deze punten na voordat uw bv een euro uitkeert (zie figuur 6). De regeling levert u zelf geen voordeel op, maar zorgvuldig naleven voorkomt schade die tot in uw privévermogen kan reiken.

  • Controleer de statuten. Kijk wie bevoegd is te besluiten en of er statutaire reserves of beperkingen zijn.
  • Doe de balanstest. Stel vast dat het eigen vermogen groter is dan de wettelijke en statutaire reserves en keer niet meer uit dan dat meerdere.
  • Neem een besluit van het bevoegde orgaan. Dat is in de regel de algemene vergadering; controleer in de statuten of dat bij uw bv anders is geregeld.
  • Maak een liquiditeitsprognose. Kijk als basis ongeveer een jaar vooruit, en langer als u een grote verplichting verder in de toekomst al ziet aankomen. Neem ook de afdracht van de dividendbelasting mee.
  • Laat het bestuur uitdrukkelijk goedkeuren. Leg de goedkeuring en de onderbouwing schriftelijk vast; bij meer bestuurders moeten zij allen betrokken zijn.
  • Toets opnieuw vlak voor de betaling. Voor de aansprakelijkheid is het moment van uitkeren beslissend, niet het moment van goedkeuren.
  • Behandel verrekening als een echte uitkering. Ook een dividend dat u wegstreept tegen uw rekening-courant valt volledig onder de toets.
  • Regel de dividendbelasting. Houd 15 procent in en doe binnen een maand na de terbeschikkingstelling aangifte en betaling op het aparte rekeningnummer.
  • Bewaar het dossier. Bestuursbesluit, prognose en jaarcijfers vormen later uw bewijs dat u zorgvuldig heeft getoetst.

Figuur 6: de vijf vragen als beslisboom, met per nee-antwoord de uitweg. Vijf keer ja betekent dat de uitkering kan worden gedaan en dat u dat jaren later nog kunt aantonen.

Veelgestelde vragen

Hoeveel dividend mag u uit uw bv uitkeren?

Op papier het deel van het eigen vermogen dat boven de wettelijke en statutaire reserves uitkomt. In werkelijkheid vaak minder, want het bestuur mag alleen goedkeuren als de bv na de uitkering haar opeisbare schulden kan blijven betalen. Maak daarom altijd eerst een liquiditeitsprognose; die geeft het bedrag dat u echt kunt uitkeren.

Moet u de uitkeringstoets ook doen als u het dividend verrekent met uw rekening-courant?

Ja, en dat is geen formaliteit: rechters hebben bestuurders juist in deze constructie aansprakelijk gehouden, ook toen het banksaldo door de verrekening niet veranderde. Reken het verrekende bedrag dus volledig mee in de toets, precies zoals een uitbetaling in geld.

Wat gebeurt er als u de bestuursgoedkeuring niet vastlegt?

De goedkeuring kan dan geldig zijn, maar u kunt niet bewijzen dat u de toets echt heeft gedaan, terwijl de bewijslast bij het vrijpleiten juist bij u ligt. Bij een eenmansbestuur kan de betaalbaarstelling volgens de wetsgeschiedenis stilzwijgend als goedkeuring gelden, maar dat helpt u tegen dat bewijsprobleem niet. Leg het besluit met de onderbouwing dus altijd schriftelijk vast.

Hoe ver vooruit moet u kijken bij de uitkeringstoets?

De wet noemt geen termijn. De wetsgeschiedenis spreekt van in de regel ongeveer een jaar vanaf de uitkering, en dat is een vuistregel en geen wettelijke grens. Weet u van een grote verplichting die verder in de toekomst ligt, zoals een aflossing of een pensioenverplichting, dan hoort die er gewoon bij.

Bent u als bestuurder nooit meer kwijt dan het uitgekeerde dividend?

Dat is niet zeker. De wet noemt de grens van het ontvangen bedrag alleen voor de ontvanger van de uitkering, niet voor de bestuurders. Een rechtbank nam die grens in 2021 wel aan voor de bestuurder, een andere rechtbank wees hem in hetzelfde jaar af. De Hoge Raad heeft hierover nog niet beslist, dus houd rekening met een groter risico.

Kunt u de box 2-heffing terugkrijgen als de uitkering achteraf ongeldig blijkt?

Over het jaar van de uitkering meestal niet. Voor de belasting is beslissend dat er vermogen van de bv naar u is verschoven, ook als het besluit vennootschapsrechtelijk niet geldig was. Betaalt u het dividend later terug op grond van een echte verplichting, dan levert dat in dat latere jaar een negatief voordeel in box 2 op, maar alleen als u in dat jaar box 2-inkomen heeft om het tegen af te zetten.

Hoe Taxcount u kan helpen

Taxcount rekent voor u uit hoeveel uw bv werkelijk kan uitkeren. Wij maken de balanstest en de liquiditeitsprognose. Wij stellen het besluit van de algemene vergadering en de bestuursgoedkeuring op. En wij zorgen dat de onderbouwing zo in het dossier komt dat u die jaren later nog kunt gebruiken. Ook kijken wij naar het moment van uitkeren, naar de verdeling tussen loon en dividend en naar de gevolgen voor uw rekening-courant, zodat de uitkering niet alleen juridisch klopt maar u er fiscaal ook niet te veel voor betaalt. Verzorgt u de aangifte dividendbelasting liever niet zelf, dan nemen wij die inhouding, aangifte en betaling van u over.

Wilt u dit jaar dividend uitkeren en uw persoonlijke risico zo klein mogelijk houden? Leg uw cijfers aan ons voor, dan beoordelen wij uw situatie en zeggen wij u welk bedrag verantwoord is.

Dit artikel bevat algemene informatie over de balanstest en de uitkeringstoets bij een dividenduitkering en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en rentepercentages kunnen wijzigen en de rechtspraak over de uitkeringstoets is nog in ontwikkeling. De uitkomst in uw situatie hangt af van uw persoonlijke en zakelijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen.

Zie ook:

Rekening-courant tussen dga en bv in 2026: houd de lening zakelijk en voorkom een correctie

U bent directeur-grootaandeelhouder (dga) en laat weleens een privérekening door uw eigen besloten vennootschap (bv) betalen, of u schiet zelf iets voor de bv voor. Zo’n rekening-courant dga bv is een lopende rekening waarop het saldo heen en weer beweegt. Zolang dat saldo klein blijft en snel wordt aangezuiverd, is er weinig aan de hand. Loopt het op, dan ziet de Belastingdienst een lening en toetst zij of de voorwaarden zakelijk zijn: is er een overeenkomst, een zakelijke rente, een aflossingsafspraak en genoeg zekerheid? Valt die toets verkeerd uit, dan kan uw rentevoordeel of zelfs de hele schuld worden belast in box 2.

Wat is een rekening-courant tussen dga en bv?

Een rekening-courant is een aparte rekening in de boekhouding van de bv waarop bedragen worden geboekt die over en weer gaan tussen u en de bv. Neemt u geld op of laat u een privérekening door de bv betalen, dan ontstaat een schuld aan de bv. Schiet u juist iets voor de bv voor, dan ontstaat een vordering op de bv. Het saldo aan het eind van het jaar is dus of een schuld of een vordering.

U en uw bv zijn juridisch twee verschillende partijen, maar in de praktijk zit u aan beide kanten van de tafel. Daardoor kunt u afspraken maken die een vreemde nooit zou maken: geld opnemen zonder rente, zonder aflossingsschema en zonder onderpand. Juist daarom kijkt de Belastingdienst mee. De winst van een onderneming, en via de vennootschapsbelasting ook die van de bv, wordt namelijk bepaald zonder onzakelijke elementen. Loopt er om privéredenen een voordeel van de bv naar u, dan corrigeert de inspecteur dat. De inspecteur is de ambtenaar die uw aangifte beoordeelt en de aanslag vaststelt.

Wanneer is het nog een rekening-courant en wanneer een lening?

Dit is het punt waar het in de praktijk misgaat. Volgens de Belastingdienst is een rekening-courant bedoeld voor kleine bedragen die over en weer worden geboekt en doorlopend met elkaar worden verrekend. U laat bijvoorbeeld een eigen rekening door de bv betalen en betaalt dat bedrag korte tijd later terug, of u betaalt even een rekening voor de bv en krijgt het geld snel weer terug. Zulke bedragen worden alleen voorgeschoten. Daarom is een rekening-courant geen lening met rente.

De Belastingdienst maakt dat concreet met een grens van 17.500 euro. Blijft het saldo het hele jaar op of onder 17.500 euro, dan hoeft er geen rente te worden berekend. Komt het saldo hoger uit, dan moet er over het hele bedrag rente worden berekend. Let op: die grens staat niet in de wet. Het is een praktische lijn die de Belastingdienst op haar website hanteert. U kunt er dus geen wettelijke aanspraak aan verbinden, en de Belastingdienst kan haar wijzigen.

In figuur 1 ziet u in vier vragen welke route uw rekening-courant volgt. De rest van deze paragraaf werkt die vier vragen uit.

          Figuur 1: beslisboom met vier vragen die bepalen of u rente moet rekenen. Blijft het saldo het hele jaar op of onder 17.500 euro en wordt het bedrag doorlopend met de bv verrekend, dan is geen rente nodig. Komt het saldo hoger uit, dan is rente verplicht over het hele jaar en het hele bedrag. Is er een looptijd en een aflossingsschema afgesproken, of is het bedrag aflossingsvrij uitgeleend, dan is er in wezen een lening en gelden alle zakelijke voorwaarden, ook onder 17.500 euro.
Eén piek in het jaar is genoeg

Het voorbeeld op de website van de Belastingdienst laat zien hoe streng die eis is, en dat ziet u terug in figuur 2. Op 1 januari staat er 10.500 euro op de rekening-courant. In april loopt het saldo op tot 20.500 euro, bijvoorbeeld omdat de bv een privéaankoop voorschiet. In mei lost u 5.000 euro af, zodat het saldo op 31 december 15.500 euro is. Zowel op de beginbalans als op de eindbalans staat er dus minder dan 17.500 euro. Maar omdat het saldo in april boven de grens uitkwam, was het niet het hele jaar lager. U moet daarom over het hele jaar rente berekenen.

Figuur 2: het saldoverloop uit het voorbeeld van de Belastingdienst, met de grens van 17.500 euro als stippellijn. Het saldo start op 1 januari op 10.500 euro, piekt in april op 20.500 euro, daalt in mei met een aflossing van 5.000 euro en staat op 31 december op 15.500 euro. Begin- en eindstand liggen onder de grens, maar door die ene piek in april rekent u over het hele jaar en het hele bedrag rente.
De grens geldt niet als er in wezen een lening is

De regeling voor bedragen onder 17.500 euro geldt alleen voor het voorschieten van kleine bedragen die doorlopend worden verrekend. Wordt via de rekening-courant bijvoorbeeld 16.000 euro aflossingsvrij uitgeleend met een looptijd van tien jaar, dan is dat volgens de Belastingdienst een rentedragende lening. Die moet aan alle zakelijke voorwaarden voldoen, ook al blijft het bedrag onder 17.500 euro. Zoals figuur 1 laat zien, wijst een afgesproken looptijd of aflossingsschema zelf al op een lening: wie zulke afspraken maakt, schiet niet even iets voor maar leent uit. Het gaat dus niet alleen om de hoogte van het saldo, maar ook om de bedoeling en de looptijd.

Welke voorwaarden maken de lening zakelijk?

Zakelijk betekent: dezelfde voorwaarden die uw bv zou stellen aan een lening aan iemand die niet aan de bv of aan u verbonden is en die verder in vergelijkbare omstandigheden verkeert, met bijvoorbeeld een vergelijkbaar inkomen en vermogen. Twijfelt de Belastingdienst aan de zakelijkheid, dan kan zij zes vragen stellen:

  • Is de lening schriftelijk vastgelegd in een leningsovereenkomst?
  • Hebt u met de bv afspraken gemaakt over het terugbetalen van de lening?
  • Biedt u de bv voldoende zekerheden?
  • Hebt u met de bv een zakelijke rente afgesproken?
  • Kan de bv aan haar verplichtingen blijven voldoen als u de lening opneemt?
  • Zou de bv de lening ook onder dezelfde voorwaarden aan een derde in vergelijkbare omstandigheden hebben verstrekt?

Die zes vragen staan naast elkaar in figuur 3 en worden in samenhang beoordeeld. Eén zwak punt maakt de lening niet automatisch onzakelijk, en een schriftelijke overeenkomst alleen maakt haar niet automatisch zakelijk. Het ontbreken van aflossingsafspraken of zekerheden is wel een sterke aanwijzing dat de lening niet zakelijk is.

Figuur 3: de zes vragen waarmee de inspecteur de zakelijkheid van uw lening toetst, van de schriftelijke leningsovereenkomst tot de vraag of de bv dezelfde lening ook aan een onbekende derde zou hebben gegeven. Die laatste vraag geldt ook voor uw partner en uw kinderen. De zes vragen worden in samenhang beoordeeld: één zwak punt maakt de lening niet automatisch onzakelijk, en een overeenkomst alleen maakt haar niet automatisch zakelijk.

De laatste vraag geldt niet alleen voor u, maar ook voor uw partner en uw kinderen. De Belastingdienst geeft het voorbeeld van een dochter die 20.000 euro nodig heeft om een eigen bedrijf op te richten en bij de bank geen lening krijgt omdat zij niet aan de bankvoorwaarden voldoet. Leent de bv haar het geld toch, dan kan de Belastingdienst dat aanmerken als onzakelijk handelen van de bv.

Wat zet u in de leningsovereenkomst?

De Belastingdienst adviseert een schriftelijke leningsovereenkomst en noemt daarvoor de volgende onderdelen:

  • uw naam en adresgegevens en die van de bv
  • het bedrag dat u leent van de bv
  • de looptijd van de lening en de manier van terugbetalen
  • het rentetarief
  • of de rente per maand of per jaar wordt berekend, en vooraf of achteraf
  • het onderpand dat u als zekerheid stelt, en wat er gebeurt als de waarde van dat onderpand daalt tot onder het bedrag van de lening
  • de gevolgen voor u als u niet aan de voorwaarden voldoet of kunt voldoen

U en een bevoegde vertegenwoordiger van de bv ondertekenen de overeenkomst; u kunt zelf die vertegenwoordiger zijn. Bij de handtekening horen de naam van de ondertekenaars, de plaats en de datum. Het is gebruikelijk dat de overeenkomst is ondertekend voordat u het geld krijgt. Een overeenkomst die pas na een boekenonderzoek wordt opgemaakt, overtuigt niet. Een boekenonderzoek is een controle waarbij de Belastingdienst uw administratie ter plaatse doorneemt.

Heeft uw bv maar één aandeelhouder, dan komt daar een civielrechtelijke eis bij: afspraken tussen de bv en die enige aandeelhouder moeten schriftelijk worden vastgelegd, anders kan de rechtshandeling worden vernietigd. Die eis geldt niet voor handelingen die tot de gewone bedrijfsuitoefening van de bv horen.

Hoe onderbouwt u de rente?

De bv moet u jaarlijks een zakelijke rentevergoeding in rekening brengen. Volgens de Belastingdienst, die zich daarbij op vaste rechtspraak beroept, is dat de renteopbrengst die de bv normaal gesproken ook elders als particuliere belegger kan halen. Zou u net zo kredietwaardig zijn als een bank, dan kon u uitgaan van het normale rentetarief op een privérekening bij een bank, dus het tarief dat een particuliere spaarder krijgt. Dat is meestal niet het geval, dus komt daar een passende risico-opslag bovenop.

Voor een variabele rente op een lening met een looptijd korter dan tien jaar mag u als basis het gemiddelde van het T-rendement en het U-rendement nemen. Dat zijn rendementen op staatsobligaties; het U-rendement wordt maandelijks gepubliceerd door het Data Analytics Centre van het Verbond van Verzekeraars, voorheen het Centrum voor Verzekeringsstatistiek. Dat gemiddelde verhoogt u met een risico-opslag, omdat de bv bij een lening aan u meer risico loopt dan bij een lening aan de Nederlandse Staat. Ook de rente die de bv zelf aan haar financiers betaalt, weegt mee. Ter indicatie: het U-rendement liep in 2026 op van 2,71 procent in januari naar 3,01 procent in september. Een vast percentage bestaat niet: hoe hoog de opslag daarboven moet zijn, hangt af van uw situatie en van de voorwaarden van de lening.

Spreekt u juist een vaste rente af, of leent u voor tien jaar of langer, dan valt u buiten deze methode en is een andere onderbouwing nodig. Wel geldt de algemene lijn: de rente wordt hoger als het risico voor de bv toeneemt, als u een vast rentetarief afspreekt, als u aflossingsvrij leent of als u afspreekt de rente pas aan het eind van de maand of het jaar te betalen.

Tarieven waarbij een bank de uitlener is, mag u niet gebruiken. Onbruikbaar zijn dus het tarief dat banken elkaar in rekening brengen, het tarief voor grote zakelijke klanten, de hypotheekrente en de rente op een doorlopend krediet. Voor uw bv is de lening een belegging, en die belegging moet winst opleveren. Figuur 4 zet de opbouw van de rente en de vier verboden tarieven naast elkaar.

Figuur 4: de opbouw van een zakelijke rente, van onder naar boven. De basis is het gemiddelde van het T-rendement en het U-rendement, dat geldt bij een variabele rente en een looptijd korter dan tien jaar. Daarop komt een risico-opslag, en daarboven opslagen voor een vaste rente, voor aflossingsvrij lenen en voor rente die u pas achteraf betaalt. Rechts staan de vier tarieven die u niet mag gebruiken: de hypotheekrente, een doorlopend krediet, het interbancaire tarief en het tarief voor grote zakelijke klanten.

Kies vooraf of u een vaste of een variabele rente wilt en of u de rente per maand of per jaar berekent, en zet die keuze in de overeenkomst. Rekent u per jaar, dan mag u het T-rendement of U-rendement van december gebruiken, eventueel met opslag. Tussentijds van systematiek wisselen kan wel, maar heeft financiële gevolgen, zoals boeterente: een vergoeding die u betaalt omdat u van de afgesproken rentevorm afwijkt.

Welke zekerheid verwacht de bv?

Uw bv moet ervan uit kunnen gaan dat zij het uitgeleende geld terugkrijgt. Daarom is het zakelijk dat u een onderpand geeft dat de bv kan verkopen als u niet meer aflost. Het is gebruikelijk dat de waarde van dat onderpand ten minste even hoog is als de lening, niet alleen bij het verstrekken maar ook tijdens de looptijd. Daalt de waarde onder het bedrag van de lening, dan is het gebruikelijk dat u aanvullende zekerheid geeft.

Het soort onderpand telt mee. Bij een effectenportefeuille is het gebruikelijk een korting van 30 procent toe te passen vanwege het risico dat de effecten in waarde dalen. Wilt u 70.000 euro lenen, dan hoort daar dus een portefeuille van ongeveer 100.000 euro bij. Bij een hoge of risicovolle lening zou een bank hypothecaire zekerheid eisen, en dan geldt voor uw bv hetzelfde. Dat kan een recht van hypotheek zijn op uw eigen woning, maar ook op een vakantiewoning of een woning die u aan derden verhuurt. Voor de bv heeft dat twee voordelen: door inschrijving in het hypotheekregister krijgt zij voorrang bij de aflossing van schulden, en omdat dat register openbaar is, kan zij zien of er al andere hypotheken op de woning rusten.

Kan uw bv haar verplichtingen blijven nakomen?

Leent u van uw bv, dan moet de bv daarna nog aan haar eigen verplichtingen kunnen voldoen: de huur, het loon van werknemers, andere leningen en de termijnen van een lijfrente, stamrecht of pensioen. Kan zij dat niet, dan is de lening niet zakelijk.

De Belastingdienst geeft dit voorbeeld. U leent 100.000 euro van uw bv en spreekt af dat u die na vijftien jaar in één keer terugbetaalt. Daardoor krijgt de bv al die tijd geen aflossingen binnen. Na vijf jaar moet zij jaarlijks een lijfrentetermijn van 15.000 euro gaan uitkeren, en dat kan niet omdat al het geld aan u is uitgeleend. De bv moet daarom vooraf een reële inschatting maken van haar andere verplichtingen en afspreken dat zij op tijd voldoende geld terugkrijgt. In dit voorbeeld moet zij vanaf jaar vijf elk jaar minstens 15.000 euro terugkrijgen.

Wat vraagt een aflossingsvrije lening extra?

U kunt afspreken dat u de lening pas aan het eind van de looptijd in één keer terugbetaalt. De bv heeft dan minder zekerheid dan bij aflossing in termijnen, dus is het zakelijk om aanvullende voorwaarden op te nemen. Gebruikelijk zijn: u betaalt de rente in termijnen, het rentetarief is hoger dan bij een lening die u in termijnen terugbetaalt, en de waarde van de zekerheid is hoger dan bij zo’n lening.

Twijfelt u? Vraag de inspecteur om een beoordeling

Weet u niet of uw lening aan de zakelijke voorwaarden voldoet, dan adviseert de Belastingdienst u eerst te laten adviseren door een belastingadviseur. Daarna kunt u de inspecteur van uw belastingkantoor schriftelijk om een beoordeling vragen. Geef in die brief een duidelijk en volledig overzicht van de feiten en omstandigheden en uw eigen analyse, en stuur een kopie van de leningsovereenkomst mee. Vraagt u om een schriftelijke beoordeling, dan krijgt u binnen acht weken bericht; wilt u een gesprek, dan belt de Belastingdienst u binnen tien werkdagen. Vermeld dus ook uw telefoonnummer. Houd er rekening mee dat de uitkomst ook negatief kan zijn: de inspecteur kan een standpunt innemen dat u niet bevalt, en aan een gemaakte afspraak bent u daarna gebonden. In de praktijk wordt bij grote of oplopende rekening-courantschulden vaak een vaststellingsovereenkomst met de inspecteur gesloten, een schriftelijke afspraak waaraan beide partijen zich binden.

Wat gebeurt er als de rekening-courant niet zakelijk is?

U kunt op twee manieren onzakelijk handelen: de lening voldoet niet aan zakelijke voorwaarden, of u komt de afspraken over terugbetalen en rente niet na. De gevolgen lopen op van een correctie van alleen de rente tot heffing over de volledige schuld.

Eerst iets over de bewijslast, want die wordt vaak vergeten. De inspecteur die een verkapte winstuitdeling wil vaststellen, moet aannemelijk maken dat de bv armer is geworden, dat u als aandeelhouder rijker bent geworden en dat u en de bv zich van die vermogensverschuiving bewust waren. Aannemelijk maken is een lichtere maatstaf dan overtuigend aantonen, maar het is wel de inspecteur die aan zet is. Een compleet dossier met een overeenkomst, een onderbouwde rente en werkelijk geboekte betalingen maakt zijn positie dus aanzienlijk moeilijker. Het toetsingskader en de bewijslast bij een verkapte winstuitdeling worden binnen het project nog afzonderlijk uitgewerkt.

Eerst wordt de rente gecorrigeerd

Rekent de bv geen of een te lage rente, dan is dat een onzakelijk element dat uit de winst wordt gehaald. Bij de bv is het voordeel dat naar u loopt een onttrekking: het komt niet ten laste van haar winst. Een onttrekking is het overbrengen van vermogen van de bv naar de privésfeer. Bij u is datzelfde voordeel een regulier voordeel uit aanmerkelijk belang, belast in box 2. Een aanmerkelijk belang is een belang van meestal 5 procent of meer in een vennootschap. In de praktijk wordt zo’n voordeel verkapt of vermomd dividend genoemd: het is geen formeel uitgekeerd dividend, maar het wordt fiscaal wel zo belast. De Belastingdienst kan het voordeel ook als loon belasten, en dan werkt het anders uit: de last is bij de bv wél aftrekbaar en bij u geldt het progressieve tarief van box 1.

Belangrijk is dat u het geld niet daadwerkelijk hoeft op te nemen. Ook een verrekening in rekening-courant geldt al als het genieten van een voordeel. Verrekening is het tegen elkaar wegstrepen van een vordering en een schuld. Ter illustratie: Hof Den Haag oordeelde in 2020 over een bedrag dat de bv boven op het aandelenkapitaal had ontvangen en dat ten gunste van de rekening-courant vrijviel. De stelling dat er geen uitdeling was omdat er geen geld was onttrokken, ging niet op; het bedrag was belast.

Opnamen in rekening-courant kunnen daarnaast een discussie over uw gebruikelijk loon oproepen, omdat de Belastingdienst opnamen soms ziet als loon dat niet als loon is verwerkt. Wilt u de schuld aflossen met een dividenduitkering, dan moet die uitkering eerst de uitkeringstoets van artikel 2:216 Burgerlijk Wetboek doorstaan: het bestuur moet beoordelen of de bv haar schulden daarna nog kan blijven betalen.

Daarna kan de hele schuld bij uw inkomen worden geteld

Houdt u zich niet aan alle afspraken, dan is de lening niet meteen onzakelijk. De Belastingdienst weegt vier dingen: het bedrag waarvoor u zich niet aan de afspraken houdt, hoelang dat duurt, het aantal afspraken waaraan u zich niet houdt en het belang van de afspraak die u schendt. Wijkt u niet te veel af, dan kan de Belastingdienst alsnog aannemen dat u zakelijk handelt en alleen uw inkomstenbelasting of de vennootschapsbelasting van de bv verhogen. Wijkt u te veel af, dan kan zij het hele bedrag van de lening bij uw inkomen in box 2 tellen. Daarvoor is een oplopend saldo alleen niet genoeg: de inspecteur moet aannemelijk maken dat de vordering feitelijk geen waarde meer heeft, dus dat u niet zult terugbetalen.

Is het hele bedrag van de lening bij uw inkomen geteld, dan kan zij daarna niet meer als lening op de balans van de bv staan; de bv kan haar dan ook niet afwaarderen. Afwaarderen is het verlagen van de boekwaarde van een vordering omdat die niet volledig wordt terugbetaald.

Uw pensioen of lijfrente in de bv loopt gevaar

Voert de bv nog uw pensioen-, stamrecht- of lijfrenteregeling uit, dan komt daar een risico bij. Onzakelijk handelen kan betekenen dat u feitelijk direct beschikt over het geld dat voor die regeling is bestemd, of dat uw recht op de uitkering feitelijk als zekerheid voor de lening dient. In beide gevallen kan dat leiden tot gehele of gedeeltelijke afkoop, en dan moet u direct belasting én revisierente betalen over de waarde van de regeling. Revisierente is een extra heffing bovenop de belasting, omdat u eerder aftrek hebt gehad over de premies.

Ook een te lage zekerheid kan dat gevolg hebben. Het voorbeeld van de Belastingdienst: u leent 100.000 euro van uw bv en geeft alleen een effectenportefeuille van 10.000 euro in onderpand, terwijl dezelfde bv een stamrecht van 150.000 euro uitvoert. Omdat de zekerheid lager is dan de lening, dient het stamrecht feitelijk als extra zekerheid. U betaalt dan direct belasting en revisierente over de volledige waarde van dat stamrecht, en daarbovenop moet u rekening houden met belastingrente en met invorderingsrente, de rente die u betaalt als u een aanslag te laat betaalt.

En dan volgen aanslag, rente en boete

Hebt u de inkomsten niet aangegeven, dan krijgt u een hogere aanslag en betaalt u daarover belastingrente. Die is vanaf 1 januari 2026 5 procent voor alle belastingen. Daarnaast kunt u een boete krijgen. Die boete kan oplopen tot 100 procent van het bedrag dat u meer aan belasting moet betalen. Hoe hoog de boete werkelijk uitvalt, hangt af van de verwijtbaarheid; het percentage van 100 hoort bij de zwaarste gevallen.

Leende u juist geld áán uw bv?

Dan draait het beeld om. Uw vordering op de bv is vermogen dat u aan uw eigen vennootschap ter beschikking stelt; dat heet terbeschikkingstelling (tbs). De zakelijke rente die u ontvangt, is dan geen box 3-inkomen maar resultaat uit overige werkzaamheden in box 1: inkomen uit werkzaamheden die geen dienstbetrekking en geen onderneming vormen. Dat resultaat wordt belast tegen het progressieve tarief van box 1, dat in 2026 oploopt van 35,75 tot 49,50 procent. Wel blijft 12 procent van het tbs-resultaat onbelast door de terbeschikkingstellingsvrijstelling. Ook een vergoeding voor een borgstelling voor schulden van de eigen bv valt onder deze regeling. Een borgstelling is een persoonlijke garantie dat u de schuld van de bv betaalt als zij dat zelf niet doet.

Is voor uw lening aan de bv geen rente te bepalen waartegen een onafhankelijke derde onder dezelfde voorwaarden zou hebben geleend, dan spreken fiscalisten van een onzakelijke lening. U wordt dan geacht het risico dat de bv niet terugbetaalt te hebben aanvaard als aandeelhouder, en niet als geldschieter. Dat is beslist in drie arresten van de Hoge Raad uit 2011 en 2012, de zogenoemde novemberarresten. Het gevolg: een afwaarderingsverlies op die lening is niet aftrekbaar, niet in box 1 en bij een bv als geldgever niet in de winst. Scheldt u de lening kwijt, dan is dat geen aftrekbaar verlies maar een informele kapitaalstorting: fiscaal wordt het behandeld als een storting van eigen vermogen in de bv, ook voor zover de vordering oninbaar is. Het bedrag verhoogt dan de verkrijgingsprijs van uw aanmerkelijk belang, dus u ziet het pas terug bij verkoop of liquidatie van de bv. De verkrijgingsprijs is het bedrag dat bij verkoop van uw aandelen van de opbrengst mag worden afgetrokken. Ook een borgstelling zonder vergoeding kan om dezelfde reden onzakelijk zijn.

Rekenvoorbeeld: wat kost een onzakelijke rekening-courant?

Onderstaand voorbeeld laat de verschillen zien. De bedragen en tarieven zijn die van 2026; loopt een scenario over meer jaren, dan gaan wij uit van gelijkblijvende tarieven.

De situatie

Op 1 januari 2026 staat er al 80.000 euro op de rekening-courant en dat saldo blijft het hele jaar staan. Er is dus geen moment waarop het saldo onder 17.500 euro ligt, en rente is verplicht. Een zakelijke rente is in dit voorbeeld 5 procent, dus 4.000 euro over een vol jaar. Wij rekenen met een dga zonder fiscale partner en zonder ander box 2-inkomen, zodat de eerste schijf van 24,5 procent van toepassing is. De winst van de bv blijft onder 200.000 euro, dus geldt daar 19 procent vennootschapsbelasting. Het voorbeeld volgt de dividendroute; corrigeert de inspecteur het voordeel als loon, dan pakt het anders en meestal duurder uit.

Scenario A: u legt de lening zakelijk vast

U sluit een schriftelijke overeenkomst, spreekt 5 procent rente af, maakt afspraken over aflossing en geeft zekerheid. U betaalt de 4.000 euro rente ook daadwerkelijk. Die rente is winst van de bv, dus zij betaalt daarover 760 euro vennootschapsbelasting. Er is niets te corrigeren. Van de 4.000 euro blijft 3.240 euro in uw bv, en over dat bedrag is bij een latere uitkering nog box 2-belasting verschuldigd. Staat de schuld in box 3, dan is de rente voor u niet aftrekbaar.

Scenario B: u spreekt niets af en betaalt geen rente

De inspecteur corrigeert het rentevoordeel van 4.000 euro per jaar. Bij de bv hoort de rente die zij had moeten ontvangen tot haar winst: 19 procent van 4.000 euro is 760 euro. Het voordeel dat naar u is gelopen, is een onttrekking en komt niet ten laste van die winst. Bij u is datzelfde voordeel een regulier voordeel in box 2: 24,5 procent van 4.000 euro is 980 euro. Direct gaat er dus 1.740 euro belasting over een voordeel van 4.000 euro, een druk van ruim 43 procent.

Vergelijk dat eerlijk met scenario A. Daar is de directe heffing 760 euro, maar dan is de 4.000 euro ook echt naar de bv gegaan en draagt de 3.240 euro die daar achterblijft nog een box 2-claim. Puur in geld gemeten liggen A en B daarom dichter bij elkaar dan de bedragen suggereren. Het echte verschil zit ergens anders: in B betaalt u alsnog belasting over een voordeel dat u al had, plus belastingrente van 5 procent en mogelijk een boete, en de correctie herhaalt zich elk jaar dat de rente niet wordt betaald. Legt u nu een overeenkomst vast en betaalt u de rente vanaf nu, dan voorkomt u correcties voor de toekomst. Correcties over verstreken jaren blijven staan, want het voordeel is toen al genoten.

Scenario C: u legt afspraken vast maar komt ze jarenlang niet na

U hebt wel een overeenkomst, maar u betaalt jaren achtereen geen rente, lost niets af en de schuld loopt door tot 200.000 euro. Dan weegt de inspecteur het bedrag, de duur, het aantal geschonden afspraken en het belang daarvan. Blijft het bij een beperkte afwijking, dan kan het bij een verhoging van de heffing blijven. Maakt de inspecteur aannemelijk dat u de schuld niet zult terugbetalen, dan kan hij het hele bedrag bij uw box 2-inkomen tellen. Over de eerste 68.843 euro is dat 24,5 procent, dus 16.867 euro, en over de resterende 131.157 euro 31 procent, dus 40.659 euro: samen afgerond 57.526 euro in één jaar.

Voert uw bv nog uw pensioen, stamrecht of lijfrente uit én dient dat recht feitelijk als zekerheid voor de lening, dan kan daar de belasting plus revisierente over de waarde van die regeling bovenop komen. Dat is een zelfstandig risico met een eigen oorzaak, dus geen automatisch gevolg van de schuld zelf.

Figuur 5 zet de drie scenario’s naast elkaar. De les: in A en B gaat het om de heffing over het rentevoordeel, en dat verschil is beperkt. In C staat de hoofdsom zelf op het spel, en dat gebeurt niet door één gemiste rentebetaling maar door jaren van afspraken die u niet nakomt.

Figuur 5: de directe heffing in het jaar bij de drie scenario’s, uitgaande van een rekening-courant van 80.000 euro en een zakelijke rente van 5 procent. In scenario A betaalt alleen de bv 760 euro vennootschapsbelasting over de ontvangen rente. In scenario B komt daar 980 euro box 2-belasting bij, samen 1.740 euro. In scenario C loopt de schuld op tot 200.000 euro en wordt het hele bedrag in box 2 belast: 16.867 euro tegen 24,5 procent tot 68.843 euro en 40.659 euro tegen 31 procent daarboven, samen 57.526 euro. Omdat staaf C de andere twee overheerst, staan A en B rechts nog eens vergroot in een uitsnede.

Hoe verwerkt u de rekening-courant in de aangifte?

Een zakelijke lening komt in twee aangiften terug: in uw aangifte inkomstenbelasting en in de aangifte vennootschapsbelasting van de bv. In uw eigen aangifte geeft u de schuld aan in box 3 óf in box 1, maar nooit in beide. Figuur 6 zet die twee routes en de bv-kant naast elkaar.

Geeft u het bedrag aan als schuld in box 3, dan daalt uw belastbaar inkomen in box 3. De rente die u aan de bv betaalt, kunt u dan niet aftrekken. In 2026 geldt in box 3 een tarief van 36 procent en een forfaitair rendement op schulden van 2,70 procent. Forfaitair betekent dat de wet met een vast percentage rekent en niet met uw werkelijke rentelast. Er geldt bovendien een schuldendrempel van 3.800 euro: alleen het bedrag boven die drempel mag u aftrekken.

Gebruikt u de lening voor de aankoop, verbouwing of het onderhoud van uw eigen woning, dan geeft u de rente in box 1 aan als aftrekbare rente eigen woning, tegen maximaal 37,56 procent in 2026. Het bedrag van de schuld hoort dan tot de eigenwoningschuld, het deel van uw schuld dat met uw eigen woning samenhangt, en mag niet ook in box 3 staan. Dat geldt wel alleen als de lening aan de wettelijke eisen voor een eigenwoningschuld voldoet en u de gegevens van de lening zelf in uw aangifte opgeeft, want uw bv geeft die niet automatisch aan de Belastingdienst door. Laat dit punt door uw adviseur nakijken. Koopt u met het geleende geld iets dat u vervolgens aan uw bv ter beschikking stelt, bijvoorbeeld een bedrijfspand, dan hoort de lening eveneens in box 1.

De bv zet de lening als vordering op de balans en geeft de ontvangen rente aan als winst. Over die winst betaalt zij 19 procent vennootschapsbelasting tot en met 200.000 euro en 25,8 procent daarboven.

Figuur 6: één schuld aan de bv volgt in uw aangifte inkomstenbelasting altijd één van twee routes, en nooit beide. In box 3 verlaagt de schuld uw grondslag (tarief 36 procent, forfait op schulden 2,70 procent, schuldendrempel 3.800 euro) maar is de rente niet aftrekbaar. In box 1 is de rente aftrekbaar tot 37,56 procent als het om een eigenwoningschuld gaat, of valt de lening onder de terbeschikkingstelling. Onderaan de bv-kant: de lening staat als vordering op de balans en de ontvangen rente is winst, belast tegen 19 procent tot 200.000 euro en 25,8 procent daarboven.

Wanneer geldt de drempel van 500.000 euro?

Naast de zakelijkheidstoets bestaat er een harde drempel: de regeling excessief lenen. Leent u, of lenen u en uw fiscale partner samen, meer dan 500.000 euro van uw bv, dan wordt het meerdere belast als inkomsten uit aanmerkelijk belang in box 2. Peildatum is 31 december. Dat heet een fictief regulier voordeel: u ontvangt niets, maar u wordt wel belast.

Alle schulden aan uw bv tellen mee, behalve de eigenwoningschuld waarvoor de bv een recht van hypotheek heeft. Die hypotheekeis geldt niet voor een eigenwoningschuld die op 31 december 2022 al bestond. Alleen uw schulden tellen: een vordering die u op de bv hebt, mag u er niet tegenover zetten. Hebt u schulden bij meerdere bv’s, dan worden die bij elkaar opgeteld.

De schulden van uw fiscale partner tellen rechtstreeks mee tegen dezelfde drempel; u en uw partner hebben dus samen één keer 500.000 euro. Bij verbonden personen werkt het anders: zij hebben eerst hun eigen drempel, en alleen hun bovenmatige deel wordt aan u toegerekend. Verbonden personen zijn bloed- of aanverwanten in de rechte lijn van u of uw partner, bijvoorbeeld een kind.

De drempel is niet vast. Is het meerdere in een jaar belast, dan komt dat bedrag het jaar erna bovenop de drempel, zodat u niet twee keer over hetzelfde bedrag wordt belast. Lost u af, dan daalt de drempel met dat bedrag, tot minimaal 500.000 euro. Daalt de schuld onder de opgehoogde drempel, dan ontstaat een negatief fictief regulier voordeel dat u kunt verrekenen met box 2-inkomen van het jaar ervoor of van de komende zes jaar.

Drie dingen worden vaak vergeten, en het eerste verrast bijna iedereen. Anders dan bij een zakelijkheidscorrectie blijft de lening hier in haar geheel bestaan: het is een fictie en geen correctie van de lening zelf. De bv moet dus rente blijven rekenen over het hele bedrag en de overige voorwaarden blijven gelden, ook over het deel dat al in box 2 is belast. Verder houdt de bv over dat belaste deel geen dividendbelasting in. En hebt u eerder met de Belastingdienst afspraken gemaakt over uw schulden bij de bv, dan kunnen die afspraken vervallen zodra het totaal boven 500.000 euro komt.

De drempel ontslaat de Belastingdienst niet van de zakelijkheidstoets daaronder. Blijft u onder 500.000 euro, dan bent u dus nog niet klaar: een te lage rente of een oplopende rekening-courant kan zelfstandig tot een correctie leiden.

Kerncijfers 2026

Onderdeel 2026
Box 2, eerste schijf 24,5 procent tot en met 68.843 euro
Box 2, tweede schijf 31 procent boven 68.843 euro
Box 1, tarief over tbs-resultaat 35,75 tot 49,50 procent
Terbeschikkingstellingsvrijstelling 12 procent van het tbs-resultaat blijft onbelast
Box 3 tarief 36 procent, forfait schulden 2,70 procent, schuldendrempel 3.800 euro
Maximaal aftrektarief rente eigen woning 37,56 procent
Vennootschapsbelasting 19 procent tot en met 200.000 euro, daarboven 25,8 procent
Drempel excessief lenen (stand 31 december) 500.000 euro; schulden van de fiscale partner tellen volledig mee, van verbonden personen alleen hun bovenmatige deel
Belastingrente 5 procent
Boete tot 100 procent van de extra te betalen belasting, afhankelijk van de verwijtbaarheid

De tarieven en drempels in deze tabel gelden voor het belastingjaar 2026.

Praktische checklist: wat u moet regelen

  • Bewaak het saldo. Blijft de rekening-courant het hele jaar op of onder 17.500 euro en gaat het om voorgeschoten bedragen die u doorlopend verrekent, dan hoeft u geen rente te rekenen. Is er in feite een lening, bijvoorbeeld aflossingsvrij voor tien jaar, dan geldt die lijn niet.
  • Maak een leningsovereenkomst. Zet daarin het bedrag, de looptijd, de aflossingswijze, het rentetarief, het onderpand en de gevolgen als u niet betaalt. Onderteken die overeenkomst vóór de uitbetaling.
  • Onderbouw de rente. Neem bij een variabele rente en een looptijd korter dan tien jaar het gemiddelde van het T-rendement en het U-rendement als basis, tel daar een risico-opslag bij op en bewaar die onderbouwing bij de overeenkomst. Bij een vaste rente of een langere looptijd is een andere onderbouwing nodig.
  • Spreek aflossing af en betaal ook echt. Leg de einddatum, de termijnen en de bedragen vast, en boek de betalingen daadwerkelijk. Papieren afspraken die u niet nakomt, helpen niet.
  • Geef voldoende zekerheid. Zorg dat het onderpand ten minste de waarde van de lening heeft, ook later. Reken bij een effectenportefeuille met een korting van 30 procent en geef bij een hoog bedrag hypothecaire zekerheid.
  • Toets uw bv. Ga na of de bv na de opname haar huur, loon, leningen en pensioen-, stamrecht- of lijfrentetermijnen kan blijven betalen. Zo niet, dan is de lening niet zakelijk.
  • Houd de 500.000 euro in het oog. Tel de stand per 31 december van alle bv’s op, samen met de schulden van uw fiscale partner en het bovenmatige deel van verbonden personen. Uw vordering op de bv mag u er niet tegenover zetten. Een eigenwoningschuld met een recht van hypotheek voor de bv telt niet mee, en die hypotheekeis geldt niet voor een schuld die op 31 december 2022 al bestond.
  • Verwerk de lening in beide aangiften. Zet de schuld in box 3 of in box 1, nooit in beide, en laat de bv de vordering op de balans en de rente in de winst opnemen.
  • Twijfelt u? Vraag het vooraf. Laat uw adviseur meekijken en vraag de inspecteur zo nodig schriftelijk om een beoordeling. U krijgt dan binnen acht weken bericht, of binnen tien werkdagen telefonisch contact.

Veelgestelde vragen

Moet u rente betalen over uw rekening-courant?

Niet als het saldo het hele jaar op of onder 17.500 euro blijft en het gaat om voorgeschoten bedragen die doorlopend worden verrekend. Komt het saldo ook maar één keer hoger uit, dan rekent u over het hele bedrag en over het hele jaar rente. Wordt via de rekening-courant in feite een lening verstrekt, dan geldt de vrijstelling niet, ook al blijft het bedrag lager.

Welke rente moet u in 2026 aan uw bv betalen?

Er is geen vast percentage. Bij een variabele rente en een looptijd korter dan tien jaar neemt u het gemiddelde van het T-rendement en het U-rendement als basis, met daarbovenop een risico-opslag. Het U-rendement liep in 2026 op van 2,71 procent in januari naar 3,01 procent in september. Tarieven waarbij een bank de uitlener is, zoals de hypotheekrente, mag u niet gebruiken.

Moet u de rekening-courant elk jaar aflossen?

Er bestaat geen wettelijke verplichting om jaarlijks een vast bedrag af te lossen, maar u moet zich wel houden aan het aflossingsschema dat u met de bv hebt afgesproken. Een schuld die jaar na jaar oploopt zonder dat er wordt afgelost, is voor de Belastingdienst een signaal dat de lening niet zakelijk is. Spreekt u aflossingsvrij af, dan horen daar aanvullende voorwaarden bij, zoals een hoger rentetarief en meer zekerheid.

Mag u de rente die u aan uw bv betaalt aftrekken?

Alleen als de lening in box 1 hoort. Bij een schuld in box 3 is de rente niet aftrekbaar; het voordeel loopt daar via een lagere box 3-grondslag. Gebruikt u het geld voor aankoop, verbouwing of onderhoud van uw eigen woning en voldoet de lening aan de eisen voor een eigenwoningschuld, dan is de rente in box 1 aftrekbaar tegen maximaal 37,56 procent en hoort de schuld niet ook in box 3.

Wat is voor u het verschil tussen de zakelijkheidstoets en de regeling excessief lenen?

De zakelijkheidstoets kijkt naar de voorwaarden van uw lening en kan de rente of zelfs de hoofdsom als verkapt dividend belasten. De regeling excessief lenen kijkt alleen naar de stand per 31 december en belast het bedrag boven 500.000 euro als fictief regulier voordeel. De drempel ontslaat de Belastingdienst niet van de zakelijkheidstoets daaronder, dus u kunt onder 500.000 euro blijven en tóch een correctie krijgen.

Wat doet u als de rekening-courant al jaren oploopt?

Kom er zelf mee voordat de inspecteur ernaar vraagt. Breng eerst de stand per jaareinde in beeld, leg daarna een overeenkomst met een onderbouwde rente, aflossing en zekerheid vast en betaal de rente vanaf dat moment ook echt. Daarmee voorkomt u correcties voor de toekomst; over verstreken jaren kan een correctie blijven staan. Is de schuld te hoog om af te lossen, laat dan berekenen of een dividenduitkering of een aanpassing van uw loon een reële uitweg is.

Hoe Taxcount u kan helpen

Een rekening-courant is zelden een probleem zolang u de spelregels kent. Wij brengen eerst in beeld waar u staat: hoe hoog het saldo het afgelopen jaar werkelijk is geweest, of de 17.500 euro is overschreden en of er al een overeenkomst ligt. Daarna bepalen wij een onderbouwde zakelijke rente, stellen wij een sluitende leningsovereenkomst met aflossings- en zekerheidsafspraken op en toetsen wij of uw bv haar pensioen- en lijfrenteverplichtingen kan blijven nakomen. Ook volgen wij de stand per 31 december in verband met de drempel van 500.000 euro, en verwerken wij de lening consistent in uw aangifte inkomstenbelasting en de aangifte vennootschapsbelasting van de bv. Waar zekerheid vooraf nodig is, verzorgen wij het overleg met de inspecteur.

Loopt uw rekening-courant al jaren op, of hebt u nooit iets vastgelegd? Ook dan is er vaak nog veel te repareren voor de toekomst, maar correcties over verstreken jaren kunnen blijven staan. Het scheelt daarom veel als u er zelf mee komt in plaats van dat de inspecteur ernaar vraagt. Laat uw situatie beoordelen voordat het boekjaar is afgesloten.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en regels kunnen wijzigen, en de uitkomst in uw situatie hangt af van uw persoonlijke omstandigheden. Laat uw eigen situatie daarom altijd beoordelen door een belastingadviseur.