


U verkoopt uw bedrijf en komt er met de koper niet helemaal uit over de prijs. U vindt uw onderneming meer waard dan de koper durft te betalen. De oplossing is vaak een earn-out bij de bedrijfsverkoop: een deel van de prijs wordt pas later betaald, en alleen als het bedrijf de afgesproken resultaten haalt. Fiscaal levert dat een lastige vraag op, want u moet in veel gevallen belasting betalen over geld dat u nog niet heeft ontvangen. Dit artikel legt uit wanneer een nabetaling belast is, wat er gebeurt als die uiteindelijk hoger of lager uitvalt, en welke afspraken u vooraf op papier moet zetten om een dure correctie te voorkomen.
Wat is een earn-out precies?
Een earn-out is een deel van de verkoopprijs dat pas na de overdracht wordt betaald en waarvan de hoogte op het moment van verkoop nog niet vaststaat. Meestal hangt dat deel af van de winst of de omzet die het bedrijf in de jaren na de verkoop haalt. Koper en verkoper delen daarmee het risico: blijkt het bedrijf de verwachtingen waar te maken, dan krijgt u alsnog de prijs die u voor ogen had. Blijft het resultaat achter, dan betaalt de koper minder.
In de praktijk komt u dezelfde figuur onder verschillende namen tegen. Een nabetaling, een winstrecht, een meerwaardeclausule bij een overdracht in de familie, een antispeculatiebeding bij doorverkoop. Een balansgarantie is iets anders: die kijkt juist terug naar de situatie op het moment van de koop, maar kan de prijs achteraf wel verlagen. Fiscaal worden die vormen niet allemaal gelijk behandeld, en juist dat verschil bepaalt in welk jaar u belasting betaalt en of een tegenvaller aftrekbaar is.
Belangrijk is het onderscheid tussen een prijs die nog niet vaststaat en een prijs die wel vaststaat maar in termijnen wordt betaald. Spreekt u een vast bedrag af dat u in vijf jaarlijkse termijnen ontvangt, dan is er fiscaal geen earn-out. U rekent dan af over de waarde van die termijnen op het moment van verkoop, in de regel de contante waarde en zeker als er een rente-element in de prijs zit, en de vordering op de koper valt daarna in box 3. Pas als het aantal of de omvang van de termijnen onzeker is, gelden de bijzondere regels die hieronder aan bod komen.
Waarom de vraag “wie verkoopt er?” alles bepaalt
Dezelfde clausule in hetzelfde contract kan fiscaal heel verschillend uitpakken. Twee vragen bepalen de uitkomst: hoe de clausule is geformuleerd, dus of de prijs vaststaat of niet, en wie de verkoper is. Verkoopt u aandelen die u privé houdt, dan moet u in het jaar van de verkoop een schatting van de totale prijs aangeven. Verkoopt uw holding een belang van vijf procent of meer, dan is de hele verkoopwinst inclusief de earn-out vrijgesteld. Verkoopt u een eenmanszaak, vof of maatschap, dan gelden de normale regels voor de jaarwinst. Verkoopt u daarnaast rechtstreeks een pand of een stuk grond, dan komt de overdrachtsbelasting er als vierde spoor bij.
Het verschil gaat verder dan het moment van betalen. Ook een tegenvaller pakt per situatie anders uit. Verkoopt u privé, dan levert een lagere nabetaling een verlies uit aanmerkelijk belang op, maar pas bij de laatste termijn. Verkoopt uw holding, dan is er geen aftrek, omdat de tegenvaller in dezelfde vrijgestelde sfeer valt als de winst. En verkoopt u de onderneming zelf, dan neemt u het verschil in het jaar waarin het definitief vaststaat. Figuur 1 zet de drie situaties naast elkaar.
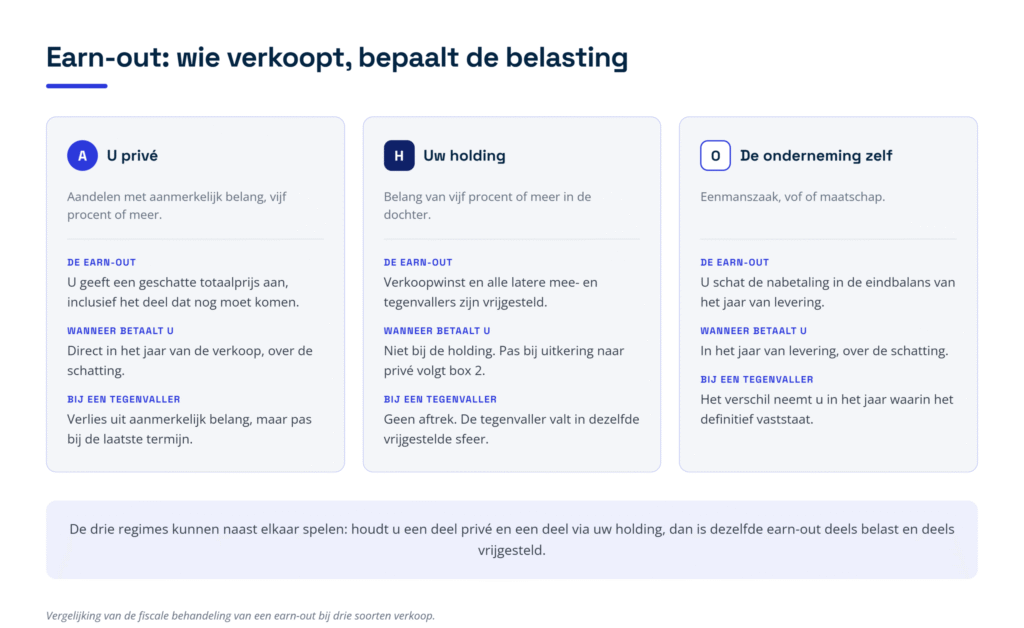 Figuur 1: de fiscale behandeling van een earn-out bij drie soorten verkoop, met per situatie wat er met de earn-out gebeurt, wanneer u betaalt en wat een tegenvaller oplevert.
Let op: die drie regimes kunnen naast elkaar spelen. Houdt u een deel van de aandelen privé en een deel via uw holding, dan wordt dezelfde earn-out voor het ene deel belast en voor het andere deel vrijgesteld. Ook bij een verkoop van activa met een aandelenstaartje komt die combinatie voor.
Verkoopt u de aandelen privé? Dan betaalt u meteen over een schatting
U geeft in het jaar van verkoop een geschatte prijs aan
Houdt u de aandelen privé en heeft u een aanmerkelijk belang, meestal een belang van vijf procent of meer, dan schrijft de wet voor dat u in het jaar van de vervreemding een geschatte totale overdrachtsprijs aangeeft. Die schatting omvat ook het deel dat u nog moet ontvangen. Van die geschatte prijs trekt u uw verkrijgingsprijs af, en over het verschil betaalt u box 2-belasting. U betaalt dus belasting over geld dat nog niet op uw rekening staat.
De wetgever heeft daar bewust voor gekozen. Zou de heffing volledig meelopen met de werkelijke ontvangsten, dan zou de belasting bij emigratie onvoldoende zijn gewaarborgd en zou de heffing in familieverhoudingen naar believen kunnen worden uitgesteld. Dat maakt de onderbouwing van uw schatting belangrijk: zij moet aansluiten bij wat op het moment van verkoop redelijkerwijs te verwachten was. Bewaar daarom de cijfers en de aannames waarop u de schatting heeft gebaseerd.
Van de tegenprestatie mag u de kosten aftrekken die op u drukken en die binnen redelijke grenzen rechtstreeks met de overdracht samenhangen. Denk aan verkoopprovisie, het honorarium van een tussenpersoon of adviseur en notariskosten. Kosten die daar niet rechtstreeks mee samenhangen, zoals een afscheidsdiner voor het personeel, tellen niet mee.
Valt de nabetaling hoger uit dan uw schatting?
Ontvangt u uiteindelijk meer dan u had geschat, dan is dat meerdere pas belast op het moment waarop uw ontvangsten samen de geschatte prijs overtreffen. Dat is gunstig voor uw liquiditeit: u betaalt pas als het geld er is. Voor de vraag wanneer u een termijn heeft genoten telt niet alleen de daadwerkelijke ontvangst mee, maar ook verrekening, terbeschikkingstelling, of het moment waarop de vordering rentedragend dan wel opeisbaar en inbaar is geworden.
Valt de nabetaling lager uit?
Komt de nabetaling er niet of maar gedeeltelijk, dan is het uitgangspunt dat u een verlies uit aanmerkelijk belang heeft. Dat verlies ontstaat pas op het moment waarop u de laatste termijn ontvangt. Bij een earn-out die over vijf jaar loopt, kan dat dus vijf jaar na de verkoop zijn. Dat lijkt een detail, maar het is het grootste praktische risico van de hele regeling. Verderop in dit artikel leest u waarom. Bestaat uw earn-out uit één enkele bijbetaling die niet doorgaat, dan is in de vakliteratuur discussie of deze regel wel geldt. Laat dat in uw geval beoordelen voordat u op de aftrek rekent.
Let er ook op dat een tegenvaller alleen telt als de prijs zelf lager uitvalt. Kan de koper simpelweg niet betalen, bijvoorbeeld omdat hij failliet gaat, dan is de prijs niet gewijzigd en is er volgens het gangbare standpunt geen verlies uit aanmerkelijk belang. Dat ligt anders bij een ontbindende voorwaarde die zich voordoet. Een oninbare vordering is fiscaal dus iets heel anders dan een lagere prijs; of dat ook geldt voor een earn-outtermijn die door insolventie onbetaald blijft, is niet uitgemaakt.
Wat u in 2026 betaalt over de verkoopwinst
Het tarief in box 2 kent in 2026 twee schijven.
| Belastbaar inkomen uit aanmerkelijk belang | Tarief 2026 |
| Tot en met 68.843 euro | 24,5 procent |
| Boven 68.843 euro | 16.866 euro, vermeerderd met 31 procent over het meerdere |
Rekenvoorbeeld
U verkoopt de aandelen in uw bv voor 500.000 euro. Daarnaast spreekt u af dat u 100.000 euro extra ontvangt als de gemiddelde winst over de vijf jaar na de overdracht ten minste 80.000 euro bedraagt. De winst lag de afgelopen jaren ruim boven de 100.000 euro, dus die nabetaling is waarschijnlijk. U geeft in het jaar van de verkoop daarom 600.000 euro aan als overdrachtsprijs. Uw verkrijgingsprijs is 20.000 euro, zodat uw voordeel uit aanmerkelijk belang 580.000 euro bedraagt. Figuur 2 laat zien hoe de heffing en de werkelijke ontvangst uiteenlopen.
Over de eerste 68.843 euro betaalt u 24,5 procent, dat is 16.866 euro. Over het restant van 511.157 euro betaalt u 31 procent, dat is 158.459 euro. In totaal betaalt u dus ongeveer 175.325 euro, terwijl u op dat moment nog maar 500.000 euro heeft ontvangen.
Blijkt na vijf jaar dat de gemiddelde winst onder de norm bleef en komt de 100.000 euro niet, dan neemt u dat bedrag op het moment van de laatste termijn als verlies uit aanmerkelijk belang. Kunt u dat verlies verrekenen met ander box 2-inkomen, dan levert het maximaal ongeveer 26.525 euro op: 24,5 procent over het deel dat in de eerste schijf valt en 31 procent over het meerdere. Heeft u geen aanmerkelijk belang meer, dan blijft alleen de belastingkorting over die hieronder aan bod komt.
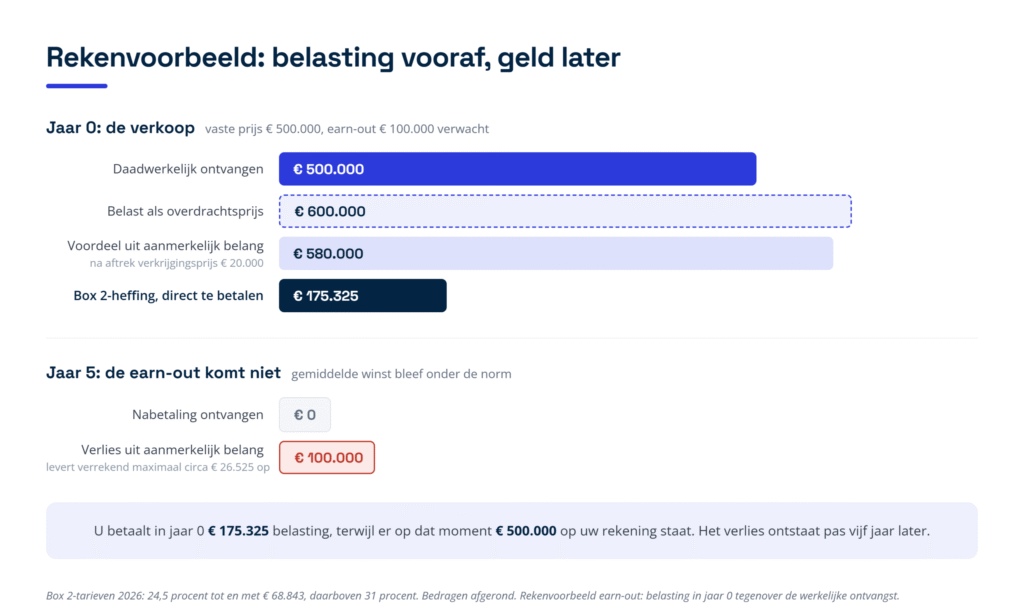
Figuur 2: het rekenvoorbeeld in beeld. In jaar 0 betaalt u 175.325 euro belasting over een geschatte overdrachtsprijs van 600.000 euro, terwijl er 500.000 euro is ontvangen; het verlies van 100.000 euro ontstaat pas in jaar 5.
Verkoopt uw holding de aandelen? Dan is de earn-out onbelast
Verkoopt uw holding een belang van vijf procent of meer in een dochtervennootschap, dan valt de verkoopwinst onder de deelnemingsvrijstelling. Voor de earn-out heeft de wetgever dat uitdrukkelijk geregeld: alle latere waardeveranderingen van het recht op nabetaling zijn onbelast en niet aftrekbaar. Uw schatting is daarmee fiscaal veel minder spannend, want een meevaller wordt niet belast en een tegenvaller levert geen aftrek op.
De reden daarvoor is praktisch. Vóór deze regeling had de verkoper belang bij een zo hoog mogelijke waardering en de koper bij een zo lage mogelijke, met langdurige discussies met de inspecteur tot gevolg. Door beide kanten in de vrijgestelde sfeer te trekken, is die discussie van tafel. Onbelast betekent hier wel: onbelast bij uw holding. Keert uw holding het geld later als dividend aan u uit, dan betaalt u daarover alsnog box 2-belasting. De regeling werkt overigens aan beide zijden: ook bij de koper geldt zij, mits het gekochte belang voor hem een deelneming vormt of een bestaand belang uitbreidt.
Wat valt er wel onder?
De regeling is ruim, maar niet grenzeloos. Figuur 3 zet beide kanten naast elkaar. Spreekt u een minimumbedrag af voor de totale prijs, dan blijft het toch een earn-out: onzeker is immers wanneer dat minimum wordt betaald, en het totaal kan hoger uitvallen. Ook het rentebestanddeel dat in zo’n minimumbedrag verscholen zit, valt onder de vrijstelling. Hetzelfde geldt voor de oprenting van termijnen die u contant heeft gemaakt: die last is bij de koper niet aftrekbaar.
Een prijsaanpassing achteraf valt er eveneens onder. Volgens de parlementaire toelichting geldt dat ook voor een terugbetaling op grond van een balansgarantie en voor een earn-out bij inkoop van aandelen door de vennootschap zelf. Een winstdelings- of antispeculatiebeding kan er ook onder vallen. En volgens de Belastingdienst kan zelfs een lening van de verkoper aan de koper als earn-out gelden, als de terugbetaling feitelijk afhangt van de toekomstige resultaten en een bank de koop onder dezelfde voorwaarden niet zou hebben gefinancierd.
Wat valt er niet onder?
Spreekt u een vaste prijs af, dan is er geen earn-out, ook niet als die prijs in een vreemde valuta luidt en pas veel later wordt betaald. Een valutawinst op zo’n vaste prijs is gewoon belast. De Hoge Raad redeneert daarbij vanuit de bedoeling van de regeling: bij een vaste prijs kunnen koper en verkoper niet van een verschillende schatting uitgaan, dus is er ook geen discussie te voorkomen. Let op het verschil met een koersschommeling binnen een echte earn-out, want die valt juist wel in de vrijgestelde sfeer. De eerste vraag is dus altijd of er überhaupt een earn-out is.
Ook rente vraagt aandacht, en er zijn drie categorieën. Vrijgesteld zijn de oprenting van contant gemaakte termijnen en het rente-element dat in een afgesproken minimumbedrag zit; volgens de advocaat-generaal geldt dat ook voor rente die u afspreekt over nog onzekere, nog niet opeisbare termijnen. Niet vrijgesteld zijn een gewone rentevergoeding over de nominale hoofdsom van een schuldig gebleven koopsom en rente die u ontvangt omdat de koper te laat betaalt: te laat betalen is per definitie niet afgesproken. Splits in de eindafrekening daarom uit welk deel prijs is en welk deel vergoeding voor rente of vertraging.
Tot slot is een kwijtschelding volgens het beleid van de staatssecretaris geen prijsaanpassing. Wie een vordering kwijtscheldt, past de prijs niet aan, want een bedrag kan alleen worden kwijtgescholden als het eerst verschuldigd was. Een rechtbank oordeelde daar anders over en die vraag is nog niet in hoogste instantie beslist. En ook als een kwijtschelding geen prijsaanpassing is, betekent dat niet automatisch dat uw verlies aftrekbaar is: hangt de vordering onverbrekelijk samen met de verkoop, dan blijft zij onderdeel van de prijs.
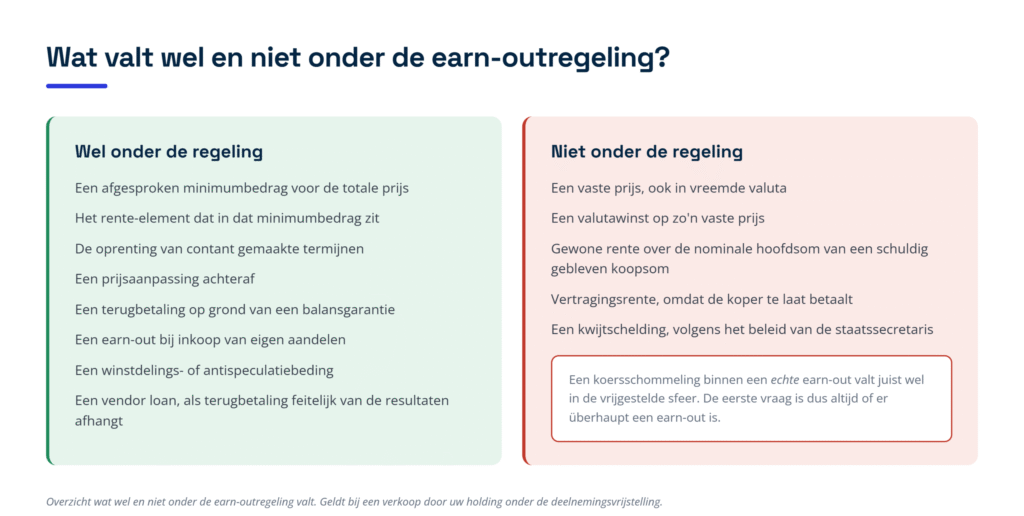
Figuur 3: wat bij een verkoop door uw holding wel en niet onder de earn-outregeling valt. De kwijtschelding staat aan de rechterkant omdat het beleid haar niet als prijsaanpassing ziet; dat betekent niet automatisch dat een verlies aftrekbaar is.
Wat de earn-out betekent voor de koper
Voor de koper heeft de earn-outverplichting nog twee gevolgen. De waardeveranderingen van die verplichting en latere prijsaanpassingen tellen mee voor het bedrag dat hij geacht wordt voor de deelneming te hebben opgeofferd. Dat is van belang als de dochter later wordt geliquideerd, omdat een hoger opgeofferd bedrag tot een groter liquidatieverlies kan leiden. Dat verlies is wel begrensd op vijf miljoen euro, tenzij aan de bijzondere voorwaarden over het belang en de vestigingsplaats is voldaan.
Voegt de koper de gekochte dochter in een fiscale eenheid, dan bestaat er na de voeging geen deelneming meer en zou de vrijstelling haar werking verliezen. De wet vangt dat op: ook binnen de fiscale eenheid blijven de waardeveranderingen van de earn-outverplichting en de latere prijsaanpassingen buiten de winst.
Verkoopt u een eenmanszaak, vof of maatschap?
Verkoopt u geen aandelen maar de onderneming zelf, dan gelden de normale regels voor het bepalen van de jaarwinst. Alles wat u uit de onderneming verkrijgt is winst, en goed koopmansgebruik bepaalt in welk jaar u dat verantwoordt. Het moment van betaling is daarbij niet doorslaggevend; het ontstaan van de vordering is dat wel.
Met een nabetaling in een later jaar moet u door schatting rekening houden in de eindbalans van het jaar waarin u levert. Valt die nabetaling later hoger of lager uit, dan neemt u het verschil in het jaar waarin het definitief vaststaat. De eindbalans van het leveringsjaar wordt dus niet met terugwerkende kracht gecorrigeerd. Is de vordering op de koper niet volwaardig, dan mag u haar meteen afboeken naar de lagere waarde.
Draagt u over binnen de familie met een meerwaardeclausule, dan ligt het anders. De opvolger die het bedrijf binnen de afgesproken periode doorverkoopt, moet u dan compenseren voor de meerwaarde. Die betaling is bij hem maar beperkt aftrekbaar, namelijk alleen voor zover zij ziet op waardegroei ná de overname. Voor u als overdrager hangt de heffing af van de vorm: een voorwaardelijk recht op een deel van de meeropbrengst hoort in beginsel tot uw privévermogen, tenzij door bijzondere bedingen een gerede kans bestaat dat de onderneming weer voor uw rekening komt, terwijl een echt winstrecht met een rechtstreeks aandeel in de winst bij u progressief belast kan worden als nagekomen bedrijfsbate.
Zet u de verkoopwinst om in een stakingslijfrente, dan blijft die aftrek begrensd door de winst die u met of bij de staking behaalt en door de wettelijke maxima van 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw situatie. Komt een deel van de stakingswinst pas later binnen als nabetaling, dan is de vraag of en hoe u dat deel nog in een lijfrente kunt omzetten. De regels gaan uit van het jaar waarin u staakt; laat dit voor uw situatie beoordelen.
Wat als de prijs achteraf wordt aangepast?
Naast de earn-out kent de praktijk de prijsaanpassing: koper en verkoper stellen de prijs na de verkoop alsnog bij. Bij een privéverkoop van aandelen is een verhoging een extra verkoopvoordeel en een verlaging een negatief voordeel, in beide gevallen in het jaar waarin u die aanpassing afspreekt. Een verlaging hoeft u niet eerst daadwerkelijk terug te betalen; de afspraak volstaat. Bij de koper verlaagt zij wel zijn verkrijgingsprijs.
Voert u een garantie alleen uit, of spreekt u een nieuwe prijs af?
Het scharnierpunt is de vraag of voor de aanpassing een nadere overeenkomst nodig was. Voert u alleen de oorspronkelijke afspraak uit, bijvoorbeeld door een balansgarantie in te roepen, dan is er volgens de heersende lijn geen nieuwe prijsafspraak. De conclusie is dan dat de eerder aangegeven winst te hoog was, en de correctie werkt terug naar het jaar van de verkoop. Komt u daarentegen alsnog een nieuwe prijs overeen, dan valt het nadeel in het jaar van die afspraak. Dat verschil bepaalt in welk jaar u uw geld terugziet, en dus of uw verlies nog verrekenbaar is. Dat onderscheid is in de vakliteratuur niet onomstreden, juist bij een balansgarantie. Figuur 4 vat de keuze samen.
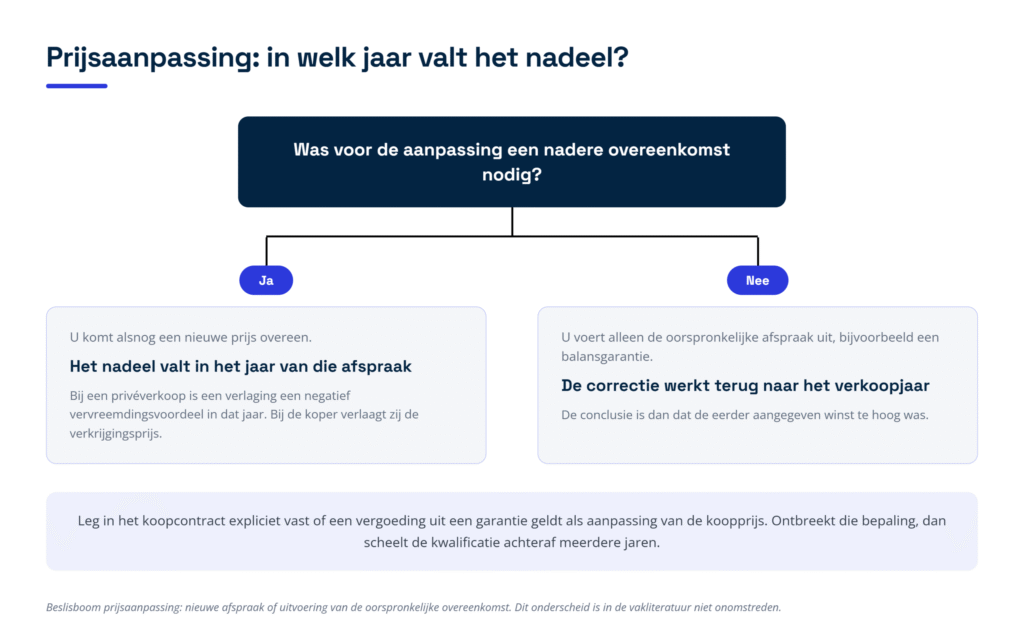
Figuur 4: de beslisboom bij een prijsaanpassing. Was een nadere overeenkomst nodig, dan valt het nadeel in het jaar van die afspraak; voert u alleen de oorspronkelijke afspraak uit, dan werkt de correctie terug naar het verkoopjaar.
Dit is bij uitstek iets wat u in het koopcontract regelt. Leg expliciet vast of een vergoeding uit een garantie als aanpassing van de koopprijs geldt. Ontbreekt die bepaling, dan is de kwalificatie achteraf een discussiepunt met een verschil van meerdere jaren.
Een late prijsaanpassing in de familie moet zakelijk zijn
Een aanpassing moet berusten op wilsovereenstemming die is bereikt ná het sluiten van de koopovereenkomst, én op zakelijke gronden. In de familiesfeer kijkt de rechter daar streng naar. Een verlaging van 1.250.000 euro naar 1.000.000 euro die vader en zoon pas negen jaar na de overdracht afspraken, werd niet aanvaard. Doorslaggevend was dat de oorspronkelijke waardering destijds door een accountant was berekend en aan de Belastingdienst voorgelegd, en dat een zakelijk handelende verkoper niet negen jaar later zonder eigen berekening met een verlaging instemt.
Andersom kan ook een aanpassing van acht jaar na de verkoop standhouden als er een objectieve aanleiding is. Een verlaging werd wel geaccepteerd omdat een nieuwe heffing, ingevoerd enkele jaren na de verkoop, de resultaten van de onderneming had geraakt. Doorslaggevend is dus niet het tijdsverloop maar de zakelijke aanleiding.
Blijft de koper de koopsom schuldig? Let op de vendor loan
Veel overnames worden deels door de verkoper gefinancierd: de koper blijft een deel van de koopsom schuldig en lost dat af uit toekomstige dividenden. Gaat het daarna mis en wordt de lening niet terugbetaald, dan is de vraag of u een aftrekbaar verlies heeft of niet. Het antwoord hangt af van de samenhang tussen de verkoop en de lening.
Is die samenhang onverbrekelijk, dan is de vordering feitelijk de tegenprestatie voor de aandelen. Bij een holdingverkoop betekent dat: geen aftrek, want alles zit in de vrijgestelde sfeer. De rechter keek daarvoor naar vier concrete omstandigheden: verkoop en financiering werden gelijktijdig tussen dezelfde partijen overeengekomen, de voorwaarden waren zo opgezet dat overname door twee personeelsleden mogelijk werd, de omzetting van de koopsom in een vordering stond in de koopovereenkomst zelf, en ook de voorwaarden van die schuldigerkenning stonden daarin. Een clausule in de leveringsakte dat de koopsom is voldaan, helpt dan niet: het risico op niet-betaling bleef in materiële zin bestaan.
Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, dan moet u koop en lening aantoonbaar scheiden. De rechter keek daarbij naar de vraag of beide gelijktijdig tussen dezelfde partijen zijn aangegaan en of de omzetting van de koopsom en de leningsvoorwaarden in de koopovereenkomst zelf staan. Een afzonderlijk vastgelegde financiering is dus het uitgangspunt; een enkele rentebepaling is niet genoeg. Dit is bij uitstek een punt dat vóór de ondertekening wordt beslist en achteraf niet meer te repareren valt.
Het grootste risico: uw verlies verdampt
Wie privé aandelen verkoopt met een earn-out, loopt een risico dat vaak pas jaren later zichtbaar wordt. U betaalt in het verkoopjaar over de volledige geschatte prijs, verminderd met uw verkrijgingsprijs. Valt de nabetaling tegen, dan ontstaat uw verlies pas bij de laatste termijn, dus mogelijk vijf jaar later. Op dat moment kunt u dat verlies nog maar één jaar terugwentelen, en dat ene jaar is meestal niet het verkoopjaar waarin u de belasting betaalde.
Een verlies uit aanmerkelijk belang is te verrekenen met het inkomen uit aanmerkelijk belang van het voorafgaande kalenderjaar en van de zes daaropvolgende jaren, en uitsluitend binnen box 2. Voor verliezen uit 2018 en eerder gold nog een termijn van negen jaar. Heeft u na de verkoop geen aandelenbelang meer, dan heeft u ook geen box 2-inkomen waarmee u kunt verrekenen, en dreigt het verlies onbenut te blijven.
Er is één uitweg. Hebben u én uw partner in het jaar zelf en in het voorafgaande jaar geen aanmerkelijk belang, dan kunt u vragen om omzetting van het onverrekende verlies in een belastingkorting. Die korting bedraagt in 2026 24,5 procent van het nog niet verrekende verlies en komt in mindering op uw belasting in box 1. De Belastingdienst stelt haar vast bij een beschikking waartegen u bezwaar kunt maken. De korting vermindert de belasting van dat jaar zelf en van de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar. Dat is dus een tweede klok die gaat lopen. In figuur 5 ziet u waarom het verkoopjaar buiten bereik ligt.
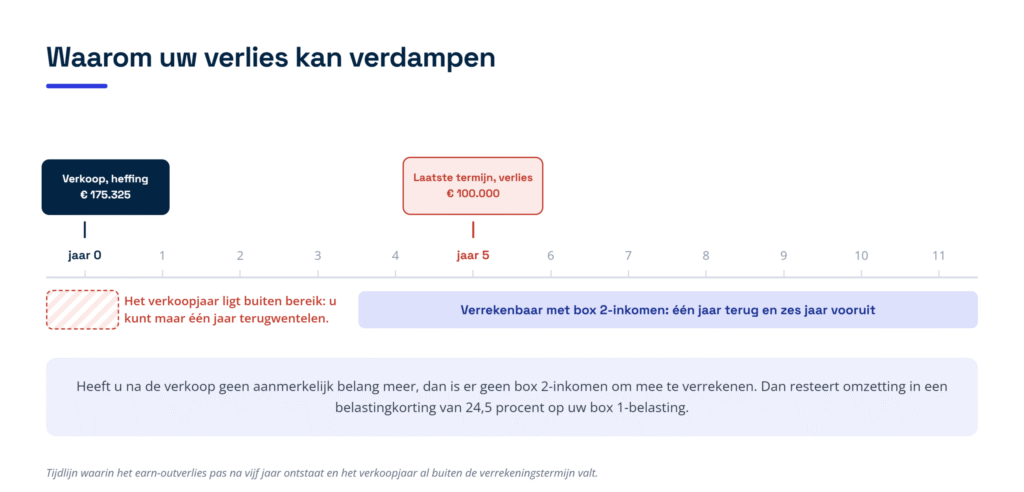
Figuur 5: de tijdlijn van het verdampende verlies. Het verlies ontstaat pas bij de laatste termijn in jaar 5, terwijl u maar één jaar kunt terugwentelen; het verkoopjaar waarin u de heffing betaalde valt dan al buiten de verrekeningstermijn.
De les is eenvoudig: houd bij een earn-out uw verliespositie actief in de gaten en bespreek vóór de verkoop wat er gebeurt als de nabetaling tegenvalt. Soms is een kortere earn-outperiode of een tussentijdse afrekening fiscaal veel gunstiger dan een looptijd van vijf jaar.
Is de nabetaling in het verkoopjaar helemaal niet aangegeven, dan is dat overigens geen vrijbrief. De inspecteur mag de feiten in een later jaar alsnog fiscaal kwalificeren en de nabetaling dan als verkoopvoordeel belasten, ook als de aanslag over het verkoopjaar al onherroepelijk vaststaat en de navorderingstermijn is verstreken.
Wordt de nabetaling gezien als loon?
Blijft u na de verkoop nog een tijd voor het bedrijf werken, dan dringt zich een andere vraag op: is de nabetaling verkoopopbrengst of eigenlijk een beloning voor uw werk? Loon is alles wat u uit een dienstbetrekking of een vroegere dienstbetrekking geniet. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het als daaruit genoten moet worden aangemerkt, oftewel of er voldoende causaal verband is met uw werk.
Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon. In een zaak waarin de koopprijs mede afhing van de vraag of twee met naam genoemde personen in dienst bleven, droeg dat juist bij aan de onzekerheid die de earn-outkwalificatie opleverde. De vraag is dus in welke hoedanigheid het voordeel bij u opkomt. Bij een managementparticipatie kunnen bepaalde vormen wel tot loon leiden; dat vraagt een aparte beoordeling.
Er speelt nog een variant. Hangt het waardeverloop van uw recht in enigszins belangrijke mate af van management- of aandeelhoudersdoelen, zoals winst, omzet of het verkoopklaar maken van het bedrijf, dan kan het recht een lucratief belang vormen. Enigszins belangrijke mate is een lage drempel, dus die vraag speelt eerder dan u zou denken. De opbrengst wordt dan als resultaat uit overige werkzaamheden belast, tegen het progressieve tarief. Houdt u het belang via een eigen vennootschap, dan bestaat er een keuzeregeling waarmee de voordelen buiten dat resultaat blijven, mits u in hetzelfde jaar ten minste 95 procent daarvan geniet als aanmerkelijkbelanginkomen dat een weerspiegeling is van die voordelen.
Verkoopt u vastgoed of grond met een nabetalingsclausule?
Gaat het niet om aandelen maar om een rechtstreekse verkoop van een pand of een perceel grond, dan komt er een vierde belasting bij. De koper betaalt overdrachtsbelasting over de waarde van de onroerende zaak, en die waarde is ten minste gelijk aan de tegenprestatie. Alles wat de koper moet opofferen om de zaak te verkrijgen hoort tot die tegenprestatie, en dus ook de waarde van een mogelijke nabetaling.
De gedachte dat zo’n nabetaling al in de koopsom zit verwerkt, houdt geen stand. In een zaak over cultuurgrond die voor twaalf euro per vierkante meter werd verkocht met een mogelijke nabetaling van vijfentwintig euro per vierkante meter, oordeelde het hof dat de tegenprestatie mede bestaat uit de waarde van die clausule. De koper kreeg een naheffing van 21.556 euro plus 4.267 euro heffingsrente. Wel moet de inspecteur bij een naheffing aannemelijk maken dat die waarde hoger dan nul is.
De hele nabetaling telt daarbij niet mee. Omdat het maar de vraag is of de voorwaarde in vervulling gaat, moet de kans daarop worden geschat en telt alleen dat geschatte deel mee. Dat is dezelfde gedachte als bij een aandelenverkoop. Een nabetalingsclausule schuift het moment van heffing overigens niet op: alleen als de verkrijging zelf onder een opschortende voorwaarde plaatsvindt, bijvoorbeeld het verlenen van een bouwvergunning, verschuift het tijdstip naar de vervulling van die voorwaarde. Figuur 6 laat de opbouw van de maatstaf zien.
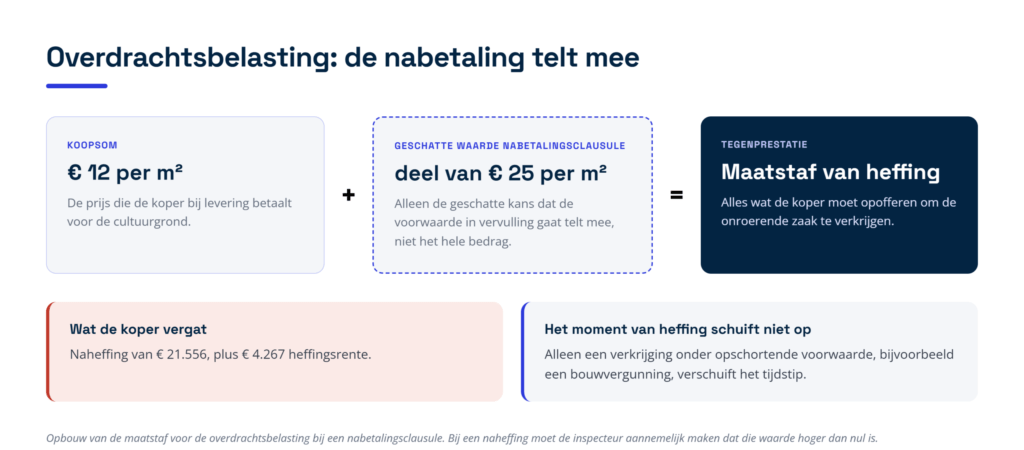
Figuur 6: de opbouw van de maatstaf voor de overdrachtsbelasting bij een nabetalingsclausule: de koopsom plus de geschatte waarde van de nabetaling vormt samen de tegenprestatie.
Let bij vastgoed ook op de omgekeerde variant, waarbij de koper een deel van zijn doorverkoopwinst aan u moet afdragen. Is zo’n beding door een gemeente of een woningcorporatie jegens de koper gemaakt, dan kan het als verkoopregulerend beding gelden en blijven de lasten eruit bij het bepalen van de tegenprestatie buiten beschouwing. Of dat zo is, hangt af van de precieze vormgeving; tussen twee ondernemers pakt het anders uit.
Waar het in de praktijk misgaat
De fouten die wij tegenkomen zijn zelden ingewikkeld, maar wel duur. Verreweg het vaakst ontbreekt de nabetaling in de aangifte over het verkoopjaar, omdat de verkoper redeneert dat hij het geld nog niet heeft. De correctie komt dan jaren later alsnog. Bijna even vaak wordt een tegenvallende earn-out niet actief als verlies geclaimd, waarna de termijn verloopt.
Verder zien wij dat een vendor loan wordt opgetuigd zonder dat iemand heeft nagedacht over de samenhang met de koopovereenkomst, dat een balansgarantie niet als prijsaanpassing is omschreven, en dat rente op één hoop wordt gegooid terwijl vertragingsrente fiscaal iets anders is dan rente die bij de prijs hoort. Bij een verkoop van vastgoed wordt de waarde van de nabetalingsclausule regelmatig helemaal vergeten.
Praktische checklist: wat u moet regelen
- Bepaal eerst wie verkoopt. De fiscale uitkomst verschilt fundamenteel tussen een privéverkoop van aandelen, een verkoop door uw holding en een verkoop van de onderneming zelf. Breng dat in kaart vóór u over de prijs onderhandelt.
- Leg de rekenwijze van de earn-out vast. Omschrijf precies welke grootheid meetelt, over welke periode, hoe die wordt vastgesteld en wie de berekening maakt. Onduidelijkheid hier leidt tot een civiele procedure én een fiscale discussie.
- Onderbouw uw schatting en bewaar de stukken. Bij een privéverkoop moet u in het jaar van verkoop een geschatte totaalprijs aangeven. Leg vast op welke cijfers en aannames die schatting rust.
- Houd per jaar bij wat u heeft ontvangen. Het moment waarop uw ontvangsten de schatting overtreffen, bepaalt wanneer het meerdere belast is. Zonder overzicht mist u dat moment.
- Benoem garanties expliciet als prijsaanpassing. Zet in het contract of een vergoeding uit een balansgarantie geldt als aanpassing van de koopprijs. Dat bepaalt in welk jaar het nadeel valt.
- Scheid een lening aantoonbaar van de koopsom. Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, leg de financiering dan in een afzonderlijke overeenkomst vast en neem de leningsvoorwaarden niet op in de koopovereenkomst.
- Splits de rente uit in de eindafrekening. Maak onderscheid tussen rente die bij de overeengekomen termijn hoort en rente die u ontvangt omdat de koper te laat betaalt. Die twee worden verschillend belast.
- Bewaak uw verliestermijn. Zet in uw agenda wanneer de laatste termijn valt, en beoordeel dan meteen of u een verlies moet claimen en of verrekening nog mogelijk is.
- Vraag tijdig om de belastingkorting. Heeft u geen aanmerkelijk belang meer, dan kunt u een onverrekend verlies laten omzetten in een korting op uw box 1-belasting. Die korting kent eigen voorwaarden en een eigen termijn.
- Onderbouw een prijsaanpassing in de familiesfeer. Zorg voor een zakelijke aanleiding, een berekening en correspondentie. Zonder die stukken wordt een latere verlaging niet gevolgd.
- Waardeer een nabetalingsclausule bij vastgoed. Neem bij de levering de geschatte waarde van de clausule mee in de tegenprestatie en leg de onderbouwing vast, anders dreigt een naheffing met rente.
- Regel uw rol na de overdracht apart. Spreek een marktconforme vergoeding af voor werk dat u na de verkoop nog verricht. Dat maakt beter zichtbaar dat de nabetaling verkoopopbrengst is en geen beloning, maar het sluit een discussie met de inspecteur niet uit.
Veelgestelde vragen
Moet ik belasting betalen over geld dat ik nog niet heb ontvangen?
Bij een privéverkoop van aandelen met een aanmerkelijk belang wel. U geeft in het jaar van de verkoop een geschatte totale prijs aan, inclusief het deel dat nog moet komen. Verkoopt uw holding, dan is de verkoopwinst vrijgesteld en speelt dit niet. Verkoopt u een eenmanszaak of vof, dan schat u de nabetaling in de eindbalans van het jaar van levering.
Wat gebeurt er als de nabetaling uiteindelijk niet komt?
Dan heeft u een verlies uit aanmerkelijk belang, maar pas op het moment waarop u de laatste termijn ontvangt. U kunt dat verlies één jaar terugwentelen en zes jaar vooruit verrekenen, uitsluitend met inkomen uit aanmerkelijk belang. Hebben u én uw partner in dat jaar en in het jaar daarvoor geen aanmerkelijk belang, dan kunt u vragen om omzetting in een belastingkorting van 24,5 procent op uw box 1-belasting.
Geldt dit ook als ik mijn bedrijf via mijn holding verkoop?
Dan pakt het juist gunstig uit. Verkoopt uw holding een belang van vijf procent of meer, dan is de verkoopwinst vrijgesteld en vallen alle latere mee- en tegenvallers uit de earn-out daar ook onder. Een meevaller wordt dus niet belast, maar een tegenvaller levert ook geen aftrek op. Keert uw holding het geld later aan u uit, dan betaalt u daarover wel box 2-belasting.
Telt een afgesproken minimumbedrag nog als earn-out?
Ja. De Hoge Raad heeft beslist dat een overeengekomen minimumbedrag de earn-outkwalificatie niet in de weg staat, omdat onzeker blijft wanneer dat minimum wordt betaald en het totaal hoger kan uitvallen. Ook het rentebestanddeel in dat minimumbedrag valt dan onder de vrijstelling.
Mag de koper de koopsom schuldig blijven?
Dat mag, maar het heeft fiscale gevolgen. Hangt de lening onverbrekelijk samen met de aandelenverkoop, dan geldt zij als onderdeel van de prijs en is een later verlies daarop bij een holdingverkoop niet aftrekbaar. Wilt u die aftrek openhouden, leg de financiering dan in een duidelijk gescheiden overeenkomst vast.
Wat als ik na de verkoop nog voor het bedrijf blijf werken?
Dan is de vraag of de nabetaling verkoopopbrengst is of een beloning voor uw werk. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het daaruit is genoten. Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon, maar het is verstandig uw werkzaamheden apart en marktconform te belonen.
Hoe Taxcount u kan helpen
Een earn-out is fiscaal geen faciliteit maar een timingvraagstuk. Dezelfde afspraak levert bij de een een liquiditeitsvoordeel op en bij de ander een heffing over geld dat nog moet komen, met een verlies dat jaren later verdampt. Het verschil wordt gemaakt in de tekst van het contract, en dus vóór de ondertekening.
Wij beoordelen uw verkoopstructuur en de earn-outclausule op hun fiscale gevolgen, rekenen de uitkomst per scenario voor u door en onderbouwen de schatting die u in uw aangifte opneemt. Ook bewaken wij de termijnen daarna: wanneer een meevaller belast wordt, wanneer een tegenvaller als verlies moet worden geclaimd en of dat verlies nog verrekenbaar is. Verkoopt u vastgoed, dan kijken wij ook naar de gevolgen voor de overdrachtsbelasting bij de koper.
Denkt u aan verkoop van uw onderneming, of ligt er al een concept-koopovereenkomst met een nabetaling in? Laat uw situatie vrijblijvend beoordelen voordat u tekent. Wij bespreken graag met u welke variant in uw geval het beste uitpakt.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de fiscale uitkomst hangt af van uw persoonlijke situatie en van de precieze tekst van uw overeenkomst. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.