Bijtelling elektrische auto 2026: zo betaal je 18% over de eerste 30.000 euro

Rijd je een auto van de zaak die je ook privé mag gebruiken, dan betaal je daarover belasting: de bijtelling. Kiest u voor een elektrische auto, dan is die bijtelling in 2026 een stuk lager dan voor een auto op benzine of diesel. Maar de korting geldt maar tot een bepaald bedrag, hij loopt de komende jaren af, en de datum waarop de auto voor het eerst is toegelaten bepaalt uw percentage voor vijf jaar. In dit artikel leest u hoe de bijtelling elektrische auto in 2026 werkt, wat de korting en de grens van 30.000 euro precies inhouden en wat u nu moet regelen voordat u een nieuwe auto aanschaft of least.

Wat is de bijtelling voor een auto van de zaak?

Stelt je werkgever of je eigen bv een auto ter beschikking die je ook privé mag gebruiken, dan is dat privevoordeel loon. De belasting daarover wordt niet berekend over de kilometers die u werkelijk prive rijdt, maar over een vast percentage van de waarde van de auto. Dat vaste bedrag heet de bijtelling. Onder de waarde van de auto verstaat de wet de catalogusprijs plus de BPM, dus niet de prijs die het bedrijf werkelijk heeft betaald.

In 2026 is de standaardbijtelling 22% van de waarde van de auto per jaar. Dat geldt voor auto’s op benzine, diesel of een plug-in hybride. Voor auto’s die geen CO2 uitstoten geldt een lagere bijtelling. Dezelfde regeling geldt voor een dga met een auto van de bv en, in een vergelijkbare vorm, voor de ondernemer met een auto op de zaak van een eenmanszaak of vof.

Hoeveel is de bijtelling voor een elektrische auto in 2026?

Voor een volledig elektrische auto of een waterstofauto die volgens het kentekenregister 0 gram CO2 per kilometer uitstoot, krijgt u in 2026 een korting van 4% van de waarde van de auto, met een maximum van 1.200 euro per jaar (zie figuur 1). Dat maximum van 1.200 euro komt overeen met 4% van 30.000 euro. In de praktijk betekent dit: 18% bijtelling over de eerste 30.000 euro van de waarde en 22% over het deel daarboven. Die grens van 30.000 euro heet de cap.

Voor waterstofauto’s en voor zogenoemde zonnecelauto’s (auto’s met ingebouwde zonnepanelen die aan technische eisen voldoen) geldt de cap niet: die krijgen 18% over de hele waarde. In het hogere prijssegment is dat verschil groot.

Situatie in 2026Bijtelling
Elektrische auto tot 30.000 euro18% van de waarde
Elektrische auto, deel boven 30.000 euro22% van dat deel
Waterstofauto of zonnecelauto18% over de hele waarde
Auto op benzine, diesel of plug-in hybride22% van de waarde
Auto van 16 jaar of ouder35% van de dagwaarde

  Figuur 1: beslisboom voor de korting in 2026. Alleen auto’s met 0 gram CO2 per kilometer krijgen korting; waterstof- en zonnecelauto’s krijgen 18 procent over de hele waarde, en bij overige elektrische auto’s bepaalt het jaar van eerste toelating het percentage.

Hoe lang blijft uw percentage gelden? De zestigmaandentermijn

Het percentage en de cap van het jaar waarin de auto voor het eerst is toegelaten, blijven zestig maanden gelden. Die termijn gaat in op de eerste dag van de maand na de datum eerste toelating. Rijdt u in 2026 een elektrische auto die in 2022 voor het eerst is toegelaten, dan geldt dus nog het percentage van 2022 (16% over de eerste 35.000 euro). Loopt de termijn van vijf jaar in de loop van een jaar af, dan verandert het percentage midden in dat jaar. Voor een nieuwe auto die in 2026 wordt toegelaten, ligt de combinatie van 18% en de grens van 30.000 euro dus tot ongeveer vijf jaar later vast.

Rekenvoorbeeld: een elektrische auto van 45.000 euro

Stel, uw bv stelt u per 1 januari 2026 een nieuwe elektrische auto ter beschikking. De waarde (catalogusprijs plus BPM) is 45.000 euro. De bijtelling berekent u dan zo (zie figuur 2):

  • 18% van 30.000 euro = 5.400 euro
  • 22% van 15.000 euro (het deel boven de cap) = 3.300 euro
  • Samen 8.700 euro per jaar, oftewel 725 euro per maand bij uw loon.

Figuur 2: rekenvoorbeeld voor een elektrische auto van 45.000 euro. Over de eerste 30.000 euro geldt 18 procent (5.400 euro) en over de resterende 15.000 euro 22 procent (3.300 euro), samen 8.700 euro per jaar. Zonder korting zou dat 9.900 euro zijn.

Bij een belastingtarief van 37,56% kost die bijtelling u ongeveer 3.267 euro per jaar. Zonder de korting zou de bijtelling 22% van 45.000 euro = 9.900 euro zijn geweest. De korting scheelt u dus 1.200 euro bijtelling en ongeveer 451 euro netto per jaar. Over de volledige termijn van vijf jaar loopt dat op tot ongeveer 6.000 euro minder bijtelling.

Wanneer hoeft u geen bijtelling te betalen?

Gebruikt u de auto op jaarbasis voor niet meer dan 500 kilometer prive, dan is de bijtelling nihil. Ritten van huis naar het werk tellen daarbij niet als prive. U moet dat wel bewijzen, meestal met een sluitende rittenregistratie of met een Verklaring geen privegebruik auto van de Belastingdienst. De bewijslast is zwaar: een rittenregistratie met gaten of fouten verliest zijn waarde volledig, waarna u alsnog de volledige bijtelling betaalt.

Voor een bestelauto kan de bijtelling vervallen als de auto door zijn inrichting alleen geschikt is voor goederenvervoer, buiten werktijd niet kan worden gebruikt, of als u het privegebruik verbiedt. Een verbod op privegebruik werkt alleen als u aan vier voorwaarden tegelijk voldoet: u legt het schriftelijk vast, u bewaart die vastlegging bij de administratie, u houdt daadwerkelijk toezicht en u spreekt een sanctie af.

Wat betekent elektrisch rijden voor de BPM en de wegenbelasting?

Het voordeel van een emissievrije auto zit niet alleen in de bijtelling. Voor een elektrische personenauto bedraagt de BPM in 2026 alleen de vaste voet van 687 euro, terwijl de BPM voor een auto op fossiele brandstof flink oploopt met de CO2-uitstoot. Omdat de BPM in de waarde van de auto zit, verlaagt dit ook uw bijtelling. Voor de motorrijtuigenbelasting geldt voor een auto die uitsluitend op elektriciteit of waterstof rijdt in 2026 tot en met 2028 een tarief van 70% van het normale tarief, en in 2029 75%. Vanaf 2030 vervalt die korting.

Wat verandert er na 2026?

De korting op de bijtelling loopt af (zie figuur 3). Voor een auto met een datum eerste toelating in 2027 is de korting nog 2% (bijtelling 20%, maximaal 600 euro voordeel). Vanaf 2028 vervalt de korting helemaal en geldt ook voor elektrische auto’s de volle 22%. Het moment van eerste toelating bepaalt dus veel: een levering die net over de jaargrens schuift, kost 2 of 4 procentpunt meer, en dat vijf jaar lang.

Figuur 3: de korting loopt af. In 2026 geldt 18 procent (korting 4 procent, maximaal 1.200 euro), in 2027 20 procent (korting 2 procent, maximaal 600 euro) en vanaf 2028 22 procent zonder korting. Het percentage van het jaar van eerste toelating blijft zestig maanden gelden.

Daarnaast komt er per 2027 naar verwachting een extra werkgeversheffing (een pseudo-eindheffing) op auto’s van de zaak die op benzine of diesel rijden. De precieze uitwerking daarvan wordt nog vastgesteld, maar het maakt fossiel rijden voor de werkgever duurder en versterkt de businesscase voor elektrisch. Overstappen voor 2027 kan die heffing voorkomen. Ook de regeling voor oudere auto’s (youngtimers) wordt de komende jaren beperkt; laat u daarover apart adviseren als u een oudere auto van de zaak rijdt.

Laadpaal en laadstroom: wat mag onbelast?

Een laadpaal bij uw woning en de kosten daarvan horen bij de terbeschikkingstelling van de auto en zitten dus al in de bijtelling. Voor de stroom zelf ligt dat anders. Die kan onbelast worden vergoed als de werkgever de werkelijke kostprijs per kilowattuur vergoedt, of via een zakelijke leveringsafspraak binnen een marktconform tarief. Een vast bedrag per maand of een vergoeding op basis van een landelijk gemiddelde prijs is door de Belastingdienst afgewezen. Leg de berekening of de afspraak daarom goed vast.

Praktische checklist: wat u moet regelen

  • Leg de kerngegevens vast. Noteer per auto de datum eerste toelating, de CO2-uitstoot uit het kentekenregister en de waarde (catalogusprijs plus BPM).
  • Bewaak de zestigmaandentermijn. Houd bij wanneer de termijn van vijf jaar afloopt, want dan verandert het percentage, soms midden in het jaar.
  • Verwerk de bijtelling correct. Neem de bijtelling per loontijdvak op in de loonaangifte, met een eventuele eigen bijdrage.
  • Regel bewijs bij weinig privegebruik. Wilt u onder de 500 kilometergrens blijven, zorg dan voor een sluitende rittenregistratie of vraag een Verklaring geen privegebruik aan.
  • Onderbouw de laadstroom. Vergoed stroom op basis van de werkelijke kostprijs per kilowattuur of een vastgelegde leveringsafspraak.
  • Plan de aanschaf slim. De datum van eerste toelating bepaalt uw percentage voor vijf jaar; een aanschaf net voor de jaargrens kan voordeliger zijn.

Veelgestelde vragen

Wat is de bijtelling voor een elektrische auto in 2026?

In 2026 betaalt u 18% bijtelling over de eerste 30.000 euro van de waarde van de auto en 22% over het deel daarboven. De korting bedraagt maximaal 1.200 euro per jaar. Voor auto’s op benzine of diesel geldt 22% over de hele waarde.

Wat betekent de cap van 30.000 euro?

De cap is de grens in de waarde van de auto waarboven de korting niet meer geldt. Over de eerste 30.000 euro betaalt u het lage percentage van 18%, over het meerdere het normale tarief van 22%. Voor waterstof- en zonnecelauto’s geldt de cap niet.

Hoe lang houd ik mijn lage bijtelling?

Het percentage en de cap van het jaar van eerste toelating blijven zestig maanden gelden, gerekend vanaf de eerste dag van de maand na die datum. Voor een auto uit 2026 ligt de 18%-korting dus ongeveer vijf jaar vast.

Geldt de korting ook voor een plug-in hybride?

Nee. De korting geldt alleen voor auto’s die volgens het kentekenregister 0 gram CO2 per kilometer uitstoten. Een plug-in hybride stoot wel CO2 uit en valt daarom onder de volledige bijtelling van 22%.

Verandert de bijtelling voor elektrische auto’s na 2026?

Ja. Voor auto’s die in 2027 voor het eerst worden toegelaten daalt de korting naar 2% (bijtelling 20%). Vanaf 2028 vervalt de korting en geldt ook voor elektrische auto’s 22%. Daarnaast komt er per 2027 waarschijnlijk een extra werkgeversheffing op fossiele auto’s van de zaak.

Hoe voorkom ik bijtelling helemaal?

Als u de auto op jaarbasis voor niet meer dan 500 kilometer prive gebruikt, is de bijtelling nihil. U moet dat wel bewijzen met een sluitende rittenregistratie of een Verklaring geen privegebruik auto. Woon-werkverkeer telt daarbij niet als prive.

Hoe Taxcount u kan helpen

De bijtelling lijkt eenvoudig, maar de details bepalen uw voordeel: het juiste percentage per bouwjaar, de aflopende korting, de grens van 30.000 euro en het moment van aanschaf dat uw tarief voor vijf jaar vastlegt. Een verkeerd percentage of een niet-onderkende afloop van de zestigmaandentermijn werkt door in alle loontijdvakken en over meerdere jaren. Taxcount rekent voor u door wat een elektrische auto van de zaak u oplevert, controleert de verwerking in de loonaangifte en helpt u de aanschaf of het leasecontract fiscaal slim te plannen. Wilt u weten wat voor uw situatie het voordeligst is? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u beslissingen neemt.

Zie ook:

Btw-correctie privegebruik auto: zo betaal je jaarlijks btw over het privegebruik van je auto van de zaak

Rijdt u in een auto van de zaak en gebruikt u die ook privé? Dan hebt u de btw op de aanschaf, het onderhoud en het gebruik waarschijnlijk afgetrokken. Voor het deel dat u privé rijdt, hebt u dan eigenlijk te veel afgetrokken. De Belastingdienst wil dat u dat verschil één keer per jaar rechtzet met de btw-correctie privégebruik auto. Deze correctie is makkelijk te vergeten, omdat u die niet in uw gewone kwartaalaangifte doet maar in de laatste btw-aangifte van het jaar. In dit artikel leest u wanneer de correctie speelt, hoe u het bedrag berekent met het forfait van 2,7% of 1,5% of op basis van uw werkelijke gebruik, en wat u praktisch moet regelen.

Wat is de btw-correctie privégebruik auto?

Koopt of leaset u een auto voor uw onderneming, dan mag u de btw op de aanschaf, het onderhoud en het gebruik (zoals brandstof en reparaties) aftrekken als voorbelasting. Dat mag alleen voor het deel waarmee u belaste omzet maakt. Zolang u de auto puur zakelijk gebruikt, is er niets aan de hand.

Gebruikt u de auto ook privé, dan hebt u over dat privédeel eigenlijk te veel btw afgetrokken. De wet lost dit op door uw privégebruik één keer per jaar te behandelen als een dienst die u aan uzelf verricht. Over die zogenoemde fictieve dienst betaalt u btw. Zo betaalt u alsnog de btw terug die bij het privégebruik hoort. In gewone taal: u corrigeert aan het eind van het jaar de btw die u eerder te ruim hebt afgetrokken.

Wanneer moet u de correctie toepassen?

De btw-correctie speelt zodra aan twee voorwaarden is voldaan. Ten eerste behoort de auto tot uw ondernemingsvermogen en hebt u bij de aanschaf, de lease, het onderhoud of het gebruik btw afgetrokken. Ten tweede gebruikt u, uw personeel of de directeur-grootaandeelhouder (DGA) de auto ook privé.

Let op: woon-werkverkeer telt voor de btw als privégebruik. Dit is door de hoogste belastingrechter bevestigd en geldt zelfs voor een thuiswerker die maar af en toe naar kantoor rijdt. Ook als u de auto verder alleen zakelijk gebruikt, rijdt u dus vrijwel altijd een stukje privé. De correctie speelt daarom bij bijna elke auto van de zaak waarvan de btw is afgetrokken.

U hoeft de correctie niet toe te passen als u geen btw hebt afgetrokken, bijvoorbeeld bij een marge-auto of een auto die u van een particulier kocht. Ook een volledig vrijgestelde ondernemer maakt de correctie niet. En kunt u aantonen dat de auto helemaal niet privé wordt gebruikt, dan is er evenmin een correctie. Het onderstaande schema helpt u bepalen of de correctie voor u speelt (zie figuur 1).

  Figuur 1: beslisboom om te bepalen of de btw-correctie privégebruik auto voor u speelt.

Hoe berekent u de btw-correctie?

U betaalt de btw over het werkelijke privégebruik van de auto. Omdat dat lastig precies bij te houden is, mag u kiezen: u gebruikt een vast forfait, of u rekent met uw werkelijke privégebruik. U mag altijd het laagste van de twee aangeven. Welk forfaitpercentage bij uw auto hoort, ziet u in figuur 2.

Figuur 2: welk forfait past bij uw auto, 2,7% of het verlaagde 1,5%.

Met het forfait van 2,7%

Hebt u geen administratie waaruit uw privégebruik blijkt, dan stelt u de verschuldigde btw op 2,7% van de catalogusprijs van de auto, inclusief btw en bpm. Dit forfait geldt ook voor lease-auto’s. U hoeft dan niets bij te houden: u rekent simpelweg met de catalogusprijs. Rijdt de auto maar een deel van het jaar mee, dan verlaagt u het forfait naar evenredigheid, bijvoorbeeld 6/12 als u de auto op 1 juli in gebruik neemt. Het forfait mag u alleen gebruiken als u alle btw op de autokosten hebt afgetrokken en uit uw administratie niet blijkt hoeveel u privé rijdt. Het uitkomstbedrag is meteen de btw die u betaalt: u telt er dus niet apart nog eens 21% bovenop.

Het verlaagde forfait van 1,5%

In twee situaties gebruikt u 1,5% in plaats van 2,7% van de catalogusprijs. De eerste situatie is een auto die u langer dan vier jaar geleden voor het eerst bent gaan gebruiken: vanaf het vijfde jaar na het jaar van ingebruikname geldt het lagere percentage. Dat komt doordat de aanschaf-btw dan is uitgewerkt en alleen de kosten van onderhoud en gebruik overblijven. De tweede situatie is een auto die u zonder btw-aftrek hebt gekocht, zoals een marge-auto of een auto van een particulier. Voor het overige blijft de berekening hetzelfde. Voor elektrische auto’s en waterstofauto’s gelden dezelfde percentages als voor gewone auto’s.

Doet u ook btw-vrijgestelde dingen en kunt u de btw op de auto daardoor maar deels aftrekken, dan verlaagt u het forfait naar rato van uw aftrekrecht. Bij bijvoorbeeld 50% vrijgestelde omzet wordt het forfait van 2,7% dus verlaagd tot 1,35%. De onderstaande tabel vat de percentages samen.

SituatieForfait (van catalogusprijs incl. btw en bpm)
Standaard: btw afgetrokken, auto binnen vier jaar na ingebruikname2,7%
Auto langer dan vier jaar in gebruik (vanaf het vijfde jaar)1,5%
Auto gekocht zonder btw-aftrek (marge-auto of van particulier)1,5%
Deels vrijgestelde (gemengde) omzet: forfait naar rato verlaagdbijv. 1,35%


Op basis van uw werkelijke privégebruik

Het forfait is een aanbod, geen verplichting. Kunt u aantonen dat u minder privé rijdt, dan mag u de lagere, werkelijke correctie aangeven. U betaalt dan btw over de kosten die echt aan het privégebruik zijn toe te rekenen: de aanschaf, het onderhoud en het gebruik, telkens zonder btw en alleen voor zover u die btw hebt afgetrokken. De aanschafkosten telt u niet in één keer mee, maar verdeeld over vijf jaar (elk jaar een vijfde deel). Vanaf het zesde jaar tellen de aanschafkosten helemaal niet meer mee, waardoor de correctie dan een stuk lager uitvalt. Over die aan het privégebruik toe te rekenen kosten betaalt u het algemene btw-tarief van 21% (het tarief dat in 2026 geldt).

Het bewijs levert u met een sluitende kilometeradministratie waaruit de verhouding tussen zakelijke en privékilometers blijkt. Hebt u die niet, dan mag u het privégebruik ook onderbouwen met een redelijke schatting op basis van andere gegevens, zoals de aard van uw onderneming, de functie van de gebruiker en de manier waarop de auto privé wordt gebruikt. Belangrijk: ontbreekt een rittenadministratie, dan mag de Belastingdienst niet zomaar aannemen dat u vrijwel alles (bijvoorbeeld 99%) privé rijdt. De rechter heeft bepaald dat het privégebruik dan redelijk moet worden geschat. Wilt u met zo’n schatting van het forfait afwijken, dan moet uw onderbouwing wel volledig en juist zijn; een achteraf in elkaar gezette berekening met gaten wordt niet geaccepteerd.

Rekenvoorbeeld

Stel, u hebt een auto met een catalogusprijs van 45.000 euro, inclusief btw en bpm. U hebt de btw op de aanschaf, het onderhoud en het gebruik volledig afgetrokken en u gebruikt de auto het hele jaar ook privé, zonder dat u uw privégebruik bijhoudt. De correctie via het forfait bedraagt dan 2,7% van 45.000 euro, oftewel 1.215 euro. Dat bedrag geeft u aan in uw laatste btw-aangifte van het jaar.

Neemt u dezelfde auto pas op 1 september in gebruik, dan rekent u met 4/12: 4/12 van 2,7% van 45.000 euro komt uit op 405 euro. Is de auto ouder dan vijf jaar, dan rekent u met 1,5% van 45.000 euro, oftewel 675 euro. En kunt u met een rittenadministratie aantonen dat u maar weinig privé rijdt, dan mag u een lager bedrag aangeven en betaalt u dus minder btw. Figuur 3 laat de berekening in stappen zien.

Figuur 3: de correctie in drie stappen: catalogusprijs maal het forfait geeft de te betalen btw.

Is er een maximum aan de correctie?

Ja. De correctie kan nooit hoger zijn dan de btw die u dat jaar daadwerkelijk hebt afgetrokken. Valt de afgetrokken btw in de eerste vier jaar lager uit dan het forfait, dan is de correctie beperkt tot de som van twee bedragen: de btw op onderhoud en gebruik die u dat jaar hebt afgetrokken, plus een vijfde deel van de bij aanschaf afgetrokken btw. Bij een auto die u langer dan vier jaar geleden in gebruik nam, of die u zonder btw-aftrek kocht, is de correctie zelfs beperkt tot alleen de dat jaar afgetrokken btw op onderhoud en gebruik. Zo betaalt u nooit meer terug dan u ooit hebt afgetrokken.

Wat als uw werknemer een eigen bijdrage betaalt?

Betaalt uw werknemer of de DGA een vergoeding voor het privégebruik, dan verandert de berekening. Is die vergoeding kostendekkend, dan draagt u btw af over de ontvangen vergoeding en past u het forfait niet toe. Is de vergoeding niet kostendekkend, dan vergelijkt u de btw over de vergoeding met de uitkomst van het forfait en volgt u de regels van de Belastingdienst. Belangrijk is dat een te lage eigen bijdrage aan een verbonden gebruiker (zoals een werknemer, bestuurder of familielid) niet loont: in dat geval mag de Belastingdienst uitgaan van de normale, marktconforme waarde. Let op dat een vaste inhouding op het salaris die losstaat van hoeveel er werkelijk privé wordt gereden, niet als zo’n vergoeding telt; dan geldt gewoon de fictieve dienst en berekent u de correctie op de normale manier.

Gelden er bijzondere situaties?

Een paar situaties vragen om extra aandacht. Gebruikt u de auto deels voor vrijgestelde omzet, dan verlaagt u de correctie naar evenredigheid, bijvoorbeeld tot 1,35% bij 50% vrijgestelde omzet, omdat u de btw ook maar deels hebt afgetrokken. Werkt u met een maatschap of vof en hebt u de auto privé gekocht, dan mag het samenwerkingsverband onder voorwaarden toch de 2,7%- of 1,5%-regeling toepassen. En bestaat uw privégebruik uitsluitend uit woon-werkverkeer, dan mag u een eenvoudige rekenmethode gebruiken: u rekent met de afstand woning-werk maal het aantal keren dat u die rijdt, en u mag daarbij uitgaan van 214 werkdagen per jaar (naar verhouding minder als u parttime werkt of de auto pas in de loop van het jaar krijgt). Zo kunt u de correctie soms lager vaststellen. Twijfelt u over uw situatie, laat de berekening dan vooraf toetsen.

Bestelauto die u verplicht ter beschikking stelt

Voor sommige bestelauto’s geldt een uitzondering. Stelt u een bestelauto om niet ter beschikking en hebt u door de aard van het werk (bijvoorbeeld wisselende, moeilijk bereikbare projectlocaties) feitelijk geen reële keuze, terwijl het privégebruik zich beperkt tot woon-werkverkeer, dan kan het zijn dat er helemaal geen btw-correctie hoeft plaats te vinden. Het bedrijfsbelang staat dan voorop en het privévoordeel van de werknemer is daaraan ondergeschikt. Dit is maatwerk: laat een dergelijke situatie altijd apart beoordelen.

Praktische checklist: wat u moet regelen

  • Controleer of de correctie speelt: hebt u btw afgetrokken op een auto van de zaak die ook privé (inclusief woon-werkverkeer) wordt gebruikt? Dan geldt de correctie.
  • Kies uw methode: reken met het forfait (2,7% of 1,5% van de catalogusprijs) of met uw werkelijke privégebruik, en geef het laagste bedrag aan.
  • Gebruik het juiste percentage: 1,5% als de auto langer dan vier jaar in gebruik is of zonder btw-aftrek is gekocht, anders 2,7%; verlaag verder naar rato bij vrijgestelde omzet (bijvoorbeeld 1,35%).
  • Reken naar tijdsgelang: gebruikt u de auto maar een deel van het jaar, verlaag het forfait dan evenredig (bijvoorbeeld 6/12).
  • Bewaar uw onderbouwing: houd een sluitende kilometeradministratie bij als u van het forfait wilt afwijken, of leg volledige en juiste gegevens vast voor een redelijke schatting.
  • Verwerk de correctie op tijd: geef het bedrag aan en betaal het in de laatste btw-aangifte van het kalenderjaar, niet in een gewone kwartaalaangifte.
  • Let op oudere en dure auto’s: bij weinig privékilometers of een auto ouder dan vijf jaar is de werkelijke correctie vaak lager dan het forfait; dat verschil kunt u claimen.

Veelgestelde vragen

Wanneer moet ik de btw-correctie privégebruik auto aangeven?

U geeft de correctie aan in de laatste btw-aangifte van het kalenderjaar. Voor de meeste ondernemers is dat de aangifte over het vierde kwartaal of over december. U doet dit dus maar één keer per jaar (zie figuur 4).

Figuur 4: u geeft de correctie één keer per jaar aan, in de laatste btw-aangifte van het kalenderjaar.

Hoeveel btw betaal ik met het forfait?

Standaard betaalt u 2,7% van de catalogusprijs van de auto, inclusief btw en bpm. Bij een auto van 45.000 euro is dat 1.215 euro per jaar. Voor auto’s die langer dan vier jaar in gebruik zijn of zonder btw-aftrek zijn gekocht, geldt 1,5%. Bij deels vrijgestelde omzet verlaagt u het percentage naar rato, bijvoorbeeld tot 1,35%.

Telt woon-werkverkeer mee als privégebruik?

Ja. Voor de btw geldt woon-werkverkeer als privégebruik. Zelfs als u de auto verder alleen zakelijk gebruikt, moet u daarom vrijwel altijd de correctie toepassen. Bestaat het privégebruik uitsluitend uit woon-werkverkeer, dan mag u een vereenvoudigde berekening gebruiken met 214 werkdagen per jaar.

Kan ik minder betalen dan het forfait?

Ja, als u kunt aantonen dat u weinig privé rijdt. Met een sluitende kilometeradministratie of een goed onderbouwde schatting mag u de lagere, werkelijke correctie aangeven. Ontbreekt een administratie, dan mag de Belastingdienst niet zomaar uitgaan van bijna volledig privégebruik, maar moet het privégebruik redelijk worden geschat. Afwijken loont vooral bij dure auto’s, weinig privékilometers of een auto ouder dan vijf jaar.

Geldt de correctie ook voor een elektrische auto?

Ja. Voor elektrische auto’s en waterstofauto’s gelden dezelfde percentages en regels als voor benzine- en dieselauto’s.

Wat gebeurt er als ik de correctie vergeet?

Dan hebt u te veel btw afgetrokken. De Belastingdienst kan dat naheffen en rekent daarover belastingrente; voor de btw is dat 5% in 2026. Corrigeert u een vergeten of te lage correctie zelf met een suppletie, dan volgt daarvoor in beginsel geen betaalverzuimboete meer (dat is sinds 2 juni 2023 het beleid). Alleen bij opzet of grove schuld kan de Belastingdienst nog een vergrijpboete opleggen, die kan oplopen tot 100% van de te weinig betaalde btw. Controleer de correctie daarom elk jaar, want zij valt buiten uw gewone aangiften.

Hoe Taxcount u kan helpen

De btw-correctie privégebruik auto lijkt eenvoudig, maar de keuze tussen het forfait en uw werkelijke gebruik kan flink schelen. Taxcount berekent voor u wat het voordeligst is, beoordeelt of u het verlaagde forfait van 1,5% of een naar rato verlaagd percentage mag toepassen en helpt u de correctie correct te verwerken in uw laatste btw-aangifte. Ook als u een eigen bijdrage van personeel ontvangt, de auto deels voor vrijgestelde omzet gebruikt of een bestelauto verplicht ter beschikking stelt, zorgen wij dat de berekening klopt en dat u niet te veel btw afdraagt. Wilt u weten of u de correctie juist toepast en of u niet te veel betaalt? Laat uw situatie beoordelen door Taxcount en voorkom naheffingen.

Dit artikel bevat algemene informatie en is nadrukkelijk geen (fiscaal) advies. Tarieven, percentages en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Zie ook:

Auto van de zaak of privé: zo maak je in 2026 de fiscaal slimste keuze

Gebruik je je auto zowel voor je bedrijf als privé, dan sta je voor een keuze die jaarlijks honderden tot duizenden euro’s kan schelen: zet je de auto van de zaak of houd je hem in privé? Veel ondernemers maken die keuze op gevoel, terwijl de fiscale gevolgen sterk verschillen. Bij een auto van de zaak trek je alle autokosten af, maar betaal je belasting over een vaste bijtelling. Bij een auto in privé is er geen bijtelling, maar mag je alleen een vast bedrag per zakelijke kilometer aftrekken. In dit artikel lees je hoe de keuze auto van de zaak of privé in 2026 uitpakt, welke bijtellingspercentages en bedragen gelden, en waar je op moet letten om achteraf geen naheffing te krijgen.

Wat betekent ‘auto van de zaak’ of ‘auto in privé’?

Rijd je een auto voor je onderneming en privé, dan bepaal je eerst of de auto ondernemingsvermogen (op de zaak) of privévermogen (in privé) is. Dat heet vermogensetikettering: het toedelen van een bezitting aan het bedrijf of aan privé. Die keuze bepaalt hoe de auto fiscaal werkt, en die keuze is niet altijd vrij (zie verderop over de grens van 1.000 kilometer).

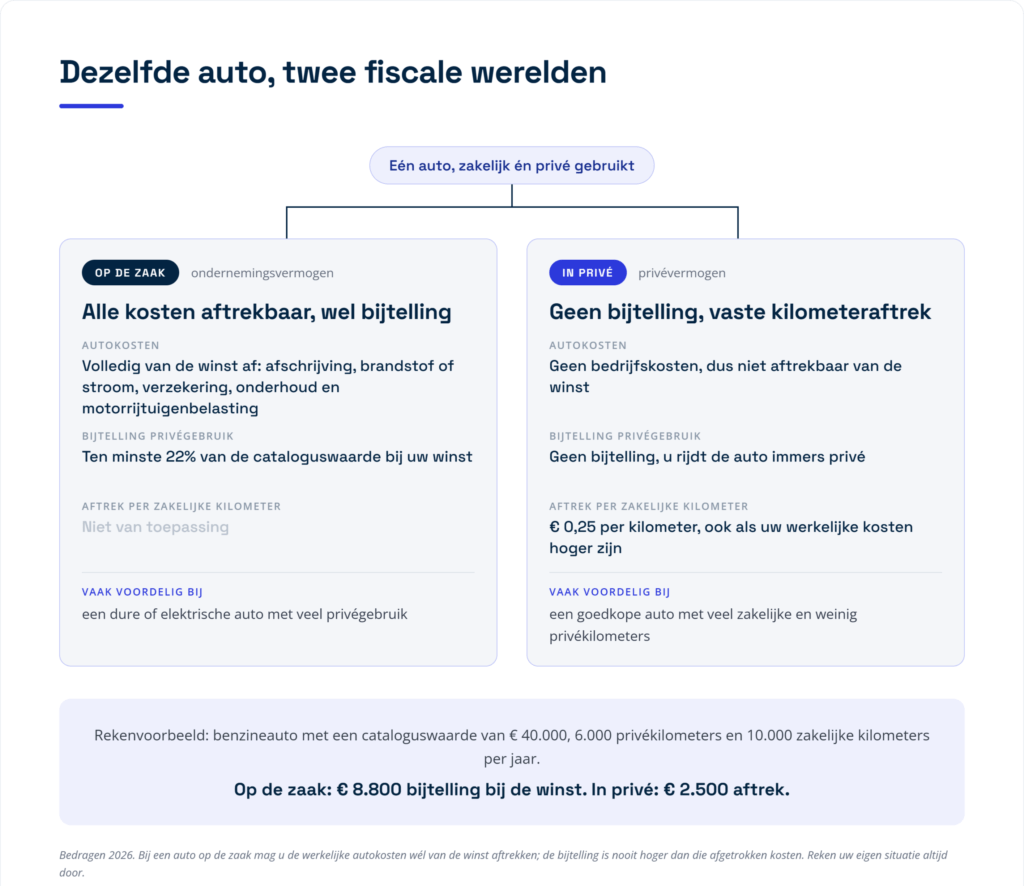
De twee routes leiden tot totaal verschillende fiscale werelden. Figuur 1 zet ze naast elkaar: bij een auto op de zaak zijn alle kosten aftrekbaar maar volgt bijtelling, bij een auto in privé is er geen bijtelling maar geldt alleen een vaste kilometeraftrek.

Figuur 1: dezelfde auto, twee fiscale werelden. Auto op de zaak versus auto in privé (bedragen 2026).

Auto op de zaak: volledige kostenaftrek, maar wel bijtelling

Staat de auto op de zaak, dan gaan alle autokosten van de winst af: de afschrijving, brandstof of stroom, verzekering, onderhoud en motorrijtuigenbelasting. Daar staat tegenover dat je belasting betaalt over een vast bedrag voor het privégebruik, de bijtelling (formeel: een onttrekking). Je betaalt dus niet over je werkelijke privévoordeel, maar over een forfaitair percentage van de waarde van de auto.

Hoe hoog is de bijtelling in 2026?

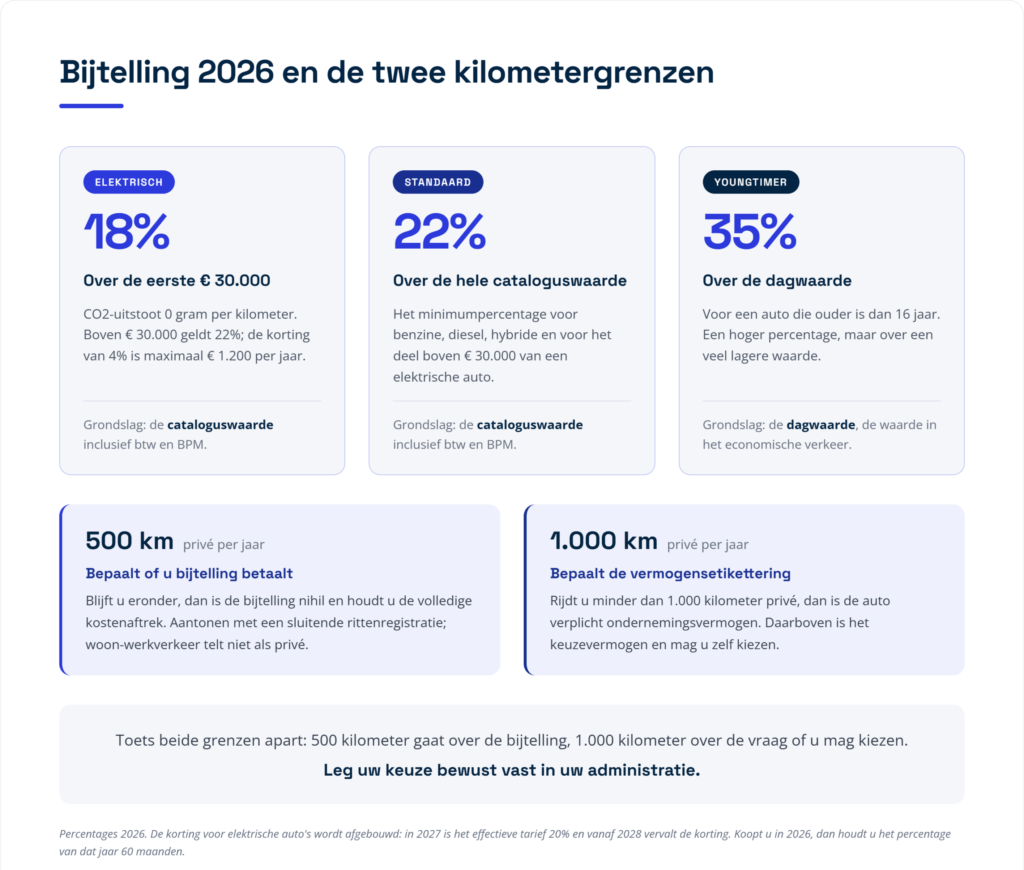
De bijtelling is in 2026 ten minste 22% van de cataloguswaarde (de nieuwprijs inclusief btw en BPM). Voor een volledig elektrische auto (CO2-uitstoot 0 gram per kilometer) geldt een korting van 4%, maar alleen over de eerste € 30.000. Per saldo betaal je dan 18% tot € 30.000 en 22% over het meerdere; de korting is maximaal € 1.200 per jaar. Voor een auto die ouder is dan 16 jaar (de youngtimer) geldt 35%, berekend over de dagwaarde (de waarde in het economische verkeer) in plaats van de oude cataloguswaarde. Figuur 2 vat de drie percentages samen.

Figuur 2: de bijtellingspercentages voor 2026 en de twee grenzen die je uit elkaar moet houden.

Let op: de lage bijtelling voor elektrische auto’s wordt afgebouwd. In 2027 wordt het effectieve tarief 20% (korting nog 2%) en vanaf 2028 vervalt de korting. Schaf je in 2026 een elektrische auto aan, dan behoud je het bijtellingspercentage van dat jaar wel 60 maanden (vijf jaar) lang.

De bijtelling wordt verminderd met een eventuele eigen bijdrage of eigen kosten voor het privégebruik. De belaste bijtelling is bovendien nooit hoger dan de autokosten die je in de onderneming hebt afgetrokken.

Wanneer is de bijtelling nihil?

Rijd je op jaarbasis niet meer dan 500 kilometer privé, dan is de bijtelling nihil en houd je de volledige kostenaftrek. Woon-werkverkeer telt daarbij niet als privé. Je moet dat wel kunnen aantonen, bijvoorbeeld met een sluitende rittenregistratie. Een losse verklaring is niet genoeg: bij een controle ligt de bewijslast dat je onder de 500 kilometer blijft bij jou.

Auto in privé: € 0,25 per zakelijke kilometer

Houd je de auto in privé, dan zijn de autokosten geen bedrijfskosten. Je mag voor je zakelijke ritten een vast bedrag aftrekken van je winst. Dat bedrag is per 1 januari 2026 verhoogd van € 0,23 naar € 0,25 per kilometer (met terugwerkende kracht tot 1 januari 2026). Meer dan dat vaste bedrag mag je niet aftrekken, ook al zijn je werkelijke kosten hoger. Houd daarom je zakelijke kilometers goed bij, zodat je de aftrek kunt onderbouwen.

Op de zaak of privé: welke keuze is voordeliger?

Welke optie het gunstigst is, hangt af van de cataloguswaarde van de auto, het aantal privékilometers, het aantal zakelijke kilometers en de werkelijke kosten. Een rekenvoorbeeld maakt dit concreet.

Stel: je rijdt een benzineauto met een cataloguswaarde van € 40.000 en maakt 6.000 privékilometers per jaar. Zet je de auto op de zaak, dan tel je 22% × € 40.000 = € 8.800 bij je winst (de werkelijke autokosten mag je er wel van aftrekken). Houd je de auto in privé en rijd je 10.000 zakelijke kilometers, dan trek je 10.000 × € 0,25 = € 2.500 af. Zoals figuur 1 laat zien: bij een goedkope auto met veel zakelijke en weinig privékilometers is ‘in privé’ vaak voordeliger, terwijl ‘op de zaak’ juist gunstiger kan zijn bij een dure of elektrische auto met veel privégebruik. Reken je eigen situatie altijd door voordat je kiest.

Let op de vermogensetikettering: de grens van 1.000 kilometer

De keuze op de zaak of privé is niet altijd vrij. Gebruik je de auto nagenoeg uitsluitend zakelijk, dan is hij verplicht ondernemingsvermogen. Nagenoeg uitsluitend’ betekent dat u de auto voor 90 procent of meer zakelijk gebruikt; dan is hij verplicht ondernemingsvermogen. Gebruikt u hem voor 10 procent of minder zakelijk, dan is hij verplicht privévermogen. Zit u daartussenin, dan is de auto keuzevermogen en bepaalt u zelf hoe u hem etiketteert.

Verwar deze grens niet met de bijtellingsgrens. De grens van 1.000 kilometer bepaalt de etikettering (op de zaak of privé), terwijl de grens van 500 kilometer bepaalt of er bijtelling volgt. Beide moet je dus apart toetsen. Je keuze kun je herzien totdat de aanslag over dat jaar definitief vaststaat; daarna alleen nog bij bijzondere omstandigheden, zoals een relevante wetswijziging. Leg je keuze daarom bewust vast in je administratie.

En de btw? De jaarlijkse correctie voor privégebruik

Heb je de btw op de aanschaf en de kosten van de auto afgetrokken, dan moet je jaarlijks een btw-correctie maken voor het privégebruik. Je geeft die correctie aan in de laatste btw-aangifte van het jaar. Je mag de verschuldigde btw forfaitair stellen op 2,7% van de catalogusprijs (inclusief btw en BPM). Een lager forfait van 1,5% geldt als je de auto zonder btw-aftrek hebt gekocht, of nadat de auto vijf jaar (inclusief het jaar van ingebruikname) in de onderneming is gebruikt. De uitkomst is nooit hoger dan de btw die je dat jaar hebt afgetrokken.

Kun je aannemelijk maken dat je werkelijke privégebruik lager is dan het forfait, dan mag je dat lagere bedrag gebruiken. Een sluitende kilometeradministratie is voor de btw niet verplicht, maar je moet het lagere privégebruik wel met een redelijke schatting kunnen onderbouwen.

Werknemer of dga met een auto van de zaak

Stel je als werkgever een auto ter beschikking aan een werknemer of aan jezelf als directeur-grootaandeelhouder (dga), dan loopt de bijtelling via de loonbelasting (artikel 13bis Wet LB 1964). De percentages, de grondslag en de grens van 500 kilometer zijn gelijk aan die voor de ondernemer. Het voordeel wordt verminderd met de eigen bijdrage die de werknemer betaalt voor privégebruik.

Wil je de bijtelling in de loonadministratie achterwege laten, dan kan de werknemer een ‘verklaring geen privégebruik auto’ bij de Belastingdienst aanvragen. Blijkt achteraf dat er toch meer dan 500 kilometer privé is gereden, dan wordt de belasting in beginsel bij de werknemer nageheven, tenzij jij als werkgever wist dat de verklaring onjuist was. Voor een uitsluitend zakelijk gebruikte bestelauto bestaat een vergelijkbare verklaring.

Praktische checklist: wat je moet regelen

  • Bepaal de etikettering. Toets of de auto verplicht ondernemingsvermogen is (minder dan 1.000 km privé) of keuzevermogen, en leg je keuze vast in de administratie.
  • Reken beide opties door. Vergelijk de bijtelling bij ‘op de zaak’ met de aftrek van € 0,25 per km bij ‘in privé’, op basis van de cataloguswaarde en je kilometers.
  • Houd een rittenregistratie bij. Wil je de nihil-bijtelling claimen (maximaal 500 km privé), dan is een sluitende rittenregistratie onmisbaar; woon-werkverkeer telt niet als privé.
  • Verwerk de bijtelling correct. Neem het juiste percentage (18%, 22% of 35%) over de juiste grondslag op in je aangifte of loonadministratie.
  • Vergeet de btw-correctie niet. Heb je btw afgetrokken, geef dan in de laatste aangifte van het jaar de correctie privégebruik aan (forfait 2,7% of 1,5%).
  • Administreer zakelijke kilometers. Rijd je zakelijk met een privéauto, houd die kilometers dan bij om de aftrek van € 0,25 per km te onderbouwen.

Veelgestelde vragen

Wat is de bijtelling voor een elektrische auto in 2026?

In 2026 betaal je 18% bijtelling over de eerste € 30.000 van de cataloguswaarde en 22% over het bedrag daarboven. De korting is maximaal € 1.200 per jaar. Vanaf 2027 wordt de korting kleiner en vanaf 2028 vervalt hij.

Hoeveel privé mag ik rijden zonder bijtelling?

Maximaal 500 kilometer per jaar. Blijf je daaronder en kun je dat aantonen met een sluitende rittenregistratie, dan is de bijtelling nihil. Woon-werkverkeer telt niet als privékilometers.

Is de auto van de zaak of in privé voordeliger?

Dat hangt af van de prijs van de auto, het aantal privé- en zakelijke kilometers en de werkelijke kosten. Bij een goedkope auto met veel zakelijk en weinig privé is ‘in privé’ vaak gunstiger; bij een dure of elektrische auto met veel privégebruik kan ‘op de zaak’ beter uitpakken.

Wat is het verschil tussen de grens van 500 en 1.000 kilometer?

De grens van 500 kilometer bepaalt of je bijtelling betaalt. De grens van 1.000 kilometer bepaalt de vermogensetikettering: onder 1.000 km privé is de auto verplicht ondernemingsvermogen, daarboven mag je kiezen tussen op de zaak of privé.

Hoeveel kilometervergoeding mag ik in 2026 aftrekken?

Voor zakelijke ritten met een privéauto trek je in 2026 € 0,25 per kilometer af. Dit bedrag is verhoogd van € 0,23 en geldt met terugwerkende kracht vanaf 1 januari 2026.

Hoe Taxcount je kan helpen

De keuze auto van de zaak of privé lijkt eenvoudig, maar de uitkomst hangt af van veel factoren: de cataloguswaarde, je kilometers, de CO2-uitstoot, de btw en de vermogensetikettering. Een verkeerde keuze of een onterechte nihil-claim kan leiden tot een naheffing met belastingrente. Taxcount rekent beide opties voor je door, beoordeelt de etikettering, richt je rittenregistratie en btw-correctie goed in en zorgt dat de bijtelling correct in je aangifte of loonadministratie komt. Wil je weten welke keuze voor jouw situatie het voordeligst is? Laat je situatie door Taxcount beoordelen. In de tussentijd kun je kijken of een zakelijke of privé auto het beste voor je is met onze zakelijk vs. privé auto dashboard.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd beoordelen door een fiscalist voordat je een keuze maakt.

Zie ook:

Belangrijke rechtspraken:

  • ECLI:NL:GHARL:2024:6420 (Privégebruik auto & Urencriterium)
  • ECLI:NL:GHARL:2024:7637 (Bijtelling bedrijfsauto)
  • ECLI:NL:RBZWB:2025:691 (Bewijslast 500km-grens)