


Uw bv betaalt rente op een banklening, een lening van de holding of een overnamefinanciering. Die rente mag u in beginsel van de winst aftrekken, maar daar zit een plafond op. De earningsstrippingmaatregel bepaalt hoeveel rente uw bv per jaar mag aftrekken: wat boven het hoogste van 1.000.000 euro of 24,5 procent van een gecorrigeerde winst uitkomt, is dat jaar niet aftrekbaar. Voor de meeste mkb-bedrijven blijft de rente onder die drempel, maar bij vastgoed, overnames en groeiende groepen kan het snel om grote bedragen gaan. In dit artikel leest u hoe de berekening in 2026 werkt, wat er met de niet-aftrekbare rente gebeurt en wat u kunt doen om de gevolgen te beperken.
Wat is earningsstripping?
Earningsstripping is een algemene renteaftrekbeperking in de vennootschapsbelasting. Algemeen betekent hier dat de regel geldt voor rente op alle leningen: van de bank, van een andere vennootschap in uw groep en van uzelf als aandeelhouder. De maatregel geldt sinds 1 januari 2019 en komt voort uit een Europese richtlijn tegen belastingontwijking. Het doel is tweeledig: voorkomen dat bedrijven hun winst via rente wegsluizen naar landen met een laag tarief, en financiering met eigen geld en met geleend geld fiscaal meer gelijk behandelen.
De regeling geldt voor iedere bv, nv en ander lichaam dat vennootschapsbelasting betaalt. Ook een bv die niet tot een groep behoort, valt eronder: Nederland heeft geen uitzondering gemaakt voor zelfstandige vennootschappen. Een eenmanszaak, en een vennootschap onder firma (vof) waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting en hebben niet met deze regel te maken. Is een bv vennoot in een vof, dan telt haar deel van de rente van de vof wel mee bij die bv.
Wanneer raakt de renteaftrekbeperking uw bv?
Uw bv merkt pas iets van de maatregel als de rente die zij per saldo betaalt hoger is dan 1.000.000 euro per jaar. Per saldo betekent: de rente die uw bv betaalt op leningen, min de rente die zij zelf ontvangt op leningen. Blijft dat saldo onder 1.000.000 euro, dan beperkt deze regel uw renteaftrek niet, hoe laag de winst ook is. Andere renteregels kunnen wel nog gelden. Daardoor blijven de meeste mkb-bedrijven buiten schot.
Boven de drempel kijkt de regeling naar de winst. Bedrijven met veel geleend geld en relatief weinig winst lopen het meeste risico. Denk aan vastgoedbedrijven, ondernemingen die met een overnamelening zijn gekocht en bedrijven die veel in dure machines of gebouwen investeren. De drempel geldt per boekjaar. Heeft uw bv een boekjaar dat korter is dan twaalf maanden, dan geldt toch de volledige drempel van 1.000.000 euro. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel. Laat dat vooraf uitrekenen.
Hoe berekent u de aftrekbare rente in vier stappen?
De berekening verloopt in vier vaste stappen (zie figuur 1). U maakt haar elk jaar opnieuw in de aangifte vennootschapsbelasting.
Stap 1: bepaal het saldo aan renten
Tel alle rentelasten op leningen bij elkaar op en trek daar de rentebaten op leningen van af. Kosten van een lening tellen ook mee, net als winst of verlies door veranderende wisselkoersen op leningen in een andere munt. Het saldo is nooit lager dan nul: ontvangt uw bv meer rente dan zij betaalt, dan is er geen beperking.
Stap 2: bepaal de gecorrigeerde winst
Neem de fiscale winst, dus de winst volgens de belastingregels vóór deze maatregel. Tel daar het saldo aan renten, de afschrijvingen en de afwaarderingen op bedrijfsmiddelen weer bij op, min eventuele terugnemingen van die afwaarderingen. Een afwaardering is een verlaging van de boekwaarde van een bedrijfsmiddel omdat het minder waard is geworden. Het resultaat lijkt sterk op de EBITDA: de winst vóór rente, belasting en afschrijvingen, een maatstaf voor hoeveel rente een bedrijf kan dragen. Ook de gecorrigeerde winst is minimaal nul.
Stap 3: bepaal de aftrekruimte
De aftrekruimte is het hoogste van twee bedragen: 1.000.000 euro of 24,5 procent van de gecorrigeerde winst. Het percentage is in de loop van de tijd gewijzigd. Het was 30 procent van 2019 tot en met 2021 en 20 procent van 2022 tot en met 2024. Voor boekjaren die op of na 1 januari 2025 beginnen, is het 24,5 procent. Nederland is daarmee strenger dan de Europese richtlijn minimaal eist. Die staat 30 procent en een drempel tot 3.000.000 euro toe, en ook een uitzondering voor zelfstandige vennootschappen en een ruimere aftrek voor bedrijven die niet meer schulden hebben dan hun groep als geheel. Nederland heeft voor geen van die versoepelingen gekozen.
Stap 4: het deel boven de aftrekruimte is niet aftrekbaar
Is het saldo aan renten hoger dan de aftrekruimte, dan is het verschil dit jaar niet aftrekbaar. Dat bedrag telt alsnog mee in de belaste winst. Het gaat niet verloren, maar schuift door naar latere jaren. Hoe dat werkt, leest u verderop in dit artikel.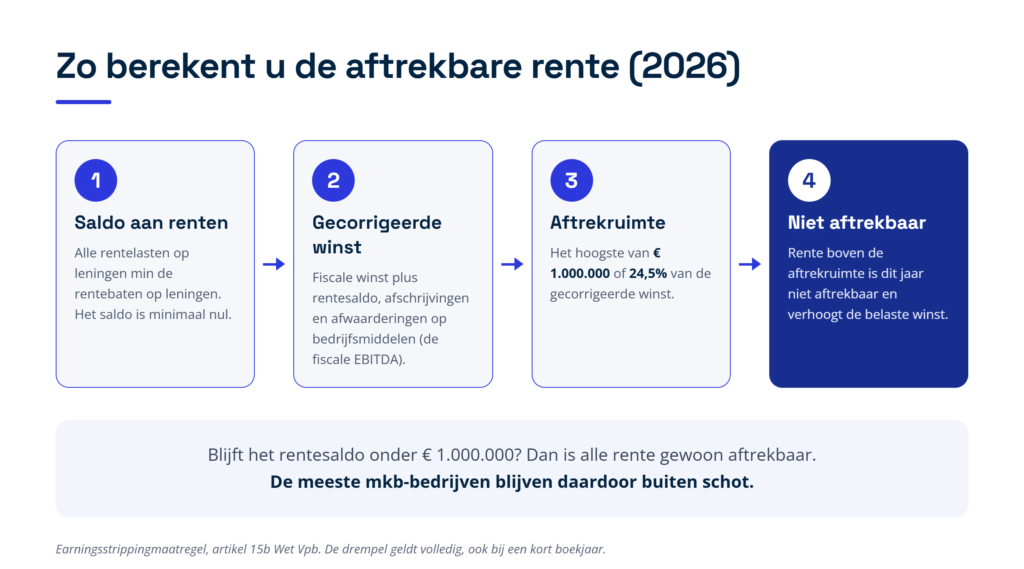
Figuur 1: de vier rekenstappen van earningsstripping, van saldo aan renten tot het niet-aftrekbare deel (2026).
Rekenvoorbeeld: zo werkt earningsstripping bij 4 miljoen euro rente
Met een voorbeeld wordt de berekening concreter. Figuur 2 vat scenario B samen. De bedragen gelden voor het belastingjaar 2026.
De situatie
Stel dat uw bv een gecorrigeerde winst heeft van 10.000.000 euro. De aftrekruimte is dan het hoogste van 1.000.000 euro of 24,5 procent van 10.000.000 euro. Dat laatste is 2.450.000 euro, dus uw aftrekruimte is 2.450.000 euro.
Scenario A: uw rentesaldo is 2.000.000 euro
Uw rentesaldo blijft onder de aftrekruimte van 2.450.000 euro. Alle rente is aftrekbaar en de maatregel verhoogt uw belaste winst niet. Er blijft zelfs 450.000 euro aftrekruimte over. Heeft uw bv uit eerdere jaren nog niet-aftrekbare rente openstaan, dan wordt die ruimte daarvoor gebruikt. Ruimte die dit jaar niet wordt gebruikt, schuift niet door naar volgende jaren.
Scenario B: uw rentesaldo is 4.000.000 euro
Uw aftrekruimte blijft 2.450.000 euro. Van de 4.000.000 euro rente mag u dus 2.450.000 euro aftrekken en is 1.550.000 euro dit jaar niet aftrekbaar. Uw belaste winst wordt met dat bedrag verhoogd. Stel dat de belastbare winst van uw bv ook zonder deze maatregel al boven 200.000 euro ligt, de grens voor het lage tarief, en dat uw bv geen verliezen uit eerdere jaren verrekent. Dan betaalt u over die 1.550.000 euro 25,8 procent vennootschapsbelasting. Dat is 399.900 euro, dus bijna 400.000 euro extra belasting in 2026.
De conclusie: hoe verder uw rentesaldo boven de aftrekruimte uitkomt, hoe meer belasting u dit jaar betaalt. De 1.550.000 euro gaat niet verloren, maar u heeft er pas voordeel van in een jaar waarin weer aftrekruimte over is. Blijft uw rentesaldo jaar na jaar boven de aftrekruimte, dan kan het lang duren voordat dat moment komt, of komt het niet.
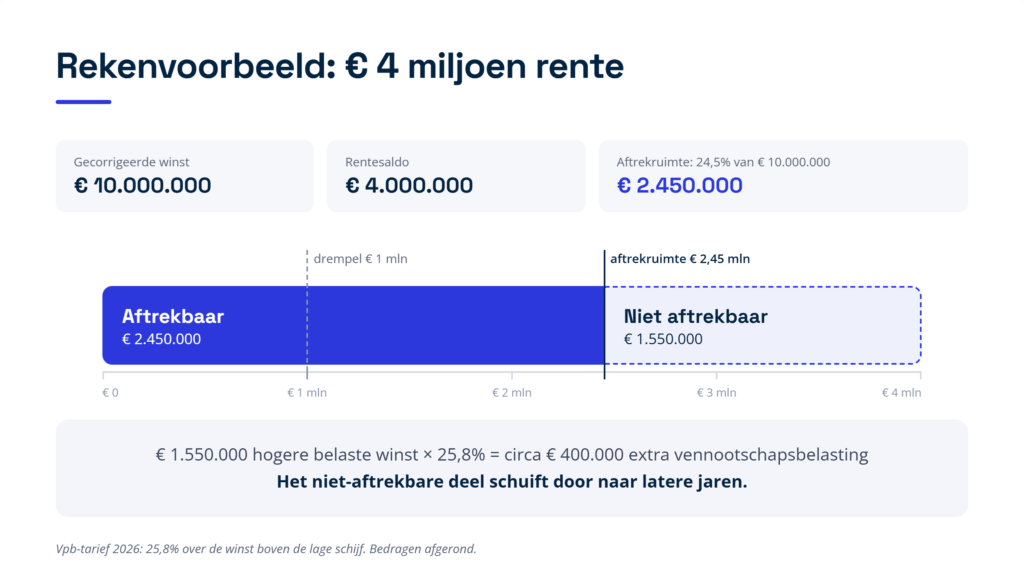
Figuur 2: rekenvoorbeeld met een rentesaldo van 4.000.000 euro en een aftrekruimte van 2.450.000 euro.
Wat gebeurt er met de rente die u niet mag aftrekken?
Rente die uw bv in een jaar niet mag aftrekken, schuift door naar volgende jaren. Dat heet voortwenteling. Er geldt geen termijn: de rente blijft onbeperkt in de tijd beschikbaar. In een later jaar mag uw bv de doorgeschoven rente aftrekken voor zover haar eigen rentesaldo van dat jaar lager is dan de aftrekruimte. De oudste doorgeschoven rente gaat daarbij als eerste (zie figuur 3). Doorgeschoven rente telt zelf niet mee in het rentesaldo van het nieuwe jaar.
De inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, stelt het bedrag dat doorschuift vast in een beschikking. Dat is een besluit waartegen u binnen zes weken bezwaar kunt maken. Daarna staat het bedrag in principe vast. Controleer die beschikking dus goed en houd zelf per jaar bij hoeveel rente nog openstaat.
Doorgeschoven rente hoort in principe bij de bv waar zij is ontstaan. Bij een juridische fusie, waarbij twee vennootschappen opgaan in één, of bij een splitsing kan zij soms meegaan naar een andere vennootschap. Wisselt een groot deel van de aandelen van eigenaar, of wordt uw bv opgenomen in een fiscale eenheid of verlaat zij die, dan gelden aparte regels. Een fiscale eenheid is een groep bv’s die voor de vennootschapsbelasting samen als één belastingplichtige geldt; daarover leest u hieronder meer. Doorgeschoven rente kan in die gevallen verloren gaan, alleen nog beperkt bruikbaar zijn, of onder voorwaarden meegaan. Laat dat toetsen voordat u zo’n stap zet.
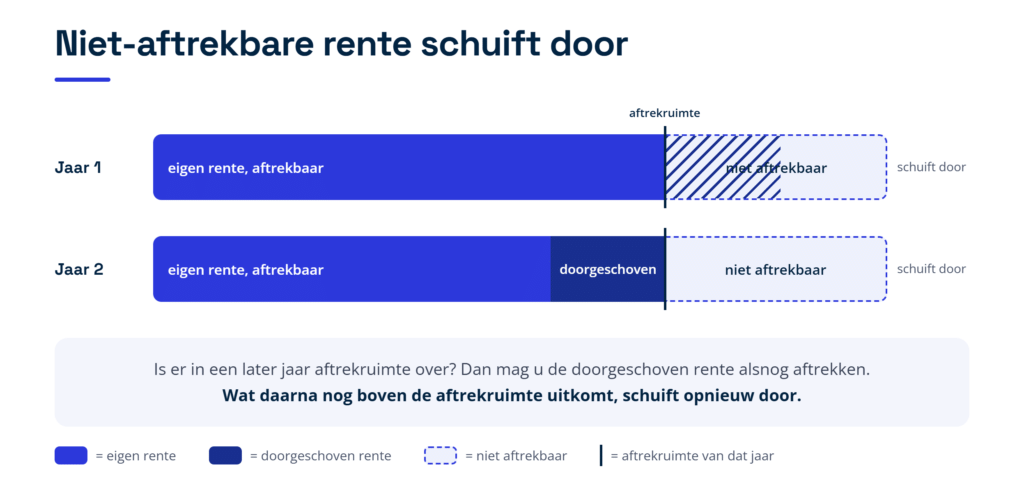
Figuur 3: niet-aftrekbare rente schuift door en is in een later jaar aftrekbaar zodra er aftrekruimte over is.
Hoe werkt earningsstripping bij een fiscale eenheid?
Een fiscale eenheid is een groep van een moedervennootschap en haar dochters die voor de vennootschapsbelasting samen als één belastingplichtige worden behandeld. Voor earningsstripping maakt dat veel uit. Losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, ook de holding. Binnen een fiscale eenheid geldt die drempel maar één keer voor de hele eenheid (zie figuur 4). Een holding met drie werk-bv’s heeft als losse vennootschappen dus vier drempels, en als fiscale eenheid één.
Daar staat tegenover dat binnen een fiscale eenheid de winsten van alle bv’s samen de gecorrigeerde winst vormen, en dat rente op leningen tussen de bv’s onderling wegvalt. Of de fiscale eenheid per saldo gunstig of ongunstig uitpakt, hangt dus af van de cijfers. Weeg dit mee bij de keuze voor of tegen een fiscale eenheid. Heeft een van de bv’s nog verliezen van vóór zij bij de fiscale eenheid kwam, dan moet de niet-aftrekbare rente volgens de Belastingdienst over de afzonderlijke bv’s worden verdeeld. Hoe dat precies moet, is in de wet niet volledig geregeld en daarover bestaat discussie. Laat deze berekening daarom door een adviseur maken.
Het verdelen van activiteiten over meerdere losse bv’s levert in beginsel meer drempels op. Dat is wel een gevoelig punt. Een voorgestelde maatregel tegen dit opknippen bij vastgoedbedrijven is in 2024 geschrapt, maar het kabinet heeft in 2025 aangekondigd nieuwe maatregelen te onderzoeken. Of een opsplitsing die alleen om belastingvoordeel draait standhoudt, is bovendien niet zeker. Kies uw structuur daarom op zakelijke gronden en laat de gevolgen vooraf doorrekenen.
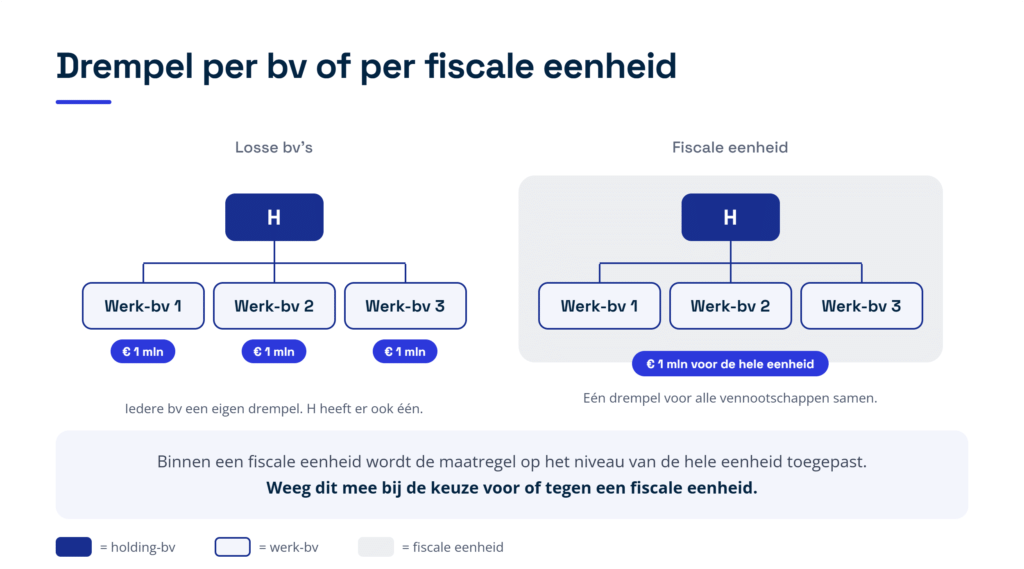
Figuur 4: losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, een fiscale eenheid heeft er samen één.
Hoe beperkt u de gevolgen van de renteaftrekbeperking?
Earningsstripping is dwingend: u kunt er niet voor of tegen kiezen. Wel kunt u de schade beperken. De meest directe knop is het rentesaldo zelf. Zorg dat u alle rente meetelt die uw bv zelf ontvangt op leningen, want die verlaagt het saldo. Lost uw bv een lening af of financiert u een deel met eigen vermogen in plaats van een lening, dan daalt het rentesaldo. Houd er wel rekening mee dat een vergoeding op eigen vermogen, zoals dividend, helemaal niet aftrekbaar is.
Daarnaast kunt u kijken naar de gecorrigeerde winst. Een hogere winst vóór rente en afschrijvingen vergroot de aftrekruimte van 24,5 procent. Plan grote rentelasten zo mogelijk in jaren waarin ook de winst hoog is, en bewaak de doorgeschoven rente zodat u die benut zodra er ruimte vrijkomt. Let er ten slotte op dat earningsstripping niet de enige renteregel is. Rente op leningen van verbonden partijen kan ook door andere, meer specifieke regels worden beperkt. Die regels gelden naast earningsstripping.
Verandert de regeling na 2026?
Voor bv’s in het algemeen bevat het Belastingplan 2027 voor zover nu bekend geen wijziging van de drempel van 1.000.000 euro of het percentage van 24,5 procent. Wel heeft het kabinet bij het Belastingplan 2027 aangekondigd dat woningcorporaties vanaf 1 januari 2028 buiten de maatregel moeten vallen. Dat wordt geregeld via een aanpassing van het wetsvoorstel die nog niet is gepubliceerd. Daarna moeten de Tweede en de Eerste Kamer er nog mee instemmen.
Ook in Europa wordt aan de regel gewerkt. De Europese Commissie heeft in juni 2026 voorgesteld om de richtlijn te versoepelen. Volgens dat voorstel mag een bedrijf rente aftrekken tot 30 procent van de gecorrigeerde winst, en vallen gewone bankleningen voor de eigen onderneming in de regel buiten de beperking. Ook komt er een regeling voor groepen die gemiddeld niet meer schulden hebben dan de groep als geheel. Die onderdelen zouden op zijn vroegst vanaf 2029 gelden; een hogere drempel van 3.000.000 euro staat pas later op de planning. Alle lidstaten moeten met het voorstel instemmen en het kan onderweg nog veranderen. Reken voor uw planning voorlopig met de huidige regels.
Praktische checklist: wat u moet regelen
- Bereken uw rentesaldo. Zet alle rentelasten en rentebaten op leningen op een rij, inclusief leningen binnen de groep en van uzelf als aandeelhouder. Alleen het saldo telt.
- Toets de drempel van 1.000.000 euro. Blijft uw rentesaldo daaronder, dan beperkt earningsstripping uw renteaftrek niet. Ook bij een kort boekjaar geldt de volledige drempel.
- Bepaal de gecorrigeerde winst. Tel bij de fiscale winst het rentesaldo, de afschrijvingen en de afwaarderingen op. Uw aftrekruimte is het hoogste van 1.000.000 euro of 24,5 procent hiervan.
- Controleer de beschikking. De inspecteur stelt de doorgeschoven rente vast in een beschikking. Maak bezwaar als het bedrag niet klopt en houd zelf een overzicht per jaar bij.
- Benut doorgeschoven rente. Is er in een later jaar aftrekruimte over, dan wordt doorgeschoven rente afgetrokken, de oudste eerst. Controleer of dat in de aangifte goed gebeurt.
- Weeg de fiscale eenheid mee. Binnen een fiscale eenheid geldt één drempel voor alle bv’s samen. Reken beide varianten door voordat u een fiscale eenheid aangaat of verbreekt.
- Toets een eigenaarswissel of herstructurering vooraf. Bij een verkoop van aandelen, een fusie, een splitsing of het aangaan of verbreken van een fiscale eenheid kan doorgeschoven rente verloren gaan of beperkt bruikbaar worden.
Veelgestelde vragen
Geldt earningsstripping ook voor uw eenmanszaak of vof?
Nee. De maatregel geldt alleen in de vennootschapsbelasting, dus voor een bv, nv of ander lichaam dat vennootschapsbelasting betaalt. Een eenmanszaak, en een vof waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting. Is een bv vennoot in uw vof, dan telt haar deel van de rente wel mee bij die bv.
Telt rente op een lening van uw holding of van uzelf ook mee?
Ja. De regel geldt voor rente op alle leningen, dus ook binnen de groep en op een lening van de aandeelhouder. Vormt uw bv met de holding een fiscale eenheid, dan valt rente op leningen tussen die twee wel weg, omdat zij dan als één belastingplichtige gelden.
Wat gebeurt er als uw bv verlies lijdt?
Een fiscaal verlies betekent niet automatisch weinig aftrekruimte, want voor de gecorrigeerde winst telt u de rente en de afschrijvingen weer op. Is ook de gecorrigeerde winst laag of nul, dan levert 24,5 procent weinig of geen ruimte op. De drempel van 1.000.000 euro blijft wel gelden: rente tot dat bedrag is aftrekbaar, rente daarboven schuift door naar latere jaren.
Hoe lang kunt u niet-aftrekbare rente doorschuiven?
Onbeperkt. Er geldt geen termijn waarna doorgeschoven rente vervalt. Wel kan zij verloren gaan of beperkt bruikbaar worden als een groot deel van de aandelen van eigenaar wisselt, of bij een fusie, splitsing of wijziging van een fiscale eenheid.
Wat als het boekjaar van uw bv korter is dan twaalf maanden?
Dan geldt toch de volledige drempel van 1.000.000 euro. De drempel wordt niet verlaagd omdat het boekjaar korter is. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel.
Moet u de berekening zelf in de aangifte maken?
Ja. Uw bv berekent het rentesaldo, de gecorrigeerde winst en het niet-aftrekbare deel in de aangifte vennootschapsbelasting. Bij de aanslag stelt de inspecteur het bedrag dat doorschuift vast in een beschikking. Controleer die goed, want dat bedrag gebruikt u in de jaren daarna.
Hoe Taxcount u kan helpen
De berekening van earningsstripping is technisch, en fouten in het rentesaldo of de gecorrigeerde winst kosten snel veel geld. Taxcount berekent uw saldo aan renten en uw gecorrigeerde winst, bepaalt uw aftrekruimte en houdt de doorgeschoven rente voor u bij. Wij controleren de beschikking van de inspecteur en maken zo nodig bezwaar.
Overweegt u een overname, een nieuwe financiering, een fiscale eenheid of een herstructurering, dan rekenen wij vooraf door wat dat betekent voor uw renteaftrek. Betaalt uw bv veel rente en wilt u weten waar u in 2026 aan toe bent? Laat uw rentepositie door Taxcount berekenen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en percentages kunnen wijzigen; de genoemde bedragen gelden voor 2026. De uitkomst hangt af van uw persoonlijke situatie. Neem voor advies over uw eigen situatie contact op met een adviseur.