Hypotheekrenteaftrek 2026: zo werkt de aftrek voor uw eigen woning en zo voorkomt u dat u hem kwijtraakt

U heeft een koopwoning en betaalt elke maand rente over uw hypotheek. Die rente levert u via de hypotheekrenteaftrek in 2026 een flink belastingvoordeel op, maar alleen als uw lening aan strenge regels voldoet. Een te lange looptijd na het oversluiten of een gemiste aflossing kan u de aftrek voor jaren kosten. In dit artikel leest u hoe de eigen woning in de belasting werkt, tegen welk tarief u de rente aftrekt en aan welke voorwaarden u moet voldoen. Met een rekenvoorbeeld ziet u wat de aftrek u in euro’s oplevert, en met de checklist weet u wat u zelf moet regelen.

Hoe werkt de eigen woning in box 1?

Uw eigen woning valt in box 1, het deel van de inkomstenbelasting voor inkomen uit werk en woning. Daar worden twee bedragen tegen elkaar weggestreept. Aan de ene kant telt het eigenwoningforfait mee als inkomen. Dat is een vast bedrag dat de wet bij uw inkomen optelt omdat u in uw eigen huis woont. Aan de andere kant trekt u de aftrekbare kosten af, vooral de hypotheekrente. Wat overblijft, is uw inkomen uit eigen woning. Met een lopende hypotheek is dat bedrag meestal negatief. U houdt dan een aftrekpost over die uw belastbare inkomen verlaagt (zie figuur 1).
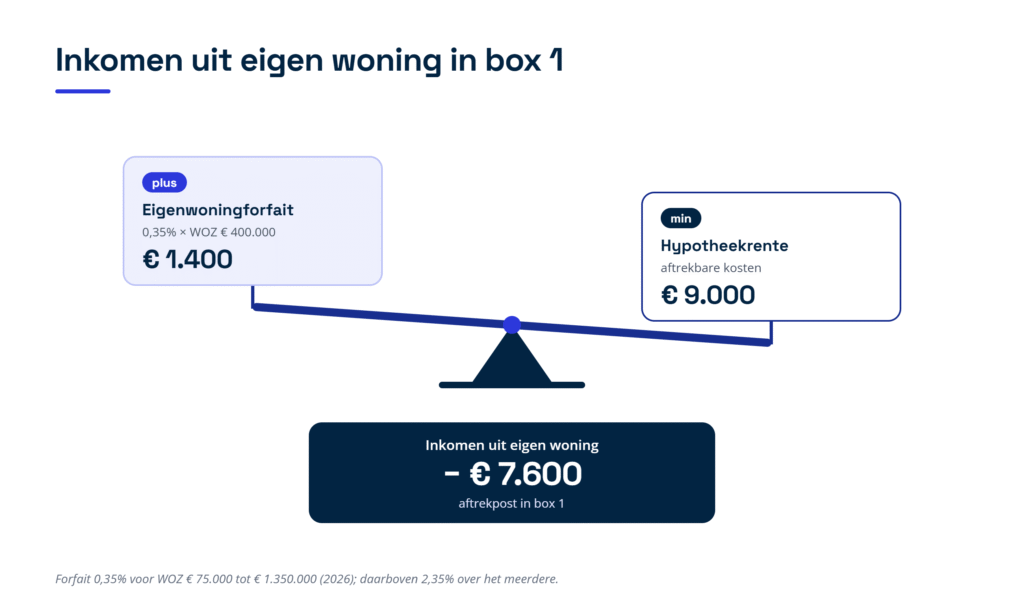
  Figuur 1: het eigenwoningforfait (plus) en de hypotheekrente (min) leveren samen het inkomen uit eigen woning op; bij een WOZ-waarde van 400.000 euro en 9.000 euro rente is dat een aftrekpost van 7.600 euro (2026).

Het eigenwoningforfait is een percentage van de WOZ-waarde. WOZ staat voor de Wet waardering onroerende zaken; het is de waarde die uw gemeente elk jaar voor uw woning vaststelt en die op uw aanslag gemeentelijke belastingen staat. Voor de meeste woningen is het forfait in 2026 0,35 procent van die waarde. Is uw woning meer waard dan 1.350.000 euro, dan telt over het deel daarboven 2,35 procent van de waarde als forfait mee. Dat hogere percentage wordt in de volksmond de villataks genoemd.

WOZ-waarde van uw woning (2026)Eigenwoningforfait
tot en met 12.500 euronihil
meer dan 12.500 tot en met 25.000 euro0,10 procent
meer dan 25.000 tot en met 50.000 euro0,20 procent
meer dan 50.000 tot en met 75.000 euro0,25 procent
meer dan 75.000 tot en met 1.350.000 euro0,35 procent
meer dan 1.350.000 euro4.725 euro plus 2,35 procent over het deel boven 1.350.000 euro


Welke kosten van uw eigen woning zijn aftrekbaar?

De belangrijkste aftrekpost is de rente over uw eigenwoningschuld. Dat is het deel van uw lening dat u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden. Daarnaast zijn de kosten van de lening zelf aftrekbaar, zoals taxatiekosten, advies- en bemiddelingskosten, de notariskosten voor de hypotheekakte, de eenmalige borgtochtprovisie voor de Nationale Hypotheek Garantie (NHG) en de afsluitprovisie. Dat is de eenmalige vergoeding die u de bank betaalt voor het afsluiten van de lening. Ook betalingen voor erfpacht, opstal of beklemming trekt u af. Dat zijn periodieke vergoedingen voor het gebruik van grond of een gebouw van een ander. Bij erfpacht betaalt u bijvoorbeeld de grondeigenaar, vaak de gemeente, een jaarlijkse vergoeding.

Voor een paar posten gelden extra regels. Een afsluitprovisie trekt u in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro, als de woning dat jaar of in de twee jaren daarna uw hoofdverblijf is. Het deel boven die grens wordt behandeld als vooruitbetaalde rente. Vooruitbetaalde rente trekt u in het jaar van betaling alleen af als die ziet op een periode die uiterlijk zes maanden na het einde van dat jaar afloopt. Anders wordt het deel voor de latere jaren over die jaren verdeeld. Boeterente is de vergoeding die u de bank betaalt als u eerder aflost of uw hypotheek oversluit. Die trekt u in het jaar van betaling af, mits het bedrag zakelijk is, dus niet hoger dan een onafhankelijke bank in uw situatie zou rekenen.

Niet aftrekbaar zijn de kosten koper bij de aankoop, zoals de overdrachtsbelasting en de notariskosten voor de leveringsakte. U mag die kosten wel meefinancieren binnen uw eigenwoningschuld, zodat de rente over dat deel wel aftrekbaar is. Ook een koersverlies op een hypotheek in een vreemde munt en de kosten van een renteswap, een financieel contract om de rente vast te zetten, gelden niet als aftrekbare kosten. Hetzelfde geldt voor advieskosten als de lening uiteindelijk niet wordt afgesloten of aangepast. En rente over een deel van de lening dat u niet aan de woning besteedt, bijvoorbeeld voor een auto of een verbouwing van uw bedrijfspand, is ook niet aftrekbaar.

Tegen welk tarief trekt u de hypotheekrente af in 2026?

Uw aftrekpost verlaagt uw inkomen in box 1. Hoeveel belasting u daardoor bespaart, hangt af van de belastingschijf waarin de aftrek valt. In 2026 gelden in box 1 voor wie de AOW-leeftijd nog niet heeft bereikt deze tarieven. De AOW-leeftijd is de leeftijd waarop u een uitkering krijgt op grond van de Algemene Ouderdomswet. De tarieven zijn 35,75 procent tot 38.883 euro, 37,56 procent van 38.883 euro tot 78.426 euro en 49,50 procent over het inkomen daarboven. Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager, omdat u geen AOW-premie meer betaalt.

Voor de hoogste schijf geldt een grens. De hypotheekrente levert daar niet 49,50 procent voordeel op, maar maximaal 37,56 procent. Dit heet de tariefmaatregel: over de rente en de andere aftrekbare kosten, voor zover die in de hoogste schijf vallen, betaalt u 11,94 procent extra belasting (zie figuur 2). Let op: het eigenwoningforfait telt in de hoogste schijf wel volledig mee tegen 49,50 procent. Het maximale aftrektarief is wettelijk gekoppeld aan het tarief van de tweede schijf. Bij een kleine hypotheek kan de tariefmaatregel daardoor meer kosten dan de rente u oplevert. Toch moet u de aftrekbare kosten altijd in uw aangifte opnemen; weglaten mag niet.
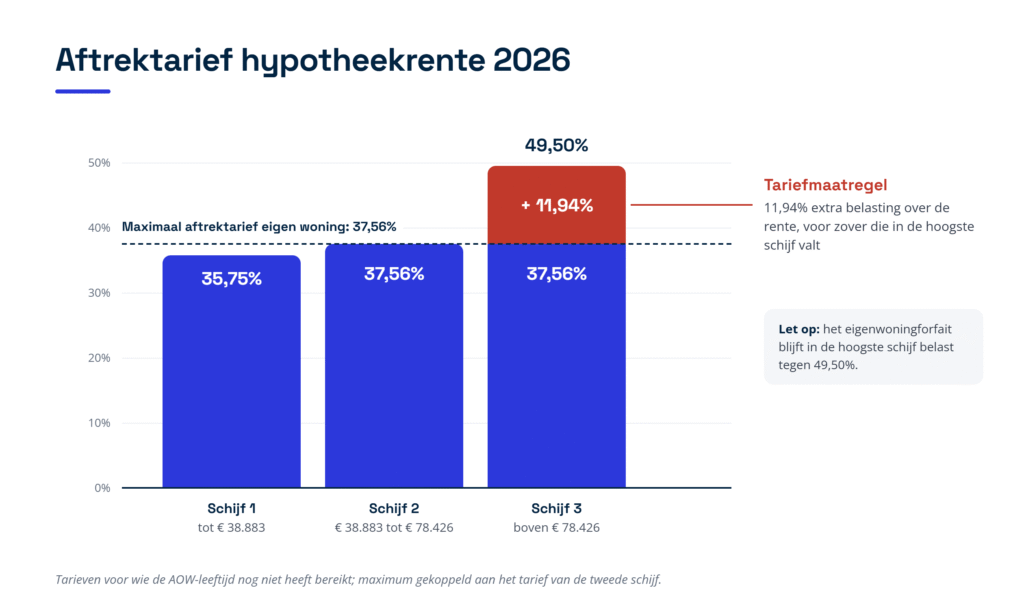
Figuur 2: de drie tarieven in box 1 in 2026 en het maximale aftrektarief van 37,56 procent; in de hoogste schijf betaalt u 11,94 procent extra belasting over de rente.

Bent u fiscaal partner, dan mag u het inkomen uit eigen woning vrij verdelen tussen u en uw partner. Een fiscaal partner is bijvoorbeeld uw echtgenoot, geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Omdat de rente in de hoogste schijf ook maar 37,56 procent oplevert, levert toerekenen aan de meestverdiener niets extra op. Valt uw partner niet in de hoogste schijf, dan is toerekenen aan uw partner vaak juist iets gunstiger, omdat het forfait dan niet tegen 49,50 procent wordt belast. Let ook op de algemene heffingskorting: een korting op de belasting die kleiner wordt naarmate uw inkomen stijgt. Een lager inkomen bij een van u beiden kan die korting verhogen, als die partner genoeg belasting betaalt om de korting te kunnen benutten. Reken beide varianten door voordat u kiest.

Bent u ondernemer, dan telt voor de grens van de hoogste schijf uw inkomen vóór de ondernemersaftrek en de MKB-winstvrijstelling. De MKB-winstvrijstelling is een vrijstelling voor een percentage van de winst van ondernemers in het midden- en kleinbedrijf. Ook over die posten betaalt u in de hoogste schijf 11,94 procent extra. U kunt dus met uw hypotheekrente in de hoogste schijf vallen, ook als uw belastbare inkomen daaronder ligt.

Aan welke voorwaarden moet uw woning en uw lening voldoen?

De renteaftrek is geen automatisme. Zowel uw woning als uw lening moet aan een aantal voorwaarden voldoen. Die zetten wij hieronder per onderwerp op een rij. Figuur 3 vat de belangrijkste vragen samen in een beslisboom.
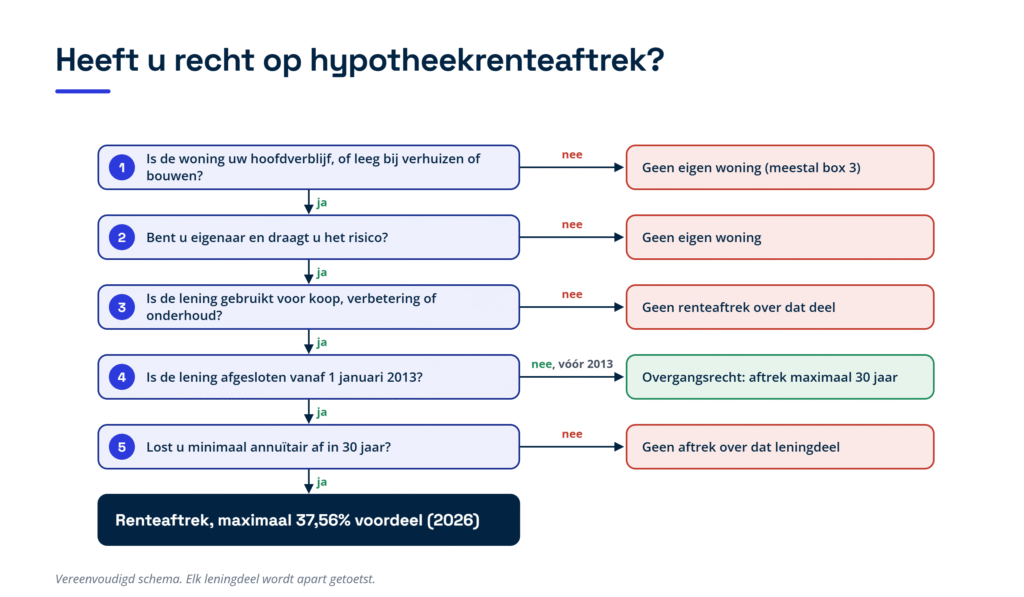
Figuur 3: in vijf vragen nagaan of u recht heeft op hypotheekrenteaftrek; elk leningdeel wordt apart getoetst.

De woning is uw hoofdverblijf

De woning moet uw hoofdverblijf zijn: de plek waar u echt woont, en meestal ook staat ingeschreven bij de gemeente. Een vakantiewoning, een tweede huis of een woning die u verhuurt, valt meestal niet onder de eigenwoningregeling maar in box 3, de box voor vermogen. Een uitzondering is een woning die bij uw onderneming hoort of die u verhuurt aan uw eigen besloten vennootschap (bv); die valt in box 1, maar dan als winst of resultaat. U en uw fiscale partner kunnen samen maar één woning als hoofdverblijf hebben. Heeft u er meer, dan kiest u er samen één. Ook een woonboot of een tiny house kan een eigen woning zijn, als die duurzaam op één plek ligt of staat. Bij een losse garage of garagebox ligt dat minder eenvoudig: die telt alleen mee als zij bij de woning hoort, samen met de woning wordt gebruikt en echt voor de woning dient, bijvoorbeeld om uw auto bij huis te stallen.

U bent eigenaar en draagt het risico

U, of uw partner, moet eigenaar zijn van de woning. Daarbij gaat het erom dat u de kosten en lasten draagt en grotendeels het risico loopt van een waardestijging of waardedaling. Ook wie een woning via een erfenis in vruchtgebruik heeft gekregen, kan de woning als eigen woning hebben. Vruchtgebruik betekent dat u in de woning mag wonen, terwijl een ander de eigenaar is.

Een lege woning bij verhuizen of bouwen telt tijdelijk mee

Staat uw vorige woning leeg en te koop, dan blijft die nog een eigen woning als zij dit jaar of in de drie jaren daarvoor uw hoofdverblijf was. U telt dus vanaf het jaar waarin u er niet meer woonde. Verliet u de woning in 2023, dan blijft die tot en met 31 december 2026 een eigen woning, zolang zij leegstaat en te koop staat. Zorg dat u kunt laten zien dat de woning echt te koop staat, bijvoorbeeld met een verkoopopdracht aan een makelaar. Verhuurt u de woning tussentijds, dan valt zij zolang in box 3.

Voor een nieuwe woning die nog leegstaat of in aanbouw is, telt u vooruit. Zij telt mee als u aannemelijk maakt dat zij alleen bedoeld is om uw hoofdverblijf te worden. Dat moet dan dit jaar of in een van de drie jaren daarna gebeuren. Bij een bouwkavel begint dat zodra u concrete stappen voor de bouw heeft gezet, en in elk geval vanaf zes maanden vóór de start van de bouw. In zo’n overgangsperiode kunt u tijdelijk voor twee woningen rente aftrekken.

De lening is gebruikt voor de woning

Alleen rente over de eigenwoningschuld is aftrekbaar. Dat is de lening die u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden, tot maximaal de kosten daarvan. Kosten voor verbetering of onderhoud tellen alleen mee als u ze met facturen of andere schriftelijke stukken kunt aantonen. Heeft u eerder een woning met winst verkocht, dan geldt de bijleenregeling. De overwaarde wordt dan vastgelegd in een eigenwoningreserve: het bedrag dat u in principe in uw nieuwe woning moet steken. Leent u toch meer, dan is de rente over dat extra deel niet aftrekbaar. De eigenwoningreserve vervalt drie jaar na de verkoop.

U lost minimaal annuïtair af in 30 jaar

Voor leningen die u vanaf 1 januari 2013 heeft afgesloten, geldt de aflossingseis. U moet de lening in maximaal 360 maanden, dus 30 jaar, volledig aflossen en minstens volgens een annuïtair schema. Annuïtair betekent dat u elke maand hetzelfde bedrag aan rente plus aflossing betaalt, met in het begin veel rente en later steeds meer aflossing. Een lineaire hypotheek, waarbij u elke maand een vast bedrag aflost, voldoet ook. Die afspraak moet in de leningovereenkomst staan, en u moet zich er ook echt aan houden.

Raakt u achter met aflossen, dan kunt u onder voorwaarden de achterstand inhalen of een nieuw aflossingsschema afspreken. Doet u dat binnen de termijn die de wet daarvoor geeft, dan blijft de aftrek behouden. Lukt dat niet op tijd, dan vervalt de aftrek voor dat leningdeel. Haalt u de achterstand later alsnog in, dan is de rente vanaf dat moment weer aftrekbaar. Elk leningdeel wordt apart getoetst, dus een fout bij één deel raakt niet automatisch uw hele hypotheek.

U geeft de lening door als u niet bij een bank leent

Heeft u geleend bij iemand anders dan een Nederlandse bank, verzekeraar of andere financiële instelling, dan moet u zelf elk jaar gegevens over die lening in uw aangifte doorgeven. Denk aan een lening van uw ouders, een familiehypotheek of, als directeur-grootaandeelhouder (dga), een lening van uw eigen bv. U geeft dan onder meer de naam en het adres van de geldgever, de hoogte van de lening, de looptijd en de rente door. Voor leningen die u na 2015 heeft afgesloten of gewijzigd, geldt: geeft u de gegevens niet op tijd door, dan is de rente niet aftrekbaar. Geeft u ze later alsnog door, dan is de rente pas vanaf het jaar daarna weer aftrekbaar.

Bent u ondernemer of dga?

Gebruikt u een werkruimte in huis waarvoor u als ondernemer kosten aftrekt, dan hoort die ruimte niet bij de eigen woning. Heeft u de woning als ondernemingsvermogen op de balans van uw eenmanszaak, of verhuurt u haar aan uw eigen bv, dan valt zij niet onder de eigenwoningregeling. Leent u als dga van uw eigen bv, dan moet de rente zakelijk zijn, dus gelijk aan wat een bank in uw situatie zou rekenen. Voor de regeling tegen hoge leningen bij uw eigen bv, waarbij schulden boven 500.000 euro als inkomen in box 2 worden belast, telt een eigenwoninglening niet mee als uw bv een recht van hypotheek op de woning heeft. Leg dat recht dus vast bij de notaris.

Wat geldt er als uw hypotheek van vóór 2013 is?

Had u op 31 december 2012 al een lening voor uw eigen woning, dan gelden daarvoor andere regels. Voor die bestaande lening geldt overgangsrecht: de oude regels blijven gelden, en u hoeft dus niet aan de aflossingseis te voldoen. Een aflossingsvrije hypotheek of een spaar- of beleggingshypotheek uit die tijd, waarbij u niet aflost maar spaart of belegt om de lening later in één keer af te lossen, geeft dus nog steeds recht op renteaftrek. Sluit u zo’n lening over voor hetzelfde bedrag, dan houdt u die gunstige status. Leent u bij het oversluiten of bij een verhuizing meer, dan gelden voor het extra bedrag wel de nieuwe regels met de aflossingseis.

Voor elke lening geldt daarnaast dat u de rente maximaal 30 jaar mag aftrekken. Voor leningen die u al vóór 2001 had, is die termijn op 1 januari 2001 gaan lopen. Wie zo’n lening nog heeft, kan de rente daarover vanaf 1 januari 2031 dus niet meer aftrekken. De resterende schuld verhuist dan naar box 3. Voor elke verhoging van uw lening gaat een nieuwe termijn van 30 jaar lopen. Het is verstandig om daar nu al rekening mee te houden in uw financiële planning.

Heeft u uw vorige woning tussen 29 oktober 2012 en 31 december 2017 met verlies verkocht en bleef er een restschuld over, dan mag u de rente daarover vijftien jaar aftrekken vanaf het moment dat de restschuld ontstond. Voor de laatste gevallen loopt die termijn tot eind 2032.

Hypotheek oversluiten of rentemiddelen: hoe houdt u de renteaftrek?

Bij het oversluiten van een lening die onder de aflossingseis valt, is de looptijd het grootste risico. Sluit u over voor hooguit het bedrag van de oude lening, dan mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Heeft u al acht jaar afgelost, dan heeft de nieuwe lening dus nog maximaal 22 jaar (zie figuur 4). Voor een lening die al vóór 2013 liep, gelden hier andere regels. Laat dat per leningdeel nagaan voordat u tekent.
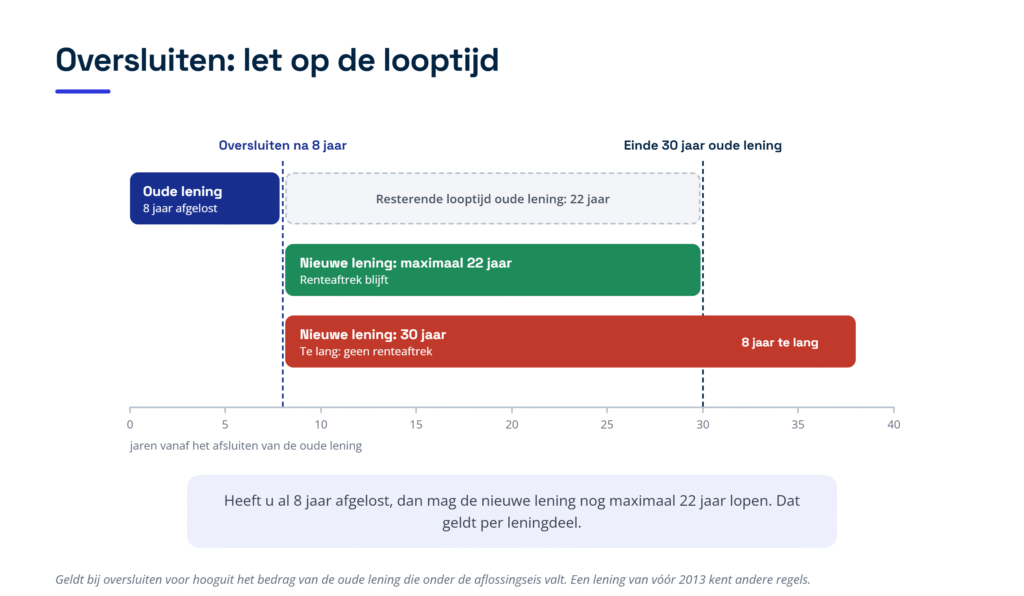
 Figuur 4: na acht jaar aflossen mag een overgesloten lening nog maximaal 22 jaar lopen; een nieuwe looptijd van 30 jaar is te lang en kost de renteaftrek.

Dat dit in de praktijk misgaat, bleek in januari 2026 bij de rechtbank Noord-Nederland. Iemand had zijn hypotheek overgesloten naar een nieuwe lening met een langere looptijd dan de oude nog had. De rechtbank oordeelde dat de nieuwe lening daardoor geen eigenwoningschuld was en dat de rente niet aftrekbaar was. Een te lange looptijd achteraf aanpassen, hielp volgens de rechtbank niet. Het is een uitspraak van één rechtbank, maar zij laat zien hoe streng de regel kan uitpakken. Controleer de looptijd dus vóór het ondertekenen bij de notaris.

Bij rentemiddeling betaalt u de boeterente niet ineens, maar verwerkt de bank die in een iets hogere rente over de nieuwe rentevaste periode. Die boeterente is dan ook aftrekbaar. Rekent de bank daarnaast nog andere opslagen die niets met de boeterente te maken hebben, dan zijn die alleen aftrekbaar als ze samen niet meer zijn dan 0,2 procentpunt bovenop de rente.

Wat is de wet Hillen en hoe snel wordt die afgebouwd?

Heeft u geen of bijna geen hypotheek meer, dan is uw forfait hoger dan de rente die u betaalt. U zou dan per saldo belasting over uw woning betalen. De wet Hillen, officieel de aftrek wegens geen of geringe eigenwoningschuld, verzacht dat. U krijgt een extra aftrek over het verschil tussen het forfait en uw aftrekbare kosten. In 2026 is die aftrek 71,867 procent van dat verschil, zodat u over het restant belasting betaalt.

De wet Hillen wordt versneld afgebouwd. Vanaf 2026 daalt het percentage elk jaar met 4,8 procentpunt. Op 1 januari 2041 vervalt de aftrek helemaal (zie figuur 5). Lost u extra af, dan bespaart u rente en mogelijk box 3-belasting over uw spaargeld. Daar staat tegenover dat u renteaftrek verliest. Komt uw rente daardoor onder het forfait, dan betaalt u door de afbouw van de wet Hillen bovendien elk jaar iets meer over uw woning. En het geld zit daarna vast in uw woning. Laat die afweging voor uw eigen situatie maken.
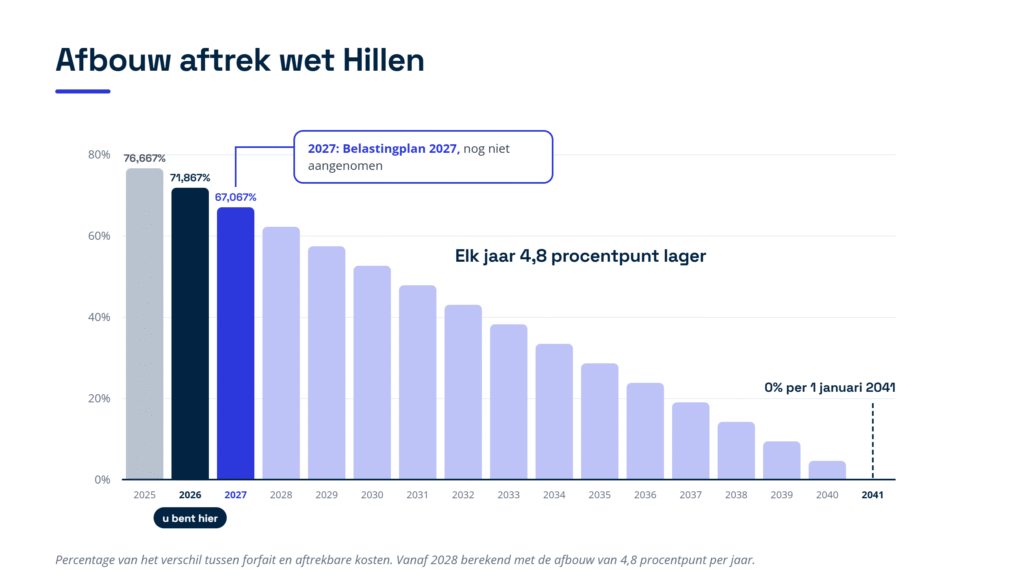
 Figuur 5: de aftrek via de wet Hillen daalt van 71,867 procent in 2026 elk jaar met 4,8 procentpunt tot nul op 1 januari 2041; het percentage voor 2027 komt uit het Belastingplan 2027, dat nog niet is aangenomen.

Rekenvoorbeeld: wat levert de hypotheekrenteaftrek u op in 2026?

Met drie scenario’s ziet u wat de aftrek u in euro’s oplevert. Figuur 6 zet de drie uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat u een woning heeft met een WOZ-waarde van 400.000 euro. U betaalt 9.000 euro rente per jaar over een annuïteitenhypotheek die aan de aflossingseis voldoet. Uw eigenwoningforfait is 0,35 procent van 400.000 euro, dus 1.400 euro. Uw inkomen uit eigen woning is 1.400 euro min 9.000 euro, oftewel een aftrekpost van 7.600 euro.

Scenario A: uw inkomen valt in de tweede schijf

Ligt uw inkomen zonder de woning tussen 46.483 euro en 77.026 euro, dan valt uw hele inkomen uit eigen woning in de tweede schijf. U bespaart dan 37,56 procent van 7.600 euro. Dat is afgerond 2.855 euro belasting per jaar.

Scenario B: uw inkomen valt in de hoogste schijf

Is uw inkomen zonder de woning minstens 86.026 euro, dan valt de hele rente in de hoogste schijf. Zonder grens zou de rente van 9.000 euro u 49,50 procent opleveren, afgerond 4.455 euro. Door de tariefmaatregel betaalt u over die 9.000 euro 11,94 procent extra belasting, afgerond 1.075 euro. Het forfait van 1.400 euro wordt wel tegen 49,50 procent belast, afgerond 693 euro. U houdt per saldo afgerond 2.687 euro over, 168 euro minder dan in scenario A.

Scenario C: uw hypotheek is afgelost

Heeft u uw hypotheek volledig afgelost, dan betaalt u geen rente meer en telt alleen het forfait van 1.400 euro. Via de wet Hillen trekt u daar 71,867 procent van af, afgerond 1.006 euro. U betaalt dan belasting over 394 euro. Valt dat in de tweede schijf, dan is dat afgerond 148 euro per jaar.

De conclusie: in de hoogste schijf levert dezelfde hypotheek u iets minder op dan in de tweede schijf, omdat het forfait daar tegen 49,50 procent wordt belast en de rente maar tegen 37,56 procent aftrekbaar is. Een hoog inkomen maakt de aftrek dus niet meer waard. Zonder hypotheek betaalt u nu een klein bedrag over uw woning, en dat bedrag stijgt de komende jaren door de afbouw van de wet Hillen.
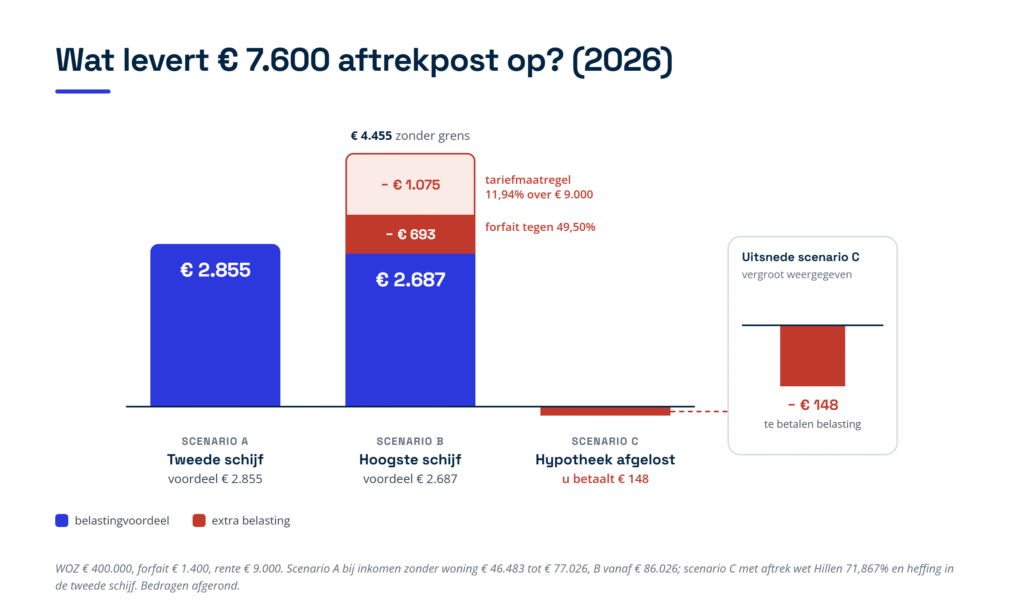
Figuur 6: wat de aftrekpost van 7.600 euro u in 2026 oplevert in de tweede schijf (2.855 euro), in de hoogste schijf (2.687 euro) en wat u betaalt als de hypotheek is afgelost (148 euro); scenario C staat rechts vergroot in een uitsnede.

Verhuurt u een kamer of tijdelijk uw hele woning?

Verhuurt u een kamer in uw eigen woning, dan kunt u gebruikmaken van de kamerverhuurvrijstelling. De huur is dan onbelast en uw woning blijft een eigen woning, dus u houdt uw renteaftrek. Daarvoor mogen de huurinkomsten in 2026, inclusief vergoedingen voor bijvoorbeeld energie en inrichting, niet hoger zijn dan 6.633 euro per jaar. Ontvangt u meer, dan geldt de vrijstelling helemaal niet. Het verhuurde deel valt dan in box 3, en de rente over dat deel is niet meer aftrekbaar. De kamer mag geen zelfstandige woning zijn met een eigen voordeur, keuken en sanitair. U en uw huurder moeten allebei op het adres ingeschreven staan bij de gemeente.

Verhuurt u uw hele woning tijdelijk, bijvoorbeeld tijdens een vakantie, dan blijft de woning een eigen woning. Wel wordt 70 procent van de huur bij uw eigenwoningforfait opgeteld. Over dat deel betaalt u dus belasting.

Wat verandert er in 2027 aan de hypotheekrenteaftrek?

Het kabinet heeft op Prinsjesdag 2026 het Belastingplan 2027 ingediend. Volgens dat plan stijgt het tarief van de tweede schijf in 2027 naar 38,16 procent. Omdat het maximale aftrektarief daaraan gekoppeld is, stijgt dat ook naar 38,16 procent. Het forfait blijft 0,35 procent, en de grens voor de villataks gaat omhoog naar 1.360.000 euro. De aftrek via de wet Hillen daalt naar 67,067 procent. Deze plannen moeten nog door de Tweede en Eerste Kamer worden aangenomen, dus de bedragen kunnen nog veranderen.

Praktische checklist: wat u moet regelen voor uw hypotheekrenteaftrek

  • Controleer de WOZ-waarde. Neem de WOZ-waarde van uw gemeente over in uw aangifte en reken het forfait na. Vindt u de waarde te hoog, maak dan binnen zes weken bezwaar bij de gemeente.
  • Geef alle aftrekbare kosten op. Neem naast de rente ook advies-, taxatie- en notariskosten voor de lening, de NHG-provisie, de afsluitprovisie en erfpacht mee. Weglaten mag niet, ook niet als de tariefmaatregel u dan minder kost.
  • Bewaak de aflossingseis per leningdeel. Ga na welke delen vanaf 2013 zijn afgesloten en of u daarop volgens schema aflost. Haal een achterstand zo snel mogelijk in.
  • Toets de looptijd vóór het oversluiten. Laat vóór het tekenen controleren of de nieuwe lening niet langer loopt dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Achteraf aanpassen helpt volgens de rechtbank niet.
  • Houd de eigenwoningreserve bij. Heeft u in de afgelopen drie jaar een woning met winst verkocht, bereken dan hoeveel u nog mag lenen met renteaftrek.
  • Bewaar facturen van verbouwingen. Rente over een lening voor verbetering of onderhoud is alleen aftrekbaar als u de kosten met schriftelijke stukken kunt aantonen.
  • Geef een lening buiten de bank door. Heeft u geleend bij familie of bij uw eigen bv, geef de gegevens van die lening dan elk jaar op tijd door in uw aangifte.
  • Kies de verdeling tussen partners bewust. Reken uit of het inkomen uit eigen woning bij u of bij uw partner het meeste oplevert, ook met het oog op de heffingskortingen.
  • Plan vooruit voor 2031. Heeft u nog een lening van vóór 2001, dan vervalt de renteaftrek daarover op 1 januari 2031. Bespreek tijdig of u aflost of uw maandlasten aanpast.

Veelgestelde vragen

Hoeveel hypotheekrente kunt u in 2026 aftrekken?

U trekt alle rente over uw eigenwoningschuld af, maar die levert in 2026 maximaal 37,56 procent voordeel op. Het eigenwoningforfait telt wel tegen uw eigen tarief mee, in de hoogste schijf dus tegen 49,50 procent. Valt de aftrek in de eerste schijf, dan is het voordeel 35,75 procent als u de AOW-leeftijd nog niet heeft bereikt.

Heeft u ook renteaftrek als u aflossingsvrij leent?

Meestal alleen als de lening al op 31 december 2012 bestond, of als u zo’n oude lening voor hetzelfde bedrag heeft overgesloten. Ook dan is de rente maximaal 30 jaar aftrekbaar. Een aflossingsvrije lening die u vanaf 2013 afsluit, geeft geen renteaftrek in box 1. Die lening telt dan als schuld in box 3.

Raakt u de aftrek kwijt als u uw hypotheek oversluit?

Niet als u het goed regelt. Bij een lening van na 2012 mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening, per leningdeel. Is de looptijd te lang, dan vervalt de aftrek voor dat leningdeel. Volgens een recente uitspraak van de rechtbank kunt u dat achteraf niet herstellen.

Mag u de afsluitprovisie aftrekken?

Ja. U trekt de afsluitprovisie in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro. Daarvoor moet de woning in dat jaar of in de twee jaren daarna uw hoofdverblijf zijn. Het deel boven die grens wordt behandeld als vooruitbetaalde rente.

Betaalt u belasting over uw woning als de hypotheek is afgelost?

Ja, maar weinig. U telt het eigenwoningforfait bij uw inkomen en krijgt via de wet Hillen in 2026 een aftrek van 71,867 procent daarvan. Over het restant betaalt u belasting. Dat restant groeit elk jaar, omdat de aftrek tot 2041 wordt afgebouwd.

Kunt u de aftrek aan uw partner toerekenen?

Ja, als u fiscaal partners bent. U mag het inkomen uit eigen woning dan vrij tussen u beiden verdelen. Valt een van u beiden in de hoogste schijf en de ander niet, dan levert toerekenen aan de partner in de lagere schijf vaak iets meer op, omdat het forfait daar niet tegen 49,50 procent wordt belast.

Hoe Taxcount u kan helpen

De regels voor de eigen woning zijn streng, en een fout merkt u vaak pas jaren later. Taxcount controleert per leningdeel of uw hypotheek aan de aflossingseis voldoet, rekent de verdeling tussen u en uw partner door en zorgt dat al uw aftrekbare kosten in de aangifte staan. Voor ondernemers en dga’s kijken wij ook naar de afbakening met de zaak, de grens van de hoogste schijf en een lening van uw eigen bv.

Gaat u verhuizen, verbouwen of uw hypotheek oversluiten, laat ons dan vooraf meekijken. Zo weet u zeker dat uw renteaftrek blijft bestaan. Neem contact met ons op voor een persoonlijke beoordeling van uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.
Zie ook:

Excessief lenen bij uw eigen bv in 2026: de grens van 500.000 euro, de heffing in box 2 en de plannen voor 2027

Leent u geld van uw eigen besloten vennootschap (bv), bijvoorbeeld via een rekening-courant of voor een vakantiehuis of beleggingen, dan zit daar sinds 2023 een grens aan. Wie te veel leent, krijgt te maken met de regeling voor excessief lenen bij de eigen bv: over het deel van uw schulden dat op 31 december boven 500.000 euro uitkomt, betaalt u box 2-belasting, ook als de bv u niets heeft uitgekeerd. Het kabinet wil die grens vanaf 2027 bovendien in vijf stappen verlagen naar 100.000 euro, waardoor veel meer directeuren-grootaandeelhouders (dga’s) ermee te maken kunnen krijgen. In dit artikel leest u welke schulden meetellen, hoeveel belasting u betaalt en waarom aflossen met dividend de heffing niet voorkomt. Met een rekenvoorbeeld en een checklist weet u wat u vóór de jaarwisseling moet regelen.

Wat is excessief lenen bij uw eigen bv?

Sinds 1 januari 2023 geldt de Wet excessief lenen bij eigen vennootschap. De wet geldt voor iedereen met een aanmerkelijk belang in een bv of een naamloze vennootschap (nv). Een aanmerkelijk belang heeft u meestal als u, alleen of samen met uw fiscale partner, 5 procent of meer van de aandelen bezit. Het inkomen uit zo’n belang, zoals dividend en de winst bij verkoop van de aandelen, valt in box 2 van de inkomstenbelasting.

Lenen van uw eigen bv mag. De wetgever vond wel dat sommige aandeelhouders zo veel geld via een lening uit hun bv haalden, dat zij de belasting op dividend jarenlang uitstelden of helemaal ontliepen. Daarom geldt nu een grens. Wat u op 31 december boven die grens aan uw bv schuldig bent, wordt belast alsof de bv het u als dividend heeft uitgekeerd. De wet noemt dat een fictief regulier voordeel: een inkomen dat de wet veronderstelt, terwijl u feitelijk niets ontvangt.

Hoe hoog is de grens en wanneer wordt die gemeten?

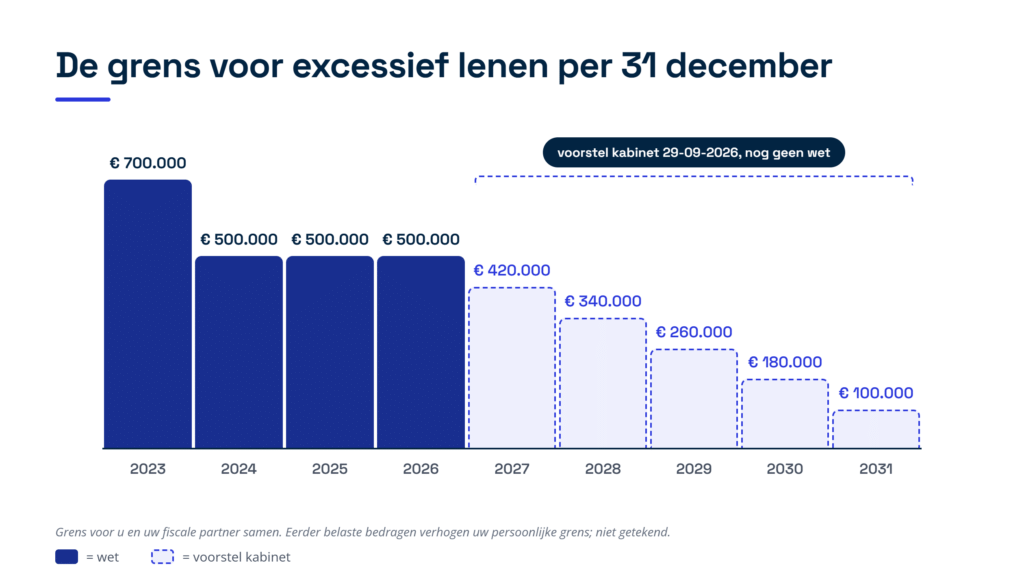
In 2026 is de grens 500.000 euro. In 2023, het eerste jaar van de regeling, was dat nog 700.000 euro; sinds 2024 geldt 500.000 euro. Er telt maar één moment: de stand van uw schulden aan de bv op 31 december. Hoe hoog de schuld in de loop van het jaar was, maakt voor deze regeling niet uit. Los wel niet alleen tijdelijk af: leent u begin januari hetzelfde bedrag opnieuw, of lost u af door een woning of een andere privézaak aan de bv over te dragen, dan kan de inspecteur dat aanvechten. Gemeten wordt de nominale waarde, dus het bedrag dat u volgens de afspraken moet terugbetalen, en niet wat de vordering voor de bv economisch waard is.

U en uw fiscale partner hebben samen één grens van 500.000 euro. Een fiscale partner is onder meer uw echtgenoot, uw geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Leent u allebei van de bv, dan worden uw schulden bij elkaar opgeteld.

Figuur 1: de grens voor excessief lenen per 31 december, voor u en uw fiscale partner samen: 700.000 euro in 2023, 500.000 euro in 2024 tot en met 2026 en volgens het voorstel van het kabinet van 29 september 2026 stapsgewijs 420.000 tot 100.000 euro in 2027 tot en met 2031.

Het kabinet wil de grens vanaf 2027 verder verlagen. Volgens dat voorstel zou de grens op 31 december 2027 420.000 euro zijn, op 31 december 2028 340.000 euro, op 31 december 2029 260.000 euro, op 31 december 2030 180.000 euro en op 31 december 2031 100.000 euro (zie figuur 1). Die bedragen komen uit een brief van het kabinet van 29 september 2026 en zijn nog geen wet. Verderop leest u wat dat voorstel voor u kan betekenen. Is in een eerder jaar al een deel van uw schuld belast, dan ligt uw persoonlijke grens hoger dan deze bedragen. Hoe dat werkt, leest u in de sectie over de jaren na een heffing.

Welke schulden aan uw bv tellen mee?

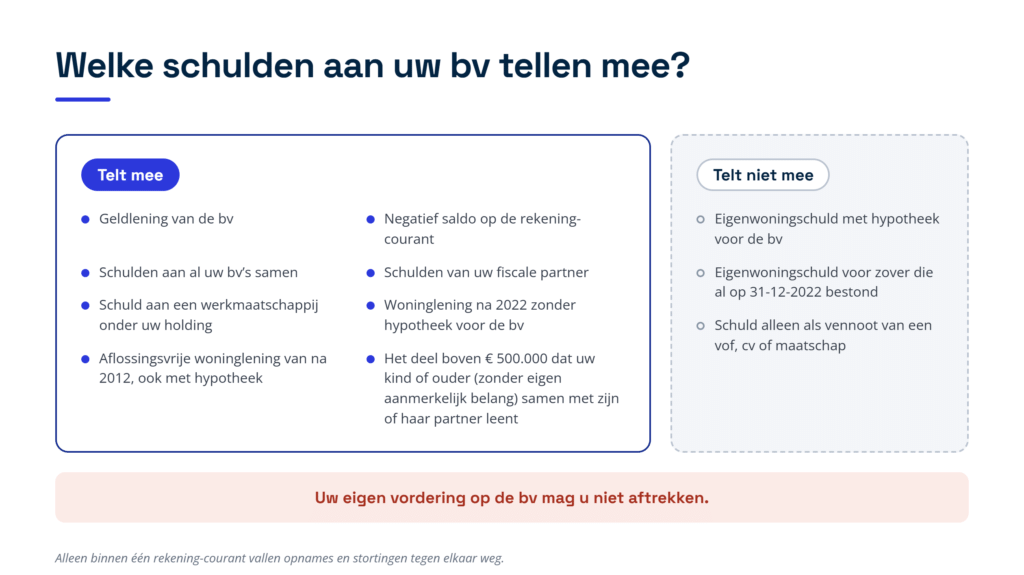
In beginsel tellen alle schulden aan uw bv mee, ongeacht hoe ze heten of waarvoor u het geld gebruikt. Denk aan een gewone geldlening, een negatief saldo op uw rekening-courant en een lening voor een vakantiewoning of beleggingen. Een rekening-courant is een doorlopende rekening tussen u en uw bv waarop opnames en stortingen tegen elkaar wegvallen. Heeft u een aanmerkelijk belang in meer dan één bv, dan telt u de schulden aan al die vennootschappen bij elkaar op. Heeft u via uw holding ook een belang in een werkmaatschappij, dan telt een schuld aan die werkmaatschappij ook mee. Figuur 2 zet op een rij wat wel en niet meetelt; hieronder leest u welke uitzonderingen er zijn.

Figuur 2: welke schulden aan uw bv meetellen voor de grens en welke niet; uw eigen vordering op de bv mag u niet aftrekken.

Een vordering die u zelf op uw bv heeft, mag u niet van uw schuld aftrekken; alleen binnen één rekening-courant vallen opnames en stortingen tegen elkaar weg. Heeft u 600.000 euro van de bv geleend en heeft u de bv daarnaast via een aparte lening zelf 150.000 euro geleend, dan telt voor de grens toch de volle 600.000 euro.

Uw eigenwoningschuld telt niet mee met een hypotheek voor de bv of als zij al vóór 2023 bestond

Heeft u van uw bv geleend voor uw eigen woning, dan blijft die lening buiten de telling als het om een eigenwoningschuld gaat en de bv een recht van hypotheek op de woning heeft. Een eigenwoningschuld is een lening voor de aankoop, verbetering of het onderhoud van uw hoofdverblijf die aan de fiscale voorwaarden voor hypotheekrenteaftrek voldoet. Een recht van hypotheek betekent dat de bv de woning mag laten verkopen als u niet betaalt; de notaris legt dat vast in een akte die in het Kadaster wordt ingeschreven. Bestond de eigenwoningschuld al op 31 december 2022, dan is geen hypotheekrecht nodig.

Leent u na 2022 bij uw bv voor uw woning zonder hypotheekrecht, dan telt de hele lening mee voor de grens. Laat de hypotheek daarom door de notaris vestigen op het moment dat de lening wordt verstrekt, en zorg dat zij uiterlijk op 31 december in het Kadaster is ingeschreven. Of een hypotheek die u pas vlak voor de jaarwisseling laat vestigen altijd volstaat, is niet zeker; laat dat vooraf beoordelen.

Let ook op twee valkuilen. Voldoet de lening niet aan de fiscale regels, bijvoorbeeld een aflossingsvrije lening die u na 2012 heeft afgesloten, dan is het geen eigenwoningschuld en telt zij mee, ook met een hypotheek. En de uitzondering voor leningen van vóór 2023 geldt alleen voor de schuld zoals die op 31 december 2022 bestond; voor een latere verhoging is wel een hypotheekrecht nodig.

Leningen van uw kinderen of ouders kunnen bij u worden belast

Ook schulden van verbonden personen kunnen bij u worden belast. Dat zijn uw familieleden in de rechte lijn en die van uw partner, ook via een huwelijk, zoals kinderen, kleinkinderen, ouders en schoonouders, die zelf geen aanmerkelijk belang in de bv hebben. Iedere verbonden persoon heeft samen met zijn of haar eigen partner een grens van 500.000 euro. Lenen zij samen meer van uw bv, dan wordt het deel boven die 500.000 euro bij u als fictief regulier voordeel belast. Leent uw kind 400.000 euro en zijn partner 300.000 euro van uw bv, dan wordt dus 200.000 euro bij u belast. Is uw kind ook familie van een andere aandeelhouder van dezelfde bv, dan zorgt de wet ervoor dat hetzelfde bedrag niet twee keer wordt belast.

Schulden die horen bij een vof, cv of maatschap

Bent u vennoot in een vennootschap onder firma (vof), een commanditaire vennootschap (cv) of een maatschap en ontvangt u daaruit winst uit onderneming, dan geldt een uitzondering. Schulden die u aan de bv heeft alleen omdat u als vennoot aansprakelijk bent voor een schuld van dat samenwerkingsverband, tellen niet mee. Een gewone lening die u zelf bij uw bv afsluit, bijvoorbeeld om uw inbreng in de vof te betalen, telt wel mee.

Hoeveel belasting betaalt u over het bovenmatige deel?

Het deel boven de grens heet het bovenmatige deel. U geeft het op als inkomen uit aanmerkelijk belang in uw aangifte inkomstenbelasting over 2026. Het box 2-tarief kent in 2026 twee schijven: 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Over box 2-inkomen betaalt u geen premies volksverzekeringen. Heeft u in hetzelfde jaar ook dividend ontvangen, dan telt dat bij hetzelfde inkomen op, zodat een groter deel tegen 31 procent wordt belast.

Bent u het hele jaar fiscale partners, dan mag u het inkomen uit aanmerkelijk belang vrij tussen u beiden verdelen, zolang het totaal 100 procent is. Omdat ieder van u een eigen eerste schijf van 68.843 euro heeft, kan verdelen belasting schelen. Het rekenvoorbeeld verderop laat zien hoeveel.

De heffing geldt ook als u het geld niet kunt terugbetalen. Betalingsproblemen verlagen de belasting niet. De bv hoeft over het belaste deel geen dividendbelasting in te houden; u betaalt de belasting zelf via uw aanslag inkomstenbelasting.

Blijft uw lening na de heffing gewoon bestaan?

Ja. De heffing verandert niets aan de lening zelf. U blijft de volledige schuld aan de bv verschuldigd, ook het deel waarover u al belasting heeft betaald. De bv moet over de hele lening rente blijven rekenen en betaalt over die rente vennootschapsbelasting. Ook de andere afspraken, zoals een aflossingsschema en zekerheden, moeten zakelijk blijven, dus zoals een bank ze met een klant zou maken.

Naast deze regeling blijft de verkapte winstuitdeling bestaan. Daarvan is sprake als de bv u bewust een voordeel geeft omdat u aandeelhouder bent, dat zij een buitenstaander niet zou geven. Denk aan een lening zonder rente, of een bv die afziet van terugbetaling terwijl zij dat bij een buitenstaander niet zou doen. De inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, moet dat aannemelijk maken. Lukt dat, dan wordt zo’n voordeel als dividend belast, los van de grens van 500.000 euro.

Heeft u eerder met de Belastingdienst afspraken gemaakt over uw schuld aan de bv, bijvoorbeeld in een vaststellingsovereenkomst, dan kunnen die vervallen als uw totale schuld boven de 500.000 euro uitkomt. Een vaststellingsovereenkomst is een bindende afspraak met de Belastingdienst over de fiscale behandeling van een kwestie.

Wat gebeurt er in de jaren na een heffing?

Uw grens schuift mee met wat al is belast

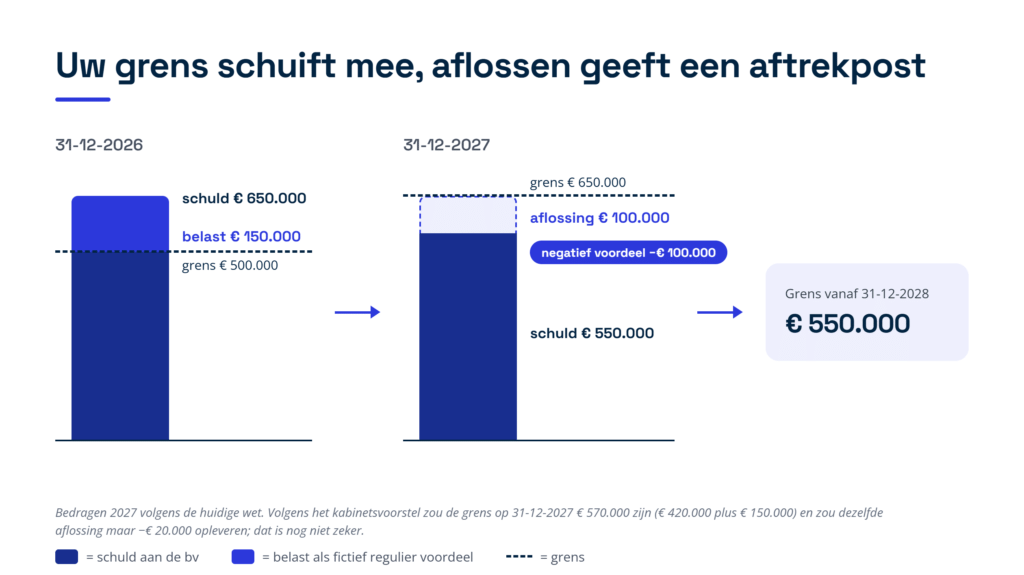
Is een deel van uw schuld eenmaal belast, dan wordt uw persoonlijke grens met datzelfde bedrag verhoogd. Zo betaalt u in een volgend jaar niet nog eens over hetzelfde bedrag. Was u op 31 december 2026 650.000 euro aan de bv schuldig en werd daarvan 150.000 euro belast, dan is uw grens op 31 december 2027 volgens de huidige wet 650.000 euro. Volgens de huidige wet wordt in 2027 dan alleen opnieuw belast als uw schuld verder oploopt. Gaat het voorstel van het kabinet voor 2027 door, dan kan dat anders uitpakken; zie de sectie over de plannen vanaf 2027.

Aflossen levert een negatief voordeel op

Lost u later af, zodat uw schuld onder uw verhoogde grens zakt, dan krijgt u een negatief fictief regulier voordeel: een aftrekpost in box 2. Die aftrekpost is nooit hoger dan het bedrag dat eerder is belast en waarvoor u nog geen negatief voordeel heeft gehad. Daarna daalt uw grens met hetzelfde bedrag, maar nooit onder de wettelijke grens van dat jaar. Volgens de huidige wet werkt dat zo: lost u in 2027 100.000 euro af, zodat uw schuld op 31 december 2027 op 550.000 euro staat, dan heeft u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro. Gaat het voorstel van het kabinet door, dan zou uw grens op 31 december 2027 waarschijnlijk 570.000 euro zijn, en zou dezelfde aflossing maar 20.000 euro negatief voordeel opleveren. Figuur 3 laat beide jaren zien.

Figuur 3: een schuld van 650.000 euro op 31 december 2026 levert 150.000 euro belast voordeel op; lost u in 2027 100.000 euro af, dan krijgt u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro (bedragen 2027 volgens de huidige wet).

Een negatief voordeel levert alleen geld op als u het met ander box 2-inkomen kunt verrekenen: met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna. Heeft u in die periode geen dividend of verkoopwinst, dan levert de aftrekpost meestal niets op. Alleen als uw aanmerkelijk belang eindigt, kunt u een verlies dat dan nog over is in sommige gevallen omzetten in een korting op uw andere inkomstenbelasting.

Verkoopt u uw aandelen, emigreert u of komt u naar Nederland?

Eindigt uw aanmerkelijk belang, bijvoorbeeld omdat u uw aandelen verkoopt, dan wordt gedaan alsof uw schuld op dat moment nihil is. Is eerder een deel belast, dan levert dat een negatief voordeel op. Emigreert u, dan werkt het anders: de eerder belaste bedragen verlagen dan de winst waarover Nederland bij uw vertrek een conserverende aanslag oplegt. Dat is een aanslag over de waardestijging van uw aandelen, alsof u ze bij vertrek verkoopt, waarvoor u uitstel van betaling krijgt. Leent u na uw vertrek nog veel van uw bv, dan kan Nederland dat uitstel beëindigen en de aanslag geheel of gedeeltelijk invorderen. Of Nederland daarnaast de heffing over excessief lenen kan innen, hangt af van het belastingverdrag met uw nieuwe woonland.

Komt u naar Nederland wonen terwijl u al een schuld aan uw bv had, dan is uw grens gelijk aan de schuld op het moment dat u in Nederland komt wonen, met een minimum van 500.000 euro. Wat u daarna extra leent, telt gewoon mee. Volgens de Belastingdienst geldt die verhoging niet als u al vóór 2023 naar Nederland bent verhuisd, en ook niet als een kind of ouder naar Nederland verhuist.

Rekenvoorbeeld: wat kost een schuld van 650.000 euro u in 2026?

Met drie scenario’s ziet u wat de regeling kost en waarom niet alleen het moment, maar ook de manier van aflossen uitmaakt. Figuur 4 zet de uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat u op 31 december 2026 via uw rekening-courant 650.000 euro aan uw bv schuldig bent. U heeft geen woninglening bij de bv, u bent in eerdere jaren nooit boven de grens uitgekomen en u heeft in 2026 geen ander box 2-inkomen. De grens is 500.000 euro, dus het bovenmatige deel is 150.000 euro.

Scenario A: u lost vóór 31 december af met geld van buiten de bv

U verkoopt vóór de jaarwisseling beleggingen of sluit een lening af bij een bank, en lost met die 150.000 euro uw schuld aan de bv af. Op 31 december staat uw schuld op 500.000 euro. Er is geen bovenmatig deel en u betaalt over 2026 op grond van deze regeling geen box 2-belasting. Wel betaalt u voortaan rente aan de bank in plaats van aan uw eigen bv, of mist u het rendement op de beleggingen die u heeft verkocht. Leen het geld niet in januari opnieuw van de bv, want dan kan de inspecteur de aflossing negeren.

Scenario B: u lost af met een dividenduitkering

De bv keert u dividend uit en u verrekent dat met uw schuld. Over dividend houdt de bv 15 procent dividendbelasting in: een voorheffing die zij aan de Belastingdienst betaalt en die u later met uw inkomstenbelasting verrekent. Daardoor moet de bv afgerond 176.471 euro bruto uitkeren om u 150.000 euro netto te laten aflossen. Uw schuld daalt naar 500.000 euro, dus er is geen bovenmatig deel. Maar het dividend is zelf box 2-inkomen: u betaalt daarover afgerond 50.231 euro belasting. De ingehouden dividendbelasting van 26.471 euro, die de bv uit haar eigen geld afdraagt, gaat daarvan af, zodat u uit eigen zak nog 23.760 euro bijbetaalt.

De bv mag het dividend alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen. Leg het dividendbesluit en de verrekening met uw schuld vóór 31 december schriftelijk vast, en houd er rekening mee dat de bv de dividendbelasting echt moet betalen. Meer daarover leest u in ons artikel over dividend uitkeren en de uitkeringstoets.

Scenario C: u doet niets

Uw schuld blijft 650.000 euro. Het bovenmatige deel van 150.000 euro wordt belast: 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 81.157 euro, samen afgerond 42.025 euro. Dat bedrag betaalt u helemaal uit eigen zak, terwijl de schuld en de rente daarover gewoon doorlopen.

Wat als u een fiscale partner heeft?

Heeft u het hele jaar een fiscale partner die zelf geen schuld aan de bv en geen ander box 2-inkomen heeft, dan kunt u het inkomen uit aanmerkelijk belang half om half verdelen. In scenario B daalt de belasting dan naar afgerond 45.756 euro en in scenario C naar afgerond 37.550 euro, omdat ieder van u een eigen eerste schijf heeft.

De conclusie: alleen scenario A voorkomt de belasting echt, omdat het geld voor de aflossing van buiten de bv komt. Scenario C lijkt in 2026 goedkoper dan scenario B, maar die vergelijking is scheef. In scenario B betaalt de bv 26.471 euro van de belasting uit haar eigen vermogen en bent u daarna klaar; uit eigen zak betaalt u 23.760 euro. In scenario C betaalt u 42.025 euro uit eigen zak, terwijl de schuld van 650.000 euro blijft staan. Lost u later alsnog af met dividend, dan betaalt u over dat dividend opnieuw box 2-belasting, al staat daar een negatief voordeel van maximaal 150.000 euro tegenover als u dat kunt verrekenen. Volgens de huidige wet komt u dan in totaal ongeveer even hoog uit als in scenario B. Gaat het voorstel voor 2027 door, dan levert een latere aflossing alleen een negatief voordeel op als uw schuld onder de nieuwe, lagere grens zakt.

Figuur 4: wat een schuld van 650.000 euro u over 2026 kost bij aflossen van buiten de bv (A), aflossen met dividend (B) en niets doen (C), met per scenario wat u uit eigen zak betaalt en hoe hoog de schuld op 31 december is.

Wat gebeurt er als u het bovenmatige deel niet aangeeft?

Het bovenmatige deel moet u zelf in uw aangifte opnemen. Doet u dat niet, dan kan de inspecteur het alsnog belasten met een navorderingsaanslag: een extra aanslag achteraf. Dat kan in de regel tot vijf jaar na afloop van het belastingjaar, voor 2026 dus tot en met 31 december 2031. U betaalt dan meestal ook belastingrente: een vergoeding omdat de belasting later wordt betaald. Het percentage wordt elk jaar opnieuw vastgesteld; in 2026 is het 5 procent. Heeft u opzettelijk of met grove schuld een onjuiste aangifte gedaan, dan kan de inspecteur ook een vergrijpboete opleggen, een straf van maximaal 100 procent van de belasting die u te weinig heeft betaald. De inspecteur moet die opzet of grove schuld wel bewijzen.

Wat verandert er vanaf 2027?

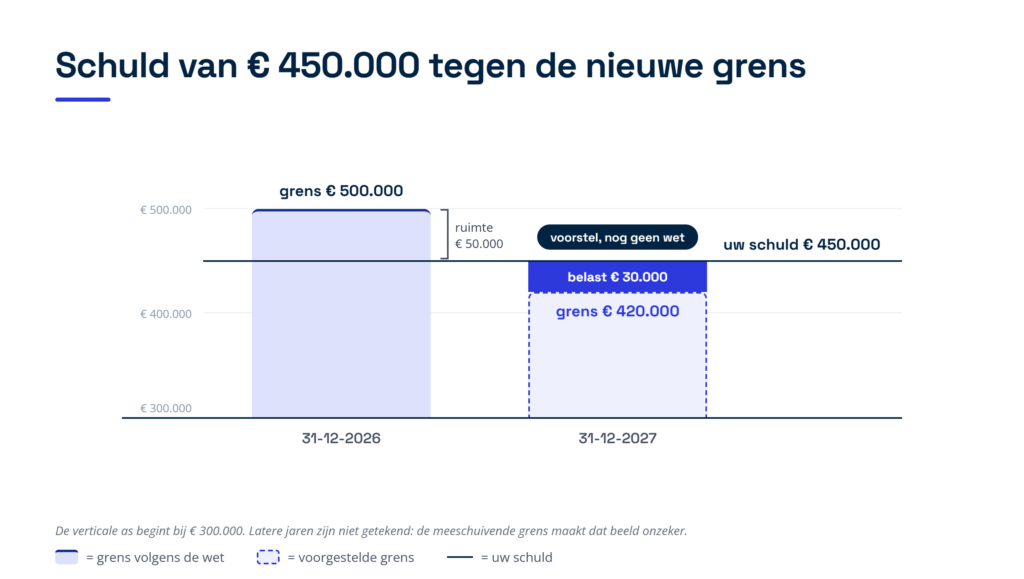
In het Belastingplan 2027 dat op Prinsjesdag 2026 werd gepresenteerd, bleef de grens nog 500.000 euro. In een brief van 29 september 2026 kondigde het kabinet echter aan dat het de grens vanaf 2027 in vijf jaarlijkse stappen van 80.000 euro wil verlagen: naar 420.000 euro op 31 december 2027 en uiteindelijk naar 100.000 euro op 31 december 2031. Een overgangsregeling voor bestaande leningen lijkt er volgens de eerste berichten niet te komen. Leningen voor de eigen woning zouden buiten de telling blijven, als ze aan de bestaande voorwaarden voldoen. Ook voor schulden van verbonden personen zou de grens dalen, in 2027 naar 420.000 euro per verbonden persoon en zijn of haar partner samen.

Tegelijk wil het kabinet het tarief van de hoogste schijf in box 2 in 2027 tot en met 2030 verlagen van 31 naar 29,2 procent. Het tarief van de eerste schijf zou 24,5 procent blijven. Dividend uitkeren zou in die jaren dus iets goedkoper worden voor het deel boven de eerste schijf, juist nu lenen strenger wordt belast. Hetzelfde lagere tarief zou ook gelden voor het fictieve voordeel bij excessief lenen.

Wat betekent dit voor u? Heeft u nu een schuld van 450.000 euro, dan blijft u in 2026 onder de grens, maar zou u op 31 december 2027 al 30.000 euro boven de voorgestelde grens zitten. In scenario C van het rekenvoorbeeld zou uw verhoogde grens in 2027 uitkomen op 420.000 plus 150.000 euro, dus 570.000 euro, als die verhoging op dezelfde manier blijft werken. Blijft uw schuld 650.000 euro, dan zou in 2027 nog eens 80.000 euro worden belast. Figuur 5 laat het eerste voorbeeld zien. De plannen moeten nog in een wet worden uitgewerkt en door de Tweede en Eerste Kamer worden aangenomen, en kunnen dus nog veranderen.

Figuur 5: een schuld van 450.000 euro blijft op 31 december 2026 50.000 euro onder de grens, maar zou op 31 december 2027 volgens het voorstel 30.000 euro boven de grens van 420.000 euro uitkomen; de verticale as begint bij 300.000 euro.

Heeft bezwaar tegen de heffing zin?

Sommige dga’s vinden dat een heffing over geld dat zij niet hebben ontvangen, in strijd is met het eigendomsrecht, dat is beschermd in een aanvulling (protocol) bij het Europees Verdrag voor de Rechten van de Mens. De Belastingdienst deelt dat standpunt niet. Op 2 juli 2026 oordeelde de rechtbank Den Haag in een reeks zaken over 2023 dat de regeling niet in strijd is met dat verdrag. De rechtbank woog mee dat dga’s ongeveer vijf jaar de tijd hadden om zich voor te bereiden, dat de eigen woning is uitgezonderd en dat aflossen een negatief voordeel oplevert. Dat zijn uitspraken van één rechtbank waartegen hoger beroep mogelijk is, maar de kans dat een bezwaar op dit punt slaagt, lijkt op dit moment klein. Wilt u uw rechten toch veiligstellen tot een hogere rechter heeft geoordeeld, dien dan binnen zes weken na de datum van uw aanslag bezwaar in.

Praktische checklist: wat u vóór 31 december regelt

  • Tel al uw schulden op. Zet per 31 december alle leningen en rekening-courantschulden aan al uw bv’s op een rij, ook die van uw fiscale partner. Trek uw eigen vorderingen op de bv er niet van af.
  • Controleer leningen in de familie. Ga na of uw kinderen, ouders of andere verbonden personen van de bv lenen en of iemand van hen, samen met zijn of haar partner, boven de 500.000 euro uitkomt.
  • Regel de hypotheek voor uw woninglening. Leent u na 2022 voor uw eigen woning bij de bv, laat de notaris dan meteen een recht van hypotheek ten gunste van de bv vestigen.
  • Kies bewust hoe u aflost. Aflossen met geld van buiten de bv voorkomt de heffing, maar leen het niet in januari opnieuw. Aflossen met dividend is zelf box 2-inkomen, en de bv mag alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen.
  • Houd rente en afspraken zakelijk. Laat de bv over de hele lening rente rekenen en leg aflossing en zekerheden schriftelijk vast, ook voor het deel boven de grens.
  • Geef het bovenmatige deel aan. Neem het op als inkomen uit aanmerkelijk belang in uw aangifte over 2026. Bent u het hele jaar fiscale partners, bespreek dan met uw partner hoe u het verdeelt.
  • Bewaar uw historie. Houd per jaar bij welk bedrag al is belast, zodat u uw verhoogde grens en een later negatief voordeel kunt onderbouwen.
  • Maak een plan voor 2027 en later. Reken uit wat de voorgestelde grens van 420.000 euro en de verdere verlaging tot 100.000 euro voor u betekenen, en verdeel de aflossing over de komende jaren.

Veelgestelde vragen

Hoeveel mag u in 2026 van uw eigen bv lenen zonder extra belasting?

Samen met uw fiscale partner tot 500.000 euro, gemeten op 31 december 2026. Een eigenwoningschuld waarvoor de bv een recht van hypotheek heeft, of die al op 31 december 2022 bestond, telt niet mee. Is in een eerder jaar al een deel belast, dan ligt uw grens hoger.

Telt een lening van de bv aan uw kind bij u mee?

Ja, als uw kind zelf geen aanmerkelijk belang in de bv heeft en samen met zijn of haar partner meer dan 500.000 euro van de bv leent. Het deel boven die 500.000 euro wordt dan bij u belast. Blijft de lening daaronder, dan heeft zij voor u onder deze regeling geen gevolgen, maar moet zij wel zakelijk zijn.

Voorkomt een dividenduitkering de heffing?

Niet echt. Het dividend verlaagt uw schuld, maar is zelf box 2-inkomen tegen hetzelfde box 2-tarief. Omdat de bv 15 procent dividendbelasting inhoudt, moet zij bovendien meer uitkeren dan het bedrag dat u wilt aflossen. Alleen aflossen met geld van buiten de bv, of een woninglening die u goed regelt met een hypotheek voor de bv, haalt de schuld zonder extra belasting onder de grens.

Krijgt u de belasting terug als u later aflost?

Niet automatisch. U krijgt een negatief voordeel in box 2 tot maximaal het bedrag dat eerder is belast. Dat levert alleen geld op als u het kunt verrekenen met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna.

Moet de bv nog rente rekenen over het belaste deel?

Ja. De lening blijft volledig bestaan, dus de bv rekent over het hele bedrag rente en betaalt over die rente vennootschapsbelasting. Rekent de bv geen of te weinig rente, dan kan de inspecteur het voordeel daarnaast als verkapte winstuitdeling belasten.

Gaat de grens in 2027 omlaag?

Dat is het plan. Het kabinet wil de grens op 31 december 2027 verlagen naar 420.000 euro en daarna elk jaar met 80.000 euro, tot 100.000 euro in 2031. Dit voorstel is nog geen wet en kan nog veranderen.

Hoe Taxcount u kan helpen

Of u boven de grens uitkomt, hangt af van alle schulden van u, uw partner en uw familie aan uw bv’s samen, en van wat er in eerdere jaren al is belast. Taxcount zet uw schuldpositie per 31 december op een rij, controleert of uw woninglening goed is geregeld en rekent uit welke manier van aflossen u het minst kost: met eigen geld, met een banklening of met dividend.

Met de voorgestelde verlaging naar 100.000 euro in zicht maken wij ook een aflosplan voor de komende jaren, afgestemd op uw salaris uit de bv en uw dividendbeleid. Neem contact met ons op voor een persoonlijke beoordeling, het liefst ruim vóór de jaarwisseling.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 en later zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.
Zie ook:

Box 3-vermogen samenstellen in 2026: welke bezittingen en schulden tellen mee?

U hebt naast uw bedrijf of baan spaargeld, een beleggingsrekening, misschien wat crypto of een vakantiehuis. In de aangifte inkomstenbelasting moet u dat box 3-vermogen zelf controleren en aanvullen, en daar gaat het vaak mis. Niet alles wat u bezit telt mee, niet elke schuld mag eraf en een aantal bezittingen is vrijgesteld. In dit artikel leest u welke bezittingen en schulden in 2026 in box 3 vallen en welke vrijstellingen en drempels er gelden. U ziet in een rekenvoorbeeld hoe u uw vermogen op een rij zet en wat u vóór de aangifte moet nakijken.

Wat is box 3-vermogen en waarom telt 1 januari?

Box 3 is het deel van de inkomstenbelasting over inkomen uit sparen en beleggen. De Belastingdienst belast daarin niet uw werkelijke rente of koerswinst, maar een vast, verondersteld rendement op uw vermogen. Dat heet het forfaitaire rendement. De basis daarvoor is de rendementsgrondslag: de waarde van uw bezittingen min uw schulden.

Daarbij telt maar één moment: 1 januari van het belastingjaar. Wat u op 1 januari 2026 bezit en schuldig bent, bepaalt uw box 3-vermogen voor heel 2026. Verkoopt u in maart uw aandelen of lost u in juni een lening af, dan verandert dat de grondslag van 2026 niet meer. Die wijziging telt pas mee op 1 januari 2027.

Box 3 komt bovendien als laatste aan de beurt. Vermogen dat al in box 1 (werk en woning) of box 2 (aanmerkelijk belang, een belang van 5 procent of meer in een bv) valt, hoort niet ook in box 3. Uw eigen woning, het vermogen van uw eenmanszaak en uw aandelen in uw eigen besloten vennootschap (bv) geeft u dus niet in box 3 op.

Welke bezittingen vallen in box 3?

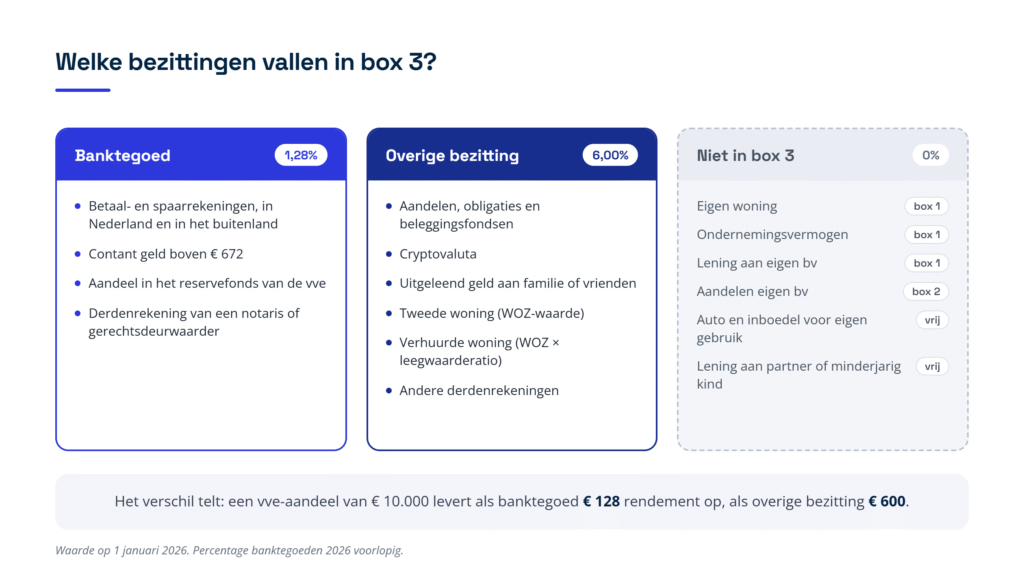
In box 3 valt vrijwel alles van waarde dat niet al in box 1 of box 2 zit. Voor de berekening deelt de Belastingdienst die bezittingen in twee groepen in: banktegoeden en overige bezittingen. Dat onderscheid is belangrijk, want overige bezittingen worden met een veel hoger rendement belast (zie verderop). In figuur 1 ziet u per groep welke bezittingen erbij horen.

Spaargeld en andere banktegoeden

Onder banktegoeden vallen uw betaal- en spaarrekeningen in Nederland en in het buitenland, en contant geld boven de vrijstelling. Ook twee posten die u misschien niet als spaargeld ziet, tellen als banktegoed: uw aandeel in het reservefonds van een vereniging van eigenaren (vve) en geld dat voor u op een derdenrekening van een notaris of gerechtsdeurwaarder staat. Voor andere derdenrekeningen geldt dat niet; die tellen als overige bezitting.

Beleggingen, crypto en uitgeleend geld

Aandelen, obligaties, beleggingsfondsen en cryptovaluta zijn overige bezittingen. Crypto waardeert u tegen de koers op 1 januari bij het platform dat u gebruikt. Bent u de toegang tot uw crypto kwijt, bijvoorbeeld omdat u een sleutel bent verloren, dan blijft het volgens de Belastingdienst toch een bezitting.

Hebt u geld uitgeleend aan familie of vrienden, of hebt u een schenking op papier ontvangen, dan is die vordering ook een overige bezitting. Hebt u zelf op papier geschonken, dan hebt u juist een schuld. Leningen tussen fiscale partners en tussen ouders en hun minderjarige kinderen geeft u sinds 2023 niet meer op. Hebt u geld uitgeleend aan uw eigen bv, dan valt die vordering meestal in box 1. Dat heet terbeschikkingstelling: u stelt vermogen ter beschikking aan een bv waarin u een aanmerkelijk belang hebt, en de opbrengst wordt dan belast als inkomen uit werk.

Een tweede woning of verhuurd vastgoed

Een tweede woning in Nederland geeft u op voor de WOZ-waarde: de waarde die de gemeente elk jaar voor de woning vaststelt. Voor 2026 is dat de WOZ-waarde met peildatum 1 januari 2025. Een woning in het buitenland waardeert u op de prijs die een koper ervoor zou betalen als de woning leeg is. Verhuurt u een woning en heeft de huurder huurbescherming, dan geldt een lagere waarde: de WOZ-waarde maal de leegwaarderatio. Dat is een percentage dat afhangt van de jaarhuur ten opzichte van de WOZ-waarde. Verhuurt u aan iemand uit uw eigen kring tegen een te lage huur, dan telt de volle WOZ-waarde.

Spullen voor eigen gebruik tellen niet mee

Uw auto, inboedel, boot en sieraden blijven buiten box 3, zolang u ze voor uzelf gebruikt. Dat verandert als u ze vooral als belegging aanhoudt, zoals een verzameling oldtimers die in de garage staat te wachten op een hogere prijs. Kunst valt alleen buiten box 3 als u die niet als belegging hebt gekocht.

  Figuur 1: welke bezittingen in 2026 als banktegoed (1,28 procent) of als overige bezitting (6,00 procent) meetellen, en welke niet in box 3 vallen.

Welke bezittingen zijn vrijgesteld in 2026?

Een aantal bezittingen telt bewust niet mee, ook als ze geld waard zijn. Een vrijstelling betekent dat u de bezitting niet, of alleen het deel boven een grens, in de aangifte opneemt. Bij een uitvaartverzekering werkt de grens anders: zie de tabel. De belangrijkste vrijstellingen voor 2026 staan in de tabel.

BezittingVrijgesteld in 2026Let op
Contant geld en cadeaubonnen672 euro, met fiscale partner 1.344 euroAlleen het deel boven de vrijstelling geeft u op.
Uitvaartverzekering (keert alleen uit bij overlijden)Verzekerd kapitaal tot 8.904 euro per verzekerdeLigt het kapitaal hoger, dan geeft u in beginsel de hele waarde op.
Verzekering die alleen uitkeert bij invaliditeit, ziekte of ongevalVolledig 
Groene beleggingen in een aangewezen groen fonds26.715 euro, met fiscale partner 53.430 euroVanaf 2027 daalt de vrijstelling sterk; zie verderop.
Bos, natuurterrein en de onbebouwde grond van een landgoed onder de NatuurschoonwetVolledig, als u de volle eigendom hebt (dus niet alleen het vruchtgebruik of de blote eigendom)Woningen en gebouwen op het landgoed tellen wel mee.
Niet-opeisbare vordering op de langstlevende ouder na een erfenisVolledigExtra voorwaarden als uw ouders niet getrouwd waren.


Die laatste regel vraagt om uitleg. Overlijdt een van uw ouders, dan krijgt de langstlevende ouder volgens de wet vaak alle bezittingen, en krijgen de kinderen een vordering die pas later opeisbaar is. Zolang die vordering niet opeisbaar is, telt zij niet mee in box 3 van de kinderen, en de bijbehorende schuld ook niet bij de ouder. Dat heet defiscalisering. Bij sommige testamentvormen werkt dat anders, dus laat dat nagaan als u een erfenis hebt ontvangen.

Welke schulden mag u aftrekken in box 3?

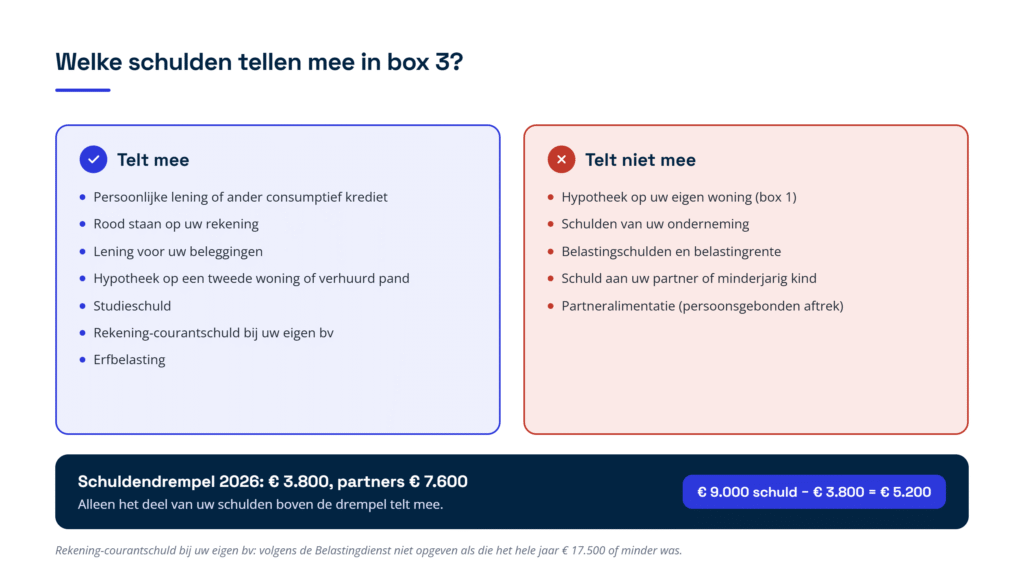
Schulden verlagen uw box 3-vermogen, maar niet allemaal en niet volledig (zie figuur 2). Onder meer deze schulden tellen mee: een persoonlijke lening of ander consumptief krediet, een negatief saldo op uw rekening, een lening voor uw beleggingen, een hypotheek op een tweede woning of verhuurd pand, een studieschuld en een schuld uit een schenking op papier. Bent u directeur-grootaandeelhouder (DGA) en staat u in de rekening-courant rood bij uw eigen bv, dan telt die schuld ook mee. Volgens de Belastingdienst hoeft u zo’n schuld niet op te geven als die het hele jaar 17.500 euro of minder was.

Deze schulden tellen niet mee: de hypotheek op uw eigen woning (die valt in box 1), schulden van uw onderneming, schulden tussen fiscale partners en tussen ouders en minderjarige kinderen, en verplichtingen die u al als persoonsgebonden aftrek opvoert (kosten die u van uw inkomen in box 1 aftrekt), zoals partneralimentatie. Ook belastingschulden tellen niet mee. Dat geldt voor de inkomstenbelasting die u nog moet betalen, maar ook voor buitenlandse belasting en voor belastingrente. Een uitzondering is erfbelasting: die schuld mag wel van uw vermogen af. Voor een aanslag die u niet meer vóór 1 januari kon betalen, geldt een aparte regeling (zie hieronder).

De schuldendrempel van 3.800 euro

Van uw schulden samen trekt u eerst een vast bedrag af: de schuldendrempel. In 2026 is die 3.800 euro, of 7.600 euro als u het hele jaar een fiscale partner hebt. Alleen wat daarboven uitkomt, mag van uw bezittingen af. Hebt u 9.000 euro schuld, dan telt dus 5.200 euro mee. Een gezamenlijke drempel krijgt u als uw partner de aangifte mede ondertekent.

Belastingschuld en betalen vóór 1 januari

Omdat een belastingschuld niet aftrekbaar is, kan het lonen om een verwachte aanslag vóór 1 januari te betalen: uw banktegoed is dan lager. Kreeg u de aanslag pas na 1 januari, terwijl u er op tijd om had gevraagd of aangifte had gedaan, dan mag u het bedrag volgens de Belastingdienst in drie gevallen toch van uw banktegoed aftrekken (maar niet tot onder nul). Dat geldt als u uiterlijk acht weken vóór het einde van het jaar om een voorlopige aanslag inkomstenbelasting hebt gevraagd, als u uiterlijk dertien weken vóór het einde van het jaar uw aangifte inkomstenbelasting hebt ingediend, of als u uiterlijk acht weken vóór het einde van het jaar een aangifte schenkbelasting hebt ingediend.

Figuur 2: welke schulden in box 3 meetellen en welke niet, met de schuldendrempel van 3.800 euro (partners 7.600 euro) in 2026.

Hoe zwaar telt elke soort vermogen in 2026?

Hebt u uw bezittingen en schulden op een rij, dan rekent de Belastingdienst met drie vaste rendementspercentages. Voor 2026 zijn dat 1,28 procent voor banktegoeden, 6,00 procent voor overige bezittingen en 2,70 procent voor schulden. Het percentage voor overige bezittingen staat vast. De percentages voor banktegoeden en schulden zijn nog voorlopig; de Belastingdienst stelt ze begin 2027 definitief vast.

Van uw vermogen blijft 59.357 euro onbelast: het heffingvrije vermogen. Met een fiscale partner is dat samen 118.714 euro. Over het deel van het veronderstelde rendement dat bij uw vermogen boven die grens hoort, betaalt u 36 procent belasting. Omdat banktegoeden met 1,28 procent worden belast en overige bezittingen met 6,00 procent, maakt het veel uit in welke groep een bezitting valt. Een vve-aandeel van 10.000 euro levert als banktegoed 128 euro rendement op; als overige bezitting zou dat 600 euro zijn.

Rekenvoorbeeld: zo stelt u uw box 3-vermogen samen

Stel dat u geen fiscale partner hebt. Op 1 januari 2026 hebt u de bezittingen en schulden uit de tabel. Bij elke post ziet u of hij meetelt en in welke groep (zie figuur 3 voor het totaalbeeld).

Post op 1 januari 2026WaardeHoe telt het mee?
Spaarrekening60.000 euroBanktegoed
Uw aandeel in de vve van uw appartement4.000 euroBanktegoed
Contant geld1.000 euroBanktegoed voor 328 euro (boven de vrijstelling van 672 euro)
Aandelen en beleggingsfondsen50.000 euroOverige bezitting
Crypto6.000 euroOverige bezitting
Lening aan uw broer10.000 euroOverige bezitting
Groene beleggingen20.000 euroVrijgesteld (onder 26.715 euro)
Uitvaartverzekering, verzekerd kapitaal7.500 euroVrijgesteld (onder 8.904 euro)
Auto voor eigen gebruik25.000 euroTelt niet mee
Persoonlijke lening9.000 euroSchuld, telt mee voor 5.200 euro (boven de drempel van 3.800 euro)
Nog te betalen inkomstenbelasting 20253.000 euroTelt niet mee (belastingschuld)


Stap 1: het veronderstelde rendement

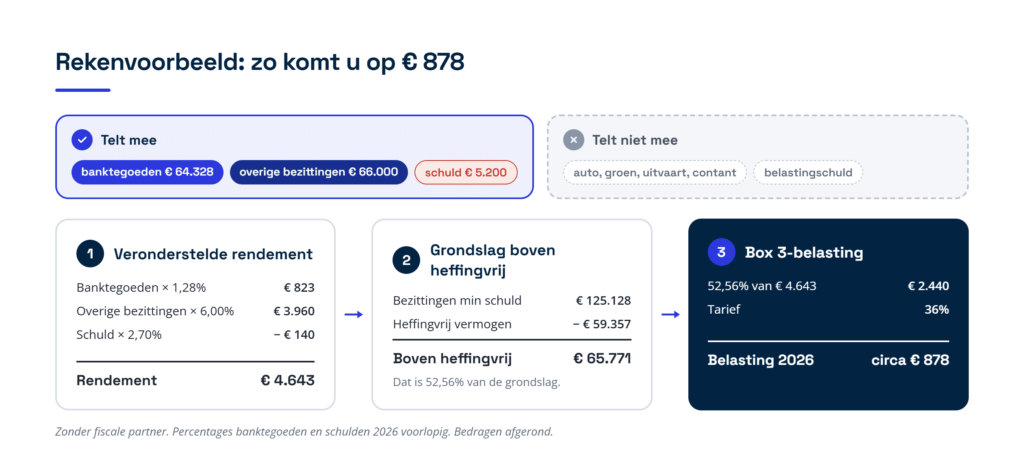
Uw banktegoeden zijn samen 64.328 euro. Dat levert 1,28 procent op, afgerond 823 euro. Uw overige bezittingen zijn 66.000 euro; tegen 6,00 procent is dat 3.960 euro. Uw aftrekbare schuld van 5.200 euro levert 2,70 procent op, afgerond 140 euro. Het veronderstelde rendement is dus 823 plus 3.960 min 140, dus 4.643 euro.

Stap 2: uw grondslag boven het heffingvrije vermogen

Uw rendementsgrondslag is 64.328 plus 66.000 min 5.200, dus 125.128 euro. Daarvan is 59.357 euro heffingvrij, zodat 65.771 euro overblijft. Dat is 52,56 procent van uw rendementsgrondslag.

Stap 3: het belastbare inkomen en de belasting

Uw box 3-inkomen is 52,56 procent van 4.643 euro, afgerond 2.440 euro. Daarover betaalt u 36 procent, afgerond 878 euro box 3-belasting over 2026.

Wat dit voorbeeld laat zien

Van de 183.500 euro aan bezittingen in de tabel telt maar 130.328 euro mee. De auto, de groene beleggingen, de uitvaartverzekering en het grootste deel van het contante geld vallen weg, en de belastingschuld mag u niet aftrekken. Had u de groene beleggingen en de uitvaartverzekering toch opgegeven, dan was uw box 3-belasting hoger uitgevallen. Andersom: vergeet u de lening aan uw broer of de crypto, dan geeft u te weinig op en loopt u het risico op een correctie met boete. De percentages voor banktegoeden en schulden zijn nog voorlopig, dus de definitieve uitkomst kan iets afwijken.

Figuur 3: het rekenvoorbeeld in drie stappen, van de posten die meetellen tot ongeveer 878 euro box 3-belasting over 2026.

Waar gaat het in de aangifte vaak mis?

De Belastingdienst vult veel gegevens vooraf in, zoals Nederlandse bankrekeningen en de WOZ-waarde van een tweede woning. Wat niet vooraf is ingevuld, moet u zelf aanvullen. Daar ontstaan de meeste fouten.

Buitenlandse rekeningen en crypto vergeten

Een rekening in het buitenland, een buitenlandse broker of een crypto-wallet ziet de Belastingdienst niet altijd vooraf. Toch moet u ze opgeven. Komt de Belastingdienst er later achter, dan kan hij een navorderingsaanslag opleggen: een extra aanslag achteraf over een jaar dat al was afgerond. Dat kan tot vijf jaar terug, en bij vermogen in het buitenland zelfs tot twaalf jaar terug. Daarbovenop komen belastingrente en vaak een boete. Bij box 3 is die boete in beginsel 75 procent van de te weinig betaalde belasting bij grove schuld en 150 procent bij opzet.

Familieleningen en schenkingen op papier

Hebt u geld uitgeleend aan een kind, broer of vriend, dan staat dat niet op een jaaroverzicht van de bank. Die vordering hoort wel in uw box 3-vermogen, en de schuld bij de lener. Bij een meerderjarig kind geeft u de vordering dus op; bij een minderjarig kind niet. Hetzelfde geldt voor een schenking op papier: wie ontvangt, geeft een vordering op, wie schenkt een schuld.

Een belastingschuld van het vermogen afgetrokken

Het ligt voor de hand om een openstaande aanslag als schuld op te geven, maar dat mag niet, behalve bij erfbelasting en in de drie gevallen die hierboven staan. De Belastingdienst corrigeert dat bij de aanslag.

Een vve-aandeel als overige bezitting opgegeven

Uw aandeel in de vve geldt sinds 2023 als banktegoed. Staat het bij overige bezittingen, dan rekent u met 6,00 procent in plaats van 1,28 procent en betaalt u al snel te veel.

Is uw werkelijke rendement lager? Dan kunt u dat aantonen

Het forfaitaire rendement is een aanname. Was uw werkelijke rendement in 2026 lager, dan kunt u dat in uw aangifte inkomstenbelasting over 2026 opgeven. U moet het werkelijke rendement dan zelf met stukken aantonen. De Belastingdienst belast dan het werkelijke rendement, en u betaalt nooit meer dan bij de forfaitaire berekening. Bij het werkelijke rendement tellen rente, dividend, huur en ook de waardestijging van uw bezittingen mee, ook als u niets hebt verkocht. Er geldt dan geen heffingvrij vermogen en kosten zijn in principe niet aftrekbaar, behalve de rente op uw box 3-schulden.

Gebruikt u uw tweede woning of vakantiehuis zelf, dan telt vanaf 2026 ook dat eigen gebruik mee als rendement. U kiest dan tussen de huur die u voor een vergelijkbare woning zou betalen en een vast percentage van de WOZ-waarde (5,06 procent), naar rato van het aantal dagen dat u de woning kon gebruiken. Of opgeven loont, hangt dus sterk af van uw beleggingen en van de koersontwikkeling in 2026.

Wat verandert er na 2026 aan het box 3-vermogen?

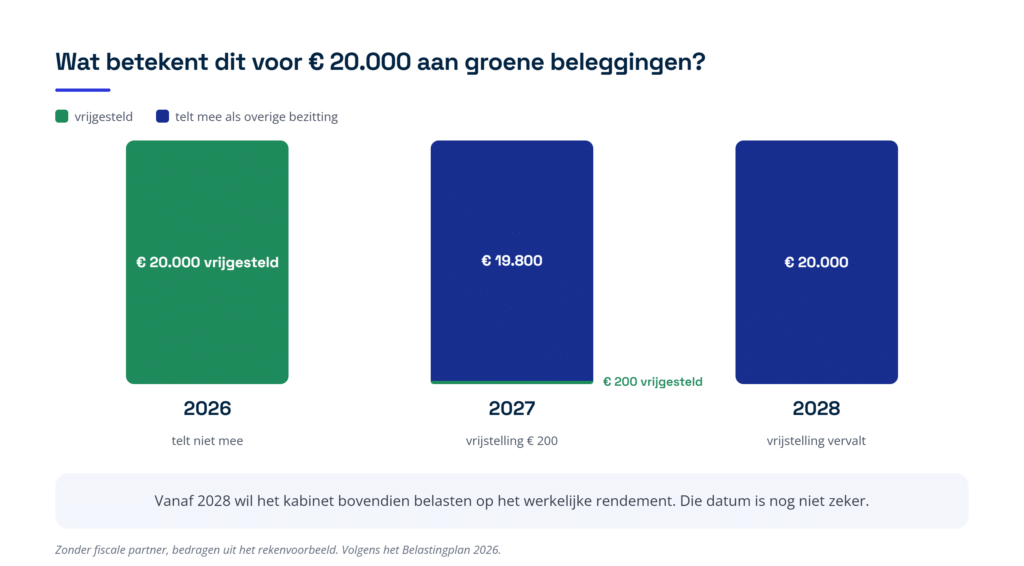
Volgens het Belastingplan 2026 daalt de vrijstelling voor groene beleggingen per 1 januari 2027 naar 200 euro per persoon (400 euro met een fiscale partner). Per 1 januari 2028 vervalt de vrijstelling helemaal. Hebt u nu groene beleggingen, dan telt de waarde vanaf 2027 dus vrijwel volledig mee als overige bezitting. De 20.000 euro aan groene beleggingen uit het rekenvoorbeeld telt in 2027 dan voor 19.800 euro mee, en vanaf 2028 helemaal (zie figuur 4).

Daarnaast wil het kabinet box 3 vervangen door een belasting op het werkelijke rendement. De Tweede Kamer nam dat wetsvoorstel in februari 2026 aan, maar de Eerste Kamer heeft de stemming aangehouden. Het kabinet heeft in september 2026 aangekondigd het voorstel aan te passen. De beoogde ingangsdatum is 1 januari 2028, maar die is nog niet zeker. Tot die tijd blijven de regels uit dit artikel gelden, met de bedragen van het betreffende jaar.

Figuur 4: wat er in 2026, 2027 en 2028 gebeurt met de 20.000 euro aan groene beleggingen uit het rekenvoorbeeld.

Praktische checklist: wat u moet regelen

  • Maak een overzicht per 1 januari. Zet al uw rekeningen, beleggingen, crypto, vorderingen en vastgoed op een rij met de waarde op 1 januari 2026, ook wat in het buitenland staat.
  • Haal eruit wat in box 1 of box 2 hoort. Uw eigen woning, uw ondernemingsvermogen, uw aandelen in uw eigen bv en geld dat u aan uw bv hebt uitgeleend, horen niet in box 3.
  • Kies de juiste groep. Controleer of uw vve-aandeel en geld bij de notaris als banktegoed staan, en beleggingen, crypto en vorderingen als overige bezitting.
  • Pas de vrijstellingen toe. Kijk na of u groene beleggingen, een uitvaartverzekering, contant geld of bos en natuur hebt waarvoor een vrijstelling geldt. Bij contant geld en groene beleggingen geeft u alleen het deel boven de grens op; ligt het verzekerde kapitaal van een uitvaartverzekering boven 8.904 euro, dan geeft u in beginsel de hele waarde op.
  • Schrap de belastingschulden. Openstaande aanslagen en belastingrente mag u niet als schuld opgeven, erfbelasting wel. Betaal een verwachte aanslag liefst vóór 1 januari; alleen in drie gevallen mag een te laat opgelegde aanslag van uw banktegoed af.
  • Reken met de schuldendrempel. Alleen het deel van uw schulden boven 3.800 euro telt mee, of boven 7.600 euro als u het hele jaar een fiscale partner hebt en uw partner de aangifte mede ondertekent.
  • Bewaar uw onderbouwing. Bewaar jaaroverzichten, leningsovereenkomsten en koersen per 1 januari. Die hebt u nodig bij vragen van de Belastingdienst en als u een lager werkelijk rendement wilt aantonen.

Veelgestelde vragen

Telt het geld op uw zakelijke rekening mee in box 3?

Nee. Het geld op de rekening van uw eenmanszaak hoort bij uw ondernemingsvermogen en valt in box 1. Het geld van uw bv is van de bv zelf. Wat u naar uw privérekening overmaakt en daar op 1 januari nog staat, telt wel mee in box 3.

Moet u crypto ook opgeven als u er niet meer bij kunt?

Ja. Volgens de Belastingdienst blijft crypto een bezitting, ook als u de toegang kwijt bent. U geeft de waarde op 1 januari op volgens de koers van het platform dat u gebruikt.

Mag u de hypotheek op uw vakantiehuis aftrekken?

Ja, een schuld voor een tweede woning telt in de regel mee in box 3, voor zover uw schulden samen boven de drempel van 3.800 euro uitkomen. De rente is daarbij niet apart aftrekbaar; het vaste rendementspercentage van 2,70 procent op schulden komt daarvoor in de plaats.

Telt een lening aan uw kind mee in uw box 3-vermogen?

Bij een meerderjarig kind wel: u geeft de vordering op als overige bezitting en uw kind de schuld. Bij een minderjarig kind geeft u de vordering sinds 2023 niet meer op. Een lening tussen fiscale partners telt ook niet mee.

Waarom mag u uw belastingaanslag niet als schuld opgeven?

De wet sluit belastingschulden uit, met uitzondering van erfbelasting. Betaal daarom een verwachte aanslag liefst vóór 1 januari, dan is uw banktegoed lager. Kreeg u de aanslag pas na 1 januari terwijl u er op tijd om had gevraagd, dan mag u het bedrag in drie gevallen toch van uw banktegoed aftrekken (zie ‘Belastingschuld en betalen vóór 1 januari’).

Verkoopt u in januari uw beleggingen, scheelt dat dan in box 3?

Niet voor dat jaar. Alleen de stand op 1 januari telt. Verkoopt u uw beleggingen op 2 januari 2026 en zet u het geld op een spaarrekening, dan tellen de beleggingen voor 2026 toch als overige bezitting. Het verschil ziet u pas in de aangifte over 2027.

Hoe Taxcount u kan helpen

Taxcount zet samen met u uw box 3-vermogen per 1 januari op een rij, haalt eruit wat in box 1 of box 2 hoort en past de vrijstellingen en de schuldendrempel goed toe. We kijken of elke post in de juiste groep staat, of u met een fiscale partner de verdeling slim kiest en of het loont om een lager werkelijk rendement op te geven. Hebt u in eerdere jaren iets vergeten op te geven, zoals een buitenlandse rekening of crypto, dan bespreken we hoe u dat het beste alsnog meldt. Wilt u weten of uw box 3-aangifte klopt? Neem contact op met Taxcount, dan beoordelen we uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. De bedragen en percentages gelden voor 2026; de percentages voor banktegoeden en schulden zijn nog voorlopig. Tarieven, vrijstellingen en drempels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd door een adviseur beoordelen.

Zie ook:

Box 3 verdelen tussen partners in 2026: zo benut u de vrije keuze in uw aangifte

Hebt u samen met uw partner spaargeld, beleggingen of een tweede woning? Dan vraagt de aangifte inkomstenbelasting u om dat vermogen over u beiden te verdelen. Veel partners kiezen zonder nadenken voor de helft ieder, of vullen niets in. Box 3 verdelen tussen partners lijkt een formaliteit, maar de keuze werkt door in uw heffingskortingen (vaste kortingen op uw belasting), uw verzamelinkomen (uw totale inkomen uit box 1, 2 en 3) en soms in uw toeslagen. In dit artikel leest u hoe de verdeling werkt, wanneer een andere verdeling geld oplevert en tot wanneer u een gemaakte keuze nog kunt herstellen.

Wat mag u met uw fiscale partner verdelen?

De belastingregels gaan ervan uit dat ieder zijn eigen inkomen en vermogen aangeeft. Voor fiscale partners maakt de wet een uitzondering voor een aantal gezamenlijke posten. Die mag u in de aangifte vrij over elkaar verdelen. Het gaat om de gezamenlijke grondslag sparen en beleggen (uw box 3-vermogen), de inkomsten en aftrekposten van de eigen woning, het inkomen uit aanmerkelijk belang (dividend of verkoopwinst uit een bv waarin u minstens 5 procent van de aandelen hebt) en de persoonsgebonden aftrek, zoals giften en specifieke zorgkosten. Ook de ingehouden dividendbelasting mag u verdelen.

Andere inkomsten horen altijd bij degene die ze ontvangt. Dat geldt voor loon, uitkering en pensioen, winst uit onderneming en het resultaat uit het beschikbaar stellen van bezittingen, bijvoorbeeld een pand dat u verhuurt aan de bv of de onderneming van uw partner. Die posten kunt u niet verschuiven, ook niet als u dat samen wilt.

U bent fiscale partners als u getrouwd bent of een geregistreerd partnerschap hebt. Woont u ongehuwd samen, dan bent u fiscale partners als u allebei meerderjarig bent, op hetzelfde adres staat ingeschreven en bijvoorbeeld een notarieel samenlevingscontract, een kind samen of samen een eigen woning hebt. Om te mogen verdelen moet u het hele kalenderjaar dezelfde fiscale partner zijn. Was u dat maar een deel van het jaar, bijvoorbeeld omdat u in de loop van 2026 bent gaan samenwonen, dan mag u er samen voor kiezen om toch het hele jaar als partners te gelden. Die keuze maakt u in de aangifte. Is uw partner in de loop van het jaar overleden, dan kunt u dezelfde keuze maken samen met degene die de erfgenamen vertegenwoordigt.

Hoe werkt box 3 verdelen tussen partners in 2026?

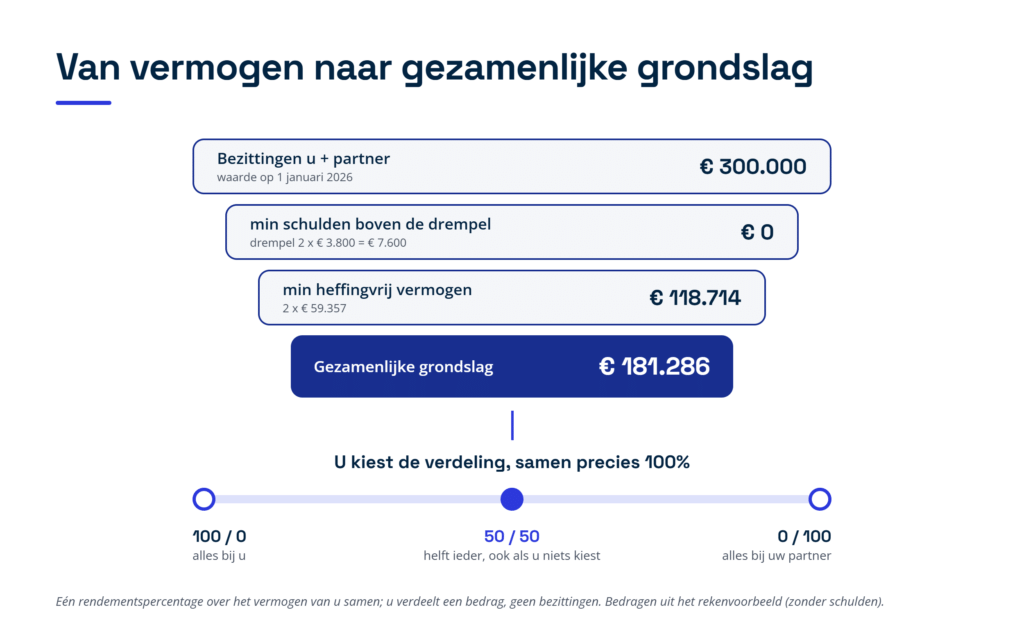
De Belastingdienst telt eerst het box 3-vermogen van u beiden bij elkaar op. Dat is de waarde op 1 januari 2026 van uw spaargeld, beleggingen, tweede woning, uitgeleend geld en andere bezittingen, min uw schulden. Op die schulden gaat eerst een drempel af van 3.800 euro per persoon, dus 7.600 euro voor u samen. Van het vermogen dat overblijft, gaat het heffingvrije vermogen af, het deel waarover u geen box 3-belasting betaalt: 59.357 euro per persoon, dus 118.714 euro voor partners samen. Wat dan resteert, is de gezamenlijke grondslag sparen en beleggen. Die grondslag verdeelt u (zie figuur 1).

U mag elke verhouding kiezen: de helft ieder, 70 en 30 procent, of alles bij één van u. De enige voorwaarde is dat u samen precies 100 procent aangeeft. De keuze maakt u ieder jaar opnieuw, dus u bent niet gebonden aan wat u vorig jaar deed. Verdeelt u de grondslag, dan moet uw partner uw aangifte ook ondertekenen; doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

  Figuur 1: van het vermogen van u beiden naar de gezamenlijke grondslag die u samen vrij verdeelt (bedragen uit het rekenvoorbeeld, 2026).

Belangrijk om te weten: u verdeelt een bedrag, niet afzonderlijke bezittingen. Het voordeel uit sparen en beleggen wordt berekend met één rendementspercentage over het vermogen van u samen. In 2026 rekent de Belastingdienst voorlopig met 1,28 procent voor spaargeld, 6,00 procent voor beleggingen en andere bezittingen en 2,70 procent voor schulden. Het percentage voor spaargeld wordt begin 2027 definitief vastgesteld. U kunt dus niet de aandelen bij de ene partner zetten en het spaargeld bij de andere om zo een lager percentage te krijgen. Blijft uw vermogen na aftrek van schulden onder de 118.714 euro, dan betaalt u geen box 3-belasting. De aangifte vraagt u meestal toch om het vermogen te verdelen, omdat de Belastingdienst die verdeling doorgeeft aan instanties die naar uw vermogen kijken, zoals Dienst Toeslagen en het CAK (het Centraal Administratiekantoor, dat de eigen bijdrage voor zorg en ondersteuning int). Dat is vooral van belang als u maar een deel van het jaar partners was.

Wat gebeurt er als u geen keuze maakt?

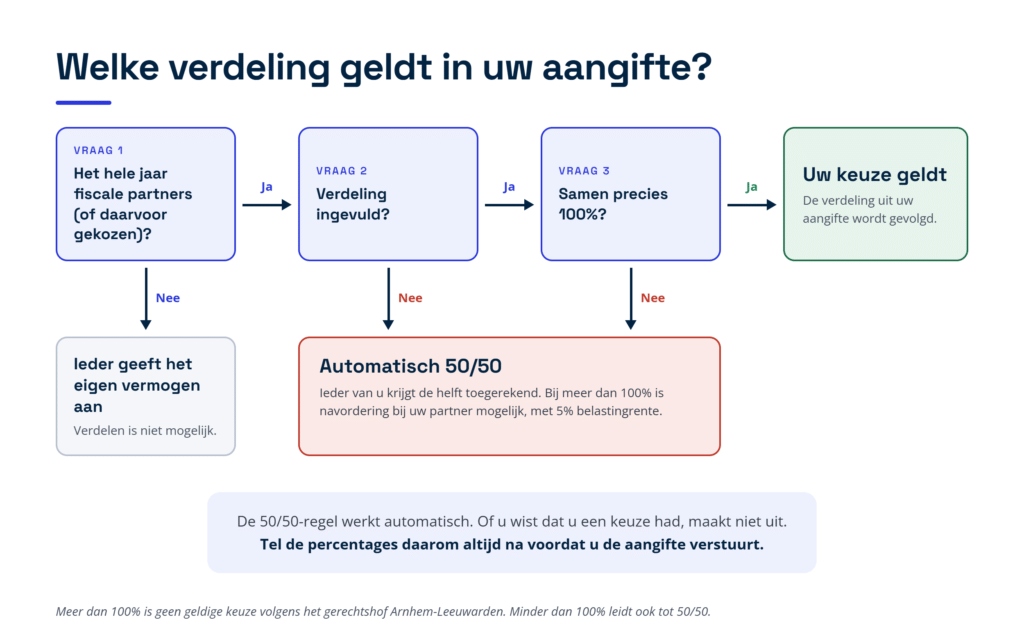
Kiest u geen verdeling, dan rekent de Belastingdienst ieder van u automatisch de helft toe. Dat heet het wettelijk vermoeden van 50/50. Komt u samen boven de 100 procent uit, dan is dat volgens het gerechtshof Arnhem-Leeuwarden geen geldige keuze. Dan geldt de helft-helft-regel en mag de inspecteur (de ambtenaar die uw aangifte beoordeelt) bij de andere partner navorderen, dus alsnog belasting heffen. Vult u samen minder dan 100 procent in, dan gaat de Belastingdienst ook uit van 50/50. Figuur 2 laat in drie vragen zien welke verdeling in uw aangifte geldt.

De 50/50-regel werkt automatisch. Of u wist dat u een keuze had, maakt niet uit. Dat oordeelde het gerechtshof Den Haag in een zaak over inkomen uit aanmerkelijk belang; de Hoge Raad liet die uitspraak in 2025 zonder inhoudelijke motivering in stand. Leidt een navordering tot extra belasting, dan rekent de Belastingdienst daarover belastingrente, een vergoeding voor de late betaling, van 5 procent per jaar. Een boete komt er alleen bij als de inspecteur aantoont dat u opzettelijk of grof nalatig een onjuiste aangifte hebt gedaan.

Figuur 2: welke verdeling geldt in uw aangifte? Zonder geldige keuze rekent de Belastingdienst met 50/50.

Levert een andere verdeling u voordeel op?

Box 3 kent één vast tarief: 36 procent over het voordeel uit sparen en beleggen. Omdat ook het heffingvrije vermogen en de schuldendrempel van u beiden altijd al samen worden afgetrokken, verandert de verdeling niets aan de box 3-belasting zelf. Toch kan een andere verdeling u per saldo honderden euro’s per jaar schelen, en soms meer dan duizend. Dat komt door de manier waarop het box 3-inkomen doorwerkt in andere onderdelen van uw aangifte.

De algemene heffingskorting en de ouderenkorting

Heffingskortingen zijn vaste kortingen op de belasting die u moet betalen. Twee daarvan worden kleiner als uw verzamelinkomen stijgt. Uw verzamelinkomen is het totaal van uw inkomen in box 1, box 2 en box 3. De algemene heffingskorting is in 2026 maximaal 3.115 euro en daalt met 6,398 procent van het verzamelinkomen boven 29.736 euro, tot zij bij 78.426 euro op nul staat. Hebt u het hele jaar de AOW-leeftijd, dan is zij maximaal 1.556 euro en daalt zij met 3,195 procent. De ouderenkorting voor wie de AOW-leeftijd heeft (de leeftijd waarop u een uitkering op grond van de Algemene Ouderdomswet krijgt) is 2.067 euro en daalt met 15 procent van het verzamelinkomen boven 46.002 euro, tot zij bij 59.782 euro is verdwenen.

Zit één van u in zo’n afbouwzone en de ander niet, dan kost elke euro box 3-inkomen bij die partner extra. Rekent u het box 3-inkomen toe aan de partner die onder de grens blijft, of aan de partner van wie de korting al op nul staat, dan voorkomt u dat verlies.

Een partner zonder eigen inkomen

Heeft uw partner geen of weinig eigen inkomen, dan kan hij of zij de heffingskortingen vaak niet benutten. Wie is geboren vóór 1963 kan de algemene heffingskorting in dat geval (deels) uitbetaald krijgen, als u meer dan een half jaar dezelfde partner had en de andere partner genoeg belasting betaalt. Voor jongere partners vervalt het onbenutte deel gewoon. Krijgt zo’n partner box 3-inkomen toegerekend, dan kan een deel van de heffingskortingen alsnog worden verrekend met de box 3-belasting. Het gaat om het deel van de korting dat voor de inkomstenbelasting bedoeld is: in 2026 ongeveer 706 euro van de algemene heffingskorting van 3.115 euro. Het rekenvoorbeeld hieronder laat zien wat dat oplevert.

Buitenlandse bronbelasting, groene beleggingen en persoonsgebonden aftrek

Belegt u in het buitenland, dan is daar vaak al bronbelasting op dividend of rente ingehouden. Die buitenlandse belasting kan alleen worden verrekend met Nederlandse belasting op dat inkomen bij dezelfde partner, dus de verdeling kan bepalen of u alles terugziet. Nederlandse dividendbelasting mag u ook verdelen, maar die krijgt u bij de aanslag hoe dan ook terug als zij hoger is dan wat u verschuldigd bent. De korting voor groene beleggingen (een kleine korting voor wie in erkende groenfondsen belegt) volgt de verhouding die u voor de box 3-grondslag kiest. En aftrekposten zoals giften en zorgkosten worden eerst verrekend met box 1 en daarna met box 3, dus de verdeling van box 3 kan bepalen of een aftrekpost bij een partner met weinig box 1-inkomen nog effect heeft.

Toeslagen en andere inkomensafhankelijke regelingen

Voor toeslagen tellen het inkomen en het vermogen van u en uw toeslagpartner (de partner met wie u voor de toeslagen samen telt) meestal samen, zodat de verdeling daar weinig uitmaakt. Dat ligt anders als u maar een deel van het jaar toeslagpartners was, bijvoorbeeld omdat u in 2026 bent gaan samenwonen of uit elkaar bent gegaan. Dan geldt voor de maanden zonder partner de vermogensgrens voor één persoon, en die is lager. Kiest u bij de belasting voor het hele jaar partnerschap, verdeel het vermogen dan zo dat de partner met toeslag onder die grens blijft. Komt die partner erboven, dan moet hij of zij de toeslag over die maanden terugbetalen.

Is het bij de huurtoeslag toch misgegaan en bent u te laat voor bezwaar tegen de belastingaanslag, dan kunt u Dienst Toeslagen vragen om het vermogen anders te verdelen. Dienst Toeslagen kiest dan zelf de verdeling waarbij u de huurtoeslag houdt; uw belastingaanslag verandert niet. Dat kan tot vijf jaar na het einde van het jaar waarover de toeslag ging, voor toeslagen vanaf 2021. Voor de zorgtoeslag en het kindgebonden budget bestaat die mogelijkheid niet; daar helpt alleen een aangepaste verdeling in uw belastingaangifte, zolang dat nog kan.

Rekenvoorbeeld: welke verdeling is voor u het voordeligst?

Stel dat u 50 jaar bent en een loon hebt van 60.000 euro. Uw partner is geboren in 1975 en heeft geen eigen inkomen. U bent het hele jaar 2026 fiscale partners en hebt op 1 januari 2026 samen 150.000 euro spaargeld en 150.000 euro aan beleggingen, zonder schulden. U vergelijkt drie verdelingen; figuur 3 onder dit voorbeeld zet de uitkomsten naast elkaar.

De box 3-berekening voor u samen

Het rendement op uw spaargeld is 1,28 procent van 150.000 euro, dus 1.920 euro. Op de beleggingen is dat 6,00 procent van 150.000 euro, dus 9.000 euro. Samen is dat 10.920 euro op een vermogen van 300.000 euro, een rendementspercentage van 3,64 procent. Na aftrek van tweemaal het heffingvrije vermogen blijft een grondslag over van 181.286 euro. Het voordeel uit sparen en beleggen is 3,64 procent daarvan: afgerond 6.599 euro. De box 3-belasting is 36 procent daarvan, afgerond 2.376 euro. Dat bedrag is in alle drie de verdelingen gelijk. Wat u per saldo kwijt bent, is die box 3-belasting plus het verlies aan heffingskorting bij u, min het deel van de heffingskorting dat uw partner dankzij het box 3-inkomen wél kan gebruiken.

Scenario A: u verdeelt de grondslag 50/50

Ieder krijgt ongeveer 3.300 euro box 3-inkomen (samen 6.599 euro) en 1.188 euro box 3-belasting. Uw verzamelinkomen stijgt daardoor, waardoor uw algemene heffingskorting 211 euro lager uitvalt. Uw partner kan ongeveer 706 euro van de eigen algemene heffingskorting verrekenen met de box 3-belasting en betaalt dus 482 euro. Per saldo bent u samen 1.881 euro kwijt.

Scenario B: alles bij u

U betaalt de volledige 2.376 euro box 3-belasting en uw algemene heffingskorting daalt met 422 euro. Uw partner heeft geen inkomen en dus niets om de heffingskorting mee te verrekenen. Per saldo bent u samen 2.798 euro kwijt.

Scenario C: alles bij uw partner

Uw partner krijgt 6.599 euro box 3-inkomen en 2.376 euro box 3-belasting. Daarvan wordt ongeveer 706 euro verrekend met de algemene heffingskorting, zodat 1.670 euro overblijft. Uw eigen heffingskorting blijft ongemoeid, en het verzamelinkomen van uw partner blijft ruim onder de 29.736 euro. Per saldo bent u samen 1.670 euro kwijt.

Wat dit voorbeeld laat zien

De box 3-belasting is in alle scenario’s even hoog, maar het verschil tussen de duurste en de goedkoopste verdeling is 1.128 euro per jaar. Ten opzichte van de automatische 50/50-verdeling scheelt scenario C nog 211 euro. Het voorbeeld gaat uit van één jaar en van de voorlopige percentages voor 2026. Is uw partner geboren vóór 1963, dan kan de algemene heffingskorting in scenario B (deels) worden uitbetaald, mits aan de voorwaarden daarvoor is voldaan, en wordt het verschil kleiner. Hebt u kinderen, toeslagen of een AOW-uitkering, dan kan de beste verdeling er weer anders uitzien. Reken daarom altijd uw eigen situatie door.

Figuur 3: wat elke verdeling u samen per saldo kost in het rekenvoorbeeld (2026). Is uw partner geboren vóór 1963, dan kan het verschil kleiner zijn.

Tot wanneer kunt u de verdeling nog aanpassen?

U kunt de verdeling samen wijzigen zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Onherroepelijk betekent dat er geen bezwaar of beroep meer mogelijk is. Maakt u geen van beiden bezwaar, dan is dat zes weken na de datum van de laatste definitieve aanslag van u beiden (zie figuur 4). U past de verdeling aan in Mijn Belastingdienst: open de verzonden aangifte, ga naar het scherm ‘Verdelen’ en verstuur de aangifte opnieuw. U kunt ook een brief sturen. Doe dit samen, want de wijziging moet van u beiden komen. Dat geldt ook als u inmiddels uit elkaar bent: over een jaar waarvan de aanslagen nog openstaan, kunt u de verdeling met uw toenmalige partner nog samen aanpassen.

Staan de aanslagen van u allebei vast, dan is de verdeling in beginsel definitief. Er zijn een paar uitzonderingen. De belangrijkste: legt de Belastingdienst later een navorderingsaanslag op, dus een aanslag waarmee alsnog extra belasting wordt geheven, dan mag u de verdeling opnieuw kiezen zolang die navorderingsaanslagen niet vaststaan. Dat geldt ook voor posten die al in de eerdere, vaststaande aanslag zaten. De Hoge Raad heeft dat in juli 2026 bevestigd, waarna de Belastingdienst zijn andersluidende standpunt heeft ingetrokken. Een nieuwe verdeling kan er wel toe leiden dat uw partner op zijn of haar beurt een navorderingsaanslag krijgt. Werd een aanslag pas onherroepelijk door een uitspraak van de Hoge Raad, dan kunt u de verdeling nog tot zes weken na die uitspraak wijzigen.

Figuur 4: tot wanneer u de verdeling samen kunt wijzigen, in de gewone situatie en bij een navorderingsaanslag.

Hebt u voor eerdere jaren uw werkelijke rendement opgegeven om minder box 3-belasting te betalen? Dan rekent de Belastingdienst met de verdeling uit uw oorspronkelijke aangifte. Ook die verdeling kunt u alleen aanpassen binnen zes weken na de datum van de laatste definitieve aanslag van u beiden. Een latere verminderingsbeschikking (de brief waarin de Belastingdienst uw aanslag verlaagt) opent die termijn niet opnieuw. Voor 2017 tot en met 2020 kan een nieuwe verdeling alleen per brief. Omdat de aanslagen over die jaren meestal al lang vaststaan, is aanpassen in de praktijk vaak niet meer mogelijk.

Verandert de verdeling van box 3 na 2026?

Het kabinet wil box 3 per 1 januari 2028 vervangen door een heffing over het werkelijke rendement. De Tweede Kamer heeft dat wetsvoorstel in februari 2026 aangenomen; de Eerste Kamer moet het nog behandelen en het kabinet onderzoekt aanpassingen. Hoe de verdeling tussen partners er in dat nieuwe stelsel uitziet, staat dus nog niet vast. Voor de aangiften over 2026 en 2027 gelden de regels uit dit artikel, met de bedragen van dat jaar.

Praktische checklist: wat u moet regelen

  • Stel uw partnerschap vast. Ga na of u het hele jaar 2026 fiscale partners was. Was dat maar een deel van het jaar, bespreek dan of u samen kiest voor het hele jaar.
  • Tel uw vermogen samen. Zet bezittingen en schulden van u beiden per 1 januari 2026 op een rij en trek de schuldendrempel en het heffingvrije vermogen van 118.714 euro af.
  • Reken minstens drie verdelingen door. Vergelijk 50/50 met alles bij de ene en alles bij de andere partner. Kijk naar de heffingskortingen, de ouderenkorting en buitenlandse bronbelasting, niet alleen naar de box 3-belasting.
  • Check de toeslagen. Was u maar een deel van het jaar toeslagpartners, verdeel het vermogen dan zo dat de partner met toeslag onder de vermogensgrens voor één persoon blijft.
  • Vul samen precies 100 procent in. Komt u daar boven of onder uit, dan loopt u het risico dat de Belastingdienst met 50/50 rekent.
  • Onderteken allebei. Bij een verdeling ondertekent uw partner uw aangifte mee, en u de zijne of hare.
  • Bewaak de termijn. Controleer de aanslagen zodra ze binnenkomen. Wilt u de verdeling wijzigen, doe dat dan uiterlijk zes weken na de datum van de laatste definitieve aanslag van u beiden.
  • Let op bij een navordering. Krijgt u of uw partner een navorderingsaanslag, kijk dan opnieuw naar de verdeling, want u mag die zolang die aanslagen niet vaststaan samen opnieuw kiezen.

Veelgestelde vragen

Betaalt u minder box 3-belasting met een andere verdeling?

Nee, de box 3-belasting zelf blijft gelijk, omdat er één vast tarief geldt en het heffingvrije vermogen van u beiden altijd wordt afgetrokken. Het voordeel zit in de heffingskortingen, de buitenlandse bronbelasting en soms de toeslagen. In ons rekenvoorbeeld scheelt de beste verdeling ruim 1.100 euro per jaar ten opzichte van de slechtste.

Wat gebeurt er als u samen meer of minder dan 100 procent invult?

Boven de 100 procent is er volgens het gerechtshof Arnhem-Leeuwarden geen geldige verdeling, en ook bij minder dan 100 procent rekent de Belastingdienst ieder van u de helft toe. Dat kan ook achteraf gebeuren via een navorderingsaanslag bij uw partner. Tel de percentages daarom altijd na voordat u de aangifte verstuurt.

Kunt u de verdeling nog aanpassen nadat u de aanslag hebt ontvangen?

Ja, zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Zonder bezwaar is dat zes weken na de datum van de laatste definitieve aanslag van u beiden. U wijzigt de verdeling samen in Mijn Belastingdienst of met een brief.

Mag u uw beleggingen bij de ene partner zetten en uw spaargeld bij de andere?

Nee. U verdeelt één gezamenlijk bedrag, en het rendementspercentage wordt berekend over het vermogen van u samen. Wie welke bezitting op zijn naam heeft, maakt voor de box 3-berekening niet uit.

Moet uw partner de aangifte ook ondertekenen?

Ja. Verdeelt u de grondslag sparen en beleggen, dan ondertekent uw partner uw aangifte mee. Doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

Wat als u maar een deel van 2026 fiscale partners was?

Dan mag u alleen verdelen als u samen kiest om het hele jaar als fiscale partners te gelden. Doet u dat niet, dan geeft ieder zijn eigen vermogen aan. Let bij een deeljaar extra op de toeslagen, want daar geldt voor de maanden zonder partner de lagere vermogensgrens voor één persoon.

Hoe Taxcount u kan helpen

De beste verdeling van box 3 hangt af van uw inkomens, leeftijden, heffingskortingen en toeslagen, en die verschillen per huishouden. Taxcount rekent de verschillende verdelingen voor u door, kiest de verhouding die u samen het meeste oplevert en verwerkt die correct in beide aangiften. Ook als u werkelijk rendement opgeeft of een navorderingsaanslag krijgt, kijken wij of een nieuwe verdeling voordeel geeft.

Hebt u de aangifte al verstuurd en twijfelt u over de verdeling? Wacht dan niet tot de termijn verstreken is. Neem contact op met Taxcount en laat uw aangifte en uw aanslagen beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; het rendementspercentage voor spaargeld over 2026 is nog voorlopig. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.
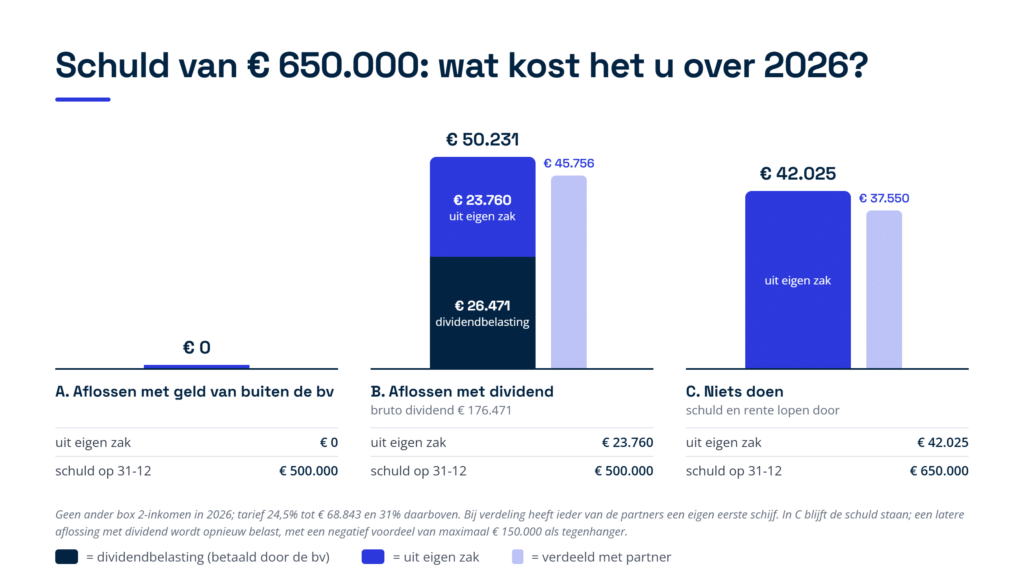
Zie ook:

Vermogenswinstbelasting in box 3 vanaf 2028: beleggers moeten hun winst mogelijk zelf bijhouden

Het kabinet maakte op 29 september 2026 bekend dat het box 3, de belasting op sparen en beleggen, sneller wil omzetten in een vermogenswinstbelasting. Volgens dat voorstel zou u vanaf 2028 over aandelen, obligaties en opties pas belasting betalen als u ze verkoopt. Banken kunnen ten minste het eerste jaar geen gegevens aanleveren, dus dan zou u de winst zelf moeten berekenen. Het voorstel ligt bij de Raad van State en moet vóór 31 december 2026 door beide Kamers.

Wat er verandert

Het wetsvoorstel Wet werkelijk rendement box 3, nu bij de Eerste Kamer, zou vanaf 2028 vooral de jaarlijkse waardestijging belasten, ook zonder verkoop. Met een aanpassing (novelle) wil het kabinet aandelen, obligaties en opties pas bij verkoop belasten. Andere bezittingen, zoals cryptomunten, zouden in 2030 volgen.

Belast wordt dan het verschil tussen de verkoopprijs en de aankoopprijs voor de belasting. Voor bestaande beleggingen is dat volgens het voorstel de waarde op 1 januari 2028, bij bijkopen een gemiddelde. Minister Heinen van Financiën zei op 6 oktober tegen RTL Z dat de bewijsplicht ‘altijd bij de belastingplichtige’ ligt, dus bij u. Volgens hem leveren sommige beleggingsportefeuilles die gegevens al.

Ter dekking zou het heffingsvrij vermogen, het deel waarover u geen box 3-belasting betaalt, in 2027 dalen van 59.357 naar 30.846 euro per persoon. Het geschatte rendement op overige bezittingen, zoals aandelen en een tweede woning, zou naar verwachting stijgen naar 7,87 procent. Vanaf 2028 zou 1.000 euro resultaat per jaar onbelast blijven, niet 1.800 euro. Na kritiek uit de Tweede Kamer zegde Heinen toe rond 12 oktober een voorstel te doen dat kleine spaarders ontziet.

Voor wie de vermogenswinstbelasting in box 3 geldt

De nieuwe regels raken vooral beleggers die regelmatig bijkopen of deels verkopen. Eigenaren van een tweede woning merken in 2027 het hogere geschatte rendement, spaarders de lagere vrijstelling. Blijft uw vermogen in 2027 onder 30.846 euro, dan betaalt u dat jaar geen box 3-belasting.

Beleggingen die uw besloten vennootschap (bv) zelf bezit, vallen onder de vennootschapsbelasting. Voor u als directeur-grootaandeelhouder (DGA) raakt het pakket wel box 2, de belasting op inkomen uit uw bv. Het hoge box 2-tarief zou van 2027 tot en met 2030 dalen van 31 naar 29,2 procent. Leent u met uw partner meer dan 500.000 euro van uw bv, dan wordt het meerdere in box 2 belast. Die grens zou vanaf 2027 in vijf stappen dalen naar 100.000 euro; leningen voor de eigen woning tellen onder voorwaarden niet mee.

Wat u nu kunt doen

  • Bewaar uw aankoopgegevens. Download transactiebevestigingen en jaaroverzichten, zeker vóór een overstap naar een andere broker.
  • Reken 2027 door. Gaat de verlaging door, dan kan uw voorlopige aanslag, het voorschot op uw belasting, over 2027 hoger uitvallen.
  • Verkoop niet overhaast. Waardestijging van vóór 2028 zou straks niet meetellen. Laat een verkoop dus niet alleen door de nieuwe regels bepalen.
  • Bekijk als DGA uw lening bij de bv. Leent u met uw partner meer dan 100.000 euro, maak dan een aflosplan en laat doorrekenen of dividend tegen het lagere tarief loont.

Earningsstripping in 2026: zo beperkt de renteaftrekbeperking de rente die uw bv mag aftrekken

Uw bv betaalt rente op een banklening, een lening van de holding of een overnamefinanciering. Die rente mag u in beginsel van de winst aftrekken, maar daar zit een plafond op. De earningsstrippingmaatregel bepaalt hoeveel rente uw bv per jaar mag aftrekken: wat boven het hoogste van 1.000.000 euro of 24,5 procent van een gecorrigeerde winst uitkomt, is dat jaar niet aftrekbaar. Voor de meeste mkb-bedrijven blijft de rente onder die drempel, maar bij vastgoed, overnames en groeiende groepen kan het snel om grote bedragen gaan. In dit artikel leest u hoe de berekening in 2026 werkt, wat er met de niet-aftrekbare rente gebeurt en wat u kunt doen om de gevolgen te beperken.

Wat is earningsstripping?

Earningsstripping is een algemene renteaftrekbeperking in de vennootschapsbelasting. Algemeen betekent hier dat de regel geldt voor rente op alle leningen: van de bank, van een andere vennootschap in uw groep en van uzelf als aandeelhouder. De maatregel geldt sinds 1 januari 2019 en komt voort uit een Europese richtlijn tegen belastingontwijking. Het doel is tweeledig: voorkomen dat bedrijven hun winst via rente wegsluizen naar landen met een laag tarief, en financiering met eigen geld en met geleend geld fiscaal meer gelijk behandelen.

De regeling geldt voor iedere bv, nv en ander lichaam dat vennootschapsbelasting betaalt. Ook een bv die niet tot een groep behoort, valt eronder: Nederland heeft geen uitzondering gemaakt voor zelfstandige vennootschappen. Een eenmanszaak, en een vennootschap onder firma (vof) waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting en hebben niet met deze regel te maken. Is een bv vennoot in een vof, dan telt haar deel van de rente van de vof wel mee bij die bv.

Wanneer raakt de renteaftrekbeperking uw bv?

Uw bv merkt pas iets van de maatregel als de rente die zij per saldo betaalt hoger is dan 1.000.000 euro per jaar. Per saldo betekent: de rente die uw bv betaalt op leningen, min de rente die zij zelf ontvangt op leningen. Blijft dat saldo onder 1.000.000 euro, dan beperkt deze regel uw renteaftrek niet, hoe laag de winst ook is. Andere renteregels kunnen wel nog gelden. Daardoor blijven de meeste mkb-bedrijven buiten schot.

Boven de drempel kijkt de regeling naar de winst. Bedrijven met veel geleend geld en relatief weinig winst lopen het meeste risico. Denk aan vastgoedbedrijven, ondernemingen die met een overnamelening zijn gekocht en bedrijven die veel in dure machines of gebouwen investeren. De drempel geldt per boekjaar. Heeft uw bv een boekjaar dat korter is dan twaalf maanden, dan geldt toch de volledige drempel van 1.000.000 euro. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel. Laat dat vooraf uitrekenen.

Hoe berekent u de aftrekbare rente in vier stappen?

De berekening verloopt in vier vaste stappen (zie figuur 1). U maakt haar elk jaar opnieuw in de aangifte vennootschapsbelasting.

Stap 1: bepaal het saldo aan renten

Tel alle rentelasten op leningen bij elkaar op en trek daar de rentebaten op leningen van af. Kosten van een lening tellen ook mee, net als winst of verlies door veranderende wisselkoersen op leningen in een andere munt. Het saldo is nooit lager dan nul: ontvangt uw bv meer rente dan zij betaalt, dan is er geen beperking.

Stap 2: bepaal de gecorrigeerde winst

Neem de fiscale winst, dus de winst volgens de belastingregels vóór deze maatregel. Tel daar het saldo aan renten, de afschrijvingen en de afwaarderingen op bedrijfsmiddelen weer bij op, min eventuele terugnemingen van die afwaarderingen. Een afwaardering is een verlaging van de boekwaarde van een bedrijfsmiddel omdat het minder waard is geworden. Het resultaat lijkt sterk op de EBITDA: de winst vóór rente, belasting en afschrijvingen, een maatstaf voor hoeveel rente een bedrijf kan dragen. Ook de gecorrigeerde winst is minimaal nul.

Stap 3: bepaal de aftrekruimte

De aftrekruimte is het hoogste van twee bedragen: 1.000.000 euro of 24,5 procent van de gecorrigeerde winst. Het percentage is in de loop van de tijd gewijzigd. Het was 30 procent van 2019 tot en met 2021 en 20 procent van 2022 tot en met 2024. Voor boekjaren die op of na 1 januari 2025 beginnen, is het 24,5 procent. Nederland is daarmee strenger dan de Europese richtlijn minimaal eist. Die staat 30 procent en een drempel tot 3.000.000 euro toe, en ook een uitzondering voor zelfstandige vennootschappen en een ruimere aftrek voor bedrijven die niet meer schulden hebben dan hun groep als geheel. Nederland heeft voor geen van die versoepelingen gekozen.

Stap 4: het deel boven de aftrekruimte is niet aftrekbaar

Is het saldo aan renten hoger dan de aftrekruimte, dan is het verschil dit jaar niet aftrekbaar. Dat bedrag telt alsnog mee in de belaste winst. Het gaat niet verloren, maar schuift door naar latere jaren. Hoe dat werkt, leest u verderop in dit artikel.

Figuur 1: de vier rekenstappen van earningsstripping, van saldo aan renten tot het niet-aftrekbare deel (2026).

Rekenvoorbeeld: zo werkt earningsstripping bij 4 miljoen euro rente

Met een voorbeeld wordt de berekening concreter. Figuur 2 vat scenario B samen. De bedragen gelden voor het belastingjaar 2026.

De situatie

Stel dat uw bv een gecorrigeerde winst heeft van 10.000.000 euro. De aftrekruimte is dan het hoogste van 1.000.000 euro of 24,5 procent van 10.000.000 euro. Dat laatste is 2.450.000 euro, dus uw aftrekruimte is 2.450.000 euro.

Scenario A: uw rentesaldo is 2.000.000 euro

Uw rentesaldo blijft onder de aftrekruimte van 2.450.000 euro. Alle rente is aftrekbaar en de maatregel verhoogt uw belaste winst niet. Er blijft zelfs 450.000 euro aftrekruimte over. Heeft uw bv uit eerdere jaren nog niet-aftrekbare rente openstaan, dan wordt die ruimte daarvoor gebruikt. Ruimte die dit jaar niet wordt gebruikt, schuift niet door naar volgende jaren.

Scenario B: uw rentesaldo is 4.000.000 euro

Uw aftrekruimte blijft 2.450.000 euro. Van de 4.000.000 euro rente mag u dus 2.450.000 euro aftrekken en is 1.550.000 euro dit jaar niet aftrekbaar. Uw belaste winst wordt met dat bedrag verhoogd. Stel dat de belastbare winst van uw bv ook zonder deze maatregel al boven 200.000 euro ligt, de grens voor het lage tarief, en dat uw bv geen verliezen uit eerdere jaren verrekent. Dan betaalt u over die 1.550.000 euro 25,8 procent vennootschapsbelasting. Dat is 399.900 euro, dus bijna 400.000 euro extra belasting in 2026.

De conclusie: hoe verder uw rentesaldo boven de aftrekruimte uitkomt, hoe meer belasting u dit jaar betaalt. De 1.550.000 euro gaat niet verloren, maar u heeft er pas voordeel van in een jaar waarin weer aftrekruimte over is. Blijft uw rentesaldo jaar na jaar boven de aftrekruimte, dan kan het lang duren voordat dat moment komt, of komt het niet.

Figuur 2: rekenvoorbeeld met een rentesaldo van 4.000.000 euro en een aftrekruimte van 2.450.000 euro.

Wat gebeurt er met de rente die u niet mag aftrekken?

Rente die uw bv in een jaar niet mag aftrekken, schuift door naar volgende jaren. Dat heet voortwenteling. Er geldt geen termijn: de rente blijft onbeperkt in de tijd beschikbaar. In een later jaar mag uw bv de doorgeschoven rente aftrekken voor zover haar eigen rentesaldo van dat jaar lager is dan de aftrekruimte. De oudste doorgeschoven rente gaat daarbij als eerste (zie figuur 3). Doorgeschoven rente telt zelf niet mee in het rentesaldo van het nieuwe jaar.

De inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, stelt het bedrag dat doorschuift vast in een beschikking. Dat is een besluit waartegen u binnen zes weken bezwaar kunt maken. Daarna staat het bedrag in principe vast. Controleer die beschikking dus goed en houd zelf per jaar bij hoeveel rente nog openstaat.

Doorgeschoven rente hoort in principe bij de bv waar zij is ontstaan. Bij een juridische fusie, waarbij twee vennootschappen opgaan in één, of bij een splitsing kan zij soms meegaan naar een andere vennootschap. Wisselt een groot deel van de aandelen van eigenaar, of wordt uw bv opgenomen in een fiscale eenheid of verlaat zij die, dan gelden aparte regels. Een fiscale eenheid is een groep bv’s die voor de vennootschapsbelasting samen als één belastingplichtige geldt; daarover leest u hieronder meer. Doorgeschoven rente kan in die gevallen verloren gaan, alleen nog beperkt bruikbaar zijn, of onder voorwaarden meegaan. Laat dat toetsen voordat u zo’n stap zet.

Figuur 3: niet-aftrekbare rente schuift door en is in een later jaar aftrekbaar zodra er aftrekruimte over is.

Hoe werkt earningsstripping bij een fiscale eenheid?

Een fiscale eenheid is een groep van een moedervennootschap en haar dochters die voor de vennootschapsbelasting samen als één belastingplichtige worden behandeld. Voor earningsstripping maakt dat veel uit. Losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, ook de holding. Binnen een fiscale eenheid geldt die drempel maar één keer voor de hele eenheid (zie figuur 4). Een holding met drie werk-bv’s heeft als losse vennootschappen dus vier drempels, en als fiscale eenheid één.

Daar staat tegenover dat binnen een fiscale eenheid de winsten van alle bv’s samen de gecorrigeerde winst vormen, en dat rente op leningen tussen de bv’s onderling wegvalt. Of de fiscale eenheid per saldo gunstig of ongunstig uitpakt, hangt dus af van de cijfers. Weeg dit mee bij de keuze voor of tegen een fiscale eenheid. Heeft een van de bv’s nog verliezen van vóór zij bij de fiscale eenheid kwam, dan moet de niet-aftrekbare rente volgens de Belastingdienst over de afzonderlijke bv’s worden verdeeld. Hoe dat precies moet, is in de wet niet volledig geregeld en daarover bestaat discussie. Laat deze berekening daarom door een adviseur maken.

Het verdelen van activiteiten over meerdere losse bv’s levert in beginsel meer drempels op. Dat is wel een gevoelig punt. Een voorgestelde maatregel tegen dit opknippen bij vastgoedbedrijven is in 2024 geschrapt, maar het kabinet heeft in 2025 aangekondigd nieuwe maatregelen te onderzoeken. Of een opsplitsing die alleen om belastingvoordeel draait standhoudt, is bovendien niet zeker. Kies uw structuur daarom op zakelijke gronden en laat de gevolgen vooraf doorrekenen.

Figuur 4: losse bv’s hebben ieder een eigen drempel van 1.000.000 euro, een fiscale eenheid heeft er samen één.

Hoe beperkt u de gevolgen van de renteaftrekbeperking?

Earningsstripping is dwingend: u kunt er niet voor of tegen kiezen. Wel kunt u de schade beperken. De meest directe knop is het rentesaldo zelf. Zorg dat u alle rente meetelt die uw bv zelf ontvangt op leningen, want die verlaagt het saldo. Lost uw bv een lening af of financiert u een deel met eigen vermogen in plaats van een lening, dan daalt het rentesaldo. Houd er wel rekening mee dat een vergoeding op eigen vermogen, zoals dividend, helemaal niet aftrekbaar is.

Daarnaast kunt u kijken naar de gecorrigeerde winst. Een hogere winst vóór rente en afschrijvingen vergroot de aftrekruimte van 24,5 procent. Plan grote rentelasten zo mogelijk in jaren waarin ook de winst hoog is, en bewaak de doorgeschoven rente zodat u die benut zodra er ruimte vrijkomt. Let er ten slotte op dat earningsstripping niet de enige renteregel is. Rente op leningen van verbonden partijen kan ook door andere, meer specifieke regels worden beperkt. Die regels gelden naast earningsstripping.

Verandert de regeling na 2026?

Voor bv’s in het algemeen bevat het Belastingplan 2027 voor zover nu bekend geen wijziging van de drempel van 1.000.000 euro of het percentage van 24,5 procent. Wel heeft het kabinet bij het Belastingplan 2027 aangekondigd dat woningcorporaties vanaf 1 januari 2028 buiten de maatregel moeten vallen. Dat wordt geregeld via een aanpassing van het wetsvoorstel die nog niet is gepubliceerd. Daarna moeten de Tweede en de Eerste Kamer er nog mee instemmen.

Ook in Europa wordt aan de regel gewerkt. De Europese Commissie heeft in juni 2026 voorgesteld om de richtlijn te versoepelen. Volgens dat voorstel mag een bedrijf rente aftrekken tot 30 procent van de gecorrigeerde winst, en vallen gewone bankleningen voor de eigen onderneming in de regel buiten de beperking. Ook komt er een regeling voor groepen die gemiddeld niet meer schulden hebben dan de groep als geheel. Die onderdelen zouden op zijn vroegst vanaf 2029 gelden; een hogere drempel van 3.000.000 euro staat pas later op de planning. Alle lidstaten moeten met het voorstel instemmen en het kan onderweg nog veranderen. Reken voor uw planning voorlopig met de huidige regels.

Praktische checklist: wat u moet regelen

  • Bereken uw rentesaldo. Zet alle rentelasten en rentebaten op leningen op een rij, inclusief leningen binnen de groep en van uzelf als aandeelhouder. Alleen het saldo telt.
  • Toets de drempel van 1.000.000 euro. Blijft uw rentesaldo daaronder, dan beperkt earningsstripping uw renteaftrek niet. Ook bij een kort boekjaar geldt de volledige drempel.
  • Bepaal de gecorrigeerde winst. Tel bij de fiscale winst het rentesaldo, de afschrijvingen en de afwaarderingen op. Uw aftrekruimte is het hoogste van 1.000.000 euro of 24,5 procent hiervan.
  • Controleer de beschikking. De inspecteur stelt de doorgeschoven rente vast in een beschikking. Maak bezwaar als het bedrag niet klopt en houd zelf een overzicht per jaar bij.
  • Benut doorgeschoven rente. Is er in een later jaar aftrekruimte over, dan wordt doorgeschoven rente afgetrokken, de oudste eerst. Controleer of dat in de aangifte goed gebeurt.
  • Weeg de fiscale eenheid mee. Binnen een fiscale eenheid geldt één drempel voor alle bv’s samen. Reken beide varianten door voordat u een fiscale eenheid aangaat of verbreekt.
  • Toets een eigenaarswissel of herstructurering vooraf. Bij een verkoop van aandelen, een fusie, een splitsing of het aangaan of verbreken van een fiscale eenheid kan doorgeschoven rente verloren gaan of beperkt bruikbaar worden.

Veelgestelde vragen

Geldt earningsstripping ook voor uw eenmanszaak of vof?

Nee. De maatregel geldt alleen in de vennootschapsbelasting, dus voor een bv, nv of ander lichaam dat vennootschapsbelasting betaalt. Een eenmanszaak, en een vof waarvan de vennoten mensen zijn, vallen onder de inkomstenbelasting. Is een bv vennoot in uw vof, dan telt haar deel van de rente wel mee bij die bv.

Telt rente op een lening van uw holding of van uzelf ook mee?

Ja. De regel geldt voor rente op alle leningen, dus ook binnen de groep en op een lening van de aandeelhouder. Vormt uw bv met de holding een fiscale eenheid, dan valt rente op leningen tussen die twee wel weg, omdat zij dan als één belastingplichtige gelden.

Wat gebeurt er als uw bv verlies lijdt?

Een fiscaal verlies betekent niet automatisch weinig aftrekruimte, want voor de gecorrigeerde winst telt u de rente en de afschrijvingen weer op. Is ook de gecorrigeerde winst laag of nul, dan levert 24,5 procent weinig of geen ruimte op. De drempel van 1.000.000 euro blijft wel gelden: rente tot dat bedrag is aftrekbaar, rente daarboven schuift door naar latere jaren.

Hoe lang kunt u niet-aftrekbare rente doorschuiven?

Onbeperkt. Er geldt geen termijn waarna doorgeschoven rente vervalt. Wel kan zij verloren gaan of beperkt bruikbaar worden als een groot deel van de aandelen van eigenaar wisselt, of bij een fusie, splitsing of wijziging van een fiscale eenheid.

Wat als het boekjaar van uw bv korter is dan twaalf maanden?

Dan geldt toch de volledige drempel van 1.000.000 euro. De drempel wordt niet verlaagd omdat het boekjaar korter is. Een uitzondering kan gelden in het jaar waarin flink verandert wie uiteindelijk eigenaar is van uw bv. Dat jaar kan dan in twee delen worden gesplitst, met voor elk deel een evenredig deel van de drempel.

Moet u de berekening zelf in de aangifte maken?

Ja. Uw bv berekent het rentesaldo, de gecorrigeerde winst en het niet-aftrekbare deel in de aangifte vennootschapsbelasting. Bij de aanslag stelt de inspecteur het bedrag dat doorschuift vast in een beschikking. Controleer die goed, want dat bedrag gebruikt u in de jaren daarna.

Hoe Taxcount u kan helpen

De berekening van earningsstripping is technisch, en fouten in het rentesaldo of de gecorrigeerde winst kosten snel veel geld. Taxcount berekent uw saldo aan renten en uw gecorrigeerde winst, bepaalt uw aftrekruimte en houdt de doorgeschoven rente voor u bij. Wij controleren de beschikking van de inspecteur en maken zo nodig bezwaar.

Overweegt u een overname, een nieuwe financiering, een fiscale eenheid of een herstructurering, dan rekenen wij vooraf door wat dat betekent voor uw renteaftrek. Betaalt uw bv veel rente en wilt u weten waar u in 2026 aan toe bent? Laat uw rentepositie door Taxcount berekenen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en percentages kunnen wijzigen; de genoemde bedragen gelden voor 2026. De uitkomst hangt af van uw persoonlijke situatie. Neem voor advies over uw eigen situatie contact op met een adviseur.

Earn-out bij de verkoop van uw bedrijf: wanneer u belasting betaalt over een nabetaling die nog niet vaststaat

U verkoopt uw bedrijf en komt er met de koper niet helemaal uit over de prijs. U vindt uw onderneming meer waard dan de koper durft te betalen. De oplossing is vaak een earn-out bij de bedrijfsverkoop: een deel van de prijs wordt pas later betaald, en alleen als het bedrijf de afgesproken resultaten haalt. Fiscaal levert dat een lastige vraag op, want u moet in veel gevallen belasting betalen over geld dat u nog niet heeft ontvangen. Dit artikel legt uit wanneer een nabetaling belast is, wat er gebeurt als die uiteindelijk hoger of lager uitvalt, en welke afspraken u vooraf op papier moet zetten om een dure correctie te voorkomen.

Wat is een earn-out precies?

Een earn-out is een deel van de verkoopprijs dat pas na de overdracht wordt betaald en waarvan de hoogte op het moment van verkoop nog niet vaststaat. Meestal hangt dat deel af van de winst of de omzet die het bedrijf in de jaren na de verkoop haalt. Koper en verkoper delen daarmee het risico: blijkt het bedrijf de verwachtingen waar te maken, dan krijgt u alsnog de prijs die u voor ogen had. Blijft het resultaat achter, dan betaalt de koper minder.

In de praktijk komt u dezelfde figuur onder verschillende namen tegen. Een nabetaling, een winstrecht, een meerwaardeclausule bij een overdracht in de familie, een antispeculatiebeding bij doorverkoop. Een balansgarantie is iets anders: die kijkt juist terug naar de situatie op het moment van de koop, maar kan de prijs achteraf wel verlagen. Fiscaal worden die vormen niet allemaal gelijk behandeld, en juist dat verschil bepaalt in welk jaar u belasting betaalt en of een tegenvaller aftrekbaar is.

Belangrijk is het onderscheid tussen een prijs die nog niet vaststaat en een prijs die wel vaststaat maar in termijnen wordt betaald. Spreekt u een vast bedrag af dat u in vijf jaarlijkse termijnen ontvangt, dan is er fiscaal geen earn-out. U rekent dan af over de waarde van die termijnen op het moment van verkoop, in de regel de contante waarde en zeker als er een rente-element in de prijs zit, en de vordering op de koper valt daarna in box 3. Pas als het aantal of de omvang van de termijnen onzeker is, gelden de bijzondere regels die hieronder aan bod komen.

Waarom de vraag “wie verkoopt er?” alles bepaalt

Dezelfde clausule in hetzelfde contract kan fiscaal heel verschillend uitpakken. Twee vragen bepalen de uitkomst: hoe de clausule is geformuleerd, dus of de prijs vaststaat of niet, en wie de verkoper is. Verkoopt u aandelen die u privé houdt, dan moet u in het jaar van de verkoop een schatting van de totale prijs aangeven. Verkoopt uw holding een belang van vijf procent of meer, dan is de hele verkoopwinst inclusief de earn-out vrijgesteld. Verkoopt u een eenmanszaak, vof of maatschap, dan gelden de normale regels voor de jaarwinst. Verkoopt u daarnaast rechtstreeks een pand of een stuk grond, dan komt de overdrachtsbelasting er als vierde spoor bij.

Het verschil gaat verder dan het moment van betalen. Ook een tegenvaller pakt per situatie anders uit. Verkoopt u privé, dan levert een lagere nabetaling een verlies uit aanmerkelijk belang op, maar pas bij de laatste termijn. Verkoopt uw holding, dan is er geen aftrek, omdat de tegenvaller in dezelfde vrijgestelde sfeer valt als de winst. En verkoopt u de onderneming zelf, dan neemt u het verschil in het jaar waarin het definitief vaststaat. Figuur 1 zet de drie situaties naast elkaar.

     Figuur 1: de fiscale behandeling van een earn-out bij drie soorten verkoop, met per situatie wat er met de earn-out gebeurt, wanneer u betaalt en wat een tegenvaller oplevert.
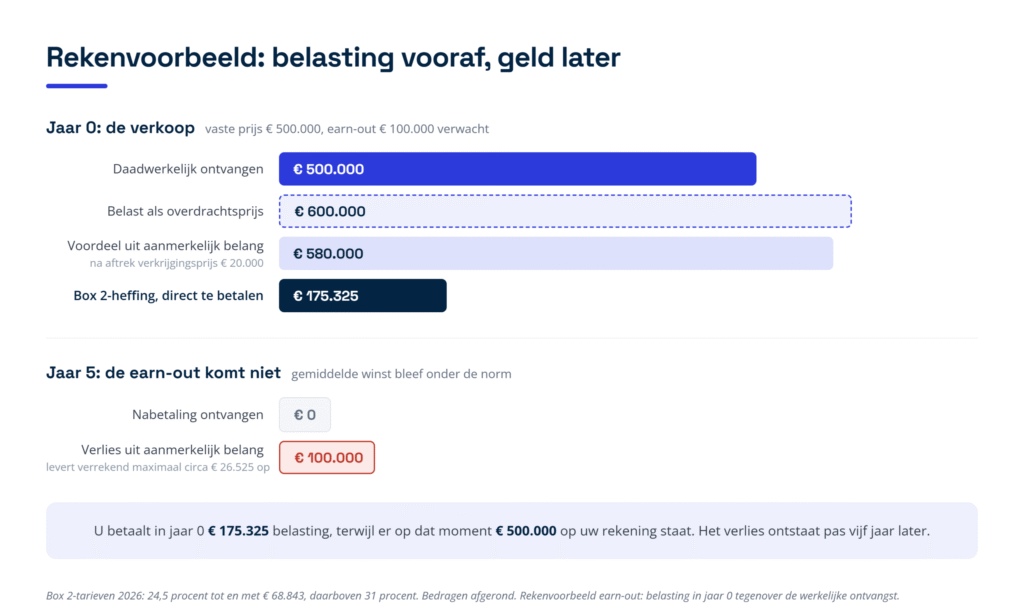
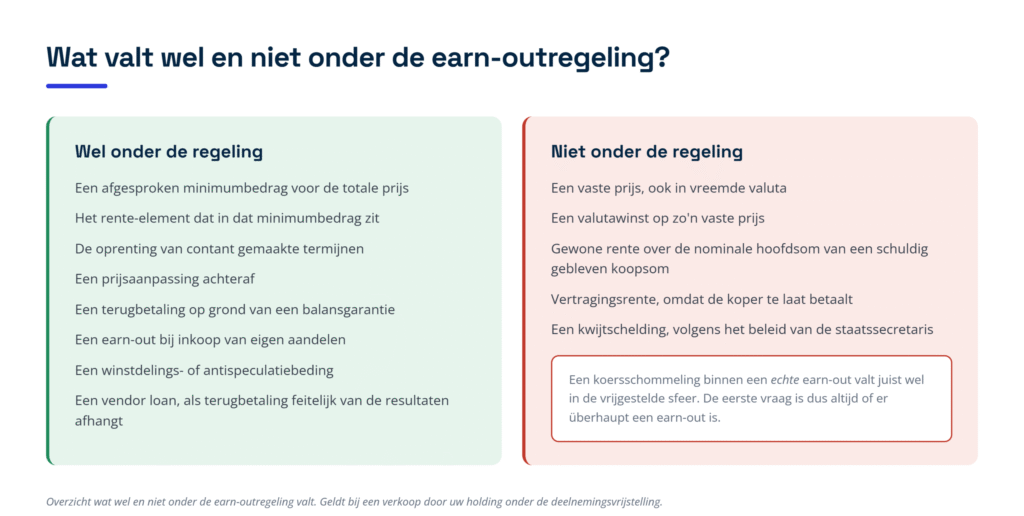
Let op: die drie regimes kunnen naast elkaar spelen. Houdt u een deel van de aandelen privé en een deel via uw holding, dan wordt dezelfde earn-out voor het ene deel belast en voor het andere deel vrijgesteld. Ook bij een verkoop van activa met een aandelenstaartje komt die combinatie voor.

Verkoopt u de aandelen privé? Dan betaalt u meteen over een schatting

U geeft in het jaar van verkoop een geschatte prijs aan

Houdt u de aandelen privé en heeft u een aanmerkelijk belang, meestal een belang van vijf procent of meer, dan schrijft de wet voor dat u in het jaar van de vervreemding een geschatte totale overdrachtsprijs aangeeft. Die schatting omvat ook het deel dat u nog moet ontvangen. Van die geschatte prijs trekt u uw verkrijgingsprijs af, en over het verschil betaalt u box 2-belasting. U betaalt dus belasting over geld dat nog niet op uw rekening staat.

De wetgever heeft daar bewust voor gekozen. Zou de heffing volledig meelopen met de werkelijke ontvangsten, dan zou de belasting bij emigratie onvoldoende zijn gewaarborgd en zou de heffing in familieverhoudingen naar believen kunnen worden uitgesteld. Dat maakt de onderbouwing van uw schatting belangrijk: zij moet aansluiten bij wat op het moment van verkoop redelijkerwijs te verwachten was. Bewaar daarom de cijfers en de aannames waarop u de schatting heeft gebaseerd.

Van de tegenprestatie mag u de kosten aftrekken die op u drukken en die binnen redelijke grenzen rechtstreeks met de overdracht samenhangen. Denk aan verkoopprovisie, het honorarium van een tussenpersoon of adviseur en notariskosten. Kosten die daar niet rechtstreeks mee samenhangen, zoals een afscheidsdiner voor het personeel, tellen niet mee.

Valt de nabetaling hoger uit dan uw schatting?

Ontvangt u uiteindelijk meer dan u had geschat, dan is dat meerdere pas belast op het moment waarop uw ontvangsten samen de geschatte prijs overtreffen. Dat is gunstig voor uw liquiditeit: u betaalt pas als het geld er is. Voor de vraag wanneer u een termijn heeft genoten telt niet alleen de daadwerkelijke ontvangst mee, maar ook verrekening, terbeschikkingstelling, of het moment waarop de vordering rentedragend dan wel opeisbaar en inbaar is geworden.

Valt de nabetaling lager uit?

Komt de nabetaling er niet of maar gedeeltelijk, dan is het uitgangspunt dat u een verlies uit aanmerkelijk belang heeft. Dat verlies ontstaat pas op het moment waarop u de laatste termijn ontvangt. Bij een earn-out die over vijf jaar loopt, kan dat dus vijf jaar na de verkoop zijn. Dat lijkt een detail, maar het is het grootste praktische risico van de hele regeling. Verderop in dit artikel leest u waarom. Bestaat uw earn-out uit één enkele bijbetaling die niet doorgaat, dan is in de vakliteratuur discussie of deze regel wel geldt. Laat dat in uw geval beoordelen voordat u op de aftrek rekent.

Let er ook op dat een tegenvaller alleen telt als de prijs zelf lager uitvalt. Kan de koper simpelweg niet betalen, bijvoorbeeld omdat hij failliet gaat, dan is de prijs niet gewijzigd en is er volgens het gangbare standpunt geen verlies uit aanmerkelijk belang. Dat ligt anders bij een ontbindende voorwaarde die zich voordoet. Een oninbare vordering is fiscaal dus iets heel anders dan een lagere prijs; of dat ook geldt voor een earn-outtermijn die door insolventie onbetaald blijft, is niet uitgemaakt.

Wat u in 2026 betaalt over de verkoopwinst

Het tarief in box 2 kent in 2026 twee schijven.

Belastbaar inkomen uit aanmerkelijk belangTarief 2026
Tot en met 68.843 euro24,5 procent
Boven 68.843 euro16.866 euro, vermeerderd met 31 procent over het meerdere
Rekenvoorbeeld

U verkoopt de aandelen in uw bv voor 500.000 euro. Daarnaast spreekt u af dat u 100.000 euro extra ontvangt als de gemiddelde winst over de vijf jaar na de overdracht ten minste 80.000 euro bedraagt. De winst lag de afgelopen jaren ruim boven de 100.000 euro, dus die nabetaling is waarschijnlijk. U geeft in het jaar van de verkoop daarom 600.000 euro aan als overdrachtsprijs. Uw verkrijgingsprijs is 20.000 euro, zodat uw voordeel uit aanmerkelijk belang 580.000 euro bedraagt. Figuur 2 laat zien hoe de heffing en de werkelijke ontvangst uiteenlopen.

Over de eerste 68.843 euro betaalt u 24,5 procent, dat is 16.866 euro. Over het restant van 511.157 euro betaalt u 31 procent, dat is 158.459 euro. In totaal betaalt u dus ongeveer 175.325 euro, terwijl u op dat moment nog maar 500.000 euro heeft ontvangen.

Blijkt na vijf jaar dat de gemiddelde winst onder de norm bleef en komt de 100.000 euro niet, dan neemt u dat bedrag op het moment van de laatste termijn als verlies uit aanmerkelijk belang. Kunt u dat verlies verrekenen met ander box 2-inkomen, dan levert het maximaal ongeveer 26.525 euro op: 24,5 procent over het deel dat in de eerste schijf valt en 31 procent over het meerdere. Heeft u geen aanmerkelijk belang meer, dan blijft alleen de belastingkorting over die hieronder aan bod komt.

Figuur 2: het rekenvoorbeeld in beeld. In jaar 0 betaalt u 175.325 euro belasting over een geschatte overdrachtsprijs van 600.000 euro, terwijl er 500.000 euro is ontvangen; het verlies van 100.000 euro ontstaat pas in jaar 5.

Verkoopt uw holding de aandelen? Dan is de earn-out onbelast

Verkoopt uw holding een belang van vijf procent of meer in een dochtervennootschap, dan valt de verkoopwinst onder de deelnemingsvrijstelling. Voor de earn-out heeft de wetgever dat uitdrukkelijk geregeld: alle latere waardeveranderingen van het recht op nabetaling zijn onbelast en niet aftrekbaar. Uw schatting is daarmee fiscaal veel minder spannend, want een meevaller wordt niet belast en een tegenvaller levert geen aftrek op.

De reden daarvoor is praktisch. Vóór deze regeling had de verkoper belang bij een zo hoog mogelijke waardering en de koper bij een zo lage mogelijke, met langdurige discussies met de inspecteur tot gevolg. Door beide kanten in de vrijgestelde sfeer te trekken, is die discussie van tafel. Onbelast betekent hier wel: onbelast bij uw holding. Keert uw holding het geld later als dividend aan u uit, dan betaalt u daarover alsnog box 2-belasting. De regeling werkt overigens aan beide zijden: ook bij de koper geldt zij, mits het gekochte belang voor hem een deelneming vormt of een bestaand belang uitbreidt.

Wat valt er wel onder?

De regeling is ruim, maar niet grenzeloos. Figuur 3 zet beide kanten naast elkaar. Spreekt u een minimumbedrag af voor de totale prijs, dan blijft het toch een earn-out: onzeker is immers wanneer dat minimum wordt betaald, en het totaal kan hoger uitvallen. Ook het rentebestanddeel dat in zo’n minimumbedrag verscholen zit, valt onder de vrijstelling. Hetzelfde geldt voor de oprenting van termijnen die u contant heeft gemaakt: die last is bij de koper niet aftrekbaar.

Een prijsaanpassing achteraf valt er eveneens onder. Volgens de parlementaire toelichting geldt dat ook voor een terugbetaling op grond van een balansgarantie en voor een earn-out bij inkoop van aandelen door de vennootschap zelf. Een winstdelings- of antispeculatiebeding kan er ook onder vallen. En volgens de Belastingdienst kan zelfs een lening van de verkoper aan de koper als earn-out gelden, als de terugbetaling feitelijk afhangt van de toekomstige resultaten en een bank de koop onder dezelfde voorwaarden niet zou hebben gefinancierd.

Wat valt er niet onder?

Spreekt u een vaste prijs af, dan is er geen earn-out, ook niet als die prijs in een vreemde valuta luidt en pas veel later wordt betaald. Een valutawinst op zo’n vaste prijs is gewoon belast. De Hoge Raad redeneert daarbij vanuit de bedoeling van de regeling: bij een vaste prijs kunnen koper en verkoper niet van een verschillende schatting uitgaan, dus is er ook geen discussie te voorkomen. Let op het verschil met een koersschommeling binnen een echte earn-out, want die valt juist wel in de vrijgestelde sfeer. De eerste vraag is dus altijd of er überhaupt een earn-out is.

Ook rente vraagt aandacht, en er zijn drie categorieën. Vrijgesteld zijn de oprenting van contant gemaakte termijnen en het rente-element dat in een afgesproken minimumbedrag zit; volgens de advocaat-generaal geldt dat ook voor rente die u afspreekt over nog onzekere, nog niet opeisbare termijnen. Niet vrijgesteld zijn een gewone rentevergoeding over de nominale hoofdsom van een schuldig gebleven koopsom en rente die u ontvangt omdat de koper te laat betaalt: te laat betalen is per definitie niet afgesproken. Splits in de eindafrekening daarom uit welk deel prijs is en welk deel vergoeding voor rente of vertraging.

Tot slot is een kwijtschelding volgens het beleid van de staatssecretaris geen prijsaanpassing. Wie een vordering kwijtscheldt, past de prijs niet aan, want een bedrag kan alleen worden kwijtgescholden als het eerst verschuldigd was. Een rechtbank oordeelde daar anders over en die vraag is nog niet in hoogste instantie beslist. En ook als een kwijtschelding geen prijsaanpassing is, betekent dat niet automatisch dat uw verlies aftrekbaar is: hangt de vordering onverbrekelijk samen met de verkoop, dan blijft zij onderdeel van de prijs.

Figuur 3: wat bij een verkoop door uw holding wel en niet onder de earn-outregeling valt. De kwijtschelding staat aan de rechterkant omdat het beleid haar niet als prijsaanpassing ziet; dat betekent niet automatisch dat een verlies aftrekbaar is.

Wat de earn-out betekent voor de koper

Voor de koper heeft de earn-outverplichting nog twee gevolgen. De waardeveranderingen van die verplichting en latere prijsaanpassingen tellen mee voor het bedrag dat hij geacht wordt voor de deelneming te hebben opgeofferd. Dat is van belang als de dochter later wordt geliquideerd, omdat een hoger opgeofferd bedrag tot een groter liquidatieverlies kan leiden. Dat verlies is wel begrensd op vijf miljoen euro, tenzij aan de bijzondere voorwaarden over het belang en de vestigingsplaats is voldaan.

Voegt de koper de gekochte dochter in een fiscale eenheid, dan bestaat er na de voeging geen deelneming meer en zou de vrijstelling haar werking verliezen. De wet vangt dat op: ook binnen de fiscale eenheid blijven de waardeveranderingen van de earn-outverplichting en de latere prijsaanpassingen buiten de winst.

Verkoopt u een eenmanszaak, vof of maatschap?

Verkoopt u geen aandelen maar de onderneming zelf, dan gelden de normale regels voor het bepalen van de jaarwinst. Alles wat u uit de onderneming verkrijgt is winst, en goed koopmansgebruik bepaalt in welk jaar u dat verantwoordt. Het moment van betaling is daarbij niet doorslaggevend; het ontstaan van de vordering is dat wel.

Met een nabetaling in een later jaar moet u door schatting rekening houden in de eindbalans van het jaar waarin u levert. Valt die nabetaling later hoger of lager uit, dan neemt u het verschil in het jaar waarin het definitief vaststaat. De eindbalans van het leveringsjaar wordt dus niet met terugwerkende kracht gecorrigeerd. Is de vordering op de koper niet volwaardig, dan mag u haar meteen afboeken naar de lagere waarde.

Draagt u over binnen de familie met een meerwaardeclausule, dan ligt het anders. De opvolger die het bedrijf binnen de afgesproken periode doorverkoopt, moet u dan compenseren voor de meerwaarde. Die betaling is bij hem maar beperkt aftrekbaar, namelijk alleen voor zover zij ziet op waardegroei ná de overname. Voor u als overdrager hangt de heffing af van de vorm: een voorwaardelijk recht op een deel van de meeropbrengst hoort in beginsel tot uw privévermogen, tenzij door bijzondere bedingen een gerede kans bestaat dat de onderneming weer voor uw rekening komt, terwijl een echt winstrecht met een rechtstreeks aandeel in de winst bij u progressief belast kan worden als nagekomen bedrijfsbate.

Zet u de verkoopwinst om in een stakingslijfrente, dan blijft die aftrek begrensd door de winst die u met of bij de staking behaalt en door de wettelijke maxima van 574.867 euro, 287.445 euro of 143.732 euro, afhankelijk van uw situatie. Komt een deel van de stakingswinst pas later binnen als nabetaling, dan is de vraag of en hoe u dat deel nog in een lijfrente kunt omzetten. De regels gaan uit van het jaar waarin u staakt; laat dit voor uw situatie beoordelen.

Wat als de prijs achteraf wordt aangepast?

Naast de earn-out kent de praktijk de prijsaanpassing: koper en verkoper stellen de prijs na de verkoop alsnog bij. Bij een privéverkoop van aandelen is een verhoging een extra verkoopvoordeel en een verlaging een negatief voordeel, in beide gevallen in het jaar waarin u die aanpassing afspreekt. Een verlaging hoeft u niet eerst daadwerkelijk terug te betalen; de afspraak volstaat. Bij de koper verlaagt zij wel zijn verkrijgingsprijs.

Voert u een garantie alleen uit, of spreekt u een nieuwe prijs af?

Het scharnierpunt is de vraag of voor de aanpassing een nadere overeenkomst nodig was. Voert u alleen de oorspronkelijke afspraak uit, bijvoorbeeld door een balansgarantie in te roepen, dan is er volgens de heersende lijn geen nieuwe prijsafspraak. De conclusie is dan dat de eerder aangegeven winst te hoog was, en de correctie werkt terug naar het jaar van de verkoop. Komt u daarentegen alsnog een nieuwe prijs overeen, dan valt het nadeel in het jaar van die afspraak. Dat verschil bepaalt in welk jaar u uw geld terugziet, en dus of uw verlies nog verrekenbaar is. Dat onderscheid is in de vakliteratuur niet onomstreden, juist bij een balansgarantie. Figuur 4 vat de keuze samen.

Figuur 4: de beslisboom bij een prijsaanpassing. Was een nadere overeenkomst nodig, dan valt het nadeel in het jaar van die afspraak; voert u alleen de oorspronkelijke afspraak uit, dan werkt de correctie terug naar het verkoopjaar.

Dit is bij uitstek iets wat u in het koopcontract regelt. Leg expliciet vast of een vergoeding uit een garantie als aanpassing van de koopprijs geldt. Ontbreekt die bepaling, dan is de kwalificatie achteraf een discussiepunt met een verschil van meerdere jaren.

Een late prijsaanpassing in de familie moet zakelijk zijn

Een aanpassing moet berusten op wilsovereenstemming die is bereikt ná het sluiten van de koopovereenkomst, én op zakelijke gronden. In de familiesfeer kijkt de rechter daar streng naar. Een verlaging van 1.250.000 euro naar 1.000.000 euro die vader en zoon pas negen jaar na de overdracht afspraken, werd niet aanvaard. Doorslaggevend was dat de oorspronkelijke waardering destijds door een accountant was berekend en aan de Belastingdienst voorgelegd, en dat een zakelijk handelende verkoper niet negen jaar later zonder eigen berekening met een verlaging instemt.

Andersom kan ook een aanpassing van acht jaar na de verkoop standhouden als er een objectieve aanleiding is. Een verlaging werd wel geaccepteerd omdat een nieuwe heffing, ingevoerd enkele jaren na de verkoop, de resultaten van de onderneming had geraakt. Doorslaggevend is dus niet het tijdsverloop maar de zakelijke aanleiding.

Blijft de koper de koopsom schuldig? Let op de vendor loan

Veel overnames worden deels door de verkoper gefinancierd: de koper blijft een deel van de koopsom schuldig en lost dat af uit toekomstige dividenden. Gaat het daarna mis en wordt de lening niet terugbetaald, dan is de vraag of u een aftrekbaar verlies heeft of niet. Het antwoord hangt af van de samenhang tussen de verkoop en de lening.

Is die samenhang onverbrekelijk, dan is de vordering feitelijk de tegenprestatie voor de aandelen. Bij een holdingverkoop betekent dat: geen aftrek, want alles zit in de vrijgestelde sfeer. De rechter keek daarvoor naar vier concrete omstandigheden: verkoop en financiering werden gelijktijdig tussen dezelfde partijen overeengekomen, de voorwaarden waren zo opgezet dat overname door twee personeelsleden mogelijk werd, de omzetting van de koopsom in een vordering stond in de koopovereenkomst zelf, en ook de voorwaarden van die schuldigerkenning stonden daarin. Een clausule in de leveringsakte dat de koopsom is voldaan, helpt dan niet: het risico op niet-betaling bleef in materiële zin bestaan.

Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, dan moet u koop en lening aantoonbaar scheiden. De rechter keek daarbij naar de vraag of beide gelijktijdig tussen dezelfde partijen zijn aangegaan en of de omzetting van de koopsom en de leningsvoorwaarden in de koopovereenkomst zelf staan. Een afzonderlijk vastgelegde financiering is dus het uitgangspunt; een enkele rentebepaling is niet genoeg. Dit is bij uitstek een punt dat vóór de ondertekening wordt beslist en achteraf niet meer te repareren valt.

Het grootste risico: uw verlies verdampt

Wie privé aandelen verkoopt met een earn-out, loopt een risico dat vaak pas jaren later zichtbaar wordt. U betaalt in het verkoopjaar over de volledige geschatte prijs, verminderd met uw verkrijgingsprijs. Valt de nabetaling tegen, dan ontstaat uw verlies pas bij de laatste termijn, dus mogelijk vijf jaar later. Op dat moment kunt u dat verlies nog maar één jaar terugwentelen, en dat ene jaar is meestal niet het verkoopjaar waarin u de belasting betaalde.

Een verlies uit aanmerkelijk belang is te verrekenen met het inkomen uit aanmerkelijk belang van het voorafgaande kalenderjaar en van de zes daaropvolgende jaren, en uitsluitend binnen box 2. Voor verliezen uit 2018 en eerder gold nog een termijn van negen jaar. Heeft u na de verkoop geen aandelenbelang meer, dan heeft u ook geen box 2-inkomen waarmee u kunt verrekenen, en dreigt het verlies onbenut te blijven.

Er is één uitweg. Hebben u én uw partner in het jaar zelf en in het voorafgaande jaar geen aanmerkelijk belang, dan kunt u vragen om omzetting van het onverrekende verlies in een belastingkorting. Die korting bedraagt in 2026 24,5 procent van het nog niet verrekende verlies en komt in mindering op uw belasting in box 1. De Belastingdienst stelt haar vast bij een beschikking waartegen u bezwaar kunt maken. De korting vermindert de belasting van dat jaar zelf en van de zeven jaren daarna, maar uiterlijk tot en met het negende jaar na het verliesjaar. Dat is dus een tweede klok die gaat lopen. In figuur 5 ziet u waarom het verkoopjaar buiten bereik ligt.

Figuur 5: de tijdlijn van het verdampende verlies. Het verlies ontstaat pas bij de laatste termijn in jaar 5, terwijl u maar één jaar kunt terugwentelen; het verkoopjaar waarin u de heffing betaalde valt dan al buiten de verrekeningstermijn.

De les is eenvoudig: houd bij een earn-out uw verliespositie actief in de gaten en bespreek vóór de verkoop wat er gebeurt als de nabetaling tegenvalt. Soms is een kortere earn-outperiode of een tussentijdse afrekening fiscaal veel gunstiger dan een looptijd van vijf jaar.

Is de nabetaling in het verkoopjaar helemaal niet aangegeven, dan is dat overigens geen vrijbrief. De inspecteur mag de feiten in een later jaar alsnog fiscaal kwalificeren en de nabetaling dan als verkoopvoordeel belasten, ook als de aanslag over het verkoopjaar al onherroepelijk vaststaat en de navorderingstermijn is verstreken.

Wordt de nabetaling gezien als loon?

Blijft u na de verkoop nog een tijd voor het bedrijf werken, dan dringt zich een andere vraag op: is de nabetaling verkoopopbrengst of eigenlijk een beloning voor uw werk? Loon is alles wat u uit een dienstbetrekking of een vroegere dienstbetrekking geniet. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het als daaruit genoten moet worden aangemerkt, oftewel of er voldoende causaal verband is met uw werk.

Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon. In een zaak waarin de koopprijs mede afhing van de vraag of twee met naam genoemde personen in dienst bleven, droeg dat juist bij aan de onzekerheid die de earn-outkwalificatie opleverde. De vraag is dus in welke hoedanigheid het voordeel bij u opkomt. Bij een managementparticipatie kunnen bepaalde vormen wel tot loon leiden; dat vraagt een aparte beoordeling.

Er speelt nog een variant. Hangt het waardeverloop van uw recht in enigszins belangrijke mate af van management- of aandeelhoudersdoelen, zoals winst, omzet of het verkoopklaar maken van het bedrijf, dan kan het recht een lucratief belang vormen. Enigszins belangrijke mate is een lage drempel, dus die vraag speelt eerder dan u zou denken. De opbrengst wordt dan als resultaat uit overige werkzaamheden belast, tegen het progressieve tarief. Houdt u het belang via een eigen vennootschap, dan bestaat er een keuzeregeling waarmee de voordelen buiten dat resultaat blijven, mits u in hetzelfde jaar ten minste 95 procent daarvan geniet als aanmerkelijkbelanginkomen dat een weerspiegeling is van die voordelen.

Verkoopt u vastgoed of grond met een nabetalingsclausule?

Gaat het niet om aandelen maar om een rechtstreekse verkoop van een pand of een perceel grond, dan komt er een vierde belasting bij. De koper betaalt overdrachtsbelasting over de waarde van de onroerende zaak, en die waarde is ten minste gelijk aan de tegenprestatie. Alles wat de koper moet opofferen om de zaak te verkrijgen hoort tot die tegenprestatie, en dus ook de waarde van een mogelijke nabetaling.

De gedachte dat zo’n nabetaling al in de koopsom zit verwerkt, houdt geen stand. In een zaak over cultuurgrond die voor twaalf euro per vierkante meter werd verkocht met een mogelijke nabetaling van vijfentwintig euro per vierkante meter, oordeelde het hof dat de tegenprestatie mede bestaat uit de waarde van die clausule. De koper kreeg een naheffing van 21.556 euro plus 4.267 euro heffingsrente. Wel moet de inspecteur bij een naheffing aannemelijk maken dat die waarde hoger dan nul is.

De hele nabetaling telt daarbij niet mee. Omdat het maar de vraag is of de voorwaarde in vervulling gaat, moet de kans daarop worden geschat en telt alleen dat geschatte deel mee. Dat is dezelfde gedachte als bij een aandelenverkoop. Een nabetalingsclausule schuift het moment van heffing overigens niet op: alleen als de verkrijging zelf onder een opschortende voorwaarde plaatsvindt, bijvoorbeeld het verlenen van een bouwvergunning, verschuift het tijdstip naar de vervulling van die voorwaarde. Figuur 6 laat de opbouw van de maatstaf zien.

Figuur 6: de opbouw van de maatstaf voor de overdrachtsbelasting bij een nabetalingsclausule: de koopsom plus de geschatte waarde van de nabetaling vormt samen de tegenprestatie.

Let bij vastgoed ook op de omgekeerde variant, waarbij de koper een deel van zijn doorverkoopwinst aan u moet afdragen. Is zo’n beding door een gemeente of een woningcorporatie jegens de koper gemaakt, dan kan het als verkoopregulerend beding gelden en blijven de lasten eruit bij het bepalen van de tegenprestatie buiten beschouwing. Of dat zo is, hangt af van de precieze vormgeving; tussen twee ondernemers pakt het anders uit.

Waar het in de praktijk misgaat

De fouten die wij tegenkomen zijn zelden ingewikkeld, maar wel duur. Verreweg het vaakst ontbreekt de nabetaling in de aangifte over het verkoopjaar, omdat de verkoper redeneert dat hij het geld nog niet heeft. De correctie komt dan jaren later alsnog. Bijna even vaak wordt een tegenvallende earn-out niet actief als verlies geclaimd, waarna de termijn verloopt.

Verder zien wij dat een vendor loan wordt opgetuigd zonder dat iemand heeft nagedacht over de samenhang met de koopovereenkomst, dat een balansgarantie niet als prijsaanpassing is omschreven, en dat rente op één hoop wordt gegooid terwijl vertragingsrente fiscaal iets anders is dan rente die bij de prijs hoort. Bij een verkoop van vastgoed wordt de waarde van de nabetalingsclausule regelmatig helemaal vergeten.

Praktische checklist: wat u moet regelen

  • Bepaal eerst wie verkoopt. De fiscale uitkomst verschilt fundamenteel tussen een privéverkoop van aandelen, een verkoop door uw holding en een verkoop van de onderneming zelf. Breng dat in kaart vóór u over de prijs onderhandelt.
  • Leg de rekenwijze van de earn-out vast. Omschrijf precies welke grootheid meetelt, over welke periode, hoe die wordt vastgesteld en wie de berekening maakt. Onduidelijkheid hier leidt tot een civiele procedure én een fiscale discussie.
  • Onderbouw uw schatting en bewaar de stukken. Bij een privéverkoop moet u in het jaar van verkoop een geschatte totaalprijs aangeven. Leg vast op welke cijfers en aannames die schatting rust.
  • Houd per jaar bij wat u heeft ontvangen. Het moment waarop uw ontvangsten de schatting overtreffen, bepaalt wanneer het meerdere belast is. Zonder overzicht mist u dat moment.
  • Benoem garanties expliciet als prijsaanpassing. Zet in het contract of een vergoeding uit een balansgarantie geldt als aanpassing van de koopprijs. Dat bepaalt in welk jaar het nadeel valt.
  • Scheid een lening aantoonbaar van de koopsom. Wilt u de mogelijkheid van een aftrekbaar verlies openhouden, leg de financiering dan in een afzonderlijke overeenkomst vast en neem de leningsvoorwaarden niet op in de koopovereenkomst.
  • Splits de rente uit in de eindafrekening. Maak onderscheid tussen rente die bij de overeengekomen termijn hoort en rente die u ontvangt omdat de koper te laat betaalt. Die twee worden verschillend belast.
  • Bewaak uw verliestermijn. Zet in uw agenda wanneer de laatste termijn valt, en beoordeel dan meteen of u een verlies moet claimen en of verrekening nog mogelijk is.
  • Vraag tijdig om de belastingkorting. Heeft u geen aanmerkelijk belang meer, dan kunt u een onverrekend verlies laten omzetten in een korting op uw box 1-belasting. Die korting kent eigen voorwaarden en een eigen termijn.
  • Onderbouw een prijsaanpassing in de familiesfeer. Zorg voor een zakelijke aanleiding, een berekening en correspondentie. Zonder die stukken wordt een latere verlaging niet gevolgd.
  • Waardeer een nabetalingsclausule bij vastgoed. Neem bij de levering de geschatte waarde van de clausule mee in de tegenprestatie en leg de onderbouwing vast, anders dreigt een naheffing met rente.
  • Regel uw rol na de overdracht apart. Spreek een marktconforme vergoeding af voor werk dat u na de verkoop nog verricht. Dat maakt beter zichtbaar dat de nabetaling verkoopopbrengst is en geen beloning, maar het sluit een discussie met de inspecteur niet uit.

Veelgestelde vragen

Moet ik belasting betalen over geld dat ik nog niet heb ontvangen?

Bij een privéverkoop van aandelen met een aanmerkelijk belang wel. U geeft in het jaar van de verkoop een geschatte totale prijs aan, inclusief het deel dat nog moet komen. Verkoopt uw holding, dan is de verkoopwinst vrijgesteld en speelt dit niet. Verkoopt u een eenmanszaak of vof, dan schat u de nabetaling in de eindbalans van het jaar van levering.

Wat gebeurt er als de nabetaling uiteindelijk niet komt?

Dan heeft u een verlies uit aanmerkelijk belang, maar pas op het moment waarop u de laatste termijn ontvangt. U kunt dat verlies één jaar terugwentelen en zes jaar vooruit verrekenen, uitsluitend met inkomen uit aanmerkelijk belang. Hebben u én uw partner in dat jaar en in het jaar daarvoor geen aanmerkelijk belang, dan kunt u vragen om omzetting in een belastingkorting van 24,5 procent op uw box 1-belasting.

Geldt dit ook als ik mijn bedrijf via mijn holding verkoop?

Dan pakt het juist gunstig uit. Verkoopt uw holding een belang van vijf procent of meer, dan is de verkoopwinst vrijgesteld en vallen alle latere mee- en tegenvallers uit de earn-out daar ook onder. Een meevaller wordt dus niet belast, maar een tegenvaller levert ook geen aftrek op. Keert uw holding het geld later aan u uit, dan betaalt u daarover wel box 2-belasting.

Telt een afgesproken minimumbedrag nog als earn-out?

Ja. De Hoge Raad heeft beslist dat een overeengekomen minimumbedrag de earn-outkwalificatie niet in de weg staat, omdat onzeker blijft wanneer dat minimum wordt betaald en het totaal hoger kan uitvallen. Ook het rentebestanddeel in dat minimumbedrag valt dan onder de vrijstelling.

Mag de koper de koopsom schuldig blijven?

Dat mag, maar het heeft fiscale gevolgen. Hangt de lening onverbrekelijk samen met de aandelenverkoop, dan geldt zij als onderdeel van de prijs en is een later verlies daarop bij een holdingverkoop niet aftrekbaar. Wilt u die aftrek openhouden, leg de financiering dan in een duidelijk gescheiden overeenkomst vast.

Wat als ik na de verkoop nog voor het bedrijf blijf werken?

Dan is de vraag of de nabetaling verkoopopbrengst is of een beloning voor uw werk. Beslissend is of het voordeel zozeer zijn grond vindt in de dienstbetrekking dat het daaruit is genoten. Een koppeling aan uw voortgezette betrokkenheid maakt de nabetaling niet automatisch loon, maar het is verstandig uw werkzaamheden apart en marktconform te belonen.

Hoe Taxcount u kan helpen

Een earn-out is fiscaal geen faciliteit maar een timingvraagstuk. Dezelfde afspraak levert bij de een een liquiditeitsvoordeel op en bij de ander een heffing over geld dat nog moet komen, met een verlies dat jaren later verdampt. Het verschil wordt gemaakt in de tekst van het contract, en dus vóór de ondertekening.

Wij beoordelen uw verkoopstructuur en de earn-outclausule op hun fiscale gevolgen, rekenen de uitkomst per scenario voor u door en onderbouwen de schatting die u in uw aangifte opneemt. Ook bewaken wij de termijnen daarna: wanneer een meevaller belast wordt, wanneer een tegenvaller als verlies moet worden geclaimd en of dat verlies nog verrekenbaar is. Verkoopt u vastgoed, dan kijken wij ook naar de gevolgen voor de overdrachtsbelasting bij de koper.

Denkt u aan verkoop van uw onderneming, of ligt er al een concept-koopovereenkomst met een nabetaling in? Laat uw situatie vrijblijvend beoordelen voordat u tekent. Wij bespreken graag met u welke variant in uw geval het beste uitpakt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de fiscale uitkomst hangt af van uw persoonlijke situatie en van de precieze tekst van uw overeenkomst. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.

Prinsjesdag 2026: dit betekent het Belastingplan 2027 voor ondernemers

Vanmiddag heeft minister Eelco Heinen van Financiën de Miljoenennota 2027 en het pakket Belastingplan 2027 aangeboden aan de Tweede Kamer. Het pakket bestaat dit jaar uit vier wetsvoorstellen. De hoofdlijn was al bekend: dit kabinet investeert fors in defensie en laat burgers en bedrijven daaraan meebetalen. Hieronder leest u wat er per 1 januari 2027 verandert, wat nog onzeker is en wat u nu al kunt regelen.

De Miljoenennota is formeel de Nota over de toestand van ’s Rijks financiën: de toelichting bij de rijksbegroting als geheel. De nota zelf is geen wet en bevat geen belastingregels. Die staan in het pakket Belastingplan, dat dit najaar door de Tweede en Eerste Kamer wordt behandeld.

Het budgettaire beeld

De rijksuitgaven komen in 2027 uit op 516,8 miljard euro, de inkomsten op 481,2 miljard euro. Het begrotingstekort komt naar verwachting uit op 2,9% van het bbp en de staatsschuld op 46,9% van het bbp, tegenover de Europese grenswaarden van 3% en 60%. In de jaren daarna verbetert het tekort naar 2,3% in 2031, terwijl de schuld doorgroeit naar 49,6%.

Het Centraal Planbureau rekent voor 2027 op een economische groei van 1,2% en een inflatie van 2,7%. De lonen stijgen naar verwachting met 3,8%. De koopkracht van een doorsnee huishouden daalt in 2027 met 0,1%. Dat is een gemiddelde: uw eigen situatie kan er flink van afwijken, afhankelijk van uw inkomen, uw woonsituatie en uw zorgkosten.

Uw belasting

De tarieven van de inkomstenbelasting gaan in de eerste en tweede schijf juist omlaag, met 0,06 procentpunt. Daarnaast stijgt de arbeidskorting met 173 euro op alle knikpunten. Het kabinet noemt dit een technische invulling van het koopkrachtpakket en gaat er graag met de Kamer over in gesprek.

Daar staat dekking tegenover. Het aanvangspunt van het toptarief wordt in 2027 bevroren op het niveau van 2026, waardoor u eerder in het hoogste tarief valt. De ouderenkorting gaat met 100 euro omlaag. Ook wordt de belasting op leidingwater verhoogd met 10 cent per kubieke meter en schaft het kabinet een aantal negatief geëvalueerde regelingen af.

Dit raakt iedereen met een inkomen in box 1: werknemers, gepensioneerden, mensen met een uitkering en ondernemers met een eenmanszaak. Hoeveel u ervan merkt, hangt af van uw inkomen, want heffingskortingen lopen af naarmate u meer verdient.

Werk, uitkering en zelfstandigen

Bent u in loondienst? Dan merkt u de wijzigingen vooral via de hogere arbeidskorting en het iets lagere tarief in de eerste twee schijven. De maximale onbelaste reiskostenvergoeding is met terugwerkende kracht voor heel 2026 verhoogd van 23 naar 25 cent per kilometer, en blijft ook daarna op dat niveau.

Werkt u als zelfstandige zonder personeel, dan telt daarnaast de verdere afbouw van de zelfstandigenaftrek: die daalt in 2027 naar 900 euro. Ook schaft het kabinet de startersaftrek af, evenals de startersaftrek bij arbeidsongeschiktheid en de willekeurige afschrijving voor starters. De stakingsaftrek en de meewerkaftrek worden stapsgewijs afgeschaft.

Zorg en zorgtoeslag

De aangekondigde verhoging van het eigen risico met 60 euro gaat in 2027 niet door. Die verhoging wordt met een jaar uitgesteld naar 2028. Daardoor stijgen de zorguitgaven met ongeveer een miljard euro, en omdat de zorgpremies aan die uitgaven gekoppeld zijn, stijgen die mee. De zorgtoeslag stijgt vervolgens weer mee met de premies.

Die hogere premies worden gecompenseerd via de eerste twee schijven van de inkomstenbelasting voor het deel dat huishoudens betalen, en via de Aof-premie voor het deel dat werkgevers betalen. Daarnaast verlaagt het kabinet de vermogensgrens van de zorgtoeslag, waardoor op termijn minder mensen er recht op hebben; in 2027 heeft die maatregel nog geen budgettair effect.

Gezin en kinderen

Het stelsel van kindregelingen gaat op de schop. De kinderbijslag en het kindgebonden budget worden samengevoegd tot één kindregeling met een hoger vast bedrag. Dat moet het eenvoudiger maken en de kans op terugvorderingen verkleinen. De kinderarmoede daalt volgens het CPB van 2,4% in 2026 naar 2,3% in 2027; het armoedecijfer als geheel blijft op 2,6%.

Voor de kinderopvang loopt de stelselherziening door. De opzet is dat de opvang voor werkende ouders vrijwel gratis wordt en dat de vergoeding rechtstreeks aan de opvanginstelling wordt betaald in plaats van aan de ouders.

Pensioen en AOW

Het kabinet wil de AOW-leeftijd vanaf 2033 weer één op één koppelen aan de levensverwachting. Voor wie nu met pensioen gaat verandert daar niets door; het raakt vooral de generatie die nu halverwege de loopbaan zit.

Bouwt u pensioen op via uw werkgever? De aftoppingsgrens voor pensioenopbouw wordt voor zes jaar bevroren. Verdient u meer dan die grens, dan bouwt u over het meerdere geen fiscaal gefaciliteerd pensioen op. Bent u al gepensioneerd, dan telt vooral dat de ouderenkorting met 100 euro omlaaggaat.

Wonen

Koopt u een woning waar u zelf niet gaat wonen, om te verhuren of als vakantiewoning? Het algemene woningtarief in de overdrachtsbelasting gaat per 2027 van 8% naar 7%. Voor een eigen woning blijft het tarief 2%.

Woningcorporaties worden per 2028 uitgezonderd van de earningsstrippingmaatregel uit de Europese antibelastingontwijkingsrichtlijn, om hun investeringscapaciteit te vergroten.

Ondernemen en personeel

Voor bedrijven blijft het tarief van de vennootschapsbelasting ongewijzigd. Wel wordt de innovatiebox toegankelijker voor het midden- en kleinbedrijf: het plafond van de forfaitaire regeling gaat van 25.000 naar 100.000 euro. Het aftrekpercentage van de energie-investeringsaftrek gaat naar 45,5%.

Heeft u personeel, let dan op twee dingen. De premie voor de Werkhervattingskas is door het UWV 0,15 procentpunt hoger vastgesteld, en die verhoging wordt dit jaar niet zoals gebruikelijk gecompenseerd binnen de Aof-premie. Daarnaast vervalt de gerichte vrijstelling in de werkkostenregeling voor korting op branche-eigen producten.

Heeft u een start-up of scale-up? Belastingheffing over aandelenopties voor medewerkers wordt uitgesteld tot het moment waarop de aandelen worden verkocht, en de belastinggrondslag wordt versmald naar 65%. Dit staat in een apart wetsvoorstel.

Auto en mobiliteit

De youngtimerregeling wordt minder streng versoberd dan eerder aangekondigd. Na een motie van de Kamer gaat de leeftijdsgrens per 1 januari 2027 naar 17 jaar in plaats van verder omhoog, en wordt die grens structureel per 1 januari 2028 gesteld op 20 jaar. Eerder was 25 jaar het plan. Rijdt u een oudere auto op de zaak, dan is dit gunstiger dan waar u vorig jaar rekening mee hield.

Per 2029 komt er een nieuwe korting voor oudere elektrische auto’s: de greentimerregeling. Elektrische auto’s van vijf tot acht jaar oud krijgen dan maximaal drie jaar lang een bijtelling van 14%, van 2029 tot en met 2032.

De accijnskorting op ongelode benzine en diesel wordt in 2027 verlengd; voor diesel gaat het om 11,905 eurocent per liter. In 2028 wordt de korting deels verlengd en dus langzamer afgebouwd, met volledige afbouw per 2029. De tijdelijke verlagingen van de motorrijtuigenbelasting voor bestelauto’s van ondernemers en het nihiltarief voor vrachtauto’s liepen tot en met december 2026.

De vliegbelasting wordt per 2027 gedifferentieerd naar afstand. Het nieuwe hoge tarief voor langeafstandsvluchten wordt verlaagd naar het niveau van de Duitse vliegbelasting: 59,43 euro.

Energie en dagelijkse uitgaven

De belasting op leidingwater gaat per 2027 met 10 cent per kubieke meter omhoog. De vaste korting op de energierekening, de belastingvermindering in de energiebelasting, wordt vanaf 2030 toegespitst op huishoudens.

Het algemene btw-tarief blijft 21% en het verlaagde tarief 9%. Wel verdwijnt het verlaagde tarief voor een aantal categorieën: sierteelt en luchtballonvaart gaan per 2028 naar 21%. Het verlaagde accijnstarief voor kleine brouwerijen vervalt eveneens per 2028, en de alcoholaccijns wordt vanaf 2027 geïndexeerd. Ook de aftrek van specifieke zorgkosten en de bosbouwvrijstelling verdwijnen.

Waarom nog niets vaststaat

Het gaat om voorstellen, niet om vastgesteld recht. Het kabinet-Jetten is een minderheidskabinet en moet voor elk wetsvoorstel steun zoeken in de Tweede en Eerste Kamer. Maatregelen kunnen tijdens de behandeling worden aangepast, uitgesteld of geschrapt. Wilt u weten wat deze plannen voor uw onderneming betekenen? Neem contact op met Taxcount.