Box 3-vermogen samenstellen in 2026: welke bezittingen en schulden tellen mee?

U hebt naast uw bedrijf of baan spaargeld, een beleggingsrekening, misschien wat crypto of een vakantiehuis. In de aangifte inkomstenbelasting moet u dat box 3-vermogen zelf controleren en aanvullen, en daar gaat het vaak mis. Niet alles wat u bezit telt mee, niet elke schuld mag eraf en een aantal bezittingen is vrijgesteld. In dit artikel leest u welke bezittingen en schulden in 2026 in box 3 vallen en welke vrijstellingen en drempels er gelden. U ziet in een rekenvoorbeeld hoe u uw vermogen op een rij zet en wat u vóór de aangifte moet nakijken.

Wat is box 3-vermogen en waarom telt 1 januari?

Box 3 is het deel van de inkomstenbelasting over inkomen uit sparen en beleggen. De Belastingdienst belast daarin niet uw werkelijke rente of koerswinst, maar een vast, verondersteld rendement op uw vermogen. Dat heet het forfaitaire rendement. De basis daarvoor is de rendementsgrondslag: de waarde van uw bezittingen min uw schulden.

Daarbij telt maar één moment: 1 januari van het belastingjaar. Wat u op 1 januari 2026 bezit en schuldig bent, bepaalt uw box 3-vermogen voor heel 2026. Verkoopt u in maart uw aandelen of lost u in juni een lening af, dan verandert dat de grondslag van 2026 niet meer. Die wijziging telt pas mee op 1 januari 2027.

Box 3 komt bovendien als laatste aan de beurt. Vermogen dat al in box 1 (werk en woning) of box 2 (aanmerkelijk belang, een belang van 5 procent of meer in een bv) valt, hoort niet ook in box 3. Uw eigen woning, het vermogen van uw eenmanszaak en uw aandelen in uw eigen besloten vennootschap (bv) geeft u dus niet in box 3 op.

Welke bezittingen vallen in box 3?

In box 3 valt vrijwel alles van waarde dat niet al in box 1 of box 2 zit. Voor de berekening deelt de Belastingdienst die bezittingen in twee groepen in: banktegoeden en overige bezittingen. Dat onderscheid is belangrijk, want overige bezittingen worden met een veel hoger rendement belast (zie verderop). In figuur 1 ziet u per groep welke bezittingen erbij horen.

Spaargeld en andere banktegoeden

Onder banktegoeden vallen uw betaal- en spaarrekeningen in Nederland en in het buitenland, en contant geld boven de vrijstelling. Ook twee posten die u misschien niet als spaargeld ziet, tellen als banktegoed: uw aandeel in het reservefonds van een vereniging van eigenaren (vve) en geld dat voor u op een derdenrekening van een notaris of gerechtsdeurwaarder staat. Voor andere derdenrekeningen geldt dat niet; die tellen als overige bezitting.

Beleggingen, crypto en uitgeleend geld

Aandelen, obligaties, beleggingsfondsen en cryptovaluta zijn overige bezittingen. Crypto waardeert u tegen de koers op 1 januari bij het platform dat u gebruikt. Bent u de toegang tot uw crypto kwijt, bijvoorbeeld omdat u een sleutel bent verloren, dan blijft het volgens de Belastingdienst toch een bezitting.

Hebt u geld uitgeleend aan familie of vrienden, of hebt u een schenking op papier ontvangen, dan is die vordering ook een overige bezitting. Hebt u zelf op papier geschonken, dan hebt u juist een schuld. Leningen tussen fiscale partners en tussen ouders en hun minderjarige kinderen geeft u sinds 2023 niet meer op. Hebt u geld uitgeleend aan uw eigen bv, dan valt die vordering meestal in box 1. Dat heet terbeschikkingstelling: u stelt vermogen ter beschikking aan een bv waarin u een aanmerkelijk belang hebt, en de opbrengst wordt dan belast als inkomen uit werk.

Een tweede woning of verhuurd vastgoed

Een tweede woning in Nederland geeft u op voor de WOZ-waarde: de waarde die de gemeente elk jaar voor de woning vaststelt. Voor 2026 is dat de WOZ-waarde met peildatum 1 januari 2025. Een woning in het buitenland waardeert u op de prijs die een koper ervoor zou betalen als de woning leeg is. Verhuurt u een woning en heeft de huurder huurbescherming, dan geldt een lagere waarde: de WOZ-waarde maal de leegwaarderatio. Dat is een percentage dat afhangt van de jaarhuur ten opzichte van de WOZ-waarde. Verhuurt u aan iemand uit uw eigen kring tegen een te lage huur, dan telt de volle WOZ-waarde.

Spullen voor eigen gebruik tellen niet mee

Uw auto, inboedel, boot en sieraden blijven buiten box 3, zolang u ze voor uzelf gebruikt. Dat verandert als u ze vooral als belegging aanhoudt, zoals een verzameling oldtimers die in de garage staat te wachten op een hogere prijs. Kunst valt alleen buiten box 3 als u die niet als belegging hebt gekocht.
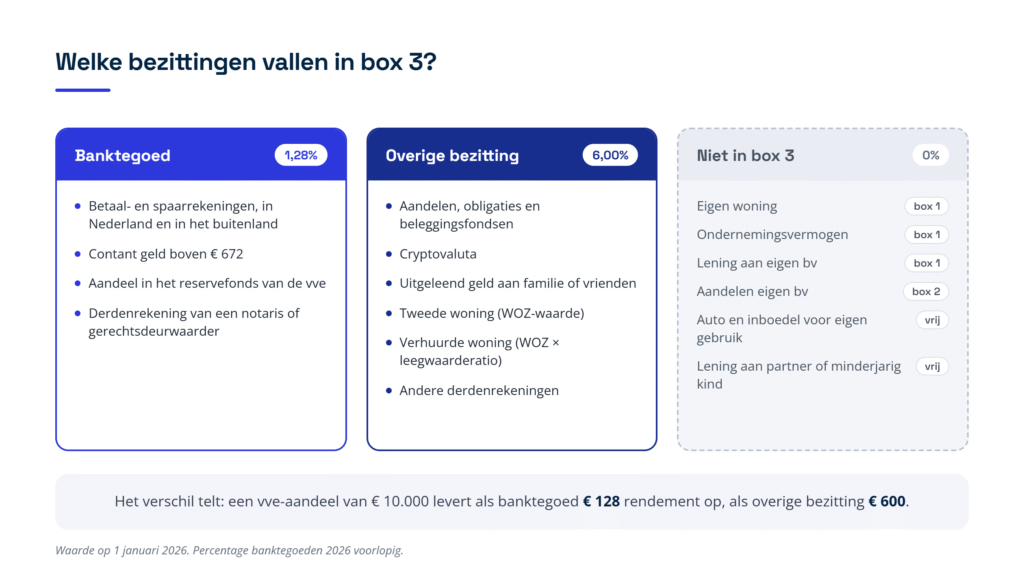
  Figuur 1: welke bezittingen in 2026 als banktegoed (1,28 procent) of als overige bezitting (6,00 procent) meetellen, en welke niet in box 3 vallen.

Welke bezittingen zijn vrijgesteld in 2026?

Een aantal bezittingen telt bewust niet mee, ook als ze geld waard zijn. Een vrijstelling betekent dat u de bezitting niet, of alleen het deel boven een grens, in de aangifte opneemt. Bij een uitvaartverzekering werkt de grens anders: zie de tabel. De belangrijkste vrijstellingen voor 2026 staan in de tabel.

Bezitting Vrijgesteld in 2026 Let op
Contant geld en cadeaubonnen 672 euro, met fiscale partner 1.344 euro Alleen het deel boven de vrijstelling geeft u op.
Uitvaartverzekering (keert alleen uit bij overlijden) Verzekerd kapitaal tot 8.904 euro per verzekerde Ligt het kapitaal hoger, dan geeft u in beginsel de hele waarde op.
Verzekering die alleen uitkeert bij invaliditeit, ziekte of ongeval Volledig  
Groene beleggingen in een aangewezen groen fonds 26.715 euro, met fiscale partner 53.430 euro Vanaf 2027 daalt de vrijstelling sterk; zie verderop.
Bos, natuurterrein en de onbebouwde grond van een landgoed onder de Natuurschoonwet Volledig, als u de volle eigendom hebt (dus niet alleen het vruchtgebruik of de blote eigendom) Woningen en gebouwen op het landgoed tellen wel mee.
Niet-opeisbare vordering op de langstlevende ouder na een erfenis Volledig Extra voorwaarden als uw ouders niet getrouwd waren.


Die laatste regel vraagt om uitleg. Overlijdt een van uw ouders, dan krijgt de langstlevende ouder volgens de wet vaak alle bezittingen, en krijgen de kinderen een vordering die pas later opeisbaar is. Zolang die vordering niet opeisbaar is, telt zij niet mee in box 3 van de kinderen, en de bijbehorende schuld ook niet bij de ouder. Dat heet defiscalisering. Bij sommige testamentvormen werkt dat anders, dus laat dat nagaan als u een erfenis hebt ontvangen.

Welke schulden mag u aftrekken in box 3?

Schulden verlagen uw box 3-vermogen, maar niet allemaal en niet volledig (zie figuur 2). Onder meer deze schulden tellen mee: een persoonlijke lening of ander consumptief krediet, een negatief saldo op uw rekening, een lening voor uw beleggingen, een hypotheek op een tweede woning of verhuurd pand, een studieschuld en een schuld uit een schenking op papier. Bent u directeur-grootaandeelhouder (DGA) en staat u in de rekening-courant rood bij uw eigen bv, dan telt die schuld ook mee. Volgens de Belastingdienst hoeft u zo’n schuld niet op te geven als die het hele jaar 17.500 euro of minder was.

Deze schulden tellen niet mee: de hypotheek op uw eigen woning (die valt in box 1), schulden van uw onderneming, schulden tussen fiscale partners en tussen ouders en minderjarige kinderen, en verplichtingen die u al als persoonsgebonden aftrek opvoert (kosten die u van uw inkomen in box 1 aftrekt), zoals partneralimentatie. Ook belastingschulden tellen niet mee. Dat geldt voor de inkomstenbelasting die u nog moet betalen, maar ook voor buitenlandse belasting en voor belastingrente. Een uitzondering is erfbelasting: die schuld mag wel van uw vermogen af. Voor een aanslag die u niet meer vóór 1 januari kon betalen, geldt een aparte regeling (zie hieronder).

De schuldendrempel van 3.800 euro

Van uw schulden samen trekt u eerst een vast bedrag af: de schuldendrempel. In 2026 is die 3.800 euro, of 7.600 euro als u het hele jaar een fiscale partner hebt. Alleen wat daarboven uitkomt, mag van uw bezittingen af. Hebt u 9.000 euro schuld, dan telt dus 5.200 euro mee. Een gezamenlijke drempel krijgt u als uw partner de aangifte mede ondertekent.

Belastingschuld en betalen vóór 1 januari

Omdat een belastingschuld niet aftrekbaar is, kan het lonen om een verwachte aanslag vóór 1 januari te betalen: uw banktegoed is dan lager. Kreeg u de aanslag pas na 1 januari, terwijl u er op tijd om had gevraagd of aangifte had gedaan, dan mag u het bedrag volgens de Belastingdienst in drie gevallen toch van uw banktegoed aftrekken (maar niet tot onder nul). Dat geldt als u uiterlijk acht weken vóór het einde van het jaar om een voorlopige aanslag inkomstenbelasting hebt gevraagd, als u uiterlijk dertien weken vóór het einde van het jaar uw aangifte inkomstenbelasting hebt ingediend, of als u uiterlijk acht weken vóór het einde van het jaar een aangifte schenkbelasting hebt ingediend.
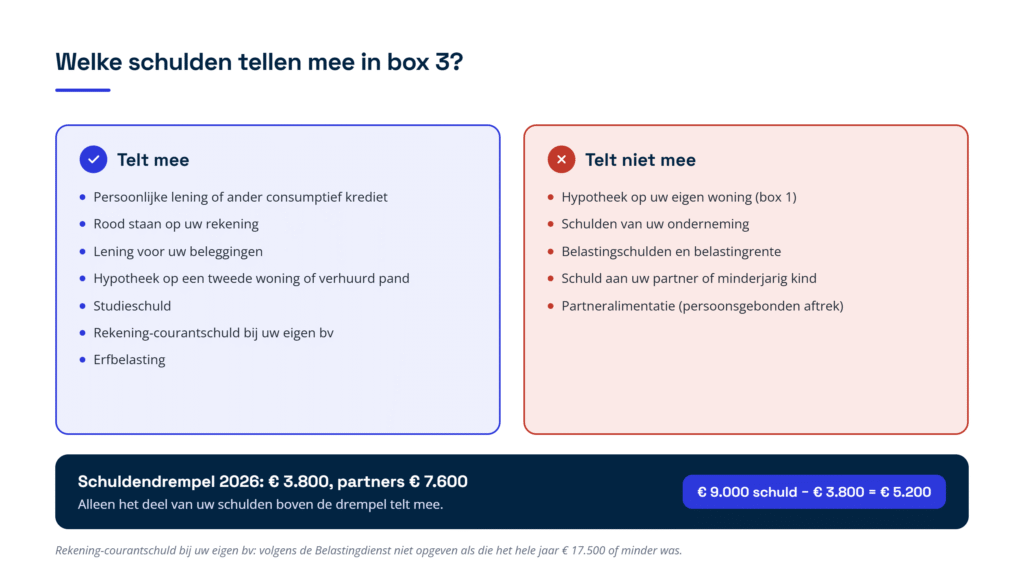
Figuur 2: welke schulden in box 3 meetellen en welke niet, met de schuldendrempel van 3.800 euro (partners 7.600 euro) in 2026.

Hoe zwaar telt elke soort vermogen in 2026?

Hebt u uw bezittingen en schulden op een rij, dan rekent de Belastingdienst met drie vaste rendementspercentages. Voor 2026 zijn dat 1,28 procent voor banktegoeden, 6,00 procent voor overige bezittingen en 2,70 procent voor schulden. Het percentage voor overige bezittingen staat vast. De percentages voor banktegoeden en schulden zijn nog voorlopig; de Belastingdienst stelt ze begin 2027 definitief vast.

Van uw vermogen blijft 59.357 euro onbelast: het heffingvrije vermogen. Met een fiscale partner is dat samen 118.714 euro. Over het deel van het veronderstelde rendement dat bij uw vermogen boven die grens hoort, betaalt u 36 procent belasting. Omdat banktegoeden met 1,28 procent worden belast en overige bezittingen met 6,00 procent, maakt het veel uit in welke groep een bezitting valt. Een vve-aandeel van 10.000 euro levert als banktegoed 128 euro rendement op; als overige bezitting zou dat 600 euro zijn.

Rekenvoorbeeld: zo stelt u uw box 3-vermogen samen

Stel dat u geen fiscale partner hebt. Op 1 januari 2026 hebt u de bezittingen en schulden uit de tabel. Bij elke post ziet u of hij meetelt en in welke groep (zie figuur 3 voor het totaalbeeld).

Post op 1 januari 2026 Waarde Hoe telt het mee?
Spaarrekening 60.000 euro Banktegoed
Uw aandeel in de vve van uw appartement 4.000 euro Banktegoed
Contant geld 1.000 euro Banktegoed voor 328 euro (boven de vrijstelling van 672 euro)
Aandelen en beleggingsfondsen 50.000 euro Overige bezitting
Crypto 6.000 euro Overige bezitting
Lening aan uw broer 10.000 euro Overige bezitting
Groene beleggingen 20.000 euro Vrijgesteld (onder 26.715 euro)
Uitvaartverzekering, verzekerd kapitaal 7.500 euro Vrijgesteld (onder 8.904 euro)
Auto voor eigen gebruik 25.000 euro Telt niet mee
Persoonlijke lening 9.000 euro Schuld, telt mee voor 5.200 euro (boven de drempel van 3.800 euro)
Nog te betalen inkomstenbelasting 2025 3.000 euro Telt niet mee (belastingschuld)


Stap 1: het veronderstelde rendement

Uw banktegoeden zijn samen 64.328 euro. Dat levert 1,28 procent op, afgerond 823 euro. Uw overige bezittingen zijn 66.000 euro; tegen 6,00 procent is dat 3.960 euro. Uw aftrekbare schuld van 5.200 euro levert 2,70 procent op, afgerond 140 euro. Het veronderstelde rendement is dus 823 plus 3.960 min 140, dus 4.643 euro.

Stap 2: uw grondslag boven het heffingvrije vermogen

Uw rendementsgrondslag is 64.328 plus 66.000 min 5.200, dus 125.128 euro. Daarvan is 59.357 euro heffingvrij, zodat 65.771 euro overblijft. Dat is 52,56 procent van uw rendementsgrondslag.

Stap 3: het belastbare inkomen en de belasting

Uw box 3-inkomen is 52,56 procent van 4.643 euro, afgerond 2.440 euro. Daarover betaalt u 36 procent, afgerond 878 euro box 3-belasting over 2026.

Wat dit voorbeeld laat zien

Van de 183.500 euro aan bezittingen in de tabel telt maar 130.328 euro mee. De auto, de groene beleggingen, de uitvaartverzekering en het grootste deel van het contante geld vallen weg, en de belastingschuld mag u niet aftrekken. Had u de groene beleggingen en de uitvaartverzekering toch opgegeven, dan was uw box 3-belasting hoger uitgevallen. Andersom: vergeet u de lening aan uw broer of de crypto, dan geeft u te weinig op en loopt u het risico op een correctie met boete. De percentages voor banktegoeden en schulden zijn nog voorlopig, dus de definitieve uitkomst kan iets afwijken.
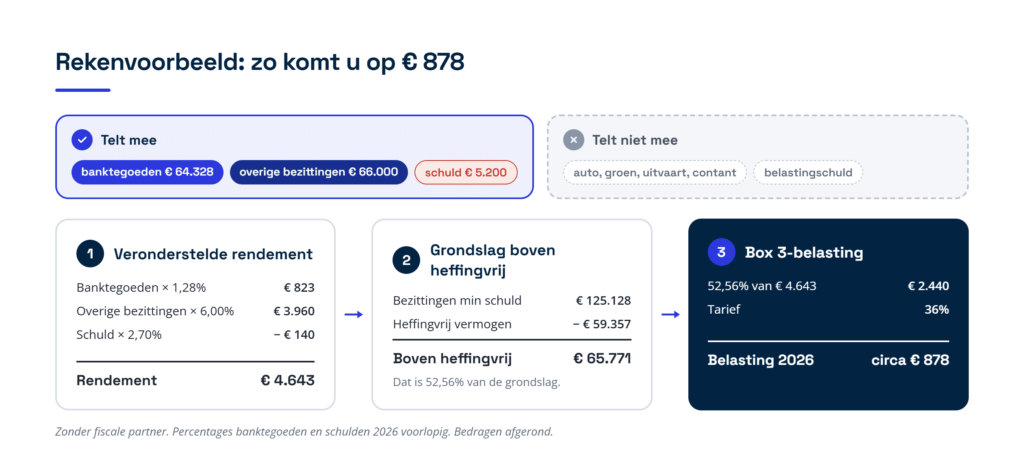
Figuur 3: het rekenvoorbeeld in drie stappen, van de posten die meetellen tot ongeveer 878 euro box 3-belasting over 2026.

Waar gaat het in de aangifte vaak mis?

De Belastingdienst vult veel gegevens vooraf in, zoals Nederlandse bankrekeningen en de WOZ-waarde van een tweede woning. Wat niet vooraf is ingevuld, moet u zelf aanvullen. Daar ontstaan de meeste fouten.

Buitenlandse rekeningen en crypto vergeten

Een rekening in het buitenland, een buitenlandse broker of een crypto-wallet ziet de Belastingdienst niet altijd vooraf. Toch moet u ze opgeven. Komt de Belastingdienst er later achter, dan kan hij een navorderingsaanslag opleggen: een extra aanslag achteraf over een jaar dat al was afgerond. Dat kan tot vijf jaar terug, en bij vermogen in het buitenland zelfs tot twaalf jaar terug. Daarbovenop komen belastingrente en vaak een boete. Bij box 3 is die boete in beginsel 75 procent van de te weinig betaalde belasting bij grove schuld en 150 procent bij opzet.

Familieleningen en schenkingen op papier

Hebt u geld uitgeleend aan een kind, broer of vriend, dan staat dat niet op een jaaroverzicht van de bank. Die vordering hoort wel in uw box 3-vermogen, en de schuld bij de lener. Bij een meerderjarig kind geeft u de vordering dus op; bij een minderjarig kind niet. Hetzelfde geldt voor een schenking op papier: wie ontvangt, geeft een vordering op, wie schenkt een schuld.

Een belastingschuld van het vermogen afgetrokken

Het ligt voor de hand om een openstaande aanslag als schuld op te geven, maar dat mag niet, behalve bij erfbelasting en in de drie gevallen die hierboven staan. De Belastingdienst corrigeert dat bij de aanslag.

Een vve-aandeel als overige bezitting opgegeven

Uw aandeel in de vve geldt sinds 2023 als banktegoed. Staat het bij overige bezittingen, dan rekent u met 6,00 procent in plaats van 1,28 procent en betaalt u al snel te veel.

Is uw werkelijke rendement lager? Dan kunt u dat aantonen

Het forfaitaire rendement is een aanname. Was uw werkelijke rendement in 2026 lager, dan kunt u dat in uw aangifte inkomstenbelasting over 2026 opgeven. U moet het werkelijke rendement dan zelf met stukken aantonen. De Belastingdienst belast dan het werkelijke rendement, en u betaalt nooit meer dan bij de forfaitaire berekening. Bij het werkelijke rendement tellen rente, dividend, huur en ook de waardestijging van uw bezittingen mee, ook als u niets hebt verkocht. Er geldt dan geen heffingvrij vermogen en kosten zijn in principe niet aftrekbaar, behalve de rente op uw box 3-schulden.

Gebruikt u uw tweede woning of vakantiehuis zelf, dan telt vanaf 2026 ook dat eigen gebruik mee als rendement. U kiest dan tussen de huur die u voor een vergelijkbare woning zou betalen en een vast percentage van de WOZ-waarde (5,06 procent), naar rato van het aantal dagen dat u de woning kon gebruiken. Of opgeven loont, hangt dus sterk af van uw beleggingen en van de koersontwikkeling in 2026.

Wat verandert er na 2026 aan het box 3-vermogen?

Volgens het Belastingplan 2026 daalt de vrijstelling voor groene beleggingen per 1 januari 2027 naar 200 euro per persoon (400 euro met een fiscale partner). Per 1 januari 2028 vervalt de vrijstelling helemaal. Hebt u nu groene beleggingen, dan telt de waarde vanaf 2027 dus vrijwel volledig mee als overige bezitting. De 20.000 euro aan groene beleggingen uit het rekenvoorbeeld telt in 2027 dan voor 19.800 euro mee, en vanaf 2028 helemaal (zie figuur 4).

Daarnaast wil het kabinet box 3 vervangen door een belasting op het werkelijke rendement. De Tweede Kamer nam dat wetsvoorstel in februari 2026 aan, maar de Eerste Kamer heeft de stemming aangehouden. Het kabinet heeft in september 2026 aangekondigd het voorstel aan te passen. De beoogde ingangsdatum is 1 januari 2028, maar die is nog niet zeker. Tot die tijd blijven de regels uit dit artikel gelden, met de bedragen van het betreffende jaar.
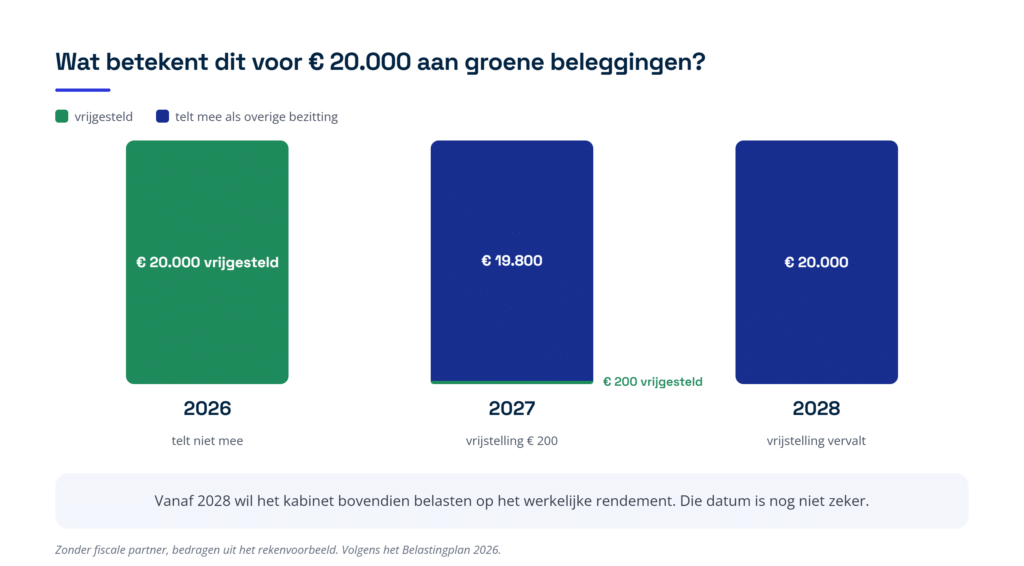
Figuur 4: wat er in 2026, 2027 en 2028 gebeurt met de 20.000 euro aan groene beleggingen uit het rekenvoorbeeld.

Praktische checklist: wat u moet regelen

  • Maak een overzicht per 1 januari. Zet al uw rekeningen, beleggingen, crypto, vorderingen en vastgoed op een rij met de waarde op 1 januari 2026, ook wat in het buitenland staat.
  • Haal eruit wat in box 1 of box 2 hoort. Uw eigen woning, uw ondernemingsvermogen, uw aandelen in uw eigen bv en geld dat u aan uw bv hebt uitgeleend, horen niet in box 3.
  • Kies de juiste groep. Controleer of uw vve-aandeel en geld bij de notaris als banktegoed staan, en beleggingen, crypto en vorderingen als overige bezitting.
  • Pas de vrijstellingen toe. Kijk na of u groene beleggingen, een uitvaartverzekering, contant geld of bos en natuur hebt waarvoor een vrijstelling geldt. Bij contant geld en groene beleggingen geeft u alleen het deel boven de grens op; ligt het verzekerde kapitaal van een uitvaartverzekering boven 8.904 euro, dan geeft u in beginsel de hele waarde op.
  • Schrap de belastingschulden. Openstaande aanslagen en belastingrente mag u niet als schuld opgeven, erfbelasting wel. Betaal een verwachte aanslag liefst vóór 1 januari; alleen in drie gevallen mag een te laat opgelegde aanslag van uw banktegoed af.
  • Reken met de schuldendrempel. Alleen het deel van uw schulden boven 3.800 euro telt mee, of boven 7.600 euro als u het hele jaar een fiscale partner hebt en uw partner de aangifte mede ondertekent.
  • Bewaar uw onderbouwing. Bewaar jaaroverzichten, leningsovereenkomsten en koersen per 1 januari. Die hebt u nodig bij vragen van de Belastingdienst en als u een lager werkelijk rendement wilt aantonen.

Veelgestelde vragen

Telt het geld op uw zakelijke rekening mee in box 3?

Nee. Het geld op de rekening van uw eenmanszaak hoort bij uw ondernemingsvermogen en valt in box 1. Het geld van uw bv is van de bv zelf. Wat u naar uw privérekening overmaakt en daar op 1 januari nog staat, telt wel mee in box 3.

Moet u crypto ook opgeven als u er niet meer bij kunt?

Ja. Volgens de Belastingdienst blijft crypto een bezitting, ook als u de toegang kwijt bent. U geeft de waarde op 1 januari op volgens de koers van het platform dat u gebruikt.

Mag u de hypotheek op uw vakantiehuis aftrekken?

Ja, een schuld voor een tweede woning telt in de regel mee in box 3, voor zover uw schulden samen boven de drempel van 3.800 euro uitkomen. De rente is daarbij niet apart aftrekbaar; het vaste rendementspercentage van 2,70 procent op schulden komt daarvoor in de plaats.

Telt een lening aan uw kind mee in uw box 3-vermogen?

Bij een meerderjarig kind wel: u geeft de vordering op als overige bezitting en uw kind de schuld. Bij een minderjarig kind geeft u de vordering sinds 2023 niet meer op. Een lening tussen fiscale partners telt ook niet mee.

Waarom mag u uw belastingaanslag niet als schuld opgeven?

De wet sluit belastingschulden uit, met uitzondering van erfbelasting. Betaal daarom een verwachte aanslag liefst vóór 1 januari, dan is uw banktegoed lager. Kreeg u de aanslag pas na 1 januari terwijl u er op tijd om had gevraagd, dan mag u het bedrag in drie gevallen toch van uw banktegoed aftrekken (zie ‘Belastingschuld en betalen vóór 1 januari’).

Verkoopt u in januari uw beleggingen, scheelt dat dan in box 3?

Niet voor dat jaar. Alleen de stand op 1 januari telt. Verkoopt u uw beleggingen op 2 januari 2026 en zet u het geld op een spaarrekening, dan tellen de beleggingen voor 2026 toch als overige bezitting. Het verschil ziet u pas in de aangifte over 2027.

Hoe Taxcount u kan helpen

Taxcount zet samen met u uw box 3-vermogen per 1 januari op een rij, haalt eruit wat in box 1 of box 2 hoort en past de vrijstellingen en de schuldendrempel goed toe. We kijken of elke post in de juiste groep staat, of u met een fiscale partner de verdeling slim kiest en of het loont om een lager werkelijk rendement op te geven. Hebt u in eerdere jaren iets vergeten op te geven, zoals een buitenlandse rekening of crypto, dan bespreken we hoe u dat het beste alsnog meldt. Wilt u weten of uw box 3-aangifte klopt? Neem contact op met Taxcount, dan beoordelen we uw situatie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. De bedragen en percentages gelden voor 2026; de percentages voor banktegoeden en schulden zijn nog voorlopig. Tarieven, vrijstellingen en drempels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd door een adviseur beoordelen.
Zie ook:

Box 3 verdelen tussen partners in 2026: zo benut u de vrije keuze in uw aangifte

Hebt u samen met uw partner spaargeld, beleggingen of een tweede woning? Dan vraagt de aangifte inkomstenbelasting u om dat vermogen over u beiden te verdelen. Veel partners kiezen zonder nadenken voor de helft ieder, of vullen niets in. Box 3 verdelen tussen partners lijkt een formaliteit, maar de keuze werkt door in uw heffingskortingen (vaste kortingen op uw belasting), uw verzamelinkomen (uw totale inkomen uit box 1, 2 en 3) en soms in uw toeslagen. In dit artikel leest u hoe de verdeling werkt, wanneer een andere verdeling geld oplevert en tot wanneer u een gemaakte keuze nog kunt herstellen.

Wat mag u met uw fiscale partner verdelen?

De belastingregels gaan ervan uit dat ieder zijn eigen inkomen en vermogen aangeeft. Voor fiscale partners maakt de wet een uitzondering voor een aantal gezamenlijke posten. Die mag u in de aangifte vrij over elkaar verdelen. Het gaat om de gezamenlijke grondslag sparen en beleggen (uw box 3-vermogen), de inkomsten en aftrekposten van de eigen woning, het inkomen uit aanmerkelijk belang (dividend of verkoopwinst uit een bv waarin u minstens 5 procent van de aandelen hebt) en de persoonsgebonden aftrek, zoals giften en specifieke zorgkosten. Ook de ingehouden dividendbelasting mag u verdelen.

Andere inkomsten horen altijd bij degene die ze ontvangt. Dat geldt voor loon, uitkering en pensioen, winst uit onderneming en het resultaat uit het beschikbaar stellen van bezittingen, bijvoorbeeld een pand dat u verhuurt aan de bv of de onderneming van uw partner. Die posten kunt u niet verschuiven, ook niet als u dat samen wilt.

U bent fiscale partners als u getrouwd bent of een geregistreerd partnerschap hebt. Woont u ongehuwd samen, dan bent u fiscale partners als u allebei meerderjarig bent, op hetzelfde adres staat ingeschreven en bijvoorbeeld een notarieel samenlevingscontract, een kind samen of samen een eigen woning hebt. Om te mogen verdelen moet u het hele kalenderjaar dezelfde fiscale partner zijn. Was u dat maar een deel van het jaar, bijvoorbeeld omdat u in de loop van 2026 bent gaan samenwonen, dan mag u er samen voor kiezen om toch het hele jaar als partners te gelden. Die keuze maakt u in de aangifte. Is uw partner in de loop van het jaar overleden, dan kunt u dezelfde keuze maken samen met degene die de erfgenamen vertegenwoordigt.

Hoe werkt box 3 verdelen tussen partners in 2026?

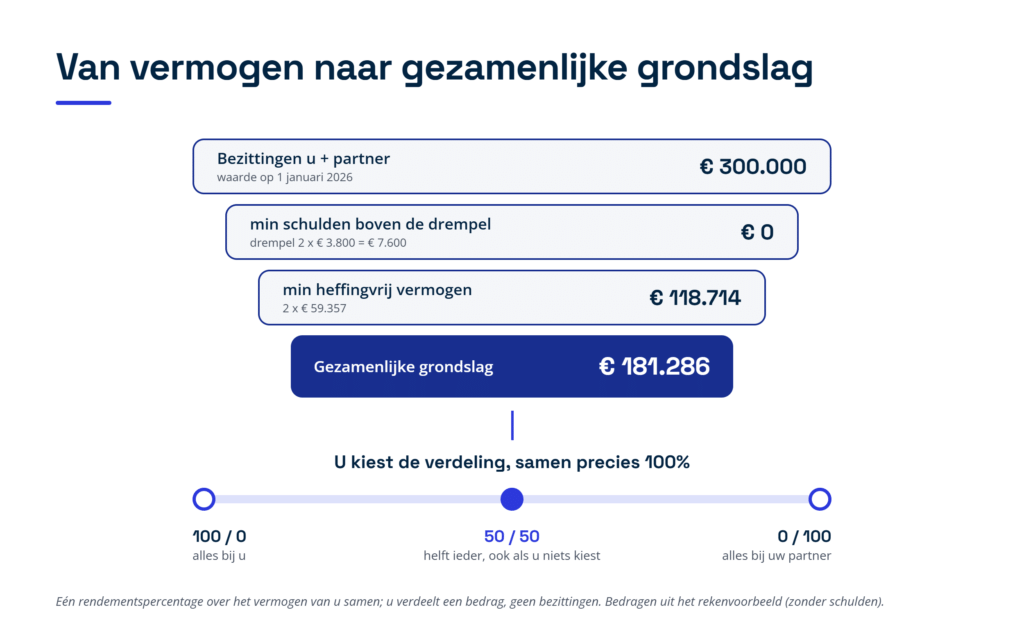
De Belastingdienst telt eerst het box 3-vermogen van u beiden bij elkaar op. Dat is de waarde op 1 januari 2026 van uw spaargeld, beleggingen, tweede woning, uitgeleend geld en andere bezittingen, min uw schulden. Op die schulden gaat eerst een drempel af van 3.800 euro per persoon, dus 7.600 euro voor u samen. Van het vermogen dat overblijft, gaat het heffingvrije vermogen af, het deel waarover u geen box 3-belasting betaalt: 59.357 euro per persoon, dus 118.714 euro voor partners samen. Wat dan resteert, is de gezamenlijke grondslag sparen en beleggen. Die grondslag verdeelt u (zie figuur 1).

U mag elke verhouding kiezen: de helft ieder, 70 en 30 procent, of alles bij één van u. De enige voorwaarde is dat u samen precies 100 procent aangeeft. De keuze maakt u ieder jaar opnieuw, dus u bent niet gebonden aan wat u vorig jaar deed. Verdeelt u de grondslag, dan moet uw partner uw aangifte ook ondertekenen; doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

  Figuur 1: van het vermogen van u beiden naar de gezamenlijke grondslag die u samen vrij verdeelt (bedragen uit het rekenvoorbeeld, 2026).
Belangrijk om te weten: u verdeelt een bedrag, niet afzonderlijke bezittingen. Het voordeel uit sparen en beleggen wordt berekend met één rendementspercentage over het vermogen van u samen. In 2026 rekent de Belastingdienst voorlopig met 1,28 procent voor spaargeld, 6,00 procent voor beleggingen en andere bezittingen en 2,70 procent voor schulden. Het percentage voor spaargeld wordt begin 2027 definitief vastgesteld. U kunt dus niet de aandelen bij de ene partner zetten en het spaargeld bij de andere om zo een lager percentage te krijgen. Blijft uw vermogen na aftrek van schulden onder de 118.714 euro, dan betaalt u geen box 3-belasting. De aangifte vraagt u meestal toch om het vermogen te verdelen, omdat de Belastingdienst die verdeling doorgeeft aan instanties die naar uw vermogen kijken, zoals Dienst Toeslagen en het CAK (het Centraal Administratiekantoor, dat de eigen bijdrage voor zorg en ondersteuning int). Dat is vooral van belang als u maar een deel van het jaar partners was.

Wat gebeurt er als u geen keuze maakt?

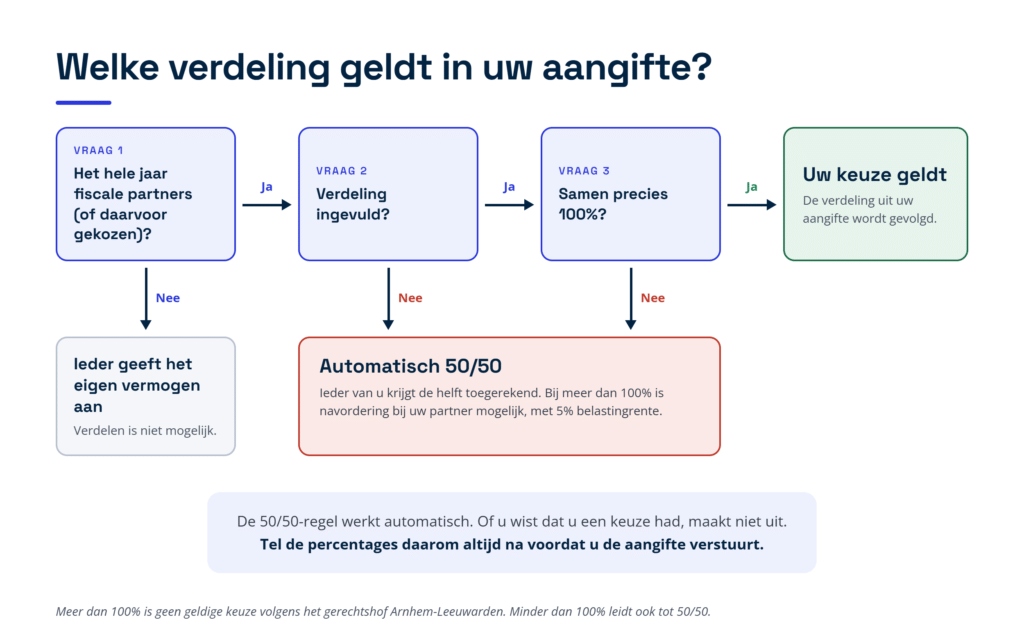
Kiest u geen verdeling, dan rekent de Belastingdienst ieder van u automatisch de helft toe. Dat heet het wettelijk vermoeden van 50/50. Komt u samen boven de 100 procent uit, dan is dat volgens het gerechtshof Arnhem-Leeuwarden geen geldige keuze. Dan geldt de helft-helft-regel en mag de inspecteur (de ambtenaar die uw aangifte beoordeelt) bij de andere partner navorderen, dus alsnog belasting heffen. Vult u samen minder dan 100 procent in, dan gaat de Belastingdienst ook uit van 50/50. Figuur 2 laat in drie vragen zien welke verdeling in uw aangifte geldt.

De 50/50-regel werkt automatisch. Of u wist dat u een keuze had, maakt niet uit. Dat oordeelde het gerechtshof Den Haag in een zaak over inkomen uit aanmerkelijk belang; de Hoge Raad liet die uitspraak in 2025 zonder inhoudelijke motivering in stand. Leidt een navordering tot extra belasting, dan rekent de Belastingdienst daarover belastingrente, een vergoeding voor de late betaling, van 5 procent per jaar. Een boete komt er alleen bij als de inspecteur aantoont dat u opzettelijk of grof nalatig een onjuiste aangifte hebt gedaan.

Figuur 2: welke verdeling geldt in uw aangifte? Zonder geldige keuze rekent de Belastingdienst met 50/50.

Levert een andere verdeling u voordeel op?

Box 3 kent één vast tarief: 36 procent over het voordeel uit sparen en beleggen. Omdat ook het heffingvrije vermogen en de schuldendrempel van u beiden altijd al samen worden afgetrokken, verandert de verdeling niets aan de box 3-belasting zelf. Toch kan een andere verdeling u per saldo honderden euro’s per jaar schelen, en soms meer dan duizend. Dat komt door de manier waarop het box 3-inkomen doorwerkt in andere onderdelen van uw aangifte.

De algemene heffingskorting en de ouderenkorting

Heffingskortingen zijn vaste kortingen op de belasting die u moet betalen. Twee daarvan worden kleiner als uw verzamelinkomen stijgt. Uw verzamelinkomen is het totaal van uw inkomen in box 1, box 2 en box 3. De algemene heffingskorting is in 2026 maximaal 3.115 euro en daalt met 6,398 procent van het verzamelinkomen boven 29.736 euro, tot zij bij 78.426 euro op nul staat. Hebt u het hele jaar de AOW-leeftijd, dan is zij maximaal 1.556 euro en daalt zij met 3,195 procent. De ouderenkorting voor wie de AOW-leeftijd heeft (de leeftijd waarop u een uitkering op grond van de Algemene Ouderdomswet krijgt) is 2.067 euro en daalt met 15 procent van het verzamelinkomen boven 46.002 euro, tot zij bij 59.782 euro is verdwenen.

Zit één van u in zo’n afbouwzone en de ander niet, dan kost elke euro box 3-inkomen bij die partner extra. Rekent u het box 3-inkomen toe aan de partner die onder de grens blijft, of aan de partner van wie de korting al op nul staat, dan voorkomt u dat verlies.

Een partner zonder eigen inkomen

Heeft uw partner geen of weinig eigen inkomen, dan kan hij of zij de heffingskortingen vaak niet benutten. Wie is geboren vóór 1963 kan de algemene heffingskorting in dat geval (deels) uitbetaald krijgen, als u meer dan een half jaar dezelfde partner had en de andere partner genoeg belasting betaalt. Voor jongere partners vervalt het onbenutte deel gewoon. Krijgt zo’n partner box 3-inkomen toegerekend, dan kan een deel van de heffingskortingen alsnog worden verrekend met de box 3-belasting. Het gaat om het deel van de korting dat voor de inkomstenbelasting bedoeld is: in 2026 ongeveer 706 euro van de algemene heffingskorting van 3.115 euro. Het rekenvoorbeeld hieronder laat zien wat dat oplevert.

Buitenlandse bronbelasting, groene beleggingen en persoonsgebonden aftrek

Belegt u in het buitenland, dan is daar vaak al bronbelasting op dividend of rente ingehouden. Die buitenlandse belasting kan alleen worden verrekend met Nederlandse belasting op dat inkomen bij dezelfde partner, dus de verdeling kan bepalen of u alles terugziet. Nederlandse dividendbelasting mag u ook verdelen, maar die krijgt u bij de aanslag hoe dan ook terug als zij hoger is dan wat u verschuldigd bent. De korting voor groene beleggingen (een kleine korting voor wie in erkende groenfondsen belegt) volgt de verhouding die u voor de box 3-grondslag kiest. En aftrekposten zoals giften en zorgkosten worden eerst verrekend met box 1 en daarna met box 3, dus de verdeling van box 3 kan bepalen of een aftrekpost bij een partner met weinig box 1-inkomen nog effect heeft.

Toeslagen en andere inkomensafhankelijke regelingen

Voor toeslagen tellen het inkomen en het vermogen van u en uw toeslagpartner (de partner met wie u voor de toeslagen samen telt) meestal samen, zodat de verdeling daar weinig uitmaakt. Dat ligt anders als u maar een deel van het jaar toeslagpartners was, bijvoorbeeld omdat u in 2026 bent gaan samenwonen of uit elkaar bent gegaan. Dan geldt voor de maanden zonder partner de vermogensgrens voor één persoon, en die is lager. Kiest u bij de belasting voor het hele jaar partnerschap, verdeel het vermogen dan zo dat de partner met toeslag onder die grens blijft. Komt die partner erboven, dan moet hij of zij de toeslag over die maanden terugbetalen.

Is het bij de huurtoeslag toch misgegaan en bent u te laat voor bezwaar tegen de belastingaanslag, dan kunt u Dienst Toeslagen vragen om het vermogen anders te verdelen. Dienst Toeslagen kiest dan zelf de verdeling waarbij u de huurtoeslag houdt; uw belastingaanslag verandert niet. Dat kan tot vijf jaar na het einde van het jaar waarover de toeslag ging, voor toeslagen vanaf 2021. Voor de zorgtoeslag en het kindgebonden budget bestaat die mogelijkheid niet; daar helpt alleen een aangepaste verdeling in uw belastingaangifte, zolang dat nog kan.

Rekenvoorbeeld: welke verdeling is voor u het voordeligst?

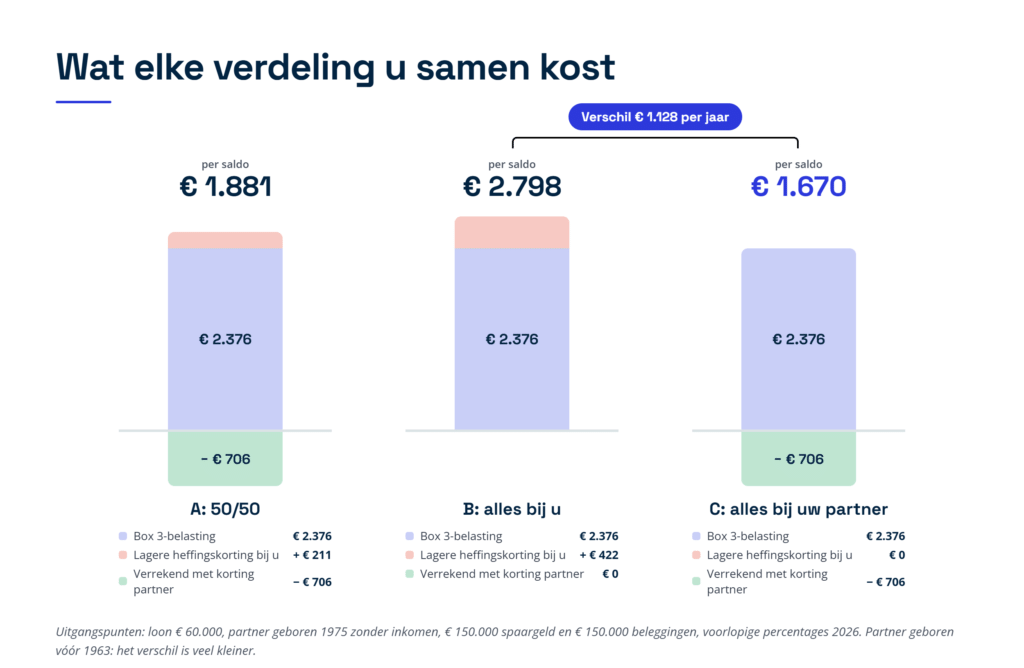
Stel dat u 50 jaar bent en een loon hebt van 60.000 euro. Uw partner is geboren in 1975 en heeft geen eigen inkomen. U bent het hele jaar 2026 fiscale partners en hebt op 1 januari 2026 samen 150.000 euro spaargeld en 150.000 euro aan beleggingen, zonder schulden. U vergelijkt drie verdelingen; figuur 3 onder dit voorbeeld zet de uitkomsten naast elkaar.

De box 3-berekening voor u samen

Het rendement op uw spaargeld is 1,28 procent van 150.000 euro, dus 1.920 euro. Op de beleggingen is dat 6,00 procent van 150.000 euro, dus 9.000 euro. Samen is dat 10.920 euro op een vermogen van 300.000 euro, een rendementspercentage van 3,64 procent. Na aftrek van tweemaal het heffingvrije vermogen blijft een grondslag over van 181.286 euro. Het voordeel uit sparen en beleggen is 3,64 procent daarvan: afgerond 6.599 euro. De box 3-belasting is 36 procent daarvan, afgerond 2.376 euro. Dat bedrag is in alle drie de verdelingen gelijk. Wat u per saldo kwijt bent, is die box 3-belasting plus het verlies aan heffingskorting bij u, min het deel van de heffingskorting dat uw partner dankzij het box 3-inkomen wél kan gebruiken.

Scenario A: u verdeelt de grondslag 50/50

Ieder krijgt ongeveer 3.300 euro box 3-inkomen (samen 6.599 euro) en 1.188 euro box 3-belasting. Uw verzamelinkomen stijgt daardoor, waardoor uw algemene heffingskorting 211 euro lager uitvalt. Uw partner kan ongeveer 706 euro van de eigen algemene heffingskorting verrekenen met de box 3-belasting en betaalt dus 482 euro. Per saldo bent u samen 1.881 euro kwijt.

Scenario B: alles bij u

U betaalt de volledige 2.376 euro box 3-belasting en uw algemene heffingskorting daalt met 422 euro. Uw partner heeft geen inkomen en dus niets om de heffingskorting mee te verrekenen. Per saldo bent u samen 2.798 euro kwijt.

Scenario C: alles bij uw partner

Uw partner krijgt 6.599 euro box 3-inkomen en 2.376 euro box 3-belasting. Daarvan wordt ongeveer 706 euro verrekend met de algemene heffingskorting, zodat 1.670 euro overblijft. Uw eigen heffingskorting blijft ongemoeid, en het verzamelinkomen van uw partner blijft ruim onder de 29.736 euro. Per saldo bent u samen 1.670 euro kwijt.

Wat dit voorbeeld laat zien

De box 3-belasting is in alle scenario’s even hoog, maar het verschil tussen de duurste en de goedkoopste verdeling is 1.128 euro per jaar. Ten opzichte van de automatische 50/50-verdeling scheelt scenario C nog 211 euro. Het voorbeeld gaat uit van één jaar en van de voorlopige percentages voor 2026. Is uw partner geboren vóór 1963, dan kan de algemene heffingskorting in scenario B (deels) worden uitbetaald, mits aan de voorwaarden daarvoor is voldaan, en wordt het verschil kleiner. Hebt u kinderen, toeslagen of een AOW-uitkering, dan kan de beste verdeling er weer anders uitzien. Reken daarom altijd uw eigen situatie door.

Figuur 3: wat elke verdeling u samen per saldo kost in het rekenvoorbeeld (2026). Is uw partner geboren vóór 1963, dan kan het verschil kleiner zijn.

Tot wanneer kunt u de verdeling nog aanpassen?

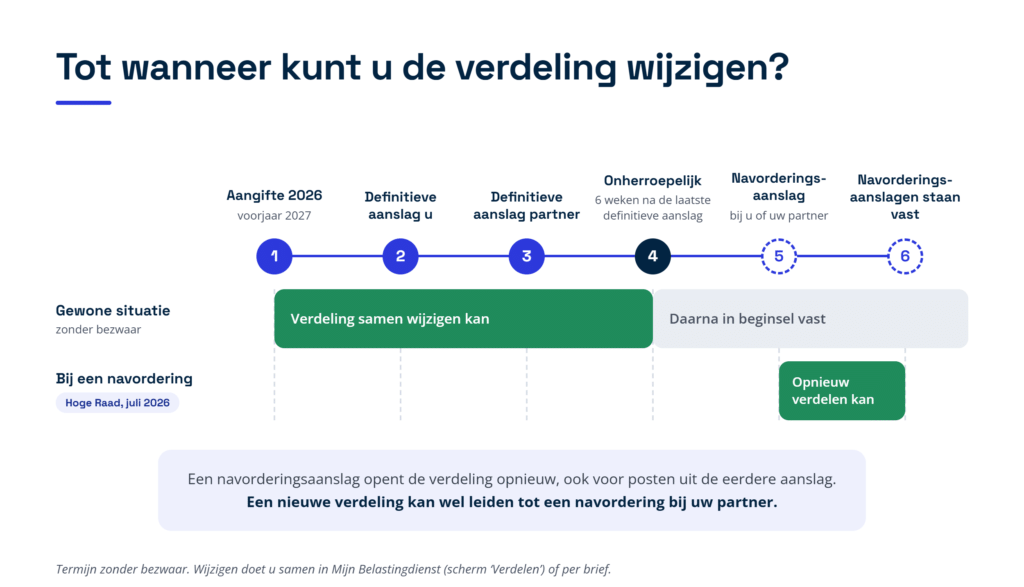
U kunt de verdeling samen wijzigen zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Onherroepelijk betekent dat er geen bezwaar of beroep meer mogelijk is. Maakt u geen van beiden bezwaar, dan is dat zes weken na de datum van de laatste definitieve aanslag van u beiden (zie figuur 4). U past de verdeling aan in Mijn Belastingdienst: open de verzonden aangifte, ga naar het scherm ‘Verdelen’ en verstuur de aangifte opnieuw. U kunt ook een brief sturen. Doe dit samen, want de wijziging moet van u beiden komen. Dat geldt ook als u inmiddels uit elkaar bent: over een jaar waarvan de aanslagen nog openstaan, kunt u de verdeling met uw toenmalige partner nog samen aanpassen.

Staan de aanslagen van u allebei vast, dan is de verdeling in beginsel definitief. Er zijn een paar uitzonderingen. De belangrijkste: legt de Belastingdienst later een navorderingsaanslag op, dus een aanslag waarmee alsnog extra belasting wordt geheven, dan mag u de verdeling opnieuw kiezen zolang die navorderingsaanslagen niet vaststaan. Dat geldt ook voor posten die al in de eerdere, vaststaande aanslag zaten. De Hoge Raad heeft dat in juli 2026 bevestigd, waarna de Belastingdienst zijn andersluidende standpunt heeft ingetrokken. Een nieuwe verdeling kan er wel toe leiden dat uw partner op zijn of haar beurt een navorderingsaanslag krijgt. Werd een aanslag pas onherroepelijk door een uitspraak van de Hoge Raad, dan kunt u de verdeling nog tot zes weken na die uitspraak wijzigen.

Figuur 4: tot wanneer u de verdeling samen kunt wijzigen, in de gewone situatie en bij een navorderingsaanslag.

Hebt u voor eerdere jaren uw werkelijke rendement opgegeven om minder box 3-belasting te betalen? Dan rekent de Belastingdienst met de verdeling uit uw oorspronkelijke aangifte. Ook die verdeling kunt u alleen aanpassen binnen zes weken na de datum van de laatste definitieve aanslag van u beiden. Een latere verminderingsbeschikking (de brief waarin de Belastingdienst uw aanslag verlaagt) opent die termijn niet opnieuw. Voor 2017 tot en met 2020 kan een nieuwe verdeling alleen per brief. Omdat de aanslagen over die jaren meestal al lang vaststaan, is aanpassen in de praktijk vaak niet meer mogelijk.

Verandert de verdeling van box 3 na 2026?

Het kabinet wil box 3 per 1 januari 2028 vervangen door een heffing over het werkelijke rendement. De Tweede Kamer heeft dat wetsvoorstel in februari 2026 aangenomen; de Eerste Kamer moet het nog behandelen en het kabinet onderzoekt aanpassingen. Hoe de verdeling tussen partners er in dat nieuwe stelsel uitziet, staat dus nog niet vast. Voor de aangiften over 2026 en 2027 gelden de regels uit dit artikel, met de bedragen van dat jaar.

Praktische checklist: wat u moet regelen

  • Stel uw partnerschap vast. Ga na of u het hele jaar 2026 fiscale partners was. Was dat maar een deel van het jaar, bespreek dan of u samen kiest voor het hele jaar.
  • Tel uw vermogen samen. Zet bezittingen en schulden van u beiden per 1 januari 2026 op een rij en trek de schuldendrempel en het heffingvrije vermogen van 118.714 euro af.
  • Reken minstens drie verdelingen door. Vergelijk 50/50 met alles bij de ene en alles bij de andere partner. Kijk naar de heffingskortingen, de ouderenkorting en buitenlandse bronbelasting, niet alleen naar de box 3-belasting.
  • Check de toeslagen. Was u maar een deel van het jaar toeslagpartners, verdeel het vermogen dan zo dat de partner met toeslag onder de vermogensgrens voor één persoon blijft.
  • Vul samen precies 100 procent in. Komt u daar boven of onder uit, dan loopt u het risico dat de Belastingdienst met 50/50 rekent.
  • Onderteken allebei. Bij een verdeling ondertekent uw partner uw aangifte mee, en u de zijne of hare.
  • Bewaak de termijn. Controleer de aanslagen zodra ze binnenkomen. Wilt u de verdeling wijzigen, doe dat dan uiterlijk zes weken na de datum van de laatste definitieve aanslag van u beiden.
  • Let op bij een navordering. Krijgt u of uw partner een navorderingsaanslag, kijk dan opnieuw naar de verdeling, want u mag die zolang die aanslagen niet vaststaan samen opnieuw kiezen.

Veelgestelde vragen

Betaalt u minder box 3-belasting met een andere verdeling?

Nee, de box 3-belasting zelf blijft gelijk, omdat er één vast tarief geldt en het heffingvrije vermogen van u beiden altijd wordt afgetrokken. Het voordeel zit in de heffingskortingen, de buitenlandse bronbelasting en soms de toeslagen. In ons rekenvoorbeeld scheelt de beste verdeling ruim 1.100 euro per jaar ten opzichte van de slechtste.

Wat gebeurt er als u samen meer of minder dan 100 procent invult?

Boven de 100 procent is er volgens het gerechtshof Arnhem-Leeuwarden geen geldige verdeling, en ook bij minder dan 100 procent rekent de Belastingdienst ieder van u de helft toe. Dat kan ook achteraf gebeuren via een navorderingsaanslag bij uw partner. Tel de percentages daarom altijd na voordat u de aangifte verstuurt.

Kunt u de verdeling nog aanpassen nadat u de aanslag hebt ontvangen?

Ja, zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Zonder bezwaar is dat zes weken na de datum van de laatste definitieve aanslag van u beiden. U wijzigt de verdeling samen in Mijn Belastingdienst of met een brief.

Mag u uw beleggingen bij de ene partner zetten en uw spaargeld bij de andere?

Nee. U verdeelt één gezamenlijk bedrag, en het rendementspercentage wordt berekend over het vermogen van u samen. Wie welke bezitting op zijn naam heeft, maakt voor de box 3-berekening niet uit.

Moet uw partner de aangifte ook ondertekenen?

Ja. Verdeelt u de grondslag sparen en beleggen, dan ondertekent uw partner uw aangifte mee. Doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.

Wat als u maar een deel van 2026 fiscale partners was?

Dan mag u alleen verdelen als u samen kiest om het hele jaar als fiscale partners te gelden. Doet u dat niet, dan geeft ieder zijn eigen vermogen aan. Let bij een deeljaar extra op de toeslagen, want daar geldt voor de maanden zonder partner de lagere vermogensgrens voor één persoon.

Hoe Taxcount u kan helpen

De beste verdeling van box 3 hangt af van uw inkomens, leeftijden, heffingskortingen en toeslagen, en die verschillen per huishouden. Taxcount rekent de verschillende verdelingen voor u door, kiest de verhouding die u samen het meeste oplevert en verwerkt die correct in beide aangiften. Ook als u werkelijk rendement opgeeft of een navorderingsaanslag krijgt, kijken wij of een nieuwe verdeling voordeel geeft.

Hebt u de aangifte al verstuurd en twijfelt u over de verdeling? Wacht dan niet tot de termijn verstreken is. Neem contact op met Taxcount en laat uw aangifte en uw aanslagen beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; het rendementspercentage voor spaargeld over 2026 is nog voorlopig. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.

Zie ook:

Box 1, 2 en 3: zo werkt het boxenstelsel van de inkomstenbelasting

Betaal je belasting over je loon, je winst, dividend uit je bv of je spaargeld? Dan krijg je te maken met het boxenstelsel: de indeling van de inkomstenbelasting in box 1, 2 en 3. Elke box heeft een eigen tarief en eigen regels, en de wet bepaalt in welke box een inkomen of vermogen thuishoort. Die indeling is niet vrijblijvend, want een fout in de boxindeling leidt tot een onjuiste aangifte, navordering en belastingrente. In box 3 is er sinds de rechtspraak van de Hoge Raad bovendien een extra route: je mag aantonen dat je werkelijke opbrengst lager was dan het bedrag waarover je belasting betaalt. In dit artikel lees je wat in elke box valt, welke tarieven in 2026 gelden, hoe de rangorde werkt, wat de tegenbewijsregeling in box 3 voor je betekent en wat je praktisch moet regelen.

Kort gezegd: box 1 belast je inkomen uit werk en woning tegen een oplopend tarief tot 49,50%. Box 2 belast dividend en verkoopwinst uit een belang van 5% of meer in een bv, tegen 24,5% of 31%. Box 3 belast je spaargeld en beleggingen via een vast rendement, tegen 36%. Dat is het verschil tussen box 1, 2 en 3 in één alinea; hieronder lees je per box de details voor 2026.

Wat is het boxenstelsel?

De inkomstenbelasting werkt met een gesloten boxenstelsel. Dat betekent dat al je inkomen en vermogen wordt ingedeeld in drie groepen: box 1 (werk en woning), box 2 (aanmerkelijk belang) en box 3 (sparen en beleggen). Elke box heeft een eigen manier van rekenen en een eigen tarief. De belasting van de drie boxen wordt daarna bij elkaar opgeteld, en van dat totaal gaan je heffingskortingen af.

Gesloten betekent ook dat je niet vrij tussen de boxen kunt schuiven. Een verlies in de ene box mag je in principe niet aftrekken van winst in een andere box, en een inkomen dat in box 1 hoort, kun je niet in box 3 laten vallen omdat dat tarief lager is. De onderstaande tabel geeft in het kort weer wat er in elke box valt en welk tarief in 2026 geldt. Figuur 1 zet daaronder de drie boxen, de tarieven van 2026 en de rangorde nog eens naast elkaar.

Box Wat valt hierin? Tarief 2026
Box 1: werk en woning Winst uit onderneming, loon, resultaat uit overige werkzaamheden, pensioen en uitkeringen, en het saldo van de eigen woning 35,75%, 37,56% en 49,50% (oplopend)
Box 2: aanmerkelijk belang Dividend en verkoopwinst uit een belang van 5% of meer in een bv of nv 24,5% tot en met 68.843 euro, daarboven 31%
Box 3: sparen en beleggen Spaargeld, beleggingen, een tweede woning, vorderingen en crypto 36% over het rendement, boven een heffingvrij vermogen van 59.357 euro

Figuur 1: Het boxenstelsel in 2026: wat in elke box valt, welk tarief geldt en hoe de rangorde box 1, box 2 en box 3 werkt.


Box 1: werk en woning

In box 1 valt je actieve inkomen. Denk aan winst uit onderneming, loon uit dienstbetrekking, pensioen en uitkeringen. Ook bijverdiensten die geen onderneming en geen loon zijn vallen hier, in de wet resultaat uit overige werkzaamheden genoemd. Je eigen woning hoort er eveneens bij: je telt een vast percentage van de WOZ-waarde bij je inkomen op, het eigenwoningforfait, en trekt de hypotheekrente ervan af. Box 1 heeft een oplopend tarief, ook wel progressief tarief genoemd: over een hoger inkomen betaal je een hoger percentage. In het tarief van de eerste schijf zitten ook de premies volksverzekeringen (AOW, Anw en Wlz) verwerkt.

Voor wie de AOW-leeftijd in 2026 nog niet heeft bereikt, geldt 35,75% over de eerste 38.883 euro, daarna 37,56% tot en met 78.426 euro en 49,50% over het meerdere. Heb je de AOW-leeftijd wel bereikt, dan betaal je over die eerste schijf 17,85%, omdat je geen AOW-premie meer betaalt. Ben je geboren voor 1 januari 1946, dan loopt je eerste schijf door tot 41.123 euro.

Aftrekposten in box 1 tellen niet altijd tegen je hoogste tarief mee. Voor de ondernemersaftrek, de MKB-winstvrijstelling, de vrijstelling voor vermogen dat je aan je eigen bv ter beschikking stelt, de aftrekbare kosten van de eigen woning en de persoonsgebonden aftrek (zoals zorgkosten, giften en alimentatie) geldt in 2026 een maximaal aftrektarief van 37,56%. Verdien je meer dan 78.426 euro, dan levert een euro aftrek je dus geen 49,50% op, maar 37,56%.

Box 2: aanmerkelijk belang

Box 2 is de box voor de grootaandeelhouder. Je valt hierin als je, samen met je fiscale partner, een belang van 5% of meer hebt in een bv of nv. Dat heet een aanmerkelijk belang. Het dividend dat je uit je bv haalt en de winst die je maakt bij verkoop van je aandelen worden in box 2 belast.

In 2026 kent box 2 twee schijven: 24,5% over de eerste 68.843 euro en 31% over het meerdere. Over inkomen in box 2 betaal je geen premies volksverzekeringen. Heb je een fiscale partner, dan kun je het box 2-inkomen onderling verdelen. Zo benut je de lage schijf twee keer, samen dus tot en met 137.686 euro. Voor een directeur-grootaandeelhouder grijpen box 1 en box 2 op elkaar in via het gebruikelijk loon en de afweging tussen loon en dividend. Die afweging vraagt altijd een berekening voor je eigen situatie.

Box 3: sparen en beleggen

In box 3 valt je privévermogen dat niet al in box 1 of box 2 wordt belast: spaargeld, beleggingen, een tweede woning, vorderingen en crypto. Welke bezittingen en schulden precies meetellen, lees je in ons artikel over box 3-vermogen samenstellen. Box 3 is de box die de afgelopen jaren het meest is veranderd, en die verandering is nog niet klaar.

Hoe wordt je box 3-inkomen in 2026 berekend?

Box 3 belast niet je werkelijke opbrengst, maar een forfaitair rendement: een percentage dat de wet vooraf vaststelt. Dat percentage verschilt per soort vermogen. Over het zo berekende rendement betaal je 36% inkomstenbelasting. Peildatum is 1 januari van het belastingjaar: je vermogen op die datum bepaalt de heffing over het hele jaar. Je betaalt pas belasting boven het heffingvrije vermogen van 59.357 euro per persoon, of 118.714 euro voor fiscale partners samen.

Soort vermogen (2026) Forfaitair rendement
Banktegoeden, spaargeld en contant geld 1,28% (voorlopig percentage)
Overige bezittingen, zoals beleggingen en een tweede woning 6,00%
Schulden (aftrekbaar van je rendement) 2,70%

Let op het woord voorlopig bij de banktegoeden. Dit percentage wordt pas na afloop van 2026 definitief vastgesteld op basis van de werkelijke spaarrente. Voor je voorlopige aanslag 2026 rekent de Belastingdienst met 1,28%.

Wat als je werkelijke opbrengst lager was?

Dan mag je dat aantonen, en betaal je over je werkelijke rendement in plaats van over het forfait. Dit heet de tegenbewijsregeling. De achtergrond is een reeks uitspraken van de Hoge Raad. In het Kerstarrest van 24 december 2021 oordeelde de Hoge Raad dat het toenmalige box 3-stelsel in strijd was met het discriminatieverbod en het eigendomsrecht voor wie een lager werkelijk rendement had dan het forfait. Op 6 juni 2024 besliste de Hoge Raad dat ook de opvolgende regelingen dat probleem niet oplossen voor wie meer heeft dan alleen spaargeld. Voor spaarders klopt het forfait redelijk, maar bij beleggingen en vastgoed wordt een succesvolle en een ongelukkige belegger nog altijd gelijk behandeld.

Belangrijk is dat dit oordeel ook geldt voor het stelsel dat vanaf 2023 loopt, en dus ook voor 2026. Tegenbewijs is daarmee geen uitzondering voor oude jaren, maar een structurele mogelijkheid zolang het forfaitaire stelsel bestaat. Het kabinet wil overstappen op een heffing over het werkelijke rendement. De Tweede Kamer nam dat wetsvoorstel op 12 februari 2026 aan; de beoogde ingangsdatum is 1 januari 2028, maar die staat nog niet definitief vast.

Wat telt mee als werkelijk rendement?

De Hoge Raad heeft daar vaste rekenregels voor gegeven, en die vallen vaak anders uit dan mensen verwachten. Meegerekend worden je directe opbrengsten (rente, dividend en huur) en de waardestijging of waardedaling van je bezittingen, ook als je niets hebt verkocht. Die ongerealiseerde waardestijging maakt je werkelijke rendement dus juist hoger.

Niet meegerekend worden je kosten, met een belangrijke uitzondering: de rente over je box 3-schulden mag je wel aftrekken. Ook de drempel voor schulden blijft hier buiten beschouwing, zodat al je box 3-rente meetelt. Over die kostenaftrek loopt nog discussie: de advocaat-generaal bij de Hoge Raad vindt dat ook andere kosten, zoals verbeteringskosten, aftrekbaar zouden moeten zijn, dus houd rekening met nieuwe procedures. Er wordt niet gecorrigeerd voor inflatie, je kijkt naar je hele box 3-vermogen zonder het heffingvrije vermogen eraf te halen, en je rekent per jaar. Een slecht beleggingsjaar kun je dus niet verrekenen met een goed jaar. Heb je een fiscale partner, dan volgt jouw deel van het werkelijke rendement je aandeel in de gezamenlijke grondslag. Figuur 2 zet naast elkaar wat wel en wat niet meetelt bij je werkelijke rendement.

Figuur 2: Werkelijk rendement in box 3: wat wel en wat niet meetelt volgens de rekenregels van de Hoge Raad.

Een tweede woning of ander vastgoed in box 3

Voor vastgoed gelden aanvullende regels uit vier uitspraken van de Hoge Raad van 20 december 2024. Gebruik je de woning zelf, dan levert dat eigen gebruik voor het werkelijke rendement geen voordeel op: het wordt op nihil gesteld. De waardeontwikkeling bepaal je door de WOZ-waarde van het jaar zelf te vergelijken met de WOZ-waarde van het jaar erna. Koop of verkoop je in de loop van het jaar, dan wordt die waardeontwikkeling tijdsevenredig tussen koper en verkoper verdeeld. Een waardestijging die het gevolg is van verbouwing of uitbreiding telt niet mee als opbrengst. Voor gewoon onderhoud geldt dat niet, en de grens tussen onderhoud en verbetering is in de praktijk vaak een discussiepunt.

Op twee punten is het laatste woord nog niet gesproken. Het kabinet vindt dat eigen gebruik wel een voordeel oplevert, namelijk de huur die je bij normale verhuur zou kunnen vragen, terwijl de Hoge Raad dat voordeel op nihil stelt. En bij een aankoop of verkoop in de loop van het jaar is nog niet beslist of de datum van de koopovereenkomst of van de levering telt. Laat vastgoed in box 3 daarom altijd apart doorrekenen.

Oude jaren: rechtsherstel over 2017 tot en met 2022

Voor de jaren 2017 tot en met 2022 geldt een aparte wet, de Wet rechtsherstel box 3. Die rekent je box 3-inkomen over die jaren opnieuw uit, met per jaar een eigen percentage voor spaargeld, voor overige bezittingen en voor schulden. Deze herberekening werkt eenzijdig in je voordeel: zij wordt alleen toegepast als je box 3-inkomen daardoor lager uitvalt dan volgens de oude berekening, en je inkomen wordt nooit lager gesteld dan nul. Voor 2021 bedroeg het percentage voor banktegoeden bijvoorbeeld 0,01%, tegen 5,69% voor overige bezittingen. Wie vooral spaarde is met het rechtsherstel dus flink beter af; wie belegde heeft eerder iets aan de tegenbewijsregeling.

Of je nog aan die oude jaren toekomt, hangt af van wat je destijds hebt gedaan. Voor 2021 en later kan iedere belastingplichtige een lager werkelijk rendement opgeven. Voor 2019 en 2020 geldt dat alleen als je definitieve aanslag op 24 december 2021 nog niet definitief vaststond of daarna is opgelegd, en je tijdig hebt gevraagd om een ambtshalve vermindering. Dat is een verlaging van een aanslag die al vaststaat, buiten de gewone bezwaartermijn om. Voor 2017 en 2018 moet jouw bezwaar hebben meegelopen in de procedure massaal bezwaar, waarin een paar proefzaken worden uitgeprocedeerd voor een hele groep, of moet jouw aanslag na het Kerstarrest zijn ontvangen, plus een tijdig verzoek om ambtshalve vermindering.

Op 25 juni 2026 heeft de Hoge Raad hierover een streep getrokken. Wie over de jaren 2017 tot en met 2020 geen of niet op tijd bezwaar maakte, de zogenoemde niet-bezwaarmaker, heeft geen recht op teruggaaf. Deze groep hoopte via de procedure massaal bezwaar plus alsnog geld terug te krijgen; die route is met deze uitspraak gesloten. Voor 2021 en latere jaren staat de tegenbewijsregeling wel open. Krijg je een box 3-vermindering, dan vergoedt de Belastingdienst daarover in de regel geen rente. Dat geldt niet alleen bij oude jaren, maar bij elke vermindering. Figuur 3 laat per jaargroep zien of tegenbewijs voor jou nog openstaat en hoe je het doorgeeft.

Figuur 3: Beslisboom: was je werkelijke rendement lager dan het forfait, en kom je over dat belastingjaar nog aan bod?

Zo geef je een lager werkelijk rendement door

Een beroep op de tegenbewijsregeling doe je niet met een gewone brief. Je moet het formulier Opgaaf werkelijk rendement (OWR) gebruiken, dat sinds 10 juli 2025 in Mijn Belastingdienst staat. Per belastingjaar heb je een apart formulier nodig, en aanvullende stukken kun je tot zes weken na verzending van het formulier nasturen. Vanaf de aangifte over 2025 kun je het werkelijke rendement ook rechtstreeks in je aangifte opgeven.

De bewijslast ligt bij jou. Je moet je hele box 3-vermogen in dat jaar onderbouwen, niet alleen het bestanddeel dat slecht rendeerde. Bewaar dus per jaar je rente- en dividendoverzichten, huuropbrengsten, WOZ-beschikkingen en waardeoverzichten van je beleggingen. Reken bovendien eerst door of tegenbewijs je werkelijk iets oplevert: doordat ongerealiseerde waardestijgingen meetellen en kosten niet aftrekbaar zijn, valt het werkelijke rendement vaak hoger uit dan verwacht.

Hoe bepaalt de wet in welke box iets valt?

Omdat de tarieven per box verschillen, is het belangrijk dat een inkomen in de juiste box terechtkomt. Daarvoor kent de wet de rangorderegeling. Past een voordeel in meerdere boxen, dan geldt de box die als eerste in de wet staat: box 1 gaat voor box 2, en box 2 gaat voor box 3. Die volgorde werkt ook binnen een box, waar winst uit onderneming voorgaat op loon en loon voorgaat op resultaat uit overige werkzaamheden.

Een gevolg van de rangorde is dat vermogen dat inkomen in box 1 of box 2 oplevert, niet ook in box 3 wordt meegeteld. Verhuur je bijvoorbeeld een pand aan je eigen bv, dan valt dat pand in box 1 en niet in box 3. Schulden volgen daarbij het vermogen waar zij bij horen. Er zijn wel uitzonderingen. Een schuld waarvan de rente in box 1 of box 2 niet aftrekbaar is, komt juist in box 3 terecht. En een eigenwoningschuld die je voor 2013 hebt afgesloten, blijft dwingend in box 1. Het overgangsrecht gaat hier voor de rangorde: de Hoge Raad besliste op 14 maart 2025 dat je die lening niet naar box 3 kunt overbrengen.

De wet bevat daarnaast maatregelen tegen boxhoppen: het tijdelijk verplaatsen van vermogen rond de peildatum van 1 januari om box 3-heffing te ontlopen. Haal je vermogen minder dan drie maanden uit box 3, dan wordt het toch in box 3 belast en is tegenbewijs niet mogelijk. Bij drie tot zes maanden, en bij zes tot achttien maanden via een beleggingsinstelling of een buitenlands beleggingslichaam, kun je nog aantonen dat je zakelijke en niet-fiscale redenen had. Slaagt dat niet, dan betaal je in twee boxen tegelijk.

Kun je een verlies uit de ene box met een andere box verrekenen?

In beginsel niet. Het boxenstelsel is gesloten, dus een verlies blijft binnen zijn eigen box. Een verlies in box 1 verreken je binnen box 1: drie jaar terug en negen jaar vooruit. Een verlies in box 2 verreken je binnen box 2: een jaar terug en zes jaar vooruit. Box 3 kent in de praktijk geen verrekenbaar verlies. Voor de jaren 2017 tot en met 2022 is wettelijk vastgelegd dat het voordeel uit sparen en beleggen op ten minste nul wordt gesteld, en ook bij tegenbewijs verreken je een slecht jaar niet met een goed jaar. Of een negatief werkelijk rendement tot een verrekenbaar box 3-verlies kan leiden, is nog niet uitgekristalliseerd.

Op de geslotenheid bestaat een belangrijke uitzondering. Heb je een verlies uit aanmerkelijk belang dat je niet meer in box 2 kon verrekenen, en hebben jij en je fiscale partner in het jaar zelf en het jaar daarvoor geen aanmerkelijk belang meer, dan kun je dat verlies op verzoek omzetten in een belastingkorting van 25%. Die korting gaat af van je box 1-belasting. Er geldt een wachttijd van minstens een jaar, de korting leidt niet tot een teruggaaf en je kunt haar niet met box 3-inkomen verrekenen. Wel kun je een onbenut deel doorschuiven naar een volgend jaar. Let op de volgorde: de korting gaat af voor je heffingskortingen, waardoor een deel van die heffingskortingen kan verdampen.

Wat is het verzamelinkomen en waarom telt het?

Naast de belasting per box telt de wet ook je drie boxinkomens bij elkaar op, na verrekening van verliezen en voor aftrek van de heffingskortingen. Die optelsom heet het verzamelinkomen. Het is niet alleen de basis voor je belasting, maar ook de maatstaf voor inkomensafhankelijke regelingen: je heffingskortingen, toeslagen en allerlei eigen bijdragen. In 2026 bedraagt de algemene heffingskorting maximaal 3.115 euro en is die nihil vanaf een verzamelinkomen van 78.426 euro. De arbeidskorting bedraagt maximaal 5.685 euro en is nihil vanaf een arbeidsinkomen van 132.920 euro.

Heb je een fiscale partner, dan mag je gemeenschappelijke posten zoals de eigen woning, het box 2-inkomen, de box 3-grondslag en de persoonsgebonden aftrek jaarlijks vrij onderling verdelen. Dat beïnvloedt niet alleen de belasting, maar via het verzamelinkomen ook je kortingen en toeslagen. Let op een uitzondering: leidt rechtsherstel of tegenbewijs in box 3 tot een herrekening, dan volgt de extra persoonsgebonden aftrek (zoals zorgkosten en giften) de verdeling die je in de aangifte koos voor zorgkosten of giften. Wil je die anders verdelen, dan is een verzoek om ambtshalve vermindering nodig.

Een voorbeeld maakt het concreet. Stel dat je in 2026 60.000 euro loon uit je eigen bv ontvangt, dat je bv 50.000 euro dividend aan je uitkeert en dat je 150.000 euro privévermogen hebt. Het loon wordt progressief belast in box 1. Het dividend valt binnen de eerste schijf van box 2 en wordt belast tegen 24,5%, dus 12.250 euro. Van je privévermogen blijft 59.357 euro onbelast; over het rendement op het meerdere betaal je 36% in box 3. De drie uitkomsten worden opgeteld en verminderd met je heffingskortingen. Was je werkelijke rendement op dat vermogen lager dan het forfait, dan kun je dat via de tegenbewijsregeling laten meewegen. Figuur 4 werkt dit voorbeeld per box uit, met de heffing per box en de optelsom tot het verzamelinkomen.

Figuur 4: Rekenvoorbeeld: loon, dividend en privévermogen van een dga in 2026, met de heffing per box en het verzamelinkomen.

Praktische checklist: wat je moet regelen

  • Bepaal de juiste box. Ga per inkomen en per vermogensbestanddeel na of het in box 1, box 2 of box 3 hoort, en respecteer de rangorde: box 1 voor box 2 voor box 3.
  • Gebruik de tarieven en grenzen van 2026. Reken met de schijven van box 1, de grens van 68.843 euro in box 2 en het heffingvrije vermogen van 59.357 euro per persoon in box 3.
  • Houd de peildatum in het oog. Voor box 3 telt je vermogen op 1 januari. Vermijd tijdelijke boxwisselingen rond die datum, want die kunnen tot dubbele heffing leiden.
  • Reken je werkelijke rendement in box 3 door. Was je opbrengst lager dan het forfait, dan kan tegenbewijs lonen. Reken het eerst uit, want ongerealiseerde waardestijgingen tellen mee en kosten zijn niet aftrekbaar.
  • Bewaar je box 3-dossier per jaar. Rente- en dividendoverzichten, huuropbrengsten, WOZ-beschikkingen en waardeoverzichten heb je nodig om een lager rendement aannemelijk te maken.
  • Controleer je oude aanslagen. Voor 2021 en latere jaren kun je het formulier Opgaaf werkelijk rendement gebruiken. Voor 2017 tot en met 2020 is een tijdig bezwaar of verzoek om ambtshalve vermindering voorwaarde.
  • Verdeel gemeenschappelijke posten. Heb je een fiscale partner, verdeel dan de eigen woning, het box 2-inkomen en het box 3-vermogen bewust, en kijk ook naar het effect op toeslagen.
  • Bewaak je verliezen. Verreken verliezen binnen de juiste box en vergeet een oud aanmerkelijkbelangverlies niet: dat kan via een belastingkorting van 25% alsnog tegen box 1 worden ingezet.
  • Geef alles volledig aan. Meld al je inkomen en vermogen, ook buitenlandse rekeningen en crypto. Verzwijgen leidt tot navordering, belastingrente en mogelijk een boete.

Veelgestelde vragen

Wat is het verschil tussen box 1, 2 en 3?

Box 1 belast je werk en woning: winst, loon, uitkering, pensioen en de eigen woning, tegen een oplopend tarief. Box 2 belast dividend en verkoopwinst uit een belang van 5% of meer in een bv. Box 3 belast je overige privévermogen, zoals spaargeld en beleggingen. Elke box heeft een eigen tarief en eigen regels.

Welke tarieven gelden in 2026?

Box 1 kent 35,75%, 37,56% en 49,50% voor wie de AOW-leeftijd nog niet heeft bereikt. Box 2 kent 24,5% tot en met 68.843 euro en 31% daarboven. Box 3 kent een tarief van 36% over het berekende rendement, met een heffingvrij vermogen van 59.357 euro per persoon.

Wat is de rangorderegeling?

De rangorderegeling bepaalt in welke box een inkomen valt als het in meerdere boxen zou kunnen vallen. De volgorde is box 1 voor box 2 voor box 3. Daardoor valt een pand dat je aan je eigen bv verhuurt in box 1 en niet in box 3.

Kan ik in box 3 belasting terugkrijgen als mijn rendement lager was?

Dat kan via de tegenbewijsregeling. Je maakt dan aannemelijk dat je werkelijke rendement lager was dan het forfait en betaalt over dat werkelijke rendement. Je gebruikt daarvoor het formulier Opgaaf werkelijk rendement, per belastingjaar apart. Reken het eerst door, want kosten zijn niet aftrekbaar en waardestijgingen tellen wel mee.

Krijg ik nog rechtsherstel als ik nooit bezwaar heb gemaakt?

Voor de jaren 2017 tot en met 2020 niet. De Hoge Raad besliste op 25 juni 2026 dat niet-bezwaarmakers over die jaren geen recht hebben op teruggaaf. Voor 2021 en latere jaren kun je wel een lager werkelijk rendement opgeven, ook zonder eerder bezwaar.

Kan ik een verlies uit box 3 verrekenen met box 1?

Nee. Verliezen blijven binnen hun eigen box en box 3 kent geen verlies. De enige uitzondering op het gesloten stelsel is een onverrekend verlies uit aanmerkelijk belang: dat kun je na beëindiging van je belang omzetten in een belastingkorting van 25% tegen je box 1-belasting.

Hoe Taxcount je kan helpen

Taxcount bepaalt voor je in welke box je inkomen en vermogen thuishoren, berekent per box de belasting en zorgt dat de rangorde en de verliesverrekening kloppen. Wij rekenen daarbij ook de keuzes door die echt verschil maken: loon of dividend uit je bv, de verdeling van gemeenschappelijke posten met je fiscale partner, en de vraag of je box 3-vermogen beter in box 3 blijft of via een bv naar box 2 gaat. Voor box 3 rekenen wij je werkelijke rendement per jaar uit en toetsen wij of een beroep op de tegenbewijsregeling je daadwerkelijk iets oplevert, inclusief de onderbouwing op het verplichte formulier.

Twijfel je over je boxindeling, over een openstaande aanslag uit een eerder jaar of over de fiscale gevolgen van je vermogen? Leg je situatie aan ons voor, dan beoordelen wij die en zetten wij de mogelijkheden voor je op een rij.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Het forfaitaire percentage voor banktegoeden in 2026 is nog voorlopig, en de rechtspraak over box 3 is nog in beweging. Laat je situatie daarom altijd door een adviseur beoordelen voordat je besluiten neemt.