

U heeft een koopwoning en betaalt elke maand rente over uw hypotheek. Die rente levert u via de hypotheekrenteaftrek in 2026 een flink belastingvoordeel op, maar alleen als uw lening aan strenge regels voldoet. Een te lange looptijd na het oversluiten of een gemiste aflossing kan u de aftrek voor jaren kosten. In dit artikel leest u hoe de eigen woning in de belasting werkt, tegen welk tarief u de rente aftrekt en aan welke voorwaarden u moet voldoen. Met een rekenvoorbeeld ziet u wat de aftrek u in euro’s oplevert, en met de checklist weet u wat u zelf moet regelen.
Hoe werkt de eigen woning in box 1?
Uw eigen woning valt in box 1, het deel van de inkomstenbelasting voor inkomen uit werk en woning. Daar worden twee bedragen tegen elkaar weggestreept. Aan de ene kant telt het eigenwoningforfait mee als inkomen. Dat is een vast bedrag dat de wet bij uw inkomen optelt omdat u in uw eigen huis woont. Aan de andere kant trekt u de aftrekbare kosten af, vooral de hypotheekrente. Wat overblijft, is uw inkomen uit eigen woning. Met een lopende hypotheek is dat bedrag meestal negatief. U houdt dan een aftrekpost over die uw belastbare inkomen verlaagt (zie figuur 1).
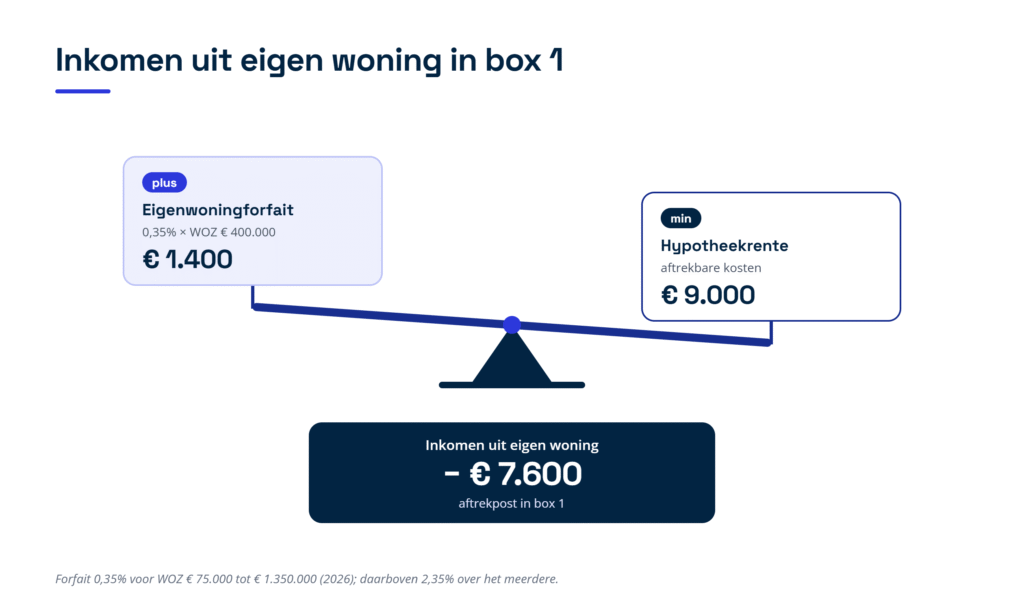 Figuur 1: het eigenwoningforfait (plus) en de hypotheekrente (min) leveren samen het inkomen uit eigen woning op; bij een WOZ-waarde van 400.000 euro en 9.000 euro rente is dat een aftrekpost van 7.600 euro (2026).
Het eigenwoningforfait is een percentage van de WOZ-waarde. WOZ staat voor de Wet waardering onroerende zaken; het is de waarde die uw gemeente elk jaar voor uw woning vaststelt en die op uw aanslag gemeentelijke belastingen staat. Voor de meeste woningen is het forfait in 2026 0,35 procent van die waarde. Is uw woning meer waard dan 1.350.000 euro, dan telt over het deel daarboven 2,35 procent van de waarde als forfait mee. Dat hogere percentage wordt in de volksmond de villataks genoemd.
| WOZ-waarde van uw woning (2026) | Eigenwoningforfait |
| tot en met 12.500 euro | nihil |
| meer dan 12.500 tot en met 25.000 euro | 0,10 procent |
| meer dan 25.000 tot en met 50.000 euro | 0,20 procent |
| meer dan 50.000 tot en met 75.000 euro | 0,25 procent |
| meer dan 75.000 tot en met 1.350.000 euro | 0,35 procent |
| meer dan 1.350.000 euro | 4.725 euro plus 2,35 procent over het deel boven 1.350.000 euro |
Welke kosten van uw eigen woning zijn aftrekbaar?
De belangrijkste aftrekpost is de rente over uw eigenwoningschuld. Dat is het deel van uw lening dat u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden. Daarnaast zijn de kosten van de lening zelf aftrekbaar, zoals taxatiekosten, advies- en bemiddelingskosten, de notariskosten voor de hypotheekakte, de eenmalige borgtochtprovisie voor de Nationale Hypotheek Garantie (NHG) en de afsluitprovisie. Dat is de eenmalige vergoeding die u de bank betaalt voor het afsluiten van de lening. Ook betalingen voor erfpacht, opstal of beklemming trekt u af. Dat zijn periodieke vergoedingen voor het gebruik van grond of een gebouw van een ander. Bij erfpacht betaalt u bijvoorbeeld de grondeigenaar, vaak de gemeente, een jaarlijkse vergoeding.
Voor een paar posten gelden extra regels. Een afsluitprovisie trekt u in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro, als de woning dat jaar of in de twee jaren daarna uw hoofdverblijf is. Het deel boven die grens wordt behandeld als vooruitbetaalde rente. Vooruitbetaalde rente trekt u in het jaar van betaling alleen af als die ziet op een periode die uiterlijk zes maanden na het einde van dat jaar afloopt. Anders wordt het deel voor de latere jaren over die jaren verdeeld. Boeterente is de vergoeding die u de bank betaalt als u eerder aflost of uw hypotheek oversluit. Die trekt u in het jaar van betaling af, mits het bedrag zakelijk is, dus niet hoger dan een onafhankelijke bank in uw situatie zou rekenen.
Niet aftrekbaar zijn de kosten koper bij de aankoop, zoals de overdrachtsbelasting en de notariskosten voor de leveringsakte. U mag die kosten wel meefinancieren binnen uw eigenwoningschuld, zodat de rente over dat deel wel aftrekbaar is. Ook een koersverlies op een hypotheek in een vreemde munt en de kosten van een renteswap, een financieel contract om de rente vast te zetten, gelden niet als aftrekbare kosten. Hetzelfde geldt voor advieskosten als de lening uiteindelijk niet wordt afgesloten of aangepast. En rente over een deel van de lening dat u niet aan de woning besteedt, bijvoorbeeld voor een auto of een verbouwing van uw bedrijfspand, is ook niet aftrekbaar.
Tegen welk tarief trekt u de hypotheekrente af in 2026?
Uw aftrekpost verlaagt uw inkomen in box 1. Hoeveel belasting u daardoor bespaart, hangt af van de belastingschijf waarin de aftrek valt. In 2026 gelden in box 1 voor wie de AOW-leeftijd nog niet heeft bereikt deze tarieven. De AOW-leeftijd is de leeftijd waarop u een uitkering krijgt op grond van de Algemene Ouderdomswet. De tarieven zijn 35,75 procent tot 38.883 euro, 37,56 procent van 38.883 euro tot 78.426 euro en 49,50 procent over het inkomen daarboven. Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager, omdat u geen AOW-premie meer betaalt.
Voor de hoogste schijf geldt een grens. De hypotheekrente levert daar niet 49,50 procent voordeel op, maar maximaal 37,56 procent. Dit heet de tariefmaatregel: over de rente en de andere aftrekbare kosten, voor zover die in de hoogste schijf vallen, betaalt u 11,94 procent extra belasting (zie figuur 2). Let op: het eigenwoningforfait telt in de hoogste schijf wel volledig mee tegen 49,50 procent. Het maximale aftrektarief is wettelijk gekoppeld aan het tarief van de tweede schijf. Bij een kleine hypotheek kan de tariefmaatregel daardoor meer kosten dan de rente u oplevert. Toch moet u de aftrekbare kosten altijd in uw aangifte opnemen; weglaten mag niet.
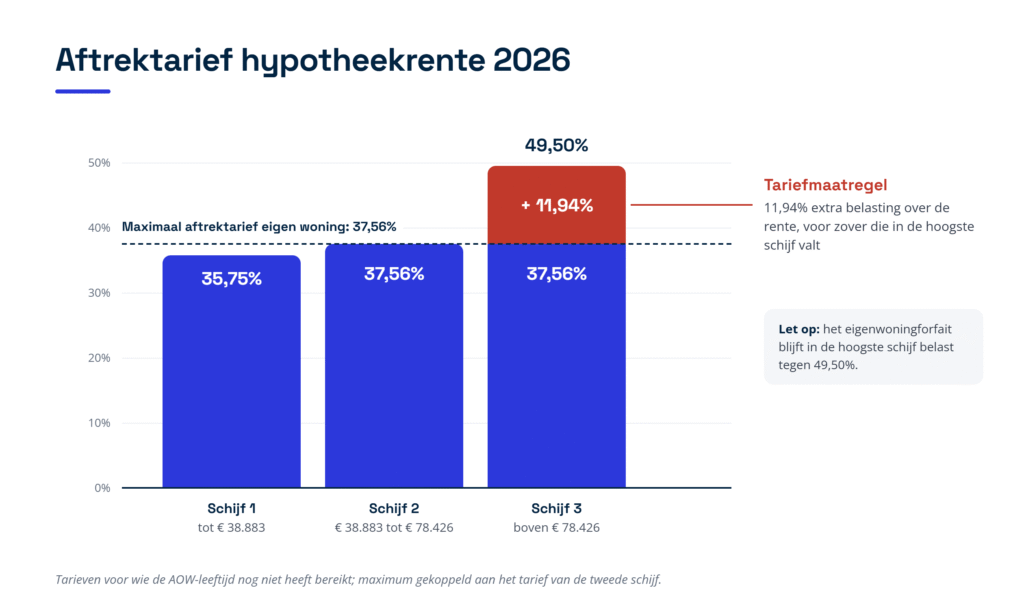
Figuur 2: de drie tarieven in box 1 in 2026 en het maximale aftrektarief van 37,56 procent; in de hoogste schijf betaalt u 11,94 procent extra belasting over de rente.
Bent u fiscaal partner, dan mag u het inkomen uit eigen woning vrij verdelen tussen u en uw partner. Een fiscaal partner is bijvoorbeeld uw echtgenoot, geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Omdat de rente in de hoogste schijf ook maar 37,56 procent oplevert, levert toerekenen aan de meestverdiener niets extra op. Valt uw partner niet in de hoogste schijf, dan is toerekenen aan uw partner vaak juist iets gunstiger, omdat het forfait dan niet tegen 49,50 procent wordt belast. Let ook op de algemene heffingskorting: een korting op de belasting die kleiner wordt naarmate uw inkomen stijgt. Een lager inkomen bij een van u beiden kan die korting verhogen, als die partner genoeg belasting betaalt om de korting te kunnen benutten. Reken beide varianten door voordat u kiest.
Bent u ondernemer, dan telt voor de grens van de hoogste schijf uw inkomen vóór de ondernemersaftrek en de MKB-winstvrijstelling. De MKB-winstvrijstelling is een vrijstelling voor een percentage van de winst van ondernemers in het midden- en kleinbedrijf. Ook over die posten betaalt u in de hoogste schijf 11,94 procent extra. U kunt dus met uw hypotheekrente in de hoogste schijf vallen, ook als uw belastbare inkomen daaronder ligt.
Aan welke voorwaarden moet uw woning en uw lening voldoen?
De renteaftrek is geen automatisme. Zowel uw woning als uw lening moet aan een aantal voorwaarden voldoen. Die zetten wij hieronder per onderwerp op een rij. Figuur 3 vat de belangrijkste vragen samen in een beslisboom.
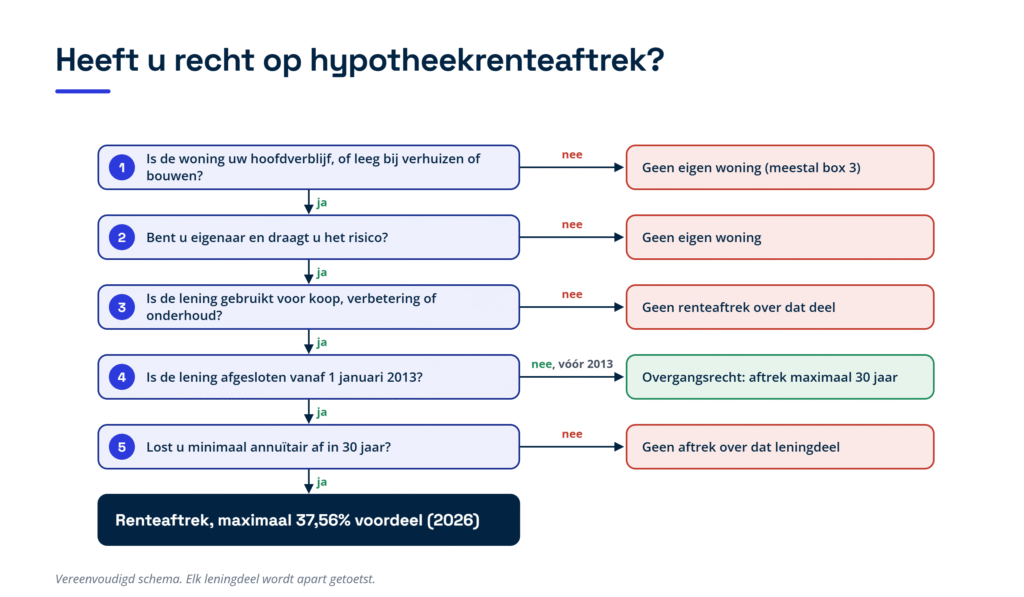
Figuur 3: in vijf vragen nagaan of u recht heeft op hypotheekrenteaftrek; elk leningdeel wordt apart getoetst.
De woning is uw hoofdverblijf
De woning moet uw hoofdverblijf zijn: de plek waar u echt woont, en meestal ook staat ingeschreven bij de gemeente. Een vakantiewoning, een tweede huis of een woning die u verhuurt, valt meestal niet onder de eigenwoningregeling maar in box 3, de box voor vermogen. Een uitzondering is een woning die bij uw onderneming hoort of die u verhuurt aan uw eigen besloten vennootschap (bv); die valt in box 1, maar dan als winst of resultaat. U en uw fiscale partner kunnen samen maar één woning als hoofdverblijf hebben. Heeft u er meer, dan kiest u er samen één. Ook een woonboot of een tiny house kan een eigen woning zijn, als die duurzaam op één plek ligt of staat. Bij een losse garage of garagebox ligt dat minder eenvoudig: die telt alleen mee als zij bij de woning hoort, samen met de woning wordt gebruikt en echt voor de woning dient, bijvoorbeeld om uw auto bij huis te stallen.
U bent eigenaar en draagt het risico
U, of uw partner, moet eigenaar zijn van de woning. Daarbij gaat het erom dat u de kosten en lasten draagt en grotendeels het risico loopt van een waardestijging of waardedaling. Ook wie een woning via een erfenis in vruchtgebruik heeft gekregen, kan de woning als eigen woning hebben. Vruchtgebruik betekent dat u in de woning mag wonen, terwijl een ander de eigenaar is.
Een lege woning bij verhuizen of bouwen telt tijdelijk mee
Staat uw vorige woning leeg en te koop, dan blijft die nog een eigen woning als zij dit jaar of in de drie jaren daarvoor uw hoofdverblijf was. U telt dus vanaf het jaar waarin u er niet meer woonde. Verliet u de woning in 2023, dan blijft die tot en met 31 december 2026 een eigen woning, zolang zij leegstaat en te koop staat. Zorg dat u kunt laten zien dat de woning echt te koop staat, bijvoorbeeld met een verkoopopdracht aan een makelaar. Verhuurt u de woning tussentijds, dan valt zij zolang in box 3.
Voor een nieuwe woning die nog leegstaat of in aanbouw is, telt u vooruit. Zij telt mee als u aannemelijk maakt dat zij alleen bedoeld is om uw hoofdverblijf te worden. Dat moet dan dit jaar of in een van de drie jaren daarna gebeuren. Bij een bouwkavel begint dat zodra u concrete stappen voor de bouw heeft gezet, en in elk geval vanaf zes maanden vóór de start van de bouw. In zo’n overgangsperiode kunt u tijdelijk voor twee woningen rente aftrekken.
De lening is gebruikt voor de woning
Alleen rente over de eigenwoningschuld is aftrekbaar. Dat is de lening die u heeft gebruikt om de woning te kopen, te verbeteren of te onderhouden, tot maximaal de kosten daarvan. Kosten voor verbetering of onderhoud tellen alleen mee als u ze met facturen of andere schriftelijke stukken kunt aantonen. Heeft u eerder een woning met winst verkocht, dan geldt de bijleenregeling. De overwaarde wordt dan vastgelegd in een eigenwoningreserve: het bedrag dat u in principe in uw nieuwe woning moet steken. Leent u toch meer, dan is de rente over dat extra deel niet aftrekbaar. De eigenwoningreserve vervalt drie jaar na de verkoop.
U lost minimaal annuïtair af in 30 jaar
Voor leningen die u vanaf 1 januari 2013 heeft afgesloten, geldt de aflossingseis. U moet de lening in maximaal 360 maanden, dus 30 jaar, volledig aflossen en minstens volgens een annuïtair schema. Annuïtair betekent dat u elke maand hetzelfde bedrag aan rente plus aflossing betaalt, met in het begin veel rente en later steeds meer aflossing. Een lineaire hypotheek, waarbij u elke maand een vast bedrag aflost, voldoet ook. Die afspraak moet in de leningovereenkomst staan, en u moet zich er ook echt aan houden.
Raakt u achter met aflossen, dan kunt u onder voorwaarden de achterstand inhalen of een nieuw aflossingsschema afspreken. Doet u dat binnen de termijn die de wet daarvoor geeft, dan blijft de aftrek behouden. Lukt dat niet op tijd, dan vervalt de aftrek voor dat leningdeel. Haalt u de achterstand later alsnog in, dan is de rente vanaf dat moment weer aftrekbaar. Elk leningdeel wordt apart getoetst, dus een fout bij één deel raakt niet automatisch uw hele hypotheek.
U geeft de lening door als u niet bij een bank leent
Heeft u geleend bij iemand anders dan een Nederlandse bank, verzekeraar of andere financiële instelling, dan moet u zelf elk jaar gegevens over die lening in uw aangifte doorgeven. Denk aan een lening van uw ouders, een familiehypotheek of, als directeur-grootaandeelhouder (dga), een lening van uw eigen bv. U geeft dan onder meer de naam en het adres van de geldgever, de hoogte van de lening, de looptijd en de rente door. Voor leningen die u na 2015 heeft afgesloten of gewijzigd, geldt: geeft u de gegevens niet op tijd door, dan is de rente niet aftrekbaar. Geeft u ze later alsnog door, dan is de rente pas vanaf het jaar daarna weer aftrekbaar.
Bent u ondernemer of dga?
Gebruikt u een werkruimte in huis waarvoor u als ondernemer kosten aftrekt, dan hoort die ruimte niet bij de eigen woning. Heeft u de woning als ondernemingsvermogen op de balans van uw eenmanszaak, of verhuurt u haar aan uw eigen bv, dan valt zij niet onder de eigenwoningregeling. Leent u als dga van uw eigen bv, dan moet de rente zakelijk zijn, dus gelijk aan wat een bank in uw situatie zou rekenen. Voor de regeling tegen hoge leningen bij uw eigen bv, waarbij schulden boven 500.000 euro als inkomen in box 2 worden belast, telt een eigenwoninglening niet mee als uw bv een recht van hypotheek op de woning heeft. Leg dat recht dus vast bij de notaris.
Wat geldt er als uw hypotheek van vóór 2013 is?
Had u op 31 december 2012 al een lening voor uw eigen woning, dan gelden daarvoor andere regels. Voor die bestaande lening geldt overgangsrecht: de oude regels blijven gelden, en u hoeft dus niet aan de aflossingseis te voldoen. Een aflossingsvrije hypotheek of een spaar- of beleggingshypotheek uit die tijd, waarbij u niet aflost maar spaart of belegt om de lening later in één keer af te lossen, geeft dus nog steeds recht op renteaftrek. Sluit u zo’n lening over voor hetzelfde bedrag, dan houdt u die gunstige status. Leent u bij het oversluiten of bij een verhuizing meer, dan gelden voor het extra bedrag wel de nieuwe regels met de aflossingseis.
Voor elke lening geldt daarnaast dat u de rente maximaal 30 jaar mag aftrekken. Voor leningen die u al vóór 2001 had, is die termijn op 1 januari 2001 gaan lopen. Wie zo’n lening nog heeft, kan de rente daarover vanaf 1 januari 2031 dus niet meer aftrekken. De resterende schuld verhuist dan naar box 3. Voor elke verhoging van uw lening gaat een nieuwe termijn van 30 jaar lopen. Het is verstandig om daar nu al rekening mee te houden in uw financiële planning.
Heeft u uw vorige woning tussen 29 oktober 2012 en 31 december 2017 met verlies verkocht en bleef er een restschuld over, dan mag u de rente daarover vijftien jaar aftrekken vanaf het moment dat de restschuld ontstond. Voor de laatste gevallen loopt die termijn tot eind 2032.
Hypotheek oversluiten of rentemiddelen: hoe houdt u de renteaftrek?
Bij het oversluiten van een lening die onder de aflossingseis valt, is de looptijd het grootste risico. Sluit u over voor hooguit het bedrag van de oude lening, dan mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Heeft u al acht jaar afgelost, dan heeft de nieuwe lening dus nog maximaal 22 jaar (zie figuur 4). Voor een lening die al vóór 2013 liep, gelden hier andere regels. Laat dat per leningdeel nagaan voordat u tekent.
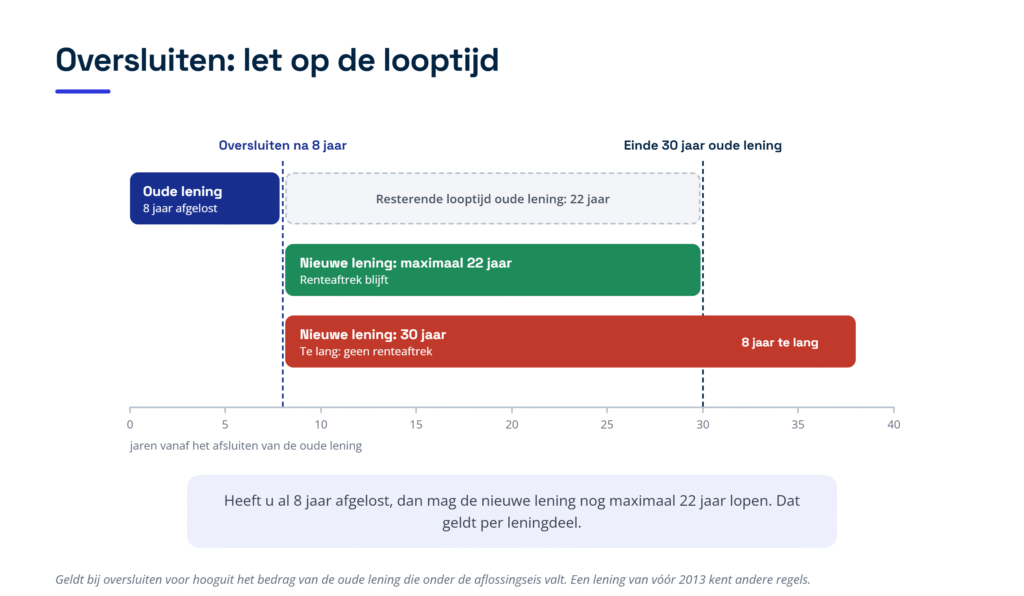 Figuur 4: na acht jaar aflossen mag een overgesloten lening nog maximaal 22 jaar lopen; een nieuwe looptijd van 30 jaar is te lang en kost de renteaftrek.
Dat dit in de praktijk misgaat, bleek in januari 2026 bij de rechtbank Noord-Nederland. Iemand had zijn hypotheek overgesloten naar een nieuwe lening met een langere looptijd dan de oude nog had. De rechtbank oordeelde dat de nieuwe lening daardoor geen eigenwoningschuld was en dat de rente niet aftrekbaar was. Een te lange looptijd achteraf aanpassen, hielp volgens de rechtbank niet. Het is een uitspraak van één rechtbank, maar zij laat zien hoe streng de regel kan uitpakken. Controleer de looptijd dus vóór het ondertekenen bij de notaris.
Bij rentemiddeling betaalt u de boeterente niet ineens, maar verwerkt de bank die in een iets hogere rente over de nieuwe rentevaste periode. Die boeterente is dan ook aftrekbaar. Rekent de bank daarnaast nog andere opslagen die niets met de boeterente te maken hebben, dan zijn die alleen aftrekbaar als ze samen niet meer zijn dan 0,2 procentpunt bovenop de rente.
Wat is de wet Hillen en hoe snel wordt die afgebouwd?
Heeft u geen of bijna geen hypotheek meer, dan is uw forfait hoger dan de rente die u betaalt. U zou dan per saldo belasting over uw woning betalen. De wet Hillen, officieel de aftrek wegens geen of geringe eigenwoningschuld, verzacht dat. U krijgt een extra aftrek over het verschil tussen het forfait en uw aftrekbare kosten. In 2026 is die aftrek 71,867 procent van dat verschil, zodat u over het restant belasting betaalt.
De wet Hillen wordt versneld afgebouwd. Vanaf 2026 daalt het percentage elk jaar met 4,8 procentpunt. Op 1 januari 2041 vervalt de aftrek helemaal (zie figuur 5). Lost u extra af, dan bespaart u rente en mogelijk box 3-belasting over uw spaargeld. Daar staat tegenover dat u renteaftrek verliest. Komt uw rente daardoor onder het forfait, dan betaalt u door de afbouw van de wet Hillen bovendien elk jaar iets meer over uw woning. En het geld zit daarna vast in uw woning. Laat die afweging voor uw eigen situatie maken.
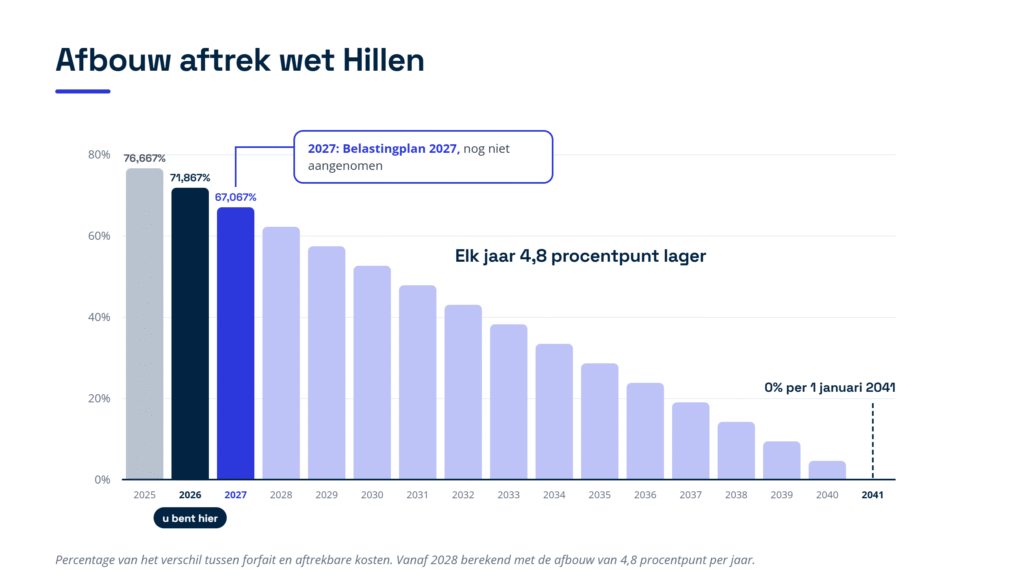 Figuur 5: de aftrek via de wet Hillen daalt van 71,867 procent in 2026 elk jaar met 4,8 procentpunt tot nul op 1 januari 2041; het percentage voor 2027 komt uit het Belastingplan 2027, dat nog niet is aangenomen.
Rekenvoorbeeld: wat levert de hypotheekrenteaftrek u op in 2026?
Met drie scenario’s ziet u wat de aftrek u in euro’s oplevert. Figuur 6 zet de drie uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.
De situatie
Stel dat u een woning heeft met een WOZ-waarde van 400.000 euro. U betaalt 9.000 euro rente per jaar over een annuïteitenhypotheek die aan de aflossingseis voldoet. Uw eigenwoningforfait is 0,35 procent van 400.000 euro, dus 1.400 euro. Uw inkomen uit eigen woning is 1.400 euro min 9.000 euro, oftewel een aftrekpost van 7.600 euro.
Scenario A: uw inkomen valt in de tweede schijf
Ligt uw inkomen zonder de woning tussen 46.483 euro en 77.026 euro, dan valt uw hele inkomen uit eigen woning in de tweede schijf. U bespaart dan 37,56 procent van 7.600 euro. Dat is afgerond 2.855 euro belasting per jaar.
Scenario B: uw inkomen valt in de hoogste schijf
Is uw inkomen zonder de woning minstens 86.026 euro, dan valt de hele rente in de hoogste schijf. Zonder grens zou de rente van 9.000 euro u 49,50 procent opleveren, afgerond 4.455 euro. Door de tariefmaatregel betaalt u over die 9.000 euro 11,94 procent extra belasting, afgerond 1.075 euro. Het forfait van 1.400 euro wordt wel tegen 49,50 procent belast, afgerond 693 euro. U houdt per saldo afgerond 2.687 euro over, 168 euro minder dan in scenario A.
Scenario C: uw hypotheek is afgelost
Heeft u uw hypotheek volledig afgelost, dan betaalt u geen rente meer en telt alleen het forfait van 1.400 euro. Via de wet Hillen trekt u daar 71,867 procent van af, afgerond 1.006 euro. U betaalt dan belasting over 394 euro. Valt dat in de tweede schijf, dan is dat afgerond 148 euro per jaar.
De conclusie: in de hoogste schijf levert dezelfde hypotheek u iets minder op dan in de tweede schijf, omdat het forfait daar tegen 49,50 procent wordt belast en de rente maar tegen 37,56 procent aftrekbaar is. Een hoog inkomen maakt de aftrek dus niet meer waard. Zonder hypotheek betaalt u nu een klein bedrag over uw woning, en dat bedrag stijgt de komende jaren door de afbouw van de wet Hillen.
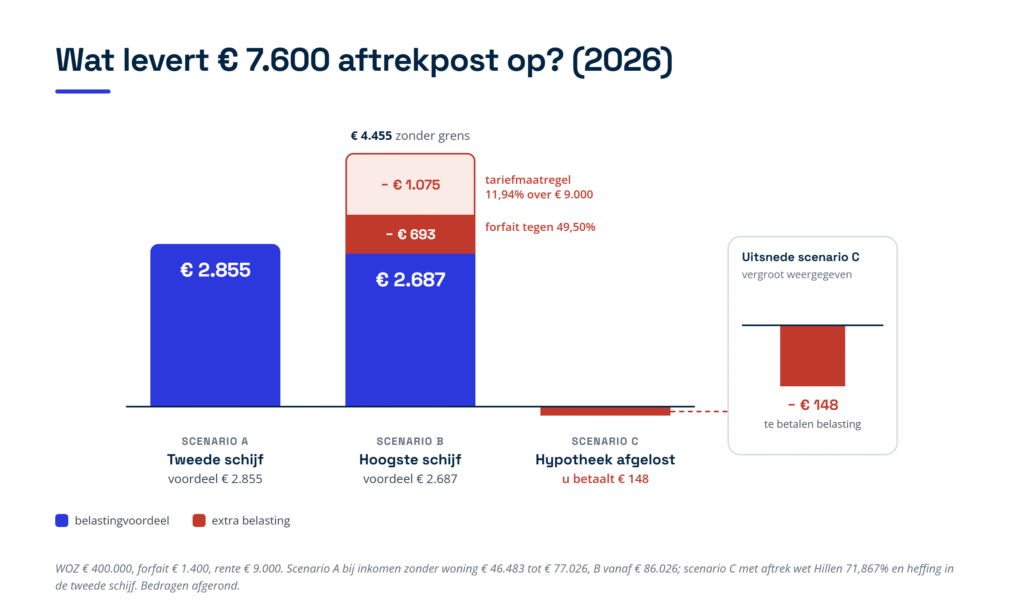
Figuur 6: wat de aftrekpost van 7.600 euro u in 2026 oplevert in de tweede schijf (2.855 euro), in de hoogste schijf (2.687 euro) en wat u betaalt als de hypotheek is afgelost (148 euro); scenario C staat rechts vergroot in een uitsnede.
Verhuurt u een kamer of tijdelijk uw hele woning?
Verhuurt u een kamer in uw eigen woning, dan kunt u gebruikmaken van de kamerverhuurvrijstelling. De huur is dan onbelast en uw woning blijft een eigen woning, dus u houdt uw renteaftrek. Daarvoor mogen de huurinkomsten in 2026, inclusief vergoedingen voor bijvoorbeeld energie en inrichting, niet hoger zijn dan 6.633 euro per jaar. Ontvangt u meer, dan geldt de vrijstelling helemaal niet. Het verhuurde deel valt dan in box 3, en de rente over dat deel is niet meer aftrekbaar. De kamer mag geen zelfstandige woning zijn met een eigen voordeur, keuken en sanitair. U en uw huurder moeten allebei op het adres ingeschreven staan bij de gemeente.
Verhuurt u uw hele woning tijdelijk, bijvoorbeeld tijdens een vakantie, dan blijft de woning een eigen woning. Wel wordt 70 procent van de huur bij uw eigenwoningforfait opgeteld. Over dat deel betaalt u dus belasting.
Wat verandert er in 2027 aan de hypotheekrenteaftrek?
Het kabinet heeft op Prinsjesdag 2026 het Belastingplan 2027 ingediend. Volgens dat plan stijgt het tarief van de tweede schijf in 2027 naar 38,16 procent. Omdat het maximale aftrektarief daaraan gekoppeld is, stijgt dat ook naar 38,16 procent. Het forfait blijft 0,35 procent, en de grens voor de villataks gaat omhoog naar 1.360.000 euro. De aftrek via de wet Hillen daalt naar 67,067 procent. Deze plannen moeten nog door de Tweede en Eerste Kamer worden aangenomen, dus de bedragen kunnen nog veranderen.
Praktische checklist: wat u moet regelen voor uw hypotheekrenteaftrek
- Controleer de WOZ-waarde. Neem de WOZ-waarde van uw gemeente over in uw aangifte en reken het forfait na. Vindt u de waarde te hoog, maak dan binnen zes weken bezwaar bij de gemeente.
- Geef alle aftrekbare kosten op. Neem naast de rente ook advies-, taxatie- en notariskosten voor de lening, de NHG-provisie, de afsluitprovisie en erfpacht mee. Weglaten mag niet, ook niet als de tariefmaatregel u dan minder kost.
- Bewaak de aflossingseis per leningdeel. Ga na welke delen vanaf 2013 zijn afgesloten en of u daarop volgens schema aflost. Haal een achterstand zo snel mogelijk in.
- Toets de looptijd vóór het oversluiten. Laat vóór het tekenen controleren of de nieuwe lening niet langer loopt dan wat er over is van de 30 jaar van de oude lening. Dat geldt per leningdeel. Achteraf aanpassen helpt volgens de rechtbank niet.
- Houd de eigenwoningreserve bij. Heeft u in de afgelopen drie jaar een woning met winst verkocht, bereken dan hoeveel u nog mag lenen met renteaftrek.
- Bewaar facturen van verbouwingen. Rente over een lening voor verbetering of onderhoud is alleen aftrekbaar als u de kosten met schriftelijke stukken kunt aantonen.
- Geef een lening buiten de bank door. Heeft u geleend bij familie of bij uw eigen bv, geef de gegevens van die lening dan elk jaar op tijd door in uw aangifte.
- Kies de verdeling tussen partners bewust. Reken uit of het inkomen uit eigen woning bij u of bij uw partner het meeste oplevert, ook met het oog op de heffingskortingen.
- Plan vooruit voor 2031. Heeft u nog een lening van vóór 2001, dan vervalt de renteaftrek daarover op 1 januari 2031. Bespreek tijdig of u aflost of uw maandlasten aanpast.
Veelgestelde vragen
Hoeveel hypotheekrente kunt u in 2026 aftrekken?
U trekt alle rente over uw eigenwoningschuld af, maar die levert in 2026 maximaal 37,56 procent voordeel op. Het eigenwoningforfait telt wel tegen uw eigen tarief mee, in de hoogste schijf dus tegen 49,50 procent. Valt de aftrek in de eerste schijf, dan is het voordeel 35,75 procent als u de AOW-leeftijd nog niet heeft bereikt.
Heeft u ook renteaftrek als u aflossingsvrij leent?
Meestal alleen als de lening al op 31 december 2012 bestond, of als u zo’n oude lening voor hetzelfde bedrag heeft overgesloten. Ook dan is de rente maximaal 30 jaar aftrekbaar. Een aflossingsvrije lening die u vanaf 2013 afsluit, geeft geen renteaftrek in box 1. Die lening telt dan als schuld in box 3.
Raakt u de aftrek kwijt als u uw hypotheek oversluit?
Niet als u het goed regelt. Bij een lening van na 2012 mag de nieuwe lening niet langer lopen dan wat er over is van de 30 jaar van de oude lening, per leningdeel. Is de looptijd te lang, dan vervalt de aftrek voor dat leningdeel. Volgens een recente uitspraak van de rechtbank kunt u dat achteraf niet herstellen.
Mag u de afsluitprovisie aftrekken?
Ja. U trekt de afsluitprovisie in één keer af tot 1,5 procent van de lening en samen maximaal 3.630 euro. Daarvoor moet de woning in dat jaar of in de twee jaren daarna uw hoofdverblijf zijn. Het deel boven die grens wordt behandeld als vooruitbetaalde rente.
Betaalt u belasting over uw woning als de hypotheek is afgelost?
Ja, maar weinig. U telt het eigenwoningforfait bij uw inkomen en krijgt via de wet Hillen in 2026 een aftrek van 71,867 procent daarvan. Over het restant betaalt u belasting. Dat restant groeit elk jaar, omdat de aftrek tot 2041 wordt afgebouwd.
Kunt u de aftrek aan uw partner toerekenen?
Ja, als u fiscaal partners bent. U mag het inkomen uit eigen woning dan vrij tussen u beiden verdelen. Valt een van u beiden in de hoogste schijf en de ander niet, dan levert toerekenen aan de partner in de lagere schijf vaak iets meer op, omdat het forfait daar niet tegen 49,50 procent wordt belast.
Hoe Taxcount u kan helpen
De regels voor de eigen woning zijn streng, en een fout merkt u vaak pas jaren later. Taxcount controleert per leningdeel of uw hypotheek aan de aflossingseis voldoet, rekent de verdeling tussen u en uw partner door en zorgt dat al uw aftrekbare kosten in de aangifte staan. Voor ondernemers en dga’s kijken wij ook naar de afbakening met de zaak, de grens van de hoogste schijf en een lening van uw eigen bv.
Gaat u verhuizen, verbouwen of uw hypotheek oversluiten, laat ons dan vooraf meekijken. Zo weet u zeker dat uw renteaftrek blijft bestaan. Neem contact met ons op voor een persoonlijke beoordeling van uw situatie.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.