


Hebt u samen met uw partner spaargeld, beleggingen of een tweede woning? Dan vraagt de aangifte inkomstenbelasting u om dat vermogen over u beiden te verdelen. Veel partners kiezen zonder nadenken voor de helft ieder, of vullen niets in. Box 3 verdelen tussen partners lijkt een formaliteit, maar de keuze werkt door in uw heffingskortingen (vaste kortingen op uw belasting), uw verzamelinkomen (uw totale inkomen uit box 1, 2 en 3) en soms in uw toeslagen. In dit artikel leest u hoe de verdeling werkt, wanneer een andere verdeling geld oplevert en tot wanneer u een gemaakte keuze nog kunt herstellen.
Wat mag u met uw fiscale partner verdelen?
De belastingregels gaan ervan uit dat ieder zijn eigen inkomen en vermogen aangeeft. Voor fiscale partners maakt de wet een uitzondering voor een aantal gezamenlijke posten. Die mag u in de aangifte vrij over elkaar verdelen. Het gaat om de gezamenlijke grondslag sparen en beleggen (uw box 3-vermogen), de inkomsten en aftrekposten van de eigen woning, het inkomen uit aanmerkelijk belang (dividend of verkoopwinst uit een bv waarin u minstens 5 procent van de aandelen hebt) en de persoonsgebonden aftrek, zoals giften en specifieke zorgkosten. Ook de ingehouden dividendbelasting mag u verdelen.
Andere inkomsten horen altijd bij degene die ze ontvangt. Dat geldt voor loon, uitkering en pensioen, winst uit onderneming en het resultaat uit het beschikbaar stellen van bezittingen, bijvoorbeeld een pand dat u verhuurt aan de bv of de onderneming van uw partner. Die posten kunt u niet verschuiven, ook niet als u dat samen wilt.
U bent fiscale partners als u getrouwd bent of een geregistreerd partnerschap hebt. Woont u ongehuwd samen, dan bent u fiscale partners als u allebei meerderjarig bent, op hetzelfde adres staat ingeschreven en bijvoorbeeld een notarieel samenlevingscontract, een kind samen of samen een eigen woning hebt. Om te mogen verdelen moet u het hele kalenderjaar dezelfde fiscale partner zijn. Was u dat maar een deel van het jaar, bijvoorbeeld omdat u in de loop van 2026 bent gaan samenwonen, dan mag u er samen voor kiezen om toch het hele jaar als partners te gelden. Die keuze maakt u in de aangifte. Is uw partner in de loop van het jaar overleden, dan kunt u dezelfde keuze maken samen met degene die de erfgenamen vertegenwoordigt.
Hoe werkt box 3 verdelen tussen partners in 2026?
De Belastingdienst telt eerst het box 3-vermogen van u beiden bij elkaar op. Dat is de waarde op 1 januari 2026 van uw spaargeld, beleggingen, tweede woning, uitgeleend geld en andere bezittingen, min uw schulden. Op die schulden gaat eerst een drempel af van 3.800 euro per persoon, dus 7.600 euro voor u samen. Van het vermogen dat overblijft, gaat het heffingvrije vermogen af, het deel waarover u geen box 3-belasting betaalt: 59.357 euro per persoon, dus 118.714 euro voor partners samen. Wat dan resteert, is de gezamenlijke grondslag sparen en beleggen. Die grondslag verdeelt u (zie figuur 1).
U mag elke verhouding kiezen: de helft ieder, 70 en 30 procent, of alles bij één van u. De enige voorwaarde is dat u samen precies 100 procent aangeeft. De keuze maakt u ieder jaar opnieuw, dus u bent niet gebonden aan wat u vorig jaar deed. Verdeelt u de grondslag, dan moet uw partner uw aangifte ook ondertekenen; doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.
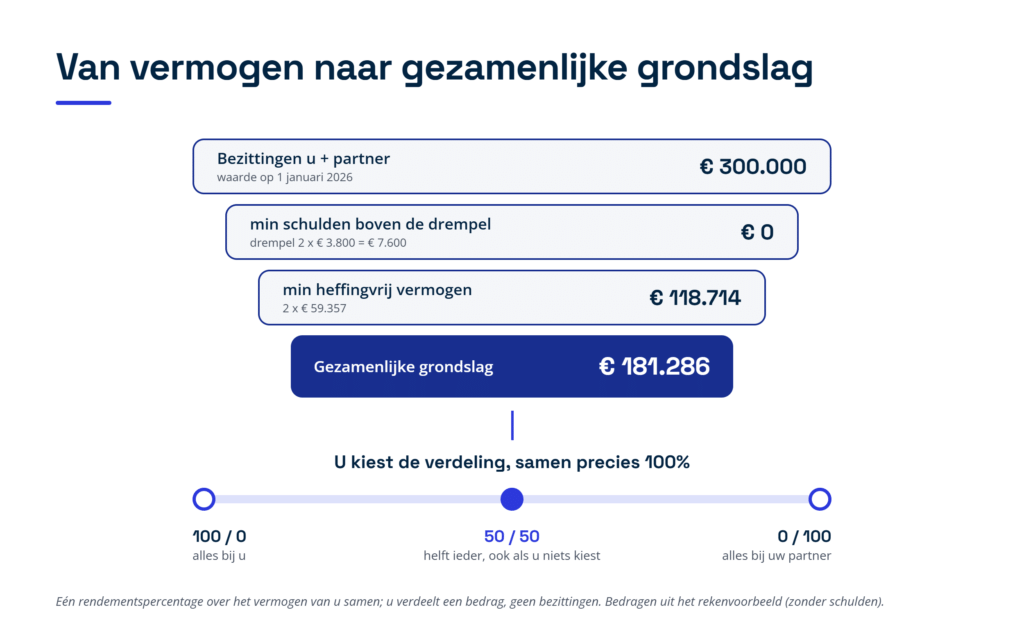 Figuur 1: van het vermogen van u beiden naar de gezamenlijke grondslag die u samen vrij verdeelt (bedragen uit het rekenvoorbeeld, 2026).
Belangrijk om te weten: u verdeelt een bedrag, niet afzonderlijke bezittingen. Het voordeel uit sparen en beleggen wordt berekend met één rendementspercentage over het vermogen van u samen. In 2026 rekent de Belastingdienst voorlopig met 1,28 procent voor spaargeld, 6,00 procent voor beleggingen en andere bezittingen en 2,70 procent voor schulden. Het percentage voor spaargeld wordt begin 2027 definitief vastgesteld. U kunt dus niet de aandelen bij de ene partner zetten en het spaargeld bij de andere om zo een lager percentage te krijgen. Blijft uw vermogen na aftrek van schulden onder de 118.714 euro, dan betaalt u geen box 3-belasting. De aangifte vraagt u meestal toch om het vermogen te verdelen, omdat de Belastingdienst die verdeling doorgeeft aan instanties die naar uw vermogen kijken, zoals Dienst Toeslagen en het CAK (het Centraal Administratiekantoor, dat de eigen bijdrage voor zorg en ondersteuning int). Dat is vooral van belang als u maar een deel van het jaar partners was.
Wat gebeurt er als u geen keuze maakt?
Kiest u geen verdeling, dan rekent de Belastingdienst ieder van u automatisch de helft toe. Dat heet het wettelijk vermoeden van 50/50. Komt u samen boven de 100 procent uit, dan is dat volgens het gerechtshof Arnhem-Leeuwarden geen geldige keuze. Dan geldt de helft-helft-regel en mag de inspecteur (de ambtenaar die uw aangifte beoordeelt) bij de andere partner navorderen, dus alsnog belasting heffen. Vult u samen minder dan 100 procent in, dan gaat de Belastingdienst ook uit van 50/50. Figuur 2 laat in drie vragen zien welke verdeling in uw aangifte geldt.
De 50/50-regel werkt automatisch. Of u wist dat u een keuze had, maakt niet uit. Dat oordeelde het gerechtshof Den Haag in een zaak over inkomen uit aanmerkelijk belang; de Hoge Raad liet die uitspraak in 2025 zonder inhoudelijke motivering in stand. Leidt een navordering tot extra belasting, dan rekent de Belastingdienst daarover belastingrente, een vergoeding voor de late betaling, van 5 procent per jaar. Een boete komt er alleen bij als de inspecteur aantoont dat u opzettelijk of grof nalatig een onjuiste aangifte hebt gedaan.
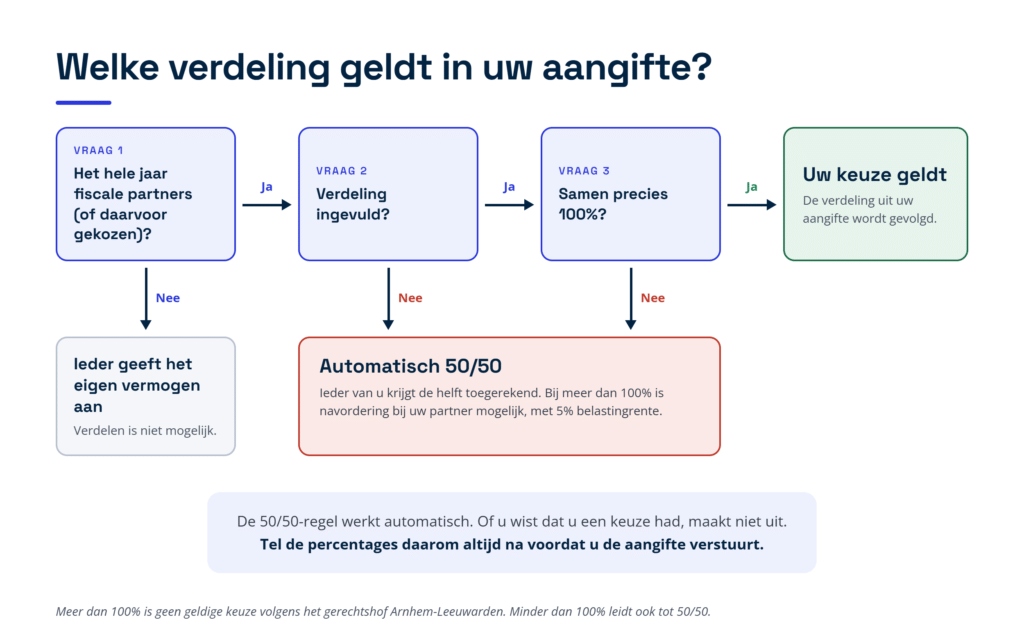
Figuur 2: welke verdeling geldt in uw aangifte? Zonder geldige keuze rekent de Belastingdienst met 50/50.
Levert een andere verdeling u voordeel op?
Box 3 kent één vast tarief: 36 procent over het voordeel uit sparen en beleggen. Omdat ook het heffingvrije vermogen en de schuldendrempel van u beiden altijd al samen worden afgetrokken, verandert de verdeling niets aan de box 3-belasting zelf. Toch kan een andere verdeling u per saldo honderden euro’s per jaar schelen, en soms meer dan duizend. Dat komt door de manier waarop het box 3-inkomen doorwerkt in andere onderdelen van uw aangifte.
De algemene heffingskorting en de ouderenkorting
Heffingskortingen zijn vaste kortingen op de belasting die u moet betalen. Twee daarvan worden kleiner als uw verzamelinkomen stijgt. Uw verzamelinkomen is het totaal van uw inkomen in box 1, box 2 en box 3. De algemene heffingskorting is in 2026 maximaal 3.115 euro en daalt met 6,398 procent van het verzamelinkomen boven 29.736 euro, tot zij bij 78.426 euro op nul staat. Hebt u het hele jaar de AOW-leeftijd, dan is zij maximaal 1.556 euro en daalt zij met 3,195 procent. De ouderenkorting voor wie de AOW-leeftijd heeft (de leeftijd waarop u een uitkering op grond van de Algemene Ouderdomswet krijgt) is 2.067 euro en daalt met 15 procent van het verzamelinkomen boven 46.002 euro, tot zij bij 59.782 euro is verdwenen.
Zit één van u in zo’n afbouwzone en de ander niet, dan kost elke euro box 3-inkomen bij die partner extra. Rekent u het box 3-inkomen toe aan de partner die onder de grens blijft, of aan de partner van wie de korting al op nul staat, dan voorkomt u dat verlies.
Een partner zonder eigen inkomen
Heeft uw partner geen of weinig eigen inkomen, dan kan hij of zij de heffingskortingen vaak niet benutten. Wie is geboren vóór 1963 kan de algemene heffingskorting in dat geval (deels) uitbetaald krijgen, als u meer dan een half jaar dezelfde partner had en de andere partner genoeg belasting betaalt. Voor jongere partners vervalt het onbenutte deel gewoon. Krijgt zo’n partner box 3-inkomen toegerekend, dan kan een deel van de heffingskortingen alsnog worden verrekend met de box 3-belasting. Het gaat om het deel van de korting dat voor de inkomstenbelasting bedoeld is: in 2026 ongeveer 706 euro van de algemene heffingskorting van 3.115 euro. Het rekenvoorbeeld hieronder laat zien wat dat oplevert.
Buitenlandse bronbelasting, groene beleggingen en persoonsgebonden aftrek
Belegt u in het buitenland, dan is daar vaak al bronbelasting op dividend of rente ingehouden. Die buitenlandse belasting kan alleen worden verrekend met Nederlandse belasting op dat inkomen bij dezelfde partner, dus de verdeling kan bepalen of u alles terugziet. Nederlandse dividendbelasting mag u ook verdelen, maar die krijgt u bij de aanslag hoe dan ook terug als zij hoger is dan wat u verschuldigd bent. De korting voor groene beleggingen (een kleine korting voor wie in erkende groenfondsen belegt) volgt de verhouding die u voor de box 3-grondslag kiest. En aftrekposten zoals giften en zorgkosten worden eerst verrekend met box 1 en daarna met box 3, dus de verdeling van box 3 kan bepalen of een aftrekpost bij een partner met weinig box 1-inkomen nog effect heeft.
Toeslagen en andere inkomensafhankelijke regelingen
Voor toeslagen tellen het inkomen en het vermogen van u en uw toeslagpartner (de partner met wie u voor de toeslagen samen telt) meestal samen, zodat de verdeling daar weinig uitmaakt. Dat ligt anders als u maar een deel van het jaar toeslagpartners was, bijvoorbeeld omdat u in 2026 bent gaan samenwonen of uit elkaar bent gegaan. Dan geldt voor de maanden zonder partner de vermogensgrens voor één persoon, en die is lager. Kiest u bij de belasting voor het hele jaar partnerschap, verdeel het vermogen dan zo dat de partner met toeslag onder die grens blijft. Komt die partner erboven, dan moet hij of zij de toeslag over die maanden terugbetalen.
Is het bij de huurtoeslag toch misgegaan en bent u te laat voor bezwaar tegen de belastingaanslag, dan kunt u Dienst Toeslagen vragen om het vermogen anders te verdelen. Dienst Toeslagen kiest dan zelf de verdeling waarbij u de huurtoeslag houdt; uw belastingaanslag verandert niet. Dat kan tot vijf jaar na het einde van het jaar waarover de toeslag ging, voor toeslagen vanaf 2021. Voor de zorgtoeslag en het kindgebonden budget bestaat die mogelijkheid niet; daar helpt alleen een aangepaste verdeling in uw belastingaangifte, zolang dat nog kan.
Rekenvoorbeeld: welke verdeling is voor u het voordeligst?
Stel dat u 50 jaar bent en een loon hebt van 60.000 euro. Uw partner is geboren in 1975 en heeft geen eigen inkomen. U bent het hele jaar 2026 fiscale partners en hebt op 1 januari 2026 samen 150.000 euro spaargeld en 150.000 euro aan beleggingen, zonder schulden. U vergelijkt drie verdelingen; figuur 3 onder dit voorbeeld zet de uitkomsten naast elkaar.
De box 3-berekening voor u samen
Het rendement op uw spaargeld is 1,28 procent van 150.000 euro, dus 1.920 euro. Op de beleggingen is dat 6,00 procent van 150.000 euro, dus 9.000 euro. Samen is dat 10.920 euro op een vermogen van 300.000 euro, een rendementspercentage van 3,64 procent. Na aftrek van tweemaal het heffingvrije vermogen blijft een grondslag over van 181.286 euro. Het voordeel uit sparen en beleggen is 3,64 procent daarvan: afgerond 6.599 euro. De box 3-belasting is 36 procent daarvan, afgerond 2.376 euro. Dat bedrag is in alle drie de verdelingen gelijk. Wat u per saldo kwijt bent, is die box 3-belasting plus het verlies aan heffingskorting bij u, min het deel van de heffingskorting dat uw partner dankzij het box 3-inkomen wél kan gebruiken.
Scenario A: u verdeelt de grondslag 50/50
Ieder krijgt ongeveer 3.300 euro box 3-inkomen (samen 6.599 euro) en 1.188 euro box 3-belasting. Uw verzamelinkomen stijgt daardoor, waardoor uw algemene heffingskorting 211 euro lager uitvalt. Uw partner kan ongeveer 706 euro van de eigen algemene heffingskorting verrekenen met de box 3-belasting en betaalt dus 482 euro. Per saldo bent u samen 1.881 euro kwijt.
Scenario B: alles bij u
U betaalt de volledige 2.376 euro box 3-belasting en uw algemene heffingskorting daalt met 422 euro. Uw partner heeft geen inkomen en dus niets om de heffingskorting mee te verrekenen. Per saldo bent u samen 2.798 euro kwijt.
Scenario C: alles bij uw partner
Uw partner krijgt 6.599 euro box 3-inkomen en 2.376 euro box 3-belasting. Daarvan wordt ongeveer 706 euro verrekend met de algemene heffingskorting, zodat 1.670 euro overblijft. Uw eigen heffingskorting blijft ongemoeid, en het verzamelinkomen van uw partner blijft ruim onder de 29.736 euro. Per saldo bent u samen 1.670 euro kwijt.
Wat dit voorbeeld laat zien
De box 3-belasting is in alle scenario’s even hoog, maar het verschil tussen de duurste en de goedkoopste verdeling is 1.128 euro per jaar. Ten opzichte van de automatische 50/50-verdeling scheelt scenario C nog 211 euro. Het voorbeeld gaat uit van één jaar en van de voorlopige percentages voor 2026. Is uw partner geboren vóór 1963, dan kan de algemene heffingskorting in scenario B (deels) worden uitbetaald, mits aan de voorwaarden daarvoor is voldaan, en wordt het verschil kleiner. Hebt u kinderen, toeslagen of een AOW-uitkering, dan kan de beste verdeling er weer anders uitzien. Reken daarom altijd uw eigen situatie door.
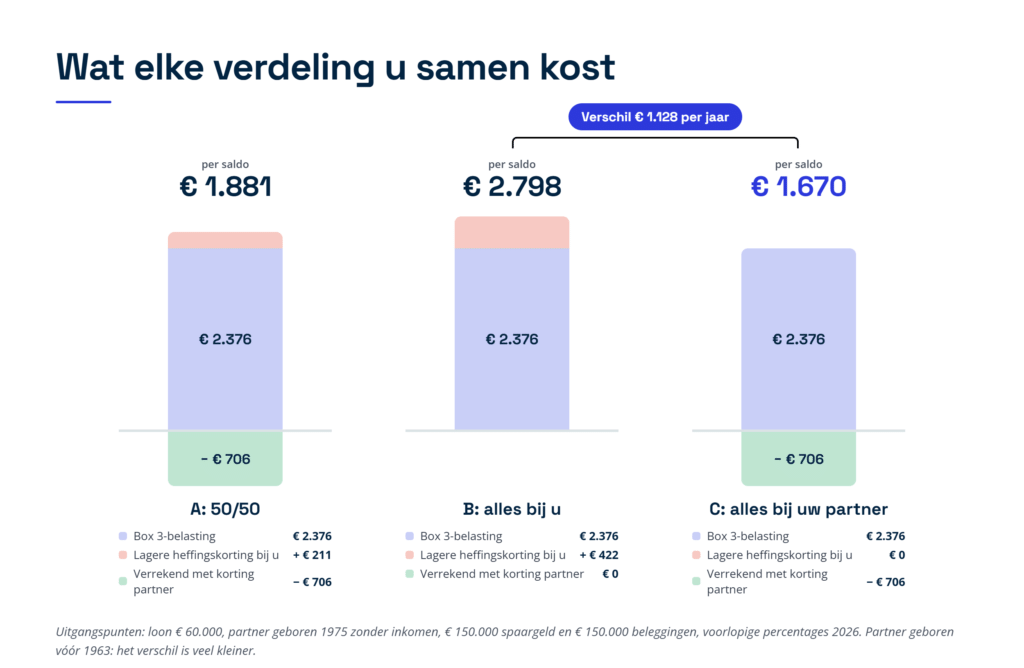
Figuur 3: wat elke verdeling u samen per saldo kost in het rekenvoorbeeld (2026). Is uw partner geboren vóór 1963, dan kan het verschil kleiner zijn.
Tot wanneer kunt u de verdeling nog aanpassen?
U kunt de verdeling samen wijzigen zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Onherroepelijk betekent dat er geen bezwaar of beroep meer mogelijk is. Maakt u geen van beiden bezwaar, dan is dat zes weken na de datum van de laatste definitieve aanslag van u beiden (zie figuur 4). U past de verdeling aan in Mijn Belastingdienst: open de verzonden aangifte, ga naar het scherm ‘Verdelen’ en verstuur de aangifte opnieuw. U kunt ook een brief sturen. Doe dit samen, want de wijziging moet van u beiden komen. Dat geldt ook als u inmiddels uit elkaar bent: over een jaar waarvan de aanslagen nog openstaan, kunt u de verdeling met uw toenmalige partner nog samen aanpassen.
Staan de aanslagen van u allebei vast, dan is de verdeling in beginsel definitief. Er zijn een paar uitzonderingen. De belangrijkste: legt de Belastingdienst later een navorderingsaanslag op, dus een aanslag waarmee alsnog extra belasting wordt geheven, dan mag u de verdeling opnieuw kiezen zolang die navorderingsaanslagen niet vaststaan. Dat geldt ook voor posten die al in de eerdere, vaststaande aanslag zaten. De Hoge Raad heeft dat in juli 2026 bevestigd, waarna de Belastingdienst zijn andersluidende standpunt heeft ingetrokken. Een nieuwe verdeling kan er wel toe leiden dat uw partner op zijn of haar beurt een navorderingsaanslag krijgt. Werd een aanslag pas onherroepelijk door een uitspraak van de Hoge Raad, dan kunt u de verdeling nog tot zes weken na die uitspraak wijzigen.
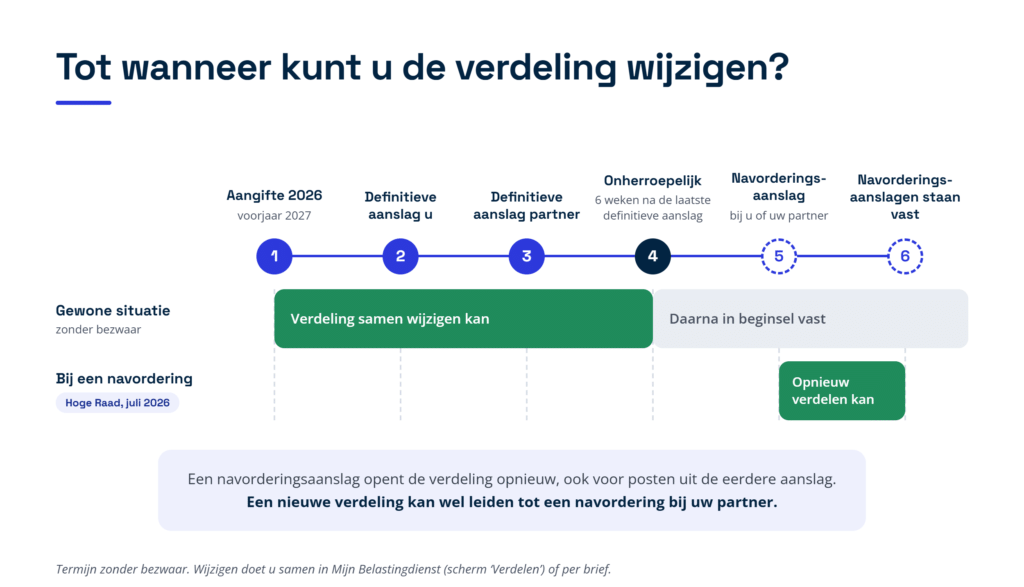
Figuur 4: tot wanneer u de verdeling samen kunt wijzigen, in de gewone situatie en bij een navorderingsaanslag.
Hebt u voor eerdere jaren uw werkelijke rendement opgegeven om minder box 3-belasting te betalen? Dan rekent de Belastingdienst met de verdeling uit uw oorspronkelijke aangifte. Ook die verdeling kunt u alleen aanpassen binnen zes weken na de datum van de laatste definitieve aanslag van u beiden. Een latere verminderingsbeschikking (de brief waarin de Belastingdienst uw aanslag verlaagt) opent die termijn niet opnieuw. Voor 2017 tot en met 2020 kan een nieuwe verdeling alleen per brief. Omdat de aanslagen over die jaren meestal al lang vaststaan, is aanpassen in de praktijk vaak niet meer mogelijk.
Verandert de verdeling van box 3 na 2026?
Het kabinet wil box 3 per 1 januari 2028 vervangen door een heffing over het werkelijke rendement. De Tweede Kamer heeft dat wetsvoorstel in februari 2026 aangenomen; de Eerste Kamer moet het nog behandelen en het kabinet onderzoekt aanpassingen. Hoe de verdeling tussen partners er in dat nieuwe stelsel uitziet, staat dus nog niet vast. Voor de aangiften over 2026 en 2027 gelden de regels uit dit artikel, met de bedragen van dat jaar.
Praktische checklist: wat u moet regelen
- Stel uw partnerschap vast. Ga na of u het hele jaar 2026 fiscale partners was. Was dat maar een deel van het jaar, bespreek dan of u samen kiest voor het hele jaar.
- Tel uw vermogen samen. Zet bezittingen en schulden van u beiden per 1 januari 2026 op een rij en trek de schuldendrempel en het heffingvrije vermogen van 118.714 euro af.
- Reken minstens drie verdelingen door. Vergelijk 50/50 met alles bij de ene en alles bij de andere partner. Kijk naar de heffingskortingen, de ouderenkorting en buitenlandse bronbelasting, niet alleen naar de box 3-belasting.
- Check de toeslagen. Was u maar een deel van het jaar toeslagpartners, verdeel het vermogen dan zo dat de partner met toeslag onder de vermogensgrens voor één persoon blijft.
- Vul samen precies 100 procent in. Komt u daar boven of onder uit, dan loopt u het risico dat de Belastingdienst met 50/50 rekent.
- Onderteken allebei. Bij een verdeling ondertekent uw partner uw aangifte mee, en u de zijne of hare.
- Bewaak de termijn. Controleer de aanslagen zodra ze binnenkomen. Wilt u de verdeling wijzigen, doe dat dan uiterlijk zes weken na de datum van de laatste definitieve aanslag van u beiden.
- Let op bij een navordering. Krijgt u of uw partner een navorderingsaanslag, kijk dan opnieuw naar de verdeling, want u mag die zolang die aanslagen niet vaststaan samen opnieuw kiezen.
Veelgestelde vragen
Betaalt u minder box 3-belasting met een andere verdeling?
Nee, de box 3-belasting zelf blijft gelijk, omdat er één vast tarief geldt en het heffingvrije vermogen van u beiden altijd wordt afgetrokken. Het voordeel zit in de heffingskortingen, de buitenlandse bronbelasting en soms de toeslagen. In ons rekenvoorbeeld scheelt de beste verdeling ruim 1.100 euro per jaar ten opzichte van de slechtste.
Wat gebeurt er als u samen meer of minder dan 100 procent invult?
Boven de 100 procent is er volgens het gerechtshof Arnhem-Leeuwarden geen geldige verdeling, en ook bij minder dan 100 procent rekent de Belastingdienst ieder van u de helft toe. Dat kan ook achteraf gebeuren via een navorderingsaanslag bij uw partner. Tel de percentages daarom altijd na voordat u de aangifte verstuurt.
Kunt u de verdeling nog aanpassen nadat u de aanslag hebt ontvangen?
Ja, zolang de aanslag van ten minste één van u nog niet onherroepelijk vaststaat. Zonder bezwaar is dat zes weken na de datum van de laatste definitieve aanslag van u beiden. U wijzigt de verdeling samen in Mijn Belastingdienst of met een brief.
Mag u uw beleggingen bij de ene partner zetten en uw spaargeld bij de andere?
Nee. U verdeelt één gezamenlijk bedrag, en het rendementspercentage wordt berekend over het vermogen van u samen. Wie welke bezitting op zijn naam heeft, maakt voor de box 3-berekening niet uit.
Moet uw partner de aangifte ook ondertekenen?
Ja. Verdeelt u de grondslag sparen en beleggen, dan ondertekent uw partner uw aangifte mee. Doet uw partner zelf ook aangifte, dan ondertekent u beiden ook die aangifte.
Wat als u maar een deel van 2026 fiscale partners was?
Dan mag u alleen verdelen als u samen kiest om het hele jaar als fiscale partners te gelden. Doet u dat niet, dan geeft ieder zijn eigen vermogen aan. Let bij een deeljaar extra op de toeslagen, want daar geldt voor de maanden zonder partner de lagere vermogensgrens voor één persoon.
Hoe Taxcount u kan helpen
De beste verdeling van box 3 hangt af van uw inkomens, leeftijden, heffingskortingen en toeslagen, en die verschillen per huishouden. Taxcount rekent de verschillende verdelingen voor u door, kiest de verhouding die u samen het meeste oplevert en verwerkt die correct in beide aangiften. Ook als u werkelijk rendement opgeeft of een navorderingsaanslag krijgt, kijken wij of een nieuwe verdeling voordeel geeft.
Hebt u de aangifte al verstuurd en twijfelt u over de verdeling? Wacht dan niet tot de termijn verstreken is. Neem contact op met Taxcount en laat uw aangifte en uw aanslagen beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; het rendementspercentage voor spaargeld over 2026 is nog voorlopig. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.