

Leent u geld van uw eigen besloten vennootschap (bv), bijvoorbeeld via een rekening-courant of voor een vakantiehuis of beleggingen, dan zit daar sinds 2023 een grens aan. Wie te veel leent, krijgt te maken met de regeling voor excessief lenen bij de eigen bv: over het deel van uw schulden dat op 31 december boven 500.000 euro uitkomt, betaalt u box 2-belasting, ook als de bv u niets heeft uitgekeerd. Het kabinet wil die grens vanaf 2027 bovendien in vijf stappen verlagen naar 100.000 euro, waardoor veel meer directeuren-grootaandeelhouders (dga’s) ermee te maken kunnen krijgen. In dit artikel leest u welke schulden meetellen, hoeveel belasting u betaalt en waarom aflossen met dividend de heffing niet voorkomt. Met een rekenvoorbeeld en een checklist weet u wat u vóór de jaarwisseling moet regelen.
Wat is excessief lenen bij uw eigen bv?
Sinds 1 januari 2023 geldt de Wet excessief lenen bij eigen vennootschap. De wet geldt voor iedereen met een aanmerkelijk belang in een bv of een naamloze vennootschap (nv). Een aanmerkelijk belang heeft u meestal als u, alleen of samen met uw fiscale partner, 5 procent of meer van de aandelen bezit. Het inkomen uit zo’n belang, zoals dividend en de winst bij verkoop van de aandelen, valt in box 2 van de inkomstenbelasting.
Lenen van uw eigen bv mag. De wetgever vond wel dat sommige aandeelhouders zo veel geld via een lening uit hun bv haalden, dat zij de belasting op dividend jarenlang uitstelden of helemaal ontliepen. Daarom geldt nu een grens. Wat u op 31 december boven die grens aan uw bv schuldig bent, wordt belast alsof de bv het u als dividend heeft uitgekeerd. De wet noemt dat een fictief regulier voordeel: een inkomen dat de wet veronderstelt, terwijl u feitelijk niets ontvangt.
Hoe hoog is de grens en wanneer wordt die gemeten?
In 2026 is de grens 500.000 euro. In 2023, het eerste jaar van de regeling, was dat nog 700.000 euro; sinds 2024 geldt 500.000 euro. Er telt maar één moment: de stand van uw schulden aan de bv op 31 december. Hoe hoog de schuld in de loop van het jaar was, maakt voor deze regeling niet uit. Los wel niet alleen tijdelijk af: leent u begin januari hetzelfde bedrag opnieuw, of lost u af door een woning of een andere privézaak aan de bv over te dragen, dan kan de inspecteur dat aanvechten. Gemeten wordt de nominale waarde, dus het bedrag dat u volgens de afspraken moet terugbetalen, en niet wat de vordering voor de bv economisch waard is.
U en uw fiscale partner hebben samen één grens van 500.000 euro. Een fiscale partner is onder meer uw echtgenoot, uw geregistreerd partner of een samenwoner met wie u aan bepaalde voorwaarden voldoet. Leent u allebei van de bv, dan worden uw schulden bij elkaar opgeteld.
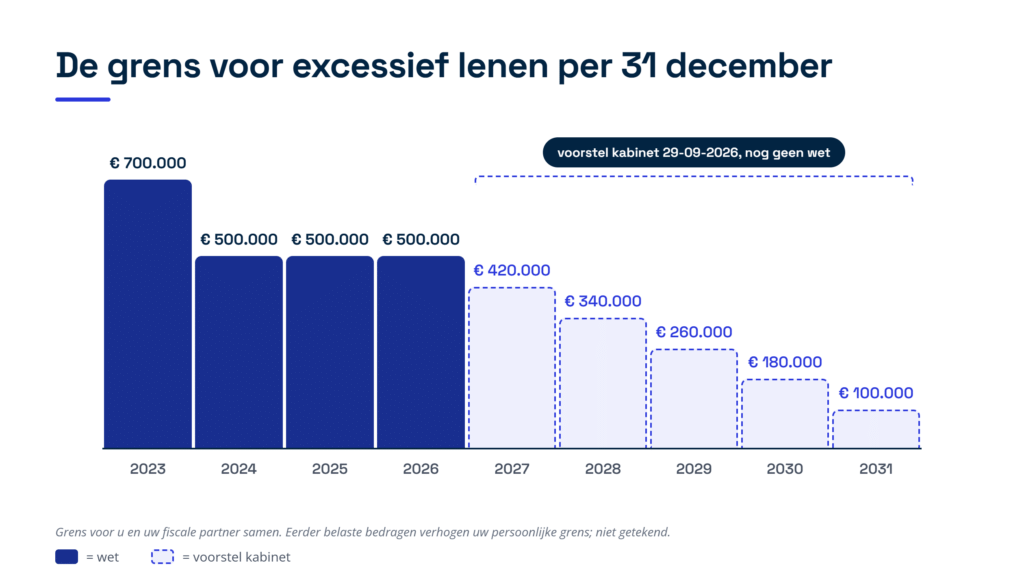
Figuur 1: de grens voor excessief lenen per 31 december, voor u en uw fiscale partner samen: 700.000 euro in 2023, 500.000 euro in 2024 tot en met 2026 en volgens het voorstel van het kabinet van 29 september 2026 stapsgewijs 420.000 tot 100.000 euro in 2027 tot en met 2031.
Het kabinet wil de grens vanaf 2027 verder verlagen. Volgens dat voorstel zou de grens op 31 december 2027 420.000 euro zijn, op 31 december 2028 340.000 euro, op 31 december 2029 260.000 euro, op 31 december 2030 180.000 euro en op 31 december 2031 100.000 euro (zie figuur 1). Die bedragen komen uit een brief van het kabinet van 29 september 2026 en zijn nog geen wet. Verderop leest u wat dat voorstel voor u kan betekenen. Is in een eerder jaar al een deel van uw schuld belast, dan ligt uw persoonlijke grens hoger dan deze bedragen. Hoe dat werkt, leest u in de sectie over de jaren na een heffing.
Welke schulden aan uw bv tellen mee?
In beginsel tellen alle schulden aan uw bv mee, ongeacht hoe ze heten of waarvoor u het geld gebruikt. Denk aan een gewone geldlening, een negatief saldo op uw rekening-courant en een lening voor een vakantiewoning of beleggingen. Een rekening-courant is een doorlopende rekening tussen u en uw bv waarop opnames en stortingen tegen elkaar wegvallen. Heeft u een aanmerkelijk belang in meer dan één bv, dan telt u de schulden aan al die vennootschappen bij elkaar op. Heeft u via uw holding ook een belang in een werkmaatschappij, dan telt een schuld aan die werkmaatschappij ook mee. Figuur 2 zet op een rij wat wel en niet meetelt; hieronder leest u welke uitzonderingen er zijn.
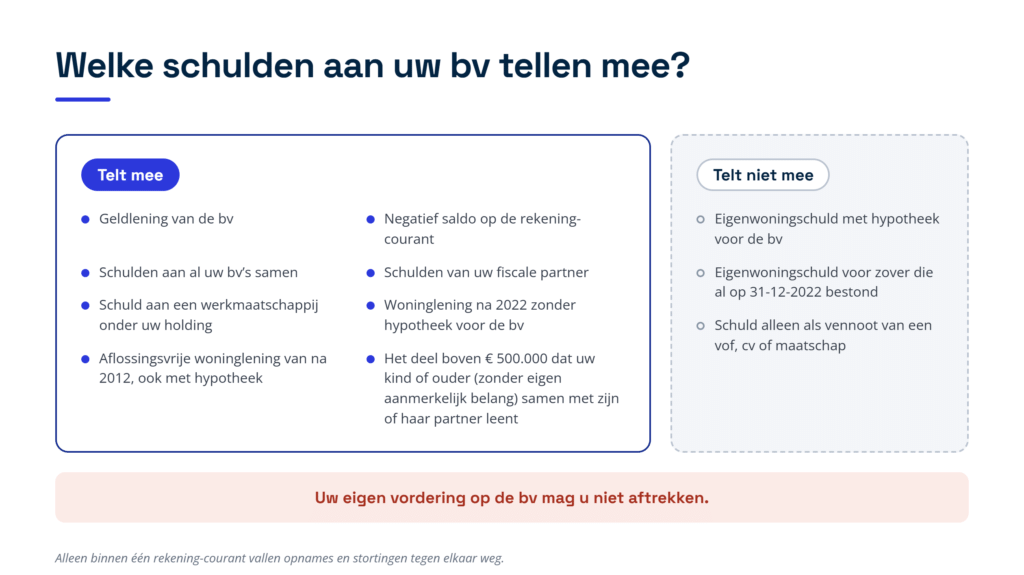
Figuur 2: welke schulden aan uw bv meetellen voor de grens en welke niet; uw eigen vordering op de bv mag u niet aftrekken.
Een vordering die u zelf op uw bv heeft, mag u niet van uw schuld aftrekken; alleen binnen één rekening-courant vallen opnames en stortingen tegen elkaar weg. Heeft u 600.000 euro van de bv geleend en heeft u de bv daarnaast via een aparte lening zelf 150.000 euro geleend, dan telt voor de grens toch de volle 600.000 euro.
Uw eigenwoningschuld telt niet mee met een hypotheek voor de bv of als zij al vóór 2023 bestond
Heeft u van uw bv geleend voor uw eigen woning, dan blijft die lening buiten de telling als het om een eigenwoningschuld gaat en de bv een recht van hypotheek op de woning heeft. Een eigenwoningschuld is een lening voor de aankoop, verbetering of het onderhoud van uw hoofdverblijf die aan de fiscale voorwaarden voor hypotheekrenteaftrek voldoet. Een recht van hypotheek betekent dat de bv de woning mag laten verkopen als u niet betaalt; de notaris legt dat vast in een akte die in het Kadaster wordt ingeschreven. Bestond de eigenwoningschuld al op 31 december 2022, dan is geen hypotheekrecht nodig.
Leent u na 2022 bij uw bv voor uw woning zonder hypotheekrecht, dan telt de hele lening mee voor de grens. Laat de hypotheek daarom door de notaris vestigen op het moment dat de lening wordt verstrekt, en zorg dat zij uiterlijk op 31 december in het Kadaster is ingeschreven. Of een hypotheek die u pas vlak voor de jaarwisseling laat vestigen altijd volstaat, is niet zeker; laat dat vooraf beoordelen.
Let ook op twee valkuilen. Voldoet de lening niet aan de fiscale regels, bijvoorbeeld een aflossingsvrije lening die u na 2012 heeft afgesloten, dan is het geen eigenwoningschuld en telt zij mee, ook met een hypotheek. En de uitzondering voor leningen van vóór 2023 geldt alleen voor de schuld zoals die op 31 december 2022 bestond; voor een latere verhoging is wel een hypotheekrecht nodig.
Leningen van uw kinderen of ouders kunnen bij u worden belast
Ook schulden van verbonden personen kunnen bij u worden belast. Dat zijn uw familieleden in de rechte lijn en die van uw partner, ook via een huwelijk, zoals kinderen, kleinkinderen, ouders en schoonouders, die zelf geen aanmerkelijk belang in de bv hebben. Iedere verbonden persoon heeft samen met zijn of haar eigen partner een grens van 500.000 euro. Lenen zij samen meer van uw bv, dan wordt het deel boven die 500.000 euro bij u als fictief regulier voordeel belast. Leent uw kind 400.000 euro en zijn partner 300.000 euro van uw bv, dan wordt dus 200.000 euro bij u belast. Is uw kind ook familie van een andere aandeelhouder van dezelfde bv, dan zorgt de wet ervoor dat hetzelfde bedrag niet twee keer wordt belast.
Schulden die horen bij een vof, cv of maatschap
Bent u vennoot in een vennootschap onder firma (vof), een commanditaire vennootschap (cv) of een maatschap en ontvangt u daaruit winst uit onderneming, dan geldt een uitzondering. Schulden die u aan de bv heeft alleen omdat u als vennoot aansprakelijk bent voor een schuld van dat samenwerkingsverband, tellen niet mee. Een gewone lening die u zelf bij uw bv afsluit, bijvoorbeeld om uw inbreng in de vof te betalen, telt wel mee.
Hoeveel belasting betaalt u over het bovenmatige deel?
Het deel boven de grens heet het bovenmatige deel. U geeft het op als inkomen uit aanmerkelijk belang in uw aangifte inkomstenbelasting over 2026. Het box 2-tarief kent in 2026 twee schijven: 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere. Over box 2-inkomen betaalt u geen premies volksverzekeringen. Heeft u in hetzelfde jaar ook dividend ontvangen, dan telt dat bij hetzelfde inkomen op, zodat een groter deel tegen 31 procent wordt belast.
Bent u het hele jaar fiscale partners, dan mag u het inkomen uit aanmerkelijk belang vrij tussen u beiden verdelen, zolang het totaal 100 procent is. Omdat ieder van u een eigen eerste schijf van 68.843 euro heeft, kan verdelen belasting schelen. Het rekenvoorbeeld verderop laat zien hoeveel.
De heffing geldt ook als u het geld niet kunt terugbetalen. Betalingsproblemen verlagen de belasting niet. De bv hoeft over het belaste deel geen dividendbelasting in te houden; u betaalt de belasting zelf via uw aanslag inkomstenbelasting.
Blijft uw lening na de heffing gewoon bestaan?
Ja. De heffing verandert niets aan de lening zelf. U blijft de volledige schuld aan de bv verschuldigd, ook het deel waarover u al belasting heeft betaald. De bv moet over de hele lening rente blijven rekenen en betaalt over die rente vennootschapsbelasting. Ook de andere afspraken, zoals een aflossingsschema en zekerheden, moeten zakelijk blijven, dus zoals een bank ze met een klant zou maken.
Naast deze regeling blijft de verkapte winstuitdeling bestaan. Daarvan is sprake als de bv u bewust een voordeel geeft omdat u aandeelhouder bent, dat zij een buitenstaander niet zou geven. Denk aan een lening zonder rente, of een bv die afziet van terugbetaling terwijl zij dat bij een buitenstaander niet zou doen. De inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, moet dat aannemelijk maken. Lukt dat, dan wordt zo’n voordeel als dividend belast, los van de grens van 500.000 euro.
Heeft u eerder met de Belastingdienst afspraken gemaakt over uw schuld aan de bv, bijvoorbeeld in een vaststellingsovereenkomst, dan kunnen die vervallen als uw totale schuld boven de 500.000 euro uitkomt. Een vaststellingsovereenkomst is een bindende afspraak met de Belastingdienst over de fiscale behandeling van een kwestie.
Wat gebeurt er in de jaren na een heffing?
Uw grens schuift mee met wat al is belast
Is een deel van uw schuld eenmaal belast, dan wordt uw persoonlijke grens met datzelfde bedrag verhoogd. Zo betaalt u in een volgend jaar niet nog eens over hetzelfde bedrag. Was u op 31 december 2026 650.000 euro aan de bv schuldig en werd daarvan 150.000 euro belast, dan is uw grens op 31 december 2027 volgens de huidige wet 650.000 euro. Volgens de huidige wet wordt in 2027 dan alleen opnieuw belast als uw schuld verder oploopt. Gaat het voorstel van het kabinet voor 2027 door, dan kan dat anders uitpakken; zie de sectie over de plannen vanaf 2027.
Aflossen levert een negatief voordeel op
Lost u later af, zodat uw schuld onder uw verhoogde grens zakt, dan krijgt u een negatief fictief regulier voordeel: een aftrekpost in box 2. Die aftrekpost is nooit hoger dan het bedrag dat eerder is belast en waarvoor u nog geen negatief voordeel heeft gehad. Daarna daalt uw grens met hetzelfde bedrag, maar nooit onder de wettelijke grens van dat jaar. Volgens de huidige wet werkt dat zo: lost u in 2027 100.000 euro af, zodat uw schuld op 31 december 2027 op 550.000 euro staat, dan heeft u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro. Gaat het voorstel van het kabinet door, dan zou uw grens op 31 december 2027 waarschijnlijk 570.000 euro zijn, en zou dezelfde aflossing maar 20.000 euro negatief voordeel opleveren. Figuur 3 laat beide jaren zien.
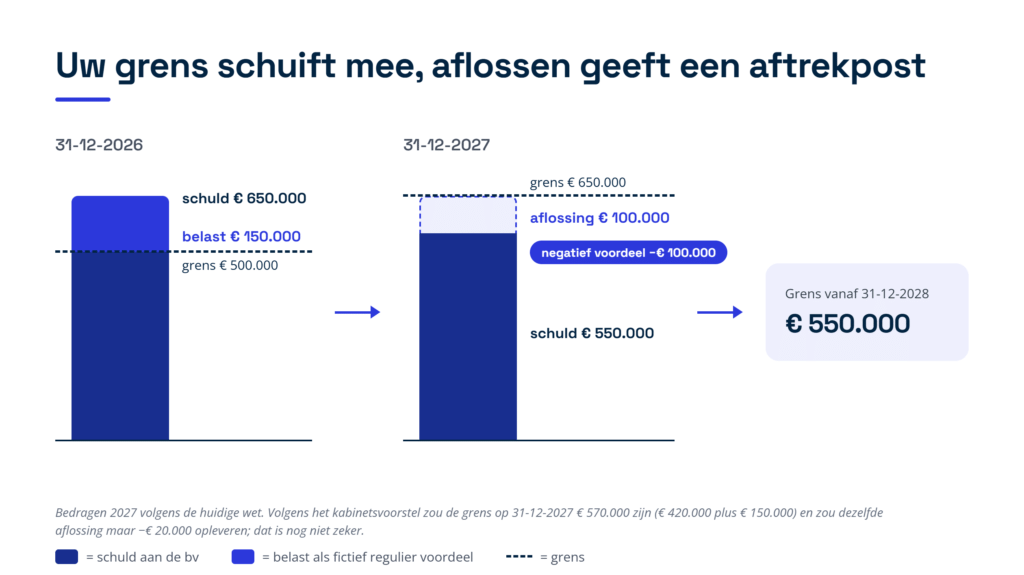
Figuur 3: een schuld van 650.000 euro op 31 december 2026 levert 150.000 euro belast voordeel op; lost u in 2027 100.000 euro af, dan krijgt u een negatief voordeel van 100.000 euro en is uw grens vanaf 31 december 2028 550.000 euro (bedragen 2027 volgens de huidige wet).
Een negatief voordeel levert alleen geld op als u het met ander box 2-inkomen kunt verrekenen: met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna. Heeft u in die periode geen dividend of verkoopwinst, dan levert de aftrekpost meestal niets op. Alleen als uw aanmerkelijk belang eindigt, kunt u een verlies dat dan nog over is in sommige gevallen omzetten in een korting op uw andere inkomstenbelasting.
Verkoopt u uw aandelen, emigreert u of komt u naar Nederland?
Eindigt uw aanmerkelijk belang, bijvoorbeeld omdat u uw aandelen verkoopt, dan wordt gedaan alsof uw schuld op dat moment nihil is. Is eerder een deel belast, dan levert dat een negatief voordeel op. Emigreert u, dan werkt het anders: de eerder belaste bedragen verlagen dan de winst waarover Nederland bij uw vertrek een conserverende aanslag oplegt. Dat is een aanslag over de waardestijging van uw aandelen, alsof u ze bij vertrek verkoopt, waarvoor u uitstel van betaling krijgt. Leent u na uw vertrek nog veel van uw bv, dan kan Nederland dat uitstel beëindigen en de aanslag geheel of gedeeltelijk invorderen. Of Nederland daarnaast de heffing over excessief lenen kan innen, hangt af van het belastingverdrag met uw nieuwe woonland.
Komt u naar Nederland wonen terwijl u al een schuld aan uw bv had, dan is uw grens gelijk aan de schuld op het moment dat u in Nederland komt wonen, met een minimum van 500.000 euro. Wat u daarna extra leent, telt gewoon mee. Volgens de Belastingdienst geldt die verhoging niet als u al vóór 2023 naar Nederland bent verhuisd, en ook niet als een kind of ouder naar Nederland verhuist.
Rekenvoorbeeld: wat kost een schuld van 650.000 euro u in 2026?
Met drie scenario’s ziet u wat de regeling kost en waarom niet alleen het moment, maar ook de manier van aflossen uitmaakt. Figuur 4 zet de uitkomsten naast elkaar. De bedragen gelden voor het belastingjaar 2026.
De situatie
Stel dat u op 31 december 2026 via uw rekening-courant 650.000 euro aan uw bv schuldig bent. U heeft geen woninglening bij de bv, u bent in eerdere jaren nooit boven de grens uitgekomen en u heeft in 2026 geen ander box 2-inkomen. De grens is 500.000 euro, dus het bovenmatige deel is 150.000 euro.
Scenario A: u lost vóór 31 december af met geld van buiten de bv
U verkoopt vóór de jaarwisseling beleggingen of sluit een lening af bij een bank, en lost met die 150.000 euro uw schuld aan de bv af. Op 31 december staat uw schuld op 500.000 euro. Er is geen bovenmatig deel en u betaalt over 2026 op grond van deze regeling geen box 2-belasting. Wel betaalt u voortaan rente aan de bank in plaats van aan uw eigen bv, of mist u het rendement op de beleggingen die u heeft verkocht. Leen het geld niet in januari opnieuw van de bv, want dan kan de inspecteur de aflossing negeren.
Scenario B: u lost af met een dividenduitkering
De bv keert u dividend uit en u verrekent dat met uw schuld. Over dividend houdt de bv 15 procent dividendbelasting in: een voorheffing die zij aan de Belastingdienst betaalt en die u later met uw inkomstenbelasting verrekent. Daardoor moet de bv afgerond 176.471 euro bruto uitkeren om u 150.000 euro netto te laten aflossen. Uw schuld daalt naar 500.000 euro, dus er is geen bovenmatig deel. Maar het dividend is zelf box 2-inkomen: u betaalt daarover afgerond 50.231 euro belasting. De ingehouden dividendbelasting van 26.471 euro, die de bv uit haar eigen geld afdraagt, gaat daarvan af, zodat u uit eigen zak nog 23.760 euro bijbetaalt.
De bv mag het dividend alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen. Leg het dividendbesluit en de verrekening met uw schuld vóór 31 december schriftelijk vast, en houd er rekening mee dat de bv de dividendbelasting echt moet betalen. Meer daarover leest u in ons artikel over dividend uitkeren en de uitkeringstoets.
Scenario C: u doet niets
Uw schuld blijft 650.000 euro. Het bovenmatige deel van 150.000 euro wordt belast: 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 81.157 euro, samen afgerond 42.025 euro. Dat bedrag betaalt u helemaal uit eigen zak, terwijl de schuld en de rente daarover gewoon doorlopen.
Wat als u een fiscale partner heeft?
Heeft u het hele jaar een fiscale partner die zelf geen schuld aan de bv en geen ander box 2-inkomen heeft, dan kunt u het inkomen uit aanmerkelijk belang half om half verdelen. In scenario B daalt de belasting dan naar afgerond 45.756 euro en in scenario C naar afgerond 37.550 euro, omdat ieder van u een eigen eerste schijf heeft.
De conclusie: alleen scenario A voorkomt de belasting echt, omdat het geld voor de aflossing van buiten de bv komt. Scenario C lijkt in 2026 goedkoper dan scenario B, maar die vergelijking is scheef. In scenario B betaalt de bv 26.471 euro van de belasting uit haar eigen vermogen en bent u daarna klaar; uit eigen zak betaalt u 23.760 euro. In scenario C betaalt u 42.025 euro uit eigen zak, terwijl de schuld van 650.000 euro blijft staan. Lost u later alsnog af met dividend, dan betaalt u over dat dividend opnieuw box 2-belasting, al staat daar een negatief voordeel van maximaal 150.000 euro tegenover als u dat kunt verrekenen. Volgens de huidige wet komt u dan in totaal ongeveer even hoog uit als in scenario B. Gaat het voorstel voor 2027 door, dan levert een latere aflossing alleen een negatief voordeel op als uw schuld onder de nieuwe, lagere grens zakt.
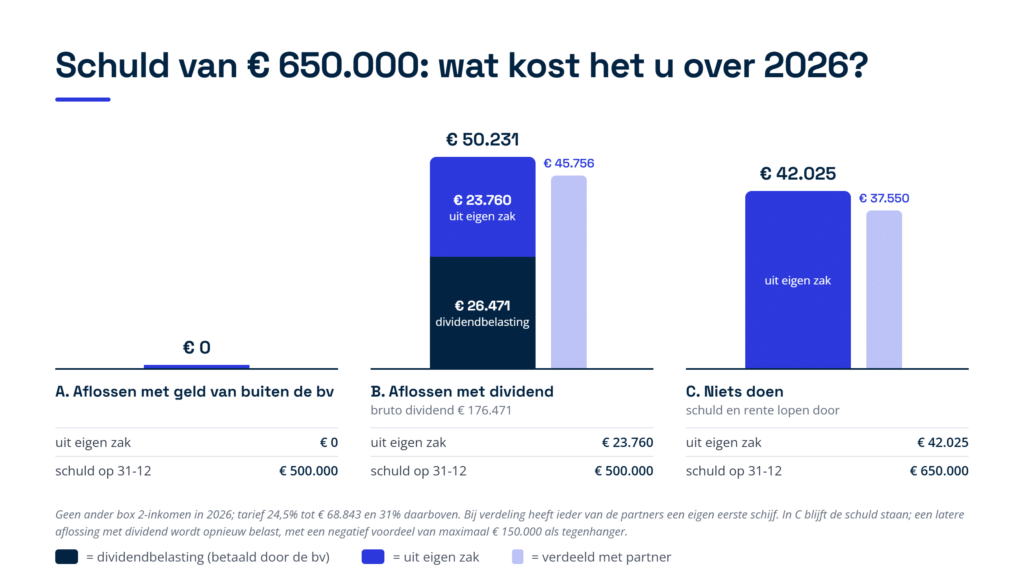
Figuur 4: wat een schuld van 650.000 euro u over 2026 kost bij aflossen van buiten de bv (A), aflossen met dividend (B) en niets doen (C), met per scenario wat u uit eigen zak betaalt en hoe hoog de schuld op 31 december is.
Wat gebeurt er als u het bovenmatige deel niet aangeeft?
Het bovenmatige deel moet u zelf in uw aangifte opnemen. Doet u dat niet, dan kan de inspecteur het alsnog belasten met een navorderingsaanslag: een extra aanslag achteraf. Dat kan in de regel tot vijf jaar na afloop van het belastingjaar, voor 2026 dus tot en met 31 december 2031. U betaalt dan meestal ook belastingrente: een vergoeding omdat de belasting later wordt betaald. Het percentage wordt elk jaar opnieuw vastgesteld; in 2026 is het 5 procent. Heeft u opzettelijk of met grove schuld een onjuiste aangifte gedaan, dan kan de inspecteur ook een vergrijpboete opleggen, een straf van maximaal 100 procent van de belasting die u te weinig heeft betaald. De inspecteur moet die opzet of grove schuld wel bewijzen.
Wat verandert er vanaf 2027?
In het Belastingplan 2027 dat op Prinsjesdag 2026 werd gepresenteerd, bleef de grens nog 500.000 euro. In een brief van 29 september 2026 kondigde het kabinet echter aan dat het de grens vanaf 2027 in vijf jaarlijkse stappen van 80.000 euro wil verlagen: naar 420.000 euro op 31 december 2027 en uiteindelijk naar 100.000 euro op 31 december 2031. Een overgangsregeling voor bestaande leningen lijkt er volgens de eerste berichten niet te komen. Leningen voor de eigen woning zouden buiten de telling blijven, als ze aan de bestaande voorwaarden voldoen. Ook voor schulden van verbonden personen zou de grens dalen, in 2027 naar 420.000 euro per verbonden persoon en zijn of haar partner samen.
Tegelijk wil het kabinet het tarief van de hoogste schijf in box 2 in 2027 tot en met 2030 verlagen van 31 naar 29,2 procent. Het tarief van de eerste schijf zou 24,5 procent blijven. Dividend uitkeren zou in die jaren dus iets goedkoper worden voor het deel boven de eerste schijf, juist nu lenen strenger wordt belast. Hetzelfde lagere tarief zou ook gelden voor het fictieve voordeel bij excessief lenen.
Wat betekent dit voor u? Heeft u nu een schuld van 450.000 euro, dan blijft u in 2026 onder de grens, maar zou u op 31 december 2027 al 30.000 euro boven de voorgestelde grens zitten. In scenario C van het rekenvoorbeeld zou uw verhoogde grens in 2027 uitkomen op 420.000 plus 150.000 euro, dus 570.000 euro, als die verhoging op dezelfde manier blijft werken. Blijft uw schuld 650.000 euro, dan zou in 2027 nog eens 80.000 euro worden belast. Figuur 5 laat het eerste voorbeeld zien. De plannen moeten nog in een wet worden uitgewerkt en door de Tweede en Eerste Kamer worden aangenomen, en kunnen dus nog veranderen.
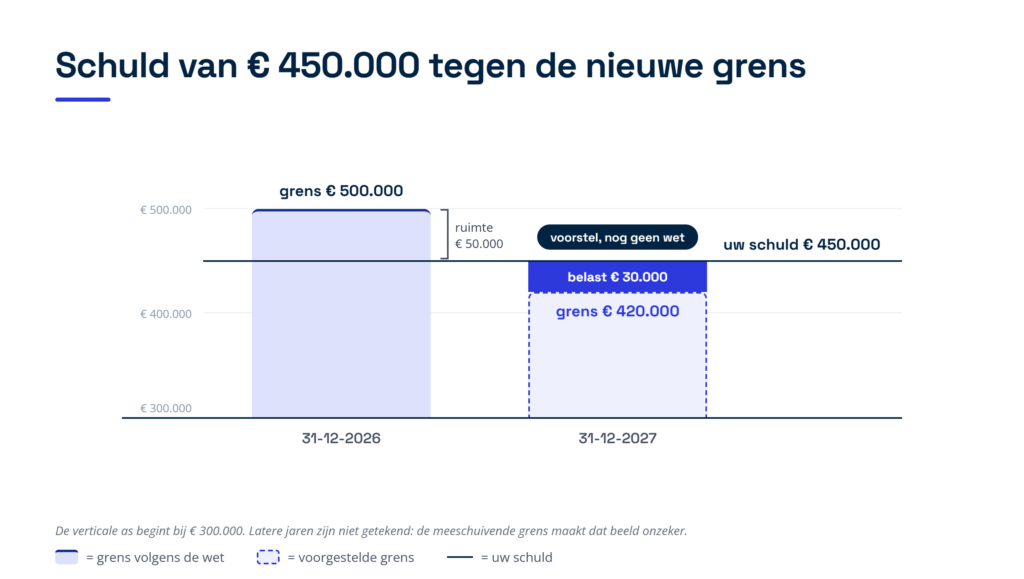
Figuur 5: een schuld van 450.000 euro blijft op 31 december 2026 50.000 euro onder de grens, maar zou op 31 december 2027 volgens het voorstel 30.000 euro boven de grens van 420.000 euro uitkomen; de verticale as begint bij 300.000 euro.
Heeft bezwaar tegen de heffing zin?
Sommige dga’s vinden dat een heffing over geld dat zij niet hebben ontvangen, in strijd is met het eigendomsrecht, dat is beschermd in een aanvulling (protocol) bij het Europees Verdrag voor de Rechten van de Mens. De Belastingdienst deelt dat standpunt niet. Op 2 juli 2026 oordeelde de rechtbank Den Haag in een reeks zaken over 2023 dat de regeling niet in strijd is met dat verdrag. De rechtbank woog mee dat dga’s ongeveer vijf jaar de tijd hadden om zich voor te bereiden, dat de eigen woning is uitgezonderd en dat aflossen een negatief voordeel oplevert. Dat zijn uitspraken van één rechtbank waartegen hoger beroep mogelijk is, maar de kans dat een bezwaar op dit punt slaagt, lijkt op dit moment klein. Wilt u uw rechten toch veiligstellen tot een hogere rechter heeft geoordeeld, dien dan binnen zes weken na de datum van uw aanslag bezwaar in.
Praktische checklist: wat u vóór 31 december regelt
- Tel al uw schulden op. Zet per 31 december alle leningen en rekening-courantschulden aan al uw bv’s op een rij, ook die van uw fiscale partner. Trek uw eigen vorderingen op de bv er niet van af.
- Controleer leningen in de familie. Ga na of uw kinderen, ouders of andere verbonden personen van de bv lenen en of iemand van hen, samen met zijn of haar partner, boven de 500.000 euro uitkomt.
- Regel de hypotheek voor uw woninglening. Leent u na 2022 voor uw eigen woning bij de bv, laat de notaris dan meteen een recht van hypotheek ten gunste van de bv vestigen.
- Kies bewust hoe u aflost. Aflossen met geld van buiten de bv voorkomt de heffing, maar leen het niet in januari opnieuw. Aflossen met dividend is zelf box 2-inkomen, en de bv mag alleen uitkeren als zij genoeg vrije reserves heeft en daarna haar schulden kan blijven betalen.
- Houd rente en afspraken zakelijk. Laat de bv over de hele lening rente rekenen en leg aflossing en zekerheden schriftelijk vast, ook voor het deel boven de grens.
- Geef het bovenmatige deel aan. Neem het op als inkomen uit aanmerkelijk belang in uw aangifte over 2026. Bent u het hele jaar fiscale partners, bespreek dan met uw partner hoe u het verdeelt.
- Bewaar uw historie. Houd per jaar bij welk bedrag al is belast, zodat u uw verhoogde grens en een later negatief voordeel kunt onderbouwen.
- Maak een plan voor 2027 en later. Reken uit wat de voorgestelde grens van 420.000 euro en de verdere verlaging tot 100.000 euro voor u betekenen, en verdeel de aflossing over de komende jaren.
Veelgestelde vragen
Hoeveel mag u in 2026 van uw eigen bv lenen zonder extra belasting?
Samen met uw fiscale partner tot 500.000 euro, gemeten op 31 december 2026. Een eigenwoningschuld waarvoor de bv een recht van hypotheek heeft, of die al op 31 december 2022 bestond, telt niet mee. Is in een eerder jaar al een deel belast, dan ligt uw grens hoger.
Telt een lening van de bv aan uw kind bij u mee?
Ja, als uw kind zelf geen aanmerkelijk belang in de bv heeft en samen met zijn of haar partner meer dan 500.000 euro van de bv leent. Het deel boven die 500.000 euro wordt dan bij u belast. Blijft de lening daaronder, dan heeft zij voor u onder deze regeling geen gevolgen, maar moet zij wel zakelijk zijn.
Voorkomt een dividenduitkering de heffing?
Niet echt. Het dividend verlaagt uw schuld, maar is zelf box 2-inkomen tegen hetzelfde box 2-tarief. Omdat de bv 15 procent dividendbelasting inhoudt, moet zij bovendien meer uitkeren dan het bedrag dat u wilt aflossen. Alleen aflossen met geld van buiten de bv, of een woninglening die u goed regelt met een hypotheek voor de bv, haalt de schuld zonder extra belasting onder de grens.
Krijgt u de belasting terug als u later aflost?
Niet automatisch. U krijgt een negatief voordeel in box 2 tot maximaal het bedrag dat eerder is belast. Dat levert alleen geld op als u het kunt verrekenen met box 2-inkomen uit het jaar zelf, het jaar daarvoor of de zes jaren daarna.
Moet de bv nog rente rekenen over het belaste deel?
Ja. De lening blijft volledig bestaan, dus de bv rekent over het hele bedrag rente en betaalt over die rente vennootschapsbelasting. Rekent de bv geen of te weinig rente, dan kan de inspecteur het voordeel daarnaast als verkapte winstuitdeling belasten.
Gaat de grens in 2027 omlaag?
Dat is het plan. Het kabinet wil de grens op 31 december 2027 verlagen naar 420.000 euro en daarna elk jaar met 80.000 euro, tot 100.000 euro in 2031. Dit voorstel is nog geen wet en kan nog veranderen.
Hoe Taxcount u kan helpen
Of u boven de grens uitkomt, hangt af van alle schulden van u, uw partner en uw familie aan uw bv’s samen, en van wat er in eerdere jaren al is belast. Taxcount zet uw schuldpositie per 31 december op een rij, controleert of uw woninglening goed is geregeld en rekent uit welke manier van aflossen u het minst kost: met eigen geld, met een banklening of met dividend.
Met de voorgestelde verlaging naar 100.000 euro in zicht maken wij ook een aflosplan voor de komende jaren, afgestemd op uw salaris uit de bv en uw dividendbeleid. Neem contact met ons op voor een persoonlijke beoordeling, het liefst ruim vóór de jaarwisseling.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, tarieven en drempels gelden voor 2026 en kunnen wijzigen; de genoemde plannen voor 2027 en later zijn nog niet door het parlement aangenomen. De uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen.