


U hebt naast uw bedrijf of baan spaargeld, een beleggingsrekening, misschien wat crypto of een vakantiehuis. In de aangifte inkomstenbelasting moet u dat box 3-vermogen zelf controleren en aanvullen, en daar gaat het vaak mis. Niet alles wat u bezit telt mee, niet elke schuld mag eraf en een aantal bezittingen is vrijgesteld. In dit artikel leest u welke bezittingen en schulden in 2026 in box 3 vallen en welke vrijstellingen en drempels er gelden. U ziet in een rekenvoorbeeld hoe u uw vermogen op een rij zet en wat u vóór de aangifte moet nakijken.
Wat is box 3-vermogen en waarom telt 1 januari?
Box 3 is het deel van de inkomstenbelasting over inkomen uit sparen en beleggen. De Belastingdienst belast daarin niet uw werkelijke rente of koerswinst, maar een vast, verondersteld rendement op uw vermogen. Dat heet het forfaitaire rendement. De basis daarvoor is de rendementsgrondslag: de waarde van uw bezittingen min uw schulden.
Daarbij telt maar één moment: 1 januari van het belastingjaar. Wat u op 1 januari 2026 bezit en schuldig bent, bepaalt uw box 3-vermogen voor heel 2026. Verkoopt u in maart uw aandelen of lost u in juni een lening af, dan verandert dat de grondslag van 2026 niet meer. Die wijziging telt pas mee op 1 januari 2027.
Box 3 komt bovendien als laatste aan de beurt. Vermogen dat al in box 1 (werk en woning) of box 2 (aanmerkelijk belang, een belang van 5 procent of meer in een bv) valt, hoort niet ook in box 3. Uw eigen woning, het vermogen van uw eenmanszaak en uw aandelen in uw eigen besloten vennootschap (bv) geeft u dus niet in box 3 op.
Welke bezittingen vallen in box 3?
In box 3 valt vrijwel alles van waarde dat niet al in box 1 of box 2 zit. Voor de berekening deelt de Belastingdienst die bezittingen in twee groepen in: banktegoeden en overige bezittingen. Dat onderscheid is belangrijk, want overige bezittingen worden met een veel hoger rendement belast (zie verderop). In figuur 1 ziet u per groep welke bezittingen erbij horen.
Spaargeld en andere banktegoeden
Onder banktegoeden vallen uw betaal- en spaarrekeningen in Nederland en in het buitenland, en contant geld boven de vrijstelling. Ook twee posten die u misschien niet als spaargeld ziet, tellen als banktegoed: uw aandeel in het reservefonds van een vereniging van eigenaren (vve) en geld dat voor u op een derdenrekening van een notaris of gerechtsdeurwaarder staat. Voor andere derdenrekeningen geldt dat niet; die tellen als overige bezitting.
Beleggingen, crypto en uitgeleend geld
Aandelen, obligaties, beleggingsfondsen en cryptovaluta zijn overige bezittingen. Crypto waardeert u tegen de koers op 1 januari bij het platform dat u gebruikt. Bent u de toegang tot uw crypto kwijt, bijvoorbeeld omdat u een sleutel bent verloren, dan blijft het volgens de Belastingdienst toch een bezitting.
Hebt u geld uitgeleend aan familie of vrienden, of hebt u een schenking op papier ontvangen, dan is die vordering ook een overige bezitting. Hebt u zelf op papier geschonken, dan hebt u juist een schuld. Leningen tussen fiscale partners en tussen ouders en hun minderjarige kinderen geeft u sinds 2023 niet meer op. Hebt u geld uitgeleend aan uw eigen bv, dan valt die vordering meestal in box 1. Dat heet terbeschikkingstelling: u stelt vermogen ter beschikking aan een bv waarin u een aanmerkelijk belang hebt, en de opbrengst wordt dan belast als inkomen uit werk.
Een tweede woning of verhuurd vastgoed
Een tweede woning in Nederland geeft u op voor de WOZ-waarde: de waarde die de gemeente elk jaar voor de woning vaststelt. Voor 2026 is dat de WOZ-waarde met peildatum 1 januari 2025. Een woning in het buitenland waardeert u op de prijs die een koper ervoor zou betalen als de woning leeg is. Verhuurt u een woning en heeft de huurder huurbescherming, dan geldt een lagere waarde: de WOZ-waarde maal de leegwaarderatio. Dat is een percentage dat afhangt van de jaarhuur ten opzichte van de WOZ-waarde. Verhuurt u aan iemand uit uw eigen kring tegen een te lage huur, dan telt de volle WOZ-waarde.
Spullen voor eigen gebruik tellen niet mee
Uw auto, inboedel, boot en sieraden blijven buiten box 3, zolang u ze voor uzelf gebruikt. Dat verandert als u ze vooral als belegging aanhoudt, zoals een verzameling oldtimers die in de garage staat te wachten op een hogere prijs. Kunst valt alleen buiten box 3 als u die niet als belegging hebt gekocht.
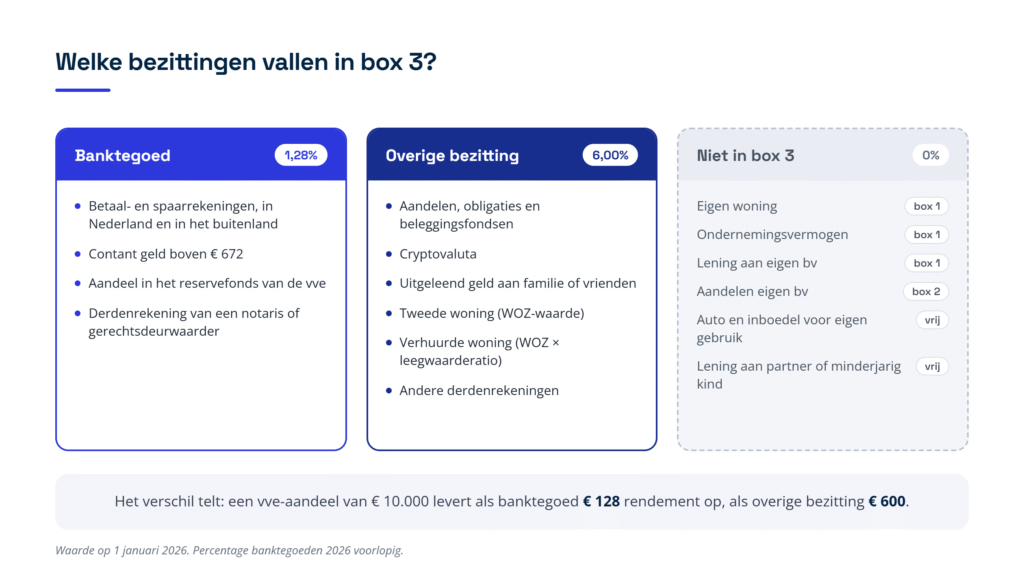 Figuur 1: welke bezittingen in 2026 als banktegoed (1,28 procent) of als overige bezitting (6,00 procent) meetellen, en welke niet in box 3 vallen.
Welke bezittingen zijn vrijgesteld in 2026?
Een aantal bezittingen telt bewust niet mee, ook als ze geld waard zijn. Een vrijstelling betekent dat u de bezitting niet, of alleen het deel boven een grens, in de aangifte opneemt. Bij een uitvaartverzekering werkt de grens anders: zie de tabel. De belangrijkste vrijstellingen voor 2026 staan in de tabel.
| Bezitting | Vrijgesteld in 2026 | Let op |
| Contant geld en cadeaubonnen | 672 euro, met fiscale partner 1.344 euro | Alleen het deel boven de vrijstelling geeft u op. |
| Uitvaartverzekering (keert alleen uit bij overlijden) | Verzekerd kapitaal tot 8.904 euro per verzekerde | Ligt het kapitaal hoger, dan geeft u in beginsel de hele waarde op. |
| Verzekering die alleen uitkeert bij invaliditeit, ziekte of ongeval | Volledig | |
| Groene beleggingen in een aangewezen groen fonds | 26.715 euro, met fiscale partner 53.430 euro | Vanaf 2027 daalt de vrijstelling sterk; zie verderop. |
| Bos, natuurterrein en de onbebouwde grond van een landgoed onder de Natuurschoonwet | Volledig, als u de volle eigendom hebt (dus niet alleen het vruchtgebruik of de blote eigendom) | Woningen en gebouwen op het landgoed tellen wel mee. |
| Niet-opeisbare vordering op de langstlevende ouder na een erfenis | Volledig | Extra voorwaarden als uw ouders niet getrouwd waren. |
Die laatste regel vraagt om uitleg. Overlijdt een van uw ouders, dan krijgt de langstlevende ouder volgens de wet vaak alle bezittingen, en krijgen de kinderen een vordering die pas later opeisbaar is. Zolang die vordering niet opeisbaar is, telt zij niet mee in box 3 van de kinderen, en de bijbehorende schuld ook niet bij de ouder. Dat heet defiscalisering. Bij sommige testamentvormen werkt dat anders, dus laat dat nagaan als u een erfenis hebt ontvangen.
Welke schulden mag u aftrekken in box 3?
Schulden verlagen uw box 3-vermogen, maar niet allemaal en niet volledig (zie figuur 2). Onder meer deze schulden tellen mee: een persoonlijke lening of ander consumptief krediet, een negatief saldo op uw rekening, een lening voor uw beleggingen, een hypotheek op een tweede woning of verhuurd pand, een studieschuld en een schuld uit een schenking op papier. Bent u directeur-grootaandeelhouder (DGA) en staat u in de rekening-courant rood bij uw eigen bv, dan telt die schuld ook mee. Volgens de Belastingdienst hoeft u zo’n schuld niet op te geven als die het hele jaar 17.500 euro of minder was.
Deze schulden tellen niet mee: de hypotheek op uw eigen woning (die valt in box 1), schulden van uw onderneming, schulden tussen fiscale partners en tussen ouders en minderjarige kinderen, en verplichtingen die u al als persoonsgebonden aftrek opvoert (kosten die u van uw inkomen in box 1 aftrekt), zoals partneralimentatie. Ook belastingschulden tellen niet mee. Dat geldt voor de inkomstenbelasting die u nog moet betalen, maar ook voor buitenlandse belasting en voor belastingrente. Een uitzondering is erfbelasting: die schuld mag wel van uw vermogen af. Voor een aanslag die u niet meer vóór 1 januari kon betalen, geldt een aparte regeling (zie hieronder).
De schuldendrempel van 3.800 euro
Van uw schulden samen trekt u eerst een vast bedrag af: de schuldendrempel. In 2026 is die 3.800 euro, of 7.600 euro als u het hele jaar een fiscale partner hebt. Alleen wat daarboven uitkomt, mag van uw bezittingen af. Hebt u 9.000 euro schuld, dan telt dus 5.200 euro mee. Een gezamenlijke drempel krijgt u als uw partner de aangifte mede ondertekent.
Belastingschuld en betalen vóór 1 januari
Omdat een belastingschuld niet aftrekbaar is, kan het lonen om een verwachte aanslag vóór 1 januari te betalen: uw banktegoed is dan lager. Kreeg u de aanslag pas na 1 januari, terwijl u er op tijd om had gevraagd of aangifte had gedaan, dan mag u het bedrag volgens de Belastingdienst in drie gevallen toch van uw banktegoed aftrekken (maar niet tot onder nul). Dat geldt als u uiterlijk acht weken vóór het einde van het jaar om een voorlopige aanslag inkomstenbelasting hebt gevraagd, als u uiterlijk dertien weken vóór het einde van het jaar uw aangifte inkomstenbelasting hebt ingediend, of als u uiterlijk acht weken vóór het einde van het jaar een aangifte schenkbelasting hebt ingediend.
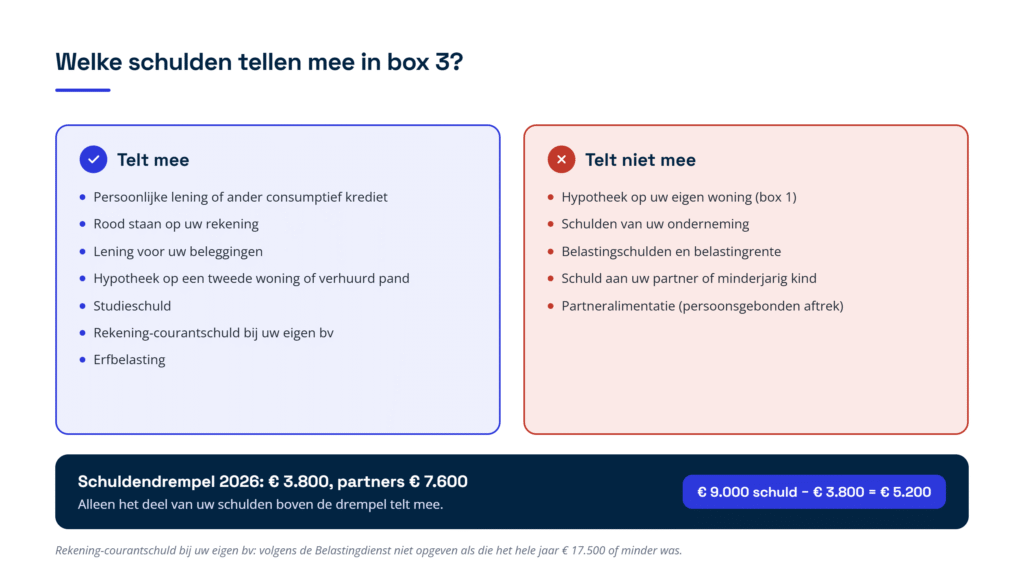
Figuur 2: welke schulden in box 3 meetellen en welke niet, met de schuldendrempel van 3.800 euro (partners 7.600 euro) in 2026.
Hoe zwaar telt elke soort vermogen in 2026?
Hebt u uw bezittingen en schulden op een rij, dan rekent de Belastingdienst met drie vaste rendementspercentages. Voor 2026 zijn dat 1,28 procent voor banktegoeden, 6,00 procent voor overige bezittingen en 2,70 procent voor schulden. Het percentage voor overige bezittingen staat vast. De percentages voor banktegoeden en schulden zijn nog voorlopig; de Belastingdienst stelt ze begin 2027 definitief vast.
Van uw vermogen blijft 59.357 euro onbelast: het heffingvrije vermogen. Met een fiscale partner is dat samen 118.714 euro. Over het deel van het veronderstelde rendement dat bij uw vermogen boven die grens hoort, betaalt u 36 procent belasting. Omdat banktegoeden met 1,28 procent worden belast en overige bezittingen met 6,00 procent, maakt het veel uit in welke groep een bezitting valt. Een vve-aandeel van 10.000 euro levert als banktegoed 128 euro rendement op; als overige bezitting zou dat 600 euro zijn.
Rekenvoorbeeld: zo stelt u uw box 3-vermogen samen
Stel dat u geen fiscale partner hebt. Op 1 januari 2026 hebt u de bezittingen en schulden uit de tabel. Bij elke post ziet u of hij meetelt en in welke groep (zie figuur 3 voor het totaalbeeld).
| Post op 1 januari 2026 | Waarde | Hoe telt het mee? |
| Spaarrekening | 60.000 euro | Banktegoed |
| Uw aandeel in de vve van uw appartement | 4.000 euro | Banktegoed |
| Contant geld | 1.000 euro | Banktegoed voor 328 euro (boven de vrijstelling van 672 euro) |
| Aandelen en beleggingsfondsen | 50.000 euro | Overige bezitting |
| Crypto | 6.000 euro | Overige bezitting |
| Lening aan uw broer | 10.000 euro | Overige bezitting |
| Groene beleggingen | 20.000 euro | Vrijgesteld (onder 26.715 euro) |
| Uitvaartverzekering, verzekerd kapitaal | 7.500 euro | Vrijgesteld (onder 8.904 euro) |
| Auto voor eigen gebruik | 25.000 euro | Telt niet mee |
| Persoonlijke lening | 9.000 euro | Schuld, telt mee voor 5.200 euro (boven de drempel van 3.800 euro) |
| Nog te betalen inkomstenbelasting 2025 | 3.000 euro | Telt niet mee (belastingschuld) |
Stap 1: het veronderstelde rendement
Uw banktegoeden zijn samen 64.328 euro. Dat levert 1,28 procent op, afgerond 823 euro. Uw overige bezittingen zijn 66.000 euro; tegen 6,00 procent is dat 3.960 euro. Uw aftrekbare schuld van 5.200 euro levert 2,70 procent op, afgerond 140 euro. Het veronderstelde rendement is dus 823 plus 3.960 min 140, dus 4.643 euro.
Stap 2: uw grondslag boven het heffingvrije vermogen
Uw rendementsgrondslag is 64.328 plus 66.000 min 5.200, dus 125.128 euro. Daarvan is 59.357 euro heffingvrij, zodat 65.771 euro overblijft. Dat is 52,56 procent van uw rendementsgrondslag.
Stap 3: het belastbare inkomen en de belasting
Uw box 3-inkomen is 52,56 procent van 4.643 euro, afgerond 2.440 euro. Daarover betaalt u 36 procent, afgerond 878 euro box 3-belasting over 2026.
Wat dit voorbeeld laat zien
Van de 183.500 euro aan bezittingen in de tabel telt maar 130.328 euro mee. De auto, de groene beleggingen, de uitvaartverzekering en het grootste deel van het contante geld vallen weg, en de belastingschuld mag u niet aftrekken. Had u de groene beleggingen en de uitvaartverzekering toch opgegeven, dan was uw box 3-belasting hoger uitgevallen. Andersom: vergeet u de lening aan uw broer of de crypto, dan geeft u te weinig op en loopt u het risico op een correctie met boete. De percentages voor banktegoeden en schulden zijn nog voorlopig, dus de definitieve uitkomst kan iets afwijken.
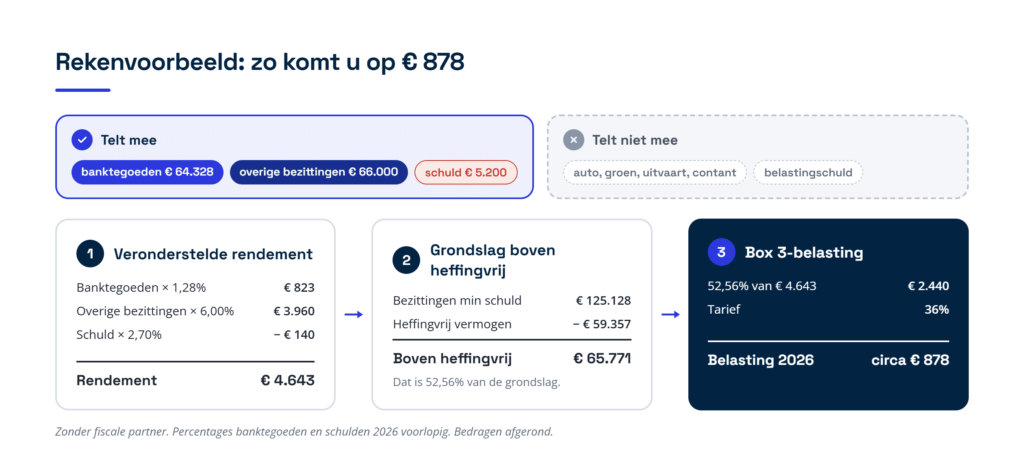
Figuur 3: het rekenvoorbeeld in drie stappen, van de posten die meetellen tot ongeveer 878 euro box 3-belasting over 2026.
Waar gaat het in de aangifte vaak mis?
De Belastingdienst vult veel gegevens vooraf in, zoals Nederlandse bankrekeningen en de WOZ-waarde van een tweede woning. Wat niet vooraf is ingevuld, moet u zelf aanvullen. Daar ontstaan de meeste fouten.
Buitenlandse rekeningen en crypto vergeten
Een rekening in het buitenland, een buitenlandse broker of een crypto-wallet ziet de Belastingdienst niet altijd vooraf. Toch moet u ze opgeven. Komt de Belastingdienst er later achter, dan kan hij een navorderingsaanslag opleggen: een extra aanslag achteraf over een jaar dat al was afgerond. Dat kan tot vijf jaar terug, en bij vermogen in het buitenland zelfs tot twaalf jaar terug. Daarbovenop komen belastingrente en vaak een boete. Bij box 3 is die boete in beginsel 75 procent van de te weinig betaalde belasting bij grove schuld en 150 procent bij opzet.
Familieleningen en schenkingen op papier
Hebt u geld uitgeleend aan een kind, broer of vriend, dan staat dat niet op een jaaroverzicht van de bank. Die vordering hoort wel in uw box 3-vermogen, en de schuld bij de lener. Bij een meerderjarig kind geeft u de vordering dus op; bij een minderjarig kind niet. Hetzelfde geldt voor een schenking op papier: wie ontvangt, geeft een vordering op, wie schenkt een schuld.
Een belastingschuld van het vermogen afgetrokken
Het ligt voor de hand om een openstaande aanslag als schuld op te geven, maar dat mag niet, behalve bij erfbelasting en in de drie gevallen die hierboven staan. De Belastingdienst corrigeert dat bij de aanslag.
Een vve-aandeel als overige bezitting opgegeven
Uw aandeel in de vve geldt sinds 2023 als banktegoed. Staat het bij overige bezittingen, dan rekent u met 6,00 procent in plaats van 1,28 procent en betaalt u al snel te veel.
Is uw werkelijke rendement lager? Dan kunt u dat aantonen
Het forfaitaire rendement is een aanname. Was uw werkelijke rendement in 2026 lager, dan kunt u dat in uw aangifte inkomstenbelasting over 2026 opgeven. U moet het werkelijke rendement dan zelf met stukken aantonen. De Belastingdienst belast dan het werkelijke rendement, en u betaalt nooit meer dan bij de forfaitaire berekening. Bij het werkelijke rendement tellen rente, dividend, huur en ook de waardestijging van uw bezittingen mee, ook als u niets hebt verkocht. Er geldt dan geen heffingvrij vermogen en kosten zijn in principe niet aftrekbaar, behalve de rente op uw box 3-schulden.
Gebruikt u uw tweede woning of vakantiehuis zelf, dan telt vanaf 2026 ook dat eigen gebruik mee als rendement. U kiest dan tussen de huur die u voor een vergelijkbare woning zou betalen en een vast percentage van de WOZ-waarde (5,06 procent), naar rato van het aantal dagen dat u de woning kon gebruiken. Of opgeven loont, hangt dus sterk af van uw beleggingen en van de koersontwikkeling in 2026.
Wat verandert er na 2026 aan het box 3-vermogen?
Volgens het Belastingplan 2026 daalt de vrijstelling voor groene beleggingen per 1 januari 2027 naar 200 euro per persoon (400 euro met een fiscale partner). Per 1 januari 2028 vervalt de vrijstelling helemaal. Hebt u nu groene beleggingen, dan telt de waarde vanaf 2027 dus vrijwel volledig mee als overige bezitting. De 20.000 euro aan groene beleggingen uit het rekenvoorbeeld telt in 2027 dan voor 19.800 euro mee, en vanaf 2028 helemaal (zie figuur 4).
Daarnaast wil het kabinet box 3 vervangen door een belasting op het werkelijke rendement. De Tweede Kamer nam dat wetsvoorstel in februari 2026 aan, maar de Eerste Kamer heeft de stemming aangehouden. Het kabinet heeft in september 2026 aangekondigd het voorstel aan te passen. De beoogde ingangsdatum is 1 januari 2028, maar die is nog niet zeker. Tot die tijd blijven de regels uit dit artikel gelden, met de bedragen van het betreffende jaar.
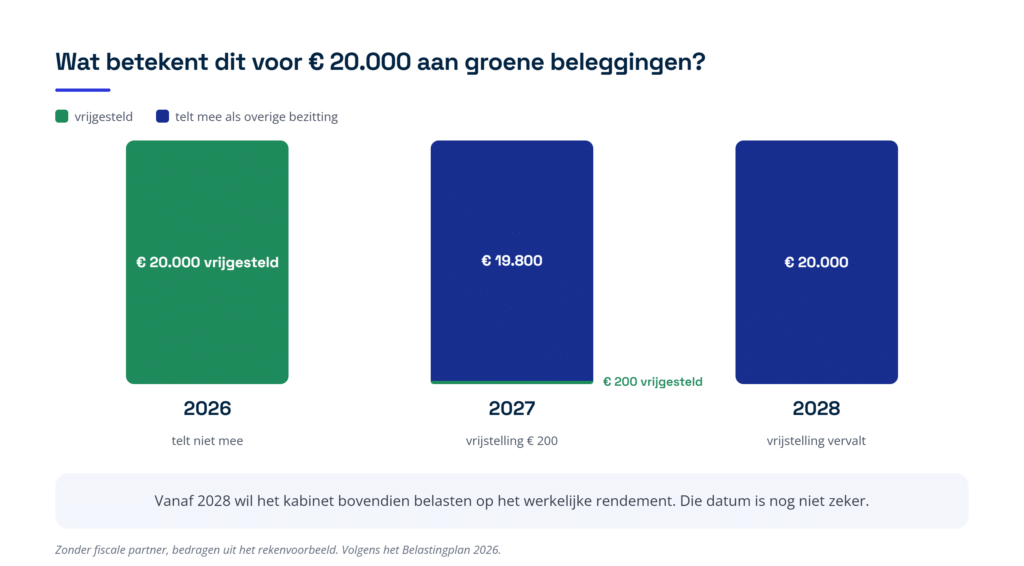
Figuur 4: wat er in 2026, 2027 en 2028 gebeurt met de 20.000 euro aan groene beleggingen uit het rekenvoorbeeld.
Praktische checklist: wat u moet regelen
- Maak een overzicht per 1 januari. Zet al uw rekeningen, beleggingen, crypto, vorderingen en vastgoed op een rij met de waarde op 1 januari 2026, ook wat in het buitenland staat.
- Haal eruit wat in box 1 of box 2 hoort. Uw eigen woning, uw ondernemingsvermogen, uw aandelen in uw eigen bv en geld dat u aan uw bv hebt uitgeleend, horen niet in box 3.
- Kies de juiste groep. Controleer of uw vve-aandeel en geld bij de notaris als banktegoed staan, en beleggingen, crypto en vorderingen als overige bezitting.
- Pas de vrijstellingen toe. Kijk na of u groene beleggingen, een uitvaartverzekering, contant geld of bos en natuur hebt waarvoor een vrijstelling geldt. Bij contant geld en groene beleggingen geeft u alleen het deel boven de grens op; ligt het verzekerde kapitaal van een uitvaartverzekering boven 8.904 euro, dan geeft u in beginsel de hele waarde op.
- Schrap de belastingschulden. Openstaande aanslagen en belastingrente mag u niet als schuld opgeven, erfbelasting wel. Betaal een verwachte aanslag liefst vóór 1 januari; alleen in drie gevallen mag een te laat opgelegde aanslag van uw banktegoed af.
- Reken met de schuldendrempel. Alleen het deel van uw schulden boven 3.800 euro telt mee, of boven 7.600 euro als u het hele jaar een fiscale partner hebt en uw partner de aangifte mede ondertekent.
- Bewaar uw onderbouwing. Bewaar jaaroverzichten, leningsovereenkomsten en koersen per 1 januari. Die hebt u nodig bij vragen van de Belastingdienst en als u een lager werkelijk rendement wilt aantonen.
Veelgestelde vragen
Telt het geld op uw zakelijke rekening mee in box 3?
Nee. Het geld op de rekening van uw eenmanszaak hoort bij uw ondernemingsvermogen en valt in box 1. Het geld van uw bv is van de bv zelf. Wat u naar uw privérekening overmaakt en daar op 1 januari nog staat, telt wel mee in box 3.
Moet u crypto ook opgeven als u er niet meer bij kunt?
Ja. Volgens de Belastingdienst blijft crypto een bezitting, ook als u de toegang kwijt bent. U geeft de waarde op 1 januari op volgens de koers van het platform dat u gebruikt.
Mag u de hypotheek op uw vakantiehuis aftrekken?
Ja, een schuld voor een tweede woning telt in de regel mee in box 3, voor zover uw schulden samen boven de drempel van 3.800 euro uitkomen. De rente is daarbij niet apart aftrekbaar; het vaste rendementspercentage van 2,70 procent op schulden komt daarvoor in de plaats.
Telt een lening aan uw kind mee in uw box 3-vermogen?
Bij een meerderjarig kind wel: u geeft de vordering op als overige bezitting en uw kind de schuld. Bij een minderjarig kind geeft u de vordering sinds 2023 niet meer op. Een lening tussen fiscale partners telt ook niet mee.
Waarom mag u uw belastingaanslag niet als schuld opgeven?
De wet sluit belastingschulden uit, met uitzondering van erfbelasting. Betaal daarom een verwachte aanslag liefst vóór 1 januari, dan is uw banktegoed lager. Kreeg u de aanslag pas na 1 januari terwijl u er op tijd om had gevraagd, dan mag u het bedrag in drie gevallen toch van uw banktegoed aftrekken (zie ‘Belastingschuld en betalen vóór 1 januari’).
Verkoopt u in januari uw beleggingen, scheelt dat dan in box 3?
Niet voor dat jaar. Alleen de stand op 1 januari telt. Verkoopt u uw beleggingen op 2 januari 2026 en zet u het geld op een spaarrekening, dan tellen de beleggingen voor 2026 toch als overige bezitting. Het verschil ziet u pas in de aangifte over 2027.
Hoe Taxcount u kan helpen
Taxcount zet samen met u uw box 3-vermogen per 1 januari op een rij, haalt eruit wat in box 1 of box 2 hoort en past de vrijstellingen en de schuldendrempel goed toe. We kijken of elke post in de juiste groep staat, of u met een fiscale partner de verdeling slim kiest en of het loont om een lager werkelijk rendement op te geven. Hebt u in eerdere jaren iets vergeten op te geven, zoals een buitenlandse rekening of crypto, dan bespreken we hoe u dat het beste alsnog meldt. Wilt u weten of uw box 3-aangifte klopt? Neem contact op met Taxcount, dan beoordelen we uw situatie.
Dit artikel bevat algemene informatie en is geen fiscaal advies. De bedragen en percentages gelden voor 2026; de percentages voor banktegoeden en schulden zijn nog voorlopig. Tarieven, vrijstellingen en drempels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd door een adviseur beoordelen.