Het BUA: wanneer je de btw op relatiegeschenken en personeelsverstrekkingen wel of niet mag aftrekken

December is voor veel ondernemers de maand van kerstpakketten, relatiegeschenken en een personeelsfeest. Wat u daarbij vaak niet weet: de btw op dit soort uitgaven mag u lang niet altijd aftrekken. Een aparte regeling, het Besluit uitsluiting aftrek omzetbelasting 1968 (het BUA), sluit de btw-aftrek uit voor uitgaven met een prive- of consumptief karakter voor derden en personeel. In dit artikel leest u wat het BUA precies is, welke uitgaven eronder vallen en hoe de belangrijkste ontsnapping werkt: de drempel van 227 euro per ontvanger per jaar. Ook laten we zien hoe u de btw-aftrek op relatiegeschenken en personeel correct beoordeelt en welke fouten u eind van het boekjaar wilt voorkomen. Zo weet u wanneer u een correctie moet maken en wanneer de btw gewoon aftrekbaar blijft.

Wat is het BUA?

Als ondernemer mag u normaal de btw op uw zakelijke inkopen aftrekken van de btw die u aan de Belastingdienst afdraagt. Die aftrekbare btw heet voorbelasting. Het BUA maakt daar een uitzondering op. Het sluit de aftrek uit voor bepaalde uitgaven die vooral een prive- of consumptief karakter hebben, ook al maakt uw onderneming ze om zakelijke redenen.

Het gaat om drie soorten uitgaven: het voeren van een zekere staat (dure statusuitgaven), relatiegeschenken en andere giften, en verstrekkingen aan uw personeel. Heeft u de btw op zulke uitgaven al afgetrokken, dan moet u die aftrek aan het einde van het boekjaar corrigeren als het BUA van toepassing is. Die correctie hoort thuis in de laatste btw-aangifte van dat boekjaar.

Welke uitgaven raakt het BUA?

Het BUA speelt bij uitgaven met een prive- of consumptief karakter. Grofweg gaat het om drie situaties: relatiegeschenken en giften, verstrekkingen aan personeel, en een aantal uitzonderingen met eigen regels (zie figuur 1). Hierna lichten we ze toe.

Figuur 1: bij welke uitgaven u de btw-aftrek moet beoordelen, en de 227-euro-drempel als uitgang.

Relatiegeschenken en giften

Een relatiegeschenk of gift is elke prestatie die u zonder vergoeding of onder de kostprijs aan een ander doet, uit zakelijke motieven of vrijgevigheid. Denk aan een cadeau voor een klant of leverancier, of een gift aan een stichting. Bij relatiegeschenken speelt het BUA alleen als de ontvanger de btw zelf niet of nauwelijks kan aftrekken. In de praktijk gaat het om ontvangers die voor 30 procent of minder recht op aftrek hebben, zoals particulieren of vrijgestelde organisaties. Geeft u een geschenk aan een gewone btw-ondernemer die de btw wel gewoon aftrekt, dan speelt het BUA niet.

Verstrekkingen aan personeel

Bij personeel gaat het om zaken die uw werknemers voor persoonlijke doeleinden krijgen: huisvesting, loon in natura (zoals een kerstpakket, telefoon of computer), gelegenheid tot sport of ontspanning, prive-vervoer en andere persoonlijke voorzieningen. Het moet gaan om personeel dat op het moment van verstrekken bij u in dienst is, niet om oud-medewerkers.

Wat valt er buiten het BUA?

Eten en drinken voor uw personeel volgen een eigen rekenregel, de kantineregeling. Die valt niet buiten het BUA: u rekent het kantinebedrag los uit, maar het telt mee in de toets of u per werknemer onder de 227 euro blijft. Andere verstrekkingen vallen er wel volledig buiten. Verder blijven besloten busvervoer voor woon-werkverkeer, een fiets van maximaal 749 euro inclusief btw (onder voorwaarden) en outplacement buiten schot. Ook de auto van de zaak valt sinds 1 juli 2011 niet meer onder het BUA: het privegebruik daarvan wordt via een andere correctie geregeld (de zogenoemde fictieve dienst).

De drempel van 227 euro per ontvanger

De belangrijkste ontsnapping is de drempel. Blijven de kosten per ontvanger onder 227 euro (exclusief btw) per boekjaar, dan hoeft u niets te corrigeren en blijft de btw aftrekbaar. Komt u daar bovenuit, dan is de btw over het hele bedrag niet aftrekbaar, dus niet alleen over het deel boven 227 euro (zie figuur 2). U toetst per ontvanger en per boekjaar, dus per klant, per relatie of per werknemer.

Heeft de ontvanger een eigen bijdrage betaald waarover u btw afdraagt, dan blijft uw aftrek in stand tot het bedrag van die verschuldigde btw. Let op een belangrijke wijziging: sinds 1 januari 2024 mag u die eigen bijdrage niet meer van de kostprijs aftrekken om zo onder de 227-euro-drempel te blijven. Voor de drempeltoets telt dus de volledige kostprijs.

Figuur 2: bij overschrijding van de drempel vervalt de aftrek over het hele bedrag, niet alleen over het meerdere.

Rekenvoorbeeld

Stel: u geeft een werknemer een kerstgeschenk met een kostprijs van 300 euro (exclusief btw) en vraagt daarvoor 100 euro (exclusief btw) eigen bijdrage. U trekt eerst 63 euro btw af (21 procent van 300 euro). Over de eigen bijdrage draagt u 21 euro btw af (21 procent van 100 euro). De kostprijs is 300 euro en dus hoger dan 227 euro, waardoor de drempel is overschreden. De eigen bijdrage telt sinds 2024 niet meer mee om eronder te blijven. De BUA-correctie is dan 63 euro min 21 euro, dus 42 euro die u niet mag aftrekken (zie figuur 3).

Figuur 3: de btw-correctie voor het kerstgeschenk in vier stappen, van kostprijs tot correctie van 42 euro.

De belangrijkste bedragen en grenzen (2026) op een rij
Onderwerp Bedrag / grens Toelichting
Drempel per ontvanger 227 euro excl. btw per jaar Eronder: geen correctie. Erboven: btw over het hele bedrag niet aftrekbaar.
Grens aftrekgerechtigde ontvanger 30 procent of minder Bij relatiegeschenken speelt het BUA alleen als de ontvanger nauwelijks aftrekt.
Fiets (uitzondering) 749 euro incl. btw Tot dit bedrag volledige aftrek; leasefiets maximaal 130 euro aftrek.
Kantineregeling 9 procent van (kostprijs + 25 procent) Aparte rekenregel voor eten en drinken; het verschil waarover u rekent telt wel mee voor de 227-euro-toets.
Auto van de zaak (forfait) 2,7 procent (of 1,5 / 1,35 procent) Loopt buiten het BUA om, via een fictieve dienst.


De kantineregeling: aparte rekenregel voor eten en drinken

Verstrekt u als werkgever eten en drinken aan uw personeel onder de kostprijs, bijvoorbeeld in een eigen bedrijfskantine, dan geldt een aparte rekenregel. De aftrek is dan uitgesloten tot 9 procent van het verschil tussen enerzijds de aanschafkosten (exclusief btw) plus 25 procent, en anderzijds het bedrag dat u uw personeel in rekening brengt. Voor de drempel van 227 euro per werknemer per boekjaar telt niet deze 9 procent mee, maar het verschil waarover u die berekent: u telt dat bedrag per werknemer op bij de overige verstrekkingen. Blijft het totaal op of onder 227 euro, dan volgt er geen enkele correctie, ook niet voor de kantine. Heeft u een eigen kantine, houd deze berekening dan apart bij.

Bijzondere situaties: auto, parkeren, fiets en kerstpakketten

Voor een aantal veelvoorkomende verstrekkingen heeft de staatssecretaris in een beleidsbesluit uit 2020 uitgelegd hoe het uitpakt. Hierna zetten we de hoofdlijnen op een rij (zie figuur 4).

Figuur 4: vier veelvoorkomende situaties met hun eigen regel of grens.

Auto van de zaak

Het privegebruik van een auto van de zaak valt sinds 2011 niet meer onder het BUA, maar wordt gecorrigeerd via een vast forfait. Dat forfait bedraagt 2,7 procent van de catalogusprijs (inclusief btw en bpm). Vanaf het zesde jaar en bij een auto die u zonder btw-aftrek heeft gekocht (een marge-auto), geldt een verlaagd forfait van 1,5 procent. Bij een auto waarvan u de btw maar deels heeft afgetrokken, is dit 1,35 procent.

Parkeergelegenheid

Biedt u uw personeel parkeergelegenheid aan, dan geldt dit als verstrekt voor bedrijfsdoeleinden. Het prive-element gaat daarin op, zodat er geen BUA-correctie nodig is.

Fiets van de zaak

Een eigen bijdrage van de werknemer (ook in de vorm van verlofdagen of brutoloon) brengt u eerst in mindering op de inkoopprijs van de fiets. Blijft het saldo op of onder 749 euro inclusief btw, dan is de btw volledig aftrekbaar en volgt er geen correctie voor eventueel ander privegebruik. Ligt de prijs na de eigen bijdrage hoger dan 749 euro, dan is de aftrek uitgesloten voor het meerdere boven 749 euro. Voor een leasefiets is de btw in de leasetermijnen aftrekbaar tot maximaal 130 euro.

Kerstpakketten en loon in natura

Bij een volledig btw-belaste ondernemer is de btw op kerstpakketten aftrekbaar zolang het totaal per werknemer per jaar op of onder 227 euro blijft. Een volledig vrijgestelde ondernemer heeft sowieso geen recht op aftrek, ook onder 227 euro. Bent u een gemengde ondernemer (deels belast, deels vrijgesteld), dan volgt de aftrek de toerekening: is de uitgave direct aan belaste omzet toe te rekenen, dan is de btw aftrekbaar mits onder 227 euro; is deze direct vrijgesteld, dan is er geen aftrek; horen de kosten bij de algemene kosten, dan geldt de pro rata met uitsluiting boven 227 euro.

Wanneer geldt het BUA niet? Het primair ondernemingsbelang

Het BUA geldt niet als een verstrekking primair in het belang van uw onderneming is en het persoonlijke voordeel van de werknemer daaraan ondergeschikt is. De rechter stelt hierbij wel een strenge eis: er moeten bijzondere omstandigheden zijn die u als ondernemer dwingen de verstrekking te doen. Een bekend voorbeeld is de noodzakelijke huisvesting van buitenlandse uitzendkrachten die geen eigen keuzevrijheid hebben. Ook een gift kan buiten het BUA blijven als die aantoonbaar rechtstreeks het bedrijfsbelang dient, bijvoorbeeld om de afname van uw producten te bevorderen. Kunt u dat onderbouwen, dan blijft uw aftrek in stand. Leg daarom goed vast aan wie en met welk zakelijk doel u verstrekkingen doet.

Praktische checklist: wat u moet regelen

  • Houd een overzicht bij. Noteer per boekjaar en per ontvanger welke relatiegeschenken, giften en personeelsverstrekkingen u heeft gedaan en wat de kostprijs (exclusief btw) daarvan is.
  • Toets aan de 227-euro-drempel. Blijft u per ontvanger onder 227 euro, dan hoeft u niets te doen. Zit u erboven, dan corrigeert u de afgetrokken btw over het hele bedrag.
  • Reken een eigen bijdrage niet weg. Sinds 2024 mag u een eigen bijdrage niet meer van de kostprijs aftrekken om onder de drempel te blijven.
  • Beoordeel de ontvanger bij relatiegeschenken. Alleen als de ontvanger de btw zelf niet of nauwelijks kan aftrekken (30 procent of minder), speelt het BUA.
  • Neem de kantine mee in de drempeltoets. Bereken per werknemer het verschil tussen de aanschafkosten plus 25 procent en wat u in rekening bracht, tel dat op bij zijn overige verstrekkingen en toets het totaal aan de 227 euro. Blijft u eronder, dan corrigeert u niets; komt u erboven, dan past u over het kantinedeel de 9-procentregeling toe en corrigeert u de rest volgens de gewone BUA-regels.
  • Verwerk de correctie op tijd. De BUA-correctie hoort in de laatste btw-aangifte van het boekjaar.
  • Onderbouw een uitzondering. Meent u dat een verstrekking primair het ondernemingsbelang dient, leg de bijzondere omstandigheden dan schriftelijk vast.

Veelgestelde vragen

Wat betekent BUA?

BUA staat voor het Besluit uitsluiting aftrek omzetbelasting 1968. Het is de regeling die de btw-aftrek uitsluit voor bepaalde uitgaven met een prive- of consumptief karakter, zoals relatiegeschenken en verstrekkingen aan personeel.

Mag ik de btw op een kerstpakket aftrekken?

Dat mag als de totale kosten per werknemer op of onder 227 euro (exclusief btw) per jaar blijven. Komt u daarboven, dan is de btw over het hele bedrag niet aftrekbaar. Tel alle verstrekkingen aan dezelfde werknemer in het boekjaar bij elkaar op.

Geldt de drempel van 227 euro per geschenk of per jaar?

Per ontvanger per boekjaar, niet per afzonderlijk geschenk. U telt alle relatiegeschenken of verstrekkingen aan dezelfde persoon in het boekjaar bij elkaar op en toetst dat totaal aan de 227 euro.

Speelt het BUA ook bij een geschenk aan een andere ondernemer?

Meestal niet. Bij relatiegeschenken geldt het BUA alleen als de ontvanger de btw zelf niet of nauwelijks kan aftrekken. Geeft u een geschenk aan een gewone btw-ondernemer die de btw aftrekt, dan hoeft u niets te corrigeren.

Wanneer moet ik de BUA-correctie doen?

De correctie verwerkt u in de laatste btw-aangifte van het boekjaar. U berekent dan per ontvanger of de drempel is overschreden en corrigeert de te veel afgetrokken btw.

Valt de auto van de zaak onder het BUA?

Nee. Sinds 1 juli 2011 valt de auto van de zaak niet meer onder het BUA. Het privegebruik wordt gecorrigeerd via een forfait van 2,7 procent van de catalogusprijs (in bepaalde gevallen 1,5 of 1,35 procent).

Hoe Taxcount u kan helpen

Het BUA is een regeling waarin makkelijk fouten sluipen, vooral rond december. Een gemiste correctie kan leiden tot een naheffing met belastingrente en soms een boete, terwijl u omgekeerd ook onnodig aftrek kunt mislopen door te veel te corrigeren. Taxcount helpt u de btw op relatiegeschenken en personeelsverstrekkingen correct te beoordelen: we brengen uw verstrekkingen in kaart, toetsen ze aan de 227-euro-drempel en de uitzonderingen, maken zo nodig de kantineberekening en beoordelen of een verstrekking primair het ondernemingsbelang dient. Wilt u zeker weten dat uw btw-aangifte op dit punt klopt? Laat uw situatie door Taxcount beoordelen, dan weet u precies waar u aan toe bent.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, drempels en regels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd door een fiscaal adviseur informeren voordat u besluiten neemt.

Zie ook:

De samenloopvrijstelling: zo voorkom je dubbele belasting bij de koop of verkoop van vastgoed

U koopt een nieuw bedrijfspand, een stuk bouwgrond of u laat uw pand ingrijpend verbouwen. Dan kunnen er ineens twee belastingen tegelijk opduiken: btw op de levering en overdrachtsbelasting op de verkrijging. Betaalt u die dan allebei over dezelfde transactie? In de meeste gevallen niet. De zogeheten samenloopvrijstelling zorgt ervoor dat u niet dubbel betaalt. In dit artikel leest u wanneer een levering van vastgoed met btw is belast, wanneer de samenloopvrijstelling geldt en wat u praktisch moet regelen om deze vrijstelling veilig te benutten.

Wat is de samenloopvrijstelling?

Als u in Nederland een onroerende zaak verkrijgt, betaalt u in beginsel overdrachtsbelasting. Dat is een belasting op de verkrijging van een pand of stuk grond. Wordt over diezelfde levering ook btw geheven, dan zou u twee belastingen tegelijk over dezelfde transactie betalen. Om dat te voorkomen bestaat de samenloopvrijstelling. De regel is eenvoudig: is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

De centrale vraag is dus steeds: is deze levering belast met btw? Dat bepaalt of de samenloopvrijstelling in beeld komt. De belangen zijn groot, want btw en overdrachtsbelasting op vastgoed lopen al snel in de tienduizenden tot honderdduizenden euro.

Wanneer is de levering van vastgoed belast met btw?

De hoofdregel is dat de levering van een onroerende zaak is vrijgesteld van btw. Bij “oud” vastgoed dat al langer in gebruik is, is er dus meestal geen btw en betaalt u alleen overdrachtsbelasting. Op die hoofdregel zijn drie belangrijke uitzonderingen, waarbij de levering juist wel met btw is belast (zie figuur 1).

Figuur 1: beslisboom voor de btw-status van een vastgoedlevering. De hoofdregel is vrijstelling; drie uitzonderingen maken de levering btw-belast, waarna de verkrijging is vrijgesteld van overdrachtsbelasting.

Een nieuw gebouw binnen twee jaar

De levering van een nieuw gebouw (of een deel daarvan) met bijbehorend terrein is verplicht belast met btw tot uiterlijk twee jaar na de eerste ingebruikneming. De datum van eerste ingebruikneming bepaalt dus wanneer die tweejaarstermijn afloopt (zie figuur 2). Legt u die datum goed vast, dan weet u zeker of de levering nog binnen de termijn valt.

  Figuur 2: binnen twee jaar na de eerste ingebruikneming is de levering van een nieuw gebouw verplicht belast met btw; daarna is de levering vrijgesteld en geldt alleen overdrachtsbelasting.

Een bouwterrein

De levering van een bouwterrein is eveneens verplicht belast met btw. Een bouwterrein is onbebouwde grond die kennelijk bestemd is om te worden bebouwd. Ook de levering van een terrein met een te slopen gebouw kan onder omstandigheden als levering van bouwgrond gelden, waardoor er btw is verschuldigd.

De optie belaste levering

Verkoper en koper kunnen er samen voor kiezen om een levering toch met btw te belasten. Dat kan als de koper de zaak voor ten minste 90 procent gebruikt voor prestaties waarvoor hij recht op btw-aftrek heeft. U legt deze keuze vast in de notariele akte van levering. Voor een koper met recht op btw-aftrek is een btw-belaste levering vaak juist gunstig: hij trekt de btw af en bespaart via de samenloopvrijstelling de overdrachtsbelasting.

Let op: ook een ingrijpende verbouwing kan meetellen. Ontstaat door de verbouwing “in wezen nieuwbouw”, dan is er fiscaal een nieuw vervaardigd goed en begint een nieuwe termijn van eerste ingebruikneming. De lat hiervoor ligt hoog en de beoordeling is sterk feitelijk.

Hoe werkt de vrijstelling in de praktijk? Een rekenvoorbeeld

Stel, u koopt een net opgeleverd bedrijfspand van 500.000 euro (exclusief btw), binnen twee jaar na de eerste ingebruikneming. Deze levering is verplicht belast met btw: 500.000 euro maal 21 procent is 105.000 euro btw. Omdat de levering met btw is belast, is de verkrijging vrijgesteld van overdrachtsbelasting dankzij de samenloopvrijstelling.

Gebruikt u het pand voor btw-belaste prestaties, dan trekt u de 105.000 euro als voorbelasting af. Per saldo houdt u dan geen btw-last over en betaalt u geen overdrachtsbelasting. Was dezelfde levering vrijgesteld van btw geweest, dan zou u over de verkrijging het algemene overdrachtsbelastingtarief van 10,4 procent (het tarief 2026 voor niet-woningen zoals bedrijfspanden en grond) betalen, oftewel ruim 50.000 euro. Het verschil tussen beide routes is dus fors (zie figuur 3).

Figuur 3: bij een btw-belaste levering vervalt de overdrachtsbelasting en is de btw aftrekbaar; bij een vrijgestelde levering betaalt u 10,4 procent overdrachtsbelasting.

Wat geldt er bij de overname van een hele onderneming?

Draagt u een onderneming of een zelfstandig deel daarvan over, inclusief het vastgoed dat daarbij hoort, dan geldt een bijzondere regel. Voor de btw wordt geacht dat er geen levering plaatsvindt (de overgang van een algemeenheid van goederen). Er is dan geen btw. En zonder btw is de samenloopvrijstelling in beginsel niet van toepassing, waardoor over de verkrijging van het vastgoed juist wel overdrachtsbelasting wordt geheven.

Om dubbele of onbedoelde heffing te voorkomen heeft de staatssecretaris goedgekeurd dat de samenloopvrijstelling in deze situatie tocht kan gelden, onder twee voorwaarden. Ten eerste zou de levering zonder deze bijzondere regel belast zijn geweest (bijvoorbeeld omdat het om een nieuw pand binnen de tweejaarstermijn gaat). Ten tweede is de zaak nog niet als bedrijfsmiddel gebruikt, of had de verkrijger de btw sowieso niet kunnen aftrekken. Bij een bedrijfsoverdracht met vastgoed is het dus verstandig deze voorwaarden vooraf te laten toetsen.

Waarop moet u letten om fouten te voorkomen?

De samenloop van twee heffingswetten maakt fouten makkelijk. Een levering die ten onrechte als vrijgesteld of juist als belast is behandeld, een gemiste tweejaarstermijn of een niet goed vastgelegde optie kan leiden tot een naheffing van btw of overdrachtsbelasting, met belastingrente en soms een boete. In bepaalde gevallen speelt bovendien een strafheffing overdrachtsbelasting bij structuren die bewust btw-belast worden gemaakt. Laat de kwalificatie van uw transactie daarom tijdig beoordelen, het liefst voordat de akte passeert.

Praktische checklist: wat u moet regelen

  • Beoordeel de btw-status. Ga na of de levering verplicht met btw is belast (nieuw gebouw binnen twee jaar, bouwterrein) of vrijgesteld is. Dit bepaalt of de samenloopvrijstelling in beeld komt.
  • Leg de datum van eerste ingebruikneming vast. Zo kunt u aantonen of de levering nog binnen de tweejaarstermijn valt.
  • Regel de optie belaste levering op tijd. Wilt u kiezen voor een btw-belaste levering, neem die keuze dan op in de notariele akte en onderbouw dat de koper de zaak voor minstens 90 procent voor btw-belaste prestaties gebruikt.
  • Trek de voorbelasting juist af. Trek de btw af volgens het werkelijke gebruik van het pand en houd rekening met latere herziening.
  • Let op bij een bedrijfsoverdracht. Verkoopt of koopt u een onderneming met vastgoed, laat dan toetsen of de goedkeuring voor de samenloopvrijstelling van toepassing is.
  • Bewaar uw documentatie. Leg de kwalificatie, de akte en de btw-berekening vast, zodat u bij vragen van de Belastingdienst alles kunt onderbouwen.

Veelgestelde vragen

Wat is de samenloopvrijstelling precies?

Het is een vrijstelling die voorkomt dat u over dezelfde vastgoedtransactie zowel btw als overdrachtsbelasting betaalt. Is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

Betaal ik altijd overdrachtsbelasting als er geen btw is?

Bij vastgoed dat vrijgesteld is van btw (meestal ouder vastgoed) betaalt u in beginsel overdrachtsbelasting over de verkrijging. Het niet-woningtarief bedraagt in 2026 10,4 procent. Voor een woning die u zelf als hoofdverblijf gaat gebruiken geldt 2 procent, en voor een andere woning 8 procent.

Is een btw-belaste levering nadelig voor mij?

Niet als u recht op btw-aftrek heeft. U trekt de btw dan af en bespaart bovendien de overdrachtsbelasting. Voor kopers zonder btw-aftrek (bijvoorbeeld vrijgestelde ondernemers of particulieren) ligt dat anders, omdat de btw dan een kostenpost wordt.

Geldt de vrijstelling ook bij een verbouwing?

Alleen als de verbouwing zo ingrijpend is dat fiscaal een nieuw vervaardigd pand ontstaat (“in wezen nieuwbouw”). Dan start een nieuwe tweejaarstermijn en kan de levering btw-belast zijn. Of daarvan sprake is, hangt sterk af van de feiten en verdient een aparte beoordeling.

Wat moet ik doen bij de overname van een bedrijf met vastgoed?

Laat vooraf toetsen of de bijzondere goedkeuring voor de samenloopvrijstelling van toepassing is. Bij een overgang van een onderneming is er namelijk geen btw, waardoor de vrijstelling niet automatisch werkt en er anders overdrachtsbelasting verschuldigd kan zijn.

Hoe Taxcount u kan helpen

Vastgoedtransacties zitten fiscaal vol met termijnen, kwalificatievragen en de samenloop van twee belastingen. Een verkeerde inschatting kan u tienduizenden euro naheffing en rente kosten, terwijl een goede structurering juist veel voordeel oplevert. Taxcount beoordeelt vooraf of uw levering btw-belast of vrijgesteld is, of de optie belaste levering verstandig is en of de samenloopvrijstelling toepasbaar is, ook bij een bedrijfsoverdracht met vastgoed. Wij zorgen dat de juiste keuzes op tijd in de akte staan en dat uw btw-aftrek klopt. Wilt u zeker weten dat u geen dubbele belasting betaalt? Leg uw situatie voor aan Taxcount en wij toetsen uw transactie voordat de akte passeert.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Zie ook:

Aftrek van voorbelasting: hoe je met het pro rata bepaalt hoeveel btw je mag aftrekken bij gemengd gebruik

U betaalt btw op vrijwel al uw inkopen. Levert uw onderneming alleen btw-belaste prestaties, dan trekt u die btw gewoon volledig af. Maar wat als u daarnaast ook omzet heeft waarover geen btw wordt berekend, bijvoorbeeld verhuur van een woning, verzekeringsbemiddeling, zorg of onderwijs? Dan mag u de betaalde btw, de zogenoemde voorbelasting, niet volledig aftrekken. U moet die splitsen in een aftrekbaar en een niet-aftrekbaar deel. Dit artikel legt uit hoe de aftrek van voorbelasting bij gemengd gebruik werkt, hoe u het pro rata berekent, wanneer u mag rekenen met het werkelijke gebruik en waar u op moet letten bij dure investeringen en de meerjarige herziening. Ook staan we stil bij een belangrijke wijziging per 1 januari 2026.

Wat is voorbelasting en wanneer mag u die aftrekken?

Btw werkt met verrekening. De btw die u aan uw klanten in rekening brengt, draagt u af aan de Belastingdienst. De btw die u zelf op uw inkopen betaalt, mag u daarvan aftrekken. Die inkoop-btw heet de voorbelasting. Per saldo drukt de btw zo op de eindverbruiker en niet op u als ondernemer.

Er is een belangrijke voorwaarde. U mag de voorbelasting alleen aftrekken voor zover u de ingekochte goederen en diensten gebruikt voor btw-belaste handelingen. Verricht u uitsluitend belaste prestaties, dan is de voorbelasting volledig aftrekbaar en heeft u met de splitsingsregels uit dit artikel niets te maken. Heeft u daarnaast ook prestaties zonder recht op aftrek, dan komt de splitsing in beeld.

Wanneer moet u de btw splitsen?

Splitsen is nodig zodra u gemengd presteert. Dat betekent dat u naast btw-belaste omzet ook omzet heeft zonder btw, of activiteiten waarvoor u geen vergoeding vraagt. Denk aan een adviseur die daarnaast vrijgestelde verzekeringen bemiddelt, een verhuurder met zowel belaste als vrijgestelde verhuur, een zorg- of onderwijsinstelling met een belaste kantine, of een pand dat u deels zakelijk en deels prive gebruikt.

De splitsing gaat in de basis om drie soorten inkopen (zie figuur 1). Inkopen die u uitsluitend voor belaste omzet gebruikt, leveren volledige aftrek op. Inkopen die u uitsluitend voor vrijgestelde omzet gebruikt, geven geen aftrek. En de kosten die u voor beide gebruikt, de zogenoemde algemene kosten, mag u maar deels aftrekken. Dat laatste deel bepaalt u met het pro rata.

Figuur 1: verdeel uw inkopen in drie groepen; alleen de algemene kosten worden met het pro rata beperkt.

Het loont om zoveel mogelijk inkopen rechtstreeks aan de belaste of vrijgestelde activiteit te koppelen. Dat heet directe toerekening. Hoe scherper u dat doet, hoe kleiner de pot met algemene kosten die door het pro rata wordt beperkt, en hoe hoger uw aftrek.

Hoe berekent u het pro rata?

Het pro rata is een omzetverhouding. U deelt de omzet waarvoor u recht op aftrek heeft door uw totale omzet, beide bedragen zonder btw. De uitkomst is een percentage dat u naar boven afrondt op hele procenten. Dat percentage past u toe op de btw die op uw algemene kosten drukt.

Een voorbeeld maakt het concreet (zie figuur 2). Stel, u heeft 200.000 euro belaste omzet en 50.000 euro vrijgestelde omzet, samen 250.000 euro. Op uw algemene kosten, zoals huisvesting en administratie, drukt 10.000 euro voorbelasting. Uw pro rata is dan 200.000 gedeeld door 250.000, oftewel 80 procent. U mag dus 8.000 euro aftrekken. De overige 2.000 euro is niet aftrekbaar en blijft als kostenpost drukken.

Figuur 2: rekenvoorbeeld van het pro rata bij een verhouding van 200.000 euro belaste en 50.000 euro vrijgestelde omzet.

Mag u ook op basis van het werkelijke gebruik splitsen?

Ja. Als aannemelijk is dat het werkelijke gebruik van uw algemene kosten een ander beeld geeft dan de omzetverhouding, dan splitst u op basis van dat werkelijke gebruik. U meet dat met een objectieve verdeelsleutel, bijvoorbeeld het aantal vierkante meters, kubieke meters of gebruiksuren. In het voorbeeld hierboven mag u, als u kunt aantonen dat de betrokken ruimtes en middelen in werkelijkheid voor 90 procent aan de belaste activiteit worden besteed, 9.000 euro in plaats van 8.000 euro aftrekken.

Let op twee dingen. U mag niet mixen: voor alle algemene kosten samen kiest u een methode, dus of het pro rata, of het werkelijke gebruik. En wie afwijkt van de omzetverhouding, moet aannemelijk maken dat zijn methode als geheel nauwkeuriger is. De bewijslast ligt dus bij u. Voor een onroerende zaak met gemengd gebruik schrijft de wet het werkelijke gebruik zelfs voor.

Aftrek naar bestemming en de meerjarige herziening

U bepaalt de aftrek op het moment dat u de factuur ontvangt, op basis van de bestemming die u de inkoop dan geeft. Wijkt het gebruik bij de eerste ingebruikneming af van die bestemming, dan corrigeert u dat. Te veel afgetrokken btw wordt alsnog verschuldigd, te weinig afgetrokken btw krijgt u op verzoek terug. Een reele belaste bestemming op het aanschafmoment is essentieel: zonder die intentie vervalt de aftrek en volgt naheffing.

Voor dure bedrijfsmiddelen stopt het daar niet. Daarvoor geldt een meerjarige herziening (zie figuur 3). Voor onroerende zaken volgt de Belastingdienst de aftrek nog negen boekjaren na het jaar van ingebruikname, telkens voor een tiende deel. Voor roerende bedrijfsmiddelen waarop u afschrijft, geldt vier boekjaren, telkens een vijfde deel. Verandert in zo’n jaar de verhouding tussen belast en vrijgesteld gebruik met meer dan 10 procent, dan corrigeert u een deel van de eerder afgetrokken btw. Blijft de afwijking onder de 10 procent, dan hoeft u niets te doen.

Figuur 3: de herzieningstermijnen per soort investering, inclusief de nieuwe categorie investeringsdiensten per 2026.

Nieuw per 1 januari 2026: herziening van investeringsdiensten

Sinds 1 januari 2026 vallen ook dure diensten aan onroerende zaken onder de herziening. Het gaat om investeringsdiensten met een vergoeding van ten minste 30.000 euro exclusief btw per dienst, zoals een grote verbouwing, renovatie of groot onderhoud aan een pand. Deze diensten worden, net als roerende bedrijfsmiddelen, afzonderlijk gevolgd en herzien over vijf boekjaren, telkens een vijfde deel. De regeling geldt voor investeringsdiensten die op of na 1 januari 2026 voor het eerst in gebruik worden genomen. Gebruikt u zo’n pand deels vrijgesteld, dan is het belangrijk om deze diensten voortaan apart in uw administratie bij te houden.

Praktische checklist: wat u moet regelen

  • Controleer of u gemengd presteert. Heeft u naast btw-belaste omzet ook vrijgestelde omzet of activiteiten zonder vergoeding? Dan moet u de voorbelasting splitsen.
  • Splits uw inkopen in drie groepen. Alleen belast (volledig aftrekbaar), alleen vrijgesteld (geen aftrek) en gemengd (algemene kosten). Reken zoveel mogelijk direct toe.
  • Bereken het pro rata correct. Aftrekbare omzet gedeeld door totale omzet, exclusief btw, en rond het percentage naar boven af op hele procenten.
  • Overweeg het werkelijke gebruik. Geeft een verdeling op vierkante meters of uren een gunstiger en objectief onderbouwd beeld, laat die methode dan toetsen. Mix geen methoden.
  • Herreken aan het einde van het boekjaar. Pas per aangifte een voorlopig pro rata toe en corrigeer dit in de laatste aangifte op basis van de jaarcijfers.
  • Houd de herzieningsadministratie bij. Voor onroerende zaken tien jaar, voor roerende bedrijfsmiddelen en investeringsdiensten vijf jaar. Toets jaarlijks aan de 10 procent-grens.
  • Let op investeringsdiensten vanaf 2026. Registreer verbouwingen, renovaties en groot onderhoud aan panden vanaf 30.000 euro apart voor de herziening.

Veelgestelde vragen

Wat is voorbelasting precies?

Voorbelasting is de btw die u zelf op uw inkopen betaalt. Die btw mag u aftrekken van de btw die u aan uw klanten in rekening brengt, voor zover u de inkopen gebruikt voor btw-belaste prestaties.

Wanneer moet ik de btw splitsen?

Zodra u naast belaste omzet ook vrijgestelde omzet of activiteiten zonder vergoeding heeft. De btw op kosten die u voor beide gebruikt, mag u dan maar voor een deel aftrekken.

Hoe bereken ik het pro rata?

Deel uw aftrekbare omzet door uw totale omzet, beide zonder btw, en rond het percentage naar boven af op hele procenten. Dat percentage past u toe op de btw van uw algemene kosten.

Mag ik kiezen tussen pro rata en werkelijk gebruik?

U rekent standaard met het pro rata. Alleen als u aannemelijk maakt dat het werkelijke gebruik een nauwkeuriger beeld geeft, mag u dat gebruiken. U moet dat wel objectief onderbouwen en u mag de methoden niet mengen.

Wat verandert er per 2026 aan de herziening?

Vanaf 1 januari 2026 vallen ook investeringsdiensten aan onroerende zaken van 30.000 euro of meer onder de meerjarige herziening. Deze worden vijf jaar lang gevolgd, net als roerende bedrijfsmiddelen.

Wat gebeurt er als ik te veel btw aftrek?

De Belastingdienst heft de te veel afgetrokken btw na, met belastingrente en mogelijk een boete. Omdat investeringsgoederen vijf of tien jaar in de herziening blijven, kan een fout jaren doorwerken.

Hoe Taxcount u kan helpen

De aftrek van voorbelasting bij gemengd gebruik is foutgevoelig. De keuze tussen pro rata en werkelijk gebruik, de directe toerekening, de jaarlijkse herrekening en de herziening over vijf of tien jaar vragen om een zorgvuldige aanpak, zeker sinds de nieuwe regels voor investeringsdiensten. Een fout in het aanschafjaar van een pand of dure dienst werkt jaren door en kan leiden tot naheffing met rente.

Taxcount helpt u om uw btw-aftrek scherp en aantoonbaar juist in te richten. Wij beoordelen of u gemengd presteert, zetten een heldere administratieve splitsing op, onderbouwen zo nodig een gunstigere verdeelsleutel op basis van werkelijk gebruik en bewaken uw herzieningsverplichtingen. Wilt u zeker weten dat u niet te veel of te weinig btw aftrekt? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en regels kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u beslissingen neemt.

Zie ook: 

De kleineondernemersregeling (KOR): geen btw rekenen bij een omzet tot 20.000 euro


U bent net gestart als zzp’er, u verkoopt zelfgemaakte producten of u heeft een kleine onderneming naast uw baan. De btw-aangifte kost u elk kwartaal tijd, terwijl uw omzet nog bescheiden is. Dan komt u al snel de kleineondernemersregeling (KOR) tegen. Met de KOR hoeft u bij een omzet tot 20.000 euro per jaar geen btw meer aan uw klanten te rekenen en doet u in de meeste gevallen geen btw-aangifte meer. Daar staat wel iets tegenover: u mag de btw op uw eigen inkopen niet meer aftrekken. In dit artikel leggen we uit hoe de kleineondernemersregeling in 2026 werkt, voor wie de KOR voordelig is, hoe u zich aanmeldt en waar u op moet letten.

Wat is de kleineondernemersregeling (KOR)?

De kleineondernemersregeling is een vrijwillige btw-vrijstelling voor ondernemers met een kleine omzet. Normaal rekent u btw (omzetbelasting) aan uw klanten, draagt u die af aan de Belastingdienst en trekt u de btw op uw inkopen daarvan af. Kiest u voor de KOR, dan verandert dit: u rekent geen btw meer aan uw klanten en u hoeft voor uw gewone Nederlandse omzet geen btw-aangifte meer te doen. Ook bent u ontheven van de meeste administratieve verplichtingen voor de btw.

De keerzijde is dat u de btw die u zelf betaalt op inkopen en investeringen niet meer mag terugvragen. Op uw facturen mag u bovendien op geen enkele manier btw vermelden. De KOR is dus een vrijstelling zonder recht op aftrek: u ruilt de btw-aftrek in voor minder administratie en, als u aan particulieren levert, vaak een prijsvoordeel.

De regeling is rechtsvormneutraal. Niet alleen zzp’ers en eenmanszaken kunnen de KOR gebruiken, maar ook een bv, een vof, een maatschap, een stichting of een vereniging. Voorwaarde is wel dat de onderneming in Nederland is gevestigd. Sinds 1 januari 2025 kan een buitenlandse ondernemer die hier alleen een vaste inrichting heeft de Nederlandse kleineondernemersregeling niet meer toepassen; hij is aangewezen op de EU-regeling vanuit zijn eigen vestigingsland.

Voor wie is de KOR interessant?

De KOR is vooral aantrekkelijk als u voornamelijk levert aan particulieren of aan andere afnemers die de btw toch niet kunnen aftrekken. Voor hen is ‘geen btw op de factuur’ een echt prijsvoordeel, of het levert u een ruimere marge op. Ook is de regeling gunstig als u weinig btw op uw inkopen betaalt, want dan verliest u met de KOR maar weinig aftrek.

Levert u juist veel aan btw-plichtige bedrijven, dan pakt de KOR vaak nadelig uit. Die bedrijven kunnen de btw namelijk gewoon aftrekken, dus voor hen maakt het geen verschil of u btw rekent. U mist dan wel de aftrek van de btw op uw eigen kosten. Hetzelfde geldt als u grote investeringen doet of veel inkoopt: dan is het verlies van de aftrek meestal groter dan het voordeel. Typische situaties waarin de KOR goed uitpakt zijn kleine (neven)ondernemingen, een hobby die net een onderneming vormt en particuliere eigenaren van zonnepanelen. Met het onderstaande stappenplan bepaalt u snel of de KOR in uw geval waarschijnlijk voordelig is (zie figuur 1).


Figuur 1: beslisboom om te bepalen of de KOR iets voor u is. U doorloopt vier vragen: blijft uw omzet onder 20.000 euro, levert u vooral aan particulieren, en betaalt u weinig btw op inkopen. Bij ‘nee’ op de laatste twee vragen laat u het voordeel eerst doorrekenen.

Wat is de omzetgrens van de KOR in 2026?

Of u de KOR mag gebruiken hangt af van uw jaaromzet in Nederland. Die mag niet meer dan 20.000 euro per kalenderjaar zijn. Voor die grens telt u vrijwel al uw Nederlandse omzet mee, exclusief btw. Ook bepaalde vrijgestelde omzet telt mee, zoals de verhuur van onroerend goed als dat uw gewone bedrijfsactiviteit is. De verkoop van bedrijfsmiddelen waarop u afschrijft, bijvoorbeeld een bestelbus of een bedrijfspand, telt juist niet mee.

Heeft u meerdere activiteiten, dan telt u die bij elkaar op. U kunt uw onderneming niet opsplitsen om onder de grens te blijven. De Hoge Raad heeft bevestigd dat alle bedrijfsactiviteiten van een ondernemer samen worden genomen (HR 27 januari 2023). Wie bijvoorbeeld naast een adviespraktijk ook zonnepanelen exploiteert, telt de omzet van beide op voor de toets aan de 20.000 euro.

Blijft u binnen de grens, dan kunt u kiezen voor de KOR. Komt u in de loop van het jaar toch boven de 20.000 euro uit, dan vervalt de vrijstelling meteen vanaf de verkoop waarmee u de grens overschrijdt. Die verkoop en alles daarna zijn weer gewoon met btw belast, met de bijbehorende aangifteplicht.

Hoe meldt u zich aan en kunt u weer opzeggen?

De KOR is een keuzeregeling. U meldt de toepassing aan bij de Belastingdienst. De vrijstelling gaat in vanaf het eerstvolgende belastingtijdvak dat minstens vier weken na uw melding begint. Wilt u de KOR dus vanaf een bepaald kwartaal gebruiken, meld u dan ruim op tijd aan, minimaal vier weken van tevoren. Een adviseur mag de aanmelding namens u verzorgen.

U kunt de KOR ook weer opzeggen. Dat heet wederopzegging. Na een opzegging kunt u pas opnieuw meedoen na afloop van het kalenderjaar waarin u opzegt én het hele daaropvolgende kalenderjaar. Sinds 1 januari 2025 is de vroegere verplichting om minimaal drie jaar mee te doen vervallen. U kunt uw keuze dus jaarlijks heroverwegen, met inachtneming van deze wachttermijn na opzegging. De figuur hieronder zet de belangrijkste termijnen op een rij (zie figuur 2).

Figuur 2: de termijnen van de KOR. U meldt zich minimaal vier weken voor het gewenste ingangstijdvak aan, de vrijstelling gaat daarna in, en na opzegging geldt een wachttijd tot en met het volgende kalenderjaar.

Kunt u de KOR ook in andere EU-landen gebruiken?

Sinds 1 januari 2025 kan een in Nederland gevestigde ondernemer de KOR onder voorwaarden ook in andere EU-lidstaten toepassen. Dit heet de grensoverschrijdende KOR. Voorwaarde is dat uw totale jaaromzet in de hele Europese Unie niet meer dan 100.000 euro bedraagt. U moet zich hiervoor vooraf aanmelden en krijgt een apart identificatienummer. De precieze formaliteiten, zoals de voorafgaande kennisgeving en de kwartaalrapportages, laat u het beste vooraf door een adviseur uitwerken.

Wanneer blijft u toch btw verschuldigd?

Ook met de KOR bent u in een aantal situaties toch btw verschuldigd. De vrijstelling geldt niet voor de levering van een nieuw vervoermiddel naar een ander EU-land en niet voor de levering van een onroerende zaak die u in uw bedrijf heeft gebruikt. Die blijven regulier belast.

Daarnaast blijft u btw verschuldigd bij een buitenlandse verleggingsregeling en bij intracommunautaire verwervingen boven de 10.000 euro. Koopt u dus voor meer dan 10.000 euro per jaar goederen in uit een ander EU-land, dan geeft u daarover in Nederland btw aan, ook al past u verder de KOR toe. Voor dat deel doet u dan alsnog aangifte.

Let op de herziening van btw op investeringen

Stapt u over van belast ondernemen naar de vrijgestelde KOR, dan kan de zogeheten herziening van btw-aftrek spelen. Dit betekent dat u eerder afgetrokken btw op investeringen deels moet terugbetalen als u die investering korter geleden heeft gedaan. Voor onroerende zaken geldt een herzieningstermijn van tien jaar en voor roerende investeringsgoederen vijf jaar. Sinds 1 januari 2026 geldt daarnaast een herzieningsregeling voor investeringsdiensten aan onroerende zaken vanaf 30.000 euro exclusief btw per dienst, zoals een grote verbouwing: die volgt u het jaar van ingebruikname plus de vier jaren daarna.

Er zijn drempels die de herziening beperken. Herziening blijft achterwege als de afwijking in een boekjaar niet meer dan 10 procent is. Voor roerende investeringsgoederen, zoals zonnepanelen of een computer, blijft herziening bij overgang naar de KOR na het jaar van eerste gebruik achterwege als het herzieningsbedrag lager is dan 500 euro. Doet u binnenkort grote investeringen, laat dan vooraf doorrekenen wat de KOR betekent voor uw btw-aftrek.

Rekenvoorbeeld: is de KOR voor u voordelig?

Een zzp’er verkoopt zelfgemaakte producten aan particulieren. Zij heeft 15.000 euro omzet per jaar en betaalt 1.000 euro btw op haar inkopen. Zonder de KOR draagt zij over haar verkopen 21 procent btw af, dat is 3.150 euro, waarvan zij 1.000 euro voorbelasting mag aftrekken. Per saldo draagt zij dan 2.150 euro af.

Kiest zij voor de KOR, dan rekent zij geen btw aan haar particuliere klanten en doet zij geen aangifte. Zij mist wel de aftrek van 1.000 euro. Omdat haar klanten de btw toch niet konden aftrekken, is de KOR voor haar per saldo voordelig: zij houdt meer marge over of kan een scherpere prijs bieden, en bespaart bovendien administratie. Voor een ondernemer die vooral aan bedrijven levert, die de btw wél aftrekken, levert ‘geen btw rekenen’ geen voordeel op en weegt het verlies van de 1.000 euro aftrek juist negatief. De figuur hieronder zet beide situaties naast elkaar (zie figuur 3).

Figuur 3: de situatie met en zonder KOR vergeleken bij 15.000 euro omzet en 1.000 euro btw op inkopen. Zonder KOR draagt de ondernemer per saldo 2.150 euro af en doet elk kwartaal aangifte; met KOR vervalt de aangifte en de btw, maar ook de aftrek van 1.000 euro.

Praktische checklist: wat u moet regelen

  • Bereken uw jaaromzet. Tel al uw Nederlandse omzet exclusief btw en al uw activiteiten samen op en controleer of u onder de 20.000 euro per kalenderjaar blijft.
  • Bepaal uw klantengroep. Levert u vooral aan particulieren, dan is de KOR meestal voordelig; levert u vooral aan btw-plichtige bedrijven, dan vaak niet.
  • Reken uw inkopen en investeringen door. Weeg het verlies van de btw-aftrek af tegen het voordeel; grote investeringen op korte termijn pleiten meestal tegen de KOR.
  • Meld u op tijd aan. Dien uw melding minimaal vier weken voor het gewenste ingangstijdvak in bij de Belastingdienst.
  • Pas de gevolgen consequent toe. Vermeld geen btw op uw facturen en vraag geen voorbelasting terug zolang u de KOR gebruikt.
  • Bewaak de omzetgrens. Houd uw omzet gedurende het jaar in de gaten; bij overschrijding rekent u vanaf die verkoop weer btw en meldt u dit bij de Belastingdienst.
  • Let op grensoverschrijdende situaties. Bij inkopen uit de EU boven 10.000 euro of gebruik van de KOR in andere lidstaten gelden aanvullende regels en aangifteverplichtingen.

Veelgestelde vragen

Wat is de omzetgrens van de KOR in 2026?

De jaaromzet in Nederland mag niet meer dan 20.000 euro per kalenderjaar zijn. U telt hiervoor al uw activiteiten samen op, exclusief btw. De verkoop van bedrijfsmiddelen waarop u afschrijft telt niet mee.

Moet ik met de KOR nog btw-aangifte doen?

Voor uw gewone Nederlandse omzet niet. U bent ontheven van de meeste btw-administratie en van de periodieke aangifte. Alleen in bijzondere situaties, zoals inkopen uit de EU boven 10.000 euro of een buitenlandse verleggingsregeling, blijft u voor dat deel aangifteplichtig.

Kan ik de btw op mijn inkopen nog terugvragen met de KOR?

Nee. De KOR is een vrijstelling zonder recht op aftrek. U mag de btw op uw inkopen en investeringen niet meer aftrekken zolang u de regeling gebruikt.

Hoe meld ik mij aan voor de KOR?

U meldt de KOR aan bij de Belastingdienst. De vrijstelling gaat in vanaf het eerstvolgende belastingtijdvak dat minstens vier weken na uw melding begint. Meld u dus ruim op tijd aan. Een adviseur mag dit namens u doen.

Wat gebeurt er als ik boven de 20.000 euro uitkom?

Dan vervalt de vrijstelling meteen vanaf de verkoop waarmee u de grens overschrijdt. Die verkoop en alle latere leveringen zijn weer met btw belast, en u doet daarvoor weer aangifte.

Kan ik de KOR ook weer opzeggen?

Ja. Na opzegging kunt u pas opnieuw meedoen na afloop van het jaar van opzegging en het hele daaropvolgende kalenderjaar. De vroegere verplichting om drie jaar mee te doen is per 2025 vervallen.

Hoe Taxcount u kan helpen

De keuze voor de KOR lijkt eenvoudig, maar pakt per situatie heel verschillend uit. Het verschil zit in uw klantengroep, uw inkopen, geplande investeringen en eventuele grensoverschrijdende activiteiten. Taxcount rekent voor u door of de kleineondernemersregeling in uw geval voordelig is, let daarbij op de gevolgen voor uw btw-aftrek en een mogelijke herziening, en verzorgt zo nodig de aanmelding bij de Belastingdienst. Ook bewaken we samen met u de omzetgrens, zodat u niet voor verrassingen komt te staan. Wilt u weten of de KOR bij uw onderneming past? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd adviseren voordat u een beslissing neemt.


Btw-aftrek op lunch voor uw personeel: zo werken het BUA en de kantineregeling


Veel werkgevers regelen iets te eten voor hun medewerkers: een gezamenlijke lunch, een gevulde koelkast of broodjes op kantoor. Sympathiek, maar de btw op die inkopen mag u niet zomaar volledig terugvragen. De Belastingdienst controleert hier actief op en corrigeert de vooraftrek als de regels van het BUA, het Besluit uitsluiting aftrek omzetbelasting, worden overschreden. Op deze pagina leest u hoe de regeling werkt, wanneer u moet corrigeren en welke mogelijkheden er zijn als u al een correctie heeft ontvangen.

Waarom mag u de btw op personeelslunches niet altijd aftrekken?

De btw op zakelijke kosten is normaal gesproken aftrekbaar als voorbelasting. Voor uitgaven waar uw personeel privé voordeel van heeft, zoals eten en drinken, geldt echter een uitzondering. De wetgever vindt dat dit consumptie is en heeft de aftrek daarom beperkt via het BUA. De regeling kent een drempel: blijft het voordeel per medewerker onder 227 euro per jaar (bedrag exclusief btw, controleer jaarlijks het actuele bedrag), dan mag u de btw gewoon aftrekken. Komt het voordeel daarboven, dan moet u corrigeren.

Let op: voor eten en drinken dat uw medewerkers in een horecagelegenheid nuttigen, geldt een aparte en strengere regel. Die btw is nooit aftrekbaar, ongeacht het bedrag.

De kantineregeling in vier stappen

Verstrekt u eten en drinken op de zaak, bijvoorbeeld via een kantine, koelkast of lunchtafel, dan geldt niet de gewone BUA-regel maar de speciale kantineregeling. Die werkt zo:

  • Stap 1. Tel de inkoopkosten van al het eten en drinken in het jaar op, exclusief btw.
  • Stap 2. Verhoog dit bedrag met een opslag van 25 procent.
  • Stap 3. Trek de bedragen af die medewerkers zelf hebben betaald (de kantineontvangsten).
  • Stap 4. Deel de uitkomst door het aantal medewerkers. Blijft het bedrag per medewerker, samen met eventuele andere personeelsverstrekkingen, onder de 227 euro-grens, dan hoeft u niets te corrigeren. Komt het erboven, dan betaalt u het verlaagde btw-tarief (9 procent, tarief kan per jaar wijzigen) over het verschil terug aan de Belastingdienst.

De grens van 227 euro en de vuistregel van 83 dagen

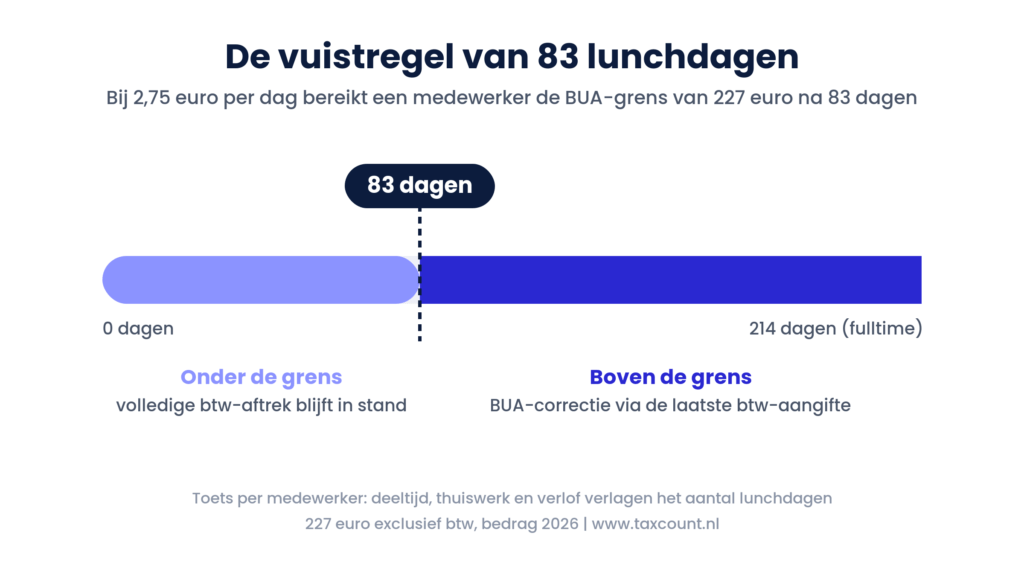
Een handige vuistregel: kost de lunch 2,75 euro per medewerker per dag, dan bereikt u de drempel van 227 euro bij ongeveer 83 verstrekkingsdagen per jaar. Wie fulltime op kantoor werkt, zit daar ruim boven. Maar medewerkers die deeltijd werken, thuiswerken of veel afwezig zijn, blijven er vaak onder. De toets gebeurt per medewerker, niet voor het bedrijf als geheel. Dat onderscheid wordt in de praktijk nogal eens vergeten, ook door de Belastingdienst.

Praktijkvoorbeeld: gecorrigeerd bij 2,75 euro per dag

Een werkgever verzorgde dagelijks voor 2,75 euro per medewerker eten tijdens de pauze op de zaak en trok de btw op de inkopen volledig af. Bij een boekenonderzoek corrigeerde de Belastingdienst de volledige vooraftrek: bij ruim 200 werkdagen per jaar komt de kostprijs per medewerker immers ruim boven de 227 euro uit.

Toch bleek er meer mogelijk dan de correctie zomaar accepteren. Uit de aanwezigheidsregistratie volgde dat een flink deel van het personeel door deeltijd en thuiswerken onder de 83 lunchdagen bleef en dus buiten de correctie hoort te vallen. Lunches tijdens werkoverleg en met klanten dienden bovendien vooral het bedrijfsbelang; de Europese rechter heeft beslist dat zulke maaltijden buiten de aftrekbeperking vallen. En de rekensom zelf bleek te hoog: er was gerekend met bedragen inclusief btw en zonder de eigen bijdragen die medewerkers betaalden. Het resultaat: een fors lagere correctie na bezwaar.

Gecorrigeerd door de Belastingdienst? Dit zijn uw mogelijkheden

Een correctie op de vooraftrek is geen eindstation. In bezwaar valt vaak veel te halen, onder meer met deze argumenten:

  • De toets moet per medewerker op werkelijke verstrekkingsdagen gebeuren, niet op een schatting voor het hele personeelsbestand.
  • Maaltijden die vooral het bedrijf dienen, zoals doorwerklunches, werkoverleg en lunches met relaties, vallen op grond van Europese rechtspraak buiten de regeling.
  • Eigen bijdragen van medewerkers verlagen de berekening. Voor jaren tot en met 2023 mochten die ook bij de drempeltoets worden meegenomen.
  • Alleen inkopen waarop daadwerkelijk btw drukt tellen mee, tegen de kostprijs exclusief btw en tegen het juiste tarief.

De bezwaartermijn is kort: zes weken na de naheffingsaanslag. Snel handelen loont dus.

Veelgestelde vragen

Geldt de 227 euro-grens per medewerker of voor het hele bedrijf?

Per medewerker, per jaar. Eén medewerker boven de grens betekent dus niet dat u voor iedereen moet corrigeren.

Tellen koffie en thee ook mee?

Ja, alle spijzen en dranken die u op de zaak verstrekt tellen mee in de kantineberekening.

Wat als medewerkers zelf meebetalen aan de lunch?

Eigen bijdragen verlagen de uitkomst van de kantineberekening. Over de bijdrage draagt u wel btw af, maar de kans dat u onder de drempel blijft wordt groter.

Geldt dit ook voor borrels en personeelsfeesten?

Ja, ook die verstrekkingen tellen mee voor de 227 euro-grens. Vindt de borrel buiten de deur in de horeca plaats, dan is de btw sowieso niet aftrekbaar.

Ik heb al een correctie of naheffing ontvangen. Heeft bezwaar zin?

Vaak wel. De berekening van de Belastingdienst is regelmatig te grof: geen toets per medewerker, geen rekening met zakelijke lunches of eigen bijdragen. Laat de correctie altijd controleren voordat de bezwaartermijn van zes weken verstrijkt.

Gratis hulpmiddelen

Download de documenten hieronder en ontvang ze direct in uw mailbox.

Hulp nodig bij een btw-correctie?

Taxcount helpt ondernemers bij btw-controles, bezwaarprocedures en het slim inrichten van personeelsverstrekkingen. Neem vrijblijvend contact op via www.taxcount.nl of bezoek ons kantoor aan het Lange Voorhout 86 in Den Haag.

Disclaimer: deze pagina bevat algemene informatie en is geen advies voor uw specifieke situatie. Bedragen en tarieven zijn jaargebonden; raadpleeg de actuele cijfers of uw adviseur.

Samenloopvrijstelling: betaal niet dubbel btw én overdrachtsbelasting bij vastgoed

U koopt een nieuw bedrijfspand, een stuk bouwgrond of u laat uw pand ingrijpend verbouwen. Dan kunnen er ineens twee belastingen tegelijk opduiken: btw op de levering en overdrachtsbelasting op de verkrijging. Betaalt u die dan allebei over dezelfde transactie? In de meeste gevallen niet. De zogeheten samenloopvrijstelling zorgt ervoor dat u niet dubbel betaalt. In dit artikel leest u wanneer een levering van vastgoed met btw is belast, wanneer de samenloopvrijstelling geldt en wat u praktisch moet regelen om deze vrijstelling veilig te benutten.

Wat is de samenloopvrijstelling?

Als u in Nederland een onroerende zaak verkrijgt, betaalt u in beginsel overdrachtsbelasting. Dat is een belasting op de verkrijging van een pand of stuk grond. Wordt over diezelfde levering ook btw geheven, dan zou u twee belastingen tegelijk over dezelfde transactie betalen. Om dat te voorkomen bestaat de samenloopvrijstelling. De regel is eenvoudig: is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

De centrale vraag is dus steeds: is deze levering van rechtswege belast met btw? Alleen dan komt de samenloopvrijstelling in beeld. De belangen zijn groot, want btw en overdrachtsbelasting op vastgoed lopen al snel in de tienduizenden tot honderdduizenden euro.

Wanneer is de levering van vastgoed belast met btw?

De hoofdregel is dat de levering van een onroerende zaak is vrijgesteld van btw. Bij “oud” vastgoed dat al langer in gebruik is, is er dus meestal geen btw en betaalt u alleen overdrachtsbelasting. Op die hoofdregel bestaan drie uitzonderingen, waarbij de levering juist wel met btw is belast (zie figuur 1). Twee daarvan werken van rechtswege, de derde berust op een keuze van partijen. Dat onderscheid is bepalend: alleen de twee uitzonderingen van rechtswege openen de deur naar de samenloopvrijstelling. Figuur 1 zet de vier routes en hun gevolg voor de overdrachtsbelasting naast elkaar.

Figuur 1: de btw-status van een vastgoedlevering en het gevolg voor de overdrachtsbelasting. Twee routes zijn van rechtswege btw-belast en leiden in beginsel tot de samenloopvrijstelling, maar alleen als het pand niet al als bedrijfsmiddel is gebruikt door een koper met aftrekrecht. De optie belaste levering maakt de levering wel btw-belast, maar geeft geen vrijstelling. Bij overig vastgoed is er geen btw en betaalt de koper alleen overdrachtsbelasting.

Een nieuw gebouw binnen twee jaar

De levering van een nieuw gebouw (of een deel daarvan) met bijbehorend terrein is verplicht belast met btw tot uiterlijk twee jaar na de eerste ingebruikneming. De datum van eerste ingebruikneming bepaalt dus wanneer die tweejaarstermijn afloopt (zie figuur 2). Legt u die datum goed vast, dan weet u zeker of de levering nog binnen de termijn valt.

Figuur 2: de tweejaarstermijn bij een nieuw gebouw. De bovenste balk toont de btw op de levering, de kaarten eronder de overdrachtsbelasting op de verkrijging. Voor de eerste ingebruikneming en in de zes maanden daarna geldt de samenloopvrijstelling; daarna vervalt zij voor een koper met aftrekrecht, en na twee jaar is de levering btw-vrijgesteld en resteert alleen overdrachtsbelasting.

Let op: ook een ingrijpende verbouwing kan meetellen. Ontstaat door de verbouwing “in wezen nieuwbouw”, dan is er fiscaal een nieuw vervaardigd goed en begint een nieuwe termijn van eerste ingebruikneming. De lat hiervoor ligt hoog en de beoordeling is sterk feitelijk.

Een bouwterrein

De levering van een bouwterrein is eveneens verplicht belast met btw. Een bouwterrein is onbebouwde grond die kennelijk bestemd is om te worden bebouwd. Ook de levering van een terrein met een te slopen gebouw kan onder omstandigheden als levering van bouwgrond gelden, waardoor er btw is verschuldigd.

De optie belaste levering

Verkoper en koper kunnen er samen voor kiezen om een levering toch met btw te belasten. Dat kan als de koper de zaak voor ten minste 90 procent gebruikt voor prestaties waarvoor hij recht op btw-aftrek heeft. U legt deze keuze vast in de notariele akte van levering of in een gezamenlijk verzoek aan de inspecteur. De optie voorkomt dat de verkoper zijn btw-aftrek moet herzien; de btw wordt naar de koper verlegd. Let op: de samenloopvrijstelling geldt hier niet. De vrijstelling verwijst uitsluitend naar de levering van een bouwterrein of van een gebouw voor of binnen twee jaar na de eerste ingebruikneming. De optie staat in een andere bepaling en valt daar dus buiten. Kiest u bij ouder vastgoed voor een btw-belaste levering, dan betaalt de koper naast de verlegde btw gewoon 10,4 procent overdrachtsbelasting.

Wanneer geldt de samenloopvrijstelling wel?

De samenloopvrijstelling staat in artikel 15, eerste lid, onderdeel a, van de Wet op belastingen van rechtsverkeer. Die bepaling wijst twee leveringen aan: de levering van een bouwterrein en de levering van een gebouw voor of binnen twee jaar na de eerste ingebruikneming. Daarnaast valt de btw-belaste vestiging of overdracht van een beperkt recht eronder die voor de btw als verhuur geldt. Een levering die uitsluitend door de optie met btw is belast, hoort niet in dat rijtje thuis.

Er geldt bovendien een uitzondering die in de praktijk vaak wordt gemist. Is de zaak al als bedrijfsmiddel gebruikt en kan de verkrijger de btw geheel of gedeeltelijk aftrekken, dan vervalt de samenloopvrijstelling alsnog. Figuur 1 laat die extra toets zien. Dat speelt bij een nieuw pand dat de verkoper eerst zelf in gebruik heeft genomen of heeft verhuurd en dat hij daarna binnen de tweejaarstermijn doorlevert aan een koper met aftrekrecht: die koper betaalt dan zowel btw als overdrachtsbelasting. Wordt het pand geleverd voordat het in gebruik is genomen, bijvoorbeeld rechtstreeks vanaf de ontwikkelaar, dan speelt deze uitzondering niet en geldt de vrijstelling gewoon.

Voor de eerste zes maanden geldt een tegemoetkoming. Vindt de verkrijging plaats binnen zes maanden na de eerste ingebruikneming of na de eerdere ingangsdatum van de verhuur, en wordt zij vastgelegd in een tijdig verleden notariele akte, dan geldt de samenloopvrijstelling toch (zie figuur 2). Passeert de akte later, dan valt u terug op de hoofdregel en betaalt een koper met aftrekrecht over een gebruikt bedrijfsmiddel alsnog overdrachtsbelasting, ook al is de levering nog btw-belast.

Hoe werkt de vrijstelling in de praktijk? Een rekenvoorbeeld

Stel, u koopt een pas opgeleverd bedrijfspand van 500.000 euro (exclusief btw) rechtstreeks van de ontwikkelaar, voordat het in gebruik is genomen. Deze levering is van rechtswege belast met btw: 500.000 euro maal 21 procent is 105.000 euro btw. Omdat het pand nog niet als bedrijfsmiddel is gebruikt, is de verkrijging dankzij de samenloopvrijstelling vrijgesteld van overdrachtsbelasting.

Gebruikt u het pand voor btw-belaste prestaties, dan trekt u de 105.000 euro als voorbelasting af. Per saldo houdt u dan geen btw-last over en betaalt u geen overdrachtsbelasting. Was dezelfde levering vrijgesteld van btw geweest, dan zou u over de verkrijging het algemene overdrachtsbelastingtarief van 10,4 procent (het tarief 2026 voor niet-woningen zoals bedrijfspanden en grond) betalen, oftewel 52.000 euro. Het verschil tussen beide routes is dus fors (zie figuur 3).

Verandert u een detail, dan kantelt de uitkomst. Had de verkoper hetzelfde pand eerst een jaar verhuurd en levert hij het daarna aan u, dan is de levering nog steeds btw-belast, maar is het pand als bedrijfsmiddel gebruikt. Omdat u recht op aftrek heeft, vervalt de samenloopvrijstelling en betaalt u alsnog 52.000 euro overdrachtsbelasting; dat is scenario 3 in figuur 3. Kiest u bij een ouder pand samen met de verkoper voor de optie belaste levering, dan geldt hetzelfde: btw en overdrachtsbelasting.

Figuur 3: het rekenvoorbeeld van 500.000 euro in drie scenario’s. Scenario 1 en 2 laten het verschil zien tussen een btw-belaste en een vrijgestelde levering. Scenario 3 laat zien dat een btw-belaste levering niet automatisch overdrachtsbelasting bespaart: is het pand al verhuurd geweest, dan betaalt de koper met aftrekrecht alsnog 52.000 euro.

Wat geldt er bij de overname van een hele onderneming?

Draagt u een onderneming of een zelfstandig deel daarvan over, inclusief het vastgoed dat daarbij hoort, dan geldt een bijzondere regel. Voor de btw wordt geacht dat er geen levering plaatsvindt (de overgang van een algemeenheid van goederen). Er is dan geen btw. En zonder btw is de samenloopvrijstelling in beginsel niet van toepassing, waardoor over de verkrijging van het vastgoed juist wel overdrachtsbelasting wordt geheven.

Om dubbele of onbedoelde heffing te voorkomen heeft de staatssecretaris goedgekeurd dat de samenloopvrijstelling in deze situatie tocht kan gelden, onder twee voorwaarden. Ten eerste zou de levering zonder deze bijzondere regel belast zijn geweest (bijvoorbeeld omdat het om een nieuw pand binnen de tweejaarstermijn gaat). Ten tweede is de zaak nog niet als bedrijfsmiddel gebruikt, of had de verkrijger de btw sowieso niet kunnen aftrekken. Bij een bedrijfsoverdracht met vastgoed is het dus verstandig deze voorwaarden vooraf te laten toetsen.

Waarop moet u letten om fouten te voorkomen?

De samenloop van twee heffingswetten maakt fouten makkelijk. Een levering die ten onrechte als vrijgesteld of juist als belast is behandeld, een gemiste tweejaarstermijn of een niet goed vastgelegde optie kan leiden tot een naheffing van btw of overdrachtsbelasting, met belastingrente en soms een boete. In bepaalde gevallen speelt bovendien een strafheffing overdrachtsbelasting bij structuren die bewust btw-belast worden gemaakt. Laat de kwalificatie van uw transactie daarom tijdig beoordelen, het liefst voordat de akte passeert.

Praktische checklist: wat u moet regelen

  • Beoordeel de btw-status. Ga na of de levering verplicht met btw is belast (nieuw gebouw binnen twee jaar, bouwterrein) of vrijgesteld is. Dit bepaalt of de samenloopvrijstelling in beeld komt.
  • Leg de datum van eerste ingebruikneming vast. Zo kunt u aantonen of de levering nog binnen de tweejaarstermijn valt.
  • Regel de optie belaste levering op tijd. Wilt u kiezen voor een btw-belaste levering, neem die keuze dan op in de notariele akte en onderbouw dat de koper de zaak voor minstens 90 procent voor btw-belaste prestaties gebruikt. Reken er niet op dat de optie ook de overdrachtsbelasting wegneemt, want dat doet zij niet.
  • Toets de uitzondering voor gebruikte bedrijfsmiddelen. Is het pand al in gebruik genomen of verhuurd geweest en heeft u recht op btw-aftrek, ga dan na of u nog binnen de zesmaandstermijn valt. Zo niet, houd dan rekening met overdrachtsbelasting naast de btw.
  • Trek de voorbelasting juist af. Trek de btw af volgens het werkelijke gebruik van het pand en houd rekening met latere herziening.
  • Let op bij een bedrijfsoverdracht. Verkoopt of koopt u een onderneming met vastgoed, laat dan toetsen of de goedkeuring voor de samenloopvrijstelling van toepassing is.
  • Bewaar uw documentatie. Leg de kwalificatie, de akte en de btw-berekening vast, zodat u bij vragen van de Belastingdienst alles kunt onderbouwen.

Veelgestelde vragen

Wat is de samenloopvrijstelling precies?

Het is een vrijstelling die voorkomt dat u over dezelfde vastgoedtransactie zowel btw als overdrachtsbelasting betaalt. Is de levering van rechtswege belast met btw, dan is de verkrijging onder voorwaarden vrijgesteld van overdrachtsbelasting.

Betaal ik altijd overdrachtsbelasting als er geen btw is?

Bij vastgoed dat vrijgesteld is van btw (meestal ouder vastgoed) betaalt u in beginsel overdrachtsbelasting over de verkrijging. Het niet-woningtarief bedraagt in 2026 10,4 procent. Voor een woning die u zelf als hoofdverblijf gaat gebruiken geldt 2 procent, en voor een andere woning 8 procent.

Is een btw-belaste levering nadelig voor mij?

Niet als u recht op btw-aftrek heeft, want dan trekt u de btw af. Of u daarnaast ook overdrachtsbelasting bespaart, hangt ervan af waarom de levering btw-belast is. Bij een bouwterrein of een nieuw pand dat nog niet als bedrijfsmiddel is gebruikt, geldt de samenloopvrijstelling. Bij een optie belaste levering niet. Voor kopers zonder btw-aftrek (bijvoorbeeld vrijgestelde ondernemers of particulieren) ligt het anders, omdat de btw dan een kostenpost wordt.

Geldt de samenloopvrijstelling ook als wij kiezen voor een btw-belaste levering?

Nee. De vrijstelling geldt alleen bij leveringen die van rechtswege met btw zijn belast: een bouwterrein of een gebouw voor of binnen twee jaar na de eerste ingebruikneming. Bij een optie belaste levering betaalt de koper de overdrachtsbelasting gewoon, naast de verlegde btw.

Geldt de vrijstelling ook bij een verbouwing?

Alleen als de verbouwing zo ingrijpend is dat fiscaal een nieuw vervaardigd pand ontstaat (“in wezen nieuwbouw”). Dan start een nieuwe tweejaarstermijn en kan de levering btw-belast zijn. Of daarvan sprake is, hangt sterk af van de feiten en verdient een aparte beoordeling.

Wat moet ik doen bij de overname van een bedrijf met vastgoed?

Laat vooraf toetsen of de bijzondere goedkeuring voor de samenloopvrijstelling van toepassing is. Bij een overgang van een onderneming is er namelijk geen btw, waardoor de vrijstelling niet automatisch werkt en er anders overdrachtsbelasting verschuldigd kan zijn.

Hoe Taxcount u kan helpen

Vastgoedtransacties zitten fiscaal vol met termijnen, kwalificatievragen en de samenloop van twee belastingen. Een verkeerde inschatting kan u tienduizenden euro naheffing en rente kosten, terwijl een goede structurering juist veel voordeel oplevert. Taxcount beoordeelt vooraf of uw levering btw-belast of vrijgesteld is, of de optie belaste levering verstandig is en of de samenloopvrijstelling toepasbaar is, ook bij een bedrijfsoverdracht met vastgoed. Wij zorgen dat de juiste keuzes op tijd in de akte staan en dat uw btw-aftrek klopt. Wilt u zeker weten dat u geen dubbele belasting betaalt? Leg uw situatie voor aan Taxcount en wij toetsen uw transactie voordat de akte passeert.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

De Kleinondernemersregeling: Eenvoudig, maar is het de Juiste Keuze voor jou?

Minder administratie en geen gedoe met btw-aangiftes. De Kleineondernemersregeling (KOR) klinkt voor veel ondernemers als een ideale oplossing. Het is een btw-vrijstelling die het leven eenvoudiger maakt, maar het is niet voor iedereen de fiscaal slimste keuze. De beslissing hangt sterk af van je type klanten en je bedrijfskosten.

Wat is de KOR?

De KOR is een btw-vrijstelling voor ondernemers met een jaaromzet van maximaal €20.000. Kies je voor de KOR, dan gelden twee hoofdregels:

  1. Je rekent geen btw meer op je facturen.
  2. Je kunt geen btw terugvragen over je zakelijke kosten en investeringen.

De Voordelen

De KOR is vooral voordelig als je klantenkring voornamelijk uit particulieren bestaat. Omdat je geen btw in rekening brengt, ben je voor hen direct 21% goedkoper dan een concurrent die dat wel moet. Dit prijsvoordeel, gecombineerd met de administratieve eenvoud, maakt de KOR ideaal voor ondernemers met lage kosten die diensten verlenen aan consumenten (denk aan adviseurs, coaches, thuiskappers).

De Nadelen

Het grootste nadeel is dat je de btw op je kosten niet kunt aftrekken. Dit wordt een aanzienlijke kostenpost als:

  • Je grote investeringen doet: Je koopt een nieuwe laptop van €1.210 (€1.000 + €210 btw). Die €210 btw ben je met de KOR definitief kwijt. Zonder KOR had je dit bedrag kunnen terugvragen.
  • Je veel zakelijke klanten hebt (B2B): Je zakelijke klanten kunnen de btw op je factuur toch al terugvragen. Voor hen maakt het dus geen verschil of je btw rekent. Je verliest met de KOR echter wel het recht om de btw op je eigen kosten terug te vragen, wat het voor jou een netto nadeel maakt.

Conclusie en Advies

De KOR is een strategische keuze. De regeling biedt eenvoud en een prijsvoordeel voor de particuliere markt, maar dit gaat ten koste van de btw-aftrek op je kosten. De juiste keuze kan je honderden, zo niet duizenden euro’s per jaar schelen.

Twijfel je of de KOR de juiste keuze is voor jouw onderneming? Neem contact met ons op. Wij maken graag een berekening op basis van je verwachte omzet en kosten, zodat je een beslissing neemt die fiscaal het beste bij jouw situatie past.

Vrijstellingen, tarieven en verlegging

Vrijstellingen: wat zijn ze en waarom bestaan ze?

Een vrijstelling op grond van artikel 11 van de Wet op de Omzetbelasting 1968 betekent dat je bij bepaalde leveringen of diensten geen btw in rekening hoeft te brengen en dus ook niet hoeft af te dragen. De achterliggende doelen van deze vrijstellingen zijn heel divers. Zo kan de wetgever bepaalde activiteiten ontzien omdat men ze als sociaal of maatschappelijk wenselijk beschouwt, bijvoorbeeld medische zorg, of omdat het administratief praktisch is, zoals de kleinondernemersregeling, of vanwege een andere beleidsmatige reden, bijvoorbeeld om “leed” niet te belasten bij uitvaartdiensten.

Enkele veelvoorkomende categorieën

  • Medische zorg
    • Artsen
    • Psychologen
    • Lijkbezorging
  • Sociale, culturele en opvoedkundige activiteiten
    • Jeugdwerk
    • Sportbeoefening
    • Diensten van sociale of culturele aard
  • Financiële diensten
    • Banken
    • Verzekeraars
    • Kredieten
  • Overige sectoren of gevallen
    • Uitvaart (lijkbezorging)
    • Culturele instellingen (bijv. theaters)

Vrijstellingen of toch btw-plicht?

Veel ondernemers vinden het prettig om vrijgesteld te zijn van btw, omdat ze dan geen btw hoeven af te dragen. Houd er echter rekening mee dat je als vrijgestelde ook geen btw over je zakelijke kosten kunt aftrekken. Dat kan ongunstig zijn als je veel investeert of hoge kosten maakt.

Doe je vooral zaken met andere ondernemers? Dan is het vaak voordeliger om btw te blijven rekenen. Je kunt dan de btw op je inkopen terugvragen, terwijl je klanten de door jou berekende btw óók mogen aftrekken. Per saldo kost de btw hen niets extra.

Let op dat je niet altijd vrij bent om zelf te kiezen of je vrijgesteld bent of niet. In sommige gevallen kun je je activiteiten en bedrijfsstructuur zó inrichten dat je voor de Belastingdienst wordt gezien als btw-plichtig, zodat je je voorbelasting kunt blijven aftrekken. Het hangt dus af van jouw specifieke situatie of een vrijstelling voordelig is of juist niet.

Deze beperking van je recht op vooraftrek noemen we de ‘aftrekbeperking’ bij vrijstellingen. Je hoeft dan geen btw te rekenen, maar kunt ook geen btw op je kosten terugvragen. Als je veel bedrijfskosten hebt, kan dat financieel nadelig uitpakken.

Nederlandse btw-tarieven

In de wet op de omzetbelasting onderscheiden we drie hoofdtarieven:

  1. Nultarief (0%)
    • Toegepast in specifieke gevallen, zoals bij export van goederen naar een andere EU-lidstaat.
    • Let op: 0% is niet hetzelfde als vrijgesteld. Bij 0% heb je namelijk wel recht op aftrek van voorbelasting.
  2. Laag tarief (9%)
    • Voor o.a. levensmiddelen, geneesmiddelen, boeken en bepaalde diensten zoals kappersdiensten.
    • De volledige lijst vind je terug in Tabel I bij de Wet op de omzetbelasting.
  3. Hoog tarief (21%)
    • Dit is het algemene tarief, dat op de meeste goederen en diensten van toepassing is.

Als ondernemer moet je altijd checken in de wet welk tarief van toepassing is op jouw levering of dienst.

Bijzondere aandacht voor kappers

Kappers vormen een interessant geval. Kappersdiensten (knippen, verven, föhnen, scheren, etc.) vallen namelijk onder het 9%-tarief. Dit lage tarief geldt ook voor materialen en producten die tijdens de behandeling verbruikt worden (denk aan shampoo of haarverf), en voor simpele haaraccessoires die je direct in het haar aanbrengt.

Zodra je echter losse verkoop pleegt van haarproducten of accessoires, geldt het 21%-tarief. Ook diensten die niet kenmerkend zijn voor het kappersvak (bijv. schoonheidsbehandelingen, make-upadvies) vallen onder 21%.

Verleggingsregeling: waarom bestaat die?

De verleggingsregeling houdt in dat niet de leverancier, maar de afnemer de btw aangeeft en afdraagt. Deze regeling wordt bijvoorbeeld gebruikt bij bepaalde binnenlandse diensten in de bouw- en uitzendsector, en bij aankopen vanuit andere EU-landen.

Redenen voor de verleggingsregeling:

  1. Fraudebestrijding: Door de afnemer de btw te laten afdragen, verklein je de kans dat de leverancier de btw niet afdraagt.
  2. Efficiëntie: Het vereenvoudigt soms de administratie, vooral bij grensoverschrijdende transacties of specifieke sectoren met veel tussenpartijen.
  3. Gelijke spelregels: Het voorkomt dat bedrijven binnen de EU dubbel of juist helemaal geen btw afdragen.

Voor jou als ondernemer betekent een verleggingsregeling dat je de btw niet betaalt aan de leverancier, maar ‘verlegt’ naar jouw eigen btw-aangifte. Je geeft in je aangifte aan hoeveel btw verschuldigd is én je kunt diezelfde btw (mits je recht op aftrek hebt) als voorbelasting aftrekken.

Conclusie

De juiste btw-behandeling – vrijstelling, tarief (0%, 9% of 21%) of verleggingsregeling – kan een grote impact hebben op je bedrijfsvoering. Wil je zeker weten welke aanpak voor jou het gunstigst is? Neem contact met ons op voor deskundig fiscaal advies en voorkom onaangename verrassingen.

Prestaties en vergoedingen in de btw

Prestaties: lever je goederen of verricht je toch diensten?

Stel, je hebt net vastgesteld dat je ondernemer bent voor de btw. De volgende vraag is: wat verkoop of lever je eigenlijk? En staat daar een vergoeding tegenover? In de btw wordt namelijk onderscheid gemaakt tussen de levering van goederen en het verrichten van diensten. Bovendien moet er sprake zijn van een vergoeding (“bezwarende titel”) om btw te moeten afdragen.

Levering van goederen

“Wat is nu precies een goed?” Volgens de wet gaat het om “lichamelijke zaken”. Denk hierbij aan tastbare producten, maar ook aan elektriciteit of gas. Daarnaast mogen lidstaten het begrip ‘goederen’ uitbreiden, bijvoorbeeld met bepaalde zakelijke rechten die de bevoegdheid geven een onroerend goed te gebruiken. In Nederland is dat onder andere geregeld in artikel 3 lid 2 Wet OB voor rechten zoals erfpacht en opstal.

“Wanneer spreken we van een levering?” Het moment waarop de ‘macht om als eigenaar te beschikken’ overgaat, is een levering. Ook huurkoop, de oplevering van onroerende zaken door de vervaardiger en onteigening door de overheid kunnen een levering vormen. Verder bestaan er fictieve leveringen, bijvoorbeeld als je goederen onttrekt voor privégebruik terwijl je bij aankoop wel voorbelasting hebt afgetrokken.

Stel, je hebt een voorraad kantoorartikelen waar je btw over hebt afgetrokken en besluit deze zonder betaling aan een familielid mee te geven. Dit kan een fictieve levering zijn en je moet mogelijk btw voldoen over de waarde ervan.

Verrichten van diensten

“Wat als het geen levering is?” Alles dat niet kwalificeert als levering van goederen, wordt als een dienst aangemerkt. Denk aan advieswerk, online abonnementen of het gebruik van software. Ook hierbij kent de wet fictieve diensten, zoals het gratis verrichten van werk voor privédoeleinden terwijl je eerder btw kon aftrekken.

Stel, je geeft een personeelsfeestje en maakt gratis gebruik van bedrijfsmiddelen waarvoor je bij aanschaf btw hebt teruggevraagd. Dat kan onder bepaalde voorwaarden een fictieve dienst zijn en dus belastbaar.


Een vergoeding onder bezwarende titel

Een ander belangrijk element is de vraag of er een vergoeding is. In de beroemde Tolsma-zaak werd geoordeeld dat er pas btw verschuldigd is als er een rechtstreekse relatie is tussen de prestatie en de betaling. Als iemand zomaar een gift geeft en je dus niet kunt spreken van een overeengekomen prijs of tegenprestatie, is dat geen ‘bezwarende titel’ en dus geen btw-belaste handeling.

Vouchers

“Hoe zit het met bonnen en tegoedkaarten?”

  • Bij vouchers voor enkelvoudig gebruik: je weet direct welk btw-tarief geldt. Dan is de btw al verschuldigd bij uitgifte van de voucher.
  • Bij vouchers voor meervoudig gebruik kan het tarief nog niet worden vastgesteld bij uitgifte. Dan betaal je pas btw op het moment dat de voucher wordt ingewisseld.

Subsidies

“Geld gekregen zonder ‘echte’ levering?” Een subsidie is in principe niet belast met btw als er geen specifieke tegenprestatie is, zoals blijkt uit het arrest Mohr. Krijg je echter subsidie voor een concreet aantal geleverde diensten of producten, bijvoorbeeld een bedrag per bezoeker aan je evenement, dan kan dat wél een belaste prestatie zijn. Belangrijk is of de verstrekker jouw dienst daadwerkelijk afneemt.

Reisbureauregeling

“Wat als je reisdiensten verkoopt?” Volgens de Btw-richtlijn geldt een aparte regeling als je reisdiensten aanbiedt. Je berekent je btw dan over de winstmarge in plaats van over de totale reissom. Dit is een speciale regeling om het grenzeloze karakter van de reisbranche beheersbaar te houden.

Praktische voorbeelden in de rechtspraak

  • KLM/Air France-arrest: de verkoop van een vliegticket blijft een dienst, ook als de passagier niet komt opdagen (no-show). De betaling is geen schadevergoeding, maar een vergoeding voor het recht op vervoer.
  • Eugenie Les Bains-arrest: bij hotels die een no-show toeslag inhouden, kan dit juist wél als schadevergoeding worden gezien; er wordt immers géén dienst verricht.
  • Lubbock Fine-arrest: een afkoopsom of vertrekpremie bij een einde van een huurcontract wordt behandeld op dezelfde manier als de (vrijgestelde) verhuur zelf.

Conclusie & Advies

zodra je ondernemer bent voor de btw, bepaal je eerst of je goederen levert of diensten verricht. Vervolgens beoordeel je of er sprake is van een bezwarende titel en dus een belaste prestatie. Vouchers, subsidies en speciale regelingen (zoals de reisbureauregeling) kunnen het verhaal verder compliceren, maar volgen dezelfde basislogica: er moet een prestatie zijn en een vergoeding.

Zorg er daarom altijd voor dat je duidelijk vaststelt welke wet- en regelgeving op jouw situatie van toepassing is en welke jurisprudentie hierbij een rol speelt. Zo weet je zeker of je een prestatie verricht waarvoor je btw moet berekenen en of er btw verschuldigd is over een bepaalde vergoeding.


Herziening voor roerende en onroerende goederen in de btw

Bij de aanschaf van een goed (roerend of onroerend) trek je in eerste instantie de betaalde btw af op basis van het (verwachte) gebruik voor btw-belaste activiteiten. Als het gebruik in de jaren erna verandert (bijvoorbeeld: minder of meer voor belaste doeleinden), dan moet je die aanvankelijke btw-aftrek corrigeren. Dit heet ‘herziening’.

Waarom is er een verschil tussen roerende en onroerende goederen?

De wet stelt verschillende herzieningstermijnen:

  • Voor roerende goederen (zoals machines, apparatuur) geldt een herzieningstermijn van 4 jaar.
  • Voor onroerende goederen (zoals gebouwen, bedrijfspanden) geldt een herzieningstermijn van 9 jaar.
    Deze langere termijn voor onroerende goederen komt door hun grotere waarde en langere levensduur.

Hoe werkt het precies?

Als je in een bepaald jaar de mate van btw-belast gebruik aanpast (bijv. een bedrijfspand meer gebruikt voor vrijgestelde prestaties zoals medische zorg), dan moet je voor dat herzieningsjaar uitrekenen hoeveel btw je oorspronkelijk te veel of te weinig hebt afgetrokken. Vervolgens corrigeer je die btw in je btw-aangifte.

Belangrijkste punten om te onthouden

  1. Controleer ieder jaar: of het gebruik van het goed is gewijzigd.
  2. Bereken de correctie: op basis van artikel 11-13 van de uitvoeringsbeschikking van de wet op de omzetbelasting (via artikel 15 lid 4 voor jaar van ingebruikname en lid 6 voor de resterende herzieningsjaren).
  3. Verwerk: deze correctie in de juiste btw-aangifte.

Zo voorkom je dat je te veel of te weinig btw hebt afgetrokken en blijf je voldoen aan de btw-regels.

Uitwerking herzien

Er zijn in de btw 3 momenten waarop herzien dient te worden:

  1. Herzien op moment van ingebruikname
  2. Herzien in het eerste jaar van ingebruikname
  3. Herzien in het tweede tot 5de of 10de jaar van ingebruikname (liggend aan roeren of onroerend goed)

Roerend goed

  1. Herziening op het moment van ingebruikname

Stel, je koopt op 1 januari 2019 een laptop met een btw-bedrag van € 1.000. In principe mag je deze btw direct aftrekken als voorbelasting (artikel 15 lid 1), uitgaande van 100% gebruik voor belaste handelingen. De wet schrijft echter (artikel 15 lid 4) voor dat je op het moment van ingebruikname moet herzien en dat je in het jaar van ingebruikname verder moet beoordelen hoe het gebruik uitpakt (zie stap 2).

Als je de laptop niet direct gebruikt en deze pas later in gebruik neemt, dan geldt de eerste gebruiksdatum als herzieningsmoment. In dit voorbeeld wordt dat 1 januari 2020.

  • Berekening: Raadpleeg artikel 11 en artikel 12 lid 1 van de Uitvoeringsbeschikking omzetbelasting.
  • Stel dat je op het moment van ingebruikname verwacht de laptop voor 50% te gebruiken voor belaste handelingen en voor 50% voor vrijgestelde handelingen. Dan moet je € 500 van de reeds afgetrokken € 1.000 btw terugbetalen aan de Belastingdienst. Je behoudt dus aftrek voor de andere € 500.
  1. Herziening in het jaar van ingebruikname

Het eerste jaar van ingebruikname is in dit voorbeeld 2020. Je beoordeelt dan elk tijdvak (meestal per kwartaal) in hoeverre je de laptop gebruikt voor belaste of vrijgestelde prestaties (zie artikel 11 in combinatie met artikel 12 lid 2 van de Uitvoeringsbeschikking).

  • Stel dat je na het eerste kwartaal vaststelt dat de laptop voor 60% voor belaste prestaties wordt gebruikt (in plaats van de eerder geraamde 50%).
  • Je hebt oorspronkelijk bij de herziening op 1 januari 2020 € 500 terugbetaald. Met de nieuwe verhouding (60%) komt je totale recht op aftrek voor dat kwartaal uit op € 600 (van de oorspronkelijke € 1.000), dus ontvang je nu € 100 terug.
  • In totaal heb je dan € 600 aan aftrek behouden en € 400 terugbetaald.

Deze beoordeling herhaal je ieder tijdvak. Aan het einde van het jaar (artikel 12 lid 3) pas je nogmaals een eindberekening toe. Daarna ga je over naar de herzieningsjaren 2 t/m 5.

  1. Herziening van jaar 2 tot en met 5

In deze periode werkt de herziening iets anders:

  1. Bepaal het feitelijk aftrekbedrag uit het jaar van ingebruikname. In dit voorbeeld: € 600 van de oorspronkelijke € 1.000.
  2. Verdeel dit bedrag over de resterende 5 jaar: € 600 / 5 = € 120 per jaar.
  3. Maximale aftrek per jaar (als je het goed 100% voor belaste handelingen zou gebruiken) is in dit voorbeeld: € 1.000 / 5 = € 200 per jaar.
  • Stel dat je in 2021 (het tweede jaar) de laptop voor 70% voor belaste prestaties gebruikt. Dan heb je recht op 70% van € 200 = € 140.
  • Je hebt echter al € 120 verrekend (op basis van de startberekening), dus je mag nog € 20 extra terugvragen.
  • Deze berekening herhaal je voor elk jaar in de resterende herzieningsperiode.
  1. Vervreemding tijdens de herzieningsperiode

Het kan gebeuren dat je de laptop verkoopt binnen de herzieningsperiode (5 jaar voor roerende goederen, 10 jaar voor onroerende). Dit is geregeld in artikel 13a van de Uitvoeringsbeschikking.

  • Stel, je verkoopt de laptop op 1 januari 2024.
  • Of je bij de verkoop btw in rekening moet brengen, hangt af van het type handelingen dat je met de laptop verricht (belaste of vrijgestelde). In de meeste gevallen, omdat je de btw eerder hebt afgetrokken, moet je bij verkoop wél btw in rekening brengen.
  • Indien je btw in rekening brengt, wordt verondersteld dat je de laptop voor de resterende herzieningsperiode (1 januari 2024 – 31 december 2025) volledig voor belaste handelingen zou hebben gebruikt. Je krijgt dan dus voor die jaren de maximale aftrek.

Stel dat je per jaar € 200 als maximale aftrek mocht hebben. Fictief heb je € 120 al gekregen in 2024 en €120 euro in 2025. Je krijgt dan ook nog een bedrag van € 160 terug van de belastingdienst over deze twee jaar.

Op deze manier voorkom je dat je te veel of te weinig btw aftrekt en blijf je voldoen aan de btw-regels.

Onroerende goederen

Ook voor onroerende goederen werkt de herzieningsberekening in grote lijnen hetzelfde. Net als bij roerende goederen zijn de artikelen 11 tot en met 13a van de Uitvoeringsbeschikking bepalend voor de herziening. Het belangrijkste verschil is dat een gebouw op grond van artikel 13 over een periode van 10 jaar wordt herzien.

Daarnaast is het bij de levering van onroerend goed soms verplicht om van rechtswege btw te heffen, terwijl je in andere gevallen kunt opteren voor een btw-belaste levering. Dit heeft gevolgen voor de toepassing van artikel 13a van de Uitvoeringsbeschikking. Wanneer je immers met btw verkoopt, mag je gedurende de resterende herzieningsperiode doen alsof het pand volledig voor btw-belaste handelingen wordt gebruikt. Daarmee kan een aanzienlijk bedrag worden bespaard (zie artikel over Levering van onroerende goederen).

Conclusie: Neem gerust contact met ons op om te bespreken wat in jouw situatie de meest gunstige optie is.