Boete van de Belastingdienst: wanneer u een verzuimboete of een vergrijpboete krijgt en hoe u zich verweert

Een boete van de Belastingdienst verrast zelden over de reden, maar bijna altijd over de hoogte. Een aangifte voor de belasting over de toegevoegde waarde (btw) die te laat binnenkomt kost 82 euro, terwijl een te late betaling 3 procent van het bedrag kost met een minimum van 50 euro. Bij een correctie achteraf is het uitgangspunt 25 of 50 procent van de belasting, en de wet laat tot 100 procent toe. Dat verschil komt doordat er twee soorten boetes bestaan: bij de verzuimboete maakt het niet uit of u er iets aan kon doen, bij de vergrijpboete moet de Belastingdienst bewijzen dat u het bewust of zwaar onzorgvuldig verkeerd deed. In dit artikel leest u de bedragen en percentages van 2026, welke verweren werken, welke termijnen u moet bewaken en wat u nu al kunt vastleggen. Tot slot ziet u wanneer niet alleen uw onderneming, maar ook u persoonlijk of uw boekhouder een boete kan krijgen.

Welke twee soorten boetes kan de Belastingdienst opleggen?

De Belastingdienst kan zelf een boete opleggen, zonder dat daar een rechter aan te pas komt. Dat gebeurt door de inspecteur, de ambtenaar die uw aanslag vaststelt. De boete is een aparte beschikking, een op zichzelf staand besluit. Staat zij op hetzelfde aanslagbiljet als de aanslag, dan hoort zij voor bezwaar en beroep wel bij die aanslag: één bezwaarschrift is dan genoeg.

De verzuimboete is de lichte boete. Die volgt vrijwel automatisch als een aangifte te laat is of een bedrag te laat is betaald. Of u er iets aan kon doen, doet in beginsel niet mee: de Belastingdienst hoeft geen schuld te bewijzen. Het bekendste verweer heet afwezigheid van alle schuld: als u aannemelijk maakt dat u alles hebt gedaan wat redelijkerwijs van u te vergen was, kan de boete vervallen. Er zijn ook andere routes, zoals een ontbrekende aanmaning, alsnog indienen binnen zeven dagen of matiging omdat de boete niet in verhouding staat.

De vergrijpboete is de zware boete. Die mag alleen als de inspecteur bewijst dat er opzet of grove schuld in het spel was. Opzet betekent dat u wist dat het fout ging, of dat u de aanmerkelijke kans daarop bewust hebt aanvaard. Grove schuld is minder: zo onzorgvuldig dat het daar bijna op neerkomt, en duidelijk meer dan een vergissing. De inspecteur moet dat overtuigend aantonen, een zwaardere bewijseis dan het gewone aannemelijk maken, en bij twijfel valt de zaak in uw voordeel uit.

Dat onderscheid bepaalt bijna alles wat daarna komt: de hoogte van de boete, de procedure die de Belastingdienst moet volgen en de verweren die u kunt inbrengen. De eerste vraag bij elke boetebrief is daarom of het woord opzet of grove schuld erin staat. Figuur 1 zet de twee soorten naast elkaar.
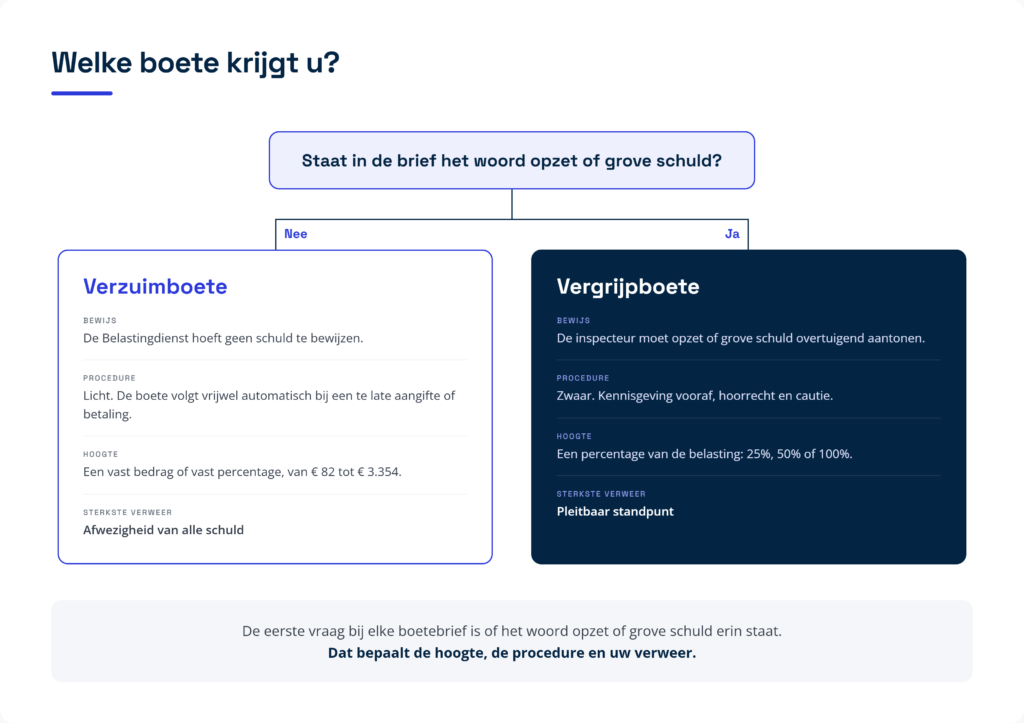
     Figuur 1: verzuimboete of vergrijpboete? De eerste vraag bij elke boetebrief is of het woord opzet of grove schuld erin staat.

Hoe hoog is een verzuimboete in 2026?

Voor de hoogte moet u eerst weten met welk soort belasting u te maken hebt. Bij een aangiftebelasting berekent u zelf wat u moet betalen en betaalt u dat met de aangifte mee: btw en loonheffingen zijn de bekendste voorbeelden. Bij een aanslagbelasting doet u aangifte en stuurt de Belastingdienst daarna een aanslag: inkomstenbelasting, vennootschapsbelasting, erfbelasting en schenkbelasting werken zo. De boetes lopen tussen die twee groepen sterk uiteen.

Btw en loonheffingen: een lage boete voor de aangifte, een hoge boete voor de betaling

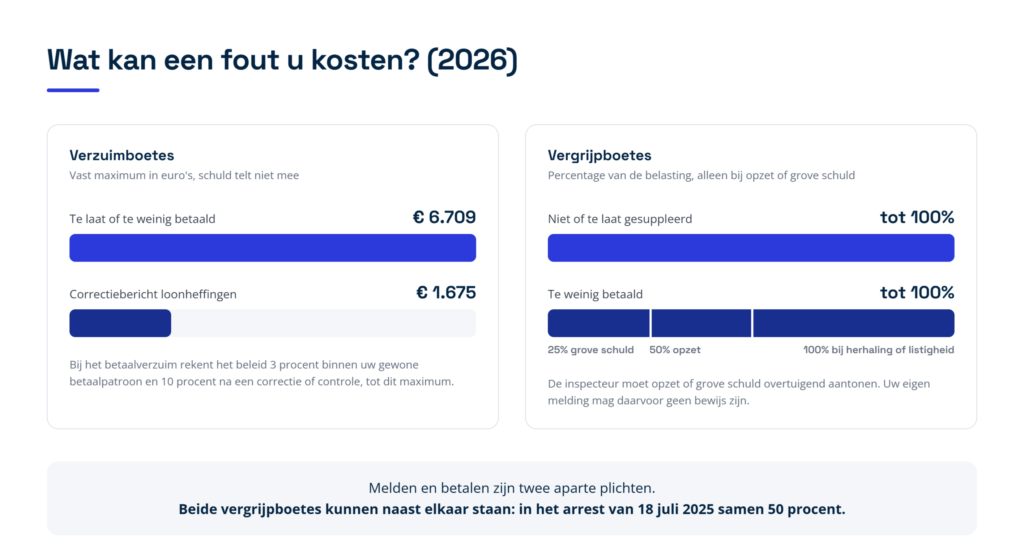
Komt uw btw-aangifte niet of te laat binnen, dan is de boete 82 euro. Bij de aangifte loonheffingen is dat 83 euro. Die bedragen lijken mild, en dat zijn ze ook: het wettelijk maximum is 165 euro voor de btw en 1.675 euro voor de loonaangifte, en dat maximum is voorbehouden aan uitzonderlijke gevallen, bijvoorbeeld als iemand het herhaaldelijk laat afweten.

De betaling is een tweede, zelfstandig verzuim. Betaalt u de btw of de loonheffing niet, niet volledig of te laat, dan is de boete 3 procent van het te laat betaalde bedrag, met een minimum van 50 euro en een maximum van 6.709 euro. Blijkt het verzuim pas nadat de Belastingdienst uw aangifte inhoudelijk heeft getoetst, bijvoorbeeld bij een boekenonderzoek, een controle van uw administratie, dan gaat dat percentage volgens het boetebeleid naar 10 procent van de belasting die u in dat kalenderjaar of boekjaar te laat betaalde, met hetzelfde maximum.

Dat verschil is geen slordigheid van de wetgever. Bij deze belastingen is de aangifte vooral een begeleidend briefje bij de betaling, en om het geld gaat het. Wie de aangifte vergeet maar wel betaalt komt er dus goedkoop van af; wie de aangifte netjes indient maar niet betaalt niet.

Inkomstenbelasting en vennootschapsbelasting: er komt eerst een aanmaning

Bij een jaaraangifte kan de boete niet uit de lucht vallen. De Belastingdienst stuurt eerst een herinnering en daarna een aanmaning, de laatste schriftelijke waarschuwing met een nieuwe termijn. Pas als u die termijn ook laat verstrijken, mag de boete volgen. Ontbreekt de aanmaning, of bereikte die u of uw adviseur te laat, dan kan dat de hele boete kosten.

Doet u geen of te late aangifte inkomstenbelasting, erfbelasting of schenkbelasting, dan is de boete 469 euro. Voor de vennootschapsbelasting begint de boete veel hoger: 3.354 euro. In beide gevallen kan de boete bij herhaald verzuim oplopen tot het wettelijk maximum van 6.709 euro, maar dat maximum is voorbehouden aan uitzonderlijke gevallen: het beleid laat de standaardboete niet met het aantal eerdere verzuimen meelopen.

Bij de jaaraangifte bestaat geen regeling die de boete laat vervallen als u alsnog snel indient. Alsnog aangifte doen helpt wel, maar dan als grond om de boete te verlagen en niet om hem weg te nemen.

Vergeten om een aangifte te vragen kost apart geld

Krijgt u geen uitnodiging tot het doen van aangifte terwijl u wel belasting verschuldigd bent, dan moet u er zelf om vragen. Voor de inkomstenbelasting en de vennootschapsbelasting geldt daarvoor een termijn van zes maanden na het moment waarop de belastingschuld is ontstaan, voor de erfbelasting de aangiftetermijn van twintig maanden na het overlijden bij een overlijden vanaf 1 januari 2026, en acht maanden bij een overlijden in 2025 of eerder en voor de schenkbelasting twee maanden na het einde van het kalenderjaar waarin u de schenking kreeg of deed. Doet u dat niet op tijd, dan is de boete 3.354 euro. De Belastingdienst legt die boete niet op als u binnen twee weken na die termijn alsnog om een aangifte vraagt.

Een aanslag te laat betalen

Betaalt u een aanslag inkomstenbelasting of vennootschapsbelasting niet, niet volledig of te laat, dan kunt u een betaalverzuimboete krijgen van 5 procent van het openstaande bedrag, met een minimum van 50 euro en een maximum van 6.709 euro per keer. Die boete volgt niet automatisch: volgens de wetsgeschiedenis wordt zij niet in een massaal proces opgelegd, maar in individuele gevallen van belastingschuldigen die stelselmatig niet of te laat betalen, en dan doorgaans bij bedragen van tienduizenden euro’s. Wordt de aanslag later verlaagd, dan gaat de boete evenredig mee omlaag, tot dat minimum van 50 euro. Deze boete komt van de ontvanger, de ambtenaar die belastingschulden invordert, en niet van de inspecteur. Vindt u dat u te veel hebt betaald over een oud jaar, dan is de route van een teruggaaf over oude jaren een andere; daarover leest u meer in ons artikel over het terugvragen van te veel betaalde belasting.

Het patroon achter al die bedragen is eenvoudig. Bij de aangiftebelastingen is de boete voor de aangifte laag en die voor de betaling hoog; bij de jaaraangiften is het precies omgekeerd, want daar is de aangifte zelf het punt. Figuur 2 zet de acht situaties met hun standaardbedrag en hun wettelijk maximum naast elkaar. De bedragen die de Belastingdienst standaard oplegt komen uit haar eigen boetebeleid; de wet noemt alleen de maxima. Dat beleid kan wijzigen, en de inspecteur mag in uw geval lager uitkomen.
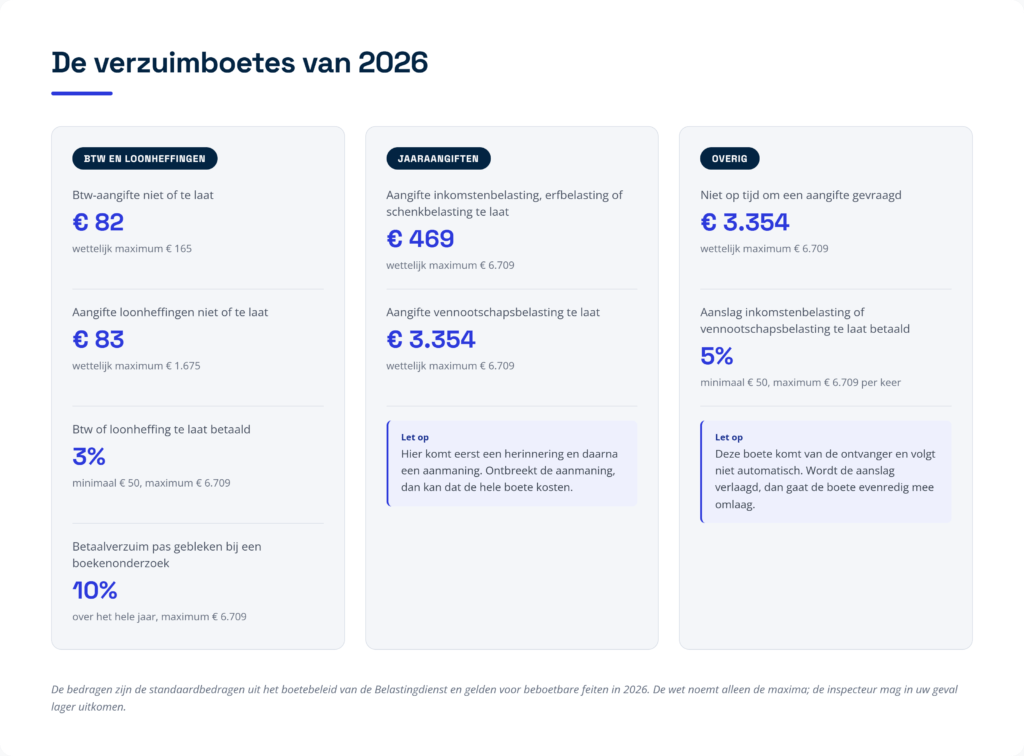
Figuur 2: de standaardbedragen en de wettelijke maxima van de verzuimboetes in 2026, per soort belasting.

Deze bedragen gelden voor beboetbare feiten in 2026. Voor een oud jaar geldt het maximum dat toen gold: de verhoging naar 6.709 euro per 1 januari 2025 werkt niet terug. Wordt een regeling ná uw fout juist gunstiger, dan geldt omgekeerd de voor u gunstigste versie.

Wat gebeurt er als u zeven dagen te laat bent?

Bij de btw en de loonheffingen kent het boetebeleid een coulancetermijn: een respijtperiode van zeven kalenderdagen na de uiterste datum. Voor de aangifte is die termijn eenvoudig. Is uw aangifte binnen die zeven dagen alsnog binnen, dan krijgt u geen boete.

Voor de betaling werkt dezelfde termijn juist andersom, en dat is de meest onderschatte val in het hele boeterecht. Betaalt u binnen die zeven dagen alsnog, dan krijgt u alleen géén boete als u de vórige aangifte volledig en op tijd betaalde. Was u de vorige keer te laat of betaalde u toen niet alles, dan volgt nu wél een boete van 3 procent met een minimum van 50 euro. Bij tijdstipbelastingen, belastingen die per gebeurtenis worden geheven in plaats van per maand of kwartaal, kijkt de Belastingdienst daarvoor niet naar het vorige tijdvak maar naar het afgelopen jaar.

Betaalt u een deel binnen en een deel na die zeven dagen, dan rekent de Belastingdienst de boete over het hele te late bedrag en niet alleen over het deel dat echt laat was. Dat verklaart waarom twee ondernemers die beide een paar dagen te laat zijn, de ene keer niets en de andere keer 50 euro of meer betalen. Figuur 3 laat de twee sporen zien.
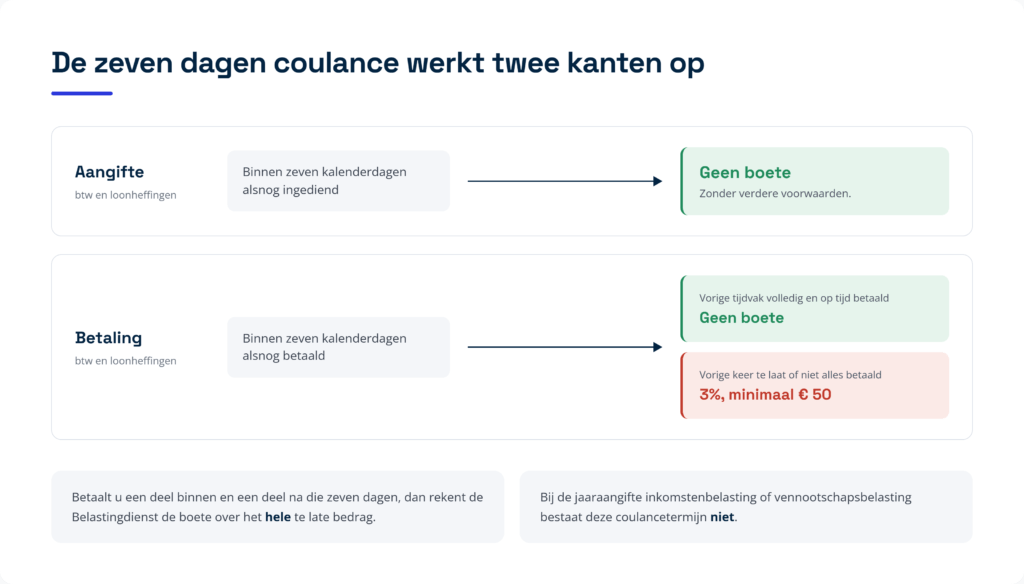
Figuur 3: de coulancetermijn van zeven dagen pakt bij de aangifte anders uit dan bij de betaling.

Hoe hoog is een vergrijpboete?

Een vergrijpboete is geen vast bedrag maar een percentage van de belasting die door uw opzet of grove schuld niet is geheven of niet is betaald. De wet stelt het maximum op 100 procent van dat bedrag, en voor niet aangegeven inkomen uit sparen en beleggen zelfs op 300 procent. Binnen dat maximum werkt de Belastingdienst met vaste uitgangspunten uit haar eigen boetebeleid, het Besluit Bestuurlijke Boeten Belastingdienst.

Bij grove schuld is de boete 25 procent van de te weinig geheven belasting, bij opzet 50 procent. Gaat het om inkomen uit sparen en beleggen dat u niet of onjuist hebt aangegeven, dan noemt de Belastingdienst hogere uitgangspunten: 75 procent bij grove schuld en 150 procent bij opzet. Kreeg u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of een straf, of wijst de inspecteur op listigheid, valsheid of samenspanning, dan mag de boete naar 100 procent, en bij inkomen uit sparen en beleggen naar 300 procent. Een boete die later is vernietigd telt niet mee als eerdere boete, en verzachtende omstandigheden werken de andere kant op.

Naast die percentages bestaat een eigen regel voor het herstellen van een oude btw-fout. Meldt u een te lage btw-afdracht niet, niet op tijd of niet op de voorgeschreven manier, dan kan de boete daarvoor bij opzet of grove schuld oplopen tot 100 procent van de belasting die daardoor niet zou zijn geheven. Hoe die melding werkt, leest u in ons artikel over het herstellen van een fout in een eerdere btw-aangifte.

De uitgangspunten voor de vergrijpboete in 2026:

Verwijt Gewone situatie Sparen en beleggen
Grove schuld 25 procent 75 procent
Opzet 50 procent 150 procent
Verhoging bij herhaling binnen vijf jaar voor dezelfde belasting, of bij listigheid, valsheid of samenspanning 100 procent 300 procent

De percentages in deze tabel zijn uitgangspunten uit het boetebeleid. De wet stelt het maximum op 100 procent van de belasting, en bij niet aangegeven inkomen uit sparen en beleggen op 300 procent.

Rekenvoorbeeld: dezelfde omzet, vier uitkomsten

Stel dat u over het eerste kwartaal 20.000 euro omzet niet in uw btw-aangifte hebt opgenomen. De niet aangegeven btw daarover is 4.200 euro. De Belastingdienst legt een naheffingsaanslag op, een extra aanslag voor btw of loonheffing die te weinig is betaald.

Ziet de inspecteur hierin alleen een betaalverzuim zonder verder verwijt, dan is de boete 10 procent van de belasting die u dat jaar te laat betaalde, hier dus 420 euro, omdat het verzuim pas bij een inhoudelijke controle bleek. Vindt hij dat u grof onzorgvuldig was, bijvoorbeeld omdat u een hele reeks facturen niet in uw administratie hebt opgenomen, dan is de boete 25 procent van 4.200 euro, dus 1.050 euro. Kan hij overtuigend aantonen dat u die omzet bewust buiten de aangifte hield, dan is de boete 50 procent, dus 2.100 euro. Kreeg u in de vijf jaar daarvoor voor de btw al een vergrijpboete, dan kan hij naar 100 procent, dus 4.200 euro.

De belasting van 4.200 euro betaalt u in alle vier de gevallen. Daar komt ook nog belastingrente bij, die geen boete is maar een vergoeding voor het late betalen; hoe u die beperkt, leest u in ons artikel over belastingrente voorkomen. Figuur 4 zet de vier uitkomsten naast elkaar.
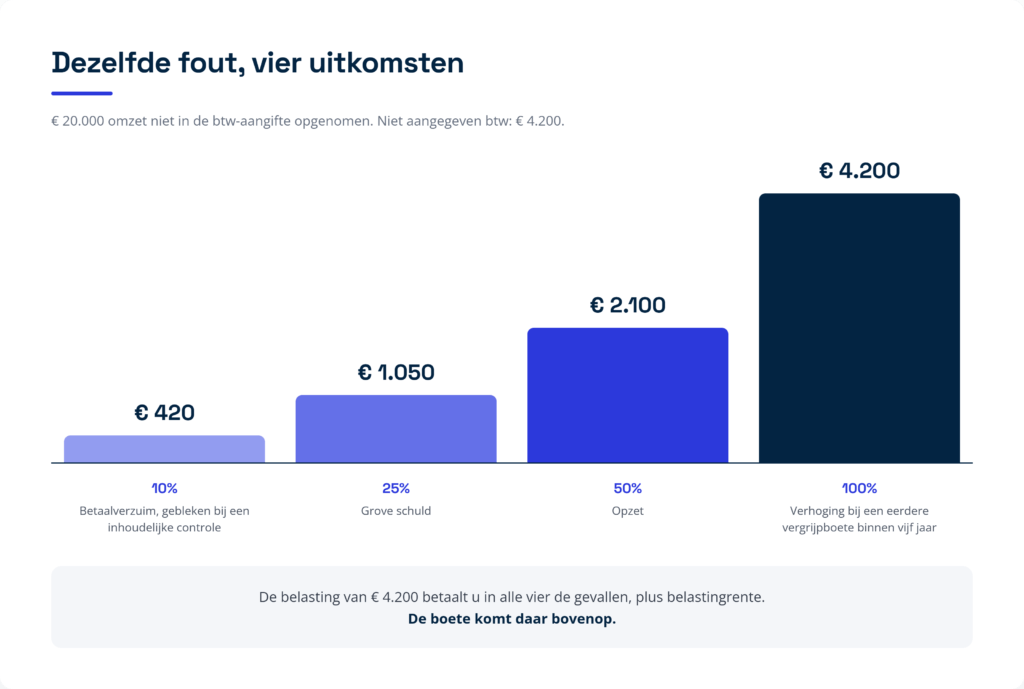
Figuur 4: dezelfde niet aangegeven btw van 4.200 euro levert vier verschillende boetes op.

De boete mag alleen over de verwijtbare correcties

Een fout die in de praktijk vaak wordt gemaakt, zit in de grondslag. Bevat een naheffing of een navordering, een extra aanslag over een jaar dat al was afgerond, tien correcties en zijn er maar drie waarvan de inspecteur zegt dat u ze bewust verkeerd deed, dan mag hij de boete niet over het hele bedrag berekenen. Hij moet de mate van verwijtbaarheid per correctie vaststellen en de boete berekenen over het deel van de belasting dat naar evenredigheid aan die verwijtbare correcties is toe te rekenen. Leg de correcties in de aanslag daarom altijd naast de grondslag van de boete.

Eén waarschuwing voor een kleine groep ondernemingen. Valt uw onderneming onder de minimumbelasting voor grote groepen, of onder de meldplichten voor platforms en aanbieders van cryptodiensten, dan gelden sinds 2026 veel hogere maxima: 1.100.000 euro, en bij de minimumbelasting afhankelijk van de verplichting 1.100.000 of 27.500 euro. Voor de minimumbelasting loopt een tijdelijke vrijstelling van verzuimboetes af op 31 oktober 2026. Laat die termijnen apart bewaken.

Iets vergelijkbaars geldt als de Belastingdienst uw belastingschuld heeft geschat omdat uw administratie of aangifte onvolledig was. Die schatting, met omkering van de bewijslast waardoor u zelf moet aantonen dat de aanslag te hoog is, mag wel de grondslag van de boete vormen. Maar de rechter moet dan wel beoordelen of de boete gelet op alle omstandigheden nog een passende en geboden sanctie is, en dat doet hij ook zonder dat u erom vraagt.

Zes verweren tegen een boete van de Belastingdienst

Een boete staat niet vast omdat er een bedrag op papier staat. Deze zes verweren komen in de praktijk het meest voor, in de volgorde waarin u ze het beste onderzoekt.

1. U had geen enkele schuld

Lag de oorzaak buiten uw invloed en hebt u wel alle zorg betracht die redelijkerwijs van u kon worden gevraagd, dan kan een verzuimboete geheel vervallen. De Hoge Raad besliste dat een ondernemer die zijn bank tijdig opdracht gaf te betalen formeel in verzuim is als de bank blundert, maar dat hij zich wel op afwezigheid van alle schuld kan beroepen. U moet dat zelf aanvoeren en bij tegenspraak aannemelijk maken, dus met stukken: de betaalopdracht, de datum ervan en het rekeningafschrift waaruit blijkt dat er genoeg saldo stond.

Aan de andere kant is in hofrechtspraak aangenomen dat betalen op de laatste dag geldt als het bewust aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven; de Hoge Raad heeft dat niet als algemene regel geformuleerd. In een gepubliceerde zaak was een opdracht van ruim een week vóór de uiterste betaaldatum voldoende, maar dat was een oordeel over die zaak en geen algemene vuistregel. Wees ook realistisch: was u zelf te laat, zonder oorzaak buiten uw invloed, dan slaagt dit verweer zelden.

2. Uw standpunt was verdedigbaar

Berustte uw aangifte op een standpunt waarvoor goede argumenten bestonden, dan is een vergrijpboete niet mogelijk. Dat heet een pleitbaar standpunt: naar objectieve maatstaven kon en mocht u op het moment van de aangifte redelijkerwijs menen dat uw uitleg juist was. Dat u van de rechter uiteindelijk ongelijk krijgt over de belasting zelf, doet daar niets aan af.

Dit is het sterkste verweer dat er is, en wel om twee redenen. De toets is volledig geobjectiveerd, dus het maakt niet uit of u die uitleg destijds ook echt voor ogen had, en de rechter hoeft daarvoor geen ingewonnen adviezen te lezen. Bovendien sluit een pleitbaar standpunt ook het opzet uit dat voor strafvervolging nodig is. Eén beperking is belangrijk: juridisch neemt een pleitbaar standpunt de opzet of grove schuld weg en dus de vergrijpboete, maar in beginsel niet de verzuimboete voor een te late aangifte of betaling. In haar eigen boetebeleid behandelt de Belastingdienst beide gevallen wel gelijk: bij een pleitbaar standpunt legt de inspecteur geen boete op, en blijkt de pleitbaarheid pas in de bezwaarfase, dan vernietigt hij haar. Dat is beleid en geen wet, dus vraag er uitdrukkelijk om.

Wettelijk hoeft u hier niets te bewijzen: de rechter beoordeelt objectief of uw standpunt verdedigbaar was, ook zonder uw eigen adviezen te lezen. Praktisch helpt vastleggen wel, omdat de discussie dan veel korter is. Bewaar daarom bij elk afwijkend of discutabel standpunt een korte onderbouwing met de wettekst, de wetsgeschiedenis of de vakliteratuur waarop u zich baseerde.

3. De fout lag bij uw adviseur

Opzet of grove schuld van uw adviseur wordt niet aan u toegerekend. Dat de inspecteur kan aantonen dat uw boekhouder of belastingadviseur bewust fout zat, is dus niet genoeg voor een vergrijpboete bij u. Hij moet uw eigen opzet of grove schuld bewijzen, en het enkele feit dat u een adviseur inschakelde die de fout maakte levert dat bewijs niet op.

Er is wel een route waarlangs u zelf een verwijt kunt treffen: in de keuze van uw adviseur en in de manier waarop u met hem samenwerkte. Hebt u stukken niet aangeleverd of vragen niet beantwoord, dan kan dat u worden aangerekend. Ook daarvoor liggen de stelplicht en de bewijslast echter bij de inspecteur, en wat redelijk is verschilt per geval naar uw kennis en ervaring. Leg toch vast welke informatie u aan uw adviseur gaf en welke vragen hij stelde: dat maakt het voor de inspecteur veel moeilijker om zo’n verwijt te onderbouwen.

4. De Belastingdienst volgde de procedure niet

Bij een vergrijpboete schrijft het boetebeleid een zwaardere procedure voor, ongeacht de hoogte van de boete; voor een verzuimboete geldt die zwaardere procedure nooit, ook niet bij een hoog bedrag. De inspecteur moet u schriftelijk laten weten dat hij een vergrijpboete wil opleggen en welke gronden hij daarvoor heeft. Dat is de kennisgeving. U krijgt daarna een redelijke termijn om die gronden te betwisten, en wilt u dat mondeling doen, dan moet u worden gehoord. Blijkt uit uw verweer dat de gronden onvoldoende aanknopingspunten voor opzet of grove schuld bieden, dan moet de vergrijpboete achterwege blijven; een verzuimboete kan dan nog wel volgen.

Rond een gesprek gelden twee mededelingsplichten. Voordat u wordt ondervraagd met het oog op een boete, moet worden gezegd dat u niet hoeft te antwoorden. Dat is de cautie. En sinds een uitspraak van de Hoge Raad uit 2024 moet u ook worden gewezen op uw recht op bijstand van een raadsman, en dat hoeft geen advocaat te zijn: vereist is alleen dat iemand op een effectieve manier juridische bijstand kan geven, en mogelijk kan ook een belastingadviseur dat zijn.

Ontbreekt zo’n mededeling, dan is de boete niet automatisch van tafel. De rechter beoordeelt of het proces als geheel eerlijk was en of u werkelijk nadeel hebt geleden. Was uw adviseur bij het gesprek aanwezig, dan weegt dat mee en blijven de verklaringen vaak toch bruikbaar. Toch kan één te vroeg gestelde vraag de hele vergrijpboete kosten: in een zaak die na verwijzing bij het hof terugkwam werd één verklaring van vóór de cautie uitgesloten, waardoor de inspecteur het opzet niet meer bewees.

Let ten slotte op wat u wel moet beantwoorden. Vragen over de hoogte van uw inkomen of omzet moet u beantwoorden, want die gaan over de heffing. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. En u hebt recht op inzage in het dossier waarop de boete berust, inclusief de stukken die in uw voordeel werken.

5. De zaak duurde te lang

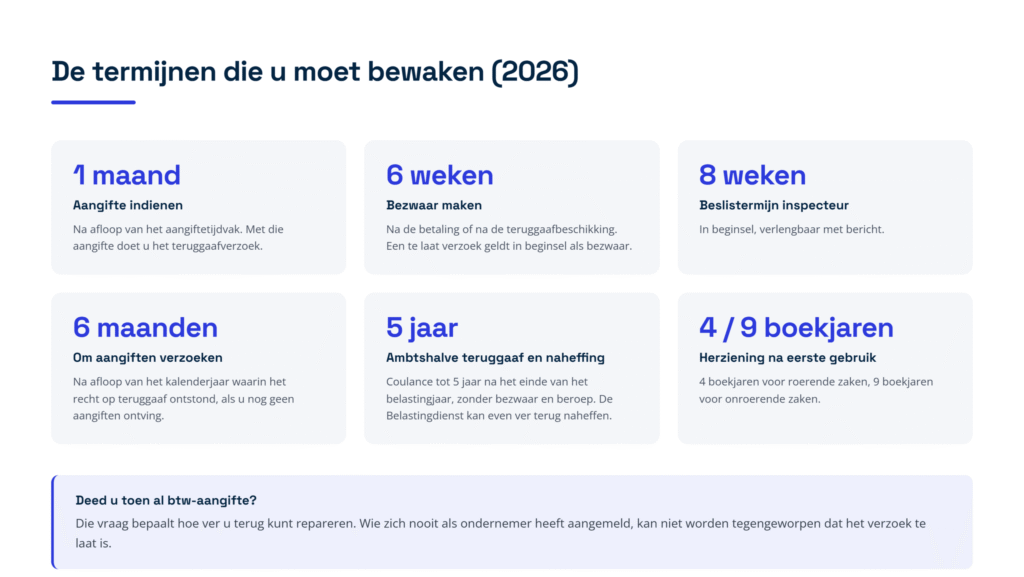
Een boetezaak moet binnen een redelijke termijn worden afgedaan. Het uitgangspunt is dat de behandeling in eerste aanleg, de bezwaarfase daaronder begrepen, binnen twee jaar is afgerond, en dat het gerechtshof binnen twee jaar na het hoger beroep uitspraak doet. Die termijn begint op het moment waarop de Belastingdienst iets doet waaraan u in redelijkheid de verwachting kunt ontlenen dat er een boete komt; in de praktijk is dat de kennisgeving. Noteer die datum dus.

Duurt het langer, dan moet de boete omlaag. De rechter onderzoekt dat in beginsel ook zonder dat u erom vraagt, maar wacht daar niet op: in cassatie kunt u er niet voor het eerst over klagen. Voor een overschrijding in de cassatiefase geldt als regel een vermindering van 10 procent. Herstel van een gebrek in uw bezwaarschrift, waarvoor doorgaans vier weken worden gegund, en een eerste uitstel van de zitting zijn geen bijzondere omstandigheden die de termijn oprekken. Los daarvan geldt vanaf de dagtekening van een boeterapport een beslistermijn van dertien weken. Dat is een termijn van orde: overschrijding laat de bevoegdheid om te beboeten intact, maar kan wel meewegen bij de hoogte. Figuur 5 zet de momenten en termijnen van een boetezaak op een tijdlijn.
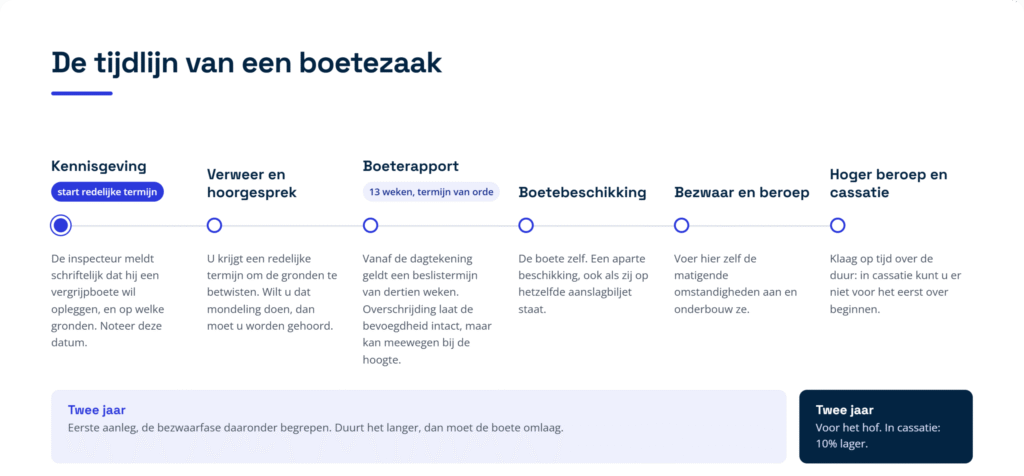
Figuur 5: de tijdlijn van een boetezaak, met de momenten en termijnen die u moet noteren.

6. De boete staat niet in verhouding

Ook zonder dat u helemaal geen schuld had, kan de boete te hoog zijn. Het boetebeleid noemt als redenen om te matigen een wanverhouding tussen de ernst van het feit en de boete, verzachtende omstandigheden en uw financiële omstandigheden. Daarbij maakt het beleid onderscheid tussen een slechte financiële positie op het moment van de boete, die de boete onevenredig kan maken, en een slechte positie ten tijde van de fout, die het verwijt kan verminderen.

Bij een vergrijpboete toetst de rechter volledig aan het evenredigheidsbeginsel en mag hij zijn eigen oordeel over de hoogte in de plaats stellen van dat van de inspecteur. Hoger dan de inspecteur oplegde mag hij nooit uitkomen. Of hij een verzuimboete net zo streng toetst, en of uw persoonlijke omstandigheden daarbij meetellen, is in de rechtspraak nog niet uitgekristalliseerd; in de praktijk zijn verzuimboetes wel verlaagd en soms tot nihil teruggebracht.

Voor verzuimboetes in de vennootschapsbelasting noemt een beleidsmemo van de staatssecretaris vier matigingsgronden: een termijnoverschrijding van maximaal tien dagen, een eerste verzuim, een kleine vennootschap die vergelijkbaar is met een eenmanszaak, en een slechte financiële positie. Daarbuiten hebben rechters ook meegewogen dat een ondernemer meedoet aan horizontaal toezicht, een werkafspraak met de Belastingdienst over de kwaliteit van uw aangiften, of dat hij zijn achterstanden alsnog volledig heeft weggewerkt; dat zijn losse uitspraken en geen vaste regel. Bij verzuimboetes wordt alleen met matigende omstandigheden gerekend, maar er is een aandachtspunt: bij niet afgedragen loonbelasting of niet voldane btw weegt mee dat het om zakelijk geld gaat dat niet van u was, en dan is er niet snel reden om te matigen.

De inspecteur moet de verzwarende en de matigende omstandigheden overigens zelf tegen elkaar afwegen, en bij een duidelijke wanverhouding hoort hij de boete op eigen initiatief te verlagen. Reken daar niet op. De verzwarende omstandigheden moet hij stellen en bewijzen, maar de matigende omstandigheden moet u zelf aanvoeren en onderbouwen.

Loont het om de fout zelf te melden?

Meestal wel, maar de regels verschillen sterk per belasting. Voor de aanslagbelastingen, dus de inkomstenbelasting, de vennootschapsbelasting, de erfbelasting en de schenkbelasting, bestaat de inkeerregeling: doet u binnen twee jaar alsnog een juiste en volledige aangifte, dan wordt geen vergrijpboete opgelegd. Doet u dat later, dan blijft de boete bestaan maar wordt zij gematigd. Let goed op wat de regeling niet doet: zij haalt alleen de vergrijpboete weg. Een verzuimboete voor een te late aangifte blijft staan, want te laat blijft te laat. Wanneer die twee jaar precies begint te lopen is bij een te late aangifte niet in alle gevallen duidelijk, dus laat de startdatum in uw situatie vaststellen.

In alle gevallen geldt de voorwaarde dat u meldt vóórdat u weet of redelijkerwijs moet vermoeden dat de Belastingdienst de fout al op het spoor is. Dat is een objectieve toets: bepalend is niet wat u dacht, maar of er nog een serieuze mogelijkheid bestond dat de Belastingdienst het niet zou achterhalen. Wat zo’n serieuze mogelijkheid precies is, staat niet vast; is er publiciteit geweest over een verzoek van de Belastingdienst aan banken om klantgegevens, dan kan de deur al dicht zijn. Wordt betwist of u tijdig was, dan is dat gunstig geregeld: het boetebeleid legt de bewijslast bij de inspecteur, die aannemelijk moet maken dat er géén vrijwillige inkeer was, en u kunt zich op die beleidsregel beroepen.

Vier beperkingen maken die deur smaller dan hij lijkt. Ten eerste geldt de regeling alleen voor de twee zware boetes bij aanslagbelastingen en niet voor verzuimboetes. Ten tweede geldt zij niet voor inkomen uit sparen en beleggen en sinds 2020 ook niet meer voor inkomen uit aanmerkelijk belang, dus voor winst uit een pakket van vijf procent of meer van de aandelen in uw eigen bv; juist voor verzwegen vermogen werkt de regeling dus niet. Ten derde is de tijdigheidstoets objectief, zodat uw eigen inschatting niet meetelt. En ten vierde werkt de inkeer alleen persoonlijk: een adviseur die zelf als deelnemer wordt beboet, profiteert er niet van, tenzij hij de inkeer zelf heeft bevorderd.

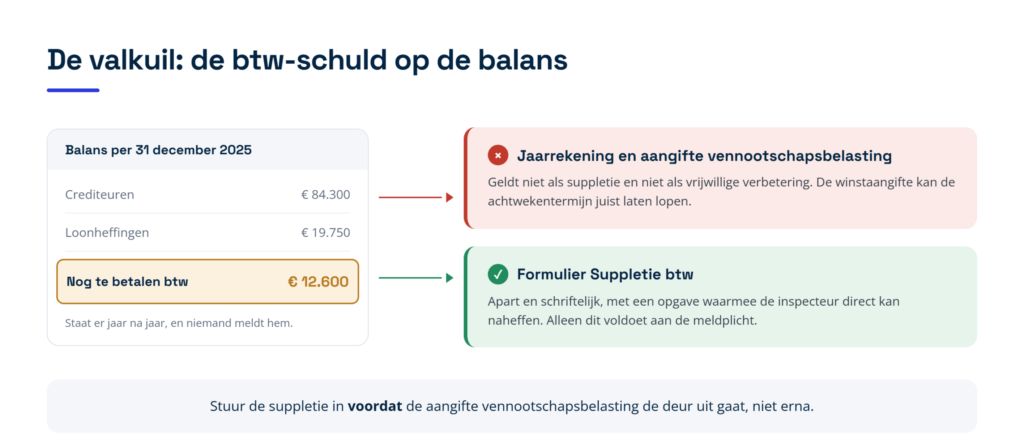
Voor de btw en de loonheffingen loopt het anders. Daar bestaat de inkeerregeling formeel niet, maar het boetebeleid komt in de buurt: meldt u een te lage afdracht uit eigen beweging voordat de Belastingdienst ervan wist, dan legt de inspecteur geen betaalverzuimboete op, en bij een tijdige melding ook geen vergrijpboete. U moet dat wel uitdrukkelijk kenbaar maken. Voor de btw geldt daarbij dat een correctie tot en met 1.000 euro in de eerstvolgende aangifte mag, dat u boven dat bedrag het suppletieformulier moet gebruiken, het formulier waarmee u een eerdere btw-aangifte corrigeert, en dat de melding sinds 1 januari 2025 binnen acht weken moet nadat u de fout ontdekt. Komt de Belastingdienst er eerder achter, dan kunt u niet meer boetevrij corrigeren.

Eén ding dat u moet weten voordat u meldt: een melding waarmee u een eigen fout herstelt, mag niet als bewijs voor een boete tegen u worden gebruikt. Die melding bestaat immers alleen doordat u haar doet. De plicht om te melden blijft bestaan, en op het niet melden staat wel een boete, maar de inhoud van uw eigen melding mag niet tegen u worden gekeerd. Dat verlaagt de drempel om te melden aanzienlijk.

Kunnen uw bestuurder, uw boekhouder of u persoonlijk een boete krijgen?

Ja, en dat is voor een besloten vennootschap (bv) of naamloze vennootschap (nv) een apart risico. Een boete aan de vennootschap sluit niet uit dat de bestuurder daarnaast persoonlijk wordt aangepakt als opdrachtgever of als feitelijk leidinggever, degene die in de praktijk de leiding had over de verboden gedraging. Dat de bestuurder tevens enig aandeelhouder is, verandert daar niets aan; het kan wel meewegen bij de straftoemeting. Daarnaast kan een bestuurder aansprakelijk worden gesteld voor de vergrijpboete van de bv, maar alleen voor zover hem zelf opzet of grove schuld kan worden verweten.

Ook uw adviseur of boekhouder kan zelf een boete krijgen, als medepleger, iemand die de overtreding samen met een ander begaat, als opdrachtgever, als feitelijk leidinggever of in een van de andere deelnemersvormen. Voor medeplegen is een voldoende nauwe en bewuste samenwerking nodig waarbij zijn bijdrage van voldoende gewicht is, en de inspecteur moet dat overtuigend aantonen. Ontbreekt bij de onderneming zelf het vereiste opzet, bijvoorbeeld omdat zij op haar adviseur mocht vertrouwen, dan kan er geen medeplegersboete zijn: zonder pleger geen medepleger. De inspecteur kan dan nog wel een van de andere deelnemersvormen inzetten.

Voor zo’n boete aan een ander dan de belastingplichtige gelden twee waarborgen die het opvragen waard zijn. Er is voorafgaande toestemming binnen de Belastingdienst nodig, en degene die de boete krijgt kan zich op dat vereiste beroepen: ontbreekt de toestemming of is zij op een zo onzorgvuldige manier tot stand gekomen dat de waarborg niet is geboden, dan moet daaraan in de regel gevolg worden verbonden, tot en met vernietiging van de boete. En de termijnen zijn anders: de bevoegdheid vervalt na drie jaar bij een verzuim en na vijf jaar bij een vergrijp, gerekend vanaf het einde van het kalenderjaar waarin de overtreding plaatsvond. Wordt bij de onderneming de verlengde termijn van twaalf jaar gebruikt, dan geldt die sinds 1 januari 2025 ook voor de deelnemer.

Twee dingen werken in het voordeel van de deelnemer. Uitstel voor het doen van aangifte, een extra half jaar voor onderzoek naar de schuldvraag en een informatiebeschikking rekken de termijn voor de onderneming zelf wel op, maar volgens de Belastingdienst niet voor de deelnemer. En medeplichtigheid aan een verzuim is helemaal niet beboetbaar; bij een vergrijp ligt het maximum voor de medeplichtige een derde lager, ook voor de standaardpercentages uit het beleid.

Voor beroepsbeoefenaars komt er nog iets bij: een boete wegens medeplegen kan sinds 2020 openbaar worden gemaakt. In de parlementaire behandeling is opgemerkt dat het om enkele gevallen per jaar gaat, maar de reputatieschade is voor een kantoor van een andere orde dan het bedrag. Figuur 6 laat zien wie er naast de onderneming zelf in beeld kan komen.
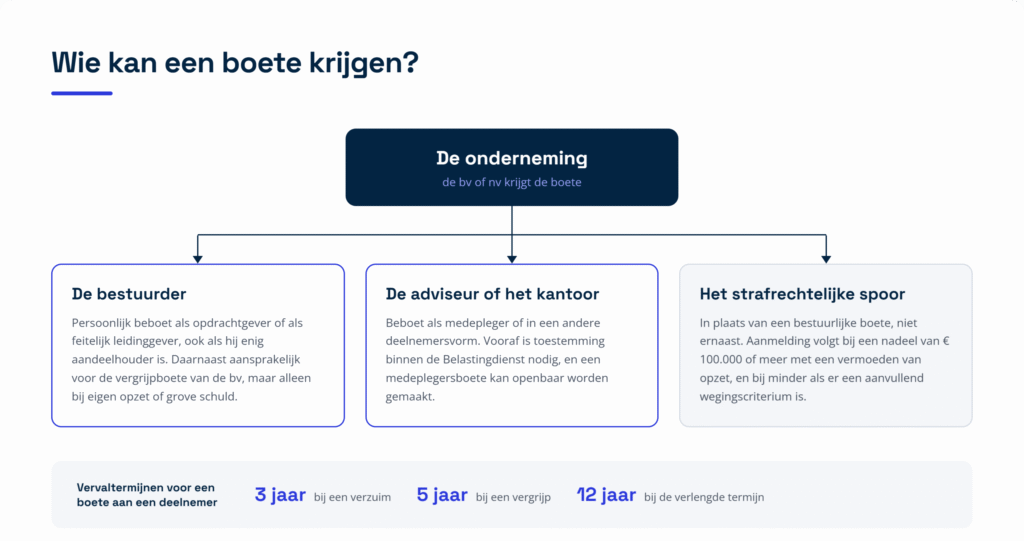
Figuur 6: naast de onderneming kunnen ook de bestuurder en de adviseur zelf worden beboet.

Wanneer wordt het strafrecht?

Bij dezelfde gedraging kan de Belastingdienst kiezen: een bestuurlijke boete of aanmelding voor strafrechtelijke vervolging. Beide voor hetzelfde feit tegen dezelfde persoon mag in beginsel niet. Is tegen u een strafvervolging ingesteld en is de zitting begonnen, of heeft het Openbaar Ministerie een strafbeschikking uitgevaardigd, een straf zonder tussenkomst van een rechter, dan volgt geen bestuurlijke boete meer. En is er al een boete opgelegd, dan kunt u voor hetzelfde feit in beginsel niet opnieuw in rechte worden betrokken.

De keuze wordt gemaakt volgens een protocol. Een zaak wordt aangemeld bij een nadeel van 100.000 euro of meer met een vermoeden van opzet, of bij een lager nadeel als er behalve dat vermoeden ook een aanvullend wegingscriterium is; een ondergrens bestaat niet. Intern moet een ambtenaar een vermoeden van een strafbaar feit al melden bij een nadeel van 20.000 euro. Reken er niet op dat een beroep op die drempels slaagt: de Hoge Raad liet in 2023 een vervolging in stand bij een nadeel van ongeveer 8.400 euro, omdat de zaak onder een thematische aanpak viel.

De strafmaxima geven een indicatie van hoe zwaar de wetgever de verschillende feiten weegt. Op het opzettelijk niet of niet op tijd doen van aangifte staat maximaal vier jaar gevangenisstraf, op het opzettelijk onjuist of onvolledig doen van aangifte maximaal zes jaar. Daarnaast is het opzettelijk niet betalen van btw of loonheffing sinds 2014 zelfstandig strafbaar.

Bij die laatste bepaling zit een strafuitsluitingsgrond die in de praktijk goud waard is. Wie vóór het einde van de betalingstermijn om uitstel van betaling verzoekt, is niet strafbaar. Volgens de parlementaire geschiedenis maakt het niet uit of dat verzoek wordt toegewezen, en volgens de procureur-generaal worden aan de vorm van het verzoek geen eisen gesteld. Of dat ook opgaat als een verzoek duidelijk oneigenlijk is, is nog niet uitgemaakt. Voor een bv of een andere rechtspersoon bestaat een tweede route: onverwijld melden dat de onderneming niet kan betalen, de melding betalingsonmacht. Die tweede route bestaat niet voor een eenmanszaak, omdat de wet daar alleen over een lichaam spreekt. Heeft uw onderneming liquiditeitsproblemen, dan is een tijdig uitstelverzoek dus het eerste wat moet gebeuren.

Praktische checklist: wat u moet regelen

  • Termijnen toewijzen. Leg vast wie in uw organisatie de aangiften controleert en verstuurt, en wat er gebeurt als een termijn dreigt te verlopen. Dit is de enige echte preventie tegen verzuimboetes.
  • Betaalbewijzen bewaren. Bewaar betaalopdrachten met datum en de bijbehorende rekeningafschriften. Zonder die stukken is een beroep op afwezigheid van alle schuld niet hard te maken. Bewaar bij btw en loonheffingen ook bewijs van tijdige indiening, want die bewijslast ligt in beginsel bij u.
  • Niet op de laatste dag betalen. Betalen op de uiterste datum geldt als het aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven. Zorg voor een marge van enkele dagen en voor voldoende saldo.
  • Standpunten onderbouwen. Bewaar bij elk discutabel fiscaal standpunt een korte memo met de wettekst, de wetsgeschiedenis of de literatuur waarop u zich baseert. Dat is later het bewijs voor een pleitbaar standpunt.
  • Vastleggen wat de adviseur kreeg. Houd bij welke informatie u aanleverde en welke vragen zijn gesteld. Dat blokkeert het verwijt dat u in de samenwerking met uw adviseur onzorgvuldig was.
  • Niets verklaren zonder bijstand. Stuur elke aankondiging van een boete direct naar uw adviseur en laat niemand een verklaring afleggen voordat op het zwijgrecht en op het recht op bijstand is gewezen.
  • Data noteren. Registreer de datum van de kennisgeving, de dagtekening van het boeterapport (de datum die op het rapport zelf staat), de boetebeschikking en elke uitspraak. Dat is de basis voor elk verweer over termijnen.
  • Dossier opvragen. Vraag inzage in de gegevens waarop de boete berust. Dat dossier moet ook stukken bevatten die in uw voordeel werken.
  • Bij betalingsproblemen eerst uitstel vragen. Doe dat vóórdat de betalingstermijn verstrijkt, en meld bij een bv daarnaast betalingsonmacht. Dat sluit strafvervolging voor het opzettelijk niet betalen uit. De verzuimboete of vergrijpboete zelf voorkomt het niet.

Veelgestelde vragen

Krijgt u een boete als u uw btw-aangifte één dag te laat indient?

Nee. Voor de aangifte geldt een coulancetermijn van zeven kalenderdagen na de uiterste datum. Komt uw aangifte daarbinnen alsnog, dan krijgt u geen boete. Voor de betaling is dat anders: daar helpt die zeven dagen alleen als u de vorige aangifte volledig en op tijd betaalde. Let op dat deze coulancetermijn niet bestaat bij de jaaraangifte inkomstenbelasting of vennootschapsbelasting.

Kunt u bezwaar maken tegen een boete?

Ja. De boete is een aparte beslissing waartegen u bezwaar kunt maken, ook als zij op hetzelfde papier staat als de aanslag. Staan de aanslag en de boete op één aanslagbiljet, dan wordt de boetebeschikking voor bezwaar en beroep geacht deel uit te maken van de aanslag. Voer in het bezwaar altijd zelf de matigende omstandigheden aan en onderbouw ze, want de bewijslast daarvan ligt bij u.

Moet u alle vragen van de Belastingdienst over een boete beantwoorden?

Nee. Vragen die over de belastingheffing gaan, zoals hoeveel omzet of inkomen u had, moet u beantwoorden. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. Voordat u wordt ondervraagd met het oog op een boete, moet u daarop worden gewezen.

Gaat de boete omlaag als de aanslag later wordt verlaagd?

Ja. Wordt de belasting die de grondslag van de boete vormt verminderd, dan wordt de boete naar evenredigheid verlaagd. Het beleid schrijft voor dat dit zo nodig gebeurt zonder dat u erom vraagt. Controleer dat wel zelf, en let er bij een betaalverzuimboete over een aanslag op dat de verlaging niet onder het minimum van 50 euro gaat.

Hoe lang kan de Belastingdienst nog met een boete komen?

Dat verschilt per situatie. Voor een te late btw- of loonaangifte vervalt de bevoegdheid een jaar na het einde van de aangiftetermijn. Voor een betaalverzuim en voor de vergrijpboete bij aangiftebelastingen is dat vijf jaar na het einde van het kalenderjaar waarin de belastingschuld ontstond. Bij aanslagbelastingen loopt de boete in de regel mee met de termijn waarbinnen de aanslag kan worden opgelegd.

Telt een boete uit het verleden mee als u opnieuw te laat bent?

Ja, op twee manieren. Bij een verzuimboete kijkt de Belastingdienst naar het voorafgaande tijdvak en naar de vraag of u stelselmatig in verzuim bent; volgens interne werkinstructies begint dat bij het vierde verzuim op rij, en dan kan de boete tot het wettelijk maximum oplopen. Bij een vergrijpboete mag verhoging wegens herhaling alleen als u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of straf kreeg; een boete die later is vernietigd telt daarvoor niet mee.

Hoe Taxcount u kan helpen

Een boetezaak wordt zelden gewonnen op het bedrag en bijna altijd op het dossier en de data. Wij lezen de boetebrief naast het controlerapport en de aanslag, stellen vast om welke soort boete het gaat en of de inspecteur de juiste procedure heeft gevolgd, en zetten de termijnen op een rij: de kennisgeving, de dagtekening van het rapport en de duur van de behandeling. Vervolgens beoordelen wij welke verweren in uw situatie kans maken, van afwezigheid van alle schuld en een pleitbaar standpunt tot matiging wegens draagkracht, en maken wij die met stukken hard.

Even belangrijk is het werk vóór een boete. Wij richten de termijnbewaking in, leggen vast wie welke aangifte controleert en zorgen dat afwijkende standpunten bij de aangifte zijn onderbouwd. Bij een fout uit een eerder jaar begeleiden wij de melding zo dat u boetevrij herstelt in plaats van een vergrijpboete uit te lokken.

Hebt u een boete ontvangen, of wilt u weten of uw aangiftepraktijk een boeterisico oplevert? Neem contact met ons op en laat uw situatie beoordelen. Bij een boete geldt dat haast helpt: reageer op een kennisgeving voordat de termijn verstrijkt en laat niemand verklaringen afleggen voordat u zich hebt laten bijstaan.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen, drempels en beleidsregels kunnen wijzigen, en de uitkomst in uw situatie hangt af van de feiten en van uw persoonlijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen voordat u handelt of afziet van handelen.
Het eenloketsysteem voor de btw: zo geeft u de btw op verkopen aan consumenten in andere EU-landen in één keer aan

U verkoopt via uw webshop een paar keer per maand iets aan een particulier in Duitsland of België, en verder gaat alles gewoon in uw Nederlandse btw-aangifte. Tot uw boekhouder vraagt of u de grens van 10.000 euro al hebt gepasseerd. Vanaf dat moment is niet de Nederlandse btw verschuldigd, maar de btw van het land waar uw klant woont. Het eenloketsysteem btw, ook wel One Stop Shop of OSS genoemd, voorkomt dat u zich in elk land van de Europese Unie (EU) apart moet registreren. U geeft alle buitenlandse btw op in één digitale melding bij de Nederlandse Belastingdienst. Dit artikel legt uit wanneer u met buitenlandse btw te maken krijgt, hoe de drempel van 10.000 euro precies telt, welke meldingen en termijnen daarbij horen en wat er misgaat als u zich te laat aanmeldt.

Wanneer krijgt u met buitenlandse btw te maken?

Verkoopt u iets aan een consument in Nederland, dan rekent u Nederlandse btw. Verkoopt u aan een consument in een ander EU-land, dan is de hoofdregel dat de btw van dat land geldt. Bij goederen komt dat doordat de plaats van levering het land van aankomst is; bij digitale diensten doordat de plaats van dienst de woonplaats van uw klant is. Met “consument” bedoelen wij hier in de eerste plaats particulieren. Daarnaast tellen ondernemers die uitsluitend vrijgestelde prestaties leveren en rechtspersonen die geen ondernemer zijn mee, maar alleen zolang zij in hun eigen land onder de drempel voor btw-plichtige inkopen blijven. Geeft uw afnemer u een geldig btw-nummer, dan gelden de regels voor zakelijke levering en niet de regels uit dit artikel.

De regels voor goederen heten de regels voor afstandsverkopen. Een afstandsverkoop is een verkoop aan zo iemand in een ander land, waarbij u of iemand voor uw rekening de goederen naar die klant verzendt. Die laatste voorwaarde is een echte voorwaarde en geen formaliteit.

Wie het pakket verstuurt, bepaalt of de hele regeling geldt

Haalt uw klant de goederen zelf op, of regelt hij zelf een vervoerder zonder dat u daarbij helpt of bemiddelt, dan is er geen afstandsverkoop. De gewone btw-regel blijft dan gelden en de vraag naar buitenlandse registratie komt niet op. Helpt u wel mee, bijvoorbeeld door een vervoerder aan te bevelen, het pakket aan te melden of de verzendkosten te innen, dan geldt dat als vervoer voor uw rekening. Ook indirecte tussenkomst telt dus mee. Welke handelingen precies gelden als “helpen organiseren” staat nergens uitputtend opgesomd. En u moet het zelf kunnen laten zien: kan uw administratie niet aannemelijk maken dat uw klant het vervoer volledig zelf heeft geregeld, dan gaat de Belastingdienst uit van een afstandsverkoop en is de buitenlandse btw alsnog verschuldigd. Die btw kunt u dan niet meer aan uw klant doorberekenen. Zet daarom geen bedrijfsmodel op dat alleen op deze uitzondering leunt.

Wat buiten de regeling voor afstandsverkopen valt

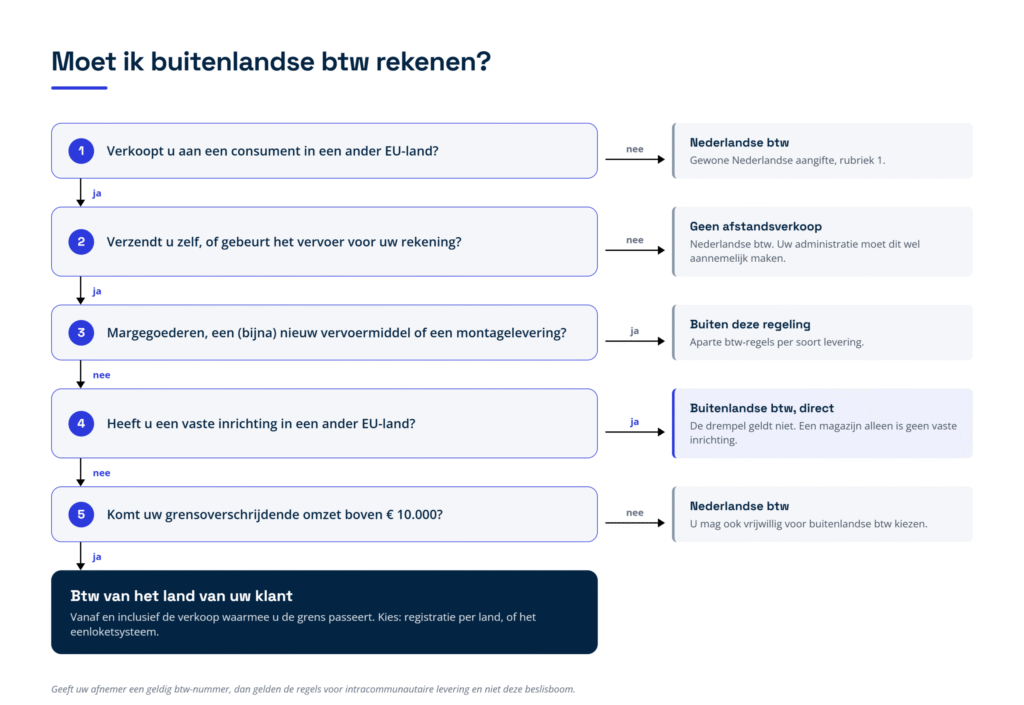
Drie soorten leveringen zijn uitgezonderd. Goederen die u onder de margeregeling verkoopt, vallen erbuiten: gebruikte goederen, kunst, verzamelobjecten en antiek waarover u alleen btw over uw winstmarge betaalt. Nieuwe en bijna nieuwe vervoermiddelen vallen erbuiten, zoals auto’s, motoren, boten en vliegtuigen. Voor de btw is een vervoermiddel “nieuw” als het nog maar kort in gebruik is of weinig kilometers of vaaruren heeft gemaakt; laat die grens per geval toetsen, want hij ligt lager dan de meeste ondernemers denken. En montageleveringen vallen erbuiten: goederen die door u of namens u in het andere EU-land worden gemonteerd of geïnstalleerd, zoals een zonnescherm dat u zelf ophangt. Ook zuiver zakelijke verkoop aan ondernemers met een btw-nummer valt buiten dit artikel; daarvoor gelden de regels voor intracommunautaire leveringen. Figuur 1 zet de hele afweging op een rij, inclusief de twee vragen over de vaste inrichting en de drempel die hierna aan bod komen.

     Figuur 1: beslisboom. Vijf vragen die bepalen of u Nederlandse of buitenlandse btw rekent.
De drempel van 10.000 euro: wanneer mag u Nederlandse btw blijven rekenen?

Om te voorkomen dat een kleine ondernemer zich meteen in het buitenland moet registreren, bestaat er een drempel. Blijft uw totale grensoverschrijdende omzet aan consumenten in andere EU-landen in het lopende kalenderjaar op of onder 10.000 euro, exclusief btw, en was dat vorig jaar ook zo, dan mag u gewoon Nederlandse btw blijven rekenen. U geeft die omzet dan aan in rubriek 1 van uw gewone Nederlandse btw-aangifte, de rubriek voor leveringen en diensten in Nederland.

Drie dingen aan die drempel worden vaak verkeerd begrepen. Ten eerste telt u goederen en digitale diensten bij elkaar op. Onder digitale diensten vallen elektronische diensten, telecommunicatiediensten en radio- en televisieomroepdiensten. Ten tweede telt u alle EU-landen samen: er is geen aparte drempel per land, maar één totaalbedrag. En ten derde geldt de drempel alleen als u in slechts één EU-land bent gevestigd.

Overschrijden werkt onmiddellijk, ook voor de order zelf

Komt u in de loop van het jaar boven de 10.000 euro uit, dan geldt de buitenlandse btw vanaf en inclusief de verkoop waarmee u de grens passeert. Er is dus geen overgangsperiode en geen uitstel tot het volgende kwartaal. Dat is het risico van deze regeling: de prijs die u aan uw klant hebt gerekend stond al vast, en de buitenlandse btw kunt u er achteraf niet meer bij optellen. Het verschil komt dan uit uw eigen marge.

Terug naar Nederlandse btw kan pas als uw grensoverschrijdende omzet een volledig kalenderjaar 10.000 euro of lager is. Vanaf 1 januari van het jaar daarna mag u weer Nederlandse btw berekenen.

Een vestiging in een ander EU-land laat de drempel vervallen

Heeft uw onderneming een vaste inrichting in een of meer andere EU-landen, dan geldt de drempel van 10.000 euro helemaal niet en berekent u meteen over al uw afstandsverkopen de btw van het land van bestemming. Een vaste inrichting is een duurzame bedrijfsruimte met eigen mensen en middelen, zoals een winkel, een werkplaats of een fabriek. Heeft u in het buitenland alleen een magazijn, dan is dat volgens de Belastingdienst op zichzelf geen vaste inrichting. Zodra daar eigen personeel en eigen middelen bij komen, kan dat anders liggen. Houdt u voorraad in een ander EU-land zonder dat dit een vaste inrichting is, dan is de meest gevolgde lijn deze: verkopen vanuit die buitenlandse voorraad tellen niet mee voor uw drempel, maar u kunt voor die verkopen de drempel en het eenloketsysteem niet gebruiken en moet u zich in het land van aankomst registreren. Die lijn komt uit niet-bindende Europese richtsnoeren en de EU-landen leggen hem niet allemaal hetzelfde uit, dus laat uw situatie beoordelen voordat u erop vertrouwt.

U mag ook vrijwillig voor buitenlandse btw kiezen

Blijft u onder de drempel, dan mag u er toch voor kiezen om buitenlandse btw te rekenen. Dat kan aantrekkelijk zijn als het btw-tarief in het land van uw klanten lager is dan het Nederlandse tarief van 21 procent. U meldt die keuze bij de Belastingdienst met het formulier “Melding keuze plaats van prestatie digitale diensten en afstandsverkopen”. Let op twee beperkingen: de keuze geldt voor alle EU-landen tegelijk, dus kiezen per land kan niet, en zij geldt voor ten minste twee aaneengesloten kalenderjaren. De keuze gaat in op de eerste dag van uw volgende btw-tijdvak. Wilt u eerder beginnen, dan moet u het uiterlijk op de tiende dag van de maand na die eerste verkoop melden.

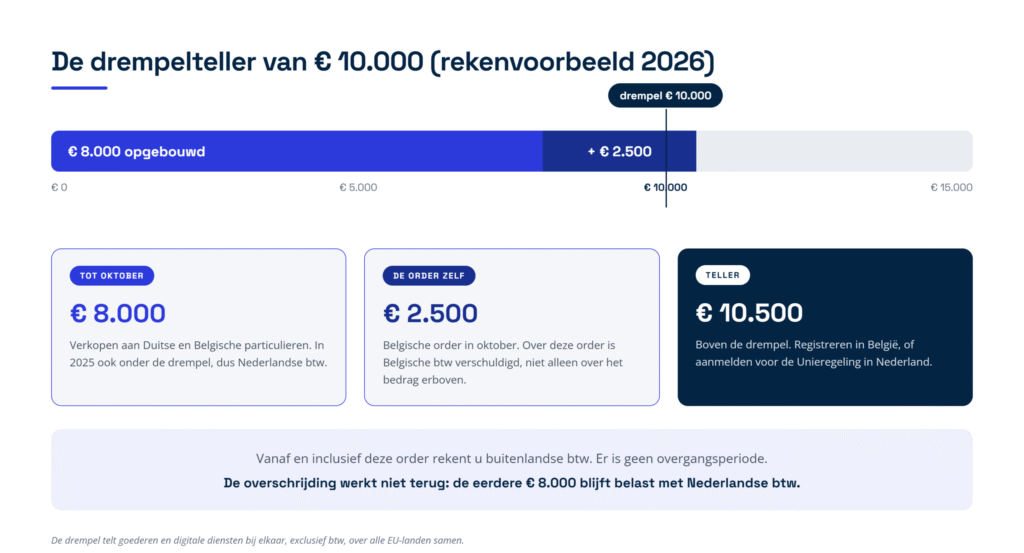
Rekenvoorbeeld. U hebt een webshop en verkoopt in 2026 voor 8.000 euro aan Duitse en Belgische particulieren. In 2025 was dat ook minder dan 10.000 euro, dus u rekent Nederlandse btw en hoeft zich nergens te registreren. In oktober komt er een Belgische order van 2.500 euro bij. De teller staat dan op 10.500 euro. Vanaf die order, dus inclusief die 2.500 euro, is Belgische btw verschuldigd. U kunt zich in België laten registreren, of zich in Nederland aanmelden voor de Unieregeling en de btw op uw verkopen vanaf dat moment, Belgisch en Duits, in uw kwartaalmelding opgeven. De 8.000 euro die u eerder verkocht blijft belast met Nederlandse btw; de overschrijding werkt niet terug. Doet u niets, dan bent u die Belgische btw nog steeds verschuldigd en kan de Belgische fiscus naheffen, dat wil zeggen de btw alsnog bij u in rekening brengen, met rente. Meldt u zich wel aan maar levert u de melding niet of te laat in, dan kan de Nederlandse inspecteur, de ambtenaar van de Belastingdienst die uw aangifte vaststelt, daarnaast een boete opleggen. Figuur 2 laat zien hoe de teller in dat voorbeeld loopt.

Figuur 2: de drempelteller. De order waarmee u de grens passeert valt zelf al onder de buitenlandse btw.

Boven de drempel: apart registreren of het eenloketsysteem gebruiken?

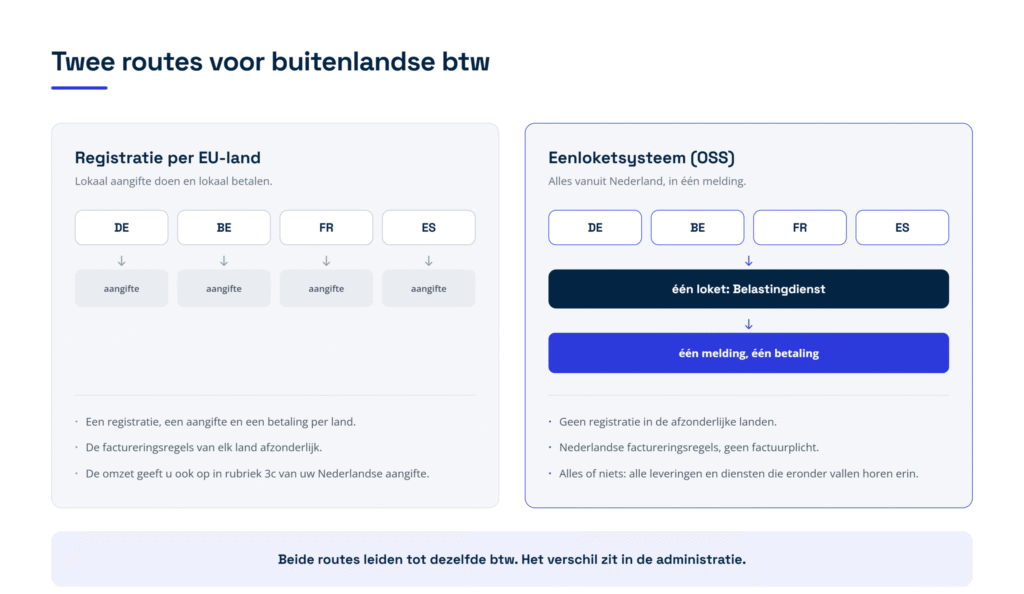
Bent u buitenlandse btw verschuldigd, dan hebt u twee routes. U kunt zich registreren in elk EU-land waar u klanten hebt en daar lokaal aangifte doen en betalen. Voor de facturering gelden dan de regels van dat land, en u geeft de omzet ook op in rubriek 3c van uw Nederlandse aangifte, de rubriek voor installatie- en afstandsverkopen binnen de EU. Of u gebruikt het eenloketsysteem en doet alles vanuit Nederland. Figuur 3 zet beide routes naast elkaar; de btw is in beide gevallen even hoog, het verschil zit in de administratie.

Figuur 3: registratie per EU-land tegenover het eenloketsysteem.

De Unieregeling: een melding per kwartaal

De Unieregeling is de variant van het eenloketsysteem voor verkopen binnen de EU en voor diensten aan consumenten in andere EU-landen. U meldt zich aan via Mijn Belastingdienst Zakelijk, onder btw en dan E-commerce. U krijgt een brief waarin de Belastingdienst uw registratie bevestigt of afwijst. Bij de Unieregeling krijgt u geen apart nummer: u doet mee met uw bestaande btw-identificatienummer, dat de Belastingdienst in die brief uw deelnamenummer noemt. Tegen een afwijzing kunt u bezwaar maken.

De regeling gaat in op de eerste dag van het kwartaal na uw registratie. Levert u voor het eerst iets en wilt u meteen meedoen, dan moet uw registratie uiterlijk op de tiende dag van de maand na die eerste levering binnen zijn. Bent u later, dan bent u over de tussenliggende periode gewoon buitenlandse btw verschuldigd zonder dat u het eenloket kunt gebruiken.

Welk tarief u per land moet rekenen, zoekt u op in de tarievenoverzichten van de Belastingdienst en de Europese Commissie. Die tarieven verschillen per land en per productsoort, dus stel ze vast per artikelgroep en niet per land. Kiest u voor de Unieregeling, dan is het alles of niets: alle leveringen en diensten die eronder vallen moeten erin. Verricht u naast afstandsverkopen ook diensten voor particulieren in de EU waarover u buitenlandse btw bent verschuldigd, dan horen ook die in de melding.

De invoerregeling: een melding per maand voor zendingen tot 150 euro

Komen de goederen van buiten de EU en gaan ze rechtstreeks naar een EU-consument, dan kunt u kiezen voor de invoerregeling, in het Engels Import One Stop Shop of IOSS. Denk aan een webshop die uit China importeert en direct aan particulieren in Spanje levert. Kiest u er niet voor, dan is bij invoer gewone invoer-btw verschuldigd en krijgt uw klant die btw plus inklaringskosten van de vervoerder gepresenteerd. Kiest u er wel voor, dan geldt de regeling voor al uw zendingen die eronder vallen. De regeling geldt alleen voor zendingen met een waarde tot en met 150 euro en niet voor accijnsgoederen: goederen waarover naast btw ook accijns wordt geheven, zoals bier, wijn, sterke drank en tabak.

Die 150 euro is niet zomaar het bedrag op de bon. Het gaat om de intrinsieke waarde: de prijs van de goederen zelf. Verzend- en verzekeringskosten tellen alleen niet mee als zij apart op de factuur staan en niet in de productprijs zijn verwerkt. Andere belastingen en heffingen blijven er altijd buiten. Een pakket van 140 euro met 15 euro verzendkosten blijft dus onder de grens als u die verzendkosten los factureert, en gaat erboven als u ze in de prijs verwerkt.

Meldt u zich aan, dan krijgt u een invoerregelingnummer. Dat is een apart nummer dat u uitsluitend voor de invoerregeling mag gebruiken. Het grote voordeel is dat de invoer van de zending is vrijgesteld, zodat uw pakket niet bij de douane blijft hangen en uw klant geen aparte inklaringsafrekening krijgt. Die vrijstelling geldt echter alleen als het invoerregelingnummer uiterlijk bij de invoeraangifte aan de douane is doorgegeven. In de praktijk betekent dit dat het nummer in het proces van uw vervoerder of douane-expediteur moet zitten. Een douane-expediteur is het bedrijf dat namens u de aangifte bij de douane doet.

Bent u buiten de EU gevestigd, dan kunt u de invoerregeling in beginsel alleen gebruiken via een tussenpersoon: een in de EU gevestigde partij, bijvoorbeeld een belastingadviseur, die de meldingen voor u doet en de btw aan de Belastingdienst betaalt. Op die verplichting bestaat een uitzondering voor landen waarmee de EU een verdrag over wederzijdse bijstand heeft. Volgens de Belastingdienst gaat het op dit moment alleen om Noorwegen: ondernemers in Noorwegen hebben geen tussenpersoon nodig voor zendingen die uit Noorwegen komen. Voor ondernemers in het Verenigd Koninkrijk zonder Noord-Ierland is een tussenpersoon wel nodig. EU-ondernemers mogen een tussenpersoon gebruiken, maar hoeven dat niet.

De twee regelingen naast elkaar

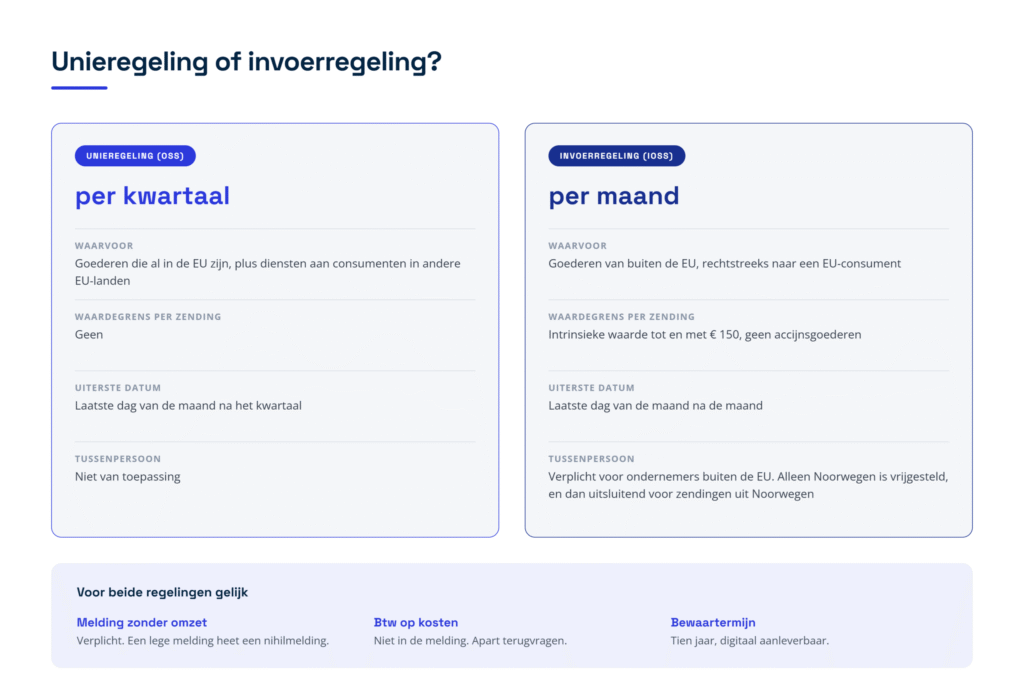
De twee regelingen verschillen op vier punten van elkaar. De Unieregeling is er voor goederen die al in de EU zijn plus diensten aan consumenten in andere EU-landen, de invoerregeling voor goederen van buiten de EU die rechtstreeks naar een EU-consument gaan. De Unieregeling kent geen waardegrens per zending, de invoerregeling wel: een intrinsieke waarde tot en met 150 euro en geen accijnsgoederen. Het tijdvak is bij de Unieregeling een kalenderkwartaal en bij de invoerregeling een kalendermaand, in beide gevallen met de laatste dag van de maand erna als uiterste datum voor de melding en de betaling. En een tussenpersoon speelt alleen bij de invoerregeling: verplicht voor ondernemers buiten de EU, met Noorwegen als enige uitzondering en dan uitsluitend voor zendingen uit Noorwegen.

Op drie punten zijn ze juist gelijk. In beide regelingen is een melding zonder omzet verplicht, mag u in de melding geen btw op uw kosten aftrekken, en bewaart u de administratie tien jaar, digitaal aanleverbaar. Figuur 4 zet die verschillen en overeenkomsten naast elkaar.

Figuur 4: Unieregeling of invoerregeling. Vier verschillen en drie punten die gelijk zijn.

Wat u elk tijdvak moet doen

De praktische verplichtingen van het eenloketsysteem zijn beperkt in aantal, maar strak in de uitvoering. Hieronder de vijf die in de praktijk het vaakst tot problemen leiden.

Melden, ook als u niets hebt verkocht

U dient elk tijdvak een melding in, ook als u in dat kwartaal of die maand niets hebt geleverd. Zo’n lege melding heet een nihilmelding en is verplicht. U mag de melding niet indienen voordat het tijdvak voorbij is: de melding over het derde kwartaal doet u in oktober en die moet uiterlijk 31 oktober binnen zijn.

Betalen is een tweede handeling met dezelfde deadline

Melden en betalen zijn twee losse acties. U betaalt de btw voor alle betrokken EU-landen in één keer aan de Belastingdienst in Apeldoorn, uiterlijk op dezelfde datum waarop de melding binnen moet zijn. Betaalt u te weinig, dan wordt het betaalde bedrag naar verhouding over de landen verdeeld en houdt u dus in elk land een tekort. Elk van die landen kan dat tekort zelfstandig naheffen, met eigen rente en boete. Betaalt u te veel, dan krijgt u het verschil terug.

Rekenen met de juiste wisselkoers

U meldt en betaalt in euro’s. Factureert u in ponden of dollars, dan gebruikt u de wisselkoers die de Europese Centrale Bank bekendmaakt op de laatste dag van het tijdvak waarover u meldt. Dat is een andere koers dan in uw gewone Nederlandse btw-aangifte, waar de koers geldt van de dag waarop de btw verschuldigd wordt. Factureert u in vreemde valuta, dan moet u dus twee koersen in uw administratie kunnen terugvinden.

Btw op inkopen valt buiten de melding

In de melding van het eenloketsysteem mag u geen voorbelasting aftrekken. Voorbelasting is de btw die andere ondernemers aan u in rekening brengen. Buitenlandse btw op uw kosten vraagt u apart terug via de regeling voor teruggaaf uit andere EU-landen. Doet u in dat land toch al een gewone btw-aangifte, bijvoorbeeld omdat u daar ook andere activiteiten hebt, dan trekt u die btw gewoon in die aangifte af. Dit is een klassieke inrichtingsfout in boekhoudpakketten.

Fouten herstelt u in een volgende melding, niet met een suppletie

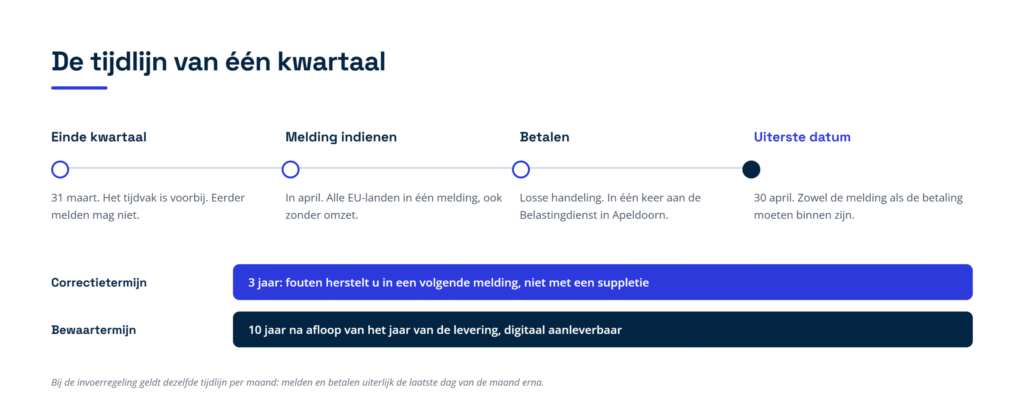
Een ingediende melding kunt u niet opnieuw indienen en niet met een suppletie corrigeren. Een suppletie is het formulier waarmee u een fout in een gewone Nederlandse btw-aangifte herstelt; dat formulier werkt hier niet. U verwerkt de correctie in uw eerstvolgende melding, met vermelding van het land, het tijdvak en het bedrag. Dat kan tot uiterlijk drie jaar na de datum waarop de oorspronkelijke melding had moeten binnenkomen. Daarna moet u het rechtstreeks regelen met de belastingdienst van het betreffende EU-land. Is uw registratie inmiddels beëindigd, dan geldt hetzelfde. Figuur 5 zet de vier momenten van één kwartaal op een rij, met daaronder de correctietermijn en de bewaartermijn.

Figuur 5: de tijdlijn van één kwartaal, van het einde van het tijdvak tot de uiterste datum.

Uw administratie: tien jaar in plaats van zeven

Gebruikt u het eenloketsysteem, dan bewaart u alle gegevens die met de regeling te maken hebben tien jaar na afloop van het jaar van de levering. Dat is drie jaar langer dan de gewone bewaartermijn van zeven jaar. Vraagt de Nederlandse Belastingdienst of de belastingdienst van een ander EU-land om die gegevens, dan levert u ze digitaal aan.

De eis is inhoudelijk uitgewerkt in de Europese btw-uitvoeringsverordening, een verordening die de btw-richtlijn op detailniveau invult en direct in alle EU-landen geldt. Per transactie moet uw administratie onder meer bevatten: het land van uw klant, de omschrijving en hoeveelheid van de goederen of de soort dienst, de datum, het bedrag met de gebruikte valuta, latere verhogingen of verlagingen daarvan, het toegepaste tarief, de verschuldigde btw, datum en bedrag van ontvangen betalingen, eventuele vooruitbetalingen, de gegevens van een eventuele factuur, de gegevens waaruit blijkt waar uw klant zit of waar het vervoer begint en eindigt, en bewijs van retourzendingen. Drie van die gegevens leveren in de praktijk de meeste problemen op: de datum en het bedrag van ontvangen betalingen, de vooruitbetalingen en het bewijs van retourzendingen. Die komen in een webshopadministratie zelden in dezelfde datastroom terecht als de fiscale gegevens.

Een prettige bijkomstigheid: gebruikt u de Unieregeling, dan gelden de Nederlandse factureringsregels. Voor de btw hoeft u dan geen factuur te sturen voor uw afstandsverkopen en uw diensten aan particulieren in de EU. Op die vrijstelling bestaat een uitzondering voor een aantal groothandels, onder meer in levensmiddelen en dranken: zij moeten voor al hun verkopen een factuur uitreiken, ook aan particulieren. Gebruikt u de Unieregeling niet, dan gelden de factureringsregels van het land waar u btw moet betalen.

Verkoopt u via een platform?

Verkoopt u via een marktplaats, platform of app, dan neemt dat platform in twee situaties uw plaats in voor de btw. Dat heet de platformfictie: de wet doet alsof het platform de goederen zelf van u heeft gekocht en aan de consument heeft doorverkocht, zodat het platform de btw aangeeft en niet u. Dat is zo bij zendingen van buiten de EU met een intrinsieke waarde tot en met 150 euro, en bij leveringen binnen de EU door een verkoper die niet in de EU is gevestigd.

Bent u in Nederland gevestigd, dan kan de tweede situatie u niet raken: die geldt alleen voor verkopers buiten de EU. Voor u telt dus alleen de eerste situatie, en die speelt als u via een platform zendingen van buiten de EU verkoopt. Geldt geen fictie, dan blijft u zelf verantwoordelijk voor de btw en heeft het platform alleen een eigen boekhoudplicht van tien jaar. Stel dus vast welke situatie op u van toepassing is, want daarvan hangt af of u zich zelf moet registreren. Ga daar niet vanuit op basis van wat het platform in zijn algemene voorwaarden schrijft, maar toets het aan uw eigen situatie.

Waarom de Belastingdienst uw omzet al kent

Sinds 1 januari 2024 moeten banken, creditcardmaatschappijen en andere betalingsdienstaanbieders grensoverschrijdende betalingen registreren. Een betalingsdienstaanbieder is de partij die uw betalingen uitvoert. Die plicht ontstaat zodra het om meer dan 25 grensoverschrijdende betalingen per kwartaal aan dezelfde ontvanger gaat. De gegevens gaan naar de Belastingdienst en van daar naar CESOP, een Europees systeem waarin de betaalgegevens van alle EU-landen worden verzameld.

In CESOP worden die betaalgegevens naast de meldingen van het eenloketsysteem gelegd. Voor een webshop betekent dat het volgende: de omzet die via betaaldienstverleners binnenkomt is bij de Belastingdienst bekend, ook als er geen melding is gedaan. Een verschil tussen uw betaalstroom en uw gemelde omzet is daarmee zelfstandig aanleiding voor vragen, zonder dat daar een boekenonderzoek voor nodig is. Een boekenonderzoek is een controle waarbij de Belastingdienst uw administratie ter plaatse inziet.

Wat er gebeurt als u zich niet houdt aan de regels

De gevolgen lopen langs drie lijnen: naheffing met rente, een boete, en uitsluiting uit de regeling.

Naheffing in het land van uw klant, plus rente

Boven de drempel is de btw verschuldigd in het land van uw klant. Is die niet aangegeven, dan kan dat land naheffen. De Nederlandse inspecteur kan bovendien naheffen over de in Nederland verrichte leveringen, ongeacht in welk land u zich voor het eenloket hebt aangemeld. Bij zo’n naheffing kan ook belastingrente volgen: rente die de belastingdienst rekent over de periode waarin u de btw te laat betaalt. Hoeveel dat is, hangt af van het land en van de periode. Werkt u met een tussenpersoon voor de invoerregeling, dan kan de naheffing volgens de wetsgeschiedenis ook bij die tussenpersoon terechtkomen.

Twee soorten boetes met een groot verschil in zwaarte

Voor het niet, niet tijdig, onvolledig of onjuist indienen van een melding geldt uitsluitend een verzuimboete: een boete voor een administratieve nalatigheid, los van de vraag of er opzet in het spel was. Ook bij opzet kan het bij dat spoor niet zwaarder worden. De wet koppelt het maximum aan een boetecategorie uit het strafrecht, de derde categorie. Over het exacte bedrag daarvan bestaat discussie in de vakliteratuur, dus laat dat in een concrete zaak nazoeken. In de praktijk stuurt de Belastingdienst eerst een herinnering met een termijn om alsnog te melden; pas daarna volgt een boete. Voor het niet of te laat betalen ligt dat anders: daar is naast een verzuimboete ook een vergrijpboete mogelijk, een zwaardere boete die alleen kan worden opgelegd bij grove schuld of opzet. Hetzelfde feitencomplex kan dus heel verschillend uitpakken, afhankelijk van of het om de melding of om de betaling gaat.

Tussen 1 juli 2021 en 1 januari 2025 werden er wegens opstartproblemen geen betalingsverzuimboetes opgelegd aan deelnemers aan deze regelingen. Die coulance is voorbij: per 1 januari 2025 is het opleggen hervat en per 1 januari 2026 is het onderliggende beleidsbesluit ingetrokken.

Uitsluiting voor twee jaar

De zwaarste sanctie is niet de boete maar de uitsluiting. Doet u drie tijdvakken achter elkaar geen melding, dus drie kwartalen bij de Unieregeling of drie maanden bij de invoerregeling, dan sluit de Belastingdienst u uit en kunt u de regeling twee jaar niet gebruiken. Die uitsluiting geldt dan meteen ook voor de andere regeling. Hetzelfde gebeurt als u drie opeenvolgende tijdvakken een betalingsherinnering krijgt en na elke herinnering niet binnen tien dagen betaalt, en als u de gevraagde administratie niet digitaal aanlevert.

Het gevolg van uitsluiting is dat u zich weer in elk EU-land afzonderlijk moet registreren en daar aangifte moet doen. Voor een webshop met klanten in tien landen is dat een aanzienlijke verzwaring van de administratie.

Twee praktische valkuilen die niets met boetes te maken hebben

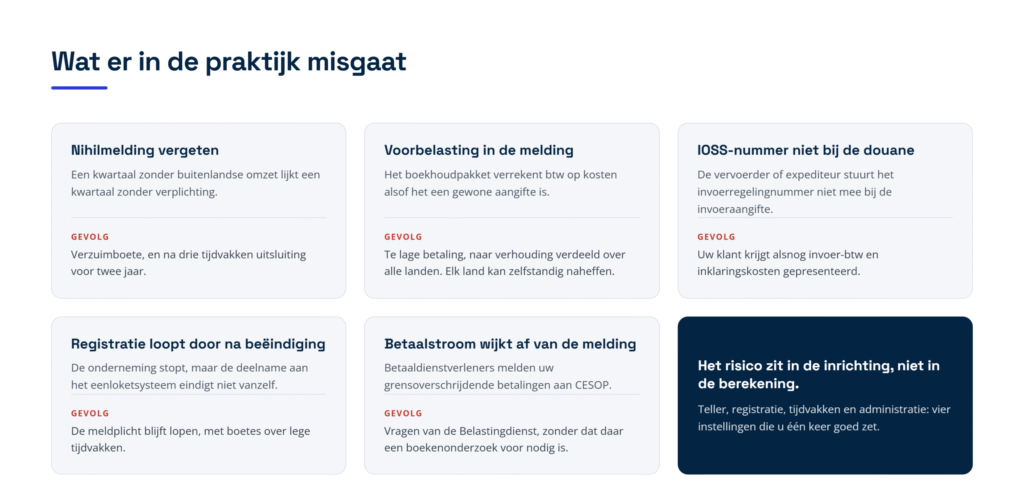
Stopt u met uw onderneming, meld u dan zelf af voor het eenloketsysteem. Uw registratie eindigt namelijk niet vanzelf, ook niet als de onderneming ophoudt te bestaan. Doe dat op tijd: u meldt de beëindiging uiterlijk vijftien dagen voor het einde van het kwartaal dat voorafgaat aan het kwartaal waarin u wilt stoppen. De beëindiging gaat dan in op de eerste dag van dat volgende kwartaal. Meldt u later, dan loopt de meldplicht nog een kwartaal door. Verkoopt u twee jaar lang niets meer naar het buitenland, dan kan de Belastingdienst uw registratie ook zelf beëindigen, ook als u netjes nihilmeldingen bleef doen. Dat is geen sanctie, maar u moet zich dan opnieuw aanmelden als u weer gaat verkopen. En let op de bezwaartermijn: omdat er bij een melding geen aanslag of beschikking volgt, begint de termijn van zes weken om bezwaar te maken al te lopen de dag na uw betaling. Wilt u een eigen melding aanvechten in plaats van corrigeren, dan moet u die termijn dus actief bewaken. Figuur 6 vat de vijf fouten samen die in de praktijk het vaakst voorkomen, met per fout het gevolg.

Figuur 6: vijf veelvoorkomende fouten bij het eenloketsysteem en wat zij kosten.

Een alternatief bij een kleine EU-omzet: de EU-KOR

Is uw totale omzet in de hele EU, inclusief Nederland, in dit en in het vorige kalenderjaar niet hoger dan 100.000 euro, dan kunt u in aanmerking komen voor de kleineondernemersregeling in de EU, de EU-KOR. Met die regeling krijgt u een btw-vrijstelling in de EU-landen waar u zich daarvoor aanmeldt en hoeft u daar geen btw af te dragen, ook niet als u de drempel van 10.000 euro hebt overschreden. U rekent dan geen btw aan uw klanten daar en trekt daar ook geen btw af.

Er zitten wel voorwaarden aan. U moet in Nederland zijn gevestigd, u mag niet boven de nationale omzetgrens van het betreffende EU-land uitkomen, uw totale EU-omzet in dit en vorig kalenderjaar mag niet boven 100.000 euro liggen, en u mag geen deelnemer zijn aan de invoerregeling. Bovendien dient u elk kwartaal een opgaaf kwartaalomzet in. De EU-KOR en de invoerregeling sluiten elkaar dus uit. Komt u boven 100.000 euro uit, of boven de nationale grens van een van die landen, dan vervalt de vrijstelling in dat land en valt u terug op de gewone route: buitenlandse btw via het eenloketsysteem of via een registratie ter plaatse. Of de EU-KOR naast de Unieregeling kan worden gebruikt, hangt af van de landen waar u verkoopt. Laat die combinatie doorrekenen voordat u kiest.

Wat verandert er na 2026?

De regels worden de komende jaren opnieuw verbouwd door het Europese ViDA-pakket, wat staat voor VAT in the Digital Age. Voor dit onderwerp is vooral het onderdeel “enkele btw-registratie” van belang. Het Nederlandse wetsvoorstel daarvoor ligt bij de Tweede Kamer en moet per 1 januari 2027 ingaan. Het regelt onder meer vier dingen. De Unieregeling wordt uitgebreid naar meer soorten leveringen. Voor de drempel tellen alleen nog leveringen vanuit uw vestigingsland mee. De meldplicht bij de vrijwillige keuze vervalt, want die keuze moet voortaan uit uw administratie blijken. En de drempel en de Unieregeling gaan elkaar uitsluiten. Omdat het nog een wetsvoorstel is, staat de definitieve inhoud niet vast.

Verder is er een Europese richtlijn aangenomen die de invoer-btw op kleine zendingen tot en met 150 euro per 1 juli 2028 verlegt van de consument naar de leverancier, als de invoerregeling niet wordt gebruikt. Vanaf diezelfde datum verdwijnt de regeling voor post- en koeriersbedrijven, waarbij het post- of koeriersbedrijf de invoer-btw afdraagt en bij de ontvanger in rekening brengt. Een Nederlands wetsvoorstel daarvoor is er nog niet.

Praktische checklist: wat u moet regelen

  • Teller inrichten. Zorg dat uw boekhoudpakket de grensoverschrijdende omzet aan consumenten in de EU per transactie bijhoudt, goederen en digitale diensten bij elkaar, exclusief btw, zodat u ziet wanneer de teller over 10.000 euro gaat.
  • Vestigingen inventariseren. Heeft u een vaste inrichting in een ander EU-land, dan geldt de drempel niet en rekent u meteen buitenlandse btw. Een magazijn op zichzelf telt niet als vaste inrichting.
  • Op tijd aanmelden. Meld u aan via Mijn Belastingdienst Zakelijk. Wilt u meteen bij de eerste levering meedoen, dan moet uw registratie uiterlijk op de tiende dag van de maand na die eerste levering binnen zijn. Bent u later, dan gaat de regeling pas in op de eerste dag van het volgende kwartaal.
  • Tijdvakken in de agenda zetten. Kwartaal bij de Unieregeling, maand bij de invoerregeling, telkens uiterlijk de laatste dag van de maand erna, en altijd melden, ook zonder omzet.
  • Betaling apart plannen. Melden en betalen zijn twee handelingen met dezelfde deadline. Plan de betaling niet op de laatste dag.
  • Voorbelasting apart terugvragen. Blokkeer in uw pakket de mogelijkheid om btw op kosten in de melding te verrekenen en richt de teruggaaf uit andere EU-landen als apart proces in.
  • Invoerregelingnummer doorgeven. Werkt u met de invoerregeling, controleer dan of uw vervoerder of douane-expediteur het nummer standaard bij de invoeraangifte meestuurt.
  • Verzendkosten los factureren. Bij zendingen rond de 150 euro bepaalt de factuuropmaak of u onder de grens blijft: verzend- en verzekeringskosten tellen alleen niet mee als ze apart op de factuur staan.
  • Bewaartermijn aanpassen. Zet de bewaartermijn voor alles wat met het eenloketsysteem te maken heeft op tien jaar en zorg dat de gegevens digitaal aanleverbaar zijn.
  • Afmelden bij beëindiging. Stopt u met de onderneming of met de verkoop naar het buitenland, meld u dan actief af. De registratie eindigt niet vanzelf.

Veelgestelde vragen

Geldt de drempel van 10.000 euro per land of voor alle EU-landen samen?

Voor alle EU-landen samen. U telt alle grensoverschrijdende omzet aan consumenten in de EU bij elkaar op, exclusief btw, en u telt daar ook uw digitale diensten bij. Er is dus geen aparte drempel per land.

Wat gebeurt er met de order waarmee u de grens van 10.000 euro passeert?

Die order valt zelf al onder de buitenlandse btw. De grens werkt vanaf en inclusief de verkoop waarmee u eroverheen gaat, zonder overgangsperiode. Uw eerdere verkopen in dat jaar blijven belast met Nederlandse btw, want de overschrijding werkt niet terug.

Kunt u het eenloketsysteem gebruiken als u voorraad in een ander EU-land houdt?

Dat hangt ervan af. Is die voorraad een vaste inrichting, dan vervalt de drempel van 10.000 euro en rekent u meteen buitenlandse btw. Is het alleen een magazijn, dan is de meest gevolgde lijn dat u zich voor verkopen uit die voorraad in het land van aankomst moet registreren en er het eenloketsysteem niet voor kunt gebruiken. De EU-landen leggen dat verschillend uit, dus laat uw situatie beoordelen.

Wat gebeurt er als u zich te laat aanmeldt of meldingen overslaat?

Over de periode dat u niet was aangemeld bent u de buitenlandse btw gewoon verschuldigd, zonder dat u het eenloket kunt gebruiken. Slaat u daarna drie tijdvakken achter elkaar de melding over, dan sluit de Belastingdienst u twee jaar uit van beide regelingen. U moet zich dan in elk EU-land afzonderlijk registreren.

Hoe lang moet u uw administratie bewaren?

Tien jaar na afloop van het jaar waarin u de goederen of diensten hebt geleverd. Dat is drie jaar langer dan de gewone termijn van zeven jaar. De gegevens moeten op verzoek digitaal aanleverbaar zijn, ook aan de belastingdienst van een ander EU-land.

Hebt u een tussenpersoon nodig voor de invoerregeling?

Alleen als uw onderneming buiten de EU is gevestigd. Ondernemers in Noorwegen vormen daarop de uitzondering voor zendingen die uit Noorwegen komen. Bent u in de EU gevestigd, dan mag u een tussenpersoon inschakelen, maar het hoeft niet.

Hoe Taxcount u kan helpen

Bij verkoop aan consumenten in andere EU-landen zit het risico zelden in de berekening en bijna altijd in de inrichting: wordt de drempel goed geteld, staat de registratie op tijd, worden de tijdvakken gehaald en houdt uw administratie de juiste gegevens vast? Wij brengen in kaart welke verkopen onder de regels voor afstandsverkopen vallen, berekenen waar u ten opzichte van de drempel staat, en adviseren of de Unieregeling, de invoerregeling, een lokale registratie of de EU-KOR voor uw situatie het gunstigst is. Ook helpen wij bij de aanmelding, bij het inrichten van uw boekhouding op de bewaartermijn van tien jaar en bij het herstellen van meldingen over eerdere tijdvakken. Wilt u weten waar u nu staat, dan kijken wij graag met u mee naar uw omzetcijfers en uw webshopadministratie.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een adviseur voordat u een keuze maakt.

Zie ook:

Suppletie btw en correctiebericht loonheffingen: zo herstelt u een fout in een eerdere aangifte

U maakt de jaarrekening op en ziet dat uw btw-aangiften van vorig jaar niet aansluiten op uw administratie. Of u ontdekt dat een nagekomen bonus in de loonaangifte bij de verkeerde werknemer terecht is gekomen. Veel ondernemers denken dan: dat zet ik recht in mijn volgende aangifte, maar dat mag volgens de Belastingdienst alleen bij kleine bedragen. Voor grotere fouten geldt een wettelijke meldplicht: bij de btw doet u een suppletie btw, bij de loonheffingen een correctiebericht. Meldt u niet of te laat, dan riskeert u naast een naheffing en rente een boete die kan oplopen tot het volledige bedrag van de belasting. In dit artikel leest u welke termijnen in 2026 gelden, wat te laat melden u kost en wat u praktisch moet regelen.

Wat is een suppletie btw?

De btw en de loonheffingen zijn aangiftebelastingen. Dat betekent dat u zelf berekent hoeveel u moet betalen, dat zelf aangeeft en zelf betaalt. De Belastingdienst controleert die aangifte niet vooraf. Daarom heeft de wetgever het herstel bij u neergelegd: merkt u zelf dat een eerdere aangifte onjuist of onvolledig was, dan moet u dat melden.

Bij de btw heet die melding een suppletie. Juridisch is een suppletie geen tweede aangifte, maar een mededeling aan de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt en aanslagen oplegt. Op die mededeling volgt een naheffingsaanslag, een rekening voor belasting die u nog moet betalen, of een teruggaaf. De plicht staat in artikel 10a van de Algemene wet inzake rijksbelastingen en is uitgewerkt in artikel 15 van het Uitvoeringsbesluit omzetbelasting 1968.

Het correctiebericht doet hetzelfde bij de loonheffingen

Bent u werkgever, dan bent u inhoudingsplichtig: u houdt loonheffing in op het loon van uw werknemers en draagt die af aan de Belastingdienst. Klopt een eerdere loonaangifte niet, dan herstelt u dat met een correctiebericht op werknemersniveau (artikel 28a van de Wet op de loonbelasting 1964). Ook een gewezen inhoudingsplichtige moet nog corrigeren, dus ook als u inmiddels bent gestopt als werkgever.

Ook een fout in uw voordeel moet u melden

De meldplicht werkt twee kanten op. De wet spreekt van een onjuistheid waardoor te veel of te weinig belasting is betaald. Hebt u door een verkeerd tarief, een vergeten creditnota of vergeten aftrek juist te veel btw afgedragen, dan moet u dat dus ook melden. Dat is geen loze plicht: wie de aansluiting tussen administratie en aangiften over vijf jaar naloopt, vindt in de praktijk regelmatig geld terug.

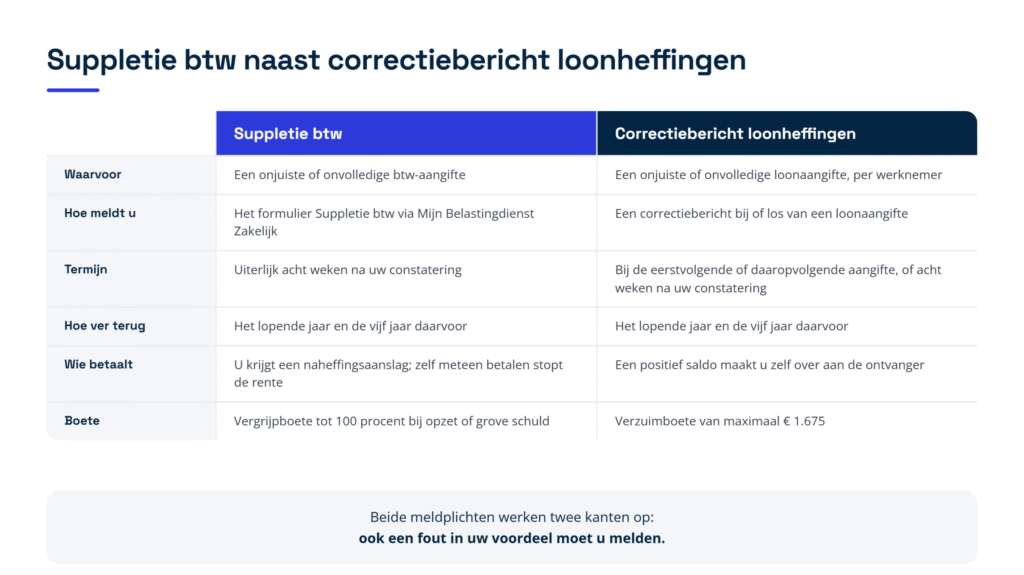
De twee routes lijken op elkaar, maar verschillen op vijf punten. Bij de btw meldt u met het formulier Suppletie btw via Mijn Belastingdienst Zakelijk, uiterlijk acht weken na uw constatering; bij de loonheffingen met een correctiebericht per werknemer, bij of los van een loonaangifte. Beide reiken terug tot het lopende jaar en de vijf jaar daarvoor. Bij de btw krijgt u een naheffingsaanslag, maar u kunt het bedrag ook meteen zelf betalen; bij de loonheffingen maakt u een positief saldo altijd zelf over aan de ontvanger, de ambtenaar van de Belastingdienst die de belasting int. Het verschil dat het meeste uitmaakt zit in de boete: bij de btw een vergrijpboete tot 100 procent bij opzet of grove schuld, bij de loonheffingen een verzuimboete van maximaal 1.675 euro. Figuur 1 zet de twee routes naast elkaar.

Figuur 1. Suppletie btw naast correctiebericht loonheffingen: waarvoor, hoe u meldt, welke termijn geldt, hoe ver u terug kunt, wie betaalt en welke boete er staat.

Welke termijnen gelden er voor een suppletie btw?

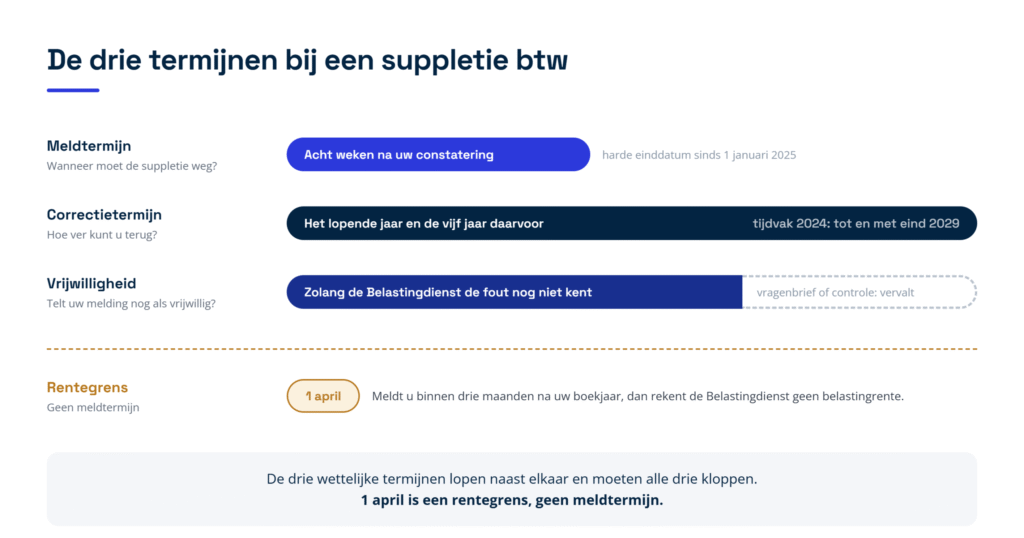
Er lopen drie termijnen naast elkaar. Ze moeten alle drie kloppen, want elke termijn heeft zijn eigen gevolg. Figuur 2 zet ze op een tijdlijn, met de datum van 1 april er los onder: dat is een rentegrens en geen meldtermijn.

Figuur 2. De drie wettelijke termijnen bij een suppletie btw, met 1 april als aparte rentegrens.

U kijkt vijf jaar terug

U kunt en moet corrigeren over het lopende jaar en de vijf jaar daarvoor. De Belastingdienst rekent dat zo: een btw-aangifte over een tijdvak in 2024 kunt u corrigeren tot en met eind 2029. Dat geldt ook voor een onderneming die inmiddels is beëindigd. Over dezelfde periode kan de inspecteur naheffen, en daarvoor heeft hij geen nieuw feit nodig. Hij mag meerdere tijdvakken in een enkele naheffingsaanslag bundelen.

Acht weken nadat u de fout ziet

Sinds 1 januari 2025 geldt een harde einddatum: de suppletie moet uiterlijk acht weken na uw constatering bij de Belastingdienst zijn. Die termijn loopt vanaf het moment dat u de fout zelf vaststelt, niet vanaf het einde van het jaar. Volgens de toelichting bij de wet telt daarvoor uw eigen kennis: wat uw boekhouder of adviseur weet, wordt niet zonder meer aan u toegerekend. Leg daarom vast wanneer het verschil is gevonden, wie het vond en wanneer de suppletie is verzonden.

Die vastlegging is uw eigen bewijsvoorraad. Te laat melden is zelfstandig beboetbaar, maar wil de Belastingdienst u daarvoor beboeten, dan moet de inspecteur dat overtuigend aantonen; die last ligt niet bij u. Met een gedateerd dossier is de discussie in de praktijk wel in één keer voorbij.

En altijd voordat de Belastingdienst er zelf achter komt

De derde eis is dat u meldt voordat u weet of redelijkerwijs moet vermoeden dat de inspecteur de fout al kent of zal ontdekken. Die toets is objectief bedoeld: het gaat er niet om of u zich betrapt voelt, maar of de Belastingdienst objectief al op het spoor zat. Bestond er nog een serieuze mogelijkheid dat de Belastingdienst er niet achter zou komen, dan kunt u in beginsel nog melden. Heeft de inspecteur al vragen gesteld, een controle aangekondigd of de fout zelf gevonden, dan geldt uw melding niet langer als vrijwillig en kan een boete volgen. Meldt u binnen de acht weken en komt de Belastingdienst u toch voor, dan kan die boete er ook zijn.

Kleine correcties: de Belastingdienst staat 1.000 euro toe in uw volgende aangifte

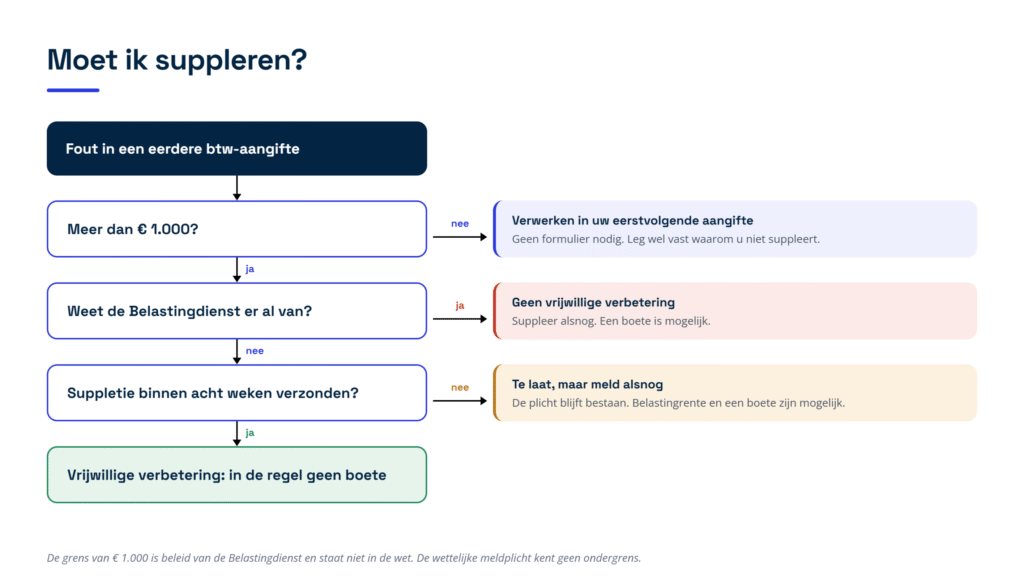
Gaat het om een bedrag van maximaal 1.000 euro dat u te veel of te weinig hebt aangegeven, dan hoeft u geen suppletieformulier in te vullen. U verwerkt dat bedrag in uw eerstvolgende btw-aangifte, in de rubriek waar u het normaal ook opgeeft. Hebt u bijvoorbeeld 100 euro te weinig voorbelasting opgegeven, dus btw die u zelf aan leveranciers betaalde en mag aftrekken, dan telt u die 100 euro op bij rubriek 5b van uw volgende aangifte.

Gaat het om meer dan 1.000 euro, dan is het suppletieformulier verplicht en moet u dat zo snel mogelijk insturen, in elk geval binnen acht weken. U vindt het formulier door in te loggen op Mijn Belastingdienst Zakelijk en te kiezen voor btw en daarna correctie btw-aangifte. U kunt daarin een enkel tijdvak corrigeren of de gecorrigeerde gegevens over een heel kalender- of boekjaar opgeven; de Belastingdienst kan daarna nog een specificatie vragen. Meld altijd apart en schriftelijk, met een opgave waarmee de inspecteur zonder verder onderzoek de juiste aanslag kan opleggen. Alleen dan geldt uw melding als een vrijwillige verbetering, en dat is precies wat u tegen een boete beschermt.

Let op de status van die grens: het bedrag van 1.000 euro staat niet in de wet, maar is een werkwijze die de Belastingdienst op zijn eigen website toestaat. De wettelijke meldplicht zelf kent geen ondergrens. Wij houden daarom de lijn aan dat u kleine verschillen in de eerstvolgende aangifte meeneemt en dat vastlegt in uw administratie, zodat later duidelijk is waarom er geen suppletie is gedaan.

Figuur 3 loopt de vragen langs die samen bepalen wat u moet doen en of u nog boetevrij bent.

Figuur 3. Beslisboom: moet u suppleren, mag het in uw volgende aangifte, en geldt uw melding nog als vrijwillige verbetering?

Wat kost het als u te laat meldt?

Belastingrente loopt vanaf 1 januari

Belastingrente is de rente die u betaalt over belasting die te laat bij de Belastingdienst binnenkomt. Meldt u de correctie binnen drie maanden na het einde van het kalender- of boekjaar waarover de btw ging, in de regel dus voor 1 april, dan brengt de Belastingdienst geen belastingrente in rekening. Werkt u met een gebroken boekjaar, dan schuift die datum mee. Hetzelfde geldt als u een fout nog binnen hetzelfde jaar corrigeert. Die renteloze termijn geldt uitdrukkelijk ook voor het correctiebericht loonheffingen.

Bent u later, dan loopt de rente vanaf 1 januari van het jaar na het jaar waarop de belasting betrekking heeft, tot de dag voordat u de naheffingsaanslag moet betalen. Voor 2026 is de belastingrente vastgesteld op 5 procent. Bij de btw pakt dat extra ongunstig uit, doordat de rentestop van tien weken die bij sommige andere aanslagen geldt, voor de omzetbelasting niet in de wet is opgenomen. Hoe lang de rente doorloopt, hangt dus mede af van hoe snel de inspecteur de naheffingsaanslag oplegt. U kunt die klok zelf stilzetten: betaalt u het bedrag na uw melding meteen zelf, dan loopt de rente volgens de wet tot de dag van uw betaling en niet langer.

Een rekenvoorbeeld

Stel dat u op 10 maart 2026 bij het opmaken van uw jaarrekening vaststelt dat u over 2025 in totaal 12.600 euro te weinig btw hebt aangegeven.

Stuurt u het suppletieformulier in voor 1 april 2026, dan betaalt u 12.600 euro en geen belastingrente. Meldt u het pas op 1 juli 2026, dan loopt de rente vanaf 1 januari 2026: bij 5 procent en een naheffingsaanslag die begin september 2026 betaald moet zijn, gaat het over ongeveer acht maanden en dus over ongeveer 420 euro. Let op dat uw achtwekentermijn in dit voorbeeld al op 5 mei 2026 afliep, dus melden op 1 juli is niet alleen duurder maar ook te laat. Meld dan alsnog, want de plicht blijft bestaan en niets doen is slechter. Meldt u het helemaal niet en vindt de inspecteur de fout zelf, dan is die termijn hoe dan ook geschonden. Bovenop de naheffing en de rente kan de inspecteur dan een boete opleggen die wettelijk kan oplopen tot 100 procent van 12.600 euro, dus tot 12.600 euro, mits hij opzet of grove schuld aantoont. Wij gaan in dit voorbeeld uit van een gelijkblijvend rentepercentage in 2026.

Figuur 4 zet de drie scenario’s met hun totalen naast elkaar: ongeveer 12.600 euro als u voor 1 april meldt, ongeveer 13.020 euro bij melden op 1 juli en tot ongeveer 25.600 euro als u helemaal niets doet.

Figuur 4. Wat te laat melden kost bij 12.600 euro te weinig btw over 2025: naheffing, belastingrente en boete per scenario.

Welke boetes kunt u krijgen?

De wet kent twee soorten boetes. Een verzuimboete is een boete voor een fout waarbij de Belastingdienst geen opzet hoeft te bewijzen; die is relatief laag en kent een wettelijk maximum. Een vergrijpboete is zwaarder en kan alleen worden opgelegd bij opzet of grove schuld. Opzet betekent dat u bewust fout hebt gehandeld. Grove schuld is een ernstige onzorgvuldigheid die aan opzet grenst: u had redelijkerwijs moeten of kunnen begrijpen dat er te weinig belasting zou worden betaald.

De boete voor het niet melden loopt op tot 100 procent

Het niet, niet tijdig of niet op de voorgeschreven wijze suppleren is een zelfstandig beboetbaar feit. De vergrijpboete daarvoor bedraagt ten hoogste 100 procent van de belasting die door het niet-melden niet is of niet zou zijn geheven. Die boete kan alleen worden opgelegd bij opzet of grove schuld, en de inspecteur moet daarbij ook aantonen dat u van de onjuistheid wist. De bevoegdheid om deze boete op te leggen vervalt vijf jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan of de teruggaaf is verleend. Gaat het om een bedrag dat u juist terugkrijgt, dan legt het boetebeleid voor dat te late melden in beginsel geen boete op. Dat staat in beleid en niet in de wet, en de meldplicht zelf geldt onverkort.

Daarnaast een boete voor het niet betalen

Naast de meldplicht staat de betaalplicht, en dat zijn volgens de wetgever wezenlijk verschillende gedragingen. Betaalt u te weinig btw en is dat aan opzet of grove schuld te wijten, dan is een tweede vergrijpboete mogelijk van maximaal 100 procent, waarbij het boetebeleid uitgaat van 25 procent bij grove schuld en 50 procent bij opzet. Bij herhaling of bij listigheid, valsheid of samenspanning gaat het beleid naar 100 procent. Betaalt u alleen te laat, dan volgt een verzuimboete. Betaalt u uw gewone aangifte een paar dagen te laat, dan rekent het beleid 3 procent van dat bedrag. Komt de te lage betaling pas na een correctie of een controle aan het licht, dan is de regel 10 procent van de verschuldigde belasting. In beide gevallen geldt een wettelijk maximum van 6.709 euro in 2026.

Bij die verzuimboete telt de mate van schuld niet mee. Alleen afwezigheid van alle schuld of een verdedigbaar juridisch standpunt houdt de boete tegen, en de lat daarvoor ligt hoog: de rechtbank verwacht dat u alle zorg betracht die in de gegeven omstandigheden redelijk van u te vergen is.

Wat de Hoge Raad in juli 2025 besliste

Dat de meldboete geen papieren dreiging is, bleek in een zaak van 18 juli 2025. Een ervaren verhuurder van onroerende zaken had voorbelasting afgetrokken die hoorde bij vrijgestelde verhuur, waarover dus geen btw wordt gerekend. Een boekenonderzoek, waarbij de Belastingdienst de administratie ter plaatse controleert, bracht dat aan het licht, en er waren geen suppleties gedaan. De inspecteur legde over hetzelfde bedrag twee vergrijpboeten op van elk 25 procent, een voor het te weinig betalen en een voor het niet melden, en beide bleven overeind. Samen dus 50 procent van de te veel afgetrokken btw, naast de naheffing en de rente.

De rechter rekende drie dingen zwaar aan: ervaring in het eigen vakgebied, een administratie die zo’n aftrekfout niet tegenhoudt, en het feit dat de verhuurder ruim de tijd had gehad om te suppleren voordat de inspecteur op het spoor van de fout kwam. Een uitspraak in een enkele zaak is nog geen tarief, en wat de Belastingdienst gemiddeld oplegt volgt er niet uit. Wel maakt de uitspraak duidelijk dat de combinatie van beide boetes reëel is.

Uw eigen melding mag niet als bewijs voor een boete dienen

Hier zit een belangrijke bescherming. De Hoge Raad besliste in 2021 dat de meldplicht zelf is toegestaan, maar dat uw mededeling naar haar aard afhangt van uw eigen wil en daarom niet mag worden gebruikt als bewijs dat u een beboetbaar of strafbaar feit hebt begaan. Sinds 2 juni 2023 staat dat ook in het boetebeleid van de Belastingdienst, voor zowel de verzuimboete voor het niet betalen als de zware vergrijpboete daarvoor. Bovendien blijft de verzuimboete voor het niet betalen achterwege voor zover u de fout vrijwillig verbetert. Dat gunstiger beleid werkt terug naar oudere boetes die nog niet definitief vaststaan.

De bescherming is niet onbeperkt. Berust de boete op ander bewijs, bijvoorbeeld op de bevindingen van een boekenonderzoek of op uw facturen, dan blijft die mogelijk. Wie niets meldt en bij een controle wordt betrapt, mist de bescherming juist volledig. Hebt u wel gemeld en toch een boete gekregen, laat die dan toetsen.

De Belastingdienst moet opzet of grove schuld overtuigend aantonen

Voor een vergrijpboete geldt een zware bewijslast. De Hoge Raad besliste in 2022 dat opzet of grove schuld alleen mag worden aangenomen als de daarvoor vereiste feiten buiten redelijke twijfel vaststaan. Dat is meer dan aannemelijk maken, en bij twijfel krijgt u het voordeel van de twijfel. Voor de zwaarste variant, de boete van 50 procent bij opzet, is bovendien nodig dat u de aanmerkelijke kans op te weinig belasting kende en die kans bewust hebt aanvaard. Dat u het had moeten weten, is daarvoor niet genoeg. Bij een aangekondigde vergrijpboete is de eerste vraag dus altijd welke schuldgradatie de inspecteur echt kan waarmaken. Dat verweer heeft wel een grens. In hetzelfde arrest van juli 2025 besliste de Hoge Raad dat de rechter grove schuld ook mag aannemen op grond van een sterk vermoeden dat u niet weerlegt. En het verwijt dat u iets had moeten begrijpen, gelet op uw ervaring en de inrichting van uw administratie, is een oordeel waarvoor de rechter geen aanvullend bewijs nodig heeft.

Figuur 5 vat de vier boetes samen. Links de verzuimboetes, met een vast maximum in euro’s en zonder dat de mate van schuld meetelt; rechts de vergrijpboetes, die een percentage van de belasting zijn en alleen bij opzet of grove schuld mogelijk zijn.

Figuur 5. De boetes bij een fout in een btw- of loonaangifte in 2026, met de wettelijke maxima en de percentages uit het boetebeleid.

Vier plekken waar het in de praktijk misgaat

De btw-schuld blijft op de balans staan

De meest gemaakte fout is een post “nog te betalen btw” die jaar na jaar op de balans blijft staan. Het boetebeleid is daar duidelijk over: het vermelden van een balansschuld in uw jaarstukken is geen vrijwillige verbetering. Zo’n post beschermt u dus niet tegen een boete en voldoet niet aan de meldplicht. Maak er intern een vaste regel van dat bij elke btw-balansschuld ofwel wordt gesuppleerd, ofwel schriftelijk wordt vastgelegd waarom dat niet nodig is. Figuur 6 laat zien welke route wel aan de meldplicht voldoet en welke niet.

Figuur 6. Een post “nog te betalen btw” op de balans: de jaarrekening en de winstaangifte voldoen niet aan de meldplicht, het suppletieformulier wel.

De btw-schuld gaat mee in de aangifte vennootschapsbelasting

Ook het opnemen van de verschuldigde btw in uw winstaangifte geldt niet als suppletie. Dat staat in de toelichting bij de wettelijke regeling en de Hoge Raad heeft het in maart 2023 bevestigd. Erger nog, die aangifte werkt twee kanten op in uw nadeel: hij voldoet niet aan de meldplicht, maar kan er wel voor zorgen dat u vanaf dat moment moet vermoeden dat de inspecteur van de onjuistheid weet. Daarmee kan de achtwekentermijn gaan lopen en kan de bescherming van een vrijwillige melding verdampen. Stuur de suppletie daarom in voordat de aangifte vennootschapsbelasting de deur uit gaat, niet erna.

Een fout in een concern levert meerdere boetes op

Werkt u met meerdere besloten vennootschappen (bv’s) en een gecentraliseerde financiële administratie, dan telt een fout per vennootschap. In een zaak uit 2024 werkte dezelfde fout in zo’n administratie door bij zes vennootschappen en leverde die zes afzonderlijke verzuimboeten op van samen ongeveer 8.700 euro. In bezwaar vielen er twee af; de rechtbank matigde de rest met 15 procent omdat het om één eenmalige fout ging, maar vernietigde de boetes niet. Het totaal kwam daarmee hoger uit dan het wettelijk maximum dat voor één belastingplichtige zou hebben gegolden. Het argument dat een wisseling van personeel de oorzaak was, hielp niet: bij personeelswisselingen wordt juist extra zorg van u verwacht. Richt de bewaking van aangifte- en betaalmomenten daarom per vennootschap in.

Het verschil met de Opgaaf ICP blijft staan

Levert u goederen of diensten aan ondernemers in andere landen van de Europese Unie, dan doet u daarvan een Opgaaf ICP: een aparte opgave van die leveringen naast uw btw-aangifte. Een verschil tussen die opgave en uw btw-aangifte is een van de meest voorkomende redenen om te suppleren, en juist dat verschil blijft vaak jaren onopgemerkt omdat het niet in de winst of op de balans terugkomt. Neem de aansluiting tussen de btw-aangifte en de Opgaaf ICP daarom mee in uw jaarcontrole.

Hoe werkt het correctiebericht voor de loonheffingen?

Wanneer u moet corrigeren

U moet een correctiebericht indienen zodra u binnen het kalenderjaar, of binnen vijf jaar na het einde van een verstreken kalenderjaar, vaststelt dat een loonaangifte onjuist of onvolledig was. Dat geldt ook als de inspecteur de onjuistheid constateert en u daarop wijst. De aanleiding is vaak een loonkostencorrectie, een nagekomen bonus of een naheffing die op werknemersniveau moet worden doorgevoerd.

Welke termijn geldt voor u?

Doet u maandelijks of per vier weken aangifte, dan voegt u het correctiebericht bij de eerstvolgende of de daaropvolgende loonaangifte. Doet u aangifte per halfjaar of per jaar, of bent u gestopt als werkgever, dan geldt een termijn van acht weken na uw constatering en kunt u dus niet wachten op een volgende aangifte. Gaat het om een aangifte over een verstreken kalenderjaar, dan mag u het correctiebericht binnen acht weken na uw constatering los van een aangifte insturen. Constateert de inspecteur de fout, dan bepaalt hij zelf welke termijn u krijgt.

Betalen en de boete

Het correctiebericht wordt verrekend met de aangifte waarbij u het voegt. Dat heet saldering. Blijft er een bedrag te betalen over, dan maakt u dat zelf over aan de ontvanger; u wacht daarvoor niet op een aanslag. Wordt er te veel verrekend of te veel teruggegeven, dan behandelt de wet dat als niet betaalde belasting. De Belastingdienst kan dan naheffen, met een vergrijpboete als er opzet of grove schuld in het spel is. Let op de termijn: die loopt tot vijf jaar na het einde van het jaar waarin de verrekening plaatsvond, dus langer dan de vijf jaar die voor de correctie zelf geldt.

De boete op het correctieverzuim zelf is een verzuimboete van maximaal 1.675 euro. Er geldt geen verzuimreeks, wat wil zeggen dat de boete niet stap voor stap oploopt bij herhaling: ook bij een eerste verzuim kan het maximum worden opgelegd. Het beleid is er wel terughoudend in en mikt vooral op stelselmatig verzuim. Dient u meerdere correctieberichten tegelijk bij een aangifte in, dan gelden die voor de boete als een correctiebericht. En dient u op eigen initiatief in, voordat u weet of moet vermoeden dat de inspecteur de fout kent, dan blijft de verzuimboete voor de onjuiste aangifte achterwege. Die bescherming geldt niet voor de boete op het correctieverzuim zelf.

Kunt u terugvragen wat u te veel hebt betaald?

Soms wel, maar minder vaak dan u zou denken, en de route bepaalt of u nog naar de rechter kunt. Brengt u de correctie in uw voordeel in binnen zes weken na de betaling van uw eigen aangifte, dan geldt dat als een bezwaar en houdt u de gang naar de belastingrechter open. Bent u later, dan wordt uw melding behandeld als een verzoek om ambtshalve teruggaaf: een teruggaaf die de inspecteur uit eigen beweging kan verlenen nadat de bezwaartermijn is verstreken.

Die ambtshalve route loopt vijf jaar terug, maar kent twee harde beperkingen. Berust uw verzoek op nieuwe rechtspraak of op nieuw beleid, dan wijst de Belastingdienst het af; precies de gevallen waarin ondernemers na jaren nog iets hopen te halen, slagen dus zelden. En wijst de inspecteur uw verzoek af, dan staat bij de btw en de loonheffingen geen bezwaar of beroep open. Melden moet u dus altijd, terugkrijgen is een tweede.

Breng een correctie in uw eigen voordeel dus bij voorkeur binnen die zes weken in. Dat is ook praktisch: u ontdekt een fout vaak pas bij de jaarafsluiting, en dan is de bezwaartermijn voor de eerste tijdvakken van dat jaar al lang verlopen. Loop de aansluiting daarom niet een keer per jaar na, maar bij elke kwartaalafsluiting.

Wanneer hoeft u niet te suppleren?

Er zijn twee situaties waarin de meldplicht of de boete u niet raakt, en beide zijn smaller dan ze lijken. De eerste is het pleitbare standpunt. Deed u aangifte volgens de heersende opvatting en bracht u uw eigen, afwijkende standpunt in via bezwaar tegen uw eigen aangifte, dan is uw aangifte juist gedaan en hoeft u niet te suppleren, ook niet als u later ongelijk krijgt. Dat is het pleitbare standpunt: een verdedigbare uitleg van de wet.

De Hoge Raad heeft die uitzondering wel begrensd. Een pleitbaar standpunt kan uitsluitend een juridisch standpunt zijn, waaronder de juridische duiding van feiten. Een discussie over het tarief, een vrijstelling of de kwalificatie van een prestatie kan dus pleitbaar zijn. Een verkeerd geboekt bedrag, een vergeten factuur of een geschil over de feiten is dat niet, en dan geldt de meldplicht onverkort.

De tweede situatie is beperkter dan zij klinkt: hebt u over een tijdvak in het geheel geen btw-aangifte gedaan, dan kunt u voor dat tijdvak geen boete voor het niet-suppleren krijgen. Dat is geen goed nieuws, want het niet doen van aangifte is zelf beboetbaar en de belasting blijft verschuldigd.

Wat als u de aangegeven btw of loonheffing niet kunt betalen?

Dan is melden nog niet genoeg. Het opzettelijk niet, gedeeltelijk niet of niet op tijd betalen van een aangiftebelasting is sinds 2014 een misdrijf, met een strafmaximum van zes jaar gevangenisstraf of een geldboete van de vijfde categorie, de op één na hoogste boetecategorie in het strafrecht, of, als dat hoger is, eenmaal het bedrag van de te weinig betaalde belasting. Beslissend is de belasting die u werkelijk verschuldigd bent, dus ook wie netjes betaalt wat een onjuiste aangifte vermeldt, kan onder die bepaling vallen.

De wet geeft één uitweg die voor iedereen geldt: u bent niet strafbaar als u de ontvanger, de ambtenaar van de Belastingdienst die de belasting int, om uitstel van betaling vraagt voordat de wettelijke betalingstermijn is verstreken. Of dat uitstel uiteindelijk wordt toegekend, doet daaraan niet af, en aan het verzoek worden geen vormvereisten gesteld. Werkt u met een bv of een vennootschap onder firma, dan is er een tweede route: onverwijld, dus direct nadat u het merkt, schriftelijk melden dat het bedrijf niet kan betalen. Dat is de melding van betalingsonmacht, die ook bij de aansprakelijkheid van bestuurders een rol speelt. Voor een eenmanszaak bestaat die tweede route niet. In één gepubliceerde zaak uit 2019 achtte het hof het feit bewezen, maar legde het geen straf op, omdat de wetgever kwaadwillende en zich verrijkende belastingplichtigen op het oog had en de ondernemer open kaart had gespeeld bij de ontvanger. Dat is één uitspraak en geen vaste lijn: reken er niet op. Vertrouw er niet op dat de ontvanger een saneringsverzoek zelf als melding van betalingsonmacht leest; doe die melding apart en leg de datum vast.

Praktische checklist: wat u moet regelen

  • Aansluitcontrole in de jaarafsluiting. Laat de btw-aangiften aansluiten op uw administratie, de loonjournaalposten op uw loonaangiften en de btw-aangifte op de Opgaaf ICP. De wetgever gaat er uitdrukkelijk van uit dat fouten bij het opmaken van de jaarstukken worden ontdekt.
  • Deadline drie maanden na uw boekjaar, in de regel 1 april. Zet die datum vast voor alle suppleties en correctieberichten over het voorgaande jaar. Meldt u binnen die drie maanden, dan betaalt u geen belastingrente.
  • Bent u later, betaal dan meteen zelf. Bij de btw ontbreekt de rentestop van tien weken. Door na uw melding zelf te betalen, loopt de rente tot de dag van uw betaling en niet tot een aanslag die maanden later komt.
  • Constateringsdatum vastleggen. Noteer per verschil wanneer u het vond en wanneer u meldde. De achtwekentermijn loopt vanaf uw constatering en die datum moet u kunnen aantonen.
  • Grens van 1.000 euro toetsen. Kleinere verschillen neemt u mee in uw eerstvolgende btw-aangifte, grotere bedragen gaan altijd via het suppletieformulier. Die grens is beleid van de Belastingdienst en staat niet in de wet.
  • Nooit alleen een balanspost. Een post “nog te betalen btw” in de jaarrekening is geen melding en beschermt u niet tegen een boete.
  • Suppletie voor de aangifte vennootschapsbelasting. Stuur de suppletie in voordat de winstaangifte de deur uit gaat, zodat de bescherming van een vrijwillige melding niet verloren gaat.
  • Loonaangiften per werknemer nalopen. Corrigeer nagekomen loon, bonussen en naheffingen met een correctiebericht en houd de termijn van uw eigen aangiftetijdvak aan.
  • Saldo van het correctiebericht zelf betalen. Blijft er na verrekening een bedrag te betalen over, maak dat dan zelf over. U krijgt daarvoor geen aanslag.
  • Correcties in uw voordeel binnen zes weken. Breng die in als bezwaar tegen uw eigen aangifte, anders resteert alleen de ambtshalve route zonder gang naar de rechter.
  • Bij betaalproblemen eerst uitstel vragen. Doe dat voordat de betalingstermijn verstrijkt en leg de datum vast; dat sluit strafrechtelijke aansprakelijkheid voor het niet betalen uit. Werkt u met een bv of een vennootschap onder firma, meld dan ook de betalingsonmacht.
  • Boete na uw eigen melding laten toetsen. Een boete mag niet op uw eigen melding worden gebaseerd. Laat boetebeschikkingen van de afgelopen vijf jaar nalopen.

Veelgestelde vragen

Moet u een fout van 500 euro ook met een suppletieformulier melden?

Nee. De Belastingdienst staat op zijn eigen website toe dat u een verschil van maximaal 1.000 euro verwerkt in uw eerstvolgende btw-aangifte, in de rubriek waar het thuishoort. Boven 1.000 euro is het suppletieformulier verplicht. Dat is beleid en geen wet, want de wettelijke meldplicht kent geen ondergrens. Leg daarom vast waarom u geen suppletie hebt gedaan.

Hoeveel tijd hebt u nadat u een fout hebt ontdekt?

Bij de btw uiterlijk acht weken na uw constatering, en in elk geval voordat de Belastingdienst de fout zelf ontdekt. Bij de loonheffingen dient u het correctiebericht in bij de eerstvolgende of daaropvolgende aangifte, of binnen acht weken als u per halfjaar of per jaar aangifte doet of bent gestopt als werkgever.

Krijgt u een boete als u zelf een fout meldt?

In de regel niet. Uw melding mag niet worden gebruikt als bewijs voor een boete, en de verzuimboete voor het niet betalen blijft achterwege voor zover u vrijwillig verbetert. Berust een boete op ander bewijs, zoals een boekenonderzoek, dan is die wel mogelijk. Hebt u na een eigen melding toch een boete gekregen, laat die dan controleren.

Kunt u een btw-aangifte over 2020 nog corrigeren?

Nee, dat jaar is te ver terug. U corrigeert het lopende jaar en de vijf jaar daarvoor, dus in 2026 gaat u terug tot en met 2021. Voor een tijdvak in 2024 hebt u de tijd tot en met eind 2029. Dezelfde termijn geldt voor het naheffen door de inspecteur.

Voldoet een btw-schuld in uw jaarrekening aan de meldplicht?

Nee. Een balansschuld of een bedrag in uw winstaangifte geldt niet als suppletie en niet als vrijwillige verbetering. U moet het suppletieformulier gebruiken. De aangifte vennootschapsbelasting kan er zelfs voor zorgen dat de acht weken gaan lopen, dus meld eerst en dien die aangifte daarna in.

Is het strafbaar als u de btw op tijd aangeeft maar niet betaalt?

Dat kan het zijn. Het opzettelijk niet of te laat betalen van btw of loonheffing is een misdrijf. U bent echter niet strafbaar als u voor het einde van de betalingstermijn om uitstel van betaling vraagt. Werkt u met een bv of een vennootschap onder firma, dan helpt daarnaast een onverwijlde schriftelijke melding van betalingsonmacht. Doe dat altijd op tijd en bewaar het bewijs.

Hoe Taxcount u kan helpen

Wij maken de aansluiting tussen uw administratie en uw btw- en loonaangiften over de afgelopen vijf jaar, stellen vast welke verschillen een meldplicht opleveren en welke u in de eerstvolgende aangifte mag meenemen, en verzorgen de suppleties en correctieberichten binnen de termijnen. Loopt er al een boete of een vragenbrief, dan beoordelen wij of de boete op uw eigen melding is gebaseerd en of die kan worden bestreden of verminderd. Ook bij betaalproblemen kijken wij mee, zodat het uitstelverzoek of de melding betalingsonmacht op tijd en aantoonbaar de deur uit gaat. Wilt u weten of uw aangiften van de afgelopen jaren aansluiten? Leg uw situatie aan ons voor, dan beoordelen wij wat er nog te herstellen en terug te vragen valt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd afzonderlijk beoordelen.

Btw terugvragen over opstartkosten: zo haal je de btw van voor je eerste omzet terug

U hebt maandenlang gebouwd aan uw onderneming voordat er ook maar een euro binnenkwam. Marktonderzoek, een notaris, de inrichting van een bedrijfsruimte, een website, gereedschap of een laptop: die rekeningen komen allemaal met btw. Veel starters gaan ervan uit dat zij pas btw mogen terugvragen zodra zij hun eerste factuur versturen. Dat klopt niet. Btw terugvragen over opstartkosten mag al vanaf het moment dat u met uw voorbereidingen begint, en zelfs over kosten van voordat uw bv bij de notaris bestond. In dit artikel leest u wanneer u dat recht hebt, welke termijnen in 2026 gelden, wat er gebeurt als uw plan niet doorgaat en welk bewijs u nu al moet vastleggen.

Mag u btw terugvragen als u nog geen omzet hebt?

Ja. Btw werkt zo dat u de btw over uw verkopen afdraagt en de btw die u zelf op inkopen betaalt daarvan aftrekt. Die betaalde inkoop-btw heet voorbelasting. De vraag is of dat ook kan als er nog geen verkopen zijn.

Volgens de wet is ondernemer iedereen die zelfstandig een bedrijf uitoefent. Het Europese Hof van Justitie heeft daar al in 1985 aan toegevoegd dat ook voorbereidende handelingen meetellen. Uw ondernemerschap voor de btw begint dus niet bij uw eerste omzet, maar bij uw eerste investering met het oog op die omzet. De gedachte erachter is eenvoudig: wie start zou anders zwaarder worden belast dan wie al draait.

Dit geldt voor elke rechtsvorm. Een eenmanszaak of vof in opbouw, een bv in oprichting, een holding die boven een bestaande werkmaatschappij wordt gezet, een overname die in een nieuwe entiteit landt: overal speelt dezelfde vraag. Figuur 1 laat zien hoe uw btw-positie meebeweegt van uw eerste voorbereiding, via de oprichting bij de notaris, naar uw eerste factuur aan een klant.

Figuur 1: van eerste voorbereiding naar eerste omzet, met per fase wie de ondernemer is en waar de btw landt.

Welke twee voorwaarden gelden?

Het recht op teruggaaf staat of valt met twee punten. Beide moeten kloppen op het moment dat u de kosten maakt, niet achteraf.

U handelde toen al als ondernemer

Uw voornemen om te ondernemen is in beginsel voldoende, maar de Belastingdienst mag verlangen dat u dat voornemen onderbouwt met objectieve gegevens. Denk aan een ondernemingsplan, offertes, een huurovereenkomst, een financieringsaanvraag, correspondentie met klanten of leveranciers en uw inschrijving bij de Kamer van Koophandel. Een schoenendoos met bonnetjes achteraf is dat niet.

Uw toekomstige omzet is btw-belast

U mag de btw alleen aftrekken voor zover u de goederen en diensten gebruikt voor belaste prestaties. Begint u een tandartspraktijk, een taalschool of een verzekeringstussenpersoon, dan verricht u straks vrijgestelde omzet. In de aanloopfase hebt u dan ook geen recht op aftrek. Wordt uw omzet deels belast en deels vrijgesteld, dan is de btw maar gedeeltelijk aftrekbaar volgens de regels voor gemengd gebruik.

Kiest u meteen voor de kleineondernemersregeling, dan brengt u geen btw in rekening en hebt u ook geen recht op aftrek. Voor een starter met flinke investeringen is dat vaak een dure keuze. Bovendien kan de eerder afgetrokken btw op investeringen dan alsnog worden herzien. Figuur 2 loopt de vier vragen langs die samen bepalen of u volledig, gedeeltelijk of niet mag aftrekken.

Figuur 2: beslisboom. Mag u de btw op uw opstartkosten terugvragen?

Welke opstartkosten vallen hieronder?

In de praktijk gaat het om vrijwel alles wat u betaalt om uw onderneming van de grond te krijgen. De meest voorkomende posten:

  • marktonderzoek, een haalbaarheidsstudie en een ondernemingsplan;
  • notaris-, advies- en accountantskosten rond de oprichting;
  • de aanschaf of verbouwing van een bedrijfsruimte;
  • inventaris, gereedschap, apparatuur en eerste voorraad;
  • website, huisstijl, software en abonnementen;
  • due diligence en waardering bij een overname of doorstart.

Ook de btw op een vooruitbetaling of voorschotfactuur mag u in beginsel al aftrekken, ook als de dienst nog geleverd moet worden. Die post blijft in de praktijk vaak onterecht liggen tot de eindafrekening.

Een rekenvoorbeeld

Stel: u besluit in september 2025 een ontwerpstudio te beginnen. In het laatste kwartaal van 2025 ontvangt u de volgende rekeningen.

Kostenpost Bedrag exclusief btw Btw (21 procent)
Marktonderzoek 5.000 euro 1.050 euro
Notariskosten oprichting bv 1.500 euro 315 euro
Verbouwing van de studio 40.000 euro 8.400 euro
Laptop en inventaris 6.000 euro 1.260 euro
Totaal 52.500 euro 11.025 euro


Uw eerste factuur aan een klant stuurt u pas in maart 2026. Toch hoort die 11.025 euro thuis in uw aangifte over het laatste deel van 2025. Het recht op aftrek ontstaat namelijk in het tijdvak waarin de btw aan u in rekening is gebracht, niet in het tijdvak waarin u uw eerste omzet draait. Omdat u in dat tijdvak zelf geen btw verschuldigd bent, ontstaat er een teruggaaf.

Meldt u zich pas in maart 2026 bij de Belastingdienst en zet u de kosten van 2025 in uw eerste aangifte over 2026, dan staat dat bedrag formeel in het verkeerde tijdvak. Dat is te herstellen, maar niet zonder gedoe. Meld u dus aan zodra u met de voorbereidingen begint. Figuur 3 zet het voorbeeld en die keuze naast elkaar.

Figuur 3: rekenvoorbeeld van een ontwerpstudio in het laatste kwartaal van 2025, met een teruggaaf van 11.025 euro.

En als uw plan niet doorgaat?

Dit is het onderdeel waar ondernemers zichzelf het vaakst tekortdoen. Gaat uw plan niet door omdat de financiering niet rondkomt, de vergunning wordt geweigerd of het onderzoek uitwijst dat het niet rendabel is, dan mag u de al teruggevraagde btw in beginsel houden. Het eenmaal ontstane recht op aftrek blijft in stand als u ondernemer was, uw voornemen aannemelijk maakt en er een direct verband bestond tussen de kosten en de beoogde belaste omzet. Alleen bij fraude of misbruik mag de inspecteur alsnog corrigeren.

In het voorbeeld hierboven betekent dat: ketst het plan in februari 2026 af en verricht u nooit een belaste prestatie, dan mag u de 11.025 euro houden. Betaal in zo’n situatie dus niets uit eigen beweging terug, maar leg wel schriftelijk vast waarom het plan niet doorging.

Deze bescherming werkt wel het sterkst als u zich destijds bij de Belastingdienst als ondernemer had aangemeld en als u uw voornemen te goeder trouw hebt verklaard. Wie zich nooit heeft gemeld, staat zwakker en moet zijn dossier extra hard maken. En bij een voorgewend plan, bijvoorbeeld om spullen eigenlijk voor privégebruik aan te schaffen, kan de inspecteur de btw met terugwerkende kracht terugvorderen.

Er zijn wel twee grenzen aan die bescherming.

  • U gaat het toch gebruiken, maar anders. Gaat u de verbouwde studio wel gebruiken, maar voor iets vrijgestelds, dan wordt de aftrek op het moment van dat eerste gebruik herzien, dus achteraf gecorrigeerd omdat het werkelijke gebruik afwijkt van uw plan. De bescherming geldt alleen zolang er helemaal geen ander gebruik is.
  • U verkoopt het door zonder btw. Verkoopt u een pand of een stuk grond uit de aanloopfase vrijgesteld door, dan telt die verkoop zelf als gebruik. Ook dan volgt een correctie, ook als het belaste gebruik door overmacht uitbleef. Een maatschap die bouwterrein voor een glastuinbouwbedrijf kocht, haar bouwvergunning door overheidsingrijpen verloor en de grond vrijgesteld doorverkocht, moest de afgetrokken btw daardoor alsnog terugbetalen.

Nog een aandachtspunt: kosten die u maakt om juist af te zien van een eerder plan, zoals een afkoopsom aan een gemeente, worden anders behandeld dan opstartkosten. Die volgen het aftrekrecht dat u op dat moment hebt en niet uw eerdere voornemen. Deze scheidslijn is fijnzinnig en in de rechtspraak nog niet uitgekristalliseerd, dus laat zo’n post altijd beoordelen.

Kosten van voordat uw bv bestond

De periode tussen het moment waarop u namens een nog op te richten bv gaat handelen en het moment waarop de notaris de akte passeert, heet de voorperiode. Juridisch bestaat uw bv dan nog niet. Voor de btw is dat geen probleem: de oprichters vormen in die periode samen een samenwerkingsverband dat zelf ondernemer is, mits er economische activiteiten of voorbereidingshandelingen plaatsvinden.

Op wiens naam moet de factuur staan?

Het recht op aftrek komt toe aan degene aan wie de prestatie is verricht. Daarvoor moet er een afspraak met de leverancier zijn en moet uw naam en adres op de factuur staan. In de voorperiode wringt dat, want facturen staan dan vaak op naam van een privépersoon of van “X B.V. i.o.”.

Het Europese Hof van Justitie heeft uitgemaakt dat de aftrek niet mag worden geweigerd alleen omdat de factuur van voor de oprichting en inschrijving op naam van de oprichters staat. Het mag namelijk niet zo zijn dat de btw bij niemand landt. Daarnaast geldt dat een formeel gebrek in een factuur de aftrek niet blokkeert zolang alle gegevens beschikbaar zijn om de inhoudelijke voorwaarden te toetsen. U kunt een tenaamstelling bovendien rechtzetten met een aanvullende factuur die ondubbelzinnig naar de oorspronkelijke factuur verwijst.

Let wel op de buitengrens. Koopt u iets met de bedoeling het gratis ter beschikking te stellen aan uw bv, bijvoorbeeld een klantenbestand of een merknaam, dan is dat geen economische activiteit en hebt u geen recht op aftrek. Reken in zo’n geval een vergoeding en leg die vast.

Van voorperiode naar bv

Gaat wat u in de voorperiode hebt opgebouwd over naar de bv, dan is dat meestal een overgang van een onderneming. Daarover is geen btw verschuldigd en de bv treedt in de plaats van het samenwerkingsverband, ook voor lopende herzieningstermijnen. Beslissend is of met het overgedragen geheel een zelfstandige onderneming kan worden voortgezet. Dat kan ook bij een overwegend immateriële set: handelsnaam, klantenbestand, contactgegevens en administratie kunnen samen al voldoende zijn. Leg die overgang schriftelijk vast.

Een holding oprichten: de managementovereenkomst is doorslaggevend

Bij het optuigen van een holding is dit het scherpste risico in de praktijk. Het enkel houden van aandelen is geen economische activiteit. Een vennootschap die alleen aandelen houdt en verder niets doet, heeft dus geen recht op aftrek van haar oprichtings- en verwervingskosten. Die notaris-, waarderings- en adviesfacturen zijn een klassieke correctiepost bij een boekenonderzoek.

Dat kantelt zodra de holding zich tegen vergoeding met het bestuur van de dochter bemoeit, bijvoorbeeld met managementdiensten. Dan handelt zij bij het maken van die kosten als ondernemer en zijn de kosten aftrekbaar als algemene kosten, dat wil zeggen kosten die bij de onderneming als geheel horen, zelfs als de overname uiteindelijk niet doorgaat. De managementovereenkomst met een reële vergoeding, gesloten voordat de kosten vallen, is daarmee het scharnierpunt tussen wel en geen aftrek.

Twee misverstanden zijn hardnekkig. Voor bemoeienis met het bestuur is geen meerderheidsbelang vereist, ook bij een kleiner belang kan het aftrekrecht ontstaan. En andersom: houdt u het belang zuiver als belegging, dan maakt het niet uit hoe groot het belang is of hoeveel duur extern advies u hebt ingewonnen. Er is dan geen aftrek. Figuur 4 zet de twee situaties naast elkaar.

Figuur 4: een zuivere holding zonder aftrek naast een holding met managementovereenkomst en volledige aftrek.

Welke termijnen gelden in 2026?

Formeel vraagt u de teruggaaf aan door aangifte te doen over het tijdvak waarin het recht op teruggaaf is ontstaan. De inspecteur beslist daarover met een beschikking waartegen u bezwaar kunt maken. De termijnen die u moet bewaken staan hieronder.

Wat Termijn
Aangifte indienen, en daarmee het teruggaafverzoek doen binnen 1 maand na afloop van het aangiftetijdvak
Nog geen aangiften ontvangen: om uitnodiging tot aangifte verzoeken binnen 6 maanden na afloop van het kalenderjaar waarin het recht op teruggaaf ontstond
Beslistermijn van de inspecteur op het teruggaafverzoek in beginsel 8 weken, verlengbaar met bericht
Ambtshalve teruggaaf (coulance) na afloop van de termijnen tot 5 jaar na het einde van het belastingjaar; geen bezwaar en beroep mogelijk
Herzieningstermijn na het jaar van eerste gebruik 4 boekjaren voor roerende zaken, 9 boekjaren voor onroerende zaken, en 4 boekjaren voor investeringsdiensten aan een onroerende zaak vanaf 30.000 euro exclusief btw (nieuw per 1 januari 2026)
Naheffing door de Belastingdienst (btw alsnog opeisen) tot 5 jaar terug


Bent u te laat, dan is niet alles verloren. Een verzoek dat na de aangifte en buiten de aangiftetermijn binnenkomt, wordt in beginsel behandeld als een bezwaar tegen uw eigen aangifte. Die route helpt alleen als u er snel bij bent, want een bezwaar moet binnen zes weken na de betaling of na de teruggaafbeschikking binnen zijn. Lukt dat, dan is het vaak kansrijker dan meteen mikken op de ambtshalve route. Ambtshalve betekent dat de Belastingdienst het bedrag alsnog mag uitbetalen, maar dat niet hoeft, en dat u tegen een afwijzing niet in bezwaar of beroep kunt.

Belangrijk voor wie zich nooit heeft gemeld: de Nederlandse wet kent geen verplichting om het begin van uw activiteiten te melden. Aan iemand die zich niet als ondernemer heeft aangemeld en aan wie dus nooit aangiften zijn uitgereikt, kan niet worden tegengeworpen dat hij zijn teruggaafverzoek te laat indient. Deed u toen wel al periodiek btw-aangifte maar bent u de aanloopkosten simpelweg vergeten, dan bent u met een later verzoek in beginsel wel te laat. De vraag “deed u toen al btw-aangifte?” bepaalt dus hoe ver u terug kunt repareren. In figuur 5 staan alle termijnen bij elkaar.

Figuur 5: de termijnen die u in 2026 moet bewaken, van de maandtermijn voor de aangifte tot de herziening over negen boekjaren.

Waar het misgaat: bewijs uit de juiste periode

De discussie met de inspecteur gaat vrijwel nooit over de wettekst, maar over uw bewijspositie. En die bewijslast ligt bij u. Twee uitspraken laten zien hoe duur dat kan uitpakken.

Een bv kocht in 2013 een perceel grond en trok 74.954 euro btw af, in de verwachting het perceel belast te gaan verhuren aan een zustervennootschap. Een huurovereenkomst werd pas vijf jaar later op papier gezet. De rechtbank vond wel aannemelijk dat het perceel voor de onderneming was bestemd, maar niet dat het bij aankoop al voor belaste verhuur was bestemd. De hele aftrek werd nageheven, dat wil zeggen alsnog opgeeist, met 14.886 euro belastingrente erbovenop. Die rente bedroeg daarmee bijna 20 procent van de hoofdsom, alleen al doordat er vijf jaar zat tussen de aftrek en de correctie. Voor 2026 bedraagt de belastingrente voor de omzetbelasting 5 procent.

In een andere zaak ging het om een leegstaand pand. Het gerechtshof oordeelde dat het voornemen om te gaan verhuren niet genoeg is: u moet het voornemen hebben om belast te gaan verhuren en dat met objectieve gegevens onderbouwen. Het achteraf opgestelde dossier sneuvelde op details. De overgelegde huurovereenkomst noemde een btw-tarief dat pas een half jaar na de gestelde ondertekening werd ingevoerd, en de factuur gebruikte een vennootschapsnaam die al drie jaar niet meer klopte. Boven op de naheffing legde de inspecteur een boete van 25 procent op omdat de ondernemer ernstig nalatig was geweest. Voor een deel van de periode verviel die boete alsnog, omdat het standpunt destijds verdedigbaar was.

De les is niet dat aanloop-btw riskant is. De les is dat u het dossier op het moment zelf opbouwt, niet als de inspecteur er jaren later naar vraagt. Figuur 6 laat zien welke zes stukken dat dossier vormen.

Figuur 6: de zes stukken waarmee u onderbouwt dat u van plan was btw-belaste omzet te gaan maken.

Twee valkuilen die vaak worden gemist

Buitenlandse btw hoort niet in uw Nederlandse aangifte

Betaalt u in de aanloopfase een buitenlandse adviseur, een beursstand of een hotel in een ander EU-land en staat daar buitenlandse btw op de factuur, dan is dat geen voorbelasting voor uw Nederlandse aangifte. Die btw vraagt u terug met een apart teruggaafverzoek aan dat land. Zet u die btw toch in uw Nederlandse aangifte, dan volgt bij controle een correctie.

Een bv in oprichting kan niet in een fiscale eenheid btw

Een fiscale eenheid voor de btw vereist ondernemers die financieel, organisatorisch en economisch verweven zijn, en de beschikking van de inspecteur werkt pas vanaf de eerste dag van de maand na afgifte. Bij een herstructurering die met terugwerkende kracht wordt opgezet, loopt uw btw-positie in de voorperiode dus per definitie buiten die fiscale eenheid om.

Praktische checklist: wat u moet regelen

  • Meld u direct aan. Vraag om uitreiking van btw-aangiften zodra u uw eerste voorbereidingshandeling verricht, niet pas bij uw eerste omzet.
  • Bouw uw bewijsdossier nu op. Bewaar het ondernemingsplan, offertes, huur- en financieringsstukken, correspondentie en de inschrijving bij de Kamer van Koophandel, met datum.
  • Leg per uitgave de bestemming vast. Noteer waarvoor u iets aanschaft en of dat gebruik btw-belast is. Daar wordt uw aftrek op gebaseerd.
  • Zet de facturen op de juiste naam. Laat een factuur op naam van een privépersoon of van de bv in oprichting waar mogelijk corrigeren met een aanvullende factuur.
  • Boek de btw in het juiste tijdvak. De aftrek hoort in het tijdvak van de factuur, niet in het tijdvak van uw eerste omzet.
  • Vergeet voorschotfacturen niet. De btw op een vooruitbetaling is in beginsel al aftrekbaar, ook als de prestatie nog moet volgen.
  • Sluit een managementovereenkomst voordat de kosten vallen. Richt u een holding op, leg dan vooraf de managementdiensten en een reële vergoeding vast.
  • Denk twee keer na over de kleineondernemersregeling. Met flinke opstartinvesteringen kost die keuze u het volledige recht op aftrek en kan herziening spelen.
  • Betaal niets terug bij een mislukt plan. Overleg eerst en leg vast waarom het plan niet doorging.
  • Bewaak de herzieningstermijnen. Kocht, bouwde of verbouwde u een pand, dan loopt de btw-controle nog negen boekjaren door na het jaar van eerste gebruik.
  • Loop de laatste vijf jaar na. Bent u recent gestart en hebt u de aanloopperiode nooit opgevoerd, laat dan beoordelen of alsnog een teruggaaf mogelijk is.

Veelgestelde vragen

Kan ik btw terugvragen over kosten van voordat mijn bv was opgericht?

Ja. Voor de btw vormen de oprichters in de voorperiode samen een ondernemer, zolang er voorbereidingshandelingen plaatsvinden. De aftrek mag niet worden geweigerd alleen omdat de factuur van voor de oprichting op naam van de oprichters staat. Zorg wel dat duidelijk is dat de kosten voor de onderneming zijn gemaakt en laat de tenaamstelling waar mogelijk corrigeren.

Hoe ver terug kan ik btw over opstartkosten nog terugvragen?

Dat hangt ervan af of u toen al btw-aangifte deed. Deed u dat niet en kreeg u ook geen aangiften uitgereikt, dan kan u niet worden tegengeworpen dat uw verzoek te laat is. Deed u wel aangifte, dan is de reguliere termijn van een maand verstreken. U kunt dan nog proberen binnen zes weken bezwaar te maken tegen de eigen aangifte; bent u ook daarvoor te laat, dan resteert de ambtshalve route, die tot vijf jaar na het einde van het belastingjaar loopt. Tegen een ambtshalve beslissing staat geen bezwaar of beroep open.

Moet ik de btw terugbetalen als mijn onderneming niet van de grond komt?

In beginsel niet. Was u ondernemer, kunt u uw voornemen aannemelijk maken en bestond er een direct verband met de beoogde belaste omzet, dan blijft de aftrek in stand. Alleen bij fraude of misbruik kan de inspecteur corrigeren. Gaat u het aangeschafte alsnog anders gebruiken of verkoopt u het zonder btw, dan volgt wel een correctie.

Mijn holding houdt alleen aandelen. Mag ik de notariskosten aftrekken?

Nee. Het enkel houden van aandelen is geen economische activiteit voor de btw, dus een zuivere holding heeft geen recht op aftrek van haar oprichtings- en verwervingskosten. Gaat de holding tegen een reële vergoeding managementdiensten verlenen en legt u dat vast voordat de kosten vallen, dan is de btw wel aftrekbaar.

Ik ga zorg verlenen en dus vrijgestelde omzet maken. Kan ik dan iets terugvragen?

Voor kosten die u maakt met het oog op vrijgestelde omzet bestaat geen recht op aftrek. Verricht u daarnaast ook belaste prestaties, bijvoorbeeld verhuur van apparatuur of de verkoop van producten, dan is de btw gedeeltelijk aftrekbaar volgens de regels voor gemengd gebruik. Dat betekent dat u de btw splitst naar de verhouding tussen uw belaste en uw vrijgestelde omzet. Laat die verhouding vooraf berekenen.

Wat gebeurt er als ik de btw in het verkeerde tijdvak aftrek?

Het recht op aftrek ontstaat in het tijdvak waarin de btw aan u in rekening is gebracht. Zet u die btw in een later tijdvak, dan zit het bedrag formeel op de verkeerde plek. Dat is meestal te herstellen, maar het kost tijd en kan bij controle tot een correctie met belastingrente leiden.

Hoe Taxcount u kan helpen

Wij zien bij nieuwe klanten regelmatig dat de aanloopperiode nooit is opgevoerd, terwijl daar duizenden tot tienduizenden euro’s aan btw in zit, precies op het moment dat uw liquiditeit het krapst is. Taxcount loopt uw opstartperiode met u door: welke kosten zijn aftrekbaar, in welk tijdvak horen ze thuis en welk bewijs hebt u nodig om de aftrek overeind te houden bij een controle.

Ook als u nog moet beginnen, is dat het juiste moment. Wij helpen u met de aanmelding bij de Belastingdienst, met de opbouw van uw dossier, met de tenaamstelling van uw facturen en, bij een holdingstructuur, met een managementovereenkomst die op tijd is gedateerd. Bent u recent gestart of overweegt u een bv of holding op te richten? Laat uw situatie vrijblijvend beoordelen, dan weet u binnen een gesprek waar u aan toe bent.

Dit artikel bevat algemene informatie over de aftrek van btw op opstartkosten en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een adviseur voordat u handelt.

Zie ook:

Intracommunautaire levering: wanneer je 0 procent btw mag rekenen bij een klant in een ander EU-land

U verkoopt goederen aan een bedrijf in Duitsland, België of Polen en zet 0 procent btw op de factuur, omdat dat nu eenmaal gebruikelijk is bij export binnen Europa. Toch is dat nultarief geen vanzelfsprekendheid: bij een intracommunautaire levering mag u alleen 0 procent btw rekenen als u het btw-identificatienummer van uw klant heeft, dat nummer in uw opgaaf ICP zet en kunt bewijzen dat de goederen Nederland echt hebben verlaten. Ontbreekt één van die voorwaarden, dan is de levering gewoon met 21 procent Nederlandse btw belast en krijgt u die naheffing zelf voor uw kiezen. In dit artikel leest u wanneer het nultarief geldt, hoe de opgaaf ICP werkt, welke termijnen en bedragen in 2026 gelden en welke bijzondere situaties (eigen voorraad in het buitenland, ketenverkopen en driehoekstransacties) extra aandacht vragen. Ook krijgt u een checklist waarmee u uw eigen administratie kunt nalopen.

Wat is een intracommunautaire levering?

Binnen de Europese Unie zijn er geen douanecontroles meer. Toch wil elk land de btw heffen over goederen die op zijn grondgebied worden gebruikt. Daarom is de grensoverschrijdende verkoop tussen ondernemers in twee delen geknipt, zoals u in figuur 1 ziet. U als verkoper past het nultarief toe: u rekent 0 procent btw en houdt gewoon recht op aftrek van de btw op uw eigen inkopen. Uw klant geeft in zijn eigen land een intracommunautaire verwerving aan en betaalt daar de btw, die hij meestal in dezelfde aangifte weer aftrekt. Er wordt dus niets kwijtgescholden: de heffing verschuift alleen naar het land van aankomst.

    Figuur 1: de levering in twee helften. U past in Nederland het nultarief toe en meldt de klant in uw opgaaf ICP; uw klant geeft de verwerving in zijn eigen land aan. VIES legt beide meldingen naast elkaar.

Die constructie heet een intracommunautaire levering. Ze geldt alleen bij verkoop aan een zakelijke afnemer. Verkoopt u aan particulieren in andere EU-landen, dan gelden de regels voor afstandsverkopen en betaalt u btw in het land van uw klant. Ook gaat het uitsluitend om goederen die fysiek van Nederland naar een ander EU-land gaan. Blijven de goederen in Nederland, dan brengt u gewoon Nederlandse btw in rekening, ook als de koper een buitenlands bedrijf is.

Omdat er geen grens meer is waar iemand meekijkt, controleert de Belastingdienst dit met gegevens. U meldt uw EU-leveringen per klant in een aparte opgaaf: de opgaaf intracommunautaire prestaties, meestal afgekort tot opgaaf ICP. Alle EU-landen wisselen die gegevens uit via het Europese systeem VIES en leggen uw melding naast wat uw klant in zijn eigen land aangeeft. Klopt dat niet met elkaar, dan volgt er vrijwel altijd een vraag van de Belastingdienst.

Wanneer mag u het nultarief toepassen?

Sinds 1 januari 2020 zijn de regels aangescherpt. Het btw-nummer van uw klant en een juiste opgaaf ICP zijn geen formaliteiten meer, maar echte voorwaarden voor het nultarief. In de praktijk komt het neer op vier eisen die alle vier moeten kloppen. Figuur 2 laat zien hoe u die vier vragen na elkaar langsloopt en wat er gebeurt zodra u er één met nee beantwoordt.

Figuur 2: beslisboom bij de vraag of u 0 procent btw mag rekenen. Valt één van de vier voorwaarden weg, dan is de levering een gewone Nederlandse levering tegen 21 procent btw.

1. De goederen gaan echt naar een ander EU-land

De goederen moeten in verband met uw levering daadwerkelijk vanuit Nederland naar een ander EU-land worden vervoerd. Bij een rechtstreekse verkoop aan uw klant maakt het niet uit wie het transport regelt, u of uw klant. Voor het bewijs maakt dat wel verschil: haalt uw klant de goederen zelf op, dan heeft u een verklaring van hem nodig. Verkoopt u in een keten, dan bepaalt juist wél wie het vervoer regelt welke schakel het nultarief mag toepassen; zie de sectie over ketentransacties verderop. Let ook op bij een bewerking onderweg: gaan uw onderdelen eerst naar een lakbedrijf in Frankrijk en pas daarna naar uw Franse koper, dan kan de levering fiscaal in Frankrijk plaatsvinden en heeft u daar een btw-registratie nodig.

2. Uw klant heeft een geldig btw-identificatienummer

Uw klant moet ondernemer zijn (of een rechtspersoon die geen ondernemer is) met een geldig btw-identificatienummer in een ander EU-land dan Nederland, en hij moet dat nummer aan u hebben doorgegeven. Belangrijk detail: het nummer hoeft niet te zijn afgegeven door het land waar de goederen aankomen. Een geldig Belgisch nummer volstaat, ook als de goederen in Duitsland worden afgeleverd. De Hoge Raad besliste dat in 2021 voor de regels zoals die vóór 2020 golden; de huidige Europese eis wijst dezelfde kant op, want die spreekt van een nummer uit een ander land dan het land van vertrek. Controleer het nummer wel vóór de eerste levering in het Europese systeem VIES en bewaar een afdruk of bevestiging van die controle. Wilt u ook de naam en het adres bevestigd zien, dan vraagt u die verificatie aan bij de Belastingdienst; VIES zelf geeft vaak alleen aan of een nummer geldig is.

3. U meldt de levering in uw opgaaf ICP

U neemt uw klant, zijn btw-identificatienummer en het totaalbedrag van uw leveringen aan hem op in de opgaaf ICP over het juiste tijdvak. Vergeet u dat, dan voldoet u niet aan een van de voorwaarden voor het nultarief. Gelukkig is herstel mogelijk: een onjuist btw-nummer in de opgaaf mag u corrigeren, en als u uw tekortkoming naar behoren kunt verklaren, mag de Belastingdienst het nultarief alsnog toestaan. Dat is een mogelijkheid, geen recht.

4. U kunt alles aantonen uit uw boeken en bescheiden

Het nultarief moet blijken uit uw administratie. De bewijslast ligt bij u, niet bij de Belastingdienst. Het goede nieuws is dat het bewijs vormvrij is: er zijn geen speciale documenten voorgeschreven. Denk aan de vervoersopdracht, de vrachtbrief, het verzendbewijs, de betaling van het transport en de correspondentie met uw klant. De Europese regels kennen daarnaast een veilige route: legt u een bepaalde combinatie van vervoersdocumenten over, dan móét de Belastingdienst aannemen dat de goederen zijn vervoerd, tenzij er aanwijzingen van misbruik zijn.

Daar komt nog een ongeschreven eis bij. Ook als u formeel alles goed doet, kan het nultarief worden geweigerd als uit objectieve gegevens blijkt dat u wist of had moeten weten dat u onderdeel was van een keten waarin btw-fraude werd gepleegd. Tegelijk mag de Belastingdienst zijn controletaak niet bij u neerleggen: zonder concrete aanwijzingen van onregelmatigheden hoeft u niet na te gaan of uw klant zijn eigen btw-verplichtingen nakomt. Krijgt u wel signalen, zoals waarschuwingsbrieven, ongebruikelijke leveradressen of vreemde betaalconstructies, dan wordt navraag doen wél van u verwacht.

Rekenvoorbeeld: wat een ontbrekend btw-nummer u kost

U verkoopt machineonderdelen voor 60.000 euro aan een Duitse ondernemer. Een vervoerder brengt de onderdelen van Rotterdam naar Keulen. In figuur 3 staan de twee scenario’s naast elkaar.

  • Goed geregeld: u factureert 60.000 euro met 0 procent btw, u vermeldt het Duitse btw-identificatienummer op de factuur, u neemt de klant en het bedrag op in uw opgaaf ICP en u bewaart de vrachtbrief. Uw klant geeft de verwerving in Duitsland aan en trekt die btw daar meestal weer af. Hij hoeft dus geen 12.600 euro Nederlandse btw voor te schieten, en u loopt geen risico.
  • Niet goed geregeld: het btw-nummer blijkt ongeldig, de levering staat niet in uw opgaaf ICP of u kunt het vervoer niet aantonen. Dan geldt het nultarief niet en is dit een gewone Nederlandse levering tegen 21 procent. Dat komt neer op ongeveer 12.600 euro die de Belastingdienst bij u naheft, plus belastingrente en mogelijk een boete. Of de btw over of uit het factuurbedrag wordt berekend, kan per situatie verschillen. In beide gevallen heeft u dat bedrag nooit aan uw klant gefactureerd, dus u draagt het in eerste instantie zelf.

Figuur 3: wat een ontbrekend btw-nummer u kost bij een levering van 60.000 euro. Links de goed geregelde situatie, rechts de naheffing van ongeveer 12.600 euro.

Het pijnlijke is dat zo’n fout zich meestal herhaalt. Wie één klant verkeerd in de administratie heeft staan, doet dat vaak bij elke levering aan die klant, kwartaal na kwartaal, tot een boekenonderzoek het aan het licht brengt.

Hoe werkt de opgaaf ICP?

De opgaaf ICP is een aparte digitale opgaaf naast uw btw-aangifte. U vermeldt per afnemer het btw-identificatienummer en het totaalbedrag van uw leveringen in dat tijdvak. Ook diensten aan EU-ondernemers die in hun eigen land de btw aangeven horen in de opgaaf, net als leveringen in een driehoekstransactie, waarover verderop meer. Btw die binnen Nederland is verlegd hoort er juist niet in. Bij zo’n verlegging brengt u geen btw in rekening omdat uw Nederlandse afnemer die zelf aangeeft; dat is iets anders dan een EU-levering. Uw inkopen horen er evenmin in. Het totaal van uw goederenleveringen moet aansluiten op rubriek 3b van uw btw-aangifte, het vakje waarin u uw leveringen naar andere EU-landen invult. Figuur 4 vat de termijnen en drempels samen.

Figuur 4: termijnen en drempels van de opgaaf ICP. Per maand is de hoofdregel, per kwartaal mag onder 50.000 euro en per jaar alleen met een vergunning.

Per maand of per kwartaal?

De hoofdregel is een opgaaf per maand, in te dienen uiterlijk de laatste dag van de maand die volgt op het tijdvak. U mag per kwartaal opgaaf doen zolang uw intracommunautaire goederenleveringen niet meer dan 50.000 euro per kwartaal bedragen, zowel in het kwartaal zelf als in elk van de vier voorafgaande kwartalen. Gaat u daar in een kwartaal overheen, dan stapt u vanaf dat kwartaal over op een maandopgaaf. Hoe u dat overgangskwartaal indient, hangt af van de maand waarin u de grens passeert.

Wanneer u de grens van 50.000 euro passeert Hoe u over dat kwartaal opgaaf doet
In de 1e maand van het kwartaal Drie afzonderlijke opgaven, een per maand
In de 2e maand van het kwartaal Een opgaaf over de eerste twee maanden en een over de laatste maand
In de 3e maand van het kwartaal Nog een opgaaf over het hele kwartaal, daarna per maand

U mag weer terug naar een kwartaalopgaaf als u vier kwartalen achter elkaar onder het drempelbedrag bent gebleven.

Een keer per jaar opgaaf doen

Kleinere exporteurs kunnen toestemming vragen voor een jaaropgaaf. Daarvoor moet u aan alle voorwaarden voldoen: u doet een keer per jaar btw-aangifte, uw jaaromzet is niet hoger dan 200.000 euro exclusief btw, uw intracommunautaire leveringen van goederen en diensten samen blijven onder 15.000 euro exclusief btw, u levert geen nieuwe of bijna nieuwe vervoermiddelen naar andere EU-landen en er is geen aanwijzing of gevaar van betrokkenheid bij btw-fraude. U vraagt de vergunning schriftelijk aan bij uw belastingkantoor en krijgt daarop een beschikking, waartegen u bezwaar kunt maken. Doet u het verzoek vóór 1 mei en ontvangt de Belastingdienst het ook vóór die datum, dan geldt de jaaropgaaf voor het lopende kalenderjaar, dus met ingang van 1 januari. Is uw verzoek later binnen, dan mag u pas vanaf het volgende kalenderjaar jaaropgaaf doen.

Behoort u tot een fiscale eenheid voor de btw?

Let dan goed op welk nummer u gebruikt. Een fiscale eenheid werkt niet over de grens. Bij handel met andere EU-landen doet het afzonderlijke onderdeel zaken, niet de eenheid als geheel. Op uw factuur en in uw opgaaf ICP hoort daarom het btw-identificatienummer van dat onderdeel te staan, niet dat van de fiscale eenheid. Doet u dat toch, dan sluit uw melding niet aan op de aangifte van uw klant en volgt vrijwel zeker een informatieverzoek.

Wat als uw klant geen btw-nummer geeft?

Niet elke zakelijke afnemer in de EU verricht een belaste verwerving. Vrijgestelde ondernemers, zoals sommige zorginstellingen en onderwijsinstellingen, en rechtspersonen die geen ondernemer zijn, blijven buiten de verwervingsheffing zolang hun inkopen uit andere EU-landen in het lopende én het voorafgaande kalenderjaar niet boven 10.000 euro uitkomen. Nieuwe vervoermiddelen en accijnsgoederen tellen daarbij niet mee. Voor u als leverancier betekent dat: zo’n afnemer wordt als particulier behandeld en het nultarief is niet aan de orde. U heeft dan te maken met een afstandsverkoop, met btw in het land van uw klant.

Er is wel een belangrijke uitzondering. Geeft zo’n afnemer u toch zijn btw-identificatienummer, dan wordt hij geacht te hebben gekozen voor belaste verwerving. Zijn verwerving is dan belast en het nultarief komt weer in beeld, ook bij kleine bedragen. Vandaar de praktische vuistregel: krijgt u een geldig, in VIES verifieerbaar btw-identificatienummer, dan kunt u het nultarief toepassen (mits u ook aan de andere voorwaarden voldoet). Krijgt u geen nummer, ga er dan niet zomaar van uit dat 0 procent mag.

Past u zelf de kleineondernemersregeling toe, dan geldt dit alles niet voor uw verkopen: u doet geen btw-aangifte en geen opgaaf ICP, en u rekent geen btw. Let wel op bij uw inkopen in andere EU-landen. Geeft u daarbij uw eigen btw-identificatienummer aan uw leverancier, dan kiest u daarmee voor btw-heffing over die inkoop in Nederland, terwijl u die btw als kleine ondernemer niet kunt aftrekken.

Bijzondere situaties: voorraad, ketens en driehoekstransacties

Uw eigen goederen naar een ander EU-land brengen

Brengt u goederen naar een ander EU-land zonder ze te verkopen, bijvoorbeeld eigen voorraad naar een opslagpunt of fulfilmentcentrum, dan ziet de btw dat toch als een levering. Zo’n overbrenging leidt in beginsel tot een btw-registratie in dat land. Er zijn acht uitzonderingen, onder meer voor goederen die u tijdelijk gebruikt, goederen die naar een bewerker gaan en gereedschap dat u meeneemt voor een klus. Valt zo’n uitzondering later weg, bijvoorbeeld omdat het gereedschap daar blijft, dan wordt de overbrenging op dat moment alsnog geconstateerd. Voor gereedschap en goederen naar een bewerker houdt u een register bij; dat register is vormvrij, als uw administratie het maar aantoont.

Voorraad op afroep

Legt u voorraad aan bij een vaste klant in een ander EU-land, dan kunt u een registratie daar voorkomen met de regeling voorraad op afroep. Bij het overbrengen gebeurt er dan nog niets; pas als uw klant de goederen afroept, verricht u een intracommunautaire levering. Voorwaarde is onder meer dat de afnemer vooraf bekend is en daar een btw-nummer heeft, dat u zelf daar niet bent gevestigd, dat u een register bijhoudt en dat u de afnemer in uw opgaaf ICP vermeldt. Belangrijk is de termijn: de levering moet binnen twaalf maanden na aankomst plaatsvinden. Gebeurt dat niet, of raken de goederen zoek, worden ze vernietigd of gaan ze door naar een ander land, dan wordt het alsnog een overbrenging en ontstaat de buitenlandse registratieplicht alsnog. Er is ook goed nieuws: komen de goederen binnen de twaalf maanden ongebruikt terug naar Nederland, of neemt een andere afnemer de plaats in van de klant voor wie u de voorraad had bestemd, dan blijft de regeling gewoon in stand. Leg die wijziging wel vast in uw register.

Ketentransacties: aan welke schakel hangt het vervoer?

Verkoopt A aan B en B aan C, terwijl de goederen rechtstreeks van A naar C gaan, dan is er één transport en twee leveringen. Slechts één van die twee is de intracommunautaire levering met het nultarief. De hoofdregel sinds 2020: het vervoer wordt toegerekend aan de levering áán de tussenhandelaar. Deelt de tussenhandelaar zijn leverancier echter een btw-nummer mee van het land waar het vervoer begint, dan verricht hij zelf de intracommunautaire levering. Die mededeling is vormvrij, wat betekent dat u haar zelf goed moet vastleggen. Figuur 5 laat de hoofdregel en de uitzondering naast elkaar zien.

Figuur 5: bij een ketentransactie gaan de goederen rechtstreeks van A naar C, maar hoort het vervoer bij één van de twee leveringen. Alleen die levering krijgt het nultarief.

Wie is die tussenhandelaar? Volgens de Belastingdienst is bepalend wie tijdens het transport het risico van verlies of beschadiging draagt, ook als een andere schakel de vervoerder boekt. De eerste leverancier en de laatste afnemer kunnen nooit tussenhandelaar zijn. Leg daarom in uw contracten en leveringsvoorwaarden (bijvoorbeeld met Incoterms) vast wie dat risico draagt. Regelt de eerste leverancier of de laatste afnemer het transport, dan geldt de hoofdregel niet en moet per geval naar de Europese rechtspraak worden gekeken.

De vereenvoudigde ABC-regeling

Bij een driehoekstransactie tussen drie ondernemers in drie EU-landen kan de tussenhandelaar een registratie in het land van aankomst voorkomen. Dat is de vereenvoudigde ABC-regeling. De prijs daarvoor is precisie. Op de factuur van de tussenhandelaar moeten het btw-identificatienummer van de laatste afnemer staan én de woorden “btw verlegd”. Die formulering luistert nauw: het Europese Hof van Justitie besliste dat een omschrijving als “van btw vrijgestelde intracommunautaire driehoekstransactie” niet volstaat en dat u dit achteraf niet meer kunt herstellen. Gaat het mis, dan blijft u zitten met een registratieplicht in het land van aankomst én met btw die u niet kunt aftrekken. Ook de vermelding in de opgaaf ICP hoort bij deze regeling, al oordeelde het Hof dat dat een formele eis is. Laat uw factuursjabloon hierop nakijken en laat de opzet vooraf toetsen. In figuur 6 ziet u een voorbeeldfactuur met de verplichte onderdelen.

Figuur 6: voorbeeldfactuur bij de vereenvoudigde ABC-regeling, met de vier verplichte onderdelen waaronder de letterlijke vermelding “btw verlegd”.

Let op bij uw eigen inkopen: het verkeerde btw-nummer kost geld

Koopt u goederen in een ander EU-land en blijven die daar liggen, bijvoorbeeld in een magazijn of bij een bewerker, geef dan niet zomaar uw Nederlandse btw-identificatienummer op. Doet u dat wel, dan bent u de btw twee keer verschuldigd: in het land waar de goederen aankomen én in Nederland. Die Nederlandse btw mag u niet in uw aangifte aftrekken. U kunt haar alleen terugvragen met een apart verzoek, en dan moet u zelf aantonen dat in het andere land al btw is betaald.

Wat gebeurt er als het misgaat?

Het grootste risico is dat het nultarief wordt geweigerd. De levering is dan een gewone Nederlandse levering en de Belastingdienst heft 21 procent na, vermeerderd met belastingrente. Of u dat bedrag nog op uw klant kunt verhalen, is een civiele kwestie tussen u beiden en verloopt zelden soepel.

Daarnaast kan een gebrekkige opgaaf ICP een boete opleveren. Niet, niet op tijd, onvolledig of onjuist indienen is een verzuim, waarvoor de Belastingdienst een verzuimboete kan opleggen. Over de precieze maximumhoogte bestaat discussie: de wet verwijst naar de derde boetecategorie, terwijl het boetebeleid van de Belastingdienst een lager bedrag noemt. In de praktijk gaat het zelden zo hard: de inspecteur stuurt eerst een mededeling met een hersteltermijn en moet bij de hoogte rekening houden met de omstandigheden van uw geval. De bevoegdheid om een boete op te leggen vervalt vijf jaar na het einde van het kalenderjaar waarin de verplichting ontstond.

Een derde risico is stiller maar komt vaker voor: een mismatch. Uw opgaaf ICP wordt in het andere land vergeleken met de aangifte van uw klant. Bij een verschil vraagt de Belastingdienst eerst uw klant om opheldering, daarna het andere land, en in de laatste fase moeten factuurnummers, data en bedragen worden aangeleverd. In de praktijk betekent dat vaak een boekenonderzoek bij u.

Tot slot is er het risico van een onbedoelde buitenlandse registratieplicht, bijvoorbeeld doordat de twaalfmaandentermijn voor voorraad op afroep verstrijkt of doordat u eigen goederen naar het buitenland brengt zonder dat een uitzondering geldt. Wat dat kost, bepaalt het andere land, en dat valt buiten de Nederlandse regels.

Wat verandert er de komende jaren?

Europa moderniseert de btw met het pakket btw in het digitale tijdperk. Voor de handel binnen de EU zijn drie punten van belang. Er komt een uitgebreidere verlegging van btw en een vereenvoudiging waarmee u met één btw-registratie in meer landen kunt handelen; het Nederlandse wetsvoorstel daarvoor ligt bij de Tweede Kamer. De huidige regeling voorraad op afroep verdwijnt daarbij: die blijft gelden voor overbrengingen tot uiterlijk 30 juni 2028. En vanaf 1 juli 2030 volgen verplichte e-facturering en digitale rapportage. Of en wanneer de opgaaf ICP door die digitale rapportage wordt vervangen, is nog niet uitgekristalliseerd. Voor 2026 verandert er nog niets, maar wie nu een structuur met buitenlandse voorraad opzet, houdt hier het beste al rekening mee.

Praktische checklist: wat u moet regelen

  • Btw-nummer controleren. Vraag het btw-identificatienummer van elke EU-klant op en controleer het vóór de eerste levering in VIES. Wilt u ook de naam en het adres bevestigd zien, vraag die verificatie dan aan bij de Belastingdienst. Bewaar een afdruk of bevestiging in uw klantdossier.
  • Controle herhalen. Toets bij vaste klanten periodiek opnieuw, bijvoorbeeld elk kwartaal. Een nummer kan worden ingetrokken zonder dat uw klant dat meldt.
  • Factuur compleet maken. Zet uw eigen btw-identificatienummer, dat van uw klant, de volledige naam en adres van beide partijen en een verwijzing naar het nultarief op de factuur. Een vereenvoudigde factuur mag hier niet.
  • Op tijd factureren. Reik de factuur uiterlijk uit op de vijftiende dag van de maand na de levering.
  • Vervoersbewijs verzamelen. Bewaar per levering meerdere bewijzen van het vervoer, bijvoorbeeld de vrachtbrief, de transportfactuur en het betaalbewijs. De Europese regeling voor het bewijsvermoeden stelt eisen aan de combinatie van documenten en aan de onafhankelijkheid van de partijen die ze afgeven; laat toetsen welke combinatie in uw situatie volstaat, zeker als uw klant het vervoer zelf regelt.
  • Opgaaf ICP indienen. Dien de opgaaf uiterlijk in op de laatste dag van de maand na het tijdvak en controleer of het totaal aansluit op rubriek 3b van uw btw-aangifte.
  • Drempel bewaken. Houd bij of u per kwartaal onder 50.000 euro aan intracommunautaire goederenleveringen blijft; daarboven moet u maandelijks opgaaf doen.
  • Juiste btw-nummer bij een fiscale eenheid. Gebruik het nummer van het onderdeel dat levert, niet dat van de fiscale eenheid.
  • Fouten herstellen. Corrigeer een onjuist nummer of een vergeten levering zo snel mogelijk in de opgaaf ICP en leg vast waarom het misging.
  • Transportrisico vastleggen. Leg bij ketenverkopen contractueel vast wie tijdens het transport het risico draagt; dat bepaalt wie de tussenhandelaar is.
  • Voorraad in het buitenland monitoren. Bewaak de termijn van twaalf maanden bij voorraad op afroep en houd het voorgeschreven register bij.
  • Zeven jaar bewaren. Bewaar facturen, vervoersbescheiden en VIES-controles zeven jaar; voor gegevens over onroerende zaken geldt tien jaar.
  • Vooraf toetsen bij wijzigingen. Laat een nieuwe opzet met dropshipping, ketenverkopen of buitenlandse opslag vooraf beoordelen op een buitenlandse registratieplicht.

Veelgestelde vragen

Moet ik altijd een opgaaf ICP doen?

U doet opgaaf ICP over elk tijdvak waarin u goederen of diensten aan ondernemers in andere EU-landen heeft geleverd. Waren er in een tijdvak geen intracommunautaire prestaties, dan hoeft u geen opgaaf te doen. Past u de kleineondernemersregeling toe, dan hoeft u geen opgaaf ICP te doen over uw eigen leveringen. Voor uw inkopen uit andere EU-landen gelden wel administratieve verplichtingen.

Wat als het btw-nummer van mijn klant achteraf ongeldig blijkt?

Als u het nummer vóór de levering in VIES heeft gecontroleerd en dat heeft vastgelegd, staat u sterk. Uit de rechtspraak volgt dat een intrekking met terugwerkende kracht ná uw levering niet zonder meer voor uw rekening komt, mits u zelf zorgvuldig heeft gehandeld en dat kunt aantonen. Had u wel concrete aanwijzingen dat er iets niet klopte en heeft u daar niets mee gedaan, dan ligt het anders.

Mag ik 0 procent btw rekenen als mijn klant de goederen zelf ophaalt?

Ja, bij een rechtstreekse verkoop kan dat. Maar u moet dan wel kunnen aantonen dat de goederen naar een ander EU-land zijn gegaan, en daarvoor heeft u een verklaring van uw klant nodig. Laat hem een afhaalverklaring tekenen en vraag achteraf om een kopie van de vrachtbrief of een ander vervoersbewijs.

Is de opgaaf ICP hetzelfde als mijn btw-aangifte?

Nee, het zijn twee aparte opgaven. In uw btw-aangifte vermeldt u het totaal van uw intracommunautaire leveringen in rubriek 3b. In de opgaaf ICP splitst u dat bedrag uit per klant, met vermelding van het btw-identificatienummer. De twee moeten op elkaar aansluiten.

Wat gebeurt er als ik een levering vergeet te melden?

Herstel de opgaaf dan zo snel mogelijk. Een ontbrekende of onjuiste opgaaf is een verzuim waarvoor een boete mogelijk is, maar in de praktijk krijgt u eerst een mededeling met een hersteltermijn. Het grotere risico is dat het nultarief voor die levering wordt geweigerd; door snel te corrigeren en uit te leggen wat er misging, beperkt u dat risico.

Ik lever aan een particulier in België. Geldt het nultarief ook?

Nee. Bij verkoop aan particulieren in andere EU-landen gaat het om afstandsverkopen. De btw is dan verschuldigd in het land van uw klant. Voor kleine volumes bestaat een uitzondering, en u kunt de buitenlandse btw in Nederland aangeven via één digitaal loket, zodat u zich niet in elk land apart hoeft te registreren. De regels voor verkoop aan particulieren zijn een verhaal apart; laat die situatie los van dit artikel beoordelen.

Hoe Taxcount u kan helpen

Bij intracommunautaire leveringen zit het risico zelden in de grote lijn en bijna altijd in de uitvoering: een klant die nooit is gecontroleerd in VIES, een opgaaf ICP die niet aansluit op rubriek 3b, een voorraad in Duitsland waarvan niemand de twaalfmaandentermijn bewaakt of een driehoekstransactie waarbij de juiste tekst op de factuur ontbreekt. Wij lopen uw EU-handel met u door: van de klantdossiers en factuursjablonen tot de aansluiting tussen uw aangifte en uw opgaaf ICP. Ook beoordelen wij of een nieuwe opzet met buitenlandse opslag, dropshipping of ketenverkopen een registratieplicht in het buitenland oproept, en helpen wij bij het herstellen van eerdere fouten.

Wilt u weten of uw btw-administratie een controle doorstaat? Neem contact op met Taxcount voor een beoordeling van uw EU-leveringen en uw opgaaf ICP.

Dit artikel bevat algemene informatie over de btw bij leveringen aan ondernemers in andere EU-landen en is geen (fiscaal) advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd beoordelen door een adviseur voordat u handelt.

Zie ook:

Herziening btw onroerende zaken: zo volg je de btw-aftrek op je bedrijfspand tien jaar lang

U koopt een bedrijfspand, trekt de btw af en denkt dat het daarmee klaar is. Toch staat die aftrek dan nog niet vast. Bij de herziening btw onroerende zaken moet u de aftrek nog negen boekjaren na het jaar van ingebruikneming zelf volgen en zo nodig corrigeren. Verandert het gebruik van btw-belast naar btw-vrij, dan betaalt u per jaar een tiende deel van de btw terug. Gaat het de andere kant op, dan kunt u btw juist alsnog terugkrijgen. In dit artikel leest u hoe de regeling werkt, wat er per 1 januari 2026 is veranderd voor dure verbouwingen en wat u zelf moet vastleggen om verrassingen te voorkomen.

Wat is de herziening van btw bij onroerende zaken?

Btw die u zelf op inkopen betaalt, heet voorbelasting. Die mag u aftrekken voor zover u de inkoop gebruikt voor werk of leveringen waarover u btw rekent. Bij een pand loopt dat gebruik jaren door en het kan onderweg veranderen. Een verdieping die u eerst met btw verhuurde aan een adviesbureau, verhuurt u drie jaar later zonder btw aan een tandarts of aan een bewoner. Daarom mag de aftrek niet eenmalig worden vastgesteld: de wet laat u de aftrek jaren volgen en corrigeren. Dat corrigeren heet herziening.

De basis staat in artikel 15 van de Wet op de omzetbelasting 1968, de uitwerking in de artikelen 11 tot en met 13a van de Uitvoeringsbeschikking omzetbelasting 1968. Belangrijk om te weten: de regeling werkt twee kanten op. Gebruikt u een pand eerst vrijgesteld en daarna belast, dan kunt u btw terugkrijgen die u eerder niet mocht aftrekken. Het Europese Hof van Justitie bevestigde dat al in 2006 in de zaak Uudenkaupungin Kaupunki. Herziening is dus niet alleen een risico, maar ook een kans.

Welke drie meetmomenten gelden bij aanschaf en eerste gebruik?

Moment 1: de bestemming bij de aankoop

U trekt de btw af naar de bestemming die het pand heeft op het moment dat de btw u in rekening wordt gebracht. Koopt u een pand om het met btw te verhuren, dan trekt u de btw volledig af, ook als het pand nog leegstaat. Wel moet die bestemming reëel zijn en met objectieve gegevens te onderbouwen, bijvoorbeeld met een verhuuropdracht of een intentieverklaring van een huurder.

Moment 2: het eerste feitelijke gebruik

Blijkt bij het daadwerkelijk in gebruik nemen dat u te veel of te weinig hebt afgetrokken, dan corrigeert u dat direct. Te veel afgetrokken btw wordt u op dat moment verschuldigd, te weinig afgetrokken btw kunt u op verzoek terugkrijgen. Let op wat gebruiken betekent: het gaat om feitelijk gebruiken. Een pand inrichten, klaarmaken of testen is nog geen gebruik, oordeelde de Hoge Raad in 2008.

Moment 3: het einde van het boekjaar van ingebruikneming

In de laatste btw-aangifte van het boekjaar waarin u het pand in gebruik nam, rekent u opnieuw, nu op basis van de cijfers over het hele boekjaar. Dat percentage is uw ijkpunt. Alle correcties in de negen jaren daarna worden met dit percentage vergeleken. Een fout op dit moment werkt dus tien jaar door.

Hoe lang loopt de herzieningstermijn en wanneer corrigeert u?

Een onroerende zaak wordt voor de btw apart bekeken en gaat niet mee in de verdeelsleutel die u voor uw overige inkopen gebruikt. De aftrek wordt herzien in elk van de negen boekjaren na het jaar van ingebruikneming, telkens voor een tiende deel van de voorbelasting. Samen met het jaar van ingebruikneming is dat een periode van tien boekjaren, zoals u in figuur 1 ziet. De correctie hoort steeds in de aangifte over het laatste tijdvak van dat boekjaar. Een tijdvak is de periode waarover u btw-aangifte doet, meestal een maand of een kwartaal. De correctie hoort dus niet in het tijdvak waarin het gebruik feitelijk verandert.

   Figuur 1: de tien boekjaren waarin u de btw op uw bedrijfspand volgt, met het ijkpunt in het jaar van ingebruikneming en de afrekening in een keer bij verkoop.

Kleine schommelingen blijven buiten schot. Wijkt de aftrek volgens de jaarcijfers niet meer dan 10% af van de btw die u eerder aftrok, dan hoeft u dat jaar niets te corrigeren. Stapt u in of uit de kleineondernemersregeling, dan gaat u van btw-belast naar btw-vrij of omgekeerd. Dan geldt bovendien een ondergrens: is het herzieningsbedrag in dat boekjaar minder dan 500 euro, dan blijft de herziening achterwege.

Met boekjaar wordt uw eigen boekjaar bedoeld, dus de periode waarover u uw jaarcijfers opmaakt. Loopt uw boekjaar niet gelijk met het kalenderjaar, dan volgt de herzieningskalender uw boekjaar. Dat bepaalde de Hoge Raad in 2010. Gaat het pand halverwege de termijn verloren door brand, sloop of diefstal, dan hoeft u niet te herzien: verlies en vernietiging vallen buiten de regeling.

Welk spoor voor uw investering geldt, leest u af in figuur 2. Een pand volgt u tien boekjaren, een dure verbouwing sinds 2026 vijf boekjaren en gewone diensten vallen buiten de meerjarige herziening. Verderop in dit artikel leest u meer over die nieuwe regeling voor verbouwingen.

Figuur 2: beslisboom die per investering laat zien welk herzieningsspoor geldt en wat er gebeurt bij verkoop binnen tien boekjaren.

Rekenvoorbeeld: een bedrijfspand van 800.000 euro

Een bv koopt in 2026 een bedrijfspand voor 800.000 euro plus 168.000 euro btw en gebruikt het dat jaar volledig voor btw-belaste verhuur. De aftrek is 168.000 euro. De herzieningsjaren zijn 2027 tot en met 2035. Per jaar gaat het om een tiende deel, dus 16.800 euro. In de tabel en in figuur 3 ziet u wat er in vier verschillende jaren gebeurt.

Boekjaar Belast gebruik Aftrek volgens jaarcijfers Afwijking Gevolg
2027 100% 168.000 euro 0% geen herziening
2028 60% 100.800 euro 40% 40% van 16.800 euro, dus 6.720 euro terugbetalen
2029 95% 159.600 euro 5% geen herziening, want binnen de 10%-marge
2030 pand vrijgesteld verkocht n.v.t. n.v.t. resterende zes jaren in een keer: 100.800 euro terugbetalen

Figuur 3: rekenvoorbeeld van een pand van 800.000 euro, met per jaar het belaste gebruik, de afwijking van het ijkpunt en het gevolg voor de btw.

Het voorbeeld laat zien waar het geld zit. Een gebruikswijziging van 40% in een enkel jaar kost 6.720 euro, maar een vrijgestelde verkoop halverwege de termijn kost in een keer 100.800 euro. Juist dat laatste bedrag wordt in de praktijk vergeten, omdat de verkoop zelf vrijgesteld is en er dus geen btw op de factuur staat.

Wat gebeurt er als u het pand binnen tien jaar verkoopt?

Verkoopt u binnen de termijn, dan wordt de rest van de termijn in een keer afgerekend in het tijdvak van levering. Bij een vrijgestelde levering geldt het pand voor die resterende jaren als volledig vrijgesteld gebruikt, dus betaalt u de btw over die jaren terug. Bij een belaste levering geldt het pand als volledig belast gebruikt. Dan hoeft u niets terug te betalen en kunt u btw die u eerder niet mocht aftrekken zelfs deels alsnog terugkrijgen.

Verkoopt u binnen twee jaar na de eerste ingebruikneming, dan is de levering verplicht met btw. Daarna is de verkoop in principe vrijgesteld en kunt u alleen samen met de koper kiezen (opteren) voor een belaste levering. Die keuze mag u niet alleen maken: de koper moet het pand voor minstens 90% gebruiken voor activiteiten waarvoor hij btw mag aftrekken. Die eis wordt getoetst over het boekjaar van levering en het boekjaar daarna. De optie sneuvelt ook als de koper het pand niet vóór het einde van dat tweede boekjaar in gebruik neemt.

Kiest u samen met de koper voor een belaste levering, dan betaalt niet u maar de koper die btw aan de fiscus. De heffing wordt naar hem verlegd. Op uw factuur zet u dan geen btw-bedrag, maar de vermelding dat de btw is verlegd. Bij de koper begint vervolgens een nieuwe herzieningsperiode van tien boekjaren.

Haalt de koper de 90%-norm niet, dan vervalt de optie met terugwerkende kracht. De Hoge Raad besliste in 2022 dat de herzieningsbtw dan bij de verkoper kan worden nageheven, ook als die er redelijkerwijs van mocht uitgaan dat de koper aan de eis zou voldoen. Leg contractuele waarborgen en verklaringen dus goed vast.

Een prettig detail bij een verkoop: de opbrengst van het pand telt niet mee in de verdeelsleutel van dat jaar. Een incidentele pandverkoop drukt uw gewone btw-aftrek dus niet. Dat staat los van de afrekening van de resterende herzieningstermijn, die wel gewoon plaatsvindt. Deze twee sporen worden in de praktijk vaak door elkaar gehaald.

Nieuw in 2026: dure verbouwingen worden ook gevolgd

Tot en met 2025 gold de herziening alleen voor goederen en niet voor diensten. Een verbouwing van 200.000 euro viel er dus buiten. Sinds 1 januari 2026 kent de wet het begrip investeringsdienst. Dat is werk aan een pand waar u meerdere jaren iets aan heeft. Materialen en installaties die na montage vast met het pand verbonden raken, horen erbij. Is de vergoeding 30.000 euro of meer (volgens de toelichting exclusief btw), dan wordt die verbouwing apart gevolgd en herzien in de vier boekjaren na ingebruikneming, telkens voor een vijfde deel.

Denk aan een gevel- of dakrenovatie, isolatie, grond- of asbestsanering, het plaatsen van keukens of badkamers, het vervangen van installaties en buitenschilderwerk. Volgens de informatie van de Belastingdienst geldt de regeling voor investeringsdiensten die op of na 1 januari 2026 voor het eerst in gebruik zijn genomen. Nam u een verbouwing eerder in gebruik, laat dan toetsen of die inderdaad buiten de nieuwe regeling blijft. Bestaat een project uit meerdere opdrachten of facturen, dan is nog niet uitgekristalliseerd hoe u de grens van 30.000 euro toepast.

Praktisch betekent dit dat u niet alleen uw panden, maar ook uw grote onderhouds- en verduurzamingsprojecten in een overzicht moet zetten. Een verhuurder die in 2026 voor 120.000 euro laat isoleren en het pand vanaf 2028 vrijgesteld verhuurt, betaalt in 2028, 2029 en 2030 elk jaar een vijfde deel van de afgetrokken btw terug, dus ongeveer 5.000 euro per jaar.

Figuur 4 zet de twee sporen naast elkaar: het pand zelf en de dure verbouwing. Het overzicht daaronder vult aan wat er voor roerende bedrijfsmiddelen en overige diensten geldt.

Figuur 4: het pand volgt u tien boekjaren met 1/10 per jaar, een investeringsdienst vanaf 30.000 euro vijf boekjaren met 1/5 per jaar.

Wat u aanschaft Hoe lang volgen Correctie per jaar
Onroerende zaak (pand, grond, erfpachtrecht) jaar van ingebruikneming plus 9 boekjaren 1/10 van de voorbelasting
Investeringsdienst vanaf 30.000 euro (nieuw in 2026) jaar van ingebruikneming plus 4 boekjaren 1/5 van de voorbelasting
Roerend bedrijfsmiddel waarop u afschrijft jaar van ingebruikneming plus 4 boekjaren 1/5 van de voorbelasting
Overige diensten en niet-afschrijfbare zaken alleen correctie bij eerste gebruik geen meerjarige herziening

Wanneer begint de termijn van tien jaar opnieuw?

Wordt een pand zo ingrijpend verbouwd dat er voor de btw een nieuw gebouw ontstaat, dan geldt de ingebruikneming na die verbouwing als eerste ingebruikneming. Er begint dan een nieuwe termijn van tien boekjaren. Dat gebeurt niet snel. De Hoge Raad besliste in november 2022 dat alleen wijzigingen in de bouwkundige constructie tot een nieuw gebouw kunnen leiden. Een verbouwing van miljoenen die de constructie ongemoeid laat, levert naar Nederlands recht in beginsel geen nieuw gebouw op. Een andere functie, een nieuwe uitstraling of een hoge investering zijn hoogstens aanwijzingen.

Voor u als eigenaar is dat onderscheid belangrijk. Is er geen nieuw gebouw ontstaan, dan loopt de oude termijn van het pand gewoon door en volgt de verbouwing hoogstens als investeringsdienst nog vier jaar mee. Ontstaat er wel een nieuw gebouw, dan start de volledige tienjaarstermijn opnieuw en kan een latere verkoop of gebruikswijziging veel duurder uitpakken. Bij grote projecten is het verstandig dit vooraf te laten beoordelen, ook omdat het Europese Hof van Justitie ruimer naar verbouwingen lijkt te kijken dan de Hoge Raad.

In welke situaties gaat het in de praktijk mis?

Leegstand

Leegstand is voor de btw geen belast en geen vrijgesteld gebruik. Leegstand leidt daarom op zichzelf niet tot herziening, maar de termijn loopt wel door. Staat een pand leeg dat u eerder met btw verhuurde en is het daarvoor nog steeds geschikt, dan gaat de rechter ervan uit dat u die belaste verhuur nog wilt. De btw op kosten om het pand in stand te houden blijft dan in beginsel aftrekbaar en de inspecteur moet het tegendeel aannemelijk maken. Voor kosten van een verbouwing geldt dit niet. Verkoopt u een nooit gebruikt pand vrijgesteld, dan wordt in een keer herzien.

Gefaseerde ingebruikneming en zelfstandige delen

Bestaat een gebouw uit delen die u los kunt gebruiken of verhuren, zoals units, verdiepingen of appartementen, dan beoordeelt u de ingebruikneming en de herziening per zelfstandig deel. Er loopt dan per deel een eigen termijn. Is het gebouw niet te splitsen, dan begint de termijn voor het geheel zodra het eerste deel in gebruik wordt genomen.

Privégebruik van een deel van het pand

Gebruikt u een deel van het pand privé of voor andere dan bedrijfsdoeleinden, dan is de btw alleen aftrekbaar voor het zakelijke deel. De verdeling berekent u op basis van werkelijk gebruik, bijvoorbeeld naar vierkante meters of gebruiksuren. Een verdeling op basis van omzet is hier niet de hoofdregel. Leg die onderbouwing vast, want u moet de verhouding jaarlijks kunnen toetsen.

In of uit de kleineondernemersregeling

Stapt u in of uit de kleineondernemersregeling, dan wisselt u van de belaste naar de vrijgestelde sfeer of omgekeerd. Dat roept herziening op over de resterende jaren van uw pand. Alleen als het bedrag in dat boekjaar onder 500 euro blijft, hoeft u niets te doen. Wie een pand met btw heeft gekocht, doet er dus goed aan de kleineondernemersregeling niet zonder rekenwerk aan te vragen.

Zonnepanelen op een verhuurd pand

Verhuurt u een woning met zonnepanelen erop, dan geldt de verhuur van die panelen meestal als onderdeel van de vrijgestelde woningverhuur. Daardoor kunt u onverwacht met herziening te maken krijgen op de btw die u bij de aanschaf aftrok. Voor aftrek uit de jaren vóór 2023 mag u de verhuur van de panelen tot het einde van de herzieningstermijn nog als losse belaste prestatie blijven zien.

Bedrijfsoverdracht

Draagt u uw onderneming of een zelfstandig onderdeel daarvan over, en geldt dat voor de btw als de overgang van een onderneming, dan treedt de overnemer in uw plaats, ook voor de lopende herzieningstermijn. Draag de herzieningsgegevens dan ook echt over: aanschafbtw, jaar van eerste gebruik, vastgesteld aftrekpercentage en het gebruik per jaar. Verkoopt u los een pand, dan neemt de koper de termijn niet over en rekent u zelf in een keer af. Draagt u midden in het jaar over, dan is de herzieningsbtw pas aan het einde van het boekjaar verschuldigd en niet naar rato. Btw-schulden van voor de overgang blijven bij de overdrager, en een afspraak met de Belastingdienst gaat niet automatisch mee over op de koper.

Belaste verhuur: bewaak het 90%-criterium per boekjaar

Verhuurt u met btw op basis van een gezamenlijke keuze met uw huurder, dan hangt uw aftrek aan die keuze. De eis is dat de huurder het pand voor minstens 90% gebruikt voor activiteiten waarvoor hij btw mag aftrekken. Dat wordt per boekjaar getoetst, voor het eerst over het boekjaar waarin de huurder met toepassing van het keuzerecht is gaan huren. Voldoet de huurder in een boekjaar niet aan de eis, dan moet hij u dat binnen vier weken na afloop van dat boekjaar schriftelijk melden en een afschrift naar de inspecteur sturen. Spreek in het huurcontract daarnaast af dat hij u elk jaar actief informeert, ook als hij de norm wel haalt: u heeft dat signaal nodig voor uw eigen aangifte.

Blijft de huurder in een boekjaar onder de 90%, dan kan de belaste verhuur dat jaar in stand blijven, tenzij hij dit redelijkerwijs kon voorzien. Blijft hij ook het volgende boekjaar onder de norm, dan geldt vanaf dat laatste boekjaar de vrijstelling. U wordt dan over de resterende jaren een deel van de eerder afgetrokken btw verschuldigd, en uw huurder moet zijn aftrek op de huur corrigeren. Ook een huurderswissel, gebruik als woning of het samenvoegen van huurder en verhuurder tot één btw-ondernemer (een fiscale eenheid) kan de belaste verhuur beëindigen.

Wat legt u vast en hoe lang bewaart u het?

De kern van de regeling is administratie. Houd per onroerende zaak, en sinds 2026 ook per investeringsdienst van 30.000 euro of meer, een herzieningsdossier bij. Daarin legt u vier gegevens vast:

  • De betaalde btw op de aankoop, de bouw of de dienst.
  • Het boekjaar waarin u het pand of de dienst voor het eerst feitelijk in gebruik nam.
  • Het aftrekpercentage dat u aan het einde van dat boekjaar hebt vastgesteld, met de berekening erbij.
  • Het gebruik per boekjaar, uitgesplitst naar btw-belast en btw-vrij gebruik.

Uw administratie moet zo zijn ingericht dat de verschuldigde btw en de aftrek per tijdvak zijn vast te stellen en dat een controle binnen redelijke tijd mogelijk is. De algemene bewaartermijn is zeven jaar. Voor gegevens over onroerende zaken en rechten daarop gaat de Belastingdienst uit van tien jaar, wat aansluit bij de lengte van de herzieningstermijn. Bewaar dus de koopakte, de bouw- en verbouwingsfacturen, de huurovereenkomsten, de 90%-verklaringen en uw herzieningsberekeningen. Digitaliseren mag, zolang de gegevens volledig en binnen redelijke tijd leesbaar blijven.

Wat kost het als u de herziening vergeet?

Voldoet u een verschuldigd herzieningsbedrag niet op aangifte, dan legt de inspecteur een naheffingsaanslag op. Daarbij komt belastingrente, die voor de btw in 2026 5% bedraagt. Betaalt u niet, niet volledig of te laat, dan kan een verzuimboete volgen: een boete waarvoor geen opzet nodig is. Is het niet betalen te wijten aan opzet of grove schuld, dan kan een vergrijpboete van maximaal 100% van de niet betaalde belasting worden opgelegd. Bij herzieningsbedragen van tienduizenden euro’s per jaar is dat een serieus risico.

De inspecteur kan tot vijf jaar na het einde van het kalenderjaar waarin de schuld is ontstaan naheffen. Omdat de schuld per boekjaar ontstaat, loopt er per herzieningsjaar een eigen termijn. Is uw vastgoedadministratie gebrekkig, dan kan de inspecteur een informatiebeschikking nemen: een formeel besluit waarin hij vaststelt dat uw administratie niet aan de eisen voldoet. Blijft die beschikking in stand, dan verschuift de bewijslast en moet u overtuigend aantonen dat de aanslag onjuist is.

Praktische checklist: wat u moet regelen

  • Inventariseer uw vastgoed. Zet alle panden, gronden en rechten op een rij die u de afgelopen tien jaar hebt gekocht, gebouwd of verkregen en waarbij btw in rekening is gebracht.
  • Leg het jaar van eerste gebruik vast. Noteer per pand het boekjaar waarin u het feitelijk in gebruik nam en reken vanaf daar negen herzieningsjaren af.
  • Bepaal uw ijkpunt. Stel in de laatste aangifte van het jaar van ingebruikneming het aftrekpercentage vast op basis van de jaarcijfers en bewaar de berekening.
  • Toets elk boekjaar het gebruik. Vergelijk de verhouding belast en vrijgesteld gebruik met het ijkpunt en corrigeer als de afwijking groter is dan 10%.
  • Corrigeer in het juiste tijdvak. Zet de herziening in de aangifte over het laatste tijdvak van uw boekjaar, niet in het tijdvak waarin het gebruik veranderde.
  • Zet uw verbouwingen erbij. Neem vanaf 2026 elke dienst aan een pand van 30.000 euro of meer op in uw overzicht en volg die vier jaar na ingebruikneming.
  • Reken vóór een verkoop. Laat vóór levering doorrekenen of een belaste levering met verlegging voordeliger is dan een vrijgestelde verkoop.
  • Bewaak de 90%-verklaringen. Bij verhuur toetst u elk boekjaar en laat u de huurder binnen vier weken na het boekjaar melden als hij de norm niet haalt; bij een verkoop met btw legt u de verklaring vast in de akte en vraagt u de koper na het boekjaar van levering en het jaar daarna om zijn bevestiging.
  • Bewaar tien jaar. Houd het vastgoeddossier tien jaar beschikbaar in plaats van de gebruikelijke zeven jaar.
  • Draag gegevens over bij overname. Neem bij koop of verkoop van een onderneming het herzieningsdossier op in de overdracht.

Veelgestelde vragen

Hoelang moet ik de btw op een bedrijfspand volgen?

Het jaar waarin u het pand in gebruik neemt plus de negen boekjaren daarna, dus tien boekjaren in totaal. In elk van die negen jaren kan een tiende deel van de btw worden gecorrigeerd. Voor investeringsdiensten van 30.000 euro of meer geldt sinds 2026 een kortere periode van vijf boekjaren.

Wanneer hoef ik niets te corrigeren?

Als de aftrek volgens uw jaarcijfers niet meer dan 10% afwijkt van de btw die u eerder aftrok. Stapt u in of uit de kleineondernemersregeling, dan gaat u van btw-belast naar btw-vrij of omgekeerd; dan geldt daarnaast een ondergrens van 500 euro per boekjaar. U moet de toets wel elk jaar uitvoeren en kunnen onderbouwen.

In welke btw-aangifte hoort de correctie?

In de aangifte over het laatste tijdvak van uw boekjaar. Wijzigt het gebruik in maart, dan verwerkt u dat dus niet in het eerste kwartaal, maar in het laatste tijdvak van dat boekjaar. Een correctie in een ander tijdvak maakt uw aangifte onjuist.

Kan de herziening ook geld opleveren?

Ja. Gaat een pand van vrijgesteld naar belast gebruik, bijvoorbeeld van woningverhuur naar belaste bedrijfsverhuur of doordat u uit de kleineondernemersregeling stapt, dan krijgt u per jaar een tiende deel van de btw alsnog terug. Bij een pand van een miljoen euro is elk herzieningsjaar ongeveer 21.000 euro waard.

Geldt de nieuwe regeling voor investeringsdiensten ook voor mijn verbouwing uit 2025?

Volgens de informatie van de Belastingdienst niet: de regeling geldt voor investeringsdiensten die op of na 1 januari 2026 voor het eerst in gebruik zijn genomen. Nam u de verbouwing eerder in gebruik, laat dan toetsen of die buiten de vijfjaarsherziening blijft. De btw op het pand zelf blijft wel gewoon binnen de tienjaarstermijn vallen.

Wat gebeurt er als ik het pand binnen tien jaar verkoop?

Dan rekent u de resterende jaren in een keer af in het tijdvak van levering. Verkoopt u vrijgesteld, dan betaalt u de btw over die jaren terug. Verkoopt u met btw via de optie belaste levering, dan geldt het pand als volledig belast gebruikt en betaalt de koper de verlegde btw aan de fiscus.

Hoe Taxcount u kan helpen

De herziening van btw op vastgoed staat of valt met een systeem dat tien jaar meegaat, en bij gemengd gebruik ook met een goed onderbouwde berekening. Taxcount zet dat voor u op: wij inventariseren uw panden en investeringsdiensten, bepalen per object het jaar van eerste gebruik en het aftrekpercentage, en leggen een herzieningsdossier aan dat u jaarlijks kunt bijwerken. Ook toetsen wij uw huurcontracten en leveringsakten op de 90%-eisen en de verklaringen die daarbij horen.

Wilt u met btw gaan verhuren, of moet een bestaande afspraak opnieuw worden vastgelegd? Gebruik dan onze verzoekbrief: Verzoek btw-belaste verhuur. U vult in wat u weet, verhuurder en huurder ondertekenen, en wij controleren de gegevens en dienen het verzoek in bij de Belastingdienst. Weet u de kadastrale gegevens of het boekjaar van uw huurder niet, laat die velden dan leeg: wij zoeken het voor u uit.

Staat er een verkoop, verbouwing of huurderswissel op de planning, dan rekenen wij vooraf door wat de fiscale gevolgen zijn en welk moment het gunstigst is. Denkt u dat er in de afgelopen jaren een correctie is gemist, dan brengen wij in kaart wat nog te herstellen is en wat buiten de naheffingstermijn valt. Wilt u weten of uw vastgoed btw-technisch op orde is? Leg uw situatie aan ons voor, dan bekijken wij het met u.

Dit artikel bevat algemene informatie op basis van de regels en bedragen die golden op het moment van schrijven (2026) en is geen fiscaal advies. Tarieven, drempels en termijnen kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u een beslissing neemt.

Belaste verhuur en btw: zo kies je voor btw op de huur en hou je je aftrek overeind

U verhuurt een bedrijfspand, een unit of een werkkamer en u heeft daar net flink in geïnvesteerd. De btw op die verbouwing loopt snel op tot tienduizenden euro’s. Of u die btw mag aftrekken, hangt af van één keuze in uw huurovereenkomst: kiest u samen met uw huurder voor belaste verhuur, dus voor btw op de huur? Verhuur is namelijk in principe vrijgesteld van btw, en zonder btw op de huur is de btw op uw pand een kostenpost. In dit artikel leest u wanneer u mag kiezen voor btw op de huur, welke eisen de Belastingdienst in 2026 stelt aan het 90%-criterium en aan uw contract, wat er gebeurt als uw huurder die norm niet haalt, en wat u praktisch moet vastleggen om uw aftrek te behouden.

Wat betekent belaste verhuur precies?

De wet bepaalt dat het verhuren en verpachten van onroerende zaken is vrijgesteld van btw (artikel 11, lid 1, onderdeel b, Wet op de omzetbelasting 1968). Vrijgesteld klinkt gunstig, maar dat is het meestal niet. Vrijgesteld betekent: geen btw op de huurfactuur, en dus ook geen recht op aftrek van de btw die u zelf betaalde bij de aankoop, de nieuwbouw, de verbouwing, de verduurzaming en het onderhoud van het pand.

Op die vrijstelling bestaan vijf uitzonderingen. Bij vier daarvan is de verhuur automatisch met btw belast. De vijfde is de optie belaste verhuur: verhuurder en huurder kiezen samen voor btw op de huur. Die keuze wordt in de praktijk “opteren” genoemd. Doel is het voorkomen van btw die in de keten blijft hangen. Gebruikt uw huurder het pand voor btw-belaste activiteiten, dan is de btw op de huur voor hem geen last, terwijl u als verhuurder de btw op het pand terugkrijgt.

Voor de verhuur van woningen bestaat die keuzemogelijkheid niet. Woningverhuur voor langere tijd blijft vrijgesteld, zonder aftrek.

Wanneer is verhuur al met btw belast zonder dat u hoeft te kiezen?

Bij vier vormen van verhuur regelt de wet de btw-heffing zelf. Opteren is daar dus niet nodig. Het gaat om de verhuur van blijvend geïnstalleerde werktuigen en machines, om verhuur binnen een hotel-, pension-, kamp- of vakantiebestedingsbedrijf aan mensen die er kort verblijven, om parkeerruimte voor voertuigen en lig- en bergplaatsen voor vaartuigen, en om safeloketten. Verhuurt u een van deze zaken, controleer dan vooral of u de btw ook daadwerkelijk factureert.

Daarnaast is er een goedkeuring voor congres-, vergader- en tentoonstellingsruimte. Verhuurt u zo’n ruimte per huurder feitelijk voor maximaal één maand, gebruikt de huurder de ruimte uitsluitend daarvoor, en maakt u kenbaar dat u btw in rekening brengt, dan is de verhuur belast zonder dat u hoeft te opteren.

Short stay: de belangrijkste wijziging voor 2026

Verhuurt u gemeubileerde woonruimte voor korte periodes, dan valt die verhuur van rechtswege buiten de vrijstelling. U berekent dus btw en u heeft volledig recht op aftrek. Per 1 januari 2026 gaat die verhuur wel naar het algemene tarief van 21 procent, omdat het verlaagde tarief voor het verstrekken van logies per die datum is vervallen. Kortdurende verhuur van afgebakende percelen op kampeerterreinen en in caravanparken blijft wel onder het verlaagde tarief van 9 procent vallen.

Wanneer is sprake van kort verblijf? In het beleidsbesluit gaat de staatssecretaris er in ieder geval van uit dat daarvan sprake is als de huurtermijn contractueel maximaal zes maanden is én het feitelijke verblijf ook maximaal zes maanden duurt. Bij langere periodes moet u als verhuurder aannemelijk maken dat het toch om kort verblijf gaat. Hof Arnhem-Leeuwarden oordeelde op 1 juli 2025 dat de verhuur van 24 gemeubileerde appartementen voor drie of vijf maanden inderdaad onder deze uitzondering valt. Het ging in die zaak om teruggaafverzoeken van 127.472 euro en 287.523 euro. Het is een uitspraak van een gerechtshof, dus cassatie is niet uitgesloten. Beslissend is de aard van de prestatie: verblijfsruimten die zijn toegerust voor kort verblijf, zonder dat de tijdelijke bewoner de zorg voor de inventaris draagt. Dat huurders zich inschrijven in de Basisregistratie Personen (BRP) of permanente bewoning zoeken, doet daar niet aan af.

Wanneer mag u kiezen voor btw op de huur?

De optie belaste verhuur kent drie inhoudelijke voorwaarden. Aan alle drie moet zijn voldaan, en aan de eerste ook nog elk jaar opnieuw. Figuur 1 laat de hele route zien, inclusief de vraag of uw verhuur misschien al van rechtswege belast is.

     Figuur 1: de route naar btw op de huur in vier vragen. Bij elke vraag ziet u wat het antwoord betekent: van rechtswege belast, vrijgesteld, of opteren mogelijk.

Uw huurder haalt de 90%-eis

Uw huurder moet het pand volledig of nagenoeg volledig gebruiken voor activiteiten waarvoor hij zelf btw mag aftrekken. “Nagenoeg volledig” betekent 90 procent of meer. Een kledingzaak, een groothandel of een adviesbureau haalt die norm doorgaans wel. Een huisarts, een verzekeringstussenpersoon, een school of een bank juist niet, omdat hun omzet grotendeels is vrijgesteld. Fictieve prestaties, zoals privégebruik, tellen niet mee als aftrekgerechtigd gebruik. In figuur 2 ziet u waar de grenzen liggen.

Voor zes aangewezen branches volstaat 70 procent: werkgeversbelangenorganisaties, reisbureaus (inclusief verzekeringsbemiddeling), makelaardij in onroerende zaken, juridisch zelfstandige arbodiensten, postvervoersbedrijven en openbare radio- en televisieorganisaties. Andere branches kunnen alleen worden toegevoegd op verzoek aan het ministerie.

Figuur 2: de drie zones van aftrekgerechtigd gebruik. Onder 70 procent is opteren niet mogelijk, tussen 70 en 90 procent alleen voor zes aangewezen branches, en vanaf 90 procent kunt u samen met uw huurder kiezen.

De toets vindt plaats bij de start én daarna elk boekjaar van de huurder. Let op dat woord: het gaat om het boekjaar van de huurder, niet om uw eigen boekjaar. Haalt uw huurder de norm door onvoorziene omstandigheden één jaar niet, dan blijft de keuze in stand. Gebeurt dat twee jaar op rij, dan vervalt de optie, ook als die onderschrijding in het tweede jaar evenmin te voorzien was. Die uitzondering geldt bovendien niet voor het eerste boekjaar.

Het pand wordt niet als woning gebruikt

Opteren kan niet voor een gebouw of een gedeelte daarvan dat als woning wordt gebruikt. De wet omschrijft niet wat een woning is, dus dit is een feitelijke vraag en de bewijslast ligt bij u. Een appartement dat uitsluitend als kantoor en voor representatieve doeleinden wordt gebruikt, is geen woning; opteren mag dan. Slaagt u niet in het bewijs dat het pand niet tevens als woning diende, dan wordt uw aftrek geweigerd. Hof Arnhem-Leeuwarden liet dat op 2 september 2025 nog zien.

U past de kleineondernemersregeling niet toe

Een verhuurder die de kleineondernemersregeling (KOR) toepast, kan niet opteren. De achtergrond is logisch: met de KOR laat u zich juist ontheffen van de btw-verplichtingen waar opteren u aan onderwerpt. Wilt u met btw verhuren, dan moet u zich dus niet aanmelden voor de KOR, of zich juist afmelden. Let op: na afmelding kunt u de KOR pas na het lopende en het daaropvolgende kalenderjaar opnieuw kiezen. De Hoge Raad oordeelde in 1997 dat de minister deze uitsluiting mocht regelen; inmiddels staat zij in de wet zelf. Ook uw huurder haalt de 90%-eis nooit als hij de KOR toepast, want een KOR-ondernemer heeft geen recht op aftrek en mag op zijn facturen geen btw vermelden.

Hoe legt u de keuze vast? De formele eisen zijn hard

De keuze voor belaste verhuur legt u vast in de schriftelijke huurovereenkomst, of u dient samen met uw huurder een verzoek in bij de inspecteur. Een digitale overeenkomst is gelijkgesteld met een schriftelijke. Dient u een verzoek in, dan beslist de inspecteur bij een beslissing waartegen u bezwaar kunt maken.

In de huurovereenkomst of het verzoek moeten vier gegevens staan: dat de verhuur met btw plaatsvindt, een omschrijving van het pand met zowel de plaatselijke als de kadastrale aanduiding, de datum waarop het boekjaar van de huurder begint, en een door de huurder ondertekende verklaring dat hij aan de 90%-eis voldoet. Ontbreekt één van die gegevens, dan is in beginsel niet rechtsgeldig geopteerd en is de verhuur vrijgesteld. Dat is geen theoretisch risico: in een zaak die eindigde bij de Hoge Raad op 1 juni 2018 ontbraken de kadastrale aanduiding, de begindatum van het boekjaar en de ondertekende verklaring. De naheffing bedroeg 339.250 euro, met daarnaast een vergrijpboete van 84.812 euro. Figuur 3 zet de vier gegevens naast elkaar.

Figuur 3: de vier gegevens die in de huurovereenkomst horen, met daaronder het gevolg als er één ontbreekt en de reparatiemogelijkheid die dan nog bestaat.

Er is wel een reparatiemogelijkheid. Heeft u gehandeld alsof rechtsgeldig was geopteerd, dus btw berekend en gefactureerd, en is over de hele periode aan de 90%-norm (of 70%-norm) voldaan, dan mag de keuze terugwerken tot de in het verzoek genoemde datum, mits u het gebrek binnen een redelijke termijn herstelt. Heeft u niet zo gehandeld, dan is maximaal drie maanden terugwerkende kracht mogelijk.

U kunt per onroerende zaak kiezen, maar ook per zelfstandig te gebruiken of te exploiteren gedeelte. Dat mag zelfs voor een niet-zelfstandig gedeelte, zoals een werkkamer in een pand dat verder als woning wordt gebruikt, mits die verhuur een echte economische activiteit is en niet alleen op papier bestaat. Is het pand gesplitst in appartementsrechten, dan moet u per appartementsrecht afzonderlijk opteren en toetsen.

Wat levert de keuze op? Een rekenvoorbeeld

Stel dat u als bv een winkelpand verbouwt voor 200.000 euro exclusief btw. De aannemer factureert daarover 42.000 euro btw (21 procent). U verhuurt het pand voor 30.000 euro huur per jaar aan een kledingzaak met uitsluitend btw-belaste omzet. Figuur 4 zet de twee uitkomsten naast elkaar.

Verhuurt u vrijgesteld, dan is die 42.000 euro definitief verloren; u kunt dat bedrag alleen nog verwerken in een hogere huurprijs. Kiest u samen met de kledingzaak voor belaste verhuur, dan trekt u de 42.000 euro af. Over de huur berekent u vervolgens 6.300 euro btw per jaar, en die trekt uw huurder volledig af. De btw kost geen van beide partijen iets, terwijl u 42.000 euro terugkrijgt. Precies daarom is dit een van de meest waardevolle keuzes in vastgoed, en precies daarom is een fout in de vastlegging zo duur.

Figuur 4: vrijgesteld verhuren tegenover opteren, met de bedragen uit dit rekenvoorbeeld. Links blijft 42.000 euro btw als kostenpost hangen, rechts krijgt u die volledig terug.

De kerncijfers en termijnen voor 2026 op een rij

Waar het om gaat Norm of termijn in 2026
Gebruik door de huurder 90 procent of meer aftrekgerechtigd gebruik
Verlaagde norm aangewezen branches 70 procent
Ingebruikneming door de huurder vóór het einde van het boekjaar waarin de belaste huur begon
Melding als de norm niet is gehaald de huurder meldt dit binnen 4 weken na afloop van zijn boekjaar aan u, met afschrift aan de inspecteur
Onvoorziene onderschrijding 1 boekjaar toegestaan, 2 opeenvolgende jaren niet
Herzieningstermijn op het pand 9 boekjaren na het jaar van eerste gebruik, 1/10 per jaar
Terugwerkende kracht bij formeel gebrek tot de verzochte datum bij herstel, anders maximaal 3 maanden
Congres-, vergader- en tentoonstellingsruimte belast zonder opteren feitelijke huurduur maximaal 1 maand per huurder
Btw-tarief short stay per 1-1-2026 21 procent (kortdurende verhuur van kampeerplaatsen blijft onder het verlaagde tarief van 9 procent)
Omzetgrens kleineondernemersregeling 20.000 euro jaaromzet in Nederland
Herziening blijft achterwege bij een afwijking van 10 procent of minder, en bij in- of uitstappen in de KOR in ieder geval onder 500 euro


Figuur 5: de toetsmomenten op een rij, van de ondertekening van de huurovereenkomst tot het einde van de herzieningstermijn van tien jaar.

Hoe lang loopt de keuze en wanneer eindigt hij?

De keuze voor belaste verhuur is onherroepelijk. U kunt er niet op terugkomen, ook niet door met dezelfde huurder een nieuwe huurovereenkomst te sluiten. Dat is bewust zo geregeld, om te voorkomen dat partijen met de herzieningsregeling gaan schuiven. Pakt de keuze later ongunstig uit, dan zit u er dus aan vast.

De optie eindigt alleen van rechtswege. Dat gebeurt bij het einde van de verhuur, bij een wisseling van huurder, wanneer het pand door een verbouwing een nieuw vervaardigd goed wordt, wanneer het pand als woning in gebruik wordt genomen, wanneer huurder en verhuurder tot één fiscale eenheid gaan behoren, en wanneer de huurder de 90%-norm niet langer haalt, behalve bij een onvoorziene onderschrijding in één boekjaar. Bij een wisseling van huurder wordt in de vakliteratuur aangenomen dat u met de nieuwe huurder opnieuw moet opteren; laat dat bij elke huurderswissel controleren.

Verkoopt u het pand, dan loopt de optie volgens de staatssecretaris door bij de nieuwe verhuurder. In de literatuur wordt daar buiten de gevallen van een overdracht van een onderneming aan getwijfeld, omdat de wet uitgaat van een keuze van deze verhuurder met deze huurder. Draagt u niet één pand over maar een hele verhuurexploitatie, bijvoorbeeld een bedrijfsverzamelgebouw met meerdere onroerende zaken, dan kan de overdracht van een onderneming (artikel 37d Wet OB 1968) van toepassing zijn. Laat dat bij een verkoop altijd apart beoordelen, ook vanwege de gevolgen voor de overdrachtsbelasting.

Wat gebeurt er als de 90%-eis niet wordt gehaald?

Vervalt de optie, of blijkt dat nooit rechtsgeldig is geopteerd, dan is de verhuur vanaf de aanvang vrijgesteld. Dat werkt twee kanten op. U betaalt via de herzieningsregels de eerder afgetrokken btw op het pand alsnog (deels) terug, verspreid over de resterende jaren van de tienjaarstermijn. Herziening betekent dat u eerder afgetrokken btw achteraf deels terugbetaalt als het gebruik van het pand verandert; bij panden loopt dat negen boekjaren na het jaar van eerste gebruik door, met een tiende deel per jaar. En uw huurder moet de btw die hij op de huurtermijnen heeft afgetrokken corrigeren, voor zover hem ten onrechte met btw is verhuurd. Figuur 6 volgt beide sporen tot en met de naheffing.

Wie draagt uiteindelijk de rekening? Bij de vergelijkbare optie belaste levering heeft de Hoge Raad op 25 februari 2022 beslist dat de herzienings-btw bij de leverancier kan worden nageheven, ook als die redelijkerwijs mocht aannemen dat zijn afnemer de 90%-eis zou halen. Op Europees niveau geldt dat herzienings-btw wordt nageheven bij degene die die btw heeft afgetrokken. Bij belaste verhuur is dat de verhuurder. Voor de belaste verhuur is dit nog niet in rechtspraak bevestigd, maar u bent wel degene die de aftrek claimde. Het gedrag van uw huurder is daarmee in de praktijk uw risico. Leg het beoogde gebruik daarom contractueel vast en neem een clausule op waarmee u schade kunt verhalen als uw huurder de norm niet haalt of u niet tijdig informeert.

Figuur 6: wat er bij u en bij uw huurder gebeurt als de optie vervalt of nooit rechtsgeldig was, tot en met de naheffing met belastingrente en een mogelijke vergrijpboete.

Naast de naheffing kan de Belastingdienst belastingrente rekenen; voor de btw is die in 2026 5 procent. Bij opzet of grove schuld kan daarnaast een vergrijpboete volgen.

Leegstand: wat als uw huurder het pand nog niet gebruikt?

Neemt uw huurder het pand niet in gebruik vóór het einde van het boekjaar waarin de belaste huur begon, dan is niet aan de norm voldaan en valt de verhuur met terugwerkende kracht in de vrijstelling. Gelukkig wordt “gebruiken” ruim opgevat: het begint al zodra uw huurder feitelijke handelingen verricht die zijn gericht op btw-belaste prestaties. Dat hij daar uiteindelijk niet aan toe komt, is niet fataal. De Hoge Raad besliste dat in 2011 voor een huurder die een informatiebalie plaatste om units in de markt te zetten, maar nooit tot onderverhuur kwam. Documenteer inrichtings- en verhuurinspanningen dus zorgvuldig: dat kan uw optie redden.

Loopt die termijn voor ingebruikneming, de referentieperiode, toch af, dan bestaat een goedkeuring om de ingangsdatum op te schorten. Daarvoor gelden vijf voorwaarden, waaronder dat het eerste gebruik ten minste zes aaneengesloten maanden voor btw-belaste prestaties plaatsvindt en dat u ermee instemt dat de herzieningstermijn pas begint in het jaar van feitelijk gebruik. Wordt de eerste huurovereenkomst ontbonden of verstrijkt hij zonder dat de huurder het pand in gebruik nam, dan kan een tweede huurovereenkomst in de plaats treden, mits die is gesloten binnen twee boekjaren na het boekjaar van ontbinding of verstrijken. Leegstand zelf leidt overigens niet tot herziening van de aanschaf-btw; de btw op instandhoudingskosten in een leegstandsjaar volgt de verhouding belast en vrijgesteld van dat jaar.

Belaste verhuur en de kleineondernemersregeling: let op de omzetgrens

Verhuurt u op kleine schaal, dan is de kleineondernemersregeling verleidelijk. Denk aan een pand dat u naast uw hoofdactiviteit verhuurt. Twee punten worden daarbij vaak gemist.

Het eerste punt is de omzetgrens. Voor de jaaromzet in Nederland waaraan de grens van 20.000 euro wordt getoetst, tellen ook de vergoedingen voor uw vrijgestelde verhuur én voor de vrijgestelde levering van onroerende zaken mee. Huur zonder btw telt dus wel mee. Alleen als de verhuur niet tot uw gebruikelijke bedrijfsactiviteiten hoort, blijft die vergoeding buiten de grens. Verhuurt u naast uw gewone omzet ook nog vrijgesteld een pand, dan kunt u daardoor onbedoeld boven de 20.000 euro uitkomen en uw KOR verliezen. Omgekeerd blijft de verkoopprijs van een pand dat u in uw bedrijf gebruikte buiten de jaaromzet, en valt die verkoop ook buiten de KOR-vrijstelling zelf.

Het tweede punt is de herziening bij een sfeerovergang. Stapt u in of uit de KOR, of vervalt uw optie belaste verhuur, dan gaat u van de belaste naar de vrijgestelde sfeer of terug. Dan kan herziening van eerder afgetrokken btw op het pand spelen. Herziening blijft achterwege als de aftrek in dat boekjaar niet meer dan 10 procent afwijkt, en bij het aanvangen of beëindigen van de KOR in ieder geval als het herzieningsbedrag in dat boekjaar onder 500 euro blijft.

Nog een punt voor verhuurders die niet in Nederland zijn gevestigd: sinds 1 januari 2025 mag een ondernemer die wel in de Europese Unie maar niet in Nederland is gevestigd de Nederlandse kleineondernemersregeling kiezen, mits hij zowel onder de Nederlandse grens van 20.000 euro als onder de Unie-grens van 100.000 euro blijft. Voor verhuurders uit landen buiten de Europese Unie blijft de regeling gesloten.

Wat is het verschil met de optie belaste levering?

Bij de koop en verkoop van bestaand vastgoed bestaat een vergelijkbare keuze: de optie belaste levering. Die twee regelingen lijken op elkaar, maar wijken op vier punten af, en juist die verschillen leiden tot fouten.

  • De toetsperiode. Bij een levering moet de koper zowel in het boekjaar van levering als in het daaropvolgende boekjaar aan de 90%-eis voldoen, dus twee boekjaren. Bij verhuur is dat één boekjaar.
  • De vorm. Bij een levering legt u de keuze vast in de notariële akte of in een gezamenlijk verzoek; bij verhuur in de huurovereenkomst of in een verzoek.
  • De verlegging. Bij een door optie belaste levering wordt de btw naar de koper verlegd. Bij belaste verhuur bestaat geen verlegging: u blijft als verhuurder zelf de btw verschuldigd.
  • Het object. Bij een levering geldt de goedkeuring voor een niet-zelfstandig gedeelte niet voor werkkamers in een woning of een pantry, terwijl de Hoge Raad dat bij verhuur juist toestaat.

Koopt u een pand met btw en verhuurt u het daarna met btw, dan sluiten die toetsperiodes van twee en één boekjaar niet op elkaar aan. Het is denkbaar dat u uw belaste verhuur behoudt via de goedkeuring bij leegstand, terwijl de levering alsnog vrijgesteld blijkt te zijn. Een regel die dat oplost bestaat niet. Laat in zo’n geval beide termijnen apart in de gaten houden.

Praktische checklist: wat u moet regelen

  • Optieclausule in het contract. Zet in de huurovereenkomst voor bedrijfsruimte uitdrukkelijk dat de verhuur met btw plaatsvindt zodra uw huurder de 90%-norm (of 70%-norm) haalt en u zelf de kleineondernemersregeling niet toepast, of dien samen met uw huurder een verzoek in bij de inspecteur.
  • Vier verplichte gegevens. Controleer of de overeenkomst uitdrukkelijk vermeldt dat met btw wordt verhuurd, en of zij de plaatselijke en de kadastrale aanduiding bevat, de begindatum van het boekjaar van de huurder, en een door de huurder ondertekende 90%-verklaring.
  • Toets het gebruik van uw huurder. Vraag vóór de ondertekening na welke omzet uw huurder maakt en of die btw-belast is; controleer of hij onder de 70%-branches valt.
  • Jaarlijkse controle inregelen. Spreek af dat uw huurder u na elk boekjaar bericht of hij de norm nog haalt, en dat hij u binnen vier weken schriftelijk informeert als dat niet zo is, met een afschrift aan de inspecteur.
  • Verhaalsclausule opnemen. Leg contractueel vast dat uw huurder aansprakelijk is voor de btw-schade als hij de 90%-norm niet haalt of u te laat informeert.
  • Ingebruikneming vastleggen. Bewaar bewijs dat uw huurder het pand vóór het einde van zijn boekjaar in gebruik nam, inclusief inrichtings- en verhuurinspanningen bij een langere aanloop.
  • Herzieningstermijn bijhouden. Houd per pand een overzicht bij van het jaar van eerste gebruik, de afgetrokken btw en de resterende jaren van de tienjaarstermijn.
  • Signaleer wijzigingen. Meld een nieuwe huurder, een nieuwe eigenaar, een ingrijpende verbouwing, gebruik als woning of het ontstaan van een fiscale eenheid direct bij uw adviseur; de optie kan dan van rechtswege zijn geëindigd.
  • Splits servicekosten. Factureer nutsvoorzieningen die uw huurder zelf kan bepalen (eigen meter, afrekening op werkelijk verbruik) apart, want die vormen een van de verhuur te onderscheiden prestatie met een eigen btw-regime.
  • KOR-grens narekenen. Tel uw vrijgestelde huuropbrengsten mee bij de toets aan de omzetgrens van 20.000 euro, en beoordeel bij in- of uitstappen of herziening op het pand speelt.

Veelgestelde vragen

Kan ik altijd kiezen voor btw op de huur?

Nee. Uw huurder moet het pand voor 90 procent of meer gebruiken voor activiteiten waarvoor hij btw mag aftrekken, het pand mag niet als woning worden gebruikt en u mag als verhuurder de kleineondernemersregeling niet toepassen. Voor zes aangewezen branches, zoals makelaardij en reisbureaus, volstaat 70 procent.

Wat gebeurt er als mijn huurder de 90%-eis niet meer haalt?

Haalt hij de norm door onvoorziene omstandigheden één boekjaar niet, dan blijft de keuze in stand. Gebeurt dat twee jaar op rij, dan vervalt de optie en is de verhuur vrijgesteld. U betaalt dan via de herzieningsregels een deel van de eerder afgetrokken btw terug en uw huurder corrigeert zijn aftrek op de huurtermijnen.

Kan ik de keuze voor btw op de huur later terugdraaien?

Nee, de keuze is onherroepelijk. Ook een nieuwe huurovereenkomst met dezelfde huurder verandert daar niets aan. De optie eindigt alleen van rechtswege, bijvoorbeeld bij het einde van de verhuur, bij een huurderswissel of wanneer het pand als woning in gebruik wordt genomen.

Mijn huurovereenkomst mist de kadastrale gegevens. Wat nu?

Dan is formeel niet rechtsgeldig geopteerd en loopt uw aftrek gevaar. Heeft u wel btw gefactureerd en is de hele periode aan de 90%-norm voldaan, dan bestaat een goedkeuring waarmee de keuze terugwerkt tot de beoogde datum, mits u het gebrek binnen een redelijke termijn herstelt. Laat dit direct oppakken, want dit is de duurste en meest voorkomende fout.

Ik verhuur gemeubileerde appartementen voor drie maanden. Moet ik opteren?

Nee. Gemeubileerde verhuur voor kort verblijf is van rechtswege met btw belast en geeft u volledig aftrekrecht. Per 1 januari 2026 geldt daarvoor het algemene tarief van 21 procent. Zorg dat u de feitelijke verhuurduur en de mate van dienstverlening kunt aantonen.

Kan ik voor een deel van mijn pand kiezen voor btw?

Ja. U kunt opteren per onroerende zaak en per zelfstandig te gebruiken of te exploiteren gedeelte, en zelfs voor een niet-zelfstandig gedeelte zoals een werkkamer in een verder als woning gebruikt pand, mits die verhuur een echte economische activiteit is. Bij splitsing in appartementsrechten moet u per appartementsrecht afzonderlijk opteren en toetsen.

Hoe Taxcount u kan helpen

De btw bij verhuur van vastgoed is een regeling waarin een klein formeel gebrek tot een naheffing van honderdduizenden euro’s kan leiden. Taxcount controleert uw huurovereenkomsten op de vier verplichte gegevens, toetst of uw huurder de 90%-norm of de 70%-norm haalt, en herstelt gebreken via de bestaande goedkeuringen zolang dat nog kan. Wij rekenen voor u door wat belaste verhuur oplevert bij een aankoop, verbouwing of verduurzaming, houden de herzieningstermijn van tien jaar per pand bij en signaleren gebeurtenissen die uw optie van rechtswege beëindigen, zoals een huurderswissel of een verkoop. Ook bij short stay, leegstand en de samenloop met de kleineondernemersregeling brengen wij de gevolgen in beeld voordat u een keuze maakt.

Verhuurt u bedrijfsruimte of staat er een investering in uw pand op de planning? Laat uw huurovereenkomst en uw btw-positie door ons beoordelen voordat de aannemer factureert. Een korte controle vooraf is vaak het verschil tussen volledige aftrek en een kostenpost.

Dit artikel bevat algemene informatie over de btw bij verhuur van onroerende zaken en is geen fiscaal advies. Tarieven, drempels, termijnen en beleidsbesluiten kunnen wijzigen, en de uitkomst in uw situatie hangt af van uw persoonlijke en zakelijke omstandigheden, waaronder het feitelijke gebruik door uw huurder. Laat uw situatie daarom altijd beoordelen door een fiscaal adviseur voordat u een keuze maakt of vastlegt.

De verleggingsregeling in de btw: wanneer je “btw verlegd” op de factuur zet en hoe je dure fouten voorkomt

Werk je als onderaannemer in de bouw, koop je diensten in bij een buitenlandse leverancier of handel je in schroot, oud metaal of mobiele telefoons? Dan kom je de verleggingsregeling tegen. Bij deze regeling betaal niet jij als verkoper de btw, maar draagt je klant de btw af. Je stuurt daarom een factuur zonder btw, met de vermelding “btw verlegd”. Dat klinkt eenvoudig, maar juist op de factuur gaat het vaak mis, en een verkeerde factuur kan zowel jou als je klant duur komen te staan. In dit artikel lees je wat de verleggingsregeling btw inhoudt, wanneer je deze in 2026 moet toepassen, wat er precies op de factuur hoort, hoe je een fout herstelt en wat je daarna in je administratie moet bewaren.

Wat is de verleggingsregeling?

Normaal geldt in de btw een simpele hoofdregel: wie een goed levert of een dienst verricht, rekent btw en draagt die af aan de Belastingdienst. Bij de verleggingsregeling wordt die rol omgedraaid. De btw wordt “verlegd” naar je afnemer: niet jij, maar je klant geeft de btw aan in zijn eigen btw-aangifte.

Voor jou als verkoper betekent dit dat je een factuur stuurt zonder btw-bedrag, met daarop de tekst “btw verlegd” en het btw-identificatienummer van je klant. Je klant vermeldt de verlegde btw in zijn aangifte als verschuldigd en mag die in dezelfde aangifte weer aftrekken, voor zover hij recht op aftrek heeft. Per saldo betaalt hij dan niets. De btw schuift dus alleen op papier van de ene naar de andere partij (zie figuur 1).

Figuur 1: bij de hoofdregel int en betaalt de verkoper de btw; bij verlegging factureert hij zonder btw en geeft de koper de btw aan, die hij in dezelfde aangifte weer aftrekt.

Waarom bestaat deze regeling? Bij prestaties van buitenlandse ondernemers is het vooral een kwestie van gemak: de buitenlandse leverancier hoeft zich dan niet in Nederland te registreren voor de btw. Bij de binnenlandse verleggingen is het doel fraudebestrijding. Als het afdragen en het aftrekken van de btw bij dezelfde partij liggen, kan een leverancier de btw niet eerst innen en daarna laten verdwijnen terwijl zijn afnemer diezelfde btw wel aftrekt.

Wanneer geldt de verleggingsregeling?

De verleggingsregeling geldt niet altijd, maar alleen in een aantal aangewezen situaties. Die vallen uiteen in twee groepen: grensoverschrijdende gevallen en binnenlandse gevallen. Figuur 2 laat zien welke vraag je per opdracht moet stellen.

Figuur 2: beslisboom “Moet ik de btw verleggen?”, met de vier uitkomsten buitenlandse leverancier, onderaanneming of uitlening, aangewezen goederen en transacties, en gewone btw.

Inkoop bij een buitenlandse leverancier

Neem je een dienst of levering af van een ondernemer die niet in Nederland woont of gevestigd is, dan verlegt die leverancier de Nederlandse btw naar jou. Dat geldt ook als hij hier wel een vestiging heeft, zolang die vestiging niet bij de opdracht betrokken is. Dit raakt vrijwel elk bedrijf dat diensten inkoopt bij een buitenlands bedrijf, bijvoorbeeld software, advies, marketing of transport, of dat een buitenlandse aannemer of monteur in Nederland laat werken. Je ontvangt dan een factuur zonder Nederlandse btw en geeft de btw zelf aan in je aangifte.

Binnenlandse verlegging in aangewezen sectoren

Daarnaast heeft de wetgever binnen Nederland een aantal fraudegevoelige sectoren en transacties aangewezen waarvoor verlegging verplicht is. De belangrijkste zijn:

  • onderaanneming en het uitlenen van personeel bij werk van stoffelijke aard aan onroerende zaken of schepen;
  • de levering van een onroerende zaak waarbij partijen voor btw-heffing hebben gekozen;
  • goud en halffabrikaten met een zuiverheid van ten minste 325/1000, en beleggingsgoud waarvoor de verkoper voor btw-heffing kiest;
  • executieverkopen, bijvoorbeeld door een hypotheekhouder, deurwaarder of curator;
  • de levering van mobiele telefoons, computerchips, spelcomputers, laptops en tablets, maar alleen als het totaalbedrag per levering per soort goed ten minste 10.000 euro exclusief btw is; blijft u daaronder, dan brengt u gewoon 21 procent btw in rekening;
  • telecommunicatiediensten tussen aanbieders van die diensten;
  • gas- en elektriciteitscertificaten en de overdracht van CO2-emissierechten;
  • de handel in oud materiaal, afval en schroot, met de bijbehorende verwerkingsdiensten.

In de praktijk gaat het op vier manieren mis. Een onderaannemer zet uit gewoonte toch 21 procent btw op zijn factuur. Een bouwbedrijf heeft niet door dat zijn opdrachtgever een eigenbouwer is. Een schroothandelaar controleert het btw-nummer van zijn afnemer niet. En een ondernemer ontvangt een buitenlandse factuur met btw en trekt die btw toch af.

Let op: de eigenbouwer in de bouw

De grootste valkuil in de bouw is de eigenbouwer. Een eigenbouwer is iemand die zonder opdracht van een derde en in de normale uitoefening van zijn bedrijf een werk van stoffelijke aard tot stand laat brengen, bijvoorbeeld een projectontwikkelaar of een bedrijf dat met een vast concept woningen renoveert. De wet stelt zo iemand gelijk met een aannemer. Het gevolg is dat de partij die voor hem werkt als onderaannemer geldt en dus moet verleggen. Algehele leiding over het werk is voldoende; je hoeft het werk niet zelf uit te voeren. Zie je deze rol over het hoofd, dan staat er ten onrechte btw op de factuur, met alle gevolgen van dien.

Wat valt onder “werk van stoffelijke aard”?

Voor de binnenlandse bouwverlegging moet het gaan om fysieke werkzaamheden aan een onroerende zaak. Onderhoud, schoonmaak, tuinaanleg en tuinonderhoud vallen er wel onder. Zuiver intellectueel of begeleidend werk niet: denk aan een architect, een administratieve bouwbegeleider of het uitlenen van verkeersbegeleiders bij wegwerkzaamheden. Ook geldt de verlegging niet als het werk voor meer dan de helft op de eigen vestigingsplaats van de onderaannemer gebeurt, of als het werk ondergeschikt is aan de koop van een bestaande zaak.

Lever je een pakket van werkzaamheden?

Bestaat je opdracht uit meerdere handelingen die in elkaar overlopen, dan is eerst de vraag of je voor de btw één prestatie of meerdere losse prestaties verricht. Verleg je de btw omdat één onderdeel onder een verleggingsregeling valt, terwijl het geheel als één andere, ondeelbare dienst wordt gezien, dan raak je de verlegging kwijt en is de btw alsnog bij jou verschuldigd. Dit speelt bijvoorbeeld bij het inzamelen, sorteren en rapporteren van afval en bij het leveren en monteren van goederen. Over de afvalketen loopt op dit moment een procedure bij de Hoge Raad, waarin het gerechtshof en de advocaat-generaal tot verschillende uitkomsten komen. Lever je zo’n pakket, laat dan vooraf toetsen wat je precies levert, in plaats van achteraf.

Wat moet er op de factuur staan?

Bij verlegging is de factuur geen formaliteit maar de spil van de regeling. Op een correcte verleggingsfactuur staat geen btw-bedrag, maar wel de vermelding “btw verlegd”. Voor de binnenlandse verlegging bij onderaanneming en het uitlenen van personeel luidt de voorgeschreven tekst “omzetbelasting verlegd”. Verder vermeld je het btw-identificatienummer van je afnemer, naast je eigen btw-nummer, en de volledige naam en het volledige adres van beide partijen.

De aanduiding moet voldoende specifiek zijn. Een enkele vermelding als “nultarief” of “vrijstelling” volstaat niet, omdat je klant aan de hand van je factuur moet kunnen zien dat hij de btw moet aangeven. De factuur reik je uiterlijk uit op de vijftiende dag van de maand na die waarin je de prestatie hebt verricht. In figuur 3 zie je hoe zo’n factuur eruitziet en welke drie onderdelen moeten kloppen.

Figuur 3: voorbeeld van een verleggingsfactuur, met het btw-nummer van de afnemer, een factuur zonder btw-bedrag en de vermelding “omzetbelasting verlegd” uitgelicht.

Besteed je het factureren uit, of stelt je afnemer de factuur op (self-billing), dan blijf je als presterende ondernemer altijd verantwoordelijk voor de juistheid. Bij self-billing moet je dat vooraf schriftelijk afspreken, moet elke factuur door jou worden aanvaard en staat op de factuur “factuur uitgereikt door afnemer”. Factureert een buitenlandse leverancier onder verlegging, dan gelden meestal de factuurregels van zijn eigen land; factureert de afnemer zelf, dan die van het land van de afnemer.

Leg in je offerte en opdrachtbevestiging ook vast of je prijs exclusief of inclusief btw is. Dat lijkt een detail, maar het bepaalt later of je ten onrechte gefactureerde btw kunt terugvragen zonder die aan je klant te moeten vergoeden.

Wat gaat er mis als je tóch btw op de factuur zet?

Zet je btw op de factuur terwijl verlegging geldt, dan gebeuren er twee onaangename dingen tegelijk. Je wordt die btw verschuldigd op grond van de factuur zelf: je moet het bedrag afdragen alleen al omdat het op de factuur staat. Tegelijk mag je afnemer die btw niet aftrekken, ook niet als hij het bedrag netjes aan jou heeft betaald. De Belastingdienst kan de btw dan naheffen, bij jou als opsteller of bij de afnemer die ten onrechte heeft afgetrokken.

Belangrijk voor de afnemer: de Belastingdienst hoeft niet eerst een naheffingsaanslag aan je leverancier op te leggen. De rechter heeft bevestigd dat de te veel afgetrokken btw meteen bij de afnemer mag worden nageheven, ook als op voorhand duidelijk is dat de leverancier het bedrag toch niet zou betalen. Als afnemer kun je je er dus niet achter verschuilen dat je leverancier de fout maakte: in een sector waar de btw wordt verlegd, wordt van jou verwacht dat je zelf had kunnen zien dat er geen btw op de factuur hoorde.

Bovenop de naheffing kan de Belastingdienst een verzuimboete opleggen voor de onjuiste factuur, in 2026 ten hoogste 6.709 euro; in de praktijk wordt vaak een deel van dat maximum opgelegd. Ook rekent de Belastingdienst belastingrente over de nageheven btw: voor de btw is dat in 2026 5 procent per jaar, gerekend vanaf 1 januari na het jaar waarover je te weinig hebt afgedragen. Omdat een factuurfout vaak pas jaren later aan het licht komt, loopt die rente op. Gaat de leverancier failliet voordat de fout is hersteld, dan is de te veel betaalde btw voor de afnemer definitief verloren; de rechter heeft bevestigd dat hij die btw dan niet alsnog mag aftrekken.

Rekenvoorbeeld: onderaanneming

Een onderaannemer verricht voor 50.000 euro metselwerk aan een woning, in opdracht van een hoofdaannemer. Omdat het een werk van stoffelijke aard aan een onroerende zaak in onderaanneming is, geldt verlegging. De onderaannemer factureert 50.000 euro zonder btw, met de vermelding “omzetbelasting verlegd” en het btw-nummer van de hoofdaannemer. De hoofdaannemer geeft 10.500 euro verlegde btw aan (21 procent) en trekt diezelfde 10.500 euro weer af: per saldo betaalt hij niets.

Zet de onderaannemer tóch 10.500 euro btw op de factuur, dan is hij dat bedrag verschuldigd op grond van artikel 37 van de wet Omzetbelasting 1968, terwijl de hoofdaannemer de 10.500 euro niet mag aftrekken. De btw wordt dan bij een van beiden nageheven, met belastingrente en een mogelijke verzuimboete erbovenop. Eén verkeerde regel op de factuur kan zo 10.500 euro plus rente en boete kosten (zie figuur 4).

Figuur 4: de correcte verleggingsfactuur levert een saldo van nul op; met btw op de factuur volgt een naheffing van 10.500 euro plus belastingrente en een verzuimboete van ten hoogste 6.709 euro.

Hoe herstel je een onjuiste factuur?

Een foute verleggingsfactuur is te repareren, maar alleen op de juiste manier en op tijd. Je neemt de oorspronkelijke factuur terug of je reikt een echte creditfactuur uit die duidelijk en ondubbelzinnig naar de oorspronkelijke factuur verwijst. Daarna stuur je een nieuwe, correcte factuur zonder btw en met de juiste verleggingsvermelding.

Een interne correctie in je eigen boekhouding is niet genoeg. De Belastingdienst mag verlangen dat je je klant er actief bij betrekt en de factuur samen met hem rechtzet. Dat geldt zelfs als je klant de btw nooit heeft afgetrokken en dat gezien zijn situatie ook niet zou hebben gedaan: beslissend is dat het gevaar heeft kunnen bestaan dat de Belastingdienst niet meteen zou vaststellen dat de factuur niet voor aftrek mocht worden gebruikt. Verder moet je kunnen aantonen dat je afnemer de te veel gefactureerde btw niet heeft afgetrokken, niet meer kan aftrekken, of alsnog op aangifte heeft voldaan. Herstel je niet, dan blijf je de btw verschuldigd en loopt je afnemer zijn aftrek mis.

Moet je de btw ook aan je klant terugbetalen? Dat hangt af van wat je met hem hebt afgesproken. Een creditfactuur voor het volle btw-bedrag, waarmee je het bedrag dus aan je klant vergoedt, mag alleen worden geëist als je zonder die vergoeding onterecht voordeel zou houden. Heb je exclusief btw geoffreerd, dan is de btw economisch bij je klant gebleven en ligt de vergoeding voor de hand; heb je een prijs inclusief btw afgesproken, dan is dat vaak anders. Bewaar je offerte en opdrachtbevestiging daarom bij het factuurdossier: die stukken bepalen de uitkomst.

Wat als je inkoopt onder de verleggingsregeling?

Ook aan de inkoopkant kun je de fout in gaan. Ontvang je een factuur mét btw terwijl verlegging geldt, bijvoorbeeld van een buitenlandse leverancier of van een onderaannemer, trek die btw dan niet af. Stuur de factuur terug en vraag om een correcte factuur zonder btw. Trek je de btw toch af, dan corrigeert de Belastingdienst dat bij jou, omdat je bij verlegging had kunnen weten dat er geen btw op de factuur hoorde.

Krijg je een correcte verleggingsfactuur, dan geef je de verlegde btw in je aangifte aan als verschuldigd en trek je die in hetzelfde tijdvak weer af, maar alleen voor zover je de inkoop gebruikt voor btw-belaste activiteiten. Presteer je deels vrijgesteld, dan draag je per saldo dus wel btw af. Controleer bij inkoop ook of je eigen btw-identificatienummer klopt op de factuur en of de leverancier daadwerkelijk ondernemer is.

Hoe lang moet je je verleggingsfacturen bewaren?

Bij verlegging moet uit je administratie blijken dat je de regeling terecht hebt toegepast en wie je afnemer was. Die onderbouwing moet je ook jaren later nog kunnen laten zien. De wet verplicht je je administratie zo te voeren en te bewaren dat je rechten en verplichtingen daaruit altijd duidelijk blijken, en de gegevens ten minste zeven jaar te bewaren. Voor gegevens over onroerende zaken en rechten daarop geldt een bewaartermijn van tien jaar, dus ook voor de facturen van bouw- en verbouwwerk aan een pand (zie figuur 5).

Figuur 5: bewaartermijnen van zeven jaar voor je facturen, offertes en overige administratie, en van tien jaar voor gegevens over onroerende zaken.

Bewaar je je facturen digitaal, dan mag dat, mits de weergave juist en volledig is, de gegevens de hele bewaartermijn beschikbaar blijven en ze binnen redelijke tijd leesbaar te maken zijn. Voor een balans en een staat van baten en lasten die je op papier hebt gekregen geldt een uitzondering: die mag je niet alleen digitaal bewaren, je moet ook het papieren stuk houden. Voldoet je administratie niet, dan kan de Belastingdienst een zogenoemde informatiebeschikking afgeven. Wordt die definitief, dan draait de bewijslast om: je moet dan zelf overtuigend aantonen dat een naheffingsaanslag te hoog is, in plaats van dat de Belastingdienst hem moet onderbouwen. Juist bij verlegging is dat een reëel risico, omdat de toepassing van de regeling uit je facturen en vastleggingen moet blijken.

Praktische checklist: zo houd je de verleggingsregeling op orde

  • Beoordeel per transactie: ga bij elke opdracht na of een verleggingsregeling geldt, op grond van de vestigingsplaats van de leverancier, de hoedanigheid van de afnemer en de aard van de prestatie.
  • Controleer het btw-nummer: vraag het btw-identificatienummer van je afnemer op en controleer of het geldig is; zonder vaststelbare identiteit vervalt de verlegging.
  • Zet de juiste tekst op de factuur: vermeld “btw verlegd” (of “omzetbelasting verlegd” bij bouw en uitlening) en zet er geen btw-bedrag op.
  • Vermeld beide partijen volledig: naam, adres en btw-nummer van zowel jou als je afnemer horen op de factuur.
  • Factureer op tijd: reik de factuur uiterlijk uit op de vijftiende dag van de maand na de prestatie.
  • Let op de eigenbouwer: check in de bouw of je opdrachtgever als aannemer of eigenbouwer geldt, want dan moet je verleggen.
  • Kwalificeer een pakket van werkzaamheden: verleg je op grond van één onderdeel van een samenhangende opdracht, laat dan eerst vaststellen of het geheel voor de btw één prestatie is.
  • Leg vast of de prijs exclusief btw is: noteer dat in offerte en opdrachtbevestiging; het bepaalt of je een foutief gefactureerd btw-bedrag kunt terugvragen zonder het aan je klant te vergoeden.
  • Controleer inkoopfacturen: trek geen btw af van een factuur met btw waar verlegging hoort; laat die eerst corrigeren.
  • Herstel fouten actief en samen met je klant: corrigeer een onjuiste factuur met een echte creditfactuur, betrek je afnemer erbij en toon aan dat hij niets heeft afgetrokken.
  • Houd je administratie bij: leg de uitgereikte en ontvangen facturen en de verlegde btw vast. Verricht je diensten voor zakelijke klanten in andere EU-landen die daar zelf de btw aangeven, dan neem je die op in de opgaaf ICP, de aparte opgave van EU-klanten per btw-nummer. Btw die naar jou is verlegd hoort daar niet in.
  • Bewaar zeven jaar, bij vastgoed tien jaar: houd facturen en onderliggende vastleggingen leesbaar beschikbaar, ook als je ze alleen digitaal bewaart.

Veelgestelde vragen

Wat betekent “btw verlegd” op een factuur?

Het betekent dat niet de verkoper maar de koper de btw aangeeft en afdraagt. De verkoper stuurt een factuur zonder btw-bedrag; de koper vermeldt de verlegde btw in zijn eigen aangifte en trekt die in dezelfde aangifte weer af als hij recht op aftrek heeft.

Wat moet ik als koper doen bij een verleggingsfactuur?

Je geeft de verlegde btw in je btw-aangifte aan als verschuldigd en trekt die in hetzelfde tijdvak weer af, voor zover je de inkoop gebruikt voor btw-belaste activiteiten. Presteer je deels vrijgesteld, dan blijft een deel van de btw voor jouw rekening. Dit geldt ook bij inkoop bij een leverancier buiten Nederland: die verlegt de Nederlandse btw naar jou, en je geeft die zelf aan.

Mag ik btw aftrekken die ten onrechte op een factuur staat?

Nee. Staat er btw op een factuur terwijl verlegging geldt, dan bestaat daarvoor geen recht op aftrek, ook niet als je het bedrag hebt betaald. Laat de factuur eerst corrigeren voordat je iets aftrekt.

Kan de Belastingdienst de btw bij mij naheffen terwijl mijn leverancier de fout maakte?

Ja. De Belastingdienst hoeft niet eerst je leverancier een naheffingsaanslag op te leggen en mag de te veel afgetrokken btw meteen bij jou naheffen, ook als duidelijk is dat je leverancier niet zou betalen. In een sector waar de btw wordt verlegd, wordt van jou verwacht dat je zelf ziet dat er geen btw op de factuur hoort.

Hoe lang moet ik mijn verleggingsfacturen bewaren?

Ten minste zeven jaar, en tien jaar als het om onroerende zaken gaat. Digitaal bewaren mag, zolang de facturen volledig, beschikbaar en leesbaar blijven. Is je administratie gebrekkig, dan kan de Belastingdienst de bewijslast omkeren en moet je zelf aantonen dat een naheffing te hoog is.

Welke boete en rente riskeer ik bij een verkeerde verleggingsfactuur?

Naast naheffing van de btw kan de Belastingdienst een verzuimboete opleggen voor de onjuiste factuur, in 2026 ten hoogste 6.709 euro, plus belastingrente van 5 procent per jaar over de nageheven btw. Bij opzet of grove schuld kunnen de gevolgen hoger uitvallen. Laat je facturen daarom vooraf controleren.

Hoe Taxcount je kan helpen

De verleggingsregeling lijkt eenvoudig, maar de praktijk zit vol valkuilen: de eigenbouwer die je over het hoofd ziet, de buitenlandse factuur met btw die je niet mag aftrekken, de factuurvermelding die net niet klopt en het pakket werkzaamheden dat voor de btw één prestatie blijkt te zijn. Taxcount beoordeelt voor jou wanneer verlegging geldt, controleert je uitgaande en inkomende facturen, begeleidt het herstel van fouten uit eerdere jaren voordat de Belastingdienst naheft, en kijkt mee of je administratie en bewaartermijnen op orde zijn. Wil je weten of je facturen aan de eisen voor 2026 voldoen? Laat je situatie door ons toetsen, dan weet je zeker dat je niet voor de btw van een ander opdraait.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en regels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je daarom altijd adviseren voordat je beslissingen neemt.

De margeregeling voor tweedehands goederen: zo betaal je btw over alleen je winstmarge

Koop je tweedehands spullen in en verkoop je die weer door? Dan loop je tegen een lastige vraag aan: hoeveel btw moet je afdragen? Wie een gebruikte fiets, auto of kast koopt van een particulier, krijgt geen btw in rekening en kan dus ook niets aftrekken. Zou je bij verkoop btw over de hele prijs rekenen, dan betaal je te veel. Voor deze situatie bestaat de margeregeling: je betaalt dan btw over alleen je winstmarge in plaats van over de volle verkoopprijs. In dit artikel lees je wat de margeregeling voor tweedehands goederen inhoudt, wanneer je deze in 2026 mag toepassen en wat je praktisch moet regelen om problemen met de Belastingdienst te voorkomen.

Wat is de margeregeling?

De margeregeling laat een handelaar in tweedehands goederen btw betalen over zijn winstmarge in plaats van over de volle verkoopprijs. De winstmarge is het verschil tussen wat je voor een goed ontvangt (de verkoopprijs) en wat je er zelf voor betaald hebt (de inkoopprijs). De btw zit al in die marge verrekend (artikel 28b van de Wet op de omzetbelasting 1968).

De regeling voorkomt dat er dubbele btw op tweedehands goederen komt te drukken. In de prijs van een gebruikt goed zit vaak nog een restje btw van toen het nieuw was. Als je dan bij verkoop opnieuw btw over de hele prijs zou rekenen, stapelt btw zich op btw. Vakmensen noemen dat cumulatie. Door btw alleen over je marge te rekenen, betaal je precies over de waarde die je zelf toevoegt en blijft de prijs voor je klant scherp.

Voor wie geldt de margeregeling?

De margeregeling is bedoeld voor wederverkopers: ondernemers die gebruikte goederen kopen om ze weer door te verkopen. Denk aan handelaren in tweedehands auto’s en fietsen, kringloop- en vintagewinkels, inkoop en verkoop van witgoed en elektronica, en handel in tweedehands meubels, kleding en boeken. De regeling speelt vooral wanneer je inkoopt bij particulieren of bij andere partijen die je geen btw in rekening (kunnen) brengen.

Je hoeft niet dagelijks in tweedehands goederen te handelen om wederverkoper te zijn. Volgens een conclusie van de advocaat-generaal bij de Hoge Raad uit 2024 is ook iemand die maar één keer een ingekocht margegoed doorverkoopt een wederverkoper, zolang hij het goed met het oog op wederverkoop heeft gekocht. Beslissend is dus waarom je het goed hebt gekocht, niet hoe vaak je handelt.

Wanneer mag je de margeregeling toepassen?

De margeregeling geldt niet zomaar voor elk tweedehands goed. Er zijn twee kernvoorwaarden: je moet het goed hebben gekocht van een leverancier die je geen aftrekbare btw in rekening bracht, en er mag geen dubbele heffing dreigen. Voldoe je daar niet aan, dan geldt de gewone btw-regeling. De beslisboom hierna helpt je snel bepalen welke route voor jou geldt (zie figuur 1).

Figuur 1: Beslisboom om te bepalen of je de margeregeling mag toepassen. De herkomst van het ingekochte goed bepaalt welke route je volgt.

Van wie moet je hebben ingekocht?

De wet somt limitatief op van welke leveranciers het goed afkomstig mag zijn (artikel 28b, lid 2). Deze lijst mag niet worden opgerekt naar vergelijkbare gevallen. Het goed moet aan jou zijn geleverd door een van de volgende vijf partijen (zie figuur 2):

  • Een particulier: iemand die geen ondernemer is en dus geen btw in rekening brengt.
  • Een vrijgestelde ondernemer: een ondernemer die de vrijstelling van artikel 11, lid 1, onderdeel r toepast.
  • Een KOR-ondernemer: een ondernemer die de kleineondernemersregeling toepast (de btw-vrijstelling geldt bij een jaaromzet in Nederland tot 20.000 euro, of tot 100.000 euro omzet in de EU voor ondernemers buiten Nederland), voor een afgeschreven bedrijfsmiddel.
  • Een andere wederverkoper: die op zijn beurt ook de margeregeling toepaste.
  • Een leverancier uit een andere EU-lidstaat: bij een levering die daar onder een vergelijkbare margeregeling of vrijstelling viel.

Figuur 2: De vijf toegestane leveranciers (artikel 28b, lid 2, a tot en met e) van wie een margegoed afkomstig mag zijn. Deze lijst is limitatief.

Er mag geen dubbele btw dreigen

De margeregeling is een uitzondering en mag alleen worden gebruikt voor zover dat nodig is om dubbele heffing te voorkomen. Is de btw op het goed eerder gewoon afgetrokken, dan zit er geen restje btw meer in en dreigt er geen cumulatie. In dat geval mag je de margeregeling niet toepassen. Het Hof Amsterdam bevestigde dit begin 2026 in een zaak waarin een handelaar in tweedehands witgoed goederen uit Duitsland als margegoed verkocht, terwijl de Duitse leverancier de btw al had afgetrokken. De naheffing en boete bleven in stand.

Hoe bereken je de btw over je marge?

Je berekent de btw over je winstmarge, waarbij de btw in die marge is begrepen. Bij het algemene tarief van 21 procent (2026) reken je dus 21/121 deel van de marge als btw. Twee regels horen daarbij: je vermeldt op je verkoopfactuur geen apart btw-bedrag (artikel 28h), en je trekt over het margegoed geen voorbelasting af (artikel 28e).

Rekenvoorbeeld

Stel, je koopt een tweedehands fiets van een particulier voor 200 euro en verkoopt die voor 350 euro (zie figuur 3).

  • Je winstmarge is 350 euro min 200 euro is 150 euro (inclusief btw).
  • De verschuldigde btw is 150 euro maal 21/121, dus ongeveer 26 euro.
  • Zonder de margeregeling zou je btw over de hele 350 euro rekenen: dat is ongeveer 61 euro.

In dit voorbeeld scheelt de margeregeling je dus ongeveer 35 euro aan af te dragen btw op één fiets. Verkoop je een goed met verlies, dan is er geen positieve marge en draag je over dat goed geen btw af.

Figuur 3: Rekenvoorbeeld van de btw op een tweedehands fiets. Btw over de winstmarge (ongeveer 26 euro) tegenover btw over de hele verkoopprijs (ongeveer 61 euro).

Wat is de globalisatieregeling?

Handel je in grote aantallen gelijksoortige goederen, dan is het per stuk bijhouden van inkoop- en verkoopprijzen bewerkelijk. Voor aangewezen goederen zoals vervoermiddelen, kleding, meubels en boeken mag je daarom de globalisatieregeling gebruiken (artikel 28d). Je berekent de winstmarge dan niet per goed, maar over een heel aangiftetijdvak samen: alle margeverkopen min alle marge-inkopen in dat tijdvak (zie figuur 4). Een handig gevolg is dat een negatieve marge in het ene tijdvak mag worden verrekend met een positieve marge in een volgend tijdvak. Zeg je de globalisatieregeling op, dan werkt dat pas vanaf het volgende kalenderjaar en geldt de keuze ten minste vijf kalenderjaren.

Figuur 4: Twee manieren om de winstmarge te berekenen: per goed (standaard) of per aangiftetijdvak (de globalisatieregeling).

Gelden er aparte regels voor kunst, verzamelingen en antiek?

Ja. Kunstvoorwerpen, voorwerpen voor verzamelingen en antiquiteiten vallen niet automatisch onder de margeregeling voor gebruikte goederen. Daarvoor bestaat een aparte regeling die alleen op je eigen verzoek geldt (artikel 28c), bijvoorbeeld als je de kunst zelf invoert of rechtstreeks van de maker koopt. Handel je in kunst, verzamelobjecten of antiek, lees dan ons aparte artikel over de margeregeling voor kunst. Verkoop je zowel gewone tweedehands goederen als kunst, dan kunnen beide regelingen naast elkaar spelen.

Welke risico’s loop je bij verkeerde toepassing?

Pas je de margeregeling ten onrechte toe, dan zijn de gevolgen fors. De Belastingdienst heft de btw dan na over de volledige vergoeding tegen het normale tarief, dus niet slechts over de marge, en legt daar belastingrente en meestal een verzuimboete bovenop. In de eerder genoemde Hof-uitspraak bleven naheffingsaanslagen en boetes van enkele duizenden euro’s per tijdvak in stand, en een beroep op een verdedigbaar standpunt slaagde niet.

Belangrijk om te weten: de bewijslast ligt bij jou als wederverkoper. Je moet kunnen aantonen dat elk margegoed afkomstig is van een toegestane leverancier en dat er bij inkoop geen aftrekbare btw in rekening is gebracht. Een vermelding als “gebruikt” of “geen btw” op een inkoopfactuur is daarvoor niet genoeg. Zorg daarom voor een sluitende inkoopadministratie met inkoopverklaringen.

Praktische checklist: wat je moet regelen

  • Bepaal of je wederverkoper bent. Koop je gebruikte goederen in met het doel ze weer te verkopen? Dan ben je waarschijnlijk wederverkoper, ook bij incidentele verkoop.
  • Controleer de herkomst van elk goed. Ga na of je hebt ingekocht bij een particulier, een vrijgestelde ondernemer, een KOR-ondernemer, een andere margehandelaar of een vergelijkbare EU-leverancier.
  • Check of er btw is afgetrokken. Was bij de inkoop btw in rekening gebracht die aftrekbaar was, pas dan de margeregeling niet toe.
  • Vermeld geen btw op de verkoopfactuur. Bij de margeregeling zet je geen apart btw-bedrag op de factuur; de btw zit in de prijs verrekend.
  • Trek geen voorbelasting af op margegoederen. Over goederen die je onder de margeregeling verkoopt, mag je geen inkoop-btw aftrekken.
  • Houd de winstmarge controleerbaar bij. Leg per goed, of bij globalisatie per tijdvak, vast wat je betaalde en ontving.
  • Bewaar inkoopverklaringen. Bij inkoop van particulieren leg je de herkomst en de leveranciersstatus schriftelijk vast; de bewijslast ligt bij jou.
  • Overweeg de globalisatieregeling. Handel je in grote aantallen gelijksoortige goederen, dan bespaart de marge per tijdvak je administratief werk.

Veelgestelde vragen

Moet ik de margeregeling verplicht toepassen?

Voor gewone gebruikte goederen geldt de margeregeling in beginsel automatisch als aan de voorwaarden is voldaan. Je mag echter per levering toch voor de normale btw-regeling kiezen (artikel 28f). Dat kan gunstig zijn als je afnemer de btw kan aftrekken.

Mag ik btw op mijn factuur zetten bij een margeverkoop?

Nee. Bij de margeregeling vermeld je geen apart btw-bedrag op de verkoopfactuur. De btw is in de vergoeding begrepen. Wel is het verstandig te vermelden dat je de margeregeling toepast.

Wat als ik een goed met verlies verkoop?

Is je verkoopprijs lager dan je inkoopprijs, dan is er geen positieve marge en draag je over dat goed geen btw af. Bij de globalisatieregeling kun je een negatieve marge zelfs verrekenen met positieve marges in een volgend tijdvak.

Geldt de margeregeling ook voor kunst en antiek?

Voor kunstvoorwerpen, verzamelobjecten en antiek geldt een aparte regeling die alleen op verzoek werkt (artikel 28c). Die vraag je apart aan bij de Belastingdienst. Zie hiervoor ons artikel over de margeregeling voor kunst.

Wat gebeurt er als ik de margeregeling ten onrechte toepas?

Dan heft de Belastingdienst btw na over de volledige verkoopprijs, met belastingrente en meestal een verzuimboete. De bewijslast dat aan alle voorwaarden is voldaan, ligt bij jou als wederverkoper.

Hoe Taxcount je kan helpen

De margeregeling levert een reëel btw-voordeel op, maar de voorwaarden zijn strikt en de bewijslast ligt volledig bij jou. Taxcount helpt je om te beoordelen of de margeregeling in jouw situatie mag worden toegepast, richt je inkoop- en margeadministratie zo in dat die een controle doorstaat, en adviseert of de globalisatieregeling voor jou voordeliger is. Ook bij handel met het buitenland of een mix van gewone goederen en kunst denken wij met je mee. Wil je zeker weten dat je de btw op je tweedehands handel goed regelt? Laat je situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen (fiscaal) advies. Tarieven, drempelbedragen en voorwaarden kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen voordat je actie onderneemt.

Btw-correctie privegebruik auto: zo betaal je jaarlijks btw over het privegebruik van je auto van de zaak

Rijdt u in een auto van de zaak en gebruikt u die ook privé? Dan hebt u de btw op de aanschaf, het onderhoud en het gebruik waarschijnlijk afgetrokken. Voor het deel dat u privé rijdt, hebt u dan eigenlijk te veel afgetrokken. De Belastingdienst wil dat u dat verschil één keer per jaar rechtzet met de btw-correctie privégebruik auto. Deze correctie is makkelijk te vergeten, omdat u die niet in uw gewone kwartaalaangifte doet maar in de laatste btw-aangifte van het jaar. In dit artikel leest u wanneer de correctie speelt, hoe u het bedrag berekent met het forfait van 2,7% of 1,5% of op basis van uw werkelijke gebruik, en wat u praktisch moet regelen.

Wat is de btw-correctie privégebruik auto?

Koopt of leaset u een auto voor uw onderneming, dan mag u de btw op de aanschaf, het onderhoud en het gebruik (zoals brandstof en reparaties) aftrekken als voorbelasting. Dat mag alleen voor het deel waarmee u belaste omzet maakt. Zolang u de auto puur zakelijk gebruikt, is er niets aan de hand.

Gebruikt u de auto ook privé, dan hebt u over dat privédeel eigenlijk te veel btw afgetrokken. De wet lost dit op door uw privégebruik één keer per jaar te behandelen als een dienst die u aan uzelf verricht. Over die zogenoemde fictieve dienst betaalt u btw. Zo betaalt u alsnog de btw terug die bij het privégebruik hoort. In gewone taal: u corrigeert aan het eind van het jaar de btw die u eerder te ruim hebt afgetrokken.

Wanneer moet u de correctie toepassen?

De btw-correctie speelt zodra aan twee voorwaarden is voldaan. Ten eerste behoort de auto tot uw ondernemingsvermogen en hebt u bij de aanschaf, de lease, het onderhoud of het gebruik btw afgetrokken. Ten tweede gebruikt u, uw personeel of de directeur-grootaandeelhouder (DGA) de auto ook privé.

Let op: woon-werkverkeer telt voor de btw als privégebruik. Dit is door de hoogste belastingrechter bevestigd en geldt zelfs voor een thuiswerker die maar af en toe naar kantoor rijdt. Ook als u de auto verder alleen zakelijk gebruikt, rijdt u dus vrijwel altijd een stukje privé. De correctie speelt daarom bij bijna elke auto van de zaak waarvan de btw is afgetrokken.

U hoeft de correctie niet toe te passen als u geen btw hebt afgetrokken, bijvoorbeeld bij een marge-auto of een auto die u van een particulier kocht. Ook een volledig vrijgestelde ondernemer maakt de correctie niet. En kunt u aantonen dat de auto helemaal niet privé wordt gebruikt, dan is er evenmin een correctie. Het onderstaande schema helpt u bepalen of de correctie voor u speelt (zie figuur 1).

  Figuur 1: beslisboom om te bepalen of de btw-correctie privégebruik auto voor u speelt.

Hoe berekent u de btw-correctie?

U betaalt de btw over het werkelijke privégebruik van de auto. Omdat dat lastig precies bij te houden is, mag u kiezen: u gebruikt een vast forfait, of u rekent met uw werkelijke privégebruik. U mag altijd het laagste van de twee aangeven. Welk forfaitpercentage bij uw auto hoort, ziet u in figuur 2.

Figuur 2: welk forfait past bij uw auto, 2,7% of het verlaagde 1,5%.

Met het forfait van 2,7%

Hebt u geen administratie waaruit uw privégebruik blijkt, dan stelt u de verschuldigde btw op 2,7% van de catalogusprijs van de auto, inclusief btw en bpm. Dit forfait geldt ook voor lease-auto’s. U hoeft dan niets bij te houden: u rekent simpelweg met de catalogusprijs. Rijdt de auto maar een deel van het jaar mee, dan verlaagt u het forfait naar evenredigheid, bijvoorbeeld 6/12 als u de auto op 1 juli in gebruik neemt. Het forfait mag u alleen gebruiken als u alle btw op de autokosten hebt afgetrokken en uit uw administratie niet blijkt hoeveel u privé rijdt. Het uitkomstbedrag is meteen de btw die u betaalt: u telt er dus niet apart nog eens 21% bovenop.

Het verlaagde forfait van 1,5%

In twee situaties gebruikt u 1,5% in plaats van 2,7% van de catalogusprijs. De eerste situatie is een auto die u langer dan vier jaar geleden voor het eerst bent gaan gebruiken: vanaf het vijfde jaar na het jaar van ingebruikname geldt het lagere percentage. Dat komt doordat de aanschaf-btw dan is uitgewerkt en alleen de kosten van onderhoud en gebruik overblijven. De tweede situatie is een auto die u zonder btw-aftrek hebt gekocht, zoals een marge-auto of een auto van een particulier. Voor het overige blijft de berekening hetzelfde. Voor elektrische auto’s en waterstofauto’s gelden dezelfde percentages als voor gewone auto’s.

Doet u ook btw-vrijgestelde dingen en kunt u de btw op de auto daardoor maar deels aftrekken, dan verlaagt u het forfait naar rato van uw aftrekrecht. Bij bijvoorbeeld 50% vrijgestelde omzet wordt het forfait van 2,7% dus verlaagd tot 1,35%. De onderstaande tabel vat de percentages samen.

Situatie Forfait (van catalogusprijs incl. btw en bpm)
Standaard: btw afgetrokken, auto binnen vier jaar na ingebruikname 2,7%
Auto langer dan vier jaar in gebruik (vanaf het vijfde jaar) 1,5%
Auto gekocht zonder btw-aftrek (marge-auto of van particulier) 1,5%
Deels vrijgestelde (gemengde) omzet: forfait naar rato verlaagd bijv. 1,35%


Op basis van uw werkelijke privégebruik

Het forfait is een aanbod, geen verplichting. Kunt u aantonen dat u minder privé rijdt, dan mag u de lagere, werkelijke correctie aangeven. U betaalt dan btw over de kosten die echt aan het privégebruik zijn toe te rekenen: de aanschaf, het onderhoud en het gebruik, telkens zonder btw en alleen voor zover u die btw hebt afgetrokken. De aanschafkosten telt u niet in één keer mee, maar verdeeld over vijf jaar (elk jaar een vijfde deel). Vanaf het zesde jaar tellen de aanschafkosten helemaal niet meer mee, waardoor de correctie dan een stuk lager uitvalt. Over die aan het privégebruik toe te rekenen kosten betaalt u het algemene btw-tarief van 21% (het tarief dat in 2026 geldt).

Het bewijs levert u met een sluitende kilometeradministratie waaruit de verhouding tussen zakelijke en privékilometers blijkt. Hebt u die niet, dan mag u het privégebruik ook onderbouwen met een redelijke schatting op basis van andere gegevens, zoals de aard van uw onderneming, de functie van de gebruiker en de manier waarop de auto privé wordt gebruikt. Belangrijk: ontbreekt een rittenadministratie, dan mag de Belastingdienst niet zomaar aannemen dat u vrijwel alles (bijvoorbeeld 99%) privé rijdt. De rechter heeft bepaald dat het privégebruik dan redelijk moet worden geschat. Wilt u met zo’n schatting van het forfait afwijken, dan moet uw onderbouwing wel volledig en juist zijn; een achteraf in elkaar gezette berekening met gaten wordt niet geaccepteerd.

Rekenvoorbeeld

Stel, u hebt een auto met een catalogusprijs van 45.000 euro, inclusief btw en bpm. U hebt de btw op de aanschaf, het onderhoud en het gebruik volledig afgetrokken en u gebruikt de auto het hele jaar ook privé, zonder dat u uw privégebruik bijhoudt. De correctie via het forfait bedraagt dan 2,7% van 45.000 euro, oftewel 1.215 euro. Dat bedrag geeft u aan in uw laatste btw-aangifte van het jaar.

Neemt u dezelfde auto pas op 1 september in gebruik, dan rekent u met 4/12: 4/12 van 2,7% van 45.000 euro komt uit op 405 euro. Is de auto ouder dan vijf jaar, dan rekent u met 1,5% van 45.000 euro, oftewel 675 euro. En kunt u met een rittenadministratie aantonen dat u maar weinig privé rijdt, dan mag u een lager bedrag aangeven en betaalt u dus minder btw. Figuur 3 laat de berekening in stappen zien.

Figuur 3: de correctie in drie stappen: catalogusprijs maal het forfait geeft de te betalen btw.

Is er een maximum aan de correctie?

Ja. De correctie kan nooit hoger zijn dan de btw die u dat jaar daadwerkelijk hebt afgetrokken. Valt de afgetrokken btw in de eerste vier jaar lager uit dan het forfait, dan is de correctie beperkt tot de som van twee bedragen: de btw op onderhoud en gebruik die u dat jaar hebt afgetrokken, plus een vijfde deel van de bij aanschaf afgetrokken btw. Bij een auto die u langer dan vier jaar geleden in gebruik nam, of die u zonder btw-aftrek kocht, is de correctie zelfs beperkt tot alleen de dat jaar afgetrokken btw op onderhoud en gebruik. Zo betaalt u nooit meer terug dan u ooit hebt afgetrokken.

Wat als uw werknemer een eigen bijdrage betaalt?

Betaalt uw werknemer of de DGA een vergoeding voor het privégebruik, dan verandert de berekening. Is die vergoeding kostendekkend, dan draagt u btw af over de ontvangen vergoeding en past u het forfait niet toe. Is de vergoeding niet kostendekkend, dan vergelijkt u de btw over de vergoeding met de uitkomst van het forfait en volgt u de regels van de Belastingdienst. Belangrijk is dat een te lage eigen bijdrage aan een verbonden gebruiker (zoals een werknemer, bestuurder of familielid) niet loont: in dat geval mag de Belastingdienst uitgaan van de normale, marktconforme waarde. Let op dat een vaste inhouding op het salaris die losstaat van hoeveel er werkelijk privé wordt gereden, niet als zo’n vergoeding telt; dan geldt gewoon de fictieve dienst en berekent u de correctie op de normale manier.

Gelden er bijzondere situaties?

Een paar situaties vragen om extra aandacht. Gebruikt u de auto deels voor vrijgestelde omzet, dan verlaagt u de correctie naar evenredigheid, bijvoorbeeld tot 1,35% bij 50% vrijgestelde omzet, omdat u de btw ook maar deels hebt afgetrokken. Werkt u met een maatschap of vof en hebt u de auto privé gekocht, dan mag het samenwerkingsverband onder voorwaarden toch de 2,7%- of 1,5%-regeling toepassen. En bestaat uw privégebruik uitsluitend uit woon-werkverkeer, dan mag u een eenvoudige rekenmethode gebruiken: u rekent met de afstand woning-werk maal het aantal keren dat u die rijdt, en u mag daarbij uitgaan van 214 werkdagen per jaar (naar verhouding minder als u parttime werkt of de auto pas in de loop van het jaar krijgt). Zo kunt u de correctie soms lager vaststellen. Twijfelt u over uw situatie, laat de berekening dan vooraf toetsen.

Bestelauto die u verplicht ter beschikking stelt

Voor sommige bestelauto’s geldt een uitzondering. Stelt u een bestelauto om niet ter beschikking en hebt u door de aard van het werk (bijvoorbeeld wisselende, moeilijk bereikbare projectlocaties) feitelijk geen reële keuze, terwijl het privégebruik zich beperkt tot woon-werkverkeer, dan kan het zijn dat er helemaal geen btw-correctie hoeft plaats te vinden. Het bedrijfsbelang staat dan voorop en het privévoordeel van de werknemer is daaraan ondergeschikt. Dit is maatwerk: laat een dergelijke situatie altijd apart beoordelen.

Praktische checklist: wat u moet regelen

  • Controleer of de correctie speelt: hebt u btw afgetrokken op een auto van de zaak die ook privé (inclusief woon-werkverkeer) wordt gebruikt? Dan geldt de correctie.
  • Kies uw methode: reken met het forfait (2,7% of 1,5% van de catalogusprijs) of met uw werkelijke privégebruik, en geef het laagste bedrag aan.
  • Gebruik het juiste percentage: 1,5% als de auto langer dan vier jaar in gebruik is of zonder btw-aftrek is gekocht, anders 2,7%; verlaag verder naar rato bij vrijgestelde omzet (bijvoorbeeld 1,35%).
  • Reken naar tijdsgelang: gebruikt u de auto maar een deel van het jaar, verlaag het forfait dan evenredig (bijvoorbeeld 6/12).
  • Bewaar uw onderbouwing: houd een sluitende kilometeradministratie bij als u van het forfait wilt afwijken, of leg volledige en juiste gegevens vast voor een redelijke schatting.
  • Verwerk de correctie op tijd: geef het bedrag aan en betaal het in de laatste btw-aangifte van het kalenderjaar, niet in een gewone kwartaalaangifte.
  • Let op oudere en dure auto’s: bij weinig privékilometers of een auto ouder dan vijf jaar is de werkelijke correctie vaak lager dan het forfait; dat verschil kunt u claimen.

Veelgestelde vragen

Wanneer moet ik de btw-correctie privégebruik auto aangeven?

U geeft de correctie aan in de laatste btw-aangifte van het kalenderjaar. Voor de meeste ondernemers is dat de aangifte over het vierde kwartaal of over december. U doet dit dus maar één keer per jaar (zie figuur 4).

Figuur 4: u geeft de correctie één keer per jaar aan, in de laatste btw-aangifte van het kalenderjaar.

Hoeveel btw betaal ik met het forfait?

Standaard betaalt u 2,7% van de catalogusprijs van de auto, inclusief btw en bpm. Bij een auto van 45.000 euro is dat 1.215 euro per jaar. Voor auto’s die langer dan vier jaar in gebruik zijn of zonder btw-aftrek zijn gekocht, geldt 1,5%. Bij deels vrijgestelde omzet verlaagt u het percentage naar rato, bijvoorbeeld tot 1,35%.

Telt woon-werkverkeer mee als privégebruik?

Ja. Voor de btw geldt woon-werkverkeer als privégebruik. Zelfs als u de auto verder alleen zakelijk gebruikt, moet u daarom vrijwel altijd de correctie toepassen. Bestaat het privégebruik uitsluitend uit woon-werkverkeer, dan mag u een vereenvoudigde berekening gebruiken met 214 werkdagen per jaar.

Kan ik minder betalen dan het forfait?

Ja, als u kunt aantonen dat u weinig privé rijdt. Met een sluitende kilometeradministratie of een goed onderbouwde schatting mag u de lagere, werkelijke correctie aangeven. Ontbreekt een administratie, dan mag de Belastingdienst niet zomaar uitgaan van bijna volledig privégebruik, maar moet het privégebruik redelijk worden geschat. Afwijken loont vooral bij dure auto’s, weinig privékilometers of een auto ouder dan vijf jaar.

Geldt de correctie ook voor een elektrische auto?

Ja. Voor elektrische auto’s en waterstofauto’s gelden dezelfde percentages en regels als voor benzine- en dieselauto’s.

Wat gebeurt er als ik de correctie vergeet?

Dan hebt u te veel btw afgetrokken. De Belastingdienst kan dat naheffen en rekent daarover belastingrente; voor de btw is dat 5% in 2026. Corrigeert u een vergeten of te lage correctie zelf met een suppletie, dan volgt daarvoor in beginsel geen betaalverzuimboete meer (dat is sinds 2 juni 2023 het beleid). Alleen bij opzet of grove schuld kan de Belastingdienst nog een vergrijpboete opleggen, die kan oplopen tot 100% van de te weinig betaalde btw. Controleer de correctie daarom elk jaar, want zij valt buiten uw gewone aangiften.

Hoe Taxcount u kan helpen

De btw-correctie privégebruik auto lijkt eenvoudig, maar de keuze tussen het forfait en uw werkelijke gebruik kan flink schelen. Taxcount berekent voor u wat het voordeligst is, beoordeelt of u het verlaagde forfait van 1,5% of een naar rato verlaagd percentage mag toepassen en helpt u de correctie correct te verwerken in uw laatste btw-aangifte. Ook als u een eigen bijdrage van personeel ontvangt, de auto deels voor vrijgestelde omzet gebruikt of een bestelauto verplicht ter beschikking stelt, zorgen wij dat de berekening klopt en dat u niet te veel btw afdraagt. Wilt u weten of u de correctie juist toepast en of u niet te veel betaalt? Laat uw situatie beoordelen door Taxcount en voorkom naheffingen.

Dit artikel bevat algemene informatie en is nadrukkelijk geen (fiscaal) advies. Tarieven, percentages en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat u daarom altijd persoonlijk adviseren voordat u fiscale beslissingen neemt.

Zie ook: