Milieu-investeringsaftrek 2026: tot 45% aftrek


Investeer je als ondernemer in een duurzame stal, een elektrisch werktuig, een circulair gebouw of een installatie voor hergebruik van grondstoffen? Dan kan de milieu-investeringsaftrek (MIA) je in 2026 een fors belastingvoordeel opleveren. Met de MIA mag je 45, 36 of 27 procent van je investering extra van de winst aftrekken, afhankelijk van het soort bedrijfsmiddel. Het voordeel is aantrekkelijk, maar de regels zijn strikt: het bedrijfsmiddel moet precies op de Milieulijst staan en je moet de investering op tijd melden. In dit artikel lees je wat de MIA in 2026 inhoudt, wie er recht op heeft, hoeveel je kunt aftrekken en wat je moet regelen om het voordeel veilig te benutten.


Wat is de milieu-investeringsaftrek?

De milieu-investeringsaftrek (MIA) is een extra aftrekpost voor ondernemers die investeren in milieuvriendelijke of circulaire bedrijfsmiddelen. Bovenop de gewone afschrijving, waarbij je elk jaar een deel van de aanschafprijs van de winst aftrekt, mag je eenmalig een percentage van het investeringsbedrag van de winst aftrekken. Je belastbare winst wordt daardoor lager en je betaalt over dat jaar minder belasting.

Het aftrekpercentage hangt af van de categorie waarin het bedrijfsmiddel valt: 45 procent, 36 procent of 27 procent. De MIA geldt alleen voor nieuwe bedrijfsmiddelen die op de Milieulijst staan, een lijst die de overheid elk jaar opnieuw vaststelt. Denk aan duurzame stallen, elektrische voertuigen en werktuigen, circulaire gebouwen en installaties voor hergebruik en grondstoffenbesparing.

Wie komt in aanmerking voor de MIA?

De milieu-investeringsaftrek is bedoeld voor ondernemers voor de inkomstenbelasting: eigenaren van een eenmanszaak, vennoten in een vof en maten in een maatschap. Ook bv’s kunnen de MIA benutten, dan loopt het voordeel via de vennootschapsbelasting.

Net als bij de energie-investeringsaftrek (EIA), en anders dan bij de kleinschaligheidsinvesteringsaftrek (KIA), geldt de MIA alleen voor echte ondernemers. Ben je alleen geldschieter of stille vennoot, bijvoorbeeld als commanditaire vennoot, dan heb je geen recht op de MIA.

Hoeveel bedraagt de MIA in 2026?

In 2026 zijn de aftrekpercentages van de MIA 45, 36 of 27 procent. Welk percentage voor je geldt, hangt af van de categorie en het type bedrijfsmiddel op de Milieulijst. Hoe groter de milieuwinst, hoe hoger de categorie en het percentage. De percentages zijn gelijk aan die van 2025 (zie figuur 1).

Categorie (2026) Aftrekpercentage
Categorie I 45% van het investeringsbedrag
Categorie II 36% van het investeringsbedrag
Categorie III 27% van het investeringsbedrag


Per bedrijfsmiddel moet je minimaal 2.500 euro investeren, anders telt het niet mee. Daarnaast geldt een investeringsplafond: per jaar telt maximaal 25 miljoen euro aan milieu-investeringen mee voor de MIA. Boven dat bedrag bestaat geen recht op MIA. Dit plafond speelt alleen bij zeer grote investeringen.

\"\"

Figuur 1: de drie MIA-categorieen en de bijbehorende aftrekpercentages in 2026.

Rekenvoorbeeld: een melkveehouder investeert in 2026 voor 200.000 euro in een duurzame stal die op de Milieulijst in categorie I staat en meldt op tijd bij de RVO. De MIA is 45 procent van 200.000 euro, dus 90.000 euro extra aftrek, bovenop de normale afschrijving. Bij een belastingtarief van ongeveer 37 procent scheelt dat zo’n 33.300 euro belasting (zie figuur 2).

\"\"

Figuur 2: rekenvoorbeeld van de MIA bij een investering van 200.000 euro in een duurzame stal (categorie I).

Aan welke voorwaarden moet je investering voldoen?

Om de MIA te krijgen, moet je investering aan een aantal eisen voldoen. Het bedrijfsmiddel moet nieuw zijn, dus niet eerder gebruikt. Het moet op de Milieulijst van dat jaar staan en strikt aan de omschrijving van de betreffende code voldoen. De investering moet minimaal 2.500 euro per bedrijfsmiddel bedragen en binnen het jaarplafond van 25 miljoen euro blijven.

De toetsing aan de Milieulijst is streng. De letterlijke tekst van de lijst is bepalend. Een kleine afwijking van de code-omschrijving, bijvoorbeeld een gering deel niet-gecertificeerd materiaal, kan de hele aftrek doen vervallen. Controleer daarom vóór ingebruikname of de gebruikte materialen en certificering exact aansluiten bij de omschrijving. Getoetst wordt aan de versie van de Milieulijst die gold op het moment dat je de verplichting aanging; leg die versie dus goed vast.

Let op: woningen zijn uitgesloten. Zo geven appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn, geen recht op MIA.

Melden bij de RVO en de verklaring

Je moet de investering binnen drie maanden na het aangaan van de verplichting digitaal melden bij de Rijksdienst voor Ondernemend Nederland (RVO). Die termijn begint op het moment dat je de opdracht aangaat, bijvoorbeeld het tekenen van de opdrachtbevestiging. Ook een opschortende of ontbindende voorwaarde in de opdracht verschuift dit startmoment niet. Daarnaast kies je voor de MIA in je aangifte.

Sinds 2025 geeft de RVO, net als bij de EIA, een verklaring af dat sprake is van een milieu-investering. Zonder die verklaring is er geen MIA. De driemaandstermijn is fataal: meld je te laat, dan vervalt het recht op de aftrek volledig, ook als je de melding wel op tijd hebt verstuurd maar de RVO deze te laat ontvangt. Meld daarom direct na het tekenen van de opdracht.

Kun je de MIA met andere regelingen combineren?

Voor dezelfde investering mag je de MIA en de kleinschaligheidsinvesteringsaftrek (KIA) naast elkaar gebruiken. Bijzonder aan de MIA is dat je deze bovendien mag combineren met de willekeurige afschrijving milieu-bedrijfsmiddelen (Vamil), waarmee je zelf bepaalt wanneer je afschrijft. Dat levert een extra liquiditeitsvoordeel op. De MIA en de energie-investeringsaftrek (EIA) mogen echter niet allebei voor dezelfde investering. Je moet dan kiezen welke regeling het gunstigst is: de MIA van 45, 36 of 27 procent of de EIA van 40 procent. Figuur 3 laat zien wat wel en niet samen mag (zie figuur 3).

\"\"

Figuur 3: de MIA combineren. Met KIA en Vamil mag samen, met de EIA moet je kiezen.

Let op de desinvesteringsbijtelling

Verkoop je het bedrijfsmiddel binnen vijf jaar na de investering, dan moet je een deel van de aftrek terugnemen. Dat heet de desinvesteringsbijtelling. Houd hier rekening mee als je van plan bent het bedrijfsmiddel op korte termijn weer af te stoten, en bewaar de gegevens van je MIA-investering goed.

Praktische checklist: wat je moet regelen

  • Controleer de Milieulijst. Kijk of je bedrijfsmiddel op de Milieulijst van dat jaar staat en of het precies aan de code-omschrijving voldoet.
  • Zorg dat het nieuw is. Alleen niet eerder gebruikte bedrijfsmiddelen komen in aanmerking.
  • Haal de drempel. Investeer minimaal 2.500 euro per bedrijfsmiddel en blijf onder het jaarplafond van 25 miljoen euro.
  • Meld binnen drie maanden. Dien de melding digitaal in bij de RVO binnen drie maanden na het aangaan van de opdracht.
  • Wacht de RVO-verklaring af. Zonder verklaring dat sprake is van een milieu-investering krijg je geen MIA.
  • Kies voor de MIA in de aangifte. Neem de aftrek op in je aangifte inkomstenbelasting of vennootschapsbelasting.
  • Combineer waar het kan. Benut naast de MIA ook de KIA en de Vamil, maar kies tussen de MIA en de EIA.
  • Bewaak de vijfjaarstermijn. Houd rekening met de desinvesteringsbijtelling bij verkoop binnen vijf jaar en bewaar je stukken.

Veelgestelde vragen

Hoeveel is de milieu-investeringsaftrek in 2026?

De MIA is in 2026 45, 36 of 27 procent van het investeringsbedrag, afhankelijk van de categorie op de Milieulijst. Je moet per bedrijfsmiddel minimaal 2.500 euro investeren en het bedrijfsmiddel moet nieuw zijn en op de Milieulijst staan.

Wat is het verschil tussen de MIA en de EIA?

De MIA geldt voor milieuvriendelijke bedrijfsmiddelen op de Milieulijst, de EIA voor energiebesparende bedrijfsmiddelen op de Energielijst. Voor dezelfde investering mag je ze niet allebei gebruiken; je kiest de gunstigste. De MIA mag je wel combineren met de Vamil, de EIA niet.

Kan ik de MIA en de Vamil combineren?

Ja. Voor milieu-investeringen op de Milieulijst kun je de MIA en de willekeurige afschrijving (Vamil) naast elkaar toepassen. Zo profiteer je van een extra aftrek én van een vrije keuze in het moment van afschrijven.

Wat gebeurt er als mijn investering net niet aan de code voldoet?

Dan kan de MIA voor de hele investering worden geweigerd, ook bij een klein afwijkend onderdeel. De letterlijke tekst van de Milieulijst is bepalend. Controleer daarom materialen en certificering vóór ingebruikname.

Geldt de MIA ook voor een verhuurde recreatiewoning?

Nee. Woningen zijn uitgesloten van de MIA, ook appartementen voor kort verblijf en recreatiewoningen die naar aard en inrichting woningen zijn.

Hoe Taxcount je kan helpen

De milieu-investeringsaftrek biedt een hoog voordeel, maar de eisen zijn strikt en een kleine fout kan de hele aftrek kosten. Taxcount beoordeelt of je investering exact aan de Milieulijst-code voldoet, bewaakt de driemaandstermijn, verzorgt de melding en de RVO-verklaring en berekent bij samenloop of de MIA of de EIA het gunstigst is. Ook combineren wij waar mogelijk de MIA met de KIA en de Vamil. Overweeg je een duurzame investering? Leg je plannen aan ons voor, dan bepalen wij samen het maximale voordeel. In de tussentijd kun je alvast gebruikmaken van onze Investeringsaftrek Planner.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en drempelbedragen kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie daarom altijd beoordelen door een adviseur.
Zie ook:

Fiscale eenheid Vpb: wanneer is het voor jou voordelig?

Heb je een holding met een of meer werk-bv’s, of een onderneming die over meerdere bv’s is verdeeld? Dan kun je ervoor kiezen om die vennootschappen samen als één belastingplichtige voor de vennootschapsbelasting te behandelen: een fiscale eenheid. Dat kan voordelig zijn, bijvoorbeeld als de ene bv winst maakt en de andere verlies. Maar er zitten ook nadelen aan. Dit artikel legt uit wat een fiscale eenheid is, wat de voordelen en nadelen zijn, welke voorwaarden gelden en hoe je de afweging maakt.

Wat is een fiscale eenheid?

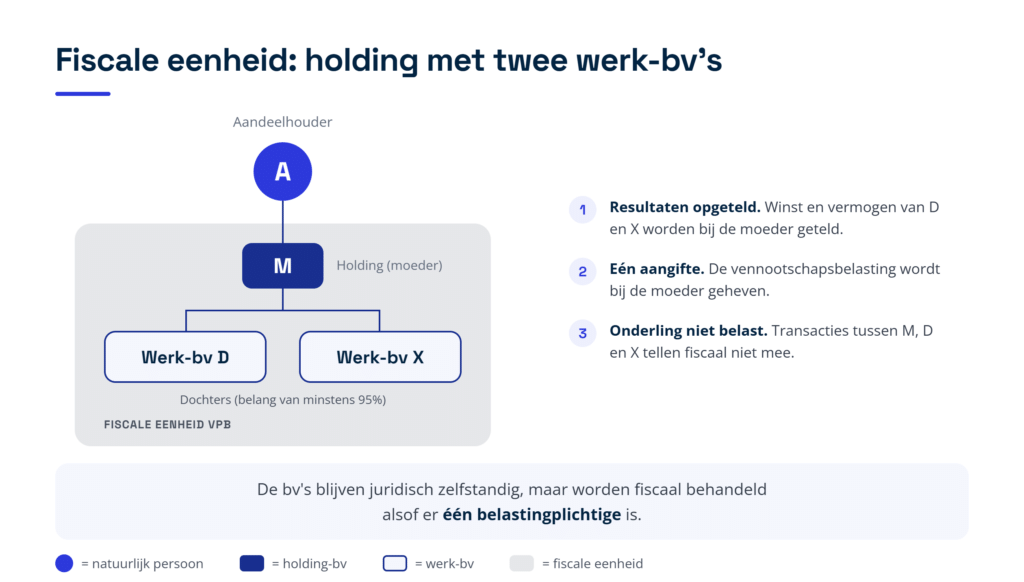
Normaal doet elke bv apart aangifte over haar eigen winst. Een fiscale eenheid doorbreekt dat. Op gezamenlijk verzoek van de moeder- en dochtervennootschap wordt de vennootschapsbelasting geheven alsof er één belastingplichtige is. De winst en het vermogen van de dochter worden bij de moeder geteld, en de belasting wordt bij de moeder geheven. De vennootschappen blijven juridisch zelfstandig, maar fiscaal worden ze als een geheel behandeld (zie figuur 1).

 Figuur 1: een fiscale eenheid van een holding (moeder) met twee werk-bv’s (dochters).

Wat zijn de voordelen?

Een fiscale eenheid heeft drie hoofdvoordelen. Het eerste is de onderlinge verliesverrekening: een verlies dat een bv lijdt terwijl zij in de fiscale eenheid zit, verlaagt direct het belaste resultaat van de andere bv’s. Verliezen van vóór de voeging blijven wel apart: die kunt u alleen verrekenen met het deel van de winst van de eenheid dat aan die bv zelf is toe te rekenen. Het tweede is dat transacties tussen de gevoegde vennootschappen fiscaal niet meetellen, zoals onderlinge winst op leveringen, verhuur of leningen. Het derde is dat je binnen de groep geruisloos kunt reorganiseren, dus bedrijfsmiddelen verschuiven zonder direct af te rekenen. Bijkomend voordeel: je doet één gezamenlijke aangifte in plaats van een aparte aangifte per bv.

Rekenvoorbeeld

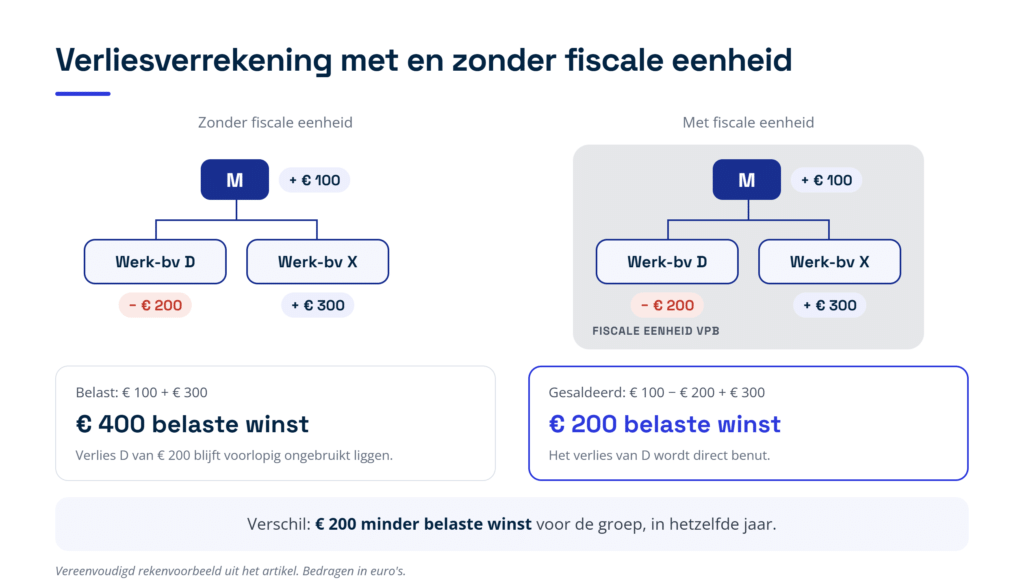
Stel, moeder M maakt 100 euro winst, dochter D maakt 200 euro verlies en dochter X maakt 300 euro winst. Zonder fiscale eenheid wordt belasting geheven over 400 euro (100 plus 300) en blijft het verlies van D van 200 euro voorlopig ongebruikt liggen. Met een fiscale eenheid worden de resultaten bij elkaar opgeteld: 100 min 200 plus 300 is 200 euro belaste winst. Het verlies van D wordt zo meteen benut, wat de groep direct belasting bespaart (zie figuur 2).

Figuur 2: verliesverrekening met en zonder fiscale eenheid, bij winst 100, verlies 200 en winst 300.

Wat zijn de nadelen?

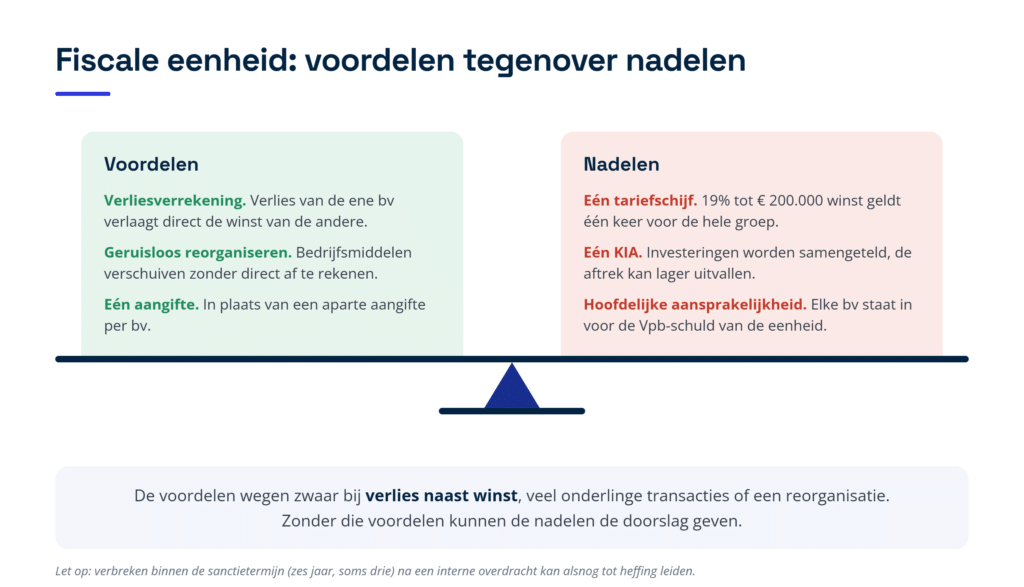
Een fiscale eenheid is niet altijd voordelig. De belangrijkste nadelen zijn de volgende. Het lage vennootschapsbelastingtarief van 19 procent geldt maar tot 200.000 euro winst, en binnen een fiscale eenheid geldt die schijf één keer voor de hele groep, in plaats van per bv. Ook worden investeringen van alle vennootschappen samengeteld voor de kleinschaligheidsinvesteringsaftrek, waardoor die aftrek lager kan uitvallen. Verder is elke gevoegde vennootschap hoofdelijk aansprakelijk voor de vennootschapsbelastingschuld van de hele eenheid, niet alleen voor haar eigen deel. En bij het verbreken van de eenheid kun je te maken krijgen met een verplichte afrekening over stille reserves.

Welke voorwaarden gelden?

Om een fiscale eenheid te kunnen vormen, moet aan een aantal voorwaarden zijn voldaan:

  • Belang van minstens 95 procent: de moeder bezit de juridische en economische eigendom van ten minste 95 procent van de aandelen in de dochter, met minstens 95 procent van de stemrechten, de winst en het vermogen.
  • Vpb-plichtige lichamen: het gaat om een bv, nv, coöperatie of onderlinge waarborgmaatschappij, niet om een eenmanszaak of vof.
  • Zelfde boekjaar en winstbepaling: de boekjaren vallen samen en voor beide vennootschappen gelden dezelfde regels voor de winstbepaling.
  • Gevestigd in Nederland: beide vennootschappen zijn feitelijk in Nederland gevestigd, of voldoen aan de bijzondere voorwaarden.
  • Gezamenlijk verzoek: je dient een gezamenlijk verzoek in bij de inspecteur; de eenheid kan maximaal drie maanden vóór het verzoek ingaan.

Hoe maak je de afweging?

Een fiscale eenheid is een keuze, geen verplichting. Het loont om die keuze bewust te maken. De voordelen wegen vooral zwaar als minstens één vennootschap verlies maakt terwijl een andere winst maakt, als er veel onderlinge transacties zijn, of als er een reorganisatie op stapel staat (zie figuur 3). Zijn die voordelen er niet, dan kunnen de nadelen (het maar één keer benutten van de lage tariefschijf, de samentelling voor de investeringsaftrek en de hoofdelijke aansprakelijkheid) de doorslag geven om juist geen eenheid te vormen. Omdat de situatie per jaar kan veranderen, is het verstandig de keuze periodiek te herijken. Let bij een eventuele verbreking op de sanctietermijn: verbreek je de eenheid binnen zes jaar (soms drie jaar) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan alsnog directe heffing volgen.

Figuur 3: de voordelen en nadelen van een fiscale eenheid tegen elkaar afgewogen.

Praktische checklist: wat je moet regelen

  • Controleer het belang: de moeder moet minstens 95 procent van de aandelen, stemrechten, winst en vermogen van de dochter hebben.
  • Bepaal of er voordeel is: weeg de winst-verliespositie, onderlinge transacties en reorganisatieplannen tegen elkaar af.
  • Weeg de nadelen mee: denk aan de ene tariefschijf, de samentelling voor de KIA en de hoofdelijke aansprakelijkheid.
  • Dien een gezamenlijk verzoek in: de eenheid kan maximaal drie maanden vóór het verzoek ingaan.
  • Let op verbreking: houd rekening met de sanctietermijn van art. 15ai bij verbreking na een interne overdracht.
  • Herijk periodiek: beoordeel jaarlijks of de fiscale eenheid nog de voordeligste keuze is.

Veelgestelde vragen

Wat is een fiscale eenheid voor de vennootschapsbelasting?

Het is een keuze waarbij een moeder- en dochtervennootschap samen als één belastingplichtige voor de vennootschapsbelasting worden behandeld. De resultaten worden samengevoegd en de belasting wordt bij de moeder geheven.

Wat is het grootste voordeel van een fiscale eenheid?

Vaak de onderlinge verliesverrekening: het verlies van de ene bv verlaagt direct de belaste winst van de andere bv. Daarnaast tellen onderlinge transacties niet mee en kun je geruisloos reorganiseren binnen de groep.

Welke nadelen heeft een fiscale eenheid?

De lage tariefschijf van 19 procent geldt maar één keer voor de hele groep, de investeringsaftrek kan lager uitvallen door samentelling, en elke gevoegde bv is hoofdelijk aansprakelijk voor de belastingschuld van de hele eenheid.

Aan welke voorwaarde moet ik voldoen voor een fiscale eenheid?

De belangrijkste voorwaarde is dat de moeder minstens 95 procent van de aandelen in de dochter bezit, inclusief 95 procent van de stemrechten, de winst en het vermogen. Ook moeten de boekjaren samenvallen en gelden er vestigings- en verzoekvereisten.

Kan ik een fiscale eenheid weer verbreken?

Ja, maar let op de gevolgen. Verbreek je de eenheid binnen de sanctietermijn (in beginsel zes jaar, soms drie) na een interne overdracht van een bedrijfsmiddel met een stille reserve, dan kan een verplichte afrekening over die reserve volgen.

Hoe Taxcount je kan helpen

Of een fiscale eenheid in jouw situatie voordelig is, hangt af van je winst-verliespositie, je concernstructuur en je plannen. Taxcount toetst of aan de voorwaarden is voldaan, berekent het voordeel van verliesverrekening tegenover de nadelen en verzorgt het verzoek bij de inspecteur. Ook bij een eventuele verbreking begeleiden wij je, zodat je niet onverwacht hoeft af te rekenen. Wil je weten of een fiscale eenheid voor je bv’s loont? De adviseurs van Taxcount helpen je graag uit. Neem gerust contact met ons op. In de tussentijd kun je kijken of een Fiscale eenheid beter voor jou is dan meerdere bv’s met onze fiscale eenheid dashboard.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempels en voorwaarden kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen.

Zie ook:

De BV en Aansprakelijkheid: Wanneer is de Bestuurder écht Persoonlijk Aansprakelijk?

Een van de belangrijkste redenen om voor een Besloten Vennootschap (BV) te kiezen, is de beperkte aansprakelijkheid. De BV is een zelfstandige rechtspersoon, wat betekent dat de vennootschap in principe zelf aansprakelijk is voor haar schulden. Je privévermogen – je huis, je spaargeld – is veilig. Echter, deze bescherming is niet absoluut. In situaties van ‘onbehoorlijk bestuur’ kan deze juridische muur worden doorbroken en kun je als bestuurder alsnog persoonlijk aansprakelijk worden gesteld.

Onbehoorlijk Bestuur

De meeste vormen van bestuurdersaansprakelijkheid komen voort uit wat de wet ‘onbehoorlijk bestuur’ noemt. Hier is geen harde definitie voor, maar het komt neer op handelen op een manier die geen redelijk denkend bestuurder onder dezelfde omstandigheden zou doen. Het gaat om een ernstig verwijt. We kunnen de risico’s onderverdelen in drie categorieën.

  1. Interne Aansprakelijkheid

Dit betreft de verantwoordelijkheid die je als bestuurder hebt naar de vennootschap. Als je handelen de BV schade berokkent, kan de BV (of de curator bij een faillissement) je persoonlijk aansprakelijk stellen.

  • Voorbeelden:
    • Het aangaan van zeer risicovolle transacties zonder gedegen vooronderzoek.
    • Het vermengen van privé-uitgaven met de zakelijke financiën.
    • Handelen in strijd met de statuten van de BV.
  1. Externe Aansprakelijkheid (Tegenover Derden)

Dit is de meest voorkomende vorm en betreft de aansprakelijkheid jegens schuldeisers, zoals leveranciers, klanten en de Belastingdienst.

  • Voorbeelden:
    • De ‘Beklamel-norm’: Je gaat namens de BV een contract aan waarvan je op dat moment al weet (of redelijkerwijs had moeten weten) dat de BV de verplichtingen niet kan nakomen. Bijvoorbeeld, het bestellen van een grote partij goederen terwijl de bankrekening leeg is en er geen zicht is op inkomsten.
    • Belastingschulden: Als de BV haar belastingen en premies niet kan betalen, ben je als bestuurder verplicht dit tijdig te melden bij de Belastingdienst (melding van betalingsonmacht). Doe je dit niet, dan wordt vermoed dat de betalingsproblemen aan jouw onbehoorlijk bestuur te wijten zijn en ben je persoonlijk aansprakelijk voor de volledige belastingschuld.
  1. Aansprakelijkheid bij Faillissement

    Bij een faillissement kan de curator je als bestuurder persoonlijk aansprakelijk stellen voor het volledige tekort in de boedel, als aannemelijk is dat onbehoorlijk bestuur een belangrijke oorzaak van het faillissement is.

  • Cruciale valkuil: De wet stelt dat als je je boekhoudplicht hebt verzaakt (bijvoorbeeld geen deugdelijke administratie gevoerd) of de jaarrekening niet op tijd hebt gedeponeerd, er automatisch wordt aangenomen dat er sprake is van onbehoorlijk bestuur. De bewijslast wordt dan omgedraaid: je moet dan zelf bewijzen dat dit niet de oorzaak van het faillissement was, wat in de praktijk zeer lastig is.

Conclusie en Advies

De BV biedt uitstekende bescherming voor je privévermogen, maar het is geen vrijbrief. De sleutel tot het voorkomen van persoonlijke aansprakelijkheid ligt in deugdelijk en zorgvuldig bestuur. Dit betekent:

  • Voer een correcte en volledige administratie.
  • Deponeer je jaarrekening op tijd.
  • Meld betalingsonmacht direct bij de Belastingdienst.
  • Ga geen verplichtingen aan die de BV redelijkerwijs niet kan dragen.

Een goede administratieve organisatie is je eerste en beste verdedigingslinie. Bij Taxcount helpen wij je niet alleen met de cijfers, maar ook met het inrichten van een deugdelijke administratie en het voldoen aan je wettelijke verplichtingen. Zo kun je met een gerust hart ondernemen, wetende dat je aansprakelijkheidsrisico’s geminimaliseerd zijn.