Oudedagsverplichting afwikkelen in 2026: keer de ODV op tijd uit en voorkom een heffing ineens

Heeft u als directeur-grootaandeelhouder vroeger pensioen in eigen beheer opgebouwd en dat omgezet in een oudedagsverplichting? Dan staat er nog een pensioenpotje op de balans van uw bv. Zodra u de AOW-leeftijd nadert, komt het erop aan: u moet de oudedagsverplichting op tijd afwikkelen. Start u de uitkeringen te laat, dan dreigt een zware sanctie: de hele waarde wordt ineens belast, met daarbovenop 20 procent revisierente. In dit artikel leest u hoe u de oudedagsverplichting in 2026 correct afwikkelt, welke termijnen u moet bewaken en welke keuzes u heeft.

Wat is een oudedagsverplichting?

Tot 2017 mochten directeuren-grootaandeelhouders pensioen opbouwen in eigen beheer. De eigen bv hield het pensioengeld dan zelf, in plaats van het bij een verzekeraar onder te brengen. Sinds 1 april 2017 mag dat niet meer. Wie toen pensioen in eigen beheer had, kon dat tussen 1 april 2017 en 31 december 2019 omzetten in een oudedagsverplichting, kortweg ODV. Dat is een vereenvoudigde pensioenverplichting in de bv. Sinds 2020 is omzetten of afkopen niet meer mogelijk. Elke ODV die nu nog op een balans staat, moet dus de komende jaren worden afgewikkeld.

Heeft uw bv zo’n ODV, dan moet u er twee dingen mee doen. U moet de ODV elk jaar oprenten en u moet de ODV op tijd laten uitkeren of omzetten in een lijfrente.

Hoe rent u de ODV op in 2026?

De bv verhoogt de stand van de ODV elk jaar met een marktrente die het ministerie vaststelt. Die rente is het gemiddelde van de zogenoemde U-rendementen over het vorige kalenderjaar. Voor 2026 is de marktrente vastgesteld op 2,593 procent. Dit percentage wordt elk jaar opnieuw bepaald; controleer dus jaarlijks het actuele cijfer voordat u de oprenting boekt.

Wanneer moeten de uitkeringen ingaan?

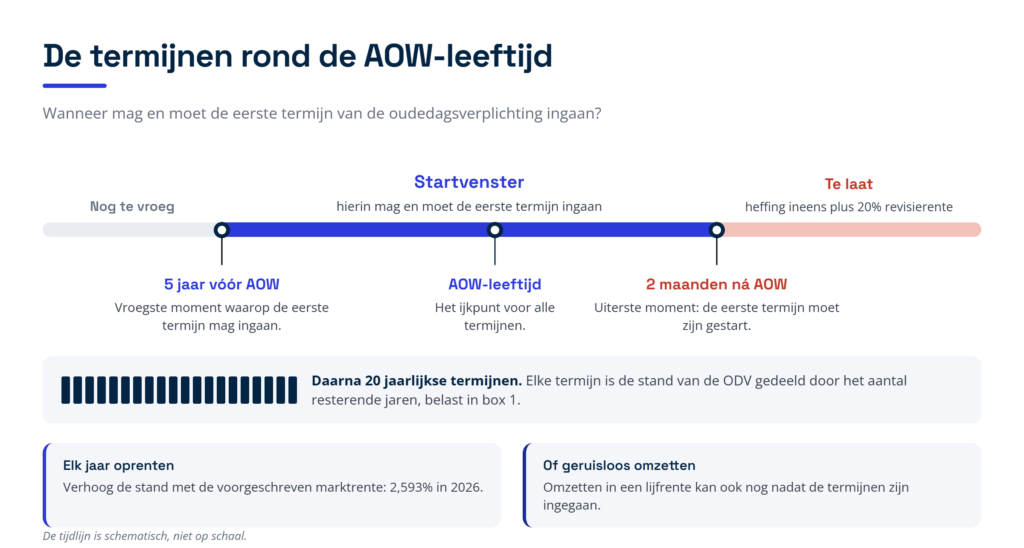
 Figuur 1: de termijnen rond de AOW-leeftijd.

Kiest u ervoor om de ODV zelf uit te keren, dan schrijft de wet een vast ritme voor. De waarde wordt uitgekeerd in twintig jaarlijkse termijnen. Het bedrag per jaar is steeds de stand van de ODV aan het begin van dat jaar, gedeeld door het aantal resterende jaren. De uitkering is loon uit vroegere dienstbetrekking en wordt belast in box 1 (zie figuur 1).

Het belangrijkste is het startmoment. De eerste termijn mag op zijn vroegst ingaan vijf jaar voor uw AOW-leeftijd. De eerste termijn moet uiterlijk twee maanden na het bereiken van de AOW-leeftijd zijn gestart. Deze grens is de kern van de tijdige afwikkeling: mist u die, dan loopt u een groot risico.

Start u eerder dan de AOW-leeftijd, dan keert u ook langer uit. De periode van twintig jaar wordt dan verlengd met het aantal jaren dat de eerste termijn voor de AOW-leeftijd ligt. Begint u bijvoorbeeld drie jaar voor uw AOW-leeftijd, dan keert de bv uit in drieëntwintig jaarlijkse termijnen.

Rekenvoorbeeld: op tijd uitkeren of te laat

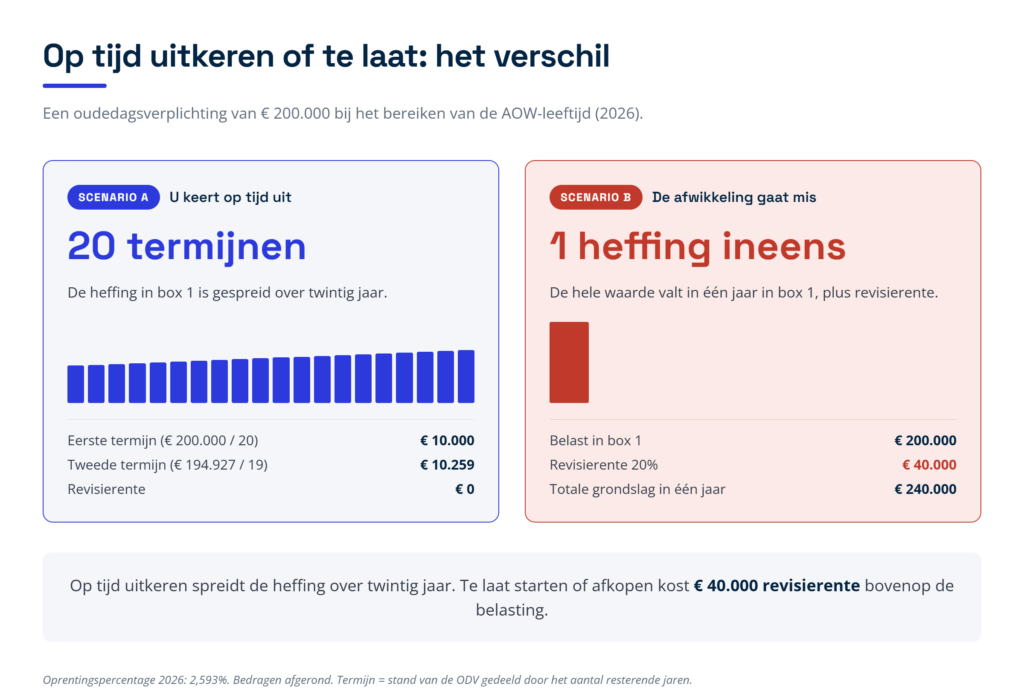
Figuur 2: op tijd uitkeren tegenover een misgelopen afwikkeling (bedragen 2026).

Onderstaand voorbeeld laat zien waarom een tijdige afwikkeling zoveel scheelt. De bedragen gelden voor het belastingjaar 2026 (zie figuur 2).

De situatie

De ODV van een dga staat bij het bereiken van de AOW-leeftijd op 200.000 euro. De dga moet kiezen: de ODV op tijd in termijnen uitkeren, of het risico lopen dat de afwikkeling misgaat.

Scenario A: u keert op tijd uit

De dga start de uitkering op tijd en keert de ODV uit in twintig termijnen. De eerste termijn is 200.000 euro gedeeld door 20, dus 10.000 euro. De resterende 190.000 euro wordt opgerent met de marktrente van 2,593 procent tot 194.927 euro; de tweede termijn is dan 194.927 euro gedeeld door 19, ofwel 10.259 euro. Elke termijn is belast in box 1, maar de heffing is netjes gespreid over twintig jaar.

Scenario B: de afwikkeling gaat mis

De dga start de termijnen niet op tijd of koopt de ODV af. Dat geldt als een oneigenlijke handeling. De volledige waarde van 200.000 euro wordt dan ineens belast in box 1. Daar bovenop komt revisierente van 20 procent van die waarde, ofwel 40.000 euro. De dga betaalt dus in een keer belasting over 200.000 euro plus 40.000 euro extra.

De conclusie: wikkelt de dga de ODV op tijd af in twintig termijnen, dan blijft de heffing gespreid. Bij een te late of onjuiste afwikkeling wordt de hele 200.000 euro ineens belast, met daarbovenop 40.000 euro revisierente.

Kunt u de ODV omzetten in een lijfrente?

In plaats van zelf uitkeren mag u de ODV ook geruisloos omzetten in een lijfrente of een lijfrenterekening bij een verzekeraar of bank. Geruisloos betekent dat u op dat moment geen belasting betaalt. Deze omzetting kan zelfs nog nadat de termijnen zijn ingegaan. Omzetten kan aantrekkelijk zijn: het geld verlaat de bv, de uitvoering ligt voortaan bij de bank of verzekeraar en u heeft meer keuze in de uitkeringsvorm. Taxcount rekent graag voor u door welke route in uw situatie het beste past.

Wat gebeurt er bij overlijden?

Overlijdt u voordat de termijnen zijn ingegaan, dan moeten de uitkeringen binnen twaalf maanden na het overlijden starten. Ze moeten toekomen aan uw erfgenamen of legatarissen, voor zover dat natuurlijke personen zijn. Overlijdt u nadat de termijnen zijn ingegaan, dan gaan de resterende termijnen op diezelfde personen over. Ook hier geldt: wordt dit niet op tijd of niet aan de juiste personen geregeld, dan dreigt de sanctie van heffing ineens plus revisierente. Leg daarom vast wie de termijnen moet ontvangen en informeer uw erfgenamen.

Praktische checklist: wat u moet regelen

  • Controleer de balans. Ga na of er nog een ODV op de balans van uw bv staat.
  • Rent jaarlijks op. Verhoog de ODV elk jaar met de voorgeschreven marktrente, voor 2026 is dat 2,593 procent.
  • Bewaak het startmoment. Start de eerste termijn uiterlijk twee maanden na uw AOW-leeftijd.
  • Bereken de termijnen goed. Deel elk jaar de stand door het aantal resterende jaren.
  • Houd loonheffing in. Elke termijn is loon uit vroegere dienstbetrekking; de bv houdt loonheffing in en draagt die af.
  • Overweeg een lijfrente. Een geruisloze omzetting in een lijfrente kan meer flexibiliteit geven en de bv ontlasten.
  • Regel het bij overlijden. Zorg dat de termijnen binnen twaalf maanden na overlijden ingaan en aan de juiste erfgenamen toekomen.

Veelgestelde vragen

Wanneer moet de eerste ODV-termijn uiterlijk ingaan?

Uiterlijk twee maanden na het bereiken van uw AOW-leeftijd. Eerder mag ook, tot maximaal vijf jaar voor de AOW-leeftijd. Mist u de uiterste grens, dan dreigt heffing ineens plus revisierente.

Mag ik eerder beginnen met uitkeren?

Ja, de eerste termijn mag ingaan vanaf vijf jaar voor uw AOW-leeftijd. De uitkeringsperiode wordt dan wel langer: de twintig jaar wordt verlengd met het aantal jaren dat u eerder start.

Wat kost het als de afwikkeling misgaat?

De volledige waarde van de ODV wordt dan ineens belast in box 1. Daar komt revisierente van 20 procent van de waarde bovenop. Bij een ODV van 200.000 euro is dat 40.000 euro extra, naast de belasting zelf.

Hoe hoog is de oprenting van de ODV in 2026?

Voor 2026 is de voorgeschreven marktrente 2,593 procent. Het percentage wordt elk jaar opnieuw vastgesteld op basis van de U-rendementen van het voorgaande jaar.

Kan ik de ODV nog omzetten in een lijfrente als de termijnen al lopen?

Ja, een geruisloze omzetting in een lijfrente of lijfrenterekening kan ook nog nadat de termijnen zijn ingegaan. U betaalt op het moment van omzetting geen belasting; de latere lijfrente-uitkeringen zijn belast in box 1.

Hoe Taxcount u kan helpen

Taxcount controleert of er nog een ODV op uw balans staat, bewaakt de oprenting en de termijnen, berekent de jaarlijkse uitkering en adviseert over de keuze tussen zelf uitkeren en omzetten in een lijfrente. Ook de afwikkeling bij overlijden nemen wij mee. Nadert u de AOW-leeftijd, of twijfelt u of uw ODV goed loopt? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en termijnen kunnen wijzigen. Wat in uw situatie de beste keuze is, hangt af van uw persoonlijke omstandigheden. Laat u daarom altijd adviseren voordat u beslist.

Boete van de Belastingdienst: wanneer u een verzuimboete of een vergrijpboete krijgt en hoe u zich verweert

Een boete van de Belastingdienst verrast zelden over de reden, maar bijna altijd over de hoogte. Een aangifte voor de belasting over de toegevoegde waarde (btw) die te laat binnenkomt kost 82 euro, terwijl een te late betaling 3 procent van het bedrag kost met een minimum van 50 euro. Bij een correctie achteraf is het uitgangspunt 25 of 50 procent van de belasting, en de wet laat tot 100 procent toe. Dat verschil komt doordat er twee soorten boetes bestaan: bij de verzuimboete maakt het niet uit of u er iets aan kon doen, bij de vergrijpboete moet de Belastingdienst bewijzen dat u het bewust of zwaar onzorgvuldig verkeerd deed. In dit artikel leest u de bedragen en percentages van 2026, welke verweren werken, welke termijnen u moet bewaken en wat u nu al kunt vastleggen. Tot slot ziet u wanneer niet alleen uw onderneming, maar ook u persoonlijk of uw boekhouder een boete kan krijgen.

Welke twee soorten boetes kan de Belastingdienst opleggen?

De Belastingdienst kan zelf een boete opleggen, zonder dat daar een rechter aan te pas komt. Dat gebeurt door de inspecteur, de ambtenaar die uw aanslag vaststelt. De boete is een aparte beschikking, een op zichzelf staand besluit. Staat zij op hetzelfde aanslagbiljet als de aanslag, dan hoort zij voor bezwaar en beroep wel bij die aanslag: één bezwaarschrift is dan genoeg.

De verzuimboete is de lichte boete. Die volgt vrijwel automatisch als een aangifte te laat is of een bedrag te laat is betaald. Of u er iets aan kon doen, doet in beginsel niet mee: de Belastingdienst hoeft geen schuld te bewijzen. Het bekendste verweer heet afwezigheid van alle schuld: als u aannemelijk maakt dat u alles hebt gedaan wat redelijkerwijs van u te vergen was, kan de boete vervallen. Er zijn ook andere routes, zoals een ontbrekende aanmaning, alsnog indienen binnen zeven dagen of matiging omdat de boete niet in verhouding staat.

De vergrijpboete is de zware boete. Die mag alleen als de inspecteur bewijst dat er opzet of grove schuld in het spel was. Opzet betekent dat u wist dat het fout ging, of dat u de aanmerkelijke kans daarop bewust hebt aanvaard. Grove schuld is minder: zo onzorgvuldig dat het daar bijna op neerkomt, en duidelijk meer dan een vergissing. De inspecteur moet dat overtuigend aantonen, een zwaardere bewijseis dan het gewone aannemelijk maken, en bij twijfel valt de zaak in uw voordeel uit.

Dat onderscheid bepaalt bijna alles wat daarna komt: de hoogte van de boete, de procedure die de Belastingdienst moet volgen en de verweren die u kunt inbrengen. De eerste vraag bij elke boetebrief is daarom of het woord opzet of grove schuld erin staat. Figuur 1 zet de twee soorten naast elkaar.
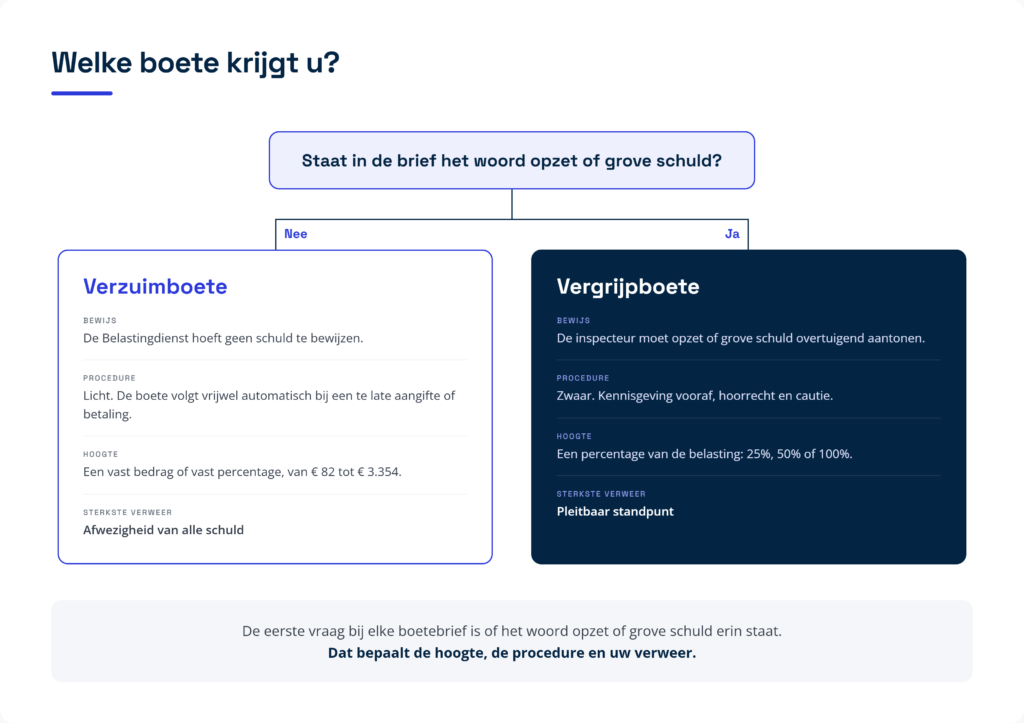
     Figuur 1: verzuimboete of vergrijpboete? De eerste vraag bij elke boetebrief is of het woord opzet of grove schuld erin staat.

Hoe hoog is een verzuimboete in 2026?

Voor de hoogte moet u eerst weten met welk soort belasting u te maken hebt. Bij een aangiftebelasting berekent u zelf wat u moet betalen en betaalt u dat met de aangifte mee: btw en loonheffingen zijn de bekendste voorbeelden. Bij een aanslagbelasting doet u aangifte en stuurt de Belastingdienst daarna een aanslag: inkomstenbelasting, vennootschapsbelasting, erfbelasting en schenkbelasting werken zo. De boetes lopen tussen die twee groepen sterk uiteen.

Btw en loonheffingen: een lage boete voor de aangifte, een hoge boete voor de betaling

Komt uw btw-aangifte niet of te laat binnen, dan is de boete 82 euro. Bij de aangifte loonheffingen is dat 83 euro. Die bedragen lijken mild, en dat zijn ze ook: het wettelijk maximum is 165 euro voor de btw en 1.675 euro voor de loonaangifte, en dat maximum is voorbehouden aan uitzonderlijke gevallen, bijvoorbeeld als iemand het herhaaldelijk laat afweten.

De betaling is een tweede, zelfstandig verzuim. Betaalt u de btw of de loonheffing niet, niet volledig of te laat, dan is de boete 3 procent van het te laat betaalde bedrag, met een minimum van 50 euro en een maximum van 6.709 euro. Blijkt het verzuim pas nadat de Belastingdienst uw aangifte inhoudelijk heeft getoetst, bijvoorbeeld bij een boekenonderzoek, een controle van uw administratie, dan gaat dat percentage volgens het boetebeleid naar 10 procent van de belasting die u in dat kalenderjaar of boekjaar te laat betaalde, met hetzelfde maximum.

Dat verschil is geen slordigheid van de wetgever. Bij deze belastingen is de aangifte vooral een begeleidend briefje bij de betaling, en om het geld gaat het. Wie de aangifte vergeet maar wel betaalt komt er dus goedkoop van af; wie de aangifte netjes indient maar niet betaalt niet.

Inkomstenbelasting en vennootschapsbelasting: er komt eerst een aanmaning

Bij een jaaraangifte kan de boete niet uit de lucht vallen. De Belastingdienst stuurt eerst een herinnering en daarna een aanmaning, de laatste schriftelijke waarschuwing met een nieuwe termijn. Pas als u die termijn ook laat verstrijken, mag de boete volgen. Ontbreekt de aanmaning, of bereikte die u of uw adviseur te laat, dan kan dat de hele boete kosten.

Doet u geen of te late aangifte inkomstenbelasting, erfbelasting of schenkbelasting, dan is de boete 469 euro. Voor de vennootschapsbelasting begint de boete veel hoger: 3.354 euro. In beide gevallen kan de boete bij herhaald verzuim oplopen tot het wettelijk maximum van 6.709 euro, maar dat maximum is voorbehouden aan uitzonderlijke gevallen: het beleid laat de standaardboete niet met het aantal eerdere verzuimen meelopen.

Bij de jaaraangifte bestaat geen regeling die de boete laat vervallen als u alsnog snel indient. Alsnog aangifte doen helpt wel, maar dan als grond om de boete te verlagen en niet om hem weg te nemen.

Vergeten om een aangifte te vragen kost apart geld

Krijgt u geen uitnodiging tot het doen van aangifte terwijl u wel belasting verschuldigd bent, dan moet u er zelf om vragen. Voor de inkomstenbelasting en de vennootschapsbelasting geldt daarvoor een termijn van zes maanden na het moment waarop de belastingschuld is ontstaan, voor de erfbelasting de aangiftetermijn van twintig maanden na het overlijden bij een overlijden vanaf 1 januari 2026, en acht maanden bij een overlijden in 2025 of eerder en voor de schenkbelasting twee maanden na het einde van het kalenderjaar waarin u de schenking kreeg of deed. Doet u dat niet op tijd, dan is de boete 3.354 euro. De Belastingdienst legt die boete niet op als u binnen twee weken na die termijn alsnog om een aangifte vraagt.

Een aanslag te laat betalen

Betaalt u een aanslag inkomstenbelasting of vennootschapsbelasting niet, niet volledig of te laat, dan kunt u een betaalverzuimboete krijgen van 5 procent van het openstaande bedrag, met een minimum van 50 euro en een maximum van 6.709 euro per keer. Die boete volgt niet automatisch: volgens de wetsgeschiedenis wordt zij niet in een massaal proces opgelegd, maar in individuele gevallen van belastingschuldigen die stelselmatig niet of te laat betalen, en dan doorgaans bij bedragen van tienduizenden euro’s. Wordt de aanslag later verlaagd, dan gaat de boete evenredig mee omlaag, tot dat minimum van 50 euro. Deze boete komt van de ontvanger, de ambtenaar die belastingschulden invordert, en niet van de inspecteur. Vindt u dat u te veel hebt betaald over een oud jaar, dan is de route van een teruggaaf over oude jaren een andere; daarover leest u meer in ons artikel over het terugvragen van te veel betaalde belasting.

Het patroon achter al die bedragen is eenvoudig. Bij de aangiftebelastingen is de boete voor de aangifte laag en die voor de betaling hoog; bij de jaaraangiften is het precies omgekeerd, want daar is de aangifte zelf het punt. Figuur 2 zet de acht situaties met hun standaardbedrag en hun wettelijk maximum naast elkaar. De bedragen die de Belastingdienst standaard oplegt komen uit haar eigen boetebeleid; de wet noemt alleen de maxima. Dat beleid kan wijzigen, en de inspecteur mag in uw geval lager uitkomen.
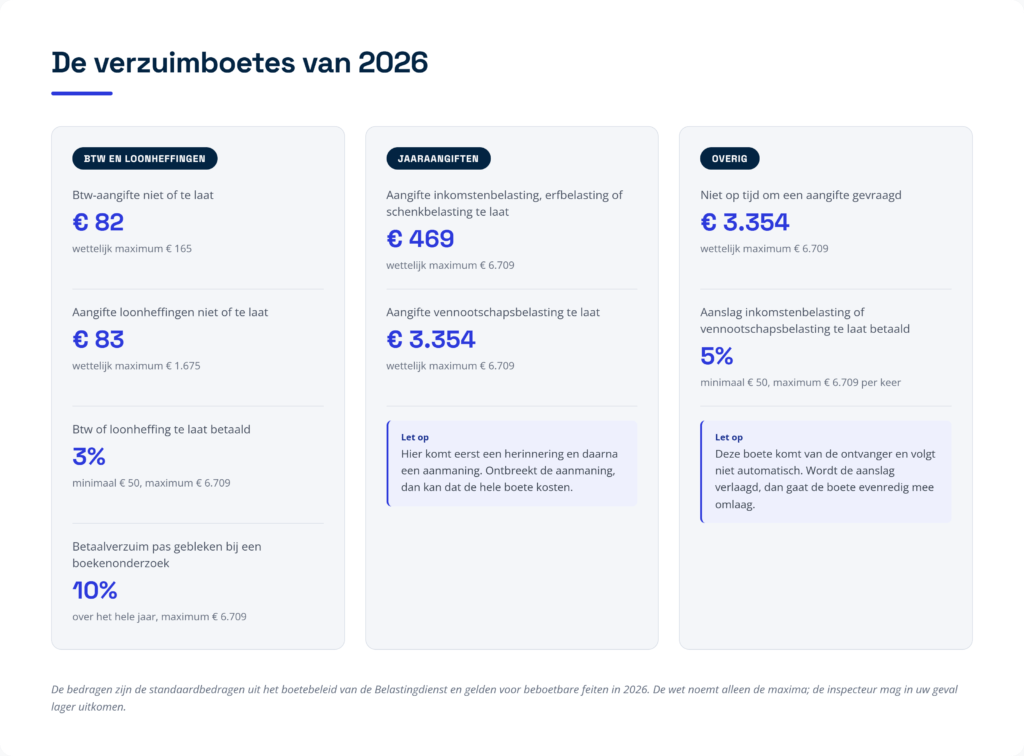
Figuur 2: de standaardbedragen en de wettelijke maxima van de verzuimboetes in 2026, per soort belasting.

Deze bedragen gelden voor beboetbare feiten in 2026. Voor een oud jaar geldt het maximum dat toen gold: de verhoging naar 6.709 euro per 1 januari 2025 werkt niet terug. Wordt een regeling ná uw fout juist gunstiger, dan geldt omgekeerd de voor u gunstigste versie.

Wat gebeurt er als u zeven dagen te laat bent?

Bij de btw en de loonheffingen kent het boetebeleid een coulancetermijn: een respijtperiode van zeven kalenderdagen na de uiterste datum. Voor de aangifte is die termijn eenvoudig. Is uw aangifte binnen die zeven dagen alsnog binnen, dan krijgt u geen boete.

Voor de betaling werkt dezelfde termijn juist andersom, en dat is de meest onderschatte val in het hele boeterecht. Betaalt u binnen die zeven dagen alsnog, dan krijgt u alleen géén boete als u de vórige aangifte volledig en op tijd betaalde. Was u de vorige keer te laat of betaalde u toen niet alles, dan volgt nu wél een boete van 3 procent met een minimum van 50 euro. Bij tijdstipbelastingen, belastingen die per gebeurtenis worden geheven in plaats van per maand of kwartaal, kijkt de Belastingdienst daarvoor niet naar het vorige tijdvak maar naar het afgelopen jaar.

Betaalt u een deel binnen en een deel na die zeven dagen, dan rekent de Belastingdienst de boete over het hele te late bedrag en niet alleen over het deel dat echt laat was. Dat verklaart waarom twee ondernemers die beide een paar dagen te laat zijn, de ene keer niets en de andere keer 50 euro of meer betalen. Figuur 3 laat de twee sporen zien.
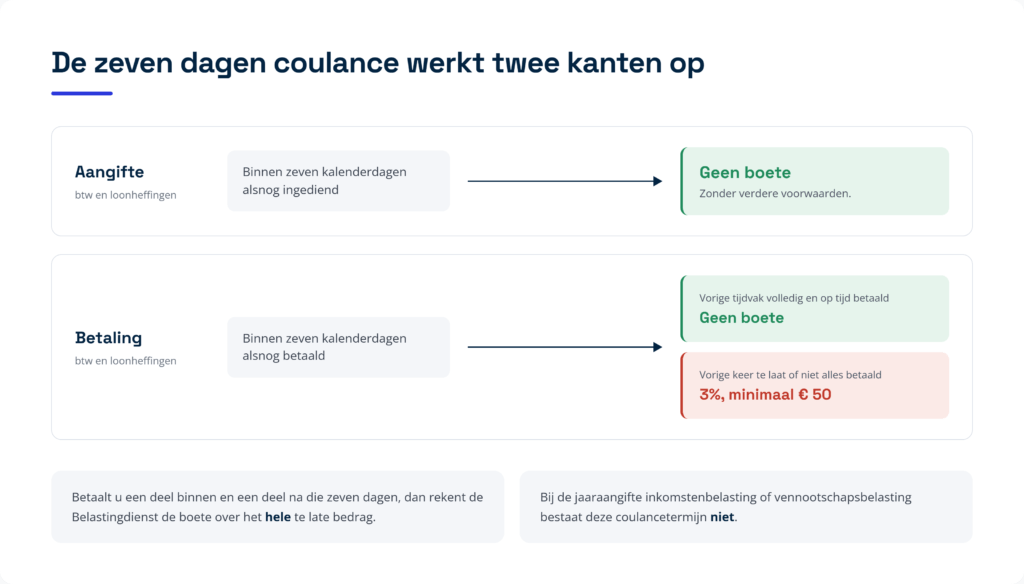
Figuur 3: de coulancetermijn van zeven dagen pakt bij de aangifte anders uit dan bij de betaling.

Hoe hoog is een vergrijpboete?

Een vergrijpboete is geen vast bedrag maar een percentage van de belasting die door uw opzet of grove schuld niet is geheven of niet is betaald. De wet stelt het maximum op 100 procent van dat bedrag, en voor niet aangegeven inkomen uit sparen en beleggen zelfs op 300 procent. Binnen dat maximum werkt de Belastingdienst met vaste uitgangspunten uit haar eigen boetebeleid, het Besluit Bestuurlijke Boeten Belastingdienst.

Bij grove schuld is de boete 25 procent van de te weinig geheven belasting, bij opzet 50 procent. Gaat het om inkomen uit sparen en beleggen dat u niet of onjuist hebt aangegeven, dan noemt de Belastingdienst hogere uitgangspunten: 75 procent bij grove schuld en 150 procent bij opzet. Kreeg u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of een straf, of wijst de inspecteur op listigheid, valsheid of samenspanning, dan mag de boete naar 100 procent, en bij inkomen uit sparen en beleggen naar 300 procent. Een boete die later is vernietigd telt niet mee als eerdere boete, en verzachtende omstandigheden werken de andere kant op.

Naast die percentages bestaat een eigen regel voor het herstellen van een oude btw-fout. Meldt u een te lage btw-afdracht niet, niet op tijd of niet op de voorgeschreven manier, dan kan de boete daarvoor bij opzet of grove schuld oplopen tot 100 procent van de belasting die daardoor niet zou zijn geheven. Hoe die melding werkt, leest u in ons artikel over het herstellen van een fout in een eerdere btw-aangifte.

De uitgangspunten voor de vergrijpboete in 2026:

Verwijt Gewone situatie Sparen en beleggen
Grove schuld 25 procent 75 procent
Opzet 50 procent 150 procent
Verhoging bij herhaling binnen vijf jaar voor dezelfde belasting, of bij listigheid, valsheid of samenspanning 100 procent 300 procent

De percentages in deze tabel zijn uitgangspunten uit het boetebeleid. De wet stelt het maximum op 100 procent van de belasting, en bij niet aangegeven inkomen uit sparen en beleggen op 300 procent.

Rekenvoorbeeld: dezelfde omzet, vier uitkomsten

Stel dat u over het eerste kwartaal 20.000 euro omzet niet in uw btw-aangifte hebt opgenomen. De niet aangegeven btw daarover is 4.200 euro. De Belastingdienst legt een naheffingsaanslag op, een extra aanslag voor btw of loonheffing die te weinig is betaald.

Ziet de inspecteur hierin alleen een betaalverzuim zonder verder verwijt, dan is de boete 10 procent van de belasting die u dat jaar te laat betaalde, hier dus 420 euro, omdat het verzuim pas bij een inhoudelijke controle bleek. Vindt hij dat u grof onzorgvuldig was, bijvoorbeeld omdat u een hele reeks facturen niet in uw administratie hebt opgenomen, dan is de boete 25 procent van 4.200 euro, dus 1.050 euro. Kan hij overtuigend aantonen dat u die omzet bewust buiten de aangifte hield, dan is de boete 50 procent, dus 2.100 euro. Kreeg u in de vijf jaar daarvoor voor de btw al een vergrijpboete, dan kan hij naar 100 procent, dus 4.200 euro.

De belasting van 4.200 euro betaalt u in alle vier de gevallen. Daar komt ook nog belastingrente bij, die geen boete is maar een vergoeding voor het late betalen; hoe u die beperkt, leest u in ons artikel over belastingrente voorkomen. Figuur 4 zet de vier uitkomsten naast elkaar.
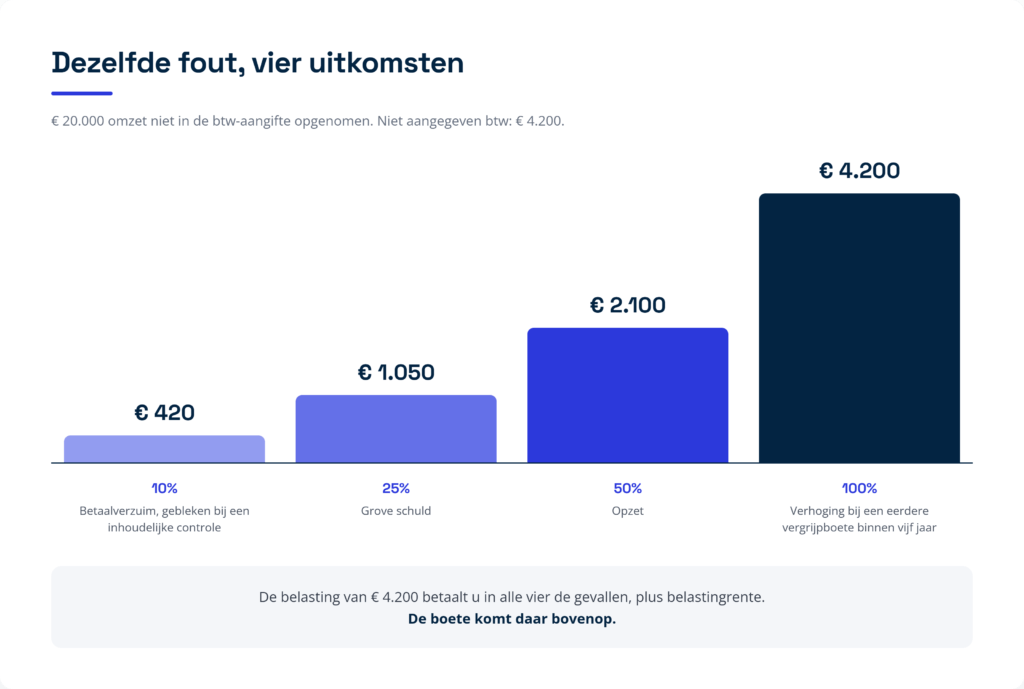
Figuur 4: dezelfde niet aangegeven btw van 4.200 euro levert vier verschillende boetes op.

De boete mag alleen over de verwijtbare correcties

Een fout die in de praktijk vaak wordt gemaakt, zit in de grondslag. Bevat een naheffing of een navordering, een extra aanslag over een jaar dat al was afgerond, tien correcties en zijn er maar drie waarvan de inspecteur zegt dat u ze bewust verkeerd deed, dan mag hij de boete niet over het hele bedrag berekenen. Hij moet de mate van verwijtbaarheid per correctie vaststellen en de boete berekenen over het deel van de belasting dat naar evenredigheid aan die verwijtbare correcties is toe te rekenen. Leg de correcties in de aanslag daarom altijd naast de grondslag van de boete.

Eén waarschuwing voor een kleine groep ondernemingen. Valt uw onderneming onder de minimumbelasting voor grote groepen, of onder de meldplichten voor platforms en aanbieders van cryptodiensten, dan gelden sinds 2026 veel hogere maxima: 1.100.000 euro, en bij de minimumbelasting afhankelijk van de verplichting 1.100.000 of 27.500 euro. Voor de minimumbelasting loopt een tijdelijke vrijstelling van verzuimboetes af op 31 oktober 2026. Laat die termijnen apart bewaken.

Iets vergelijkbaars geldt als de Belastingdienst uw belastingschuld heeft geschat omdat uw administratie of aangifte onvolledig was. Die schatting, met omkering van de bewijslast waardoor u zelf moet aantonen dat de aanslag te hoog is, mag wel de grondslag van de boete vormen. Maar de rechter moet dan wel beoordelen of de boete gelet op alle omstandigheden nog een passende en geboden sanctie is, en dat doet hij ook zonder dat u erom vraagt.

Zes verweren tegen een boete van de Belastingdienst

Een boete staat niet vast omdat er een bedrag op papier staat. Deze zes verweren komen in de praktijk het meest voor, in de volgorde waarin u ze het beste onderzoekt.

1. U had geen enkele schuld

Lag de oorzaak buiten uw invloed en hebt u wel alle zorg betracht die redelijkerwijs van u kon worden gevraagd, dan kan een verzuimboete geheel vervallen. De Hoge Raad besliste dat een ondernemer die zijn bank tijdig opdracht gaf te betalen formeel in verzuim is als de bank blundert, maar dat hij zich wel op afwezigheid van alle schuld kan beroepen. U moet dat zelf aanvoeren en bij tegenspraak aannemelijk maken, dus met stukken: de betaalopdracht, de datum ervan en het rekeningafschrift waaruit blijkt dat er genoeg saldo stond.

Aan de andere kant is in hofrechtspraak aangenomen dat betalen op de laatste dag geldt als het bewust aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven; de Hoge Raad heeft dat niet als algemene regel geformuleerd. In een gepubliceerde zaak was een opdracht van ruim een week vóór de uiterste betaaldatum voldoende, maar dat was een oordeel over die zaak en geen algemene vuistregel. Wees ook realistisch: was u zelf te laat, zonder oorzaak buiten uw invloed, dan slaagt dit verweer zelden.

2. Uw standpunt was verdedigbaar

Berustte uw aangifte op een standpunt waarvoor goede argumenten bestonden, dan is een vergrijpboete niet mogelijk. Dat heet een pleitbaar standpunt: naar objectieve maatstaven kon en mocht u op het moment van de aangifte redelijkerwijs menen dat uw uitleg juist was. Dat u van de rechter uiteindelijk ongelijk krijgt over de belasting zelf, doet daar niets aan af.

Dit is het sterkste verweer dat er is, en wel om twee redenen. De toets is volledig geobjectiveerd, dus het maakt niet uit of u die uitleg destijds ook echt voor ogen had, en de rechter hoeft daarvoor geen ingewonnen adviezen te lezen. Bovendien sluit een pleitbaar standpunt ook het opzet uit dat voor strafvervolging nodig is. Eén beperking is belangrijk: juridisch neemt een pleitbaar standpunt de opzet of grove schuld weg en dus de vergrijpboete, maar in beginsel niet de verzuimboete voor een te late aangifte of betaling. In haar eigen boetebeleid behandelt de Belastingdienst beide gevallen wel gelijk: bij een pleitbaar standpunt legt de inspecteur geen boete op, en blijkt de pleitbaarheid pas in de bezwaarfase, dan vernietigt hij haar. Dat is beleid en geen wet, dus vraag er uitdrukkelijk om.

Wettelijk hoeft u hier niets te bewijzen: de rechter beoordeelt objectief of uw standpunt verdedigbaar was, ook zonder uw eigen adviezen te lezen. Praktisch helpt vastleggen wel, omdat de discussie dan veel korter is. Bewaar daarom bij elk afwijkend of discutabel standpunt een korte onderbouwing met de wettekst, de wetsgeschiedenis of de vakliteratuur waarop u zich baseerde.

3. De fout lag bij uw adviseur

Opzet of grove schuld van uw adviseur wordt niet aan u toegerekend. Dat de inspecteur kan aantonen dat uw boekhouder of belastingadviseur bewust fout zat, is dus niet genoeg voor een vergrijpboete bij u. Hij moet uw eigen opzet of grove schuld bewijzen, en het enkele feit dat u een adviseur inschakelde die de fout maakte levert dat bewijs niet op.

Er is wel een route waarlangs u zelf een verwijt kunt treffen: in de keuze van uw adviseur en in de manier waarop u met hem samenwerkte. Hebt u stukken niet aangeleverd of vragen niet beantwoord, dan kan dat u worden aangerekend. Ook daarvoor liggen de stelplicht en de bewijslast echter bij de inspecteur, en wat redelijk is verschilt per geval naar uw kennis en ervaring. Leg toch vast welke informatie u aan uw adviseur gaf en welke vragen hij stelde: dat maakt het voor de inspecteur veel moeilijker om zo’n verwijt te onderbouwen.

4. De Belastingdienst volgde de procedure niet

Bij een vergrijpboete schrijft het boetebeleid een zwaardere procedure voor, ongeacht de hoogte van de boete; voor een verzuimboete geldt die zwaardere procedure nooit, ook niet bij een hoog bedrag. De inspecteur moet u schriftelijk laten weten dat hij een vergrijpboete wil opleggen en welke gronden hij daarvoor heeft. Dat is de kennisgeving. U krijgt daarna een redelijke termijn om die gronden te betwisten, en wilt u dat mondeling doen, dan moet u worden gehoord. Blijkt uit uw verweer dat de gronden onvoldoende aanknopingspunten voor opzet of grove schuld bieden, dan moet de vergrijpboete achterwege blijven; een verzuimboete kan dan nog wel volgen.

Rond een gesprek gelden twee mededelingsplichten. Voordat u wordt ondervraagd met het oog op een boete, moet worden gezegd dat u niet hoeft te antwoorden. Dat is de cautie. En sinds een uitspraak van de Hoge Raad uit 2024 moet u ook worden gewezen op uw recht op bijstand van een raadsman, en dat hoeft geen advocaat te zijn: vereist is alleen dat iemand op een effectieve manier juridische bijstand kan geven, en mogelijk kan ook een belastingadviseur dat zijn.

Ontbreekt zo’n mededeling, dan is de boete niet automatisch van tafel. De rechter beoordeelt of het proces als geheel eerlijk was en of u werkelijk nadeel hebt geleden. Was uw adviseur bij het gesprek aanwezig, dan weegt dat mee en blijven de verklaringen vaak toch bruikbaar. Toch kan één te vroeg gestelde vraag de hele vergrijpboete kosten: in een zaak die na verwijzing bij het hof terugkwam werd één verklaring van vóór de cautie uitgesloten, waardoor de inspecteur het opzet niet meer bewees.

Let ten slotte op wat u wel moet beantwoorden. Vragen over de hoogte van uw inkomen of omzet moet u beantwoorden, want die gaan over de heffing. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. En u hebt recht op inzage in het dossier waarop de boete berust, inclusief de stukken die in uw voordeel werken.

5. De zaak duurde te lang

Een boetezaak moet binnen een redelijke termijn worden afgedaan. Het uitgangspunt is dat de behandeling in eerste aanleg, de bezwaarfase daaronder begrepen, binnen twee jaar is afgerond, en dat het gerechtshof binnen twee jaar na het hoger beroep uitspraak doet. Die termijn begint op het moment waarop de Belastingdienst iets doet waaraan u in redelijkheid de verwachting kunt ontlenen dat er een boete komt; in de praktijk is dat de kennisgeving. Noteer die datum dus.

Duurt het langer, dan moet de boete omlaag. De rechter onderzoekt dat in beginsel ook zonder dat u erom vraagt, maar wacht daar niet op: in cassatie kunt u er niet voor het eerst over klagen. Voor een overschrijding in de cassatiefase geldt als regel een vermindering van 10 procent. Herstel van een gebrek in uw bezwaarschrift, waarvoor doorgaans vier weken worden gegund, en een eerste uitstel van de zitting zijn geen bijzondere omstandigheden die de termijn oprekken. Los daarvan geldt vanaf de dagtekening van een boeterapport een beslistermijn van dertien weken. Dat is een termijn van orde: overschrijding laat de bevoegdheid om te beboeten intact, maar kan wel meewegen bij de hoogte. Figuur 5 zet de momenten en termijnen van een boetezaak op een tijdlijn.
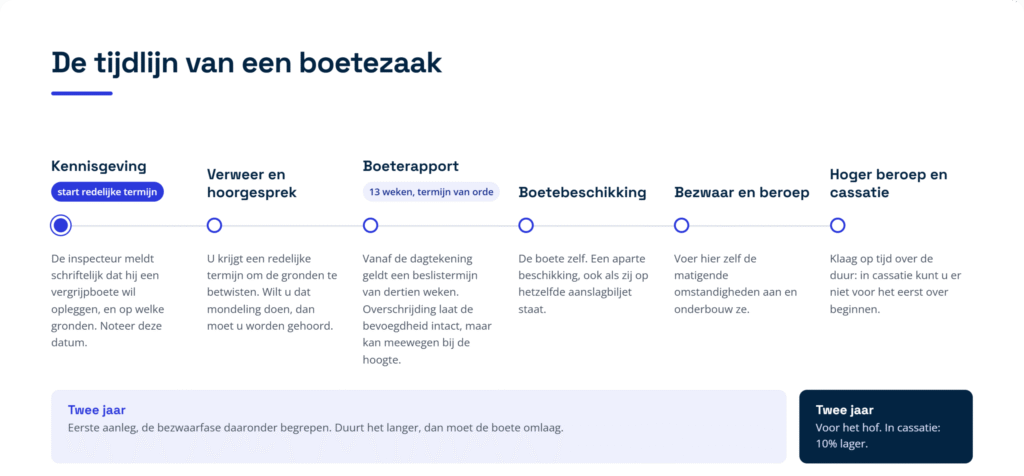
Figuur 5: de tijdlijn van een boetezaak, met de momenten en termijnen die u moet noteren.

6. De boete staat niet in verhouding

Ook zonder dat u helemaal geen schuld had, kan de boete te hoog zijn. Het boetebeleid noemt als redenen om te matigen een wanverhouding tussen de ernst van het feit en de boete, verzachtende omstandigheden en uw financiële omstandigheden. Daarbij maakt het beleid onderscheid tussen een slechte financiële positie op het moment van de boete, die de boete onevenredig kan maken, en een slechte positie ten tijde van de fout, die het verwijt kan verminderen.

Bij een vergrijpboete toetst de rechter volledig aan het evenredigheidsbeginsel en mag hij zijn eigen oordeel over de hoogte in de plaats stellen van dat van de inspecteur. Hoger dan de inspecteur oplegde mag hij nooit uitkomen. Of hij een verzuimboete net zo streng toetst, en of uw persoonlijke omstandigheden daarbij meetellen, is in de rechtspraak nog niet uitgekristalliseerd; in de praktijk zijn verzuimboetes wel verlaagd en soms tot nihil teruggebracht.

Voor verzuimboetes in de vennootschapsbelasting noemt een beleidsmemo van de staatssecretaris vier matigingsgronden: een termijnoverschrijding van maximaal tien dagen, een eerste verzuim, een kleine vennootschap die vergelijkbaar is met een eenmanszaak, en een slechte financiële positie. Daarbuiten hebben rechters ook meegewogen dat een ondernemer meedoet aan horizontaal toezicht, een werkafspraak met de Belastingdienst over de kwaliteit van uw aangiften, of dat hij zijn achterstanden alsnog volledig heeft weggewerkt; dat zijn losse uitspraken en geen vaste regel. Bij verzuimboetes wordt alleen met matigende omstandigheden gerekend, maar er is een aandachtspunt: bij niet afgedragen loonbelasting of niet voldane btw weegt mee dat het om zakelijk geld gaat dat niet van u was, en dan is er niet snel reden om te matigen.

De inspecteur moet de verzwarende en de matigende omstandigheden overigens zelf tegen elkaar afwegen, en bij een duidelijke wanverhouding hoort hij de boete op eigen initiatief te verlagen. Reken daar niet op. De verzwarende omstandigheden moet hij stellen en bewijzen, maar de matigende omstandigheden moet u zelf aanvoeren en onderbouwen.

Loont het om de fout zelf te melden?

Meestal wel, maar de regels verschillen sterk per belasting. Voor de aanslagbelastingen, dus de inkomstenbelasting, de vennootschapsbelasting, de erfbelasting en de schenkbelasting, bestaat de inkeerregeling: doet u binnen twee jaar alsnog een juiste en volledige aangifte, dan wordt geen vergrijpboete opgelegd. Doet u dat later, dan blijft de boete bestaan maar wordt zij gematigd. Let goed op wat de regeling niet doet: zij haalt alleen de vergrijpboete weg. Een verzuimboete voor een te late aangifte blijft staan, want te laat blijft te laat. Wanneer die twee jaar precies begint te lopen is bij een te late aangifte niet in alle gevallen duidelijk, dus laat de startdatum in uw situatie vaststellen.

In alle gevallen geldt de voorwaarde dat u meldt vóórdat u weet of redelijkerwijs moet vermoeden dat de Belastingdienst de fout al op het spoor is. Dat is een objectieve toets: bepalend is niet wat u dacht, maar of er nog een serieuze mogelijkheid bestond dat de Belastingdienst het niet zou achterhalen. Wat zo’n serieuze mogelijkheid precies is, staat niet vast; is er publiciteit geweest over een verzoek van de Belastingdienst aan banken om klantgegevens, dan kan de deur al dicht zijn. Wordt betwist of u tijdig was, dan is dat gunstig geregeld: het boetebeleid legt de bewijslast bij de inspecteur, die aannemelijk moet maken dat er géén vrijwillige inkeer was, en u kunt zich op die beleidsregel beroepen.

Vier beperkingen maken die deur smaller dan hij lijkt. Ten eerste geldt de regeling alleen voor de twee zware boetes bij aanslagbelastingen en niet voor verzuimboetes. Ten tweede geldt zij niet voor inkomen uit sparen en beleggen en sinds 2020 ook niet meer voor inkomen uit aanmerkelijk belang, dus voor winst uit een pakket van vijf procent of meer van de aandelen in uw eigen bv; juist voor verzwegen vermogen werkt de regeling dus niet. Ten derde is de tijdigheidstoets objectief, zodat uw eigen inschatting niet meetelt. En ten vierde werkt de inkeer alleen persoonlijk: een adviseur die zelf als deelnemer wordt beboet, profiteert er niet van, tenzij hij de inkeer zelf heeft bevorderd.

Voor de btw en de loonheffingen loopt het anders. Daar bestaat de inkeerregeling formeel niet, maar het boetebeleid komt in de buurt: meldt u een te lage afdracht uit eigen beweging voordat de Belastingdienst ervan wist, dan legt de inspecteur geen betaalverzuimboete op, en bij een tijdige melding ook geen vergrijpboete. U moet dat wel uitdrukkelijk kenbaar maken. Voor de btw geldt daarbij dat een correctie tot en met 1.000 euro in de eerstvolgende aangifte mag, dat u boven dat bedrag het suppletieformulier moet gebruiken, het formulier waarmee u een eerdere btw-aangifte corrigeert, en dat de melding sinds 1 januari 2025 binnen acht weken moet nadat u de fout ontdekt. Komt de Belastingdienst er eerder achter, dan kunt u niet meer boetevrij corrigeren.

Eén ding dat u moet weten voordat u meldt: een melding waarmee u een eigen fout herstelt, mag niet als bewijs voor een boete tegen u worden gebruikt. Die melding bestaat immers alleen doordat u haar doet. De plicht om te melden blijft bestaan, en op het niet melden staat wel een boete, maar de inhoud van uw eigen melding mag niet tegen u worden gekeerd. Dat verlaagt de drempel om te melden aanzienlijk.

Kunnen uw bestuurder, uw boekhouder of u persoonlijk een boete krijgen?

Ja, en dat is voor een besloten vennootschap (bv) of naamloze vennootschap (nv) een apart risico. Een boete aan de vennootschap sluit niet uit dat de bestuurder daarnaast persoonlijk wordt aangepakt als opdrachtgever of als feitelijk leidinggever, degene die in de praktijk de leiding had over de verboden gedraging. Dat de bestuurder tevens enig aandeelhouder is, verandert daar niets aan; het kan wel meewegen bij de straftoemeting. Daarnaast kan een bestuurder aansprakelijk worden gesteld voor de vergrijpboete van de bv, maar alleen voor zover hem zelf opzet of grove schuld kan worden verweten.

Ook uw adviseur of boekhouder kan zelf een boete krijgen, als medepleger, iemand die de overtreding samen met een ander begaat, als opdrachtgever, als feitelijk leidinggever of in een van de andere deelnemersvormen. Voor medeplegen is een voldoende nauwe en bewuste samenwerking nodig waarbij zijn bijdrage van voldoende gewicht is, en de inspecteur moet dat overtuigend aantonen. Ontbreekt bij de onderneming zelf het vereiste opzet, bijvoorbeeld omdat zij op haar adviseur mocht vertrouwen, dan kan er geen medeplegersboete zijn: zonder pleger geen medepleger. De inspecteur kan dan nog wel een van de andere deelnemersvormen inzetten.

Voor zo’n boete aan een ander dan de belastingplichtige gelden twee waarborgen die het opvragen waard zijn. Er is voorafgaande toestemming binnen de Belastingdienst nodig, en degene die de boete krijgt kan zich op dat vereiste beroepen: ontbreekt de toestemming of is zij op een zo onzorgvuldige manier tot stand gekomen dat de waarborg niet is geboden, dan moet daaraan in de regel gevolg worden verbonden, tot en met vernietiging van de boete. En de termijnen zijn anders: de bevoegdheid vervalt na drie jaar bij een verzuim en na vijf jaar bij een vergrijp, gerekend vanaf het einde van het kalenderjaar waarin de overtreding plaatsvond. Wordt bij de onderneming de verlengde termijn van twaalf jaar gebruikt, dan geldt die sinds 1 januari 2025 ook voor de deelnemer.

Twee dingen werken in het voordeel van de deelnemer. Uitstel voor het doen van aangifte, een extra half jaar voor onderzoek naar de schuldvraag en een informatiebeschikking rekken de termijn voor de onderneming zelf wel op, maar volgens de Belastingdienst niet voor de deelnemer. En medeplichtigheid aan een verzuim is helemaal niet beboetbaar; bij een vergrijp ligt het maximum voor de medeplichtige een derde lager, ook voor de standaardpercentages uit het beleid.

Voor beroepsbeoefenaars komt er nog iets bij: een boete wegens medeplegen kan sinds 2020 openbaar worden gemaakt. In de parlementaire behandeling is opgemerkt dat het om enkele gevallen per jaar gaat, maar de reputatieschade is voor een kantoor van een andere orde dan het bedrag. Figuur 6 laat zien wie er naast de onderneming zelf in beeld kan komen.
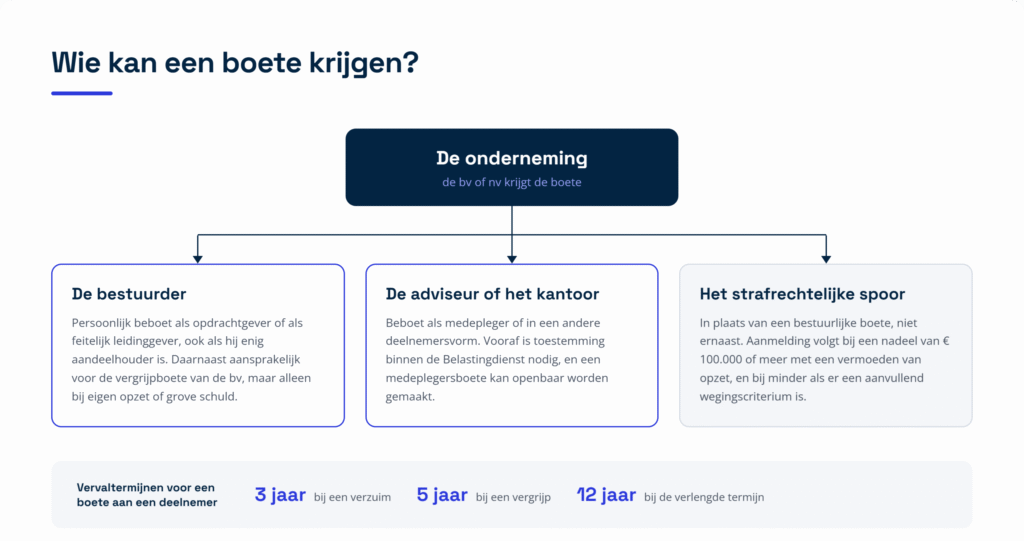
Figuur 6: naast de onderneming kunnen ook de bestuurder en de adviseur zelf worden beboet.

Wanneer wordt het strafrecht?

Bij dezelfde gedraging kan de Belastingdienst kiezen: een bestuurlijke boete of aanmelding voor strafrechtelijke vervolging. Beide voor hetzelfde feit tegen dezelfde persoon mag in beginsel niet. Is tegen u een strafvervolging ingesteld en is de zitting begonnen, of heeft het Openbaar Ministerie een strafbeschikking uitgevaardigd, een straf zonder tussenkomst van een rechter, dan volgt geen bestuurlijke boete meer. En is er al een boete opgelegd, dan kunt u voor hetzelfde feit in beginsel niet opnieuw in rechte worden betrokken.

De keuze wordt gemaakt volgens een protocol. Een zaak wordt aangemeld bij een nadeel van 100.000 euro of meer met een vermoeden van opzet, of bij een lager nadeel als er behalve dat vermoeden ook een aanvullend wegingscriterium is; een ondergrens bestaat niet. Intern moet een ambtenaar een vermoeden van een strafbaar feit al melden bij een nadeel van 20.000 euro. Reken er niet op dat een beroep op die drempels slaagt: de Hoge Raad liet in 2023 een vervolging in stand bij een nadeel van ongeveer 8.400 euro, omdat de zaak onder een thematische aanpak viel.

De strafmaxima geven een indicatie van hoe zwaar de wetgever de verschillende feiten weegt. Op het opzettelijk niet of niet op tijd doen van aangifte staat maximaal vier jaar gevangenisstraf, op het opzettelijk onjuist of onvolledig doen van aangifte maximaal zes jaar. Daarnaast is het opzettelijk niet betalen van btw of loonheffing sinds 2014 zelfstandig strafbaar.

Bij die laatste bepaling zit een strafuitsluitingsgrond die in de praktijk goud waard is. Wie vóór het einde van de betalingstermijn om uitstel van betaling verzoekt, is niet strafbaar. Volgens de parlementaire geschiedenis maakt het niet uit of dat verzoek wordt toegewezen, en volgens de procureur-generaal worden aan de vorm van het verzoek geen eisen gesteld. Of dat ook opgaat als een verzoek duidelijk oneigenlijk is, is nog niet uitgemaakt. Voor een bv of een andere rechtspersoon bestaat een tweede route: onverwijld melden dat de onderneming niet kan betalen, de melding betalingsonmacht. Die tweede route bestaat niet voor een eenmanszaak, omdat de wet daar alleen over een lichaam spreekt. Heeft uw onderneming liquiditeitsproblemen, dan is een tijdig uitstelverzoek dus het eerste wat moet gebeuren.

Praktische checklist: wat u moet regelen

  • Termijnen toewijzen. Leg vast wie in uw organisatie de aangiften controleert en verstuurt, en wat er gebeurt als een termijn dreigt te verlopen. Dit is de enige echte preventie tegen verzuimboetes.
  • Betaalbewijzen bewaren. Bewaar betaalopdrachten met datum en de bijbehorende rekeningafschriften. Zonder die stukken is een beroep op afwezigheid van alle schuld niet hard te maken. Bewaar bij btw en loonheffingen ook bewijs van tijdige indiening, want die bewijslast ligt in beginsel bij u.
  • Niet op de laatste dag betalen. Betalen op de uiterste datum geldt als het aanvaarden van het risico dat het bedrag te laat wordt bijgeschreven. Zorg voor een marge van enkele dagen en voor voldoende saldo.
  • Standpunten onderbouwen. Bewaar bij elk discutabel fiscaal standpunt een korte memo met de wettekst, de wetsgeschiedenis of de literatuur waarop u zich baseert. Dat is later het bewijs voor een pleitbaar standpunt.
  • Vastleggen wat de adviseur kreeg. Houd bij welke informatie u aanleverde en welke vragen zijn gesteld. Dat blokkeert het verwijt dat u in de samenwerking met uw adviseur onzorgvuldig was.
  • Niets verklaren zonder bijstand. Stuur elke aankondiging van een boete direct naar uw adviseur en laat niemand een verklaring afleggen voordat op het zwijgrecht en op het recht op bijstand is gewezen.
  • Data noteren. Registreer de datum van de kennisgeving, de dagtekening van het boeterapport (de datum die op het rapport zelf staat), de boetebeschikking en elke uitspraak. Dat is de basis voor elk verweer over termijnen.
  • Dossier opvragen. Vraag inzage in de gegevens waarop de boete berust. Dat dossier moet ook stukken bevatten die in uw voordeel werken.
  • Bij betalingsproblemen eerst uitstel vragen. Doe dat vóórdat de betalingstermijn verstrijkt, en meld bij een bv daarnaast betalingsonmacht. Dat sluit strafvervolging voor het opzettelijk niet betalen uit. De verzuimboete of vergrijpboete zelf voorkomt het niet.

Veelgestelde vragen

Krijgt u een boete als u uw btw-aangifte één dag te laat indient?

Nee. Voor de aangifte geldt een coulancetermijn van zeven kalenderdagen na de uiterste datum. Komt uw aangifte daarbinnen alsnog, dan krijgt u geen boete. Voor de betaling is dat anders: daar helpt die zeven dagen alleen als u de vorige aangifte volledig en op tijd betaalde. Let op dat deze coulancetermijn niet bestaat bij de jaaraangifte inkomstenbelasting of vennootschapsbelasting.

Kunt u bezwaar maken tegen een boete?

Ja. De boete is een aparte beslissing waartegen u bezwaar kunt maken, ook als zij op hetzelfde papier staat als de aanslag. Staan de aanslag en de boete op één aanslagbiljet, dan wordt de boetebeschikking voor bezwaar en beroep geacht deel uit te maken van de aanslag. Voer in het bezwaar altijd zelf de matigende omstandigheden aan en onderbouw ze, want de bewijslast daarvan ligt bij u.

Moet u alle vragen van de Belastingdienst over een boete beantwoorden?

Nee. Vragen die over de belastingheffing gaan, zoals hoeveel omzet of inkomen u had, moet u beantwoorden. Vragen die alleen over de schuldvraag gaan, hoeft u niet te beantwoorden. Voordat u wordt ondervraagd met het oog op een boete, moet u daarop worden gewezen.

Gaat de boete omlaag als de aanslag later wordt verlaagd?

Ja. Wordt de belasting die de grondslag van de boete vormt verminderd, dan wordt de boete naar evenredigheid verlaagd. Het beleid schrijft voor dat dit zo nodig gebeurt zonder dat u erom vraagt. Controleer dat wel zelf, en let er bij een betaalverzuimboete over een aanslag op dat de verlaging niet onder het minimum van 50 euro gaat.

Hoe lang kan de Belastingdienst nog met een boete komen?

Dat verschilt per situatie. Voor een te late btw- of loonaangifte vervalt de bevoegdheid een jaar na het einde van de aangiftetermijn. Voor een betaalverzuim en voor de vergrijpboete bij aangiftebelastingen is dat vijf jaar na het einde van het kalenderjaar waarin de belastingschuld ontstond. Bij aanslagbelastingen loopt de boete in de regel mee met de termijn waarbinnen de aanslag kan worden opgelegd.

Telt een boete uit het verleden mee als u opnieuw te laat bent?

Ja, op twee manieren. Bij een verzuimboete kijkt de Belastingdienst naar het voorafgaande tijdvak en naar de vraag of u stelselmatig in verzuim bent; volgens interne werkinstructies begint dat bij het vierde verzuim op rij, en dan kan de boete tot het wettelijk maximum oplopen. Bij een vergrijpboete mag verhoging wegens herhaling alleen als u in de vijf jaar daarvoor voor dezelfde belasting al een vergrijpboete of straf kreeg; een boete die later is vernietigd telt daarvoor niet mee.

Hoe Taxcount u kan helpen

Een boetezaak wordt zelden gewonnen op het bedrag en bijna altijd op het dossier en de data. Wij lezen de boetebrief naast het controlerapport en de aanslag, stellen vast om welke soort boete het gaat en of de inspecteur de juiste procedure heeft gevolgd, en zetten de termijnen op een rij: de kennisgeving, de dagtekening van het rapport en de duur van de behandeling. Vervolgens beoordelen wij welke verweren in uw situatie kans maken, van afwezigheid van alle schuld en een pleitbaar standpunt tot matiging wegens draagkracht, en maken wij die met stukken hard.

Even belangrijk is het werk vóór een boete. Wij richten de termijnbewaking in, leggen vast wie welke aangifte controleert en zorgen dat afwijkende standpunten bij de aangifte zijn onderbouwd. Bij een fout uit een eerder jaar begeleiden wij de melding zo dat u boetevrij herstelt in plaats van een vergrijpboete uit te lokken.

Hebt u een boete ontvangen, of wilt u weten of uw aangiftepraktijk een boeterisico oplevert? Neem contact met ons op en laat uw situatie beoordelen. Bij een boete geldt dat haast helpt: reageer op een kennisgeving voordat de termijn verstrijkt en laat niemand verklaringen afleggen voordat u zich hebt laten bijstaan.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen, drempels en beleidsregels kunnen wijzigen, en de uitkomst in uw situatie hangt af van de feiten en van uw persoonlijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen voordat u handelt of afziet van handelen.

Suppletie btw en correctiebericht loonheffingen: zo herstelt u een fout in een eerdere aangifte

U maakt de jaarrekening op en ziet dat uw btw-aangiften van vorig jaar niet aansluiten op uw administratie. Of u ontdekt dat een nagekomen bonus in de loonaangifte bij de verkeerde werknemer terecht is gekomen. Veel ondernemers denken dan: dat zet ik recht in mijn volgende aangifte, maar dat mag volgens de Belastingdienst alleen bij kleine bedragen. Voor grotere fouten geldt een wettelijke meldplicht: bij de btw doet u een suppletie btw, bij de loonheffingen een correctiebericht. Meldt u niet of te laat, dan riskeert u naast een naheffing en rente een boete die kan oplopen tot het volledige bedrag van de belasting. In dit artikel leest u welke termijnen in 2026 gelden, wat te laat melden u kost en wat u praktisch moet regelen.

Wat is een suppletie btw?

De btw en de loonheffingen zijn aangiftebelastingen. Dat betekent dat u zelf berekent hoeveel u moet betalen, dat zelf aangeeft en zelf betaalt. De Belastingdienst controleert die aangifte niet vooraf. Daarom heeft de wetgever het herstel bij u neergelegd: merkt u zelf dat een eerdere aangifte onjuist of onvolledig was, dan moet u dat melden.

Bij de btw heet die melding een suppletie. Juridisch is een suppletie geen tweede aangifte, maar een mededeling aan de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt en aanslagen oplegt. Op die mededeling volgt een naheffingsaanslag, een rekening voor belasting die u nog moet betalen, of een teruggaaf. De plicht staat in artikel 10a van de Algemene wet inzake rijksbelastingen en is uitgewerkt in artikel 15 van het Uitvoeringsbesluit omzetbelasting 1968.

Het correctiebericht doet hetzelfde bij de loonheffingen

Bent u werkgever, dan bent u inhoudingsplichtig: u houdt loonheffing in op het loon van uw werknemers en draagt die af aan de Belastingdienst. Klopt een eerdere loonaangifte niet, dan herstelt u dat met een correctiebericht op werknemersniveau (artikel 28a van de Wet op de loonbelasting 1964). Ook een gewezen inhoudingsplichtige moet nog corrigeren, dus ook als u inmiddels bent gestopt als werkgever.

Ook een fout in uw voordeel moet u melden

De meldplicht werkt twee kanten op. De wet spreekt van een onjuistheid waardoor te veel of te weinig belasting is betaald. Hebt u door een verkeerd tarief, een vergeten creditnota of vergeten aftrek juist te veel btw afgedragen, dan moet u dat dus ook melden. Dat is geen loze plicht: wie de aansluiting tussen administratie en aangiften over vijf jaar naloopt, vindt in de praktijk regelmatig geld terug.

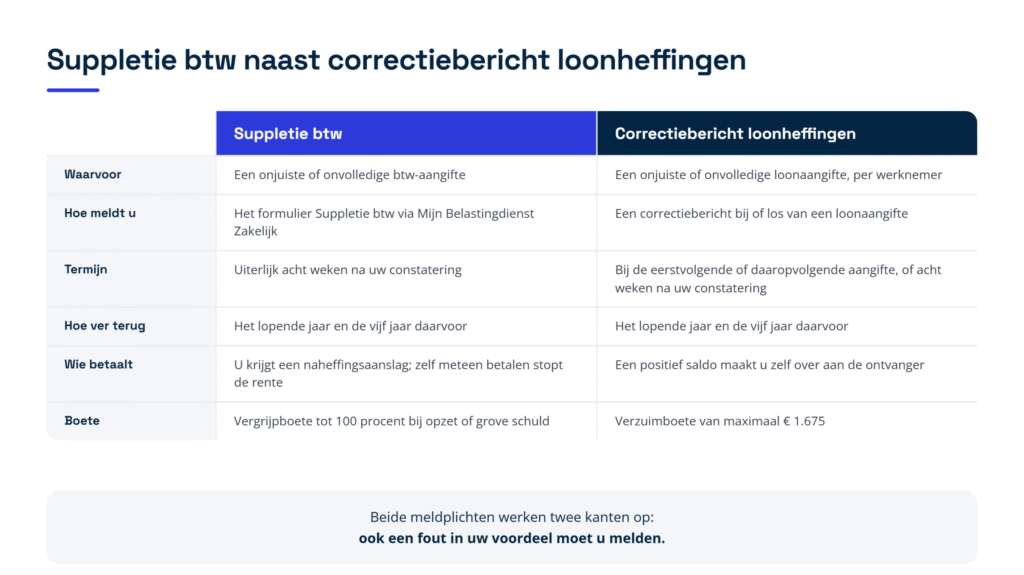
De twee routes lijken op elkaar, maar verschillen op vijf punten. Bij de btw meldt u met het formulier Suppletie btw via Mijn Belastingdienst Zakelijk, uiterlijk acht weken na uw constatering; bij de loonheffingen met een correctiebericht per werknemer, bij of los van een loonaangifte. Beide reiken terug tot het lopende jaar en de vijf jaar daarvoor. Bij de btw krijgt u een naheffingsaanslag, maar u kunt het bedrag ook meteen zelf betalen; bij de loonheffingen maakt u een positief saldo altijd zelf over aan de ontvanger, de ambtenaar van de Belastingdienst die de belasting int. Het verschil dat het meeste uitmaakt zit in de boete: bij de btw een vergrijpboete tot 100 procent bij opzet of grove schuld, bij de loonheffingen een verzuimboete van maximaal 1.675 euro. Figuur 1 zet de twee routes naast elkaar.

Figuur 1. Suppletie btw naast correctiebericht loonheffingen: waarvoor, hoe u meldt, welke termijn geldt, hoe ver u terug kunt, wie betaalt en welke boete er staat.

Welke termijnen gelden er voor een suppletie btw?

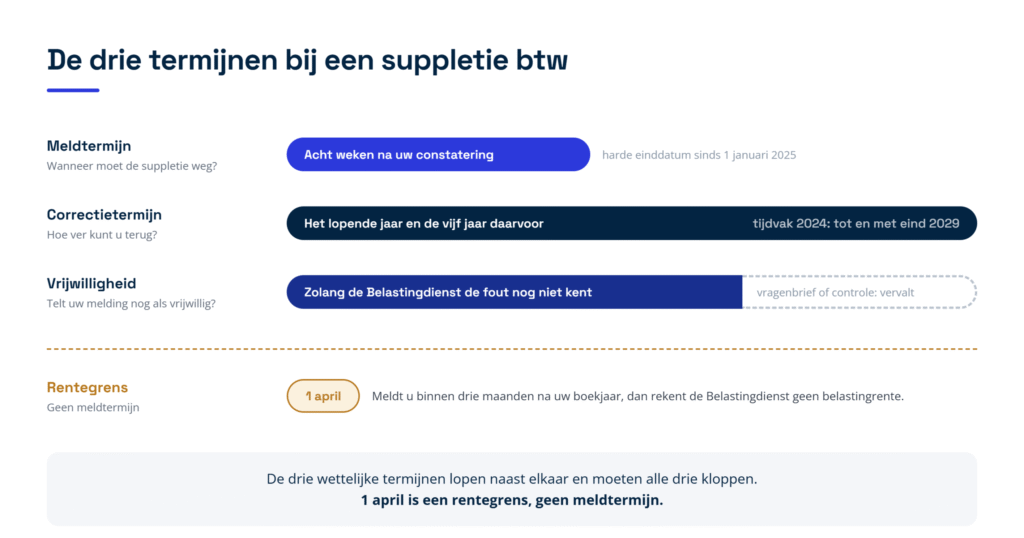
Er lopen drie termijnen naast elkaar. Ze moeten alle drie kloppen, want elke termijn heeft zijn eigen gevolg. Figuur 2 zet ze op een tijdlijn, met de datum van 1 april er los onder: dat is een rentegrens en geen meldtermijn.

Figuur 2. De drie wettelijke termijnen bij een suppletie btw, met 1 april als aparte rentegrens.

U kijkt vijf jaar terug

U kunt en moet corrigeren over het lopende jaar en de vijf jaar daarvoor. De Belastingdienst rekent dat zo: een btw-aangifte over een tijdvak in 2024 kunt u corrigeren tot en met eind 2029. Dat geldt ook voor een onderneming die inmiddels is beëindigd. Over dezelfde periode kan de inspecteur naheffen, en daarvoor heeft hij geen nieuw feit nodig. Hij mag meerdere tijdvakken in een enkele naheffingsaanslag bundelen.

Acht weken nadat u de fout ziet

Sinds 1 januari 2025 geldt een harde einddatum: de suppletie moet uiterlijk acht weken na uw constatering bij de Belastingdienst zijn. Die termijn loopt vanaf het moment dat u de fout zelf vaststelt, niet vanaf het einde van het jaar. Volgens de toelichting bij de wet telt daarvoor uw eigen kennis: wat uw boekhouder of adviseur weet, wordt niet zonder meer aan u toegerekend. Leg daarom vast wanneer het verschil is gevonden, wie het vond en wanneer de suppletie is verzonden.

Die vastlegging is uw eigen bewijsvoorraad. Te laat melden is zelfstandig beboetbaar, maar wil de Belastingdienst u daarvoor beboeten, dan moet de inspecteur dat overtuigend aantonen; die last ligt niet bij u. Met een gedateerd dossier is de discussie in de praktijk wel in één keer voorbij.

En altijd voordat de Belastingdienst er zelf achter komt

De derde eis is dat u meldt voordat u weet of redelijkerwijs moet vermoeden dat de inspecteur de fout al kent of zal ontdekken. Die toets is objectief bedoeld: het gaat er niet om of u zich betrapt voelt, maar of de Belastingdienst objectief al op het spoor zat. Bestond er nog een serieuze mogelijkheid dat de Belastingdienst er niet achter zou komen, dan kunt u in beginsel nog melden. Heeft de inspecteur al vragen gesteld, een controle aangekondigd of de fout zelf gevonden, dan geldt uw melding niet langer als vrijwillig en kan een boete volgen. Meldt u binnen de acht weken en komt de Belastingdienst u toch voor, dan kan die boete er ook zijn.

Kleine correcties: de Belastingdienst staat 1.000 euro toe in uw volgende aangifte

Gaat het om een bedrag van maximaal 1.000 euro dat u te veel of te weinig hebt aangegeven, dan hoeft u geen suppletieformulier in te vullen. U verwerkt dat bedrag in uw eerstvolgende btw-aangifte, in de rubriek waar u het normaal ook opgeeft. Hebt u bijvoorbeeld 100 euro te weinig voorbelasting opgegeven, dus btw die u zelf aan leveranciers betaalde en mag aftrekken, dan telt u die 100 euro op bij rubriek 5b van uw volgende aangifte.

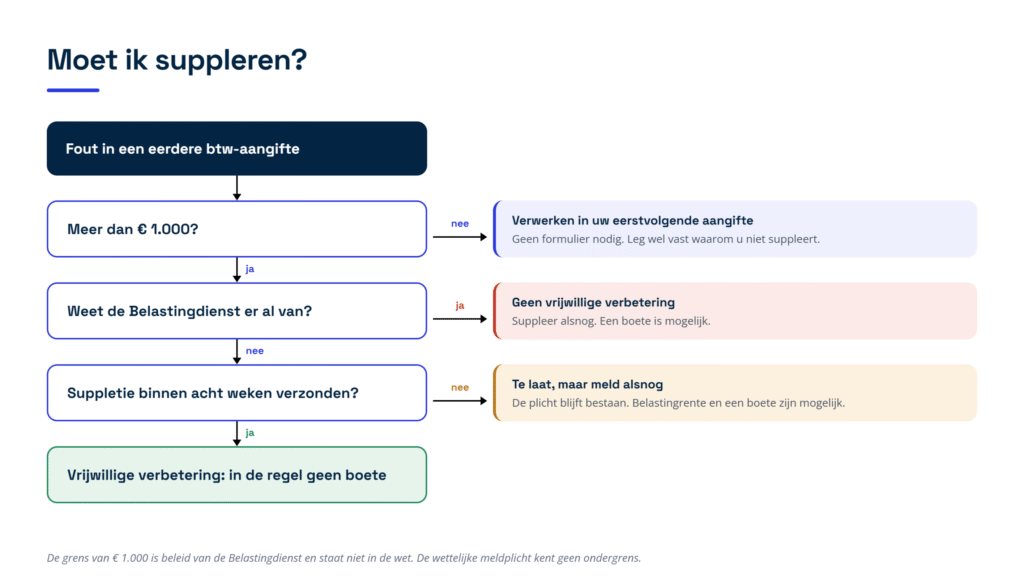
Gaat het om meer dan 1.000 euro, dan is het suppletieformulier verplicht en moet u dat zo snel mogelijk insturen, in elk geval binnen acht weken. U vindt het formulier door in te loggen op Mijn Belastingdienst Zakelijk en te kiezen voor btw en daarna correctie btw-aangifte. U kunt daarin een enkel tijdvak corrigeren of de gecorrigeerde gegevens over een heel kalender- of boekjaar opgeven; de Belastingdienst kan daarna nog een specificatie vragen. Meld altijd apart en schriftelijk, met een opgave waarmee de inspecteur zonder verder onderzoek de juiste aanslag kan opleggen. Alleen dan geldt uw melding als een vrijwillige verbetering, en dat is precies wat u tegen een boete beschermt.

Let op de status van die grens: het bedrag van 1.000 euro staat niet in de wet, maar is een werkwijze die de Belastingdienst op zijn eigen website toestaat. De wettelijke meldplicht zelf kent geen ondergrens. Wij houden daarom de lijn aan dat u kleine verschillen in de eerstvolgende aangifte meeneemt en dat vastlegt in uw administratie, zodat later duidelijk is waarom er geen suppletie is gedaan.

Figuur 3 loopt de vragen langs die samen bepalen wat u moet doen en of u nog boetevrij bent.

Figuur 3. Beslisboom: moet u suppleren, mag het in uw volgende aangifte, en geldt uw melding nog als vrijwillige verbetering?

Wat kost het als u te laat meldt?

Belastingrente loopt vanaf 1 januari

Belastingrente is de rente die u betaalt over belasting die te laat bij de Belastingdienst binnenkomt. Meldt u de correctie binnen drie maanden na het einde van het kalender- of boekjaar waarover de btw ging, in de regel dus voor 1 april, dan brengt de Belastingdienst geen belastingrente in rekening. Werkt u met een gebroken boekjaar, dan schuift die datum mee. Hetzelfde geldt als u een fout nog binnen hetzelfde jaar corrigeert. Die renteloze termijn geldt uitdrukkelijk ook voor het correctiebericht loonheffingen.

Bent u later, dan loopt de rente vanaf 1 januari van het jaar na het jaar waarop de belasting betrekking heeft, tot de dag voordat u de naheffingsaanslag moet betalen. Voor 2026 is de belastingrente vastgesteld op 5 procent. Bij de btw pakt dat extra ongunstig uit, doordat de rentestop van tien weken die bij sommige andere aanslagen geldt, voor de omzetbelasting niet in de wet is opgenomen. Hoe lang de rente doorloopt, hangt dus mede af van hoe snel de inspecteur de naheffingsaanslag oplegt. U kunt die klok zelf stilzetten: betaalt u het bedrag na uw melding meteen zelf, dan loopt de rente volgens de wet tot de dag van uw betaling en niet langer.

Een rekenvoorbeeld

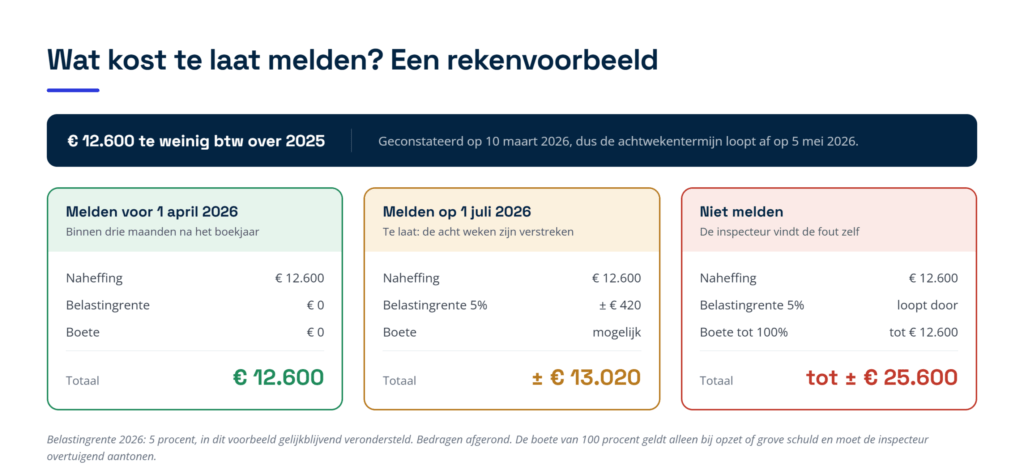
Stel dat u op 10 maart 2026 bij het opmaken van uw jaarrekening vaststelt dat u over 2025 in totaal 12.600 euro te weinig btw hebt aangegeven.

Stuurt u het suppletieformulier in voor 1 april 2026, dan betaalt u 12.600 euro en geen belastingrente. Meldt u het pas op 1 juli 2026, dan loopt de rente vanaf 1 januari 2026: bij 5 procent en een naheffingsaanslag die begin september 2026 betaald moet zijn, gaat het over ongeveer acht maanden en dus over ongeveer 420 euro. Let op dat uw achtwekentermijn in dit voorbeeld al op 5 mei 2026 afliep, dus melden op 1 juli is niet alleen duurder maar ook te laat. Meld dan alsnog, want de plicht blijft bestaan en niets doen is slechter. Meldt u het helemaal niet en vindt de inspecteur de fout zelf, dan is die termijn hoe dan ook geschonden. Bovenop de naheffing en de rente kan de inspecteur dan een boete opleggen die wettelijk kan oplopen tot 100 procent van 12.600 euro, dus tot 12.600 euro, mits hij opzet of grove schuld aantoont. Wij gaan in dit voorbeeld uit van een gelijkblijvend rentepercentage in 2026.

Figuur 4 zet de drie scenario’s met hun totalen naast elkaar: ongeveer 12.600 euro als u voor 1 april meldt, ongeveer 13.020 euro bij melden op 1 juli en tot ongeveer 25.600 euro als u helemaal niets doet.

Figuur 4. Wat te laat melden kost bij 12.600 euro te weinig btw over 2025: naheffing, belastingrente en boete per scenario.

Welke boetes kunt u krijgen?

De wet kent twee soorten boetes. Een verzuimboete is een boete voor een fout waarbij de Belastingdienst geen opzet hoeft te bewijzen; die is relatief laag en kent een wettelijk maximum. Een vergrijpboete is zwaarder en kan alleen worden opgelegd bij opzet of grove schuld. Opzet betekent dat u bewust fout hebt gehandeld. Grove schuld is een ernstige onzorgvuldigheid die aan opzet grenst: u had redelijkerwijs moeten of kunnen begrijpen dat er te weinig belasting zou worden betaald.

De boete voor het niet melden loopt op tot 100 procent

Het niet, niet tijdig of niet op de voorgeschreven wijze suppleren is een zelfstandig beboetbaar feit. De vergrijpboete daarvoor bedraagt ten hoogste 100 procent van de belasting die door het niet-melden niet is of niet zou zijn geheven. Die boete kan alleen worden opgelegd bij opzet of grove schuld, en de inspecteur moet daarbij ook aantonen dat u van de onjuistheid wist. De bevoegdheid om deze boete op te leggen vervalt vijf jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan of de teruggaaf is verleend. Gaat het om een bedrag dat u juist terugkrijgt, dan legt het boetebeleid voor dat te late melden in beginsel geen boete op. Dat staat in beleid en niet in de wet, en de meldplicht zelf geldt onverkort.

Daarnaast een boete voor het niet betalen

Naast de meldplicht staat de betaalplicht, en dat zijn volgens de wetgever wezenlijk verschillende gedragingen. Betaalt u te weinig btw en is dat aan opzet of grove schuld te wijten, dan is een tweede vergrijpboete mogelijk van maximaal 100 procent, waarbij het boetebeleid uitgaat van 25 procent bij grove schuld en 50 procent bij opzet. Bij herhaling of bij listigheid, valsheid of samenspanning gaat het beleid naar 100 procent. Betaalt u alleen te laat, dan volgt een verzuimboete. Betaalt u uw gewone aangifte een paar dagen te laat, dan rekent het beleid 3 procent van dat bedrag. Komt de te lage betaling pas na een correctie of een controle aan het licht, dan is de regel 10 procent van de verschuldigde belasting. In beide gevallen geldt een wettelijk maximum van 6.709 euro in 2026.

Bij die verzuimboete telt de mate van schuld niet mee. Alleen afwezigheid van alle schuld of een verdedigbaar juridisch standpunt houdt de boete tegen, en de lat daarvoor ligt hoog: de rechtbank verwacht dat u alle zorg betracht die in de gegeven omstandigheden redelijk van u te vergen is.

Wat de Hoge Raad in juli 2025 besliste

Dat de meldboete geen papieren dreiging is, bleek in een zaak van 18 juli 2025. Een ervaren verhuurder van onroerende zaken had voorbelasting afgetrokken die hoorde bij vrijgestelde verhuur, waarover dus geen btw wordt gerekend. Een boekenonderzoek, waarbij de Belastingdienst de administratie ter plaatse controleert, bracht dat aan het licht, en er waren geen suppleties gedaan. De inspecteur legde over hetzelfde bedrag twee vergrijpboeten op van elk 25 procent, een voor het te weinig betalen en een voor het niet melden, en beide bleven overeind. Samen dus 50 procent van de te veel afgetrokken btw, naast de naheffing en de rente.

De rechter rekende drie dingen zwaar aan: ervaring in het eigen vakgebied, een administratie die zo’n aftrekfout niet tegenhoudt, en het feit dat de verhuurder ruim de tijd had gehad om te suppleren voordat de inspecteur op het spoor van de fout kwam. Een uitspraak in een enkele zaak is nog geen tarief, en wat de Belastingdienst gemiddeld oplegt volgt er niet uit. Wel maakt de uitspraak duidelijk dat de combinatie van beide boetes reëel is.

Uw eigen melding mag niet als bewijs voor een boete dienen

Hier zit een belangrijke bescherming. De Hoge Raad besliste in 2021 dat de meldplicht zelf is toegestaan, maar dat uw mededeling naar haar aard afhangt van uw eigen wil en daarom niet mag worden gebruikt als bewijs dat u een beboetbaar of strafbaar feit hebt begaan. Sinds 2 juni 2023 staat dat ook in het boetebeleid van de Belastingdienst, voor zowel de verzuimboete voor het niet betalen als de zware vergrijpboete daarvoor. Bovendien blijft de verzuimboete voor het niet betalen achterwege voor zover u de fout vrijwillig verbetert. Dat gunstiger beleid werkt terug naar oudere boetes die nog niet definitief vaststaan.

De bescherming is niet onbeperkt. Berust de boete op ander bewijs, bijvoorbeeld op de bevindingen van een boekenonderzoek of op uw facturen, dan blijft die mogelijk. Wie niets meldt en bij een controle wordt betrapt, mist de bescherming juist volledig. Hebt u wel gemeld en toch een boete gekregen, laat die dan toetsen.

De Belastingdienst moet opzet of grove schuld overtuigend aantonen

Voor een vergrijpboete geldt een zware bewijslast. De Hoge Raad besliste in 2022 dat opzet of grove schuld alleen mag worden aangenomen als de daarvoor vereiste feiten buiten redelijke twijfel vaststaan. Dat is meer dan aannemelijk maken, en bij twijfel krijgt u het voordeel van de twijfel. Voor de zwaarste variant, de boete van 50 procent bij opzet, is bovendien nodig dat u de aanmerkelijke kans op te weinig belasting kende en die kans bewust hebt aanvaard. Dat u het had moeten weten, is daarvoor niet genoeg. Bij een aangekondigde vergrijpboete is de eerste vraag dus altijd welke schuldgradatie de inspecteur echt kan waarmaken. Dat verweer heeft wel een grens. In hetzelfde arrest van juli 2025 besliste de Hoge Raad dat de rechter grove schuld ook mag aannemen op grond van een sterk vermoeden dat u niet weerlegt. En het verwijt dat u iets had moeten begrijpen, gelet op uw ervaring en de inrichting van uw administratie, is een oordeel waarvoor de rechter geen aanvullend bewijs nodig heeft.

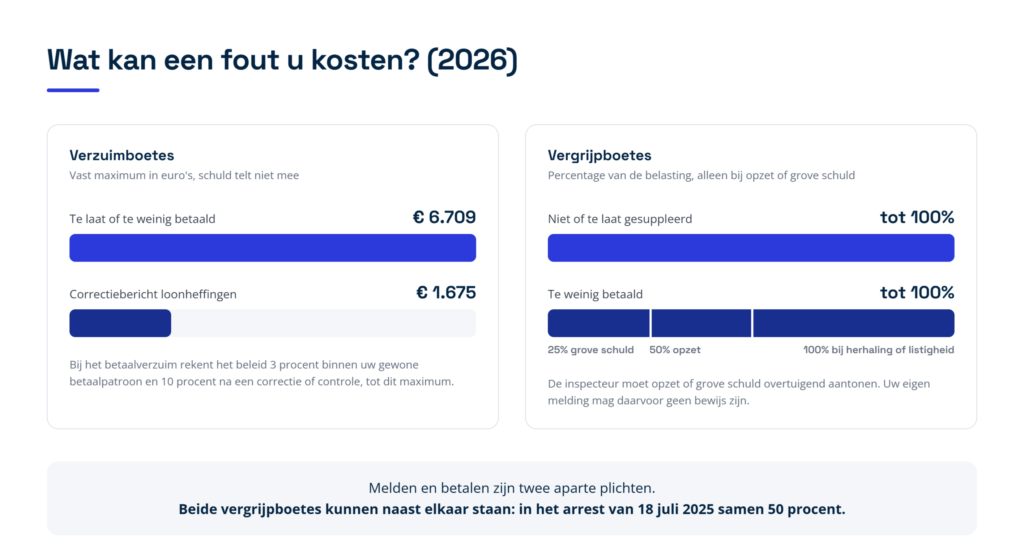
Figuur 5 vat de vier boetes samen. Links de verzuimboetes, met een vast maximum in euro’s en zonder dat de mate van schuld meetelt; rechts de vergrijpboetes, die een percentage van de belasting zijn en alleen bij opzet of grove schuld mogelijk zijn.

Figuur 5. De boetes bij een fout in een btw- of loonaangifte in 2026, met de wettelijke maxima en de percentages uit het boetebeleid.

Vier plekken waar het in de praktijk misgaat

De btw-schuld blijft op de balans staan

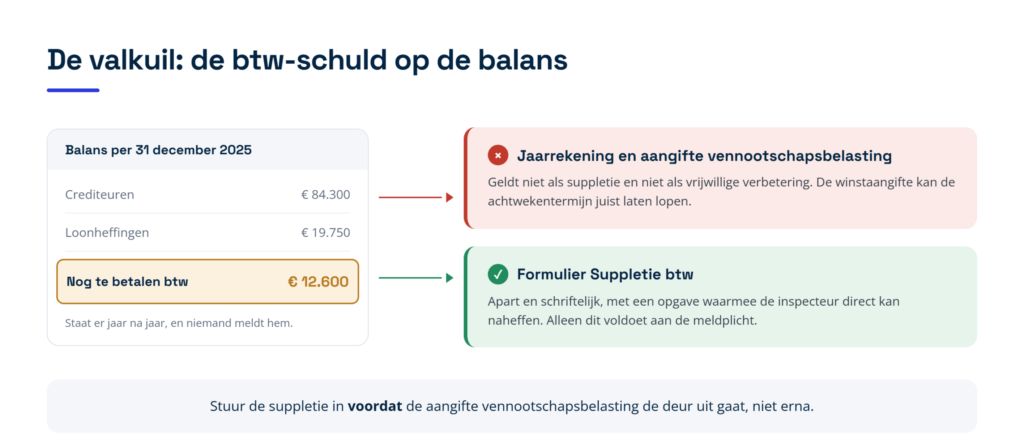
De meest gemaakte fout is een post “nog te betalen btw” die jaar na jaar op de balans blijft staan. Het boetebeleid is daar duidelijk over: het vermelden van een balansschuld in uw jaarstukken is geen vrijwillige verbetering. Zo’n post beschermt u dus niet tegen een boete en voldoet niet aan de meldplicht. Maak er intern een vaste regel van dat bij elke btw-balansschuld ofwel wordt gesuppleerd, ofwel schriftelijk wordt vastgelegd waarom dat niet nodig is. Figuur 6 laat zien welke route wel aan de meldplicht voldoet en welke niet.

Figuur 6. Een post “nog te betalen btw” op de balans: de jaarrekening en de winstaangifte voldoen niet aan de meldplicht, het suppletieformulier wel.

De btw-schuld gaat mee in de aangifte vennootschapsbelasting

Ook het opnemen van de verschuldigde btw in uw winstaangifte geldt niet als suppletie. Dat staat in de toelichting bij de wettelijke regeling en de Hoge Raad heeft het in maart 2023 bevestigd. Erger nog, die aangifte werkt twee kanten op in uw nadeel: hij voldoet niet aan de meldplicht, maar kan er wel voor zorgen dat u vanaf dat moment moet vermoeden dat de inspecteur van de onjuistheid weet. Daarmee kan de achtwekentermijn gaan lopen en kan de bescherming van een vrijwillige melding verdampen. Stuur de suppletie daarom in voordat de aangifte vennootschapsbelasting de deur uit gaat, niet erna.

Een fout in een concern levert meerdere boetes op

Werkt u met meerdere besloten vennootschappen (bv’s) en een gecentraliseerde financiële administratie, dan telt een fout per vennootschap. In een zaak uit 2024 werkte dezelfde fout in zo’n administratie door bij zes vennootschappen en leverde die zes afzonderlijke verzuimboeten op van samen ongeveer 8.700 euro. In bezwaar vielen er twee af; de rechtbank matigde de rest met 15 procent omdat het om één eenmalige fout ging, maar vernietigde de boetes niet. Het totaal kwam daarmee hoger uit dan het wettelijk maximum dat voor één belastingplichtige zou hebben gegolden. Het argument dat een wisseling van personeel de oorzaak was, hielp niet: bij personeelswisselingen wordt juist extra zorg van u verwacht. Richt de bewaking van aangifte- en betaalmomenten daarom per vennootschap in.

Het verschil met de Opgaaf ICP blijft staan

Levert u goederen of diensten aan ondernemers in andere landen van de Europese Unie, dan doet u daarvan een Opgaaf ICP: een aparte opgave van die leveringen naast uw btw-aangifte. Een verschil tussen die opgave en uw btw-aangifte is een van de meest voorkomende redenen om te suppleren, en juist dat verschil blijft vaak jaren onopgemerkt omdat het niet in de winst of op de balans terugkomt. Neem de aansluiting tussen de btw-aangifte en de Opgaaf ICP daarom mee in uw jaarcontrole.

Hoe werkt het correctiebericht voor de loonheffingen?

Wanneer u moet corrigeren

U moet een correctiebericht indienen zodra u binnen het kalenderjaar, of binnen vijf jaar na het einde van een verstreken kalenderjaar, vaststelt dat een loonaangifte onjuist of onvolledig was. Dat geldt ook als de inspecteur de onjuistheid constateert en u daarop wijst. De aanleiding is vaak een loonkostencorrectie, een nagekomen bonus of een naheffing die op werknemersniveau moet worden doorgevoerd.

Welke termijn geldt voor u?

Doet u maandelijks of per vier weken aangifte, dan voegt u het correctiebericht bij de eerstvolgende of de daaropvolgende loonaangifte. Doet u aangifte per halfjaar of per jaar, of bent u gestopt als werkgever, dan geldt een termijn van acht weken na uw constatering en kunt u dus niet wachten op een volgende aangifte. Gaat het om een aangifte over een verstreken kalenderjaar, dan mag u het correctiebericht binnen acht weken na uw constatering los van een aangifte insturen. Constateert de inspecteur de fout, dan bepaalt hij zelf welke termijn u krijgt.

Betalen en de boete

Het correctiebericht wordt verrekend met de aangifte waarbij u het voegt. Dat heet saldering. Blijft er een bedrag te betalen over, dan maakt u dat zelf over aan de ontvanger; u wacht daarvoor niet op een aanslag. Wordt er te veel verrekend of te veel teruggegeven, dan behandelt de wet dat als niet betaalde belasting. De Belastingdienst kan dan naheffen, met een vergrijpboete als er opzet of grove schuld in het spel is. Let op de termijn: die loopt tot vijf jaar na het einde van het jaar waarin de verrekening plaatsvond, dus langer dan de vijf jaar die voor de correctie zelf geldt.

De boete op het correctieverzuim zelf is een verzuimboete van maximaal 1.675 euro. Er geldt geen verzuimreeks, wat wil zeggen dat de boete niet stap voor stap oploopt bij herhaling: ook bij een eerste verzuim kan het maximum worden opgelegd. Het beleid is er wel terughoudend in en mikt vooral op stelselmatig verzuim. Dient u meerdere correctieberichten tegelijk bij een aangifte in, dan gelden die voor de boete als een correctiebericht. En dient u op eigen initiatief in, voordat u weet of moet vermoeden dat de inspecteur de fout kent, dan blijft de verzuimboete voor de onjuiste aangifte achterwege. Die bescherming geldt niet voor de boete op het correctieverzuim zelf.

Kunt u terugvragen wat u te veel hebt betaald?

Soms wel, maar minder vaak dan u zou denken, en de route bepaalt of u nog naar de rechter kunt. Brengt u de correctie in uw voordeel in binnen zes weken na de betaling van uw eigen aangifte, dan geldt dat als een bezwaar en houdt u de gang naar de belastingrechter open. Bent u later, dan wordt uw melding behandeld als een verzoek om ambtshalve teruggaaf: een teruggaaf die de inspecteur uit eigen beweging kan verlenen nadat de bezwaartermijn is verstreken.

Die ambtshalve route loopt vijf jaar terug, maar kent twee harde beperkingen. Berust uw verzoek op nieuwe rechtspraak of op nieuw beleid, dan wijst de Belastingdienst het af; precies de gevallen waarin ondernemers na jaren nog iets hopen te halen, slagen dus zelden. En wijst de inspecteur uw verzoek af, dan staat bij de btw en de loonheffingen geen bezwaar of beroep open. Melden moet u dus altijd, terugkrijgen is een tweede.

Breng een correctie in uw eigen voordeel dus bij voorkeur binnen die zes weken in. Dat is ook praktisch: u ontdekt een fout vaak pas bij de jaarafsluiting, en dan is de bezwaartermijn voor de eerste tijdvakken van dat jaar al lang verlopen. Loop de aansluiting daarom niet een keer per jaar na, maar bij elke kwartaalafsluiting.

Wanneer hoeft u niet te suppleren?

Er zijn twee situaties waarin de meldplicht of de boete u niet raakt, en beide zijn smaller dan ze lijken. De eerste is het pleitbare standpunt. Deed u aangifte volgens de heersende opvatting en bracht u uw eigen, afwijkende standpunt in via bezwaar tegen uw eigen aangifte, dan is uw aangifte juist gedaan en hoeft u niet te suppleren, ook niet als u later ongelijk krijgt. Dat is het pleitbare standpunt: een verdedigbare uitleg van de wet.

De Hoge Raad heeft die uitzondering wel begrensd. Een pleitbaar standpunt kan uitsluitend een juridisch standpunt zijn, waaronder de juridische duiding van feiten. Een discussie over het tarief, een vrijstelling of de kwalificatie van een prestatie kan dus pleitbaar zijn. Een verkeerd geboekt bedrag, een vergeten factuur of een geschil over de feiten is dat niet, en dan geldt de meldplicht onverkort.

De tweede situatie is beperkter dan zij klinkt: hebt u over een tijdvak in het geheel geen btw-aangifte gedaan, dan kunt u voor dat tijdvak geen boete voor het niet-suppleren krijgen. Dat is geen goed nieuws, want het niet doen van aangifte is zelf beboetbaar en de belasting blijft verschuldigd.

Wat als u de aangegeven btw of loonheffing niet kunt betalen?

Dan is melden nog niet genoeg. Het opzettelijk niet, gedeeltelijk niet of niet op tijd betalen van een aangiftebelasting is sinds 2014 een misdrijf, met een strafmaximum van zes jaar gevangenisstraf of een geldboete van de vijfde categorie, de op één na hoogste boetecategorie in het strafrecht, of, als dat hoger is, eenmaal het bedrag van de te weinig betaalde belasting. Beslissend is de belasting die u werkelijk verschuldigd bent, dus ook wie netjes betaalt wat een onjuiste aangifte vermeldt, kan onder die bepaling vallen.

De wet geeft één uitweg die voor iedereen geldt: u bent niet strafbaar als u de ontvanger, de ambtenaar van de Belastingdienst die de belasting int, om uitstel van betaling vraagt voordat de wettelijke betalingstermijn is verstreken. Of dat uitstel uiteindelijk wordt toegekend, doet daaraan niet af, en aan het verzoek worden geen vormvereisten gesteld. Werkt u met een bv of een vennootschap onder firma, dan is er een tweede route: onverwijld, dus direct nadat u het merkt, schriftelijk melden dat het bedrijf niet kan betalen. Dat is de melding van betalingsonmacht, die ook bij de aansprakelijkheid van bestuurders een rol speelt. Voor een eenmanszaak bestaat die tweede route niet. In één gepubliceerde zaak uit 2019 achtte het hof het feit bewezen, maar legde het geen straf op, omdat de wetgever kwaadwillende en zich verrijkende belastingplichtigen op het oog had en de ondernemer open kaart had gespeeld bij de ontvanger. Dat is één uitspraak en geen vaste lijn: reken er niet op. Vertrouw er niet op dat de ontvanger een saneringsverzoek zelf als melding van betalingsonmacht leest; doe die melding apart en leg de datum vast.

Praktische checklist: wat u moet regelen

  • Aansluitcontrole in de jaarafsluiting. Laat de btw-aangiften aansluiten op uw administratie, de loonjournaalposten op uw loonaangiften en de btw-aangifte op de Opgaaf ICP. De wetgever gaat er uitdrukkelijk van uit dat fouten bij het opmaken van de jaarstukken worden ontdekt.
  • Deadline drie maanden na uw boekjaar, in de regel 1 april. Zet die datum vast voor alle suppleties en correctieberichten over het voorgaande jaar. Meldt u binnen die drie maanden, dan betaalt u geen belastingrente.
  • Bent u later, betaal dan meteen zelf. Bij de btw ontbreekt de rentestop van tien weken. Door na uw melding zelf te betalen, loopt de rente tot de dag van uw betaling en niet tot een aanslag die maanden later komt.
  • Constateringsdatum vastleggen. Noteer per verschil wanneer u het vond en wanneer u meldde. De achtwekentermijn loopt vanaf uw constatering en die datum moet u kunnen aantonen.
  • Grens van 1.000 euro toetsen. Kleinere verschillen neemt u mee in uw eerstvolgende btw-aangifte, grotere bedragen gaan altijd via het suppletieformulier. Die grens is beleid van de Belastingdienst en staat niet in de wet.
  • Nooit alleen een balanspost. Een post “nog te betalen btw” in de jaarrekening is geen melding en beschermt u niet tegen een boete.
  • Suppletie voor de aangifte vennootschapsbelasting. Stuur de suppletie in voordat de winstaangifte de deur uit gaat, zodat de bescherming van een vrijwillige melding niet verloren gaat.
  • Loonaangiften per werknemer nalopen. Corrigeer nagekomen loon, bonussen en naheffingen met een correctiebericht en houd de termijn van uw eigen aangiftetijdvak aan.
  • Saldo van het correctiebericht zelf betalen. Blijft er na verrekening een bedrag te betalen over, maak dat dan zelf over. U krijgt daarvoor geen aanslag.
  • Correcties in uw voordeel binnen zes weken. Breng die in als bezwaar tegen uw eigen aangifte, anders resteert alleen de ambtshalve route zonder gang naar de rechter.
  • Bij betaalproblemen eerst uitstel vragen. Doe dat voordat de betalingstermijn verstrijkt en leg de datum vast; dat sluit strafrechtelijke aansprakelijkheid voor het niet betalen uit. Werkt u met een bv of een vennootschap onder firma, meld dan ook de betalingsonmacht.
  • Boete na uw eigen melding laten toetsen. Een boete mag niet op uw eigen melding worden gebaseerd. Laat boetebeschikkingen van de afgelopen vijf jaar nalopen.

Veelgestelde vragen

Moet u een fout van 500 euro ook met een suppletieformulier melden?

Nee. De Belastingdienst staat op zijn eigen website toe dat u een verschil van maximaal 1.000 euro verwerkt in uw eerstvolgende btw-aangifte, in de rubriek waar het thuishoort. Boven 1.000 euro is het suppletieformulier verplicht. Dat is beleid en geen wet, want de wettelijke meldplicht kent geen ondergrens. Leg daarom vast waarom u geen suppletie hebt gedaan.

Hoeveel tijd hebt u nadat u een fout hebt ontdekt?

Bij de btw uiterlijk acht weken na uw constatering, en in elk geval voordat de Belastingdienst de fout zelf ontdekt. Bij de loonheffingen dient u het correctiebericht in bij de eerstvolgende of daaropvolgende aangifte, of binnen acht weken als u per halfjaar of per jaar aangifte doet of bent gestopt als werkgever.

Krijgt u een boete als u zelf een fout meldt?

In de regel niet. Uw melding mag niet worden gebruikt als bewijs voor een boete, en de verzuimboete voor het niet betalen blijft achterwege voor zover u vrijwillig verbetert. Berust een boete op ander bewijs, zoals een boekenonderzoek, dan is die wel mogelijk. Hebt u na een eigen melding toch een boete gekregen, laat die dan controleren.

Kunt u een btw-aangifte over 2020 nog corrigeren?

Nee, dat jaar is te ver terug. U corrigeert het lopende jaar en de vijf jaar daarvoor, dus in 2026 gaat u terug tot en met 2021. Voor een tijdvak in 2024 hebt u de tijd tot en met eind 2029. Dezelfde termijn geldt voor het naheffen door de inspecteur.

Voldoet een btw-schuld in uw jaarrekening aan de meldplicht?

Nee. Een balansschuld of een bedrag in uw winstaangifte geldt niet als suppletie en niet als vrijwillige verbetering. U moet het suppletieformulier gebruiken. De aangifte vennootschapsbelasting kan er zelfs voor zorgen dat de acht weken gaan lopen, dus meld eerst en dien die aangifte daarna in.

Is het strafbaar als u de btw op tijd aangeeft maar niet betaalt?

Dat kan het zijn. Het opzettelijk niet of te laat betalen van btw of loonheffing is een misdrijf. U bent echter niet strafbaar als u voor het einde van de betalingstermijn om uitstel van betaling vraagt. Werkt u met een bv of een vennootschap onder firma, dan helpt daarnaast een onverwijlde schriftelijke melding van betalingsonmacht. Doe dat altijd op tijd en bewaar het bewijs.

Hoe Taxcount u kan helpen

Wij maken de aansluiting tussen uw administratie en uw btw- en loonaangiften over de afgelopen vijf jaar, stellen vast welke verschillen een meldplicht opleveren en welke u in de eerstvolgende aangifte mag meenemen, en verzorgen de suppleties en correctieberichten binnen de termijnen. Loopt er al een boete of een vragenbrief, dan beoordelen wij of de boete op uw eigen melding is gebaseerd en of die kan worden bestreden of verminderd. Ook bij betaalproblemen kijken wij mee, zodat het uitstelverzoek of de melding betalingsonmacht op tijd en aantoonbaar de deur uit gaat. Wilt u weten of uw aangiften van de afgelopen jaren aansluiten? Leg uw situatie aan ons voor, dan beoordelen wij wat er nog te herstellen en terug te vragen valt.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en termijnen kunnen wijzigen, en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie daarom altijd afzonderlijk beoordelen.

Fiets van de zaak in 2026: zo werkt de bijtelling van 7%

Steeds meer werkgevers stellen een (elektrische) fiets ter beschikking aan hun personeel. Fiscaal is dat aantrekkelijk: de bijtelling is laag en eenvoudig te berekenen. Maar er zijn een paar valkuilen. Je kunt geen kilometervergoeding meer geven voor ritten met die fiets, en sinds kort geldt voor deelfietsen en hubfietsen een nihilbijtelling. In dit artikel lees je hoe de fiets van de zaak in 2026 wordt belast, wat je met de grondslag en de btw-drempel van 749 euro moet, en wanneer een renteloze lening voordeliger is dan een fiets ter beschikking stellen.

Wat is de bijtelling voor een fiets van de zaak?

Stel je werkgever stelt een fiets ter beschikking die je ook prive mag gebruiken, dan is dat privevoordeel loon. Net als bij de auto van de zaak rekent de wet dat voordeel uit met een vast percentage: 7% van de waarde van de fiets per jaar. Onder de waarde verstaat de wet de consumentenadviesprijs, dus de adviesprijs die de fabrikant of importeur in Nederland publiceert, inclusief btw. Dat is niet de prijs op de factuur en niet de leaseprijs. Ook voor een tweedehandsfiets geldt de oorspronkelijke adviesprijs; er is geen korting voor de leeftijd van de fiets.

Mag je de fiets voor woon-werkverkeer gebruiken, dan gaat de wet ervan uit dat je hem ook prive gebruikt. Anders dan bij de auto van de zaak is er geen tegenbewijs mogelijk: het aantal privekilometers doet niet ter zake, en er is geen rittenregistratie. Stelt je werkgever de fiets uitsluitend voor zakelijke ritten ter beschikking, woon-werkverkeer daarvan uitgezonderd, dan is er geen bijtelling.

Rekenvoorbeeld: een elektrische fiets van 2.800 euro

Stel, je werkgever stelt een elektrische fiets ter beschikking met een consumentenadviesprijs van 2.800 euro inclusief btw. Je neemt de fiets mee naar huis. De bijtelling is 7% van 2.800 euro = 196 euro per jaar, ongeveer 16,33 euro per maand bij je loon (zie figuur 1). Bij een belastingtarief van 37,56% kost dat je ongeveer 74 euro per jaar, dus ruim 6 euro per maand. Betaal je 10 euro per maand als eigen bijdrage, dan blijft 196 euro min 120 euro = 76 euro bijtelling over.

Figuur 1: zo reken je de bijtelling uit. De consumentenadviesprijs (2.800 euro) maal 7 procent geeft 196 euro bijtelling per jaar; bij een tarief van 37,56 procent kost dat ongeveer 74 euro netto. Een eigen bijdrage verlaagt de bijtelling.

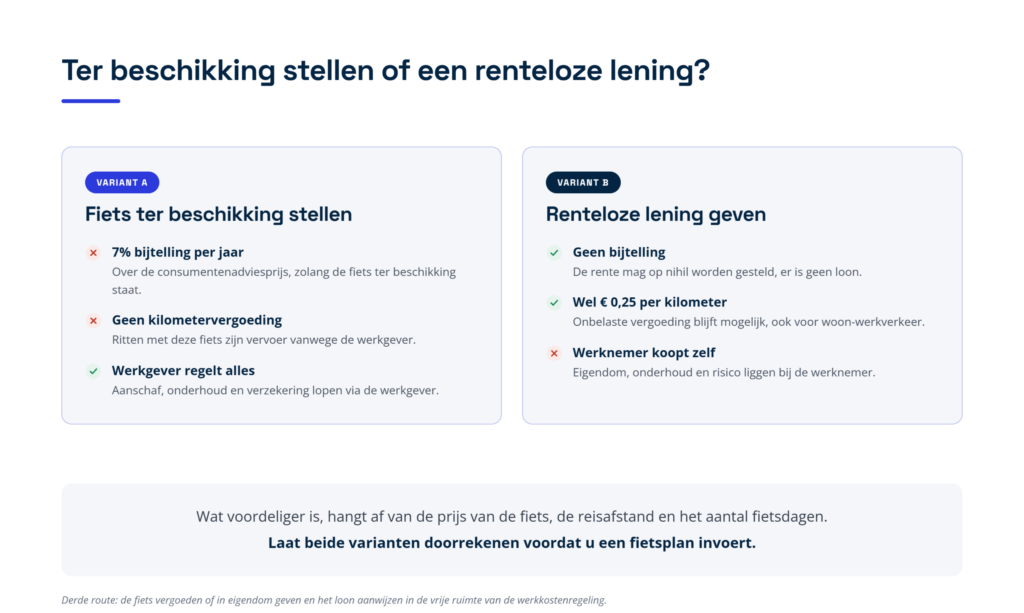
Nieuw: nihilbijtelling voor deelfietsen en hubfietsen

Sinds het Belastingplan 2026 geldt een nihilbijtelling voor fietsen die niet bij je thuis worden gestald (zie figuur 2). Wordt de fiets niet meer dan bijkomstig (in de praktijk: niet meer dan 10% van de tijd) bij je woon- of verblijfadres gestald, dan is het voordeel nihil. Deze regel is bedoeld voor hubfietsen die je voor het laatste stuk tussen station en werkplek gebruikt, en voor ov-fietsen en andere deelfietsen.

Van “stallen” is geen sprake als je in die periode niet zelf over de fiets kunt beschikken. Zet je de fiets voor je deur en neem je de sleutel mee naar binnen, dan is er wel gestald. Kun je de fiets via een app inleveren zodat een ander hem kan gebruiken, dan niet. Belangrijk: deze nihilbijtelling geldt met terugwerkende kracht tot 1 januari 2020. Heb je in eerdere jaren wel 7% bijtelling toegepast op zulke fietsen, dan kan een correctie over die jaren zinvol zijn.

Figuur 2: beslisboom voor de nihilbijtelling. Staat de fiets niet meer dan bijkomstig bij je woonadres, of kun je er in die periode niet zelf over beschikken (bijvoorbeeld een deelfiets die je via een app inlevert), dan is de bijtelling nihil. Anders geldt 7 procent.

Waarom je geen kilometervergoeding meer mag geven

Rij je met de fiets van de zaak, dan regelt en betaalt je werkgever het vervoer al. Dat heet vervoer vanwege de werkgever. Voor die ritten kan geen onbelaste reiskostenvergoeding worden gegeven. Voor dagen waarop je met een eigen vervoermiddel reist, mag wel een vergoeding van maximaal 0,25 euro per kilometer worden gegeven. Werkgever en werknemer kunnen daarover vaste afspraken maken per dag per vervoermiddel, mits die afspraken realistisch zijn en aansluiten bij de persoonlijke situatie.

Ter beschikking stellen of een renteloze lening geven?

Naast een fiets ter beschikking stellen, kan je werkgever je ook een renteloze lening geven zodat je zelf een fiets koopt. De rente mag dan op nihil worden gesteld en er is geen loon. Het grote verschil: bij een lening hou je recht op de onbelaste kilometervergoeding van 0,25 euro per kilometer, ook voor woon-werkverkeer. De keuze komt dus hierop neer (zie figuur 3):

  • Fiets ter beschikking stellen: 7% bijtelling, maar geen kilometervergoeding voor ritten met die fiets.
  • Renteloze lening: geen bijtelling, en je houdt wel recht op de kilometervergoeding.

Figuur 3: twee routes vergeleken. Bij een fiets ter beschikking stellen (variant A) geldt 7 procent bijtelling en vervalt de kilometervergoeding; bij een renteloze lening (variant B) is er geen bijtelling en blijft de vergoeding van 0,25 euro per kilometer mogelijk, maar koop je de fiets zelf.

Welke route voordeliger is, hangt af van de prijs van de fiets, je reisafstand en het aantal fietsdagen. Laat dit doorrekenen voordat je een fietsplan invoert.

Vergoeden of verstrekken via de werkkostenregeling

Geeft je werkgever de fiets in eigendom of vergoedt hij de aanschaf, dan is er geen bijtelling, maar wel loon. Dat loon kan de werkgever als eindheffingsloon aanwijzen en in de vrije ruimte van de werkkostenregeling laten vallen, als aan de gebruikelijkheidseis is voldaan. De Belastingdienst beschouwt in totaal maximaal 2.400 euro per persoon per jaar als gebruikelijk. De vrije ruimte bedraagt in 2026 2% van het loon tot en met 400.000 euro, plus 1,18% van het loon daarboven. Kom je boven de vrije ruimte uit, dan betaalt de werkgever 80% eindheffing over het meerdere.

De btw-drempel van 749 euro

De bijtelling in de loonbelasting staat los van de btw. Voor de btw geldt woon-werkverkeer wel als prive. In beginsel is de btw op een personeelsfiets daardoor niet aftrekbaar, maar er is een uitzondering: verstrek of stel je een fiets voor woon-werkverkeer ter beschikking, dan blijft de btw-aftrek in stand als de aanschafkosten niet meer dan 749 euro inclusief btw bedragen, je in het lopende jaar en de twee jaar daarvoor geen fiets aan die werknemer hebt gegeven, en de werknemer niet grotendeels op een andere manier reist. Is de fiets duurder dan 749 euro, dan is bij goedkeuring alleen de btw over het bedrag boven 749 euro uitgesloten van aftrek.

Praktische checklist: wat je moet regelen

  • Bepaal de juiste grondslag. Gebruik de consumentenadviesprijs inclusief btw, niet de factuur- of leaseprijs. Voor tweedehandsfietsen geldt de oorspronkelijke adviesprijs.
  • Kies bewust: ter beschikking stellen of lenen. Weeg de 7% bijtelling af tegen het behoud van de kilometervergoeding bij een renteloze lening.
  • Beoordeel de nihilbijtelling. Wordt de fiets nauwelijks thuis gestald (deelfiets, hubfiets), dan is de bijtelling nihil, ook met terugwerkende kracht tot 2020.
  • Regel de reiskostenvergoeding zorgvuldig. Geef geen kilometervergoeding voor ritten met de fiets van de zaak; maak wel duidelijke afspraken voor dagen met eigen vervoer.
  • Bewaak de btw-drempel van 749 euro. Controleer of je de btw op de fiets mag aftrekken en let op de driejaarsvoorwaarde.
  • Leg de overname vast. Neemt de werknemer de fiets later over, dan mag je uitgaan van 20% waardevermindering per jaar; na vijf jaar kan de overname onbelast.

Veelgestelde vragen

Hoeveel bijtelling betaal ik voor een fiets van de zaak?

Je betaalt 7% van de consumentenadviesprijs van de fiets per jaar. Bij een elektrische fiets van 2.800 euro is dat 196 euro per jaar. Wat je daar netto van merkt, hangt af van je belastingtarief.

Wat is de waarde waarover ik bijtelling betaal?

Dat is de consumentenadviesprijs inclusief btw, de officiele adviesprijs van de fabrikant of importeur. Niet de factuurprijs en niet de leaseprijs. Ook voor een tweedehandsfiets geldt die oorspronkelijke adviesprijs.

Geldt de bijtelling ook voor een speed pedelec of bakfiets?

Ja. Er is geen onderscheid tussen soorten fietsen: een stadsfiets, elektrische fiets, bakfiets en speed pedelec vallen allemaal onder hetzelfde percentage van 7%.

Wanneer is de bijtelling nihil?

Als de fiets niet meer dan bijkomstig bij je woon- of verblijfadres wordt gestald, bijvoorbeeld bij een deelfiets of hubfiets die je alleen tussen station en werk gebruikt. Deze nihilbijtelling geldt met terugwerkende kracht tot 1 januari 2020.

Mag ik naast de fiets van de zaak een kilometervergoeding krijgen?

Niet voor ritten die je met die fiets maakt: dat is vervoer vanwege de werkgever. Voor dagen waarop je met een eigen vervoermiddel reist, mag wel een vergoeding van maximaal 0,25 euro per kilometer worden gegeven.

Kan ik ook een fiets naast een auto van de zaak krijgen?

Ja. Een fiets van de zaak naast een auto van de zaak is toegestaan. Voor beide geldt een eigen bijtelling.

Hoe Taxcount je kan helpen

Een fiets van de zaak is fiscaal aantrekkelijk, maar de keuze tussen ter beschikking stellen, verstrekken via de vrije ruimte of een renteloze lening bepaalt wat het je en je personeel oplevert. Ook de nihilbijtelling voor deelfietsen en de btw-drempel van 749 euro worden vaak gemist. Taxcount helpt je een fietsplan op te zetten dat past bij je personeelsbestand, rekent de varianten voor je door en zorgt dat de bijtelling, de reiskostenvergoeding en de btw kloppen. Overweeg je een fietsregeling? Laat je situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen voordat je beslissingen neemt.

Zie ook:

Bijtelling elektrische auto 2026: zo betaal je 18% over de eerste 30.000 euro

Rijd je een auto van de zaak die je ook privé mag gebruiken, dan betaal je daarover belasting: de bijtelling. Kiest u voor een elektrische auto, dan is die bijtelling in 2026 een stuk lager dan voor een auto op benzine of diesel. Maar de korting geldt maar tot een bepaald bedrag, hij loopt de komende jaren af, en de datum waarop de auto voor het eerst is toegelaten bepaalt uw percentage voor vijf jaar. In dit artikel leest u hoe de bijtelling elektrische auto in 2026 werkt, wat de korting en de grens van 30.000 euro precies inhouden en wat u nu moet regelen voordat u een nieuwe auto aanschaft of least.

Wat is de bijtelling voor een auto van de zaak?

Stelt je werkgever of je eigen bv een auto ter beschikking die je ook privé mag gebruiken, dan is dat privevoordeel loon. De belasting daarover wordt niet berekend over de kilometers die u werkelijk prive rijdt, maar over een vast percentage van de waarde van de auto. Dat vaste bedrag heet de bijtelling. Onder de waarde van de auto verstaat de wet de catalogusprijs plus de BPM, dus niet de prijs die het bedrijf werkelijk heeft betaald.

In 2026 is de standaardbijtelling 22% van de waarde van de auto per jaar. Dat geldt voor auto’s op benzine, diesel of een plug-in hybride. Voor auto’s die geen CO2 uitstoten geldt een lagere bijtelling. Dezelfde regeling geldt voor een dga met een auto van de bv en, in een vergelijkbare vorm, voor de ondernemer met een auto op de zaak van een eenmanszaak of vof.

Hoeveel is de bijtelling voor een elektrische auto in 2026?

Voor een volledig elektrische auto of een waterstofauto die volgens het kentekenregister 0 gram CO2 per kilometer uitstoot, krijgt u in 2026 een korting van 4% van de waarde van de auto, met een maximum van 1.200 euro per jaar (zie figuur 1). Dat maximum van 1.200 euro komt overeen met 4% van 30.000 euro. In de praktijk betekent dit: 18% bijtelling over de eerste 30.000 euro van de waarde en 22% over het deel daarboven. Die grens van 30.000 euro heet de cap.

Voor waterstofauto’s en voor zogenoemde zonnecelauto’s (auto’s met ingebouwde zonnepanelen die aan technische eisen voldoen) geldt de cap niet: die krijgen 18% over de hele waarde. In het hogere prijssegment is dat verschil groot.

Situatie in 2026 Bijtelling
Elektrische auto tot 30.000 euro 18% van de waarde
Elektrische auto, deel boven 30.000 euro 22% van dat deel
Waterstofauto of zonnecelauto 18% over de hele waarde
Auto op benzine, diesel of plug-in hybride 22% van de waarde
Auto van 16 jaar of ouder 35% van de dagwaarde

  Figuur 1: beslisboom voor de korting in 2026. Alleen auto’s met 0 gram CO2 per kilometer krijgen korting; waterstof- en zonnecelauto’s krijgen 18 procent over de hele waarde, en bij overige elektrische auto’s bepaalt het jaar van eerste toelating het percentage.

Hoe lang blijft uw percentage gelden? De zestigmaandentermijn

Het percentage en de cap van het jaar waarin de auto voor het eerst is toegelaten, blijven zestig maanden gelden. Die termijn gaat in op de eerste dag van de maand na de datum eerste toelating. Rijdt u in 2026 een elektrische auto die in 2022 voor het eerst is toegelaten, dan geldt dus nog het percentage van 2022 (16% over de eerste 35.000 euro). Loopt de termijn van vijf jaar in de loop van een jaar af, dan verandert het percentage midden in dat jaar. Voor een nieuwe auto die in 2026 wordt toegelaten, ligt de combinatie van 18% en de grens van 30.000 euro dus tot ongeveer vijf jaar later vast.

Rekenvoorbeeld: een elektrische auto van 45.000 euro

Stel, uw bv stelt u per 1 januari 2026 een nieuwe elektrische auto ter beschikking. De waarde (catalogusprijs plus BPM) is 45.000 euro. De bijtelling berekent u dan zo (zie figuur 2):

  • 18% van 30.000 euro = 5.400 euro
  • 22% van 15.000 euro (het deel boven de cap) = 3.300 euro
  • Samen 8.700 euro per jaar, oftewel 725 euro per maand bij uw loon.

Figuur 2: rekenvoorbeeld voor een elektrische auto van 45.000 euro. Over de eerste 30.000 euro geldt 18 procent (5.400 euro) en over de resterende 15.000 euro 22 procent (3.300 euro), samen 8.700 euro per jaar. Zonder korting zou dat 9.900 euro zijn.

Bij een belastingtarief van 37,56% kost die bijtelling u ongeveer 3.267 euro per jaar. Zonder de korting zou de bijtelling 22% van 45.000 euro = 9.900 euro zijn geweest. De korting scheelt u dus 1.200 euro bijtelling en ongeveer 451 euro netto per jaar. Over de volledige termijn van vijf jaar loopt dat op tot ongeveer 6.000 euro minder bijtelling.

Wanneer hoeft u geen bijtelling te betalen?

Gebruikt u de auto op jaarbasis voor niet meer dan 500 kilometer prive, dan is de bijtelling nihil. Ritten van huis naar het werk tellen daarbij niet als prive. U moet dat wel bewijzen, meestal met een sluitende rittenregistratie of met een Verklaring geen privegebruik auto van de Belastingdienst. De bewijslast is zwaar: een rittenregistratie met gaten of fouten verliest zijn waarde volledig, waarna u alsnog de volledige bijtelling betaalt.

Voor een bestelauto kan de bijtelling vervallen als de auto door zijn inrichting alleen geschikt is voor goederenvervoer, buiten werktijd niet kan worden gebruikt, of als u het privegebruik verbiedt. Een verbod op privegebruik werkt alleen als u aan vier voorwaarden tegelijk voldoet: u legt het schriftelijk vast, u bewaart die vastlegging bij de administratie, u houdt daadwerkelijk toezicht en u spreekt een sanctie af.

Wat betekent elektrisch rijden voor de BPM en de wegenbelasting?

Het voordeel van een emissievrije auto zit niet alleen in de bijtelling. Voor een elektrische personenauto bedraagt de BPM in 2026 alleen de vaste voet van 687 euro, terwijl de BPM voor een auto op fossiele brandstof flink oploopt met de CO2-uitstoot. Omdat de BPM in de waarde van de auto zit, verlaagt dit ook uw bijtelling. Voor de motorrijtuigenbelasting geldt voor een auto die uitsluitend op elektriciteit of waterstof rijdt in 2026 tot en met 2028 een tarief van 70% van het normale tarief, en in 2029 75%. Vanaf 2030 vervalt die korting.

Wat verandert er na 2026?

De korting op de bijtelling loopt af (zie figuur 3). Voor een auto met een datum eerste toelating in 2027 is de korting nog 2% (bijtelling 20%, maximaal 600 euro voordeel). Vanaf 2028 vervalt de korting helemaal en geldt ook voor elektrische auto’s de volle 22%. Het moment van eerste toelating bepaalt dus veel: een levering die net over de jaargrens schuift, kost 2 of 4 procentpunt meer, en dat vijf jaar lang.

Figuur 3: de korting loopt af. In 2026 geldt 18 procent (korting 4 procent, maximaal 1.200 euro), in 2027 20 procent (korting 2 procent, maximaal 600 euro) en vanaf 2028 22 procent zonder korting. Het percentage van het jaar van eerste toelating blijft zestig maanden gelden.

Daarnaast komt er per 2027 naar verwachting een extra werkgeversheffing (een pseudo-eindheffing) op auto’s van de zaak die op benzine of diesel rijden. De precieze uitwerking daarvan wordt nog vastgesteld, maar het maakt fossiel rijden voor de werkgever duurder en versterkt de businesscase voor elektrisch. Overstappen voor 2027 kan die heffing voorkomen. Ook de regeling voor oudere auto’s (youngtimers) wordt de komende jaren beperkt; laat u daarover apart adviseren als u een oudere auto van de zaak rijdt.

Laadpaal en laadstroom: wat mag onbelast?

Een laadpaal bij uw woning en de kosten daarvan horen bij de terbeschikkingstelling van de auto en zitten dus al in de bijtelling. Voor de stroom zelf ligt dat anders. Die kan onbelast worden vergoed als de werkgever de werkelijke kostprijs per kilowattuur vergoedt, of via een zakelijke leveringsafspraak binnen een marktconform tarief. Een vast bedrag per maand of een vergoeding op basis van een landelijk gemiddelde prijs is door de Belastingdienst afgewezen. Leg de berekening of de afspraak daarom goed vast.

Praktische checklist: wat u moet regelen

  • Leg de kerngegevens vast. Noteer per auto de datum eerste toelating, de CO2-uitstoot uit het kentekenregister en de waarde (catalogusprijs plus BPM).
  • Bewaak de zestigmaandentermijn. Houd bij wanneer de termijn van vijf jaar afloopt, want dan verandert het percentage, soms midden in het jaar.
  • Verwerk de bijtelling correct. Neem de bijtelling per loontijdvak op in de loonaangifte, met een eventuele eigen bijdrage.
  • Regel bewijs bij weinig privegebruik. Wilt u onder de 500 kilometergrens blijven, zorg dan voor een sluitende rittenregistratie of vraag een Verklaring geen privegebruik aan.
  • Onderbouw de laadstroom. Vergoed stroom op basis van de werkelijke kostprijs per kilowattuur of een vastgelegde leveringsafspraak.
  • Plan de aanschaf slim. De datum van eerste toelating bepaalt uw percentage voor vijf jaar; een aanschaf net voor de jaargrens kan voordeliger zijn.

Veelgestelde vragen

Wat is de bijtelling voor een elektrische auto in 2026?

In 2026 betaalt u 18% bijtelling over de eerste 30.000 euro van de waarde van de auto en 22% over het deel daarboven. De korting bedraagt maximaal 1.200 euro per jaar. Voor auto’s op benzine of diesel geldt 22% over de hele waarde.

Wat betekent de cap van 30.000 euro?

De cap is de grens in de waarde van de auto waarboven de korting niet meer geldt. Over de eerste 30.000 euro betaalt u het lage percentage van 18%, over het meerdere het normale tarief van 22%. Voor waterstof- en zonnecelauto’s geldt de cap niet.

Hoe lang houd ik mijn lage bijtelling?

Het percentage en de cap van het jaar van eerste toelating blijven zestig maanden gelden, gerekend vanaf de eerste dag van de maand na die datum. Voor een auto uit 2026 ligt de 18%-korting dus ongeveer vijf jaar vast.

Geldt de korting ook voor een plug-in hybride?

Nee. De korting geldt alleen voor auto’s die volgens het kentekenregister 0 gram CO2 per kilometer uitstoten. Een plug-in hybride stoot wel CO2 uit en valt daarom onder de volledige bijtelling van 22%.

Verandert de bijtelling voor elektrische auto’s na 2026?

Ja. Voor auto’s die in 2027 voor het eerst worden toegelaten daalt de korting naar 2% (bijtelling 20%). Vanaf 2028 vervalt de korting en geldt ook voor elektrische auto’s 22%. Daarnaast komt er per 2027 waarschijnlijk een extra werkgeversheffing op fossiele auto’s van de zaak.

Hoe voorkom ik bijtelling helemaal?

Als u de auto op jaarbasis voor niet meer dan 500 kilometer prive gebruikt, is de bijtelling nihil. U moet dat wel bewijzen met een sluitende rittenregistratie of een Verklaring geen privegebruik auto. Woon-werkverkeer telt daarbij niet als prive.

Hoe Taxcount u kan helpen

De bijtelling lijkt eenvoudig, maar de details bepalen uw voordeel: het juiste percentage per bouwjaar, de aflopende korting, de grens van 30.000 euro en het moment van aanschaf dat uw tarief voor vijf jaar vastlegt. Een verkeerd percentage of een niet-onderkende afloop van de zestigmaandentermijn werkt door in alle loontijdvakken en over meerdere jaren. Taxcount rekent voor u door wat een elektrische auto van de zaak u oplevert, controleert de verwerking in de loonaangifte en helpt u de aanschaf of het leasecontract fiscaal slim te plannen. Wilt u weten wat voor uw situatie het voordeligst is? Laat uw situatie door ons beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u beslissingen neemt.

Zie ook:

WBSO 2026: zo verlaagt u de loonkosten van onderzoek en ontwikkeling

Ontwikkel je bedrijf technisch nieuwe producten, productieprocessen of software? Dan kun je met de WBSO een fors deel van de loonkosten van dat ontwikkelwerk terugkrijgen. De WBSO 2026 verlaagt namelijk de loonheffing die je als werkgever aan de Belastingdienst afdraagt. Voor veel innovatieve bedrijven is dit het belangrijkste fiscale voordeel dat er is. In dit artikel lees je wat de WBSO inhoudt, voor wie de regeling bedoeld is, welk werk meetelt, hoeveel de regeling in 2026 oplevert en hoe je de S&O-afdrachtvermindering op tijd en correct aanvraagt.

Wat is de WBSO?

WBSO staat voor de afdrachtvermindering voor speur- en ontwikkelingswerk. De overheid wil onderzoek en ontwikkeling in Nederland stimuleren en verlaagt daarom de loonkosten daarvan. Dat gebeurt via een korting op de loonheffing, dat zijn de loonbelasting en premies die je normaal voor je personeel afdraagt. Je werknemers merken er niets van: het voordeel komt volledig bij je als werkgever terecht. Naast loonkosten tellen ook andere kosten en investeringen voor het ontwikkelwerk mee.

Voor wie is de WBSO bedoeld?

De regeling is er voor elke werkgever die loonheffing afdraagt en zelf een onderneming drijft: bv’s, nv’s, en eenmanszaken of vof’s met personeel. Denk aan software- en techbedrijven, de maakindustrie, machinebouw, engineeringbureaus en R&D-afdelingen. Publieke kennisinstellingen, zoals universiteiten, zijn uitgesloten.

Ook zonder personeel kun je profiteren. Ben je ondernemer voor de inkomstenbelasting en besteed je zelf minstens 500 uur per jaar aan speur- en ontwikkelingswerk, dan krijg je geen korting op de loonheffing, maar een verhoging van je zelfstandigenaftrek. Starters krijgen een extra hoog percentage, waardoor de WBSO juist voor jonge, innovatieve bedrijven interessant is.

Welk werk telt als speur- en ontwikkelingswerk?

Alleen werk dat technisch nieuw is voor je eigen bedrijf komt in aanmerking. Het gaat om het oplossen van een technisch probleem waarvoor de oplossing niet voor de hand ligt. Het werk moet systematisch worden uitgevoerd en binnen de Europese Unie plaatsvinden. Werk in het Verenigd Koninkrijk telt sinds 2021 niet meer mee. Je project hoeft niet te slagen om te kwalificeren, maar het moet wel om echte technische vernieuwing gaan.

Sommige werkzaamheden vallen er nadrukkelijk buiten: marktonderzoek, organisatorisch en administratief werk, literatuuronderzoek en vormgeving. Bij software geldt een extra aandachtspunt. Alleen de uren die je nodig hebt om een concreet programmeertechnisch knelpunt op te lossen tellen mee, en niet de gewone bouw- en ontwikkeluren. Houd die uren daarom apart bij in je administratie.

Hoe werkt de WBSO in drie stappen?

Je doorloopt de WBSO in drie stappen: vooraf aanvragen, de korting laten berekenen en die daarna verrekenen en melden (zie figuur 1).

\"\"

Figuur 1: de WBSO in drie stappen, van de aanvraag vooraf tot het verrekenen en jaarlijks melden.

Stap 1: vooraf aanvragen bij RVO

Je vraagt de WBSO digitaal aan bij de Rijksdienst voor Ondernemend Nederland (RVO). In de aanvraag omschrijf je het geplande ontwikkelwerk, de verwachte uren en eventueel de verwachte kosten. Je kunt maximaal vier keer per jaar aanvragen. De aanvraag moet uiterlijk binnen zijn op de laatste dag van de maand voordat de periode begint. Voor een periode die op 1 januari start, moet de aanvraag zelfs uiterlijk 20 december van het jaar ervoor binnen zijn. Vraag dus op tijd aan, want een te late aanvraag betekent geen korting.

Stap 2: de korting berekenen

RVO geeft een S&O-verklaring af met daarin het kortingsbedrag. De korting is 16 procent over de grondslag, met een verhoging van 20 procent over het deel van de grondslag tot 391.020 euro. Per saldo krijg je dus 36 procent over de eerste 391.020 euro en 16 procent daarboven. Voor starters is de verhoging groter: zij krijgen 50 procent over de eerste schijf. De grondslag bestaat uit de S&O-uren maal het gemiddelde uurloon, plus de kosten en uitgaven. Voor die kosten kies je bij de eerste aanvraag van het jaar tussen de werkelijke bedragen of een vast bedrag per uur.

Stap 3: verrekenen en terugmelden

Je verrekent de korting zelf in je aangiften loonheffingen. Binnen drie maanden na afloop van het kalenderjaar meld je aan RVO hoeveel uren (en eventueel kosten) je werkelijk hebt besteed. Heb je minder gerealiseerd dan aangevraagd, dan volgt een correctie. Vergeet deze jaarlijkse melding niet, want zonder melding volgt een boete en wordt de volledige korting teruggedraaid.

Hoeveel levert de WBSO op in 2026?

De belangrijkste percentages en bedragen voor 2026 staan in figuur 2. Let op: deze bedragen kunnen jaarlijks wijzigen, dus controleer ze elk jaar.

\"\"

Figuur 2: de WBSO-percentages en de schijfgrens voor 2026. Het hogere starterspercentage is uitgelicht.

Rekenvoorbeeld: een software-bv laat twee ontwikkelaars in 2026 samen 2.000 uur aan een technisch nieuw platform werken. Het gemiddelde uurloon is 35 euro. De bv kiest het kostenforfait: 1.800 uur maal 10 euro plus 200 uur maal 4 euro is 18.800 euro. De grondslag is dan 2.000 maal 35 euro plus 18.800 euro, samen 88.800 euro. Dat blijft onder de schijfgrens, dus de korting is 36 procent van 88.800 euro, ofwel 31.968 euro minder af te dragen loonheffing. Is de bv een starter, dan is de korting 50 procent, ofwel 44.400 euro (zie figuur 3).

\"\"

Figuur 3: rekenvoorbeeld van een software-bv. Bij een grondslag van 88.800 euro levert het gewone tarief 31.968 euro op en het starterstarief 44.400 euro.

Welke administratie moet je bijhouden?

Een sluitende administratie is bij de WBSO cruciaal. Je houdt per project bij wat je ontwikkelt, welke technische knelpunten je oplost en hoeveel uur elke medewerker per dag aan het werk besteedt. De projectadministratie moet binnen twee maanden na afloop van het kwartaal beschikbaar zijn, de urenadministratie binnen tien werkdagen. Kies je voor werkelijke kosten in plaats van het forfait, dan houd je ook een kosten- en uitgavenadministratie bij. Bij een controle kijkt RVO hier scherp naar.

Aandachtspunten en veranderingen

De WBSO-verklaring is ook het toegangsticket voor de innovatiebox in de vennootschapsbelasting. Wordt je verklaring op nihil gecorrigeerd, dan kan ook die innovatiebox vervallen. Verder zijn de percentages en de schijfgrens ieder jaar aan verandering onderhevig, dus controleer ze jaarlijks. Voor 2027 is aangekondigd dat het forfaitaire uurloon stijgt van 29 naar 33 euro. Let er ten slotte op dat de S&O-verklaring niet automatisch overgaat bij een fusie of bedrijfsoverdracht: regel dan tijdig een nieuwe aanvraag.

Praktische checklist: wat je moet regelen

  • Op tijd aanvragen. Dien de aanvraag digitaal in bij RVO vóór de start van het werk; voor een periode vanaf 1 januari uiterlijk op 20 december.
  • Tenaamstelling controleren. Zorg dat de verklaring op naam staat van de onderneming die het personeel verloont; de verklaring is niet overdraagbaar.
  • Technisch knelpunt omschrijven. Beschrijf per project het technische probleem, niet alleen het gewenste resultaat.
  • Uren dagelijks vastleggen. Houd per medewerker per dag de S&O-uren bij en scheid bij software de knelpunturen van gewone ontwikkeluren.
  • Jaarlijks melden. Geef binnen drie maanden na afloop van het jaar de werkelijk bestede uren en kosten door aan RVO.
  • Starterspercentage nagaan. Ga na of je recht hebt op het hogere starterspercentage van 50 procent over de eerste schijf.

Veelgestelde vragen

Hoeveel bedraagt de WBSO in 2026?

De korting is 16 procent over de grondslag, oplopend tot 36 procent over de eerste 391.020 euro. Voor starters is dit 50 procent over de eerste schijf.

Moet ik de WBSO vooraf aanvragen?

Ja. Je vraagt de WBSO altijd vooraf en digitaal aan bij RVO, voordat het werk begint. Een aanvraag met terugwerkende kracht is niet mogelijk.

Kan ik de WBSO als zzp’er krijgen?

Ja, als je ondernemer bent voor de inkomstenbelasting en zelf minstens 500 uur per jaar aan speur- en ontwikkelingswerk besteed. Je krijgt dan een verhoging van je zelfstandigenaftrek in plaats van een korting op de loonheffing.

Telt software-ontwikkeling mee voor de WBSO?

Alleen als je een concreet programmeertechnisch knelpunt oplost. De uren die je daarvoor nodig hebt tellen mee; gewone bouw- en ontwikkeluren niet.

Wat gebeurt er als ik de jaarmelding vergeet?

Dan volgt een boete en wordt de toegekende korting volledig teruggedraaid via een correctie. Plan de melding daarom binnen drie maanden na het jaareinde in.

Hoe Taxcount je kan helpen

Taxcount beoordeelt of je ontwikkelwerk als speur- en ontwikkelingswerk kwalificeert, verzorgt de aanvraag bij RVO en bewaakt de termijnen. Wij helpen je een sluitende project- en urenadministratie op te zetten, kiezen samen met je tussen het kostenforfait en de werkelijke kosten, en zorgen voor de jaarlijkse melding. Zo benut je het maximale voordeel zonder risico op boetes. Neem gerust contact met ons op om je project te bespreken.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.

Zie ook:

30% regeling / 30% ruling

See English below/Zie Engelse versie beneden


Haal je een werknemer met schaarse kennis uit het buitenland naar Nederland, dan lopen de kosten al snel op. De 30%-regeling, sinds 2024 officieel de expatregeling genoemd, biedt uitkomst. Je mag dan een deel van het loon onbelast uitbetalen als vergoeding voor de extra kosten van tijdelijk verblijf in een ander land. Voor 2026 gaat het om maximaal 30% van het loon, belastingvrij. In dit artikel lees je voor wie de regeling geldt, welke voorwaarden de Belastingdienst stelt, hoeveel je onbelast mag vergoeden en wat er vanaf 2027 verandert. Zo weet je of je de regeling kunt inzetten en wat je daarvoor moet regelen.

Wat is de 30%-regeling?

Wie tijdelijk buiten zijn eigen land werkt, maakt extra kosten. Denk aan dubbele huisvesting, hogere kosten van levensonderhoud en reizen naar het thuisland. Deze extra kosten heten extraterritoriale kosten: extra kosten van tijdelijk verblijf buiten het land van herkomst. Als werkgever mag je deze kosten onbelast vergoeden, en daarvoor bestaan twee routes.

Bij de eerste route vergoed je de werkelijke extra kosten en bewijs je die met bonnen en bewijsstukken. Bij de tweede route pas je een vast percentage toe zonder die bewijslast. Die tweede route is de bekende 30%-regeling: je betaalt een vast deel van het loon onbelast uit, zonder de werkelijke kosten aan te tonen. In vakjargon heet dit een bewijsregel. Voor veel werkgevers is de forfaitaire route eenvoudiger, omdat je geen kostenadministratie per werknemer hoeft bij te houden.

Voor wie geldt de expatregeling?

De regeling geldt voor elke werkgever die loonbelasting inhoudt en te maken heeft met grensoverschrijdend personeel, van de eenmanszaak met personeel tot de bv, nv, stichting en overheid. Er zijn twee groepen werknemers die in beeld komen.

Ingekomen werknemers

Dit zijn werknemers die je uit een ander land aanwerft of die naar Nederland worden gezonden en die een specifieke deskundigheid hebben die op de Nederlandse arbeidsmarkt schaars is. De regeling speelt vooral in kennisintensieve sectoren, zoals tech, onderzoek en ontwikkeling, financiële dienstverlening, universiteiten en onderzoeksinstellingen, ziekenhuizen en internationale bedrijven.

Uitgezonden werknemers

Dit zijn werknemers die je juist naar het buitenland stuurt, zoals ambtenaren op een post in het buitenland, militairen en werknemers die in het buitenland wetenschap beoefenen of onderwijs geven. Voor deze groep geldt de regeling gedurende de duur van de uitzending, met de eis van ten minste 45 verblijfsdagen in twaalf maanden.

Welke voorwaarden gelden er?

De Belastingdienst stelt een aantal harde eisen voordat je de 30%-regeling mag toepassen op een ingekomen werknemer. De belangrijkste zijn de salarisnorm, de afstandseis en een tijdige aanvraag. Figuur 1 laat stap voor stap zien of je werknemer in aanmerking komt.

 Figuur 1: beslisboom om te bepalen of je werknemer in aanmerking komt voor de 30%-regeling.

De salarisnorm houdt in dat de werknemer een bepaald belastbaar jaarloon moet verdienen. Voor 2026 is dat meer dan 48.013 euro. Voor een werknemer die jonger is dan 30 jaar en een erkende wetenschappelijke mastergraad heeft, geldt een lagere norm van meer dan 36.497 euro. Wetenschappelijk onderzoekers en artsen in opleiding tot specialist worden geacht de specifieke deskundigheid te bezitten en hoeven niet aan de salarisnorm te voldoen.

Daarnaast geldt de afstandseis, ook wel de 150-kilometergrens genoemd. De werknemer moet in meer dan twee derde van de 24 maanden vóór het begin van het werk op meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Zo wordt voorkomen dat mensen die vlak over de grens wonen de regeling gebruiken.

De looptijd van de regeling is voor ingekomen werknemers maximaal vijf jaar. Die periode wordt korter als de werknemer eerder in Nederland heeft gewerkt of gewoond; de Belastingdienst kijkt daarvoor tot 25 jaar terug. Verder maak je als werkgever elk kalenderjaar opnieuw een keuze tussen het vergoeden van de werkelijke kosten en het toepassen van het forfait. Die keuze leg je vast in het eerste loontijdvak van het jaar.

Hoeveel mag je in 2026 onbelast vergoeden?

In 2024, 2025 en 2026 mag je maximaal 30% van het loon onbelast vergoeden. De grondslag is het loon uit tegenwoordige dienstbetrekking plus de vergoeding zelf. Schoolgelden voor internationale scholen mogen daarnaast apart onbelast worden vergoed.

Er geldt wel een plafond. Per werknemer telt maximaal 30% van de hoogste bezoldiging uit de Wet normering topinkomens mee, ook wel de Balkenendenorm genoemd. Voor 2026 is die norm 262.000 euro. De maximale onbelaste vergoeding komt daarmee uit op 78.600 euro per jaar. Deze norm wordt elk jaar per 1 januari aangepast en vóór 1 november van het voorafgaande jaar bekendgemaakt, zodat je de nieuwe grens op tijd in de loonadministratie kunt verwerken.

Rekenvoorbeeld: een uit het buitenland aangeworven software-engineer heeft een grondslag van 90.000 euro per jaar. Je mag dan 30% van 90.000 euro, ofwel 27.000 euro per jaar, onbelast vergoeden. Dat is 2.250 euro per maand. Omdat 90.000 euro ruim onder het plafond blijft, speelt de aftopping op 78.600 euro hier geen rol. Figuur 2 werkt dit rekenvoorbeeld verder uit.

Figuur 2: rekenvoorbeeld van de onbelaste vergoeding en het plafond in 2026.

Hoe vraag je de 30%-regeling aan?

Je past de regeling niet zomaar toe. Werkgever en werknemer dienen samen een verzoek in bij de Belastingdienst, die daarop beslist met een beschikking. Tegen die beschikking is bezwaar mogelijk. Dien het verzoek in binnen vier maanden na de eerste werkdag. Doe je dat op tijd, dan werkt de regeling terug tot de start van het dienstverband. Ben je te laat, dan gaat de regeling pas later in en verlies je een deel van de looptijd.

Wisselt de werknemer binnen de looptijd van werkgever, dan loopt de regeling door zolang de onderbreking niet langer is dan drie maanden. Binnen een samenhangende groep van werkgevers wordt de vorige werkgever gelijkgesteld met de nieuwe.

Wat verandert er vanaf 2027?

Vanaf 2027 daalt het maximale onbelaste percentage van 30% naar 27%. De 30%-regeling gaat daarmee verder als 27%-regeling. Tegelijk stijgen de salarisnormen: de reguliere norm gaat naar 50.436 euro en de verlaagde norm voor jonge werknemers met een mastergraad naar 38.388 euro (beide bedragen worden jaarlijks geïndexeerd). Figuur 3 zet 2026 en 2027 naast elkaar.

Figuur 3: vergelijking van het percentage en de salarisnormen in 2026 en vanaf 2027.

Er geldt overgangsrecht. Werknemers bij wie de regeling al over het laatste loontijdvak van 2023 is toegepast, mogen gedurende de resterende looptijd het percentage van 30% en de voor hen geldende salarisnorm blijven toepassen. Werknemers die vanaf 2024 zijn ingestroomd, houden 30% tot en met 2026 en gaan vanaf 2027 over op 27% en de nieuwe salarisnormen. Laat daarom per werknemer nagaan welk regime van toepassing is.

Praktische checklist: wat je moet regelen

  • Toets de doelgroep: ga na of het gaat om een uit het buitenland aangeworven werknemer met schaarse kennis, of om een werknemer die je naar het buitenland uitzendt.
  • Controleer de salarisnorm: toets of het jaarloon boven 48.013 euro uitkomt, of boven 36.497 euro bij een werknemer jonger dan 30 jaar met een mastergraad.
  • Check de afstandseis: zoek uit of de werknemer in de 24 maanden vóór de baan op meer dan 150 kilometer van de grens woonde.
  • Vraag de beschikking op tijd aan: dien het gezamenlijke verzoek binnen vier maanden na de eerste werkdag in om terugwerkende kracht te behouden.
  • Bewaak de looptijd en het plafond: houd de resterende looptijd (maximaal vijf jaar) en de aftopping op 78.600 euro per jaar bij in de loonadministratie.
  • Kies jaarlijks bewust: leg elk jaar in het eerste loontijdvak vast of je het forfait toepast of de werkelijke kosten vergoedt.

Veelgestelde vragen

Blijft de 30%-regeling in 2026 gewoon 30%?

Ja. In 2024, 2025 en 2026 mag je maximaal 30% van het loon onbelast vergoeden. Pas vanaf 2027 daalt dit naar 27%.

Hoeveel mag ik maximaal onbelast vergoeden?

Je mag 30% van de grondslag onbelast vergoeden. Wel geldt een plafond: per werknemer telt maximaal 30% van de Balkenendenorm mee. Voor 2026 is dat 262.000 euro, wat neerkomt op maximaal 78.600 euro onbelast per jaar.

Hoe lang loopt de regeling?

Voor ingekomen werknemers is de looptijd maximaal vijf jaar. Eerder werken of wonen in Nederland kan die periode verkorten. Voor uitgezonden werknemers geldt de duur van de uitzending.

Wat gebeurt er als ik de aanvraag te laat indien?

Dien je het verzoek later dan vier maanden na de eerste werkdag in, dan werkt de regeling niet terug tot de startdatum en verlies je een deel van de looptijd. Op tijd aanvragen levert dus direct voordeel op.

Kan ik de regeling combineren met een vergoeding van werkelijke kosten?

Niet tegelijk voor dezelfde werknemer in hetzelfde jaar. Je kiest per kalenderjaar tussen het forfait van 30% en het vergoeden van de werkelijke extraterritoriale kosten.

Hoe Taxcount je kan helpen

De 30%-regeling levert een fors voordeel op, maar de voorwaarden zijn precies en de bedragen veranderen jaarlijks. Taxcount beoordeelt of je werknemer aan de eisen voldoet, verzorgt de aanvraag van de beschikking en bewaakt de looptijd, de salarisnorm en het plafond in je loonadministratie. Ook adviseren wij over de overgang naar het lagere percentage vanaf 2027 en over de samenloop met andere regelingen. Wil je weten of je de 30%-regeling voor een medewerker kunt inzetten? Leg je situatie aan ons voor, dan rekenen wij het voor je door. In de tussentijd kun je gebruik maken van onze Expatregeling monitor.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen, en de uitkomst hangt af van je persoonlijke situatie. Laat je situatie altijd door een adviseur beoordelen voordat je beslissingen neemt.


English version


When you bring an employee with scarce expertise to the Netherlands from abroad, the costs add up quickly. The 30% ruling, officially called the expat scheme since 2024, offers relief. It allows you to pay part of the salary tax-free as compensation for the extra costs of a temporary stay in another country. For 2026 this means up to 30% of the salary, free of tax. This article explains who the scheme applies to, which conditions the Tax Administration sets, how much you may reimburse tax-free and what changes from 2027 onwards. That way you know whether you can use the scheme and what you need to arrange.

What is the 30% ruling?

Someone who works temporarily outside their own country incurs extra costs, such as double housing, higher living expenses and travel to their home country. These extra costs are called extraterritorial costs: additional costs of a temporary stay outside the country of origin. As an employer you may reimburse these costs tax-free, and there are two routes for this.

Under the first route you reimburse the actual extra costs and prove them with receipts and supporting documents. Under the second route you apply a fixed percentage without that burden of proof. This second route is the well-known 30% ruling: you pay a fixed part of the salary tax-free without demonstrating the actual costs. In technical terms this is called an evidence rule. For many employers the fixed-percentage route is simpler, because you do not have to keep a cost record for each employee.

Who does the expat scheme apply to?

The scheme applies to any employer that withholds payroll tax and deals with cross-border staff, from the sole trader with employees to the private limited company, public limited company, foundation and government. Two groups of employees come into play.

Incoming employees

These are employees whom you recruit from another country or who are sent to the Netherlands and who have a specific expertise that is scarce on the Dutch labour market. The scheme is especially relevant in knowledge-intensive sectors, such as technology, research and development, financial services, universities and research institutes, hospitals and international companies.

Outgoing employees

These are employees whom you send abroad, such as civil servants at a post abroad, military personnel and employees who carry out scientific work or teach abroad. For this group the scheme applies for the duration of the posting, subject to the requirement of at least 45 days of stay within twelve months.

Which conditions apply?

The Tax Administration sets a number of strict conditions before you may apply the 30% ruling to an incoming employee. The most important are the salary standard, the distance requirement and a timely application. Figure 1 shows step by step whether your employee qualifies.


Figure 1: decision tree to determine whether your employee qualifies for the 30% ruling.

The salary standard means that the employee must earn a certain taxable annual salary. For 2026 that is more than 48,013 euros. For an employee under the age of 30 who holds a recognised academic master’s degree, a lower standard of more than 36,497 euros applies. Academic researchers and doctors in specialist training are deemed to possess the specific expertise and do not have to meet the salary standard.

In addition, the distance requirement applies, also known as the 150-kilometre limit. The employee must have lived more than 150 kilometres from the Dutch border during more than two thirds of the 24 months before the start of the work. This prevents people who live just across the border from using the scheme.

The duration of the scheme for incoming employees is a maximum of five years. That period is shortened if the employee has previously worked or lived in the Netherlands; the Tax Administration looks back up to 25 years for this. Furthermore, as an employer you make a fresh choice each calendar year between reimbursing the actual costs and applying the fixed percentage. You record that choice in the first payroll period of the year.

How much may you reimburse tax-free in 2026?

In 2024, 2025 and 2026 you may reimburse up to 30% of the salary tax-free. The basis is the salary from current employment plus the allowance itself. School fees for international schools may be reimbursed tax-free separately, on top of this.

There is a ceiling, however. Per employee, no more than 30% of the highest remuneration under the Standards for Remuneration Act (the so-called Balkenende standard) is taken into account. For 2026 that standard is 262,000 euros. The maximum tax-free allowance therefore comes to 78,600 euros per year. This standard is adjusted every year on 1 January and announced before 1 November of the preceding year, so that you can process the new limit in your payroll administration in good time.

Example: a software engineer recruited from abroad has a basis of 90,000 euros per year. You may then reimburse 30% of 90,000 euros, that is 27,000 euros per year, tax-free. That amounts to 2,250 euros per month. Because 90,000 euros is well below the ceiling, the cap of 78,600 euros plays no role here. Figure 2 works out this example in more detail.

Figure 2: example of the tax-free allowance and the ceiling in 2026.

How do you apply for the 30% ruling?

You do not simply apply the scheme. The employer and employee submit a joint request to the Tax Administration, which then decides by means of a formal decision. An objection against that decision is possible. Submit the request within four months of the first working day. If you do so on time, the scheme takes effect retroactively from the start of the employment. If you are late, the scheme starts only later and you lose part of the duration.

If the employee changes employer within the duration, the scheme continues as long as the interruption is no longer than three months. Within a related group of employers, the previous employer is treated as the new one.

What changes from 2027 onwards?

From 2027 the maximum tax-free percentage falls from 30% to 27%. The 30% ruling then continues as a 27% ruling. At the same time the salary standards rise: the regular standard goes to 50,436 euros and the reduced standard for young employees with a master’s degree to 38,388 euros (both amounts are indexed annually). Figure 3 places 2026 and 2027 side by side.

Figure 3: comparison of the percentage and the salary standards in 2026 and from 2027.

Transitional rules apply. Employees for whom the scheme was already applied over the final wage period of 2023 may continue to apply the 30% percentage and the salary standard that applied to them for the remaining duration. Employees who first entered the scheme from 2024 onwards keep 30% up to and including 2026 and move to 27% and the new salary standards from 2027. Therefore have it checked per employee which regime applies.

Practical checklist: what you need to arrange

  • Check the target group: determine whether it concerns an employee recruited from abroad with scarce knowledge, or an employee you are sending abroad.
  • Verify the salary standard: check whether the annual salary exceeds 48,013 euros, or 36,497 euros for an employee under 30 with a master’s degree.
  • Confirm the distance requirement: find out whether the employee lived more than 150 kilometres from the border during the 24 months before the job.
  • Apply for the decision on time: submit the joint request within four months of the first working day to retain retroactive effect.
  • Monitor the duration and the ceiling: keep track of the remaining duration (a maximum of five years) and the cap of 78,600 euros per year in your payroll administration.
  • Choose deliberately each year: record in the first payroll period of each year whether you apply the fixed percentage or reimburse the actual costs.

Frequently asked questions

Does the 30% ruling remain 30% in 2026?

Yes. In 2024, 2025 and 2026 you may reimburse up to 30% of the salary tax-free. Only from 2027 does this fall to 27%.

How much may I reimburse tax-free at most?

You may reimburse 30% of the basis tax-free. There is a ceiling, however: per employee, no more than 30% of the Balkenende standard is taken into account. For 2026 that is 262,000 euros, which amounts to a maximum of 78,600 euros tax-free per year.

How long does the scheme last?

For incoming employees the duration is a maximum of five years. Previous work or residence in the Netherlands can shorten that period. For outgoing employees the duration of the posting applies.

What happens if I submit the application late?

If you submit the request later than four months after the first working day, the scheme does not take effect retroactively from the start date and you lose part of the duration. Applying on time therefore yields an immediate advantage.

Can I combine the scheme with a reimbursement of actual costs?

Not at the same time for the same employee in the same year. You choose per calendar year between the fixed percentage of 30% and reimbursing the actual extraterritorial costs.

How Taxcount can help you

The 30% ruling delivers a considerable advantage, but the conditions are precise and the amounts change every year. Taxcount assesses whether your employee meets the requirements, arranges the application for the decision and monitors the duration, the salary standard and the ceiling in your payroll administration. We also advise on the transition to the lower percentage from 2027 and on the interaction with other schemes. Would you like to know whether you can use the 30% ruling for an employee? Present your situation to us and we will calculate it for you. In the mean time you can use our Expatruling monitor.

This article contains general information and is not tax advice. Rates, amounts and thresholds may change, and the outcome depends on your personal situation. Always have your situation assessed by an adviser before making decisions.


Nihilwaardering WKR: zo verstrek je onbelast aan je personeel

Je zet een koffieautomaat neer, geeft je monteurs bedrijfskleding en zorgt voor fruit op kantoor. Moet je daar loonheffing over betalen? Vaak niet. Voor dit soort voorzieningen op de werkplek geldt de nihilwaardering WKR, de waarde wordt op nul euro gezet, zodat het geen loon vormt én niet ten koste gaat van je vrije ruimte. In dit artikel lees je wat er onder de nihilwaardering valt, welke voorwaarden gelden en hoeveel eindheffing je ermee kunt besparen.

Wat is een nihilwaardering?

Normaal is alles wat je aan een werknemer geeft of ter beschikking stelt loon, en dus in principe belast. Binnen de werkkostenregeling (WKR) kun je zulke vergoedingen en verstrekkingen onderbrengen in je vrije ruimte, een jaarlijks budget waarover je geen loonheffing betaalt. Maar die vrije ruimte is beperkt.

De nihilwaardering is een derde, extra gunstige route. Bepaalde voorzieningen op de werkplek worden gewaardeerd op € 0. Het gevolg:

  • Geen loon: de werknemer betaalt er niets over.
  • Geen aanwijzing nodig: je hoeft het niet apart als eindheffingsloon te bestempelen.
  • Buiten de vrije ruimte: het slokt je budget niet op, dus je houdt ruimte over voor andere dingen.

De enige basisvoorwaarde: de voorziening wordt (deels) op de werkplek gebruikt of verbruikt. Neemt de werknemer iets mee naar huis en profiteert hij er thuis van, dan geldt de nihilwaardering niet.

Wat valt onder de nihilwaardering?

De wet (artikel 3.7 Uitvoeringsregeling loonbelasting) noemt vier categorieën:

Categorie Wat valt eronder
a. Werkplekhulpmiddelen Spullen die je normaal niet buiten het werk gebruikt: bureaustoel, beeldscherm, koffieautomaat, toegangspas, kopieerapparaat.
b. Werkkleding Kleding met een bedrijfslogo van samen minstens 70 cm² per kledingstuk, kleding die (bijna) alleen op het werk te dragen is, of kleding die op het werk blijft hangen.
c. Consumpties (geen maaltijd) Koffie, thee, frisdrank, een stuk fruit, een koekje bij de vergadering. Let op: een echte lunch of diner valt hier niet onder.
d. Verplichte huisvesting Wonen op of bij het werk als het echt niet anders kan (zeevarenden, seizoenwerkers, bouwvakkers op locatie), inclusief energie en water.


Voorwaarden en aandachtspunten

Of een verstrekking echt op nul mag, hangt af van een paar toetsen:

  • Op de werkplek. De voorziening moet geheel of gedeeltelijk op de werkplek worden gebruikt of verbruikt. Gedeeltelijk gebruik is genoeg.
  • In redelijkheid. Het moet echt om een werkplekvoorziening gaan. Een dure garderobe met een piepklein logo die vooral privé wordt gedragen, telt niet mee.
  • Logo van 70 cm². Bij werkkleding met een logo geldt: de zichtbare beeldmerken moeten samen minstens 70 cm² per kledingstuk beslaan. Anders moet de kleding (bijna) alleen op het werk te dragen zijn of op de werkplek achterblijven.
  • Consumptie, geen maaltijd. Koffie en een koekje mogen op nul. Een warme lunch of bedrijfsdiner valt onder aparte waarderingsregels en dus niet onder de nihilwaardering.
  • Geen vrije keuze bij huisvesting. Verplichte huisvesting is alleen nihil als de werknemer zich er redelijkerwijs niet aan kan onttrekken. Kiest hij zelf voor de bedrijfswoning terwijl hij ook elders kan wonen, dan geldt de nihilwaardering niet.

Voldoe je aan de voorwaarden, dan werkt de nihilwaardering automatisch — je hoeft niets aan te wijzen of aan te vragen.

Rekenvoorbeeld

De situatie; Een MKB-bedrijf heeft een loonsom van € 400.000. De vrije ruimte is in 2026 2% daarvan, dus € 8.000. Aan kerstpakketten en cadeaus is al € 7.500 van de vrije ruimte gebruikt. Daarnaast geeft het bedrijf voor € 4.000 per jaar aan koffie, snacks en bedrijfskleding met logo.

Scenario A: nihilwaardering Scenario B: alles in vrije ruimte
Vrije ruimte (2% van € 400.000) € 8.000 € 8.000
Al gebruikt (kerstpakket, cadeaus) € 7.500 € 7.500
Koffie, snacks en werkkleding € 0 (nihil, buiten vrije ruimte) € 4.000 (in vrije ruimte)
Overschrijding vrije ruimte geen € 3.500
80% eindheffing € 0 € 2.800


Scenario A. Het bedrijf behandelt de koffie, snacks en werkkleding correct als nihilwaardering. Ze blijven op € 0 en buiten de vrije ruimte. De vrije ruimte wordt niet overschreden, dus er is geen eindheffing.

Scenario B. Het bedrijf stopt diezelfde € 4.000 ten onrechte in de vrije ruimte. Samen met de € 7.500 komt het op € 11.500, terwijl er maar € 8.000 ruimte is. Over de overschrijding van € 3.500 volgt 80% eindheffing.

De conclusie: door de nihilwaardering goed toe te passen bespaart dit bedrijf € 2.800 aan eindheffing per jaar.

Praktische gevolgen

  • Onderbouwing bijhouden. Je moet aannemelijk kunnen maken dat een verstrekking als werkplekvoorziening kwalificeert. Bewaar bij kleding bijvoorbeeld foto’s van het logo en de oppervlakte.
  • Let op het grensvlak consumptie/maaltijd. Een broodje bij de lunch is snel een maaltijd. Weet welke regel je toepast, want dat scheelt in de administratie.
  • Verschil met gerichte vrijstellingen. Bij een gerichte vrijstelling (bijvoorbeeld reiskosten) moet je de vergoeding wél aanwijzen als eindheffingsloon. Bij een nihilwaardering niet — dat is administratief eenvoudiger.
  • Personeelsfeest in concern. Voor een gezamenlijk personeelsfeest telt elke werkplek binnen het concern als ‘werkplek’, ook een externe feestlocatie. Zo kan onderdeel a alsnog van toepassing zijn.
  • Fout = belast loon. Behandel je iets ten onrechte als nihilwaardering, dan is het gewoon belast loon of gaat het alsnog in je vrije ruimte — met kans op 80% eindheffing bij overschrijding.

Conclusie en advies

De nihilwaardering is een van de gunstigste onderdelen van de werkkostenregeling: koffie, werkkleding, werkplekhulpmiddelen en verplichte huisvesting kun je vaak volledig onbelast verstrekken, zonder je vrije ruimte aan te spreken. De winst zit in het goed onderscheiden van wat wél en niet kwalificeert — vooral bij kleding en consumpties luistert dat nauw.

Twijfel je of jouw verstrekkingen aan personeel op nul mogen, of wil je je vrije ruimte optimaal benutten? De fiscalisten van Taxcount lopen je loonadministratie en verstrekkingen graag met je door, zodat je geen euro te veel eindheffing betaalt. Neem gerust contact op voor een check.

Schijnzelfstandigheid: De Risico’s voor Opdrachtgevers en ZZP’ers vanaf 2025

De Wet Deregulering Beoordeling Arbeidsrelaties (DBA) zorgt al jaren voor onzekerheid. De centrale vraag – wanneer is een zzp’er een echte ondernemer en wanneer is er sprake van een verkapte dienstbetrekking? – is voor velen een grijs gebied. De tijd van vrijblijvendheid is echter voorbij. Sinds 1 januari 2025 is het handhavingsmoratorium van de Belastingdienst beëindigd. Dit betekent dat de fiscus niet langer volstaat met een waarschuwing, maar direct kan ingrijpen met forse financiële gevolgen voor zowel opdrachtgevers als zzp’ers.

De Gevolgen: Waarom Dit Nu Belangrijk Is

Het beëindigen van het moratorium betekent dat de Belastingdienst bij het constateren van schijnzelfstandigheid direct naheffingsaanslagen en correctieverplichtingen kan opleggen.

  • Voor de opdrachtgever: Je wordt met terugwerkende kracht als werkgever gezien. Dit betekent dat je alsnog loonbelasting, premies werknemersverzekeringen en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw) moet afdragen over de betaalde vergoedingen. Dit kan oplopen tot duizenden euro’s per ingehuurde ‘zzp’er’.
  • Voor de zzp’er: De gevolgen zijn eveneens pijnlijk. De Belastingdienst kan oordelen dat je geen recht had op de ondernemersfaciliteiten. Dit betekent dat de zelfstandigenaftrek en de MKB-winstvrijstelling worden teruggedraaid. Een winstgevend jaar kan hierdoor fiscaal veranderen in een financiële strop.

De Beoordeling: De Criteria van de Belastingdienst

De Belastingdienst kijkt niet naar één enkel kenmerk, maar naar het totaalplaatje van de feitelijke samenwerking. Een KvK-nummer en een factuur zijn niet voldoende. De volgende elementen zijn cruciaal:

  • Gezagsverhouding: Wie heeft de leiding en het toezicht? Als een opdrachtgever precies bepaalt hoe, waar en wanneer het werk wordt uitgevoerd, duidt dit sterk op een dienstverband.
    • Voorbeeld: Een aannemer die een ‘ingehuurde’ timmerman elke ochtend vertelt welke specifieke taken hij die dag moet doen, met welk gereedschap en tijdens welke werktijden, oefent een gezagsverhouding uit. Dit is anders dan een timmerman die de opdracht krijgt om een dakkapel te plaatsen voor een vaste prijs en zelf bepaalt hoe en wanneer hij dit doet, zolang het maar voor de afgesproken deadline af is.
  • Zelfstandigheid en Aantal Opdrachtgevers: Een echte ondernemer is onafhankelijk en werkt doorgaans voor meerdere klanten.
    • Voorbeeld: Een tekstschrijver die een jaar lang 40 uur per week voor één enkele uitgeverij werkt, loopt een groot risico. Een tekstschrijver die in datzelfde jaar voor tien verschillende bedrijven opdrachten uitvoert, toont zelfstandigheid.
  • Ondernemersrisico: Loopt de zzp’er financieel risico? Dit is een kernmerk van ondernemerschap.
    • Voorbeeld: Een IT-consultant die per uur betaald krijgt, ongeacht het resultaat, loopt weinig risico. Een IT-consultant die een project aanneemt voor een vaste prijs en zelf verantwoordelijk is voor eventuele meerkosten, loopt wél ondernemersrisico.
  • Presentatie naar Buiten: Gedraagt de zzp’er zich als een ondernemer? Actieve acquisitie en een eigen professionele uitstraling zijn hierbij van belang.
    • Voorbeeld: Een ‘zzp’er’ die geen website, LinkedIn-profiel of visitekaartjes heeft en volledig afhankelijk is van één bemiddelingsbureau, versus een zzp’er met een eigen merk, website en een actief netwerk.
  • Continuïteit en Omvang: Gaat het om een eenmalige klus of een structurele, langdurige samenwerking?
    • Voorbeeld: Een grafisch ontwerper die eenmalig een logo ontwerpt, is duidelijk een opdracht. Als diezelfde ontwerper vervolgens twee jaar lang elke maandag vast op kantoor zit voor allerlei ontwerpklussen, kan de relatie als een dienstverband worden gezien.

Conclusie en Advies

De beëindiging van het handhavingsmoratorium dwingt opdrachtgevers en zzp’ers om hun samenwerkingen kritisch tegen het licht te houden. De feitelijke uitvoering van de werkzaamheden is doorslaggevend. Het is daarom essentieel om de afspraken helder vast te leggen in een goede overeenkomst van opdracht en de relatie periodiek te toetsen.

Twijfel je over de kwalificatie van een arbeidsrelatie of wil je je huidige contracten laten controleren? Neem contact op met ons. Wij helpen je de risico’s in kaart te brengen en de samenwerking op een fiscaal correcte en veilige manier vorm te geven, zodat jij je kunt richten op waar je goed in bent: ondernemen. Neem je een zzp’er alsnog in loondienst? Dan helpen wij je ook graag met de salarisadministratie.

Werkkostenregeling (WKR)

Heb je personeel in dienst en wil je je medewerkers iets extra’s geven, zoals een kerstpakket, een personeelsfeest of een vergoeding voor thuiswerken? Dan krijg je te maken met de werkkostenregeling, kortweg de WKR. Deze regeling bepaalt hoeveel je als werkgever belastingvrij mag vergoeden en verstrekken, en wanneer je juist belasting moet betalen. Veel ondernemers laten geld liggen omdat zij de vrije ruimte niet volledig benutten, terwijl anderen onverwacht een naheffing krijgen omdat zij een grens overschrijden. In dit artikel leggen wij uit hoe de werkkostenregeling in 2026 werkt, welke vergoedingen onbeperkt onbelast mogen blijven en wat je praktisch moet regelen om binnen de regels te blijven.

Wat is de werkkostenregeling?

Alles wat je aan je werknemers vergoedt of verstrekt, is in principe loon. Dat geldt niet alleen voor geld, maar ook voor spullen, maaltijden, een sportabonnement of een cadeau. Over loon moet in beginsel loonbelasting worden betaald. De werkkostenregeling biedt twee manieren om vergoedingen en verstrekkingen toch belastingvrij bij je personeel te krijgen: de vrije ruimte en de gerichte vrijstellingen.

De vrije ruimte is een vast budget: een percentage van je totale loonsom dat je per jaar belastingvrij mag besteden aan van alles en nog wat. De gerichte vrijstellingen zijn een vaste lijst met zakelijke kosten die je altijd onbelast mag vergoeden, ook als de vrije ruimte al op is. Daarnaast bestaan er nog nihilwaarderingen voor bepaalde voorzieningen op de werkplek. Hieronder bespreken wij deze routes een voor een.

Voor wie geldt de werkkostenregeling?

De werkkostenregeling geldt voor elke werkgever die personeel in loondienst heeft. Het maakt niet uit of je een eenmanszaak met personeel, een vof, een maatschap, een bv, een nv of een stichting hebt, en er geldt geen minimum voor de omvang van je bedrijf. Zodra je loon betaalt en inhoudingsplichtig bent voor de loonheffingen, val je onder de regeling.

Ook een bijzondere situatie is geregeld. Werk je voor een buitenlandse werkgever die in Nederland niet inhoudingsplichtig is, dan mag je de vrije ruimte en de gerichte vrijstellingen zelf toepassen in je aangifte inkomstenbelasting. Zo profiteren bijvoorbeeld grenswerkers en werknemers van een buitenlands bedrijf toch van de regeling.

Hoe werkt de vrije ruimte in 2026?

De vrije ruimte bereken je over je totale fiscale loonsom. In 2026 gelden twee percentages: je mag 2% van de loonsom tot en met € 400.000 belastingvrij besteden, plus 1,18% van het deel van de loonsom daarboven. Binnen die ruimte betaal je geen loonbelasting en betaalt je werknemer geen inkomstenbelasting over het voordeel.

Belangrijk is dat je een vergoeding of verstrekking actief moet aanwijzen als zogenoemd eindheffingsloon om deze in de vrije ruimte onder te brengen. Dat is een administratieve keuze die je vooraf maakt, niet iets wat je achteraf regelt. Overschrijdt het totaal van je aangewezen vergoedingen de vrije ruimte, dan betaal je als werkgever 80% eindheffing over het bedrag dat boven de vrije ruimte uitkomt. Je werknemer merkt daar niets van: de belasting komt voor jouw rekening.

Rekenvoorbeeld: vrije ruimte en eindheffing

Stel dat je bedrijf in 2026 een fiscale loonsom van € 500.000 heeft. Je vrije ruimte is dan 2% van € 400.000, dus € 8.000, plus 1,18% van de resterende € 100.000, dus € 1.180. In totaal mag je € 9.180 belastingvrij besteden. Geef je dit jaar voor € 11.000 aan kerstpakketten, een personeelsfeest en kleine vergoedingen die je aanwijst als eindheffingsloon, dan overschrijd je de vrije ruimte met € 1.820. Over dat bedrag betaal je 80% eindheffing, dus € 1.456 extra. Door je uitgaven vooraf te plannen, voorkom je zulke onverwachte kosten.

Wat zijn gerichte vrijstellingen?

Naast de vrije ruimte kent de wet een lijst met gerichte vrijstellingen. Dit zijn zakelijke kosten die je onbeperkt onbelast mag vergoeden, ook als je vrije ruimte al vol is. Je moet deze vergoedingen wel aanwijzen als eindheffingsloon, maar zij gaan niet ten koste van je vrije ruimte. Hieronder staan de belangrijkste categorieën voor 2026.

Reiskosten en vervoer

Voor zakelijke reizen, inclusief woon-werkverkeer, mag je in 2026 maximaal € 0,25 per kilometer onbelast vergoeden, ongeacht het vervoermiddel. Dit bedrag is met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25 per kilometer. Reist je werknemer met het openbaar vervoer, de taxi, het vliegtuig of een schip, dan mag je de werkelijke kosten vergoeden, ook als die hoger uitvallen. Voor werknemers met een vaste werkplek mag je een vaste maandvergoeding geven, berekend alsof zij 214 dagen per jaar reizen, mits zij minstens 128 dagen per jaar naar die vaste plek reizen. Bij deeltijd of thuiswerken reken je dit naar verhouding om.

Thuiswerkvergoeding

Voor iedere dag dat een werknemer thuiswerkt, mag je in 2026 maximaal € 2,45 onbelast vergoeden, ook als het om een deel van een dag gaat. Ook hier mag je met de 128- en 214-dagenregeling een vaste vergoeding geven. Let op: voor dezelfde dag kun je niet zowel een thuiswerkvergoeding als een reiskostenvergoeding voor woon-werkverkeer naar de vaste werkplek geven. Je kiest per dag.

Studie, cursussen en vakkennis

Kosten voor het onderhouden en verbeteren van kennis en vaardigheden voor het huidige werk, zoals cursussen, congressen en vakliteratuur, mag je onbelast vergoeden. Datzelfde geldt voor een opleiding of studie die gericht is op het verwerven van inkomen. De kosten van een werk- of studeerruimte thuis vallen hier niet onder.

Gereedschap, laptop en telefoon

Gereedschappen en ICT-middelen zoals een laptop, telefoon of software mag je onbelast vergoeden of verstrekken als je ze in redelijkheid noodzakelijk vindt voor het werk. Dit heet het noodzakelijkheidscriterium. Voorwaarde is dat de werknemer het middel teruggeeft of de restwaarde vergoedt als het niet meer nodig is, en dat het niet is uitgeruild tegen brutoloon.

Verhuiskosten, maaltijden en personeelskorting

Verhuist een werknemer voor het werk, dan mag je de kosten van het overbrengen van de inboedel vergoeden, plus een vast bedrag van maximaal € 7.750. Maaltijden tijdens dienstreizen of maaltijden met een meer dan bijkomstig zakelijk karakter, bijvoorbeeld bij overwerk, mag je eveneens onbelast vergoeden. Verkoop je eigen producten, dan mag je je personeel een korting geven van maximaal 20% van de winkelwaarde per product, met een maximum van € 500 per werknemer per jaar. Ook een verklaring omtrent het gedrag (VOG) die voor het werk nodig is, valt onder de gerichte vrijstellingen.

Buitenlandse werknemers: de 30%-regeling

Voor werknemers die je vanuit het buitenland aanwerft, bestaat de expatregeling, beter bekend als de 30%-regeling. Hiermee mag je een vast deel van het loon onbelast vergoeden voor de extra kosten van tijdelijk verblijf in Nederland, onder voorwaarden zoals een salarisnorm en de zogenoemde 150-kilometergrens. In 2026 bedraagt het forfait maximaal 30% van het loon; vanaf 2027 daalt dit naar 27%, met overgangsrecht voor wie de regeling al vóór 2024 toepaste.

Nihilwaarderingen: voorzieningen op de werkplek

Sommige voorzieningen die je op de werkplek beschikbaar stelt, worden op nihil gewaardeerd. Dat betekent dat zij geen loon vormen en dus ook geen vrije ruimte kosten. Denk aan koffie en thee op kantoor, de inrichting van de werkplek en bedrijfskleding die op het werk achterblijft. De nihilwaarderingen zijn een aparte route binnen de werkkostenregeling en helpen om je vrije ruimte te sparen voor andere zaken.

De gebruikelijkheidstoets: niet alles mag

Aan het aanwijzen van vergoedingen als eindheffingsloon zit een grens: de gebruikelijkheidstoets. Zowel de omvang van een vergoeding als het aanwijzen zelf mag niet meer dan 30% afwijken van wat in vergelijkbare situaties gebruikelijk is. Deze toets voorkomt bijvoorbeeld dat je de hele vrije ruimte toewijst aan één werknemer om diens belaste loon te verlagen, of dat je regulier salaris omzet in onbelast eindheffingsloon. Blijf dus dicht bij wat in jouw branche gangbaar is.

Wat je moet vastleggen: administratie en bewaarplicht

De werkkostenregeling steunt op een goede administratie. Je moet kunnen aantonen welke vergoedingen je hebt aangewezen als eindheffingsloon, hoe je de vrije ruimte hebt berekend en hoe je kilometervergoedingen en vaste vergoedingen hebt onderbouwd. Aan een vaste kostenvergoeding moet bovendien vooraf een onderzoek naar de werkelijke kosten ten grondslag liggen; zonder dat onderzoek is de vergoeding belast.

De loonadministratie geldt als basisgegeven en moet je ten minste zeven jaar bewaren. Digitale opslag is toegestaan, zolang de gegevens gedurende de hele bewaartermijn juist, volledig en binnen redelijke tijd leesbaar blijven. Schiet je administratie tekort, dan kan de inspecteur de bewijslast omkeren en verzwaren, wat je positie bij een controle sterk verslechtert.

Wat verandert er in 2027?

Vanaf 1 januari 2027 stijgt het lage percentage van de vrije ruimte van 2% naar 2,16% over de loonsom tot en met € 400.000. Daarnaast daalt het forfait van de 30%-regeling naar 27%. Houd bij je planning voor volgend jaar rekening met deze wijzigingen, want een hogere vrije ruimte betekent meer belastingvrije ruimte voor je personeel.

Kerncijfers werkkostenregeling 2026

De belangrijkste bedragen en percentages voor 2026 op een rij:

Onderdeel Bedrag of percentage in 2026
Vrije ruimte tot en met € 400.000 loonsom 2% van de loonsom
Vrije ruimte boven € 400.000 loonsom 1,18% van de loonsom
Eindheffing bij overschrijding vrije ruimte 80% (betaald door de werkgever)
Onbelaste kilometervergoeding € 0,25 per kilometer
Onbelaste thuiswerkvergoeding € 2,45 per thuiswerkdag
Vrijstelling verhuiskosten inboedelkosten plus maximaal € 7.750
Personeelskorting op eigen producten max. 20% van de waarde en max. € 500 per jaar
Bewaartermijn (loon)administratie ten minste 7 jaar


Praktische checklist: wat je moet regelen

  • Bereken je vrije ruimte. Neem 2% van je loonsom tot en met € 400.000 en 1,18% van het meerdere, zodat je weet hoeveel je dit jaar belastingvrij kunt besteden.
  • Wijs vergoedingen vooraf aan. Leg in je salarisadministratie vast welke vergoedingen en verstrekkingen je aanwijst als eindheffingsloon; dit moet vooraf, niet achteraf.
  • Benut de gerichte vrijstellingen. Vergoed reiskosten, thuiswerk, studie en noodzakelijke ICT-middelen buiten de vrije ruimte om, zodat je die ruimte overhoudt voor extra’s.
  • Onderbouw vaste vergoedingen. Doe vooraf onderzoek naar de werkelijke kosten voordat je een vaste kostenvergoeding toekent.
  • Houd de kilometeradministratie bij. Registreer per werknemer de vergoede kilometers; een gebrekkige administratie is de belangrijkste oorzaak van naheffingen.
  • Bewaak de gebruikelijkheidstoets. Controleer of je vergoedingen niet meer dan 30% afwijken van wat gebruikelijk is.
  • Toets de vrije ruimte op tijd. Controleer gedurende het jaar of je binnen de vrije ruimte blijft en reken uiterlijk af met de aangifte over het tweede tijdvak van het volgende jaar.
  • Bewaar je administratie zeven jaar. Zorg dat je loonadministratie en onderbouwing minstens zeven jaar toegankelijk blijven.

Veelgestelde vragen

Wat is de vrije ruimte in 2026?

De vrije ruimte is in 2026 2% van je fiscale loonsom tot en met € 400.000, plus 1,18% van het deel daarboven. Binnen die ruimte kun je vergoedingen en verstrekkingen belastingvrij aan je personeel geven.

Wat gebeurt er als ik de vrije ruimte overschrijd?

Over het bedrag boven de vrije ruimte betaal je als werkgever 80% eindheffing. Je werknemer betaalt hier geen belasting over; de heffing komt volledig voor jouw rekening.

Hoeveel mag ik in 2026 onbelast per kilometer vergoeden?

In 2026 is de onbelaste kilometervergoeding € 0,25 per kilometer, verhoogd van € 0,23 met terugwerkende kracht tot 1 januari 2026. Voor openbaar vervoer, taxi, vliegtuig of schip mag je de werkelijke kosten vergoeden.

Moet ik vergoedingen aanwijzen als eindheffingsloon?

Ja. Om een vergoeding in de vrije ruimte of onder een gerichte vrijstelling te brengen, moet je deze vooraf aanwijzen als eindheffingsloon in je administratie. Doe je dat niet, dan wordt de vergoeding als gewoon loon belast bij de werknemer.

Geldt de WKR ook voor een eenmanszaak met personeel?

Ja. Zodra je personeel in loondienst hebt en inhoudingsplichtig bent, val je onder de werkkostenregeling, ongeacht de rechtsvorm van je onderneming. Ook de administratie- en bewaarplicht gelden dan voor jou.

Hoelang moet ik mijn WKR-administratie bewaren?

De loonadministratie en de onderbouwing van je vergoedingen bewaar je ten minste zeven jaar. Digitale opslag mag, zolang de gegevens juist, volledig en binnen redelijke tijd leesbaar blijven.

Hoe Taxcount je kan helpen

De werkkostenregeling biedt kansen om je personeel belastingvrij te belonen, maar de regels zijn precies en een fout treft direct je eigen kas. Taxcount helpt je de vrije ruimte optimaal te benutten, de juiste vergoedingen aan te wijzen en je administratie zo in te richten dat je een controle zonder zorgen doorstaat. Wij rekenen je vrije ruimte door, beoordelen welke vergoedingen gericht zijn vrijgesteld en signaleren waar je geld laat liggen of risico loopt. Wil je weten of je de werkkostenregeling optimaal toepast? Laat je situatie door ons beoordelen, dan weet je zeker dat je binnen de regels blijft en niets onbenut laat. In de tussentijd kun je alvast gebruikmaken van onze WKR monitor.

Dit artikel bevat algemene informatie over de werkkostenregeling en is geen (fiscaal) advies. Tarieven, percentages en drempelbedragen kunnen wijzigen en de uitkomst in jouw situatie hangt af van je persoonlijke omstandigheden. Laat je daarom altijd persoonlijk adviseren voordat je beslissingen neemt.

Zie ook: