Prinsjesdag 2026: dit betekent het Belastingplan 2027 voor ondernemers

Vanmiddag heeft minister Eelco Heinen van Financiën de Miljoenennota 2027 en het pakket Belastingplan 2027 aangeboden aan de Tweede Kamer. Het pakket bestaat dit jaar uit vier wetsvoorstellen. De hoofdlijn was al bekend: dit kabinet investeert fors in defensie en laat burgers en bedrijven daaraan meebetalen. Hieronder leest u wat er per 1 januari 2027 verandert, wat nog onzeker is en wat u nu al kunt regelen.

De Miljoenennota is formeel de Nota over de toestand van ’s Rijks financiën: de toelichting bij de rijksbegroting als geheel. De nota zelf is geen wet en bevat geen belastingregels. Die staan in het pakket Belastingplan, dat dit najaar door de Tweede en Eerste Kamer wordt behandeld.

Het budgettaire beeld

De rijksuitgaven komen in 2027 uit op 516,8 miljard euro, de inkomsten op 481,2 miljard euro. Het begrotingstekort komt naar verwachting uit op 2,9% van het bbp en de staatsschuld op 46,9% van het bbp, tegenover de Europese grenswaarden van 3% en 60%. In de jaren daarna verbetert het tekort naar 2,3% in 2031, terwijl de schuld doorgroeit naar 49,6%.

Het Centraal Planbureau rekent voor 2027 op een economische groei van 1,2% en een inflatie van 2,7%. De lonen stijgen naar verwachting met 3,8%. De koopkracht van een doorsnee huishouden daalt in 2027 met 0,1%. Dat is een gemiddelde: uw eigen situatie kan er flink van afwijken, afhankelijk van uw inkomen, uw woonsituatie en uw zorgkosten.

Uw belasting

De tarieven van de inkomstenbelasting gaan in de eerste en tweede schijf juist omlaag, met 0,06 procentpunt. Daarnaast stijgt de arbeidskorting met 173 euro op alle knikpunten. Het kabinet noemt dit een technische invulling van het koopkrachtpakket en gaat er graag met de Kamer over in gesprek.

Daar staat dekking tegenover. Het aanvangspunt van het toptarief wordt in 2027 bevroren op het niveau van 2026, waardoor u eerder in het hoogste tarief valt. De ouderenkorting gaat met 100 euro omlaag. Ook wordt de belasting op leidingwater verhoogd met 10 cent per kubieke meter en schaft het kabinet een aantal negatief geëvalueerde regelingen af.

Dit raakt iedereen met een inkomen in box 1: werknemers, gepensioneerden, mensen met een uitkering en ondernemers met een eenmanszaak. Hoeveel u ervan merkt, hangt af van uw inkomen, want heffingskortingen lopen af naarmate u meer verdient.

Werk, uitkering en zelfstandigen

Bent u in loondienst? Dan merkt u de wijzigingen vooral via de hogere arbeidskorting en het iets lagere tarief in de eerste twee schijven. De maximale onbelaste reiskostenvergoeding is met terugwerkende kracht voor heel 2026 verhoogd van 23 naar 25 cent per kilometer, en blijft ook daarna op dat niveau.

Werkt u als zelfstandige zonder personeel, dan telt daarnaast de verdere afbouw van de zelfstandigenaftrek: die daalt in 2027 naar 900 euro. Ook schaft het kabinet de startersaftrek af, evenals de startersaftrek bij arbeidsongeschiktheid en de willekeurige afschrijving voor starters. De stakingsaftrek en de meewerkaftrek worden stapsgewijs afgeschaft.

Zorg en zorgtoeslag

De aangekondigde verhoging van het eigen risico met 60 euro gaat in 2027 niet door. Die verhoging wordt met een jaar uitgesteld naar 2028. Daardoor stijgen de zorguitgaven met ongeveer een miljard euro, en omdat de zorgpremies aan die uitgaven gekoppeld zijn, stijgen die mee. De zorgtoeslag stijgt vervolgens weer mee met de premies.

Die hogere premies worden gecompenseerd via de eerste twee schijven van de inkomstenbelasting voor het deel dat huishoudens betalen, en via de Aof-premie voor het deel dat werkgevers betalen. Daarnaast verlaagt het kabinet de vermogensgrens van de zorgtoeslag, waardoor op termijn minder mensen er recht op hebben; in 2027 heeft die maatregel nog geen budgettair effect.

Gezin en kinderen

Het stelsel van kindregelingen gaat op de schop. De kinderbijslag en het kindgebonden budget worden samengevoegd tot één kindregeling met een hoger vast bedrag. Dat moet het eenvoudiger maken en de kans op terugvorderingen verkleinen. De kinderarmoede daalt volgens het CPB van 2,4% in 2026 naar 2,3% in 2027; het armoedecijfer als geheel blijft op 2,6%.

Voor de kinderopvang loopt de stelselherziening door. De opzet is dat de opvang voor werkende ouders vrijwel gratis wordt en dat de vergoeding rechtstreeks aan de opvanginstelling wordt betaald in plaats van aan de ouders.

Pensioen en AOW

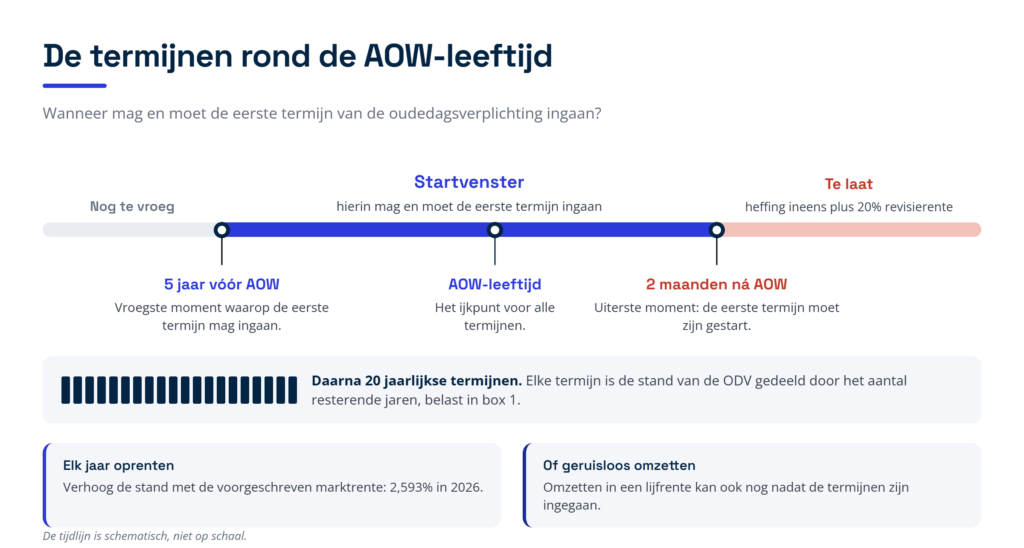
Het kabinet wil de AOW-leeftijd vanaf 2033 weer één op één koppelen aan de levensverwachting. Voor wie nu met pensioen gaat verandert daar niets door; het raakt vooral de generatie die nu halverwege de loopbaan zit.

Bouwt u pensioen op via uw werkgever? De aftoppingsgrens voor pensioenopbouw wordt voor zes jaar bevroren. Verdient u meer dan die grens, dan bouwt u over het meerdere geen fiscaal gefaciliteerd pensioen op. Bent u al gepensioneerd, dan telt vooral dat de ouderenkorting met 100 euro omlaaggaat.

Wonen

Koopt u een woning waar u zelf niet gaat wonen, om te verhuren of als vakantiewoning? Het algemene woningtarief in de overdrachtsbelasting gaat per 2027 van 8% naar 7%. Voor een eigen woning blijft het tarief 2%.

Woningcorporaties worden per 2028 uitgezonderd van de earningsstrippingmaatregel uit de Europese antibelastingontwijkingsrichtlijn, om hun investeringscapaciteit te vergroten.

Ondernemen en personeel

Voor bedrijven blijft het tarief van de vennootschapsbelasting ongewijzigd. Wel wordt de innovatiebox toegankelijker voor het midden- en kleinbedrijf: het plafond van de forfaitaire regeling gaat van 25.000 naar 100.000 euro. Het aftrekpercentage van de energie-investeringsaftrek gaat naar 45,5%.

Heeft u personeel, let dan op twee dingen. De premie voor de Werkhervattingskas is door het UWV 0,15 procentpunt hoger vastgesteld, en die verhoging wordt dit jaar niet zoals gebruikelijk gecompenseerd binnen de Aof-premie. Daarnaast vervalt de gerichte vrijstelling in de werkkostenregeling voor korting op branche-eigen producten.

Heeft u een start-up of scale-up? Belastingheffing over aandelenopties voor medewerkers wordt uitgesteld tot het moment waarop de aandelen worden verkocht, en de belastinggrondslag wordt versmald naar 65%. Dit staat in een apart wetsvoorstel.

Auto en mobiliteit

De youngtimerregeling wordt minder streng versoberd dan eerder aangekondigd. Na een motie van de Kamer gaat de leeftijdsgrens per 1 januari 2027 naar 17 jaar in plaats van verder omhoog, en wordt die grens structureel per 1 januari 2028 gesteld op 20 jaar. Eerder was 25 jaar het plan. Rijdt u een oudere auto op de zaak, dan is dit gunstiger dan waar u vorig jaar rekening mee hield.

Per 2029 komt er een nieuwe korting voor oudere elektrische auto’s: de greentimerregeling. Elektrische auto’s van vijf tot acht jaar oud krijgen dan maximaal drie jaar lang een bijtelling van 14%, van 2029 tot en met 2032.

De accijnskorting op ongelode benzine en diesel wordt in 2027 verlengd; voor diesel gaat het om 11,905 eurocent per liter. In 2028 wordt de korting deels verlengd en dus langzamer afgebouwd, met volledige afbouw per 2029. De tijdelijke verlagingen van de motorrijtuigenbelasting voor bestelauto’s van ondernemers en het nihiltarief voor vrachtauto’s liepen tot en met december 2026.

De vliegbelasting wordt per 2027 gedifferentieerd naar afstand. Het nieuwe hoge tarief voor langeafstandsvluchten wordt verlaagd naar het niveau van de Duitse vliegbelasting: 59,43 euro.

Energie en dagelijkse uitgaven

De belasting op leidingwater gaat per 2027 met 10 cent per kubieke meter omhoog. De vaste korting op de energierekening, de belastingvermindering in de energiebelasting, wordt vanaf 2030 toegespitst op huishoudens.

Het algemene btw-tarief blijft 21% en het verlaagde tarief 9%. Wel verdwijnt het verlaagde tarief voor een aantal categorieën: sierteelt en luchtballonvaart gaan per 2028 naar 21%. Het verlaagde accijnstarief voor kleine brouwerijen vervalt eveneens per 2028, en de alcoholaccijns wordt vanaf 2027 geïndexeerd. Ook de aftrek van specifieke zorgkosten en de bosbouwvrijstelling verdwijnen.

Waarom nog niets vaststaat

Het gaat om voorstellen, niet om vastgesteld recht. Het kabinet-Jetten is een minderheidskabinet en moet voor elk wetsvoorstel steun zoeken in de Tweede en Eerste Kamer. Maatregelen kunnen tijdens de behandeling worden aangepast, uitgesteld of geschrapt. Wilt u weten wat deze plannen voor uw onderneming betekenen? Neem contact op met Taxcount.

Vastgoed-B.V. gekocht in twee stappen? Zo werkt de overdrachtsbelasting bij aandelen

Wie aandelen koopt in een B.V. die vooral vastgoed bezit, betaalt vaak overdrachtsbelasting alsof hij het vastgoed zelf koopt. Maar niet altijd. Koop je minder dan een derde van de aandelen, dan blijft de heffing achterwege. Dat klinkt als een handige route, totdat je een tweede stap zet. Aan de hand van een praktijkcasus uit onze adviespraktijk leggen we uit hoe de regels werken, waar de valkuil zit en wat de interne reorganisatievrijstelling wel en niet voor je doet.

De casus: vier kopers, één holding

Vier ondernemers kopen samen alle aandelen in een vastgoed-B.V. (wij noemen haar Vastgoed B.V.). Een van hen, Peter, koopt via zijn werkmaatschappij Ontwikkel B.V. 38 van de 120 aandelen, dus 31,7%. Omdat dat minder is dan een derde, is bij die aankoop geen overdrachtsbelasting verschuldigd. Vijf maanden later verandert het plan: Holding B.V., de persoonlijke holding van Peter en moedermaatschappij van Ontwikkel B.V., koopt alle 120 aandelen. De 82 aandelen van de drie medekopers en de 38 aandelen van de eigen dochter Ontwikkel B.V.

De notaris rekent twee scenario’s voor: overdrachtsbelasting over alle 120 aandelen, of over 82 aandelen omdat de 38 aandelen van de eigen dochter onder de interne reorganisatievrijstelling zouden vallen. Bij een vastgoedwaarde van EUR 3.000.000 en het woningtarief van 8% scheelt dat EUR 76.000. De vraag aan ons: kan de vrijstelling worden toegepast, en klopt het plaatje?


Tijdlijn van de casus: wat er bij elke stap gebeurt met de overdrachtsbelasting.

Regel 1: aandelen in een vastgoed-B.V. tellen als vastgoed

De Wet op belastingen van rechtsverkeer merkt aandelen in een zogeheten onroerendezaakrechtspersoon aan als fictieve onroerende zaak (artikel 4 lid 1). Dat is, kort gezegd, een B.V. waarvan de bezittingen voor meer dan de helft uit vastgoed bestaan, voor minimaal 30% uit Nederlands vastgoed, en die dat vastgoed hoofdzakelijk exploiteert, verkoopt of aankoopt. Koop je zulke aandelen, dan betaal je overdrachtsbelasting over de waarde van het vastgoed dat de aandelen vertegenwoordigen (artikel 10). Niet over de koopprijs van de aandelen en zonder aftrek van de schulden van de B.V. Dat verschil wordt in de praktijk vaak onderschat.

Het tarief hangt af van het vastgoed: in 2026 is dat 8% voor woningen die niet als eigen hoofdverblijf worden gebruikt, ook als je ze via aandelen koopt, en 10,4% voor ander vastgoed (artikel 14). Voor nieuw gebouwd, met btw geleverd vastgoed dat via aandelen wordt gekocht, kan onder voorwaarden een tarief van 4% gelden.

Regel 2: de grens van een derde

Er wordt alleen geheven als de koper na de aankoop, samen met wat hij al had en samen met verbonden vennootschappen of personen, een belang van minimaal een derde heeft (artikel 4 lid 3). Peter’s Ontwikkel B.V. bleef met 31,7% onder die grens. Daarom was de eerste aankoop onbelast. Let op: de grens wordt getoetst op het totale belang na de aankoop, niet op het gekochte pakket. Wie 32% heeft en 5% bijkoopt, betaalt over die 5%.

Regel 3: de tweejaarssamentelling, de eigenlijke valkuil

Hier gaat het in de casus om. Aankopen binnen twee jaar door dezelfde koper, of door een vennootschap uit hetzelfde concern, worden door de wet gezien als één samenhangende aankoop (artikel 4 lid 5 onderdeel b). Tegenbewijs is niet mogelijk. Zodra Holding B.V. de overige aandelen koopt, komt het concern binnen twee jaar op 100%. Daardoor wordt de aankoop van de 38 aandelen door Ontwikkel B.V. van vijf maanden eerder alsnog belast, naar de waarde van het vastgoed op dat moment. Ontwikkel B.V. moet daarvoor alsnog aangifte doen en betaalt mogelijk belastingrente.

Zit er meer dan twee jaar tussen, dan geldt de automatische samentelling niet. Maar ook dan kan de Belastingdienst heffen over de eerste aankoop als zij aantoont dat beide aankopen al bij de eerste stap met elkaar samenhingen, bijvoorbeeld door een optie, een afspraak of een vastgelegd plan. Het verschil is de bewijslast: binnen twee jaar hoeft de inspecteur niets te bewijzen, daarna wel.

Regel 4: de interne reorganisatievrijstelling

Overdrachten van vastgoed, en dus ook van aandelen in een vastgoed-B.V., tussen vennootschappen binnen één concern zijn vrijgesteld (artikel 15 lid 1 onderdeel h van de wet en artikel 5b van het Uitvoeringsbesluit). Een concern bestaat uit een topvennootschap en alle vennootschappen waarin zij, direct of indirect via aandelen, minimaal 90% van het belang houdt. Het gaat om het werkelijke economische belang: bij verschillende soorten aandelen of gecertificeerde aandelen moet je goed kijken.

In de casus kan Holding B.V. de 38 aandelen dus vrijgesteld van haar dochter overnemen, mits zij minimaal 90% in Ontwikkel B.V. houdt. Omdat de aandelen van dochter naar moeder gaan (een overdracht omhoog), geldt de gebruikelijke eis dat de structuur drie jaar in stand blijft hier niet. Wel geldt een voortzettingseis van drie jaar als de dochter pas kort geleden, zonder heffing, tot het concern is gaan behoren en de aandelen al had voordat zij toetrad.

Maar let op de samenhang met regel 3. Hetzelfde concernbegrip dat de vrijstelling mogelijk maakt, zorgt voor de samentelling. Wie de concernverhouding aantoont om de vrijstelling te krijgen, bevestigt daarmee ook dat de eerste aankoop alsnog wordt belast. De vrijstelling voorkomt dat het 38/120-deel twee keer wordt belast, niet dat het één keer wordt belast. De besparing van EUR 76.000 uit de notariële berekening is voor de groep als geheel dus grotendeels een verschuiving: wie betaalt, wanneer en naar welke waarde. Het echte voordeel is dat over dat deel wordt geheven naar de waarde van vijf maanden eerder, niet naar de huidige waarde.

Wat wij de klant adviseerden

  • Bevestig de concernverhouding met het aandeelhoudersregister en de statuten van de dochter en neem het beroep op de vrijstelling op in de akte.
  • Reken erop dat de eerste aankoop alsnog wordt belast en regel die aangifte in overleg met de notaris, zodat er geen naheffing met rente en boete op de deurmat valt.
  • Controleer de grondslag: de waarde van het vastgoed zelf, met een taxatie, niet de koopprijs van de aandelen.
  • Controleer het tarief: 8% alleen voor zover het om woningen gaat, 10,4% voor de rest, en check of het 4%-tarief voor nieuw btw-vastgoed speelt.
  • Houd de zesmaandstermijn van artikel 13 in de gaten: bij een tweede overdracht van dezelfde aandelen binnen zes maanden na een belaste eerste overdracht wordt de grondslag verminderd. Dat is een vangnet als de vrijstelling onverhoopt niet kan worden toegepast.
  • Creëer geen concernverhouding op het laatste moment om de vrijstelling te kunnen inroepen. Dan geldt de voortzettingseis en loopt u het risico op fraus legis; de Hoge Raad heeft dat in 2017 in een vergelijkbare constructie aangenomen.

De les voor iedere koper van een vastgoed-B.V.

Wie in stappen aandelen koopt in een vastgoed-B.V., moet niet alleen kijken naar de aankoop van vandaag maar ook twee jaar terug en twee jaar vooruit. Bepaal vooraf via welke vennootschap je koopt, zodat je later niet hoeft te herstructureren. En laat een adviseur de grondslag en het tarief toetsen voordat de akte passeert: het gaat al snel om tienduizenden euro’s.

Veelgestelde vragen

Wanneer is een B.V. een vastgoed-B.V. voor de overdrachtsbelasting?

Als de bezittingen op het moment van de aankoop, of op enig moment in het jaar daarvoor, voor meer dan de helft uit vastgoed bestaan, voor minimaal 30% uit Nederlands vastgoed, en dat vastgoed als geheel hoofdzakelijk dient voor exploitatie, verkoop of aankoop van vastgoed. Bezittingen van deelnemingen van een derde of meer worden naar rato meegeteld.

Betaal ik overdrachtsbelasting als ik precies een derde koop?

Ja. De grens is “ten minste een derde gedeelte”. Precies een derde is dus belast, iets minder niet.

Kan ik de heffing ontlopen door de aankoop te splitsen over twee vennootschappen?

Nee. Aankopen door verbonden vennootschappen tellen mee voor de grens, en aankopen binnen twee jaar binnen hetzelfde concern worden automatisch samengeteld.

Waarover wordt de overdrachtsbelasting berekend bij aandelen?

Over de waarde van het vastgoed dat de aandelen vertegenwoordigen, naar rato van het gekochte belang. Niet over de koopprijs van de aandelen, en schulden van de B.V. worden niet afgetrokken.

Wat is de interne reorganisatievrijstelling precies?

Een vrijstelling voor overdrachten van vastgoed of vastgoedaandelen tussen vennootschappen die tot hetzelfde concern behoren (minimaal 90% belang). Meestal geldt een aanhoudingseis van drie jaar; bij een overdracht van dochter naar moeder niet.

Geldt de zesmaandsregeling ook voor aandelen?

Ja. Aandelen in een vastgoed-B.V. en het onderliggende vastgoed worden voor die regeling als dezelfde goederen gezien.

Koopt u aandelen in een vastgoed-B.V.?

Taxcount adviseert ondernemers en beleggers over de overdrachtsbelasting bij aandelentransacties, herstructureringen en vastgoedaankopen. Wij toetsen vooraf de 1/3-grens, de samentelling, de vrijstellingen, de grondslag en het tarief, en stemmen de akte af met uw notaris. Download onze checklist “Overdrachtsbelasting bij aandelen in een vastgoed-B.V.” of neem contact op via www.taxcount.nl. Taxcount B.V., Lange Voorhout 86, 2514 EJ Den Haag.

Dit artikel bevat algemene informatie op basis van de wet- en regelgeving zoals die geldt op 8 september 2026 en is geen advies. Tarieven en grenzen wijzigen jaarlijks. De casus is geanonimiseerd en op onderdelen vereenvoudigd. Laat uw eigen situatie altijd beoordelen door een adviseur.

Dividend uitkeren uit uw bv in 2026: zo doorstaat u de balanstest en de uitkeringstoets

U wilt geld uit uw bv (besloten vennootschap) naar privé halen via dividend. Dan mag dat niet zomaar: eerst moeten de balanstest en de uitkeringstoets worden doorlopen. Die twee toetsen bepalen samen hoeveel uw bv mag uitkeren, en het bestuur moet de uitkering apart goedkeuren voordat er een euro overgemaakt wordt. Keurt het bestuur te veel goed en kan de bv haar rekeningen daarna niet meer betalen, dan kunnen de bestuurders persoonlijk aansprakelijk zijn voor het tekort en kan de ontvanger het dividend moeten terugbetalen. In dit artikel leest u wat de twee toetsen inhouden, op welk moment u moet toetsen, wat de rechter tot nu toe heeft beslist en welke belasting u in 2026 over het dividend betaalt. Ook krijgt u een checklist waarmee u het uitkeringsbesluit aantoonbaar goed vastlegt.

Wat is een uitkering en wanneer speelt dit?

Een uitkering is geld, of iets anders van waarde, dat uw bv aan haar aandeelhouders geeft. Denk aan gewoon dividend na vaststelling van de jaarrekening, tussentijds dividend (ook wel interim-dividend) of een uitkering uit de reserves. De regels staan in Boek 2 van het Burgerlijk Wetboek en gelden voor elke bv die geld naar haar aandeelhouders laat gaan, of dat nu 5.000 euro of 500.000 euro is. Voor de nv (naamloze vennootschap) geldt een eigen, vergelijkbare regeling. Heeft u een eenmanszaak of een vof (vennootschap onder firma), dan speelt dit niet: daar is geen sprake van aandelen en dividend.

De regeling is vooral belangrijk voor de directeur-grootaandeelhouder (dga): iemand die zowel bestuurder is van de bv als een groot deel van de aandelen bezit. U neemt dan zelf het besluit om uit te keren (als aandeelhouder) en geeft zelf de goedkeuring (als bestuurder). Beide rollen komen dus bij een en dezelfde persoon samen, en daarmee ook het volledige risico. Gaat het mis, dan kunt u als bestuurder worden aangesproken op het tekort en als ontvanger op het uitgekeerde bedrag, als u wist of redelijkerwijs behoorde te voorzien dat de bv haar rekeningen niet meer kon betalen.

De regeling is inhoudelijk niet gewijzigd sinds 1 oktober 2012, toen de wet voor de bv werd vereenvoudigd (de zogeheten Flex-bv), en ook in 2026 is zij op dit punt onveranderd. Wat er wel verandert, zijn de percentages die eraan hangen: de wettelijke rente en de belastingtarieven. Die vindt u verderop in dit artikel.

De twee horden voor elke dividenduitkering

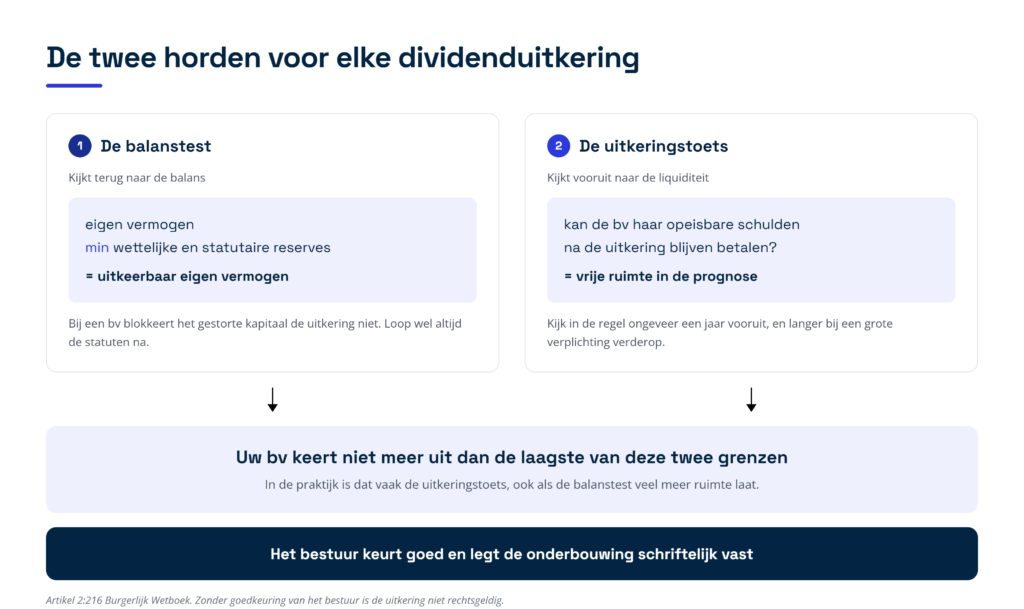
De wet stelt twee eisen voordat uw bv mag uitkeren. De ene toets kijkt terug naar de balans, de andere kijkt vooruit naar de liquiditeit, dus naar het geld dat er straks moet zijn om rekeningen te betalen. Pas als aan beide toetsen is voldaan, mag het geld daadwerkelijk worden overgemaakt (zie figuur 1).

     Figuur 1: de balanstest en de uitkeringstoets naast elkaar, met de laagste van de twee grenzen als maximum en de bestuursgoedkeuring als sluitstuk.

Horde 1: de balanstest

De balanstest is een rekensom op de balans. Uw bv mag alleen uitkeren voor zover het eigen vermogen groter is dan de reserves die de bv wettelijk of volgens haar statuten verplicht moet aanhouden. Het eigen vermogen is het verschil tussen de bezittingen en de schulden van de bv, dus het geld dat van de onderneming zelf is. Wettelijke en statutaire reserves zijn delen van het eigen vermogen die de bv volgens de wet of haar eigen statuten moet vasthouden en dus niet mag uitkeren. Heeft uw bv geen van die reserves, dan is in beginsel het hele eigen vermogen vrij uitkeerbaar.

Let op een detail dat vaak wordt vergeten: bij de bv blokkeert het gestorte kapitaal de uitkering niet. Dat is anders bij de nv, waar het eigen vermogen groter moet zijn dan het gestorte en opgevraagde kapitaal plus de verplichte reserves. Verder kunnen de statuten, de eigen regels van de bv die in de akte bij de notaris staan, de bevoegdheid van de algemene vergadering (de vergadering van aandeelhouders) beperken of aan een ander orgaan toekennen. Loop de statuten dus altijd na voordat u een besluit neemt.

Wordt er meer uitgekeerd dan de balanstest toestaat, dan mist het besluit voor dat deel een grondslag en kan het te veel uitgekeerde bedrag worden teruggevorderd. De persoonlijke aansprakelijkheid van het bestuur, die u hieronder tegenkomt, hangt overigens niet aan de balanstest maar aan horde 2.

Horde 2: de uitkeringstoets

De uitkeringstoets, in de wetsgeschiedenis (de stukken die bij de totstandkoming van de wet zijn geschreven) ook uitkeringstest of distributietoets genoemd, is een blik vooruit. Het bestuur moet het uitkeringsbesluit apart goedkeuren; zonder die goedkeuring heeft het besluit geen gevolgen en is de uitkering niet rechtsgeldig.

Het bestuur mag de goedkeuring maar om één reden weigeren. Weet het bestuur, of behoort het redelijkerwijs te voorzien, dat de bv haar opeisbare schulden na de uitkering niet meer kan betalen? Dan moet het weigeren. Opeisbare schulden zijn schulden die de bv nu of binnenkort moet betalen. In alle andere gevallen mag het bestuur de goedkeuring niet weigeren.

In de praktijk maakt het bestuur hiervoor een liquiditeitsprognose: een overzicht van het geld dat de komende maanden binnenkomt en eruit gaat. De rechter kijkt daarbij niet alleen naar de balans op papier, maar naar de vraag hoeveel snel beschikbaar geld er tegenover de kortlopende schulden staat. In een van de weinige zaken over dit onderwerp noemde de rechtbank de quick ratio, de verhouding tussen de vlot beschikbare middelen en de kortlopende schulden, informatiever dan de current ratio, die ook voorraden en nog niet geïnde vorderingen meerekent en daardoor een gunstiger beeld geeft.

De wetgever heeft ook opgeschreven wanneer een bestuurder niets te vrezen heeft. Heeft u de boekhouding op orde? Komt u op basis van de beschikbare informatie tot een redelijk en onderbouwd oordeel over de financiële positie? En heeft u daarbij ook naar de belangen van de schuldeisers gekeken? Dan hoeft u geen aansprakelijkheid te vrezen. Andersom kunt u zich er niet achter verschuilen dat u te weinig financiële kennis heeft om de toets uit te voeren: de wetgever heeft dat verweer uitdrukkelijk afgesloten.

Wie besluit en wie keurt goed?

Het besluit om uit te keren neemt in beginsel de algemene vergadering. De goedkeuring komt altijd van het bestuur. Bij een bv met een eenmansbestuur kan die goedkeuring volgens de wetsgeschiedenis ook stilzwijgend blijken uit de betaalbaarstelling zelf: door het geld over te maken, keurt u als enig bestuurder de uitkering feitelijk goed. Dat is geen vrijbrief om niets vast te leggen, want u moet later kunnen aantonen dat u de toets echt heeft gedaan. Bestaat het bestuur uit meer personen, dan mag de goedkeuring niet uit de handeling van een van hen worden afgeleid: alle bestuurders moeten erbij betrokken zijn.

Ontbreekt het besluit van het bevoegde orgaan helemaal, dan is het uitgekeerde bedrag zonder rechtsgrond betaald, dus betaald zonder dat er een geldige verplichting tegenover stond, en moet het terug. Het hof besliste dat in 2017 in een zaak waarin twee aandeelhouders ieder 47.500 euro als interim-dividend hadden ontvangen zonder dat er een geldig besluit lag. Dat de bv niet in betalingsproblemen was gekomen, hielp de aandeelhouders niet: van die bevoegdheidsregel kunt u niet afwijken, ook niet met instemming van alle aandeelhouders, want het is dwingend recht.

Op welk moment moet u toetsen?

Twee momenten: de goedkeuring en de betaalbaarstelling

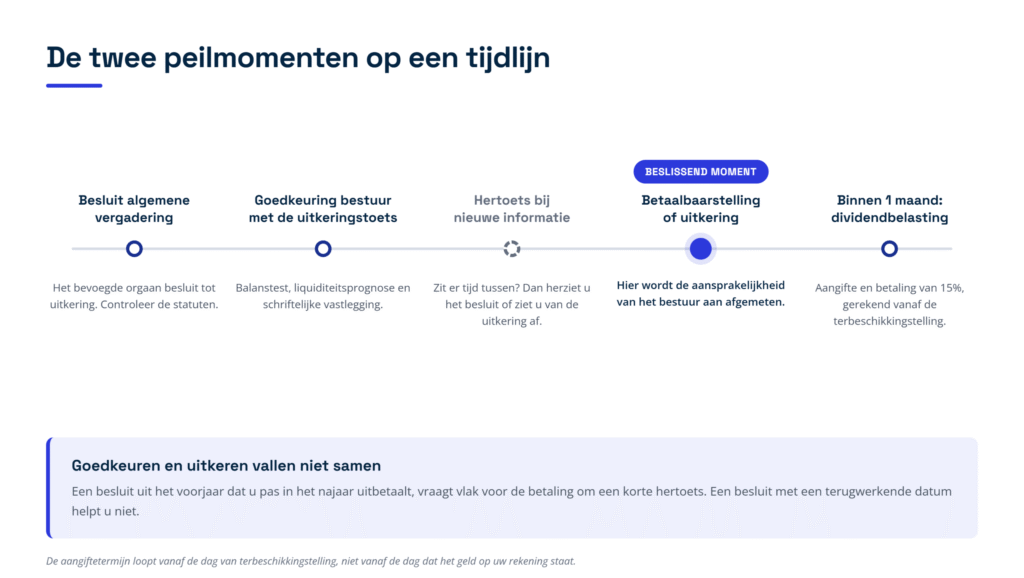
Dit is het punt waarop in de praktijk het vaakst iets misgaat. Er zijn twee momenten die niet samenvallen: het moment waarop het bestuur het besluit goedkeurt en het moment waarop de bv het dividend uitkeert of betaalbaar stelt. Voor de aansprakelijkheid van het bestuur is volgens de wetgever steeds het tweede moment beslissend, dus het moment van uitkeren of betaalbaar stellen (zie figuur 2).

Figuur 2: de vijf momenten van een dividenduitkering op een tijdlijn. De betaalbaarstelling is het beslissende moment voor de aansprakelijkheid van het bestuur.

Volgt de betaling kort na de goedkeuring, dan volstaat de toets die u bij de goedkeuring heeft gedaan. Zit er meer tijd tussen en weet u van nieuwe omstandigheden waardoor de bv door de uitkering alsnog in de problemen komt, dan moet u van de uitkering afzien en het eerdere goedkeuringsbesluit herzien. U keurt een uitkering dus in feite altijd goed onder de voorwaarde dat u op het moment van uitkeren nog steeds mag verwachten dat de bv haar opeisbare schulden kan blijven betalen.

Twee praktische gevolgen. Een besluit met een terugwerkende datum helpt u niet: de rechtbank merkte in 2021 een dividendbesluit dat op 31 december was gedateerd aan als geantedateerd en nam het feitelijke moment een half jaar later als peilmoment. En een besluit uit het voorjaar dat u pas in het najaar uitbetaalt, vraagt vlak voor de betaling om een korte hertoets.

De vooruitkijktermijn: in de regel ongeveer een jaar, soms langer

De wet noemt geen termijn. De wetgever schreef bij de invoering op dat de beoordeling zich in de regel over ongeveer een jaar zal uitstrekken, gerekend vanaf de uitkering. Dat is dus een vuistregel en geen wettelijke termijn, en de wetgever geeft er zelf meteen een uitzondering bij: weet het bestuur dat de bv over anderhalf jaar een grote belastingschuld moet aflossen, dan hoort die schuld in de beoordeling. Later is daaraan toegevoegd dat het bestuur alle beschikbare informatie moet betrekken, ook als een verplichting pas over twee jaar speelt.

De rechtspraak volgt die lijn. In 2021 rekende de rechtbank met ongeveer een jaar vooruit en verweet het bestuur dat het een voorzienbare overnameverplichting buiten beschouwing had gelaten. In 2023 oordeelde een andere rechtbank dat een jaar juist te kort was, omdat de enige verplichting van de bv een levenslange pensioenuitkering aan een weduwe van 76 jaar was. Die zaak liep formeel via de onrechtmatige daad en niet via de uitkeringstoets, maar de gedachte is dezelfde: de periode waarover u vooruitkijkt, moet passen bij de verplichtingen die de bv heeft.

Tussentijds dividend en meerdere uitkeringen

Voor tussentijds dividend gelden dezelfde eisen als voor een uitkering na vaststelling van de jaarrekening. Een aparte vermogensopstelling is niet wettelijk voorgeschreven; volgens de minister mag u voor de toets aansluiten bij de laatst vastgestelde jaarrekening. Schrijf echter niet in uw besluit dat de wet dat toestaat, want die zinsnede staat niet in de wet zelf. Het blijft een uitleg van de bewindspersoon, en de feitelijke situatie op het moment van uitkeren is beslissend.

Doet uw bv meerdere uitkeringen in een jaar, dan staat elke uitkering op zichzelf en vraagt elke uitkering dus om een eigen toets. De wetgever heeft dat bewust zo geformuleerd: ook bij meerdere uitkeringen op verschillende momenten kan iedere uitkering afzonderlijk worden teruggevorderd. Bij tussentijds dividend kan het bestuur aan de goedkeuring bovendien de voorwaarde verbinden dat het bedrag terug moet als bij het vaststellen van de jaarrekening blijkt dat de winst lager uitvalt. Daar is geen aparte wettelijke regeling voor nodig, maar leg die voorwaarde dan wel in het besluit zelf vast.

Wat gebeurt er als de uitkeringstoets misgaat?

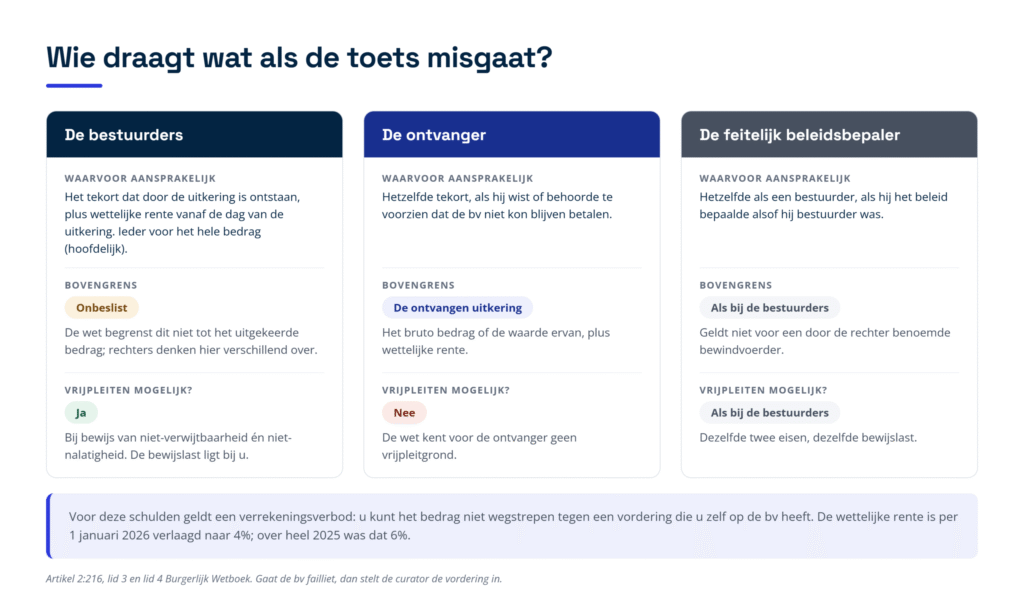
De wet laat de gevolgen bij drie groepen neerkomen: de bestuurders, de ontvanger van het dividend en wie feitelijk de leiding had zonder formeel bestuurder te zijn. Figuur 3 zet die drie routes naast elkaar.

Figuur 3: wie waarvoor aansprakelijk is bij een uitkering die de toets niet had mogen halen, met per groep de bovengrens en de vraag of vrijpleiten mogelijk is.

De bestuurders zijn aansprakelijk voor het tekort dat door de uitkering is ontstaan, plus wettelijke rente vanaf de dag van de uitkering, en ieder van hen kan voor het hele bedrag worden aangesproken. Dat laatste heet hoofdelijk. De wet begrenst dat bedrag niet tot het uitgekeerde dividend en rechters denken daar verschillend over, dus die bovengrens is onbeslist. Een bestuurder kan zich wel vrijpleiten, maar draagt daarvoor zelf de bewijslast.

De ontvanger van de uitkering draait op voor hetzelfde tekort, maar alleen als hij wist of behoorde te voorzien dat de bv niet kon blijven betalen. Zijn aansprakelijkheid is wel begrensd: tot het bedrag of de waarde van de uitkering die hij heeft gekregen, plus wettelijke rente. Voor hem kent de wet geen vrijpleitgrond. Wie het beleid bepaalde alsof hij bestuurder was, valt onder dezelfde regels als de bestuurders, met dezelfde bovengrens en dezelfde uitweg; die gelijkstelling geldt niet voor een bewindvoerder die door de rechter is benoemd.

Het tekort is het bedrag dat de bv door de uitkering niet meer aan haar schuldeisers kan betalen. De wettelijke rente is het rentepercentage dat de wet vaststelt en dat bovenop zo’n schuld komt; die rente loopt vanaf de dag van de uitkering en is per 1 januari 2026 verlaagd naar 4 procent per jaar. Over heel 2025 was het nog 6 procent. Gaat het om een uitkering uit een eerder jaar, dan wordt de rente per jaar tegen het percentage van dat jaar berekend. Bij een groot tekort kan dat in een paar jaar flink oplopen.

De vordering is een vordering van de bv zelf. Gaat de bv failliet, dan stelt de curator haar in, de door de rechtbank benoemde beheerder van een faillissement. Heeft een bestuurder het tekort al aan de bv betaald, dan moet de ontvanger van de uitkering dat aan die bestuurder vergoeden, ieder naar zijn aandeel. Bij een dga die zelf bestuurder en ontvanger is verandert dat niets, maar met meerdere bestuurders of aandeelhouders kan het uitmaken wie uiteindelijk betaalt.

Voor deze schulden geldt bovendien een verrekeningsverbod: u kunt het bedrag niet wegstrepen tegen een vordering die u zelf op de bv heeft. De rechter kan het tekort laten vaststellen in een aparte procedure, een schadestaatprocedure, zodat eerst de aansprakelijkheid vaststaat en pas daarna het bedrag.

Wanneer kunt u zich als bestuurder vrijpleiten?

De wet geeft de bestuurder een uitweg, en die kent twee eisen die u beide moet halen. U moet bewijzen dat het niet aan u te wijten is dat de bv de uitkering heeft gedaan, en dat u niet nalatig bent geweest in het treffen van maatregelen om de gevolgen af te wenden. De bewijslast ligt hier ondubbelzinnig bij u als bestuurder: de wet zegt letterlijk dat u dit moet bewijzen. Dit vrijpleiten wordt in de vakliteratuur disculpatie genoemd. Bent u enig bestuurder en enig aandeelhouder, dan is deze uitweg in de praktijk vrijwel gesloten: u heeft de uitkering zelf goedgekeurd, dus u kunt moeilijk bewijzen dat het niet aan u te wijten is. Voorkomen is voor u dus de enige echte bescherming.

Voor de vraag of u wist of behoorde te voorzien dat het mis zou gaan, is de verdeling minder scherp. Een wettelijk bewijsvermoeden, waarbij die wetenschap wordt aangenomen als de bv binnen een jaar failliet gaat, stond nog in een eerder ontwerp maar is bewust niet in de wet terechtgekomen. De wetgever heeft er wel bij gezegd dat de bewijslast daarmee niet automatisch bij de curator of de schuldeiser ligt: de rechter verdeelt die aan de hand van de omstandigheden, en de mate van zeggenschap van de bestuurder weegt daarbij mee. Heeft u als dga volledige zeggenschap, dan is het dus reëel dat u zelf moet uitleggen hoe het besluit tot stand kwam, want u beschikt over die informatie.

Twee dingen die vaak worden aangenomen maar niet vaststaan. Of decharge, de kwijting die de algemene vergadering aan het bestuur geeft, deze aansprakelijkheid uitsluit, is door de rechter niet beslist. En of de aansprakelijkheid van de bestuurder begrensd is tot het uitgekeerde bedrag, is evenmin uitgemaakt: een rechtbank nam die grens in 2021 wel aan, een andere rechtbank wees hem in hetzelfde jaar uitdrukkelijk af omdat de wet die grens alleen voor de ontvanger noemt. Ga er dus niet van uit dat uw risico nooit groter kan zijn dan het dividend.

Let op: verrekening met uw rekening-courant is ook een uitkering

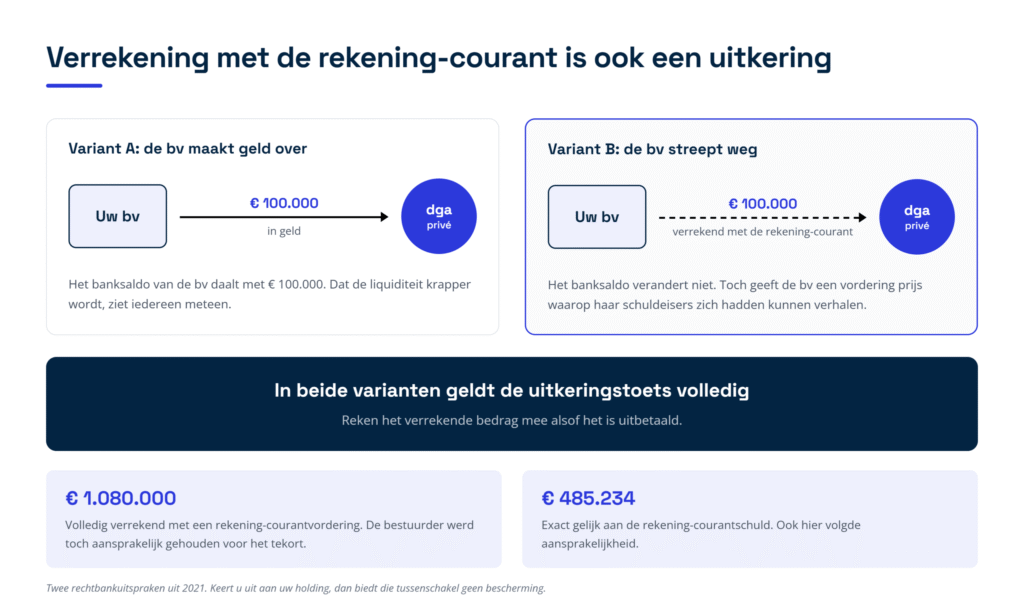
Veel dga’s keren dividend uit zonder dat er geld de deur uit gaat. Het dividend wordt dan verrekend met de rekening-courant, de doorlopende schuld die u bij uw eigen bv heeft opgebouwd door privé-opnames. Op papier verandert er niets aan het banksaldo, en juist daarom leeft het idee dat de uitkeringstoets dan geen rol speelt. Dat idee is onjuist en het is precies de constructie waarop bestuurders in de rechtspraak zijn afgerekend (zie figuur 4).

Figuur 4: geld overmaken tegenover wegstrepen tegen de rekening-courant. Het banksaldo verandert in de tweede variant niet, maar de uitkeringstoets geldt onverkort.

De bv geeft door de verrekening een vordering prijs waarop haar schuldeisers zich anders hadden kunnen verhalen, dus waaruit zij anders betaald hadden kunnen worden. Zij geeft die vordering op haar aandeelhouder op zonder daar iets voor terug te krijgen. Dat de liquiditeit gelijk blijft, doet daar niet aan af: er valt voor de schuldeisers minder te halen. In een zaak uit 2021 werd een dividend van 1.080.000 euro volledig verrekend met een rekening-courantvordering en werd de bestuurder toch aansprakelijk gehouden voor het tekort. In een andere zaak uit hetzelfde jaar ging het om 485.234 euro, exact gelijk aan de rekening-courantschuld.

Keert u dividend uit aan uw holding, dan biedt die tussenschakel geen bescherming. De rechtbank rekende de wetenschap van de dga toe aan de ontvangende holding, waardoor ook de holding het tekort moest vergoeden tot het bedrag van de ontvangen uitkering. Wilt u weten of een opname in rekening-courant zelf zakelijk is, dan is dat een eigen vraag met eigen voorwaarden; daarover leest u meer in ons artikel over de rekening-courant met uw eigen bv.

Wat heeft de rechter tot nu toe beslist?

Hier past een belangrijk voorbehoud. Over de toepassing van de uitkeringstoets zelf, zoals die sinds 1 oktober 2012 geldt, heeft de Hoge Raad zich nog niet uitgesproken. Hij heeft in 2016 wel beslist over de verhouding tussen die toets en de oudere aansprakelijkheidsroutes, waarover u onderaan deze sectie meer leest. Alles wat daartussen staat, komt van rechtbanken en gerechtshoven. Dat betekent dat de lijn zich nog kan wijzigen en dat een uitspraak van een rechtbank geen algemene regel is. Wij noemen ze omdat ze goed laten zien waar het in de praktijk op stukloopt.

De rechtbank die het dividend van 1.080.000 euro beoordeelde, formuleerde de drempel als evident onverantwoorde uitkeringen. Of die drempel algemeen geldt, staat nog niet vast: één rechtbank heeft het zo verwoord en de Hoge Raad heeft zich er niet over uitgelaten. Ga er dus niet van uit dat een kleine misrekening u nooit kan worden aangerekend. In diezelfde zaak werd overigens ook het accountantskantoor aansprakelijk geacht tegenover de bestuurder, omdat het niet had gewaarschuwd voor het aansprakelijkheidsrisico van de dividend- en verrekeningsconstructie. Een adviseur die u hierin begeleidt, heeft dus een eigen waarschuwingsplicht.

Er is ook een uitspraak die laat zien hoe het goed gaat. Het hof oordeelde in 2022 dat bestuurders bij de uitkeringstoets niet alles zelf hoeven na te rekenen. Zijn de cijfers vóór uw bestuursperiode door een extern professioneel bureau aangeleverd, dan mag u daarop vertrouwen, zolang er geen aanwijzingen zijn dat ze onjuist zijn. Een financiële analyse op basis van alle beschikbare stukken was in die zaak voldoende en de bestuurders waren niet aansprakelijk.

Twee oudere zaken worden in dit verband vaak genoemd: Nimox uit 1991 en Reinders Didam uit 2004. Die gaan over recht van voor 2012 en over andere regels, namelijk de onrechtmatige daad en de aansprakelijkheid bij faillissement. De wetgever heeft de normen uit die zaken wel richtinggevend genoemd bij het opstellen van de huidige regeling, en de Hoge Raad bevestigde in 2016 dat die routes naast de uitkeringstoets blijven bestaan. Ook als u de uitkeringstoets netjes doorloopt, kan een uitkering dus nog langs die andere weg worden aangepakt.

Rekenvoorbeeld: drie uitkomsten bij dezelfde bv

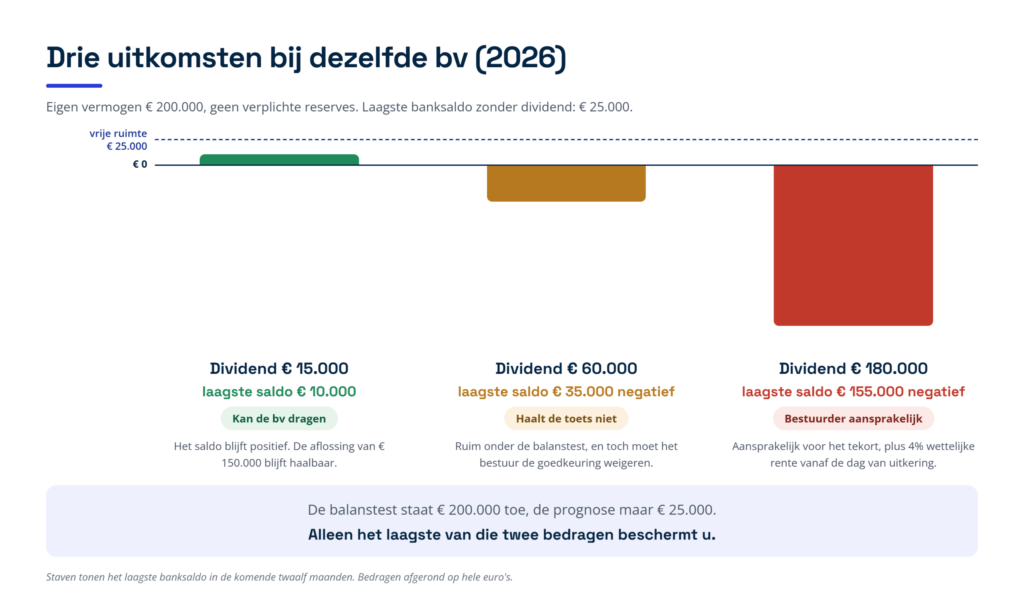
Onderstaand voorbeeld speelt in 2026 en laat zien dat de balanstest ruimte kan geven die de uitkeringstoets vervolgens grotendeels wegneemt. De bedragen zijn afgerond op hele euro’s (zie figuur 5).

De situatie

Stel dat u enig aandeelhouder en enig bestuurder van uw bv bent. Het eigen vermogen is 200.000 euro en er zijn geen wettelijke of statutaire reserves. De balanstest staat dus een uitkering van maximaal 200.000 euro toe. Op de bankrekening staat 160.000 euro. Over drie maanden moet de bv een banklening van 150.000 euro aflossen, en uit de lopende bedrijfsvoering komt in die drie maanden netto nog 15.000 euro binnen. De liquiditeitsprognose voor de komende twaalf maanden laat zonder dividend daarom een laagste banksaldo zien van 25.000 euro (160.000 plus 15.000 min 150.000), en dat dieptepunt valt in de maand van de aflossing.

Uitkomst 1: een dividend dat de bv kan dragen

U keurt als bestuurder een dividend van 15.000 euro goed en legt de prognose bij het besluit. De bv houdt 15 procent dividendbelasting in, dus 2.250 euro, maakt 12.750 euro aan u over en draagt 2.250 euro af. Het laagste banksaldo zakt naar 10.000 euro, dus de aflossing blijft haalbaar. In box 2 betaalt u 24,5 procent over 15.000 euro, dat is 3.675 euro. De ingehouden dividendbelasting van 2.250 euro wordt daarmee verrekend, dus u betaalt nog 1.425 euro bij.

Uitkomst 2: een gematigd dividend dat de toets toch niet haalt

U denkt voorzichtig te zijn met 60.000 euro, ruim onder de 200.000 euro die de balanstest toestaat. Ook hier gaat het volledige brutobedrag de kas uit: 51.000 euro naar u en 9.000 euro dividendbelasting naar de Belastingdienst. Het laagste banksaldo komt daarmee uit op 35.000 euro negatief, dus de aflossing van 150.000 euro kan niet volledig worden gedaan. Ook een tekort van 35.000 euro betekent al dat de bv haar opeisbare schuld niet kan betalen, dus moet u de goedkeuring weigeren.

Er is wel een uitweg. De vrije ruimte in de prognose is 25.000 euro, dus tot dat bedrag kan de bv verantwoord uitkeren. Wilt u meer uitkeren, dan wacht u tot na de aflossing en toetst u dan opnieuw. Dit is het scenario dat in de praktijk het vaakst wordt onderschat, want het bedrag voelt bescheiden en de balanstest geeft ruimte.

Uitkomst 3: uitkeren zonder de toets te doen

U keurt 180.000 euro goed zonder naar de liquiditeit te kijken. De bv houdt 27.000 euro dividendbelasting in en maakt 153.000 euro over. Het laagste saldo komt uit op 155.000 euro negatief en de banklening kan niet worden afgelost. Dat de bv over drie maanden 150.000 euro moest aflossen stond al vast, dus u behoorde redelijkerwijs te voorzien dat de bv haar opeisbare schulden na de uitkering niet kon blijven betalen.

Daarmee bent u als bestuurder aansprakelijk voor het tekort dat de bv door de uitkering niet meer kan betalen, in dit voorbeeld ongeveer 155.000 euro, met wettelijke rente van 4 procent vanaf de dag van de uitkering. Als ontvanger bent u aansprakelijk tot maximaal het bedrag van de uitkering, dus 180.000 euro. Dat is het brutobedrag, ook al kwam er 153.000 euro op uw rekening; de ingehouden 27.000 euro is immers voor uw rekening afgedragen.

De box 2-heffing blijft daarbij gewoon staan. U betaalt 24,5 procent over de eerste 68.843 euro en 31 procent over de resterende 111.157 euro, samen 51.325 euro. Daarvan is 27.000 euro al ingehouden, dus u betaalt 24.325 euro bij. Moet u het dividend later terugbetalen, dan verdwijnt die heffing over 2026 niet: de terugbetaling werkt fiscaal niet terug en levert pas in het jaar van terugbetaling een negatief voordeel op. U betaalt dus eerst de belasting en moet daarna het geld terug in de bv storten.

De conclusie: de balanstest zegt hoeveel er op papier uitkeerbaar is, de uitkeringstoets zegt hoeveel de bv werkelijk kan missen. Het tweede getal is vaak lager, en alleen dat tweede getal beschermt u tegen aansprakelijkheid. Toetst u niet beide, dan weet u niet welk van de twee bij u het bindende bedrag is.

Figuur 5: de drie uitkomsten naast elkaar. De staven tonen het laagste banksaldo in de komende twaalf maanden; de stippellijn is de vrije ruimte van 25.000 euro.

De fiscale kant: dividendbelasting en box 2 in 2026

Is de uitkering civielrechtelijk in orde, dan begint het fiscale traject. Onderstaande tabel geeft de fiscale percentages en termijnen die in 2026 gelden.

Onderwerp 2026 Toelichting
Dividendbelasting 15 procent De bv houdt dit in op het brutodividend en draagt het af
Box 2, eerste schijf 24,5 procent tot en met 68.843 euro Per persoon; fiscale partners samen dus tot 137.686 euro
Box 2, tweede schijf 31 procent boven 68.843 euro Over het deel boven de schijfgrens
Aangifte dividendbelasting Binnen 1 maand Gerekend vanaf de dag waarop de bv het dividend aan u ter beschikking stelt
Betaling dividendbelasting Binnen 1 maand Zelfde termijn als de aangifte
Bezwaar tegen het betaalde bedrag Binnen 6 weken Gerekend vanaf de datum van betaling
Dividendbelasting inhouden, aangeven en betalen

Keert uw bv dividend uit aan u als particuliere aandeelhouder, dan moet de bv 15 procent dividendbelasting inhouden en daarvan aangifte doen. De termijn loopt vanaf de dag waarop de bv het dividend aan u ter beschikking stelt, dus vanaf het moment waarop u een onvoorwaardelijk recht op uitbetaling krijgt. Dat is niet hetzelfde als de dag waarop het geld op uw rekening staat. Stelt de bv het dividend in oktober betaalbaar maar betaalt zij pas in januari uit, dan loopt de aangiftetermijn toch vanaf oktober. Stel de uitbetaling ook niet te lang uit: het recht op een vastgesteld dividend verjaart na vijf jaar, tenzij de statuten een langere termijn noemen.

Dat betekent ook dat de bv de dividendbelasting binnen een maand na de betaalbaarstelling moet afdragen, ook als zij het dividend zelf pas later uitbetaalt. Neem die afdracht dus als apart bedrag mee in uw liquiditeitsprognose, want voor de uitkeringstoets is het net zo goed geld dat de bv kwijt is.

Twee praktische valkuilen. De dividendbelasting gaat naar een ander bankrekeningnummer dan de vennootschapsbelasting en de omzetbelasting, en het aangiftenummer moet u altijd vermelden. En heeft u een fout gemaakt in de aangifte, dan kunt u die niet herstellen door opnieuw aangifte te doen: een nieuwe aangifte overschrijft de eerdere niet. Heeft u al betaald, dan maakt u binnen zes weken na de betaaldatum bezwaar; heeft u nog niet betaald, dan meldt u de fout per brief.

Keert uw bv uit aan een holding die 5 procent of meer van de aandelen heeft, dan is er meestal sprake van deelnemingsdividend, dus dividend tussen vennootschappen waarbij de ontvanger een deelneming van minstens 5 procent heeft. De bv past dan een inhoudingsvrijstelling toe en houdt niets in. Is de hele uitkering vrijgesteld, dan hoeft er geen aangifte te worden gedaan, behalve als de Belastingdienst de bv uitnodigt om aangifte te doen. Zo’n uitnodiging maakt de aangifte alsnog verplicht, ook als er niets te betalen valt.

Box 2 bij uzelf

Heeft u een aanmerkelijk belang, dus minimaal 5 procent van de aandelen, dan is het dividend bij u een regulier voordeel in box 2, dus een opbrengst uit uw aandelen en niet een winst op de verkoop ervan. Het tarief is in 2026 24,5 procent tot en met 68.843 euro en 31 procent daarboven. Bent u fiscaal partner, dan kunt u het box 2-inkomen onderling verdelen, waardoor u samen tot 137.686 euro in de eerste schijf kunt blijven. De ingehouden dividendbelasting is een voorheffing, dus een vooruitbetaling op uw inkomstenbelasting: u geeft die in uw aangifte op en zij wordt met uw box 2-heffing verrekend.

Ontvangt u van uw bv rente op een lening die u aan de bv heeft verstrekt, dan is dat geen dividend en dus geen box 2-inkomen. Die rente hoort in box 1, waar ook uw loon wordt belast. Het gaat dan om de regeling voor het ter beschikking stellen van vermogensbestanddelen: leent u geld aan uw eigen bv of verhuurt u er iets aan, dan wordt de opbrengst daarvan in box 1 belast. Dat wordt in aangiften geregeld verkeerd ingevuld.

Een civielrechtelijk ongeldige uitkering is fiscaal wel belast

Dit is de meest onderschatte fiscale consequentie. Of er voor de belasting een voordeel uit aandelen is, hangt niet af van de vraag of er vennootschapsrechtelijk een geldige dividenduitkering tot stand is gekomen. Beslissend is dat er vermogen van de bv naar u is verschoven en dat beide partijen zich daarvan bewust waren. Het hof besliste in juni 2026 in die zin over een uitkering van 116.324 euro uit de agioreserve, het bedrag dat aandeelhouders bij de uitgifte van aandelen bovenop de nominale waarde hebben gestort. Over die uitkering had het verkeerde orgaan besloten: civielrechtelijk dus geen geldig besluit, fiscaal toch belast.

Draait u de uitkering later terug, dan is dat een gebeurtenis van het latere jaar. De vernietiging van een besluit of overeenkomst werkt civielrechtelijk wel terug, maar fiscaal niet. Bestaat er een echte verplichting om terug te betalen en betaalt u ook terug, dan is dat in het jaar van terugbetaling een negatief voordeel in box 2. Heeft u in dat jaar geen ander box 2-inkomen, dan ontstaat een box 2-verlies dat u niet meteen kunt gebruiken maar met inkomen uit andere jaren moet verrekenen. U schiet de belasting dus jaren voor. Bestaat die terugbetalingsverplichting niet, dan wordt het als een informele kapitaalstorting gezien, dus als een storting in de bv zonder dat u daar aandelen voor krijgt.

Een correctie van de aanslag over het uitkeringsjaar zit er in beide gevallen niet in. Wat er met de al ingehouden dividendbelasting gebeurt als u de uitkering moet terugbetalen, is niet in algemene regels vastgelegd; laat dat per geval beoordelen.

Ook bij inkoop van eigen aandelen en kapitaalvermindering

De uitkeringstoets geldt niet alleen voor dividend. Koopt uw bv haar eigen aandelen terug en betaalt zij daar iets voor, dan geldt een liquiditeitstoets die vrijwel hetzelfde is geformuleerd als bij dividend. Het verschil zit in de procedure en in de sanctie. Bij inkoop beslist het bestuur zelf, dus er is geen apart goedkeuringsvereiste, en de balanstest wordt strenger: het eigen vermogen min de verkrijgingsprijs moet groter zijn dan de verplichte reserves. Wordt die balanstest geschonden of een statutaire beperking overtreden, dan is de inkoop nietig.

Bij schending van de uitkeringstoets is de inkoop niet nietig, maar zijn de bestuurders aansprakelijk voor het tekort. Daarnaast is de aandeelhouder die zijn aandelen verkocht heeft aansprakelijk tot maximaal de prijs die hij ervoor kreeg; bij inkoop is dat dus de verkoper in plaats van de dividendontvanger.

Vermindert uw bv het kapitaal met terugbetaling op de aandelen, dan gelden dezelfde bestuursgoedkeuring, dezelfde uitkeringstoets en dezelfde aansprakelijkheid: de wet verklaart die regels daarop van toepassing. Er geldt daarnaast een eigen balanstest. Denk hierbij niet dat schuldeisers zich met een verzetprocedure kunnen melden: dat recht is bij de bv per 1 oktober 2012 vervallen en juist vervangen door de uitkeringstoets met aansprakelijkheid. Bij de nv bestaat het verzetrecht nog wel.

Wilt u kapitaal onbelast terugbetalen, dan zijn er strikte fiscale formaliteiten: er moet een besluit van de algemene vergadering en een statutenwijziging zijn, en die handelingen moeten in samenhang en kort na elkaar plaatsvinden. Gebeurt dat niet, dan is de terugbetaling belast voor zover de bv nog winst en winstreserves heeft, de zogeheten zuivere winst. Bij een kapitaalvermindering door intrekking van aandelen komt de onbelaste terugbetaling helemaal niet aan de orde, want dan geldt het fiscaal als een verkoop van uw aandelen: u wordt in box 2 afgerekend over het verschil tussen wat u ontvangt en wat u voor die aandelen heeft betaald.

Praktische checklist: wat u moet regelen

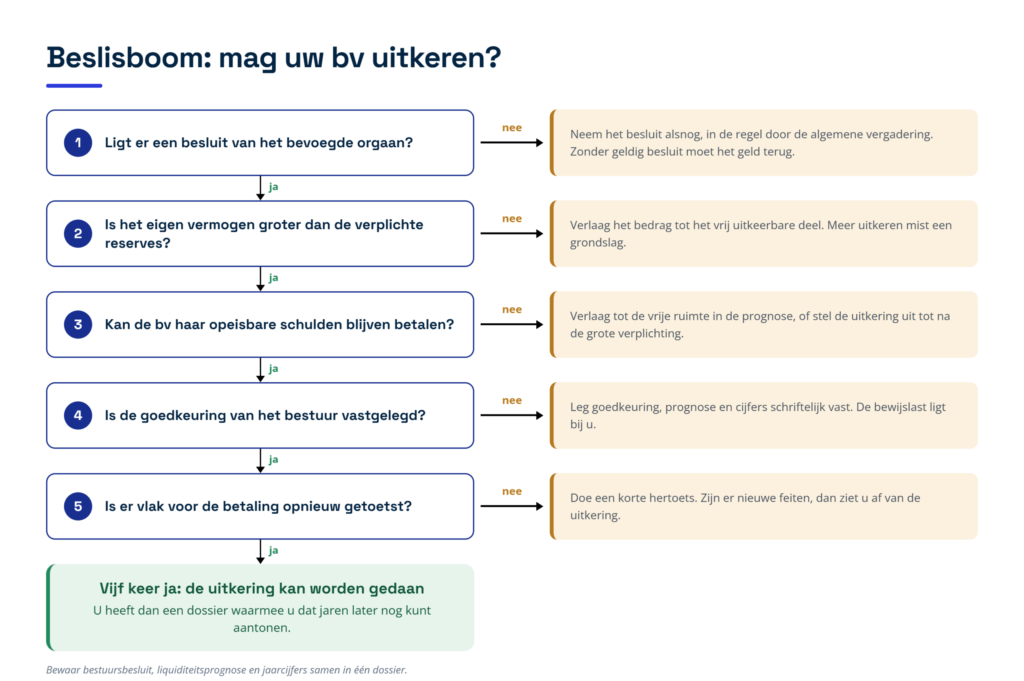
Loop deze punten na voordat uw bv een euro uitkeert (zie figuur 6). De regeling levert u zelf geen voordeel op, maar zorgvuldig naleven voorkomt schade die tot in uw privévermogen kan reiken.

  • Controleer de statuten. Kijk wie bevoegd is te besluiten en of er statutaire reserves of beperkingen zijn.
  • Doe de balanstest. Stel vast dat het eigen vermogen groter is dan de wettelijke en statutaire reserves en keer niet meer uit dan dat meerdere.
  • Neem een besluit van het bevoegde orgaan. Dat is in de regel de algemene vergadering; controleer in de statuten of dat bij uw bv anders is geregeld.
  • Maak een liquiditeitsprognose. Kijk als basis ongeveer een jaar vooruit, en langer als u een grote verplichting verder in de toekomst al ziet aankomen. Neem ook de afdracht van de dividendbelasting mee.
  • Laat het bestuur uitdrukkelijk goedkeuren. Leg de goedkeuring en de onderbouwing schriftelijk vast; bij meer bestuurders moeten zij allen betrokken zijn.
  • Toets opnieuw vlak voor de betaling. Voor de aansprakelijkheid is het moment van uitkeren beslissend, niet het moment van goedkeuren.
  • Behandel verrekening als een echte uitkering. Ook een dividend dat u wegstreept tegen uw rekening-courant valt volledig onder de toets.
  • Regel de dividendbelasting. Houd 15 procent in en doe binnen een maand na de terbeschikkingstelling aangifte en betaling op het aparte rekeningnummer.
  • Bewaar het dossier. Bestuursbesluit, prognose en jaarcijfers vormen later uw bewijs dat u zorgvuldig heeft getoetst.

Figuur 6: de vijf vragen als beslisboom, met per nee-antwoord de uitweg. Vijf keer ja betekent dat de uitkering kan worden gedaan en dat u dat jaren later nog kunt aantonen.

Veelgestelde vragen

Hoeveel dividend mag u uit uw bv uitkeren?

Op papier het deel van het eigen vermogen dat boven de wettelijke en statutaire reserves uitkomt. In werkelijkheid vaak minder, want het bestuur mag alleen goedkeuren als de bv na de uitkering haar opeisbare schulden kan blijven betalen. Maak daarom altijd eerst een liquiditeitsprognose; die geeft het bedrag dat u echt kunt uitkeren.

Moet u de uitkeringstoets ook doen als u het dividend verrekent met uw rekening-courant?

Ja, en dat is geen formaliteit: rechters hebben bestuurders juist in deze constructie aansprakelijk gehouden, ook toen het banksaldo door de verrekening niet veranderde. Reken het verrekende bedrag dus volledig mee in de toets, precies zoals een uitbetaling in geld.

Wat gebeurt er als u de bestuursgoedkeuring niet vastlegt?

De goedkeuring kan dan geldig zijn, maar u kunt niet bewijzen dat u de toets echt heeft gedaan, terwijl de bewijslast bij het vrijpleiten juist bij u ligt. Bij een eenmansbestuur kan de betaalbaarstelling volgens de wetsgeschiedenis stilzwijgend als goedkeuring gelden, maar dat helpt u tegen dat bewijsprobleem niet. Leg het besluit met de onderbouwing dus altijd schriftelijk vast.

Hoe ver vooruit moet u kijken bij de uitkeringstoets?

De wet noemt geen termijn. De wetsgeschiedenis spreekt van in de regel ongeveer een jaar vanaf de uitkering, en dat is een vuistregel en geen wettelijke grens. Weet u van een grote verplichting die verder in de toekomst ligt, zoals een aflossing of een pensioenverplichting, dan hoort die er gewoon bij.

Bent u als bestuurder nooit meer kwijt dan het uitgekeerde dividend?

Dat is niet zeker. De wet noemt de grens van het ontvangen bedrag alleen voor de ontvanger van de uitkering, niet voor de bestuurders. Een rechtbank nam die grens in 2021 wel aan voor de bestuurder, een andere rechtbank wees hem in hetzelfde jaar af. De Hoge Raad heeft hierover nog niet beslist, dus houd rekening met een groter risico.

Kunt u de box 2-heffing terugkrijgen als de uitkering achteraf ongeldig blijkt?

Over het jaar van de uitkering meestal niet. Voor de belasting is beslissend dat er vermogen van de bv naar u is verschoven, ook als het besluit vennootschapsrechtelijk niet geldig was. Betaalt u het dividend later terug op grond van een echte verplichting, dan levert dat in dat latere jaar een negatief voordeel in box 2 op, maar alleen als u in dat jaar box 2-inkomen heeft om het tegen af te zetten.

Hoe Taxcount u kan helpen

Taxcount rekent voor u uit hoeveel uw bv werkelijk kan uitkeren. Wij maken de balanstest en de liquiditeitsprognose. Wij stellen het besluit van de algemene vergadering en de bestuursgoedkeuring op. En wij zorgen dat de onderbouwing zo in het dossier komt dat u die jaren later nog kunt gebruiken. Ook kijken wij naar het moment van uitkeren, naar de verdeling tussen loon en dividend en naar de gevolgen voor uw rekening-courant, zodat de uitkering niet alleen juridisch klopt maar u er fiscaal ook niet te veel voor betaalt. Verzorgt u de aangifte dividendbelasting liever niet zelf, dan nemen wij die inhouding, aangifte en betaling van u over.

Wilt u dit jaar dividend uitkeren en uw persoonlijke risico zo klein mogelijk houden? Leg uw cijfers aan ons voor, dan beoordelen wij uw situatie en zeggen wij u welk bedrag verantwoord is.

Dit artikel bevat algemene informatie over de balanstest en de uitkeringstoets bij een dividenduitkering en is geen fiscaal of juridisch advies. Tarieven, drempelbedragen en rentepercentages kunnen wijzigen en de rechtspraak over de uitkeringstoets is nog in ontwikkeling. De uitkomst in uw situatie hangt af van uw persoonlijke en zakelijke omstandigheden. Laat uw situatie daarom altijd door een adviseur beoordelen.

Zie ook:

Rekening-courant tussen dga en bv in 2026: houd de lening zakelijk en voorkom een correctie

U bent directeur-grootaandeelhouder (dga) en laat weleens een privérekening door uw eigen besloten vennootschap (bv) betalen, of u schiet zelf iets voor de bv voor. Zo’n rekening-courant dga bv is een lopende rekening waarop het saldo heen en weer beweegt. Zolang dat saldo klein blijft en snel wordt aangezuiverd, is er weinig aan de hand. Loopt het op, dan ziet de Belastingdienst een lening en toetst zij of de voorwaarden zakelijk zijn: is er een overeenkomst, een zakelijke rente, een aflossingsafspraak en genoeg zekerheid? Valt die toets verkeerd uit, dan kan uw rentevoordeel of zelfs de hele schuld worden belast in box 2.

Wat is een rekening-courant tussen dga en bv?

Een rekening-courant is een aparte rekening in de boekhouding van de bv waarop bedragen worden geboekt die over en weer gaan tussen u en de bv. Neemt u geld op of laat u een privérekening door de bv betalen, dan ontstaat een schuld aan de bv. Schiet u juist iets voor de bv voor, dan ontstaat een vordering op de bv. Het saldo aan het eind van het jaar is dus of een schuld of een vordering.

U en uw bv zijn juridisch twee verschillende partijen, maar in de praktijk zit u aan beide kanten van de tafel. Daardoor kunt u afspraken maken die een vreemde nooit zou maken: geld opnemen zonder rente, zonder aflossingsschema en zonder onderpand. Juist daarom kijkt de Belastingdienst mee. De winst van een onderneming, en via de vennootschapsbelasting ook die van de bv, wordt namelijk bepaald zonder onzakelijke elementen. Loopt er om privéredenen een voordeel van de bv naar u, dan corrigeert de inspecteur dat. De inspecteur is de ambtenaar die uw aangifte beoordeelt en de aanslag vaststelt.

Wanneer is het nog een rekening-courant en wanneer een lening?

Dit is het punt waar het in de praktijk misgaat. Volgens de Belastingdienst is een rekening-courant bedoeld voor kleine bedragen die over en weer worden geboekt en doorlopend met elkaar worden verrekend. U laat bijvoorbeeld een eigen rekening door de bv betalen en betaalt dat bedrag korte tijd later terug, of u betaalt even een rekening voor de bv en krijgt het geld snel weer terug. Zulke bedragen worden alleen voorgeschoten. Daarom is een rekening-courant geen lening met rente.

De Belastingdienst maakt dat concreet met een grens van 17.500 euro. Blijft het saldo het hele jaar op of onder 17.500 euro, dan hoeft er geen rente te worden berekend. Komt het saldo hoger uit, dan moet er over het hele bedrag rente worden berekend. Let op: die grens staat niet in de wet. Het is een praktische lijn die de Belastingdienst op haar website hanteert. U kunt er dus geen wettelijke aanspraak aan verbinden, en de Belastingdienst kan haar wijzigen.

In figuur 1 ziet u in vier vragen welke route uw rekening-courant volgt. De rest van deze paragraaf werkt die vier vragen uit.
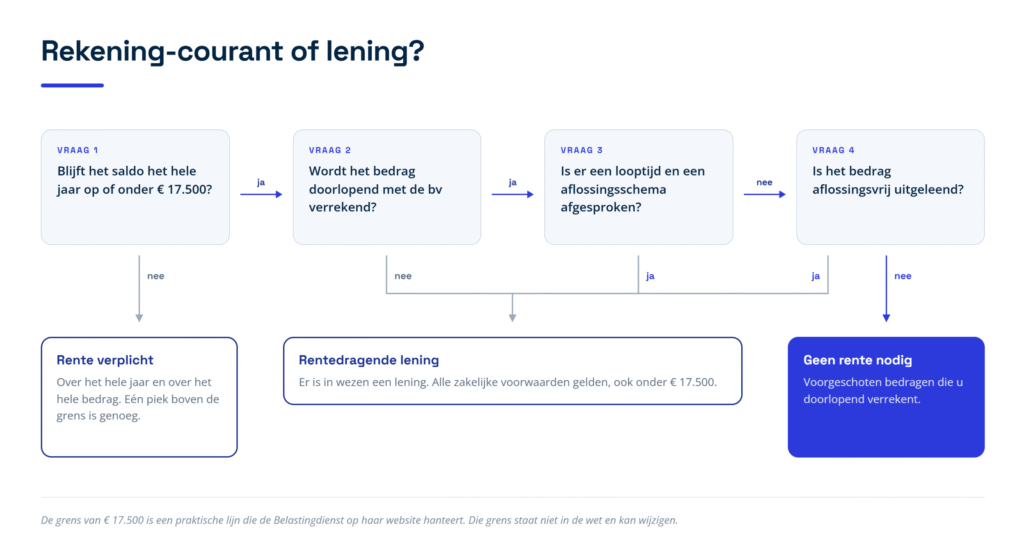
    Figuur 1: beslisboom met vier vragen die bepalen of u rente moet rekenen. Blijft het saldo het hele jaar op of onder 17.500 euro en wordt het bedrag doorlopend met de bv verrekend, dan is geen rente nodig. Komt het saldo hoger uit, dan is rente verplicht over het hele jaar en het hele bedrag. Is er een looptijd en een aflossingsschema afgesproken, of is het bedrag aflossingsvrij uitgeleend, dan is er in wezen een lening en gelden alle zakelijke voorwaarden, ook onder 17.500 euro.

Eén piek in het jaar is genoeg

Het voorbeeld op de website van de Belastingdienst laat zien hoe streng die eis is, en dat ziet u terug in figuur 2. Op 1 januari staat er 10.500 euro op de rekening-courant. In april loopt het saldo op tot 20.500 euro, bijvoorbeeld omdat de bv een privéaankoop voorschiet. In mei lost u 5.000 euro af, zodat het saldo op 31 december 15.500 euro is. Zowel op de beginbalans als op de eindbalans staat er dus minder dan 17.500 euro. Maar omdat het saldo in april boven de grens uitkwam, was het niet het hele jaar lager. U moet daarom over het hele jaar rente berekenen.
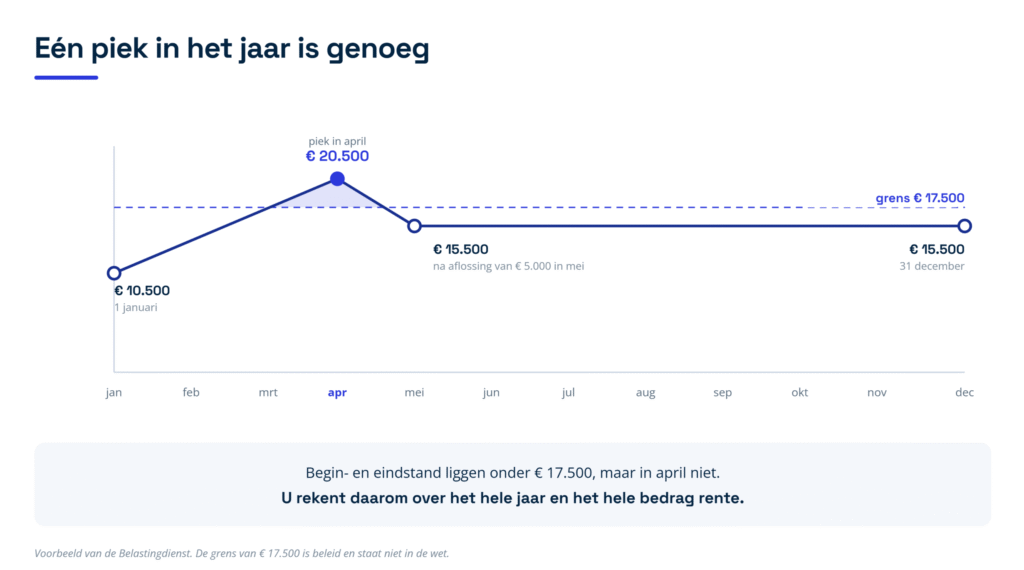
Figuur 2: het saldoverloop uit het voorbeeld van de Belastingdienst, met de grens van 17.500 euro als stippellijn. Het saldo start op 1 januari op 10.500 euro, piekt in april op 20.500 euro, daalt in mei met een aflossing van 5.000 euro en staat op 31 december op 15.500 euro. Begin- en eindstand liggen onder de grens, maar door die ene piek in april rekent u over het hele jaar en het hele bedrag rente.

De grens geldt niet als er in wezen een lening is

De regeling voor bedragen onder 17.500 euro geldt alleen voor het voorschieten van kleine bedragen die doorlopend worden verrekend. Wordt via de rekening-courant bijvoorbeeld 16.000 euro aflossingsvrij uitgeleend met een looptijd van tien jaar, dan is dat volgens de Belastingdienst een rentedragende lening. Die moet aan alle zakelijke voorwaarden voldoen, ook al blijft het bedrag onder 17.500 euro. Zoals figuur 1 laat zien, wijst een afgesproken looptijd of aflossingsschema zelf al op een lening: wie zulke afspraken maakt, schiet niet even iets voor maar leent uit. Het gaat dus niet alleen om de hoogte van het saldo, maar ook om de bedoeling en de looptijd.

Welke voorwaarden maken de lening zakelijk?

Zakelijk betekent: dezelfde voorwaarden die uw bv zou stellen aan een lening aan iemand die niet aan de bv of aan u verbonden is en die verder in vergelijkbare omstandigheden verkeert, met bijvoorbeeld een vergelijkbaar inkomen en vermogen. Twijfelt de Belastingdienst aan de zakelijkheid, dan kan zij zes vragen stellen:

  • Is de lening schriftelijk vastgelegd in een leningsovereenkomst?
  • Hebt u met de bv afspraken gemaakt over het terugbetalen van de lening?
  • Biedt u de bv voldoende zekerheden?
  • Hebt u met de bv een zakelijke rente afgesproken?
  • Kan de bv aan haar verplichtingen blijven voldoen als u de lening opneemt?
  • Zou de bv de lening ook onder dezelfde voorwaarden aan een derde in vergelijkbare omstandigheden hebben verstrekt?

Die zes vragen staan naast elkaar in figuur 3 en worden in samenhang beoordeeld. Eén zwak punt maakt de lening niet automatisch onzakelijk, en een schriftelijke overeenkomst alleen maakt haar niet automatisch zakelijk. Het ontbreken van aflossingsafspraken of zekerheden is wel een sterke aanwijzing dat de lening niet zakelijk is.
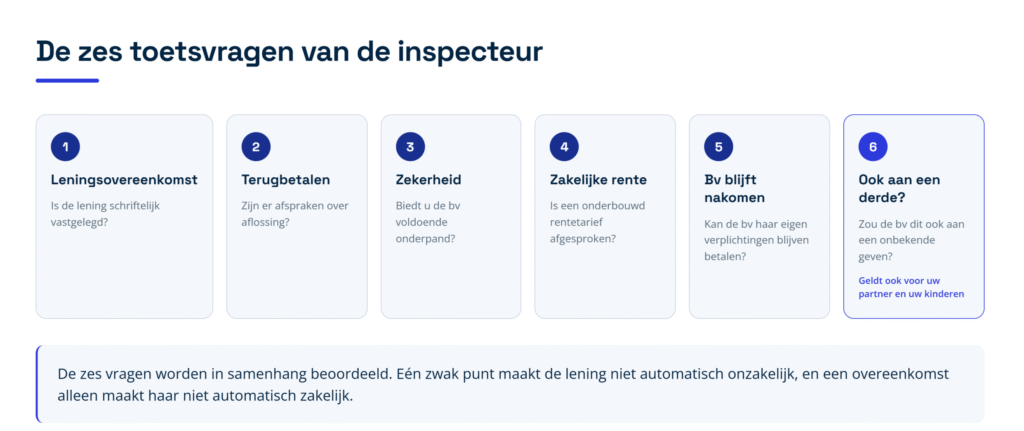
Figuur 3: de zes vragen waarmee de inspecteur de zakelijkheid van uw lening toetst, van de schriftelijke leningsovereenkomst tot de vraag of de bv dezelfde lening ook aan een onbekende derde zou hebben gegeven. Die laatste vraag geldt ook voor uw partner en uw kinderen. De zes vragen worden in samenhang beoordeeld: één zwak punt maakt de lening niet automatisch onzakelijk, en een overeenkomst alleen maakt haar niet automatisch zakelijk.

De laatste vraag geldt niet alleen voor u, maar ook voor uw partner en uw kinderen. De Belastingdienst geeft het voorbeeld van een dochter die 20.000 euro nodig heeft om een eigen bedrijf op te richten en bij de bank geen lening krijgt omdat zij niet aan de bankvoorwaarden voldoet. Leent de bv haar het geld toch, dan kan de Belastingdienst dat aanmerken als onzakelijk handelen van de bv.

Wat zet u in de leningsovereenkomst?

De Belastingdienst adviseert een schriftelijke leningsovereenkomst en noemt daarvoor de volgende onderdelen:

  • uw naam en adresgegevens en die van de bv
  • het bedrag dat u leent van de bv
  • de looptijd van de lening en de manier van terugbetalen
  • het rentetarief
  • of de rente per maand of per jaar wordt berekend, en vooraf of achteraf
  • het onderpand dat u als zekerheid stelt, en wat er gebeurt als de waarde van dat onderpand daalt tot onder het bedrag van de lening
  • de gevolgen voor u als u niet aan de voorwaarden voldoet of kunt voldoen

U en een bevoegde vertegenwoordiger van de bv ondertekenen de overeenkomst; u kunt zelf die vertegenwoordiger zijn. Bij de handtekening horen de naam van de ondertekenaars, de plaats en de datum. Het is gebruikelijk dat de overeenkomst is ondertekend voordat u het geld krijgt. Een overeenkomst die pas na een boekenonderzoek wordt opgemaakt, overtuigt niet. Een boekenonderzoek is een controle waarbij de Belastingdienst uw administratie ter plaatse doorneemt.

Heeft uw bv maar één aandeelhouder, dan komt daar een civielrechtelijke eis bij: afspraken tussen de bv en die enige aandeelhouder moeten schriftelijk worden vastgelegd, anders kan de rechtshandeling worden vernietigd. Die eis geldt niet voor handelingen die tot de gewone bedrijfsuitoefening van de bv horen.

Hoe onderbouwt u de rente?

De bv moet u jaarlijks een zakelijke rentevergoeding in rekening brengen. Volgens de Belastingdienst, die zich daarbij op vaste rechtspraak beroept, is dat de renteopbrengst die de bv normaal gesproken ook elders als particuliere belegger kan halen. Zou u net zo kredietwaardig zijn als een bank, dan kon u uitgaan van het normale rentetarief op een privérekening bij een bank, dus het tarief dat een particuliere spaarder krijgt. Dat is meestal niet het geval, dus komt daar een passende risico-opslag bovenop.

Voor een variabele rente op een lening met een looptijd korter dan tien jaar mag u als basis het gemiddelde van het T-rendement en het U-rendement nemen. Dat zijn rendementen op staatsobligaties; het U-rendement wordt maandelijks gepubliceerd door het Data Analytics Centre van het Verbond van Verzekeraars, voorheen het Centrum voor Verzekeringsstatistiek. Dat gemiddelde verhoogt u met een risico-opslag, omdat de bv bij een lening aan u meer risico loopt dan bij een lening aan de Nederlandse Staat. Ook de rente die de bv zelf aan haar financiers betaalt, weegt mee. Ter indicatie: het U-rendement liep in 2026 op van 2,71 procent in januari naar 3,01 procent in september. Een vast percentage bestaat niet: hoe hoog de opslag daarboven moet zijn, hangt af van uw situatie en van de voorwaarden van de lening.

Spreekt u juist een vaste rente af, of leent u voor tien jaar of langer, dan valt u buiten deze methode en is een andere onderbouwing nodig. Wel geldt de algemene lijn: de rente wordt hoger als het risico voor de bv toeneemt, als u een vast rentetarief afspreekt, als u aflossingsvrij leent of als u afspreekt de rente pas aan het eind van de maand of het jaar te betalen.

Tarieven waarbij een bank de uitlener is, mag u niet gebruiken. Onbruikbaar zijn dus het tarief dat banken elkaar in rekening brengen, het tarief voor grote zakelijke klanten, de hypotheekrente en de rente op een doorlopend krediet. Voor uw bv is de lening een belegging, en die belegging moet winst opleveren. Figuur 4 zet de opbouw van de rente en de vier verboden tarieven naast elkaar.
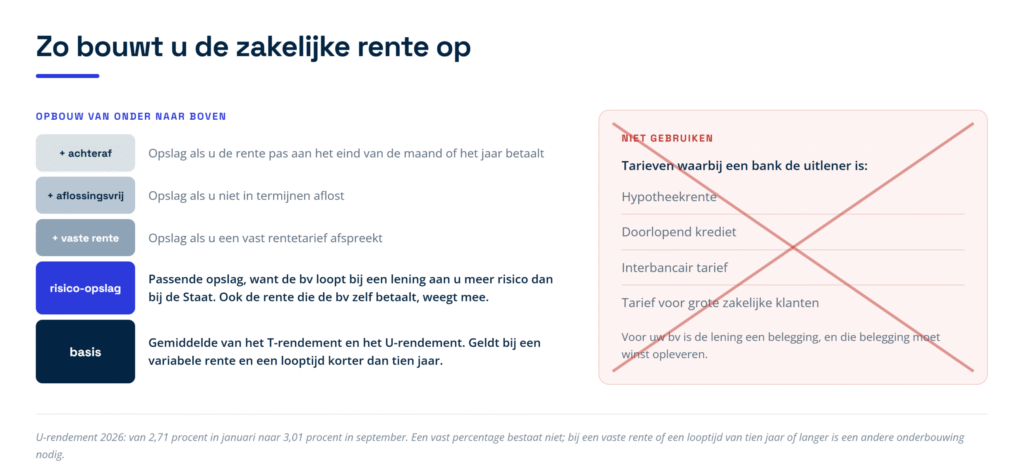
Figuur 4: de opbouw van een zakelijke rente, van onder naar boven. De basis is het gemiddelde van het T-rendement en het U-rendement, dat geldt bij een variabele rente en een looptijd korter dan tien jaar. Daarop komt een risico-opslag, en daarboven opslagen voor een vaste rente, voor aflossingsvrij lenen en voor rente die u pas achteraf betaalt. Rechts staan de vier tarieven die u niet mag gebruiken: de hypotheekrente, een doorlopend krediet, het interbancaire tarief en het tarief voor grote zakelijke klanten.

Kies vooraf of u een vaste of een variabele rente wilt en of u de rente per maand of per jaar berekent, en zet die keuze in de overeenkomst. Rekent u per jaar, dan mag u het T-rendement of U-rendement van december gebruiken, eventueel met opslag. Tussentijds van systematiek wisselen kan wel, maar heeft financiële gevolgen, zoals boeterente: een vergoeding die u betaalt omdat u van de afgesproken rentevorm afwijkt.

Welke zekerheid verwacht de bv?

Uw bv moet ervan uit kunnen gaan dat zij het uitgeleende geld terugkrijgt. Daarom is het zakelijk dat u een onderpand geeft dat de bv kan verkopen als u niet meer aflost. Het is gebruikelijk dat de waarde van dat onderpand ten minste even hoog is als de lening, niet alleen bij het verstrekken maar ook tijdens de looptijd. Daalt de waarde onder het bedrag van de lening, dan is het gebruikelijk dat u aanvullende zekerheid geeft.

Het soort onderpand telt mee. Bij een effectenportefeuille is het gebruikelijk een korting van 30 procent toe te passen vanwege het risico dat de effecten in waarde dalen. Wilt u 70.000 euro lenen, dan hoort daar dus een portefeuille van ongeveer 100.000 euro bij. Bij een hoge of risicovolle lening zou een bank hypothecaire zekerheid eisen, en dan geldt voor uw bv hetzelfde. Dat kan een recht van hypotheek zijn op uw eigen woning, maar ook op een vakantiewoning of een woning die u aan derden verhuurt. Voor de bv heeft dat twee voordelen: door inschrijving in het hypotheekregister krijgt zij voorrang bij de aflossing van schulden, en omdat dat register openbaar is, kan zij zien of er al andere hypotheken op de woning rusten.

Kan uw bv haar verplichtingen blijven nakomen?

Leent u van uw bv, dan moet de bv daarna nog aan haar eigen verplichtingen kunnen voldoen: de huur, het loon van werknemers, andere leningen en de termijnen van een lijfrente, stamrecht of pensioen. Kan zij dat niet, dan is de lening niet zakelijk.

De Belastingdienst geeft dit voorbeeld. U leent 100.000 euro van uw bv en spreekt af dat u die na vijftien jaar in één keer terugbetaalt. Daardoor krijgt de bv al die tijd geen aflossingen binnen. Na vijf jaar moet zij jaarlijks een lijfrentetermijn van 15.000 euro gaan uitkeren, en dat kan niet omdat al het geld aan u is uitgeleend. De bv moet daarom vooraf een reële inschatting maken van haar andere verplichtingen en afspreken dat zij op tijd voldoende geld terugkrijgt. In dit voorbeeld moet zij vanaf jaar vijf elk jaar minstens 15.000 euro terugkrijgen.

Wat vraagt een aflossingsvrije lening extra?

U kunt afspreken dat u de lening pas aan het eind van de looptijd in één keer terugbetaalt. De bv heeft dan minder zekerheid dan bij aflossing in termijnen, dus is het zakelijk om aanvullende voorwaarden op te nemen. Gebruikelijk zijn: u betaalt de rente in termijnen, het rentetarief is hoger dan bij een lening die u in termijnen terugbetaalt, en de waarde van de zekerheid is hoger dan bij zo’n lening.

Twijfelt u? Vraag de inspecteur om een beoordeling

Weet u niet of uw lening aan de zakelijke voorwaarden voldoet, dan adviseert de Belastingdienst u eerst te laten adviseren door een belastingadviseur. Daarna kunt u de inspecteur van uw belastingkantoor schriftelijk om een beoordeling vragen. Geef in die brief een duidelijk en volledig overzicht van de feiten en omstandigheden en uw eigen analyse, en stuur een kopie van de leningsovereenkomst mee. Vraagt u om een schriftelijke beoordeling, dan krijgt u binnen acht weken bericht; wilt u een gesprek, dan belt de Belastingdienst u binnen tien werkdagen. Vermeld dus ook uw telefoonnummer. Houd er rekening mee dat de uitkomst ook negatief kan zijn: de inspecteur kan een standpunt innemen dat u niet bevalt, en aan een gemaakte afspraak bent u daarna gebonden. In de praktijk wordt bij grote of oplopende rekening-courantschulden vaak een vaststellingsovereenkomst met de inspecteur gesloten, een schriftelijke afspraak waaraan beide partijen zich binden.

Wat gebeurt er als de rekening-courant niet zakelijk is?

U kunt op twee manieren onzakelijk handelen: de lening voldoet niet aan zakelijke voorwaarden, of u komt de afspraken over terugbetalen en rente niet na. De gevolgen lopen op van een correctie van alleen de rente tot heffing over de volledige schuld.

Eerst iets over de bewijslast, want die wordt vaak vergeten. De inspecteur die een verkapte winstuitdeling wil vaststellen, moet aannemelijk maken dat de bv armer is geworden, dat u als aandeelhouder rijker bent geworden en dat u en de bv zich van die vermogensverschuiving bewust waren. Aannemelijk maken is een lichtere maatstaf dan overtuigend aantonen, maar het is wel de inspecteur die aan zet is. Een compleet dossier met een overeenkomst, een onderbouwde rente en werkelijk geboekte betalingen maakt zijn positie dus aanzienlijk moeilijker. Het toetsingskader en de bewijslast bij een verkapte winstuitdeling worden binnen het project nog afzonderlijk uitgewerkt.

Eerst wordt de rente gecorrigeerd

Rekent de bv geen of een te lage rente, dan is dat een onzakelijk element dat uit de winst wordt gehaald. Bij de bv is het voordeel dat naar u loopt een onttrekking: het komt niet ten laste van haar winst. Een onttrekking is het overbrengen van vermogen van de bv naar de privésfeer. Bij u is datzelfde voordeel een regulier voordeel uit aanmerkelijk belang, belast in box 2. Een aanmerkelijk belang is een belang van meestal 5 procent of meer in een vennootschap. In de praktijk wordt zo’n voordeel verkapt of vermomd dividend genoemd: het is geen formeel uitgekeerd dividend, maar het wordt fiscaal wel zo belast. De Belastingdienst kan het voordeel ook als loon belasten, en dan werkt het anders uit: de last is bij de bv wél aftrekbaar en bij u geldt het progressieve tarief van box 1.

Belangrijk is dat u het geld niet daadwerkelijk hoeft op te nemen. Ook een verrekening in rekening-courant geldt al als het genieten van een voordeel. Verrekening is het tegen elkaar wegstrepen van een vordering en een schuld. Ter illustratie: Hof Den Haag oordeelde in 2020 over een bedrag dat de bv boven op het aandelenkapitaal had ontvangen en dat ten gunste van de rekening-courant vrijviel. De stelling dat er geen uitdeling was omdat er geen geld was onttrokken, ging niet op; het bedrag was belast.

Opnamen in rekening-courant kunnen daarnaast een discussie over uw gebruikelijk loon oproepen, omdat de Belastingdienst opnamen soms ziet als loon dat niet als loon is verwerkt. Wilt u de schuld aflossen met een dividenduitkering, dan moet die uitkering eerst de uitkeringstoets van artikel 2:216 Burgerlijk Wetboek doorstaan: het bestuur moet beoordelen of de bv haar schulden daarna nog kan blijven betalen.

Daarna kan de hele schuld bij uw inkomen worden geteld

Houdt u zich niet aan alle afspraken, dan is de lening niet meteen onzakelijk. De Belastingdienst weegt vier dingen: het bedrag waarvoor u zich niet aan de afspraken houdt, hoelang dat duurt, het aantal afspraken waaraan u zich niet houdt en het belang van de afspraak die u schendt. Wijkt u niet te veel af, dan kan de Belastingdienst alsnog aannemen dat u zakelijk handelt en alleen uw inkomstenbelasting of de vennootschapsbelasting van de bv verhogen. Wijkt u te veel af, dan kan zij het hele bedrag van de lening bij uw inkomen in box 2 tellen. Daarvoor is een oplopend saldo alleen niet genoeg: de inspecteur moet aannemelijk maken dat de vordering feitelijk geen waarde meer heeft, dus dat u niet zult terugbetalen.

Is het hele bedrag van de lening bij uw inkomen geteld, dan kan zij daarna niet meer als lening op de balans van de bv staan; de bv kan haar dan ook niet afwaarderen. Afwaarderen is het verlagen van de boekwaarde van een vordering omdat die niet volledig wordt terugbetaald.

Uw pensioen of lijfrente in de bv loopt gevaar

Voert de bv nog uw pensioen-, stamrecht- of lijfrenteregeling uit, dan komt daar een risico bij. Onzakelijk handelen kan betekenen dat u feitelijk direct beschikt over het geld dat voor die regeling is bestemd, of dat uw recht op de uitkering feitelijk als zekerheid voor de lening dient. In beide gevallen kan dat leiden tot gehele of gedeeltelijke afkoop, en dan moet u direct belasting én revisierente betalen over de waarde van de regeling. Revisierente is een extra heffing bovenop de belasting, omdat u eerder aftrek hebt gehad over de premies.

Ook een te lage zekerheid kan dat gevolg hebben. Het voorbeeld van de Belastingdienst: u leent 100.000 euro van uw bv en geeft alleen een effectenportefeuille van 10.000 euro in onderpand, terwijl dezelfde bv een stamrecht van 150.000 euro uitvoert. Omdat de zekerheid lager is dan de lening, dient het stamrecht feitelijk als extra zekerheid. U betaalt dan direct belasting en revisierente over de volledige waarde van dat stamrecht, en daarbovenop moet u rekening houden met belastingrente en met invorderingsrente, de rente die u betaalt als u een aanslag te laat betaalt.

En dan volgen aanslag, rente en boete

Hebt u de inkomsten niet aangegeven, dan krijgt u een hogere aanslag en betaalt u daarover belastingrente. Die is vanaf 1 januari 2026 5 procent voor alle belastingen. Daarnaast kunt u een boete krijgen. Die boete kan oplopen tot 100 procent van het bedrag dat u meer aan belasting moet betalen. Hoe hoog de boete werkelijk uitvalt, hangt af van de verwijtbaarheid; het percentage van 100 hoort bij de zwaarste gevallen.

Leende u juist geld áán uw bv?

Dan draait het beeld om. Uw vordering op de bv is vermogen dat u aan uw eigen vennootschap ter beschikking stelt; dat heet terbeschikkingstelling (tbs). De zakelijke rente die u ontvangt, is dan geen box 3-inkomen maar resultaat uit overige werkzaamheden in box 1: inkomen uit werkzaamheden die geen dienstbetrekking en geen onderneming vormen. Dat resultaat wordt belast tegen het progressieve tarief van box 1, dat in 2026 oploopt van 35,75 tot 49,50 procent. Wel blijft 12 procent van het tbs-resultaat onbelast door de terbeschikkingstellingsvrijstelling. Ook een vergoeding voor een borgstelling voor schulden van de eigen bv valt onder deze regeling. Een borgstelling is een persoonlijke garantie dat u de schuld van de bv betaalt als zij dat zelf niet doet.

Is voor uw lening aan de bv geen rente te bepalen waartegen een onafhankelijke derde onder dezelfde voorwaarden zou hebben geleend, dan spreken fiscalisten van een onzakelijke lening. U wordt dan geacht het risico dat de bv niet terugbetaalt te hebben aanvaard als aandeelhouder, en niet als geldschieter. Dat is beslist in drie arresten van de Hoge Raad uit 2011 en 2012, de zogenoemde novemberarresten. Het gevolg: een afwaarderingsverlies op die lening is niet aftrekbaar, niet in box 1 en bij een bv als geldgever niet in de winst. Scheldt u de lening kwijt, dan is dat geen aftrekbaar verlies maar een informele kapitaalstorting: fiscaal wordt het behandeld als een storting van eigen vermogen in de bv, ook voor zover de vordering oninbaar is. Het bedrag verhoogt dan de verkrijgingsprijs van uw aanmerkelijk belang, dus u ziet het pas terug bij verkoop of liquidatie van de bv. De verkrijgingsprijs is het bedrag dat bij verkoop van uw aandelen van de opbrengst mag worden afgetrokken. Ook een borgstelling zonder vergoeding kan om dezelfde reden onzakelijk zijn.

Rekenvoorbeeld: wat kost een onzakelijke rekening-courant?

Onderstaand voorbeeld laat de verschillen zien. De bedragen en tarieven zijn die van 2026; loopt een scenario over meer jaren, dan gaan wij uit van gelijkblijvende tarieven.

De situatie

Op 1 januari 2026 staat er al 80.000 euro op de rekening-courant en dat saldo blijft het hele jaar staan. Er is dus geen moment waarop het saldo onder 17.500 euro ligt, en rente is verplicht. Een zakelijke rente is in dit voorbeeld 5 procent, dus 4.000 euro over een vol jaar. Wij rekenen met een dga zonder fiscale partner en zonder ander box 2-inkomen, zodat de eerste schijf van 24,5 procent van toepassing is. De winst van de bv blijft onder 200.000 euro, dus geldt daar 19 procent vennootschapsbelasting. Het voorbeeld volgt de dividendroute; corrigeert de inspecteur het voordeel als loon, dan pakt het anders en meestal duurder uit.

Scenario A: u legt de lening zakelijk vast

U sluit een schriftelijke overeenkomst, spreekt 5 procent rente af, maakt afspraken over aflossing en geeft zekerheid. U betaalt de 4.000 euro rente ook daadwerkelijk. Die rente is winst van de bv, dus zij betaalt daarover 760 euro vennootschapsbelasting. Er is niets te corrigeren. Van de 4.000 euro blijft 3.240 euro in uw bv, en over dat bedrag is bij een latere uitkering nog box 2-belasting verschuldigd. Staat de schuld in box 3, dan is de rente voor u niet aftrekbaar.

Scenario B: u spreekt niets af en betaalt geen rente

De inspecteur corrigeert het rentevoordeel van 4.000 euro per jaar. Bij de bv hoort de rente die zij had moeten ontvangen tot haar winst: 19 procent van 4.000 euro is 760 euro. Het voordeel dat naar u is gelopen, is een onttrekking en komt niet ten laste van die winst. Bij u is datzelfde voordeel een regulier voordeel in box 2: 24,5 procent van 4.000 euro is 980 euro. Direct gaat er dus 1.740 euro belasting over een voordeel van 4.000 euro, een druk van ruim 43 procent.

Vergelijk dat eerlijk met scenario A. Daar is de directe heffing 760 euro, maar dan is de 4.000 euro ook echt naar de bv gegaan en draagt de 3.240 euro die daar achterblijft nog een box 2-claim. Puur in geld gemeten liggen A en B daarom dichter bij elkaar dan de bedragen suggereren. Het echte verschil zit ergens anders: in B betaalt u alsnog belasting over een voordeel dat u al had, plus belastingrente van 5 procent en mogelijk een boete, en de correctie herhaalt zich elk jaar dat de rente niet wordt betaald. Legt u nu een overeenkomst vast en betaalt u de rente vanaf nu, dan voorkomt u correcties voor de toekomst. Correcties over verstreken jaren blijven staan, want het voordeel is toen al genoten.

Scenario C: u legt afspraken vast maar komt ze jarenlang niet na

U hebt wel een overeenkomst, maar u betaalt jaren achtereen geen rente, lost niets af en de schuld loopt door tot 200.000 euro. Dan weegt de inspecteur het bedrag, de duur, het aantal geschonden afspraken en het belang daarvan. Blijft het bij een beperkte afwijking, dan kan het bij een verhoging van de heffing blijven. Maakt de inspecteur aannemelijk dat u de schuld niet zult terugbetalen, dan kan hij het hele bedrag bij uw box 2-inkomen tellen. Over de eerste 68.843 euro is dat 24,5 procent, dus 16.867 euro, en over de resterende 131.157 euro 31 procent, dus 40.659 euro: samen afgerond 57.526 euro in één jaar.

Voert uw bv nog uw pensioen, stamrecht of lijfrente uit én dient dat recht feitelijk als zekerheid voor de lening, dan kan daar de belasting plus revisierente over de waarde van die regeling bovenop komen. Dat is een zelfstandig risico met een eigen oorzaak, dus geen automatisch gevolg van de schuld zelf.

Figuur 5 zet de drie scenario’s naast elkaar. De les: in A en B gaat het om de heffing over het rentevoordeel, en dat verschil is beperkt. In C staat de hoofdsom zelf op het spel, en dat gebeurt niet door één gemiste rentebetaling maar door jaren van afspraken die u niet nakomt.
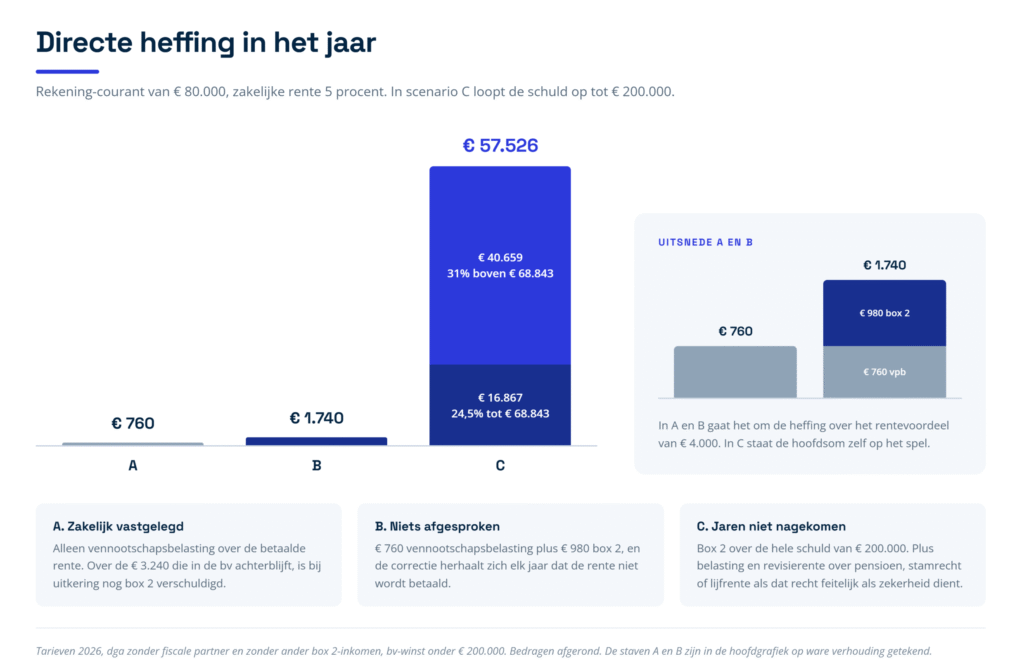
Figuur 5: de directe heffing in het jaar bij de drie scenario’s, uitgaande van een rekening-courant van 80.000 euro en een zakelijke rente van 5 procent. In scenario A betaalt alleen de bv 760 euro vennootschapsbelasting over de ontvangen rente. In scenario B komt daar 980 euro box 2-belasting bij, samen 1.740 euro. In scenario C loopt de schuld op tot 200.000 euro en wordt het hele bedrag in box 2 belast: 16.867 euro tegen 24,5 procent tot 68.843 euro en 40.659 euro tegen 31 procent daarboven, samen 57.526 euro. Omdat staaf C de andere twee overheerst, staan A en B rechts nog eens vergroot in een uitsnede.

Hoe verwerkt u de rekening-courant in de aangifte?

Een zakelijke lening komt in twee aangiften terug: in uw aangifte inkomstenbelasting en in de aangifte vennootschapsbelasting van de bv. In uw eigen aangifte geeft u de schuld aan in box 3 óf in box 1, maar nooit in beide. Figuur 6 zet die twee routes en de bv-kant naast elkaar.

Geeft u het bedrag aan als schuld in box 3, dan daalt uw belastbaar inkomen in box 3. De rente die u aan de bv betaalt, kunt u dan niet aftrekken. In 2026 geldt in box 3 een tarief van 36 procent en een forfaitair rendement op schulden van 2,70 procent. Forfaitair betekent dat de wet met een vast percentage rekent en niet met uw werkelijke rentelast. Er geldt bovendien een schuldendrempel van 3.800 euro: alleen het bedrag boven die drempel mag u aftrekken.

Gebruikt u de lening voor de aankoop, verbouwing of het onderhoud van uw eigen woning, dan geeft u de rente in box 1 aan als aftrekbare rente eigen woning, tegen maximaal 37,56 procent in 2026. Het bedrag van de schuld hoort dan tot de eigenwoningschuld, het deel van uw schuld dat met uw eigen woning samenhangt, en mag niet ook in box 3 staan. Dat geldt wel alleen als de lening aan de wettelijke eisen voor een eigenwoningschuld voldoet en u de gegevens van de lening zelf in uw aangifte opgeeft, want uw bv geeft die niet automatisch aan de Belastingdienst door. Laat dit punt door uw adviseur nakijken. Koopt u met het geleende geld iets dat u vervolgens aan uw bv ter beschikking stelt, bijvoorbeeld een bedrijfspand, dan hoort de lening eveneens in box 1.

De bv zet de lening als vordering op de balans en geeft de ontvangen rente aan als winst. Over die winst betaalt zij 19 procent vennootschapsbelasting tot en met 200.000 euro en 25,8 procent daarboven.
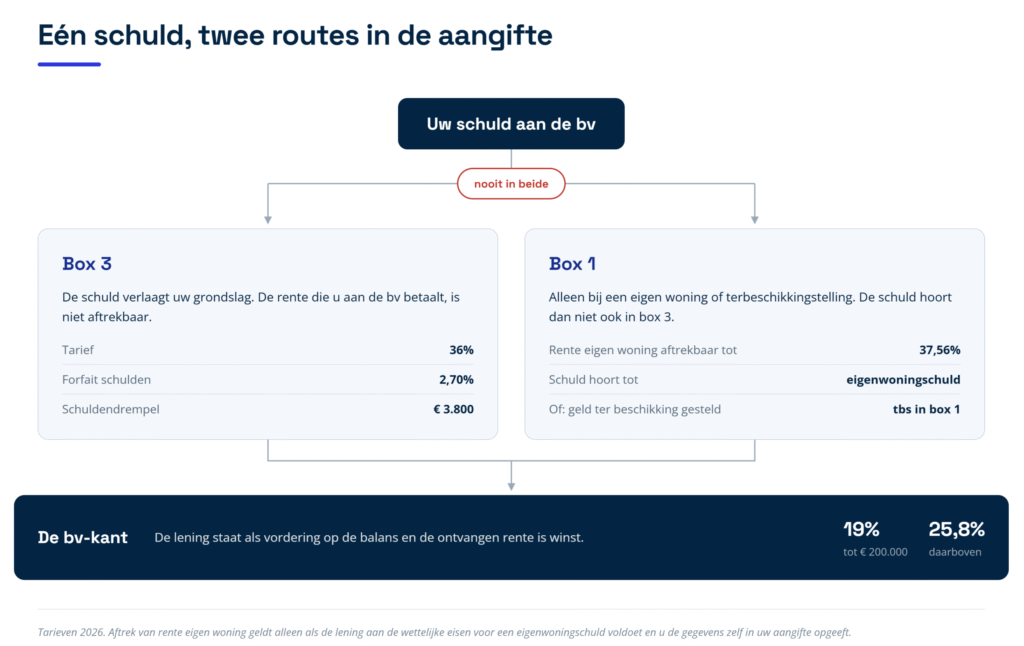
Figuur 6: één schuld aan de bv volgt in uw aangifte inkomstenbelasting altijd één van twee routes, en nooit beide. In box 3 verlaagt de schuld uw grondslag (tarief 36 procent, forfait op schulden 2,70 procent, schuldendrempel 3.800 euro) maar is de rente niet aftrekbaar. In box 1 is de rente aftrekbaar tot 37,56 procent als het om een eigenwoningschuld gaat, of valt de lening onder de terbeschikkingstelling. Onderaan de bv-kant: de lening staat als vordering op de balans en de ontvangen rente is winst, belast tegen 19 procent tot 200.000 euro en 25,8 procent daarboven.

Wanneer geldt de drempel van 500.000 euro?

Naast de zakelijkheidstoets bestaat er een harde drempel: de regeling excessief lenen. Leent u, of lenen u en uw fiscale partner samen, meer dan 500.000 euro van uw bv, dan wordt het meerdere belast als inkomsten uit aanmerkelijk belang in box 2. Peildatum is 31 december. Dat heet een fictief regulier voordeel: u ontvangt niets, maar u wordt wel belast.

Alle schulden aan uw bv tellen mee, behalve de eigenwoningschuld waarvoor de bv een recht van hypotheek heeft. Die hypotheekeis geldt niet voor een eigenwoningschuld die op 31 december 2022 al bestond. Alleen uw schulden tellen: een vordering die u op de bv hebt, mag u er niet tegenover zetten. Hebt u schulden bij meerdere bv’s, dan worden die bij elkaar opgeteld.

De schulden van uw fiscale partner tellen rechtstreeks mee tegen dezelfde drempel; u en uw partner hebben dus samen één keer 500.000 euro. Bij verbonden personen werkt het anders: zij hebben eerst hun eigen drempel, en alleen hun bovenmatige deel wordt aan u toegerekend. Verbonden personen zijn bloed- of aanverwanten in de rechte lijn van u of uw partner, bijvoorbeeld een kind.

De drempel is niet vast. Is het meerdere in een jaar belast, dan komt dat bedrag het jaar erna bovenop de drempel, zodat u niet twee keer over hetzelfde bedrag wordt belast. Lost u af, dan daalt de drempel met dat bedrag, tot minimaal 500.000 euro. Daalt de schuld onder de opgehoogde drempel, dan ontstaat een negatief fictief regulier voordeel dat u kunt verrekenen met box 2-inkomen van het jaar ervoor of van de komende zes jaar.

Drie dingen worden vaak vergeten, en het eerste verrast bijna iedereen. Anders dan bij een zakelijkheidscorrectie blijft de lening hier in haar geheel bestaan: het is een fictie en geen correctie van de lening zelf. De bv moet dus rente blijven rekenen over het hele bedrag en de overige voorwaarden blijven gelden, ook over het deel dat al in box 2 is belast. Verder houdt de bv over dat belaste deel geen dividendbelasting in. En hebt u eerder met de Belastingdienst afspraken gemaakt over uw schulden bij de bv, dan kunnen die afspraken vervallen zodra het totaal boven 500.000 euro komt.

De drempel ontslaat de Belastingdienst niet van de zakelijkheidstoets daaronder. Blijft u onder 500.000 euro, dan bent u dus nog niet klaar: een te lage rente of een oplopende rekening-courant kan zelfstandig tot een correctie leiden.

Kerncijfers 2026

Onderdeel 2026
Box 2, eerste schijf 24,5 procent tot en met 68.843 euro
Box 2, tweede schijf 31 procent boven 68.843 euro
Box 1, tarief over tbs-resultaat 35,75 tot 49,50 procent
Terbeschikkingstellingsvrijstelling 12 procent van het tbs-resultaat blijft onbelast
Box 3 tarief 36 procent, forfait schulden 2,70 procent, schuldendrempel 3.800 euro
Maximaal aftrektarief rente eigen woning 37,56 procent
Vennootschapsbelasting 19 procent tot en met 200.000 euro, daarboven 25,8 procent
Drempel excessief lenen (stand 31 december) 500.000 euro; schulden van de fiscale partner tellen volledig mee, van verbonden personen alleen hun bovenmatige deel
Belastingrente 5 procent
Boete tot 100 procent van de extra te betalen belasting, afhankelijk van de verwijtbaarheid

De tarieven en drempels in deze tabel gelden voor het belastingjaar 2026.

Praktische checklist: wat u moet regelen

  • Bewaak het saldo. Blijft de rekening-courant het hele jaar op of onder 17.500 euro en gaat het om voorgeschoten bedragen die u doorlopend verrekent, dan hoeft u geen rente te rekenen. Is er in feite een lening, bijvoorbeeld aflossingsvrij voor tien jaar, dan geldt die lijn niet.
  • Maak een leningsovereenkomst. Zet daarin het bedrag, de looptijd, de aflossingswijze, het rentetarief, het onderpand en de gevolgen als u niet betaalt. Onderteken die overeenkomst vóór de uitbetaling.
  • Onderbouw de rente. Neem bij een variabele rente en een looptijd korter dan tien jaar het gemiddelde van het T-rendement en het U-rendement als basis, tel daar een risico-opslag bij op en bewaar die onderbouwing bij de overeenkomst. Bij een vaste rente of een langere looptijd is een andere onderbouwing nodig.
  • Spreek aflossing af en betaal ook echt. Leg de einddatum, de termijnen en de bedragen vast, en boek de betalingen daadwerkelijk. Papieren afspraken die u niet nakomt, helpen niet.
  • Geef voldoende zekerheid. Zorg dat het onderpand ten minste de waarde van de lening heeft, ook later. Reken bij een effectenportefeuille met een korting van 30 procent en geef bij een hoog bedrag hypothecaire zekerheid.
  • Toets uw bv. Ga na of de bv na de opname haar huur, loon, leningen en pensioen-, stamrecht- of lijfrentetermijnen kan blijven betalen. Zo niet, dan is de lening niet zakelijk.
  • Houd de 500.000 euro in het oog. Tel de stand per 31 december van alle bv’s op, samen met de schulden van uw fiscale partner en het bovenmatige deel van verbonden personen. Uw vordering op de bv mag u er niet tegenover zetten. Een eigenwoningschuld met een recht van hypotheek voor de bv telt niet mee, en die hypotheekeis geldt niet voor een schuld die op 31 december 2022 al bestond.
  • Verwerk de lening in beide aangiften. Zet de schuld in box 3 of in box 1, nooit in beide, en laat de bv de vordering op de balans en de rente in de winst opnemen.
  • Twijfelt u? Vraag het vooraf. Laat uw adviseur meekijken en vraag de inspecteur zo nodig schriftelijk om een beoordeling. U krijgt dan binnen acht weken bericht, of binnen tien werkdagen telefonisch contact.

Veelgestelde vragen

Moet u rente betalen over uw rekening-courant?

Niet als het saldo het hele jaar op of onder 17.500 euro blijft en het gaat om voorgeschoten bedragen die doorlopend worden verrekend. Komt het saldo ook maar één keer hoger uit, dan rekent u over het hele bedrag en over het hele jaar rente. Wordt via de rekening-courant in feite een lening verstrekt, dan geldt de vrijstelling niet, ook al blijft het bedrag lager.

Welke rente moet u in 2026 aan uw bv betalen?

Er is geen vast percentage. Bij een variabele rente en een looptijd korter dan tien jaar neemt u het gemiddelde van het T-rendement en het U-rendement als basis, met daarbovenop een risico-opslag. Het U-rendement liep in 2026 op van 2,71 procent in januari naar 3,01 procent in september. Tarieven waarbij een bank de uitlener is, zoals de hypotheekrente, mag u niet gebruiken.

Moet u de rekening-courant elk jaar aflossen?

Er bestaat geen wettelijke verplichting om jaarlijks een vast bedrag af te lossen, maar u moet zich wel houden aan het aflossingsschema dat u met de bv hebt afgesproken. Een schuld die jaar na jaar oploopt zonder dat er wordt afgelost, is voor de Belastingdienst een signaal dat de lening niet zakelijk is. Spreekt u aflossingsvrij af, dan horen daar aanvullende voorwaarden bij, zoals een hoger rentetarief en meer zekerheid.

Mag u de rente die u aan uw bv betaalt aftrekken?

Alleen als de lening in box 1 hoort. Bij een schuld in box 3 is de rente niet aftrekbaar; het voordeel loopt daar via een lagere box 3-grondslag. Gebruikt u het geld voor aankoop, verbouwing of onderhoud van uw eigen woning en voldoet de lening aan de eisen voor een eigenwoningschuld, dan is de rente in box 1 aftrekbaar tegen maximaal 37,56 procent en hoort de schuld niet ook in box 3.

Wat is voor u het verschil tussen de zakelijkheidstoets en de regeling excessief lenen?

De zakelijkheidstoets kijkt naar de voorwaarden van uw lening en kan de rente of zelfs de hoofdsom als verkapt dividend belasten. De regeling excessief lenen kijkt alleen naar de stand per 31 december en belast het bedrag boven 500.000 euro als fictief regulier voordeel. De drempel ontslaat de Belastingdienst niet van de zakelijkheidstoets daaronder, dus u kunt onder 500.000 euro blijven en tóch een correctie krijgen.

Wat doet u als de rekening-courant al jaren oploopt?

Kom er zelf mee voordat de inspecteur ernaar vraagt. Breng eerst de stand per jaareinde in beeld, leg daarna een overeenkomst met een onderbouwde rente, aflossing en zekerheid vast en betaal de rente vanaf dat moment ook echt. Daarmee voorkomt u correcties voor de toekomst; over verstreken jaren kan een correctie blijven staan. Is de schuld te hoog om af te lossen, laat dan berekenen of een dividenduitkering of een aanpassing van uw loon een reële uitweg is.

Hoe Taxcount u kan helpen

Een rekening-courant is zelden een probleem zolang u de spelregels kent. Wij brengen eerst in beeld waar u staat: hoe hoog het saldo het afgelopen jaar werkelijk is geweest, of de 17.500 euro is overschreden en of er al een overeenkomst ligt. Daarna bepalen wij een onderbouwde zakelijke rente, stellen wij een sluitende leningsovereenkomst met aflossings- en zekerheidsafspraken op en toetsen wij of uw bv haar pensioen- en lijfrenteverplichtingen kan blijven nakomen. Ook volgen wij de stand per 31 december in verband met de drempel van 500.000 euro, en verwerken wij de lening consistent in uw aangifte inkomstenbelasting en de aangifte vennootschapsbelasting van de bv. Waar zekerheid vooraf nodig is, verzorgen wij het overleg met de inspecteur.

Loopt uw rekening-courant al jaren op, of hebt u nooit iets vastgelegd? Ook dan is er vaak nog veel te repareren voor de toekomst, maar correcties over verstreken jaren kunnen blijven staan. Het scheelt daarom veel als u er zelf mee komt in plaats van dat de inspecteur ernaar vraagt. Laat uw situatie beoordelen voordat het boekjaar is afgesloten.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, drempelbedragen en regels kunnen wijzigen, en de uitkomst in uw situatie hangt af van uw persoonlijke omstandigheden. Laat uw eigen situatie daarom altijd beoordelen door een belastingadviseur.


Verliesverrekening in 2026: zo voorkomt u dat waardevolle verliezen verdampen

Heeft uw onderneming in een of meer jaren verlies geleden? Dan is dat verlies geld waard, want via verliesverrekening trekt u het af van winst uit andere jaren. Toch kan zo’n verlies definitief verloren gaan: het kan verdampen. Dat gebeurt als een termijn verloopt of als het belang in uw bv sterk wijzigt. Daarnaast kan een winstlimiet de verrekening over meerdere jaren uitsmeren, waardoor u eerder belasting betaalt dan u verwacht. In dit artikel leest u hoe verliesverrekening in 2026 werkt in de inkomstenbelasting en de vennootschapsbelasting, wanneer verdamping dreigt en hoe u uw verliezen op tijd veiligstelt.

Wat is verliesverrekening?

Maakt uw onderneming verlies, dan kan dat verlies de belasting in een ander jaar verlagen. Dat heet verliesverrekening. U trekt het verlies af van winst uit een eerder jaar (carry-back of achterwaartse verliesverrekening) of van winst uit latere jaren (carry-forward of voorwaartse verliesverrekening). Een verlies dat u nog niet hebt gebruikt, is dus een soort tegoedbon op toekomstige belasting. Verdamping betekent dat zo’n tegoedbon definitief vervalt voordat u hem hebt kunnen inwisselen.

De regels verschillen per belastingsoort. Voor de eenmanszaak en de vennootschap onder firma (vof) geldt de inkomstenbelasting. Voor de besloten vennootschap (bv) en de naamloze vennootschap (nv) geldt de vennootschapsbelasting, met een aparte valkuil bij een wijziging van de aandeelhouders.

Verliesverrekening in de inkomstenbelasting: drie jaar terug, negen jaar vooruit

In de inkomstenbelasting verrekent de Belastingdienst een verlies uit werk en woning eerst met de inkomens van de drie jaar daarvoor en daarna met de inkomens van de negen jaar daarna. Die volgorde is verplicht. Na die negen jaar is het verlies definitief weg. Voor 2026 betekent dit: een verlies uit 2017 dat nog openstaat, kunt u alleen nog verrekenen met uw inkomen over 2026. Daarna verdampt het (zie figuur 1).

Figuur 1: de negenjaarstermijn in de inkomstenbelasting: een verlies uit 2017 heeft in 2026 zijn laatste kans.

De rechter heeft bevestigd dat dit verval is toegestaan en dat een later afgegeven beschikking een al verdampt verlies niet laat herleven. Bewaak de termijn dus actief. Loopt een oud verlies bijna af, dan kan het lonen om winst naar voren te halen, bijvoorbeeld door kosten uit te stellen of een stille reserve (een waardestijging die nog niet in de boeken zichtbaar is) te realiseren.

Verliesverrekening in de vennootschapsbelasting: een jaar terug, onbeperkt vooruit

In de vennootschapsbelasting gelden sinds 1 januari 2022 andere termijnen. Een verlies gaat eerst een jaar terug en daarna onbeperkt vooruit. Verdamping door tijdsverloop is daar dus grotendeels verdwenen. De onbeperkte termijn geldt voor verliezen vanaf 2022, en ook voor verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en die eind 2021 nog verrekenbaar waren. Verliezen uit oudere boekjaren vielen onder de oude termijn van negen jaar en zijn inmiddels vervallen.

Let op een belangrijke vormeis: uw bv kan een verlies alleen verrekenen als de Belastingdienst het heeft vastgesteld in een verliesbeschikking. Dat is een formeel besluit waarin de hoogte van het verlies staat. Controleer dus of elk verliesjaar zo’n beschikking heeft. Wilt u weten hoeveel verlies er nog openstaat, dan kunt u schriftelijk een totaaloverzicht van de verrekende en verrekenbare verliezen opvragen bij uw belastingkantoor. U ontvangt dat overzicht binnen zes weken. Figuur 2 zet de termijnen en de risico’s van de twee stelsels naast elkaar.

Figuur 2: verliesverrekening in de inkomstenbelasting en de vennootschapsbelasting naast elkaar (2026).

Wat is de temporisering?

Tegenover de onbeperkte termijn staat een rem op het bedrag. Per jaar mag uw bv een verlies maar verrekenen tot 1.000.000 euro, plus 50 procent van de winst boven 1.000.000 euro. Dat heet temporisering: de verrekening wordt over meerdere jaren uitgesmeerd. Is de belastbare winst 1.000.000 euro of lager, dan merkt u hier niets van.

Maakt uw bv bijvoorbeeld 2.200.000 euro winst, dan is de verrekenruimte 1.000.000 euro plus 50 procent van 1.200.000 euro, samen 1.600.000 euro (zie figuur 3). Over de resterende 600.000 euro betaalt de bv dit jaar belasting, ook al staan er nog verliezen open. Die verliezen gaan niet verloren; u benut ze in latere jaren. De temporisering kost dus geen verlies, maar wel liquiditeit: uw bv betaalt eerder belasting dan u misschien verwacht.

Figuur 3: de temporiseringsgrens van 1.000.000 euro in 2026.

De grootste valkuil: artikel 20a bij een belangenwijziging

De grootste verdampingsval in de vennootschapsbelasting is artikel 20a van de Wet op de vennootschapsbelasting. Dat artikel is bedoeld tegen de handel in verlieslichamen: het opkopen van een bv alleen vanwege haar verrekenbare verliezen. Het artikel raakt in de praktijk echter ook gewone bedrijfsoverdrachten en investeringsrondes.

Wanneer vervallen verliezen door een belangenwijziging?

Wijzigt het uiteindelijke belang in uw bv voor 30 procent of meer, dan zijn de verliezen van voor die wijziging niet meer voorwaarts verrekenbaar. Met het uiteindelijke belang wordt bedoeld wie er economisch gezien achter de aandelen zit; ook wijzigingen in zeggenschap en winstverdeling tellen mee. Denk aan de verkoop van aandelen, het toetreden van een nieuwe investeerder of een herstructurering. De Belastingdienst vergelijkt de situatie met het begin van het oudste jaar waarvan het verlies nog openstaat.

In het jaar van de belangenwijziging wordt het resultaat gesplitst in de periode voor en de periode na de wijziging. Ook de andere richting kan geraakt worden: een verlies van na de wijziging kan niet worden teruggewenteld naar winst van voor de wijziging als de werkzaamheden voor 90 procent of meer zijn gestaakt en de bezittingen grotendeels uit beleggingen bestaan.

Welke uitzonderingen gelden er?

De verliesverrekening blijft in drie situaties gewoon in stand. Ten eerste als de wijziging voortvloeit uit erfrecht of huwelijksvermogensrecht, bijvoorbeeld bij overlijden van een aandeelhouder. Ten tweede als degene die het belang uitbreidt aan het begin van het oudste verliesjaar al minimaal een derde van het belang had. Ten derde als de bv niet wist en ook niet kon weten dat het uiteindelijke belang voor 30 procent of meer is gewijzigd, wat kan spelen bij beursgenoteerde aandelen of een belegger op afstand.

De beleggingstoets, de werkzaamhedentoets en de intentietoets

Valt de wijziging niet onder een uitzondering, dan kan uw bv de verliezen toch behouden als zij aan drie toetsen voldoet. De beleggingstoets: de bezittingen van de bv mogen in het verliesjaar en in het winstjaar niet langer dan drie maanden voor meer dan de helft uit beleggingen bestaan. De werkzaamhedentoets: de activiteiten zijn direct voor de wijziging niet gekrompen tot minder dan 30 procent van de activiteiten aan het begin van het oudste verliesjaar. De intentietoets: er bestaat op het moment van de wijziging geen voornemen om de activiteiten binnen drie jaar alsnog onder die 30 procent te laten zakken.

Haalt de bv wel de beleggingstoets, maar niet de werkzaamhedentoets of de intentietoets, dan is er nog een tussenweg: de oude verliezen blijven dan verrekenbaar met winst uit de werkzaamheden die worden voortgezet (zie figuur 4).

Figuur 4: de beleggingstoets, de werkzaamhedentoets en de intentietoets van artikel 20a.

Zekerheid vooraf en de step-up

Twijfelt u of de verliezen behouden blijven, dan kunt u de Belastingdienst vooraf om een beschikking vragen. U weet dan zeker waar u aan toe bent voordat de aandelen wisselen. Vervallen de verliezen toch, dan biedt de wet een verzachting die in de praktijk step-up heet. Vlak voor het vervalmoment mag de bv de boekwaarden van haar bezittingen (de waarde waarvoor ze in de administratie staan) verhogen tot de werkelijke waarde, en mag zij een herinvesteringsreserve (een uitgestelde belastingpot voor de verkoopwinst op bedrijfsmiddelen) in de winst opnemen. Zo ontstaat er nog winst waar de vervallende verliezen tegenover staan, en benut de bv het verlies alsnog. Figuur 5 vat de hele route van artikel 20a samen in een beslisboom.

Figuur 5: beslisboom artikel 20a: blijven de oude verliezen verrekenbaar?

Rekenvoorbeeld: wat staat er op het spel?

Het volgende voorbeeld laat zien hoeveel er bij een belangenwijziging op het spel staat. De bedragen gelden voor het belastingjaar 2026 (zie figuur 6).

Figuur 6: verliezen behouden tegenover verliezen die verdampen (bedragen 2026).

De situatie

Uw bv heeft 3.000.000 euro aan vastgestelde, nog niet verrekende verliezen. De bv maakt inmiddels weer winst. Een investeerder wil instappen en neemt een belang van meer dan 30 procent over.

Scenario A: verliezen behouden

De bv drijft nog een echte onderneming en de activiteiten blijven op peil. De beleggingstoets, de werkzaamhedentoets en de intentietoets worden gehaald, en de bv vraagt vooraf zekerheid aan de Belastingdienst. De verliezen van 3.000.000 euro blijven daardoor verrekenbaar. Tegen het hoge tarief van de vennootschapsbelasting van 25,8 procent in 2026 is dat een belastingbesparing van maximaal 774.000 euro.

Scenario B: verliezen verdampen

Er wordt geen aandacht besteed aan artikel 20a. Het belang wijzigt met meer dan 30 procent en de toetsen worden niet gehaald. De verliezen van 3.000.000 euro vervallen voorgoed. Uw bv loopt daardoor een belastingbesparing van maximaal 774.000 euro mis.

De conclusie: door bij een belangenwijziging op tijd artikel 20a te toetsen en de toetsen te onderbouwen, voorkomt u dat uw bv 3.000.000 euro aan verliezen en tot 774.000 euro aan belastingbesparing kwijtraakt.

Praktische checklist: zo voorkomt u verdamping

Verdamping is onomkeerbaar: een verloren verlies komt niet terug. Voorkomen is dus de enige route. Let op de volgende punten:

  • Controleer of elk verliesjaar van uw bv bij beschikking is vastgesteld; zonder beschikking is er geen verrekenbaar verlies.
  • Een verlies in de inkomstenbelasting verdampt na negen jaar; een verlies uit 2017 kunt u alleen nog met uw inkomen over 2026 verrekenen.
  • Vraag bij twijfel het totaaloverzicht van verrekenbare verliezen schriftelijk op bij uw belastingkantoor.
  • Artikel 20a. Toets bij elke voorgenomen wijziging in de aandeelhouders vooraf of oude verliezen dreigen te vervallen.
  • Documenteer de beleggingstoets, de werkzaamhedentoets en de intentietoets, en vraag zo nodig vooraf een beschikking aan.
  • Verwacht uw bv winst boven 1.000.000 euro, houd er dan rekening mee dat u niet alles in een keer kunt verrekenen.
  • Step-up. Dreigt verval toch, benut dan voor het vervalmoment de mogelijkheid om boekwaarden op te hogen en het verlies alsnog te gelde te maken.

Veelgestelde vragen

Wanneer verdampt een verlies in de inkomstenbelasting?

Na negen jaar. Een verlies uit werk en woning gaat eerst drie jaar terug en daarna negen jaar vooruit. Een verlies uit 2017 kunt u dus alleen nog verrekenen met uw inkomen over 2026; daarna is het definitief weg.

Kunnen verliezen in de vennootschapsbelasting nog verdampen door tijdsverloop?

Vrijwel niet meer. Verliezen vanaf 2022, en oudere verliezen uit boekjaren die op of na 1 januari 2013 zijn begonnen en eind 2021 nog openstonden, zijn onbeperkt voorwaarts verrekenbaar. De echte risico’s zitten nu in de belangenwijziging van artikel 20a en in het ontbreken van een verliesbeschikking.

Wat is een verliesbeschikking en waarom is die belangrijk?

Een verliesbeschikking is het formele besluit van de Belastingdienst waarin de hoogte van een verlies wordt vastgesteld. In de vennootschapsbelasting kan uw bv een verlies alleen verrekenen als er zo’n beschikking is. Controleer dit dus per verliesjaar.

Raakt u verliezen kwijt als u uw bv verkoopt?

Dat kan. Wijzigt het uiteindelijke belang voor 30 procent of meer, dan vervallen de oude verliezen, tenzij een uitzondering geldt of de bv de beleggingstoets, de werkzaamhedentoets en de intentietoets haalt. Laat dit voor de verkoop toetsen; achteraf repareren kan niet.

Kunt u een verlies alvast verrekenen zonder de definitieve aanslag af te wachten?

Ja. U kunt bij de aangifte over het verliesjaar schriftelijk om voorlopige verliesverrekening vragen. De Belastingdienst verrekent dan alvast maximaal 80 procent van het aangegeven verlies met de winst van het vorige jaar. Voorwaarde is onder meer dat de aanslag over dat vorige jaar definitief vaststaat.

Geldt de temporisering ook bij een winst tot 1.000.000 euro?

Nee. Is de belastbare winst van uw bv 1.000.000 euro of lager, dan kunt u verliezen verrekenen tot maximaal het bedrag van die winst. De rem van 50 procent speelt alleen bij het deel van de winst boven 1.000.000 euro.

Hoe Taxcount u kan helpen

Taxcount brengt uw verliespositie in kaart, controleert of alle verliezen bij beschikking zijn vastgesteld en bewaakt de termijnen. Bij een voorgenomen verkoop, investeringsronde of herstructurering beoordelen wij vooraf of uw verliezen onder artikel 20a vervallen. Wij onderbouwen de toetsen, vragen waar nodig zekerheid vooraf bij de Belastingdienst en zetten bij dreigend verval een step-up in. Wilt u voorkomen dat waardevolle verliezen in 2026 verdampen? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en regels kunnen wijzigen. Wat in uw situatie geldt, hangt af van uw persoonlijke omstandigheden. Neem voor advies op maat contact op met Taxcount.

Zie ook:

Oudedagsverplichting afwikkelen in 2026: keer de ODV op tijd uit en voorkom een heffing ineens

Heeft u als directeur-grootaandeelhouder vroeger pensioen in eigen beheer opgebouwd en dat omgezet in een oudedagsverplichting? Dan staat er nog een pensioenpotje op de balans van uw bv. Zodra u de AOW-leeftijd nadert, komt het erop aan: u moet de oudedagsverplichting op tijd afwikkelen. Start u de uitkeringen te laat, dan dreigt een zware sanctie: de hele waarde wordt ineens belast, met daarbovenop 20 procent revisierente. In dit artikel leest u hoe u de oudedagsverplichting in 2026 correct afwikkelt, welke termijnen u moet bewaken en welke keuzes u heeft.

Wat is een oudedagsverplichting?

Tot 2017 mochten directeuren-grootaandeelhouders pensioen opbouwen in eigen beheer. De eigen bv hield het pensioengeld dan zelf, in plaats van het bij een verzekeraar onder te brengen. Sinds 1 april 2017 mag dat niet meer. Wie toen pensioen in eigen beheer had, kon dat tussen 1 april 2017 en 31 december 2019 omzetten in een oudedagsverplichting, kortweg ODV. Dat is een vereenvoudigde pensioenverplichting in de bv. Sinds 2020 is omzetten of afkopen niet meer mogelijk. Elke ODV die nu nog op een balans staat, moet dus de komende jaren worden afgewikkeld.

Heeft uw bv zo’n ODV, dan moet u er twee dingen mee doen. U moet de ODV elk jaar oprenten en u moet de ODV op tijd laten uitkeren of omzetten in een lijfrente.

Hoe rent u de ODV op in 2026?

De bv verhoogt de stand van de ODV elk jaar met een marktrente die het ministerie vaststelt. Die rente is het gemiddelde van de zogenoemde U-rendementen over het vorige kalenderjaar. Voor 2026 is de marktrente vastgesteld op 2,593 procent. Dit percentage wordt elk jaar opnieuw bepaald; controleer dus jaarlijks het actuele cijfer voordat u de oprenting boekt.

Wanneer moeten de uitkeringen ingaan?

 Figuur 1: de termijnen rond de AOW-leeftijd.
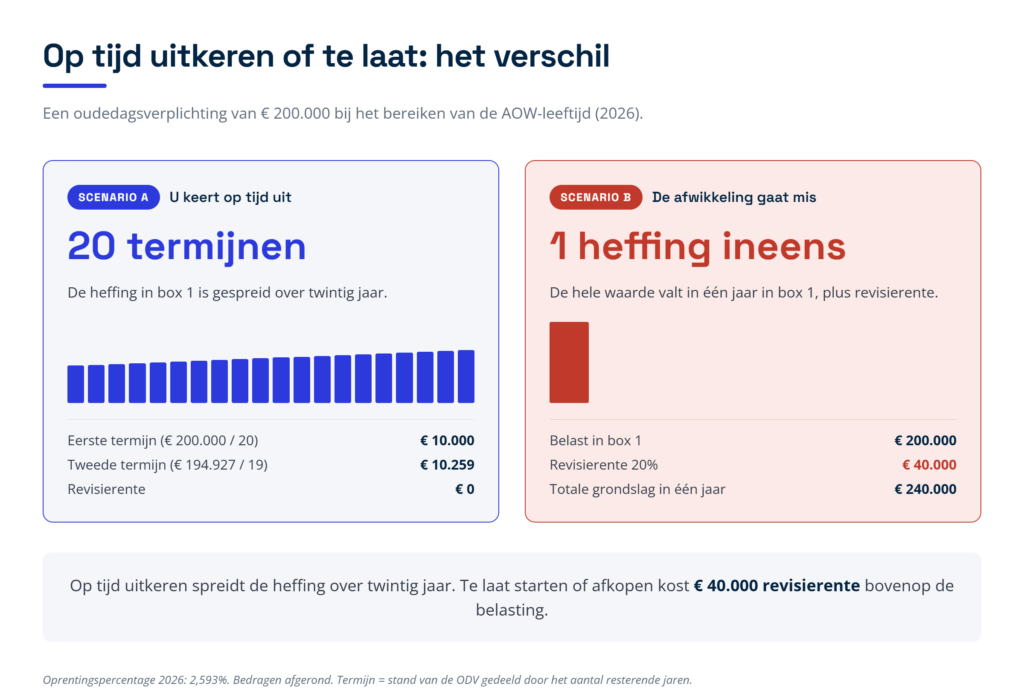
Kiest u ervoor om de ODV zelf uit te keren, dan schrijft de wet een vast ritme voor. De waarde wordt uitgekeerd in twintig jaarlijkse termijnen. Het bedrag per jaar is steeds de stand van de ODV aan het begin van dat jaar, gedeeld door het aantal resterende jaren. De uitkering is loon uit vroegere dienstbetrekking en wordt belast in box 1 (zie figuur 1).

Het belangrijkste is het startmoment. De eerste termijn mag op zijn vroegst ingaan vijf jaar voor uw AOW-leeftijd. De eerste termijn moet uiterlijk twee maanden na het bereiken van de AOW-leeftijd zijn gestart. Deze grens is de kern van de tijdige afwikkeling: mist u die, dan loopt u een groot risico.

Start u eerder dan de AOW-leeftijd, dan keert u ook langer uit. De periode van twintig jaar wordt dan verlengd met het aantal jaren dat de eerste termijn voor de AOW-leeftijd ligt. Begint u bijvoorbeeld drie jaar voor uw AOW-leeftijd, dan keert de bv uit in drieëntwintig jaarlijkse termijnen.

Rekenvoorbeeld: op tijd uitkeren of te laat

Figuur 2: op tijd uitkeren tegenover een misgelopen afwikkeling (bedragen 2026).

Onderstaand voorbeeld laat zien waarom een tijdige afwikkeling zoveel scheelt. De bedragen gelden voor het belastingjaar 2026 (zie figuur 2).

De situatie

De ODV van een dga staat bij het bereiken van de AOW-leeftijd op 200.000 euro. De dga moet kiezen: de ODV op tijd in termijnen uitkeren, of het risico lopen dat de afwikkeling misgaat.

Scenario A: u keert op tijd uit

De dga start de uitkering op tijd en keert de ODV uit in twintig termijnen. De eerste termijn is 200.000 euro gedeeld door 20, dus 10.000 euro. De resterende 190.000 euro wordt opgerent met de marktrente van 2,593 procent tot 194.927 euro; de tweede termijn is dan 194.927 euro gedeeld door 19, ofwel 10.259 euro. Elke termijn is belast in box 1, maar de heffing is netjes gespreid over twintig jaar.

Scenario B: de afwikkeling gaat mis

De dga start de termijnen niet op tijd of koopt de ODV af. Dat geldt als een oneigenlijke handeling. De volledige waarde van 200.000 euro wordt dan ineens belast in box 1. Daar bovenop komt revisierente van 20 procent van die waarde, ofwel 40.000 euro. De dga betaalt dus in een keer belasting over 200.000 euro plus 40.000 euro extra.

De conclusie: wikkelt de dga de ODV op tijd af in twintig termijnen, dan blijft de heffing gespreid. Bij een te late of onjuiste afwikkeling wordt de hele 200.000 euro ineens belast, met daarbovenop 40.000 euro revisierente.

Kunt u de ODV omzetten in een lijfrente?

In plaats van zelf uitkeren mag u de ODV ook geruisloos omzetten in een lijfrente of een lijfrenterekening bij een verzekeraar of bank. Geruisloos betekent dat u op dat moment geen belasting betaalt. Deze omzetting kan zelfs nog nadat de termijnen zijn ingegaan. Omzetten kan aantrekkelijk zijn: het geld verlaat de bv, de uitvoering ligt voortaan bij de bank of verzekeraar en u heeft meer keuze in de uitkeringsvorm. Taxcount rekent graag voor u door welke route in uw situatie het beste past.

Wat gebeurt er bij overlijden?

Overlijdt u voordat de termijnen zijn ingegaan, dan moeten de uitkeringen binnen twaalf maanden na het overlijden starten. Ze moeten toekomen aan uw erfgenamen of legatarissen, voor zover dat natuurlijke personen zijn. Overlijdt u nadat de termijnen zijn ingegaan, dan gaan de resterende termijnen op diezelfde personen over. Ook hier geldt: wordt dit niet op tijd of niet aan de juiste personen geregeld, dan dreigt de sanctie van heffing ineens plus revisierente. Leg daarom vast wie de termijnen moet ontvangen en informeer uw erfgenamen.

Praktische checklist: wat u moet regelen

  • Controleer de balans. Ga na of er nog een ODV op de balans van uw bv staat.
  • Rent jaarlijks op. Verhoog de ODV elk jaar met de voorgeschreven marktrente, voor 2026 is dat 2,593 procent.
  • Bewaak het startmoment. Start de eerste termijn uiterlijk twee maanden na uw AOW-leeftijd.
  • Bereken de termijnen goed. Deel elk jaar de stand door het aantal resterende jaren.
  • Houd loonheffing in. Elke termijn is loon uit vroegere dienstbetrekking; de bv houdt loonheffing in en draagt die af.
  • Overweeg een lijfrente. Een geruisloze omzetting in een lijfrente kan meer flexibiliteit geven en de bv ontlasten.
  • Regel het bij overlijden. Zorg dat de termijnen binnen twaalf maanden na overlijden ingaan en aan de juiste erfgenamen toekomen.

Veelgestelde vragen

Wanneer moet de eerste ODV-termijn uiterlijk ingaan?

Uiterlijk twee maanden na het bereiken van uw AOW-leeftijd. Eerder mag ook, tot maximaal vijf jaar voor de AOW-leeftijd. Mist u de uiterste grens, dan dreigt heffing ineens plus revisierente.

Mag ik eerder beginnen met uitkeren?

Ja, de eerste termijn mag ingaan vanaf vijf jaar voor uw AOW-leeftijd. De uitkeringsperiode wordt dan wel langer: de twintig jaar wordt verlengd met het aantal jaren dat u eerder start.

Wat kost het als de afwikkeling misgaat?

De volledige waarde van de ODV wordt dan ineens belast in box 1. Daar komt revisierente van 20 procent van de waarde bovenop. Bij een ODV van 200.000 euro is dat 40.000 euro extra, naast de belasting zelf.

Hoe hoog is de oprenting van de ODV in 2026?

Voor 2026 is de voorgeschreven marktrente 2,593 procent. Het percentage wordt elk jaar opnieuw vastgesteld op basis van de U-rendementen van het voorgaande jaar.

Kan ik de ODV nog omzetten in een lijfrente als de termijnen al lopen?

Ja, een geruisloze omzetting in een lijfrente of lijfrenterekening kan ook nog nadat de termijnen zijn ingegaan. U betaalt op het moment van omzetting geen belasting; de latere lijfrente-uitkeringen zijn belast in box 1.

Hoe Taxcount u kan helpen

Taxcount controleert of er nog een ODV op uw balans staat, bewaakt de oprenting en de termijnen, berekent de jaarlijkse uitkering en adviseert over de keuze tussen zelf uitkeren en omzetten in een lijfrente. Ook de afwikkeling bij overlijden nemen wij mee. Nadert u de AOW-leeftijd, of twijfelt u of uw ODV goed loopt? Laat uw situatie door Taxcount beoordelen.

Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, percentages en termijnen kunnen wijzigen. Wat in uw situatie de beste keuze is, hangt af van uw persoonlijke omstandigheden. Laat u daarom altijd adviseren voordat u beslist.