


U heeft privé een bedrijfspand en uw eigen bv huurt het van u. Veel directeur-grootaandeelhouders (dga’s) gaan ervan uit dat dat pand in box 3 valt, net als een beleggingspand. Dat klopt niet: verhuurt u een pand aan uw eigen bv, dan gaat dat pand fiscaal naar box 1, door de terbeschikkingstellingsregeling. U betaalt dan inkomstenbelasting over de huur min de kosten, en later ook over de waardestijging van het pand. In dit artikel leest u wanneer de regeling geldt, hoe u het resultaat berekent, wanneer u moet afrekenen en wat u nu al kunt regelen.
Wat is de terbeschikkingstellingsregeling?
Normaal valt een pand dat u privé bezit en aan een ander verhuurt in box 3. U betaalt daar belasting over een verondersteld rendement, los van de huur die u werkelijk ontvangt; alleen als uw werkelijke rendement lager is, kunt u dat aantonen. Verhuurt u het pand aan een besloten vennootschap (bv) of naamloze vennootschap (nv) waarin u een aanmerkelijk belang heeft, dan geldt een andere regel. Een aanmerkelijk belang heeft u als u, alleen of samen met uw fiscale partner, ten minste 5 procent van de aandelen, opties of winstbewijzen in die vennootschap heeft.
De wet noemt dit ‘ter beschikking stellen’, kortweg tbs. De huur min de kosten wordt dan belast in box 1 als resultaat uit overige werkzaamheden. Dat is een verzamelcategorie voor inkomen dat geen loon en geen winst uit een eigen onderneming is. In de aangifte heet het ‘inkomsten uit beschikbaar gestelde bezittingen’.
De reden is eenvoudig. Uw bv trekt de huur af van haar winst. Zonder deze regeling zou die huur bij u alleen in box 3 vallen, waar de heffing vaak lager is. De wetgever wil dat lek dichten en behandelt u daarom bijna als een ondernemer. Dat werkt twee kanten op: u mag uw werkelijke kosten aftrekken, maar u betaalt ook belasting over de waardestijging van het pand zodra de regeling voor u eindigt, bijvoorbeeld bij verkoop van het pand of van uw aandelen.
Wanneer valt uw pand onder de regeling?
De regeling is verplicht. U kunt er niet voor kiezen en er ook niet onderuit door een lage huur te rekenen. Of uw pand eronder valt, hangt af van drie vragen: wie heeft de aandelen, wie is de huurder en wat stelt u beschikbaar (zie figuur 1).
Aandelen van u, uw partner of uw minderjarige kinderen
De regeling geldt als u zelf een aanmerkelijk belang heeft in de bv die huurt. Dat mag ook indirect zijn, bijvoorbeeld via uw holding-bv die alle aandelen in de werk-bv heeft. De regeling geldt ook als niet u, maar uw fiscale partner of een minderjarig kind van u of uw partner het aanmerkelijk belang heeft. Dat zijn de zogeheten verbonden personen.
Twee soorten belangen tellen niet mee. Ten eerste een belang van minder dan 5 procent dat alleen als aanmerkelijk belang geldt omdat een familielid er een heeft (de zogeheten meetrekregeling). Ten tweede een belang onder de 5 procent dat fiscaal nog als aanmerkelijk belang geldt omdat eerder een doorschuifregeling is toegepast, bijvoorbeeld bij een aandelenruil, een fusie, de omzetting van uw onderneming in een bv of de verwatering van uw belang. Met alleen zo’n belang valt de verhuur in beginsel niet onder deze regeling. Heeft een ouder of kind wel een aanmerkelijk belang in de bv, lees dan de volgende alinea.
Verhuur aan de bv van uw ouder of meerderjarige kind
Verhuurt u een pand aan een bv waarin een ouder, een meerderjarig kind of diens partner, een (achter)kleinkind of een (over)grootouder van u of van uw partner een aanmerkelijk belang heeft? Dan valt de huur in beginsel in box 3. Dat verandert als de verhuur ongebruikelijk is in het maatschappelijk verkeer, bijvoorbeeld omdat u geen huur rekent of een duidelijk te lage huur. Dan geldt de regeling toch en hoort het resultaat in box 1. Toets dit bij de start en opnieuw als u de huurafspraken wijzigt.
De huurder moet een vennootschap zijn
De regeling ziet op verhuur aan een bv of nv, ook als die in het buitenland is gevestigd. Een coöperatie, een vereniging op coöperatieve grondslag en een fonds voor gemene rekening (een samenwerkingsvorm van beleggers met overdraagbare bewijzen van deelname) worden daarmee gelijkgesteld. Verhuurt u aan een samenwerkingsverband waarin uw bv meedoet, bijvoorbeeld een vennootschap onder firma (vof) met uw bv als vennoot, dan geldt de regeling ook. Verhuur aan een stichting of een gewone vereniging valt er in de regel niet onder.
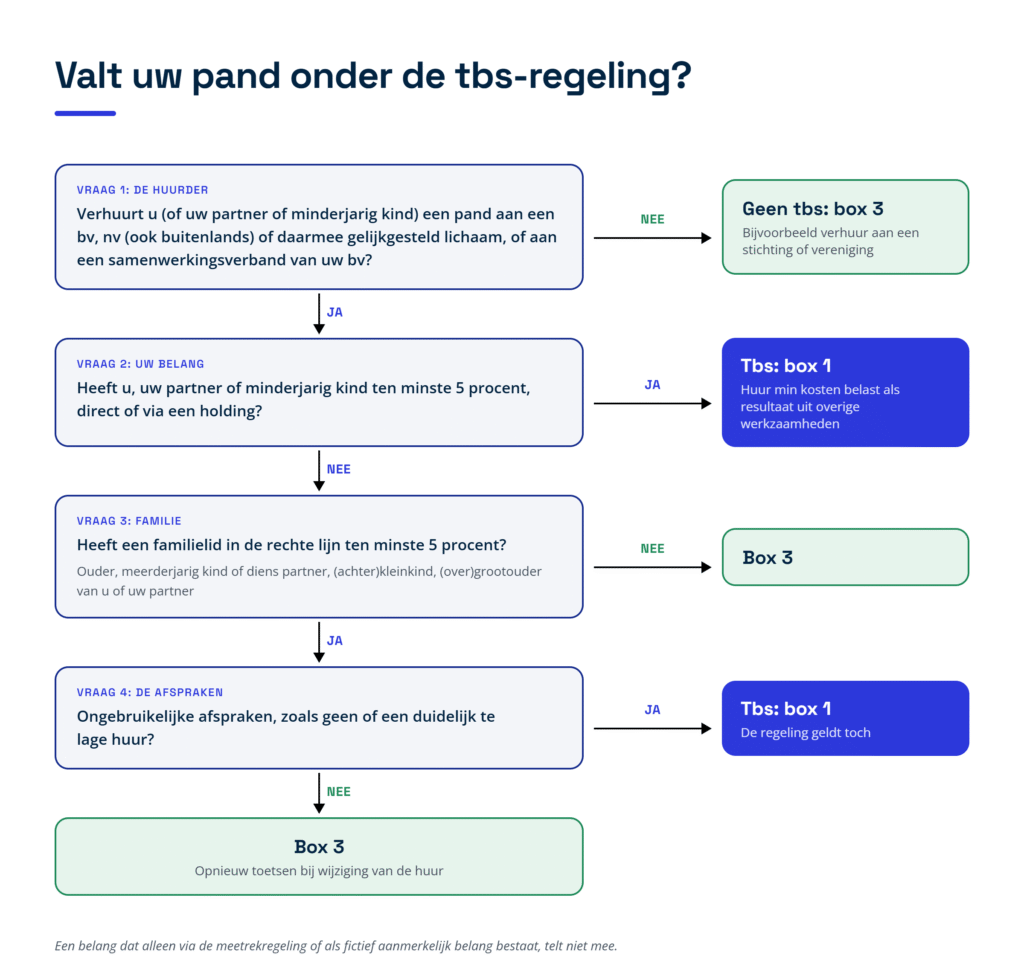
Figuur 1: valt uw pand onder de terbeschikkingstellingsregeling? Vier vragen over de huurder, uw belang, uw familie en de afspraken.
Niet alleen panden
De regeling geldt ook voor andere bezittingen die u aan uw bv beschikbaar stelt, zoals grond, machines of een geldlening; uw aandelen in de bv zelf vallen er niet onder. Voor een lening in rekening-courant, een doorlopende rekening waarop u en de bv over en weer bedragen boeken, hanteert de Belastingdienst een praktische grens: blijft die het hele jaar op of onder 17.500 euro, dan hoeft u geen rente te rekenen en is er geen resultaat uit terbeschikkingstelling. In dit artikel gaat het verder over een pand.
Hoe berekent u het tbs-resultaat?
U berekent het resultaat grotendeels volgens dezelfde regels als een ondernemer zijn winst. U heeft wel geen recht op de ondernemersfaciliteiten, zoals de zelfstandigenaftrek, de stakingsaftrek, de investeringsaftrek en de winstvrijstelling voor het midden- en kleinbedrijf (MKB-winstvrijstelling) (zie figuur 2).
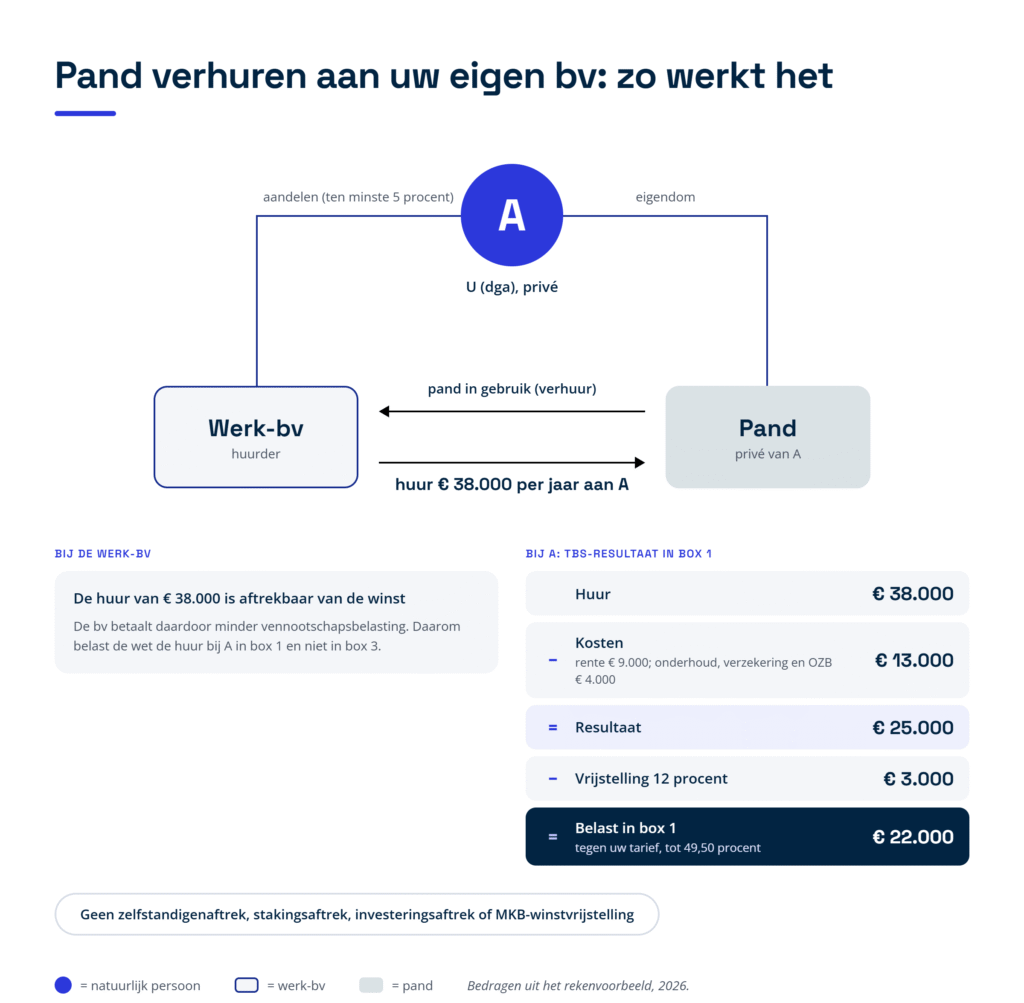
Figuur 2: u verhuurt uw pand privé aan uw werk-bv. De bv trekt de huur af; bij u valt het resultaat in box 1 (bedragen uit het rekenvoorbeeld, 2026).
Huur en aftrekbare kosten
Uw opbrengst is de huur die uw bv betaalt. Daarvan trekt u de werkelijke kosten af, zoals de rente op de hypotheek voor het pand, onderhoud, de opstalverzekering en de onroerendezaakbelasting (de gemeentelijke belasting voor eigenaren). Rekent u een te lage huur of helemaal geen huur, dan gaat de inspecteur, de ambtenaar van de Belastingdienst die uw aangifte beoordeelt, uit van de huur die u zakelijk had kunnen rekenen.
Afschrijving alleen tot de WOZ-waarde
Op een gebouw mag u afschrijven zolang de boekwaarde hoger is dan de WOZ-waarde, en ten hoogste tot die WOZ-waarde. De boekwaarde is de waarde waarvoor het pand fiscaal op uw balans staat. De WOZ-waarde is de waarde die de gemeente elk jaar vaststelt op grond van de Wet waardering onroerende zaken. Op de grond onder het pand schrijft u nooit af. Sinds 1 januari 2024 geldt die grens van 100 procent van de WOZ-waarde ook voor een pand dat u aan uw eigen bv verhuurt; daarvoor lag de grens op 50 procent. Bij een pand dat al wat langer in bezit is, ligt de boekwaarde meestal onder de WOZ-waarde. Afschrijven levert dan niets meer op. Had u vóór 2024 al op het pand afgeschreven, maar nog geen drie volle jaren, dan geldt tijdelijk nog de oude grens van 50 procent tot die drie jaren voorbij zijn.
Twaalf procent is vrijgesteld
Van het resultaat is 12 procent vrijgesteld. Dat heet de terbeschikkingstellingsvrijstelling. De vrijstelling werkt ook bij een negatief resultaat: dan mag u 12 procent van het verlies niet aftrekken. Voor zover uw inkomen in de hoogste schijf van box 1 valt, levert de vrijstelling minder op dan u zou verwachten. Het voordeel wordt in 2026 namelijk begrensd tot het tarief van de tweede schijf, 37,56 procent, in plaats van 49,50 procent.
Administratie en balans
U moet een administratie bijhouden van het pand. Daarbij hoort elk jaar een balans en een resultatenrekening. U stuurt die niet mee met uw aangifte, maar de Belastingdienst kan erom vragen.
Getrouwd in gemeenschap van goederen
Hoort het pand tot een gemeenschap van goederen, ook een beperkte gemeenschap zoals die standaard geldt voor huwelijken vanaf 2018, dan geven u en uw echtgenoot elk de helft van het resultaat aan. Bent u op huwelijkse voorwaarden getrouwd en is het pand van u alleen, dan geeft u het hele resultaat zelf aan. Anders dan bij bijvoorbeeld box 3 mag u het resultaat niet zelf tussen u en uw partner verdelen.
Btw staat hier los van
Verhuur van een pand is in principe vrijgesteld van btw. U kunt samen met uw bv kiezen voor belaste verhuur, zodat u de btw op aankoop en verbouwing terugkrijgt, maar daarvoor gelden eigen voorwaarden. Dat staat los van de terbeschikkingstellingsregeling.
Welk tarief betaalt u over het resultaat?
Het resultaat telt op bij uw andere inkomen in box 1, zoals uw salaris uit de bv. Voor wie in 2026 de AOW-leeftijd (de leeftijd waarop de uitkering volgens de Algemene Ouderdomswet ingaat) nog niet heeft bereikt, gelden deze tarieven.
| Belastbaar inkomen in box 1 (2026) | Tarief |
| Tot en met 38.883 euro | 35,75 procent |
| Meer dan 38.883 tot en met 78.426 euro | 37,56 procent |
| Meer dan 78.426 euro | 49,50 procent |
Heeft u de AOW-leeftijd bereikt, dan is het tarief in de eerste schijf lager. Ligt uw belastbaar inkomen in box 1 zonder het tbs-resultaat al boven 78.426 euro, dan betaalt u over het belaste deel 49,50 procent, terwijl de 12 procent vrijstelling maar 37,56 procent oplevert.
Daarnaast betaalt u over het resultaat de inkomensafhankelijke bijdrage voor de Zorgverzekeringswet (Zvw). In 2026 is die 4,85 procent, over al uw inkomen samen tot maximaal 79.409 euro. Ligt uw salaris uit de bv al boven die grens, dan betaalt u over het tbs-resultaat geen bijdrage meer. U krijgt de bijdrage als aparte aanslag na uw aangifte.
Voor 2027 heeft het kabinet hogere tarieven voorgesteld in de eerste twee schijven, en een begrenzing van de vrijstelling op 38,16 procent. Die voorstellen moeten nog door de Tweede en Eerste Kamer en kunnen dus nog veranderen.
Met welke waarde begint u als u gaat verhuren?
Bij de start zet u het pand op een openingsbalans. Die waarde is het vertrekpunt voor de afschrijving en voor de belasting over de waardestijging later. Koopt u het pand om het aan uw bv te verhuren, dan neemt u de aankoopprijs inclusief kosten zoals de overdrachtsbelasting en de notaris. Wordt het pand pas later aan de bv verhuurd, bijvoorbeeld omdat u het eerst aan een ander verhuurde of zelf gebruikte, dan neemt u de marktwaarde op dat moment.
Volgens de Belastingdienst begint de regeling al bij de aankoop als u en uw bv toen samen van plan waren dat de bv het pand zou gebruiken, ook als de huur pas later ingaat en ook als dat plan niet op papier staat. Dan geldt de aankoopprijs als startwaarde. Leg die bedoeling daarom vast, bijvoorbeeld in een huurovereenkomst of een notitie bij de aankoop. Zonder openingsbalans is achteraf lastig aan te tonen hoeveel waardestijging al in box 3 of privé is ontstaan.
Wanneer moet u afrekenen over de waardestijging?
Het verschil tussen de marktwaarde van het pand en de boekwaarde heet de stille reserve. Over die stille reserve betaalt u belasting in box 1 zodra de terbeschikkingstelling eindigt. Dat gebeurt niet alleen bij verkoop. U moet ook afrekenen als u het pand niet langer aan de bv verhuurt, als u, uw partner of uw minderjarige kinderen geen aanmerkelijk belang meer hebben in de bv, als de band wegvalt omdat u en uw partner uit elkaar gaan of omdat het kind met de aandelen 18 wordt, bij overlijden en bij emigratie naar bepaalde landen. Behalve bij verkoop van het pand betaalt u dan belasting zonder dat het pand zelf iets opbrengt (zie figuur 3).
Verkoopt u de aandelen in uw bv?
Verkoopt u uw aandelen en houdt u het pand, dan eindigt de terbeschikkingstelling op het moment dat de koop van de aandelen is gesloten. De latere levering bij de notaris telt niet. Ook een afspraak dat de koop ‘met terugwerkende kracht vanaf 1 januari’ geldt, verschuift dat moment niet. Plan de verkoop dus samen met de belasting over het pand, want beide vallen in hetzelfde jaar. Verkoopt uw holding de werk-bv, dan geldt hetzelfde voor het pand dat u aan die werk-bv verhuurde.
Zijn er uitwegen?
Er zijn drie mogelijkheden om de afrekening uit te stellen, elk met eigen voorwaarden.
Bij overlijden kan de belastingclaim worden doorgeschoven naar de erfgenaam die de verhuur aan de bv voortzet en daarbij zelf, of via zijn partner of minderjarig kind, een aanmerkelijk belang in die bv heeft. Wie voortzet, vraagt dat aan in de laatste aangifte van de overledene. De erfgenaam gaat verder met dezelfde boekwaarde en rekent pas af als de terbeschikkingstelling bij hem eindigt.
Eindigt de terbeschikkingstelling zonder dat u het pand verkoopt, bijvoorbeeld omdat u de aandelen verkoopt, dan kunt u de ontvanger, het onderdeel van de Belastingdienst dat de belasting int, om uitstel van betaling vragen. Dat uitstel kan tot tien jaar duren, maar u moet voldoende zekerheid stellen, zoals een hypotheekrecht op het pand, en u betaalt over de uitstelperiode invorderingsrente. Verkoopt u het pand in die periode, of overlijdt u, dan moet u alsnog betalen.
Verkoopt u een pand terwijl u een ander pand aan uw bv blijft verhuren, dan stopt de terbeschikkingstelling volgens de Belastingdienst niet. U kunt de boekwinst (de verkoopprijs min de kosten en de boekwaarde) dan onder voorwaarden in een herinvesteringsreserve zetten. Dat is een reserve waarmee u de belasting uitstelt zolang u in beginsel binnen drie jaar in een vervangend pand investeert. Verkoopt u uw enige pand, dan stopt de regeling wel. U kunt dan bij de aangifte vragen de winst apart te zetten, als u binnen twaalf maanden in een nieuw pand investeert dat u aan uw bv verhuurt; die termijn kan soms worden verlengd.

Figuur 3: van openingsbalans tot afrekening, met de zeven eindmomenten en de drie uitwegen.
Rekenvoorbeeld: wat kost een pand verhuren aan uw eigen bv?
Het voorbeeld laat zien wat u per jaar betaalt en wat er gebeurt als u het pand verkoopt. De bedragen gelden voor 2026; we gaan ervan uit dat u de AOW-leeftijd nog niet heeft (zie figuur 4 en figuur 5).
De situatie
Stel dat u in 2015 een bedrijfspand heeft gekocht voor 450.000 euro, inclusief kosten, met het plan het aan uw bv te verhuren. Dat is uw openingsbalans. Na afschrijvingen staat het pand nu voor 380.000 euro op uw balans. De WOZ-waarde is hoger, dus u mag niet meer afschrijven. Uw bv betaalt u 38.000 euro huur per jaar. U betaalt 9.000 euro hypotheekrente en 4.000 euro aan onderhoud, verzekering en onroerendezaakbelasting. Uw salaris uit de bv is 95.000 euro en u heeft geen andere inkomsten of aftrekposten in box 1.
Wat u elk jaar betaalt
Uw resultaat is 38.000 min 9.000 min 4.000 euro, dus 25.000 euro. Daarvan is 12 procent vrijgesteld: 3.000 euro. U betaalt belasting over 22.000 euro. Omdat uw inkomen in box 1 door uw salaris al boven 78.426 euro ligt, valt dat hele bedrag in de hoogste schijf: 22.000 euro maal 49,50 procent is 10.890 euro. Door de begrenzing van de vrijstelling komt daar 3.000 euro maal 11,94 procent bij, afgerond 358 euro. Samen betaalt u 11.248 euro, ongeveer 45 procent van uw resultaat.
De vrijstelling levert u dus 1.127 euro op, en niet de 1.485 euro die u bij het volle toptarief zou verwachten. Een Zvw-bijdrage betaalt u niet, omdat uw salaris al boven de grens van 79.409 euro ligt. Figuur 4 zet de stappen van huur naar belasting onder elkaar.
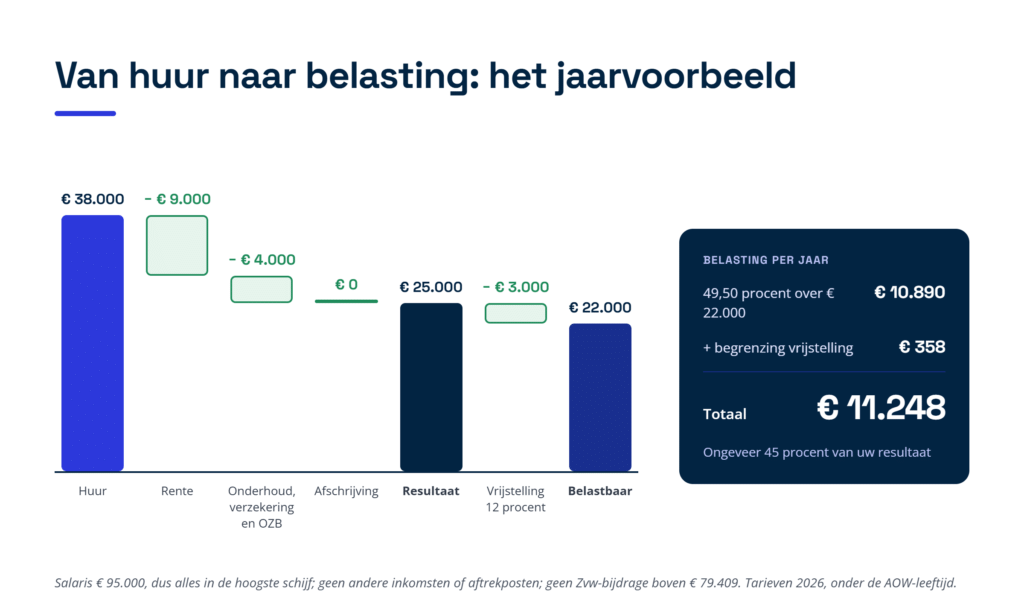
Figuur 4: van huur naar belasting in het jaarvoorbeeld; u betaalt 11.248 euro, ongeveer 45 procent van uw resultaat.
Wat u betaalt als u het pand verkoopt
Stel dat u het pand in 2026 verkoopt voor 620.000 euro, met 10.000 euro verkoopkosten. Uw boekwinst is 620.000 min 10.000 min 380.000 euro, dus 230.000 euro. Ook daarvan is 12 procent vrijgesteld: 27.600 euro. Over de overige 202.400 euro betaalt u 49,50 procent, ofwel 100.188 euro. De begrenzing van de vrijstelling voegt 27.600 euro maal 11,94 procent toe, afgerond 3.295 euro. Samen is dat 103.483 euro, bovenop de belasting over de huur van dat jaar (zie figuur 5).
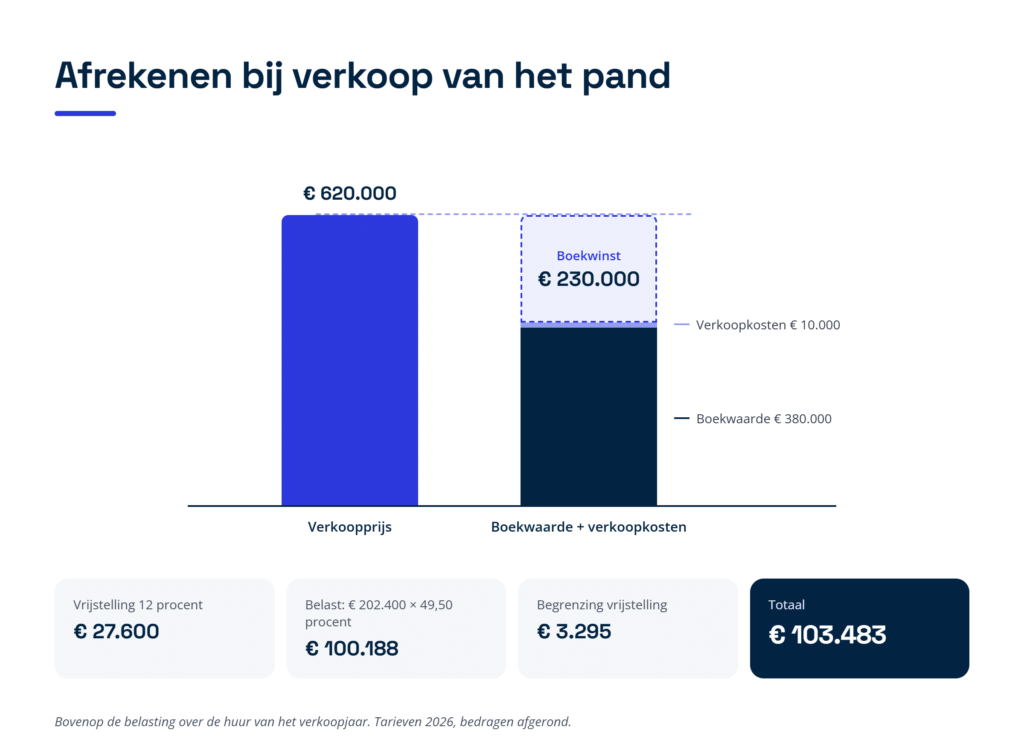
Figuur 5: afrekenen bij verkoop van het pand; over een boekwinst van 230.000 euro betaalt u 103.483 euro.
Wat betekent dit voor u?
De jaarlijkse heffing is goed te overzien, maar de afrekening aan het eind is fors en komt ook als u het pand niet verkoopt, bijvoorbeeld bij de verkoop van uw aandelen. Houdt u dat bedrag in beeld en bekijk ruim van tevoren of uitstel, doorschuiven of een herinvesteringsreserve mogelijk is.
Wat als het pand ten onrechte in box 3 staat?
Heeft u het pand in box 3 aangegeven terwijl het onder de regeling valt, dan kan de inspecteur dat corrigeren met een navorderingsaanslag. Dat is een extra aanslag over een jaar dat al is afgehandeld. Dat kan tot vijf jaar na afloop van het belastingjaar, als er een nieuw feit is of als u redelijkerwijs kon weten dat de aangifte niet klopte. Daarbij haalt de inspecteur het pand ook uit box 3. De waardestijging belast hij nog niet; die volgt pas als de regeling eindigt. Over de nagevorderde belasting betaalt u belastingrente, een vergoeding voor de periode dat de belasting te laat is betaald; die is in 2026 5 procent per jaar.
Vindt de inspecteur dat u met grove schuld of opzet te weinig heeft aangegeven, dan kan hij ook een boete opleggen: in de regel 25 procent van de te weinig betaalde belasting bij grove schuld en 50 procent bij opzet, en meer bij herhaling. De inspecteur moet die grove schuld of opzet dan wel aantonen. Herstelt u de fout zelf voordat de Belastingdienst erom vraagt, dan beperkt u dat risico.
Praktische checklist: wat u moet regelen
- Toets wie de aandelen heeft. Ga na of u, uw partner of uw minderjarige kinderen direct of via een holding ten minste 5 procent hebben in de bv die uw pand huurt. Bij de bv van een ouder of meerderjarig kind kijkt u of de huurafspraken gebruikelijk zijn.
- Leg de huur schriftelijk vast en reken een huur die u ook met een onbekende huurder zou afspreken.
- Zet het pand bij de start op de aankoopprijs inclusief kosten of, bij een latere start, op de marktwaarde, en bewaar het taxatierapport of de koopakte.
- Aangifte in box 1. Geef de huur min de kosten en de 12 procent vrijstelling aan als inkomsten uit beschikbaar gestelde bezittingen, niet in box 3.
- Jaarlijkse administratie. Houd elk jaar een balans en resultatenrekening bij en controleer of afschrijven nog mag door de boekwaarde naast de WOZ-waarde te leggen.
- Eindmoment in beeld. Bereken wat de afrekening over de waardestijging kost, en doe dat vóór u aandelen verkoopt, de huur opzegt, emigreert of uw nalatenschap regelt.
- Oude jaren nalopen. Stond het pand in eerdere jaren in box 3, laat dan beoordelen of u die aangiften zelf herstelt voordat de Belastingdienst erom vraagt.
Veelgestelde vragen
Valt uw bedrijfspand in box 1 of box 3 als u het aan uw bv verhuurt?
Heeft u, uw partner of uw minderjarige kind ten minste 5 procent van de aandelen in die bv, dan valt het pand in box 1. U geeft de huur min de kosten aan als inkomsten uit beschikbaar gestelde bezittingen. Hebben u, uw partner en uw minderjarige kinderen geen aanmerkelijk belang in de huurder, dan valt het pand meestal in box 3. Een uitzondering is verhuur onder ongebruikelijke voorwaarden aan de bv van bijvoorbeeld een ouder of meerderjarig kind.
Mag u uw pand gratis of goedkoop aan uw bv verhuren?
Dat mag, maar het helpt fiscaal niet. De inspecteur gaat uit van de huur die u zakelijk had kunnen rekenen en belast u daarover. Een zakelijke huur in een schriftelijke overeenkomst voorkomt discussie.
Hoeveel levert de vrijstelling van 12 procent u op?
Twaalf procent van uw resultaat is vrijgesteld. Valt u in de hoogste schijf, dan levert die vrijstelling in 2026 maximaal 37,56 procent van het vrijgestelde bedrag op, niet 49,50 procent. Bij een verlies werkt de vrijstelling andersom: 12 procent van het verlies is dan niet aftrekbaar.
Moet u afrekenen als u uw aandelen verkoopt maar het pand houdt?
Ja, als u, uw partner en uw minderjarige kinderen daarna geen aanmerkelijk belang meer in de bv hebben. De terbeschikkingstelling eindigt dan op het moment dat de koop van de aandelen is gesloten, en u betaalt dan belasting over het verschil tussen de marktwaarde en de boekwaarde van het pand. U kunt de ontvanger om uitstel van betaling vragen, tot tien jaar, tegen zekerheid en met rente.
Kunt u nog afschrijven op uw verhuurde pand?
Alleen zolang de boekwaarde van het gebouw hoger is dan de WOZ-waarde, en dan ten hoogste tot die WOZ-waarde. Bij de meeste panden die al enkele jaren in bezit zijn, is dat niet meer zo. Voor panden waarop u vóór 2024 al afschreef, maar nog geen drie volle jaren, geldt tijdelijk een ruimere grens.
Hoe Taxcount u kan helpen
Taxcount stelt vast of uw verhuur onder de terbeschikkingstellingsregeling valt, stelt de openingsbalans op en berekent elk jaar uw resultaat met de vrijstelling. Staat er een verkoop van het pand of van uw aandelen op de planning, dan rekenen wij uit wat de afrekening kost en welke uitstelmogelijkheid in uw situatie past. Stond uw pand tot nu toe in box 3, dan beoordelen we of en hoe u dat het beste herstelt. Verhuurt u een pand aan uw bv of bent u dat van plan? Laat uw situatie dan door Taxcount beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, vrijstellingen en drempelbedragen kunnen wijzigen, en de voorstellen voor 2027 zijn nog niet door het parlement aangenomen. De uitkomst hangt altijd af van uw persoonlijke situatie.