


U heeft een besloten vennootschap (bv) die winst maakt, of misschien een holding met een paar werk-bv’s eronder. Over de eerste 200.000 euro winst betaalt elke bv in 2026 het lage vpb-tarief van 19 procent; daarboven is het 25,8 procent. Dat lijkt eenvoudig, maar het voordeel hangt af van uw structuur. Vormen uw bv’s samen een fiscale eenheid, dan krijgt de hele groep het lage tarief maar één keer. In dit artikel leest u hoe het opstaptarief werkt, wanneer apart blijven loont en wanneer juist niet, en waar u op moet letten als u iets aan uw structuur wilt veranderen.
Wat is het lage vpb-tarief in 2026?
De vennootschapsbelasting (vpb) is de winstbelasting voor bv’s, naamloze vennootschappen (nv’s) en andere lichamen. Zij kent in 2026 twee tarieven. Over de winst tot en met 200.000 euro betaalt uw bv 19 procent. Over het deel daarboven betaalt zij 25,8 procent. Die eerste, lagere schijf heet het opstaptarief, ook wel het tariefopstapje of het mkb-tarief (mkb staat voor midden- en kleinbedrijf).
| Belastbare winst | Tarief 2026 | Tarief 2027 (verwacht) |
| 0 tot en met 200.000 euro | 19 procent | 19 procent |
| Meer dan 200.000 euro | 25,8 procent | 25,8 procent |
De kolom 2027 volgt het Belastingplan 2027, dat nog in de Tweede en Eerste Kamer wordt behandeld (zie verderop).
Het verschil tussen beide tarieven is 6,8 procentpunt. Het lage tarief levert uw bv dus maximaal 200.000 euro maal 6,8 procent op, oftewel 13.600 euro per jaar. Een voorbeeld: maakt uw bv 300.000 euro winst, dan betaalt zij 19 procent over 200.000 euro (38.000 euro) en 25,8 procent over 100.000 euro (25.800 euro). Samen is dat 63.800 euro (zie figuur 1).
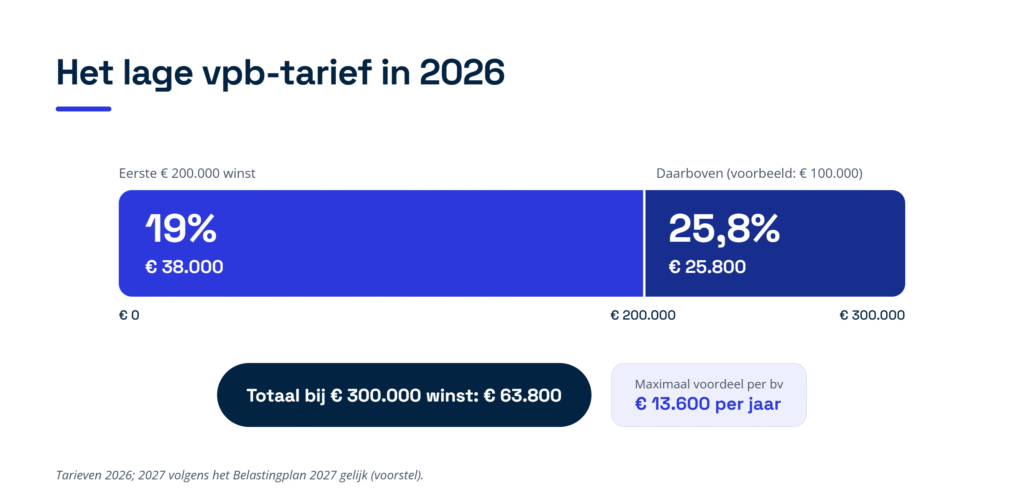
Figuur 1: het lage vpb-tarief in 2026. Over de eerste 200.000 euro winst betaalt uw bv 19 procent, daarboven 25,8 procent; bij 300.000 euro winst is dat samen 63.800 euro.
Heeft u een eenmanszaak of een vennootschap onder firma (vof), dan geldt dit tarief niet. U betaalt dan inkomstenbelasting over de winst.
Waarom krijgt elke bv haar eigen lage schijf?
Het lage tarief geldt per belastingplichtige. Een belastingplichtige is de persoon of organisatie die zelf belasting moet betalen. Elke zelfstandige bv is er één en heeft dus haar eigen schijf van 200.000 euro tegen 19 procent. Heeft u een holding (een bv die vooral aandelen in andere bv’s houdt) met drie werk-bv’s die elk winst maken, dan benut in principe elke werk-bv het lage tarief.
Voorwaarde is wel dat de activiteiten en de winst echt bij die bv horen. Krijgt een bv op papier winst toegeschoven zonder dat zij zelf het werk doet, dan kan de Belastingdienst die winst toerekenen aan de bv die het werk wel doet. De lage schijf van de eerste bv levert u dan niets op.
Het lage tarief hangt niet af van de lengte van het boekjaar. Kiest u bij de oprichting voor een verlengd eerste boekjaar van bijvoorbeeld achttien maanden, dan heeft uw bv over die hele periode één keer de schijf van 200.000 euro, en niet anderhalf keer.
Wat doet een fiscale eenheid met het lage vpb-tarief?
Een fiscale eenheid is een groep van een moedervennootschap en één of meer dochtervennootschappen die voor de vennootschapsbelasting wordt behandeld alsof het één belastingplichtige is. De moeder moet daarvoor onder meer ten minste 95 procent van de aandelen in de dochter bezitten. Beide vennootschappen vragen de fiscale eenheid samen aan bij de Belastingdienst.
Omdat de groep dan als één belastingplichtige telt, krijgt zij het lage tarief ook maar één keer. Elke winstgevende bv in de fiscale eenheid naast de eerste kost dus tot 13.600 euro per jaar aan gemist voordeel, als die bv zelfstandig minstens 200.000 euro winst zou maken (zie figuur 2).
Er is nog een tweede nadeel. De kleinschaligheidsinvesteringsaftrek (KIA) is een extra aftrek voor investeringen in bedrijfsmiddelen. Boven een bepaald investeringsbedrag neemt die aftrek af, en bij hoge investeringen vervalt hij. Binnen een fiscale eenheid worden de investeringen van alle bv’s bij elkaar opgeteld. Door dat hogere totaal kan de KIA lager uitvallen of helemaal vervallen. Apart blijven kan dus dubbel gunstig zijn: een eigen lage schijf én een eigen KIA.
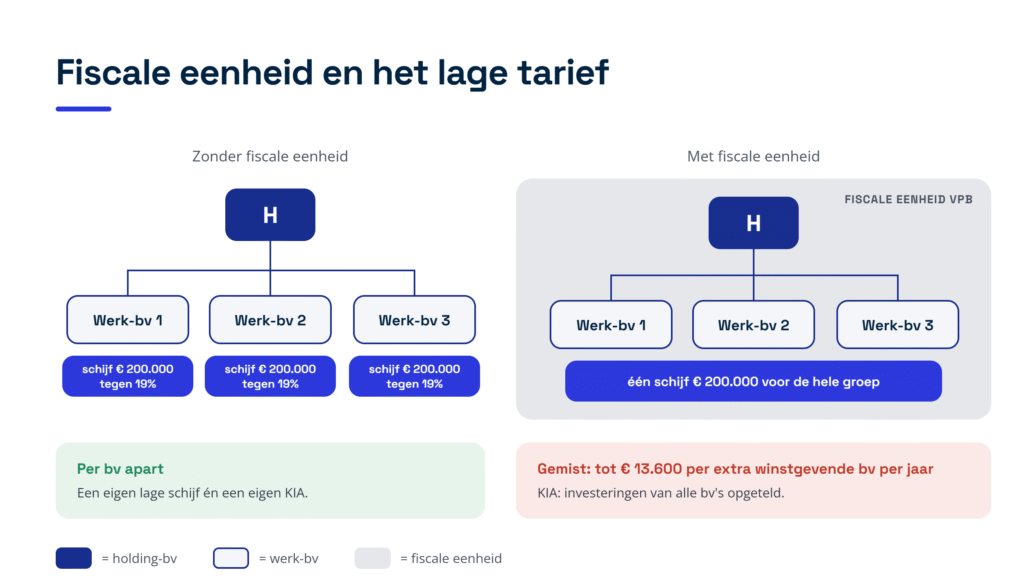
Figuur 2: zonder fiscale eenheid heeft elke werk-bv een eigen lage schijf; met fiscale eenheid krijgt de hele groep die schijf maar één keer.
Wanneer weegt een fiscale eenheid toch zwaarder?
Een fiscale eenheid heeft ook voordelen. Het verlies van de ene bv valt direct weg tegen de winst van de andere. U kunt bedrijfsmiddelen binnen de groep verplaatsen zonder dat er direct belasting wordt geheven. Leveringen en diensten tussen de bv’s onderling tellen voor de vennootschapsbelasting niet mee. En u doet één aangifte voor de hele groep in plaats van één per bv.
Het gewicht van het lage tarief is bovendien kleiner geworden. In 2022 was de eerste schijf nog 395.000 euro en het tariefverschil 10,8 procentpunt; per dochter in een fiscale eenheid liep u toen tot 42.660 euro per jaar mis. Sinds 2023 is dat maximaal 13.600 euro. Een fiscale eenheid alleen opsplitsen voor het tarief is daardoor minder vaak de moeite waard dan een paar jaar geleden. Het blijft dus een afweging per groep, en geen automatische keuze.
Mag u bv’s apart houden om het lage tarief vaker te gebruiken?
Ja. Of u een fiscale eenheid aangaat, is uw eigen keuze. Het kabinet heeft in 2021 laten weten dat het vormen van een fiscale eenheid een fiscale afweging is en dat een verplichte fiscale eenheid er niet komt. Het heeft daarna gevolgd hoe vaak groepen zich opsplitsen. Het verlagen van de schijf naar 200.000 euro en het verhogen van het lage tarief naar 19 procent in 2023 vond het kabinet een voldoende antwoord. Een aparte maatregel tegen het opsplitsen van groepen wees het in 2024 opnieuw af.
Er is wel een grens. Een kennisgroep van de Belastingdienst (een groep specialisten die bepaalt hoe de Belastingdienst een regel uitlegt) vindt dat de Belastingdienst de volgende opzet kan aanpakken: u richt lege bv’s op en voegt die in de loop van één boekjaar na elkaar in een fiscale eenheid. Het deel van het jaar vóór elke voeging telt dan als een apart kort jaar met een eigen lage schijf. Is het meermaals benutten van het lage tarief de doorslaggevende reden, dan kan de Belastingdienst dat bestrijden als wetsontduiking (fraus legis): een constructie die volgens de Belastingdienst ingaat tegen doel en strekking van de wet. Voor zover bekend is over dit standpunt nog geen uitspraak gepubliceerd.
Het verschil zit dus tussen het gescheiden houden van echte bv’s met eigen activiteiten, wat is toegestaan, en het vermenigvuldigen van lege vennootschappen alleen voor het tarief, wat risico geeft (zie figuur 3).
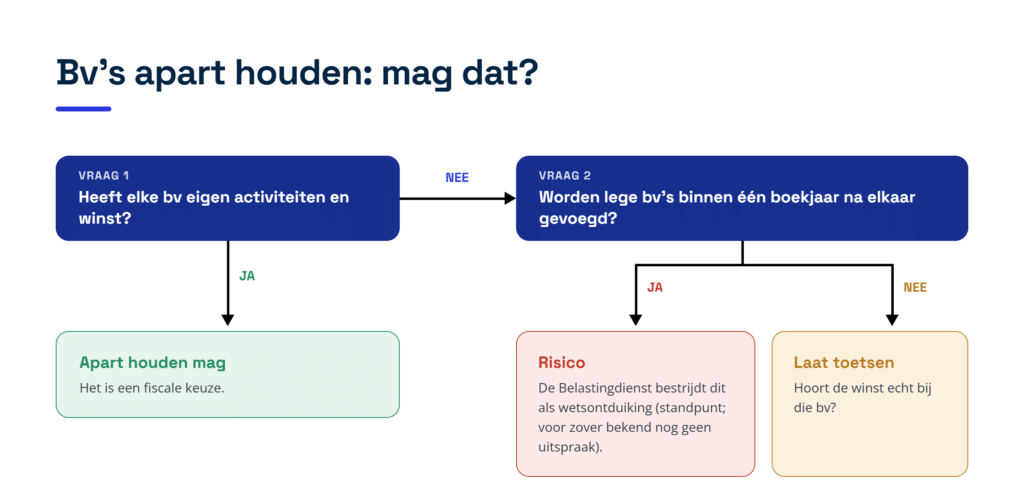
Figuur 3: beslisboom: mag u uw bv’s apart houden om het lage tarief vaker te gebruiken?
Wat kost het verbreken van een fiscale eenheid?
Wilt u een bestaande fiscale eenheid opheffen zodat elke bv weer haar eigen lage schijf krijgt, kijk dan eerst terug. Heeft een bv binnen de fiscale eenheid een bedrijfsmiddel met een stille reserve aan een andere bv overgedragen, dan kan het verbreken direct belasting kosten. Een stille reserve is het verschil tussen de werkelijke waarde van een bedrijfsmiddel, bijvoorbeeld een pand, en de lagere waarde in de boeken. Bij het verbreken wordt het bedrijfsmiddel dan in beginsel alsnog op de werkelijke waarde gezet en betaalt u belasting over dat verschil.
Die heffing blijft achterwege als er sinds de overdracht ten minste zes kalenderjaren zijn verstreken. Het gaat om volle kalenderjaren na het jaar van de overdracht: bij een overdracht in 2020 is dat pas vanaf 1 januari 2027 het geval. Ging het om de overdracht van een hele onderneming of een zelfstandig deel daarvan tegen uitreiking van aandelen, dan geldt een termijn van drie kalenderjaren (zie figuur 4). Ook een overdracht die hoort bij de normale bedrijfsvoering en past bij de aard en omvang van de bv’s, valt erbuiten. Heeft de groep een herinvesteringsreserve, een reserve waarmee u de belasting over een verkoopwinst uitstelt tot u opnieuw investeert, dan kan die bij het verbreken ook gevolgen hebben.
Let ook op de timing. Een fiscale eenheid eindigt op gezamenlijk verzoek van moeder en dochter op de datum die u noemt, maar nooit eerder dan de dag waarop u het verzoek indient. Terugwerkende kracht is er bij het beëindigen dus niet. Bij het aangaan kan dat wel, tot maximaal drie maanden vóór het verzoek. Figuur 4 zet ook deze twee regels op een rij. Verliezen die de dochter al had vóór de fiscale eenheid, gaan bij het verbreken met haar mee. Verliezen uit de tijd van de fiscale eenheid blijven in beginsel bij de moedervennootschap. Moeder en dochter kunnen samen vragen om het deel dat aantoonbaar bij de dochter hoort, met de dochter mee te laten gaan.
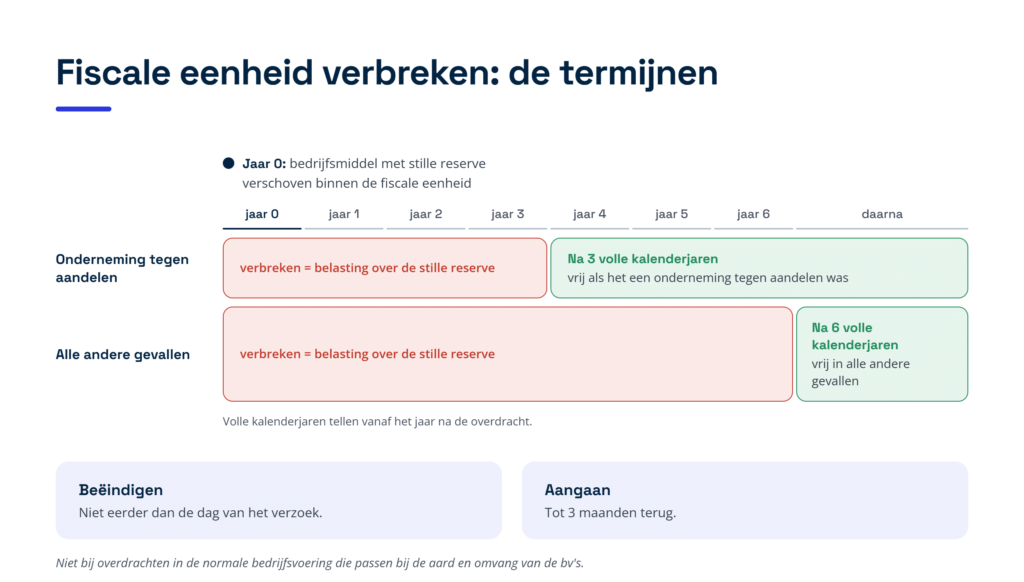
Figuur 4: de termijnen bij het verbreken van een fiscale eenheid na een overdracht van een bedrijfsmiddel met stille reserve, en de regels voor beëindigen en aangaan.
Rekenvoorbeeld: met of zonder fiscale eenheid?
De situatie
Stel dat u een holding heeft met drie werk-bv’s. Elke werk-bv maakt in 2026 een winst van 200.000 euro, samen 600.000 euro. De holding zelf heeft geen belastbare winst: de dividenden die zij van haar werk-bv’s ontvangt, zijn vrijgesteld door de deelnemingsvrijstelling, de regel die winst uit aandelenbelangen van ten minste 5 procent in andere bv’s vrijstelt. U vraagt zich af of een fiscale eenheid verstandig is (zie figuur 5). Bij de berekeningen gaan we uit van de tarieven van 2026.
Scenario A: zonder fiscale eenheid
Elke werk-bv gebruikt haar eigen lage schijf. U betaalt 3 maal 200.000 euro maal 19 procent, oftewel 114.000 euro vennootschapsbelasting.
Scenario B: met fiscale eenheid
De groep telt als één belastingplichtige met 600.000 euro winst. Over 200.000 euro betaalt u 19 procent (38.000 euro) en over 400.000 euro 25,8 procent (103.200 euro). Samen is dat 141.200 euro. Zonder fiscale eenheid betaalt u dus 27.200 euro per jaar minder: twee keer 13.600 euro, voor de twee werk-bv’s die anders hun eigen lage schijf zouden verliezen.
En als één werk-bv verlies maakt?
Stel nu dat werk-bv 1 en 2 elk 200.000 euro winst maken en werk-bv 3 een verlies van 150.000 euro lijdt. Zonder fiscale eenheid betalen werk-bv 1 en 2 elk 38.000 euro, samen 76.000 euro. Werk-bv 3 betaalt niets, maar kan haar verlies alleen verrekenen met haar eigen winst van het jaar ervoor of van latere jaren. Met een fiscale eenheid is de belastbare winst van de groep 250.000 euro. U betaalt dan 38.000 euro plus 25,8 procent over 50.000 euro (12.900 euro), samen 50.900 euro. Op het eerste gezicht betaalt de fiscale eenheid dit jaar 25.100 euro minder. Maar had werk-bv 3 vorig jaar zelfstandig winst, dan kan zij haar verlies met die winst verrekenen en krijgt zij belasting terug. Bij 200.000 euro winst vorig jaar is dat 150.000 euro maal 19 procent, oftewel 28.500 euro. Zonder fiscale eenheid betaalt u dan per saldo 47.500 euro, minder dan met. Of de fiscale eenheid voordeliger is, hangt dus af van de winst van werk-bv 3 in het jaar ervoor en in latere jaren.
Wat betekent dit voor u?
Maken al uw bv’s stabiel winst, dan levert apart blijven het meeste op. Wisselen winst en verlies elkaar af, of verwacht u een reorganisatie binnen de groep, dan kan een fiscale eenheid gunstiger zijn. Het loont om dit elke paar jaar opnieuw door te rekenen, omdat de cijfers van uw bv’s veranderen. Figuur 5 zet beide varianten naast elkaar.
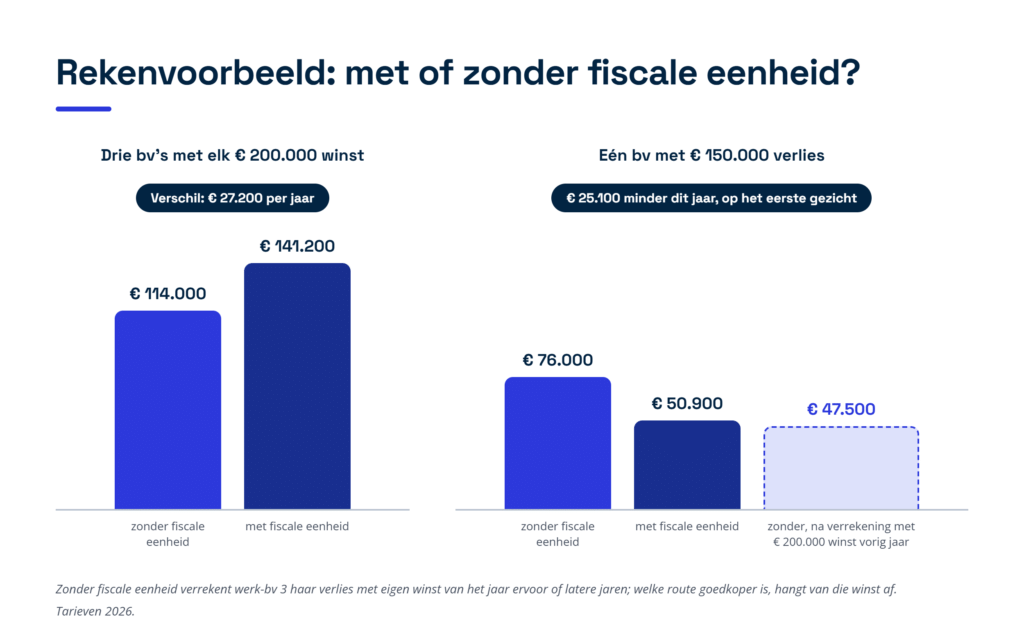
Figuur 5: het rekenvoorbeeld in staven: drie winstgevende bv’s, en de variant waarin één bv verlies maakt (tarieven 2026).
Verandert het lage vpb-tarief in 2027?
Het Belastingplan 2027, dat op Prinsjesdag 2026 is gepresenteerd, verandert niets aan het lage tarief van 19 procent, het hoge tarief van 25,8 procent en de schijfgrens van 200.000 euro. Als het voorstel ongewijzigd wordt aangenomen, blijven deze in 2027 dus gelijk. Het voorstel wordt nog door de Tweede en Eerste Kamer behandeld, dus wijzigingen zijn nog mogelijk. De schijfgrens stijgt niet mee met de inflatie. Groeit de winst van uw bv, dan valt er dus een steeds groter deel in het hoge tarief.
Praktische checklist: wat u moet regelen
- Winst per bv. Breng per bv in kaart hoeveel winst zij maakt; het lage tarief levert per bv maximaal 13.600 euro per jaar op.
- Fiscale eenheid ja of nee. Ga na of uw bv’s een fiscale eenheid vormen; kijk daarvoor in de beschikking van de Belastingdienst of vraag het uw adviseur.
- Afweging maken. Zet het gemiste lage tarief en de KIA af tegen verliesverrekening, interne verschuivingen en één aangifte.
- Overdrachten binnen de groep. Controleer vóór het verbreken van een fiscale eenheid welke bedrijfsmiddelen in het lopende jaar en de zes kalenderjaren daarvoor binnen de groep zijn verschoven.
- Verzoek op tijd. Dien het gezamenlijke verzoek tot beëindiging uiterlijk op de gewenste einddatum in, liefst ruim daarvoor; terugwerkende kracht is niet mogelijk.
- Echte activiteiten. Zorg dat elke bv eigen activiteiten heeft en dat de winst daar echt thuishoort; richt geen lege bv’s op alleen voor het tarief.
- Jaarlijks herzien. Reken uw structuur elk jaar of bij elke grote verandering opnieuw door, zeker als een bv van winst naar verlies gaat of andersom.
Veelgestelde vragen
Hoeveel vennootschapsbelasting betaalt u in 2026?
Uw bv betaalt 19 procent over de winst tot en met 200.000 euro en 25,8 procent over het deel daarboven. Bij 300.000 euro winst is dat 63.800 euro. Deze tarieven gelden per bv, tenzij uw bv’s een fiscale eenheid vormen.
Krijgt elke bv het lage tarief, ook als ze dezelfde eigenaar hebben?
Ja, zolang de bv’s geen fiscale eenheid vormen en elke bv echt eigen activiteiten en winst heeft. Dezelfde eigenaar of dezelfde holding verandert daar niets aan.
Wat is het nadeel van een fiscale eenheid voor het tarief?
De hele groep krijgt het lage tarief maar één keer. Per extra winstgevende bv kunt u zo tot 13.600 euro per jaar mislopen. Daar staat tegenover dat u verliezen en winsten binnen de groep direct met elkaar kunt verrekenen.
Kunt u een fiscale eenheid met terugwerkende kracht beëindigen?
Nee. De fiscale eenheid eindigt op de datum die u in het verzoek noemt, maar nooit eerder dan de dag waarop u het verzoek indient. Wilt u dat een bv per 1 januari uit de fiscale eenheid gaat, dan moet het verzoek uiterlijk op die dag binnen zijn. Dien het in de praktijk ruim vóór de jaarwisseling in.
Mag u extra bv’s oprichten om het lage tarief vaker te gebruiken?
Een nieuwe bv oprichten mag, als die bv echt eigen activiteiten heeft en de winst daar thuishoort. Lege bv’s oprichten en die binnen één boekjaar na elkaar voegen alleen om het lage tarief vaker te gebruiken, kan de Belastingdienst volgens een eigen standpunt bestrijden als wetsontduiking. Laat zo’n plan dus altijd vooraf toetsen.
Hoe Taxcount u kan helpen
Taxcount brengt uw groep in kaart en rekent per bv uit wat het lage tarief u oplevert, met en zonder fiscale eenheid. Wij nemen daarbij ook de verliezen, de KIA en eventuele overdrachten binnen de groep mee, zodat u ziet wat het verbreken of aangaan van een fiscale eenheid echt kost of oplevert. Kiest u voor een wijziging, dan regelen wij het verzoek bij de Belastingdienst op tijd. Wilt u weten of u het lage vpb-tarief optimaal benut? Laat uw situatie door Taxcount beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen, en de bedragen voor 2027 zijn nog niet definitief. De uitkomst hangt altijd af van uw persoonlijke situatie. Neem voor advies over uw eigen situatie contact op met een belastingadviseur.