


Als ondernemer betaal je inkomstenbelasting over de winst van je onderneming. Wat veel ondernemers niet beseffen, is dat een vast deel van die winst helemaal buiten de heffing blijft. Dat regelt de mkb-winstvrijstelling: in 2026 is 12,7% van je winst vrijgesteld, nadat eerst de ondernemersaftrek van de winst is afgehaald. Je hoeft er niets voor aan te vragen en je hoeft geen minimumaantal uren te werken. In dit artikel lees je wat de mkb-winstvrijstelling in 2026 inhoudt, voor wie zij geldt, hoe de berekening precies werkt en waar je op moet letten, ook in een jaar met verlies.
Wat is de mkb-winstvrijstelling?
De mkb-winstvrijstelling is een vaste korting op de winst van ondernemers. Zij is de allerlaatste stap voordat je belastbare winst uit onderneming vaststaat. Van de winst die overblijft nadat je de ondernemersaftrek hebt toegepast, is 12,7% vrijgesteld. Over dat deel betaal je geen inkomstenbelasting.
De vrijstelling werd in 2007 ingevoerd als tegenwicht voor de verlaging van de vennootschapsbelasting, om te voorkomen dat ondernemers massaal naar de bv zouden overstappen. Het is dus geen subsidie voor een bepaalde investering, maar een algemene verlaging van de belastbare winst die voor vrijwel elke ondernemer geldt.
Wie heeft recht op de mkb-winstvrijstelling?
De vrijstelling geldt voor iedereen die voor de inkomstenbelasting ondernemer is: eigenaren van een eenmanszaak, vennoten in een vof en maten in een maatschap. Zij geldt voor alle ondernemers, ongeacht de omvang of de sector. Sinds 2010 is er geen urencriterium meer, zodat ook parttime-ondernemers, ondernemers met een baan ernaast en starters ervan profiteren.
Een aantal groepen valt er buiten. Medegerechtigden, zoals een commanditaire (stille) vennoot, krijgen de vrijstelling niet. Ook resultaatgenieters (bijvoorbeeld freelancers met resultaat uit overige werkzaamheden) en terbeschikkingstellers (iemand die een pand aan de eigen bv verhuurt) hebben er geen recht op. Gewone werknemers en directeuren-grootaandeelhouders van een bv vallen er evenmin onder. De kernvraag is dus of je echt ondernemer bent; is dat het geval, dan volgt de vrijstelling vanzelf.
Hoe bereken je de mkb-winstvrijstelling?
De berekening gaat in twee stappen (zie figuur 1). Eerst neem je de gezamenlijke winst uit al je ondernemingen en haal je daar de ondernemersaftrek af. De ondernemersaftrek is de verzamelnaam voor aftrekposten zoals de zelfstandigenaftrek en de startersaftrek. Van het bedrag dat dan overblijft, is 12,7% vrijgesteld.
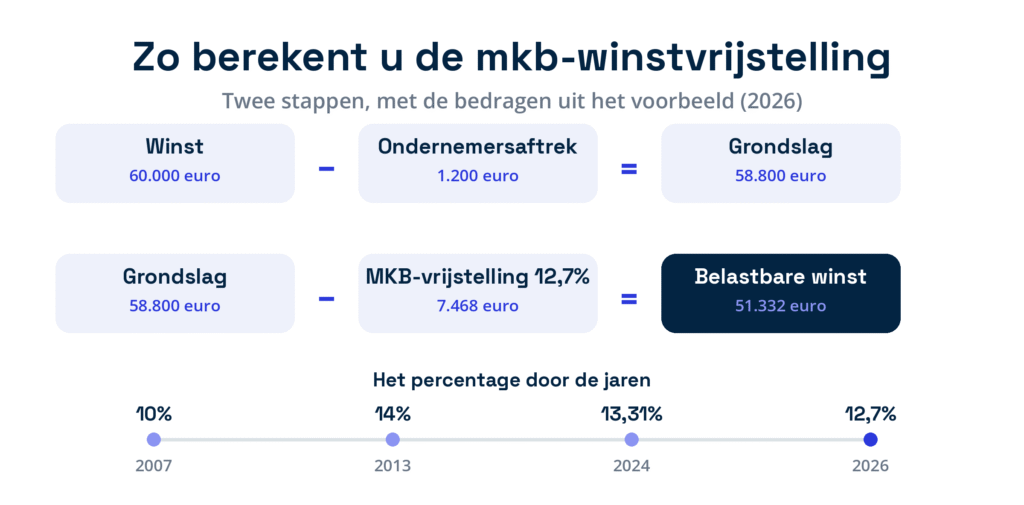 Figuur 1: de mkb-winstvrijstelling wordt in twee stappen berekend, na de ondernemersaftrek. Het percentage is de laatste jaren stap voor stap verlaagd tot 12,7% in 2026.
Een voorbeeld maakt het concreet (zie figuur 2). Stel, je maakt in 2026 een winst van 60.000 euro en je hebt recht op 1.200 euro zelfstandigenaftrek. Eerst trek je de aftrek af: 60.000 euro min 1.200 euro is 58.800 euro. Daarover pas je de mkb-winstvrijstelling toe: 12,7% van 58.800 euro is afgerond 7.468 euro. Je belastbare winst wordt dan 58.800 euro min 7.468 euro, dus 51.332 euro. Je hoeft hiervoor niets aan te vragen; de vrijstelling wordt automatisch in je aangifte verwerkt.
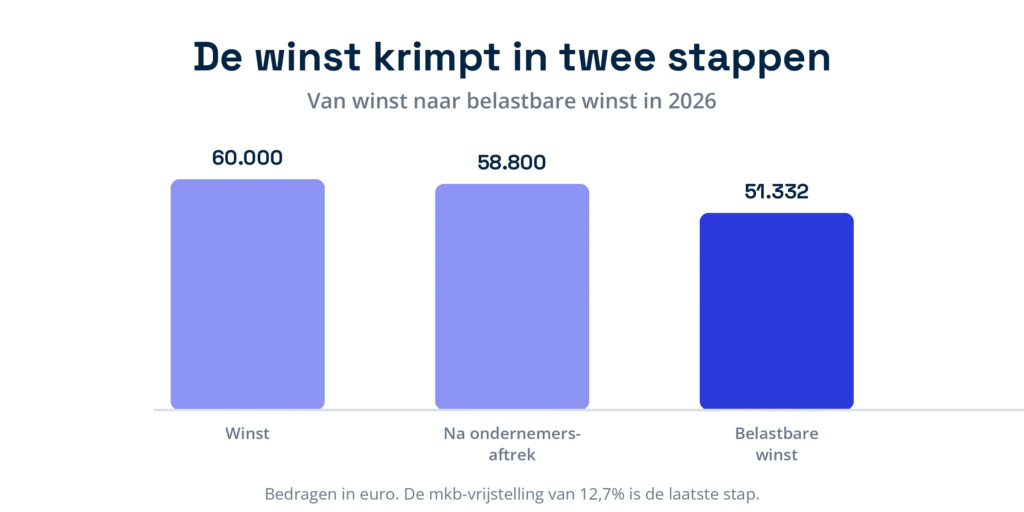
Figuur 2: in het voorbeeld krimpt de winst van 60.000 euro via de ondernemersaftrek en de vrijstelling tot een belastbare winst van 51.332 euro.
| Kenmerk | Waarde in 2026 |
| Vrijstellingspercentage | 12,7% van de winst |
| Grondslag | winst na aftrek van de ondernemersaftrek |
| Urencriterium | niet vereist (vervallen sinds 2010) |
| Toepassing | automatisch, geen keuze of aanvraag |
| Maximaal aftrektarief in hoogste schijf | 37,56% |
Wat betekent de vrijstelling in een jaar met verlies?
De mkb-winstvrijstelling werkt in beide richtingen. Lijd je verlies, dan verkleint de vrijstelling juist dat verlies met 12,7%. Bij een verlies van 10.000 euro blijft fiscaal 8.730 euro over om met andere jaren te verrekenen. Dat is bewust zo geregeld, omdat de vrijstelling feitelijk als een tariefmaatregel werkt. In een verliesjaar pakt zij dus nadelig uit, wat van belang is als je het verlies wilt verrekenen met winst uit andere jaren.
Waarom telt de vrijstelling niet altijd tegen het toptarief?
De vrijstelling verlaagt je belastbare winst, maar zij verlaagt niet het tarief. Sinds 2020 wordt het tarief waartegen aftrekposten zoals deze vrijstelling meetellen stap voor stap afgebouwd. Valt je inkomen in de hoogste schijf, dan telt de vrijstelling in 2026 mee tegen maximaal 37,56%, en niet tegen het toptarief van 49,50%. Voor ondernemers met een hoog inkomen ontstaat zo een verschil tussen het tarief van de winst en dat van de vrijstelling. Voor de meeste ondernemers speelt dit niet, omdat hun winst onder de bovengrens van de eerste schijf blijft.
Praktische checklist: dit regel je rond de mkb-winstvrijstelling
- Ondernemerschap vaststellen: controleer of je echt ondernemer bent voor de inkomstenbelasting en niet slechts medegerechtigde, resultaatgenieter of terbeschikkingsteller. Alleen dan heb je recht op de vrijstelling.
- Volgorde bewaken: zorg dat eerst de ondernemersaftrek van de winst wordt afgehaald en pas daarna de 12,7% vrijstelling wordt berekend. De volgorde is dwingend en bepaalt de uitkomst.
- Aangifte controleren: je hoeft niets aan te vragen, maar controleer wel dat de vrijstelling correct in je aangifte staat.
- Verliesjaren doorrekenen: houd er rekening mee dat de vrijstelling een verlies verkleint. Betrek dit in je planning voor verliesverrekening.
- Buitenlandse winst: heb je buitenlandse winst waarvoor je voorkoming van dubbele belasting claimt, laat dan de berekening controleren; de vrijstelling werkt door in die aftrek.
Veelgestelde vragen
Moet ik het urencriterium halen voor de mkb-winstvrijstelling?
Nee. Sinds 2010 geldt er geen urencriterium meer voor de mkb-winstvrijstelling. Ook als je weinig uren in je onderneming steekt, heb je recht op de vrijstelling, zolang je ondernemer bent voor de inkomstenbelasting.
Hoeveel bedraagt de mkb-winstvrijstelling in 2026?
In 2026 is de vrijstelling 12,7% van de winst na aftrek van de ondernemersaftrek. In 2024 was dit nog 13,31% en het percentage is de afgelopen jaren stap voor stap verlaagd.
Moet ik de mkb-winstvrijstelling aanvragen?
Nee. De vrijstelling wordt automatisch toegepast in je aangifte inkomstenbelasting. Je hoeft geen keuze te maken en geen apart verzoek in te dienen.
Geldt de vrijstelling ook als ik verlies maak?
Ja, maar dan pakt zij nadelig uit. De vrijstelling verkleint je verlies met 12,7%, waardoor je minder verlies overhoudt om met andere jaren te verrekenen.
Krijgt een dga ook de mkb-winstvrijstelling?
Nee. De vrijstelling geldt alleen voor ondernemers in de inkomstenbelasting. Een directeur-grootaandeelhouder werkt via een bv en valt onder de vennootschapsbelasting en box 2, en heeft daarom geen recht op de mkb-winstvrijstelling.
Hoe Taxcount je kan helpen
Taxcount controleert of je als ondernemer kwalificeert, berekent je voordeel en zorgt dat de ondernemersaftrek en de mkb-winstvrijstelling in de juiste volgorde en correct in je aangifte terechtkomen. Ook denken wij met je mee over de gevolgen in verliesjaren en bij buitenlandse winst, zodat je geen voordeel laat liggen en geen onnodig risico loopt. Wil je zeker weten dat je het maximale uit de ondernemersregelingen haalt? Neem contact met ons op voor een persoonlijke beoordeling van je situatie.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, bedragen en drempels kunnen wijzigen en de uitkomst hangt af van je persoonlijke situatie. Laat je adviseren voordat je beslissingen neemt.