


U neemt een klant mee uit lunchen, geeft een nieuwjaarsborrel of bezoekt een vakcongres in het buitenland. Die kosten maakt u voor uw bedrijf, maar u mag ze toch niet volledig van uw winst aftrekken. Wilt u gemengde kosten aftrekken in 2026, dan heeft u een keuze: een vast bedrag van 5.700 euro blijft buiten de aftrek, of u trekt 80 procent af. Voor een besloten vennootschap (bv) met werknemers geldt ook 5.700 euro, of 0,4 procent van de loonsom als dat hoger is, en is het percentage 73,5 procent. In dit artikel leest u welke kosten eronder vallen, welke route voor u het voordeligst is en wat u in uw administratie en aangifte moet regelen.
Wat zijn gemengde kosten?
Gemengde kosten zijn zakelijke kosten met ook een persoonlijke kant. U, een werknemer of een zakelijke relatie heeft er ook privé plezier van. Omdat dat genot moeilijk per uitgave te bepalen is, beperkt de wet de aftrek met een vaste regel. Die staat in artikel 3.15 van de Wet inkomstenbelasting 2001 en werkt via de Wet op de vennootschapsbelasting ook door naar bv’s en naamloze vennootschappen (nv’s) met werknemers.
De regeling geldt voor drie groepen kosten (zie ook figuur 1):
- voedsel, drank en genotmiddelen: zakenlunches en zakendiners (ook de fooien), maar ook koffie, thee, melk en frisdrank. Genotmiddelen zijn middelen die u gebruikt voor uw plezier, zoals sigaren;
- representatie: kosten om een goede zakelijke indruk te maken, zoals recepties, feestelijke bijeenkomsten en vermaak. Volgens de Belastingdienst vallen ook relatiegeschenken in het algemeen hieronder;
- congressen, seminars, symposia, excursies, studiereizen en dergelijke.
Ook de reis- en verblijfkosten die bij deze posten horen, tellen mee. Gaat u naar een congres in Barcelona, dan vallen de vlucht en het hotel dus ook onder de aftrekbeperking. Voor uw eigen reis- en hotelkosten geldt daarnaast een grens van 1.500 euro; zie verderop. Kosten die u privé maakt, zoals een etentje met familie, zijn helemaal niet aftrekbaar; daar gaat deze regeling niet over.
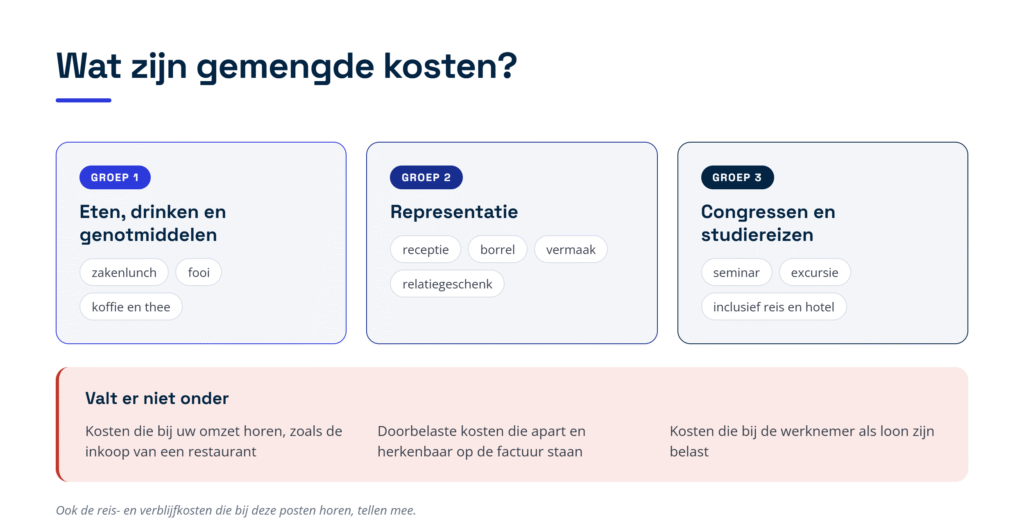
Figuur 1: de drie groepen gemengde kosten met voorbeelden, en de kosten die er niet onder vallen.
Welke kosten vallen er niet onder?
Verkoopt of maakt uw bedrijf juist deze zaken, dan geldt de beperking niet voor het deel dat bij uw omzet hoort. Denk aan de inkoop van een restaurant, een cateraar of een congresorganisator. Eten en drinken dat u als horecaondernemer gratis aan een zakelijke relatie aanbiedt, hoort niet bij uw omzet en valt dus wel onder de beperking.
Brengt u kosten door aan een klant, dan vallen ze alleen buiten de beperking als u ze apart en herkenbaar op de factuur zet. Een algemene post ‘onkosten’ is niet genoeg. Kosten die bij uw werknemer als loon worden belast, zijn loonkosten en vallen ook niet onder deze regeling.
Hoeveel gemengde kosten mag u aftrekken in 2026?
Bent u ondernemer in de inkomstenbelasting, bijvoorbeeld met een eenmanszaak, vennootschap onder firma (vof) of maatschap (een samenwerking van bijvoorbeeld artsen of advocaten), dan kunt u op twee manieren rekenen. De regeling geldt ook als u inkomsten uit overig werk heeft, bijvoorbeeld als freelancer die geen ondernemer is.
De standaardregel is het vaste bedrag. In 2026 is de eerste 5.700 euro aan gemengde kosten niet aftrekbaar; alles daarboven wel. Het bedrag kan elk jaar worden aangepast aan de inflatie; in 2025 was het ook 5.700 euro. Het geldt voor een heel jaar, ook als u pas in de loop van het jaar met uw bedrijf begint. Maakt u minder dan 5.700 euro aan gemengde kosten, dan trekt u met deze route dus niets af.
U kunt in plaats daarvan kiezen voor de procentuele regeling. Dan trekt u 80 procent van al uw gemengde kosten af en blijft 20 procent buiten de aftrek. Die keuze maakt u zelf in uw aangifte; kiest u niets, dan geldt het vaste bedrag.
| Inkomstenbelasting (eenmanszaak, vof) | Vennootschapsbelasting (bv met werknemers) | |
| Vast bedrag dat niet aftrekbaar is | 5.700 euro | 5.700 euro of 0,4 procent van de loonsom, als dat hoger is |
| Procentuele regeling (keuze in de aangifte) | 80 procent aftrekbaar | 73,5 procent aftrekbaar |
| Omslagpunt: daarboven is het vaste bedrag voordeliger | 28.500 euro | ongeveer 21.509 euro bij een drempel van 5.700 euro |
Bedragen 2026. Bij een hogere drempel in de bv ligt het omslagpunt ook hoger; zie de bv-sectie hieronder.
Wanneer is 80 procent voordeliger dan het vaste bedrag?
Het omslagpunt ligt in de inkomstenbelasting bij 28.500 euro aan gemengde kosten. Op dat bedrag is 20 procent precies 5.700 euro, dus beide routes geven dan evenveel aftrek. Zit u eronder, dan levert de procentuele regeling meer op. Zit u erboven, dan is het vaste bedrag gunstiger. Figuur 2 laat zien hoe de twee routes zich verhouden.
Een paar voorbeelden. Bij 4.000 euro aan gemengde kosten trekt u met het vaste bedrag niets af en met 80 procent 3.200 euro. Bij 40.000 euro trekt u met het vaste bedrag 34.300 euro af en met 80 procent 32.000 euro. Veel zelfstandigen zonder personeel (zzp’ers) en kleine ondernemers blijven onder het omslagpunt. Voor hen is de procentuele regeling vrijwel altijd de betere keuze, maar alleen als ze die ook echt in de aangifte aanvinken.
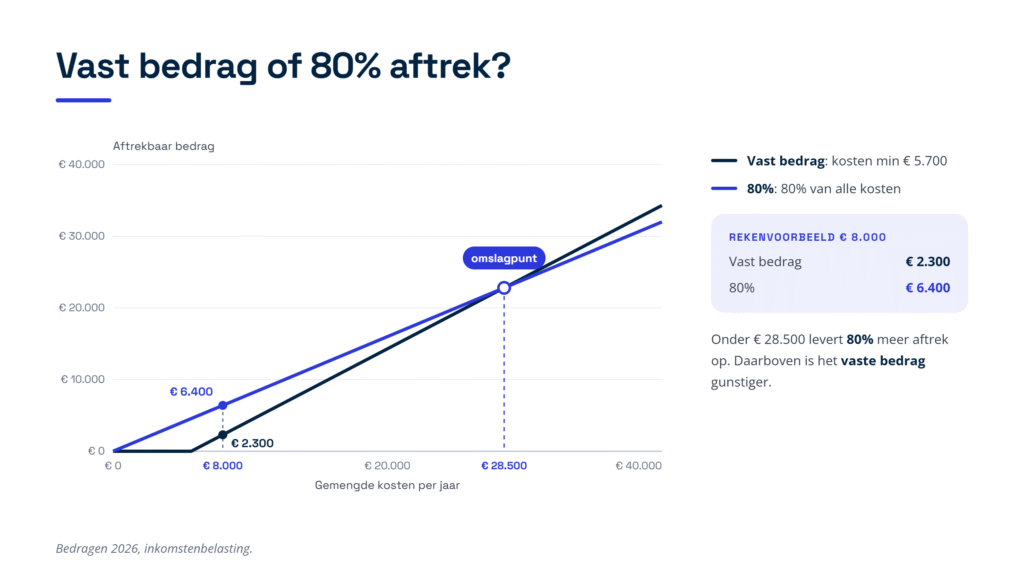
Figuur 2: aftrekbaar bedrag bij het vaste bedrag en bij 80 procent; onder 28.500 euro levert 80 procent meer aftrek op (inkomstenbelasting, bedragen 2026).
Gemengde kosten in de bv: welke regels gelden er?
Voor een bv geldt de aftrekbeperking alleen in een jaar waarin de bv één of meer werknemers heeft voor de loonbelasting. Let op: ook een directeur-grootaandeelhouder (dga), de directeur die tegelijk grootaandeelhouder van de bv is, telt mee als hij voor de bv werkt en loon krijgt. Bij vrijwel elke bv met een dga op de loonlijst geldt de beperking dus. In een holdingstructuur kijkt u per bv: staat u alleen bij de holding op de loonlijst, dan heeft de werkmaatschappij mogelijk geen werknemer.
De drempel is 5.700 euro, tenzij 0,4 procent van de loonsom hoger uitkomt. Dan is dat hogere bedrag niet aftrekbaar. Sinds 2026 telt voor die loonsom alleen het loon mee waarover de bv echt loonbelasting inhoudt. Vergoedingen en verstrekkingen die onder de werkkostenregeling vallen, tellen niet meer mee. De werkkostenregeling is de regeling waarmee een werkgever een deel van de loonsom onbelast aan vergoedingen en verstrekkingen mag besteden. Kiest de bv daarvoor in de aangifte, dan blijft ook het loon van oud-werknemers, zoals een pensioen of een ontslagvergoeding uit een vroegere baan, buiten de loonsom.
Een rekenvoorbeeld: heeft uw bv een loonsom van 2.500.000 euro, dan is 0,4 procent daarvan 10.000 euro. Dat is meer dan 5.700 euro, dus de eerste 10.000 euro aan gemengde kosten is niet aftrekbaar. Bij een loonsom van 1.000.000 euro komt 0,4 procent uit op 4.000 euro en blijft de drempel 5.700 euro.
Ook de bv kan kiezen voor een percentage, maar dat is lager dan in de inkomstenbelasting: 73,5 procent is aftrekbaar en 26,5 procent niet. Bij een drempel van 5.700 euro ligt het omslagpunt daardoor bij ongeveer 21.509 euro; bij een drempel van 10.000 euro bij ongeveer 37.736 euro. Daaronder is 73,5 procent voordeliger, daarboven het vaste bedrag. Figuur 3 zet de stappen voor de bv op een rij.
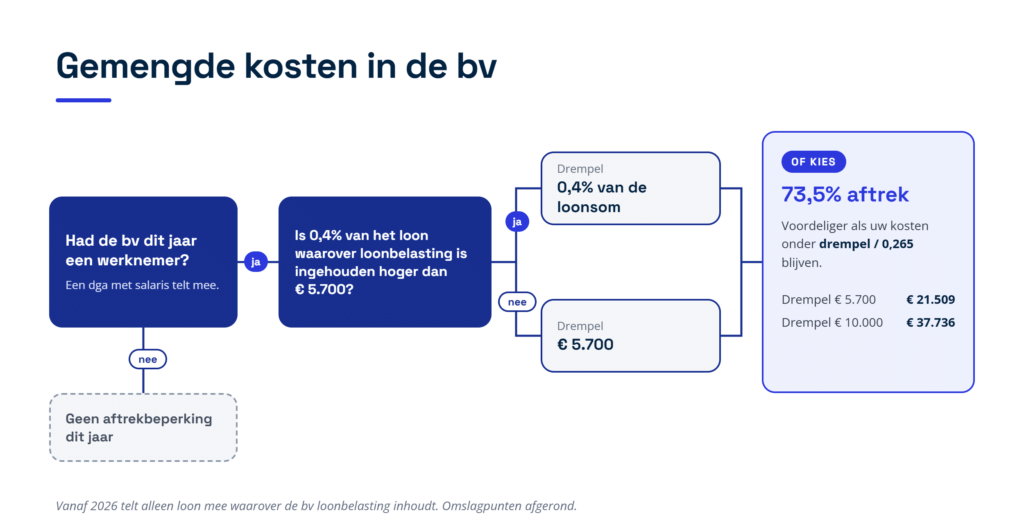
Figuur 3: beslisboom voor de bv: geldt de aftrekbeperking, welke drempel hoort erbij en wanneer is 73,5 procent voordeliger.
Heeft uw bv in een jaar geen enkele werknemer, dan geldt de aftrekbeperking dat jaar niet. Of u als dga werknemer bent, hangt af van uw arbeidsrelatie met de bv; laat dit nagaan. Valt uw bv in een fiscale eenheid, waarbij een moeder-bv en haar dochters samen als één belastingplichtige worden belast, dan rekent alleen de moeder één drempel of percentage over de kosten van de hele groep.
Hoe kiest u voor de procentuele regeling?
De keuze voor 80 procent (of 73,5 procent in de bv) maakt u per jaar in uw aangifte. U kiest dus elk jaar opnieuw welke route u gebruikt. Kiest u niets, dan past de Belastingdienst het vaste bedrag toe. Kiest u voor het percentage, dan moet u kunnen laten zien dat de afgetrokken kosten echt 80 procent (in de bv 73,5 procent) van uw werkelijke gemengde kosten zijn. Houd daarom alle bonnen en facturen bij.
Vergeten te kiezen? Volgens de wet moet de keuze in de aangifte staan. Eén rechtbank oordeelde in 2022 dat een ondernemer in de inkomstenbelasting die geen keuze had gemaakt, dat nog kon doen tot zijn aanslag onherroepelijk vaststond, oftewel tot er geen bezwaar of beroep meer mogelijk was. Over de vennootschapsbelasting en over het terugdraaien van een keuze die u al heeft gemaakt, is niets beslist, en in de vakliteratuur wordt aan deze uitspraak getwijfeld. Reken er dus niet op en kies meteen bij de aangifte.
Bijzondere situaties bij gemengde kosten
U reist met uw privéauto naar een zakenlunch of congres
Gebruikt u als ondernemer in de inkomstenbelasting een auto die privé is, dus niet op de zaak staat, dan mag u voor zakelijke ritten 0,25 euro per kilometer aftrekken (in 2025 was dat 0,23 euro). Gaat zo’n rit naar een zakenlunch of congres, dan beperkt u de autokosten eerst tot dat kilometerbedrag. Pas daarna telt u ze mee bij de gemengde kosten (zie figuur 4). Dat geldt ook als iemand uit uw huishouden met een privéauto rijdt. Voor een bv geldt deze stap niet.
Het bedrag van 0,25 euro staat nog niet in de wet zelf. Het is met terugwerkende kracht tot 1 januari 2026 goedgekeurd in een besluit van de staatssecretaris en komt in de wet als het Belastingplan 2027 wordt aangenomen. De Belastingdienst gebruikt het bedrag al.

Figuur 4: met de privéauto naar een zakenlunch: eerst beperken tot 0,25 euro per kilometer, daarna de gewone aftrekbeperking (alleen inkomstenbelasting).
Uw eigen reis- en verblijfkosten voor een congres of studiereis
Voor uw eigen reis- en verblijfkosten bij een congres, seminar of studiereis geldt in de inkomstenbelasting nog een extra grens: u mag daarvan in totaal maximaal 1.500 euro per jaar aftrekken. Die grens vervalt als uw werk het noodzakelijk maakt dat u erbij bent, bijvoorbeeld een verplichte nascholing voor uw beroep. Eten en drinken tijdens een zakelijke reis zijn volgens de Hoge Raad in beginsel zakelijke kosten, ook als ze duurder zijn dan thuis; ze vallen dan wel onder de aftrekbeperking.
Etentjes en uitjes met personeel
Een kerstdiner, personeelsfeest of teamuitje valt ook onder de gemengde kosten, tenzij het bij de werknemer als loon wordt belast. Brengt u de kosten onder in de vrije ruimte van de werkkostenregeling, het deel van de loonsom dat u onbelast mag besteden, dan betaalt de werknemer er geen belasting over. Voor uw bedrijf blijft de aftrekbeperking dan gewoon gelden.
Transportondernemers met meerdaagse ritten
Rijdt u als eigen rijder, een transportondernemer die zelf met de eigen vrachtwagen rijdt, meerdaagse internationale ritten, dan mag u in de inkomstenbelasting in plaats van de werkelijke verblijfkosten een vast bedrag van 52 euro per gereden dag aftrekken (2026). De vertrek- en terugkomstdag tellen elk voor een halve dag. Het besluit waarop deze regeling rust, zegt dat u op dat vaste bedrag nog de aftrekbeperking voor gemengde kosten moet toepassen. De website van de Belastingdienst noemt de beperking alleen bij de werkelijke kosten. Ga daarom voorlopig uit van de beperking en laat dit zo nodig beoordelen.
Vennoten in een vof en een bedrijf dat halverwege het jaar start
In een vof of maatschap past elke vennoot de regeling apart toe op zijn eigen deel van de kosten. Elke vennoot kiest dus zelf tussen het vaste bedrag en 80 procent. Het vaste bedrag van 5.700 euro wordt niet verlaagd als uw bedrijf pas in de loop van het jaar start. In een startjaar met weinig gemengde kosten is de procentuele regeling daarom extra aantrekkelijk.
De btw op etentjes en relatiegeschenken
De aftrekbeperking gaat over de winst. Voor de omzetbelasting (btw) gelden aparte regels. De btw op eten en drinken in de horeca mag u niet als voorbelasting terugvragen; voorbelasting is de btw die u zelf betaalt op uw zakelijke inkopen. Bij relatiegeschenken en personeelsvoorzieningen vervalt de btw-aftrek als u één persoon in een jaar meer dan 227 euro (exclusief btw) aan geschenken of voorzieningen geeft. Btw die u niet kunt terugvragen, telt mee als kosten.
Rekenvoorbeeld: vast bedrag of percentage?
De situatie
Stel dat u een eenmanszaak heeft en in 2026 in totaal 8.000 euro uitgeeft aan zakenlunches, een klantenborrel en een vakcongres, inclusief de bijbehorende reis- en hotelkosten. Uw eigen reis- en hotelkosten voor het congres blijven onder 1.500 euro. U wilt weten welke route u de meeste aftrek oplevert. Figuur 5 onder dit rekenvoorbeeld zet de uitkomsten naast elkaar.
Scenario A: u laat het vaste bedrag staan
Van de 8.000 euro blijft 5.700 euro buiten de aftrek. U trekt 2.300 euro af. U hoeft hiervoor niets te doen, want dit is de standaardregel.
Scenario B: u kiest voor 80 procent
U trekt 80 procent van 8.000 euro af, dus 6.400 euro. Er blijft 1.600 euro buiten de aftrek. Hiervoor moet u wel in uw aangifte voor de procentuele regeling kiezen.
Wat levert de keuze u op?
Scenario B geeft 4.100 euro meer aftrek dan scenario A. Stel dat uw winst in de tweede schijf valt, het tariefblok van 37,56 procent in de inkomstenbelasting. De mkb-winstvrijstelling (mkb staat voor midden- en kleinbedrijf) stelt 12,7 procent van de winst van ondernemers vrij. Na die vrijstelling blijft van de extra aftrek 3.579 euro over. Dat scheelt u ongeveer 1.344 euro inkomstenbelasting.
En als u een bv heeft?
Stel dat u dezelfde soort kosten maakt via uw bv, voor 15.000 euro, en dat alleen u als dga een salaris van 60.000 euro krijgt. De loonsom geeft een drempel van 0,4 procent, dus 240 euro. Dat is minder dan 5.700 euro, dus de drempel blijft 5.700 euro. Met het vaste bedrag trekt de bv 9.300 euro af. Met 73,5 procent is dat 11.025 euro, dus 1.725 euro meer. Tegen het vennootschapsbelastingtarief van 19 procent, dat geldt voor winst tot en met 200.000 euro, scheelt dat ongeveer 328 euro.
De conclusie: in beide gevallen levert het percentage meer op, omdat de kosten onder het omslagpunt blijven. Het voordeel zit alleen in de keuze in de aangifte. Wie niets aanvinkt, krijgt automatisch het vaste bedrag en laat geld liggen.
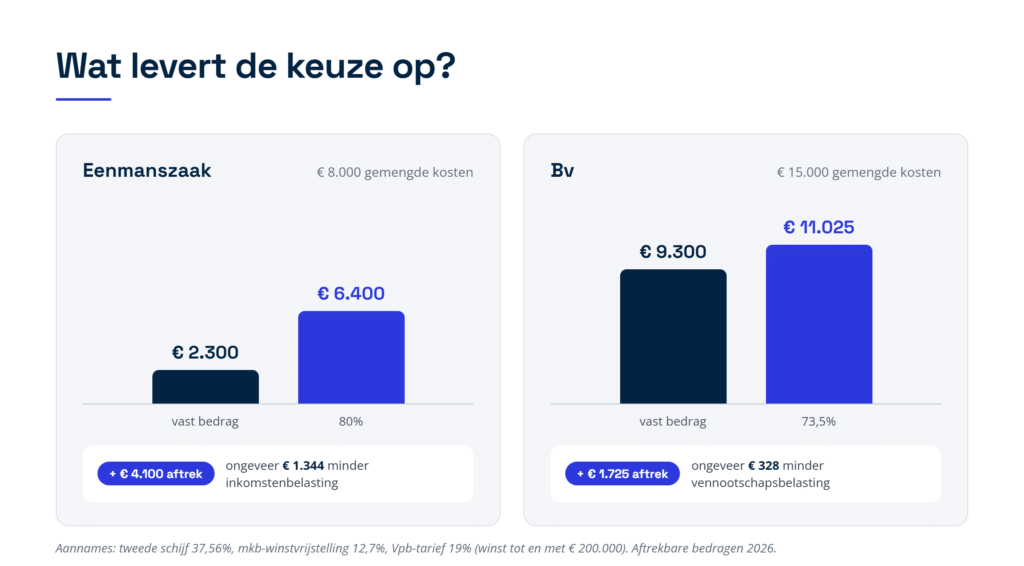
Figuur 5: wat de keuze voor het percentage oplevert in het rekenvoorbeeld voor de eenmanszaak en de bv (bedragen 2026).
Wat gebeurt er als u gemengde kosten volledig aftrekt?
Trekt u zakenlunches, borrels en congressen voor 100 procent af, dan kan de inspecteur, de medewerker van de Belastingdienst die uw aangifte beoordeelt, de aftrek corrigeren. Heeft u geen keuze voor het percentage gemaakt, dan past hij het vaste bedrag toe. Claimt u wel het percentage, maar kunt u de kosten niet onderbouwen, dan kan de correctie ook volgen.
Over de belasting die u daardoor moet bijbetalen, betaalt u vaak belastingrente. Die is in 2026 5 procent per jaar en loopt in de inkomstenbelasting en vennootschapsbelasting vanaf zes maanden na het einde van het belastingjaar. Een boete is alleen mogelijk als de inspecteur bewijst dat u opzettelijk of met grove schuld te veel heeft afgetrokken. Bij grove schuld kan dat alleen bij een navorderingsaanslag, een extra aanslag die later wordt opgelegd. Volgens het beleid is de boete meestal 25 procent bij grove schuld en 50 procent bij opzet van de belasting die u te weinig betaalde.
Wat verandert er vanaf 2027?
Het vaste bedrag kan per 1 januari 2027 opnieuw worden aangepast aan de inflatie. Het bedrag voor 2027 was bij het schrijven van dit artikel nog niet bekend. Het Belastingplan 2027 zou het kilometerbedrag van 0,25 euro in de wet vastleggen. Dat wetsvoorstel is nog niet aangenomen. Aan de percentages van 80 en 73,5 procent verandert voor zover nu bekend niets.
Praktische checklist: wat u moet regelen
- Aparte grootboekrekening. Boek zakenlunches, borrels, relatiegeschenken en congressen op een eigen rekening, zodat u aan het eind van het jaar direct het totaal ziet.
- Jaarlijks rekenen. Vergelijk elk jaar het vaste bedrag met 80 procent (of 73,5 procent in de bv); het omslagpunt ligt bij 28.500 euro in de inkomstenbelasting.
- Keuze in de aangifte. Vink de procentuele regeling zelf aan als die gunstiger is; zonder keuze geldt het vaste bedrag.
- Loonsom van de bv. Bereken of 0,4 procent van het loon waarover loonbelasting is ingehouden boven 5.700 euro uitkomt, en tel de dga mee als werknemer.
- Doorbelaste kosten. Zet kosten die u aan een klant doorberekent apart en herkenbaar op de factuur, anders blijven ze onder de beperking vallen.
- Privéauto (alleen inkomstenbelasting). Beperk ritten naar zakelijke etentjes en congressen eerst tot 0,25 euro per kilometer voordat u ze bij de gemengde kosten telt.
- Houd bij welke kosten in de vrije ruimte van de werkkostenregeling vallen; voor de winst blijven ze beperkt aftrekbaar.
- Bewijs bewaren. Bewaar bonnen, facturen en het doel van elke uitgave, zodat u de zakelijke aard en het bedrag kunt onderbouwen.
Veelgestelde vragen
Hoeveel van een zakenlunch kunt u in 2026 aftrekken?
Dat hangt af van uw totale gemengde kosten in het jaar. Kiest u voor de procentuele regeling, dan trekt u 80 procent af (73,5 procent in een bv met werknemers). Laat u het vaste bedrag staan, dan is de eerste 5.700 euro van al uw gemengde kosten samen niet aftrekbaar en de rest wel. In een bv is dat 0,4 procent van de loonsom als dat hoger is.
Vallen relatiegeschenken onder de gemengde kosten?
Ja, in het algemeen wel. Een geschenk van eten of drinken, zoals een kerstpakket of een fles wijn, valt onder voedsel en drank. Andere relatiegeschenken rekent de Belastingdienst in het algemeen tot representatie. Voor de btw geldt daarnaast de grens van 227 euro per persoon per jaar.
Mag u elk jaar opnieuw kiezen tussen het vaste bedrag en 80 procent?
Ja. De keuze geldt per jaar en maakt u in de aangifte over dat jaar. Kiest u niets, dan geldt het vaste bedrag.
Geldt de aftrekbeperking ook voor een bv zonder personeel?
Alleen als de bv in dat jaar een werknemer heeft. Een dga die salaris krijgt, telt mee als werknemer. Heeft de bv het hele jaar niemand in loondienst, ook u zelf niet, dan geldt de beperking dat jaar niet.
Zijn koffie en thee op kantoor ook gemengde kosten?
Ja. De Belastingdienst noemt koffie, thee, melk en frisdrank uitdrukkelijk als drank die onder de regeling valt. Tel deze kosten dus mee bij uw gemengde kosten.
Wat als u vergeten bent voor 80 procent te kiezen?
Dan geldt het vaste bedrag. Volgens één rechtbankuitspraak kan een ondernemer in de inkomstenbelasting een niet gemaakte keuze nog maken zolang de aanslag niet onherroepelijk vaststaat, dus zolang bezwaar of beroep nog mogelijk is. Dat is niet zeker en niet beslist voor de bv, dus laat uw situatie snel beoordelen.
Hoe Taxcount u kan helpen
Taxcount rekent voor u uit of het vaste bedrag of de procentuele regeling in uw situatie het meeste oplevert, ook voor een bv met een loonsom waarbij de drempel van 0,4 procent meetelt. Wij zorgen dat de keuze correct in uw aangifte staat en splitsen kosten af die buiten de beperking vallen, zoals doorbelaste kosten of kosten die bij uw omzet horen.
Heeft u in eerdere jaren uw gemengde kosten volledig afgetrokken of geen keuze gemaakt? Dan bekijken wij of er nog iets te herstellen of te verbeteren valt. Neem contact op met Taxcount en laat uw situatie beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Bedragen, percentages en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd beoordelen door een fiscaal adviseur.