See English version down below/Zie Engelse versie hieronder
U bent directeur-grootaandeelhouder (DGA) en bepaalt op papier zelf wat u verdient. Toch mag dat salaris niet zomaar laag zijn. De gebruikelijkloonregeling schrijft u een minimumsalaris op fiscale gronden voor: het gebruikelijk loon. Het gebruikelijk loon DGA 2026 bedraagt ten minste 58.000 euro, tenzij u aannemelijk maakt dat een lager bedrag bij uw werk past. Wie die onderbouwing niet op papier heeft, loopt tegen een naheffing met belastingrente aan, met gevolgen tot in de inkomstenbelasting en de toeslagen. Kiest u voor een laag salaris, dan verlaagt u bovendien uw pensioenopbouw. In dit artikel leest u hoe u de hoogte bepaalt, wanneer een lager loon mag, welk bewijs u nodig heeft en wat het normbedrag van 2026 voor uw salaris betekent.
Een juist vastgesteld dga salaris 2026 begint bij het normbedrag: het gebruikelijkloon 2026 is het wettelijke minimum dga salaris, tenzij u een lager bedrag onderbouwt. Wilt u uw DGA-beloning laten optimaliseren, bekijk dan ook ons fiscaal advies en lees hoe het aanmerkelijk belang in box 2 samenhangt met uw dividend.
Wat is de gebruikelijkloonregeling?
De gebruikelijkloonregeling staat in artikel 12a van de Wet op de loonbelasting 1964. De regeling gaat ervan uit dat u een loon krijgt dat normaal is voor het niveau en de duur van uw werk. Zonder zo’n regel zou u uw salaris heel laag kunnen houden en het geld in de bv laten zitten of later als dividend in box 2 uitkeren. U zou dan minder loonbelasting en inkomstenbelasting betalen, geen premie volksverzekeringen afdragen en mogelijk recht krijgen op toeslagen. De wet trekt dat recht door u een fiscaal minimumsalaris voor te schrijven.
Neemt u feitelijk minder op dan het gebruikelijk loon, dan telt de Belastingdienst het verschil bij als fictief loon: loon waarover u belasting betaalt terwijl u het niet heeft ontvangen. Ontvangt u helemaal geen salaris, dan wordt het volledige gebruikelijk loon als fictief loon behandeld. Dat fictieve loon wordt belast aan het einde van het kalenderjaar of aan het einde van de dienstbetrekking. Figuur 1 laat zien hoe dat verschil ontstaat bij een gebruikelijk loon van 58.000 euro en een uitbetaald salaris van 30.000 euro.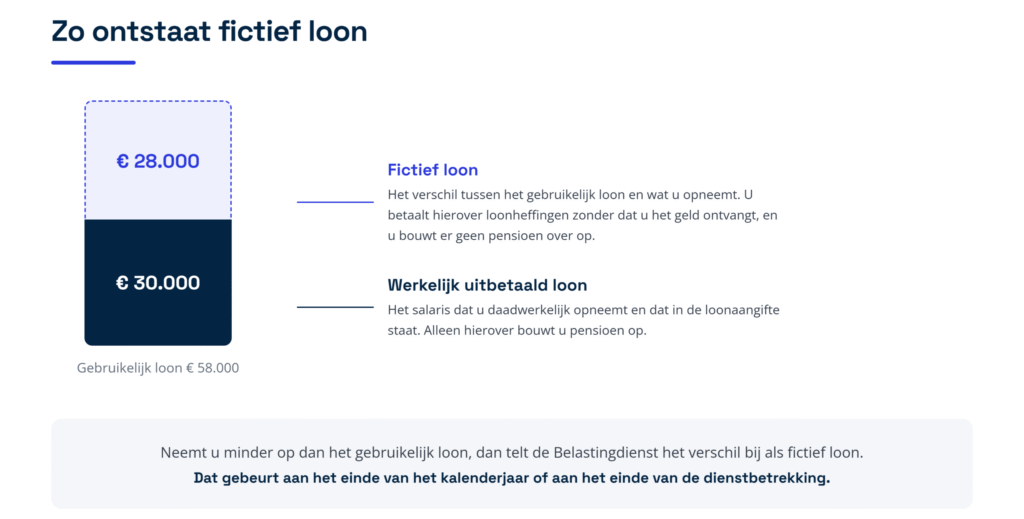 Figuur 1: zo ontstaat fictief loon. Het donkere deel is het salaris dat u werkelijk opneemt en waarover u pensioen opbouwt. Het gestippelde deel is het fictieve loon: het verschil met het gebruikelijk loon, waarover u wel loonheffingen betaalt maar geen pensioen opbouwt.
Voor wie geldt de regeling?
De regeling geldt voor u zodra u werkt voor een vennootschap of coöperatie waarin u of uw fiscale partner een aanmerkelijk belang heeft. Van een aanmerkelijk belang is in de regel sprake bij een belang van 5 procent of meer in het aandelenkapitaal, bij het recht om zo veel aandelen te kopen, bij winstbewijzen die 5 procent van de jaarwinst geven, of bij 5 procent van het stemrecht in een coöperatie. In de praktijk gaat het om de klassieke DGA met een eigen besloten vennootschap (bv), maar de regeling raakt ook houders van opties of winstbewijzen en vrije beroepen die via een bv werken, zoals de tandarts, de advocaat, de consultant en de ICT’er. Het maakt niet uit of de vennootschap in of buiten Nederland is gevestigd.
Let op dat het belang van uw fiscale partner meetelt. Houdt u samen met uw partner 5 procent of meer, dan valt u onder de regeling, ook als uw eigen belang kleiner is.
Wanneer geldt de regeling niet?
Is het loon dat gebruikelijk is voor uw werk niet hoger dan 5.000 euro per jaar, dan blijft de regeling buiten toepassing en hoeft u geen fictief loon in aanmerking te nemen. Die grens van 5.000 euro geldt niet per bv, maar voor het totaal van uw werkzaamheden voor alle vennootschappen en coöperaties waarin u een aanmerkelijk belang heeft. Krijgt u wel loon, ook al is dat lager dan 5.000 euro, dan betaalt u daarover gewoon loonheffingen.
De regeling geldt ook nog niet in de voorperiode van een bv, dus in de periode voordat de notariële oprichtingsakte is gepasseerd. Zet u uw eenmanszaak met terugwerkende kracht tot 1 januari om in een bv, dan begint het gebruikelijk loon dus pas te lopen op het moment van de daadwerkelijke oprichting. In de voorperiode geniet u resultaat uit overige werkzaamheden: inkomen in box 1 dat u aangeeft als opbrengst van werk, maar niet als loon. Dit standpunt heeft de Belastingdienst in mei 2026 bevestigd.
Hoe hoog moet uw gebruikelijk loon in 2026 zijn?
U bepaalt de hoogte met de zogenoemde hoogste-van-drie-toets. Uw gebruikelijk loon is ten minste het hoogste van deze drie bedragen:
- het loon uit de meest vergelijkbare dienstbetrekking;
- het hoogste loon van een werknemer in uw bv of in een daarmee verbonden bv;
- het normbedrag van 58.000 euro (bedrag 2026).
Figuur 2 zet die drie bedragen naast elkaar. In dat voorbeeld verdient een werknemer 75.000 euro, en dat is meteen uw ondergrens, ook al ligt het normbedrag lager.
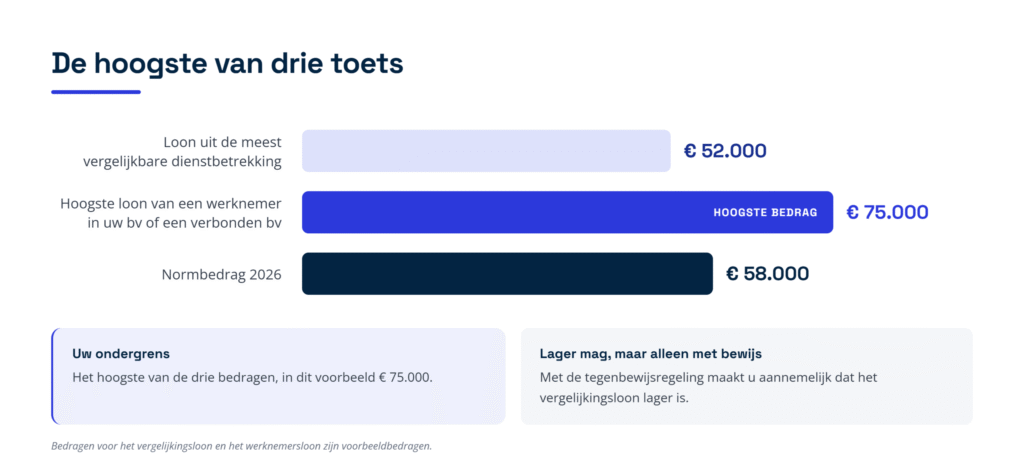
Figuur 2: de hoogste-van-drie-toets met voorbeeldbedragen. Drie horizontale staven met het loon uit de meest vergelijkbare dienstbetrekking (52.000 euro), het hoogste werknemersloon (75.000 euro, gemarkeerd als hoogste bedrag) en het normbedrag 2026 (58.000 euro). Het hoogste bedrag is uw ondergrens; alleen met de tegenbewijsregeling mag u lager uitkomen.
Van dat hoogste bedrag mag u afwijken, maar alleen met de tegenbewijsregeling: u moet dan aannemelijk maken dat het loon uit de meest vergelijkbare dienstbetrekking lager is. Aannemelijk maken is een lichtere bewijsmaatstaf dan overtuigend aantonen, maar u heeft er wel concrete, controleerbare gegevens voor nodig. Wil de inspecteur, de ambtenaar van de Belastingdienst die uw aanslag vaststelt, uw loon juist hoger stellen op grond van een vergelijkbare functie, dan moet hij dat aannemelijk maken en u de objectieve criteria overleggen waarop hij die functie als meest vergelijkbaar aanmerkt: branche, bedrijfsgrootte, werkzaamheden en verantwoordelijkheden.
Het loon uit de meest vergelijkbare dienstbetrekking
De meest vergelijkbare dienstbetrekking is de gewone baan waarbij een aanmerkelijk belang geen rol speelt en die het meest op uw functie lijkt. Het werk hoeft niet identiek te zijn: het loon van een orthodontist mag bijvoorbeeld worden afgeleid uit het loon van een tandarts. Sinds 2023 gaat u uit van 100 procent van dat vergelijkingsloon. Tot en met 2022 mocht u er nog 25 procent afhalen met de doelmatigheidsmarge, een korting op het vergelijkingsloon die per 1 januari 2023 is afgeschaft.
Is er geen bruikbaar vergelijkingsloon, dan komt de afroommethode in beeld: een hulpmethode die het loon afleidt uit de opbrengsten van de bv, verminderd met de toerekenbare kosten. De Belastingdienst mag die methode pas gebruiken als er geen vergelijkbaar loon te vinden is. De Hoge Raad heeft bepaald dat zij niet aan de orde is zodra er een werknemer met vergelijkbare werkzaamheden beschikbaar is, en dat zij niet werkt bij gedeeld ondernemerschap, zoals een samenwerkingsverband, of bij een bv met ander personeel.
Het hoogste loon van een werknemer in uw bv
Verdient een werknemer van uw bv of van een verbonden bv meer dan het normbedrag, dan schuift uw ondergrens op naar dat hogere loon, tenzij het loon uit de meest vergelijkbare dienstbetrekking nog hoger is. Verbonden lichamen zijn vennootschappen die volgens de loonbelasting met elkaar zijn verbonden, bijvoorbeeld een zustervennootschap. De Belastingdienst heeft in 2026 bevestigd dat twee bv’s met dezelfde natuurlijke persoon als enig aandeelhouder verbonden lichamen zijn.
Voor deze toets is niet van belang of die meestverdienende werknemer zelf een aanmerkelijk belang heeft. Werkt u samen met een medeaandeelhouder die 90.000 euro verdient, dan is dat bedrag in beginsel ook uw gebruikelijk loon, tenzij u met de tegenbewijsregeling aannemelijk maakt dat een lagere vergelijkbare functie past. Houdt u uw belang in de werkmaatschappij ieder via een eigen persoonlijke holding, dan geldt dit niet: twee persoonlijke holdings zijn onderling geen verbonden lichamen, zodat het loon van de ander niet meetelt.
Het normbedrag van 58.000 euro
Het normbedrag is het wettelijke standaardbedrag dat als ondergrens geldt zolang u geen lager bedrag onderbouwt. Het wordt jaarlijks aangepast met de tabelcorrectiefactor uit de inkomstenbelasting. In 2026 komt het uit op 58.000 euro, ongeveer 125 procent van een modaal inkomen, het meest voorkomende inkomen in Nederland.
Figuur 3 laat de ontwikkeling van de afgelopen vijf jaar zien. In 2022 gold nog 48.000 euro, met daarbij een doelmatigheidsmarge van 25 procent. In 2023 ging het bedrag naar 51.000 euro en verviel die marge, zodat u van 100 procent van het vergelijkingsloon moet uitgaan. In 2024 kwam het bedrag op 56.000 euro en in 2025 bleef het daar staan. Voor 2026 is het verhoogd naar 58.000 euro. Bepaal uw loon dus elk jaar opnieuw en ga niet uit van het bedrag van vorig jaar.
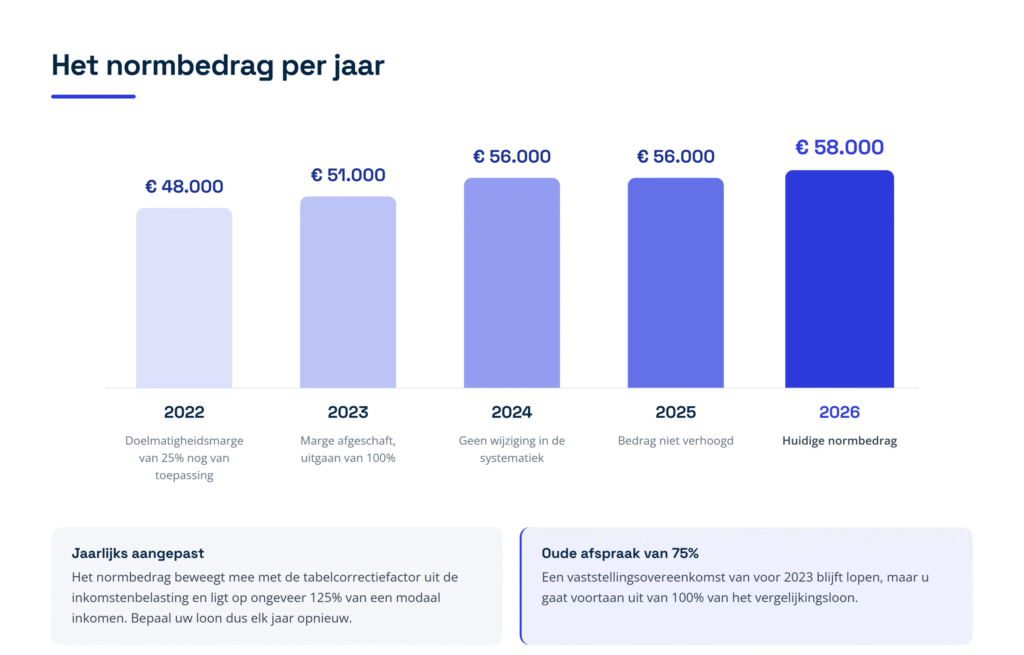
Figuur 3: het normbedrag per jaar. Staafdiagram met 48.000 euro (2022, doelmatigheidsmarge van 25 procent nog van toepassing), 51.000 euro (2023, marge afgeschaft), 56.000 euro (2024 en 2025, in 2025 niet verhoogd) en 58.000 euro (2026, het huidige normbedrag).
Sloot u voor 2023 een vaststellingsovereenkomst met de Belastingdienst op basis van 75 procent van het vergelijkingsloon, dan blijft die afspraak lopen, maar u moet voortaan wel van 100 procent uitgaan.
Welk loon telt mee voor de toets?
Voor de gebruikelijkloonregeling telt het loon voor de loonbelasting en de volksverzekeringen: kolom 14 van de loonstaat. Dat is meer dan alleen het bedrag dat maandelijks op uw rekening staat. Loon in natura telt mee, dus ook de bijtelling voor het privégebruik van de auto van de zaak. Het loon wordt bepaald na toepassing van de wettelijke vrijstellingen, zoals de vrijstelling voor de pensioenpremie.
Daarnaast geldt een uitbreiding die vaak wordt gemist. Ook loon dat is aangewezen als eindheffingsloon onder de werkkostenregeling telt mee, mits het per werknemer is te herleiden. De werkkostenregeling is de regeling waarmee een werkgever bepaalde vergoedingen en verstrekkingen onbelast kan geven, binnen een vrije ruimte of via een gerichte vrijstelling voor bijvoorbeeld reiskosten. Volgens de Belastingdienst tellen een bonus in die vrije ruimte en een gericht vrijgestelde reiskostenvergoeding dus wel mee voor uw toetsloon, ook al zijn ze voor u onbelast.
Andere inkomsten uit de bv tellen juist niet mee. Ontvangt u naast uw loon een pensioenuitkering, een lijfrente of een arbeidsongeschiktheidsuitkering, dan blijven die buiten beschouwing bij het vaststellen van het gebruikelijk loon, ook als de bv ze zelf uitkeert.
Wanneer mag uw loon lager zijn dan 58.000 euro?
Een lager gebruikelijk loon is mogelijk, maar de bewijslast ligt bij u of bij uw bv als inhoudingsplichtige, de partij die de loonheffingen moet inhouden en afdragen. In de praktijk zijn er vier routes, elk met een eigen valkuil.
Houd er rekening mee dat de rechter streng is op het bewijs. In de meeste discussies blijft het normbedrag gewoon staan, onder meer omdat betrouwbare cijfers over vergelijkbare functies vaak ontbreken. Reken dus niet op een lager loon voordat uw onderbouwing rond is. Figuur 4 zet de vier routes met het bijbehorende bewijs en de valkuil per route op een rij.
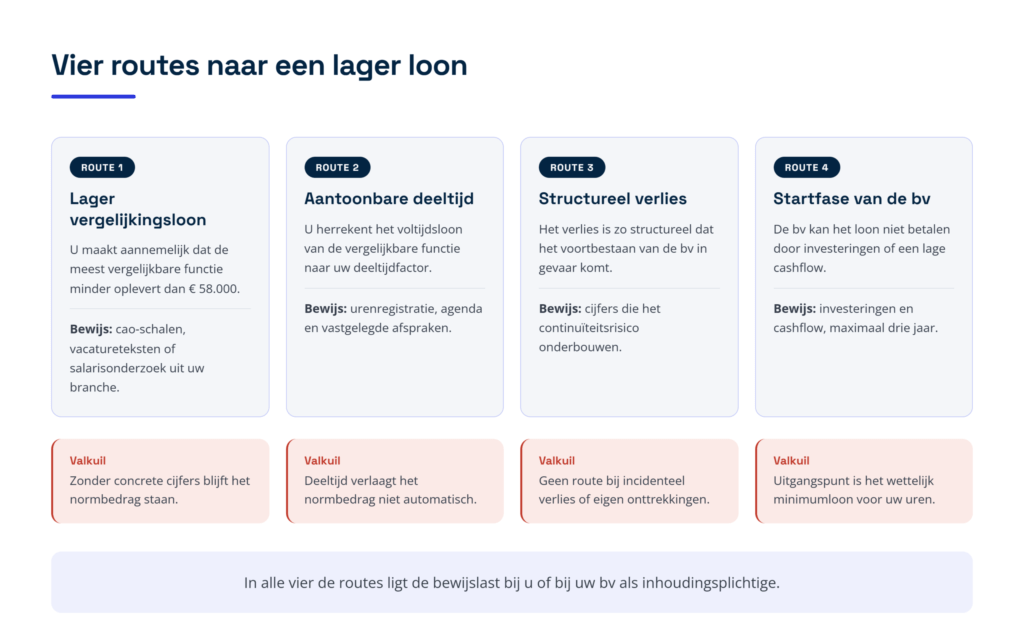
Figuur 4: vier routes naar een lager loon, met per route het benodigde bewijs en de valkuil. Route 1 een lager vergelijkingsloon (bewijs: cao-schalen, vacatureteksten of salarisonderzoek), route 2 aantoonbare deeltijd (urenregistratie en agenda), route 3 structureel verlies (cijfers die het continuiteitsrisico onderbouwen) en route 4 de startfase van de bv (investeringen en cashflow, maximaal drie jaar). In alle vier de routes ligt de bewijslast bij u of bij uw bv.
U onderbouwt een lager vergelijkingsloon
Maakt u aannemelijk dat het loon uit de meest vergelijkbare dienstbetrekking lager is dan 58.000 euro, dan stelt de Belastingdienst uw loon op dat lagere bedrag. Dezelfde route werkt tegenover het loon van uw meestverdienende werknemer. Is het loon van die werknemer 90.000 euro, maar maakt u aannemelijk dat een andere functie meer op uw werk lijkt en 70.000 euro oplevert, dan mag u uitgaan van 70.000 euro. Voor dit bewijs heeft u concrete gegevens nodig, bijvoorbeeld salarisschalen uit de collectieve arbeidsovereenkomst (cao), vacatureteksten of salarisonderzoeken uit uw branche.
Ook de aard van uw werk speelt mee. Verricht u aantoonbaar eenvoudige werkzaamheden, bijvoorbeeld alleen het beheer van vermogen in een beheer-bv, dan valt het loon uit de meest vergelijkbare dienstbetrekking lager uit.
U werkt aantoonbaar in deeltijd
Deeltijd verlaagt het normbedrag niet automatisch. Wilt u lager uitkomen, dan maakt u eerst aannemelijk welk loon hoort bij de meest vergelijkbare dienstbetrekking, en herrekent u dat loon daarna naar uw deeltijdfactor. Is het voltijdsloon van die functie bijvoorbeeld 50.000 euro en werkt u aantoonbaar 40 procent, dan kunt u uitkomen op 20.000 euro. Slaagt u in dat bewijs niet, dan blijft het volledige normbedrag van 58.000 euro staan, ook als u maar een deel van het jaar heeft gewerkt.
Hier gaat het in de praktijk het vaakst mis. Onderbouwt u de deeltijd niet met urenregistraties, agenda’s of afspraken, dan blijft het volledige normbedrag staan. Het Hof Den Haag oordeelde in mei 2026 nog in die zin: de bv maakte een gestelde deeltijdfactor van 20 procent niet aannemelijk, maar de inspecteur onderbouwde evenmin een hoger loon, zodat het gebruikelijk loon op het normbedrag werd gesteld zonder deeltijdkorting. Ook uw leeftijd of het feit dat u bent gestopt met werken is op zichzelf geen onderbouwing: een gepensioneerde DGA die stelde nog maar een dag per maand te werken, kreeg in juli 2026 bij de Rechtbank Gelderland het volledige normbedrag opgelegd omdat hij zijn tijdsbesteding per vennootschap niet inzichtelijk maakte.
Uw bedrijf lijdt structureel verlies
Maakt uw onderneming structureel zoveel verlies dat het voortbestaan in gevaar komt, dan mag u het loon lager vaststellen. Een incidenteel verlies of een aanloopverlies is daarvoor niet genoeg. U moet die verliessituatie kunnen onderbouwen met cijfers. De Belastingdienst noemt uitdrukkelijk drie situaties waarin deze route juist niet opgaat: bij een incidenteel verlies, als de onderneming haar rekeningen nog steeds kan betalen, en als zij die rekeningen niet kan betalen door een oplopende rekening-courantschuld, uitgekeerd dividend of andere onttrekkingen. Een tekort dat u zelf heeft veroorzaakt door geld aan de bv te onttrekken, levert dus geen lager gebruikelijk loon op.
Is het continuïteitsrisico wel aantoonbaar, dan kan het loon fors dalen. De Rechtbank Den Haag verlaagde in december 2024 een gebruikelijk loon tot 7.500 euro, omdat uitbetaling van 25.000 euro direct het einde van de onderneming zou hebben betekend.
U zit in de startfase
Kan uw bv het gebruikelijk loon niet betalen doordat zij net is gestart, bijvoorbeeld omdat zij veel heeft geïnvesteerd of een lage cashflow heeft, dan mag u een lager loon aanhouden. Als uitgangspunt geldt daarbij het wettelijk minimumloon dat past bij het aantal uren dat u werkt. U mag dit maximaal drie jaar doen, gerekend vanaf het moment waarop de vennootschap inhoudingsplichtig wordt. Begon u eerst als eenmanszaak en bracht u de onderneming later in de bv in, dan kort u die eerdere periode van de drie jaar af.
Een loon onder het wettelijk minimumloon is niet uitgesloten, maar vraagt zakelijke gronden, bijvoorbeeld een structurele verliessituatie die de continuïteit bedreigt. Dat geldt ook voor start-ups en startende ondernemingen. De grens is in de praktijk niet scherp, dus leg zo’n geval vooraf voor aan uw belastingkantoor of vraag vooraf zekerheid. De oude versoepeling voor start-ups met een verklaring voor speur- en ontwikkelingswerk, de S&O-verklaring, waarbij het wettelijk minimumloon als gebruikelijk loon mocht gelden, is per 2023 voor nieuwe gevallen vervallen.
Rekenvoorbeeld: drie situaties in 2026
U bent enig aandeelhouder van uw bv en werkt daar zelf. Wij gaan uit van de bedragen van 2026 en van een volledig kalenderjaar. De vraag is telkens hoe hoog uw gebruikelijk loon moet zijn en hoeveel fictief loon overblijft als u 30.000 euro aan uzelf uitbetaalt.
Situatie A: voltijd, geen onderbouwing. Er is geen werknemer die meer verdient en u onderzoekt geen vergelijkbare functie. Dan geldt het normbedrag: uw gebruikelijk loon is 58.000 euro. Betaalt u zichzelf 30.000 euro, dan is 28.000 euro fictief loon waarover u alsnog loonheffingen betaalt.
Situatie B: aantoonbaar deeltijd. U maakt aannemelijk dat het voltijdsloon van de meest vergelijkbare functie 60.000 euro is, en u legt met een urenregistratie en uw agenda vast dat u twee van de vijf dagen voor de bv werkt. Twee vijfde van 60.000 euro is 24.000 euro. Uw gebruikelijk loon komt dan uit op 24.000 euro en er is geen fictief loon, want u betaalt zichzelf meer. Slaagt u niet in dat bewijs over uw uren, dan blijft het voltijdsloon van 60.000 euro het uitgangspunt en is 30.000 euro fictief loon.
Situatie C: u heeft een goedbetaalde werknemer. Uw specialist verdient 75.000 euro. Dat is hoger dan het normbedrag, dus uw gebruikelijk loon is in beginsel 75.000 euro en het fictieve loon bedraagt 45.000 euro. Maakt u aannemelijk dat een andere functie meer op uw werk lijkt en 62.000 euro oplevert, dan mag u uitgaan van 62.000 euro en daalt het fictieve loon naar 32.000 euro.
De rode draad: zonder onderbouwing geldt het hoogste bedrag uit de toets. Alleen met vastgelegd bewijs komt u lager uit. Figuur 5 zet de drie situaties naast elkaar.
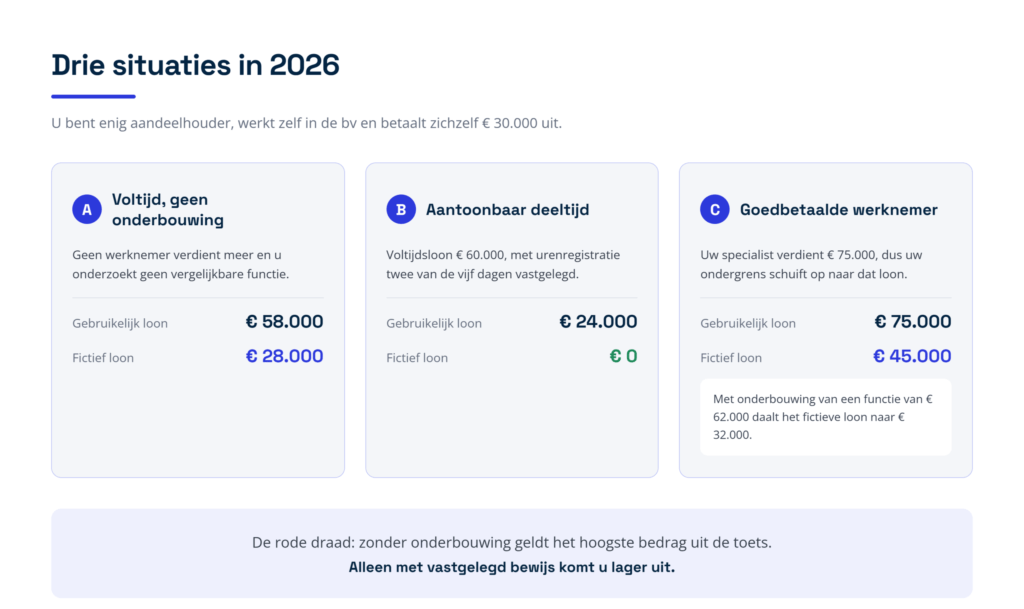
Figuur 5: drie situaties in 2026 bij een uitbetaald salaris van 30.000 euro. Situatie A voltijd zonder onderbouwing geeft een gebruikelijk loon van 58.000 euro en 28.000 euro fictief loon, situatie B aantoonbare deeltijd geeft 24.000 euro en geen fictief loon, en situatie C met een werknemer die 75.000 euro verdient geeft 75.000 euro en 45.000 euro fictief loon, of 62.000 euro en 32.000 euro als u een lagere vergelijkbare functie onderbouwt.
Werkt u voor meerdere bv’s?
Bent u in dienst bij uw holding en werkt u van daaruit voor andere onderdelen van het concern, dan hoeft u het gebruikelijk loon niet per vennootschap vast te stellen. U bepaalt het op basis van alle werkzaamheden die u voor het concern verricht. Dat past bij de doorbetaaldloonregeling, de regeling waarbij een tweede werkgever het loon aan uw hoofdwerkgever afdraagt in plaats van aan u. De gebruikelijkloonregeling wordt dan op concernniveau slechts een keer toegepast, bij de hoofdwerkgever.
De Belastingdienst heeft dit standpunt in juli 2026 aangepast. Belangrijk daarbij: de managementvergoeding die de werkmaatschappij aan uw holding factureert, bepaalt niet rechtstreeks de hoogte van uw gebruikelijk loon. Uitgangspunt blijft het loon dat u feitelijk geniet, waarna wordt bepaald welk loon gebruikelijk is voor het totaal van uw werk voor holding en werkmaatschappij. Het fictieve loon kan daardoor hoger of lager uitvallen dan de managementvergoeding doet vermoeden. Voor de premies werknemersverzekeringen kan de uitkomst overigens anders zijn dan voor de loonbelasting.
Stort een andere bv loon door naar uw holding, dan vormt dat doorgestorte loon in beginsel wel een ondergrens voor uw loon bij die holding. Figuur 6 vat de drie regels samen die bij zo’n concernstructuur gelden.
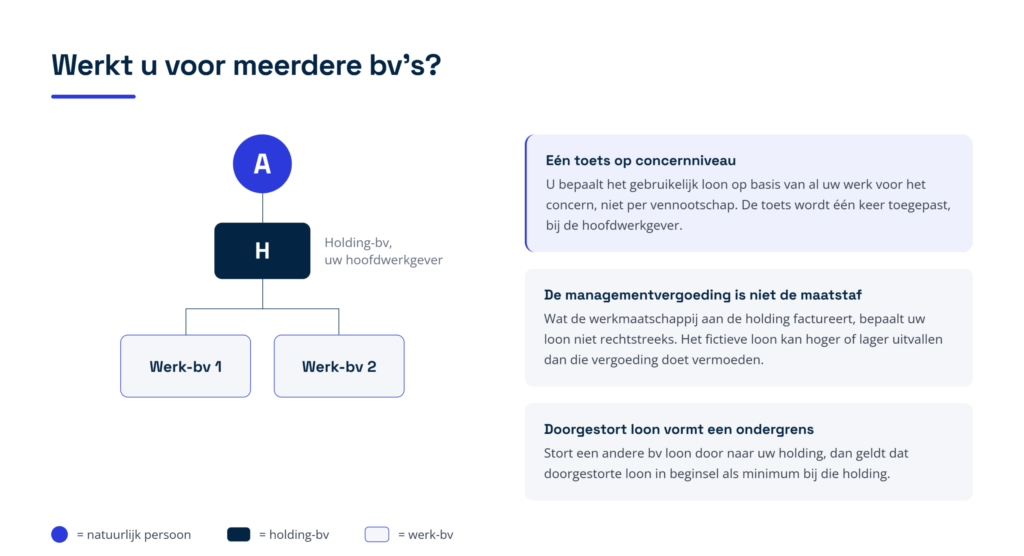
Figuur 6: werkt u voor meerdere bv’s. Schema van een natuurlijk persoon boven een holding-bv als hoofdwerkgever met daaronder twee werk-bv’s, met de drie regels die dan gelden: een toets op concernniveau bij de hoofdwerkgever, de managementvergoeding is niet de maatstaf, en doorgestort loon vormt een ondergrens bij de holding.
Wat gebeurt er als u het loon te laag vaststelt?
Stelt u het loon te laag of zonder onderbouwing vast, dan corrigeert de inspecteur het fictieve loon. Uw bv krijgt een naheffingsaanslag loonheffing met belastingrente, die in 2026 5 procent bedraagt. Betaalt uw bv te laat of te weinig, dan kan daar een verzuimboete bij komen: een boete voor het verzuim zelf, van 3 procent van het nageheven bedrag met een minimum van 50 euro en een maximum van 6.709 euro (bedragen 2026). Verwijt de inspecteur uw bv grove schuld of opzet, dus verwijtbaar of bewust onjuist handelen, dan kan hij in plaats daarvan een vergrijpboete opleggen van 25 respectievelijk 50 procent. Die boete krijgt uw bv als inhoudingsplichtige, niet u persoonlijk.
Het hogere loon werkt bovendien door naar uw aangifte inkomstenbelasting in box 1 en naar uw verzamelinkomen, het totaal van uw inkomen uit de drie boxen waarop veel regelingen aansluiten. Daardoor kunnen ontvangen toeslagen worden teruggevorderd.
Doet uw bv stelselmatig nihilaangifte terwijl de regeling wel van toepassing is, dan kan de bewijslast worden omgekeerd en verzwaard. De inspecteur mag uw loon dan in redelijkheid schatten, vaak op het normbedrag, en u moet vervolgens overtuigend aantonen dat het lager moet zijn. Dat is een zwaardere maatstaf dan aannemelijk maken.
Er is nog een gevolg dat vaak wordt vergeten. U bouwt alleen pensioen op over het loon dat u werkelijk heeft genoten. Een tijdelijke verlaging van uw salaris verlaagt dus ook uw pensioenopbouw, terwijl u over het fictieve loon wel belasting betaalt.
Loonstrook en loonheffing van de DGA: wat staat erop?
Als DGA bent u fiscaal in dienstbetrekking bij uw eigen bv. Uw bv is daarom inhoudingsplichtig: zij houdt loonheffing in op uw salaris, geeft die periodiek aan via de aangifte loonheffingen en geeft u een loonstrook. Op een DGA loonstrook gaat het op een paar punten anders dan bij een gewone werknemer.
- Loonbelasting en premie volksverzekeringen. Die houdt uw bv gewoon in volgens de loonbelastingtabel. Woont u in Nederland, dan gebruikt uw bv in de standaardsituatie de witte tabel. In de aangifte geeft de code loonbelastingtabel aan welke tabel is gebruikt. De loonheffingskorting laat u bij één werkgever toepassen, meestal bij de bv die u het meeste loon betaalt.
- Geen premies werknemersverzekeringen. Valt u onder de Regeling aanwijzing directeur-grootaandeelhouder, dan bent u niet verzekerd voor de WW, de WIA en de Ziektewet. Uw bv betaalt dan geen premies werknemersverzekeringen over uw loon, en u heeft ook geen recht op die uitkeringen.
- Bijdrage Zvw in plaats van werkgeversheffing. Bent u niet verzekerd voor de werknemersverzekeringen, dan houdt uw bv de bijdrage Zvw in op uw nettoloon: 4,85 procent in 2026, tot een maximumbijdrageloon van 79.409 euro. Bent u wel verzekerd, dan betaalt de bv de werkgeversheffing Zvw van 6,10 procent.
- Fictief loon. Neemt u minder op dan uw gebruikelijk loon, dan verwerkt uw bv het verschil als fictief loon, met een loontijdvak van een jaar. Over dat fictieve loon betaalt u wel loonheffing, maar het komt niet op uw rekening.
Ook als u de enige werknemer van uw bv bent, heeft de bv dus een loonheffingennummer en een loonadministratie nodig. Wilt u dat niet zelf doen, dan kan onze salarisadministratie voor de DGA dat overnemen, inclusief de loonstrook en de jaaropgaaf. Wilt u ook de keuze tussen loon en dividend laten doorrekenen, bekijk dan ons DGA belastingadvies.
Kunt u vooraf zekerheid krijgen?
Ja. Twijfelt u over de hoogte van uw gebruikelijk loon, dan kunt u een verzoek om vooroverleg indienen bij de Belastingdienst. Vooroverleg is overleg vooraf, waarin de Belastingdienst een standpunt inneemt over uw situatie voordat u aangifte doet. De Belastingdienst publiceert een checklist waarin staat welke informatie uw verzoek minimaal moet bevatten, en een formulier Verzoek vooroverleg. Op een verzoek volgt in beginsel binnen acht weken een reactie.
Vooroverleg is vooral zinvol als u structureel onder het normbedrag wilt blijven, bijvoorbeeld bij deeltijd of een verliessituatie. U weet dan vooraf waar u aan toe bent en voorkomt een discussie achteraf over meerdere jaren tegelijk.
Verandert de regeling na 2026?
Op korte termijn niet ingrijpend. Uit de evaluatie van de regeling blijkt dat zij doelmatig is, maar slechts deels doeltreffend: de werkelijke loonsom van DGA’s ligt op ongeveer 80 procent van wat als juist wordt geschat. Opvallend is dat het beperken en later afschaffen van de doelmatigheidsmarge nauwelijks tot hogere lonen heeft geleid.
In het vervolgonderzoek dat de staatssecretaris van Financiën op 3 maart 2026 naar de Tweede Kamer stuurde, concludeert het kabinet dat er nu te weinig aanknopingspunten zijn om het normbedrag generiek te verhogen of te laten meebewegen met de loonsom van de bv. Wel start een haalbaarheidsonderzoek naar een uniforme functiewaarderingsmethode, waarmee zowel u als de Belastingdienst het loon uit de meest vergelijkbare dienstbetrekking beter kan bepalen. Daarnaast analyseert de Belastingdienst de beschikbare gegevens om gerichter te kunnen handhaven.
Voor u betekent dat twee dingen. Het normbedrag voor 2027 wordt op Prinsjesdag bekend, en de kans is groot dat de aandacht voor de onderbouwing van uw loon toeneemt in plaats van afneemt. Een dossier dat nu klopt, bespaart u later werk.
Praktische checklist: wat u moet regelen
- Stel jaarlijks een bedrag vast. Bepaal elk jaar opnieuw uw gebruikelijk loon en verwerk het in de loonaangifte. Het normbedrag wordt jaarlijks aangepast, dus een bedrag uit een vorig jaar volstaat niet.
- Pas de hoogste-van-drie-toets toe. Vergelijk het vergelijkingsloon, het hoogste werknemersloon en het normbedrag van 58.000 euro, en neem het hoogste bedrag als uitgangspunt.
- Leg uw onderbouwing vast. Bewaar de gegevens over de vergelijkbare functie, uw gewerkte uren en de financiële positie van de bv, zodat u ze jaren later nog kunt tonen.
- Registreer uw uren bij deeltijd. Zonder urenregistratie of agenda houdt een deeltijdfactor bij de rechter geen stand en blijft het volledige normbedrag staan.
- Tel het loon in natura mee. Neem de bijtelling voor de auto van de zaak mee in uw toetsloon, en ook loon dat uw bv in de werkkostenregeling heeft ondergebracht en dat per werknemer te herleiden is. Anders komt u te laag uit.
- Kijk naar het hele concern. Werkt u voor meerdere bv’s, bepaal het loon dan op basis van al uw werk voor het concern en niet per vennootschap.
- Vraag zekerheid bij twijfel. Dien een verzoek om vooroverleg in als u structureel onder het normbedrag wilt blijven, en gebruik daarvoor de checklist van de Belastingdienst.
- Bewaak uw pensioenopbouw. Weeg mee dat een lager loon ook minder pensioenopbouw betekent voordat u voor de laagste optie kiest.
Veelgestelde vragen
Wat is het normbedrag voor het gebruikelijk loon in 2026?
Het normbedrag is 58.000 euro. Uw gebruikelijk loon is ten minste het hoogste van dat normbedrag, het loon uit de meest vergelijkbare dienstbetrekking en het hoogste loon van een werknemer in uw bv of een verbonden bv. In 2025 en 2024 bedroeg het normbedrag nog 56.000 euro.
Welk bewijs heeft u nodig voor een lager DGA-salaris?
U moet zelf aannemelijk maken dat een lager bedrag gebruikelijk is. Dat kan door een lager loon in een vergelijkbare functie aan te tonen, door aantoonbare deeltijd, door een structurele verliessituatie of doordat uw bv net is gestart. Zonder onderbouwing blijft het hoogste bedrag uit de toets staan.
Moet u het loon ook echt uitbetalen?
Nee, de gebruikelijkloonregeling verplicht u niet tot uitbetaling. Over het verschil tussen wat u opneemt en het gebruikelijk loon betaalt u wel loonheffingen, want dat verschil is fictief loon. Houd er rekening mee dat u alleen pensioen opbouwt over het loon dat u werkelijk heeft ontvangen.
Telt de auto van de zaak mee voor het gebruikelijk loon?
Ja. Voor de toets telt het loon voor de loonbelasting en de volksverzekeringen, dus inclusief loon in natura zoals de bijtelling voor het privégebruik van de auto. Ook een bonus in de vrije ruimte van de werkkostenregeling telt mee, zolang die per werknemer is te herleiden.
Wat gebeurt er als u geen salaris opneemt?
Dan wordt het volledige gebruikelijk loon als fictief loon behandeld en betaalt u daarover loonheffingen. Doet uw bv structureel nihilaangifte, dan kan de bewijslast worden omgekeerd en verzwaard, zodat u overtuigend moet aantonen dat een lager loon juist is. Alleen als het gebruikelijk loon voor al uw werkzaamheden niet hoger is dan 5.000 euro per jaar blijft de regeling buiten toepassing.
Geldt de regeling al vanaf 1 januari als u uw eenmanszaak omzet in een bv?
Nee. In de voorperiode, dus voordat de bv notarieel is opgericht, geldt de gebruikelijkloonregeling niet, ook niet als de omzetting met terugwerkende kracht tot 1 januari plaatsvindt. U geeft uw inkomsten in die periode aan als resultaat uit overige werkzaamheden in box 1. Vanaf de oprichting telt het gebruikelijk loon wel mee.
Hoe Taxcount u kan helpen
De fiscalisten van Taxcount bepalen samen met u welk gebruikelijk loon in uw situatie verdedigbaar is. Wij zoeken de meest vergelijkbare functie, rekenen de deeltijdfactor door, toetsen of een verliessituatie of startfase een lager loon rechtvaardigt en leggen de onderbouwing vast in een dossier dat jaren later nog bruikbaar is. Ook verzorgen wij het verzoek om vooroverleg bij de Belastingdienst en beoordelen wij of een lager loon opweegt tegen het verlies aan pensioenopbouw. Werkt u voor meerdere bv’s, dan bekijken wij de toets op concernniveau.
Wilt u weten of uw DGA-salaris voor 2026 klopt en of uw onderbouwing de toets doorstaat? Neem contact met ons op en laat uw situatie beoordelen.
Dit artikel bevat algemene informatie en is geen fiscaal advies. Tarieven, normbedragen en drempels kunnen wijzigen en de uitkomst hangt af van uw persoonlijke situatie. Laat uw situatie altijd door een adviseur beoordelen voordat u een beslissing neemt.
English version/Engelse versie
You are a director-major shareholder (DGA) and on paper you decide your own pay. But you are not free to set that salary as low as you like. The customary salary rule prescribes a minimum salary for tax purposes: the customary salary. The customary salary DGA 2026 is at least 58,000 euros, unless you make it plausible that a lower amount fits your work. If you have no written substantiation, you face an additional assessment with tax interest, with consequences reaching into income tax and income-related benefits. And if you choose a low salary, you also reduce your pension accrual. This article explains how to determine the level, when a lower salary is allowed, what evidence you need and what the 2026 standard amount means for your salary.
What is the customary salary rule?
The customary salary rule is set out in article 12a of the Dutch Wage Tax Act 1964. The rule assumes that you receive a salary that is normal for the level and the duration of your work. Without such a rule you could keep your salary very low and leave the money in the company, or pay it out later as a dividend in box 2. You would then pay less wage tax and income tax, pay no national insurance contributions and might even qualify for income-related benefits. The law closes that gap by prescribing a minimum salary for tax purposes.
If you actually take out less than the customary salary, the Tax Administration adds the difference as deemed salary: salary on which you pay tax even though you did not receive it. If you take no salary at all, the entire customary salary is treated as deemed salary. That deemed salary is taxed at the end of the calendar year or at the end of the employment. Figure 1 shows how that difference arises with a customary salary of 58,000 euros and a salary paid out of 30,000 euros.
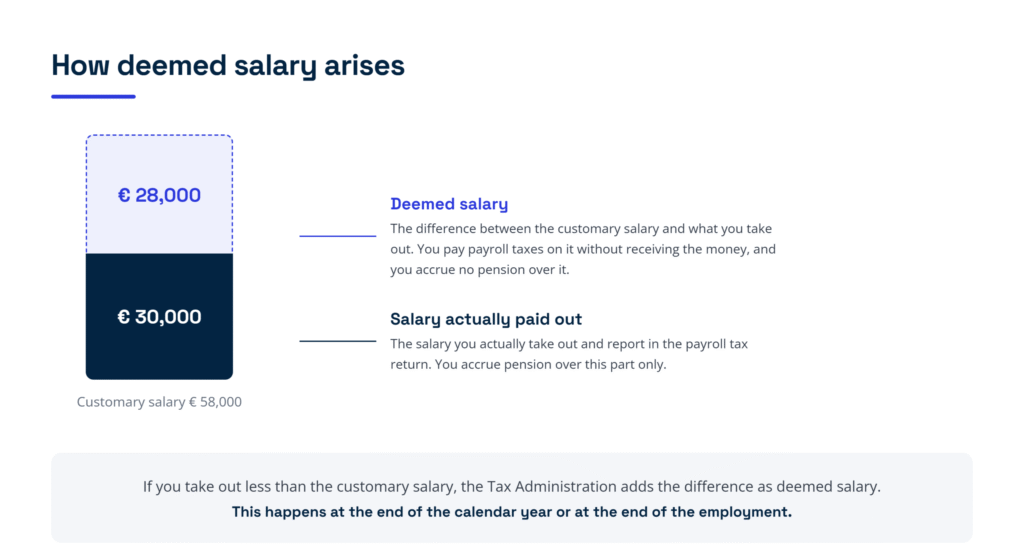
Figure 1: how deemed salary arises. The dark part is the salary you actually take out and over which you accrue pension. The dotted part is the deemed salary: the difference from the customary salary, on which you do pay payroll taxes but accrue no pension.
Who does the rule apply to?
The rule applies to you as soon as you work for a company or cooperative in which you or your tax partner holds a substantial interest. As a rule there is a substantial interest at 5% or more of the share capital, at the right to buy that many shares, at profit-sharing certificates giving 5% of the annual profit, or at 5% of the voting rights in a cooperative. In practice this concerns the classic DGA with a private limited company (bv), but the rule also affects holders of options or profit-sharing certificates and self-employed professionals who work through a company, such as dentists, lawyers, consultants and IT specialists. It makes no difference whether the company is established in or outside the Netherlands.
Note that the interest of your tax partner counts as well. If together you hold 5% or more, you fall under the rule, even if your own interest is smaller.
When does the rule not apply?
If the salary that is customary for your work is no higher than 5,000 euros per year, the rule does not apply and you do not have to account for deemed salary. That limit of 5,000 euros does not apply per company, but to the total of your work for all companies and cooperatives in which you hold a substantial interest. If you do receive salary, even below 5,000 euros, you simply pay payroll taxes on it.
Nor does the rule yet apply during the pre-incorporation period of a private limited company, that is, the period before the notarial deed of incorporation is executed. If you convert your sole proprietorship into a company with retroactive effect to 1 January, the customary salary therefore only starts to run from the moment of actual incorporation. During the pre-incorporation period you receive income from other activities: box 1 income that you report as the proceeds of work, but not as salary. The Tax Administration confirmed this position in May 2026.
How much must your customary salary be in 2026?
You determine the level with what is known as the highest-of-three test. Your customary salary is at least the highest of these three amounts:
- the salary from the most comparable employment;
- the highest salary of an employee in your company or in an affiliated company;
- the standard amount of 58,000 euros (2026 amount).
Figure 2 places those three amounts side by side. In that example an employee earns 75,000 euros, and that is immediately your floor, even though the standard amount is lower.
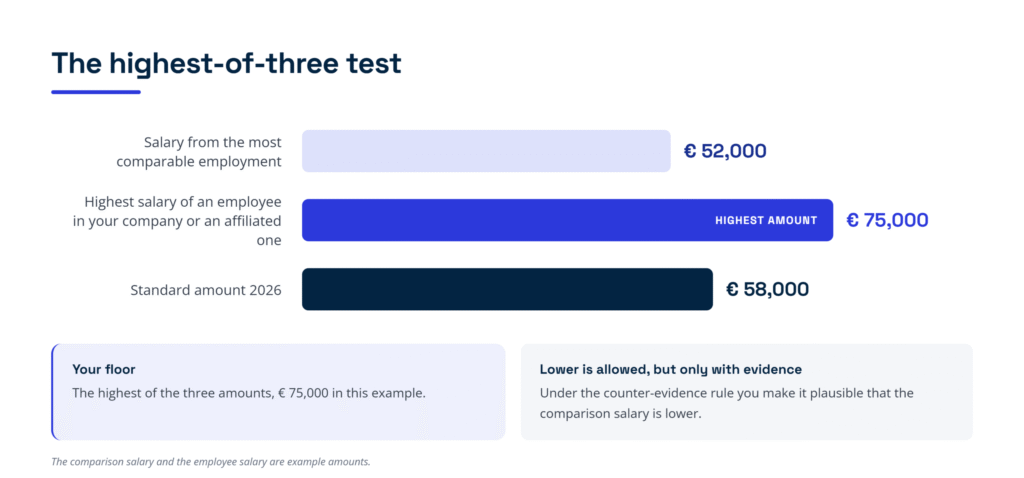
Figure 2: the highest-of-three test with example amounts. Three horizontal bars showing the salary from the most comparable employment (52,000 euros), the highest employee salary (75,000 euros, marked as the highest amount) and the 2026 standard amount (58,000 euros). The highest amount is your floor; only under the counter-evidence rule may you end up lower.
You may depart from that highest amount, but only through the counter-evidence rule: you must then make it plausible that the salary from the most comparable employment is lower. Making something plausible is a lighter standard of proof than proving it convincingly, but you do need concrete, verifiable data. If the tax inspector, the official of the Tax Administration who determines your assessment, wants to set your salary higher on the basis of a comparable position, he must make that plausible and provide you with the objective criteria on which he regards that position as the most comparable: sector, company size, activities and responsibilities.
The salary from the most comparable employment
The most comparable employment is the ordinary job in which a substantial interest plays no part and which most closely resembles your position. The work need not be identical: the salary of an orthodontist may, for example, be derived from the salary of a dentist. Since 2023 the starting point is 100% of that comparison salary. Up to and including 2022 you could still deduct 25% through the efficiency margin, a discount on the comparison salary that was abolished on 1 January 2023.
If no usable comparison salary is available, the skimming method comes into play: an auxiliary method that derives the salary from the company’s revenue less the attributable costs. The Tax Administration may only use that method if no comparable salary can be found. The Supreme Court has ruled that it does not apply as soon as an employee with comparable activities is available, and that it does not work in cases of shared entrepreneurship, such as a partnership, or in a company with other staff.
The highest salary of an employee in your company
If an employee of your company or of an affiliated company earns more than the standard amount, your floor shifts up to that higher salary, unless the salary from the most comparable employment is higher still. Affiliated companies are companies that are connected for wage tax purposes, for example a sister company. In 2026 the Tax Administration confirmed that two companies with the same individual as sole shareholder are affiliated companies.
For this test it is irrelevant whether that highest-earning employee holds a substantial interest himself. If you work together with a co-shareholder who earns 90,000 euros, that amount is in principle also your customary salary, unless you use the counter-evidence rule to make it plausible that a lower comparable position fits. This does not apply if you each hold your interest in the operating company through your own personal holding company: two personal holding companies are not affiliated with one another, so the other person’s salary does not count.
The standard amount of 58,000 euros
The standard amount is the statutory default that applies as a floor for as long as you do not substantiate a lower amount. It is adjusted annually using the table correction factor from income tax law. In 2026 it comes to 58,000 euros, roughly 125% of a modal income, the most common income level in the Netherlands.
Figure 3 shows how the amount has developed over the past five years. In 2022 it was still 48,000 euros, with an efficiency margin of 25% on top. In 2023 the amount rose to 51,000 euros and that margin lapsed, so you must use 100% of the comparison salary. In 2024 the amount came to 56,000 euros and in 2025 it stayed there. For 2026 it has been raised to 58,000 euros. So determine your salary afresh each year rather than relying on last year’s amount.
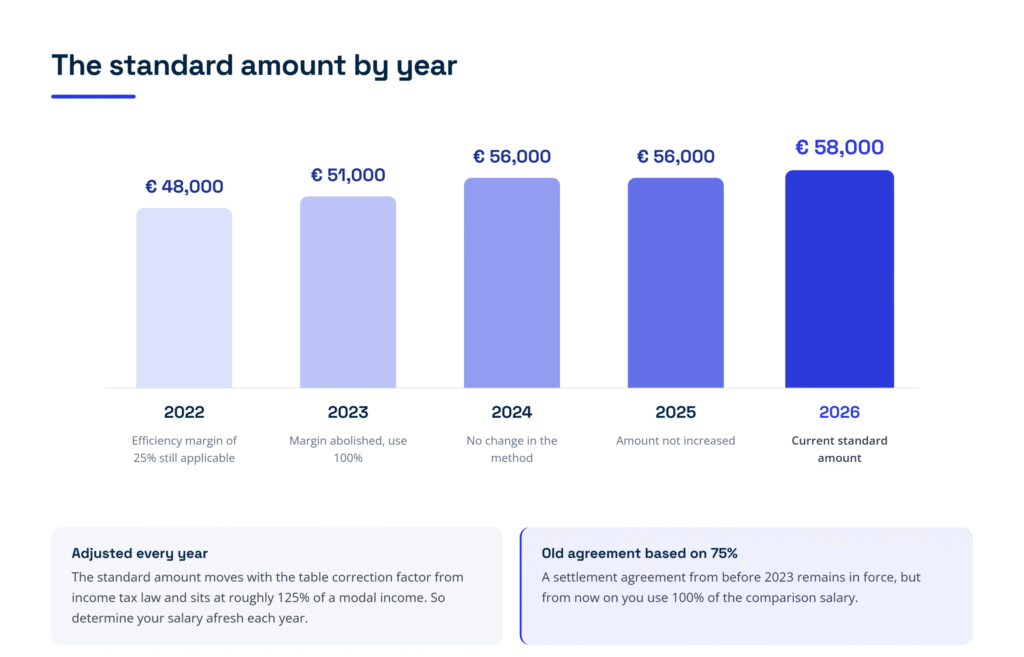 Figure 3: the standard amount by year. Bar chart showing 48,000 euros (2022, efficiency margin of 25% still applicable), 51,000 euros (2023, margin abolished), 56,000 euros (2024 and 2025, not increased in 2025) and 58,000 euros (2026, the current standard amount).
If before 2023 you concluded a settlement agreement with the Tax Administration based on 75% of the comparison salary, that agreement remains in force, but from now on you must use 100%.
Which salary counts for the test?
For the customary salary rule, what counts is the salary for wage tax and national insurance contributions: column 14 of the payroll ledger, in Dutch the loonstaat. That is more than the amount in your bank account each month. Salary in kind counts as well, including the taxable addition for the private use of a company car: a fixed percentage of the list price that is added to your salary. The salary is determined after applying the statutory exemptions, such as the exemption for pension contributions.
There is also an extension that is often missed. Salary designated as final levy salary under the work-related costs scheme counts too, provided it can be traced to an individual employee. The work-related costs scheme is the arrangement under which an employer can provide certain allowances and benefits tax-free, either within a discretionary scope or through a targeted exemption for travel costs, for example. According to the Tax Administration, a bonus within that discretionary scope and a travel allowance covered by a targeted exemption therefore do count towards your test salary, even though they are tax-free for you.
Other income from the company does not count. If you receive a pension, an annuity or a disability benefit alongside your salary, these are left out of account when determining the customary salary, even if the company pays them out itself.
When may your salary be lower than 58,000 euros?
A lower customary salary is possible, but the burden of proof lies with you or with your company as the withholding agent, the party that must withhold and pay the payroll taxes. In practice there are four routes, each with its own pitfall.
Bear in mind that the courts are strict about the evidence. In most disputes the standard amount simply stands, partly because reliable figures on comparable positions are often lacking. So do not count on a lower salary until your substantiation is complete. Figure 4 sets out the four routes with the evidence required and the pitfall for each one.
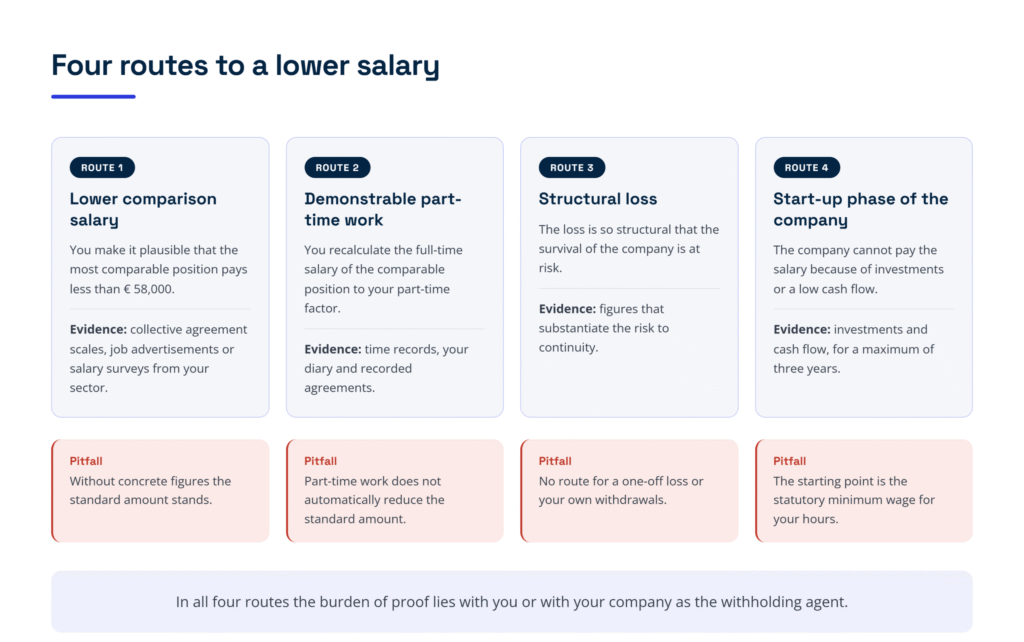
Figure 4: four routes to a lower salary, with the evidence required and the pitfall for each route. Route 1 a lower comparison salary (evidence: collective agreement scales, job advertisements or salary surveys), route 2 demonstrable part-time work (time records and your diary), route 3 a structural loss (figures substantiating the risk to continuity) and route 4 the start-up phase of the company (investments and cash flow, for a maximum of three years). In all four routes the burden of proof lies with you or with your company.
You substantiate a lower comparison salary
If you make it plausible that the salary from the most comparable employment is lower than 58,000 euros, the Tax Administration will set your salary at that lower amount. The same route works against the salary of your highest-earning employee. If that employee’s salary is 90,000 euros, but you make it plausible that another position resembles your work more closely and pays 70,000 euros, you may use 70,000 euros.
For this evidence you need concrete data, for example salary scales from the collective labour agreement, job advertisements or salary surveys from your sector.
The nature of your work also plays a part. If you demonstrably perform simple activities, for example only managing assets in an asset-management company, the salary from the most comparable employment will be lower.
You demonstrably work part-time
Part-time work does not automatically reduce the standard amount. If you want to end up lower, you first make plausible what salary belongs to the most comparable employment, and then recalculate that salary to your part-time factor. If the full-time salary for that position is 50,000 euros, for example, and you demonstrably work 40%, you may arrive at 20,000 euros. If you do not succeed in providing that evidence, the full standard amount of 58,000 euros stands, even if you worked for only part of the year.
This is where things most often go wrong in practice. If you do not support the part-time work with time records, diaries or agreements, the full standard amount remains in place. The Court of Appeal in The Hague ruled to that effect as recently as May 2026: the company failed to make a claimed part-time factor of 20% plausible, but the tax inspector equally failed to substantiate a higher salary, so the customary salary was set at the standard amount without any part-time reduction. Your age or the fact that you have stopped working is not a substantiation in itself either: a retired DGA who claimed to work only one day a month was assessed for the full standard amount by the District Court of Gelderland in July 2026, because he did not make his time spent per company transparent.
Your business makes a structural loss
If your business makes such a structural loss that its continued existence is at risk, you may set the salary lower. A one-off loss or a start-up loss is not enough. You must be able to substantiate that loss position with figures. The Tax Administration explicitly names three situations in which this route does not work: a one-off loss, a business that can still pay its bills, and a business that cannot pay those bills because of a rising current account debt, dividends paid out or other withdrawals. A shortfall you have caused yourself by withdrawing money from the company therefore does not justify a lower customary salary.
If the risk to continuity is demonstrable, the salary can fall considerably. In December 2024 the District Court of The Hague reduced a customary salary to 7,500 euros, because paying out 25,000 euros would immediately have meant the end of the business.
You are in the start-up phase
If your company cannot pay the customary salary because it has only just started, for example because it has invested heavily or has a low cash flow, you may apply a lower salary. The starting point is the statutory minimum wage that matches the number of hours you work. You may do this for a maximum of three years, counted from the moment the company becomes liable to withhold payroll taxes. If you first operated as a sole proprietorship and later transferred the business into the company, you deduct that earlier period from the three years.
A salary below the statutory minimum wage is not ruled out, but requires business grounds, for example a structural loss position that threatens continuity. This also applies to start-ups and starting businesses. The boundary is not sharp in practice, so put such a case to your local Tax Administration office in advance or request certainty beforehand. The old relaxation for start-ups with a research and development declaration, under which the statutory minimum wage could serve as the customary salary, lapsed for new cases from 2023.
Calculation example: three situations in 2026
You are the sole shareholder of your company and work there yourself. We use the 2026 amounts and a full calendar year. In each case the question is how high your customary salary must be and how much deemed salary remains if you pay yourself 30,000 euros.
Situation A: full-time, no substantiation. No employee earns more and you do not investigate a comparable position. The standard amount then applies: your customary salary is 58,000 euros. If you pay yourself 30,000 euros, 28,000 euros is deemed salary on which you still owe payroll taxes.
Situation B: demonstrable part-time work. You make it plausible that the full-time salary for the most comparable position is 60,000 euros, and you record with time records and your diary that you work two days out of five for the company. Two fifths of 60,000 euros is 24,000 euros. Your customary salary then comes to 24,000 euros and there is no deemed salary, because you pay yourself more. If you fail to provide that evidence about your hours, the full-time salary of 60,000 euros remains the starting point and 30,000 euros is deemed salary.
Situation C: you have a well-paid employee. Your specialist earns 75,000 euros. That is higher than the standard amount, so your customary salary is in principle 75,000 euros and the deemed salary is 45,000 euros. If you make it plausible that another position resembles your work more closely and pays 62,000 euros, you may use 62,000 euros and the deemed salary falls to 32,000 euros.
The common thread: without substantiation, the highest amount from the test applies. Only with recorded evidence do you end up lower. Figure 5 places the three situations side by side.
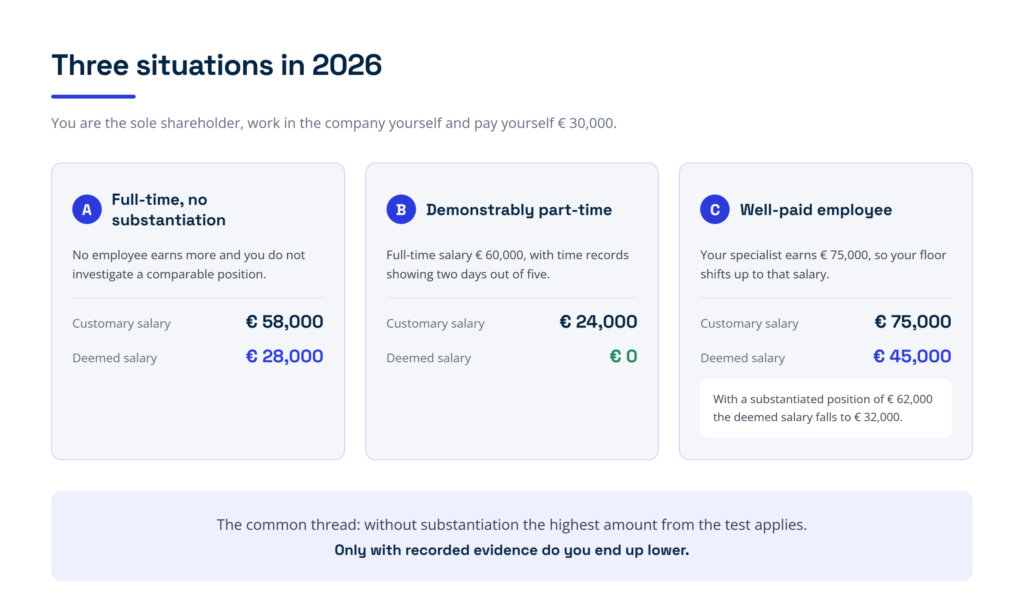 Figure 5: three situations in 2026 with a salary paid out of 30,000 euros. Situation A, full-time without substantiation, gives a customary salary of 58,000 euros and 28,000 euros of deemed salary; situation B, demonstrable part-time work, gives 24,000 euros and no deemed salary; and situation C, with an employee earning 75,000 euros, gives 75,000 euros and 45,000 euros of deemed salary, or 62,000 euros and 32,000 euros if you substantiate a lower comparable position.
Do you work for more than one company?
If you are employed by your holding company and work from there for other parts of the group, you do not have to determine the customary salary per company. You determine it on the basis of all the work you perform for the group. That fits the pass-through salary scheme, under which a second employer pays the salary to your main employer rather than to you. The customary salary rule is then applied only once at group level, at the main employer.
The Tax Administration amended this position in July 2026. An important point: the management fee that the operating company invoices to your holding company does not directly determine the level of your customary salary. The starting point remains the salary you actually receive, after which it is determined what salary is customary for the total of your work for the holding and the operating company. The deemed salary may therefore turn out higher or lower than the management fee suggests. For employee insurance contributions the outcome may differ from the position for wage tax.
If another company passes salary on to your holding company, that passed-on salary does in principle form a floor for your salary at that holding company. Figure 6 summarises the three rules that apply to such a group structure.
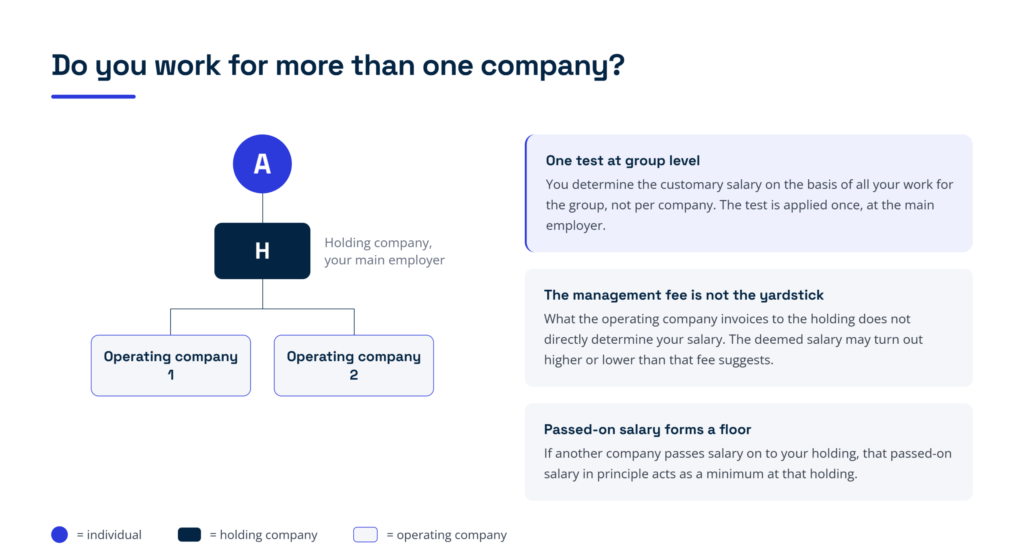
Figure 6: working for more than one company. Diagram of an individual above a holding company as the main employer, with two operating companies beneath it, and the three rules that then apply: one test at group level at the main employer, the management fee is not the yardstick, and passed-on salary forms a floor at the holding company.
What happens if you set the salary too low?
If you set the salary too low or without substantiation, the tax inspector will correct the deemed salary. Your company receives an additional payroll tax assessment with tax interest, which in 2026 is 5%. If your company pays late or pays too little, a default penalty may be added: a penalty for the failure itself, amounting to 3% of the additional assessment with a minimum of 50 euros and a maximum of 6,709 euros (2026 amounts). If the tax inspector accuses your company of gross negligence or intent, meaning culpable or deliberately incorrect conduct, he may instead impose an offence penalty of 25% or 50% respectively. Your company receives those penalties as the withholding agent, not you personally.
The higher salary moreover works through into your income tax return in box 1 and into your aggregate income, the total of your income from the three boxes on which many arrangements are based. Income-related benefits you have received may therefore be reclaimed.
If your company systematically files nil returns while the rule does apply, the burden of proof can be reversed and increased. The tax inspector may then estimate your salary reasonably, often at the standard amount, and you must subsequently prove convincingly that it should be lower. That is a heavier standard than making something plausible.
There is one more consequence that is often forgotten. You only accrue pension over the salary you have actually received. A temporary reduction of your salary therefore also reduces your pension accrual, while you do pay tax on the deemed salary.
Can you obtain certainty in advance?
Yes. If you are unsure about the level of your customary salary, you can submit a request for advance consultation to the Tax Administration. Advance consultation is a discussion beforehand in which the Tax Administration takes a position on your situation before you file your return. The Tax Administration publishes a checklist setting out the minimum information your request must contain, as well as an advance consultation request form. As a rule you receive a response within eight weeks.
Advance consultation is particularly worthwhile if you want to stay structurally below the standard amount, for example because of part-time work or a loss position. You then know where you stand in advance and avoid a discussion afterwards covering several years at once.
Will the rule change after 2026?
Not drastically in the short term. The evaluation of the rule shows that it is efficient but only partly effective: the actual salary bill of DGAs stands at around 80% of what is estimated to be correct. Strikingly, limiting and later abolishing the efficiency margin barely led to higher salaries.
In the follow-up study that the State Secretary for Finance sent to the House of Representatives on 3 March 2026, the government concludes that there are currently too few grounds to raise the standard amount generally or to let it move with the salary bill of the company. A feasibility study will, however, start into a uniform job evaluation method, which would help both you and the Tax Administration to determine the salary from the most comparable employment. In addition, the Tax Administration is analysing the available data in order to enforce more precisely.
For you this means two things. The standard amount for 2027 will be announced on Budget Day, and the attention paid to the substantiation of your salary is more likely to increase than to decrease. A file that is in order now will save you work later.
Practical checklist: what you need to arrange
- Set an amount every year. Determine your customary salary afresh each year and process it in your payroll tax return. The standard amount is adjusted annually, so an amount from a previous year will not do.
- Apply the highest-of-three test. Compare the comparison salary, the highest employee salary and the standard amount of 58,000 euros, and take the highest amount as your starting point.
- Record your substantiation. Keep the data on the comparable position, your hours worked and the financial position of the company, so that you can still produce them years later.
- Register your hours if you work part-time. Without time records or a diary, a part-time factor will not stand up in court and the full standard amount remains in place.
- Include salary in kind. Include the taxable addition for the company car in your test salary, as well as salary your company has placed in the work-related costs scheme that can be traced to an individual employee. Otherwise you will end up too low.
- Look at the whole group. If you work for several companies, determine the salary on the basis of all your work for the group rather than per company.
- Request certainty if in doubt. Submit a request for advance consultation if you want to stay structurally below the standard amount, and use the Tax Administration’s checklist for it.
- Watch your pension accrual. Weigh up the fact that a lower salary also means less pension accrual before you opt for the lowest possible amount.
Frequently asked questions
What is the standard amount for the customary salary in 2026?
The standard amount is 58,000 euros. Your customary salary is at least the highest of that standard amount, the salary from the most comparable employment and the highest salary of an employee in your company or an affiliated company. In 2025 and 2024 the standard amount was 56,000 euros.
What evidence do you need for a lower DGA salary?
You must make it plausible yourself that a lower amount is customary. You can do so by demonstrating a lower salary in a comparable position, by demonstrable part-time work, by a structural loss position or because your company has only just started. Without substantiation, the highest amount from the test remains in place.
Do you actually have to pay out the salary?
No, the customary salary rule does not oblige you to pay it out. You do pay payroll taxes on the difference between what you take out and the customary salary, because that difference is deemed salary. Bear in mind that you only accrue pension over the salary you have actually received.
Does the company car count towards the customary salary?
Yes. The test uses the salary for wage tax and national insurance contributions, so including salary in kind such as the taxable addition for private use of the car. A bonus within the discretionary scope of the work-related costs scheme also counts, as long as it can be traced to an individual employee.
What happens if you take no salary at all?
The entire customary salary is then treated as deemed salary and you pay payroll taxes on it. If your company systematically files nil returns, the burden of proof can be reversed and increased, so that you must prove convincingly that a lower salary is correct. Only if the customary salary for all your activities is no higher than 5,000 euros per year does the rule not apply.
Does the rule apply from 1 January if you convert your sole proprietorship into a company?
No. During the pre-incorporation period, that is, before the company has been incorporated by notarial deed, the customary salary rule does not apply, even if the conversion takes place with retroactive effect to 1 January. You report your income for that period as income from other activities in box 1. From incorporation onwards the customary salary does count.
How Taxcount can help you
The tax specialists at Taxcount work with you to determine what customary salary is defensible in your situation. We look for the most comparable position, calculate the part-time factor, assess whether a loss position or start-up phase justifies a lower salary, and record the substantiation in a file that is still usable years later. We also handle the request for advance consultation with the Tax Administration and assess whether a lower salary outweighs the loss of pension accrual. If you work for several companies, we review the test at group level.
Would you like to know whether your DGA salary for 2026 is correct and whether your substantiation will stand up? Contact us and have your situation assessed.
This article contains general information and is not tax advice. Rates, standard amounts and thresholds may change and the outcome depends on your personal situation. Always have your situation assessed by an adviser before you take a decision.