


Een jaarrekening opstellen betekent dat u de financiële cijfers van uw onderneming over een boekjaar vastlegt in een balans, een winst-en-verliesrekening en een toelichting. Voor een bv is dat wettelijk verplicht en moet de jaarrekening ook bij de KVK worden gedeponeerd. In dit artikel leest u wat er in een jaarrekening staat, wie hem maakt en welke termijnen gelden.
Wat is een jaarrekening?
De jaarrekening is het financiële verslag van uw onderneming over het afgelopen boekjaar. Het laat zien wat uw bedrijf bezit en verschuldigd is, en hoeveel winst of verlies het heeft gemaakt. Banken, investeerders, leveranciers en de Belastingdienst gebruiken de jaarrekening om uw onderneming te beoordelen. Voor uzelf is het een belangrijk stuurinstrument: u ziet waar het geld vandaan komt en waar het naartoe gaat.
Jaarrekening inhoud: wat staat erin?
Een volledige jaarrekening bestaat uit drie vaste onderdelen:
- Balans: een momentopname van bezittingen, schulden en eigen vermogen aan het einde van het boekjaar.
- Winst-en-verliesrekening: een overzicht van opbrengsten en kosten over het hele jaar, met het resultaat als uitkomst.
- Toelichting: uitleg over de gebruikte grondslagen, zoals hoe voorraden en bedrijfsmiddelen zijn gewaardeerd, en een nadere specificatie van de posten.
Bij grotere ondernemingen komen daar een bestuursverslag en vaak een kasstroomoverzicht bij. Hoeveel u precies moet opnemen, hangt af van de grootte van uw onderneming.
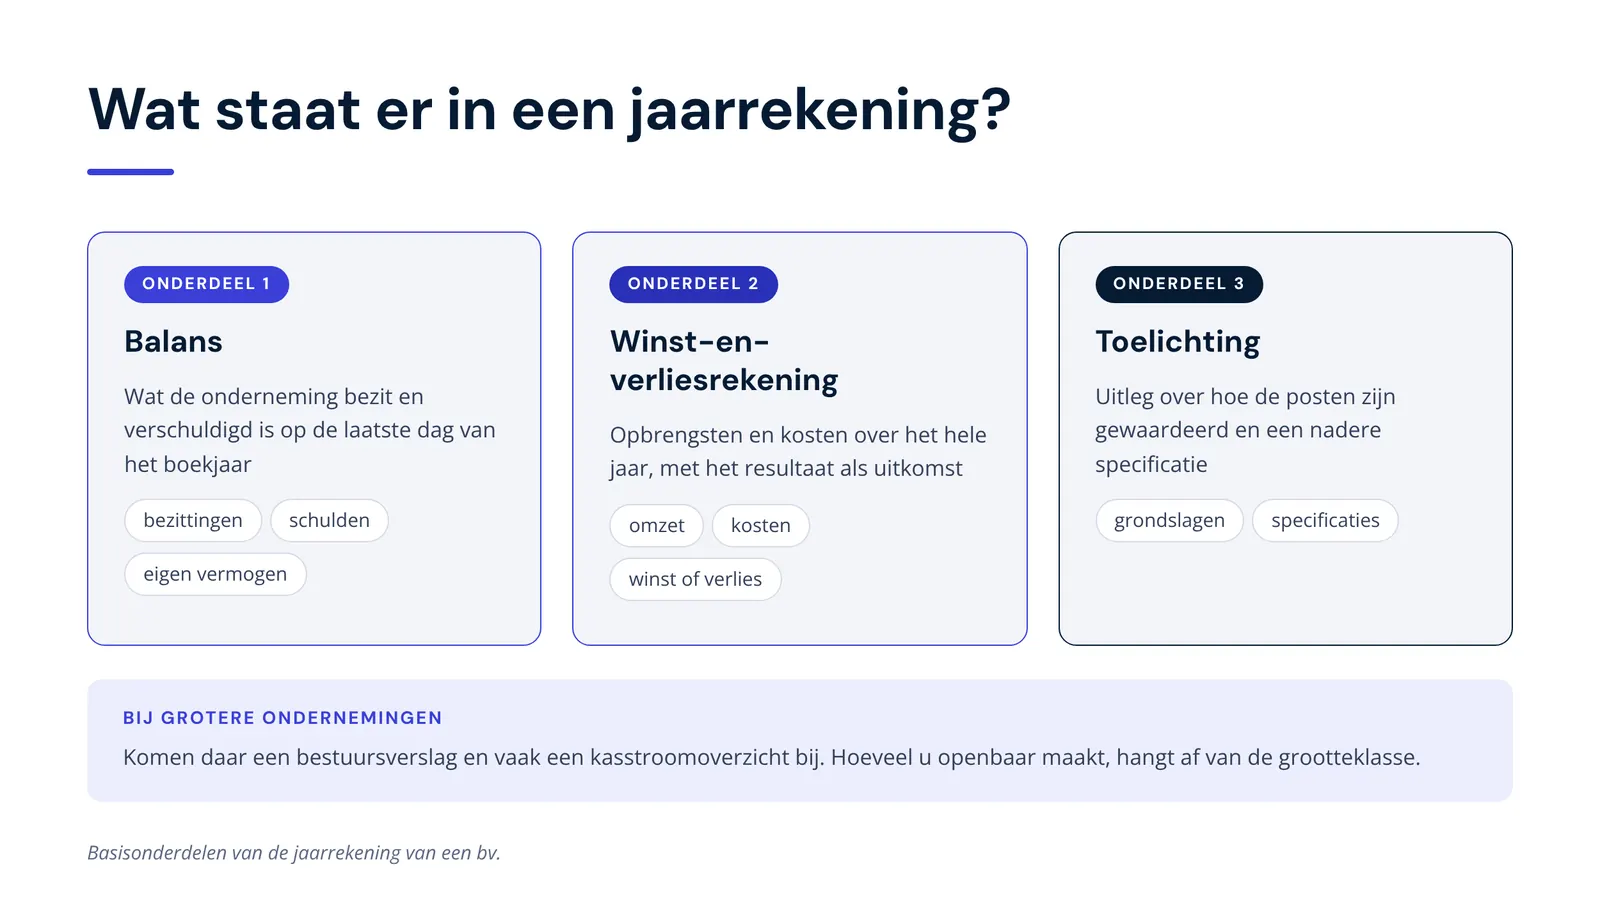
Figuur 1: de drie vaste onderdelen van de jaarrekening.
Jaarrekening bv verplicht: welke regels gelden?
Voor een bv is de jaarrekening wettelijk verplicht. Bv’s, nv’s en coöperaties moeten ieder boekjaar een jaarrekening opmaken en deponeren bij de KVK. De wet deelt rechtspersonen in vier groottes in. Welke klasse geldt, bepaalt u aan de hand van twee van de drie criteria, gemeten over twee opeenvolgende boekjaren:
- Micro: balanstotaal tot 450.000 euro, netto-omzet tot 900.000 euro, minder dan 10 werknemers
- Klein: balanstotaal tot 7,5 miljoen euro, netto-omzet tot 15 miljoen euro, minder dan 50 werknemers
- Middelgroot: balanstotaal tot 25 miljoen euro, netto-omzet tot 50 miljoen euro, minder dan 250 werknemers
- Groot: alles daarboven
Micro- en kleine bv’s mogen een vereenvoudigde versie deponeren. Een micro-bv deponeert alleen een beperkte balans, een kleine bv een verkorte balans met toelichting. Middelgrote en grote bv’s zijn bovendien controleplichtig: een accountant moet de jaarrekening dan controleren.
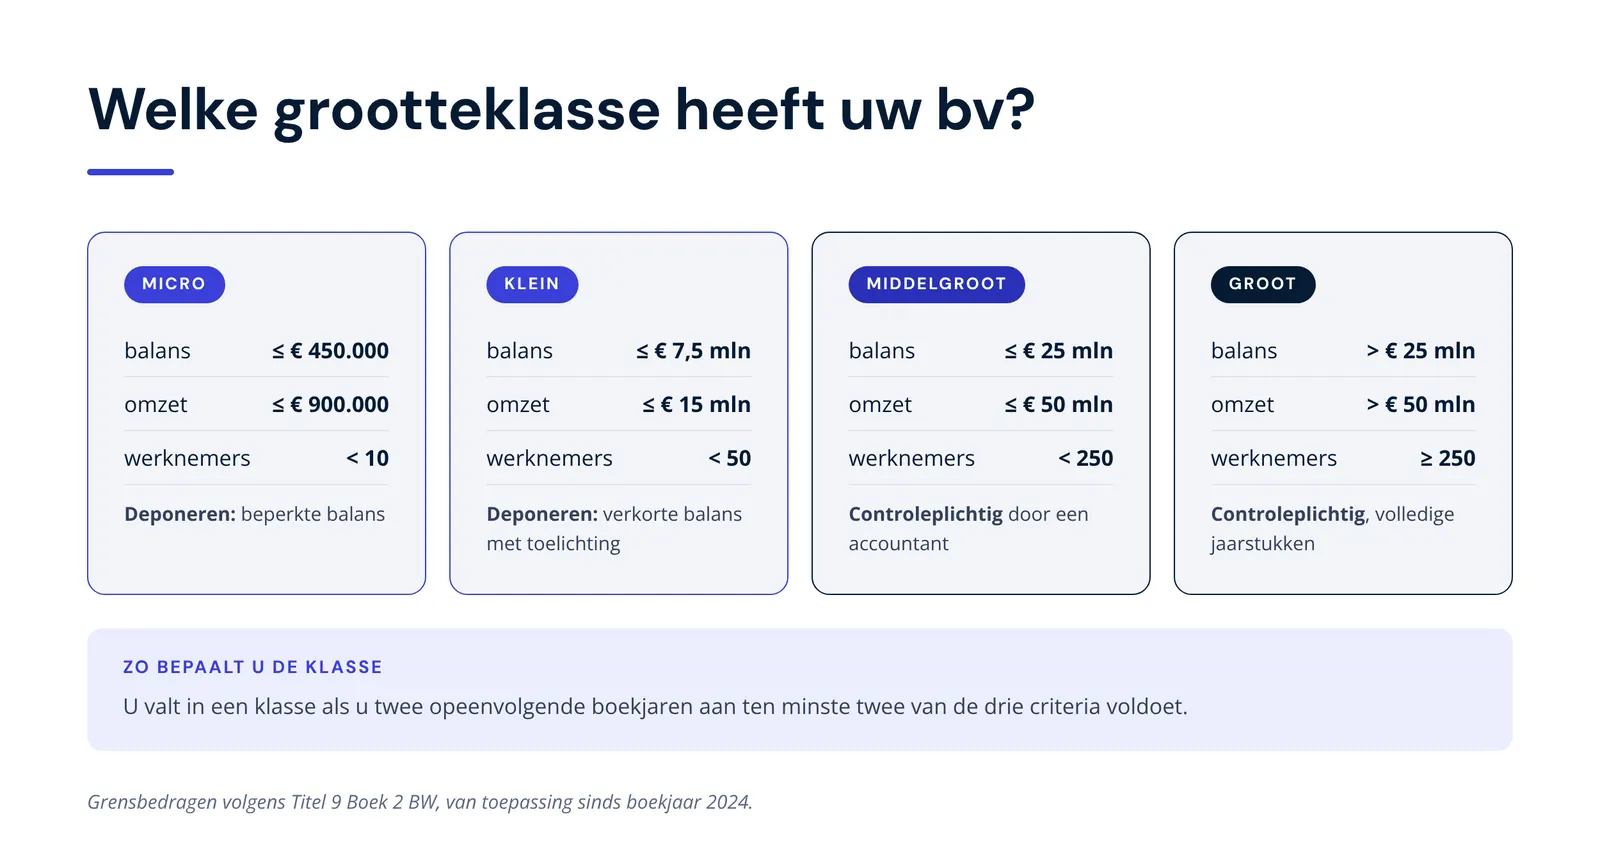
Figuur 2: de vier grootteklassen en wat u per klasse deponeert.
Heeft u een eenmanszaak of vof, dan hoeft u geen jaarrekening te deponeren. U heeft wel een winstberekening nodig voor de aangifte inkomstenbelasting, en voor de bank is een jaarrekening vaak alsnog nodig.
Wie maakt de jaarrekening?
Wettelijk is het bestuur van de bv verantwoordelijk voor het opmaken van de jaarrekening. In de praktijk laten de meeste ondernemers dat over aan een accountant of administratiekantoor. Bij een kleine of micro-bv gaat het meestal om een samenstellingsopdracht: de accountant stelt de jaarrekening op basis van uw administratie op, zonder een formele controle. Bij controleplichtige ondernemingen voert een registeraccountant of accountant-administratieconsulent daarnaast een controle uit en geeft een verklaring af.
Na het opmaken stellen de aandeelhouders de jaarrekening vast. Zijn alle aandeelhouders ook bestuurder, zoals bij veel dga’s, dan geldt het ondertekenen door het bestuur in de regel ook als vaststelling.
Welke termijnen gelden voor de jaarrekening van een bv?
Valt uw boekjaar gelijk met het kalenderjaar, dan gelden deze termijnen:
- Het bestuur maakt de jaarrekening binnen 5 maanden na afloop van het boekjaar op.
- De aandeelhouders kunnen die termijn met maximaal 5 maanden verlengen.
- Daarna stellen de aandeelhouders de jaarrekening vast.
- Binnen 8 dagen na vaststelling deponeert u de jaarrekening bij de KVK.
- De uiterste termijn is in alle gevallen 12 maanden na afloop van het boekjaar. Voor boekjaar 2026 is dat dus 31 december 2027.
U deponeert de jaarrekening digitaal. Te laat deponeren is een economisch delict. Bovendien neemt de rechter bij een faillissement in de eerste drie jaar daarna aan dat het bestuur zijn taak onbehoorlijk heeft vervuld, wat kan leiden tot persoonlijke aansprakelijkheid.

Figuur 3: de termijnen voor opmaken, vaststellen en deponeren van de jaarrekening van een bv.
Zo verloopt het jaarrekening opstellen in de praktijk
- U zorgt dat de administratie over het hele boekjaar compleet is, inclusief alle facturen, bankmutaties en contracten.
- De accountant controleert de aansluiting met bank, btw-aangiften en loonadministratie, en verwerkt correcties zoals afschrijvingen, overlopende posten en voorraadwaardering.
- De accountant stelt balans, winst-en-verliesrekening en toelichting op en bespreekt de cijfers met u.
- Na akkoord volgen vaststelling en deponering bij de KVK.
- Op basis van de jaarrekening wordt ook de aangifte vennootschapsbelasting opgesteld.
Hoe beter uw administratie gedurende het jaar op orde is, hoe sneller en goedkoper de jaarrekening klaar is. Daarom kiezen veel ondernemers ervoor om hun financiële administratie uit te besteden aan dezelfde partij die ook de jaarrekening maakt.
Veelgemaakte fouten bij de jaarrekening
- De deponeringstermijn uit het oog verliezen, vooral als de aandeelhouders ook bestuurder zijn.
- Een volledige jaarrekening deponeren terwijl een vereenvoudigde versie voldoende was, waardoor u meer cijfers openbaar maakt dan nodig.
- Privé-uitgaven en zakelijke kosten door elkaar laten lopen in de rekening-courant met de dga.
- Geen aansluiting maken tussen de jaarrekening en de fiscale winst, waardoor de aangifte vennootschapsbelasting niet klopt.
Jaarrekening laten opstellen door Taxcount
Taxcount is accountant en fiscalist in één. Wij stellen uw jaarrekening op, verzorgen de deponering bij de KVK en zorgen dat de cijfers direct aansluiten op uw aangifte vennootschapsbelasting of inkomstenbelasting. U heeft één vast aanspreekpunt bij uw accountant in Den Haag, op ons kantoor aan het Lange Voorhout. Lees meer over onze dienst jaarrekening opstellen en deponeren of over accountancy voor bv’s en mkb.
Veelgestelde vragen over de jaarrekening
Wat staat er in een jaarrekening?
Een jaarrekening bevat een balans, een winst-en-verliesrekening en een toelichting. De balans toont bezittingen, schulden en eigen vermogen aan het einde van het boekjaar. De winst-en-verliesrekening laat opbrengsten, kosten en het resultaat zien. In de toelichting staat hoe de posten zijn gewaardeerd. Grotere ondernemingen voegen een bestuursverslag toe.
Is een jaarrekening verplicht voor een bv?
Ja. Iedere bv moet jaarlijks een jaarrekening opmaken en deponeren bij de KVK, uiterlijk 12 maanden na afloop van het boekjaar. Micro- en kleine bv’s mogen een vereenvoudigde versie deponeren. Middelgrote en grote bv’s moeten hun jaarrekening bovendien laten controleren door een accountant.
Wie maakt de jaarrekening van mijn bv?
Het bestuur van de bv is verantwoordelijk, maar in de praktijk stelt een accountant de jaarrekening op. Bij de meeste kleine bv’s is dat een samenstellingsopdracht op basis van uw administratie. De aandeelhouders stellen de jaarrekening daarna vast, waarna deze binnen 8 dagen bij de KVK wordt gedeponeerd.
Moet een eenmanszaak een jaarrekening maken?
Een eenmanszaak hoeft geen jaarrekening te deponeren bij de KVK. U moet wel een administratie bijhouden en uw winst berekenen voor de aangifte inkomstenbelasting. Veel ondernemers laten toch een eenvoudige jaarrekening opstellen, omdat banken en verhuurders daar vaak om vragen bij een financiering of huurcontract.
Wat gebeurt er als ik de jaarrekening te laat deponeer?
Te laat deponeren is een economisch delict waarvoor een boete kan volgen. Gaat de bv binnen drie jaar failliet, dan neemt de rechter aan dat het bestuur zijn taak onbehoorlijk heeft vervuld. Bestuurders kunnen dan persoonlijk aansprakelijk worden gesteld voor het tekort. Op tijd deponeren voorkomt dat risico.
Wat kost het om een jaarrekening te laten opstellen?
De kosten hangen af van de grootte van uw onderneming, de kwaliteit van de administratie en of er een controle nodig is. Een samenstelling voor een kleine bv met een goed bijgehouden administratie is eenvoudiger dan een jaarrekening waarbij veel correcties nodig zijn. Taxcount maakt vooraf een offerte op maat. Neem contact op voor een vrijblijvend gesprek.